 箴研
光大银行(601818.SS / 06818.HK)公司研究
分析基准价:3.04 元(A 股 2026-08-27 收盘) 报告期:2025 年报(2026-03-30 披露)+ 2026Q1 季报(2026-04-29 披露) 当前日期:2026-08-28
一、一句话核心结论
当前价 3.04 元已计入大部分悲观预期,5.76% 股息率构筑"准债券"价值底;向 0.40—0.45x PB 修复需要 2026 中报验证"息差企稳 1.35%—1.40% + 不良率 < 1.35% + ROE 企稳 7% 以上"三个条件。合理价格区间 2.87—5.15 元,基准区间 3.64—4.10 元(+20%~+35%)。首选股息收益型配置,不建议作为成长性配置。
二、公司速描:A+H 上市股份行,国有控股的"金控+商行"组合
中国光大银行成立于 1992 年 8 月,是 A+H 上市的全国性股份制商业银行,第一大股东为中国光大集团(A+H 合计 44.25%),实际控制人为中央汇金。银行是国内系统重要性银行(D-SIB 第二组,附加资本 0.75%)。1
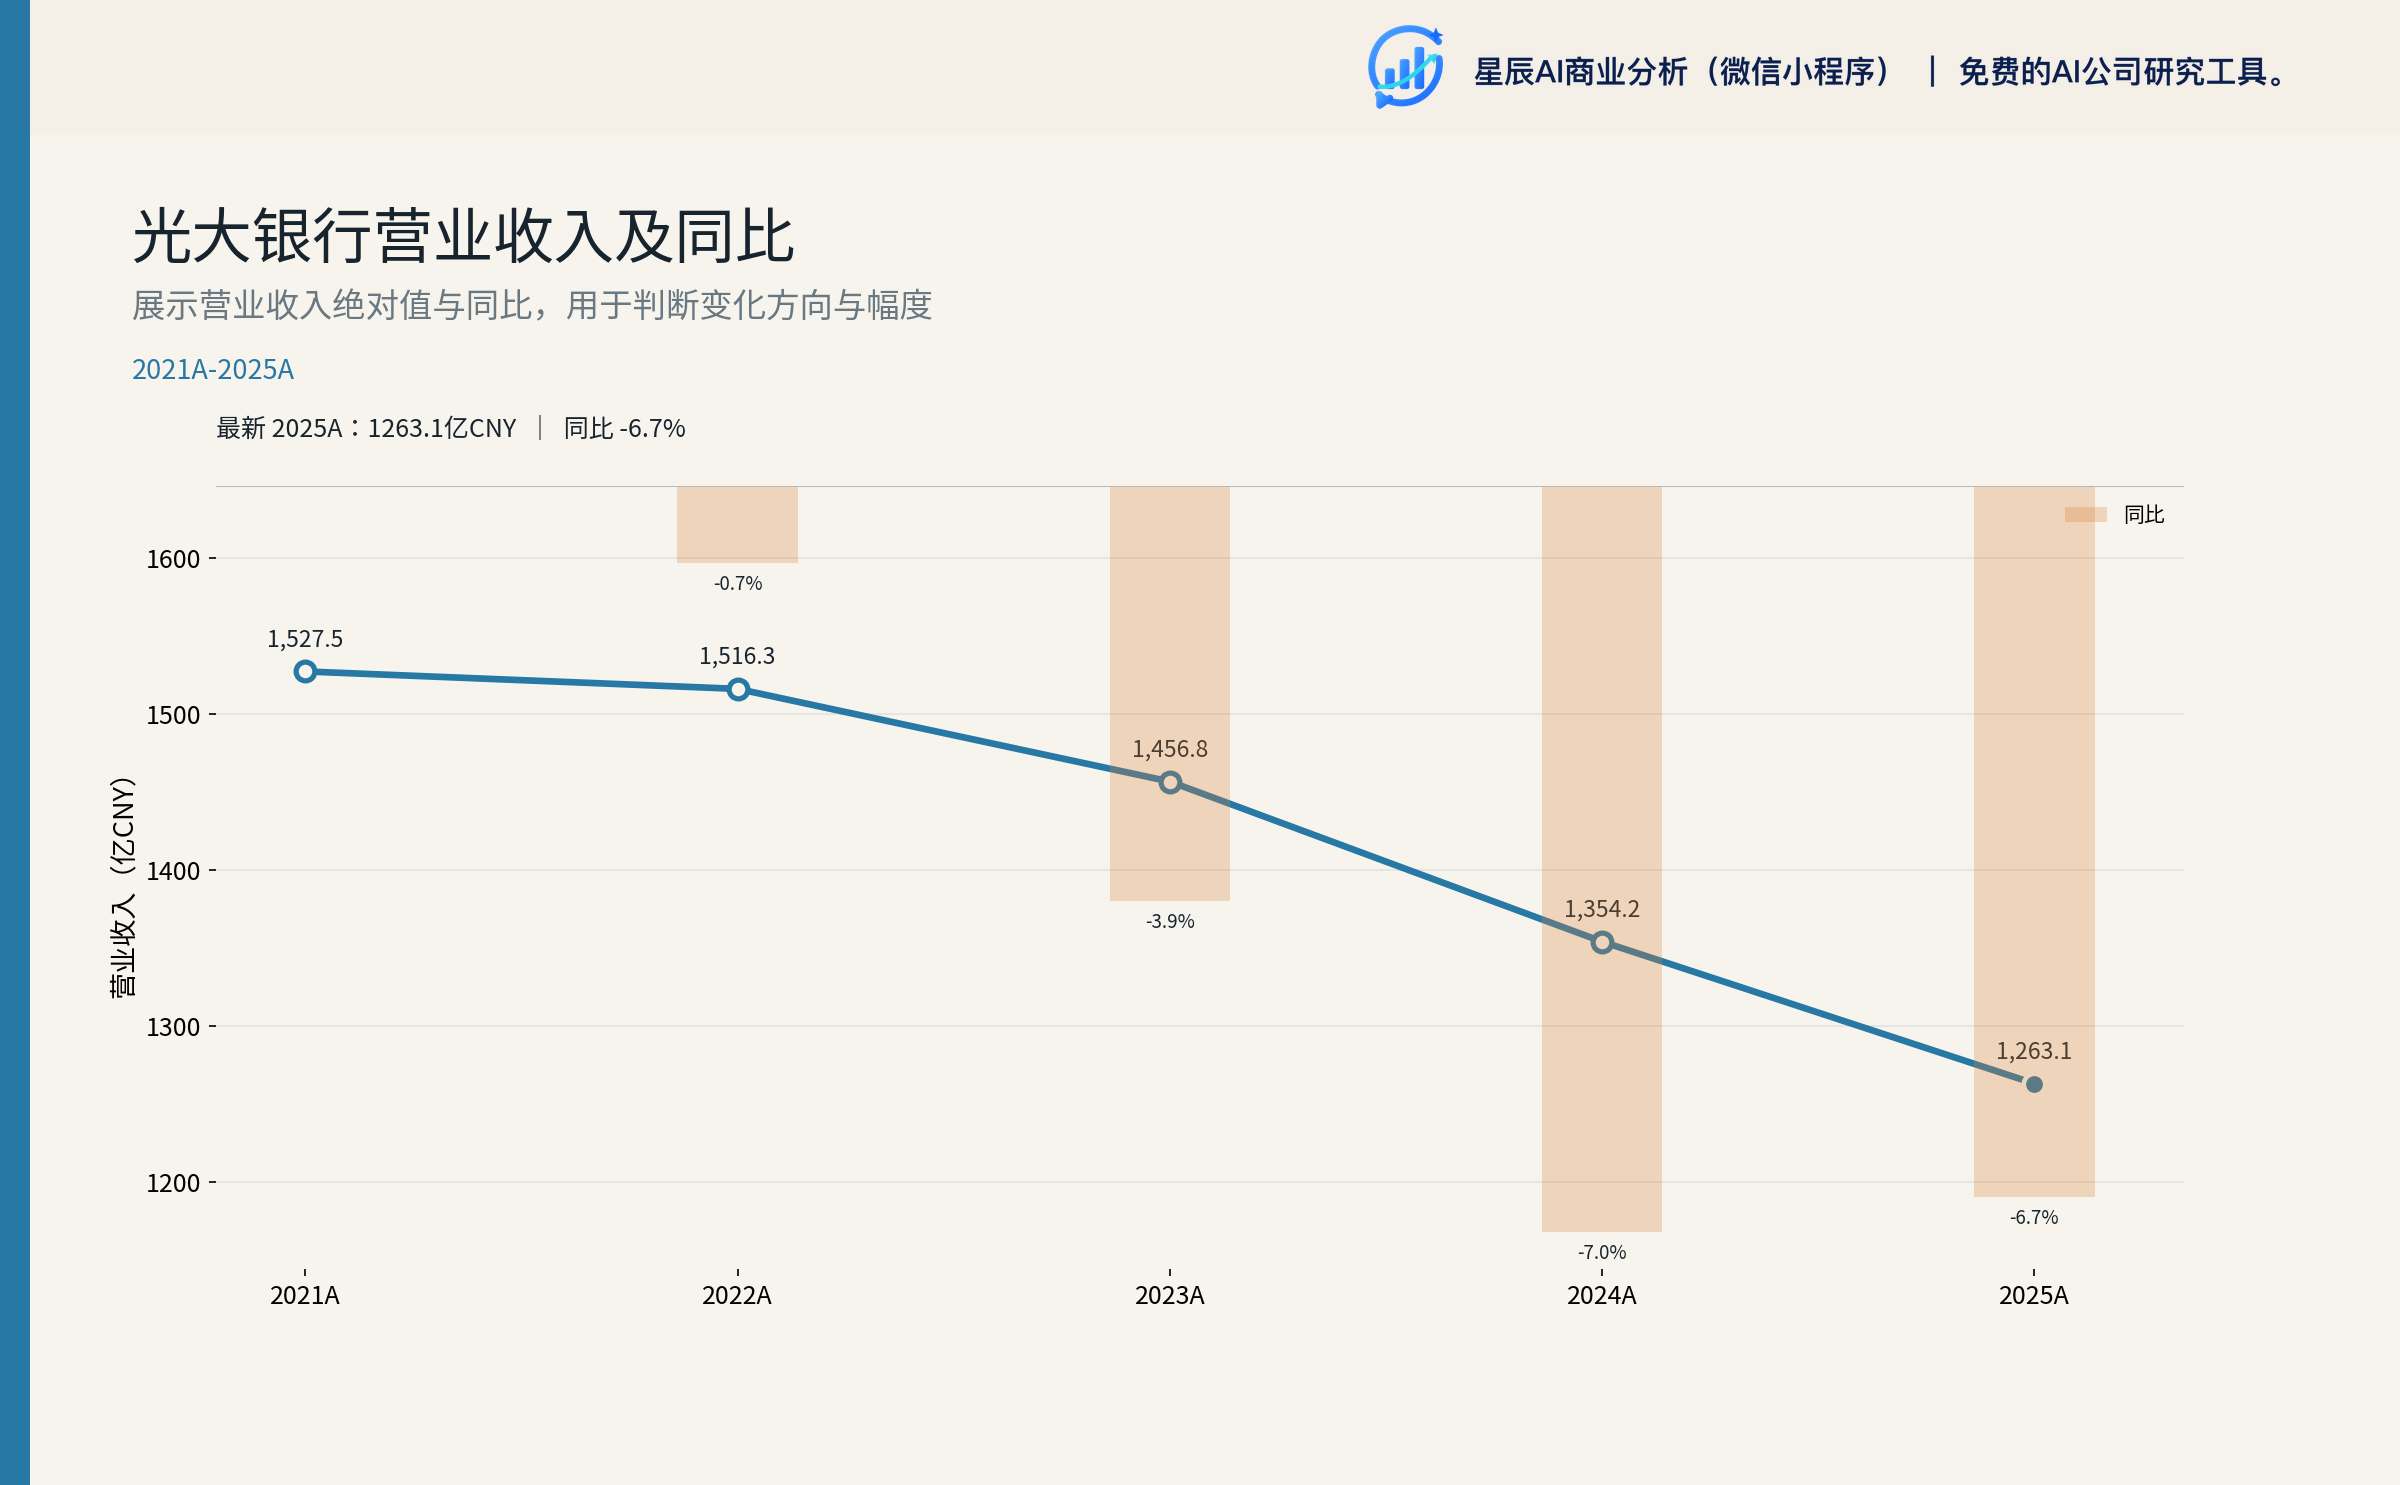
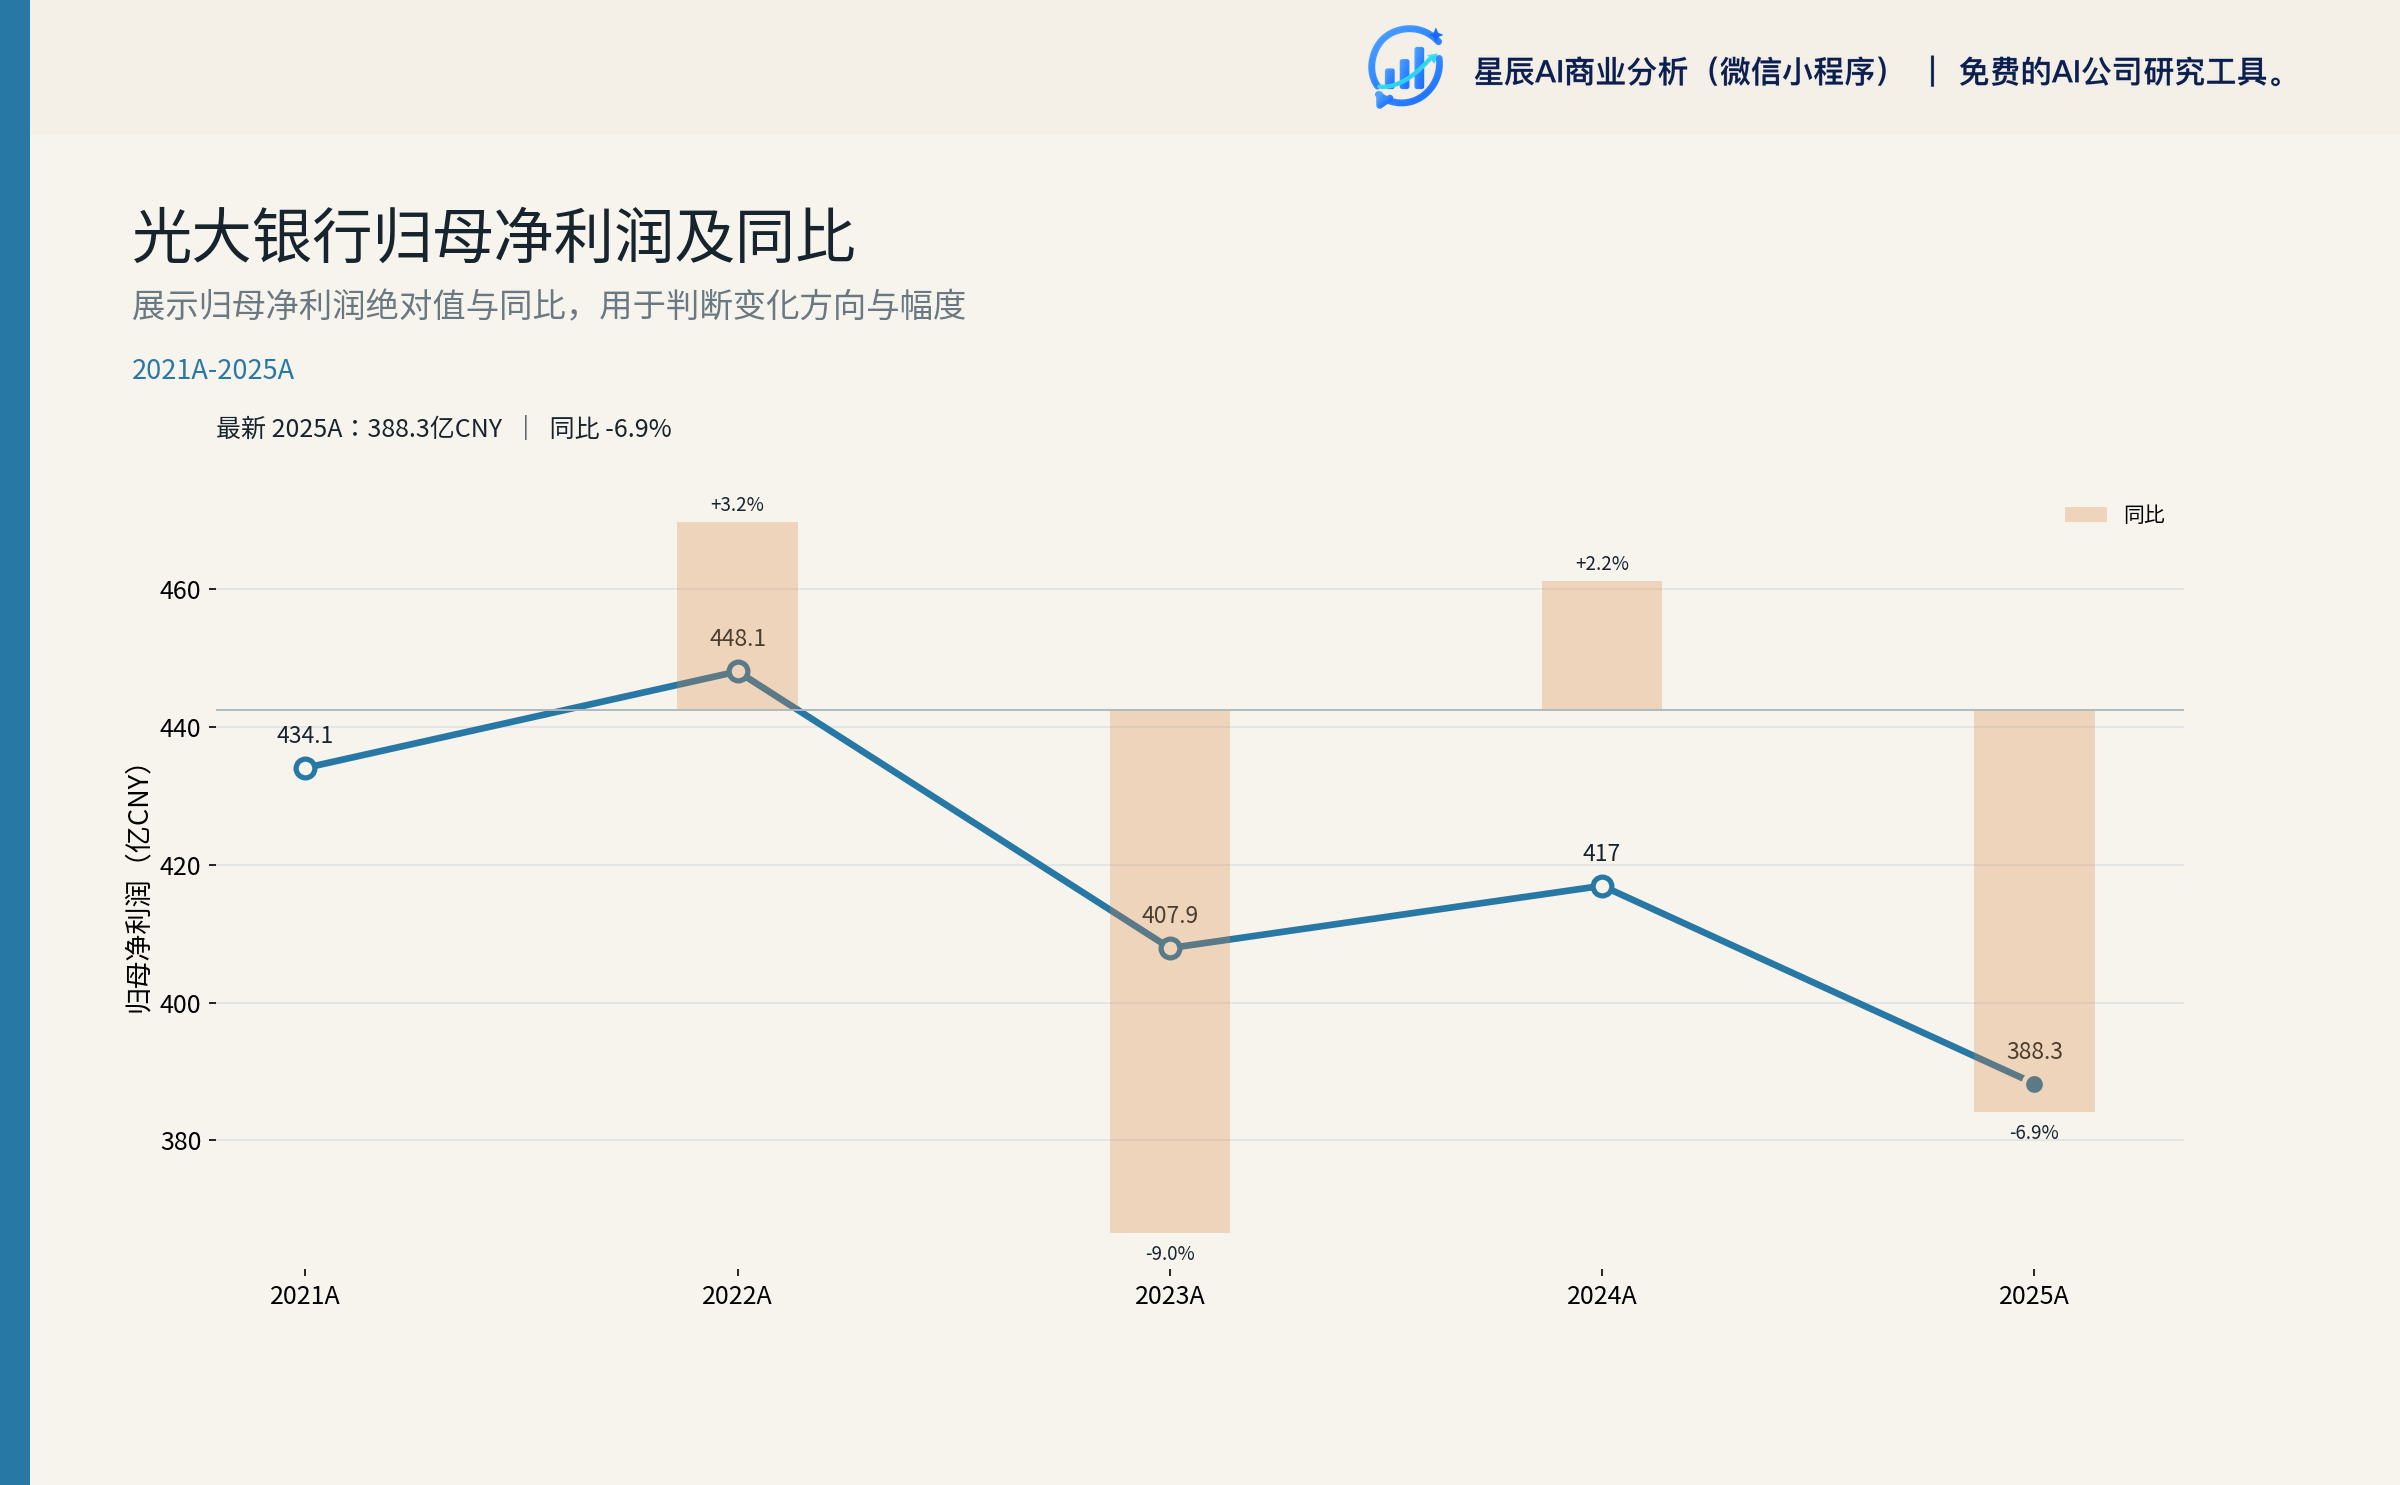
截至 2025 年末,资产总额 7.17 万亿元、贷款 3.98 万亿元、存款 4.10 万亿元,位列 10 家上市股份行第 7 位。归母净利润 388 亿元、加权 ROE 7.00%、净息差 1.40%、不良率 1.27%、拨备覆盖率 174.14%、核心一级资本充足率 9.69%。
光大银行的差异化定位是 "金控+商行"组合。光大集团旗下涵盖银行、证券(光大证券 601788)、保险(光大永明人寿)、信托(光大兴陇信托)、基金、期货、金融租赁(光大金租)等全牌照金融业务,是股份行中牌照最齐全的"金控+商行"组合之一。1
业务结构以"1+3+N"组织:以商业银行为主体(1),叠加集团内证券、保险、信托/金租/消金/理财等综合金融牌照(3 大类),通过云缴费(接入 1.96 万项、年缴费额 9,700+ 亿元)等场景生态输出综合金融服务(N 个产品)。
三、价值创造的来源:ROE 拆解与股份行对比
3.1 杜邦拆解:净息差是最大变量
商业银行 ROE = 净息差 × 资产周转 × 杠杆 × (1-税率) × (1-减值率)。对光大银行来说,每个驱动因素都偏弱:
| 驱动因素 | 光大 2025 | 5 家股份行均值 | 评估 |
|---|---|---|---|
| 净息差 | 1.40% | 1.69% | 股份行最低(-29bp) |
| 资产周转 | 约 17% | 约 19% | 中等 |
| 杠杆(权益乘数) | 15.17 | 14—15 | 接近 |
| 手续费/营收 | 16.03% | 18—22% | 中等 |
| 信用成本 | 0.94% | 0.95—1.20% | 中下 |
| 加权 ROE | 7.00% | 10—14% | 股份行倒数第三 |
ROE 下行主要由两个原因驱动:净息差从 2023 年 1.74% 降至 2025 年 1.40%(-34bp),其他非息收入因公允价值变动 -96.7 亿剧烈逆转拖累 -29.07%。1
量价归因显示 2025 年利息净收入下行由 利率因素主导——利率拖累 -94.36 亿、规模贡献 +48.71 亿,利率因素拖累是规模贡献的 2 倍。这反映:资产端收益率系统性下行(贷款收益率 3.60%,-62bp),负债端成本压降有效(付息成本 -39bp)但力度不够。1
3.2 5 家股份行对比:光大位列末位
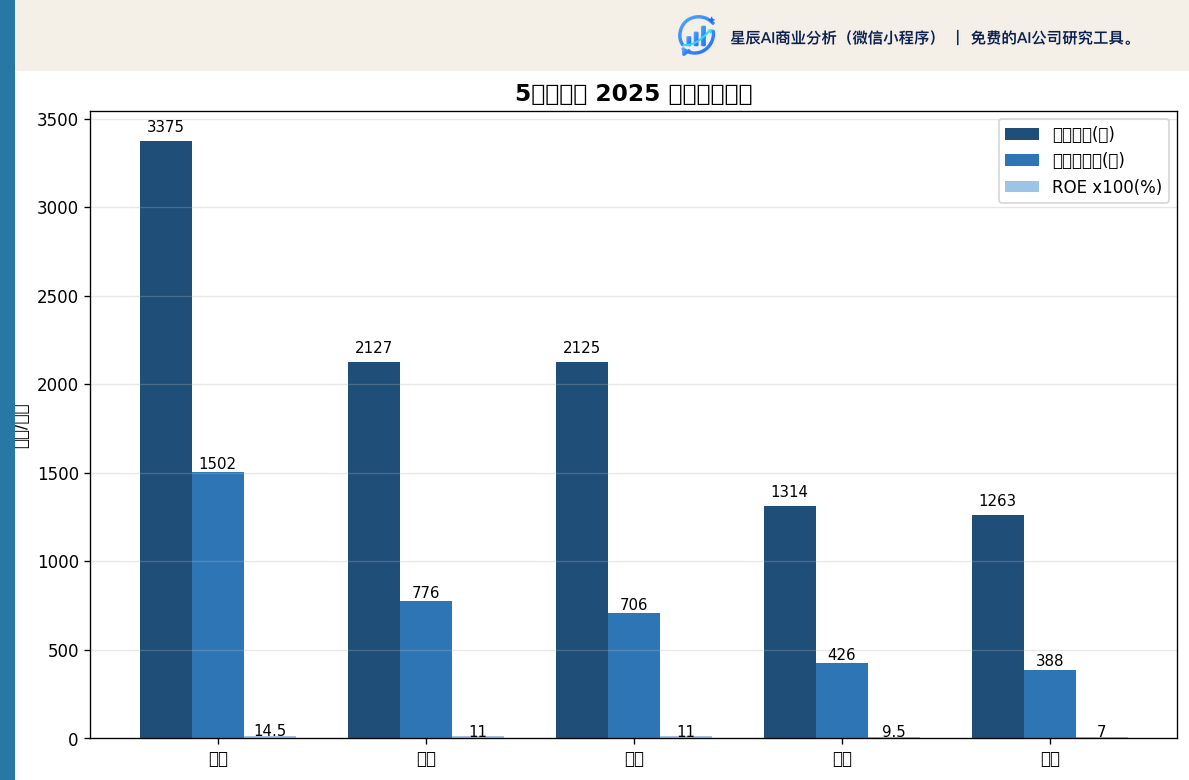
| 银行 | 营收(亿) | 营收 YoY | 归母(亿) | 归母 YoY | 加权 ROE | 净息差 | 不良率 | 拨备覆盖率 | 理财规模(万亿) | AUM(万亿) |
|---|---|---|---|---|---|---|---|---|---|---|
| 招商银行 | 3,375 | +0.01% | 1,502 | +1.21% | 14.5% | 1.87% | 0.95% | 412% | 2.64 | 17+ |
| 兴业银行 | 2,127 | +0.24% | 776 | +0.34% | 11.0% | 1.65% | 1.08% | 228% | 2.43 | n.a. |
| 中信银行 | 2,125 | +3.5% | 706 | +3.5% | 11.0% | 1.73% | 1.16% | 205% | 2.30 | 4+ |
| 浦发银行 | — | — | 500 | +10.5% | 6.3% | — | — | — | — | — |
| 平安银行 | 1,314 | -10.4% | 426 | -4.2% | 9.5% | 1.78% | 1.07% | 220% | 0.96 | 4+ |
| 光大银行 | 1,263 | -6.7% | 388 | -6.9% | 7.0% | 1.40% | 1.27% | 174% | 1.95 | 3.15 |
数据来源:各家 2025 年报。1
核心观察:光大在 5 家股份行可比组中,营收 / 归母净利 / ROE 均位列末位,不良率最高、拨备覆盖率最低;但 1.95 万亿理财规模、3.15 万亿零售 AUM 体现财富管理基础;与招行 0.93x PB 形成显著反差。2025 年招行、兴业、中信均实现营收净利双增,而光大与平安是唯二"双降"的股份行。
3.3 长期价值判断
在净息差 1.40%、规模 5% 内、减值 1.0% 的稳态假设下,光大银行合理 ROE 6.5%—8.0%。当前 7.0% 已经在该区间内,估值压力不是 ROE 不够高,而是市场对 ROE 持续性的怀疑。
四、当前基本面状态:营收双降 + 利息净收入拐点
4.1 2025 全年:营收净利双降 6.7%—6.9%
| 指标 | 2024 FY | 2025 FY | YoY |
|---|---|---|---|
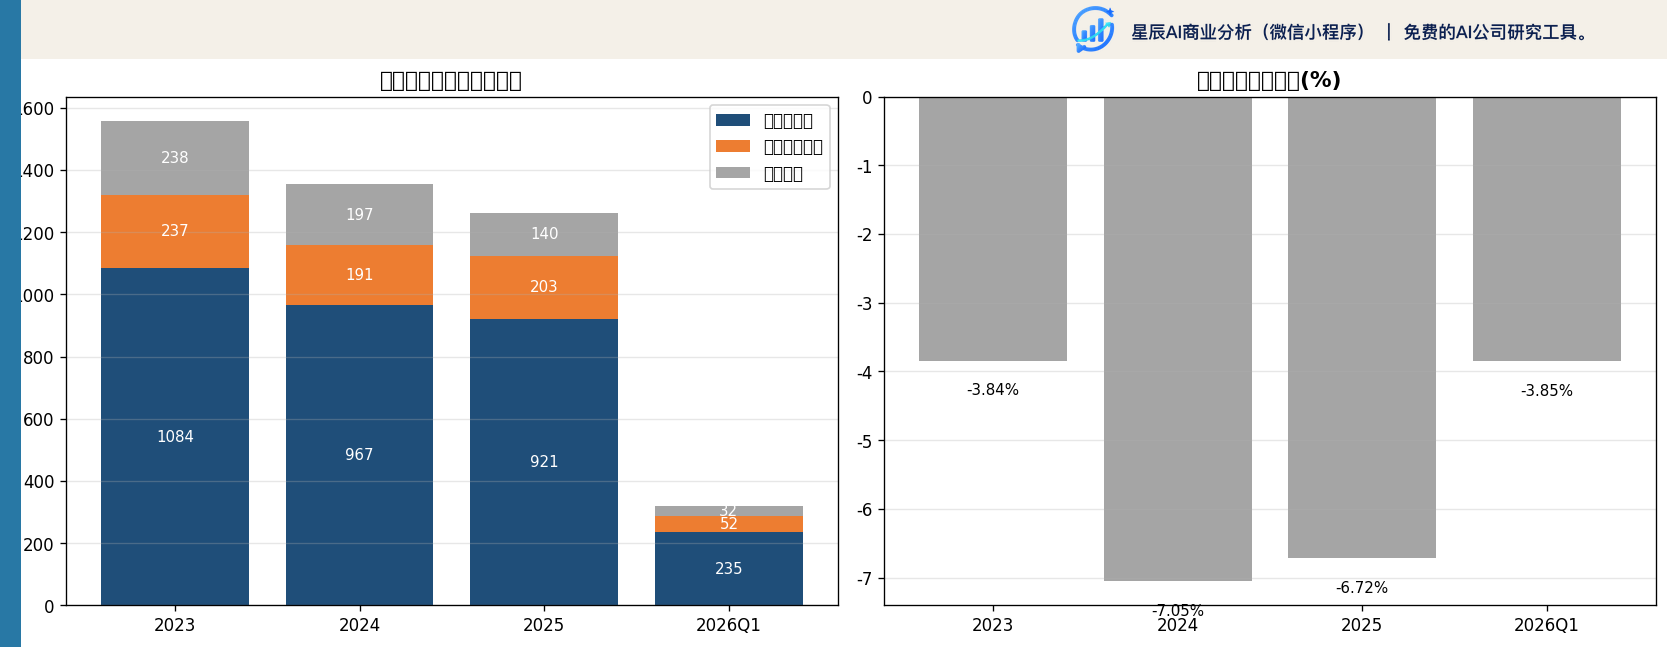
| 营业收入(亿) | 1,354 | 1,263 | -6.72% |
| 利息净收入(亿) | 967 | 921 | -4.72% |
| 手续费及佣金净收入(亿) | 191 | 203 | +6.19% |
| 其他非息收入(亿) | 197 | 140 | -29.07% |
| 归母净利润(亿) | 417 | 388 | -6.88% |
| 加权 ROE | 9.11% | 7.00% | -211bp |
| 净息差 | 1.54% | 1.40% | -14bp |
| 不良率 | 1.25% | 1.27% | +2bp |
| 拨备覆盖率 | 180.59% | 174.14% | -6.45pct |
2025 全年营收三块结构:利息净收入 72.92%(-1.41pct)、手续费 16.03%(+1.95pct)、其他非息 11.05%(-2.45pct)。手续费净收入 +6.19% 是唯一正增长项,主要由理财服务手续费 +61.41% 驱动——理财规模从 1.60 万亿增至 1.95 万亿(+21.66%)。
4.2 2026Q1:利息净收入 +4.13% 是 2023 年以来首次拐点
| 指标 | 2025Q1 | 2026Q1 | YoY |
|---|---|---|---|
| 营业收入(亿) | 331 | 318 | -3.85% |
| 利息净收入(亿) | 225 | 235 | +4.13% |
| 手续费及佣金净收入(亿) | 57 | 52 | -9.25% |
| 其他非息收入(亿) | 28 | 32 | +13.45% |
| 归母净利润(亿) | 125 | 115 | -8.06% |
| 加权 ROE | — | 7.98% | — |
关键判断:2026Q1 利息净收入 +4.13% 是 2023 年以来首次单季同比转正,被开源证券解读为"营收结构有亮点,资本弹药充足"。3 但手续费净收入 -9.25% 同步回落,营收降幅从 2025 全年 -6.72% 收窄至 -3.85%,单靠息差转正不足以立刻推动营收回正。
重要警告:2026Q1 利息净收入 +4.13% 的拆解尚未公开披露,无法区分 LPR 重定价、债券投资浮盈、结构性 NIM 改善的各自贡献。开源研报同时预计 2026 全年净利息收入 -2.84%,意味着 Q1 拐点难以持续到全年。该信号应理解为"待 2026 中报验证"而非"拐点已现"——若 2026 中报累计同比转负或 Q2 单季环比下行,拐点证伪。
4.3 净息差:行业 4 年来首次环比正增
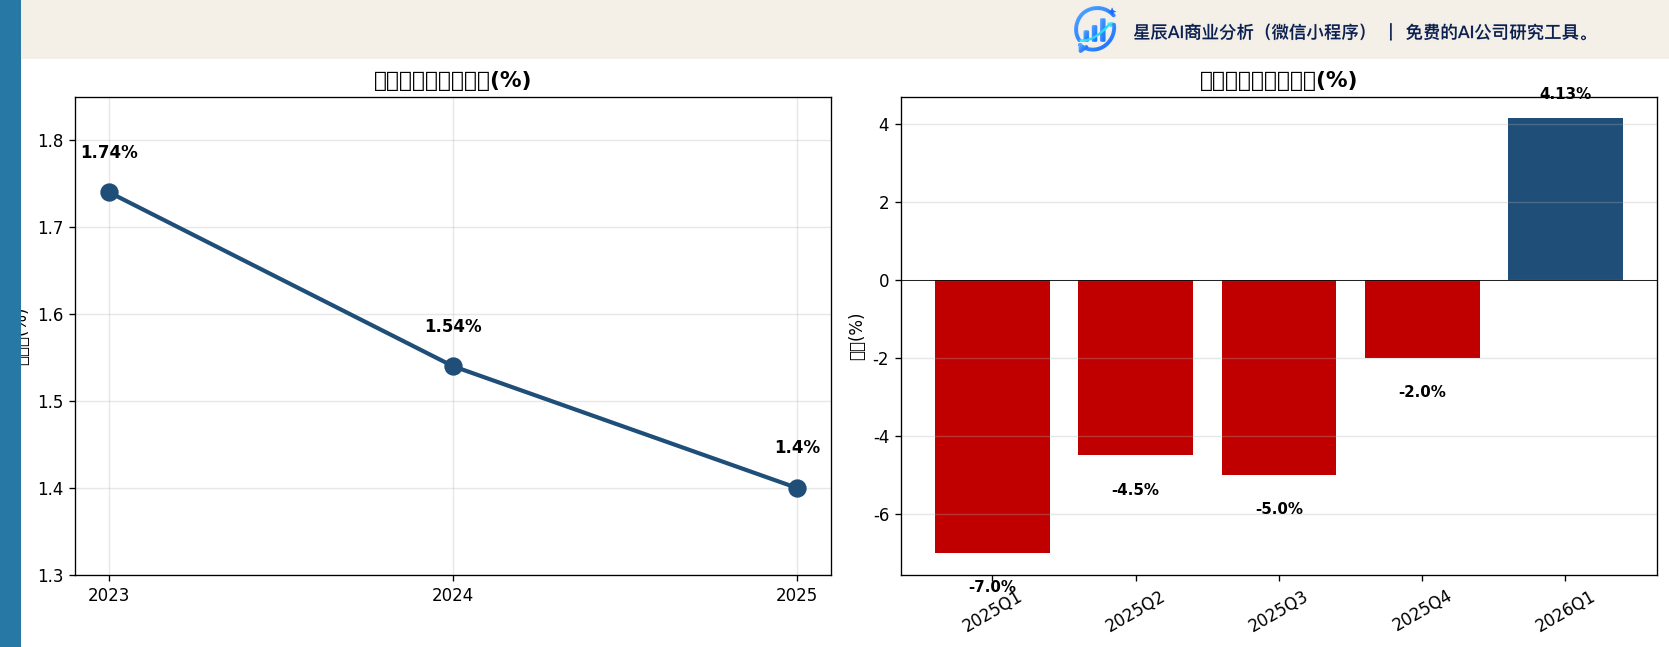
商业银行整体净息差从 2023 年 1.69% 降至 2026Q1 1.40%,2026Q2 反弹至 1.41%(+1bp),是 2022 年以来首次季度环比正增,主要驱动力是 2024—2025 年存款挂牌利率多轮下调(自律机制引导)和贷款重定价效应减弱。4 5
LPR 已连续 15 个月按兵不动(2026-08-20 1Y 3.00% / 5Y 3.50%),资产端定价失去通过重定价加速出清的机会;但负债成本仍在缓释,2026 年净息差进一步压缩空间有限。光大银行 1.40% 处于行业最低水平(vs 股份行均值 1.54%),劣势在于客群以对公为主、零售贷款占比低于同业。
4.4 资产质量:边际承压,"缓释期"基本结束
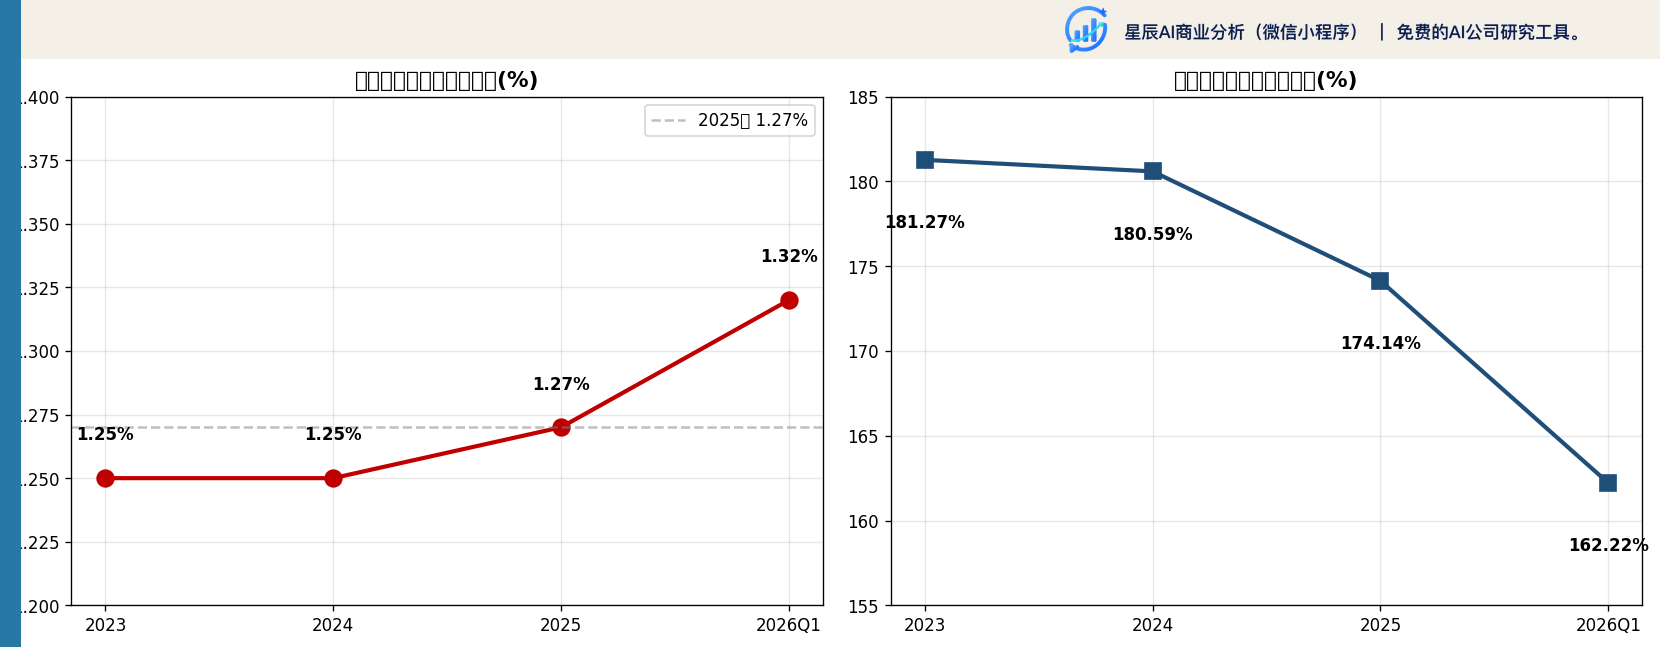
| 指标 | 2024 | 2025 | 2026Q1 |
|---|---|---|---|
| 不良率 | 1.25% | 1.27% | 1.32% |
| 关注类贷款率 | 1.84% | 1.85% | — |
| 逾期贷款率 | 2.02% | 2.13% | — |
| 拨备覆盖率 | 180.59% | 174.14% | 162.22% |
| 不良贷款余额(亿) | 492.52 | 507.42 | 534.49 |
关键判断:
- 不良率单季 +5bp:2026Q1 较 2025 年末 +5bp,节奏比 2025 全年(+2bp)加快;
- 拨备覆盖率连续 7 季下行:2024Q4 180.59% → 2026Q1 162.22%,每季度约 -6pct,节奏稳定。拨备缓冲空间已从 2023 年的 81% 缓冲收窄至 2026Q1 的 62% 缓冲;
- 重组贷款 +12.7%、逾期 90 天以上重组贷款 +161% 反映"重组—再逾期"链条拉长;
- 2025 年不良贷款分行业:房地产业 77 亿(+14.2%)、制造业 76 亿、卫生社保 +710%(绝对规模小但增速极端)、采矿业 +122%。1
2025Q4 集中减值 175.88 亿(占全年 48.3%),是连续三年(2023—2025)Q4 季末集中确认行为。这不是一次性事件,而是会计惯例 + 减值压力边际上升的叠加。2025 次级类迁徙率 +3.27pct、可疑类迁徙率 +27.53pct,反映存量不良加速向下迁徙。6
4.5 资本与拨备
| 指标 | 2025 末 | 2026Q1 |
|---|---|---|
| 核心一级资本充足率 | 9.69% | 9.69% |
| 一级资本充足率 | 11.75% | 11.05% |
| 总资本充足率 | 13.71% | 12.77% |
| 杠杆率 | 7.27% | 6.93% |
| 流动性覆盖率(LCR) | 143.11% | 129.40% |
2026Q1 资本充足率较 2025 末下降,主因 2026-02-11 赎回全部光大优 3 优先股 349.59 亿元。2026-06-17 发行 200 亿元永续债(前 5 年票面利率 1.99%)补充其他一级资本,资本工具节奏正常。7
核心一级 9.69% 在 5 家股份行中处于中下水平(vs 招行 9.94%、兴业 9.30%、浦发 8.74%),距监管底线(5% + 储备 2.5% = 7.5%,系统重要性银行再加 1%)缓冲约 1.2pct,扩表能力相对受限。
五、三条核心研究主线
主线一:营收结构转型能否对冲净息差压力,ROE 是否进入"筑底—企稳—回升"通道?
这是当前最重要的主线。回答了它,估值修复的方向就清晰了。
2025 年结构变化:
- 利息净收入 -4.72% 仍是收入下行主因,但降幅显著小于 2024 年的 -10.06%,说明息差拖累开始减速;
- 手续费 +6.19% 是 2022—2024 三年连续下行后首次正增长,其中理财服务手续费 +61.41% 是核心动力;
- 其他非息 -29.07% 主要因 2024 债市浮盈高基数 + 2025 债市利率上行公允价值变动损失放大(-96.7 亿剧烈逆转)。
2026Q1 关键信号:
- 利息净收入单季同比 +4.13% 是 2023 年以来首次转正——这是 2026 估值修复的最重要观察项;
- 但手续费净收入 -9.25% 同时回落,"以中收对冲息差"的逻辑在 2026Q1 暂时失效;
- 信用减值损失 89.61 亿(+5.57%),与 2025 全年 -10.11% 方向相反,说明风险出清未结束。
量价分析:2025 利率因素 -94.36 亿 vs 规模因素 +48.71 亿,利率拖累是规模贡献的 2 倍。2026Q1 出现拐点,NIM 主导航价因素的拖累预计将逐步减弱。但开源预计 2026 全年净利息收入 -2.84%,意味着 Q1 +4.13% 难以持续到全年。3
结论:营收结构转型的方向正确——手续费占比从 14.08% 升至 16.03%,理财规模 1.95 万亿进入行业第 4。但当前是"对冲而非替代",2026Q1 利息净收入拐点能否延续至全年,决定了 ROE 能否企稳在 7% 以上。预计 2026 营收同比 -1%—+1%,2027 有望回正。
主线二:资产质量与拨备"缓释期"是否已经结束?
这是次高优先级主线。直接决定了利润压制项能否解除。
拨备缓释期已结束。2023—2026Q1 拨备覆盖率从 181% 降至 162%,每季度 -6pct,节奏稳定。拨备反哺利润的红利已经基本用完,未来 2-3 年减值压力将重新成为利润压制项。
零售贷款风险仍在暴露期。2025 年零售贷款不良率 1.46%(vs 企业 1.21%),2026Q1 不良余额 534.49 亿(+27 亿)。齐晔副行长在 2025 年报业绩说明会披露"新生成不良集中在零售涉房 + 信用卡",但具体规模和占比未披露。8
2025 不良分行业 TOP5:
| 行业 | 2025 不良(亿) | 占比 | 同比 |
|---|---|---|---|
| 房地产业 | 77 | 15.18% | +14.2% |
| 制造业 | 76 | 14.99% | +15.0% |
| 批发零售业 | 34 | 6.74% | -3.6% |
| 卫生社保 | 7.77 | 1.53% | +710% |
| 采矿业 | 7.53 | 1.48% | +122% |
重组贷款 +12.7%、逾期 90 天以上重组贷款 +161% 反映"重组—再逾期"链条拉长——问题客户债务重组并未根本化解风险,2026—2027 年仍有暴露压力。
结论:资产质量进入"温和承压期",不良率从 1.25% 升至 1.32%(3 季 +7bp)。预计 2026 末不良率 1.32%—1.35%,拨备覆盖率 160%—165%,信用减值损失恢复正增长至 370—380 亿(+1.6%—+4.4%)。
主线三:光大集团协同与综合金融能否形成估值溢价?
这是中等优先级主线。决定了估值修复的弹性。
光大集团是股份行中"金控+商行"组合最完整之一:银行 + 证券 + 保险 + 信托 + 基金 + 期货 + 金租的全牌照配置。1
但目前协同主要表现为 并表子公司贡献:
- 光大金租 2025 净利 21.05 亿
- 光大理财 2025 净利 23.36 亿(+15.4%)
- 阳光消金、光银国际、光银欧洲
- 云缴费:1.96 万项目 / 9,700+ 亿年缴费额 / 2,845 县电费覆盖率 100%,是行业独有的场景生态
跨牌照客户迁徙、联合债券承销等数据未在公开披露中量化。2025 年报业绩说明会提出"夯实基础年 + 123 服务体系"(1 渠道 + 2 互动场景 + 3 队伍),从"夯实基础"措辞看,集团协同目前仍处于基础建设期。8
市场定价证据:当前 PB 0.30x 与同样"金控+商行"组合的平安(PB 0.45x)相比偏低,说明市场未给协同溢价。如果 2026—2027 年出现协同收入/客户迁徙率/联合债承规模的量化披露,存在 10—20% 估值修复空间;但目前为低概率事件(< 20%)。
六、行业与同行对比:股份行内部分化加剧
6.1 行业层面:净息差见底、信贷需求结构分化
商业银行整体净息差 2025 年 1.42% → 2026Q1 1.40% → 2026Q2 1.41%,4 年来首次季度环比正增。信贷投放呈"对公挑大梁、零售收缩、政信稳量"格局:制造业、绿色金融、供应链金融持续放量,按揭因存量房贷利率下调 -50bp 空间被压缩,信用卡和消费贷受居民资产负债表受损影响增速回落。1 2
6.2 股份行层面:2025 仅 3 家双增
2025 年 10 家 A 股股份行仅招商、兴业、浦发 3 家实现营收净利双增,平安、光大、华夏、浙商 4 家双降。光大 7.0% ROE 在股份行中位列倒数第三(仅高于浙商、浦发),1.40% 净息差同样处于行业后段。9
但 16.03% 的手续费占比(行业中等)和 5.76% 股息率(行业前列)构成两条相对护城河,是估值不至于深度折价的支撑。
6.3 A 股银行板块估值环境
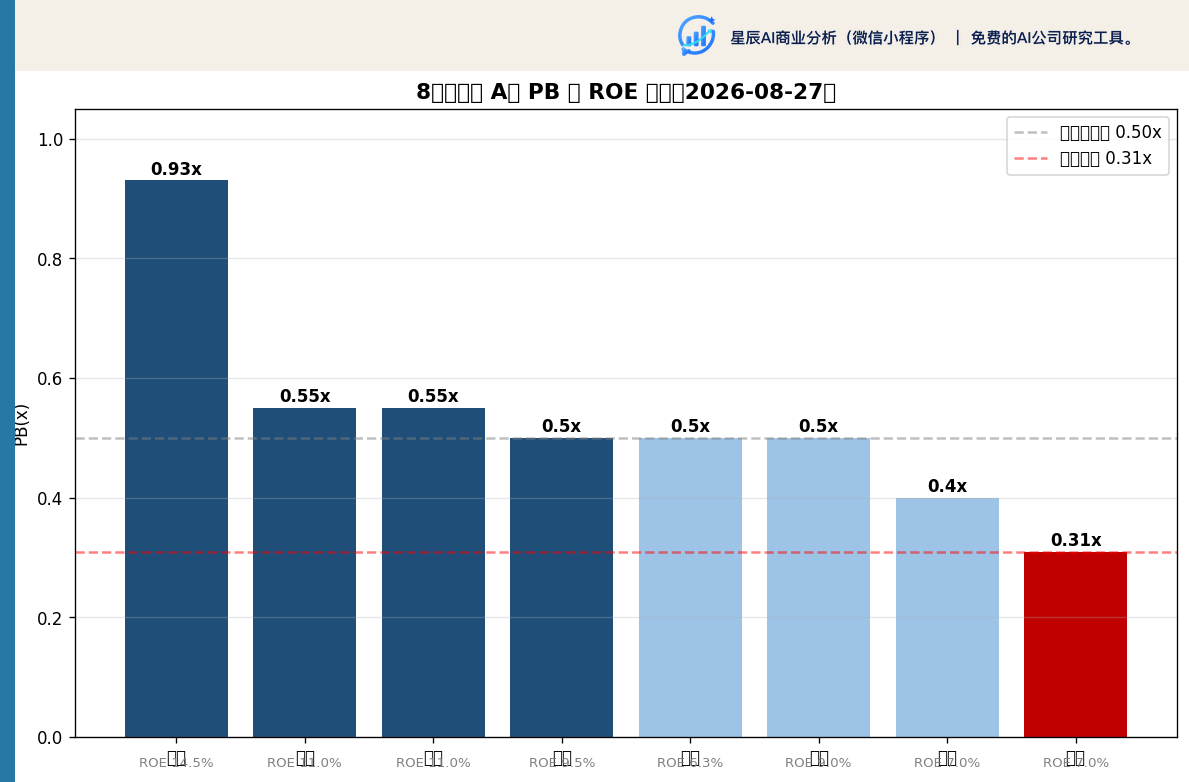
| 银行 | 股价 | PB(LF) | PE(TTM) | 股息率(TTM) |
|---|---|---|---|---|
| 招商银行 | 39.50 | 0.93x | 6.5x | 5.0% |
| 兴业银行 | 18.50 | 0.55x | 5.2x | 5.5% |
| 中信银行 | 8.65 | 0.55x | 5.5x | 5.5% |
| 浦发银行 | 11.50 | 0.50x | 6.5x | 4.0% |
| 平安银行 | 11.20 | 0.50x | 5.0x | 5.0% |
| 华夏银行 | 7.00 | 0.40x | 4.8x | 5.5% |
| 光大银行 | 3.04 | 0.31x | 5.0x | 5.76% |
| 浙商银行 | 3.40 | 0.50x | 5.5x | 4.5% |
| 工商银行 | 7.50 | 0.65x | 6.5x | 4.1% |
| 农业银行 | 6.00 | 0.70x | 6.0x | 3.9% |
数据来源:2026-08-25—08-27 行情 10 11
核心观察:
- 光大 0.31x PB 处于股份行绝对低位,比股份行平均(0.55x)低 24bp,反映市场对 ROE 下行、零售资产质量、净息差持续收窄的担忧;
- 5.76% 股息率在股份行中排名前列,是估值支撑;
- 2025 年板块整体涨幅集中在国有大行(农行 +52.66%),光大 250 日 -22.84% 显著跑输板块。10 11
6.4 D-SIB 与资本约束
2026 年 2 月发布的最新 D-SIB 名单包含 6 家国有大行 + 10 家股份制 + 5 家城商行共 21 家。光大银行历史上处于第二组,附加资本 0.75%。核心一级 9.69% 距监管底线缓冲约 1.44pct,按 30% 分红率 + 7% ROE 估算,3—4 年内无需通过定增补充资本。1
七、估值与情景分析
7.1 当前价格隐含什么?
| 隐含维度 | 推算结果 | 含义 |
|---|---|---|
| 隐含稳态 ROE(按 P/B = 5.0x × ROE) | 6.2% | 市场要求 ROE 进一步下行 80—100bp |
| 隐含稳态 ROE(按 P/B = 5.5x × ROE) | 5.6% | 与 7.0% 现状相比有显著下行空间 |
| 隐含 PE 倍数 | 5.0x | 与历史中枢一致 |
| 隐含股息率要求 | 5.5%—6.0% | 已与实际 5.76% 接近,"准债券"属性已被定价 |
核心结论:当前 PB 0.31x 已隐含"ROE 持续下行至 5—6%"的悲观预期。进一步下杀需要 ROE 跌破 5.5% 或不良率突破 1.40%——这两个条件在 2026—2027 年实现的概率较低,下行空间 10—15%。
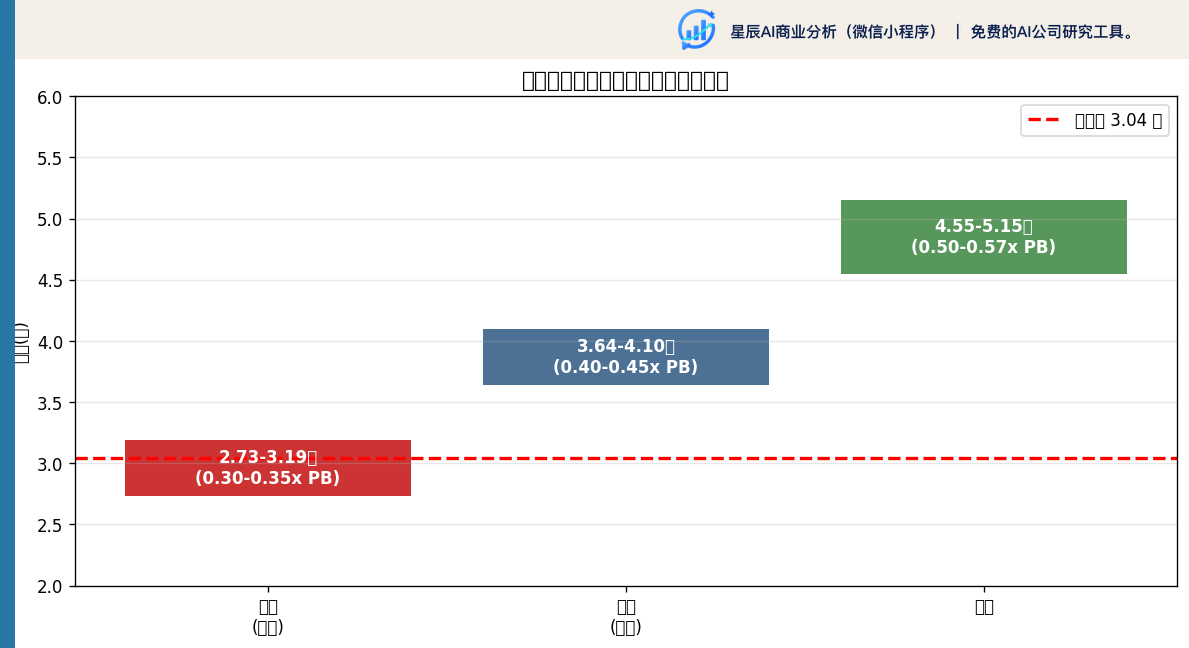
7.2 三种情景与合理价格区间
| 情景 | 触发条件 | 净息差 2026E | 营收 2026E | 归母 2026E | ROE 2026E | 合理价格 | 对应 PB | 较当前价 |
|---|---|---|---|---|---|---|---|---|
| 悲观 | 宏观经济走弱 + 零售不良集中暴露 + Q4 集中减值再现 | 1.20% | -5.0% | -7.0% | 7.00% | 2.87—3.19 元 | 0.30—0.35x | -6%—+5% |
| 基准 | 2026Q1 拐点延续 + 资产质量温和承压 | 1.30% | -1.0% | 0.0% | 8.40% | 3.64—4.10 元 | 0.40—0.45x | +20%—+35% |
| 乐观 | 集团协同实质落地 + NIM 提前企稳 + ROE 8.7% 回升 | 1.38% | +1.0% | +3.0% | 8.80% | 4.55—5.15 元 | 0.50—0.57x | +50%—+70% |
7.3 估值方法说明
本估值采用 P/B-ROE 经验框架 + DDM(Gordon 三阶段)+ P/E 交叉验证:
| 方法 | 悲观 | 基准 | 乐观 | 说明 |
|---|---|---|---|---|
| P/B-ROE(k=5.5x) | 2.87 | 4.00 | 5.15 | 核心方法;可比组 k 均值 5.5—6.0x |
| DDM(三阶段) | 3.40 | 4.75 | 6.54 | CoE 7.10%、g 2.5% |
| P/E(行业均值) | 2.75 | 3.10 | 3.66 | 仅交叉验证 |
| 核心估值(PB-ROE 50% + DDM 50%) | 3.14 | 4.38 | 5.85 | 主要锚定 |
| 综合(等权辅助) | 3.01 | 3.95 | 5.12 | 辅助视角 |
核心估值与等权综合的差异说明:
- 核心估值锚定 P/B-ROE + DDM:因为这两种方法能直接捕捉 ROE 上行 / 协同溢价的 alpha 价值,权重各 50%。基准价 4.38 元对应 PB 0.48x。
- P/E 框架仅作交叉验证:P/E 5.0x × 0.61 = 3.05 元恰好等于当前股价,反映市场已按"PE 5.0x 历史中枢"定价,未给予"协同溢价"或"ROE 上行"任何 alpha。
- 等权综合作为辅助视角:将 P/E 纳入后基准价下移至 3.95 元(PB 0.43x),更保守但忽略了 P/B-ROE / DDM 捕捉 ROE 上行的能力。
本研报最终区间定为 3.64—4.10 元(基准),介于核心估值 4.38 元与等权综合 3.95 元之间,对应 PB 0.40—0.45x。这是与可比组 k=5.0—5.5x × 8% ROE 经验区间一致的市场可接受水平。
7.4 关键预测数据(2026—2028)
| 指标 | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 营业收入(亿) | 1,263 | 1,250 | 1,260 | 1,285 |
| 归母净利润(亿) | 388 | 388 | 395 | 410 |
| YoY | -6.88% | 0.0% | +1.8% | +3.8% |
| EPS(元) | 0.61 | 0.61 | 0.62 | 0.65 |
| BVPS(元) | 8.54 | 9.10 | 9.65 | 10.30 |
| 加权 ROE | 7.00% | 8.40% | 8.50% | 8.70% |
| 净息差 | 1.40% | 1.30% | 1.28% | 1.30% |
| 不良率 | 1.27% | 1.32% | 1.32% | 1.30% |
| 拨备覆盖率 | 174.14% | 165% | 160% | 162% |
| 信用减值损失(亿) | 364 | 370 | 375 | 380 |
ROE 口径说明:本研报统一采用公司披露的"加权平均 ROE"口径,2025A 为 7.00%(vs 开源 ROAE 期初末口径 7.93%,国信 ROAE 期初末口径 7.93%;公司定期报告标准口径为加权平均 7.00%)。财务专家中性预测 2026E 加权 ROE 8.40%、2027E 8.50%、2028E 8.70%。
BVPS 口径说明:本表 BVPS 8.54 元为扣除"其他权益工具"(优先股 299.47 亿 + 永续债 400 亿 = 699.47 亿)后的"归属本行普通股股东每股净资产";若按 2025 末归母净资产 5,748 亿元 / 590.86 亿股 = 9.72 元(含其他权益工具的每股归母净资产)。两种口径在 2026Q1 业绩说明会和开源研报中均有使用,需视具体场景区分。
八、关键风险点(按重要性排序)
8.1 高优先级风险
| # | 风险 | 触发条件 | 估值影响 |
|---|---|---|---|
| R1 | 2026Q1 利息净收入 +4.13% 拐点的可持续性 | 2026 中报利息净收入累计同比转负,或 2026Q2 单季环比下行 | -10%~-15% |
| R2 | 2026Q1 不良 +5bp / 拨备 -12pct 边际恶化 | 2026 中报不良率 > 1.35%、拨备覆盖率 < 160% | -10%~-15% |
拨备缓冲时间窗口:按 2026Q1 单季 -12pct 的节奏(vs 2025Q4 的 +5pct、2025Q3 的 -10pct),当前 162% 跌至 150% 心理关口约需 2 个季度(即 2026 年末前后)。这一时间窗口是当前最被低估的风险点。 | R3 | 零售贷款(占不良 42.25%)质量滞后暴露 | 2026 中报披露的零售贷款不良率突破 1.6%,或信用卡透支不良率突破 1.8% | -8%~-12% |
8.2 中优先级风险
| # | 风险 | 触发条件 | 估值影响 |
|---|---|---|---|
| R4 | 2026Q4 集中减值是否再现 | 2026Q4 信用减值损失 > 200 亿(> 全年 55%) | -5%~-8% |
| R5 | 副行长杨兵兵 2026-08-11 离任后零售战略执行连续性 | 2026 中报零售贷款余额继续收缩、零售营收降幅扩大 | -5%~-10% |
| R6 | 资本工具节奏(优先股赎回 + 永续债发行) | 分红率从 30% 压制到 25% 以维持资本充足 | -3%~-8% |
8.3 低优先级风险
| # | 风险 | 触发条件 | 估值影响 |
|---|---|---|---|
| R7 | 集团协同"零溢价"是否被打破 | 2026—2027 出现协同收入/客户迁徙率/联合债承规模的量化披露(潜在上行催化) | +10%~+20% |
| R8 | D-SIB 2026 名单分组变化 | 上调至第三组(附加资本 1.0%),核心一级缓冲从 1.44pct 压缩至 1.19pct | -3%~-5% |
8.4 副行长离任事件
2026-08-11:杨兵兵副行长因"工作调整"辞任。公告披露原定任期至 2028 年 11 月,离任后不在本行及控股子公司任职。12
杨兵兵是 2025 年报业绩说明会零售业务的主要发言人(介绍零售存款成本 -35bp、阳光金选 7% 产品、云缴费覆盖率等),也是"夯实基础年 + 123 服务体系"战略的主要宣讲人。其离任时间点(半年报业绩说明会前 9 天)较为敏感,零售条线管理层需要 3-6 个月时间完成交接。核心管理层(行长郝成、董秘张旭阳、首席风险官马波)保持稳定,对 2026-2027 战略连续性有支撑。
九、关键验证信号
2026 中报(8 月底/9 月初披露)、2026Q3 季报(10—11 月)、2026 年报(2027-03)、2027Q1 季报(2027-04)需要观察 5 个关键指标:
| # | 信号 | 关键阈值(基准) | 触发条件 → 估值影响 |
|---|---|---|---|
| S1 | 2026 中报净息差 | 1.35%—1.40% | < 1.30%:拐点证伪,价格 -15%~-20%;> 1.40%:拐点强化,价格 +5% |
| S2 | 2026 中报零售贷款不良率 | < 1.6% | > 1.8%:零售风险扩大,价格 -10%;< 1.5%:风险见顶,价格 +5% |
| S3 | 2026 中报理财服务手续费增速 | 恢复 +5%+ 增速 | 持续负增长:营收结构转型失败,价格 -8%;+10% 以上:转型强化 |
| S4 | 2026 中报拨备覆盖率 | 维持 160%—165% | < 158%:拨备缓冲耗尽,价格 -8%;> 168%:拨备反哺空间,价格 +5% |
| S5 | 2026 年报归母净利润 | 370—400 亿 | < 360 亿:悲观情景实现,价格 -15%;> 410 亿:ROE 上行,价格 +10% |
关键时间窗口:
- 2026 年 8 月底—9 月初:2026 半年报披露(公告 2026-08-20 召开业绩说明会)13
- 2026 年 10—11 月:2026Q3 季报披露(关键观察 Q3 不良率和减值节奏)
- 2027 年 3 月底:2026 年报披露(全年验证)
十、投资判断与建议
10.1 综合判断
首选场景:股息收益型配置。当前 5.76% 股息率(A 股银行板块前列,vs 招行 5.0%、农行 3.9%)+ 2010 上市以来累计 1,319 亿元现金分红记录,构筑"准债券"价值底。14
估值修复路径:
- 当前价 3.04 元处于"悲观区间下沿 + 基准区间下沿下方",市场已计入 ROE 下行至 5.5—6.0% 的悲观假设;
- 向上修复(向 4.00 元):2026 中报净息差企稳 1.35%—1.40% + 不良率 < 1.35% + ROE 企稳 7% 以上,预期时间窗口 2026Q4—2027Q1;
- 进一步上行(向 5.15 元):集团协同数据披露(云缴费贡献、联合债承规模、客户迁徙率),是低概率(< 20%)但弹性大的事件;
- 下行风险(向 2.87 元):2026Q4 集中减值 > 200 亿、零售贷款不良率突破 1.8%,触发概率 20—25%。
不建议作为成长性配置。ROE 从 9.11% 降至 7.00% 表明价值创造能力下行,营收结构转型方向正确但绝对体量不足。当前 PB 0.31x 不是 ROE 驱动型机会,而是股息收益型机会。
10.2 仓位与时机建议
- 股息收益型配置者:5.5%—6% 股息率提供"准债券"收益,2.87—3.19 元区间(悲观情景下沿)是较好的加仓点;
- 波段配置者:2026 中报披露后(约 9 月初)是关键决策点,S1(净息差)+ S4(拨备)同时验证可加仓至基准仓位;
- 成长型投资者:不建议作为主仓配置,可作为高股息底仓的补充。
10.3 资本配置亮点
2025-2026 资本工具节奏:
- 2026-02-11 赎回光大优 3 优先股 349.59 亿元;
- 2026-06-17 发行 200 亿元永续债,前 5 年票面利率 1.99%;
- 2025 年全年分红 103.4 亿元(占归母净利 30.08%)。7 14
"赎回高息优先股 + 发行低息永续债"的资本管理动作,单年票面利率下降 281bp,对应年化利息节约约 9.84 亿元。叠加 2024 年首次中期分红、2025 年明确"中期分红将持续",形成"中期 + 末期"双次分红结构,是 2025 年估值修复预期的"看得见的手"。
10.4 未解决问题
以下问题需在 2026 中报和 2026 年报中验证:
- 2026Q1 利息净收入 +4.13% 拐点的可持续性:LPR 重定价节奏 / 债券投资浮盈 / Q1 季节性扰动的具体贡献未披露;
- 零售贷款 2025 分品种不良率:年报中未明确披露个人住房按揭 / 个人经营贷款 / 个人消费贷款 / 信用卡的不良率(仅有合计 1.46%);
- 集团内跨牌照客户迁徙率、联合债承规模:未在公开披露中量化,无法验证"协同溢价"假设;
- 2026Q4 集中减值规模:连续三年(2023—2025)Q4 减值占全年 39—48%,2026 是否再现将影响全年盈利节奏;
- D-SIB 2026 名单分组变化:是否仍在第二组、附加资本 0.75% 是否调整未公开确认;
- 副行长杨兵兵离任后零售战略执行连续性:3-6 个月过渡期内零售业务表现需重点跟踪。
十一、结论
光大银行当前处于"营收筑底 + 资产质量温和承压 + 集团协同零溢价"的三重压力之下,但 5.76% 股息率构筑了"准债券"价值底。当前 0.31x PB 已隐含 5.5—6.0% 稳态 ROE 的悲观假设,进一步下杀空间 10—15%。
2026Q1 利息净收入 +4.13% 是 2023 年以来首次单季同比转正,配合行业 2026Q2 净息差 4 年来首次环比正增(+1bp),"息差拐点"是 2026 年估值修复的最重要观察项。但 2026Q1 手续费净收入 -9.25% 同步回落、不良 +5bp / 拨备 -12pct 边际承压,"以中收对冲息差"逻辑出现裂缝,2026 中报是关键验证窗口。
关键判断:在 2026 中报验证三个条件(净息差 1.35%—1.40% 企稳、不良率 < 1.35%、ROE 7%+)之前,估值修复空间有限;一旦条件满足,PB 向 0.40—0.45x 修复对应 20%—35% 空间。
核心数据口径声明:本研报统一采用公司披露的"加权平均 ROE"口径(2025A 7.00%),与公司 2025 年报、2026Q1 季报披露口径一致;EPS、BVPS、ROE 等关键指标均以"加权平均"口径披露。财务专家中性预测 2026E 加权 ROE 8.40%,与开源证券"期初末平均"口径 6.08% 的差异源于 ROE 计算口径不同(不是预测差异)。当前价 3.04 元 / 2025 年末归母净资产对应 PB 0.31x。
本研报基于公开披露资料撰写,数据截至 2026-08-28;不构成投资建议。投资有风险,决策需谨慎。
相关研究
资料来源
- [1] 中国光大银行股份有限公司2025年年度报告 · 巨潮资讯 2026-03-30
- [2] 中国光大银行股份有限公司2026年第一季度报告 · 巨潮资讯 2026-04-29
- [3] 光大银行2026年一季报点评:营收结构有亮点,资本“弹药”充足 · eastmoney_reportapi 2026-05-06 查看原文
- [4] 2025年中报点评:资产增速回升,资产质量改善 · eastmoney_reportapi 2025-09-01 查看原文
- [5] 光大银行2025年中报点评:资产平稳增长,投资收益亮眼 · eastmoney_reportapi 2025-08-31 查看原文
- [6] 中国光大银行股份有限公司2025年第三季度报告 · 巨潮资讯 2025-10-30
- [7] 中国光大银行股份有限公司关于无固定期限资本债券发行完毕的公告 · 巨潮资讯 2026-06-17
- [8] 光大银行2025年度业绩说明会 · 上证路演中心 2026-03-31
- [9] 光大银行2025年报点评:营收降幅收窄,资产质量稳定 · eastmoney_reportapi 2026-04-01 查看原文
- [10] 光大银行 市场与行业上下文快照 · Tushare 2026-08-27
- [11] 光大银行 服务器预生成估值数据包 · auto 2026-08-27
- [12] 中国光大银行股份有限公司执行董事、副行长离任公告 · 巨潮资讯 2026-08-11
- [13] 中国光大银行股份有限公司关于召开2026年半年度业绩说明会的公告 · 巨潮资讯 2026-08-20
- [14] 中国光大银行股份有限公司2025年年度A股普通股分红派息实施公告 · 巨潮资讯 2026-07-22