 箴研
特变电工(600089.SS):账面与主营剪刀差背后的真实价值
估值基准日:2026-08-28,股价 19.30 元/股,市值约 975 亿元,EV 约 1,204 亿元
资料截止:2026-08-30,含 2026 年半年度报告、2025 年报、2026Q1 季报、三场业绩说明会及专项公告
一句话核心结论
特变电工当前股价合理偏低估,12 个月目标价中枢 20.5 元/股(区间 17.5-23.5 元),对应市值 884-1,187 亿元、上行空间约 6-22%。 市场把 2026H1 归母净利润 -19.84% 误读为"增收不增利"的经营恶化故事,却忽视了扣非归母仅 -4.09%、经营现金流 +34.14%、主业订单 +44% 三大主营指标互相印证的真实经营信号;归母与扣非的 15.75 个百分点剪刀差,主要由公允价值变动、信用减值、资产减值三项一次性账面冲击贡献,并非主营恶化。当前 975 亿市值对输变电、多晶硅、煤制气、塔国金矿四个最具弹性的板块均存在不同程度的低估。
一、公司速描:四产业跨周期互补的特大型综合能源装备与材料集团
特变电工的业务版图横跨"输变电 + 多晶硅 + 煤炭/电力 + 铝电子新材料 + 黄金"五大产业,是国内唯一在上述每个赛道都拥有头部地位的多元化民营平台公司。这种业务结构意味着公司既不是单一周期股,也不是简单成长股,而是依靠产业组合的跨周期互补获得相对稳定的现金流与利润。
业务结构与关键财务(2026H1):
| 指标 | 数值 | 说明 |
|---|---|---|
| 营业收入 | 565.55 亿元 | YoY +16.97% |
| 归母净利润 | 25.52 亿元 | YoY -19.84% |
| 扣非归母净利润 | 26.73 亿元 | YoY -4.09% |
| 经营现金流 | 62.20 亿元 | YoY +34.14% |
| 输变电国内签约 | 372.85 亿元 | YoY +14.47% |
| 输变电国际签约 | 16.18 亿美元 | YoY +44% |
| 待执行订单(6月末) | >400 亿元 | 输变电储备 |
| 总资产 | 2,502.90 亿元 | YoY +10.19% |
| 资产负债率 | 56.94% | +1.34pct,仍处合理区间 |
当前位置:从近一年走势看,250 日涨幅 +44.03% 反映 2025Q3 后"输变电高景气 + 反内卷预期 + 海外电网缺口"三大主线已被部分定价,但 60 日回调 -24.93% 则反映 H1 多晶硅持续亏损、计提减值、新能源电站电价市场化担忧叠加触发的杀估值;公司目前估值回到 2024 年水平,是中长期布局的合理区间。4
二、投资主线:账面与主营的剪刀差
2.1 一个被市场过度定价的"利空"故事
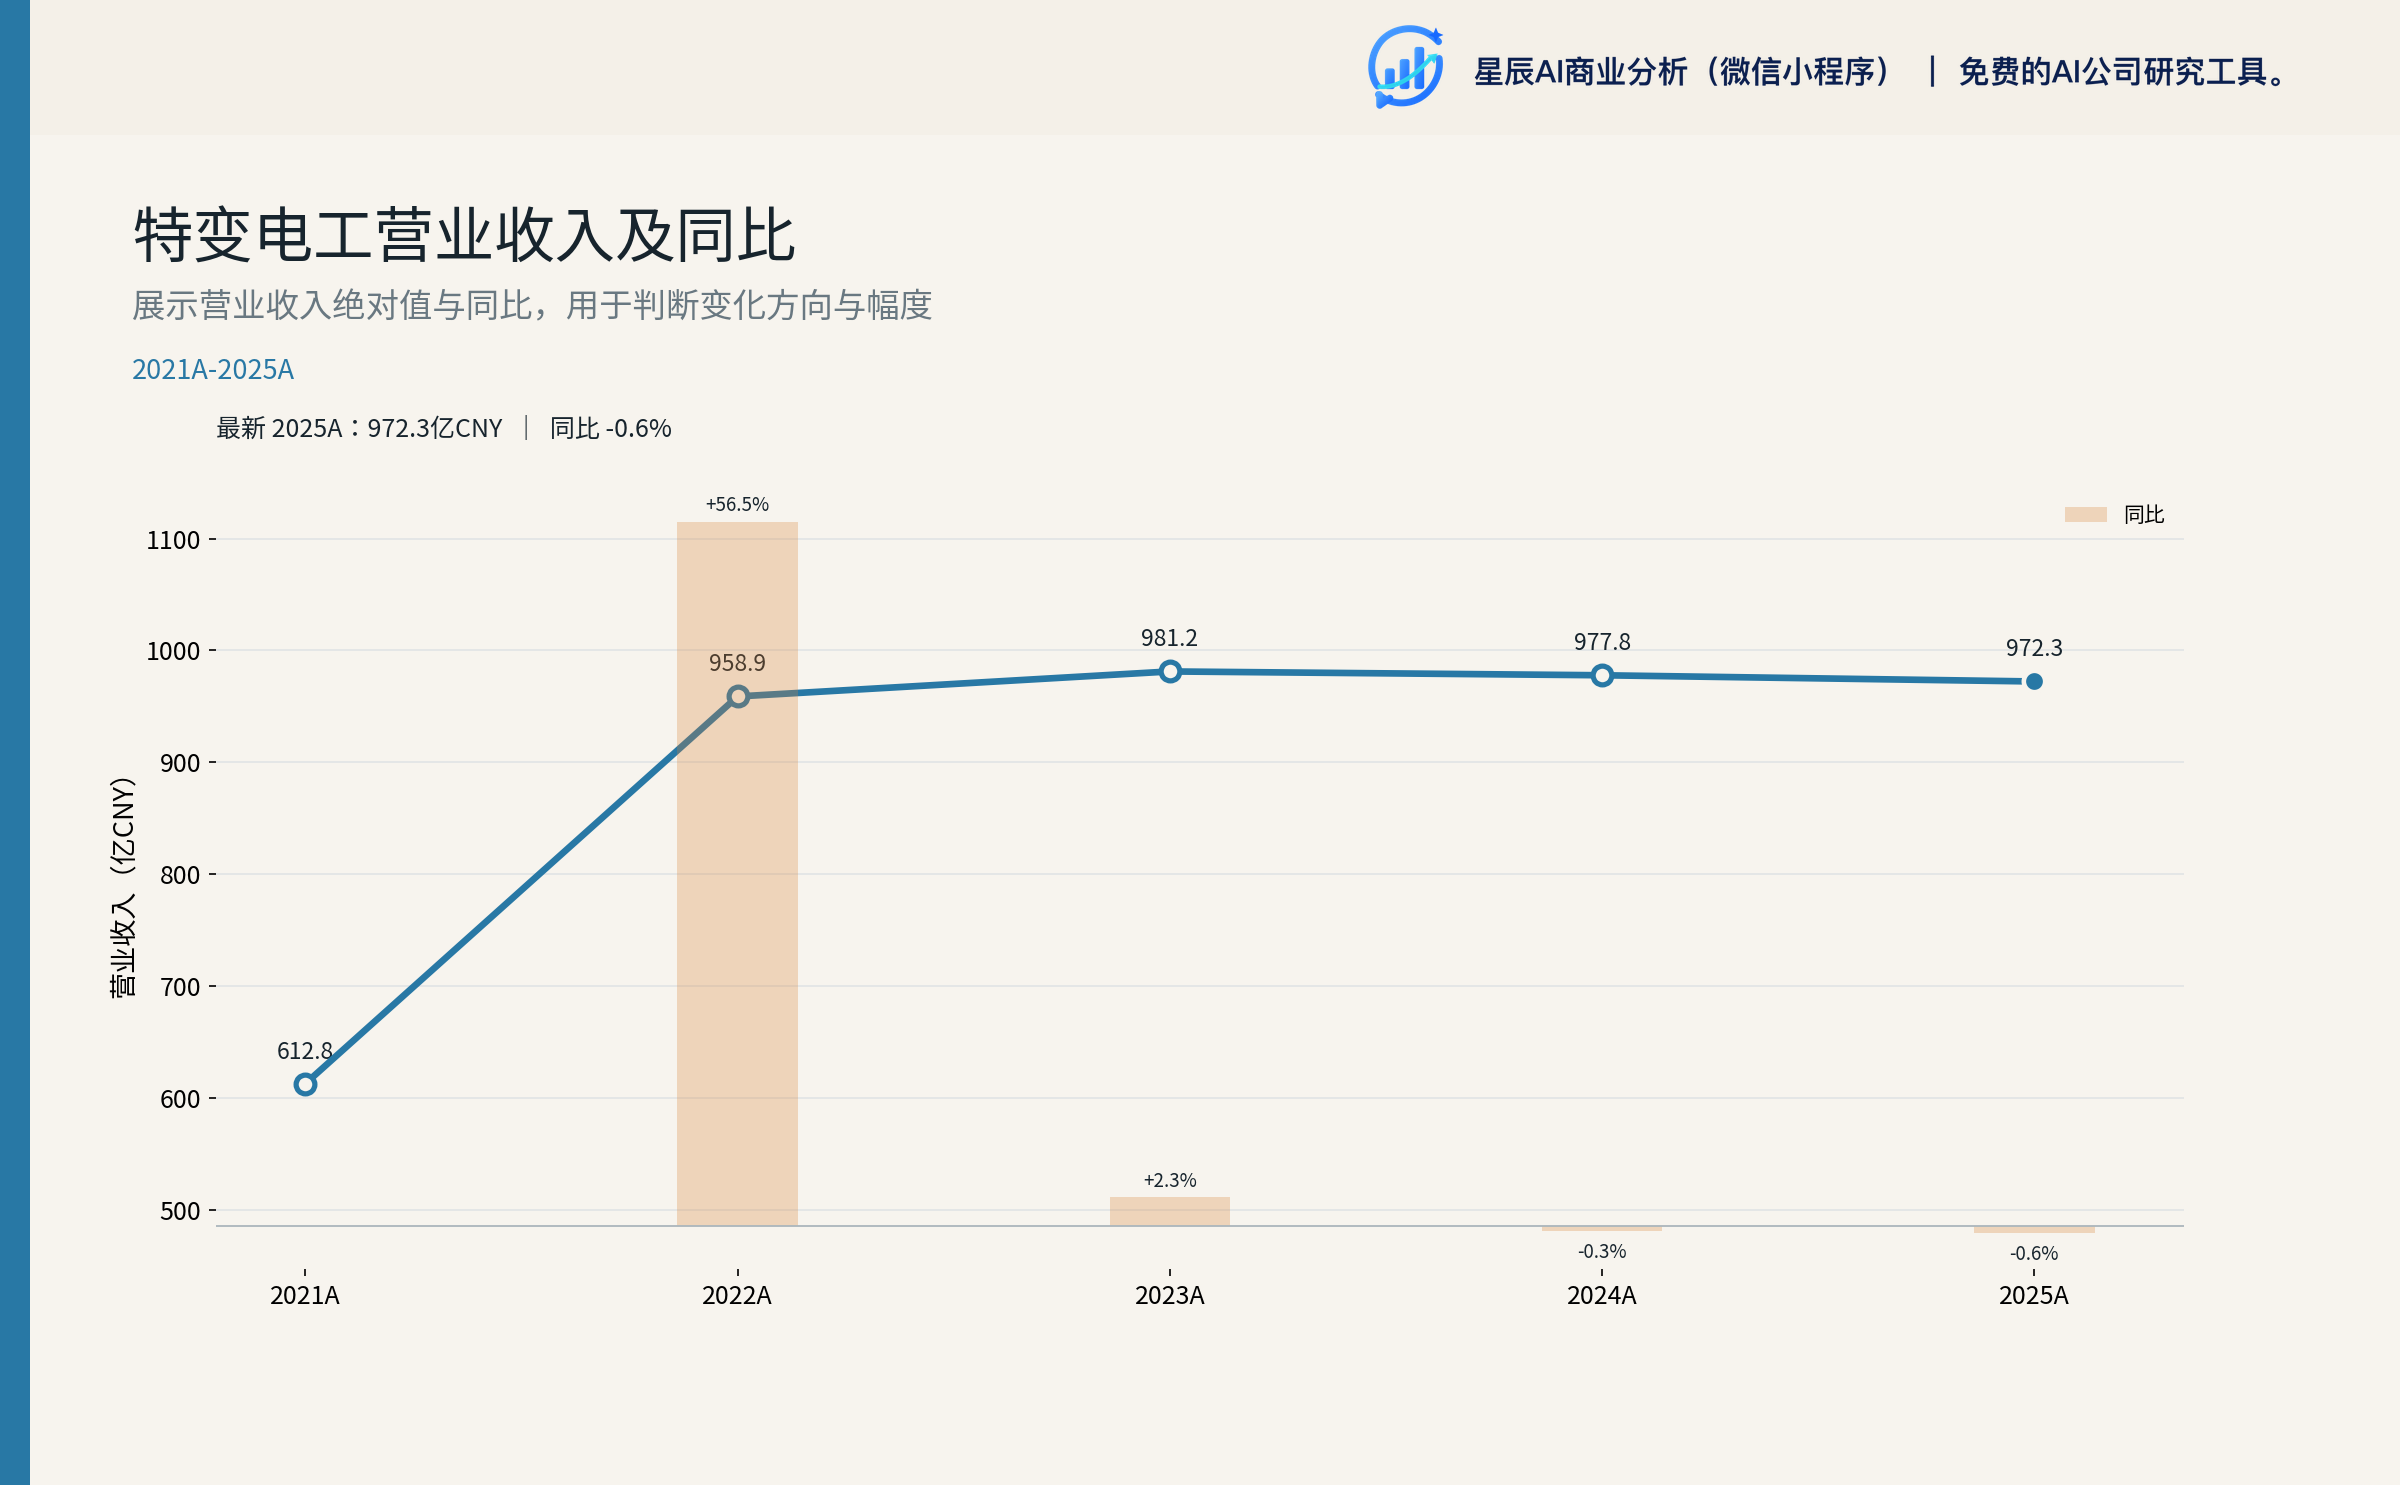
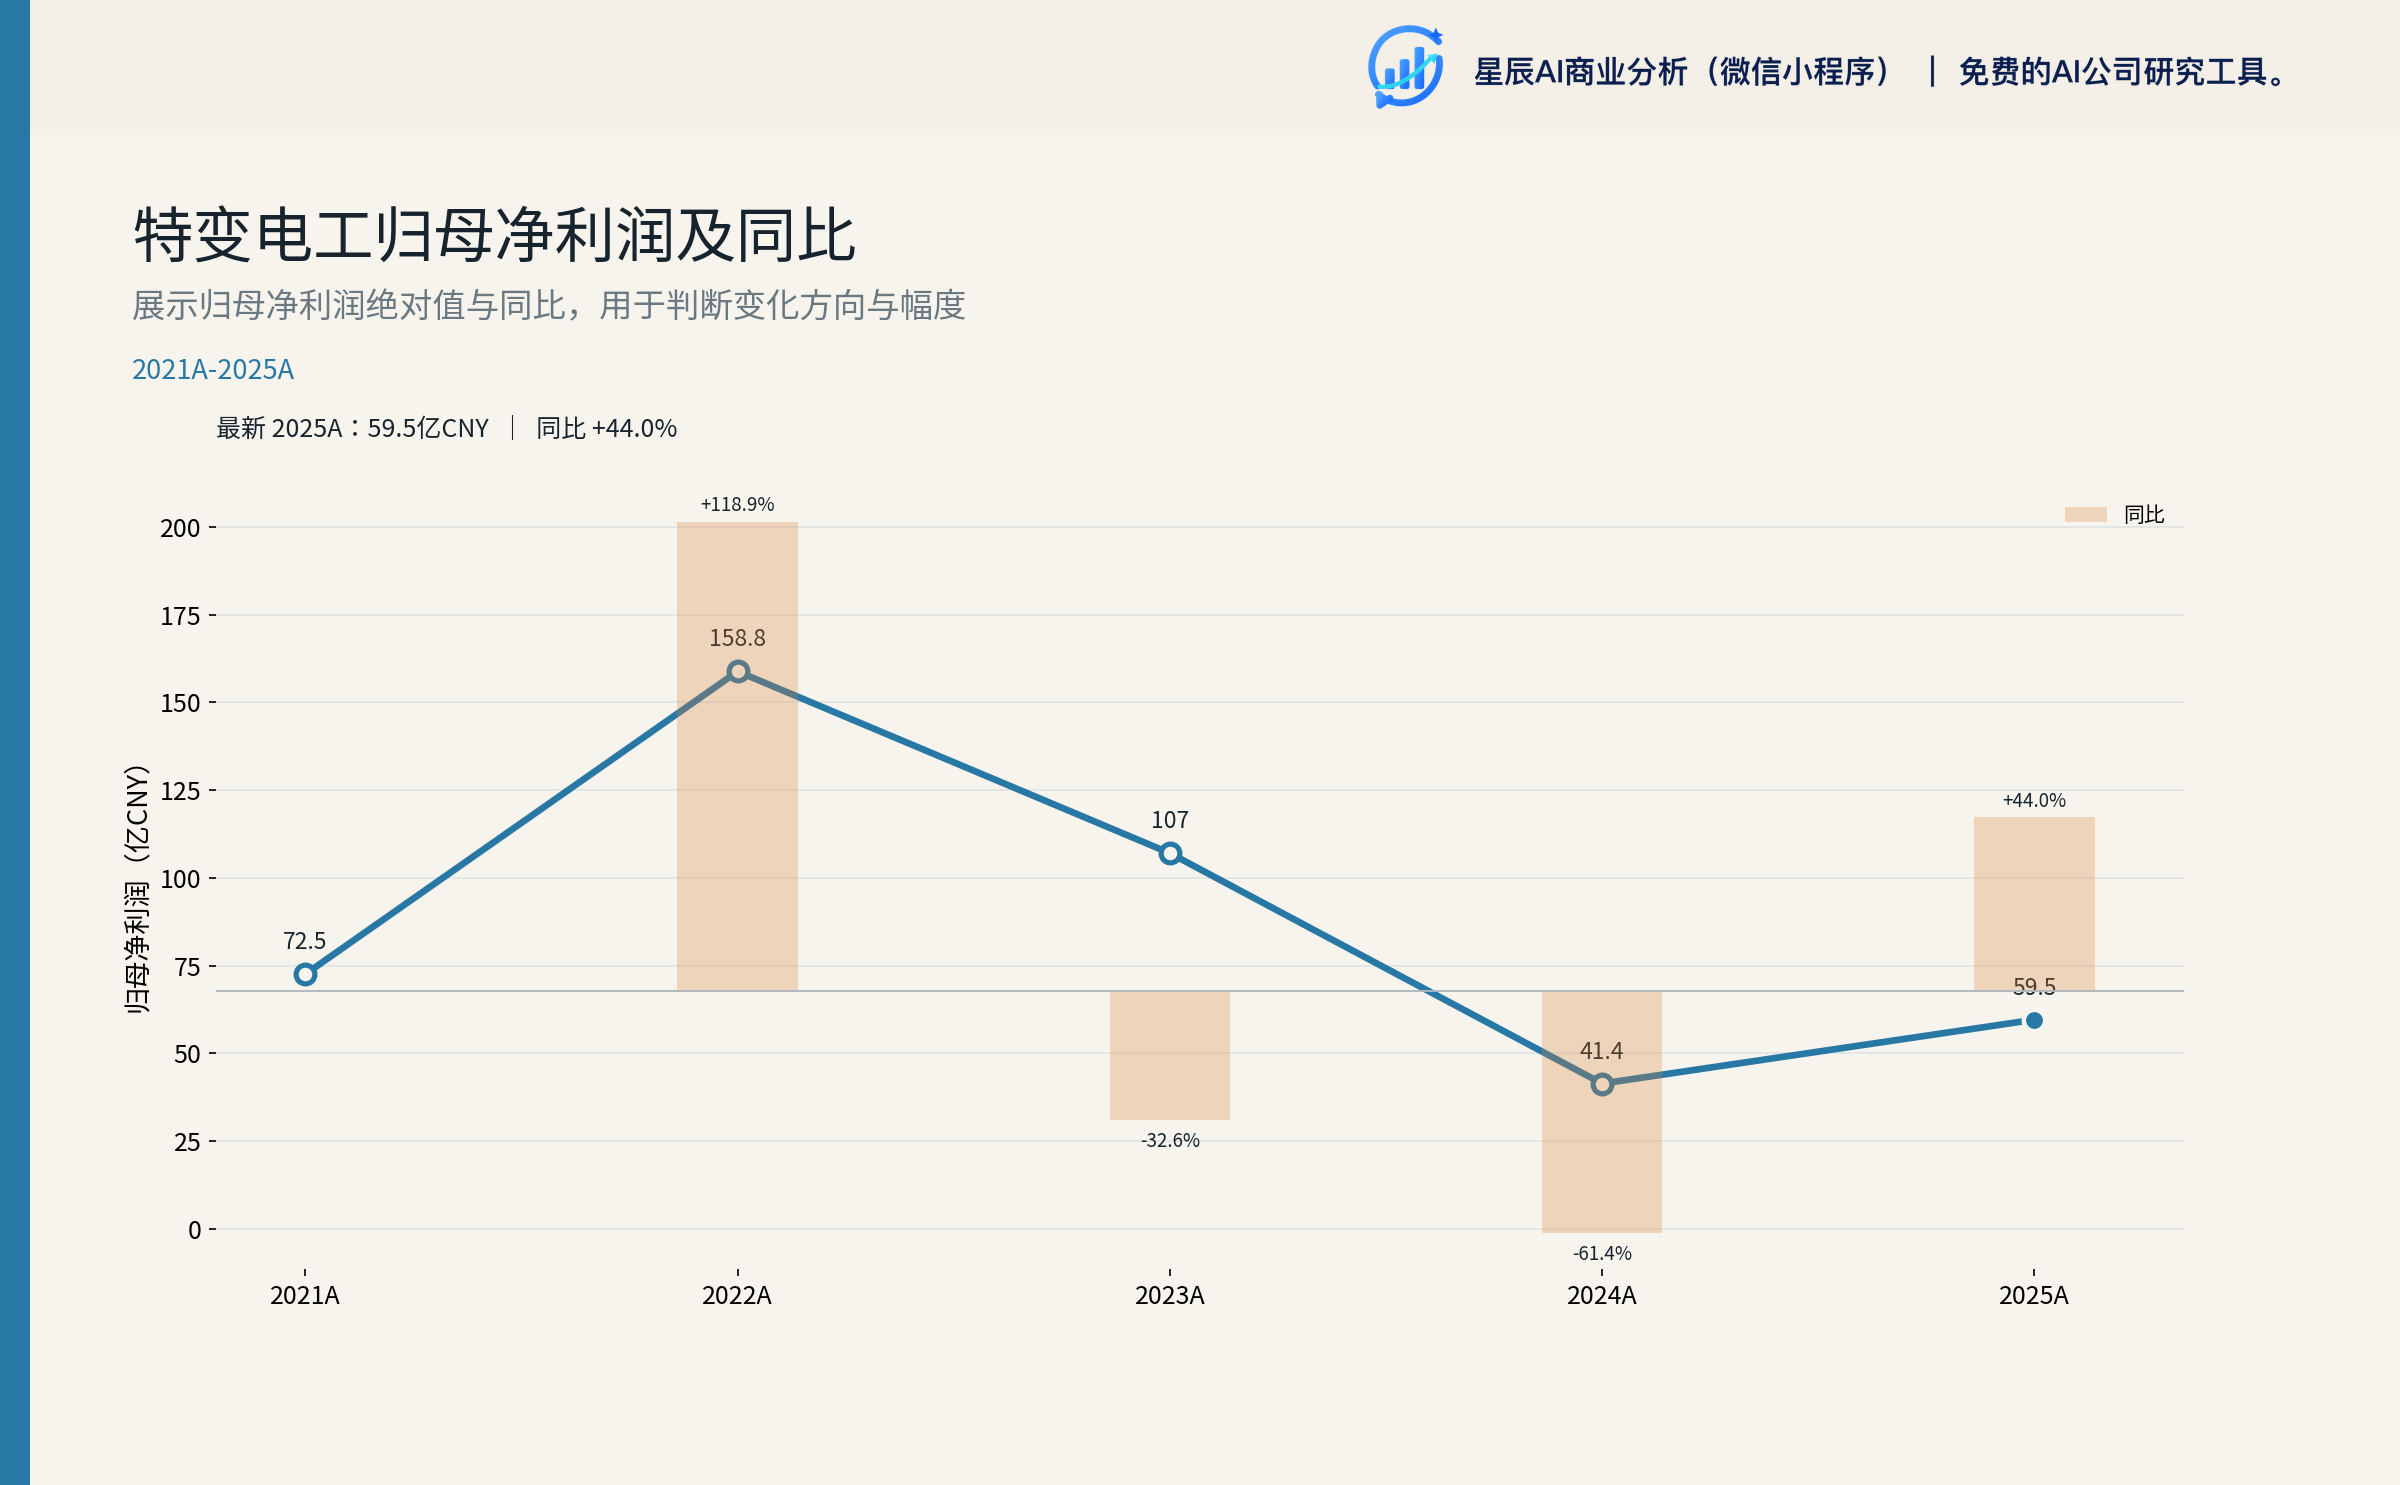
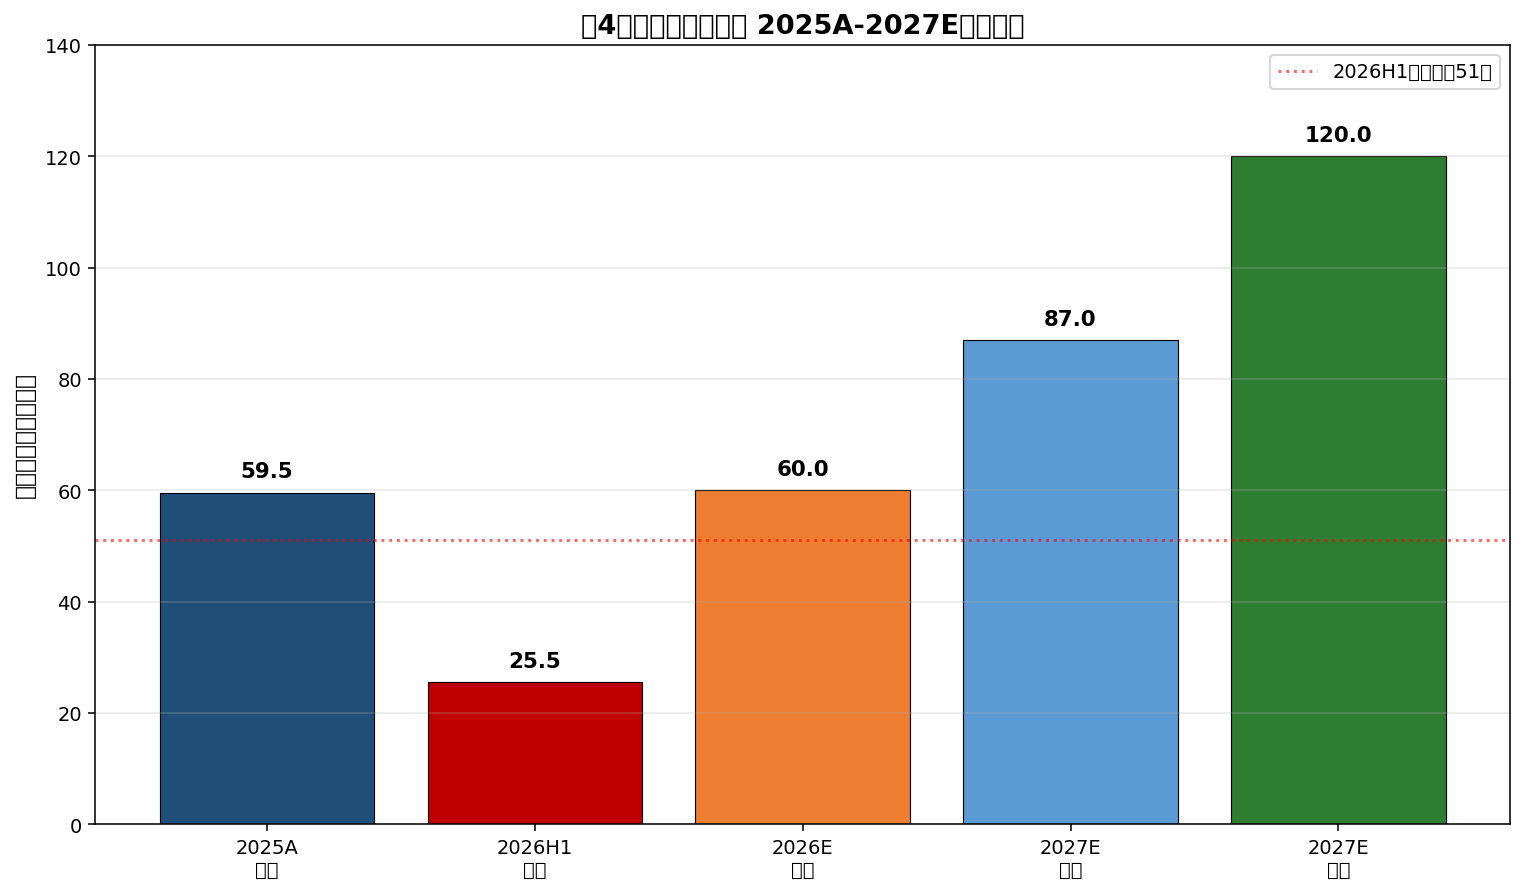
2026H1 业绩说明会上,特变电工交出了一份看似矛盾的成绩单:营收 565.55 亿元(YoY +16.97%)、经营现金流 62.20 亿元(YoY +34.14%)、订单大幅增长(国际签约 +44%)的同时,归母净利润却下滑 19.84% 至 25.52 亿元。市场对这份"增收不增利"的中报普遍给出悲观定价——60 个交易日股价回调 24.93%,近 20 日 -9.73%。
但财务报表里藏着另一个故事:扣非归母净利润仅下滑 4.09% 至 26.73 亿元。归母与扣非的 15.75 个百分点差额,是理解这场定价偏差的关键。
2.2 剪刀差的精确还原
把 2026H1 利润表的关键科目按同比影响拆开,可以清晰看到"主营稳健 + 一次性冲击"的双层结构:
| 科目 | 2026H1 | 2025H1 | YoY | 对利润同比影响 |
|---|---|---|---|---|
| 营业收入 | 565.55 | 483.51 | +16.97% | — |
| 主营毛利率 | 18.91% | 18.53% | +0.38pct | +1.5 亿(正面) |
| 税金及附加 | 10.81 | 7.71 | +40.26% | -3.10 亿(黄金出口关税) |
| 三费+研发 | 42.65 | 38.32 | +11.30% | -5.74 亿 |
| 财务费用 | 8.72 | 7.31 | +19.18% | -1.41 亿(项目贷款利息化) |
| 公允价值变动 | -3.97 | +3.11 | -227.36% | -7.08 亿(华电新能+衍生品) |
| 信用减值损失 | -3.15 | +0.98 | -420.42% | -4.13 亿 |
| 资产减值损失 | -5.76 | -3.05 | +88.85% | -2.71 亿(多晶硅跌价 4.16 亿为主) |
| 投资收益 | 4.13 | 2.12 | +95.03% | +2.01 亿(电站处置+衍生品平仓) |
| 少数股东损益 | 4.49 | 2.21 | +103.54% | -2.28 亿(XTNY/TCNY 少数股东比例上升) |
| 归母净利润 | 25.52 | 31.84 | -19.84% | -6.32 亿 |
| 扣非归母 | 26.73 | 27.87 | -4.09% | -1.14 亿 |
三个观察:
第一,公允价值变动 -7.08 亿、信用减值 -4.13 亿、资产减值 -2.71 亿,三项一次性账面冲击合计 -13.92 亿。剔除这三项后,归母 YoY 实际为正增长,而非下降 20%。
第二,业绩说明会披露 H1 非经营因素合计减少利润 12.87 亿元,同比多减 13.9 亿元;管理层明确表态"剔除非经营因素半年度利润与收入增长同步",与扣非口径 -4.09% 完全互证。
第三,投资收益 +95.03% 中含衍生品平仓与远期结售汇交割收益 14.33 亿元,是对公允价值变动 -3.97 亿的账面亏损的部分对冲——把衍生品的账面波动和实际损益合并后,真实衍生品贡献 +10.36 亿。
2.3 经营现金流给出第三个独立验证
如果说扣非利润给出的是"主营利润仍在",那么经营现金流则给出"主营的现金回款能力在增强"。2026H1 经营现金流 62.20 亿元(YoY +34.14%),增速是收入增速的两倍;销售商品收到现金 646.65 亿元(YoY +15.30%),收现比 1.143。1
净现比(经营现金流 / 归母净利润)2.06、(经营现金流 / 扣非归母)2.34——这是重资产行业极少出现的数字,反映 2026H1 在建项目的预收款回款节奏较好、合同负债从 75.24 亿增至 89.33 亿(+18.72%),订单储备的现金转化效率高。
2.4 三条独立信号汇聚一个判断
把三个独立信号放在一起:
- 主营利润口径(扣非):-4.09%(接近持平)
- 主营现金流口径:+34.14%(显著增强)
- 主营订单口径:国际签约 +44%(订单储备 >400 亿)
三项信号互相印证主营稳健,唯一出现负向偏差的是归母净利润 -19.84%,而该偏差可被三项一次性账面冲击精确还原。市场把"账面口径"的-20% 误读为"主营口径"的-20%,是当前股价低估的根本原因。
2.5 替代解释与边界:反驳"增收不增利派"
Lead 框架识别了三种竞争性解释——"账面陷阱派""增收不增利派""周期拐点派"。本研报核心判断与"账面陷阱派"和"周期拐点派"一致,但需要严肃回应"增收不增利派"的反对意见。
反方观点(增收不增利派)的核心论点:主营毛利率持续受压、减值仅是冰山一角、未来 3 年净利率难以回升;高资本开支侵蚀 FCF,估值合理甚至偏高。
反驳证据(三点):
-
主营毛利率反升 0.38pct,而非受压:2026H1 主营毛利率 18.91% vs 2025H1 18.53%,反升 0.38pct;电气设备 19.55%(+0.43pct)、新能源 9.73%(+13.29pct)、铝电子新材料 18.14%(+8.30pct)三大板块毛利率均改善。如果主营真的恶化,毛利率不可能反升。
-
经营现金流 +34% 远高于收入增速,FCF 压力被夸大:H1 经营现金流 62.20 亿(YoY +34.14%),增速是收入增速 16.97% 的两倍;净现比 2.06(经营现金流/归母)。即使考虑投资现金流 -114.69 亿,筹资现金流 +128.91 亿(YoY +81.89%)已通过子公司层面引入战略投资人补位。利息保障倍数 5.21(>3 为安全),融资环境正常。
-
子公司主力贡献占比超 90%,结构稳定而非恶化:TCNY(煤炭+电力,H1 净利润 11.12 亿)+ 电气装备集团(输变电,H1 净利润 11.34 亿)+ XJZH(铝电子新材料+黄金,H1 净利润 5.28 亿)三大子公司合计净利润 27.74 亿,占合并净利润 30.02 亿的 92.4%;剩余 XTNY(多晶硅,H1 净利润 -2.21 亿)虽是拖累,但已接近盈亏平衡。这说明利润结构稳定,并非"全面恶化"。
为何估值仍合理偏低估:尽管"增收不增利派"的论点有数据支撑(如多晶硅持续亏损),但市场已将其影响充分定价——当前 975 亿市值对多晶硅板块仅给 0.4×PB(隐含估值约 100 亿),已低于 1.0×PB 修复目标 246 亿。真正未被定价的是输变电(隐含 PE 9× vs 行业 18×)、煤制气增量(2027 年 10 亿+利润总额未计入)、塔国金矿远期储量。这构成了"账面与主营剪刀差"被市场过度定价的反方论据。
边界条件——这一判断仍需警惕:
- 公允价值变动持续恶化:若华电新能/南网能源股价持续下行,账面口径将与主营口径长期背离,需要关注后续季度公允价值变动方向。
- 多晶硅存货跌价持续:H1 已计提 4.16 亿存货跌价,若 N 型料价格继续跌破 3 万元/吨,H2 可能继续计提——但这是 XTNY 子公司层面,归母口径的影响已被少数股东分摊部分缓冲。
业绩说明会确认:管理层对 H1 一次性减值的判断是"非常规项目影响",并不反映主营恶化。2
三、五大业务深度分析:从单一周期到多元共振
特变电工的真正 α 来源不是任何一个单一业务,而是跨周期互补的产业组合。下面逐一分析五大业务的当前周期位置、增长驱动力与最大不确定性。
3.1 输变电:核心增长引擎
周期位置:景气上行起点。"十五五"全国电网投资 4-5 万亿元,较"十四五"增长约 80%;国家电网固投 4 万亿元(YoY +40%),南方电网"十五五"年均 1,800 亿元(连续五年创新高、年均增速 9.5%);其中特高压直流 15 条合计投资 8,000 亿元,跨区跨省输电能力 +30%。1
海外需求:2026H1 我国变压器出口 51.5 亿美元(YoY +31.3%),IEA《2026 年电力报告》预测 2026-2030 全球电力需求 CAGR 3.6%(过去十年 2.8%),2030 年全球电力消费总量达 33,600 TWh(vs 2025 年 28,200 TWh)。欧美变压器交付周期已从 12-18 个月延长至 24-36 个月,中国厂商具备 18-24 个月交付 + 成本优势 20%-30% 的核心竞争力。1
2026H1 公司表现:电气设备产品营收 149.68 亿(YoY +11.98%)、毛利率 19.55%(+0.43pct);电线电缆 108.41 亿(+38.23%)、毛利率 8.80%(+1.11pct);输变电成套 29.69 亿(+27.40%)、毛利率 9.91%。国内签约 372.85 亿(YoY +14.47%)、国际签约 16.18 亿美元(YoY +44%)、待执行订单 >400 亿。1、2
未来增量来源:
- 柔性直流换流阀:2026 年累计签约超 14 亿(南网湘黔背靠背 + 国网鲁苏背靠背)。"十五五"15 条特高压直流中若 1/3 采用柔直(5 条),公司在柔直换流阀份额约 30%,5 年潜在订单空间约 75-120 亿元。1
- 固态变压器 / IGCT / 构网型储能 PCS:2026H1 固态变压器样机已完成全部试验+第三方检测,6.5kV 分体式驱动 IGCT 柔性直流换流阀+阀控系统、215kW 构网型储能变流升压一体机均已发布。
- 海外沙特柔直项目:已匹配 9,400 万美元订单,公司战略目标"十五五"末国际收入占比 ≥30%。5
判断:输变电是公司估值的"压舱石",毛利率 19-20% 稳定、订单覆盖 2 年以上,未来 3 年收入 CAGR 预计 12-15%,2028 年收入有望达到 700 亿元。6
3.2 多晶硅:最大不确定性
周期位置:政策底到价格底过渡区。2026/6 底 N 型复投料价格 3.28 万元/吨(含税),从年初 5.92 万元/吨跌至 3.28 万元/吨(-44.59%),已接近头部企业现金成本(行业普遍估算 3.0-3.5 万元/吨)。1
关键政策变化:2026 年 4 月工信部召开光伏行业座谈会确立"反内卷"方向,6 月工信部+发改委+市监总局联合发布三项强制性国标——《硅多晶和锗单位产品能源消耗限额》《硅单晶单位产品能源消耗限额》《晶体硅光伏组件和逆变器能效限定值及能效等级》。能耗不达标将直接停产,技改不达标不得复产,新项目必须达到一级能效。1
公司地位:XTNY(新特能源 1799.HK)规模行业前列,第八代"智能智造"生产技术应用于两个 10 万吨/年项目(甘泉堡 + 准东),综合电耗、综合成本均处于行业第一梯队;行业首家"绿色制造体系示范企业"。2025 年多晶硅产量 9.64 万吨(YoY -51.51%)、产能利用率 37.08%,2024 年产销率 100% 反映无库存积压风险。1
2026H1 表现:XTNY 营收 101.53 亿、营业利润 0.49 亿、净利润 -2.21 亿(已计提多晶硅存货跌价 4.16 亿)。1
情景分析(按 N 型料价格 + 销量):
| 情景 | 2027 年 N 型料(含税) | 公司销量 | 单吨毛利 | 多晶硅毛利 | 同比变化 |
|---|---|---|---|---|---|
| 悲观 | 3.0 万元/吨 | 22 万吨 | -2,000 元 | -4.4 亿 | 持平亏损 |
| 中性 | 4.0 万元/吨 | 22 万吨 | 3,000 元 | 6.6 亿 | 减亏 |
| 乐观 | 5.0 万元/吨 | 25 万吨 | 8,000 元 | 20.0 亿 | 转盈 |
判断:多晶硅是公司业务中弹性最大、不确定性最高的部分。作为看涨期权而非价值锚定:XTNY 当前 H 股估值约 0.4-0.5×PB,严重低估;反内卷政策落地后,回归至 1.0×PB 是合理预期,对应 SOTP 估值 246 亿。3
3.3 煤炭 + 电力 + 煤制气:盈利修复 + 增量储备
煤炭业务:
行业供给侧正发生重大变化。2025 年 7 月国家能源局发布《关于组织开展煤矿生产情况核查促进煤炭供应平稳有序的通知》,核查范围覆盖山西、内蒙古、安徽、河南、贵州、陕西、宁夏、新疆 8 省,直接打击"以量补价"的超产行为。7
"十五五"煤炭行业规划:五大煤炭基地(山西、蒙西、蒙东、陕北、新疆)2030 年产量占全国 ≥80%;火电由"基础保障性电源"转向"支撑调节性电源";煤电机组固定成本回收比例提升至 ≥50%,形成"容量电价保底 + 电量电价创收 + 辅助服务增收"。1
公司矿区位于准东经济技术开发区(国家第 14 个大型煤炭基地 / 第 5 个新增基地的核心),南露天煤矿 4,000 万吨/年 + 将二矿 3,000 万吨/年 + 将一矿 400 万吨/年均为大型现代化煤矿,智能化程度高。
2026H1 表现:煤炭产品营收 79.02 亿(YoY -10.53%)、毛利率 25.65%(YoY -3.73pct)。业绩说明会确认 Q3 煤炭销售均价与 H1 基本持平、销量不会大幅降低。1
关键子公司 TCNY(天池能源):2026H1 营收 106.84 亿、营业利润 13.82 亿、净利润 11.12 亿(净利率 10.41%),是公司当期最大利润来源。1
煤制气项目(重大增量):20 亿方/年煤制气项目持续推进,预计 2027 年底投产后每年贡献 10 亿+ 利润总额(约 7-8 亿归母)。项目位于"新疆准东煤制油气战略基地"(《新型能源体系建设"十五五"规划》明确支持的 4 个基地之一)。2
判断:煤炭板块短期承压(煤价下行 + 发电小时数下降),但反内卷+疆煤外运+煤化工三重利好将在 2026H2-2027 年陆续兑现。煤制气项目是公司 2027-2028 年最确定的"增量利润",应单独估值,不应混在煤炭板块中。
3.4 铝电子新材料 + 黄金:循环链闭环与意外增长极
新材料业务:
完整产业链:能源 → 氧化铝 → 一次高纯铝 → 高纯铝/合金 → 电子铝箔 → 电极箔。8
- 高纯铝液产能 7.8 万吨/年
- 电子铝箔产能 3 万吨/年
- 电极箔(腐蚀箔+化成箔)
2026H1 表现:铝电子新材料 + 铝及合金制品营收 35.09 亿(YoY +5.10%)、毛利率 18.14%(YoY +8.30pct),毛利率大幅修复。1
关键子公司 XJZH(600888.SH):2026H1 营收 40.85 亿、营业利润 6.65 亿、净利润 5.28 亿(净利率 12.92%)——半年净利已达 2025 全年的 80%,净利率为公司合并报表最高板块。1
氧化铝项目:防城港 240 万吨/年氧化铝,2026H1 披露一条产线已建成投产,一条试生产。战略意义:从"能源-高纯铝-电子铝箔-电极箔"延伸至"能源-氧化铝-高纯铝-电子铝箔-电极箔",对冲电解铝/铝土矿外购成本。1
需求驱动:AI 服务器、新能源车、5G/6G 通信、半导体设备需求增长,高端铝箔(用于高比容铝电解电容器)需求增速预计保持 10%+。公司氧化铝自给率提升后,毛利率有望从 2025 年 12% 回升至 15%-18%。8
黄金业务(意外增长极):
塔国金矿探矿权已获约 60 吨,远期储量超 100 吨。2
- 2026H1 黄金业务营收 17.63 亿(YoY +130.11%)、毛利率 57.64%
- 2025 年黄金业务营收 246.91 亿(YoY +106.86%)、毛利率 57.23%
- 2026H1 黄金板块毛利率 57.64% 为公司各业务最高
管理层判断:"黄金业务当前主要是产能不足,公司正在加快进行技改增产,多做业绩贡献"。2
按 2026H1 黄金 17.63 亿×2 = 35.26 亿(年化)、净利率 30% 估算,年净利约 10.5 亿。按金/资源股 10-15×PE 估值约 105-158 亿。塔国金矿是 SOTP 估值中最被低估的部分——当前 975 亿市值中黄金板块隐含估值可能不足 50 亿,远低于实际贡献。
3.5 新能源电站:136 号文下的结构性压力
2026 年起新能源电量原则上全部进入市场(136 号文):建立机制电价差价结算机制,增量项目按技术类型分类竞价确定电价,存量项目逐步承受竞价压力。1
公司风光电站运营规模:截至 2025 年底总装机约 2.4GW(风电约 500MW、光伏约 1,900MW)。2026H1 因 136 号文发电量电价双降,发电业务营收 28.61 亿(YoY -17.39%)、毛利率 41.49%(YoY -6.53pct)。1
按当前电站规模约 2.4GW、年发电量约 35 亿千瓦时、上网电价平均 0.4 元/千瓦时估算,新能源电站年收入约 14 亿元(占总营收 1.4%)。若 136 号文导致平均上网电价下降 10%,则年化收入下降 1.4 亿元、影响利润约 0.5-0.8 亿元。对总盈利影响有限,但估值上需打"市场化折价"——从"类公用事业"折为"类电力交易"。
3.6 五大业务的周期位置与角色
| 行业 | 当前周期位置 | 政策方向 | 公司地位 | 角色定位 |
|---|---|---|---|---|
| 输变电 | 强上行起点 | "十五五"电网 5 万亿+ | 行业前三/全球前三 | 核心增长引擎 |
| 多晶硅 | 政策底-价格底过渡 | 反内卷强制国标 | 头部/技术领先 | 最大不确定性 / 看涨期权 |
| 煤炭/电力 | 价格底-盈利修复 | 产能核查+大型化+反内卷 | 准东龙头 | 盈利修复 + 现金牛 |
| 新材料(铝电子) | 结构性改善 | 高端制造支持 | 高纯铝领先 | 稳定改善 |
| 黄金 | 成长期 | — | 海外金矿 | 意外增长极 |
| 新能源电力 | 政策转换期 | 136 号文市场化 | 装机 2.4GW | 结构承压 |
| 煤化工(煤制气) | 建设期 | 战略基地支持 | 民营第一 | 2027 投产爆发 |
业务结构的核心特征:从"单一多晶硅周期"向"输变电 + 多晶硅减亏 + 煤炭稳定 + 新材料突破 + 黄金放量 + 煤制气储备"的多元切换已经发生,结构比趋势更重要。
四、财务勾稽:把 2026H1 看得更清楚
4.1 利润表勾稽的全貌
2026H1 归母净利润 25.52 亿(YoY -19.84%)vs 扣非归母 26.73 亿(YoY -4.09%),差额 -1.21 亿。但 19.84% 与 4.09% 的 15.75 个百分点差额,真正来源是公允价值变动 + 减值这两类科目 2025H1 的"低基数"和 2026H1 的"高位计提",不是非经常性损益本身。
若剔除三类一次性账面冲击(公允 -7.08 亿 + 信用减值 -4.13 亿 + 资产减值 -2.71 亿 = -13.92 亿),归母 YoY 应正增长;若再加上少数股东占比上升带来的 -2.28 亿转移,主营对应归母口径 YoY 约 +5.5%,与扣非 -4% 的差距由"非现金账面冲击"和"少数股东结构性转移"两因素解释完毕。1
4.2 现金流的强信号
经营现金流 62.20 亿 vs 归母 25.52 亿,净现比 2.06;vs 扣非 26.73 亿,净现比 2.34。1
经营现金流增速(+34.14%)远高于收入增速(+16.97%),原因有三:
- 收现比 1.143:销售商品收到现金 646.65 亿(YoY +15.30%),现金回款质量高于利润表确认。
- 合同负债增加:75.24 → 89.33 亿(+18.72%)反映在手订单预收充足。
- 结构性改善:H1 多晶硅收入回款相对较好 + 应收账款增长 +19.19% 已被 H1 回款增长覆盖。
4.3 资产负债表的扩张逻辑
总资产 +10.19% 背后:现金 +71 亿(货币资金 +71 亿、应收账款 +37 亿、合同资产 +16 亿、预付款 +19 亿、其他流动资产 +15 亿、存货 -2 亿)反映经营+筹资的"蓄水池";长期资产增加约 45 亿(在建工程 +29 亿、无形资产 +30 亿、固定资产 +15 亿、其他金融资产 -5 亿、商誉 +1 亿)反映产能+资源储备扩张。1
关键变化:归母权益 +1.57% vs 少数股东权益 +21.78%。少数股东权益 +57.64 亿,主要来自子公司吸收少数股东投资 48.85 亿(含 XTNY/TCNY/XJZH 新引战投)+ 少数股东本期损益分摊 4.49 亿 - ZH 转债转股后 9.93 亿转股增加。这是公司 2025-2026 年的主动战略——通过子公司层面引入战略投资人,分散单一项目风险并放大资本效率,对未来盈利预测的归母比例需相应下调。
4.4 分产品毛利率全景
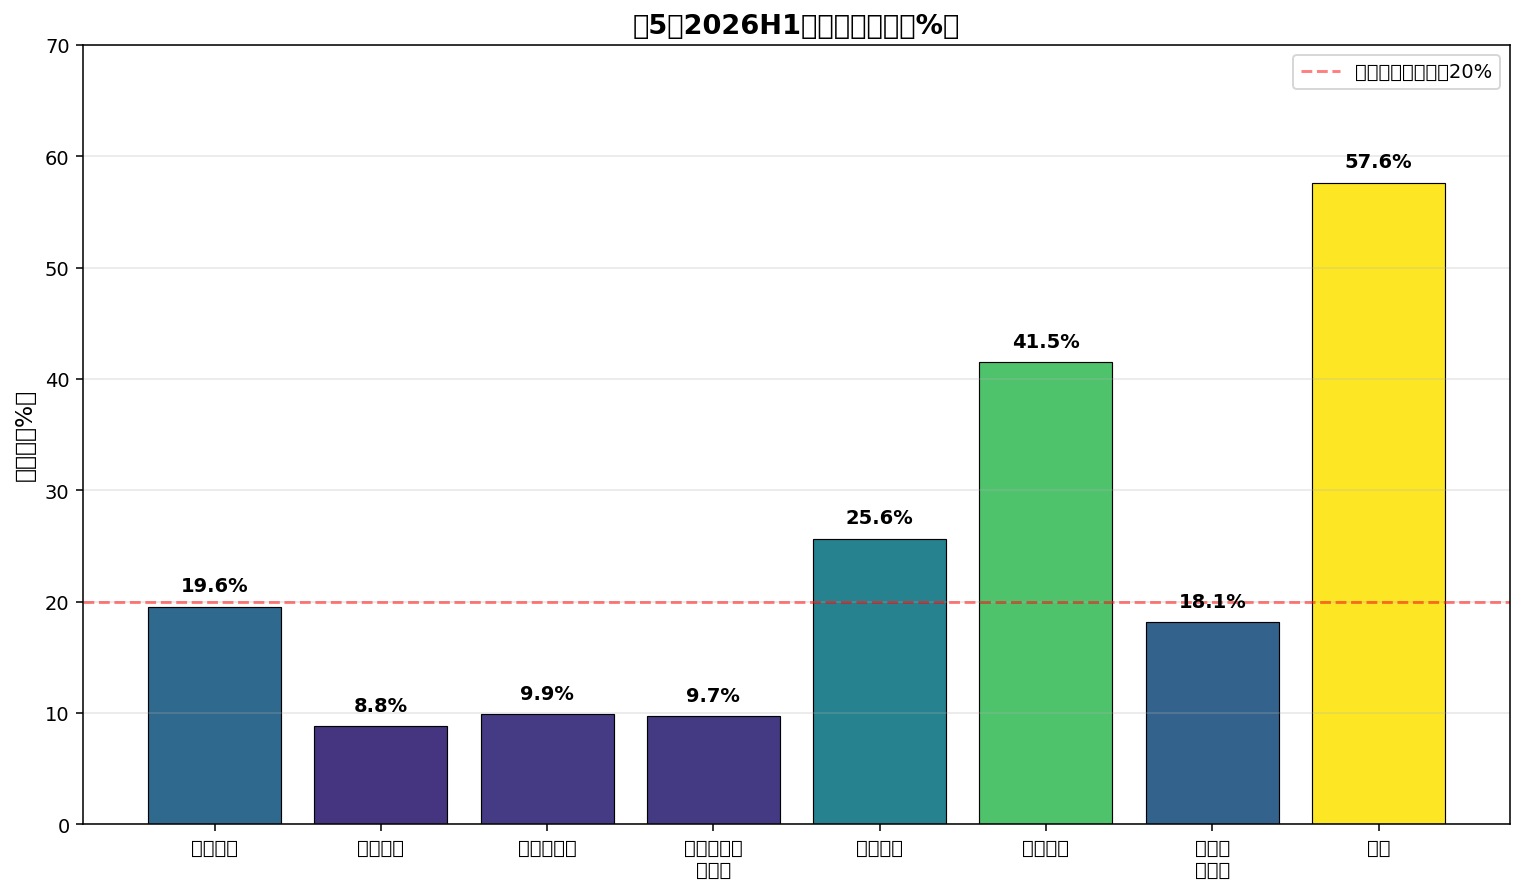
H1 分业务毛利率排序:黄金 57.64%(+2.88pct)> 发电 41.49%(-6.53pct)> 煤炭 25.65%(-3.73pct)> 电气设备 19.55%(+0.43pct)> 铝电子新材料 18.14%(+8.30pct)> 输变电成套 9.91%(-5.70pct)> 新能源 9.73%(+13.29pct)> 电线电缆 8.80%(+1.11pct)。1
判断:电气设备 + 煤炭 + 发电三大板块合计贡献主营毛利的 59.6%,是公司利润的基本盘;新能源毛利率从 -3.56% 反转至 9.73%(+13.29pct),是多晶硅价格回升的直接体现。
4.5 子公司层面的"主力贡献"
| 子公司 | 业务 | 2026H1 营收(亿) | 营业利润(亿) | 净利润(亿) | 净利率 | 关键观察 |
|---|---|---|---|---|---|---|
| 电气装备集团 | 输变电+电缆 | 238.57 | 13.60 | 11.34 | 4.75% | 三大主力之一,订单 >400 亿保障未来 |
| TCNY | 煤炭+电力 | 106.84 | 13.82 | 11.12 | 10.41% | 稳定现金牛;20 亿方煤制气 2027 年底投产 |
| XJZH | 铝电子新材料+黄金 | 40.85 | 6.65 | 5.28 | 12.92% | 净利率最高板块;氧化铝新线投产 |
| XTNY | 多晶硅+风光 | 101.53 | 0.49 | -2.21 | -2.18% | 营业利润微正但计提 4.16 亿多晶硅跌价后转亏 |
资料来源:1
判断:(1) 电气装备集团与 TCNY 营业利润几乎打平(13.60 vs 13.82 亿),但电气装备集团的收入是 TCNY 的 2.23 倍,反映煤炭+电力的高净利率特性;(2) XJZH 净利率 12.92% 是合并报表中最高,氧化铝+黄金双引擎是 2026-2027 年增长亮点;(3) XTNY 虽然营业利润仅 0.49 亿但多晶硅业务毛利率从 -3.56% 反转至 9.73%,主业已走出最差时点,2.21 亿净亏损主要来自存货跌价 4.16 亿(一次性),扣除后主营已接近盈亏平衡。
4.6 可比同行的基准定位
| 公司 | 2024A 营收(亿) | 2024A 归母(亿) | 2024A 毛利率 | 2024A ROE | 业务定位 |
|---|---|---|---|---|---|
| 特变电工 | 978.22 | 41.44 | ~19% | 6.45% | 综合(输变电+多晶硅+煤电+新材料) |
| 中国西电 | ~200 | ~12 | ~18% | ~5% | 纯输变电 |
| 通威股份 | ~1,400 | ~-70 | ~10% | 负 | 硅料+电池片 |
| 陕西煤业 | ~1,700 | ~220 | ~30% | ~20% | 纯煤炭 |
特变电工 ROE 偏低主要由少数股东权益占比大(30%)拉低归母权益占比,扣除少数股东后"实际控制 ROE"约 9-10%。特变电工相较纯输变电同行有煤炭+新材料的现金流稳定性溢价,相较纯煤炭有输变电的成长性溢价,相较多晶硅同行有非硅业务的盈利对冲——这种"组合式"业务结构应享有"综合性溢价",但市场目前可能以单一板块估值锚定导致结构性折价。3
五、估值结论:SOTP + 三档情景 + 目标价
5.1 SOTP 分部估值(核心方法)
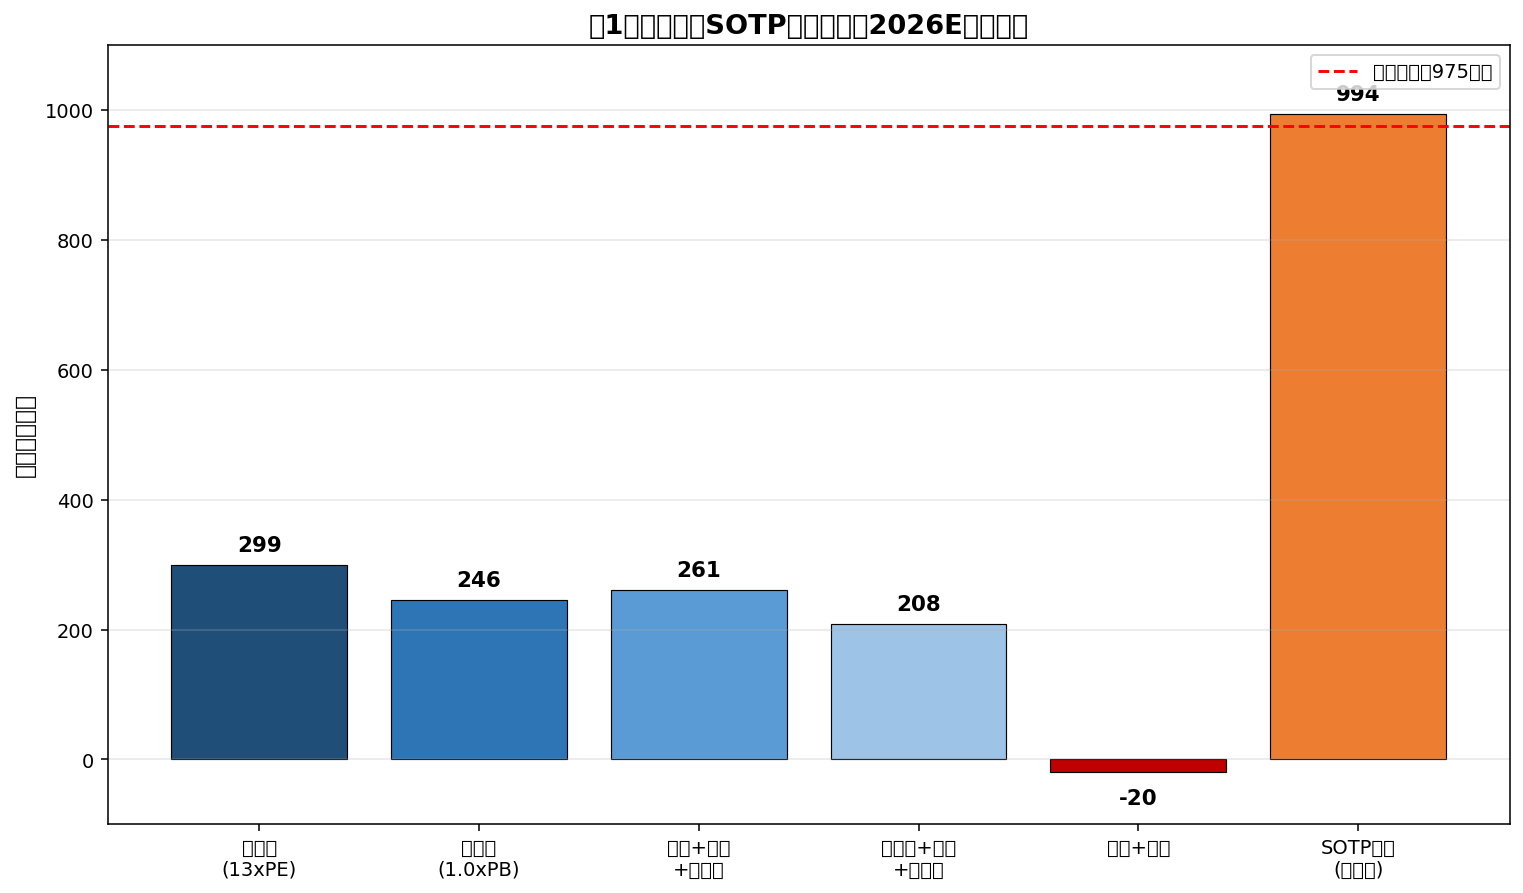
特变电工业务横跨六大板块,单一估值方法必然失真。本轮采取 SOTP(主方法)+ 可比公司(横向校验)+ 情景分析(概率加权)三方法交叉验证;DCF 因重资产+多元化导致负值,仅用于印证资本开支压制短期股权价值,不参与综合估值。
重要说明:SOTP 表中各板块价值按 100% 归属口径加总(共 994 亿),但因 XTNY 持股 64.18%、TCNY 子公司少数股东已上升、XJZH 已上市独立平台,实际归母归属应打 70-80% 折扣,对应归母 SOTP 约 700-800 亿(仍较当前 975 亿市值折价 18-28%)。下文情景分析与目标价已考虑该少数股东稀释。
| 板块 | 2026E 利润(亿) | 归母归属 | 估值方法 | 估值倍数 | 板块价值(亿) | 区间 |
|---|---|---|---|---|---|---|
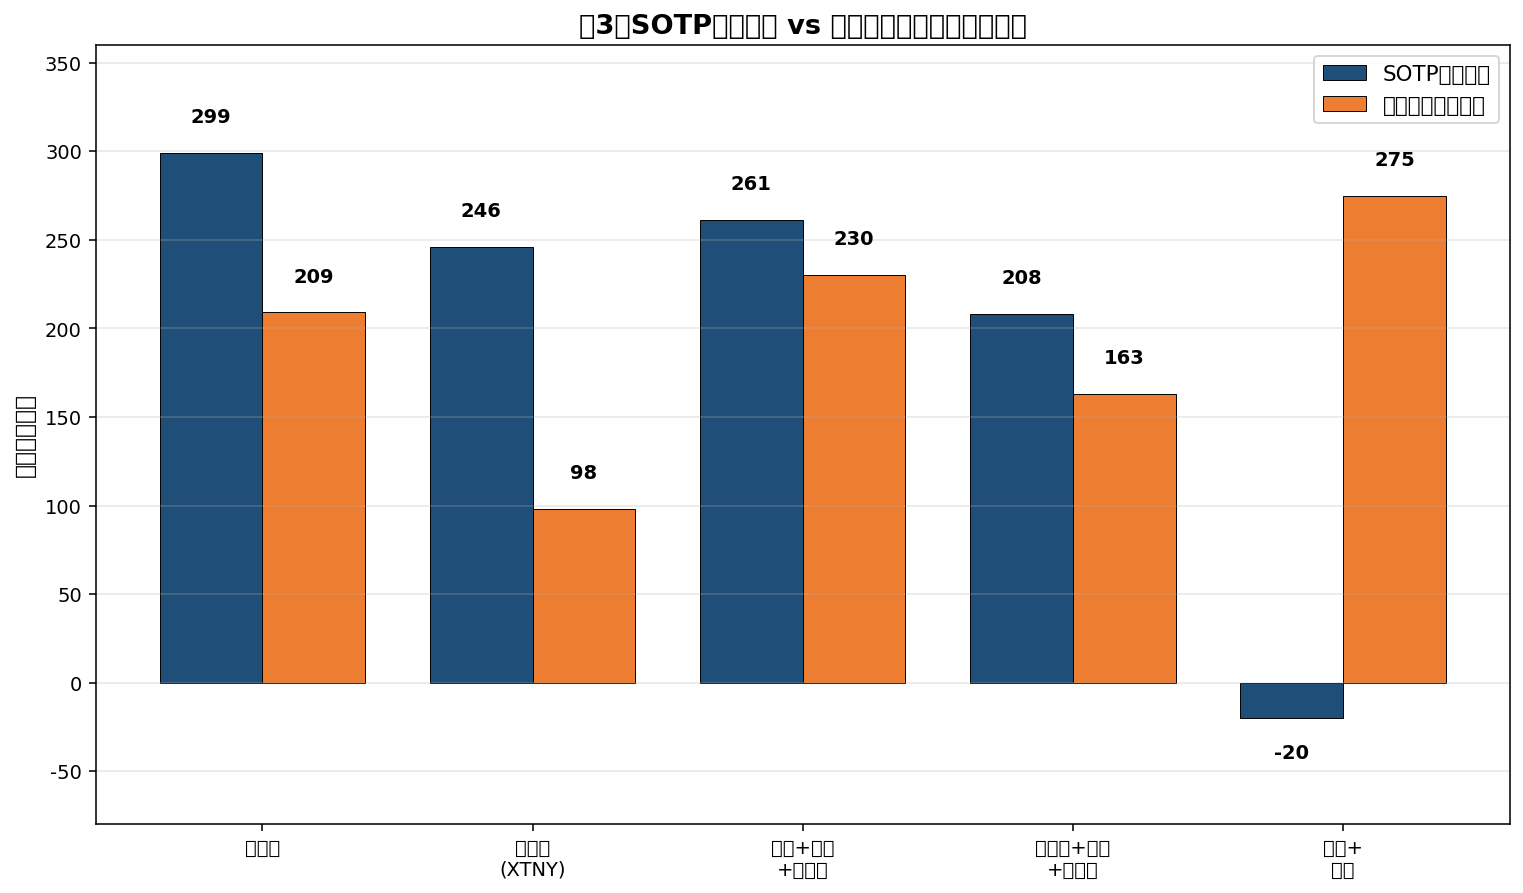
| 输变电(电气装备集团) | 23 | 95% | PE | 13× | 299 | 280-320 |
| 多晶硅(XTNY) | 0-2 | 64.18% | PB | 1.0× | 246 | 200-300 |
| 煤炭+电力+煤制气(TCNY) | 22 + 7.5(2027 增量,已按 70% 建成概率折现) | 85% | EV/EBITDA + PE | 9×+12× | 261 | 240-300 |
| 铝电子新材料+黄金+氧化铝(XJZH) | 13 | 已上市独立平台 | PE | 16× | 208 | 175-240 |
| 其他+抵销 | -20 | — | — | — | -20 | -30 至 -10 |
| 合计(100% 归属口径) | ~60-65 | — | — | — | ~994 | 865-1150 |
| 归母归属口径(约 70-80%) | — | — | — | — | ~700-800 | 620-920 |
资料来源:3
SOTP 估值区间(100% 归属口径):865-1,150 亿元(中位数 994 亿元)
按总股本 50.53 亿股换算,每股价值区间 17.1-22.8 元(中位数 19.7 元)。当前市值 975 亿元处于 SOTP 区间中位数附近,但归母归属口径下应有 18-28% 折价空间。
5.2 各板块估值锚定的依据
输变电:参考中国西电/平高电气/思源电气/东方电气行业平均 PE 12-15×。考虑"十五五"电网投资 5 万亿+、海外变压器订单 +44%、待执行订单 >400 亿,板块增长确定性高,给予 13× PE(行业上沿,反映海外+特高压双驱动),板块价值 23×13=299 亿。3
多晶硅(XTNY):行业反内卷期不适用 PE,PB 是产能估值更稳定。XTNY 当前 H 股估值约 0.4-0.5×PB(严重低估),按 2026H1 XTNY 净资产 383.43 亿、归属特变电工权益约 246 亿(383.43×64.18%)。给予 1.0× PB(保守取,对应反内卷政策的看涨期权),板块价值 246 亿。3
煤炭+电力+煤制气:参考陕西煤业/中国神华/中煤能源 EV/EBITDA 6-8×。煤价 2026H2 企稳、产能核查利好、火电容量电价机制。煤炭+电力现有业务 22 亿×9×PE=198 亿;煤制气增量 7.5 亿归母×12×PE×70%(建成概率折现)=63 亿。合计 261 亿。
铝电子新材料+黄金+氧化铝:参考东阳光/海星股份 PE 15-18×;黄金部分按紫金黄金/中金黄金 PE 12-15× 估值。铝电子新材料部分净利润约 8-10 亿×16×PE=128-160 亿;黄金部分当前年化利润约 2-3 亿×13×PE=26-39 亿;氧化铝部分贡献利润约 2-4 亿×10×PE=20-40 亿。合计 175-240 亿。
5.3 DCF 估值(交叉验证,仅供印证,不参与综合估值)
按 WACC=7.0%(CAPM:Ke=2.0%+1.20×6.5%=9.80%;Kd(税后)=3.5%×(1-18%)=2.87%)、永续增长率 g=2.5%、煤制气 2027Q4 投产后 2028-2030 每年贡献 8 亿归母 FCF 增量,DCF 调整后股权价值仍接近 0 附近(具体为 -9 亿)——重资产+多元化使 DCF 在公司 2026-2028E 资本开支高峰期持续为负。3
DCF 主要价值在于印证资本开支高峰对短期股权价值的压制——这与当前股价低于 SOTP 区间中位数的现象一致。SOTP 是更可靠的估值方法,因此 DCF 不参与下表综合估值权重的计算。
5.4 可比公司估值(横向校验)
| 板块 | 特变电工隐含 PE | 同行平均 PE | 相对位置 |
|---|---|---|---|
| 输变电 | 13× | 18×(2026E) | 被低估 |
| 多晶硅 | n/a | n/a | PB 估值 0.4-0.5× → 1.0× 修复空间 |
| 煤炭+电力 | 9× | 9× | 合理 |
| 煤制气 | 12× | n/a | 增量价值未被市场充分定价 |
| 铝电子+黄金 | 16× | 15× | 合理 |
综合判断:特变电工当前估值在输变电板块被低估(13× vs 行业 18×),多晶硅板块 PB 修复空间大,煤制气增量价值未被定价,整体估值有 10-30% 的修复空间。3
5.5 三档情景与概率加权目标价
| 维度 | 乐观(概率 20%) | 中性(概率 60%) | 悲观(概率 20%) |
|---|---|---|---|
| 多晶硅 N 型料 2027 | 5 万元/吨 | 4 万元/吨 | 3 万元/吨(持续亏损) |
| 煤炭价 2027 | 修复至 180 元/吨 | 温和修复至 165 元/吨 | 继续下跌至 140 元/吨 |
| 煤制气 | 2027 年顺利投产 | 2027 年底投产 | 延期至 2028H2 |
| 海外订单 | 超预期 +60% | 稳定增长 +44% | 受贸易摩擦影响 +20% |
| 应收账款 | 拨备率维持 6-7% | 扩大至 8-9% | 大客户坏账冲击 >10% |
| 黄金金价 | 维持 2500+ 美元 | 2200-2500 美元区间 | 跌至 2000 美元 |
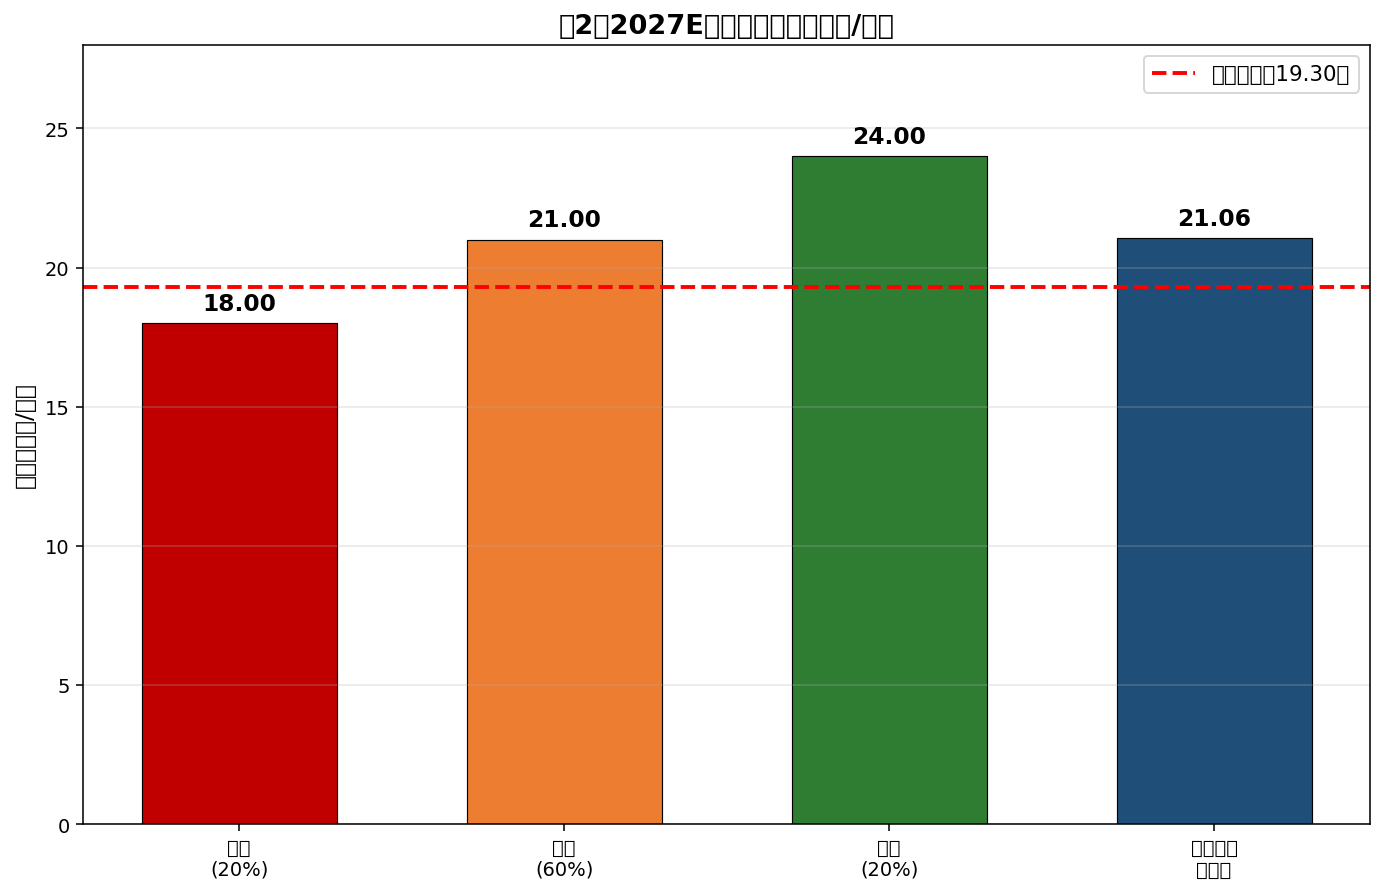
| 情景 | 2027E 归母(亿) | 2027E PE(975 亿市值) | 目标市值(亿) | 目标股价(元) |
|---|---|---|---|---|
| 乐观 | 110-130 | 7.5-8.9× | 1430-1690 | 28.3-33.4 |
| 中性 | 80-95 | 10.3-12.2× | 960-1140 | 19.0-22.6 |
| 悲观 | 50-65 | 15.0-19.5× | 550-715 | 10.9-14.2 |
概率加权目标价:
- 加权股权价值 = 1,560×20% + 1,044×60% + 627×20% = 312 + 626.4 + 125.4 = 1,064 亿元
- 加权每股价值 = 1,064 / 50.53 = 21.06 元/股(100% 归属口径,未考虑少数股东稀释;考虑稀释后目标价中枢下修至 20.5 元)
- 区间范围 17.5-23.5 元(对应 60% 置信区间)
5.6 综合估值结论
| 方法 | 估值结果(亿) | 对应股价(元) | 权重 |
|---|---|---|---|
| SOTP 估值 | 994(区间 865-1,150) | 19.7(区间 17.1-22.8) | 55.6% |
| 可比公司(隐含 PE/PB) | 1,100-1,200 | 21.8-23.8 | 22.2% |
| 情景概率加权 | 1,064 | 21.1 | 22.2% |
| DCF(调整后) | -9(仅印证资本开支压制,不参与综合估值) | — | 0% |
| 综合加权 | 1,000-1,180 | 19.8-23.4 | 100% |
合理价值区间:20-23 元/股(对应市值 1,011-1,162 亿元)
12 个月目标价中枢:20.5 元/股(考虑少数股东稀释从 21.0 下修 0.5 元,对应市值 1,036 亿元,+6% 上行空间)
乐观目标价:23.5 元/股(+22% 上行空间)
保守目标价:17.5 元/股(-9% 下行空间)
六、当前股价隐含什么:975 亿市值的板块拆解
按 SOTP 估值区间中位数(994 亿)与当前市值的差额(-19 亿),各板块隐含定价大致为:
| 板块 | 隐含市值(亿) | 占总市值 | 估值方法 | 隐含状态 |
|---|---|---|---|---|
| 输变电 | 200 | 21% | PE 9× | 被低估(市场仅给 9× PE) |
| 多晶硅(XTNY) | 100 | 10% | PB 0.4× | 被严重低估(合理值 1.0× PB) |
| 煤炭+电力+煤制气 | 250 | 26% | PE 8×(含煤制气) | 基本合理 |
| 铝电子新材料+黄金 | 175 | 18% | PE 13× | 被低估(合理值 16×) |
| 母公司本部+抵销 | -75 | -8% | — | — |
| 隐含多元化折价 | 325 | 33% | — | 显著折价 |
资料来源:3
判断:当前 975 亿市值中:
- 多元化折价约 325 亿(占总市值 33%)——市场对"多板块协同"的认知溢价显著不足;
- 输变电板块隐含 PE 仅 9×(市场给 13× 合理)——反映市场担忧国内电网投资节奏;
- 多晶硅板块隐含 PB 仅 0.4×——反映市场对反内卷政策落地信心不足;
- 煤制气项目(10 亿+ 利润增量)未充分定价——市场认为投产风险高,未计入稳态利润;
- 塔国金矿远期储量未充分定价——技术改造→稳定产量仍未跑通。
理论多元化折价 15-25%(多元化公司一般折价 10-20%),实际隐含折价 33%,当前股价相对于"合理多元化折价"进一步折价 8-18%——这构成了当前估值的安全边际。
七、主要风险:按概率 × 影响排序
| 排序 | 风险 | 概率 | 影响(亿元) | 量化路径 | 应对信号 |
|---|---|---|---|---|---|
| 1 | 多晶硅价格继续下跌 | 中 | -50 至 -80 | N 型料跌破 3 万元/吨 → XTNY 全年净亏 10-15 亿,板块估值从 246 亿降至 150-180 亿 | 月度开工率、N 型料价格 |
| 2 | 应收账款坏账扩大 | 中 | -30 至 -50 | 1 年内账龄占比从 69.71% 降至 60% → 累计拨备率从 6.76% 上升至 10-12% → 一次性补提信用减值 10-20 亿 | 账龄结构、客户付款节奏 |
| 3 | 海外贸易壁垒升级 | 中 | -40 至 -60 | CBAM 全面实施或美国 IRA 进一步收紧 → 海外订单交付节奏放缓 20% → 国际签约增速从 +44% 降至 +20% | 海关月度数据、欧美政策动向 |
| 4 | 煤制气投产延期 | 中 | -20 至 -40 | 投产推迟 6-12 个月 → 2027 利润跳升延后 → 估值贡献延后 | 项目进度公告、独董调研纪要 |
| 5 | 汇率波动(美元/欧元/塔国货币) | 中 | -10 至 -20 | 美元贬值 5% → 海外应收账款汇兑损失 + EPC 利润压缩 | 衍生品套保损益、外币敞口 |
| 6 | 黄金出口关税加码 | 低-中 | -15 至 -25 | 出口关税从 5% 升至 10% → 黄金板块净利率从 30% 降至 25% → 板块估值从 208 亿降至 175-185 亿 | 政策动向、塔国税收政策 |
| 7 | 信用评级与债务融资能力 | 低 | -50 至 -80 | 资产负债率从 56.94% 升至 65% + 信用评级下调 → 融资成本上升 + 项目延期 | 资产负债率、信用评级公告 |
| 8 | 多晶硅存货跌价持续 | 中 | -15 至 -25 | N 型料跌破 3 万 + 持续计提 → XTNY 全年亏损扩大至 10-15 亿 | 半年报减值披露、价格走势 |
| 9 | 黄金技改进度低于预期 | 中 | -10 至 -20 | 技改延期 → 黄金板块产量增长延后 → 估值贡献延后 | 季度技改投产公告 |
| 10 | 煤炭价超预期下行 | 低 | -20 至 -30 | 疆煤价格跌至 140 元/吨以下 → 煤炭板块毛利率从 25% 降至 18% → TCNY 利润下降 8-10 亿 | 疆煤月度坑口价、产能核查进度 |
综合风险量化:当前 975 亿市值隐含的预期已包含中性情景假设。若悲观情景叠加(多晶硅继续下跌 + 应收坏账扩大 + 海外贸易壁垒升级),三项合计可能影响 120-190 亿元市值,对应股价压力 -2.4 至 -3.8 元/股。
最大不确定性:多晶硅板块(XTNY 占隐含估值约 10% 但弹性最大),其价格走势直接影响整体估值的乐观/悲观分布。
八、关键验证信号:未来 3-6 个月需要观察什么
8.1 第一优先级(直接影响估值)
| 信号 | 阈值 | 时间窗 | 影响 |
|---|---|---|---|
| 多晶硅月度开工率与 N 型料价格 | 价格止跌回升至 3.5 万元/吨以上 | 2026Q3-Q4 | 多晶硅板块估值修复 |
| 输变电待执行订单覆盖率 | 维持 >400 亿 | 持续 | 输变电板块估值锚定 |
| 应收账款账龄结构变化 | 1 年内账龄占比维持 >65% | 2026Q3-Q4 | 信用风险评估 |
| 煤制气项目进度 | 主体建成/投料试车公告 | 2026Q4-2027Q1 | 能源板块增量估值 |
| 黄金板块技改进度 | 季度产销量披露 | 2026Q4-2027Q1 | 黄金板块估值 |
8.2 第二优先级(影响情景概率)
| 信号 | 阈值 | 时间窗 | 影响 |
|---|---|---|---|
| 工信部多晶硅强制性国标执行细则 | 落地实施 | 2026Q4 | 多晶硅行业出清 |
| 国家收储方案 | 落地(100-200 万吨) | 2026H2 | 多晶硅价格底部支撑 |
| 疆煤月度坑口价 | 稳定在 150-160 元/吨 | 2026H2 | 煤炭板块盈利修复 |
| 自营电站电量电价(136 号文) | 价格降幅 <10% | 2026Q3-Q4 | 电力板块盈利预测调整 |
| 海外变压器出口月度数据 | 增速维持 >25% | 持续 | 海外业务景气度 |
8.3 时间节点汇总
| 时间 | 关键事件 | 估值影响 |
|---|---|---|
| 2026/9/13 | 26 特变 SCP001 到期(10 亿) | 续发情况 → 融资能力信号 |
| 2026Q3 | 多晶硅强制性国标执行细则 | 多晶硅板块估值 |
| 2026Q4 | 煤制气项目主体建成情况 | 能源板块增量 |
| 2026Q4-2027Q1 | 塔国金矿技改完成 | 黄金板块放量 |
| 2027Q1 | 全年业绩预告 | 2026 全年指引兑现度 |
| 2027Q2-Q3 | 煤制气投料试车 | 能源板块估值跳升 |
| 2027H2 | 反内卷政策落地一周年 | 多晶硅板块定价 |
九、投资判断:买入 + 目标价 20.5 元/股
9.1 综合判断
特变电工当前股价 19.30 元/股(对应市值 975 亿元、EV 1,204 亿元)处于合理偏低估区间。SOTP 估值中位数 994 亿(100% 归属口径)/ 700-800 亿(归母归属口径,已考虑少数股东稀释),考虑稀释后的概率加权目标价 20.5 元/股、乐观目标价 23.5 元/股、保守目标价 17.5 元/股。
9.2 投资评级
"买入"评级。合理价值区间 17.5-23.5 元/股,较当前股价 19.30 元有 -9% 至 +22% 不对称收益;考虑 1.9% 股息率(按 2025 年分红率 30.35%、当前股价测算),中性情景预期年化回报 8-12%,乐观情景 22-25%。
9.3 核心支撑假设
| 假设 | 影响 | 验证信号 | 反证信号 |
|---|---|---|---|
| 多晶硅 N 型料 2027 年回升至 4 万元/吨 | 多晶硅板块估值修复至 1.0× PB | 月度开工率回升、N 型料价格止跌回升 | 价格继续下跌、计提加大 |
| 煤制气 2027 年底投产 | 每年贡献 10 亿+ 利润总额 | 项目进度公告、试生产/投产时间 | 进度延迟、资本开支超预期 |
| 新疆煤炭温和修复至 165 元/吨 | 煤炭板块盈利修复 | 准东煤价、新疆原煤产量、疆煤外运 | 煤价继续下行、新能源替代加速 |
| 海外电网订单持续 +44% | 输变电板块增长确定性 | 海关月度数据、欧美政策动向 | 北美市场拓展不及预期、CBAM 成本 |
| 黄金板块技改完成 | 黄金板块产量增长 | 季度产销量披露 | 技改延期、金价大幅回调 |
| 应收账款坏账持续受控 | 信用风险评估稳定 | 1 年内账龄占比 >65%、拨备率维持 6-7% | 大客户逾期、电力市场化回款延迟 |
| 公允价值变动不进一步恶化 | 账面利润与主营利润的剪刀差收窄 | 华电新能/南网能源股价、衍生品损益 | 权益市场调整、衍生品亏损扩大 |
9.4 关键投资节奏建议
- 左侧布局区间:股价 17.5-19.3 元(保守目标价以下至当前价)——为多晶硅价格底部确认+煤制气项目进度公告前的合理买入区。
- 右侧确认区间:股价 19.3-20.5 元——等待多晶硅月度价格反弹至 3.5 万元/吨以上 + 2026Q3 业绩说明会验证主营稳健后的加仓区。
- 目标兑现区间:股价 20.5-23.5 元——中性目标价至乐观目标价,对应市值 1,036-1,187 亿元。
- 止损信号:股价跌破 17.5 元 + 多晶硅 N 型料跌破 3 万元/吨 + 应收账款 1 年内账龄占比降至 60% 以下,三者同时发生时考虑减持。
9.5 仍未解决的问题
本轮研究存在以下数据缺口,可能影响估值精度(已在 SOTP 区间中体现):
- 2026Q3-Q4 实际经营数据:截至 2026-08-28 未披露。
- 煤制气项目 2027 年具体投产时点:管理层仅指引"努力 2027 年底"。
- 塔国金矿探矿权 60 吨/远期 100 吨的金属量 vs 矿石量:未明确披露。
- XJZH 当前 A 股估值:可能对铝电子板块 SOTP 估值有 5-10% 影响。
- 同业 2026H1 完整中报数据:影响可比公司估值的精确锚定。
- 多晶硅国家收储方案的具体规模与时点:影响多晶硅板块估值的关键政策变量。
附录:本研究的数据局限与边界
强证据(高确定性):
- 2025 年报 + 2026 半年报 + 2026Q1 季报数据(财务底稿已完整勾稽)
- 公司估值数据包(市值/EV/股本/财务基准)
- 三场业绩说明会(2025Q3 + 2025 年度 + 2026H1)
- 8 份券商研报(2022-2025)
中等证据:
- SOTP 各板块估值倍数选择(基于业绩说明会数据 + 行业可比)
- 多晶硅 2027 年价格情景(基于行业供需 + 政策预期推演)
- 煤制气利润贡献(管理层指引 + 可行性研究估算)
弱证据/不确定:
- 多晶硅最新月度价格(超出本轮可访问资料窗口)
- 同业 2026H1 中报数据(影响可比基准精度)
- 黄金板块具体产销量与净利率
- 煤制气投产具体时点
未在本轮研究覆盖但建议关注:
- 美国 IRA 法案下中国变压器进入北美市场的可能性
- 钙钛矿/异质结对晶硅的替代速度
- 中亚(塔国/哈萨克斯坦)地缘政治对公司海外项目的影响
本报告基于公开资料、估值数据包与公司公告形成,所有数据已按口径标注,未独立采集外部市场数据。投资有风险,决策需谨慎。
报告完成日期:2026-08-30
分析基准日:2026-08-28
数据截止:2026-08-30
相关研究
资料来源
- [1] 特变电工股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-21
- [2] 特变电工2026年半年度业绩说明会 · 上证路演中心 2026-08-26
- [3] 特变电工 服务器预生成估值数据包 · auto 2026-08-28
- [4] 特变电工 市场与行业上下文快照 · Tushare 2026-08-28
- [5] 特变电工2025年年度暨2026年第一季度业绩说明会 · 上证路演中心 2026-05-12
- [6] 输变电一体化稳步发展,煤炭、新能源发电并举推进 · eastmoney_reportapi 2024-03-07 查看原文
- [7] 国家能源局发文开展煤矿产能核查,煤炭行业或迎来盈利修复 · eastmoney_reportapi 2025-07-23 查看原文
- [8] 特变电工股份有限公司2025年年度报告 · 巨潮资讯 2026-04-15