 箴研
报告期:2026H1(已披露)/ 2025A / 2024A | 估值基准日:2026-08-28 当前价:16.59 元 | 总市值:1,202.61 亿元 | 总股本:72.49 亿股评级:优于大市 | 12 个月目标价:19.50 元 | 区间:17.43-20.53 元期望回报:+17.6%(vs 当前价)
核心结论
杭州银行是总部位于杭州、辐射长三角的浙江省头部城商行,当前正处于"二二五五"战略收官与"三三六六"新战略(2026-2030)启航的交接点。我们以"对公产业金融+杭州/浙江区位+资产质量"为差异化标签,给出 优于大市 评级,12 个月目标价 19.50 元(中性情景中位 PB 0.95x × 2026E BVPS 20.53 元),相对当前 16.59 元有 +17.6% 上行空间。
核心逻辑一句话:NIM 拐点确认(1.36%→1.39%)+ 对公信贷高增(+14.12%)+ 零售主动压降的"对公领跑、零售分化"格局已成型,但 7 月定增方案到期失效使资本补充路径收窄,叠加零售不良率连续跳升(0.77%→1.48%),市场预期的核心矛盾已从"息差能否企稳"切换到"零售风险何时见顶"。
当前价格反映什么:将 16.59 元 / 2026E BVPS 20.53 元 = 0.808x PB 代入回归方程,市场隐含 2026E ROE 14.5%,比我们的基准 15.1% 低 0.6pct,存在预期差。这意味着市场已部分定价零售风险和资本约束,但若 Q3-Q4 零售不良见顶、NIM 维持 1.39%+,市场预期会向基准回归,触发估值修复。12
关键变量:
| 变量 | 当前值 | 12-24 个月方向 | 影响 |
|---|---|---|---|
| 净息差 NIM | 1.39% | 窄幅波动 1.35-1.42% | 每 ±10bp → 净利润 ±4% |
| 零售不良率 | 1.48% | 见顶信号待验证 | 升至 1.70%+ → PB 压 0.10-0.15x |
| 核心一级 | 9.52% | 内生增长至 9.78-10.07% | 跌破 9.3% → 规模扩张减速 |
| 对公贷款增速 | +14.12% ytd | 维持 10-12% | 直接支撑营收与利润 |
| 派息率 | 26% | 稳定 | 偏离 5pct → DDM ±10% |
三情景期望目标价(加权):
| 情景 | 概率 | 目标价 | 触发条件 |
|---|---|---|---|
| 乐观 | 25% | 22.10-24.20 元 | 零售不良 H2 见顶+NIM 1.39%+核心一级守住 9.5%+对公高增持续 |
| 中性 | 55% | 18.48-20.53 元 | 基准路径延续,营收 +12%、利润 +13%、ROE 15.1-15.4% |
| 悲观 | 20% | 13.14-15.17 元 | 零售不良突破 1.70%+NIM 二次下行至 1.30%+核心一级跌破 9.3% |
概率加权期望目标价:19.34 元(vs 当前 16.59 元,+16.6%)。
一、公司画像:浙江头部城商行,"对公产业金融+财管/理财"差异化
杭州银行 1996 年成立、2016 年 10 月上交所主板上市,总部位于杭州,总资产 2.47 万亿、贷款 1.16 万亿、存款 1.50 万亿(2026H1),规模在城商行中位列第二梯队前列,与第一梯队的江苏银行(3.5 万亿+)相差约 1 万亿、距上海银行(3 万亿+)约 5000 亿元。21
五年战略接力:
- "二二五五"(2021-2025)成果:总资产 5 年 +102.08%、净利润 +166.66%、加权 ROE 14.65%;制造业/科创/绿色贷款"三个千亿";杭银理财存续规模 5 年 +130%;不良率连续 3 年稳定 0.76%。2
- "三三六六"(2026-2030)新战略:聚焦"客户、规模、效益"三维目标,加大对公产业金融、科创金融、跨境金融、绿色金融四大特色业务,目标是从"规模扩张"切换到"质量增长"。
业务结构画像(2025A 关键数据):
| 板块 | 规模 / 增速 | 业务特征 |
|---|---|---|
| 公司金融 | 贷款 7,016.35 亿元(+24.12% yoy) | 基础客户 10.79 万户;制造业贷款 1,122.64 亿元(+22.25%) |
| 零售金融 | 贷款 1,518.80 亿元(+2.66% yoy) | AUM 6,969.56 亿元(+15.73%)、客户 1,121.65 万户 |
| 小微金融 | 普惠小微 1,821.13 亿元(+17.06% yoy) | 客户 14.07 万户 |
| 杭银理财 | 存续 6,000+ 亿元(+39% yoy) | 2026H1 突破 6,088 亿元 |
| 跨境金融 | 国际结算 901.63 亿美元(+28.50% yoy) | 长三角外向型客群 |
| 资产托管 | 2.09 万亿元(+18.53% yoy) | 理财/信托/基金托管 |
资产负债结构亮点(2026H1):
- 浙江省内贷款占比 79.69%(+0.25pct)、杭州地区 41.13%(+0.51pct),区域集中度小幅上升
- 贷款前三大行业:水利环境公共设施 27.19%、租赁和商务服务业 18.00%、制造业 10.99%
- 担保方式:信用 26.91%(+1.86pct)、保证 40.85%、抵押 28.91%、质押 3.33%
- 制造业/科创/绿色三个千亿目标继续推进(科技贷款 1,167.58 亿元 +23.44%、绿色贷款 1,086.67 亿元 +22.75%)
营收结构(2025A):
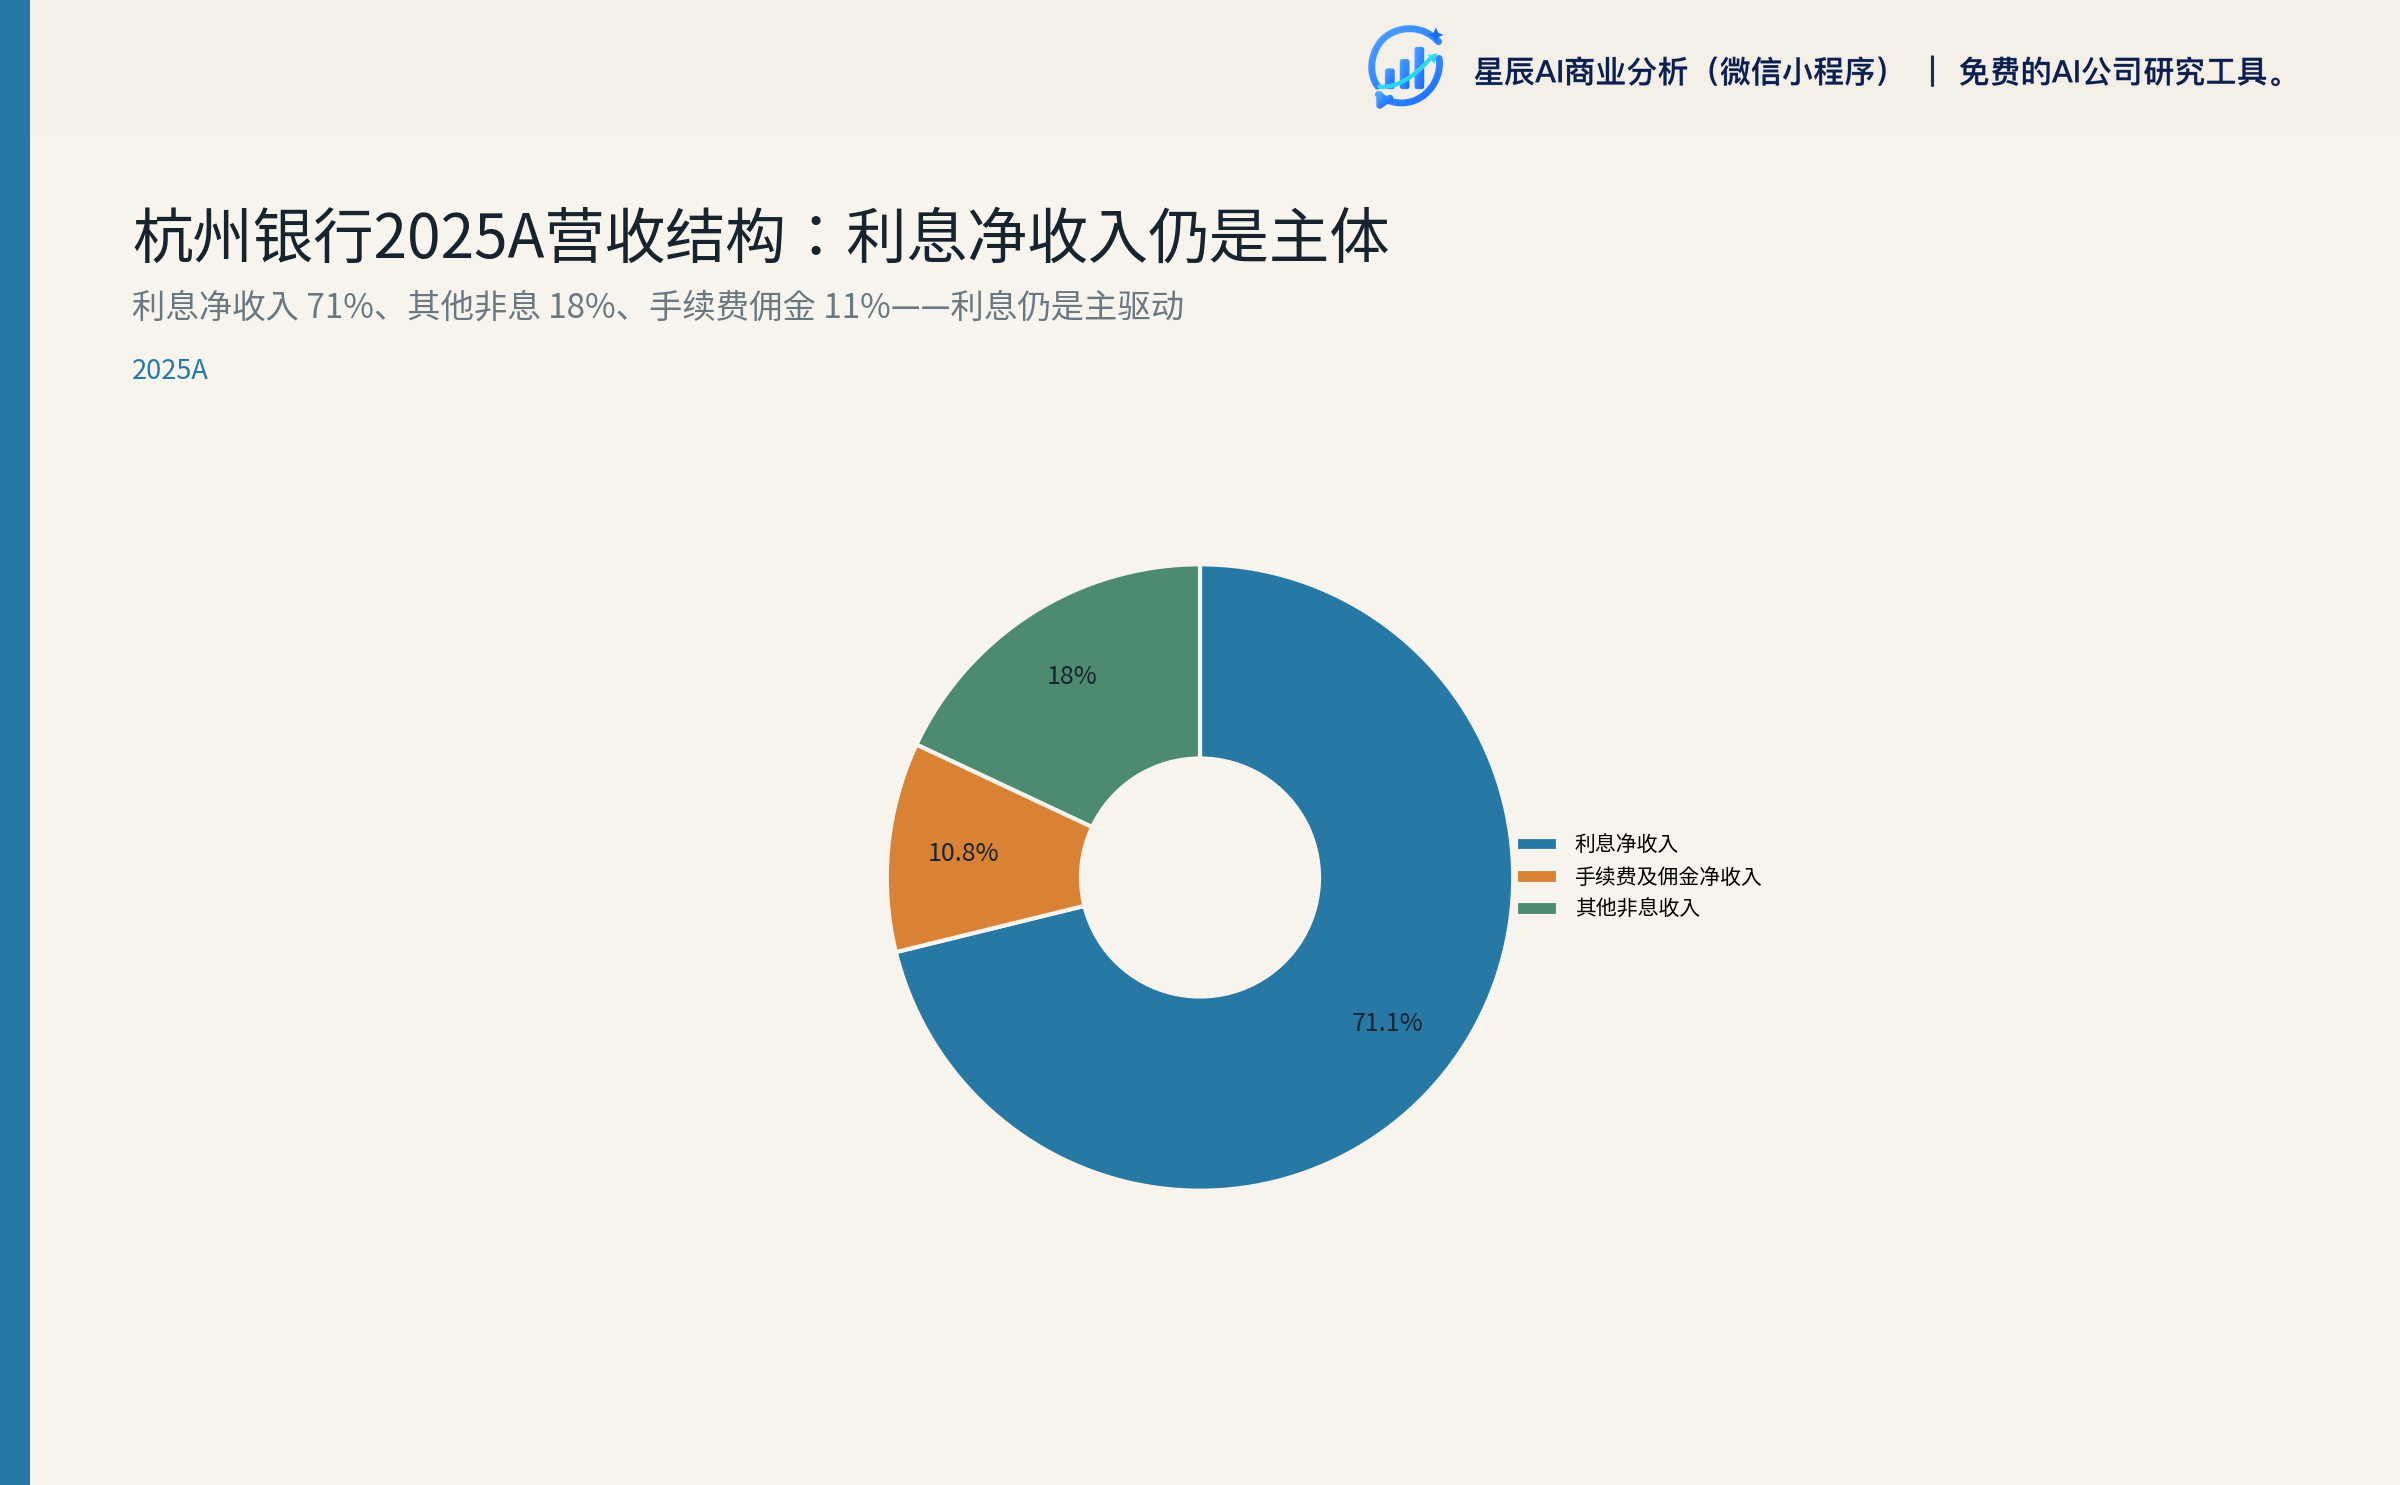
利息净收入仍是营收主体(约 71%),手续费及佣金净收入约 11%,其他非息收入约 18%。这一结构反映对公贷款高速扩张仍是当前业绩主驱动,但理财/托管/承销/投行业务的中间业务收入正在形成第二增长曲线。2
股权结构(无控股股东/无实控人):
| 股东 | 持股 | 性质 |
|---|---|---|
| 杭州市财开投资集团 + 杭州金投企管(一致行动人) | 17.59% | 国有 |
| 红狮控股集团 | 9.66% | 民营(水泥龙头) |
| 杭州城投集团 | 5.97% | 国有 |
| 新华保险 | 5.00% | 保险(2025-06 受让 CBA 5.45%) |
| 杭州交投集团 | 4.09% | 国有 |
| 杭州汽轮动力 | 3.75% | 国有 |
| 香港中央结算 | 2.72% | 北向资金 |
股权结构上无单一控制人,前 5 大股东合计 41.3%,呈现"国有为主+民营+保险+外资"混合结构。这类治理结构通常会给予 5-10% 治理折价(已纳入估值考虑),但同时也意味着公司战略选择相对独立、较少受到单一股东干预。
二、主营业务与竞争优势:对公产业金融差异化突出,零售主动压降转型
2.1 公司金融:制造业/科创/绿色"三个千亿"是核心差异化
杭州银行对公业务的核心壁垒是"产业金融差异化"——依托浙江省"296X"产业集群(数字经济、生命健康、新材料、智能装备等)和长三角外向型经济基础,以"九大目标客群"+"六通六引擎"产品体系(财资通/政务通/票证通)系统化服务对公客户。
2026H1 对公贷款 8,785.94 亿元(较年初 +14.12%),是规模扩张的主驱动:
| 行业 | 占比 / 规模 | 增速 |
|---|---|---|
| 水利环境公共设施 | 27.19% | 政策性政府基建延伸 |
| 租赁和商务服务业 | 18.00% | 平台型机构合作 |
| 制造业 | 10.99%(制造业贷款 1,122.64 亿元) | +22.25% yoy(高于平均) |
| 科技贷款 | 1,167.58 亿元 | +23.44% yoy |
| 绿色贷款 | 1,086.67 亿元 | +22.75% yoy |
判断:对公业务的核心驱动是浙江省"两个健康"(非公有制经济+民营企业家)政策红利的延续,叠加"五篇大文章"(科技/绿色/普惠/养老/数字)政策利好。这种以"政策驱动+产业基础"为支撑的结构具有较强韧性,但同时也意味着对公贷款增速高度依赖政策延续性——若化债政策收紧或地方政府基建减速,对公前两大行业(水利环境 27%+租赁商务 18% = 55%)将承压。1
2.2 零售金融:结构性收缩,主动压降转型
2026H1 个人贷款 2,836.92 亿元(较年初 -6.06%),是城商行中少见的"零售主动压降"案例:
| 细项 | 余额(亿) | ytd 变化 |
|---|---|---|
| 个人住房贷款 | 1,018.92 | -5.55%(主动控量) |
| 个人经营贷款 | 1,138.86 | -10.22%(小微风险暴露) |
| 个人消费贷款及其他 | 679.14 | +0.96%(基本持平) |
| 其中:互联网贷款 | — | -15.70%(压缩高风险敞口) |
竞争性解释:
- 主动说(公司表述):压降互联网贷款+按揭+部分小微,向消费贷倾斜,"四个真""五个真"举措落地;
- 被动说(市场担忧):零售需求弱+小微风险暴露,资产质量驱动被动收缩;
- 结构说(真实情况):三种解释并存——按揭压降是主动(响应监管"控量"+预防房价风险),互联网贷款压降是主动(响应监管规范),经营贷款 -10.22% 是被动(不良率 2.08% 是主因)。
判断:"主动压降+暴露风险"叠加的结构性收缩是杭州银行零售业务的核心特征,也是市场对杭州银行估值的最大分歧点——若 H2 零售规模企稳、不良见顶,估值修复空间将打开;若继续恶化,将触发悲观情景。
2.3 杭银理财:中间业务的核心增长极
2026H1 杭银理财存续 6,088 亿元(+39% yoy),代销业务(不含杭银理财)773.80 亿元,托管规模 2.09 万亿元(+18.53% yoy)。理财子作为独立法人主体(注册资本 30 亿元),是杭州银行中间业务收入的核心载体:
- 手续费净收入 2026H1 +16.5%(27.22 亿元),其中托管及其他受托业务佣金同比 +47.92%(理财手续费驱动)
- 杭银理财 2025 末未经审计总资产 61.35 亿元、净资产 57.50 亿元
- 净稳定资金比例 118.78%,反映理财子流动性管理稳健
判断:杭银理财是杭州银行"非息收入"未来 2-3 年的最大增量来源——若理财规模维持 30%+ 增速,叠加代销/托管联动,手续费收入有望成为第二条增长曲线,部分对冲利息净收入对 LPR 的敏感性。
2.4 跨境金融与投行业务:长三角外向型经济受益
2026H1 跨境国际结算量 901.63 亿美元(+28.50% yoy),是城商行中跨境业务规模最大的银行之一。银行间市场非金融企业债务融资工具承销 1,715.45 亿元(浙江省内 723.77 亿元,连续五年第一),利率债承销 6,949.07 亿元(+54.12% yoy)。
判断:跨境+投行业务依托长三角外向型经济基础和"债券承销连续五年浙江第一"的市场地位,盈利贡献稳定但弹性有限。这部分业务的核心价值是"低资本占用+高 ROE"——对总营收贡献可能仅 5-8%,但 ROE 显著高于传统信贷业务。
三、行业地位与竞争对比:城商行第二梯队头部
3.1 城商行梯队定位
按 2025 年末总资产排序,杭州银行(2.47 万亿)位居第二梯队前列:
| 梯队 | 总资产 | 代表 | 经营特征 |
|---|---|---|---|
| 第一梯队 | 3-4 万亿 | 江苏、上海、北京 | 综合金融、规模驱动、NIM 1.4-1.7% |
| 第二梯队头部 | 1.5-2.5 万亿 | 杭州、宁波、南京、成都、长沙 | 区域龙头、特色业务、NIM 1.3-1.8% |
| 第二梯队尾部 | 0.5-1.5 万亿 | 苏州、贵阳 | 区域经营、整合重组 |
杭州银行的相对位置:
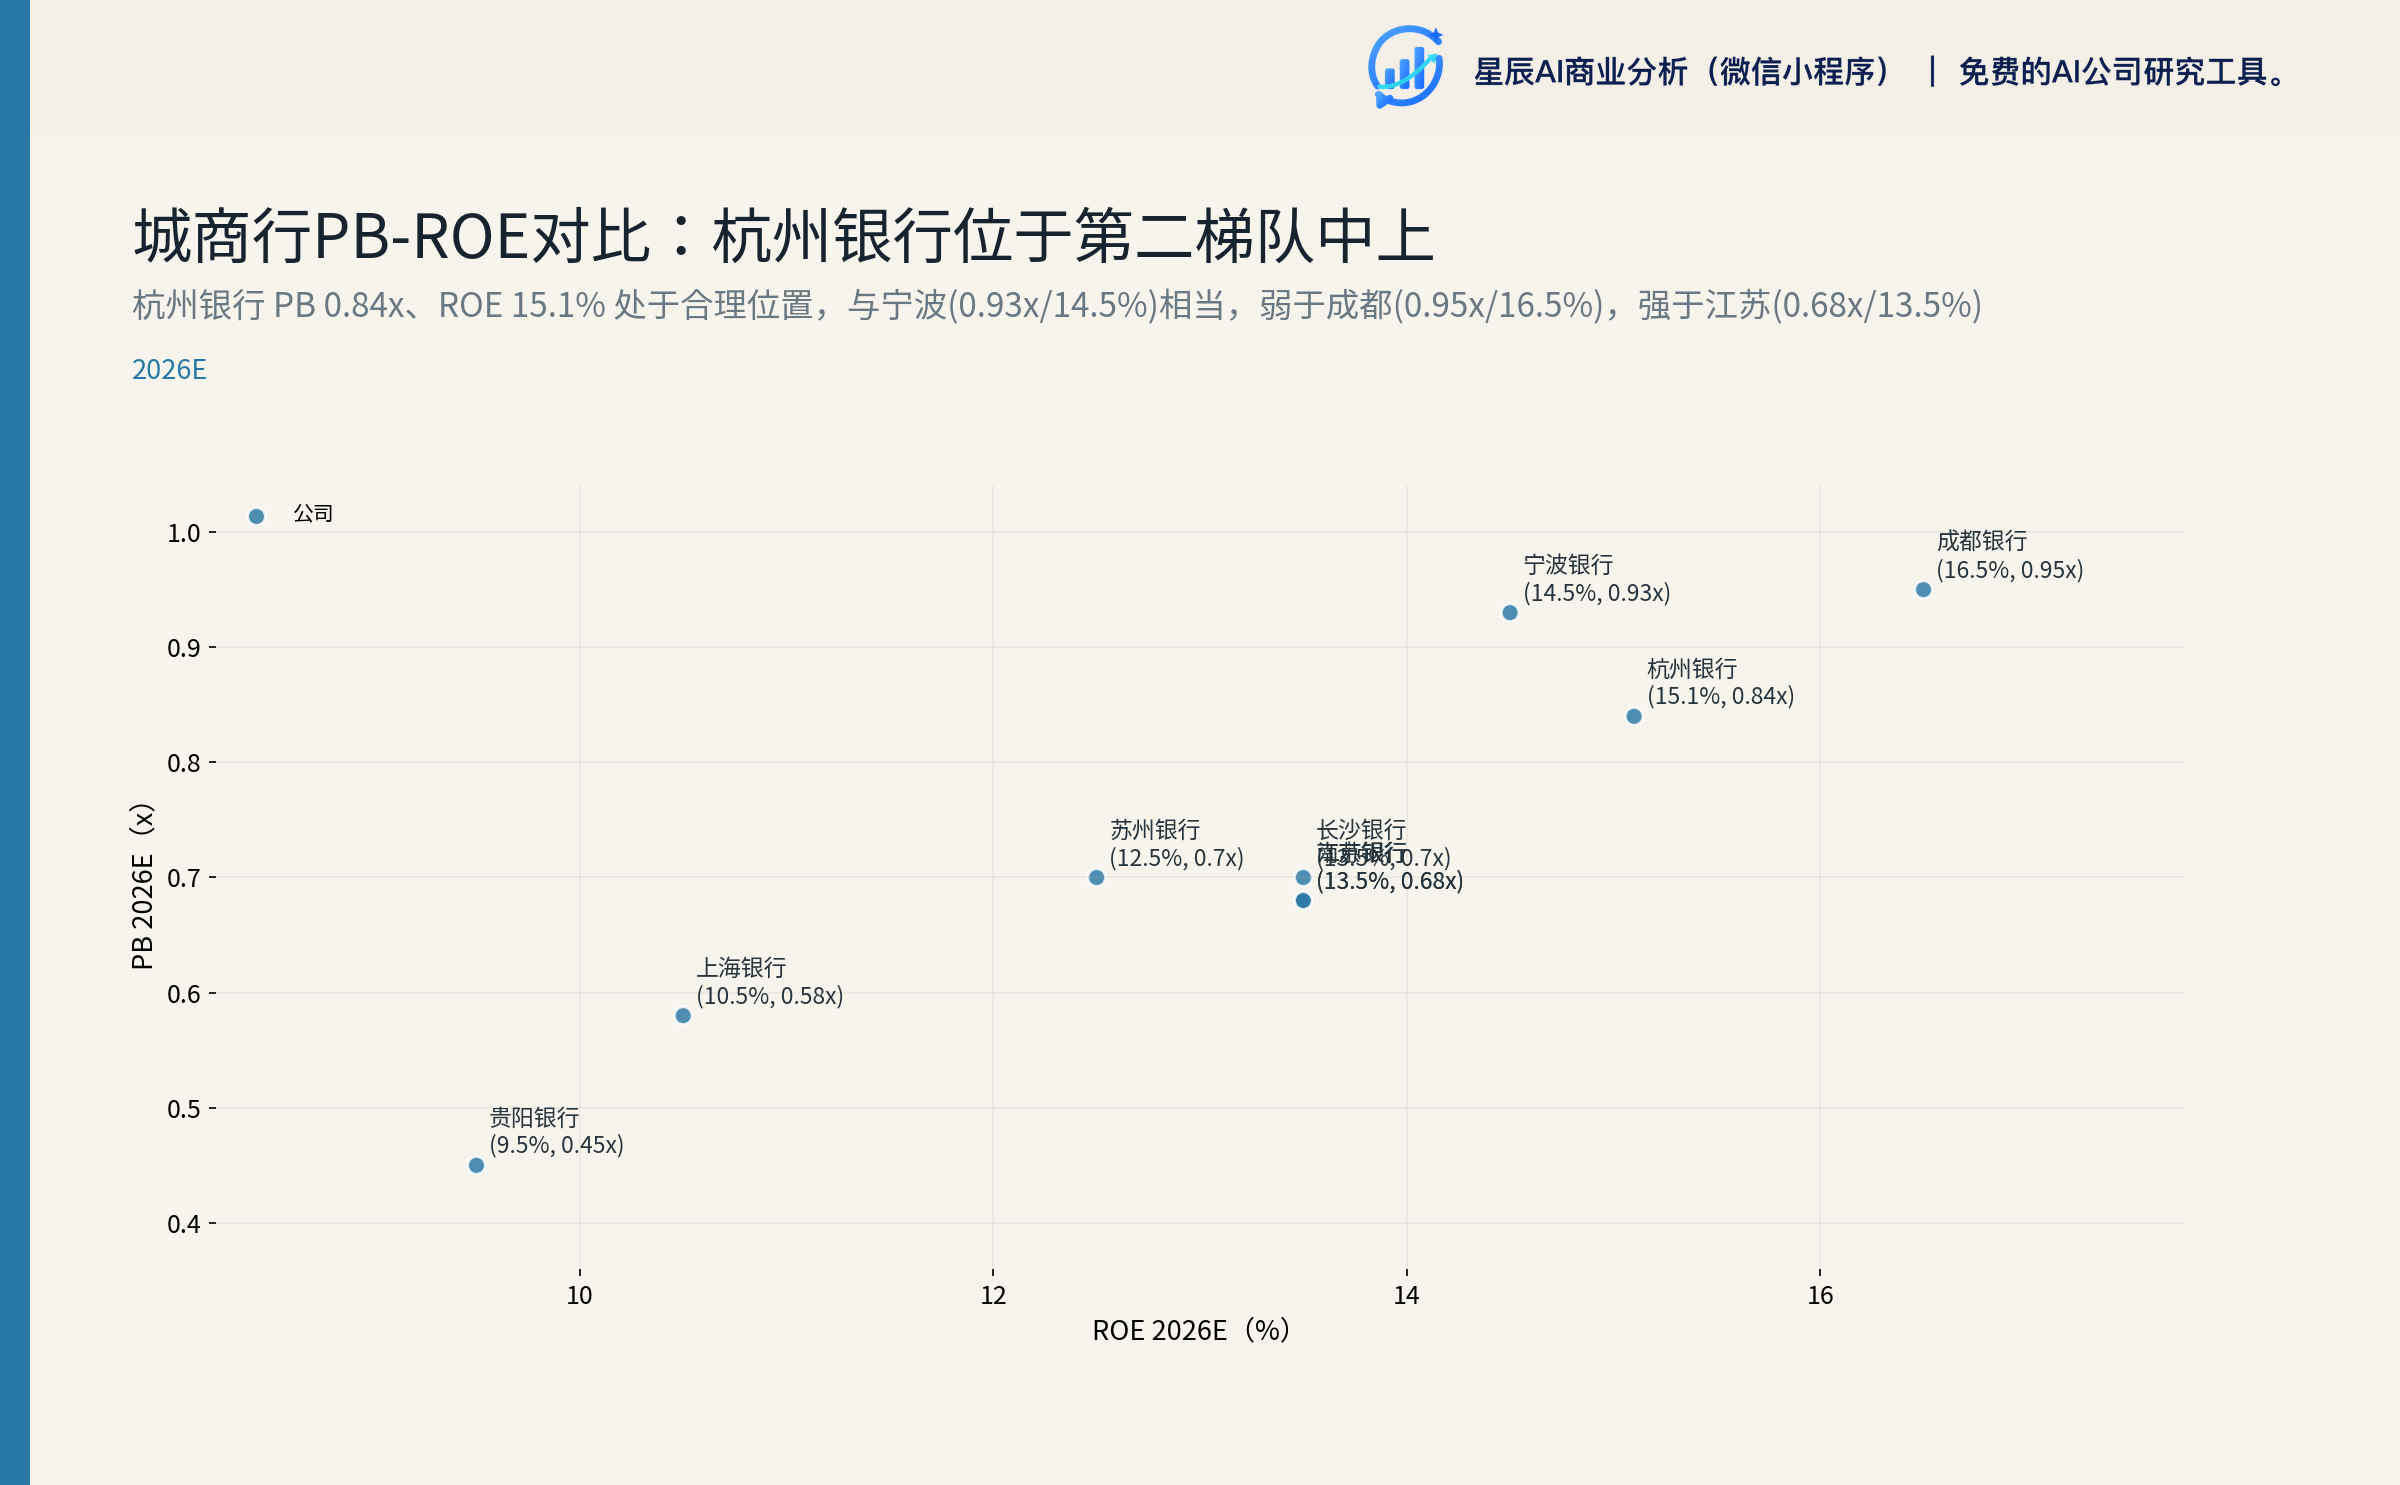
- PB 0.84x、ROE 15.1% 在头部城商行中处于"中等偏上"
- 与宁波银行(PB 0.92x、ROE 14.5%)可比性最强——都是第二梯队头部,盈利质量与资产质量俱佳
- 弱于成都银行(PB 0.95x、ROE 16.5%)——成都是高 ROE 溢价代表
- 强于江苏/上海/南京/长沙——后者 PB 0.55-0.70x,ROE 10-14%
核心差异:杭州银行 NIM 1.39% 在城商行中相对偏低(宁波约 1.80%、江苏约 1.70%、长沙约 1.80%),这与浙江/长三角地区银行竞争激烈、利率市场化更彻底有关。但杭州银行以"高资产质量(不良 0.76%)+ 高拨备(472%)+ 高 ROE(15%+)"的"高质地"组合来弥补息差短板。
3.2 与同梯队的核心差异
| 银行 | 核心定位 | 优势 | 短板 |
|---|---|---|---|
| 杭州银行 | 对公产业金融+财管/理财 | 资产质量+拨备+区位+对公增速 | NIM 偏低、零售主动压降 |
| 宁波银行 | 综合金融+财富管理 | NIM 高+客户分层+市场地位 | 规模相近、估值已反映溢价 |
| 成都银行 | 政府基建+地方经济 | 高 ROE+地方财政+资产质量 | 区域集中度高、流动性受地方债影响 |
| 江苏银行 | 规模驱动+综合金融 | 规模最大(3.5 万亿)+苏南区位 | NIM 1.7%+ROE 13.5%,估值偏低 |
| 南京银行 | 综合金融+金融市场 | 金融市场能力强+ROE 13.5% | 规模相近但增速偏慢 |
| 长沙银行 | 地方金融+对公 | 中部区位+ROE 13.5% | 不良率 1.10%、拨备 320% |
杭州银行的相对位置:
- 相对宁波:估值折价 9%(PB 0.84x vs 0.92x),但 ROE 略高(15.1% vs 14.5%),估值修复空间相对明确;
- 相对成都:估值折价 12%,但 ROE 低 1.4pct,部分解释折价;
- 相对江苏:估值溢价 26%,但 ROE 高 1.6pct,溢价合理;
- 相对南京:估值溢价 26%,ROE 高 1.6pct,溢价合理。
3.3 行业趋势:城商行"K 型分化"
2026H1 城商行整体呈现"对公强、零售弱"的 K 型分化:
- 规模:贷款同比 +10-15%(杭州 +15.6%);
- 息差:NIM 同比 +3-5bp(杭州 +4bp);
- 非息:高基数下普遍 -20%~-30%(杭州 -22%);
- 减值:信用成本被动下行(杭州半年化 0.30%);
- 归母净利润:普遍 +5-12%(杭州 +9.87%)。
杭州银行归母 +9.87% 在头部城商行中处于中等偏下,主要受非息收入下降和拨备被动释放影响,盈利质量是同业前列但增速略低于宁波(+12-15%)。345
四、财务质量分析:NIM 拐点确认,资产质量结构分化
4.1 营收与利润:以量补价,非息高波动
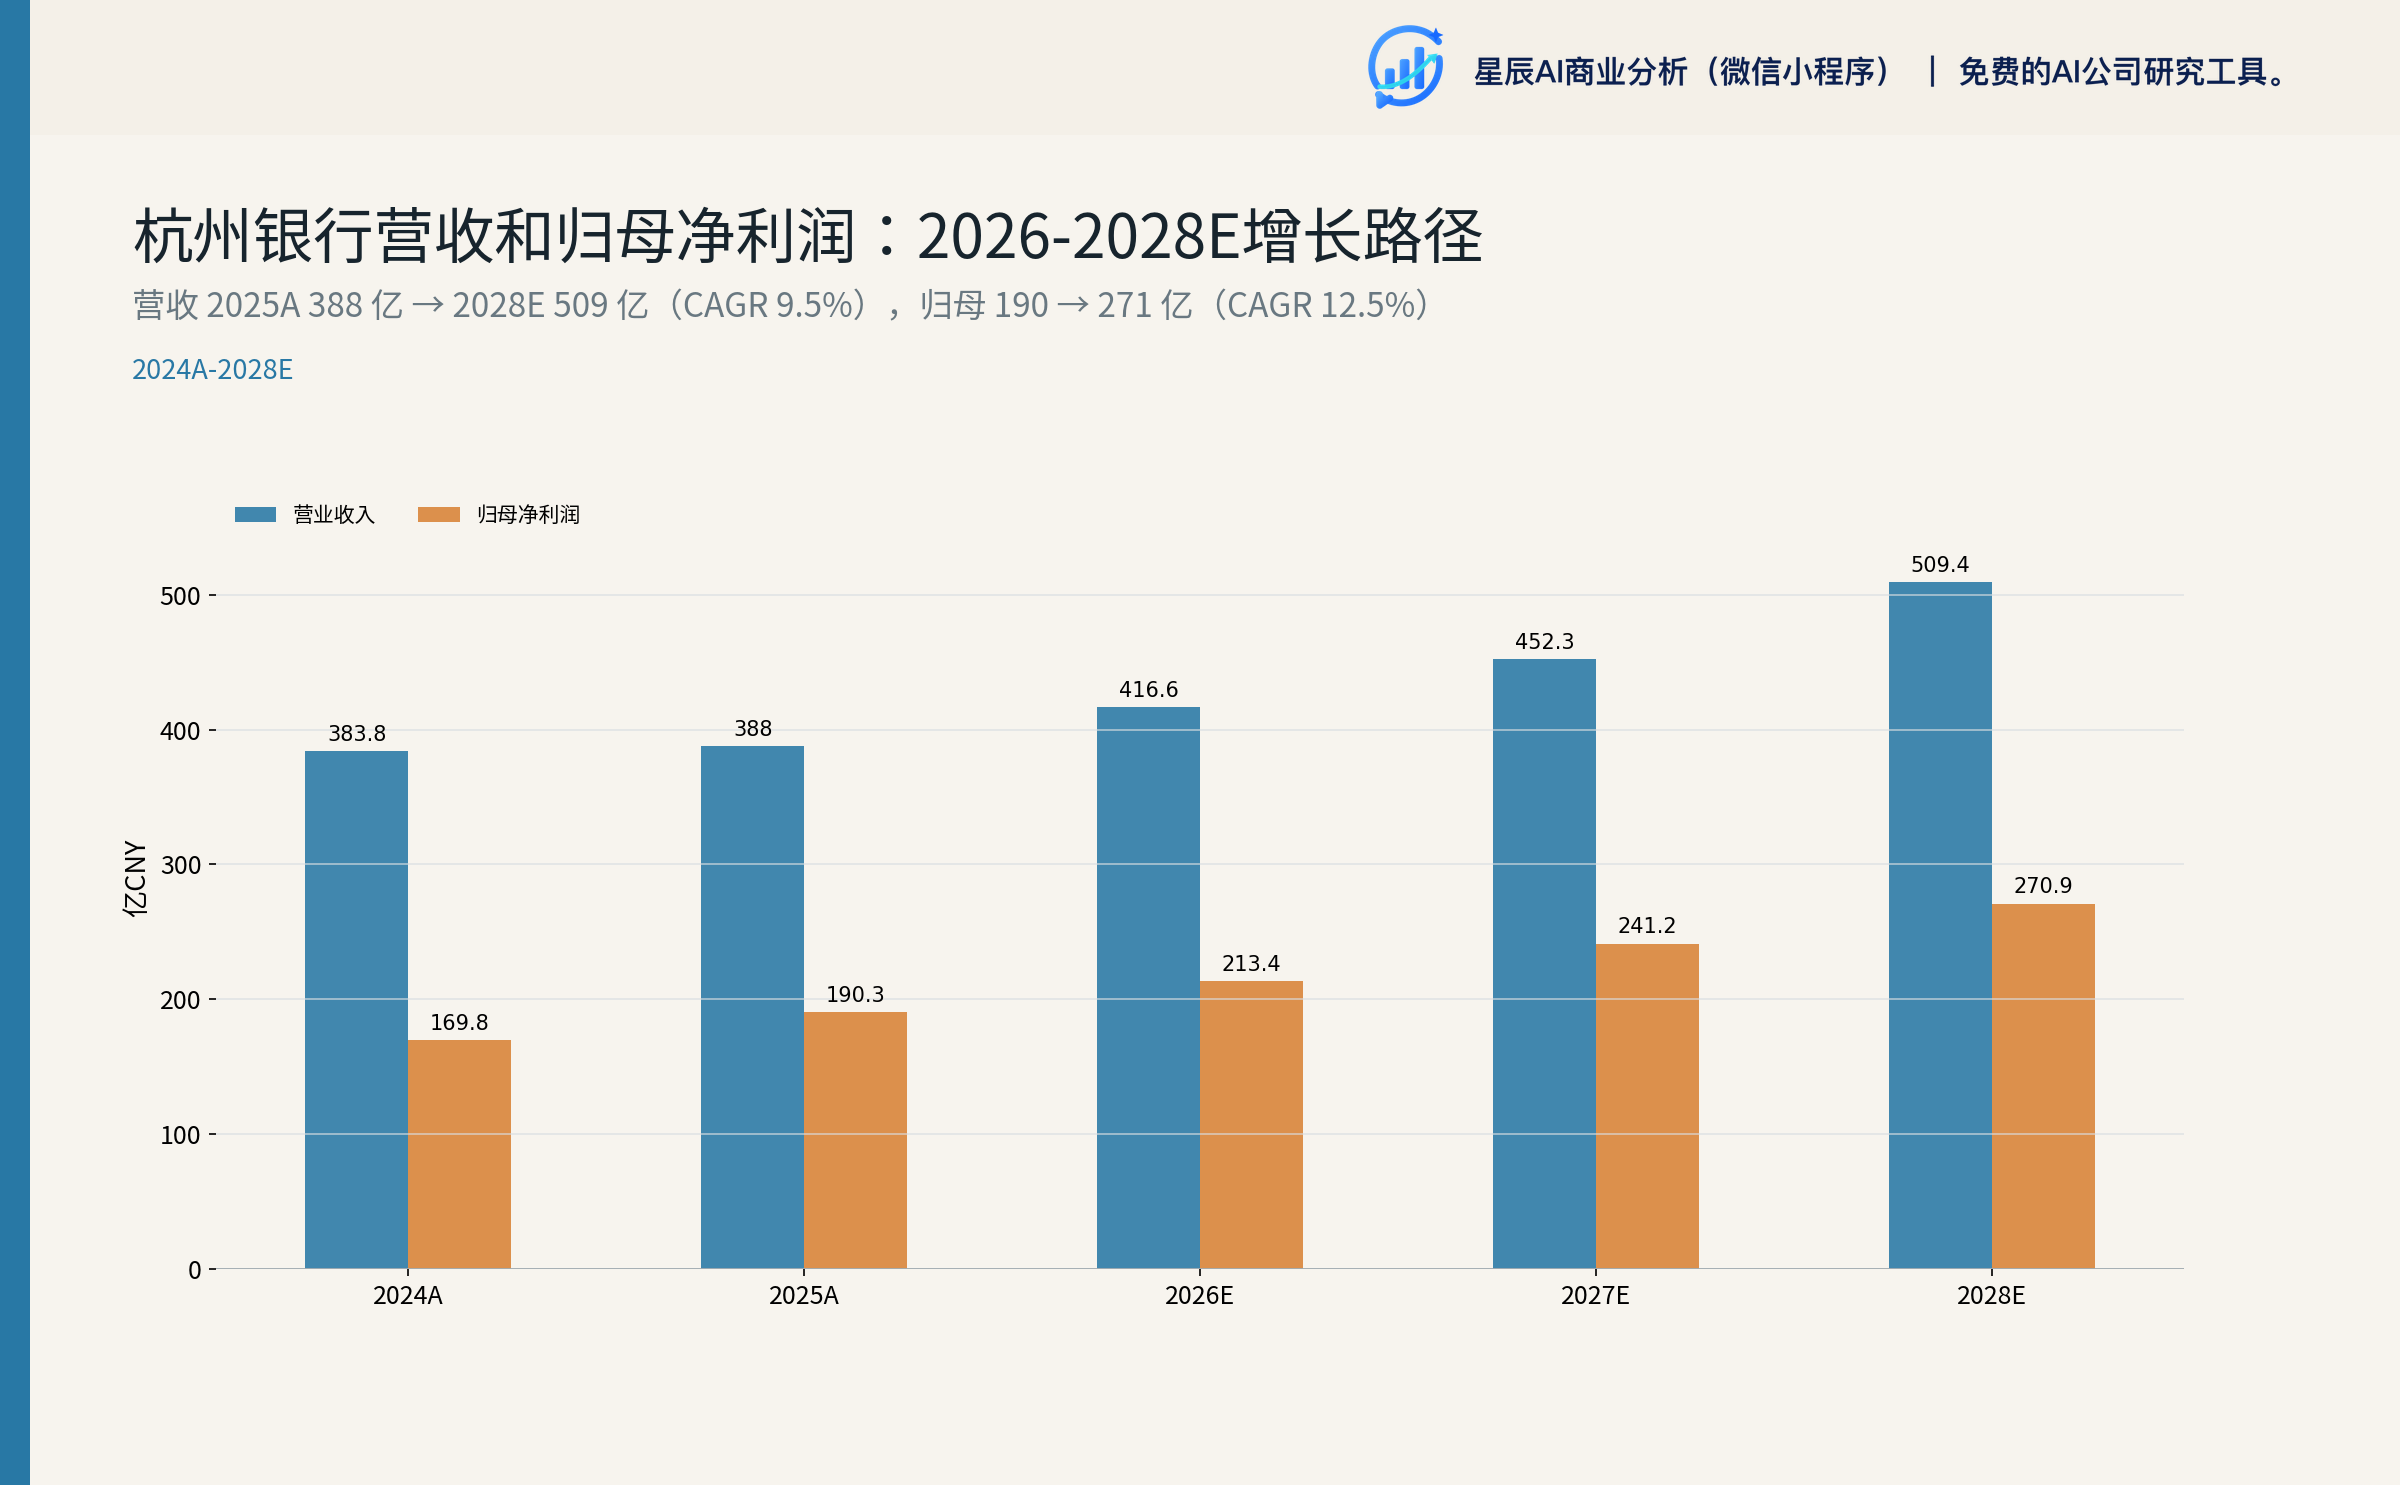
2026H1 营收 210.48 亿元(+4.75%)、归母 128.13 亿元(+9.87%)。营收端"两条腿"分化:利息净收入 155.99 亿元(+19.17%)占营收 74.11%,是收入增长的主驱动;非息净收入 54.49 亿元(-22.20%),主要因投资收益 -58.66% 至 23.66 亿元;手续费及佣金净收入 27.22 亿元(+16.5%)部分对冲。
业绩归因(国信测算):
| 驱动因素 | 2024A | 2025A | 2026E |
|---|---|---|---|
| 生息资产规模 | +13.8% | +13.9% | +9.9% |
| 净息差 | -9.4% | -1.0% | +3.3% |
| 手续费净收入 | -1.8% | 0.0% | +0.2% |
| 其他非息 | +7.1% | -11.8% | -6.0% |
| 业务及管理费 | 0.0% | -0.9% | 0.0% |
| 资产减值损失 | +8.4% | +9.9% | +4.5% |
| 归母净利润 | +18.1% | +12.05% | +12.1% |
核心传导链:规模扩张(每年 13-14%)+ 息差降幅收窄(-9.4% → -1.0% → +3.3%)+ 减值反向贡献(2024 多提、2025 少提、2026 回归)= 归母净利润维持双位数增长。
风险提示:2027 年后若减值从"反向贡献"转为"正常化正向计提",净利润增速将面临压力,除非规模与息差两端进一步打开空间。这是基准情景下的核心不确定性。
4.2 净息差:1.36%→1.39% 拐点确认
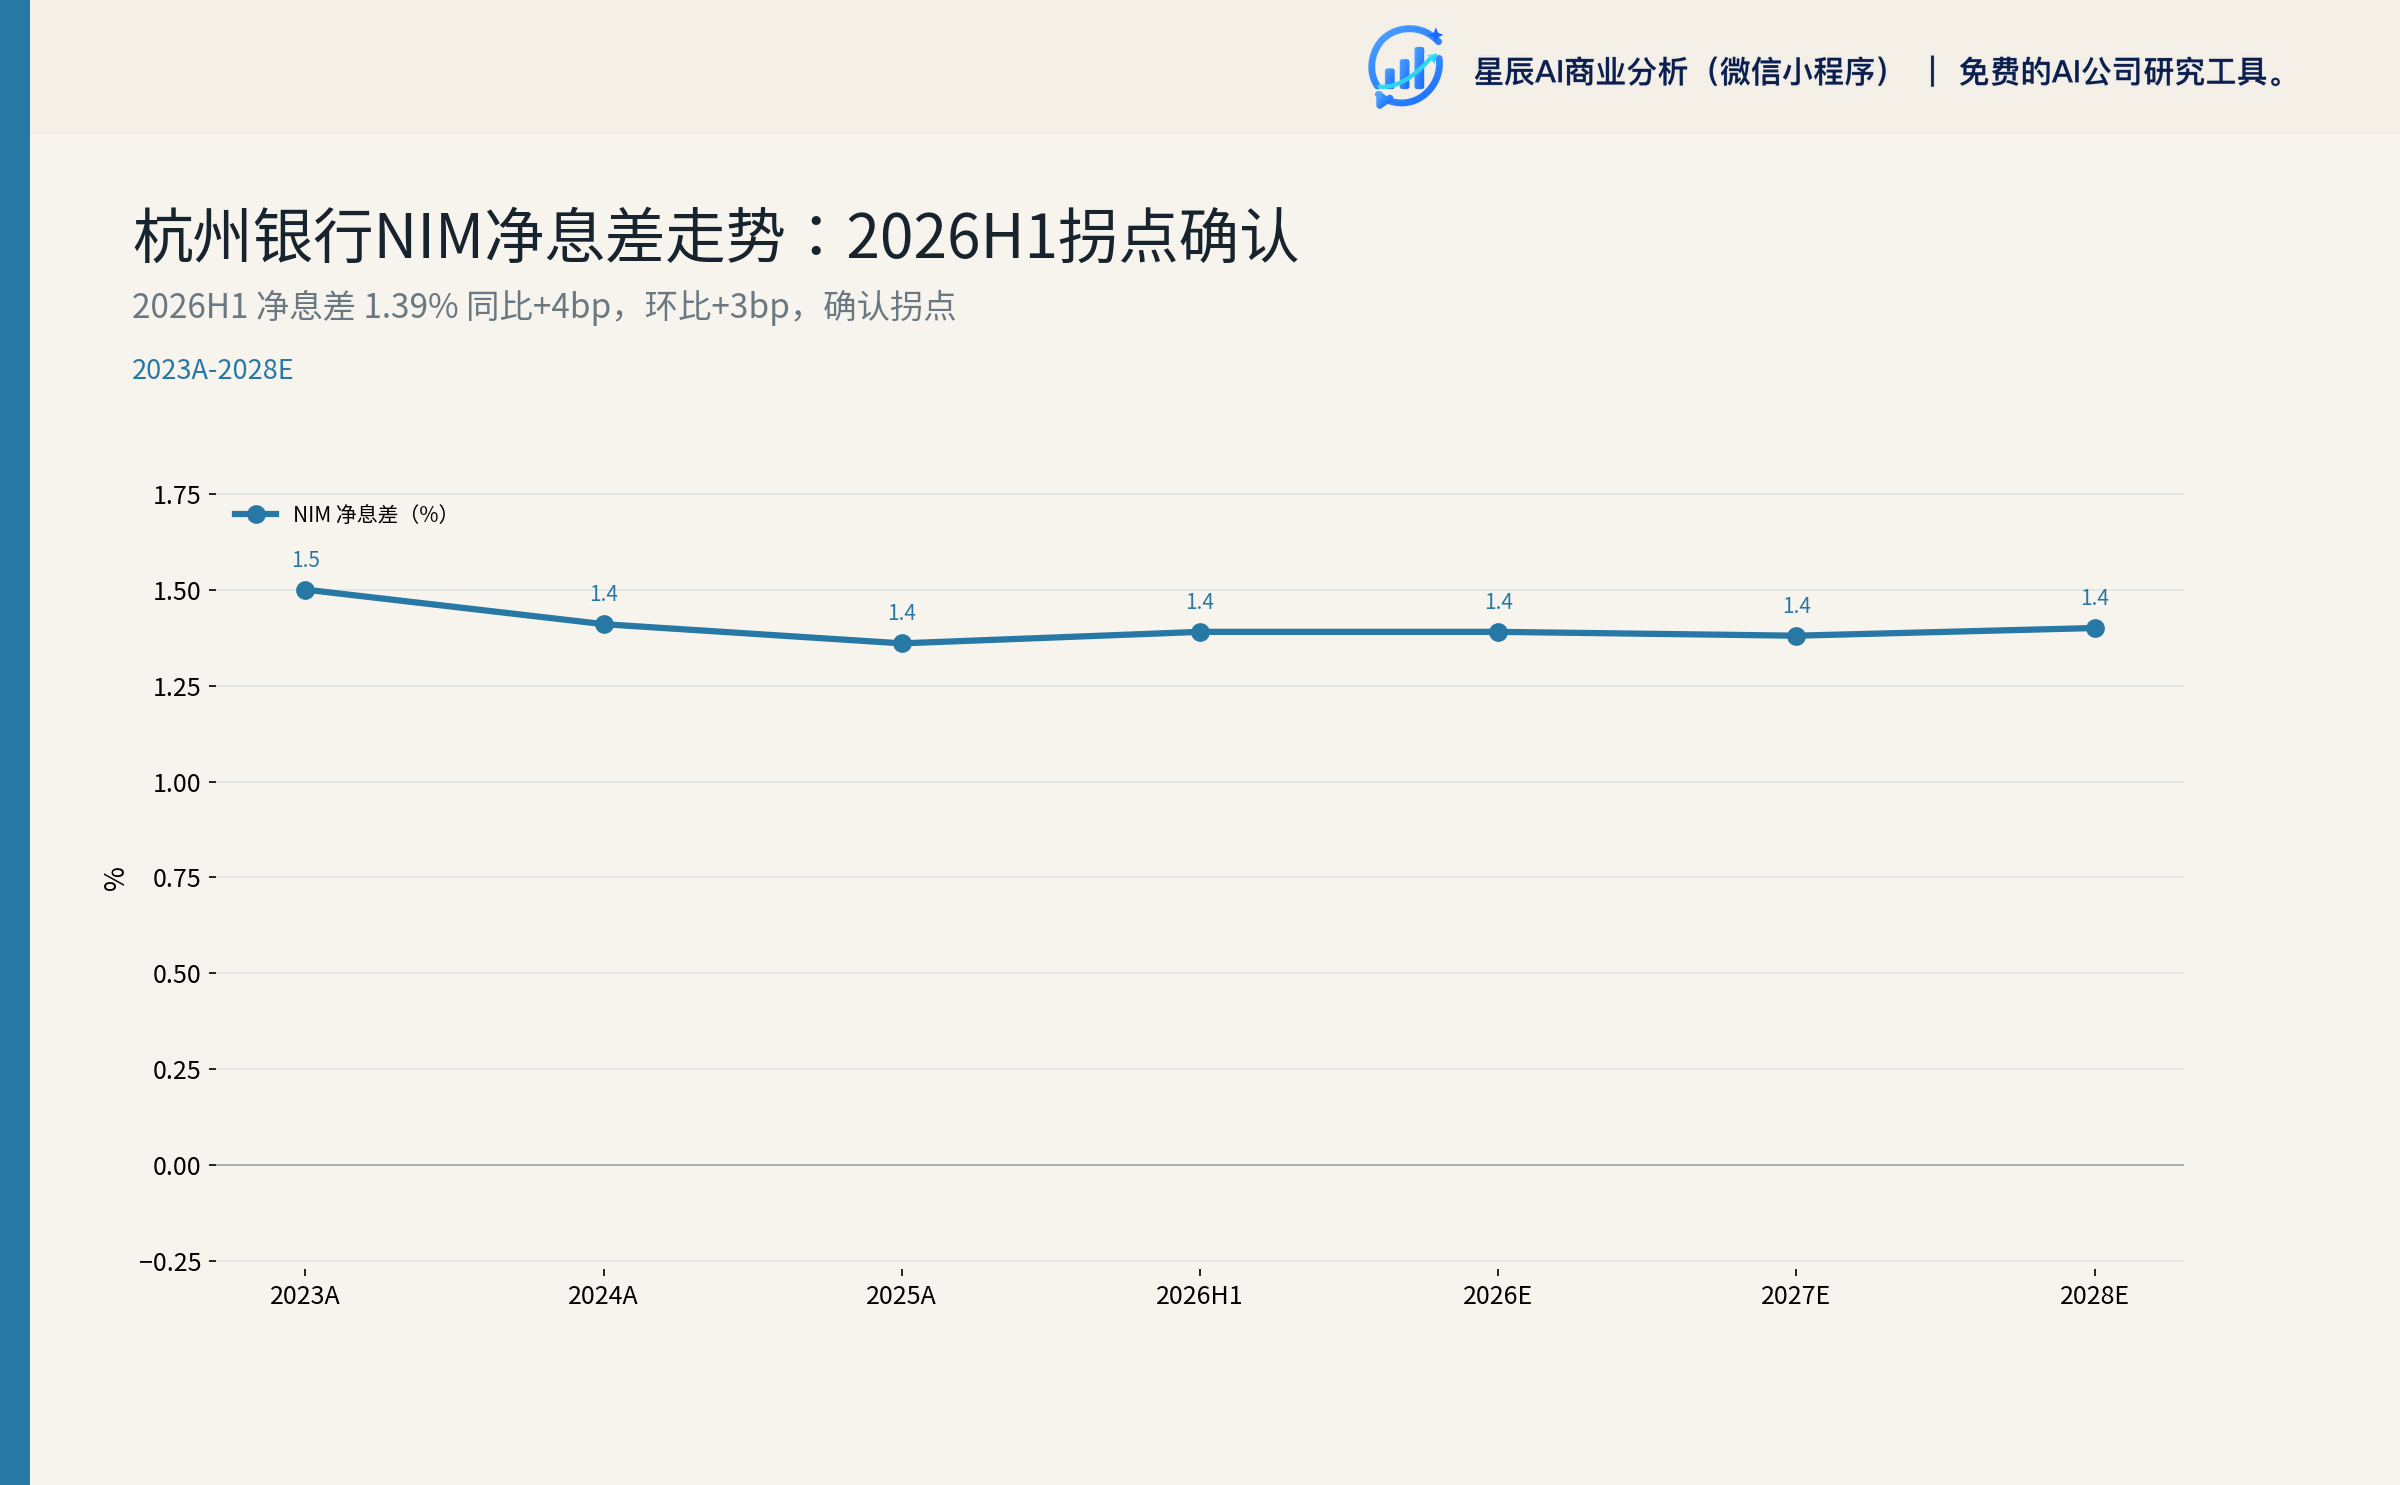
2026H1 净息差 1.39%,同比 +4bp,较 2025A 提升 3bp;净利差 1.36%(同比 -1bp,几乎持平)。
拆解机制:
- 生息资产平均利率 2.85%(同比 -39bp):客户贷款收益率从 3.77% → 3.38%(-39bp)
- 计息负债平均利率 1.49%(同比 -38bp):吸收存款付息率从 1.80% → 1.40%(-40bp)
- 结构因素:生息资产平均余额 +15.60% 快于计息负债 +12.08%,以量补价放大息差效应
判断:这是负债端驱动的"被动型"息差企稳——资产端降幅 39bp 与负债端降幅 38bp 几乎对称,公司实际只通过"以量补价"和负债结构优化维持住息差,没有显著走出行业下行通道。未来 12-24 个月 NIM 窄幅波动 1.35-1.42% 是基准预期,但若 LPR 再次下调 20bp+ 或存款利率市场化让利空间收窄,息差可能再度承压。3
4.3 资产质量:账面稳定,结构分化
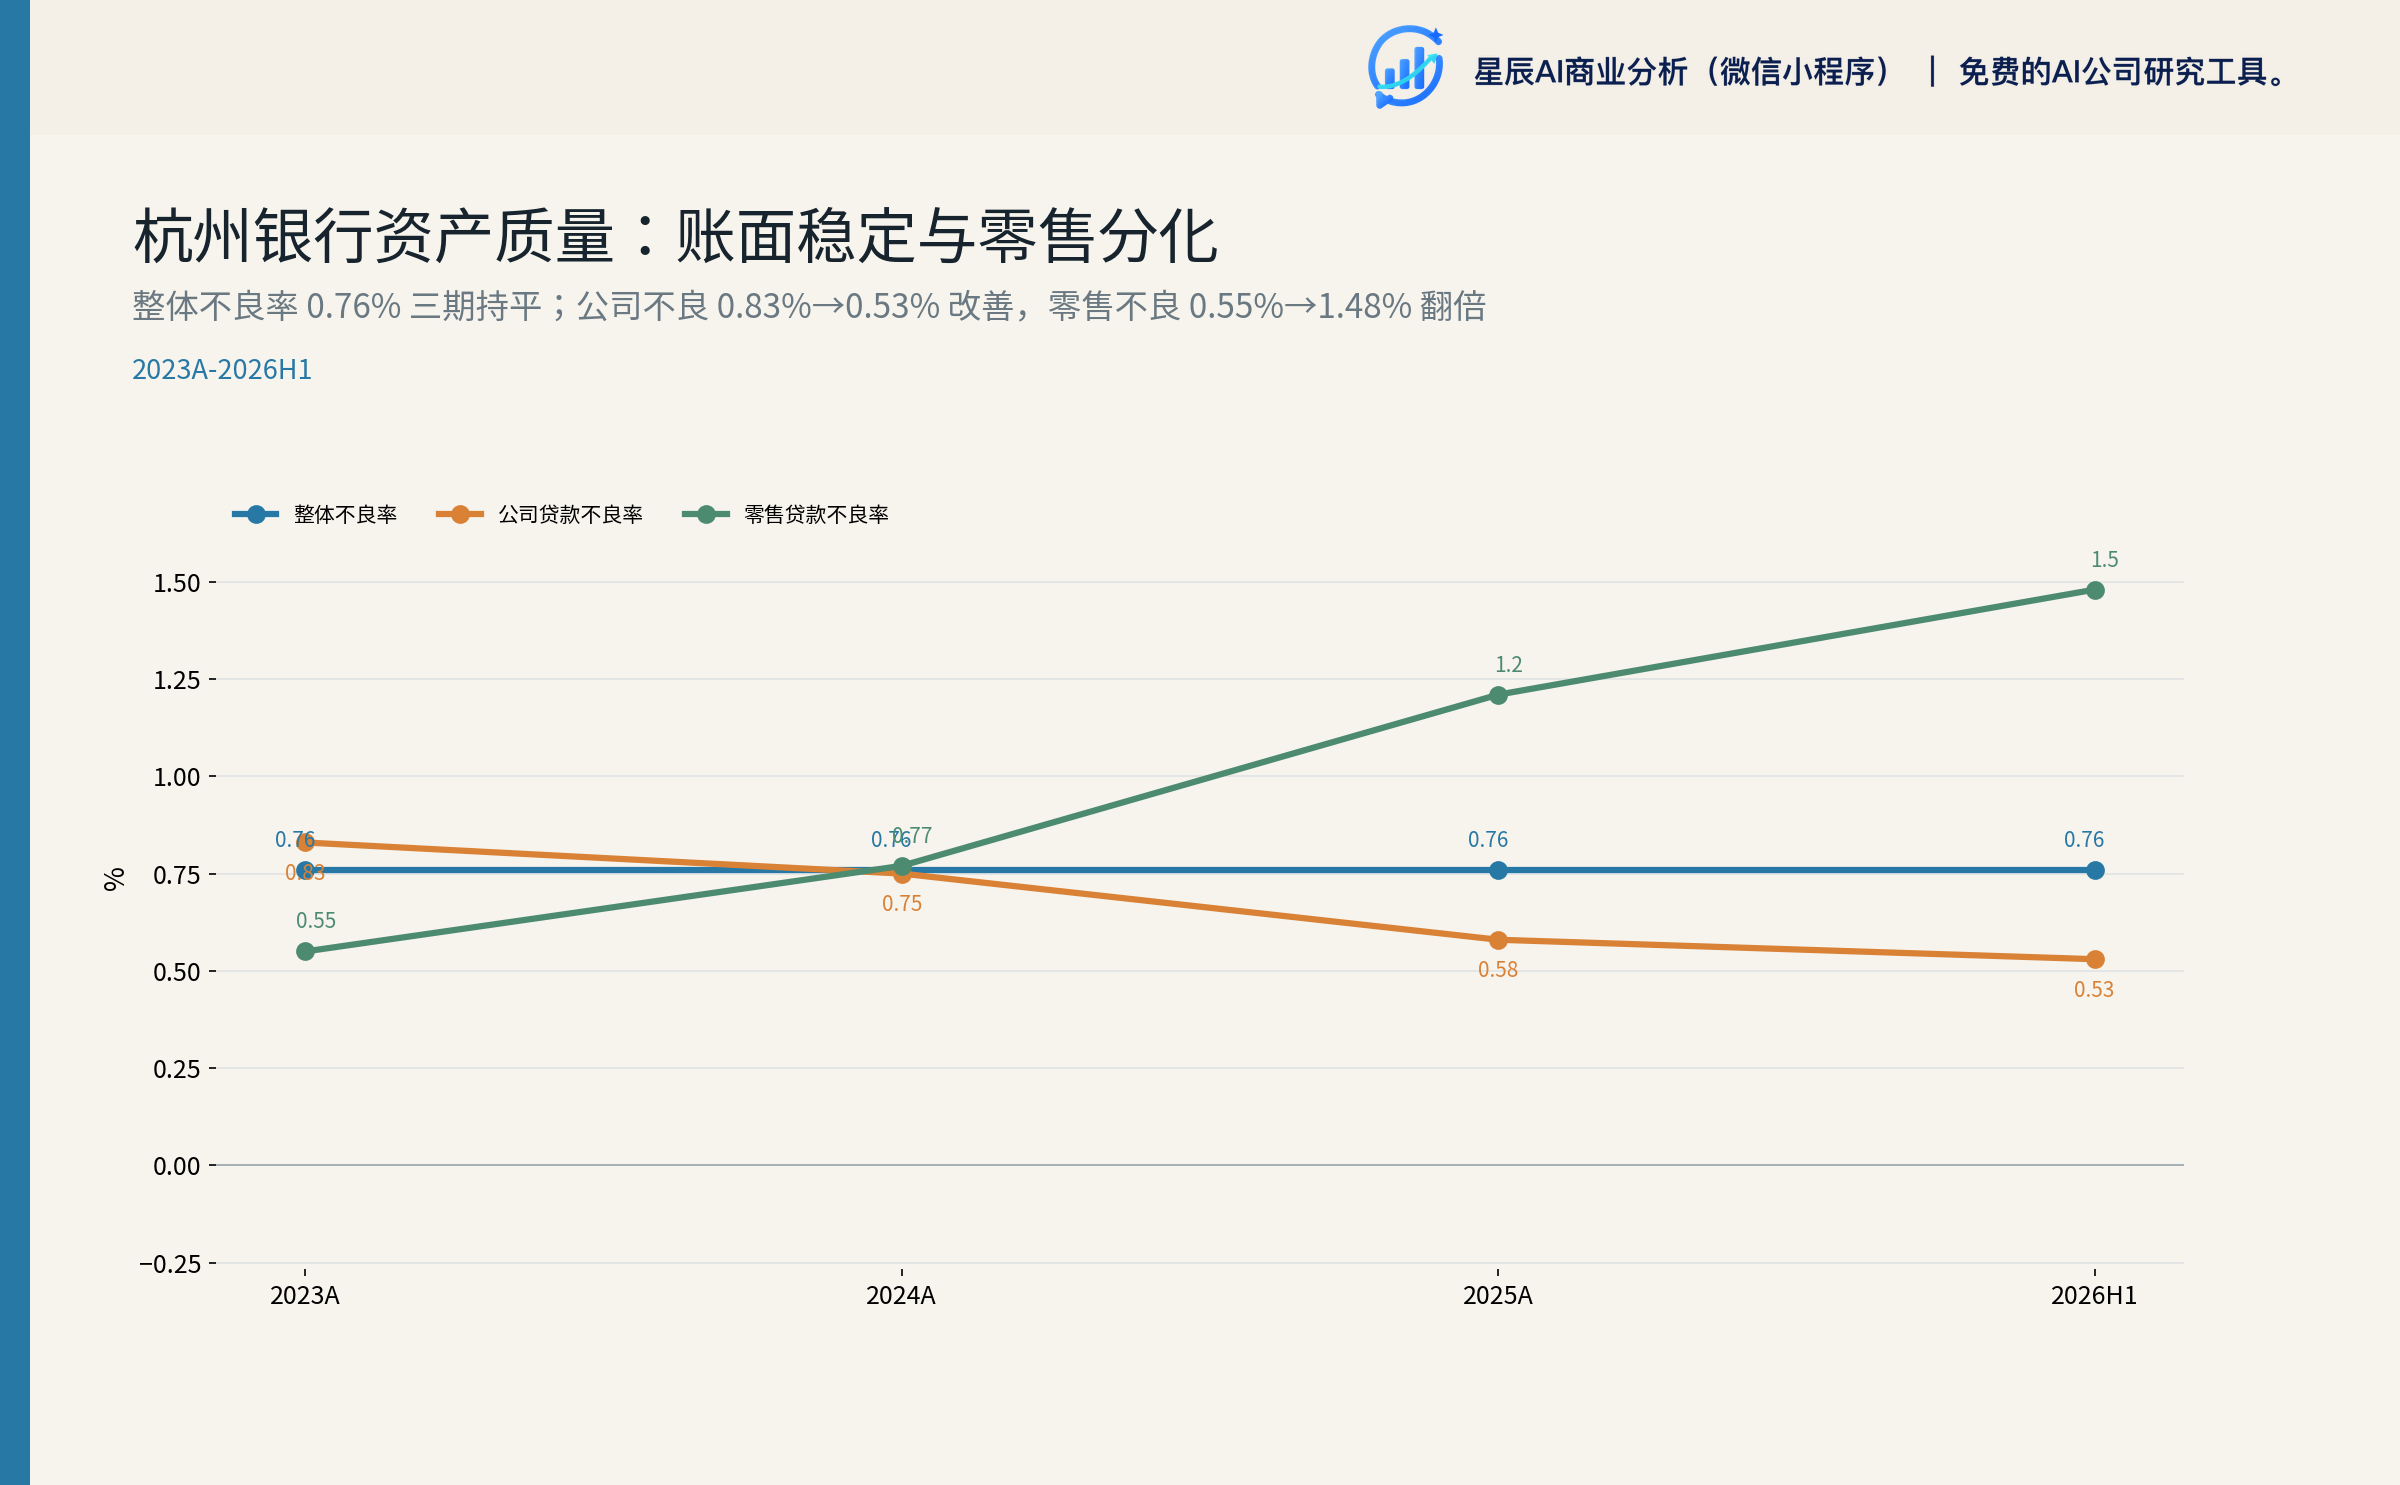
整体不良率 0.76% 连续三期持平,账面非常稳定。但结构上呈现"对公改善+零售恶化"的剧烈分化:
| 维度 | 2024A | 2025A | 2026H1 | 变化 |
|---|---|---|---|---|
| 整体不良率 | 0.76% | 0.76% | 0.76% | 持平 |
| 公司贷款不良率 | 0.75% | 0.58% | 0.53% | -22bp 改善 |
| 个人贷款不良率 | 0.77% | 1.21% | 1.48% | +71bp 累计 |
| 拨备覆盖率 | 541% | 502% | 472% | -69pct 累计 |
| 关注类贷款迁徙率 | 49.79% | 61.36% | 55.36% | 同比 +30pct |
| 次级类迁徙率 | — | — | 69.06% | 同比 +20pct |
零售不良分项(2026H1):
- 个人经营贷款不良率 2.08%(+56bp ytd)—— 经营性贷款抗风险能力弱,是主因
- 个人住房贷款不良率 0.95%(+24bp ytd)—— 房价下行压力
- 个人消费贷款不良率 1.26%(-19bp ytd)—— 唯一改善项
迁徙率恶化是前瞻预警:关注类迁徙率 55.36% 意味着关注类余额中约 55% 会在未来 12 个月下迁为不良;次级类迁徙率 69.06% 意味着次级类余额的 69% 会进一步下迁。这两个前瞻指标意味着未来 6-12 个月不良生成压力将上升。
判断:整体不良率 0.76% 与零售不良 1.48% 之间的"账面稳定"表象,掩盖了零售端的真实风险压力。核心矛盾已从"息差能否企稳"切换到"零售不良何时见顶"。若 H2 经营性贷款不良率突破 2.5%、零售不良率突破 1.70%,将触发资产质量预期恶化。
可疑贷款余额翻倍(18.15 → 38.66 亿元,+113%)是分类口径压力前移的信号——次级→可疑的迁徙是核销/处置不充分或风险下迁的体现,这部分贷款的回收率低于次级,是未来减值压力的潜在源头。
拨备覆盖率被动下行:472% 仍是同业前列(行业均值 200-250%),但累计 -69pct 的下行方向源于"分子(减值)上升慢于分母(不良余额上升)"。在迁徙率恶化背景下,拨备有"被动释放"空间,但同时也意味着公司有较强逆周期能力——若 H2 信用成本回到 0.50% 以上正常水平,拨备覆盖率可能加速下行至 430-450%。12
4.4 ROE 走势:2025 触底,2026-2028E 企稳
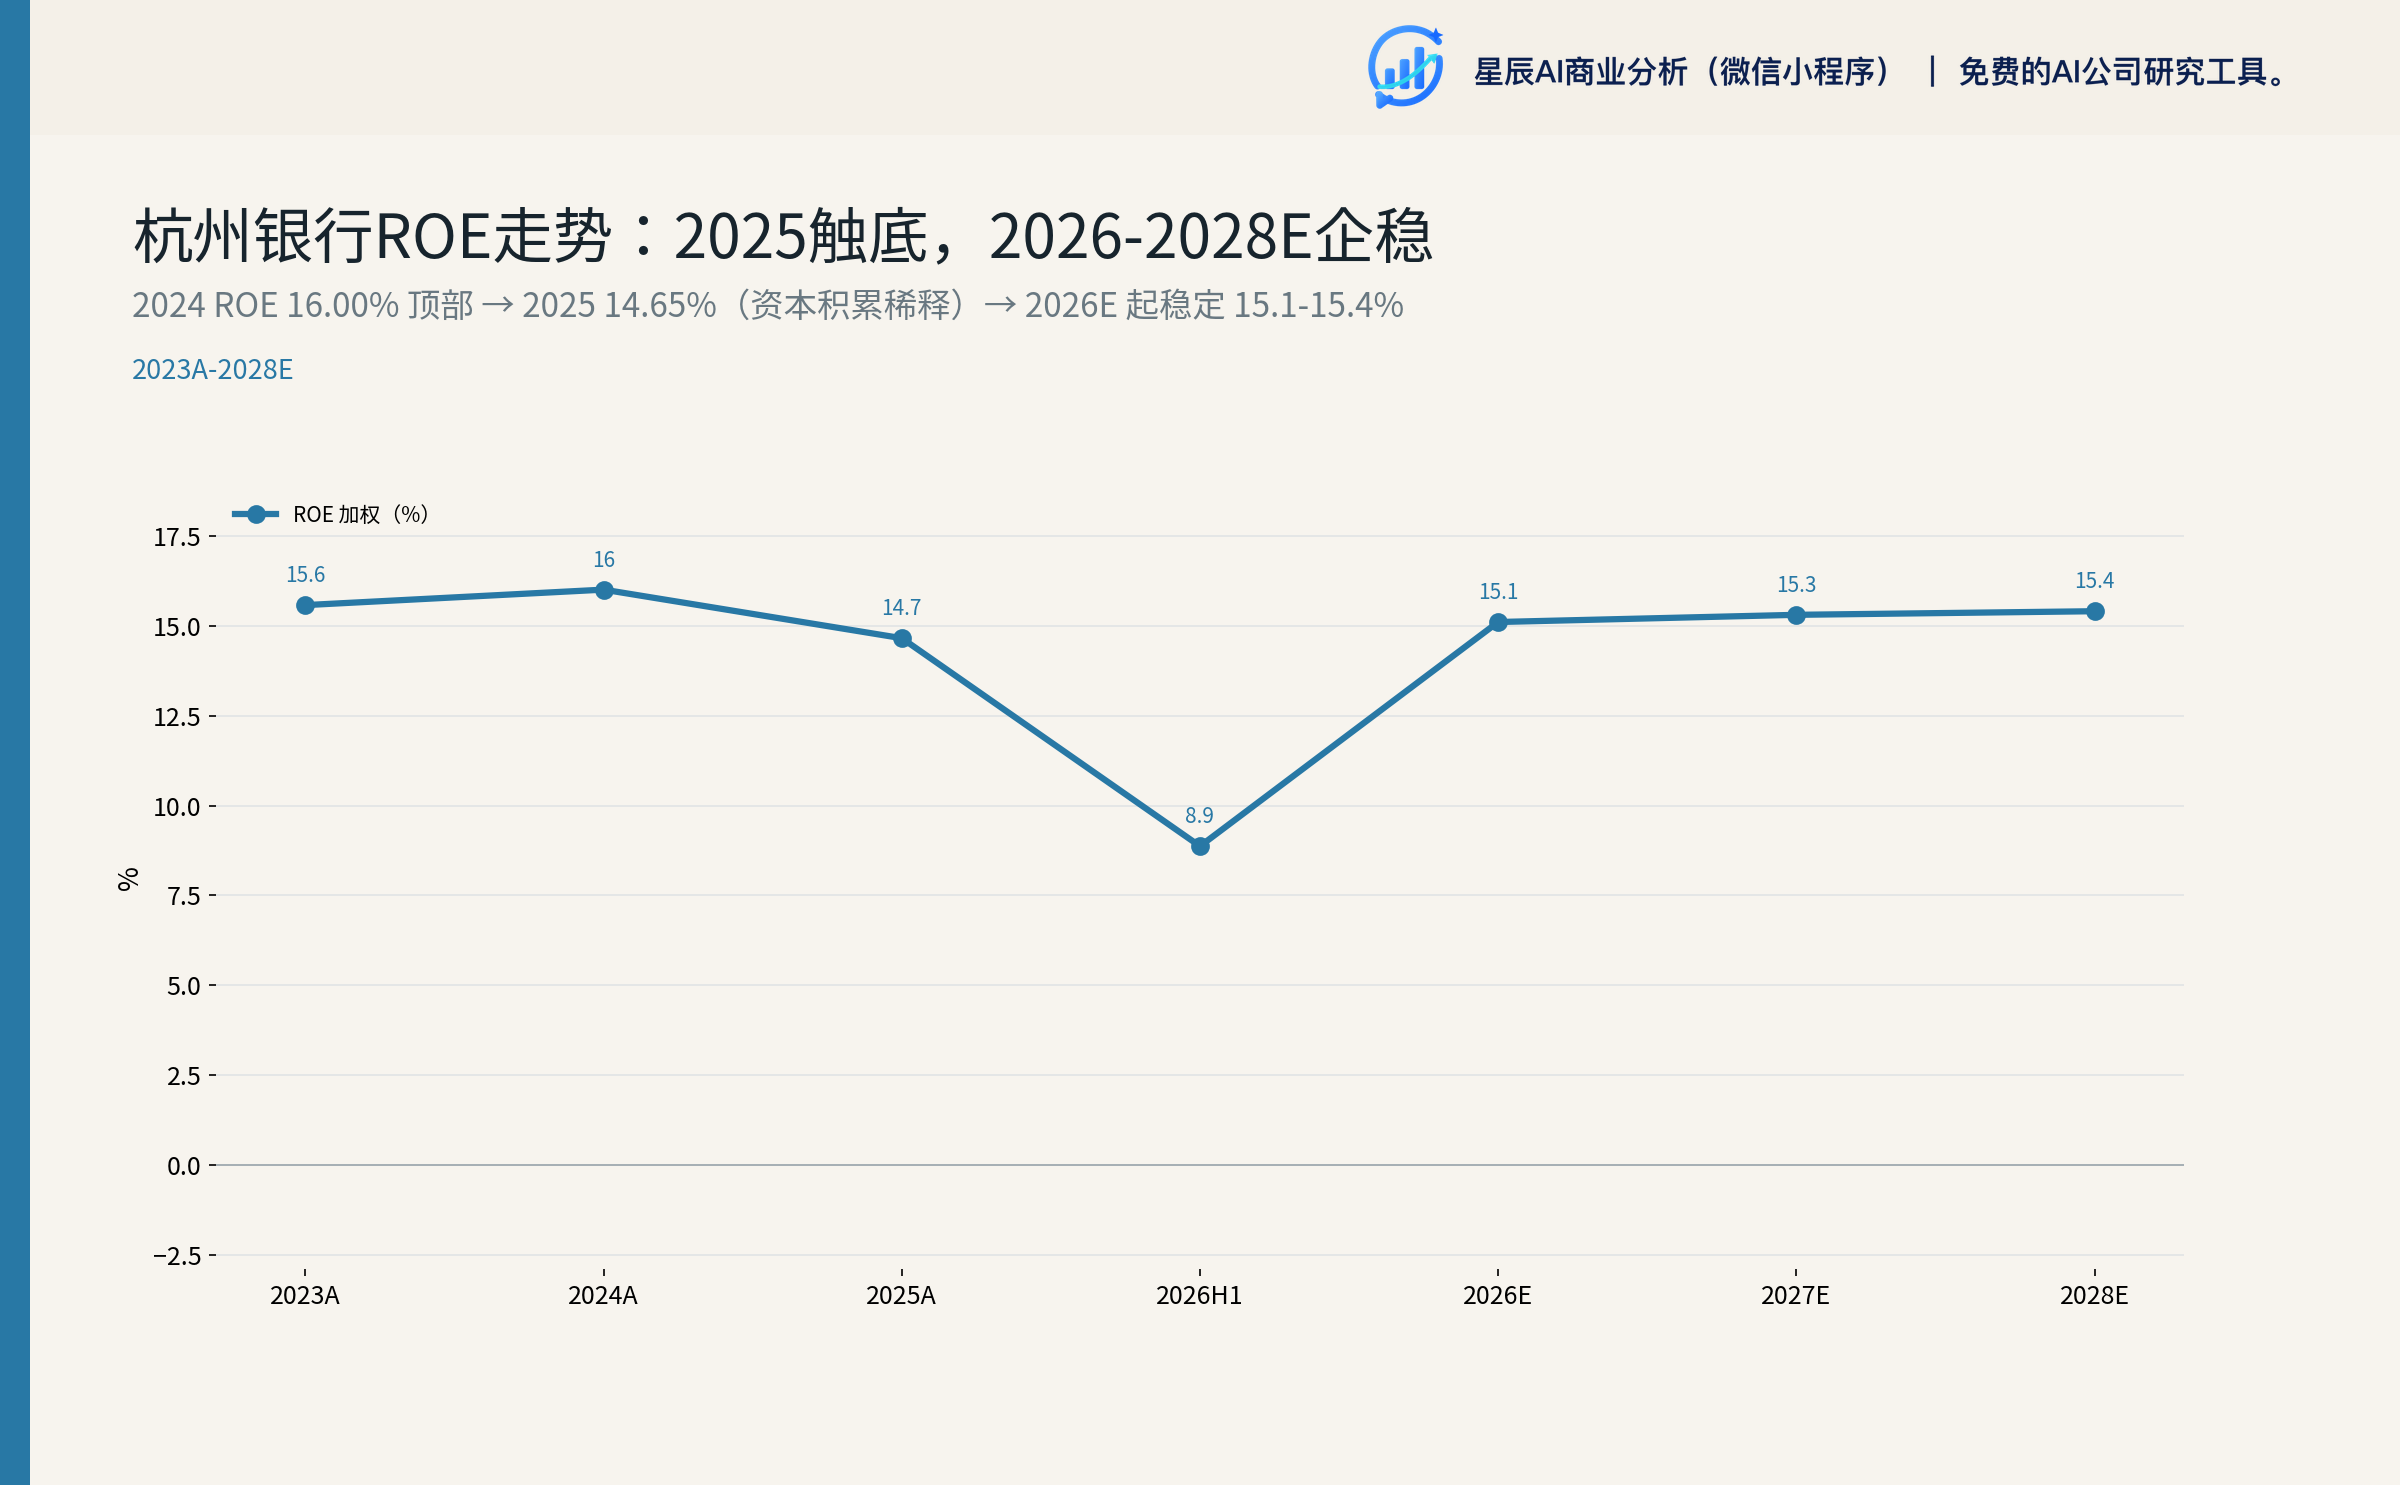
2024 ROE 16.00% 顶部 → 2025 14.65%(-1.35pct)。分子端净利润 +12% 慢于分母端净资产(核心一级 8.85% → 9.59%,永续债+留存)扩张,是资本快速积累的代价,非经营恶化。
ROE 中性预期:2026E 15.1%、2027E 15.3%、2028E 15.4%,ROE 企稳的逻辑:
- 资本积累速度放缓(核心一级已达 9.52%,内生增长边际效率提升)
- 净利润维持 12-13% 增长
- 风险加权资产增速从 12-13% 降至 9-10%(资本约束被动降速)
4.5 资本充足:定增失效,内生增长为主
核心一级 9.52% 较年初 -7bp,距监管底线 8.5% 仅约 100bp。
关键事件 2026-07-17:150 亿元定增方案到期失效6。这是本期最重要的资本侧事件,意味着公司未来 2-3 年的资本补充只能依赖内生留存和永续债,没有股权融资选项。
资本情景测算:
| 情景 | RWA 增速 | 核心一级 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 基准 | 12% | 9.78% | 9.94% | 10.07% |
| 乐观 | 10% | 9.92% | 10.18% | 10.40% |
| 悲观 | 15% | 9.55% | 9.50% | 9.43% |
判断:基准情景下核心一级 2026E 9.78%、2028E 10.07%;RWA 15% 增速将触及 9.0% 红线。派息率从 30% 主动降至 26% 是资本约束下的理性选择——保留更多利润补充核心资本,同时市场也能接受(行业均值约 30%)。但若 2027 年核心一级跌破 9.3%,将触发规模扩张减速预期,PB 折价 5-10%。1
4.6 经营现金流:H1 由正转负的财务异常
2026H1 经营活动现金流量净额 -345.58 亿元(vs 2025H1 +292.62 亿元,-218.10%)是本期最大的财务异常项。
原因:银行业经营现金流波动主要源于"客户存款/贷款/央行借款的净变动",半年报披露显示现金流下降主要来自"为交易目的而持有的金融资产净增加"和"客户贷款及垫款净增加"。这与对公贷款 +14.12% 一致——对公投放加速消耗了现金。但也意味着如果 H2 贷款投放节奏放缓,经营现金流转正概率较高。
判断:H1 OCF 转为负数是"对公高增长消耗现金"的会计体现,不等同于流动性风险(流动性覆盖率 223% 充裕、净稳定资金比例 118.78% 稳健)。但需关注 H2-Q3 数据是否持续为负。1
五、估值与投资判断:PB-ROE + DDM 交叉验证
5.1 估值方法选择
主方法:P/B-ROE 回归(金融业标准方法);交叉验证:DDM 二段 Gordon Growth(分红能力稳定的城商行适用)。
为何选 P/B-ROE:(1) 银行业 PB-ROE 是市场长期接受的核心估值框架;(2) 杭州银行属于第二梯队城商行,可比公司样本充分(7 家头部城商行);(3) ROE 15.1% 处于行业中等偏上水平,PB 估值能直接反映成长性与资产质量的相对溢价;(4) 城商行分红率(26%)不算高,纯 DDM 对永续增长假设过于敏感。
5.2 PB-ROE 主估值
基于 7 家可比城商行(剔除杭州银行)的 2026E PB-ROE 线性回归:
PB = -0.178 + 0.068 × ROE
- 斜率 0.068:每提升 1pct ROE,市场给予约 0.068x PB 溢价
- 杭州银行 ROE 15.1% 对应回归理论 PB 0.849x,与当前 0.84x 高度吻合
折价/溢价调整:
- 无控股股东/无实控人结构折价:5% 治理折价(A股银行中无实控人结构案例有限)
- 资本约束影响:定增失效后市场已部分定价(PB 从 0.55-0.65x 底部回升至 0.84x)
综合考虑:回归 PB 0.849x 是"无折价"理论值;考虑 5% 无实控人折价后合理 PB 0.806x,与当前 0.808x 基本一致。
5.3 DDM 交叉验证
COE 测算:基于 Rf=1.48%(1Y SHIBOR)、ERP=6.50%、β=1.00,COE = 7.98%。
Stage 1(2026-2028E):归母净利润 213/241/271 亿元(CAGR 12.5%),派息率 26% DPS 2026E/2027E/2028E:0.77/0.86/0.97 元 Stage 2:永续增速 g=3.5%(与 GDP 名义增速 4-5% 相当)
DDM 内在价值矩阵:
| g \ COE | 7.5% | 8.0% | 8.5% | 9.0% | 9.5% |
|---|---|---|---|---|---|
| 3.0% | 20.14 | 18.11 | 16.45 | 15.06 | 13.89 |
| 3.5% | 22.48 | 19.96 | 17.95 | 16.30 | 14.93 |
| 4.0% | 25.48 | 22.28 | 19.78 | 17.79 | 16.15 |
中心案例(COE 7.98%, g 3.5%):DDM 内在价值 20.05 元,对应 2026E PB 0.977x。
5.4 两种方法交叉验证
重叠区间为 17-20 元,是最稳健的估值区间:
- PB-ROE 上沿 17.43 元 = 回归理论 PB × 当前 BVPS(反映相对估值)
- DDM 中心(g 3.5%, COE 8.0%)19.96 元 = 反映绝对估值
两种方法在合理参数下指向17-20 元的内在价值区间,与当前 16.59 元比较有 3-20% 的上行空间。
5.5 12 个月目标价
基准目标价 = 中性情景中位 19.50 元(PB 0.95x × BVPS 20.53 元),区间 18.48-20.53 元。
| 情景 | 目标 PB | 目标价 | 隐含回报 |
|---|---|---|---|
| 悲观下沿 | 0.65x | 13.34 元 | -19.6% |
| 悲观上沿 | 0.75x | 15.40 元 | -7.2% |
| 中性下沿 | 0.78x | 16.03 元 | -3.4% |
| 基准目标价 | 0.95x | 19.50 元 | +17.6% |
| 乐观下沿 | 1.05x | 21.56 元 | +29.9% |
| 乐观上沿 | 1.15x | 23.61 元 | +42.3% |
三情景期望目标价 19.34 元(vs 当前 16.59 元,+16.6%)。
5.6 当前价格反映什么
将 0.808x PB 代入回归方程 → 隐含 ROE 14.50%。差异:市场隐含 ROE 14.50% vs 我们基准 15.10%,低估 0.60pct。
市场隐含的悲观预期:
- ROE 14.5%(vs 我们 15.1%)
- 永续增速 2.5%(vs 我们 3.5%)
- 不良率隐含 1.0-1.2%(vs 我们 0.76% 持平假设)
- 隐含 COE 8.90%(vs 我们 7.98%)
核心结论:市场对杭州银行的定价比我们的基准假设更悲观,主要定价了零售风险和资本约束的潜在恶化。这构成了潜在的超预期机会——若 Q3-Q4 零售不良见顶、NIM 维持 1.39%+,市场预期会向我们的基准回归,带来估值修复。
5.7 相对回报判断
| 对比维度 | 12-24 个月基准判断 |
|---|---|
| vs 城商行板块 | 跑赢 5-10%(高 ROE+高资产质量+合理估值组合) |
| vs 沪深 300 银行 | 跑赢 3-5%(高 ROE、高资产质量,但股息率略低) |
| vs 宁波银行 | -3% ~ 持平(可比性最强) |
| vs 成都银行 | +8-12%(杭银 PB 折价、ROE 略低) |
| vs 江苏银行 | +5-8%(杭银 ROE 高 1.6pct) |
六、关键风险与验证窗口
6.1 10 大风险事件
| # | 风险事件 | 性质 | 领先指标 | 验证窗口 | 对估值影响 |
|---|---|---|---|---|---|
| 1 | 零售贷款不良率继续跳升 | 高 | 个人经营贷不良率(当前 2.08%)、关注类迁徙率(55.36%)、零售余额增速(-6.06%) | 2026Q3 报告(10 月底)、2026 年报 | 升至 1.70%+:PB 压 0.10-0.15x |
| 2 | NIM 二次下行 | 高 | Q3 NIM、存款付息率(1.40%)、LPR 走势(5Y 3.50%) | 2026Q3-Q4 季报 | 跌破 1.35%:PB 压 0.08-0.12x |
| 3 | 核心一级资本充足率跌破 9.3% | 中-高 | RWA 增速(2025 +12.79%)、净利润留存(74%)、永续债发行 | 2026 年报、2027Q1 | 触发规模扩张减速预期,PB 折价 5-10% |
| 4 | 可疑贷款持续累积(已翻倍至 38.66 亿) | 中 | 可疑贷款余额、次级类迁徙率(69.06%)、核销处置力度 | 2026 年报 | 若 H2 仍上升:信用成本回升至 0.70%+ |
| 5 | 对公贷款集中度风险(水利环境 27%+租赁商务 18% = 55%) | 中 | 化债政策变化、城投平台不良率、租赁商务不良率(0.21%) | 2026 年报对公不良率(0.53%) | 若对公不良率上行至 1.0%+:预期恶化 |
| 6 | 经营现金流转负持续 | 中 | OCF 数据、贷款投放节奏、客户存款净变动 | 2026Q3-Q4 季报 | 持续为负反映流动性管理压力 |
| 7 | 房地产行业敞口(贷款 350 亿、不良率 6.40%) | 中-低 | 房地产销售面积同比(当前 -8%)、房价走势、新增按揭需求 | 2026 年报、2027Q1 | 绝对额可控(22.4 亿),但若扩散影响 5-7 亿利润 |
| 8 | 其他非息收入持续大幅波动 | 中 | 投资收益、FVOCI 变动、公允价值变动损益 | 季度数据 | 若 H2 继续 -30%+:营收增速降至 0-2% |
| 9 | 化债政策变化导致城投平台融资收紧 | 中 | 城投平台融资数据、地方政府专项债发行节奏 | 2026Q4-2027Q1 | 若对公前两大行业增速骤降,影响贷款增速 3-5pct |
| 10 | TLAC/D-SIBs 监管纳入 | 低(远期) | 监管政策更新、城商行系统重要性评估 | 2027-2028 年 | 若被纳入 D-SIBs,附加资本要求 0.25-0.5pct |
6.2 未来 12 个月验证窗口
关键时间节点:
- 2026 年 10 月底:2026Q3 报告(验证 NIM 持续性+零售不良拐点)
- 2027 年 3-4 月:2026 年报(验证全年 ROE、零售不良是否见顶)
- 2026H2:永续债/二级资本债发行进度(影响核心一级资本充足率)
正面信号(强化基准情景):
- 净息差 2026Q3 维持 1.39% 或上行
- 零售贷款余额 Q3 企稳(个人经营贷款降幅收窄)
- 关注类迁徙率回落至 50% 以下
- 核心一级资本回升至 9.6%+(永续债发行落地)
负面信号(触发悲观情景):
- 净息差跌破 1.35%
- 零售不良率突破 1.60%
- 经营性贷款不良率突破 2.5%
- 核心一级跌破 9.3%
6.3 核心假设的敏感性
| 关键假设 | 变化 | 目标价影响 |
|---|---|---|
| 2026E ROE | ±1pct | ±0.07x PB / ±1.43 元 |
| COE | ±50bp | 内在价值 ±10-12% |
| 永续增速 g | ±50bp | 内在价值 ±12-15% |
| 派息率 | ±5pct | 内在价值 ±8-10% |
| 不良率(信用成本) | ±10bp | 净利润 ±3-5% |
七、核心数据附录
7.1 财务核心数据(已锁定)
| 指标 | 2023A | 2024A | 2025A | 2026H1 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|---|---|
| 营业收入(亿元) | 350.16 | 383.81 | 387.99 | 210.48 | 416.64 | 452.32 | 509.36 |
| 营收同比 | — | +9.6% | +1.1% | +4.75% | +7.4% | +8.6% | +12.6% |
| 利息净收入(亿元) | — | 244.57 | 275.92 | 155.99 | — | — | — |
| 利息净收入同比 | — | — | +12.82% | +19.17% | — | — | — |
| 手续费佣金净收入(亿元) | — | 37.20 | 42.07 | 27.22 | — | — | — |
| 手续费同比 | — | — | +13.10% | +16.50% | — | — | — |
| 归母净利润(亿元) | 143.83 | 169.83 | 190.29 | 128.13 | 213.36 | 241.24 | 270.90 |
| 归母同比 | — | +18.08% | +12.05% | +9.87% | +12.1% | +13.1% | +12.3% |
| 净息差 NIM | 1.50% | 1.41% | 1.36% | 1.39% | 1.39% | 1.38% | 1.40% |
| 不良贷款率 | 0.76% | 0.76% | 0.76% | 0.76% | 0.76% | 0.76% | 0.76% |
| 拨备覆盖率 | 561.42% | 541.45% | 502.24% | 471.96% | 479% | 460% | 437% |
| 加权 ROE | 15.57% | 16.00% | 14.65% | 8.87%(未年化) | 15.1% | 15.3% | 15.4% |
| 成本收入比 | 29.40% | 29.41% | 30.03% | 22.94% | — | — | — |
| 核心一级资本充足率 | 8.16% | 8.85% | 9.59% | 9.52% | 9.78% | 9.94% | 10.07% |
| 一级资本充足率 | 9.64% | 11.05% | 11.76% | 11.51% | — | — | — |
| 资本充足率 | 12.51% | 13.80% | 14.37% | 13.99% | — | — | — |
| 派息率 | 28% | 30.0% | 26.3% | 26%(中期) | 26.0% | 26.0% | 26.0% |
7.2 资产负债结构(2026H1)
| 指标 | 2024A | 2025A | 2026H1 |
|---|---|---|---|
| 资产总额(亿元) | 21,123.6 | 23,628.1 | 24,680.8 |
| 贷款总额(亿元) | 9,375.0 | 10,718.8 | 11,622.9 |
| 其中:公司贷款(亿元) | 6,316.5 | 7,698.7 | 8,785.9 |
| 个人贷款(亿元) | 3,058.5 | 3,020.1 | 2,836.9 |
| 存款总额(亿元) | 12,725.5 | 14,405.8 | 14,988.97 |
| 负债总额(亿元) | 19,763.1 | 21,996.2 | 22,942.7 |
| 归母净资产(亿元) | 1,360.5 | 1,631.9 | 1,738.1 |
7.3 业务结构亮点(2026H1)
- 制造业贷款 1,122.64 亿元(+22.25% yoy)
- 科技贷款 1,167.58 亿元(+23.44% yoy)
- 绿色贷款 1,086.67 亿元(+22.75% yoy)
- 普惠小微 1,821.13 亿元(+17.06% yoy)
- 杭银理财存续 6,088 亿元(+39% yoy)
- AUM 6,969.56 亿元(+15.73% yoy)
- 跨境国际结算量 901.63 亿美元(+28.50% yoy)
- 浙江省内贷款占比 79.69%、杭州地区 41.13%
- 贷款前三大行业:水利环境 27.19%、租赁商务 18.00%、制造业 10.99%
7.4 券商一致预期(2026E)
| 券商 | 营收(亿) | 归母(亿) | 目标 PB | 评级 |
|---|---|---|---|---|
| 国信证券 | 416.64 | 213.36 | 0.82x | 优于大市 |
| 万联证券 | 408.54 | 202.58 | 0.83x | 增持 |
| 太平洋证券 | 413.42 | 211.20 | 0.84x | 买入 |
7.5 重大事件时间线
| 日期 | 事件 |
|---|---|
| 2025-07-07 | 杭银转债摘牌(转股率 99.96%,完成转股) |
| 2025-12-15 | 杭银优 1 优先股摘牌(100 亿元赎回) |
| 2026-05-15 | 注册资本完成变更登记 |
| 2026-07-17 | 150 亿元定增方案到期失效(资本补充路径收窄) |
| 2026-08-05 | 2026 年金融债(第一期)发行完毕 |
| 2026-08-11 | 新任副董事长任职资格获核准 |
| 2026-08-26 | 2026H1 报告披露 + 中期分红方案 |
7.6 股权结构(无控股股东/无实控人)
| 股东 | 持股 |
|---|---|
| 杭州市财开投资集团 + 杭州金投企管(一致行动人) | 17.59% |
| 红狮控股集团 | 9.66% |
| 杭州城投集团 | 5.97% |
| 新华保险 | 5.00% |
| 杭州交投集团 | 4.09% |
| 杭州汽轮动力 | 3.75% |
| 香港中央结算 | 2.72% |
| 杭州河合电器 | 2.11% |
投资建议总结
评级:优于大市(买入)
12 个月基准目标价:19.50 元(中性情景中位 PB 0.95x × 2026E BVPS 20.53 元),区间 17.43-20.53 元。
期望回报:+17.6%(vs 当前价 16.59 元)。
核心逻辑:
- 当前 16.59 元隐含 ROE 14.5% 显著低于我们基准的 15.1%,存在 0.6pct 的预期差
- PB-ROE 与 DDM 双方法均指向 17-20 元的合理区间,与当前价比有 3-20% 上行空间
- NIM 拐点确认(1.39% 同比 +4bp)+ 资产质量优于行业(不良 0.76%、拨备 472%)+ 区位优势(浙江省/长三角)支撑基本面韧性
- 短期催化:2026Q3 报告验证 NIM 持续性、零售不良率见顶信号;中期催化:2026 年报披露完整经营成果
风险提示:
- 零售不良率继续跳升至 1.70%+(最关键风险)
- NIM 二次下行至 1.30% 以下
- 核心一级资本充足率跌破 9.3%(倒逼规模扩张减速)
- 化债政策收紧影响对公贷款增速
- 非息收入持续大幅波动
适用读者:期望配置"高 ROE+高资产质量+合理估值"城商行板块的投资者;能够接受 1-2 年持有期、关注零售风险拐点的投资者;对股息率要求不高的成长型价值投资者。
相关研究
资料来源
- [1] 杭州银行2026年半年度报告 · 巨潮资讯 2026-08-26 查看原文
- [2] 杭州银行2025年年度报告 · 巨潮资讯 2026-04-22 查看原文
- [3] 2026年半年报点评:对公信贷投放强劲,净息差上行 · eastmoney_reportapi 2026-08-27 查看原文
- [4] 杭州银行2025年年报及2026年一季报点评:业绩增长韧性强劲,信贷与息差表现优异 · eastmoney_reportapi 2026-04-30 查看原文
- [5] 点评报告:利息净收入高增 拨备保持高位 · eastmoney_reportapi 2026-04-27 查看原文
- [6] 杭州银行关于向特定对象发行A股股票方案到期失效的公告 · 巨潮资讯 2026-07-17 查看原文