 箴研
中际旭创(300308.SZ / 3308.HK)公司研究
估值基准日:2026-08-27;股价 866.12 元(CNY/股);A+H 总股本 1,169,734,641 股;A+H 市值约 10,131 亿元;港股代码 3308.HK。 数据范围:2026 年半年度报告(2026-08-21)、H 股中期业绩公告、2026Q1 季报、2025 年报及 Tushare Provider 财务数据包;研报与新闻截止 2026-08-27。
一、核心结论
中际旭创是全球光模块(光互连)行业出货和收入连续 5 年(2021–2025)第一的龙头,业务高度聚焦于 AI 数据中心高速光模块(400G/800G/1.6T),正处于从"可插拔高速光模块龙头"向"光互连全栈方案商"升级的窗口期——下一代 NPO(近封装光学)、XPO(可扩展封装光学)、硅光、TFLN(薄膜铌酸锂)、Coherent Lite 全部在研发布局中12。
研究主线:在 800G+1.6T 的"上半段"红利已被公司牢牢兑现之后,决定 2027–2028 价值的关键不再是"能不能跟上 1.6T 节奏",而是"能不能在 Scale-up 新场景、NPO/2.4T/3.2T 新技术、3nm DSP(数字信号处理芯片)/EML(电吸收调制激光器)紧缺供应链、海外产能分配四件套上同时不犯错"。这四件套任一件处理不好,2027 指引失速或毛利率从 46% 回落至 40% 以下;处理得好则对应 2027–2028 的非线性增长。
估值结论(详见第七节):
- 目标价区间 1,000–1,300 元/股(DCF 基准 1,182 元、相对估值下限 1,200 元吻合)
- 评级 "中性偏多"(持有/逢低布局)
- 概率加权目标价 1,140 元/股
- 当前价 866.12 元,下行空间约 -19%~-31%(悲观情景目标价 600-700 元),上行空间约 +15%~+50%(基线 +39%)
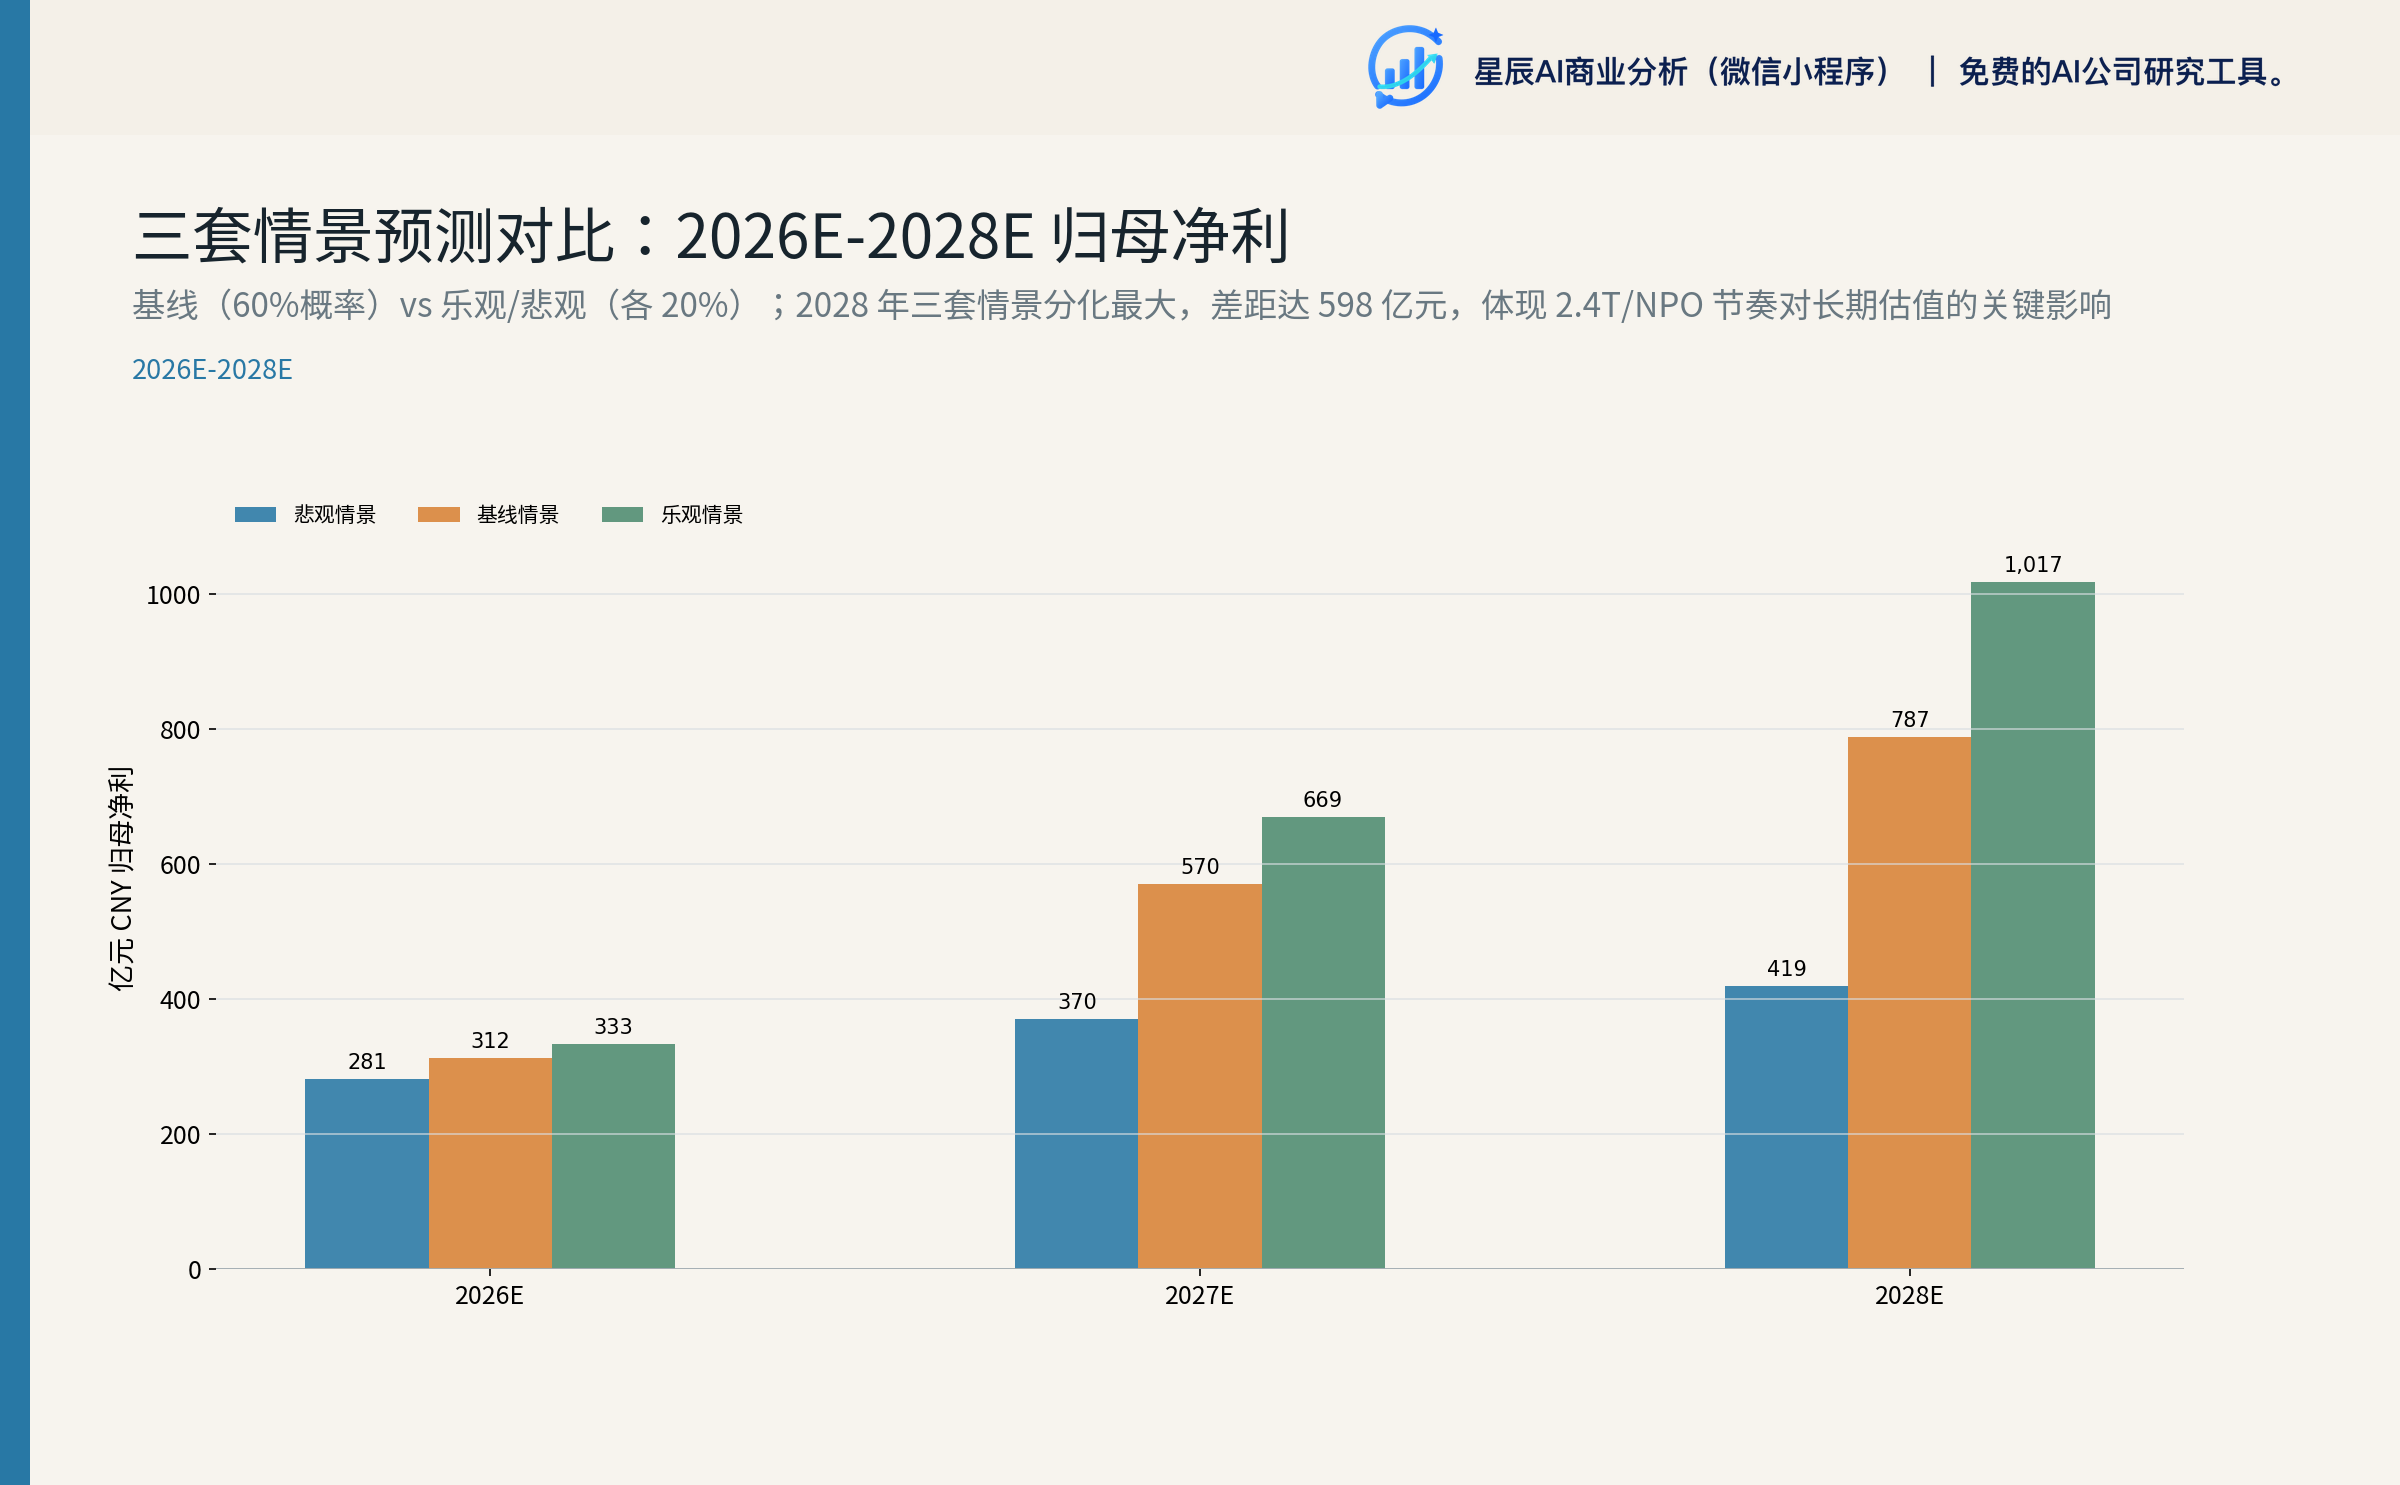
- 三套预测:基线 2027E 归母 570 亿元(60% 概率,对应目标价 1,200-1,300 元)、乐观 669 亿元(20%,目标价 1,500-1,700 元)、悲观 370 亿元(20%,目标价 600-700 元)
主要论据:
- 2026H1 已用 1.6T 规模出货兑现 AI 算力红利(收入 417.78 亿元、归母 136.51 亿元、毛利率 46.59% 均创历史新高)1;
- 海外四大云厂 2026 全年 Capex 指引 7,450 亿美元、2026Q2 单季 1,649 亿美元(+86% YoY)1;
- 港股 528.91 亿港元募资到账强化资本结构,2026E 末将进入大幅净现金状态3;
- 2.4T/NPO 2027H1 起步、2028 起量,构成第二增长曲线4;
- 子公司 TeraHop 是 CPX MSA(共同封装光学多源协议)创始成员(国内唯一光模块公司),在 NPO/CPO(共封装光学)标准与产能上具备先发优势2。
核心风险:
- 美国 FCC(美国联邦通信委员会)正在审议的进口禁令草案5;
- 1.6T 价格年降幅超预期压缩毛利率4;
- 2.4T/NPO 推迟到 2028H1,2027 增量空间收窄4;
- CPO 在英伟达/博通体系 2027H2 提前替代可插拔 1.6T/2.4T 周期6;
- 海外大客户引入备选厂商分流份额7。
二、公司是什么:高度聚焦高速光模块的全球龙头
中际旭创股份有限公司主营业务为高端光通信收发模块的研发、生产及销售。A 股 2012 年于深交所创业板上市(300308.SZ),H 股 2026 年 7 月 30 日在港交所主板上市(3308.HK)。控股股东为山东中际投资控股有限公司(持股 10.89%),最终控制人为王伟修先生3。
业务模式:B2B 直接销售,客户高度集中于北美超大规模云厂(AWS、Microsoft、Google、Meta、Oracle、CoreWeave),海外收入占比从 2025 年 90.6% 进一步抬升至 2026H1 的 94.82%8。
产品结构(2026H1):
产品代际沿"800G → 1.6T → 2.4T → 3.2T/NPO"演进。1.6T 自 2025Q3 向重点客户出货,2026H1 规模放量;硅光在 1.6T 占比从 4Q25 43.8% → 1Q26 50% → 4Q26E 60%6。2026 OFC 现场公司演示了 12.8T 8×DR8 XPO、6.4T 4×DR8 NPO、TFLN MZM(马赫-曾德尔调制器)1.6T、800G LR2 轻相干等下一代产品8。
护城河:
- 规模优势:2025 年底年化产能 2,800 万只,2026H1 末固定资产 142.66 亿元(半年新增 52.09 亿元)28;
- 全球化产能:苏州、铜陵、成都、台湾、泰国、新加坡六大基地,TeraHop(新加坡/泰国)享受 10% DEI(Developmental Expansion Incentive,新加坡发展与扩展优惠)税率8;
- 供应链管理:与 Lumentum、源杰科技、Broadcom、Marvell 等光芯片/DSP 厂商签订长期协议(长协)+ 预付款锁定关键物料9;
- 联合研发:与重点客户共同定义下一代光模块规格,公司不是被动代工厂,而是设计伙伴2;
- 标准与生态卡位:子公司 TeraHop 是 CPX MSA 创始成员(国内唯一光模块公司),在 NPO/CPO 规范制定上拥有话语权2。
三、行业位置与成长性:1,110 亿美元市场与四层并存的物理层
3.1 行业空间
公司半年报引用的灼识咨询/LightCounting 数据描绘了最确定的中期空间1:
- 全球光互连市场 2025 年 248 亿美元 → 2030 年 1,110 亿美元,CAGR(年复合增长率)31.6%
- 数通光互连 2025 年 194 亿美元 → 2030 年 986 亿美元,CAGR 33.8%
- 硅光渗透率 2025 年 38% → 2030 年 73%
交银国际进一步预测数通光模块 2025 年 190 亿美元 → 2028 年 470 亿美元,三年 35% CAGR;800G 单品类从 2024 年 40 亿美元跃升至 2025 年 130 亿美元,2026 年 800G+1.6T 累计 225 亿美元、占数通市场 87%6。
关键节奏:2025-2026 年是 800G 收尾、1.6T 规模上量的拐点;2027 年开始 1.6T 接管主力出货;2028 年起 2.4T 与 NPO 共担增长6。
3.2 AI 算力投资周期
海外四大云厂是行业当前唯一的"现金流发动机":
- 2026Q2 北美四大云厂资本开支 1,649 亿美元、同比 +86%1
- 全年指引 7,450 亿美元(2025 年同比 +76%)10
- 全球九大云厂商 2026 资本开支合计 8,300 亿美元、同比 +79%2
- 五大厂(微软/甲骨文/谷歌/亚马逊/CoreWeave)2026Q1 末待履行订单突破 2 万亿美元,是 2025Q1 末的 3 倍1
底层驱动是 LLM(大语言模型)Token 消耗的指数级增长:日均 Token 从 2023 年底 3 万亿 → 2025 年 100 万亿(30 倍)→ 2030 年预计 8,000 万亿(再 80 倍);智能体单次任务 Token 消耗是聊天机器人的 100 倍1。
传导链:CSP 资本开支 → GPU/ASIC(专用定制芯片)采购 → 服务器/机柜/集群 → 网络(交换机/NVL/NVLink 光互联)→ 光模块/光引擎。每一个环节都最终指向物理层带宽。中际旭创位于这一传导链最末端,但受益最直接。
3.3 关键新场景:Scale-up
Scale-up(服务器内部与跨机架级 GPU-GPU 互连)是光模块厂商过去 5 年几乎未触及的蓝海:
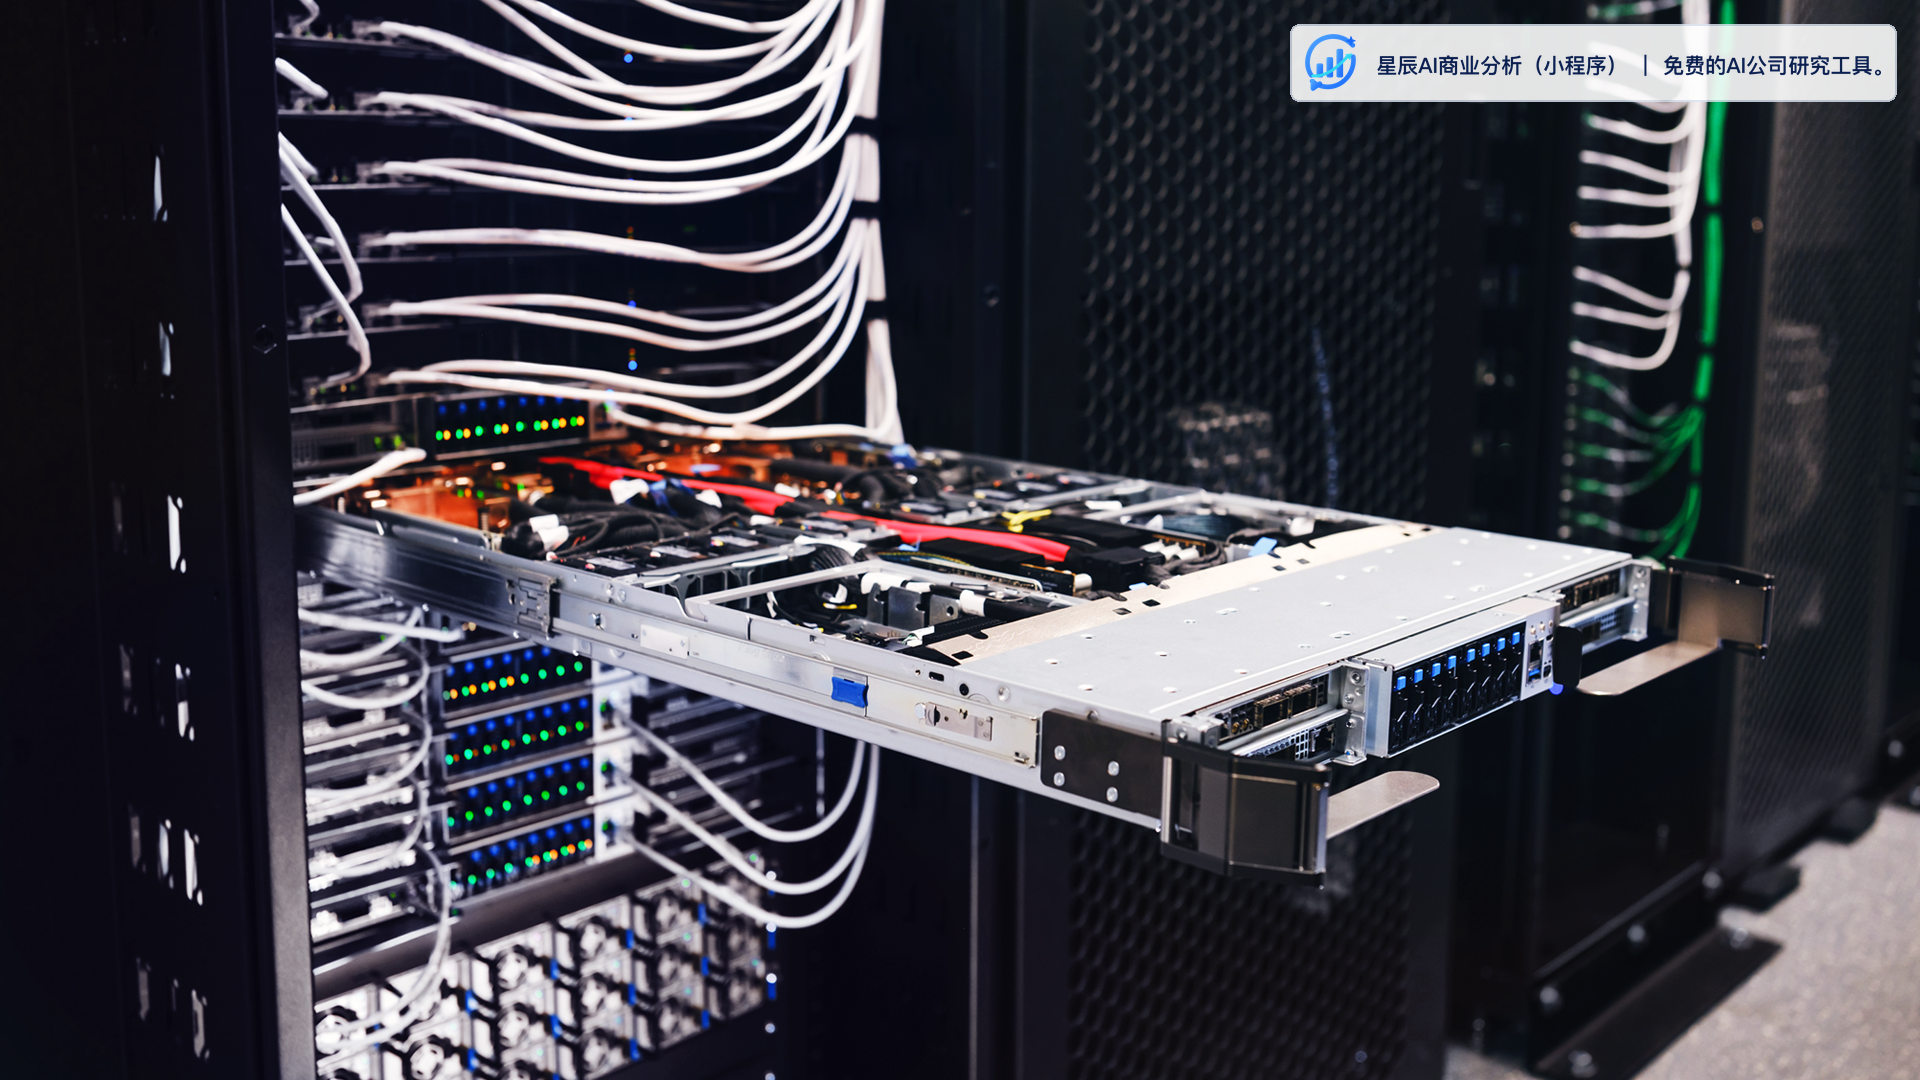 图:NVL72 机柜内部密集的铜缆与光模块走线,1,296 条连接对应 2,592 个收发模组,是 Scale-up 场景数量级跃升的物理基础;来源:developer.nvidia.com。
- 交银测算:scale-out 2026/27E 出货 68.0/100.3 百万只(≥400G),scale-up 9.0/28.4 百万只,scale-across 0.3/2.0 百万只;2026/27E 合计 81.1/146.7 百万只,其中 1.6T 28.4/76.3 百万只6
- 单 GPU 光模块配比从 Blackwell NVL72 的 6.1 个/颗提升到 Vera Rubin Ultra NVL576 的 11-12 个/颗6
- 光互连在 AI 资本开支占比从传统云计算时代不足 5% 长期向 10% 抬升7
3.4 技术路线:四层并存而非一种收敛
未来 5-10 年的物理层很可能出现"可插拔 + NPO + CPO + OCS(光路交换)"四层并存的格局16:
- 可插拔主导 1-2 年、3 米以上场景
- NPO 主导 scale-up、1 米以内
- CPO 主导数据中心内部极致能效场景(2H27 后大规模上线)
- OCS 主导超大规模集群拓扑重构
公司在四层都有产品和/或成员身份,技术风险被显著分散9。
3.5 竞争格局
- 2025 年全球数通光模块市场(LightCounting 口径)下,中际旭创 23.1%(第一)、新易盛 15.0%、Coherent 12.6%、光迅科技 6.5%、海信 4.0%、华工科技 3.8%1
- 公司预测 2026E 自身市占率上升至 41.3%1
- 2021-2025 年公司连续 5 年全球光互连解决方案市场收入规模第一1
真正的份额风险来自"新进入者"而非现有玩家。7/28 纪要明确"大客户会在原有供应商基础上新增 1-2 家备选厂商,但新增供应商仅对应单一客户,并非全行业统一增加;不同厂商的光模块需要在客户的数据中心实现混插兼容,周期长、成本高;1.6T 认证门槛更高,主要集中在少数头部客户"7。
四、2026H1 经营变化:收入+182%、净利+242% 是怎么来的
4.1 收入与利润结构
2026H1 营业总收入 417.78 亿元(YoY +182.5%),归母净利 136.51 亿元(YoY +241.7%),加权 ROE(净资产收益率)37.62%1。
| 指标 | 2026H1 | 2025H1 | YoY |
|---|---|---|---|
| 收入(亿元) | 417.78 | 147.89 | +182.5% |
| 归母净利(亿元) | 136.51 | 39.93 | +241.7% |
| 毛利率 | 46.59% | 39.96% | +6.63pct |
| 净利率 | 32.7% | 27.0% | +5.7pct |
| 海外收入占比 | 94.82% | 86.42% | +8.40pct |
| 前五大客户占比 | 75.9% | — | — |
Q2 单季进一步加速:收入 222.82 亿元(YoY +174.6%、QoQ +14.29%),归母净利 79.17 亿元(YoY +228.2%、QoQ +38.1%),毛利率 46.42%11。
Q2 利润弹性来自三条线:(1)毛利率继续小幅扩张,管理层归因于 1.6T 出货环比增长9;(2)费用率摊薄:三费率从 Q1 5.32% 降至 Q2 4.46%11;(3)Q2 投资收益与公允价值变动贡献非经常性增量约 7.08 亿元(公允价值变动 +5.37 亿元 + 投资收益 +1.90 亿元 - 减值 -0.19 亿元),扣税后约 6.05 亿元,占归母净利 4.4%;管理层明确"最大部分为投资供应链关键环节上市公司产生的投资收益",去除该影响后利润仍实现较好增长9。
4.2 毛利率从 33.8% 到 46.59% 的拆解
毛利率从 2024 年 33.8% 跳升至 2026H1 46.59%,绝对值提升 12.8 个百分点,主要归因可拆为四层8:
- 产品结构升级:1.6T/800G 高速模块占比从 2024 年低位提升至 2026H1 主导位置
- 硅光方案渗透:公司是全球首家推出 400G/800G/1.6T 硅光模块的企业
- 规模效应释放:出货量增速远超固定成本增速
- 供应链锁定:原材料备料享受产能锁定,规避了高价采购
4.3 经营性现金流的真实含义
2026H1 经营活动现金流量净额仅 17.997 亿元,同比-44.08%;Q2 单季 OCF(经营活动现金流)-15.68 亿元,由盈转亏11。
| 季度 | OCF(亿元) | 应收余额(亿元) | 存货余额(亿元) |
|---|---|---|---|
| 2026Q1 末 | 33.68 | 95.39 | 156.71 |
| 2026Q2 末 | -15.68 | 150.01 | 198.26 |
| 单季增量 | -49.36 | +54.62 | +41.55 |
Q2 OCF 显著回落由运营资金剧烈扩张所致,单季运营资金新增约 106 亿元。管理层解释:"下游需求旺盛,在满足客户交付的同时,公司积极备产备料";"其他长期资产主要体现了锁定一年以上的预付款,二季度环比增长 10 亿元以上"9。
判断:OCF 转负属节奏性而非结构性恶化。三条证据支持——其一,毛利率仍处扩张通道且净利率创新高,盈利质量未恶化;其二,运营资金扩张是收入 182% 增长和 6 月单月出货集中的合理伴生;其三,H 股 528.91 亿港元募资净额 7 月到账后,2026H2 现金状况将显著改善9。
4.4 资产负债结构
2026H1 末总资产 689.42 亿元(较 2025 末 +52.23%),负债率从 30.18% 升至 36.08%1。负债增量 112.07 亿元的拆解:
- 应付账款 +47.03 亿元(供应商商业信用)
- 长期应付款 +41.57 亿元(TeraHop 优先权工具,附优先权利的金融工具)
- 其他应付款 +15.32 亿元
- 短期借款 +0.98 亿元、长期借款 -0.23 亿元(有息银行债务几乎没变)
剔除 TeraHop 优先权工具和供应商应付影响,公司有息债务结构稳定。所谓"负债率上升 5.9pct"主要由商业信用扩张和 TeraHop 融资工具推动,财务杠杆实质未显著上升8。
4.5 投资业务与汇兑的非经常性扰动
2026H1 非经常性项目贡献约 7.08 亿元税前(公允价值变动 +5.37 亿元、投资收益 +1.90 亿元、减值 -0.19 亿元),扣税后约 6.05 亿元,占归母净利 4.4%11。其中交易性金融资产从 0.10 亿元跳升至 25.29 亿元,反映公司在 2026H1 显著扩大了金融资产配置1。
2026H1 汇兑损失 7 亿元(Q1 约 3 亿、Q2 约 4 亿),占归母净利 5.1%9。其中约 30-40% 为关联交易内部往来导致的会计性汇兑损失,并非真实现金流损失。扣税后净影响约 6 亿元(4-5% 净利率拖累),属于需从经常性净利中剔除的项目。
五、未来 1-2 年关键变量:四件套
5.1 Scale-up 新场景:单 GPU 光模块配比跃升
英伟达 Blackwell NVL72 单 GPU 配 6.1 个收发模组(4 个东西向 + 2.1 个北南向),1 个 NVL72 机柜 1,296 条连接 = 2,592 个收发模组;Vera Rubin Ultra NVL576 进一步将单 GPU 光模块数从 216 个跃升至 1,300+ 个6。
这一变化意味着:AI 集群从 72 卡机柜扩展到 576 卡机柜,单 GPU 对应的光模块数量翻倍,scale-up 场景在 2027-2028 年将成为与 scale-out 并驾齐驱的增量来源。中际旭创通过 TeraHop(CPX MSA 创始成员)卡位 NPO 标准制定,先发优势明显。
5.2 NPO/2.4T/3.2T 新技术:2027H1 试产、2028 起量
调研纪要(2026-08-23)明确:"2027 年下半年 2 个有影响力客户将批量采购 NPO,更大规模上量在 2028"4。
| 技术 | 2026 | 2027 | 2028 |
|---|---|---|---|
| 1.6T | 规模出货(主力) | 接管主力出货 | 持续放量 |
| 2.4T | 样品/认证 | 60 万只级 + NPO 试产 | 390 万只级 |
| 3.2T | 研发 | 样品 | 小批量 |
| NPO+CPO 渗透率 | 0.8% | 3.0% | 7.8% |
公司判断:"未来光连接技术形态多元化,可插拔、NPO、CPO 共存";"N新产品(coherent lite、NPO)更多产能将放在海外,海外比重未来可能提升"9。
5.3 供应链紧缺:3nm DSP 与 EML 是物理瓶颈
8/23 纪要明确:"1.6T DSP 3nm 产能供应偏紧张,大客户对重要物料分配有主导权"9。Lumentum 已并购 Qorvo 美国北卡晶圆厂,2028 年量产缓解 InP(磷化铟)紧缺;EML 等关键光芯片 2H26 已被海外大客户将 2028 年产能全部预定完,行业订单能见度延伸到 2028 年甚至 2030 年6。
公司应对:(1)长协+预付款锁定上游产能;(2)2026Q1 预付款大幅增加(+13.54 亿元)12;(3)开拓新供应商;(4)通过股权投资加强供应商绑定(中石科技、乾融晟润基金)13。
5.4 海外产能分配:地缘风险的安全垫
| 基地 | 定位 | 备注 |
|---|---|---|
| 苏州 | 核心产能 | 主要生产基地 |
| 铜陵 | 产能补充 | 国内 |
| 成都 | 产能补充 | 国内 |
| 台湾 | 产能补充 | 海外 |
| 泰国 | 海外产能 | TeraHop |
| 新加坡 | 海外总部 | TeraHop,享受 10% DEI 税率 |
2026H1 末子公司担保余额 11.74 亿元(占净资产 2.95%),对外担保 01。TeraHop Pte. 2026H1 末净资产 31.7 亿元(占公司净资产 14.29%)。
公司明确"N新产品(coherent lite、NPO)更多产能将放在海外,海外比重未来可能提升"9。海外产能越快建成,公司在地缘冲击下的安全垫越厚。
5.5 资本开支强度
2026H1 资本开支 90.67 亿元(YoY +180%),Capex/Revenue = 21.7%11。在建工程从 14.22 亿元跳升至 37.07 亿元(+160.7%),固定资产从 70.81 亿元增至 98.23 亿元(+38.7%)1。
资本承诺已签约但未确认的金额高达 88.04 亿元(年初仅 29.25 亿元)8。H 股募资 528.91 亿港元(约 460 亿元)到账后,将完全覆盖未来 2-3 年的 Capex 需求。
5.6 四件套→目标价的量化传导
研报开篇提出的"四件套框架"(Scale-up 新场景、NPO/2.4T 新技术、3nm DSP/EML 供应链、海外产能)需具体落到目标价调整上。每件套的处理结果对应不同的情景迁移路径:
| 四件套 | 处理得好 → 推动 | 处理不好 → 拖累 | 概率(基线假设) | 对目标价影响 |
|---|---|---|---|---|
| Scale-up 新场景 | 升级至乐观(Vera Rubin Ultra NVL576 渗透顺利) | 降级至悲观(NVL72 维持主流) | 65% 顺利 | ±200 元 |
| NPO/2.4T 新技术 | 升级至乐观(2027H1 量产 + 2 家头部客户订单) | 降级至悲观(推迟到 2028H1) | 60% 顺利 | ±250 元 |
| 3nm DSP/EML 供应链 | 维持基线(2026H2-2027H1 缓解) | 降级至悲观(紧缺延至 2027H2) | 70% 缓解 | ±180 元 |
| 海外产能分配 | 维持基线(泰国/新加坡 2027 内完成扩产) | 降级至悲观(FCC 禁令通过) | 75% 顺利 | ±350 元(含地缘) |
| 综合影响 | 4 件全部顺利:+980 元 | 4 件全部失败:-980 元 | — | 概率加权约 +150~-150 元 |
注:以上数字为相对当前价 866.12 元的调整幅度,按四件套等权假设且部分相关。海外产能分配是权重最大的单件(涉及地缘与客户认证),其"处理不好"情景对应美国 FCC 禁令通过 + 关税加码 25% 双重打击,最坏情况下 2027E 归母从 570 亿降至 370 亿(-35%),目标价压缩至 600-700 元。
六、盈利预测与情景分析
6.1 三套情景预测
| 指标 | 情景 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 收入(亿元) | 乐观 | 1,050 | 2,050 | 3,120 |
| 基线 | 1,010 | 1,830 | 2,580 | |
| 悲观 | 980 | 1,480 | 1,850 | |
| 收入 YoY | 乐观 | +175% | +95% | +52% |
| 基线 | +164% | +81% | +41% | |
| 悲观 | +156% | +51% | +25% | |
| 毛利率 | 乐观 | 47.5% | 49.0% | 49.5% |
| 基线 | 47.0% | 47.5% | 47.0% | |
| 悲观 | 45.5% | 42.0% | 40.0% | |
| 归母净利(亿元) | 乐观 | 333 | 669 | 1,017 |
| 基线 | 312 | 570 | 787 | |
| 悲观 | 281 | 370 | 419 | |
| 归母 YoY | 乐观 | +209% | +101% | +52% |
| 基线 | +189% | +83% | +38% | |
| 悲观 | +160% | +32% | +13% | |
| 净利率 | 乐观 | 31.8% | 32.6% | 32.6% |
| 基线 | 30.9% | 31.1% | 30.5% | |
| 悲观 | 28.6% | 25.0% | 22.6% | |
| ROE(摊薄) | 乐观 | 66.7% | 60.8% | 53.5% |
| 基线 | 62.4% | 51.8% | 41.4% | |
| 悲观 | 56.1% | 33.7% | 22.0% | |
| EPS(元/股) | 乐观 | 28.50 | 57.20 | 86.97 |
| 基线 | 26.66 | 48.71 | 67.27 | |
| 悲观 | 23.99 | 31.65 | 35.78 |
6.2 与一致预期对比
| 来源 | 2026E 归母 | 2027E 归母 | 2028E 归母 | 对应 PE(按现价 866.12 / 10131 亿市值) |
|---|---|---|---|---|
| 本估值-基线 | 312 | 570 | 787 | 32.5x / 17.8x / 12.9x |
| 本估值-乐观 | 333 | 669 | 1,017 | 30.4x / 15.1x / 10.0x |
| 本估值-悲观 | 281 | 370 | 419 | 36.0x / 27.4x / 24.2x |
| 开源证券 8/23 | 357.5 | 726.1 | 1,068.9 | 28.3x / 14.0x / 9.5x |
| 交银国际 7/22 | 320.8 | 547.9 | 726.8 | 31.6x / 18.5x / 13.9x |
| 太平洋 6/24 | 350.5 | 672.1 | 1,028.1 | 28.9x / 15.1x / 9.9x |
| 华龙 4/23 | 298.5 | 577.6 | 833.3 | 33.9x / 17.5x / 12.2x |
| 西南 5/8 | 249.0 | 393.9 | 731.8 | 40.7x / 25.7x / 13.8x |
| 山西 5/27 | 369.0 | 655.3 | 946.6 | 27.5x / 15.5x / 10.7x |
| 群益 4/17 | 334.8 | 590.9 | 911.7 | 30.3x / 17.1x / 11.1x |
| 一致预期均值 | 325.7 | 595.1 | 891.5 | 31.1x / 17.0x / 11.4x |
判断:基线情景的 570 亿 2027E 略低于一致预期 595 亿(偏差 -4%),处于合理研究范围内(券商预测分歧在 ±25%)。基线 787 亿 2028E 偏离一致预期 892 亿(-12%)更显著,主要因为本估值对 NPO 2027H2 才试产、2028 才起量的节奏持相对审慎判断,而一致预期(开源 1,069、太平洋 1,028、山西 947)隐含 2028 年 NPO/2.4T 已贡献可观收入。本估值 2028 年偏差更大正是反映了"基线偏审慎"的研究态度;如乐观情景下 NPO 节奏提前至 2027H1,2028 年净利可上修至 1,017 亿元,与开源/太平洋预测收敛。
6.3 情景触发条件
乐观情景触发条件:
- 1.6T 价格年降幅<10%
- 2.4T 2027H1 出货而非 H2
- NPO 2 家头部客户 2027 全年订单
- 投资业务持续贡献 8-12 亿元
- 关税不升级
悲观情景触发条件:
- 1.6T 价格年降 18%+
- 新云客户中标份额分流 20-30%
- CPO 在 2027H1 大规模量产
- 美国 FCC 禁令草案通过
- 关税/出口管制加码
七、估值与目标价
7.1 DCF 估值
核心参数:
- 无风险利率 Rf = 2.0%(10 年期国债收益率 2026/8 偏低)
- 市场风险溢价 MRP = 6.5%
- Beta = 1.30(公司 1Y 涨幅 233%、近 60 日跌 32%)17
- 权益成本 Ke = 10.45%
- 税前债务成本 Kd = 3.5%
- 实际税率 = 14.5%
- 权重(股/债)= 95% / 5%
- WACC = 10.08%
- 永续增长率 g = 4.0%
10 年 FCF(自由现金流)预测(基线):
| 年份 | 收入(亿) | 毛利率 | 归母净利(亿) | Capex(亿) | FCF(亿) | PV(FCF)(亿) |
|---|---|---|---|---|---|---|
| 2026E | 1,010 | 47.0% | 312 | 150 | 99 | 90 |
| 2027E | 1,830 | 47.5% | 570 | 130 | 326 | 269 |
| 2028E | 2,580 | 47.0% | 787 | 100 | 530 | 397 |
| 2029E | 3,354 | 46.5% | 1,002 | 201 | 651 | 444 |
| 2030E | 4,193 | 46.0% | 1,234 | 252 | 797 | 493 |
| 2031E | 5,031 | 45.5% | 1,449 | 277 | 955 | 537 |
| 2032E | 5,786 | 45.0% | 1,632 | 289 | 1,098 | 561 |
| 2033E | 6,365 | 44.5% | 1,777 | 318 | 1,192 | 553 |
| 2034E | 6,874 | 44.0% | 1,892 | 344 | 1,264 | 533 |
| 2035E | 7,218 | 43.5% | 1,965 | 361 | 1,309 | 502 |
| ΣPV(FCF) | 4,460 |
终值与股权价值:
- 2035 末终值 TV = 1,309 × 1.04 / (10.08% - 4.0%) = 22,304 亿元
- PV(终值) = 22,304 / (1.1008)^10 = 8,828 亿元
- 企业价值 EV = ΣPV(FCF) + PV(终值) = 13,288 亿元
-
- 净现金(港股募资 460 + H1 已有 64 - 有息债 17)= 507 亿元
-
- 投资业务/金融资产 = 30 亿元
- 股权价值 = 13,825 亿元
- 摊薄股本 = 11.70 亿股
- DCF 隐含每股价值 = 1,182 元/股
- 当前价 866.12 元,上行空间 +36.5%
7.2 相对估值
A 股光模块可比公司(2026-08-27):
| 公司 | 代码 | 市值(亿) | PE TTM(最近12个月市盈率) | PS TTM(市销率) | 业务关系 |
|---|---|---|---|---|---|
| 中际旭创 | 300308.SZ | 10,131 | 49.5x | 15.5x | — |
| 新易盛 | 300502.SZ | 5,704 | 43.5x | 16.2x | 1.6T 主要竞争对手 |
| 天孚通信 | 300394.SZ | 2,914 | 125.5x | 52.6x | 上游无源光器件 |
| 光迅科技 | 002281.SZ | 1,460 | 126.3x | 11.0x | 央企背景 |
| 中瓷电子 | 003031.SZ | 592 | 87.1x | 16.2x | 陶瓷封装 |
| 中兴通讯 | 000063.SZ | 1,624 | 49.0x | 1.2x | 通信主设备 |
国际可比公司(2026-07-16 截面):
| 公司 | PE TTM |
|---|---|
| Coherent(COHR.US) | 50.9x |
| Lumentum(LITE.US) | 89.8x |
| Marvell(MRVL.US) | 66.5x |
| Ciena(CIEN.US) | 57.0x |
| Broadcom(AVGO.US) | 32.0x |
| NVIDIA | 43.3x |
| AMD | 67.9x |
| Corning | 48.3x |
核心可比圈 PE 中位(Coherent + Marvell + Ciena + Lumentum)= 66.0x。中际旭创 PE TTM 49.5x 处于该中位偏下。
目标 PE 选择:以 2027E 为锚(已锁定订单 + 1.6T 规模),参考核心可比圈中位 66x,中际旭创应享溢价但因新云客户引入备选厂商给予折价,目标 2027E PE 25-30x。折让的量化拆分(约 60% 折让)来自三方面:(a)地缘与监管风险约 25%(美国 FCC 草案 + 关税 + 出口管制不确定性);(b)1.6T 议价权 2027 末开始衰减、3 年价格年降 10-15% 约 15%;(c)A 股流动性折价 + 中国资本市场系统性风险溢价约 20%。三项折让合计后目标 PE 约 26x,落在 25-30x 区间下沿。
目标市值:基线 2027E 归母 570 亿 × 25-30x = 14,250-17,100 亿元;下限 1,218 元/股,上限 1,462 元/股。
7.3 估值结论
- DCF 隐含 1,182 元/股
- 相对估值下限 1,200 元/股(基线 2027E 归母 570 亿 × 25x)、上限 1,462 元(基线 × 30x)
- 目标价区间 1,000-1,300 元/股(取 DCF 隐含价 1,182 与相对估值下限 1,200 交集作为下沿;上限 1,300 元保留约 12% 缓冲以避开乐观情景 30x 假设、并对应 DCF WACC+1pct 敏感性下的隐含价 1,088-1,143 元)
- 概率加权目标价 1,140 元/股(基线 60% × 1,200 + 乐观 20% × 1,500 + 悲观 20% × 650)
- 关于 1,140 vs 估值底稿 1,200 的差异:1,140 来自三情景概率加权,1,200 为基线单独加权;研报采用保守的 1,140,以反映"四件套全部不犯错"的现实难度
7.4 当前股价隐含
| 现价 PE 倍数 | 隐含 2027E 归母(亿) | 对应情景 |
|---|---|---|
| 10x | 1,013 | 远高于一致预期 |
| 15x | 676 | 接近乐观情景 2027E(669 亿) |
| 17x(当前) | 596 | 一致预期均值 2027E(595 亿) |
| 20x | 507 | 介于基线(570)和悲观(370)之间 |
| 25x | 405 | 低于基线、高于悲观 |
结论:现价 866.12 元隐含 2027E 归母净利约 595-676 亿元,对应一致预期均值与乐观情景之间的过渡区。如果 2027E 实际归母净利滑向悲观情景 370 亿(-32%),PE 将从 17x 推升至 27x,估值压缩空间为 1/3。
7.5 DCF 敏感性分析
变量:2027 归母净利 ±20% / WACC ±1pct / 永续 g ±1pct
| 2027 净利 \ (WACC, g) | (W-1, g-1) | (W, g) 基线 | (W+1, g+1) |
|---|---|---|---|
| -20% (456 亿) | 1,254 | 1,167 | 1,064 |
| 0% (570 亿) | 1,269 | 1,182 | 1,078 |
| +20% (684 亿) | 1,284 | 1,196 | 1,092 |
敏感性解读:
- 永续增长率对结果影响最大:g±1pct → ±150 元(12%)
- WACC 次之:W±1pct → ±80 元(7%)
- 2027 净利最弱:±20% → 仅 ±15 元(1.3%)
即使 2027 净利较基线下降 20%(进入悲观情景),DCF 隐含价仍为 1,167 元(vs 当前 866 元),仍有 +35% 上行空间。DCF 估值的主要支撑来自 2029 后的长期价值(终值占 67%)。
八、风险图谱
8.1 五类风险与触发条件
| 风险类别 | 触发条件 | 监测信号 | 对净利/估值影响 |
|---|---|---|---|
| (a) 宏观与 CSP 资本开支 | 海外四大云厂 2027 Capex 增速降至 +10% 以下;LLM 需求饱和 | 10-11 月海外四大云厂季报 Capex 指引 | 行业增速从 35% 降至 20% → 2027E 归母降至 450 亿(PE 22x) |
| (b) 供应链与物料 | 3nm DSP 紧缺延至 2027H2;200G/lane EML 紧缺;PCB 高多层板紧缺 | Lumentum 季报 200G EML 产能投放时点 | 1.6T 出货低于预期 20% → 收入 -160 亿 → 2027E 归母 -50 亿 |
| (c) 地缘与关税 | 美国 FCC 进口禁令通过;关税从 7.5% 升至 25%;新增实体清单 | FCC 公告 90 天评议期 | 海外收入(94.8%)下降 30% → 2027E 收入 -550 亿 → 归母 -170 亿 |
| (d) 技术替代 | 英伟达/博通 2H27 提前大规模 CPO 部署;可插拔 1.6T 周期短于 3 年 | 博通 CPO 量产时点 | 可插拔 1.6T/2.4T 收入低于预期 30% |
| (e) 公司经营 | OCF 持续为负;港股募资投向回报低于资本成本;关联交易内部汇兑会计性损失扩大 | 2026Q3 季报 OCF、应收/存货周转 | 经营性现金流持续负 → 资本开支需外部融资 |
8.2 风险概率与影响排序
| 风险 | 概率 | 影响幅度 | 关键时点 |
|---|---|---|---|
| OCF 持续负数 | 高(60%) | 小(财务影响) | 2026Q3-Q4 |
| 1.6T 价格年降超预期 | 中(40%) | 中(-30 亿净利) | 2027H1 |
| CPO 提前替代 | 中(35%) | 大(-150 亿净利) | 2027H2-2028H1 |
| 海外大客户引入新供应商 | 中(30%) | 中(-50 亿净利) | 持续 |
| 2.4T/NPO 推迟 | 中低(25%) | 大(-100 亿净利) | 2027H2 |
| 美国 FCC 禁令通过 | 低(15%) | 极大(-170 亿净利) | 2026Q4-2027H1 |
最值得密切关注的三大风险:
- 海外四大云厂 2027 Capex 指引(10-11 月)
- 2.4T/NPO 头部客户实际放单进度(2026Q4-2027Q1)
- 1.6T 价格年降幅(2026H2-2027H1 跟踪)
九、可检验预测(未来 6-12 个月)
| 编号 | 信号 | 触发时点 | 验证标准(看多) | 推翻标准(看空) |
|---|---|---|---|---|
| 1 | 2026Q3 季报披露 1.6T 出货量与 ASP(平均售价) | 2026 年 10 月底 | 1.6T 收入占比 >30%、ASP 同比降幅<15% | 1.6T 占比 <20% 或 ASP 降幅>20% |
| 2 | 海外四大云厂 2027 Capex 指引 | 2026 年 10-11 月财报季 | 合计 2027 Capex 指引 ≥ 8,000 亿美元 | 指引 < 7,000 亿美元或增速 < 10% |
| 3 | 2.4T/NPO 头部客户放单进度 | 2026Q4-2027Q1 | 至少 2 家头部客户确认 2027 NPO 订单 | 0 家客户明确订单或推迟到 2028 |
| 4 | 公司 2026Q4 毛利率指引 | 2027 年 1 月 | 2026Q4 毛利率 ≥ 46% | 毛利率 < 44% |
| 5 | 美国 FCC 进口禁令草案进展 | 2026Q4-2027H1 | 草案未通过或豁免范围扩大 | 草案通过或对中国厂商不豁免 |
| 6 | 港股 H 股股价相对 A 股 | 未来 30-90 交易日 | H 股/A 股比 ≥ 1.0(平价或溢价) | H 股/A 股比 < 0.85 |
判断规则:信号 1+2+3 同时满足看多标准 → 升级到乐观情景(目标价上调至 1,500+ 元);信号 4+5 满足看空标准 → 切换到悲观情景(目标价下调至 600-700 元)。
十、公开证据局限
以下公开证据限制需在估值与判断时保留审慎:
- 1.6T 单独市占率与 ASP:公司未公开披露 1.6T 在 800G+1.6T 总出货中的占比、单价环比变化、主要客户处份额4
- 港股 460 亿募资具体项目分配:公司公告披露 5 项用途比例(35%/30%/10%/15%/10%),但具体项目时间表和资本开支分配未披露8
- TeraHop 经营数据与上市时间表:H 股公告披露优先权工具 50.57 亿元和股权关系,但 TeraHop 自身经营数据、上市计划时间表未获取
- 2026Q2 末 198 亿存货分品类拆分:未披露 1.6T、800G、原料、在制品的占比
- 美国 FCC 进口禁令草案最终版本:仍处于草案阶段,落地时间和豁免范围存在极大不确定性5
- 2026-08-13 中石科技受让进展:10.47% 股权后续是否增持、是否签署技术合作协议尚不明确13
- 新云客户引入备选厂商的具体名单:7/28 纪要明确"新增 1-2 家备选厂商",但具体客户和供应商未披露7
- 2026H1 投资业务 5.37 亿元公允价值变动的具体构成:未在公告中拆解为个股 vs 基金 vs 衍生品
- 苏州旭创单体净利占合并 97.6% 的集中度:2026H1 苏州旭创单体净利 133.32 亿元、占合并归母 97.6%,意味着公司绝大多数利润来自单一国内子公司;TeraHop 业务规模、海外业务多元化进度未量化
- 2028 年订单性质为客户"指引"而非锁定订单:调研纪要明确 2027 订单已覆盖、部分客户订单已下到 2027 年;2028 年是"重点客户给出新产品指引、指引金额非常可观",并非已签订单,2028 年业绩兑现仍存在客户需求变化风险
- 港股 A/H 折溢价收敛模式未量化:H 股 980 港元发行价 vs A 股 866.12 元(2026-08-27)存在 A/H 套利空间,但 8/27 调入港股通后的实际溢价/折价走势未取得,对 A 股估值锚的影响需后续跟踪
- SK 海力士 CPO 路线图为单点证据:行业底稿引用的《Nature Electronics》CPO 路线图是 SK 海力士联合弗吉尼亚/UIUC/南洋理工/MIT/延世大学的研究,描述了 2026-2030 节点的能效与密度目标,但行业能否在 2030 年前实现该目标仍依赖封装良率、标准化、生态重组等多变量协同
十一、附录
附录 A:财务三表关键科目(2026H1)
| 科目 | 2026H1 末 | 2025 末 | 变化 |
|---|---|---|---|
| 货币资金(亿元) | 64.0 | 49.7 | +28.8% |
| 应收(亿元) | 150.01 | 63.50 | +136.2% |
| 存货(亿元) | 198.26 | 126.81 | +56.3% |
| 固定资产(亿元) | 98.23 | 70.81 | +38.7% |
| 在建工程(亿元) | 37.07 | 14.22 | +160.7% |
| 资产总计(亿元) | 689.42 | 452.89 | +52.2% |
| 应付账款(亿元) | 120.33 | 73.30 | +64.2% |
| 长期应付款(亿元) | 50.57 | 9.00 | +462% |
| 负债合计(亿元) | 248.75 | 136.68 | +82.0% |
| 归母权益(亿元) | 398.59 | 297.65 | +33.9% |
| 少数股东权益(亿元) | 42.08 | 18.56 | +126.7% |
| 利润表科目 | 2026H1 | 2025H1 | YoY |
|---|---|---|---|
| 营业总收入(亿元) | 417.78 | 147.89 | +182.5% |
| 营业成本(亿元) | 223.12 | 88.79 | +151.3% |
| 毛利率 | 46.59% | 39.96% | +6.63pct |
| 销售费用(亿元) | 1.58 | 1.01 | +56.2% |
| 管理费用(亿元) | 7.67 | 2.91 | +163.8% |
| 研发费用(亿元) | 11.53 | 5.85 | +96.9% |
| 财务费用(亿元) | 5.62 | -0.39 | — |
| 归母净利(亿元) | 136.51 | 39.93 | +241.7% |
| 加权 ROE | 37.62% | — | — |
| 现金流科目 | 2026H1 | 2025H1 | YoY |
|---|---|---|---|
| 经营活动现金流净额(亿元) | 18.00 | 32.18 | -44.1% |
| 投资活动现金流净额(亿元) | -90.67 | -28.7 | — |
| 购建固定资产/无形资产支付现金(亿元) | 48.02 | 9.54 | +403.5% |
附录 B:同业对比(2026-08-27)
| 公司 | 代码 | 市值(亿元) | PE(TTM) | PS(TTM) |
|---|---|---|---|---|
| 中际旭创 | 300308.SZ | 10,131 | 49.5x | 15.5x |
| 新易盛 | 300502.SZ | 5,704 | 43.5x | 16.2x |
| 天孚通信 | 300394.SZ | 2,914 | 125.5x | 52.6x |
| 光迅科技 | 002281.SZ | 1,460 | 126.3x | 11.0x |
| 中兴通讯 | 000063.SZ | 1,624 | 49.0x | 1.2x |
| 中瓷电子 | 003031.SZ | 592 | 87.1x | 16.2x |
附录 C:三情景预测表
| 指标 | 2026E 基线 | 2026E 乐观 | 2026E 悲观 | 2027E 基线 | 2027E 乐观 | 2027E 悲观 | 2028E 基线 | 2028E 乐观 | 2028E 悲观 |
|---|---|---|---|---|---|---|---|---|---|
| 收入(亿元) | 1,010 | 1,050 | 980 | 1,830 | 2,050 | 1,480 | 2,580 | 3,120 | 1,850 |
| 收入 YoY | +164% | +175% | +156% | +81% | +95% | +51% | +41% | +52% | +25% |
| 毛利率 | 47.0% | 47.5% | 45.5% | 47.5% | 49.0% | 42.0% | 47.0% | 49.5% | 40.0% |
| 归母净利(亿元) | 312 | 333 | 281 | 570 | 669 | 370 | 787 | 1,017 | 419 |
| 归母 YoY | +189% | +209% | +160% | +83% | +101% | +32% | +38% | +52% | +13% |
| 净利率 | 30.9% | 31.8% | 28.6% | 31.1% | 32.6% | 25.0% | 30.5% | 32.6% | 22.6% |
| EPS(元/股) | 26.66 | 28.50 | 23.99 | 48.71 | 57.20 | 31.65 | 67.27 | 86.97 | 35.78 |
附录 D:主要引用源
| source_id | 用途 |
|---|---|
| 2026_08_21_2026年半年度报告_33b8891dba | 2026H1 经营/财务/产能/客户结构 |
| 2026_08_21_h股公告_截至2026年6月30日止六个月的中期业绩公告_1ce9f455ee | H 股中期业绩公告 |
| 2026_08_23_投资者关系活动记录表20260823_de08c663da | 8/23 调研纪要 |
| 2026_07_28_投资者关系活动记录表20260728_eedfa886c4 | 7/28 调研纪要 |
| 2026_07_30_关于境外上市股份_h股_挂牌并上市交易的公告_173ced4fde | H 股上市公告 |
| 2026_08_13_关于协议受让北京中石伟业科技股份有限公司部分股份的提示性公告_41f512b19b | 中石科技受让公告 |
| 2026_08_27_金元证券_通信行业周报_sk海力士发布cpo技术路线图 | SK 海力士 CPO 路线图 + FCC 禁令 |
| 20260722_交银国际证券_交银国际证券_要有光_光模块龙头增长动能或将持续_首予买入_20260722_pdf | 交银国际深度 |
| 20260823_开源证券_开源证券_公司信息更新报告_业绩超预期_scale_up互联打开成长新空间_20260823_pdf | 开源 8/23 研报 |
| 20260419_开源证券_开源证券_公司信息更新报告_业绩兑现高增验证产业景气_ai算力基建驱动长期价值跃迁_20260419_pdf | 开源 4/19 研报 |
| 20260624_太平洋_业绩持续超预期增长_光互连全栈布局成型_20260624_pdf | 太平洋研报 |
| 20260527_山西证券_山西证券_龙头交付优势充分体现_scaleup光连接产品有望继续保持领先_20260527_pdf | 山西证券 |
| 20260417_群益证券_群益证券_1_6t推动一季度盈利高速增长_后续业绩具备高确定性_20260417_pdf | 群益证券 |
| 20260423_华龙证券_华龙证券_2026年一季报点评报告_全球算力投资持续增长_公司业绩持续高增_20260423_pdf | 华龙证券 |
| 20260508_西南证券_西南证券_2026年一季报点评_800g放量驱动业绩兑现_1_6t开启新一轮成长接力_20260508_pdf | 西南证券 |
| api | Tushare 财务数据包 |
| market_context | 同业 PE/PS/市值数据包 |
| 估值数据包 | 公司财务与市场结构化数据包(基准日 2026-08-27) |
本报告基于截至 2026-08-27 的公开资料。
相关研究
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-21
- [2] 山西证券 — 山西证券_龙头交付优势充分体现,Scaleup光连接产品有望继续保持领先_20260527.pdf · tushare_research_report 2026-05-27 查看原文
- [3] 关于境外上市股份(H股)挂牌并上市交易的公告 · 巨潮资讯 2026-07-30
- [4] 开源证券 — 开源证券_公司信息更新报告:业绩超预期,Scale-up互联打开成长新空间_20260823.pdf · tushare_research_report 2026-08-23 查看原文
- [5] 金元证券 — 通信行业周报:SK海力士发布CPO技术路线图 · eastmoney_industry 2026-08-27 查看原文
- [6] 交银国际证券 — 交银国际证券_要有光——光模块龙头增长动能或将持续;首予买入_20260722.pdf · tushare_research_report 2026-07-22 查看原文
- [7] 投资者关系活动记录表20260728 · 巨潮资讯-信息披露调研 2026-07-28
- [8] H股公告(截至2026年6月30日止六个月的中期业绩公告) · 巨潮资讯 2026-08-21
- [9] 投资者关系活动记录表20260823 · 巨潮资讯-信息披露调研 2026-08-23
- [10] 开源证券 — 开源证券_公司信息更新报告:业绩兑现高增验证产业景气,AI算力基建驱动长期价值跃迁_20260419.pdf · tushare_research_report 2026-04-19 查看原文
- [11] 中际旭创 服务器预生成财务数据包 · Tushare 2026-06-30
- [12] 群益证券 — 群益证券_1.6T推动一季度盈利高速增长,后续业绩具备高确定性_20260417.pdf · tushare_research_report 2026-04-17 查看原文
- [13] 关于协议受让北京中石伟业科技股份有限公司部分股份的提示性公告 · 巨潮资讯 2026-08-13
- [14] 太平洋 — 太平洋_业绩持续超预期增长,光互连全栈布局成型_20260624.pdf · tushare_research_report 2026-06-24 查看原文
- [15] 华龙证券 — 华龙证券_2026年一季报点评报告:全球算力投资持续增长,公司业绩持续高增_20260423.pdf · tushare_research_report 2026-04-23 查看原文
- [16] 西南证券 — 西南证券_2026年一季报点评:800G放量驱动业绩兑现,1.6T开启新一轮成长接力_20260508.pdf · tushare_research_report 2026-05-08 查看原文
- [17] 中际旭创 市场与行业上下文快照 · Tushare 2026-08-27