 箴研
天孚通信(300394.SZ)公司研究
AI 算力光器件卖水人,业绩兑现进入关键观察期 估值基准日:2026 年 8 月 27 日 · A 股(CNY) 分析基准价:267.16 元 · 总股本 10.91 亿股 · 市值 2,914 亿元
一、一句话定位
天孚通信是全球光互连领域领先的一站式平台型技术企业,主营"光零组件 + 光器件 + 高速光引擎"全链条,2025 年实现营业收入 51.63 亿元、归母净利润 20.17 亿元(同比 +50.15%),2026 上半年综合毛利率提升至 60.87%。公司是英伟达 Spectrum-X 以太网硅光交换机量产的激光器模块子组件供应商,并已实现 1.6T 光引擎全球首批交付、CPO 配套(FAU、ELS)稳定量产。当前正处于 AI 算力 Capex 加速期、1.6T/CPO 渗透率快速提升与有源产品线物料瓶颈缓解的多重交汇点;估值已隐含较高预期(PE TTM 125x、PS TTM 52x),未来 12-18 个月业绩兑现节奏是判断的核心。
二、商业模式与价值创造
2.1 一站式光器件平台
公司业务覆盖光互连元器件全链条 1:
| 产品线 | 2025 年收入 | 占比 | 毛利率 |
|---|---|---|---|
| 无源光器件 | 20.84 亿 | 40.4% | 63.67% |
| 有源光器件 | 29.98 亿 | 58.1% | 46.63% |
| 其他 | 0.81 亿 | 1.5% | — |
公司不直接生产终端光模块,而是为中际旭创、新易盛、Fabrinet 等光模块龙头提供光零组件与光器件,定位"AI 算力卖水人"。技术平台包括并行光学、光学模拟/设计、FAU 光纤阵列、高速光引擎设计与封装,2025 年末累计专利 194 项。
2.2 收入与利润复利
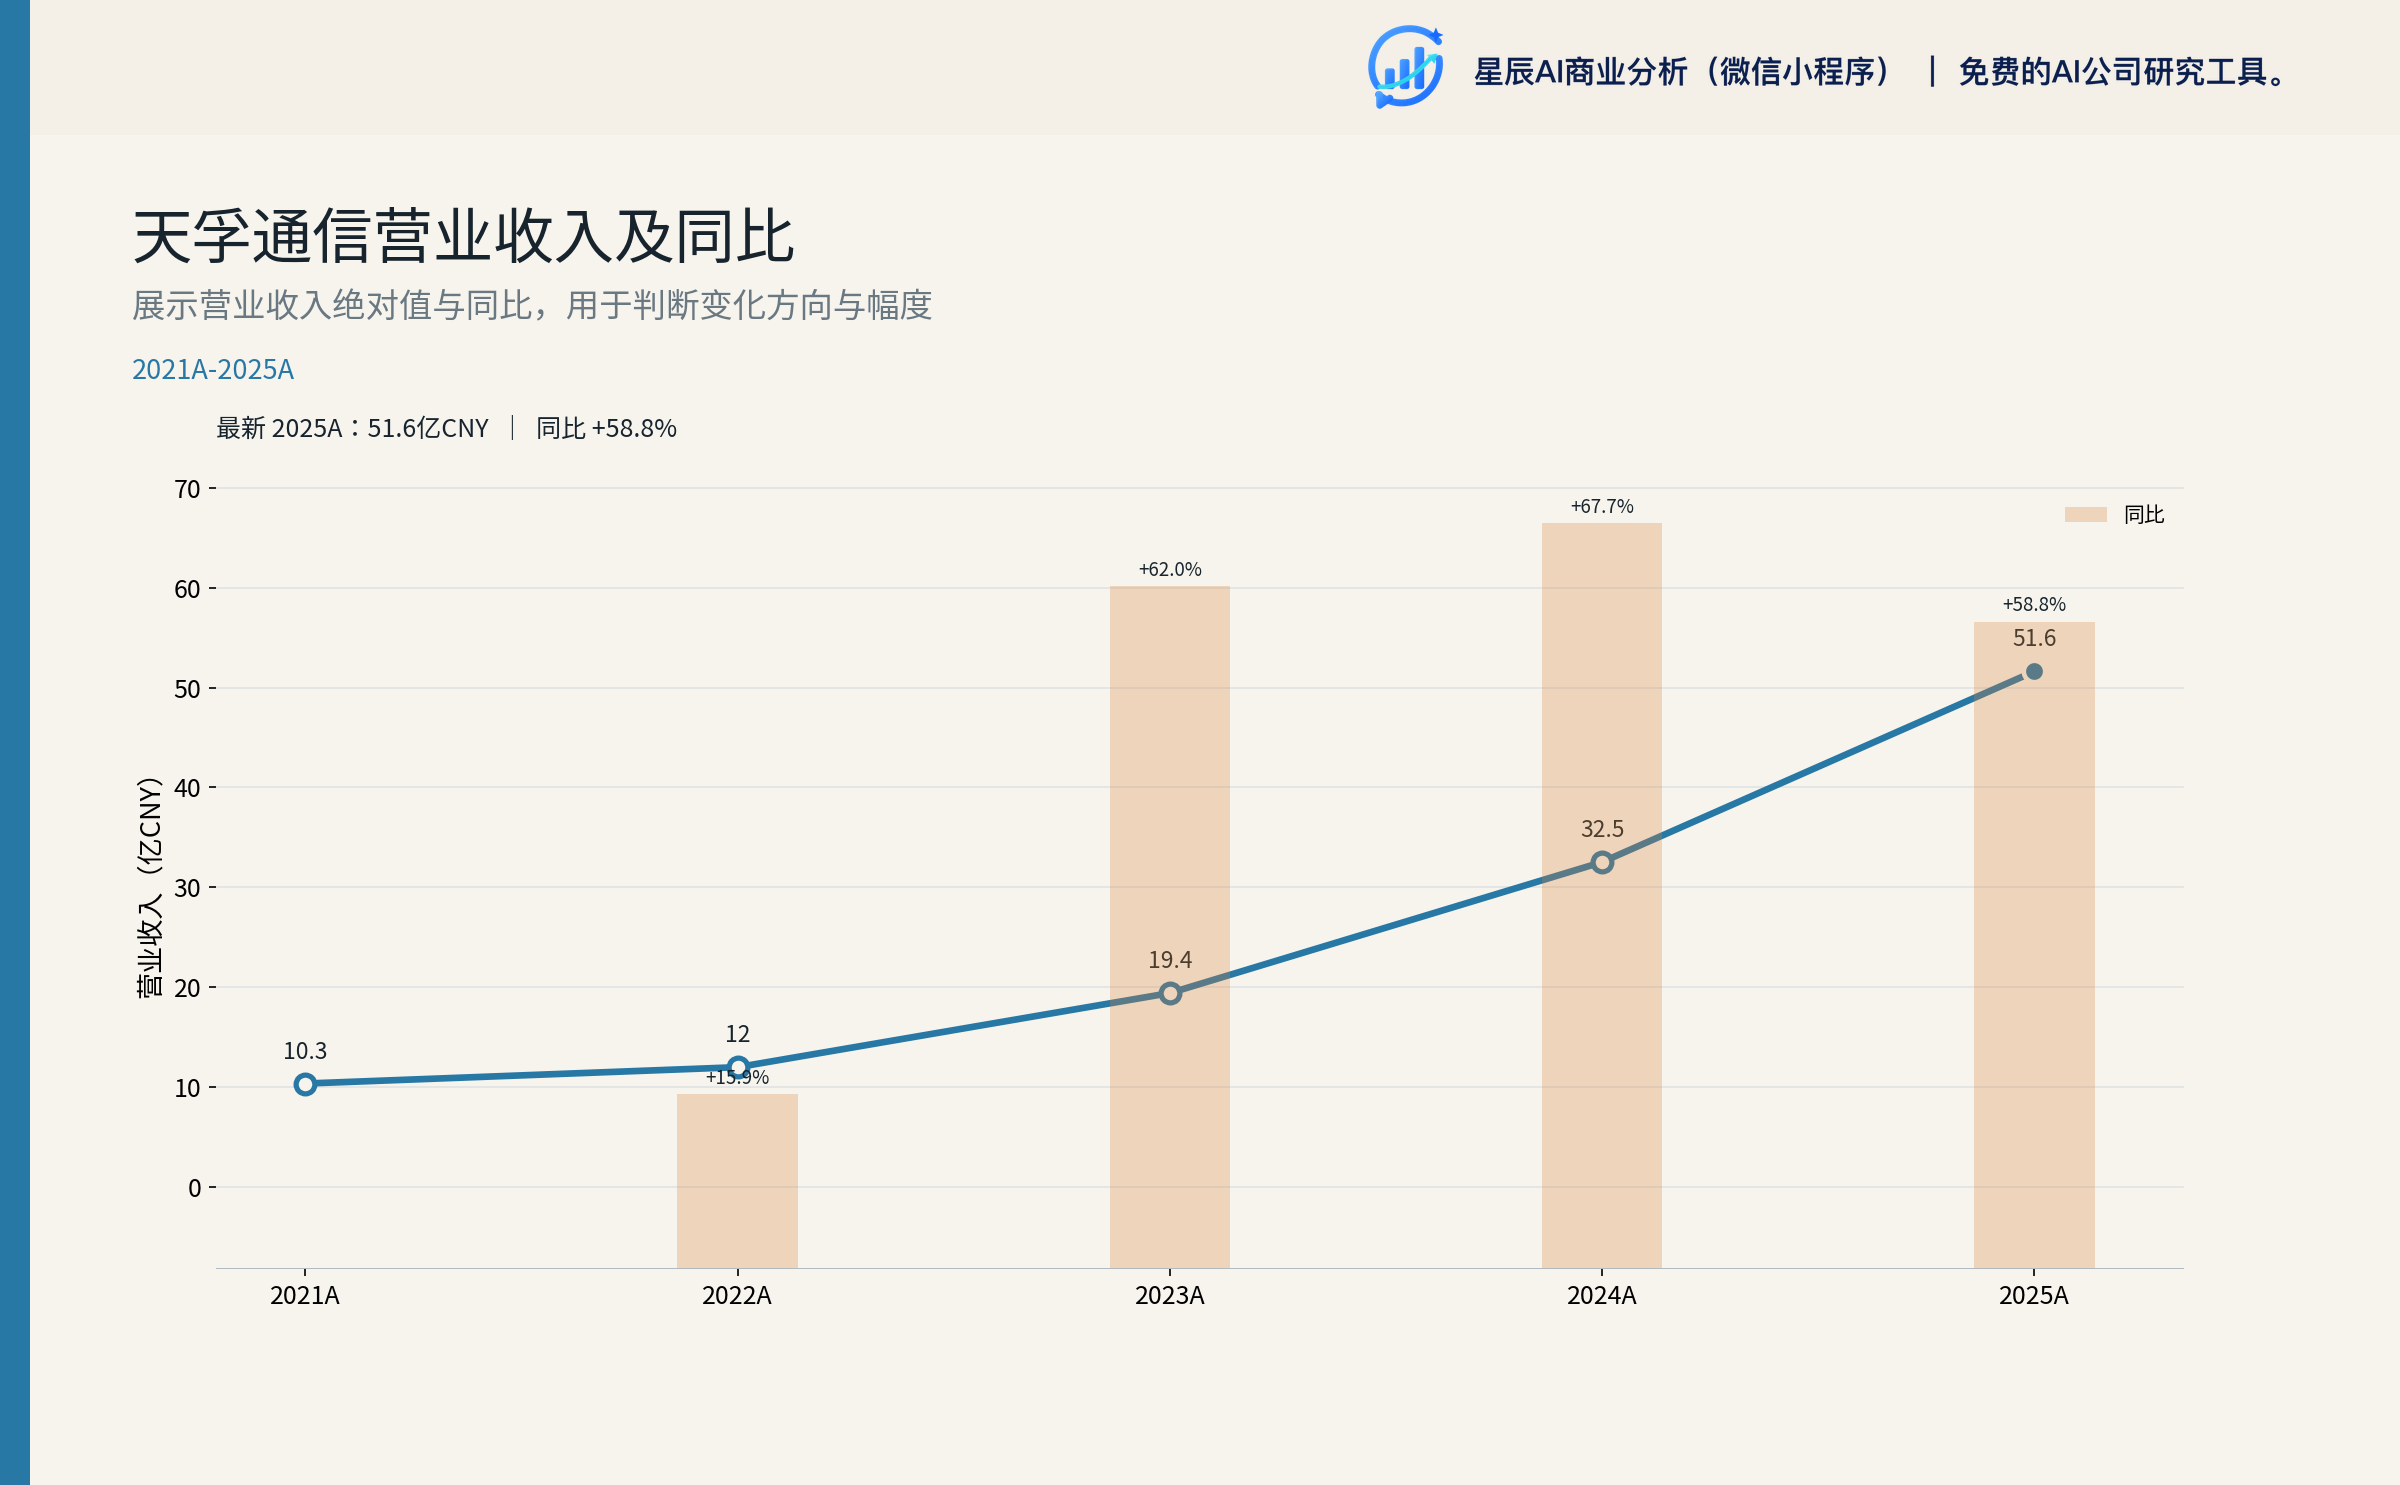
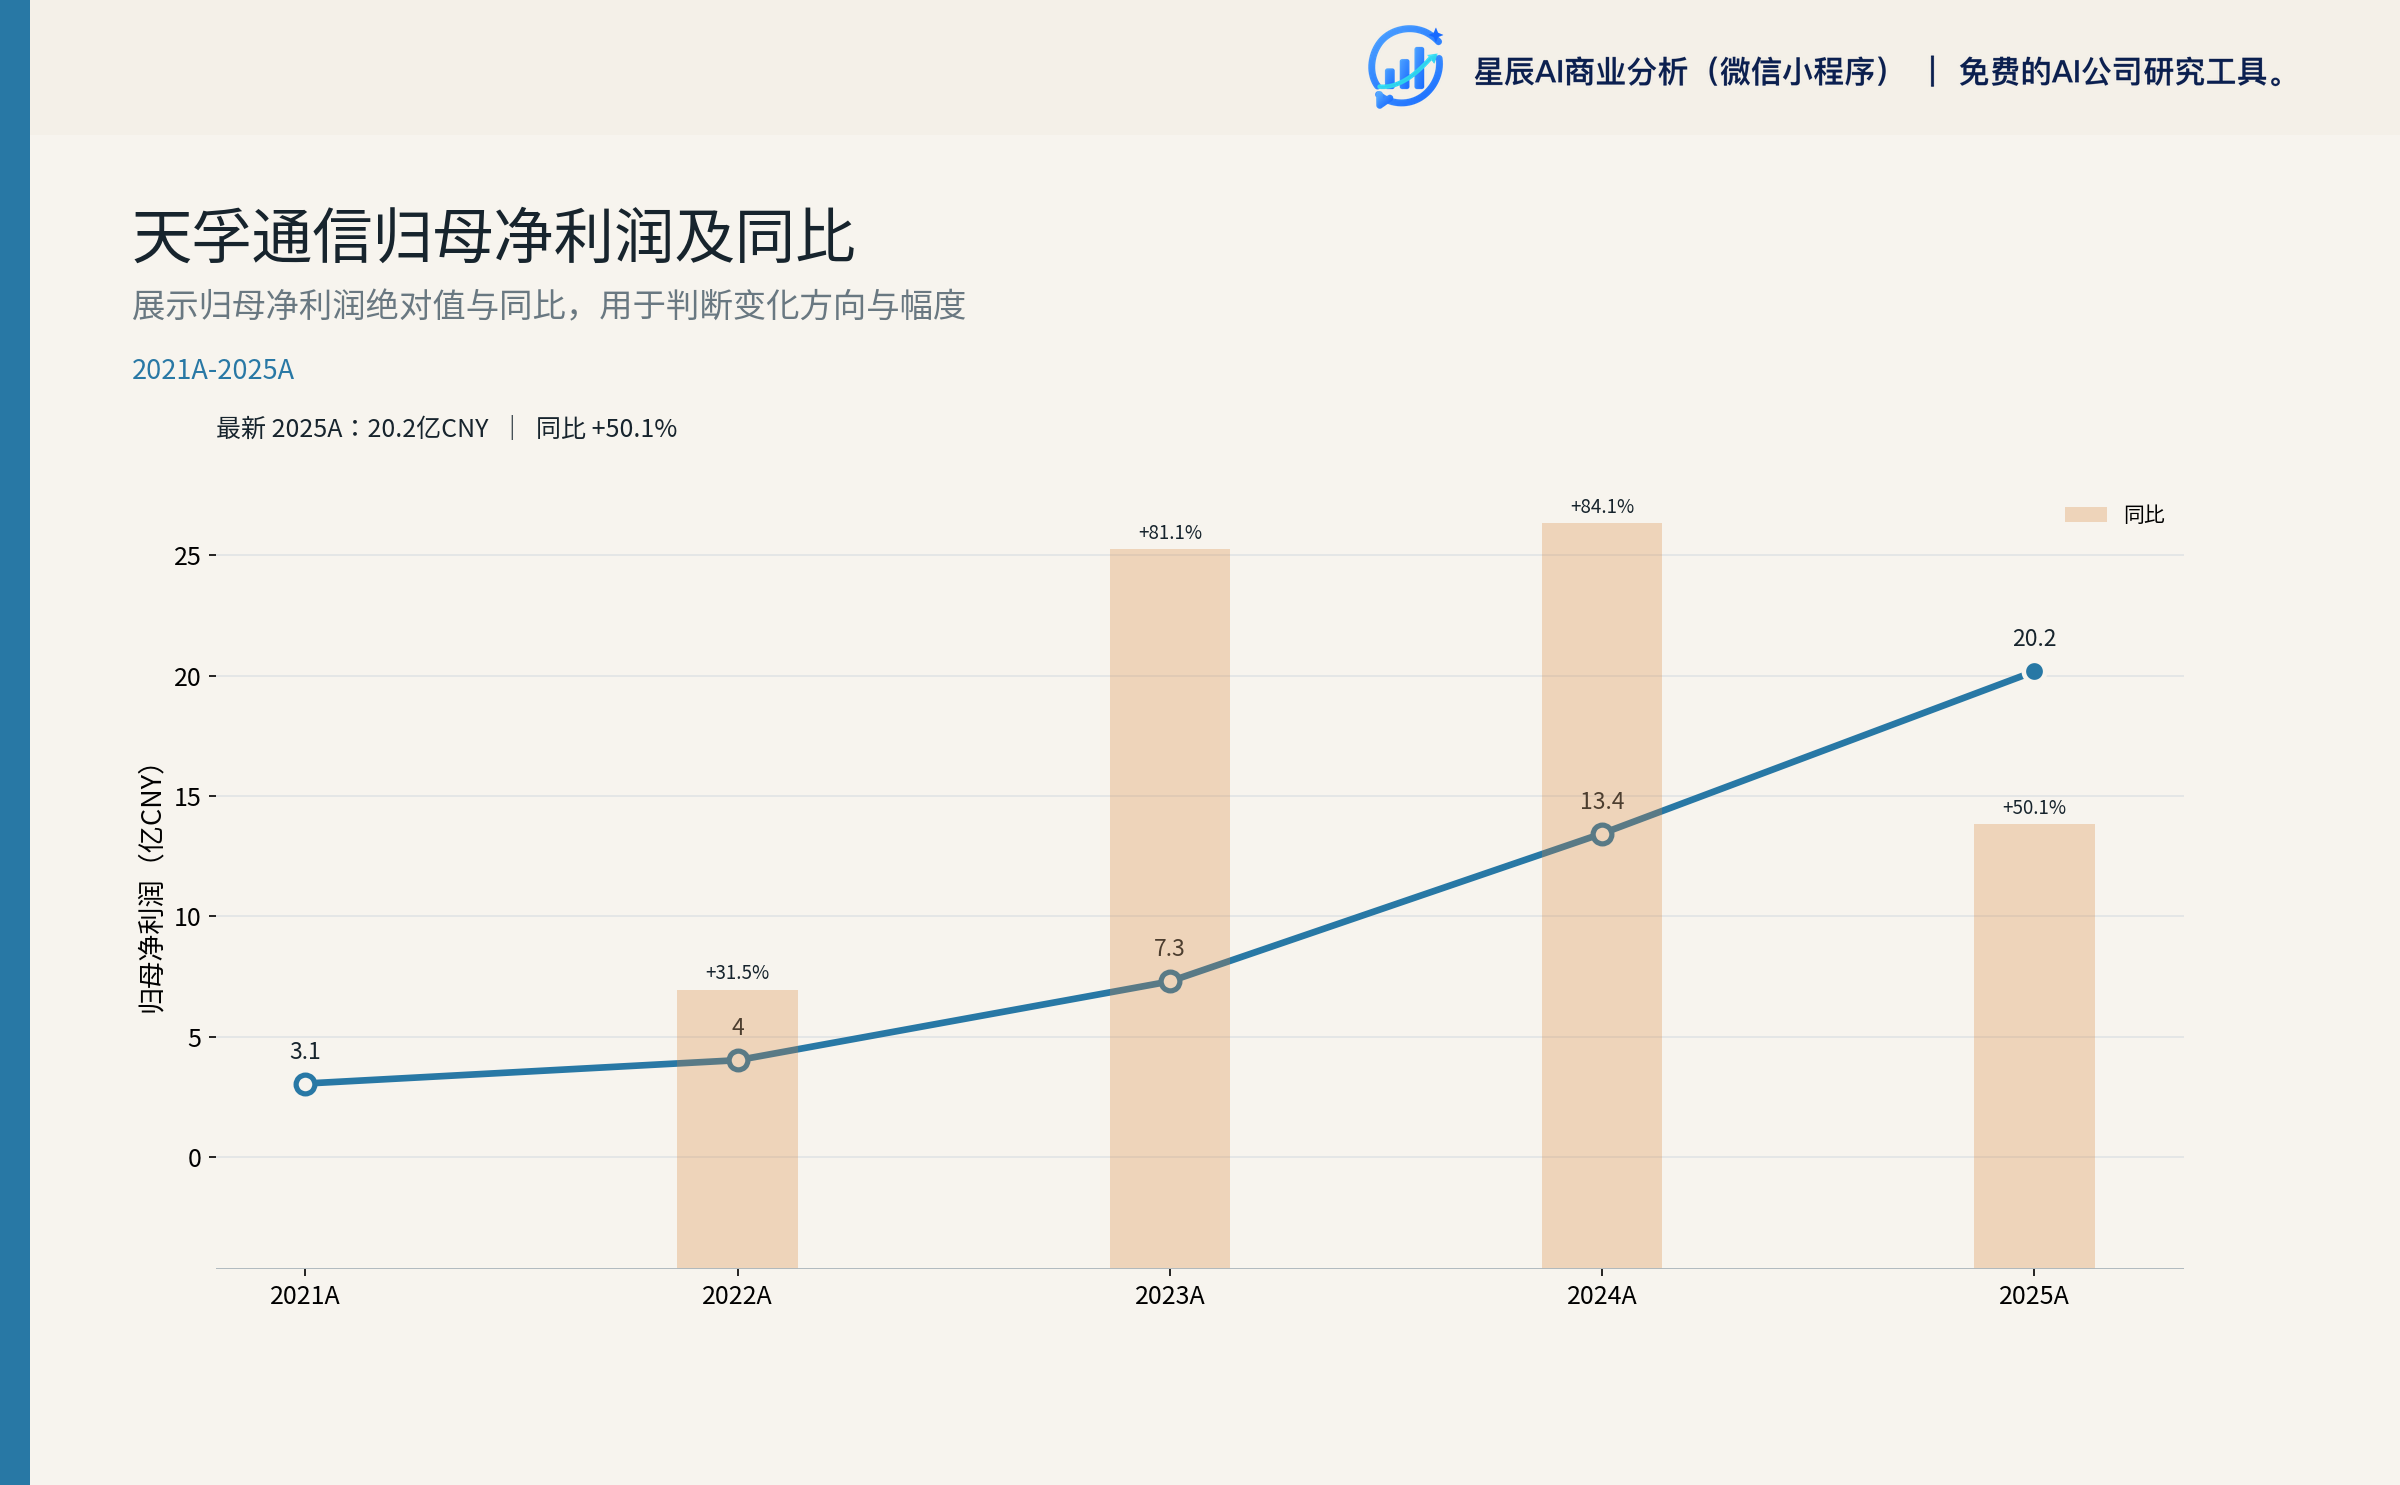
2022-2025 年营业收入从 11.96 亿元增长至 51.63 亿元(CAGR 63%),归母净利润从 4.03 亿元增长至 20.17 亿元(CAGR 71%)。2025 年加权 ROE 41.91%,扣非净利率 38.28%,处于光通信行业第一梯队。
三、产业链卡位与核心竞争
3.1 产业链分工
光器件产业链:光芯片(EML/VCSEL/硅光/TFLN)→ 光零组件(陶瓷套管/插芯/FAU)→ 光器件(光引擎/ROSA/TOSA)→ 光模块 → CPO 1。
公司处于"中游核心"位置:
3.2 客户与终端 AI 厂商
2025 年公司前五大客户合计占年度销售总额 89.73%,其中 Fabrinet 一家占 63.31%(销售额 32.69 亿元)1。
| 排名 | 客户 | 销售额(亿元) | 占比 |
|---|---|---|---|
| 1 | Fabrinet | 32.69 | 63.31% |
| 2 | 第二大客户 | 6.02 | 11.66% |
| 3 | 第三大客户 | 3.87 | 7.50% |
| 4 | 第四大客户 | 2.04 | 3.95% |
| 5 | 第五大客户 | 1.71 | 3.31% |
| 合计 | 46.33 | 89.73% |
Fabrinet 是全球最大光模块代工厂(总部美国、泰国量产),其终端客户绑定英伟达、谷歌、Meta、AWS 等北美 AI 与网络厂商。这意味着公司业绩与北美 AI Capex 强相关。
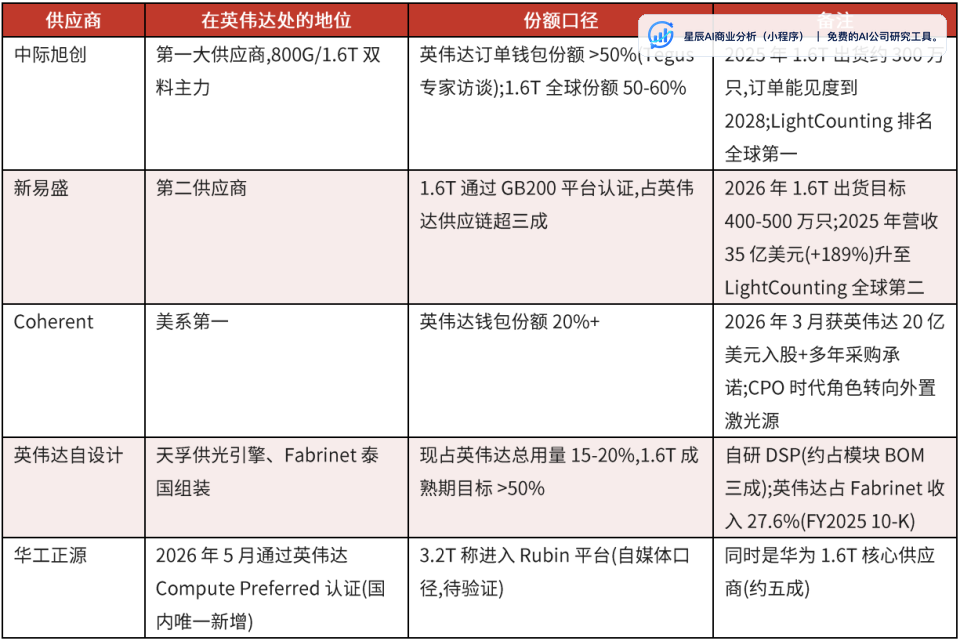 图:展示天孚经 Fabrinet 切入英伟达供应链的层级与各供应商份额;来源:news.qq.com。
3.3 行业景气度
根据 LightCounting 数据,AI 集群用高速光模块 + CPO 市场 2025 年达 165 亿美元,2026 年预计增至 260 亿美元,连续两年增速约 60% 1。
行业目前处于"加速增长 + 初期阶段":1.6T 起步、CPO 渗透率 5-10%、AI Capex 持续高增。2027-2028 存在进入消化期的概率,但 1.6T/3.2T/CPO 的代际升级可能延长景气期。
3.4 同行"易中天"对比
| 公司 | 市值(亿元) | PE TTM | PS TTM | 业务定位 |
|---|---|---|---|---|
| 中际旭创 | 10,131 | 49.5 | 15.5 | 高速光模块龙头 |
| 新易盛 | 5,704 | 43.5 | 16.2 | 高速光模块 |
| 天孚通信 | 2,914 | 125.5 | 52.6 | 光器件一站式平台 |
| 光迅科技 | 1,460 | 126.3 | 11.0 | 光器件 + 光模块 |
| 中兴通讯 | 1,624 | 49.0 | 1.2 | 通信设备 |
关键观察:天孚 PS 52.6x 远高于中际旭创 15.5x 和新易盛 16.2x,反映市场对"上游卖水人 + 一站式能力"给予的估值溢价。
四、2026 半年报:业绩增速边际下降的"过渡期"
4.1 半年报核心数据
| 指标 | 2025H1 | 2026H1 | 同比 |
|---|---|---|---|
| 营业收入 | 24.56 亿 | 28.28 亿 | +15.15% |
| 归母净利润 | 8.99 亿 | 12.04 亿 | +33.92% |
| 扣非净利润 | 8.67 亿 | 11.86 亿 | +36.76% |
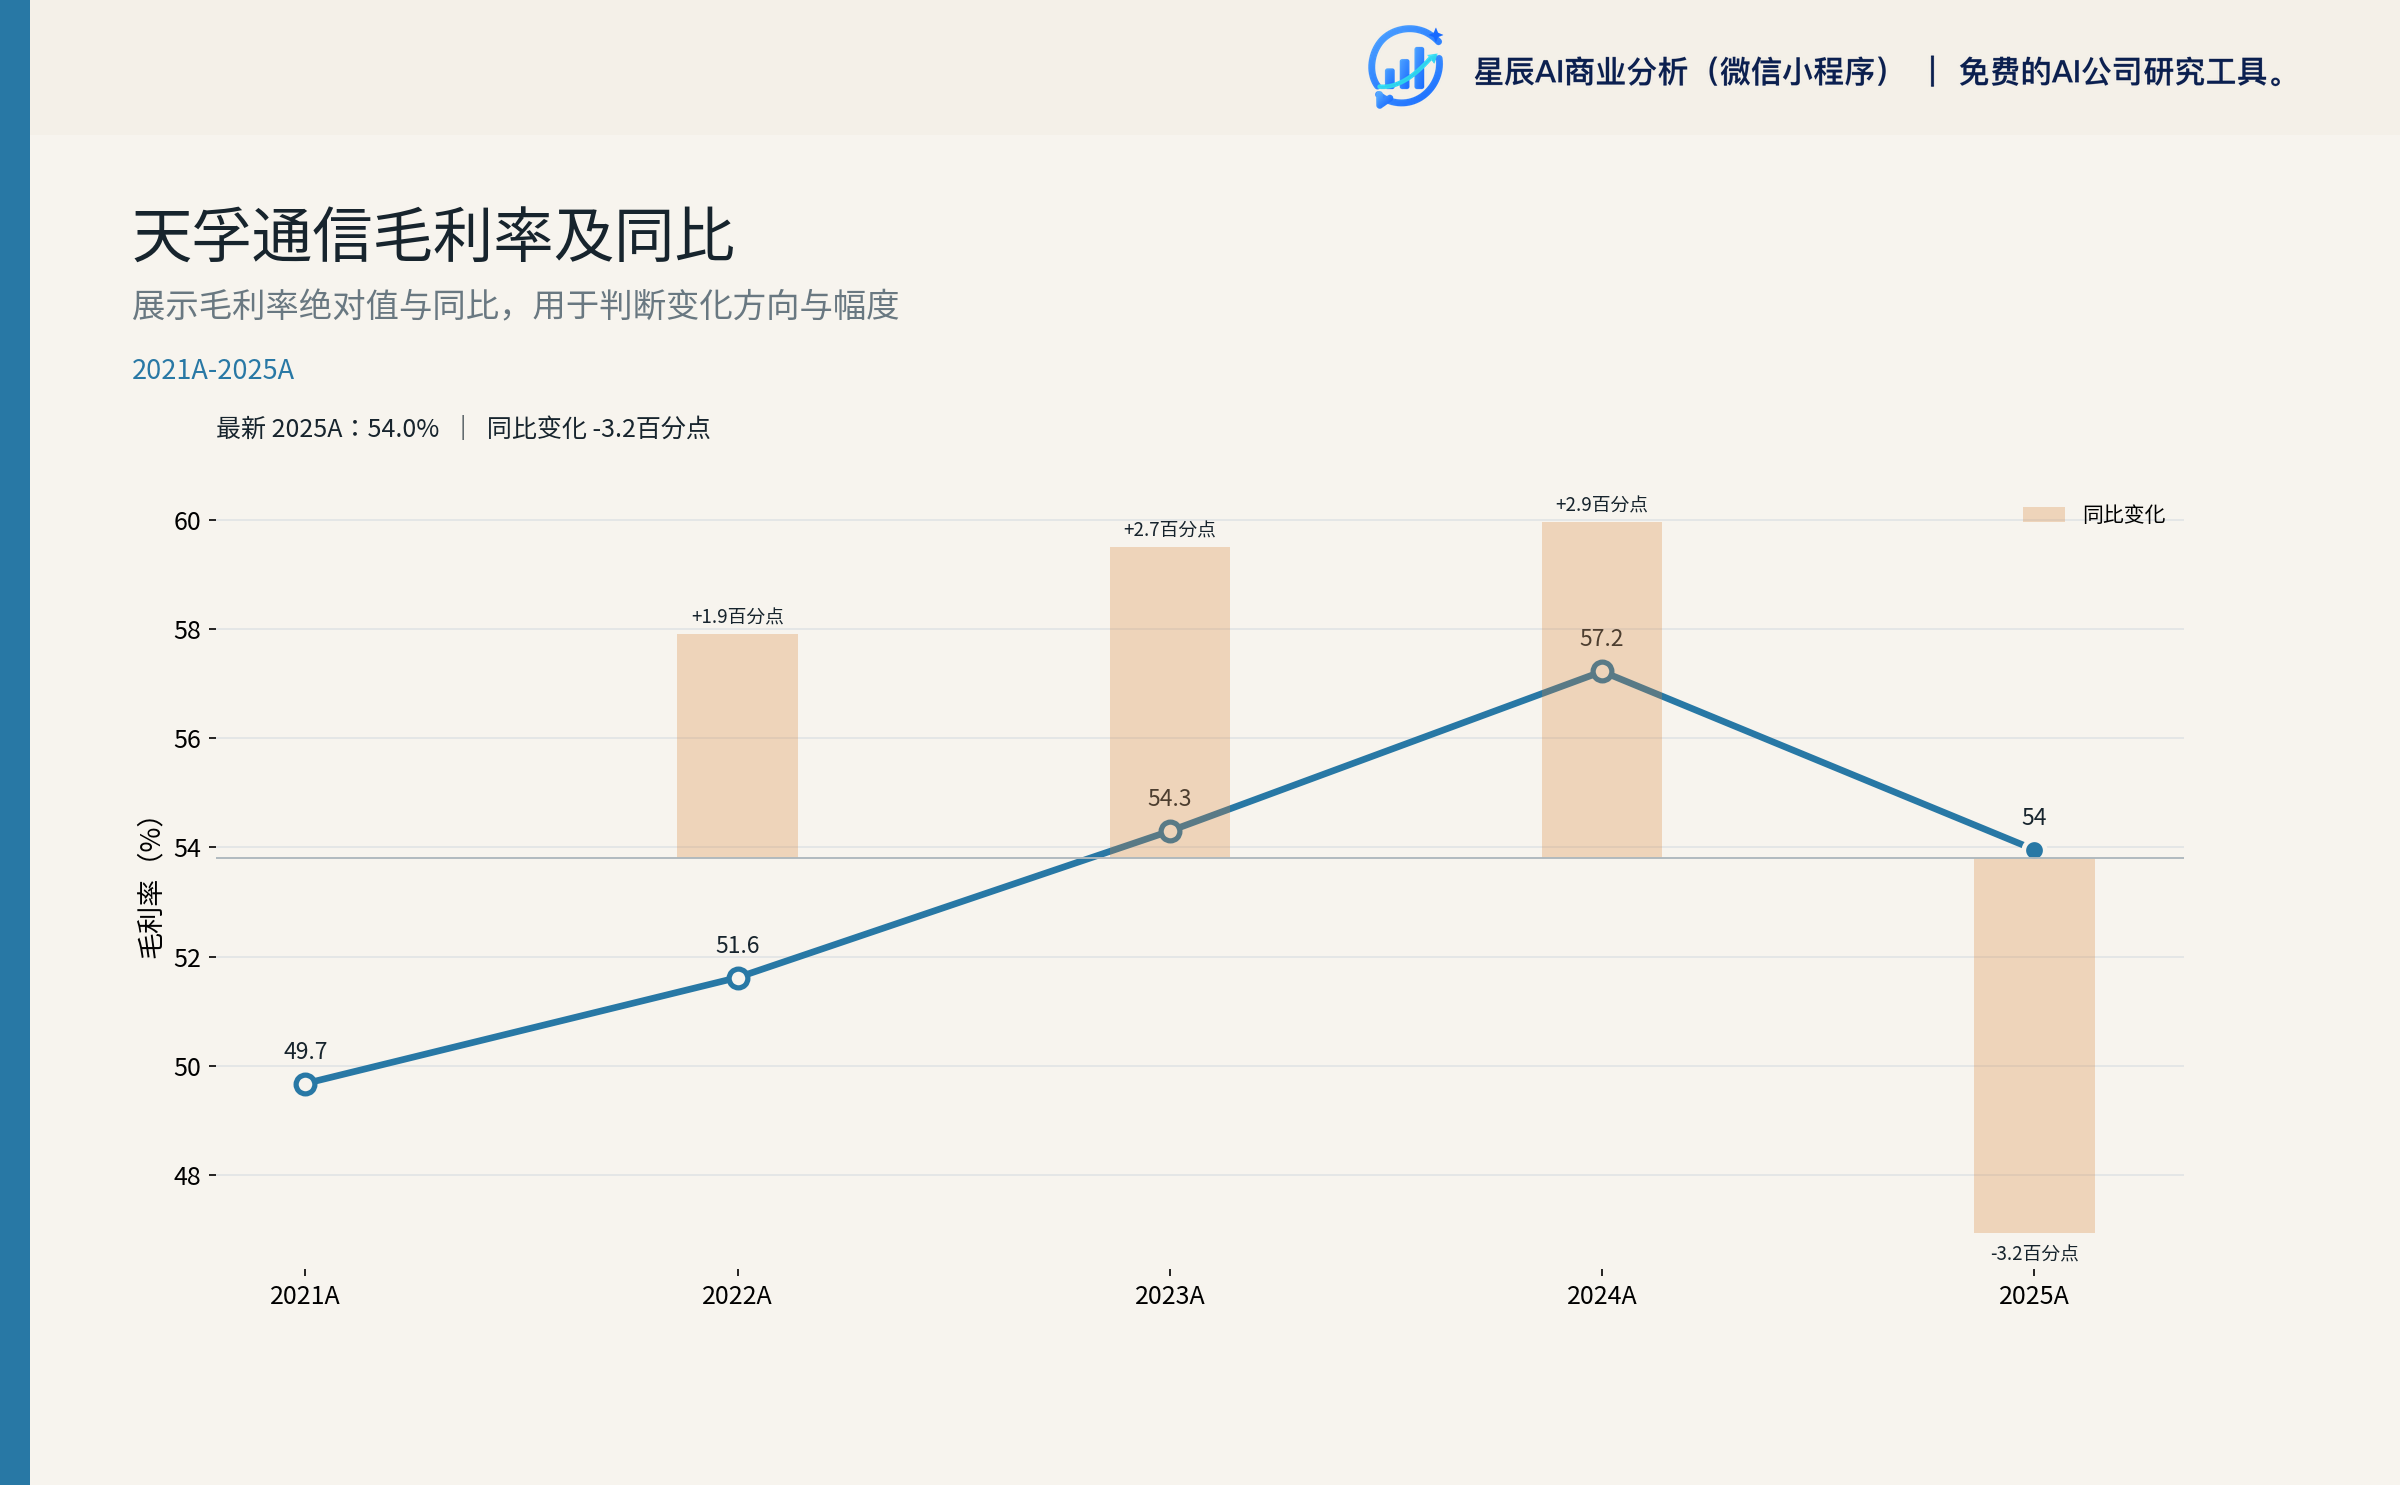
| 综合毛利率 | 50.79% | 60.87% | +10.08pct |
增速边际下降:2025 全年收入 +58.79%、归母 +50.15%,但 2026H1 收入仅 +15.15%、归母 +33.92%。收入增速大幅放缓的核心原因是有源光器件 2026H1 收入 -19.57%(受 200G EML 芯片供应紧缺影响)6。
4.2 半年报分产品结构
| 产品 | 2026H1 收入 | 同比 | 毛利率 | 毛利率变化 |
|---|---|---|---|---|
| 无源光器件 | 15.30 亿 | +77.40% | 71.90% | +8.33pct |
| 有源光器件 | 12.60 亿 | -19.57% | 47.03% | +3.67pct |
核心解读:
- 无源 +77.4% + 毛利率 +8.33pct 是 2026H1 利润高增的核心驱动(无源占比从 2025 年 40.4% 提升至 2026H1 54.1%);
- 有源 -19.57% 是拖累项,公司指引"自 2026Q3 起物料短缺状况已逐步缓解"6。
4.3 单季度表现
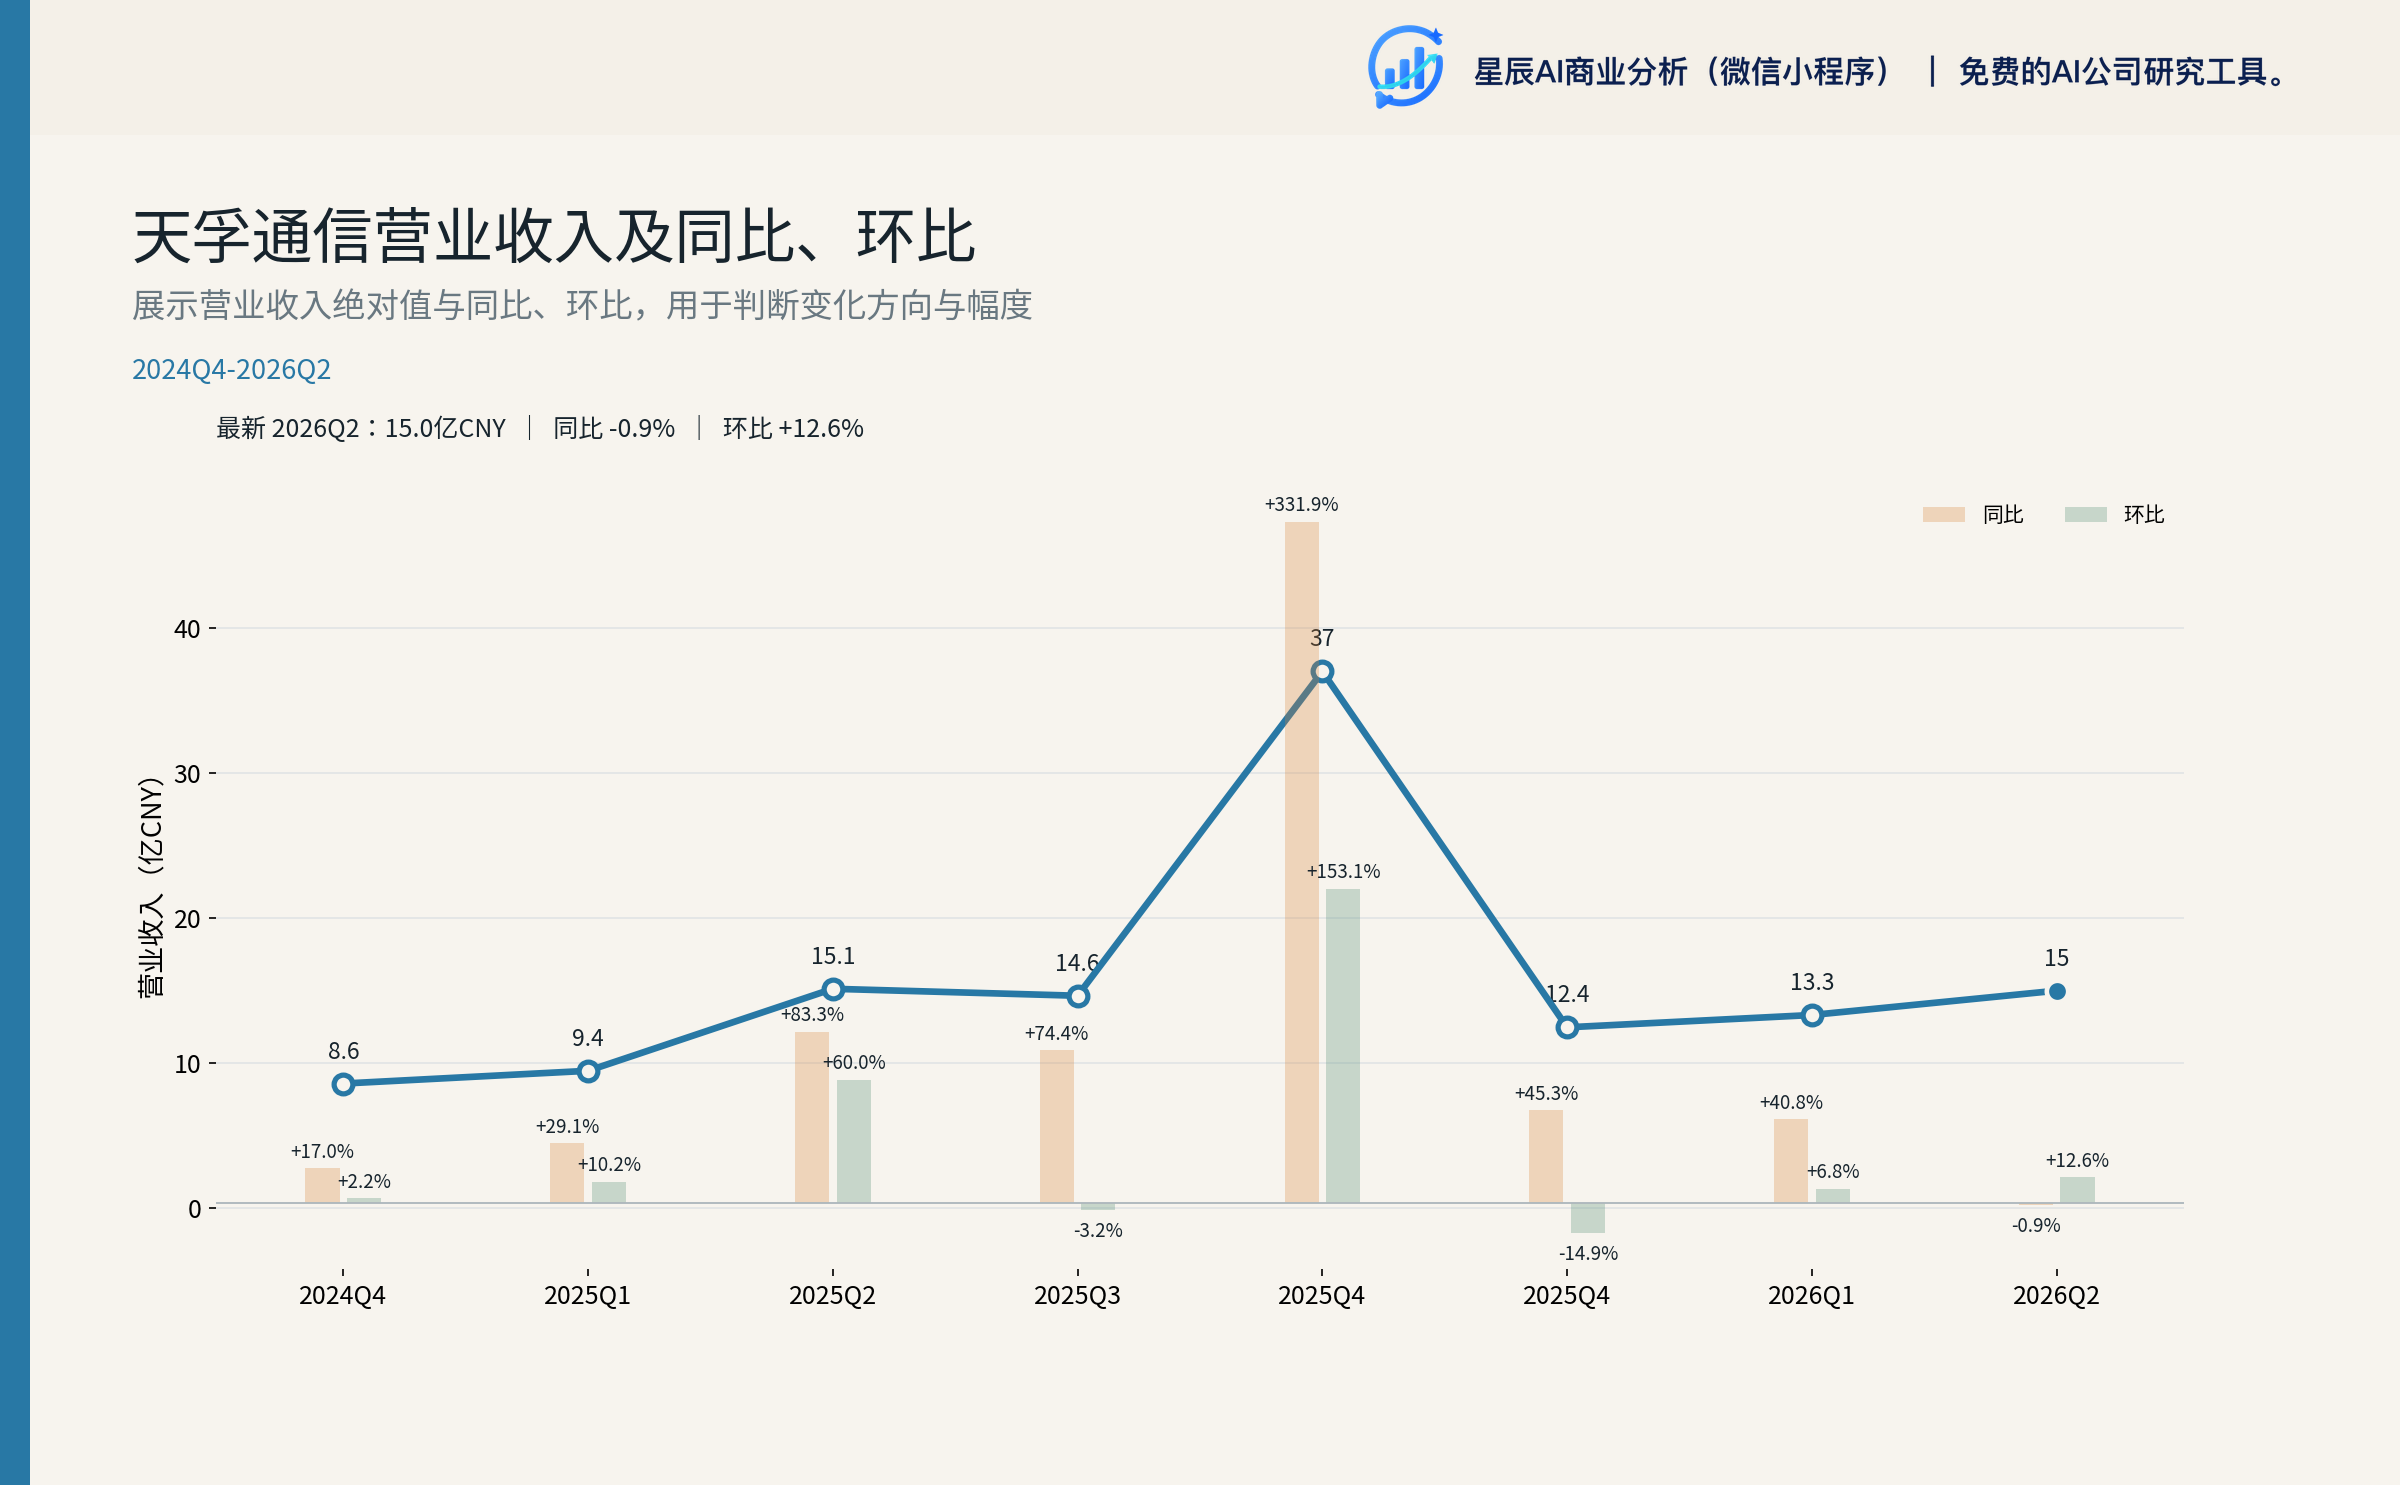
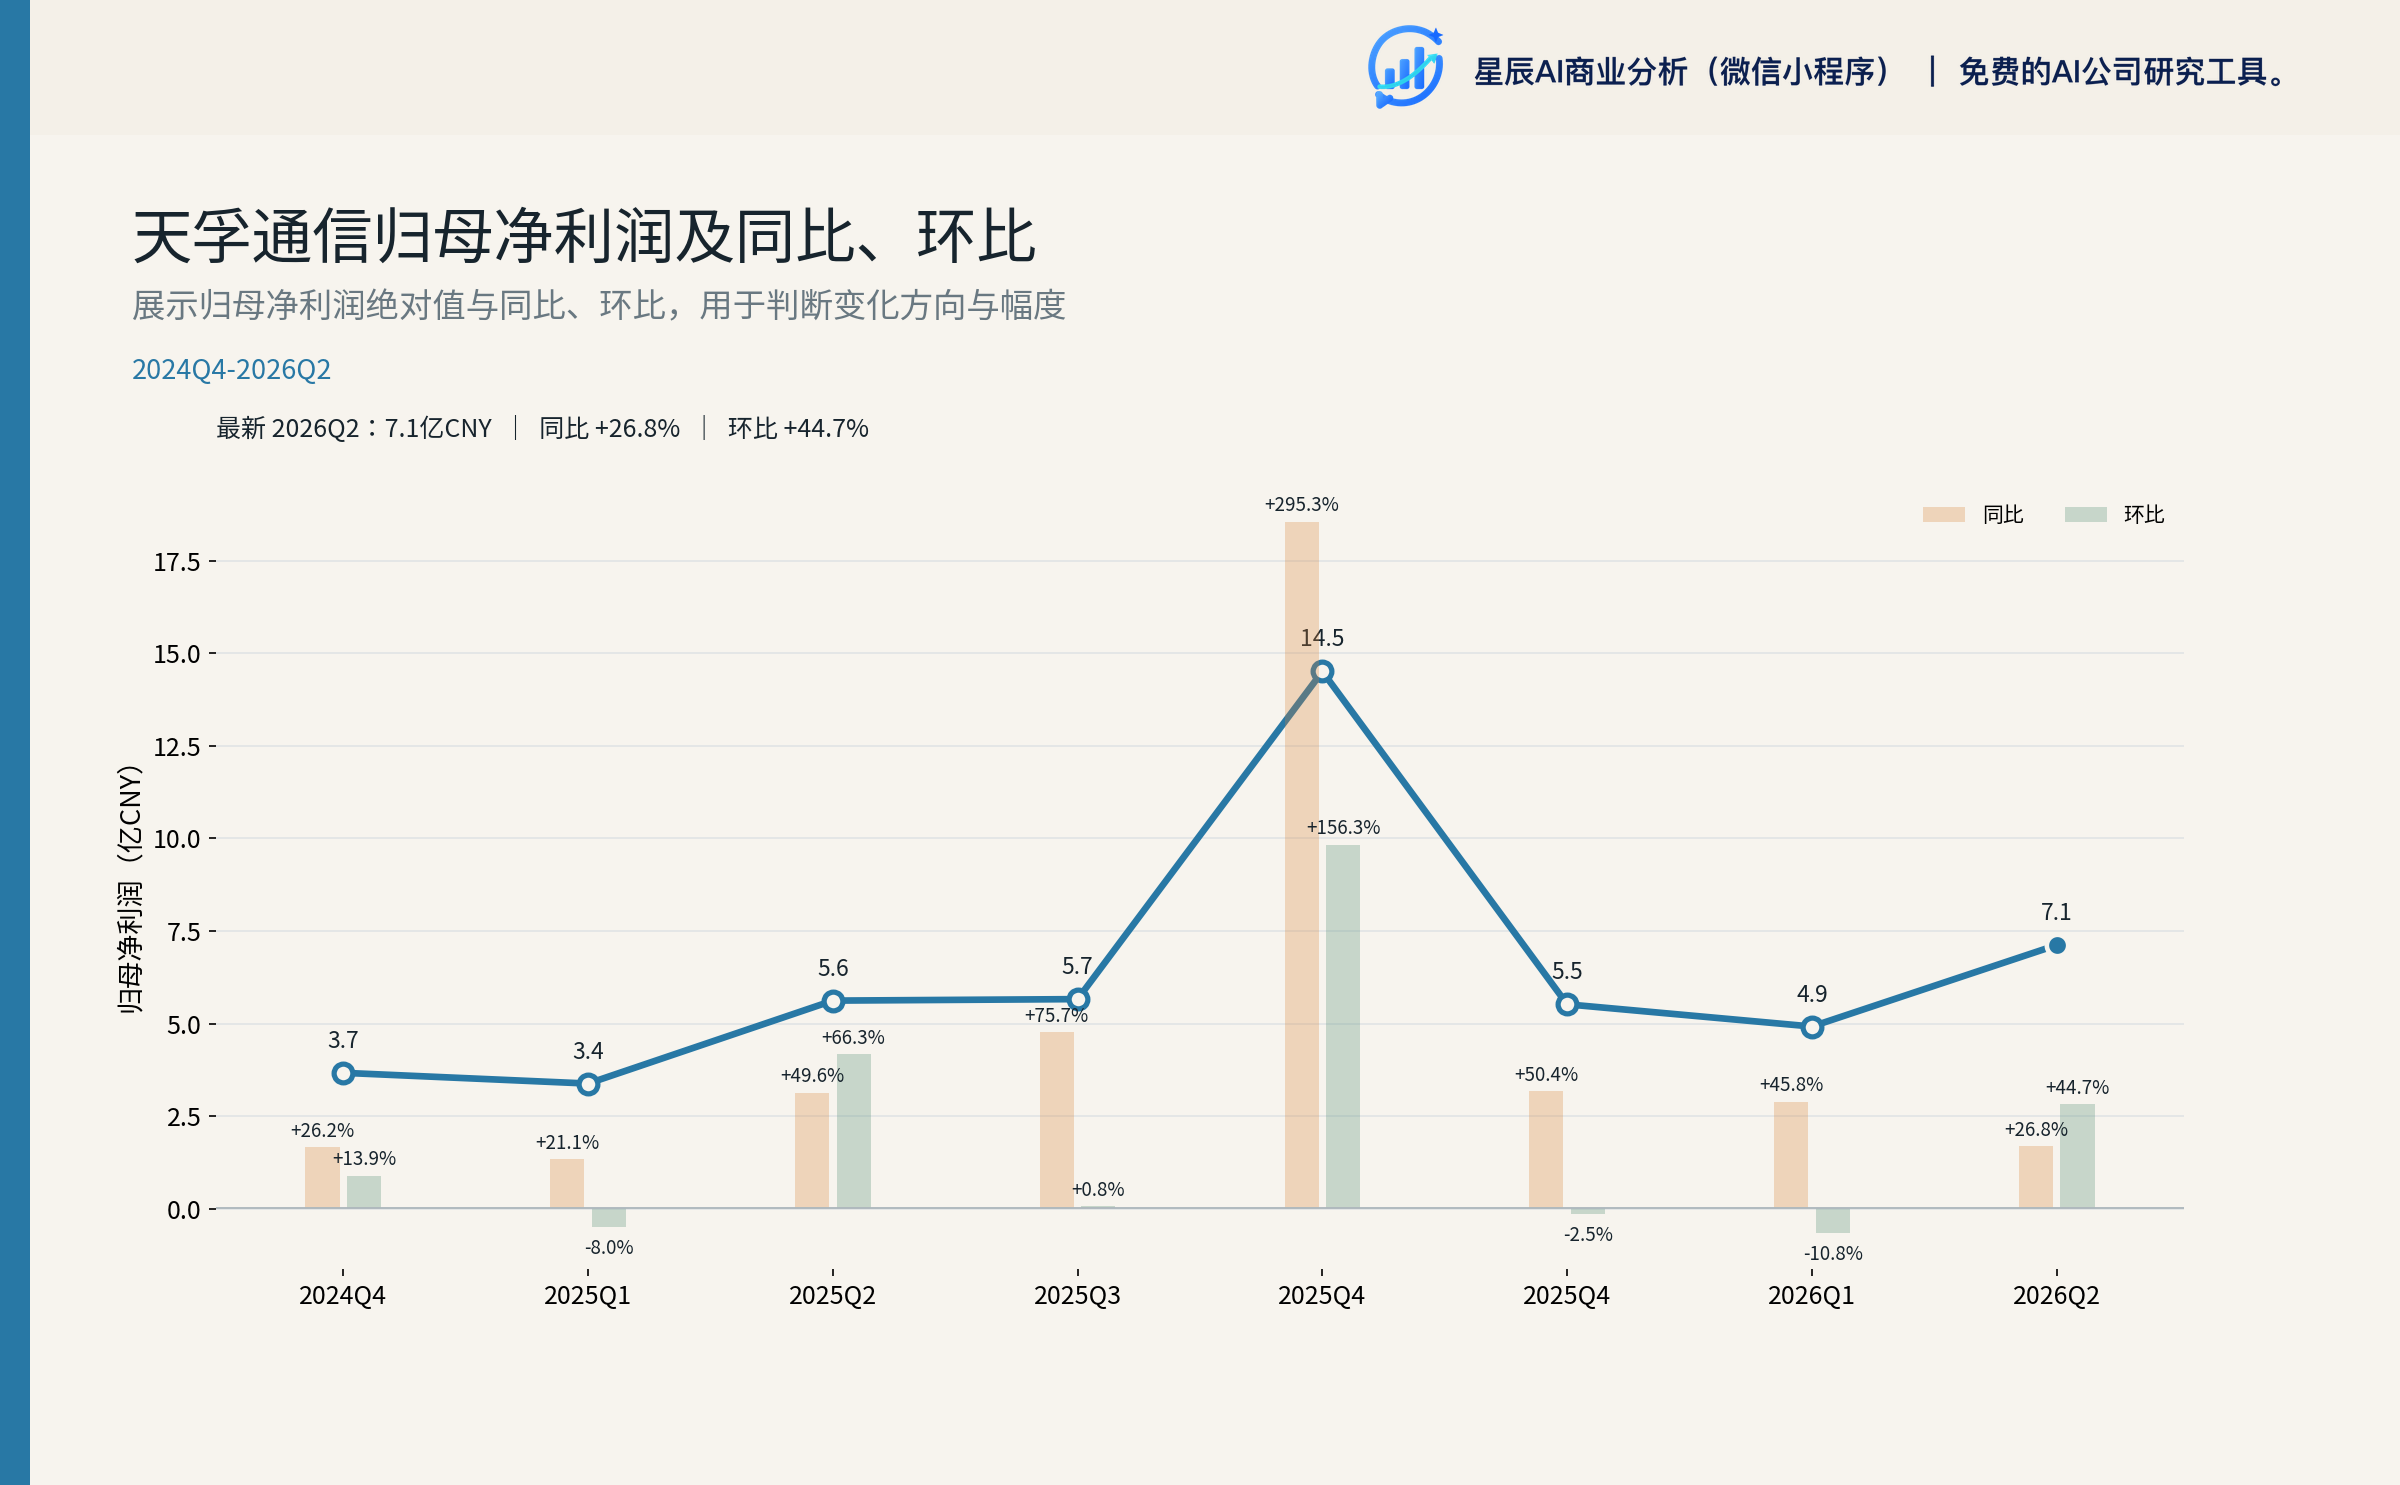
2026Q2 单季营收 14.98 亿(环比 +12.58%)、归母净利 7.12 亿(环比 +44.66%),单季度利润创历史新高,反映 Q2 起无源高速增长 + 物料瓶颈初步缓解的双重效应。
五、财务质量:现金充裕、净利率创新高
5.1 现金流与资产负债
| 指标 | 2024 末 | 2025 末 | 2026H1 末 |
|---|---|---|---|
| 总资产(亿元) | 47.37 | 64.49 | 75.90 |
| 归母净资产(亿元) | 39.80 | 55.06 | 62.49 |
| 资产负债率 | 15.99% | 14.62% | 17.68% |
| 货币资金(亿元) | 19.78 | 29.97 | 29.06 |
| 短期借款(亿元) | 0.0021 | 0 | 0 |
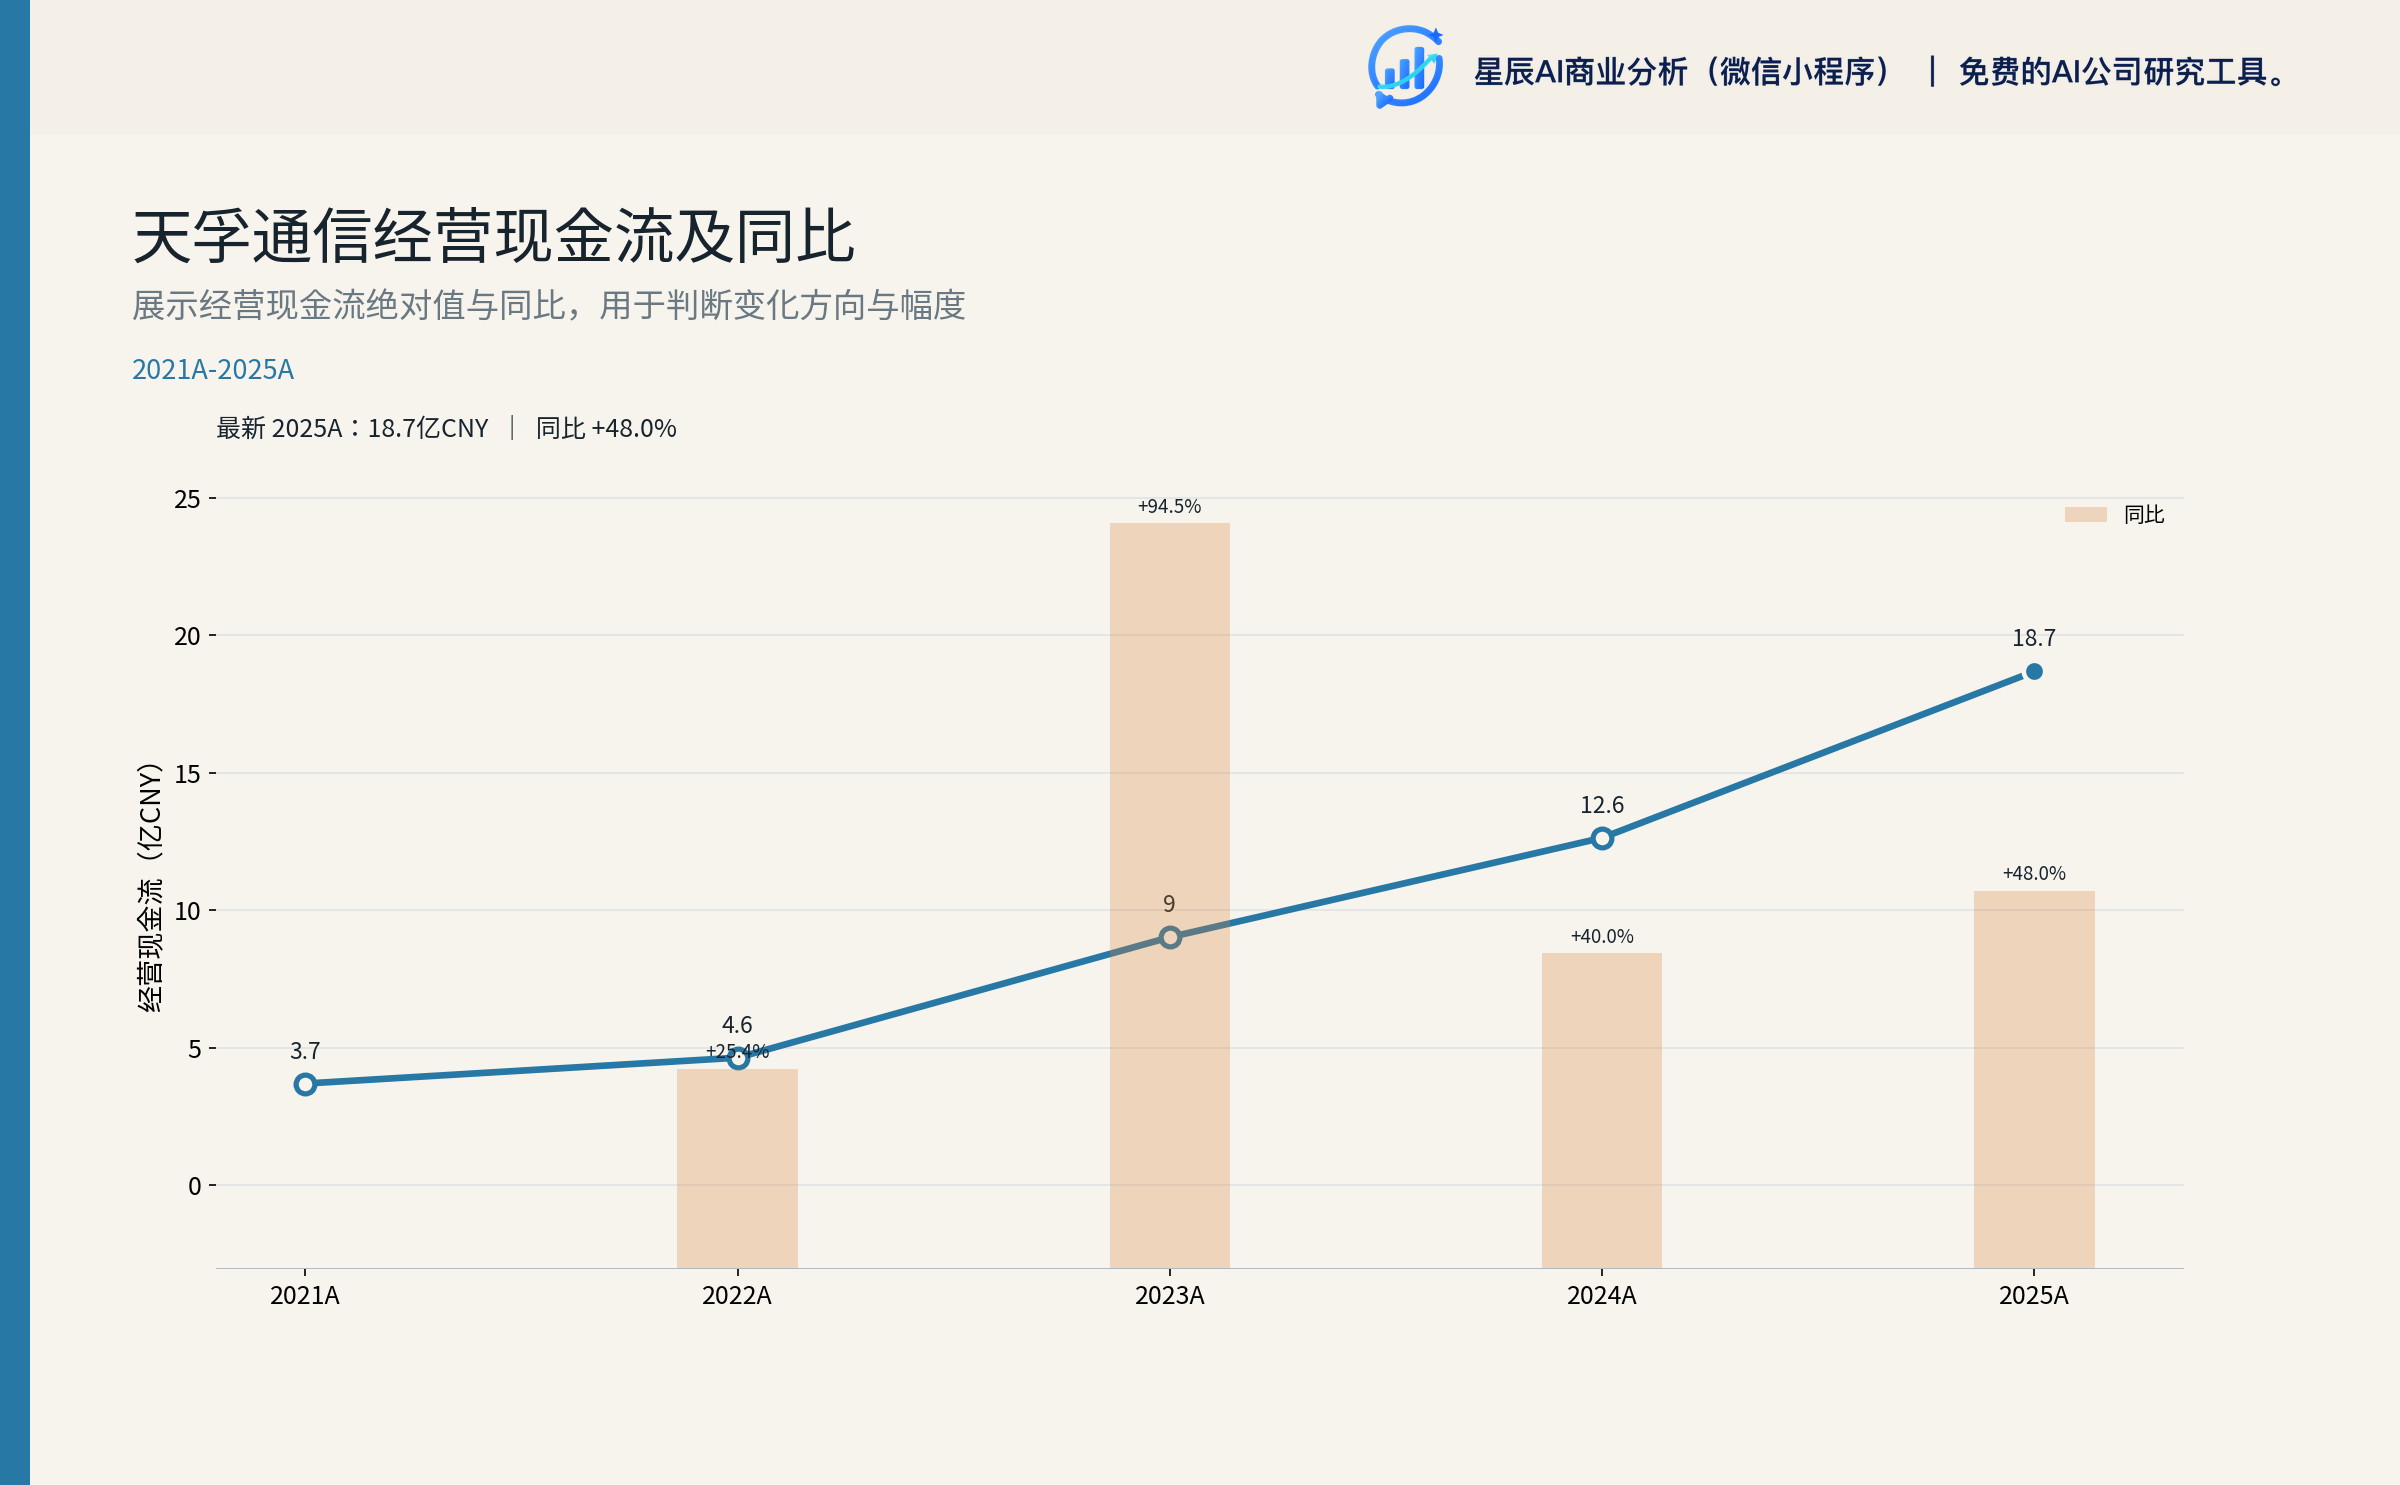
| 经营现金流(亿元) | 12.63 | 18.68 | 10.01 |
| 自由现金流(亿元) | 8.12 | 14.50 | 8.78 |
关键判断:
- 资产负债率 < 20%,零有息债务,净现金 29.06 亿元;
- 2025 OCF 18.68 亿、OCF/净利 0.93x,质量良好;
- 自由现金流 14.50 亿(2025 全年),具备充足的扩张与分红能力。
5.2 营运资本:存货激增的合理性
| 项目 | 2025 末 | 2026H1 末 | 变化 |
|---|---|---|---|
| 应收账款 | 11.22 亿 | 14.52 亿 | +29.4% |
| 存货 | 4.57 亿 | 9.29 亿 | +103.2% |
| 应付账款 | 4.03 亿 | 7.21 亿 | +79.0% |
| 应付票据 | 0.93 亿 | 2.61 亿 | +181.0% |
关键解读:
- 存货激增 103%:公司解释为"针对瓶颈物料实施差异化专项风险管控措施,增加战略备货,有助于提产交付" 6。这是"以保交付为核心"的主动行为,但若物料瓶颈缓解延迟存在跌价风险。
- 应付账款+79%、应付票据+181%:与采购规模扩张同步,是良性占用。
5.3 汇率与套保
2025 汇兑损失 4,752 万元,2026H1 汇兑损失 8,585 万元 15。公司外销占比 74.35%,美元资产敞口大;公司未明确披露套保机制,是潜在风险点。
六、行业与市场:景气与不确定性并存
6.1 行业空间
- 2025 年全球 AI 数据中心市场 3,442.4 亿美元(CAGR 27.5%,至 2032 年 2 万亿美元)1;
- 高速光模块 + CPO 市场 2025 年 165 亿美元、2026 年预计 260 亿美元(+57.6%)1;
- 1.6T 起步、CPO 渗透率快速提升,2027-2028 是关键拐点。
6.2 中国政策
2025 年中国密集出台 AI + 算力政策:
- 2025-08 国务院《关于深入实施"人工智能+"行动的意见》:2027 年 AI 智能终端应用普及率 > 70%;
- 2025-09 六部委《关于加强数字经济创新型企业的若干措施》:东数西算持续推进;
- 2025-12 工信部《关于加快推进国家新型互联网交换中心创新发展的指导意见》:推动 400G/800G 光传送。
但中国市场仅占公司收入 25.65%,主要驱动仍来自北美 AI 客户。
6.3 美国贸易政策风险
- 2025-2026 美国对华关税多次调整;
- 2026-08 美国就光模块相关法规进行讨论 8;
- 直接对美销售仅 1.3%(北美洲 0.66 亿/总 51.63 亿),直接关税影响有限;
- 间接影响:英伟达等 AI 客户受限 → Fabrinet 订单收缩 → 天孚间接受影响。
核心对冲:公司泰国基地是关键防御工具(2026H1 无源+有源均稳步提产)。
6.4 板块表现
通信板块(801770.SI)1月 +16.49%、3月 -12.42%、12月 +78.69% 4。天孚通信 1日 +5.36%、5日 -2.17%、20日 +56.22%、60日 -44.39%、250日 +140.49%。波动剧烈,60 日 -44% 反映 2026Q1 业绩边际下降的担忧;20 日 +56% 反映 8 月以来英伟达 CPO 量产 + 股权激励的乐观预期。
七、关键投资主线
主线 1:业绩弹性的物质基础
公司 2026-08-12 推出限制性股票激励计划,2027/2028/2029 年扣非净利润相对 2025 年增长 150%/400%/700%(目标值),对应扣非净利润 49.4/98.8/158.1 亿元 9。
| 归属期 | 考核年度 | 目标值 | 触发值 | 对应扣非净利 |
|---|---|---|---|---|
| 第一归属期 | 2027 | 150% | 120% | 49.4(触发 43.5) |
| 第二归属期 | 2028 | 400% | 320% | 98.8(触发 83.0) |
| 第三归属期 | 2029 | 700% | 560% | 158.1(触发 130.4) |
与券商一致预期对比:
- 国金预测 2027 归母 60.32 亿、2028 79.82 亿;
- 东吴预测 2026 归母 38.13 亿、2027 60.57 亿、2028 80.41 亿;
- 开源预测与东吴一致。
关键判断:
- 2027 目标扣非 49.4 亿 ≈ 归母 50 亿,券商预期 60 亿+ 归母,目标值大概率可达;
- 2028 目标扣非 98.8 亿,远高于券商预期 80 亿归母,达成概率较低;
- 2029 目标扣非 158 亿,需在 2028 基础上再 +60%,达成概率很低。
主线 2:客户集中度的双面性
Fabrinet 63.31% 的客户集中度是公司最大单一风险敞口:
- 机会:通过 Fabrinet 切入英伟达供应链,享受 AI Capex 高增长;
- 风险:Fabrinet 订单任何波动都会对公司产生非线性冲击;
- 对冲:第二大客户(11.66%)+ 第三大客户(7.50%)合计 19.16%,中际旭创/新易盛等国内大客户拓展提供部分缓冲。
主线 3:物料瓶颈与有源线恢复
200G EML 芯片供应紧缺是 2026H1 有源 -19.57% 的核心原因 6。
关键时点:
- 2026Q3 物料瓶颈"逐步缓解"(公司指引);
- 2026Q4 "全面恢复"(公司指引隐含);
- 2027Q1 完全正常化(隐含)。
情景测算:
- 乐观:Q2 已开始解决 → 2026H2 有源 +50% → 2026E 归母 40+ 亿;
- 基准:Q3 解决、Q4 全面恢复 → 2026E 归母 37-38 亿(与一致预期一致);
- 悲观:持续到 2027Q1 → 2026E 归母 30-32 亿(低于一致预期 20%)。
主线 4:CPO 与英伟达供应链卡位
2026-08-14 英伟达宣布 Spectrum-X 以太网硅光交换机全面量产,天孚负责激光器模块子组件组装 3。FAU/ELS 等 CPO 配套器件需求前置释放。
关键判断:
- CPO 渗透率 2026 约 5-10%、2028 预计 20%+;
- 公司在 FAU 光纤阵列市占率全球第一,1.6T 光引擎全球首批交付;
- 风险:硅光集成可能减少对独立光器件的需求(外购光器件的 BOM 占比下降)。
主线 5:估值消化路径
当前 PE TTM 125.5x、PS TTM 52.6x、市值 2,914 亿元。股价 1 年涨 256%(从 75 元到 267 元),但波动剧烈(最高 375 元、最低 70 元)7。
估值消化路径:
- 当前股价对应 2026E PE 78x、2027E PE 48x、2028E PE 36x(按一致预期);
- 即使业绩兑现,估值仍需 2-3 年消化到 30-40x 合理水平;
- 如果激励计划触发值(2027 扣非 43.5 亿)达成,估值有支撑;
- 如果激励计划目标值(2028 扣非 98.8 亿)达成,估值仍有上行空间;
- 如果 2028 业绩远低于目标,估值快速向 DCF 回归(200 元/股左右)。
八、估值与情景分析
8.1 主估值
DCF 估值(基线):
- WACC 9.5%,终值增长率 3.0%;
- 2026-2030 自由现金流累计 141 亿;
- 永续期现值 2,022 亿;
- 企业价值 2,164 亿,加净现金 29 亿,股权价值 2,193 亿,对应 201 元/股。
相对估值:
- 同行中际旭创 PS 15.5x、新易盛 16.2x;
- 假设 2027E PS 25x(保留溢价),目标市值 3,465 亿、目标价 318 元/股;
- 假设 2027E PS 18x(同行回归),目标市值 2,495 亿、目标价 229 元/股。
8.2 情景分析
| 情景 | 概率 | 2026E 归母 | 2027E 归母 | 2028E 归母 | 合理估值区间 |
|---|---|---|---|---|---|
| 基准 | 50% | 37 亿 | 60 亿 | 80 亿 | 280-320 元 |
| 乐观 | 25% | 42 亿 | 68 亿 | 95 亿 | 380-450 元 |
| 悲观 | 25% | 30 亿 | 45 亿 | 55 亿 | 150-180 元 |
8.3 敏感性(2027E PE 估值)
| 2027E 归母 \ PE | 30x | 40x | 50x | 60x |
|---|---|---|---|---|
| 50 亿 | 137 元 | 183 元 | 229 元 | 275 元 |
| 60 亿 | 165 元 | 220 元 | 275 元 | 330 元 |
| 70 亿 | 192 元 | 257 元 | 321 元 | 385 元 |
九、风险点
9.1 客户集中度(最高)
Fabrinet 63.31%。Fabrinet 收入减少 10% → 公司收入减少 6.3% → 归母净利减少约 5-6 亿。
9.2 美国贸易/出口管制
直接对美销售仅 1.3%,但英伟达等终端 AI 客户受限会通过 Fabrinet 传导至公司。泰国基地是核心对冲工具。
9.3 物料瓶颈持续
200G EML 芯片供应紧缺是 2026H1 有源 -19.57% 的根源。若 Q4 仍未完全解决,2026E 归母可能下修 5-7 亿。
9.4 AI 算力 Capex 调整
2027-2028 北美超算 Capex 可能进入消化期。Capex 同比 -20% → 公司收入增速从 +55% 放缓至 +20% → 估值倍数从 30x PS 回归到 15-20x(同行水平),估值压缩 30-50%。
9.5 价格战
1.6T 光模块 BOM 中光器件价值占比可能从当前 30-40% 下降到 20-30%。单价下降 20% → 收入端影响 -10% → 归母净利减少 5-6 亿。
9.6 汇率
2025 汇兑损失 4,752 万、2026H1 汇兑损失 8,585 万。美元/人民币汇率每变化 1%,公司归母净利变化约 0.3-0.5 亿。
9.7 存货跌价
存货从 4.57 亿激增至 9.29 亿(+103%)。若物料瓶颈缓解延迟,2026 末可能需要计提 5-10% 跌价准备。
9.8 股权激励摊销
未来 3 年摊销约 1-2 亿/年,对 EPS 稀释约 1-2%。
十、关键观察信号
| 时点 | 观察点 | 影响判断 |
|---|---|---|
| 2026Q3 业绩 | 有源线收入环比 | 决定 2026 全年兑现度 |
| 2026Q4 业绩 + 2027 指引 | 2027 增速开局 | 决定 2027 增速可持续性 |
| 2027H1 | 北美超算 Capex 调整信号 | 决定 2027H2-2028 增速 |
| 2026-2027 | 英伟达 CPO 渗透率 | 决定 CPO 相关业务贡献 |
| 2026Q3-Q4 | 物料瓶颈完全解决时点 | 决定业绩兑现节奏 |
| 2027Q1 | 1.6T 实际订单 | 决定代际切换节奏 |
十一、未解决的公开问题
- 1.6T 光引擎全球市占率(公司未单独披露);
- CPO 配套器件(FAU/ELS)单价与毛利率(公司未单独披露);
- 200G EML 芯片的具体供应商及价格(公司未点名);
- 股权激励的授予价格、授予数量、首次授予比例;
- H 股发行具体时点、规模、估值;
- 中际旭创/新易盛 1.6T BOM 中外购光器件价值占比;
- 2026Q3-Q4 业绩指引(公司未给具体数字)。
十二、综合判断
天孚通信是光通信行业最具技术护城河的"AI 算力卖水人"之一。公司处于 AI 算力 Capex 加速期、1.6T/CPO 渗透率快速提升与有源产品线物料瓶颈缓解的多重交汇点。
核心优势:
- 一站式光器件平台能力(无源+有源+集成),FAU 市占率全球第一、1.6T 光引擎全球首批;
- 进入英伟达 Spectrum-X 供应链,是 CPO 量产核心受益者;
- 财务结构健康(零有息债务、净现金 29 亿、ROE 41.91%);
- 全球化产能布局(苏州+江西+泰国)应对地缘政治。
核心风险:
- 客户集中度极高(Fabrinet 63.31%);
- 物料瓶颈持续(200G EML 芯片);
- AI 算力 Capex 2027-2028 调整概率;
- 估值已隐含较高预期(PE TTM 125x、PS TTM 52x)。
业绩兑现判断:
- 2026E 归母 30-42 亿(基准 37 亿,区间 25%);
- 2027E 归母 45-68 亿(基准 60 亿,区间 25%);
- 2028E 归母 55-95 亿(基准 80 亿,区间 30%)。
估值判断:
- 当前股价 267.16 元/股已隐含乐观预期;
- 合理估值区间 200-380 元/股(取决于业绩兑现路径);
- 关键锚点:基准 280-320 元、乐观 380-450 元、悲观 150-180 元。
研究主线(建议):
- 短期(6-12 个月):观察 2026Q3-Q4 物料瓶颈解决时点、1.6T 放量斜率、英伟达 CPO 渗透率;
- 中期(12-24 个月):观察 2027 业绩是否达到激励计划触发值(扣非 43.5 亿)、北美超算 Capex 调整信号;
- 长期(24-36 个月):观察 2028-2029 业绩是否达到激励计划目标值(扣非 98.8/158.1 亿)、硅光技术对独立光器件的影响。
本报告由 Lead 在 2026-08-27 估值基准日综合所有可用资料整理。所有数据来源已标注 source_id,便于追溯。
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-07
- [2] 东吴证券 — 东吴证券_2026年一季报点评:AI需求驱动业绩高增,拟H股上市打开全球化成长空间_20260421.pdf · tushare_research_report 2026-04-21 查看原文
- [3] 开源证券 — 开源证券_公司信息更新报告:卡位英伟达CPO核心供应商,业绩扩容与成长空间共振_20260820.pdf · tushare_research_report 2026-08-20 查看原文
- [4] 天孚通信 市场与行业上下文快照 · Tushare 2026-08-27
- [5] 2026年半年度报告 · 巨潮资讯 2026-08-18
- [6] 2026年8月19日天孚通信投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-08-19
- [7] 天孚通信 服务器预生成财务数据包 · Tushare 2026-06-30
- [8] 中际旭创、新易盛、天孚通信集体回应美国光模块禁令 · anysearch 2026-08-22 查看原文
- [9] 2026年限制性股票激励计划实施考核管理办法 · 巨潮资讯 2026-08-12