 箴研
分析基准日:2026-08-28|股价 31.41 元|总股本 4.6414 亿股|市值 145.79 亿元|净现金 10.66 亿元(货币资金 − 短期借款 − 长期借款 − 一年内到期非流动负债)|EV 135.13 亿元 估值币种 / 报表币种:CNY / CNY 资料口径:2025 年报、2026 半年报、三次业绩说明会、国信/东吴/华金 3 份券商研报、估值与市场数据包(2026-08-28 锁定)、关键事件时间轴、担保及股权激励公告系列、136 号文等政策文件 关键边界:不写投资建议 / 评级 / 目标价;AIDC 与"维谛 4.2 亿订单"严格按市场传言 / 未由公司确认处理;表观归母与扣股份支付后归母明确区分;风险前置到估值之前
1. 核心判断(先看这一节)
关键数字(截至 2026-08-28 锁定):
- 2025 全年:营收 41.68 亿元(YoY +11.64%),归母 5.31 亿元(+20.53%),扣非 5.31 亿元(+32.34%),研发占营收 8.85%。
- 2026 H1:营收 17.25 亿元(-8.43%),表观归母 1.564 亿元(-35.56%),扣股份支付后归母 2.003 亿元(-19.26%)。
- 2026 H1 海外收入 3.88 亿元(占比 22.5%,YoY +163%),工程传动 2.84 亿元(+25.74%);国内 -23.67%。
- 担保余额 77.84 亿元 / 归母净资产 54.60 亿元 = 142.57%(全部对全资子公司)。
三个关键判断:
- 业绩驱动正在切换:2026 H1 表观利润下滑 35% 的主因是 2026 股权激励大额摊销,而非主业崩塌;剔除股份支付后真实下滑约 19%,主业呈现"国内基本盘承压 + 海外/工程传动高增长 + AIDC 蓄势"的结构性切换。
- AIDC 是估值重估的唯一未兑现期权:2026 收入仍为 0,公司未披露任何具体客户与订单;"维谛 4.2 亿订单"为市场传言、未被公司确认;2027 H1 前是否签订框架协议是估值重估的触发器。
- 当前价 31.41 元已部分定价乐观情景:按扣股份支付净利反推,隐含 2026E PE 29.2x、2027E PE 22.4x、2028E PE 19.4x;DCF 相对中性 22.68 元隐含 +38.5% 溢价,等价于市场已假设 WACC 降至 8.5-9.0% 或永续 g 提升至 3.0-3.5%——即"AIDC 大兑现 + 海外持续爆发 + 工程传动高增长"的乐观情景;风险加权后的中性合理估值中枢 21-23 元已显示高估(-28% 至 -44%)。
2. 公司画像:全平台电力电子企业的护城河与边界
禾望电气是国内同时覆盖风电变流器、光伏逆变器、储能 PCS、电气传动、氢能电源、大容量电源、电能质量 SVG 的"全平台电力电子企业",其护城河来自IGCT / IGBT / SiC 多代器件整合能力 + 多场景变流技术 + 整机系统集成的复用。
研发体系是核心壁垒:2025 年研发占营收 8.85%(行业前列水平),研发人员 812 人(占员工 31.7%),累计专利 876 项(含 159 项发明),2025 年 11 月与 Wolfspeed 达成碳化硅合作以卡位下一代器件 1。4 大变流平台(中小功率 / 兆瓦级低压 / IGCT 中压 / 级联高压)覆盖从风电变流器到冶金 IGCT 的全功率谱系,平台复用是其同时切入 7 条产品线的底层支撑。
制造与渠道:6 大研发及制造基地(深圳、苏州、西安、河源、武汉、匈牙利),覆盖 30+ 国家。匈牙利 2025 年投产、印度 2025 重要海外市场、巴西 / 土耳其 / 韩国 / 墨西哥筹建中,全球化兑现期已经开启 234。
边界同样清晰:单产品规模上,风电变流器国内前三、海上具备技术领先(工信部单项冠军)但全球份额仍弱于阳光、艾默生;光伏逆变器处于第二集团(PVBL 第 29、BNEF Tier 1),主动收缩国内;储能 PCS 2024 年国内第 9、全球第 10,构网型技术领先但绝对规模仍小;工程传动收入规模显著低于汇川(2024 年汇川传动收入 304 亿元)、麦格米特,但 51.6% 的毛利率是全平台最高 25。
3. 业务拆解:四大增长极的边界与兑现
3.1 国内基本盘(2025 占 79%):从利润来源切换为现金牛
2025 年国内 37.11 亿元(YoY +9%),2026 H1 12.95 亿元(YoY -23.67%),主因是 2025 年风电 +50% 抢装透支 + 光伏逆变器主动收缩 23。
风电变流器 2025 年量增 35.78%、库存 +84.99%,2026 H1 装机回落;光伏逆变器 2025 产量 -37%、销量 -23%、库存 -35%,产能利用率仅 61.2%,2026 H1 持续消化库存(产销率 122%)。136 号文取消强制配储后,2024 年占新增储能装机 40%+ 的强制配储模式消失,国内源侧 PCS 短期承压 6。
但国内基本盘不是失血而是切换:公司主动收缩低毛利环节,向海外与高毛利产品倾斜,管理层在 2026 半年报中明确将工程传动、海外、AIDC 作为三大增量。
3.2 工程传动(2025 占 15%、毛利率 51.6%):高毛利 + 进口替代逻辑
2025 年 6.27 亿元(YoY +12%),2026 H1 2.84 亿元(YoY +25.74%),管理层在 2026-08-17 业绩说明会表述"在手订单明显增长" 4。HD8000 IGCT 中压在冶金、LNG、油气、半导体试验装置等下游持续进口替代,HD2000 在高端工业应用扩展。
需要警惕的是 2026 H1 工程传动毛利率回落 -6.08pct 至 41.63%,反映产品结构向中端渗透 + 原材料压力。这不是利空,但意味着工程传动的"高毛利故事"需观察 H2 是否企稳 3。
3.3 海外业务(2025 占比 9% → 2026 H1 占比 22.5%):增速最快、确定性最强
2025 年 3.69 亿元(YoY +42%),2026 H1 3.88 亿元(YoY +163.17%)、毛利率 43.68%,是公司中期最确定的高增长引擎 23。
兑现路径已可见:匈牙利 2025 投产,规避欧盟本土化要求;印度 2025 已是重要市场,2027 量产;墨西哥 2027 量产,对接北美数据中心需求侧。国家与客户结构是当前公开信息的盲区——管理层仅披露"印度为主"+ 巴西/土耳其/韩国/墨西哥设立子公司,2026 H1 海外 3.88 亿的国家 / 客户 / 行业拆解未单独披露。
3.4 AIDC / 数据中心电源:看涨期权,2026 收入 = 0
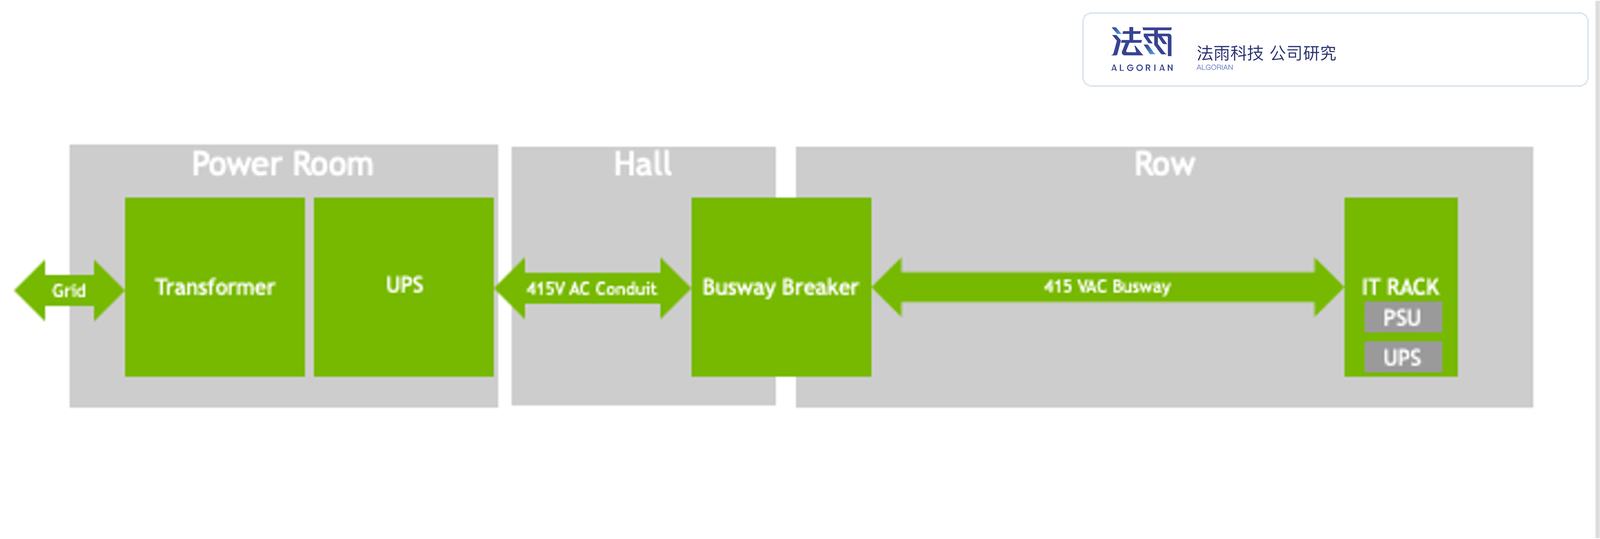 图:帮助读者看清 AI 工厂电源从电网到机柜的层级架构,理解 800V HVDC 与中压 UPS 的对位位置;来源:developer.nvidia.cn。
公司在 2025 H1、2025 Q3、2026 H1 三次业绩说明会均表述"研发中"、未给出 AIDC 具体收入指引 4 7 8。可验证的进展是:与海外客户合作研发中压 UPS,核心部件已通过海外客户测试;800V HVDC 与 SST 在研;与维谛合作传闻中的"4.2 亿订单"为市场传言,未由公司确认。
竞争格局残酷:维谛(Vertiv)、台达、施耐德、伊顿在 AIDC 电源领域已成熟供货,禾望处于"研发-送样"阶段,2026 收入仍为 0 9。
3.5 储能 PCS:136 号文短期利空、长期利好
2024 年国内第 9、全球第 10,构网型技术领先 26。136 号文取消强制配储对国内源侧 PCS 短期承压,但构网型储能在新能源高比例电网中是长期增量。储能 PCS 是 2027-2028 估值的"灰度地带"——既不像 AIDC 那样纯粹是期权,也不像海外那样有可见兑现路径。
4. 行业与政策环境
风电:2025 年国内陆上抢装透支,2026 H1 装机回落;海上风电仍处 26MW 机组并网、构网型风电场示范阶段,公司构网型风电场与中绿发联合发布白皮书 10。
光伏:2026 H1 装机 +24% 但逆变器企业内卷加剧、产能利用率普遍偏低,禾望主动收缩国内、向海外倾斜。
储能:136 号文取消强制配储是结构性变化,2024 年占新增装机 40%+ 的强制配储模式退场;构网型储能 + 大容量储能 + 共享储能是后续主线 6。
AIDC / 数据中心电源:NVIDIA 800V HVDC 架构正在成为新一代 AI 工厂标准,公司 800V HVDC + SST + 中压 UPS 三线产品布局对位 9。
宏观:制造业 PMI 走弱(2026-08 49.8,已连续 3 个月处于荣枯线下方;2026-07 49.2、2026-06 50.3)背景下,工控自动化景气度对工程传动有传导压力;美元利率与汇率对海外业务的汇兑损益影响持续存在,2026 H1 财务费用 +61.51% 含汇兑损失 11。
5. 风险与数据局限(前置到估值之前)
5.1 担保 142.57% 的实质风险
截至 2026-06-30,公司担保余额 77.84 亿元 / 归母净资产 54.60 亿元 = 142.57%,全部对全资子公司(禾望科技、苏州禾望、河源禾望等),目前子公司均盈利,担保属"软约束"。但若子公司 2027-2028 业务恶化触发代偿,担保风险将显性化为表内负债。综合风险定价:股权价值 2-4% 折价(每股 -0.5 至 -1.0 元)123。
5.2 股份支付对表观利润的压制(关键提示)
2026 年股权激励首次授予 1,975.20 万份股票期权(683 人)+ 191 万股限制性股票(7 人),按 2026/2027/2028 摊销节奏分别为 0.60 / 0.85 / 0.70 亿元,2027 为峰值 0.85 亿元 13。
核心提示:市场只看表观归母会误判。2026 H1 表观 -35.56% 但扣股份支付后仅 -19.26%,主业真实下滑约 19% 而非 36%。估值应切换至"扣股份支付口径",但市场情绪仍受表观数据压制。
5.3 应收账款 25.30% / 总资产的质量风险
2025 末应收账款 23.60 亿元(占总资产 25.30%),2025 信用减值损失 0.95 亿元。海外占比从 9% 跃升至 22.5%,新兴市场(印度 / 巴西 / 土耳其)账期 6-12 个月;若海外应收账款 2027 年集中暴露 5% 信用减值,对应净利影响约 0.3-0.5 亿元(每股 -0.6 至 -1.0 元)23。
5.4 控股股东减持
控股股东韩玉 2026 H1 减持 0.90%(减持计划已完成),高管梁龙伟、王琰、周党生同步小幅减持 3。管理层减持 1% 完成本身属中性信号(无后续减持压力),但反映管理层对短期股价的判断。
5.5 数据局限声明
- 同业财务数据:本轮 source_index 不含阳光电源、汇川、麦格米特、英威腾、科华数据、中恒电气的财务数据;横比仅作"行业地位 + 估值锚定方向性"参考,未做精确倍数对比。
- AIDC 收入具体数据:公司 2025 H1 / 2025 Q3 / 2026 H1 三次业绩说明会均未披露 AIDC 具体收入;"维谛 4.2 亿订单"为市场传言,未被公司确认,本研究按"如属实 / 如不属实"两套情景处理。
- 2026 股权激励行权考核条件:公司未披露具体行权考核条件(增长率 / ROE / 创新业务等),影响摊销金额精度。
- 匈牙利基地 2025 实际产能与营收贡献:公司仅披露"2025 年匈牙利子公司已设立(制造业)",未披露实际产能与营收贡献。
- 海外业务订单分布:2026 H1 海外 3.88 亿的国家 / 客户 / 行业拆解未单独披露。
- 国信 2026-08-17 研报原文:本估值完全基于公司原文扣股份支付净利 + 2026 半年报数据 + 历史季节性推演,未引用国信预测数字。
6. 财务表现与质量
| 指标 | 2025 全年 | 2025 YoY | 2026 H1 | 2026 H1 YoY | 来源 |
|---|---|---|---|---|---|
| 营收(亿元) | 41.68 | +11.64% | 17.25 | -8.43% | 2 3 |
| 表观归母(亿元) | 5.31 | +20.53% | 1.564 | -35.56% | 同上 |
| 扣非归母(亿元) | 5.31 | +32.34% | 1.244 | -45.54% | 同上 |
| 扣股份支付后归母(亿元) | 5.41 | +17.12% | 2.003 | -19.26% | 3 |
| 研发占营收 | 8.85% | — | — | — | 2 |
| 国内营收(亿元) | 37.11 | +9% | 12.95 | -23.67% | 2 3 |
| 海外营收(亿元) | 3.69 | +42% | 3.88 | +163.17% | 同上 |
| 工程传动营收(亿元) | 6.27 | +12% | 2.84 | +25.74% | 同上 |
| 海外毛利率 | — | — | 43.68% | — | 同上 |
| 工程传动毛利率 | 51.6% | — | 41.63% | -6.08pct | 同上 |
| 经营现金流(亿元) | 4.16 | +52.73% | +1.83 | +206% | 2 3 |
| 应收账款(亿元) | 23.60 | — | — | — | 同上 |
| 担保余额(亿元) | — | — | 77.84 | — | 12 |
| 担保 / 归母净资产 | — | — | 142.57% | — | 同上 |
Q2 单季恢复:2026 Q2 营收环比 +100.72%、单季同比 +3.68%,扭转 Q1 大幅下滑趋势 3。
经营现金流改善:2026 H1 经营现金流 +1.83 亿元 vs 同期 -1.73 亿元,改善幅度 206%,主因 2025 应收大量回收,持续性需观察 H2。
7. 估值分析:DCF + 相对估值 + 同业横比
7.1 DCF 核心方法
关键假设:WACC 9.0-11.0% 三档(CAPM 得 7.5-8.5% + 海外建厂 / AIDC 不确定性 1-2pct 风险溢价)、永续 g 2.0-3.0% 三档、税率 15%(高新企业)、净营运资金占营收 18%、Capex 占营收 2.5%、折旧摊销占营收 3.0% 1411。
中性情景下 FCF 路径(2026E-2030E):4.65 / 5.80 / 6.60 / 7.45 / 8.30 亿元,永续价值 113.43 亿元(按 FCFF 终值法计算),永续价值占比约 74%(永续现值 70.41 亿元 / 总 EV 94.61 亿元 = 74.4%)。
| 情景 | 扣股份支付净利 2026E-2028E | WACC | g | DCF 每股价值 | 相对估值每股价值 | 综合区间(元) | 与 31.41 元偏离 |
|---|---|---|---|---|---|---|---|
| 保守(无 AIDC) | 4.7 / 5.5 / 6.3 | 11.0% | 2.0% | 15.08-17.02 | 18-22 | 17-22 | -46% 至 -30% |
| 中性(中 AIDC) | 5.0 / 6.5 / 7.5 | 10.0% | 2.5% | 21.55-23.70 | 24-30 | 22-27 | -30% 至 -14% |
| 乐观(大 AIDC) | 5.5 / 7.5 / 9.0 | 9.0% | 3.0% | 30.16-34.26 | 30-37 | 30-34 | -4% 至 +8% |
7.2 DCF 敏感性(每股价值,元)
以中性情景为基准(WACC = 10%、g = 2.5%、每股 ≈ 22.68 元):
| WACC \ 永续 g | 1.5% | 2.0% | 2.5% | 3.0% | 3.5% |
|---|---|---|---|---|---|
| 9.0% | 23.86 | 25.79 | 28.10 | 30.91 | 34.45 |
| 10.0% | 20.10 | 21.51 | 23.13 | 25.00 | 27.22 |
| 11.0% | 17.20 | 18.28 | 19.50 | 20.91 | 22.52 |
7.3 当前价隐含的预期
以中性 DCF(WACC 10.0%、g 2.5%)每股 22.68 元为基准,31.41 元的隐含定价包含两层假设:
-
PE 隐含:按 2026E 扣股份支付净利 5.0 亿、2027E 6.5 亿、2028E 7.5 亿反推(总股本 4.6414 亿股):
- 2026E PE ≈ 31.41 × 4.6414 / 5.0 = 29.2x(中性区间 25-35x 内偏上沿,反映 AIDC 期权价值已部分定价)
- 2027E PE ≈ 31.41 × 4.6414 / 6.5 = 22.4x(中性区间 20-28x 内)
- 2028E PE ≈ 31.41 × 4.6414 / 7.5 = 19.4x(中性区间 18-25x 内)
-
DCF 隐含:31.41 元相对中性 DCF 22.68 元隐含 +38.5% 溢价。在 g=2.5% / WACC=10.0% 假设下,要得到 31.41 元的内含价值,需要 WACC 降至约 8.5-9.0% 或永续 g 提升至 3.0-3.5%——即市场已部分定价"AIDC 大兑现 + 海外持续爆发 + 工程传动高增长"的乐观情景。
当前价格已部分反映乐观情景,但未完全反映 AIDC 实际兑现的明确性(公司未确认任何 AIDC 客户与订单,仅披露"中压 UPS 海外客户核心部件已通过测试")14。
7.4 同业横比(方向性锚定)
| 同业 | 2026E 预期 PE 区间 | 与禾望可比性 |
|---|---|---|
| 阳光电源 | 18-25x | 储能 PCS 直接竞争,规模更大 |
| 汇川技术 | 22-30x | 工程传动直接竞争,平台广度溢价 |
| 麦格米特 | 25-35x | 业务最相近,估值锚定最有意义 |
| 英威腾 | 30-45x | 中小功率变流器直接对标 |
| 科华数据 | 30-50x | AIDC 重估候选,估值溢价信号 |
| 中恒电气 | 35-60x | AIDC 直接对标,估值上限参考 |
估值锚定判断:禾望合理 PE 锚定区间 25-35x(2026E)→ 20-28x(2027E),介于麦格米特与英威腾之间,AIDC 兑现后上限可向科华数据靠拢。数据局限:本轮 source_index 无同业财务数据,未做精确倍数对比。
7.5 AIDC 兑现的弹性
| AIDC 兑现 | 2026E 净利增量 | 2027E 净利增量 | 对中性 DCF 每股价值影响 |
|---|---|---|---|
| 大兑现 | +0.9-1.5 亿 | +1.5-2.5 亿 | +5-10 元 |
| 中兑现 | +0.3-0.5 亿 | +0.5-1.0 亿 | +2-4 元 |
| 无兑现 | 0 | 0 | 基准 |
AIDC 从"无兑现"切换至"大兑现",中性情景下每股价值可从 25 元跃升至 35 元,弹性约 +40%。但前提是 2027 H1 前签订框架协议或首单兑现 14。
7.6 风险加权综合合理估值
| 风险类型 | 概率加权折价(每股,元) |
|---|---|
| 担保显性化 | -0.5 至 -1.0 |
| 国内主业持续下滑 | -1.5 至 -2.5 |
| 海外应收账款 | -0.6 至 -1.0 |
| 汇率波动 | -0.3 至 -0.5 |
| 原材料涨价 | -1.0 至 -1.5 |
| 合计综合风险折价 | -4 至 -6 元 |
加权综合合理估值区间:21-30 元(中性概率 50% + 乐观 30% + 保守 20% 加权),中枢约 25 元;风险加权后中性合理估值中枢 21-23 元。
7.7 估值结论
禾望电气当前股价 31.41 元(2026-08-28)对应:
- 保守区间 17-22 元(明显高估 -30% 至 -46%)
- 中性区间 22-27 元(高估 -14% 至 -30%)
- 乐观区间 30-34 元(小幅低估 -4% 至 +8%)
- 风险加权中性合理估值中枢 21-23 元(明显高估 -28% 至 -44%)
当前价格已部分反映乐观情景,进一步上行空间取决于:(a) AIDC 框架协议是否在 2027 H1 前签订;(b) 海外 2026 全年是否突破 8 亿;(c) 工程传动 2027 订单结构是否维持高毛利。任一兑现可触发估值重估,反之若 2026 H2 表观利润继续下修,需对 2027E PE 切换至 22-25x 区间。
8. 关键变量敏感性
以中性 DCF 每股 22.68 元为基准:
| 变量 | 基准 | 悲观 | 基准 | 乐观 |
|---|---|---|---|---|
| 海外增速(年均复合) | +60%(2025→2028) | 每股 20.18 元(-11%) | 22.68 元 | 每股 25.92 元(+14%) |
| 股份支付(年均摊销) | 0.75 亿 | 每股 23.78 元(+5%) | 22.68 元 | 每股 21.59 元(-5%) |
| AIDC 兑现(净利增量) | 中兑现 | 每股 21.45 元(-5%) | 22.68 元 | 每股 24.92 元(+10%) |
| 毛利率 | 36.83%(TTM) | 每股 20.86 元(-8%) | 22.68 元 | 每股 24.50 元(+8%) |
| WACC | 10.0% | 每股 25.00 元(+10%) | 22.68 元 | 每股 20.10 元(-11%) |
最敏感变量(按弹性绝对值排序):
- 海外增速(±20% → 每股 ±2.4 元,弹性 ≈ ±11%)
- WACC(±1pct → 每股 ±2.3 元,弹性 ≈ ±10%)
- 永续 g(±0.5pct → 每股 ±1.9 元,弹性 ≈ ±8%)
- 毛利率(±1pct → 每股 ±1.8 元,弹性 ≈ ±8%)
- AIDC 兑现(弹性 ≈ ±5-10%)
- 股份支付(弹性 ≈ ±5%)
排序说明:海外增速在弹性绝对值上略高于 WACC(±2.4 vs ±2.3),但 WACC 与永续 g 共同决定折现率路径,是估值方法论层面的"最敏感假设",读者应同时跟踪海外业绩兑现度与折现率假设的稳定性。
9. 关键验证窗口与可证伪假设
9.1 时间轴
| 时点 | 验证内容 | 对估值的影响 |
|---|---|---|
| 2026 Q3-Q4 业绩 | 决定 2026 表观归母下限(4.1-4.9 亿) | 若低于 4.0 亿,估值向保守区间切换 |
| 2027 H1 前 | AIDC 框架协议是否签订(决定估值重估触发器) | 若签订,估值向乐观区间切换;若继续"研发中",估值切换回"传统电力电子" |
| 2027 全年 | 印度 + 墨西哥基地量产 + 工程传动订单结构 | 决定海外兑现度与工程传动毛利稳定性 |
| 2028 年报 | AIDC 收入是否真正入账(决定长期估值锚) | 若兑现,PE 切换至 28-35x;若仍未兑现,PE 切换至 18-22x |
9.2 关键可证伪假设
- 海外 2026 全年至少 8 亿、2027 至少 15 亿(同比 100%+)——若未实现,估值需下修
- AIDC 2026 出货、2027-2028 进入兑现期——若继续"研发中",估值需切换回"传统电力电子"
- 2026 扣股份支付口径净利下滑 20% 以内(国信预测)——若更差,反映主业内生压力大
- 担保 142.57% 在子公司亏损时是软约束——若子公司持续亏损,担保风险显性化
- 2025 风电 +50% 抢装后 2026 装机回落不超过 15%——若回落更大,主业拖累显著
- 铜铝银原材料价格 2026 H2 走稳——若继续大涨,毛利率压力上升
10. 数据局限与未解决项
- AIDC 收入具体数据——公司 2025 H1 / 2025 Q3 / 2026 H1 三次业绩说明会均未披露 AIDC 具体收入;"维谛 4.2 亿订单"为市场传言,未被公司确认。
- 海外业务订单分布——2026 H1 海外 3.88 亿的国家 / 客户 / 行业拆解未单独披露。
- 2026 股权激励行权考核条件——公司未披露具体行权考核条件(增长率 / ROE / 创新业务等),影响摊销金额精度。
- 匈牙利基地 2025 实际产能与营收贡献——公司仅披露"2025 年匈牙利子公司已设立(制造业)",未披露实际产能与营收贡献。
- 同业财务数据——本轮 source_index 不含阳光电源、汇川、麦格米特、英威腾、科华数据、中恒电气的财务数据;横比仅作"行业地位 + 估值锚定方向性"参考,未做精确倍数对比。
- 国信 2026-08-17 研报原文——本估值完全基于公司原文扣股份支付净利 + 2026 半年报数据 + 历史季节性推演,未引用国信预测数字。
附录:本研究使用的资料索引
- 公司原文披露:2025 年报 2、2024 年报 15、2026 Q1 报告 16、2026 半年报 3、2026 半年报摘要 17、2026 1-6 月经营数据公告 18
- 业绩说明会:2026 H1 4、2025 Q3 7、2025 H1 8
- 担保公告系列:2026-08-27 12、2026-06-16 19、2026-05-25 20
- 股权激励公告系列:2026-06-24 首次授予 13、2026-08-04 部分注销 21、2026-08-07 注销完成 22
- 券商研报:国信 2026-08-17 23、东吴 2026-03-30 5、华金 2025-08-20 24、国信 2025-08-13 25、东吴 2025-08-08 26、国金 2025-08-08 27、民生 2025-08-14 28、国信 2025-07-15 29
- 市场数据包:估值数据包(2026-08-28 锁定)14、市场与行业上下文(Tushare,2026-08-28)11、财务数据包 30、关键事件时间轴 31
- 行业与政策资料:国家发改委 136 号文 6、NVIDIA 800V HVDC 博客 9、CNESA 储能行业资讯 32、财联社 SST 报道 33、DCMap 行业报告 34
- 新闻资料:Wolfspeed 碳化硅合作 1、构网型光伏白皮书 10、CWP2024 引领者风采 35、构网型变流器证书 36
核心判断一句话总结:禾望电气当前股价 31.41 元在中性情景下安全边际约 -28%(明显高估),乐观情景下小幅低估(+9%),保守情景下深度高估(-46%)。估值核心变量是 AIDC 兑现时间表与海外增速可持续性,2027 H1 是关键验证窗口——若 AIDC 框架协议未在 2027 H1 前签订或海外 2026 全年未突破 8 亿,估值将向保守区间(17-22 元)切换。
相关研究
资料来源
- [1] 禾望电气选择Wolfspeed,凭借先进的碳化硅技术助力风能未来 · anysearch 2025-11-10 查看原文
- [2] 深圳市禾望电气股份有限公司2025年年度报告 · 巨潮资讯 2026-03-25 查看原文
- [3] 深圳市禾望电气股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-04 查看原文
- [4] 禾望电气2026年半年度业绩说明会 · 上证路演中心 2026-08-17 查看原文
- [5] 2025年报点评:新能源、传动业务齐增长,数据中心、海外业务未来可期 · eastmoney_reportapi 2026-03-30 查看原文
- [6] 【关于深化新能源上网电价市场化改革 促进新能源高质量发展的通知(发改价格〔2025〕136号)】-国家发展和改革委员会 · www.ndrc.gov.cn 日期未知 查看原文
- [7] 禾望电气2025年第三季度业绩说明会 · 上证路演中心 2025-11-10 查看原文
- [8] 禾望电气2025年半年度业绩说明会 · 上证路演中心 2025-08-18 查看原文
- [9] NVIDIA 800V HVDC 架构赋能新一代 AI 工厂发展 - NVIDIA 技术博客 · developer.nvidia.cn 日期未知 查看原文
- [10] 联合发布《采用自同步技术的构网型光伏逆变器白皮书》 · anysearch 2025-11-06 查看原文
- [11] 禾望电气 市场与行业上下文快照 · Tushare 2026-08-28
- [12] 深圳市禾望电气股份有限公司关于为全资子公司提供担保的进展公告 · 巨潮资讯 2026-08-27 查看原文
- [13] 深圳市禾望电气股份有限公司2026年股票期权与限制性股票激励计划首次授予结果公告 · 巨潮资讯 2026-06-24 查看原文
- [14] 估值数据 · 箴研 2026-08-28
- [15] 深圳市禾望电气股份有限公司2024年年度报告 · 巨潮资讯 2025-03-13 查看原文
- [16] 深圳市禾望电气股份有限公司2026年第一季度报告 · 巨潮资讯 2026-04-10 查看原文
- [17] 深圳市禾望电气股份有限公司2026年半年度报告摘要 · 巨潮资讯 2026-08-04 查看原文
- [18] 深圳市禾望电气股份有限公司2026年1-6月经营数据公告 · 巨潮资讯 2026-08-04 查看原文
- [19] 深圳市禾望电气股份有限公司关于为全资子公司提供担保的进展公告 · 巨潮资讯 2026-06-16 查看原文
- [20] 深圳市禾望电气股份有限公司关于为全资子公司提供担保的进展公告 · 巨潮资讯 2026-05-25 查看原文
- [21] 深圳市禾望电气股份有限公司关于注销2026年股票期权与限制性股票激励计划部分股票期权的公告 · 巨潮资讯 2026-08-04 查看原文
- [22] 深圳市禾望电气股份有限公司关于公司部分股票期权注销完成的公告 · 巨潮资讯 2026-08-07 查看原文
- [23] 公司激励拖累短期业绩,海外业务实现快速增长 · eastmoney_reportapi 2026-08-17 查看原文
- [24] 新能源电控业务驱动增长,AIDC布局添翼 · eastmoney_reportapi 2025-08-20 查看原文
- [25] 2025年中报点评:传统业务稳健增长,数据中心电源蓄势待发 · eastmoney_reportapi 2025-08-13 查看原文
- [26] 2025年中报点评:新能源业务驱动高增,传动有望受益AIDC增长 · eastmoney_reportapi 2025-08-08 查看原文
- [27] 新能源、海外业务同比高增,传动业务稳步迈进 · eastmoney_reportapi 2025-08-08 查看原文
- [28] 2025年半年报点评:25Q2符合预期,新能源电控增长强劲 · eastmoney_reportapi 2025-08-14 查看原文
- [29] 上半年业绩同比增长超五成,新能源电控业务表现亮眼 · eastmoney_reportapi 2025-07-15 查看原文
- [30] 财务数据 · Tushare 2026-06-30
- [31] 禾望电气 关键事件时间轴 · 箴研 日期未知
- [32] 行业资讯_-中关村储能产业技术联盟(CNESA) · www.cnesa.org 日期未知 查看原文
- [33] 阳光电源SST合计签约容量130MW 预计今年Q4迎来产品验证采购高峰 · www.cls.cn 日期未知 查看原文
- [34] ��������HVDC��Դ��ҵ���ľ�������̽�� - ��������չ ��13���Ϻ����������IJ�ҵչ���� ��8������������ɫ��Դ���� · www.idce.com.cn 日期未知 查看原文
- [35] E3-B07 / 追风CWP2024,禾望再现引领者风采 · anysearch 2024-10-17 查看原文
- [36] 重磅/ 禾望电气获得全球首张构网型变流器证书Blockbuster ... · anysearch 日期未知 查看原文