 箴研
 图:识别研究对象国投电力;来源:sdicpower.com。
分析基准日:2026-10-30;股价 16.13 元;市值 1,291.12 亿元;总股本 80.04 亿股报告类型:完整公司研究(2026 年三季报增量更新);面向普通投资者的可读性研报
一、一页摘要:量增利减的雅砻江组合,估值已充分定价
国投电力是 A+H 上市的大型清洁能源控股平台。截至 2026/9/30 控股装机 4,999.31 万千瓦,按"水电+光伏+风电+储能/总装机"口径清洁能源占比 69.37%(较 2025 年末 72.12% 回落约 2.75pct,因为三季度新增装机约 96% 来自火电);公司利润的 64.9% 来自持股 52% 的雅砻江水电——国内第三大水电基地、已投产 1,920 万千瓦、远期可开发 3,000 万千瓦。这是一家由"雅砻江稀缺资源锚 + 沿海百万千瓦大机组火电 + 全国化新能源"三层结构组合的公司,盈利主引擎是水电。
核心判断:2026 年三季报把公司的经营叙事从"来水修复驱动利润反弹"改写为"量增利减"。Q3 控股发电量 548.57 亿千瓦时(+14.55%)、雅砻江 +19.04%,但单季归母 25.36 亿元(-6.86%);综合上网电价 -5.09%、营业成本 +10.49%(与煤炭成本增加的外部解释一致)同时发生,前三季归母 60.71 亿元(-6.84%),且非经常性损益仅 0.56 亿元——归母下滑并非主要由大额非经常性损益造成。当前股价 16.13 元(2026-10-30 收盘)对应 2026E PE 约 18.1×、PB 约 1.85×;综合 SOTP(50%)+ DCF(25%)+ Comps(20%)+ DDM(5%)四方法,基准中枢 13.06 元、概率加权目标价 12.96 元,相对现价 −19.7%(基准口径 −19.1%),三档情景区间 8.6–18.1 元。判断:股价已充分定价、甚至略显高估,估值修复空间极为有限。旧版"目标价 15.5 元、低估约 14%"的结论已被本轮推翻。
上行的钥匙需要三个条件同时兑现:(1)综合电价企稳(Q3 已 -5.09%);(2)燃料成本回落(Q3 营业成本 +10.49%,归因待年报验证);(3)资本开支见顶(2026 计划 317.2 亿元为历史峰值)。下行的担忧:(1)电价结构性摊薄延续、雅砻江电价若被确认同步下行;(2)若 2026 年报证实燃料成本中枢上移(当前仅为基准情景假设,验证点是年报的“火电单位成本与燃煤采购价”),且 Q3 新投产 223.83 万千瓦火电使火电占比升至 30.63%;(3)财务费用压降机制的利息收入贡献不可持续(前三季降幅约一半来自利息收入)。
最重要的三个数字 + 一个目标价:
- Q3 水电发电量 +15.68%(雅砻江 +19.04%),而归母 -6.86%;
- Q3 平均上网电价 0.317 元/千瓦时,同比 -5.09%(降 1.7 分);
- 前三季归母 60.71 亿元(-6.84%),非经常性损益仅 0.56 亿元;
- 目标价中枢 13.06 元,概率加权 12.96 元。
二、公司画像:雅砻江是绝对锚的"水火风光"组合
国投电力最值得理解的一件事是:尽管公司有水电、火电、新能源、储能四大电源,且各板块看起来均衡,但利润并不"均衡"——雅砻江水电一家贡献了 2025 年归母净利润的 64.9%(47.96/73.93 亿元)。这意味着,理解国投电力的关键在于理解雅砻江,理解雅砻江之外的"水火风光"组合则是在理解"如何在水电稀缺性之外构建防御性"。
2.1 业务结构与控股装机
截至 2026/9/30,公司控股装机 4,999.31 万千瓦,按"水电+光伏+风电+储能/总装机"口径清洁能源占比 69.37%,结构如下1:
| 电源 | 装机(万千瓦) | 占比 | 说明 |
|---|---|---|---|
| 水电 | 2,130.45 | 42.61% | 雅砻江流域 1,920 万千瓦(国投 52%、川投 48%)+ 大朝山(澜沧江)、小三峡等 |
| 火电 | 1,531.31 | 30.63% | 含垃圾发电,公告未单列;Q3 新增 223.83 万千瓦主要来自钦州二电 3、4 号机 |
| 光伏 | 847.86 | 16.96% | 全国化布局 |
| 风电 | 420.53 | 8.41% | 全国化布局 |
| 储能 | 69.16 | 1.38% | — |
| 合计 | 4,999.31 | 100% | 较 2025 年末 4,689.56 万千瓦净增 309.75 万千瓦 |
2026 年的装机增量几乎全部来自火电:上半年净增 76.50 万千瓦(全部为风光),三季度单季新增 233.25 万千瓦中火电占 223.83 万千瓦(约 96%),来自钦州二电 4 号机(2026/08 投产)、3 号机(2026/09 投产),另有舟山燃机 2 号机组(2026/09 投产)与泰国垃圾焚烧项目(2026/08 投产)1。这意味着公司从"建设期推动"过渡到了"存量水电 + 存量火电 + 火电增量"的阶段——增量不是清洁能源增量,而是燃料成本敞口增量。垃圾发电包含在火电装机内且公告未单列,故不能据此计算广义清洁能源占比;本文统一采用 69.37% 这一"水电+光伏+风电+储能"口径,较 2025 年末旧口径 72.12% 回落约 2.75pct。
2.2 雅砻江水电:为什么是绝对锚
雅砻江干流(四川境内呷依寺以下)水电可开发装机约 3,000 万千瓦,位列中国十三大水电基地第三;公司"经国家发改委、国家能源局授权明确统一负责雅砻江干流水能资源的开发"2。这种法定独家开发权是国投电力的水电业务与同业最大的区别。
雅砻江的护城河可以归纳为"四重唯一":
- 资源端唯一:法定独家开发权,无竞争对手。长江电力的 6 座梯级由三峡集团一家持有但属央企集团内部资产注入;华能水电开发澜沧江但跨多省份协调成本高。
- 梯级联合调度最完整:形成"两河口(多年调节水库)+ 锦屏一级(年调节)+ 锦屏二级 + 官地 + 二滩 + 桐子林"完整梯级体系;2025/12 公司将二滩水电站资产重组至雅砻江(四川)新能源3,实现全流域统一管理。
- 外送通道锁定:锦官送江苏、雅中直流送江西两条国家级直流由国投电力参股或参与;2026Q2 锦官送江苏电价"随江苏市场年度交易电价变化",意味着公司水电可同时享受四川本地消纳与江苏/江西市场化电价。
- 单一公司治理:雅砻江水电是国投 52% + 川投 48% 的两人合资公司,没有多元化股东纠纷。川投能源几乎完全以雅砻江 48% 股权为投资标的(2025 川投 90% 以上归母净利来自雅砻江投资收益4),两个股东利益高度一致,是"协调成本最低"的具体含义。
2.3 与同业的水电定位
把国投电力放到 A 股水电公司的坐标系里看:
| 公司 | 2025末水电装机 | 流域理论可开发 | 主体地位 | 2025 归母净利 | 战略关键词 |
|---|---|---|---|---|---|
| 长江电力 | 7,169.5 万千瓦 | 约 11,000 万千瓦 | 三峡集团子公司 | — | 世界最大清洁能源走廊 |
| 华能水电 | 2,778.83 万千瓦 | 约 3,500 万千瓦 | 华能集团控股 | 85.04 亿 | 水电+新能源跨越式 |
| 国投电力 | 1,920 万千瓦(雅砻江部分) | 约 3,000 万千瓦 | 国投集团 52%控股 | 73.93 亿(雅砻江贡献 47.96 亿) | 雅砻江+多电源协同 |
| 川投能源 | 0(仅参股) | 0 | 国投集团 48%参股雅砻江 | 47.54 亿 | 雅砻江财务投资者 |
| 桂冠电力 | 约 1,023 万千瓦 | 约 1,500 万千瓦 | 大唐集团为主 | 32.80 亿 | 红水河流域水电梯级 |
判断:雅砻江护城河深度仅次于长江干流,核心差异不在"装机能做多大"而在"治理能多稳"。长江电力是国投电力的"上限对标",川投能源是"纯财务版"——川投 2025 营收仅 16.68 亿但归母 47.54 亿,本身就是雅砻江护城河的"镜像证明"。
三、业务结构与护城河:水火风光各讲一个故事
3.1 水电:稀缺资源 + 调节性能
水电业务是公司利润的"压舱石"。2025 年水电收入 258.63 亿元(占公司营收 48.79%)、毛利率 62.7%(同比 +2.94pct),单业务毛利占比超过 70%。这一毛利率水平在 A 股电力公司中仅次于纯水电公司长江电力和华能水电,且显著高于火电(20.7%)和新能源(29.3%-42.3%)。
水电业务的核心竞争力是两河口+锦屏一级+二滩三大调节水库形成的"多年-年-日"完整调节能力,总库容 249 亿立方米、调节库容 148 亿立方米6。这意味着即使来水波动较大,发电量也能保持相对稳定。2025 年雅砻江流域来水仅约多年均值的 80%,但水电板块仍能实现归母 +11.59%,印证了调节性能带来的"以价补量"和"以成本对冲"能力。
3.2 火电:114 号文重塑盈利模型
 图:展示沿海大机组火电的资产形态;来源:sdic-mzwpc.com。
国投电力火电板块的特点是"沿海百万千瓦大机组"。2025 火电装机 1,307.48 万千瓦(含垃圾发电),百万千瓦级机组占控股火电 60.76%–61.35%5,分布在天津(北疆 418.5 万)、广西(钦州)、福建(华夏+湄洲湾)、贵州(盘江)等沿海经济发达地区。
2025 火电板块整体表现亮眼:板块收入 176.89 亿元(同比 -18.76%),但成本下降 25.41%,毛利率从 14% 跃升至 20.7%(+6.7pct),六座主要火电厂 2025 归母净利合计 11.93 亿元(同比 +38.1%)。但 2026H1 已经出现反向变化:五大主力火电厂净利合计 7.19 亿元(同比 -11.2%),钦州/湄洲湾因煤价上涨分别下降 1.8 亿/1.0 亿4。
真正决定火电板块未来盈利能力的是 2026/1/30 落地的 114 号文《关于完善发电侧容量电价机制的通知》:煤电容量电价回收固定成本比例由现行的 30% 左右提升至不低于 50%,省级可结合实际进一步提高;对气电、抽水蓄能、电网侧独立新型储能首次建立容量电价机制4。这意味着国投电力 60% 以上的大机组在容量电价新政下"容量费+辅助服务"收入可显著对冲利用小时下行风险——火电盈利模型从"利用小时驱动"切换为"容量费+辅助服务+电能量"三段式。
用通俗的话讲:以前火电厂主要靠多发电赚钱;以后即使少发电,也能因为提供"系统备用"和"调节服务"而获得稳定的容量电费。这对大机组更友好,因为大机组的备用成本更低、调节性能更好。
3.3 新能源:优中选优的差异化策略
新能源"优中选优"是公司公开明确的战略选择3。这与长江电力"风光并重"、华能水电"水电+新能源跨越式增长"形成明显差异。具体含义是:(1)聚焦优势区域(沿海、新疆、云南等);(2)严守投资经济性底线;(3)主动放慢投资节奏;(4)全生命周期管控。
但"优中选优"的代价是短期承压:2026H1 新能源收入 -5.0%、净利 -23.1%、上网电价 -3.6 分/千瓦时(-8.3%)4。这是行业级别趋势——2024 年公司光伏平均上网电价 0.505 元/kWh(同比 -24.06%),平价项目+市场化交易+峰谷分时电价共同压价。
国投电力的优势在于依托雅砻江水电+送出通道形成"水风光一体化"消纳(柯拉光伏等已投运),但短中期光伏平价+现货市场仍将使新能源板块 ROE 处于下行通道。这是一个"规模优势 vs 效益优势"的实证选择,结果需要更长周期验证。
3.4 同业对比表
| 维度 | 国投电力 | 长江电力 | 华能水电 | 川投能源 |
|---|---|---|---|---|
| 总装机(万千瓦,2025末/2026/9末) | 4,689.56 / 4,999.31 | 7,169.5 | 2,778.83 | —(仅持股) |
| 清洁能源占比(水电+风光+储能口径) | 72.12%(2025末)/ 69.37%(2026/9末) | 100% | 70%+ | — |
| 2025 营收(亿) | 530.14 | — | 265.95 | 16.68 |
| 2025 归母(亿) | 73.93 | — | 85.04 | 47.54 |
| 核心资源 | 雅砻江(3,000 万)+ 沿海火电 | 长江干流(11,000 万) | 澜沧江(3,500 万) | 雅砻江 48% 股权 |
| 新能源策略 | 优中选优、严控 | 积极扩张 | 水电+新能源跨越式 | — |
| 战略关键词 | 雅砻江流域+多电源协同 | 世界最大清洁能源走廊 | 水电+新能源并重 | 雅砻江财务投资者 |
核心判断:国投电力的相对位置是"国内第二大水电平台 + 第一梯队的多电源组合"——水电规模约为长电的 1/4,但多电源组合让其抗周期能力优于纯水电的川投。这是估值定价的"上限":不应低于川投的 16.20×PE;"下限":不应低于华能水电折价 27% 的水平。
四、经营变化:2025 关键拐点 + 2026H1 现状
4.1 2025 关键拐点:营收降、利润升的反常组合
2025 年是国投电力经营上一个看似反常的年份——营业收入 530.14 亿元(同比 -8.31%),但归母净利润 73.93 亿元(同比 +11.30%)。收入降、利润升是哪里来的?
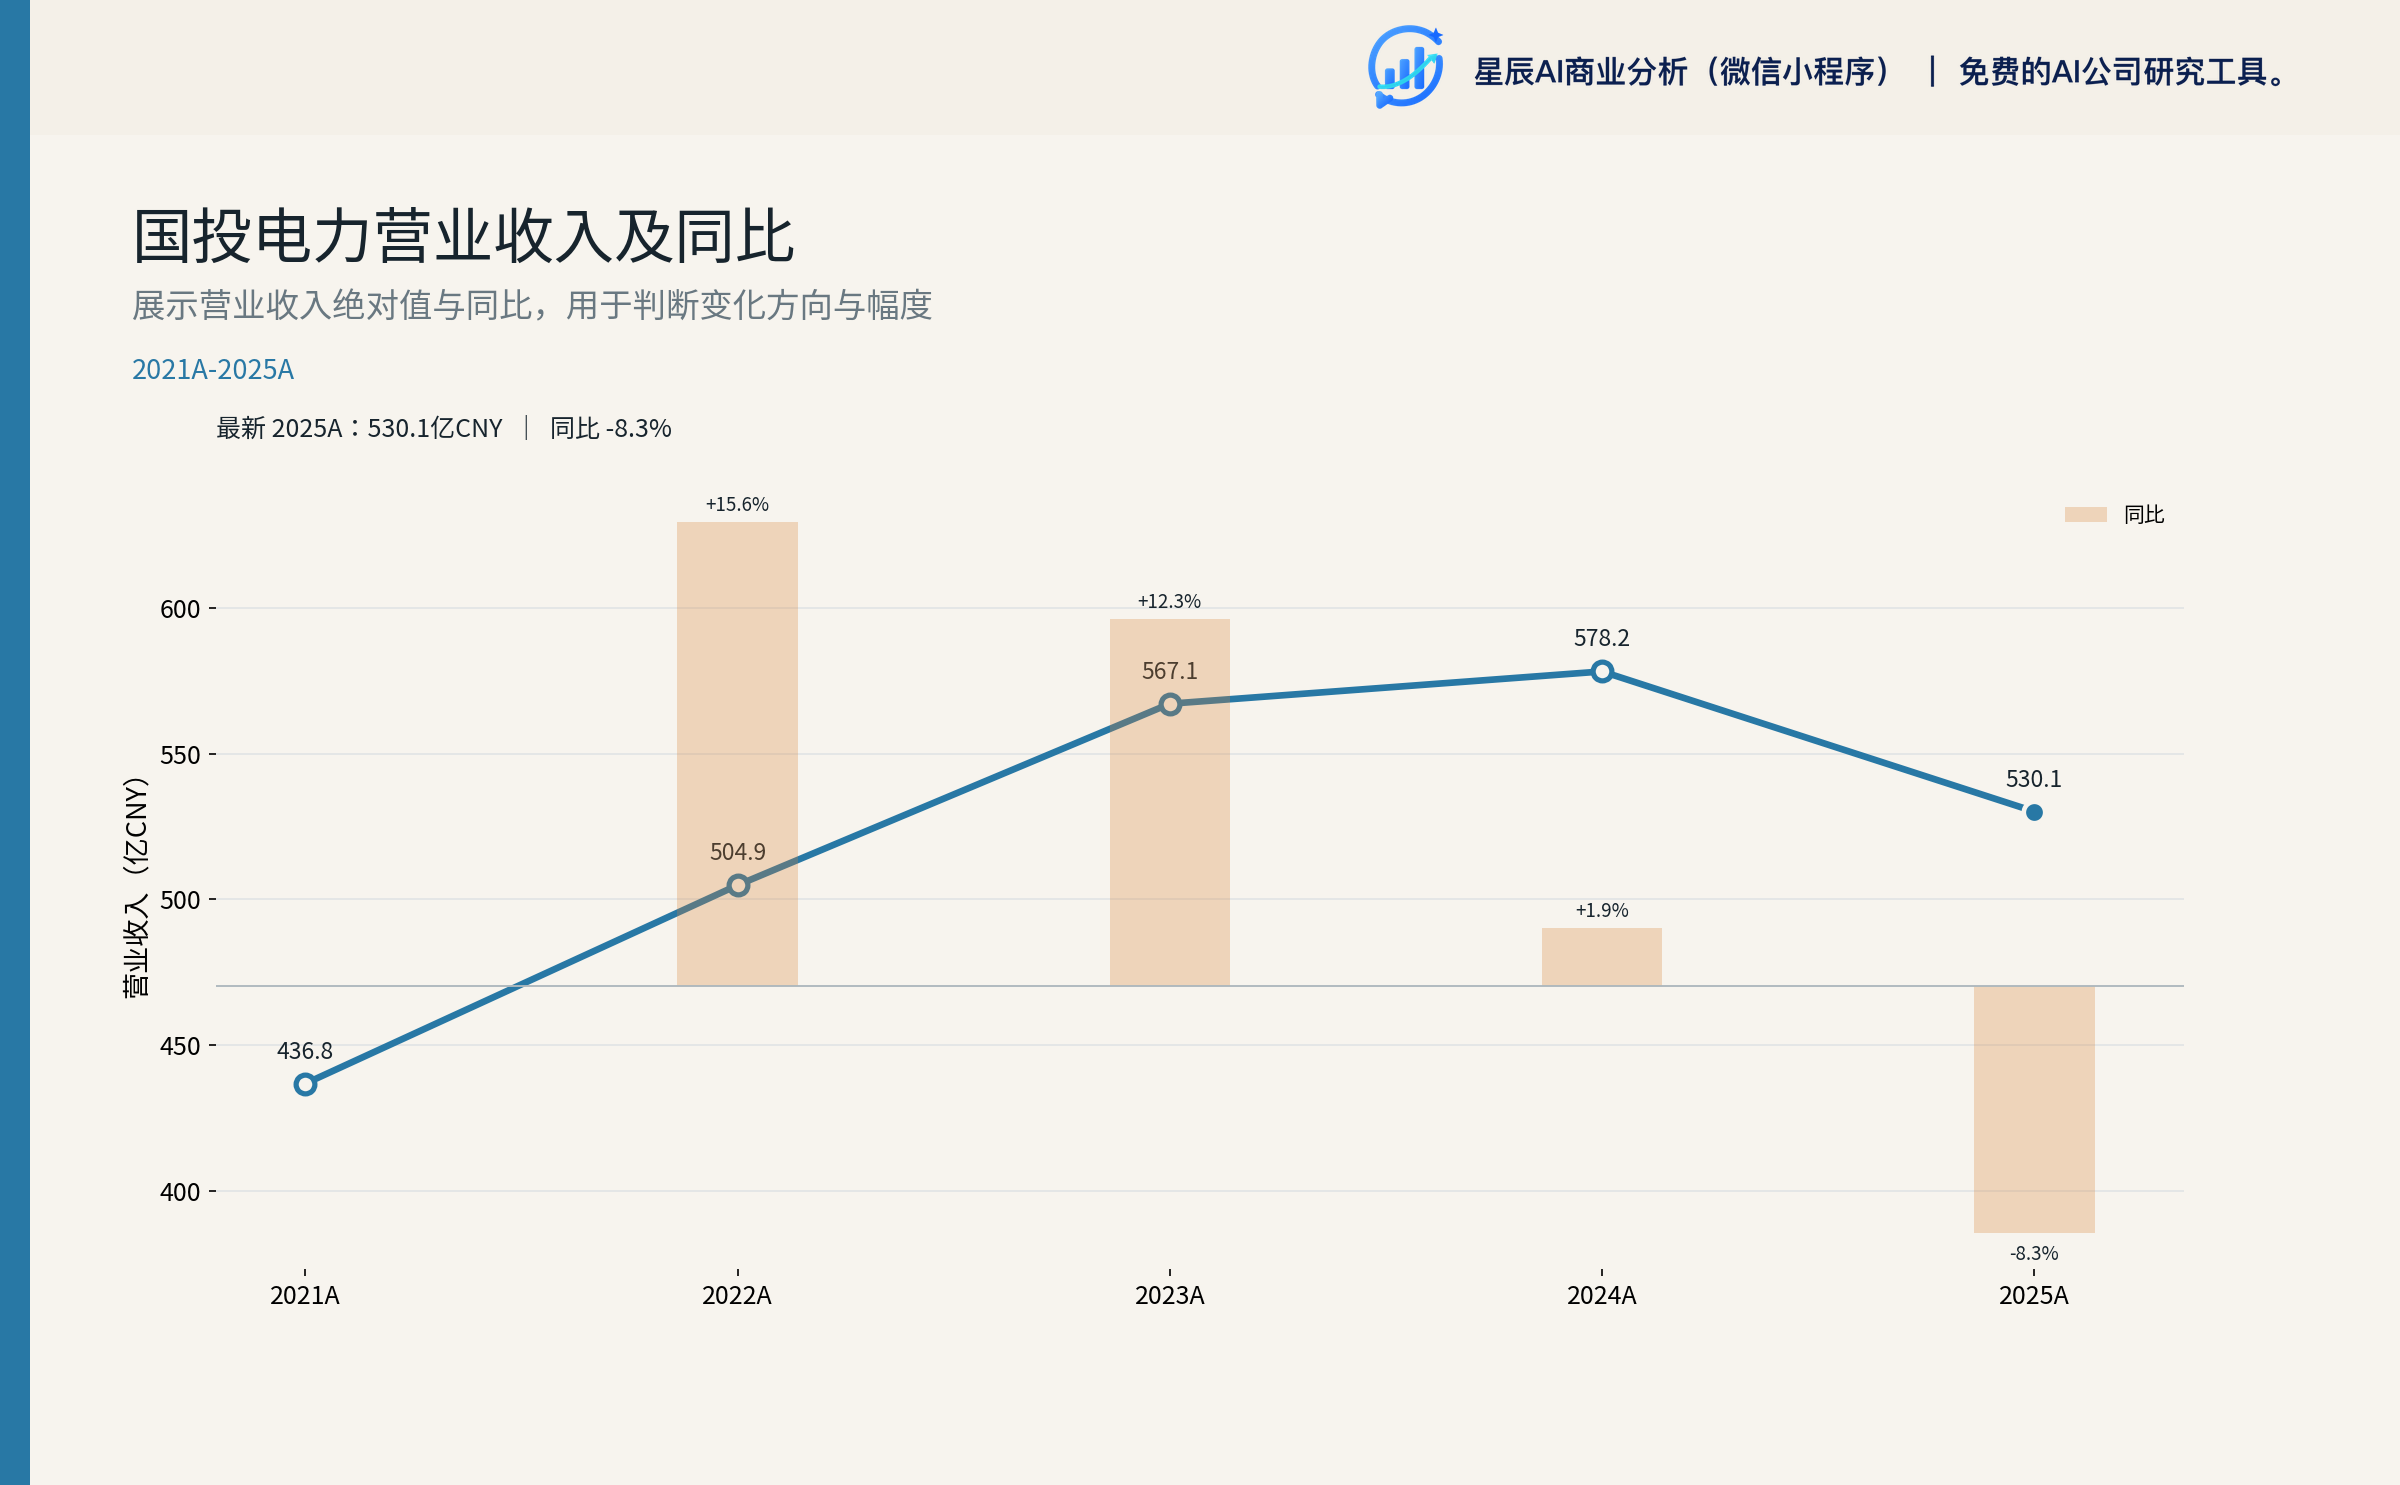
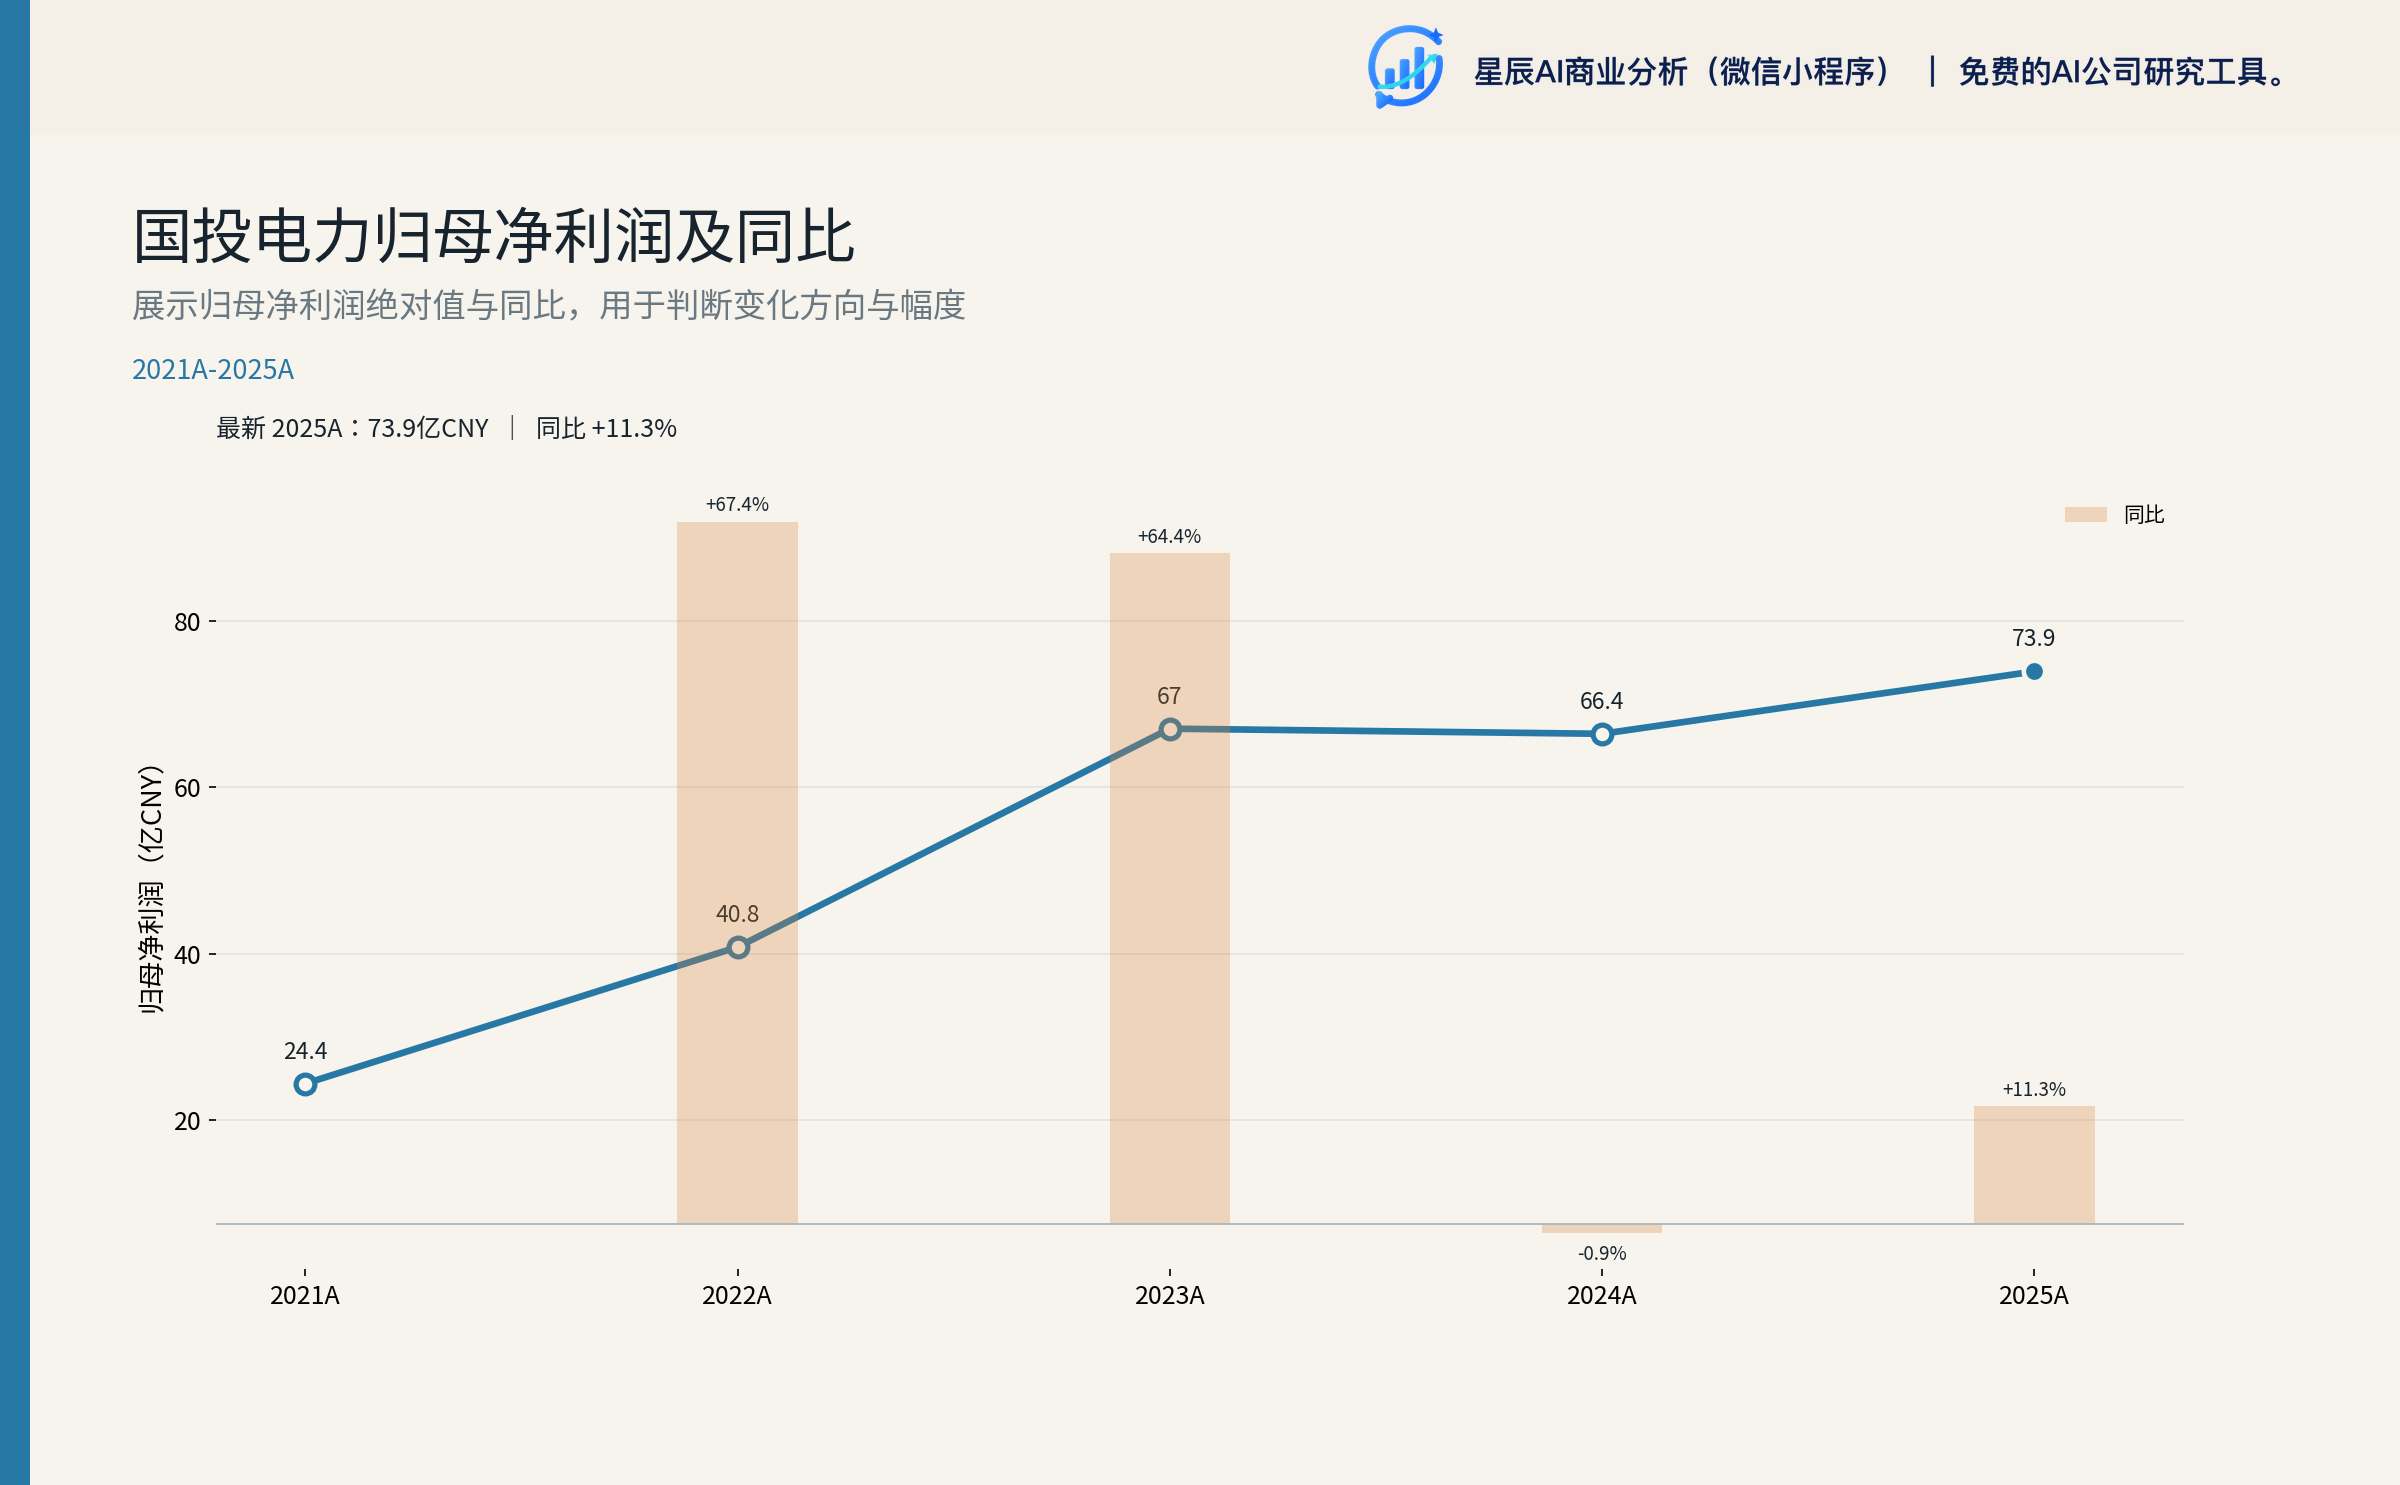
这是"成本红利"的一次性贡献,而非收入端改善。具体拆解如下5:
- 煤价下行 + 火电成本 -25.41%:火电板块成本下降约 47.78 亿元,是毛利端改善的最大贡献者。2024 年秦皇岛 Q5500 平仓价同比 -11.43%,2025Q1 进一步同比 -19.91%6。
- 财务费用 -21.25%(-7.25 亿元):管理层通过贷款利率调降、贷款置换、提前还款实现(2025 业绩说明会 Q13 确认)3。财务费用绝对额从 2021 年的 42.9 亿降至 2025 年的 26.87 亿。
- 所得税 -22.39%(-8.24 亿元):雅砻江水电 2024 年存在补缴税费的高基数效应,2025 恢复正常水平。
- 雅砻江净利 +11.59%:来水偏枯背景下靠成本费用管控 + 财务费减 + 税费减抵消收入下滑。
- 经营性负面:管理费用 +7.30%、投资收益 -10.50%(国投财务转亏+江西赣能/铜山华润利润下滑)。
关键判断:2025 利润增长本质上是"成本红利"(煤价 + 财务费 + 税费基数)的一次性贡献。可持续性需要在 2026-2028 观察三个变量:(a)煤价走向;(b)财务费用压降空间是否已释放完毕;(c)2026H1 业绩是否已开始验证。财务费用率从 9.83%(2021)已降至 4.52%(2026H1),相对收入端的压降已近极限。
4.2 2026H1 现状:压力已部分显现
2026 上半年经营情况印证了上述判断的可逆性7:
- 营收 238.86 亿元(-7.05%):连续第二个半年期下降。
- 归母 35.35 亿元(-6.83%):同比转负。
- 毛利率 39.05%(同比 -2.69pct):营收降、但成本只降 2.76%,核心是 H1 燃煤采购价格同比上涨。
- 财务费用 10.79 亿元(-21.42%):H1 节支 2.94 亿元,验证利率调降逻辑仍有空间。
- OCF 109.49 亿元(-22.33%):降幅大于利润降幅,反映现金流压力。
Q2 单季压力进一步放大:2026Q2 营收 113.72 亿元(-9.57%)、归母 14.17 亿元(-17.42%)、毛利率 32.46%(同比 -7.31pct)8。原因在于 Q2 雅砻江发电量同比 -31.87%(汛期前低基数)+ Q2 燃煤价格相对偏高。
关键判断:2026H1 已经验证了 2025 年"成本红利"的不可持续性。旧稿曾以国金预测的 78.4 亿元(+5.98%)为全年基准,并预计乐观情景 80-85 亿元、悲观 72-75 亿元——该判断已被 2026 年三季报推翻:前三季归母实际 60.71 亿元(-6.84%),全年 78.4 亿元需要 Q4 单季同比 +50.9%,不现实。本轮新的判断是:2026 全年归母大概率同比小幅下滑或持平,转正需要 Q4 雅砻江电量与电价同时显著改善。2026/7 锦屏一级入库流量同比 +41% 的改善信号部分兑现(Q3 雅砻江发电量 +19.04%),但没有转化为利润——这是本报告最重要的认知修正。
4.3 分电源量价分化
2026H1 分电源经营数据进一步揭示了"以价补量"已经开始反向发生7:
- 水电:发电量 394.52 亿千瓦时(-17.43%),雅砻江 -20.01%;但雅砻江上网电价上涨 3.7 分/千瓦时,H1 雅砻江净利 45.6 亿元(-7.3%),大朝山受益于澜沧江来水偏丰净利 +15.2%。
- 火电:发电量 224.05 亿千瓦时(+0.66%),但五大火电厂净利合计 7.19 亿元(-11.2%),钦州 H1 净利 -0.44 亿(vs 2025 +4.47 亿)。
- 新能源:新增装机 76.5 万千瓦、发电量 +21.1%,但收入 -5.0%、净利 -23.1%、上网电价 -3.6 分/千瓦时(-8.3%)。
这就是研究主线所在的"分电源分化":水电靠电价对冲量的下行,火电在燃料成本上行期依靠成本红利与效率改善抵消增量,新能源靠"以量补价"对冲电价下行——三条对冲逻辑同时承压时,公司的盈利就会受到结构性挑战。这也是为什么国投电力利润对雅砻江依赖度(65-67%)实际在上升。
4.4 2026 年三季报:量全面修复,价全面承压("量增利减"被确认)
三季度经营数据公告与三季报共同确认了一件事:2026 年 7 月以来的来水改善是真实的,但它没有带来利润。
(1)分电源量价:量在三季度全面转正
| 指标 | 2026Q3 | 2025Q3 | 同比 | 2026 年 1-9 月 | 2025 年 1-9 月 | 同比 |
|---|---|---|---|---|---|---|
| 控股发电量(亿千瓦时) | 548.57 | 478.91 | +14.55% | 1,252.15 | 1,249.50 | +0.21% |
| 上网电量(亿千瓦时) | 536.22 | 468.08 | +14.56% | 1,221.26 | 1,219.80 | +0.12% |
| 平均上网电价(元/千瓦时) | 0.317 | — | -5.09% | 0.345 | — | -0.29% |
| 水电发电量 | 364.88 | 315.43 | +15.68% | 759.40 | 793.25 | -4.27% |
| 其中:雅砻江 | 337.00 | 283.09 | +19.04% | 680.94 | 713.08 | -4.51% |
| 火电发电量 | 141.72 | 131.65 | +7.65% | 365.77 | 354.23 | +3.26% |
| 风电发电量 | 16.95 | 14.75 | +14.91% | 56.51 | 51.89 | +8.91% |
| 光伏发电量 | 25.02 | 17.08 | +46.54% | 70.47 | 50.13 | +40.56% |
{"title": "分电源单季发电量(2025Q3 与 2026Q3,亿千瓦时)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1ab3b1ab-27e0-4bb9-878d-009f2fa2d41d/8d745a925309bcab/widget-8d745a925309bcab.html"}
三个层次必须分开读:
第一层,来水确实改善了,但改善幅度此前被 Q2 的深坑掩盖。 雅砻江 Q3 发电量 +19.04%,而 Q2 是 -31.87%、上半年累计 -20.01%。前三季累计仍为 -4.51%——上半年的枯水缺口在三季度基本补回但未补平。全年 1-9 月控股发电量仅 +0.21%,说明旧稿"全年发电量 0% 至 +5%"的假设过于乐观。
第二层,量增不等于收入增,因为电价在下滑。 Q3 上网电量 +14.56%,但平均上网电价 -5.09%,量增被价减大部分抵消。上半年雅砻江"以价补量"(电价 +3.7 分/千瓦时)在 Q3 转为反向。 必须同时说明口径:Q3 上网电量中水电占比由 67.03% 升至 67.69%(仅 +0.66pct),在如此有限的份额变动下,单靠"水电占比提升"的结构性摊薄难以独立解释 -5.09% 的降幅,同口径市场化交易电价下行很可能贡献了相当部分;但公司未披露分电源、分区域的 Q3 电价,两者无法定量拆分——这是本轮最重要的口径缺口。因此既不能断言雅砻江电价崩塌,也不能排除江苏/江西市场化交易价下行削弱水电溢价9。
第三层,利润传导在三个环节被同时截留。 Q3 收入 +7.62 亿元而毛利 -0.72 亿元(营业成本 +10.49%,高于收入 +5.12%;公司未披露分燃料成本,此处与煤炭成本增加的外部解释一致);费用端节支约 2.10 亿元(销售/管理/研发 1.226 亿元 + 财务费用 0.877 亿元)构成主要缓冲。利润桥的机械拆解是:Q3 合并净利润 47.327 亿元(2025Q3 48.701 亿元),同比减少 1.374 亿元;少数股东损益 21.969 亿元(2025Q3 21.476 亿元),同比增加 0.493 亿元;两者共同造成归母净利润减少 1.867 亿元至 25.358 亿元。少数股东损益的增量约相当于归母降幅的 26%(占合并净利降幅的 36%)。这是机械测算值,公司未披露分主体少数股东损益明细,无法归因至雅砻江或新投产火电。 三者叠加的结果是:水电量 +15.68%、雅砻江 +19.04% 的强修复下,Q3 归母仍为 -6.86%。这是本报告最重要的一条机制性结论:来水改善对归母的弹性,已被电价、成本与少数股东分流多重截留。
(2)前三季累计主要财务指标
| 指标 | 本期(2026 年 1-9 月) | 去年同期(2025 年 1-9 月) | 同比 |
|---|---|---|---|
| 营业收入(亿元) | 395.24 | 405.73 | -2.58% |
| 营业成本(亿元) | 233.41 | 229.21 | +1.83% |
| 毛利率 | 40.95% | 43.50% | -2.55pct |
| 财务费用(亿元) | 16.72 | 20.54 | -18.58% |
| 其中:利息费用(亿元) | 28.41 | 31.03 | -8.43% |
| 其中:利息收入(亿元) | 12.21 | 11.12 | +9.79% |
| 投资收益(亿元) | 4.16 | 7.37 | -43.49% |
| 利润总额(亿元) | 128.72 | 140.39 | -8.31% |
| 归母净利润(亿元) | 60.71 | 65.17 | -6.84% |
| 扣非归母净利润(亿元) | 60.16 | 65.01 | -7.46% |
| 少数股东损益(亿元) | 50.37 | 52.89 | -4.77% |
| 非经常性损益(亿元) | 0.56 | 0.16 | +0.40 亿元 |
| 经营活动现金流净额(亿元) | 199.90 | 240.73 | -16.96% |
| 基本 EPS(元/股) | 0.7456 | 0.8135 | -8.35% |
| 加权平均 ROE | 8.70% | 10.06% | -1.36pct |
非经常性损益前三季合计仅 0.556 亿元(占归母 60.71 亿元约 0.9%),意味着 -6.84% 的归母下滑并非主要由大额非经常性损益造成。旧稿曾把 Q2 部分利润降幅归因于"一次性减值集中确认",本轮予以撤回:前三季资产减值损失仅 -0.011 亿元、信用减值损失 -0.745 亿元,合计约 0.76 亿元,占利润总额 128.717 亿元不足 0.6%10。
(3)Q3 单季:Q2 触底、Q3 修复,但修复的是量不是利润
| 指标 | 2026Q3 | 2025Q3 | 同比 | 2026Q2 | 环比 |
|---|---|---|---|---|---|
| 营业收入(亿元) | 156.38 | 148.76 | +5.12% | 113.72 | +37.51% |
| 营业成本(亿元) | 87.83 | 79.49 | +10.49% | — | — |
| 毛利率 | 43.83% | 46.56% | -2.73pct | 32.46% | +11.38pct |
| 营业利润(亿元) | 57.19 | 58.45 | -2.16% | 25.48 | +124.46% |
| 利润总额(亿元) | 57.22 | 58.07 | -1.46% | — | — |
| 归母净利润(亿元) | 25.36 | 27.23 | -6.86% | 14.17 | +78.90% |
| 扣非归母(亿元) | 25.29 | 27.25 | -7.18% | 未单列 | — |
| 基本 EPS(元/股) | 0.3126 | 0.3357 | -6.88% | 0.1771 | +76.51% |
| 加权平均 ROE | 3.42% | 3.81% | -0.39pct | 未单列 | — |
| 经营现金流净额(亿元) | 90.41 | 99.77 | -9.38% | 40.70 | +122.15% |
| 资本开支(亿元) | 35.52 | 46.61 | -23.78% | 39.45 | -9.97% |
单季数据由前三季累计减 2026H1 累计拆出,并与服务器数据包交叉核对一致。正确表述是"Q2 触底、Q3 修复",而不是"H1 承压、H2 反弹"——因为 H1 把全年目标压到了 Q4 一个季度上。
{"title": "单季度营业收入与归母净利润(2024Q1–2026Q3,人民币亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1ab3b1ab-27e0-4bb9-878d-009f2fa2d41d/2eb3a3aaa0ead02c/widget-2eb3a3aaa0ead02c.html"}
{"title": "单季度毛利率与净利率(2024Q1–2026Q3,%)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1ab3b1ab-27e0-4bb9-878d-009f2fa2d41d/4ed7fd140243e841/widget-4ed7fd140243e841.html"}
(4)盈利基线下修
旧基线 2026E 78.4 / 2027E 83.8 / 2028E 86.1 亿元(国金证券 2026-04-30 与 2026-08-28 口径)已被本轮三季报证伪并作废。新基线为:
| 年度 | 归母净利润(亿元) | 同比 | EPS(元/股) | 每股股利(分红率 55%) |
|---|---|---|---|---|
| 2025A | 73.93 | +11.30% | 0.924 | 0.5081 |
| 2026E | 70–73(中枢 71.5) | -4.9% ~ -1.3% | 0.876 ~ 0.912(中枢 0.893) | 0.491 |
| 2027E | 78–83(中枢 80.5) | +9.2% ~ +13.6% | 0.975 ~ 1.037(中枢 1.006) | 0.553 |
| 2028E | 83–90(中枢 86.0) | +3.0% ~ +8.6% | 1.037 ~ 1.124(中枢 1.074) | 0.591 |
为什么全年"转正"不成立:2025Q4 归母仅 8.76 亿元(倒算)。全年打平 2025 年的 73.93 亿元,需要 Q4 单季同比 +50.9%;达到国金 10/29 点评的 76.08 亿元,需要 Q4 同比 +75.3%。Q4 持平则全年 69.47 亿元(-6.03%)。考虑到 Q3 已经是量价齐升后的高点(收入 +5.12%、水电量 +15.68%)仍归母 -6.86%,Q4 要实现 +50.9% 以上的利润增长,需要"煤价回落 + 综合电价回升 + 投资收益修复"三个条件同时成立,概率低。
与国金证券 2026-10-29 点评的差异(国金:76.08/84.06/89.51 亿元,EPS 0.950/1.050/1.118,维持"买入"):2026 年低 4.6 亿元(-6.1%),原因是本研究在基准情景中假设"燃料成本中枢上移"(待 2026 年报燃煤采购价验证)而非仅视为季节性波动,同时把"综合电价结构性下行"当作已发生的全年性因素;2027 年低 3.6 亿元,原因是本研究对雅砻江 2027 来水按"回归多年均值"而非"显著好于均值"处理,并额外扣除钦州二电新机组完整年带来的折旧前置与煤耗偏高影响;2028 年基本一致9。需要提示的是,国金给出的 PE 16.7/15.1/14.2 倍系按其报告日股价计算,不能与本文 16.13 元(2026-10-30)混用。
{"title": "归母净利润:实际值与2026–2028年预测对比(亿元人民币)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1ab3b1ab-27e0-4bb9-878d-009f2fa2d41d/2d29e4ee872d9811/widget-2d29e4ee872d9811.html"}
(5)情景与验证信号
| 情景 | 2026E 归母 | 2027E 归母 | 关键假设 |
|---|---|---|---|
| 乐观 | 75 亿 | 85 亿 | Q4 燃料成本回落、雅砻江 Q4 来水同比转正、综合电价企稳 |
| 基准 | 71.5 亿 | 80.5 亿 | Q4 同比修复但不补齐前三季缺口;2027 来水回归多年均值 |
| 悲观 | 68 亿 | 74 亿 | 燃料成本维持高位、新能源继续摊薄电价、来水低于多年均值 |
核心判断:本轮最重要的判断修正是——"来水改善 → 利润反弹"的传导链条已经被证伪。Q3 的实测结果是:水电量 +15.68%、雅砻江 +19.04%,归母 -6.86%。因此本报告把综合电价升为第一敏感性变量,燃料成本与财务费用压降机制居次,来水退居第四。
五、财务质量:成本红利不可持续,财务费用压降接近极限
5.1 2025 利润驱动拆解
2025 年财务结构的核心特征是"营收 -8.31% 但归母 +11.30%",这种反常组合的拆解前文已经给出。一个值得强调的判断是:这种利润增长本质是"成本红利",不是经营效率提升——煤价下行 25.41% 是行业性红利,财务费用压降 21.25% 是低利率+主动负债管理的结果,税费基数效应是不可重复的一次性事件。
这意味着 2025 年的高增长不可能在 2026-2027 年重复。判断公司未来盈利质量,需要看三个"真实"的驱动:
- 综合电价与成本的"剪刀差":2026Q3 营业成本 +10.49% 高于收入 +5.12%,与煤炭成本增加的外部解释一致(公司未披露分燃料成本);电价端 Q3 综合均价 -5.09%。这是本轮升为第一位的驱动。
- 雅砻江发电量恢复斜率:2025 来水仅 80% 多年均值,2026H1 进一步偏枯 -20.01%,2026Q3 雅砻江 +19.04% 大幅修复,但前三季累计仍 -4.51%。量的弹性仍在,但弹性对归母的传导系数已明显下降(见 §4.4)。
- 资本开支节奏:2026 计划 317.2 亿元创历史峰值,决定 2027-2028 利润释放节奏与融资方式。
5.2 财务费用压降:绝对额仍在降,但质量已下降
财务费用压降是 2023-2026 年利润韧性的重要支撑。趋势上看4:
- 2021 年 42.9 亿元 → 2025 年 26.87 亿元(-37%),2026 前三季 16.72 亿元。
- 财务费用率从 9.83%(2021)→ 5.07%(2025)→ 4.52%(2026H1)。
- 2026 年前三季利息保障倍数约 7.4 倍(按 EBIT = 利润总额 + 利息费用,年化口径;与国金 2026E 的 7.3 倍方向一致但口径不同,不可互换)。
三个驱动:(1)利率调降——公司在国投财务、融实国际两家关联金融机构的贷款利率均有下调区间;(2)贷款置换——用低成本贷款置换高成本存量贷款,2026/3 融实国际贷款上限从 150 亿提升至 200 亿;(3)提前还款——压降高息债务本金3。
本轮的重要修订:压降的质量下降了。 前三季财务费用同比 -18.58%,但拆开看,利息费用只降了 8.43%(28.41 亿 vs 31.03 亿),降幅的约一半来自利息收入 +9.79%(12.21 亿 vs 11.12 亿)10。利息收入与货币资金余额直接挂钩,而 Q3 末货币资金已从 H1 的 238.96 亿元降至 191.61 亿元——支撑这一机制的现金池在缩。 因此,财务费用压降对利润的贡献从"继续贡献正向增量"改为"边际衰减至基本持平"。
判断:财务费用压降逻辑本身仍成立(这是旧结论中经受住检验的部分),但可持续性弱于利率置换。2026 资本开支 317.2 亿元意味着有息负债规模将持续上升(2026/9/30 有息负债 1,530.02 亿元),财务费用绝对额下行空间有限。未来更可能呈现"绝对额缓慢下行 + 财务费用率稳定"的形态,且这一变量在 2027 年的贡献应按接近零计入基准情景。
5.3 资本配置:高分红 + 高资本开支 + 中度杠杆
2025 年末公司资本配置有三个关键数字5:
- 2025 OCF 315.70 亿元:同比 +28.03%,远高于净利润(OCF/归母倍数 4.27×),重资产+长折旧的现金流特征明显。
- 2025 CapEx 214.38 亿元:同比略减,但 2026 计划提升至 317 亿元(基建 244.5 + 股权 72.7)3。
- 2025 现金分红 40.67 亿元:分红率 55%,每股股利 0.5081 元,股息率约 3.7%。
这三者合计支出(317+40.67=357.67 亿元)已经接近甚至超过 OCF。这意味着 2026 年公司将不得不通过新增债务或定增等方式补充资金。
资产负债率:2025 末 60.52%(-2.7pct,定增募资 70 亿 + 利润留存);2026/6/30 回升至 61.26%(+0.74pct);2026/9/30 回落至 59.25%(较 H1 改善 2.01pct,较年初改善 1.27pct)7 10。
判断:高分红 + 高资本开支 + 中度杠杆当前可平衡,但缓冲空间收窄。2024-2026 股东回报规划到期后,若资本开支未减,分红率可能难以维持 55% 水平(除非净利润持续增长)。这是估值的关键下行风险——如果 2027 中期分红方案低于 55%,市场对"耐心资本"逻辑的信任会迅速瓦解。
5.4 资产负债与净债务:杠杆改善,但来自盈利积累而非去杠杆动作
| 科目 | 2025/12/31 | 2026/6/30 | 2026/9/30 | 本轮判断 |
|---|---|---|---|---|
| 总资产(亿元) | — | 3,174.66 | 3,162.89 | 较 H1 略降 |
| 归母权益(亿元) | 726.42 | 719.54 | 744.78 | 较年初 +2.53%(Q3 盈利回补 H1 分红缺口) |
| 少数股东权益(亿元) | — | — | 544.22 | 占所有者权益 42.2% |
| 资产负债率 | 60.52% | 61.26% | 59.25% | 较年初 -1.27pct |
| 货币资金(亿元) | 231.13 | 238.96 | 191.61 | 较 H1 减少 47.35 亿元 |
| 有息负债(亿元) | — | — | 1,530.02 | 短借 224.89 + 一年内到期 65.15 + 长借 1,147.98 + 应付债券 92.00 |
| 已知净债务(亿元) | 1,326.05 | — | 1,338.41 | 绝对额仍在上升 |
判断:资产负债率回落是自动发生的——Q3 单季盈利 25.36 亿元自然增厚权益(前两季分红已在 Q2 完成),并非公司主动去杠杆。而净债务绝对额上升、货币资金较 H1 下降 47.35 亿元,说明现金端正在为资本开支和少数股东分红腾空间。利息保障倍数从 6.7 倍(2025)改善到前三季年化 7.4 倍,改善的一半来自分母(EBIT 被 Q3 量增推高),而非分子(利息费用)绝对下降,这是被动改善,不可持续。
少数股东权益占比 42.2%,值得单独标注。 前三季子公司层面吸收投资收到现金 27.38 亿元,主要是雅砻江流域水风光一体化项目引入少数股东出资。雅砻江为公司持股 52% 的控股子公司,来水改善带来的利润增量按权益比例在归母与少数股东之间分配,这是归母弹性长期小于合并口径的结构性原因;但公司未披露雅砻江 Q3 单体利润,实际弹性无法验证。 Q3 的利润桥显示少数股东损益同比增加 0.493 亿元(见 §4.4),但该增量无法归因至具体主体。
5.5 利润到现金:OCF 降幅大于利润降幅,Q3 单季回升但要打折看
| 项目(亿元) | 2026 前三季 | 2025 前三季 | 同比 |
|---|---|---|---|
| 经营活动现金流净额 | 199.90 | 240.73 | -16.96% |
| 销售商品、提供劳务收到的现金 | 432.68 | 453.67 | -4.62% |
| 购买商品、接受劳务支付的现金 | 145.38 | 126.24 | +15.15% |
| 购建长期资产支付的现金(Capex) | 114.65 | 138.53 | -17.25% |
| 投资活动现金流净额 | -134.77 | -96.58 | 流出扩大 |
| 筹资活动现金流净额 | -68.82 | -55.65 | 流出扩大 |
| 期末现金及现金等价物 | 148.52 | — | 较年初明显下降 |
判断:Q3 单季 OCF 90.41 亿元、环比 +122.15% 的改善不能全部解读为经营质量提升。前三季 OCF -16.96% 有两层原因:一是收入端营收 -2.58%,销售商品收到的现金同步减少 20.99 亿元;二是成本端购买商品支付的现金同比增加 19.14 亿元(+15.15%),这是与燃料采购节奏相关的观察,公司未披露分燃料成本,无法单独归因。Q3 单季跳升的三个原因分别是:Q2 是双低点、Q3 水电量 +15.68% 使电费回款集中、应收账款持续回收(2026/9/30 应收账款 112.22 亿元,同比 -22.87%,为单一科目口径,与半年报"应收款项"合并口径不同,不宜直接连线比较)10。但回款改善是过去两年新能源补贴回收节奏的延续,不是 Q3 新出现的因素。
{"title": "季度经营现金流与资本开支(2025Q1–2026Q3,人民币亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1ab3b1ab-27e0-4bb9-878d-009f2fa2d41d/9800e6396e9ff8ba/widget-9800e6396e9ff8ba.html"}
2026 全年平衡表判断:2026 资本开支计划 317.2 亿元为历史峰值,叠加 55% 分红率与前三季已支付的少数股东股利 45.42 亿元,现金平衡偏紧。判断 2026 年不需要新增股权融资,缺口大概率由债务融资补足;但如果 2027 年资本开支仍在 300 亿元以上且分红率维持 55%,公司大概率需要一轮债务融资,估值端应把利息费用重新抬升计入基准情景而非乐观情景。
六、行业与政策:114 号文重塑火电,水电进入"存量精细化"阶段
6.1 中国电力行业:低增速、高装机、电量结构再分配
理解国投电力的行业环境,需要先理解三个结构性变化:
第一,需求进入"中速+结构升级"阶段。2024 全社会用电量 9.85 万亿千瓦时(+6.8%),2025 年 10.37 万亿千瓦时(+5.0%),2026H1 进一步达 5.10 万亿千瓦时(+5.3%)7。分产业看,第三产业(+8.0%)和服务业贡献度持续高于工业(+5.1%),这是经济结构转型的折射。
第二,装机快速扩张,结构加速清洁化。截至 2026/6/30,全国全口径装机 40.4 亿千瓦,其中非化石装机 25.2 亿千瓦(占比 62.4%)。2024 年新增装机 4.3 亿千瓦,风光合计占 82.6%;2025 年新增 5.5 亿千瓦,风光占 80% 以上。这意味着每年净增 2-3 亿千瓦新能源装机。
第三,2026H1 出现历史性拐点:非化石电量占总发电量 44.5%,煤电降至 49.7%。火电受清洁能源挤压、风电因风资源偏弱均出现负增长(-1.9%),太阳能延续高增(+12.3%),水电因汛期来水改善实现恢复性增长(+9.3%)7。
核心判断:行业进入"低增速、高装机、电量结构再分配"阶段。火电从主力电源转为调节性电源,水电以"零边际成本+调节性能"成为系统稀缺资源。这一转变对国投电力以水电为主的资产结构形成长期正面定价——水电的资源稀缺性、调节性能、低边际成本在新格局下越来越值钱。
6.2 水电子行业:来水模型 + 电价机制
资源禀赋:雅砻江可开发水电约 3,000 万千瓦,位列中国十三大水电基地第三,截至 2026H1 已投产 1,920 万千瓦,核准及在建 372 万千瓦;待开发资源包括卡拉/孟底沟(342 万千瓦,预计 2029-2030 投产)、牙根一级(已核准)、牙根二级(2026/7/20 公告开建)、愣古及上游 10 座电站前期规划合计 738 万千瓦7。
调节性能:雅砻江流域"两河口-锦屏一级-二滩"三库联调使年际波动小于一般流域,是 A 股水电中调节性能最优的资产之一。
电价机制:2014 年投产的锦屏一级等电站仍执行"成本+合理收益"为主的标杆电价或协商定价;增量机组与跨省外送电进入中长期/现货市场后,价格弹性显著放大。雅砻江水电平均上网电价历史路径为 0.255/0.272/0.300/0.291/0.300/0.299/0.319 元/千瓦时(2020–2026H1 区间),呈"丰水期承压、枯水期修复"波动4。
来水模型:雅砻江流域来水受厄尔尼诺/拉尼娜影响呈"两年丰、一年枯"周期。2023H1 偏丰、2024H1 偏丰、2025H1 偏丰、2026H1 反转偏枯(-20.01%);2026 年 7 月锦屏一级入库流量同比 +41%,汛期改善信号出现,并在 Q3 兑现为雅砻江发电量 +19.04%(但 1-9 月累计仍 -4.51%)1。
电价机制的本轮变化(框架不变,事实更新):Q3 公司平均上网电价 0.317 元/千瓦时、同比 -5.09%,1-9 月 0.345 元/千瓦时、同比 -0.29%1。这说明丰水期的量增通常伴随价的压力,水电行业"丰水期承压、枯水期修复"的电价波动特征在市场化交易占比提升后被放大。公司未披露分电源、分区域的 Q3 电价,结构摊薄与同口径交易价下行无法拆分,两者各自的贡献需待 2026 年报分电源电价披露后验证。
判断:水电行业进入"存量精细化运营+少量优质增量"阶段,优质大水电资产呈现类债券+成长性双重属性。但 2026 年的事实修正了旧稿"汛期来水改善+电价上行→水电业绩弹性优于火电"的乐观推演:Q3 水电量的修复没有变成利润,因为电价同时下行。水电的稀缺性支撑长期估值,却不支撑 2026-2027 年的盈利弹性。
6.3 火电子行业:114 号文容量电价改革
2026/1/30 发改委、能源局印发《关于完善发电侧容量电价机制的通知》(发改价格〔2026〕114号),核心条款4:
- 煤电容量电价回收固定成本比例由现行的 30% 左右提升至不低于 50%;
- 省级可结合实际进一步提高;
- 对气电、抽水蓄能、电网侧独立新型储能首次建立容量电价机制。
对国投电力的影响:2025 年公司火电控股装机 1,307.48 万千瓦,火电百万千瓦级机组占控股火电装机的 60.76%–61.35%,高效大机组在容量电价新机制下"容量费+辅助服务"收入可显著对冲利用小时下行风险12。这是行业级别的永久性现金流改善,不是周期性政策。
煤价方面,2024 年秦皇岛 Q5500 平仓价同比 -11.43%;2025Q1 同比 -19.91%;2026H1 煤价因地缘政治、安全事故、极端天气震荡上行,公司在 2026 年报中明确"燃料价格波动风险……2026 年煤炭市场供给端不确定性增强"7。本轮更新:Q3 营业成本同比 +10.49%,高于营业收入 +5.12%,公司整体毛利率同比降 2.73pct 至 43.83%,国金证券明确归因于煤炭成本增加9。本报告因此把燃料成本中枢上移列为基准情景假设与待验证项,而非已证实事实:公司未披露分燃料成本、单位燃料成本或采购煤价,上述归因来自外部解释。叠加 Q3 新投产火电 223.83 万千瓦使火电装机占比升至 30.63%,基准情景假设是燃料成本的边际影响在 2027 年将大于 2026 年;验证点是 2026 年报的“火电单位成本与燃煤采购价”。
判断:火电由"基础保障性电源"转为"支撑调节性电源"的政策定位已经清晰。114 号文出台后,煤电盈利模型从"利用小时驱动"切换为"容量费+辅助服务+电能量"三段式。容量电价提升属于行业级别永久性现金流改善,但本轮的现实是:新增火电装机的量增在燃料成本上行阶段先表现为毛利压力,而不是利润弹性。
6.4 资本市场:低利率 + 高股息风格
国投电力当前 PB 1.85×、PE(TTM) 18.98×,相对长江电力 PB 3.37×、PE 20.23× 折价显著,但 ROE 差距也同步(10.25% vs 15.97%)11。市场环境正在发生三个变化:
- 央国企市值管理诉求 + 耐心资本入市:2026/7/19 控股股东国投集团启动 1.5 亿元增持计划(截至 2026/10/15 已完成 84.40%),2024/9 社保基金 70 亿定增绑定 36 个月13。
- 低利率环境:SHIBOR 隔夜 1.339%、1 周 1.387%,处于历史低位11。低利率提升高股息、稳定现金流资产的相对吸引力。
- 电力公用事业估值修复:长电 2026-2030 分红率不低于 70%,国投 55% 仍有提升空间。
判断:国投电力 PB 1.85× vs 长电 3.37× 的折价,主要由(a)公司控股折价(vs 长电直接 100%)、(b)资产多元化(火电/新能源拖累)、(c)ROE 本身较低共同造成。旧稿"扣除合理折价 25% 后仍有约 20 个百分点的 PB 修复空间"的判断在本轮被修正为:PB 折价与 ROE 折价大体匹配,不构成独立的修复理由——真正决定重估的是电价与煤价能否企稳,而非折价本身。
七、增长路径:雅砻江"水风光一体化"的中长期价值
7.1 雅砻江装机扩张路径
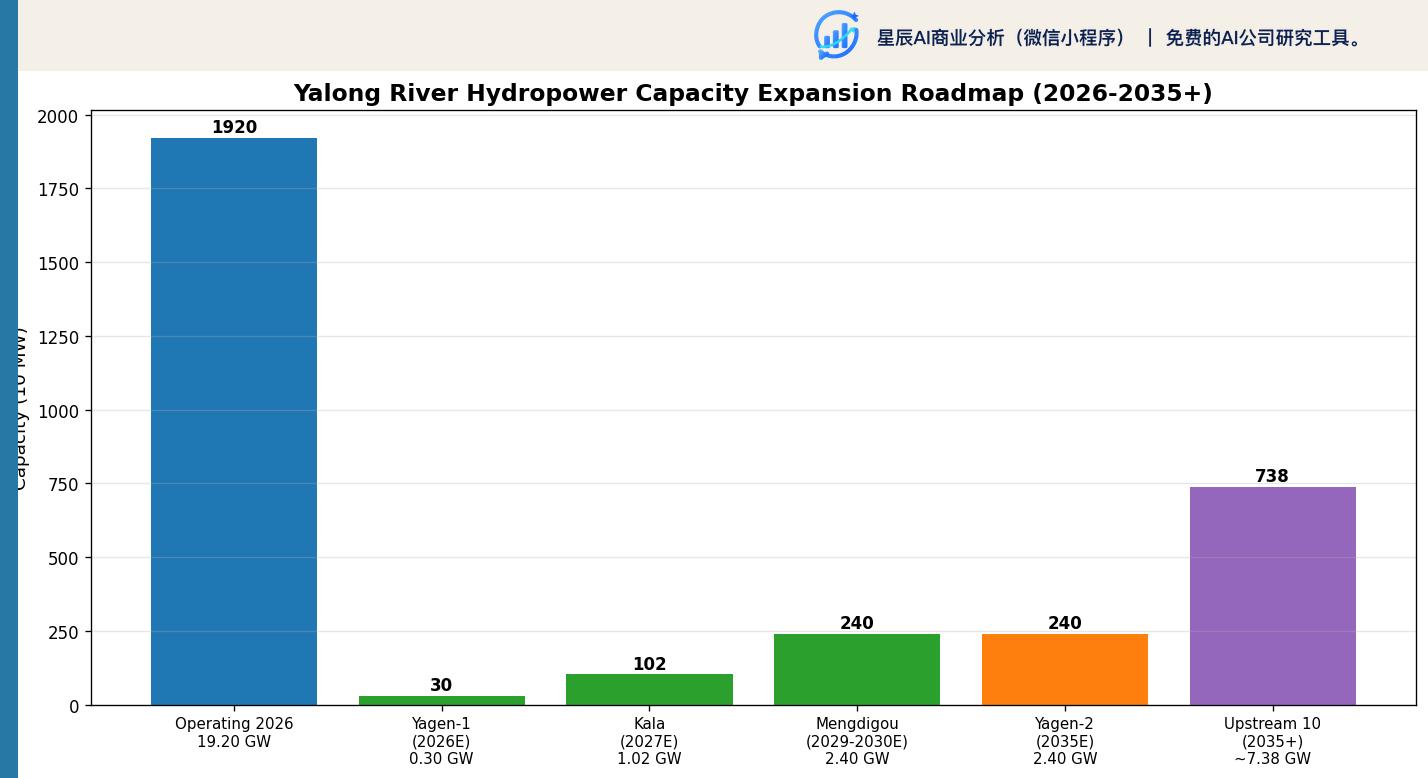
雅砻江流域装机增长曲线呈现"前慢后快"的特征2:
| 项目 | 装机 | 进度 | 投资额 | 投产时间 |
|---|---|---|---|---|
| 牙根一级 | 30 万千瓦 | 在建 | — | 2026E(已核准) |
| 卡拉 | 102 万千瓦 | 在建 | 25.00 亿 | 2027E(进度 35.26%) |
| 孟底沟 | 240 万千瓦 | 在建 | 44.98 亿 | 2029-2030E(进度 37.01%) |
| 牙根二级 | 240 万千瓦 | 2026/7 启动 | 333.94 亿 | 2035 首台 / 2036 全部 |
| 楞古+上游 10 座 | 约 738 万千瓦 | 待开发 | — | 远期 |
2026/7/20 牙根二级开建是重大事件:投资 333.94 亿元(资本金 66.79 亿元)、4 台 60 万千瓦混流式机组、建设期 101 个月(2035 首台)、与两河口联合运行发挥多年调节、投产后可替代燃煤 266.4 万千瓦。宁德时代参股 10% 是产业资本首次进入雅砻江水电二级子公司——这是治理结构的进一步开放。
关键判断:雅砻江的装机增长是一个"长跑":2026-2030 年间新增 372 万千瓦(牙根一级+卡拉+孟底沟),2035-2036 再加 240 万千瓦(牙根二级),远期上游 10 座约 708 万千瓦待开发。这意味着 2026-2028 装机增速有限、电价博弈是主要变量;2029 起进入新一轮装机释放期。
7.2 "水风光一体化"的远期价值
"水风光一体化"是公司"十五五"规划的核心叙事——雅砻江流域远期规划新能源装机超 4,000 万千瓦,配合 1,920 万千瓦水电和后续水电增量,构建"水调峰+风/光发电+打捆外送"的协同模式。
但"水风光一体化"在雅砻江流域 4,000+ 万千瓦风光消纳的政策窗口与经济性尚未充分验证。具体需要观察3:
- 抽水蓄能装机建设进度(两河口混合抽蓄 120 万千瓦已纳入在建);
- 跨省外送电量电价机制;
- 与国网/南网的协议执行;
- 攀西特高压建设进度。
判断:"水风光一体化"是中长期价值锚,但短期难以兑现为利润——它的价值更多体现在"为雅砻江水电增量提供打捆外送通道、为远期新能源消纳提供保障",是估值溢价的"看涨期权"而非"已经到手的利润"。
本轮必须强调的时点差异:2026 年前三季度公司新增装机 233.25 万千瓦中约 223.83 万千瓦是火电(约 96%),新增装机结构明显向火电倾斜;截至 2026-09-30 清洁能源占比由 2025 年末的 72.12% 回落至 69.37%。也就是说,"水风光一体化"在 2026 年当期不仅尚未规模兑现,连装机增量结构都在阶段性背离这一叙事。这直接限制了清洁能源估值溢价在 2026 年的兑现空间。
7.3 算电协同与海外业务
算电协同:2026 半年报明确将"算电协同"列入雅砻江流域新领域开拓方向7。这是把雅砻江水电的"绿电+低电价+稳定"特征与 AI 数据中心负荷绑定的战略尝试,但具体的合作对象与商业模式尚未披露。
海外业务:境外资产 27.83 亿元(占总资产 8.77%),主要分布在英国 Afton、Benbrack 风电项目及印尼/泰国。2026/3 Benbrack 利率掉期获批,2026H1 期末浮动盈亏 923 万元7。海外业务规模占比小但汇率、利率、政治风险均存在;公司明确"加强国别风险识别"+"谨慎布局、严控风险"的战略意图。
垃圾发电出海是本轮出现的一个新变量:泰国新源 Q3 发电量 1.67 亿千瓦时、同比 +606.73%,前三季累计同比 +229.57%1;同期舟山燃机 Q3 新增发电量 4.55 亿千瓦时。判断:垃圾发电与燃机出海验证了公司"把成熟的小型发电资产与运营能力复制到境外"的能力,但绝对体量仍很小(泰国新源 Q3 仅 1.67 亿千瓦时,相当于公司 Q3 控股发电量的 0.3%),属于能力验证点,不宜升格为独立的估值主线;真正值得跟踪的是它能否在未来两年复制成可观的装机与利润体量。
八、估值方法与目标价:四方法交叉验证
8.1 估值方法选择
国投电力同时具备"水电稀缺性(类债券+成长性)+ 火电盈利重塑(114 号文容量电价)+ 新能源承压(电价 -8.3%)"三段不同的定价逻辑,单一估值方法不足以覆盖。本研究采用四方法交叉验证:
| 方法 | 适用性 | 权重 |
|---|---|---|
| SOTP | 核心方法,多电源结构 + 雅砻江资源稀缺性 | 50% |
| DCF | 主力交叉验证,水电折旧周期长、现金流稳定 | 25% |
| Trading Comps | 横向锚定,长电/华能水电/川投/桂冠估值直接对标 | 20% |
| DDM | 分红贴现参考,公司分红率 55% | 5% |
核心假设:
- WACC:6.5%-7.5%(中性 7.0%)
- 永续增长率 g:1.5%-2.5%(中性 2.0%)
- 可比公司:长江电力(核心可比)、川投能源(重要可比)、华能水电(重要可比)、桂冠电力(辅助可比)
本轮重算说明:估值基准日由 2026-08-28 更新为 2026-10-30,收盘价 16.13 元、市值 1,291.12 亿元、已知净债务 1,338.41 亿元(债务 1,530.02 − 现金 191.61)、已知 EV 2,629.53 亿元8;同时按财务专家确认的新盈利基线(2026E/2027E/2028E 归母 71.5/80.5/86.0 亿元)重算全部四个方法。旧稿的 15.5 元综合目标价、DCF 15.7 元、SOTP 16.4 元、DDM 14.8 元与旧情景概率全部作废。 方法框架、权重与核心假设不变。
8.2 SOTP 估值(权重 50%,主方法)
分部估值是国投电力的最合适方法。基准情景下按 2026E 归母 71.5 亿元做分部拆分,全部为归母口径:
| 分部 | 归母利润(亿元) | 占比 | 基准 PE | 依据 |
|---|---|---|---|---|
| 雅砻江水电 | 46.0 | 64.3% | 18× | 取自川投 17.53×(持有雅砻江 48%)与长电 20.23× 之间,对应控股方的部分运营协同溢价 |
| 火电 | 11.0 | 15.4% | 9× | 反映燃料成本敞口与火电占比升至 30.63% |
| 新能源 | 7.0 | 9.8% | 10× × 0.95 折价 | 低于传统水电,反映电价机制与消纳约束 |
| 其他(雅砻江以外参股、总部等) | 7.5 | 10.5% | 8× | 残差项 |
| 合计 | 71.5 | 100% | — | 与新基线闭合 |
分部利润 × PE 得出的已是归母权益价值,故仅减永续债 55.99 亿元,不再扣集团净债务与少数股东权益。
| 情景 | 雅砻江 / 火电 / 新能源 / 其他 PE | 股权价值(亿元) | 每股(元) |
|---|---|---|---|
| 悲观 | 16× / 8× / 9× / 7× | 936(减永续债后 880) | 11.00 |
| 基准 | 18× / 9× / 10× / 8× | 1,054(减永续债后 998) | 12.46 |
| 乐观 | 21× / 10× / 11× / 9× | 1,289(减永续债后 1,233) | 15.40 |
反向检验(市场当前定价):若其余分部(合计归母 25.5 亿元)按 10×/12×/14× 计价,当前 16.13 元隐含雅砻江 PE 约 23.7×/22.6×/21.5×,高于长电当前 20.23×。也就是说,市场已经为雅砻江的稀缺性支付了高于行业龙头水电的估值——这是本轮判断由"低估"转为"已充分定价"的核心量化依据。
8.3 DCF 估值(权重 25%)
采用 FCFF(合并口径)= OCF + 税后利息 − 资本开支,显式预测期 2026E–2030E,期中折现,终值用永续增长模型。资本开支路径:2026 年取公司计划上限 317.2 亿元与财务专家预计 195–215 亿元的交集 205 亿元,随后回落至 190/175/165/160 亿元8。
| 情景 | FCFF 2026E→2030E(亿元) | WACC | g | EV(亿元) | 归母权益(亿元) | 每股(元) |
|---|---|---|---|---|---|---|
| 悲观 | 65→140 | 7.25% | 1.75% | 2,329 | 89 | 1.12 |
| 基准 | 87→184 | 7.00% | 2.00% | 3,358 | 1,033 | 12.91 |
| 乐观 | 100→212 | 6.75% | 2.25% | 4,260 | 1,850 | 23.11 |
桥接顺序:EV − 净债务 1,338.41 − 少数股东市场化价值(约 930 亿元,基准)− 永续债 55.99 = 归母权益。少数股东价值按雅砻江 100% 口径归母 × PE × 48% 加其他少数股东权益估算,以避免"市值法估值扣账面权益"造成的系统性高估。
终值占 EV 的 81%–84%,说明 DCF 对 WACC 与 g 高度敏感,不应单独用于形成结论——这正是其权重只给 25% 的原因。 悲观情景每股价值接近零,说明在"电价继续摊薄 + 煤价高位 + 资本开支不降"的组合下,杠杆会吞噬股权价值,这是真实的财务风险。
WACC × g 敏感性(基准 FCFF,元/股)
| WACC \ g | 1.5% | 2.0% | 2.5% |
|---|---|---|---|
| 6.5% | 13.56 | 17.66 | 22.78 |
| 7.0% | 9.61 | 12.91 | 16.94 |
| 7.5% | 6.31 | 9.02 | 12.26 |
当前价格隐含:在 WACC 7.0% 口径下,16.13 元隐含永续增长率约 2.41%,高于成熟水电资产 2.0% 的中性假设;在 g 2.0% 口径下隐含 WACC 约 6.65%,低于当前净债务 1,338 亿元、ROIC 6.08%、资本开支创新高背景下的合理风险补偿。
8.4 Trading Comps 横向对比(权重 20%)
| 公司 | PE(TTM) | PB | ROE | 业务结构 |
|---|---|---|---|---|
| 长江电力 600900 | 20.23× | 3.37× | 15.97% | 长江干流水电(100% 清洁能源) |
| 华能水电 600025 | 23.52× | 2.73× | 10.99% | 澜沧江水电+新能源 |
| 川投能源 600674 | 17.53× | 1.87× | 10.81% | 雅砻江 48% 参股 |
| 国投电力 600886 | 18.98× | 1.87× | 10.25% | 雅砻江 52%+沿海火电+新能源 |
口径限制:以上倍数来自 FMP,为 TTM 口径,与 A 股本币口径不完全可比。当前价对应国投自身:2026E PE 约 18.1×、2027E 约 16.0×、2028E 约 15.0×。
Comps 目标价:同业 PE 区间 17.53×–23.52×,国投电力给予 17×(相对长电折价反映控股结构与火电敞口,相对川投折价反映火电与新能源拖累,取区间偏下沿):
| 情景 | 口径 | EPS(元) | PE | 每股价值(元) |
|---|---|---|---|---|
| 悲观 | 2026E | 0.850 | 14× | 11.90 |
| 基准 | 2026E | 0.893 | 17× | 15.18 |
| 乐观 | 2027E | 1.062 | 18.5× | 19.65 |
PB 交叉验证:估算 2026 年末普通股权益 699.60 亿元、BVPS 约 8.74 元,16.13 元对应 PB 1.85×,位于同业 1.87×–3.37× 区间的下沿;但国投 ROE 10.25% 只有长电 15.97% 的约三分之二,PB 折价与 ROE 折价大体匹配,不构成独立的修复理由。
8.5 DDM 估值(参考,权重 5%)
公司分红率 55%,按新基线对应 2026E 每股股利 0.491 元、2027E 0.553 元、2028E 0.591 元。DDM 情景中值:悲观 9.45 元(Ke 7.25%、g 1.75%)、基准 11.27 元(Ke 7.0%、g 2.0%)、乐观 13.63 元(Ke 6.75%、g 2.25%)。
当前价隐含:16.13 元在 Ke 7.0% 下隐含 g 约 3.60%(高于长期通胀与装机增长之和的合理上限),在 g 2.0% 下隐含 Ke 约 5.50%。
DDM 权重仅 5% 的原因:2026 资本开支 317.2 亿元创历史峰值 + 牙根二级 333.94 亿启动 + 孟底沟 240 万千瓦在建,决定 2027-2028 分红能力可能承压,且当前 3.04% 的股息率已不构成明显安全垫。DDM 在资本开支峰值期不适用作主方法。
8.6 综合目标价
| 方法 | 基准情景每股价值 | 权重 | 贡献 |
|---|---|---|---|
| SOTP(分部估值) | 12.46 元 | 50% | 6.23 元 |
| DCF(折现现金流) | 12.91 元 | 25% | 3.23 元 |
| Trading Comps(PE) | 15.18 元 | 20% | 3.04 元 |
| DDM(分红贴现) | 11.27 元 | 5% | 0.56 元 |
| 综合(基准情景中枢) | — | 100% | 13.06 元 |
{"title": "国投电力四方法目标价与当前股价(2026-10-30,元/股)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1ab3b1ab-27e0-4bb9-878d-009f2fa2d41d/f05233069ab0bd93/widget-f05233069ab0bd93.html"}
基准中枢 13.06 元,相对 2026-10-30 收盘价 16.13 元为 −19.1%。
8.7 三档情景分析
| 情景 | SOTP(50%) | DCF(25%) | Comps(20%) | DDM(5%) | 情景综合(元) | 概率 | 2026E 归母 |
|---|---|---|---|---|---|---|---|
| 悲观 | 11.00 | 1.12 | 11.90 | 9.45 | 8.63 | 25% | 68 亿 |
| 基准 | 12.46 | 12.91 | 15.18 | 11.27 | 13.06 | 55% | 71.5 亿 |
| 乐观 | 15.40 | 23.11 | 19.65 | 13.63 | 18.09 | 20% | 75 亿 |
概率加权目标价 = 25%×8.63 + 55%×13.06 + 20%×18.09 = 12.96 元,相对 16.13 元为 −19.7%。
必须把三个数字分开表述:三档情景区间 8.6–18.1 元(不是估值中枢)、基准中枢 13.06 元、概率加权 12.96 元。
概率赋权理由:基准 55%,反映 Q4 为传统水电旺季且量增(Q3 +14.55%)提供一定缓冲,但电价 -5.09% 与燃料成本方向未明;悲观 25%,较旧版 20% 上调,原因是 Q3 综合电价已明确 -5.09%、火电装机占比升至 30.63%、财务费用降幅的利息收入贡献不可持续,三条压制因素同时兑现;乐观 20%,较旧版 25% 下调,原因是雅砻江 1-9 月累计发电量仍 -4.51%,汛期改善尚未在累计口径兑现。
8.8 关键变量敏感性
| 变量 | 变动幅度 | 对 2026E 归母影响 | 对目标价影响 | 重要性 |
|---|---|---|---|---|
| 综合电价 | ±1% | 水电约 ±4–5 亿元;叠加雅砻江 52% 权益后归母约 ±2–3 亿元 | DCF 与 Comps 合计约 ±1.5–2.5 元 | 最高(Q3 已实际 -5.09%) |
| 燃料成本 | ±100 元/吨 | 火电净利约 ±2–3 亿元 | 约 ±0.5–1.0 元 | 高(火电占比升至 30.63%) |
| 财务费用压降机制边际失效 | 降幅由 -18.6% 收敛至 -5% | 归母约 +2–3 亿元反向变动 | 约 ±0.5–1.0 元,直接影响 DDM 与 FCFF | 高(约一半降幅来自利息收入) |
| 雅砻江发电量 | ±5% | 归母约 ±2% | 约 ±0.3–0.5 元 | 中(弹性已从 ±3% 降至 ±2%) |
| 雅砻江 PE | ±1× | — | SOTP 约 ±0.6 元 | 中高 |
| WACC | ±0.5pct | — | DCF 约 ±3–4 元,折算综合约 ±0.9–1.0 元 | 中高 |
| 永续增长 g | ±0.5pct | — | DCF 约 ±3–4 元,综合约 ±0.9–1.0 元 | 中高 |
| 容量电价回收率 | 30%→50%→70% | 火电净利 +2–4 亿元 | 约 ±0.3–0.5 元 | 中 |
| 清洁能源占比回落 | 火电占比每 +5pct | 结构性抬升成本与估值折价 | 约 -0.3–0.5 元(通过 SOTP 火电倍数) | 中 |
综合电价、燃料成本、财务费用压降机制边际失效三项构成本轮最高敏感度变量。来水已退居第四位——这与旧稿"来水是第一敏感性变量"的排序相反,是本轮最重要的估值结论修正。
九、风险与可证伪信号
9.1 核心风险(按敏感度排序)
1. 综合电价继续下行(最关键)
- Q3 平均上网电价 0.317 元/千瓦时、同比 -5.09%(降 1.7 分),已经发生在量增 +14.55% 的单季里1;
- 前三季电价 -0.29%,意味着 Q4 的同比基数开始变高;
- 若 Q4 电价继续 -5% 左右的幅度,全年电价拖累将大于前三季,2026E 归母需要下修至 68 亿元附近。
2. 燃料成本维持高位(基准情景假设,待年报验证)
- Q3 营业成本 +10.49%、增速高于收入 +5.12%,毛利率同比降 2.73pct 至 43.83%9;
- 公司未披露分燃料成本、单位燃料成本或采购煤价,“主要由煤炭成本增加”属外部解释,验证点是 2026 年报的“火电单位成本与燃煤采购价”;
- 火电装机占比升至 30.63%,且 Q3 新增 233.25 万千瓦中约 223.83 万千瓦为火电,燃料成本敞口在 2027 年进一步扩大;
- 公司长协煤占比约 50%,另一半市场化煤在燃料价格上行时直接挤压盈利。
3. 财务费用压降机制边际失效
- 前三季财务费用 16.72 亿元、同比 -18.58%,但利息费用仅 -8.43%,约一半降幅来自利息收入 +9.79%;
- 货币资金由 H1 的 238.96 亿元降至 Q3 的 191.61 亿元,利息收入的可持续性弱于利率置换带来的费用下降;
- 若财务费用降幅收敛至 -5% 以内,将直接同时冲击利润、DCF 的 FCFF 与 DDM 的分红能力。
4. 少数股东权益分流
- 2026-09-30 少数股东权益 544.22 亿元,与归母权益 744.78 亿元接近;雅砻江为公司持股 52% 的控股子公司,来水改善带来的利润增量按权益比例在归母与少数股东之间分配,这是归母弹性长期小于合并口径的结构性原因(公司未披露雅砻江 Q3 单体利润,实际弹性无法验证);
- 少数股东价值口径本身在估值中高度敏感(基准假设约 930 亿元),是本轮估值分歧最大的技术环节之一。
5. 清洁能源占比回落
- 清洁能源占比由 2025 年末的 72.12% 回落至 2026-09-30 的 69.37%,约 -2.75pct;
- 长期看这会削弱公司的"低 beta + 类债券"属性,进而削弱相对长电的估值溢价基础。
6. 资本开支与分红平衡风险
- 2026 年资本开支计划上限 317.2 亿元创历史峰值,牙根二级 333.94 亿元启动、孟底沟 240 万千瓦在建;
- 若 2027 资本开支仍在 280 亿元以上,分红率 55% 的可持续性存疑,DDM 分值将进一步下移。
7. 在建项目延期与新能源电价
- 雅砻江孟底沟、卡拉、牙根二级集中建设期,延期将影响 2027-2028 利润释放;
- 2026H1 新能源上网电价 -3.6 分/千瓦时(-8.3%),新能源净利 -23.1%,全行业平价+市场化+现货+峰谷分时压价趋势未变。
9.2 上行可证伪信号(需要同时兑现才足以推翻本轮判断)
- 综合电价企稳:Q4 平均上网电价同比降幅收窄至 1% 以内或转正,且雅砻江电价不再下行;
- 燃料成本回落:Q4 秦皇岛 Q5500 均价回落至 700 元/吨以下,火电成本压力缓解(与年报燃煤采购价相互印证);
- 资本开支见顶:2026 年实际资本开支落在 205 亿元附近或以下,2027 计划明确下降。
三者同时兑现才足以把 2026E 归母推回 75 亿元以上、并把概率加权目标价抬升至 15 元上方。单独一项兑现只够支撑基准情景内部的调整。
次级上行信号:牙根二级取得国家发改委核准(2027-2028 估值上修 5-8%);控股股东增持计划完成剩余约 2,340 万元(信号意义大于机械估值意义);2027 中期分红方案超预期。
9.3 下行可证伪信号
- Q4 综合电价同比降幅仍 ≥5% → 2026E 归母下修至 68 亿元(悲观情景);
- 2026 年燃料成本全年高位不回落 → 火电全年净利降幅扩大,悲观情景概率上调;
- 财务费用降幅收敛至 -5% 以内(Q4 利息收入不再贡献)→ FCFF 与 DDM 双降;
- Q4 雅砻江发电量同比再度转负(1-9 月累计仍 -4.51%)→ 量价双杀;
- 2026 资本开支超 317 亿元执行 → 财务费用率反弹、DCF 下修;
- 2027 资本开支仍 > 280 亿元 → 分红率难维持 55%;
- 少数股东分流比例上升(新增合资火电与新能源主体)→ 归母口径利润进一步稀释。
已经验证的下行信号(2026Q3 已发生):Q3 归母 -6.86%、综合电价 -5.09%、营业成本 +10.49%、前三季 OCF -16.96%、清洁占比回落 2.75pct。这五条已经落地,是本轮结论由"低估"转为"已充分定价"的直接原因。
十、投资结论:长期资产优质,但当前价格缺乏安全边际
国投电力的投资逻辑可以浓缩为一句话:公司是雅砻江水电(52% 持股)的"控股+多电源组合",合理估值应在长电与川投之间——而当前价格已经站在这条区间的中上部。
旧判断已被本轮推翻。 旧稿基于 2026-08-28 的 13.64 元股价给出"低估 14%、目标价 15.5 元";2026 年三季报把盈利基线和市场定价同时推高之后,这一结论不再成立:股价已上涨至 16.13 元,而我们对 2026-2028 年归母的预测中枢反而从 78.4/83.8/86.1 亿元下修至 71.5/80.5/86.0 亿元。
当前结论:估值已充分定价,甚至略有高估。
- 四方法交叉验证(SOTP 50% / DCF 25% / Comps 20% / DDM 5%)得基准中枢 13.06 元;
- 三档情景加权得概率加权目标价 12.96 元,相对 16.13 元为 −19.7%;
- 基准中枢相对现价为 −19.1%;
- 三档情景区间 8.6–18.1 元(区间上下沿是悲观/乐观边界,不是估值中枢)。
判断框架:
- 基准情景(概率 55%):Q4 水电旺季电量延续正增长、电价降幅收窄、燃料成本不再上行 → 2026E 归母 71.5 亿元 → 合理价值 13.06 元。
- 乐观情景(概率 20%):电价企稳 + 燃料成本回落 + 资本开支见顶三者同时兑现,牙根二级获核准 → 2026E 归母 75 亿元 → 合理价值 18.09 元。
- 悲观情景(概率 25%):电价继续 -5%、燃料成本维持高位、财务费用压降机制失效 → 2026E 归母 68 亿元 → 合理价值 8.63 元。
为什么是"已充分定价"而不是"高估":反向检验显示,当前 16.13 元隐含雅砻江 PE 约 21.5–23.7×,高于长江电力的 20.23×。也就是说,市场为雅砻江的稀缺性支付的价格,已经超过行业龙头水电的定价——这在基本面没有同步恶化的假设下不算泡沫,但意味着未来两年股价的上涨必须由盈利兑现来驱动,而不是由估值扩张来驱动。
长期逻辑依然成立的部分:雅砻江流域 3,000 万千瓦已开发装机是不可复制的稀缺资产,公司的开发权与流域梯级调度能力是长期护城河;55% 分红率承诺与低利率环境下的类债券属性在利率下行时仍有价值;控股股东 1.5 亿元增持已于 2026-10-15 完成 84.40%,是治理改善的实在信号。
长期逻辑已经打折的部分:2026-2028 年的盈利弹性被电价下行、成本压力(与煤炭成本增加的外部解释一致)与少数股东分流三件事同时压制;"水风光一体化"在 2026 年当期尚未规模兑现,仍是期权而非利润;Q3 新增装机 96% 是火电,公司的清洁属性在短期内反而在下降。
给读者的下一步观察清单:
- 每季度:公司平均上网电价同比变化(当前 -5.09%,是最关键的单一指标);
- 2026 年报:火电单位成本与煤价采购价、财务费用中利息收入的贡献比例;
- 2026Q4 及 2027Q1:雅砻江发电量能否转正并延续(1-9 月累计仍 -4.51%);
- 2026 年底:牙根二级是否取得国家发改委核准;
- 2027 中期:分红方案是否维持 55%,资本开支是否实质下降。
写给长期投资者:如果你相信中国电力系统会从"煤电+新能源"转向"水电+新能源"、相信"零边际成本+调节性能"会成为系统稀缺资源,那么国投电力依然是比长电更"完整"、比川投更"防御"的组合。但"好公司"和"好价格"是两件事:当前 16.13 元的价格已经把雅砻江的稀缺性充分甚至过度计入,安全边际要等电价企稳和资本开支见顶之后才会重新出现。
本轮更新时间:2026-10-30(基于 2026 年第三季度报告与三季度主要经营数据公告) 研究性质:首次完整研究 + 2026 年三季报定向更新 核心数据快照:
| 指标 | 2023 | 2024 | 2025 | 2026H1 | 2026Q1-Q3 |
|---|---|---|---|---|---|
| 营收(亿) | 567.12 | 578.19 | 530.14 | 238.86 | 395.24 |
| 归母(亿) | 67.05 | 66.43 | 73.93 | 35.35 | 60.71 |
| OCF(亿) | 212.68 | 246.57 | 315.70 | 109.49 | 199.90 |
| 毛利率 | 36.08% | 37.48% | 41.14% | 39.05% | — |
| 加权 ROE | 12.78% | 11.80% | 11.35% | 5.05% | 8.70% |
| 资产负债率 | 63.18% | 63.22% | 60.52% | 61.26% | 59.25% |
| EPS(元) | — | — | 0.92 | 0.44 | 0.7456 |
| 分红率 | — | 55% | 55% | — | — |
估值快照(基准日 2026-10-30):收盘价 16.13 元;总股本 80.04 亿股;市值 1,291.12 亿元;已知净债务 1,338.41 亿元;已知 EV 2,629.53 亿元;基准中枢 13.06 元;概率加权目标价 12.96 元;三档情景区间 8.6–18.1 元。
2026-2028 预测基线:归母 71.5 / 80.5 / 86.0 亿元(区间 70-73 / 78-83 / 83-90);EPS 0.893 / 1.006 / 1.074 元;每股股利 0.491 / 0.553 / 0.591 元。
资料来源
- [1] 国投电力控股股份有限公司2026年三季度主要经营数据公告 · 巨潮资讯 2026-10-19 查看原文
- [2] 国投电力控股股份有限公司关于投资建设牙根二级水电站的公告 · 巨潮资讯 2026-07-20 查看原文
- [3] 国投电力2025年年度暨2026年第一季度业绩说明会 · 上证路演中心 2026-05-08 查看原文
- [4] 水电量减价增,关注水文改善 · eastmoney_reportapi 2026-08-28 查看原文
- [5] 国投电力控股股份有限公司2025年年度报告 · 巨潮资讯 2026-04-29 查看原文
- [6] 24&25Q1公司业绩稳健,来水丰沛电量显著增长 · eastmoney_reportapi 2025-04-30 查看原文
- [7] 国投电力控股股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-27 查看原文
- [8] 估值数据 · 箴研 2026-10-30
- [9] 水电量增修复,煤价上行成本增加 · eastmoney_reportapi 2026-10-29 查看原文
- [10] 国投电力控股股份有限公司2026年第三季度报告 · 巨潮资讯 2026-10-28 查看原文
- [11] 财务数据 · Tushare 2026-09-30
- [12] 国投电力控股股份有限公司2024年年度报告 · 巨潮资讯 2025-04-29 查看原文
- [13] 国投电力控股股份有限公司关于控股股东增持公司股份的进展公告 · 巨潮资讯 2026-10-15 查看原文