 箴研
中航成飞(302132.SZ)首次覆盖研究
估值基准日:2026-08-28 | 分析基准日:2026-09-02 分析基准价:60.00 CNY/股 | 市值:1,603.25 亿元 | 股本:26.72 亿股 评级:持有 | 12-18 个月目标价区间:52-60 元/股(概率加权目标价 54.3 元)
投资要点
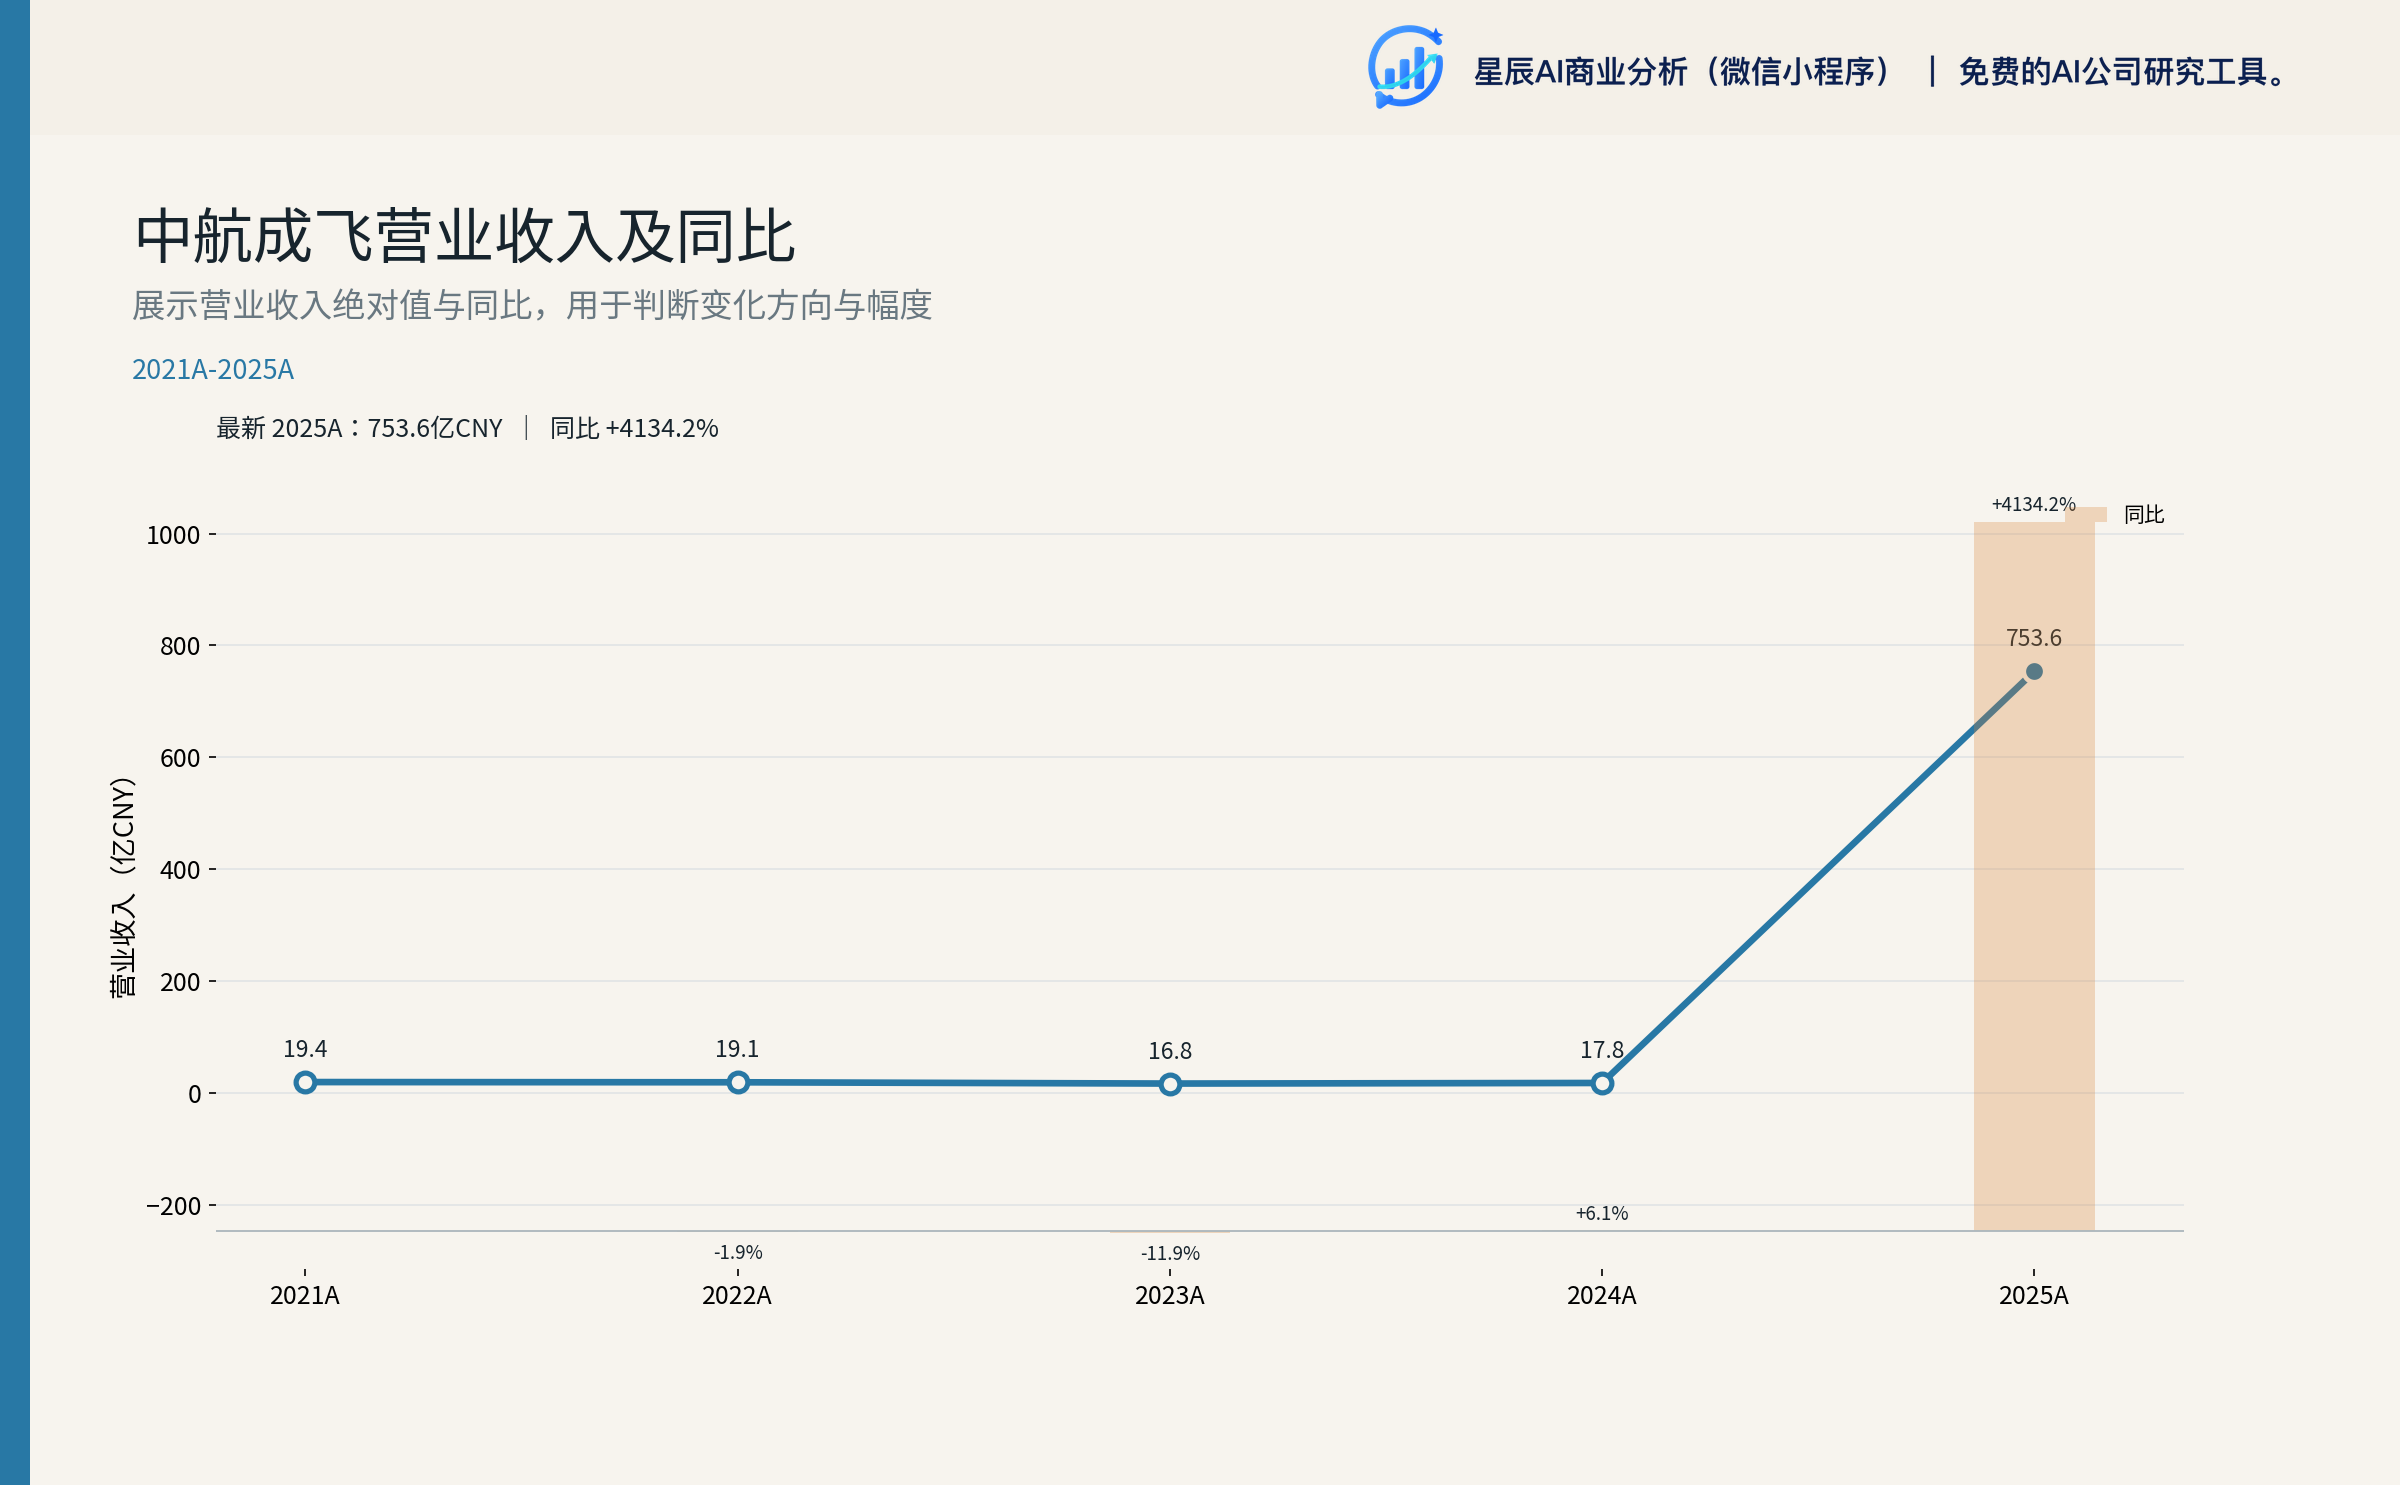
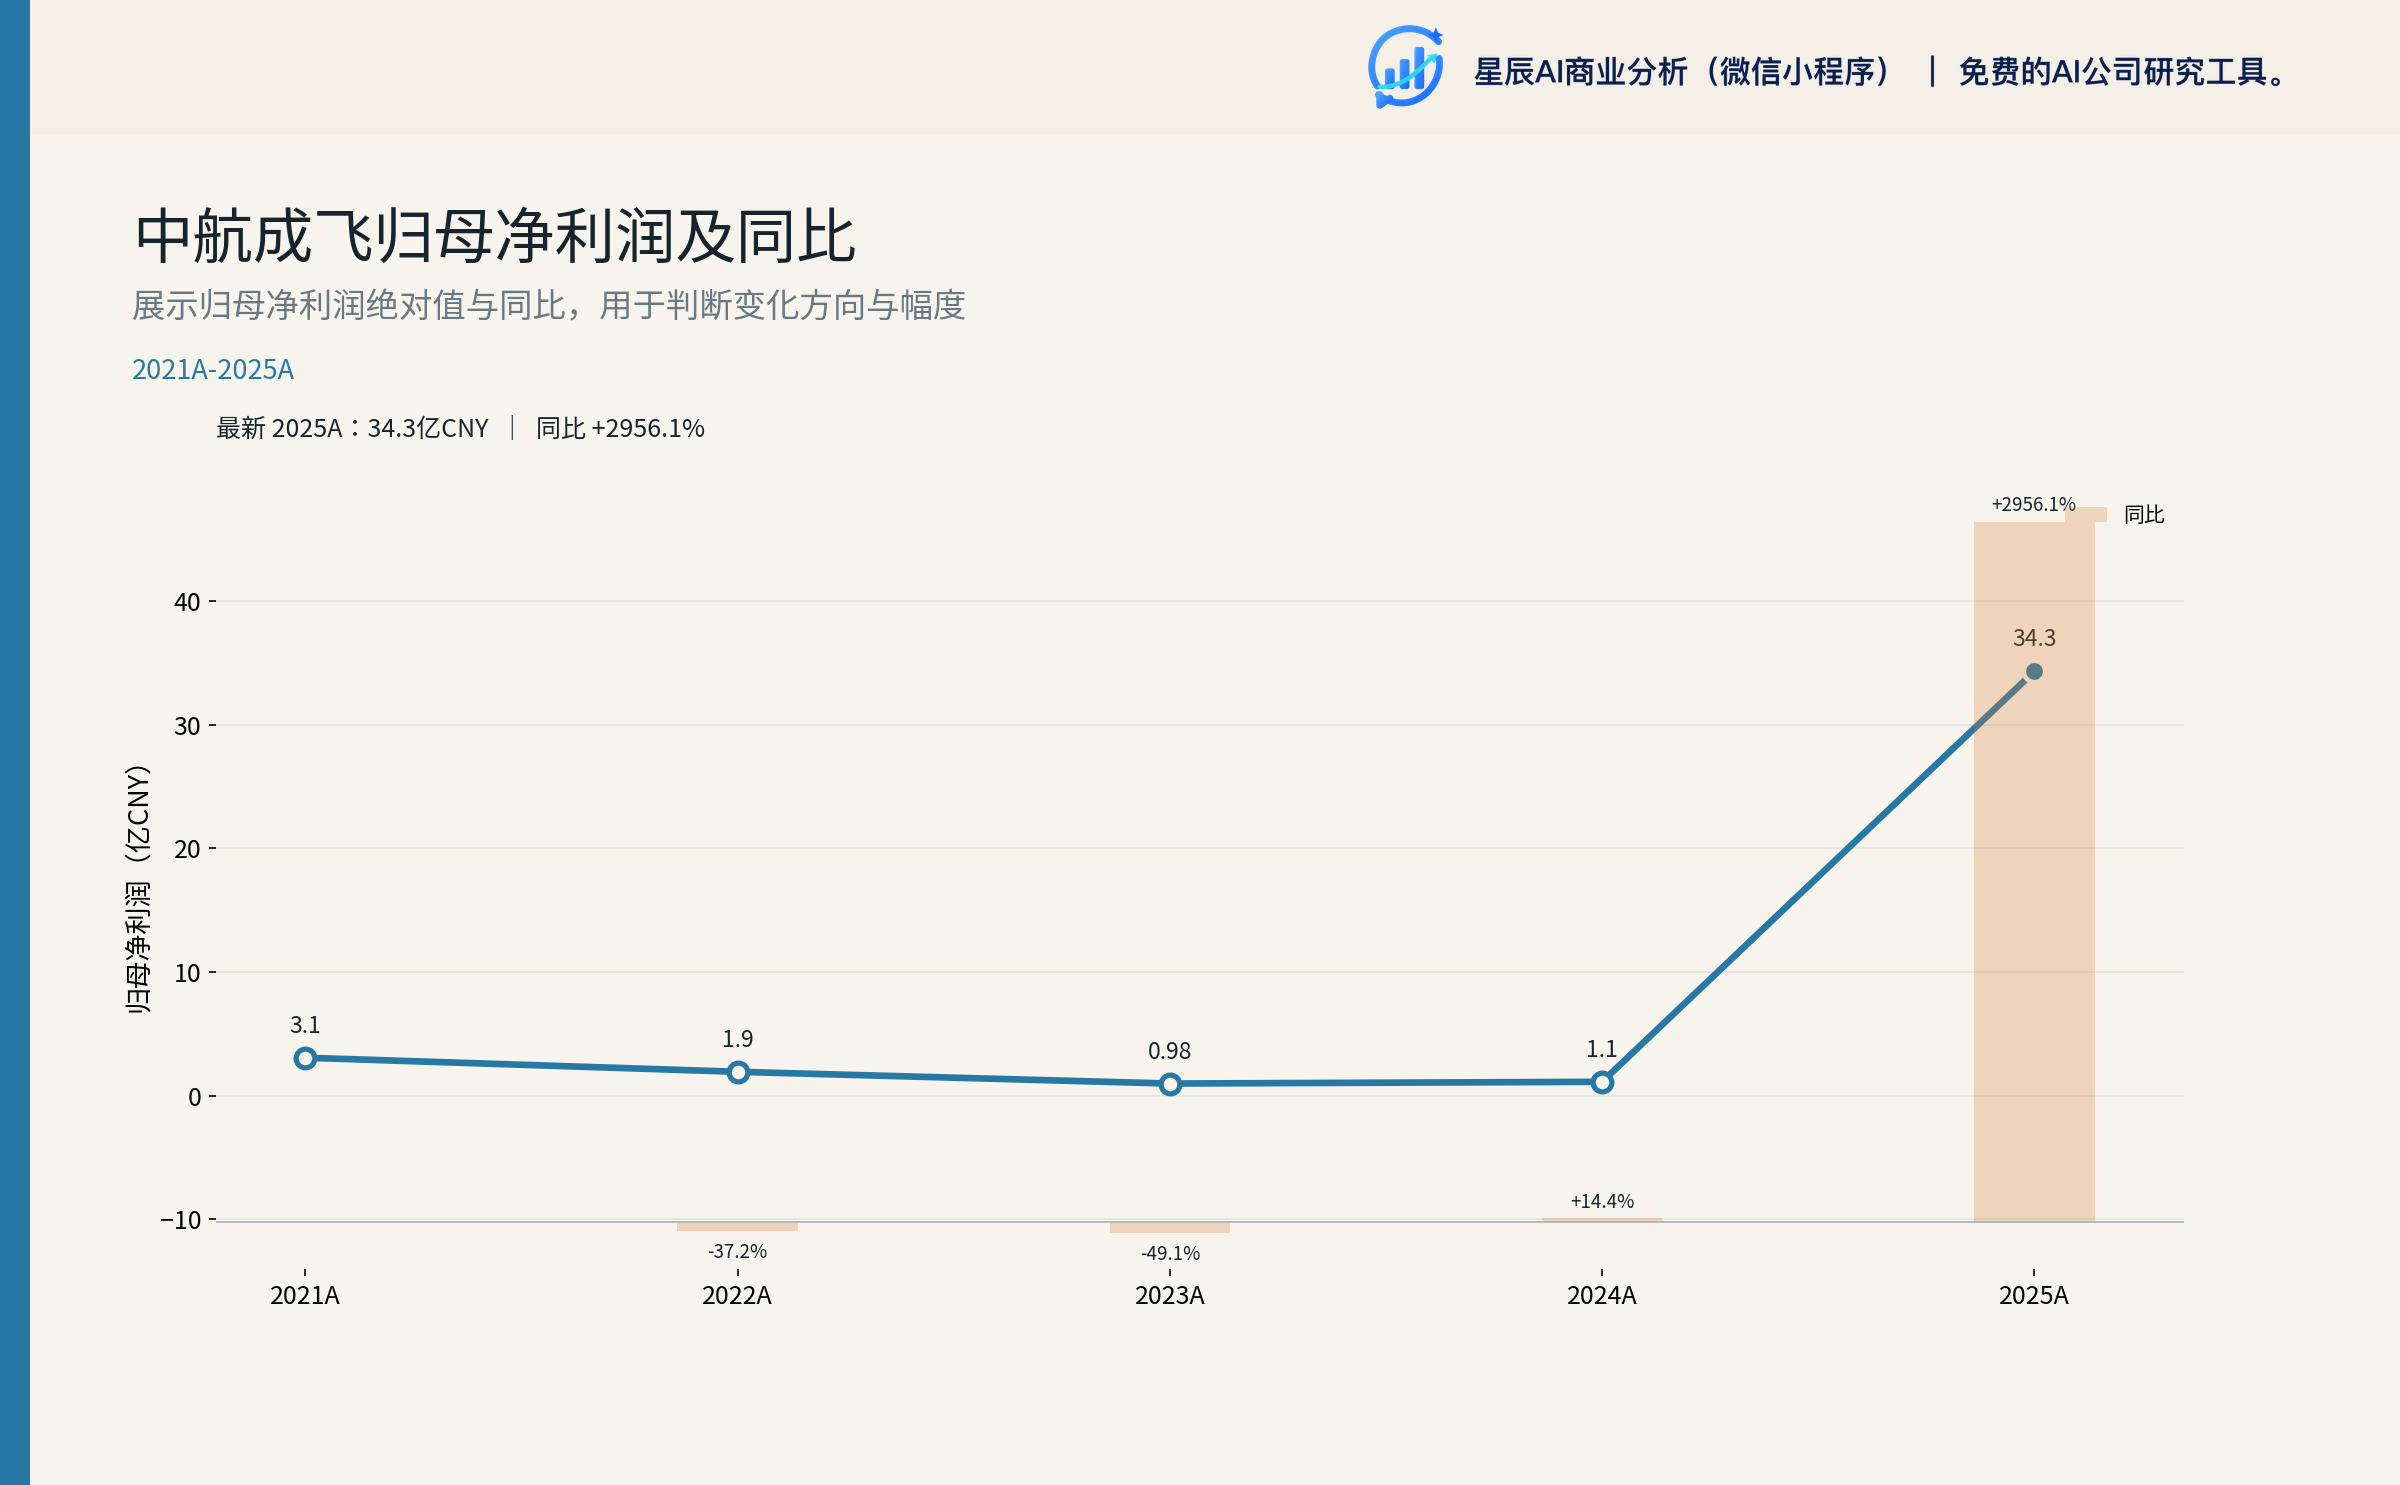
中航成飞是国内歼击机总装的国家级平台,2025年1月通过吸收合并原成都飞机工业(集团)完成"歼击机龙头整体上市"后,其业务覆盖武器装备、民用航空、军品贸易、维修服务、空天网信、现代制造服务六大产业。2025年公司实现营收753.59亿元(同比+15.84%)、归母净利润34.32亿元(同比+6.47%)、ROE 26.76%,业绩与盈利能力均位于航空主机厂前列1。
但2026年上半年公司业绩出现显著波动:营收151.67亿元(同比-26.74%)、归母净利润7.09亿元(同比-22.32%),叠加同期中航沈飞营收同比-57.68%,反映航空主机厂集体处于"十四五"收官与"十五五"开局切换期的交付节奏扰动23。我们认为这一短期波动是交付节奏问题而非趋势性恶化——2026Q1末合同负债60.45亿元(同比+116%)印证新订单进入H2集中确认4。更值得关注的反常信号是2026H1毛利率提升至11.04%(同比+2.14pct),降本成效显著但可持续性依赖管理改革执行强度5。
公司当前估值(TTM PE 49.7x、PB 7.7x)已隐含"歼-20放量+军贸突破+空天布局"的多重预期。基础情景下12-18个月目标价区间52-60元/股(对应2026E EPS 1.31元×40-45x PE),概率加权目标价54.3元/股(按悲观20%/基础65%/乐观15%权重计算)6。考虑到短期业绩波动与中长期成长路径的错配正在压低估值溢价,且军贸订单价格与时点存在不确定性,我们给予**"持有"评级**。验证窗口为2026Q3-Q4,若H2单季营收恢复至200亿以上、合同负债回升至60亿元以上,估值有望从基础情景上沿切换至乐观情景(89-98元);反之则面临系统性下调至悲观情景(31-36元)的风险。
一、公司概况:歼击机国家队的整体上市平台
中航成飞是中国航空工业集团旗下"航空整机研制生产和出口主要基地、民机大部件重要制造商、专业化航空维修保障基地、智能测控产品及系统解决方案提供商"。2025年1月通过发行股份购买成都飞机工业(集团)100%股权完成重大资产重组,原中航电测更名并主营全面转为航空整机。商业模式本质是"研发+总装":以高端航空武器装备需求为牵引,承担多型歼击机、无人机和民机大部件的科研、生产、试验、维修、服务全链条任务,绝大多数产品通过军方与航空工业集团旗下军贸公司按计划或合同交付2。
业务结构
2025年公司航空产品收入735.51亿元,占总营收97.60%;智能测控产品(原电测业务)占比仅2.40%1。其中国内销售740.34亿元(98.24%),国外仅13.25亿元(1.76%)。客户集中度极高——前五大客户合计销售726.73亿元,占年度销售96.44%,其中关联方销售占4.93%。供应商端,前五大供应商占年度采购74.16%,关联方采购占年度采购42.17%。
股权与治理
实际控制人为中国航空工业集团有限公司,重组完成后持股比例达78.66%,合并汉航机电、汉航集团、中航科工、中航产投一致行动人口径。控股股东汉中汉航机电有限公司及一致行动人汉中航空工业(集团)有限公司。重组完成后航空工业集团认购股份锁定期至2028年1月23日,长锁定期为治理稳定提供保障12。
董事会12名董事中4名为独立董事(覆盖财务/经济/法律/政策四大领域)。2025年1月完成换届选举,隋少春(41岁)担任董事长、蒋敏(52岁)担任总经理;管理层年轻化和专业化趋势明显。2025年董事长与总经理税前薪酬均为96.99万元,高管绩效薪酬10%递延、3年锁定符合央企规范1。
产业链位置
公司是航空工业集团下"歼击机总装"双线之一,与沈飞构成"南北双雄"分工。航空工业集团在重大资产重组承诺中明确"中航工业及下属企业未来不会从事与中航电测相同的生产经营业务",即同业竞争承诺,从治理层面锁定了公司在歼击机+无人机+民机机头领域的独家平台地位2。
二、行业与赛道:五条赛道的差异化机会
公司业务分布于军用航空、军贸、民机大部件、商业空天、低空经济五条独立但相互联系的赛道,理解每条赛道的当前景气位置是判断公司未来1-2年增长路径的前提。
2.1 军用航空:核心基本盘处于交付节奏扰动期
公司国内销售740.34亿元中近95%为军方采购,对应"国防费"这一单一预算池。2026年中国国防支出预算1.94万亿元,同比+6.9%,相较2025年7.2%的增幅小幅下调,是2021年以来的低点3。但放在更长视角看,中国军费已连续31年增长,是SIPRI口径下世界第二大支出国(2025年3,360亿美元,+7.4%)3。
2025年10月党的二十届四中全会明确"如期实现建军一百年奋斗目标""加快无人智能作战力量发展"两个长期方向。前者意味着2027年前仍处于"十四五"延展期+百年目标冲刺阶段;后者意味着新质作战力量会成为采购倾斜方向1。
但航空主机厂收入确认具有"以销定产、滚动投产"特征,预算→订单→交付→收入存在2-3年时滞。2026H1中航成飞营收-26.74%、中航沈飞营收-57.68%——两大主机厂同步大幅下滑,表明这是行业级问题而非个股问题3。公司管理层承认"产品交付节奏调整"是主因2。
2.2 军贸:实战背书后订单信号已现
2025年5月印巴空战是中航成飞军贸业务的关键转折点。巴基斯坦空军使用歼-10CE搭配PL-15导弹击落多架印度战机,这是中国主战装备首次在实战中击败西方顶级战机3。实战背书直接转化为可见订单信号:2025年10月孟加拉国官方文件披露将斥资22亿美元采购20架歼-10CE(2027年前交付)3。
但军贸赛道的现实约束同样明确:2025年公司国外收入仅13.25亿元(占总营收1.76%),规模还小;管理层也明确"军贸销售订单的转化具有长周期、不确定性大等特征"5。军贸是"三年内放大估值倍数"的关键变量,但短期收入贡献弹性有限。
2.3 民机大部件:C919放量+AG600批产
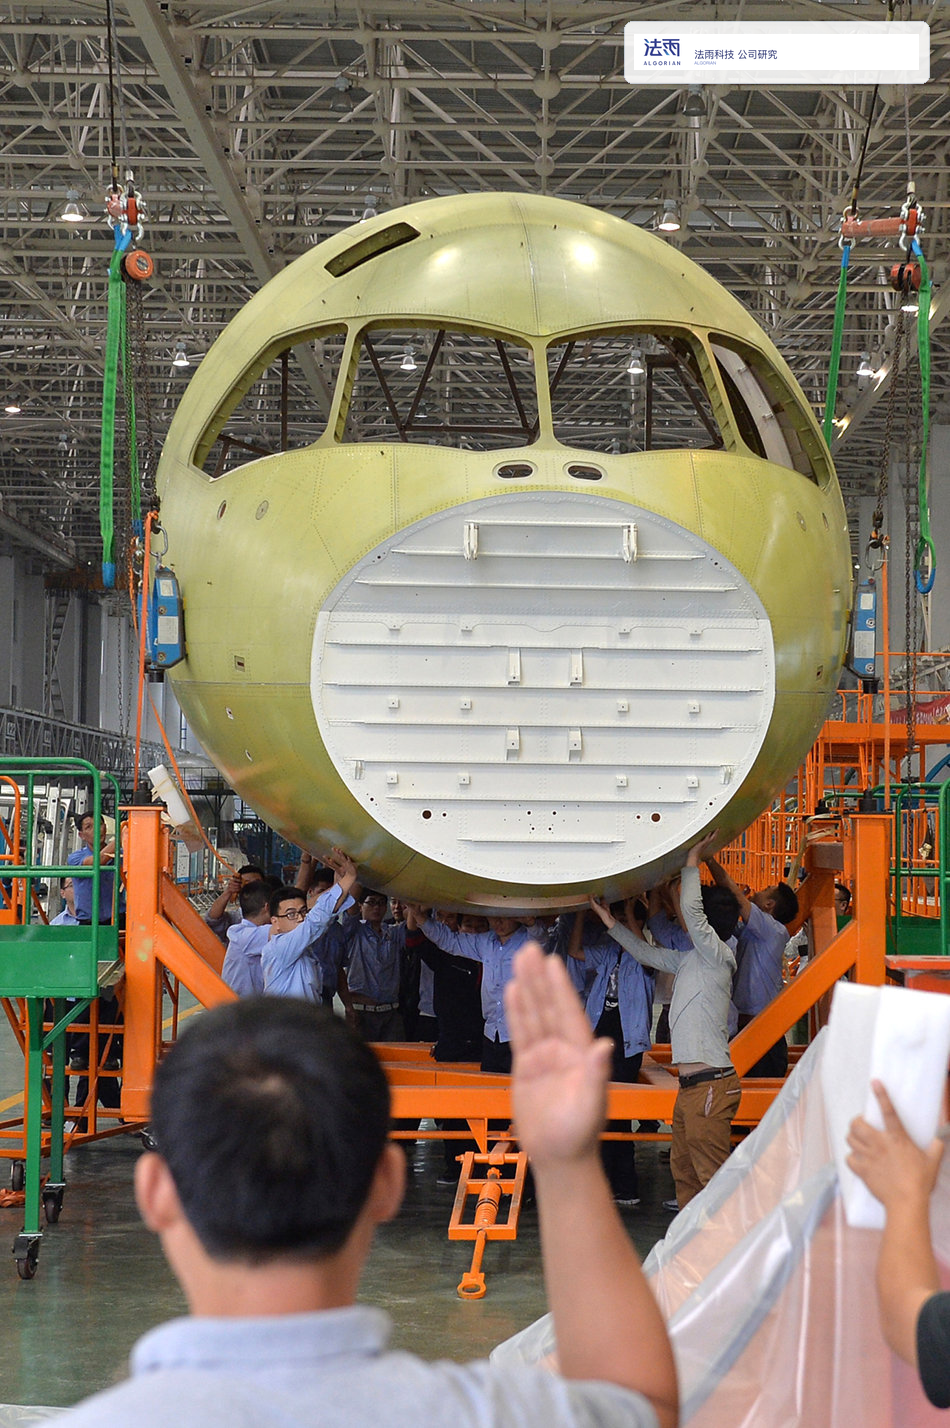 图:图为C919机头段装配现场,直观展示公司作为C919机头主供应商所承担的高端制造任务,是其民机大部件收入30-50亿元/年的实物来源;来源:h5.ifeng.com。
公司是C919和AG600的机头主供应商。2025年C919全年交付约15架(年初目标75架,未达标),但2026年中国商飞将目标提升至28-45架份,2027年达到150架/年3。C919机头单架价值量约占整机售价的5-8%,按2027年150架目标测算,年化机头收入空间在30-50亿元区间。
AG600方面,2025年4月获颁型号合格证、6月获颁生产许可证,批产第三架机2025年10月下线并完成试飞3。AG600已转入批产阶段,但年化产量预测约5-10架/年,机头年化收入贡献约5-10亿元。
C919产业链的潜在制约是LEAP-1C发动机依赖美国CFM国际供应,2025年6月特朗普政府一度限制向中国出口航空技术,构成长期不确定性3。
2.4 商业空天:昊龙从投入期走向验证期
昊龙货运航天飞机是公司2025年12月正式公告落地的"第二曲线"——10亿元空天装备装配基地建设3。2025年中国商业航天发射50次(占全国92次发射的54%)、入轨商业卫星311颗;2025年11月国家航天局设立"商业航天司",行业进入"政策红利+资本红利"双轮驱动期3。
截至2026H1昊龙项目自筹资金累计投入1,812.90万元(项目进度处于初期),管理层在8月24日中期业绩说明会中将空天业务定性为"处于蓄力发展阶段",未给出收入或盈利时间表5。这意味着未来2-3年仍以投入期为主,对当期收入和利润贡献有限。
2.5 低空经济:差异化卡位公共服务场景
2024年低空经济首次写入政府工作报告,2026年民航局数据显示低空经济市场规模已达1.5万亿元、无人机运营企业近2万家3。公司自主研制"文鳐"智慧管控系统,氢能源无人机完成30小时跨昼夜连续飞行1。但公司管理层明确新型无人机"处于市场导入期,短期内较难实现营收与效益兑现"2。
2.6 五条赛道的相对景气判断
| 赛道 | 当前景气 | 2026-2028年增量预期 | 价值分配位置 |
|---|---|---|---|
| 军用航空 | 短期交付节奏扰动,预算池仍扩张 | 受五年规划节点支撑,结构向新质倾斜 | 总装/系统集成 |
| 军贸 | 实战背书+订单信号释放 | 突破1.76%占比进入5-10%区间 | 总装+售后 |
| 民机大部件 | C919量产爬坡、AG600批产启动 | 年化机头收入20-50亿元潜力 | 大部件专业户 |
| 商业空天 | 政策与产业高景气,昊龙研制阶段 | 投入期为主,2027-2028年贡献 | 总装(昊龙) |
| 低空经济 | 万亿赛道高速增长,公司差异化卡位 | 公共服务场景逐步变现 | 系统管控+整机 |
三、财务与经营分析:短期波动背后的真实信号
3.1 业绩波动是交付节奏问题而非趋势性恶化
2026H1公司营收151.67亿元,同比下降26.74%;归母净利润7.09亿元,同比下降22.32%。这是重组完成后首次出现半年报收入下滑。但同期经营性指标明显改善:毛利率从2025年全年8.46%升至11.04%,同比提升2.14个百分点;管理费用同比下降4.31%;变动费用同比下降8.38%,累计降本2.29亿元2。
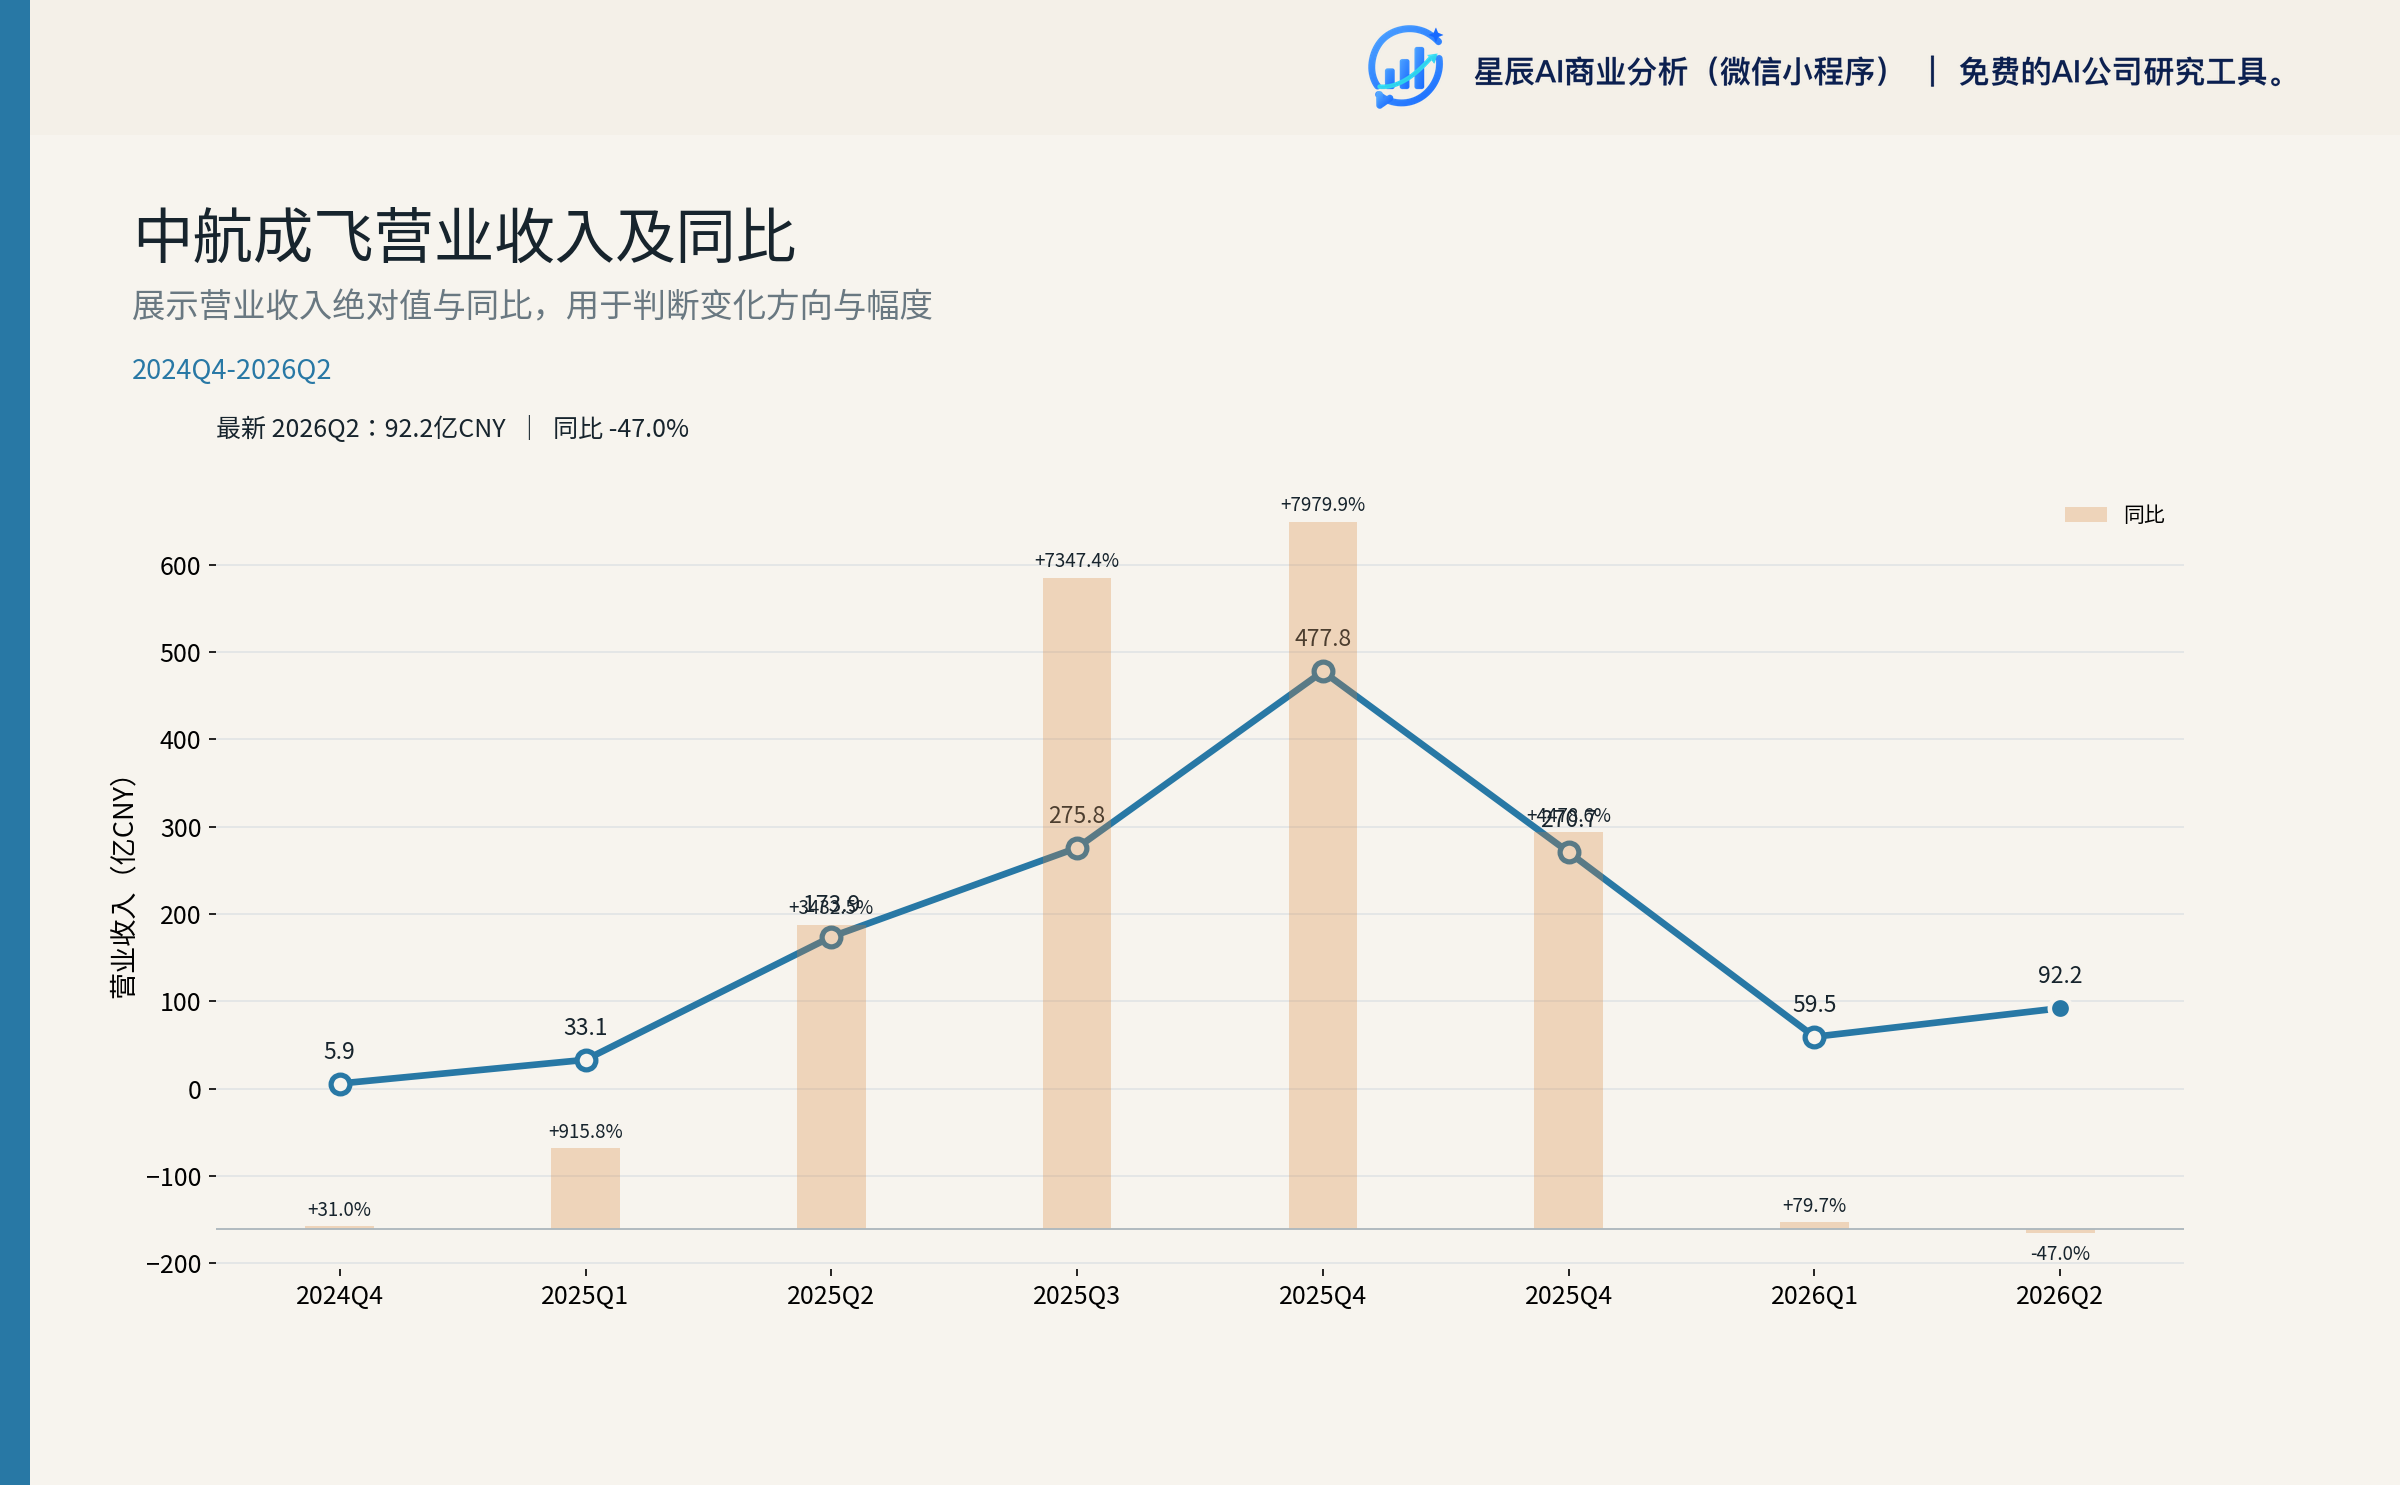
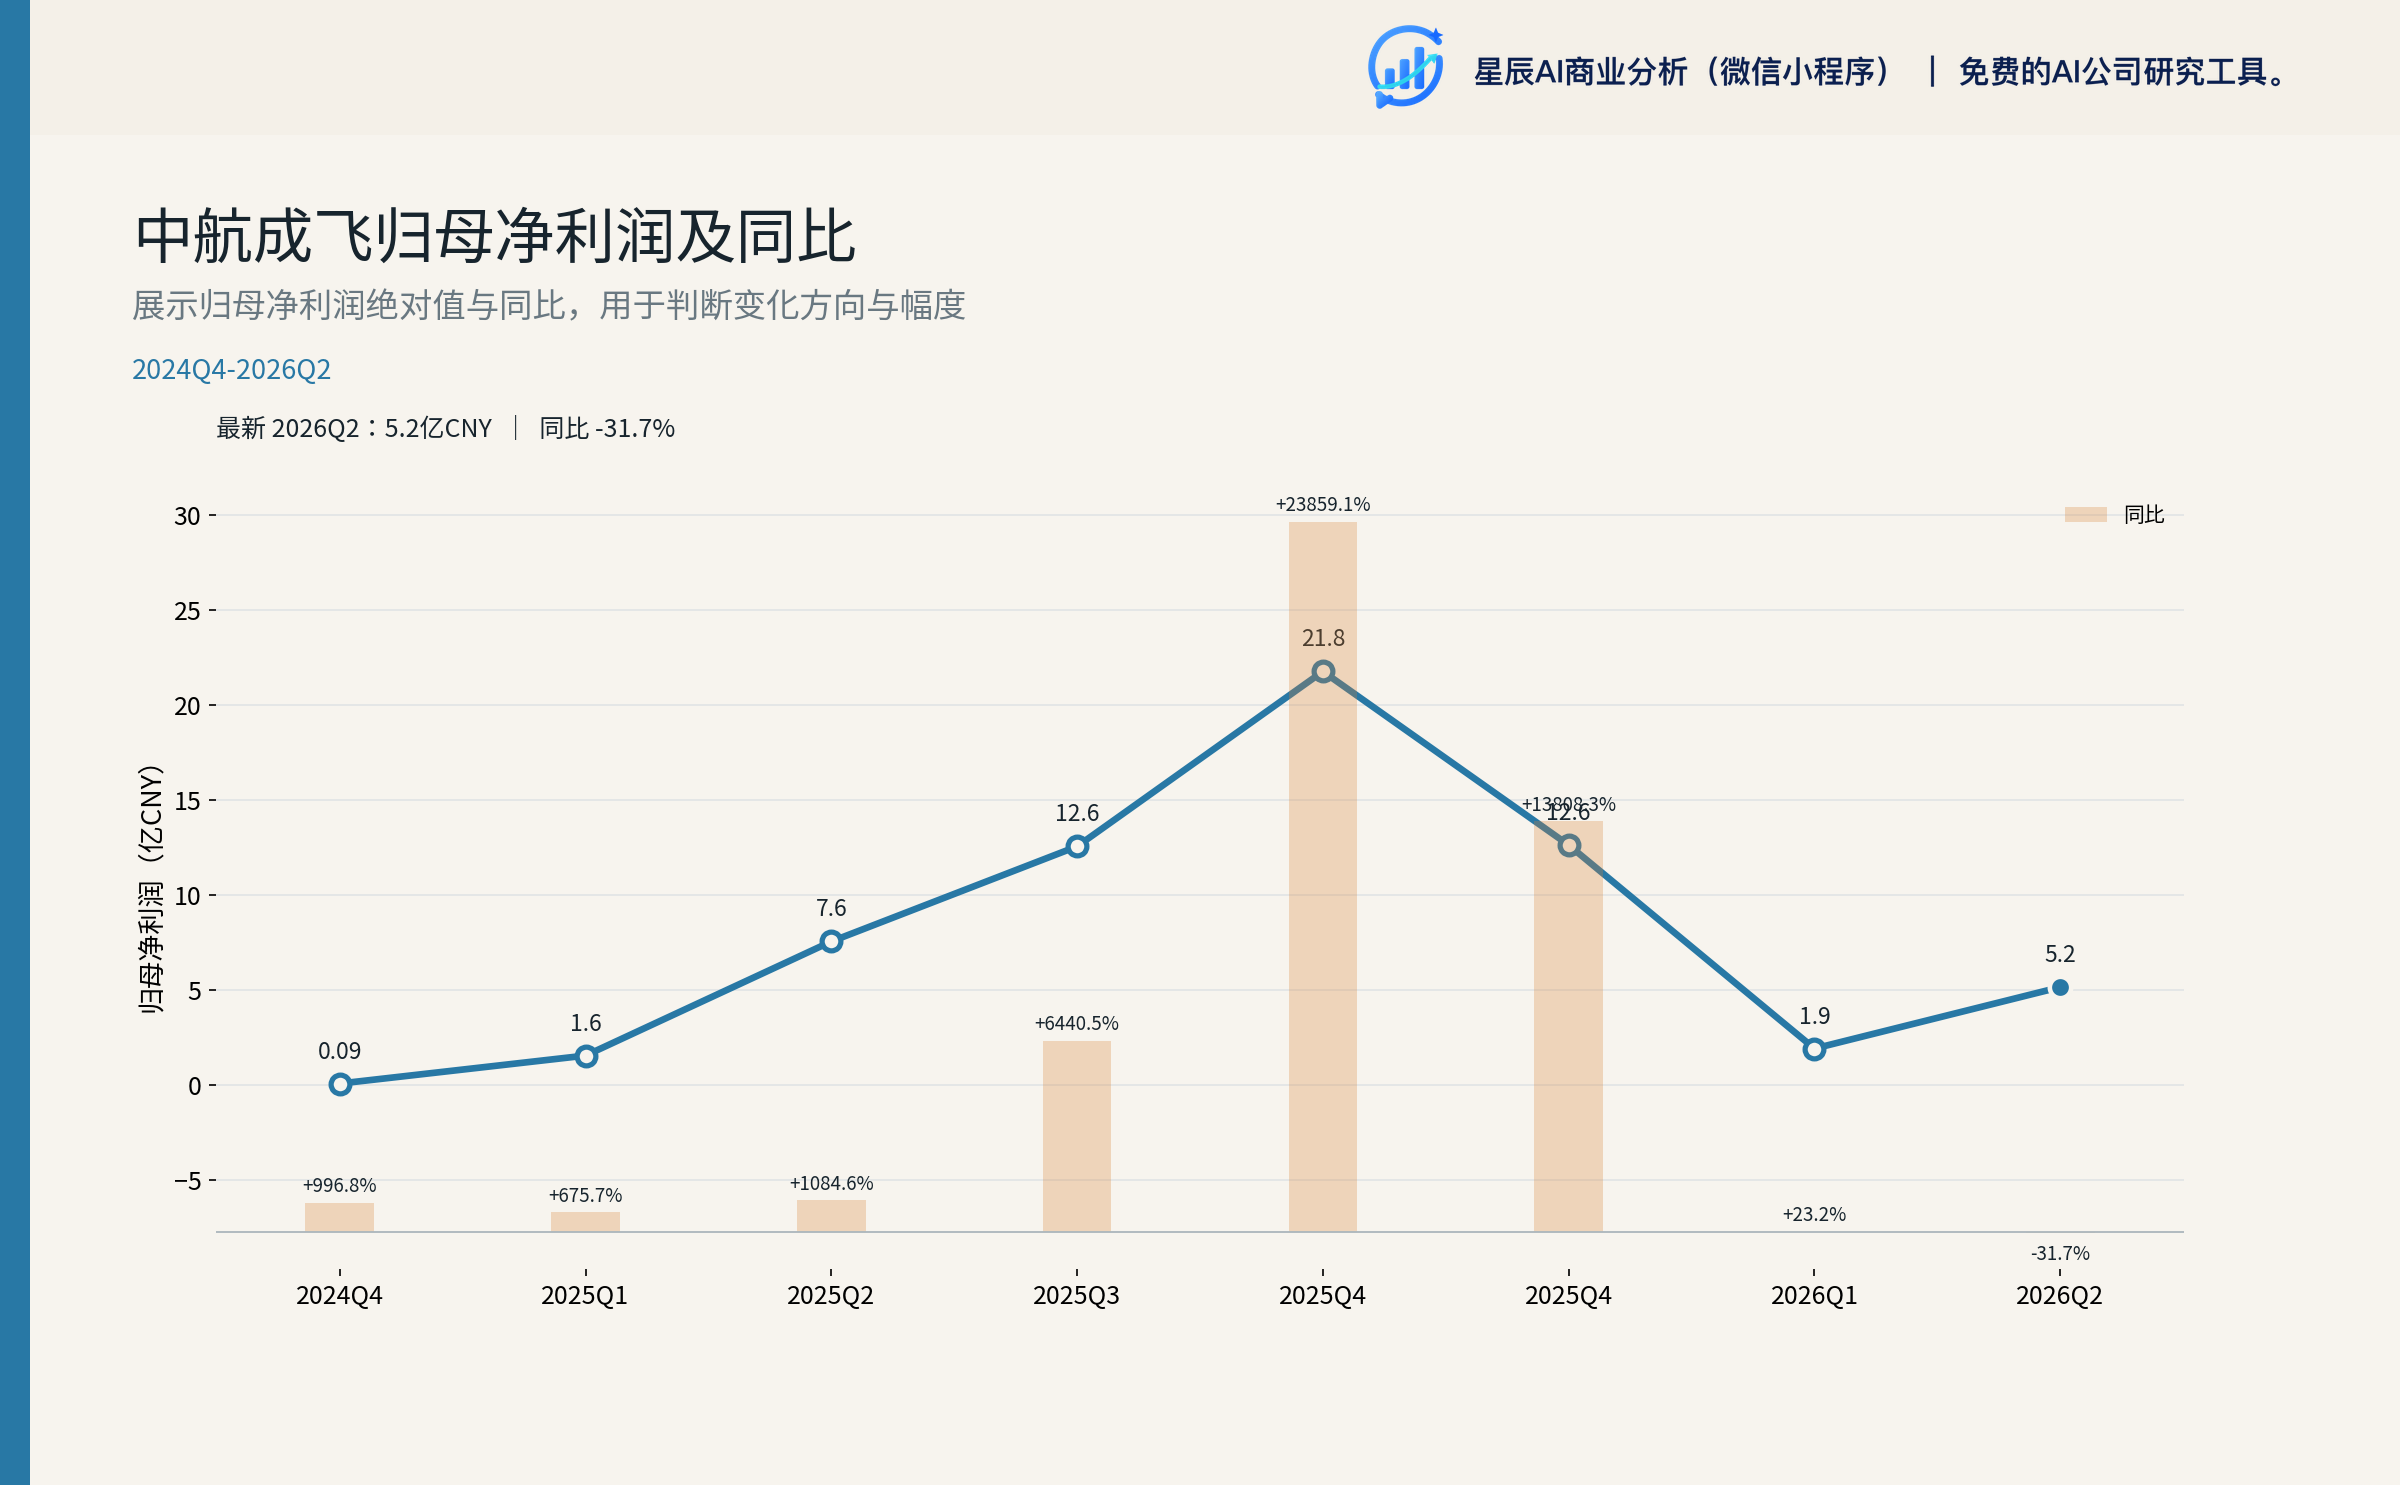
季节性波动极强:2025全年Q1 33.09亿/Q2 173.93亿/Q3 275.84亿/Q4 270.73亿,单季收入呈"前低后高"形态。2026Q1 59.46亿(同比+79.71%)反弹后Q2约92.21亿,仍处低位。这一形态与航空主机厂"军方客户按年度采购计划节点验收并确认收入"的行业惯例一致12。
合同负债的V型变化验证了"订单储备充足、备货备产积极"的实质状态。2026Q1末合同负债60.45亿元(同比+116%),较2025年末的27.96亿元大幅跳升4。2026H1末回落至30.00亿元说明预收已被部分消耗或转化为收入,订单端无虞,重点在于交付节奏能否在2026H2恢复。同期合同资产从126.48亿元升至146.73亿元(+16.0%),存货从243.59亿元升至292.33亿元(+20.0%),"已交付未结算+在制品储备"同步扩张2。
3.2 毛利率改善来自"内部降本+结构改善"双轮驱动
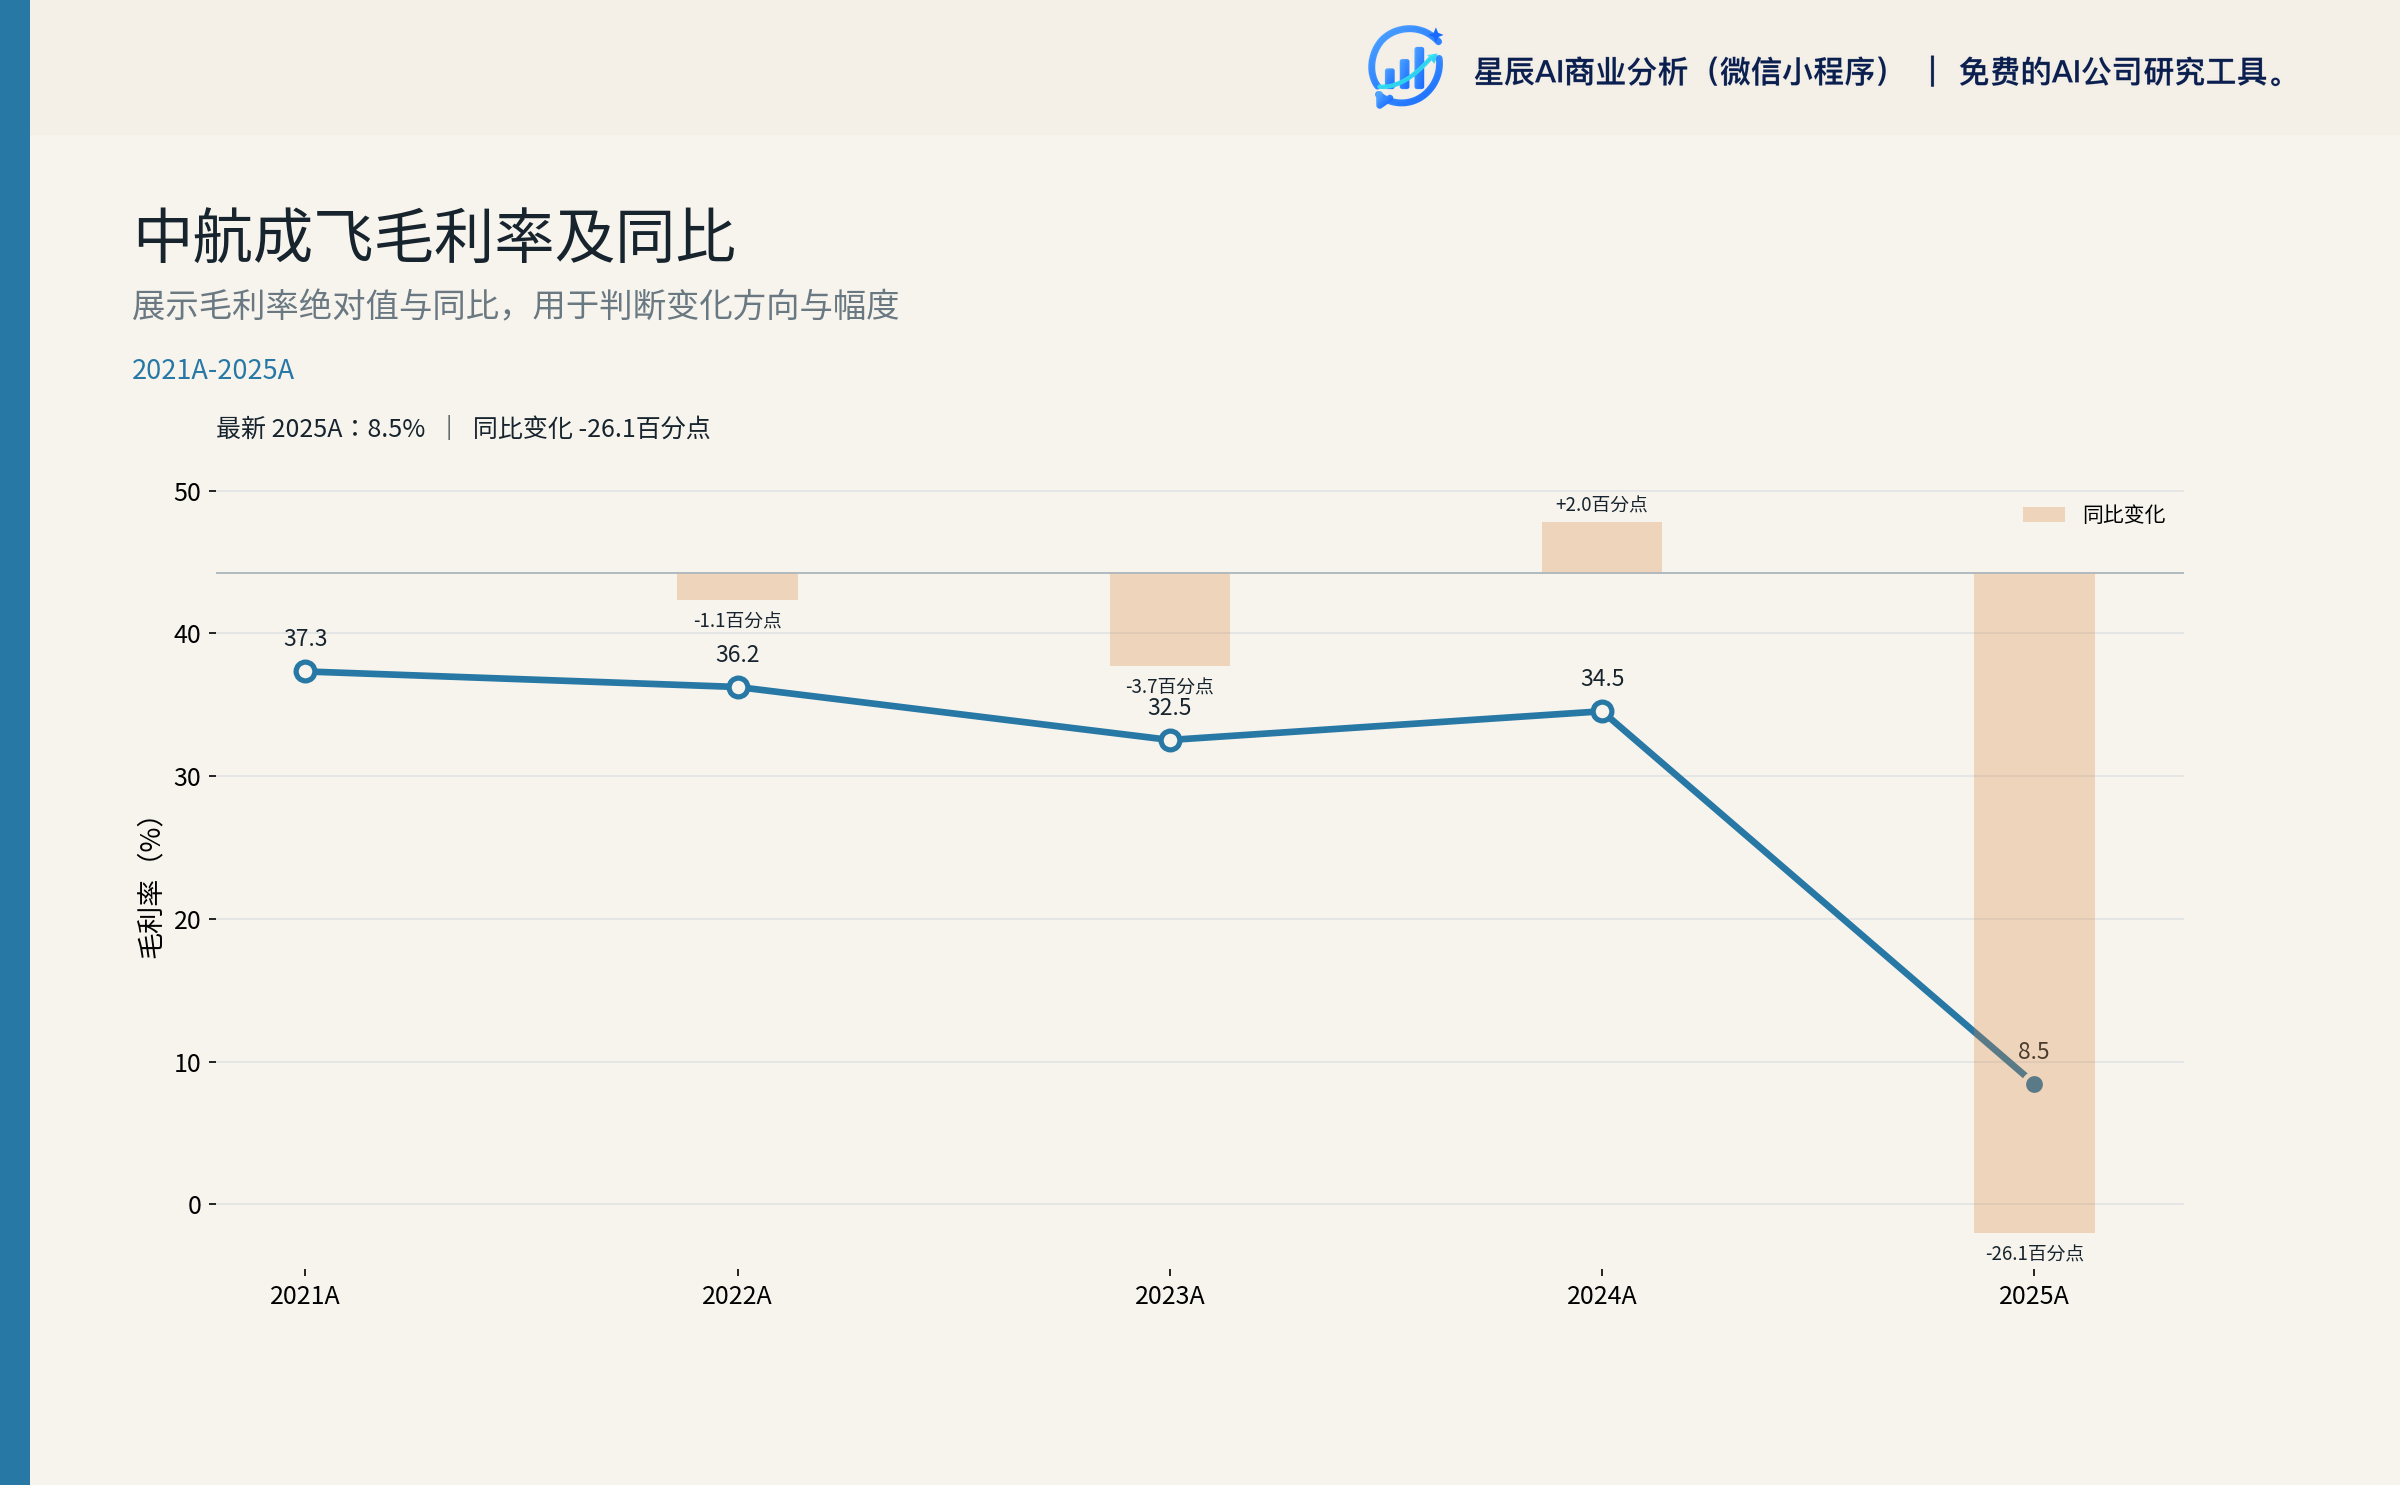
2026H1毛利率11.04%(同比+2.14pct)的改善由三个因素叠加:
第一,降本与运营效率提升。 公司在业绩说明会中明确"持续推进提质增效",体现在管理费用-4.31%、变动成本随收入下降同步压缩-28.46%(降幅大于收入-26.74%),毛利率剪刀差扩大约1.7pct5。
第二,产品结构改善。 公司军贸出口持续推进(歼-10CE、枭龙),军品贸易毛利率通常高于内销型号;这部分在2026H1应贡献了至少0.5-1pct的结构性提升。
第三,一次性"资产减值损失转回"贡献。 2026H1资产减值4328万元(占利润总额4.90%),公司明确为"前期已计提跌价准备的存货实现再利用"的转回,属一次性正向贡献,不能视为可持续2。
可持续性判断:剔除一次性减值转回后,结构性毛利率改善幅度约1.5-2pct。管理层"全年降本"目标大概率可以守住10%以上毛利率,但上行空间有限。
3.3 经营现金流缺口是当前最被低估的财务风险
2025全年经营现金流-25.42亿元(同比改善79.25%),2026H1经营现金流-72.44亿元(同比+5.47%略有改善),但半年绝对值已是2025全年的2.85倍,现金流出速度在2026H1实际加快12。
负现金流的根因:
第一,应付端占用与军方回款节奏错配。 2026H1货币资金从年初217.91亿降至131.75亿(-39.5%),半年净消耗86亿元。应收+合同资产合计310.22亿(占总资产28.86%),军方客户付款周期长、验收节点集中,与公司需持续支付供应商货款形成结构性错配2。
第二,存货进一步累积。 2026H1存货从243.59亿升至292.33亿(+48.74亿、+20%),占总资产升至27.19%,反映"为H2交付提前备货"2。
第三,借款规模上升。 2026H1短期借款48.27亿元(较2025年末+32.9%),与航空工业财务公司综合授信额度从16亿元调高至60亿元(2026年8月公告)形成印证7。
按2026H1现金消耗速度年化172亿元,将快速逼近"安全垫"。受限货币资金仅1.07亿元,影响有限;但若2026H2回款不及预期,公司可能需要动用短期借款补流。这是估值的重要下行风险。
3.4 资产质量与减值风险
2026H1末应收账款163.49亿+合同资产146.73亿,合计310.22亿元(占总资产28.86%),客户为军方体系,五大客户占比96.44%,坏账风险整体可控但回款周期长2。
存货高位与"为下半年交付备货"直接相关,减值压力与产品迭代关联。2025年存货跌价准备的转回说明此类风险已部分释放但未完全消除。
3.5 研发投入与资本配置
2026H1研发投入2.76亿元,同比+29.63%,与同期收入下滑-26.74%形成显著反差,说明公司在收入承压期反而加大研发投入。2025全年研发投入64.89亿元(费用化59.62亿、资本化4.27亿),资本化率6.58%,与航空主机厂行业平均水平一致1。
资本配置呈现"重研发+稳分红+轻回购+战略投资"组合。2025年实施"一年两次分红",合计派发17.02亿元,占归母净利的49.6%。2025年8月13日完成4,691,000股回购股份注销(系前期重组承诺的履行)1。战略投资集中于空天业务:2025年12月公告10亿元空天装备装配基地建设项目,截至2026年6月30日累计自筹投入1,812.90万元2。
四、估值与情景分析
4.1 估值方法与同业可比
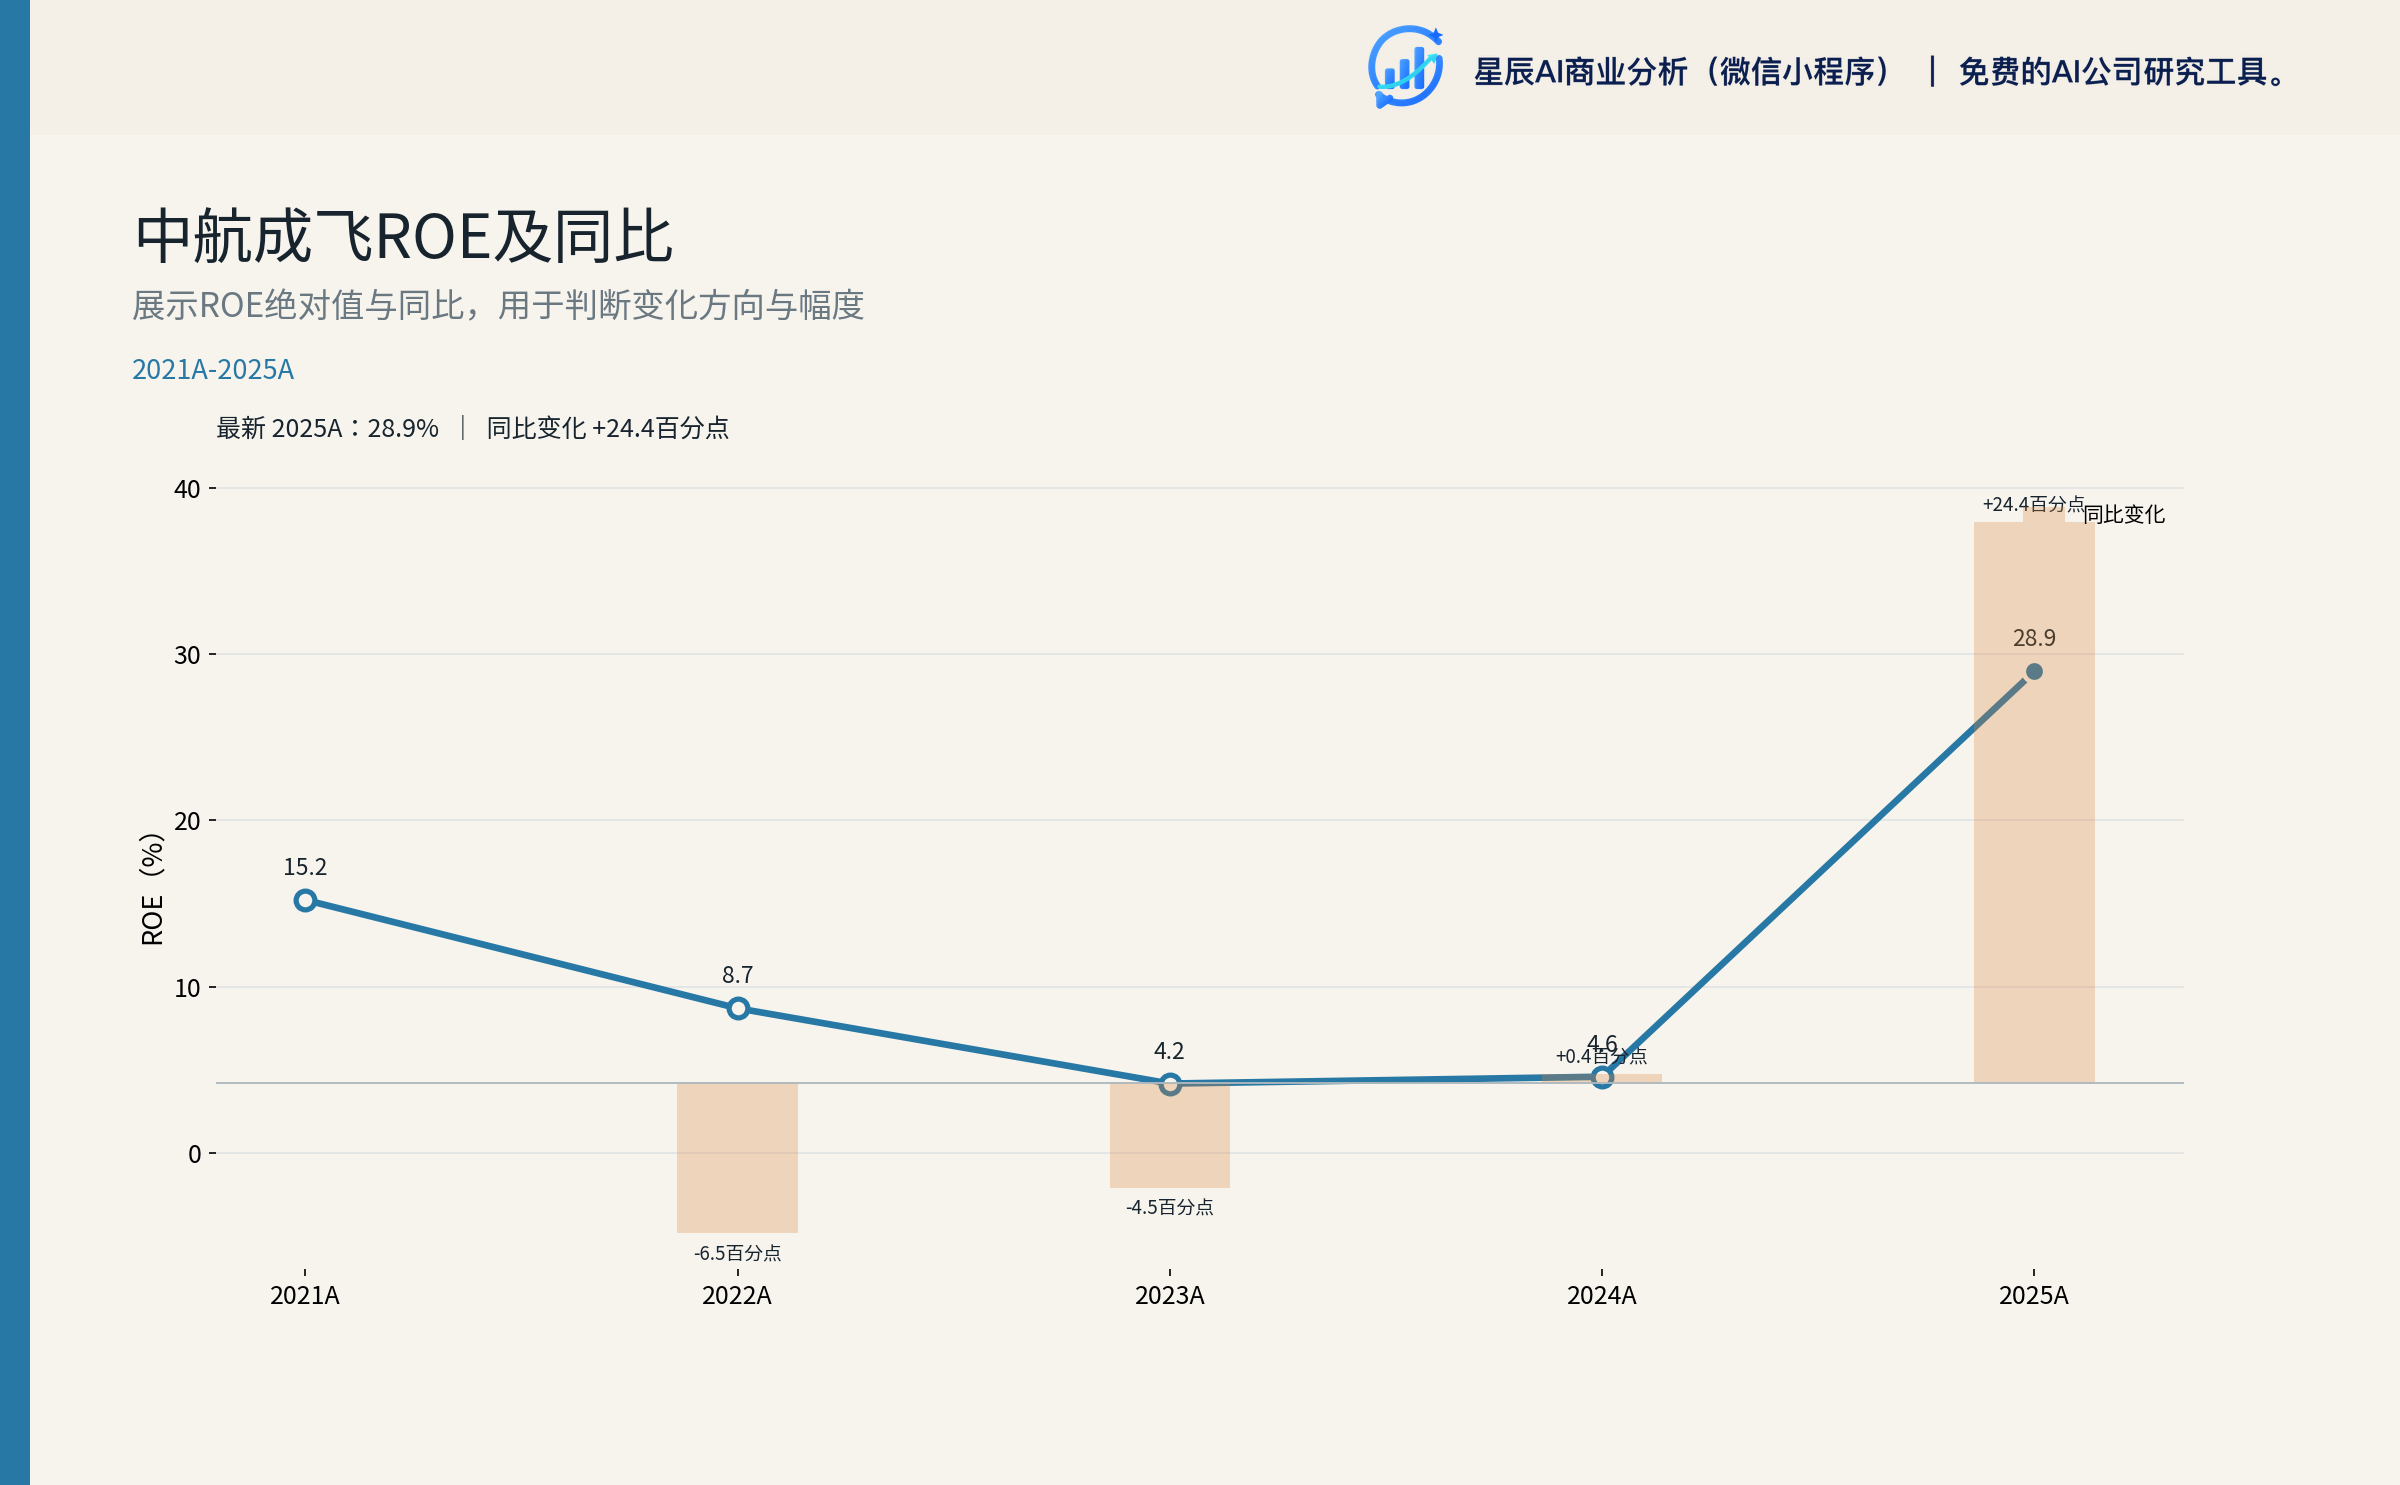
中航成飞商业模式三大结构性特征——高客户集中度(96.44%)、低毛利率(8-11%)叠加高ROE(26.76%)、经营现金流长期为负——使传统PE估值在长期视角下并不充分反映价值。因此本轮估值采用DCF为主+相对估值(同业可比)为锚+EV/EBITDA交叉验证68。
| 公司 | 代码 | 股价 | 市值(亿元) | TTM PE | PB | TTM ROE | 净利率 |
|---|---|---|---|---|---|---|---|
| 中航成飞 | 302132.SZ | 60.00 | 1,603 | 49.7x | 7.7x | 15.5% | 4.6% |
| 中航沈飞 | 600760.SH | 48.10 | 1,364 | 47.3x | 5.8x | 12.3% | 7.9% |
| 中航西飞 | 000768.SZ | 23.02 | 640 | 67.0x | 2.9x | 4.3% | 2.7% |
| 洪都航空 | 600316.SH | 32.16 | 231 | 485.8x | 4.3x | 0.9% | 0.6% |
| 航发动力 | 600893.SH | 38.83 | 1,035 | 148.8x | 2.6x | 1.7% | 1.3% |
| 中航高科 | 600862.SH | 18.14 | 253 | 28.8x | 3.2x | 11.2% | 18.7% |
数据截至2026-08-286
剔除异常值(洪都/航发动力)后,歼击机主机厂同业PE中枢约45-50x。当前中航成飞49.7x TTM PE略高于沈飞47.3x,溢价幅度约5%,与公司"歼击机龙头+军贸突破+空天布局"的独家地位基本匹配。PB维度公司7.7x显著高于可比均值4.0x,反映高ROE预期已被市场定价。
4.2 DCF估值与隐含信号
基础情景下DCF计算(5年显式预测+永续期,WACC 8.5%、永续增长3%):FCFF合计现值约131.9亿元,永续价值现值574.5亿元,企业价值约706.4亿元,加净现金69.40亿元后股权价值约775.8亿元,对应DCF目标价约29元/股6。
DCF结果显著低于当前价(60元),反映航空主机厂"长期重投入、净投资持续高于NOPAT"的FCF模型天然特征——这是行业共性而非公司问题。DCF的指导意义在于:(1)当前估值已隐含较强增长预期,必须依赖新产业兑现才能支撑;(2)现金流回正时点(2027E前后)是估值再定价的关键节点;(3)DCF与市值的差距由"未来5年新产业看涨期权+歼击机总装稀缺性溢价"解释。
4.3 三情景估值
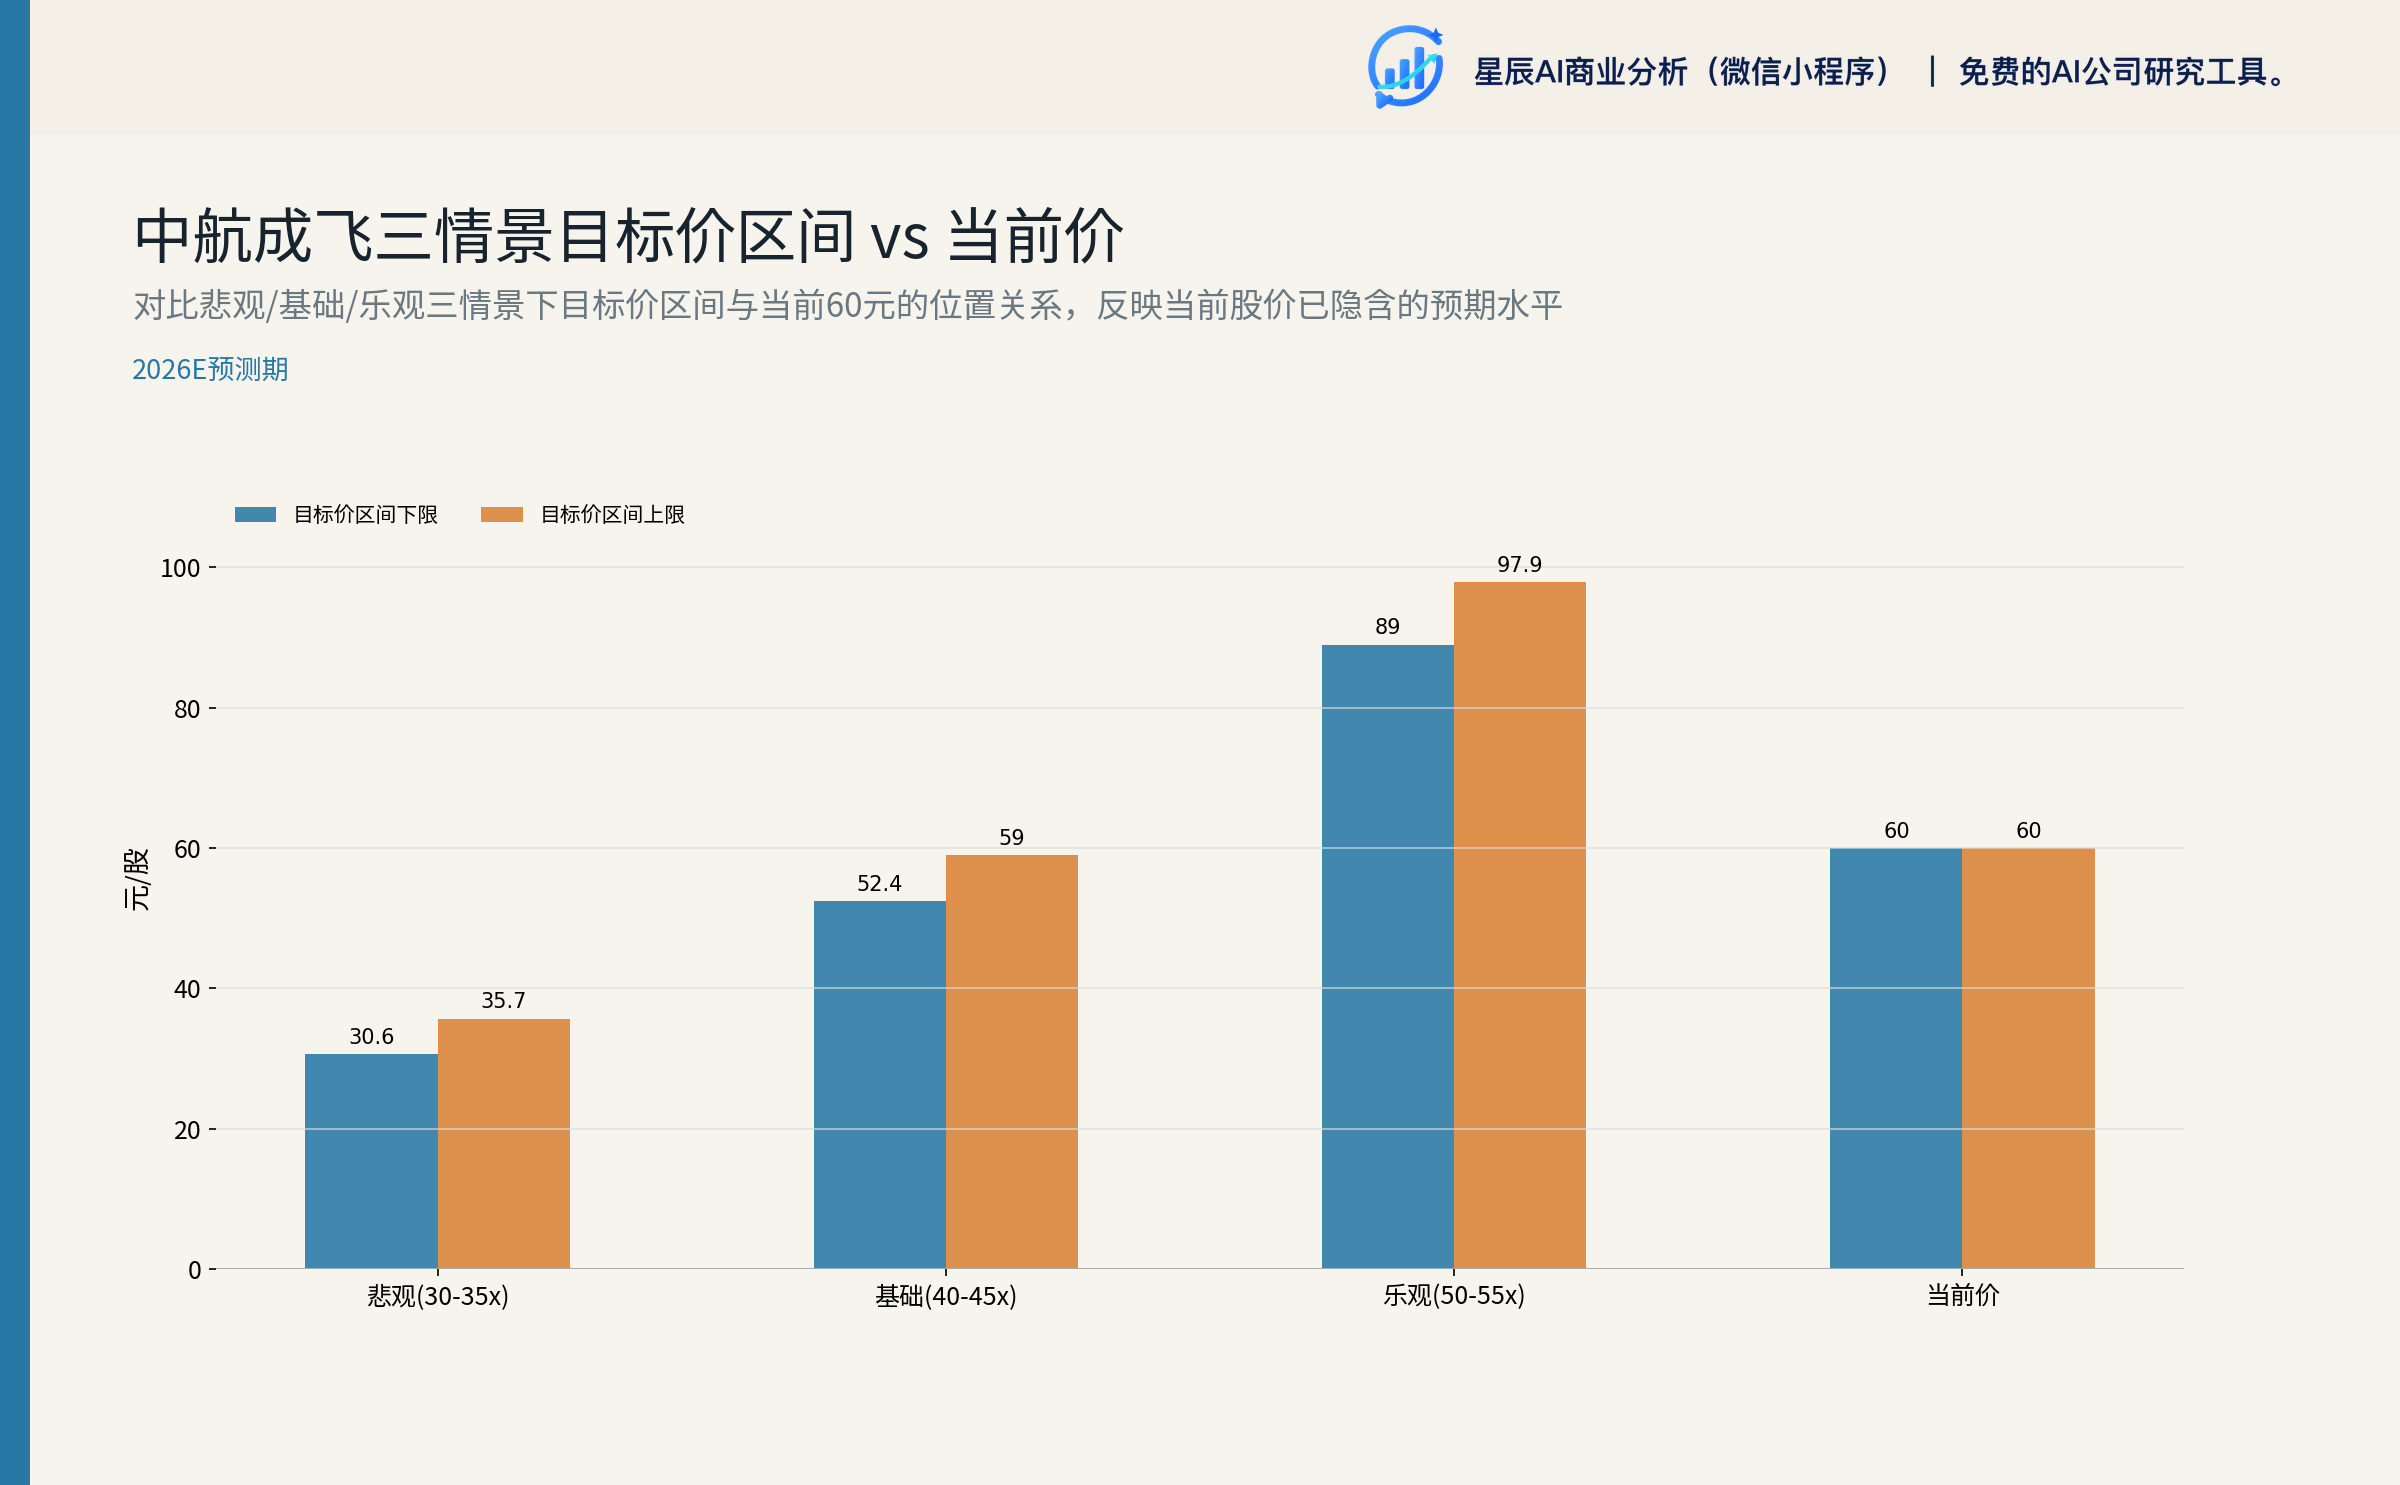
| 情景 | 2026E营收(亿) | 2026E净利(亿) | 2026E EPS | 合理PE | 目标价(元) | 相对现价 |
|---|---|---|---|---|---|---|
| 悲观 | 601.7 | 27.34 | 1.02 | 30-35x | 30.6-35.7 | -49%~-40% |
| 基础 | 711.7 | 35.09 | 1.31 | 40-45x | 52.4-59.0 | -13%~-2% |
| 乐观 | 851.7 | 47.69 | 1.78 | 50-55x | 89.0-97.9 | +48%~+63% |
悲观情景(概率20%):H2交付继续推迟,全年净利27.34亿同比-20%;触发条件为单季营收连续两个季度低于100亿、或军方采购计划继续延迟;同时毛利率回落至10%以下、净利率跌至4.5%。关键观察点:2026Q3营收能否恢复至150亿以上2。
基础情景(概率65%):H2恢复至接近2025H2水平,净利35.09亿同比+2.2%;毛利率维持10-11%区间,净利率4.93%;军贸小批量兑现但规模有限。该假设反映行业级交付节奏扰动——2026H1中航沈飞同步下滑-57.68%印证主机厂集体处于"十四五"收官到"十五五"开局的产品结构调整期。基础情景假设成飞相对韧性更强但全年仍承压(-5.6%),需中航沈飞H2同步明显修复才有上修空间。符合"业绩企稳+毛利率站稳+军贸起量"组合。
乐观情景(概率15%):H2营收700亿(同比+28%),全年净利47.69亿同比+39%;触发条件需三重叠加且有明确观察点——(1)军贸:需2026Q4季报披露军贸收入达30亿元以上作为硬性验证(孟加拉22亿美元订单中位单价1.1亿美元相对枭龙Block3/歼-10CE外贸口径6,000-8,000万美元明显偏高,订单金额与时点需观察);(2)昊龙:首飞或实质性进展;(3)净利率结构性提升至5.5-6%。三个条件需同时成立,因此概率从25%下调至15%3。
概率加权目标价:0.20×33.2 + 0.65×55.7 + 0.15×93.5 = 54.3元/股,较当前60元有约-9.5%下行空间。这是考虑军贸订单价格与时点不确定后的保守口径;如乐观情景三重条件不成立,估值锚应回到基础情景上沿(约56-59元)。需要强调的是,加权目标价与现价的差距并不构成"减持"判断——基础情景占比65%且目标价区间52-59元已包含相当保守的预期;研报维持"持有"评级的核心逻辑是H2交付节奏验证窗口(2026Q3-Q4)的明确,而非当前估值已严重高估6。
12-18个月目标价区间:以2026E EPS 1.31元×合理PE 40-45x计算,目标价区间52.4-59.0元/股6。
4.4 敏感性分析
毛利率敏感性(对2026E基础情景净利35.09亿):毛利率每±1pct对净利润影响约±6.2亿元(基于2026E营收711.7亿、有效税率13%)6。
| 毛利率变动 | 2026E净利(亿) | EPS(元) | 60元对应PE | 相对基础净利 |
|---|---|---|---|---|
| -2pct(8.5%) | 22.69 | 0.85 | 70.6x | -35.3% |
| -1pct(9.5%) | 28.89 | 1.08 | 55.5x | -17.7% |
| 0pct(10.5%) | 35.09 | 1.31 | 45.7x | 基准 |
| +1pct(11.5%) | 41.29 | 1.54 | 38.8x | +17.7% |
| +2pct(12.5%) | 47.49 | 1.78 | 33.8x | +35.3% |
毛利率改善的杠杆效应约1:1.77(毛利率+1pct → 净利+17.7%),是2026-2027年业绩兑现的最敏感变量。
收入端敏感性:收入每±5%对净利影响约±5%(净利率维持4.9%)。在基础情景下收入增速从-5.6%修复至正增长是估值修复的关键6。
4.5 当前估值定位
当前60元/股略高于基础情景目标价上限(59元),处于"基础情景上沿+乐观情景下沿"之间的过渡位置。市场对业绩修复有定价但对新产业兑现预期保守。国金证券2025年12月研报预测2026E净利47.64亿、2027E 57.10亿,对应PE 41/34倍(其预测隐含的乐观情景假设与本研报基础情景存在分歧)3。
五、风险因素
5.1 下行风险
1. H2交付继续推迟(最高影响,概率25%) 2026H1营收-26.74%已消耗H1时间窗口,若H2单季营收低于200亿(即同比降幅扩大),全年净利可能跌至27-30亿区间,触发估值系统性下调。验证信号:2026Q3营收<150亿、合同负债Q3末<40亿。
2. 毛利率结构性回落(高影响,概率30%) 2026H1毛利率11.04%(+2.14pct)中含约0.5pct的一次性减值转回+1-1.5pct的内部降本+0.5-1pct的结构改善;若H2规模回升后单位变动成本压力上升,毛利率可能回落至9-10%区间。验证信号:2026Q3毛利率<10%5。
3. 经营现金流恶化(高影响,概率已部分兑现) 2026H1经营现金流-72.44亿元+货币资金半年消耗86亿元+短期借款升至48.27亿元(+32.9%)的组合表明公司当期流动性紧张;若H2回款不及预期,公司将被迫加大集团财务公司融资,关联存贷款规模快速放大。验证信号:2026Q3末货币资金<100亿元、或短期借款>70亿元27。
4. 关联交易合规与治理风险(中等影响) 2025年前五大供应商关联方占比42.17%,2026年8月公告调整关联交易预计额度+综合授信额度从16亿元调高至60亿元;与航空工业集团财务公司存贷款规模97.68亿元存款+5.55亿元贷款,需持续关注财务公司经营风险与利率公允性。
5. 出口管制与地缘政治风险(中等影响) C919依赖美国CFM国际LEAP-1C发动机,2025年6月特朗普政府一度限制出口;歼-10CE实战后面临更严格的二三级管制扩散;印度、欧洲可能加强对华军贸的政治施压3。
5.2 上行催化剂
1. H2交付节奏超预期(最高影响) 若2026Q3-Q4单季营收均超过250亿元(即接近2025Q3-Q4水平),全年净利有望达45亿+,进入乐观情景。
2. 孟加拉22亿美元歼-10CE订单兑现(高影响) 按2027年前交付、平均每架1.1亿美元测算,若2026年内确认50%以上,将带来约70亿元收入+15亿元以上毛利贡献3。
3. 昊龙货运航天飞机首飞成功(高影响) 国金证券将昊龙定位为"航空主机龙头开启商业航天关键一步",首飞成功将打开估值切换至"航空+商业航天平台"的窗口3。
4. C919放量超预期(中等影响) 商飞2027年目标150架产能,若实际兑现则公司机头收入年化增量30-50亿元3。
5. AG600批产提速(中等影响) 2025年已获颁生产许可证,若年产量从5架/年提升至10架/年,机头收入年化增量5-10亿元3。
六、投资建议
6.1 评级与目标价
评级:持有。当前60元/股略高于基础情景目标价上限,处于"基础情景上沿+乐观情景下沿"之间的过渡位置,估值已隐含较强增长预期,进一步上行需要新产业兑现催化。
12-18个月目标价区间:52-60元/股(基础情景下2026E EPS 1.31元×40-45x PE),对应市值1,390-1,603亿元6。
乐观情景下目标价89-98元/股——需军贸订单大幅兑现+昊龙首飞成功+净利率结构性提升5.5%+。
悲观情景下目标价31-36元/股——若H2交付继续推迟+毛利率回落+现金流恶化。
6.2 加仓/减仓信号
加仓信号(任一发生即上调评级至"买入"):
- Q3单季营收≥200亿元(观察时点:2026Q3季报,2026年10月底前)
- Q3末合同负债≥60亿元(观察时点:2026Q3季报)
- 军贸大额订单签约或预收款入账(观察时点:任何时点公告)
- Q3+Q4单季均≥250亿元(观察时点:2026年报,2027年4月前)
减仓信号(任一发生即下调评级至"卖出"):
- Q3单季营收<150亿元(观察时点:2026Q3季报)
- 毛利率回落至10%以下(观察时点:2026Q3或年报)
- Q3末货币资金<100亿元(观察时点:2026Q3季报)
6.3 核心结论
中航成飞正处于"短期业绩波动 vs 中长期成长路径"的关键错配期。2026H1营收-26.74%与合同负债V型跳升并存,验证了"订单储备充足、交付节奏错位"的判断。2026H1毛利率提升至11.04%是降本成效的体现,但可持续性依赖管理改革执行强度而非定价权改善。军贸、空天、民机三条新增长极的兑现路径悬殊:军贸2-3年内可见增量、空天3-5年、低空经济5年以上。
当前估值(TTM PE 49.7x)已隐含较强增长预期,进一步上行需要新产业兑现催化;下行风险则集中在H2交付节奏与经营现金流。验证窗口为2026Q3-Q4,建议在合同负债与单季营收两个领先指标给出明确方向后调整持仓。
引用资料清单
| source_id | 关键用途 |
|---|---|
2026_04_28_2025年年度报告_998014b2b8 |
2025全年收入753.59亿、净利34.32亿、毛利率8.46% |
2026_08_23_2026年半年度报告_0451f70244 |
2026H1收入151.67亿、净利7.09亿、毛利率11.04% |
2026_04_28_2026年一季度报告_49bb6e91f2 |
2026Q1末合同负债60.45亿 |
2026_08_23_关于签订金融服务框架协议及调整2026年度日常关联交易预计额度的公告_e002b81e8d |
关联交易预计额度、综合授信60亿 |
2026_05_20_中航成飞股份有限公司投资者关系活动记录表_2026年投资者集体接待日暨2025年度业绩说明会_9458633a78 |
管理层口径"军贸突破+降本提质" |
2026_08_25_中航成飞股份有限公司投资者关系活动记录表_2026年8月24日_5d98080496 |
空天业务定性"蓄力发展"+军贸展望 |
2025_12_18_国金证券_布局昊龙空天飞机_航空主机龙头开启商业航天关键一步 |
国金2026E净利预测47.64亿、2027E 57.10亿、PE 41/34x |
2026_04_30_中航成飞股份有限公司投资者关系活动记录表_2025年度业绩说明会_4e593219e8 |
管理层业绩说明会纪要 |
2026_05_28_中航成飞股份有限公司投资者关系活动记录表_2026年5月27日_1588d90255 |
5月27日业绩说明会纪要 |
valuation_packet |
EV=1533.86亿、净债务=-69.40亿、股本26.72亿股 |
api |
TTM收入698.24亿、净利32.29亿、OCF/Capex/FCF |
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-28
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-23
- [3] 布局昊龙空天飞机,航空主机龙头开启商业航天关键一步 · eastmoney_reportapi 2025-12-18 查看原文
- [4] 2026年一季度报告 · 巨潮资讯 2026-04-28
- [5] 中航成飞股份有限公司投资者关系活动记录表(2026年8月24日) · 巨潮资讯-信息披露调研 2026-08-25
- [6] 中航成飞 服务器预生成估值数据包 · auto 2026-08-28
- [7] 关于签订金融服务框架协议及调整2026年度日常关联交易预计额度的公告 · 巨潮资讯 2026-08-23
- [8] 中航成飞 服务器预生成财务数据包 · Tushare 2026-06-30