 箴研
中国卫星(600118.SH)公司研究
分析基准日:2026-08-28(基准价 60.23 元)|报告编制日:2026-08-31 编制口径:2026 半年报 + 2025 年报 + 4 份业绩说明会 + 同业财务快照
1. 核心结论
中国卫星(600118.SH)当前定价处于"主题预期领先于业绩兑现"的高溢价阶段。2026-08-28 基准价 60.23 元对应市值 712.21 亿元,PS-TTM 10.68 倍、PB 11.12 倍、PE-TTM 742.66 倍,相对 7 家航天/通信同业 PB 中位数 5.32 倍的溢价高达 +109%,相对中航证券 2025-05-09 给出的 31.05 元目标价已超出约 +94%。合理价值区间为 25–35 元,中枢 30 元,对应估值日价位的下行空间约 –50%。2026 三情景分析下,悲观/中性/乐观对应每股价值 20/30/42 元。
支持当前高估值的核心是商业航天主题、合同负债 +69.45% 锁定的 12–18 个月收入,以及 2026H1 收入 +42.72% 的拐点信号。但公司基本面的几个结构性特征并未被市场充分定价:第一,2025 年全年归母仅 0.36 亿元、扣非仅 0.08 亿元,对应 712 亿元市值形成估值断层;第二,公司全资子公司深圳航天东方红 2025 净亏 1.04 亿、2026H1 仍亏 3,487 万,说明商业化应用业务亏损仍在持续;第三,控股股东及一致行动人减持计划剩余 2.29% 将于 2026-09-09 前到期,构成短期供给冲击。
由此形成本研究的核心判断:公司是一个真实的航天主供应商和低轨星座的间接受益者,但 60 元附近的价格已经把未来 2–3 年乐观情景的现金流贴现完毕;后续表现高度依赖2026Q3–Q4 单季扣非能否持续在 3,000 万元以上这一唯一硬约束。减持窗口、Q3 业绩与海南超级工厂利空修正,构成未来 6 周内的三个关键观察点。
2. 公司画像
中国卫星(600118.SH)全称中国东方红卫星股份有限公司,控股股东为中国空间技术研究院(航天科技集团五院,持股 51.46%),实际控制人为国务院国资委。1 公司主营业务为宇航制造和卫星应用两大板块,2026H1 宇航制造占主导,卫星应用仍处亏损状态。
公司是国内卫星总体研制能力最强的上市平台之一,承担国家空间基础设施和低轨星座建设的卫星总体任务。关键的官方表态是公司控股股东中国空间技术研究院参股了部分商业卫星公司,公司为这些商业卫星公司提供"星上部分载荷、太阳电池等产品的研制及配套供货"2。这意味着公司并未像部分市场预期那样"直接"享受低轨星座的整机红利,而是定位为产业链上游的关键供应商。
主要子公司包括航天东方红卫星(宇航制造主体,2026H1 净利 4,556 万)、航天恒星科技(卫星应用,2026H1 净利 1,543 万)、天津恒电(宇航配套,2026H1 净利 590 万)、深圳航天东方红(卫星应用,2026H1 净亏 3,487 万)。结构上,制造端子公司全部盈利,应用端子公司分化——钛金科技(参股)盈利 3,124 万,但深圳航天东方红、北京星地恒通仍处亏损。
2025 年 7 月公司还通过航天东方红放弃参股公司增资优先认缴权,确认对商业卫星公司的间接持股关系3。这一系列安排从治理上明确了上市公司与商业卫星公司的"供货关系大于股权关系"的定位。
3. 行业地位
中国卫星所处赛道同时具备国家战略地位和强主题属性两个标签。2025 年国家层面将商业航天定位为"新兴支柱产业",成立国家航天局商业航天司并发布行动计划 2025–20274。GW 星座(中国星网)和千帆星座(上海垣信)是国内两大低轨宽带星座主力,对应未来 5–10 年数千颗卫星的发射需求。
在这一格局中,中国卫星的定位是"国家队主力 + 商业星座上游"。从公开信息看,公司在低轨星座中既承担国家任务,也通过参股公司间接参与商业卫星公司。具体路径有两条:一是总装与平台供应(航天东方红),二是载荷、太阳电池等关键单机供应。
| 同业代码 | 同业名称 | 业务定位 | 市值(亿) | PE-TTM | PB | YTD% |
|---|---|---|---|---|---|---|
| 600118 | 中国卫星 | 卫星总体+应用 | 712 | 742.66 | 11.12 | +63.98 |
| 600879 | 航天电子 | 航天电子配套 | 337 | 502.82 | 2.26 | +22.26 |
| 002025 | 航天电器 | 航天连接器 | 202 | 124.58 | 4.24 | +17.11 |
| 002465 | 海格通信 | 军用通信 | 179 | –25.55 | 2.24 | –29.47 |
| 601698 | 中国卫通 | 卫星运营 | 727 | 271.64 | 6.40 | +0.75 |
| 688066 | 航天宏图 | 卫星遥感应用 | 15 | –1.83 | –1.88 | –77.76 |
| 300762 | 上海瀚讯 | 卫星通信终端 | 128 | –89.96 | 8.11 | +5.38 |
从上表看,7 家同业 PB 中位数为 5.32 倍,中国卫星 11.12 倍位列第一,溢价 +109%。从 YTD 涨幅看,中国卫星 +63.98% 同样跑赢全部同业,反映出市场对"卫星总体"标签给予的稀缺性溢价。但卫星运营(中国卫通 PB 6.40)、航天连接器(航天电器 PB 4.24)、航天电子(航天电子 PB 2.26)这些与卫星产业链直接相关的公司,并未获得同等水平的估值溢价,说明主题溢价高度集中于"中国卫星"这一标的。
如果把视角放到更长时间维度,2025-05-09 中航证券曾给出 31.05 元目标价(基于 2024 年报,PS 6.07 倍 × 2026E 收入 60.46 亿)4。至 2026-08-28,公司 2025 年报已落地、2026 半年报已披露,业绩实际兑现节奏接近预期,但股价从 2025-05-09 至 2026-08-28 累计上涨近一倍,说明股价上涨更多来自估值倍数提升而非业绩超预期。
4. 季度业绩
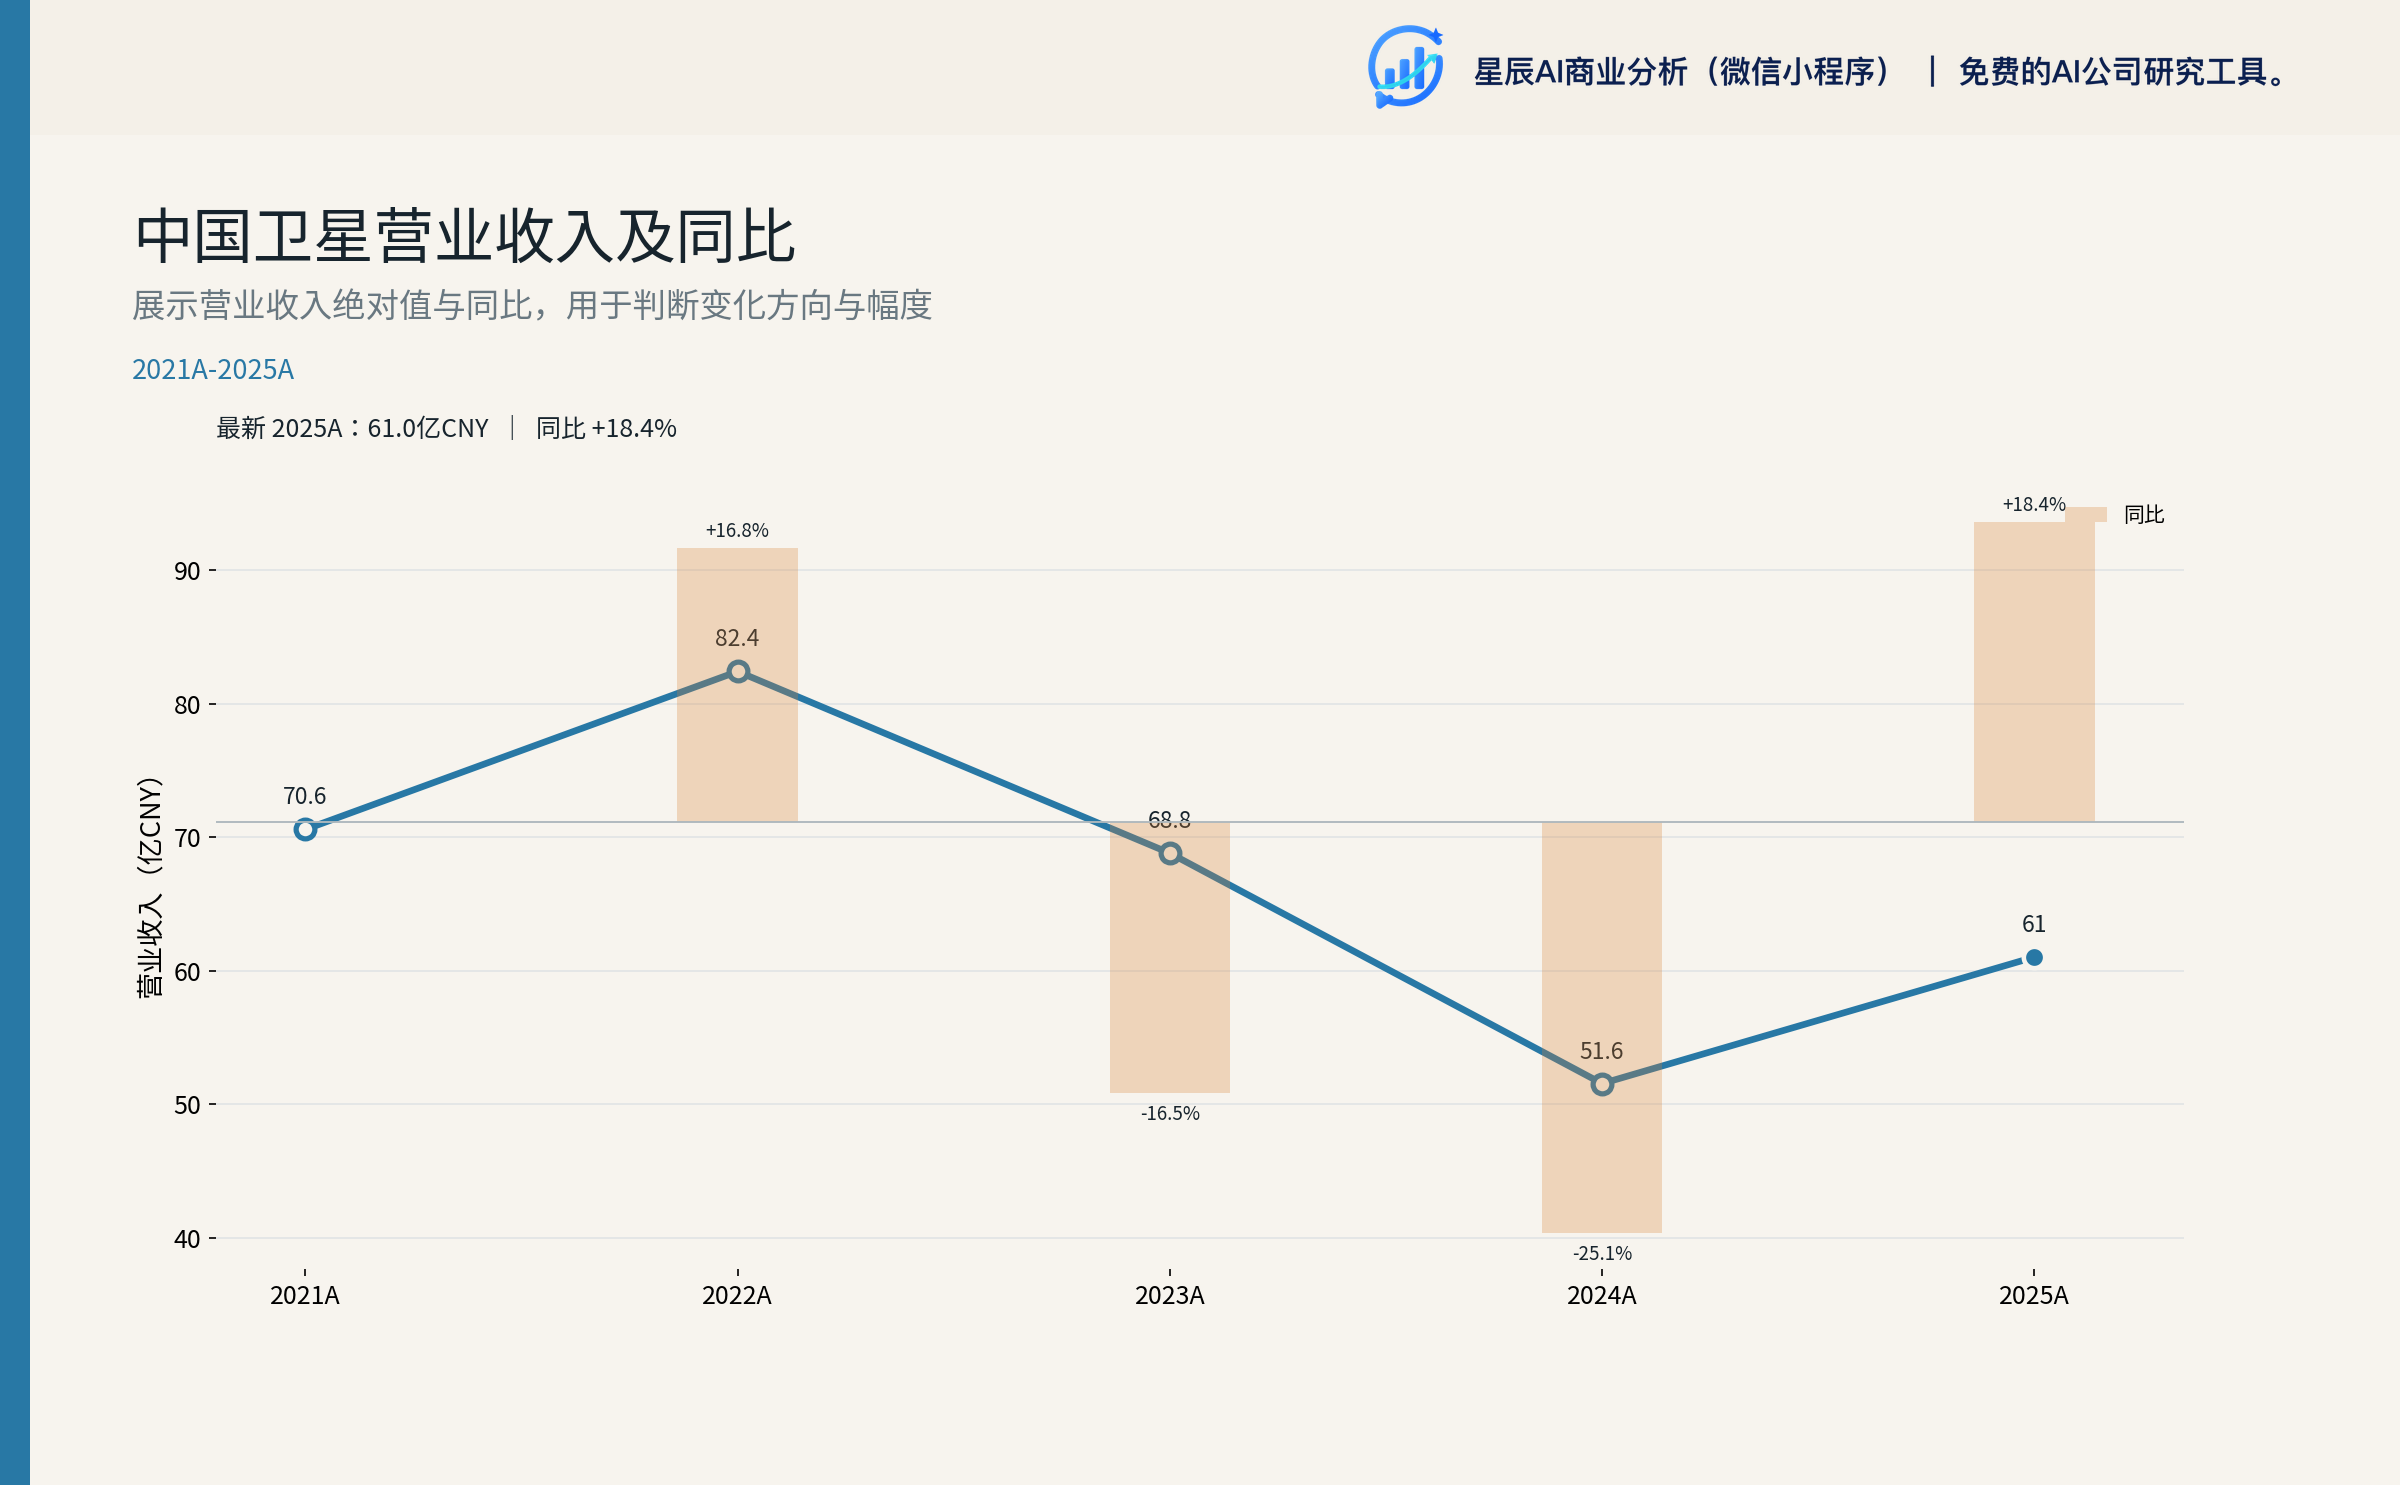
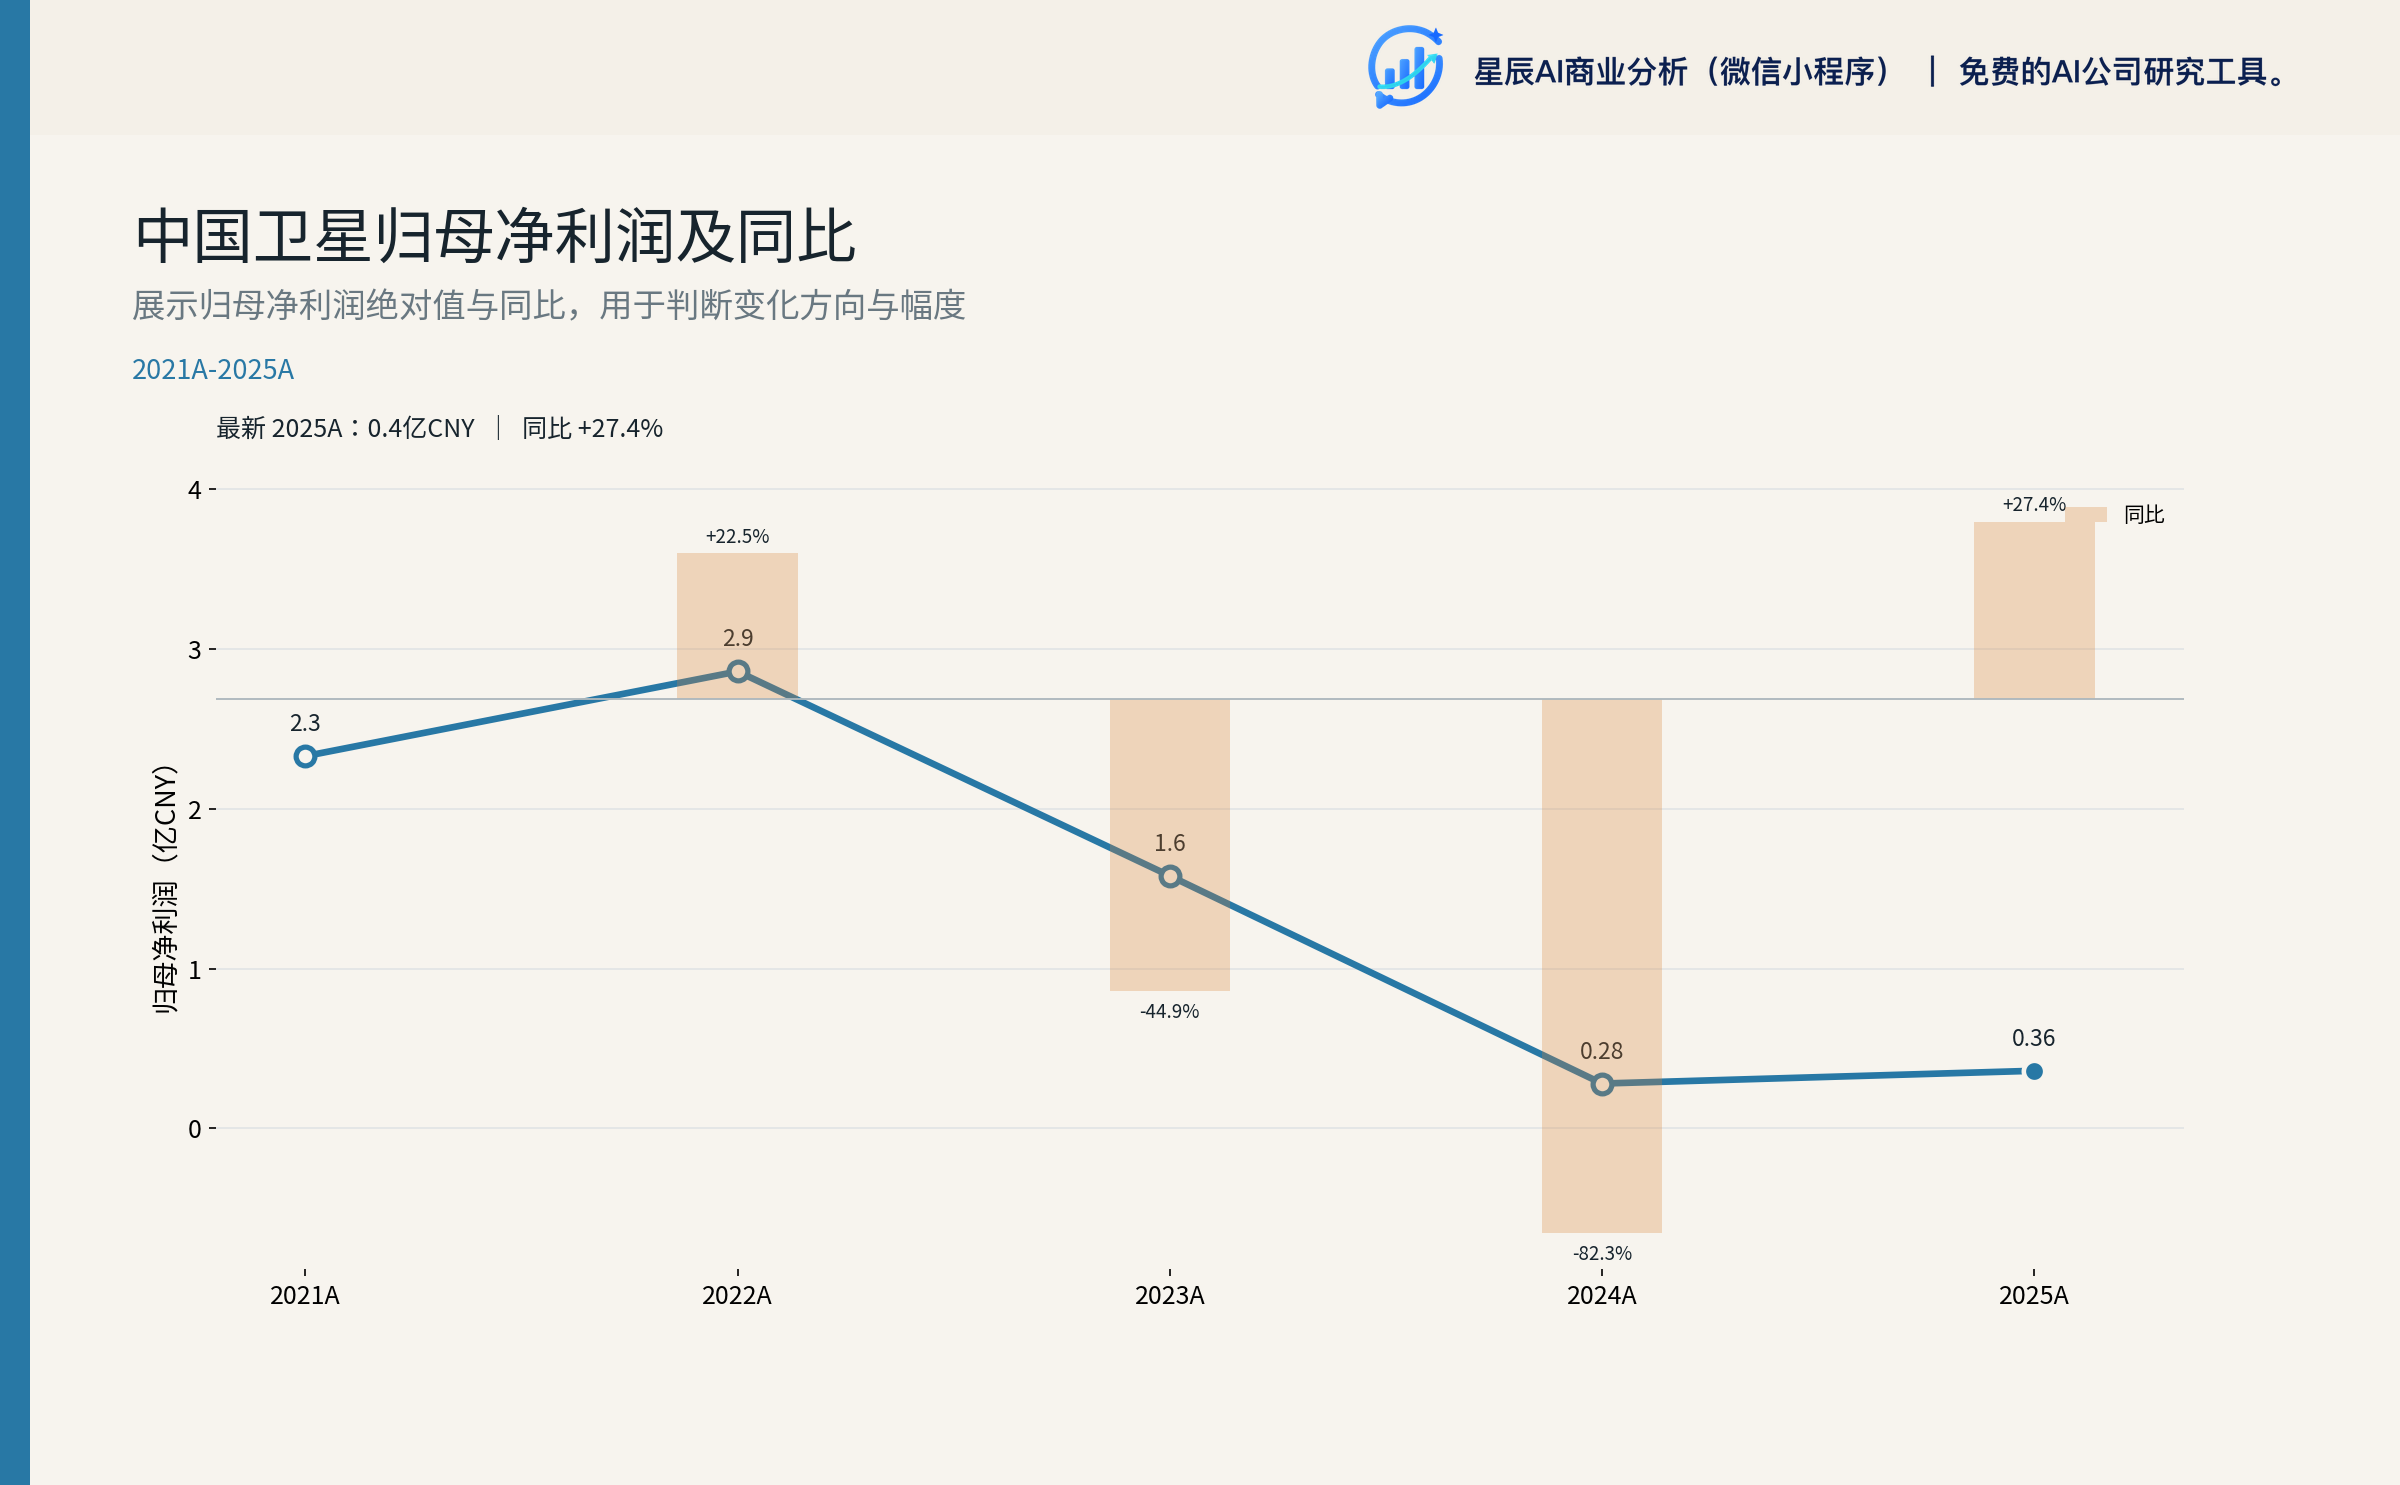
2026H1 是公司近三年最重要的业绩验证窗口。从下表的季度收入与归母数据看,公司业绩呈典型的"四季度集中确认"特征。
| 期间 | 收入(亿) | 毛利率 | 归母(亿) | 扣非(亿) | 净利率 |
|---|---|---|---|---|---|
| FY2021 | 70.59 | 12.87% | 2.33 | — | 3.30% |
| FY2022 | 82.42 | 10.63% | 2.86 | — | 3.47% |
| FY2023 | 68.81 | 11.89% | 1.58 | — | 2.30% |
| FY2024 | 51.56 | 11.77% | 0.28 | — | 0.54% |
| FY2025 | 61.03 | 8.84% | 0.36 | 0.08 | 0.59% |
| 2026Q1 | 6.09 | — | –0.43 | — | –7.01% |
| 2026Q2 | 12.76 | 21.01% | 0.77 | 0.29 | 6.05% |
| 2026H1 | 18.85 | 18.76% | 0.35 | 0.29 | 1.86% |
| 2025Q4 | 30.00 | — | 0.18 | — | 0.60% |
| TTM(2025Q3–2026Q2) | 66.67 | — | 1.01 | — | 1.51% |
4.1 收入节奏:从底部修复但波动极大
2024 年公司收入 51.56 亿元是近五年低点,2025 年回升至 61.03 亿元(+18.35%),2026H1 收入 18.85 亿元同比增长 +42.72%6。增速看似不错,但需要拆开看:2026Q1 收入 6.09 亿、2026Q2 收入 12.76 亿,单季环比 +109%,呈现强烈的"二季度放量"特征。这与公司项目制收入的验收节奏直接相关——2026Q1 是验收淡季,2026Q2 集中交付推动 H1 修复。
进一步看全年节奏:2025Q4 单季收入 30.00 亿元,占全年 49.16%。这意味着公司收入确认集中在 Q4,半年报和 Q1 季报数据对全年判断的解释力非常有限,必须用 Q3+全年口径才能验证业绩拐点。
4.2 毛利率:H1 跳升至 18.76% 但全年能否维持存疑
2026H1 毛利率 18.76% 较 2025 年全年的 8.84% 提升近 10 个百分点,是 2026H1 业绩转正的主要驱动。2026Q2 单季毛利率达 21.01%6。
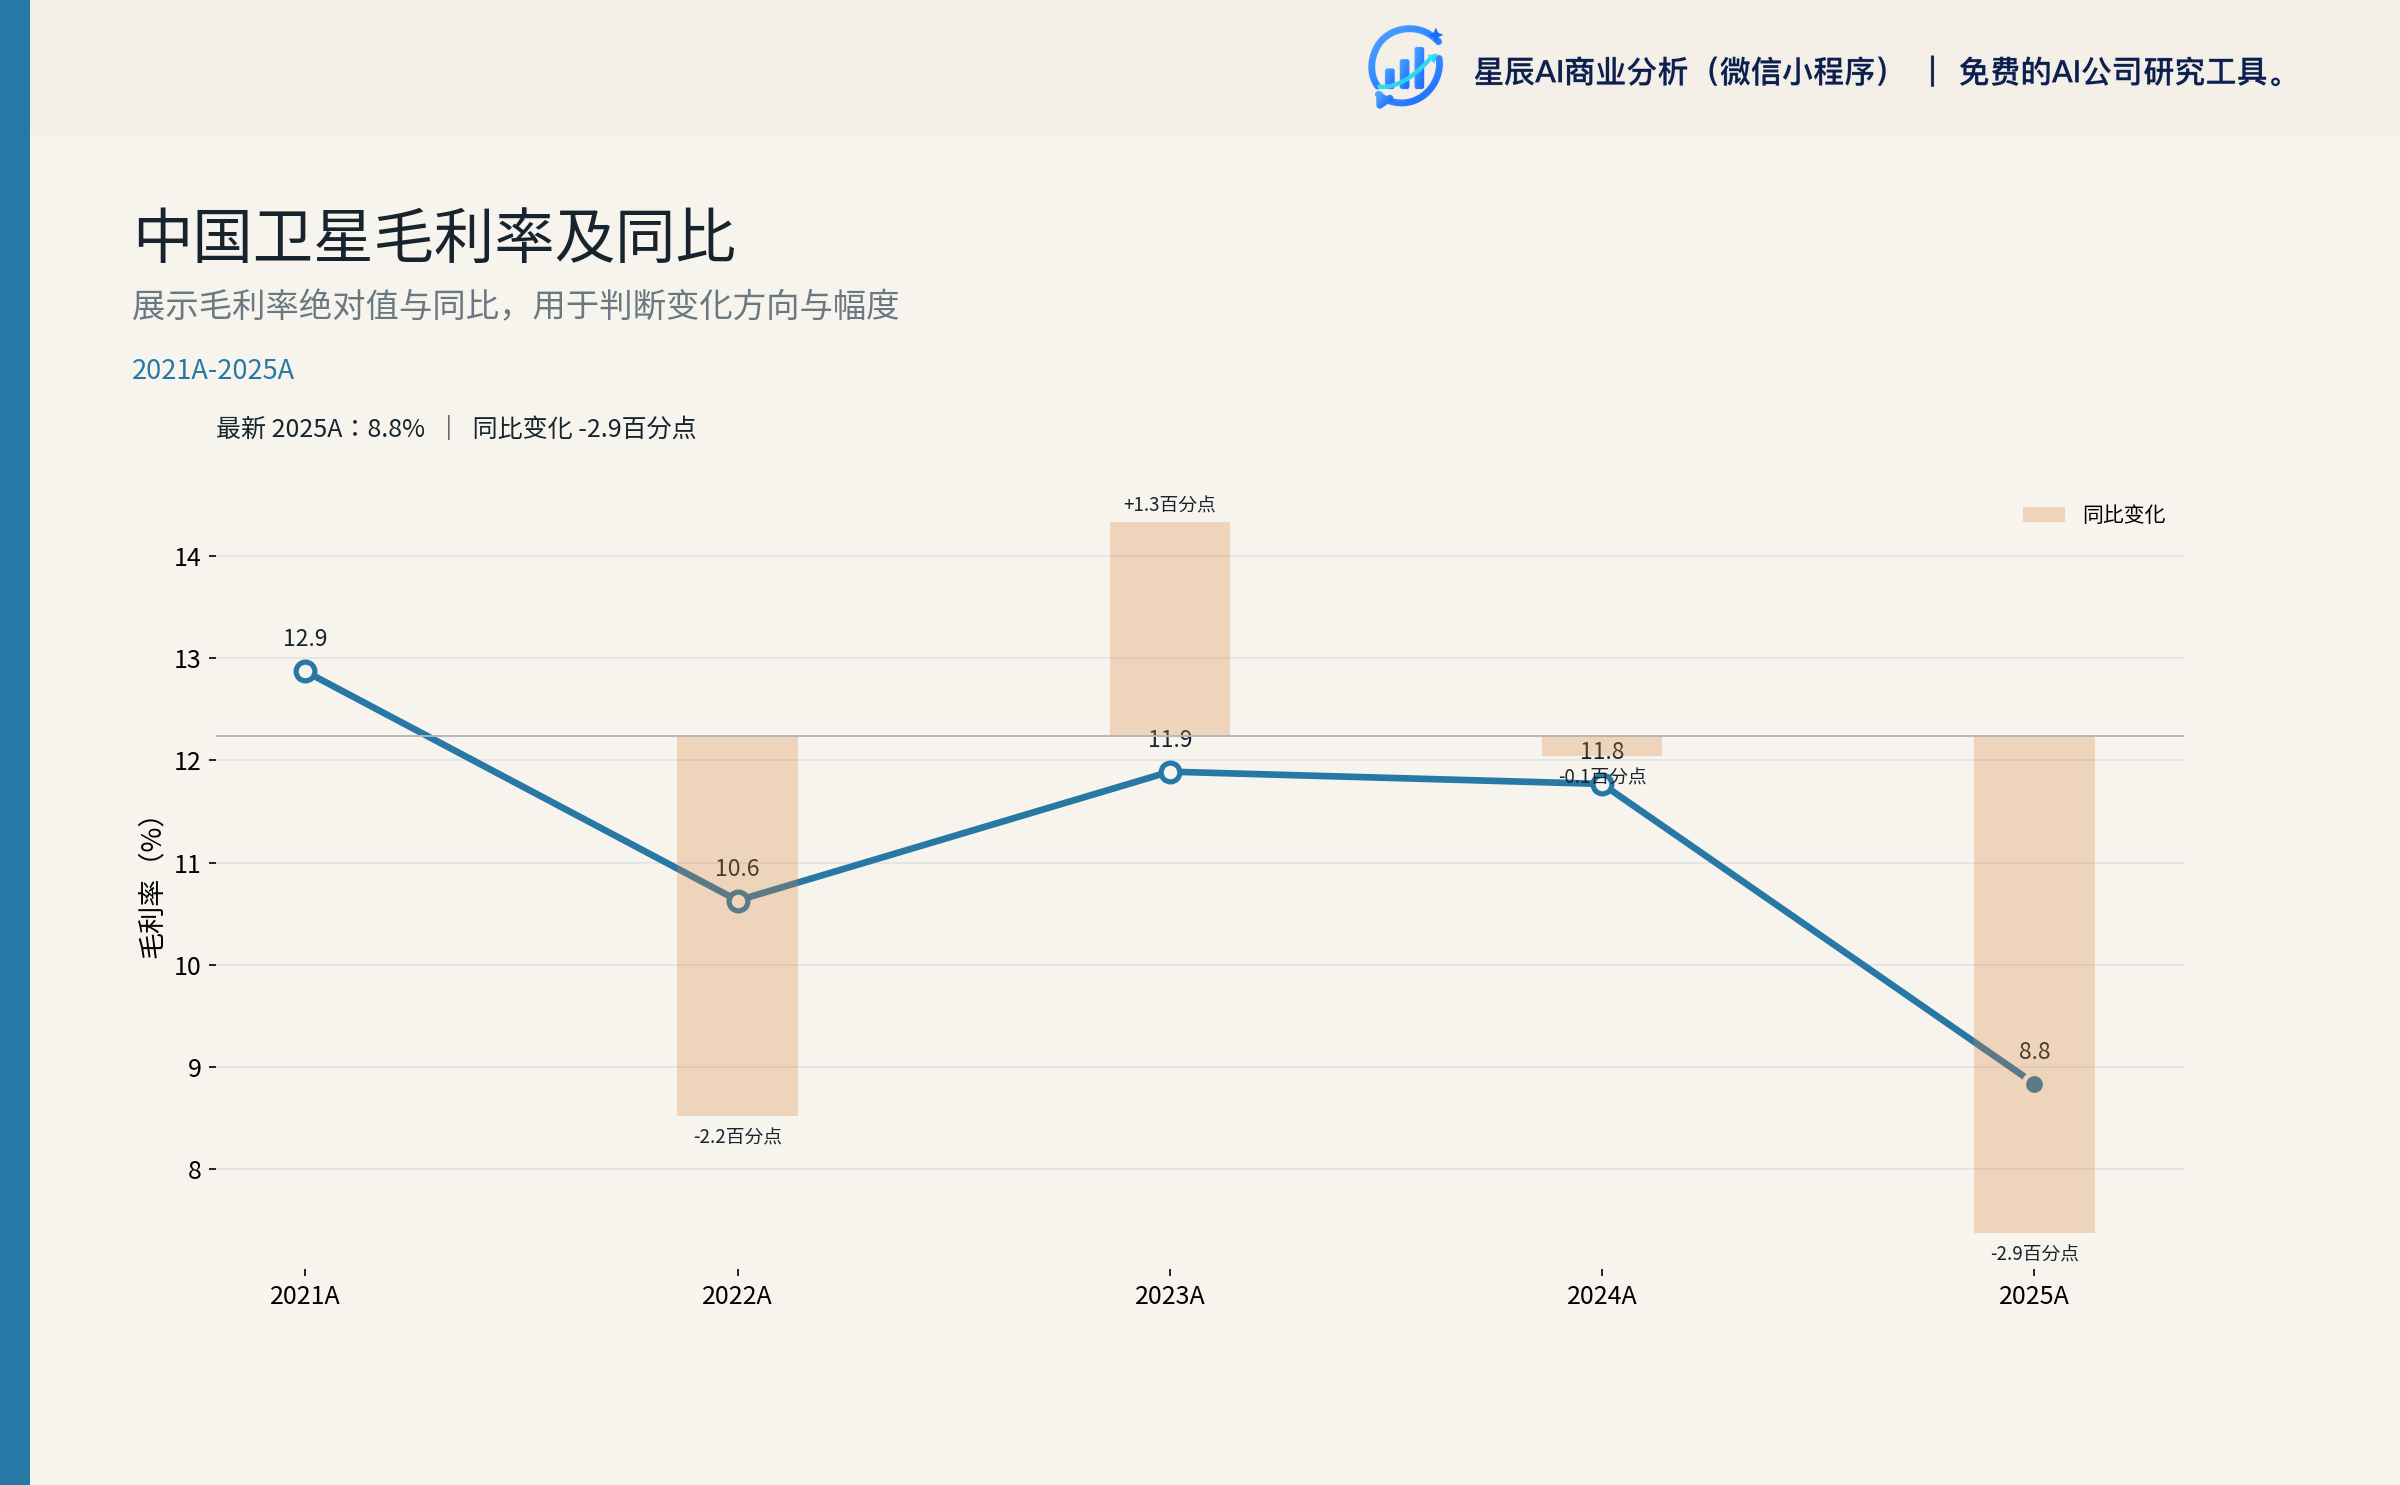
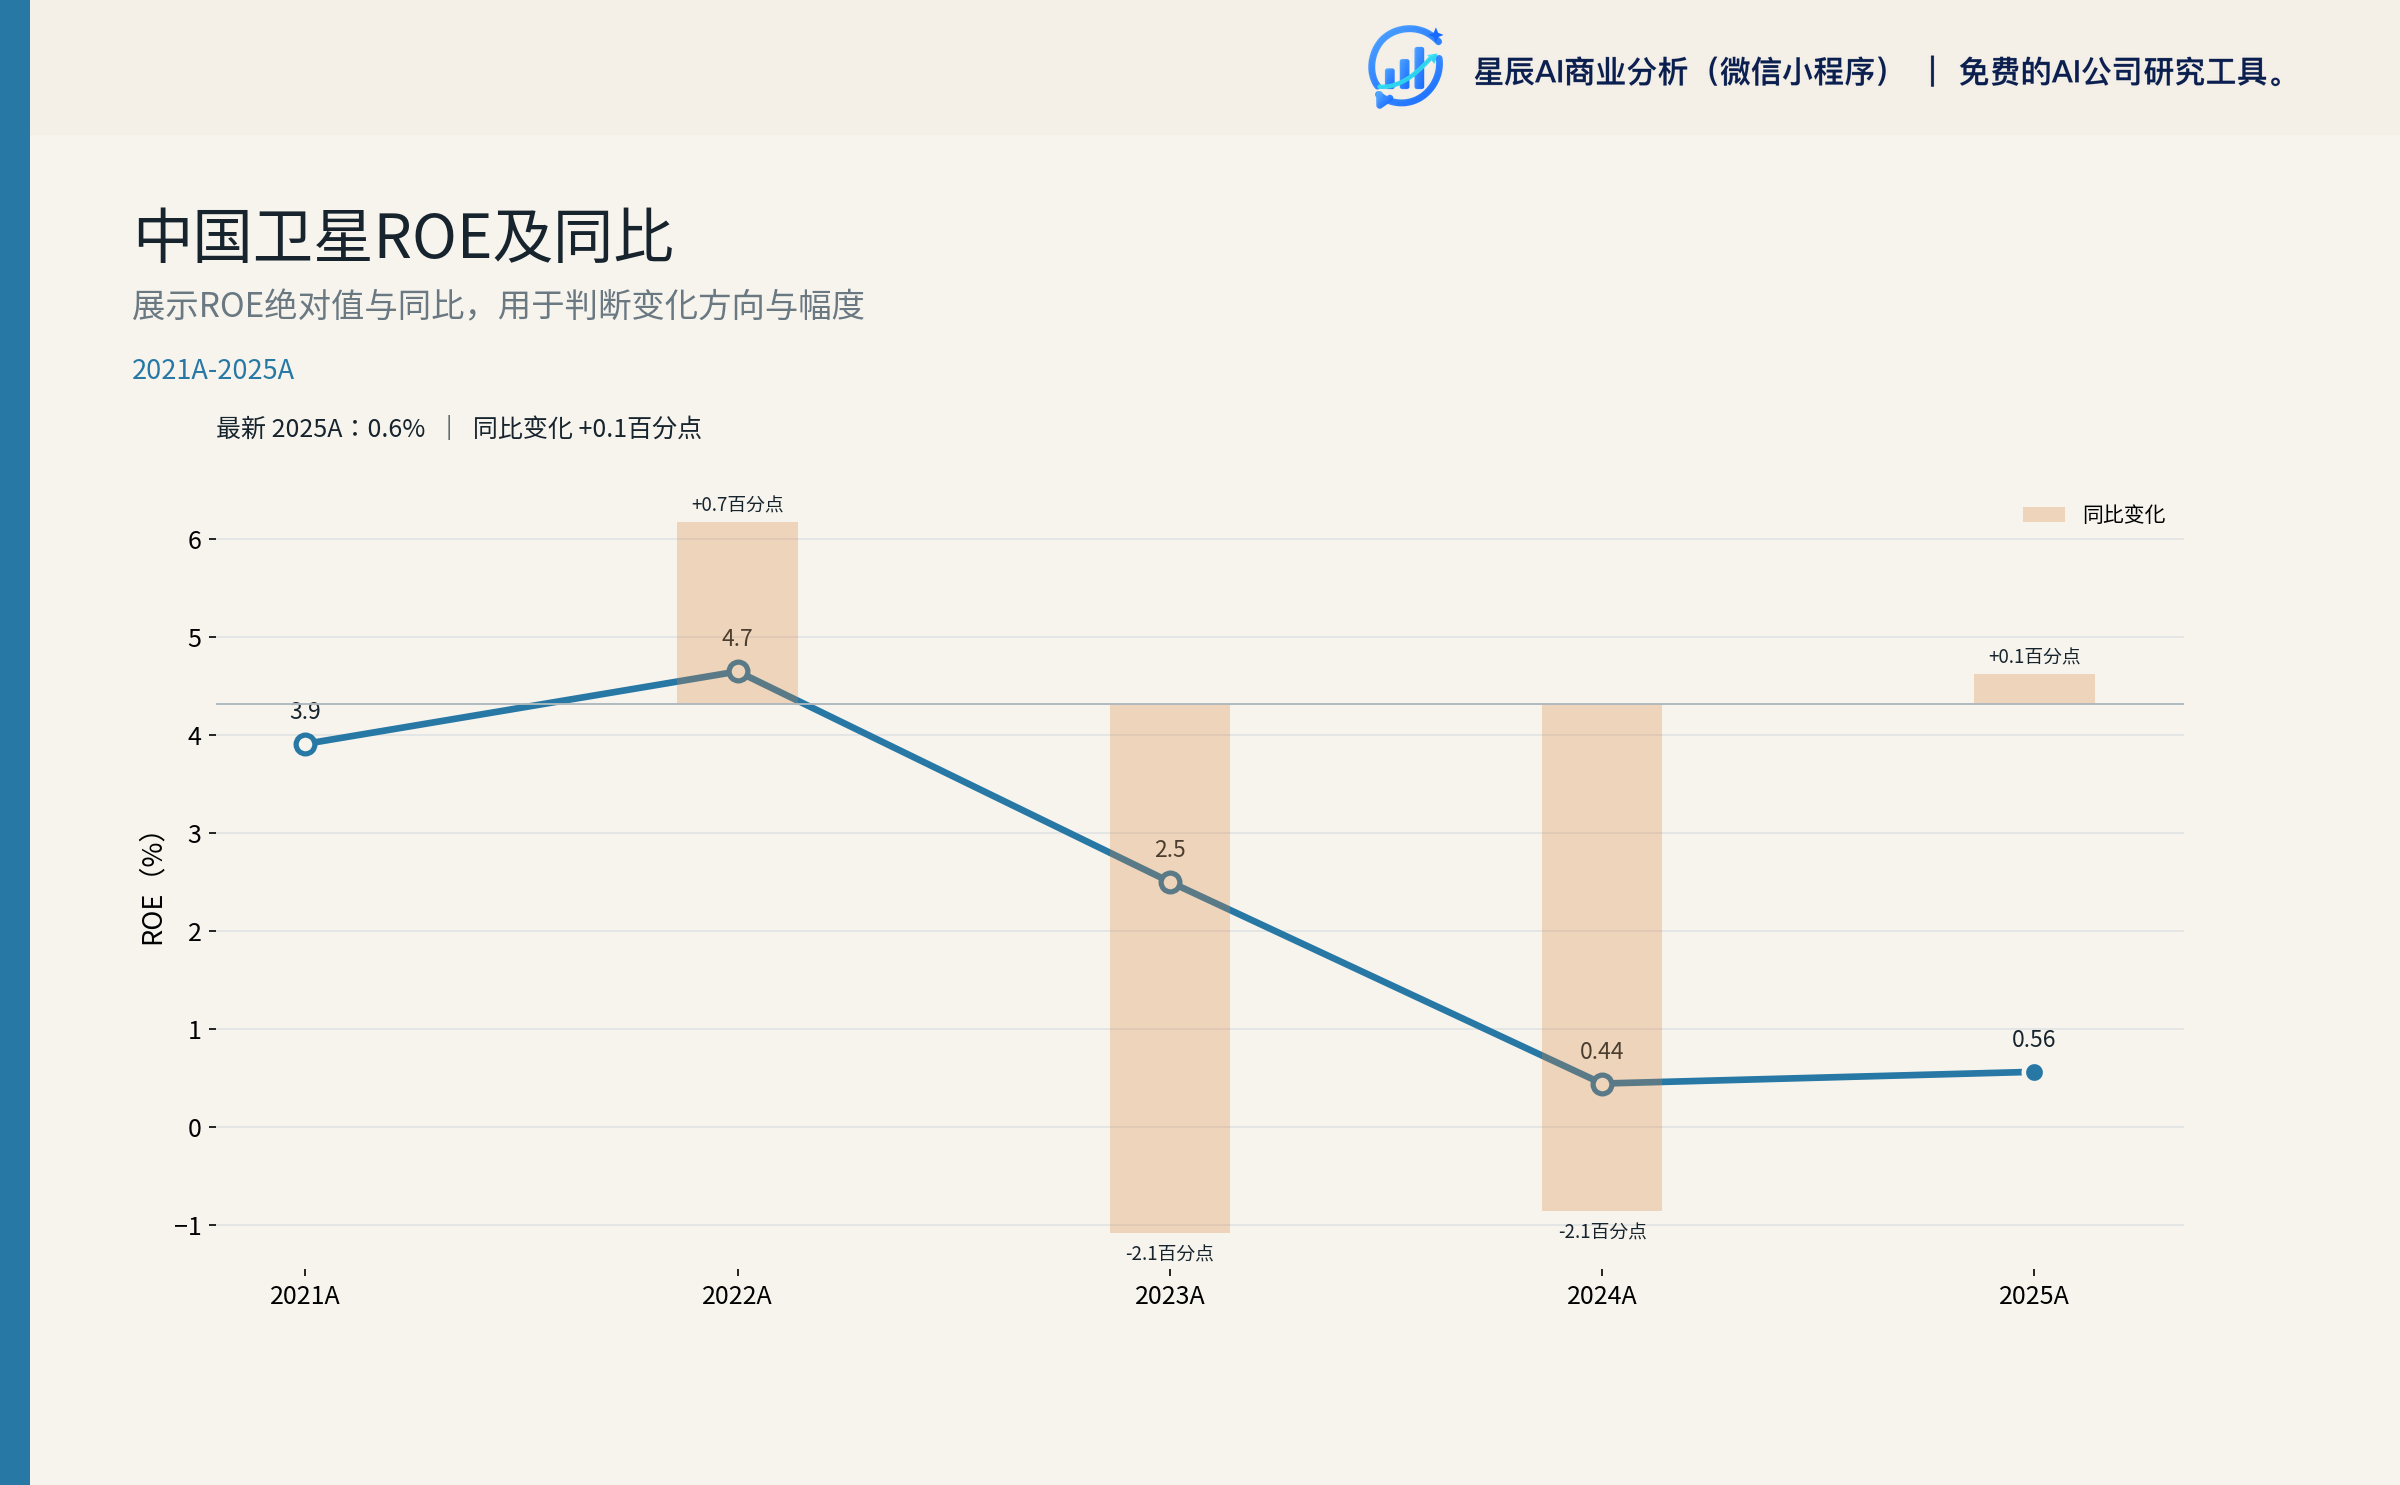
这一变化来自两方面:第一,2026H1 收入结构中卫星应用收入占比下降,制造端的高单价产品(如载荷、太阳电池)占比上升;第二,公司在 2025 年报中提到"加强成本管控、推进精细化管理"1,带来成本侧的边际改善。
但需要警惕的是,公司毛利率历史上从未稳定在 18% 以上——2021–2024 年毛利率在 10.6%–12.9% 区间,2025 年因成本上行降至 8.84%。18.76% 是否可持续,取决于 H2 项目结构和价格走势,公司管理层在 2025 年报中并未给出明确的毛利率展望1。
毛利率年化路径(支撑中性情景假设):基于以下三方面,H1 18.76% 大概率不可持续——第一,公司 2025 年报已明示"宇航部组件交付增量以毛利率较低的商业航天产品为主"1,意味着 H2 商业航天低毛利产品占比将上升;第二,2025Q4 单季收入 30 亿元(占全年 49%)且毛利率在历史中枢 8%–10% 区间,结构性拉低全年均值;第三,公司项目按"履约进度法"在客户验收时点集中确认收入,H1 18.76% 来自已确认的特定高单价项目,不代表全年常态。综合判断:H2 毛利率大概率回落至 8%–10% 区间,2026 全年综合毛利率预计 9%–11%——这正是中性情景 10% 假设的依据。乐观情景(全年 11.5%)要求 H2 毛利率维持在 9% 以上(远低于 H1 18.76%),悲观情景(全年 8.5%)要求 H2 进一步承压。三档之间的差异本质上是 H2 商业航天产品占比的差别。
4.3 净利润:扣非 0.29 亿——拐点出现但绝对水平仍低
2026H1 归母净利 0.35 亿元,扣非净利 0.29 亿元,对应 712 亿元市值,TTM PE 高达 742.66 倍5。从"扣非净利"这一更严格的指标看,公司主营盈利仍非常脆弱——2025 年扣非 0.08 亿元、2026H1 扣非 0.29 亿元,加起来 0.37 亿元,仅相当于 2024 年 51.56 亿收入规模下勉强转正的水平。
这意味着公司当前估值完全建立在"未来高增长"假设之上。一旦 H2 收入确认不及预期或毛利率回归 10%–12% 区间,扣非利润可能再次滑向盈亏平衡线附近。
4.4 子公司业绩:制造端稳赚、应用端持续亏损
| 子公司 | 业务 | 2026H1 净利润(万) | 2025 净利润(万) | 趋势 |
|---|---|---|---|---|
| 航天东方红 | 宇航制造 | +4,556 | +8,098 | 修复 |
| 航天恒星科技 | 卫星应用 | +1,543 | +5,867 | 下滑 |
| 天津恒电 | 宇航配套 | +590 | +1,287 | 下滑 |
| 钛金科技(参股) | 卫星应用 | +3,124 | +4,085 | 修复 |
| 北京星地恒通 | 卫星应用 | –689 | –3,918 | 减亏 |
| 深圳航天东方红 | 宇航+应用 | –3,487 | –10,400 | 仍亏 |
子公司层面反映出三个特征:第一,制造端子公司 2026H1 净利已接近或超过 2025 全年的 50%–56%,是 H1 业绩修复的主要贡献;第二,卫星应用端分化明显,钛金科技(北京)减亏,但深圳航天东方红仍亏 3,487 万、占 H1 整体归母的近 100%——也就是说,如果没有深圳航天东方红的持续亏损,2026H1 归母接近 0.7 亿元;第三,应用端亏损缩窄但未盈利,反映商业化压力仍在。
5. 资产质量
公司资产负债表在 2026H1 末呈现"高存货+高合同负债+净现金为正"的结构。
5.1 关键科目(2026-06-30)
| 科目 | 余额(亿) | 同比变化 | 说明 |
|---|---|---|---|
| 货币资金 | 15.72 | — | 受限 4.60 亿 |
| 应收账款 | 23.35 | +12.87% | 项目制结算节奏 |
| 合同资产 | 21.53 | –3.97% | 部分回款 |
| 存货 | 33.55 | +35.78% | 显著上升 |
| 合同负债 | 17.09 | +69.45% | 预收大幅增加 |
| 短期借款 | 5.33 | — | — |
| 应付账款 | 28.19 | — | — |
合同负债 +69.45% 是本期最值得关注的正面信号——预收款大幅增加说明在手订单充足,按公司项目周期通常对应未来 12–18 个月的收入确认。但同时存货 +35.78% 与合同负债 +69.45% 同步上升,反映项目正在"备货-未交付"阶段。
5.2 三项合计:占总资产 56.85%
应收账款 23.35 亿 + 合同资产 21.53 亿 + 存货 33.55 亿 = 78.43 亿元,占总资产 137.97 亿元的 56.85%6。这是航天总装业务的典型特征——项目周期长、回款慢、备货重。
风险在于:① 应收+合同资产合计 44.88 亿元,若按 5% 的坏账率计提,对应 2.24 亿元减值;② 存货 33.55 亿,若跌价计提 5%,对应 1.68 亿元。全年减值冲击可能达到 1.0–1.5 亿元,相当于 2025 年归母的 2.8–4.2 倍。
5.3 净现金为正
公司 2026H1 末有息负债(短借 5.33 亿 + 长借少量)显著低于货币资金 15.72 亿,净现金约 9.30 亿元。这与高存货高应收的项目型公司形成对比,说明公司没有过度依赖外部融资,财务结构稳健6。
5.4 现金流量
- 2025 年经营现金流 OCF = 3.63 亿元(扭负为正)
- 2026H1 OCF = –2.81 亿元(项目备货增加)
- TTM OCF = 1.35 亿元
- TTM 资本开支 = 2.09 亿元
- TTM 自由现金流 FCF = 0.998 亿元
公司 FCF 接近 1 亿元,但净利润 1.01 亿元——基本一致,盈利质量真实,未出现"纸面利润"问题。
5.5 资产负债率
2026H1 末资产负债率 41.21%,处于稳健区间6。考虑到公司净现金为正,剔除合同负债 17.09 亿后的"刚性负债率"更低,财务风险可控。
6. 估值
公司当前估值(2026-08-28,60.23 元)处于多方法的较高分位,四种方法的合理价值区间汇总如下:
| 估值方法 | 合理价值区间(元) | 中枢(元) | 适用性 |
|---|---|---|---|
| DCF(WACC 8–10%, g 2–4%) | 0.93–2.60 | 1.49 | 失真(净利润基数低) |
| 相对估值 PS(同业 5.5–11x) | 20.93–41.86 | 28–33 | 主参考 |
| 相对估值 PB(同业 4.5–8x) | 19.53–33.49 | 25–30 | 主参考 |
| SOTP(分部加总) | 11.21–23.05 | 15–19 | 辅助参考 |
| 一致预期(中航证券锚) | 31.05 | 31.05 | 历史锚 |
DCF 方法在本公司基本失效——净利润仅 1 亿元(TTM)对应 FCF 也仅 1 亿元,10 倍 DCF 结果仅 10 亿元,对应每股 0.93 元;即使给到 25 倍合理倍数,也仅 23 亿元,对应每股 2.6 元。这反映 DCF 在低净利公司中的方法局限,不能简单使用。
PS 估值(同业对比)相对有效。同业中国卫通 PS-TTM 约 6.5 倍、航天电子 4.5 倍,剔除中国卫星自身,航天/通信卫星公司 PS 多在 4.5–6.5 倍。中国卫星 2026E 收入预期 60 亿(中性),按 PS 5–8 倍给值 300–480 亿,对应每股 25.4–40.6 元。中性假设 PS 6 倍 = 360 亿市值 = 30.4 元每股。
PB 估值:同业 PB 中位 5.32 倍。考虑公司 2026H1 末归母权益约 64 亿元(总资产 138 亿 – 总负债 57 亿),按 PB 5–7 倍对应市值 320–448 亿,每股 27.0–37.9 元。中性 PB 6 倍 = 384 亿 = 32.5 元每股。
6.1 2026 三情景分析
| 情景 | 收入(亿) | 毛利率 | 归母(亿) | 估值方法 | 每股价值 |
|---|---|---|---|---|---|
| 悲观 | 45 | 8.5% | 1.0 | PS 4.5x | 20 元 |
| 中性 | 55 | 10.0% | 2.0 | PS 6.5x | 30 元 |
| 乐观 | 65 | 11.5% | 3.5 | PS 8x | 42 元 |
中性假设对应每股 30 元,距离当前 60.23 元有 –50% 空间。即使是乐观情景 42 元,仍有 –30% 的下行空间。
6.2 同业溢价的逻辑检验
中国卫星 11.12 倍 PB vs 同业中位 5.32 倍,溢价 +109%。这一溢价的合理化逻辑可包括:
- 卫星总体稀缺性:A 股纯卫星总体上市公司极少,给稀缺性溢价合理
- 低轨星座直接受益:GW/千帆星座需要数千颗卫星,公司是主力供应商
- 集团资产注入预期:控股股东航天五院体内仍有未上市资产
但溢价的脆弱性也很明显:
- 同为卫星产业链的航天电子(PB 2.26)和中国卫通(PB 6.40)并未获得同等级溢价
- 公司 2025 年扣非仅 0.08 亿元,业绩基础薄弱
- 应用端子公司持续亏损,盈利能力受限
结论:公司可以享受主题溢价,但当前 +109% 溢价已显著超出主题可解释的合理范围。
7. 风险
按"概率 × 强度"排序,公司未来 6–12 个月主要风险如下:
7.1 减持剩余 2.29% 在 2026-09-09 前加速完成(高/高)
公司 2026-05-18 公告股东减持计划,控股股东及一致行动人拟减持不超过 2.99%9。至 2026-07-13 已完成约 0.70%,剩余 2.29% 的减持窗口将在 2026-09-09 前到期10。
剩余减持量在剩余 5–6 个交易日内完成将对短期股价形成明显供给压力。按 2.29% × 11.825 亿股 = 2,708 万股、按当前价 60.23 元测算,理论抛压约 16.3 亿元。即便分散完成,单日大额成交也可能造成 8%–15% 的短期波动。
7.2 Q3–Q4 业绩拐点证伪(高/中)
公司业绩高度集中在 Q4。2025Q4 收入 30 亿、占全年 49.16%。2026Q3 报告将于 2026-10-26 发布6,是检验 H1 收入修复能否延续的第一次窗口。
如果 2026Q3 单季收入低于 10 亿元(同比 < 0),或单季扣非利润低于 3,000 万元,将动摇市场对 2026 全年业绩拐点的信心。这可能使估值向 PB 4–5 倍 = 19–25 元回归,对应较当前价 50%–60% 下行空间。
7.3 海南超级工厂利空修正(中-高/中)
市场前期对公司有"海南超级工厂"相关的资产注入预期,但公司在 2026-06-26 公告中明确:航天东方红放弃对参股公司增资优先认缴权3。这一安排从治理层面弱化了"资产注入"预期——公司不直接控股海南相关商业卫星公司,资产注入预期被官方修正。
若市场逐步消化这一信息,对应当前估值中"资产注入"溢价部分(约 PB 2–3 倍)可能回吐。
7.4 应收+存货减值冲击(中/高)
2026H1 末应收+合同资产+存货合计 78.43 亿元,占总资产 56.85%6。考虑公司历史减值率 2%–4%,全年减值冲击估算 1.0–1.5 亿元,相当于 2025 年归母 0.36 亿的 2.8–4.2 倍。减值集中确认将直接冲击当期利润。
7.5 政府补助退坡(中/中)
公司 2025 年其他收益(含政府补助)3,635 万元,是扣非利润 0.08 亿的重要支撑1。若 2026 年补助退坡 30%–50%,扣非利润可能再次转负。
7.6 风险等级综合
| 风险 | 概率 | 强度 | 时间窗口 |
|---|---|---|---|
| 减持供给冲击 | 高 | 高 | 2026-09-09 前 |
| Q3–Q4 业绩证伪 | 中 | 高 | 2026-10-26 起 |
| 海南资产注入预期修正 | 中-高 | 中 | 已发生 |
| 应收+存货减值 | 中 | 高 | 2026 年报 |
| 政府补助退坡 | 中 | 中 | 持续 |
8. 关键时间点
未来 6–12 个月需要关注的关键事件,按时间顺序如下:
| 日期 | 事件 | 关注点 | 风险/机会 |
|---|---|---|---|
| 2026-09-09 | 减持窗口截止 | 剩余 2.29% 是否在窗口内完成 | 风险 |
| 2026-10-26 | Q3 季报披露 | 收入与扣非是否延续 H1 修复 | 双向 |
| 2026-11–12 | 商业航天产业政策 | 行动计划 2025–2027 阶段性政策 | 机会 |
| 2027-04 | 2026 年报披露 | 全年毛利率与减值实际兑现 | 双向 |
| 2027 上半年 | GW 星座发射节奏 | 公司在低轨星座的间接供货 | 机会 |
8.1 2026-09-09 减持窗口
最关键的是 2026-09-09——公司控股股东及一致行动人减持窗口截止日9。剩余 2.29% 减持的完成方式(集中 vs 分散)将直接决定短期股价压力。
- 下行触发:剩余 2.29% 在 2026-09-09 前集中或大宗交易完成 → 短期股价压力 –8% 到 –15%
- 反向确认信号:若 2026-09-09 后剩余 2.29% 未完成(窗口期被压缩)→ 短期反弹 +5% 到 +10%(概率 30–40%)
8.2 2026-10-26 Q3 季报
2026Q3 季报是检验 H1 业绩修复的首次窗口。关注指标:单季收入是否 > 10 亿、单季扣非是否 > 3,000 万。若单季扣非低于 3,000 万,意味着 H1 修复未持续。
- 下行触发:单季扣非 < 3,000 万元 → 估值向 19–25 元(PB 4–5x)回归,下行 –50% 到 –68%
- 反向确认信号:单季扣非 > 5,000 万元 + 收入 > 13 亿元 → 业绩拐点确认,估值向上修正至 35–45 元(PS 7–9x 业绩兑现)
8.3 2027-04 2026 年报
2026 年报是全年业绩定调的关键文件。关注指标:① 全年收入能否达 55–60 亿(中性情景);② 全年毛利率能否维持 10%+;③ 减值是否集中确认。
- 下行触发:全年毛利率 < 9% + 减值集中确认 ≥ 1.5 亿 → 全年扣非 < 1 亿,估值进一步压缩
- 反向确认信号:全年收入 ≥ 60 亿 + 扣非 ≥ 2 亿 + 资产负债率保持 45% 以下 → 业绩兑现,估值切换至 2027E PS
8.4 2027 上半年 GW 星座发射节奏
GW 星座(中国星网)未来 5 年计划发射近 13,000 颗卫星,公司作为上游供应商,发射节奏直接传导至公司收入。关注指标:每次集中发射后公司公告的"载荷供应"或"整星交付"信息。
- 下行触发:2027H1 GW/千帆在轨数低于预期 + 公司无新增配套公告 → 主题溢价回吐
- 反向确认信号:公司公告"整星交付"或"载荷批量配套"重大合同 → 主题溢价从"概念"转为"业绩可见",估值中枢上移
9. 研究边界与缺口
本研究基于截至 2026-08-30 的公开资料,存在以下局限:
- 中航证券 2026-05-24 最新报告 PDF 解析失败,最新一致预期目标价缺失。当前仍以 2025-05-09 给出的 31.05 元为锚4。
- 2025 年报附注细颗粒(应收账龄、存货分类、合同负债明细)尚未完整读取,对应减值预测的精度受限。
- 申万行业归类缺失(SW2021 L1 分类无对应行业),本报告暂以"航空"代替,可能影响同业可比性。
- GW 星座和千帆星座 2026-08 最新在轨数未获取,影响低轨星座节奏对公司业绩的传导测算。
- 同业 7 家公司最新季度财报细节仅取 FMP 快照,部分公司 YTD 涨幅可能因快照时点不同存在偏差。
- 2026-05-18 业绩说明会目录检索未找到完整问答记录,仅依赖 2026-05-26 转录文件。
- 2026 半年报全文 Page 1–30 已读,但管理层讨论的精读(Page 31–94)尚未完成。
- 公司是否进入"特别处理"或"退市风险"未做完整核对,但 2026H1 营收 18.85 亿、归母 0.35 亿均无相关触发条件。
这些边界不影响核心结论:当前估值已显著透支未来 2–3 年乐观情景,60.23 元价位对应的下行风险大于上行空间。
10. 附录
10.1 关键财务数据汇总
| 指标 | 2024A | 2025A | 2026H1 | TTM |
|---|---|---|---|---|
| 收入(亿) | 51.56 | 61.03 | 18.85 | 66.67 |
| 收入 YoY | –25.07% | +18.35% | +42.72% | — |
| 毛利率 | 11.77% | 8.84% | 18.76% | — |
| 归母(亿) | 0.28 | 0.36 | 0.35 | 1.01 |
| 扣非(亿) | — | 0.08 | 0.29 | — |
| 净利率 | 0.54% | 0.59% | 1.86% | 1.51% |
| OCF(亿) | –3.17 | 3.63 | –2.81 | 1.35 |
| Capex(亿) | — | — | — | 2.09 |
| FCF(亿) | — | — | — | 0.998 |
10.2 2026 三情景估值(中性为主)
| 情景 | 收入(亿) | 毛利率 | 归母(亿) | PS 倍数 | 每股价值 |
|---|---|---|---|---|---|
| 悲观 | 45 | 8.5% | 1.0 | 4.5x | 20 元 |
| 中性 | 55 | 10.0% | 2.0 | 6.5x | 30 元 |
| 乐观 | 65 | 11.5% | 3.5 | 8.0x | 42 元 |
10.3 同业财务快照
| 代码 | 名称 | 市值(亿) | PE-TTM | PB | YTD% |
|---|---|---|---|---|---|
| 600118 | 中国卫星 | 712 | 742.66 | 11.12 | +63.98 |
| 600879 | 航天电子 | 337 | 502.82 | 2.26 | +22.26 |
| 002025 | 航天电器 | 202 | 124.58 | 4.24 | +17.11 |
| 002465 | 海格通信 | 179 | –25.55 | 2.24 | –29.47 |
| 601698 | 中国卫通 | 727 | 271.64 | 6.40 | +0.75 |
| 688066 | 航天宏图 | 15 | –1.83 | –1.88 | –77.76 |
| 300762 | 上海瀚讯 | 128 | –89.96 | 8.11 | +5.38 |
10.4 主要子公司 2026H1 业绩
| 子公司 | 业务 | 持股 | 2026H1 净利润(万) | 2025 净利润(万) |
|---|---|---|---|---|
| 航天东方红 | 宇航制造 | 100% | +4,556 | +8,098 |
| 航天恒星科技 | 卫星应用 | 100% | +1,543 | +5,867 |
| 天津恒电 | 宇航配套 | 100% | +590 | +1,287 |
| 钛金科技 | 卫星应用 | 30.41%(参股) | +3,124 | +4,085 |
| 北京星地恒通 | 卫星应用 | 100% | –689 | –3,918 |
| 深圳航天东方红 | 宇航+应用 | 100% | –3,487 | –10,400 |
10.5 资产负债表关键科目(2026-06-30)
| 科目 | 余额(亿) | 同比/期初变化 |
|---|---|---|
| 货币资金 | 15.72 | 其中受限 4.60 亿 |
| 应收账款 | 23.35 | +12.87% |
| 合同资产 | 21.53 | –3.97% |
| 存货 | 33.55 | +35.78% |
| 合同负债 | 17.09 | +69.45% |
| 短期借款 | 5.33 | — |
| 应付账款 | 28.19 | — |
| 总资产 | 137.97 | — |
| 资产负债率 | 41.21% | — |
10.6 关键来源
- [2026-08-19 中国卫星 2026 年半年度报告](file:///data/600118_SS/base/financials/parsed/2026_08_19_中国卫星2026年半年度报告_cdcf160da5/source.md) — 2026H1 业绩、资产负债、子公司数据
- [2026-03-30 中国卫星 2025 年年度报告](file:///data/600118_SS/base/financials/parsed/2026_03_30_中国卫星2025年年度报告_01fb105515/source.md) — 2025 年报全年数据
- [2026-04-21 中国卫星 2026 年第一季度报告](file:///data/600118_SS/base/financials/parsed/2026_04_21_中国卫星2026年第一季度报告_059f91c27a/source.md) — 2026Q1 季报
- [2025-10-17 中国卫星 2025 年半年度业绩说明会](file:///data/600118_SS/base/transcripts/parsed/2025_10_17_中国卫星2025年半年度业绩说明会_b26077a41c/source.md) — 关于商业卫星公司关系的关键官方表态
- [2026-05-18 中国卫星股东减持股份计划公告](file:///data/600118_SS/base/announcements/parsed/2026_05_18_中国卫星股东减持股份计划公告_cf61ea3496/source.md) — 减持窗口与剩余比例
- [2026-07-13 控股股东权益变动触及 1% 刻度的提示性公告](file:///data/600118_SS/base/announcements/parsed/2026_07_13_中国卫星关于控股股东权益变动触及1_刻度的提示性公告_991da9c72d/source.md) — 减持进展
- [2026-06-26 航天东方红放弃参股公司增资优先认缴权](file:///data/600118_SS/base/announcements/parsed/2026_06_26_中国卫星关于全资子公司航天东方红卫星有限公司放弃参股公司增资优先认缴权暨关联交易的公告_af9da23449/source.md) — 海南资产注入预期修正
- [2025-05-09 中航证券 2024 年报点评](file:///data/600118_SS/base/research/parsed/2025_05_09_中航证券_2024年报及2025q1点评_单季度收入持续回暖_有望借商业航天之东风焕发新生机/source.md) — 31.05 元目标价锚
- [估值数据包](file:///data/600118_SS/base/valuation/derived/valuation_packet.md) — DCF/PS/PB/SOTP 四方法估值
- [同业财务快照 API](file:///data/600118_SS/base/structured_market_data/parsed/api/source.md) — 7 家同业市值/PE/PB/YTD
本报告基于公开资料整理,不构成投资建议。所有数字与判断的来源已在文中标注。
相关研究
资料来源
- [1] 中国卫星2025年年度报告 · 巨潮资讯 2026-03-30
- [2] 中国卫星2025年半年度业绩说明会 · 上证路演中心 2025-10-17
- [3] 中国卫星关于全资子公司航天东方红卫星有限公司放弃参股公司增资优先认缴权暨关联交易的公告 · 巨潮资讯 2026-06-26
- [4] 2024年报及2025Q1点评:单季度收入持续回暖,有望借商业航天之东风焕发新生机 · eastmoney_reportapi 2025-05-09 查看原文
- [5] 中国卫星 服务器预生成财务数据包 · Tushare 2026-06-30
- [6] 中国卫星2026年半年度报告 · 巨潮资讯 2026-08-19
- [7] 中国卫星2026年第一季度报告 · 巨潮资讯 2026-04-21
- [8] 中国卫星 服务器预生成估值数据包 · auto 2026-08-28
- [9] 中国卫星股东减持股份计划公告 · 巨潮资讯 2026-05-18
- [10] 中国卫星关于控股股东权益变动触及1%刻度的提示性公告 · 巨潮资讯 2026-07-13
- [11] 中国东方红卫星股份有限公司2024年年度报告 · 巨潮资讯 2025-04-11
- [12] 2023年年报点评:采购计划调整影响业绩;重视产品技术研发 · eastmoney_reportapi 2024-04-18 查看原文