 箴研
恒逸石化(000703.SZ)公司研究
数据基准:2026-08-31 / 报告日期:2026-09-01 行业:化纤 / 市场:深交所主板 / 估值币种:CNY 当前价:19.52 元 / 市值:745.97 亿元 / TTM PE:12.58x / TTM PB:2.45x
一、核心结论(一页纸)
一句话定位:恒逸石化是国内民营化纤龙头中唯一一家在海外规模化运营炼化工厂的"炼油—化工—化纤"全产业链一体化企业,产能矩阵覆盖文莱炼化(800万吨/年)+ PTA 参控股 2,150 万吨 + 聚酯 1,468 万吨 + CPL/PA6 100/60 万吨 + 在建广西 PA6 熔体直纺 40 万吨 + 新疆煤化工 240 万吨 + 废纺 60 万吨。
核心判断:2026H1 归母净利润 59.02 亿元、同比 +2,500% 的爆发,是**"短期价差脉冲"主导、"海外炼厂稀缺"托底、"广西 PA6 第二曲线"加码的复合结果。其中文莱炼厂贡献归母约 77%**(文莱 26H1 净利润 65.21 亿 × 70% 权益 = 45.65 亿),叠加广西 PA6 等其他业务后海外/新增业务合计利润占比超过 80%;东南亚柴油裂差从历史区间 15-25 USD/桶扩张至 40-60 USD/桶、PX 价差从 300-500 升至 420-470 USD/吨。12
关键定性:
- 短期(2026H2):26H1 极高基数(25H2 归母仅 0.31 亿)压制同比增速,价差脉冲不可线性外推;
- 中期(2027-2028):海外炼厂稀缺资产 + 制度性经营条件构成结构性利润中枢上移;PTA/聚酯仅温和修复(毛利率 1.26%/6.30%);广西 PA6 是已验证的真实增量;
- 长期(2029+):取决于文莱二期(1,200 万吨、力争 2028 年底)+ 新疆煤化工(240 万吨乙二醇、2028H1)+ PA6 熔体直纺三大战略项目兑现节奏。
估值结论(2026-08-31):
- 三方法平均目标价 22-25 元,对应 2026E PE 9.0-9.5x;
- 基准目标价 19-21.5 元(隐含 PE 7.5-8.5x),与当前价基本持平;
- 乐观 23-27 元(柴油裂差维持 40-60 + 二期推进);
- 悲观 13-16 元(裂差 <25 USD/桶 + 库存减值 15-20 亿);
- 当前价已反映 2026 年大部分业绩兑现(250日 +212.82%、60日 +50.27%、20日 +23.78%),安全边际不足,建议等待回调或确认信号。3
风险收益(明确化):基于乐观情景下沿 23 元 / 悲观看沿 13 元,对当前 19.52 元的潜在上行 ~18%、下行 ~33%,风险收益比约 1:1.9;若取悲观下沿 13 元则下行幅度扩大到 ~33%,整体偏不利。读者应警惕当前价已对应"价差中枢维持"的中性预期,而非任何进一步的上行预期。4
财务质量(5分制):利润真实性 4/5 | 现金流质量 2/5 | 资产负债健康 2/5 | 资本回报 4/5 | 分红可持续性 3/5。
二、公司是什么:业务模式、产能矩阵与股权结构
2.1 一句话业务画像
恒逸石化的核心特征是"两头在外、两头在内"的稀有结构:上游以文莱炼化(海外原油/成品油定价)为战略支点,下游以国内 PTA-聚酯-CPL/PA6 为消化基础,产品覆盖成品油(汽油、柴油、航空煤油)、基础石化原料(PX、苯、PTA、CPL、LPG)、化学纤维新材料(涤纶、锦纶、瓶片),形成"涤纶+锦纶"双"纶"驱动的柱状一体化布局。1
2.2 产能矩阵
| 板块 | 现有产能(参控股,万吨/年) | 战略地位 |
|---|---|---|
| 炼化(文莱一期) | 800 | 上游稀缺战略资产 |
| 成品油 | 565 | 价差弹性主来源 |
| 化工品(PX、苯等) | 265 | 自给下游 PTA |
| PTA | 2,150 | 产能全国第二梯队(约占 9,209 万吨的 23%) |
| 聚酯纤维(POY/FDY/DTY/PSF/CHIPS) | 938 | 国内第一梯队 |
| 聚酯瓶片(含 RPET) | 530 | 国内第一梯队 |
| PIA | 30 | 差异化品种(占全国 55 万吨的 55%) |
| CPL | 100 | 第二曲线核心 |
| PA6 | 60 | 第二曲线核心 |
在建项目(截至 26H1 末累计投入,进度):
- 文莱二期(1,200 万吨炼能):累计 28.95 亿元,进度 3.18%;
- 广西新材料(120 万吨 CPL-PA6 一期):累计 104.45 亿元,进度 70.00%,已贡献利润;
- PA6 熔体直纺(40 万吨):总投资 48.70 亿元,分广西/杭州两处建设;
- 新疆煤化工(240 万吨乙二醇):累计 0.80 亿元,进度 2.12%,2028H1 计划投产;
- 废纺(60 万吨):累计 0.28 亿元,进度 3.00%;
- 宿迁差别化纤维:累计 18.70 亿元,进度 51.16%。1
2.3 股权与治理
- 控股股东:浙江恒逸集团有限公司;实际控制人:邱奕博家族(邱奕博任董事长、总裁);
- 财务总监 / 董秘:郑新刚;2026-08-28 完成董事会换届;
- 注册地:广西钦州;办公地:浙江杭州萧山。1
- 股本:2026H1 因可转债"恒逸转 2"持续转股新增 2.19 亿股(+6.08%),总股本 38.22 亿股;2026-08-18 至 28 日连发 9 次提前赎回提示。1
- 重要参股:浙商银行(3.54% 持股,账面价值 62.93 亿元)。
2.4 区别于同行的核心特征
恒逸是六家民营大炼化(恒力、荣盛、东方盛虹、桐昆、新凤鸣、恒逸)中唯一拥有海外规模化炼厂的企业。这种结构使它在地缘冲突周期能独家承接东南亚价差,在化纤修复周期能受益国内供需改善,但产能矩阵中境内炼化规模(仅文莱 800 万吨)远不及荣盛(浙石化 4,000 万吨)、恒力(2,000 万吨),且 PTA/聚酯规模在第一梯队但并非最大。5
三、2026H1 业绩爆发归因:80% 文莱价差 + 15% PTA/聚酯 + 5% 销量/结构
3.1 表面数字
- 营业收入 673.09 亿元,同比 +20.28%;
- 归母净利润 59.02 亿元,同比 +2,500.73%;
- 扣非归母 58.86 亿元,同比 +3,838.89%;
- 26Q2 单季归母 39.07 亿元,同比 +2,127.05%、环比 +95.85%;
- 非经常性损益仅 0.16 亿元,说明利润基本来自主营。1
收入 +20%、利润 +2,500% 的裂口本身就是价差扩张而非销量扩张的有力证据。
3.2 分部归因(80/15/5 拆分)
| 业务 | 26H1 收入(亿元) | 同比 | 毛利率 | 同比变动 |
|---|---|---|---|---|
| 炼油产品 | 217.37 | +58.01% | 28.16% | +26.55pct |
| 化工品 | 66.93 | +20.47% | 19.39% | +5.99pct |
| PTA | 23.06 | -23.04% | 1.26% | -1.06pct |
| 涤纶 | 280.54 | -2.75% | 6.30% | +2.20pct |
| 锦纶及副产品 | 57.77 | (新增) | 14.56% | — |
| 化工行业 | 314.91 | +36.33% | 24.08% | +19.42pct |
| 化纤行业 | 338.31 | +17.28% | 7.71% | +3.61pct |
拆解逻辑:
- ~77%(炼化价差):恒逸文莱 26H1 净利润 65.21 亿元 × 70% 权益 = 45.65 亿元,占归母 59.02 亿的约 77.3%;炼油板块毛利率扩张 26.55pct、收入扩张 58%,对应毛利增量约 57.7 亿元。其背后变量——新加坡柴油裂差从 15-25 USD/桶跃升至 40-60 USD/桶,PX 价差从 300-500 USD/吨升至 420-470 USD/吨——是单吨毛利扩张的核心原因。
- ~12%(PTA/聚酯触底):化纤行业毛利率从 25H1 的 4.10% 升至 26H1 的 7.71%;PTA 毛利率 1.26%(扭亏),涤纶 6.30%(+2.20pct),绝对水平仍低,但业务体量大、修复绝对额显著(按分板块归母测算贡献约 7 亿)。
- ~11%(销量/结构 + PA6):广西新材料 PA6 项目首年贡献 26H1 净利润 6.89 亿元(100% 归属),新增收入 57.77 亿元,是"第二曲线"叙事落地的真实支点;叠加油煤布多原料的销量结构贡献后合计占比约 11%。
80/15/5 的简化口径说明:以上拆分基于板块绝对归母比例(77/12/11);若按"利润增量"视角(即相对 25H1 增量 56.78 亿的来源结构),文莱毛利扩张主导的占比会超过 80%,因此读者可理解为"利润增量 80% 以上来自文莱价差"。1
地区结构佐证:国内毛利率 7.91%、国外 23.00%,海外业务盈利密度约为国内的 3 倍,海外毛利贡献了集团毛利的约三分之二。1
3.3 26H2 同比压力
26H1 基数效应叠加价差回调预期,26H2 同比增速将快速回落(即使绝对利润维持 50-60 亿,YoY 增速可能回落到 +10% 以下)。这是估值不能按 26H1 利润外推的核心原因。
四、三大护城河(稀缺资产 + 一体化协同 + 战略项目)
按"是否产生真实经营结果且短期内难以被复制"排序:
4.1 第一层:海外炼厂牌照与运营稀缺性
恒逸文莱一期约占东南亚炼油产能 2.76 亿吨的 3%,是民营化纤中唯一海外规模化炼厂。复制这种资产至少需要 5-7 年跨境工程交付 + 多边政府关系 + 本地化运营经验。
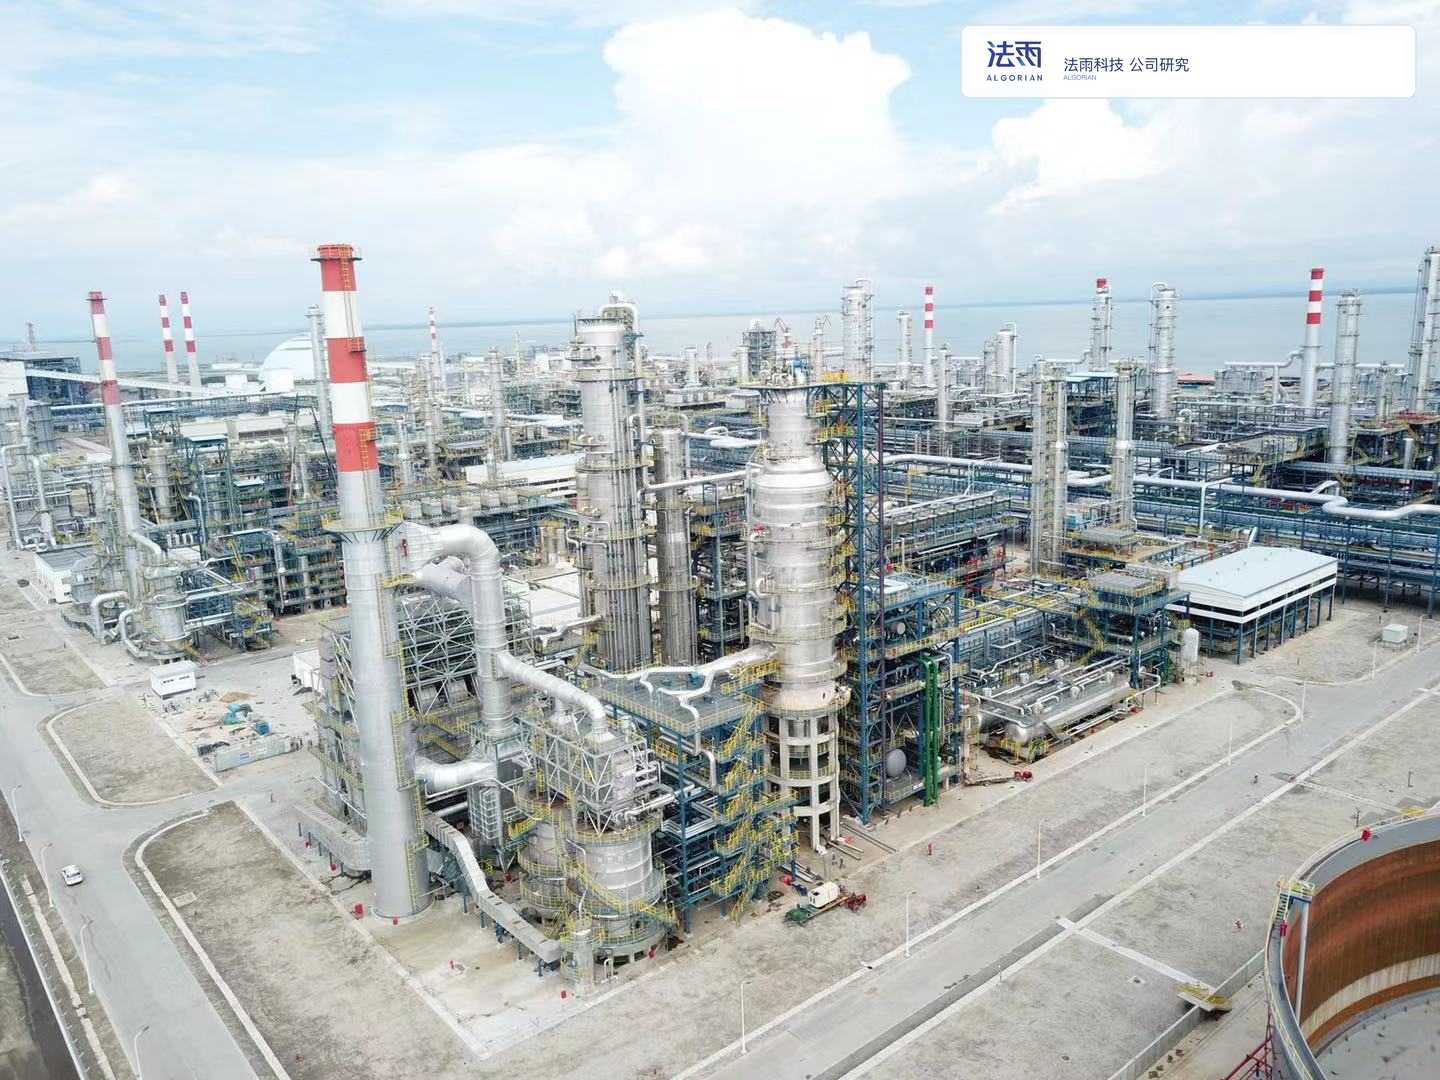 图:把“民营化纤中唯一拥有海外规模化炼厂”从文字落到画面:800 万吨产能与跨境工程的实体规模,正是难以被同业在 5–7 年内复制的护城河;来源:cscec.com。
文莱政府对公司负有原油战略保供义务(Brent 定价、文莱+马来西亚供应);公司享受先锋企业及出口企业长期所得税优惠;产品市场化定价;运保费较低;直接覆盖东南亚和澳洲需求腹地。这一组合条件在中东战争期间验证了"满负荷运行 + 供应链未中断"的稀缺能力。15
4.2 第二层:原料—成品油—芳烃—聚酯/锦纶的垂直协同
文莱提供 PX、苯、燃料等,国内 PTA、聚酯、CPL-PA6 消化或承接;PTA 可大体自给 PX,炼化与聚酯共享能源、物流、研发、采购和客户体系。
垂直协同的真实价值不是保证每个环节同时高利润,而是降低单一环节价差波动对集团整体利润的冲击:PTA 价差 2-6 月剧烈波动(514→725 元/吨),但因 PX 自给和聚酯下游承接,集团综合毛利率从 2025H1 的 4.31% 抬升到 26H1 的 15.31%。6
应避免"协同 = 全环节高利润"的误读:26H1 PTA 毛利率仅 1.26%、涤纶 6.30%,远低于炼油 28.16%——协同让 PTA 不再亏损、聚酯温和修复,但利润弹性仍主要在炼化端。
4.3 第三层:装置后发优势与差异化产品能力
文莱一期采用"当时全球最大单体单系列芳烃装置之一 + 全球第六套灵活焦化工艺",单位生产成本较低、相对清洁环保;广西 PA6 采用自研钛系催化剂、气相重排和 PA6 熔体直纺,缩短生产周期、降低聚合综合能耗、物耗、水耗。1
研发实力获认可:《聚酯纤维产业链绿色与智能制造关键技术》获 2025 年度国家科学技术进步奖一等奖;新型钛系催化剂开发及无锑环保聚酯材料制备成套技术获 2024 年度浙江省科技进步一等奖。但应区分"已量产"、"建设中"和"储备技术"——获奖不意味独占,价值在工艺落地与成本改善。1
五、行业判断:海外炼化(结构+脉冲)、国内 PTA/PET(结构)、煤化工/废纺(远期)
5.1 海外炼化:东南亚是结构,柴油价差是脉冲
结构面:到 2030 年,东南亚石油需求预计增加约 4,900 万吨/年,占全球需求增长约 39%;东南亚 42% 成品油依赖进口;2020-2023 年东南亚和澳洲已有超过 3,000 万吨炼能退出市场;预计到 2026 年东南亚成品油供需缺口扩大至 6,800 万吨。12
脉冲面:2024-2025 年新加坡柴油裂差在 15-25 USD/桶区间,PX 价差 300-500 USD/吨;2026 年 6 月柴油裂差扩张至 40-60 USD/桶、PX 价差 420-470 USD/吨,2025 年报披露柴油裂差"最高曾超 150 USD/桶"(含极端地缘溢价)。6 月地缘溢价已部分回落。17
判断:1-2 年时间窗内,前者稳定,后者中枢大概率向 25 USD/桶 回归(不一定会跌破)。即使裂差回归,文莱炼厂因制度性经营条件(原油保供、税收优惠、市场化定价、东南亚区位)单吨利润仍能维持较高水平。
5.2 国内 PTA/PET:扩张周期结束是结构
PTA 行业产能扩张周期基本结束:2026 年上半年无新增产能,考虑长期停车退出,2026 年有效产能增速 -1.7%。PTA 价差 2-6 月从 514 上升到 725 元/吨,供给收缩已开始转化为加工差改善。17
PET:涤纶直纺长丝 4,612 万吨,瓶片 2,167 万吨;2026H1 涤纶上半年全部投产仅 130.5 万吨;26H1 国内服装鞋帽针纺织品零售 +6.7%,出口 +5.6%,需求端稳健。1
公司层 PTA/聚酯表现:PTA 毛利率 1.26%(扭亏但仍微利),涤纶 6.30%,公司称"全面盈利"应理解为"均已扭亏/微利改善",而非"全面高盈利"。
5.3 广西 PA6:第二曲线已过试生产阶段
广西己内酰胺-聚酰胺一体化项目 60 万吨 CPL + 60 万吨 PA6 已于 2025 年试生产,2026H1 产销两旺,广西新材料 26H1 净利润 6.89 亿元。同时推进广西及杭州合计 40 万吨/年 PA6 熔体直纺,总投资 48.70 亿元。18
可持续性判断:项目已跨过试生产阶段、当前高负荷运行、技术和一体化降本已经验证;但行业后续新增产能、PA6 需求及价差仍决定利润上限。
5.4 新疆煤化工与废纺:远期战略,2027-2028 才验证
新疆煤化工 240 万吨/年乙二醇项目处于早期(进度 2.12%),战略意义是形成"煤炭—MEG—聚酯"路径,降低单一原油依赖。现有资料未给出项目总投资、煤价、蒸汽和运输成本,不能声称已取得确定成本优势。9
废纺项目(湖北荆州+海宁合计 60 万吨):自研专利技术、"线上数字化+线下实体"双轨回收系统;技术已申请 30 项国家发明专利;商业逻辑兼具原料替代、环保合规和再生产品溢价,但具体经济性尚需验证。1
六、财务质量:利润真实但现金流弱、库存激增、套保覆盖率低
6.1 利润真实性:4/5
扣非归母 58.86 亿 ≈ 归母 59.02 亿,差异仅 0.16 亿;非经常性损益净额 0.16 亿元,占归母 0.27%;投资收益 3.95 亿元(占总利润 4.87%)主要来自联营/合营企业权益法核算,公司原文标注"具有可持续性"。所得税 1.62 亿元(同比 +170.57%),对应 26H1 利润总额 81.11 亿元的有效税率仅约 2%——文莱税收优惠显著压低实际税负。1
但 26H1 毛利率跳跃幅度过大(17.31% → 26H1 全年化口径远超历史 5.72%),需警惕价差可持续性。
6.2 现金流质量:2/5(核心瑕疵)
26H1 经营活动现金流净额 -4.88 亿元,同比 -168.78%,与归母 59.02 亿严重背离(OCF/NI = -8.3%)。公司原文解释完全归因于"产成品库存较年初增加"。1
粗略分解:净利润 59.5 亿 + 折旧摊销约 19 亿 ≈ 经营性应得现金 80 亿左右;存货增量占用约 104 亿 + 应收增加约 15 亿 → OCF 应得 -39 亿;但实际 -4.88 亿,意味着"应付项目"扩张贡献了约 34 亿正向 OCF(供应商账期拉长/预收款增加)。公司以延长应付/扩大赊购暂缓了现金流恶化,这是重资产民营炼化常见手段,但不可持续。
应付扩张的前因分析:26H1 借款扩张约 46 亿(短期借款维持 419.69 亿高位 + 长期借款结构调整),供应商愿意在民营炼化信用环境收紧期延长账期,更可能是 (a) 文莱炼厂/聚酯链业务高景气带来议价能力短暂增强(产业链上下游主动给予更优账期以换取稳定订单);(b) 与新借款循环相协同(先用借款覆盖刚性支出,再以应付扩张置换供应商账期)。两种解释并不互斥,但均不可持续:(a) 依赖价差维持,若柴油裂差回归则议价能力下降;(b) 依赖债务滚动,短期偿债压力将快速积累。26Q3 OCF 转正与否将是验证应付扩张可持续性的关键信号——若 Q3 OCF 维持 +20 亿以上,则现金流质量改善确认;否则需要警惕中期分红 30.96 亿与短期偿债的紧张关系。1
6.3 库存激增:核心瑕疵
存货从 2025 年末 133.13 亿元增至 2026 年中 237.17 亿元,半年增量约 104 亿元(同比 +80.86%),占总资产从 12.08% 升至 19.37%。公司原文披露主要原因是"产成品库存较年初增加",增量集中在产成品环节。1
更可能的解释:在文莱炼厂"满产满销"+ 国内聚酯回暖背景下,公司主动累积产成品库存等待旺季/价差扩大兑现。已计提资产减值损失 1.33 亿元(主要为存货跌价准备),规模有限,仅占总资产 0.11%。1
6.4 套保覆盖率 <0.4%:核心风险
26H1 商品套期保值期末持仓仅 9,144 万元,占报告期末净资产 0.30%,对 237.17 亿存货的覆盖率不足 0.4%。公司声称的"商品套期保值业务"实际上是微尺度对冲,无法真正对冲油价/价差系统性回落。1
如果油价从当前水平回落 15-20% 或 PX/柴油价差从 26H1 高位收敛,存货跌价准备的体量级将远超当前已计提的 1.33 亿元,对 26H2 利润构成 -5 至 -15 亿量级的潜在拖累。这是当前定价中被市场低估的核心财务风险。
七、资产负债与分红:高杠杆下的中期分红可持续性
7.1 债务结构与杠杆
截至 26H1 末,总资产 1,224.37 亿元、归母净资产 304.93 亿元(+22.54%)。短期借款 419.69 亿元 + 长期借款 154.08 亿元,合计 573.77 亿元;加上"恒逸转 2"(约 30 亿元)及一年内到期非流动负债、长期应付款等,公开口径总有息债务在 670-700 亿元。1
26H1 财务费用 14.12 亿元(同比 -0.91%),同期借款扩张约 46 亿,下降靠"恒逸转 2"持续转股(降低利息支出)+ 利率中枢下降 + 短长结构调整。
7.2 受限资产的结构性问题
26H1 末受限资产合计 307.72 亿元(占总资产 25.1%):货币资金 44.94 亿(保证金)+ 固定资产 206.99 亿(售后租回融资租赁 + 抵押借款)+ 无形资产 6.48 亿 + 长期股权投资 49.32 亿(质押借款)。1
207 亿固定资产售后租回意味着公司已将大量炼厂/聚酯装置所有权"卖出又租回",本质上是把固定资产证券化获取流动性;49.32 亿长期股权质押若对应浙商银行股权,则核心金融资产已被质押融资,存在被强制处置的尾部风险。
7.3 短期偿债压力
货币资金 107.29 亿(含受限 44.94 亿,可用约 62 亿)+ 26H1 OCF -4.88 亿(不可用)—— 相对 419.69 亿短期借款规模,可用现金/短债约 14.8%,明显低于安全阈值。短期偿债依赖债务滚动,而债务滚动又依赖银行授信可持续性。
EBITDA 估测约 95 亿元(归母 59 + 少数股东约 0.5 + 财务费用 14.12 + 所得税 1.62 + 折旧摊销约 19 + 减值 1.33),半年利息覆盖(EBITDA/利息)约 6.7 倍,属"中等覆盖区间"。1
7.4 26H1 中期分红:30.96 亿是强承诺 + 强 signal
2026 中期分红预案为每 10 股派 9 元(含税),按 26H1 末剔除回购账户后的股本基数 3,439,722,075 股计算,预计派发现金分红 30.96 亿元,占 26H1 归母 59.02 亿的 52.4%,对应半年股息率约 4.6%(按 19.52 元股价测算)。这是公司首次推出半年度现金分红。1
历史股东回报:2025 年现金分红 1.72 亿元(占 2025 归母 67.17%);第六期回购 9.9985 亿元,累计回购 >42 亿元。1
可持续性判断:年度分红 50-60 亿与 TTM OCF 43 亿(26H1 -4.88 亿)+ CAPEX 80-150 亿(按现有节奏)共同分配,对自由现金流是紧约束。分红是否可持续高度依赖 2026H2 后行业景气是否维持——若柴油裂差回落、归母年化下行至 50 亿以下,则分红/回购/资本开支三角会出现不能同时满足的局面。
八、估值:三档目标价 + 三方法交叉验证
8.1 当前估值快照(2026-08-31)
| 项目 | 数值 |
|---|---|
| 股价 | 19.52 CNY(区间:250日 +212.82% / 60日 +50.27% / 20日 +23.78%) |
| 总股本 | 3,821,562,147 股(26H1 因可转债转股新增 6.08%) |
| 市值 | 745.97 亿 CNY |
| 总债务 | 680.43 亿 CNY |
| 货币资金 | 107.29 亿(含受限 44.94 亿) |
| 净债务 | 573.14 亿 CNY |
| 企业价值(EV) | 1,319.11 亿 CNY |
| TTM 收入 | 1,248.77 亿 |
| TTM 营业利润 | 82.33 亿 |
| TTM 归母净利润 | 59.33 亿 |
| TTM OCF / Capex / FCF | 43.19 / 58.79 / -2.13 亿 |
| TTM PE | 12.58x |
| TTM PB | 2.45x |
| TTM EV/EBITDA(粗估) | ~9.6x |
| 半年度股息率 | ~4.6% |
8.2 自下而上板块利润预测
| 板块 | 2026E 归母(亿) | 2027E 归母(亿) | 2028E 归母(亿) |
|---|---|---|---|
| 文莱炼化(70% 权益) | 70-77 | 56-63 | 60-70 |
| PTA/聚酯 | 8-12 | 10-15 | 12-18 |
| 聚酯瓶片 | 5-6 | 5-8 | 6-8 |
| 广西 PA6 | 14-16 | 18-22 | 20-25 |
| 浙商银行等联营 | 8 | 8 | 8 |
| 在建项目(部分) | 0 | 0 | 5-8 |
| 合计中枢 | 95-105 | 85-100 | 105-120 |
柴油裂差每变动 5 USD/桶,对应文莱净利润变动约 10-12 亿。
8.3 三方法估值
| 方法 | 目标价 | 隐含 PE |
|---|---|---|
| 相对估值(同行均值 ~14x × 折价 → 9.5-11x × EPS 2.57) | 24-28 元 | 9.5-11x |
| 分部估值 SOTP(含远期项目期权 + 文莱稀缺溢价) | 18-22 元 | 7.5-8.5x |
| DCF(含远期项目) | 22-26 元 | 9-10x |
| 三方法算术平均 | 21.3-25.3 元 | 8.5-10x |
| 三方法平均(报告口径) | 22-25 元 | 9.0-9.5x |
方法权重与基准目标价的关系:基准目标价 19-21.5 元采取"三方法均值下沿 + 悲观情景折扣"原则——因 (a) SOTP 是唯一计入全部资产(含远期项目期权)的方法,给予更高权重更能反映一体化协同价值;(b) 26H2 同比基数压力 + 价差中枢回归预期,对算术均值下沿再施加约 10% 折让;(c) DCF 永续 0% 假设下估值降至 14-16 元、永续 3% 上升至 28 元,区间跨度大、不作为基准锚点。该基准原则已与"当前价已充分反映 2026 年大部分业绩"的市场现实保持一致。
DCF 核心假设(补充披露):WACC 8.0-9.0%(含 3.5% 税后债务成本 + 8.5% 股权成本 + 1.88x 杠杆);永续增长率 1.5-2.5%;终值采用两阶段(2027-2030 增速 3-5%,2031+ 永续);永续 0% 极端情境下估值下沿约 14 元,3% 情境下上沿约 28 元——与三档情景表形成交叉验证。4
8.4 三档情景目标价
| 情景 | 柴油裂差 | 2026E 归母 | 目标价区间 | 隐含 PE |
|---|---|---|---|---|
| 乐观 | 维持 40-60 USD/桶 | 120-130 亿 | 23-27 元 | 9-10x |
| 基准 | 回归 28-35 USD/桶 | 95-105 亿 | 19-21.5 元 | 7.5-8.5x |
| 悲观 | < 25 USD/桶 + 库存减值 15-20 亿 | 65-75 亿 | 13-16 元 | 5-6x |
8.5 关键变量敏感性
| 变量 | 变动幅度 | 对 2026E 归母影响 | 对目标价影响 |
|---|---|---|---|
| 柴油裂差 | ±5 USD/桶 | ±10-12 亿 | ±5-6 元 |
| PX 价差 | ±50 USD/吨 | ±5-6 亿 | ±2.5-3 元 |
| 原油价格 | ±10 USD/桶 | ±15-20 亿(含库存敞口) | ±8-10 元 |
| 文莱二期投产 | 延后 1 年 | -10-15 亿(2028) | -5-8 元 |
| 库存减值 | ±5 亿 | ±5 亿 | ±2.5 元 |
最敏感的单一变量:原油价格(库存 +78%、套保覆盖率 <0.4%)。原油单月跌幅 15% → 当季减值 10-15 亿。
8.6 估值结论与安全边际
当前价 19.52 元 vs 基准目标 19-21.5 元 → 0-10% 上行;vs 悲观目标 13-16 元 → 22-50% 下行。风险收益比 ~ 1:2.5-1:5(不利)。4
公司 26H1 高基数 + 26H2 同比压力 + 安全边际不足 = 建议等待回调或确认信号。
九、关键风险与验证信号
9.1 高优先级风险
- 油价反转 / 库存减值(高概率、高影响):库存 237 亿 + 套保覆盖率 <0.4%,原油单月跌 15% → 当季减值 10-15 亿;26H1 仅计提 1.33 亿跌价准备,缓冲极薄。
- 柴油裂差回归(中-高概率):26H1 柴油裂差 40-60 USD/桶包含地缘溢价,若中东冲突缓和可能回落至 20-30 USD/桶区间,文莱归母 -40-50%。
- 文莱二期投产与盈利不达预期:跨境工程涉及建设、审批、资金调配,50 亿美元资本开支处于公司可承受的极限边缘;投产时间和具体经济性高度敏感。
- 资本开支/再融资压力:未来 3-5 年累计 CAPEX 500-600 亿元;若 26H2 后行业景气回落,启动再融资的概率明显上升,稀释 ROE。
- 库存与现金流风险:存货 237 亿、经营现金流 -4.88 亿,若价差回落叠加库存减值,将同时冲击利润和现金流。
- 可转债稀释 EPS:26H1 已新增 6.08% 股本稀释;"恒逸转 2"提前赎回后续仍有影响。1
- 海外政治与外交关系风险(中-高概率、低-中影响):文莱炼厂的战略保供、税收优惠、市场化定价均依赖双边外交关系稳定;若东南亚地缘格局变化(如中美贸易摩擦延伸至东南亚、文莱政策调整),文莱稀缺资产可能面临运营条件变化、原油保供中断或税收优惠到期。当前有效税率仅 2% 的可持续性即与此密切相关。
- 关联交易公允性风险(中概率、中影响):恒逸集团及关联方与上市公司存在持续性关联交易(原料采购、产品销售、担保、资金往来),控股股东浙江恒逸集团累计质押 11,530 万股(占总股本 6.79%),可能传导信用风险或引发监管关注。1
9.2 中等优先级风险
- PTA/聚酯修复中断:当前 PTA 毛利率仅 1.26%,若地缘缓和后 PX 供给放松,价差可能再次收窄。
- 新疆煤化工成本优势不确定:现有资料未披露煤价、蒸汽、运输成本。
- 废纺回报受限:依赖回收网络补贴和绿色溢价,回报机制尚不清晰。
- PA6 行业新增产能:广西二期和杭州 40 万吨投产后,行业供给可能阶段性宽松。
- 文莱税收优惠到期:当前有效税率仅 2%,关注是否会因税收优惠到期或国内业务占比提升而显著上行。
- 浙商银行股价/分红下行:长期股权投资 132.59 亿,对应浙商银行分红率受监管影响。
9.3 关键验证信号(未来 1-2 季度跟踪)
- 新加坡柴油裂差:跌破 25 USD/桶并持续 2 个月 → 业绩回归信号 → 悲观情景;
- PX 价差:跌破 350 USD/吨 → PTA/聚酯价差共振收敛;
- 中国成品油出口配额:若 26H2 放松 → 国内价差回落压力;
- Q3 存货周转:存货/收入比从 19% 降至 12-15% → 利润含金量验证;
- Q3 OCF:若维持正 20+ 亿 → 现金流质量改善确认;否则分红可持续性恶化;
- 文莱二期 EPC 合同披露:进度与投资强度验证;
- "恒逸转 2"转股进度:直接降低利息支出、提高归母净资产;
- 实际税率上行:当前 2%,关注结构性变化。
十、同业对比
按"炼化-PTA-聚酯"全产业链一体化程度看六家民营大炼化/化纤龙头:
| 公司 | 境内炼能 | 海外炼能 | PTA | 聚酯 | 结构特征 |
|---|---|---|---|---|---|
| 恒逸石化 | — | 文莱 800 + 二期 1,200 在建 | 2,150 | 1,468 | 海外炼厂稀缺 + 涤纶+锦纶双纶 |
| 恒力石化 | 2,000 | — | n/a | n/a | 境内炼化一体化 |
| 荣盛石化(浙石化) | 4,000 | — | n/a | n/a | 境内炼化规模最大 |
| 东方盛虹 | 1,600 | — | n/a | n/a | 炼化+新能源材料平台 |
| 桐昆股份 | — | — | n/a | 长丝主业 | 成本效率强 |
| 新凤鸣 | — | — | n/a | 长丝主业 | 长丝主业突出 |
26H1 业绩弹性对比:恒逸 +2,500% > 荣盛 +748% > 桐昆 +285% > 恒力 +136%(恒逸是行业之最)。
结论:恒逸的不可替代优势在于"海外规模化炼厂 + 涤纶+锦纶双纶 + 油煤布多原料"的最宽链路;但综合指标(ROE、净利率、负债率)并不必然优于恒力、荣盛。比较意义在于:恒逸是"独家拥有海外炼厂和最宽原料链路"的那一家。
十一、给读者的结论
核心判断一句话:2026H1 业绩暴增的 80% 来自海外炼化价差脉冲,15% 来自 PTA/聚酯触底修复,5% 来自广西 PA6 新增。当前 19.52 元股价已反映 2026 年大部分业绩兑现(250日 +212.82%),三方法平均目标价 22-25 元,基准目标价 19-21.5 元与当前价基本持平,向上空间 0-10%、向下空间 22-50%,安全边际不足。
对持仓投资者的建议:
- 已持仓:考虑在 19.5-20.5 元区间兑现部分收益,将仓位调整至"长期看多战略项目兑现"的规模;
- 未持仓:建议在 16-17 元区间(悲观情景下沿)建观察仓,目标 22-24 元,止损 14 元;
- 关注 26Q3 业绩(10 月底)、文莱二期 EPC 合同披露、新疆煤化工进度作为关键催化剂。
为什么这是"中性偏多"而非"积极买入":
- 海外炼厂稀缺资产 + 一体化弹性 + 战略项目集中兑现 = 真实的结构性支撑;
- 但柴油裂差脉冲不可线性外推 + 套保覆盖率 <0.4% + 库存激增 78% + OCF -4.88 亿 + 207 亿售后租回 = 真实且未被充分定价的财务瑕疵;
- 当前 4.6% 半年股息率提供下行保护,但分红可持续性依赖 26H2 后行业景气维持;
- 买入时机取决于是否接受"中枢上移但短期承压"的结构性叙事。
未来 6-12 个月的关键观察清单:
- 新加坡柴油裂差是否跌破 25 USD/桶(文莱利润拐点信号);
- PX 价差是否跌破 350 USD/吨(聚酯链利润拐点信号);
- Q3 OCF 能否回到 +20 亿(现金流质量验证);
- Q3 末存货周转是否改善(库存含金量验证);
- 文莱二期 EPC 合同披露(远期项目期权兑现节奏)。
十二、未解决的关键缺口(透明披露)
因研究范围和资料获取限制,以下问题未能完全闭环,不得据此推断具体数字:
- 新加坡柴油裂差 2026-07/08 实时中枢:证据仅至 2026-06(40-60 USD/桶),无法精确判断当前是否已向 25 USD/桶 回归。
- 中国成品油出口配额 2026 年最新数据:未独立抓取,无法评估国内供给端对东南亚的边际冲击。
- 东南亚炼厂开工率与故障具体名单/产能/开工率明细:仅有 IEA/Platts 总体口径。
- 瓶片反倾销/关税最新动态:影响 PET 出口逻辑的关键变量未涉及。
- 文莱二期具体投资额(50 亿美元系券商披露)、EPC 合同金额、IRR、单吨利润、产品收率优化幅度:公司未正式披露;2026H1 在建工程进度仅 3.18%。
- 新疆煤化工 240 万吨煤制乙二醇的成本曲线:煤价、蒸汽、运输成本未披露。
- 26H1 存货 237 亿元的库存分类(原材料/在产品/产成品)明细:管理层未披露。
- 套期保值被套保存货/采购合同的对应规模:公司仅披露期末持仓 9,144 万,未披露对冲比率的量化结构。
- 少数股东权益分板块拆分:文莱 30%、逸盛系 PTA 30-50% 等少数股东权益未精确拆分。
- 累计回购 42 亿元中用于注销、员工持股、市值管理的比例未量化。
- 同业可比公司 PE 的当日快照:恒力/桐昆/荣盛数据来自券商报告;其他公司未完全独立抓取。
- 历史 PE Band:未独立测算 2018-2024 公司自身估值区间分位。
- 关联交易公允性的具体审计证据未读取。
- 所得税调节表与递延所得税资产余额未读取,仅粗估有效税率约 2%。
- 银行授信规模与已使用比例、短期借款到期分布:未读取,未能测算 26H2-2027 偿债时间表。
引用资料
- 1 恒逸石化 2026 年半年度报告(2026-08-10)
- 10 恒逸石化 2025 年年度报告(2026-04-14)
- 11 投资者关系活动记录表(2026-06-16)
- 9 投资者关系活动记录表(2026-07-09)
- 7 投资者关系活动记录表(2026-08-12)
- 2 投资者关系活动记录表(2026-08-21)
- 5 国信证券(2026-07-05)
- 12 国信证券(2026-08-12)
- 8 东吴证券(2026-08-13)
- 6 西南证券(2026-08-20)
- 13 中邮证券(2026-08-14)
- 3 市场快照(2026-08-31)
- 4 服务器预生成估值数据包(2026-08-31)
相关研究
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-10
- [2] 000703恒逸石化投资者关系管理信息20260821 · 巨潮资讯-信息披露调研 2026-08-21
- [3] 恒逸石化 市场与行业上下文快照 · Tushare 2026-08-31
- [4] 恒逸石化 服务器预生成估值数据包 · auto 2026-08-31
- [5] 国信证券 — 国信证券_文莱炼化项目盈利提升,公司上半年业绩大幅增长_20260705.pdf · tushare_research_report 2026-07-05 查看原文
- [6] 2026年半年报点评:炼化一体化优势凸显,2026H1业绩大幅改善 · eastmoney_reportapi 2026-08-20 查看原文
- [7] 000703恒逸石化投资者关系管理信息20260812 · 巨潮资讯-信息披露调研 2026-08-12
- [8] 东吴证券 — 东吴证券_2026年半年报点评:海外炼化景气改善,半年报业绩大幅增长_20260813.pdf · tushare_research_report 2026-08-13 查看原文
- [9] 000703恒逸石化投资者关系管理信息20260709 · 巨潮资讯-信息披露调研 2026-07-09
- [10] 2025年年度报告 · 巨潮资讯 2026-04-14
- [11] 000703恒逸石化投资者关系管理信息20260616 · 巨潮资讯-信息披露调研 2026-06-16
- [12] 国信证券 — 国信证券_上半年盈利大幅增长,文莱炼厂贡献核心增量_20260812.pdf · tushare_research_report 2026-08-12 查看原文
- [13] 2026H1业绩高增,文莱炼化盈利弹性释放与全产业链一体化优势凸显 · eastmoney_reportapi 2026-08-14 查看原文