 箴研
估值基准日:2026-08-28 股价:92.30 元 市值:1,175.24 亿元 总股本:12.73 亿股 净现金:40.29 亿元一句话判断:储能电池包从配套品跃升为主力增长引擎,业务结构和盈利模型正在重写。当前股价 92.30 元位于 12 个月目标价区间 85-115 元的下沿,风险收益比偏向正向但不显著。
一、公司定位:从环境电器老兵到全球户储逆变器第一
德业是一家以户用光储一体化产品为出海锚点、向综合能源解决方案延伸的逆变器 + 电池包 + 平台一体化公司。它的关键定位是"全球户用储能逆变器收入第一"——这是弗若斯特沙利文 2025 年口径的事实,也是它在 150 多个国家市场建立起的真实渠道资产。1 2
公司的业务结构分两段:
新能源板块(2025 年占主营约 84%):储能逆变器 52.17 亿元(毛利率 51.10%、+34.6%)、储能电池包 38.32 亿元(毛利率 31.81%、+125.0%)、光伏逆变器 10.54 亿元(毛利率 32.11%),逆变器配件 0.77 亿元。1
环境电器板块(2025 年占主营约 16%):除湿机 8.05 亿元(毛利率 29.72%,线上累计冠军 2016-2025)、太阳能空调 2.41 亿元(毛利率 31.82%)、热交换器 9.38 亿元(毛利率仅 7.71%,受空调客户砍单拖累)。管理层在 2025 年 12 月 16 日业绩说明会明确"业务重心已转移至以逆变器、储能电池包为主的新能源业务"——环境电器事实上已被淡出战略叙事。1 3
公司客户高度分散、海外主导。2025 年外销 97.47 亿元(占主营 79.95%)、内销 24.39 亿元;前五客户占主营 31.94%,关联交易为零。1 这是它从环境电器 OEM 起家、逐步转向 OBM 累积的渠道底子。
一句话总结:德业不是单纯的逆变器厂(如华为、阳光),也不是单纯的电池厂(如派能、宁德储能),而是用"逆变器 + 自研 BMS 的电池包 + 德业云"打包成系统级方案卖给户用与中小工商业安装商——这是它和古瑞瓦特、Solis、SMA 等的关键差异点。
二、业务结构与财务基线
| 期间 | 收入(亿) | 归母净利(亿) | 毛利率 | ROE | OCF(亿) |
|---|---|---|---|---|---|
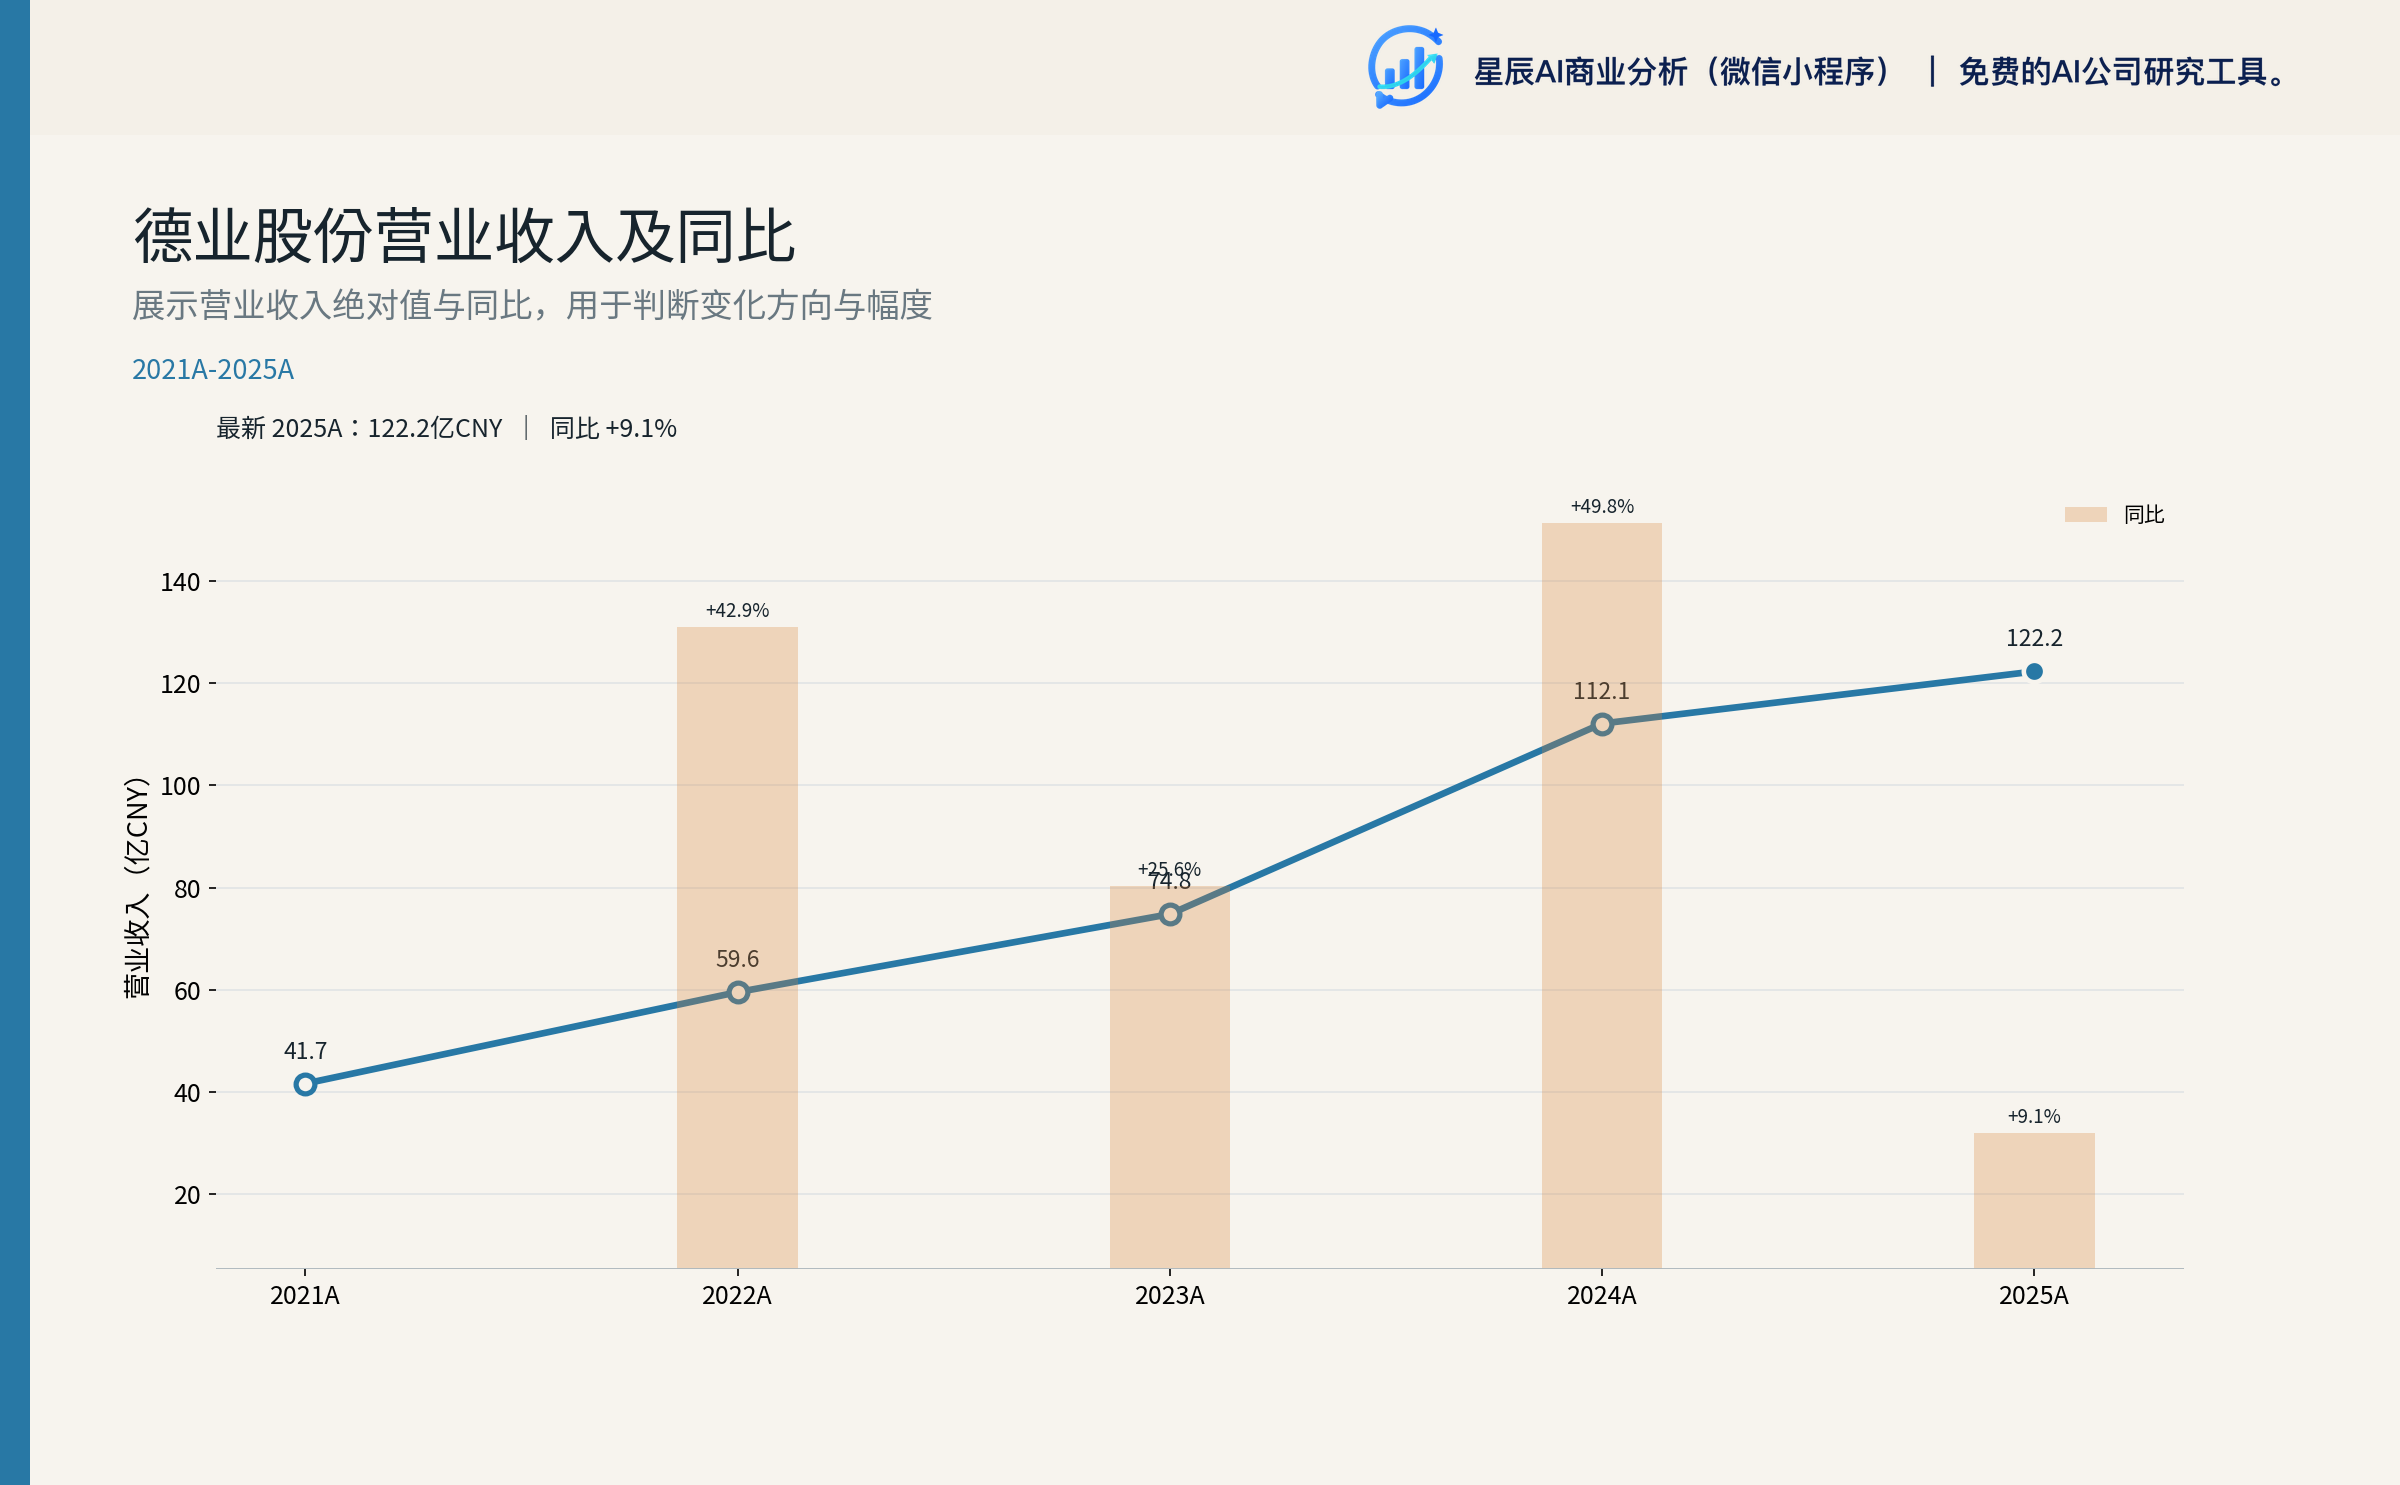
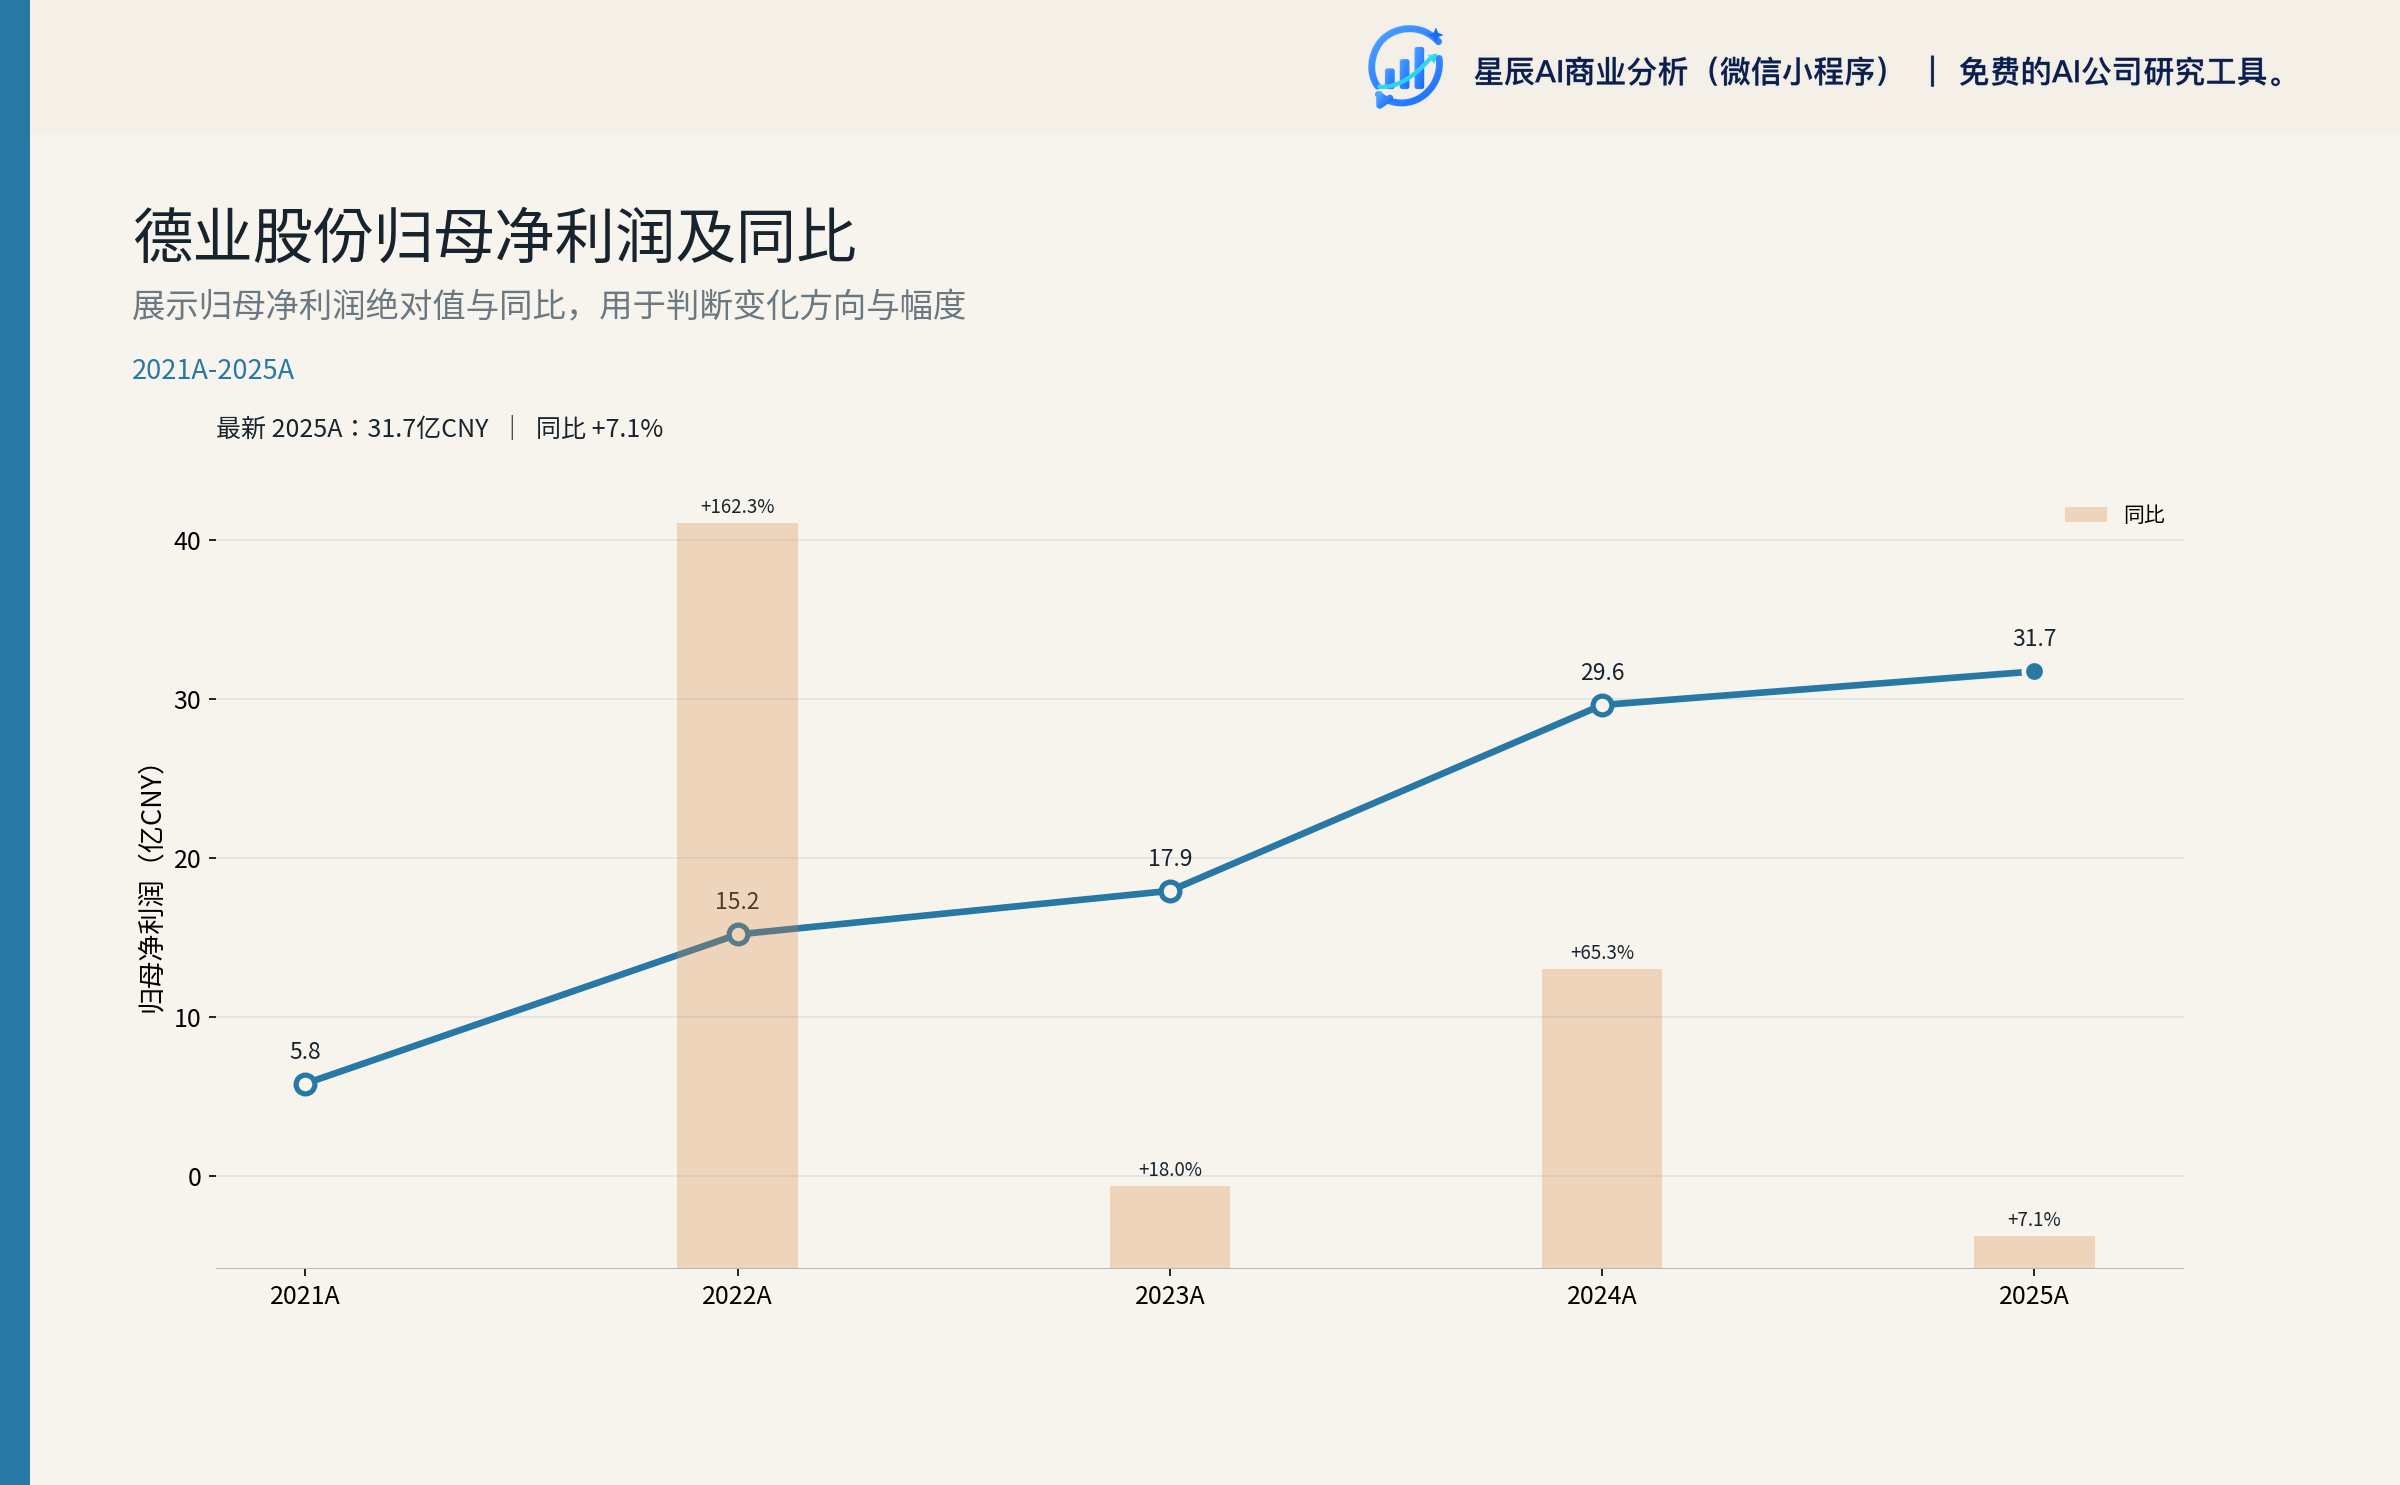
| 2023A | 74.80 | 17.91 | 40.4% | 38.6% | 20.81 |
| 2024A | 112.06 | 29.60 | 38.8% | 39.2% | 33.67 |
| 2025A | 122.24 | 31.71 | 38.1% | 32.7% | 39.86 |
| 2026H1 | 106.41 | 27.17 | 37.7% | 24.3%(半年) | 41.95 |
| 2026Q2 单季 | 61.82 | 15.30 | 34.9% | — | 23.64 |
公司收入和利润在 2022-2024 年处于"逆变器驱动"的爆发期;2025 年增速短暂换挡(+9.1%),主要是欧洲户储去库存与储能电池包毛利率从 41% 跌至 31.81% 的双重压制;2026H1 因储能电池包爆发重新加速,收入同比 +92.23%、归母 +78.5%。5 1
毛利率从 2021 年的 22.95% 抬升至 2023 年的 40.4%,之后围绕 38% 震荡——这并非定价能力恶化,而是产品组合从纯逆变器(高毛利)扩展到电池包(较低毛利)造成的结构性下移。ROE 维持在 32% 上下,2026H1 半年 24.31% 年化接近 50%。4
资产质量极其健康。2026H1 末货币资金 + 交易性金融资产合计 103.3 亿元(扣除受限 15.69 亿后自由净现金约 87.6 亿);资产负债率 53.9% 上升源于经营性负债扩张(应付票据 +78.4%、应付账款 +122.5%),有息负债反而在下降(短借 -43.2%)。估值数据包披露的"已知净债务"为 -40.29 亿元(即净现金状态,口径:货币资金 60.4 亿 - 短借 18.76 亿 - 长借 0.99 亿),公司处于净现金状态。5 6
现金流方面,2026H1 经营现金流 41.95 亿元(+176.72%),OCF/NI = 1.54x,盈利质量优于报表利润。公司利用银行承兑汇票向上游延展账期,同时对下游保持一定议价,没有压货迹象。5 7
三、拐点:储能电池包 +244% 重新定义增长结构
| 业务板块 | 2025 收入 | 2025 毛利率 | 2026H1 收入 | 2026H1 增速 | 2026H1 占比 |
|---|---|---|---|---|---|
| 储能逆变器 | 52.17 亿 | 51.10% | 51.32 亿 | +94% | 48.4% |
| 储能电池包 | 38.32 亿 | 31.81% | 48.94 亿 | +244% | 46.1% |
| 环境电器 | 20.05 亿 | 19.65% | 3.55 亿(仅除湿机) | -13% | 3.3% |
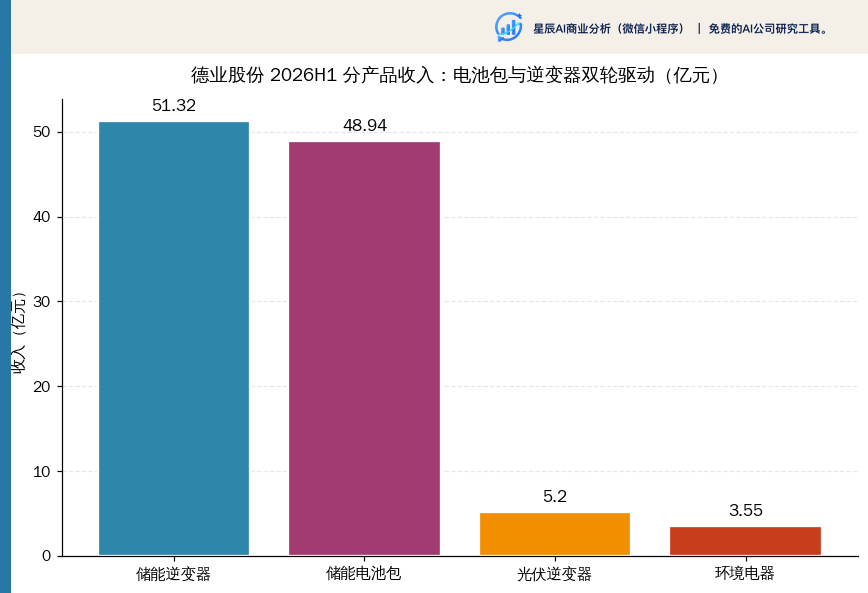
储能电池包收入从 2025 年的 38.32 亿(占 31.4%)跃升至 2026H1 的 48.94 亿(占主营 46.12%),已经接近追平逆变器 51.32 亿(占比 48.36%),构成"双轮驱动"格局。这是公司增长曲线的真正主驱动。2
毛利率的结构性压力:储能逆变器毛利率 51.10% > 储能电池包毛利率 31.81%,每 +1pp 电池包占比压综合毛利率约 0.2pp。2026Q1 毛利率 41.45%,Q2 降至 34.90%(环比 -6.54pct)。拆解 Q2 毛利率下行:电池包收入占比快速提升贡献约 -3.0 至 -3.5pct(产品组合向工商储倾斜 + 碳酸锂下行让利给客户);美元、欧元兑人民币下行导致汇兑损失 1.74 亿(vs 2025H1 -1.73 亿顺风),对应毛利层面约 -1.5 至 -2.0pct;工商储 PCS + 电池组合毛利率结构低于户用贡献约 -0.5 至 -1.0pct;运费/海运/装卸成本约 -0.3 至 -0.5pct;Q1 高基数效应约 -0.3 至 -0.5pct。4 5
协同销售的财务证据:2025 年储能逆变器销量 77.15 万台(+42.7%)、储能电池包销量 77.70 万台(+67.2%),几乎 1:1 配比,是协同销售最强的量化证据;前五客户 31.94% 说明大部分客户重叠。1 国信证券点出"逆变器与电池包在通信协议、能量管理策略和安全保护机制方面完成系统适配,能够为终端用户提供即插即用的系统解决方案",这是协同销售的产品技术基础。2
结论:协同销售可被证实,但属于"客户重叠 + 协议兼容 + 1:1 配比"的三段式证据链,尚不构成定价权或切换成本级别的壁垒。真正的锁定来自德业云(AI 买卖电策略)、4ms 并离网切换等软件 + 硬件联动——这一层平台货币化程度目前仍不清晰(年报与半年报均未披露平台收入规模,属未解决项)。
四、护城河与同行位置:户用逆变器 Top1 + 系统级一体化
德业的护城河可以拆成五层:
1. 产品矩阵与功率段完整度(高壁垒) 公司是少数能同时提供组串逆变器、微型逆变器、储能逆变器完整组合的厂家;2026H1 已将工商业储能逆变器功率上限提至 125kW,业内较早实现 4ms 并离网切换。低压大电流技术路线在转换效率上已接近高压系统,同时提供更高的安全性与可靠性(与海外户用安全偏好高度匹配)。2
2. 自研电池包:壁垒已部分建立,但电芯仍外采 公司在 BMS("金顶容量均衡算法",均衡效率较传统算法提升 3 倍)、电芯均衡、热管理、PACK 集成、协议兼容等关键环节拥有自研能力,并已开发出德业云平台的 AI 智能买卖电策略。这是真正的技术护城河。但电芯仍外采,2025 年储能电池包毛利率从 41% 跌至 31.81%,正是电芯价格压力沿成本结构向上游传导的证据——护城河对电芯价格敏感。1 2
3. 全球渠道护城河 2026H1 已覆盖 150 多个国家和地区,欧洲、亚非拉新兴市场是其主要增量。渠道构成包含立体营销网络(30 余场展会/年)、海外售后服务中心(20+)、AEO 海关高级认证(跨境通关效率 +20%)、跨境电商与本地化 KOL。反方观点:管理层在 2025-09-18 业绩说明会中坦承"亚洲中东地区 6% 收入,主要在阿联酋和黎巴嫩",意味着中东多数国家渗透仍浅,渠道广度 ≠ 渠道深度。8 9
4. 供应链与制造 公司 90% 本地化采购、20+ 年结构件自制经验、机箱自产、第七代产线设计兼容线体将换产时间从行业标准 45 天缩短至 7-10 天。马来西亚 14,998 万美元在建、计划 2027Q1 投产,是应对海外关税、本地化要求与产能扩张的战略性投入。1 8
5. 创新组织与研发投入 2026H1 研发费用 3.72 亿元(+41%),高于销售费用 +45% 的增速。第六代一体机量产、第七代小型化储备、250kW 大功率 PCS、固态变压器 SST、AIDC 业务初步规划(在 2025-09-18 业绩说明会 Q6 中首次披露)。SST 仍在研发、AIDC 起步——是 1-3 年后才可能落地的远期增长选项。9 8
第三方权威地位(弗若斯特沙利文 2025 年口径)
- 全球户用储能逆变器收入 Top1
- 全球户用储能系统收入 Top10
- 南非市场户用储能逆变器 Top1
- 中东市场户用储能逆变器 Top5
与可比公司定位对比
| 公司 | 核心产品 | 全球户储逆变器 | 户储系统 | 电池包技术 | 关键差异 |
|---|---|---|---|---|---|
| 德业 | 逆变器+电池包+云 | 第一 | 前十 | 自研 BMS+云、PACK 自制、电芯外采 | 唯一硬件+系统+云平台一体的纯户用储能系统级玩家 |
| 华为 | 组串逆变器+智能光伏 | 强 | 强 | 智能光伏优化器+LUNA 2000 | 强渠道+强品牌,但 2024 后受地缘扰动 |
| 阳光电源 | 集中式/组串/储能 | 第三/四 | 强(大储优势) | 强(三电一储) | 大储/集中式为主,户储非主战场 |
| 古瑞瓦特 | 户用光储 | 第二/三 | 前十 | 起步中 | 与德业最直接对手 |
| SMA | 户用+工商业 | 强(欧洲本土) | 强 | 自研 | 欧洲本土品牌+服务优势 |
| 派能科技 | 户用电池 | 弱 | 中 | 纯电芯+PACK | 电池厂,逆变器非自身能力 |
关键判断:在"户用储能逆变器"细分市场,德业已是全球第一;但在"户用储能系统"和"工商业储能"两个更高一层的市场,它只是前十 + 占比快速提升阶段。储能电池包赛道则属于"第二梯队"——电芯外采 + 自研 BMS + PACK 集成的轻资产模式决定了它对电芯价格敏感。德业电池包毛利率 31.81% 高于派能/亿纬(14-22% 区间),但低于阳光电源储能(30-35%),主要因逆变器协同带来的"系统溢价"。10
五、财务质量:毛利率拐点、现金流、ROE 路径与资本配置
毛利率路径:2026 是结构下行末段,2027 企稳
| 期间 | 储能逆变器 | 储能电池包 | 光伏逆变器 | 综合 |
|---|---|---|---|---|
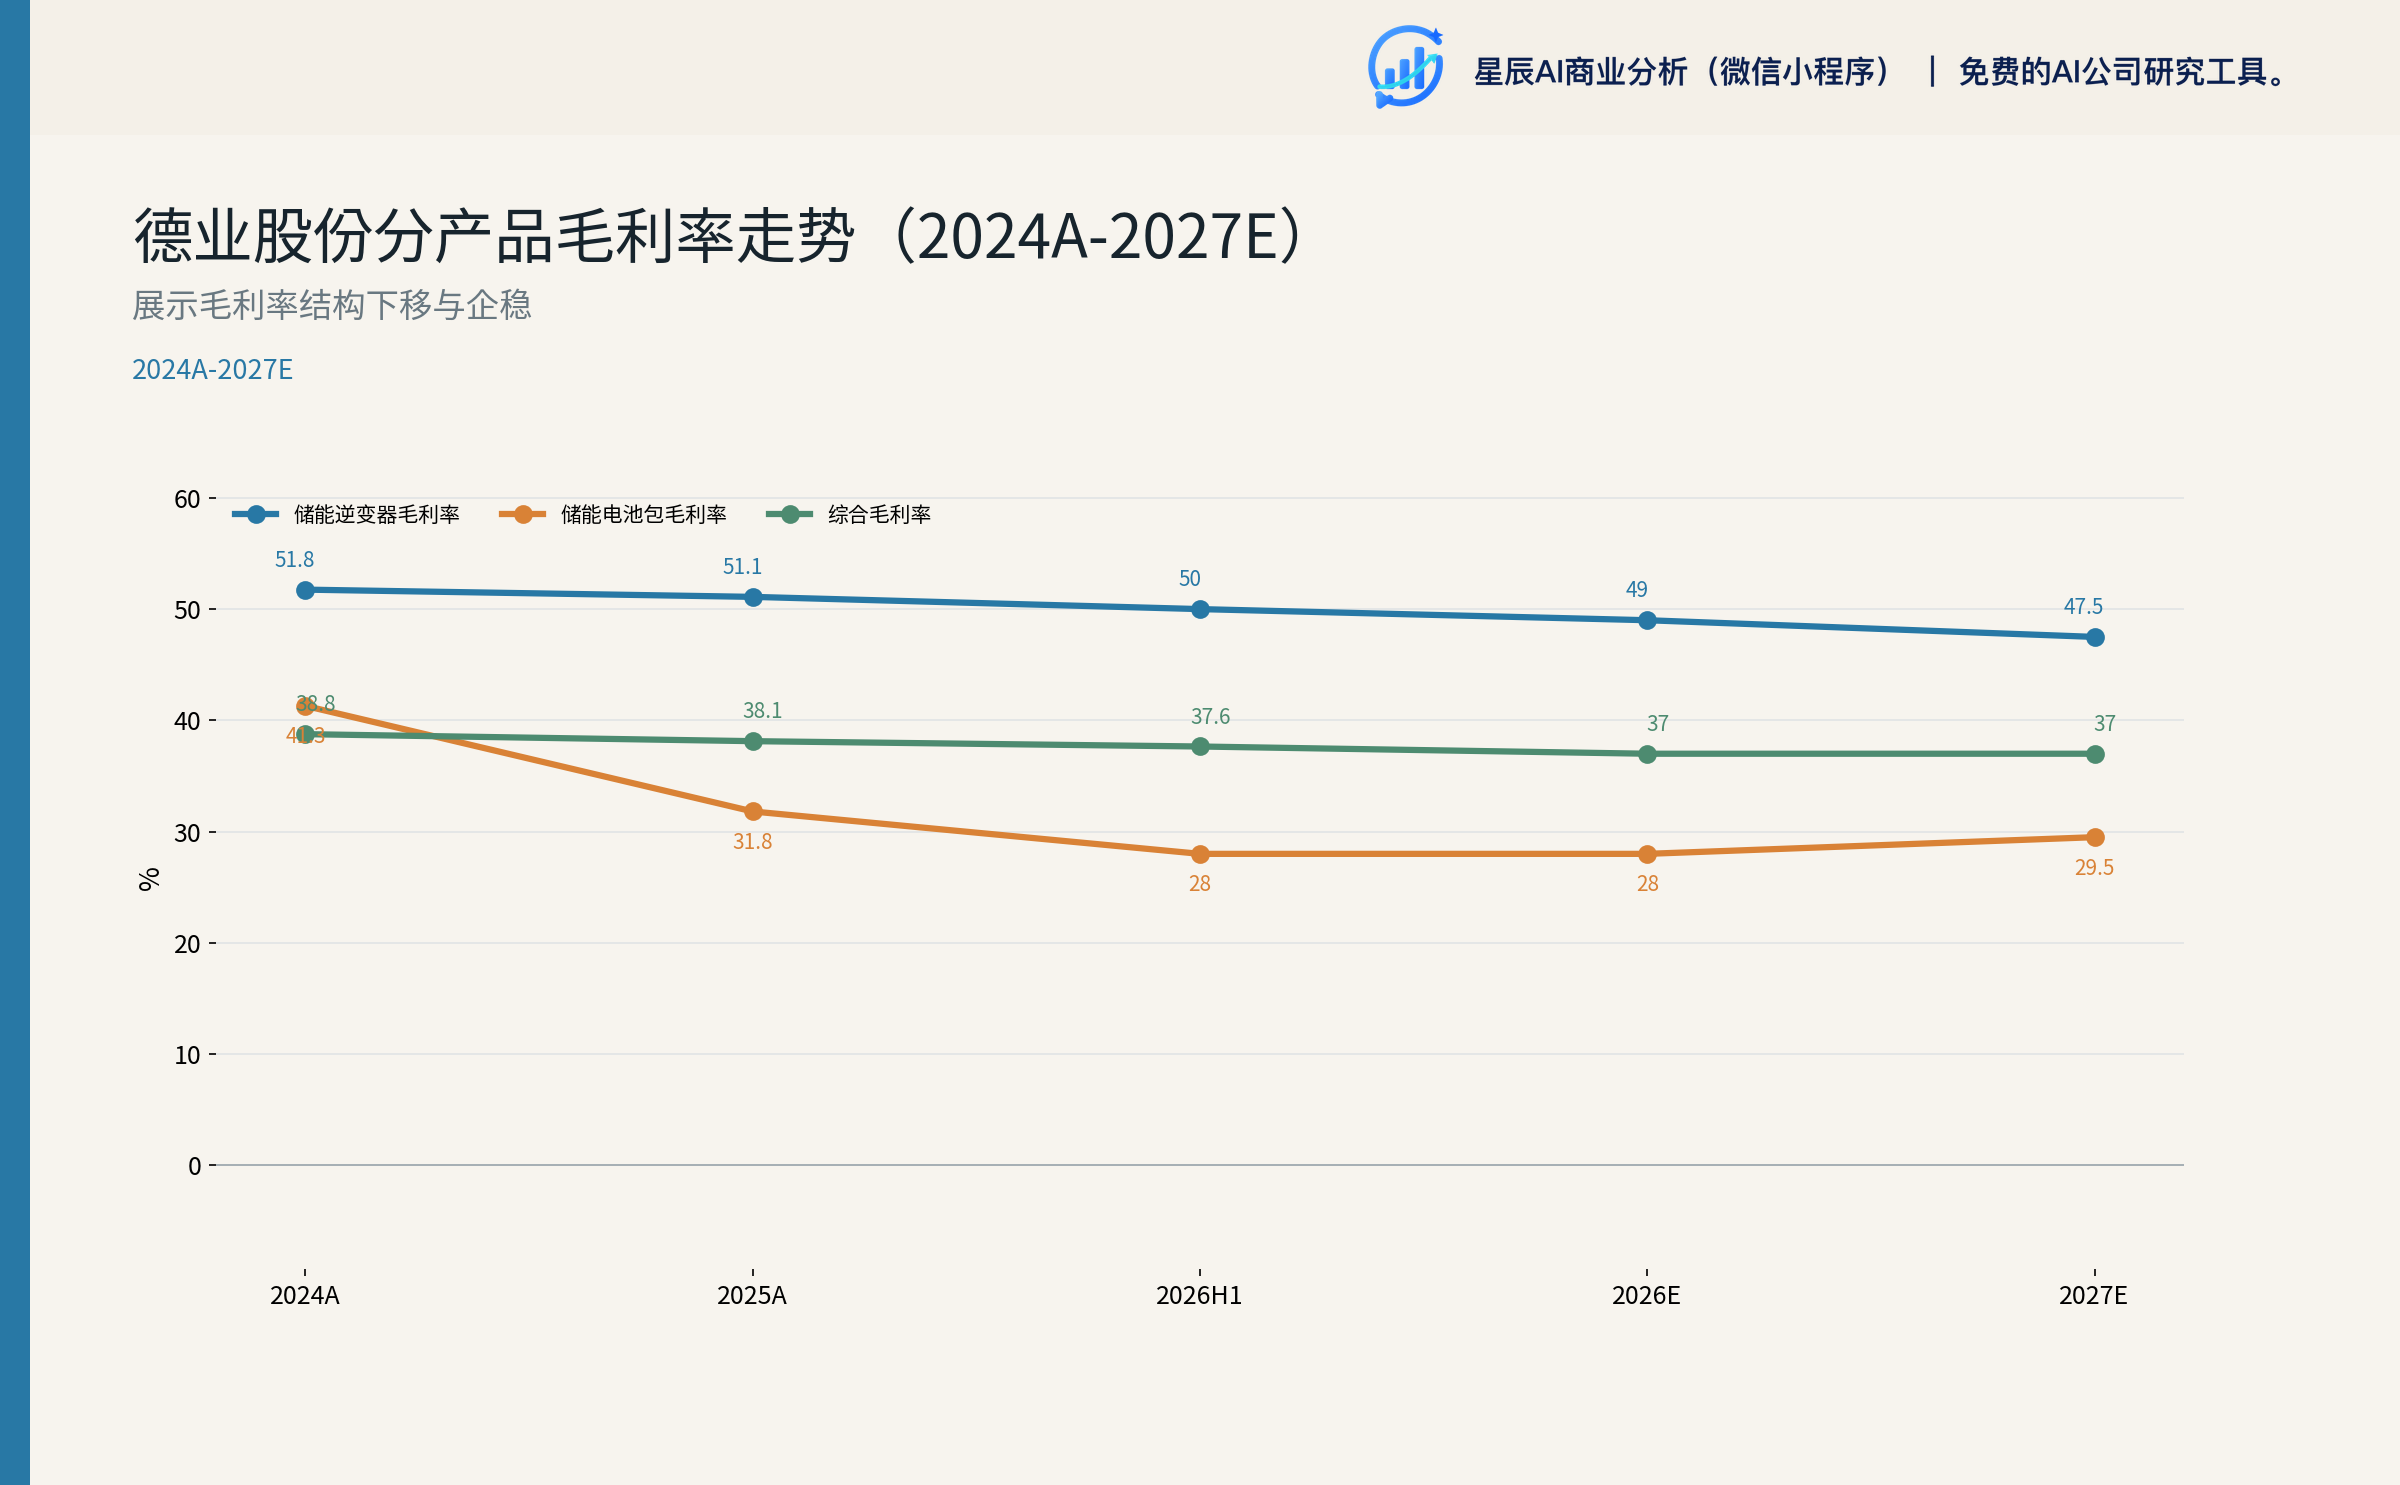
| 2024A | 51.75% | 41.30% | 33.51% | 38.76% |
| 2025A | 51.10% | 31.81% | 32.11% | 38.13% |
| 2026H1 | ~50% | ~28% | ~30% | 37.65% |
| 2026E | 48-50% | 27-29% | 30-32% | 36.5-37.5% |
| 2027E | 46-49% | 28-31% | 30-32% | 36-38% |
储能逆变器(公司护城河)2025-2027 毛利率仍可维持 46-50%,是利润基本盘;电池包毛利率 2026 是低点(27-29%),2027 随工商储规模效应、户用竞争缓和回升至 30%;综合毛利率 2026 是结构下行末段、2027 企稳。
关于 Q3 毛利率路径的假设性说明:Q2 毛利率 34.9% 环比 -6.54pct 的主要驱动是电池包结构、汇率和工商储倾斜的叠加。Q3 回升至 35-37% 区间即可视为"结构下行末段"判断的验证——这是基于①汇率环比企稳 ②电池包结构压力边际放缓 ③Q1 高基数效应消除三因素的假设性判断。其中第①项缺少公司套保机制支持(衍生工具仅 5600 万),属于弱假设;第②③项有结构性支撑。读者应将"回升至 36-38%"理解为乐观情形的上沿,基线情形为 35-37%。
ROE 杜邦分解(2026H1 年化):净利率 25.5% × 总资产周转 0.85x × 权益乘数 2.17x = ROE 47.0%。半年化值由总资产周转跳升驱动(半年收入已达 106 亿,相当于 2025 全年的 87%),年度 ROE 将回归 38-42% 区间。4
汇兑损失:阶段性扰动项
公司外销 80%+,以美元(70%)+ 欧元(20%)结算为主,半年报"衍生品投资情况"披露口径为"不适用"(公司未做衍生品对冲),衍生工具仅 5600 万元——公司在汇兑上几乎是"裸敞口"。5
2026H1 财务费用从 -1.73 亿元(汇兑收益)转正至 +1.74 亿元(汇兑损失),主因美元、欧元兑人民币下行。美元 + 欧元合计结算敞口 76-80 亿元,按汇率 ±3% 波动,年化汇兑损益 ±2.3-2.4 亿元,对净利影响约 2-3%。可被收入增长完全覆盖,但公司若不建立套保机制,汇兑将持续作为利润的"波动项"。
营运资本:存货 +116% 合理
存货 38.55 亿元(同比 +115.91%),公司原文解释为"市场需求旺盛,材料和成品备库所致";按行业典型 60 天备货水平 + Q3/Q4 是欧美户储旺季推算,38.55 亿存货对应约 4-5 个月销售备货,与"备战 2026H2 + 2027Q1 旺季"逻辑一致。判断:存货增长合理,无压货/滞销信号。5
应收账款 25.18 亿(同比 +50.12%),相比收入增速 +92.23%,应收增速低于收入增速 42pct——这是健康的,说明回款效率提升。5 应收周转加快。
资本配置:激进但有底气
公司在 2025-2026H1 期间同时承担:
- 高分红:2025 年度分红 27.40 亿(占归母 86.43%)+ 2026H1 中期分红 20.37 亿(占上半年归母 74.97%);
- 9GWh 工商储追加产能(≥12.32 亿,2026 年 6 月签约);
- 7GWh 工商储一期(≥8.95 亿,2028 年 10 月达产);
- 马来西亚海外基地(14,998 万美元,2027Q1 投产);
- H 股发行(章程已修订,规模 12-15 亿美元、稀释 5-8%)。
多线资本支出的资金来源:2026H1 末"已知净现金"40.29 亿元(口径:货币资金 60.4 亿 - 短借 18.76 亿 - 长借 0.99 亿,源自估值数据包 EV-Equity 桥) + 交易性金融资产 42.88 亿元 + 经营现金流 41.95 亿元 + H 股 12-15 亿美元(按 7.1-7.2 汇率折合约 85-110 亿人民币),可自由调用资金远超 16GWh 工商储(21.3 亿)+ 80% 派息(48 亿)+ Capex(30 亿)的资金需求。
折旧影响:一期 7GWh 在 2028 年达产,年折旧 0.6-0.7 亿;二期 9GWh 在 2027-2028 投产,年折旧 1.2-1.5 亿;合计 2028-2030 年年新增折旧 1.8-2.2 亿,对应净利拖累 1.5-1.9 亿(按 15% 税率),占 2026E 净利约 2.5-3%——可被收入增长完全覆盖。
判断:高分红 + 高增长 + 高投入三线并进,对执行节奏、产能爬坡、库存管理均是压力测试。管理层在 2025-12-16 业绩说明会 Q6 中透露"部分发出商品因未满足收入确认条件未确认收入",Q4 完成报关即确认;这意味着 2025Q4 末和 2026Q1 初存在跨期收入确认节奏的会计处理空间,未来需持续关注收入确认时点的稳健性。3
六、行业空间与政策催化
行业空间(2026-2028 CAGR)
- 全球户用储能:25-35%
- 亚非拉户用储能:50-80%
- 工商业储能:50-70%
- 储能电池包:60-90%
- 传统并网逆变器:10-15%
当前阶段:欧洲库存出清完成,亚非拉与工商储接力
2026H1 业绩说明会上管理层明确:"欧洲、中东、东南亚等地区户用及工商业储能需求显著提升"。国信证券 8 月研报将行业当前阶段概括为"储能已从可选配套迈向刚性需求":欧洲居民电价仍在历史相对高位,户储需求依然强劲;欧盟 22 国储能三方协议将工商储装机目标由 2026 年 9 GWh 提至 2028 年 24 GWh。8 2
政策催化矩阵
| 政策 | 区域 | 影响维度 | 量化传导 |
|---|---|---|---|
| 澳洲"更便宜家庭电池计划" | 澳洲 | 户储装机 | 23 亿澳元,每户最高 3,000 澳元补贴 |
| 德国《太阳能峰值法案》 | 德国 | 户储商业模式 | 2025-02 实施,电价 0.40-0.50 EUR/kWh;30% 资本补贴 |
| 欧盟 22 国储能协议 | 欧盟 | 工商储装机 | 2026 9 GWh → 2028 24 GWh |
| 英国"温暖家园" | 英国 | 户储 | 150 亿英镑计划,公司表示"持续关注、若落地对业绩产生积极影响" |
| 南非开普敦"现金换电力" | 南非 | 户储 | 缺电刚性需求,公司 2025 年南非户储逆变器收入 Top1 |
原材料与电芯价格
公司主营外采电芯(OEM 模式),电芯 + 逆变器 + 电池包系统销售中电芯成本占比约 50-60%。碳酸锂与 6F 价格的 12-18 个月方向是公司毛利率的核心变量。判断:碳酸锂 2026H2-2027H1 大概率维持 7-12 万元/吨震荡区间,对应电池包毛利率维持 25-30%。若价格上行幅度超 30%,将对 2027 年电池包毛利率形成 2-3pct 压制;反之则提供 1-2pct 弹性空间。1
关税与地缘风险
公司海外销售覆盖 150 多个国家。美国 301 调查征税对象已包含光伏逆变器,但管理层 2025-05 业绩说明会表示"美国市场目前占公司逆变器及电池包业务比例较小(约 2%)"。马来西亚 3GW 组串式 + 储能逆变器 + 20 万套储能电池产线总投资 14,998 万美元,预计 2027 年 1 月投产,可绕过部分关税。11 1 管理层 2025-12-16 业绩说明会定调"地缘政策基本可控"。3
卖方一致预期
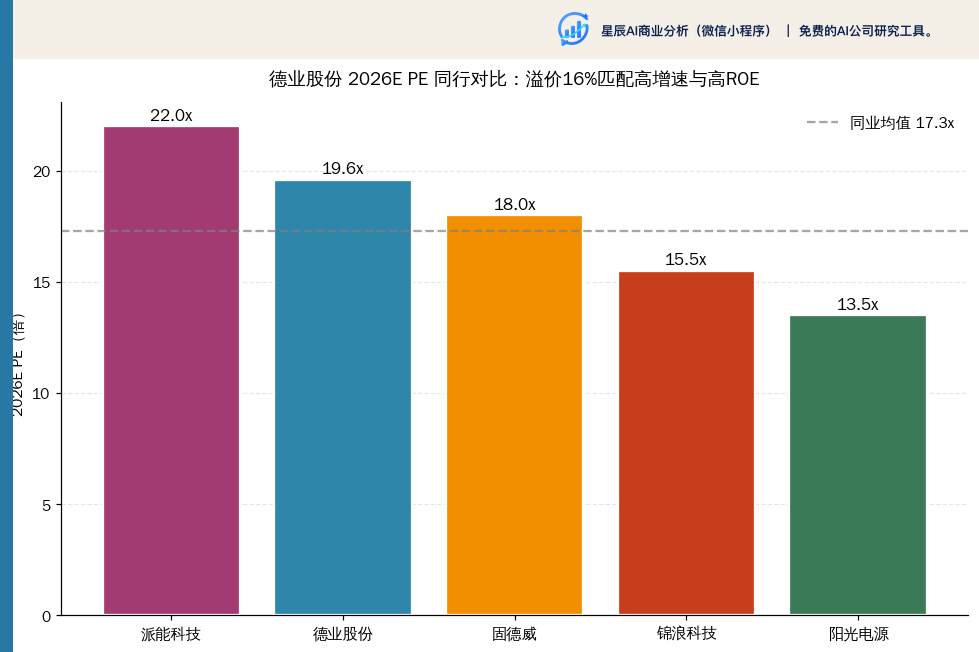
- 国信证券:2026-2028 归母净利 64.6 / 75.8 / 85.3 亿元,PE 19.0 / 16.2 / 14.4x
- 国金证券:2026-2028 归母净利 56.33 / 70.94 / 86.93 亿元,PE 22 / 17 / 14x
- 开源证券:2026-2028 归母净利 57.45 / 75.04 / 88.35 亿元,PE 21.5 / 16.4 / 13.9x
- 三机构均值约 59.5 / 73.9 / 86.9 亿元
本机构预测:2026E 60 亿 / 2027E 80 亿 / 2028E 90 亿——与卖方一致预期均值 2026E 接近(国信/国金/开源三家均值约 59.5 亿),2027E 比卖方高 8%,主因工商储 2027 起量(卖方多以 2028 为基期);2028E 接近一致预期。
七、估值与风险:12 个月目标价 + 关键观察窗口
多方法估值汇总
| 方法 | 每股价值(元) | 反映情景 | 关键假设 |
|---|---|---|---|
| DCF (Base) | 398 | 长期稳态 | WACC 10.1%、g 3.5%、ROE 30%+ |
| DCF (合理区间) | 350-450 | 长期稳态 | WACC 9.5-10.5%、g 3-4% |
| 2026E PE (Base) | 94.2 | 2026E 净利 60 亿 | PE 20x |
| 2027E PE (Base) | 100.5 | 2027E 净利 80 亿 | PE 16x |
| EV/EBITDA (2026E) | 91.5 | EBITDA 62.5 亿 | EV/EBITDA 18x |
| PEG (2026E) | 104.6 | 净利 60 亿 | PEG 0.5 |
| 反向估值(隐含) | 92.3 | 当前市值 | PE 19.6x (2026E) |
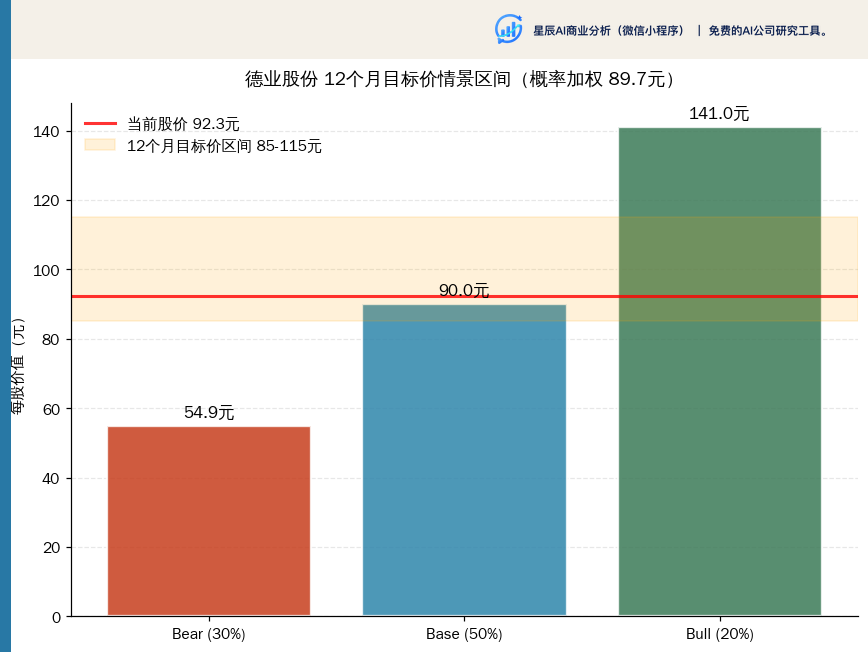
| 概率加权 | 89.7 | 综合 | Bear 30% + Base 50% + Bull 20% |
重要提示:DCF 终值占比 87%,对 WACC 和 g 极度敏感(详见敏感性表)。398 元仅作 10 年期永续假设下的长期价值锚,不可作为 12 个月短期交易锚;本报告 12 个月目标价以相对估值(PE/EV-EBITDA/PEG)为主。读者若以 DCF 数字为依据判断"低估 74%",将严重误读估值结论。
12 个月目标价
- 保守下沿(90% 置信):70-80 元
- 基准中枢(50% 置信):90-100 元
- 乐观上沿(30% 置信):115-125 元
- 综合 12 个月目标价区间:85-115 元,中枢 100 元(隐含 12 个月上行 +8% 至 +25%)
- 概率加权目标价:89.7 元
当前股价定位
当前股价 92.30 元的判断:
- vs DCF Base(398 元):DCF 折现到 12 个月约 350 元(按 10% WACC 折现),仍显示显著低估,但 DCF 终值占比 87% 意味着这是"长期价值锚"而非短期交易锚;
- vs 2026E PE Base(94.2 元):基本一致,估值已充分反映 2026 业绩;
- vs 2027E PE Base(100.5 元):折价 8%,未充分定价 2027 业绩兑现;
- vs EV/EBITDA(91.5 元):基本一致;
- vs PEG 0.5-0.6(104-124 元):折价 11-25%,有合理上行空间。
核心判断:当前 92.30 元股价 = Base 偏下沿,反映了 30% Bear 概率的风险定价。
- 若 2026H2 业绩兑现(Q3 单季毛利率回升至 35-37% 区间、电池包出货量符合预期),股价有望向 100-110 元 上修(隐含 PE 22x 2026E);
- 若 2026Q3 业绩低于预期(毛利率 < 34%、欧洲出货环比 -15%),股价可能回撤至 75-85 元(隐含 PE 16-18x 2026E);
- 上行空间(+25%)显著大于下行空间(-13%),风险收益比偏向正向。
风险量化排序
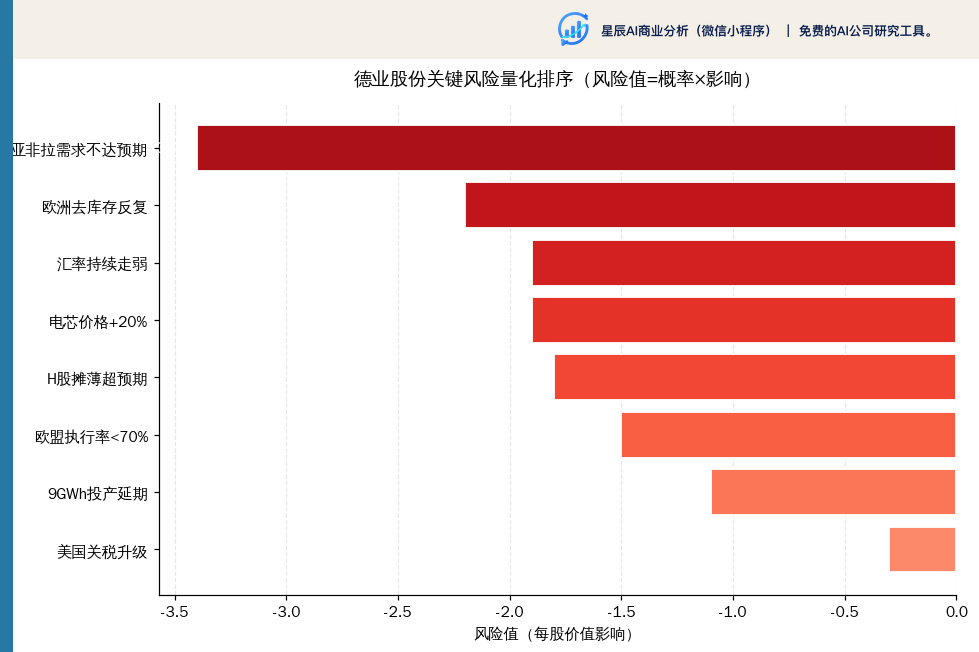
按风险值(概率 × 影响)排序:
| 风险 | 概率 | 影响(每股价值) | 风险值 |
|---|---|---|---|
| 亚非拉需求不达预期 | 25% | -13.5 | -3.4 |
| 欧洲去库存反复 | 20% | -10.8 | -2.2 |
| 汇率持续走弱 | 30% | -6.3 | -1.9 |
| 电芯价格上行 20% | 25% | -7.5 | -1.9 |
| H 股发行摊薄超预期 | 40% | -4.5 | -1.8 |
| 欧盟协议执行率低于 70% | 30% | -5.0 | -1.5 |
| 9GWh 投产延期 6 个月 | 30% | -3.6 | -1.1 |
| 美国关税升级 | 15% | -2.0 | -0.3 |
敏感性排序:亚非拉渗透率(-15%)> 欧洲出货(-12%)> 电芯价格 +20%(-8%)> 汇率(-7%)> H 股摊薄(-5%)> 9GWh 延期(-4%)。
关键观察窗口(未来 6-12 个月)
| 验证信号 | 时间窗 | 触发条件 | 估值影响 |
|---|---|---|---|
| Q3 业绩预告 | 2026-10 | 单季毛利率 < 34% 或 > 37% | ±15% |
| H 股发行聆讯 | 2026Q4-2027Q1 | 通过 / 失败 | ±8% |
| 2026 年报分产品毛利率 | 2027-03 | 电池包毛利 < 27% 或 > 31% | ±10% |
| 9GWh 工商储土地+设备 | 2026Q4-2027H1 | 延期超 6 个月 | -5% |
| 欧盟协议 2026 执行率 | 2027Q1 | < 70% / > 90% | -5% / +8% |
| 应收/存货周转天数 | 每季报 | 应收/收入比 > 50% | -5% |
八、结论与未尽事项
核心结论
-
业务判断:德业正经历"逆变器主导 → 电池包主导"的拐点切换,业务结构、护城河、商业模式都在重写。护城河从单一逆变器已部分迁移至"逆变器 + 电池包 + 德业云"系统级一体化,但电池包赛道仍属第二梯队(电芯外采)。
-
财务判断:综合毛利率 2026 是结构下行末段(36-37%),2027 企稳;高分红 + 高增长 + 高投入三线并进;净现金 40 亿 + OCF 80 亿覆盖所有资本支出。
-
行业判断:户储 + 工商储 + 电池包三引擎均处高基数高增长,2026-2028 全球户储 25-35%、工商储 50-70%、电池包 60-90% CAGR。
-
估值判断:当前股价 = Base 偏下沿,12 个月上行 +8% 至 +25%;核心验证窗口是 Q3 业绩 + H 股发行进度 + 9GWh 投产时点。
-
风险收益比:偏向正向但不显著——上行 +25% vs 下行 -13%,需 Q3 业绩(2026-10)+ H 股聆讯(2026Q4-2027Q1)确认。
未尽事项(数据缺口)
以下关键字段在本轮研究范围内未能从已入库资料中独立验证,标注为缺口,不影响核心判断方向但影响估值精度:
- 2026H1 分地区收入结构(半年报未披露),影响汇率敏感性的精确性。
- 2026H1 储能电池包具体 kWh 出货量(未披露),影响电池包单价 / 毛利率的独立验证。
- 应收账款前五客户名单与账龄结构(半年报未披露),影响应收 +50% 的合理性深度评估。
- 2026H1 存货结构(原材料/在产品/产成品)(未披露)。
- 套期保值具体策略(公司未做衍生品对冲,衍生工具仅 5600 万;未来是否建立系统性套保机制未披露)。
- H 股发行具体时间表、规模、定价区间(仅披露章程已修订和卖方推算 12-15 亿美元,2026Q4 - 2027Q1 进度待跟踪)。
- 9GWh 工商储分阶段投产时间表(2027Q4 / 2028Q2 / 2028Q4 三种情景需进一步细化)。
- 平台战略(德业云/SaaS)是否真正可货币化(年报、半年报均未披露平台收入规模、订阅户数或 ARR,平台战略的财务可见度极低)。
- 欧盟 22 国协议 2026 年执行细则与分国家拆分(仅披露目标值 9 GWh)。
- 与派能/沃太/华为/阳光/古瑞瓦特的户储/工商储实际市场份额对比(本稿仅做定性比较)。
给读者的观察清单
如果你在跟踪这家公司,未来 6 个月最值得关注的三个信号:
- 2026 年 10 月底 Q3 业绩预告:单季毛利率回升至 36-38% 区间,是验证"结构下行末段"判断的关键;
- 2026Q4-2027Q1 H 股发行聆讯:聆讯通过意味着融资渠道确认,失败或延期将压制估值;
- 2027 年 3 月 2026 年报披露:电池包毛利率是否守住 28-30% 区间,是 2027E 净利兑现度的硬约束。
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-09 查看原文
- [2] 海外储能持续高增,电池包加速放量打开成长空间 · eastmoney_reportapi 2026-08-27 查看原文
- [3] 德业股份2025年第三季度业绩说明会 · 上证路演中心 2025-12-16 查看原文
- [4] 财务数据 · Tushare 2026-06-30
- [5] 2026年半年度报告 · 巨潮资讯 2026-08-26 查看原文
- [6] 估值数据 · 箴研 2026-08-28
- [7] 公司信息更新报告:H1业绩高增,储能业务延续高增长 · eastmoney_reportapi 2026-08-28 查看原文
- [8] 德业股份2025年年度暨2026年第一季度业绩说明会 · 上证路演中心 2026-06-01 查看原文
- [9] 德业股份2025年半年度业绩说明会 · 上证路演中心 2025-09-18 查看原文
- [10] 业绩高速增长,储能电池包业务放量 · eastmoney_reportapi 2026-08-28 查看原文
- [11] 德业股份2024年度暨2025年第一季度业绩说明会 · 上证路演中心 2025-05-26 查看原文