 箴研
数据基准日:2026-08-28 | 收盘价 15.39 元 | 市值 485.20 亿元 | 净现金 232.20 亿元 | EV 253.00 亿元
一、核心判断
华域汽车是上汽集团控股的"中性化战略 + 三大平台智能化"双轮驱动综合型 Tier-1 供应商,当前正处于"乘用车 2026 H1 首次双降(-5.9%/-6%)、新能源渗透率突破 49.6% 首次过半、客户多元化进入 67.2% 阶段"的三重拐点叠加期。1 2
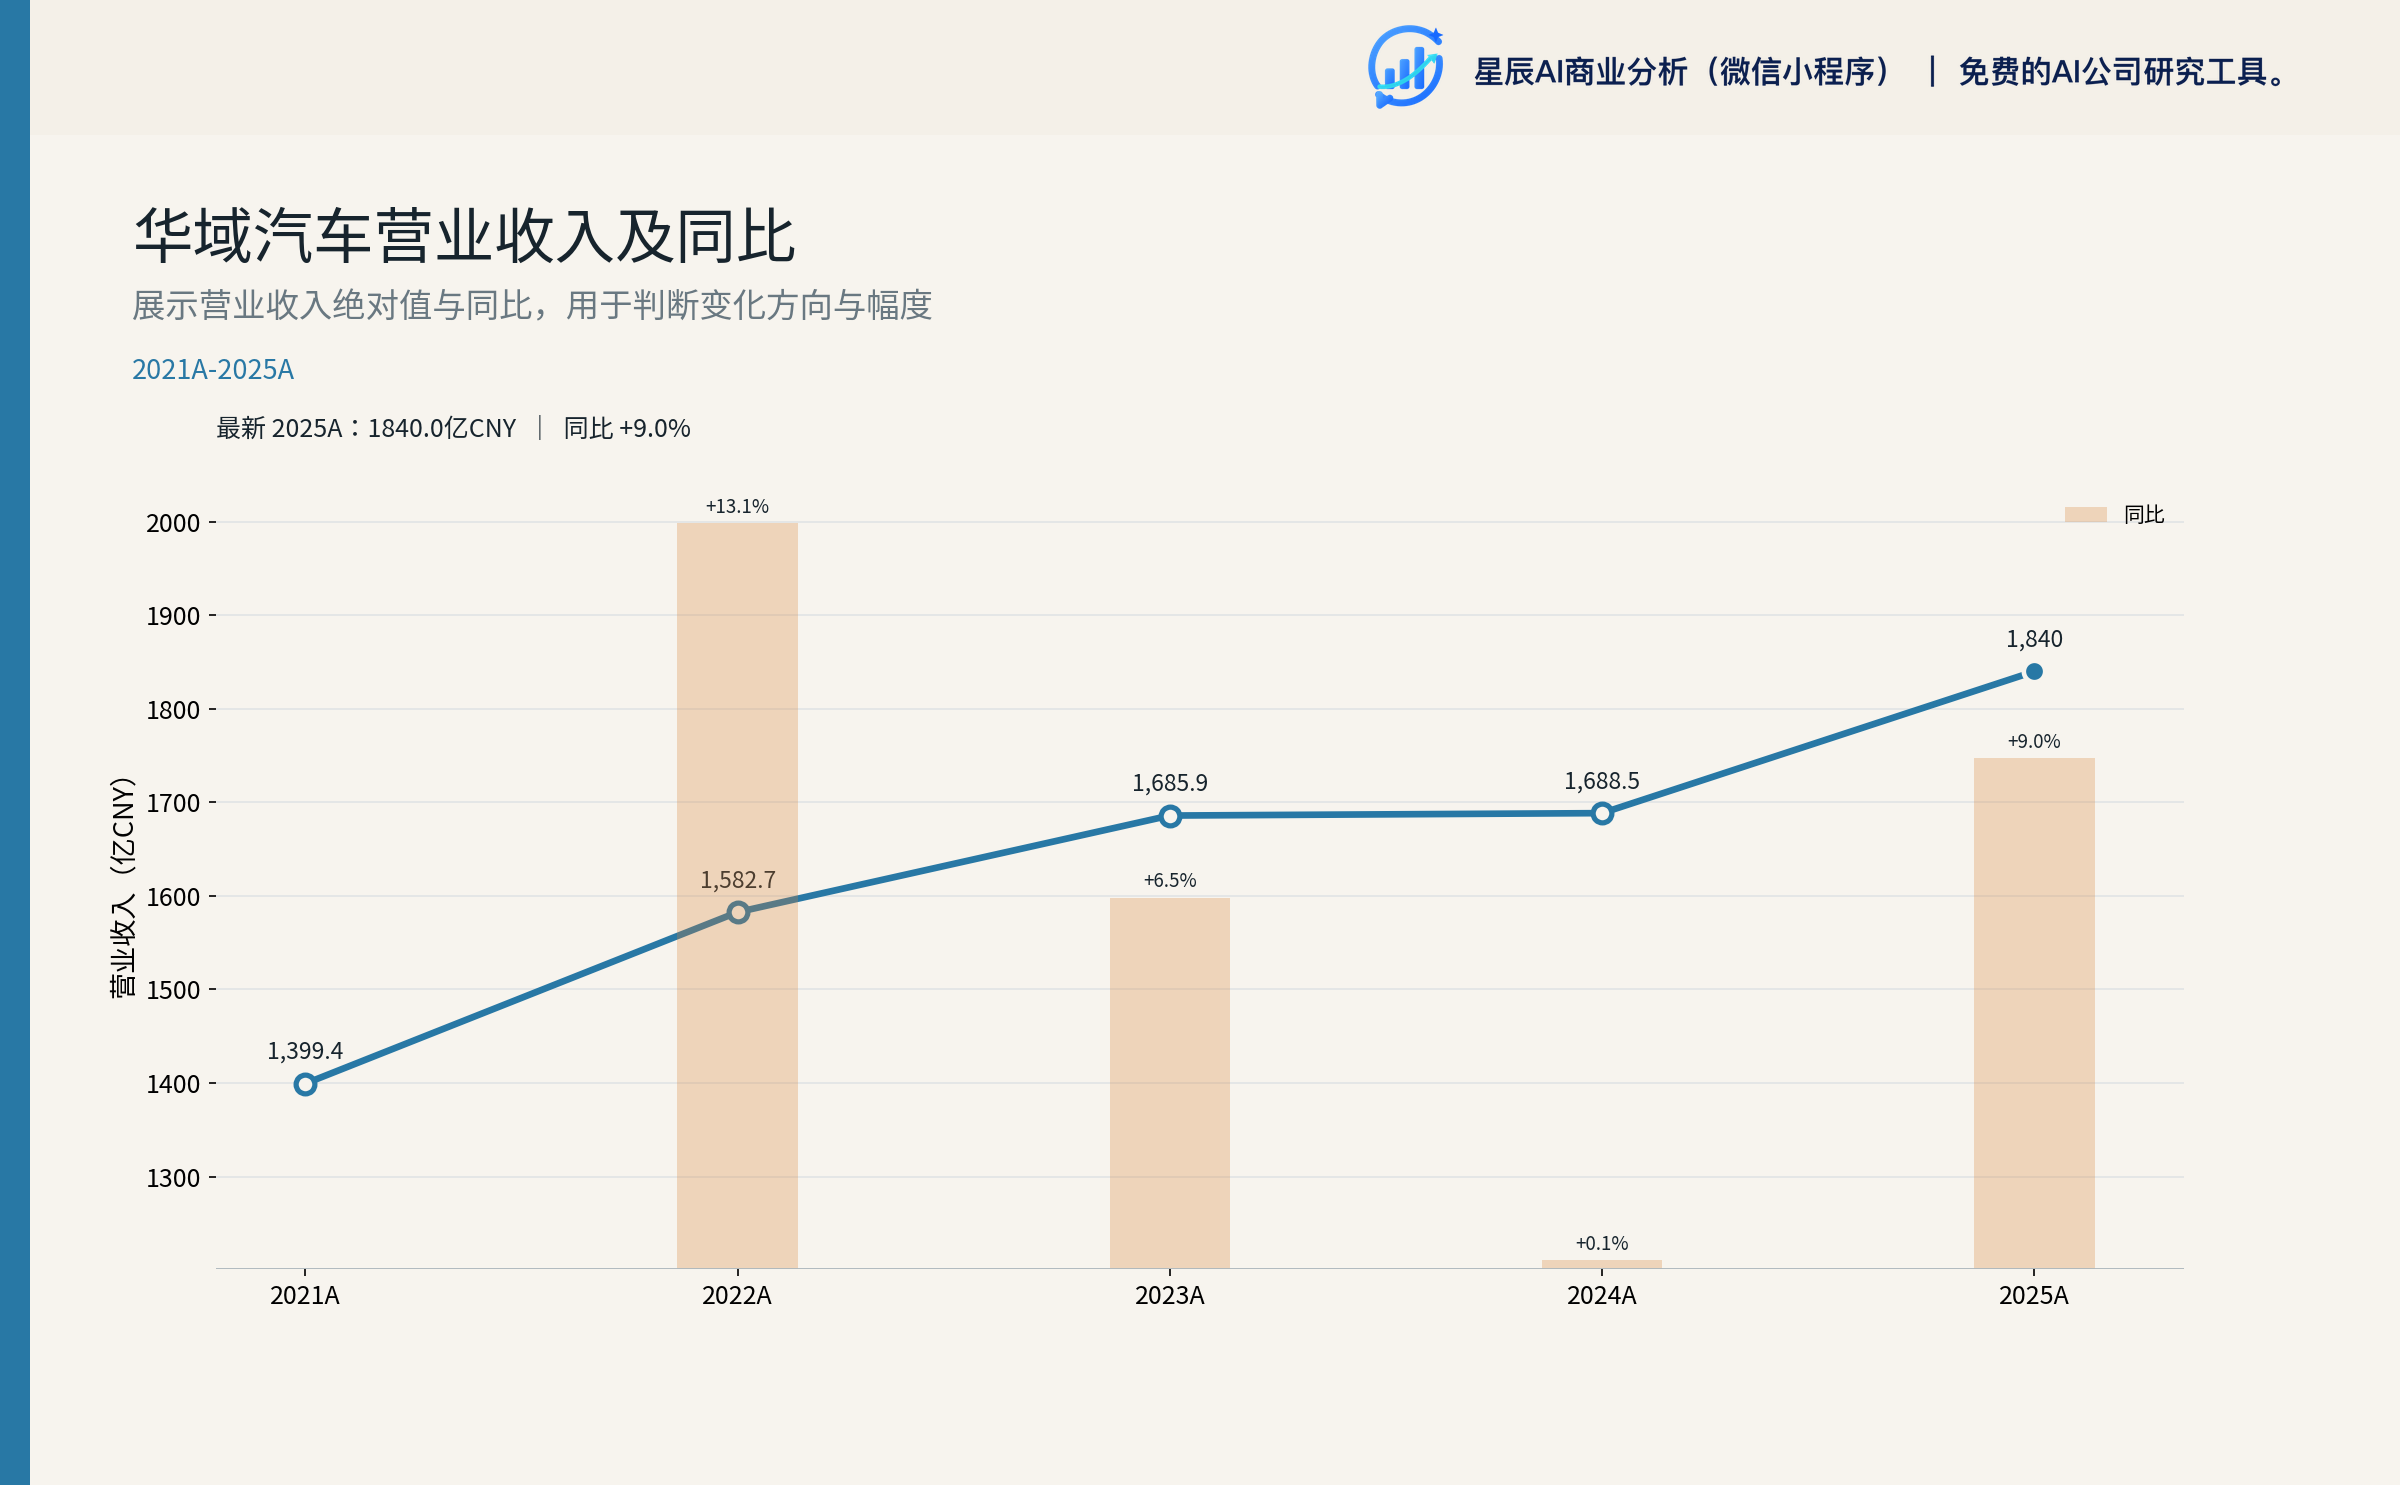
公司基本面可以浓缩成三句话:第一,行业第一次出现"国内乘用车销量同比负增长 + 新能源渗透率突破 49.6%"的撕裂场景,零部件公司必须用结构升级对冲总量下行;第二,2026 H1 营收 -1.43% 好于行业 -5.9%,归母 -8.67% 看似承压但主因汇兑损失 1.97 亿元(同比恶化 3.84 亿元)和联合营投资收益下滑 1.79 亿元,扣除后主营毛利率反升 0.40pct、经营 OCF 增长 16.69%,经营实质比表观利润好;第三,6.7 倍 PE、0.73 倍 PB 处于历史低位,232.20 亿元净现金占总市值 47.85% 是估值的"压舱石",当前位置具有防御性配置价值,但重估需要 2026 H2 业绩验证 + 三大平台量化贡献兑现。
二、商业模式:综合型 Tier-1 的双轮驱动
华域汽车依托上汽集团渠道,覆盖六大板块——内外饰件、金属成型和模具、功能件、电子电器件、热加工件、新能源,是国内营收体量最大、产品矩阵最全的汽车零部件系统供应商。2 2025 年营收 1,839.99 亿元、归母 72.07 亿元、扣非 58.29 亿元、毛利率 12.30%,2026 H1 营收 839.39 亿元、归母 26.47 亿元、扣非 23.10 亿元、毛利率 11.91%。2 1
公司的双轮驱动是"中性化战略(降低对上汽依赖)+ 三大平台智能化(智能座舱/智能底盘/智能动力进入量产窗口)"。中性化方面,业外客户主营业务收入占比从 2024 年约 50% 提升至 2025 年 64.6%、2026 H1 67.2%,新势力(特斯拉、赛力斯、小米、理想、小鹏)和自主头部(比亚迪、吉利、奇瑞)已成为新增长极。海外业务 17 国 97 个基地、2026 H1 收入 170.50 亿元(+6.54%)、占比 21.4%,是第三个增长引擎。1 2
延锋汽车饰件作为最大子公司,2026 H1 贡献营收 612.56 亿元(占合并收入 73%)、净利润 13.73 亿元(占合并净利约 52%),集中度风险与利润支撑并存。1
三、行业判断:W 底的可能性高于 V 底
2026 H1 中国汽车产销 1,499.3/1,501.7 万辆(-4.0%/-4.1%)、乘用车 1,272 万辆(-5.9%/-6%)、新能源 744.6 万辆(+7.3%)、渗透率 49.6% 首次过半、出口 709.8 万辆(2025 全年 +21.1%)。1 2 燃油车 2025 年 -13.1%,2026 H1 继续负增长,分化说明总量下行中"内部结构剧烈迁移"。2
全年销量基准 3,400-3,450 万辆(-1% ~ +0.3%),属于 W 底而非 V 底的可能性更高。新能源 49.6% 渗透率意味着零部件配套结构从"增量"切换为"主流",研发投入的性质从"押注未来"转为"维持生存"。
价格战"白热化"持续。2026 H1 公司毛利率 11.91%(+0.53pct)的拆解显示:内外饰件 +0.54pct 来自主业内降本(VAVE + 国产化替代)和智能座舱高单价产品结构改善;功能件 +0.50pct 来自热管理新业务;电子电器件 -1.44pct 反映新能源业务初期产能爬坡让利。整体毛利率反升是"主业降本 + 高毛利业务结构性增长"叠加,不是议价能力提升。终端折扣率仍在 18-20% 区间,价格战见底需 12-24 个月。
政策面中性偏多。新能源购置税阶段性延续、以旧换新对销量有支撑但效应衰减、双碳推动新能源业务、海外本地化生产对冲贸易摩擦。
四、2026 H1 业绩归因:汇兑 + 联合营,而非经营恶化
| 指标 | 2026 H1 | 2025 H1(调整后) | 同比 |
|---|---|---|---|
| 营业收入(亿元) | 839.39 | 851.57 | -1.43% |
| 归母净利润(亿元) | 26.47 | 28.98 | -8.67% |
| 扣非归母净利润(亿元) | 23.10 | 26.95 | -14.29% |
| 主营业务毛利率 | 11.21% | 10.81% | +0.40pct |
| 经营 OCF(亿元) | 79.68 | 68.29 | +16.69% |
| OCF/净利倍数 | 3.01x | — | — |
注:2025 H1 数据为 2026 半年报"调整后"口径(因 2025 年子公司上海汇众收购南京东华智能转向 51% 股权,构成同一控制下企业合并,比较报表已追溯调整);调整前归母 28.83 亿、扣非 26.81 亿。1 3
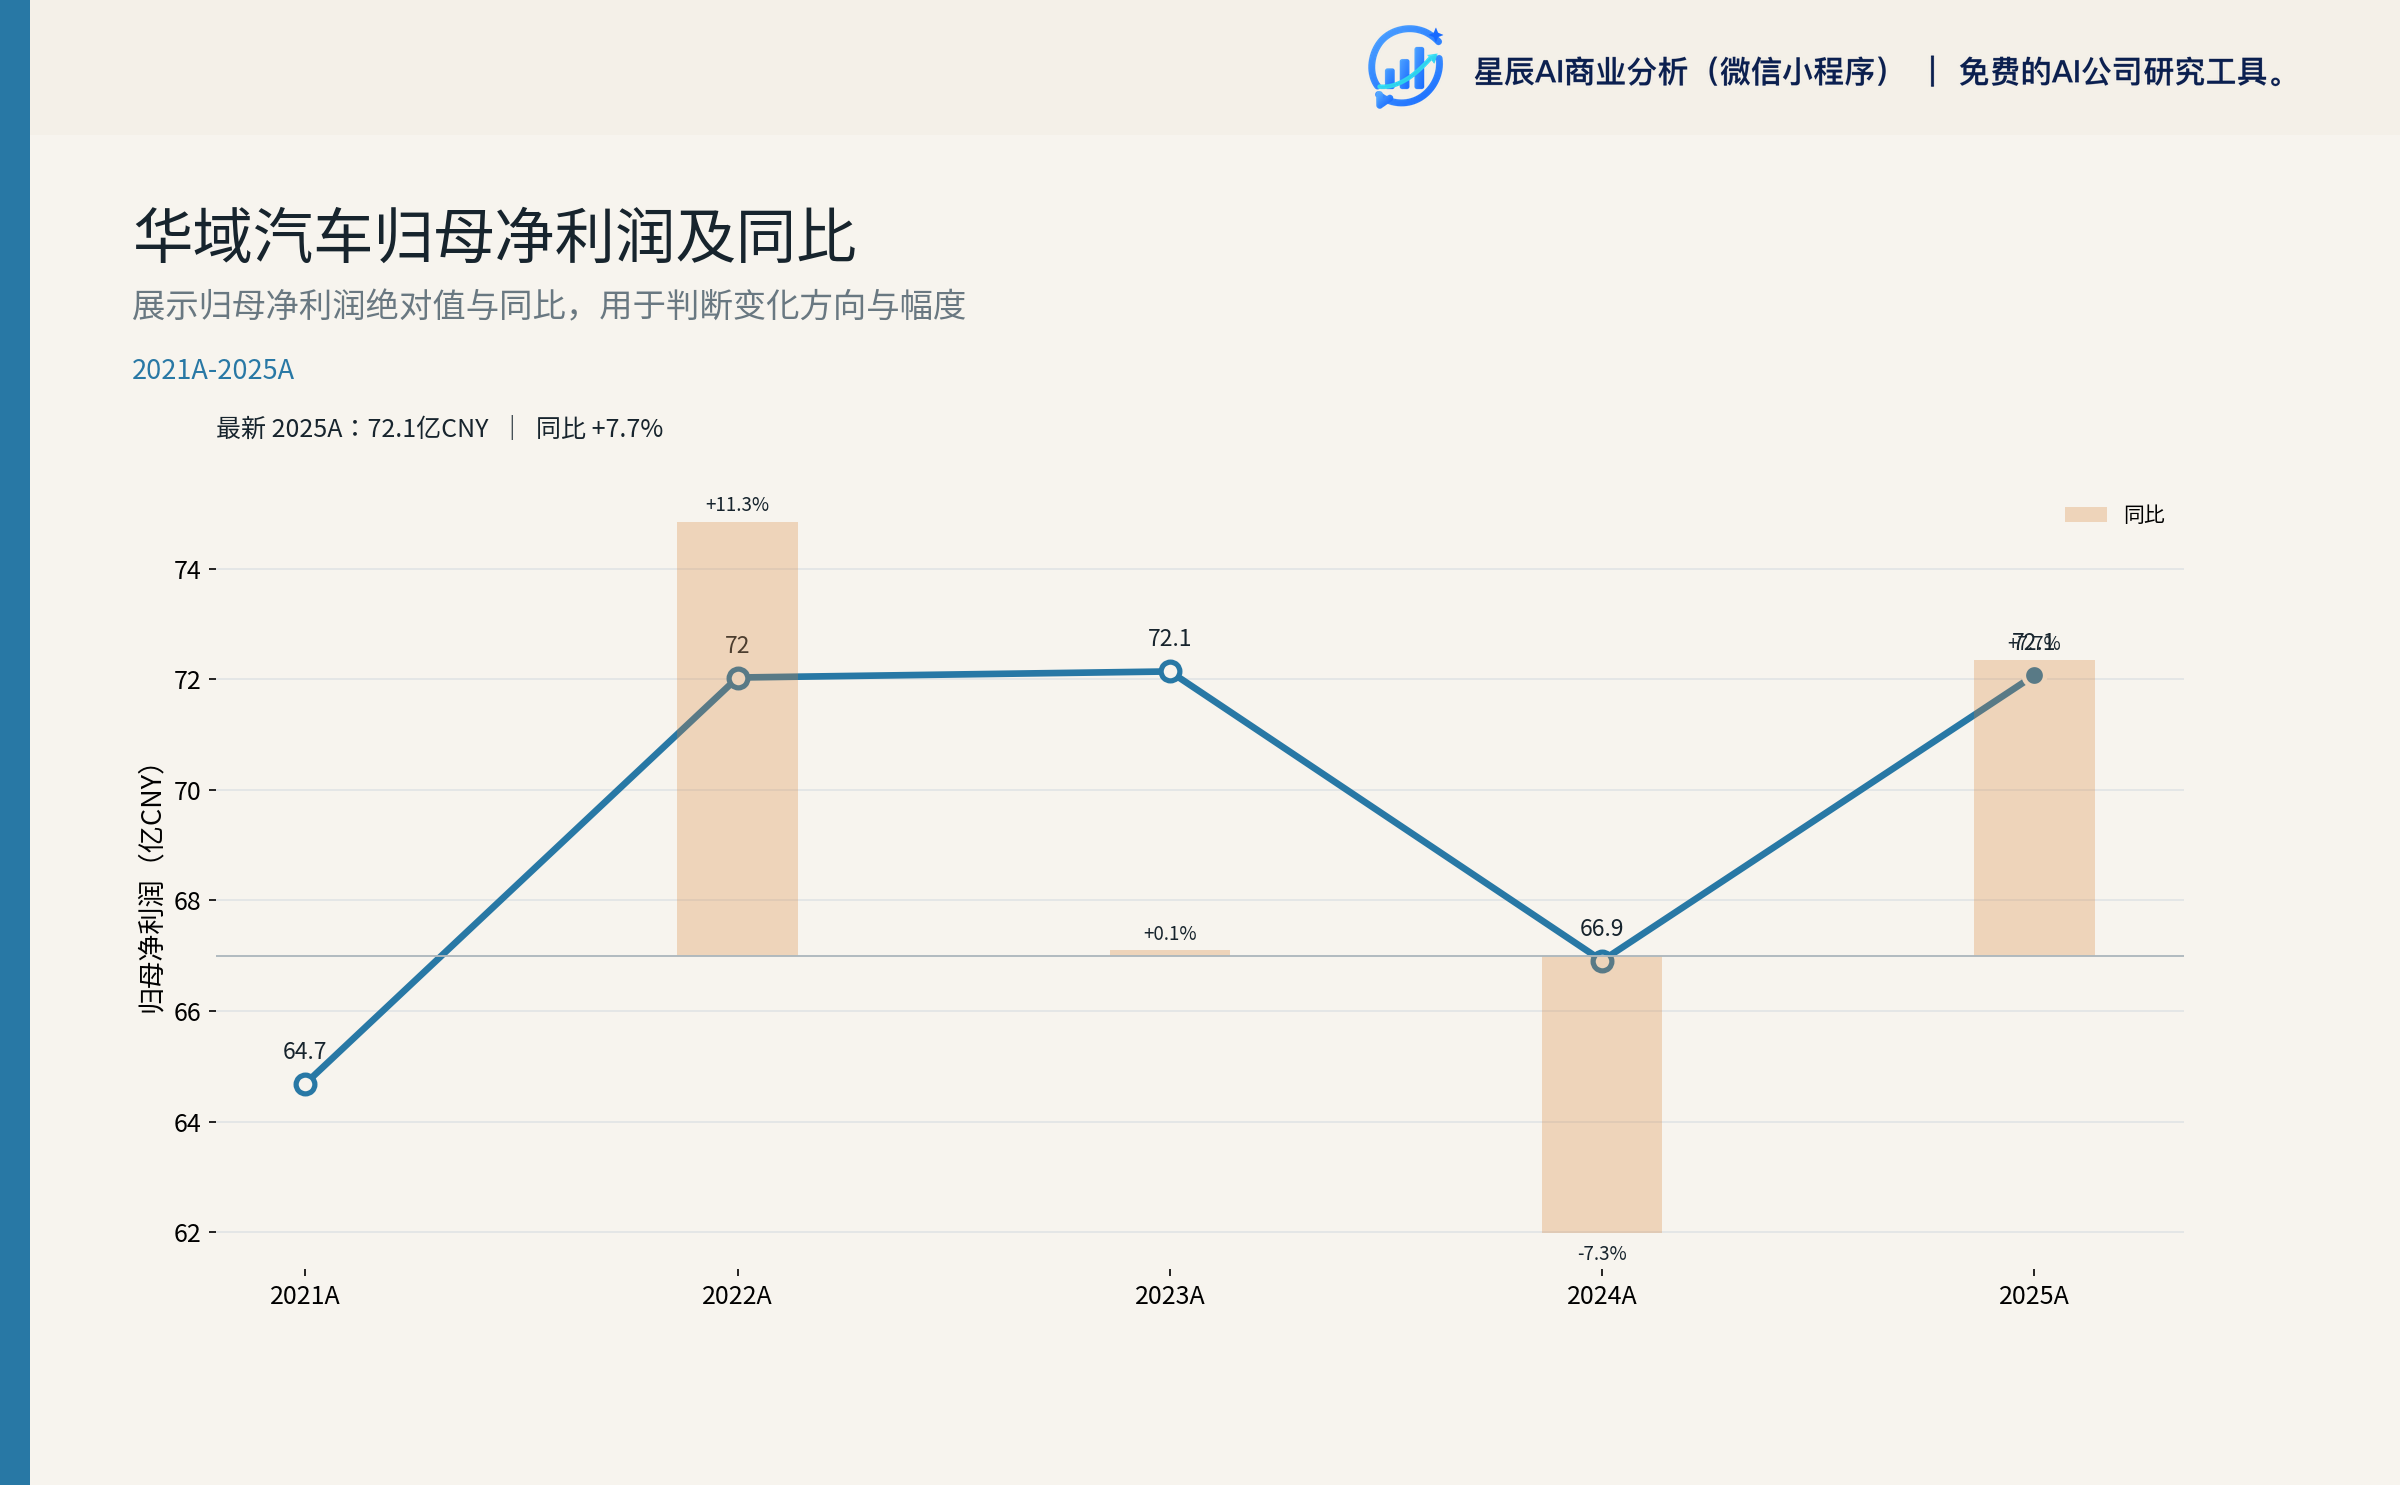
扣非降幅(-14.29%)> 归母降幅(-8.67%)5.62 个百分点,缺口由两项非经营性项目构成:汇兑损失 1.97 亿元(vs 2025 H1 汇兑收益 1.87 亿元,同比恶化 3.84 亿元)、联合营企业投资收益同比下降 1.79 亿元(与上汽集团合资公司业绩相关)。1 3
扣除上述两项后,主营毛利率反升 0.40pct、OCF 大幅改善 11.40 亿元(管理层口径:"主要原因是部分货款结算影响"),经营实质好于表观利润。Q2 环比改善(归母 +12.8%、毛利率 11.71%)是 H2 边际改善的早期信号。
Q2 业绩环比改善的主因是 H2 季节性因素(整车厂下半年冲量)+ 智能座舱新业务量产贡献 + 海外业务持续增长 + 汇兑压力边际缓解的预期;Q3 通常为淡季,Q4 是利润高峰(2025 Q4 净利润占全年 35%)。4
五、财务质量:净现金 232 亿构成下行保护
公司净现金 232.20 亿元 = 货币资金 368.94 亿元 − 总有息债务 136.74 亿元(短期借款 111.33 亿元 + 长期借款 9.61 亿元 + 一年内到期的非流动负债 15.80 亿元),占总市值 47.85%,是估值下行保护的"压舱石"。1 5
经营现金流质量优秀:2025 全年 OCF 95.23 亿元(+15.72%)、2026 H1 79.68 亿元(+16.69%),OCF/净利倍数长期 >1.2x,2026 H1 达 3.01x。2 1 自由现金流(OCF - Capex)TTM 38.89 亿元,分红能力充裕。
季度 OCF 节奏:2025 Q1 20.66 / Q2 47.61 / Q3 31.51 / Q4 -4.54 亿元。Q4 OCF 罕见转负是年末集中付款(应付账款到期+税费集中缴纳)所致,属于时点性而非经营恶化;2024 Q4 OCF 25.21 亿元、2024 全年 80.78 亿元,2025 Q1-Q3 累计 OCF 99.78 亿元已超 2024 全年水平。2 4
分红方面,2025 年度每 10 股派 10 元、合计 31.53 亿元、分红率 43.74%(2026-07-28 实施完毕)。1
资产质量方面,应收账款 500.23 亿元(-1.01%)、存货 210.77 亿元(-1.13%)、商誉 7.81 亿元(无变化)、长期股权投资 131.60 亿元(合营 + 联营)。1 关联交易方面,向"上汽集团之合营企业"销售从 2025 H1 200.91 亿元下降至 2026 H1 146.78 亿元(-26.94%),是国内收入下滑的主因;但"上汽集团 + 上汽集团之子公司"销售从 2025 H1 63.32 亿元增长至 2026 H1 103.15 亿元(+62.9%),结构性切换正在发生。
六、价值创造三股力量
第一股,中性化战略。业外 50%→67.2% 包含上汽销量下滑带来的分母收缩(约 6-8pct)和业外客户实际增长(约 10pct)。业外 Top10 客户 2026 H1 为特斯拉上海、赛力斯、小米、吉利、比亚迪、奇瑞、一汽大众、华晨宝马、理想、小鹏(理想首次入榜、江淮跌出)。新获取订单中新能源占比 78%、自主品牌占比 68%,未来 3-5 年增长可见性高。1 2
第二股,三大平台产业化。智能座舱:延锋 XiM27 2026 H1 全新发布,延锋与华为联合创新(石墨烯热管理、沉浸式天幕、超柔舒适座椅)获鸿蒙智行定点,华域视觉新增奥迪/丰田/鸿蒙智行/小鹏/奇瑞/雷诺/福特项目定点。智能底盘:汇众获首个 CDC 减振器配套项目定点,博世华域线控转向在智己、小鹏量产,上海汽车制动六活塞固定式制动钳赛力斯量产、EMB 首件下线。智能动力:华域三电 ECCH 二合一产品从"二供"向"主供"跃升,纳铁福 800V 高压电驱在东风/北汽/比亚迪/奇瑞/长城量产,华域电动系统获上汽通用 800V 电机定点。1
清陶半固态电池(49% 股权 + 28.42 亿元增资,合计约 49 亿元)配套上汽 MG04,昆山产线正推进建设,是估值的关键稀缺资产,但客户局限于上汽 MG 一款车型、外部客户零突破,稀缺性溢价需 18-24 个月验证。2 1
第三股,海外业务。海外收入 170.50 亿元(+6.54%)、占比 21.4%,毛利率 4.12% 显著低于国内 13.63%,盈利模型仍处爬坡期,17 国 97 基地是公司"投入→回报"的中段布局。2025 年公司毛利率从 0.63% 跃升至 4.12% 是规模化效应+产能利用率提升的信号。1 2
七、资本配置:做加法与做减法并行
清陶动力合计 49.01 亿元(49% 股权 20.59 亿元 + 28.42 亿元增资)是"做加法"的核心——押注半固态电池赛道。华域麦格纳电驱动清算(2026 H1 增资 5.51 亿元后启动清算)是"做减法"——剥离与麦格纳的合资架构,电驱动业务整合至自主平台。2 1 6
衍生品额度从 2025 年 4.81 亿美元提升至 2026 年 5.12 亿美元,反映管理层主动加大对冲(套保上限约覆盖 50% 外汇敞口)。1
证券投资方面,兴业证券 9.80 亿元 + 民生银行 11.00 亿元(合计 20.79 亿元),2026 H1 公允价值变动 -4.32 亿元,对当期利润有 3.2 亿元负面影响。1
八、管理层:内部回归,战略连续
2026-07-28 陶海龙接任总经理(徐平因"工作调动"辞任)。陶海龙曾任华域汽车董事/总经理、上汽大众总经理/党委书记,属内部回归 + 集团经验双重背书。"十五五"工作方针(巩固智能座舱、加快建设智能底盘和智能动力、做大业外海外市场)在 2025 年报已写入,2026 H1 报告原文与之一致,战略连续性高。7 6 1
2026 年经营目标为合并营收 1,850 亿元(+0.5%)、营业成本控制在 1,620 亿元以内(隐含毛利率 12.43%)。2 保守目标反映"利润优先于规模"的战略选择。
九、估值与目标价
9.1 估值方法
方法 1:可比公司 PE 估值(主要方法)
公司 PE TTM 6.7 倍,PB 0.73 倍。5 基于汽车零部件板块历史中位数 PE 15-20 倍,公司显著折价。考虑公司体量最大(1,840 亿 vs 同行最大均胜 580 亿)、毛利率/净利率/ROE 偏低(毛利率 12.3% vs 拓普 20%、星宇 19%、福耀 36%),合理 PE 中枢应在 7-9 倍区间。
方法 2:DCF 简化模型
2026-2028E 归母 69.0/74.5/78.8 亿元,WACC 8.5%,永续 g 2.5%,简化 DCF 估值约 56.22 元/股(理论值,对应中长期价值锚)。5
方法 3:NAV / 清算价值交叉
净现金 232.20 亿元占总市值 47.85%,是估值的"下行保护"。
9.2 目标价区间
目标价区间:12.30 - 17.30 元(50% 中枢 14.50 元)
估值区间由估值专家综合 PE 中枢情景(基准 7.0x、乐观 8.5x、悲观 5.5x)+ 2026E 归母 69.0 亿 + DCF 显式期 20% 折现 + NAV 下行保护按概率加权得出,对应估值情景表如下:
| 情景 | 估值方法(综合) | 目标价(元) | 对应市值(亿元) | 空间 |
|---|---|---|---|---|
| 悲观(25% 档) | PE 5.5x × 悲观归母 58 亿 + 显式期折现 | 12.30 | 387.7 | -20% |
| 基准(50% 档) | PE 7.0x × 基准归母 69 亿 + 显式期折现 | 14.50 | 457.1 | -6% |
| 乐观(75% 档) | PE 8.5x × 乐观归母 78 亿 + 显式期折现 | 17.30 | 545.4 | +12% |
注:50% 档目标价 14.50 元为按概率加权后的基准估值中枢(并非 12.30 与 17.30 的算术平均值 14.80 元)。三档均经过 DCF 显式期 20% 折现的安全边际调整。
9.3 估值判断
当前股价 15.39 元已部分计入基准情景。PE 中枢从 6.7x 修复至 7.0x 需要 2026 H2 业绩验证(收入增速转正、毛利率 11.5%+、归母跌幅收窄至 -5% 内);修复至 8.5x 需要看到清陶昆山 2027 H1 投产、智能底盘 2027 年形成 5% 收入贡献、新能源月度渗透率连续 3 月 >50%。
重估路径:① 短期(6-12 月)PE 6.7x → 7.0x 修复需业绩验证;② 中期(12-24 月)PE 7.0x → 8.5x 需三大平台兑现;③ 长期(24+ 月)DCF 中性区间 14-19 元反映价值锚。
十、风险与验证信号
10.1 主要风险
- 行业价格战风险:整车厂年降 5-8% 持续,若新势力加入价格战,零部件年降幅度扩大,毛利率跌破 12% 概率不可忽略。
- 汇率风险:2026 H1 汇兑损失 1.97 亿元吃掉 2025 H1 全部汇兑收益仍有缺口,50% 敞口完全暴露于汇率波动。
- 客户集中风险:上汽集团(22.11% 关联方销售)仍是最大单一客户群;上汽大众/通用合资公司销量持续下行是 H1 国内收入下滑主因。
- 联合营业绩波动风险:联合营投资收益占归母 30%+,2026 H1 已下滑 1.79 亿元,与上汽集团合资公司业绩相关。
- 新业务量产延后风险:清陶昆山产线、智能底盘 CDC/EMB 量产节奏若延后 6-12 个月,估值期权价值缩水 50%。
- 华域麦格纳清算影响:5.51 亿元增资按 60% 权益摊到归母,叠加清算费用,对 2026 归母的边际影响约 -3 至 -4 亿元。
- 分红率下调风险:2025 年分红率 43.74% 在新业务投入期属"高分红",若华域麦格纳清算损失 + 汇兑损失持续,2026 分红率有下调可能。
- 管理层交接风险:陶海龙此前任上汽大众总经理期间销量下滑 24%,其合资品牌经验在新能源时代是否适用需观察。
10.2 重估触发条件
| 指标 | 当前值 | 重估触发阈值 |
|---|---|---|
| 月度收入增速 | -1.43% (H1) | 转正 |
| 季度毛利率 | 11.71% (Q2) | 维持 11.5%+ |
| 归母同比 | -13.4% (Q2) | 跌幅收窄至 -5% 内 |
| 联合营投资收益 | 11.11 亿 (H1) | H2 持平或微升 |
| 汇兑 | -1.97 亿 (H1) | H2 损失收窄 |
| 客户结构 | 67.2% (H1) | 持续提升至 70%+ |
| 海外业务增速 | +6.54% (H1) | 维持 5%+ |
| 新能源月度渗透率 | 49.6% (H1) | 连续 3 月 >50% |
| 清陶昆山产线 | 建设中 | 2027 H1 投产 |
| 智能底盘收入贡献 | <1% | 2027 年形成 5% |
10.3 反方证据(反驳"传统零部件公司"认知)
- 海外 +6.54% 在行业 -5.9% 中是真韧性:电子电器件 +36.12%、新订单新能源 78%——公司不是"传统零部件公司",而是"中性化 + 智能化 + 海外化"的结构改善标的。
- OCF/净利 3.01 倍 + 净现金 232 亿 + 毛利率反升 0.40pct:反驳"利润下滑等于经营恶化"的简单推论。
- DCF 简化估值 56 元 vs 当前 15.39 元:长期价值锚显著高于当前,净现金占总市值 47.85% 提供下行保护。
结论
华域汽车是"上汽集团控股 + 中性化战略 + 三大平台智能化"双轮驱动的综合型 Tier-1 供应商,当前 6.7 倍 PE、0.73 倍 PB 反映了市场对"上汽集团 + 传统零部件"的折价。当前位置具有"防御性配置"价值(净现金 232 亿 + 高分红 43.74%),但重估需要 2026 H2 业绩验证 + 清陶/智能底盘/智能动力的兑现信号。建议作为"高分红 + 低估值的防御性配置"加入组合,不应作为"高弹性反转"标的期待。
缺口声明
以下项目在本轮研究预算内未能完成,建议后续轮次补充:
- 三大平台新业务的具体板块收入贡献(智能座舱/智能底盘/智能动力的精确分项收入)——估值时按 3-5% 主营收入保守取值。
- 清陶半固态电池的财务并表口径(权益法/成本法/公允价值)、昆山产线投产时点与产能规划、外部客户拓展——估值时按 10 亿元保守取值。
- 华域麦格纳清算的实际损失金额、清算完成时点——按 3-4 亿元保守估计。
- 海外业务国别/客户收入分布(17 国 97 基地的拆分)——影响关税/汇率敏感性分析。
- 同业可比公司 Tushare 数据(拓普/星宇/福耀/银轮/均胜最新财报)——未逐一读取,PE 对比仅作量级参考。
- 2026 H1 行业出口详细数据、库存系数、终端折扣率——判断价格战见底的关键先行指标未核验。
- 欧盟反补贴税最新裁决(2026 H1 是否扩展至零部件)——直接影响公司欧洲业务。
数据来源:2026 半年报、2025 年报、2024 年报、东吴证券研报、Tushare 财务数据包、估值数据包(2026-08-28 冻结)。
图表说明:本研报中 2 张折线图由 RenderResearchVisuals 基于估值数据包(2026-08-28 冻结)生成,数据点为 2021-2028E(含 2026-2028E 预测值)。
相关研究
资料来源
- [1] 华域汽车2026年半年度报告 · 巨潮资讯 2026-08-27 查看原文
- [2] 华域汽车2025年年度报告 · 巨潮资讯 2026-03-30 查看原文
- [3] 2026年半年报点评:二季度业绩环比改善,主业降本增效,客户结构持续多样化 · eastmoney_reportapi 2026-08-28 查看原文
- [4] 财务数据 · Tushare 2026-06-30
- [5] 估值数据 · 箴研 2026-08-28
- [6] 华域汽车关于董事、总经理离任的公告 · 巨潮资讯 2026-07-28 查看原文
- [7] 华域汽车十一届八次董事会决议公告 · 巨潮资讯 2026-07-28 查看原文