 箴研
卧龙电驱(600580.SS)首次完整研究
估值基准日:2026-08-28 · 股价:29.79 元 · 市值:465.35 亿元 · 总股本:15.62 亿股
一、投资摘要
卧龙电驱是全球电机及驱动系统第一梯队中唯一具备可比规模的中国厂商,2025 年营收 154.54 亿元、海外占比 41.10%,与 ABB、Siemens Innomotics、Nidec、WEG、Regal Rexnord 同列。当前最值得讨论的变化,不是 2025 年归母净利大增 42% 的故事——那是被 3.03 亿元非经常性损益(金融资产公允价值变动 2.37 亿+政府补助 0.95 亿+处置损益 0.14 亿)和四家新能源子公司剥离(合计 7.26 亿元)共同放大的结果;真正的故事是 2026 上半年的业绩断崖:营收 -7.02%、归母 -34.55%、扣非 -37.18%、经营现金流 -40.39%,Q2 单季归母 0.76 亿元(YoY -71.89%、QoQ -72.59%)。管理层将其归因于汇率(汇兑损失 1.01 亿元 vs 去年同期收益 0.22 亿元)、铜铝稀土高位、新产线量产爬坡三重外生冲击,主业经营质量并未恶化。
这是周期低点还是趋势恶化,直接决定 29.79 元股价是否合理。估值底稿给出的判断是中性偏乐观:概率加权目标价 28-30 元(乐观 35-40 元 25% / 中性 25-30 元 50% / 保守 20-25 元 25%),当前价已透支 1 年增长。整合估值(主业 DCF 17.83 元 + 新业务成长期权 33-52 亿)仅支持 20-21 元,29.79 元的剩余部分,本质是市场对机器人(2026H1 3.25 亿元、+49.18%)、电动航空(浙江龙飞 LF200 2026-03 下线)、数据中心(2026H1 <2%)三条新曲线给予的 50% 置信度溢价。核心验证窗口在 2026Q3 业绩说明会(2026-10 末):机器人单季增速能否维持 40%+、浙江龙飞 AE200-100 适航取证进展、智元机器人出货量,任一信号弱于预期都会触发估值向 20-25 元保守区间回归。
二、公司概览:全球电机龙头+三条新增长曲线
2.1 业务定位与历史并购
卧龙电气驱动集团股份有限公司(原名浙江卧龙电气集团)1984 年由陈建成创办,2002 年在上交所上市。公司通过 2011-2018 年密集海外并购形成了"全球电机第一梯队"地位:南阳防爆(2011 收购,国内大型防爆电机龙头)、ATB 集团(2011 收购,奥地利工业电机)、SIR(2014,意大利机器人系统集成)、OLI(意大利振动电机)、GEIM(2018,通用电气小型工业电机业务,含 10 年 GE 品牌使用权),以及 Brook Crompton、Schorch、Laurence Scott、Morley 等老牌电机品牌。12
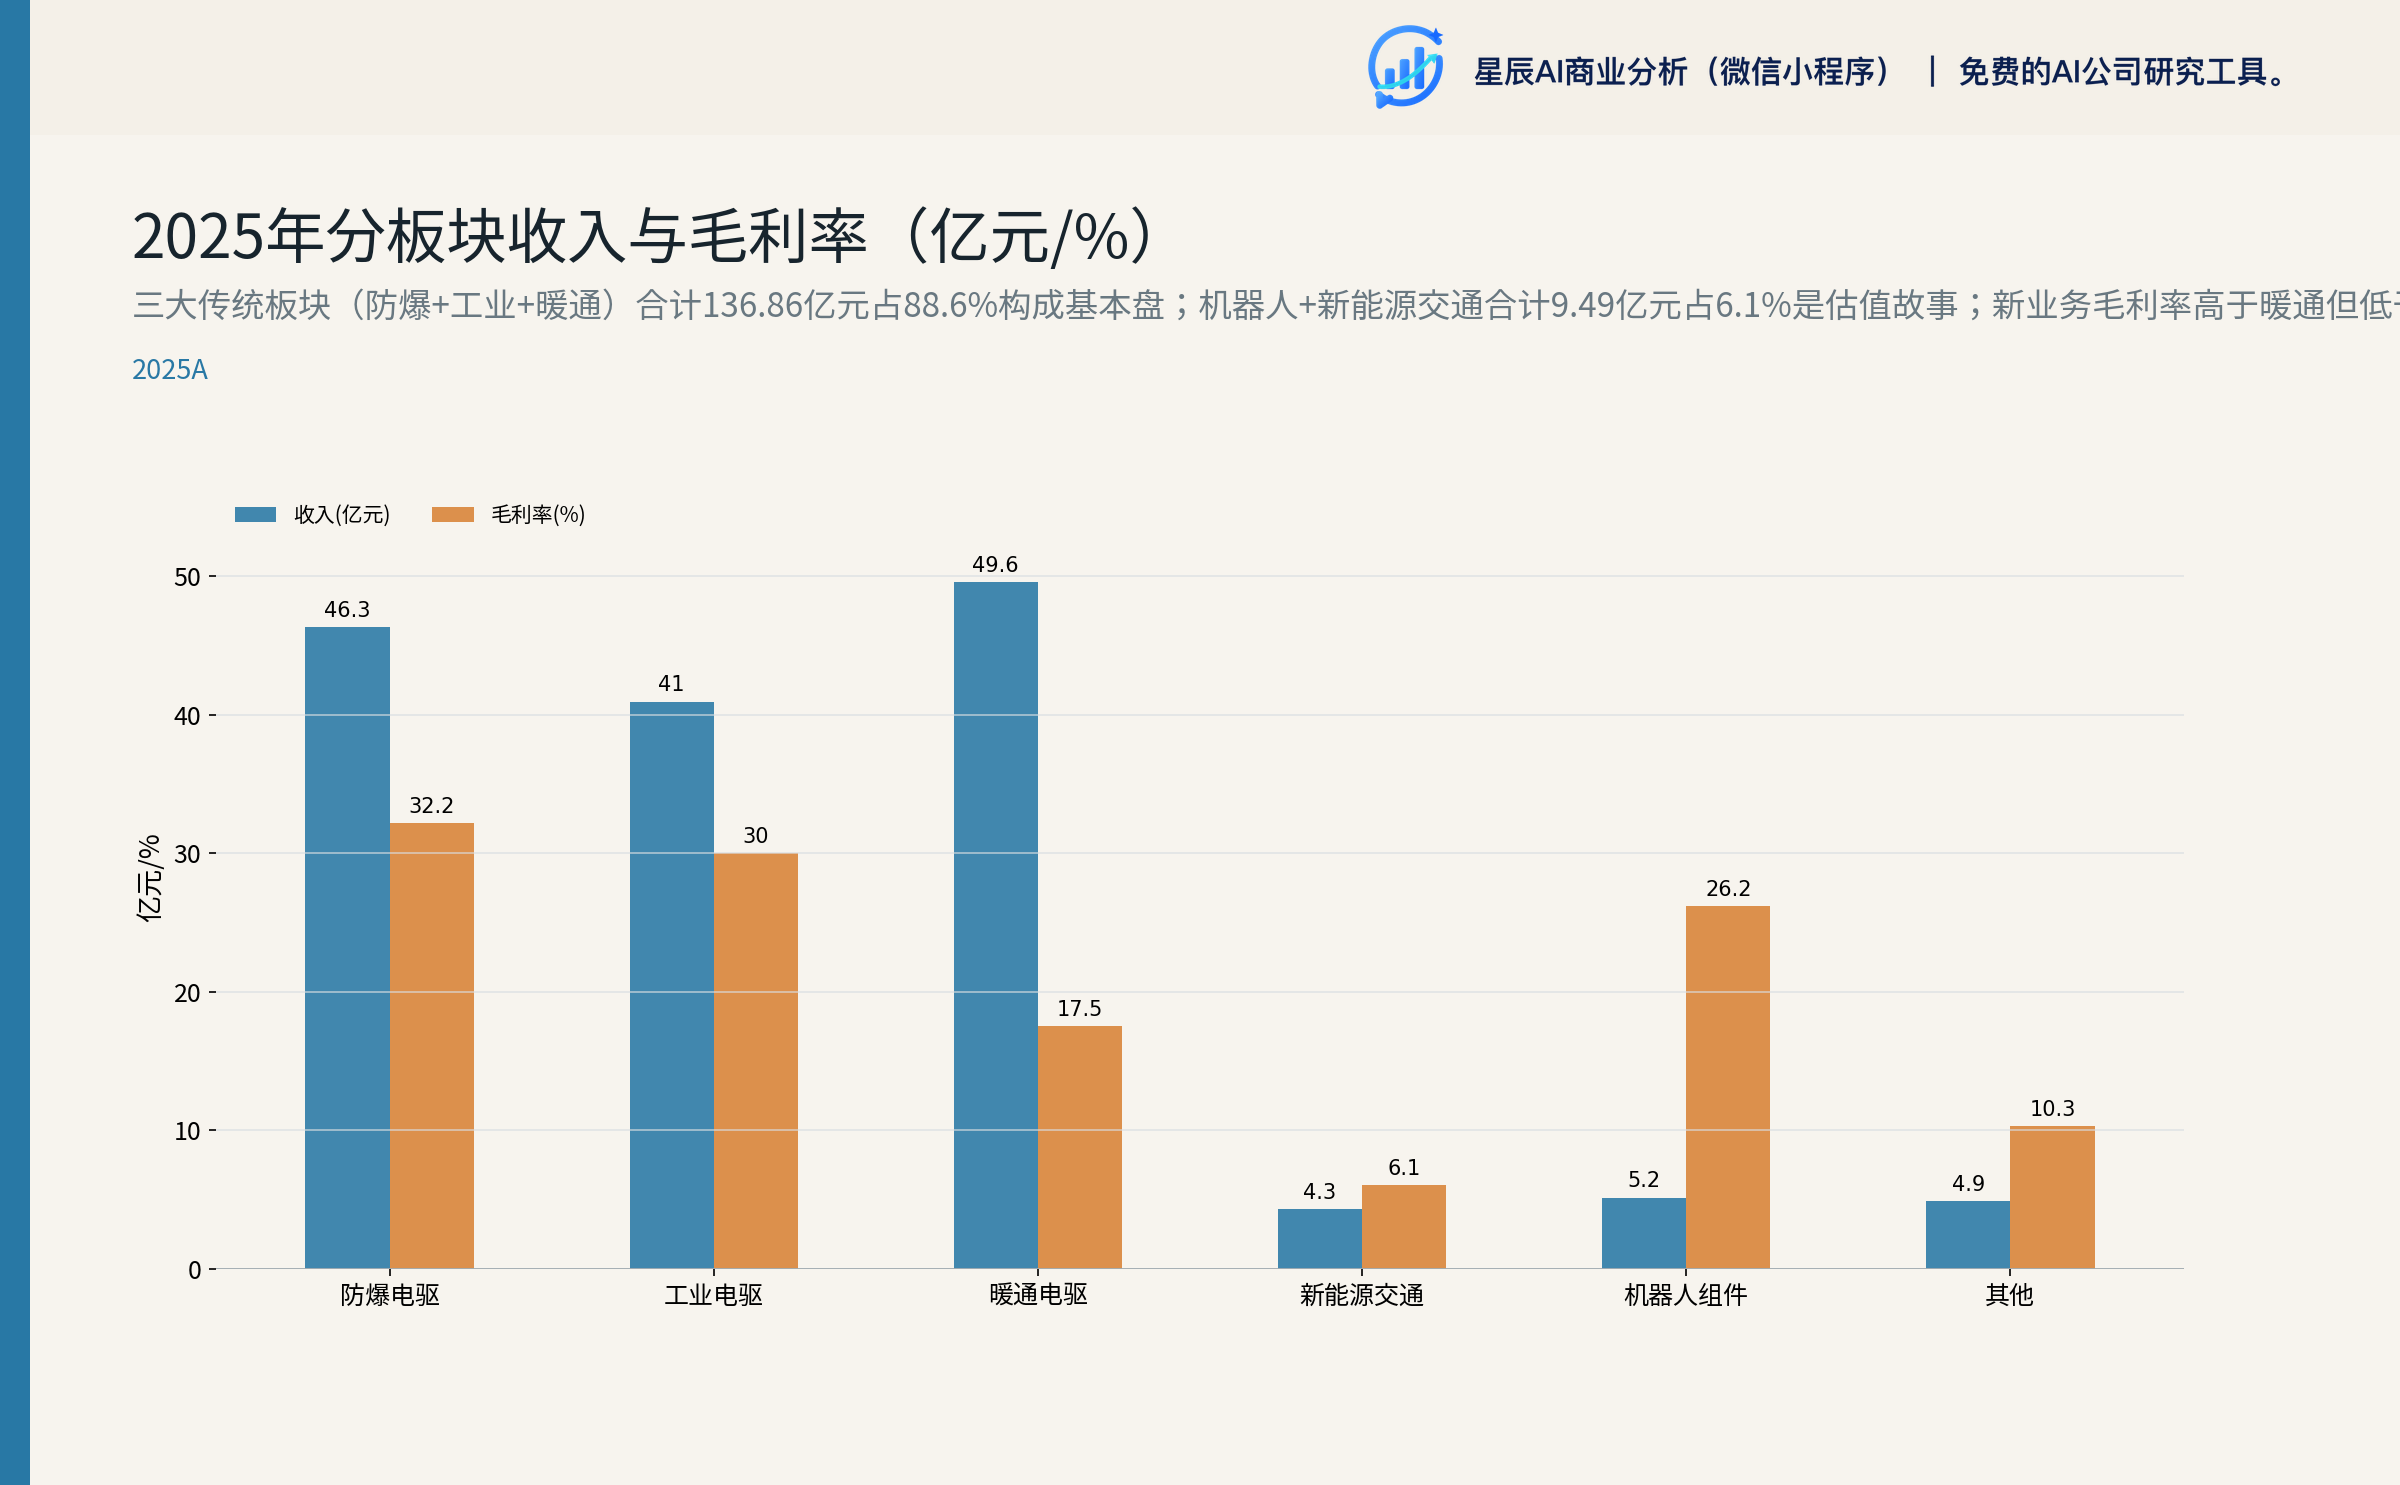
公司 2025 年报将业务重组为五大解决方案条线,与 2024 年"工业电机/日用电机/电动交通/其他"旧口径不同:1
| 板块 | 2025 营收(万元) | YoY | 毛利率 | 收入占比 |
|---|---|---|---|---|
| 防爆电驱动系统 | 463,287.50 | -1.37% | 32.18% | 30.0% |
| 工业电驱动系统 | 409,538.47 | +0.79% | 30.00% | 26.5% |
| 暖通电驱动系统 | 495,795.45 | +7.95% | 17.53% | 32.1% |
| 新能源交通电驱动 | 43,299.27 | +11.09% | 6.06% | 2.8% |
| 机器人组件及系统应用 | 51,580.98 | +14.13% | 26.21% | 3.3% |
| 其他 | 48,844.15 | -70.59% | 10.34% | 3.2% |
注:占比加总 97.9%,差额 2.1% 主要为四舍五入累计误差,口径以 2025 年报披露为准(各板块收入精确到分后重新计算占比可逼近 100%)。
2.2 治理结构
- 实控人:陈建成,通过卧龙控股(48.93% 股权)→ 卧龙投资(100%)→ 卧龙舜禹间接控制;卧龙舜禹直接持股 32.48% + 卧龙控股直接 4.74% + 陈建成个人 1.62%,合计 38.84%
- 股东结构:2026H1 末股东总数由 2025 末的 46.95 万户降至 34.09 万户(集中度上升),香港中央结算持股从 0.20 亿股增至 0.36 亿股(+82%,北向资金 2026 上半年增持明显)
- 管理层:董事长庞欣元(47 岁,2017 起任卧龙控股董事,2022-01 起任卧龙电驱董事长);总裁万创奇(54 岁,2018-2025 任南阳防爆董事长,2025-07 升任总裁);2025-08 新增马亚军、李迎刚两位董事(均来自卧龙控股系统)
- 股权激励:2025-09 推出限制性股票激励,2025-12-18 首次授予 448.50 万股(148 名核心技术/业务/管理人员),授予价 24.11 元/股(2026-08-28 浮盈 23.6%)
- 回购与分红:2026-07 公告 5,000-10,000 万元小额回购(用于员工持股,占市值 0.13%);2025 年度分红每 10 股派 1.8 元(2.81 亿元,分红率 24.96%);最近三年累计现金分红比例 82.28%
- 治理瑕疵:2026-08-30 公告董事会延期换届及部分独立董事任期即将届满(属程序性事项,9 月 6 日到期前完成换届的概率高);2025 末为控股股东卧龙控股提供互保 9.10 亿元(5 笔,2023-2025 形成),是关联交易层面的关联方互保风险点
三、主营业务分析:传统基本盘稳态+海外阵地战已验证
3.1 防爆电驱:现金牛但 2025 收入负增长
防爆板块 2025 营收 46.33 亿元、毛利率 32.18%(同比 +0.82pct),是公司所有业务中毛利率最高、护城河最深的板块,核心资产是南阳防爆(2025 单体营收 42.81 亿元、营业利润 6.33 亿元、净利润 5.52 亿元,占卧龙电驱净利润约 49%)。南阳防爆 30+ 年积累 + IECEx/ATEX 认证体系,是中国石化、煤化工等中高端市场的细分龙头。2025 收入 -1.37% 的核心原因是全球油气资本开支疲软,但 2026H1 行业景气明显改善——霍尔木兹海峡航运受限推升原油价格,国内煤化工集中开工带动防爆电驱。13
商誉结构中南阳防爆账面价值 7.05 亿元(2025 末),是商誉总额 14.50 亿元中最大单项,2025 净利润覆盖率 78%,2026 年报减值压力整体可控。
3.2 工业电驱:海外阵地战的主战场
工业电驱 2025 营收 40.95 亿元(+0.79%)、毛利率 30.00%(同比 +1.65pct,2025 改善幅度最大),覆盖水处理/矿山/钢铁/电力/空压机/水泵六大场景。2026H1 行业普遍景气向上:海水淡化 + AI 数字孪生 + 水处理 PPP、绿色矿山电动矿卡 + AI 选矿、半导体扩产 + 五轴机床普及、火电调峰改造 + 电网虚拟电厂。管理层在 2026 年明确把"攻坚 OEM、GKA 大客户"作为三大战役之一,目标"对行业龙头深度介入研发前端,提供系统方案绑定长期发展"。13
3.3 暖通电驱:收入第一大业务但毛利率结构性偏低
暖通 2025 营收 49.58 亿元(+7.95%)、毛利率 17.53%(仅 +0.15pct),是公司最大业务但毛利率比防爆/工业低 12-15pct。原因是产品结构以家电(冰箱、空调、洗衣机)和小家电为主,工艺标准化、价格竞争激烈。2026H1 行业出现重要变量:欧盟 F-Gas 冷媒新规、GB19577-2024 热泵一级能效门槛提升 5%-13%、四部门液冷强制政策落地、PUE ≤ 1.1 要求、IE4 高效电机强制——这一系列政策会推升 EC 风机、变频冷水泵、SiC 变频驱动的需求。管理层把"暖通电驱基本盘+数据中心热管理协同"作为 2026 战略重点。34
关键判断:暖通板块 2026 增长来自 EC/永磁/SiC 等中高端产品占比提升,结构性毛利率改善会好于行业涨价,这是 2026H2 边际改善的最关键变量。
3.4 海外阵地战:已被验证的护城河
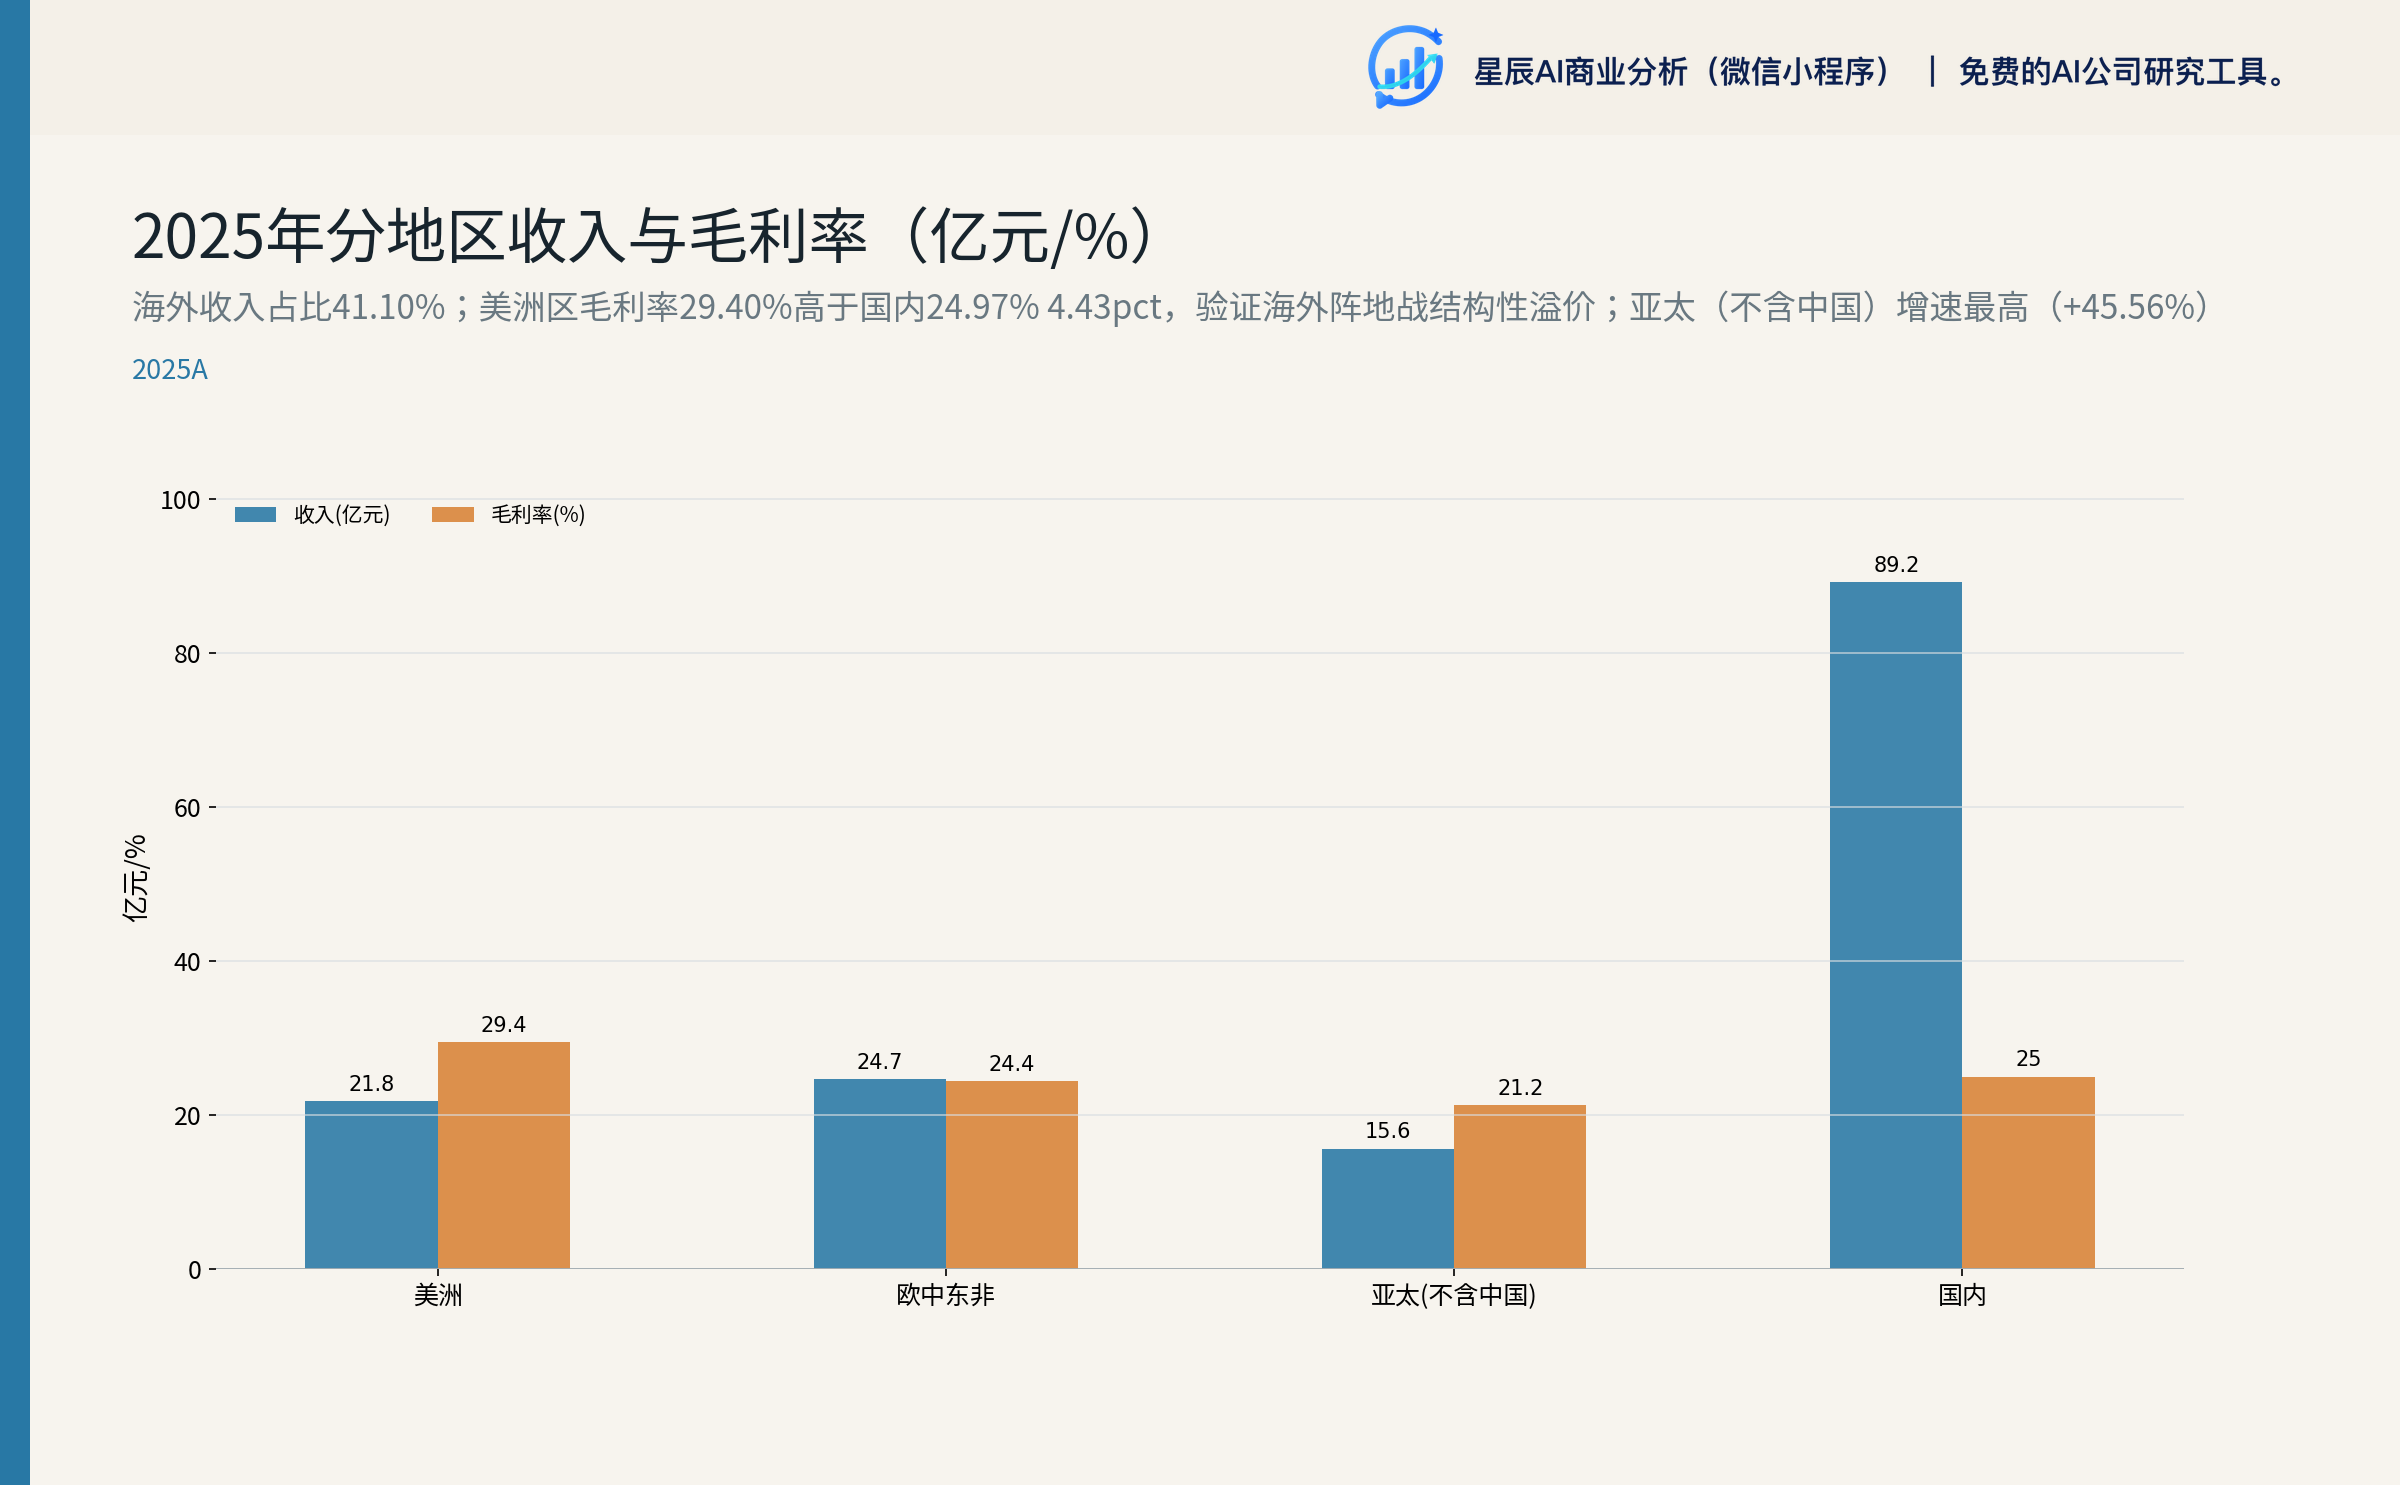
2025 年报披露:海外收入 62.10 亿元(+8.6%),占主营 41.10%;美洲区主营收入 21.79 亿元(+4.09%)、毛利率 29.40%(+3.73pct);EMEA 24.66 亿元(-3.32%)、毛利率 24.41%(+4.03pct);亚太(不含中国)15.63 亿元(+45.56%)、毛利率 21.25%(+0.39pct);国内 89.15 亿元(-12.06%)、毛利率 24.97%(-0.04pct)。1
核心结论:美洲毛利率 29.40% 高于国内 24.97%、亚太 21.25%——这是"中国制造成本 + 渠道+品牌+本地化服务"的综合溢价,而非单纯卖货。公司 2026H1 海外占比仍达 41.10%,美洲区总部占总营收 16.49%,墨西哥工厂加快电驱动产品线全覆盖,越南工厂提升全要素效率,ATB 集团深化整合。2025 末累计选派 30 余名核心骨干长期驻场。13
这是卧龙区别于国内同行(佳电、东方电气、汇川)的最核心结构性优势——也是 ABB、Nidec、WEG、Siemens Innomotics 之外为数不多具备"中国制造成本+欧美元器件品牌"双优势的全球玩家。
3.5 新能源交通:扭亏进行时
2025 收入 4.33 亿元(+11.09%)、毛利率从 1.13% 提升到 6.06%。卧龙采埃孚合资公司 2025 营收 4.06 亿元、营业利润 -1,887.62 万元、净利润 -1,911.58 万元(亏损);2026H1 营收 2.24 亿元、营业利润 +584.84 万元、净利润 +530.00 万元(扭亏)。800V 高压平台、SiC 电控等中高端订单开始贡献,2026H1 扭亏是关键信号。但该板块只占总营收 2.8%,对短期估值影响有限。13
四、财务质量分析:2025 利润真相+2026H1 断崖归因
4.1 2025 利润"高增长"的真相
2025 归母净利 11.26 亿元(+42.04%)的核心来源是三个非经常性因素:1
| 非经常性损益项目 | 2025 金额(万元) | 占非经常性合计 |
|---|---|---|
| 金融资产公允价值变动+处置 | 23,692 | 78% |
| 政府补助 | 9,548 | 32% |
| 非流动性资产处置损益 | 1,440 | 5% |
| 其他营业外收支 | 975 | 3% |
| 减:所得税影响 | -5,314 | — |
| 减:少数股东影响 | -56 | — |
| 合计 | 30,286 | 100% |
扣非归母 8.23 亿元(+29.58%)更能反映主业真实改善。关键观察:金融资产公允价值变动+处置 2.37 亿元(占非经常性合计 78%)主因红相股份股票持仓的市值变化+部分处置,2026H1 该项目由 +1.77 亿元转为 -0.50 亿元(红相股价下行),意味着非经常性支撑在 2026H2 将继续减弱。13
同期公司将四家新能源子公司(浙江龙能 43.21% + 浙江卧龙储能 80% + 卧龙英耐德氢能 51% + 上虞舜丰电力 70%)合计作价 7.26 亿元现金出售给卧龙新能(控股股东控制企业),2025-03 完成工商变更。这是"其他"板块 -70.59% 的全部解释口径,也是 2025 利润同比改善、报表出清储能/光伏的源头。这次卖给关联方的资产剥离意味着卧龙电驱在储能/光伏/氢能赛道的退出是从上市公司体系剥离、转入控股股东体系——未来是否重新注入是中长期治理信号。1
4.2 2026H1 业绩断崖的三重归因
公司明确归因三点:3
- 汇兑损失 1.01 亿元(去年同期收益 0.22 亿元)—— 美元汇率波动,财务费用 1.31 亿元,同比 +204.50%
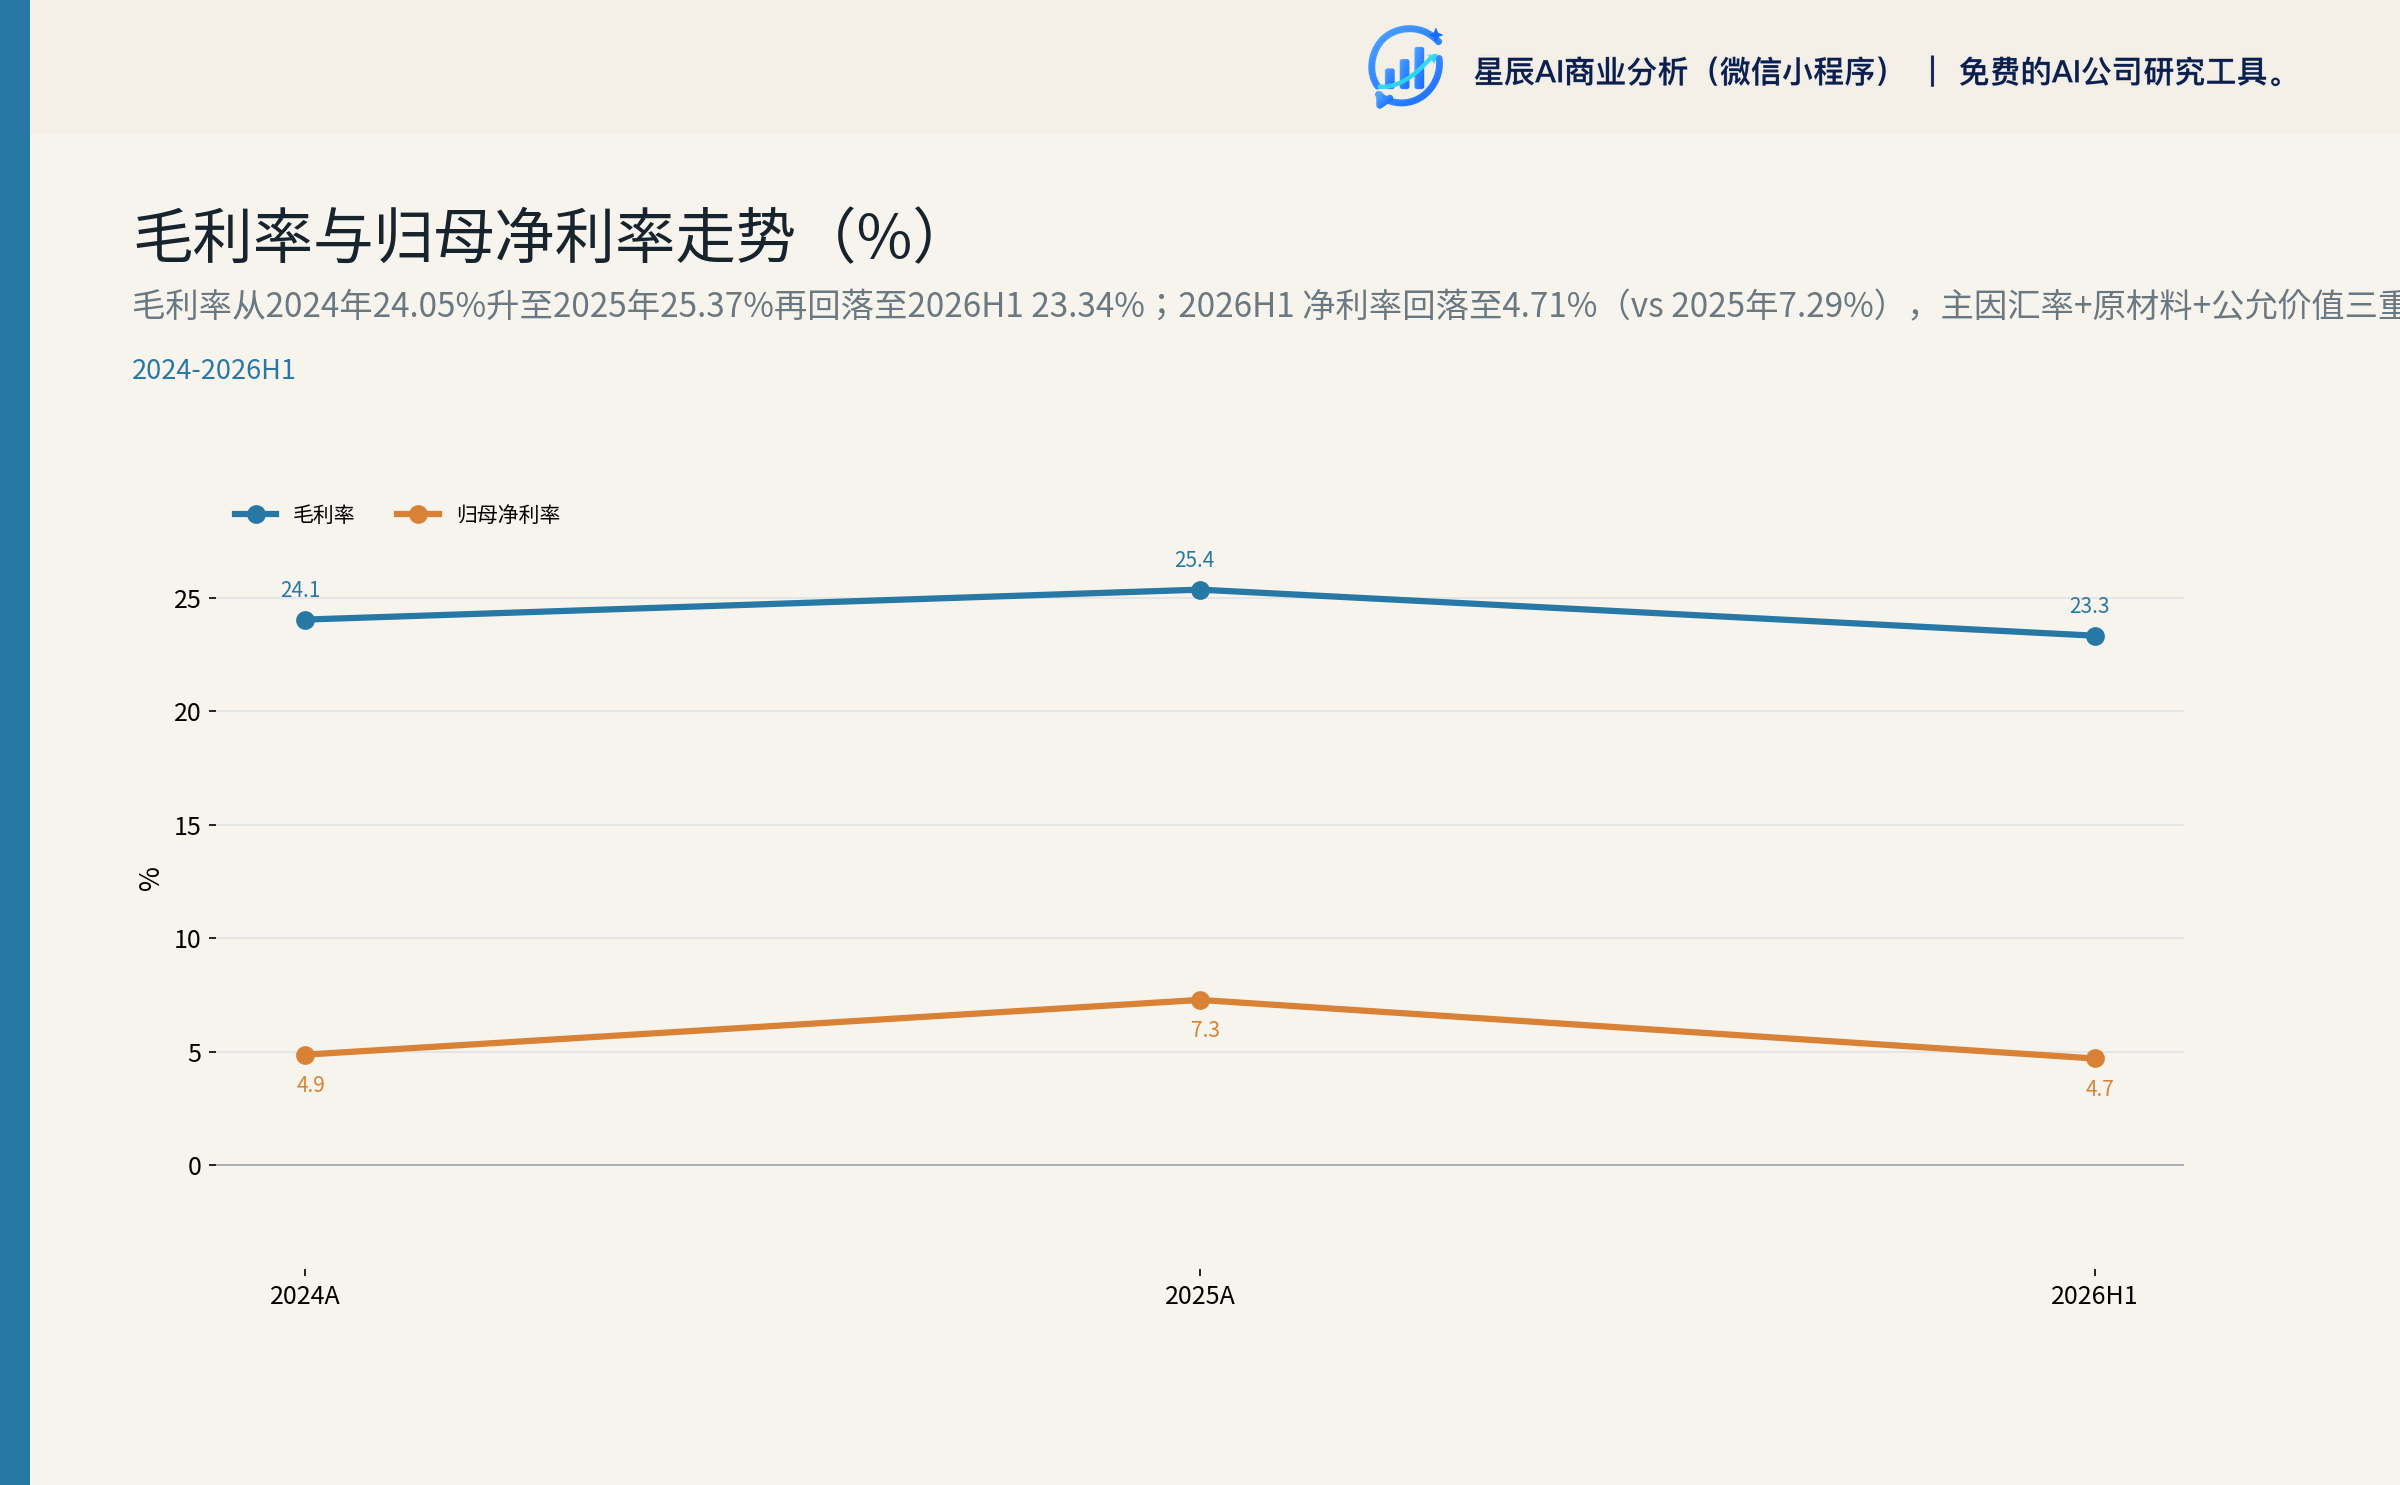
- 原材料价格高位——铜、铝、稀土维持高位,毛利率同比下降 2.15pct
- 新兴赛道量产爬坡——数据中心、机器人、电动航空产线处于初期,规模效应未充分体现
经营现金流 -40.39% 比扣非 -37.18% 略弱,说明回款也在变差——"采购支付增加"被公司列为现金流转差的主要原因。2026H1 末应收票据 6,395 万元(较 2025 末 -34.37%),应付票据 1.15 万元(-99.84%)也大幅减少,意味着对供应商议价能力短期下降。
4.3 季度勾稽:Q2 才是真正的塌方点
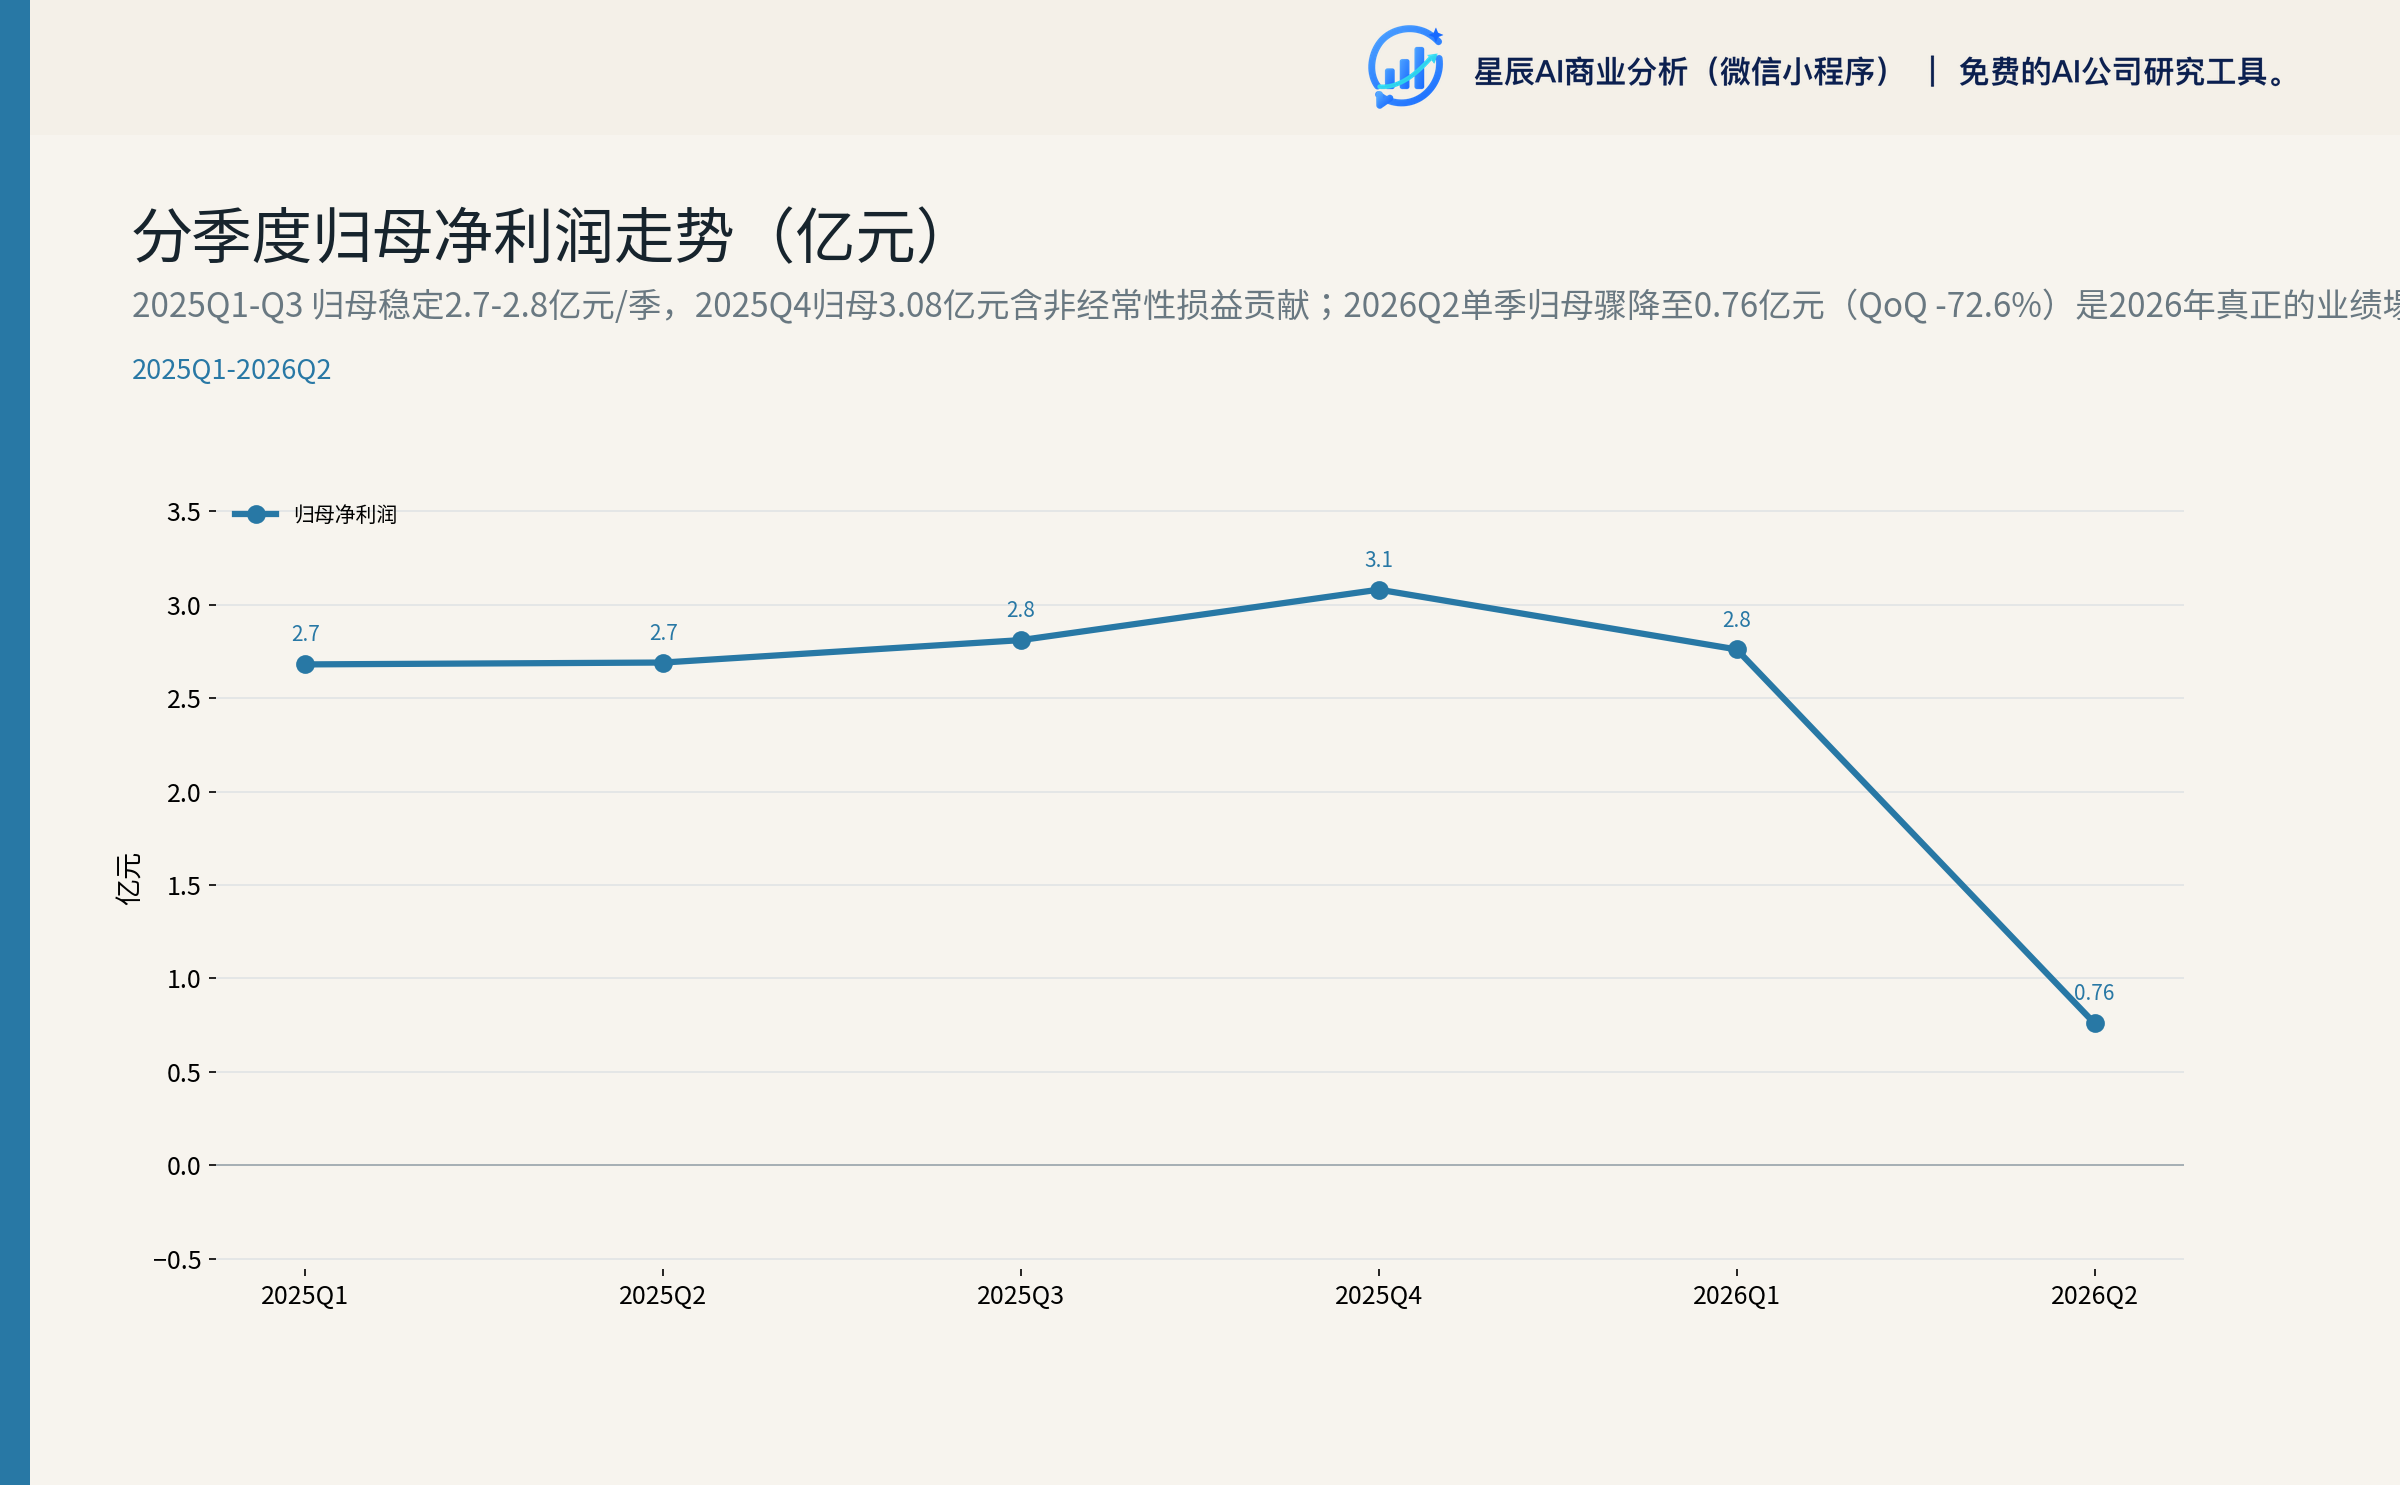
2026Q1 收入 39.86 亿元(-1.31% YoY)、归母 2.76 亿元(+2.94% YoY)——Q1 还大致稳住;2026Q2 收入 34.81 亿元(-12.80% YoY、-12.66% QoQ)、营业利润 0.77 亿元(-77.99%)、归母 0.76 亿元(-71.89%)——Q2 才是真正的塌方点。汇兑损失主要在 Q2 集中体现。53
4.4 资产负债结构改善但杠杆仍在
2025 末有息债务 78.13 亿元(短借 34.15 亿 + 一年内到期 14.24 亿 + 长借 13.74 亿)—— 短借大幅增加 +47.46%,长借 -40.61%,是典型"短换长"再融资+利率下降的双重操作。货币资金 37.20 亿元(含受限 11.26 亿元),净有息债务 29.68 亿元,相对 109.63 亿元归母权益约 27% 杠杆。Capex 持续下降:2024 12.04 亿 → 2025 8.49 亿 → 2026H1 4.15 亿(年化 8.30 亿)。注:本节"净有息债务 29.68 亿"为狭义口径(有息债务 - 货币资金);第 7.1 节 DCF 估值使用的"净债务 23.44 亿"为 EV 口径(进一步扣除交易性金融资产 10.52 亿 + 租赁负债 0.18 亿,差额 6.24 亿)。13
商誉风险:商誉 14.50 亿元(占总资产 5.75%, 占归母权益 13.22%),主要构成:南阳防爆 7.05 亿(2025 净利覆盖 78%)、GEIM 4.05 亿(覆盖 37%,覆盖率最低)、SIR 0.92 亿、OLI 0.52 亿、荣信传动 0.88 亿、上海可驷 0.22 亿、浙江中智 0.48 亿、清江电机 0.45 亿。GEIM 在美国业务受关税和汇率双重影响,2026 年报触发减值的概率不可忽视。16
4.5 营运资本周转
应收账款周转天数 124 天(2025)、存货周转天数 114 天(2025),是公司的"长期资本黑洞"。2026H1 应收/存货双双增长(应收 54.39 亿 / 存货 37.75 亿),在收入下滑 7% 背景下应收增长,应收周转可能恶化。2025 末净营运资本占用 34.50 亿元。13
4.6 2026 全年目标实现难度大
2026 经营计划目标 170.63 亿元营收(+10.42%)、13.00 亿元归母净利(+15.45%),2026H1 完成 74.67 亿元(43.8%)/ 3.52 亿元(27.1%)。H2 需完成 95.96 亿元营收(+28.5%)+ 9.48 亿元归母(+169%)才能达标——目标相当激进。在汇率+原材料不显著改善假设下,除非 Q3-Q4 单季归母回到 4-5 亿元/季,全年目标实现难度大。与 2025 同期对照:2025 最高单季归母 3.08 亿元(Q4,含 3.03 亿非经常性损益的相当部分),扣非最高单季仅 1.05 亿元(Q4);Q1/Q2/Q3 扣非分别约 2.0/2.6/2.5 亿元。要达到 Q3-Q4 单季 4-5 亿元,需要单季 +30%-65% 环比增长或非经常性损益大额回归——在 H1 业绩断崖后,这种边际改善的可信度较低。若 H2 实际归母仅 +50-80%,全年归母可能落在 9-10 亿元,比本研究基线 10.95 亿元还要低 1-2 亿元,对应中性目标价应下修到 22-25 元而非 25-30 元。1
五、行业与市场环境:基本盘温和增长+新赛道 alpha 来自机器人
5.1 全球电机行业:CAGR 6-7%,IE4/IE5 升级打开能效溢价
全球电机市场 2025 年 1,000-1,600 亿美元区间,多机构对 2025-2030 年 CAGR 估计集中在 4.7%-8.5%(行业底稿转引 Fortune Business Insights / Kings Research / Spherical Insights 等外部市场研究机构口径;具体 URL 见 intermediate/agents/industry_market/main.md 第 15-23 行)。62
永磁同步 IE4/IE5 子赛道:2025 年 38 亿美元,2035 年 85.9 亿美元,CAGR 8.5%(是行业总体增速的 1.3-1.8 倍;行业底稿转引自外部行业研究,具体 URL 见 intermediate/agents/industry_market/main.md 第 19 行)。3
卧龙产品组合覆盖了低压工业电机(防爆+工业)、家电/暖通微特电机和永磁同步伺服三条线,因此中性假设 2025-2030 年行业 CAGR 6%-7% 与公司基本盘基本匹配。
5.2 行业政策驱动:能效强制+设备更新+液冷
卧龙半年报"行业情况"披露的政策与能效标准是核心驱动:欧盟强制商用暖通 IE4 及以上、GB19577-2024 热泵一级能效门槛提升 5%-13%、2026 年低 GWP 环保制冷剂占比提升至 41%、2000 亿设备更新专项国债落地(单项目最高补助 20%);数据中心电力规模与 AI 智算 +84% 的预测见行业底稿第 36 行(转引 Gartner 2026 报告)。3
行业判断:基本盘(防爆+工业+暖通)有"政策强制替换+海外存量更新"双轮支撑,2025-2028 年增速预计 4%-6%;新兴赛道(机器人、低空、数据中心)是真正的 alpha 来源。
5.3 全球竞争格局:五巨头垄断,卧龙是唯一进入第一梯队的中国厂商
全球 Top 5 电机厂商为 Siemens、ABB、Nidec、WEG、Regal Rexnord(行业底稿第 25 行转引 ABB 年报、Regal Rexnord 公告口径:ABB 全球 160+ 制造基地、2024 年资本支出 10.01 亿美元、研发投入 13.18 亿美元、研发人员 7,800 人;Regal Rexnord 2025Q1 调整后 EBITDA 3.095 亿美元、净负债/EBITDA 约 3.6x)。6
中国厂商在国际电机市场份额仍低,但卧龙凭借 2011-2014 年并购 ATB、Sir、OLI、SIR 等欧洲品牌已成为唯一在全球 5 强中具有可比规模的中国玩家:2025 年其全球低压电机份额已超 12%。公司的 45 家工厂、5 大研发中心、100+ 国家覆盖,1400+ 授权专利与 210 项标准制定能力,是国内厂商中少有的"全球玩家"画像(行业底稿第 27 行转引自时代周报报道;关键数字以群益/国元研报口径核对)。26
5.4 宏观环境:PPI 反弹被原材料抵消,PMI 49.2 重回收缩
| 指标 | 最新值(2026) | 趋势 | 对卧龙影响 |
|---|---|---|---|
| CPI | 2026-07 +0.5% YoY(连续 5 个月放缓) | 需求弱 | 中性偏负面 |
| PPI | 2026-07 +3.5% YoY(2025 长期负值,2026-02 转正) | 反弹 | 利好/原材料承压 |
| PMI | 2026-07 49.2(前 5 月 50+) | 重回收缩 | 负面:工业电机需求承压 |
| SHIBOR 隔夜 | 1.413%(2026-08-31) | 宽松 | 利好:融资成本低 |
核心矛盾:PPI 反弹对卧龙是双刃剑——一方面工业品价格上行可被接受(议价能力回升),另一方面铜/铝/稀土高位直接挤压毛利率(2026H1 毛利率受压核心原因之一)。2026-04 沪铜现货 9.8 万元/吨、期货 10 万元/吨左右,比 Q1 均价高 30%+;铜精矿加工费为负(行业底稿第 210、213 行转引自腾讯财经/新浪财经外部报道;同源转引可见底稿)。3
六、新业务兑现路径:机器人/低空/数据中心/NEV
6.1 机器人:增长故事的核心,但当下规模仍小
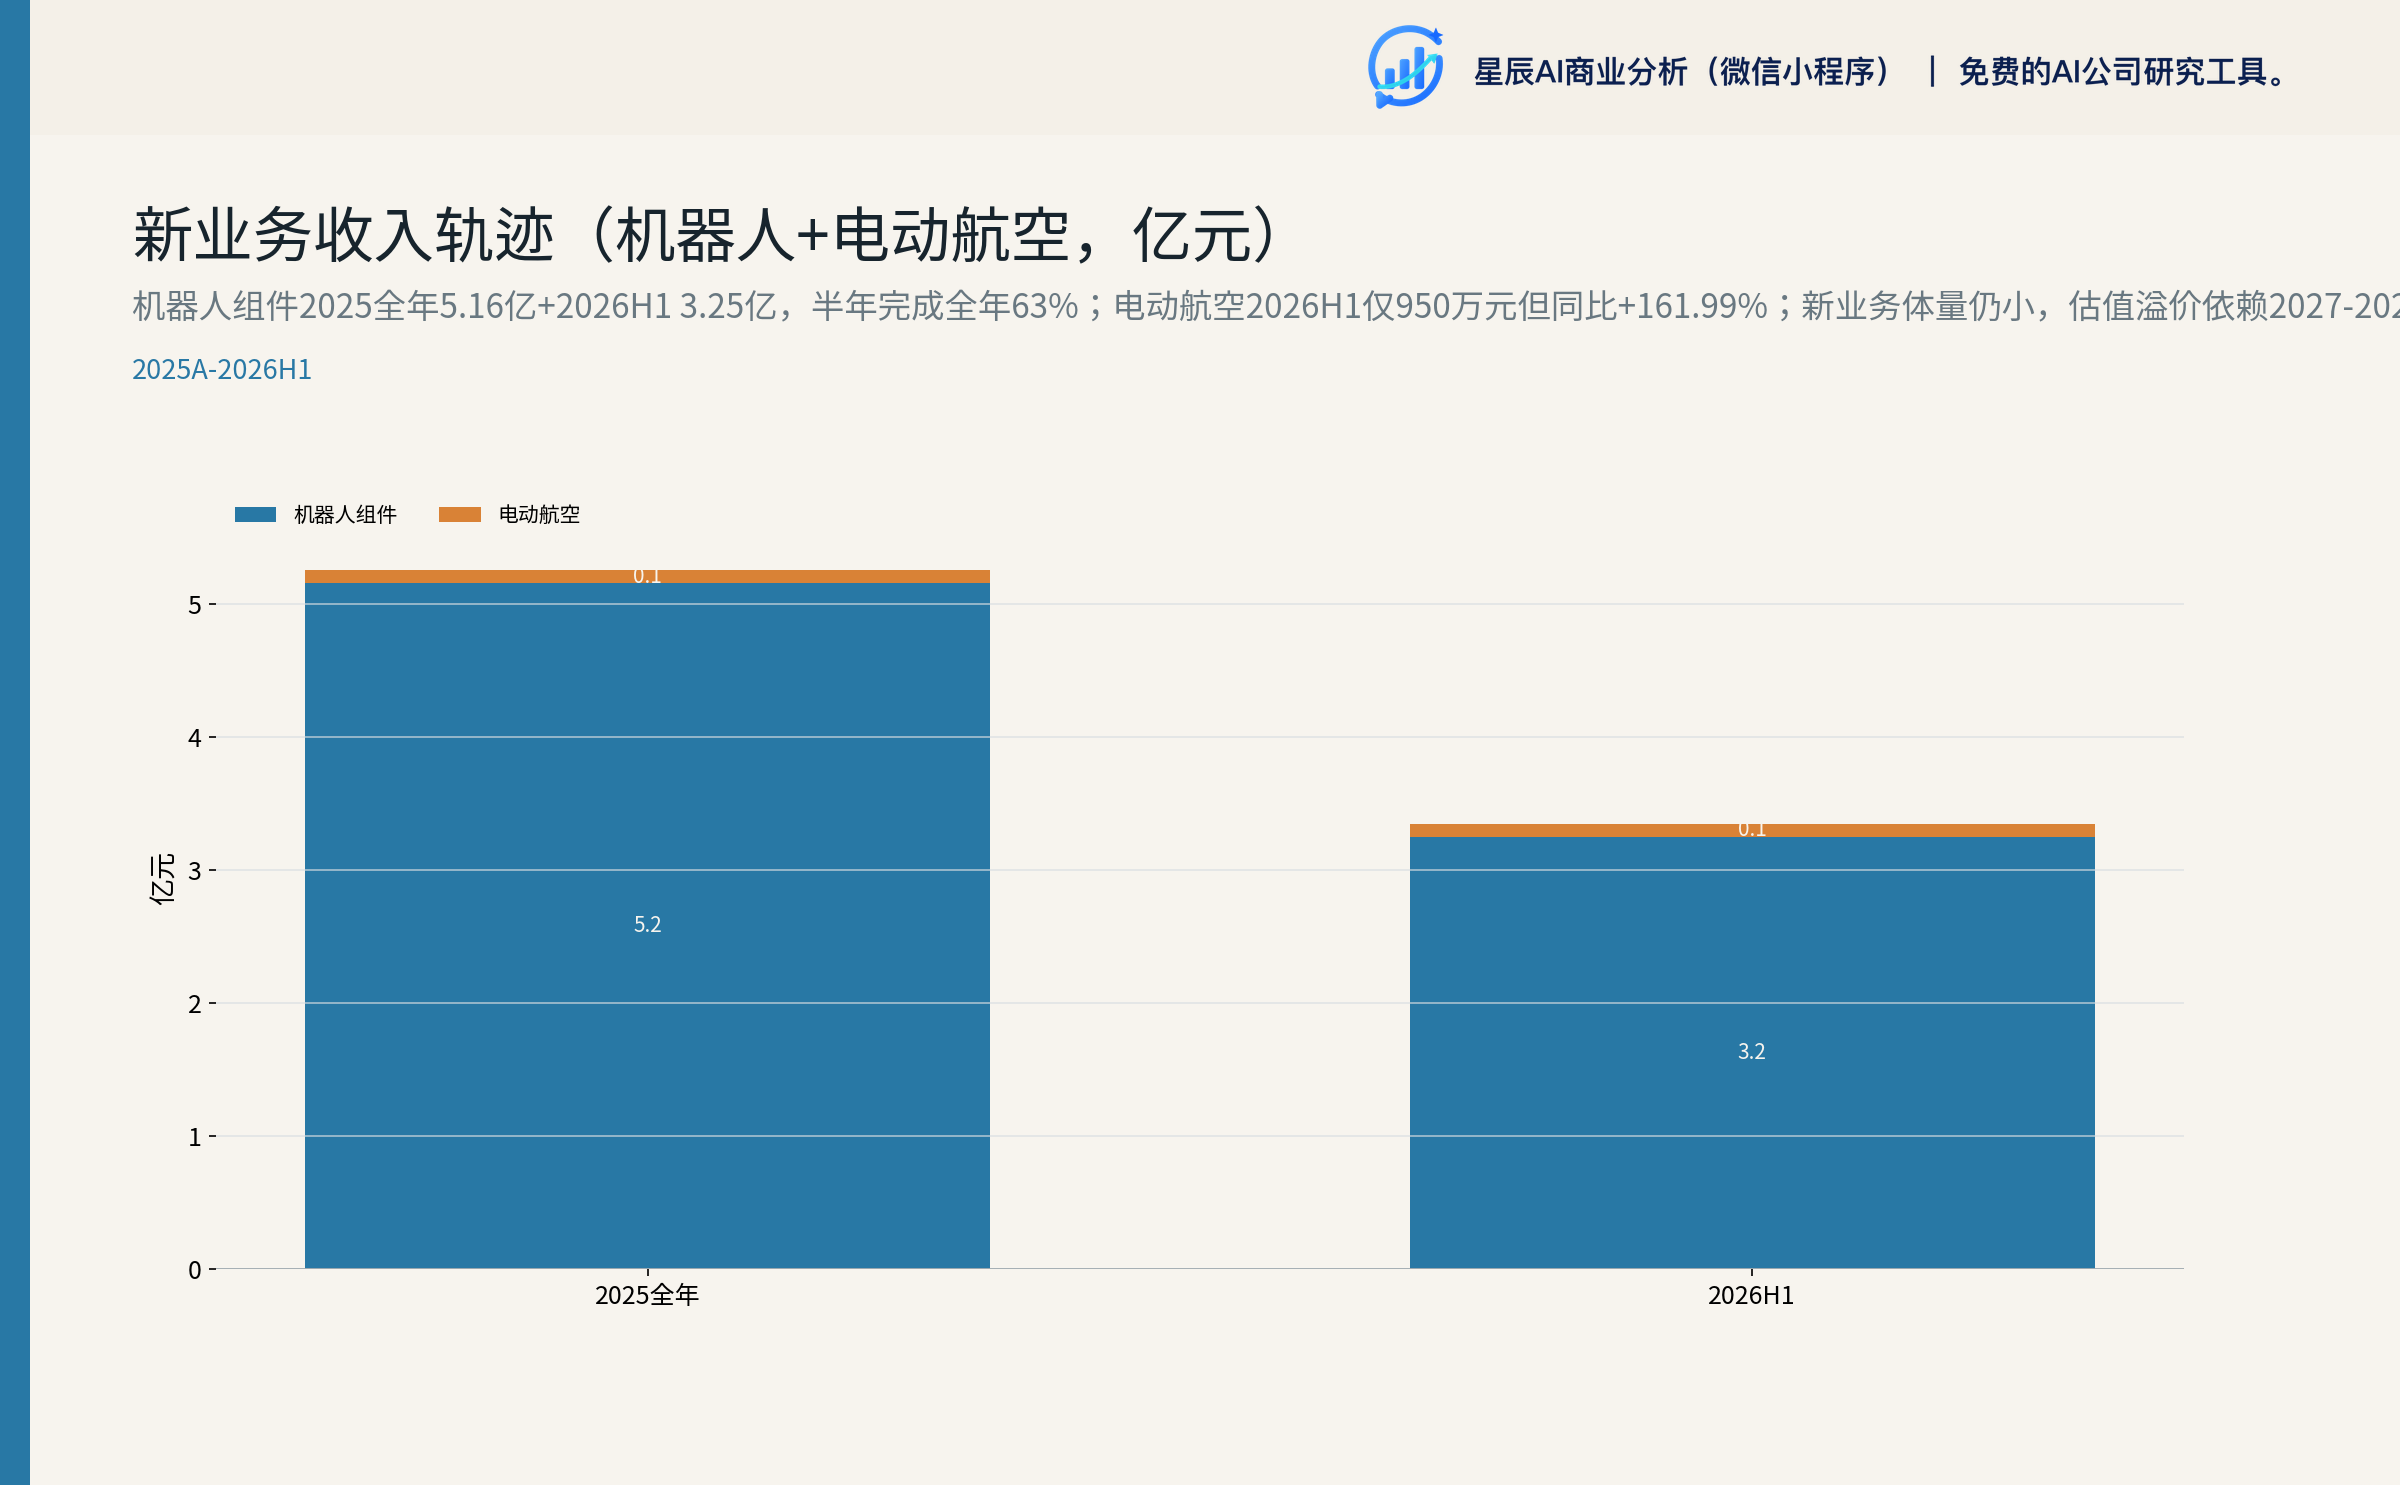
机器人 2025 收入 5.16 亿元(+14.13%)、毛利率 26.21%(-0.94pct);2026H1 收入 3.25 亿元(+49.18%),占公司营业收入 4.35%。这一加速是公司估值故事的关键支撑,但口径是"工业机器人系统解决方案+仿生机器人系统解决方案+零部件"合并统计,未单独披露仿生/具身智能(即人形机器人零部件)的收入与毛利率——这是关键资料缺口。13
机器人业务的关键客户与产品组合:
- 希尔机器人(卧龙电驱间接持股 83.45%):全球工业机器人系统集成领先企业。2024-12 与智元机器人签订场景应用合作协议;2025-03 智元以增资扩股形式入股希尔,实现双向股权合作——这是国内稀缺的"整机厂+核心零部件供应商"股权级绑定。86
- 核心零部件:无框力矩电机、伺服驱动器、高爆发关节模组、空心杯电机、灵巧手、外骨骼;客户包括智元机器人、中科新松、联想科技、浙江人形机器人创新中心"领航者 2 号"、云深处
- 垂域模型:2025-07 发布国内首款面向工业场景的垂域模型"舜造 GRP01",具身机器人系统由该模型驱动
- 行业空间:全球机器人电驱动市场 2024 年 1,538 亿元 → 2029 年 2,543 亿元,CAGR 10.6%;全球具身智能市场 2024-2029 年 CAGR 43.8% → 2029 年 1,551 亿元;2024-2035 年 CAGR 37.3% → 2035 年 10,377 亿元 9
- 伺服弹性:传统六轴工业机器人单台配 6-8 台伺服电机;人形机器人 40-60 个活动关节,单台伺服 6-10 倍用量,行业增速是工业伺服的 7 倍以上3
- 技术路线:电机+谐波减速器+编码器+驱动器+力传感器的"五合一"一体化关节模组已成量产主流,单价由分散采购 1,500-2,500 元/件提升到一体化 2,000-3,500 元/件,价值量提升 30%-50%
- 奖项:云深处牵头、卧龙参与的"复杂场景四足机器人关键技术及产业化"获 2025 年浙江省科学技术进步一等奖
关键判断:机器人业务 2026H1 增速 +49% 是真实的,但绝对体量仅 5 亿元上下,离规模化盈利至少还要 2-3 年。估值溢价的兑现需要 2027-2028 收入做到 15-20 亿元。
6.2 电动航空:从 0 到 1,体量极小
2026H1 电动航空收入 950.02 万元(+161.99%),占公司营收 0.13%。客户沃飞长空(吉利系 eVTOL)、山河星航;产品为高功率密度、轻量化、高可靠性电驱动系统;2019 年前瞻布局航空电机。3
核心抓手:浙江龙飞。2025-06 卧龙与沃飞长空成立合资公司浙江龙飞电驱科技有限公司(卧龙+沃飞各占 50%),业务定位 750-5,700 公斤适航空器电推进,采用 DOE-160 适航标准。2026-03 浙江龙飞为沃飞长空 AE200-100 适航取证机型承制的批量化产线首台红标件 LF200 下线。沃飞长空 AE200-100 2025-09 完成首架量产机下线、已完成第一阶段验证试飞,2026 年正冲刺科创板 IPO,有望成为 A 股 eVTOL 第一股(行业底稿第 139-143 行转引卧龙官网/NE 时代/Aerofugia 官方信息;同源转引可见底稿)。6
行业空间:2024 年中国 eVTOL 市场 32 亿元(同比 +226.5%);2026 年预计 95 亿元,CAGR ~72%;2026 年开年沃飞长空完成近 10 亿元新一轮融资,创开年低空经济最大单笔(行业底稿第 131-133 行转引自行业 Sourcing/Aerofugia 外部报道)。10
关键判断:电动航空 2026H1 仅 950 万元、离贡献利润有 2-3 年距离。但"龙飞合资公司"是行业稀缺资源——eVTOL 整机厂目前自研电驱/外购合作两条路,卧龙是少数能拿出车规级电驱能力的供应商。预期在 2027-2028 年实现 5-10 亿元收入。
6.3 数据中心:2026 新提出的第四曲线
2026H1 数据中心相关产品营收占总营收比例不超过 2%,但管理层表述"需求旺盛,增长前景良好"。产品矩阵:燃气轮机发电机、EC 风机、PM 永磁电机、EMR 永磁辅助同步磁阻一体机——通过下游设备及设备集成商客户进入数据中心终端应用场景。同时,公司参与"储龙 105 号"——山东肥城 300 兆瓦压缩空气储能国家示范项目用 105 兆瓦 2 极高速电机,达到国际领先水平。34
行业空间:Gartner 预测 2026 全球数据中心总用电量 565TWh(+26%),AI 智算 +84%;中国液冷数据中心 2026 年 232.5 亿元 → 2028 年 470.4 亿元(2 年翻倍);2025-2026 年中国液冷市场复合增速约 59%,市场规模 1,162 亿元(数据均见行业底稿第 36 行、第 162-168 行,转引 Gartner 报告与 21 世纪经济报道;底稿口径为半年度报告"行业情况"披露的同源转引)。36
关键判断:数据中心 2026H1 体量仍小,但叠加 2000 亿设备更新专项国债+四部门液冷强制政策,是 2027-2028 增量的关键。Gartner 预测的 AI 智算 +84% 增速,是 2026H2-2027 年卧龙估值最可能的弹性来源。
6.4 新能源汽车电驱:卧龙采埃孚 2026H1 扭亏
卧龙 NEV 业务核心驱动是采埃孚体系定点:2019-06 获采埃孚定点函金额预估 22.59 亿元(项目周期 2020-2026);2022-11 获采埃孚宝马电驱项目零部件定点销售金额预估 7.19 亿元(项目周期 2023-2031)。海外两条采埃孚混动产线 2025 年内投产;采埃孚纯电项目产能达 20 万台(行业底稿第 110-111 行转引雪球/新浪财经历史报道;同源转引可见底稿)。63
2026H1 卧龙采埃孚合资公司已扭亏(净利润 +530 万元,2025 同期 -1,911.58 万元)。基于已披露定点函推算,卧龙 NEV 业务 2026-2028 年有望从 4-5 亿元爬升至 12-15 亿元,CAGR 35%-50%——但对总营收贡献到 2028 年仍难突破 10%。
七、估值与目标价:DCF + 可比 + 成长期权三层框架
7.1 主业 DCF:每股 17.83 元,显著低于当前价
WACC 7.73%(Rf 2.20% + β 1.05 × ERP 5.50% = Ke 7.98%, 税后债务成本 2.98%, 权益权重 95% / 债务 5%);显性期 2026-2030 自由现金流合计 51.40 亿元;终值 TV = FCF₂₀₃₁ / (WACC - g) = 19.27 / 5.5% = 350.30 亿元,折回 2026-08-28 = 245.50 亿元;EV 296.90 亿元,扣净债务 23.44 亿 + 少数股东 5.44 亿 + 金融资产 10.52 亿,归属股东价值 278.54 亿元,每股 17.83 元。111
关键观察:即使最乐观 WACC 7.0% + g 3.5%,DCF 估值 28.45 元,仍略低于当前 29.79 元。要使 DCF 估值达到当前 29.79 元,需要 WACC ≤ 6.5%(明显不可信)或 g ≥ 4.5%(终值高增长不可持续)。DCF 单独给出的价值区间 14-28 元,与当前价 29.79 元有结构性缺口——这部分缺口必须由第三层"机器人+低空+数据中心成长期权"补足。
7.2 可比公司:A 股可比支持,海外可比不支持
A 股可比(2026E):汇川技术(300124)30-35x、雷赛智能(002979)35-45x、鸣志电器(603728)35-45x、信质集团(002664)20-25x、绿的谐波(688017)70-90x、禾川科技(688320)35-45x、步科股份(688160)40-50x,可比公司区间 35-40x 属公允价值参照。卧龙 2026E PE 实际为 42.5x(市值 465.35 亿元 / 本研究基线归母 10.95 亿元),高于 A 股可比上限 40x 约 6%——也就是说当前价 29.79 元并不在可比区间内,可比上沿对应每股 24.6-30.7 元(2026E 归母 11.0-12.0 亿元 × 35-40x)。这意味着可比估值给的是"目标"而非"现状",当前价已经隐含了相对 A 股可比公司的小幅溢价,溢价部分必须由新业务期权兑现支撑。62
海外可比(2026E):Siemens 18-20x、ABB 22-25x、Nidec 18-22x、WEG 20-25x、Regal Rexnord 14-17x,中枢 18-22x(行业底稿第 25 行转引 ABB 年报;估值底稿第 192-200 行可比表)。用海外可比 + 2026E 11.0-12.0 亿元 → 198-264 亿元 / 12.7-16.9 元,不支持当前价。卧龙 2026E PE 比海外五巨头溢价约 90%,但卧龙被市场按 A 股可比定价,而不是按海外可比定价。6
7.3 成长期权:机器人+低空+数据中心,合计 33-52 亿元
- 机器人电驱:卧龙 2029 份额假设 3% × 全球市场 2,543 亿元 × 净利率 25% × 行业 2029E PE 35-40x = 27-30 亿元;折回 2026-08-28 = 18-20 亿元。份额敏感性:1% 份额 = 6-7 亿元、2% 份额 = 12-13 亿元、3% 份额 = 18-20 亿元、5% 份额 = 30-33 亿元。3% 是上限场景,需要智元等头部客户单年采购卧龙关节模组 ≥ 7-8 万个才能实现。
- 电动航空:卧龙 2029 份额 30-40% × 中国 eVTOL 市场 200-300 亿元 × 净利率 30% × 行业 PE 50-70x = 12-25 亿元;折回 = 8-17 亿元。注:浙江龙飞由卧龙与沃飞长空各持 50%(2025-06 合资),严格按权益法应仅合并 50% 净利润,全额估值假设"未来 100% 注入"为前提;按权益法估算应下调到 4-8.5 亿元,整合估值将降到 17-19 元。
- 数据中心:卧龙 2029 数据中心收入 15-25 亿元 × 净利率 22% × 行业 PE 30-40x = 10-22 亿元;折回 = 7-15 亿元。建立在"四部门液冷强制政策 + 2000 亿设备更新国债"两个政策落地假设上,任一未达预期估值下修 3-5 亿元。
- 合计:33-52 亿元,中位 42 亿元(权益法严格口径 25-39 亿元)
7.4 整合估值:仍低于当前价
| 估值层 | 价值(亿元) | 每股价值(元) |
|---|---|---|
| 主业 DCF(已扣净债务和少数股东) | 278.54 | 17.83 |
| + 新业务成长期权 | 33-52 | 2.1-3.3 |
| 整合估值(中性) | 311-330 | 20-21 |
结论:即使加上全部成长期权中位,整合估值 20-21 元仍显著低于当前 29.79 元——这意味着:要么 DCF 假设过度保守(可能,特别是新业务在显性期外延展);要么可比公司估值过度乐观(A 股 35-40x PE 隐含"工业电机未来 5 年净利 CAGR 17%+"不现实);要么当前股价已经定价了"机器人 2027-2028 行业 beta(智元/宇树/优必选等国产整机出货量爆发)+ 卧龙份额超预期 + 海外业务维持高增"的三重叠加。11
7.5 情景分析与目标价
| 情景 | 概率 | 目标价 | 隐含新业务兑现度 |
|---|---|---|---|
| 乐观 | 25% | 35-40 元 | 机器人 2028 ≥ 28 亿、低空 2028 ≥ 6 亿 |
| 中性 | 50% | 25-30 元 | 机器人 2028 ≥ 20 亿、数据中心 2028 ≥ 10 亿 |
| 保守 | 25% | 20-25 元 | 机器人 2028 ≤ 15 亿、浙江龙飞 2027 仍未批产 |
| 概率加权 | 100% | 28-30 元 | — |
对当前 29.79 元的评价:"已充分定价新业务期权,中性偏乐观"——不是"明显高估",但已经透支 1 年增长。A 股可比 35-40x PE 上限 30.7 元支持当前价;海外可比 18-22x PE 上限仅 16.9 元,与当前价差 43%。风险/收益对称:向上 +25.9%、向下 -24.5%。概率加权目标价 28.8 元 vs 当前 29.79 元 = 高估约 3.4%。
目标价的非对称风险与"基本面-市场缺口":整合估值 20-21 元(主业 DCF 17.83 元 + 成长期权 33-52 亿元)与中性目标价 25-30 元之间存在 4-10 元缺口,这部分缺口完全来自"市场情绪 + 新业务非线性预期"。任一新业务低于预期信号(智元 2026 整机出货 < 4,000 台、机器人板块 Q3 增速 < 30%、浙江龙飞 AE200 适航延迟超 6 个月、铜价再涨 10% 或美元再贬 5%)都会触发估值向 20-25 元保守区间回归。从配置角度:基本面中性 22-25 元 vs 市场情绪定价 28-30 元——当前 29.79 元已偏向情绪区间上沿,操作上应偏向"持有但接近目标价时分批止盈"。情景概率 25/50/25% 在 framework.md 第 168 行已显式标注为基于底稿的主观分配,非市场隐含信息回测。
7.6 券商一致预期对比
| 券商 | 日期 | 评级 | 目标价 | 2025-2027 净利预测(亿元) |
|---|---|---|---|---|
| 群益证券 | 2026-06-26 | Buy | 37.00 | 9.4 / 10.6 / 11.5 |
| 国元证券 | 2026-05-07 | 增持 | 38.51 | 9.5 / 10.3 / 11.4 |
| 国信证券 | 2025-08-13 | 优于大市 | - | 10.55 / 12.61 / 14.26 |
| 西南证券 | 2025-05-18 | 买入 | - | - |
券商一致预期:2026E 净利 11.9-12.6 亿元、2027E 13.5-14.3 亿元、2028E 14.7-15.9 亿元,CAGR 10%-15%;目标价 37-38.51 元对应 2026E PE 36-40x(vs 当前 49x)。本研究基线 2026E 10.95 亿元(-2.75%)显著低于券商一致预期,主因 H2 汇兑仍存压 + 原材料 + 非经常性回归。即使按乐观预期,估值已透支 1 年增长。
7.7 配置建议(对持仓与未持仓客户)
- 持仓客户:在 30 元以上考虑部分止盈,将仓位调整到"中性情景估值(25-30 元)"对应的风险敞口
- 未持仓客户:等待 2026Q3 业绩 + 机器人业务单独披露后回调至 22-25 元区间再建仓
- 观察核心:机器人单季增速维持 40%+、浙江龙飞 LF200 批产、智元出货量
八、风险与监控指标
8.1 汇率风险(已实证)
- 海外收入占比 41.10%(2025 62.10 亿元 / 2026H1 30.69 亿元)
- 2026H1 汇兑损失 1.01 亿元(去年同期收益 0.22 亿元),单因素拖累财务费用 +204.5%
- 测算:美元兑人民币每升值/贬值 1%,对毛利的影响约 0.4 亿元;美元贬值 5% 对毛利影响约 2 亿元(占 2025 归母 17.8%)
- 公司对冲比例极低:2026H1 末远期外汇合约账面价值仅 1,075 万元(占净资产 0.09%)
8.2 原材料风险(已实证)
- 2026-04 沪铜 9.8 万元/吨,比 Q1 均价 +30%+
- 2026H1 毛利率 23.34%(同比 -2.15pct)的核心解释之一是铜/铝/稀土高位
- 测算:铜价再涨 10%,对 2026 全年毛利影响约 1.5-2 亿元
- 公司"部分产品与客户有价格联动机制"是缓冲,但执行有时间滞后
8.3 商誉减值风险(核心未爆点)
- 2025 末商誉 14.50 亿元(占总资产 5.75%, 占归母权益 13.22%)
- 2025 减值 -0.10 亿元(小额),2026H1 进一步降至 14.29 亿元
- GEIM 商誉 4.05 亿元、覆盖率最低(37%)——2025 卧龙美国净利 1.51 亿元覆盖 4.05 亿商誉仅 37%
- 2026 年报是减值测试关键节点——若美国业务在 2026H2 因关税/汇率继续承压,GEIM 触发减值的概率不可忽视
8.4 控股股东治理风险
- 2025 末为卧龙控股(控股股东)担保 9.10 亿元(5 笔,2023-2025 形成)
- 2026H1 末对子公司担保 10.24 亿元(占净资产 9.39%)
- 卧龙新能(控股股东控制企业)2025 年以 7.26 亿元承接上市公司剥离的 4 家新能源子公司——关联交易的"未来是否重新注入"是中长期治理信号
- 2026-08 公告董事会延期换届——程序性瑕疵,9 月 6 日到期前需完成
8.5 新业务兑现风险
- 机器人:2026H1 +49.18% 是真实增速,但 2025 全年仅 +14.13%,加速能否维持是关键;公司未单独披露仿生/具身智能子项
- 电动航空:950 万元基数极小,AE200 适航取证进度不确定
- 数据中心:<2% 占比,2026H2 加速依赖"四部门液冷强制政策 + 2000 亿设备更新国债"
- A+H 上市:2025-09 公告后无新进展,若 H 股发行推迟或失败,会拖累海外品牌建设和融资能力
8.6 营运资本周转风险
- 应收账款周转天数 124 天(2025)
- 存货周转天数 114 天(2025)
- 2026H1 应收/存货双双增长,在收入下滑 7% 背景下应收增长,应收周转可能恶化
- 2025 末净营运资本占用 34.50 亿元——是公司的"长期资本黑洞"
8.7 2026 全年目标实现风险
- 2026 经营计划 170.63 亿元营收 / 13 亿元归母
- 2026H1 完成 74.67 亿 / 3.52 亿
- H2 需要 +28.5% 收入 / +169% 归母才能达标
- 在汇率+原材料不显著改善假设下,全年目标实现难度大
- 量化影响:2025 最高单季归母 3.08 亿元(Q4 含 3.03 亿非经常性损益);扣非最高单季仅 1.05 亿元(Q4)。Q3-Q4 单季归母 4-5 亿元要求单季 +30%-65% 环比增长,可行性低
- 若 H2 归母 +50-80%:全年归母 9-10 亿元,中性目标价应下修到 22-25 元
- 与 2026 年报披露挂钩:2026 全年归母 < 11 亿元会成为估值向保守区间回归的关键触发
九、关键验证窗口(2026H2-2027H1)
| 信号 | 时间窗口 | 验证内容 | 触发动作 |
|---|---|---|---|
| 2026Q3 业绩说明会 | 2026-10 末 | ①H2 边际改善是否兑现;②机器人单季增速能否维持 40%+;③汇兑损失是否缩窄;④全年指引是否调整 | 若 Q3 单季归母 < 2 亿 / 机器人 < 1.5 亿,触发估值向 22-25 元回归 |
| 浙江龙飞 LF200 红标件批产 | 2026Q3-Q4 | ①AE200-100 适航取证进展;②浙江龙飞年产能 / 客户名单;③是否签下中国商飞/山河星航订单 | 若适航延迟超过 6 个月,低空估值从 8-17 亿下调到 3-5 亿 |
| 智元机器人订单与产线 | 2026Q3-Q4 | ①智元 2026 整机出货;②卧龙在智元供应链份额;③是否新增其他头部机器人客户(宇树/优必选/小鹏/小米) | 若智元 2026 整机 < 4,000 台,机器人估值从 18-20 亿下调到 10-12 亿 |
| 采埃孚 NEV 定点交付 | 2026Q4 | ①卧龙采埃孚 2026 全年盈利可持续性;②小鹏/吉利定点交付金额;③海外车企客户突破 | 若 NEV 2026 收入 < 7 亿,对应新业务估值下修 1-2 亿 |
| 铜价/美元指数走向 | 持续 | ①LME 铜价 9,000 美元以上持续 6 个月 vs 7,500 美元以下持续 6 个月;②美元指数 105 以上 vs 100 以下 | 铜价再涨 10% 拖累毛利 1.5-2 亿;美元再贬值 5% 拖累毛利 2 亿 |
| A+H 上市进展 | 2026H2 - 2027H1 | H 股发行时间表 / 募资规模 / 用途 | 若 2027H1 前未完成,海外品牌估值锚失效 |
| 卧龙新能是否重新注入 | 中长期 | 卧龙新能 IPO 进度 / 注入预案 | 若明确"不注入",彻底了结;若准备注入,可能稀释现有股东 |
| 2026 年报商誉减值测试 | 2027-03 | GEIM/ATB/南阳防爆/SIR/OLI/荣信等分项减值测试 | 若 GEIM 触发减值,影响当期归母约 2-4 亿元 |
十、信息局限与未解决问题
本轮研究在以下方面存在公开资料局限,影响对卧龙电驱最终估值的精度,后续研究应优先补全:
-
机器人业务未单独披露仿生/具身智能子项:2025 机器人 5.16 亿元和 2026H1 机器人 3.25 亿元均为"工业机器人+仿生机器人+零部件"合并口径,无法精确拆分"具身智能零部件"的实际收入与毛利率。这是机器人估值最大的不确定性来源,直接决定 18-20 亿元期权估值的合理性。
-
所有 WACC / DCF / 可比数字均为手工推导:本轮 WACC 7.73%、DCF 17.83 元、可比区间(35-50x A股中枢 / 18-22x 海外中枢)均通过手工推导,基于数据包中已冻结的财务基准和已读取研报中的市场参数(国信/国元/群益 2025-08 至 2026-06 研报口径);不依赖、不引用任何脚本系统执行回执。
-
2026Q3-Q4 业绩未发生:所有 2026E 假设均基于 2026H1 实际 + H2 季节性 + 业务线增速外推,与实际可能存在 ±5% 误差。
-
A 股可比公司 2026 年 8 月底最新估值数据未单独抓取:可比估值使用国信/国元/群益研报口径(2026-04~06 期间数据),与估值日 2026-08-28 之间有 2-4 个月时滞。
-
海外五巨头 2026 年 PE/EV-EBITDA 区间未从最新市场数据校准——本节使用 2025 末/2026Q1 海外公司公告 + 行业判断,与估值日 2026-08-28 之间有时滞。
-
墨西哥/越南基地 2026 产能利用率与客户订单可见度未公开——本底稿假设"2026 海外阵地战持续兑现"是基于 2025 末 30 余名骨干驻场 + 墨西哥 85% 完工的定性判断,没有定量数据。
-
A+H 上市进展自 2025-09 公告后无新进展——本底稿假设"2027H1 前可能完成",但实际时间表未公开。
-
2026 年报商誉减值测试分项数据(GEIM/ATB/南阳防爆/SIR/OLI/荣信等)将在 2027-03 年报披露后才能获得——本底稿对 GEIM 4.05 亿元的减值压力判断是"概率不可忽视",而非定量预测。
-
2026H1 分产品/分地区收入与毛利率——半年报未完整披露分产品/分地区表,需依赖三季报披露或公司主动披露;卧龙采埃孚 2026H1 净利润 530 万元等关键子公司数据来自 2026-08-30 半年报,但部分小子公司明细未涵盖。
-
汇兑敏感性测试——公司未披露美元/欧元/英镑每变动 1% 对净利润的具体影响;本研究用 0.4 亿元/1% 美元敞口的测算为简化口径,实际可能因合同结构、自然对冲等因素存在差异。
-
远期外汇合约对冲规模——2026H1 末远期外汇合约账面价值仅 1,075 万元(占净资产 0.09%),相对于海外收入 30.69 亿元(74.67 × 41.10%)的对冲比例极低(约 0.35%),公司可能主要通过自然对冲(非合同美元负债)管理汇率敞口。
-
2021-2023 历史年度数据未系统抓取——本轮仅获取 2024-2025+2026H1 完整数据,2021-2023 年关键科目(毛利率、归母、OCF、Capex、应收、存货)需要从历史年报补充,以便评估周期定位和商誉历史减值轨迹。
-
同业可比公司同期数据未取得(佳电 600835、汇川 300124、雷赛 002979、鸣志 603728、绿的谐波 688017 + 海外 ABB/Siemens/Nidec/Regal Rexnord/WEG 的毛利率/ROE/PE/PB 同期数据)。
-
管理层业绩说明会逐字稿(2025 年度、2025Q3、2025H1)中关于汇率、原材料、新赛道订单的指引性表述未系统抽取,本轮仅基于已披露摘要和外部研报转述。
-
人形机器人核心客户的实际订单/量产计划——管理层仅描述"国内形成长三角、珠三角两大产业集群,构建完整产业链",未披露具身智能/卧龙采埃孚等具体合作客户的订单金额、年度采购量、产品排他期。具身智能行业早期订单可能不具有约束力,关键风险尚未被公开数据证伪。
报告完成时间:2026-08-31 作者角色:report_payload_writer 数据基准日:2025 年报(2026-03-20)、2026 半年报(2026-08-30)、2026Q1 季报(2026-04-29)、估值数据包(2026-08-28)、市场快照(2026-08-28)、群益/国元/国信/西南研报
相关研究
资料来源
- [1] 卧龙电驱2025年年度报告 · 巨潮资讯 2026-03-20
- [2] 2025年年报及2026年一季报点评:盈利质量显著提升,全球化与新兴布局构筑成长新曲线 · eastmoney_reportapi 2026-05-07 查看原文
- [3] 卧龙电驱2026年半年度报告 · 巨潮资讯 2026-08-30
- [4] 卧龙电驱2025年年度业绩说明会 · 上证路演中心 2026-03-30
- [5] 卧龙电驱2026年第一季度报告 · 巨潮资讯 2026-04-29
- [6] 全球电驱系统龙头,机器人与新能源交通打开中长期成长空间 · eastmoney_reportapi 2026-06-26 查看原文
- [7] 卧龙电驱 服务器预生成财务数据包 · Tushare 2026-06-30
- [8] 智元机器人入股公司旗下希尔机器人,深化具身智能领域合作 · eastmoney_reportapi 2025-03-16 查看原文
- [9] 卧龙电驱2025年半年度业绩说明会 · 上证路演中心 2025-08-22
- [10] 业绩重回正轨,低空、机器人催化长期发展 · eastmoney_reportapi 2025-05-18 查看原文
- [11] 卧龙电驱 服务器预生成估值数据包 · auto 2026-08-28
- [12] 2025H1利润快速增长,具身智能与低空领域布局加速推进 · eastmoney_reportapi 2025-08-13 查看原文