 箴研
恒瑞医药(600276.SS)公司研究
估值基准日:2026-08-28 | 股价:47.32 元/股 | 市值:3,140.7 亿元 资料口径:2024/2025 年报、2026Q1 季报、2026 半年报、4 次业绩说明会、9 份券商研报、估值数据包、市场快照
执行摘要
恒瑞医药是中国唯一同时具备"大规模自主研发(累计 550+ 亿元研发投入、5,600+ 研发人员)+持续海外 BD(自 2023 年起累计 13 笔、潜在总交易价值约 420 亿美元)+完整国内商业化网络(25,000+ 医院、200,000+ 药店、8,000+ 基层社区终端)+A+H 双重融资平台(账面现金约 387 亿元)"四要素的药企。公司当前正处于"从国内仿创切换到全球创新双驱动"的战略转型中期,业绩节奏同时受结构性切换与 BD 确认时点影响。
三句话核心判断:
第一,2026Q2 单季 -14.5% 是"结构性放缓+一次性基数"双重作用的结果,且结构性放缓是公司主动设计。剔除 BD 基数后内生增长约 -2%,远好于市场担心的"崩盘"情景。1
第二,BD 已从偶发事件转为常态化收入支柱。2025 年许可收入 33.92 亿元(占营收 10.7%)形成"第三支柱";2026Q3 预计入账的 BMS 6 亿美元首付款(约 42 亿元)将进一步推升 BD 兑现度。2
第三,当前 PE TTM 40.6 倍 / PS TTM 10.0 倍已合理定价基准情形,向上修复需要 Q3 BMS 首付款到位 + Q4 新进医保 10 款产品放量斜率兑现的双重催化。3
合理价值区间:38-58 元/股,中枢 47-50 元/股;当前股价 47.32 元处于中枢偏下。
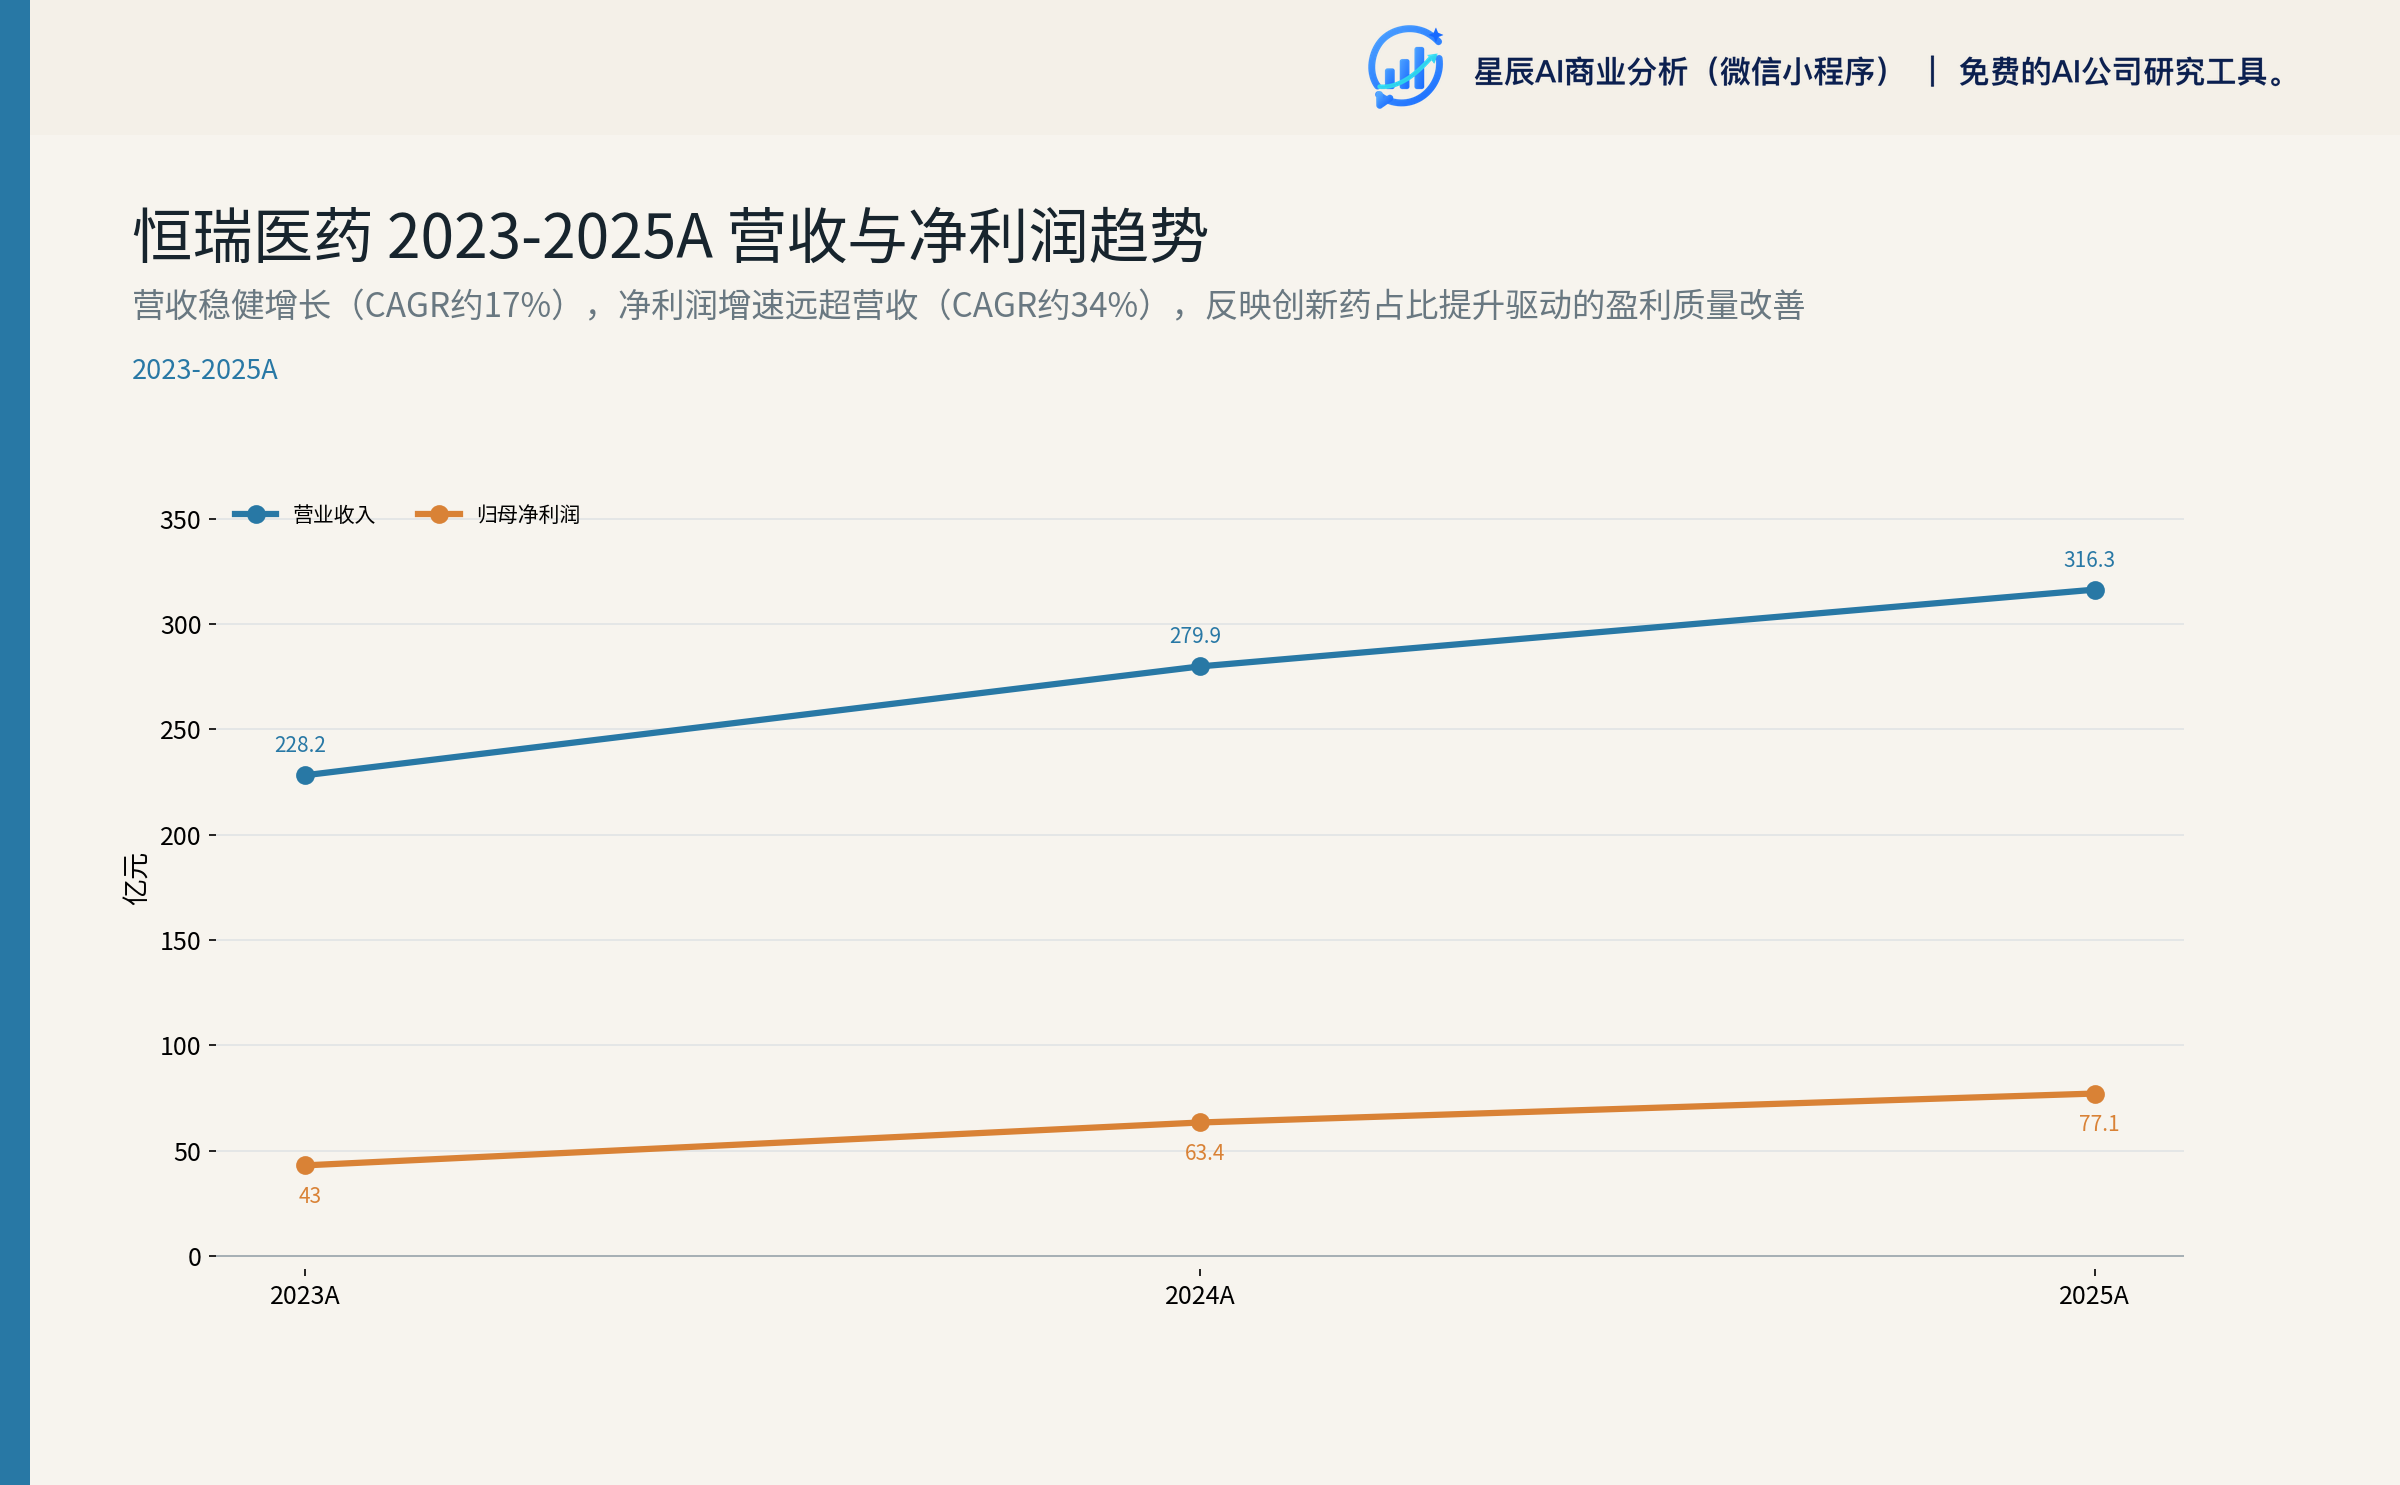
一、公司画像与价值创造逻辑
1.1 三引擎业务结构
恒瑞当前的价值来源已经不能用"卖药"两个字概括,而是一套"内生研发→国内销售→海外 BD/出海"的三引擎结构,三者的财务表现、风险特征和增长路径完全不同:
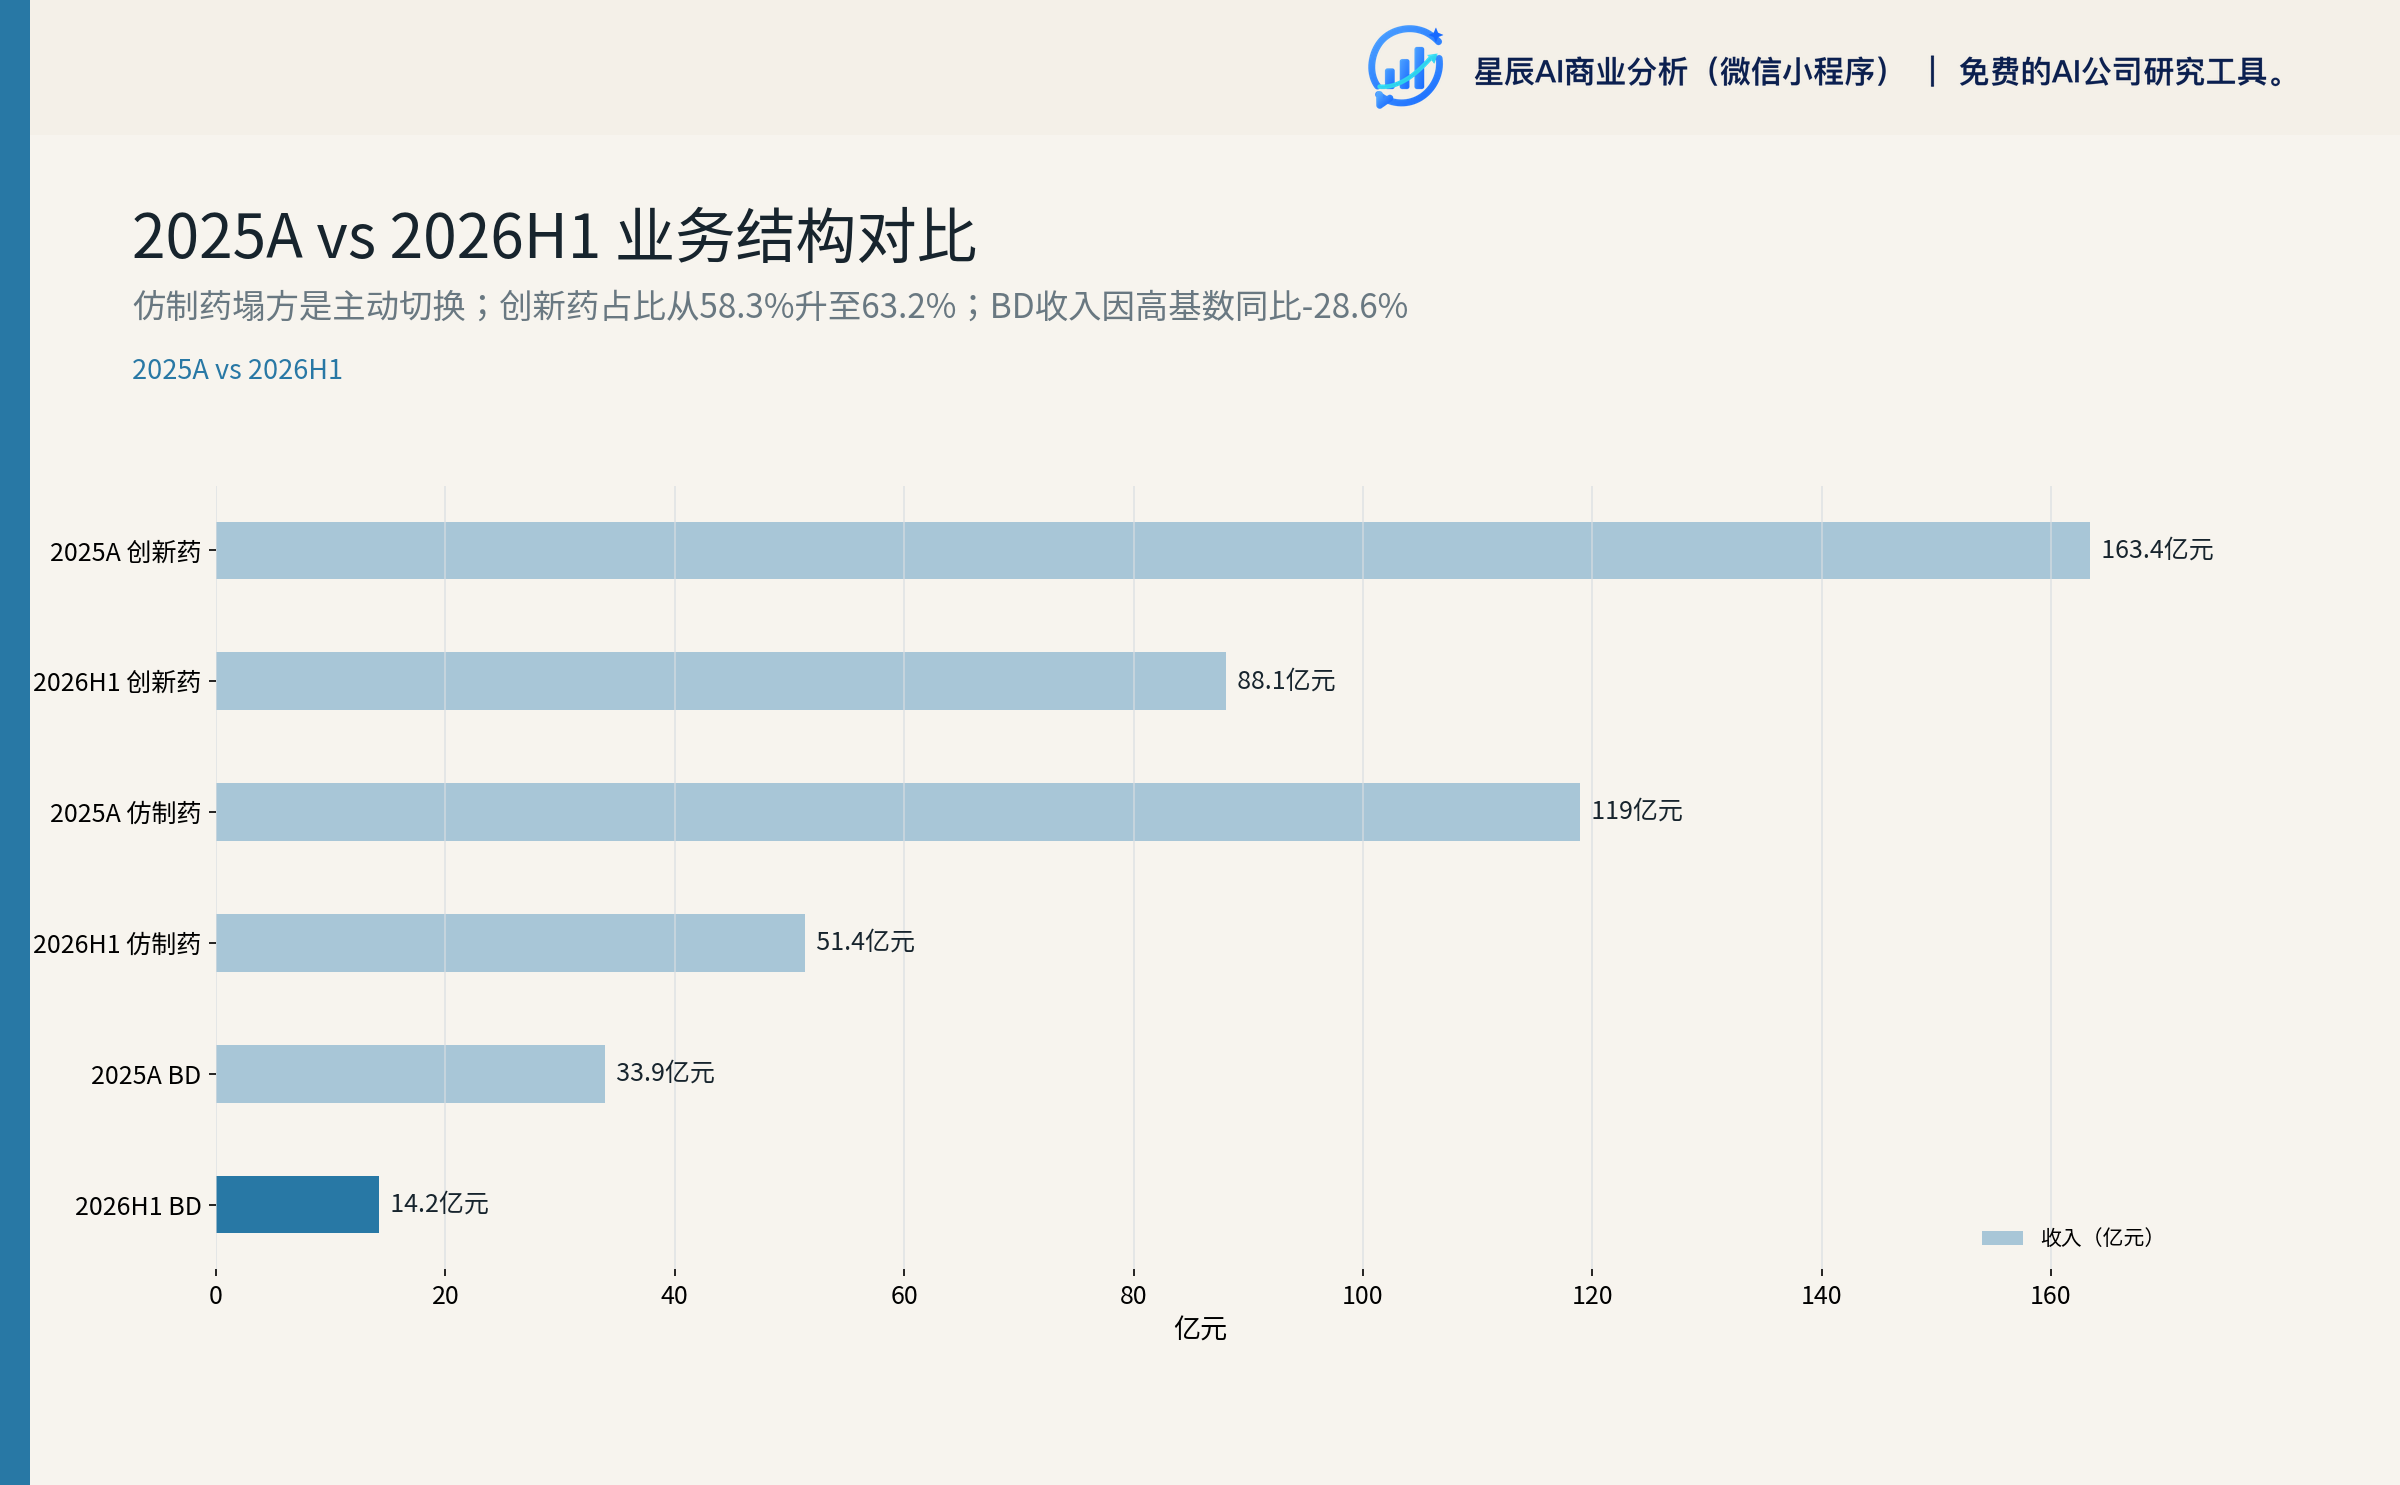
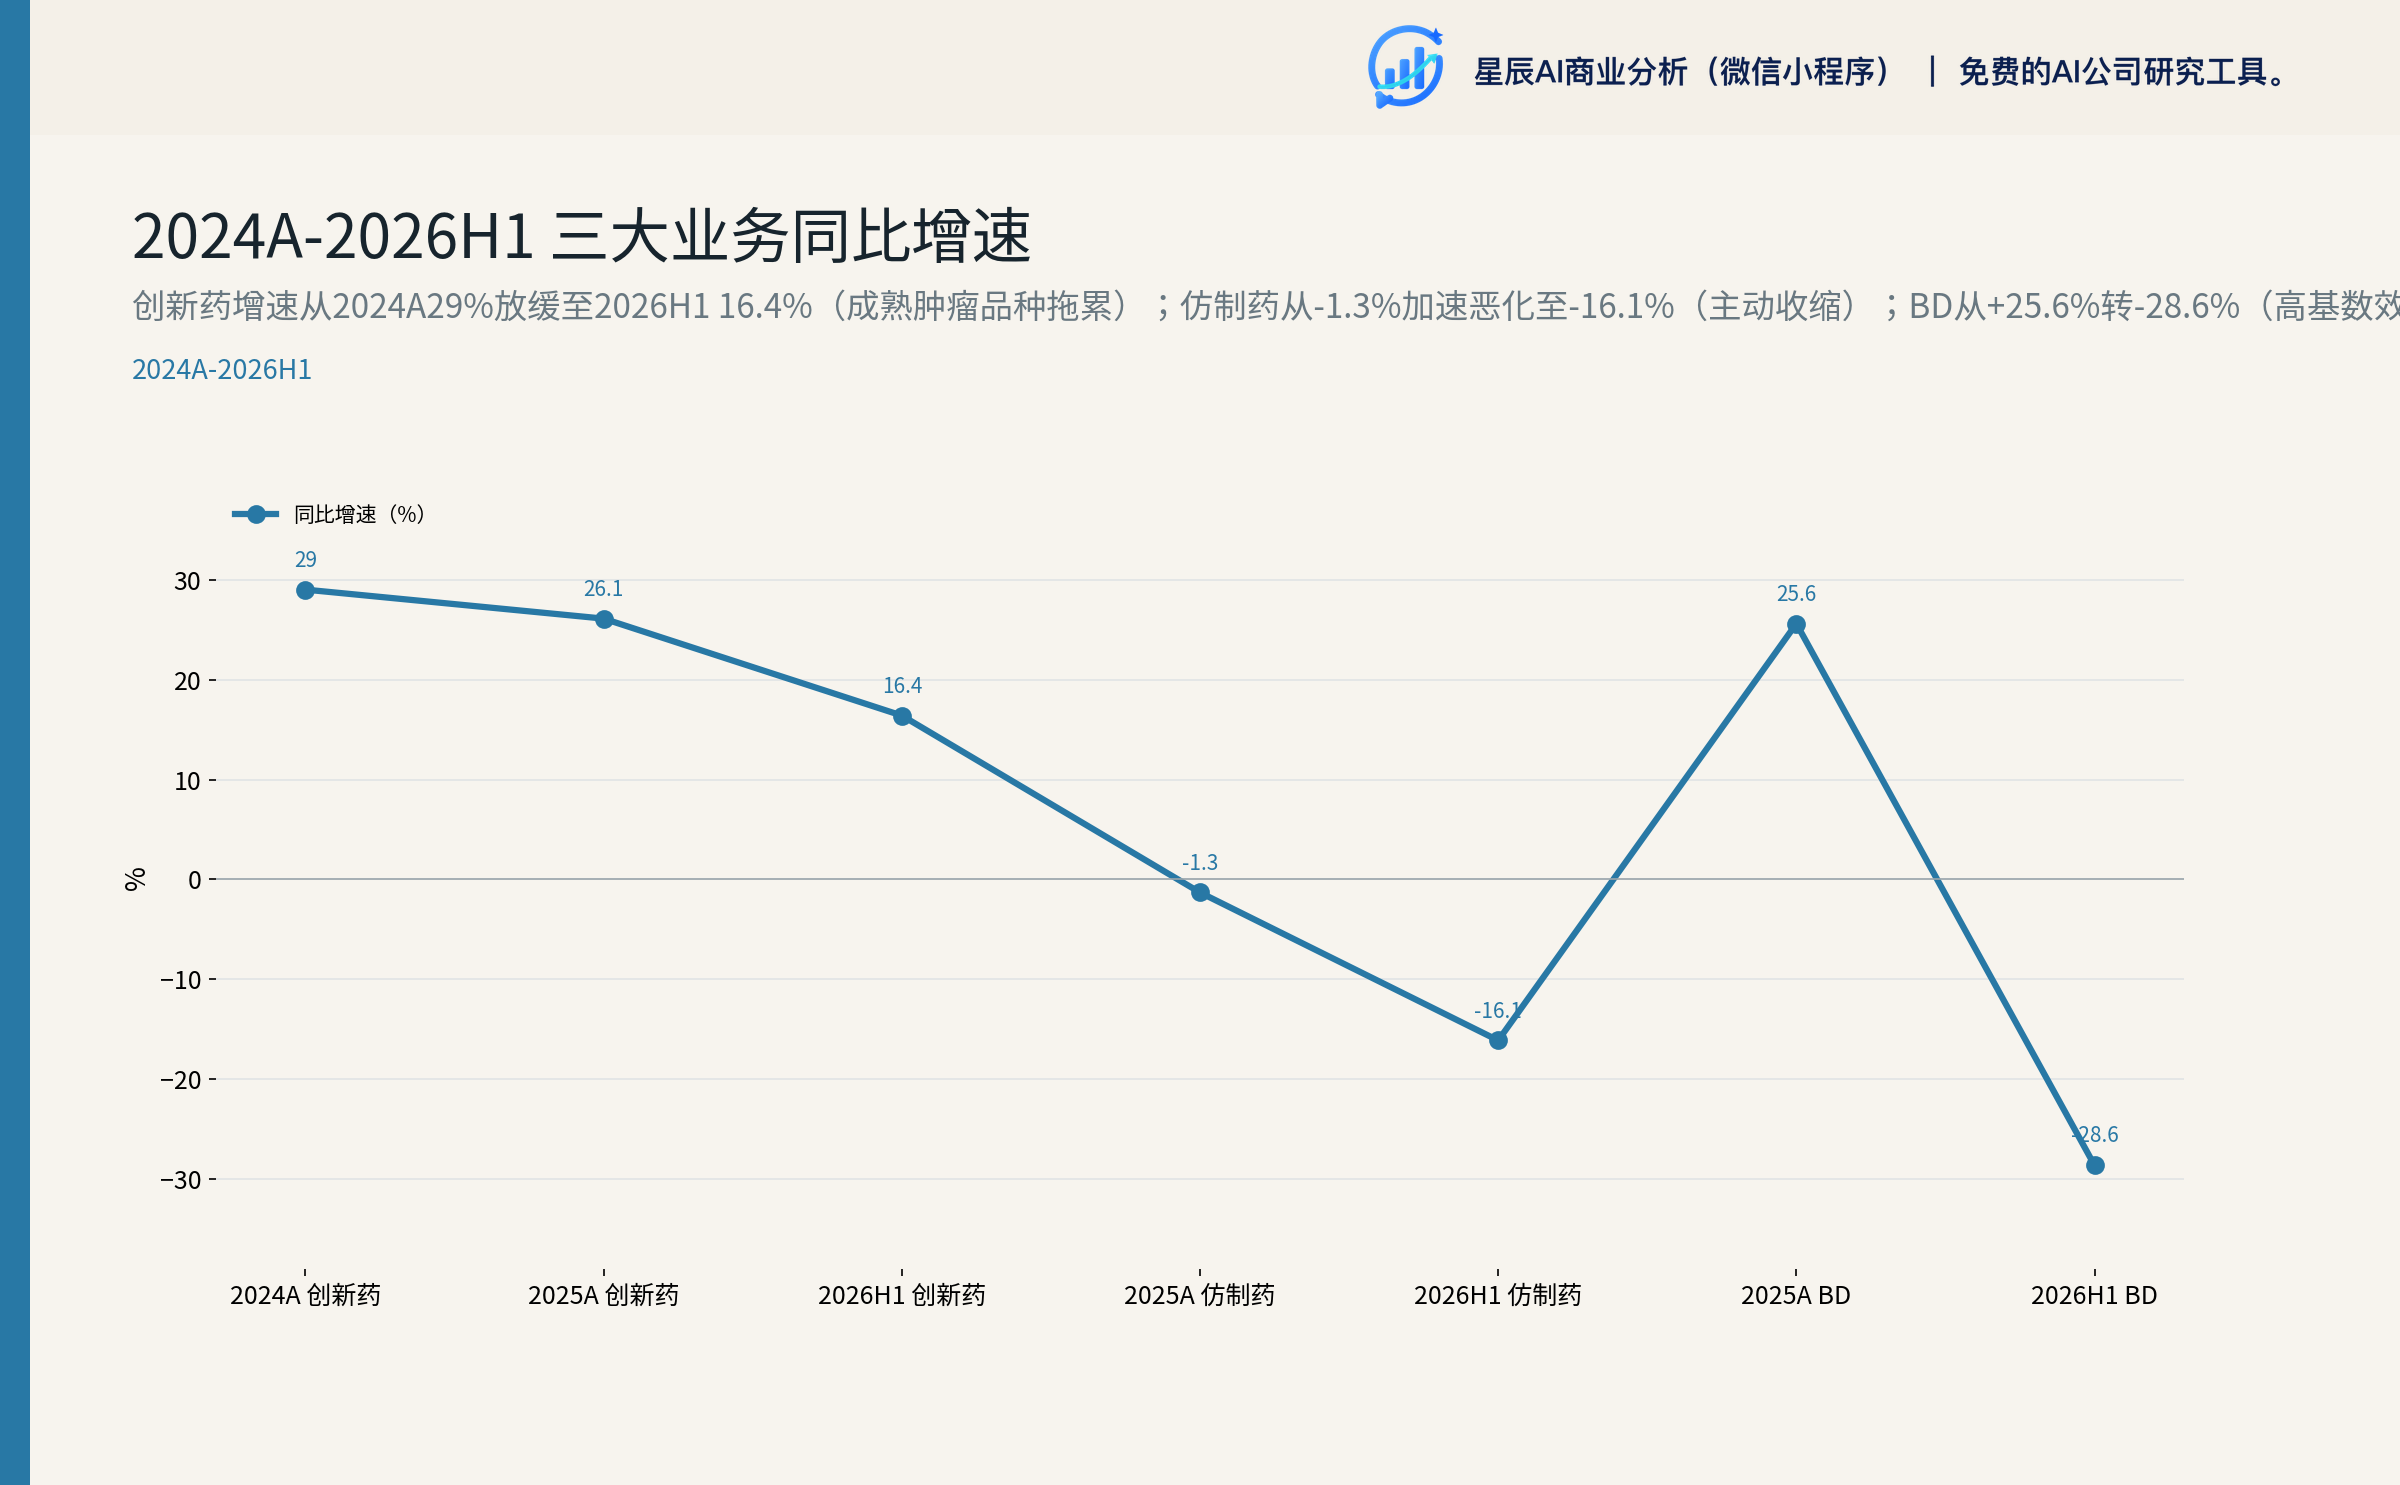
引擎一:创新药销售(核心增长)——2025 年收入 163.42 亿元(同比 +26.1%),2026H1 收入 88.09 亿元(同比 +16.4%),占药品销售比从 2024 年 55% → 2025 年 58.3% → 2026H1 63.2%。这是估值 PE 的核心锚。45
引擎二:仿制药(防御性现金牛,主动收缩)——2025 年约 118.95 亿元,2026H1 降至 51.39 亿元(同比 -16.07%),占比从 44.7% 降至 36.8%。下滑是公司主动设计,目的是为创新药腾出资源。5
引擎三:对外许可 BD(波动性增长,全球化通道)——2025 年 33.92 亿元(同比 +25.6%),占营收 10.7%。2026H1 因高基数降至 14.22 亿元(同比 -28.6%),但管理层指引 2026 全年许可收入不低于 2025 年 33.92 亿元。3
三引擎之间存在明确的资源替代关系——仿制药每下滑 1 元,理论上可由创新药放量 + BD 首付款填补。理解这一点,是判断 2026Q2 单季负增长性质的前提。
1.2 护城河四要素
研发投入规模:2023-2025 年研发费用 49.54 / 65.83 / 69.61 亿元,2026H1 达 34.93 亿元(费用化),累计研发投入 550+ 亿元;研发占收入 22-23%。5
技术平台广度:覆盖 ADC(10+ 新型 ADC 分子获批临床)、双抗(瑞拉芙普α PD-L1/TGF-β 2026 年 1 月获批)、PROTAC(HRS-4357 PSMA)、肽类(瑞普泊肽 GLP-1/GIP)、小核酸(HRS-5635 HBV siRNA)、核药(HRS-9815 PSMA)等多平台。
商业化网络深度:25,000+ 医院、200,000+ 药店、8,000+ 基层社区终端(2025 年初启动"筑渠工程"到 2026H1 完成的关键升级),加 DTP 专业团队与约 2,300 项上市后研究。
国际化与资本平台:A+H 双重融资(H 股 2025 年 5 月上市净募集 102.85 亿元 + 113.74 亿港元)+ 13 笔 BD + NewCo(Kailera)+ 波士顿临床中心。
二、当前估值的核心争议
PE 40x 是合理还是偏高? 截至 2026-08-28,恒瑞 PE TTM 40.6 倍 / PS TTM 10.0 倍,处于历史中性区间,明显高于多数 A 股同业(华东医药 14.0 倍、丽珠集团 14.2 倍、普洛药业 29.1 倍),仅与信立泰(53.3 倍)接近。6
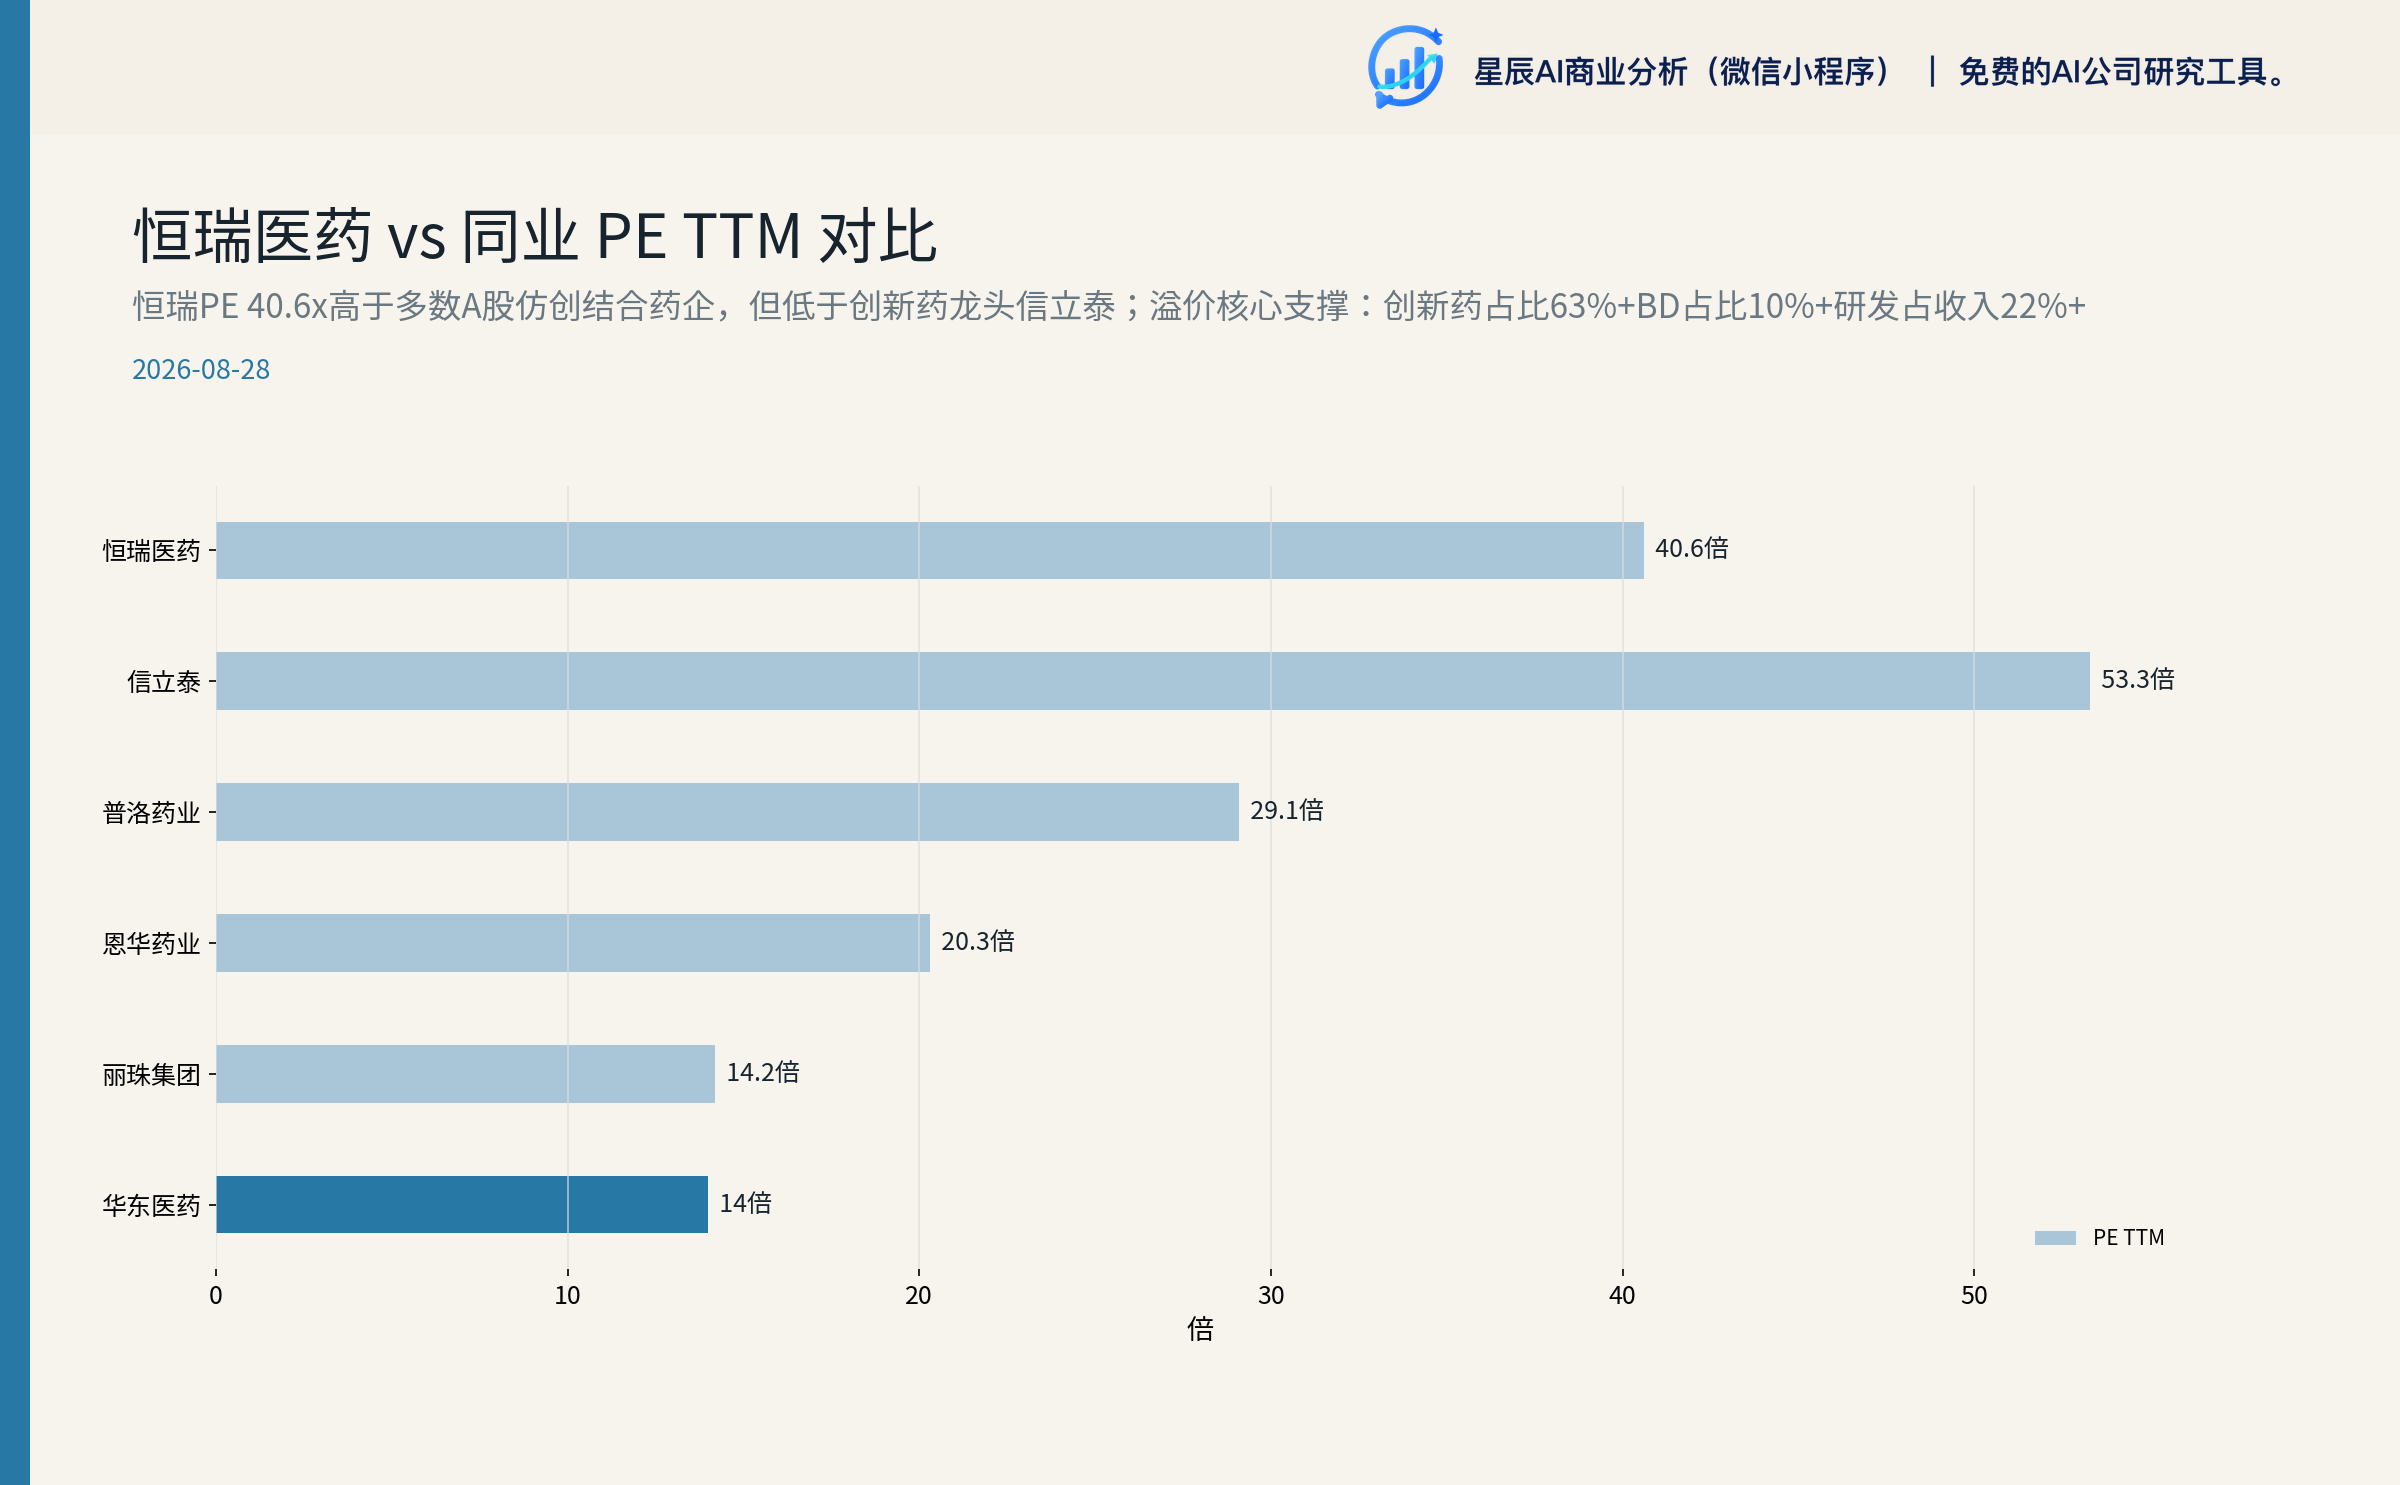
溢价的核心支撑是结构差异:
- 创新药占比 63%(vs 同业多在 30-50%)
- BD 收入占比 10%+,形成持续现金流管道
- 研发占收入 22%+,管线深度全球前 100
- 同时具备"盈利+创新药+BD+A+H 平台",是稀缺标的
向上的关键变量:① 2026 全年创新药销售能否兑现 +30% 指引(约 210 亿元);② BMS 6 亿美元首付款能否在 Q3 入账;③ 新进医保 10 款产品的医院覆盖节奏;④ 卡瑞利珠单抗 FDA 再申报、瑞维鲁胺 EMA 进展。
向下的关键变量:① 成熟肿瘤品种(吡咯替尼、阿帕替尼、19K)医保续约再降价;② BD 里程碑兑现率低于行业经验(5-15%);③ 美国对华生物医药政策恶化;④ 阿帕替尼生产场地整改(已纳入浦银下行风险)。3
三、三条研究主线详细分析
主线 A:2026Q2 单季 -14.5% 的真相拆解
2026Q2 单季营收 -14.5%、扣非归母净利润 -35.4%,与 2025A +13% / +20% 增长、2026Q1 +13% / +16.6% 增长形成剧烈反差。三股力量同时作用:13
因素一:BD 节奏问题(贡献约 6-8 个百分点负向)——2025H1 BD 收入 19.91 亿元(含 MSD/IDEAYA 多笔首付款确认)vs 2026H1 14.22 亿元,高基数导致 -28.6% 同比降幅。
因素二:仿制药塌方(贡献约 3-4 个百分点负向)——2026H1 仿制药收入 51.39 亿元,同比 -16.07%,主因集采续约(白蛋白紫杉醇、布托啡诺、七氟烷)+ 公司战略性收缩。这是主动设计而非失控。
因素三:成熟肿瘤药结构性降速(贡献约 3-5 个百分点负向)——抗肿瘤创新药 2026Q2 收入 29.5 亿元同比 -6.0%,吡咯替尼、阿帕替尼、19K、卡瑞利珠单抗等核心成熟品种受医保续约 + PD-1 红海 + 竞争加剧影响。
正向对冲:非肿瘤创新药 2026Q2 收入 13.3 亿元同比 +60.2%(恒格列净、艾玛昔替尼、瑞卡西单抗等多点放量);新进医保 10 款产品 2026/01 起执行放量。
关键校验点:剔除 BD 基数后内生增长约 -2%,远好于市场担心的"崩盘"。管理层指引"2026 全年创新药销售 +30%"意味着 H2 创新药需达到 +35% 以上,BMS 6 亿美元首付款(约 42 亿元)Q3 入账是结构性扭转的可见支点。
会计口径警示:BMS 6 亿美元首付款的确认方式(一次性 vs 按里程碑分摊)会显著影响 Q3 单季数字。若按 GSK 经验按履约进度分摊(参考浦银国际预测约 17 亿元),则 Q3 单季 BD 收入约 10-15 亿元而非一次性 42 亿元。读者需根据 Q3 季报实际披露口径判断。
主线 B:BD 常态化与出海可持续性
恒瑞已形成"自主出海 / 借船出海 / 共同造船出海"三模式并行的全球化策略,2023-2026 年累计完成 13 笔 BD 交易,潜在总交易价值约 420 亿美元:45
| 时间 | 对手方 | 首付款 | 潜在总额 |
|---|---|---|---|
| 2023 | MSD | 1.7 亿 USD + 后续 2 亿 | ~17 亿 USD |
| 2023 | Merck KGaA | 1.5 亿 EUR | ~14 亿 EUR |
| 2024/05 | Kailera(NewCo) | 1 亿 USD + 股权 | NewCo 股权 |
| 2024 | IDEAYA | 7,500 万 USD | — |
| 2025 | Braveheart Bio | 6,500 万 USD | — |
| 2025/Q3 | GSK | 5 亿 USD | ~120 亿 USD |
| 2026/05 | BMS | 6 亿 USD(Q3 入账) | ~152 亿 USD |
BD 履约会计确认:首付款即时确认 + 里程碑按研发/注册进展分阶段确认 + 销售分成按海外销售确认。GSK 5 亿美元按 12 个项目分阶段确认,2025H1 已确认约 1 亿美元,2026H1 确认 11.76 亿元(约 1.6 亿美元)。BMS 6 亿美元首付款预计 Q3 入账。3
关键判断:
- BD 是可重复的现金流管道:13 笔交易分布在 2023-2026 不同年份,并非一次性收入。
- BMS 152 亿美元潜在里程碑按行业经验(合同金额 5-15% 兑现率)合理 NPV 约 8-20 亿美元(约 55-140 亿元)。
- NewCo(Kailera)模式打开全球化新通道:2024 年 5 月授权 GLP-1 组合,2026 年 4 月纳斯达克 IPO,确认公允价值变动收益 8.21 亿元。
地缘政治风险:2026 年 7 月"双艾"组合再获 FDA CRL(苏州工厂 CGMP 观察项,非产品安全问题),出海路径未堵死但生产场地合规审查趋严。生物安全法案潜在影响已通过 NewCo + BD 模式部分隔离。5
主线 C:高估值能否被研发产出效率持续支撑
当前 PE TTM 40.6 倍 / PS TTM 10.0 倍,52 周跌幅 23.3% 但仍是医药板块估值溢价标的。研发投入是否"值得"由这三个维度决定:
研发投入强度:2025 年研发总投入 87.24 亿元(费用化 69.61 亿元 + 资本化 17.63 亿元),2026H1 研发投入 46.05 亿元(同比 +19.0%),研发费用率 22.6%。5
管线深度:截至 2026H1 已上市 1 类创新药 26 款 + 2 类新药 6 款;5,600+ 研发人员、15 个研发中心;2025 年 28 个创新分子进入临床,2026-2028 年预计获批 53 项;管线覆盖肿瘤 / 代谢心血管 / 免疫呼吸 / 神经科学四大领域。4
产出效率:2025 年获批 7 款 1 类 + 1 款 2 类创新药;2026H1 新增瑞拉芙普α(PD-L1/TGF-β)、鲁兹诺雷钠(URAT1)、舒地胰岛素、阿托品滴眼液;2026Q3 获批瑞康曲妥珠单抗(HER2 突变 NSCLC 一线)。SHR-A1811(HER2 ADC)已有 10-11 项适应症被 CDE 纳入突破性治疗名单。
关键判断:研发占收入 22-23% 维持稳定,但绝对量难以再大幅提升(边际效用递减);销售费用率从 2025A 28.8% 改善至 2026H1 28.1%,反映商业化效率提升。创新药占药品销售比从 55% → 58.3% → 63.2% 的提升能否驱动整体 ROE 从 14% 向上突破,是中长期估值的关键。
四、核心业务分析
4.1 创新药:非肿瘤板块是新增长引擎
抗肿瘤板块存量(2026H1 收入 62.65 亿元,同比 +2.6%):卡瑞利珠单抗(PD-1)、阿帕替尼、吡咯替尼、瑞维鲁胺、达尔西利、海曲泊帕、氟唑帕利等成熟品种。瑞维鲁胺、达尔西利仍"强劲增长";吡咯替尼、阿帕替尼、19K 进入医保续约降价区间。3
非肿瘤板块新引擎(2026H1 收入 25.45 亿元,同比 +74.0%):恒格列净、瑞马唑仑、瑞格列汀、夫那奇珠单抗(IL-17A)、艾玛昔替尼(JAK1)、泰吉利定、奥特康唑等。占药品销售比从 2024 年不足 10% 升至 2026H1 近 19%。这是公司**从"肿瘤药企"切换为"全疾病领域药企"**的真正驱动,直接影响长期估值倍数。
新进医保 10 款产品(2026/01/01 起执行新版医保目录,公司 20 款产品/适应症调整,其中 10 款首次入医保):
| 产品 | 适应症 | 类别 |
|---|---|---|
| 瑞卡西单抗(PCSK9) | 高胆固醇血症 | 首次入医保 |
| 艾玛昔替尼(JAK1) | AS/RA/PsA/AD/AA/Nr-axSpA/UC/白癜风 | 首次入医保 + 8 个适应症 |
| 夫那奇珠单抗(IL-17A) | PsO/PsA/AS | 首次入医保 |
| 瑞格列汀二甲双胍(DPP-4/二甲双胍) | T2D | 首次入医保 |
| 瑞康曲妥珠单抗(HER2 ADC) | HER2+ 乳腺癌、HER2 突变 NSCLC | 首次入医保 |
| 磷罗拉匹坦帕洛诺司琼(NK-1/5-HT3) | CINV | 首次入医保 |
| 法米替尼(VEGFR2/c-Kit/PDGFR) | CC | 首次入医保 |
| 阿比特龙 | 前列腺癌 | 新适应症入医保 |
| 伊立替康脂质体(TOP1) | 结直肠癌等 | 首次入医保 |
其中瑞卡西单抗对标依洛尤单抗(国内 PCSK9 年销售约 20 亿元),艾玛昔替尼对标托法替布+乌帕替尼(8 个适应症 TAM 50-100 亿元潜力),瑞康曲妥珠单抗对标 DS-8201(HER2 ADC 国内 2026 年市场约 30 亿元),是三大"超级单品"候选。
4.2 仿制药:主动收缩的现金牛
2026H1 仿制药收入 51.39 亿元,同比 -16.07%。结构性下滑品种:白蛋白紫杉醇(集采压力)、布托啡诺、七氟烷。结构性增长对冲:布比卡因脂质体、美国首仿注射用紫杉醇(白蛋白结合型)海外增量。5
关键判断:下滑是主动设计,公司从"仿制为主"转向"创新为主";预计 2027 年仿制药占比将降至 30% 以下。仿制药的真实价值在于:稳定现金流支持研发 + 为新进医保品种让出医院渠道。
4.3 BD:波动性增长引擎
2026H1 BD 收入 14.22 亿元(同比 -28.6%),主要由 GSK 11.76 亿元 + Braveheart 构成。管理层 2026 全年指引:许可收入不低于 2025 年 33.92 亿元,意味着 Q3-Q4 至少要确认约 20 亿元,BMS 6 亿美元(42 亿元)首付款是关键支撑。2
五、关键管线与商业化兑现节奏
5.1 已上市核心产品
抗肿瘤板块:卡瑞利珠单抗(PD-1,9+ 适应症)、阿帕替尼(VEGFR,"双艾"组合核心)、吡咯替尼(EGFR/HER2/HER4)、瑞维鲁胺(二代 AR 拮抗剂,mHSPC)、达尔西利(CDK4/6,HR+/HER2- 乳腺癌辅助新适应症)、海曲泊帕(TPO-R,含 SAA/ITP)、氟唑帕利(PARP1/2)。
非肿瘤板块:恒格列净(SGLT-2)、瑞马唑仑(GABAa)、艾瑞昔布(COX-2)、瑞格列汀(DPP-4)、夫那奇珠单抗(IL-17A)、艾玛昔替尼(JAK1)、泰吉利定(MOR)、奥特康唑(CYP51)。
5.2 关键在研管线(2026-2028 年获批预期)
| 候选品种 | 靶点/机制 | 适应症 | 阶段 | 商业潜力 |
|---|---|---|---|---|
| 瑞普泊肽 | GLP-1/GIP | 减重/T2D/HF/OSA/PCOS | Ⅲ 期 | 全球 Top 5 减重品种潜力 |
| HRS-7535 | GLP-1 | 减重/T2D/DKD/HF | Ⅱ-Ⅲ 期 | 与瑞普泊肽形成组合 |
| SHR-A1904 | CLDN18.2 ADC | GAC/GEJA/PDAC | Ⅱ 期 | TAM 30-80 亿元 |
| SHR-A2102 | Nectin-4 ADC | UC/NSCLC/EC/HNSCC | Ⅱ 期 | TAM 30-50 亿元 |
| HRS-4642 | KRAS G12D | 实体瘤(含胰腺癌) | Ⅱ 期 | first-in-class 潜力 |
| HRS-7058 | KRAS G12C | NSCLC 等 | Ⅱ 期 | TAM 10-30 亿元 |
| HRS-4357 | PSMA PROTAC | mCRPC | Ⅱ 期 | TAM 30-50 亿元 |
| HRS-1167 | PARP1 选择性 | PC/OC | Ⅱ 期 | TAM 10-20 亿元 |
| SHR-A1912 | CD79b ADC | B 细胞淋巴瘤 | Ⅱ 期 | TAM 20-40 亿元 |
关键判断:2026 年创新药增长靠"存量品种放量 + 新进医保品种贡献";2027-2028 年靠"瑞普泊肽等 GLP-1 类产品 + ADC 全球同步贡献"。
六、财务质量评估
6.1 收入结构与利润含金量
2026H1 归母净利润 44.65 亿元(同比 +0.3%)、扣非归母净利润 37.30 亿元(同比 -12.71%),剪刀差 13 个百分点。非经常性损益 7.36 亿元,其中金融资产公允价值变动损益 8.59 亿元(Kailera 股权贡献 8.21 亿元) 是账面利润的主要支撑。5
关键判断:扣非净利润 -12.7% 反映核心经营利润下滑,账面净利润持平由公允价值变动支撑;扣除股份支付影响后的归母净利润 46.11 亿元(同比 +1.21%)说明核心经营利润下滑幅度比扣非 -12.7% 小,但仍是负增长。Kailera 公允价值变动是双刃剑——依赖其股价走势,不构成可重复的内生利润来源。
6.2 现金流质量
| 指标(亿元) | 2023A | 2024A | 2025A | 2026H1 |
|---|---|---|---|---|
| 经营性现金流净额 | 76.44 | 74.23 | 112.35 | 19.87 |
| OCF/归母净利润 | 1.78x | 1.17x | 1.46x | 0.45x |
| Capex | — | 19.69 | 29.62 | 15.78(推算) |
2026H1 OCF 仅 19.87 亿元(同比 -53.8%)主因 2025H1 高基数(GSK 等多笔首付款当期回款)+ BD 收入 14.22 亿元同比 -28.6%。TTM 视角(2026Q2)下 OCF 89.22 亿 / 净利润 77.26 亿 = 1.15x 仍健康,全年看现金转化健康。78
6.3 资产负债表健康度
- 总资产 707.73 亿元(2026H1),归母净资产 644.66 亿元
- 货币资金及金融资产约 387 亿元,零有息债务
- 应收账款 49.20 亿元(同比 -2.04%),存货 29.94 亿元,无"为保增长而放宽账期"信号
- 无形资产从 2025 年末 19.56 亿元激增至 2026H1 33.17 亿元(+69.52%),主因开发支出转入,是未来 5-10 年摊销压力的伏笔
- 长期股权投资 8.01 亿元(+43.63%),其他非流动金融资产 23.15 亿元(+57.23%)
6.4 期间费用率走势
| 指标(占营收比) | 2025A | 2026Q1 | 2026H1(推算) |
|---|---|---|---|
| 销售费用率 | 28.8% | 27.0% | 28.1% |
| 研发费用率 | 22.0% | 20.3% | 22.6% |
| 管理费用率 | 8.9% | 7.6% | — |
销售费用率从 2023-2024 年 30%+ 水平改善至 27-28%,反映商业化效率提升。研发费用率稳定在 20-23%,研发投入绝对值持续上升(2025A 87.24 亿 vs 2026H1 46.05 亿,同比 +19%)。
七、行业格局与政策环境
7.1 2026 年政策密集落地
2026 年是医药行业政策密集落地年,对恒瑞整体结构性利好:
| 时间 | 政策 | 关键内容 | 对恒瑞的影响 |
|---|---|---|---|
| 2026/03 | 十五五规划纲要 | 生物医药列为新兴支柱产业 | 战略性利好 |
| 2026/03 | 药品价格形成机制若干意见(国办 11 年来首次) | 分层首发定价,支持创新药上市初期高定价 | 直接利好创新药定价权 |
| 2026/初 | 新修订药品管理法实施条例(23 年来首次全面修订) | 固化突破性治疗/附条件批准/优先审评;儿童/罕见病市场独占期 | 利好管线兑现 |
| 2026/05 | 药品试验数据保护实施办法 | 创新药/改良型/首仿最长 6 年数据保护期 | 利好 me-too 改良与首仿 |
| 2026/08 | 医药代表管理办法 | 强化 MAH 对医药代表管理责任 | 合规要求收紧,利好头部 |
| 2026/01/01 | 2026 版国家医保目录 | 114 种新药入医保,10 款恒瑞产品/适应症首次入医保 | 直接利好 2026H2 放量 |
7.2 行业格局与竞争位置
中国创新药行业四大梯队中,恒瑞处于第一梯队领先位置(营收 316.29 亿元 > 百济神州 273 亿元 > 信达 110 亿元),研发投入 87.24 亿元(仅次于百济神州约 115 亿),创新药占比 63%(领先绝大多数国内药企),商业化网络最完整,国际化进度领先。4
与百济神州对比:恒瑞已实现稳定盈利(2025 归母 77.11 亿元 vs 百济仍亏损约 45 亿元),商业化网络密度领先,BD 模式为主(资本效率高);百济优势在于海外临床注册能力 + 单一品种天花板(泽布替尼全球销售约 25 亿美元)。
7.3 出海与地缘风险
- BD 出海累计 13 笔:潜在总交易价值约 420 亿美元
- 2026 年最大地缘事件:2026 年 7 月"双艾"组合再获 FDA CRL(苏州工厂 CGMP 观察项,非产品安全问题),出海路径未堵死但生产场地合规审查趋严
- 生物安全法案潜在影响:已通过 NewCo + BD 模式隔离部分风险
关键判断:地缘政治风险已被部分定价但未消除。这是当前 PE 40x 的核心折价因素之一。如果中美关系改善或公司在 FDA 审批上取得突破,估值修复空间较大。
八、估值结论
8.1 估值方法与关键参数
主方法:DCF(基础)+ PE/PS 同业对比(交叉验证)+ 反向估值(预期差识别)。8
关键参数:
- WACC:9.0%(基于 Rf=2.3% + ERP=6.0% + Beta=1.0 + 零有息债务)
- 永续增长率 g:3.0%
- 显性预测期:2026E-2030E
- 净现金:387 亿元;总股本:66.37 亿股
8.2 估值结果
DCF 单独结论偏保守:33 元/股(主要因永续期 g=3.0% 在医药创新板块偏低,未充分计入 BD 管道与管线 NPV 的看涨期权价值)。
PE 同业对比(合理 PE 区间 35-50x,创新药企溢价 + BD 期权):
- 2026E 归母 92 亿元 × PE 35-50x = 市值 3,220-4,600 亿元 = 每股 48.5-69.3 元
- 2027E 归母 100 亿元 × PE 30-45x = 市值 3,000-4,500 亿元 = 每股 45.2-67.8 元
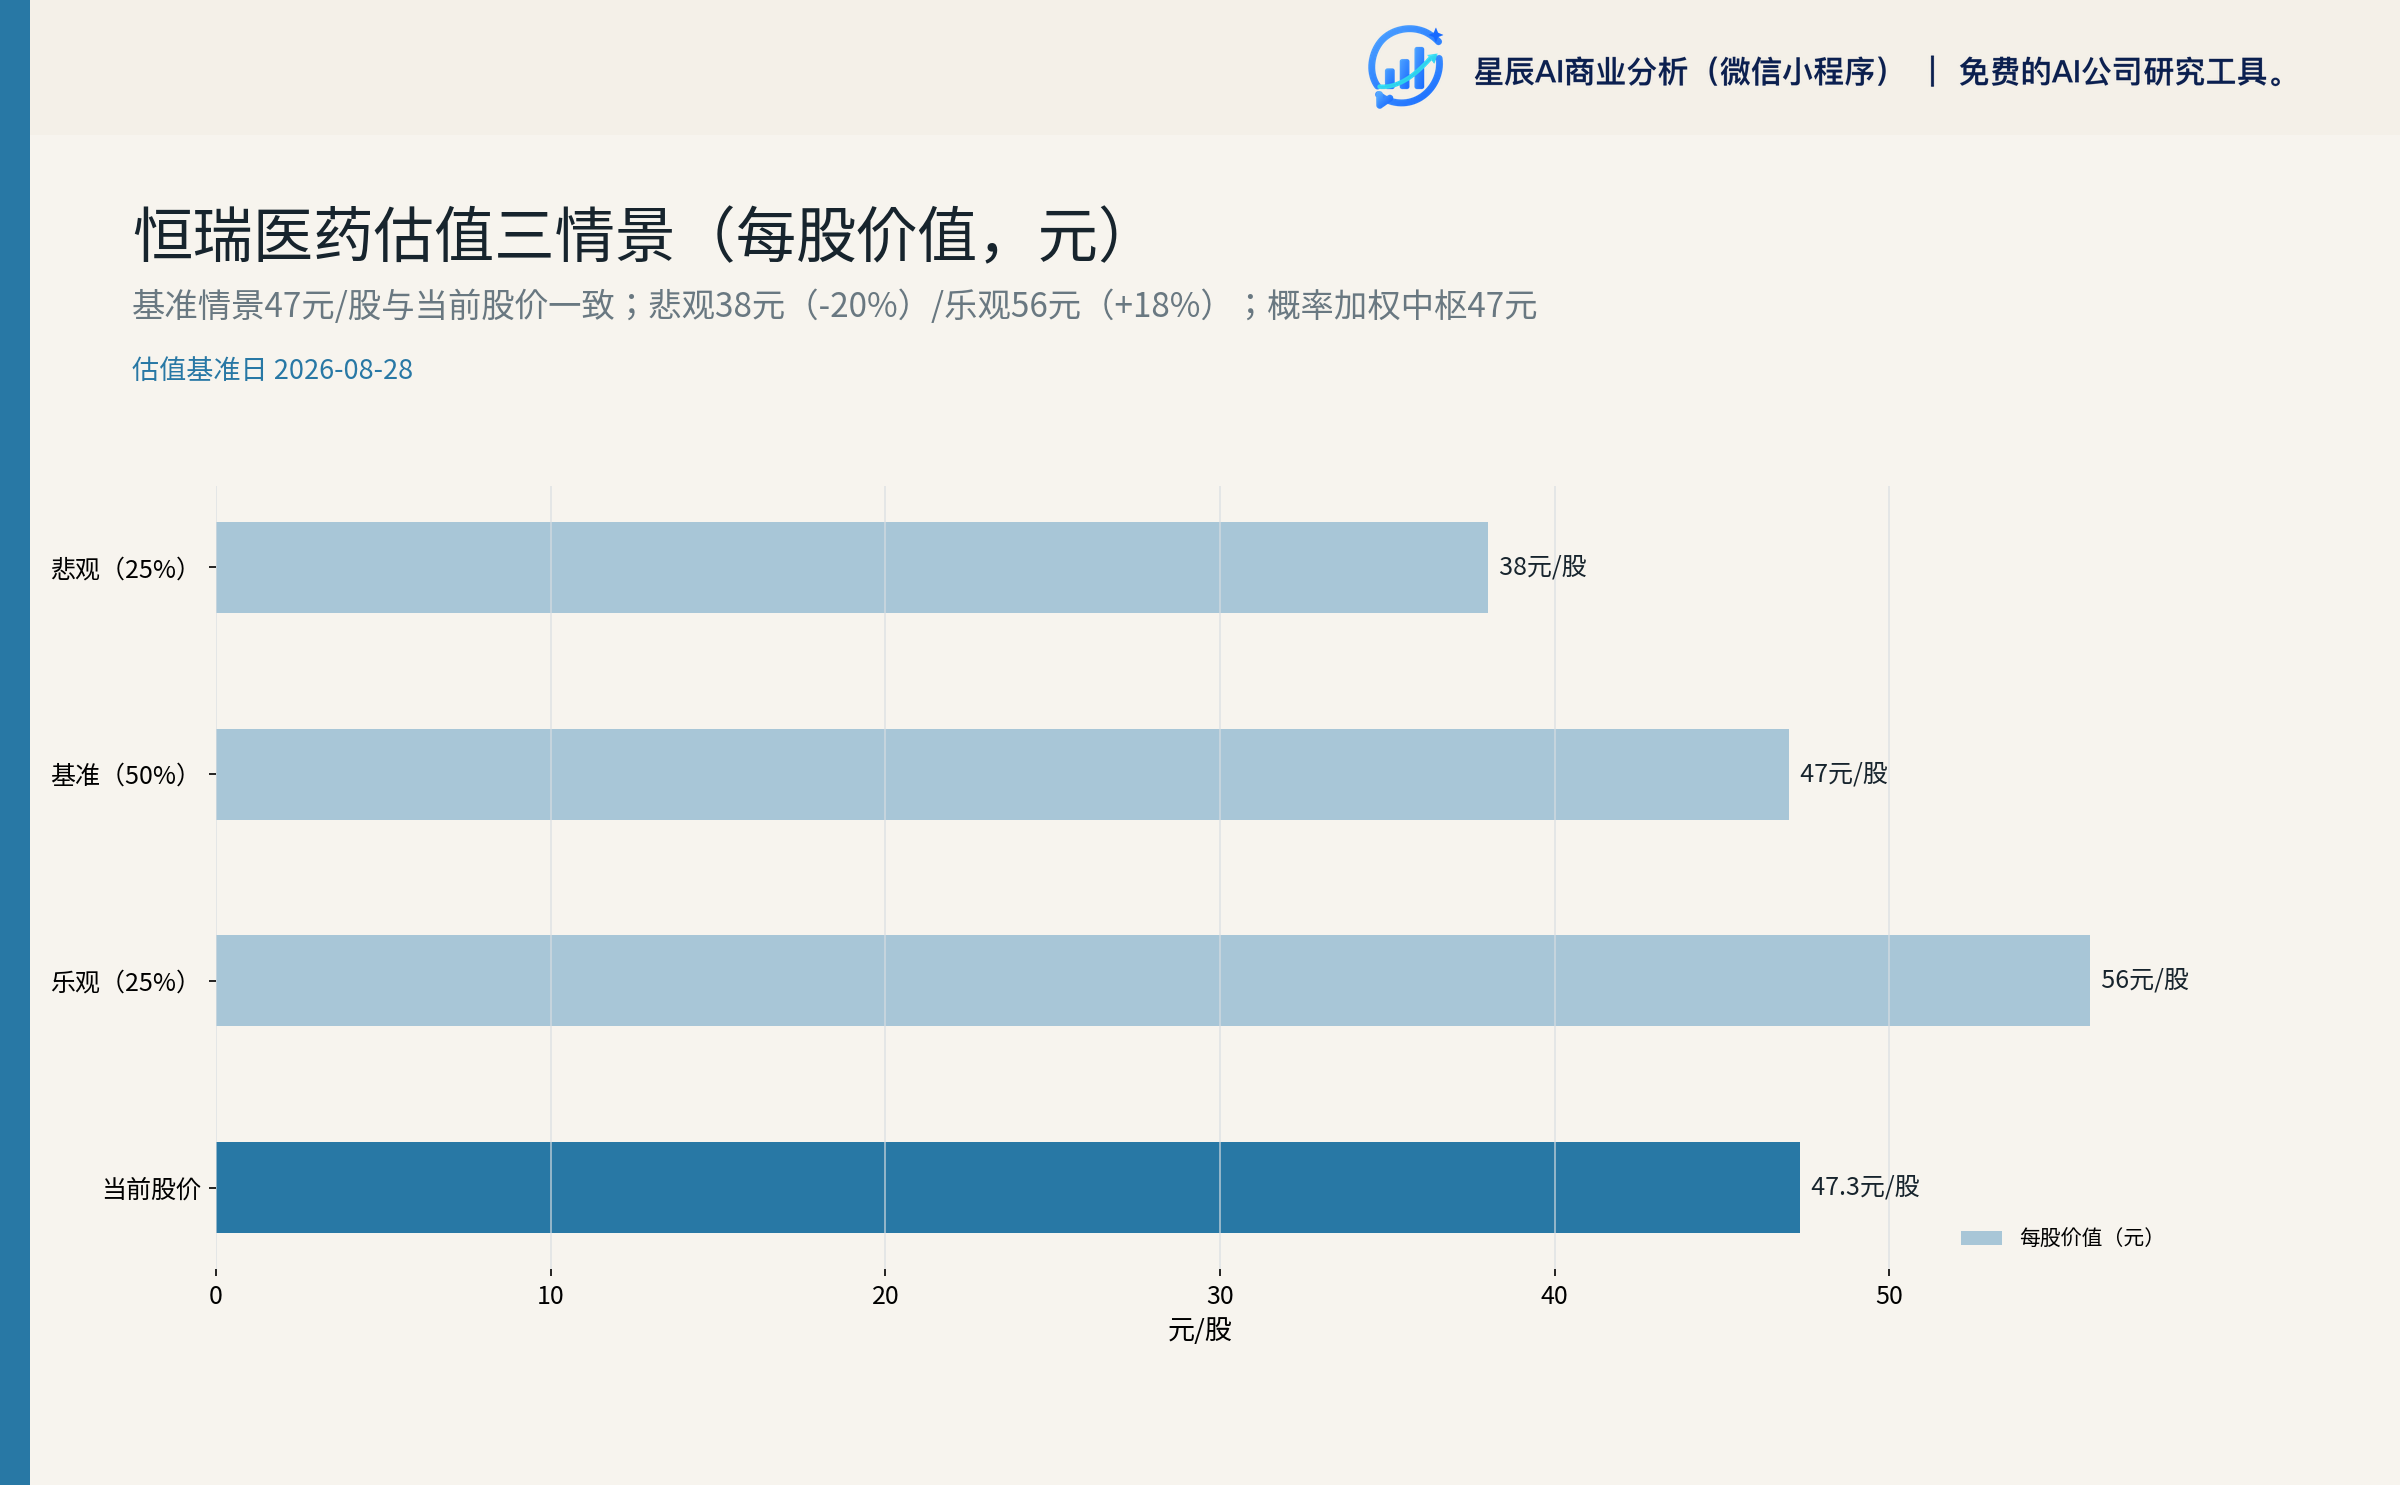
三情景加权综合估值(DCF 50% + PE 同业 30% + PS 10% + 反向 10%):
| 情景 | 概率 | 综合每股 | 对应市值(亿元) |
|---|---|---|---|
| 悲观 | 25% | 38 元 | 2,522 |
| 基准 | 50% | 47 元 | 3,118 |
| 乐观 | 25% | 56 元 | 3,717 |
合理价值区间:38-58 元/股,中枢 47-50 元/股。当前股价 47.32 元处于中枢偏下。8
8.3 投资判断
| 区间 | 价格 | 含义 |
|---|---|---|
| 买入区间(安全边际充足) | 35-40 元 | 估值偏低 + 净现金支撑 |
| 持有区间(估值合理) | 42-50 元 | 当前价格区间 |
| 观望/减仓区间(估值偏高) | 55 元以上 | 需 Q3-Q4 双重催化兑现 |
| 强卖信号 | — | Q3 BMS 推迟 + 创新药增速跌至 +15% 以下 |
九、风险矩阵与监控指标
9.1 下行风险
| 风险 | 概率 | 估值影响 |
|---|---|---|
| 2026H2 创新药 +30% 指引不兑现(增速仅 +15-20%) | 中 | PE 降至 30-35x,股价 35-40 元 |
| Q3 BMS 6 亿美元首付款推迟至 Q4 | 中 | 单季波动,年度影响有限 |
| 成熟肿瘤药(吡咯替尼/阿帕替尼/19K)医保续约再降价 20%+ | 中高 | 2027E 营收下调 5-8% |
| BD 里程碑兑现率低于行业经验(5% 而非 8-15%) | 中 | 累计 BD NPV 估值下调 30-50% |
| 美国对华生物医药政策恶化(生物安全法案/更严苛 FDA 审查) | 中 | 自建出海受阻,PE 折价 |
| 卡瑞利珠单抗 FDA 再申报再次被 CRL | 中 | 自建出海路径延后 2-3 年 |
| 阿帕替尼生产场地整改不通过 | 低中 | 阿帕替尼收入归零(已是成熟期,影响有限) |
9.2 上行风险(机会)
| 风险(机会) | 概率 | 估值影响 |
|---|---|---|
| Q4 追加 BD 里程碑(首付款 >1 亿美元) | 中 | 2026E BD 收入超 50 亿元 |
| 瑞普泊肽/HRS-7535 GLP-1 国内放量超预期 | 中 | 2027-2028E 创新药 +25% 而非 +17-20% |
| 卡瑞利珠单抗 FDA 突破(获批上市) | 低 | 自建出海打开空间,PE 溢价 +5x |
| 非肿瘤板块持续 +60-80%(基层 8,000+ 终端驱动) | 中高 | 创新药整体 +30% 超预期 |
十、关键监控指标与后续验证节点
10.1 短期(2026Q3-Q4)
| 指标 | 预期 | 影响 |
|---|---|---|
| 2026Q3 营收同比 | +5 至 +15% | 验证 BD 首付款到位 |
| 2026Q3 创新药销售同比 | +25 至 +35% | 验证 +30% 指引 |
| 2026Q3 BMS 6 亿美元入账 | 确认 | 关键节点 |
| 2026Q3 非肿瘤创新药同比 | +60 至 +90% | 新引擎持续性 |
| 2026Q4 BD 收入 | 累计 ≥33.92 亿元 | 全年指引兑现 |
| 2026Q3 非肿瘤创新药同比 | +60% 以上持续 | 验证非肿瘤新引擎可持续性;若 H2 回落至 +30% 以下,则全年 +30% 指引大概率落空 |
10.2 中期(2027H1)
- 2027H1 营收同比 +10 至 +15% → 验证可持续增长
- 2027H1 创新药占比 >65% → 结构性切换完成度
- 卡瑞利珠单抗 FDA BLA 决定 → 自建出海关键
- 瑞维鲁胺 EMA 决定 → 自主出海里程碑
- 阿帕替尼场地整改结果 → 下行风险消除
10.3 长期(2027-2028)
- 瑞普泊肽获批时点(2027H1/H2)→ GLP-1 兑现
- ADC 全球 BD 里程碑(GSK/MSD/BMS 累计 ≥5 亿美元)→ BD 价值释放
- 53 项获批计划进度(2026E 7-10 项、2027E 15-20 项)→ 管线兑现
- 全球商业化收入占比 ≥10% → 国际化转型
十一、未解决问题与证据局限
本轮研究存在以下尚未闭环的关键缺口,会影响最终判断的精度:
- 2026 全年管理层指引的具体口径未在公开材料中找到原文:创新药 +30% 是收入还是销售口径?BD ≥33.92 亿元是否包含 BMS 6 亿美元?需要业绩会原文或公告原文核验。
- 阿帕替尼生产场地整改进展:浦银提及但未找到公司公告原文,无法独立判断对销售的真实影响。3
- 管线 NPV 概率分布缺失:2026-2028 年 53 项获批计划的逐项成功率、峰值销售、上市时点未在公开材料中提供,无法独立完成管线 NPV。
- 同业最新财务详细对比:本轮未直接读取华东医药、信立泰、丽珠集团等同业的最新年报/季报,研发投入率、销售费用率、ROE 的横向对比未完成。
- 港股 IPO 募资 102.85 亿元 + 113.74 亿港元(约 113 亿元)的具体投向与已使用进度:2026 半年报未详细披露。
- 2026 年员工持股计划/H 股股份计划的具体规模与考核条件:草案摘要已披露但细节未完整呈现。
- BD 首付款履约确认的具体会计处理方式:GSK 5 亿美元按 12 个项目分阶段确认的细节、BMS 6 亿美元即时 vs 分摊的处理未完整披露。
- Kailera 持股比例与公允价值评估方法:恒瑞持股约 15-20%(公开市场分析),但具体比例未官方确认。
口径不确定性:本研报 2026H1 创新药、仿制药、BD 收入分类与占比口径与公司年报披露完全一致;2026E-2030E 预测为研究测算值,不同券商预测(浦银国际 2026E 营收 331.21 亿元、中邮证券 2026E 营收 340 亿元、中航证券 2026E 约 350 亿元)存在 6% 以内的差异,主要源于 BD 与新进医保放量斜率假设不同。
本研报基于公开披露的财务数据、业绩说明会、券商研报与估值数据包综合判断,所有数字均标注期间、单位、口径与来源;区分已确认事实、研究判断与未解决问题。本研报不构成投资建议。
相关研究
资料来源
- [1] 肿瘤创新药销售承压,研发保持高强度投入 · eastmoney_reportapi 2026-08-25 查看原文
- [2] BD收入稳健,26年创新药指引收入增速30%+ · eastmoney_reportapi 2026-05-07 查看原文
- [3] 创新药增长分化,2H26关注新品与BD贡献 · eastmoney_reportapi 2026-08-24 查看原文
- [4] 恒瑞医药2025年年度报告 · 巨潮资讯 2026-03-25
- [5] 恒瑞医药2026年半年度报告 · 巨潮资讯 2026-08-19
- [6] 恒瑞医药 市场与行业上下文快照 · Tushare 2026-08-28
- [7] 恒瑞医药 服务器预生成财务数据包 · Tushare 2026-06-30
- [8] 恒瑞医药 服务器预生成估值数据包 · auto 2026-08-28