 箴研
美迪西(688202.SS)首次完整研究
估值基准日:2026-08-28 | 当前价格:97.75 元/股 | 市值:131.33 亿元 总股本:1.34 亿股 | EV:130.18 亿元(净现金 1.15 亿元) TTM(2026Q2):收入 13.84 亿、归母 -1.03 亿、OCF 1.65 亿、FCF 2.95 亿
一句话定性
美迪西是国内少有的一站式临床前综合研发服务 CRO(药物发现+药学研究+临床前研究全覆盖),以中美 GLP 双报、ADC/GLP-1/核药等热点分子平台和波士顿海外布局为差异化抓手。2026 年第二季度单季收入同比 +45%、毛利率回到 36.7%、归母净利扭亏 3,600 万元,市场关注的核心问题是"盈利能力拐点的真实成色与可持续性"。
核心投资判断:当前 97.75 元价格已显著领先基础情景 DCF(58.6 元)和可比公司锚定区间(54-69 元),市场提前 price-in 了"复苏延续+毛利率接近 2022 高位+海外加速+AI 兑现"的多重叠加假设。12 个月合理估值锚为 60-75 元/股(中性情景),概率加权目标价约 65 元/股;当前价格区间风险收益比不利,建议等待 75 元以下或 Q3 业绩再确认。
一、公司画像:一站式临床前综合服务平台的稀缺资质
1.1 业务覆盖度——综合临床前 CRO 的少数玩家
美迪西的业务版图覆盖"药物发现+药学研究+临床前研究"全链条,是国内少有的一站式临床前综合服务平台。2026H1 两个板块收入分别为:药物发现与药学研究 3.47 亿元(占比 45.6%、同比 +29.42%)、临床前研究 4.14 亿元(占比 54.4%、同比 +52.26%)。1
两块业务通过 FTE(按全职人力工时)和 FFS(按服务成果结算)两种计费模式并行运营。订单放量能同时提升两种计费模式的产能利用率,构成毛利率回升的微观机制。
1.2 GLP 资质——稀缺的中美双报平台
公司同时具备 NMPA+FDA+OECD+日本 PMDA+AAALAC 多重 GLP 认证,是国内少数同时符合中美欧等多国申报标准的 GLP 研究机构。2026 年 5 月再次通过 NMPA GLP 定期复查;2026 年 6 月波士顿研发中心通过 AAALAC 国际认证;2025 年取得墨西哥、匈牙利 OECD GLP 资质。1
稀缺性的实际兑现——2026H1 中美双报收入 1.67 亿元,同比 +93.46%,占主营业务 21.87%。这一增速和占比是公司"走出去"能力的直接证据。
1.3 客户结构——三层金字塔
- MNC 长合约基础:武田、强生、GSK、罗氏、吉利德、诺华、默克、阿斯利康、礼来等全球 MNC,合作关系跨越 15 年以上。1
- 国内大药企:恒瑞、扬子江、白云山、上海医药、丽珠、华润、石药、华东、豪森、人福、先声、济民可信等。
- 国内创新 Biotech:百奥泰、信达、微芯、泽璟、开拓、康方、英矽智能、再鼎、科兴等。
2026H1 新签订单境内 +148.22%、境外 +45.96%,意味着国内 Biotech 端的需求弹性是本轮拐点的边际贡献主力。1
1.4 产能与人员——2,780 人+9.2 万平米
2026H1 员工总数 2,780 人(同比 +22.52%),其中本科及以上 2,436 人(87.63%),硕士及博士 763 人(27.45%)。研发办公场地超过 9.2 万平方米,其中 GLP 实验室约 2.9 万平方米,涵盖 9 项服务范围。1
关键判断:员工 +22.52% 与订单 +104.74% 形成显著剪刀差,是毛利率从 21.24% 跃升至 31.60% 的直接解释——固定成本被加速摊薄,运营杠杆显现。
1.5 热点分子能力栈
公司在 ADC、GLP-1 等新分子类型上建立了显著先发优势:
| 赛道 | 累计战绩 | 行业景气 |
|---|---|---|
| ADC | 36 件中美获批临床 | 全球 2025 年约 172 亿美元,2023-2032 CAGR 30.6% 1 |
| GLP-1 | 21 件获批临床 | 替尔泊肽 2025 年 365.07 亿美元(+121.71%)、司美格鲁肽 346.08 亿美元 1 |
| 抗体药物 | 51 件获批临床 | — |
| IND 累计 | 2015 年以来 691 件通过中美澳欧审批 | 近三年年均约 100 件 1 |
1.6 海外布局——波士顿+香港双引擎
- 波士顿两个实验室:2023 年 9 月首座投运、2024 年 8 月第二座投运;2026H1 通过 AAALAC 认证
- Medicilon USA Corp:2026H1 营收 5,238 万元、净利润 -1,085 万元(仍处产能爬坡期)1
- 2026 年新设美迪西生物医药技术(香港)有限公司,亚太区业务拓展平台
- 境外收入:2026H1 3.48 亿元(+1.00 亿),占主营业务 45.70%
二、行业环境:CRO 行业进入"渗透率提升+政策支持+出海加速"三重共振期
2.1 全球与中国 CRO 空间
Frost & Sullivan 数据显示,全球 CRO 市场规模将从 2023 年的 821.1 亿美元增长至 2026E 的 1,064.5 亿美元,2030E 达到 1,477.3 亿美元,2023-2030 CAGR 约 8.8%。全球 CRO 渗透率从 2024 年的 51.9% 提升至 2029E 的 60.0%。12
中国临床前 CRO 2026E 528.6 亿元、全球临床前 CRO 2026E 332.5 亿美元。中国临床前/临床各阶段研发费用仅为发达国家的 30%-60%,构成国际 CRO 需求向中国转移的持续动力。2
2.2 临床前 CRO 子赛道真实景气
2026H1 同业新签订单增速对比(外部可比数据,参见来源标注):
| 公司 | 业务定位 | 2026H1 新签订单 | 同比增速 |
|---|---|---|---|
| 美迪西·临床前板块 | 临床前综合 | 8.20 亿元 | +141.63% 1 |
| 美迪西·药物发现+药学 | 早期 CRO | 4.14 亿元 | +57.19% 1 |
公司主营新签订单合计 12.33 亿元、同比 +104.74%,其中临床前板块新签增速 +141.63%,高于药物发现与药学板块的 +57.19%,印证临床前子赛道是当前景气最强的细分。1
2.3 政策端——从"鼓励"升级到"支柱产业"
政策传导链条已形成"政策 → 融资 → 研发投入 → IND/NDA → CRO 订单"的完整路径:
- 2024 年《全链条支持创新药发展实施方案》
- 2025-03 《政府工作报告》制定创新药目录
- 2025-06 科创板重启第五套标准(未盈利创新药企可上市)
- 2025-07 《支持创新药高质量发展的若干措施》
- 2026-03 《政府工作报告》将生物医药明确为"新兴支柱产业"1
- 2026-07 《国民健康"十五五"规划》延续"全链条支持"表述
2025 年 CDE 受理新药 IND 3,493 件(+13.7%)、获批 2,835 件;2025 年创新药获批 76 个(+58%);2025 年中国创新药 License-out 总额超 1,300 亿美元、创历史新高,成为全球医药 BD 市场的核心供给方。21
2.4 板块表现与情绪
2026 年 8 月起 CXO 板块因药明康德业绩催化连续 4 日收涨,板块情绪进入业绩兑现期。临床前 CRO 子赛道(以美迪西、益诺思为代表)订单/收入/利润同步兑现,复苏成色优于 CDMO 子赛道(凯莱英等以新兴业务弹性为主);昭衍新药等以安评为主的公司净利润含实验猴公允价值变动一次性因素,盈利可持续性需注意。21
关键判断:临床前 CRO 子赛道订单/收入/利润同步兑现,真实复苏程度高于 CDMO 子赛道。三层级格局清晰:第一层(药明/康龙全链条 CRDMO)、第二层(凯莱英新分子垂直龙头)、第三层(美迪西等中小型一体化临床前 CRO),马太效应强化。2
三、2026H1 业绩拐点:四重确认
3.1 拐点数据快照
公司原文明确披露的 2026H1 业绩表现:
| 指标 | 2026H1 | 同比 |
|---|---|---|
| 营业收入 | 7.61 亿元 | +40.91% |
| 归母净利润 | 5,160.24 万元 | +500.07%(扭亏) |
| 扣非归母净利润 | 4,302.68 万元 | +260.97% |
| 扣股份支付归母 | 6,614.22 万元 | +612.80% |
| 综合毛利率 | 31.60% | +10.36pct |
| 主营业务新签订单 | 12.33 亿元 | +104.74% |
| 经营性现金流净额 | 1.35 亿元 | +80.53% |
| 销售回款 | 同比增加 2.36 亿元 | — |
3.2 拐点的"四重确认"
第一重:业务量价齐升——公司原文归因"市场需求增长带动业务量与定价同步向好,订单储备充足"。境内新签订单 +148.22%、境外 +45.96%,订单增速远超收入增速(+40.91%),意味着在执行订单池显著扩大。1
第二重:产能利用率摊薄固定成本——员工 +22.52% 与订单 +104.74% 的剪刀差,使固定成本被快速摊薄。这是 2024 年毛利率仅 6.31% 背景下反弹的直接解释。1
第三重:回款质量实质改善——销售回款同比 +2.36 亿元、OCF +80.53%、OCF/归母达 2.6x,扭转了 2024/2025 两年 OCF 弱于净利润的格局。这是利润含金量的关键确认信号。1
第四重:结构性而非一次性——H1 信用减值 2,556 万元(仅占收入 3.3%),规模相对净利润不算异常大额出清;扣除项目主要是股份支付(1,454 万、属经常性股权激励摊销)和政府补助(535 万、属常态)。1
3.3 季度节奏验证
H1 收入 7.61 亿对应 Q1 3.65 亿、Q2 3.97 亿,Q2 环比 +8.83%。管理层在 H1 报告中明确"二季度环比保持增长",业绩说明会未给出 H2 量化指引,仅强调"订单储备充足为未来经营业绩奠定坚实基础"。14
3.4 复合因素拆解
市场普遍将 2026Q2 高增长简单归因为"低基数效应",但实际上复合了多重驱动:
- 行业 Beta:临床前 CRO 子赛道新签订单增速普遍 +50% 至 +175%,中国创新药 License-out 2026H1 约 997 亿美元
- 公司 Alpha:订单 +104.74% 远超同业 +50% 上沿(除益诺思 +175%);临床前板块 +52.26% 收入增速 + 境外 +45.96% 新签订单增速
- 产能利用率:员工 +22.52% 但订单 +104.74% 形成显著剪刀差,固定成本摊薄效应充分释放
- 减值压力释放:2025Q4 大额减值已先行出清,2026H1 减值规模回归正常节奏
四、历史财务轨迹:从 2021 顶峰到 2024 双底再到 2026 拐点
美迪西的盈利波动本质上是创新药融资周期+公司主动扩张期叠加的 Beta 暴露。
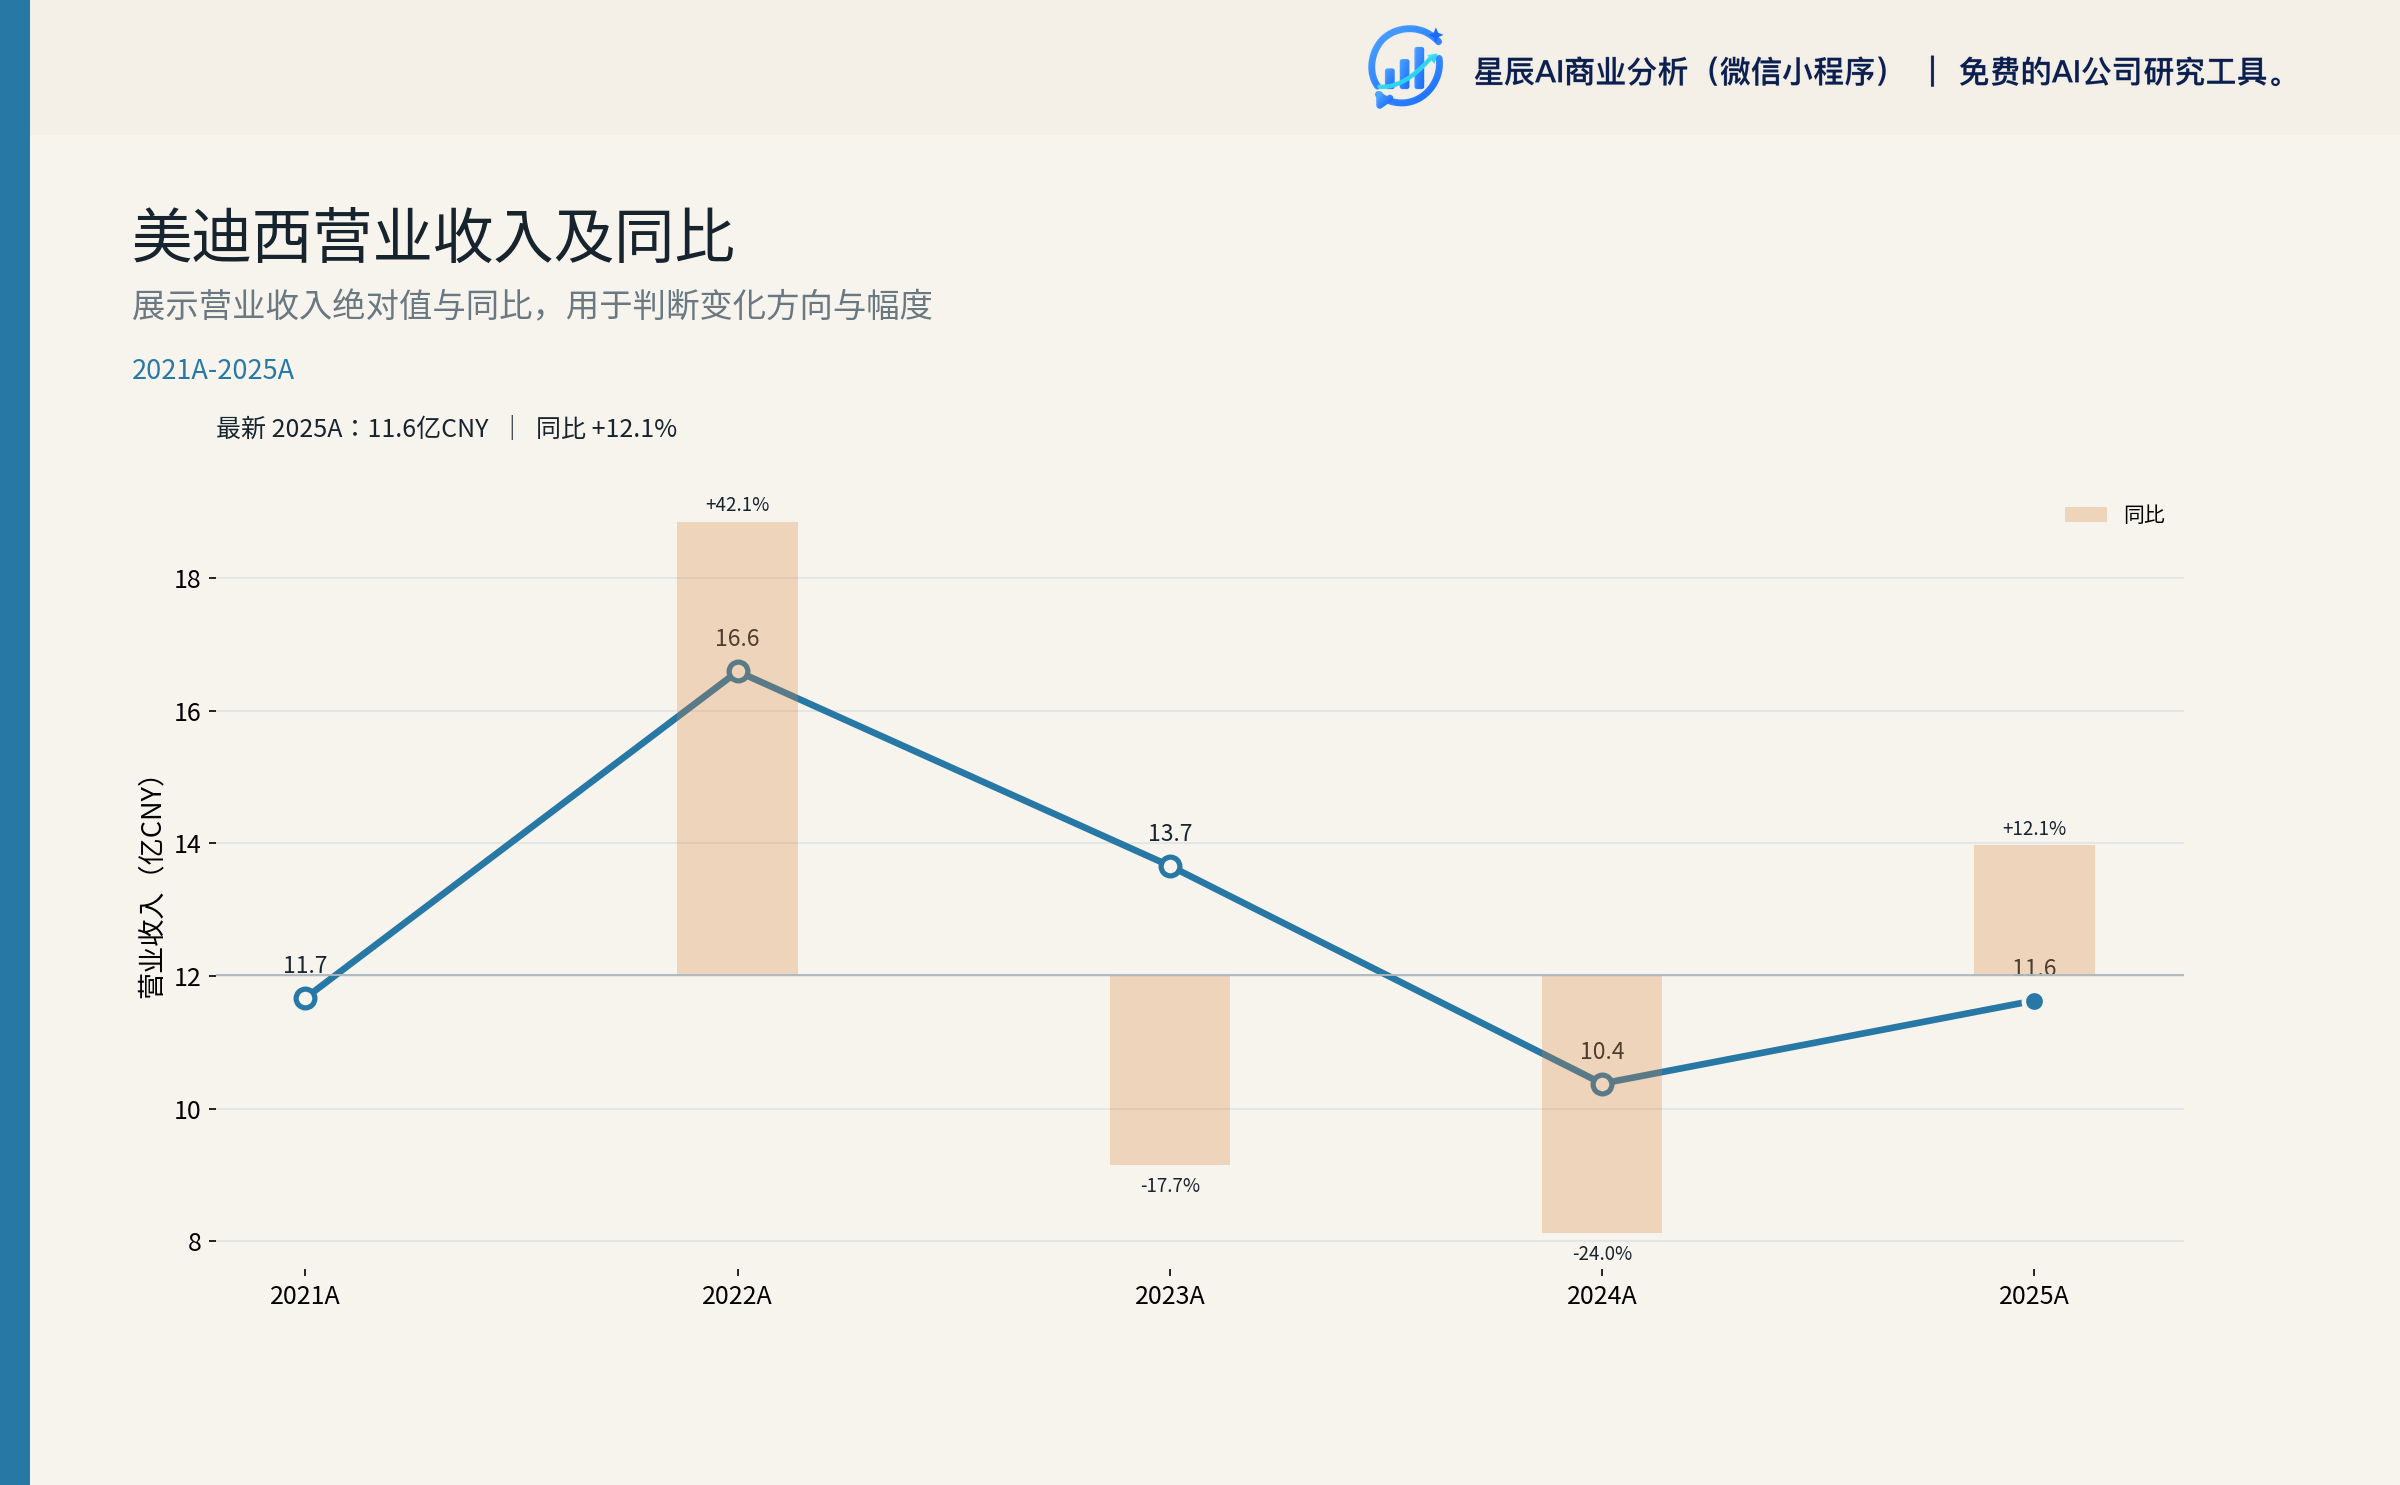
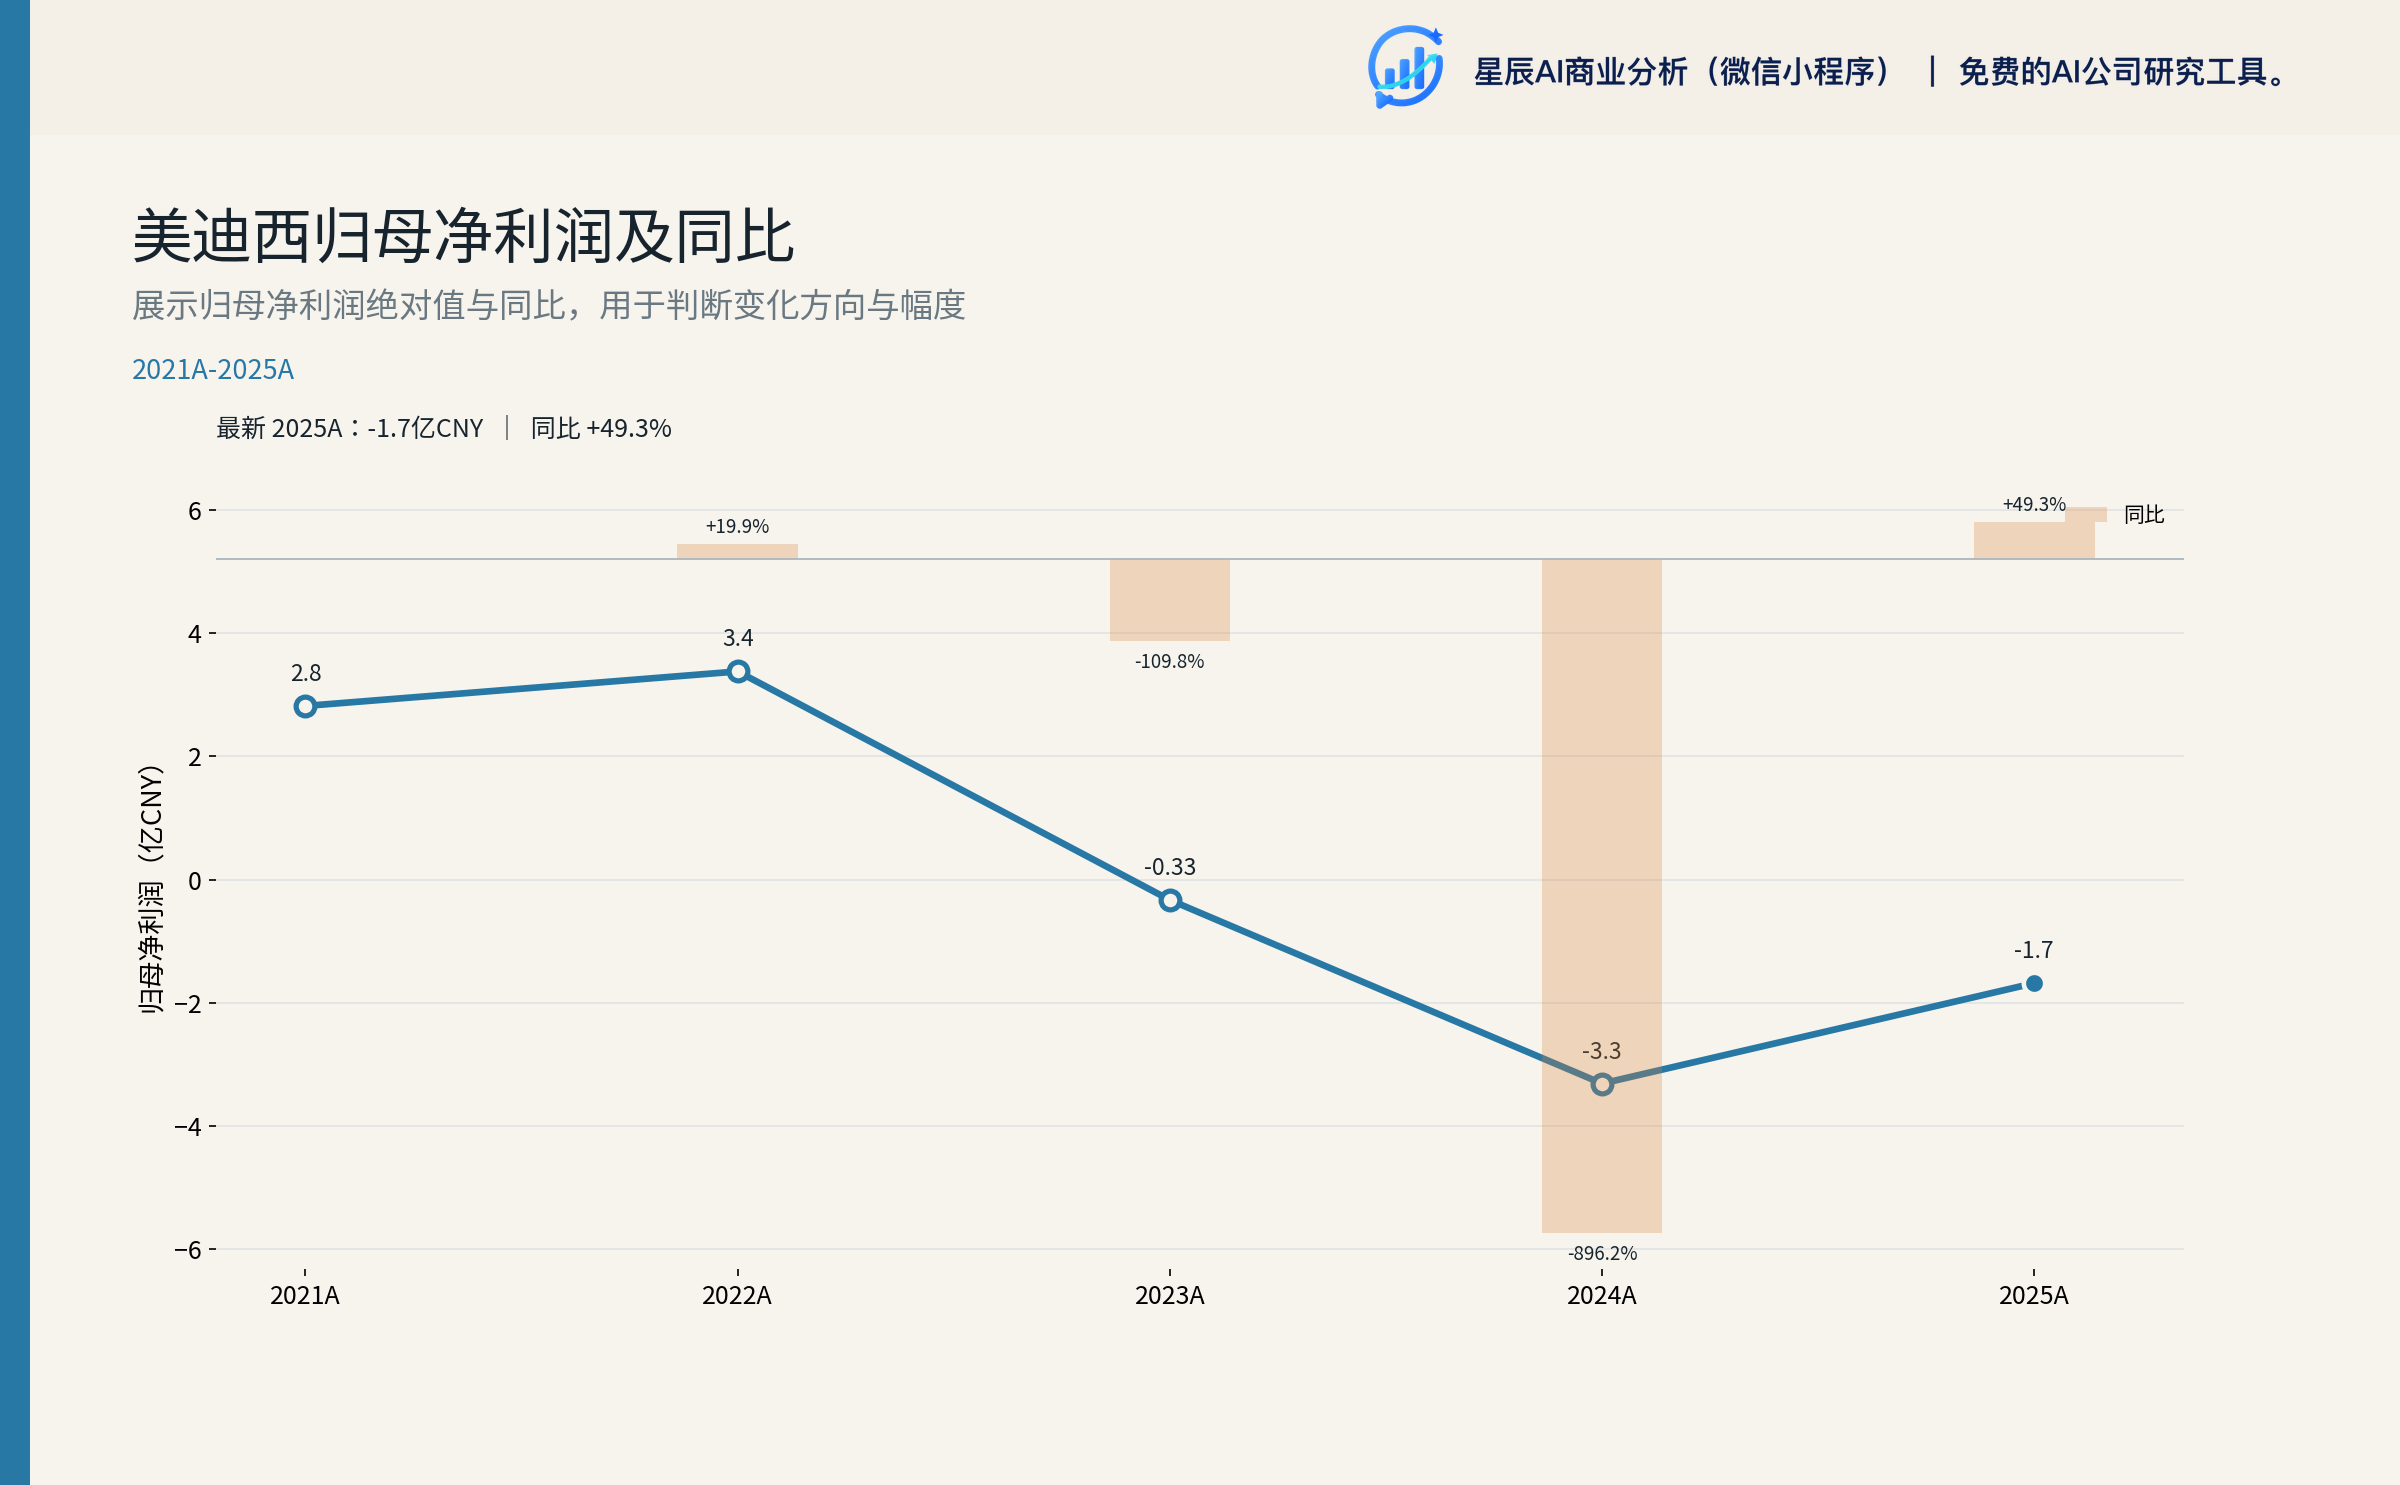
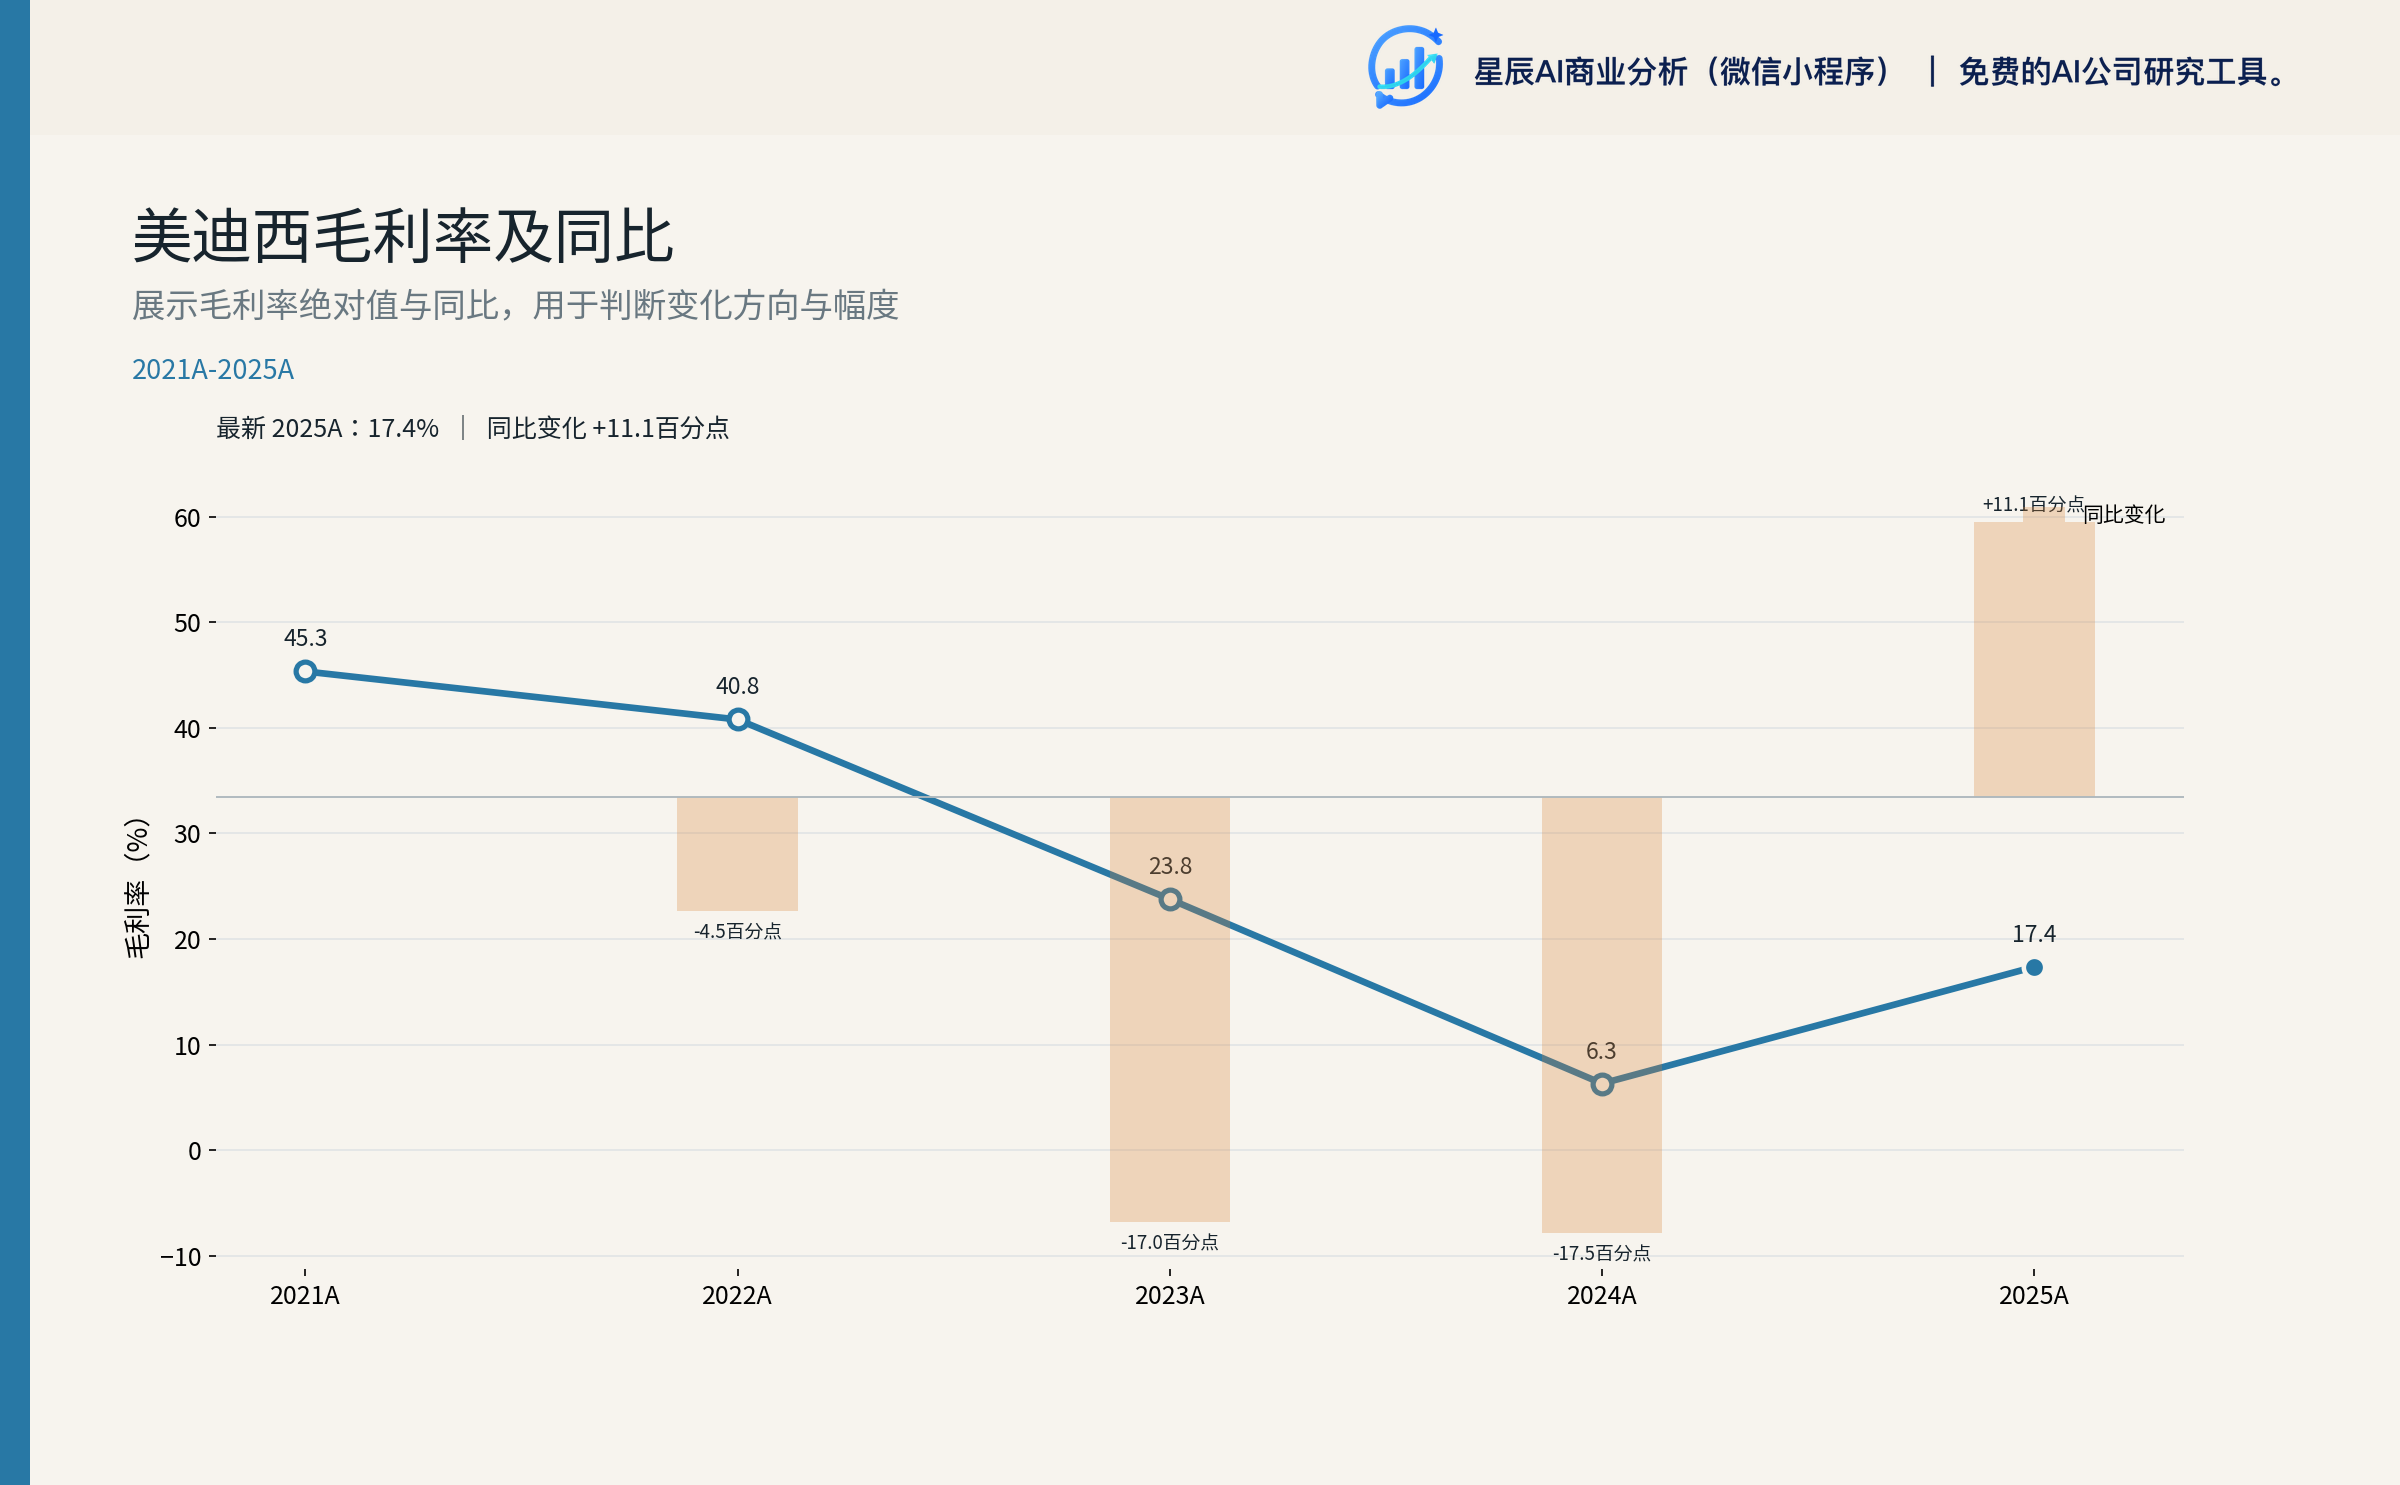
- 2021→2022(Beta 顶峰):行业受益于创新药融资高峰,公司收入从 11.67 亿升至 16.59 亿(+42.2%),毛利率维持 40% 区间。但 2022 年 OCF 突然转负 -0.21 亿(同期净利润 3.38 亿,OCF/NI 仅 -0.06x),已暴露回款滞后与扩产投入过快的迹象。
- 2023(行业去泡沫):收入下降 -17.7% 至 13.66 亿,毛利率从 40.79% 暴跌至 23.77%,反映量价齐杀叠加固定成本刚性。
- 2024(量价双底):收入再降 -24% 至 10.38 亿,毛利率创历史最低 6.31%,全年亏损 -3.31 亿;OCF -0.23 亿仍未转正。
- 2025(筑底+出清):收入回升 +12% 至 11.63 亿,毛利率回升至 17.36%(+11.07pct),仍亏损 -1.68 亿;但 OCF 转正至 1.05 亿,反映回款改善和减值集中释放(2025Q4 单季亏损最大)。
- 2026H1(拐点确认):收入 7.61 亿(+40.91%)、毛利率 31.60%(+10.36pct)、归母扭亏 5,160 万;订单 +104.74% 是收入的两倍以上。
核心判断:2026H1 拐点是"行业回暖+公司前期产能消化+减值压力释放"的同步体现,复合驱动而非单因素。
五、业务板块与新签订单:临床前板块是核心引擎
5.1 两大板块增速分化
| 板块 | H1 2026 收入 | 同比 | 占比 | 新签订单 | 同比 |
|---|---|---|---|---|---|
| 药物发现与药学研究 | 3.47 亿元 | +29.42% | 45.6% | 4.14 亿元 | +57.19% |
| 临床前研究(含药代、安评) | 4.14 亿元 | +52.26% | 54.4% | 8.20 亿元 | +141.63% |
| 合计 | 7.61 亿元 | +40.91% | 100.0% | 12.33 亿元 | +104.74% |
临床前板块的高增速(+52.26%)与高订单弹性(+141.63%)使其成为本轮盈利改善的核心来源。临床前是公司 GLP 平台与中美双报能力的直接体现,结构性收益更高。
5.2 新签订单结构——境内驱动
2026H1 主营业务新签订单 12.33 亿元(+104.74%),分地区看:境内新签订单同比 +148.22%(弹性更大)、境外新签订单同比 +45.96%(绝对金额仍有较大体量)。1
境内订单的爆发反映了国内 Biotech 端需求弹性——这是 License-out 浪潮与全链条支持政策的直接传导。订单向收入转化存在 6-12 个月滞后期,2026H2-2027H1 收入端有较强订单储备保障。21
5.3 中美双报——海外能力标签
2026H1 中美双报项目收入 1.67 亿元,同比 +93.46%,占主营业务 21.87%。这是公司"国际化"标签的实质支撑,也是承接中国创新药 License-out 浪潮的"卖水人"角色。1
六、行业地位与可比公司:第二梯队+特色优势
6.1 公司在风险章节明确承认的竞争格局
公司原文披露:"药明康德、康龙化成、昭衍新药等国内 CRO 企业逐渐发展壮大并积极布局,进一步加剧了国内 CRO 行业的竞争";"跨国 CRO 公司如 IQVIA(艾昆纬)以及 Labcorp(徕博科)等已陆续在国内设立分支机构,加快开拓国内市场"。1
美迪西处于**"国内第二梯队、但 GLP 与中美双报具备特色优势"**的位置——与药明/康龙的"全产业链"布局不同,美迪西聚焦临床前一体化平台,毛利率水平较药明系有差距但订单弹性更大。
6.2 同业 2026H1 业绩对比
数据范围说明:下表仅美迪西一行来自本轮已注册公司原文;同业 2026H1 财务数据受本轮资料范围限制,无法为每家逐项标注已注册的独立 source_id,故仅做相对量级与定性比较。
| 公司 | 2026H1 收入量级 | 业务定位 | 2026H1 业绩定性 |
|---|---|---|---|
| 药明康德 | 数百亿(最大) | 全产业链 CRDMO 龙头 | 真实复苏,扣非高增长、在手订单覆盖率超 100% |
| 康龙化成 | 数十亿 | 全产业链 CRDMO 第二 | 真实复苏,订单增速亮眼 |
| 凯莱英 | 数十亿(小分子 CDMO 龙头) | CDMO + 新兴业务 | 真实复苏,新兴业务(多肽/ADC/寡核苷酸)高弹性 |
| 昭衍新药 | 数亿 | 安评龙头 | 净利润大幅增长但含实验猴公允价值变动一次性因素,盈利质量打折 |
| 美迪西 | 7.61 亿 | 临床前一体化 | +40.91%、订单 +104.74%、扭亏 1 |
6.3 美迪西的差异化标签
- 一站式临床前综合研发:化学+生物+药理+毒理+药代全覆盖
- 国际 GLP 资质稀缺:NMPA+FDA+OECD+PMDA+AAALAC 五重认证
- 热点分子布局:ADC(36 个获批临床)+ GLP-1(21 个获批临床)+ 自免代谢
- 波士顿本地化:服务美国客户的海外产能
七、估值与目标价:DCF+可比公司双向校验
7.1 DCF 估值(主方法)
WACC 9.63%(无风险利率 2.5% + ERP 6% × Beta 1.20 + 税后债务成本),永续增长率 2.5%(基础情景)。三档情景假设:
| 情景 | 收入路径 (2026-2030) | 毛利率路径 | DCF 估值 |
|---|---|---|---|
| 基础 | 15.3/19.0/22.3/26.0/30.0 亿 | 30%/33%/35.5%/37%/38% | 58.60 元/股 |
| 乐观 | 16.0/20.5/24.5/29.0/33.5 亿 | 32%/36%/39%/41%/42% | 83.99 元/股 |
| 悲观 | 13.5/14.5/16.0/17.5/19.0 亿 | 26%/25%/27%/28%/29% | 24.35 元/股 |
DCF 结论:基础 DCF 给 58.60 元,乐观 DCF 给 83.99 元,两者中位数约 70 元;当前价格 97.75 元需三因素(收入、毛利率、风险折价)同时突破基础情景假设。
7.2 可比公司锚定(校验)
| 公司 | 2026E PE | 2027E PE | 2028E PE | PB | 业务定位 |
|---|---|---|---|---|---|
| 药明康德 | 22.0x | 18.0x | 15.0x | 5.50x | 全产业链 CRDMO 龙头 |
| 康龙化成 | 45.0x | 36.0x | 30.0x | 5.00x | 全产业链第二 |
| 昭衍新药 | 38.0x | 28.0x | 23.0x | 3.80x | 安评龙头(实验猴一次性收益) |
| 凯莱英 | 50.0x | 38.0x | 30.0x | 3.30x | 小分子 CDMO 龙头 |
| 同业平均 | 41.0x | 31.6x | 25.6x | 3.94x | — |
| 美迪西 | 132.1x | 63.5x | 49.9x | 6.56x | 临床前一体化 |
数据来源:5(美迪西财务数据包);同业行情数据基于 6 估值数据包与 7 市场上下文中的可比公司池汇总(同业具体 PE/PB 数字详见估值底稿 intermediate/agents/valuation_risk/main.md 第 4 节)。
美迪西相对估值溢价:
- 2027E PE 63.5x vs 同业 31.6x,溢价 +101%
- 2028E PE 49.9x vs 同业 25.6x,溢价 +95%
- PB 6.56x vs 同业 3.94x,溢价 +66%
溢价合理性部分:临床前 CRO 子赛道景气溢价、扭亏弹性溢价、小市值流动性溢价、ADC/GLP-1/中美双报差异化。 溢价不合理性部分:现金转换历史弱、客户集中度风险未充分披露、实验猴等成本端约束、BIOSECURE 间接传导风险。
剔除一次性因素后,临床前 CRO 子赛道合理前瞻 PE 2027E 35-50x:
- 按 2027E EPS 1.54 + 目标 PE 35-45x → 目标价 54-69 元
- 按 2028E EPS 1.96 + 目标 PE 30-40x → 目标价 59-78 元
7.3 情景与概率加权目标价
| 情景 | 假设条件 | 2027 收入 | 2027 归母 | DCF 估值 | 同业锚定 | 综合目标价 | 概率 |
|---|---|---|---|---|---|---|---|
| 乐观 | 行业 Beta 持续+海外加速+AI 兑现 | 20.5 亿 | 1.7-1.9 亿 | 84 元 | 75-85 元 | 80-90 元 | 20% |
| 中性 | 财务专家基础预测 | 19.0 亿 | 1.4-1.8 亿 | 59 元 | 54-69 元 | 60-75 元 | 50% |
| 悲观 | 复苏中断+毛利率回落 | 14.5 亿 | 0.5-0.8 亿 | 24 元 | 30-40 元 | 30-40 元 | 30% |
概率加权目标价:约 65 元/股 12 个月合理估值锚:60-75 元/股(中性情景)
7.4 反向估值:当前价格隐含什么
要让当前 97.75 元/股合理,需要满足以下任一组合:
- WACC 降至约 7.5%(隐含 Beta 约 0.85,或无风险利率大幅下降)
- 2027E 收入达到 25 亿+(vs 基础 19 亿,+32%)
- 2027E 毛利率达到 40%+(vs 基础 33%)
- 三因素同时突破(最乐观 DCF 84 元仍低于当前 14%)
这意味着当前价格隐含"高确定性兑现+0 折价"的极度乐观情景。
7.5 关键变量敏感性
| 变量 | 变动 | DCF 估值变动 |
|---|---|---|
| WACC | -0.5pct | 58.60 → 63.36 元(+8.1%) |
| WACC | +0.5pct | 58.60 → 54.47 元(-7.0%) |
| 2027E 收入 | ±10% | 51.83 ↔ 65.37 元 |
| 2027E 毛利率 | ±2pct | 54.38 ↔ 62.81 元 |
收入弹性最大,毛利率次之,WACC 敏感度中等。
八、关键风险
8.1 系统性风险
| 风险 | 影响路径 | 强度 |
|---|---|---|
| BIOSECURE Act 间接影响 | 药明系若被纳入 1260H 清单 → 美国客户合规审查趋严 → 美迪西间接订单流失;公司不在 BCC 直接名单但通过波士顿实验室间接受影响 | 中 |
| 创新药投融资冷却 | Biotech 客户融资难 → 订单付款能力下降 → 应收账款恶化 | 中 |
| 行业竞争加剧 | 药明/康龙/昭衍在临床前板块扩张 + IQVIA/Labcorp 入华 → 价格竞争压毛利率 | 中 |
| 汇率波动 | 境外收入占比 45.70%;2026H1 汇兑损失 904.51 万元 1 | 弱-中 |
| 板块情绪回调 | CXO 板块 2026-08 涨幅 25%+,存在阶段性回调风险 | 中 |
8.2 公司层面风险
| 风险 | 量化 |
|---|---|
| 陈建煌减持 1.68% | 2026-09-07 至 2026-12-04 减持不超过 225.74 万股;按当前价格区间金额约 4,000-7,000 万元抛压 8 |
| 应收账款占流动资产 31.13% | 2026H1 应收账款余额 4.46 亿(较 2024 末 5.48 亿下降),方向改善但绝对规模仍高;H1 已计提信用减值 2,556 万 1 |
| 存货翻倍至 2.08 亿 | 2024 末 1.04 亿 → 2026H1 2.08 亿,反映项目执行中成本/原材料备货积压 1 |
| 员工 +22.52% | 2,780 人(同比增加 511 人),扩张快于收入,H2 验证人效 |
| 波士顿子公司亏损 | H1 亏损 1,085 万元,海外产能爬坡期 |
| 实验猴供应紧张 | H1 预付款项同比 +176.92%(主要系预付动物款项增加)1 |
| 子公司反诉案 | 美迪西普亚反诉鸿绪生物 55.76 万元,金额微小但反映应收账款风险 9 |
8.3 财务风险
- 现金转换历史弱:OCF/NI 多次 <1(2022Q4: -0.06x、2023H1: -0.26x、2024Q1: -0.66x 等),H1 已改善至 2.6x 但需持续验证
- 大额减值历史:2024Q4、2025Q4 大额减值集中释放(单季亏损 -2.02 亿、-1.38 亿)
- 毛利率未恢复至 2022 高位:2022 年 40.79% → 2026H1 31.60%,仍有 9pct 空间
- 股份支付稀释:H1 股份支付 1,454 万(约占报表归母 28%),需以扣股份支付归母作为经常性盈利能力口径
8.4 估值风险
- PE 2027E 68 倍处于历史高位:2022 年历史高位 PB 约 8-10x,当前 PB 6.56x;如业绩兑现不及预期,估值回调风险显著
- PB 6.56x vs 同业 3.94x:溢价 66% 缺乏盈利质量支撑(ROE 仍低于行业平均)
- 市场已 price-in 极度乐观假设:基础 DCF 给出 58.6 元,乐观 DCF 84 元,均低于当前 97.75 元
九、关键观察点与时间窗口
未来 6-12 个月的关键验证窗口:
| 时点 | 观察指标 | 强信号/弱信号判断 |
|---|---|---|
| 2026-10 | 2026Q3 业绩预告 | 收入同比增速能否维持 +25%+、毛利率站稳 32%+ 是核心验证 |
| 2026Q3-Q4 | 新签订单披露 | 全年新签订单增速能否维持 +50%+ |
| 2026-12-04 前 | 陈建煌减持实际节奏 | 减持低于 1.68% 或放缓 = 治理面改善;反之抛压 |
| 2026-12-18 前 | BIOSECURE OMB 最终 BCC 清单 | 药明系纳入与否决定间接传导风险程度 |
| 2027-Q1 | 2026 年报披露 | 全年新签订单、收入毛利率、应收账款周转、减值规模 |
| 持续 | 应收账款周转天数 | 2025 年报周转率 2.43 → 2026E 预测 3.30 |
| 持续 | 中美双报收入占比 | 当前 21.87%,突破 30% 是国际化兑现的关键信号 |
| 持续 | 临床前板块毛利率 | 当前未单独披露,H2 是否维持 35%+ 是关键 |
9.1 风险收益比判断
| 情境 | 操作建议 | 触发条件 |
|---|---|---|
| 已持仓 | 减持至成本覆盖 / 锁定部分利润 | 当前价格已较 2025 年低点上涨约 90% |
| 未持仓 | 不建议在 90 元以上追涨 | 等待 75 元以下或业绩再确认 |
| 区间操作 | 90-95 元减仓,80 元以下分批建仓 | 关注 Q3 业绩、新签订单、毛利率走势 |
| 关键止损 | 跌破 80 元、估值修复逻辑动摇 | BIOSECURE 实质性利空或订单增速回落 |
| 关键加仓 | 跌至 60-70 元且 H2 业绩兑现 | Q3 收入同比 +30%+、毛利率站稳 32%+ |
十、结论
核心判断:美迪西 2026H1 业绩拐点是真实的,业务量价齐升+产能利用率摊薄+回款质量改善+减值压力释放四重确认。但盈利质量仍处于早期(毛利率 31.60% 距 2022 高位 40.79% 仍有 9pct 空间),员工扩张快于收入,存货翻倍至 2.08 亿,需 H2 兑现验证。
行业进入"渗透率提升+政策支持+出海加速"三重共振期,临床前 CRO 子赛道 2026H1 新签订单增速普遍 +50%-175%,公司新签订单 +104.74% 处于子赛道中位偏上区间,2026H2-2027H1 收入端有较强订单储备保障。
但当前 97.75 元价格已显著领先基础情景 DCF(58.6 元)和可比公司锚定区间(54-69 元)。市场提前 price-in 了"复苏延续+毛利率接近 2022 高位+海外加速+AI 兑现"的多重叠加假设。当前价格隐含"高确定性兑现+0 折价"的极度乐观情景。
12 个月合理估值锚:60-75 元/股(中性情景);概率加权目标价约 65 元/股。当前价格区间风险收益比不利,建议等待 75 元以下或 Q3 业绩再确认。
未来 6 个月最关键的三个观察点:(1) 2026Q3 业绩能否兑现(10 月披露);(2) 陈建煌减持实际节奏;(3) 2026-12-18 前 BIOSECURE OMB 最终 BCC 清单落地。任何一项出现重大负面信号,都会动摇当前估值修复逻辑。
关键预测与估值汇总
| 指标 | 2024A | 2025A | 2026H1 | 2026E | 2027E | 2028E |
|---|---|---|---|---|---|---|
| 收入 (亿) | 10.38 | 11.63 | 7.61 | 15.3 | 19.0 | 22.3 |
| 收入增速 | -24.0% | +12.1% | +40.9% | +31.6% | +24.2% | +17.4% |
| 综合毛利率 | 6.31% | 17.36% | 31.60% | 30.0% | 33.0% | 35.5% |
| 归母净利润 (亿) | -3.31 | -1.68 | 0.52 | 0.75 | 1.60 | 2.30 |
| 扣股份支付归母 (亿) | - | -1.68 | 0.66 | 0.95 | 1.80 | 2.50 |
| OCF (亿) | -0.23 | 1.05 | 1.35 | 1.79 | 3.62 | 4.85 |
| EPS (元/股) | -2.46 | -1.25 | 0.38 | 0.56 | 1.19 | 1.71 |
| PE (基于 97.75 元) | 亏损 | 亏损 | - | 174.6x | 82.1x | 57.2x |
预测假设:收入以 H1 实际 +40.91% 为锚定,H2 考虑基数效应回归 25-30%;毛利率以 2025 实际 17.36% → 2026H1 实际 31.60% → 2027E 33% → 2028E 35.5% 的恢复路径为基础。
相关研究
资料来源
- [1] 美迪西:2026年半年度报告 · 巨潮资讯 2026-08-24
- [2] 美迪西:2025年年度报告 · 巨潮资讯 2026-04-22
- [3] 美迪西:2026年半年度业绩预增公告 · 巨潮资讯 2026-07-19
- [4] 美迪西:2026年第一季度报告 · 巨潮资讯 2026-04-29
- [5] 美迪西 服务器预生成财务数据包 · Tushare 2026-06-30
- [6] 美迪西 服务器预生成估值数据包 · auto 2026-08-28
- [7] 美迪西 市场与行业上下文快照 · Tushare 2026-08-28
- [8] 美迪西:股东减持股份计划公告 · 巨潮资讯 2026-08-14
- [9] 美迪西:关于子公司提起反诉的公告 · 巨潮资讯 2026-06-26