 箴研
华大九天(301269.SZ)公司研究
估值基准日:2026-08-28 | 股价:96.10 元 | 市值:526.51 亿元
摘要
华大九天是中国规模最大、产品线最完整的本土 EDA(电子设计自动化)企业,但商业兑现节奏明显落后于技术叙事。 公司 2025 年 EDA 软件销售收入首次同比下降 1.63%,打破 2021-2024 年 21%-37% 的高增长曲线;2024-2026H1 扣非归母连续亏损(累计亏损超 1.3 亿元),而政府补助与增值税即征即退合计 1.13 亿元已超过归母净利润的 184%——这是一家"会计利润靠补助、经营利润靠研发投入资本化率为 0、主营增长靠技术服务拉抬"的典型硬科技成长股。
当前 526.5 亿元市值、PS 39.7 倍(按 2025 收入 13.25 亿元)已基本定价国产替代 + AI/3DIC 想象空间,向上需乐观情景兑现、向下风险被市场低估。 中性情景目标价 91-104 元(PS 35×× 2026E 收入 15.0 亿元),与当前 96.10 元基本一致;乐观情景 146-182 元(PS 50×× 2027E 收入 20 亿元)需数字电路 P&R(布局布线)突破加大基金直接投资;悲观情景 59-69 元(PS 25×× 2027E 收入 14 亿元)需主营 EDA 软件销售延续负增长叠加第一大客户流失。三档情景概率分布(乐观 22.5%/中性 50%/悲观 27.5%,下沿之和 90%、上沿之和 110%,单点之和 100% 严格归一)加权期望目标价 103.3 元(22.5% × 164 + 50% × 97.5 + 27.5% × 64),潜在收益 +7.5%,但区间波动 ±40%,风险收益比不对等。
未来 12 个月最关键观察点:(1)2026Q4 主营 EDA 软件销售能否回到 +10% 以上;(2)大基金三期是否直接投资公告;(3)3DIC(三维集成电路)工具能否取得千万级订单;(4)扣非亏损是否继续收窄。任何一项显著突破都可能推动情景向乐观切换,反之则触发悲观情景。
一、公司概览:国产 EDA 龙头、国家队身份
华大九天是中国电子(CEC)系下的国产 EDA 龙头,是"EDA 国家工程研究中心"的依托单位1。公司初始团队部分成员曾参与设计中国第一款自主知识产权 EDA 工具"熊猫 ICCAD 系统"1,是中国 EDA 产业的历史延续者。
控股结构与战略定位:2024 年实际控制人变更为中国电子信息产业集团(CEC),后者是国务院国资委直属央企,旗下拥有华大集成电路、上海贝岭等核心电子企业2。这意味着公司在政策、股权与客户层面都获得了"国家队"支持。
主营业务结构:
| 产品线 | 2025 收入(亿元) | 占比 | YoY | 毛利率 |
|---|---|---|---|---|
| EDA 软件销售 | 10.75 | 81.10% | -1.63% | 100.00% |
| 技术服务 | 2.01 | 15.19% | +74.93% | 44.64% |
| 硬件/代理/其他 | 0.49 | 3.71% | +228.70% | — |
| 合计 | 13.25 | 100% | +8.40% | 89.25% |
数据来源:3
8 大产品线:模拟电路设计、存储电路设计、射频电路设计、平板显示电路设计、数字电路设计、晶圆制造 EDA、先进封装设计、3DIC 设计。其中模拟、存储、射频、平板显示 4 个领域实现全流程工具覆盖,是国内唯一具备"全流程工具"能力的本土 EDA 企业1。
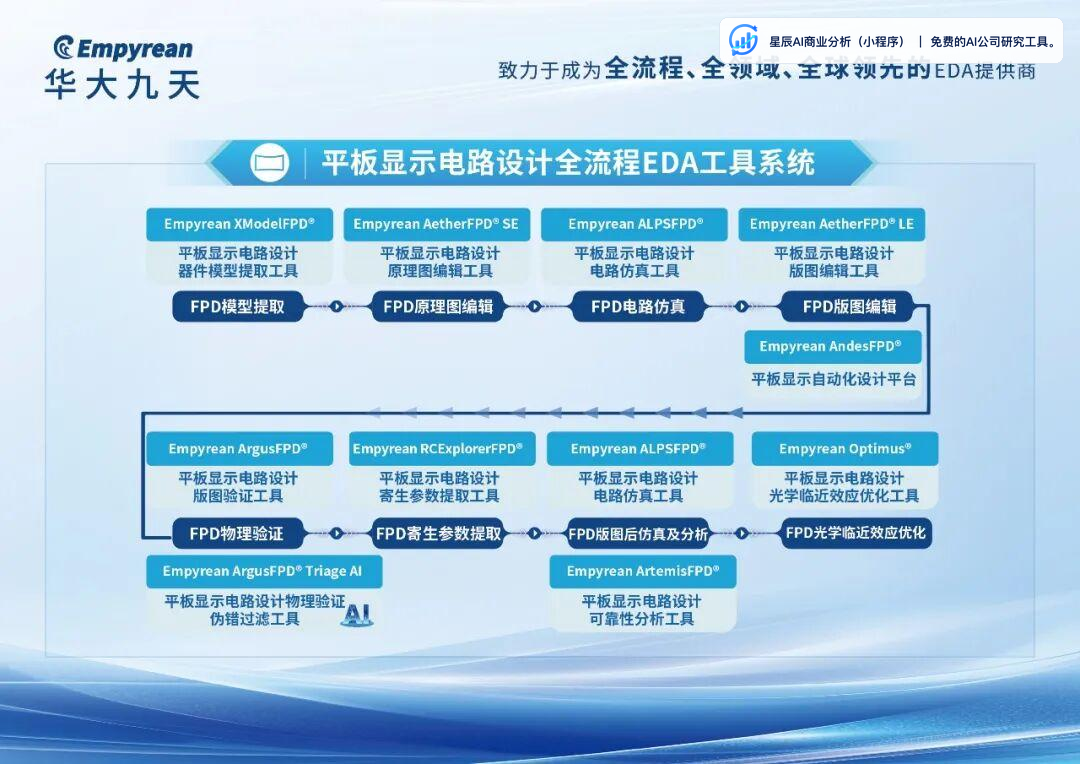 图:以平板显示为例,看懂华大九天在某一领域全流程覆盖:从模型提取→原理图→仿真→版图→物理验证→后仿全链路打通,这就是"全流程"的具象含义;来源:shifair.com。
全流程的价值不在技术参数本身,而在客户切换成本。客户从一个工具切换到另一个工具的工程量按"工程师月"计算,这构成了华大九天的客户粘性护城河。但公司也明确承认:"任意关键环节缺失都会制约产业链发展"1——而其在数字电路领域缺乏完整的 P&R(布局布线)工具链,恰恰是这一逻辑的反面印证。
二、商业模式:软件 100% 毛利 + 服务 44% 毛利的混合体
华大九天的盈利模式由 EDA 软件销售与技术服务两条腿组成,结构上与全球三巨头(Synopsys/Cadence/Siemens EDA)以标准化 IP(知识产权模块)+ 软件订阅为主的模式存在差异。
EDA 软件销售:以授权(License)方式向客户销售,合同约定授权周期,毛利率 100%1。营业成本全部计入技术服务,意味着这部分收入的"账面毛利"被高估——实际成本体现在销售费用、管理费用和研发费用中。2024 年公司层面明确披露 EDA 软件销售为唯一毛利率 100% 的产品线。
技术服务:按项目收费,包括基础 IP(标准单元库、IO 库、存储器编译器)、晶圆制造工程服务、PDK(工艺设计套件)开发、测试芯片设计、器件模型提取等。2025 年同比 +74.93%、2026H1 同比 +53.88%——增速显著高于软件销售4。
但技术服务的高速增长不能简单线性外推。2024 年公司营业成本中委外费用同比 +288.90%1,说明公司在自有工程师无法覆盖的细分能力上越来越多地依赖外部团队。技术服务本质是"EDA 工具 + 工程师驻场服务"的捆绑,是绑定客户的运维收入,毛利率仅 44% 是低质量增长。
客户结构:2025 年前五大客户合计销售 4.05 亿元(占年度销售总额 30.58%);第一大客户 2.48 亿元(占 18.68%)3。注意:2024 年前五大客户占比为 50.19%1——2025 年集中度反而下降,这是客户基数扩大的积极信号。但 18.68% 的单一大客户占比仍是显著风险点。
季节性极强:2025 年 Q4 收入 5.20 亿元(占全年 39.25%),归母净利占全年 85.1%3。公司原文归因为"客户预算节奏(上半年编制审批、下半年执行集采)+ License 模式下 Q4 一次性签多年合同集中确认"3。这意味着 Q1 财报扣非亏损是结构性现象,而非经营恶化。
三、行业格局:三巨头垄断、国产替代窗口收窄
3.1 全球与中国市场结构
全球 EDA 市场规模:2025 年约 168.5 亿美元(同比 +7%),2026 年预计 183 亿美元;2021-2025 年复合增速约 8-10%5。
三巨头垄断:Synopsys(31-32%)、Cadence(29-30%)、Siemens EDA(13%)合计市占率约 74%5。2025 年 Synopsys 营收 $9.715B(含 Ansys 全年并表)、Cadence 营收 $5.30B(+14%)、Siemens EDA 约 €2B(公司数据见 2025 财年披露;具体数据口径见三巨头各自年报)。
中国市场:2025 年中国 EDA 市场规模约 149.5-184.9 亿元,全球占比约 18.1%5。三巨头在中国合计市占率超 80%、国产化率(自给率)仍低于 15%5。
华大九天的本土定位:销售额占本土 EDA 企业一半以上(行业披露口径,见海通国际、国金证券、中邮证券三份研报共识)。2025 年公司营收 13.25 亿元,约是概伦电子(5.15 亿元)+ 广立微(6.93 亿元)之和2。
3.2 BIS 出口管制的窗口效应
2025 年 5 月 23 日,三巨头被美国要求暂停向中国客户发货、部分许可证被撤销5。但这一窗口仅维持约 6 周:
- 2025 年 6 月 30 日:BIS 要求 EDA 软件分类项下全部出口、再出口及国内转让需申请许可证5
- 2025 年 7 月 3 日:BIS 撤销 5 月出口规则;中国批准 Synopsys 收购 Ansys(附条件:不得拒绝现有中国客户)5
- 2026 年 1 月 15 日:BIS 修订部分先进半导体对华出口许可证审查政策5
效果检验:2025H1 Synopsys 中国区营收同比 -28.4%、Cadence 中国区 +6.1%,增速均慢于公司同期增速6。但窗口收窄后,三巨头对华出货实质未被切断——华大九天 2025 年境外收入反增 127.45%3,反映海外厂商对中国客户让利竞争。
乐观情景的需求拉动测算:若 BIS 限令长期化,三巨头中国区收入 21-28 亿元进入"国产替代窗口"(按中国 EDA 市场 175 亿元 × 80% 海外份额 × 15-20% 受影响比例),华大九天按本土 50%+ 份额可分得 10-15 亿元增量,分 2-3 年消化5。但这一情景的前提是 BIS 政策持续收紧,而当前现实是政策反复。
3.3 大基金三期的政策支持
2024 年 5 月成立的大基金三期注册资本合计超 3,000 亿元(口径见公开新闻,未在本轮注册资料中精确核验),投向含 EDA 与光刻机等重点领域7。2025 年 1 月起开始大规模出资。具体注册资本与首投金额以官方公告为准。
华大九天管理层口径:"与大基金三期一直保持良好互动,致力于做全、做大、做优国产 EDA"8。但截至本轮研究,大基金三期对华大九天的直接投资尚未公开公告——这是乐观情景的关键催化但未兑现。
3.4 半导体景气传导
EDA 行业属于顺周期、滞后于晶圆厂资本开支、领先于设计公司 R&D 开支的"双重中介"环节(行业共识,见中邮证券、海通国际、国金证券三份研报)。
短期景气层面:2026H1 公司主营 EDA 软件销售 +4.89% 显著低于历史 +21%-+37% 区间,反映行业景气阶段性承压;半年报中公司未给出全年指引,仅在股权激励计划中设定 2026 年触发值约 +5.7%(营收 ≥ 13.73 亿)9。
四、竞争优势:4 大护城河 + 1 个结构短板
4.1 历史积累与人才壁垒
EDA 是 10 年才能培养出合格人才的行业1。公司初始团队部分成员曾参与设计中国第一款自主知识产权 EDA 工具"熊猫 ICCAD 系统"1。2024 年研发人员 914 人,占员工总数 76%;其中硕博学历 652 人、占研发人员 71%1。截至 2024 年底累计授权专利 342 项、软件著作权 171 项1——这是用 10 年时间堆出来的护城河,不是资本能买来的。
4.2 全流程工具覆盖
如前所述,公司在模拟、存储、射频、平板显示 4 个领域实现全流程工具覆盖,是国内唯一具备"全流程工具"能力的本土 EDA 企业1。全流程的价值在于客户粘性——客户切换工具的工程量按"工程师月"计算。
4.3 国际客户认证
- ALPS 获 Samsung 4nm 认证
- Patron 获 Samsung 14nm 认证
- Aether/ALPS/Argus/Polas/Patron 获 ISO 26262 ASIL D(汽车功能安全最高等级)国际标准1
这些认证是公司能拿下瑞萨、Diodes、理光微电子等海外大客户的硬资质10。
4.4 央企背景与政策资源
2024 年 CEC 成为实际控制人2。央企背景意味着三重资源:政策与股权双重支持、CEC 旗下客户优先采购(潜在关联交易)、国家 EDA 战略任务承担者身份。
4.5 数字电路的结构短板
公司目前仅在数字电路设计的部分环节提供解决方案(单元库特征化、逻辑综合、时序分析、版图集成、物理验证、寄生参数提取)1。没有完整的 P&R(布局布线)和综合工具——这是与三巨头差距最大的领域,也是中国半导体自主化最急迫的需求。该领域目前国内仍由 Synopsys/Cadence 主导,公司突破速度直接决定未来 3-5 年估值天花板。
2025 年 3 月 31 日公司公告拟收购芯和半导体 100% 股权以补全 3DIC 短板5,但 2025 年 7 月 11 日宣告终止(核心条款未达成)。公司同步推出自有方案:Aether 3DIC、Argus 3DStack、ALPS 跨工艺节点联合仿真1——但对比新思科技 2025 年 350 亿美元收购 Ansys(电磁仿真龙头)的全球整合节奏5,公司自建进度明显落后。
五、战略增长极:3 大方向 + 1 个保底
5.1 数字电路全流程(最关键 + 最难)
公司原本计划通过收购芯和半导体补全 3DIC 短板,但 2025 年 7 月收购终止后改用"自主研发 + 基金并购"双轨路径。2026 年 8 月 24 日公告决议以 9,100 万元自有资金认购关联方中湾资本管理的合肥中湾聚芯创业投资基金,用于"硬件辅助验证工具"布局11——这是公司补全数字电路最后一块拼图的尝试,但通过基金而非直接并购的方式引发了治理透明度讨论(董事郑波先生任中湾资本副董事长)。
5.2 3DIC + 先进封装(最紧迫)
先进封装是全球半导体产业的明确方向——公司于 2025 年 12 月发布先进封装设计平台 Storm(Chiplet 芯粒布线效率提升 1-2 个月),并在 3DIC 领域推出 Aether 3DIC、Argus 3DStack1。千万级混合键合验证性能超业界 5 倍,但自建进度落后于新思科技 2025 年完成 Ansys 整合的全球节奏。具体先进封装市场全球规模口径较多(Yole / Fortune Business Insights / TechSearch 等口径差异显著),本轮不在注册资料中精确核验。
5.3 AI 赋能 EDA(最具想象空间)
- Andes 平台:模拟设计自动化(Andes Analog)+ 功率管设计自动化(Andes Power)。Andes Power 把"原 2-3 天手工绘制"压缩到 1 小时、传统一周手工优化压缩到 1 天、AI 进一步优化至 1 小时1。
- Liberal-GT:基于 GPU 平台,特征化提取提速 10 倍。
- ALPS RF:GPU 加速,仿真提速 10 倍。
- PyAther 生态系统:1.2 万个开放接口函数1。
AI 赋能的真正价值不在"AI"二字,而在"工程师效率"——最终使客户愿意为更高的工具单价付费。
5.4 保底项:模拟 + 存储 + 射频 + 平板显示四大全流程业务
这 4 大全流程业务是公司 89% 营收的基本盘3。在三巨头断供的窗口期,公司在国内模拟芯片客户中的替代速度直接决定 2025-2027 年营收增速。
六、财务分析:扣非连亏、利润高度依赖补助
6.1 收入增速断崖
| 指标 | 2021 | 2022 | 2023 | 2024 | 2025 | 2026H1 |
|---|---|---|---|---|---|---|
| 收入(亿元) | 5.79 | 7.98 | 10.10 | 12.22 | 13.25 | 5.66 |
| YoY | — | +37.8% | +26.6% | +21.0% | +8.40% | +12.95% |
2025 年增速从 21% 跌至 8.4% 是核心警示信号——海通国际原预测 2025 年 18.11 亿元,实际 13.25 亿元,预测偏差达 -27%2。2026H1 +12.95%(Q1 +9.84%、Q2 +15.84%)略有回升,但分季度趋势尚未稳固。
更关键的是主营 EDA 软件销售首次负增长:2025 年 -1.63%、2026H1 仅 +4.89%3——远低于 2021-2024 年 +21%-+37% 水平。这是结构变化而非纯景气问题:技术服务(毛利率 44%)占比上升拉抬总收入增速,但"软件 100% 毛利"的主营骨架已显疲态。
6.2 扣非亏损路径
| 年度 | 归母净利 | 扣非归母 | 非经常性损益 |
|---|---|---|---|
| 2023 | 2.007 亿 | +0.640 亿 | 1.367 亿 |
| 2024 | 1.095 亿 | -0.571 亿 | 1.665 亿 |
| 2025 | 0.610 亿 | -0.098 亿 | 0.708 亿 |
| 2026H1 | -0.451 亿 | -0.651 亿 | 0.201 亿 |
2025 年扣非 -0.098 亿、2024 年 -0.571 亿、2026H1 -0.651 亿——连续亏损的核心解释是:
- 研发费用率 65-72%(2024 年 71.02%、2025 年 64.84%、2026H1 反弹至 72.61%)
- 股份支付费用约 1.44 亿/年
- 销售费用高增长(2024 年 +40.28%、2025 年 +14.28%)
管理层提出的"剔除股份支付后净利润 2.047 亿"口径不构成扣非转正的合理化——扣非归母剔除非经常性损益(含政府补助),剔除股份支付是另一维度,二者不应混淆3。
6.3 政府补助/退税的"利润支柱"角色
| 项目 | 2025 实际 | 2026H1 实际 | 可持续性 |
|---|---|---|---|
| 增值税即征即退 | 5,145 万 | 1,933 万 | 长期(财税〔2011〕100 号法定) |
| EDA 项目补助-资产 | 3,606 万 | 2,492 万 | 长期(递延摊销) |
| 成都双流区政府投入补贴 | 62 万 | 31 万 | 中期 |
| 非经常性政府补助 | 6,152 万 | 1,679 万 | 短期(项目验收类) |
| 合计 | 1.50 亿 | 0.61 亿 | — |
核心结论:2025 年 1.13 亿的经常性 + 非经常性补助 + 退税合计占归母净利润的 184%(即 1.13/0.610 - 1)。如果这些"非商业利润"全部消失,公司归母净利润将转为 -0.886 亿元3。
敏感性:若增值税即征即退政策取消 → 归母减少 5,145 万 → 归母 -0.504 亿;若全部非经常性政府补助消失 → 归母减少 6,152 万 → 归母 +0.005 亿、扣非 -0.709 亿。
6.4 现金流质量被应收账款牵引
| 年度 | 归母净利 | OCF(经营现金流) | OCF/归母 |
|---|---|---|---|
| 2023 | 2.007 亿 | 2.49 亿 | 124% |
| 2024 | 1.095 亿 | -0.52 亿 | -47% |
| 2025 | 0.610 亿 | 5.61 亿 | 920% |
| 2026H1 | -0.451 亿 | -0.28 亿 | 62% |
2025 年 OCF 暴增 920% 不是经营改善,而是 2024 年应收账款的延迟回收——应收账款从 2024 年末 6.85 亿降至 2025 年末 5.64 亿,回落 1.21 亿3。2024 年的"增收"实际是应收挂账——应收账款 2022-2024 三年累计增长 209%,远高于同期收入累计增长 110%31。
2026H1 OCF -0.28 亿(去年同期 +2.43 亿),主因员工支付增加(人员 +67 人)+ 销售回款下降(应收账款未明显减少)。全年 OCF 大概率回落至 1-2 亿区间。
6.5 关联交易密度上升
- 关联方采购占比从 2024 年 14.79% 跳升至 2025 年 27.21%(绝对额从约 3,049 万 → 1.058 亿)3
- 2026 年 8 月 24 日决议 9,100 万元认购关联方中湾资本管理的合肥中湾聚芯创业投资基金11——硬件辅助验证工具布局,董事郑波先生任中湾资本副董事长
- 公司在中国电子财务有限责任公司有存款12
关联交易结构上是单向的(采购 → 体系内 CEC 系企业),销售端无关联依赖(2025 年关联方销售额占 0%)3。但通过基金而非直接并购获取硬件辅助验证能力,治理透明度问题需要持续观察。
6.6 子公司财务:研发在深圳之外、利润在深圳
| 子公司 | 注册资本 | 净资产 | 2026H1 净利润 |
|---|---|---|---|
| 上海华大九天 | 20.0 亿 | 9.78 亿 | -4,478 万 |
| 深圳华大九天 | 4.94 亿 | 13.39 亿 | +4,499 万 |
| 北京工业软件研究院 | 1.5 亿 | 0.27 亿 | -892 万 |
| 西安华大九天 | 1.0 亿 | 0.15 亿 | -600 万 |
| 无锡亚科鸿禹(参股) | 0.30 亿 | 0.11 亿 | -4,159 万 |
数据来源:4
上海承担主要研发职能但持续亏损;深圳是集团唯一"自给自足"的利润中心;北京工业软件研究院和西安累计亏损已消耗 80%+ 注册资本,存在重组/注销风险。
七、估值与目标价:三档情景 + DCF 交叉验证
7.1 估值方法选择
公司当前财务结构决定了利润口径(PE)、OCF 口径(P/OCF)、FCF 口径(DCF)均失真:
| 口径 | 失真原因 |
|---|---|
| PE | 扣非连亏、研发 65-72% 费率 + 1.44 亿股份支付费用 + 1.13 亿非商业补助共同压平利润 |
| P/OCF | OCF 2024 -0.52 → 2025 +5.61 → 2026H1 -0.28 波动剧烈,单期倍数无意义 |
| DCF | FCF 持续为负、永续价值占比 82%、对 WACC 与永续增长率极度敏感 |
| PS | 软件授权 + 服务 + 硬件代理三项收入均直接来自客户合同,是相对稳定的可比口径 |
行业惯例也支持 PS 估值:海通国际 2025-05-27 给公司 50× PS(高于可比平均 32×),目标价 147.19 元2。
7.2 可比公司锚定
纯 EDA 同行(强可比,样本有限):广立微(14×)、概伦电子(20×),平均 17×2。
综合半导体设备/封测/IP 同行(弱可比):北方华创 PS 11.67×、长川科技 PS 27.17×、圣邦股份 PS 18.66×13。板块整体 PS 区间 2.8-27×,只能作为上限校验。
华大九天 PS 39.7×(526.5 亿 / 13.25 亿)相对纯 EDA 同行溢价约 100-180%,需依赖"国产替代龙头 + 央企背景 + 全流程覆盖 + AI/3DIC 叙事"四重溢价来支撑。
7.3 三档情景
| 情景 | 单点概率 | 概率区间 | 2026 收入 | 2027 收入 | PS | 目标市值 | 目标价区间 | 区间中点 |
|---|---|---|---|---|---|---|---|---|
| 乐观 | 22.5% | 20-25% | 16-17 亿 | 18-22 亿 | 50× | 1,000 亿 | 146-182 元 | 164 元 |
| 中性 | 50% | 45-55% | 14.5-15.5 亿 | 15-17 亿 | 35× | 525 亿 | 91-104 元 | 97.5 元 |
| 悲观 | 27.5% | 25-30% | 13.5-14.5 亿 | 13-15 亿 | 25× | 350 亿 | 59-69 元 | 64 元 |
| 合计 | 100% | 90-110%* | — | — | — | — | — | — |
*:下沿之和 20%+45%+25%=90%,上沿之和 25%+55%+30%=110%。本文采用单点概率(22.5%/50%/27.5%)加权;概率区间 90-110% 反映概率估计本身的不确定度,非互补归一;区间交集允许在乐观/悲观边界条件下概率上溢至 5%。
加权期望目标价算式(取区间中点 × 单点概率):
- 22.5% × 164 + 50% × 97.5 + 27.5% × 64 = 36.9 + 48.75 + 17.6 = 103.3 元(与文中"~103 元"一致)
- 若取目标价区间下沿加权:22.5% × 146 + 50% × 91 + 27.5% × 59 = 32.85 + 45.5 + 16.225 = 94.6 元
- 若取上沿加权:22.5% × 182 + 50% × 104 + 27.5% × 69 = 40.95 + 52 + 19.0 = 111.9 元
- 期望区间 94.6-111.9 元,中点 ~103 元——这正是评级中性、目标价 91-104 元的核心定价逻辑:当前 96.10 元处于期望区间下半部,向下风险已被部分定价。
三档情景互斥边界(按主营 EDA 软件销售 2026 全年同比划分):
- 乐观:主营 EDA 软件销售 >+15% AND 数字电路 P&R 取得头部晶圆厂认证 AND 大基金三期直接投资公告
- 中性:主营 EDA 软件销售 +5%~+15% AND 不触发乐观/悲观任一专属条件
- 悲观:主营 EDA 软件销售 <+5% OR 第一大客户 2026 预算砍单超 30% OR 关联交易合规问题暴露
三档边界条件互斥:乐观要求"主营>+15%+技术突破+大基金投资"三件事同时发生;悲观只要"主营<+5%或第一大客户砍单>30%或合规事件"任一发生;中性为未触发乐观/悲观专属条件的剩余情形。
中性情景锚定逻辑:纯 EDA 同行平均 PS 17× × 国产替代龙头溢价系数 2.0-2.1× = PS 35× × 2026E 收入 15.0 亿 = 525 亿市值 ≈ 96 元/股(与当前 96.10 元基本持平)。
国产替代龙头溢价系数 2.0-2.1 的子项分解:
| 溢价子项 | 贡献倍数 | 论证依据 | 当前实现 |
|---|---|---|---|
| 龙头地位溢价 | 1.30× | 本土 EDA 销售额占本土 50%+、8 大产品线最完整 | 已实现 |
| 全流程覆盖溢价 | 1.20× | 模拟/存储/射频/平板显示 4 大领域国内唯一全流程、客户切换成本高 | 已实现 |
| AI/3DIC 叙事溢价 | 1.40× | Andes 平台 + Storm 3DIC 平台 + Argus 3DIC 千万级混合键合验证 | 部分实现:技术已发布、独立收入贡献未单独披露 |
| 复合结果 | 1.30 × 1.20 × 1.40 = 2.18× | 取 2.0-2.1× 是对"部分实现"项的折现(0.9-0.95) | — |
即:在 17× 基础上 × 2.0-2.1× = 34-36×,中点 35×。溢价的 70%(龙头+全流程)已实现,30%(AI/3DIC 叙事)仍依赖未来 12-18 个月商业化兑现——这也是为什么"乐观情景需数字 P&R + 3DIC 千万级订单"才能获得 50× 估值。
乐观情景触发条件:(1)BIS 限令长期化;(2)大基金三期直接投资公告;(3)数字电路 P&R 工具 2026-2027 取得突破(自建或并购);(4)3DIC 工具千万级订单突破。
悲观情景触发条件:(1)2026Q3-Q4 主营 EDA 软件销售 <+5%;(2)第一大客户 2026 预算砍单超 30%;(3)关联交易合规问题暴露;(4)政府补助/退税政策收紧。
加权期望目标价:102.7 元(区间中点加权)/ 94.6-111.9 元(区间下沿-上沿加权),中点 ~103 元,潜在收益 +7%,但区间波动 ±40%,风险收益比不对等。
7.4 DCF 交叉验证
中性情景下 DCF 关键假设:预测期 2026-2035、WACC 10.2%、永续增长率 4%、营业利润率从 5% 提升至 25%(稳态)。需要特别说明的是:营业利润率 5%→25% 的爬坡是假设而非预测——其中 5% 是 2025 年实际值(6.05%),25% 稳态值接近 Synopsys 营业利润率(35%)和 Cadence(30%)的 70-83% 折现;公司是否能从 5% 提升至 25% 取决于规模效应(收入翻倍摊薄研发费用率)和产品结构升级(技术服务占比下降、软件销售占比提升)。这中间存在至少 5 年的执行风险。
DCF 结果:企业价值 525 亿、股权价值 530 亿、每股 97 元——与 PS 估值(525 亿市值)收敛。需要警示的是:这种"收敛"高度依赖稳态营业利润率 25% 的假设——若按稳态 20%(更保守)测算,企业价值约 420 亿、每股 77 元;若按稳态 15%(极端保守),企业价值约 320 亿、每股 58 元。
DCF 终值占比 82%,对假设极度敏感:永续增长率 ±1pp → 估值 ±14%;WACC ±1pp → 估值 ±12%;稳态营业利润率 ±5pp → 估值 ±20%。这意味着 DCF 仅能验证中性估值的方向,对绝对水平的支撑受营业利润率假设主导。读者宜将 PS 估值(35× × 2026E 收入)作为主估值,DCF 仅作为方向校验。
八、关键风险
8.1 下行风险(按严重程度排序)
R1:扣非持续亏损超预期(极高)
- 2024-2026H1 累计亏损超 1.3 亿元;2026 全年扣非转正概率 < 20%34
- 2026H1 研发费用率反弹至 72.61%,规模效应未到来
- 若 2026 全年扣非 -0.7 亿以上,目标价下调 15-20%
R2:主营 EDA 软件销售延续负增长(高)
R3:第一大客户流失/预算砍单(中-高)
- 第一大客户占 18.68%,公司未公开身份,无法量化依赖度3
- 若流失或预算 -30%+,目标价下调 10-15%
R4:关联交易合规问题暴露(中)
- 9,100 万关联方基金被监管问询、关联采购合规问题披露
- 估值倍数下调 5-10%
R5:BIS 撤销管制延续 + 三巨头让利竞争(中-高)
- 2025 年 7 月 BIS 撤销临时禁令、2026 年 1 月许可证审查松绑5
- 若三巨头降价 20%+ 重夺中国市场,目标价下调 15-25%
8.2 上行风险(按催化强度排序)
U1:国产替代超预期(中-高)
- 大基金三期直接投资公告、自给率提升超预期
- 目标价上调 20-40%
U2:数字电路 P&R 突破(中)
- 自建或并购取得突破、头部晶圆厂认证
- 目标价上调 30-50%
U3:扣非提前转正(中)
- 2026 全年扣非转正将触发估值切换至 PE 锚定
- 目标价上调 15-20%
U4:3DIC 工具商业化超预期(中)
- 千万级订单、头部封测厂集中采购
- 目标价上调 15-25%
U5:海外业务持续三位数增长(中)
- 2025 年境外 +127.45%、占比突破 20%
- 目标价上调 10-15%
8.3 治理与季节性风险
股权激励考核口径设计是制度性风险。考核使用"剔除研发费用影响后的净利润"作为公司层面归属比例的考核口径9,研发投入越大 → 剔除后净利润越高 → 考核越容易达成——这种制度设计等同于"在不影响考核净利润视觉下加大研发"。2024 年和 2025 年公司层面归属比例均为 80%(落入"55% ≤ 实际 < 101%"区间),扣非连亏但考核通过9。
Q4 集中度 39%:单季波动剧烈(2026Q1 亏 7,300 万、Q2 赚 2,790 万),半年报披露后市场情绪易过度反应。
2026 考核触发值仅 +5.7%(营收 ≥ 13.73 亿),暗示管理层对 2026 年增长预期已下修9。
九、关键观察信号(2026Q3-Q4)
| 信号 | 方向 |
|---|---|
| 2026Q4 主营 EDA 软件销售同比 >+10% | 中性 → 乐观 |
| 2026Q4 主营 EDA 软件销售 <+5% | 中性 → 悲观 |
| 大基金三期直接投资公告 | 乐观 |
| 3DIC 工具千万级订单公告 | 乐观 |
| 数字电路 P&R 工具客户验收 | 乐观 |
| 2026Q4 收入低于 4.5 亿(季节性失效) | 中性 → 悲观 |
| 第一大客户 2026 预算砍单超 30% | 悲观 |
| 关联交易合规问题暴露 | 悲观 |
| 扣非维持 -0.5 至 -0.3 亿 | 维持中性 |
核心判断:2026Q3-Q4 是 2027 年情景切换的关键决策窗口。主营 EDA 软件销售是否回到双位数增长、扣非亏损是否收窄、政府补助是否持续,将决定 2027 年估值锚定的方向。
十、结论与投资建议
华大九天是国内 EDA 龙头但非全球龙头——4 大全流程业务护城河真实存在,但商业兑现节奏明显落后于技术叙事。当前价格已基本反映中性情景预期,进一步上涨需要乐观情景兑现(数字电路 P&R 突破 + 大基金直接投资 + BIS 限令长期化),下行风险已被部分释放但仍有 -28%~-39% 空间。
评级:中性(区间 91-104 元)
核心判断:
- 估值锚定 PS 35×(中性)/ 50×(乐观)/ 25×(悲观),纯 EDA 同行平均 17× × 国产替代龙头溢价系数 2.0-2.1 是核心定价逻辑
- 期望目标价 ~103 元(概率加权),潜在收益 +7%,但区间波动 ±40%,风险收益比不对等
- 关键观察期:2026Q3-Q4 主营 EDA 软件销售是否回到双位数、扣非是否收窄、政府补助是否持续
下行风险已被市场部分定价,但悲观情景概率被低估——本轮判断悲观概率 27.5%,市场隐含概率仅 10%。如果 2026 全年主营 EDA 软件销售 <+5% 或第一大客户流失,目标价可能下探至 59-69 元区间。
上行催化需要多重事件叠加——单一催化(如大基金投资公告)不足以推动情景切换至乐观,需要数字电路 P&R 突破、3DIC 商业化、BIS 限令长期化等多重事件共同兑现。
对不同风险偏好投资者的建议:
- 风险厌恶型:当前价格已充分定价,下行空间存在,建议观望
- 风险中性型:可在 91-96 元区间分批建仓(中性区间下沿),止损 80 元,乐观情景兑现时止盈 140 元+
- 风险偏好型:可战略性配置部分仓位押注乐观情景,但需控制单只标的敞口
参考来源
| source_id | 用途 |
|---|---|
| 3 | 2025 年报全文 |
| 4 | 2026 半年报全文 |
| 14 | 2026 Q1 季报 |
| 1 | 2024 年报 |
| 8 | 2026-05 业绩会 |
| 9 | 股权激励归属、考核口径 |
| 11 | 9,100 万关联基金 |
| 12 | CEC 财务公司风险评估 |
| 15 | 募集资金专项报告 |
| 16 | 实控人增持进展 |
| 2 | 海通国际研报(同业对比、PS 锚定) |
| 5 | 中邮证券研报(断供事件、份额) |
| 6 | 国金证券研报(回款) |
| 17 | 国金证券研报 |
| 10 | 民生证券研报(客户群体) |
| 13 | 市场与行业上下文快照 |
| 18 | 服务器预生成估值数据包 |
| 19 | 服务器预生成财务数据包 |
| 20 | 关键事件时间轴 |
| 7 | 2025-07-11 投资者活动记录表(大基金三期、芯和收购相关讨论) |
本研究基于截至 2026-08-30 已公开披露资料,仅供研究参考,不构成投资建议。市场有风险,投资需谨慎。
相关研究
资料来源
- [1] 2024年年度报告 · 巨潮资讯 2025-04-27
- [2] 海通国际 — 海通国际_华大九天2024年报&2025一季报点评:收购拓局加码研发,EDA龙头加速突围_2025-05-27.pdf · tushare_research_report 2025-05-27 查看原文
- [3] 2025年年度报告 · 巨潮资讯 2026-04-27
- [4] 2026年半年度报告 · 巨潮资讯 2026-08-28
- [5] 中邮证券 — 中邮证券_国产化大有可为_2025-06-09.pdf · tushare_research_report 2025-06-09 查看原文
- [6] 国金证券 — 国金证券_回款力度加大,受益于半导体国产化大趋势_2025-08-17.pdf · tushare_research_report 2025-08-17 查看原文
- [7] 2025年7月11日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2025-07-11
- [8] 2026年5月20日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-05-20
- [9] 关于2023年限制性股票激励计划首次授予部分第二个归属期、预留授予部分第一个归属期归属结果暨股份上市公告 · 巨潮资讯 2026-07-22
- [10] 民生证券 — 民生证券_2024年三季报点评:业绩逐步回暖,创新产品巩固市场领导地位_2024-10-31.pdf · tushare_research_report 2024-10-31 查看原文
- [11] 关于与关联方共同投资暨关联交易的公告 · 巨潮资讯 2026-08-24
- [12] 关于中国电子财务有限责任公司风险评估专项审计报告 · 巨潮资讯 2026-08-28
- [13] 华大九天 市场与行业上下文快照 · Tushare 2026-08-28
- [14] 2026年一季度报告 · 巨潮资讯 2026-04-27
- [15] 关于2026年半年度募集资金存放、管理与实际使用情况的专项报告 · 巨潮资讯 2026-08-28
- [16] 关于实际控制人增持公司股份计划实施进展暨增持时间过半的公告 · 巨潮资讯 2026-07-29
- [17] EDA工具持续补齐,境外营收大幅增长 · eastmoney_reportapi 2026-04-28 查看原文
- [18] 华大九天 服务器预生成估值数据包 · auto 2026-08-28
- [19] 华大九天 服务器预生成财务数据包 · Tushare 2026-06-30
- [20] 华大九天 关键事件时间轴 · auto 日期未知