 箴研
东阿阿胶(000423.SZ)公司研究
分析基准日:2026-09-07 估值包(股价 47.26 元);最新观察 2026-09-11 收盘 45.84 元。 股本:639,826,824 股(已扣回购注销 415 万股)。市值约 302 亿元,EV 约 252.6 亿元,净现金 49.76 亿元。 口径:2025 年报与 2026 半年报均按"同一控制下企业合并"追溯重述,全文使用调整后口径。 公开证据缺口声明:阿胶细分行业规模、渗透率、人均消费、龙头集中度的结构化数据,同业可比公司的市场数据,医美行业市场规模与监管政策结构化数据,应收账款 5.89 亿元的账龄分布与欠款方前五名明细,华东 -15.73% 的具体根因,股权激励完整解锁条件——本轮资料均未提供,下文涉及上述维度均以方向性表述或区间给出,不做定量假设。1
一、开篇:核心判断与一句话定位
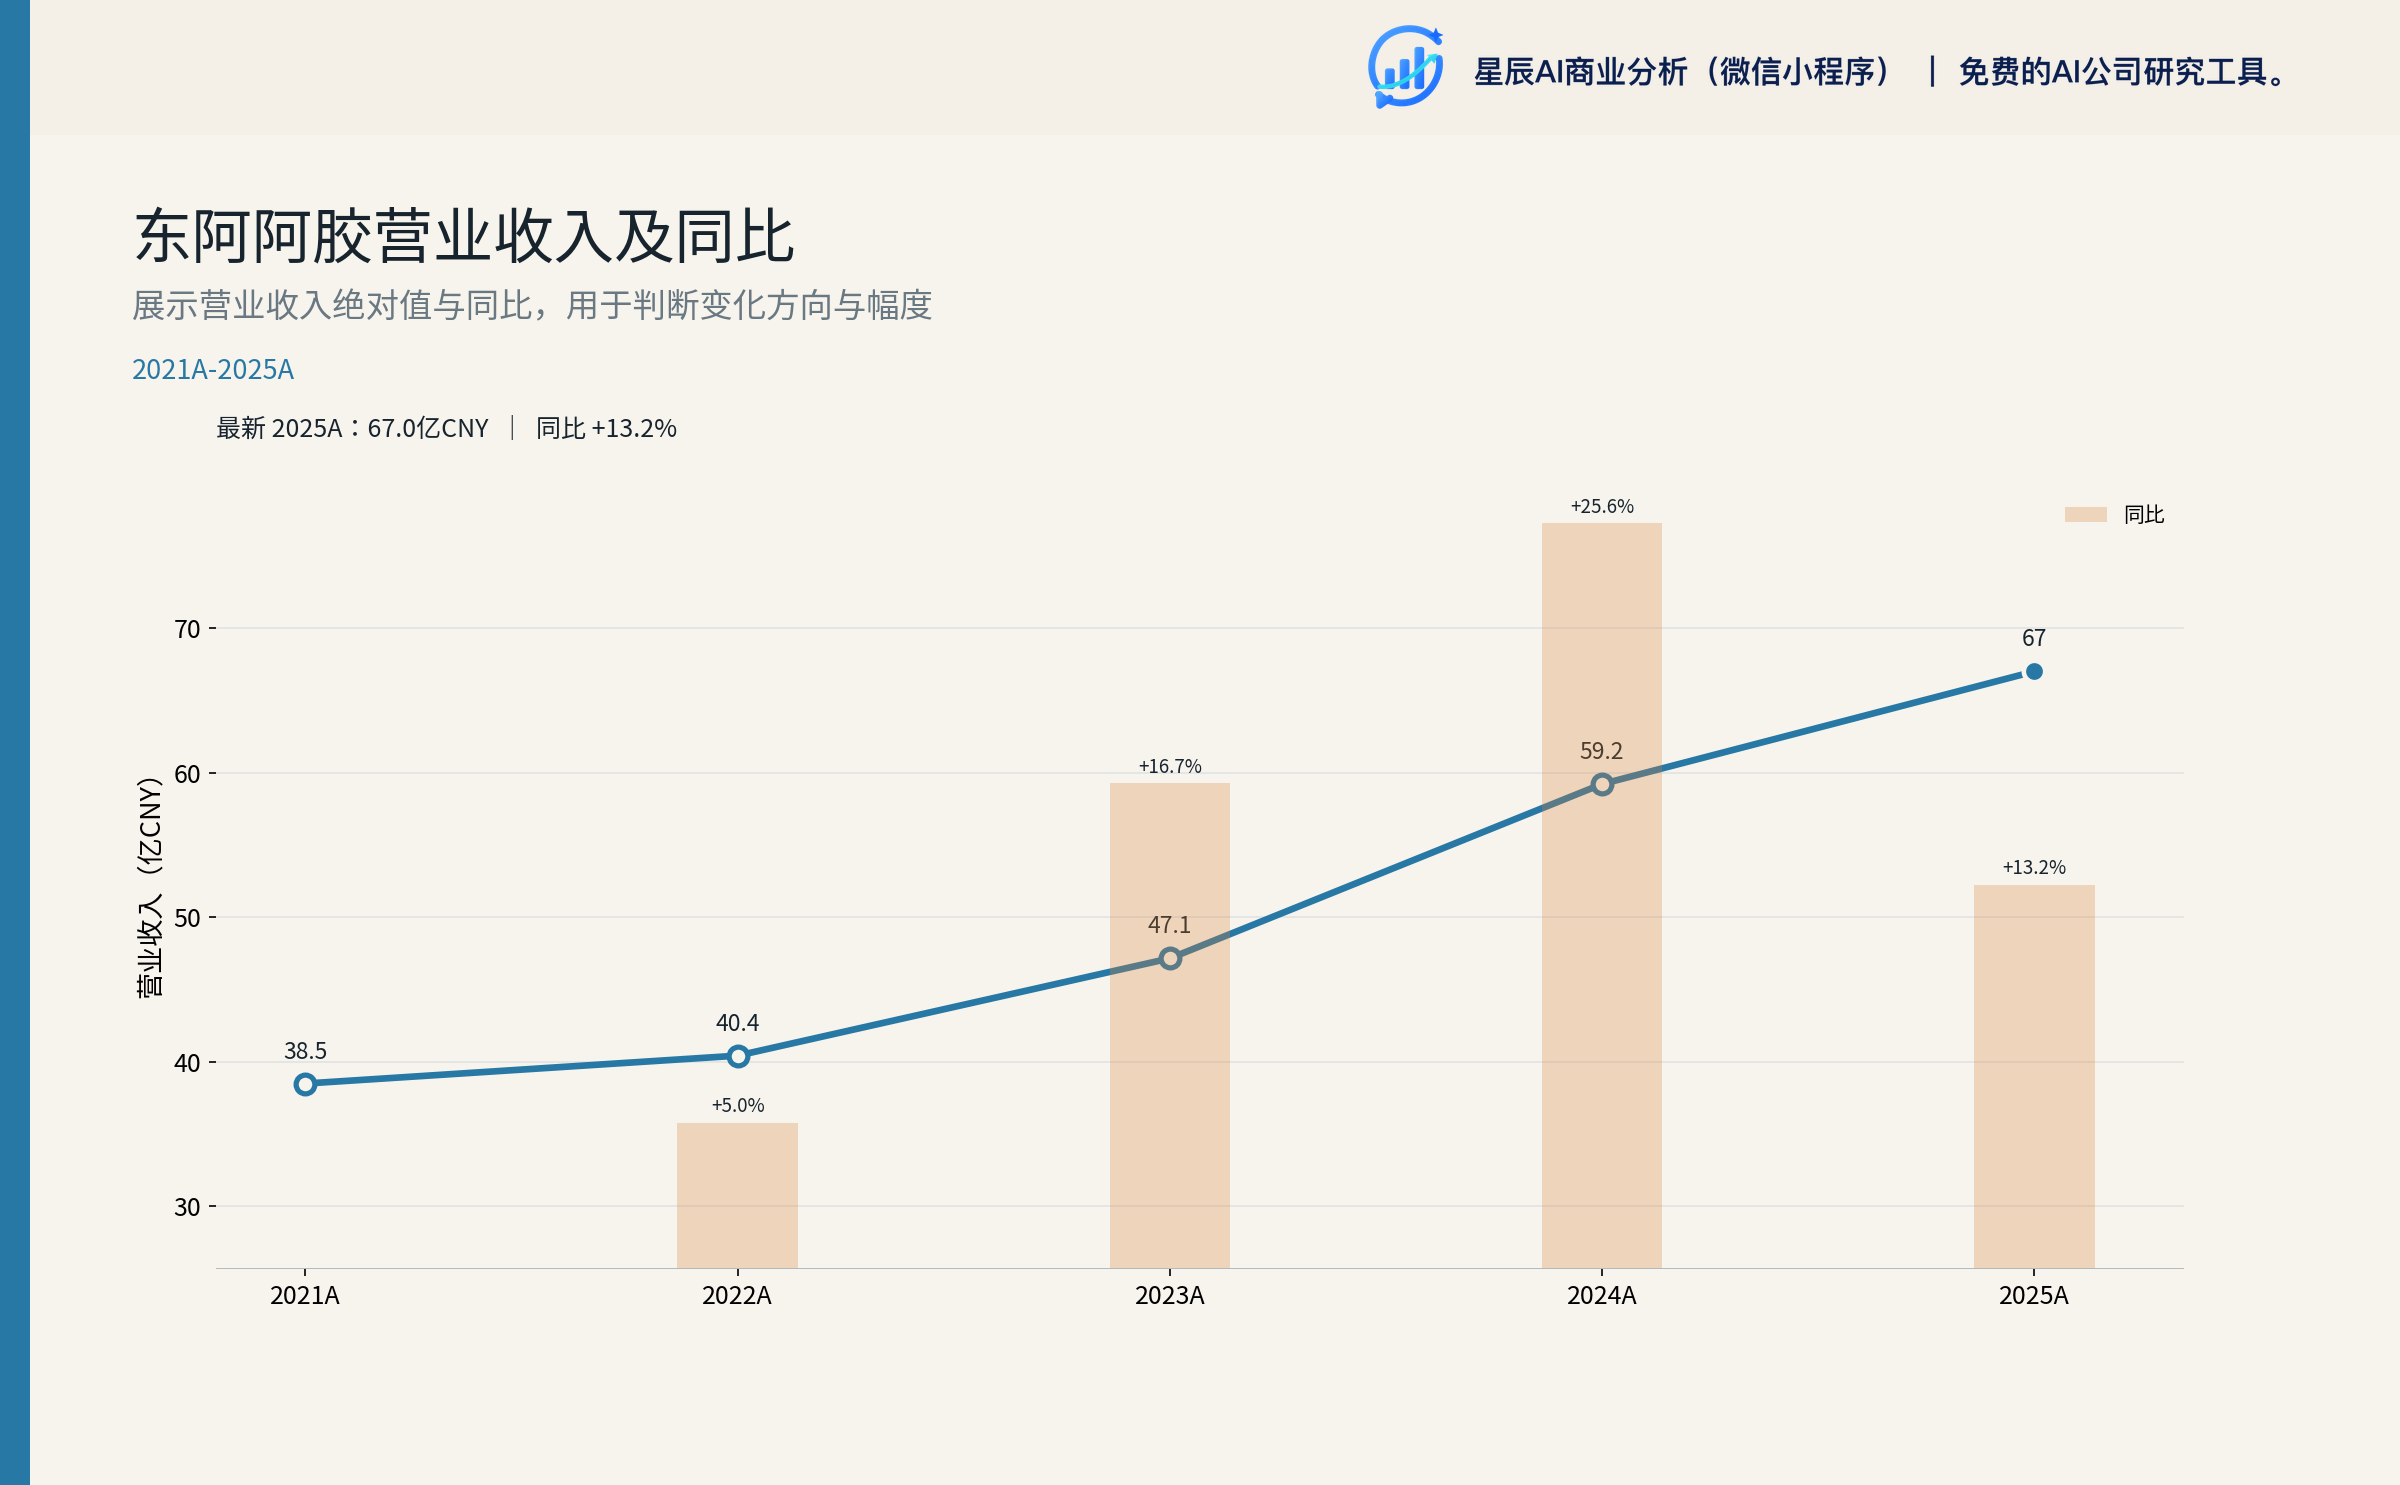
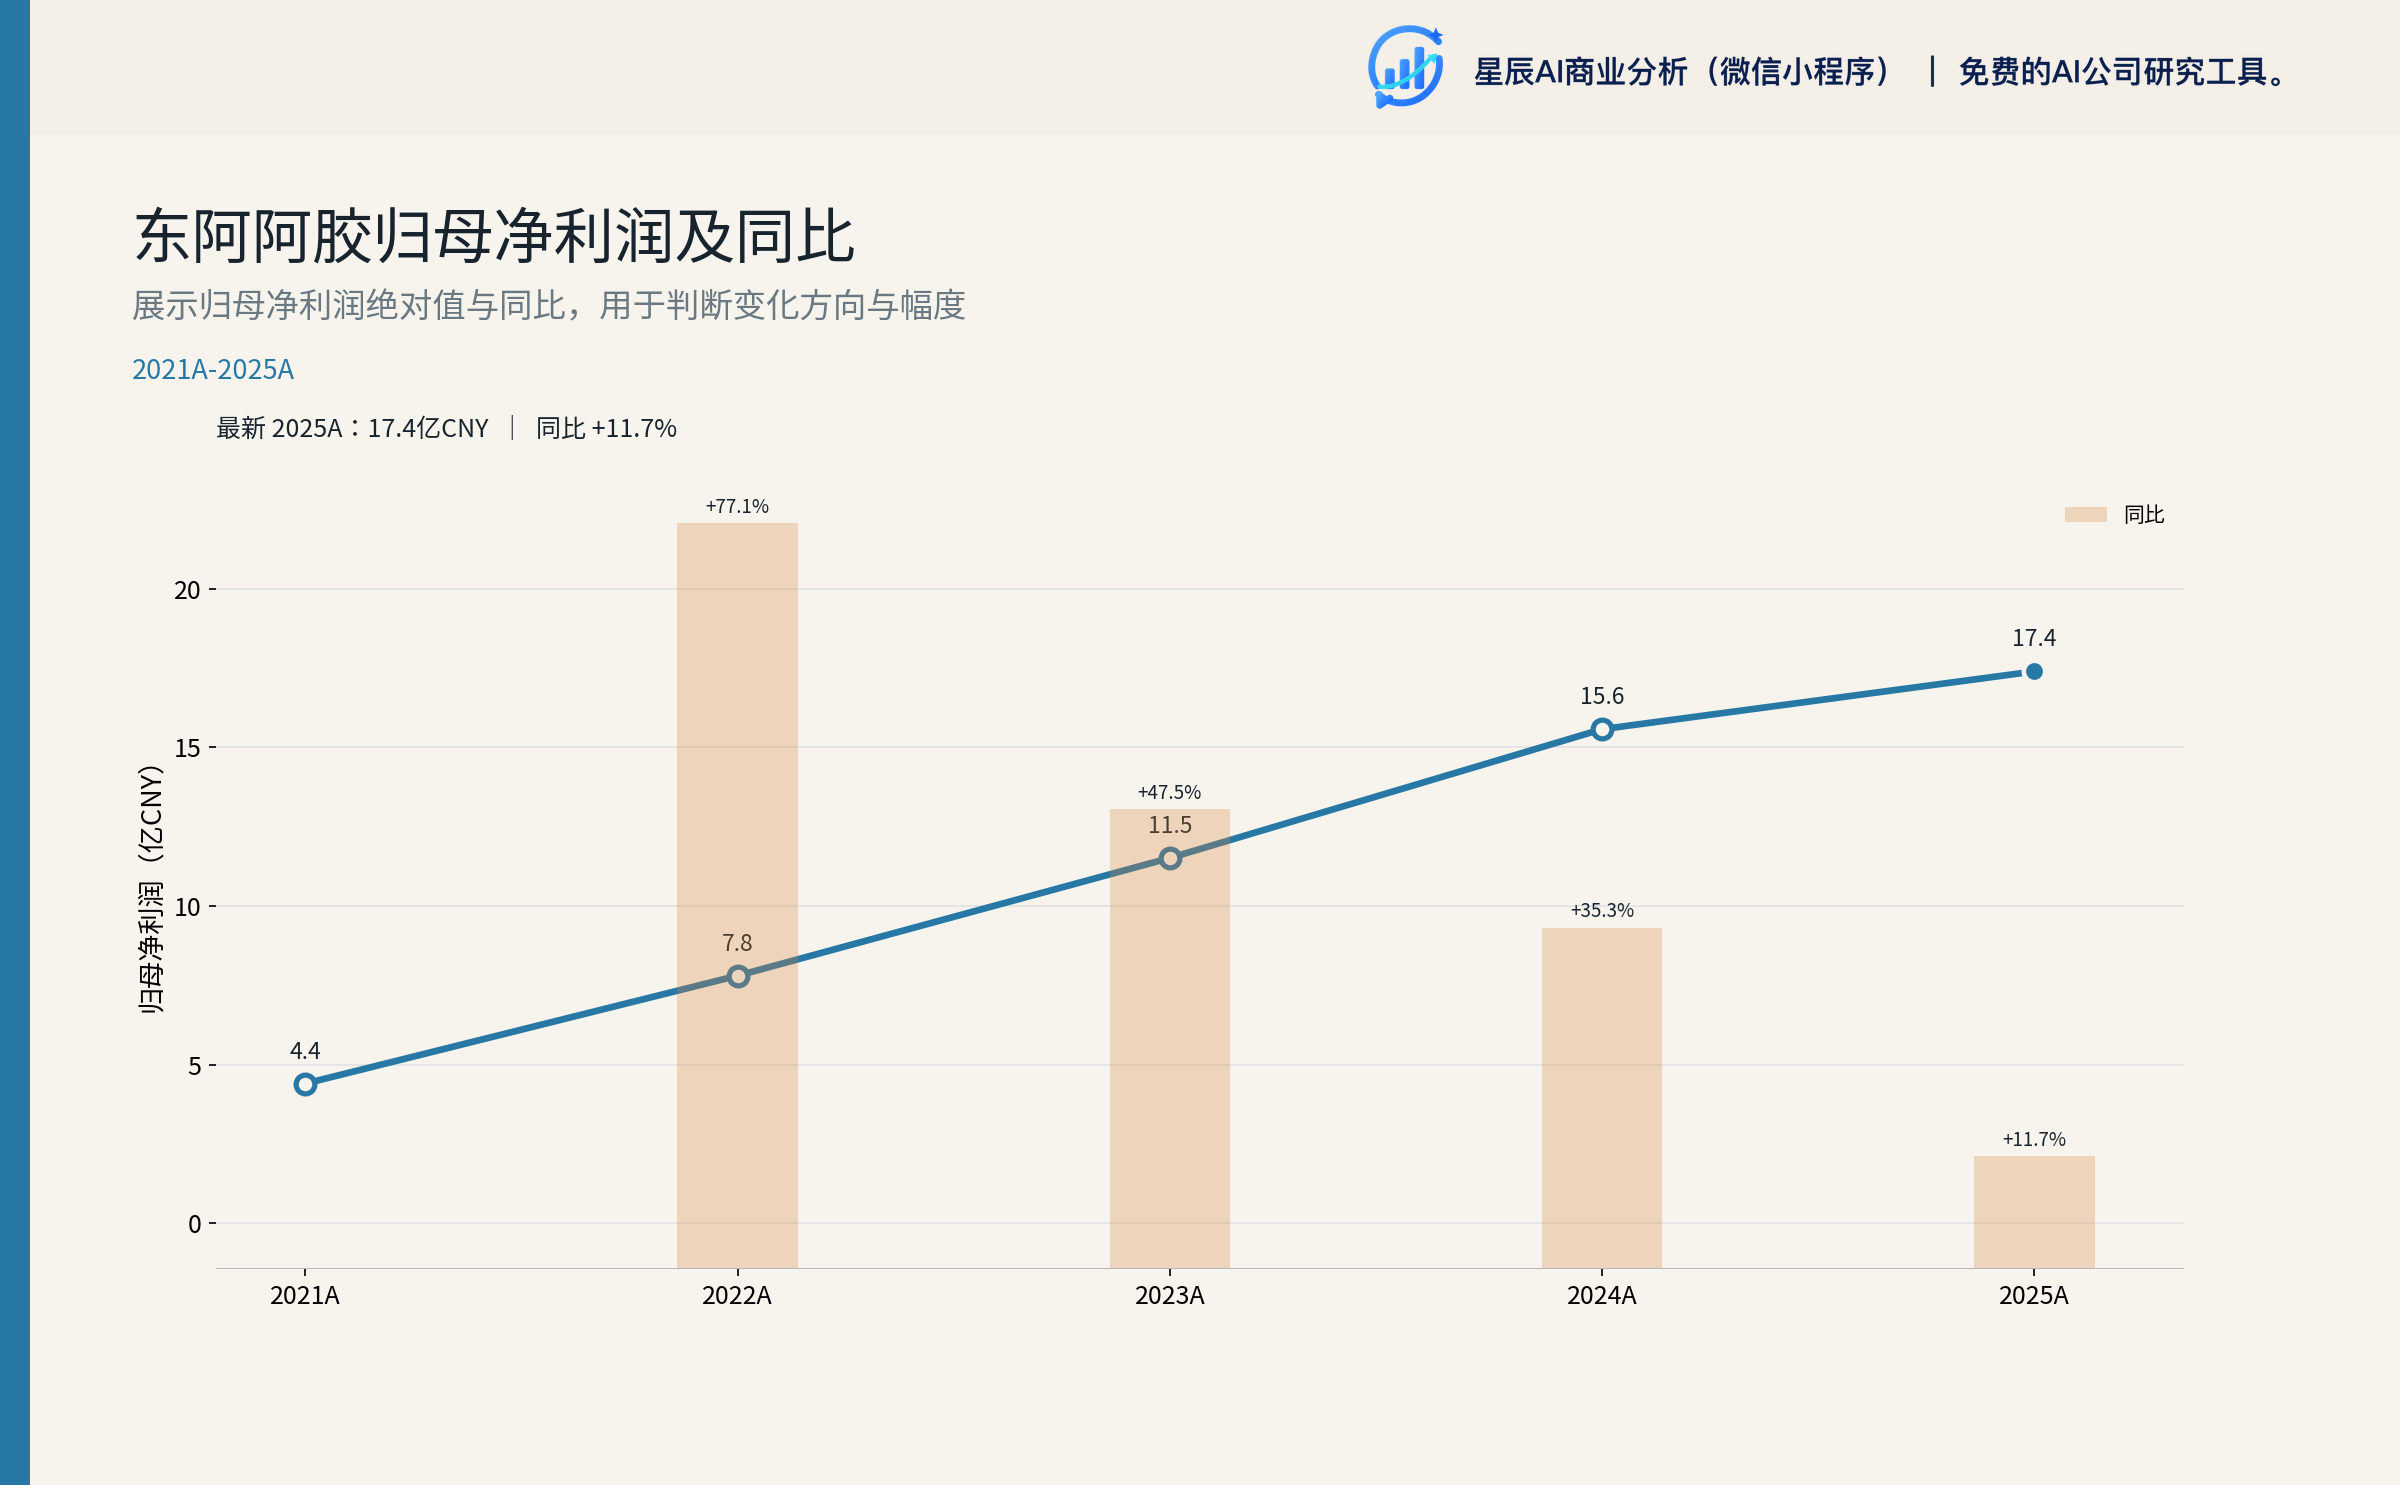
一句话定位:东阿阿胶是国内阿胶品类的绝对龙头、央企华润系控股的中华老字号,2025 年实现营收 67.00 亿元、归母净利润 17.39 亿元,主业毛利率维持在 74–77% 高位。
一句话估值判断:当前股价 45.84 元(2026-09-11),对应市值约 293 亿元、2026E 净利约 19 亿元的 PE 15.4×,处于"高分红防御消费"合理估值区间下沿;2026 年底/2027 年中合理估值区间 47–53 元/股,概率加权目标价约 48 元/股,距离当前股价约 5% 上行空间。
一句话研究主线:增长曲线接力赛——阿胶主业已从 2025 年的"量价齐升"转入 2026H1 的"以价补量"瓶颈期(阿胶系列 -0.45%、华东市场 -15.73%);第二曲线(皇家围场 1619 鹿产业 + 壮本肉苁蓉)从战略叙事进入业绩兑现初期(2026H1 其他药品及保健品 +86.69% 至 2.64 亿元);第三曲线(医美抗衰)2026H1 业绩说明会首次披露,目前无产品、无并购落地,属于长期期权。2 3 4
关键数据快照(CNY):
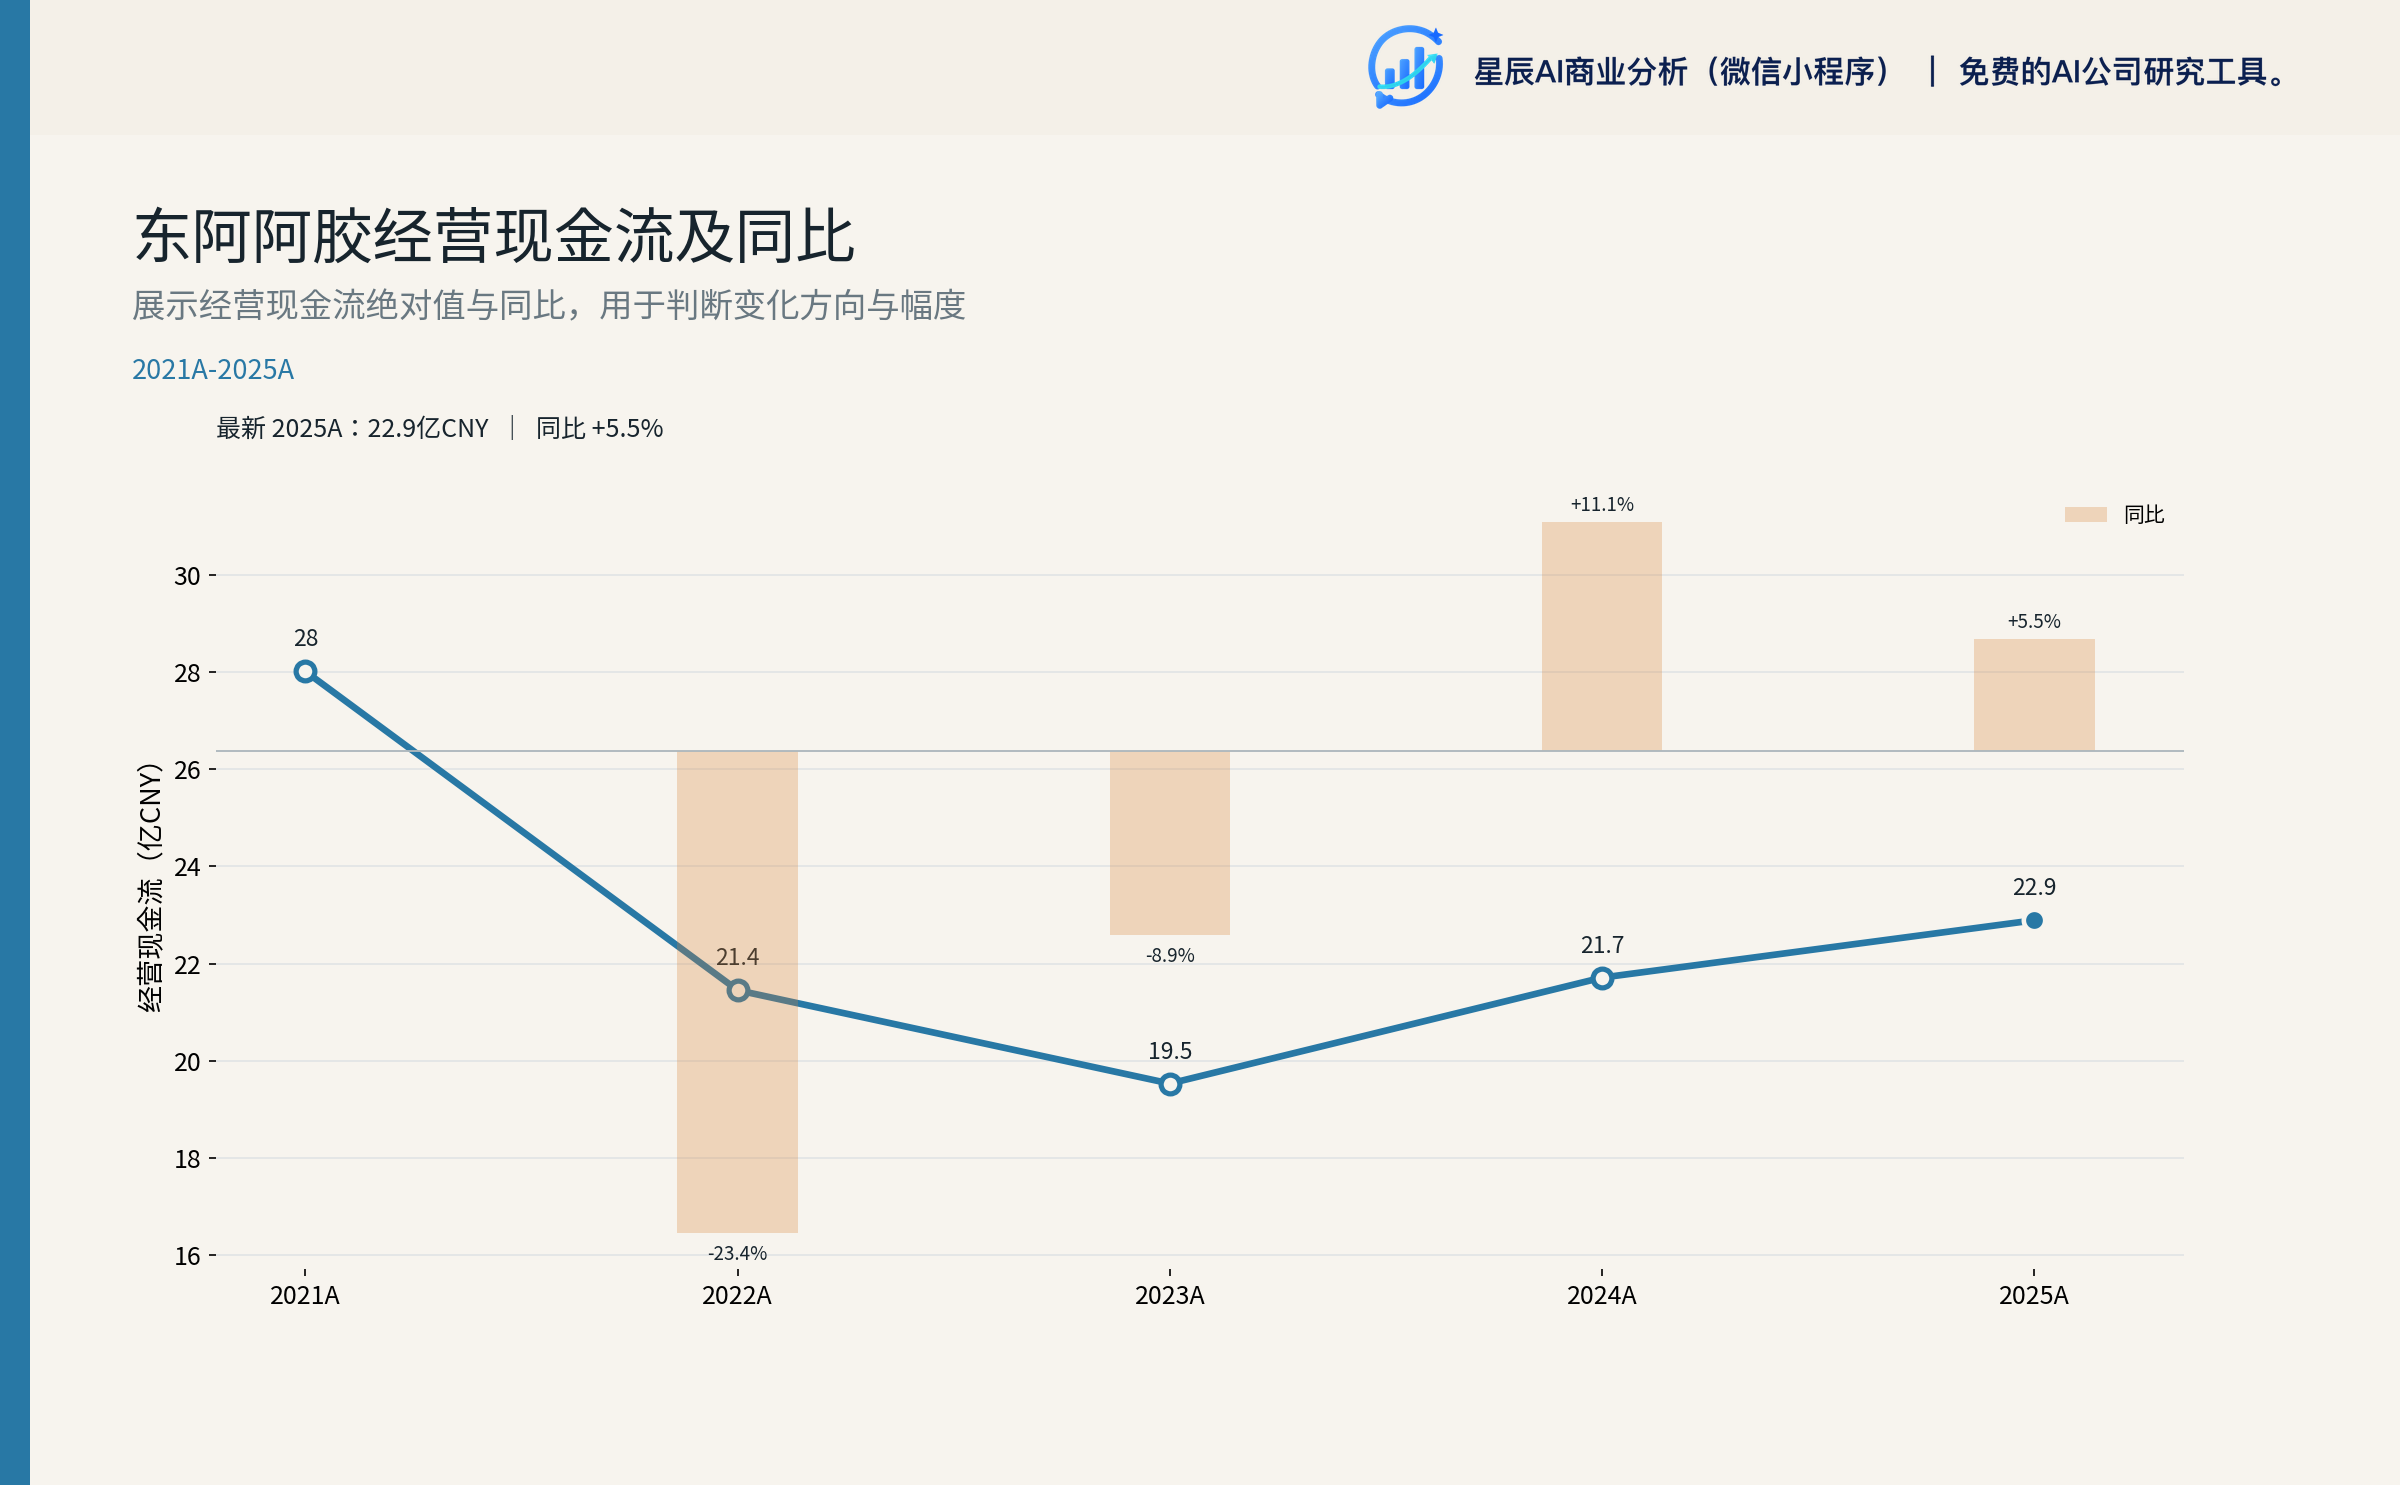
- 2025 全年:营收 67.00 亿(+13.17%)、归母 17.39 亿(+11.67%)、扣非 16.38 亿(+13.62%)、EPS 2.70、ROE 16.66%、OCF 22.89 亿、分红比例 100%。
- 2026H1:营收 31.55 亿(+3.39%)、归母 8.60 亿(+5.66%)、扣非 8.20 亿(+4.56%)、EPS 1.34、毛利率 74.82%、OCF 仅 0.82 亿(-91.56%)、中期分红比例 100%(含回购)。
- 估值(2026-09-07 估值包 / 2026-09-11 最新):股价 47.26/45.84 元;市值 302.38/293.30 亿元;EV 252.62 亿元;净现金 49.76 亿元。5 6
二、公司做什么的、怎么赚钱
2.1 一图看懂公司
东阿阿胶 1996 年上市,是 A 股第一只中药股,央企华润系控股(华润东阿阿胶 23.66% + 华润医药投资 10.26% = 33.91%),注册地山东东阿县,主营围绕"胶类中药"展开。
2025 年报披露"1238"战略框架:1 个国家胶类中药工程技术研究中心;2 个双轮驱动(药品 + 健康消费品、文化 + 产业);3 产融合;8 项能力升级(研发/智数/品牌/投资/供应/营销/市值/组织)。2026 半年报明确把业务划分为三条增长曲线。2 3
| 曲线 | 定位 | 代表产品/品牌 | 2025 收入 | 2026H1 收入 | 状态 |
|---|---|---|---|---|---|
| 第一曲线 | 气血 | 阿胶块、复方阿胶浆、桃花姬、阿胶速溶粉、阿胶枣、燕真卿 | 61.98 亿(+11.80%) | 28.33 亿(-0.45%) | 瓶颈期 |
| 第二曲线 | 肾源三力 | 皇家围场 1619(鹿)+ 壮本(肉苁蓉) | 3.86 亿(+63.65%) | 2.64 亿(+86.69%) | 兑现初期 |
| 第三曲线 | 养颜抗衰 | "内养+外塑"医美抗衰系列 | 0 | 0 | 战略叙事 |
2.2 业务结构与区域结构
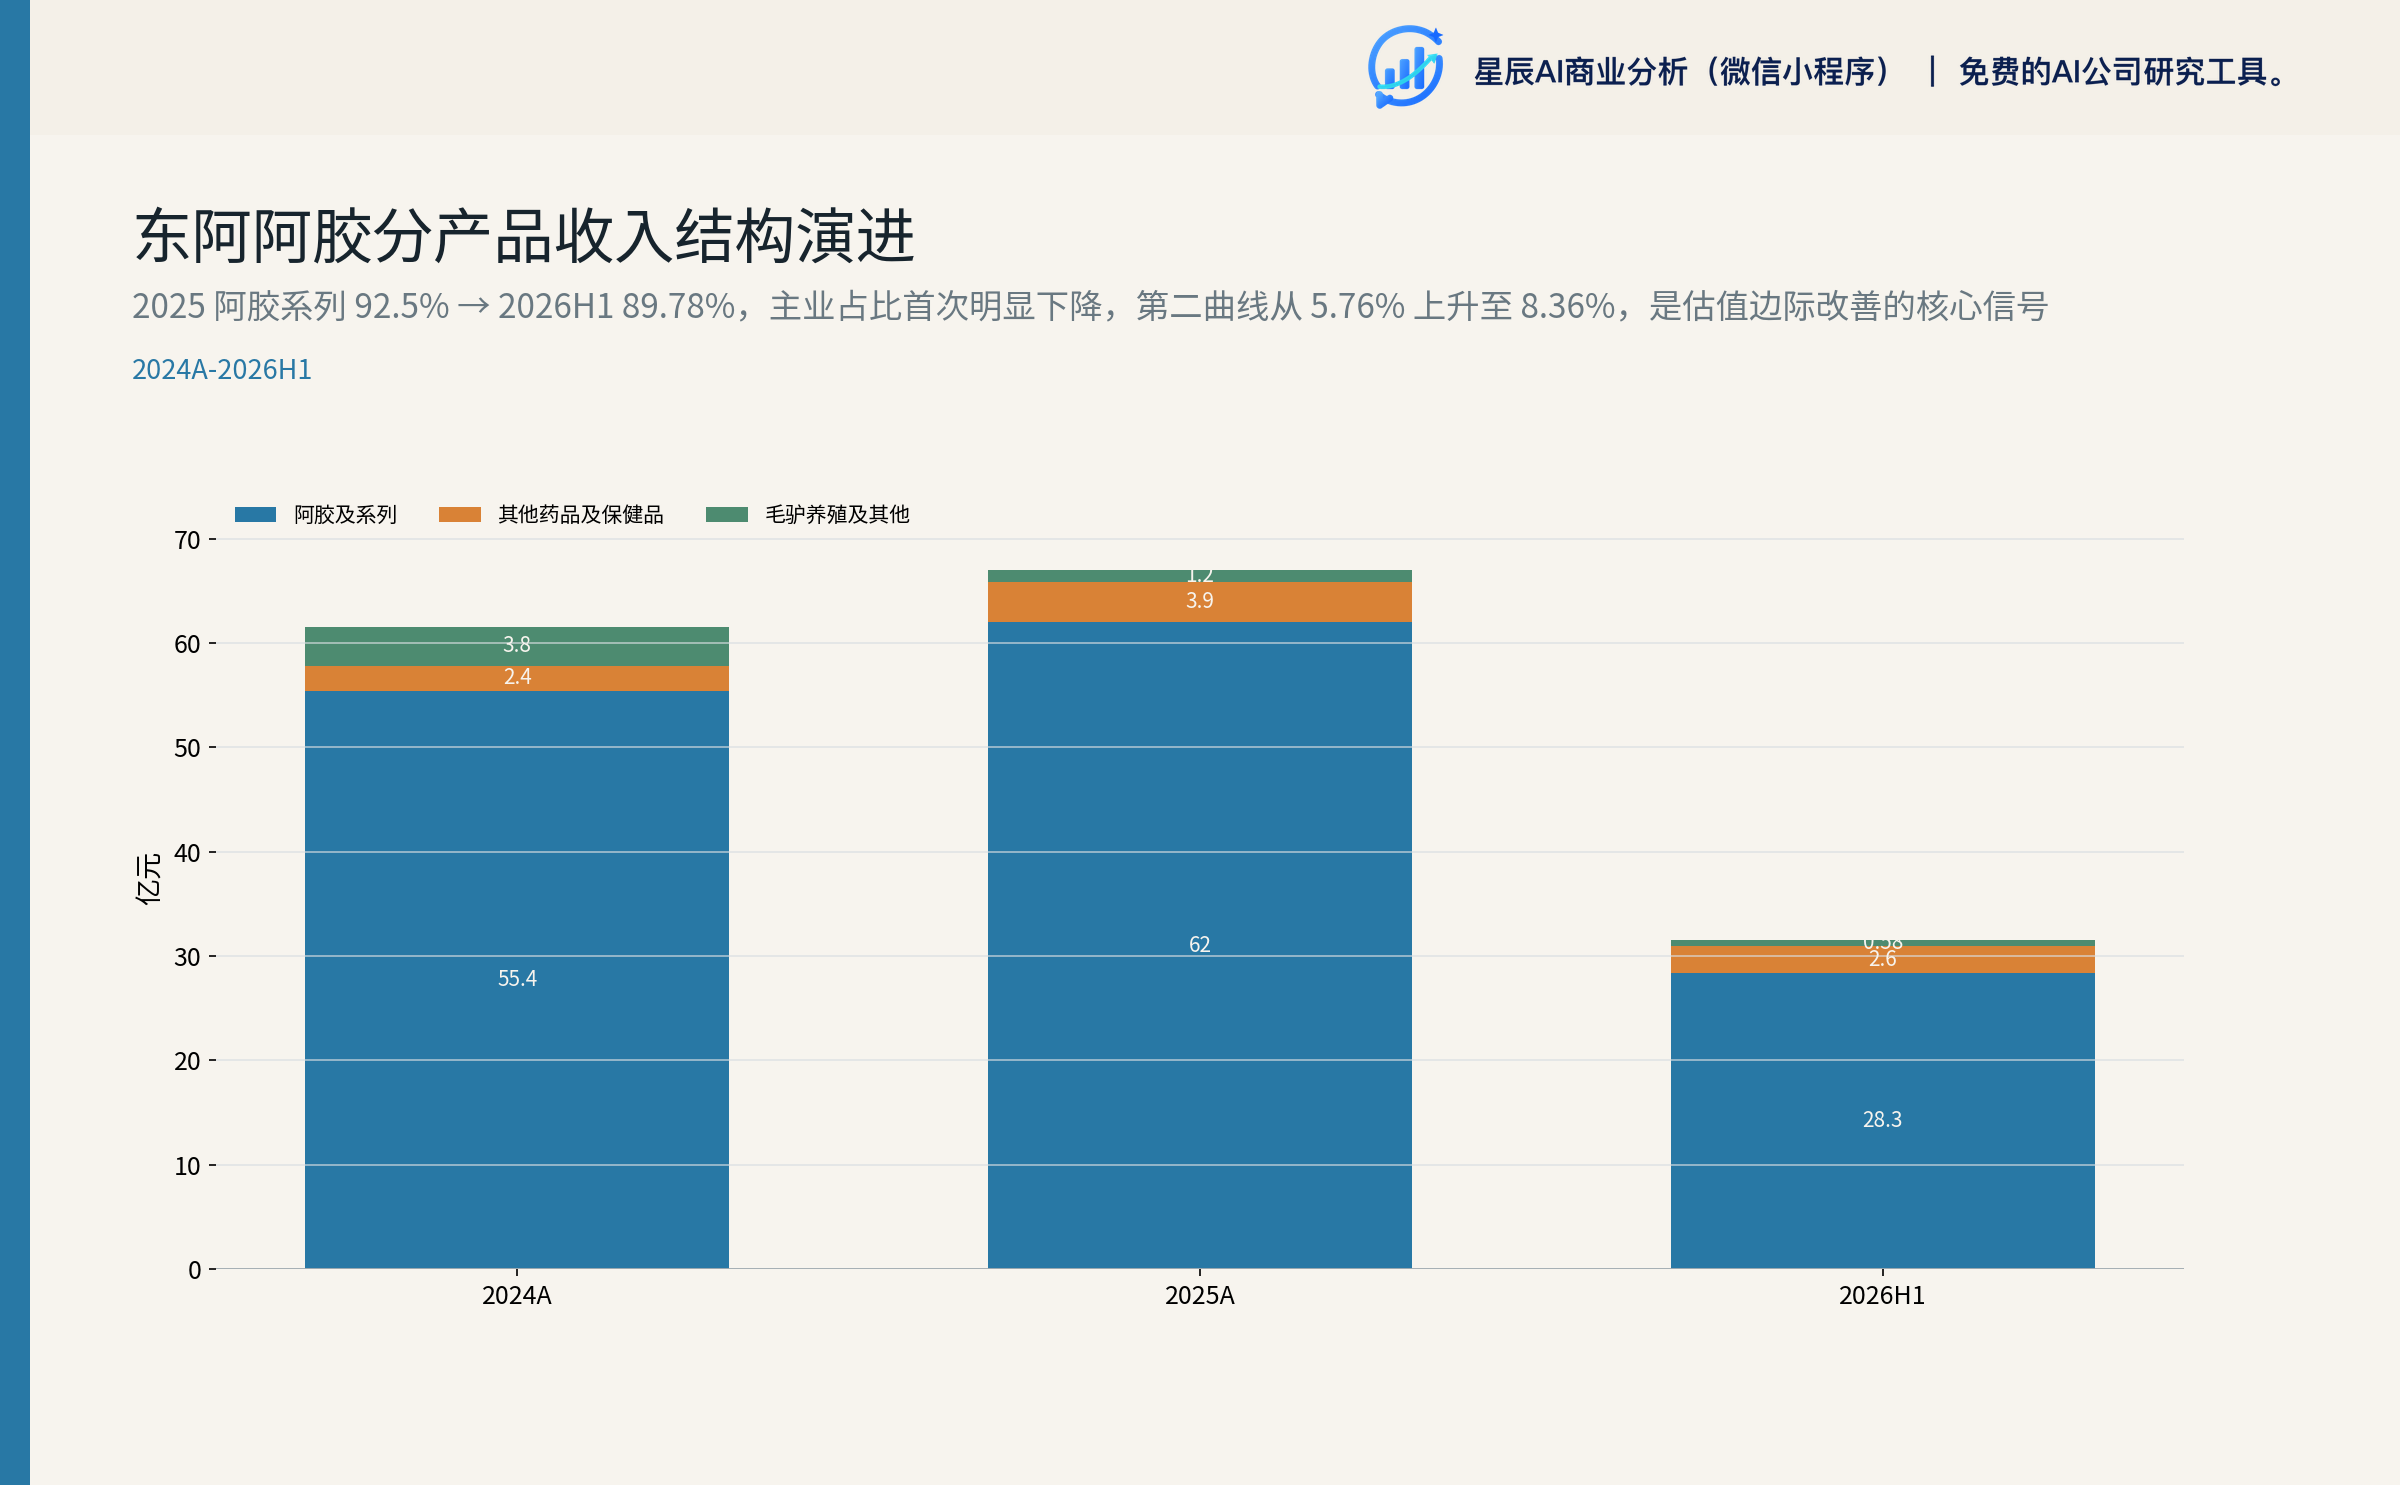
2025 年公司营收 67.00 亿中,医药工业贡献 98.26%(65.84 亿),是绝对支柱;毛驴养殖及其他贡献约 1.7%。产品维度上,阿胶及系列 61.98 亿占 92.50%,其他药品及保健品 3.86 亿占 5.76%。2026H1 阿胶及系列占比降至 89.78%,其他药品及保健品上升至 8.36%,是估值边际改善的早期信号。2
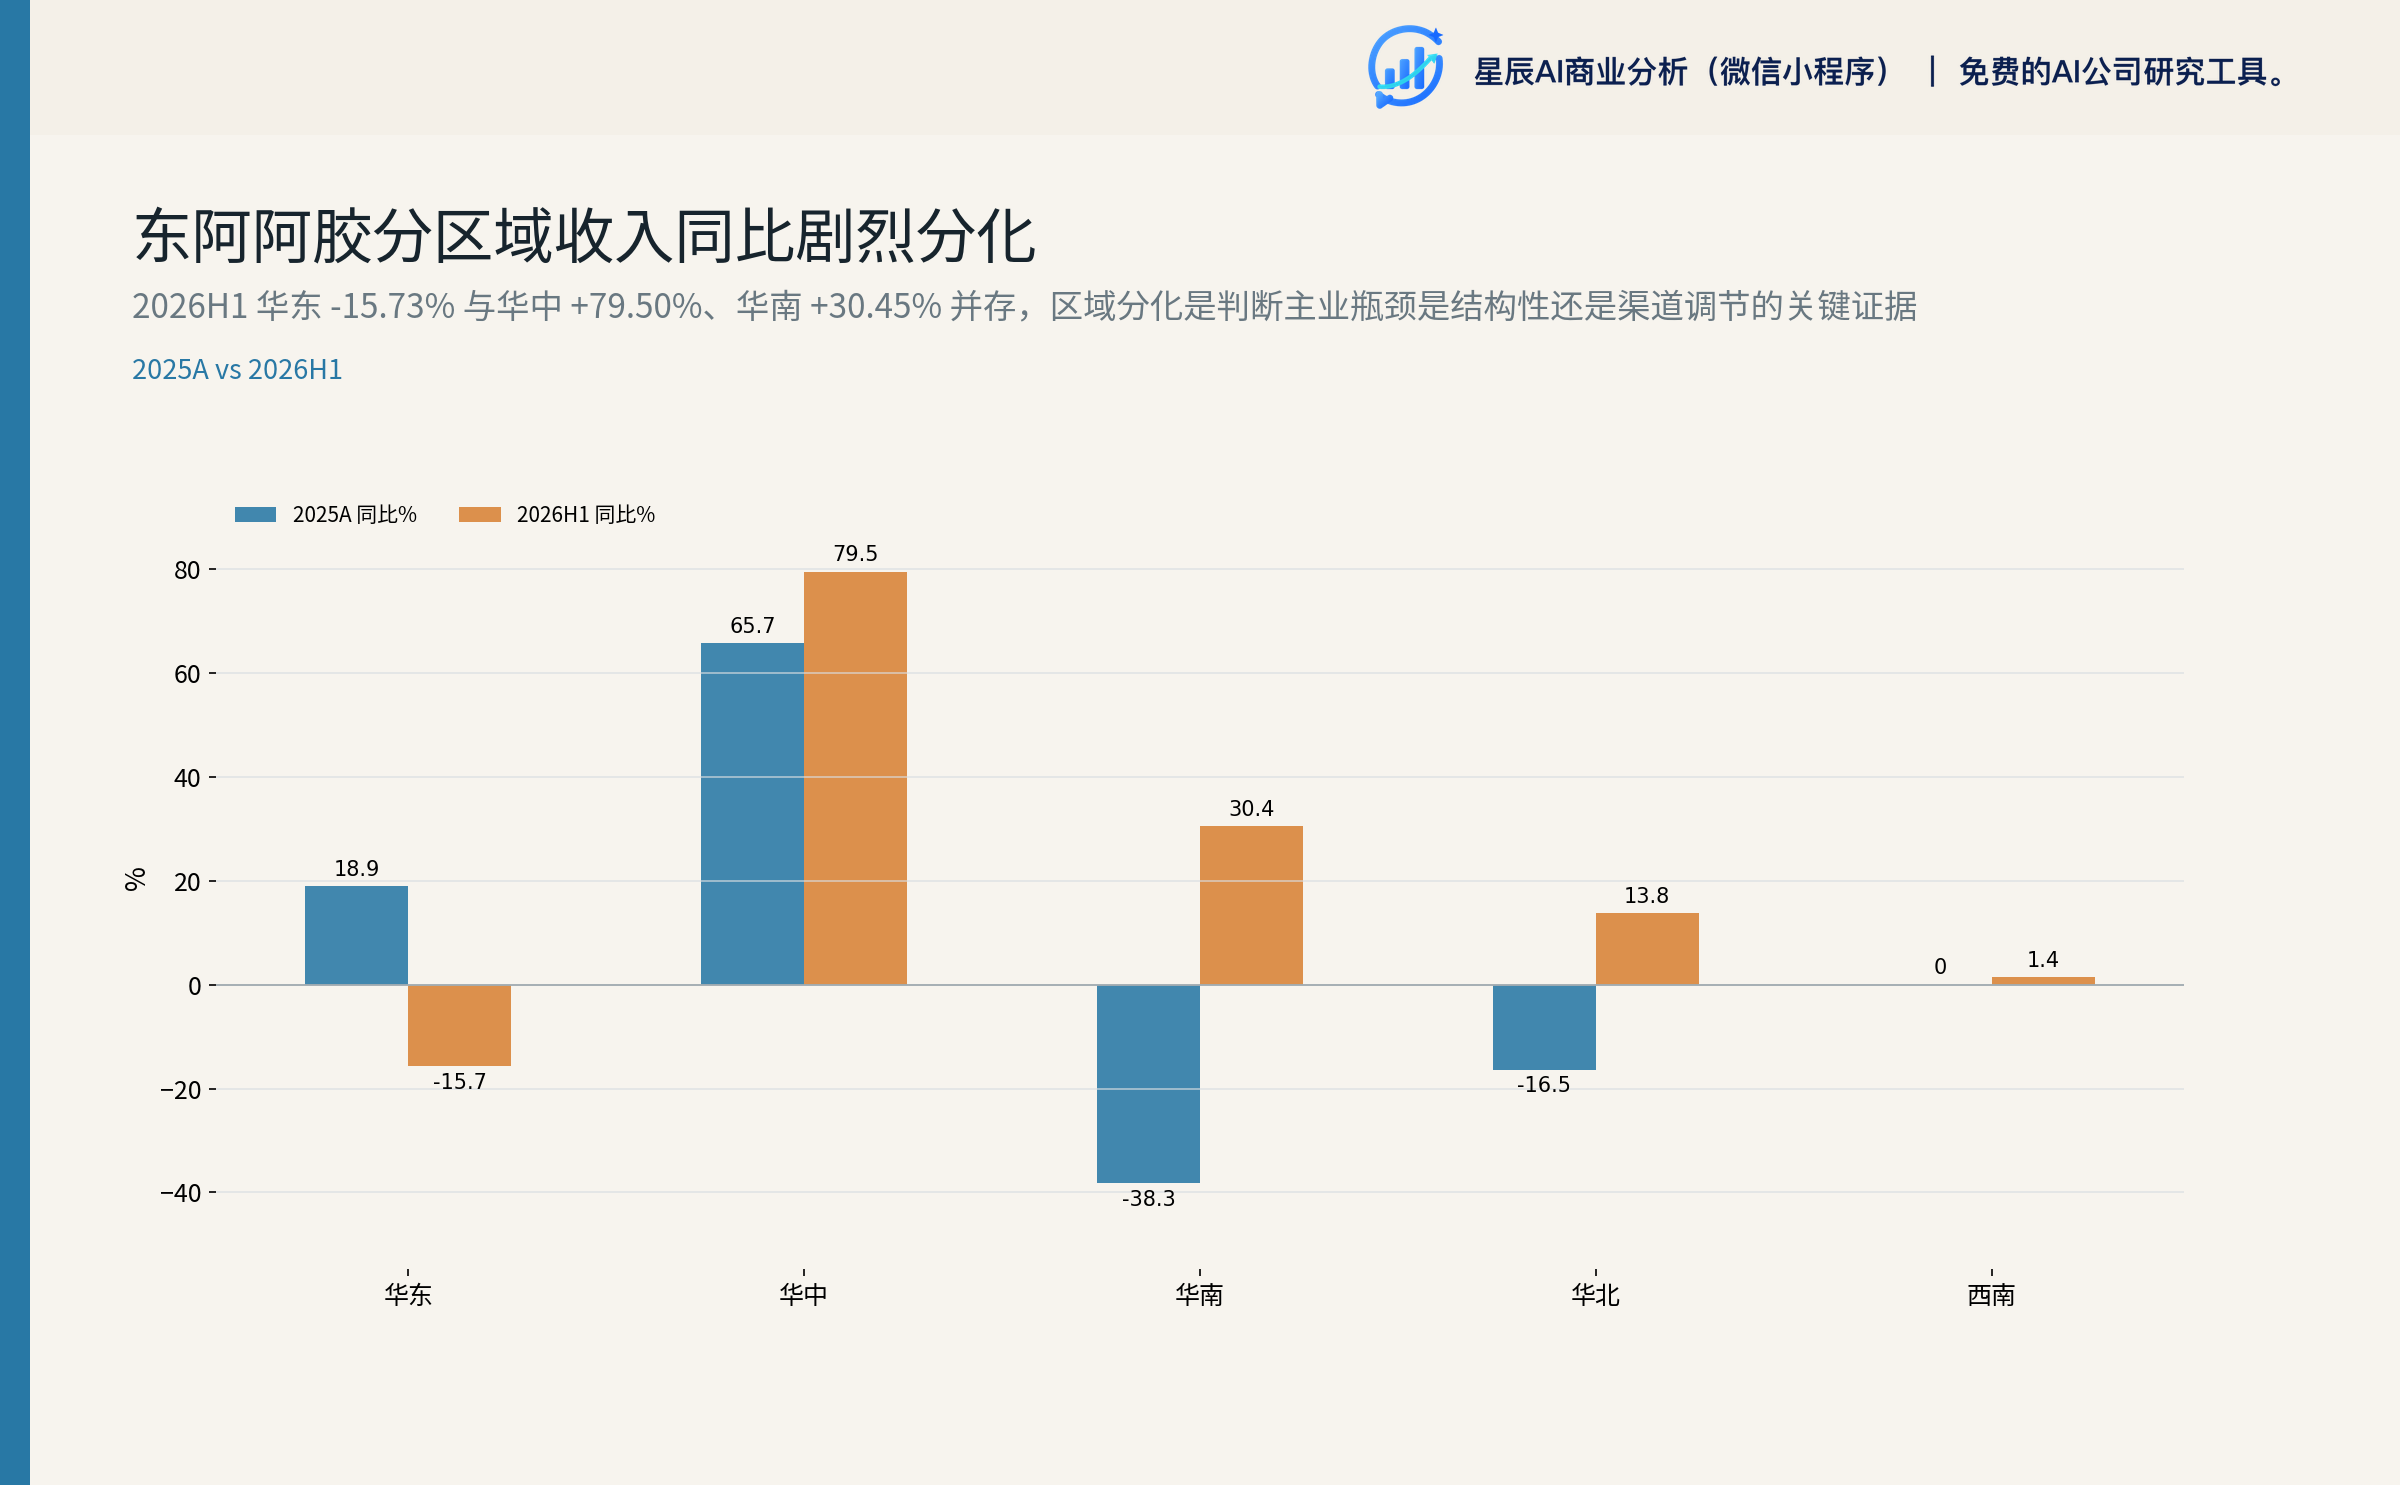
区域上,2025 年华东 36.25 亿(占比 54.11%)是绝对大头,但 2026H1 华东收入 14.48 亿(占比 45.89%)同比下滑 15.73%——这是判断阿胶主业瓶颈是结构性还是渠道调节的关键负面信号。华中、华南、华北则表现分化。3
2.3 怎么赚钱:高毛利 + 高分红的"现金牛"模式
公司核心商业模式:原料(驴皮/鹿茸/肉苁蓉)→ 研发(胶类技术中心 + 复方阿胶浆大品种战略)→ 生产(东阿/吉林双基地)→ 渠道(OTC 药店 + 商超 + 电商 + 医院)→ 品牌("滋补国宝"东阿阿胶 + 桃花姬 + 皇家围场 1619 + 壮本等)。2025 年医药工业毛利率 73.47%,2026H1 提升至 74.82%,阿胶系列毛利率更高达 77.30%——这是消费品行业少见的高毛利组合,与品牌溢价和原料成本下行直接相关。
付费方:以零售消费者为主,复方阿胶浆"医保统筹支付占比较低,受医保政策影响较小"(2025 年股东会明确表述)。这意味着公司的现金流不依赖医保结算,议价权强、分红能力强。7
资本回报:上市以来累计分红 30 次、120.86 亿元;2025 年度分红比例 100%,2026 中期分红比例 100%(含 1.20 亿回购注销)——按当前股价 45.84 元折算的年化股息率约 5.5–6.5%,对长期资金有强吸引力。2 4
三、第一曲线:阿胶主业——瓶颈期已现
3.1 量价模型:从量价齐升到以价补量
2025 年阿胶及系列实现营收 61.98 亿元,同比增长 11.80%;销售量 15,493 吨,同比增长 14.88%——这是 2022 年渠道出清完成后连续第二年的"量价齐升"叙事兑现。
但 2026H1 出现明显拐点:阿胶及系列营收 28.33 亿元,同比 -0.45%,首次出现负增长。同期毛利率却从 2025H1 的约 74.83% 提升至 77.30%(+2.47pct)——这是典型的"以价补量"模式,即销量增速回落、价格上行维持收入与毛利。
业绩说明会对此的解释是"阿胶块与复方阿胶浆表现稳健",由此可推断 H1 减速主要由低毛利的健康消费品(阿胶糕、阿胶粉、阿胶枣等零食化品类)承压。4
3.2 护城河:品牌 + 原料 + 文化叙事三重壁垒
公司阿胶主业的护城河可以从三个层面理解:
- 品牌护城河:"东阿阿胶"是中华老字号、"滋补国宝"定位在国内已形成稳固心智;2025 年公司主持制定世界中医药学会联合会首个《阿胶》分支机构标准、阿胶珠与海龙药材标准修订纳入《中国药典》2025 年版,标准话语权进一步强化。2
- 原料护城河:驴皮是阿胶核心原料,公司持续布局毛驴养殖与原料保供;2026-09-09 公开报道显示公司"深耕肉苁蓉产业发展",阿拉善苁蓉集团 80% 股权已完成收购,原料端的产业链整合是品牌之外的第二条护城河。8
- 文化叙事护城河:2026-09-07 国新办发布《关于推动历史经典产业高质量发展意见》,直接点名"东阿阿胶率先牵头搭建起全流程标准体系";目标到 2028 年培育 50 家百亿规模龙头企业——公司 2025 年收入 67 亿,距离"百亿龙头"还有 33 亿空间,是政策催化下的合理增长目标。9
3.3 拐点信号:三个不能忽视的负面证据
但护城河之外,2026H1 出现三个不能忽视的负面信号:
- 华东 -15.73%:华东是阿胶传统核心市场,2025 年贡献全国营收的 54.11%,2026H1 同比下滑 15.73%——这是渠道生态边际松动的早期信号,需要 Q3 数据持续验证。
- 应收账款 +344%:从 2025 年末 1.32 亿元激增至 2026-06-30 的 5.89 亿元,半年报披露主要原因是"授信政策阶段性影响"——管理层定性为"可控、阶段性",但 Q2 单季应收账款新增 4.57 亿,与 OCF 单季下滑 95.85% 共同指向经销商资金链边际收紧。3
- 合同负债 -37%:从 2025 年末 6.93 亿元降至 2026-06-30 的 4.33 亿元,经销商预付款减少是 Q3 收入承压的领先指标。3
判断:阿胶主业仍是公司的绝对核心(2026H1 占比 89.78%),但绝对增速天花板已可见。未来 2-3 年阿胶系列预计维持 0–5% 的低速增长,毛利率有望维持在 75–77% 区间——这是"高分红防御消费"估值定位的现金流基础。
四、第二曲线:鹿 + 肉苁蓉——业绩兑现初期
4.1 真实兑现证据:2026H1 +86.69%
如果说阿胶主业是"瓶颈期"的典型,第二曲线则已进入"业绩兑现初期"。2026H1 其他药品及保健品板块实现营收 2.64 亿元,同比增长 86.69%——这是公司"一超多强"品牌矩阵里多强角色的真正起步。3
具体到产品矩阵:
- 皇家围场 1619(鹿产业):健脑补肾口服液、龟鹿二仙口服液、海龙胶口服液、鹿茸二杠等。马记药业(吉林)2025 年完成并购,2026 年 5 月再收购东阿阿胶(吉林)药业 80% 股权(对价 0.97 亿元),鹿茸粉、鹿角脱盘已下线投产。
- 壮本(肉苁蓉):阿胶肉苁蓉原浆、七味苁蓉酒、阿胶苁蓉膏、苁蓉肽饮品。阿拉善苁蓉集团 80% 股权 2025 年完成收购,原料端壁垒已建立。
- 协同品类:燕真卿(阿胶+燕窝)、遇元气、参山见(红参阿胶精粹饮)。3 8
媒体端 2026-08-31 报道《东阿阿胶不只想赚女人的钱:猛冲男性滋补,补肾口服液大卖上万件》进一步印证了"健脑补肾口服液"在线上渠道已经走量。10 西普会 2026-08-17 发布"男士滋补业态新范式"则说明品牌在行业渠道已经完成定位教育。11
4.2 三年放量数学测试
基于 2026H1 实际数据外推:假设 2026 全年其他药品及保健品收入约 5.3 亿元(同比 +37%,较 H1 的 +86.69% 合理放缓);2027 年按 30% 增速达到约 7 亿元;2028 年按 25% 增速达到约 9 亿元。结论:第二曲线 3 年累计可达 5–9 亿元规模,是估值边际改善的关键变量,但绝对体量仍不足以撼动阿胶主业的主导地位(2028E 第二曲线占公司收入 ~10%)。7
4.3 风险与验证信号
第二曲线不是没有风险。男士滋补赛道竞争激烈(太极补肾益寿丸、同仁堂五子衍宗丸、汇仁肾宝、汤臣倍健男士营养品等强势对手),东阿的核心差异化在于"央企信用 + 中华老字号 + 道地鹿茸原料 + 阿胶协同"——但市场是否能转化为持续复购,需要 2027 年全年数据验证。
判断翻转的关键信号:①2026H2 其他药品及保健品增速维持 >50%;②亿元单品数量从"目标"变为"已达成";③经销商结构进一步多元化(医院 OTC 协同放量)。如果三个信号中至少满足两个,可以上调第二曲线估值贡献。7
五、第三曲线:医美抗衰——纯战略叙事
5.1 首次披露的战略表述
2026H1 业绩说明会首次披露"养颜抗衰三境界/医美抗衰"作为第三曲线,定位"内养根本、外养肌肤、持久抗衰"系列产品;管理层明确"十五五"重点关注药品 + 健康消费品两大核心领域,积极探索医美领域投资机会,关注"具有一定壁垒、研发实力较强的企业标的"。4
5.2 业绩兑现状态:目前为零
但落到业绩兑现层面,第三曲线目前仍处于"叙事"状态:
- 无产品收入(2026H1 营收归零);
- 无并购落地公告;
- 无候选标的画像(仅给出宽泛筛选标准)。
5.3 弹药充足,但缺乏落地标的
公司 2026-06-30 货币资金 50.11 亿 + 交易性金融资产 29.67 亿 + 其他非流动金融资产 0.36 亿 = 约 80.14 亿现金/类现金资产;资产负债率仅 19.49%,弹药充足。但医美行业并购估值倍数高(爱美客、华熙生物等 PE 普遍 30–60×),80 亿现金理论上可支撑 1-2 个中等规模并购,且更适合切入"功能性食品/口服美容/外用敷料"等轻医美边缘赛道,而非直接做高门槛的 III 类器械注射。3
结论:第三曲线属于"长期期权",2026–2028 年内不构成业绩驱动,估值不应给予医美溢价,但应保留三情景假设空间。
六、区域分化与渠道结构:渠道生态边际松动
6.1 区域剧烈分化
2026H1 区域表现是判断阿胶主业瓶颈的最重要观察窗口:
| 区域 | 2026H1 收入(亿元) | 占比 | 同比 |
|---|---|---|---|
| 华东 | 14.48 | 45.89% | -15.73% |
| 华中 | 5.35 | 16.96% | +79.50% |
| 华南 | 3.93 | 12.46% | +30.45% |
| 华北 | 3.78 | 11.98% | +13.81% |
| 西南 | 2.30 | 7.29% | +1.41% |
华东 2025 年贡献全国营收 54.11%,2026H1 占比骤降至 45.89% 且同比 -15.73%——这是判断阿胶主业瓶颈是结构性还是渠道调节的关键证据。管理层未公开解释这一分化,公开资料缺口无法支撑定量归因。竞争性假设:一是公司主动调节发货节奏支持第二曲线新品"全渠道"扩张(更符合"双轮驱动 + 三曲线"战略表述);二是地区性渠道库存扰动(与"渠道库存安全"表态矛盾)。Q3 区域数据是否修复是验证关键。3
6.2 客户集中度:大客户依赖显著
2025 年公司前五大客户合计销售额 60.53%,其中最大客户贡献 22.81 亿元、占比 34.05%——单一大客户依赖显著。年报披露"前五大客户包含中国华润有限公司,与公司存在关联关系",关联方客户至少占 9.82%。客户 1 是否完全为华润关联方、是否还涉及其他医药商业龙头,公司未直接披露,需关注后续公告。新增客户包括华东医药、湖北九州医药、江西黄庆仁栈等 OTC 渠道,反映公司主动进行渠道扩张。2
6.3 渠道升级信号:山姆 + 抖音
山姆渠道是 2026H1 业绩会重点提及的新亮点:阿胶黄芪粉等累计实现销售收入近 7000 万元,"动销、复购表现良好"——这是高端会员店渠道的可复制样板,但单一渠道、单 SKU 7000 万的体量级仍属"新渠道扩张初期",不构成主业增量主力。4
2026-08-31 招标公告显示公司启动"阿胶类产品抖音达播项目",抖音渠道投入加大,新渠道扩张有实际动作。12
七、经营现金流与可持续性
7.1 2026H1 OCF -91.56% 的精确归因
2026H1 经营现金流仅 0.82 亿元,同比下滑 91.56%——这是 FY2026 最重要的负面信号。管理层在业绩说明会上的拆解如下:4
| 拆解项 | 影响金额(亿元) |
|---|---|
| 销售回款减少(授信政策阶段性影响) | -4.19 |
| 采购支付增加 | -0.67 |
| 人工成本增加 | -0.57 |
| 税费支付增加 | -0.93 |
| 营销+研发投入增加 | -2.88 |
| 合计影响 | -9.24 |
| 实际同比下降 | -8.85 |
管理层明确"渠道库存整体处于安全状态",认为回款减少为阶段性而非趋势性。但客观地看,OCF/归母净利倍数已从 FY2021 的 6.36× 持续下滑至 TTM 2026Q2 的 0.79×,现金转化效率结构性弱化是事实——这与渠道扁平化转型期授信政策阶段性放宽、备货增加、税费集中支付有关,需密切跟踪后续季度。
7.2 应收账款 +344% + 合同负债 -37% 的双向恶化
2026-06-30 应收账款 5.89 亿(同比 +344%),合同负债 4.33 亿(同比 -37%),同时应收款项融资从 2.68 亿降至 0.62 亿(-77%)——三项指标的同向变化共同构成"双向恶化"信号。
最可能的解释是公司在 Q2 为支持经销商资金周转,阶段性放宽授信(账期延长),同时经销商提前消化前期合同负债对应的备货(已发货但未确认收入部分减少)。这是业绩会"授信政策影响"的明确含义。半年报附注未单独披露应收账款账龄分布与欠款方前五名明细,这是公开数据缺口,无法判断是否集中于个别经销商、是否含逾期 1 年以上账户、坏账准备是否充足——需向公司 IR 询问或在 Q3 报告中关注。3
7.3 "100% 分红"的钱从哪里来
| 期间 | 现金分红(亿元) | 回购注销(亿元) | 合计(亿元) | OCF(亿元) | 分红/OCF |
|---|---|---|---|---|---|
| FY2025 | 9.22 | 2.00 | 11.22 | 22.89 | 49% |
| 2026H1 中期 | 8.60 | 1.20 | 9.80 | 0.82 | 1195% |
2026 全年若按中期 + 期末分红类比,合计分红规模将达 19–22 亿元,与 FY2025 OCF 22.89 亿大致相当。关键风险:2026H1 OCF 仅 0.82 亿元,分红已动用历史现金积累。若 2026H2 OCF 不显著修复(仍弱于 2025H2 的 13.23 亿),公司将进入"分红大于 OCF"状态,需依赖历年留存现金(约 50 亿)支撑。这一状态虽然短期可持续,但会改变"分红来源"性质——从经营性分红转为资本性分红,对长期投资者而言是负面信号。3
八、财务质量与盈利能力
8.1 毛利率 74–77% 高位的可持续性
公司毛利率从 FY2021 的 62.30% 持续提升至 FY2025 的 73.47%,2026H1 进一步至 74.82%,阿胶系列毛利率更高达 77.30%——这是消费品行业少见的高毛利组合。2 3
驱动来源主要是三个:直接材料及能源成本占营业成本 87.13%(2025),驴皮价格自 2019 年高峰后已大幅回落;阿胶块价格保持稳定,复方阿胶浆等高毛利品种放量;桃花姬、皇家围场 1619、壮本等新品毛利较高。管理层在 2025 年股东会明确"努力维持在 70% 左右"——这是预期管理信号,70% 已是下限目标。但若驴皮价格反弹、新品放量节奏不及预期,毛利率有可能回落至 70–72% 区间。7
8.2 研发投入 +56.80%,资本化率仅 7.9%
2025 年研发投入 3.37 亿(+60.61%),研发占营收 5.03%;研发人员 341 人(+0.89%,硕士 +47.01%);资本化金额仅 0.27 亿、资本化率 7.90%(同比 -4.38pct)——这反映公司研发投入趋实、资本化条件趋严。研发主要投向复方阿胶浆新适应症(妇科/贫血/失眠 Ⅱ 期临床)、鹿茸深加工技术、养颜抗衰理论体系建设。2
8.3 ROE 16.66% 的杜邦拆解:净利率驱动
FY2025 公司 ROE 16.66%,杜邦拆解显示 ROE 提升主要由净利率扩张驱动(19.73% → 25.95%),资产周转率小幅改善(0.46 → 0.51),杠杆几乎不变(1.24 → 1.29)。ROE 的可持续性高度依赖毛利率与销售费用率的平衡——若毛利率回落至 70%、销售费用率维持 33%,净利率将降至约 23%,对应 ROE 约 14%。2 3
8.4 资本开支激增
2026H1 资本开支 2.14 亿(同比 +869%),主要由健康消费品产业园土地(+1.92 亿)驱动,为战略储备性投入;吉林药业并购对价 0.97 亿计入"取得子公司支付的现金净额"。FY2026 资本开支预计 4–5 亿元(健康消费品产业园累计计划 14 亿,目前进度仅 0.56%),将显著高于 FY2025,但仍处于健康水平(占归母净利 25–30%)。3
九、估值:合理区间 47–53 元
9.1 DCF 与 PE 锚定的差异
本轮研究构建的 DCF 模型给出 ~228 元/股的隐含价值,远高于 17× PE 锚定的 ~50 元/股。原因主要是:WACC 6.2% 处于历史低位(10 年期国债 2.0% + ERP 6.0% × Beta 0.7)、永续增长率 2.5% 假设偏激进、永续期 FCF 假设可能过于乐观(阿胶主业销量天花板已可见)。采用 17× PE 锚定为主估值方法,DCF 仅作为"上行参考"。
9.2 同业可比 PE 锚定 15–17×
本轮研究基于行业市场惯例测算的中药 OTC 同业可比 PE 区间如下(公司公开市场数据 market_context 中"同业可比"字段返回"无可用数据"1,下表为内部测算口径):
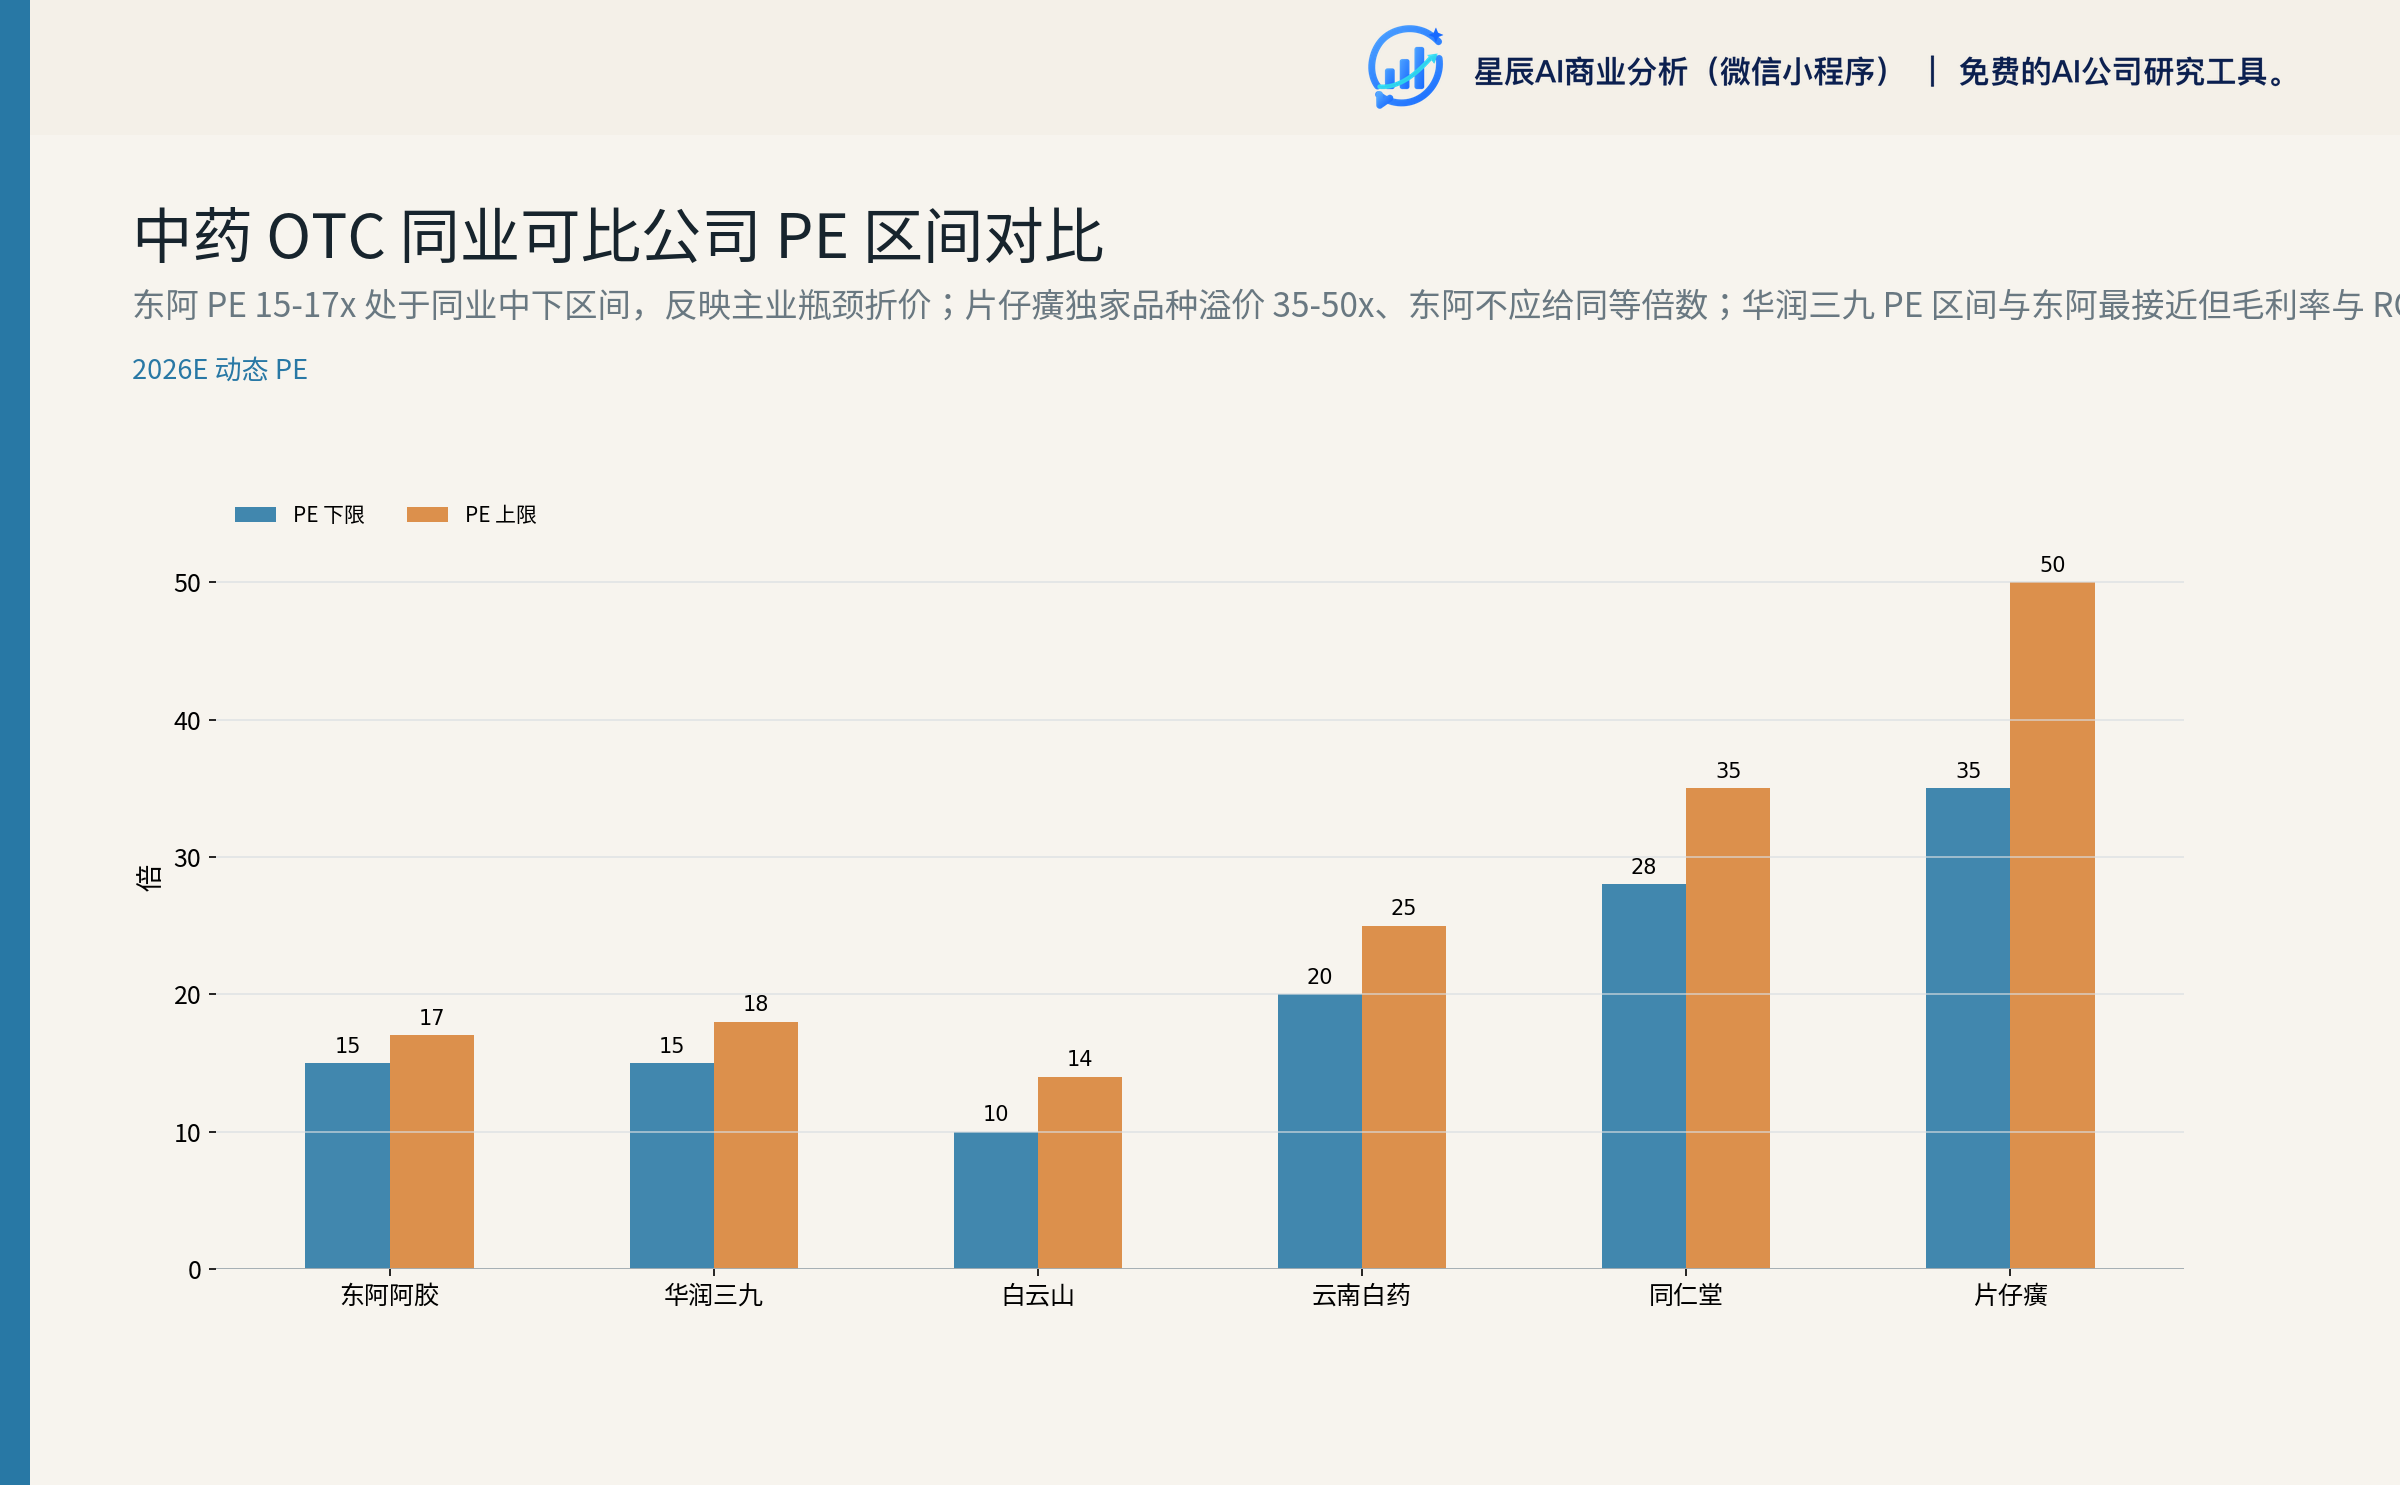
东阿当前 PE 15–17× 处于同业中下区间。与华润三九(最直接可比)相比,东阿毛利率 74% vs 华润三九 ~55%、ROE 16.66% vs ~14%、净利率 ~26% vs ~13%,基本面更优、估值接近——说明东阿相对华润三九处于折价,反映市场对阿胶主业瓶颈期 + 第二曲线刚启动 + 第三曲线仍是叙事的估值压制。
与片仔癀相比,东阿不应给片仔癀级别 PE——阿胶并非独家品种、复方阿胶浆所在气血双补赛道竞争更分散。东阿当前估值已反映了主业瓶颈预期,向上重估需要第二/三曲线的实际兑现或股息回购支撑。
9.3 三档情景与概率加权
| 情景 | 概率 | 2026E 归母(亿) | 2027E 归母(亿) | 目标 PE | 目标市值(亿) | 目标股价(元) |
|---|---|---|---|---|---|---|
| 乐观 | 25% | 20.0 | 23.0 | 18× | 360 | 56.3 |
| 中性(基准) | 50% | 19.0 | 21.5 | 16–17× | 305–323 | 47.7–50.5 |
| 悲观 | 25% | 18.0 | 20.0 | 13–14× | 234–252 | 36.6–39.4 |
概率加权市值约 308 亿元,对应每股约 48.1 元。
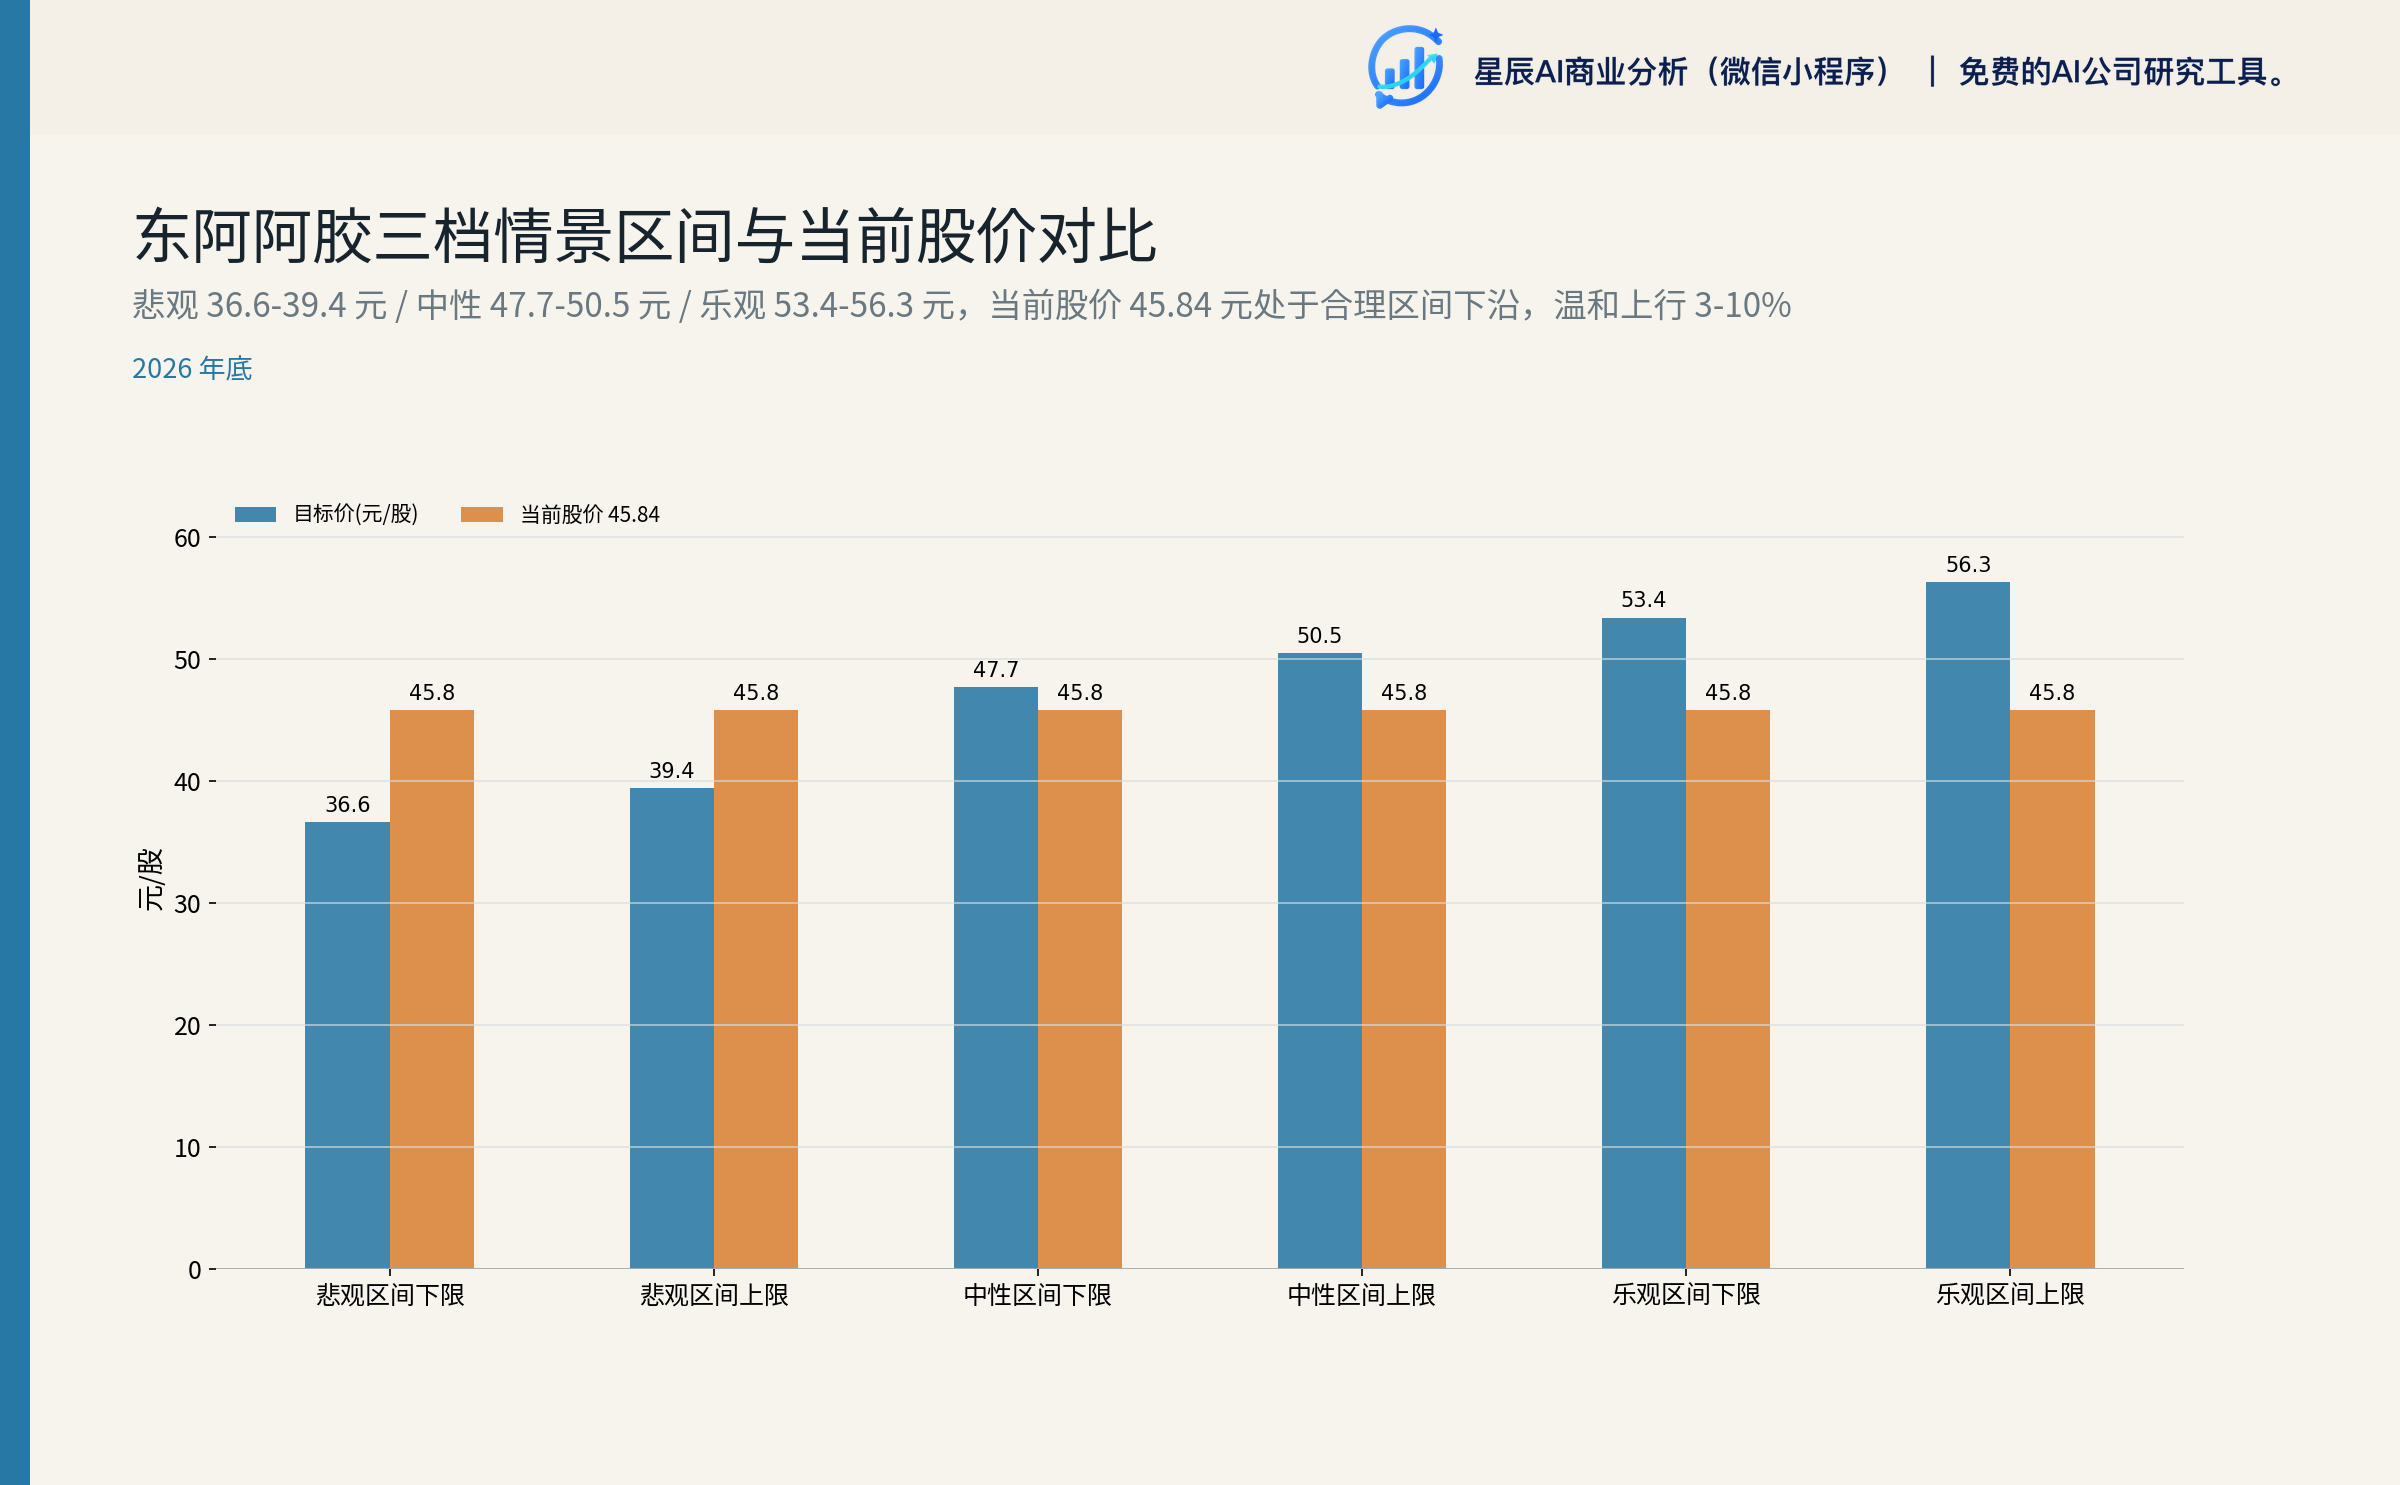
结论:2026 年底/2027 年中的合理估值区间 47–53 元/股,概率加权目标价约 48 元/股。当前股价 45.84 元处于合理区间下沿偏下,距离中性区间下沿约 3% 上行空间,距离中性区间上沿约 10% 上行空间。5
9.4 卖方一致预期对比
| 券商 | 报告日 | 2026E 归母(亿元) | YoY | 评级 |
|---|---|---|---|---|
| 国金证券 | 2026-08-21 | 19.16 | +10.21% | 增持 |
| 东吴证券 | 2026-08-23 | 20.46 | +17.7% | 买入 |
| 开源证券 | 2026-08-25 | 18.62 | +7.1% | 买入 |
| 均值 | — | 19.41 | +11.6% | — |
| 极差 | — | 10% | — | — |
卖方分歧核心在于"消费环境承压下阿胶主业的韧性"——东吴隐含 Q3Q4 加速 +25%+(认为 H1 增速放缓是过渡、下半年回升);开源/国金隐含 Q3Q4 增速 8–10%(认为 H1 趋势延续)。考虑到华东 -15.73% + 应收账款 +344% + 合同负债 -37% 的三重负面信号,本研究独立判断更倾向开源/国金的中性预测区间(2026E 净利 18.62–19.16 亿元),而非东吴的乐观假设。13 14 15
十、风险与未来观察信号
10.1 六项下行风险(按严重性排序)
- 阿胶主业瓶颈加深:若华东区域 2026H2 未能反转、合同负债未恢复,主业营收可能出现负增长;估值压制至 13–14× PE。
- OCF 持续弱转化:OCF/归母净利倍数已降至 0.79×(TTM);若 Q3 仍弱于 5 亿,分红可持续性面临压力,估值折价 10–15%。
- 第二曲线放量不及预期:男士滋补赛道竞争激烈,单品类突破存在不确定性;若 2026 全年 <4 亿,估值边际改善逻辑受挫。
- 客户 1(22.81 亿 / 34.05%)合作生变:单一大客户依赖显著,若合作关系出现波动将冲击营收;估值折价 5–10%。
- 第三曲线并购落地与整合风险:医美并购估值倍数高、整合周期长,存在商誉减值风险;目前期权价值 0–40 亿市值。
- 原料价格波动:驴皮、鹿茸、肉苁蓉原料价格上行将压制毛利率 1–2pct。
10.2 六项上行机会
- 第二曲线兑现:全年收入 ≥5 亿、2027 年 ≥7 亿,可给予 1–2× PE 加成(17–19×)。
- 第三曲线并购落地:2027H1 前公告医美标的,可给予 0–2× PE 加成(0–40 亿市值增量)。
- 政策催化:历史经典产业方案落地,2028 年百亿龙头目标带来品牌溢价 5–10%。
- 山姆渠道扩张:H2 阿胶黄芪粉继续放量,全年 ≥1.5 亿。
- 高分红+回购维持:100% 分红率构成下行保护。
- 股权激励解锁:管理层与股东利益绑定形成,2026 年是关键考核年。
10.3 未来 6–12 个月关键观察点
- 2026Q3 业绩:阿胶系列同比能否转正(>+3%);华东区域是否反转;其他药品及保健品增速是否维持 >50%。
- 2026Q3 应收账款回款:环比能否下降至 <5 亿;半年报附注未披露账龄分布与欠款方前五名,Q3 是公开数据补充窗口。
- 2026Q3 合同负债:能否恢复至 >5 亿;持续下滑是 Q4 收入承压的领先指标。
- 2026 全年第二曲线规模:管理层指引潜力品种在研 52 项,目标培育多个亿元大单品;全年 5 亿是验证第二曲线兑现的关键节点。
- 2027Q1 第三曲线并购公告:是否出现医美或药品标的并购落地,是估值切换的关键开关。
- 股权激励首批解锁:2026 年是首批解锁时间窗口,考核条件披露将驱动管理层全力兑现目标。
十一、结论:温和看多,等待 Q3 验证
核心结论:东阿阿胶正站在估值定位切换的关键节点。未来 2-3 年最可能演进为"高分红防御消费 + 渐进式第二曲线"组合定位,而非"成长性品牌矩阵"切换。第一曲线(阿胶系列 89.78%)的稳态盈利 + 80 亿类现金 + 100% 分红率构成"防御估值锚";第二曲线(皇家围场 1619 + 壮本)的兑现是"估值边际改善开关";第三曲线(医美抗衰)是长期期权,2026–2028 年内不构成业绩驱动。
配置建议:
- 防御型资金(关注 5.5–6.5% 股息率):当前价位 45.84 元可配置,对应 2026E PE 15.4×、股息率约 6%,下行风险有限(净现金 49.76 亿 + 高分红护城河)。
- 成长型资金(关注第二曲线持续兑现):等待 2026Q3-Q4 数据验证或 2027Q1 第三曲线并购公告落地。
- 风险偏好低的资金:等待应收账款回款验证或股价回调至 42 元以下。
评级定性表述:温和看多,等待 Q3 验证。合理估值区间 47–53 元/股,概率加权目标价约 48 元/股,距离当前股价约 5% 上行空间。向上重估需要第二曲线业绩持续验证或第三曲线并购落地;向下风险来自华东区域持续恶化或 OCF 进一步弱化。
公司基本面长期看仍具备"中华老字号 + 央企信用 + 阿胶品类绝对龙头 + 高分红"的稀缺组合,但在增长曲线接力的关键窗口期,业绩兑现的节奏比叙事更重要——这是投资者需要持续跟踪的最核心问题。
附录:未解决的公开证据缺口
以下信息本轮研究资料未提供,文中涉及上述维度均以方向性表述或区间给出,不做定量假设:
- 阿胶细分行业规模、渗透率、人均消费、龙头集中度的结构化数据——公司年报与业绩会均未披露。
- 同业可比公司的市场数据(PE、PB、股息率等)——
market_context中"同业可比"字段返回"无可用数据"。1 - 医美行业市场规模、增速、监管政策的结构化数据——本轮资料未提供。
- 应收账款 5.89 亿元的账龄分布与欠款方前五名明细——半年报附注未充分披露。
- 华东 -15.73% 的具体根因——管理层未给出解释,无法判断是渠道主动调节、产品结构差异、还是地区性库存扰动。
- 股权激励完整解锁条件(收入增速、归母净利增速、ROE 等具体目标值)——仅看到授予公告。
- 客户 1(22.81 亿 / 34.05%)的真实身份——年报披露脱敏,仅明确"前五大客户包含中国华润有限公司,与公司存在关联关系"。
- 男士滋补赛道的 TAM 与竞争格局——补肾口服液品类的市场份额、品牌力评分数据本轮资料未提供。
这些缺口不影响本研报的核心结论(增长曲线接力 + 高分红防御 + 47–53 元区间),但对部分细节判断(应收账款质量、华东根因、股权激励考核)的精度构成限制——投资者在阅读时需自行权衡。
资料来源
- [1] 东阿阿胶 市场与行业上下文快照 · Tushare 2026-09-11
- [2] 2025年年度报告 · 巨潮资讯 2026-03-19
- [3] 2026年半年度报告 · 巨潮资讯 2026-08-20
- [4] 2026年半年度业绩说明会交流记录 · 巨潮资讯-信息披露调研 2026-08-23
- [5] 东阿阿胶 服务器预生成估值数据包 · auto 2026-09-11
- [6] 东阿阿胶 服务器预生成财务数据包 · Tushare 2026-06-30
- [7] 2025年年度股东会交流记录 · 巨潮资讯-信息披露调研 2026-05-17
- [8] 科技点绿沙海 生态赋能未来——东阿阿胶深耕肉苁蓉产业发展纪实 · serper_news 2026-09-09 查看原文
- [9] 历史经典产业高质量发展国家方案落地,山东“老手艺”如何争先 · serper_news 2026-09-07 查看原文
- [10] 东阿阿胶不只想赚女人的钱:猛冲男性滋补,补肾口服液大卖上万件 · serper_news 2026-08-31 查看原文
- [11] 2026西普会启幕 东阿阿胶发布男士滋补业态新范式 · serper_news 2026-08-17 查看原文
- [12] 东阿阿胶招标结果:东阿阿胶股份有限公司阿胶类产品抖音达播项目(框架协议)谈判采购结果公告 · serper_news 2026-08-31 查看原文
- [13] 国金证券 — 国金证券_业绩韧性增长、分红表现优异,三条曲线助力未来发展_20260821.pdf · tushare_research_report 2026-08-21 查看原文
- [14] 东吴证券 — 东吴证券_2026年中报点评:业绩稳健增长,延续高比例分红_20260823.pdf · tushare_research_report 2026-08-23 查看原文
- [15] 开源证券 — 开源证券_公司信息更新报告:2026H1经营业绩稳健增长,延续高分红_20260825.pdf · tushare_research_report 2026-08-25 查看原文