 箴研
百奥赛图(688796.SS / 02315.HK)投研报告
估值日:2026-08-28;A 股收盘 116.91 CNY(4.47 亿股,对应市值 522.47 亿元);H 股 02315.HK 2026-08-29 收盘 61.25 HKD,对应市值约 273.73 亿港元(约 249.92 亿 CNY)。A/H 比 2.09x,溢价 109.1%。12
一、执行摘要
百奥赛图是一家以"全人抗体小鼠平台 RenMice + 千鼠万抗计划"为核心、靠模式动物销售、临床前药理药效服务和抗体分子对外授权三条线同时变现的全球生物技术公司。区别于药康生物(模式动物为主)和昭衍新药(安评为主),公司同时是"全球少数能用自有 SUPCE 技术做全人源抗体替换的小鼠平台所有者"——这一点决定了公司既不是纯粹的 CRO,也不是单纯的 Biotech,而是介于"研究工具 + 早期药物发现 + 平台授权"之间的混合商业模式。34
研究主线:公司正在从"模式动物+药理药效 CRO 为主、抗体授权为辅"的混合公司,转型为"模式动物+药理药效做现金牛、抗体授权做估值期权、RenSuper AI 平台做新催化剂"的三层结构。2025 年到 2026H1 的关键变化是:营收加速(+40.63%→+51.60%)、毛利率跳升(75.83%→79.30%)、净利率从 3.4% 跃迁到 25.6%(2026H1 单期)、研发费用率从 33.04% 下降到 28.40%、连续 5 个季度盈利。56
核心问题
- 抗体授权收入能否持续支撑 35%+ 收入增长?
- AI 平台能否在不增加研发投入的前提下提高"千鼠万抗"签约效率?
- 当前 522 亿元市值、142x PE TTM 是否充分反映 2026-2028 利润弹性?
三种竞争性解释
- 看多(25% 概率):RenMice 是国内唯一、全球少数的全人抗体小鼠平台,签约数从 2024 年底累计 200+ 跳升到 2026H1 的 455 项,临床推进已达 5+;2026 上半年抗体收入单季度加速。AI 平台 RenSuper Workstation(2026-05 发布)有望进一步把分子库变成"可定价 SaaS 资产"。
- 中性偏保守(55% 概率):2025 年抗体业务收入增速仅 +4.58%,2026H1 跳升 +33.77% 主要靠分子授权的"首付款确认节奏",不是线性增长。祐和医药 2026H1 净利仅 14.19 万元(vs 2025 全年 3,525 万元)提示收入确认季度间剧烈波动。80%+ 海外占比面临汇率、关税、生物安全法案三重风险。500+ 亿市值对应 26E PE 79-138x,容错空间小。
- 悲观(20% 概率):模式动物行业增长天花板有限,竞争对手药康生物(2025 营收 7.93 亿、净利 1.44 亿)、南模生物都在加速布局人源化模型;科创板次新股流通盘只有 8%,250 日涨幅 77.67%,存在次新股溢价回归风险。
评级与目标价
- A 股 688796.SS:中性偏看空(12 个月),目标价区间 60-85 元(基于 2027E 净利 5.8-6.0 亿 × 35-50x PE),较当前 116.91 元有 27-49% 下行空间。
- H 股 02315.HK:中性(12 个月),目标价区间 65-93 港元(基于 2027E 净利 × 30-40x PE),较当前 61.25 港元有 6-52% 上行空间。
- 核心论据:当前 A 股估值已 price in 乐观情景(25% 概率)的多数空间,H 股估值更接近中性情景;A/H 比 2.09x 显著高于医药行业历史均值 1.3-1.8x,存在回归压力。
二、公司概览
2.1 业务结构
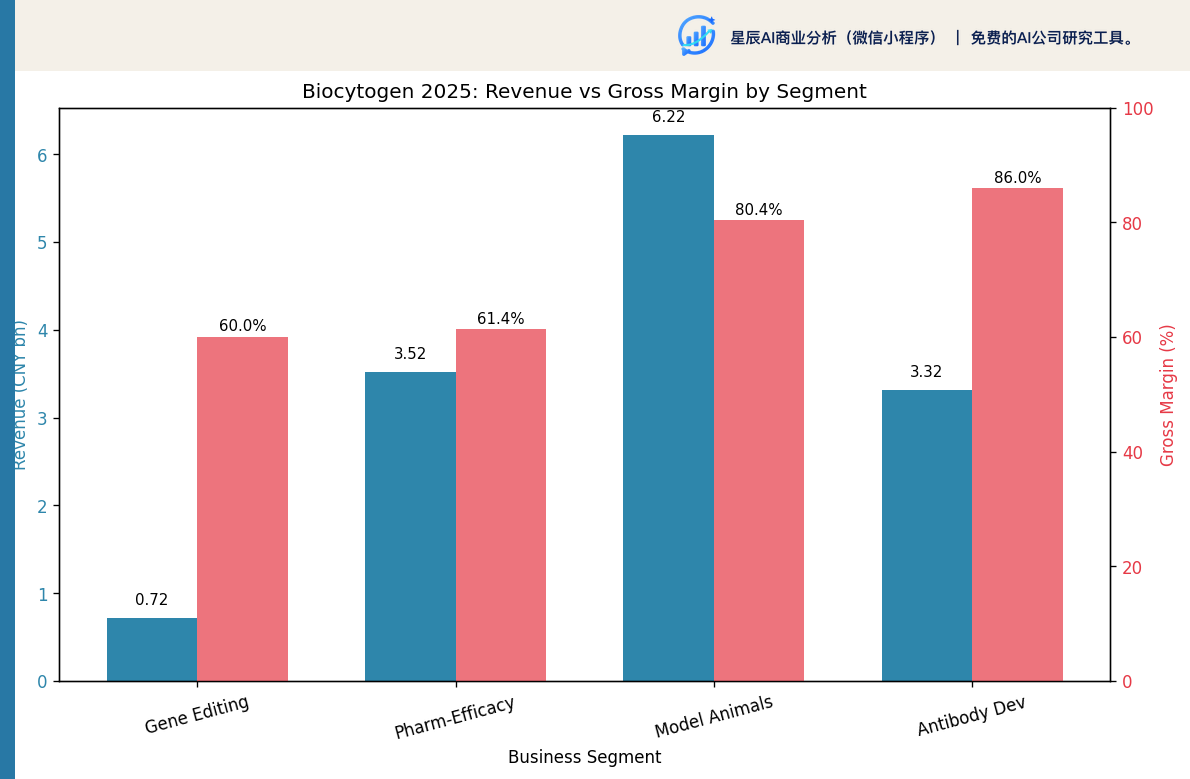
公司同时经营四条业务线,2025 全年合计营收 13.79 亿元:
- 模式动物销售:6.22 亿元,+59.86%,毛利率 80.41%;以 RenMice 系列全人抗体小鼠为核心,靶点人源化小鼠约 2,300 种。4
- 药理药效评价:3.52 亿元,+75.24%,毛利率 61.38%;为创新药公司提供临床前药效验证服务。5
- 抗体开发:3.32 亿元,+4.58%,毛利率 86.00%;通过"千鼠万抗"计划累计签约 455+ 项(2025 全年新增 150+,2026H1 新增 105),5+ 分子进入临床。64
- 基因编辑定制:0.72 亿元,-0.09%,毛利率 60.05%;服务于内部研发与外部定制需求。
2.2 商业模式
公司的商业本质是"分子序列库货架 + 一次性首付款 + 长期里程碑 + 销售分成"——区别于传统 CRO 的"按服务工时计费"模式,也区别于创新药公司的"自研管线销售"模式。海外占比 60-70%,全球前十大药企均为客户。43
2.3 技术平台
- RenMice 全人抗体小鼠平台:基于 SUPCE 技术的全人源抗体替换,是公司核心差异化资产;
- 千鼠万抗计划:系统性敲除/敲入数千个靶点,生成对应的全人抗体分子库;
- RenSuper Workstation(2026-05 发布):AI + 自动化智造平台,单抗阳性命中率 46%,通量 800 样本/天。7
2.4 股权与上市
- A 股:2025-12-10 科创板上市,发行价 26.68 元,募资 12.67 亿元,发行 PE 519x;
- H 股:2022-09 港交所上市,发行价 25.20 港元;
- 总股本 4.47 亿股,其中 A 股 0.36 亿流通(8%)、H 股 1.108 亿(25%)、限售 3.0 亿;
- 实际控制人沈月雷、倪健夫妇通过百奥常青等持股平台控制公司。5
2.5 重要里程碑
- 2022-09 H 股上市;
- 2025-07 RenNano 与和铂抗体专利诉讼涉案专利到期,技术风险解除;
- 2025-12 A 股科创板上市;
- 2026-01 对江苏百奥以债转股方式增资 5.5 亿元;
- 2026-04 启动海门四期 16 亿元工程;
- 2026-05 RenSuper Workstation 正式发布;
- 2026-08 募投项目实施方式变更为"轻资产租赁模式"。
三、投资亮点
3.1 三轮驱动收入加速兑现
2025 年公司实现营收 13.79 亿元(+40.63%),2026H1 实现 9.41 亿元(+51.60%),增长正在加速。三个引擎同时发力:模式动物 +59.86%、药理药效 +75.24%、抗体开发 +33.77%(2026H1)。56
3.2 毛利率结构持续优化
综合毛利率从 2023 年 70.59% 提升至 2025 年 75.83%,2026H1 进一步达到 79.30%。其中抗体开发毛利率高达 92.82%,模式动物毛利率 82.30%——这两个高毛利业务合计贡献了主营收入的 60%+。6
3.3 海外业务是真正护城河
海外占比 60-70%,前 5 大客户 20.40%、单一最大客户 Gilead 占 8.72%。海外业务通过 GCP/GLP 级服务和 RenMice 平台授权,2025 年同比增长 +42.00%,2026H1 同比增长 +33.22%。海外 MNCs 在 2024-2025 年对供给链重新配置,把更多早期筛选/药效订单放到中国,这是公司海外业务高景气的直接原因。4
3.4 利润弹性来自经营改善
2025 年研发费用率 31.77%,2026H1 进一步降至 28.40%(-3.37pct)。同期研发人员从 450 增至 545(半年 +21%),但研发费用仅 +27.85%——单产提升明显。这是"AI 平台不增加研发投入提高签约效率"主线的重要支撑。6
3.5 千鼠万抗累计签约加速
截至 2026H1 累计签约 455+ 项,2025 全年新增 150+ 项,2026H1 新增 105 项——半年节奏已接近 2025 全年的 70%。5+ 分子进入临床阶段(YH001/002/003/008/013/016/017),未来里程碑收入可见性提升。6
四、行业与市场
4.1 临床前 CRO 行业
全球临床前 CRO 市场 2023 年 243.6 亿美元,预计 2026E 332.5 亿美元、2030E 487.5 亿美元。中国临床前 CRO 市场 2023 年 405.8 亿元,2026E 528.6 亿元(CAGR 9.2%),2030E 899.3 亿元(2026-2030 CAGR 14.2%)。中国药理药效评价 2024 年 77.1 亿元,2031E 137.1 亿元(CAGR 8.6%)。3
2024 年是国内 CRO 行业过去三年的最低点,2025 年起出现明确反转。药明康德 2026Q1 营收 124.36 亿元(+28.81%),归母净利润 46.52 亿元。2 康龙化成 2025 上半年营收 64.41 亿元(+14.93%),净利润 +36.66%。2
4.2 模式动物/人源化模型
国内小鼠模型市场 2024 年约 85 亿元,药康生物引用第三方预测 2025 年 103 亿元、2030 年 236 亿元(2024-2030 CAGR ≈ 14.9%)。2
中国"模式动物三强"格局已形成:百奥赛图(靶点人源化小鼠约 2,300 种)、药康生物(2025Q3 累计营收 5.76 亿元、+12.92%)、南模生物。国际玩家 Charles River、Jackson Lab、Crown Bio 等。42
4.3 抗体对外授权(License-out)
中国创新药 license-out 是过去两年最重要的行业变化:2025 年全年 157 笔、135.7 亿美元、首付款 7.0 亿美元;2026 年 H1 已逼近 2025 全年;2026Q1 单季超过 600 亿美元;2026 年平均单笔交易规模 +76%。2222
可比公司:AbCellera 2025 营收 7,513 万美元(+160%);和铂医药 2025 收入 11.1 亿元(+314.6%)、净利 6.48 亿元。22
4.4 AI 制药
2024 年全球 AI 制药市场约 58 亿美元,2030 预计突破 200 亿美元(CAGR ~23%)。AI 药物开发周期缩短 30-40%,研发成本下降 25-30%。7
可比 AI 制药公司:Chai Discovery 累计融资 2.25 亿美元以上(C 轮 4 亿美元、估值约 13 亿美元);Isomorphic Labs 2025 年 3 月首轮 6 亿美元。22
4.5 政策风险
2025 年 4 月 FDA 公布"逐步淘汰单克隆抗体及其他药品动物试验要求"路线图;2025 年 12 月参议院通过 FDA Modernization Act 3.0。短期(1-2 年)对公司影响有限,中长期(5-10 年)对常规品系模式动物销售有替代风险。22
生物安全法案:2024 年美国国会推动的草案已多次搁置,主要影响"美国联邦机构与中国 CRO 合作",对模式动物/药理药效服务出口约束较弱,但抗体分子序列库对外授权属"知识产权/数据"类,若法案升级则可能受影响。2
五、业务分析
5.1 模式动物销售
2025 年实现收入 6.22 亿元(+59.86%),毛利率 80.41%;2026H1 实现 4.46 亿元(+62.44%),毛利率 82.30%。增长来自三股力量:① ADC/双抗/小核酸/细胞治疗等多元成药形式扩张;② GLP 趋严 + 复杂模型需求上升;③ 全球研发分工深化,中国承接海外订单。4
竞争壁垒:人源化小鼠竞争已从"模型数量"转向"高复杂度品系迭代速度 + 全人抗体平台一体化"。百奥赛图的优势在于"模型库 + RenMice + 千鼠万抗"的闭环——这是药康/南模不具备的能力。
5.2 药理药效评价
2025 年实现收入 3.52 亿元(+75.24%),毛利率 61.38%。是规模扩张的引擎,但毛利率偏低。增长驱动:① 国内创新药一级市场 BD/license-out 大爆发带动 CRO 订单;② 跨国药企把更多早期筛选/药效订单放到中国;③ GLP 合规收紧倒逼订单向头部集中。4
公司动物中心已通过 AAALAC 完全认证,符合国际标准,是承接海外订单的硬性门槛。
5.3 抗体开发与"千鼠万抗"
2025 年实现收入 3.32 亿元(+4.58%),毛利率 86.00%(同比 2024 下滑 6.83pct);2026H1 实现 2.18 亿元(+33.77%),毛利率回升至 92.82%。6
累计签约 455+ 项(2026H1),2025 全年新增 150+ 项,2026H1 新增 105 项。5+ 分子进入临床。海外占比 60-70%,全球前十大药企均为客户。
风险点:祐和医药 2026H1 净利仅 14.19 万元(vs 2025 全年 3,525 万元)提示收入确认季度间剧烈波动;2025 全年 +4.58% 反映"签约 ≠ 收入确认"。母公司抗体条线收入跳升与祐和医药净利下滑的不一致,可能反映抗体开发收入归口在多个主体、或祐和医药当期承担管线开发支出;具体归因尚未在 2026 半年报中明确披露,列为未解决缺口(见附录)。
5.4 RenSuper Workstation(AI 平台)
2026-05 正式发布,定位"真实分子库 + AI + 自动化智造"。单抗阳性命中率 46%,通量 800 样本/天。7
差异化优势:与 Chai Discovery/Isomorphic Labs 等纯 de novo AI 制药公司不同,RenSuper Workstation 的核心是"真实实验数据 + 自动化验证"的闭环。但在算法层面能否追平 Chai/Isomorphic,目前没有可比的学术/同行评议数据——属于未解决的证据缺口。
六、财务分析
6.1 收入与利润趋势
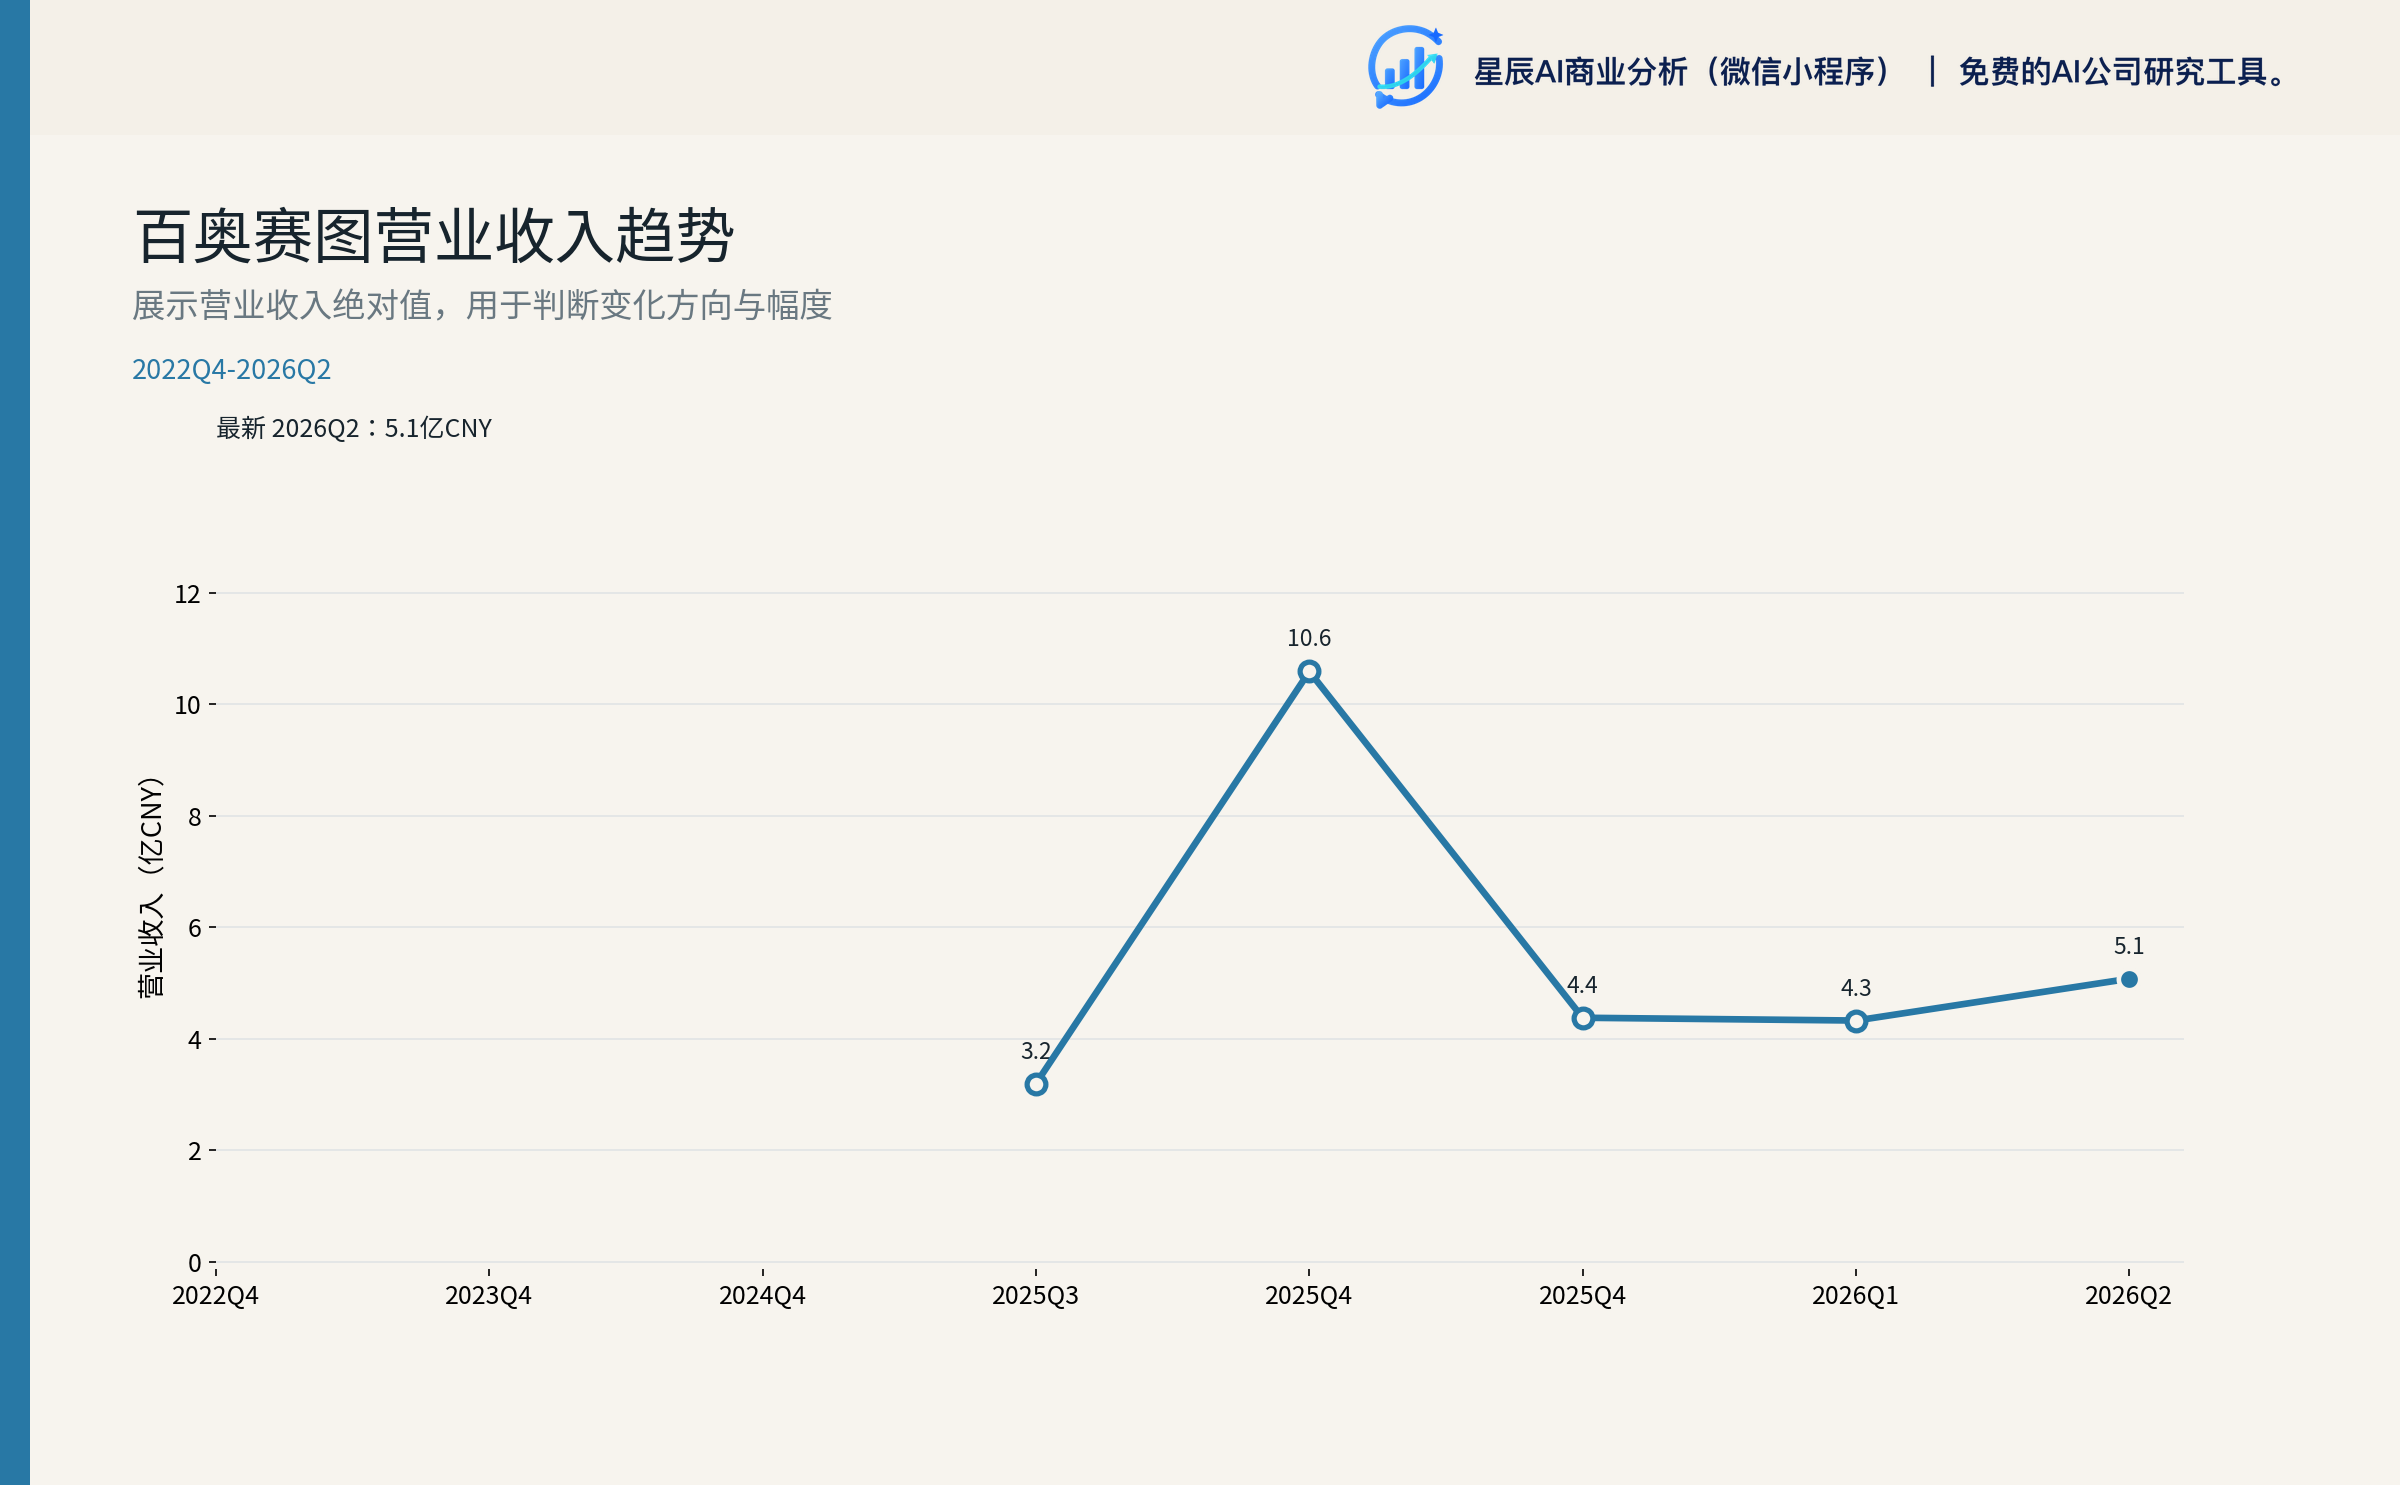
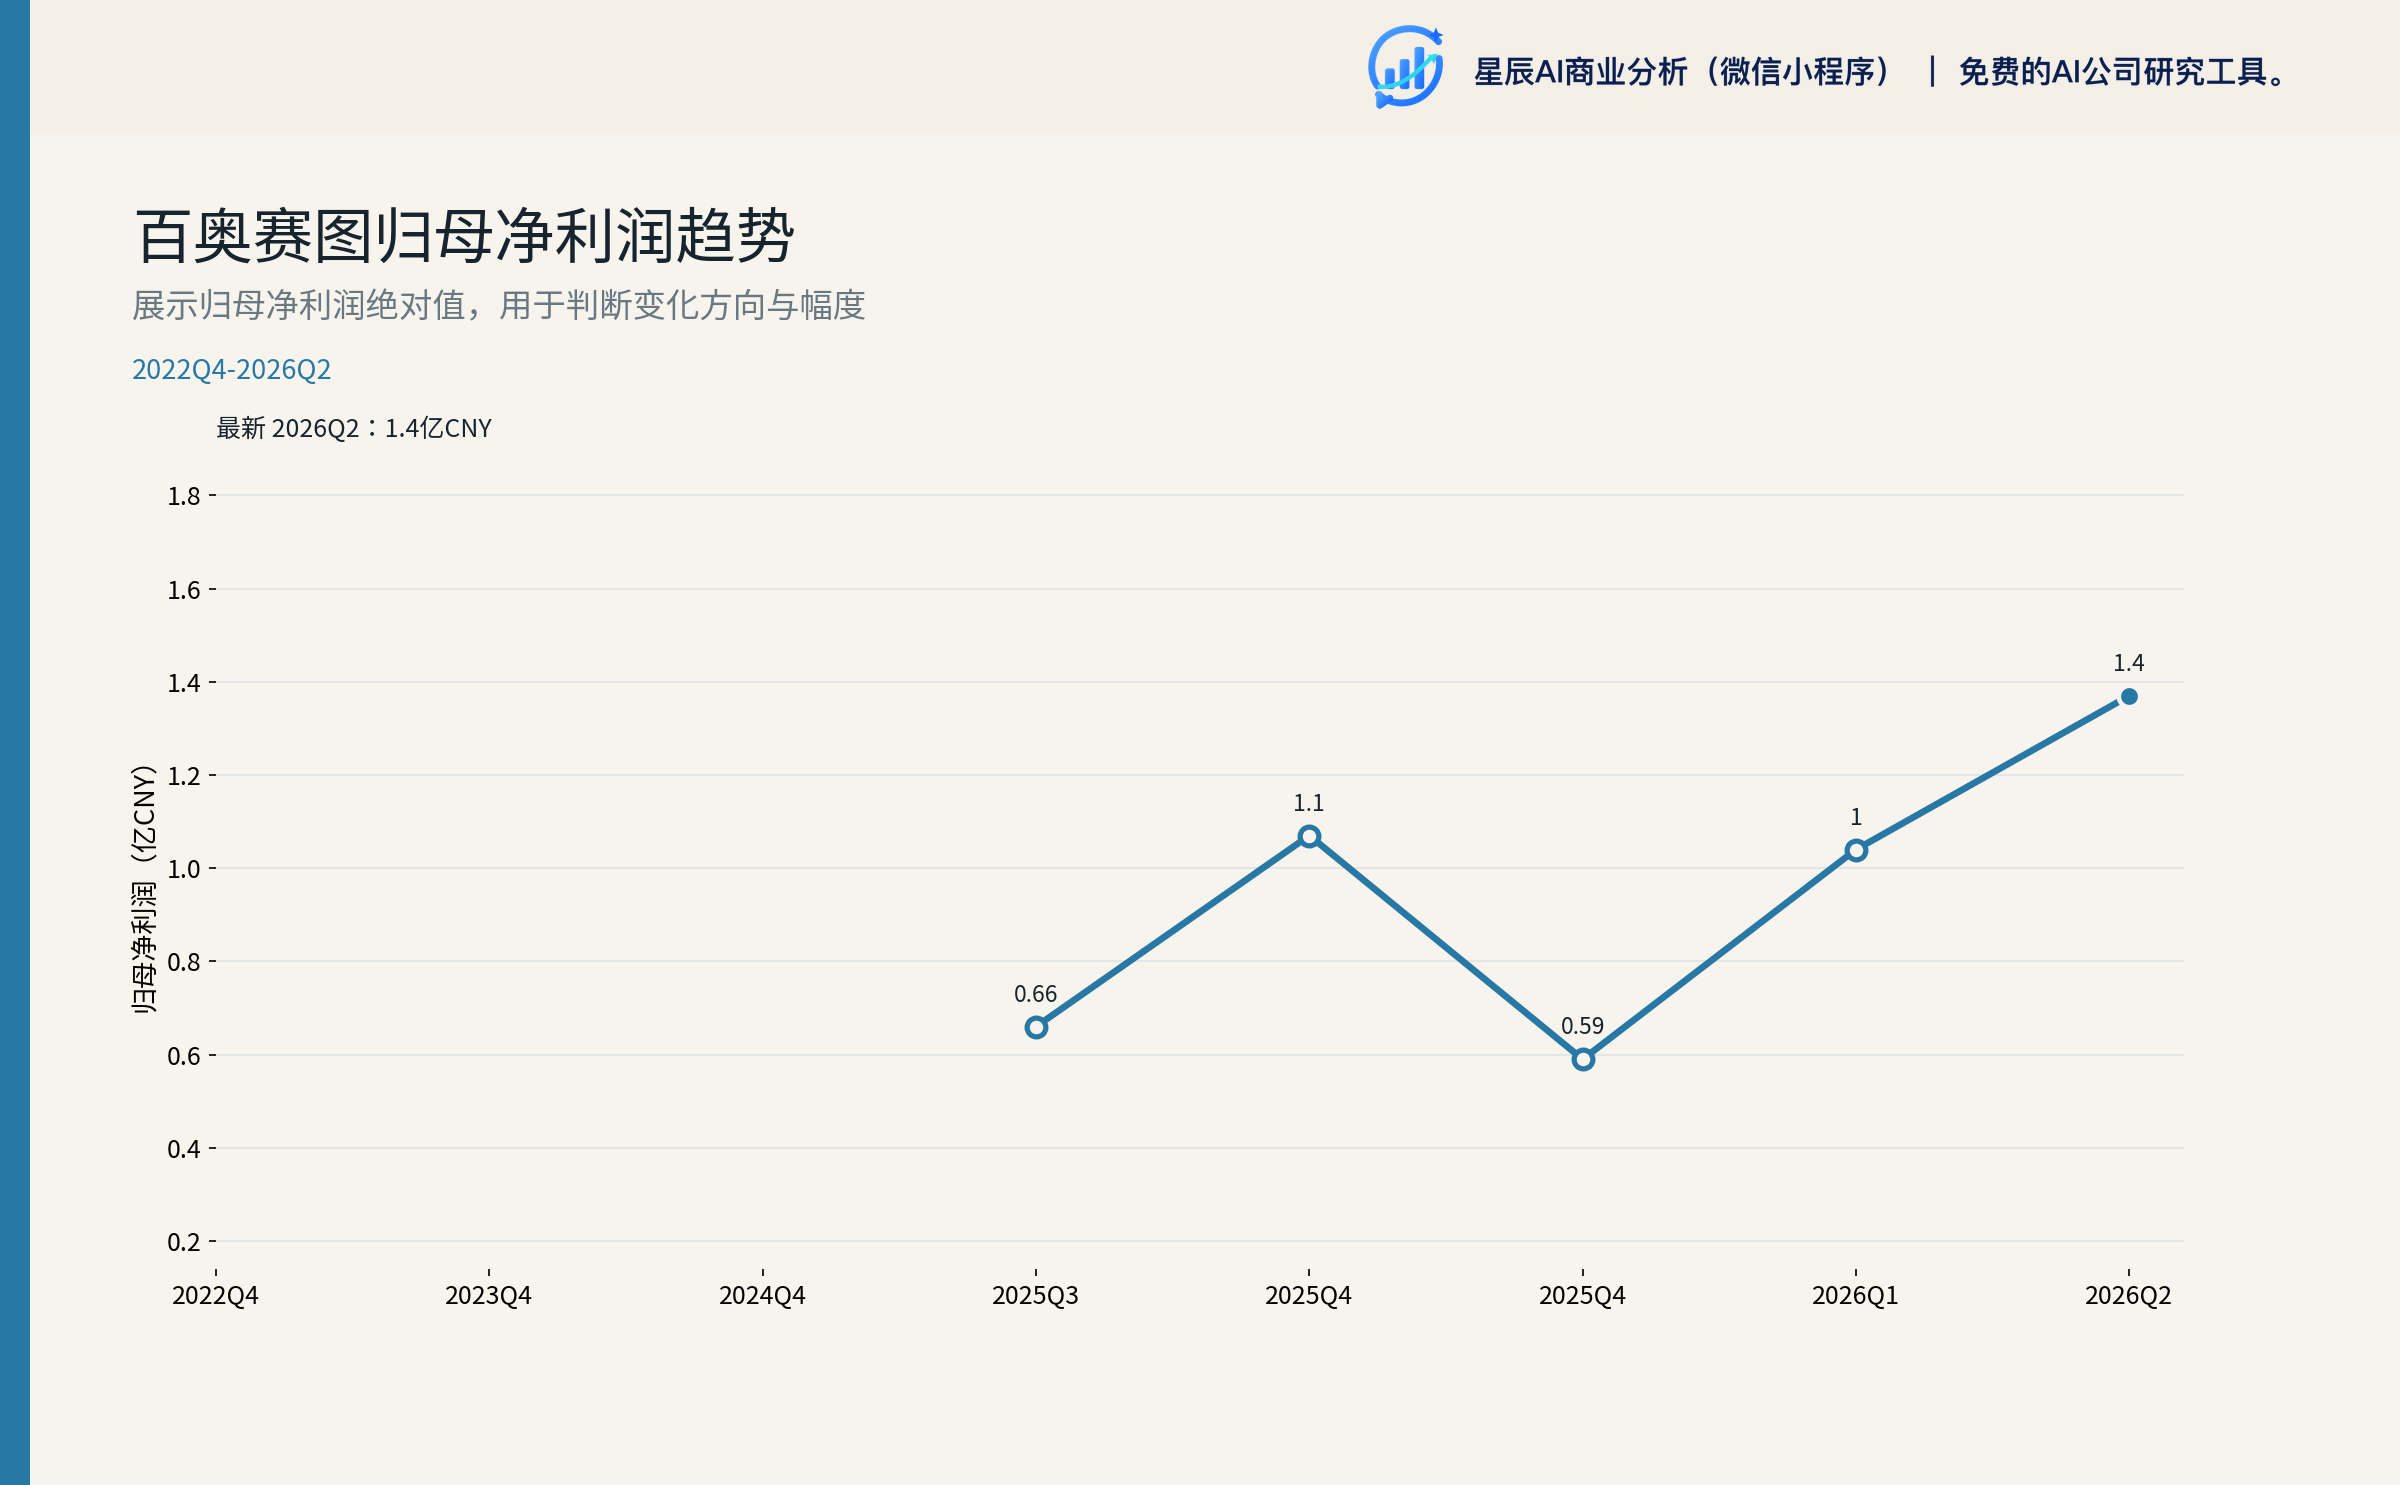
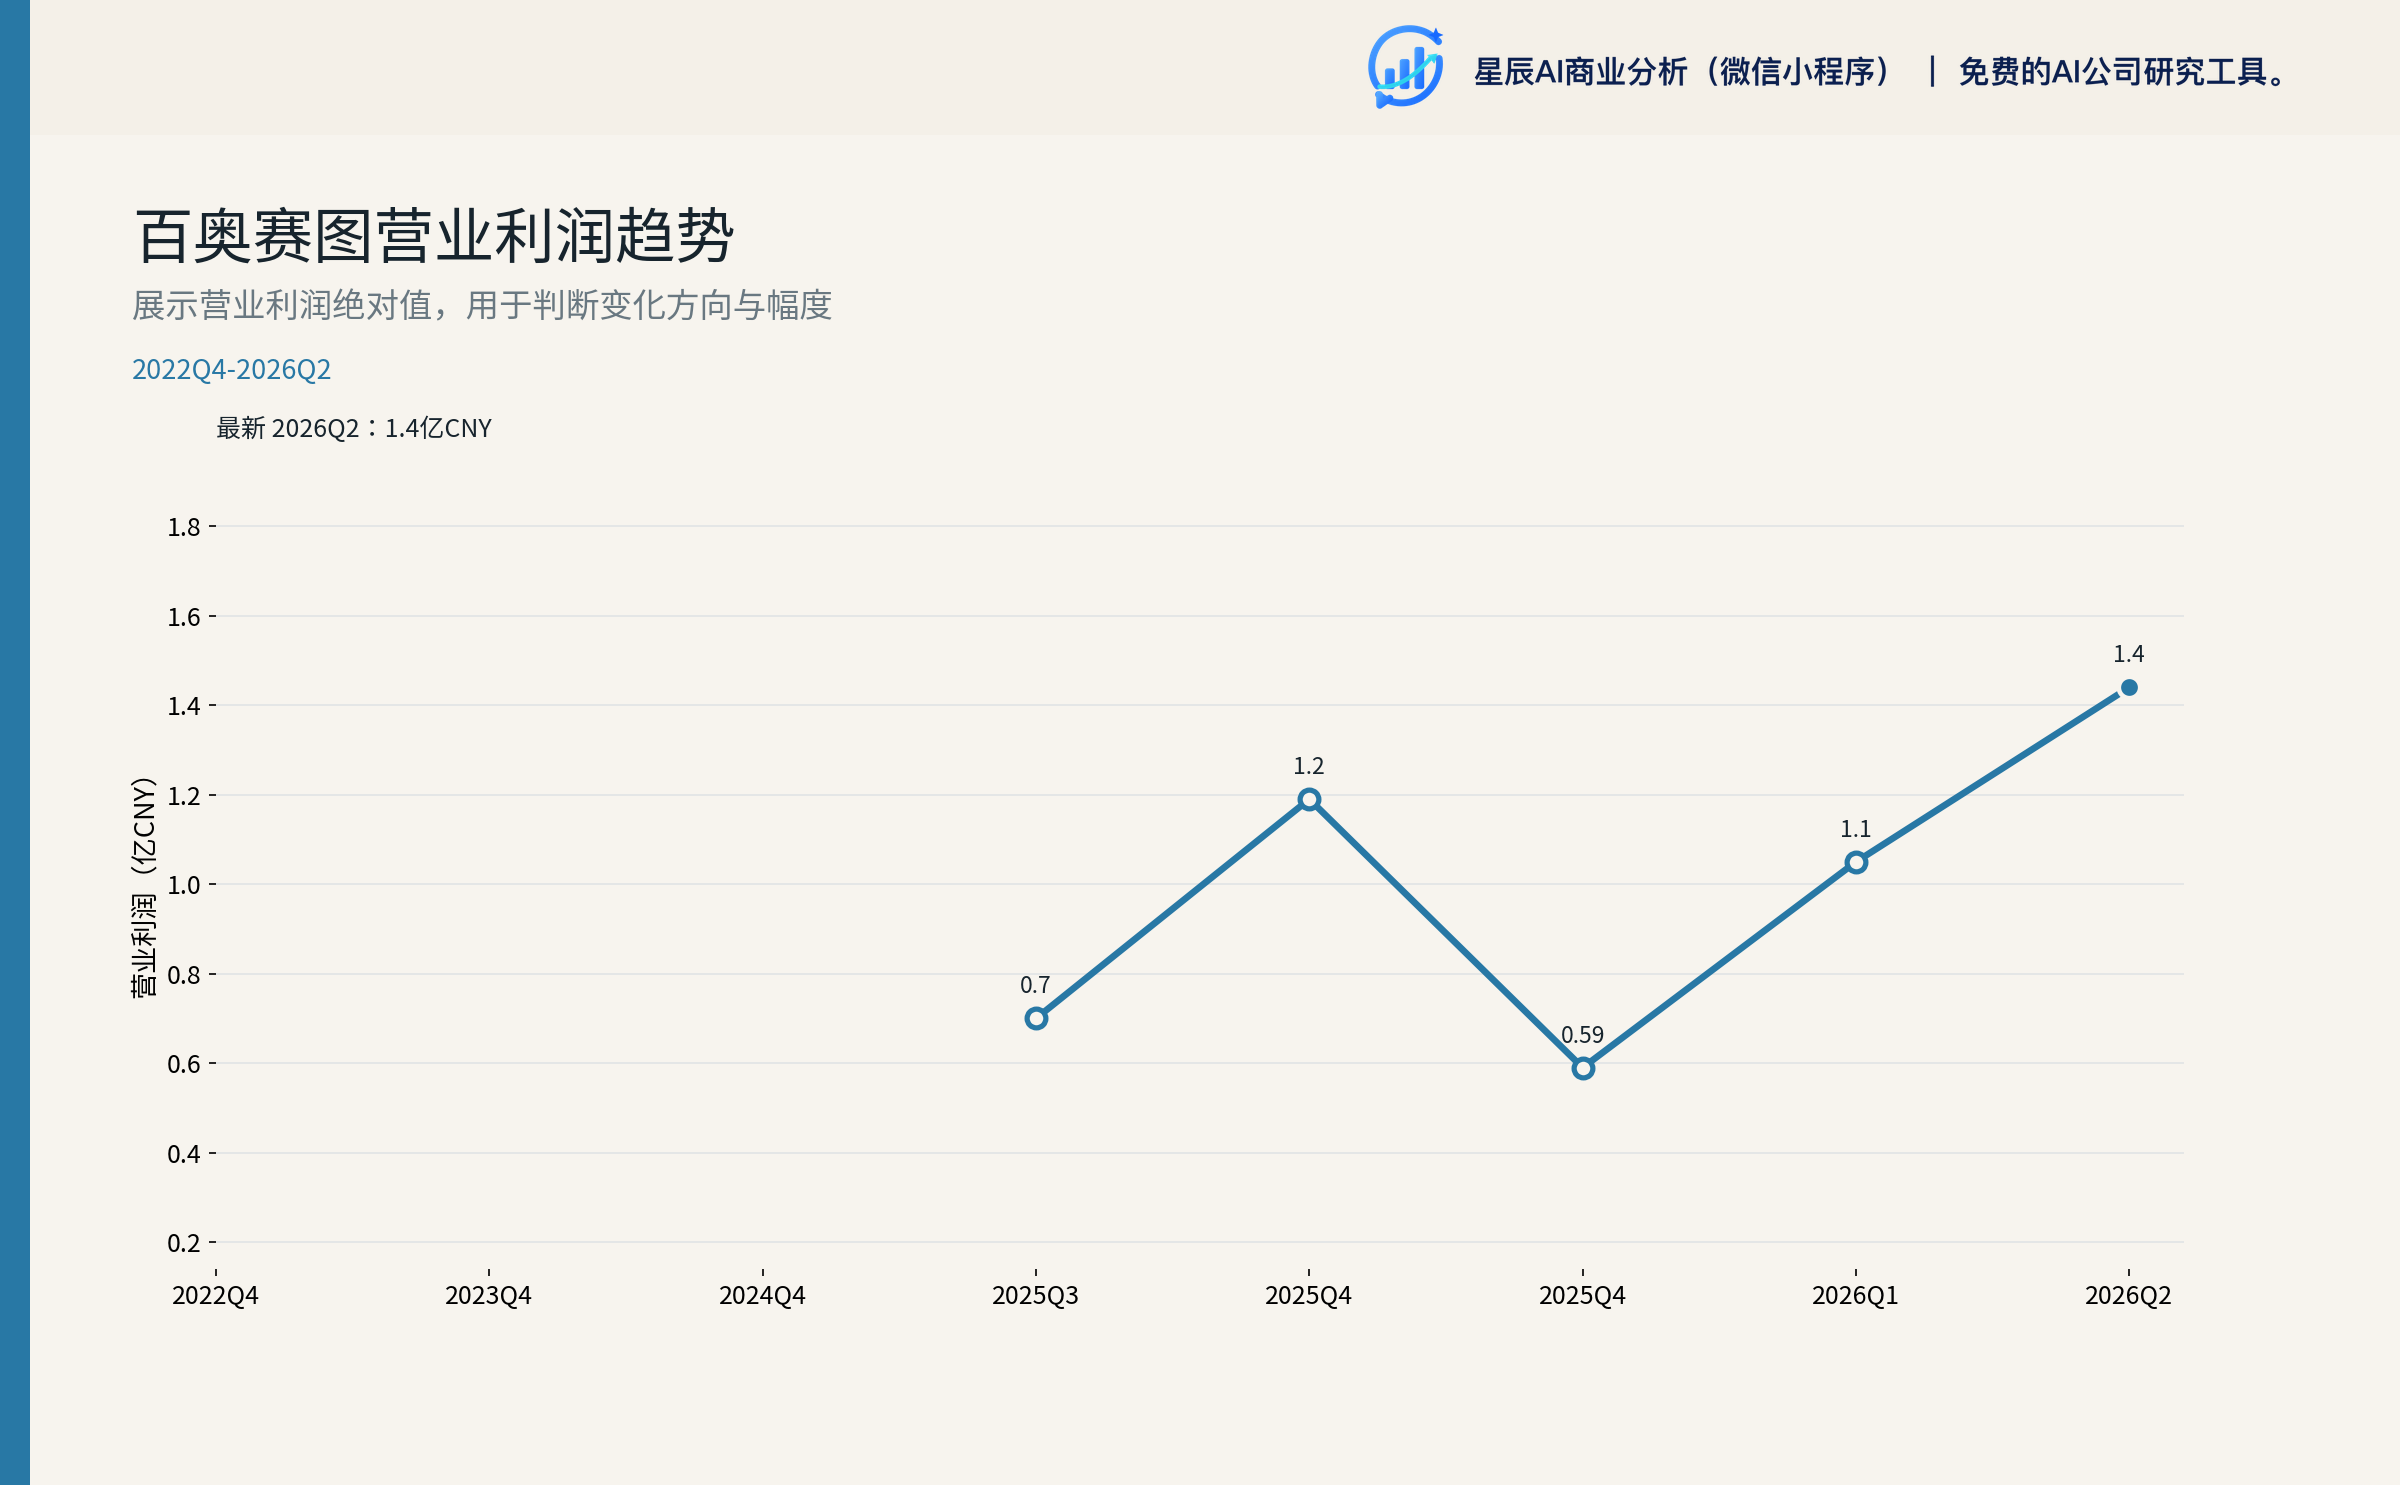
公司收入与利润呈现明显的"拐点加速"特征:2024 年营收 9.80 亿元(+36.7%),2025 年 13.79 亿元(+40.63%),2026H1 9.41 亿元(+51.60%)。归母净利润从 2023 年 -3.83 亿元,到 2024 年 0.34 亿元,再到 2025 年 1.73 亿元(首次年度盈利),2026H1 2.41 亿元(+402.29%)。56
| 指标 | FY2023 | FY2024 | FY2025 | 2026H1 |
|---|---|---|---|---|
| 营业收入(亿元) | 7.17 | 9.80 | 13.79 | 9.41 |
| 归母净利润(亿元) | -3.83 | 0.34 | 1.73 | 2.41 |
| 扣非归母净利润(亿元) | -4.05 | 0.23 | 1.16 | 1.97 |
| 综合毛利率 | 70.59% | 77.68% | 75.83% | 79.30% |
| 研发费用率 | 66.17% | 33.04% | 31.77% | 28.40% |
扣非 EPS 与扣非加权 ROE 2026H1 改善幅度(+542.86% / +5.28pct)显著超过归母净利同比(+402.29%),说明利润弹性主要来自经营层面,而非一次性损益或财务杠杆。6
6.2 毛利率与费用率
毛利率持续优化:综合毛利率从 2023 年 70.59% 提升至 2026H1 的 79.30%,核心驱动是抗体开发(92.82%)和模式动物(82.30%)两个高毛利业务占比提升。6
费用率全面下降:2026H1 销售费用率 8.1%、管理费用率 12.08%(较 2024 的 15.50% 显著下降)、研发费用率 28.40%(较 2025 的 31.77% 下降 3.37pct)。管理费用率下降源于规模效应;继续下降空间有限。
6.3 研发投入
2025 年研发投入 4.38 亿元(+35.23%),2026H1 2.67 亿元(+27.85%)。研发人员从 2025 年末 450 人增至 2026H1 的 545 人(半年 +21%),但研发费用仅 +27.85%——单产提升。6
"千鼠万抗"项目本期投入从 2025 年 1.57 亿元降至 2026H1 的 1.02 亿元(半年口径),但累计投入从 7.76 亿元推进到 8.79 亿元、预计总预算从 8.28 亿元上调至 10.87 亿元——项目进入"已完成首批分子库、转向抗体发现下游"阶段,资源消耗边际下降但产出仍可持续。
6.4 现金流与资本开支
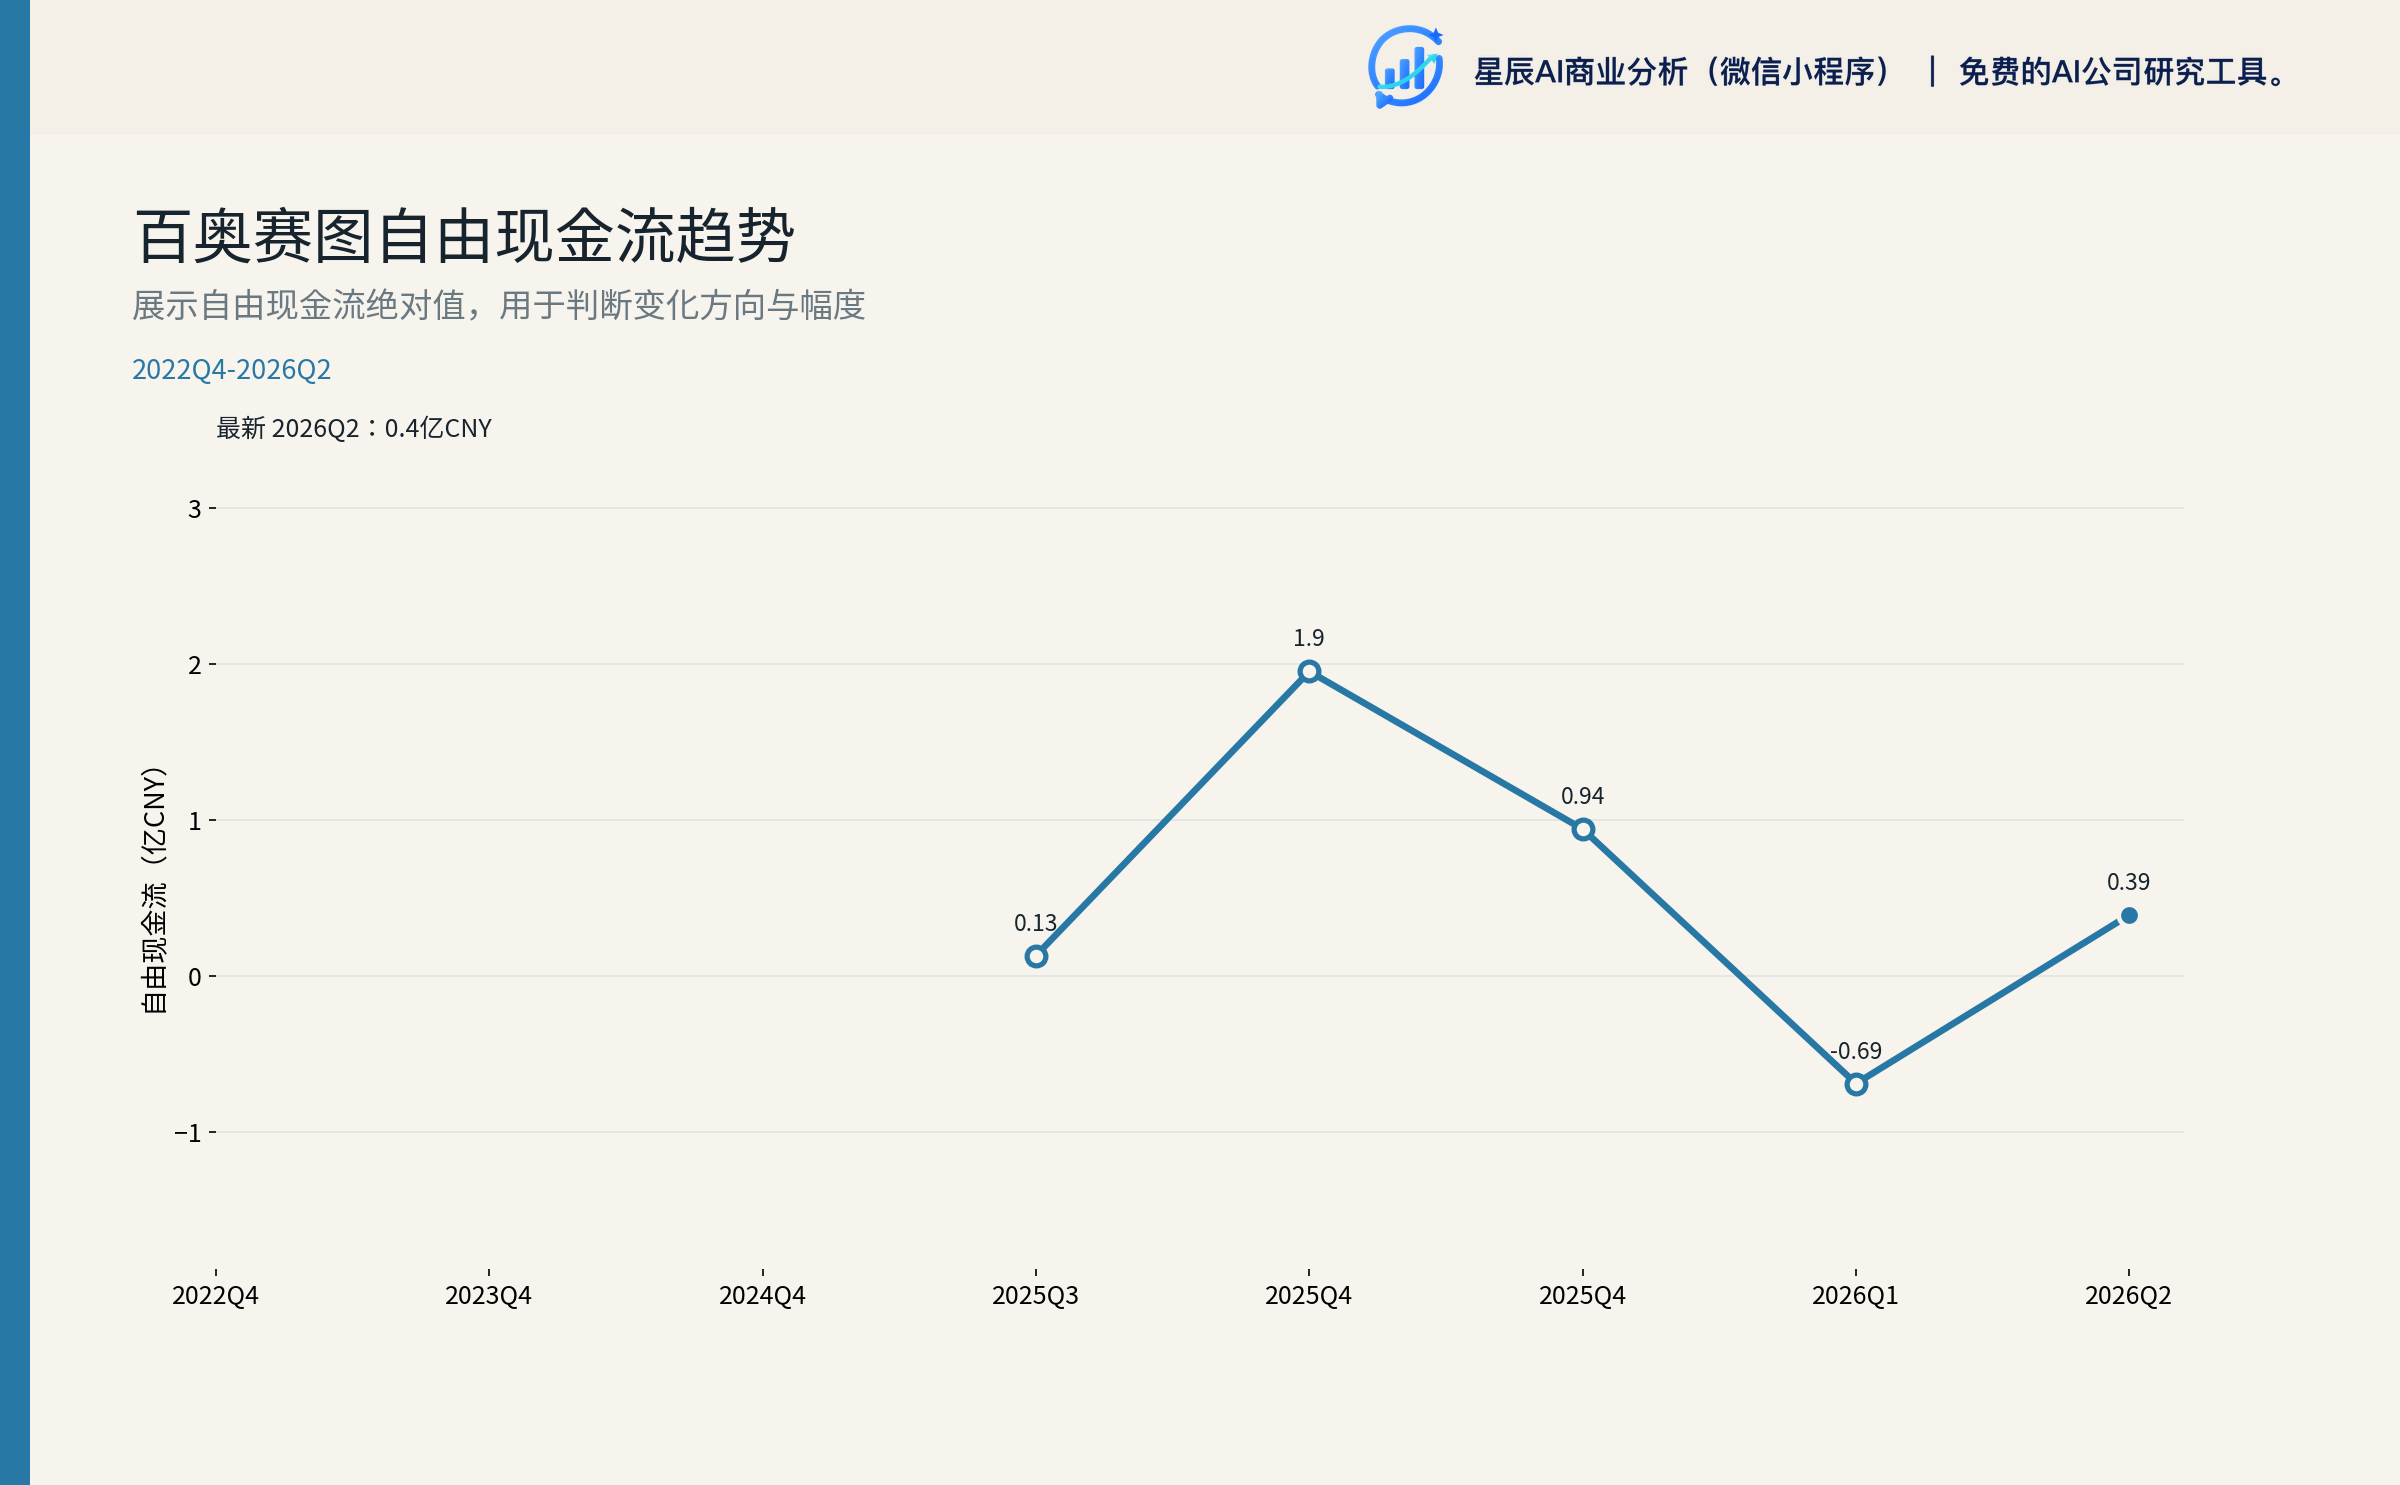
2025 年经营现金流净额 3.70 亿元(+75.27%),扣非 OCF/扣非净利 = 3.19x,盈利现金转化能力极强。2026H1 经营现金流 2.62 亿元(+28.57%)。6
资本开支显著上升:2025 年 Capex 0.88 亿元,2026H1 已达 2.21 亿元(是 2025 全年的 2.5x)。FCF 从 2025 年的 2.09 亿元收窄至 2026H1 的 0.41 亿元。
6.5 资产负债
2025 年末货币资金 15.85 亿元(A 股 IPO 募资到账),2026-06-30 降至 9.29 亿元(Capex + 偿还债务)。长期借款 +34.87%、租赁负债 +140%——进入"高增长+高资本开支"扩张阶段。6
2026-06-30 资产受限 7.55 亿元(占总资产 20.7%),主要为海门二期抵押借款及代建工程款,融资空间已被部分占用。
6.6 客户集中度
2025 年前 5 大客户合计 2.81 亿元,占比 20.40%;单一最大客户 Gilead 1.20 亿元(8.72%)。前 5 大客户均为海外 MNC:Gilead、Syncromune、Neurocrine、Lonestar Medicines、Merck Sharp & Dohme。海外占比 68.2%。5
七、估值与情景分析
7.1 当前估值
| 指标 | A 股 (688796) | H 股 (02315) |
|---|---|---|
| 收盘价 | 116.91 CNY | 61.25 HKD |
| 市值 | 522.47 亿 CNY | 273.73 亿 HKD ≈ 249.92 亿 CNY |
| PE TTM | 142.64x | 65.69x |
| PB | 21.58x | ~10.32x |
| 流通盘 | 0.36 亿(8%) | 1.11 亿(25%) |
A/H 比 2.09x,溢价 109.1%——显著高于医药行业历史区间 1.3-1.8x(溢价 30-80%)。12
7.2 可比公司估值
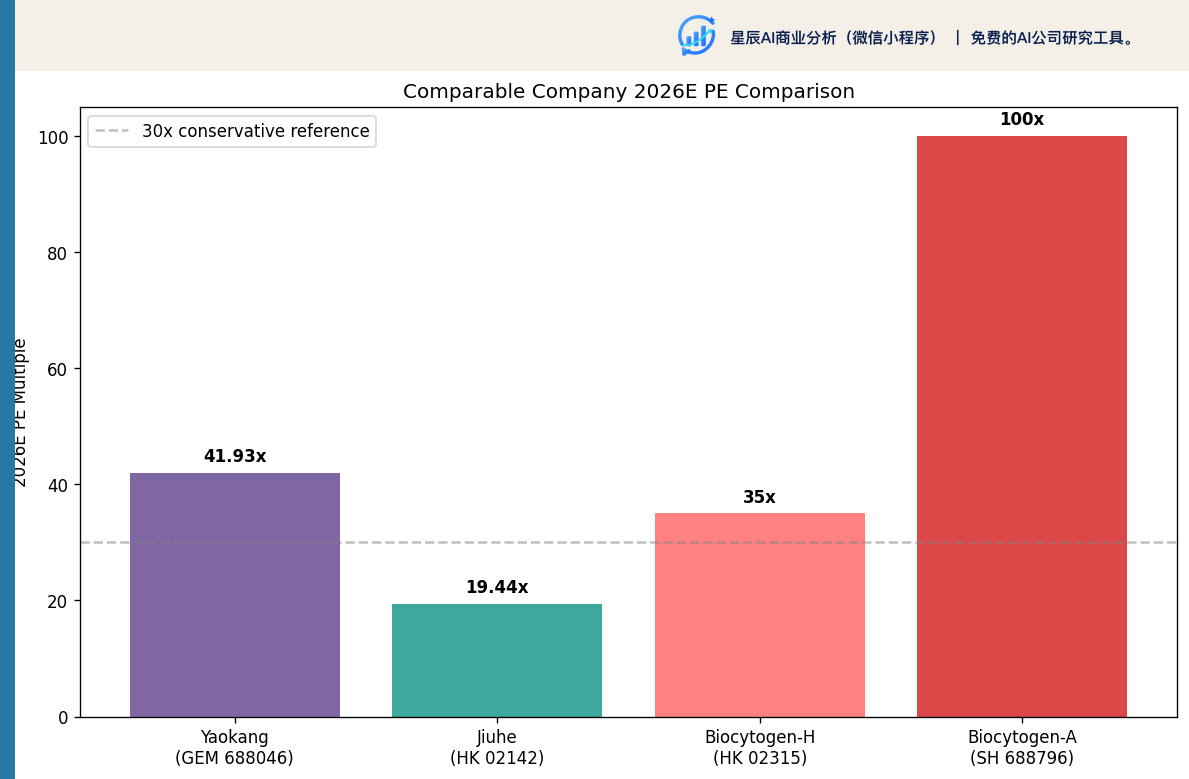
| 公司 | 业务定位 | 2026E PE | 2027E PE | 2025 GM |
|---|---|---|---|---|
| 药康生物 (688046.SH) | 纯模式动物 | 41.93x | 34.44x | 62% |
| 昭衍新药 (603127.SH) | 临床前安评 | 110.86x | 93.32x | 28% |
| 和铂医药 (02142.HK) | H 股 抗体平台 | 19.44x | 14.5x | 85% |
| 药明康德 (603259.SH) | CRO 龙头 | 18.5x | 16.0x | 42% |
| 康龙化成 (300759.SZ) | CRO 第二 | 22.0x | 19.0x | 36% |
百奥赛图定位介于药康生物(模式动物)与和铂医药(抗体平台授权)之间,但毛利率(78-79%)显著高于药康(62%)、与和铂(85%)接近;增长性显著高于和铂(和铂 2026H1 收入仅 +20.9% vs 公司 51.6%)。34
7.3 三档情景预测
| 维度 | 悲观 (20%) | 中性 (55%) | 乐观 (25%) |
|---|---|---|---|
| 标签 | 抗体回落到 2025 +4.58% 节奏 | 基线增长 + AI 平台缓慢变现 | 抗体加速 + AI 兑现 + 大单集中确认 |
| 2026E 营收(亿元) | 17.0 | 19.5 | 22.0 |
| 2027E 营收(亿元) | 21.0 | 26.5 | 31.0 |
| 2028E 营收(亿元) | 25.0 | 34.5 | 43.0 |
| 2026E 净利(亿元) | 2.8 | 4.2 | 5.3 |
| 2027E 净利(亿元) | 3.8 | 6.0 | 8.7 |
| 2028E 净利(亿元) | 5.1 | 8.8 | 14.0 |
| 净利 CAGR 2025-2028 | 43% | 72% | 101% |
| 研发费用率 | 28% 不变 | 28%→25% | 28%→22% |
7.4 多方法估值结果
| 情景 | A 股合理价区间 | H 股合理价区间 | A 股中位 |
|---|---|---|---|
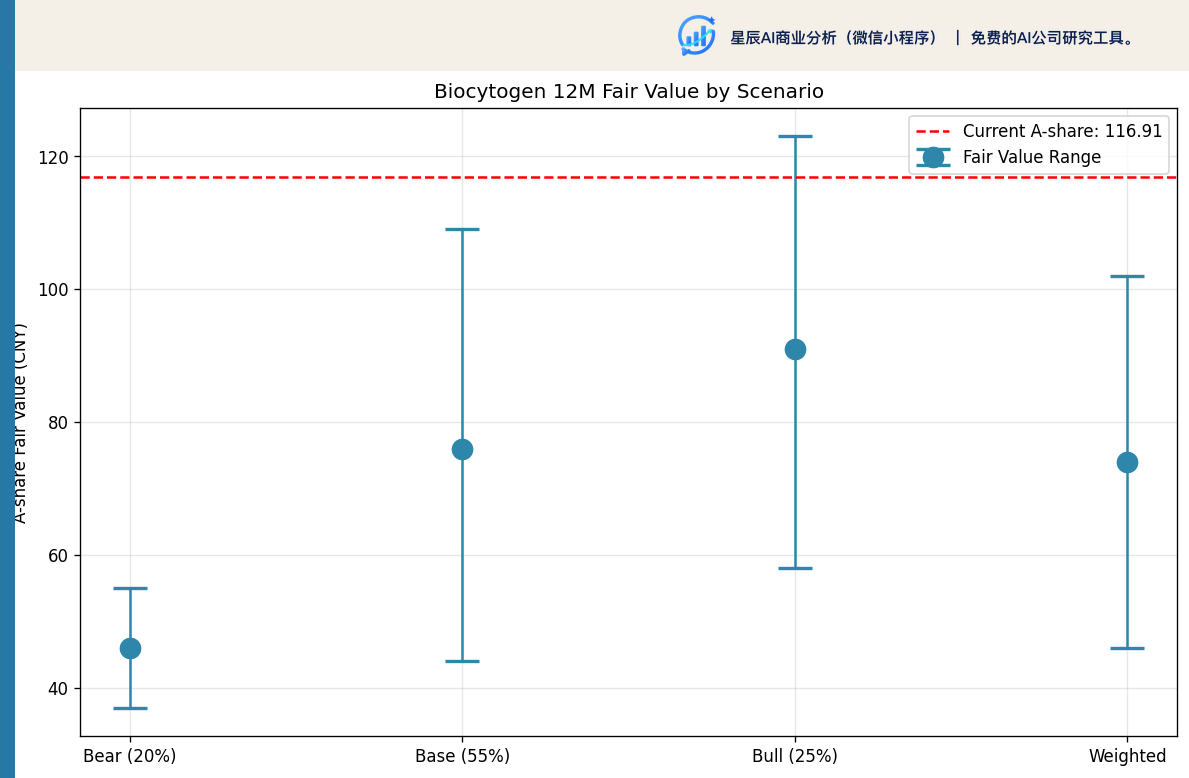
| 悲观 | 37-55 元 | 40-61 港元 | 46 元 |
| 中性 | 44-109 元 | 48-119 港元 | 76 元 |
| 乐观 | 58-123 元 | 64-135 港元 | 91 元 |
| 概率加权 | 46-102 元 | 50-112 港元 | 74 元 |
A 股 116.91 元偏离加权合理价 -36.8%;H 股 61.25 港元偏离加权合理价 +32.1%(H 股相对低估)。
7.5 12 个月目标价
| 情景 | 概率 | A 股 12M 目标价 | H 股 12M 目标价 | A 股较当前 |
|---|---|---|---|---|
| 悲观 | 20% | 26-51 元 | 28-56 港元 | -56% |
| 中性 | 55% | 50-81 元 | 55-89 港元 | -31% |
| 乐观 | 25% | 90-125 元 | 99-135 港元 | -19% |
| 加权 | 100% | 60-85 元 | 65-93 港元 | -30% |
7.6 A/H 价差分析
A/H 比 2.09x 显著高于医药行业历史溢价区间 30-80%。解释因素:① 科创板次新股流动性溢价;② 流通盘差异(A 8% vs H 25%);③ A 股市场对 Biotech 估值更激进。若溢价回归到 50% 区间,A 股有 25% 的回归空间。H 股是更接近基本面估值的锚点。12
八、风险提示
按影响力 × 概率排序:
| # | 风险点 | 影响 | 概率 |
|---|---|---|---|
| 1 | 高估值容错空间小(PE TTM 142x、2026E 79-138x) | 高 | 高 |
| 2 | 抗体收入季度波动(祐和医药 2026H1 净利仅 14.19 万元) | 高 | 中 |
| 3 | 海外业务汇率+关税+生物安全法案(占比 60-70%) | 中 | 高 |
| 4 | AI 平台变现速度(RenSuper 发布仅 3 月) | 中 | 中 |
| 5 | 资本开支高位(Capex 2.5x、资产受限 20.7%) | 中 | 中 |
| 6 | 科创板次新股流通盘小(仅 8%) | 中 | 低 |
| 7 | 客户集中度(Gilead 8.72%、前 5 大 20.40%) | 低 | 中 |
| 8 | 长期借款 +34.87% + 租赁负债 +140% | 低 | 中 |
风险情景压力测试:若 2026H2 抗体收入回到 2025 +4.58% 节奏,全年抗体仅 3.7 亿元(vs 中性 4.3 亿元),对应归母净利降至 2.5-3.0 亿元;若市场对 Biotech 估值倍数压缩至药康水平(40x 2026E PE),A 股合理价 36-40 元,较当前下跌 60-67%。56
九、估值触发条件
9.1 下调估值的信号(12-18 个月内,估值 -30-50%)
- 抗体收入连续 2 个季度环比下滑——直接证伪 35%+ 增长可持续;
- 祐和医药 2026 全年净利 < 1,000 万元(H1 仅 14.19 万元);
- 海外业务 Q3/Q4 增速 < 30%(vs H1 +33.22%);
- A/H 比突破 2.5x;
- RenSuper Workstation 半年内无第三方付费客户披露;
- 2026Q3 收入增速 < 30%。
9.2 上调估值的信号(12-18 个月内,估值 +20-40%)
- RenSuper 获得 MNC 千万级授权合同;
- 临床分子推进至 II/III 期(5+ 临床分子中至少 1-2 个);
- 抗体收入连续 2 个季度 > 1.5 亿元(年化 > 6 亿元);
- 海外 MNC 大单(首付款 > 5,000 万美元);
- 资产受限大幅解押(< 5 亿元)。
十、结论
百奥赛图正在从"模式动物+药理药效 CRO"为主的混合公司,转型为"模式动物+药理药效做现金牛、抗体授权做估值期权、RenSuper AI 平台做新催化剂"的三层结构。2025 年到 2026H1 的关键变化——营收加速、毛利率跳升、净利率跃迁、研发费用率下降、连续 5 个季度盈利——已经初步验证了这一转型的可行性。6
但当前 522 亿元市值、142x PE TTM 已经 price in 乐观情景(25% 概率)的多数空间。A/H 比 2.09x 显著高于医药行业历史均值,存在回归压力。H 股 61.25 港元是更接近基本面估值的锚点。
评级:A 股"中性偏看空"(12 个月目标价 60-85 元,下行 27-49%),H 股"中性"(12 个月目标价 65-93 港元,上行 6-52%)。
关键观察点(12 个月内):
- 2026Q3 业绩(约 2026-10 发布):抗体业务是否维持 H1 +33.77% 增速?
- 2026 年报(2027-03 发布):千鼠万抗累计签约是否突破 600+?RenSuper 客户数?
- 祐和医药 Q3/Q4 净利:是否从 H1 的 14.19 万元回升?
- 临床分子进展:5+ 临床分子中是否有推进至 II 期的?
- A/H 比走势:是否突破 2.5x 或回归到 1.5x 以内?
附录:未解决的证据缺口
- 祐和医药 2026H1 净利 14.19 万元的归因:收入确认时点问题(递延)还是管线开发支出增加?需 2026 年报附注或电话会核验。
- 抗体授权协议具体条款:首付款金额、里程碑量级、销售分成比例,半年报未披露。
- RenSuper Workstation 首批付费客户与定价:发布 3 月内未单独披露。
- Trianni/AbCellera AlivaMAb/和铂 Harbor Mice vs RenMice 客观技术差异:缺独立头对头数据。
- 和铂医药 RenNano 专利诉讼二审结果:2026 年 6 月一审已驳回原告,但二审时间表未公开。
- 2026Q3 业绩指引:管理层是否提供全年指引,影响 35%+ 增长可信度判断。
- 多玛医药参股 17.68% 的公允价值变动:影响集团账面利润,未在半年报详细披露。
- 2026H1 应收账款明细、关联交易明细、2025 所得税费用明细、汇率敏感性分析:未读取。
资料引用
本研究正文中以方括号形式标注的来源由系统统一映射;本节列出核心入库资料以便复核。
相关研究
资料来源
- [1] 百奥赛图 服务器预生成估值数据包 · auto 2026-08-28
- [2] 百奥赛图 服务器预生成财务数据包 · Tushare 2026-06-30
- [3] 深度报告:全人抗体小鼠平台龙头 · eastmoney_reportapi 2026-04-21 查看原文
- [4] 模式动物+临床前业务稳健高增,抗体开发平台加速兑现 · eastmoney_reportapi 2026-05-07 查看原文
- [5] 百奥赛图(北京)医药科技股份有限公司2025年年度报告 · 巨潮资讯 2026-03-26
- [6] 百奥赛图(北京)医药科技股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-27
- [7] 赋能AI新药研发范式变革!百奥赛图RenSuper Workstation平台 ... · anysearch 2026-05-25 查看原文
- [8] 百奥赛图(北京)医药科技股份有限公司2026年第一季度报告 · 巨潮资讯 2026-04-27
- [9] 公司深度报告:高速成长的生物技术平台,乘风破浪未来可期 · eastmoney_reportapi 2026-01-09 查看原文
- [10] 新股覆盖研究:百奥赛图 · eastmoney_reportapi 2025-11-23 查看原文