 箴研
分析基准日:2026-10-30(A 股参考价 142.01 元 / 总市值 4,309.87 亿元 / 净现金 290.03 亿元 / 总股本 3,034,904,066 股)1 研究类型:公司研究 · 端到端 CRDMO 平台兑现期 增量更新:2026-10-31,基于《2026 年第三季度报告》(报告期 2026-09-30,2026-10-26 披露)定向更新 投资观点:中性(0–6 个月)/ 偏多(6–36 个月)(合理价值区间 140–185 元,中枢 160 元,相对 142.01 元隐含 −1.4%~+30.3%、中枢 +12.7%)
一、核心结论:基本面继续强化,但股价已回到风险调整后的公允水平
药明康德的三季度把旧稿的主线又验证了一遍,而且验证得更彻底。前三季度收入 455.37 亿元,同比增长 38.59%,其中持续经营口径增长 46.32%——九个月的持续经营收入已经超过 2025 年全年持续经营收入 434.21 亿元,与 2025 年总收入 454.56 亿元基本持平(差额为 2025 年终止经营业务收入 20.35 亿元)2;持续经营在手订单 767.4 亿元,同比增长 36.4%,比二季度末进一步加速;九个月新签订单同比增长 60% 以上,仅第三季度单季新签就超过 270 亿元;全年收入指引年内第二次上调至 610–619 亿元(持续经营增速 40–42%)34。
但这一版的结论和上一版有一处根本不同:不能再简单地用"估值已基本反映合理价值"来概括当前状态。原因有三。
第一,单季利润里第一次混进了一次性收益,而且规模不小。 第三季度归母净利润 83.18 亿元、同比 +136.67%,看起来是爆发式增长,但其中包含出售联营企业 WuXi XDC 部分股权带来的 31.02 亿元处置收益,单季非经常性损益合计 24.14 亿元。剔掉之后的经营口径是扣非归母 59.05 亿元、同比 +49.85%,明显低于前三季度累计扣非增速 73.03%3。单季度的经营增速本身在减速,这一点必须先说清楚,否则 2027 年的同比会失真。
第二,利润率从"单边上行"切换成"高位波动"。 第三季度单季毛利率 54.70%,同比 +4.33 个百分点,但环比 -1.86 个百分点(二季度 56.56%);前三季度经调整 Non-IFRS 毛利率 54.8%,上年同期 47.0%,恒定汇率口径 56.5% vs 47.3%35。结构性抬升的来源没有变(后期与商业化项目占比上升、产能利用率提升、TIDES 占比提高),但管理层明确表示"不追求利润率无限提升,而是把部分效率红利与客户和员工分享"——这相当于给毛利率设了一个软上限。再叠加 2028 年常州一期集中转固折旧,"毛利率继续单边抬升"这个旧假设必须撤销。
第三,估值基准整体下移,而盈利预测大幅上修。 股价从 8 月底的基准价回落至 142.01 元(近 20 日 -12.23%,近 250 日仍 +39.17%),市值约 4,310 亿元;与此同时卖方在基本面全面上修的同时继续上调目标价(招银国际 DCF 目标价由 170 元上调至 190 元)167。
本轮最重要的预期差来自反向估值。 在我们自己的基线预测与参数下,要让每股价值等于现在的 142.01 元,需要三者之一成立:2027–2035 年收入增速统一下调 2.34 个百分点;或永续增长率降至 −0.5%;或 WACC 升至 10.12%1。也就是说,市场定价的是"增速快速回落 + 地缘风险溢价维持高位",而不是"基本面恶化"。基本面其实还在超预期。
但不要因此就认为便宜。 风险情景概率加权后的每股价值是 142.6 元,几乎等于现价。也就是说,当前股价已经处在风险调整后的公允水平上,进一步上行必须靠基准情景本身改善(订单转化超预期、BCC 清单结果落定、2027 年指引再上调),而不能靠估值倍数扩张1。
二、公司概览:从化学 CDMO 到端到端 CRDMO 平台
药明康德 2000 年成立于无锡,2018 年 A 股上市,主营业务是为全球制药公司提供从药物发现到商业化生产的一体化外包服务。区别于凯莱英、博腾等纯 CDMO(侧重商业化生产),药明的核心标签是端到端 CRDMO 平台——C(研究)+ R(开发)+ D(开发)+ M(生产)四个环节都做,且各环节之间存在内部漏斗转化。
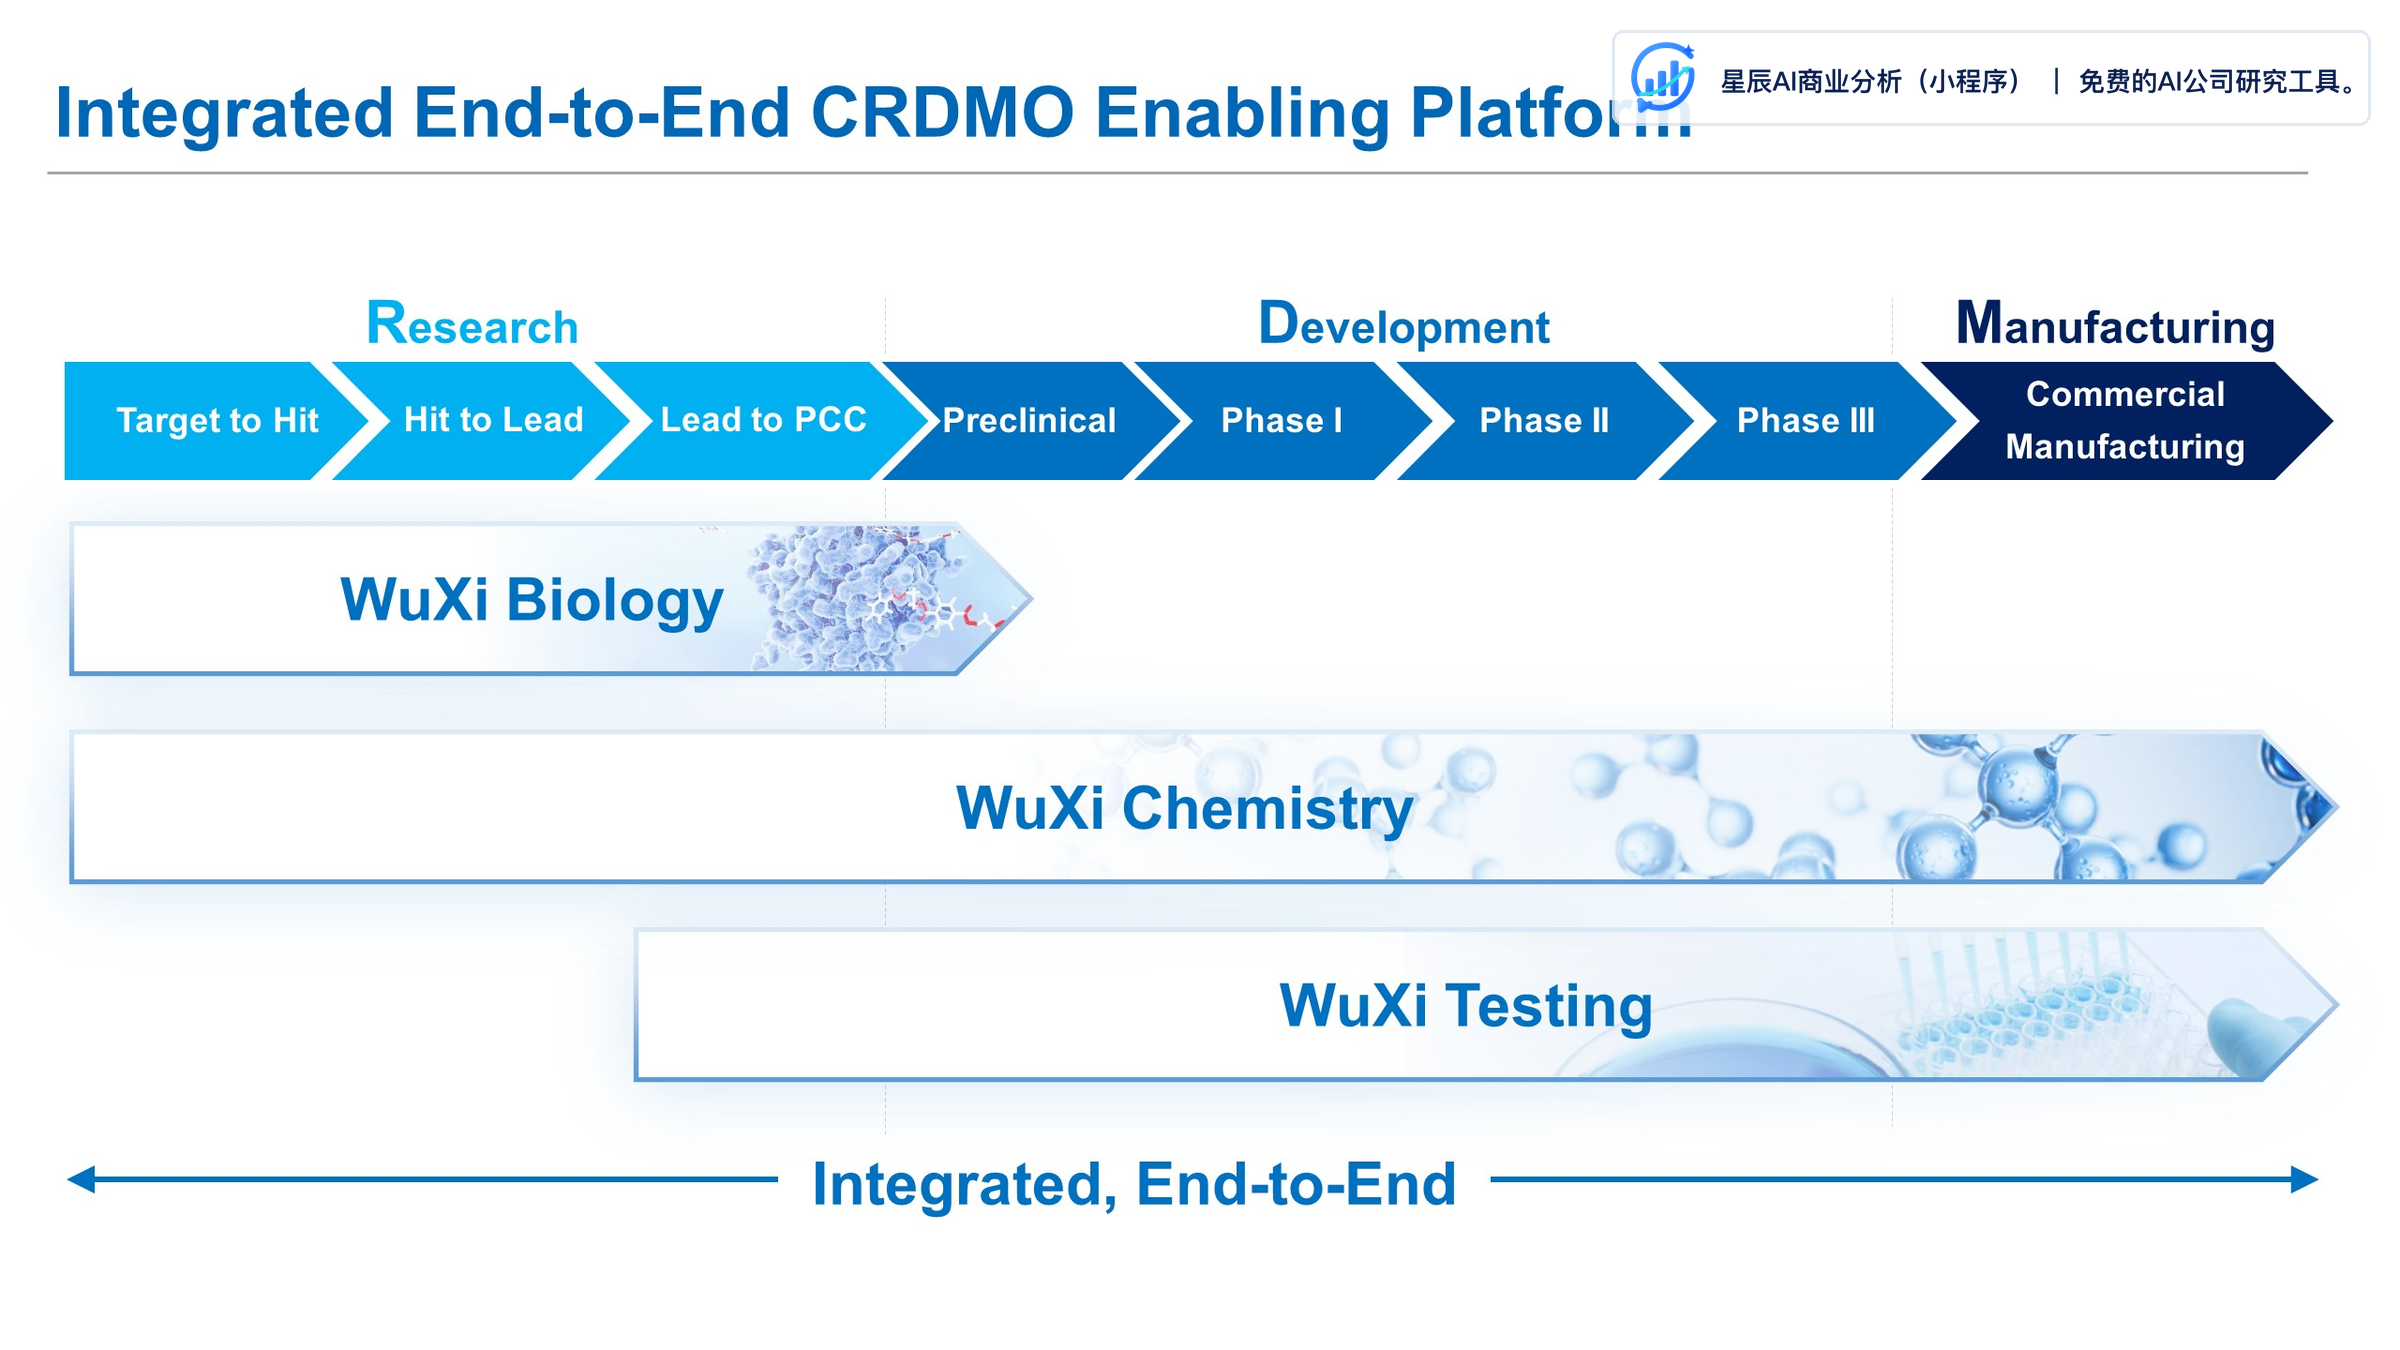 图:端到端 CRDMO 平台覆盖 C-R-D-M 四大环节,漏斗内部转化为业务护城河;来源:wuxiapptec.com。
| 业务板块 | 9M26 收入(亿元) | YoY | 9M26 经调整毛利率 | 关键看点 |
|---|---|---|---|---|
| 化学业务(WuXi Chemistry) | 393.62 | +51.5% | 57.1% | 核心增长引擎 |
| 其中:小分子 D&M | 235.8 | +65.6% | — | 商业化项目放量,单 Q3 约 85.9 亿元 |
| 其中:TIDES(多肽+寡核苷酸) | 115.2 | +46.9% | — | 单 Q3 +51.6%,客户数 +37%、分子数 +86% |
| 测试业务(WuXi Testing) | 39.11 | +32.0% | 40.8% | 毛利率 +11.6pct,改善幅度最大 |
| 生物学业务(WuXi Biology) | 21.88 | +12.4% | 37.4% | 绝对体量最小、增速最慢 |
| 其他业务 | 0.77 | -66.9% | — | 2025 年同期终止经营 17.35 亿元已重述 |
化学业务占公司持续经营收入的 86.4%,仍是绝对主力。增长结构上,小分子 D&M(+65.6%)和 TIDES(+46.9%)贡献了绝大部分增量;而早期板块(测试 +32.0%、生物学 +12.4%、单季小分子 R +16.8%)也在第三季度同步上行,说明这一轮增长不是单纯靠后期大单挤占产能的结果3。
客户结构:海外收入占比 87%,主要客户为全球前 20 大 MNC 药企(辉瑞、默沙东、礼来、罗氏等),其次为美国中型 Biotech。地域风险敞口较大,但 2026 年 5 月与华为云联合发布精准医学云平台,是国内市场拓展的一个信号8。
管线规模(2026 年 9 月末)3:
- 小分子 D&M 管线 3,863 个分子:商业化 103 个 + III 期 94 个 + II 期 402 个 + 临床前及 I 期 3,264 个
- 前三季度新增分子 1,089 个,商业化 + III 期项目净增 23 个(历史同期最高)
- 前三季度支持首次获批项目 19 个,创近十年新高;研究到开发(R→D)转化 314 个分子
- 后期 + 商业化项目贡献收入占比已超 50%
为什么内部转化是核心护城河:当一个 MNC 客户的候选药从临床前一路推进到商业化,每个环节的切换都面临重新选择供应商的转换成本。药明通过把候选药"留在"自家平台,让客户更倾向于让它继续走到商业化。这一逻辑使公司从"被动接单"转为"主动培育管线",是估值溢价的真正来源9。
三、2026Q3 业绩拆解:增长继续,但要看清利润里的水分
{"title": "药明康德单季营业收入与归母净利润(2025Q1-2026Q3,亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/3c0346e8-3d1c-45d1-97fb-34f8489763c0/00782c56f2e70d96/widget-00782c56f2e70d96.html"}
这张图显示单季收入与归母净利润在 2025Q4 之后出现明显台阶式跃升,但两条线在 2026Q3 出现分叉:归母净利润的跳升幅度明显大于收入,原因就是当季计入了一笔非经常性处置收益。读这张图时不能直接把归母净利润的斜率当作经营改善斜率。
| 指标 | 2026Q3 | 同比 | 9M26 | 同比 |
|---|---|---|---|---|
| 营业收入(亿元) | 166.40 | +38.01% | 455.37 | +38.59%(持续经营 +46.32%) |
| 利润总额(亿元) | 105.32 | +105.31% | 240.49 | +59.93% |
| 归母净利润(亿元) | 83.18 | +136.67% | 193.98 | +60.64% |
| 扣非归母(亿元) | 59.05 | +49.85% | 164.77 | +73.03% |
| 经调整 Non-IFRS 归母(亿元) | — | — | 183.80 | +74.4% |
| 非经常性损益合计(亿元) | 24.14 | — | 29.22 | — |
| 经营活动现金流净额(亿元) | 74.94 | +88.20% | 171.93 | +50.65% |
| 经调整自由现金流(亿元) | — | — | 121.99 | +67.0% |
| 资本开支(亿元) | 21.20 | — | 50.82 | +42.5% |
| 基本每股收益(元/股) | 2.86 | +130.65% | 6.66 | +56.71% |
| 加权平均 ROE | 9.40% | +4.06pct | 22.42% | +3.16pct |
利润质量是本轮最需要讲清楚的一件事。 第三季度归母 83.18 亿元里有 24.14 亿元非经常性损益,主要来自出售 WuXi XDC Cayman 部分股权的 31.02 亿元处置收益(扣除所得税影响 6.63 亿元与少数股东权益影响 0.28 亿元后入账)3。剔除后单季扣非归母 59.05 亿元、同比 +49.85%,低于前三季度累计扣非增速 73.03%,也低于单季收入增速 38.01% 之上的正常水平。
但反过来看,前三季度经调整归母 +74.4% 与扣非 +73.03% 几乎一致(仅差 1.4 个百分点),说明九个月的盈利增长基本是经营性的,一次性收益并未主导整体趋势5。真正的含义在基数上:2027 年归母同比会因为 2026 年多出的约 24–29 亿元一次性收益而机械走低,因此2027 年的增长必须以扣非或经调整口径来表述,模型亦按此处理。
{"title": "药明康德单季毛利率(2025Q1–2026Q3,%)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/3c0346e8-3d1c-45d1-97fb-34f8489763c0/cfa9b6a590a5ea0a/widget-cfa9b6a590a5ea0a.html"}
毛利率曲线的形状比水平更重要。它从 2024 年的 41.5% 一路爬到 2026Q2 的 56.56%,然后在第三季度回落 1.86 个百分点至 54.70%。我们判断这更接近季度噪声而非趋势转折,理由有三条:第一,当季收入环比仅 +1.08%,高毛利交付的批量效应没有延续;第二,恒定汇率口径的前三季度经调整毛利率 56.5%,与二季度报表口径 56.56% 几乎重合,汇率逆风约 1.7 个百分点解释了大部分缺口;第三,结构指标仍在改善(商业化 + III 期项目净增 8 个,小分子 D&M +65.6% 快于化学整体 +51.5%)35。
但趋势形态确实变了:从"单边上行"改为"高位区间波动"。管理层的"分享效率红利"表态是一个软上限;2027 年结构上行与新增折旧下行对冲;2028 年常州一期集中计提折旧是压力峰值年。
ROE:前三季度加权平均 22.42%,同比 +3.16 个百分点5;期末总资产 1,251.56 亿元、归母净资产 968.45 亿元,较 2025 年末分别增长 21.37% 和 21.49%。
四、业务深度分析:化学双引擎,测试+生物学同步回暖
4.1 化学业务(占持续经营 86.4%):小分子 D&M + TIDES 双轮驱动
小分子 D&M 前三季度收入 235.8 亿元(+65.6%),单季约 85.9 亿元,连续第六个季度环比增长,全年指引增速超过 50%3。增长动力主要来自:(1) 2024–2025 年新增的 III 期项目陆续进入商业化阶段;(2) 全球 MNC 客户在《生物安全法案》风波后部分订单回流,1260H 诉讼胜诉进一步确认合规性;(3) 产能利用率提升推动单项目毛利率改善。
TIDES 前三季度收入 115.2 亿元(+46.9%),单季 +51.6%,全年指引约 +47%;服务客户数 +37%、服务分子数 +86%3。这是公司未来 3–5 年最大的增长 alpha。
TIDES 是多肽和寡核苷酸 CDMO。需求端,GLP-1 类减肥药(替尔泊肽、司美格鲁肽等)2030 年全球销售预计达到 1,450 亿美元(2024 年约 500 亿美元),是医药行业增速最快的子赛道之一10。药明在临床阶段 GLP-1 候选药中支持 23 个,客户覆盖度全球第一11。
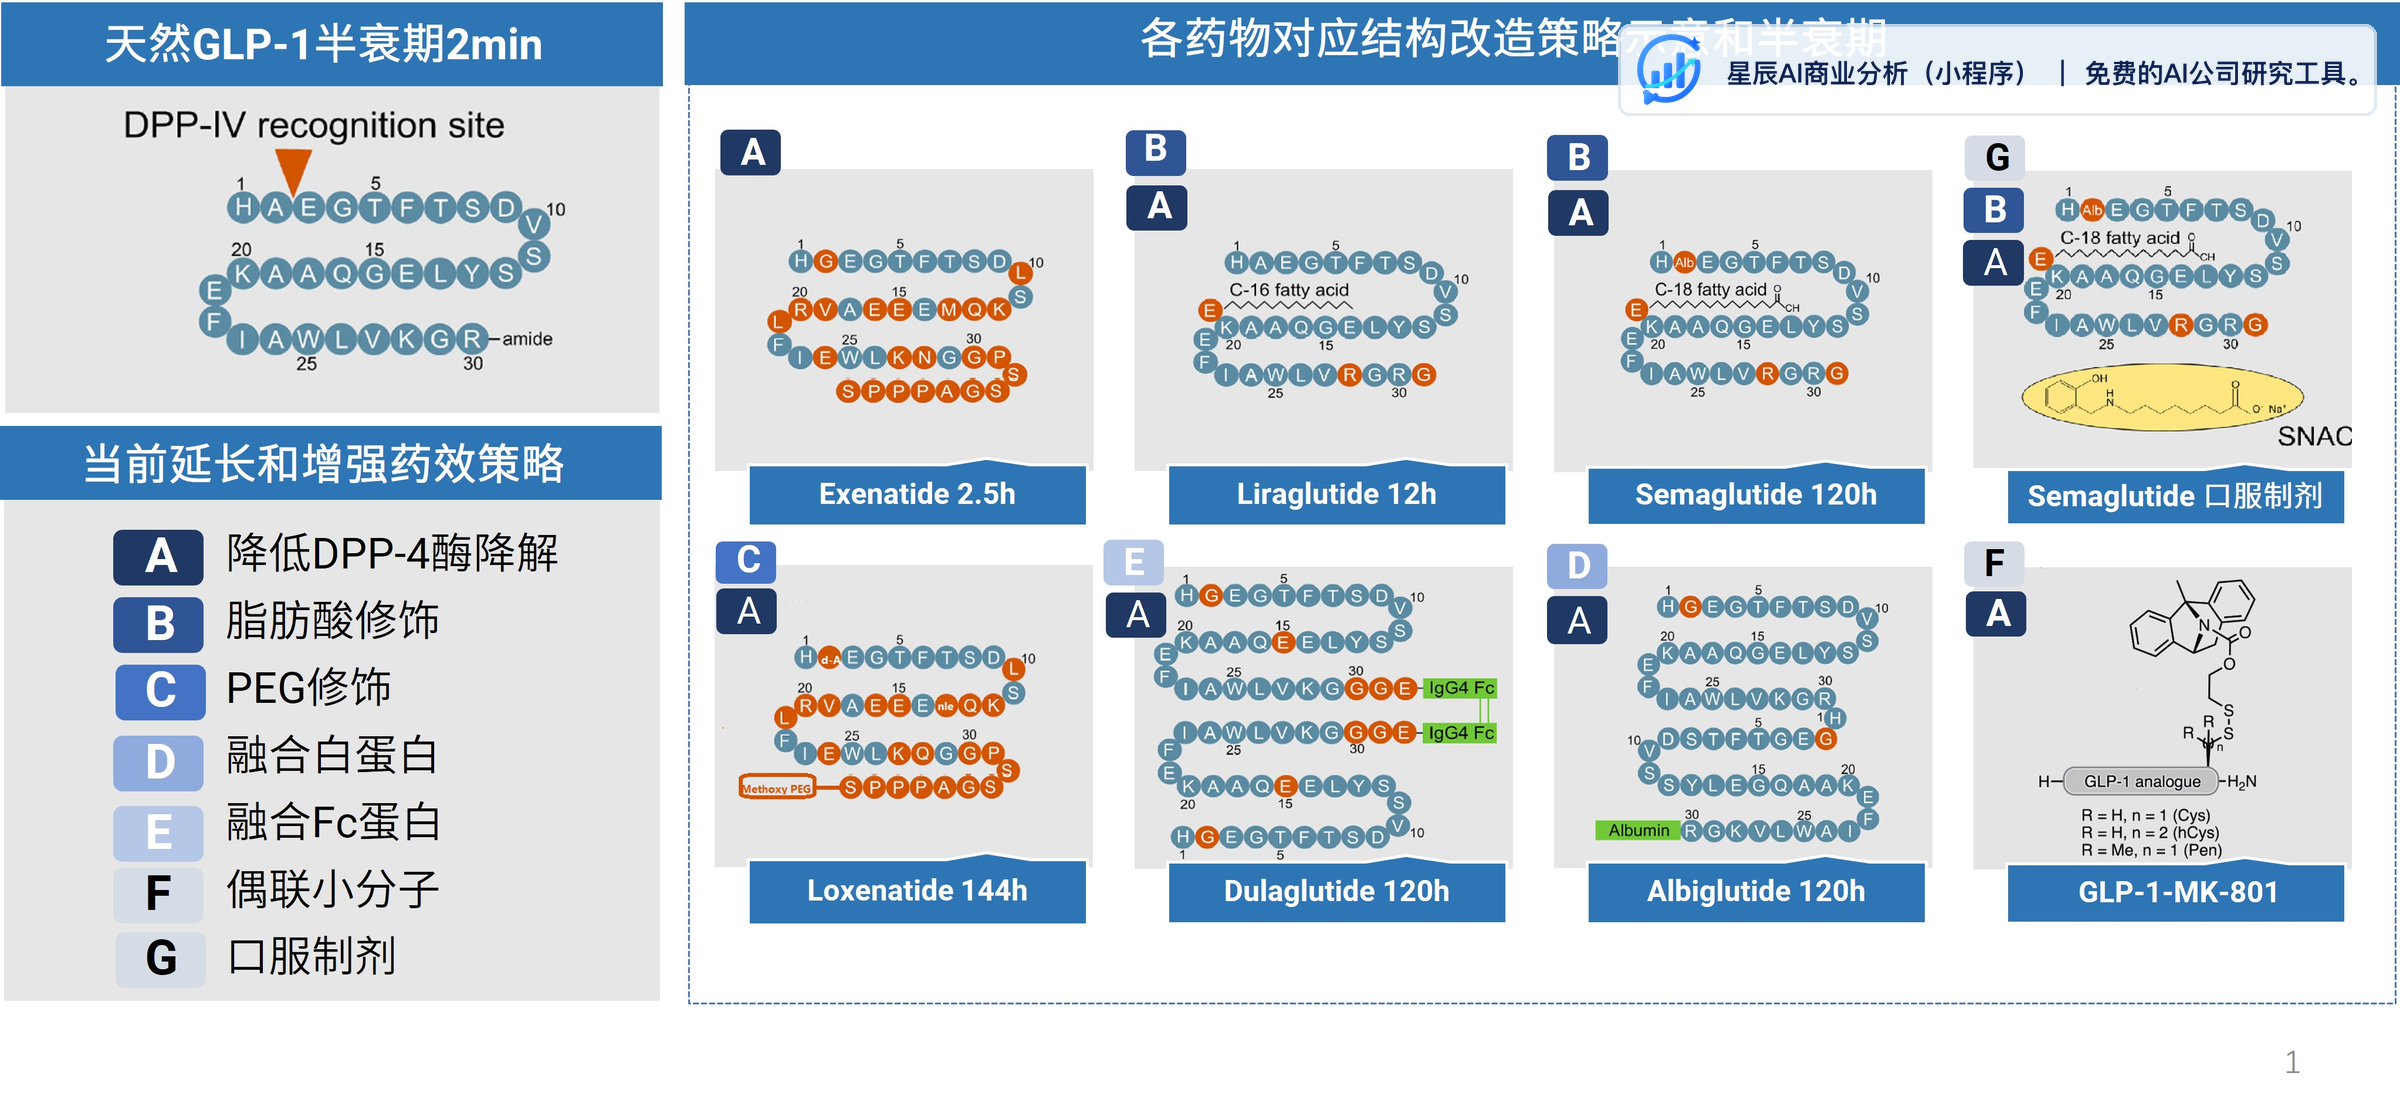 图:多肽分子通过结构改造大幅延长半衰期,是 TIDES 高溢价能力的分子学基础;来源:dmpkservice.wuxiapptec.com。
供给端,公司 TIDES 产能从 2019 年的 0.05 万升扩到 2026 年末预计 13 万升(5 年扩 260 倍)9。这是一个非常激进的产能扩张——一旦下游 GLP-1 商业化兑现速度低于预期,产能消化压力会传导为毛利率压力。
小分子 R(发现):上半年 27.4 亿元(+5.8%),第三季度单季提速至 +16.8%3。发现业务的客户主要是早期 Biotech,对融资环境最敏感。9M26 全球 Biotech 融资回暖的传导终于开始到达发现端,这是 CRDMO 漏斗上游重新打开的信号。不过"止跌并温和加速"比"进入高增长周期"更准确。
4.2 测试业务(占持续经营 8.6%):毛利率改善是亮点
前三季度收入 39.11 亿元(+32.0%),经调整毛利率 40.8%,同比提升 11.6 个百分点,是三大板块中改善幅度最大的3。其中安全性评价(安评)业务前三季度增长 40.6%,单季测试整体 +32.7%。
测试业务包括临床前 CRO(动物药理毒理)+ 临床 CRO(BE 试验、临床运营)。毛利率大幅跳升来自临床前业务订单恢复(高毛利 GLP-1 临床前项目放量)和项目结构改善;但这一改善幅度较大、可持续性尚未验证,若回归均值会拖累整体,需要在 2026 年报中确认。
4.3 生物学业务(占持续经营 4.8%):体量最小、增速最慢
前三季度收入 21.88 亿元(+12.4%),经调整毛利率 37.4%(+0.4 个百分点),单季 +14.4%3。生物学业务是发现业务的辅助(靶点验证、高通量筛选),增速与发现端同步,绝对体量也是三大板块中最小的一块。
2026 年 8 月 24 日发生 DEL(DNA 编码化合物库)网络安全事件,公司公告称"已受控",但对客户信心的影响仍需后续披露验证12。
五、订单与管线:767.4 亿元是领先指标,不再是可量化的"安全垫"
2026 年 9 月末持续经营在手订单 767.4 亿元,同比增长 36.4%(恒定汇率口径增速在 40% 以上),第三季度单季净增超过 100 亿元;前三季度新签订单同比增长 60% 以上,单季新签超过 270 亿元34。
| 指标 | 2026 年 9 月末 |
|---|---|
| 持续经营在手订单 | 767.4 亿元 |
| 同比增速 | +36.4% |
| 9M 新签订单同比 | +60% 以上 |
| 单 Q3 新签订单 | >270 亿元 |
| 覆盖 2026 全年指引(610–619 亿元) | 1.24–1.26 倍 |
| 覆盖 2027 年卖方收入预期(729–806 亿元) | 0.90–1.05 倍 |
| 小分子 D&M 管线分子数 | 3,863 个 |
| 商业化项目 | 103 个 |
| III 期项目 | 94 个 |
这里必须改写旧稿的表述。 767.4 亿元对应 2026 年指引是 1.24–1.26 倍,覆盖很充分;但对应 2027 年卖方收入预期只有 0.90–1.05 倍,已经不足以单独锁定 2027 全年。加上三个结构性原因——订单增长主要来自临床后期及商业化项目,单个订单规模扩大、交付周期拉长,绝大部分将在未来 18 个月内交付;后期与商业化订单的取消/推迟概率高于早期探索性订单,而公司未披露取消率或延期率;管理层明确"订单增速与收入增速之间不存在简单线性关系"3。
因此,在手订单的性质应从"安全垫"降级为"未来 12–18 个月收入的方向性领先指标"。 这个指标仍然高度可靠(是合同义务,比收入预测可靠得多),但不再能直接换算成某一年的收入保障倍数。质量的关键变量也从总额转向结构与交付节奏。
管线结构的健康度:商业化 + III 期共 197 个项目,贡献 50% 以上收入。这部分项目毛利率高、客户黏性强、订单可见度高。相比之下,3,264 个早期项目虽然数量大、单项目收入低,但是公司未来商业化项目的"蓄水池"——前三季度新增分子 1,089 个、首次获批支持项目 19 个创近十年新高、R→D 转化 314 个分子,说明上游积累正在向后期兑现3。
六、行业与竞争:外包率提升 + 新分子风口 + 行业拐点
6.1 全球 CXO 行业:2024-2025 周期低点已过
2022-2023 年是全球 Biotech 融资寒冬,2024 年触底,2025 年开始反弹,2026 年进一步加速:
- Biotech VC 募资:2026H1 达 91 亿美元(4 年新高),18 起 IPO11
- GLP-1 全球销售:2030 年预计 1,450 亿美元(2024 约 500 亿,年化增长 ~16%)10
- 海外可比:Lonza 2026E 收入增速 +11-12%、Samsung Biologics +15-20%、Charles River 已转正增长11
CXO 行业是医药研发的"卖水人"——MNC 药企管线推进越快,外包订单越多。当前 MNC 大药企现金充裕,管线推进速度回升,对药明这种"端到端平台"的需求增长11。
6.2 同业对比:药明增速最高、ROE 最高、PE 最低
| 公司 | 2026E PE | 2025 ROE | 2026E 增速 |
|---|---|---|---|
| 药明康德 | 16-22x(本报告口径) | 24.0% | 40-42%(持续经营) |
| 凯莱英 | 35-43x | 6.4% | 15-25% |
| 康龙化成 | 29-36x | 11.0% | 15-20% |
| 博腾股份 | 28-45x | 1.8% | 10-15% |
| Lonza(隐含) | 25-30x | — | 11-12% |
药明康德是同业中增速最高、ROE 最高、但 PE 最低的公司9。
这一折价的核心来源是地缘政治风险溢价。2024 年《生物安全法案》阴影、1260H 事件(虽已胜诉但司法未完结)、DEL 网络安全事件等一系列事件让外资对中概 CXO 持续打"中美关系反复"折价1314。
6.3 AI 制药的"杰文斯悖论"
AI 制药公司近年大量涌现,但 AI 设计的分子仍需通过湿实验(合成、测试、动物药效)验证。这反而催生了对 CXO 的增量需求——"AI 找分子,CXO 做验证"。药明作为最大 CXO 是这一趋势的最大受益者11。
这就是"杰文斯悖论"——技术效率提升反而扩大了总需求。这是公司未来 3-5 年最值得跟踪的 alpha 触发点,本轮公司披露"过去 12 个月交付超 45 万个新化合物"也是这一逻辑的间接印证3。
七、地缘政治:1260H 胜诉 + BCC 清单日历事件 + DEL 事件
7.1 1260H 事件:法院已批准初步禁令
2026 年 8 月 8 日,公司起诉美国国防部的 1260H 行政认定案件,法院批准了初步禁令(60 天内罕见速度)1516。
1260H 是什么:美国《2021 财年国防授权法》1260H 条款要求国防部公布与中国军方有关联的中国公司清单。2026 年初美国国防部将药明列入该清单,但法院认为这一认定"程序不当、证据不足",发出初步禁令。
初步禁令不等于最终胜诉,最终裁决可能在 2026Q4–2027Q213。
7.2 BCC 清单:2026 年 12 月 18 日是硬节点
《生物安全法案》已明确 OMB(美国白宫行政办公室)须在 2026 年 12 月 18 日前发布首份 BCC 清单,但列入并不等于限制立即生效——法案还要求后续制定实施指引、修订联邦采购条例,再分阶段落实。对药明康德而言有两条路径,确定性不同4:
| 路径 | 机制 | 当前状态 | 确定性 |
|---|---|---|---|
| 路径一:基于 1260H 清单认定 | OMB 确认企业属生物技术设备或服务领域主体 | 已被法院初步禁令阻断 | 高(近期风险基本排除) |
| 路径二:OMB 牵头跨部门审查 | 需提前通知拟列入企业,企业有 90 天申诉期,OMB 审查回应后最终决定 | 未启动但未关闭;管理层称迄今未收到任何 OMB 通知 | 中低(程序性、时点明确、结果不确定) |
管理层在近期公开场合回应称"到目前为止没有看到任何 OMB 发布 BCC 清单或 OMB 通知的信息"17。
旧判断"短期风险显著降低、长期仍需折价"维持不变,但风险形态发生实质变化:从"司法程序 1–3 年的模糊变量"变成"未来 7 周内的一个二元事件 + 随后的 90 天申诉窗口"。同时要收紧旧推论——1260H 胜诉并不能完全免疫 BCC,路径二可以独立启动。12 月 18 日之前既不单独上调也不下调折价幅度,估值中把两条路径拆成概率并单列事件节点。
7.3 DEL 网络安全事件:已受控但需观察
2026 年 8 月 24 日,公司公告 DEL(DNA 编码化合物库)系统发生网络安全事件,公司称"已受控"12。DEL 是公司生物学业务的核心技术资产之一,主要用于客户靶点验证和先导化合物筛选。如果事件导致客户数据泄露或服务中断,可能影响生物学业务客户信心。目前公司未披露事件细节,需要 2027 年进一步验证。
7.4 2027 年美元可转债:已全部转股,偿付风险消失
2026 年 5 月 21 日发行的 67.80 亿元 2027 年到期美元结算零息可转债,转股价 153 港元/股。该项已于 2026 年 9 月 3 日至 9 月 23 日分 12 次全部转股完毕,共发行 37,515,279 股 H 股;2026 年 9 月 23 日起无任何未偿还已发行债券,提前赎回安排取消,维也纳证交所上市于 2026 年 9 月 25 日撤销18。
9 月末 A 股 2,463,579,015 股、H 股 541,474,920 股,总股本 3,034,904,066 股183。
影响:2027 年不存在集中现金偿付,估值中旧口径的摊薄折价项(1.5% 摊薄 + 2.3 元/股)作废——摊薄已经体现在当前股本与股价中;净现金按无 67.80 亿元偿付流出重算,DCF 的 2027 年自由现金流因此上修。
八、财务质量:现金流健康,应收回落,存货是唯一未解项
8.1 现金创造能力:增速被税与营运资本压低,但性质健康
前三季度经营活动现金流净额 171.93 亿元(+50.65%),经调整口径 172.80 亿元(+58.9%),经调整自由现金流 121.99 亿元(+67.0%);资本开支 50.82 亿元(+42.5%)35。
OCF 增速(+50.65%)低于扣非增速(+73.03%),差异来自三项可定位的因素,而不是回款质量恶化35:
- 税费支付几乎翻倍:支付的各项税费 42.30 亿元(+95.8%),是经营现金流出中增速最高的一项。这是"盈利质量好、税负真实兑现"的表现。
- 营运资本扩张:期末应收账款 98.18 亿元、存货 125.93 亿元,两项合计较 2025 年末增加约 61.55 亿元,接近经营现金流入增量(约 128 亿元)的一半。这是高增长期的正常资金占用。
- 职工薪酬现金支出仅 +5.0%,而收入 +38.59%——成本端现金支出未随收入同比例扩张,是"精益运营带来规模效益"在现金流量表上的印证。
现金转化率(OCF/归母)0.886,上年同期 0.945;经调整口径为 172.80/183.80 = 0.94,暂不构成质量问题5。
8.2 应收账款与存货:应收显著缓解,存货需要跟踪
| 项目 | 2026-09-30 | 较年初 | 同比(vs 2025Q3) |
|---|---|---|---|
| 应收账款 | 98.18 亿元 | +35.2% | +16.32%(环比 -6.24%) |
| 存货 | 125.93 亿元 | +40.0% | +60.55%(环比 +13.18%) |
| 合同负债 | 41.38 亿元 | +52.8% | — |
| 在建工程 | 95.33 亿元 | +62.3% | — |
- 应收:健康,且是明确的改善信号。 同比 +16.32% 显著低于收入 +38.59%,环比二季度末再降 6.24%,周转天数从约 55 天降到约 52 天。上一版担心的"应收快于收入"在本轮已经缓解。
- 合同负债:明确正向。 较年初 +52.8%,快于收入增速,说明客户预付加速,与 767.4 亿元在手订单互相印证。
- 存货:唯一未解项。 同比 +60.55%、环比 +13.18%,远快于收入;在 CRDMO 模式下存货以原材料与在产品为主、周期 6–12 个月,主动备货是理性行为,但连续两季环比双位数增长、而收入环比已近乎零增长,需要在 2026 年报存货分类明细中确认是"原材料备货"还是"产成品滞销"。
8.3 资产负债表:净现金更厚 + 回购 + 中期分红
净现金 290.03 亿元(货币资金 371.34 亿元、债务 81.31 亿元),少数股东权益 6.09 亿元1。此外交易性金融资产 163.43 亿元(短期理财),货币资金 + 理财合计 534.77 亿元。
2026 年 6 月 25 日完成 970.12 万股 A 股回购(10 亿元)16,体现管理层对公司价值的信心。
中期分红 15.06 亿元(每 10 股 5.10 元)19,年化分红率约 13.6%,对长线资金有较强吸引力。
8.4 资本开支:从"非烧钱期"修订为"高资本强度扩产期"
资本开支指引年内两次上调(65–75 → 75–85 → 80–85 亿元),且公司首次暗示 2027 年资本开支初步预计高于 2026 年3。2026 年 Capex/收入约 13.0–13.9%,绝对水平仍远低于 2022 年烧钱期的 25%,公司也仍然是自由现金流充沛的非烧钱型公司(2026 年经调整自由现金流指引 145–155 亿元、净现金为正)。
但性质必须修正:连续多年 13–14% 的资本强度不是过渡状态而是新常态,扩产周期至少延续到 2028 年。公司在手小分子及多肽车间合计 20 个,常州新基地一期 5 个车间 2028 年年中起陆续投产320。在建工程 95.33 亿元、较年初 +62.3%,绝大部分尚未转固。
因此正确的表述是:仍非烧钱型公司,但已进入连续多年 13–14% 资本强度的主动扩产期。ROIC 风险窗口在 2028–2029 年,而不是 2026–2027 年。
九、盈利预测:基础 / 乐观 / 悲观三档
9.1 中性基线(2026E–2028E)
| 指标(亿元) | 2025A 实际 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 持续经营收入 | 434.2 | 614.5 | 755 | 880 |
| 收入同比 | +21.4% | +41.5% | +22.9% | +16.6% |
| 经调整毛利率 | 47.6% | 54.8% | 54.5% | 54.0% |
| 扣非归母 | — | 224 | 275 | 330 |
| 经调整 Non-IFRS 归母 | 150.0 | 240 | 297 | 356 |
| 报告归母 | 191.5 | 226 | 298 | 357 |
| 经营活动现金流 | 172.0 | 225 | 275 | 335 |
| 资本开支 | 55.4 | 82.5 | 95 | 100 |
| 经调整自由现金流 | — | 150 | 180 | 235 |
| 经调整归母净利率 | — | 39.1% | 39.3% | 40.5% |
注:2025 年公司总收入 454.56 亿元中,持续经营业务收入 434.21 亿元、终止经营业务收入 20.35 亿元(2024 年对应 357.67 / 34.75 亿元),故 2025 年持续经营口径同比 +21.4%、总收入口径 +15.8%。本文盈利预测的收入与增速统一采用持续经营口径,9M26 持续经营收入 455.37 亿元已超过 2025 年全年持续经营收入 434.21 亿元,与 2025 年总收入 454.56 亿元基本持平——两者相差 20.35 亿元的终止经营口径,不应直接混用2。
关键假设:
- 2026E 收入 614.5 亿元(持续经营口径同比 +41.5%)即公司 610–619 亿元指引的中点,不做主观调整;隐含第四季度收入 154.6–163.6 亿元,同比约 +28%~+36%,低于第三季度的 +38.01%,与"前置管理新建产能爬坡"的表述一致3。
- 2027E 收入 755 亿元(+22.9%)不以外部订单覆盖倍数作硬锚。 767.4 亿元在手订单对 2027 年卖方收入预期(开源 806 亿、国金 742 亿、招银 729 亿)覆盖仅 0.90–1.05 倍,且管理层明确订单增速与收入增速无线性关系21227。
- 毛利率按高位平台处理:2026E 54.8%(与前三季度实际一致),2027E 54.5%、2028E 54.0%,2028 年常州转固折旧是主要拖累。
- 2027 年 Capex 95 亿元,2028 年 100 亿元为转固峰值。
- 不把 XDC 处置收益外推到 2027–2028,故 2027/2028 年报告归母增速会机械低于扣非增速。
2026 年保守 / 乐观档:收入 610 / 619 亿元(持续经营口径同比 +40.5% / +42.6%);经调整归母 233 / 246 亿元;经调整自由现金流 145 / 155 亿元5。
9.2 三档情景
{"title": "药明康德三档情景收入预测(2026E-2028E,亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/3c0346e8-3d1c-45d1-97fb-34f8489763c0/2a48e7e314ce64ab/widget-2a48e7e314ce64ab.html"}
三档情景的差距主要体现在 2027–2028 年,而不是 2026 年——因为 2026 年已经被订单和指引基本锁定。乐观情景由三个可观察条件定义:BCC 两条路径均不启动或结果有利、美国客户加速下单、TIDES 因 GLP-1 商业化超预期而 2027 年收入突破 800 亿元。悲观情景假设 BCC 路径二启动并限制部分美国业务、早期业务零增长、TIDES 海外产能跟进压缩毛利率至 48%–50%1。
| 情景 | 2026E 收入 | 2027E 收入 | 2028E 收入 | 2035E 收入 | DCF 每股价值 |
|---|---|---|---|---|---|
| 乐观 | 619 | 800 | 980 | 1,860 | 206.8 元 |
| 基线 | 614.5 | 755 | 880 | 1,596 | 170.1 元 |
| 悲观 | 610 | 690 | 760 | 965 | 97.9 元 |
十、估值与投资观点:中枢 160 元,上行靠基本面而非倍数
10.1 三种估值方法
口径说明:本节估值以经调整 Non-IFRS 归母 240 亿元(2026E)为锚,这是剔除股份支付、联营投资收益等非现金/非经常项目后的可持续盈利口径。EV→Equity 桥中明确扣减少数股东权益 6.09 亿元3。
方法一:DCF1
WACC 8.83%(无风险利率 2.0%、Beta 1.10、股权成本 9.48%、市场风险溢价 6.8%、目标 D/V 10%、有效税率 15%),永续增长率 2.0%,显性期延长至 2035 年。
| 项目 | 数值(亿元) |
|---|---|
| 显性期 FCFF 现值(2026–2035) | 2,908 |
| 终值现值(g 2.0%) | 2,974 |
| 企业价值 EV | 4,877(终值占比 61.0%) |
| 加:净现金 | +290.03 |
| 减:少数股东权益 | −6.09 |
| 股权价值 | 5,161 |
| 每股价值(总股本 30.349 亿股) | 170.05 元 |
| 隐含 PE(2026E 经调整归母 240 亿元) | 21.5x |
Beta 取 1.10 而非旧稿的 1.05,原因是近 20 日股价 -12.23%、波动显著上升,地缘政治风险不可分散;永续增长率由 2.5% 下调至 2.0%,反映十年显性期后全球 CXO 增速中枢趋降,且常州等新增产能的终值贡献不宜按高增长外推。
方法二:同行可比 PE5
工具取得的最新实际倍数为凯莱英 PE(TTM) 40.79x / ROE 6.66%、康龙化成 41.79x / 10.93%、药明生物 31.13x / 10.51%(该组口径币种与估值日未统一,仅作参考,不作硬约束)。考虑到药明收入体量已是凯莱英的约 6.8 倍、康龙化成的约 3.2 倍,且地缘折价真实存在,本报告对药明自身采用 16x–22x 的 2026E 经调整 PE(中枢 19x),对应 126.5–174.0 元,中枢 150.3 元。
方法三:SOTP 分部加总(2027E)1
| 分部 | 2027E 归母(亿元) | 中枢 PE | 价值(亿元) | 区间 PE |
|---|---|---|---|---|
| 化学(CRDMO 主体) | 235 | 17x | 3,995 | 15x–19x |
| 测试 | 18 | 21x | 378 | 18x–24x |
| 生物学 | 8 | 15x | 120 | 12x–18x |
| 总部及其他净成本 | −10 | 16x | −160 | 14x–16x |
| 净现金 + 少数股东权益调整 | — | — | +284 | — |
| 股权价值 | — | — | 4,617 | 4,091–5,166 |
| 每股 | — | — | 152.1 元 | 134.7–170.2 元 |
SOTP 与同行 PE 中枢高度一致,共同锚定在 150 元附近;DCF 的 170.1 元是三者中最高的,差异来自十年显性期与永续期对长期项目(3,863 个管线分子、103 个商业化项目、94 个临床 III 期)的价值沉淀,一年期倍数法无法充分捕捉。
10.2 三方法交叉验证与最终区间
{"title": "药明康德三种估值方法结果区间(元/股)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/3c0346e8-3d1c-45d1-97fb-34f8489763c0/9981da964a262bc7/widget-9981da964a262bc7.html"}
三种方法的结果集中在 150–170 元,区间重叠度很高,这本身说明结论不依赖单一方法的参数选择。
| 方法 | 下限 | 中枢 | 上限 | 权重 |
|---|---|---|---|---|
| DCF | 150.1 | 170.1 | 200.5 | 45% |
| 同行 PE | 126.5 | 150.3 | 174.0 | 25% |
| SOTP | 134.7 | 152.1 | 170.2 | 30% |
| 加权 | 139.6 | 159.7 | 184.8 | 100% |
最终合理价值区间 140–185 元/股,中枢 160 元/股(机械加权值 139.6 / 159.7 / 184.8 元按整数取整),相对 142.01 元隐含 −1.4% 至 +30.3%,中枢 +12.7%。加权中枢对应 2026E 经调整 PE 20.2x、2027E 经调整 PE 16.3x1。
区间下沿 140 元低于现价 142.01 元,以现价买入在估值层面几乎没有下行保护;保护主要来自止损位 128 元(较现价 −9.9%),而风险情景概率加权后的每股价值 142.6 元几乎等于现价,说明现价已经是风险调整后的公允水平,不存在可依赖的估值安全垫。
10.3 反向估值:现价隐含了什么
在基线预测与 WACC 8.83%、g 2.0% 不变的前提下,要让每股价值等于 142.01 元,需要以下三者之一成立(各自单独)1:
- 2027–2035 年收入增速统一下调 2.34 个百分点(2035 年收入从 1,596 亿元降至 1,317 亿元);
- 永续增长率降至 −0.5%(即市场定价公司进入长期实质收缩);
- WACC 升至 10.12%(隐含额外约 129bp 的地缘政治风险补偿)。
换言之,当前股价不是在定价"高增长",而是在定价"增速快速回落 + 地缘风险溢价维持高位"。这是本轮最重要的预期差。
10.4 敏感性:收入增速是最大弹性项,毛利率不是
{"title": "药明康德DCF每股价值对WACC与永续增长率敏感性(元/股)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/3c0346e8-3d1c-45d1-97fb-34f8489763c0/07da170c6868c018/widget-07da170c6868c018.html"}
| 变量变动 | 每股价值 | 弹性 |
|---|---|---|
| 2027–2035 收入增速 −5pct | 115.1 元 | −55.0 元(最大弹性项) |
| 2027–2035 收入增速 +5pct | 246.3 元 | +76.3 元 |
| 经调整毛利率 −1pct | 165.0 元 | −5.0 元 |
| 经调整毛利率 +1pct | 175.1 元 | +5.0 元 |
| Capex +10 亿元/年 | 165.6 元 | −4.4 元 |
| Capex −10 亿元/年 | 174.5 元 | +4.4 元 |
| 汇率不利 5% | 160.0 元 | −10.1 元 |
这里的结论方向与旧稿相反,必须明确纠正:旧稿认为"毛利率单边上行是主要驱动",本轮的事实是毛利率已在 54%–57% 的高位区间,进一步上行空间有限且管理层主动设了软上限,真正的价值变量是收入增速,也就是订单转化为收入的节奏。这个纠正在实践上的含义很直接:跟踪公司应该盯订单转化与新增商业化项目数,而不是盯毛利率的小幅波动。
10.5 投资观点
评级:0–6 个月中性,6–36 个月偏多。
- 短期(0–6 个月,至 2027 年 4 月):中性。 12 月 18 日 OMB 首份 BCC 清单发布是明确的事件节点,路径二是否启动、是否包含公司均未确定,管理层称尚未收到任何 OMB 通知174。事件落地前估值缺乏重估触发器,而 20 日已回调 12.23%,部分风险已释放。
- 中期(6–18 个月):偏多。 驱动来自三件可验证的事:BCC 结果落定、2026 年报(2027 年 3 月)是否再次上调 2027 年指引、767.4 亿元在手订单在 2027 年的实际转化速度。基线情景下 2027E 经调整归母 297 亿元、EPS 9.79 元,市场大概率把估值锚从 2026E 切到 2027E,对应 16.3x PE。
- 长期(18–36 个月):偏多,但依赖产能消化。 常州一期 2028 年中投产既是长期价值的兑现节点,也是折旧压力的来源。长期看多的前提是 TIDES 全球份额在海外产能跟进中不被侵蚀,且 3,863 个管线分子的商业化转化率维持历史水平。
仓位与价位:
- 已持仓者:持有。可转债全额转股消除了一个结构性风险,净现金 290.03 亿元提供充足缓冲。
- 未持仓者:140–150 元区间分批建仓(对应 2026E 经调整 PE 17.7x–19.0x,2027E 14.3x–15.3x);止损位 128 元(较现价 −9.9%);目标位一 160 元(加权中枢)、目标位二 185 元(合理价值区间上限)。合理价值区间下沿 140 元低于现价 142.01 元,估值层面几乎没有下行保护,因此建仓必须靠止损纪律而不是估值垫。12 月 18 日前不宜加至满仓。
- H 股投资者:CB 已全部转股为 H 股,H 股股本扩大至 541,474,920 股,A/H 结构发生实质变化,A/H 溢价套利判断需重算,本轮不给出 H 股目标价。
与卖方共识的差异:招银国际目标价 190 元(DCF:WACC 9.39%、g 2.00%、Beta 0.90、ERP 10%、目标 D/A 30%、显性期 5 年),其 2026E/2027E/2028E 收入预测为 613.95 / 728.64 / 843.34 亿元,Non-IFRS 归母 251.85 / 299.07 / 342.09 亿元7。其 2027E 收入低于本报告基线 755 亿元,目标价却更高,差异主要来自三点:(1) 更短的显性期配合更低的 WACC,使终值权重更大;(2) Beta 0.90 与 ERP 10% 的组合在数学上接近抵消,本报告更保守的 Beta 1.10 与更长的显性期把更多价值放在 2027–2035 的可验证经营上;(3) 本报告在 2028 年显性扣除常州转固折旧,而卖方模型通常在显性期末才体现。本报告不采纳 190 元作为目标价,因为它把地缘政治折价通过参数选择消化掉了,而不是通过情景概率消化掉。
十一、关键监控指标
| 指标 | 当前值 | 关注阈值 | 信号意义 |
|---|---|---|---|
| 单季扣非归母增速 | 2026Q3 +49.85% | 维持 +45% 以上 | 经营增速是否真的减速 |
| 恒定汇率经调整毛利率 | 9M26 56.5% | 连续两季低于 53% 则为趋势转折 | 毛利率是噪声还是转向 |
| 单季毛利率 | 2026Q3 54.70% | 稳定在 53–56% 区间 | 高位平台假设是否成立 |
| 商业化 + III 期项目净增 | 9M26 净增 23 个 | 继续净增 20 个以上 | 后期项目结构与毛利率领先指标 |
| 在手订单 / 次年收入预期 | 767.4 亿元,2027 覆盖 0.90–1.05 倍 | 2027 覆盖回升至 1.1 倍以上 | 订单对 2027 的锁定力 |
| 存货 | 125.93 亿元(环比 +13.18%) | 环比增速降至个位数 | 备货是否转为滞销 |
| 应收账款 | 98.18 亿元(同比 +16.32%) | 维持低于收入增速 | 回款质量 |
| 合同负债 | 41.38 亿元(较年初 +52.8%) | 维持快于收入增速 | 订单真实性的交叉验证 |
| BCC 清单发布(2026-12-18) | 路径一被阻断,路径二未启动未关闭 | 是否发出通知、是否列入 | 事件驱动的再定价窗口 |
| 2027 年 Capex 与指引 | 初步预计高于 2026 年 | 2027 指引在 2027 年 3 月披露 | 折旧爬坡与 ROIC 窗口 |
| 常州一期投产节奏 | 2028 年年中起陆续投产 | 提前或推迟 | 2028 年利润压力时点 |
| 2026 年报指引再次上调 | 已上调至 610–619 亿元 | 2027 指引增速 +25% 以上 | 估值上修触发器 |
十二、风险提示
{"title": "药明康德风险情景每股价值与概率加权结果(元/股)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/3c0346e8-3d1c-45d1-97fb-34f8489763c0/1424e90b7d3a6903/widget-1424e90b7d3a6903.html"}
下表把风险从"罗列条目"变成"可加权的价值分布",这是本轮相对旧稿最重要的方法论变化。
| 情景 | 描述 | 概率 | 每股价值 |
|---|---|---|---|
| A. BCC 路径二启动并列入清单 | OMB 2026-12-18 前发布首份清单,跨部门审查路径启动;提前通知后 90 天申诉期,限制分阶段生效 | 18% | 119.9 元 |
| B. 2028 常州折旧集中 | 常州一期 5 个车间 2028 年中投产转固,折旧压毛利 | 20% | 155.1 元 |
| C. 订单延期/取消率上行 | 后期项目延期或取消,订单覆盖倍数不足 | 16% | 146.3 元 |
| D. 早期业务失速 | 测试 + 生物学零增长,AI 制药湿实验需求未兑现 | 11% | 154.5 元 |
| E. 美国制裁升级 | 1260H 路径重启或新一轮限制措施 | 7% | 94.2 元 |
| F. 行业景气回落 | Biotech 融资转冷,CXO 订单周期下行 | 20% | 151.4 元 |
| G. 重大并购失败 | 大额并购未达预期,产能消化不良 | 4% | 148.9 元 |
| 基线(无上述事件) | — | 4% | 170.1 元 |
| 概率加权价值 | — | 100% | 142.6 元 |
这张图的含义是:概率加权 142.6 元几乎等于当前股价 142.01 元。 这既解释了 20 日 -12.23% 的回撤,也说明进一步上行必须由基准情景本身改善驱动(订单转化超预期、BCC 结果落定),而不是靠估值倍数扩张。
其余需要单独说明的风险:
- BCC 路径二启动(概率 18%):这是本轮最大的单一风险。90 天申诉期意味着限制最早在 2027 年上半年生效,收入影响不会在 2026 年体现,因此只对 2027 年及以后施加收入与折价4。
- 美国制裁升级(概率 7%):1260H 路径重启或新一轮限制措施,对应每股 94.2 元。
- 订单延期/取消率上行(概率 16%):公司未披露取消率与延期率,这是 2026 年报最需要验证的缺口。
- 2028 年常州转固折旧集中(概率 20%):这是产能扩张的必然代价,但公司未披露分项折旧绝对额,只能以情景近似。
- TIDES 2027–2028 海外产能跟进:Lonza、三星生物、印度 Bachem 多肽产能跟进可能压缩毛利率 2–3 个百分点23。
- 存货减值:存货同比 +60.55%、环比 +13.18%,若 2026 年报披露存货分类中产成品占比上升或跌价准备计提显著增加,需重估备货逻辑。
- 汇率风险:海外收入 87%,人民币升值直接压制毛利率(前三季度汇率逆风约 1.7 个百分点),不利 5% 对应每股价值 -10.1 元1。
- DEL 网络安全事件后续披露:若后续披露重大客户转移,将冲击测试/生物学业务估值12。
十三、研究缺口与限制
本轮结论基于 2026 年第三季度报告及 2026 年 10 月底前的公开资料,下列信息缺口不影响"合理价值区间 140–185 元、中枢 160 元"的核心结论,但会限制精度:
- 同业 PE 的币种与估值日未统一:凯莱英/康龙化成/药明生物的 PE(TTM) 取自工具快照,与本报告 A 股估值日不完全对齐且以美元口径呈现,仅作参考,不进入加权中枢的硬约束。
- 订单取消率与延期率未披露:公司未公布在手订单的取消/推迟历史数据,本轮只能以情景 C(16% 概率)承担,无法量化验证。
- Top 5 客户集中度未披露:公司未公开前五大客户收入占比,影响客户集中度对情景 A/E 传导速度的判断。
- BCC 概率为主观赋值:路径二 18%、制裁升级 7% 均为估值环节的主观判断,12 月 18 日前无法证实。
- EV→Equity 桥未逐项核对:除少数股东权益 6.09 亿元外,是否存在其他需要明确扣减的项(受限资金、永续债、租赁负债等)尚未逐项核对。
- 常州 2028 年转固折旧绝对额未拆解:公司未披露分项,本轮以"2028 年收入 -2%、OCF -8%"的情景近似,未拆解为绝对折旧额。
研究结论:药明康德 2026 年前三季度把"CRDMO 平台兑现期"这条主线又验证了一遍——持续经营收入 455.37 亿元已超 2025 年全年持续经营收入 434.21 亿元,持续经营在手订单 767.4 亿元、同比 +36.4%,全年指引二次上调至 610–619 亿元,早期四个板块同步回暖。但也带来三处必须修正的判断:单季利润混入 24.14 亿元非经常性损益(经营口径看扣非 +49.85%)、毛利率从单边上行改为高位波动、估值基准价下移至 142.01 元。
合理价值区间 140–185 元,中枢 160 元,相对 142.01 元隐含 −1.4%~+30.3%、中枢 +12.7%;区间下沿 140 元低于现价,估值层面几乎没有下行保护,风险情景概率加权 142.6 元几乎等于现价,说明股价已处于风险调整后的公允水平。 投资观点:0–6 个月中性(12 月 18 日 BCC 清单为事件节点)、6–36 个月偏多。建仓区间 140–150 元,止损 128 元,目标位一 160 元、目标位二 185 元。核心 alpha 不在倍数扩张,而在"市场把增速快速回落 + 地缘溢价定价进去"的预期差能否被订单转化速度证伪。
相关研究
资料来源
- [1] 估值数据 · 箴研 2026-10-30
- [2] 2025年年度报告 · 巨潮资讯 2026-03-23 查看原文
- [3] 2026年第三季度报告 · 巨潮资讯 2026-10-26 查看原文
- [4] BCC清单发布期限临近、订单增速超60% 药明康德业绩高增长面临哪些考验? · serper_news 2026-10-28 查看原文
- [5] 财务数据 · Tushare 2026-09-30
- [6] 药明康德 市场与行业上下文快照 · Tushare 2026-10-30
- [7] Accelerated backlog growth with further guidance raise in 3Q26 · eastmoney_reportapi 2026-10-28 查看原文
- [8] 药明康德联合华为企业云发布中国首个精准医学云平台 · anysearch 日期未知 查看原文
- [9] 2026年半年报点评:CRDMO模式驱动成长,全年业绩指引全面上调 · eastmoney_reportapi 2026-08-06 查看原文
- [10] 国金证券 — 医药健康行业研究:肿瘤mRNA疫苗海外龙头迎来关键突破,赛道景气显著抬升 · eastmoney_industry 2026-08-27 查看原文
- [11] 中邮证券 — AI4S(二):制药临界点突破前夜:新范式逐渐成型,分子验证需求正崛起 · eastmoney_industry 2026-08-27 查看原文
- [12] 自愿性公告 · 巨潮资讯 2026-08-24 查看原文
- [13] 无惧1260H,药明康德底气何来? · anysearch 2026-06-11 查看原文
- [14] 惠誉将药明康德'BBB'的评级列入负面评级观察名单 · anysearch 2024-05-31 查看原文
- [15] 药明康德,告赢美国国防部 · anysearch 2026-08-08 查看原文
- [16] 自愿性公告 · 巨潮资讯 2026-08-09 查看原文
- [17] 净利润增长61%,药明康德回应美国BCC清单 · serper_news 2026-10-29 查看原文
- [18] H股公告 · 巨潮资讯 2026-10-07 查看原文
- [19] 关于2026年中期利润分配方案的公告 · 巨潮资讯 2026-08-03 查看原文
- [20] 大摩:药明康德(02359)扩建常州基地 料增800吨产能 维持“增持”评级 · serper_news 2026-10-17 查看原文
- [21] 公司信息更新报告:订单快速增长,小分子持续高增,再次上调全年指引 · eastmoney_reportapi 2026-10-28 查看原文
- [22] 持续上调业绩指引,在手订单加速 · eastmoney_reportapi 2026-10-28 查看原文
- [23] 公司事件点评报告:小分子D&M保持高速增长,上调全年业绩指引 · eastmoney_reportapi 2026-08-05 查看原文