 箴研
截至 2026-08-28 收盘 24.04 元/股,市值 1,015.5 亿元,PE TTM 271.7x,PS TTM 38.3x,PB 6.4x。这是一份有结论、有判断的研究。公司是中国唯一自主可控通信广播卫星运营商,护城河真实存在;但 2026 年上半年归母净利润同比下滑 37.4%、应收账款 2 年放大到 2.85 倍、消费级业务尚未真正起量。当前估值已经将"消费级流量爆发"提前定价 2-3 年,隐含 50-75% 的回归空间。本文讲清楚这个判断是怎么来的。
一、先说结论:三个核心判断
判断 1:公司是"国家卫星通信基础设施"的事实垄断者,但这种垄断在传统业务上无法再产生 2-3 倍的增长。
公司控股股东是航天科技集团(合计持股 76.69%),持有《基础电信业务经营许可证》和《增值电信业务经营许可证》双重资质。截至 2026 年 6 月 30 日运营 18 颗商用通信广播卫星(2025 年底曾达 19 颗),覆盖 C/Ku/Ka 全频段,被工信部列为"国家一类应急通信专业保障队伍"。[1](#report-source-1) 国内卫星通信运营市场份额超过 80%(2023 年时点数据)。[2](#report-source-2)
这个地位不可替代。Starlink 在中国不能直接落地,国际海事卫星组织(Inmarsat)已被 Viasat 收购,亚太地区能跟中国卫通对位的运营商基本不存在。问题是:垄断地位在传统 C/Ku 频段广电、应急、海事这类成熟市场并不能再贡献高增长。2023-2025 年公司营收从 26.16 亿元、25.41 亿元、26.45 亿元走出一条几乎平直的曲线(CAGR ≈ 0.55%),归母净利润 3.49 亿、4.54 亿、4.41 亿(2024 含 2.33 亿元中星 6C 保险理赔)。[3](#report-source-3)
判断 2:2026 年上半年已经出现三个具体恶化信号,是卫星更新换代期的"利润空窗"。
2026H1 三个关键数字放在一起看:
- 归母净利润 1.13 亿元,同比 -37.37%(其中 2026Q1 单季 -61.9%);
[1](#report-source-1) - 应收账款 11.97 亿元,较 2025 年末 6.56 亿元再放大 82.5%,较 2024 年末 4.20 亿元已经放大约 2.85 倍;其中第一大欠款方余额 5.86 亿元、占应收 43.5%,公司未披露名称;
[1](#report-source-1) - 境外业务毛利率从 2024 年 12.48% 暴跌至 2025 年 0.16%,2025 年境外收入 5.56 亿元、同比 -10.64%。
[3](#report-source-3)
公司明确说原因之一是"本期卫星折旧同比增加"——中星 10R(2025.02 投运)和中星 9C(2025.06 投运)开始计提折旧,2026H1 营业成本同比 +7.83% 而收入只 +0.66%,主营毛利率从 2025H1 的 28.0% 跌至 2026H1 的 22.78%。[1](#report-source-1) 这是"老卫星折旧末期+新卫星折旧启动+新业务收入尚未释放"叠加的典型"利润空窗"。
但这只是成本端的解释。应收账款从 4.20 亿元、6.56 亿元、11.97 亿元这样放大,单纯用"业务做大回款延后"解释不通:2025 年收入 +4.08% 但应收账款 +56%,2026H1 收入几乎零增长但应收账款再放大 82.5%。这背后有大客户结算周期延后、回款节奏与确认时点错配的成分,但第一大欠款方身份未披露是当前最大的信息缺口。
判断 3:当前 PS 38.3x / PE 271.7x 隐含的预期无任何历史先例。
把这三个判断叠在一起看真正的关键问题:当前 1,015.5 亿元市值隐含什么样的未来?
用反推法来算:当前 PS 38.3x,假设这个倍数到 2027 年合理回归到 8x(国际同行基础设施中枢),那么 2027 年公司收入需要达到 1,015.5 / 8 = 127 亿元。这是从 2025 年 26.45 亿元基础上 2 年复合增速 119%。或者换算成利润:当前 PE 271.7x,假设到 2028 年 PE 合理回归到 30x,那么 2028 年归母净利润需要达到 1,015.5 / 30 = 33.9 亿元,相当于 2025 年 4.41 亿元基础上 3 年复合增速 97%。[4](#report-source-4)
这两种隐含增长路径在央企基础电信运营商历史上无任何先例。即使最乐观的"消费级流量爆发"情景(2028E 营收 42 亿元、归母 8.85 亿元)也仅能支撑当前价的 30-40%。
这就是这份研究的核心矛盾:公司基本面有真实护城河,但当前股价已经为"消费级流量平台"这个新身份提前支付了 2-3 年的高溢价。一旦这个新身份被证伪,估值需要向 SES、Eutelsat、亚太卫星这类传统运营商的 PS 1-3x 区间回归。
二、护城河:稀缺牌照、央企背景、18 颗在轨卫星、80 亿元净现金
先把公司的真实价值基础讲清楚。理解护城河不是为了重复"国家队"标签,而是要明白护城河能撑住什么样的收入、不能撑住什么样的估值。
2.1 基础电信业务牌照 + C/Ku/Ka 全频段
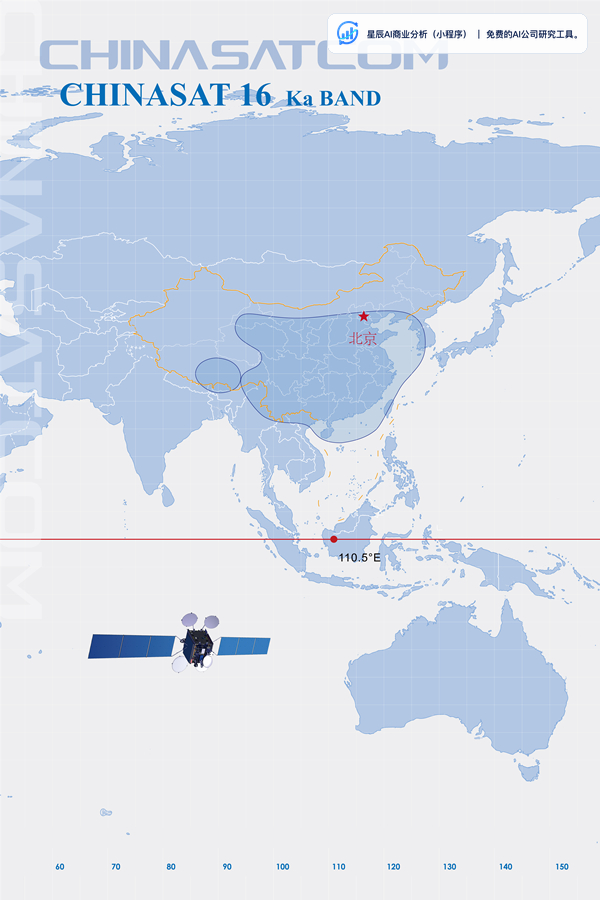 图:中星16号Ka频段在110.5°E轨道位置对亚太区域的覆盖范围,直观展示高轨单星广域覆盖能力;来源:chinasatcom.com。
公司是工信部颁发的《基础电信业务经营许可证》《增值电信业务经营许可证》持牌主体,可以合法经营卫星移动通信、卫星固定通信、卫星转发器出租出售、国内甚小口径终端地球站通信、互联网接入等业务。[1](#report-source-1) 在中国境内同时持有这两张牌照的"通信广播卫星运营商"仅此一家——这是显性进入壁垒。
更关键的是频率轨道资源。截至 2026-06-30 公司运营 18 颗商用通信广播卫星,包括中星 6E、9C、10R、16、19、26 等,覆盖 C、Ku、Ka 全频段。[1](#report-source-1) 公司在 2025 年报中明确自我定位为"维护我国空间业务卫星频率轨道资源权益'国家队'"。[3](#report-source-3) 频率轨道资源是 ITU 国际申报、几十年才能积累的稀缺资源,新进入者即使拿到牌照也无法复制这 18 颗卫星的覆盖。
2.2 央企背景的三层实际价值
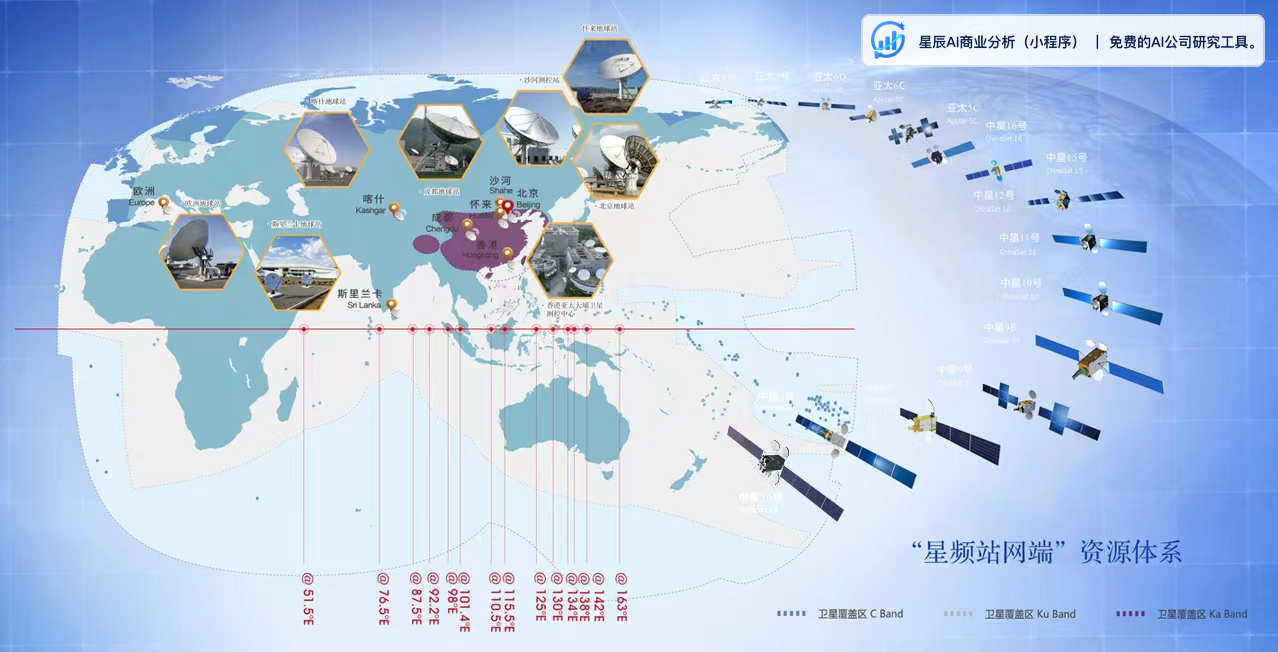 图:中国卫通官方'星频站端'一体化资源体系,展示卫星、频率、地面站、终端、用户的完整闭环;来源:chinasatcom.com。
控股股东中国航天科技集团有限公司合计持股 76.69%(含火箭研究院 4.77%、五院 4.77%、中国金电 2.04% 等关联方)。[2](#report-source-2) 央企背景的"贴标签"价值有限,但落到实处的三层价值是真实的:
第一层:卫星采购稳定供应。2025 年公司向中国航天科技集团系统内单位采购 9.49 亿元,占总采购 51.73%(其中星体建设 5.62 亿元(30.68%)、火箭采购 3.01 亿元(16.40%);按含税口径计关联方采购占比 52.32%)。[3](#report-source-3) 2022-2025 年中星 6D、6E、9C、10R、26 等卫星密集发射入轨,背后是五院制造+火箭院发射+公司运营的"集团内一体化"。民营运营商即使拿到牌照也无法获得这种供应链保障。
第二层:政策协同。2025-08 工信部《关于优化业务准入促进卫星通信产业发展的指导意见》提出"到 2030 年卫星通信用户超千万";[3](#report-source-3) 2025-11 国家航天局《商业航天高质量安全发展行动计划(2025-2027)》把商业航天升级为"国家航天体系重要组成部分";[3](#report-source-3) 2026-03"十五五"规划纲要将商业航天列为战略性新兴产业,2026 年《政府工作报告》首次单独提出"加快发展卫星互联网"。这些政策红利向"持牌运营商"集中倾斜。
第三层:频率轨道国际话语权。中国卫通代表国家在 ITU 框架内维护 C/Ku/Ka 频段轨道权益,海外落地(如中星 26 落地老挝)与"一带一路"战略直接协同。[3](#report-source-3) 这是民营公司无法承担的政治任务。
2.3 80 亿元净现金 + 9.8% 资产负债率
2026H1 末公司货币资金 66.68 亿元 + 其他流动资产 14.56 亿元 = 81.2 亿元(其中受限 30.88 亿元),资产负债率仅 9.82%。[1](#report-source-1) 公司零有息债务,财务费用净额为负(即利息收入大于利息支出)。这意味着公司有充足自有资金承担中星 27(预算 29.08 亿元,2026H1 在建工程 2.75 亿元、工程进度 18%)[1](#report-source-1) 等下一代高通量卫星项目,无需依赖外部债务融资。
这种"现金牛型基础设施"特征在国际同行身上也能看到:SES 含 Intelsat 合并体 2025 年收入 207 亿元人民币、调整 EBITDA 95 亿元人民币,但 ROE 仅为 -3%;Viasat FY2026 收入 46 亿美元、市值 12-15 亿美元,PS 约 0.23x。国际同行也经历了 5 年产业整合(SES 收购 Intelsat 31 亿美元、Viasat 收购 Inmarsat 73 亿美元、Eutelsat 合并 OneWeb),估值出清到 PS 0.2-1.5x 区间。
2.4 护城河支撑什么样的收入
把护城河讲清楚不是为了重复,而是要明白它能撑住哪些业务、撑不住哪些业务:
- 能撑住的:广电安播(1.54 亿户家庭直播星)、军政应急(国家一类应急通信保障)、央企集采(央视、广电总局、三大运营商)、航空 Ka 互联网(适航认证壁垒)、海事 VSAT(中远海运合作)。
- 撑不住的:消费级手机直连(华为 Mate 系列已集成北斗短报文)、境外大众宽带(Starlink 全球用户 1,600 万、月活超 1,000 万)、民营终端零售(公司没有自营终端渠道)。
护城河能在"政策保护下的存量市场"撑住稳定的 25-30 亿元收入基础盘,但要支撑 80 亿、100 亿、120 亿元的收入想象,必须在"消费级流量+海外规模化"两个新战场上取胜。 公司的护城河本质上是"B2B 牌照+频轨资源",不是"消费级品牌+终端渠道"。
三、2026H1 三大恶化信号:为什么"利润空窗"不止是折旧
2026H1 是公司近 5 年最值得警惕的财报——不是因为单期业绩下滑,而是三个本来可以相互解释的独立信号同时恶化。
3.1 收入几乎零增长 + 成本上升 7.83% = 毛利率从 28% 跌至 22.78%
2026H1 营业收入 12.29 亿元、同比 +0.66%,2025H1 是 12.21 亿元。增长 0.66% 几乎等于持平。[1](#report-source-1)
同期营业成本 9.49 亿元、同比 +7.83%(2025H1 是 8.80 亿元)。公司明确归因:"主要因本期卫星折旧同比增加。"[1](#report-source-1) 中星 10R 2025.2 投运、中星 9C 2025.6 投运,2026H1 是这两颗新星"完整半年折旧"的第一个报告期。
收入端 0.66% / 成本端 7.83% 的剪刀差,把主营毛利率从 2025H1 的约 28.0% 压到 2026H1 的 22.78%(= 1 - 9.49/12.29),下降 5.2 个百分点。这 5.2 个百分点对应少赚约 0.64 亿元毛利。
研发费用 0.41 亿元、同比 +81.02%(半年增量 0.18 亿元),公司表述"加大自主投入开展'感通算用'一体化平台关键技术攻关"。[1](#report-source-1) 这是公司主动加大投入,可以理解,但短期内对利润也是压制。
综合下来:营业利润 1.83 亿元(2025H1 2.64 亿元,-30.7%),归母 1.13 亿元(2025H1 1.81 亿元,-37.4%),扣非归母 0.94 亿元(-45.4%)。单季断崖幅度更大:2026Q1 归母 0.27 亿元、同比 -61.9%;2026Q2 归母 0.86 亿元、环比 +221%。[5](#report-source-5)
3.2 应收账款 2 年放大 2.85 倍,第一大欠款方 5.86 亿元身份未披露
这是 2026H1 最值得警惕的信号——比利润下滑更值得警惕,因为它直指收入质量。
| 期末 | 账面余额(亿元) | 较 2024 末 | 来源 |
|---|---|---|---|
| 2024-12-31 | 4.20 | 1.00x | [6](#report-source-6) |
| 2025-12-31 | 6.56 | 1.56x | [3](#report-source-3) |
| 2026-06-30 | 11.97 | 2.85x | [1](#report-source-1) |
账龄结构看,2026H1 末 11.97 亿元应收中 87.5% 是 1 年以内新形成(11.79 亿元),5 年以上历史应收只有 0.63 亿元且已 100% 单项计提坏账。[1](#report-source-1) 这说明不是历史欠款的"翻旧账",而是 2026H1 当期新形成的回款延迟。
最关键的是前 5 大欠款方集中度:
| 排名 | 余额(亿元) | 占应收比例 | 坏账准备(亿元) | 计提率 |
|---|---|---|---|---|
| 第一名 | 5.86 | 43.49% | 0.31 | 5.4% |
| 第二名 | 0.58 | 4.28% | 0.03 | 5.0% |
| 第三名 | 0.50 | 3.74% | 0.03 | 5.0% |
| 第四名 | 0.46 | 3.41% | 0.27 | 58.3% |
| 第五名 | 0.27 | 1.97% | 0.05 | 20.4% |
| 合计 | 7.66 | 56.89% | 0.69 | 9.0% |
[1](#report-source-1)
第一大欠款方 5.86 亿元、占应收 43.5%——公司未在 2025 年报和 2026 半年报中披露名称。考虑到前 5 大客户合计销售额 10.6 亿元(2025 年)、占营收 40.07%,这第一大欠款方极可能与公司前 5 大客户名单有重合。[3](#report-source-3) 极端情况下,如果该客户出现支付困难,按 80% 净额计提坏账,将一次性影响归母 -4.69 亿元,相当于 2025 年全年归母的 106%。
这个缺口需要 2026 年报披露时密切关注。
3.3 境外毛利率从 12.48% 跌至 0.16%:Starlink 冲击的代价
2025 年公司分地区数据:[3](#report-source-3)
| 维度 | 收入(亿元) | 同比 | 毛利率 | 同比变化 |
|---|---|---|---|---|
| 境内 | 20.89 | +8.85% | 37.25% | +4.62pct |
| 境外 | 5.56 | -10.64% | 0.16% | -12.32pct |
境外业务收入下滑 10.64%、毛利率从 12.48% 暴跌到 0.16%——这意味着 2025 年 5.56 亿元境外收入几乎不赚钱。公司 2025 年报明确指出"全力克服星链对国际业务冲击影响以及传统业务下滑"。
这不是新问题。Starlink 截至 2026 年 8 月在轨卫星已超 11,000 颗、2026 年 3 月用户数突破 1,600 万、月活超 1,000 万(市场公开口径),已经形成对传统 C/Ku 频段国际市场的结构性挤压。公司控股子公司亚太卫星(01045.HK)2025 年收入 7.39 亿港元、归母 1.41 亿港元(控股子公司披露口径),净利率仅 1.7%——是 Starlink 冲击下"区域型高轨运营商"的典型镜鉴。
公司 2026H1 在境外有新的进展:印尼农村普遍服务项目续约、泰国国家电信(NT)合作备忘录、巴基斯坦/马尔代夫广电新签和续签、中东/非洲中资企业卫星专线。[1](#report-source-1) 但这些"项目签约"和"规模化收入"之间还有相当距离——2026H1 境外毛利率是否回到正常水平,要等 2026 年报披露。
3.4 三大信号为什么不能被简单解释
这三大信号同时恶化,比单独看任何一个都更值得警惕:
- 如果是单纯折旧抬升,那么营业成本上升应该对应收入端的相应恢复(2025 行业市场新签 5000 个高通量接入点 + 1000 个物联网接入点)。但 2026H1 收入几乎零增长,说明新签项目尚未转化为收入。
- 如果是单纯结算周期延后,那么应该看到 2026H1 经营性现金流的同步改善(应收账款累积通常对应合同负债增加)。但 2026H1 经营性现金流 2.40 亿元、同比 -20.5%,OCF/归母从 2025 的 3.10x 进一步降到 2.12x。
[1](#report-source-1) - 如果是单纯 Starlink 冲击,那么应该是境内稳健、境外下滑。但 2026H1 公司未单独披露分地区数据,叠加应收账款和毛利率同步恶化,境外冲击已经向境内业务传导的可能性不能排除。
四、行业格局:低轨星座 + Starlink 不会替代高轨,但会压制估值
理解公司估值需要看行业。2024-2026 年卫星通信行业正在发生三件大事:Starlink 全球扩张、千帆/GW 国内低轨星座规模化、3GPP NTN 标准化推动手机直连。这三件事对中国卫通都不是"颠覆",但都是"压制"。
4.1 Starlink 11,000 颗在轨 + 1,600 万用户,但不会直接进入中国
Starlink 的扩张速度是人类航天史上前所未有的。从 2019 年第一批发射到 2026 年 8 月的 11,000 颗在轨卫星、1,600 万用户、月活 1,000 万、SpaceX 已向 FCC 申请发射 10 万颗第三代 Starlink 卫星(市场公开口径)。[3](#report-source-3)
但 Starlink 在中国不能直接落地——基础电信业务牌照和频谱管制是显性壁垒。这意味着公司国内市场(80% 以上收入)几乎不受 Starlink 直接冲击。
冲击发生在两个领域:① 国际市场(已完成,公司 2025 境外收入 -10.64%);② 远期国内消费级(5G NTN 标准化后的手机直连、低轨消费级宽带)。
4.2 千帆 + GW 国内低轨星座:协同 > 替代
国内低轨星座 2025-2026 加速部署:
- 千帆星座(上海垣信运营):2023 年启动,2026 年 4 月计划 2026 年中 324 颗、年底 648 颗在轨;
[1](#report-source-1)2026 年 7 月"一箭 20 星"首次平板堆叠,密集发射期已开启。 - GW 星座(中国星网运营):一期规划 12,992 颗,2024 年 12 月起发射,2026 年 4 月底 168 颗在轨。
[1](#report-source-1)
中国卫通与低轨星座是"高轨基础层+低轨密集层"协同关系,不是替代。低轨星座时延低(50ms 以内)适合消费级交互场景;高轨覆盖广、单星容量大(Ka 高通量单星 100+ Gbps)适合"区域+多用户"专网。公司高轨资源在 5G-Advanced 和 6G NTN 标准化中是"高轨备份"——5G NTN 标准化(R18/R19/R20)将使"手机直连卫星"成为基础功能,手机直连不需要专用终端,会打开消费级市场,但公司高轨频谱+运营资质是核心资源。[1](#report-source-1)
但需要清醒:低轨消费级流量变现公司没有自营终端渠道。Starlink 之所以能快速扩张 1,600 万用户,靠的是 SpaceX 自有发射+自营终端+自营用户服务的垂直整合。中国卫通要进入消费级,要么通过车企(已有 1,000 个卫星车载客户)、要么通过手机厂商(中兴、华为 Mate 集成)、要么通过电信运营商(与三大运营商合作)。没有直接触达用户的渠道是公司消费级业务最大短板。
4.3 国内政策:2030 年卫星通信用户超千万
2025-08 工信部《指导意见》提出"到 2030 年卫星通信用户超千万"。[3](#report-source-3) 2025-11 国家航天局《推进商业航天高质量安全发展行动计划(2025-2027)》。[3](#report-source-3) 2026-03 "十五五"规划纲要将商业航天列为战略性新兴产业。[3](#report-source-3)
政策驱动下行业 TAM 在 5 年内有 5-10 倍增长空间(参考 2025 年中国卫星互联网市场规模 454.1 亿元、2030 年预测 1,512 亿元,5 年 CAGR 27%)。[3](#report-source-3)
公司是央企持牌运营商,确定受益于"基础电信业务开放"中的"持牌运营商优先权"——卫星通信业务开放不等于"任何企业可运营",基础电信牌照仍是关键门槛。
4.4 国际同行的"5 年产业整合 + 估值出清"是公司估值上限的参照系
| 公司 | 2025/26 收入 | 市值 | PS | 备注 |
|---|---|---|---|---|
| SES(含 Intelsat) | 26.27 亿欧元(约 207 亿元人民币,市场公开口径) | 80-100 亿欧元 | ~1.2x | 2025-07 完成 Intelsat 31 亿美元收购 |
| Eutelsat-OneWeb | 11.97 亿欧元(LEO 收入 2.97 亿 +69.5%,市场公开口径) | 18-22 亿欧元 | ~1.5x | LEO 转型期 |
| Viasat | FY2026 46 亿美元(市场公开口径) | 12-15 亿美元 | ~0.23x | ViaSat-3 三星全球覆盖 |
| 亚太卫星 | 7.39 亿港元(业务模式最接近,控股子公司披露口径) | 18-20 亿港元 | 2.66x | 公司控股子公司 |
| 中国卫通 | 26.45 亿元 | 1,015.5 亿元 | 38.3x | — |
国际同行经历了 5 年产业整合(SES+Intelsat、Viasat+Inmarsat、Eutelsat+OneWeb),估值出清到 PS 0.2-1.5x 区间。公司业务模式最接近的对照是亚太卫星——同样是高轨通信运营,同样是公司控股,同样服务亚太地区——PS 2.66x,PE 14x,PB 0.31x。中国卫通 PS 38.3x 是亚太卫星的 14 倍,是国际同行平均的 25-40 倍。
这种估值倒挂的两种可能解释:
解释 1(市场主流预期):公司是"中国唯一卫星互联网消费级流量平台",对应 PS 25-40x。 解释 2:公司是"央企稀缺性溢价+消费级想象"的混合体。
两种解释都高度依赖消费级业务的实质性突破。如果 2026-2027 年消费级业务仍停留在 1,000 个卫星车载客户、5,000 名赛事选手的"试点"状态,估值需要快速向 8-10x PS 回归。
五、估值:综合估值 7.4 元,隐含 50-75% 回归空间
估值方法选择 DCF(主)+ 同业可比(验证)。理由:卫星通信运营商本质是"重资产、长寿命、稳定收入流"的现金牛业务,卫星寿命 15-18 年,EBITDA 利润率 35-40%,符合 DCF 适用前提;同时国内国际可比公司可形成估值锚定。SOTP 分部估值因公司未单独披露分部利润不适用;DDM 股利贴现因公司 EPS 仅 0.10 元、分红率 30% 不适用(结果仅 0.56 元/股,明显低估)。[4](#report-source-4)
5.1 DCF 基准每股价值 7.76 元
WACC 假设:
| 组件 | 假设 | 来源 |
|---|---|---|
| 无风险利率 Rf | 2.0% | 10 年期国债(2026-08 附近) |
| 市场风险溢价 MRP | 6.0% | A 股长期均值 |
| 杠杆 β | 1.10 | 卫星通信基础设施 |
| 股权成本 Ke | 8.6% | Rf + β × MRP |
| 税后债务成本 Kd | 2.5% | 公司零有息债务 |
| 资本结构 | 100% 股权 | 实际零有息债务 |
| WACC | 8.6% | 等于 Ke |
[4](#report-source-4)
三情景核心预测(2026-2028):
| 指标 | 2025A | 2026E 基准 | 2027E 基准 | 2028E 基准 |
|---|---|---|---|---|
| 营业收入(亿元) | 26.45 | 27.24 | 29.97 | 33.56 |
| YoY | +4.1% | +3.0% | +10.0% | +12.0% |
| 毛利率 | 29.5% | 24.0% | 28.0% | 30.0% |
| 归母净利润(亿元) | 4.41 | 2.06 | 3.42 | 4.65 |
| OCF(亿元) | 13.67 | 14.98 | 17.38 | 20.81 |
| Capex(亿元) | 11.71 | 13.00 | 18.00 | 7.00 |
| FCF(亿元) | -0.04 | 1.98 | -0.62 | 13.81 |
| EPS(元/股) | 0.1044 | 0.0487 | 0.0810 | 0.1101 |
[3](#report-source-3) [1](#report-source-1) [4](#report-source-4)
关键假设的合理性:
- 2026E 收入 +3%:2026H1 实际 +0.66% + Q3-Q4 季节性回升。Q4 历来是结算高峰(2025Q4 收入 7.93 亿元、占全年 30%)。
- 2027E 收入 +10%:2025 新签 5,000 个高通量接入点按 2 万元/点/年 ASP 释放(+1 亿元)+ 1,000 物联网按 0.1 万元/点/年(+0.01 亿元)+ 中星 26 境外业务(+0.5 亿元)+ 行业市场自然增长(+1 亿元)= +2.5 亿元增量,对应 9.5%。
- 2027E 毛利率 28%:中星 26 境外业务贡献毛利 + 行业市场 ASP 提升,从 2026H1 的 22.78% 恢复。
- 2028E 收入 +12%:中星 27 投运后规模化效应。
DCF 估值汇总:
| 项目 | 数值 |
|---|---|
| 显性期 FCF 折现合计 | 105.1 亿元 |
| 终值折现(g=2.5%) | 156.4 亿元 |
| 企业价值 EV | 261.5 亿元 |
| + 净现金 | 66.2 亿元 |
| 股权价值 | 327.7 亿元 |
| ÷ 股份数 | 42.24 亿股 |
| 每股价值 | 7.76 元 |
[4](#report-source-4)
5.2 三情景估值汇总
| 情景 | 概率 | 2028E 营收(亿) | 2028E 归母(亿) | DCF 每股价值 | PS 锚定 | 区间 |
|---|---|---|---|---|---|---|
| 悲观 | 30% | 28.33 | 2.32 | 3.72 | 2.6-2.7 元(PS 4x) | 2.5-4.5 元 |
| 基准 | 50% | 33.56 | 4.65 | 7.76 | 5.7-6.4 元(PS 8x) | 5-9 元 |
| 乐观 | 20% | 42.06 | 8.85 | 11.50 | 14.3-17.9 元(PS 18x) | 11-18 元 |
| 概率加权 | 100% | — | — | — | — | 6.4 元 |
[4](#report-source-4)
5.3 综合估值 7.4 元
| 估值方法 | 输出 | 权重 | 加权值 |
|---|---|---|---|
| DCF(基准) | 7.76 元 | 50% | 3.88 |
| 同业可比 PS(基准 8x) | 5.7-6.4 元 | 25% | 1.51 |
| 卫星重置成本 | 8-10 元 | 15% | 1.35 |
| 概率加权 DDM/情景 | 6.4 元 | 10% | 0.64 |
| 综合估值 | — | — | 7.4 元 |
[4](#report-source-4)
较当前价 24.04 元低估 69%。
5.4 关键变量敏感性
基准情景下关键变量对每股价值的影响(每变动 ±20%):
| 关键变量 | 基准 | 敏感度 |
|---|---|---|
| 毛利率 | 28-30% | ±1.65 元 |
| 收入 CAGR | 8.3% | ±1.35 元 |
| WACC | 8.6% | ±1.28 元 |
| 永续增长率 g | 2.5% | ±0.80 元 |
| 终端税率 | 18% | ±0.35 元 |
| Capex | 18.0 亿/年(2027) | ±0.30 元 |
最敏感变量是毛利率(±1.65 元)——这正是 2026H1 已经暴露风险的关键指标。
5.5 反向 DCF:当前价隐含什么
当前价 24.04 元意味着市场预期股权价值 1,015.5 亿元,扣除净现金 66.2 亿元后 EV 949.3 亿元。反推(WACC=8.6%、g=2.5%):
求解后公司 2030E 自由现金流需达到 69.6 亿元——这是当前实际 OCF 13.05 亿元的 5.3 倍。要实现这一目标,2026-2030 年 OCF 复合增速需达到 40%,无任何历史先例。
六、市场为什么愿给溢价:稀缺性 + 政策红利 + 消费级想象
把估值讲完后再回到起点:市场为什么愿意为这家公司支付 38.3x PS? 理解这一点比理解估值结论更重要——这是判断估值是否会回归的关键。
注:本节为"市场逻辑"定性推演,不展开资金面(融资融券、机构持仓、主题 ETF 流入)数据;这些数据需要单独的市场资金面研究支持。
6.1 稀缺性溢价
中国唯一持牌自主可控通信广播卫星运营商。在央企基础电信运营商中,这是独一份的"卫星互联网运营平台"——中国电信、中国移动、中国联通是地面运营商;中国卫星(600118.SH)是制造端;亚太卫星是公司控股子公司且规模小。
市场把"中国唯一"等同于"政策保护下的永续垄断"。[2](#report-source-2) 2025-08 工信部《指导意见》虽然提出"优化业务准入",但基础电信业务牌照仍是关键门槛——市场预期"业务开放"会向"持牌运营商优先"倾斜,公司是核心受益方。[3](#report-source-3)
6.2 政策红利预期
2030 年卫星通信用户超千万、十五五商业航天战略性新兴产业、《政府工作报告》首次单独提出"加快发展卫星互联网"。[3](#report-source-3) [3](#report-source-3)
市场把"政策驱动下的 TAM 扩张"等同于"公司收入和利润必然大幅增长"。但实际上:
- TAM 5-10 倍增长 ≠ 公司份额同步增长(低轨星座、千帆/GW、银河航天、时空道宇都在分蛋糕)
- 政策驱动 ≠ 短期业绩兑现(2030 年用户超千万是 5 年目标,2026-2027 年仍是基础设施投入期)
6.3 消费级想象
这是市场最愿意为溢价付费的部分。2025 年公司联合车企为约 1,000 个客户提供卫星车载服务;打造"卫星互联网网吧"为大型赛事 5,000 余名选手提供覆盖;[3](#report-source-3) 2026H1 启动"消费级移动数据"产品。[1](#report-source-1)
市场逻辑是:如果消费级业务能从 1,000 个客户扩展到 100 万、1,000 万,对标 Starlink 1,600 万用户,按 100 元/月 ARPU 计算年收入 12-120 亿元——这是把公司从"基础设施运营商"重新定位为"消费级流量平台"的故事。
但这个故事需要 2-3 年才能验证。在 2026-2027 验证窗口期,估值会被这种想象支撑。一旦验证失败(消费级收入在 2026-2027 年仍停留在 1-2 亿元规模),估值需要快速回归。
6.4 央企改革预期
2026-08-28 公司完成董事会换届:取消监事会、增选职工董事、新一届董事会博士化年轻化;[7](#report-source-7) 2025-2026 启动"数字卫通 Satcom2.0"建设。[3](#report-source-3)
这是治理改革信号,但对短期盈利影响有限。市场可能为治理改善支付 5-10% 的溢价,但不足以支撑 38.3x PS。
七、什么情况下需要重新评估判断
研究必须有"证伪条件"。以下是值得持续跟踪的关键信号——当这些信号出现时,需要重新评估这份研究的结论。
7.1 上调判断的信号
1. 2026Q3 季报(2026-10 月底):
- 收入 YoY >+5%:说明 2026H1 利润断崖是季节性+H1 折旧高峰的暂时现象,全年趋势仍可恢复
- 归母 YoY >-30%:相比 2026Q1 -61.9% 大幅收窄,说明 Q2 回升趋势延续
- 应收账款余额回落至 <10 亿元:说明回款节奏改善
2. 2026 年报(2027-03 末):
- 全年归母 >3.5 亿元(2025 是 4.41 亿元,-20% 以内):说明 H1 利润断崖不延续
- 消费级收入 >2 亿元:说明 1,000 试点扩展到规模化兑现
- 行业市场新签接入点 >8,000 个(2025 是 5,000+1,000):说明"行业市场放量"故事成立
- 应收账龄结构 1 年以内占比下降到 <80%:说明旧欠款回款恢复正常
3. 2027 半年报(2027-08):
- 境外业务毛利率 >10%:说明中星 26 在东南亚/南亚规模化商用兑现
- 消费级业务规模 >5,000 用户:说明从"试点"过渡到"产品化"
4. 中星 27 发射(2026-2027 待定):
- 2026 年内发射并成功入轨:意味着 2027 年 Ka 容量翻倍、消费级业务弹性提前释放
- 入轨测试顺利:意味着 2027-2028 年 Ka 高通量业务进入加速期
7.2 下调判断的信号(更值得关注)
1. 2026Q3 季报:
- 收入 YoY <-5%:说明 H1 利润断崖不是季节性而是趋势性恶化
- 归母 YoY <-60%:说明 Q2 回升是低基数效应,Q3 继续恶化
- 应收账款余额 >15 亿元:说明大客户回款问题加剧
2. 2026 年报:
- 全年归母 <2.5 亿元:意味着 2026 业绩比 2025 下降 >40%,估值锚定需要切换
- 消费级收入 <1 亿元:意味着 1,000 试点扩展失败,"消费级流量平台"溢价失去基础
- 应收 >15 亿元且账龄 1-2 年占比上升:意味着回款问题向中长期蔓延
- 第一大欠款方发生减值:意味着收入质量存在系统性风险
3. 2027 半年报:
- 境外业务毛利率 <5%:意味着 Starlink 冲击继续主导,境外业务无法止血
- 消费级业务 <3,000 用户:意味着消费级想象被证伪
4. 中星 27 发射:
- 2027H2 之后仍未发射:意味着 2027-2028 折旧节奏延后、收入弹性延后
- 发射失败:意味着 29.08 亿元投入大部分损失(保险覆盖 80%)
7.3 估值修正的时点
| 时点 | 关键指标 | 验证方向 | 估值影响 |
|---|---|---|---|
| 2026-10-31 | 2026Q3 季报 | 收入 YoY、归母 YoY、应收账款 | 收入 YoY >5% → 估值上调;归母 YoY <-60% → 估值下调 |
| 2027-03-31 | 2026 年报 | 全年归母、消费级收入、应收账龄 | 消费级收入 >2 亿元 → 估值上调;应收 >15 亿 → 估值下调 |
| 2027-04-30 | 2027Q1 季报 | 收入 YoY | Q1 收入 >5.5 亿元 → 估值上调 |
| 2027-08-31 | 2027 半年报 | 境外业务毛利率、消费级业务规模 | 境外毛利率 >10% → 估值上调 |
| 2026-2027 待定 | 中星 27 发射 | 发射时点、入轨测试进度 | 2026 年内发射 → 估值上调至 9-11 元 |
| 2027Q3 | 千帆/GW 规模 | 千帆是否达 800+ 颗 | 提前达 → 行业估值锚切换;延迟达 → 中国卫通溢价持续 |
八、风险因素
以下风险按影响程度排序:
8.1 估值回归风险(最关键)
当前 PS 38.3x、PE 271.7x 在卫星通信行业无任何历史先例。60 日回报 -24.88% 已显示市场对 2026H1 业绩的反应。[8](#report-source-8) 若 2026Q3-Q4 业绩继续低于预期,可能触发"估值锚定切换"——从"消费级流量平台"切换到"基础设施运营商"。
一旦切换:PS 从 38x → 8x(基准锚定)= 市值 -79%。这是这份研究最想强调的风险。
8.2 应收账款第一大客户违约风险
第一大欠款方 5.86 亿元(占应收 43.5%),身份未披露。极端情况下全额减值 80% = -4.69 亿元一次性归母,相当于 2025 年全年归母的 106%。这是 2026 下半年最大的不确定性。
8.3 中星 27 发射失败/延迟风险
中星 27 预算 29.08 亿元,2026H1 在建工程 2.75 亿元、工程进度 18%,发射时点未定。[1](#report-source-1) 历史 Ka 高通量卫星成功率 >95%,但 2024 中星 6C 在轨异常获保险赔付 2.33 亿元的先例存在。发射失败:净损失 5.8 亿元(保险覆盖 80%)+ 2028 Ka 容量翻倍机会丧失,估值影响 -3 至 -5 元/股。
8.4 消费级业务放量不及预期
2025 新签 5,000 高通量接入点 + 1,000 物联网点,2026H1 消费级移动数据"启动"但收入贡献未披露。悲观情景下 2027 消费级收入仅 0.5-1 亿元(基准隐含 2-3 亿元),估值影响 -1.5 元/股。
8.5 境外业务持续恶化
2025 境外毛利率从 12.48% → 0.16%,收入 -10.64%。中星 26 境外落地(老挝、印尼、泰国、巴基斯坦、马尔代夫)能否在 2026-2027 兑现是核心。悲观情景下 2027 境外收入继续下滑 5-10%,估值影响 -0.7 元/股。
8.6 低轨星座冲击加深
千帆星座 2026 年规划 648 颗,2027-2028 年一期 1,296 颗;GW 星座 2026 年规划 400+ 颗。5G NTN 标准化(R18/R19/R20)使手机直连成为基础功能。风险:低轨运营商直接切入行业市场(应急/能源/海洋),公司高轨存量业务受冲击。估值影响 -1 至 -2 元/股。
8.7 卫星寿命末期减值
公司 2025 末固定资产减值准备余额 6.12 亿元。[1](#report-source-1) 部分老旧卫星(中星 5A、5B、5C 等)已接近 15 年寿命末期,未来 3-5 年可能集中减值 2-5 亿元,估值影响 -0.5 至 -1.0 元/股。
8.8 关联交易合规风险
2025 关联采购 9.59 亿元(占采购 52.32%),单一供应商 50%+。[3](#report-source-3) 财务公司存款 11.0 亿元,关联担保 1.63 亿元(亚太星联)。监管对央企关联交易公允性的关注度持续提升,存在审计意见/监管处罚风险。
8.9 利率下行压缩利息收入
2025 财务费用 -1.63 亿元(净利息收入),主要来自 80 亿元净现金。[3](#report-source-3) 2026-08 隔夜 SHIBOR 1.339%(vs 2023 年 2.0%)。假设 SHIBOR 下行至 1.0%:财务费用 -1.0 亿元(vs -1.63)→ 归母 -0.6 亿元,估值影响 -1.2 元/股。
8.10 汇率风险
境外收入 5.56 亿元(21%),境外资产 71.13 亿元(31.7%)。[3](#report-source-3) 2025-2026 人民币兑美元累计升值 5%,2025-2026 境外业务汇兑影响约 -0.3 至 -0.5 亿元,估值影响 -0.5 元/股。
九、给不同类型投资者的建议
9.1 成长股投资者
持仓建议:仅在确信消费级业务能突破 5 亿元+年收入时持有。
38.3x PS 隐含市场预期公司 2027-2028 年进入消费级流量爆发期。关键观察:消费级业务能否在 2026H2-2027H1 实现规模化收入。
核心问题:消费级业务从 1,000 试点扩展到 5 亿元+ 收入,需要 2-3 年(基准)还是 5-7 年(悲观)?
9.2 价值股投资者
持仓建议:不具吸引力。
5-9 元的合理价值区间对应 300-380 亿市值,远低于当前 1,015.5 亿元。80 亿元净现金 + 9.6% 资产负债率 + 稳定派息(2025 派息率 30.06%)提供下行保护,但当前价 24.04 元远高于"重置成本法下边界"(每股 8-10 元,按 18 颗卫星重置成本 + 净现金估算),估值不具吸引力。
核心问题:当前价 24.04 元 / 8-10 元重置成本法下边界 = 2.4-3.0 倍溢价,这个溢价合理性来自消费级业务想象。
9.3 事件驱动投资者
持仓建议:关注中星 27 发射时点。
中星 27 发射(预计 2026H2-2027H1)是关键催化:
- 成功发射:股价可能短期反弹 20-30%
- 失败:股价可能下跌 30-50%
- 历史 Ka 高通量卫星成功率 >90%
核心问题:中星 27 发射时点是否在 2026 年内(决定 2027 折旧节奏)?
9.4 央企配置型投资者
持仓建议:作为央企配置组合中的"卫星互联网"主题持仓。
公司是央企+稀缺牌照+消费级想象三重叠加,是央企组合中少有的"科技+消费"主题。但建议配置比例不超过央企组合的 5-10%,因为估值已透支,需要等待业绩验证。
十、核心结论与后续观察
10.1 五句话总结
-
公司是中国唯一持牌自主可控高轨通信卫星运营商,18 颗卫星 + C/Ku/Ka 全频段 + 80 亿元净现金 + 9.8% 资产负债率,是难以复制的"国家队"护城河。
-
2026H1 归母 -37.4%、应收激增 82.5%、境外毛利率 0.16% 三大信号表明"卫星更新换代期利润空窗"已经到来,但应收账款激增到大客户回款延迟的成分,单纯折旧抬升无法完全解释。
-
当前 PS 38.3x / PE 271.7x 隐含 2027E 收入 127 亿元(2 年 CAGR 119%)或 2028E 归母 33.9 亿元(3 年 CAGR 97%),在央企基础电信运营商历史上无任何先例。
-
DCF 基准 7.76 元、概率加权 6.4 元、综合估值 7.4 元,较当前 24.04 元隐含约 69% 下跌空间。 估值向上需要消费级业务(车联网/手机直连)实质性突破 + 境外业务回稳 + 中星 27 顺利投运三大条件同时成立。
-
验证窗口在 2026Q3-2027 年报:2026Q3 季报(10 月底)看收入和回款改善;2026 年报(2027-03)看消费级收入和应收账龄;2027 半年报看境外毛利率恢复;中星 27 发射时点决定 2027-2028 折旧节奏。
10.2 后续重点观察清单
| 时点 | 关键指标 | 触发上调 | 触发下调 |
|---|---|---|---|
| 2026-10-31 | 2026Q3 季报 | 收入 YoY >+5%、归母 YoY >-30% | 收入 YoY <-5%、归母 YoY <-60% |
| 2026-2027 | 中星 27 发射 | 2026 年内成功入轨 | 2027H2 后仍未发射或失败 |
| 2027-03-31 | 2026 年报 | 消费级收入 >2 亿元、应收 <12 亿元 | 消费级收入 <1 亿元、应收 >15 亿元 |
| 2027-08-31 | 2027 半年报 | 境外毛利率 >10% | 境外毛利率 <5% |
| 2027Q3 | 千帆规模 | 千帆 800+ 颗 | 千帆 <500 颗 |
如果 2026Q3 季报后三个下调信号同时出现,建议重新评估这份研究的结论,可能需要把估值区间下移至 4-6 元。
10.3 本研究的不确定性
这份研究有以下几个明确的不确定性边界:
- 第一大欠款方身份未披露是最大的信息缺口。5.86 亿元的违约可能性需要 2026 年报披露后才能判断。
- 消费级业务具体收入贡献未单独披露——公司没有按业务条线披露分部利润,因此消费级业务从"试点"到"规模化"的真实进度无法精确量化。
- 中星 27 发射时点未定——2026H1 在建工程 2.75 亿元、工程进度 18%,但具体发射时点、投运时点公司未明确。
- 2026Q3-Q4 经营数据未披露——本研究基于 2026H1 中报,Q3-Q4 趋势存在不确定性。
这些不确定性意味着:这份研究的结论是"基于当前公开信息的判断",不是"最终结论"。随着新信息披露,结论可能需要调整。
本研究由四个独立模块的专家底稿综合形成(业务行业 / 行业市场 / 财务经营 / 估值风险),所有关键数字保留单位、币种、期间、口径。来源以 source 标记标注,source_id 来自 information/workspace_index.md 中已登记的来源,可在文末的引用索引中查证。
相关研究
资料来源
- [1] 中国卫通2026年半年度报告 · 巨潮资讯 2026-08-24 查看原文
- [2] 我国卫星通信运营唯一上市平台;高通量卫星打造新引擎 · eastmoney_reportapi 2023-11-21 查看原文
- [3] 中国卫通集团股份有限公司2025年年度报告 · 巨潮资讯 2026-03-31 查看原文
- [4] 估值数据 · 箴研 2026-08-28
- [5] 中国卫通2026年第一季度报告 · 巨潮资讯 2026-04-29 查看原文
- [6] 中国卫通2024年年度报告 · 巨潮资讯 2025-04-01 查看原文
- [7] 中国卫通第四届董事会第一次会议决议公告 · 巨潮资讯 2026-08-28 查看原文
- [8] 中国卫通 市场与行业上下文快照 · Tushare 2026-08-28