 箴研
陕西煤业(601225.SS)公司研究
分析基准日:2026-08-27 | 基准股价:27.00 元 | 市值:2,617.65 亿元 | 股本:96.95 亿股 报告期间:2025 年报(2026-04-24 披露)、2026Q1(2026-04-24 披露)、2026H1 业绩预增(2026-07-10 披露) 口径说明:除特别注明外,金额为人民币,财务数据为合并报表口径;"2026E/2027E"为本报告预测值
一、一页看懂
这是一家什么公司? 陕煤集团(持股 65.25%)旗下唯一的特大型煤炭上市公司——国内资源禀赋最好、吨煤成本最低的动力煤龙头之一,2024 年注入电力资产后形成"煤电一体化"格局。A 股煤炭板块市值第二、地方煤炭国企第一。1
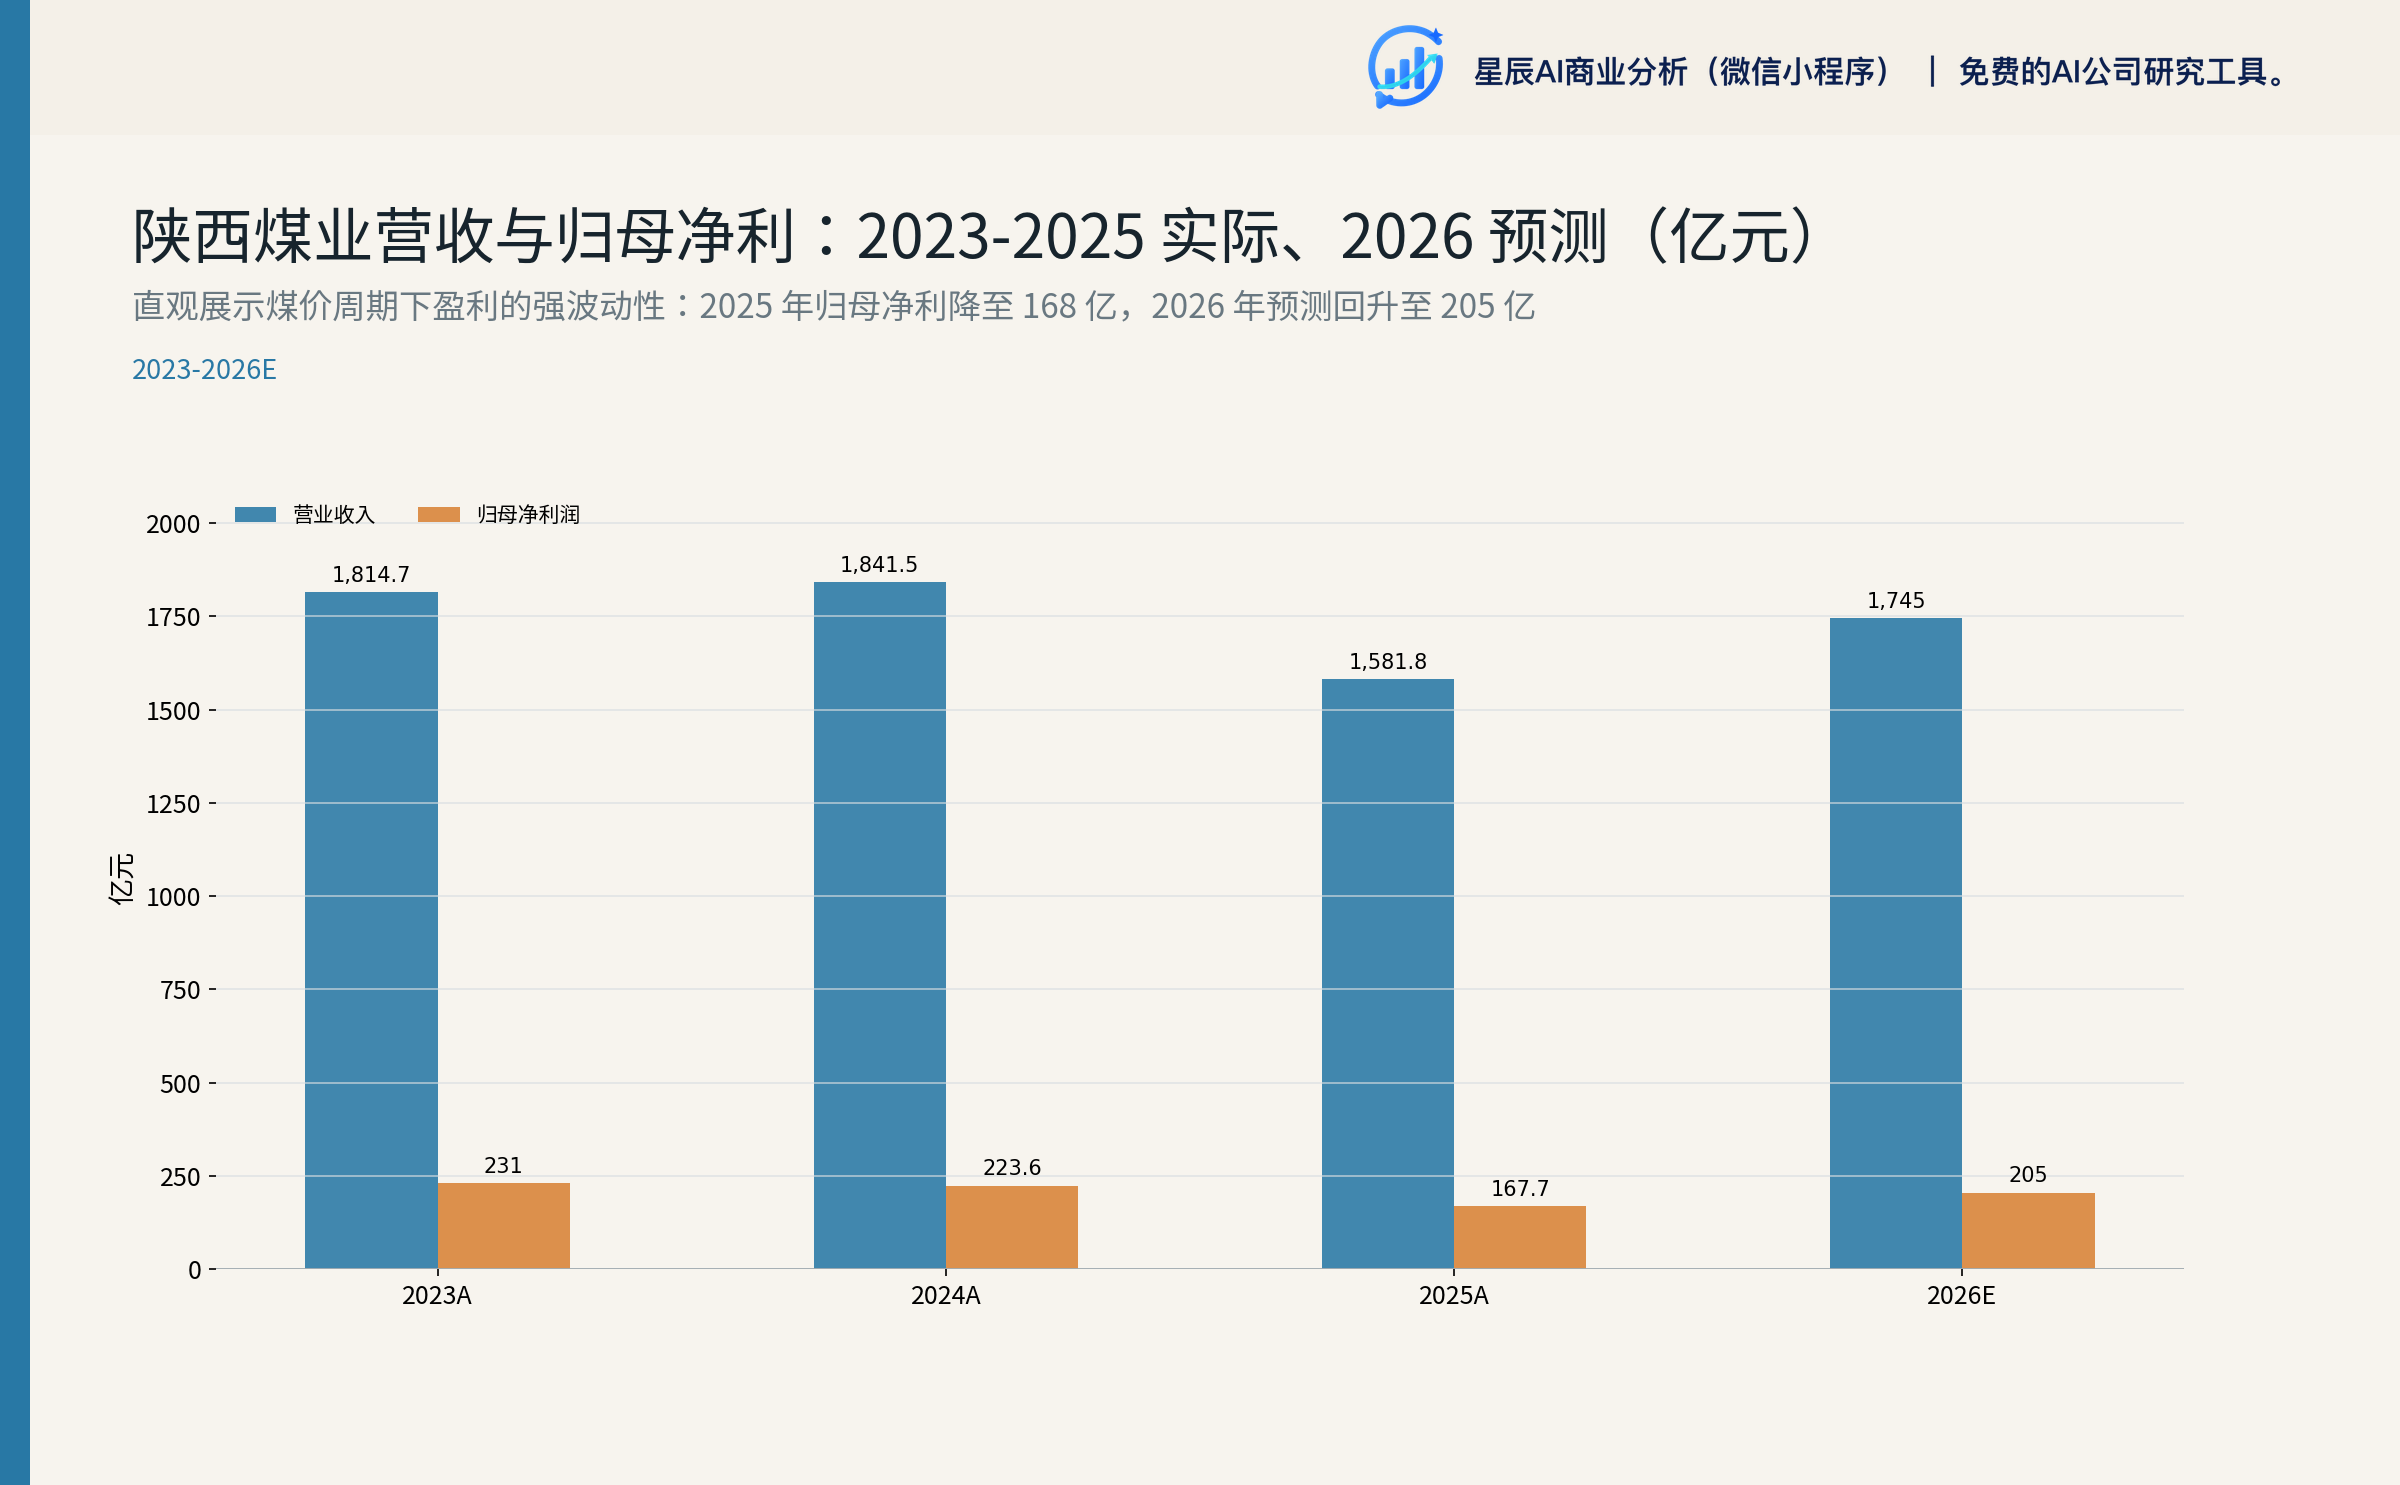
现在的核心矛盾: 2025 年煤价大跌让归母净利下滑 25% 至 167.65 亿元;2026 年上半年煤价回升 + 出售股票兑现收益,归母净利预增 47%-53% 至 112-117 亿元。市场最关心的问题是:煤价回升是周期反弹还是趋势反转?2026 全年盈利能回到什么水平?当前 27 元的股价还有多少空间?
我们的核心判断:
- 2026 全年归母净利基准预测 约 205 亿元(区间 195-220 亿),较 2025 年回升约 22%,其中约 17 亿元来自一次性股票出售收益(H1 已实现);扣非口径约 186 亿元。2
- 估值上,当前 27.00 元对应 2026E PE 约 12.8 倍、预测股息率约 4.4%,已较为充分地反映煤价回升与业绩修复预期。
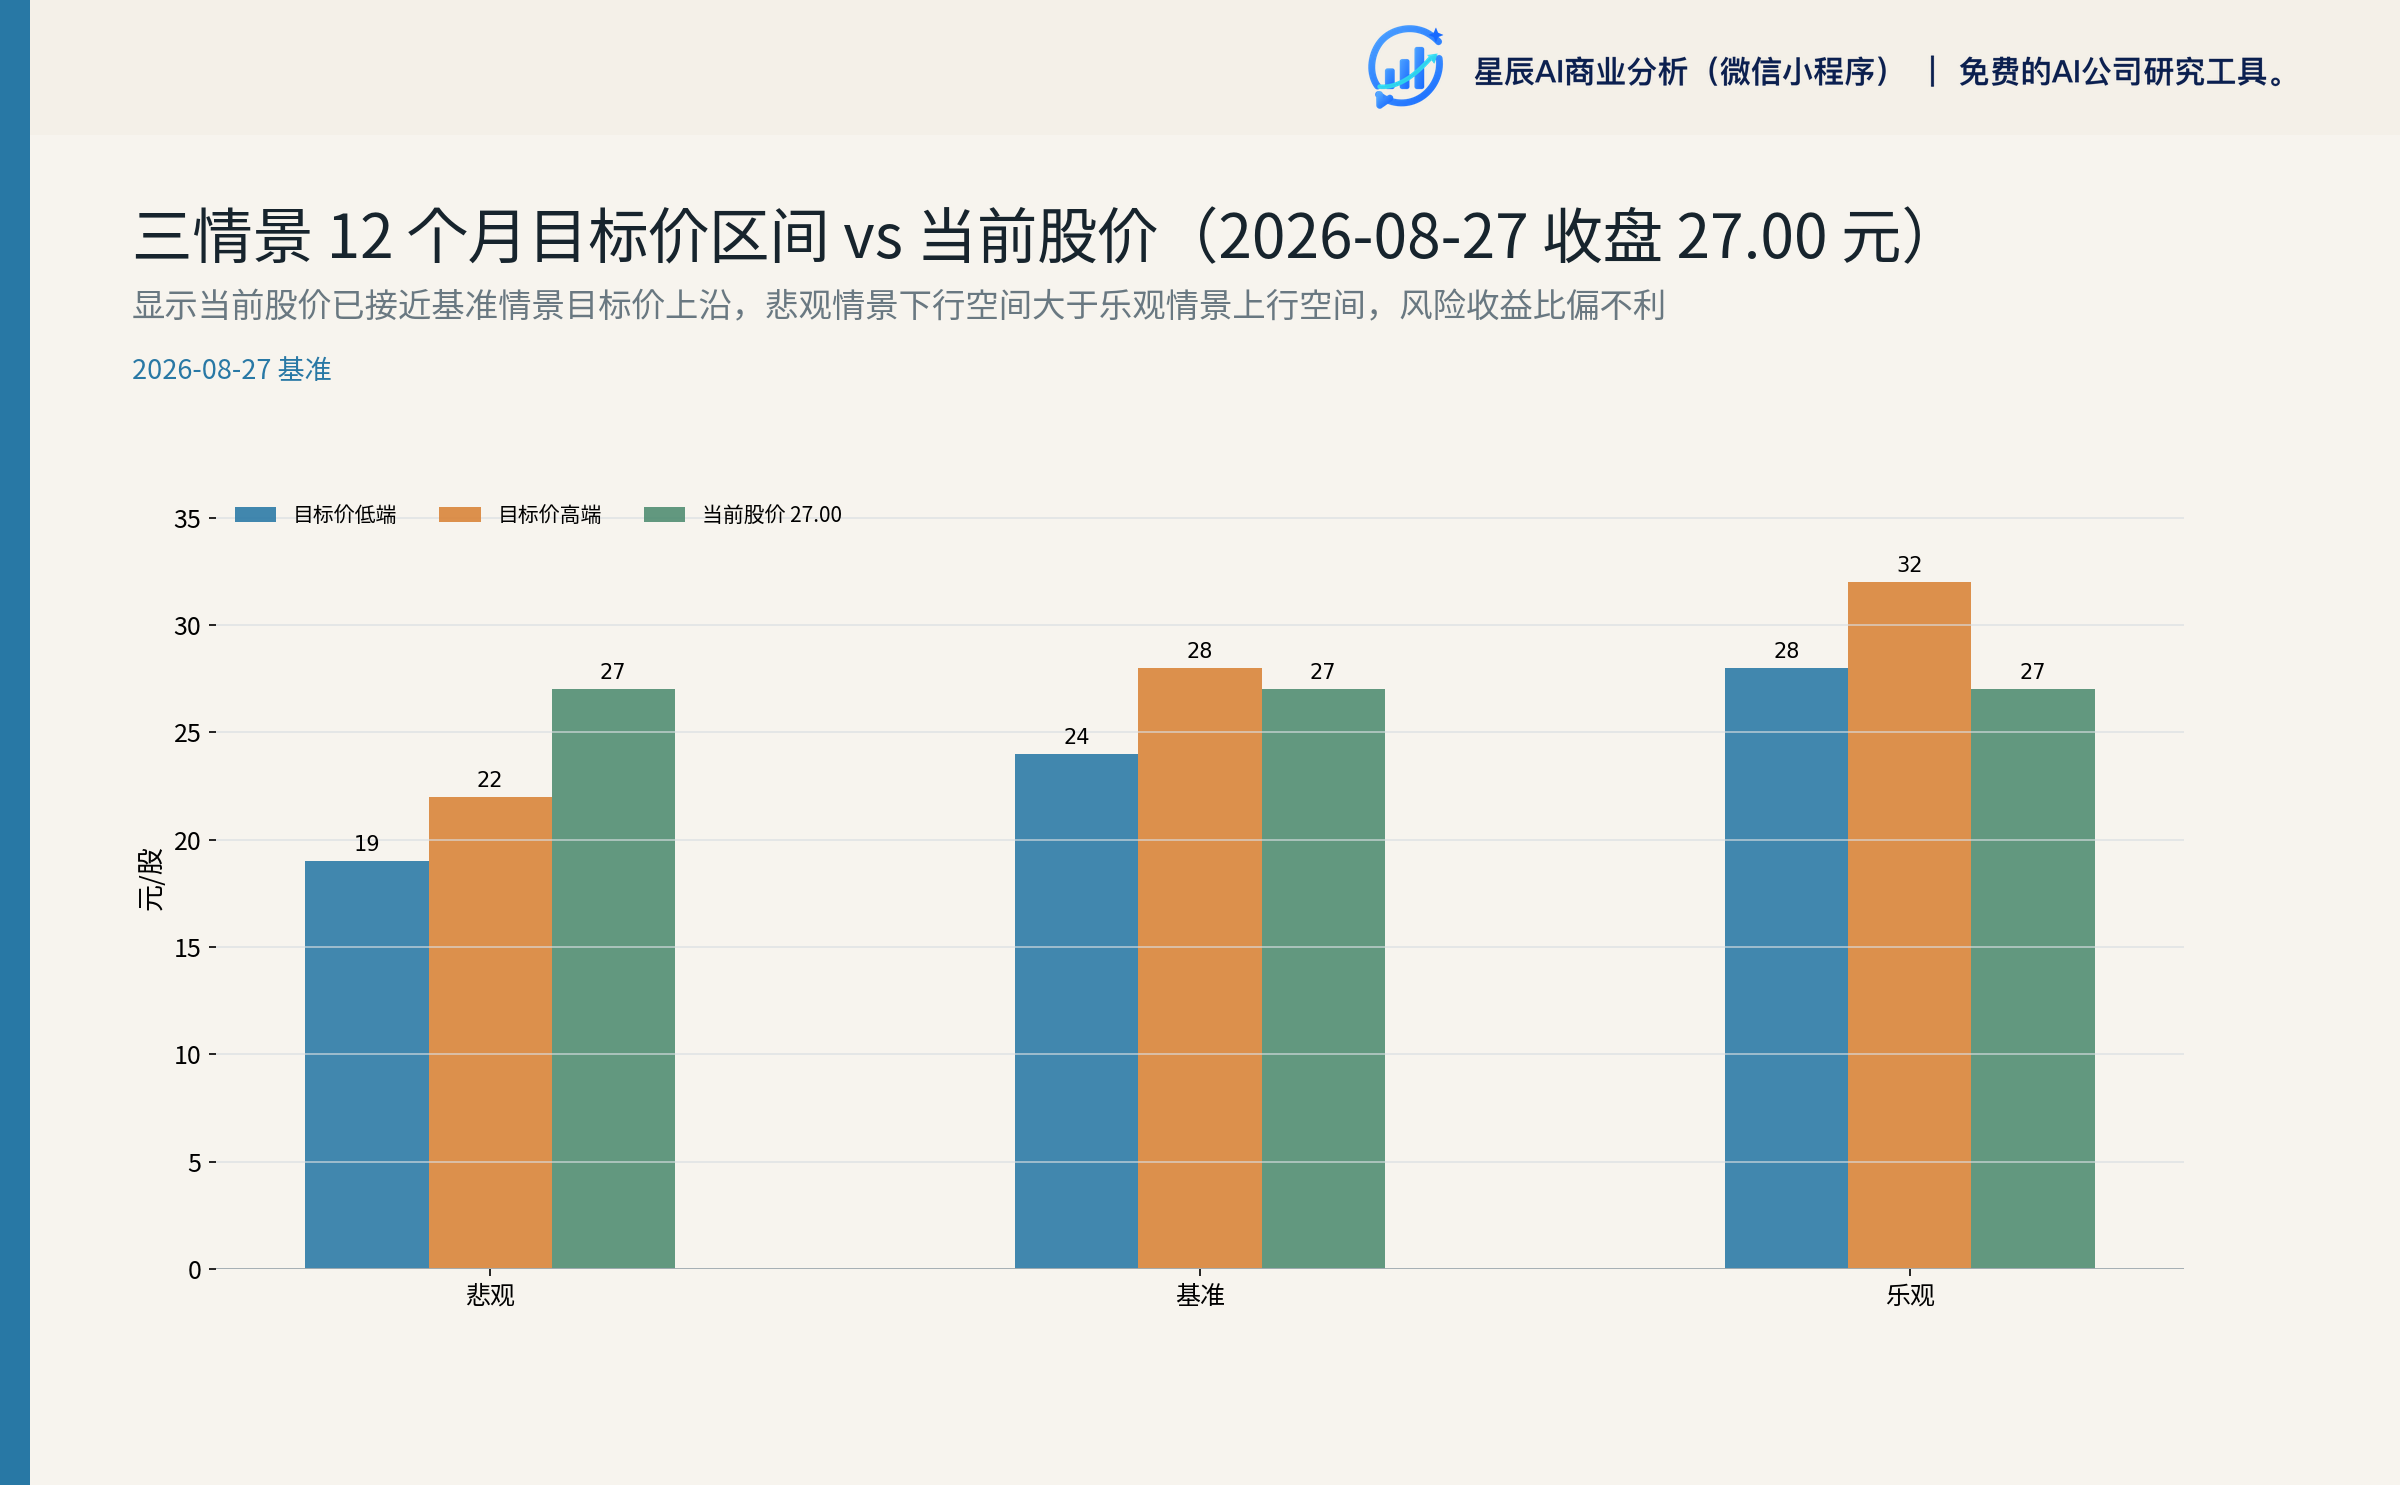
- 12 个月目标价区间 24.5-28.0 元(基准情景中枢约 26 元),当前股价处于区间中上部,隐含回报约 -9% 至 +4%。当前价格下风险收益比一般:上行需煤价超预期或分红率提升,下行来自煤价回落与一次性收益退坡。
| 关键指标 | 2024A | 2025A | 2026E | 2027E |
|---|---|---|---|---|
| 营业收入(亿元) | 1,841.45 | 1,581.79 | ~1,745 | ~1,820 |
| 归母净利润(亿元) | 223.60 | 167.65 | ~205 | ~205 |
| 扣非归母(亿元) | 211.62 | 153.45 | ~186 | ~196 |
| EPS(元) | 2.31 | 1.73 | ~2.11 | ~2.11 |
| 加权 ROE | 21.32% | 17.88% | ~18.5% | ~17.5% |
| 每股分红(元) | ~1.35 | ~1.00 | ~1.18 | ~1.18 |
| 对应 PE(27.00 元) | 11.7x | 15.6x | 12.8x | 12.8x |
二、公司是什么:商业模式与护城河
2.1 生意本质
陕西煤业是"低成本、长运距、煤电纵向一体化"的地方煤炭龙头。价值链核心:陕北矿区采煤 → 铁路外运 → 华中/华东/西南电厂。2025 年合并煤炭销量 2.52 亿吨(其中自产煤 1.60 亿吨、贸易煤 0.92 亿吨),收入结构:煤炭业务占 87.75%、电力业务占 9.83%。1
商业模式正在从"纯煤销售"过渡到"煤电一体化对冲":2024 年收购陕煤电力后,控股燃煤机组总装机 20,180MW(在运 10,860MW + 在建 9,320MW),2025 年发电量 418.45 亿千瓦时(+11.25%),电力毛利率逆势提升至 15.82%。但短期煤炭仍是利润的主要来源和定价变量。1
2.2 护城河:最难复制的四件事(按可复制难度排序)
- 资源禀赋(最难复制):煤炭资源量 207.52 亿吨、可采储量 115.11 亿吨、可采年限约 70 年;97% 位于陕北神府、彬长等优质采煤区,煤质为特低灰、特低硫、中高发热量。这是新进入者 10-15 年内无法替代的壁垒。1
- 成本优势:2025 年原选煤单位完全成本 288.58 元/吨,是 A 股大型煤炭上市公司中最低之一;自产煤毛利率 46.86%。成本优势是穿越煤价周期的核心缓冲。1
- 区位物流:"六线四区域"铁路网(包西、蒙冀、瓦日、浩吉等)连接长江经济带、华中与东部沿海,铁路运量近 1.7 亿吨/年,形成"沿海看国能、中部看陕煤"的格局。3
- 资本配置:上市后累计分红 904.57 亿元,分红率长期 55%-60%;货币资金 2025 年末 317.98 亿元,账面充裕。1
2.3 治理结构
"国资控股 + 市场化管理"混合模式:陕煤集团持股 65.25%,董事长兼任集团党委副书记/总经理;关联方采购占前五供应商 38.35%。短期无重大治理风险,但关联交易定价公允性与中小股东话语权需持续关注。4
三、近期经营变化:2025 年报与 2026H1 预增解读
3.1 2025 年:煤价大跌主导的利润下行年
| 指标 | 2025A | 2024A | 同比 |
|---|---|---|---|
| 营业收入 | 1,581.79 亿元 | 1,841.45 亿元 | -14.10% |
| 归母净利润 | 167.65 亿元 | 223.60 亿元 | -25.02% |
| 扣非归母净利润 | 153.45 亿元 | 211.62 亿元 | -27.49% |
| 基本 EPS | 1.73 元 | 2.31 元 | -25.10% |
| 加权 ROE | 17.88% | 21.32% | -3.44 pct |
| 经营现金流 | 352.69 亿元 | 423.46 亿元 | -16.72% |
| 自产煤销量 | 15,984.77 万吨 | ~16,017 万吨 | -0.20% |
| 煤炭售价(合并口径) | 459.27 元/吨 | 561.30 元/吨 | -18.18% |
| 自产煤均价 | 443.78 元/吨 | ~489.67 元/吨 | -9.37% |
| 原选煤单位完全成本 | 288.58 元/吨 | 289.92 元/吨 | -0.46% |
盈利下滑拆解:利润下滑的主因是"售价大幅下行(-18.18%)+ 成本刚性(仅 -0.46%)"形成的剪刀差,而非经营失速——销量基本持平、成本管理良好。非经常性损益(主要是股票投资收益与公允价值变动)提供了 14.20 亿元正向贡献,是归母口径跌幅(-25.02%)小于扣非口径(-27.49%)的原因。1
2025 年分季度归母:Q1 48.05 亿 → Q2 28.34 亿 → Q3 50.75 亿 → Q4 40.52 亿,呈现"Q2 触底、下半年回升"的节奏,与煤价走势一致。1
3.2 2026H1 预增:煤价回升 + 股票兑现双驱动
- 归母净利 112.29-116.87 亿元,同比 +47%~+53%(上年同期 76.38 亿);扣非归母 95.17-99.75 亿元,同比 +31.76%~+38.10%。2
- 两大原因:①煤炭售价同比上升(核心经营驱动);②出售上市公司股票的投资收益同比增加(一次性,归母与扣非差额约 17.12 亿元)。
- 2026Q1 归母 42.10 亿元(-12.38%),反推 2026Q2 单季归母约 70.19-74.77 亿元(同比 +147%~+163%)——Q2 是弹性真正释放的季度,印证煤价上行从二季度开始兑现。5
- 量能配合:2026 年 1-7 月自产煤销量 9,702 万吨(+3.37%),发电量 235.77 亿千瓦时(+4.05%)。6
3.3 2026 全年盈利预测(本报告独立判断)
| 项目 | 2026E 基准 | 假设 |
|---|---|---|
| 自产煤均价 | 520-555 元/吨(中值 ~535) | 5500 大卡长协中枢 600-680 元/吨,较 2025 年 +15%~+25% |
| 自产煤销量 | ~1.65 亿吨 | 1-7 月 +3.37%,全年温和增长 |
| 原选煤完全成本 | ~290 元/吨 | 基本持平,部分抵消煤价收益 |
| 电力板块 | 发电量 +10%~+15% | 存量机组利用率回升,在建机组未大规模投产 |
| 非经常性收益 | ~17-20 亿元 | 主要为 H1 已实现的股票出售收益,H2 贡献有限 |
| 2026E 归母净利润 | ~205 亿元(区间 195-220) | H1 实际 112-117 亿 + H2 预测 85-105 亿 |
| 2026E 扣非归母 | ~186 亿元 | H1 扣非 95-100 亿 + H2 扣非 ~88-92 亿 |
| 2026E EPS | ~2.11 元 | 按 96.95 亿股本 |
基准预测与国信证券(2026-04-28 年报后上调)的 201.28 亿元接近,互为印证。7
四、行业与煤价判断
4.1 2025 年行业回顾
- 全社会用电量 103,682 亿千瓦时(+5.0%),但火电发电量 62,945 亿千瓦时(-1.0%)、占比降至 64.8%,火电利用小时 -232 小时——新能源挤压火电是煤价下行的结构性背景。1
- 2025 年 NCEI 5500 大卡长协均价约 680 元/吨(-21);秦皇岛 5500 现货均价约 703 元/吨(-18.4%)。1
4.2 2026 年煤价中枢判断(本报告独立判断)
基准判断:2026 年 5500 大卡长协中枢 600-680 元/吨,最可能约 630-650 元/吨,支撑逻辑:
- 供给端收紧:印尼煤炭减产 + 地缘冲突扰动全球供给,国内"反内卷"政策遏制超产与"以量补价",超产整治压缩边际供给;78
- 需求端平稳:管理层预测 2026 年用电量 +5%~+6%,煤炭供需基本平衡、价格合理区间震荡;1
- 制约因素:新能源装机继续高增挤压火电利用小时,煤价上行空间受限;长协机制本身抑制价格大幅波动。
煤价情景与公司盈利的对应关系(核心敏感性):
| 情景 | 长协煤价中枢 | 自产煤均价 | 2026E 归母净利 | 概率 |
|---|---|---|---|---|
| 乐观 | ~680 元/吨 | ~555 元/吨 | 225-235 亿元 | 20% |
| 基准 | ~630 元/吨 | ~535 元/吨 | 195-215 亿元 | 55% |
| 悲观 | ~550 元/吨 | ~490 元/吨 | 175-185 亿元 | 25% |
五、财务质量与现金流
5.1 现金流质量:优秀
- 2025 年经营现金流 352.69 亿元,为归母净利润的 2.10 倍,盈利现金转化率优秀;下滑幅度(-16.72%)小于利润下滑幅度(-25.02%),说明现金生成能力比账面利润更稳健。1
- 2026Q1 经营现金流 96.77 亿元(+37.27%),开局强劲。5
5.2 资本开支与分红:2026 年是"投入大年"
- 2025 年资本开支 170.60 亿元;2026 年计划 167.6 亿元(+75%),绝大部分投向在建电力项目(9,320MW,2027 年陆续投产)。1
- 2025 年度分红合计约 96.89 亿元(91.89 亿年度 + 5 亿中期),分红率约 57.8%。按 2026E 归母 205 亿、55%-58% 分红率测算,2026 年分红约 113-119 亿元,资本开支 167.6 亿可由经营现金流(约 380-400 亿)覆盖,分红可持续。
- 资产负债率 41.84%、长期借款 198.22 亿元(+42.86%),杠杆温和上升但仍处于安全区间;货币资金 317.98 亿元(2026Q1 末 387.29 亿)。
5.3 需要注意的财务点
- 少数股东权益占比约 30%:小保当、红柳林等核心子公司中集团持股约 30%,煤价弹性中约 30% 归少数股东,归母对煤价的敏感度打折;
- 股票投资收益不可持续:2025 年投资收益 + 公允价值变动合计约 44.25 亿元(占利润总额 13.69%),交易性金融资产 2025 年末已降至 20.53 亿元(-61.99%),私募基金已清算,未来年份此项贡献将显著下降,扣非口径是更可靠的估值锚;1
- 神渭管道亏损:2025 年净亏损 3.53 亿元,虽下半年亏损收窄,但尚未扭亏。1
六、估值分析
6.1 估值方法选择
陕西煤业是典型的高分红周期价值股,我们采用三层估值交叉验证:
- 股息率锚定法(主方法):红利资产定价的核心是目标股息率。煤炭龙头合理股息率区间 4.2%-5.2%,对应 2026E DPS 1.18 元。
- 相对估值法(PE/PB):可比公司(中国神华、中煤能源、兖矿能源等)2026E PE 约 9-13 倍;陕西煤业资源禀赋最优,应享板块内溢价,取 11.5-13 倍。
- 现金流校验(FCF/DDM):TTM FCF 238.75 亿元(数据包口径),净现金 164 亿元,账面价值支撑扎实。9
6.2 估值结论
12 个月目标价区间:24.5-28.0 元,基准中枢约 26 元(当前股价 27.00 元,隐含回报 -9% 至 +4%,中枢约 -4%)。
| 方法 | 关键输入 | 目标价 |
|---|---|---|
| 股息率锚定(基准) | 2026E DPS 1.18 元,目标股息率 4.4%-4.8% | 24.6-26.8 元 |
| PE 相对估值(基准) | 2026E EPS 2.11 元,PE 12-13 倍 | 25.3-27.4 元 |
| 综合 | — | 24.5-28.0 元(中枢 ~26) |
当前估值定位:27.00 元对应 2026E PE 12.8 倍、PB(2026E 归母净资产约 1,100 亿)约 2.4 倍、预测股息率 4.4%。这一估值已充分计入 2026 年盈利回升预期——板块近 12 个月已上涨约 30%,估值修复的大部分已经发生。
6.3 三情景分析
| 情景 | 触发条件 | 2026E 归母 | 目标价 | 概率 |
|---|---|---|---|---|
| 乐观 | 长协中枢 680+、电力超预期、分红率提升至 60%+ | 225-235 亿元 | 28-32 元 | 20% |
| 基准 | 长协中枢 600-680、电力按计划推进 | 195-215 亿元 | 24.5-28 元 | 55% |
| 悲观 | 长协回落至 550、新能源挤压加剧 | 175-185 亿元 | 19-22 元 | 25% |
6.4 敏感性
- 煤价:自产煤均价每变动 ±50 元/吨 → 2026E 归母净利变动 ±40~45 亿元(约 ±0.42-0.46 元 EPS)→ 目标价变动 ±5~5.5 元。煤价是决定价值的单一最重要变量。
- 分红率:50% / 55% / 60% → DPS 1.06 / 1.16 / 1.27 元 → 股息率锚定价格 23.5 / 25.8 / 28.2 元(按 4.5% 目标股息率)。分红率每提升 5pct,估值提升约 2 元。
七、风险提示与验证清单
7.1 风险清单(按影响 × 概率排序)
| 风险 | 影响 | 概率 | 说明 |
|---|---|---|---|
| 煤价中枢回落(长协跌至 550 元以下) | 高(EPS -15%~-20%) | 中(25%) | 新能源替代加速、印尼减产被对冲、需求不及预期 |
| 股票投资收益退坡 | 中 | 确定 | H1 已兑现约 17 亿,2027 年起无此增量;需以扣非视角估值 |
| 电力项目投产延期/回报低于预期 | 中 | 中 | 在建 9,320MW 集中于 2027 年投产,资本开支 167.6 亿回报待验证 |
| 少数股东权益稀释 | 中 | 持续 | 约 30% 利润归少数股东,煤价弹性打折 |
| 资本开支超支 | 中 | 中低 | 2026 年资本开支 +75%,若超支将压制分红率 |
| 关联交易与治理 | 低-中 | 持续 | 关联方采购占前五供应商 38.35%,定价公允性需监督 |
7.2 验证清单(未来 12 个月关键节点)
| 时间 | 事件 | 验证什么 |
|---|---|---|
| 2026 年 8 月底 | 2026 中报 | Q2 弹性是否兑现(预增 112-117 亿)、股票收益具体金额、中期分红 |
| 2026 年 10 月底 | 三季报 | Q3 煤价中枢与盈利持续性 |
| 2026 年 10-12 月 | 年度长协谈判 | 2027 年长协价锚定区间 |
| 2026Q4-2027 | 电力项目投产 | 信阳/石门/汨罗等机组投产进度与度电利润 |
| 2026 年 12 月-2027 年 3 月 | 分红预案 | 2026 年度分红率是否维持 55%+ |
八、结论
陕西煤业是一家"资源禀赋顶级 + 成本最低 + 高分红"的煤炭红利龙头,正在通过煤电一体化构建对煤价波动的天然对冲,但煤炭仍是利润与估值的核心变量。
2026 年是业绩大年:煤价回升 + 电力增长 + 股票兑现共同推动归母净利从 167.65 亿元回升至约 205 亿元(+22%),盈利弹性的真实性取决于煤价中枢能否站稳 600 元/吨以上。
但股价已先于业绩反映:当前 27.00 元对应 2026E PE 12.8 倍、预测股息率 4.4%,估值修复的大部分已经发生。我们的 12 个月目标价区间 24.5-28.0 元(中枢约 26 元),当前价格隐含回报有限(-9% 至 +4%),风险收益比一般。
适合的投资者:寻求稳健股息收入的长期配置型资金(预测股息率 4.4%,分红可持续性高);不适合的投资者:期望周期弹性大行情的资金——煤价上行弹性已被估值吸收,且 2027 年后一次性收益退坡、资本开支进入回报验证期。
最需要跟踪的三个指标:①秦皇岛 5500 大卡长协价(每周);②在建 9,320MW 电力项目投产进度;③2026 年度分红率与中期分红政策。
本报告基于公司公告、定期报告、业绩说明会及公开市场信息撰写,所有预测均为独立判断,不构成投资建议。煤价、电力投产、分红政策等关键假设的变化可能实质改变结论。
资料来源
- [1] 陕西煤业股份有限公司2025年年度报告 · 巨潮资讯 2026-04-24
- [2] 陕西煤业股份有限公司2026年半年度业绩预增公告 · 巨潮资讯 2026-07-10
- [3] 西北煤炭明珠,聚焦构建“煤电一体化”发展格局 · eastmoney_reportapi 2025-07-17 查看原文
- [4] 陕西煤业2025年第三季度业绩说明会 · 上证路演中心 2025-11-21
- [5] 陕西煤业股份有限公司2026年第一季度报告 · 巨潮资讯 2026-04-24
- [6] 陕西煤业股份有限公司2026年6月主要运营数据公告 · 巨潮资讯 2026-07-06
- [7] 煤价下行拖累业绩,2026年业绩弹性可期 · eastmoney_reportapi 2026-04-28 查看原文
- [8] 陕西煤业2025年半年度业绩说明会 · 上证路演中心 2025-09-26
- [9] 陕西煤业 服务器预生成估值数据包 · auto 2026-08-27