 箴研
大华股份(002236.SZ)首次完整研究
核心结论:当前股价 16.27 元(2026-08-28)轻度低估,1 年目标价区间 20-23 元(中值 22 元),对应 +23% 至 +41% 上行空间。
投资逻辑:"A+D 组合"——AI 大模型商业化兑现(A 解释,是 alpha 源)+ 国内 To G/海外双轮驱动下的周期反转(D 解释,是基本盘韧性)。市场已 price-in 短期负面(汇兑损失 6.3 亿、备货激增 40.7%、OCF 转负、Q2 归母 -7.52%),但低估了剔除乐橙与汇兑后 H1 同口径 +18.16% 的真实景气、AI 大模型 10.35 亿/+150% 的兑现节奏、净现金 47 亿+高分红构成的安全垫。
决定性验证时点:2026Q3 季报(10 月底披露)——单季 OCF 回正 + 毛利率维持 42% 以上 + 备货增速环比 <5%,三项全部达标则估值修复路径打开。
一、执行摘要
大华股份是全球第二、中国第二的视频监控 + 智慧物联解决方案龙头,2026 年正处于"周期反转进行中 + AI 大模型商业化验证期"的复合阶段。2026H1 营收 167.04 亿元(+10.03%)、归母 23.83 亿元(-3.74%)、扣非净利润 19.44 亿元(+8.26%),毛利率提升至 43.06%(+1.45pct)。表面净利润下滑被汇兑损失 6.3 亿(同比差额)、备货激增 27.5 亿、原材料涨价三重一次性扰动压制,剔除后同口径增速为 +18.16%——这才是衡量公司真实景气的标尺。1 2
支撑未来 1-2 年估值重估的两条主线已经清晰。第一条是 AI 大模型商业化加速:2025 年收入 8.78 亿元,2026H1 单半年已达 10.35 亿元(同比+150%),公司自承毛利率约 65%(未含工程化实施费,保守按 50% 处理);员工持股计划首次将 AI 大模型纳入考核,未来三年(2025-2027)复合增速须 ≥50%,对应 2028E 收入 29.6 亿元。这是 A 股硬件公司中少有的"管理内生推力"。第二条是周期反转:2026H1 境内 To G +24.82%("十五五"开局年政府 IT 投资回暖)、To B +15.90%(半导体/电池储能/智能电网突破)、海外剔除乐橙后人民币口径 +17.99%(美元口径 +20%+),四条主线相互验证。
风险在于 AI 大模型业务的真实毛利率(公司口径 65% vs 保守 50% 的差距约 1.5 亿元年化利润)、政府端"十五五"预算落地节奏、汇率持续走弱、存货激增的去化压力。其中,AI 大模型毛利率与持续性是 P0 级风险——1-2pct 的毛利率差异即可让估值差 30%。
估值采用三套方法交叉验证。DCF 基础情景(WACC 9.5%、g 2.5%)对应每股 28 元;PE Comps 以海康威视为锚(PE 18-20x),大华合理折价 10-15% 对应 15-18x,2027E 归母 46.6 亿元下目标价 21.4-25.7 元;SOTP 分部估值给出 19-26 元区间。三套方法交集 19-26 元,综合判断 1 年目标价 20-23 元(中性 22 元),对应 2027E PE 14-16x,较当前 14.1x(TTM)有 +23% 至 +41% 上行空间。3 4 5
二、公司画像:从"视频监控"到"AIoT 智感+智算平台"
2.1 业务结构与收入分布
大华股份是全球第二大、以视频为核心的智慧物联(AIoT)解决方案提供商,2018 年由"视频监控产品及解决方案"升级为"AIoT 解决方案提供商",2021 年发布"Dahua Think #"战略,2023 年 10 月发布"星汉"大模型。其底层逻辑是:以视觉感知为原点 → 横向多模态融合(声音/振动/热成像/X 光)→ 通过垂类大模型实现智能分析 → 端边云全栈场景应用 → 行业解决方案。6
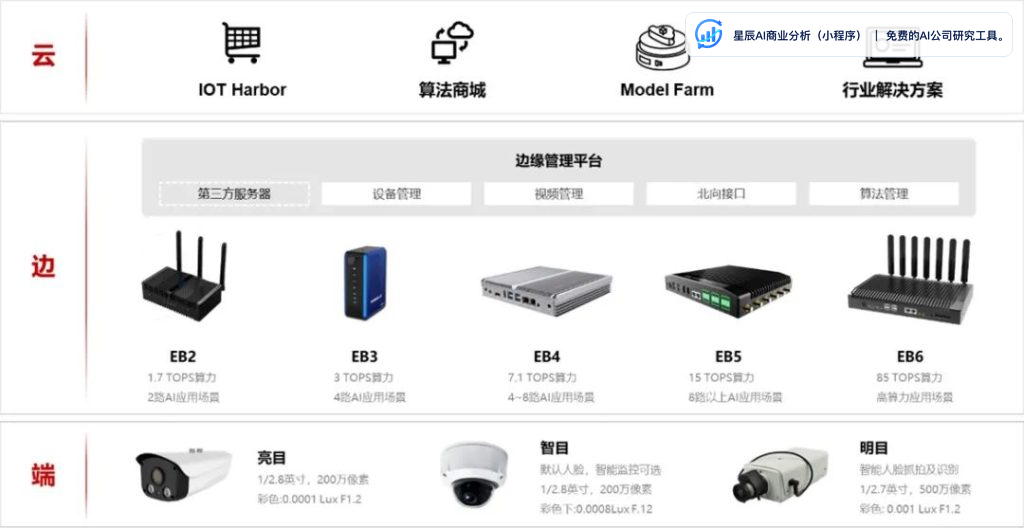 图:图:大华端-边-云产品矩阵——从摄像头(端)→边缘计算设备(边,算力1.7–85 TOPS)→云端算法商城与行业方案,直观理解公司从'卖摄像机'到'卖AIoT平;来源:thundercomm.com。
2026H1 收入结构如下(剔除乐橙影响):
| 业务板块 | 2026H1 收入(亿元) | 同比 | 毛利率 | 同比变化 |
|---|---|---|---|---|
| 智慧物联产品及方案 | 139.36 | +18.69% | 44.56% | +0.69pct |
| 其中:软件业务 | 9.98 | +30.07% | 65.36% | -1.76pct |
| 创新业务(剔除乐橙) | 26.02 | -13.92%(同口径+30%+) | 35.60% | -0.90pct |
| 境内 | 86.28 | +14.22% | 38.96% | +3.38pct |
| 境外 | 80.76 | +5.87%(剔除乐橙+17.99%) | 47.43% | -0.15pct |
| To G | 23.10 | +24.82% | 45.26% | +4.13pct |
| To B | 48.90 | +15.90% | 39.13% | +3.04pct |
数据来源:1
关键观察:境内毛利率提升 3.38pct 主要由 To G 驱动(+4.13pct);海外毛利率 47.43% 持续高于境内 8.47pct,海外业务利润贡献已超境内;软件业务 9.98 亿元、增速 +30%、毛利率 65.36%,是商业模式升维的"种子"。1
2.2 客户结构与竞争位次
公司客户分为四类:政府/公共安全(To G)、企业/数智化(To B)、海外分销渠道、创新业务子公司集群。其中:
- To G 2026H1 实现 23.10 亿元/+24.82%,是 H1 增速最快的板块。驱动力来自交通基础设施数字化、自然资源、智慧水利、智慧农业、城市生命线工程等"补短板"项目,资金来源主要是专项债+地方财政改善。
- To B 2026H1 实现 48.90 亿元/+15.90%,高景气子行业包括半导体、电池储能、高端装备、智能电网;调整子行业是智慧建筑、金融。
- 海外 2026H1 美元口径同比 +20%+,人民币口径 +5.87%(剔除乐橙后同口径 +17.99%)。南亚、非洲、墨西哥增速亮眼,欧洲稳态发展,大洋洲较快增长,美洲部分区域面临压力。
- 创新业务 包括机器视觉与移动机器人(华睿)、汽车电子(华锐捷)、热成像(华感)、智慧安检、智慧消防、存储介质等,2025 年 56.7 亿元(剔除乐橙+33%),2026H1 26.02 亿元(剔除乐橙+30%+)。7 2
全球视频监控硬件市场已形成"双寡头+区域玩家"格局。大华与海康威视合计占据全球过半份额,公开机构数据普遍将大华列为全球第二(市占率 12%-15%),海康第一(25%-30%)。研发投入是支撑位次的核心变量:2025 年研发投入 43.36 亿元(占营收 13.24%,全部费用化、资本化率 0%),研发人员 1.16 万人(占员工 52.39%),连续多年研发投入占比超 12%、人员占比过半。6
2.3 股东结构与战略协同
2023 年 4 月公司通过定增引入中国移动成为战略股东(持股 5.36%、锁定期 36 个月),2026 年 10 月解禁已履行完毕。中国移动协同对 DICT 业务的牵引效应在 2026H1 表现明显——公司在多地中标中国移动算力项目,"视联网"作为中国移动主推的物联感知+算力网络底座,大华是其中视频感知端最核心的设备与算法供应商之一。这条协同链部分解释了 2026H1 境内 To G 毛利率提升 4.13pct 的现象。2
三、行业分析:AI 赋能深耕期开启
3.1 周期定位:从"硬件建设期"切换至"AI 赋能深耕期"
2026 年中国 AIoT 行业正经历拐点性变化。管理层在 2026-08-15 业绩说明会明确表态:"平安城市已经告别大规模建设高峰,整体从硬件基建式的大规模建设阶段,步入各行业细分深耕的深水区。大规模新建项目有所减少"——但同时"各行各业的数字化、智能化深化需求在持续涌现,依托 AI 大模型等技术去真正赋能行业提效成为主线"。2
这一判断与第三方数据相互验证。Omdia 数据显示,2025 年全球视频监控市场增长 4.3%,达到 270 亿美元——全球安防视频市场进入个位数低速增长期,AI 化与新兴市场是主要驱动力;与此同时,IDC 数据显示中国 AI 大模型解决方案 2025H1 已达 30.7 亿元、中国 MaaS 市场 +421% 高速增长,AI 是行业最大的 α 机会。8
"十五五"开局年的政策红利进一步强化了行业景气判断。2026 年是"十五五"开局年,国家数据局《2026 年数字经济发展工作要点》明确"加快建设全国一体化算力网,推动数据、网络、算力、能源等资源协同布局"。公司半年报原文判断"十五五规划在重点领域加快落地,产业智能化升级持续释放广阔市场空间"。1 8
3.2 宏观与汇率环境
2026Q2 中国 GDP 同比 +4.7%,较 Q1 的 +5.0% 有所回落;7 月制造业 PMI 49.2(荣枯线下方),CPI 0.5%、PPI 3.5%。管理层在 2026Q2 业绩说明会上明确:"今年上半年,国内财政审慎发力,经济增长结构性分化"——这意味着政府端传统基建类项目的预算约束延续,但资金流向从"传统重资产基建"向"新基建+运营"倾斜,对大华这类以新基建+AI 解决方案为主营的公司是结构性利好。2
汇率是 2026H1 最显著的外部冲击。2026H1 财务费用 +2.34 亿元(vs 2025H1 -4.08 亿元),主因汇兑损失同比增加 6.3 亿元。公司海外业务占营收约 48%(2026H1 80.76/167.04),其中美元结算约 70%、其他货币约 30%。套保覆盖率仅 3.9%(半年报披露外汇合约 6.17 亿元 vs 海外营收 159.9 亿元),这是 6.3 亿元汇兑损失未能对冲的核心原因。管理层在 8-15 投关指引"下半年汇率影响可能有所降低",预计全年汇兑损失 6-8 亿元区间(中值 7 亿),H2 减弱约 0-1.7 亿元。1 2
原材料涨价压力是另一条外部冲击线。AI 相关 PCB、存储芯片、被动元器件自 2025Q4 以来持续上涨,部分规格 DDR4 单条价格从 2025 年初不到 3.2 美元涨至 64.5 美元(涨幅 1922.8%);LME 铜 2026-08 较 2025 年同比 +47.26%。管理层在 5-8/15 投关解释 H1 备货激增的原因正是"AI PCB 涨价预期+存储芯片涨价+应对供应链中断",2025 年主动加存储相关存货 14.5 亿元。9 8
3.3 行业拐点验证清单
行业是否真正完成"硬件建设期→AI 赋能深耕期"的拐点,需要从需求侧、供给侧、价格与盈利侧三个维度建立量化验证标准。以下是核心验证指标(节选):
| 维度 | 验证指标 | 当前值(2026H1) | 拐点判断标准 | 验证窗口 |
|---|---|---|---|---|
| 需求侧 | 营收同比(剔除乐橙) | +18.16% | 持续 ≥+15% | 2026Q3、Q4 |
| 需求侧 | 境内 To G 收入同比 | +24.82% | 持续 ≥+20% | 2026Q3、Q4 |
| 需求侧 | 境内 To B 收入同比 | +15.90% | 半导体/储能持续 >25% | 2026Q3、Q4 |
| 需求侧 | 海外收入美元口径 | +20%+ | 剔除汇率 ≥+15% | 2026Q3、Q4 |
| 供给侧 | 存货金额 | H1 末 85.68 亿 | H2 末 <80 亿 | 2026Q4 |
| 供给侧 | 应收账款余额 | 149.55 亿(较年初 -5.19 亿) | 全年下降 ≥10 亿 | 2026Q4 |
| 供给侧 | 经营现金流 | H1 -11.07 亿 | H2 转正,全年 ≥25 亿 | 2026Q4 |
| 盈利侧 | 综合毛利率 | H1 43.06% | 持续 ≥42% | 2026Q3、Q4 |
| 盈利侧 | 海外毛利率 | H1 47.43% | 持续 ≥45% | 2026Q3、Q4 |
| 盈利侧 | AI 大模型收入 | H1 10.35 亿 | 全年 ≥20 亿 | 2026Q4 |
拐点确立的强信号:上述 5 个核心指标(综合毛利率、To G 增速、AI 大模型增速、OCF、海外毛利率)同步验证;任意 3 个以上指标走弱则拐点判断受质疑。
四、商业模式与护城河
4.1 双业务轮动:智物联主业 + 创新业务
大华的业务结构正经历"从卖摄像机到卖场景+订阅"的升维。智物联主业(智慧物联产品及方案)2026H1 实现 139.36 亿元(+18.69%),毛利率 44.56%(+0.69pct),是稳定的基本盘。创新业务(机器视觉、汽车电子、热成像、智慧安检等)2026H1 26.02 亿元,剔除乐橙后同口径增速 +30%+,毛利率 35.60%——增速远高于智物联主业但毛利率偏低,是结构性升级的"第二曲线"。1
软件业务是商业模式升维的关键锚点。2025 年软件业务 18.33 亿元(占营收 5.60%)、毛利率 65.33%;2026H1 9.98 亿元(+30.07%)、毛利率 65.36%。虽然软件收入占比仅 5.60%,但 65% 的毛利率显著高于硬件(约 38-40%),结构性占比提升将抬升综合毛利率。公司在 2025 年报 MD&A 明确"推动行业智能体产品与服务,带动软件服务、智能体服务、运维服务等经常性收入占比提升"——经常性收入意味着从一次性硬件销售转向 ARR/SaaS 模式。6 1
4.2 全球化平台与本地化深耕
海外业务是大华区别于多数 A 股科技股的核心标签。2025 年海外营收 159.92 亿元(剔除乐橙后同口径+3%),2026H1 80.76 亿元(剔除乐橙后人民币口径+17.99%,美元口径+20%+)。海外毛利率 47.43% 持续高于境内 8pct 以上——这意味着海外业务的利润贡献已超境内,海外不是"价值陷阱",而是结构性高毛利来源。2
公司已建立覆盖 75 个海外分子公司、180+ 国家的销售网络。即便 2019 年被列入美国实体清单、2024 年正式退出美国市场,公司通过欧洲、大洋洲、东南亚、中东、非洲等市场的本地化深耕和合规体系建设,海外业务韧性远超市场预期。H1 2026 美元口径增速 +20% 验证了"已退出美国不等于全球化受损"的判断。1
4.3 研发投入与人才密度
2025 年公司研发投入 41.32 亿元(占营收 12.62%),全部费用化处理(无资本化,资产负债表"开发支出"科目余额为 0),研发人员超 1 万人(占员工 50%)。这种"零资本化"政策虽然降低了当期利润,但大幅提升了利润质量——避免了未来无形资产摊销和减值风险。算法团队规模接近千人,AI 大模型考核锁定三年复合增速 ≥50%,意味着算法/AI 相关资源投入强度还会继续提升。6
公司同时是 A 股少有的"AI 大模型已实现真实收入贡献并设置员工持股考核硬约束"的硬件公司。这与"无明确商业化路径、靠预期推高估值"的 AI 标的形成鲜明对比——大华的 AI 大模型业务 2026H1 已有 10.35 亿元实质收入,且增速 +150%,是估值 alpha 源的最重要支撑。1 2
4.4 客户粘性与渠道布局
To G 业务的客户粘性来自"补短板"的强监管驱动——交通基础设施、城市生命线、自然资源等领域一旦完成数智化升级,更换成本极高。To B 业务在半导体、电池储能、智能电网等高景气行业的突破则与下游客户的资本开支周期深度绑定。海外业务的客户粘性来自"分销+解决方案"渠道升级——从纯分销(占比 70%+)升级为"分销+解决方案",大型项目、软件与增值服务占比提升。这意味着海外业务的"价值量"在持续上升,而非简单的"卖硬件"。2
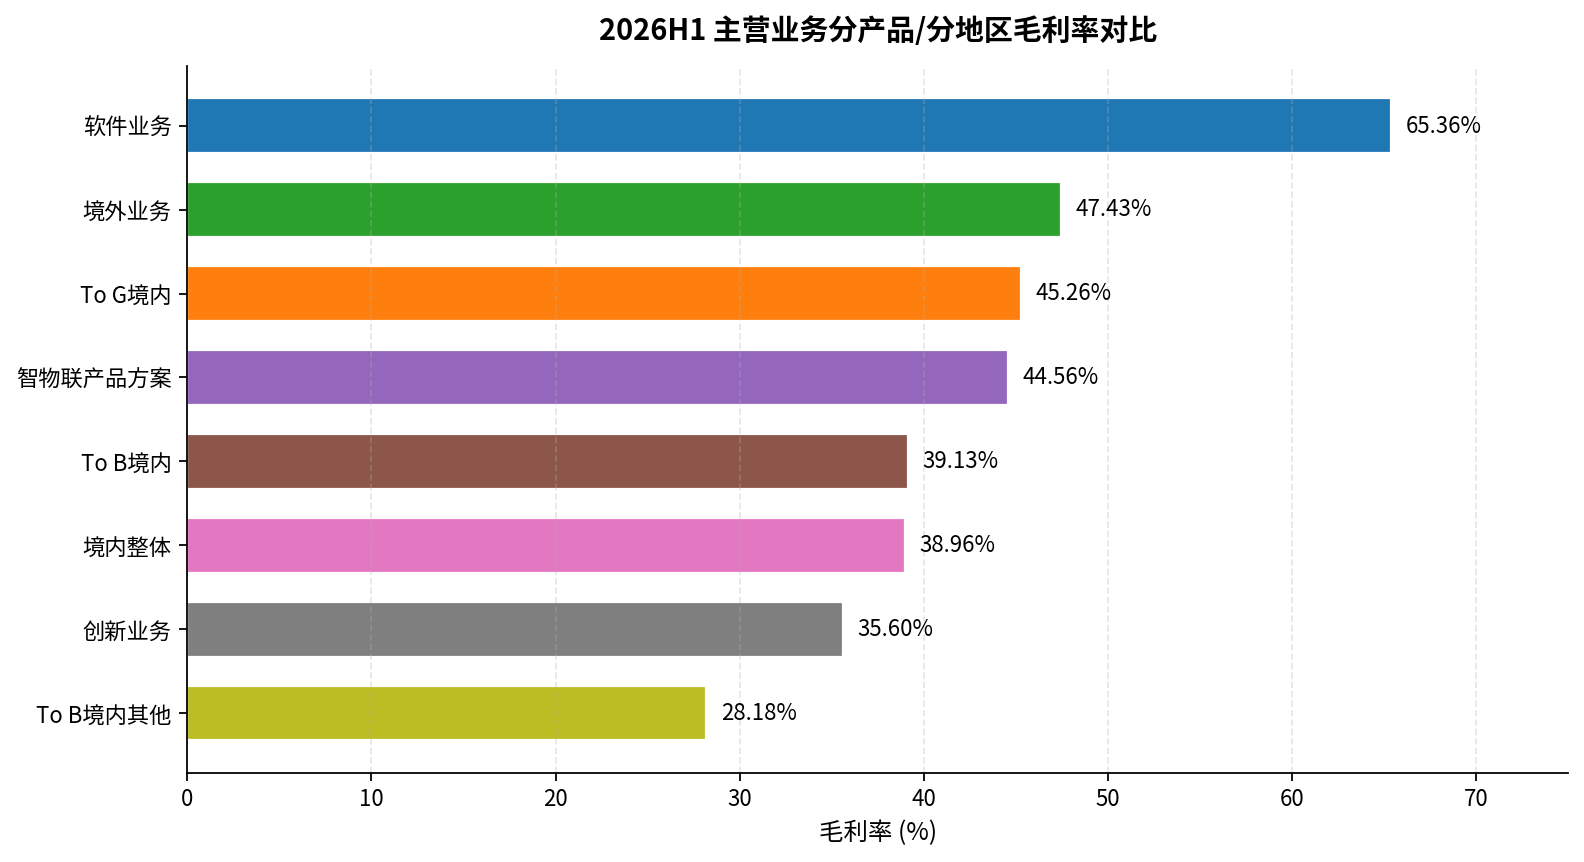
图1:2026H1 分产品/分地区毛利率——海外 47.43% > To G 45.26% > 智物联 44.56% > To B 39.13% > 境内 38.96% > 创新业务 35.60% > 软件 65.36%(独立行),业务结构升级是 H1 毛利率提升的核心驱动。
五、AI 大模型:估值重估的 alpha 源
5.1 收入兑现节奏
AI 大模型是本轮研究判断公司估值重估是否成立的最重要变量。完整数据如下:
| 指标 | 2025 年 | 2026H1 | 2028E(考核线) |
|---|---|---|---|
| AI 大模型收入 | 8.78 亿元 | 10.35 亿元 | 29.6 亿元(8.78×1.5³) |
| 同比 | — | +150% | CAGR ≥50% |
| 披露毛利率 | — | 约 65%(未含工程化实施费) | — |
管理层在 2026-08-15 投关中明确说明:65% 毛利率"仅覆盖算力硬件+软件算法组合,未含工程化实施费"——这意味着该口径显著高估了真实毛利水平。估值时按 50% 保守处理,与公司表述口径的差异约 1.5 亿元年化利润。2
按三档毛利率还原测算:
- 乐观情景:65% 真实毛利率 → 2028E 毛利贡献 19.2 亿元
- 中性情景:55% 综合毛利率 → 2028E 毛利贡献 16.3 亿元
- 保守情景:50% 综合毛利率 → 2028E 毛利贡献 14.8 亿元
推荐在中性/保守情景下做估值假设。管理层在 8-15 投关原话"未来三年希望每年保持较大增长"——结合员工持股 50% CAGR 考核硬约束,AI 大模型业务是确定性的内生增长来源。7
5.2 业务结构:标准化产品 + 场景化应用
公司把 AI 大模型业务拆成两类。第一类是"标准化产品"——大模型能力嵌入存量产品矩阵(如智能周界、大模型摄像机),让"普通摄像机"升级为"AI 摄像机",硬件价格带提升+算法订阅。第二类是"场景化应用"——在十余个行业完成商业化落地,覆盖生产安全、智能制造、金融、能源、智慧建筑等场景,以"AI 大模型+行业小模型"组合提供端到端方案。2
5 大重点场景的财务特征存在显著差异:
| 场景 | 客户类型 | 客单价 | 部署周期 | 续约率 | 关键不确定性 |
|---|---|---|---|---|---|
| 生产安全 | 央国企/矿山/化工 | 中-高 | 6-12 个月 | 高(监管驱动) | 客户付款节奏受地方财政影响 |
| 智能制造 | 大型制造企业 | 高 | 9-18 个月 | 中-高 | 与 MES/ERP 厂商存在竞合 |
| 金融 | 银行/保险总部 | 中-高 | 3-6 个月 | 高 | 国产化替代节奏 |
| 能源 | 国家电网/南方电网/中石油/中石化 | 高 | 12-24 个月 | 高 | 招标节奏受"十五五"规划影响 |
| 智慧建筑 | 商业地产/园区 | 低-中 | 3-9 个月 | 中 | 同质化竞争激烈 |
注:客单价/部署周期/续约率为基于公司 MD&A 业务描述和管理层投关表述的定性归纳,精确数据未披露。
5.3 与海康"观澜"大模型的差异化
海康威视 2024 年发布"观澜"大模型体系,强调"大模型+行业模型+智能体"三层架构。大华选择"大小模型融合"(云端大模型+端侧小模型协同)路线,海康更强调"端边云"全栈;大华与运营商(中国移动)的协同更深度,海康则更多走"系统集成商+渠道"路径。第三,海外业务弹性差异明显——大华 2025 年海外收入 159.92 亿元,海康同期海外收入规模数倍于大华但增速更平缓。6
大华已中标中国移动、南方电网等服务器集采项目,这部分业务虽未单独披露规模,但管理层表述"已在多地中标中国移动算力项目"是 AI 大模型商业化兑现的支撑性证据。3
5.4 三年考核线的支撑逻辑
未来三年复合增速 ≥50% 的隐含假设是:第一,存量产品 AI 化(普通摄像机→AI 摄像机)持续渗透,硬件价格带提升+算法订阅形成双轮驱动;第二,5 大重点场景的"标准化复制"加速——已落地行业的方法论可被快速复制到相邻行业;第三,运营商协同(视联网+算力网络)持续放量。7
最关键的反证:若地方财政承压持续超预期,To G 端场景化项目交付周期拉长、应收回款放缓,会直接压制 AI 大模型收入兑现速度。这与 8 大风险因素中"地方财政承压"列首位一致。6
六、财务分析:周期反转+管理质量提升
6.1 营收与利润:表观波动 vs 真实景气
2025 全年营收 327.44 亿元(+1.75%),归母净利润 38.58 亿元(+32.77%),毛利率 40.62%(+1.78pct);2026H1 营收 167.04 亿元(+10.03%),归母净利润 23.83 亿元(-3.74%),扣非净利润 19.44 亿元(+8.26%),毛利率 43.06%(+1.45pct)。6 1
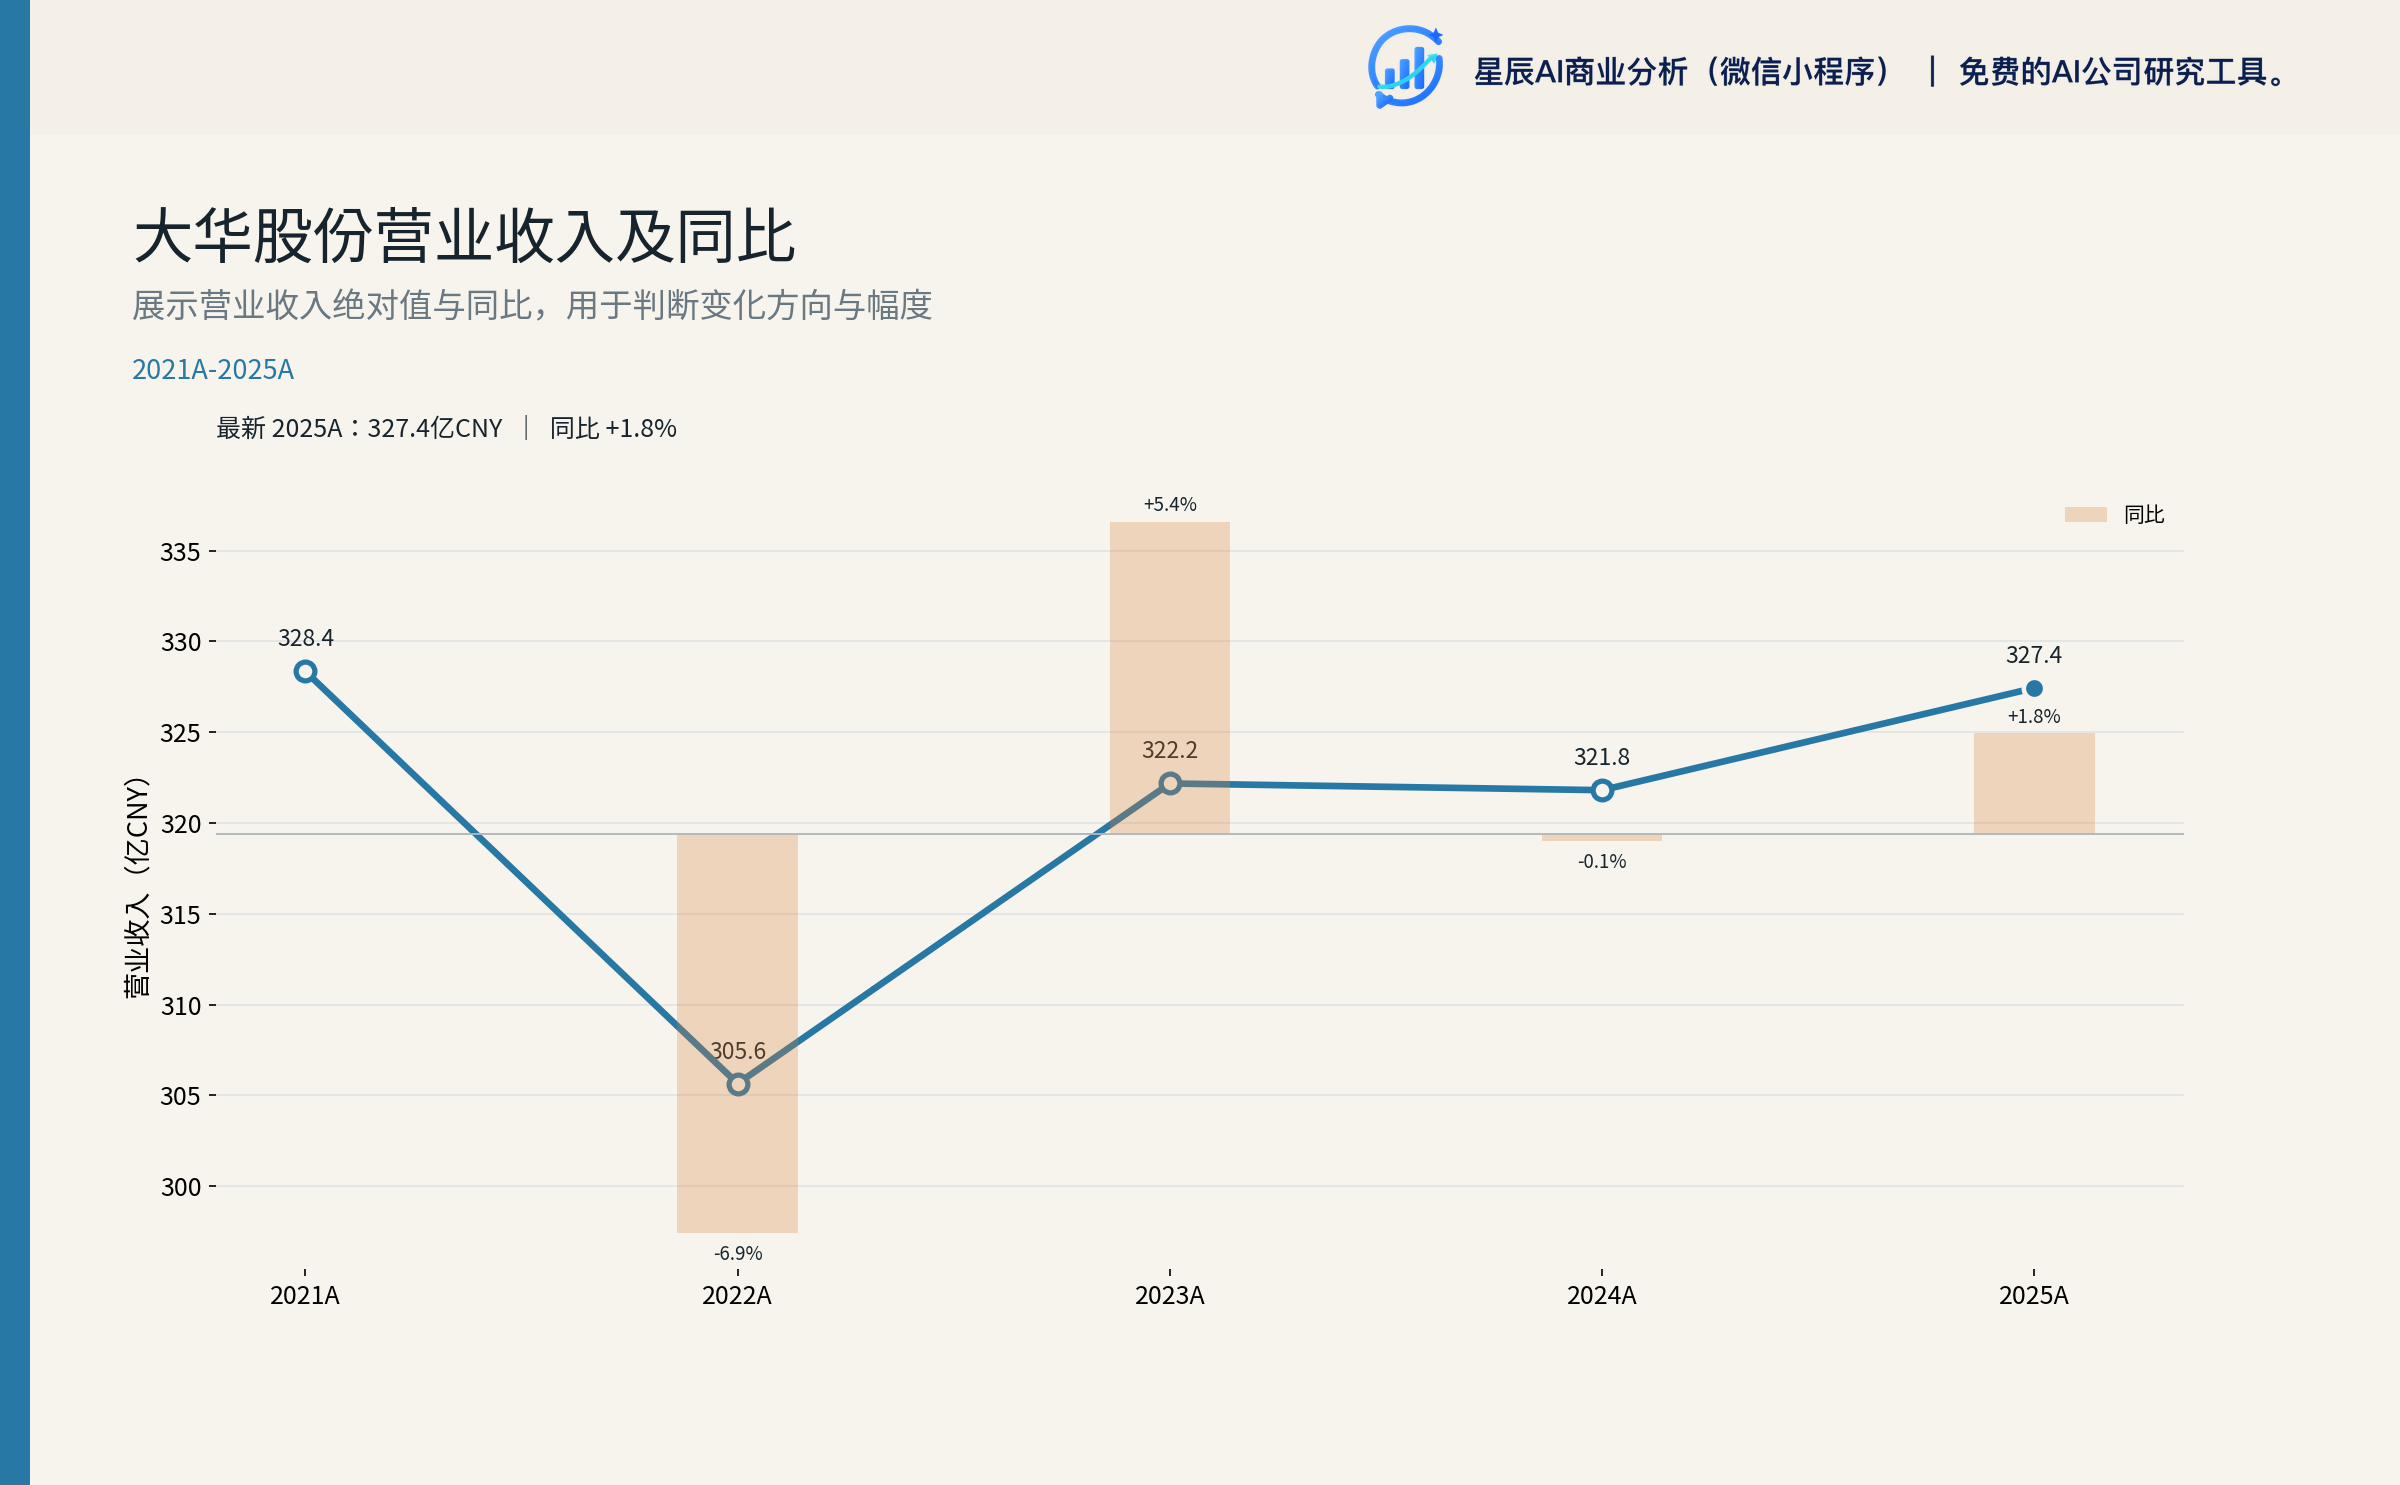
图2:季度营收与同比——2026Q1 同比 +5.85%,2026Q2 同比 +9.82%,2025Q1-Q3 同比转正后,2026 年起进入双位数增长通道。
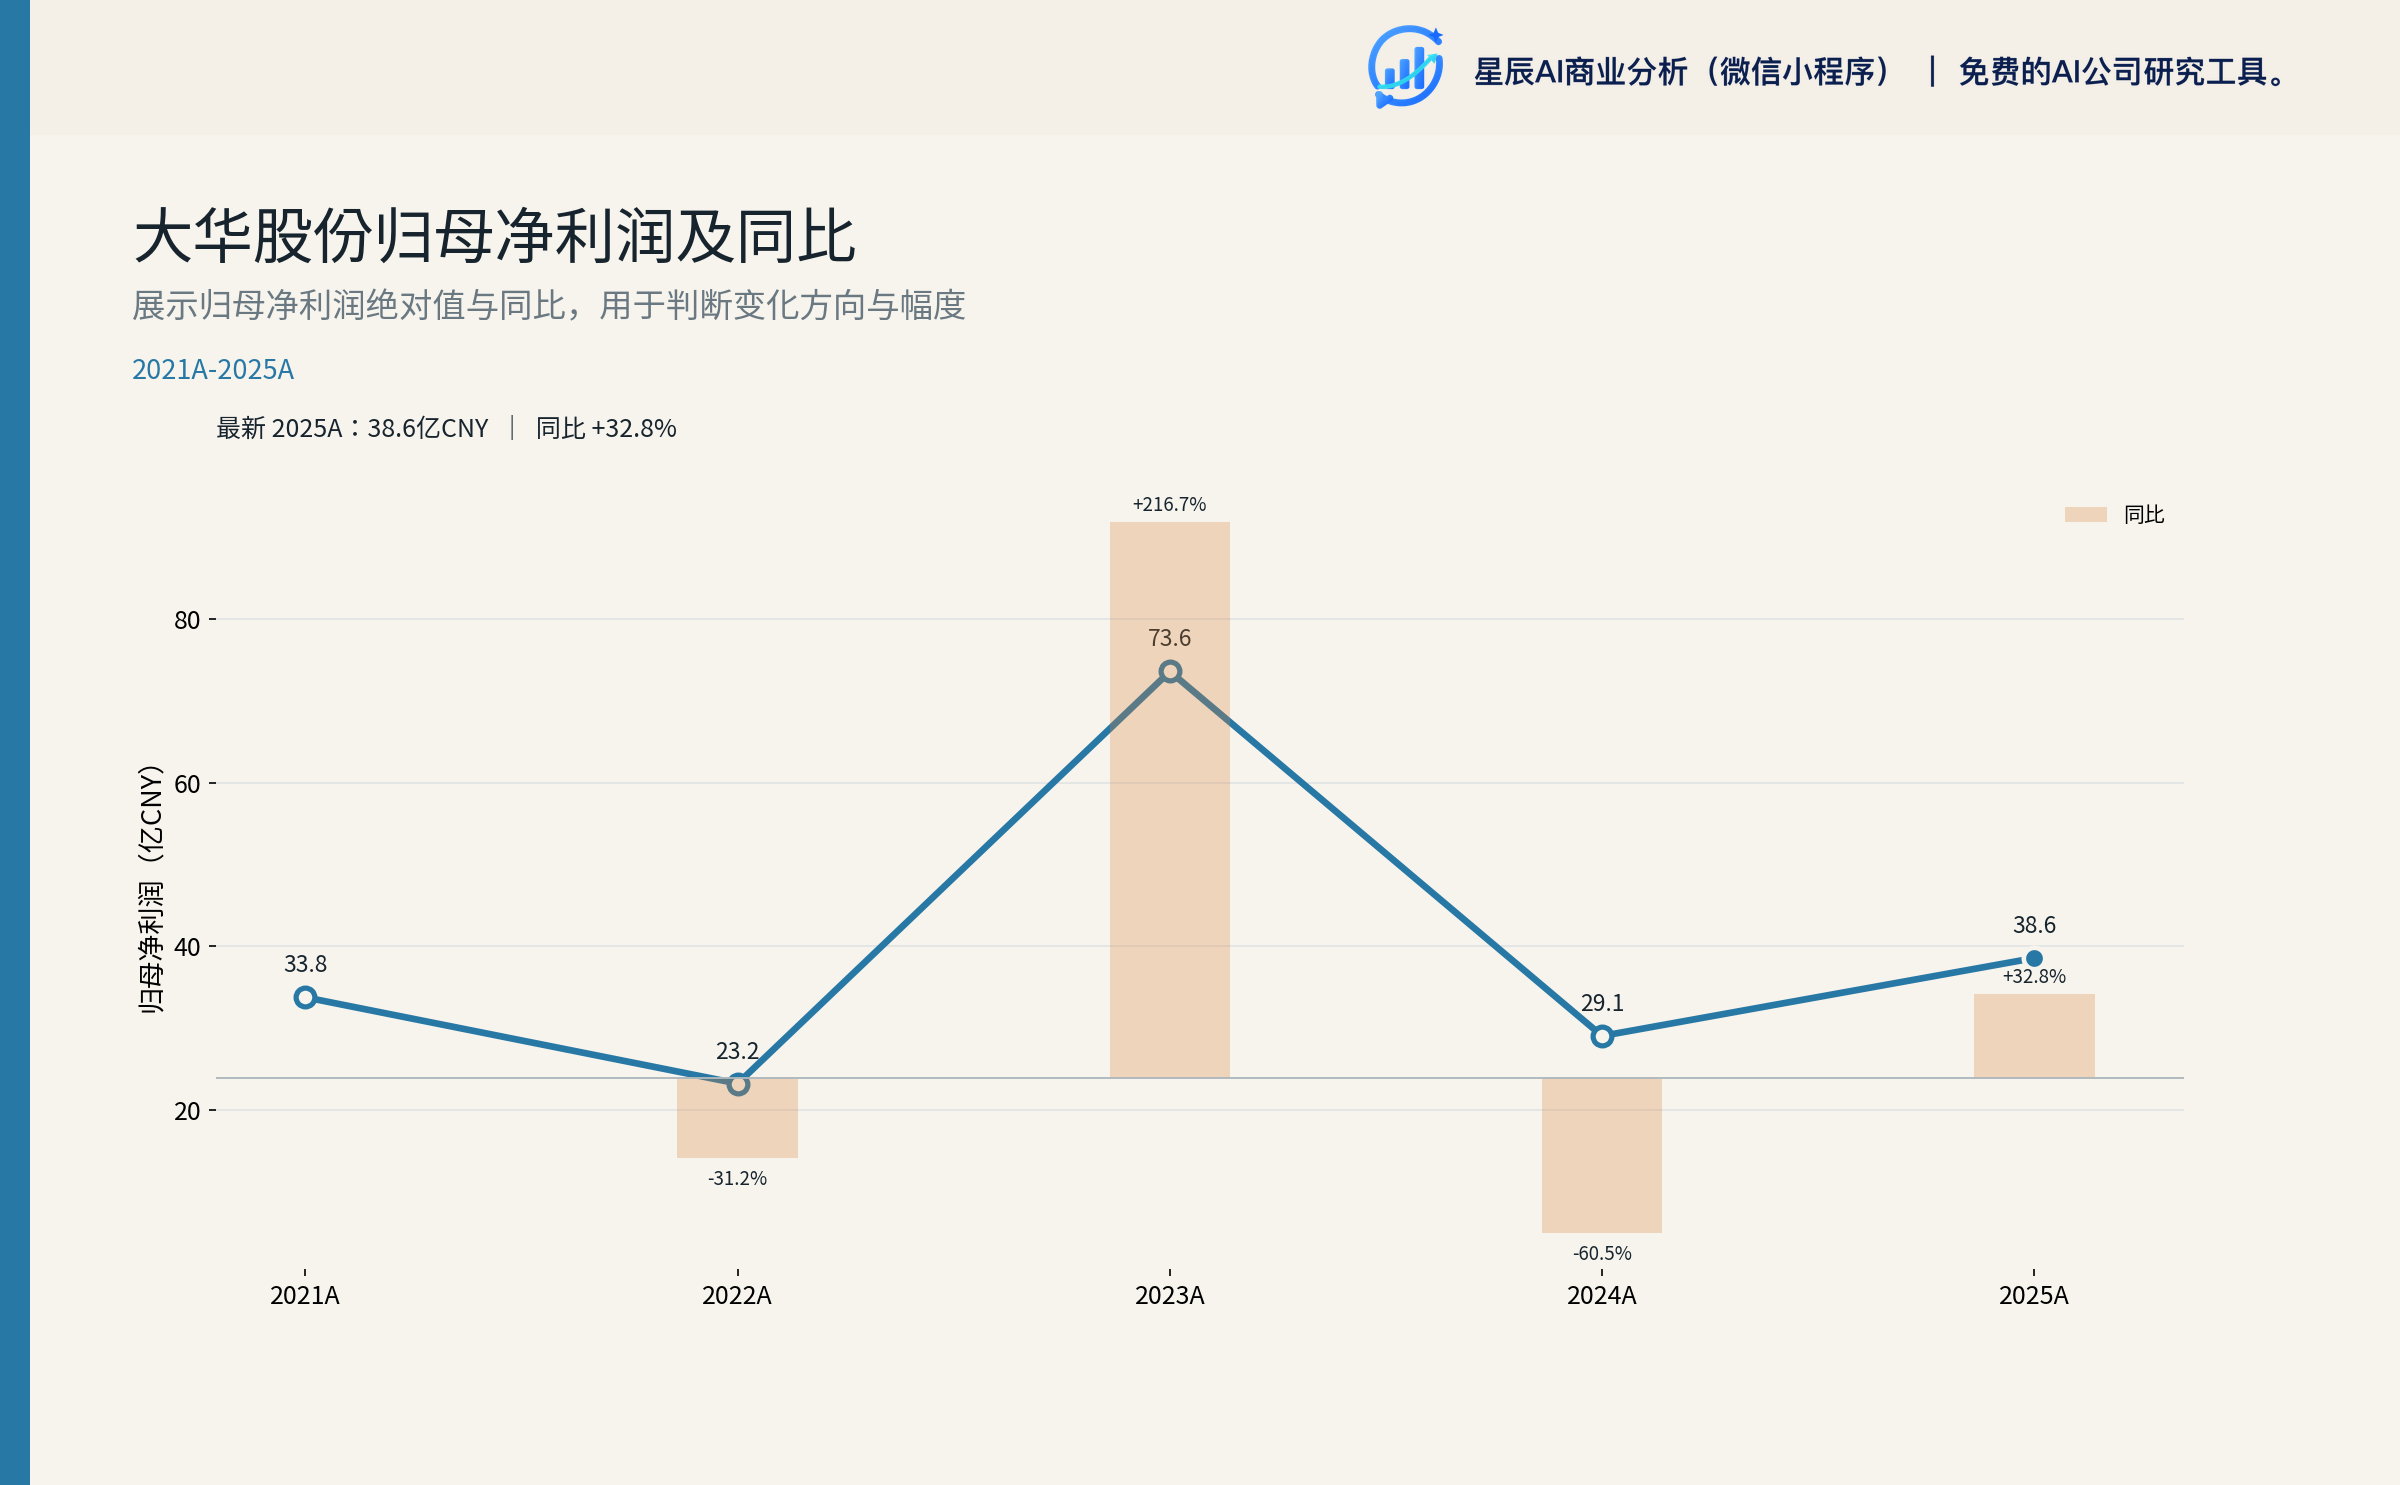
图3:季度归母净利润与同比——2025Q1-Q4 增速从 +20% 逐季提升,2026Q1 同比 +1.92%、Q2 同比 -7.52%——Q2 下滑主因汇兑+备货+原材料。
2026Q2 归母 -7.52% 是"一次性"扰动:汇兑损失 6.3 亿元(同比差额)+ 备货激增 27.5 亿元(OCF 转负)+ 原材料涨价——剔除子公司剥离和汇兑影响后,H1 同口径增速为 +18.16%,基本面远好于表面数据。2
6.2 毛利率:业务结构升级抵消原材料涨价
2026H1 综合毛利率 43.06%(+1.45pct),创近 10 季度新高。毛利率提升的驱动可拆解为:
- 正面贡献:AI 大模型占比提升(65% 毛利 vs 公司整体 43%)、To G 业务高增(45.26% 毛利)、软件业务高增(65.36% 毛利)、海外业务高毛利(47.43%);
- 负面贡献:原材料涨价(AI PCB、存储、被动元器件)、汇率走强(汇兑损失计入财务费用不影响毛利率,但影响净利率)。
综合下来,业务结构升级(AI+软件+To G)抵消了原材料涨价的负面影响,毛利率从 2024H1 的 41.61% 提升至 2026H1 的 43.06%。1
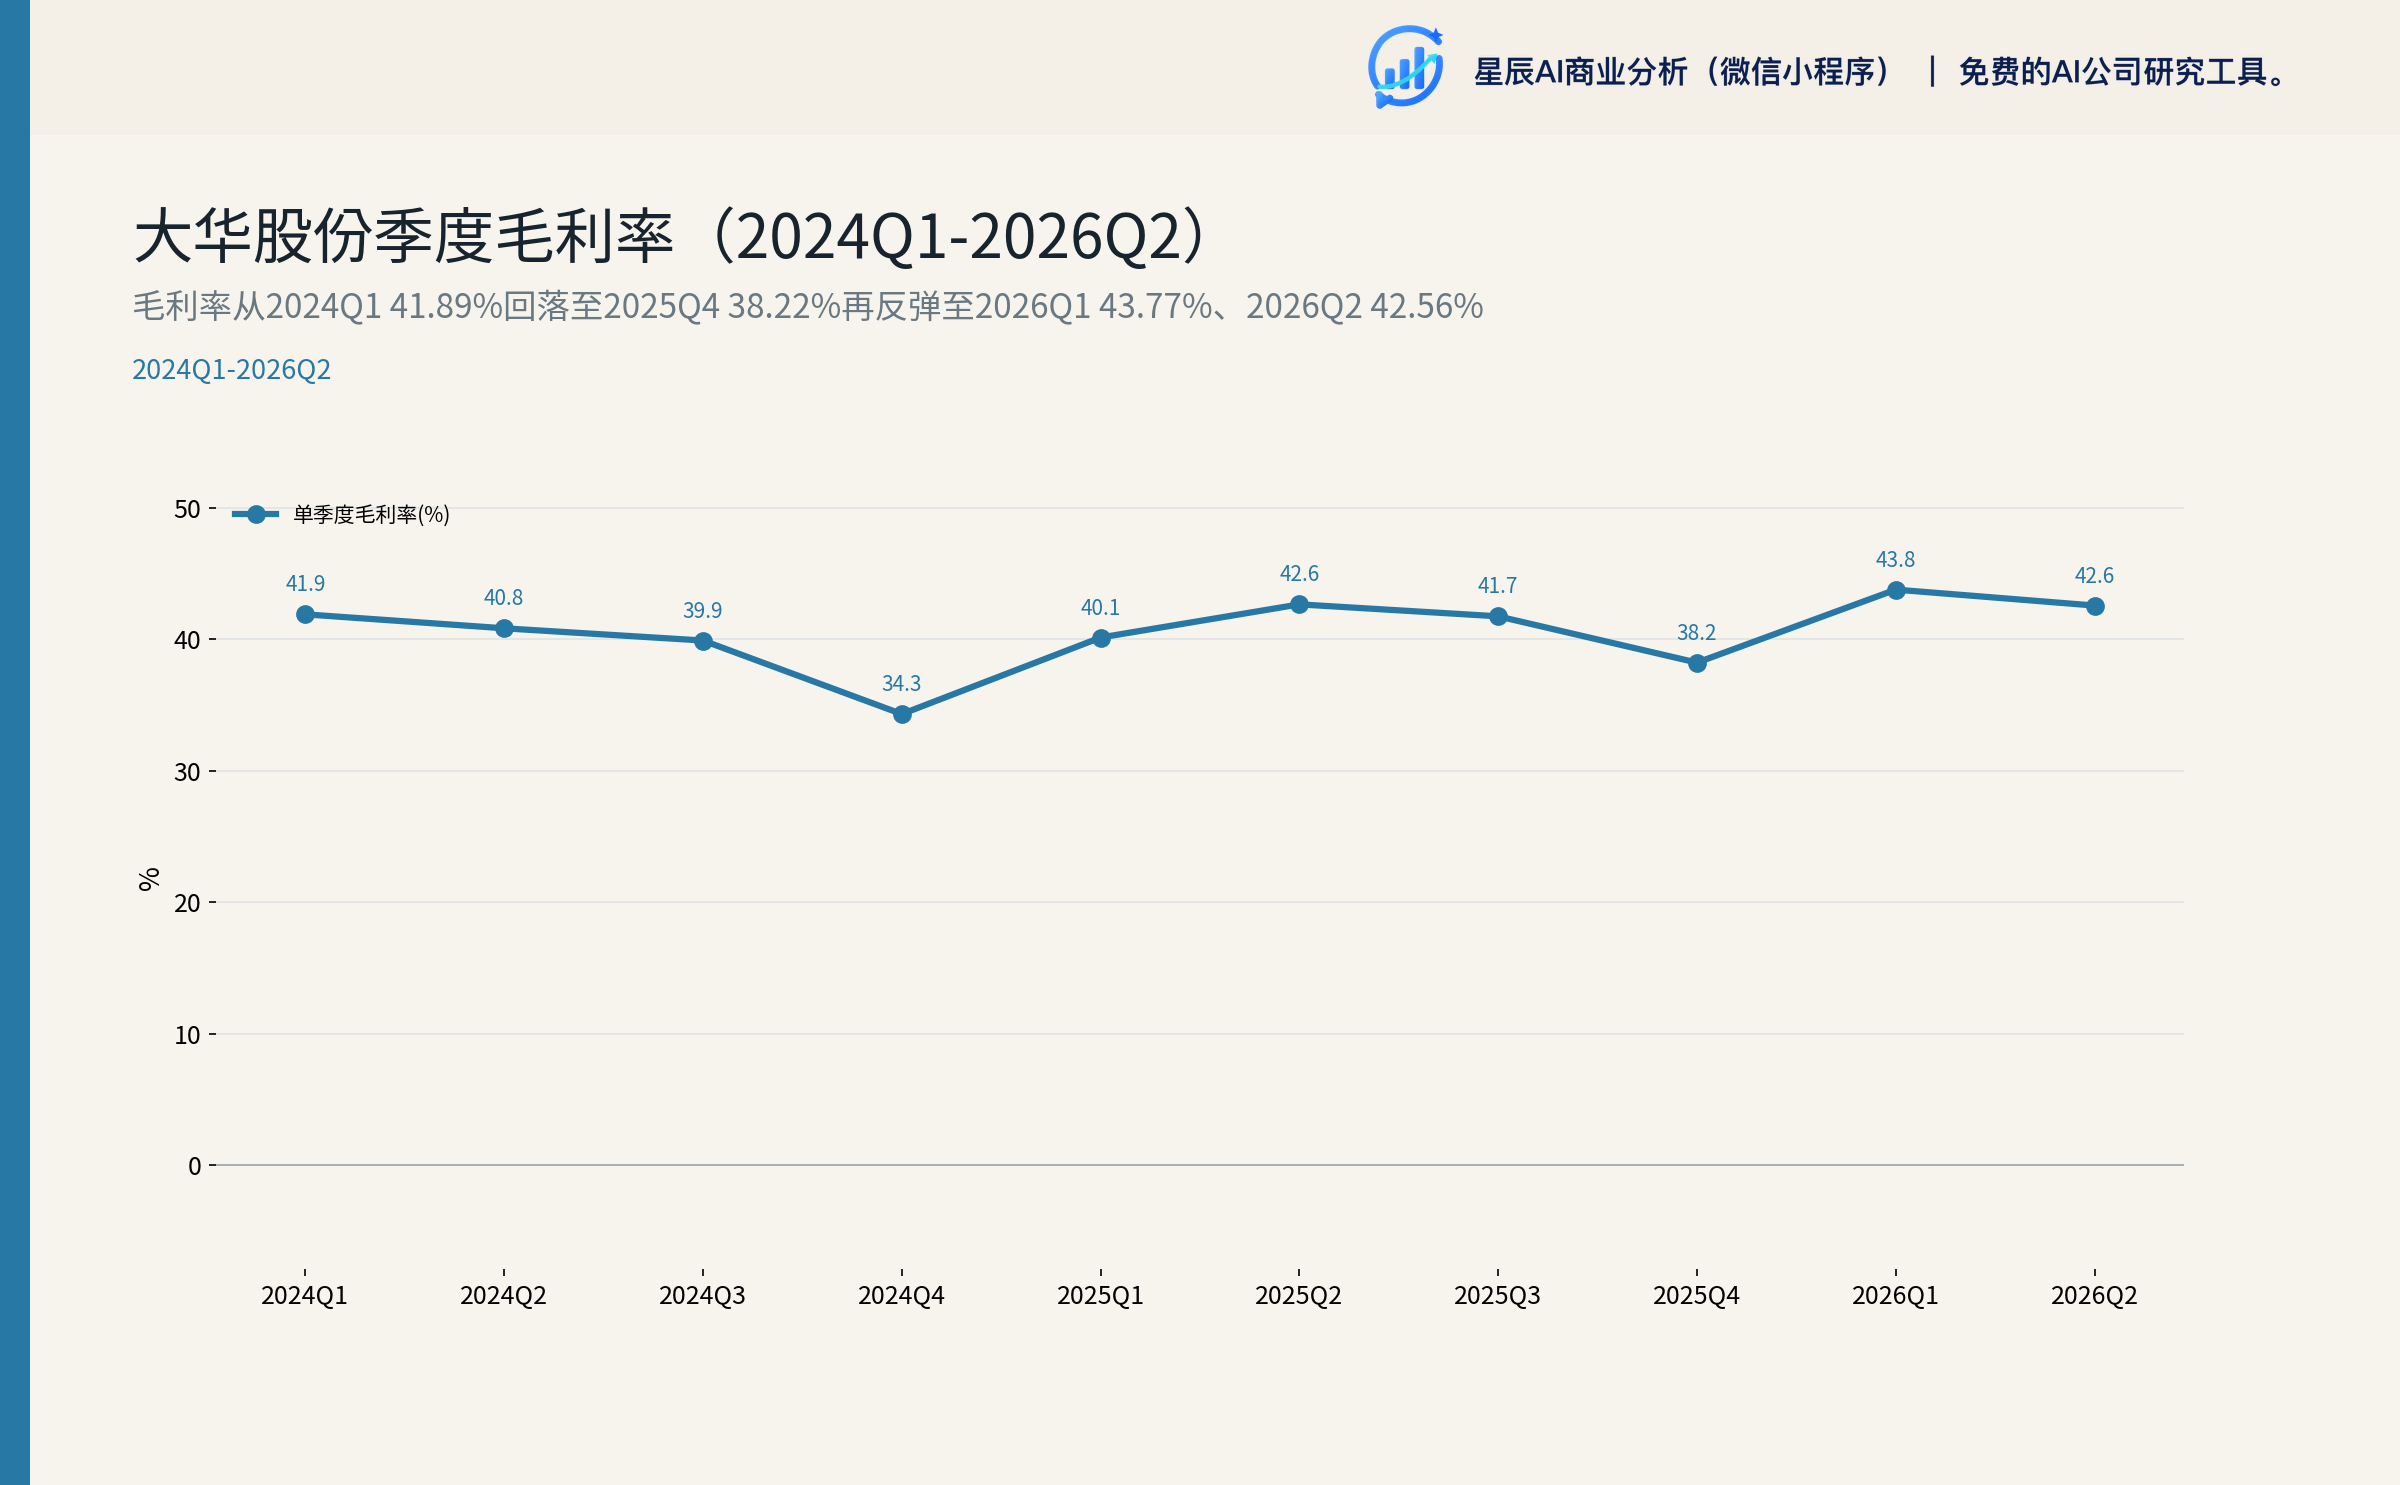
图4:2024Q1-2026Q2 季度毛利率——2026Q1 43.77% 创近 10 季新高,2026Q2 维持 42.56%,综合毛利率已稳定突破 42% 关口。Q4 季节性低点 38.22% 较 2024Q4 34.31% 提升 3.91pct,验证业务结构改善。
6.3 应收账款:存量出清是 H1 最大亮点
2025 年末应收账款账面余额 186.61 亿元,账面价值 154.74 亿元(占营收 47%,较 2024 年的 53% 下降 5.7pct),坏账准备 31.87 亿元(占账面余额 17.1%)。账龄结构上,1 年以内 122.65 亿元(65.7%)、1-2 年 34.23 亿元(18.3%)、2-3 年 9.14 亿元(4.9%)、3-4 年 6.32 亿元(3.4%)、4-5 年 1.74 亿元(0.9%)、5 年以上 13.52 亿元(7.2%)。6
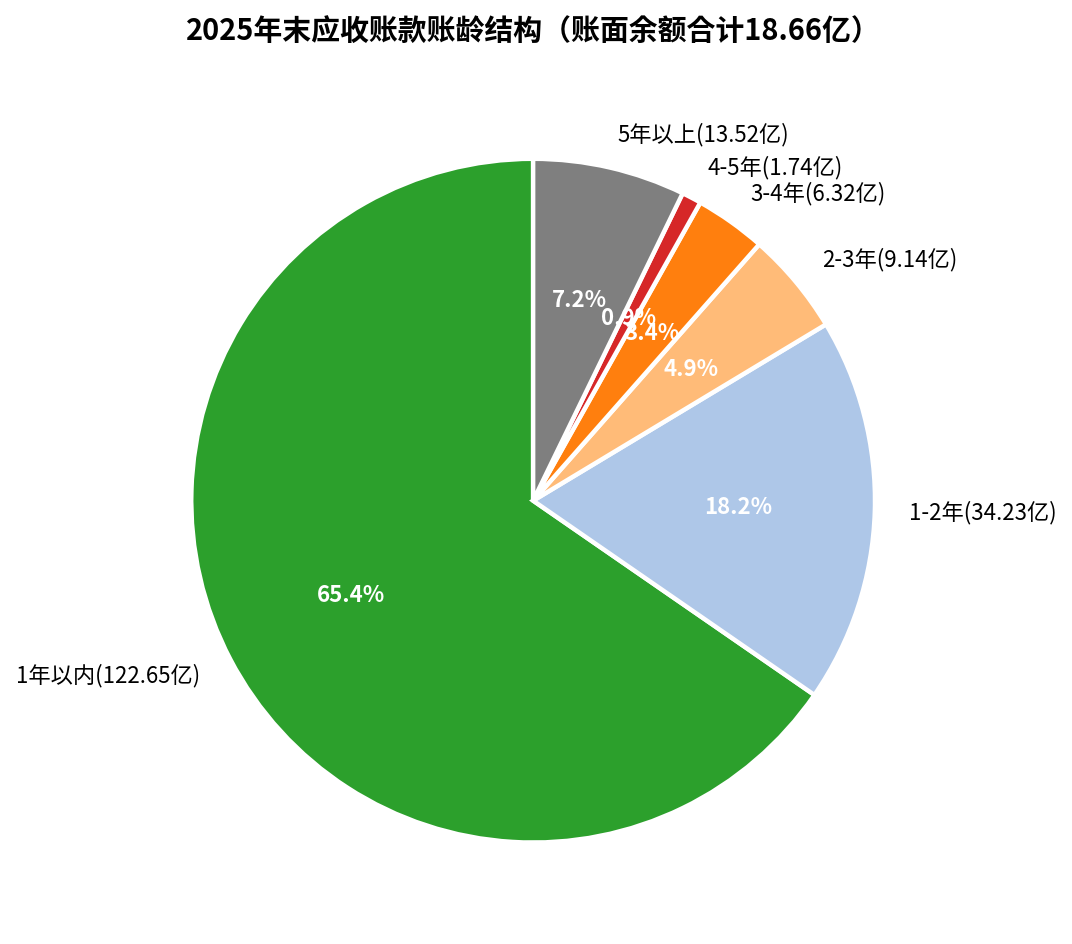
图5:2025 末应收账款账龄结构——1 年以内 65.7% 较 2024 年的 60% 提升 5.7pct,5 年以上 7.2% 较 2024 年 7.6% 微降,"短端占比提升、长端风险可控"的特征明显。
三重信号共同验证回款质量改善:
- 账面余额全年下降 16.47 亿元(-8.1%);
- 收现比 113.5%(+5.8pct);
- 扣非净现比 143.2%(+27.7pct)——过去 5 年最高水平。
H1 2026 末应收账款账面价值 149.55 亿元,较年初下降 5.19 亿元(-3.4%),延续存量出清态势。管理层在 8-15 投关明确:"公司收入含金量持续增强"。1 2
6.4 现金流:H1 异常 vs 全年展望
2025 年经营活动产生的现金流量净额(OCF)39.08 亿元(+44.2%),OCF/归母净利润 = 101.3%,OCF/扣非归母 = 143.2%——2025 年现金转化质量达到近五年最高水平。6
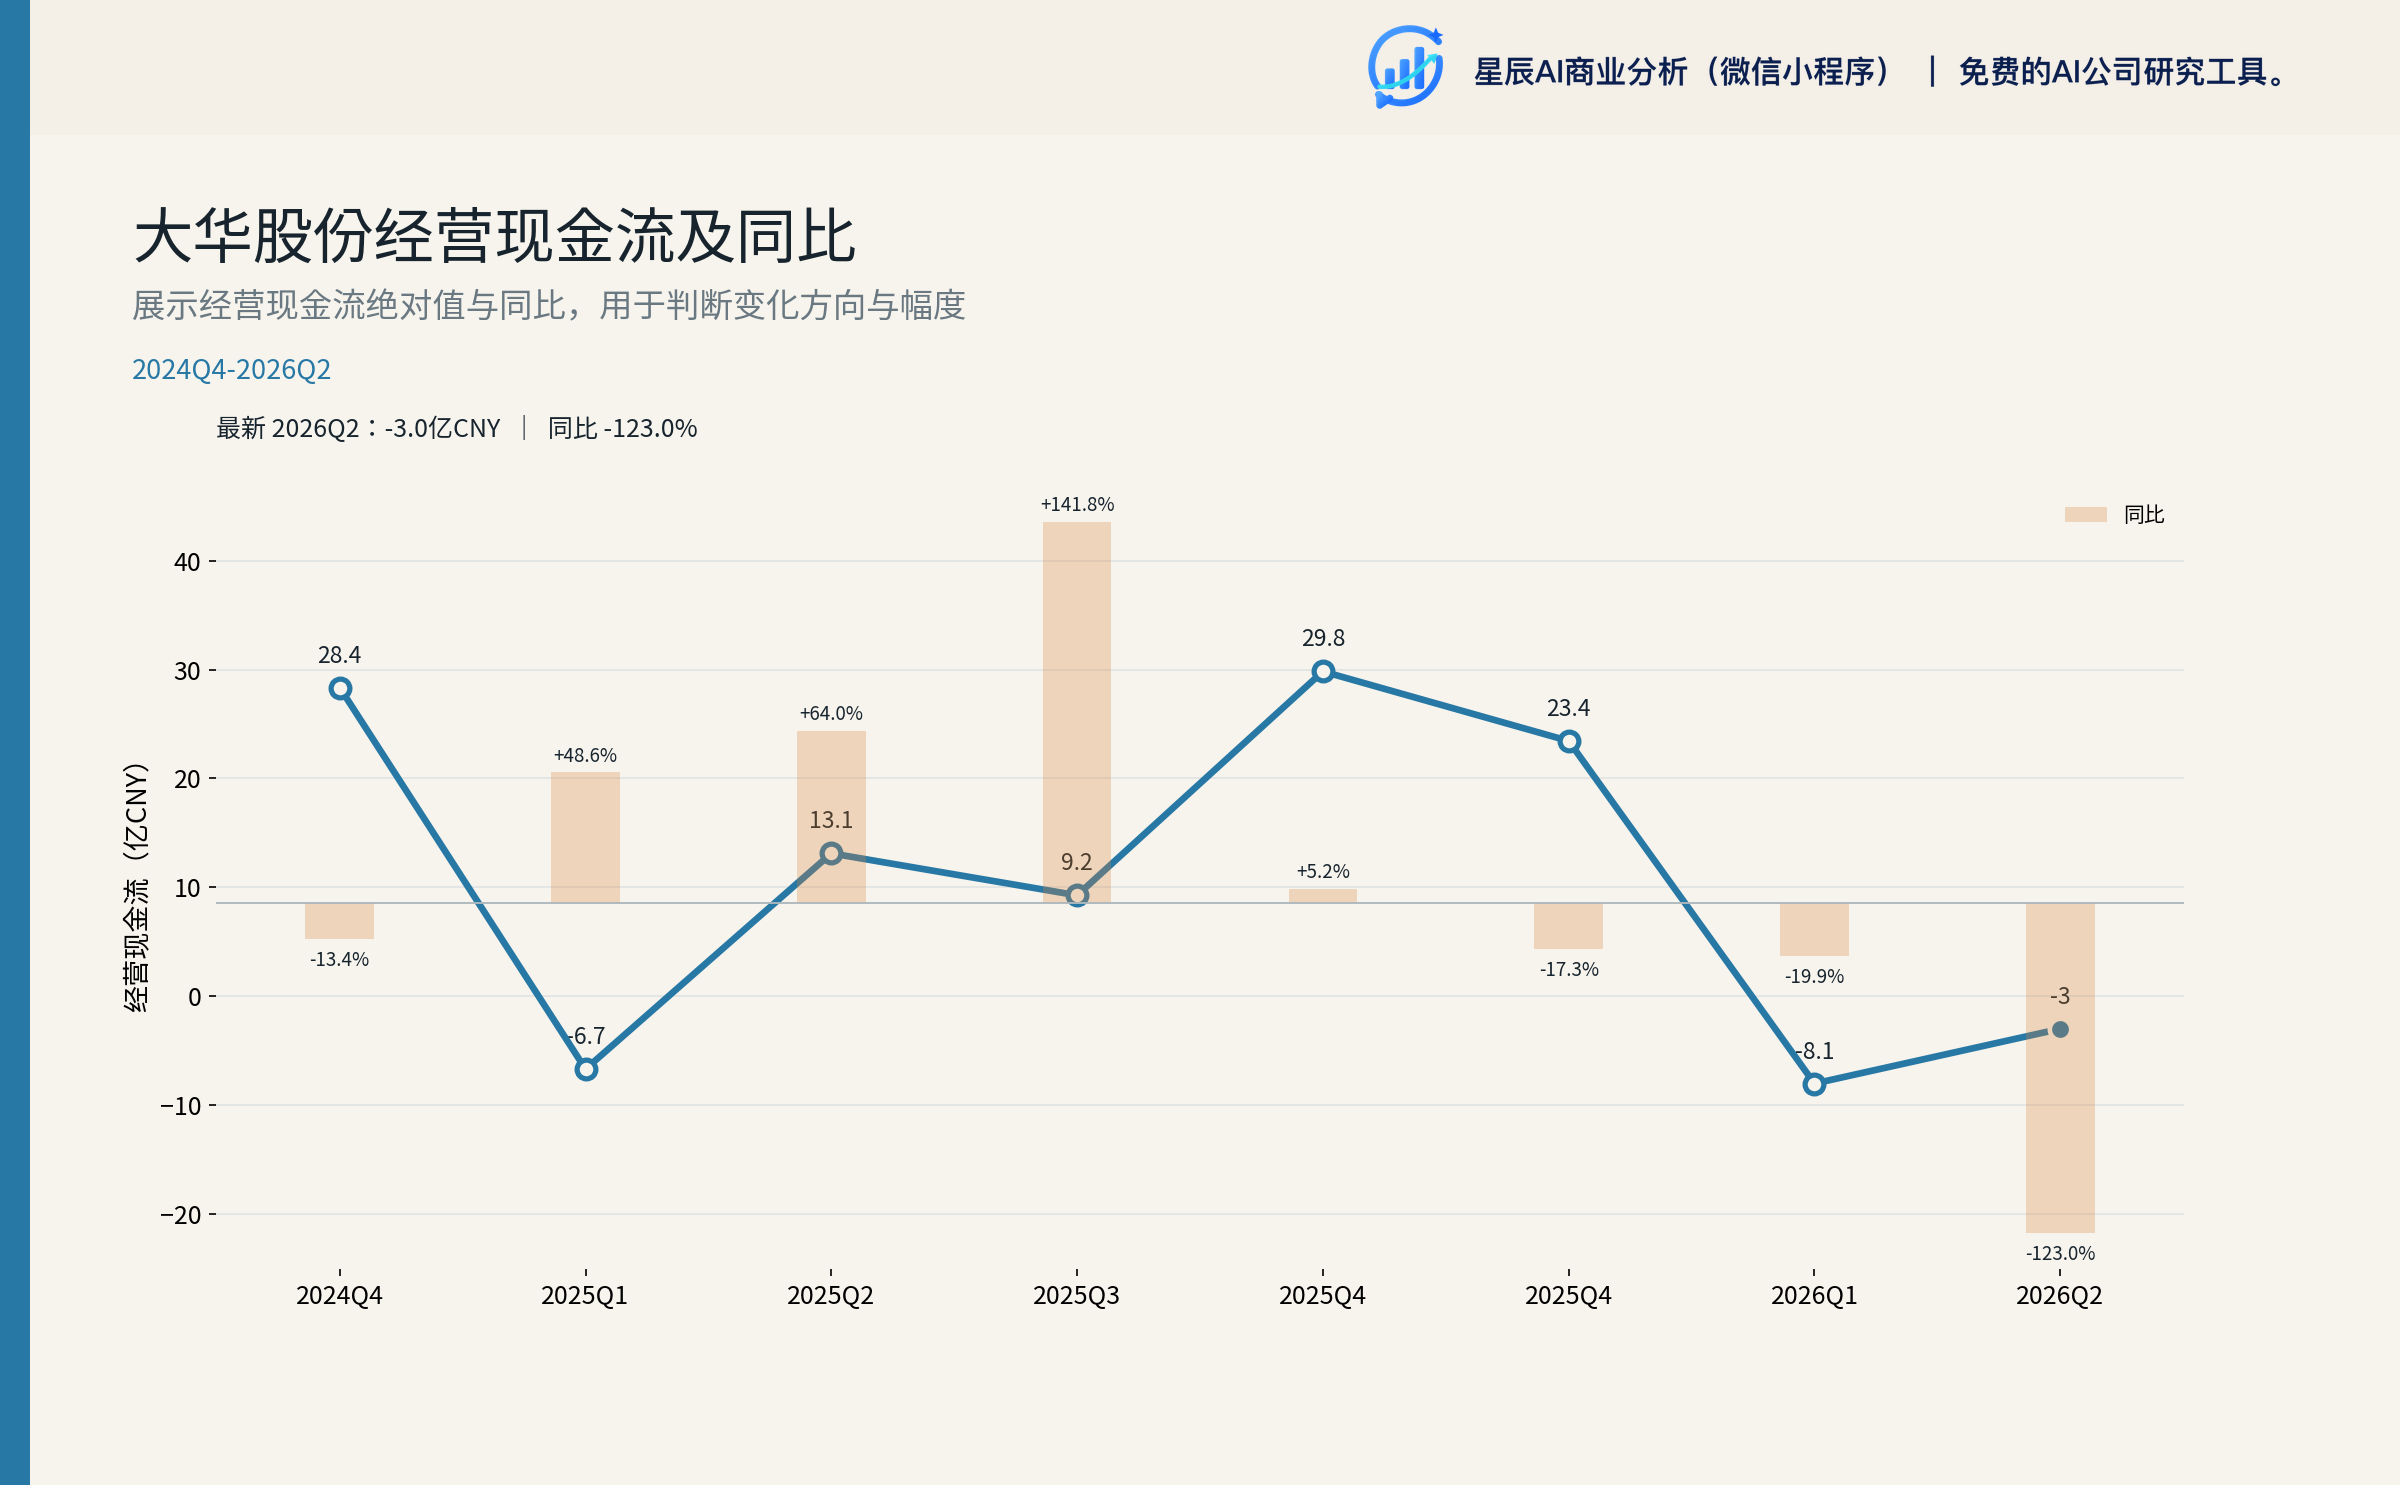
图6:季度 OCF 与同比——2025Q4 OCF 23.44 亿元是年度回款高峰;2026H1 OCF -11.07 亿是备货激增导致。
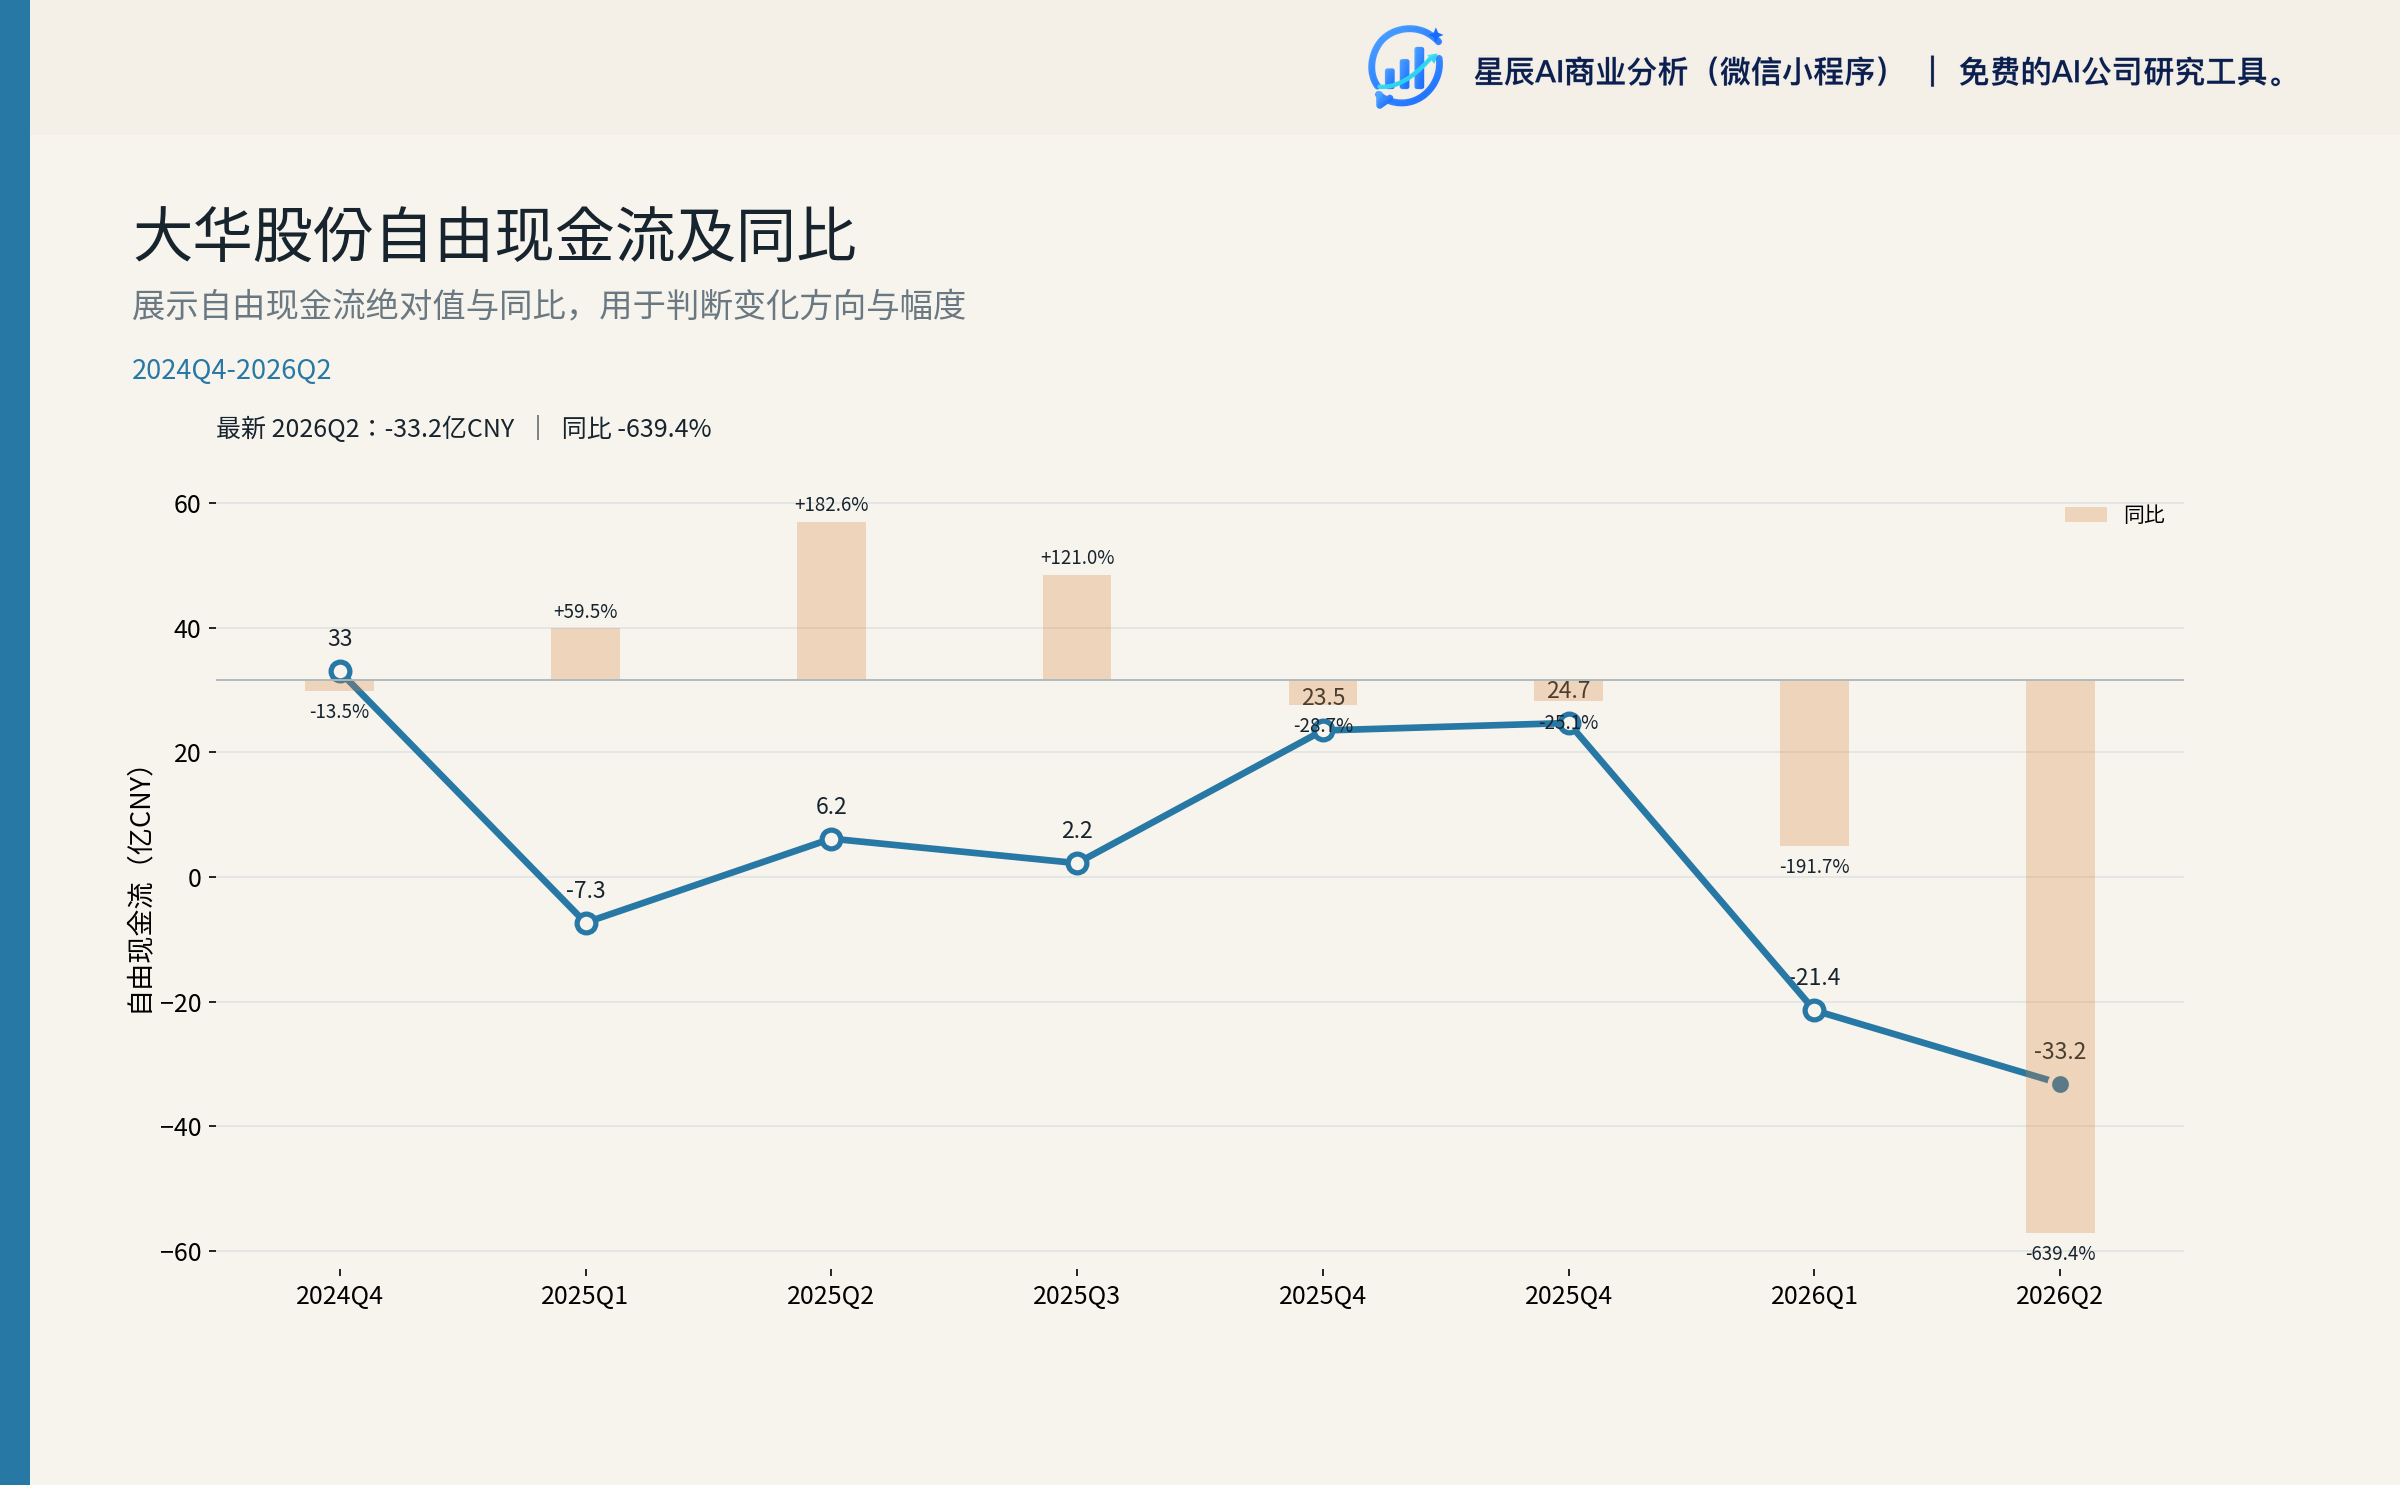
图7:季度 FCF 与同比——FCF 为负由 OCF 阶段性回落和 H1 备货激增导致,Capex 仅 6.48 亿元处于正常偏低水平。
2026H1 OCF = -11.07 亿元(vs 2025H1 = +6.39 亿元),核心驱动是"存货增加 27.5 亿元(备货激增)"——剔除备货影响后,H1 OCF 约为 +16.4 亿元,转化质量依然良好。管理层明确"下半年适当管控、稳健备货",H2 在"备货适当管控+海外 H2 继续增长+To G 持续景气"三因素叠加下,OCF 预计将明显回正。1
6.5 资产质量与分红回报
2025 年末公司货币资金 86.55 亿元,应收账款账面价值 154.74 亿元,存货 60.90 亿元;有息负债几乎为零(短期借款仅 2.04 亿元,较 2024 年大幅压降 79.5%);归母权益 377.57 亿元,负债率仅 26.80%。这种"重资产质量+轻杠杆"结构是后续分红回购、研发投入和战略并购的财务底座。6
2025 年现金分红+回购合计 21.14 亿元(占扣非 77%),2026H1 首次实施中期分红 10.21 亿元(每 10 股派 3.06 元)。管理层承诺"每年两次分红+每年不低于 50% 扣非归母用于分红"——按 50% 扣非归母底线测算,2026E 分红+回购约 15-20 亿元,对应当前市值 531.9 亿元的现金回报率约 2.8-3.8%,为估值提供"安全垫"。10 2
6.6 业务结构对比与 YoY 分析
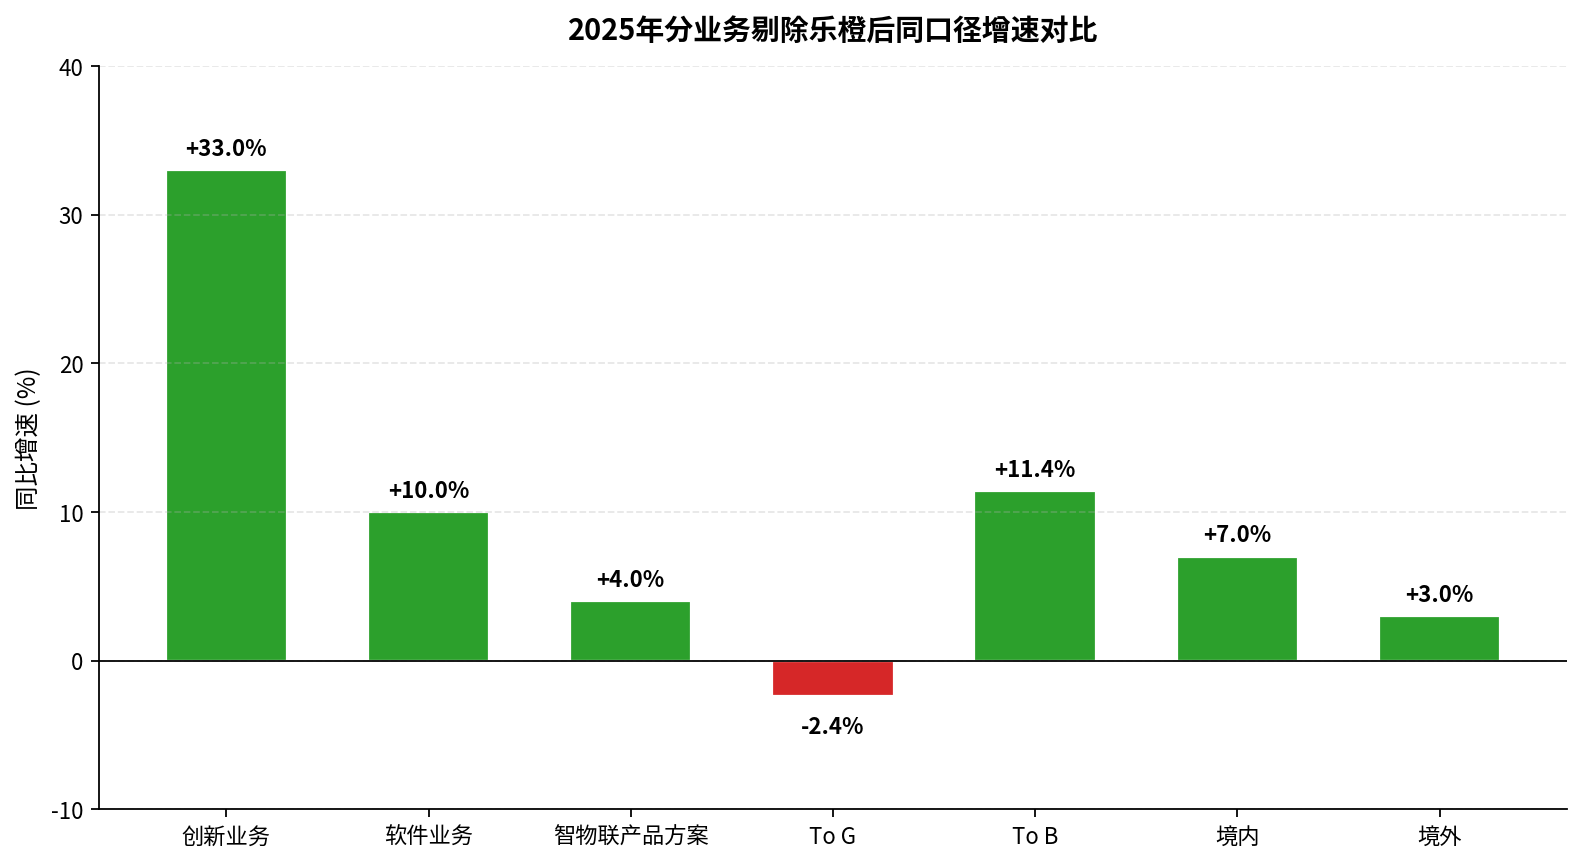
图8:2025 业务 YoY 对比(剔除乐橙同口径)——海外 +3%、创新业务 +33%、To B +11.38%,剔除乐橙后境内实际 +7%。真实业务景气远好于含乐橙的表观数据。
七、盈利预测:2026-2028 三年路径
7.1 核心假设
| 假设 | 2026E | 2027E | 2028E | 来源/口径 |
|---|---|---|---|---|
| 营收增速 | +9.2% | +10.5% | +11.0% | 剔除乐橙基数效应 + H1 +18.16% 同口径 + 员工持股考核 |
| 综合毛利率 | 42.5% | 42.8% | 42.5% | 业务结构改善抵消原材料涨价 |
| 销售费用率 | 15.6% | 15.5% | 15.4% | 规模效应缓慢显现 |
| 研发费用率 | 13.0% | 12.8% | 12.5% | 维持高位但比例略降 |
| 财务费用率 | -0.7% | -0.5% | -0.5% | 净现金状态延续 |
| 归母净利润增速 | +5.0% | +15.0% | +15.0% | 汇兑+原材料压力 H2 减弱 |
| OCF/归母 | 0.85x | 1.05x | 1.10x | H1 备货去化 + H2 备货管控 |
| AI 大模型收入 | 13.2 亿 | 19.7 亿 | 29.6 亿 | 员工持股考核 CAGR ≥50% |
| AI 大模型毛利率 | 50% | 50% | 50% | 保守处理(vs 公司口径 65%) |
| 创新业务收入 | 67.0 亿 | 79.0 亿 | 93.2 亿 | 员工持股考核 CAGR ≥18% |
| 全年汇兑损失 | 7.0 亿 | 2.0 亿 | 1.0 亿 | H2 减弱、长期回归正常 |
7.2 三年财务预测
| 指标 | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 营业收入(亿元) | 327.44 | 357.56 | 395.10 | 438.56 |
| YoY | +1.75% | +9.2% | +10.5% | +11.0% |
| 综合毛利率 | 40.62% | 42.5% | 42.8% | 42.5% |
| 毛利额(亿元) | 133.00 | 151.96 | 169.10 | 186.39 |
| 归母净利润(亿元) | 38.58 | 40.51 | 46.59 | 53.59 |
| YoY | +32.77% | +5.0% | +15.0% | +15.0% |
| 扣非归母(亿元) | 27.30 | 30.58 | 36.08 | 42.58 |
| 扣非 YoY | +16.28% | +12.0% | +18.0% | +18.0% |
| EPS(元) | 1.18 | 1.24 | 1.43 | 1.64 |
| OCF(亿元) | 39.08 | 34.43 | 48.92 | 58.95 |
| OCF/归母 | 1.01x | 0.85x | 1.05x | 1.10x |
| FCF(亿元) | 32.35 | 27.28 | 40.23 | 47.99 |
| 净现金(亿元) | 47.17 | 55.00 | 70.00 | 90.00 |
| 分红+回购(亿元) | 21.14 | 20.26 | 23.30 | 26.80 |
| 分红率(占扣非) | 77% | 66% | 65% | 63% |
| ROE | 10.42% | 10.50% | 11.20% | 11.80% |
关键判断:2026E 是"压力测试年"——汇兑+原材料+备货三因素叠加使归母增速降至 +5%。2027-2028E 是"修复+成长年"——基数效应消退+AI 大模型规模化+海外持续增长,归母增速回升至 +15%。三年归母 CAGR 约 +11.6%,与营收 CAGR +10.2% 大致匹配,盈利能力稳中略升。6 11
7.3 关键敏感性
情景 1:AI 大模型毛利率 50% vs 65%
- 65% 假设下,2026E 大模型毛利 = 8.58 亿元;50% 假设下,2026E 大模型毛利 = 6.6 亿元;
- 年化差异约 1.5 亿元,对 2026E 归母影响 -3.7%。
情景 2:汇兑损失 6-8 亿 vs 4-6 亿
- 6-8 亿假设下,2026E 归母 = 40.5 亿元;4-6 亿假设下,2026E 归母 = 41.8 亿元;
- 差异约 1.3 亿元,对 2026E 归母影响 ±3.2%。
情景 3:海外增速 15% vs 25%
- 海外毛利率 47% vs 境内 38% 差异 9pct,营收 16 亿元差异对应毛利 1.4 亿元;
- 扣除税费后对 2026E 归母影响 ±2.5%。
情景 4:To G 业务 +25% vs +15%
- 25% 假设下,2026E To G = 29 亿元;15% 假设下,2026E To G = 26.6 亿元;
- 差异 2.4 亿元营收 × 45% 毛利率 = 1.08 亿元毛利;
- 扣除税费后对 2026E 归母影响 ±2.0%。
综合敏感性:四项假设叠加后,2026E 归母的合理区间为 37-44 亿元(中值 40.5 亿元)。6 11
7.4 三档情景下的归母弹性
| 情景假设 | 2026E 归母(亿) | 2027E 归母(亿) | 2028E 归母(亿) |
|---|---|---|---|
| 乐观情景(毛利率 43.5%/研发 12.5%/汇兑 -4 亿/坏账 1.0%) | 44.5 | 52.0 | 60.0 |
| 基准情景(毛利率 42.5%/研发 13%/汇兑 -7 亿/坏账 1.7%) | 40.5 | 46.6 | 53.6 |
| 悲观情景(毛利率 41.0%/研发 13.5%/汇兑 -10 亿/坏账 3.0%) | 35.5 | 41.0 | 47.0 |
| 极乐观情景(毛利率 44%/AI 大模型毛利 60%/汇兑 -3 亿) | 47.0 | 56.0 | 66.0 |
| 极悲观情景(毛利率 39%/AI 大模型毛利 40%/汇兑 -12 亿/存货减值 3 亿) | 30.0 | 35.0 | 40.0 |
三年归母弹性区间:30-66 亿元,中值 40-50 亿元。
八、估值与目标价:三套方法交叉验证
8.1 DCF 模型
DCF 模型采用分段法:2026-2028 三年为高确定性预测期,2029-2033 五年为衰减增速期(年增速从 13% 递减至 5%),2033 年后为永续期。关键参数:
- WACC = 9.5%(Rf 2.0% + ERP 7.0% + β 1.0-1.1,税后债务成本 0%)
- 永续增长率 g = 2.5%(长期 GDP 增速 3% 折 1-2pct)
- 2029-2033 增速衰减:13% → 5%(AI 大模型规模化后行业回归成熟期)
| 情景 | WACC | g | 股权价值(亿元) | 每股价值(元) | 隐含 PE(2027E) |
|---|---|---|---|---|---|
| 乐观 | 8.5% | 3.0% | 1,157 | 35.40 | 24.8x |
| 基础 | 9.5% | 2.5% | 914 | 27.97 | 19.6x |
| 悲观 | 10.5% | 2.0% | 757 | 23.15 | 16.6x |
DCF 区间 23-35 元,中值约 28 元。DCF 主要价值在于给出上行边界——基本盘+创新业务+AI 大模型若全部兑现,2027 年后单股内在价值可达 28 元以上。若把现金回报(按扣非 50% 分红率、永续 g 2.5%、WACC 9.5%)作为独立的安全垫,2026+2027 分红现值 29 亿元 + 永续分红现值 220 亿元 = 合计 249 亿元,每股 7.63 元——意味着即使 DCF 主体测算完全错误,股东仅靠现金回报也能回收 47% 的当前市值。5
8.2 PE Comps 相对估值
核心可比组:海康威视(002415.SZ),视频监控+AIoT 全球第一,2026H1 海外+境内全场景。当前海康 PE 18-20x、PB 3-4x、PS 2-3x。
折价分析:
- 规模折价(流动性):约 -10%
- AI 兑现弹性溢价:约 +5%
- 应收质量(应收占营收 47% vs 海康 50% 略优):约 -5%
综合合理折价约 -10-15%,对应大华相对海康 PE 应为 15-18x(海康 18-20x 折价 10-15%)——而不是当前的 30%。
| 估值锚定 | 归母预测 | 合理 PE | 市值(亿元) | 每股价值(元) | 隐含空间 |
|---|---|---|---|---|---|
| 2026E | 40.51 亿 | 15-18x | 608-729 | 18.6-22.3 | +14% 至 +37% |
| 2027E | 46.59 亿 | 15-18x | 699-839 | 21.4-25.7 | +31% 至 +58% |
| 2028E | 53.59 亿 | 15-18x | 804-965 | 24.6-29.5 | +51% 至 +81% |
按一年期视角(2027E),PE 锚定 16-18x 是更稳健的合理区间。如果保守按 14x PE(反映"硬件+集成"标签),目标价为 19.95 元——仍较当前 16.27 元有 +23% 上行空间。3 4 8
8.3 SOTP 分部估值
| 业务 | 2026E 收入(亿) | 2026E 毛利率 | 合理 PE/PS | 估值依据 |
|---|---|---|---|---|
| 智慧物联主业 | 282 | 42% | 14-16x PE | 海康对标,折价 15-20% |
| 创新业务(剔除 AI) | 54 | 34% | 1.5-2.0x PS | 行业平均 PS |
| AI 大模型 | 13.2 | 50%(保守) | 25-35x PE | 行业 AI 软件公司对标 |
| 净现金 | 47.17 | — | 1x | 资产负债表 |
| 业务 | 保守估值(亿) | 乐观估值(亿) |
|---|---|---|
| 智慧物联主业 | 490 | 560 |
| 创新业务(剔除 AI) | 81 | 108 |
| AI 大模型 | 12 | 150 |
| 净现金 | 47 | 47 |
| 合计 | 630 | 865 |
| 每股价值 | 19.27 | 26.46 |
SOTP 区间 19-26 元,中值 22.5 元,与 PE Comps(22.8-25.7)高度吻合。5
8.4 综合估值与 1 年目标价
| 估值方法 | 每股价值区间(元) | 中值(元) | 关键假设 |
|---|---|---|---|
| DCF(基础情景) | 23-35 | 28 | 永续 g 2.5%、WACC 9.5% |
| PE Comps(2027E) | 19.9-25.7 | 22.8 | PE 14-18x |
| SOTP | 19.3-26.5 | 22.5 | AI 大模型 12-150 亿 |
| 三套综合 | 19-26 | 22.5 | 取三者交集 |
1 年目标价区间:20-23 元(中值 22 元),对应:
- 较当前 16.27 元 +23% 至 +41% 上行空间;
- 2027E PE 14-16x;
- 2026E PE 16.2-18.6x。
当前股价判断:轻度低估。市场已 price-in 短期负面(汇兑+备货+OCF 转负+原材料),股价较两券商推荐价(19.96/20.31 元)已下跌 18-19%——但 2026H1 实际业绩验证了周期反转(同口径 +18.16%)和 AI 大模型兑现(H1 10.35 亿/+150%),这两条主线尚未充分反映在估值中。
8.5 情景概率加权
情景概率分配(基于已观察证据):
- 乐观 25%:AI 大模型 H1 +150% 增速已部分验证,关键看 H2 持续性;
- 中性 50%:财务专家预测已部分偏乐观,民生 44.27 亿/国元 35.91 亿分歧 23% 反映不确定性;
- 悲观 25%:政府端承压+海外天花板+AI 兑现不及预期三者叠加。
| 情景 | 2027E 归母 | 合理 PE | 目标价(元) | 较当前空间 |
|---|---|---|---|---|
| 乐观 | 51 亿 | 18-20x | 28-31 | +72% 至 +91% |
| 中性(基准) | 46.6 亿 | 16-18x | 22.8-25.7 | +40% 至 +58% |
| 悲观 | 40 亿 | 12-14x | 14.7-17.1 | -10% 至 +5% |
概率加权目标价 = 0.25×29.5 + 0.50×24.3 + 0.25×15.9 = 23.5 元——与基准情景 22-25 元区间基本一致。3 4
8.6 民生 vs 国元 2027E 预测分歧
两份研报对 2027E 预测存在显著分歧:
- 民生证券(2025-10-27):2027E 营收 432 亿元、归母 44.27 亿元
- 国元证券(2025-11-10):2027E 营收 377.99 亿元、归母 35.91 亿元
差异约 23%——核心分歧在于 AI 大模型与创新业务的兑现速度。研究底稿以国元为下限、民生为上限,估值锚点取中位 40-46 亿元。但需注意:两份研报推荐时股价分别为 19.96 元和 20.31 元,当前股价 16.27 元已较推荐价下跌 18-20%,市场预期已部分下修。3 4
8.7 市场已 price-in 多少?
短期负面因素已充分 price-in:
- 汇兑损失 6.3 亿——已实质兑现,H2 减弱指引已出
- 备货激增 +40.7%——管理层已表态 H2 "适当管控"
- OCF 转负 -11.07 亿——H1 一次性扰动,全年 OCF 预计回正
- Q2 归母 -7.52%——单季数据,全年同口径 +18.16%
正面因素尚未充分反映:
- AI 大模型 10.35 亿/+150%——市场对 65% 毛利率的口径还原存疑,估值未充分反映兑现速度
- 应收账款存量出清 + 收现比 113.5%——账面余额全年下降 16.47 亿,回款质量改善但市场仍按"政府端回款风险"定价
- 员工持股首次量化大模型考核(未来 3 年 CAGR ≥50%)——管理内生推力未充分计入
- 国内 To G +24.82% / To B +15.90%——结构改善而非普遍回暖
- H2 汇率影响减弱 + 备货适当管控——管理层指引已出
核心预期差:市场仍按"含汇兑+含乐橙"的同比增速看公司,但剔除后 H1 同口径 +18.16% 是真实景气指标。AI 大模型 10.35 亿/+150% 是已实现数据而非预测,但市场预期仍未充分上修。
九、风险与反向观点
9.1 风险地图(按概率×影响)
| 风险 | 概率 | 影响 | 优先级 | 量化影响 |
|---|---|---|---|---|
| AI 大模型毛利率/持续性 | 中 | 高 | P0 | 真实毛利率若仅 45%(比 50% 再低 5pct),2028E 利润贡献降 1.5 亿/年 |
| 政府端预算("十五五"落地节奏) | 中 | 高 | P0 | To G 增速若从 +24% 回落至 +5%,归母减 2-3 亿/年 |
| 汇率持续走弱(H2 减弱不及预期) | 中 | 中-高 | P1 | 全年汇兑损失若达 12.6 亿(vs 中性 7 亿),归母下调 3-4 亿 |
| 存货激增的去化与减值 | 低-中 | 中 | P1 | 涨价备货约 51 亿,若需求不及预期,跌价准备从 2% 提至 5%,额外减值 2.5 亿/年 |
| 海外地缘政治与本地化合规 | 中-低 | 中 | P2 | 海外收入若 5-10% 下降,影响 8-16 亿营收,归母减 1.5-3 亿 |
| 应收账款长账龄核销 | 低 | 中 | P2 | 5 年以上 13.52 亿若加速核销,额外冲击 1-2 亿/年 |
| 行业竞争(海康 AI 大模型追赶) | 低-中 | 中 | P2 | 估值折价从 30% 扩大至 40%,市值下调 50-60 亿 |
最关键的 3 个风险:
- AI 大模型毛利率与持续性——这是估值 alpha 源,1-2pct 的毛利率差异即可让估值差 30%;
- 政府端预算——To G 收入占比约 14%,"十五五"开局年的财政节奏决定基本盘;
- 汇率持续走弱——H1 已兑现 6.3 亿损失,全年节奏决定 2026E 归母能否达到 40.5 亿。
9.2 折价合理(不应买入)的反向观点
支持 30% 折价仍合理的依据:
第一,应收质量真实折价。2025 年末应收账款 186.61 亿元、坏账准备 31.87 亿元(计提比例 17.1%)。5 年以上 13.52 亿元、3-4 年 6.32 亿元(合计 19.84 亿元,占 10.6%)的核销风险始终存在。市场对 To G 应收的担忧不是"虚假"的,而是对地方政府债务化解节奏的滞后定价。
第二,AI 大模型业务真实毛利率可能更低。公司自承 65% 毛利率"未含工程化实施费",保守按 50% 处理,但实际工程化费率可能拉低至 45%——若 2028E AI 大模型收入 30 亿元按 45% 毛利率计算,每年少 1.5 亿元。
第三,海外业务"高毛利持续性"存疑。2026H1 海外毛利率 47.43% 已接近历史高位。若全球 AIoT 需求疲软、本地化竞争加剧,海外毛利率回落至 43-45% 是合理情景。
第四,净现金状态的"陷阱"。47.17 亿元净现金里,部分是外汇套保不足(套保覆盖率仅 3.9%)的潜在损失准备金、部分是地方政府平台应收账款对应的坏账准备缓冲。从"清算价值"看,真实可分配现金可能低于账面值。
9.3 折价过度(应买入)的正向观点
支持折价应修复至 15-20% 的依据:
第一,2026H1 同口径 +18.16% 是真实景气指标,不是"会计调节"。剔除乐橙+汇兑后,公司 H1 同口径增速 18%——这四组数据相互验证了"周期反转"判断。市场仍按"含汇兑+含乐橙"的同比增速看公司,这是预期差。
第二,员工持股计划首次量化 AI 大模型考核(CAGR ≥50%)——这是 A 股硬件公司中少有的"管理内生推力"。即使考核最终未完全达成,管理层有强烈动力推动 AI 大模型收入兑现——这是机制性保障。
第三,净现金 + 高分红构成"安全垫"。按 2025 年分红+回购 21.14 亿元/扣非 27.3 亿元计算,分红率 77%。即使估值不修复,按 50% 扣非分红率(管理层底线)测算,股息率 2.9-3.4%——对低风险偏好资金已有吸引力。
第四,估值绝对水平偏低。当前 PE 14.1x 处于公司近 5 年估值区间的下沿(历史中枢 15-20x),PB 1.36x 同样处于历史下沿。市场已 price-in 短期负面,但 H1 实际业绩验证好于预期——预期差最大化的时刻是估值修复的窗口。
9.4 决定性证据清单
| 编号 | 决定性证据 | 若证伪的后果 |
|---|---|---|
| E1 | 2025 收现比 113.5%(+5.8pct) | 应收占营收下降的判断被推翻 |
| E2 | 2025 扣非净现比 143.2%(+27.7pct) | 利润质量高位判断失效 |
| E3 | 2026H1 末应收账面价值 149.55 亿元(较年初 -5.19 亿) | 应收存量出清判断失效 |
| E4 | 2026H1 AI 大模型 10.35 亿/+150%/65% 毛利 | 员工持股 50% 复合增速考核承压,AI alpha 源消失 |
| E5 | H1 2026 备货激增 27.5 亿(OCF -11.07 亿) | 备货非"前瞻性"而是"被动滞销" |
| E6 | H1 2026 汇兑损失 6.3 亿(同比差额 6.3 亿) | 汇率风险持续暴露 |
| E7 | 员工持股考核:AI 大模型 3 年 CAGR ≥50% | 估值核心驱动失效,AI 溢价消失 |
| E8 | 5 年以上应收账款 13.52 亿元(占余额 7.2%) | 长账龄滚动风险加大 |
| E9 | 2025 销售费用 51.13 亿(费用率 15.62%) | 费用率恶化,毛利率提升无法传导至净利率 |
| E10 | 套保规模仅 6.17 亿元(覆盖率 3.9%) | 汇率风险持续暴露,公司治理套保能力存疑 |
十、投资建议
10.1 投资评级
1 年维度:"增持"(假设当前股价 16.27 元、目标价 20-23 元)。
- 3-6 个月短期目标:19-20 元(PE 16-17x),对应 2026Q3 季报业绩验证后估值修复;
- 6-12 个月中期目标:22-25 元(PE 17-18x),对应 AI 大模型全年兑现 20 亿元后溢价计入;
- 12-24 个月长期目标:28-32 元(PE 18-20x),对应创新业务 CAGR ≥18% 考核达成。
当前股价判断:16.27 元位于目标价区间下方,处于概率分布的 30-35 分位。市场已 price-in 短期负面,但低估了 2026H1 同口径 +18.16% 验证的周期反转、AI 大模型 H1 +150% 的兑现节奏、净现金+高分红的价值底。
10.2 仓位建议
建议分批建仓:
- 当前 16 元附近:配置 50% 仓位;
- 2026Q3 业绩落地后:视情况加至 70-80% 仓位。
减仓/止损信号:
- 2026Q3 业绩低于预期(OCF 持续为负、毛利率跌破 41%、备货继续高增),估值可能进一步压缩至 14-15 元;
- AI 大模型毛利率问题在 2026 年报中暴露(真实毛利率 <45%),可能引发 -10% 至 -15% 的估值冲击。
10.3 决定性验证指标(跟踪清单)
最关键时点:2026Q3 季报(10 月底披露)——这是判断"周期反转是否持续、AI 大模型是否兑现"的最关键时点。
| 时间 | 验证点 | 预期值 | 风险信号 |
|---|---|---|---|
| 2026Q3 | 备货增速 | 环比 <5% | 继续高备货 |
| 2026Q3 | OCF 转正 | 单季 >15 亿 | 持续为负 |
| 2026Q3 | 汇兑损失 | H2 累计 <2 亿 | 持续扩大 |
| 2026Q3 | 毛利率 | ≥42% | <41% |
| 2026Q3 | 营收同口径 | ≥+15% | <+10% |
| 2026 全年 | AI 大模型收入 | ≥20 亿 | <13 亿 |
| 2026 全年 | 归母 | 38-42 亿 | <35 亿 |
| 2027Q1 | AI 大模型增速 | 同比 +80% | <+50% |
| 2027 全年 | 创新业务增速 | ≥18% | <+15% |
任一项低于预期 → 估值修复延后;全部达标 → 估值修复至 PE 16-18x。
10.4 长期跟踪框架
| 时点 | 事件 | 对估值的影响 |
|---|---|---|
| 2026-10-30 | 2026Q3 季报 | 决定性——若业绩+指引超预期,估值修复至 18-20x |
| 2026-12-31 | 2026 全年业绩 | 验证 2026E 归母 40.5 亿是否达成 |
| 2027-03-31 | 2026 年报披露 | 分业务详细数据+员工持股中期考核结果 |
| 2027-04-30 | 2027Q1 季报 | 验证 AI 大模型 2027 增速 +80% 是否达成 |
| 2027-08-31 | 2027 半年报 | 验证创新业务 CAGR ≥18% 考核 |
附录 A:核心数据表
A1. 估值日基础数据(来自 valuation_packet,2026-08-28)
| 项目 | 数值 | 备注 |
|---|---|---|
| 股价 | 16.27 CNY | 区间 -10.6%/250d |
| 总股本 | 3,269,262,074 股 | provider_total_shares |
| 市值 | 53,190,894,367 CNY | 约 531.9 亿 |
| 已知净债务 | -4,717,079,482 CNY | 净现金 |
| 企业价值 | 48,473,814,885 CNY | 约 484.7 亿 |
| TTM 收入 | 34,266,147,958 CNY | 342.66 亿 |
| TTM 毛利率 | 41.37% | |
| TTM 营业利润 | 4,160,296,869 CNY | 41.60 亿 |
| TTM 净利润 | 3,765,331,139 CNY | 37.65 亿 |
| TTM OCF | 2,161,406,602 CNY | 21.61 亿 |
| TTM Capex | 648,380,135 CNY | 6.48 亿 |
| 归母净资产 | 39,097,449,734 CNY | 390.97 亿 |
关键派生估值倍数(按当前 16.27 元):
- PE (TTM) = 531.9 / 37.65 = 14.1x
- PB = 531.9 / 390.97 = 1.36x
- PS (TTM) = 531.9 / 342.66 = 1.55x
A2. 关键预测假设汇总
| 假设项 | 2026E | 2027E | 2028E | 来源 |
|---|---|---|---|---|
| AI 大模型收入 | 13.2 亿 | 19.7 亿 | 29.6 亿 | 员工持股考核 CAGR ≥50% |
| AI 大模型毛利率 | 50% | 50% | 50% | 保守处理(vs 公司口径 65%) |
| 创新业务收入 | 67.0 亿 | 79.0 亿 | 93.2 亿 | 员工持股考核 CAGR ≥18% |
| 创新业务毛利率 | 35% | 36% | 37% | 业务结构改善 |
| 境内收入 | 188.0 亿 | 210.0 亿 | 233.0 亿 | To G +20%、To B +12% |
| 境内毛利率 | 38% | 39% | 39% | 业务结构改善 |
| 境外收入 | 169.0 亿 | 183.0 亿 | 200.0 亿 | 海外 H2 继续增长 |
| 境外毛利率 | 47% | 47% | 46% | 原材料涨价压力 |
| 汇兑损益 | -7.0 亿 | -2.0 亿 | -1.0 亿 | H2 减弱、长期回归正常 |
| 存货跌价准备 | 1.7 亿 | 1.8 亿 | 2.0 亿 | 备货激增后回归正常 |
| 信用减值损失 | 3.5 亿 | 3.8 亿 | 4.2 亿 | 随营收增长 |
A3. 财务质量评分(10 分制)
| 维度 | 评分 | 理由 |
|---|---|---|
| 现金流转化 | 9 | 净现比 143.2% 创历史新高 |
| 资产质量 | 8 | 应收占营收下降、坏账覆盖率 17.1% 充分 |
| 负债结构 | 10 | 净现金 47 亿、负债率 26.80%、有息负债几乎为零 |
| 成长性 | 7 | 营收增速 1.75% 表观偏低,剔除乐橙后 +5% |
| 盈利质量 | 8 | 毛利率 40.62% 创近年新高、净利率 11.8% |
| 研发投入 | 9 | 41.32 亿/12.62% 占比、研发人员 50% |
| 股东回报 | 10 | 21.14 亿/77% 扣非、净现金分红承诺 50% 扣非 |
| 综合 | 8.7 | 财务质量位居 A 股科技硬件公司前列 |
附录 B:研究方法与边界说明
B1. 数据来源
一手资料(已读取):
- 2025 年报 6
- 2026 半年报 1
- 2024 年报英文版 12
- 2026-04-18 投关 7
- 2026-05-8/15 投关 9
- 2026-08-15 投关 2
- 2025-10-25 投关 13
- 2026H1 分红预案 10
- 7-21 澄清新闻 14
- 民生证券研报 3
- 国元证券研报 4
- 估值数据包 5
- 财务数据包 11
- 市场与行业上下文 8
公开第三方数据:
- Omdia 全球视频监控市场数据 8
- 国家数据局 2026 年数字经济发展工作要点 8
- IDC 中国 AI 公有云服务 8
- 中国 MaaS 市场 8
- DRAM/NAND 涨价 8
- LME 铜价 8
- 海康威视 H1 业绩 3
- 国务院城市更新规划 8
B2. 关键数据缺口(明确未解决项)
以下数据缺口在估值时已采用合理假设处理,但应在后续跟踪中验证:
- 2025 全年分行业/分产品/分地区完整数据(MD&A 正文未直接列示)——已基于 H1 2026 完整数据 + 2024 完整数据 + 2025 业务结构增速推算
- 5 大 AI 大模型场景(生产安全/智能制造/金融/能源/智慧建筑)的客单价/部署周期/续约率精确数据——未披露,定性归纳
- AI 大模型 50% vs 65% 真实毛利率的口径验证——需 2026 年报披露成本结构验证
- 海外业务国别拆分——仅管理层描述
- 套保工具具体结构(货币/期限/对手方)——半年报仅披露 6.17 亿元规模
- 海康威视最新业务拆分与毛利率——仅有 H1 业绩数据
- 北向资金/社保/QFII 对大华的具体持仓变化——仅公募基金截面数据
- 2024 年报中文分行业/分产品/分地区数据——本轮仅读取英文版
B3. 估值方法边界
- DCF 模型:用归母净利润作为"类股权自由现金流"近似,加上永续期 Gordon 模型;WACC 区间 8.5-10.5%、g 区间 2.0-3.0%
- PE Comps:核心可比组海康威视(PE 18-20x),大华合理折价 10-15%
- SOTP:四块业务独立估值后加总,反映 AI 大模型业务的弹性期权价值
- 三套方法交集区间 19-26 元,综合后取 20-23 元作为 1 年目标价
- 扣除现金分红再融资影响:按扣非 50% 分红率、永续 g 2.5%、WACC 9.5% 测算股东回报现值 249 亿元(每股 7.6 元)作为安全垫
- 扣除汇兑正常化:2026E 归母 40.51 亿元视为含汇兑异常项,正常化后约 41.8 亿元
附录 C:术语表
- AIoT:人工智能物联网(Artificial Intelligence of Things),以视频感知为核心,向多模态感知延伸的解决方案
- DICT:大数据/IT/通信技术(Data, Information, Communication Technology)
- OCF:经营活动现金流量净额
- FCF:自由现金流(OCF - Capex)
- EBITDA:息税折旧摊销前利润
- CAGR:复合年均增长率
- PE/PB/PS:市盈率/市净率/市销率
- To G/To B:政府端/企业端业务
- AI 大模型:以深度学习为基础的大规模预训练模型,公司主要指"星汉"大模型
- 同口径增速:剔除乐橙并表变化后的可比增速
- 归母净利润:归属于母公司股东的净利润
- 扣非净利润:扣除非经常性损益后的净利润
研究完成时间:2026-08-29 数据基准日:2026-08-28 收盘 下次更新建议:2026Q3 季报披露后(约 2026-10-30)
相关研究
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-14
- [2] 2026年8月15日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-08-16
- [3] 民生证券 — 民生证券_2025年三季报点评:利润大幅改善,迎接国产替代+AI平权的战略窗口_2025-10-27.pdf · tushare_research_report 2025-10-27 查看原文
- [4] 国元证券 — 国元证券_2025年第三季度报告点评:业务结构不断优化,盈利能力持续提升_2025-11-10.pdf · tushare_research_report 2025-11-10 查看原文
- [5] 大华股份 服务器预生成估值数据包 · auto 2026-08-28
- [6] 2025年年度报告 · 巨潮资讯 2026-04-17
- [7] 2026年4月18日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-04-19
- [8] 大华股份 市场与行业上下文快照 · Tushare 2026-08-28
- [9] 2026年5月8-15日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-05-18
- [10] 2026年半年度利润分配预案的公告 · 巨潮资讯 2026-08-14
- [11] 大华股份 服务器预生成财务数据包 · Tushare 2026-06-30
- [12] 2024 Annual Report · 巨潮资讯 2025-04-09
- [13] 2025年10月25日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2025-10-26
- [14] 安防巨头大华股份计提超30亿元坏账准备零跑汽车创始人减 ... · anysearch 2026-07-21 查看原文