 箴研
科大讯飞(002230.SZ)公司研究
分析基准日:2026-08-28|分析基准价:2026-08-27 收盘 39.35 元 总股本:2,402,079,841 股|市值:约 945.2 亿元 研究期间:基于 2026 半年报(8-20)、8-21 业绩说明会、2025 年报、近期行业与公司数据
一、执行摘要
一句话判断:科大讯飞正处在"战略投入换增长"的拐点。研发与国产算力战略级投入使 H1 扣非利润大幅下滑(H1 扣非 -6.37 亿元、同比恶化 74.88%),但收入结构正从 G 端项目型向"开放平台 + MaaS + 智能硬件 + 海外"高毛利可持续模式切换;词元星火子公司化打开了"应用 + 模型"双轨估值视角。当前期价已部分反映扣非下滑悲观预期,但未充分定价合同额 +27% 与词元星火独立融资两个重估催化。
投资观点:
- 评级:中性偏积极。当前 39.35 元处于基线估值区间下沿(38-46 元),上行空间 +7% 至 +17%;下行风险 -25% 至 -6%(悲观 30-37 元)。
- 目标价区间:42-46 元/股(基线)、48-56 元/股(乐观)、30-37 元/股(悲观)。概率加权目标价约 43 元/股(+9% 上行空间)。
- 核心催化:(1)2026 年三季报(10-28 披露)合同额兑现度;(2)1024 节点(10-24)星火 X3/X2.5 旗舰模型能力跃升;(3)H2 词元星火外部融资落地节奏。
最重要的 3 个观察变量(决定主线兑现与估值的少数变量):
- 合同额兑现率:H1 合同额 +27% 是 H2 收入的领先指标;Q3 季报是兑现度首次验证窗口。
- 词元星火独立融资:融资金额、估值与投资人是估值重定价的核心参数,决定"模型公司"分部估值能否兑现。
- 国产算力 950DT 节奏:与英伟达 H200 仍有 5× 效率差距;2026Q4-2027 改善至 65-85% 决定星火 X3/X2.5 能否进入第一梯队。
二、公司画像:AI 国家队 + 行业 know-how + 软硬一体的复合型公司
科大讯飞不是"中国版 OpenAI",也不是"中国版 Anthropic"——它是 A 股市场中唯一在模型层、算力层、行业 know-how 层、软硬一体层、GBC 联动层同时布局的全栈 AI 公司。这一"五位一体"定位既是壁垒也是负担:壁垒在于多维度交叉形成数据 + 品牌 + 客户的乘数效应;负担在于每个维度都需要持续投入,整体估值倍数受制于项目 + 硬件业务的拖累。
2.1 业务结构与商业模式
公司形成"四大商业化体系 + GBC 联动飞轮 + 全栈自主可控底座"的架构:
- 底座:讯飞星火大模型 + 国产算力(昇腾 910B/950 集群)+ 行业专家思维链,是"中国主流大模型中唯一坚持全国产算力全栈训练"的厂商 1。
- 四大商业化体系:
- AI 开放平台 + 消费者(H1 占比 41.4%):含开放平台(31.87%/+36.01%)、智能硬件(-15.96%)、移动互联网产品(+22.00%)。
- AI 智慧教育(H1 占比 30.0%):含 B/G 端校内项目 + C 端学习机硬件 + 考试评价 SaaS。
- AI 智慧医疗(H1 占比 3.8%,+58.56%):含 G 端基层智医助理 + B 端影像云/全诊疗系统 + C 端诊后管理。
- AI 企业级应用 / 智慧城市(H1 占比 19.7%):含央国企大模型招投标 + 运营商个人/家庭语音增值 + 汽车 Tier1 智能化。
- GBC 联动飞轮:G 端建立应用制高点和品牌公信力(安徽影像云覆盖 1980 家医疗机构、智医助理覆盖 828 区县)→ B 端沉淀行业 know-how(国能集团能源招采知识体系向行业复用)→ C 端完成商业变现与品牌延伸(学习机/翻译机/办公本/AI 眼镜)1 2。
2.2 业务全景:2026H1 关键数据
| 业务 | H1 收入占比 | 同比 | 战略含义 |
|---|---|---|---|
| 开放平台(含 MaaS) | 31.87% | +36.01% | 核心增长引擎;毛利率 20.21%/+3.63pct |
| 智慧教育 | 30.03% | -1.16% | 高毛利基本盘(51.72%);主动放缓低质 G 端 |
| 智慧医疗 | 3.77% | +58.56% | 增速最快但绝对体量小 |
| 智能硬件 | 6.29% | -15.96% | 存储/芯片涨价 + 阶段性缺货;7 月 +30% 反弹 |
| 智慧汽车 | 4.14% | +20.46% | 行业销量下滑下逆势增长;定点数 +30% |
| 移动互联网产品 | 3.21% | +22.00% | 讯飞听见付费复购率 87% |
| 数字政府 | 2.93% | +16.48% | 央国企招投标双第一受益 |
| 智慧政法 | 2.56% | +12.00% | 稳健增长 |
| 运营商 | 7.39% | -3.10% | 客户预算收紧 |
| 信息工程 | 3.99% | -34.99% | 主动收缩 G 端项目 |
| 企业 AI 解决方案 | 1.94% | -48.62% | 基数效应 + 大订单向 H2 集中 |
| G 端整体 | — | -2.65% | "优选 G 端"战略的主动收缩 |
2.3 六大护城河
- 全栈自主可控底座:H1 央国企大模型招投标数量与金额双第一,承担国产算力适配的额外 3-6 个月算法迁移周期已转化为先发优势。
- 智能语音核心技术与多语种:CHiME-9(多通道语音分离与识别"最难任务")连续 6 届冠军(2016-2026);讯飞同传覆盖 50+ 国家、智能眼镜支持 32+ 语种 1。
- 行业大模型与可验证细粒度专家思维链:星火教育大模型获"AI 错因诊断水平超过普通数学老师"评价;星火医疗大模型 6-8 在 MedBench 智能体评测 98.9 分登顶 1 3。
- 软硬一体能力:国家级工业设计中心 + 32 个专项实验室 + 155 项 CNAS 资质 + 全球 100+ 国家检测互认;翻译机/办公本/学习机/眼镜/车载音效的"懂模型的团队做硬件"形成壁垒。
- 开发者生态规模:1150 万 AI 开发者(其中国内 1090 万、海外 60 万)、320 万大模型开发者(+111%)、MaaS 平台整合 50+ 主流开源模型、覆盖 220+ 国家 1。
- GBC 联动飞轮:上述 5 项的乘数效应——单一客户可同时出现在 G/B/C 任一场景、降低获客成本、形成学习曲线正反馈。
2.4 关键战略动作
- 2026-05 词元星火子公司化:成立"合肥词元星火科技有限公司",注册资本 10 亿元(已实缴 5,000 万元),法定代表人刘庆峰;团队 300+ 人,仅 CEO+CTO 来自集团;引入外部融资。8-21 业绩说明会明确"星火大模型板块独立运作、可单独融资"4 2。
- 国产算力全栈:与华为昇腾/海光/寒武纪深度合作;与华为联合研发下一代芯片,950DT 平台联合训练旗舰模型 2026 年 10 月(1024 节点)发布。
- MaaS 与智能体商业化加速:H1 开发者 1150 万(大模型开发者 323 万);MaaS 净利率已达"百分之十几"2。
- 海外业务突破:H1 海外营收 +61.83%、AI 营销海外 +200%;巴西国家级大模型合作(华为 + 讯飞中标 23 亿雷亚尔)1。
2.5 公司治理与资本工具
- 实控人/董事长:刘庆峰(兼词元星火法人);两期员工持股计划合计 1855 万股、占比 0.78%。
- 2026-04-24:完成 39.81 亿元定增(44.33 元/股),用于"星火教育大模型 + 算力平台 + 补流"。
- 2026-07-27:推出 1-2 亿元回购计划(≤62.13 元/股,全部用于股权激励)。
- 2026-06-21:会计估计变更(应收账款/其他应收款按客户性质细分,6-30 起未来适用法执行),对 G 端业务回款周期长但回收概率高的特征做精细化处理 5。
三、行业格局:训练竞赛切到应用落地,讯飞是双第一受益者
3.1 行业阶段切换确认
中国 AI 大模型行业已从"训练竞赛"明确切换到"应用落地"阶段:
- Token 调用量:2026 年 2 月起 OpenRouter 显示中国 AI 模型周调用量连续超越美国,全球前五中四席为中国模型;3 月 16-22 日全球总调用量 20.4 万亿词元,中国占比 60%+ 6。
- 招标市场:2026 上半年应用类大模型中标项目 2770 个,73% 集中在政务/通信/教科/能源/金融五大行业 6。
- Token 价格通缩:2026 年以来全球 AI 模型价格平均下降 97%,按 token 计费难以维持 6。
- 价值计费雏形:行业正从"流量"转向"任务完成度"付费——讯飞已跑通批阅机(按学校/设备/年服务费)、医疗影像云(3 秒调阅、单次 5 元医保承担)、诊后患者管理(服务费几百到上千元)、央国企招投标 FDE(以国能集团为标杆)等四种可计费模式 2。
3.2 国产算力路线图与代际差
| 厂商 | 当前主力 | 下一代 | 2026 规划 | 与讯飞合作 |
|---|---|---|---|---|
| 华为昇腾 | 910B/910C | 950PR(推理/推荐)/950DT(训练/解码) | PR 75 万颗 + DT 40 万片 ≈ 120 万片 | 与讯飞联合研发下一代芯片、950 平台联合训练旗舰模型(1024 发布) |
| 海光信息 | 海光 DCU | 持续迭代 | 2026H1 营收 90.99 亿/+66.52%,归母 17.98 亿/+49.69% | 与讯飞建立联合实验室 |
| 寒武纪 | 思元 590 | 下一代 | 2026H1 营收 59.96 亿/+108% | 讯飞为寒武纪早期股东 |
数据来源:2(华为昇腾路线与 950 平台数据);6(寒武纪、海光 H1 数据)
- 与英伟达 H100/H200 的代际差距:超长上下文 RL 训练/智能体场景,910B 与 H200 仍有约 5× 效率差距(显存带宽 1.6TB/s vs 4.8TB/s);950DT 对标 H200 综合性能已达 65-85%,预计 2026Q4-2027 改善 2。
- 讯飞应对策略:(1)算法工程补偿:星火 X2-flash 30B 通过 DSA 稀疏注意力+MTP 多 token 预测+256K 上下文在 910B 集群实现与 Qwen3.5 同尺寸领先;(2)行业侧选择:90%+ 业务场景用不到超长上下文;(3)训练侧:与华为联合研发下一代芯片,2026 年三季度后量产 950。
3.3 同业财务与估值
| 公司 | 代码 | 主营 | 2026H1 关键业绩 | 市值(亿) | PS-TTM | PE-TTM |
|---|---|---|---|---|---|---|
| 科大讯飞 | 002230.SZ | 大模型+教育+医疗+智能硬件+座舱 | 营收 116.23 亿/+6.52%,归母 -2.04 亿 | 945 | 3.42x | 108.94x |
| 寒武纪 | 688256.SH | 国产 AI 芯片 | 营收 59.96 亿/+108% | 6590 | 66.11x | 197.77x |
| 海光信息 | 688041.SH | 国产 CPU+DCU | 营收 90.99 亿/+66.52%,归母 17.98 亿/+49.69% | 5331 | ~58x | 169.67x |
| 商汤-W | 0020.HK | 视觉+生成式 AI | 营收 29.11 亿/+23.4%,首次扭亏 6.07 亿 | 415 亿港元 | 14.3x | — |
| 海康威视 | 002415.SZ | 视频+AIoT | 营收 468.23 亿/+12%,归母 78.96 亿/+39.6% | 3188 | 3.27x | 19.40x |
| 金山办公 | 688111.SH | 办公 SaaS+AI | 营收 33.13 亿/+24.69%,归母 25.18 亿/+236.94% | 1081 | ~16x | 29.98x |
| 第四范式 | 06682.HK | 决策类 AI | 2025 全年 71.35 亿/+35.6%,调整后归母 1784 万首度扭亏 | 143 亿港元 | 4-6x | 77.88x |
| 虹软科技 | 688088.SH | 视觉算法+智能座舱 | — | 117.6 | 8-10x | 47.60x |
关键判断:
- 讯飞 3.42x PS 显著低于商汤 14.3x、金山办公 16x,是 AI 应用标的中估值最低。
- 与海康 3.27x PS 接近,但海康 PE 19.4x(盈利)、讯飞 PE 109x(亏损)——讯飞估值被"扣非亏损扩大"压制。
- 第四范式 PS 4-6x、虹软 PS 8-10x——讯飞"国家队 + GBC 联动"护城河应至少值得 4-6x PS。
- 结构性背离:AI 算力高溢价(寒武纪 +100% 250 日、海光 +50% 250 日)、AI 应用低估值(讯飞 -20.16% 250 日)。
3.4 政策催化与时间线
| 时间 | 政策/事件 | 对讯飞业务影响 |
|---|---|---|
| 2024-2025 | 教育强国建设规划纲要(2024-2035) | 教育业务长期方向锁定 |
| 2025-08-26 | 国务院《关于深入实施"人工智能+"行动的意见》 | 6 大重点行动;2030 年智能终端应用普及率超 90% |
| 2026-01-09 | 工信部等八部门《"AI+制造"专项行动实施意见》 | 央国企 AI 采购的财政与合规通道打开 |
| 2026-02-10 | 国资委"中央企业 AI+专项行动深化部署会" | 央国企 AI 采购进入考核驱动阶段,2026H1 招标项目集中爆发 |
| 2026-04-02 | 教育部等五部门《"人工智能+教育"行动计划》 | "AI 辅学助手/教师助手"成强制方向;批阅机进入 2 万亿级教育信息化经费 |
| 2026-05-08 | 国家网信办《智能体规范应用与创新发展实施意见》 | 智能体合规化路线明确 |
| 2026-06-18 | 商务部等 8 部门《"AI+消费"发展实施意见》 | AI 眼镜/学习机/陪伴机器人等 C 端品类获政策推动 |
| 2026 年底-2027 | "八部委"招投标 AI 文件、央国企 AI 全面覆盖 | FDE 模式进入复制扩张期 |
3.5 细分赛道渗透率与讯飞位置
| 赛道 | 2025-2026 行业规模/CAGR | 渗透率 | 讯飞位置 |
|---|---|---|---|
| 智能语音(中国) | 2025 年约 450 亿元、CAGR 25%+ | 70%+ 头部场景 | 中文语音市场份额连续多年第一 |
| 智能座舱 | 2026 域控市场 527 亿元,2030 预计 701.6 亿元、CAGR 27.5% | 2026Q1 乘用车智能座舱渗透率 83.0%,新能源车 94.5% | 讯飞车载语音前装累计 7000 万套,H1 收入 +20.46%,定点数 +30%+,单车价值 3-5 倍提升 |
| AI 学习机 | 2026 中国教育智能硬件 1000+ 亿元 | Q1 2026 全渠道 125.2 万台、均价 3635 元、CR4=87.5%;学习机整体渗透率 7-8% | H1 销量 -1%、7 月单月 +30%;6k+ 价位段线上占比 49% |
| AI 教育(To B/G) | 2025 中国教育信息化经费 5515 亿元 | 教育部"教育强国纲要"+"AI+教育"行动计划 | 批阅机 H1 招投标 5000 台/份额 90%+;作业覆盖人数 Q1 末 200 万→Q2 末 381 万 |
| AI 医疗 | 2025 中国 AI 医学影像 126.8 亿元 | 卫健委"十五五"基层辅助诊断全覆盖目标提前至 2028 年 | 讯飞医疗 H1 营收+47.5%;累计辅诊 12.3 亿次;影像云 2026 年底覆盖超 10 省/讯飞份额 60%+ |
| 央国企大模型 | 2025 全年公开中标 23.16 亿元(讯飞一家超过 TOP6 中第二至第六的总和,占 52%) | "八部委"招投标 AI 政策 2026-2027 落地 | 讯飞连续两年金额/数量双第一;2026H1 仍行业第一 |
四、财务分析:H1 扣非恶化是战略选择,资产负债表显著增强
4.1 利润表:H1 剪刀差的拆解
| 指标 | 2026H1 | 2025H1 | 同比 | 2025A | 2024A |
|---|---|---|---|---|---|
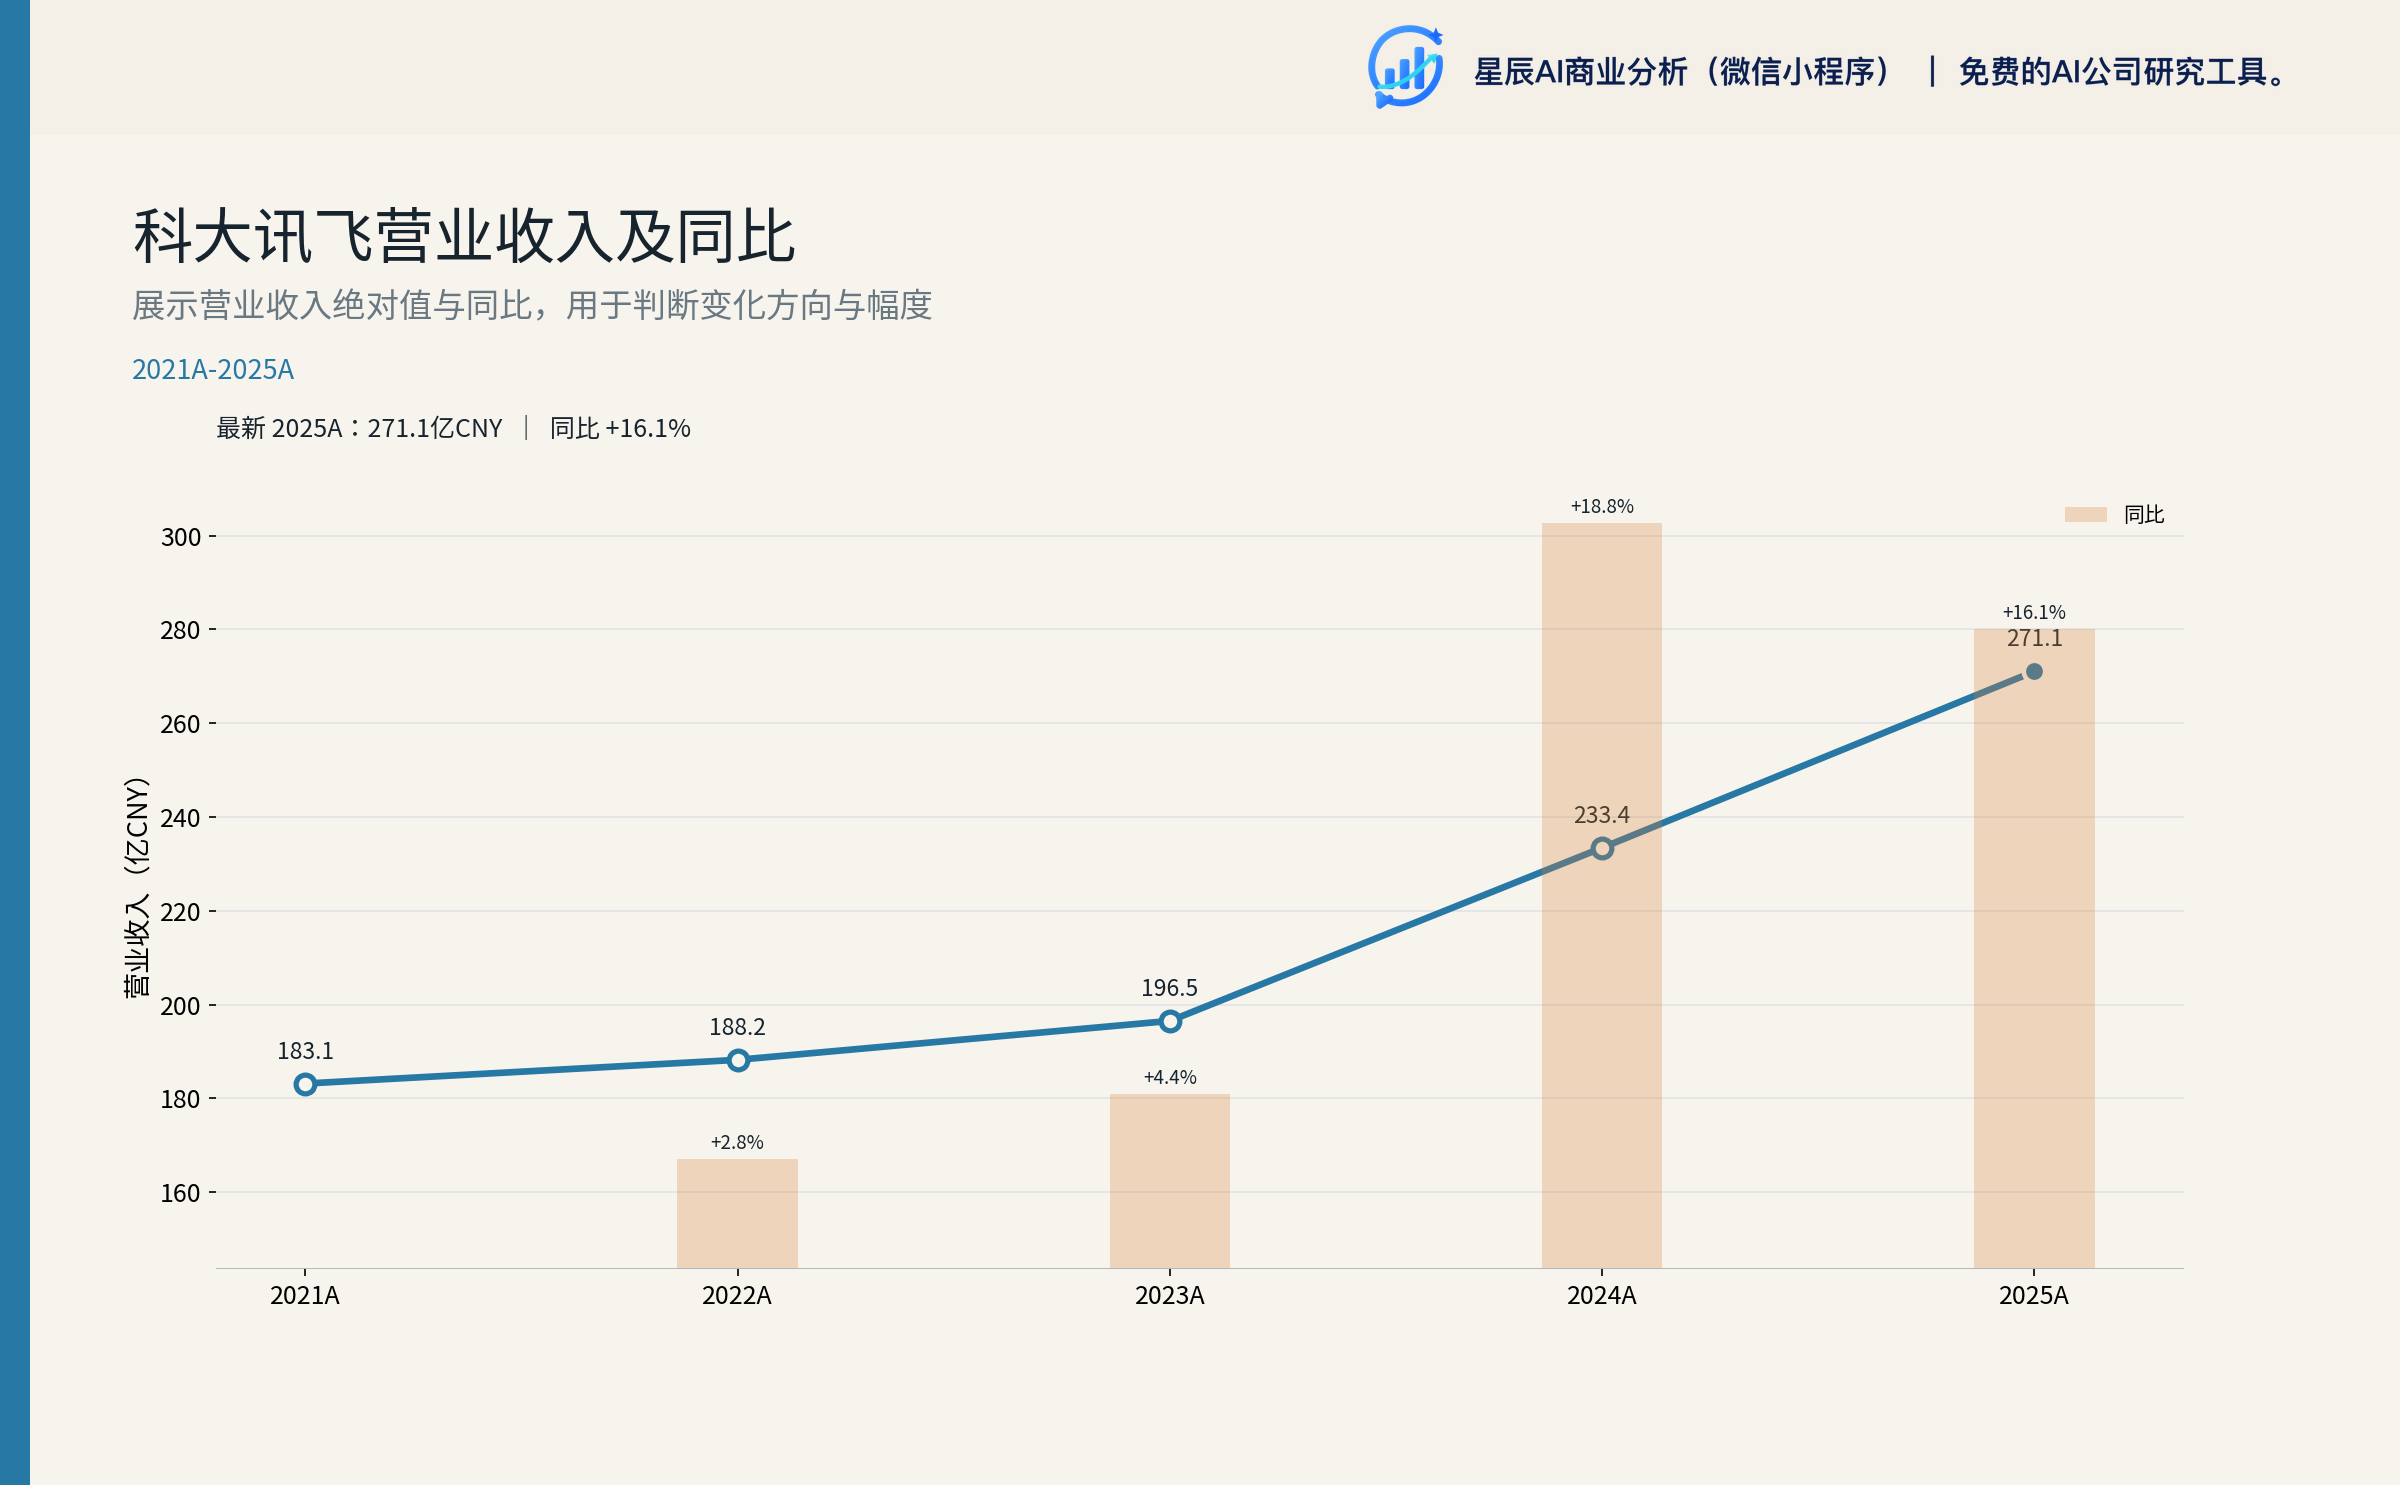
| 营业收入(亿元) | 116.23 | 109.11 | +6.52% | 271.05 | 233.43 |
| 毛利(亿元) | 46.21 | 43.93 | +5.20% | 114.81 | 99.52 |
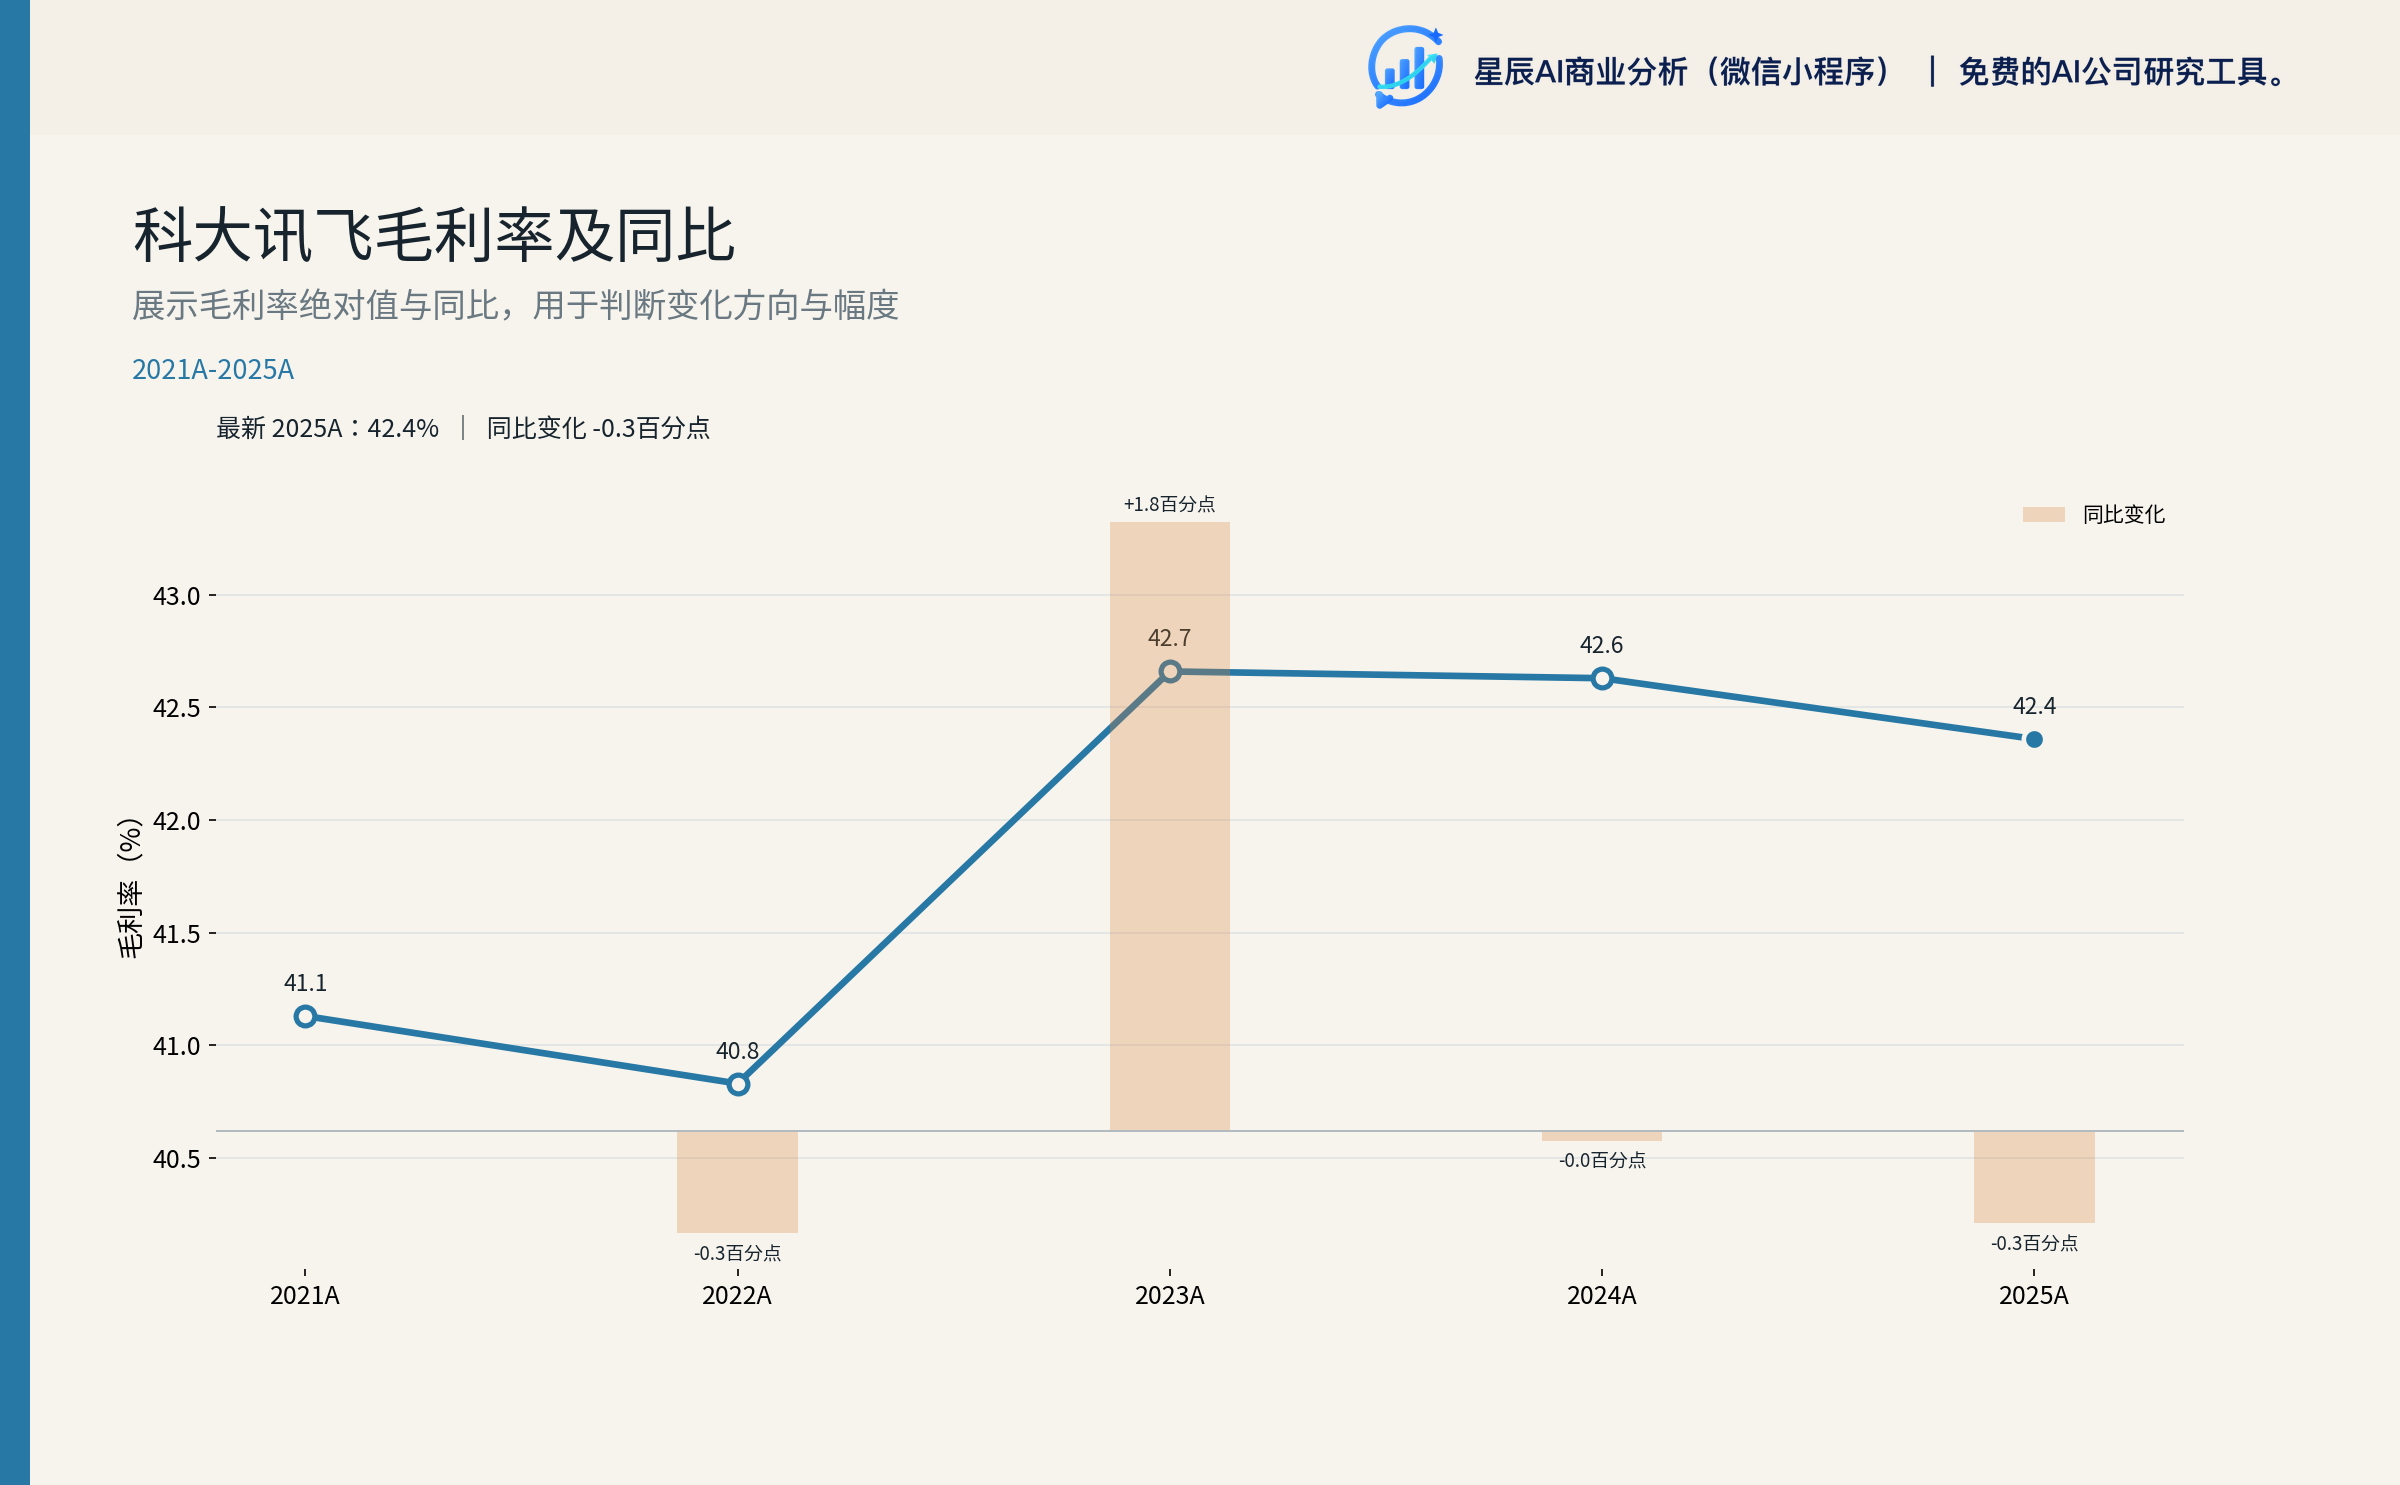
| 毛利率 | 39.76% | 40.27% | -0.51pct | 42.36% | 42.64% |
| 销售费用(亿元) | 22.85 | 20.86 | +9.52% | 51.91 | 40.83 |
| 管理费用(亿元) | 6.60 | 6.28 | +5.05% | 13.88 | 14.55 |
| 研发投入(总额,亿元) | 30.07 | 23.92 | +25.73% | 53.64 | 45.80 |
| 财务费用(亿元) | 1.23 | 0.78 | +58.58% | 1.73 | 1.35 |
| 营业利润(亿元) | -2.10 | -2.10 | 0% | 9.59 | 2.82 |
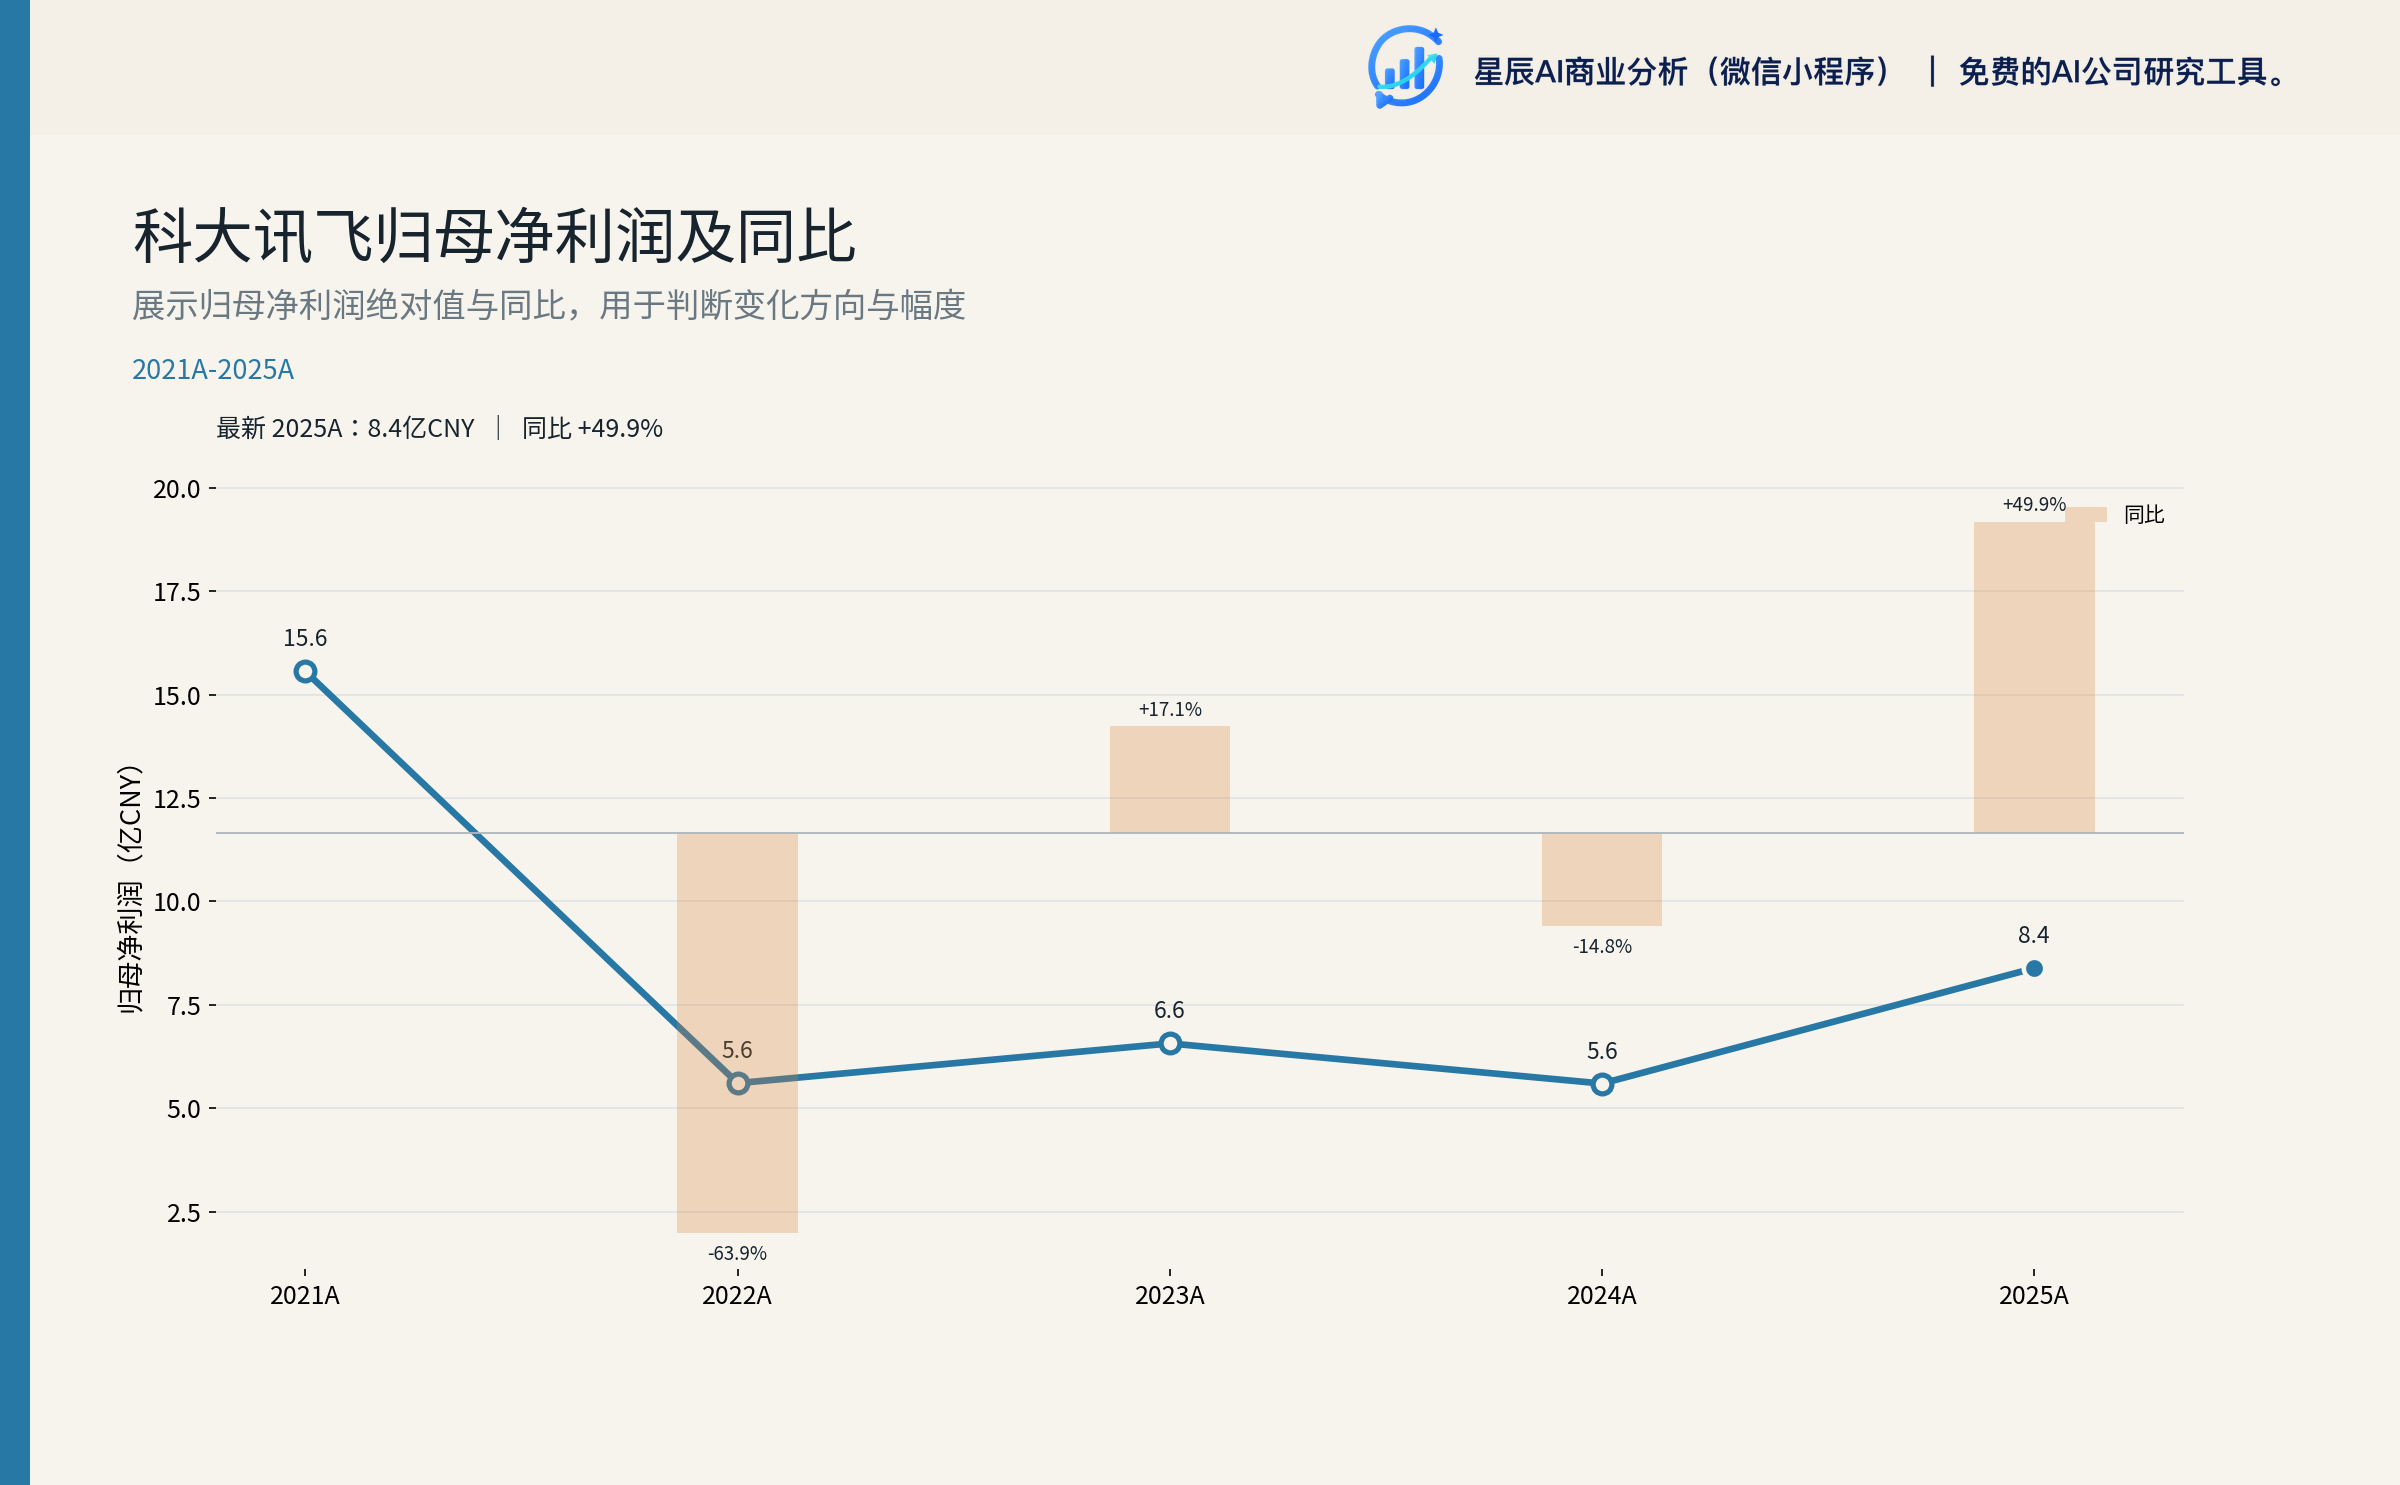
| 归母净利润(亿元) | -2.04 | -2.39 | +14.68%(减亏) | 8.39 | 5.60 |
| 扣非归母净利润(亿元) | -6.37 | -3.64 | -74.88%(恶化) | 2.64 | 1.88 |
| 基本 EPS(元) | -0.09 | -0.10 | — | 0.36 | 0.24 |
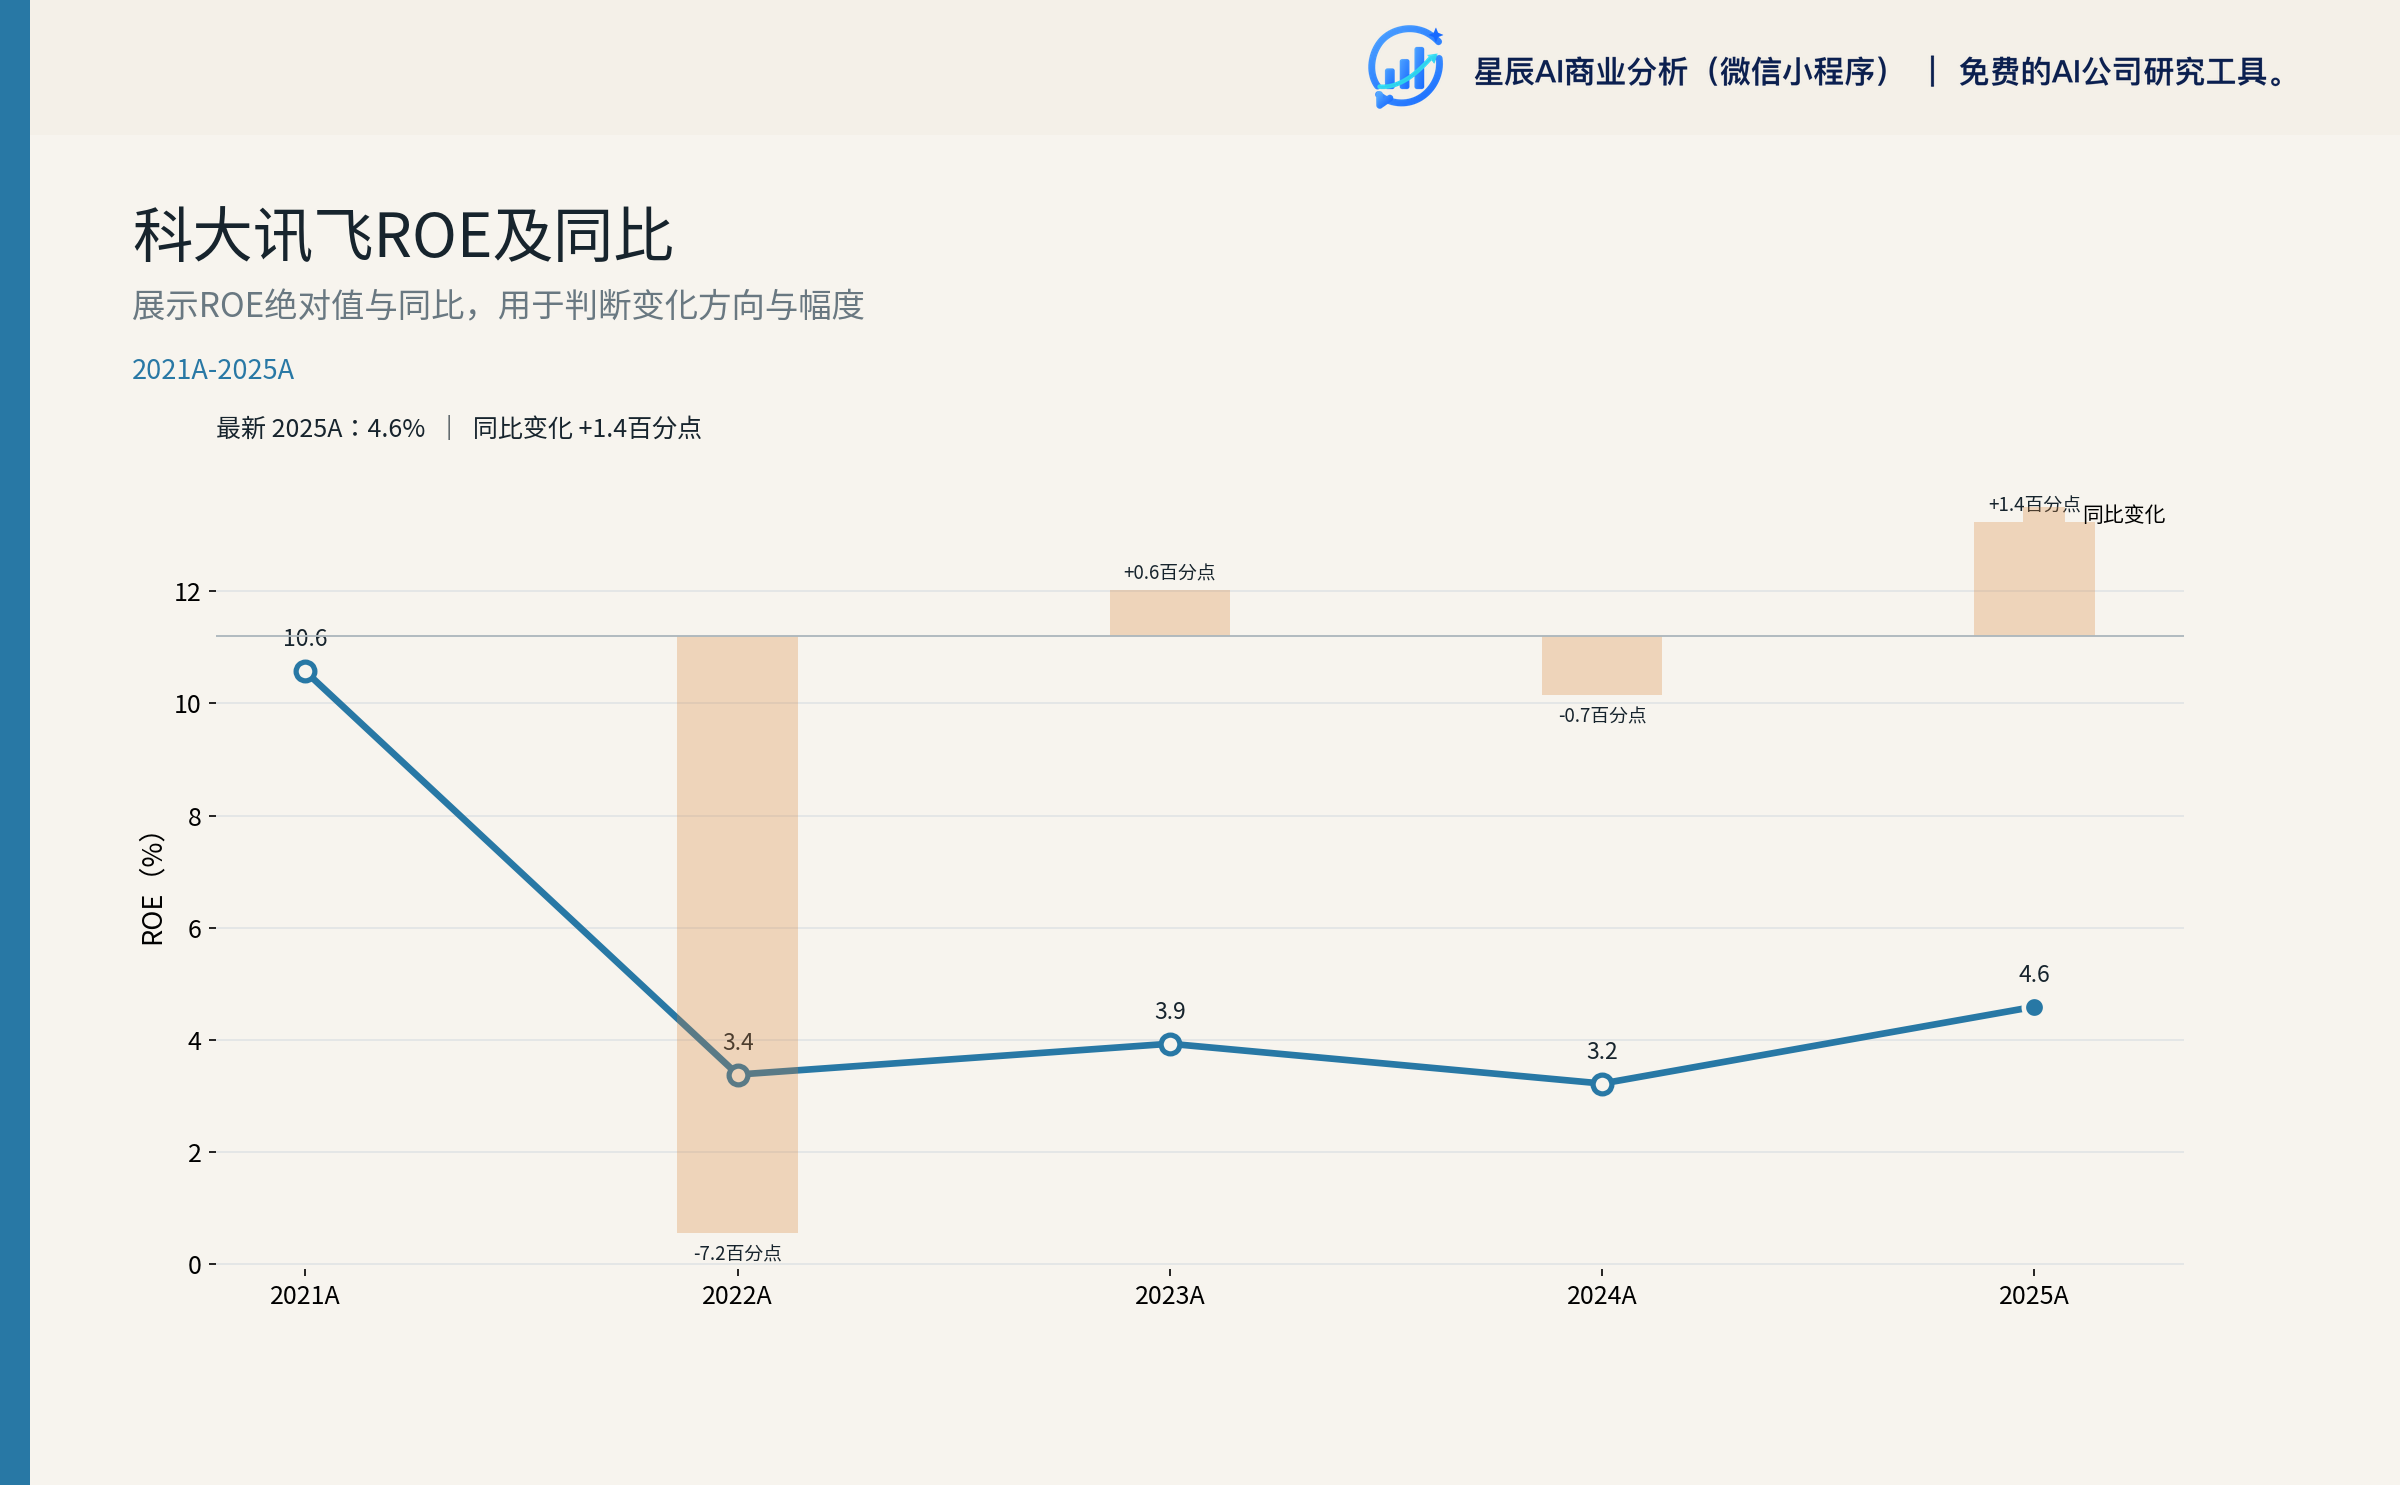
| 加权 ROE | -0.95% | -1.36% | +0.41pct | 4.57% | 3.21% |
数据来源:8(2025 年报 p7-p8)1(2026 半年报 p7、p28)
核心拆解:
- 收入 +6.52% vs 2025H1 +17.01% 明显放缓,原因:G 端主动收缩 -2.65% + 信息工程 -34.99% + 智能硬件 -15.96%(共影响约 -3pct),被开放平台 +36% 和智慧医疗 +58.56% 部分对冲。
- 扣非 -6.37 亿元(同比恶化 2.73 亿元)的全部解释项:研发投入增量 6.15 亿元(同比 +25.73%)+ G 端主动收缩 -2.65%(影响约 -2.5 亿)+ 其他约 -0.9 亿。
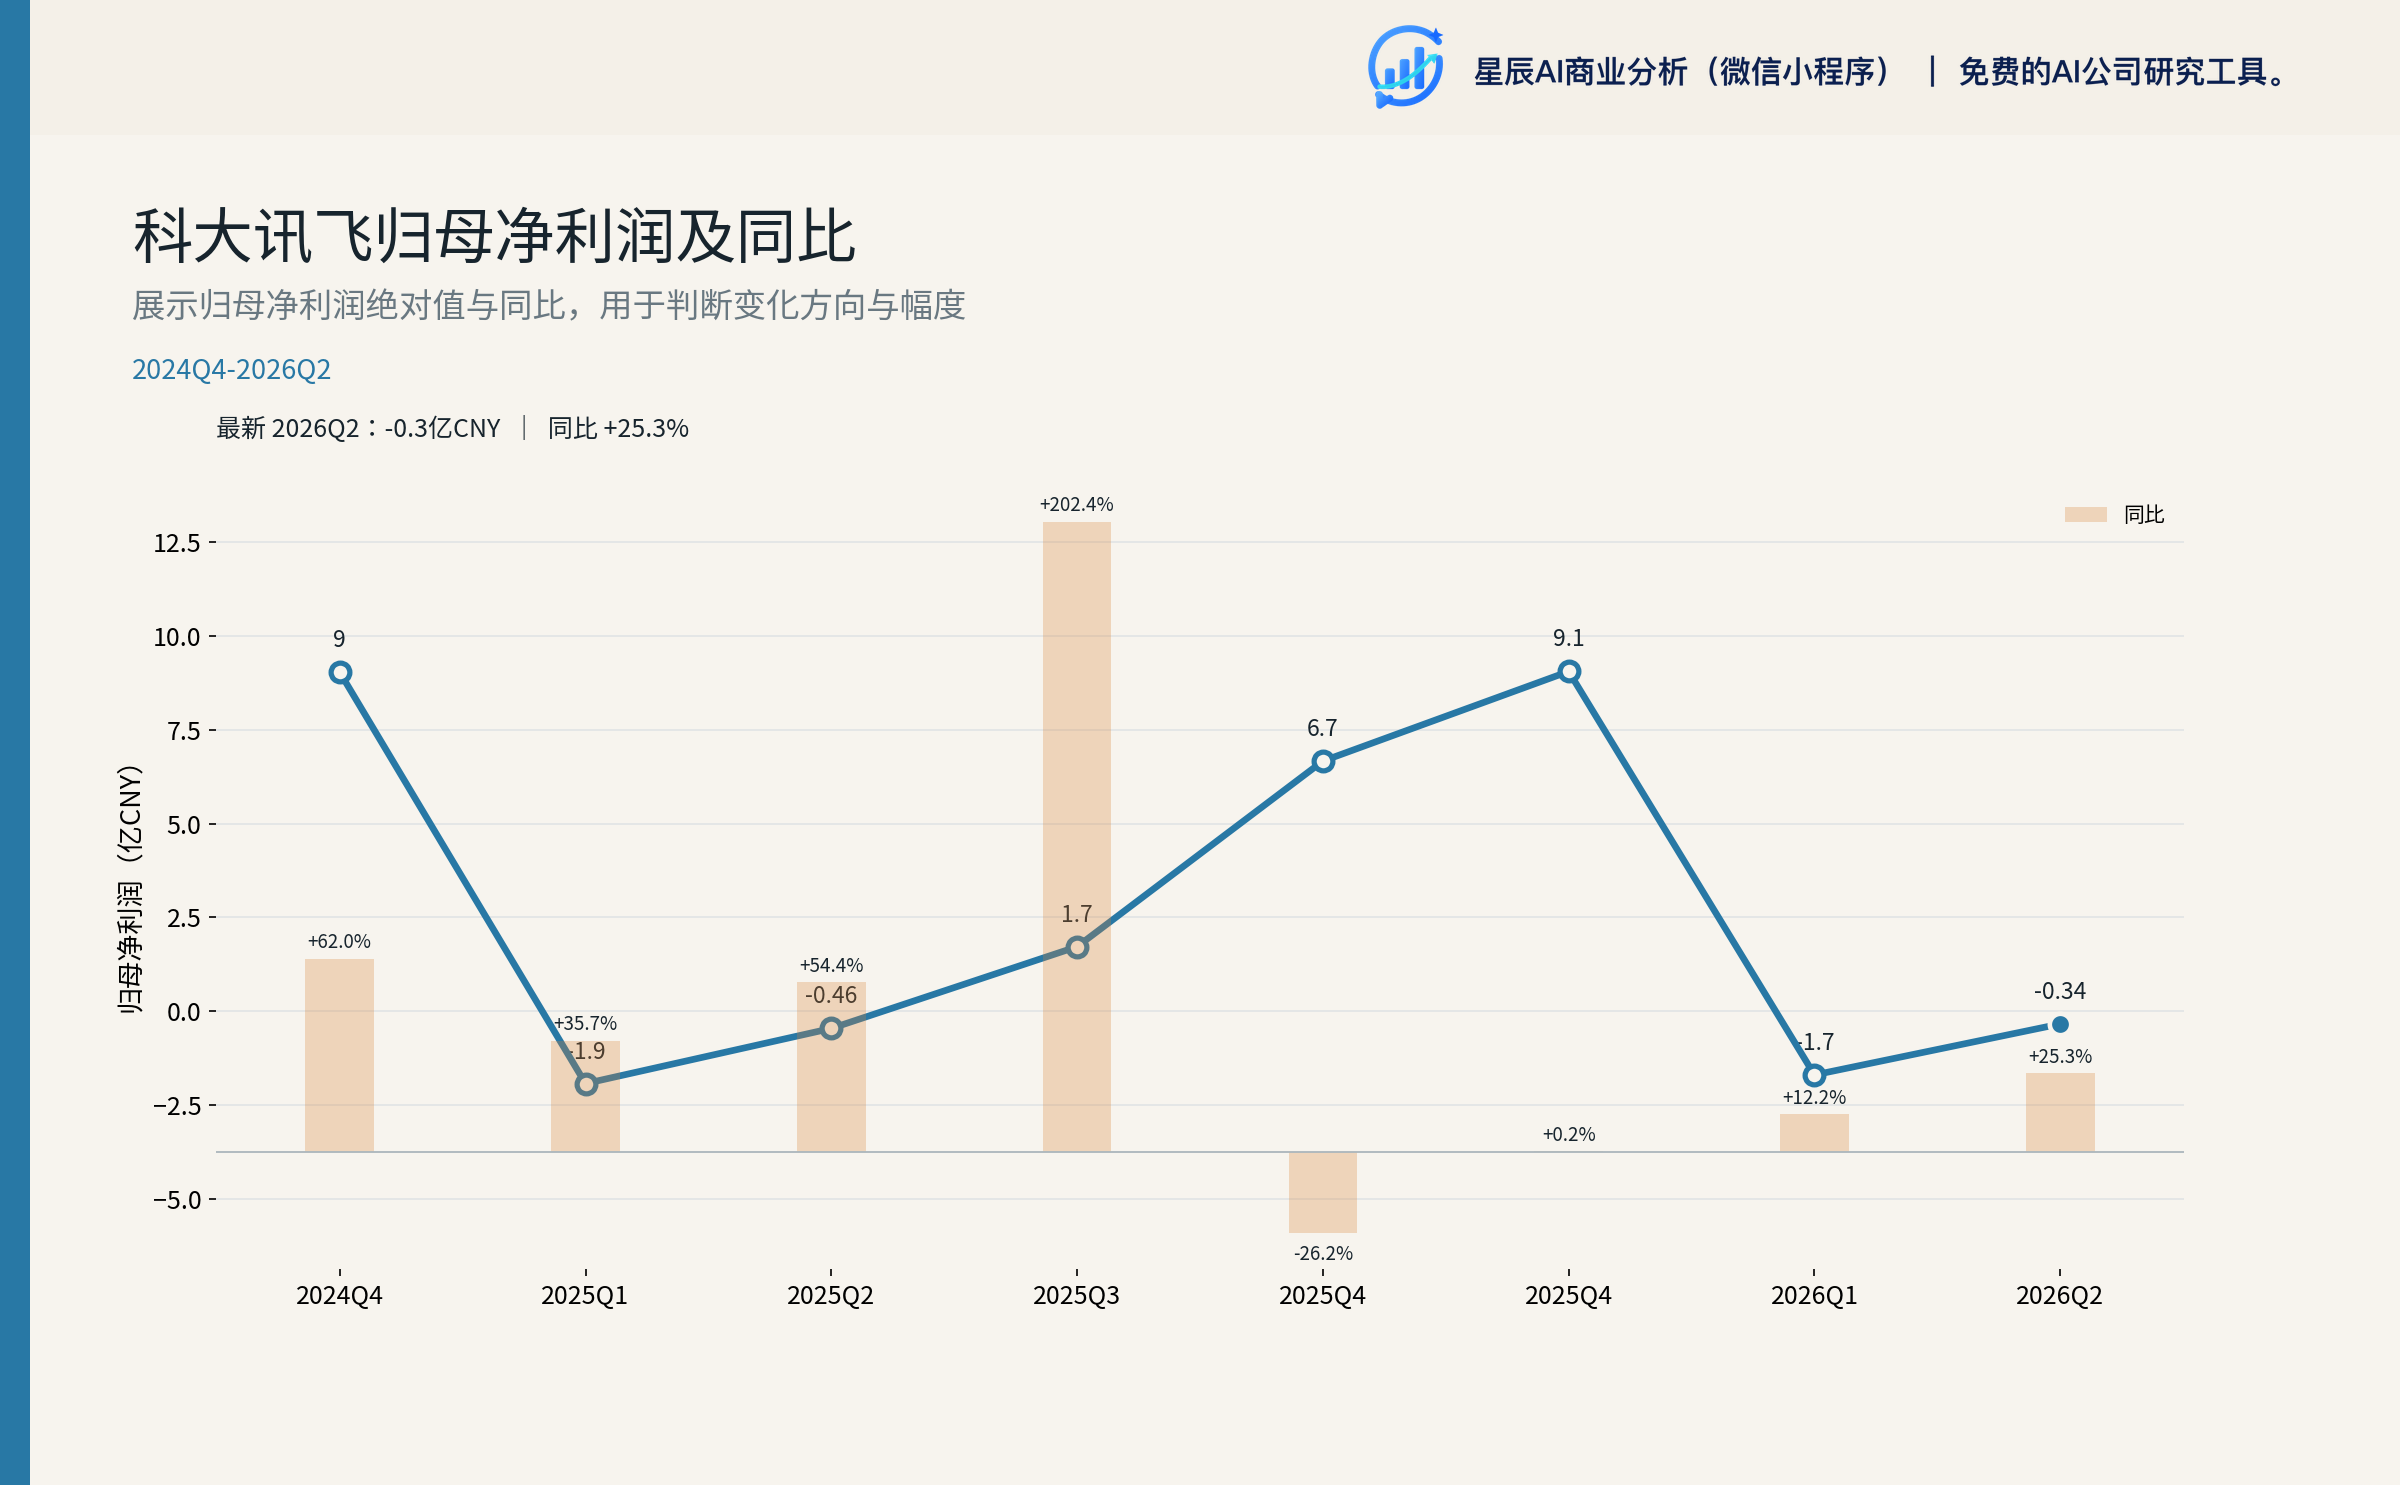
- 归母 -2.04 亿元 vs 扣非 -6.37 亿元的 4.33 亿元差异 = 非经常性损益:政府补助 3.06 亿(占 70.7%)+ 金融资产 1.21 亿 + 其他。
非经常性损益结构判断:
- 政府补助可持续性:业绩说明会 8-21 明确"承担国家相关任务获算力(不计入 capex 口径)",是承担国家战略任务的可持续安排,但规模与节奏受国家项目影响,2025 全年 6.36 亿、H1 3.06 亿 2。
- 金融资产公允价值/处置:2026H1 1.21 亿元(三人行、寒武纪、商汤、优必选等),可持续性弱。
- 业绩说明会指引:管理层明确"承担国家重大项目补助"是 H1 3.06 亿的主要来源,公司 2025 年因承担重大项目补助增加 3.50 亿元、累计上缴税收超 16 亿元创历史新高。
4.2 季节性结构:Q4 集中确认
| 指标 | 2025Q1 | 2025Q2 | 2025Q3 | 2025Q4 | Q4 占全年比 |
|---|---|---|---|---|---|
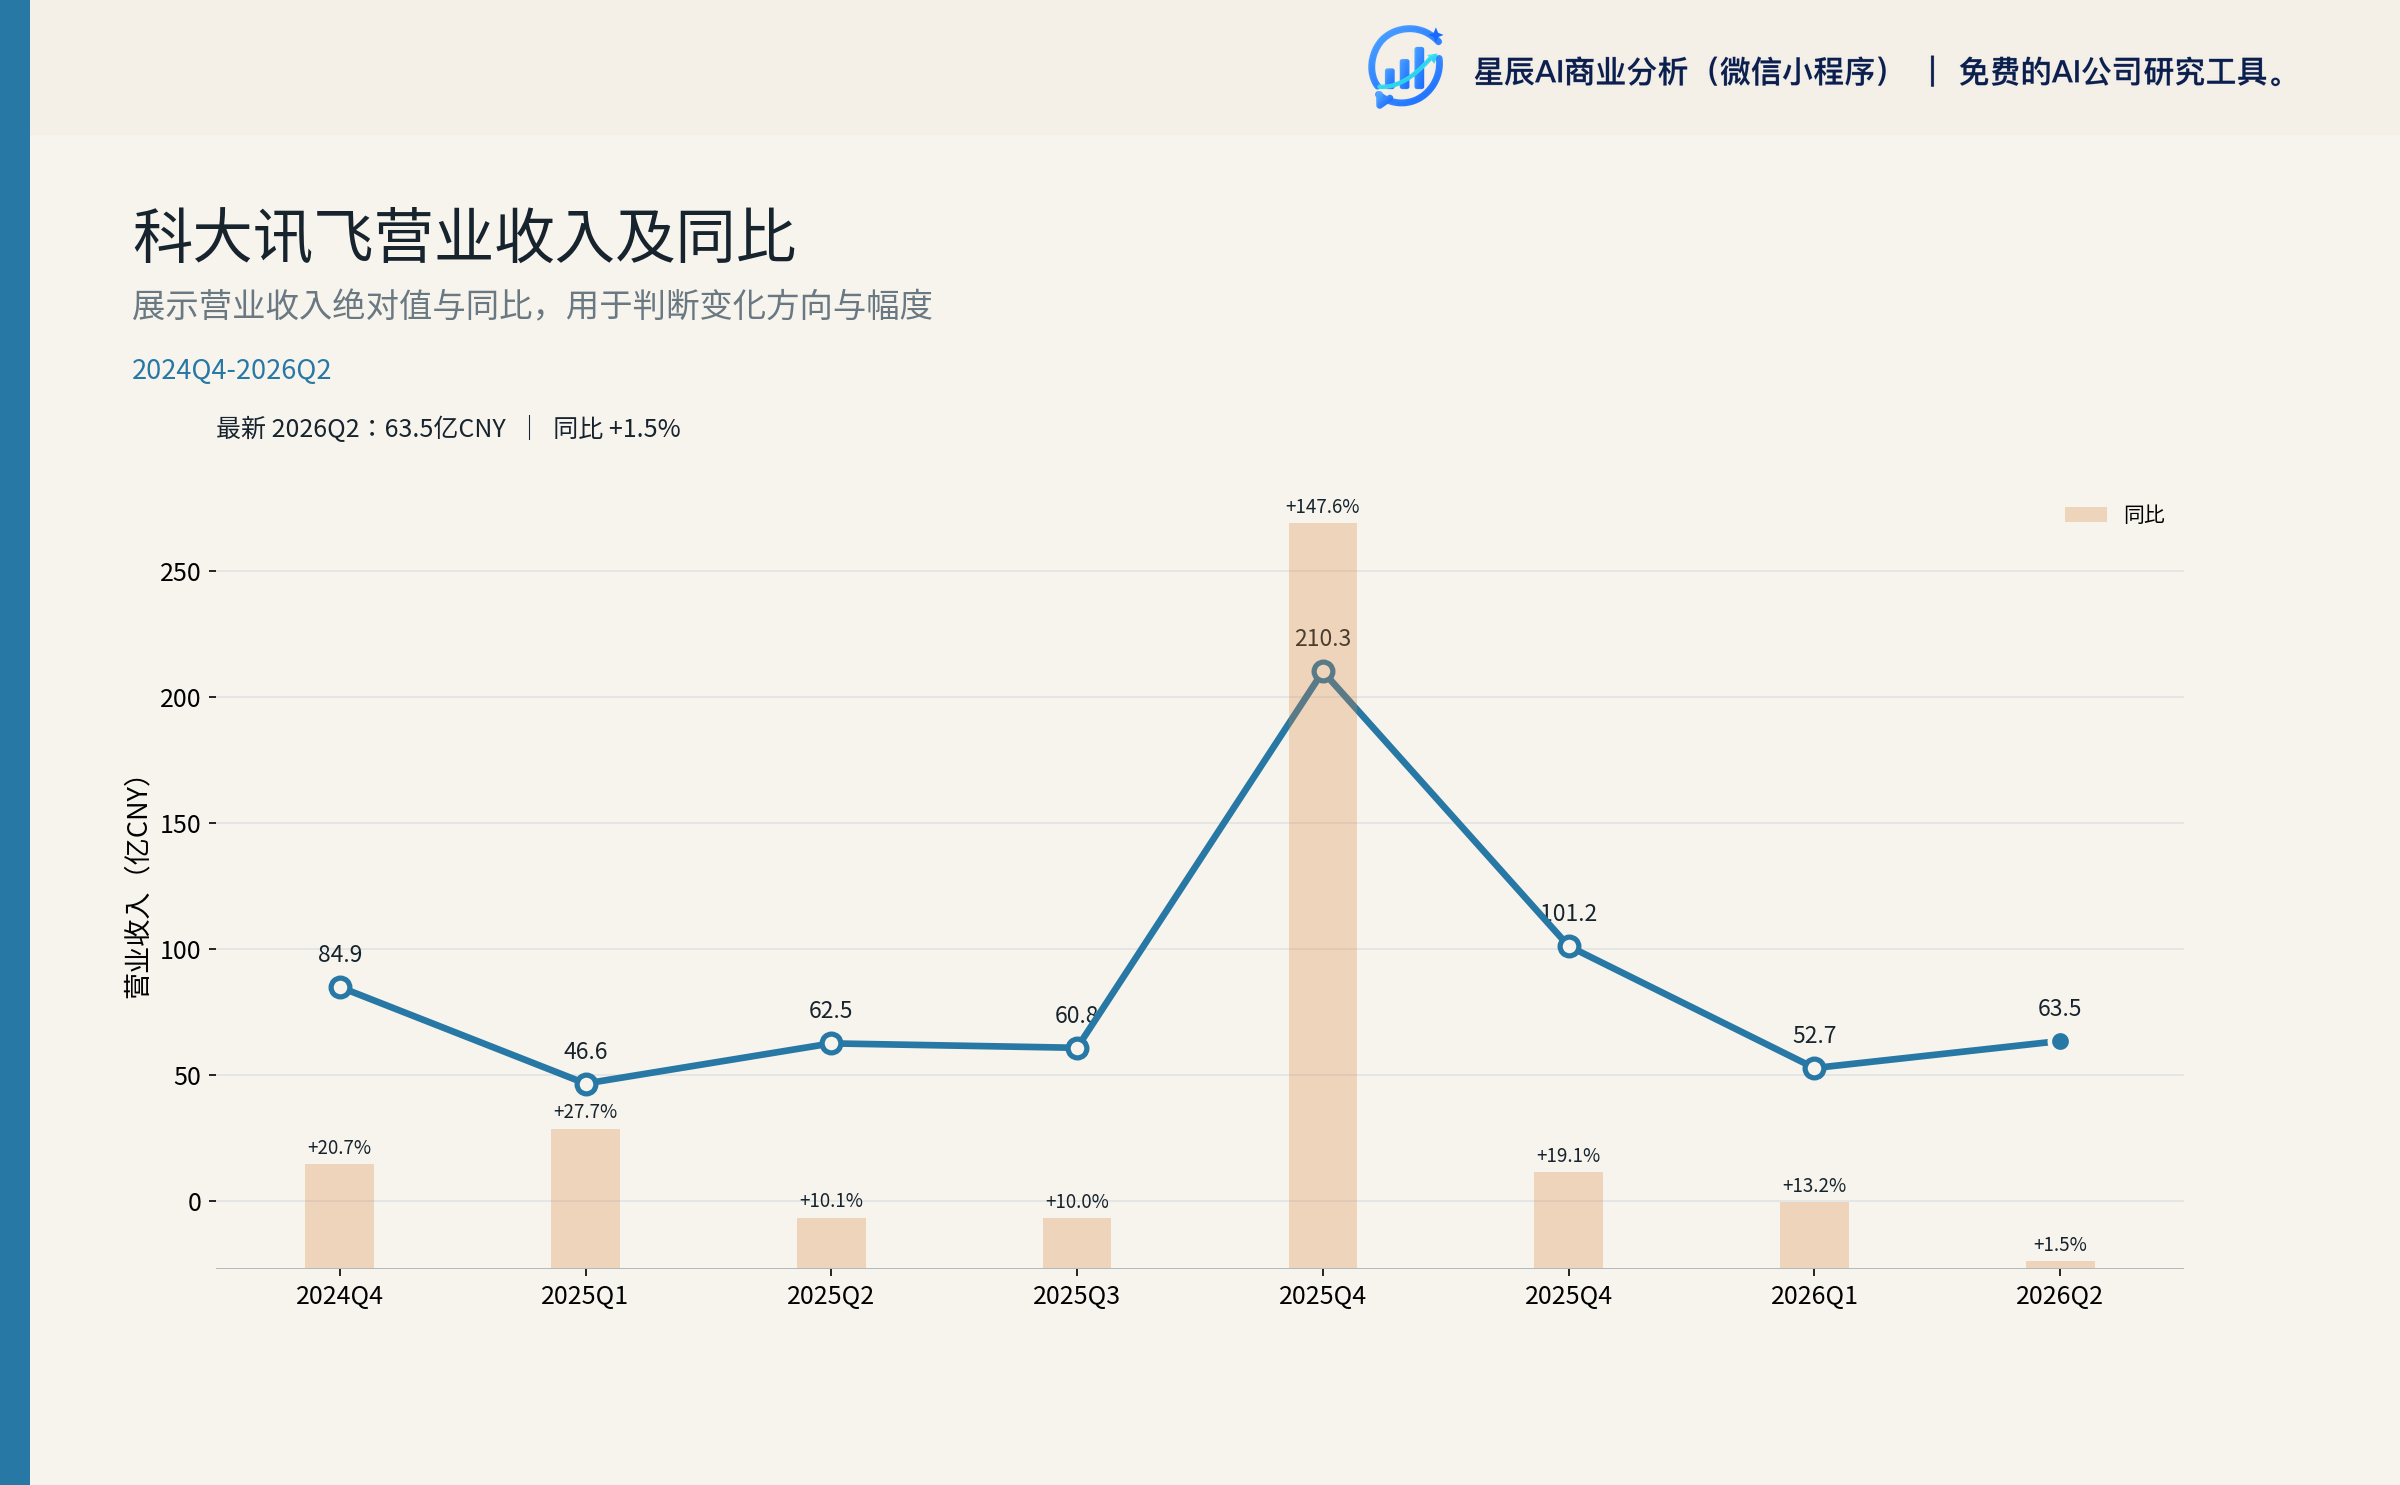
| 营业收入(亿元) | 46.58 | 62.53 | 60.78 | 101.16 | 37.32% |
| 归母净利(亿元) | -1.93 | -0.46 | 1.72 | 9.06 | 108.0% |
| 扣非归母净利(亿元) | -2.28 | -1.36 | 0.26 | 6.02 | 227.8% |
| 经营性现金流(亿元) | -7.12 | -0.60 | 8.95 | 30.85 | 96.2% |
数据来源:8(2025 年报 p7)
关键洞察:Q4 贡献全年 37% 收入、108% 归母净利、228% 扣非净利——公司 G 端项目验收高度集中 Q4(学校、政府、央国企客户预算执行特征),季节性极端。这一结构决定了 2026H1 亏损在全年视角下并非真实盈利能力问题,H2 反弹空间较大。
4.3 Q2 单季改善
| 指标 | 2026Q2(推算) | 2026Q1 | 2025Q2 | 同比 | 环比 |
|---|---|---|---|---|---|
| 营业收入(亿元) | 63.49 | 52.74 | 62.53 | +1.53% | +20.37% |
| 归母净利(亿元) | -0.34 | -1.70 | -0.46 | 增亏 0.12 亿 | 改善 79.90% |
| 扣非归母净利(亿元) | -2.07 | -4.30 | -1.36 | 增亏 0.71 亿 | 改善 51.86% |
| 经营性现金流(亿元) | 1.24 | -10.69 | -0.60 | 扭亏 +1.84 亿 | 扭亏 +11.93 亿 |
数据来源:Q1 来自 3(2026-04-29 业绩说明会 PPT p6);H1 来自 1(2026 半年报);Q2 = H1 − Q1 算术拆分
Q2 经营现金流转正是历史季节性规律的体现(Q2 通常回款较 Q1 改善),符合"Q4 集中"季节性反弹前的过渡形态。
4.4 现金流:H1 -9.45 亿但 Q2 转正
| 指标 | 2024A | 2025A | 2025H1 | 2026H1 | 2026H1 同比 |
|---|---|---|---|---|---|
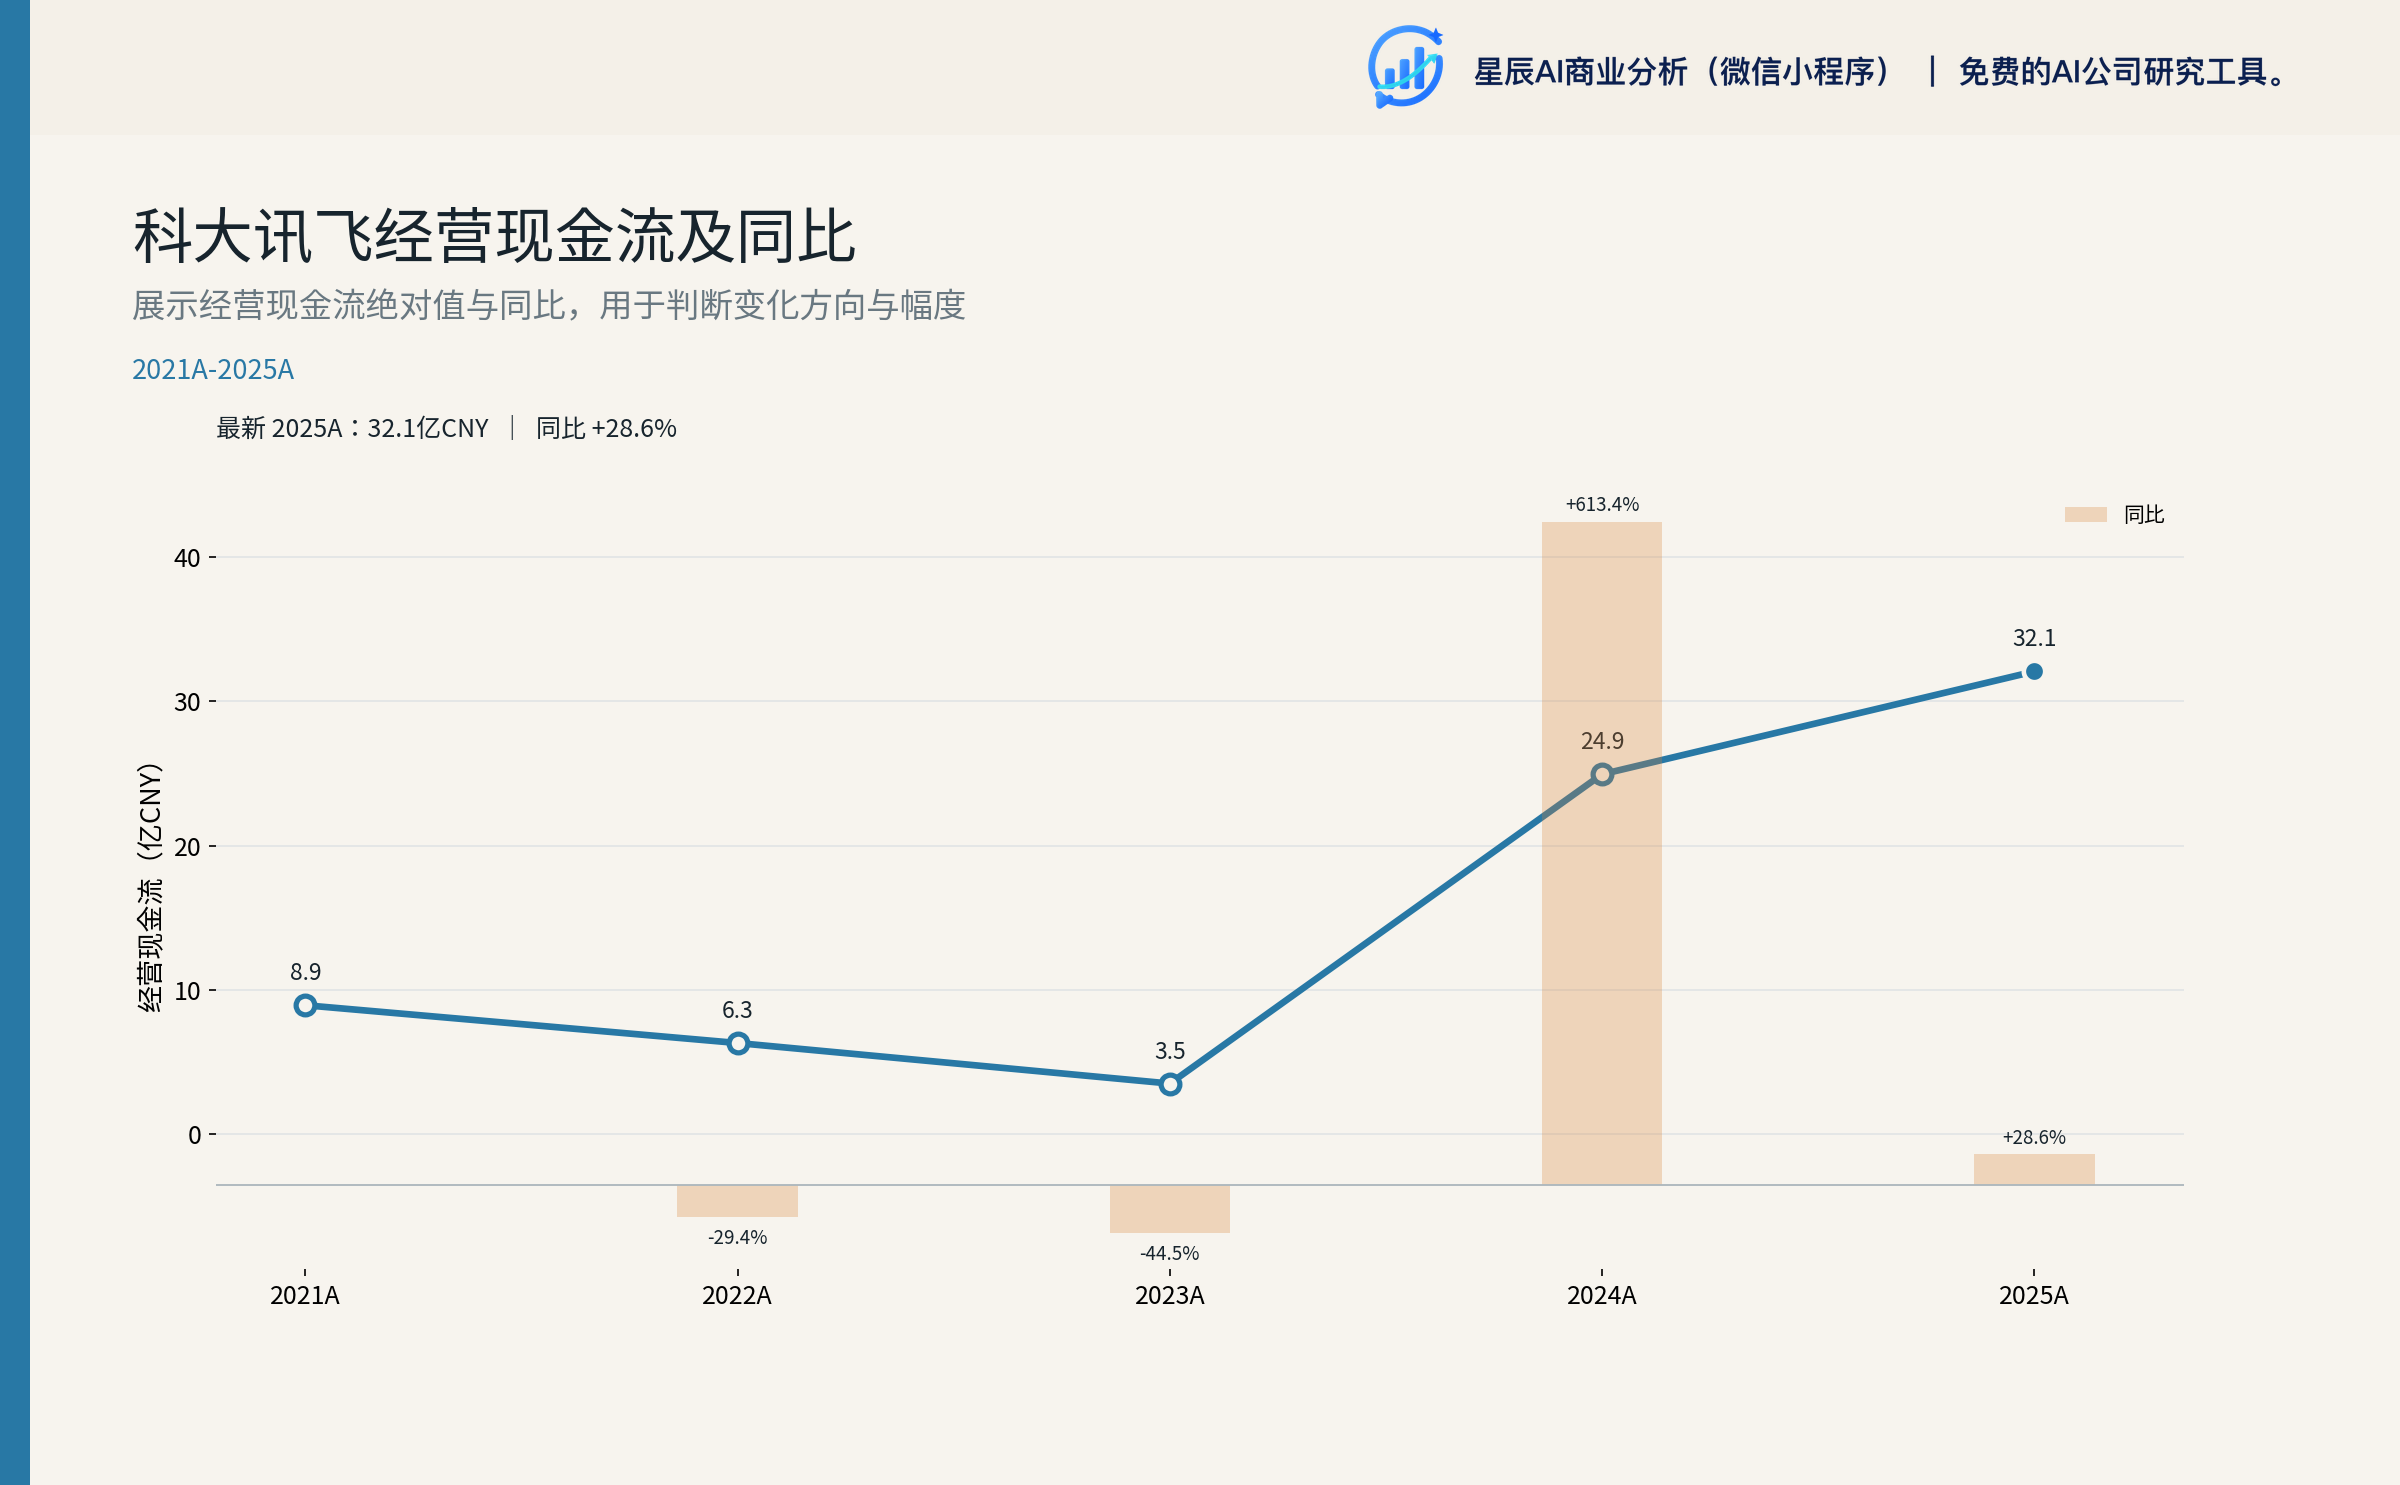
| 经营性现金流净额(亿元) | 24.95 | 32.08 | -7.72 | -9.45 | -1.73 亿 |
| 投资性现金流净额(亿元) | -33.05 | -35.19 | -14.16 | -31.16 | -120.02% |
| 筹资性现金流净额(亿元) | 5.39 | -6.54 | 21.59 | 57.05 | +164.34% |
| 销售回款(亿元) | 229 | 274 | 103.61 | 118.96 | +14.83% |
| 合同额 H1 同比 | — | — | — | +27% | — |
数据来源:8(2025 年报 p49)1(2026 半年报)
- 经营性现金流 H1 -9.45 亿:与 2025H1 -7.72 亿相比恶化 1.73 亿,原因是 H1 收入增长 6.52% 但 H1 销售回款 +14.83%——回款增速快于收入但绝对额未覆盖支出。Q2 经营性现金流转正 1.24 亿元表明 H2 OCF 反弹可期。
- 投资性现金流 H1 -31.16 亿同比扩大 120%:主要原因是 2026H1 定增到账后 28 亿做现金管理(结构性存款/大额存单)形成其他流动资产 +20.44 亿元(+265.8%)1。
- 合同额 H1 同比 +27%:是公司全年"主动收缩 G 端、做强 B/C"战略的验证——合同额增速远高于收入增速,意味着未来 6-12 个月的收入确认有合同支撑。
4.5 资产负债:定增到账,显著增强
| 项目 | 2026H1 期末(亿元) | 期初(亿元) | 变动 | 解读 |
|---|---|---|---|---|
| 货币资金 | 38.64 | 24.51 | +57.6% | 定增到账 + 借款增加 |
| 应收账款 | 172.46 | 162.96 | +5.8% | 增速低于收入 6.52%,边际改善 |
| 存货 | 39.37 | 30.31 | +29.9% | 芯片/存储备货(自主可控供应链) |
| 使用权资产 | 18.67 | 7.63 | +144.7% | 算力/办公租赁增加(租赁为主战略) |
| 总资产 | 512.02 | 448.57 | +14.15% | 定增到账驱动 |
| 归母净资产 | 228.40 | 187.94 | +21.52% | 定增 39.81 亿注入 + H1 利润 |
| 短期借款 | 27.15 | 11.61 | +133.8% | 临时性资金需求 |
| 长期借款 | 19.06 | 27.16 | -29.8% | 期限结构调整 |
| 其他流动资产 | 20.44 | 5.59 | +265.8% | 定增资金做结构性存款/大额存单 |
数据来源:1(2026 半年报合并资产负债表)
- 存货 +29.9% 是自主可控战略的财务体现:H1 业绩说明会明确提到"芯片、存储等关键元器件备货",这是中美科技博弈下的预防性战略采购。
- 使用权资产 +144.7% 验证"租赁为主"战略:业绩说明会 8-21 明确"下阶段倾向以租赁为主",联合政府及厂商共建算力——这是公司降低自建 capex 强度的关键表态。
- 总资产 +14.15%、归母净资产 +21.52%:定增显著增强了公司资产负债表,2026H1 末归母权益 228.40 亿元/总资产 512.02 亿元 = 资产负债率 55.4%,处于科技公司合理区间。
4.6 研发投入:H1 30.07 亿创历史新高
| 指标 | 2026H1 | 2025H1 | 同比 | 2025A | 2024A |
|---|---|---|---|---|---|
| 研发投入总额(亿元) | 30.07 | 23.92 | +25.73% | 53.64 | 45.80 |
| 研发投入占营收比 | 25.87% | 21.92% | +3.95pct | 19.79% | 19.62% |
| 资本化率 | — | — | — | 42.59% | 43.58% |
数据来源:1(2026 半年报)8(2025 年报 p46-p47)
业绩说明会 8-21 关键披露2:
- H1 30 亿中约一半用于 LLM/语音/多模态研发:包括自建算力折旧摊销 + 算力租赁 + 模型训练投入。
- H2 研发预计为 H1 的"两倍略多":理由是(a)业务季节性(H2 是 G 端项目验收集中期);(b)下半年业务强度更大;(c)国产算力迭代 + 新一代大模型发布。
- 贷款成本下降至约 1%:公司明确"下阶段倾向以租赁为主",联合政府及厂商共建算力。
- 开发支出期末 16.37 亿 vs 期初 16.89 亿:基本持平,未出现资本化大额"堆积",说明会计政策稳健。
全年推算:H1 30.07 亿 + H2 约 60-65 亿 = 全年 90-95 亿元,全年研发费率 33%-35%(基于 2026 年全年收入预期约 270-290 亿元)。
4.7 应收账款:核心风险点
| 指标 | 2026H1 | 2025 | 2024 | 2023 |
|---|---|---|---|---|
| 应收账款(亿元) | 172.46 | 162.96 | 146.66 | — |
| 占营收比 | 148.4%(半年口径) | 60.1% | 62.8% | — |
| 合同负债(亿元) | 18.00 | 16.66 | 16.81 | — |
数据来源:1(2026 半年报)8(2025 年报 p50)
会计估计变更(关键事项)5(2026-06-21 公告):
- 变更日期:2026-06-30 起执行,未来适用法,无追溯调整。
- 应收(含合同资产):在原行业组合下新增客户性质分类——低风险客户(政府/事业单位/央国企/上市公司(不含 ST)/系统重要性银行)→ 6 年账龄迁徙率;其他客户 → 5 年账龄迁徙率。
- 其他应收款:保证金组合逾期分级(未逾期/1-2 年/2-3 年/3-4 年/4-5 年/5+ 年 = 5/10/30/50/80/100%);其他组合 1 年内 5%→5+ 年 100%。
判断:会计估计变更的实质是对应收账款减值准备的精细化。新增"低风险客户 6 年账龄"分类反映公司 G 端项目(政府/央国企)的回款周期长但回收概率高的特征——这是 G 端业务的真实属性,并非粉饰。
4.8 H2 业绩推算
| 维度 | H1 实际 | 2025 同期 | H2 推算 | 2026 全年推算 | 关键假设 |
|---|---|---|---|---|---|
| 营业收入(亿元) | 116.23 | 162.00(H2) | 130-145 | 246-261 | Q3 收入 60-65 亿、Q4 收入 75-85 亿(略低于 2025Q4 101.16 亿,因 G 端收缩) |
| 研发投入(亿元) | 30.07 | 29.72(H2) | 60-65 | 90-95 | 业绩说明会"两倍略多" |
| 营业利润(亿元) | -2.10 | 11.69(H2) | 5-10 | 3-8 | Q4 项目验收集中,弹性大 |
| 归母净利(亿元) | -2.04 | 10.78(H2) | 5-9 | 3-7 | 含非经常性损益,Q4 集中确认 |
| 扣非归母净利(亿元) | -6.37 | 6.28(H2) | 0-4 | -6 至 -2 | 假设 Q4 扣非盈亏平衡或微利 |
| 经营性现金流(亿元) | -9.45 | 39.80(H2) | 35-45 | 25-35 | H2 季节性反弹 + 应收账款回收 |
中性/乐观/悲观情景:
| 情景 | 2026 全年收入 | 全年归母净利 | 扣非归母净利 | 关键驱动 |
|---|---|---|---|---|
| 悲观 | 240-250 | 0-2 | -8 至 -6 | Q4 收入确认延迟 + 研发资本化率下降 + 政府补助减少 |
| 中性 | 255-265 | 3-5 | -4 至 -2 | 合同额 +27% 兑现、Q4 季节性反弹正常、MaaS 净利率提升 |
| 乐观 | 270-285 | 6-9 | 0-2 | Q4 收入超预期、研发资本化率持平、政府补助持续 |
数据来源:基于业绩说明会 8-21 指引 + 2025 季节性规律 + H1 实际推算
五、估值与情景:当前 39.35 元已部分定价悲观,向上有结构性催化
5.1 估值方法选择
H1 扣非 -6.37 亿、OCF -9.45 亿、研发占比从 19.79% 跃升至 25.87% 的窗口,PE-TTM(≈109x)和扣非 PE 已无估值意义;应改用 PS-TTM/EV-Sales(主) + DCF(辅助) + 情景式 SOTP(验证) 的组合。
| 方法 | 当前适配度 | 理由 |
|---|---|---|
| PS-TTM | 高 | 收入稳定 271-280 亿,TTM 收入是可比锚;3.42x 在 AI 应用赛道偏低 |
| EV/Sales | 高 | 含净债务 45.2 亿后 EV 1000 亿,对应 3.59x;与可比公司口径一致 |
| DCF(FCF) | 中高 | H1 FCF -18.5 亿、TTM FCF -18.5 亿,但 OCF +30 亿支持业务现金创造能力 |
| 分部估值(SOTP) | 高 | 教育/医疗/开放平台/智能硬件毛利结构差异大 |
| PE(动/TTM) | 低 | 扣非 -6.37 亿使 PE-TTM 108.94x 失真;仅作为"市场情绪"指标 |
| PB | 低 | 净资产 228.4 亿含定增募集资金 39.81 亿尚未投放,PB 失真 |
5.2 当前估值位置
| 指标 | 数值 | 计算口径 |
|---|---|---|
| 总股本 | 2,402,079,841 | 估值 Packet |
| 收盘价 | 39.35 | Lead 任务(vs Packet 39.77) |
| 市值 | 945.2 亿 | 39.35 × 24.02 亿股 |
| 净债务 | 45.20 亿 | 估值 Packet:债务 83.84 - 现金 38.64 |
| EV | 990.4 亿 | 945.2 + 45.2 |
| TTM 收入 | 278.17 亿 | 估值 Packet:2026Q2 TTM |
| TTM 营业利润 | 5.85 亿 | 估值 Packet |
| TTM 归母 | 8.74 亿 | 估值 Packet |
| TTM OCF | 30.35 亿 | 估值 Packet |
| TTM Capex | 34.05 亿 | 估值 Packet |
| TTM FCF | -18.52 亿 | 估值 Packet |
| 归母净资产(H1末) | 228.40 亿 | 财务 Packet |
| PS-TTM | 3.42x | 945.2 / 278.17 |
| EV/Sales-TTM | 3.59x | 990.4 / 278.17 |
| PB(最新) | 4.17x | 945.2 / 228.40 |
| PE-TTM | 108.94x | 39.35 / 0.36(2025A 摊薄 EPS) |
位置判断:
- 当前 PE-TTM 108.94x 处于 5 年 PE band 下沿(5 年区间 75-220x)
- PB 4.17x 处于 5 年 PB band 中下沿(5 年区间 4-9x)
- 250 日跌幅 -20.16%、60 日 -13.24% 显示市场已对 H1 业绩压力充分定价
5.3 3 档情景估值
| 情景 | 2027 收入 | 2027 归母 | 估值方法 | 目标市值 | 目标价区间 | 概率 |
|---|---|---|---|---|---|---|
| 乐观 | 391 亿(+22%) | 15.6 亿 | PS 3.5-4.0x / PE 70-80x | 1486-1564 亿 | 53-56 元 | 25% |
| 基线 | 380 亿(+18%) | 12 亿 | PS 3.0-3.5x / PE 75-85x | 1140-1330 亿 | 38-46 元 | 50% |
| 悲观 | 350 亿(+9%) | 8 亿 | PS 2.5-3.0x / PE 95-110x | 875-1050 亿 | 30-37 元 | 25% |
概率加权目标价:25% × 54.5 + 50% × 42 + 25% × 33.5 = 43.0 元/股(上行 +9%) 公允价值区间:36-50 元/股 当前价 39.35 处于区间中下沿——定价已部分反映悲观情景,但合同额 +27% 与词元星火融资预期提供催化。
5.4 DCF 试算
WACC 假设:
- 无风险利率 Rf = 1.5%;ERP = 6.5%;Beta = 1.20 → Ke = 9.30%
- 税前债务成本 Kd = 3.5%(半年报披露贷款利率已降至 1% 但整体债务组合更高);税率 t = 15%
- 股权占比 80%、债务占比 5%、隐含 minority 15%
- WACC = 8.0%(中位),敏感性 7.5%、8.0%、8.5% 三档
10 年 FCF 路径(单位:亿元人民币):
| 年份 | 收入 | 增速 | 营业利润 | NOPAT | Capex | FCF |
|---|---|---|---|---|---|---|
| 2026E | 262 | +9% | 6 | 5.1 | -34 | -11.9 |
| 2027E | 320 | +22% | 14 | 11.9 | -38 | -9.1 |
| 2028E | 390 | +22% | 22 | 18.7 | -36 | 0.7 |
| 2029E | 460 | +18% | 32 | 27.2 | -32 | 16.2 |
| 2030E | 528 | +15% | 42 | 35.7 | -28 | 32.7 |
| 2031E | 591 | +12% | 53 | 45.1 | -25 | 49.1 |
| 2032E | 644 | +9% | 61 | 51.9 | -22 | 60.9 |
| 2033E | 683 | +6% | 65 | 55.3 | -20 | 67.3 |
| 永续期 | 永续 2.5% | — | — | — | — | TV = 1517.5 |
DCF 估值结果:
| WACC | 永续 2.0% | 永续 2.5% | 永续 3.0% |
|---|---|---|---|
| 7.5% | 51.4 元 | 55.8 元 | 61.2 元 |
| 8.0% | 44.3 元 | 47.5 元 | 51.4 元 |
| 8.5% | 38.4 元 | 41.0 元 | 44.0 元 |
DCF 中性结果:WACC 8.0% + 永续增长 2.5% → 47.5 元/股(对应市值 1141 亿) DCF 区间:42-48 元/股
5.5 市场一致预期与错配
| 来源 | 时间 | 2026E 归母 | 2027E 归母 | 隐含目标价 |
|---|---|---|---|---|
| 信达证券 | 2026-05-08 | 11.78 亿 | 15.64 亿 | 49.7 元(2026E PE 101.75x) |
| 中邮证券 | 2026-02-03 | 12.36 亿 | 15.65 亿 | 56.5 元(2026E PE 106.6x) |
| 一致预期(28 位分析师) | 8-26 | 约 11-13 亿 | 约 14-16 亿 | 100% 买入(71.43% 强力推荐) |
关键错配:
- 当前价隐含 2026E 归母 8.67 亿 vs 一致预期 11-13 亿——市场已部分定价 H1 业绩压力,但仍未充分定价"H2 大幅反弹"的预期
- 当前价隐含 2027E 归母 12.34 亿 vs 信达预测 15.64 亿——约 21% 折价反映"扣非回正节奏"的不确定性
- 当前价隐含 2028E 归母 15.86 亿 vs 信达预测 20.12 亿——约 21% 折价反映"研发费率能否回落"的不确定性
5.6 综合估值结论
| 估值方法 | 估值结果(每股) | 隐含假设 | 权重 |
|---|---|---|---|
| PS-TTM 3.0-3.5x | 38-46 元 | 收入维持 +18% 增速、毛利率持平 | 40% |
| EV/Sales 3.2-3.6x | 39-45 元 | 与 PS 一致,含净债务 | — |
| DCF(WACC 8%、永续 2.5%) | 47 元 | 长期收入 CAGR 12-15%、研发费率 2028 回落至 23% | 30% |
| SOTP(基线情景) | 42-46 元 | 教育/医疗/MaaS+智能硬件+海外分别 PS 4/6/5/2x | 20% |
| 一致预期(信达+中邮) | 49-56 元 | 2026E 归母 11-12 亿、2027E 15-16 亿 | 10% |
加权目标价:42-46 元/股(对应市值 1009-1105 亿) 上行空间:+7% 至 +17%(vs 当前 39.35) 下行风险:-25% 至 -10%(悲观情景 30-37 元)
六、风险图谱:7 大风险 + 4 大反证
6.1 七大风险量化
| 风险 | 发生概率 | 影响幅度 | 量化方式 | 触发信号 |
|---|---|---|---|---|
| 国产算力供给/能力不足 | 中(30%) | 大 | 若 950DT 推迟 6 个月 → 旗舰模型 X3 能力落后 5-10% → MaaS 增速从 +36% 降至 +15% → 2027 收入下调 15-20 亿 | 2026Q4 950DT 出货量 <20 万片 |
| 芯片/存储/铜价成本端 | 高(60%) | 中 | 智能硬件毛利率从 23% 降至 18% → 整体毛利率 -1pct → 净利润 -2-3 亿 | 长江存储/长鑫存储价格 2026Q3 再涨 10%+ |
| 应收账款回收 | 中(25%) | 大 | 172.46 亿应收若减值 10% → 信用减值损失 +17 亿 → 归母直接 -17 亿 | 5+ 年账龄应收回收率 <50% |
| G 端财政紧缩 | 中高(40%) | 中 | 教育 G 端项目验收延后 → 收入延迟 6-12 个月 → H2 现金流承压 | 2026Q3 政府教育招标同比 -20% |
| AI 人才竞争 | 中(30%) | 中 | 词元星火 300+ 人团队稳定性下降 → 核心算法人员流失 | 2026H2 公开招聘平台显示讯飞 AI 人员 -10% |
| 美国实体清单升级 | 低(15%) | 大 | 极端情况下限制使用美系云服务/EDA → 算法研发效率下降 30% | 美商务部新增限制 |
| 学习机/智能硬件需求 | 中(35%) | 中 | C 端硬件 H2 未能反弹 → 智能硬件全年 -20% | 学习机 7-9 月销量增速 <10% |
6.2 四大反证
| 反证 | 触发概率 | 影响幅度 | 当前是否已部分定价 |
|---|---|---|---|
| 扣非持续下滑的合理化路径 | 25% | 目标价 -10 至 -15 元 | 是(PE-TTM 109x 已反映) |
| 词元星火融资失败/推迟 | 20% | 目标价 -8 至 -12 元 | 否(市场未充分定价) |
| 智能硬件结构下滑 | 30% | 目标价 -1.5 至 -2 元 | 部分(H1 已下跌) |
| 国产算力差距扩大 | 20% | 目标价 -5 至 -8 元 | 否(市场假设改善) |
核心风险传导链:
- 国产算力差距扩大 → 旗舰模型能力落后 → MaaS 净利率下降 → 词元星火融资困难 → 研发投入继续压制利润
- G 端财政紧缩 + 应收账款回收差 → H2 现金流不及预期 → 估值锚从 PS 转向 PE
- 智能硬件周期持续 → 整体毛利率结构性下移 → 利润弹性受限
最敏感节点:2026 年三季报(10-28 披露)将同时验证合同额兑现率、毛利率走势、词元星火融资进展——是估值重定价的关键窗口。
七、关键催化与时间表
| 时间 | 事件 | 估值影响 |
|---|---|---|
| 2026-10-24 | 1024 节点(星火 X3/X2.5 旗舰模型 + 智能体 + 新产品) | 国产算力路径验证;进入第一梯队的关键证据 |
| 2026-10-28 | 三季报披露(合同额兑现、现金流、扣非) | 关键重定价窗口;验证 H2 业绩反弹 |
| 2026-Q4 | 950DT 出货节奏 | 算力供给确认 |
| 2026-12 / 2027-02 | 词元星火外部融资公告 | 估值视角切换(应用+模型双轨) |
| 2027-03 | 2026 年报 | 全年收入与扣非验证 |
| 2027H1 | 词元星火首批产品商业化 | 模型公司估值锚 |
| 2027 年中 | 八部委招投标 AI 文件落地 | 央国企大模型扩容 |
7.1 上升催化(基线→乐观)
- 2026Q3 季报:合同额兑现率 ≥70%、单季营收增速回到 +10% 以上
- 1024 节点(10-24):星火 X3/X2.5 在智能体/代码领域进入第一梯队
- 词元星火首轮融资落地(金额 30+ 亿、估值 100+ 亿)
- 2026 年报:扣非回正(即使仅 0-2 亿)
7.2 下行风险(基线→悲观)
- 2026Q3 季报:合同额兑现率 <50%、G 端项目验收延后
- 950DT 出货推迟到 2027Q1 后
- 教育 H2 同比降幅扩大(财政紧缩加剧)
- 应收账款减值显著增加(10+ 亿)
八、关键数据快照
8.1 2026H1 经营快照
- 营收 116.23 亿元(+6.52%)
- 归母 -2.04 亿元(同比改善 14.68%,即减亏)
- 扣非 -6.37 亿元(同比恶化 74.88%)
- 研发投入 30.07 亿元(+25.73%),占营收约 25.9%
- 销售回款 118.96 亿元(同比 +约 15 亿元)
- 合同额同比 +27%
- 经营活动现金流量净额 -9.45 亿元;Q2 单季 OCF 回正
8.2 业务分部速览
| 业务 | 占比 | 同比 |
|---|---|---|
| 开放平台 | 31.87% | +36.01% |
| 智慧教育 | 30.03% | -1.16% |
| 运营商 | 7.39% | -3.10% |
| 智能硬件 | 6.29% | -15.96% |
| 智慧汽车 | 4.14% | +20.46% |
| 信息工程 | 3.99% | -34.99% |
| 智慧医疗 | 3.77% | +58.56% |
| 移动互联网 | 3.21% | +22.00% |
| 数字政府 | 2.93% | +16.48% |
| 智慧政法 | 2.56% | +12.00% |
| 企业 AI | 1.94% | -48.62% |
8.3 估值数据
- 股价 39.35 元(2026-08-27 收盘)
- 总股本 2,402,079,841
- 市值 945.2 亿、净债务 45.20 亿、EV 990.4 亿
- TTM 营收 278.17 亿、归母 8.74 亿、毛利率 42.10%
- TTM OCF 30.35 亿、Capex 34.05 亿、FCF -18.52 亿
- 2026-08-27 涨跌:1日 +0.28%、5日 +1.48%、20日 -5.8%、60日 -13.24%、250日 -20.16%
8.4 关键事件时间线
- 2026-04-24:定增 39.81 亿到账
- 2026-05:词元星火成立(300+ 人、引入外部融资)
- 2026-06-21:会计估计变更(应收账款+其他应收款按客户性质细分,未来适用法)
- 2026-07-14:H1 业绩预告
- 2026-07-27:回购方案(1-2 亿元,≤62.13 元/股,股权激励用途)
- 2026-08-20:H1 半年报
- 2026-08-23:8-21 业绩说明会
- 2026-08-27:股价 39.35
- 2026-10-24:1024 节点(旗舰模型发布)
- 2026-10-28:Q3 季报披露
九、研究局限与未解决问题
9.1 证据局限
- 2026H1 资产负债表完整科目(存货、应付职工薪酬、长期股权投资等):半年报附注未完整阅读,部分科目仅有变动幅度而非绝对值。影响:对应收账款账龄结构、减值准备实际金额的判断精度不足。
- 2026H1 利润表完整结构(销售费用细分、管理费用细分、研发费用化/资本化分项):目前仅有总额数据。影响:无法精确拆解"费用化研发 vs 资本化研发"对 H1 利润的影响。
- 应收账款账龄结构 2026H1 详细分布:会计估计变更后低风险/其他客户的具体账龄分布未在半年报正文披露。
- 2026 年定增募投项目(24 亿算力平台)执行进度:H1 累计已用 9.63 亿中算力平台部分未拆分。
- 词元星火 2026-05 成立后的独立财务数据:作为大模型业务的独立运营子公司,财务数据未单独披露。
9.2 关键未解决变量
- 词元星火融资金额与估值:公告未披露,外部融资定价将决定分部估值的核心参数
- MaaS 净利率具体数字:业绩说明会披露"百分之十几"但未给具体数字
- H1 信达 5-8 报告后的研报更新:信达是否在 1024 节点前后更新 2026-2028 预测
- 词元星火业务边界:是否包含 MaaS、开发者生态、医疗教育等大模型相关业务,影响 SOTP 边界
- DCF 终值占比偏高(65%):需要更精细的 10-15 年预测来降低对永续增长率的依赖
9.3 高影响缺口(影响主线判断)
- 缺口 A:H2 合同额兑现率:H1 合同额 +27% 是 H2 收入的关键领先指标,但 H2 实际兑现率(合同→收入)需 Q3 季报(2026-10-28)披露后验证
- 缺口 B:研发资本化率全年走向:H2 研发"两倍略多"如果同步资本化、且资本化率维持 42-43%,全年资本化规模将达 38-40 亿元
- 缺口 C:政府补助 H2 规模:H1 政府补助 3.06 亿,H2 假设持平,全年 6+ 亿元;如 H2 国家重大项目集中验收,可能达 8-10 亿元
十、给用户的核心结论
一句话总结:科大讯飞 39.35 元的当前定价部分反映悲观预期但未充分定价乐观催化。基本面是真实的"战略投入换增长"——研发与国产算力战略级投入使 H1 扣非利润大幅下滑,但收入结构正从 G 端项目型向"开放平台 + MaaS + C 端硬件 + 海外"高毛利可持续模式切换;词元星火子公司化打开了"应用 + 模型"双轨估值视角。
目标价区间:42-46 元/股(基线,加权 43 元/股,+9% 上行空间) 情景分布:乐观 48-56 元(25% 概率)、基线 38-46 元(50% 概率)、悲观 30-37 元(25% 概率)
建议:
- 短线(1-3 个月):等待 10-28 三季报披露,验证合同额 +27% 兑现度与 H2 现金流改善
- 中线(3-12 个月):跟踪 1024 节点(10-24)旗舰模型能力与词元星火独立融资进展;若 2026 年报扣非回正(即使 0-2 亿),估值锚向 2027E 切换
- 长线(1-3 年):若词元星火融资 50-100 亿、估值 200-300 亿落地,"应用 + 模型"双轨估值故事兑现,乐观情景可触达 48-56 元
最该跟踪的 3 个数据:
- 2026Q3 季报合同额兑现率 + 经营现金流:H2 业绩反弹的首个验证窗口
- 1024 节点星火 X3/X2.5 模型能力:国产算力路径的实证
- 词元星火外部融资金额与估值:模型公司分部估值的核心参数
资料来源索引(按使用频次):
- 2026 半年报 1
- 2025 年报 8 8
- 8-21 业绩说明会 2
- 4-29 业绩说明会 3
- 财务 Packet 9
- 估值 Packet 7
- 市场上下文 12
- 信达证券 2026-05-08 研报 10
- 中邮证券 2026-02-03 研报 11
- 词元星火设立公告 4
- 回购报告书 13
- 会计估计变更公告 5
- 行业数据:见正文相应 source_id 标注
研究截止:2026-08-28
相关研究
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-20
- [2] 2026年8月21日投资者关系活动(业绩说明会) · 巨潮资讯-信息披露调研 2026-08-23
- [3] 2026年4月29日投资者关系活动(业绩说明会) · 巨潮资讯-信息披露调研 2026-04-29
- [4] 关于部分募投项目增加实施主体及实施地点的公告 · 巨潮资讯 2026-06-21
- [5] 关于会计估计变更的公告 · 巨潮资讯 2026-06-21
- [6] 科大讯飞 关键事件时间轴 · auto 日期未知
- [7] 科大讯飞 服务器预生成估值数据包 · auto 2026-08-27
- [8] 2025年年度报告 · 巨潮资讯 2026-04-28
- [9] 科大讯飞 服务器预生成财务数据包 · Tushare 2026-06-30
- [10] 信达证券 — 信达证券_盈利能力提升,AI大模型商业化加速落地_20260508.pdf · tushare_research_report 2026-05-08 查看原文
- [11] 中邮证券 — 中邮证券_经营质量显著改善,C端业务打开增长天花板_20260203.pdf · tushare_research_report 2026-02-03 查看原文
- [12] 科大讯飞 市场与行业上下文快照 · Tushare 2026-08-27
- [13] 回购报告书 · 巨潮资讯 2026-07-27