 箴研
美的集团(000333.SZ)公司研究
分析基准日:2026-08-27 | 基准价 86.18 元 | 总市值约 6,561 亿元 核心问题:2025 高基数与弱内需之下,海外 OBM 与 ToB 第二曲线能否接棒成为持续增长引擎?
一、公司速览:这是一家什么样的公司
美的集团是全球收入规模最大的家电企业,正在从"家电龙头"向"全球工业科技集团"转型。 2025 年营业总收入 4,585 亿元(+12.1%)、归母净利润 439.5 亿元(+14.0%),业务由两大板块构成:
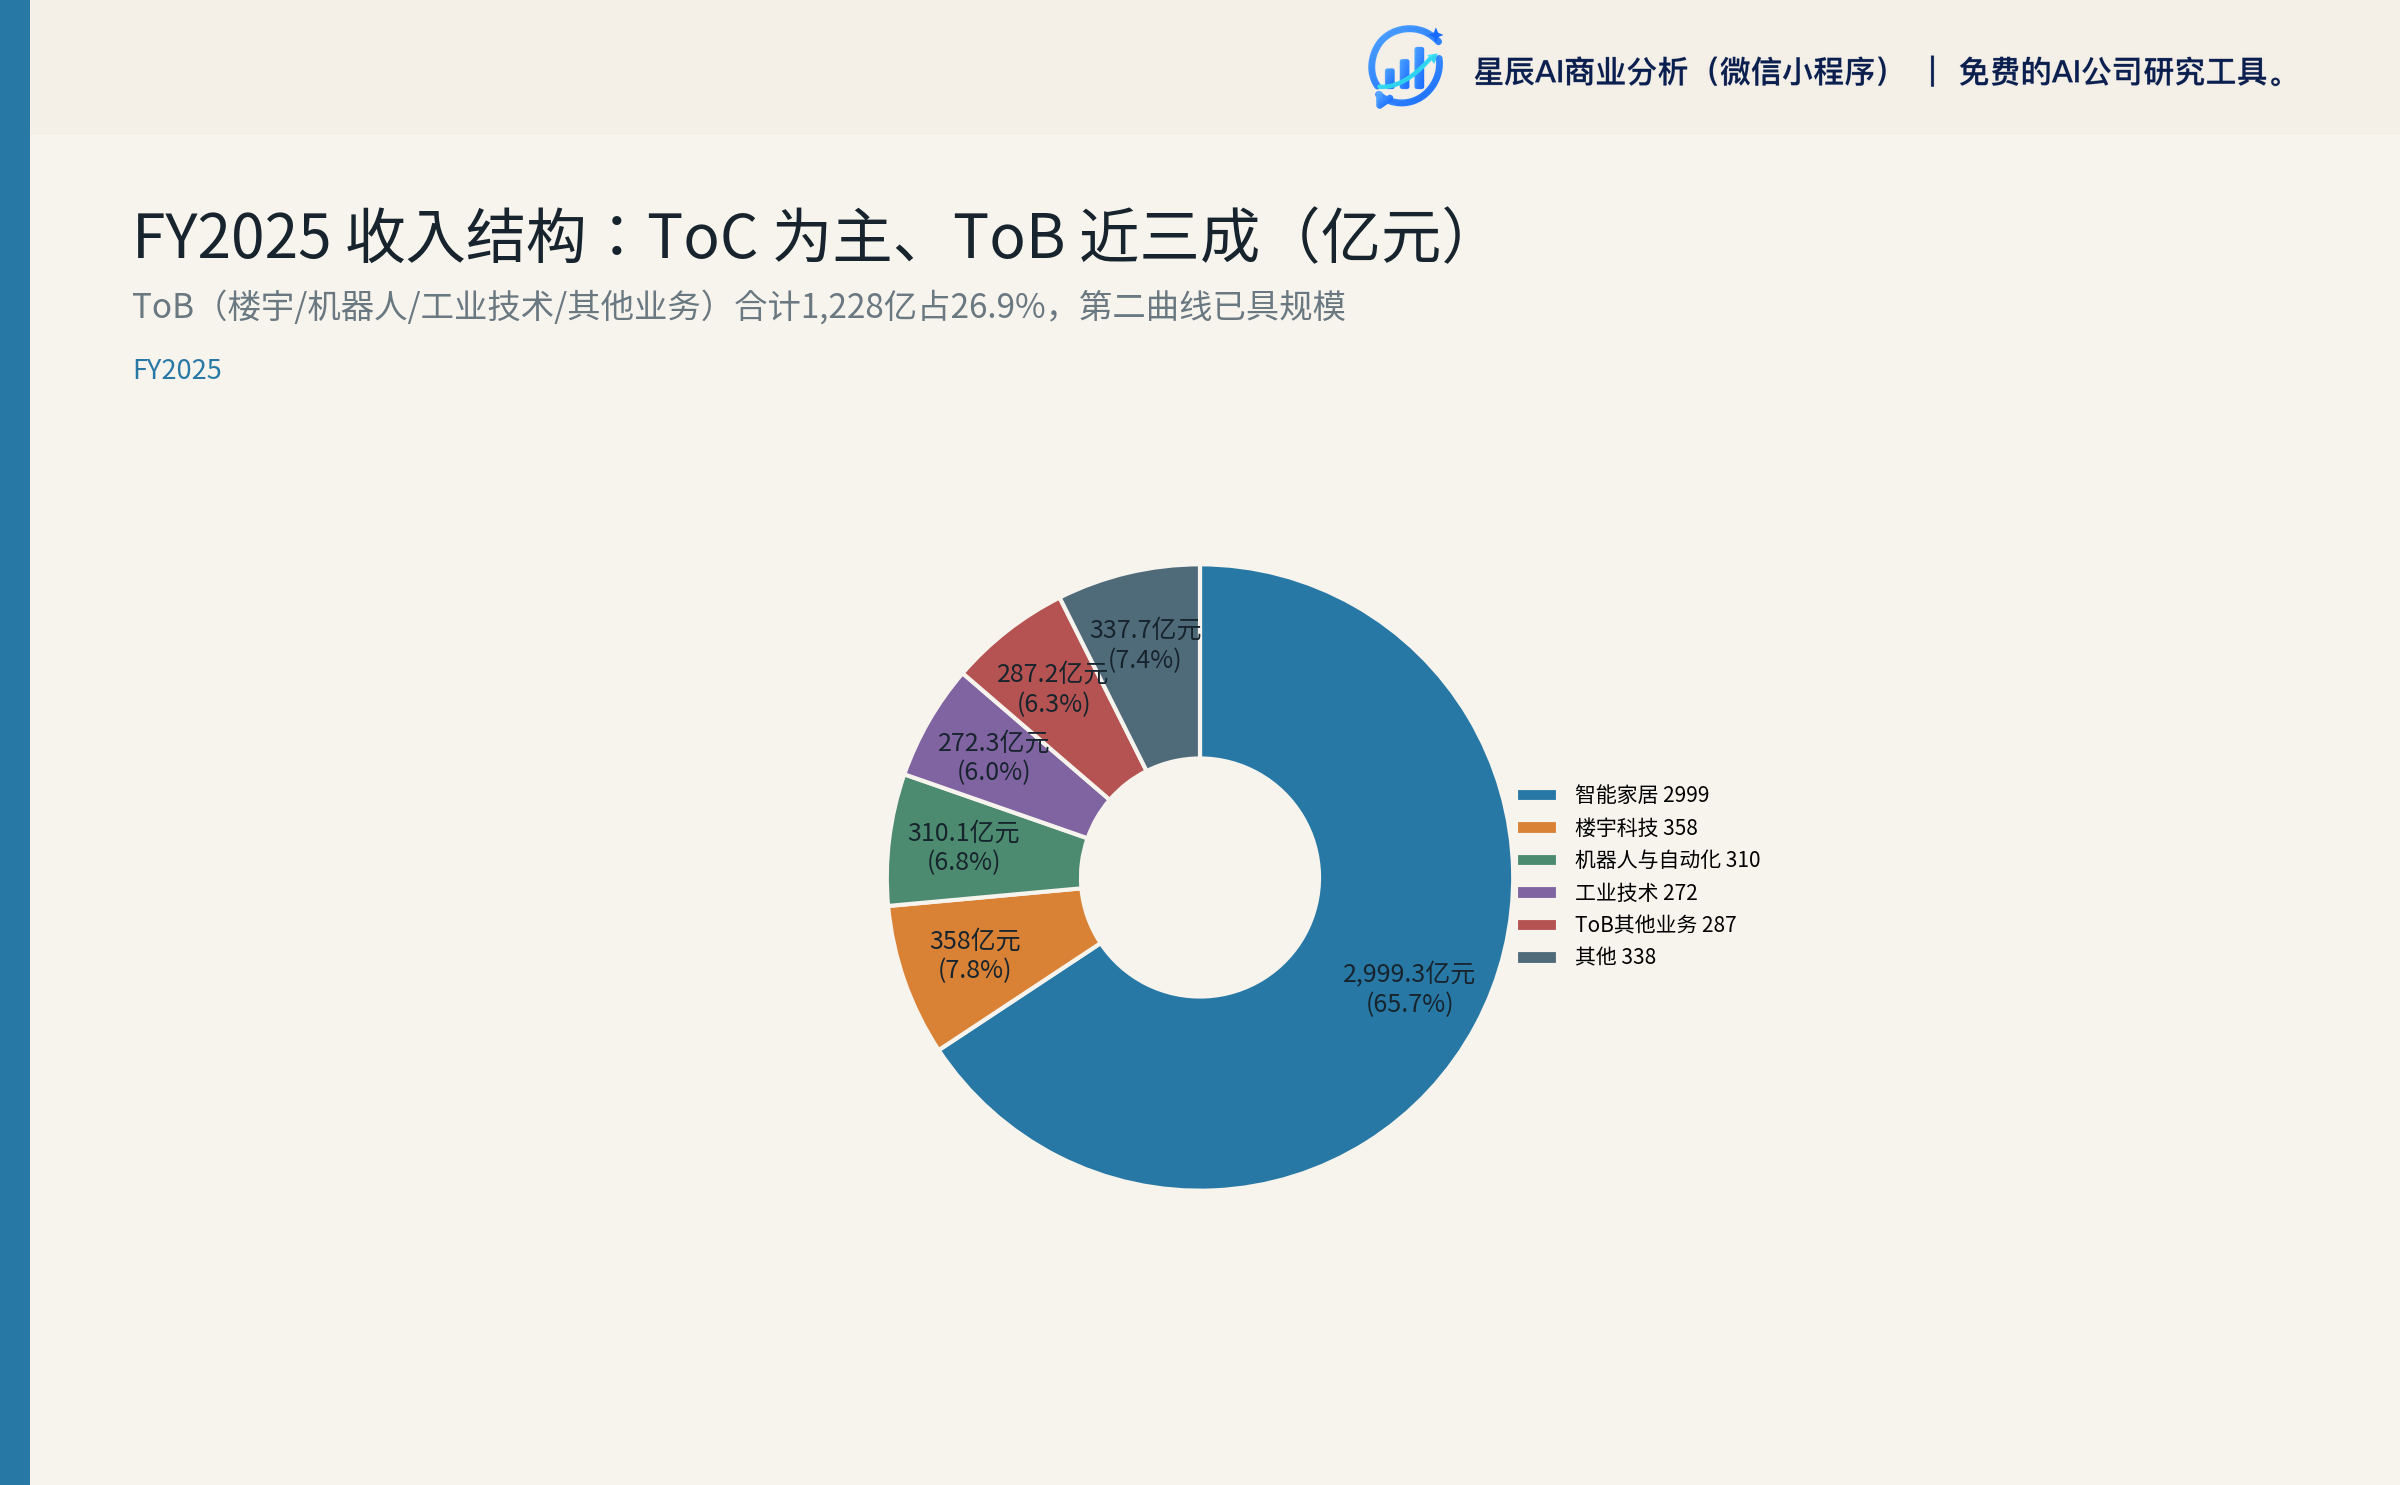
- ToC 智能家居(收入 2,999 亿元,占 65.7%,毛利率 29.9%):空调、冰箱、洗衣机、厨电、小家电全品类,多品牌矩阵覆盖全价格带——COLMO(高端)、美的(主流)、华凌(年轻化)、小天鹅(洗衣机)、东芝(日系高端)。国内线上/线下全覆盖,海外本地化自营覆盖 50 国。1
- ToB 商业及工业解决方案(收入 1,228 亿元,占 26.9%,+17.5%):楼宇科技(358 亿,+25.7%,暖通/电梯/楼宇自控/数据中心液冷)、机器人与自动化(310 亿,+8.1%,KUKA)、工业技术(272 亿,+10.2%,压缩机/电机/新能源车部件/机器人部件)、新能源等其他业务(287 亿,+26.9%)。1
收入结构上,海外收入 1,959 亿元(+15.9%,占 42.9%),是国内家电同行中全球化程度最高的公司之一;ToB 收入占比已近三成,第二曲线具备规模。
二、长期价值来源:护城河与商业模式
美的的价值创造逻辑是"规模 × 效率 × 渠道品牌 × 全球化":
- 全价值链成本领先:全球 43 个主要制造基地、核心部件自供(美芝压缩机全球市占第一梯队、威灵电机、自研芯片);"要么成本领先,要么与众不同"是 2026 年三大主战略之一。铜等大宗涨价的 2026Q1,公司毛利率仍提升 0.12pct、零售均价上涨 3.6%~15.7%,是成本与产品力最直接的证据。2
- 渠道与品牌矩阵:国内线上占比 22%(+18%)、下沉市场与高端双覆盖;海外从"产品出海"转向"品牌出海(OBM)",2025 年自有品牌电商 +35%,亚马逊核心站点 32 个细分品类第一,日本六大品类份额 16%+(冰箱、微波炉第一)。3
- 制造与供应链柔性:T+3 订单驱动模式,2025 年存货增速(+2.0%)远低于收入增速(+12.1%),营运效率行业领先。
- 资本配置与治理:职业经理人体系 + 股权激励绑定,分红+回购文化行业标杆——2025 年度现金分红 323.6 亿 + 回购 116 亿 ≈ 全年归母净利,历史累计派现超 1,660 亿、累计回购超 388 亿;2026 年 65–130 亿回购将全部注销。惠誉 'A' 评级、展望稳定。45
一句话护城河: 同等品质下成本更低、同等成本下渠道和品牌更多,且这套体系可复用到海外与 ToB——这是支撑其穿越内需周期的根本。
三、当前最重要的变化:增长换挡与利润质量
3.1 增速换挡是事实
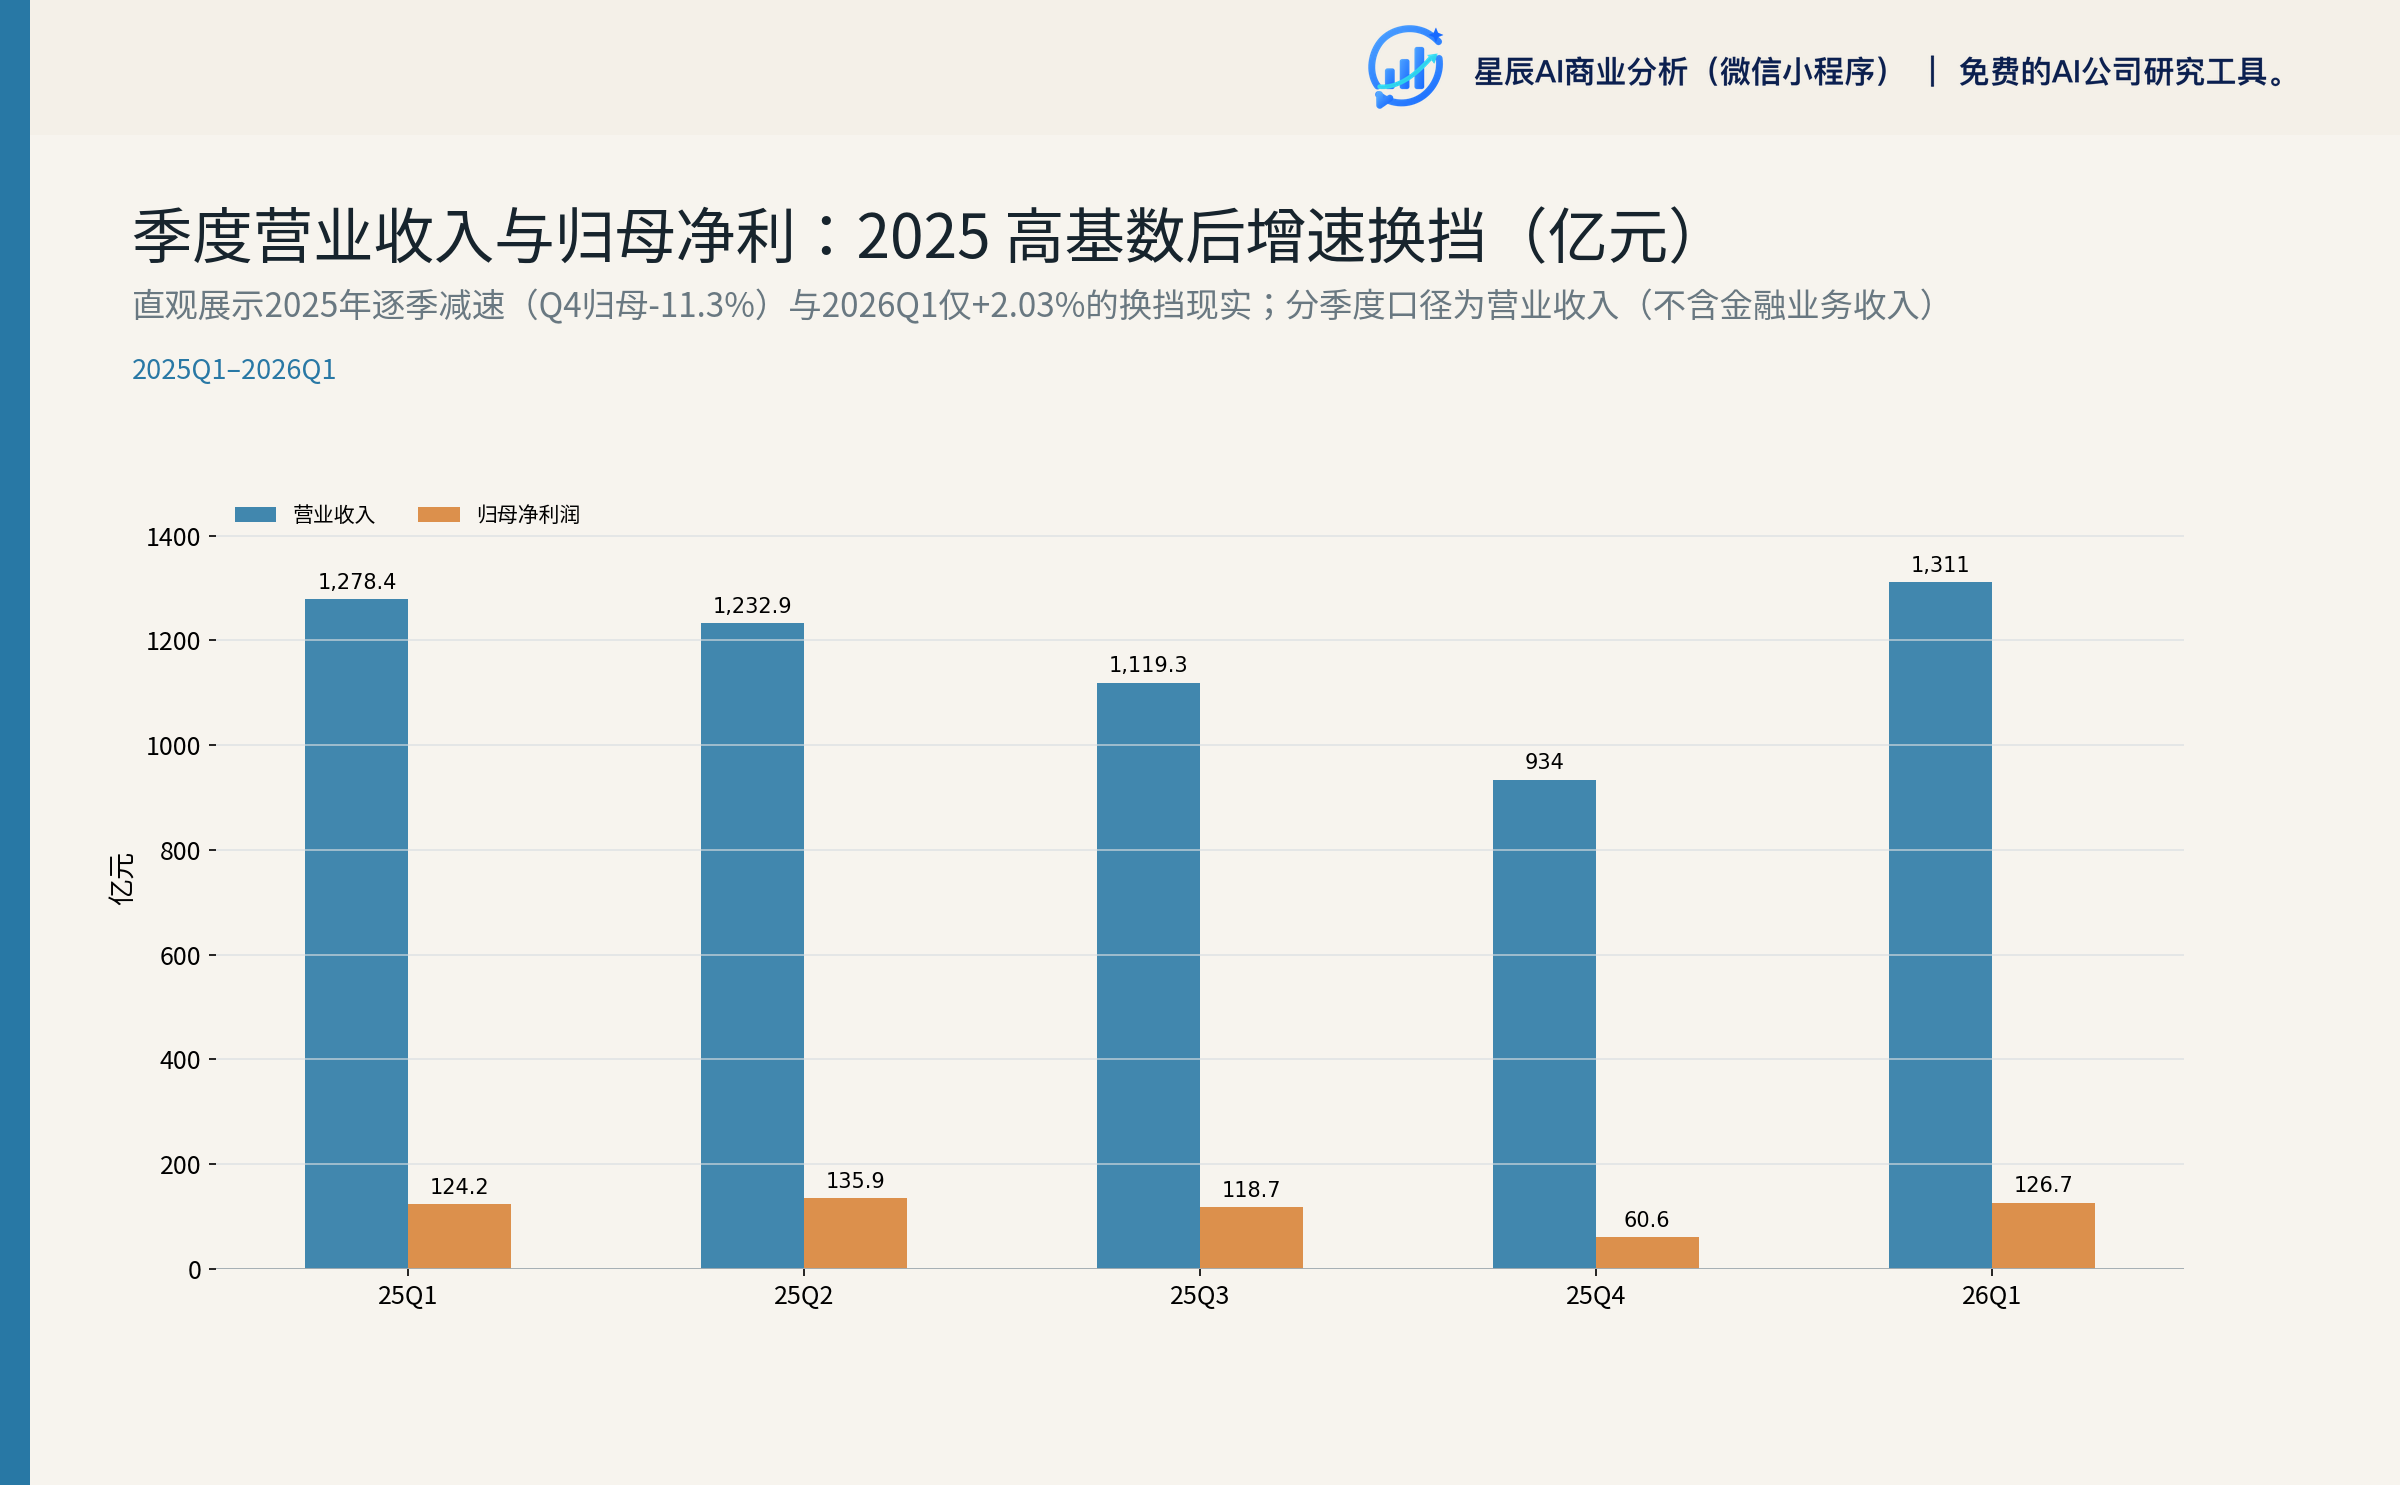
2025 年全年双位数(营收 +12.1%),但逐季减速明显:Q1 +20.5% → Q2 +6.7% → Q3 +10.1% → Q4 +5.7%;2026Q1 营收仅 +2.55%。归母利润 Q4 2025 已转负(-11.3%),2026Q1 报告 +2.03% 但扣非 -14.02%。16
3.2 利润质量拆解:扣非与归母的背离(本轮研究核心发现)
2026Q1 报告归母 +2.03% 完全由非经常性损益撑起:
- 2026Q1 非经常性损益 +17.1 亿元(非流动资产处置 +7.4 亿、公允价值变动/投资收益 +8.3 亿、政府补助等 +3.7 亿);
- 2025Q1 非经常性损益为 -3.3 亿元(扣非高于归母);
- 两者摆幅约 20.4 亿元——剔除后,扣非归母 109.6 亿元,同比 -14.0%。6
扣非 -14% 的归因(关键判断):主因是汇率,不是经营恶化。
- 财务费用科目:2026Q1 -13.5 亿(费用)vs 2025Q1 +28.4 亿(收入),同比摆幅约 42 亿元,主因人民币升值带来的汇兑损益逆转;
- 经营面证据向好:毛利率 25.57%(+0.12pct)、销售费用率 -0.6pct、研发费用率 -0.2pct,零售均价大幅上涨成功传导成本;
- 2025Q1 扣非 +38% 本身是高基数(大宗低位 + 汇兑收益),2026Q1 同比自然承压。2
2025Q4 同样背离:归母 -11.3%、扣非 -23.1%。Q4 扣非下滑除汇兑外,还包含年终奖等薪酬计提集中(2025 年末应付职工薪酬 96.5 亿元,2026Q1 支付后降至 56.6 亿元)与返利结算的季节性因素;Q4 非经常性损益约 +16.4 亿元(全年 26.8 亿中的大头)掩盖了经营放缓。1
结论:连续两个季度出现"归母 > 扣非"且非经常性损益摆幅巨大,说明报告利润对汇兑与一次性项目高度敏感;真实经营盈利在 2025 下半年明显放缓,但未见恶化(毛利率与费用率仍在改善)。这决定了 2026 中报(明日 8/28 盘后披露)的扣非增速是全场最重要的验证点。
3.3 分部冷热不均:第二曲线的成色
| 分部 | 2025 全年 | 2026Q1 | 判断 |
|---|---|---|---|
| 楼宇科技 | 358 亿,+25.7% | 108 亿,+10.1% | 最强引擎:数据中心液冷(中标中国移动 2026-2028 低压冷水机组集采 70% 份额)、东芝电梯整合 |
| 机器人与自动化 | 310 亿,+8.1% | 82 亿,+11.8% | 稳健:KUKA 中国 2025 出货 3.2 万台(+30%)、份额 9.6% 前三、300kg+ 重载 47.4% |
| 工业技术 | 272 亿,+10.2% | 68 亿,-11.7% | 唯一负增长:压缩机/新能源车部件承压,性质待中报验证 |
| 其他业务(含新能源) | 287 亿,+26.9% | — | 增长最快但利润率与稳定性待观察 |
3.4 新故事:美的能源与 AI 叙事(2026-08-27 发布)
公司今日发布"美的能源"战略,以"储能 + 热泵 + AI"三维驱动,定位集团又一支柱产业;此前 3 月发布全屋智能"三个一"战略与 MevoX 家庭智能体;威灵规划 30 万台减速机产能(一期 2027 投产)切入工业与人形机器人。管理层中期目标:新能源 2030 年收入 500 亿、库卡 2030 年 200 亿(翻倍)、楼宇欧洲 2030 年 200 亿、2028 年海外收入占比过半且 OBM 占海外收入 50%+。78
需要清醒的是:这些新业务目前收入占比仍小、利润率未知,属于"期权"而非"当期利润";估值重估的前提是订单与利润兑现。
四、行业与竞争环境
- 宏观:2026Q2 GDP +4.7%(放缓);制造业 PMI 2026-07 49.2 重回荣枯线下方;CPI +0.5% 低通胀;PPI +3.5% 转正(7 月环比 -0.7%,或见顶)——原材料成本上行是 2026 年最大成本变量,但公司提价能力已验证;M1 +4.0%、利率低位,利好高股息资产。9
- 内需白电:存量更新主导、量稳价升;龙头受益以旧换新与结构升级。
- 海外:全球需求稳健;关税促使本地化产能(埃及、巴西、泰国等);欧洲 HVAC 受热泵渗透与极端高温带动,品牌格局分散,为中国品牌 OBM 提供土壤(西班牙为样板,Midea+Teka 双品牌)。10
- 竞争格局:国内白电美的/海尔/格力三强稳定;海外对垒大金/开利(暖通)、伊莱克斯/惠而浦/博西(白电);机器人对垒发那科/ABB/安川(KUKA 中国份额前三);AIDC 液冷为新兴增量市场。
五、财务质量:现金充裕、回报极高、需盯三件事
- 盈利与现金:FY2025 经营现金流 533.5 亿(为净利润 1.2 倍);自由现金流(OCF−Capex)约 +422 亿;资本开支 111.4 亿(+42%,产能扩张期)。
- 资产负债表:净现金约 380 亿(债务 562.5 亿 vs 现金类 940.9 亿);应收账款增速(+13%)与收入(+12.1%)同步;商誉 342.6 亿(KUKA 234.4 亿 + 东芝生活 20.9 亿),FY2025 减值测试通过、无需计提。
- 回报:2025 年度每 10 股派 43 元(股息率约 5%),股利支付率 73.6%;叠加回购后"分红+回购 ≈ 归母净利"。2026 年回购已执行 82 亿(截至 7 月中旬),全年 65–130 亿、注销后持续增厚 EPS(预计 2026 年末股本降至约 74.8 亿股)。
- 需要盯的三件事:① 固定资产 +34% 转固后的折旧压力(埃及/巴西/泰国工厂投产);② 人民币升值对海外利润的汇兑与折算影响(2026Q1 其他综合收益 -30.5 亿);③ 非经常性损益的可持续性(处置资产属一次性)。
六、估值:当前价格反映了什么
盈利预测(独立综合,券商参考):2026–2028 归母净利润 470 / 511 / 552 亿元(+7% / +8.7% / +8%),考虑回购注销后 EPS 6.23 / 6.85 / 7.44 元(2026 年加权股本约 75.5 亿股)。410
| 估值方法 | 结果 | 含义 |
|---|---|---|
| PE 区间(历史 11–18x,合理 12–15x) | 12x→75 元;13x→81 元;14x→87 元;15x→93 元;合理区间 81–87 元 | 当前 86.18 元 ≈ 2026E 13.8x,处区间中枢 |
| DCF(FCF 2026E 420 亿起、5.5% 增长、永续 2%) | WACC 8.5% → 101 元;9.0% → 94 元;9.5% → 87 元 | 当前价隐含约 9.5% 权益成本,对净现金+ROE 20%+总回报 6.8% 的公司偏苛刻 |
| 股息+回购回报锚 | 2026E 分红 329 亿 + 回购 115 亿 = 444 亿,总回报率 6.8% | 提供强估值下限 |
当前价格 86.18 元反映了什么:市场为 2026 年给了约 13.8x 的市盈率,相当于假设——增长继续放缓但不出问题(消化年)、扣非短期承压不改中期格局、ToB 第二曲线按部就班兑现但不给溢价。这既不是"第二曲线重估"的乐观定价,也不是"增长失速"的悲观定价,而是等待验证的合理中枢定价。
七、情景与验证清单
| 情景 | 触发条件 | 对应估值(2026E EPS 6.23) |
|---|---|---|
| 悲观(-13%) | 中报扣非续跌、工业技术趋势性下滑、铜价二次冲高、关税升级 | 12x → 75 元 |
| 基准(消化年) | 中报营收 +5%、扣非转正、海外/ToB 双位数 | 13–14x → 81–87 元 |
| 乐观(+28%) | 扣非强劲回正、液冷+美的能源放量、机器人超预期、回购加码 | 16x 2027E → 110 元 |
首要验证点(按重要性排序):
- 2026 中报(2026-08-28 盘后披露):营收增速能否回到 5%+、扣非能否转正、工业技术是否止跌、海外/OBM 增速、毛利率、OCF、中期分红/回购——直接决定"消化年"成立与否;
- 铜价与 PPI 走势对毛利率的传导(7 月 PPI 环比转负或是缓解信号);
- 海外 OBM 增速与利润率(欧洲旺季 Q3 数据、伊莱克斯合资并表);
- 美的能源与机器人部件的订单落地节奏、投入强度;
- 回购注销执行进度与 EPS 增厚。
八、风险提示
- 中报证伪风险:若 2026H1 营收 <+3%、扣非仍深度负增长,盈利预测需下修至 450–460 亿(+2~5%),估值中枢下移至 12x。
- 原材料成本:PPI 转正 + 铜价若二次上行,毛利率承压(当前靠提价+结构对冲,持续性待验证)。
- 汇率:人民币升值 → 汇兑损失(2026Q1 已验证)+ 出口竞争力下降 + 海外净资产折算损失。
- 海外 OBM 投入期:品牌渠道费用上升摊薄净利率;Teka 整合不及预期;关税与地缘政治。
- 商誉减值:商誉 342.6 亿(KUKA 234.4 亿),机器人行业价格战若致 KUKA 盈利恶化,存在减值风险(FY2025 测试通过)。
- 新业务不及预期:美的能源/液冷/人形机器人部件当前收入占比小,若投入大而订单少,反噬当期利润与市场情绪。
附:关键数据表
| 指标 | FY2024 | FY2025 | 2026Q1 |
|---|---|---|---|
| 营业收入(亿,不含金融业务收入) | 4,070.5 | 4,564.6(+12.1%) | 1,311.0(+2.55%) |
| 营业总收入(亿,含金融业务收入) | 4,090.6 | 4,585.0 | 1,315.8 |
| 归母净利润(亿) | 385.4 | 439.5(+14.0%) | 126.7(+2.03%) |
| 扣非归母(亿) | 357.4 | 412.7(+15.5%) | 109.6(-14.02%) |
| 毛利率 | 26.35% | 26.39% | 25.57%(+0.12pct) |
| 经营现金流(亿) | 604.6 | 533.5 | 145.3 |
| 分红+回购(亿) | — | 439.7(≈归母净利) | — |
数据来源:公司 2024/2025 年报、2026 年一季报、tushare/FMP。169
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-03-30
- [2] 开源证券 — 开源证券_公司信息更新报告:高基数下增长凸显龙头韧性,全额注销回购提高股息_20260507.pdf · tushare_research_report 2026-05-07 查看原文
- [3] 2026年7月29日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-07-29
- [4] 国信证券 — 国信证券_2025年报点评:双轮驱动增长韧性强,股东回报稳步提升_20260408.pdf · tushare_research_report 2026-04-08 查看原文
- [5] 惠誉确认美的'A'的评级;展望稳定 · anysearch 2025-08-17 查看原文
- [6] 2026年一季度报告 · 巨潮资讯 2026-04-29
- [7] 重磅!“美的能源”来了! · anysearch 日期未知 查看原文
- [8] 交银国际证券 — 交银国际证券_稳步推进ToB业务与全球化,迈向技术驱动的全球工业科技集团_20260512.pdf · tushare_research_report 2026-05-12 查看原文
- [9] 美的集团 服务器预生成财务数据包 · Tushare 2026-03-31
- [10] 开源证券 — 开源证券_公司深度报告:美的空调欧洲出圈,拆解美的欧洲OBM业务进阶之路_20260731.pdf · tushare_research_report 2026-07-31 查看原文