 箴研
基准日:2026-08-28 · 收盘价:131.20 元 · 总市值:1,099 亿元 · 货币:人民币(CNY)报告期:2024–2025 年度 + 2026H1 资料截止:2026-08-28(含 2026 半年报与 2026-08-28 芯算智联 HDI 项目公告)
一、核心观点
生益电子是一家结构上重资本投入、客户上高度集中、产品上 AI 算力/HDI/高速光模块高端化的算力基础设施配套商,正在从 2023 年"内销+中端"PCB 厂切换为 2025-2026 年"外销+AI 算力"核心供应商。
核心判断:当前股价 131.20 元处于合理估值区间的中位数附近,估值中性偏合理;2026E 业绩已较充分反映,但 2027-2028 折旧拖累与客户集中风险尚未充分定价。
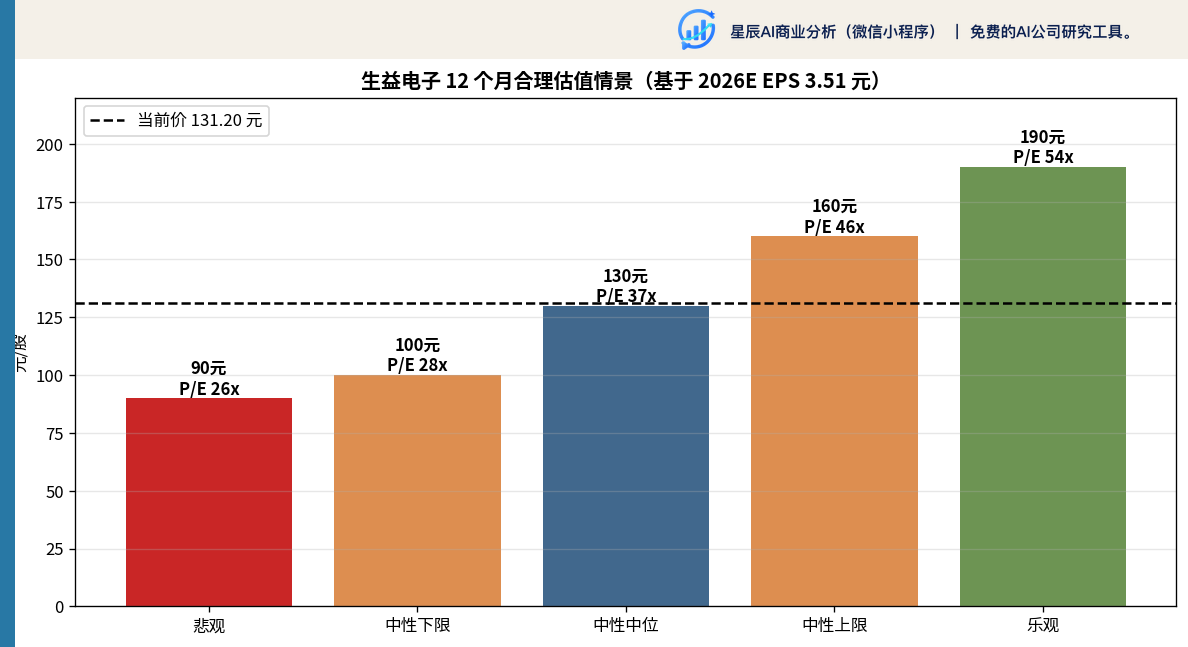
12 个月合理估值区间 100–160 元/股,中位数 130 元/股。当前 131.20 元处于区间中位数附近,向上 +22%、向下 -24%。
| 维度 | 判断 |
|---|---|
| AI 算力 PCB 主线 | 高置信度:2025 AI 算力相关产品同比 +242%,2026H1 收入 +53.5%、净利 +109.4% 已兑现 |
| 单一大客户风险 | 高:CR1 42.9%(极可能为 AWS),2025Q4 扣非环比 -39% 已显示单点波动 |
| 资本开支 + 融资压力 | 中高:定增 25.3 亿已注册但短期资金敞口 -17.35 亿 |
| 估值消化 | 中:P/E TTM 53.5x 接近同业均值,但 P/B 16.9x 显著高于同业 |
二、公司画像:从亏损中端厂到 AI 算力核心供应商
生益电子 1985 年成立,2021 年科创板 IPO,30+ 年聚焦中高端 PCB。1
2023-2025 年完成"AI 算力主导"的全面切换:服务器/计算机板占主营 67.01%(2023 年仅 24.39%),外销占比 62.88%(2023 年 45.51%),综合毛利率从 2023 年 14.56% 跃升至 2025 年 31.16%,2026H1 进一步达 34.31%——这是公司 30+ 年经营史上最大的结构性升级。12
| 年度 | 营收(亿元) | 同比 | 归母(亿元) | 同比 | 毛利率 | 加权 ROE |
|---|---|---|---|---|---|---|
| 2023 | 32.73 | -7.43% | -0.25 | -108.0% | 14.56% | -0.63% |
| 2024 | 46.87 | +43.19% | 3.32 | +1428.2% | 22.73% | 8.24% |
| 2025 | 94.94 | +102.57% | 14.73 | +343.76% | 31.16% | 29.74% |
| 2026H1 | 57.84 | +53.46% | 11.11 | +109.36% | 34.31% | 17.95% |
价值来源已从"通讯/汽车中端多层板规模制造"切换为"AI 算力高多层板 + 高速光模块 PCB + 高阶 HDI 专精制造"。这一切换的外在条件是 2023 年全球 PCB 行业触底回升、2024-2025 年 AI 算力需求爆发;内在条件是公司 30 层以上高多层板、AI 加速卡 UBB/OAM PCB、800G/1.6T 高速 PCB 通过全球头部算力平台认证。3
季度波动证据
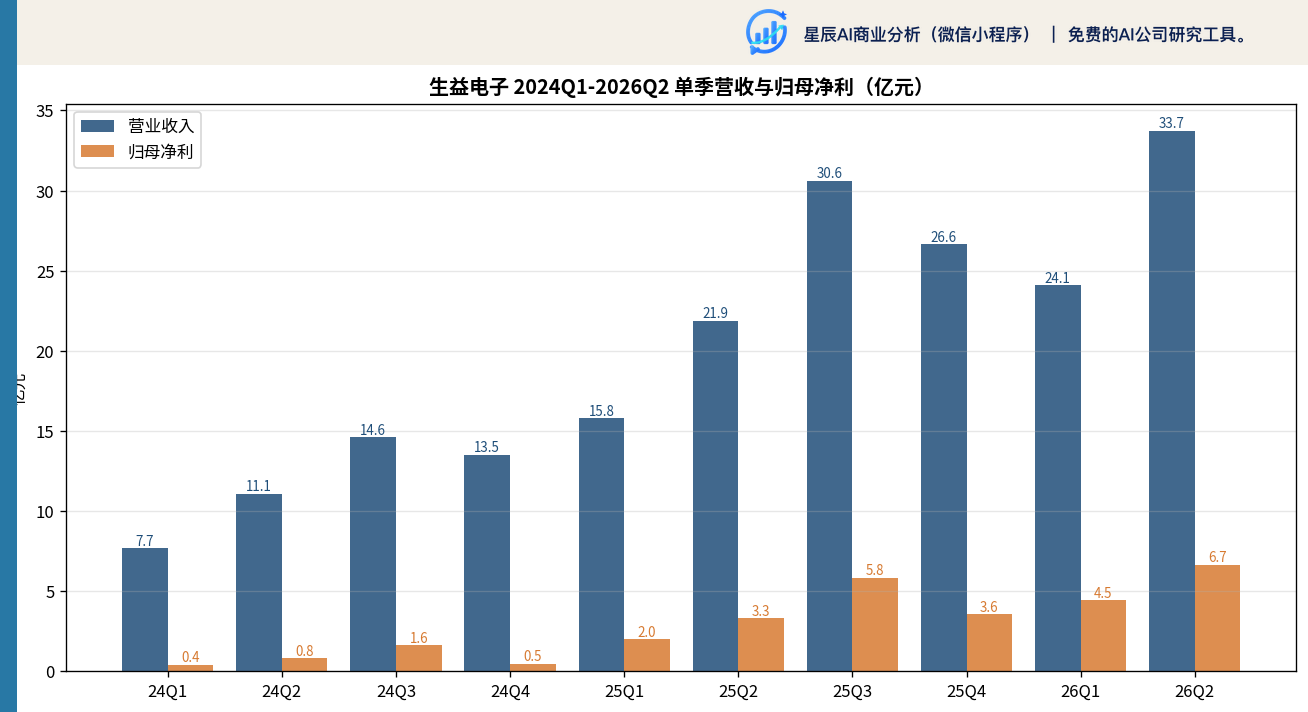
2025Q3 单季归母 5.84 亿元(峰值),Q4 回落至 3.58 亿元(环比 -39%),但 Q4 经营性现金流反创全年峰值 8.14 亿元。4 这一组合反映 2025Q4 收入下降属销售/交付节奏问题而非需求消失,但单点波动的剧烈程度已构成 2026H2 的核心观察指标。
三、价值驱动:AI 算力结构性需求 + 5 大产能集中投放
3.1 行业景气:Prismark 2026Q1 全面上修
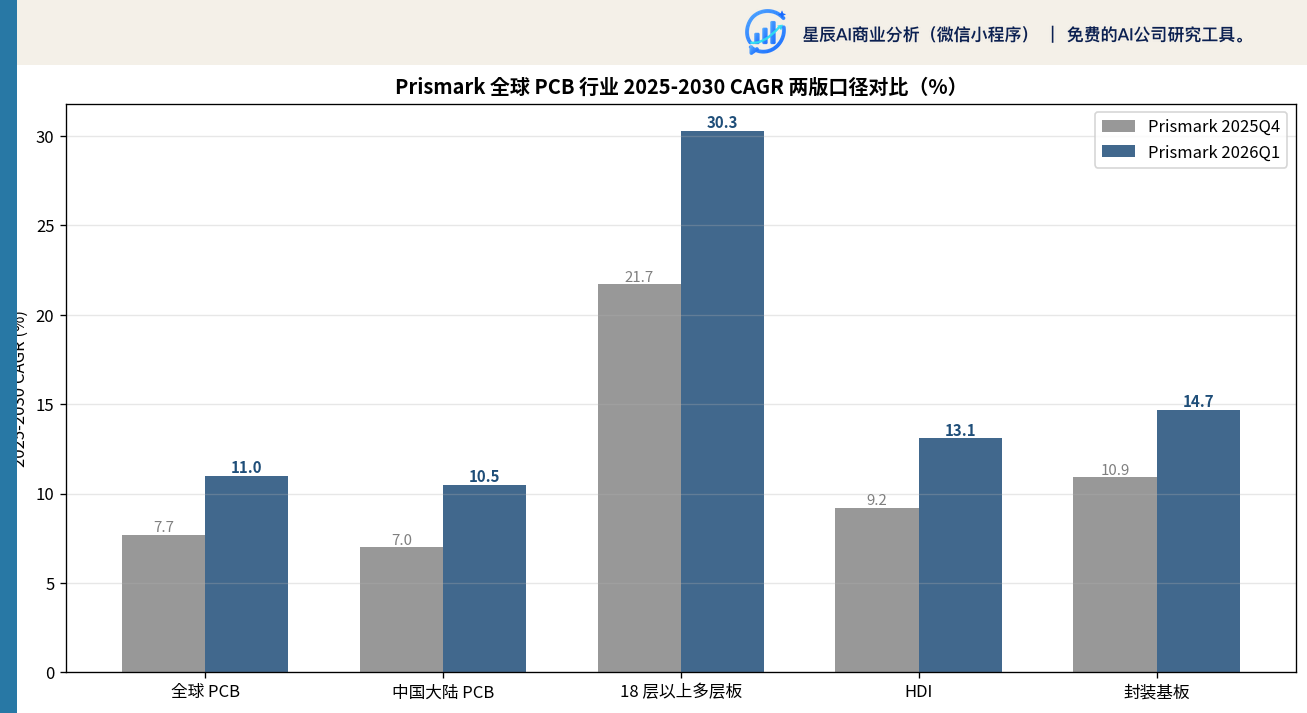
Prismark 在 2026Q1 报告中对 2025-2030 全球 PCB 行业增速大幅上修:全球 CAGR 由 7.7% 上修至 11.0%,18 层以上多层板 CAGR 由 21.7% 上修至 30.3%,HDI 由 9.2% 上修至 13.1%,封装基板由 10.9% 上修至 14.7%。2
2026 年全球 PCB 预计 1,019.54 亿美元(+18.8%),其中 18 层以上多层板 +72.8%、封装基板 +28.8%、HDI +23.0%——AI 算力推高的三大子赛道合计占全球 PCB 比重已超过 35%。2
TrendForce 在 2026 年初将 2026 全球 AI Server 出货增速从 20% 上修至 +28%,AI Server 占整体 Server 比重 17%;AI Server 机柜数量从 2025 年 28,000 柜翻倍至 2026 年 60,000 柜。25
Dell'Oro 端口迭代时间表确定:800G 2025 年已主流、1.6T 2027 年商用、3.2T 2030 年商用。2029 年 1.6T 及以上端口交换机市场规模占比超 70%,2-3 年迭代周期意味着 2026-2028 年是 PCB 供应商"卡位 1.6T"的关键窗口。12
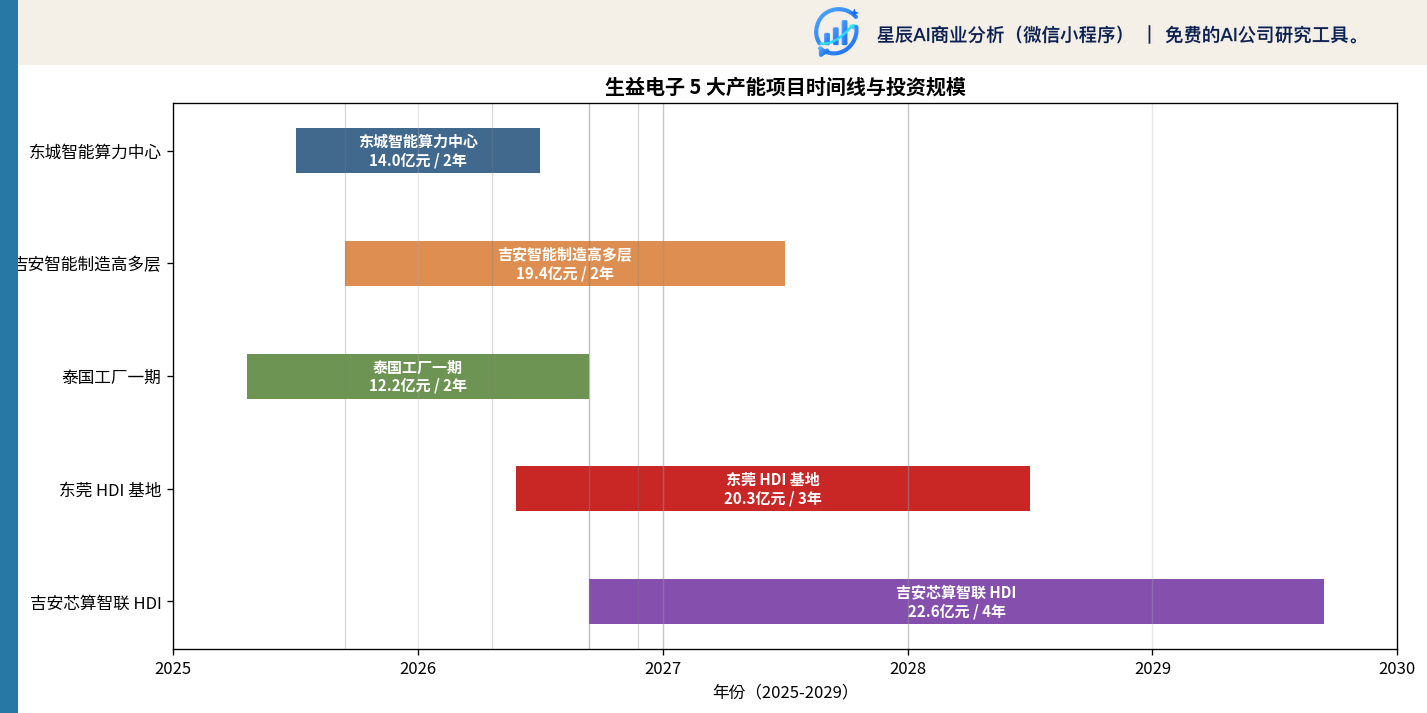
3.2 公司产能:5 大项目并行,未来 2-3 年新增 ~130 万平米/年
| 项目 | 投资 | 关键时点 | 产能/产品 |
|---|---|---|---|
| 东城智能算力中心(一+二期) | 14 亿元 | 一期 2025H2 试运行→2026/03 结项;二期 2026H1 推进 | 高多层/高密互连 |
| 吉安智能制造高多层 | 19.37 亿元 | 一阶段 2026/06 全流程贯通试生产;二阶段力争 2026 年底 | 70 万平米/年(每阶段 35 万),平均 16 层 |
| 泰国工厂一期 | 1.7 亿美元 | 2026Q3 试生产;BOI 优惠已获批 | 大算力高端电路板 |
| 东莞人工智能 HDI | 20.32 亿元 | 2026/05 土建,2028 年试生产 | 5 阶及以上 HDI(含 mSAP),16.72 万平米/年 |
| 吉安芯算智联 HDI(新增) | 21.58 亿元 | 2026/09/28 开工,分阶段 36 个月 | 44.59 万平米/年,公告 IRR 15% 税后 |
合计未来 2-3 年新增产能约 130 万平米/年(vs 2025 年销售面积 172.98 万平米 → 75% 扩张幅度),相对其他 PCB 同业的扩张力度更大。1
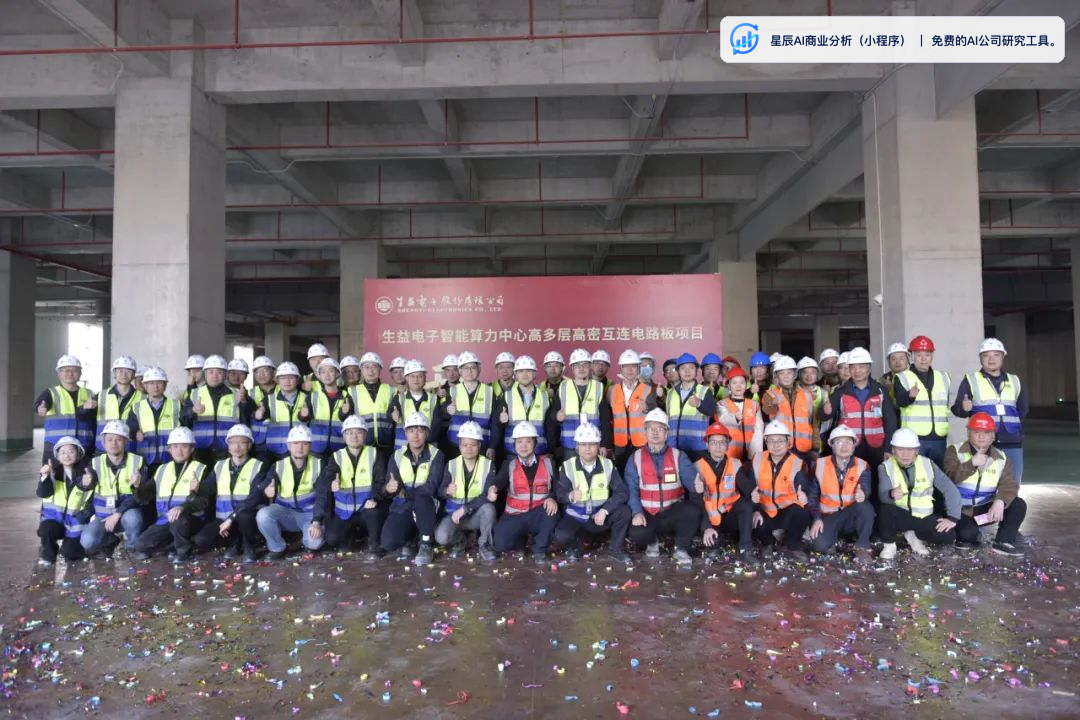 图:图为东城智能算力中心项目团队合影,呈现公司 AI 算力核心产能的实体建设规模;来源:ic-pcb.cn。
3.3 客户结构与外销切换
2025 年外销收入 57.50 亿元(+151.20%),占比由 2024 年 38.4% 跃升至 60.4%。1
第一大客户(CR1 42.9% / 39.24 亿元)极可能为 AWS,判据:① 业绩说明会问答中提及"亚马逊"为核心拉货方;② AWS 2025 年 AI Capex 持续高增(Microsoft/Google/AWS 三家合计指引超 3,000 亿美元);③ 1.6T 光模块、UBB/OAM、800G 交换机 PCB 量产时点与 AWS 硬件迭代节奏吻合。35
CR5 合计 65.2%(CR2-CR5 合计 22.31%),第二至第五大客户高度疑似分布于 Microsoft / Google / Meta / 某 GPU 模组 ODM 客户及卫星通信客户,但公司基于商业保密原则不披露具体名单与份额。
AI 算力客户黏性高(认证 12-18 个月,量产生命周期 3-5 年),公司策略是"先打入、再扩品类"——这意味着短期内 CR1 还会维持高位。
3.4 控股股东协同:CCL 上游一体化
控股股东生益科技持股 62.50%(2026H1 末),全球前五覆铜板(CCL)厂。2025 年关联采购 7.64 亿元(占总采购 14.51%),2026H1 升至 5.85 亿元(占比 16.26%)。12
CCL + 半固化片占公司原材料采购 67.42%(2025),是 PCB 成本最大单一来源。生益科技作为国内高速 CCL 主力供应商,其 M6/M7/Ultra Low Loss 材料是 AI 算力 PCB 的核心上游,构成"PCB 制造 + 上游材料"垂直整合优势,是与沪电/深南/胜宏的差异化能力。
公司毛利率从 2023 年 14.56% 升至 2026H1 34.31%,同期覆铜板行业进入涨价周期但公司毛利率不降反升——高端产品涨价幅度 > 原材料涨价,关联采购的内部转移定价优势部分对冲了上游涨价。
四、行业格局:内资头部 + 台日韩高端的双层结构
4.1 公司位置
公司 2026 半年报披露,生益电子在 Prismark 2026Q1 全球 PCB 40 强排名第 21(2025Q4 时为第 20),单季度小幅下滑 1 位。CPCA 2025 中国 PCB 业务规模排名第 13、内资排名第 6。27
4.2 主要可比公司
| 公司 | 代码 | 2025 营收(亿元) | 算力 PCB 定位 |
|---|---|---|---|
| 苏州东山精密 | 002384 | 256.20 | 算力非核心(FPC/刚挠) |
| 深南电路 | 002916 | 236.47 | 算力核心(电信级 + 封装基板) |
| 胜宏科技 | 300476 | 192.92 | 英伟达 Tier-1 核心,AI 份额 50-55% |
| 景旺电子 | 603228 | 153.08 | 算力次要 |
| 沪电股份 | 002463 | ~100 | AI 占比约 40% |
| 生益电子 | 688183 | 94.94 | 算力第二梯队,全球 Prismark 第 21 |
胜宏科技在英伟达 AI Server PCB 占据 50-55% 份额(公开行业报道),是当前行业最高单一供应商。3
沪电股份 AI 业务占比约 40%(2026-05 公开数据),与公司服务器占比 60% 接近,是更直接的可比公司。
公司技术深度在 AI 算力配套(高多层 + 加速卡 + 光模块)上与沪电、深南、胜宏处于第一梯队;HDI 处于即将上量的"补短板"阶段;封装基板战略上不进入该子领域。
4.3 行业集中扩产风险
公司 2025 年定增说明书披露风险:"较多同行业公司抓住当前发展机遇积极扩产,形成行业集中扩产趋势,在未来可能存在因产能集中释放而导致行业产能与下游市场需求错配的风险"。7
2025-2026 主要同业扩产动作:胜宏科技 2025-09 公告融资扩产高阶 HDI;沪电股份 2025-09 披露融资扩产计划;鹏鼎控股扩产以软板和 SLP 为主;深南电路聚焦封装基板与高端多层。AI 算力细分赛道(30 层以上 + 1.6T)由于技术门槛高,消化压力小于中低端,但 2027-2028 仍需关注阶段性错配。7
五、业务与产能:高多层放量、HDI 补短板
5.1 业务结构(2025 年)
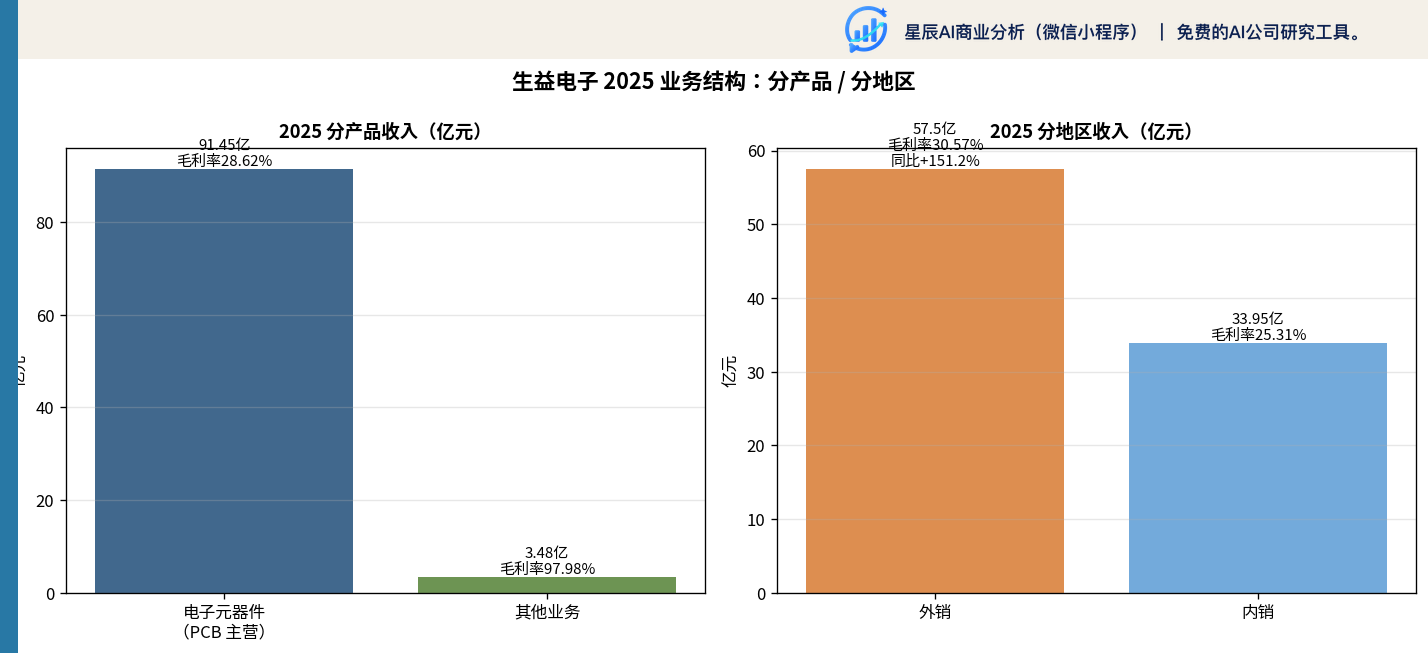
2025 年电子元器件业务收入 91.45 亿元(毛利率 28.62%),其他业务 3.48 亿元(毛利率 97.98%);外销 57.50 亿元(60.4%)/ 内销 33.95 亿元。1
服务器/计算机板占比 67.01%(2024 年 48.96%),AI 算力相关产品同比 +242%——这是收入翻倍的最核心驱动力。1
5.2 产能落地节奏
已落地(2025H2-2026H1):
- 东城智能算力中心一期 2025H2 试运行,2026/03/12 结项,二期 2026H1 持续爬坡——这是 2025 营收 +102.57% 的核心载体。
2026 年内试生产:
- 吉安多层一阶段 2026/06 全流程贯通试生产,二阶段力争 2026 年底前
- 泰国一期 2026Q3 试生产(BOI 优惠 8 年免税,海外交付中心)
- 东莞 HDI 2026/05 土建开工
2026-2028 新增:
- 东莞 HDI 2028 年试生产(5 阶及以上 HDI/mSAP)
- 芯算智联 HDI 2026/09/28 开工,分 36 个月建设
芯算智联项目公告 IRR 15% 税后,对 PCB 这种重资产行业属合理偏上水平。6
5.3 客户多元化进展
单一大客户依赖加剧而非缓解:CR1 从 ~30% 提升至 42.9%,AI 算力客户黏性高,短期内 CR1 还会维持高位。
多元化进展已发生但仍集中在头部 CSP:第二至第五大客户从 2024 年估 ~20% 略升至 22.31%,新增认证主要在 Microsoft / Google / Meta 头部三家。1
新增长极:
- 卫星通信:2025 完成研发+小批量 → 2026H1 "地面设备实现小批量供货,星载设备产品订单稳步放量"。这是真正的"第二增长曲线",但 2026H1 体量仍小。5
- 汽车电子:2025 占 6.60%(2023 年 17.22%——绝对值未降但占比下降),公司在智能辅助驾驶/智能座舱/动力能源等关键技术板块成功开发产品,自驾域控/毫米波雷达已进入量产。
- 高阶 HDI:2027-2028 东莞 + 芯算智联项目投产后才能进入 HDI 高端市场,目前主要供应 AI 加速卡 OAM/UBB 而非 HDI 主板。
5.4 1.6T 高速 PCB 进展
公司 2026H1 业绩说明会披露:800G 光模块 PCB 已批量生产;1.6T 交换机 PCB 小批量量产;1.6T 光模块 PCB 打样测试中。5
这是 2026H2 业绩延续性的核心观察指标。1.6T 商用时点(2027 年)决定 2027-2028 增长曲线。
5.5 业绩波动根因
按重要性排序:
- 产品结构切换(最关键):2024-2025 完成向服务器/AI 算力板(67.01%)切换
- AI 算力客户拉货节奏:2025Q3 是 AWS 拉货高峰,Q4 季节性回落
- 毛利率提升(结构性贡献):从 14.56% → 31.16% → 34.31%
- 产能爬坡节奏:东城 → 吉安 → 泰国 → 东莞 HDI
- 资本开支节奏(费用端):在建工程 2025 末 10.21 亿 → 2026H1 末 15.19 亿(+48.67%)
5.6 管理层 2026H2 指引
2026-08-25 业绩说明会(董事长邓春华):"产能订单饱满"延续至 2026H2;"AI 配套主板及加速卡已大批量向客户供货"。5
2026-05-07 业绩说明会:"4 月产能订单饱满"——隐含 2026Q2-Q3 持续景气。3
六、财务质量:盈利能力跃升 + 营运资本承压
6.1 毛利率三年抬升 16.6pct 的归因
- 产品结构(贡献约 10pct):AI 服务器 PCB 占比由 2024 年 60%+ 提升至 2025 年 60%+,服务器板 28.62% 毛利率显著高于汽车/消费电子
- 规模效应(贡献约 3-4pct):直接人工 8.53%(同比 +51.87%)与制造费用 18.10%(同比 +24.52%)增幅均远低于收入 +102.57%
- 外销结构性升级(贡献约 2-3pct):外销毛利率 30.57% 比内销 25.31% 高 5.26pct
- 成本传导(反向压制):直接材料 73.37% 占比上升(2024 年 63.60%),CCL 涨价已部分被收入端结构升级抵消
2026H1 毛利率再升至 34.31% 的持续性:2025Q3 毛利率冲高至 33.93% 后 2025Q4 回落至 29.08%,2026Q1 反弹至 35.21%,2026Q2 略降至 33.67%。高位震荡反映 1.6T 光模块和 AI 服务器新品溢价 + CCL 涨价压力的拉锯。4
6.2 现金转化弱改善
| 指标 | 2024 | 2025 | 2025H1 | 2026H1 |
|---|---|---|---|---|
| 经营现金流净额(亿元) | 3.51 | 16.21 | 4.33 | 9.17 |
| 归母净利润(亿元) | 3.32 | 14.73 | 5.31 | 11.11 |
| OCF/NI | 0.14x | 1.10x | 0.82x | 0.83x |
| 应收账款(亿元,期末) | 17.47 | 28.31 | — | 37.25 |
| 存货(亿元,期末) | 12.08 | 15.26 | — | 22.90 |
2024 年 OCF/NI 仅 0.14x 的根因:收入规模从 32.73 亿元跳升至 46.87 亿元(+43%),但同期应收由 10.47 亿元增至 17.47 亿元(+67%)、存货由 6.40 亿元增至 12.08 亿元(+89%),营运资金吞噬了大量经营现金。
2025-2026H1 改善的机理:利润绝对额从 3.32 亿增至 14.73 亿,固定成本(折旧、人工)的非付现性质放大效应显现。
应收账款 37.25 亿元(占总资产 26.45%)的拆解:远高于 PCB 行业典型 15-20% 区间,反映外销+大客户模式的结构性特征。客户均为国际一流 CSP,回款风险整体可控,但单一大客户依赖度仍构成集中度风险。1
存货 22.90 亿元(同比 +50.08%)的合理性:可能包括:① 为东城/吉安/泰国量产提前备料;② AI 服务器 PCB 在 800G/1.6T 切换期形成阶段性备货;③ 2026H1 上游 CCL 涨价预期下增加战略储备。需关注 2026 年报披露口径。2
6.3 资本开支与在建工程
| 期间 | Capex(亿元) | 在建工程余额(亿元) |
|---|---|---|
| 2023 | 6.19 | — |
| 2024 | 4.25 | 2.88 |
| 2025 | 16.40 | 10.21 |
| 2026H1(TTM through 2026Q2) | 23.07 | 15.19 |
在建工程从 2024 末 2.88 亿元 → 2025 末 10.21 亿元 → 2026H1 末 15.19 亿元(半年再增 49%),5 大项目并行投入。
2026-2028 折旧拖累测算:5 大项目累计投资约 90 亿元,按 PCB 行业典型 7-10 年折旧周期,单年新增折旧峰值可达 8-12 亿元。关键时点:2026H2-2027H1 是新增产能集中投产期,将形成"毛利率提升 + 折旧同步上升 + 净利率边际承压"的剪刀差。
6.4 资产负债结构与融资压力
| 项目 | 2024 末 | 2025 末 | 2026H1 末 | 变化 |
|---|---|---|---|---|
| 货币资金 | 4.10 | 7.44 | 4.07 | -45.3% |
| 短期借款 | 10.73 | 17.05 | 21.42 | +25.7% |
| 长期借款 | 0.43 | 1.60 | 3.37 | +110.9% |
| 资产负债率 | — | — | 53.7% | — |
货币资金 4.07 亿元 vs 短期借款 21.42 亿元,净现金敞口 -17.35 亿元,是公司历史上流动性最紧张的时点。财务费用 2025 年 +283.55%、2026H1 +216.52%。12
定增 25.3 亿元(2026-06-08 取得证监会注册批复):
- 上限 1.25 亿股,占发行前总股本 15%
- 发行底价为定价基准日前 20 交易日均价的 80%
- 实际稀释比取决于最终定价(按当前股价 131.20 元、20 日均价相近、底价打 80% = 约 105 元/股,对应 1.25 亿股募集 13.1 亿元)
- 增厚每股净资产约 3.89 元(25.3 亿 / 8.376 亿股)
- 资本结构改善:资产负债率从 53.7% 降至约 47%
6.5 关联交易与采购集中
供应商集中度:2025 年前五供应商采购额 34.13 亿元,占年度采购 64.79%;其中第二名(生益科技,关联方)采购 7.64 亿元,占 14.51%。1
关联定价机制:关联交易按"成本+合理利润"或参考市场价。控股股东生益科技 62.50% 持股,2026H1 关联采购占比 16.26%。若未来 AI 算力订单驱动 CCL 采购继续放量,关联占比可能上升至 20%+,需关注监管关注度。
6.6 费用率与股权激励
| 费用项 | 2024 | 2025 | 同比变化 |
|---|---|---|---|
| 销售费用率 | 3.41% | 3.23% | — |
| 管理费用率 | 4.33% | 3.44% | — |
| 研发费用率 | 6.05% | 5.14% | — |
| 财务费用率 | 0.32% | 0.61% | — |
- 销售费用 +91.74%:加大市场营销资源投入和职工薪酬增加
- 管理费用 +61.00%:职工薪酬和股权激励费用增加
- 研发费用 +72.02%:加大研发投入 + 股权激励费用,研发人员由 749 人增至 1,014 人
- 财务费用 +283.55%:融资规模增加、利息支出增加以及汇兑收益减少
2024 年限制性股票激励计划:2026-06 完成第二归属期(部分归属结果公告日 2026-06-17 定向发行+ 2026-06-25 回购股份)。910
分红可持续性:2025 年度方案每 10 股派 6.00 元(含税),合计 4.94 亿元;叠加半年度已派 2.47 亿元,全年合计 7.41 亿元,占归母净利润 50.29%。考虑定增 25.3 亿元在途 + Capex 高峰,2026 年度现金分红比例预计下调至 30-40%。1
6.7 子公司经营
| 公司 | 2025 营收(亿元) | 净利润(亿元) | 功能 |
|---|---|---|---|
| 吉安生益 | 12.56 | 1.15 | 承担吉安智能制造高多层项目(19 亿元投资) |
| 香港生益 | 36.09 | 0.36 | 进出口贸易,外销订单平台(公司外销 60.4% 的载体) |
| 泰国生益 | 一期建设中 | — | 1.7 亿美元投资,2026Q3 试生产,享受 BOI 8 年免税 |
香港生益 2025 营收占公司总营收 38%,净利率仅 1.0%——典型转移定价安排,主要为外销订单的贸易平台。
七、盈利预测与估值
7.1 关键假设与基线预测
| 假设变量 | 2026E | 2027E | 2028E |
|---|---|---|---|
| 收入(亿元) | 140 | 180 | 215 |
| YoY | +47.5% | +28.6% | +19.4% |
| 毛利率 | 32.5% | 31.5% | 31.0% |
| 净利率 | 21.0% | 20.5% | 20.0% |
| 归母净利(亿元) | 29.4 | 36.9 | 43.0 |
| EPS(元/股) | 3.51 | 4.40 | 5.13 |
| ROE(摊薄) | 25-28% | 22-25% | 20-22% |
收入分解(2026E):
- AI 算力 PCB(高多层+加速卡+光模块):~84 亿(+80%)
- 高速通信/卫星通信 PCB:~15 亿(+150%)
- 汽车电子:~10 亿(+50%,占比降至 ~7%)
- 传统通信/工控/消费:~31 亿(+10%)
关键假设解释:
- 产能爬坡:东城算力 2026 满产 + 吉安一阶段 2026Q3 试生产 + 泰国 Q3 试生产 + 东莞 HDI 2026/05 土建(2028 试生产)
- 1.6T 量产:2026H1 小批量,2027H1 放量,2028 大规模
- 折旧:2026 折旧 7-8 亿,2027 9-11 亿,2028 11-13 亿
- OCF:2026 23-25 亿,2027 35-40 亿,2028 45-50 亿
- Capex:2026 28-30 亿,2027 25-27 亿,2028 20-22 亿
- FCF:2026 负 5 亿,2027 正 10-15 亿,2028 正 25-30 亿
7.2 三套情景
| 情景 | 概率 | 2026E 收入 | 2026E 净利 | 2027E 净利 | 2028E 净利 | 触发条件 |
|---|---|---|---|---|---|---|
| 乐观(Bull) | 25% | 157 亿 | 36.0 亿 | 48.0 亿 | 60.0 亿 | AI 增速+35%、1.6T 加速、英伟达份额突破 |
| 中性(Base) | 50% | 140 亿 | 29.4 亿 | 36.9 亿 | 43.0 亿 | 4 项目按期投产、CR1 维持 40%+ |
| 悲观(Bear) | 25% | 118 亿 | 21.0 亿 | 25.0 亿 | 28.0 亿 | AI Capex 放缓、客户拉货延后、行业供给过剩 |
7.3 当前估值水位
| 指标 | 数值 | 含义 |
|---|---|---|
| P/E TTM | 53.5x | 1099 亿市值 / TTM 净利 20.53 亿 |
| P/B | 16.9x | 1099 亿 / 归母净资产 65.12 亿 |
| EV/EBIT | 49.4x | 1121 亿 / 营业利润 22.72 亿 |
| EV/Revenue | 9.7x | 收入 115.09 亿 |
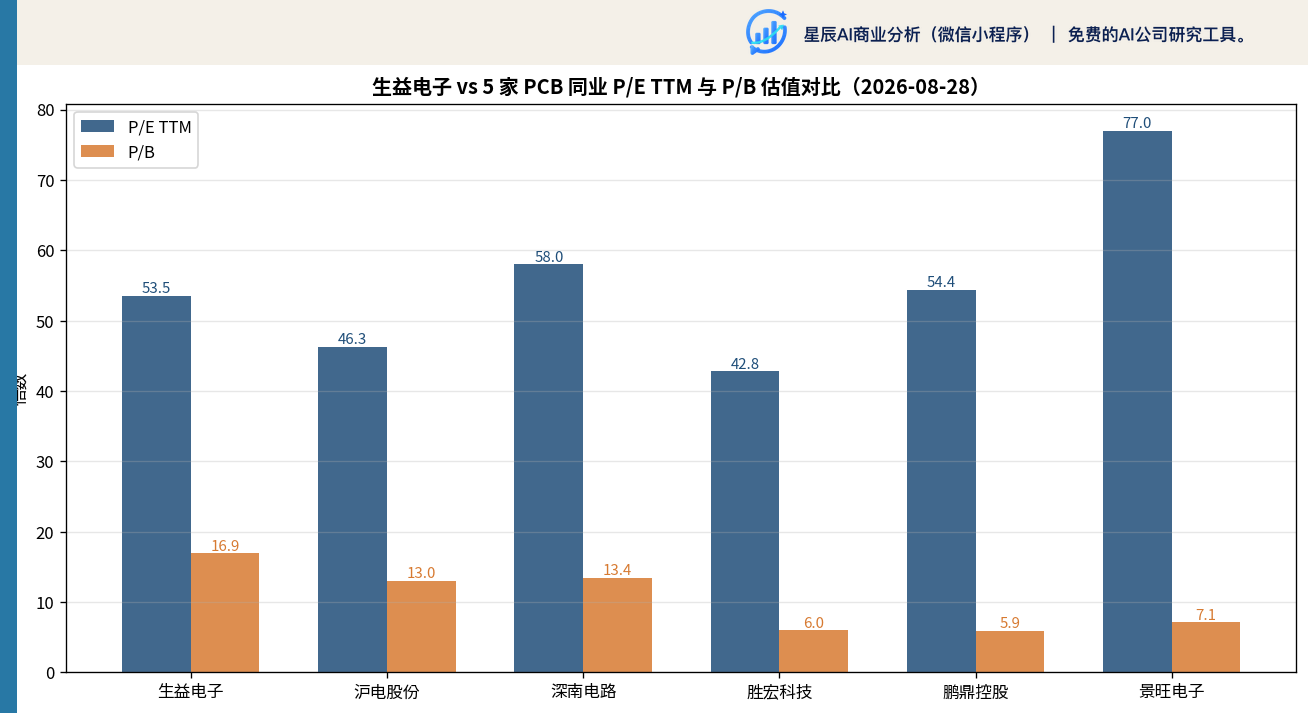
同业 P/E TTM(2026-08-28):
- 沪电股份 46.3x(最直接可比)
- 深南电路 58.0x(封装基板稀缺溢价)
- 胜宏科技 42.8x(份额溢价已回调)
- 鹏鼎控股 54.4x(AI 占比低)
- 景旺电子 77.0x(算力次要)
- 同业均值 55.7x,中位数 54.4x
判断:公司 P/E TTM 与同业均值基本一致(53.5x vs 55.7x),但 P/B 16.9x 显著高于同业(剔除深南、沪电后均值 6.3x),反映净资产规模相对偏小。从 P/E 角度看公司并未明显高估同业,但 P/B 估值已隐含较高的增长预期。
7.4 DCF 与相对估值
DCF(FCFE 模型):
- WACC 9.35%(无风险利率 2.0%、ERP 6.0%、Beta 1.25、Ke 9.5%;税后 Kd 3.23%;权益 97.6%、债务 2.4%)
- 永续增长率 1.5-2.5%
- DCF 局限性:永续价值占企业价值 60-85%,对永续增长假设极敏感,主要用作"下限锚定"
PEG 框架:
- 用 2025-2028 净利 CAGR 45%(14.73 → 30 → 38 → 45 亿)作分母,PEG = 53.5 / 45 = 1.19x(合理偏高)
- 用 2026-2028 净利 CAGR 22%(30 → 45 亿),PEG = 36.6 / 22 = 1.66x(偏高)
- 同业 AI 算力 PCB 公司 PEG 区间 1.2-1.8x
- 加权(前者权重 40%、后者 60%)→ 合理 P/E 2026E = 38-55x
合理市值区间:
- P/E 2026E 38-55x × 30 亿 = 1,140-1,650 亿元
- 对应股价 136-197 元
- 10% 安全边际折扣后:122-177 元
7.5 多方法估值汇总
| 方法 | 中性合理价值 | 对当前 131.20 |
|---|---|---|
| DCF | 67.8 元 | -48%(永续依赖度高,参考价值有限) |
| P/E 2026E (PEG) | 136-197 元 | +4% 至 +50% |
| 情景估值 | 100-160 元 | -24% 至 +22% |
| 反向估值(PEG 1.5x) | 130-140 元 | -1% 至 +7% |
最终合理估值区间:
- 12 个月目标价(中性偏保守):100-160 元/股
- 中位数目标价:130 元/股
- 当前 131.20 元处于区间内偏上沿
7.6 与市场一致预期对比
| 指标 | 华安 2025-12-31 预测 | 本团队基线 | 差异 |
|---|---|---|---|
| 2026E 收入 | 130.8 亿 | 140 亿 | +7% |
| 2026E 归母 | 23.4 亿 | 29.4 亿 | +26% |
| 2026E P/E | 36x | 37x | 一致 |
| 2027E 归母 | 31.5 亿 | 36.9 亿 | +17% |
| 2027E P/E | 27x | 30x | +11% |
本团队较券商一致预期更乐观(2026E 净利 +26%),主要差异:
- 对 1.6T 量产时点更乐观(2027H1 vs 2027H2)
- 对东城+吉安一阶段产能爬坡更乐观
- 对 800G 光模块 PCB 持续放量更乐观
- 对定增 2026H2 落地后财务费用下降更乐观
7.7 安全边际与持仓建议
| 股价区间 | 建议 |
|---|---|
| 100 元以下 | 相对低估,可积极配置(对应 2026E P/E 28x、PEG 1.0x) |
| 100-130 元 | 合理区间,中性配置 |
| 130-160 元 | 估值偏上沿,减仓或观望 |
| 160 元以上 | 估值偏高,不建议追高 |
八、风险定价
8.1 五大核心风险
| 风险 | 概率 | 影响 | 关键观察点 |
|---|---|---|---|
| 客户集中风险(CR1 42.9%) | 高 | 高 | 2026H1 第一大客户占比;2025Q4 扣非环比 -39% 已预警 |
| 资本开支风险(5 项目并行) | 中 | 高 | 在建工程 15.19 亿(+48.67%),2026-2028 累计 8-12 亿/年新增折旧 |
| 现金流转化风险(OCF/NI 0.83x) | 中 | 中 | 应收 37.25 亿(+31.6%)、存货 22.90 亿(+50.1%),净现金敞口 -17.35 亿 |
| 估值消化风险(P/E 53.5x) | 中 | 中高 | 定增 25.3 亿按底价发行约 105 元/股带来短期价格压力 |
| 行业供给过剩风险(2027-2028) | 中 | 中 | 公司原文已预警,AI 算力细分赛道消化压力小于中低端 |
8.2 次要风险
- CCL 涨价风险:上游覆铜板占成本 42.26%,与控股股东生益科技关联采购占比 16.26%。涨价已成功向下游传导,但持续性受限于客户议价权。
- 汇率风险:外销 60.4%,过去 12 个月人民币升值 5.7%,年化影响净利 0.4-0.5 亿。公司 2025 年报披露的汇率敏感性:人民币对美元升值或贬值 1%,将减少或增加净利润 697.3 万元。1
- 关联交易公允性:控股股东持股 62.50%,关联采购占比上升,需关注监管关注度。
- 限售解禁与股权激励摊薄:2024 限制性股票激励第二归属期已完成,未来剩余摊销仍会小幅影响利润。
- 英伟达份额不及预期:公司业绩说明会不正面回应具体客户与份额,相对胜宏科技 50-55% 仍处于追赶位置。
8.3 单点波动实证
2025Q3 单季扣非归母 5.84 亿元(峰值)→ 2025Q4 降至 3.58 亿元(环比 -39%),但 2025Q4 经营性现金流反创全年峰值 8.14 亿元。413
Q4 收入下降是销售/交付节奏问题而非需求消失,但单点波动的剧烈程度已构成 2026H2 的核心观察指标——管理层在 2026-05-07 业绩说明会中并未否认此波动。3
九、关键验证信号
9.1 上行信号(增强判断)
- 2026Q3 季报毛利率 ≥34%、净利同比 +80% 以上
- 1.6T 光模块 / 1.6T 交换机 PCB 量产规模披露(业绩说明会)
- 吉安多层二阶段 2026 年底前试生产确认
- 泰国工厂 2026Q3 试生产 + 海外订单承接
- 新增大客户(Google / Microsoft / Meta)份额突破披露
9.2 下行信号(弱化判断)
- 2026Q3-Q4 单季毛利率回落至 30% 以下
- 第一大客户占比下降至 35% 以下(订单流失)
- 应收账款周转天数恶化至 120 天以上
- 定增发行价低于 100 元(市场极度悲观信号)
- CCL 涨价但 AI 客户压价导致毛利率回落
9.3 12 个月关键时点
| 时点 | 事件 | 验证内容 |
|---|---|---|
| 2026-10 | 2026Q3 季报 | 验证 H2 业绩持续性 |
| 2026-12 / 2027-01 | 2026 年报预告 | 验证全年净利是否达到 28-30 亿 |
| 2027-04 | 2026 年报 + 2027Q1 | 英伟达 GB300/Rubin 平台供应披露 |
| 2027H1 | 1.6T 商用启动 | Dell'Oro 2027 商用时点验证 |
十、综合判断
生益电子正处于"AI 算力结构性需求 + 高端产能集中投放兑现"的关键期。商业基本面已从 2023 年的"传统 PCB 厂"切换为 2025-2026 年的"AI 算力 PCB 核心供应商",财务质量与盈利能力显著提升。
当前置信度评估:
- AI 算力主线(高):Prismark 2026Q1 大幅上修 + TrendForce 上修 + 公司 2025-2026H1 业绩兑现 → 高置信度
- 单一大客户风险(高):CR1 42.9% 已披露,第一大客户推断为 AWS 置信度中
- 产能扩张节奏(中高):5 大项目时点已公告,但 4 个项目仍在建设期
- HDI 补短板(中):技术与产能尚未释放,2027-2028 才是关键观察期
- 关联采购公允性(中低):现有数据只能判断规模与定价机制
给投资者的核心提示:
- 主线 A(AI 算力 + 高端产能)的支撑证据最充分,Prismark 上修 + 公司业绩兑现形成相互验证
- 主线 B(单一大客户风险)需要重点关注,2026H2 季报 CR1 占比是首要观察指标
- 主线 C(资本开支 + 融资压力)需要持续跟踪定增发行节奏与现金流改善
- 主线 D(估值消化)当前 P/E TTM 53.5x 已部分反映 2026E 业绩
未解决的公开问题(待后续追踪):
- AWS 在 2026H2 / 2027 的拉货节奏(无公开数据)
- 1.6T 高速 PCB 量产规模(公司不披露)
- 英伟达 GB300/Rubin 平台供应(公司不正面回应)
- 关联交易定价的第三方公允性比价(缺乏外部数据)
- 2027-2028 行业供给过剩的实际影响(取决于 30 层以上 / 5 阶+ HDI 等高端品类的供需平衡)
- 应收账款账龄与坏账准备(公司未单独披露)
- 2026H1 毛利率 34.31% 的可持续性(需 2026Q3-Q4 数据验证)
十一、公开证据局限说明
本研报主要数据与判断基于截至 2026-08-28 的公开信息,存在以下证据局限:
- 客户名单与份额:公司基于商业保密原则不正面披露具体客户与份额,CR1 是否为 AWS 仍为推断(置信度中),CR2-CR5 难以精确对应单一客户。
- 1.6T 高速 PCB 量产规模:公司仅披露"小批量量产 / 打样测试中",2026H2 能否放量决定 2027 增长曲线。
- 英伟达具体份额:未公开披露,相对胜宏科技 50-55% 处于"待验证"状态。
- 台日韩厂商份额:Unimicron / Nan Ya PCB / Ibiden / Tripod 在 AI 高速 PCB 的具体份额与产能数据未取得。
- 2026-08 中美关税与原产地规则最新口径:公司原文未明确披露,泰国 BOI 项目是对冲但具体效果未知。
- 应收账款账龄结构:公司未单独披露 1 年内/1-2 年/2 年以上账龄结构,无法精确评估坏账风险。
- 关联交易定价公允性:缺乏独立第三方对比数据。
- 2026-2028 行业供给过剩的实际影响:取决于 30 层以上 / 5 阶+ HDI 等高端品类的供需平衡,2027H2 才有更清晰数据。
- 定增最终发行价与规模:25.3 亿元已注册但实际发行价/时点未定,对每股净资产和股价的稀释影响存在 5-10% 区间不确定性。
- 2026H1 毛利率 34.31% 的可持续性:受 1.6T 量产时点 + CCL 涨价 + 产能爬坡多重影响,需 2026Q3-Q4 数据验证。
相关研究
资料来源
- [1] 生益电子2025年年度报告 · 巨潮资讯 2026-04-23 查看原文
- [2] 生益电子2026年半年度报告 · 巨潮资讯 2026-08-14 查看原文
- [3] 生益电子2025年年度暨2026年第一季度业绩说明会 · 上证路演中心 2026-05-07 查看原文
- [4] 财务数据 · Tushare 2026-06-30
- [5] 生益电子2026年半年度业绩说明会 · 上证路演中心 2026-08-25 查看原文
- [6] 生益电子关于全资子公司投资建设“芯算智联”高速互联电路板制造项目的公告 · 巨潮资讯 2026-08-28 查看原文
- [7] 生益电子2025年度向特定对象发行A股股票募集说明书(注册稿) · 巨潮资讯 2026-06-10 查看原文
- [8] 生益电子关于2025年度向特定对象发行A股股票申请收到中国证券监督管理委员会同意注册批复的公告 · 巨潮资讯 2026-06-08 查看原文
- [9] 生益电子关于公司2024年限制性股票激励计划首次授予部分第二个归属期部分归属结果暨股份上市公告(定向发行股份) · 巨潮资讯 2026-06-17 查看原文
- [10] 生益电子关于公司2024年限制性股票激励计划首次授予部分第二个归属期部分归属结果的公告(回购股份) · 巨潮资讯 2026-06-25 查看原文
- [11] 估值数据 · 箴研 2026-08-28
- [12] 国内领先的PCB供应商,充分受益于AI需求 · eastmoney_reportapi 2025-12-31 查看原文
- [13] 生益电子2025年第三季度业绩说明会 · 上证路演中心 2025-11-18 查看原文