 箴研
- 分析基准日:2026-10-26
- 基准价:37.63 元/股(2026-10-26 盘中快照,约 10:34–10:39 CST,当日 A 股尚未收盘;最近一个正式收盘价为 2026-10-23 的 40.15 元)
- 总股本:11.4749 亿股 | 总市值:431.80 亿元 | 企业价值 EV:约 387.4 亿元(宽口径净现金 44.4 亿元)
- 研究主线:在 2026Q3 单季 28.95% 的毛利率、0.97 倍的前三季现金转化和约 62 倍的 TTM 市盈率下,这轮周期还能走多远、正常化盈利中枢应锚定在什么水平,当前 37.63 元究竟在定价"周期见顶"还是"盈利中枢上移"?
一、核心结论
Q3 的利润爆发是真的,主因是涨价周期;现金改善也是真的,但只有一部分能持续;按当前价格,市场付的钱对应的不是已实现盈利,而是"周期高点能维持多久"这一个还没被证明的假设。
2026 年三季度公司收入 57.99 亿元(同比 +41.15%)、归母净利润 6.42 亿元(同比 +180.90%);单季看,收入 22.99 亿元创历史单季新高,毛利率 28.95% 是 2021 年周期结束以来的单季最高值,归母 3.51 亿元同比 +470.17%。12
本研究的判断分三层:
第一层,Q3 的爆发已经可以归因到周期,而不是能力突破,而且这个判断本轮从"推断"升级为"已证实"。 三条证据互相咬合:一是单季毛利率 28.95% 突破了上一轮周期的峰值区间(2022Q1 为 24.99%),二是公司自己在三季报里写明"主营产品销量及单价同比上升",三是此前行业侧对"6–7 月两轮调价、Q3 集中兑现"的预判被单季数据验证。13 环比数据最能说明问题:收入从 19.85 亿元升到 22.99 亿元(+15.81%),而单季营业成本只从约 15.83 亿元升到 16.34 亿元(+3.2%),毛利额从约 4.02 亿元升到 6.65 亿元(+65.4%)。但必须同时说清:销量、产品结构、稼动率与单位成本对这 8.69 个百分点的贡献在财务上无法分离,本文不给"涨价贡献 X%、结构贡献 Y%"这种伪精确拆分。 结构升级不是不存在,而是不可验证——公司不按 MLCC/电阻/电感披露收入与毛利率,高端 MLCC 占总营收约 16% 的旧口径即使毛利率高 10 个百分点,也只能解释约 1.6 个百分点的整体拉动,与 Q3 实际 +8.99 个百分点的跳升不是一个量级。
第二层,现金改善真实但不是全部可持续。 前三季经营现金流净额 6.23 亿元(同比 +140.71%),OCF/归母 0.97 倍,较 2026H1 的 0.555 倍明显修复;Q3 单季 4.62 亿元、OCF/归母 1.31 倍。12 但拆开看,Q3 销售收现 21.08 亿元、收现比 91.68%(H1 为 88.30%),而前三季累计收现比 89.66%,反而同比下降 1.37 个百分点;Q3 的 4.62 亿元 OCF 里,供应商端净融资贡献约 2.56 亿元(应付票据 +4.11 亿元、应付账款 −1.55 亿元),资产端净占用约 3.03 亿元,人工现金支出仅 3.81 亿元(占收入 16.58%)是最大的正向杠杆。结论是:改善是真的,其中人工杠杆的可持续性最高,供应商账期与票据腾挪次之,单季 1.31 倍这个读数本身最不可外推。 常态 OCF/归母应按 0.9–1.1 倍看待。
第三层,也是本轮真正要回答的问题:正常化盈利中枢在哪里,当前价格对应什么。 剔除政府类收益后的核心可持续盈利中枢约 8–9.5 亿元,Base 情景 2027 年归母 10.3 亿元。按 37.63 元计,市值 431.80 亿元、PE(TTM) 62.0 倍、PB 3.36 倍、PS(TTM) 5.80 倍。本研究的结论是:当前价格无法用现金流解释。 EV 387.4 亿元在 WACC 9.5%、永续增长 2.0% 的假设下,需要稳态自由现金流约 29.0 亿元/年,而 Base 情景 2027E 的自由现金流只有 8.5–10 亿元,差距近 3 倍。4 反过来算,431.80 亿元若按 25/30/40 倍常态化市盈率定价,隐含正常化归母分别为 17.27/14.39/10.80 亿元——只有最乐观的那一档,才能被 Q3 的实测水平勉强支撑。
因此本报告不给单一目标价,只给区间与中枢。 三情景包络出的整体分析区间是 100–480 亿元(9.0–41.7 元/股),估值中枢约 250 亿元(21.8 元/股),中枢区间 240–275 亿元。当前 431.80 亿元位于整体区间约 87% 分位,比 Base 情景上沿高约 31%,定性为"对 Bull 情景的部分定价"。
{"title": "风华高科 2021Q4–2026Q3 单季收入、毛利率、归母净利与经营现金流全序列(缺失期留空)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/143fe08f-dd65-48df-9a82-286a51330f94/aee6cea5725503ef/widget-aee6cea5725503ef.html"}
三条最重要的观察
观察一:财报公布后的第一个交易日,市场并没有给出比同业更差的评价。 三季报于 2026-10-23 晚间披露,因此 10-23 当天收涨 1.44% 至 40.15 元发生在市场看到财报之前,不能算作财报反应;市场对这份财报的第一个反应日是 10-26,当天风华高科盘中 37.63 元(−6.28%),同日三环集团 −9.96%、顺络电子 −5.29%、鸿远电子 −5.44%、火炬电子 −5.13%。25 风华的跌幅落在同业区间之内、且小于三环,所以正确的表述是"被动元件板块普跌",而不是"财报被市场否定"。 自 10 月 8 日 50.40 元的收盘高点至 10-26 盘中累计回撤 25.3%。至于回撤原因,前期涨幅过大、减持预期、AI 叙事降温三种解释都无法排除,本报告不择一断言;控股股东减持窗口 2026-11-04 才开始,不能写成已经发生的减持冲击。
观察二:公司的利润越来越"干净",但税率正在往回走。 前三季核心归母(剔除政府类收益)约 5.93 亿元,占报告归母 92.4%;2025 年全年政府类收益占归母 22.9%,2026 年前三季降至 7.63%。利润增长几乎全部来自经营,政策性收益依赖度同步下降——这是本轮财报里比利润数字本身更有价值的发现。 但另一头,有效税率从 2025H1 的 5.66% 一路升到 2026H1 的 8.23%、前三季的 10.95%、Q3 单季的 13.1%,正朝 15% 靠拢;每 1 个百分点的税率变化影响归母约 0.11–0.12 亿元。这意味着"毛利率改善 = 净利率改善"这个假设在 2027 年开始失效。
观察三:涨价周期之外,公司主动关掉了"量"的天花板。 2025 年 8 月公司终止了以小尺寸 MLCC 产能为主的祥和二期投资,随后祥和项目节余 3.68 亿元、片式电阻器技改扩产项目节余 4.79 亿元,合计逾 8.5 亿元募投资金永久转为流动资金,而不是变成 MLCC 产能。6 Q3 收入 22.99 亿元是在存量产线被填满、无新增 MLCC 产能的条件下创出的历史新高,这证明存量产线能被填满,但也说明2026 下半年到 2027 年的增长弹性越来越依赖"再涨价一次",而不是"再卖更多"。公司的盈利对行业价格周期的敏感度因此不降反升。
二、公司靠什么赚钱:全品类配套,而非单点技术溢价
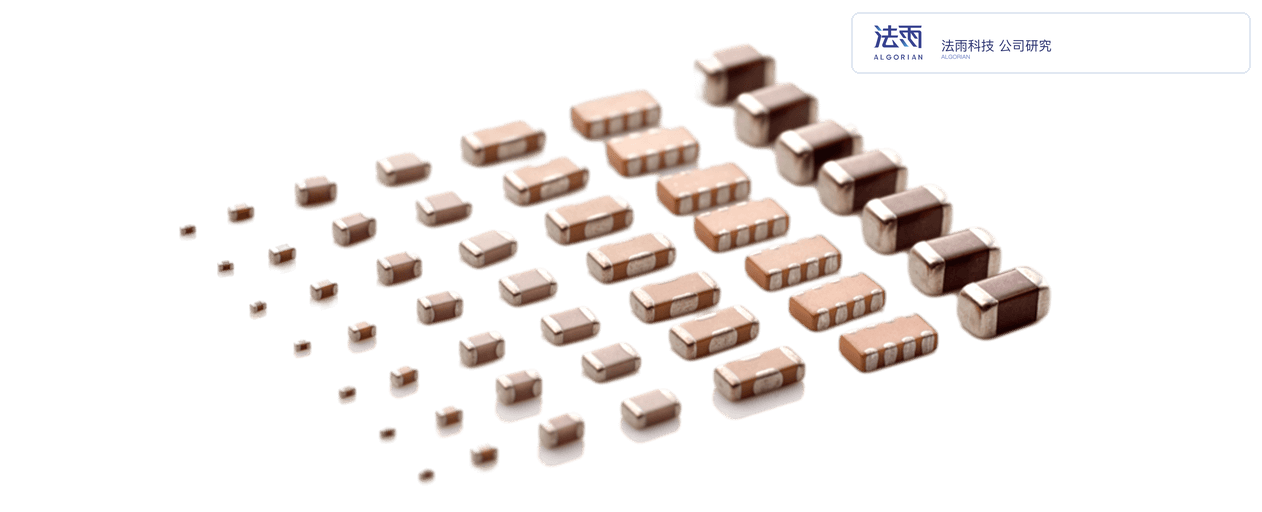 图:风华高科覆盖多类贴片被动元件,支撑“全品类配套”模式;来源:fhcomp.com。
风华高科的客户绝大多数不是英伟达这样的 AI 算力客户,而是国内家电、通信、汽车 Tier1、工控、消费电子的品牌商和模组厂,以及大量中小分销商。
这些客户真正的痛点不是"买不到某个型号的电容",而是同一块板子上需要几十种不同规格的被动元件,每一种的认证周期都长达数月到一年以上,任何一种断供都可能让整机无法量产。公司交付的正是这种"一站式配套":MLCC、片式电阻、电感、压敏/热敏、铝电解、陶瓷滤波器、超级电容,再加上电子浆料与瓷粉这类上游材料。
 图:一块电路板需要多种规格元件,一站式配套可降低断供风险;来源:fhjkv.com。
收费方式是标准的元器件直销经销价,结构高度依赖少数直销大客户: 2025 年直销毛利率 24.23%、经销毛利率仅 12.23%,相差 12 个百分点;而占收入 54.01% 的经销盘贡献的是规模与周转,不是溢价。6
客户集中度极低既是优势也是证据: 前五大客户合计仅占 20.66%、第一大客户 6.47%。这说明公司抗风险能力较强,但也说明公司不是靠锁住客户赚钱,而是靠品类齐全承接碎片化需求——没有绑定式的深度关系。
2.1 一个具体场景:这笔生意为什么能成立
一家做服务器电源模块的 Tier1 厂,要在多相供电方案里同时用高容 MLCC(储能平滑)、开尔文四端子合金电阻(电流采样)、大电流叠层电感(相间滤波)。这三个件来自三个体系、认证标准各异,分散采购时任何一个料号的认证延期都会卡住整台设备的量产。公司把 IM/AE/AM/AS 系列 MLCC 与 MF/MI/MT/MG/MS 系列合金电阻打包推向同一个客户,这就是它真实的价值来源。7
但要注意这条链上最弱的一环是"单位经济→回报"。 2025 年公司销售量 10,970.60 亿只(+13.70%)、收入 57.56 亿元,粗算单只均价约 0.0525 元,净利润 2.833 亿元、单只净利约 0.0026 元。量的能力是真实的,价与利的能力很薄。 更直接的反证在成本结构:2025 年营业成本中原材料占 54.93%、人工 13.54%、制造费用 31.54%,人工成本同比 +28.32%、制造费用同比 +25.25%,都远超收入 +16.54% 的增速——量的扩张正在被自身的人工与折旧吞噬。6 2026Q3 收入 22.99 亿元、单季毛利率 28.95%,是这条链上第一次出现量、价、利润率同时改善的时刻。
2.2 高端化的证据强度:真实存在,但集中在车规与电阻,不在 AI
2025 年报研发项目进展中,车规级高端 MLCC"部分产品已通过车规体系认证,实现批量供货",薄介质高容高电压 MLCC"部分规格已完成客户验证,实现批量供货";车规一体成型电感、薄膜电阻亦为"实现批量供货";2026Q1 更具体的进展是"3 款 MLCC 产品完成客户编码认定并批量交付,7 款高容新品有序研发"。68 请注意"3 款"这个绝对量——相对公司 58 亿元级别的年收入体量,高端新品放量的绝对金额在 2026 年内很难构成利润主引擎。
材料端的自主化是真的,但用词要抠住: 2025 年报披露"纳米晶瓷粉、超细镍浆、车规电感软瓷粉等关键材料取得突破,性能指标优于进口材料",2026 年 5 月披露车规级 MLCC 高可靠瓷粉、丝印浆料、汽车电子端电极铜浆三大核心材料再突破;但研发项目进展的原文是"已实现部分瓷粉和浆料自主化供应"——是"部分",不是"全面",而且自产率数值从未披露。68
AI 落点上,公司自己否定了最关键的一环。 2026-05-12 业绩说明会上,投资者直接问及"英伟达认证的 AI MLCC 核心供应商",公司回复"公司目前尚未直接供货英伟达";2026-09-15 有投资者追问去年下半年送样的 AI 服务器 MLCC 认证到哪个阶段,公司未回答认证阶段,仅答"相关新产品陆续通过客户认证"。89 三季报正文也只说"主营产品销量及单价同比上升",没有给出任何服务器/AI 相关收入、客户名称或认证进度的数字。1 所以本文不引用任何关于风华 AI 收入金额的估算——那类数字建立在未经证实的假设上。
公司自己给出的高端占比口径要打折看。 2026H1 的"高端 MLCC 占 MLCC 营收约 40%、MLCC 占总营收约 40%",即高端 MLCC 约当总营收 16%,但它是收入口径、公司自定义分类(含高容、车规、中高压,主体是车规与中高压而非 AI),去年同期基期未披露,且只存在于投资者问答、从未进入定期报告正文,三季报也未更新。9
2.3 公司的优势与劣势,都很具体
优势:全品类配套(免去多供应商管理)、国资背景带来的下游准入信任(广东省基础电子元器件产业链"链主")、以及在价格战中维持交付的耐受力;AEC-Q200 与 IATF16949 车规体系认证可跨品类复用(车规高压电阻同样通过认证并导入新能源车供应链),构成一定范围经济。
劣势:2025 年境外收入仅 2.152 亿元、占收入 3.74%,全球化渠道基本不存在,2026H1 境外回升至 1.48 亿元但占比仍仅 4.23%,且是唯一下滑的毛利率分项(21.89%,同比 −0.22pct)。610
护城河的边界:认证资产(车规体系 + 国家级研发平台 + 单项冠军产品)需要 3–5 年积累,但它保证的是"能进供应商名单",不是"能拿到超额价格"——2025 年 17.75% 的整体毛利率说明公司至今没有把准入资格转成定价权。
三、行业:这轮周期的性质与供给时钟
3.1 判断先行:不是"全面周期反转",而是"AI 高端紧缺 + 消费级分化"的双轨结构
把它当作一轮全品类普涨的行业性反转来定价,是当前市场最主要的误读风险。
证据是方向相反的两组。日韩三巨头 2026 年 6 月下旬订单出货比(BB Ratio)分别为村田 1.30、三星电机 1.31、太阳诱电 1.25,均处疫情以来高位,而全球行业整体 BB Ratio 仅 1.04;分销商库存量续创历史新低,库存金额却上升,单价指数上涨 7%。但另一端,Frost & Sullivan 明确记录"高容量 MLCC 现货价格快速上涨"与"普通消费级 MLCC 开始降价"并存。
分化不是传闻,而是原厂自身的产能配置动作所导致——日韩厂把消费级 X5R 产能转向 AI 服务器所需的 X6S/X7R,挤压了消费级小尺寸产能。11
3.2 涨价幅度决定了风华的弹性上限
| 品类 | 公开报道涨幅 | 对风华收入的覆盖 |
|---|---|---|
| AI 高端 MLCC | 15%–35% | 远低于高端 MLCC 口径的 16%(AI 相关收入占比很低,公司未披露金额) |
| 高端 MLCC(高容/车规/中高压) | — | 约占总营收 16% |
| 消费级 MLCC | 5%–10% | 收入主体 |
涨幅数据来自媒体转述原厂涨价函,未取得涨价函原文,可信度需打折。
这张表解释了本研究的核心张力: 涨幅最大的一档恰恰是风华占比最低的,占比最大的消费级涨幅最小。公司自身的表述也印证了这一点——2026-10-12 在互动平台首次给出肯定表述:"今年以来电子元器件行业景气度持续上行,公司目前产品订单充足,产能利用率保持在较高水平……主营产品价格稳步上升。"12 但公司至今未披露涨价幅度、覆盖品类与生效时点,真正的领导者会公布调价幅度与生效日期;而且公司本轮提价覆盖全品类,而行业实际紧张集中在高容/高性能与部分通用型,全品类提价的可逆性高于紧缺料号。
3.3 供给时钟:2027–2028 是三路增量交汇的年份
- 村田:2027 财年 MLCC 产能 +20% 以上,约 800 亿日元设备投资
- 冈山村田制作所:约 90 亿日元陶瓷原料产线,2028 年 4 月投产
- 国产微容二期:持续爬坡
本研究判断:AI 高容品类的价格纪律可维持至 2027 下半年至 2028 年初,消费级最早 2027 上半年松动。 这直接决定了估值假设——28.95% 的单季毛利率是本轮周期高点,不能年化到 2027–2028 年;如果强行年化,2027 年归母约 14.5 亿元,比本报告 Base 情景的 10.3 亿元高出 41%。
3.4 宏观:方向中性偏不利
制造业 PMI 2026 年 9 月 50.1 短暂重回扩张,但全年在 49.2–50.3 区间震荡,传统下游并未进入扩张周期;PPI 同比 3.8% 抬升支撑了涨价的成本正当性,但也意味着一旦金属价格回落,涨价的基础同步消失。2
四、近期经营与财务质量:三季报的四个变化
4.1 数字本身
| 指标 | 2026Q3 单季 | 2026 前三季(累计) | 2025 前三季 |
|---|---|---|---|
| 营业收入 | 22.99 亿元(同比 +71.97%,环比 +15.81%) | 57.99 亿元(+41.15%) | 41.08 亿元 |
| 营业成本 | 16.34 亿元 | 44.77 亿元 | 33.44 亿元 |
| 毛利率 | 28.95%(同比 +8.99pct,环比 +8.69pct) | 22.80%(+4.20pct) | 18.60% |
| 营业利润 | 4.05 亿元(+523.56%) | — | — |
| 归母净利润 | 3.51 亿元(+470.17%,环比 +74.22%) | 6.42 亿元(+180.90%) | 2.28 亿元 |
| 扣非归母 | 3.49 亿元(+464.27%) | 6.36 亿元(+174.14%) | 2.32 亿元 |
| 非经常性损益 | 0.026 亿元 | 0.053 亿元(占归母 0.83%) | — |
| 经营活动现金流净额 | 4.62 亿元(上年同期 −1.04 亿元) | 6.23 亿元(+140.71%) | 2.59 亿元 |
| 基本每股收益 | 0.31 元 | 0.56 元 | — |
| 加权平均 ROE | 2.76%(+2.26pct) | 5.05%(+3.21pct) | — |
数据来源为 2026 年三季度报告正文与结构化财务数据包 12。
一处必须纠正的口径冲突: 结构化数据包把单季基本每股收益列为 0.56 元,但三季报正文"本报告期"基本每股收益为 0.31 元、年初至报告期末为 0.56 元。0.56 元是前三季累计值,一切每股指标以三季报正文为准。
资产负债表与收入扩张的关系是健康的:
| 项目 | 2026-09-30 | 对比 | 参照 |
|---|---|---|---|
| 应收账款 | 18.08 亿元 | 同比 +39.12% | 慢于 Q3 收入 +71.97% |
| 存货 | 13.26 亿元 | 较年初 +29.70% | 慢于前三季收入 +41.15% |
| 应收款项融资 | 8.57 亿元 | 较年初 +61.98% | 公司解释为银行承兑汇票增加及贴现减少 |
| 应付票据 | 15.94 亿元 | 较年初 +37.13% | 公司解释为自开银承付款增加 |
| 合同负债 | 0.31 亿元 | 较年初 +67.86% | 预收客户货款增加 |
| 在建工程 | 0.96 亿元 | 较年初 −57.96% | 机器设备转固,折旧压力后移 |
| 其他债权投资(大额存单) | 10.67 亿元 | 较年初 +263.95% | 现金类资产大幅增厚 |
| 短期借款 | 0.51 亿元 | 较年初 +426.01% | 绝对额仍极小 |
应收与存货增速都慢于收入增速,且合同负债(预收款)上升,指向订单能见度而非渠道压货;同时信用减值损失 −0.26 亿元、同比增加 249.56%,是这组数据里唯一需要持续跟踪的负面项。 应收账款增速低于收入,未见通过放宽信用制造收入的迹象,但公司未披露账龄精确占比与前五大欠款方,这部分仍是缺口。
4.2 利润质量:增长几乎全部来自经营,这是本报告期最扎实的一条
- 前三季核心归母(剔除政府类收益)约 5.93 亿元,占报告归母 92.4%
- 2026Q3 单季政府类收益增量 1,060.92 万元,Q3 核心归母约 3.42 亿元
- 2025 年全年政府类收益 6,492.79 万元,占当年归母 22.9%;2026 年前三季这一比例降至 7.63%
- 前三季其他收益 5,156.15 万元、投资收益 3,521.12 万元,合计占利润总额 12.0%
- 资产减值损失 −0.61 亿元,同比改善 32.12%;信用减值损失 −0.26 亿元,损失同比增加 249.56%
结论很干净:报告归母 +180.90% 的增长几乎全部来自主营经营,政策性收益的依赖度同时在下降。 这条比"净利 +470%"这个标题数字更有价值,因为它说明利润改善的机制是价格传导到毛利,而不是补贴或资产处置。
{"title": "风华高科有效税率由 2025H1 的 5.66% 回升至 2026Q3 单季 13.1%,2027–2028 基准假设 15%", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/143fe08f-dd65-48df-9a82-286a51330f94/8a31ad2c4dc34776/widget-8a31ad2c4dc34776.html"}
4.3 现金质量:改善是真的,但只有一部分能持续
{"title": "2026Q3 单季现金桥:供应商净融资 2.56 亿元与人工杠杆共同支撑 4.62 亿元 OCF", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/143fe08f-dd65-48df-9a82-286a51330f94/e3913c2fa5ce44d9/widget-e3913c2fa5ce44d9.html"}
Q3 单季的 4.62 亿元经营现金流可以这样拆:
| 来源 | 金额 | 可持续性判断 |
|---|---|---|
| 销售收现 | 21.08 亿元,收现比 91.68%(H1 88.30%) | 中等:前三季累计收现比 89.66%,反而同比降 1.37pct |
| 人工现金支出 | 3.81 亿元,占收入 16.58% | 最高:这是成本结构带来的真杠杆 |
| 供应商端净融资 | 约 +2.56 亿元(应付票据 +4.11 亿元、应付账款 −1.55 亿元) | 较低:占用上游账期,可逆 |
| 资产端净占用 | 约 −3.03 亿元 | — |
三条结论:
- 改善真实,但分层清晰:人工杠杆 > 供应商账期与票据腾挪 > 单季 1.31 倍这个读数本身。做常态现金测算时,OCF/归母应取 0.9–1.1 倍,而不是把 1.31 倍外推。
- 货币资金不是评估现金创造能力的正确口径:Q3 货币资金净减少 2.02 亿元,现金类资产也没有同步增加——现金被搬到了应收款项融资、大额存单等其他科目。用货币资金变动衡量现金创造能力会得出错误结论。
- 票据是双刃剑:应付票据 15.94 亿元(较年初 +37.13%)既在 Q3 支撑了现金流,也意味着保守口径下的类债务敞口在扩大(见第六节)。
4.4 税率:正在向 15% 回归,且 2028 有一个已知的坑
有效税率路径:2025H1 5.66% → 2026H1 8.23% → 2026 前三季 10.95% → 2026Q3 单季 13.1%。21
主因不是递延所得税的确认或负债变动,而是固定金额的税收利益被放大的利润总额摊薄。基准假设:2026Q4 13.5%、2026 全年 11.5%、2027 年 15%(区间 13%–16%)、2028 年 15.5%(区间 14%–17%),每 1 个百分点影响归母约 0.11–0.12 亿元。
一个已知的政策性拖累: 先进制造业增值税加计抵减适用至 2027-12-31,2027 年应计全年 1,237.65 万元,2028 年归零,2028 年归母因此减少约 0.10 亿元——拖累后移一年,不在 2027 年体现。
4.5 折旧:放大器,不是决定者
Q3 单季固定资产由 56.39 亿元降至 55.31 亿元,净减 1.08 亿元,而同期在建工程只增加 0.23 亿元——这说明当期折旧明显大于当期转固,转固高峰已过。 前三季资本开支 1.07 亿元、同比 −66.9%。
2027 年新增转固带来的折旧增量上限约 0.13–0.20 亿元,对毛利率影响 0.2–0.3 个百分点,小于稼动率提升可能带来的 +0.5–0.7 个百分点正向杠杆。所以真正决定 2027 年毛利率上限的是价格与稼动率,不是折旧。 折旧压力后移到 2027 年,而不是压在这一轮上。
4.6 资本回报确实上台阶了,但仍是可比公司中最弱的一家
| 指标(TTM 口径) | 上一版基线(TTM 截至 2026H1) | 当前(TTM 截至 2026Q3) | 三环集团 | 顺络电子 |
|---|---|---|---|---|
| ROE | 3.21% | 5.42% | 15.11% | 14.99% |
| ROIC | 4.44% | 7.30% | — | — |
| 净利率 | 约 6.3% | 9.35% | 29.37% | 13.31% |
| 毛利率 | 18.21% | 21.21% | — | — |
数据为 TTM 口径("上一版基线"列为 TTM 截至 2026H1,本轮已随三季报滚动更新),2026-10-26 取数 24。旧稿"与可比公司 ROE 差一个数量级"的表述在本轮不再成立:差距已从 3% 对 6%–15% 收窄到 5.42% 对 15% 上下。但方向不变——风华仍是这几家中盈利质量最弱的一家,改善的是周期盈利弹性,不是高端能力。 三环集团 2026Q3 业绩 2026-10-28 才披露,本轮没有同业同季数据,因此不做同季排名。
4.7 关联方资金集中度
2026-06-30 货币资金中有 21.68 亿元存放于关联方广晟财务公司,占当时货币资金约 57.8%;财务公司资本充足率 21.89%、流动性比例 95.44%,指标本身健康,但所依据的财务公司报表未经审计,关联方贷款结构也未逐笔披露。 同期公司持有其他权益工具投资 8.37 亿元(本报告在 EV 口径中单列加回),另有应收股利 1,256 万元。资金运用的效率与聚焦度都不高。
五、治理与资本配置
5.1 治理信号自相矛盾
半年报确认:公司制定了市值管理制度,但"是否披露了估值提升计划"勾选"否";2026H1 计划不派发现金红利;报告期无股权激励计划或员工持股计划。10
"质量回报双提升"进展公告列举的实际回报动作只有两项:2023–2025 年度累计现金分红 3.44 亿元、注销 9,522,792 股回购股份。13 同期副总裁周庆波于 2026-04-20 因"个人原因"离任。
一边喊"质量回报双提升",一边无估值提升计划、无股权激励、半年不分红、控股股东高位减持。 2026-10-23 公司同时披露了新任董事会秘书、《公司投资管理制度》《公司ESG管理办法》等制度性文件,方向是正的,但制度不等于股东回报的实质改善。
5.2 逾 8.5 亿元募投资金永久转为流动资金
- 祥和项目(MLCC 产能)2026-04-17 结项,节余 3.68 亿元永久补流
- "新增月产 280 亿只片式电阻器技改扩产项目"结项,节余 4.79 亿元永久补流
合计逾 8.5 亿元募投资金没有变成 MLCC 产能,而是变成了流动资金。 这在财务上是稳健的,在"承接 AI 小尺寸高容缺口"的叙事上则是自我否定。对投资判断的直接含义:公司自己都不认为当前需要为 AI 需求扩产,那么"AI 需求带来量增"就不应被当作盈利模型的主驱动。
5.3 控股股东减持:时点最确定,但影响最小
广晟控股 2026-10 预披露拟减持不超过 685.56 万股(0.60% 股本),窗口 2026-11-04 至 2027-02-03,理由为自身资金安排。14 按当前价对应金额约 2.6 亿元,相对于 431.80 亿元的市值与日均成交,实质冲击有限;它的意义是信号而非金额。 需严格区分:减持是预披露,窗口尚未开始,不能把 10 月的回撤解释成"已发生的减持冲击"。
六、估值:当前价格反映了什么
6.1 统一口径下的估值锚
| 项目 | 数值 | 口径 |
|---|---|---|
| 基准价 | 37.63 元 | 2026-10-26 盘中快照,未收盘 |
| 总股本 | 11.4749 亿股 | 2026-08-20 回购注销 952.28 万股后;注销不追溯调整报告期 EPS |
| 总市值 | 431.80 亿元 | 37.63 × 11.4749 亿 |
| 宽口径净现金 | 44.4 亿元 | 现金类资产 46.7 亿元 − 已知负债 2.30 亿元;占市值 10.3% |
| 企业价值 EV | 约 387.4 亿元 | 431.80 − 44.4 |
| 归母权益 | 128.49 亿元 | BVPS 11.20 元 |
| PE(TTM) | 62.0 倍 | TTM 归母 6.966 亿元 |
| PB | 3.36 倍 | 431.80 / 128.49 |
| PS(TTM) | 5.80 倍 | TTM 收入 74.47 亿元 |
两处必须并列披露的调整:
- 净现金的保守口径。 宽口径净现金 44.4 亿元、EV 约 387.4 亿元;若把应付票据 15.94 亿元视为类债务,净现金收窄至约 28.5 亿元、EV 约 403.3 亿元,EV 类估值因此约有 4 个百分点的高估,不能静默处理。
- 净资产口径的提示。 其他权益工具投资 8.37 亿元在 EV 口径中应单列加回;年内其他综合收益(OCI)减少 1.96 亿元,压低归母权益并机械抬高 PB。
6.2 三情景:不给单一目标价
| 情景 | 2026E 归母 | 2027E 归母 | 2028E 归母 | 合理市值 | 对应股价 |
|---|---|---|---|---|---|
| Bear 周期见顶 | 8.4 亿元 | 6.9 亿元 | 6.7 亿元 | 100–185 亿元 | 9.0–16.0 元 |
| Base 毛利率缓降 | 9.9 亿元 | 10.3 亿元 | 10.2 亿元 | 225–330 亿元 | 19.7–28.7 元 |
| Bull 涨价延续 + 结构改善 | 11.5 亿元 | 13.3 亿元 | 13.1 亿元 | 370–480 亿元 | 32.5–41.7 元 |
- 整体分析区间:100–480 亿元(9.0–41.7 元/股)。这是三个情景的包络,不是目标价,也不代表任何单一情景的概率分布。
- 估值中枢:约 250 亿元(21.8 元/股),中枢区间 240–275 亿元。
- 当前 431.80 亿元位于整体区间约 87% 分位,比 Base 上沿高约 31%,定性为"对 Bull 情景的部分定价"。
{"title": "三情景归母路径与合理市值区间:当前价位于整体区间87%分位", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/143fe08f-dd65-48df-9a82-286a51330f94/328a0d2f26346a21/widget-328a0d2f26346a21.html"}
方法与取舍: 主方法是常态化市盈率(Base 取 22–32 倍);交叉验证用 EV/EBITDA,折旧统一取 4.9 亿元中值,对应 2026/2027/2028 年 EBITDA 为 13.1/17.1/20.6 亿元;PB-ROE 只作参照——套用同行的 PB/ROE 关系会得到 338.7 亿元与 505.9 亿元两个相差 50% 的结果,无法验证;DCF 仅作条件模板(Bear/Base/Bull 每股 11.39/16.43/25.84 元,终值占 65%–74%),不进入中枢。
6.3 经营预测基线与驱动桥
| 年度 | 收入 | 毛利率 | 营业利润 | 有效税率 | 归母 | EPS |
|---|---|---|---|---|---|---|
| 2025A | 57.56 亿元 | 17.75% | — | — | 2.833 亿元 | 0.25 元 |
| 2026E | 82.5 亿元 | 23.9% | 11.19 亿元 | 11.5% | 9.9 亿元 | 0.86 元 |
| 2027E | 92.0 亿元 | 23.5% | 12.14 亿元 | 15.0% | 10.3 亿元 | 0.90 元 |
| 2028E | 99.0 亿元 | 22.5% | 12.08 亿元 | 15.5% | 10.2 亿元 | 0.89 元 |
2027 年的驱动桥(为什么收入涨了、利润却几乎没涨):
- 收入 +9.5 亿元(量约 +7.5、价约 +2.0 为推算拆分)
- 毛利率 −0.4 个百分点(价格回吐 −1.2pct、稼动率摊薄 +0.8pct、结构 +0.5pct、折旧基数 −0.5pct)
- 有效税率 +3.5 个百分点,吃掉约 0.43 亿元
- 归母 9.9 → 10.3 亿元,近乎持平
2026E 的两个假设要标清楚:
- 82.5 亿元收入隐含 Q4 收入 24.51 亿元(环比 +6.6%),高于中邮路径隐含的 22.29 亿元——这是本报告比卖方更乐观的一处可证伪假设。 但风险等级不高:Q4 收入降到 22.29 亿元只使 2026E 归母下降 4.1%(9.9 → 9.49 亿元);Q4 毛利率从 26.5% 降到 22% 影响 −12.9%。判决点是毛利率,不是收入。
- 剔除政府类收益后的核心可持续中枢约 8–9.5 亿元,Base 情景 10.3 亿元的 2027 年归母中,经营贡献是主体。
28.95% 不可年化。 若把 Q3 毛利率年化,2027 年归母约 14.5 亿元,比基准高 41%,那是上沿而不是中枢。
6.4 与卖方预测对照:中邮 2026E 偏保守,分歧在 2027–2028
中邮证券 2026-09-17 预测 2026/2027/2028 年归母 9.19/16.44/19.46 亿元。15 用中邮的 2026E 反推:Q4 只需收入 22.29 亿元、毛利率 26.8%、归母 2.77 亿元,三项都低于 Q3 的实测值(22.99 亿元、28.95%、3.51 亿元)。 所以此前认为卖方路径难以企及的叙事应当废止——中邮 2026E 是偏保守而非激进。
真正的分歧在 2027–2028:中邮 16.44/19.46 亿元,本报告 10.3/10.2 亿元。按当前价 431.80 亿元,相当于给中邮的预测打了约 0.63 的折扣——市场比卖方更谨慎。 这既可以读作"市场已提前定价周期见顶",也可以读作"市场对本稿的谨慎程度定价得更狠"。
6.5 反向估值:当前价格无法用现金流解释
不依赖任何"常态化"主观假设的一条硬检验:
- EV 387.4 亿元,在 WACC 9.5%、永续增长 2.0% 的条件下,需要稳态自由现金流约 29.0 亿元/年
- Base 情景 2027E 的自由现金流只有 8.5–10 亿元
- 差距近 3 倍。当前价格无法用现金流解释。
换一种问法:431.80 亿元 ÷ 25/30/40 倍,隐含正常化归母分别为 17.27/14.39/10.80 亿元。公司 TTM 归母 6.97 亿元、Base 2027E 10.3 亿元。要让当前价格成立,正常化盈利必须稳定在 10.8 亿元以上并被市场相信可以长期维持。
6.6 横向读数:风华是三家中 PB 最低但 PE 最高的一家
| 指标(2026-10-26) | 风华高科 | 三环集团 | 顺络电子 |
|---|---|---|---|
| PE(TTM) | 62.0 倍 | 48.9 倍 | 31.9 倍 |
| PB | 3.36 倍 | 7.18 倍 | 4.77 倍 |
| ROE(TTM) | 5.42% | 15.11% | 14.99% |
| 净利率(TTM) | 9.35% | 29.37% | 13.31% |
读数含义:市场对风华资产的定价接近同行,对盈利的定价却明显更贵。这 13–30 倍的 PE 差额,正是"未来盈利中枢能否维持"这一个问题被市场定价进去的部分。 这也是理解 10-23 收涨 1.44%(跑输创业板指 4.16%)与 10-26 板块普跌的关键背景——市场并未否认业绩,但也没有给这个业绩"新常态"的定价。
{"title": "10月8日至26日风华与被动元件同业同步回撤25%,三季报披露日仅涨1.44%跑输创业板指", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/143fe08f-dd65-48df-9a82-286a51330f94/5653e670337266fc/widget-5653e670337266fc.html"}
七、证伪信号与跟踪清单
未来 2–4 个季度,重点跟踪这十条。前三条决定 Base 情景是否成立,第八条决定估值方法本身是否要换。
- Q4 单季毛利率 ≥25% —— Base 成立的门槛;<22% 直接触发 Bear(2026 年报披露)。
- 2027Q1 单季毛利率连续两季 ≥25% —— 只有这样才能确认 Q3 不是周期高点。
- Q4 单季收入 ≥24.5 亿元 为达标,<22.3 亿元 低于中邮路径。
- OCF/归母连续两个季度 ≥1.0 倍 —— 现金改善可持续性的直接检验。
- 有效税率向 15% 回归,>18% 为 Bear 信号。
- 存货、应收增速均慢于收入增速 —— 营运资本不失控。
- 应付票据 15.94 亿元若继续上升 —— 保守口径净现金压力加大。
- 出现新增小尺寸 MLCC 扩产公告 —— 这是唯一能改变估值方法本身的证据,触发"周期→成长"重估,Bull 上沿 480 亿元成为锚。
- 减持实际执行力度(2026-11-04 至 2027-02-03 窗口内)。
- 三环、顺络的 Q3 与 Q4 毛利率(2026-10-28 起)—— 用于区分行业周期与公司特有问题。
风险排序(按对结论的破坏力):
- ⑨ 减持:时点最确定,但影响最小(约 0.6% 股本、约 2.6 亿元金额)。
- ⑧ 新增小尺寸 MLCC 扩产:唯一能改变估值方法本身的证据。
- ③ 与毛利率拐点:对 Base 最直接的破坏因素——利润与倍数会同向恶化,这是周期股最难受的组合。
- 有效税率超预期上行(>18%):2028 年还有增值税加计抵减归零的已知拖累。
- 公司自述风险:全球经济环境不及预期、供应链成本上行、市场开拓不及预期。10 前两项对公司的直接敞口有限(境外收入仅占 4.23%),第三项实际指向产能上限。
八、证据局限与仍未知的问题
以下是本轮研究无法解决的缺口。它们不是待填的空格,而是判断的边界:
- 公司未按 MLCC/电阻/电感披露分部收入与毛利率 —— 这是本报告所有结论的共同上限。总量数据能告诉你利润改善了多少,但无法告诉你改善来自哪个品类。
- 产销量与单价无法拆分 —— 仅有"销量及单价同比上升"的定性表述,因此"涨价"与"份额提升"两个机制无法做定量分解。本文因此不给伪精确的贡献比例。
- AI/服务器相关收入、客户名称、认证阶段全部未披露,且公司明确否认直接供货英伟达。三季报正文亦无相关数字。
- 三季报后没有管理层公开口径 —— 公司官网投资者活动记录表栏目最新记录仍为 2026-09-15,没有新的记录表或业绩说明会,涨价幅度、AI 进展、稼动率均无公司口径可引。16
- 没有三季报后的即时卖方点评可引,也没有同业 2026Q3 同期数据(三环 2026-10-28 才披露),因此不做同季横向排名。
- 本报告 2025 年财务数据采用公司 2025 年年度报告合并报表口径(营业收入 57.56 亿元、营业成本 47.35 亿元、毛利率 17.75%);年报同时披露的母公司单体口径营业收入 56.38 亿元系母公司报表数据,与合并口径差 1.18 亿元,本文不予采用。
- 2025 年归母净利润采用年报管理层讨论正文的 2.83 亿元(对应 2.833 亿元、扣非约 2.78 亿元),与归母口径非经常性损益 550.92 万元可勾稽;年报每股收益表解析排版存在错位,本文以管理层讨论正文为准。
- 折旧 4.4–5.5 亿元/年为综合折旧率估算,±0.5 亿元影响 EV 法权益 5%–8%。
- 2026E 税率自上而下 11.5%、自下而上 11.9%,存在小幅差异。
- DCF 终值占 65%–74%,只作条件模板,不进入估值中枢。
九、数据来源与口径说明
- 财务数据:2026 年三季度报告 1;结构化财务数据包 2;服务器预生成估值数据包 4;市场与行业上下文 5;历史资料(2025 年年度报告、2026 年半年度报告、投资者关系记录表、公告)沿用上一轮已核验结论。
- 行情口径:2026-10-26 的 37.63 元为盘中快照(约 10:34–10:39 CST),当日尚未收盘;最近正式收盘价为 2026-10-23 的 40.15 元(+1.44%)。三季报于 2026-10-23 晚间披露,10-23 的涨幅发生在市场看到财报之前,不构成财报反应。
- 股本口径:使用回购注销后的 11.4749 亿股;回购注销不追溯调整报告期 EPS。
- 每股指标口径:一律以三季报正文为准(Q3 单季 EPS 0.31 元、前三季累计 0.56 元)。
- 图表数据来源:单季序列由累计期相减得出 2;现金桥、税率路径、三情景与市值区间来自本报告口径表。
- 口径提示:其他业务收入 0.632 亿元、毛利率 97.58%(疑为土地收储等非经常项),做主业分析时应剔除;综合毛利率为分行业口径;同业财务数据为单一结构化接口口径且金额字段单位标注异常,已按人民币理解,建议以各家定期报告复核。
相关研究
资料来源
- [1] 2026年三季度报告 · 巨潮资讯 2026-10-23
- [2] 风华高科 服务器预生成财务数据包 · Tushare 2026-09-30
- [3] 发现报告 - 专业研报平台丨收录海量行业报告、券商研报丨免费分享行业研报 · www.fxbaogao.com 日期未知 查看原文
- [4] 风华高科 服务器预生成估值数据包 · auto 2026-10-23
- [5] 风华高科 市场与行业上下文快照 · Tushare 2026-10-23
- [6] 2025年年度报告 · 巨潮资讯 2026-04-20
- [7] 000636风华高科投资者关系管理信息20260902 · 巨潮资讯-信息披露调研 2026-09-03
- [8] 000636风华高科投资者关系管理信息20260512 · 巨潮资讯-信息披露调研 2026-05-12
- [9] 000636风华高科投资者关系管理信息20260915 · 巨潮资讯-信息披露调研 2026-09-15
- [10] 2026年半年度报告 · 巨潮资讯 2026-08-27
- [11] 三星电机再获2800亿韩元MLCC大单 行业涨价缺货仍在延续 这些公司是三星电机上游供应商 - 21经济网 · www.21jingji.com 日期未知 查看原文
- [12] MLCC连续涨价对业绩是否会产生积极影响?风华高科最新回应_大风号_凤凰网 · feng.ifeng.com 日期未知 查看原文
- [13] 关于“质量回报双提升”行动方案的进展公告 · 巨潮资讯 2026-08-27
- [14] 关于控股股东减持股份的预披露公告 · 巨潮资讯 2026-10-12
- [15] 业绩成长性持续凸显 · eastmoney_reportapi 2026-09-17 查看原文
- [16] Error 404 - 404 Not Found! · www.fhcomp.com 日期未知 查看原文