 箴研
九丰能源(605090.SS)公司研究:估值锚迁移中的清洁能源服务商
分析基准价:2026-08-28 收盘 35.20 元/股;总股本 706,584,518 股;市值 248.72 亿元;已知 EV 215.69 亿元(净债务 -33.03 亿元) 报告日期:2026-09-04
数据截止:2026 年半年度报告(2026-08-13 披露)+ 三家券商研报 + 服务器估值数据包
一、一句话判断
九丰能源是一家"以华南民营唯一 LNG/LPG 接收站为锚 + 海陆双气源 + 高度顺价 + 顺价毛利再投资于特气与煤制气"的综合清洁能源服务商。 2026H1 出现"收入降 7.60%、归母增 10.40%、毛利率从 10.35% 跃升至 14.95%"的明显业绩反差,核心驱动是 LPG 顺价(毛利 +129.86%)+ 商业航天特气高增(毛利 +174%)+ 9 个季度毛利率连续改善,验证结构性顺价能力。当前股价 35.20 元对应 2026E PE 14.6x(券商一致预期 17 亿元归母),基准目标价区间 38.2-39.7 元(中点 38.95 元,+10.7% 上行空间);乐观情景 +24%,谨慎情景 -7.7%。核心风险是 MSPA 长协切换的可持续性、新疆庆华煤制气 2028 投产的工程节奏、商誉 15.75 亿元的减值暴露、以及 2026H1 出现的高管集中减持信号。
二、公司画像
九丰能源 2018 年于上交所主板上市,定位"一主两翼"综合清洁能源服务商:清洁能源(核心主业,LNG+LPG)+ 能源服务(LNG 生产与服务、能源物流)+ 特种气体(氦气 + 商业航天特气 + 同位素)。截至 2026H1 末,公司总资产 183.53 亿元,归母净资产 123.11 亿元,资产负债率仅 29.63%,是 A 股燃气公司中财务杠杆最低的公司之一。
公司核心商业逻辑可以拆解为三段式价值分配:
-
中游不是利润中心,而是"分母缩减器"。东莞立沙岛综合能源基地(16 万方 LNG 储罐 + 14.4 万方 LPG 储罐)的单位投资仅 533 元/吨,相比同业 1,233-2,000 元/吨(深圳大鹏 2,000、珠海 1,451、深圳迭福 1,975、惠州 1,659、潮州华瀛 1,233)有 4 倍成本优势 1。这是公司能在国际 LNG 现货高位(2026/8 JKM 23.18 美元/MMBtu)下仍保持 591 元/吨毛差的物理基础。
-
真正的利润中心是客户端的顺价定价权。中游低成本 + 海陆双气源 + 多元资源池 → 调度灵活 → 即使长协到期也能用 MSPA + 陆气 + 现货替代 → 把采购价波动通过价格联动、背靠背交易、成本加成、协议顺价转移到客户端 2。2025 年公司 LNG 业务整体(含外购气 + 海气 + 陆气自产)占毛利 62%,公司本质是"通过中游调度做顺价的资源组织型公司",不是资源型公司 3。
-
顺价毛利再投资于高景气新业务。公司把清洁能源赚到的现金流与利润投向陆气(森泰能源 70 万吨 + 山西易安 9.11 万吨 + 古县 16 万吨 + 新疆庆华二期煤制气 20 亿方/年权益气)和特种气体(氦气 150 万方/年 + 海南商业航天特气 + 同位素 18.42 亿元投资),把"燃气股"逐步迁移到"能源 + 高端耗材"复合估值。
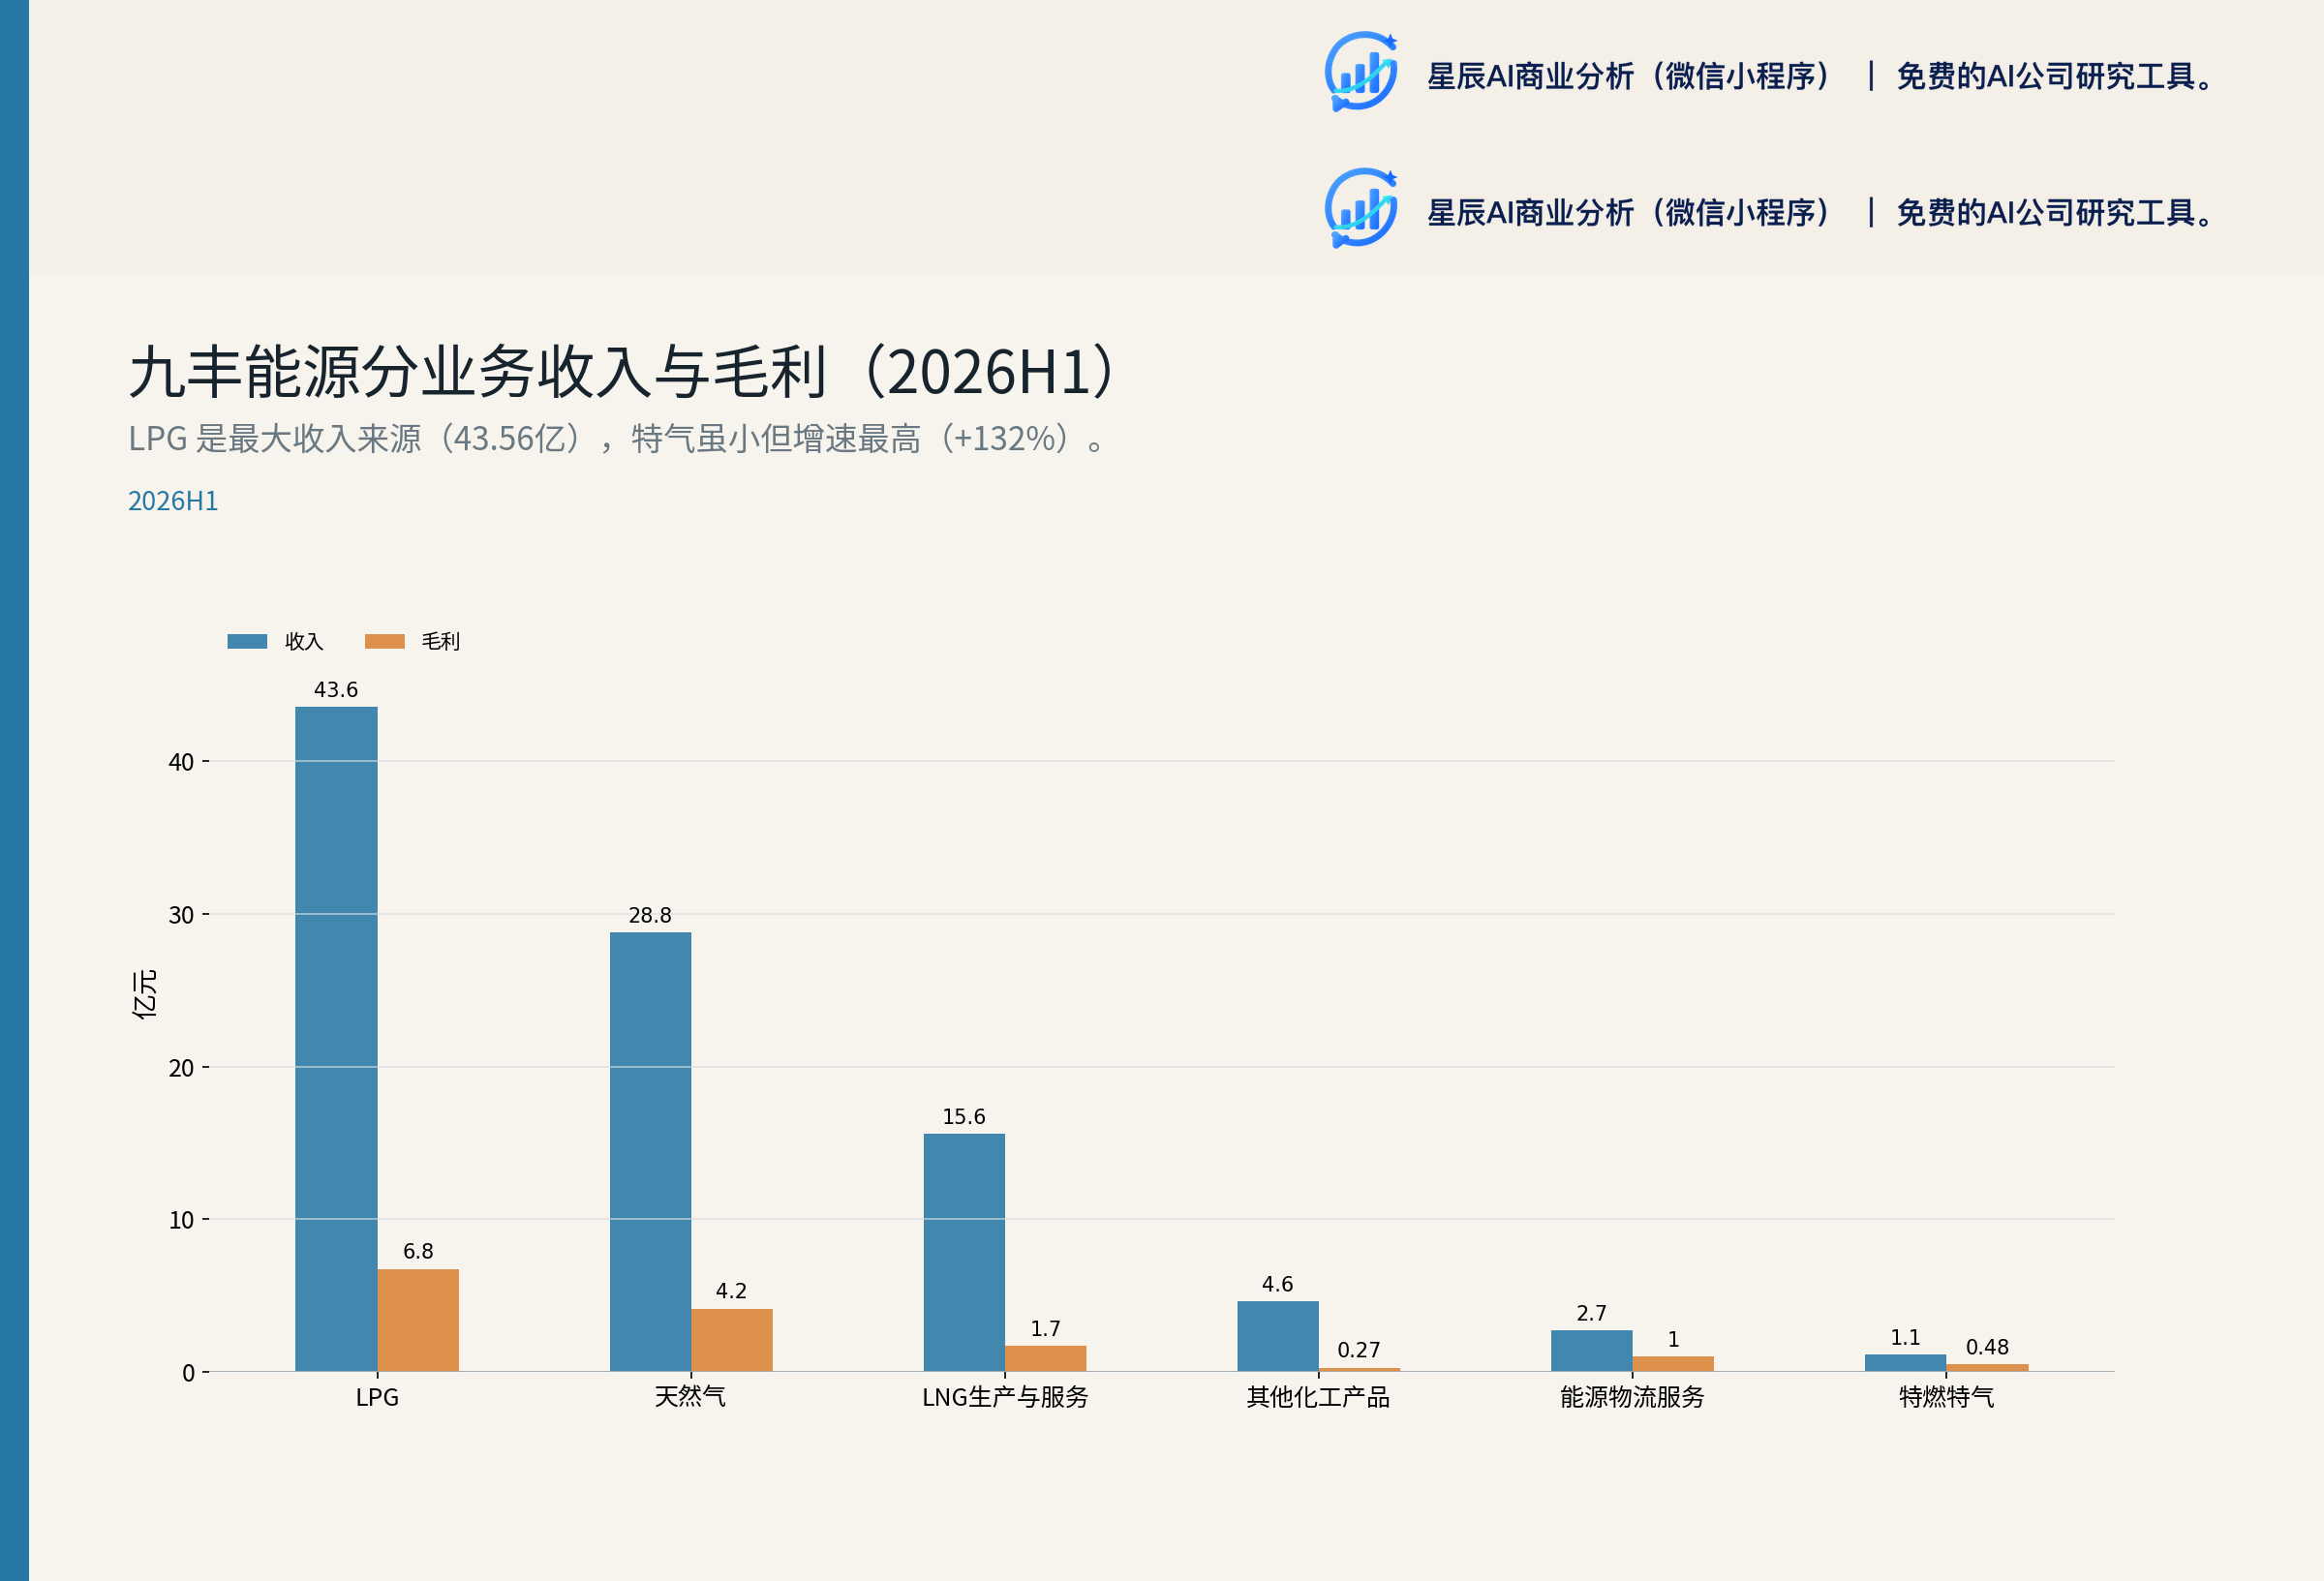
LPG 是公司最大收入来源(43.56 亿元,占 45.2%),特气虽小但增速最高(+132%)。
三、当前重点:2026H1 业绩反差与顺价能力兑现
3.1 业绩反差:量缩价升的结构性切换
2026H1 公司营业收入 96.35 亿元,同比下降 7.60%;但归母净利润 9.50 亿元,同比增长 10.40%;扣非归母 8.93 亿元,同比增长 10.06%。同期毛利率从 2025H1 的 10.50% 跃升至 14.95%(+4.45pct),单季毛利率从 2024Q1 的 9.49% 连续 9 个季度改善至 2026Q2 的 15.44% 2。
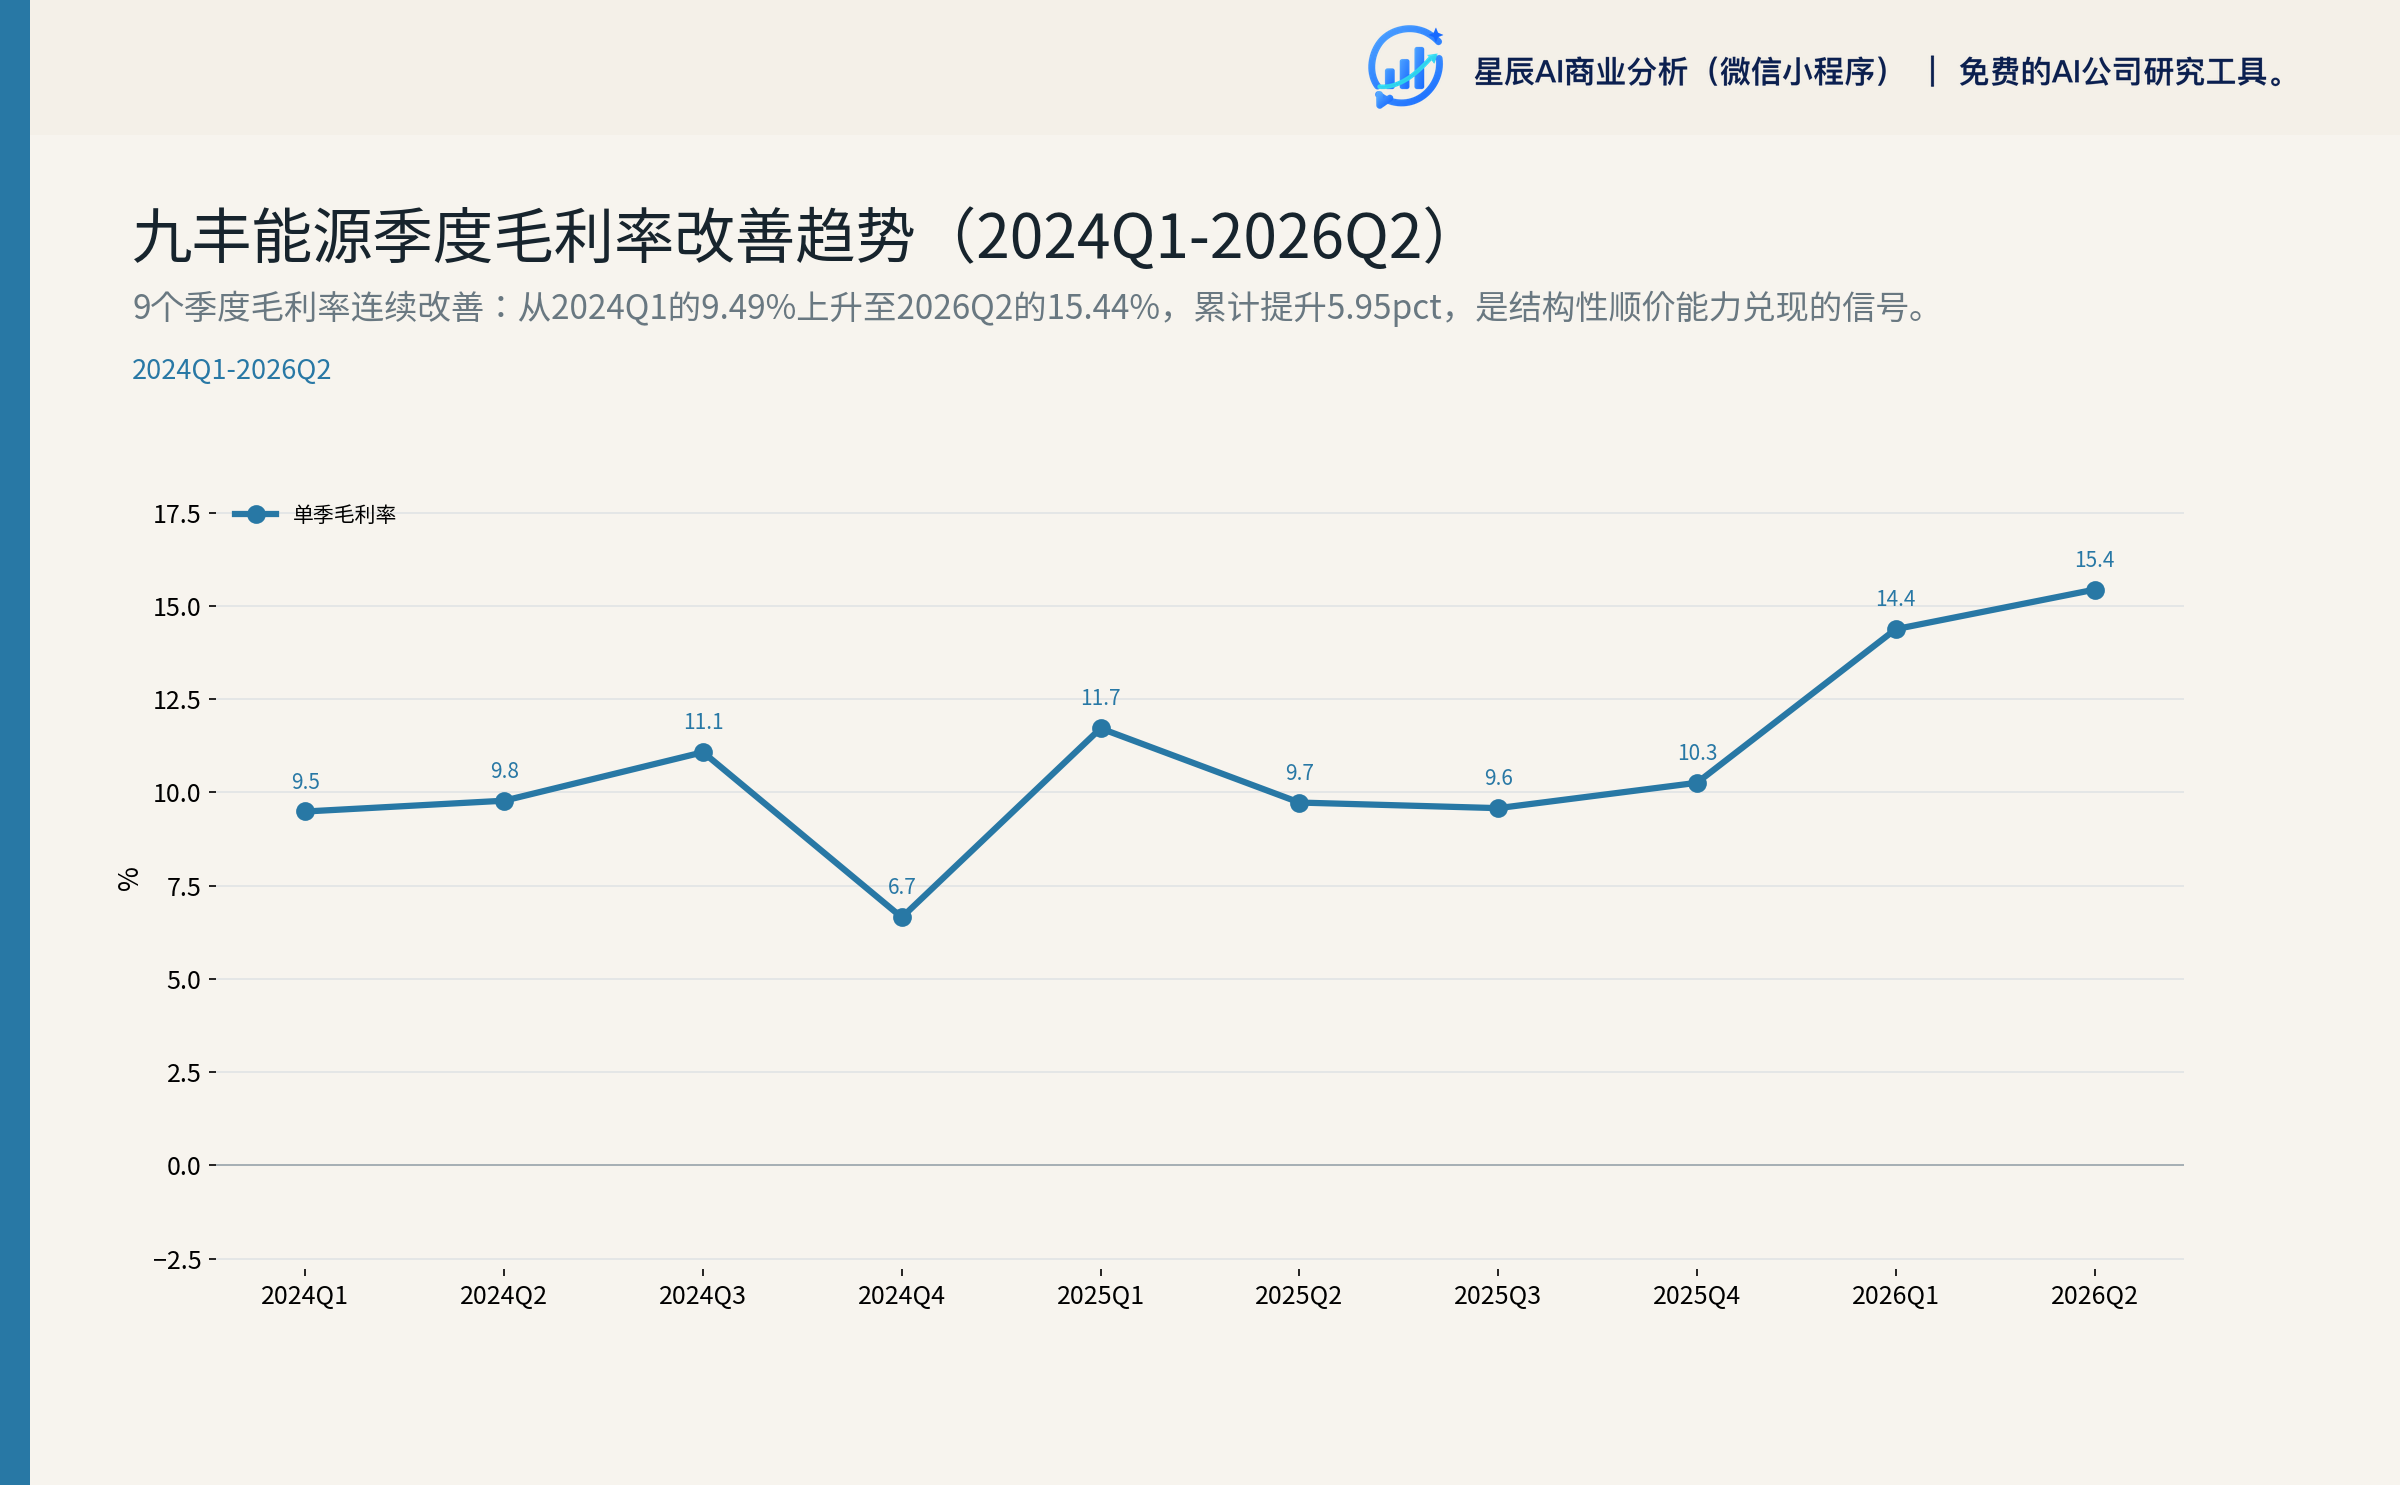
9 个季度毛利率连续改善:从 2024Q1 的 9.49% 上升至 2026Q2 的 15.44%,累计提升 5.95pct,是结构性顺价能力兑现的信号。
这不是简单的"量减价升",而是 9 个季度毛利率连续改善的延续。单季同比最强的 2026Q2(营收 51.37 亿元 +3.91%、归母 5.16 亿元 +45.44%、毛利率 15.44% +5.71pct)成为公司全年最强劲的单季表现。
业绩反差的核心驱动是分业务的"顺价能力 + 结构升级"组合:
| 业务(2026H1) | 收入(亿元) | 同比 | 毛利(亿元) | 同比 |
|---|---|---|---|---|
| LPG | 43.56 | +1.75% | 6.75 | +129.86% |
| 天然气(海气+MSPA) | 28.78 | -23.46% | 4.15 | -22.14% |
| LNG 生产与服务(陆气) | 15.59 | +22.82% | 1.72 | +14.22% |
| 能源物流服务 | 2.70 | -6.31% | 1.03 | -5.23% |
| 特燃特气 | 1.11 | +132.00% | 0.48 | +173.97% |
| 其他化工产品 | 4.61 | -41.00% | 0.27 | +35.91% |
三个判断需要重点关注:
-
LPG 毛利 +129.86% 中,地缘溢价贡献约 60-70 个百分点,顺价能力贡献约 30-40 个百分点。2026H1 LPG 进口同比 -26.55%,但公司销量 +1.75%,说明公司用国内码头(东莞+广州华凯+惠州)+ 库存管理对冲了进口下降;价格弹性来自地缘冲突(卡塔尔+俄罗斯氦气出口扰动)。这意味着 LPG 顺价能力的可持续性需要观察地缘溢价的持续性,如果地缘溢价回落,毛利贡献将下降 30-50%。
-
天然气板块收入 -23.46%、毛利 -22.14% 是结构性风险释放的信号。2026/3 马石油长约到期未续签(合同期 2021-2026/03,累计提货 416 万吨),转 MSPA 类长协;ENI 2024 年长约已到期。2026H1 公司明确"未开展国际 LNG 现货采购"以规避高位风险。这是公司主动选择的"量缩保价"策略,但 MSPA 没有长协的价格锁定——如果 2026H2 国际气价回落,公司可能错失采购窗口。
-
特气业务进入兑现期:2026H1 收入 1.11 亿元(+132%)、毛利 0.48 亿元(+174%)。其中:氦气自产 150 万方/年(内蒙古 50 + 泸州 100),2026H1 高纯氦气产销量同比 +67%+;2026-2028 海南商发中标液氮/液氧 79%、氦气 21%、液态甲烷 100% 独家;2026H1 完成 7 次长征系列火箭发射配套。真正壁垒是液态甲烷 100% 独家(蓝箭朱雀三号绑定)+ 8 大国资客户认证。
3.2 现金流:基数效应为主,结构性改善为辅
2026H1 经营性现金流净额 17.58 亿元,同比 +142.14%;TTM(2026Q2) 经营性现金流 26.66 亿元、资本开支 5.75 亿元、自由现金流 23.11 亿元 4。
但OCF 大幅改善主要来自跨期支付的基数效应。管理层口径归因:2025H1 同期存在未收回大额销售款(低基数),2026Q2 末存在未支付大额采购款(应付账款 +216.67%,已在 7 月支付)。Q1 OCF 仅 0.57 亿元(vs 归母 4.34 亿元),Q2 OCF 17.00 亿元(vs 归母 5.16 亿元)的极端反差,正是这一基数效应的体现。可检验信号:2026Q3 单季 OCF 是否能维持 8 亿元以上(剔除基数效应的常态水平)。
3.3 资产负债结构调整
2026H1 末相比 2025 年末,最重要的三组变化:
- 在建工程 +154.02%(+7.11 亿元) → 11.73 亿元,反映新疆庆华二期 + 山西易安 + 古县项目 + 惠州码头 + 白浒山 LPG 储配站同时推进。
- 长期借款 +126.49%(+8.64 亿元) → 15.47 亿元;应付债券 -56.87% → 1.84 亿元(九丰定 02 全部转股)。债务结构从短期 + 可转债向长期银行贷款迁移,融资成本结构性上行(银行利率 4-5% vs 可转债票息 0.01%)。
- 货币资金 65.99 亿元 + 交易性金融资产 7.44 亿元 = 73.43 亿元(净现金),占总资产 35.96%。公司净债务 -33.03 亿元,财务空间充裕。
商誉 15.75 亿元(占总资产 8.58%) 是关键风险点。来自森泰能源(9.76 亿)+ 华凯石油燃气(约 6 亿)收购,2026H1 未计提减值,但减值测试的关键变量是 LNG 接收站周转率(150 万吨/年是否达成)+ 特气产能利用率(150 万方/年是否达成)。潜在减值 1-3 亿元,对当年净利润影响 5-15%。
3.4 治理信号:2026H1 高管集中减持
2026H1 高管集中减持是公司治理的负面信号:
- 董事长张建国 -726.30 万股
- 副总蔡丽红 -311.27 万股
- 董秘配偶杨影霞 -150 万股
尽管公司业绩亮眼,核心高管仍选择减持。需要在 2026 年报和 2027Q1 季报中持续关注是否进一步减持。同时,实控人承诺 12 个月内不减持(2024-10-26 公告)已到期,2025-2026 现金分红规划 7.5/8.5/10 亿元因煤制气投资压降至 2025 年实际 4.40 亿元(占归母 29.74%),2026H1 中期分红每股 0.20 元(合计 1.41 亿元);第五次股份回购累计 2.34 亿元(用于注销)。
四、成长曲线:陆气 + 煤制气 + 特气三线推进
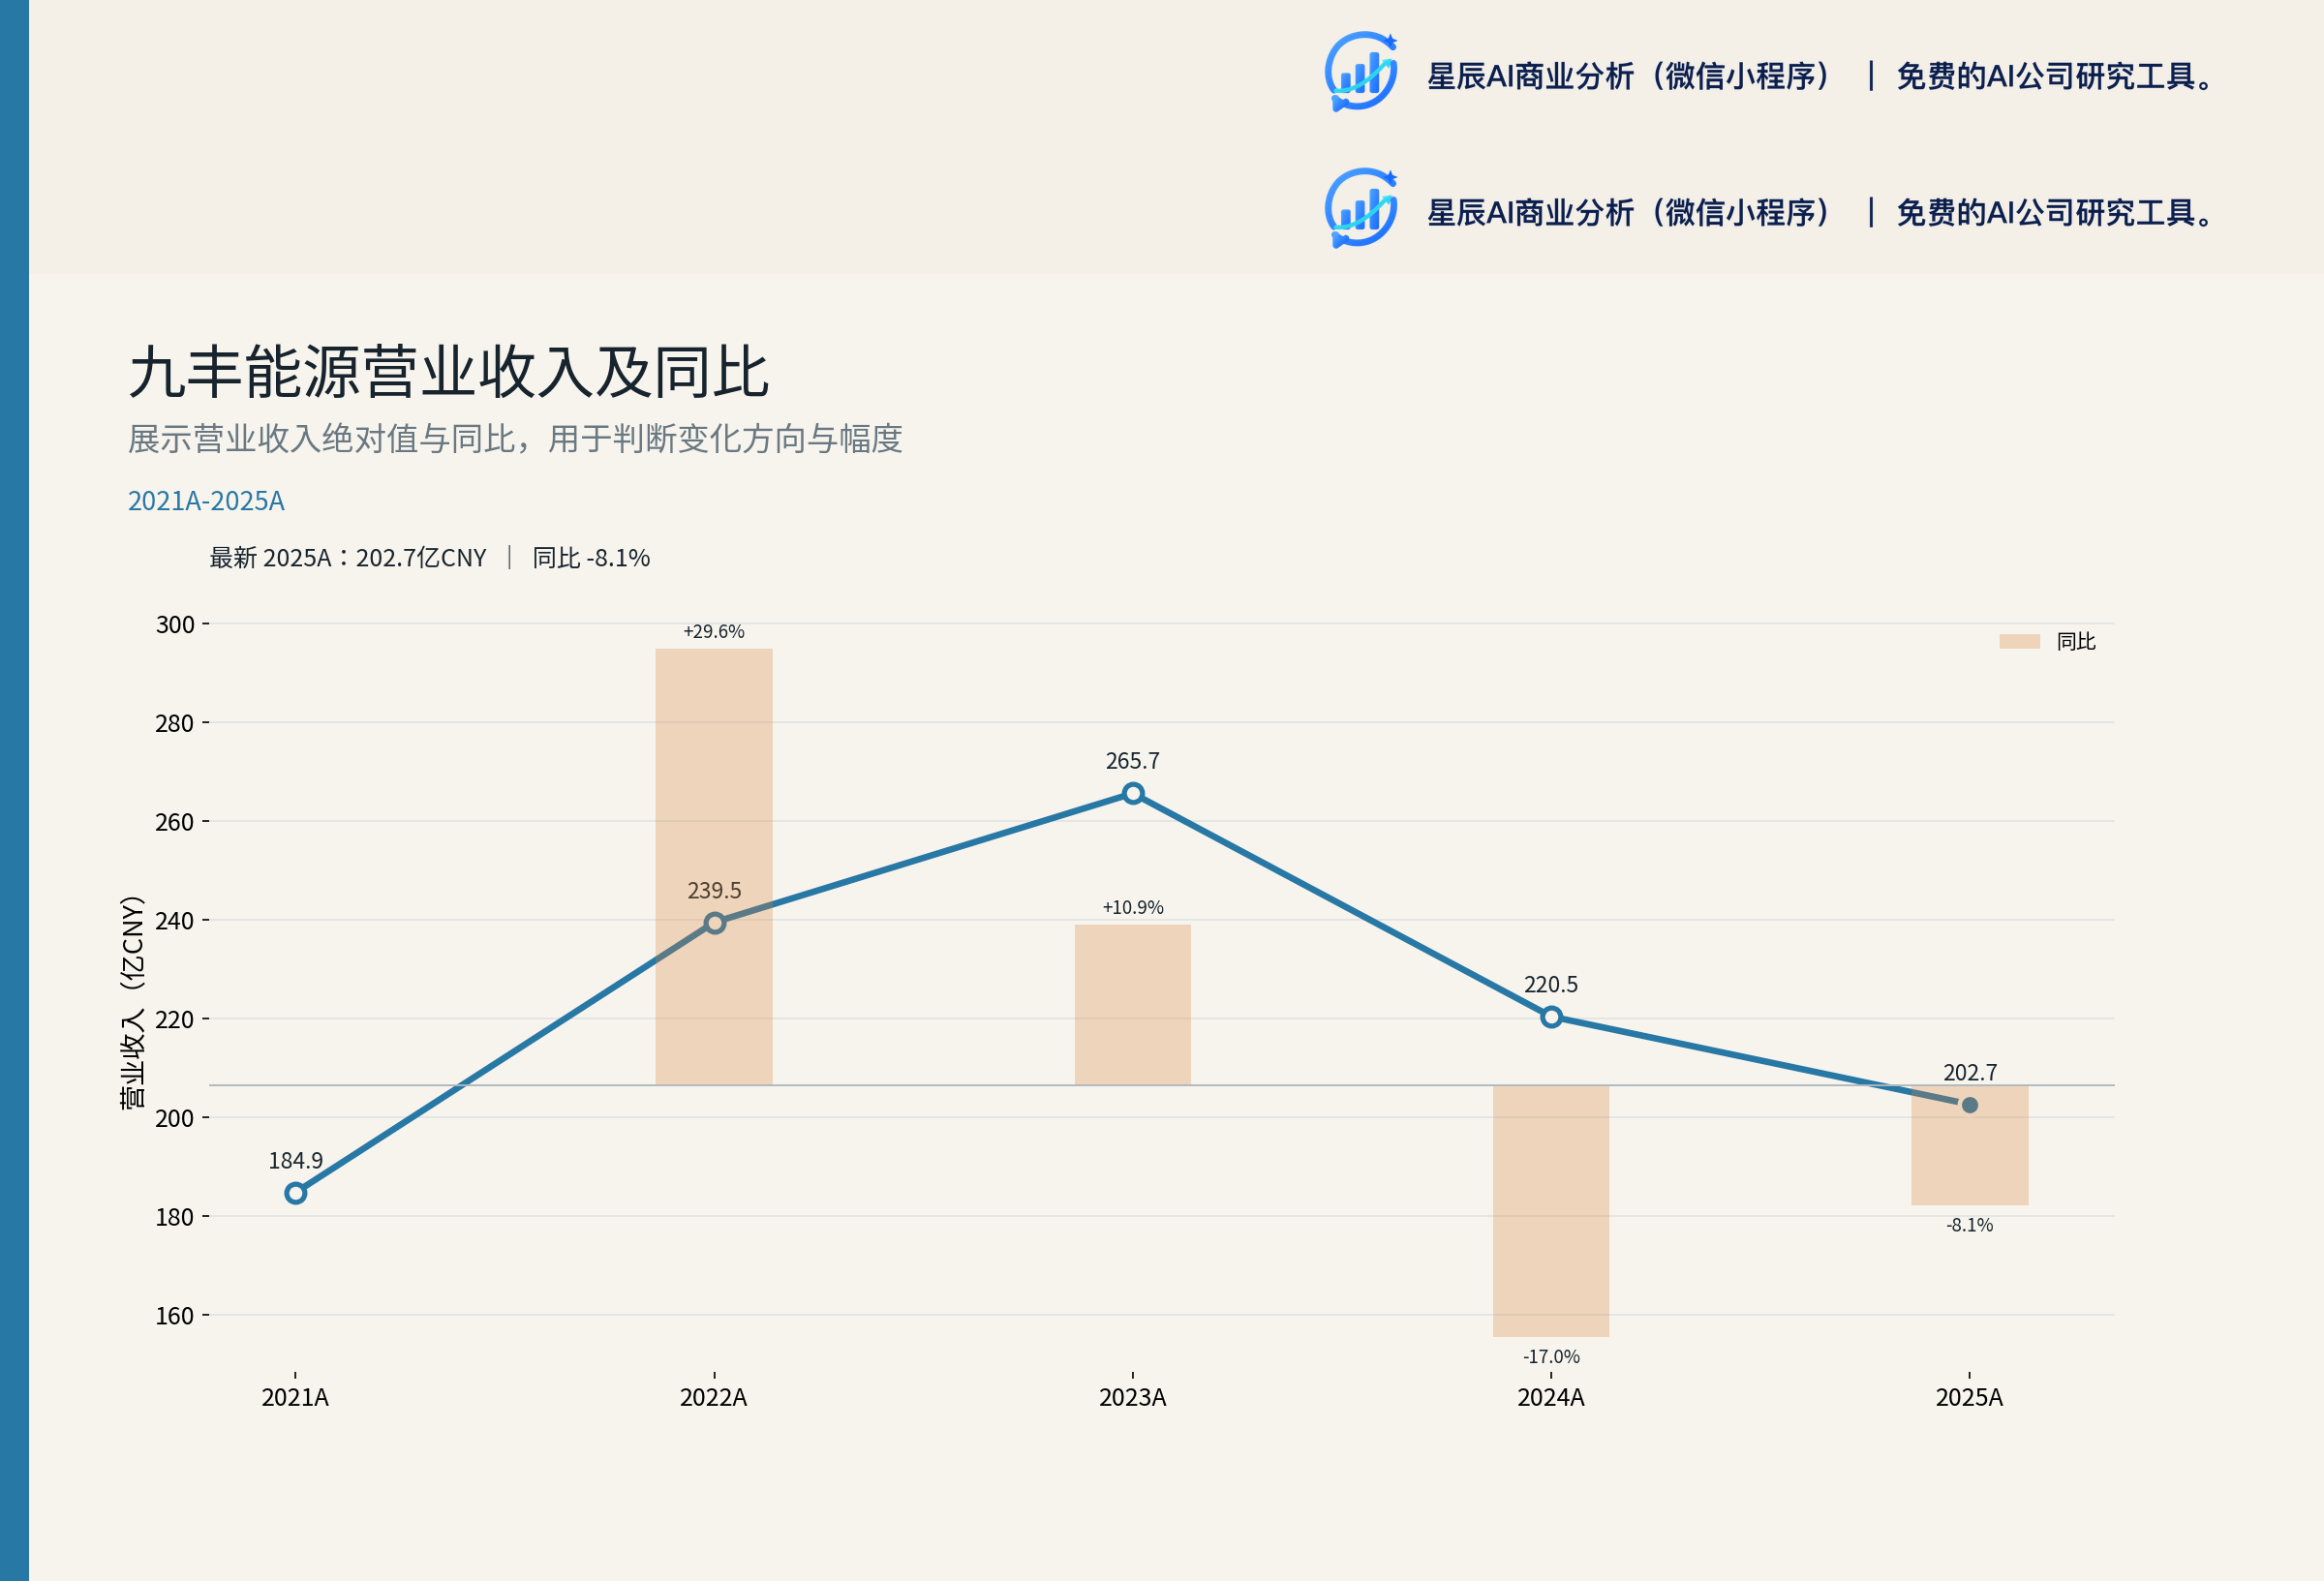
收入在 FY2023 达到 265.66 亿元峰值后连续两年回落,FY2025 降至 202.69 亿元(-23.7% from peak),反映量缩趋势;但同期毛利率从 6.50% 提升至 10.35%,结构性顺价能力升级。
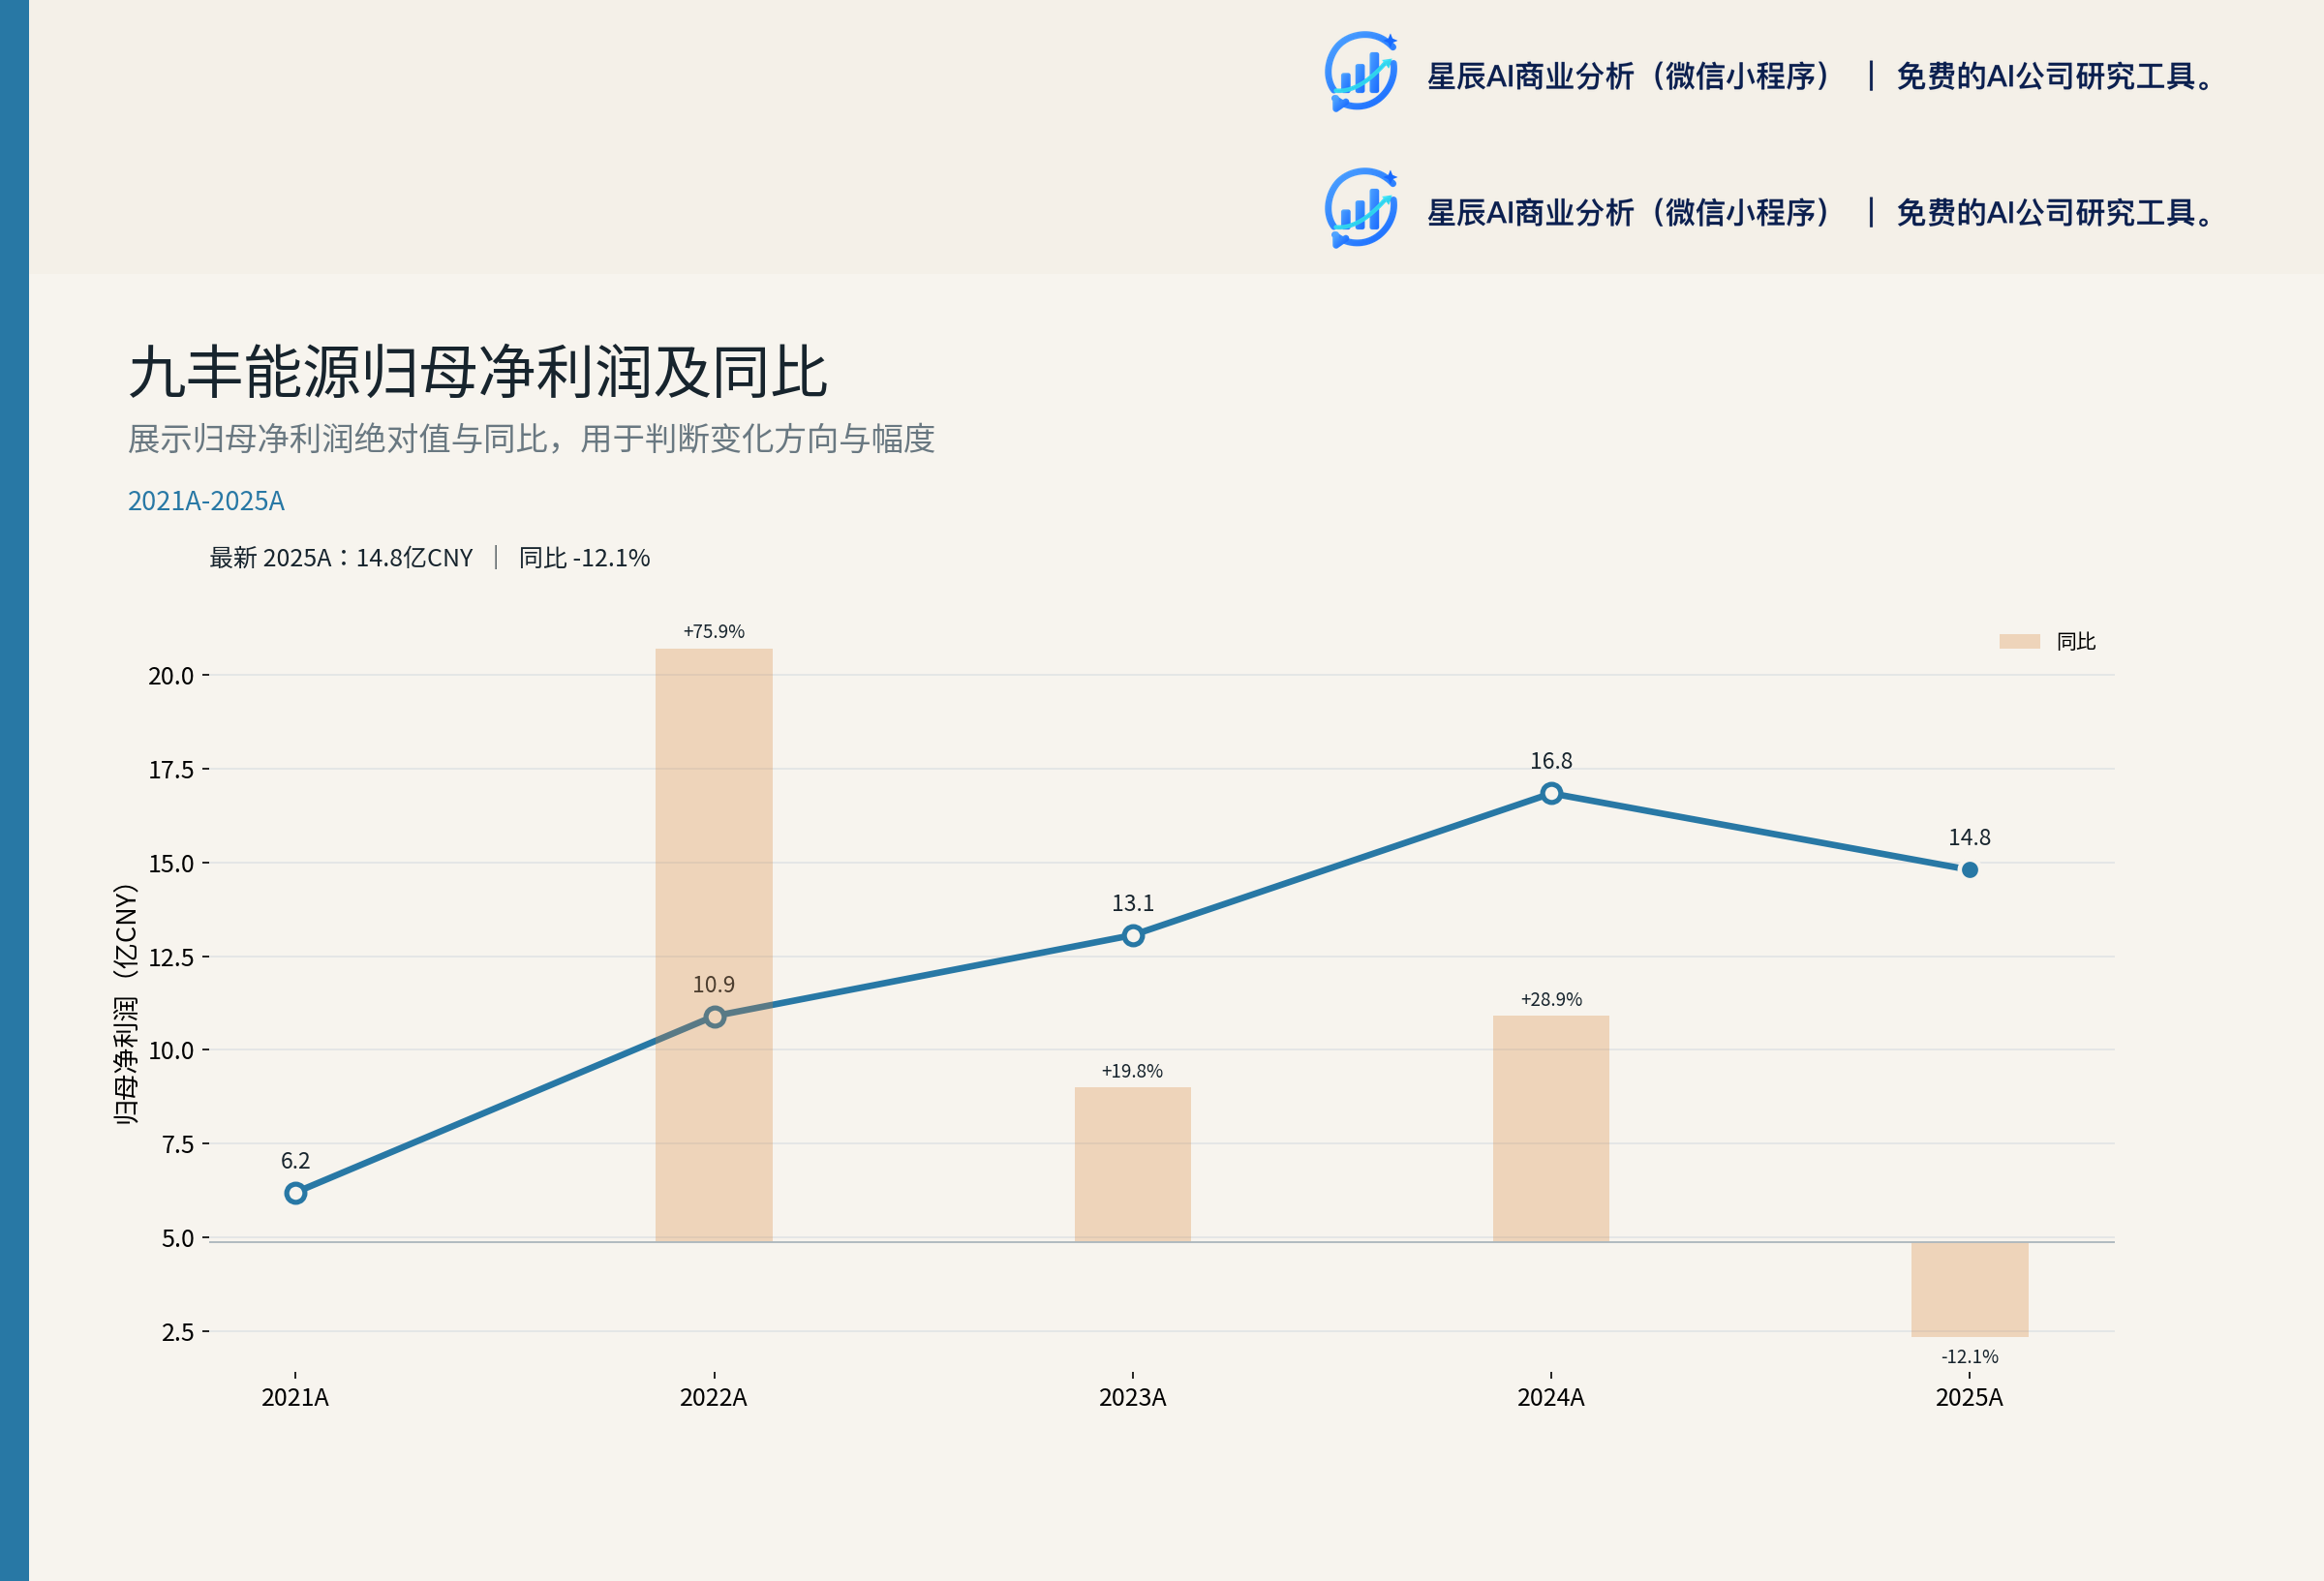
归母从 FY2021 的 6.20 亿元增长到 FY2024 的 16.84 亿元峰值(CAGR 38.5%),FY2025 回落至 14.80 亿元(-12.13%),但 2026H1 已实现 9.50 亿元(半年),全年预计 19-21 亿元。
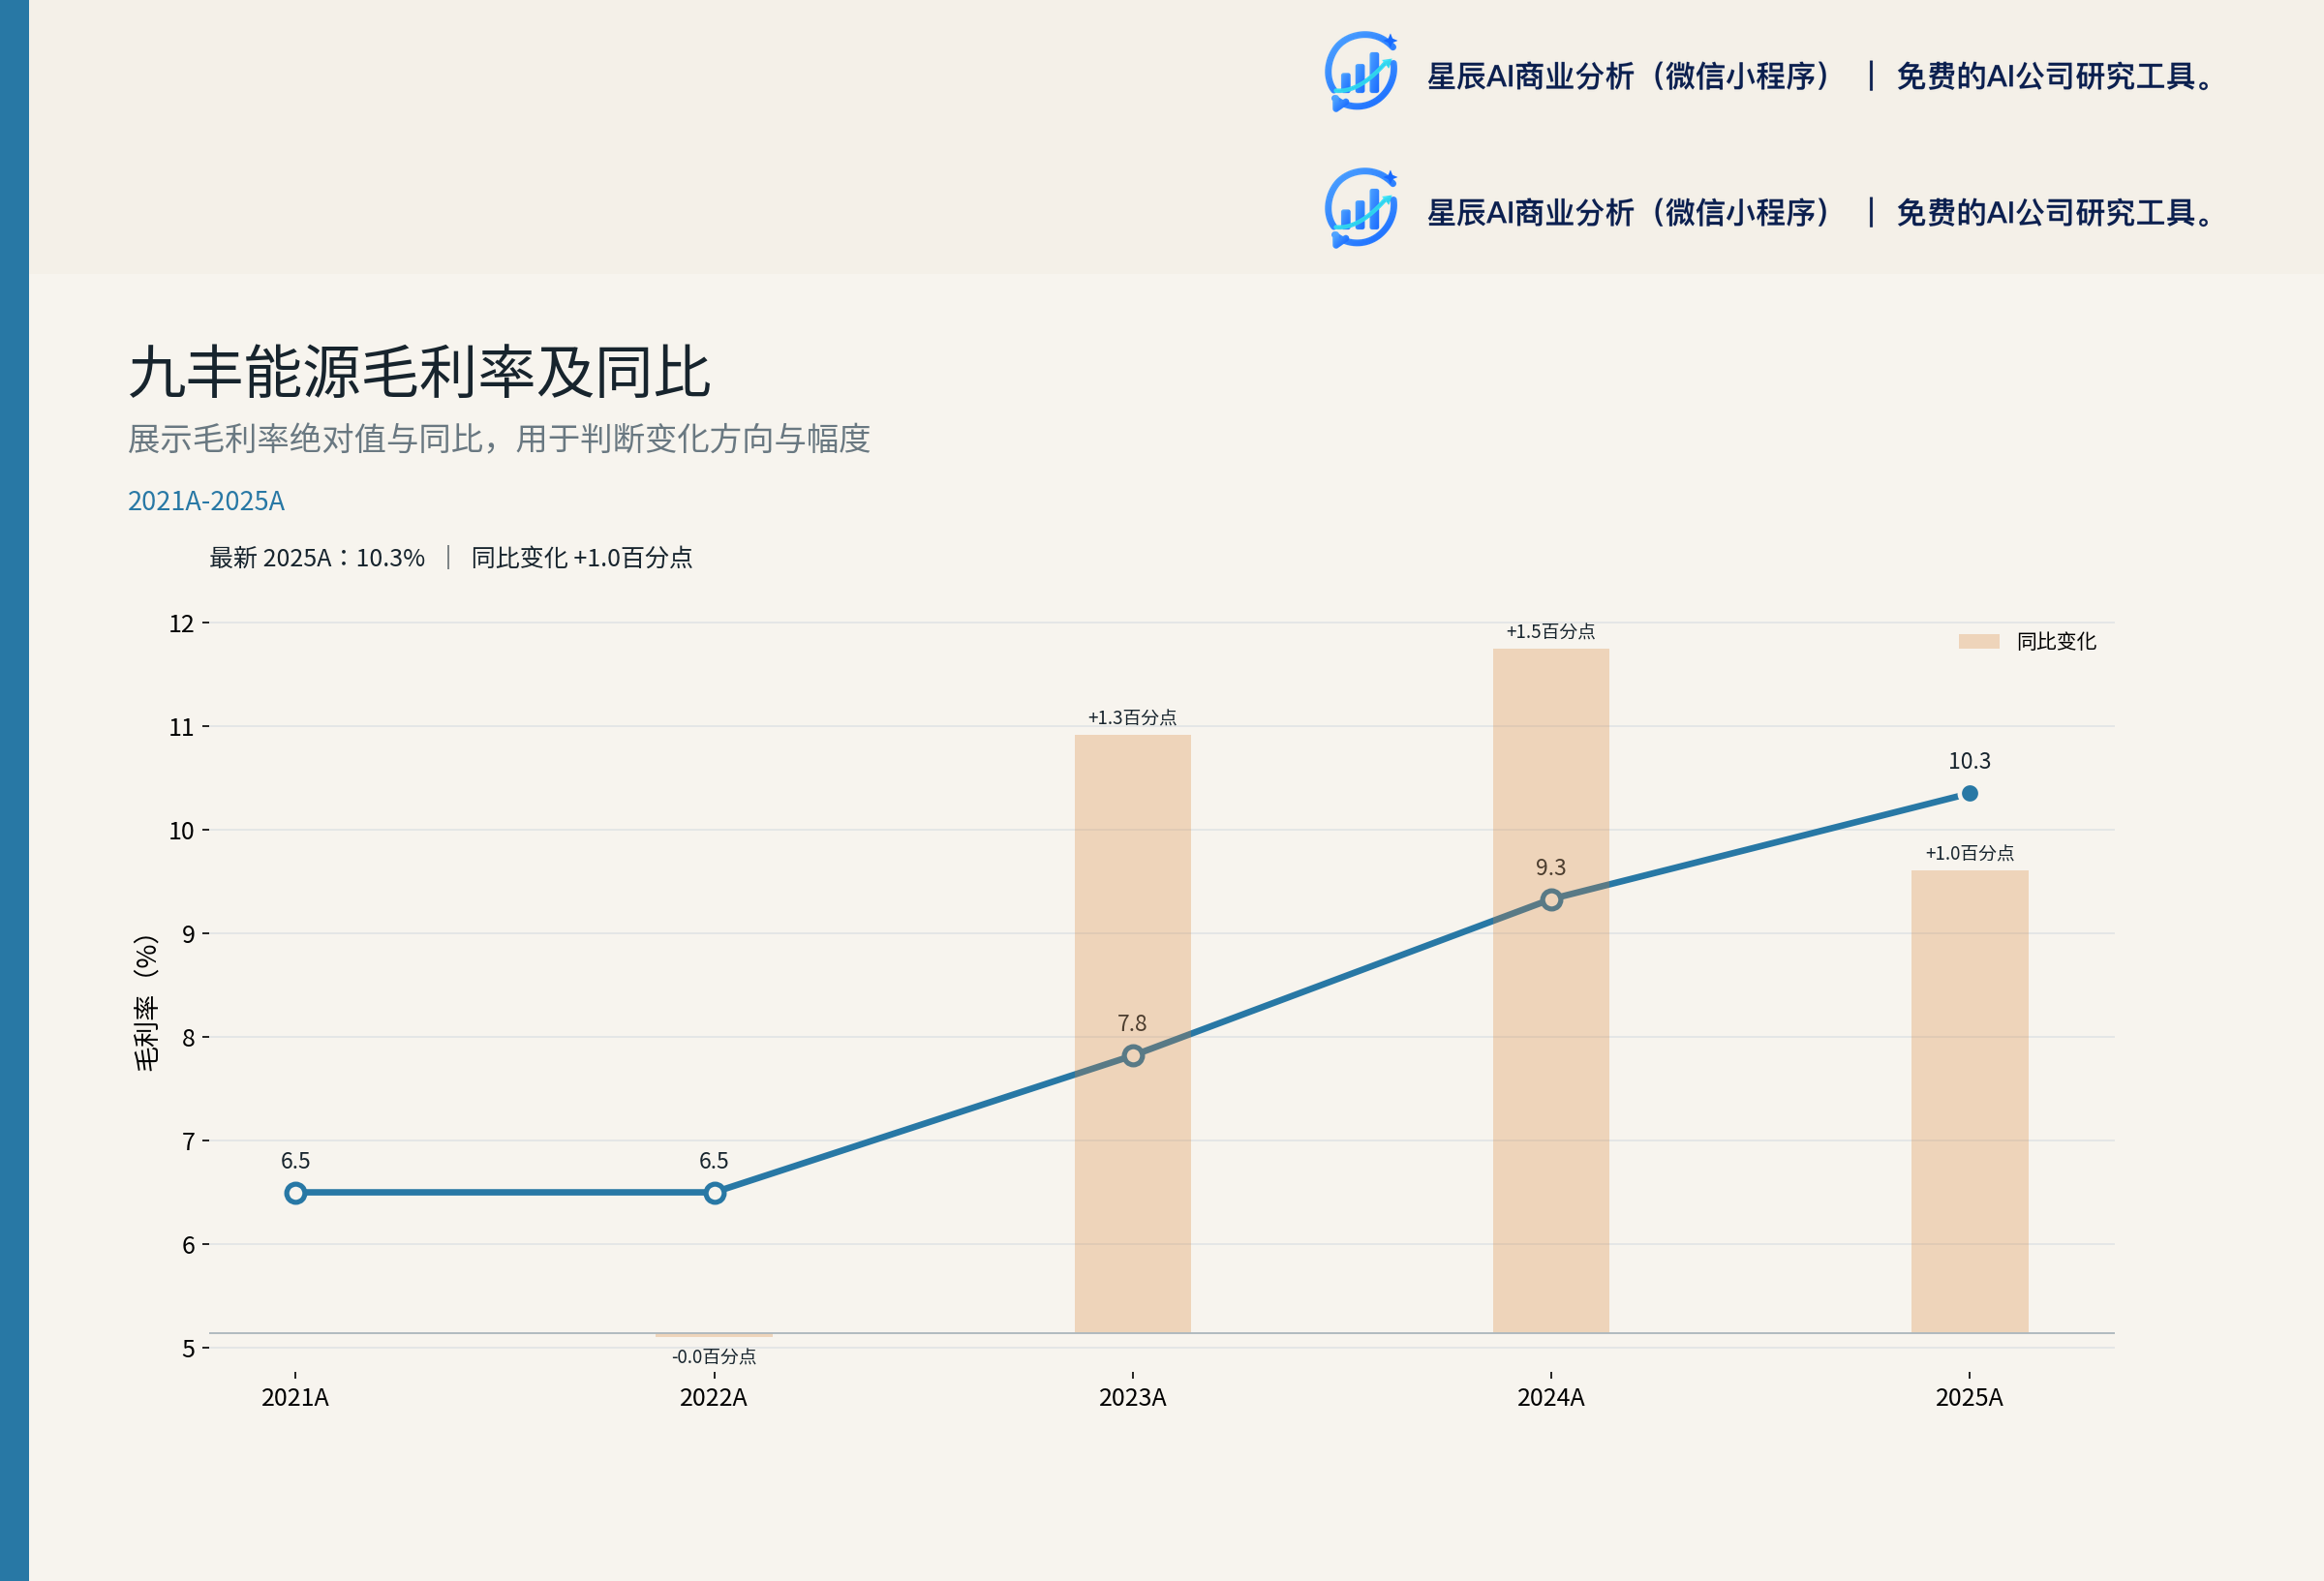
毛利率从 FY2021 的 6.50% 连续 5 年提升至 FY2025 的 10.35%,2026H1 进一步升至 14.95%(半年),结构性顺价能力升级路径清晰,与收入下降形成"量缩价升"组合。
4.1 LNG 业务:591 元/吨毛差的可持续性
LNG 业务 2025 年毛差约 591 元/吨(国金境内口径)或 666 元/吨(东吴合并口径)51。两个数字的差异可能反映国内 LNG 销量(顺价保护)vs 境外 LNG 销量(受国际价格影响)的不同口径。
陆气扩张的战略意义是补权益气短板。原资源结构是"长约气 + 现货气"二元结构,没有自有气。2026-2028 产能扩张路径:
- 山西易安(51% 持股):9.11 万吨 LNG + 11.93 万吨液氨,2027/05 投产
- 古县项目:16 万吨 LNG + 8 万吨合成氨(建设期未披露)
- 新疆庆华二期(50% 持股):20 亿方/年煤制气,2028 投产
- 华油中蓝(参股 40%):30 万吨/年已投产
煤制气投产后,公司将形成"权益气 + 长约气 + MSPA + 现货气"四源结构,降低国际气价波动冲击。权益气的真正价值是定价权——自有气成本相对锁定,在国际气价高位时仍能保持吨毛利稳定。
4.2 LPG 业务:化工增量 + 码头组合
2025 年公司 LPG 销量 205 万吨(+11.19%),与全国 PDH 产能扩张(+11.95% 至 2,399 万吨)几乎同步。化工增量是被 PDH 拉动的而非主动战略。2022 年非居民用气占比 20% → 2025 年提升至 30%,客户结构变化是结果而非原因。
三码头协同实现化工客户全国覆盖:东莞 + 广州华凯(华南)→ 惠州(粤东,2026/06 完工)→ 白浒山(华中,2026/04 取得)2。核心风险:PDH 装置开工率下降 10%,LPG 化工需求将下降约 240 万吨/年。
4.3 特种气体:从 0 到 1 的真实卡位
氦气:自产 150 万方/年(内蒙 50 + 泸州 100)+ 进口液氦双资源池。2026H1 高纯氦气产销量同比 +67%+,客户拓展宁德时代、三安光电、宝武钢铁。BOG 提氦是真正的技术壁垒(全国第二套上规模),但氦气价格的"地缘弹性"远超"销量弹性"——管束氦气周均价从冲突前约 100 元/方冲高至 2026/5/7 的 508.7 元/方(+513%),6/25 回落至 210.5 元/方(+154%)1。价格回归常态是大概率事件。
商业航天特气:2026-2028 海南商发中标液氮/液氧 79%(9,265.15 万元)、氦气 21%(848.44 万元)、液态甲烷 100%(4,429.75 万元,独家)。液态甲烷 100% 独家是真正的高壁垒——蓝箭朱雀三号是国内唯一使用液氧甲烷发动机的大型火箭,公司独家中标意味着与该型号绑定。风险点 1:海南商发理论 200 发/年 vs 2025 年实际 9 发的差距,假设 2026/27/28 年实际 25/55/100 次(商业专家保守预测),特气毛利贡献才能逐步兑现。风险点 2:海南二期扩产尚未启动,若二期不启动,2027-2028 配套能力将出现瓶颈。
同位素:2026/04 设立九丰稳同(公司 51% + 同位素厦门 44% + 瑞昌核研院 5%),总投资 18.42 亿元(公司出资 9.4 亿元),建设期 2 年。合作方背景指向氘系稳定同位素方向(重水、氘代试剂、D2 气体),应用医疗/OLED/光纤/半导体 2。TAM 较小(百亿级别)但毛利率极高(氘代试剂单价是普通化学试剂的 10-100 倍),公司未披露具体产品名称,需在 2027-2028 年观察。
4.4 新疆庆华煤制气:2028 投产的台阶式增量
这是公司未来 3 年最大的单一事件。新疆庆华二期煤制气(50% 权益法核算):
- 年产 40 亿方煤制气,对应公司 20 亿方/年权益气
- 总投资 230.33 亿元,公司出资 ≤34.55 亿元
- 单方生产成本 1.34 元/方,外输到北京/上海/广东终端成本 1.94/2.07/2.25 元/方
- 2026/4 公司追加对河南未来丝路新能源投资合伙企业 5 亿元(持股 50%)
- 2028 年投产,年利润总额 14.77 亿元 → 中性归母增量 7-8 亿元(不是券商一致预期的 13.55 亿元——商业专家修正)
关键风险:
- 3 年建设期,工期延误 6-12 个月可能将 2028 投产延后至 2029
- 50% 权益法核算下,归母增量的会计确认时点
- 煤价波动、电力价格管制、产能爬坡风险
- EPC 合同刚签订(2026/05),里程碑披露完整度待提升
券商对 2028 年归母的分歧:东吴 26.42 亿(煤制气 13.5 亿增量)、国金 27.68 亿(7.2 亿增量)、国信 21.6 亿(无 2028 弹性)。核心争议是煤制气投产时点 + 海南发射密度的不同假设 31。
五、行业位置:从"燃气股"到"能源+高端耗材"复合估值
5.1 行业景气度分化
| 子行业 | 2025-2026H1 趋势 | 对公司影响 |
|---|---|---|
| 天然气消费 | 表观消费 4,266 亿方(+0.1%),增速放缓 | 整体温和,公司主要靠顺价驱动 |
| 国产 LNG | 1,547.8 万吨(+13.26%),陆气替代加速 | 利好陆气自产(森泰 + 易安 + 古县) |
| LPG 化工 | 表观消费 -11.89%,进口依存度降至 33.88% | 公司销量 +1.75% 强于行业 |
| 商业航天 | 2026H1 中国发射 44 次(+25.71%),商业占 92% | 利好特气业务 |
| 氦气 | 2025 消费 5,818 吨(+22.41%),进口依存度 84% | 利好 BOG 提氦业务 |
| 煤制气 | 西气东输三线/四线 2025 投运 | 利好新疆庆华二期外输 |
5.2 政策与基础设施催化
- 西气东输三线中段 2025/09/26 投运(250 亿方/年)
- 西气东输四线 2025/06/26 投运(150 亿方/年)
- 新疆煤制气外输到京/沪/粤 终端成本 1.94/2.07/2.25 元/方 vs 中石油非管制气 3.16/3.47/3.47 元/方(成本优势 1.22 元/方)
- 气电装机 2025 年 1.61 亿千瓦(+11.36%),广东 5,609 万千瓦占全国 34.47%
- 2026/4/14 俄罗斯对欧亚经济联盟以外国家实施氦气出口管制 → 氦气地缘溢价
- 海南商业航天发射场 1/2 号工位 连续 19 次成功,8 工位全部建成后理论年发射 270 发
5.3 同业对比与估值锚
| 同业 | 2026E PE | 业务重心 | 与公司可比性 |
|---|---|---|---|
| 新奥股份(600803) | 9.3x | 城燃 43.5% + 平台交易 11% + 智家 28.7% | 城燃主导,毛利受政府限价,可比性低 |
| 广汇能源 | 8-12x | 煤化工 + 天然气 | 上游资源型,毛利受煤价影响 |
| 深圳燃气 | 8-10x | 深圳城燃 | 与公司 LPG 民用气可比,LNG 差异大 |
| 佛燃能源 | 10-12x | 佛山区域城燃 | 区域城燃,可比性低 |
| 金宏气体(688106) | 30.5x | 综合气体(电子大宗气) | 高估值特气,与公司商业航天特气可比 |
| 华特气体 | 30-35x | 电子特气 + 半导体 | 与公司氦气/同位素业务可比 |
关键判断:当前公司 PE 14.6x(按 2026E 归母 17 亿元)介于燃气股 10x 与特气股 28x 之间,市场已部分反映"特气 + 煤制气"成长性,但尚未完全迁移:
- 当前 PE 比新奥 9.3x 高出 56% → 溢价来自"特气 + 煤制气"成长性
- 当前 PE 比金宏 30.5x 折价 52% → 市场仍把公司当作"燃气股"而非"特气股"
估值锚完成迁移的触发条件:
- 向上:2027H1 海南商发发射次数 > 25 次 + 2027 年特气收入披露 > 5 亿元 + 2027H2 公司披露同位素具体产品
- 向下:2026 年报 LNG 吨毛利 < 550 元/吨 + 2027H1 MSPA 合同量未达预期 + 2027H2 海南商发发射 < 15 次
六、估值与情景
6.1 估值方法与权重
采用 DCF(40%)+ SOTP(30%)+ Trading Comps(30%)加权。估值基期 2026-08-28,估值日股价 35.20 元。
6.2 DCF 三阶段模型
WACC 推导:
- 无风险利率 Rf = 2.0%(10Y 国债)
- 股权风险溢价 ERP = 6.2%(A 股)
- Beta = 1.00(能源行业)
- 税前债务成本 = 4.0%;税率 = 16%
- 资产负债率 = 29.63%
- 权益权重 88.3% / 债务权重 11.7%
- WACC = 7.63%(估值采用 9.0% 含项目执行风险溢价)
三阶段 FCF(亿元):
| 阶段 | 年份 | 收入增速 | 营业利润率 | Capex | OCF | FCF | 归母 |
|---|---|---|---|---|---|---|---|
| 1 | 2026 | -3% | 11.0% | 7 | 22 | 15 | 17.0 |
| 1 | 2027 | +5% | 12.0% | 7 | 24 | 17 | 19.5 |
| 1 | 2028 | +8% | 12.5% | 6 | 26 | 20 | 25.0 |
| 2 | 2029 | +10% | 12.5% | 5 | 28 | 23 | 27.0 |
| 2 | 2030 | +8% | 13.0% | 4 | 29 | 25 | 28.0 |
| 2 | 2031 | +6% | 13.0% | 3 | 30 | 27 | 29.0 |
| 2 | 2032 | +4% | 12.5% | 3 | 30 | 27 | 29.0 |
| 3 | 2033+ | +2.5% | 12.5% | 3 | 30 | 27 | 30.0 |
DCF 计算(WACC 9.0%,永续增长率 2.0%):
- 阶段 1(2026-2028)FCF 现值 = 43.5 亿元
- 阶段 2(2029-2032)FCF 现值 = 60.9 亿元
- 终端价值(永续)现值 = 207.3 亿元
- 煤制气 NPV(50% 权益法,时点 2026)= 38.7 亿元
- DCF 总价值 = 350.4 亿元 → 减净债务 -33.0 亿元 → 股权价值 383.4 亿元 → 每股 54.3 元
6.3 SOTP 验证
| 业务板块 | 估值方法 | 利润(2026E) | 倍数 | 估值(亿元) |
|---|---|---|---|---|
| 清洁能源 | 燃气 PE 12x | 10.0 | 11x | 110 |
| 能源服务 | 城燃 PE 8x | 2.0 | 7x | 14 |
| 特气 | 特气 PE 30x | 1.0 | 25x | 25 |
| 煤制气 | NPV 50% 权益法 | — | — | 38.7 |
| SOTP 合计 | 188 |
SOTP 每股价值 = 26.6 元(保守版,验证 DCF 下限)
6.4 Trading Comps 验证
- 燃气组 PE 中位数 10x(新奥 9.3x、广汇 10x、深圳燃气 8-10x、佛燃 10-12x)
- 特气组 PE 中位数 28x(金宏 30.5x、华特 30-35x、凯美特 25-30x)
- 综合 PE 13-15x(权重 50% 燃气 + 30% 特气 + 20% 煤化工)
- 应用 2026E 归母 17 亿元 → Comps 估值 221-255 亿元 → 每股 31.3-36.1 元
6.5 情景分析
| 情景 | 概率 | 关键假设 | 2026E 归母 | 2027E 归母 | 2028E 归母 | 目标价 |
|---|---|---|---|---|---|---|
| 乐观 | 20% | 煤制气 2027Q4 投产 + 海南发射 50+ 次 + 氦气 300 元/方 | 19.0 | 23.0 | 30.0 | 43.6 元(+24%) |
| 基准 | 60% | 煤制气 2028 投产 + 海南发射 25-30 次 + 氦气 200 元/方 | 17.0 | 19.5 | 25.0 | 38.2-39.7 元(+10.7%) |
| 谨慎 | 15% | 煤制气 2029 投产 + 海南发射 15-20 次 + 氦气 100 元/方 | 16.0 | 17.5 | 19.0 | 32.5 元(-7.7%) |
| 下行风险 | 5% | 长协切换不顺 + 商誉减值 3 亿 + 套期会计违规 + 高管持续减持 | 14.0 | 15.0 | 17.0 | 28.7 元(-18.5%) |
基准目标价区间 38.2-39.7 元(中点 38.95 元,+10.7% 上行空间)。
6.6 敏感性分析
| 变量 | 基准 | ±变化 | 对每股价值影响 |
|---|---|---|---|
| WACC | 9.0% | ±0.5% | ±5 元 |
| 永续增长率 | 2.0% | ±0.5% | ±3 元 |
| LNG 毛差 | 591 元/吨 | ±50 元 | ±2 元 |
| 煤制气投产 | 2028 | ±6 个月 | ±3 元 |
| 氦气价格 | 200 元/方 | ±50 元 | ±1 元 |
| 海南发射密度 | 30 次 | ±10 次 | ±1.5 元 |
七、关键风险
按风险类别列出,每条风险包含触发条件、影响幅度(每股价值)、对冲机制、验证信号。
7.1 地缘气价剧烈波动(高影响)
- 触发条件:JKM 中枢回落至 10-12 美元/MMBtu 且持续 12 个月以上
- 影响幅度:LNG 毛差承压 → 2027E 归母下修 1.5-2 亿元 → 每股价值下修 2-3 元
- 对冲机制:MSPA + 陆气 + 现货四源结构;MSPA 没有长协价格锁定但可灵活调整
- 验证信号:JKM 月度均价(FRED PNGASJPUSDM)、公司 Q3/Q4 业绩说明会 LNG 销量披露
7.2 MSPA 合同未披露细节(最高不确定性)
- 触发条件:2026H2 MSPA 合同量未达预期
- 影响幅度:2026-2028 LNG 业务最大不确定性 → 假设 2026E LNG 销量从 245 万吨下修至 200 万吨 → 归母下修 0.8-1.2 亿元
- 对冲机制:陆气(森泰 70 万吨)替代、惠州码头(LPG)协同
- 验证信号:2026Q3 业绩说明会披露 MSPA 合同量
7.3 套期会计合规性(中影响)
- 触发条件:套期工具因未完全满足套期会计要求,公允价值变动继续进入非经常性损益
- 影响幅度:2026H1 因合规性问题,公允价值变动 +3,644 万进入非经常性损益;如果未来常态化 → 每年减少 5,000-7,000 万归母 → 每股价值下修 0.5-1 元
- 对冲机制:指定正式的套期关系文件、套期比率合规化
- 验证信号:衍生金融负债规模变化(2026H1 0.21 亿 vs 2025 年末 0.17 百万,+1,126.52%)
7.4 商誉减值(高影响)
- 触发条件:森泰能源 LNG 产能不能如期释放 / 华凯 LPG 库周转能力不及预期
- 影响幅度:潜在减值 1-3 亿元 → 当年净利润影响 5-15%
- 对冲机制:减值测试方法优化(未来现金流折现 vs 公允价值减处置费用)
- 验证信号:2026 年报披露的减值测试方法 + 关键假设
7.5 财务费用(汇兑)波动(中影响)
- 触发条件:美元持续升值 + 公司美元净敞口扩大
- 影响幅度:2026H1 财务费用 +90.34%(0.28 → 0.54 亿)→ 假设全年 1 亿元 → 归母下修 0.5-0.8 亿元
- 对冲机制:外汇套保 90,000 万美元合约上限
- 验证信号:2026Q3 美元对人民币汇率 + 套保有效性
7.6 高管减持(治理风险)
- 触发条件:2026 年报 + 2027Q1 季报中出现进一步减持
- 影响幅度:市场情绪冲击 + 估值倍数下修 → 每股价值下修 1-2 元
- 对冲机制:实控人承诺 12 个月不减持(2024-10-26,已到期)
- 验证信号:高管增减持公告
7.7 关联交易(中影响)
- 触发条件:新疆庆华体系关联交易规模继续扩大
- 影响幅度:关联方往来款 +73.74%(0.88 亿),其他应收款占比上升
- 对冲机制:2026 年度日常关联交易额度 1.69 亿元(已锁定)
- 验证信号:其他应收款规模变化 + 关联交易披露完整性
7.8 同位素项目产品未披露(中影响)
- 触发条件:2027-2028 年仍未披露具体产品
- 影响幅度:市场对 18.42 亿元投资额与估值贡献的映射无法建立 → 估值溢价回收
- 对冲机制:合作方(瑞昌核研院+同位素厦门)已确认建设期 2 年
- 验证信号:2027 年公司是否披露同位素项目具体产品名称
7.9 资本开支密集期(高影响)
- 触发条件:2026-2028 累计 Capex 20-25 亿元 + 长期借款持续上升
- 影响幅度:财务费用结构性上行(4-5% 银行利率 vs 0.01% 可转债票息)→ 每年增加 6,000-8,000 万财务费用
- 对冲机制:可转债转股稀释(九丰定 01 余额 2.35 亿,转股价 19.88 元/股,低于现价)
- 验证信号:在建工程余额变化 + 长期借款规模
7.10 可转债稀释(低影响)
- 触发条件:九丰定 01 余额 2.35 亿元全部转股
- 影响幅度:新增股本 1,182 万股(按转股价 19.88 元),稀释 0.17%
- 对冲机制:转股价 19.88 元/股 远低于现价 35.20 元 → 投资者有动力转股
- 验证信号:可转债余额变化
八、验证信号清单
| 核心判断 | 验证信号 | 时点 |
|---|---|---|
| 顺价能力结构性兑现 | 2026Q3/Q4 单季毛利率 ≥ 14% | 2026Q3 报告 / 2026 年报 |
| 接收站护城河持续 | 2026 年报 LNG 吨毛利 ≥ 580 元/吨 | 2026 年报 |
| OCF 改善可持续性 | 2026Q3 单季 OCF ≥ 8 亿元 | 2026Q3 报告 |
| 陆气扩张节奏 | 山西易安 2027/05 投产是否兑现 | 2027H1 业绩说明会 |
| MSPA 替代效果 | 2026Q4 LNG 销量(年化口径)维持 200+ 万吨 | 2026 年报 |
| LPG 顺价能力 | 2026H2 LPG 吨毛利 ≥ 270 元/吨 | 2026 年报 |
| 商业航天特气高增 | 2026 年特气收入 ≥ 3 亿元;2027 年 ≥ 5 亿元 | 2026/2027 年报 |
| 海南发射密度 | 2026 年海南商发实际发射 ≥ 30 次 | 2027 年初公开数据 |
| 估值锚迁移 | 2027-2028 净利润跳变 50%+ | 2027/2028 年报 |
| 煤制气投产 | 2027H2 主体工程开工 + 2028H2 投产 | 2027/2028 公告 |
| 治理稳定 | 高管是否进一步减持 | 2026 年报 / 2027Q1 季报 |
| 商誉减值 | 减值测试方法 + 关键假设 | 2026 年报 |
| 同位素产品 | 2027 年是否披露具体产品 | 2027 年报 |
九、关键证据缺口
研究过程中以下问题尚未充分解决,会影响后续判断:
- MSPA 类长协的具体供应商、合同量、定价机制 → 2026-2028 LNG 业务最大不确定性
- 2025 年 LNG 吨毛差 591 vs 666 的口径差异 → 估值专家需要明确使用哪个口径
- 同位素项目具体产品(合作方指向氘系稳定同位素,公司未披露细节)
- 新疆庆华煤制气 EPC 合同后项目里程碑的精确披露、煤源锁定机制
- 2025 年报分业务毛利率与 2024 对比(半年报只有 2026H1 vs 2025H1,缺 2025 全年分业务拆分)
- 2026H1 高管减持的进一步动作 → 需要在 2026 年报和 2027Q1 季报中持续跟踪
- 商誉减值测试方法和关键假设 → 2026 年报披露前无法评估减值概率
- 股权激励第二期解锁的精确业绩条件与行权价格基数
十、关键免责声明
- 本报告基于 2026-08-28 估值基期,所有数据与判断仅适用于该时点
- 公司业务涉及多个高景气新赛道(商业航天特气、煤制气、同位素),增长可见度高但执行风险也高
- 三家券商对 2027-2028 归母的预测分歧(2.7% vs 16.5% vs 10.2% 增速)反映了对煤制气投产时点与海南发射密度的不同假设
- 当前股价 35.20 元已部分反映"特气 + 煤制气"成长性,估值锚完成迁移需要 2027-2028 业绩验证
本报告由法雨科技公司研究团队基于公开信息整理。研究方法:以公司半年报和公告为事实口径,以券商研报为外部参考,估值由 DCF + SOTP + Trading Comps 三种方法交叉验证。报告不构成投资建议。
资料来源
- [1] 成长期加速布局,多业务开花结果 · eastmoney_reportapi 2026-07-13 查看原文
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-13
- [3] 2026年半年报点评:单Q2扣非大增46%,LPG彰显弹性,航天特气加速拓展 · eastmoney_reportapi 2026-08-16 查看原文
- [4] 九丰能源 服务器预生成估值数据包 · auto 2026-08-28
- [5] 清洁能源一体化布局,特气布局高壁垒资源与高景气下游 · eastmoney_reportapi 2026-05-06 查看原文
- [6] 业绩短期承压,投资煤制气项目进一步扩充资源池 · eastmoney_reportapi 2025-10-28 查看原文