 箴研
华友钴业(603799.SS)公司研究
数据基准日:2026-08-28 分析基准价:39.99元(2026-08-28收盘),市值约757亿元 最新可用中报:2026年半年度报告(2026-08-18披露,未审计) 报告类型:首次完整研究
一、核心结论
华友钴业是一台"高速运转的一体化机器"——2026H1营业收入555.68亿元、同比+49.39%创历史新高,归母净利润35.07亿元、同比+29.38%,但Q2单季归母10.10亿元、同比-30.76%、环比-59.55%,出现"营收创新高+单季利润断崖"的剧烈背离。1
这一断层的根因是四层叠加:①印尼华飞5月起50%产线停产检修、硫磺CIF印尼从年初约550美元/吨飙升至6月1250美元/吨(部分报价1200美元/吨),按10吨硫磺/吨MHP测算湿法镍现金成本同比增加约7000美元/镍吨;②减值与公允价值变动合计-8.85亿元,同比多损失7.40亿元;③有效税率从7.24%跳升至17.93%,多缴税约6.73亿元;④少数股东损益占合并净利润比例从21.90%升至32.13%,多分走5.28亿元。12
关键判断:当前39.99元股价反映的是周期低点而非估值底——市场已部分定价Q2业绩断崖,但未充分定价2027年石膏制酸投产带来的成本下降(-200美金/镍吨)与碳酸锂出口恢复的修复空间,也未充分定价所得税率新常态(17-18%)和少数股东占比继续抬升(35%目标)的结构性压制。
基础情景预测:2026E/2027E/2028E归母净利分别为69.3/90.7/111.5亿元,对应EPS 3.66/4.79/5.88元;12个月目标价48-55元(保守取下限48元),上行空间20-37%,但风险收益比偏中性(基础55%/乐观20%/悲观25%),期望价值约52元。
二、公司概览
2.1 业务结构:四段式一体化
华友钴业是A股唯一一家完整跑通"海外红土镍矿湿法冶炼→钴铜锂资源开发→三元前驱体/正极材料/钴酸锂制造→锂电池循环回收"四段产业链的纵向一体化公司。3
各段业务的当前状态:
-
资源业务(镍/钴/锂):印尼华越+华飞两大湿法项目贡献2025年MHP 23.65万吨,2026H1镍产品出货13.28万吨(持平)、MHP 9.68万吨(-19%);钴产品2025年收入50亿元(+49%)、毛利率36.8%;津巴布韦Arcadia锂矿资源量从150万吨LCE扩至245万吨LCE,5万吨硫酸锂项目2026Q1建成试产。31
-
新材料业务(前驱体):2026H1出货8.08万吨(+94%),与LGES、特斯拉等签订长单对外销售;单吨毛利仅0.5万元+,是绑定客户与摊薄正极成本的中间环节。1
-
新能源业务(正极+钴酸锂):2026H1三元正极出货7.63万吨(+93%),9系超高镍产品市占率超33%,高端动力圆柱三元材料市占率超60%。1
-
循环回收业务:华友循环、资源再生、江苏华友分别进入工信部白名单第一、二、四批次,与宝马、大众、丰田、LG等广泛合作;体量贡献有限,战略意义大于当期利润。3
2.2 治理与关键数据
2026年4月原董事长陈雪华辞任,陈红良接任。2026年7月推出6-10亿元股份回购计划,8月20日已首次实施。控股股东华友控股持股16.27%,质押率59.75%。45
前五大客户销售额393.53亿元、占年度销售总额48.57%,其中最大客户6.31%,集中度分散。2025年完成76亿元可转债转股降低资产负债率。3
三、2025-2026H1业绩复盘:从历史最佳到Q2断崖
3.1 营收与归母趋势
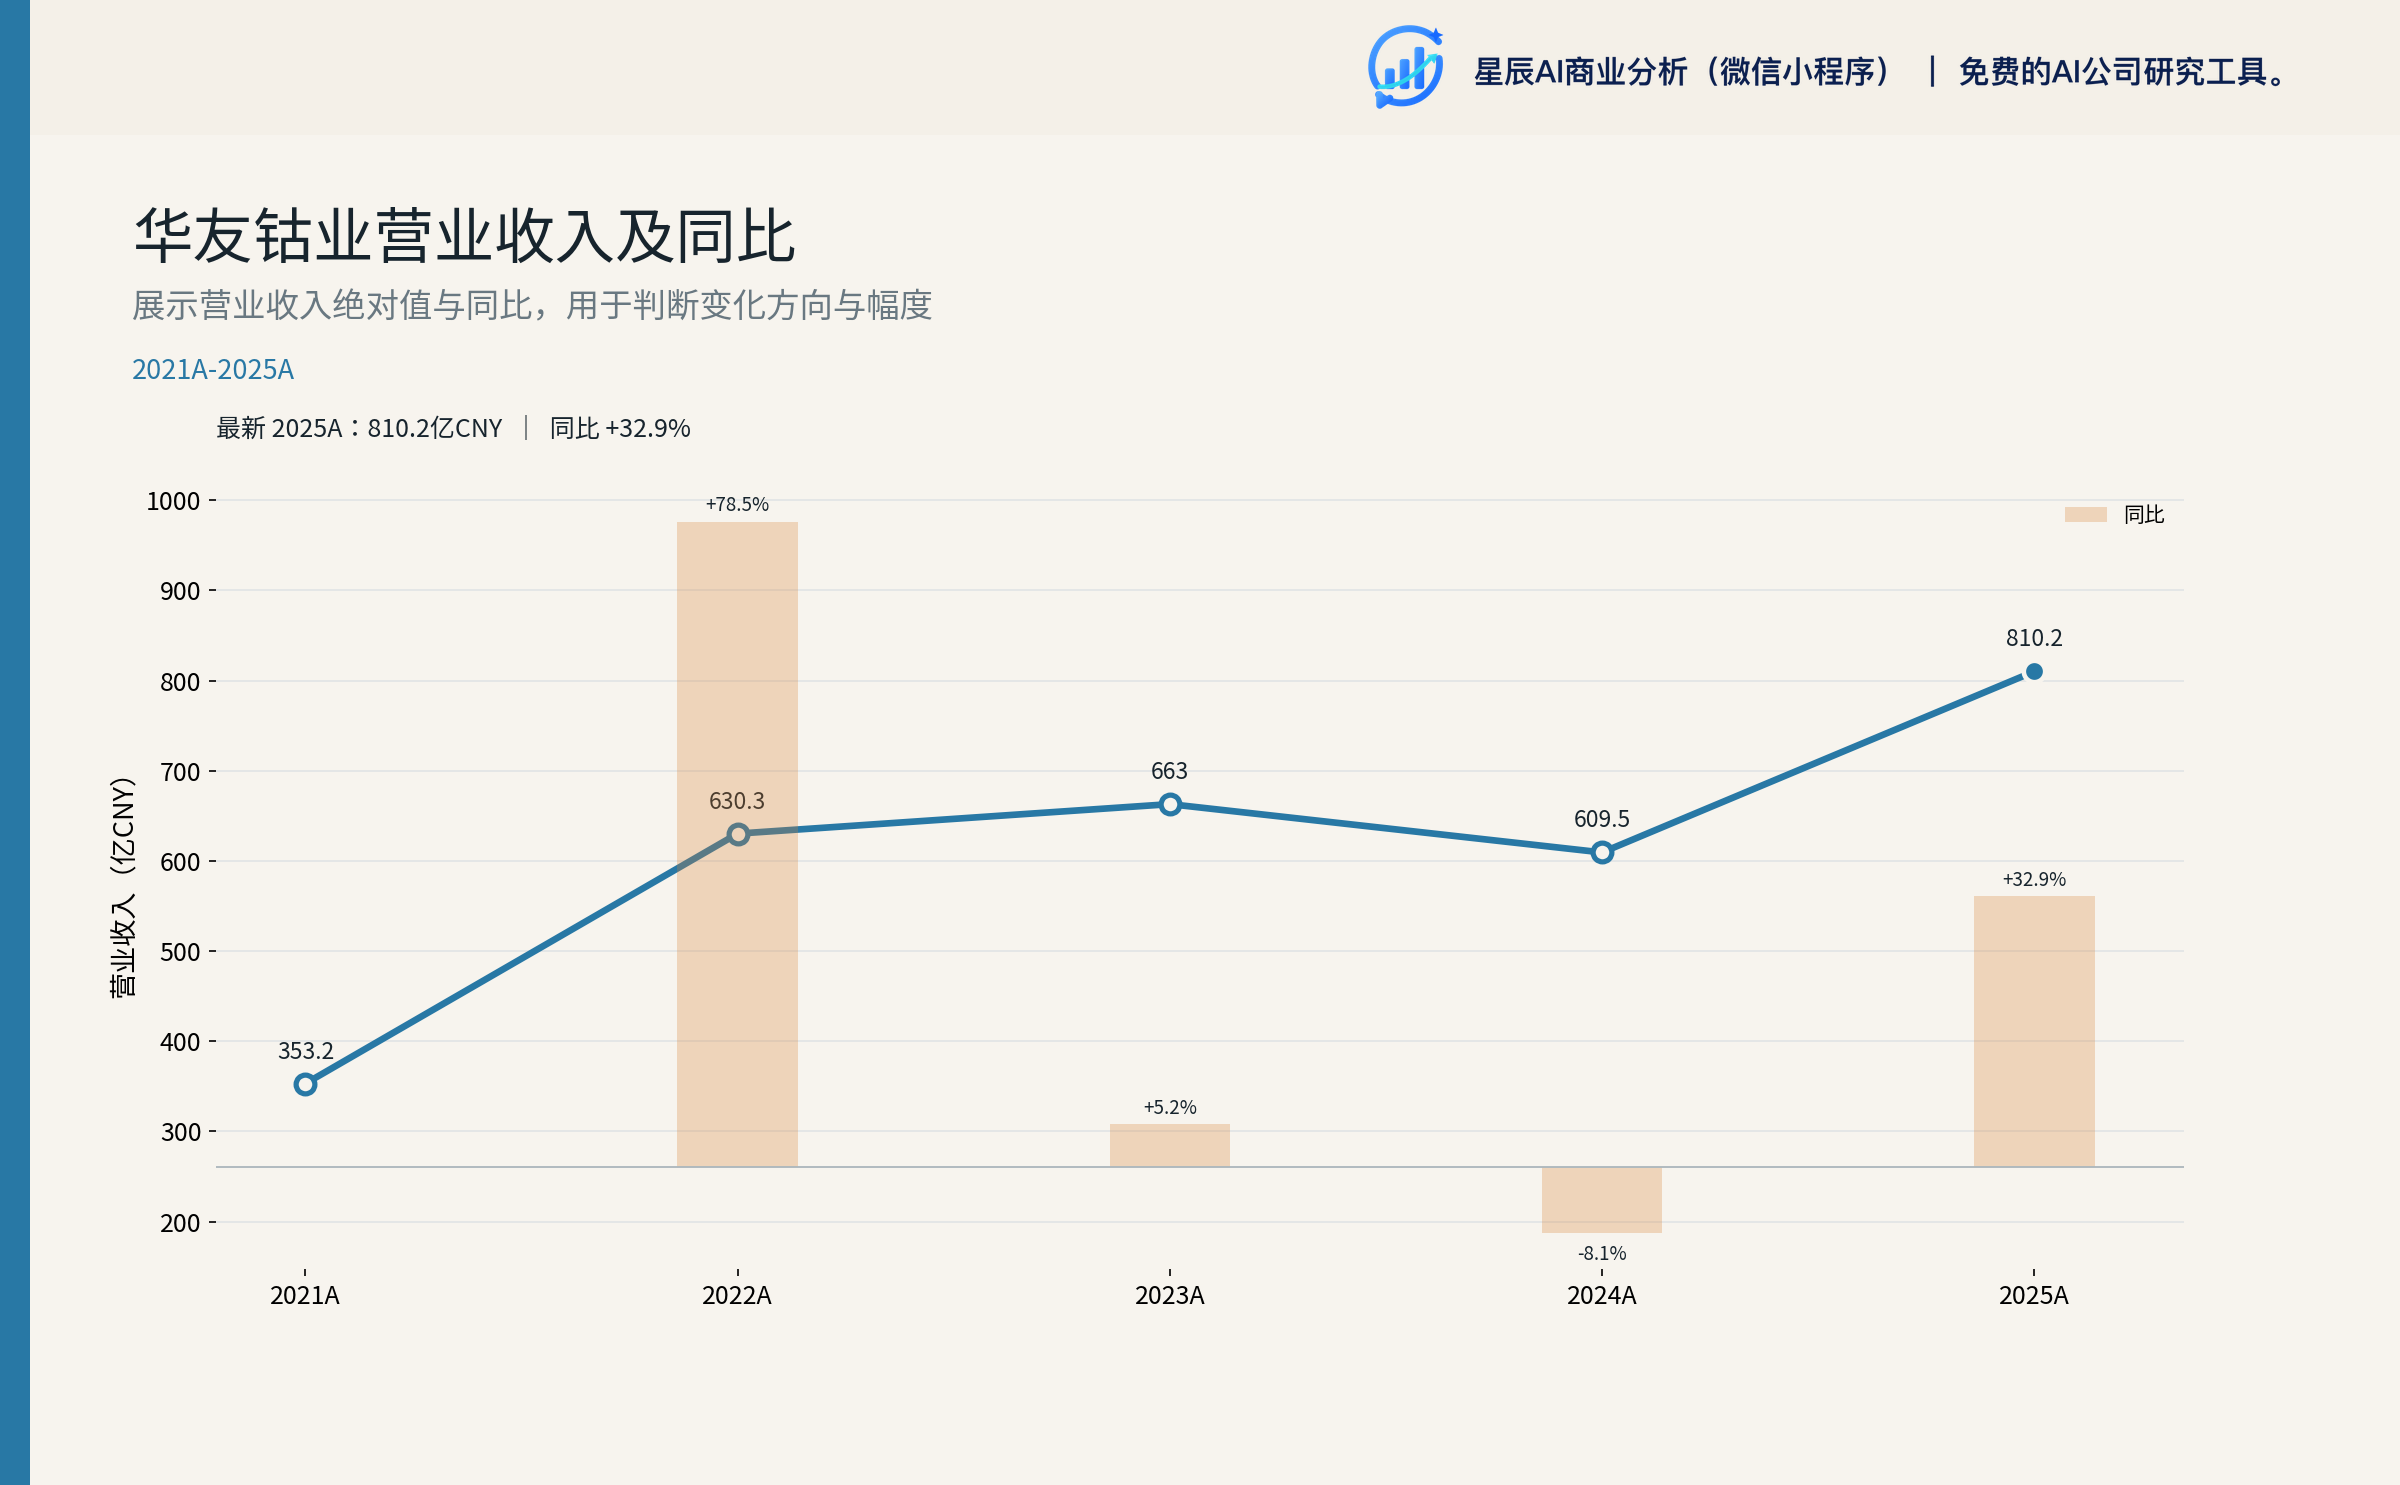
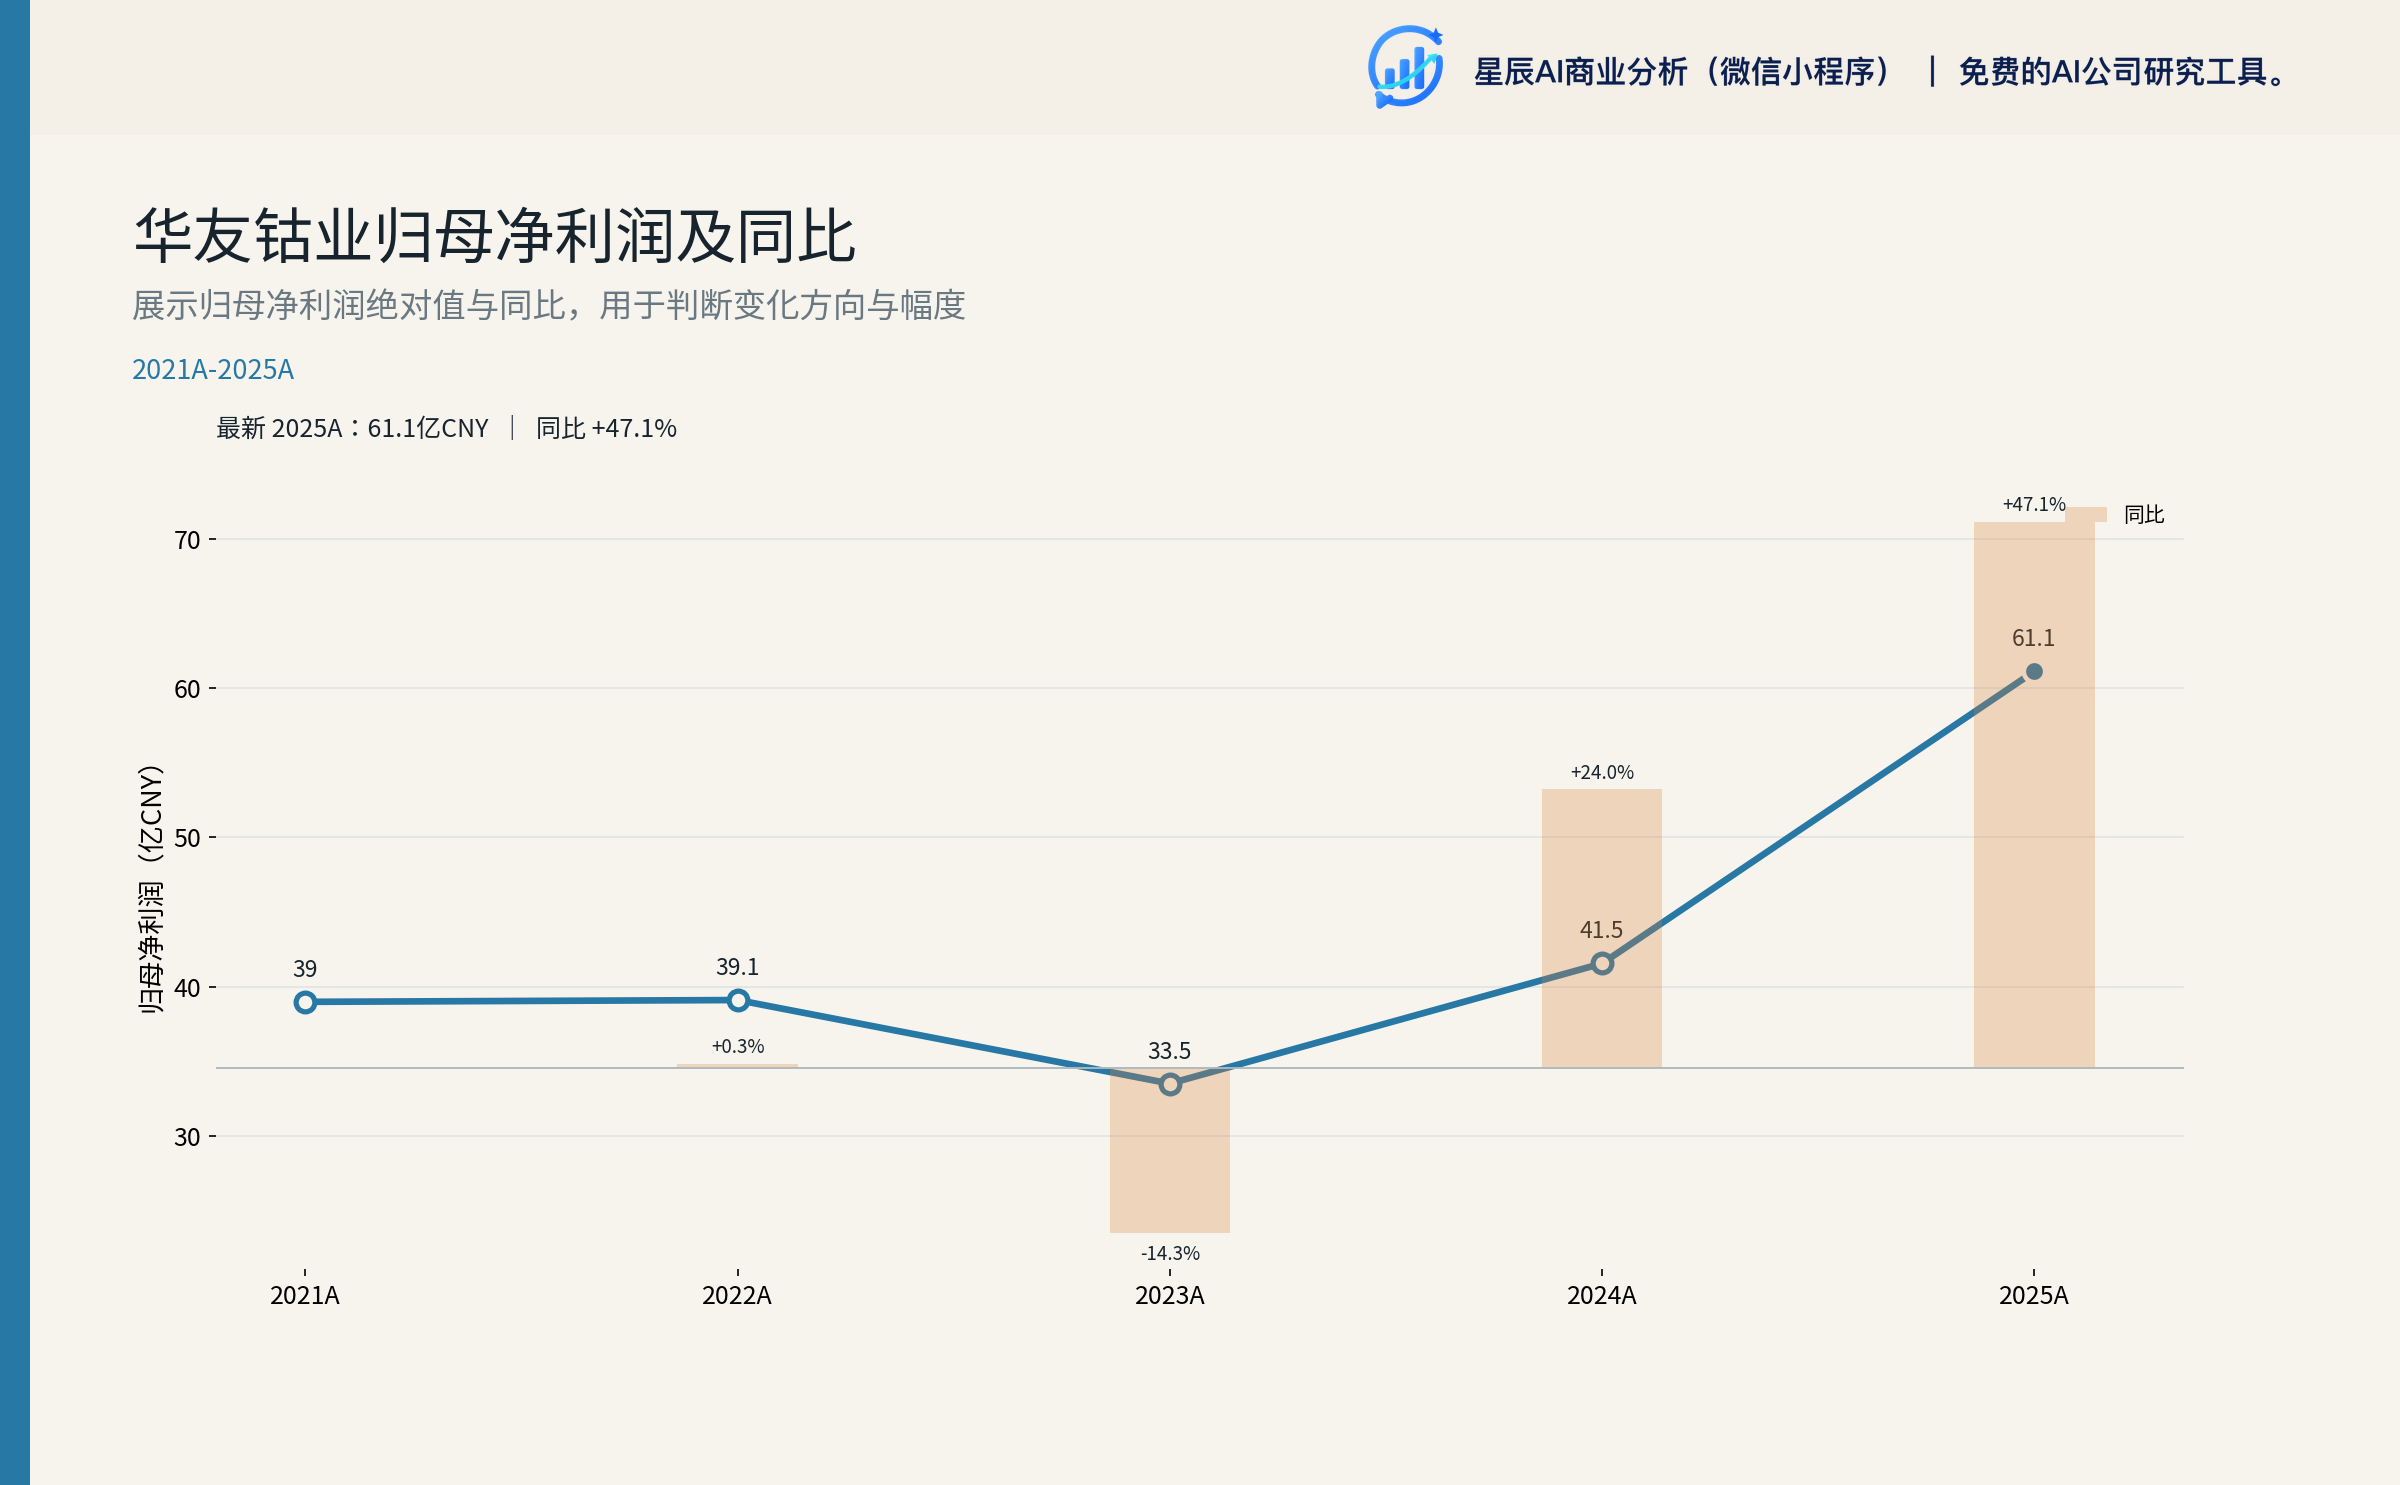
2021-2025年营收从353.17亿元增长至810.19亿元(CAGR约23%),归母净利从38.98亿元增长至61.10亿元。但增长节奏非线性——2023年营收+5.19%而归母-14.30%,2024年营收-8.08%而归母+23.99%(毛利率从14.1%跳升至17.2%),2025年营收+32.94%、归母+47.07%。6
2026H1延续高速放量:营收555.68亿元(+49.39%)、归母35.07亿元(+29.38%)、毛利率19.60%(同比+3.74pct)。但Q2单季归母10.10亿元、同比-30.76%、环比-59.55%,Q2单季毛利率18.65%、环比下降2.04pct。16
3.2 Q2利润断崖的归因
关键的判断是:Q2的利润下滑并不发生在毛利之上,而主要发生在毛利之下。Q2营业利润26.04亿元(同比+36.69%、环比-29.41%),但归母净利环比-59.55%,断层放大器有三个:16
第一层:硫磺成本端冲击(最大单项)。硫磺CIF印尼从年初约550美元/吨涨至6月1250美元/吨(部分报价1200美元/吨),涨幅超126%;按10吨硫磺/吨MHP、硫磺占总成本50%+测算,湿法MHP现金成本较2025年增加约7000美元/镍吨。华飞5月1日起50%产线停产检修,是同业中暴露最深的项目。东吴测算Q2公司镍单吨毛利约0.5-0.6万美金/吨,合计贡献毛利12-15亿元,环比Q1下滑约10亿元。2
第二层:减值与公允价值变动。H1三项合计-8.85亿元(公允价值-2.65亿+信用减值-3.13亿+资产减值-3.07亿),同比多损失7.40亿元。1
第三层:所得税与少数股东。H1所得税11.29亿元(同比+316.5%),有效税率从7.24%跳升至17.93%,多缴约6.73亿元;少数股东损益16.60亿元(同比+118.36%),占合并净利润比例从21.90%升至32.13%,多分走5.28亿元。1
第四层:汇兑与财务费用。H1财务费用17.69亿元(+94.06%),其中利息部分仅增加1.02亿元(+9.5%),剩余约7.56亿元来自汇兑损失(美元贬值所致);外币报表折算差额-10.76亿元(进OCI),合计汇率相关冲击约18亿元。1
把H1同比视角的漏损量化:毛利端赚到的49.88亿元增量中,约33.5亿元被费用(17.11亿)、减值(7.40亿)、所得税(6.73亿)、少数股东(5.28亿)四道闸门截留,最终只有约7.96亿元落到归母。1
3.3 关键对比表
| 指标 | 2025全年 | 2026H1 | 2026Q1 | 2026Q2 |
|---|---|---|---|---|
| 营业收入(亿元) | 810.19 | 555.68 | 258.04 | 297.64 |
| yoy | +32.94% | +49.39% | +44.85% | +53.78% |
| 毛利率 | 17.47% | 19.60% | 20.69% | 18.65% |
| 归母净利(亿元) | 61.10 | 35.07 | 24.97 | 10.10 |
| yoy | +47.07% | +29.38% | +108.95% | -30.76% |
| OCF(亿元) | 40.12 | 21.48 | 11.75 | 9.73 |
| OCF/归母 | 0.66x | 0.61x | 0.47x | 0.96x |
口径说明:上表OCF比值采用"OCF/归母净利"口径。严格的"OCF/全部净利润(含少数股东)"口径下,2026H1仅0.42x——差距来自合资平台产生的现金只有归母比例能上行到上市公司,剩余部分留在子公司层面。Q2单季OCF/归母0.96x看似改善,实为分母塌陷(归母环比-59.55%)造成的假性修复,绝对额OCF 9.73亿环比仍下降17.14%。
四、业务深度分析:四段护城河与现实
4.1 资源业务:印尼镍的硫磺冲击与津巴锂的成长期红利
印尼镍钴是公司所有业务里杠杆最大的部分。2025年镍产品出货29.25万金属吨(+58.72%),其中印尼华越+华飞两大湿法项目贡献MHP 23.65万吨(+30%)。2026H1镍产品出货13.28万吨(持平),Q2华飞5月起部分停产。32
印尼镍的护城河在于:①华越+华飞两大湿法项目已在2024-2025年实现稳产超产,单条产线折旧已大部分计提;②Pomalaa 12万吨湿法项目预计2026年底建成,叠加华星4万吨火法项目开工,2026-2028年镍权益产能仍有翻倍空间;③公司已与ANTAM、IBC达成印尼本土产业链战略合作。但同业风险点不可忽视——青美邦MHP产能2026年扩至7.5万吨金属当量,CMNP一体化项目持续放量。31
公司应对方案是加速石膏制酸/硫铁矿制酸项目建设。东吴测算2027年硫磺自供比例提升后,自产成本可下降约200美金/镍吨。这相当于在现有镍价下,2027年镍产品单吨毛利有显著修复弹性。但2026下半年是"成本压力大、产量恢复爬坡、价格回落"的空窗期,季度利润压力可能持续。2
钴:2025年钴产品收入50亿元(+49%),毛利率36.8%。2026H1钴产品销量1.58万吨(-24%),主要因公司在钴价高位减少出货、锁定利润。Q2钴均价维持40万元/吨,贡献毛利10亿元+。32
锂:Arcadia锂矿资源量从150万吨LCE扩至245万吨LCE、品位提升至1.34%,5万吨硫酸锂项目2026Q1建成试产。津巴布韦此前因出口配额暂停外销,2026Q2起出口恢复。2026年碳酸锂出货目标7万吨+,全成本预计8万元+/吨,按东吴测算2026年可贡献毛利30亿元+,2027年出货10-12万吨。这是公司2026-2027年盈利改善最具确定性的引擎。32
4.2 新材料业务:从成本中心到竞争工具
2026H1三元前驱体出货8.08万吨(+94%),增速甚至超过正极。这一节奏不寻常——华友在2025-2026年明显把它做成"内外两条腿":一方面喂给自家正极,另一方面与LGES、特斯拉等签订长单对外销售。前驱体是电池价值链上议价能力相对最弱的环节,但华友拥有镍钴锂原料一体化能力,是少数能同时提供"前驱体+正极"两条线的供应商。1
但前驱体单吨毛利仅0.5万元+,远低于正极。这意味着前驱体环节的扩张主要服务于"绑定客户+摊薄正极成本",自身不是高利润环节。
4.3 新能源业务:从跟随到领先的高端化跃迁
2026H1三元正极出货7.63万吨(+93%),一年时间华友正极的对外销量几乎翻倍,而且是在行业三元总产量+23.85%(上半年57.23万吨)的背景下实现的,量增来源于真实份额提升。1
护城河由三条线构成:①结构性领先——9系超高镍产品市占率超33%,高端动力圆柱三元材料市占率超60%,是全球少数能把9系超高镍实现工业化的公司之一;②客户结构——与LGES签8.8万吨正极+7.6万吨前驱体订单,与亿纬锂能签12.78万吨超高镍正极供应合同,与特斯拉前驱体框架协议延续;③技术卡位——2025年开发300mAh/g超高容量全固态富锂锰基材料,5V尖晶石镍锰酸锂和新晶相钴酸锂进入百公斤级认证。3
但价格压力是真实的。东吴证券测算2026Q2三元正极单吨毛利1.5-2万元,前驱体0.5万元+。相比2024年Q4三元正极单吨毛利高点约2.5-3万元,2026Q2有约30-40%的回落。能否在量增到一定台阶之后稳定住单吨盈利,是2026-2027年最关键的运营命题。2
4.4 循环回收业务
华友循环、资源再生、江苏华友分别进入工信部白名单第一、二、四批次,业务覆盖电池回收网络、梯次利用、资源化利用、废料换材料和电池维修再制造。当前阶段是合规通道+战略布局,体量贡献有限。真正的战略意义在于:①满足欧盟新电池法、欧美IRA法案对再生材料含量追溯的硬性要求;②回收料中的镍/钴/锂可以反向进入公司一体化产线。3
4.5 护城河的真实边界
竞争优势主要来自五个层面:资源-冶炼-材料垂直整合、多金属对冲(镍价承压时钴锂对冲)、国际化客户网络(覆盖特斯拉、LGES、亿纬、SK on、大众、宝马等全球前20电池/车企中的大多数)、技术多元化、ESG合规(2025年首次跻身标普全球《2026年可持续发展年鉴》)。但护城河也有明确边界:印尼镍冶炼成本受印尼政策、能源价格、汇率影响显著;与头部电池厂议价能力有限(前驱体单吨毛利仅0.5万);钴资源全球定价权仍在嘉能可、洛阳钼业手中;技术路线多元化是双刃剑。31
五、行业格局与周期位置
5.1 镍:供需由过剩转短缺、硫磺冲击MHP
根据公司2025年年报援引的INSG数据,2025年全球镍供应量381万吨、需求量360万吨,全年镍价受供需错配影响主要在底部区间震荡,年底受印尼RKAB配额政策收紧预期影响出现大幅反弹。东吴证券在2026年中报点评中预测2026年镍价中枢约1.7-1.8万美金/吨、Q3起回落至1.6-1.7万美金/吨——印尼镍矿政策动向是全球镍供需平衡的关键变量。32
印尼镍矿政策是2026年最核心的供给侧变量。公司2025年年报明确指出全球镍产量高度集中于印尼,其RKAB配额等政策动向已成为影响全球镍供需平衡的关键变量。从2025年实际数据看,镍价在底部区间承压、年底因配额收紧预期反弹,说明市场已开始price-in 2026年的政策预期。2026年下半年具体配额口径需以印尼官方公告为准,本研究保留"政策收紧→供给受限→价格中枢上行"的中性判断。3
硫磺冲击是2026H1湿法镍最直接的"黑天鹅"。东吴证券援引SMM数据披露,硫磺CIF印尼从年初约550美元/吨涨至6月1250美元/吨(部分报价1200美元/吨),涨幅超126%;公司管理层在2026年半年度业绩说明会上亦确认"地缘冲突导致硫磺主产区供给中断、硫磺价格暴涨大幅推高MHP生产成本、湿法冶炼开工承压"。按单吨MHP消耗约10吨硫磺、硫磺在MHP总成本中占比超50%测算,理论成本较2025年增加约7000美元/镍吨。27
5.2 钴:配额管制延续、回收占比快速跃升
2025年刚果(金)战略矿产市场监管局公告,自10月16日起将2025年2月起的临时出口禁令改为配额制,按公司2025年年报援引USGS数据,刚果(金)2024年钴矿产量占全球75%、公司在刚果(金)拥有10万吨电铜冶炼能力。公司管理层在2025Q3业绩说明会上明确"会充分利用已获得的钴配额、争取利益最大化",证实配额制对公司构成持续约束。38
但回收钴的爆发性增长是供给侧最大结构性变化。据SMM数据,回收在钴原料生产结构中的占比从2025Q1的约13%提升至2026Q2的约34%,提升幅度超过20个百分点。这部分解释了为什么刚果(金)配额管制虽紧、2026H1钴价仍震荡走弱。需求端消费电子(手机、笔记本电脑)受内存芯片涨价影响导致终端需求下降。1
5.3 锂:供需紧平衡、储能驱动
2026H1全球碳酸锂供给量约100.3万吨LCE、需求量约100.5万吨LCE,供需基本持平;公司半年报援引该数据并指出"津巴布韦阶段性暂停锂精矿出口"等供给侧扰动与"新能源汽车动力电池需求稳健增长、储能产业规模化落地提速"的需求侧驱动并存,行业供需紧平衡有望延续。1
储能装机高增是锂需求最重要的边际驱动力。公司管理层在2026年半年度业绩说明会上援引SMM数据:2026年上半年全球新能源汽车销量约1,025万辆(同比+约14%)、全球动力锂离子电池装机约580 GWh(同比+约15%)、全球三元材料总产量57.23万吨(同比+23.85%)——下游电池需求持续放量直接拉动锂电正极材料同步扩容,构成碳酸锂需求的核心边际驱动。7
5.4 三元正极:总量高增但被铁锂挤压
2026H1全球三元材料总产量57.23万吨(+23.85%,ICC鑫椤锂电口径),全球三元前驱体产量58.4万吨(+26.1%);公司管理层在2026年半年度业绩说明会上援引上述数据。磷酸铁锂在2026年继续以更快速度增长,行业三元正极占比回落、结构性挤压延续——具体磷酸铁锂与三元的相对增速口径需以后续行业协会数据为准。17
华友位置:公司9系超高镍产品占比提升至70%以上,9系前驱体市占率超33%,在9系超高镍、Ni94/Ni95大圆柱、4.55V高电压钴酸锂、固态正极、富锂锰基、钠电正极等前沿领域处于行业第一梯队。1
5.5 印尼湿法镍同业对比
| 项目 | 运营状态 | 影响程度 |
|---|---|---|
| 华飞镍钴(华友钴业) | 5月1日起临时停产检修 | 减产50%(受影响最大) |
| 华越(华友钴业) | 检修或降负荷运行 | 中度影响 |
| 力勤 | 检修或降负荷运行 | 中度影响 |
| 蓝焰 | 检修或降负荷运行 | 中度影响 |
| QMB(青美邦) | 已复产 | 较低(爬产中) |
| 格林美印尼镍资源项目 | 已复产 | 较低(Q1出货20422镍吨) |
核心差异在于外购硫磺依赖度和自备制酸能力。华飞外购硫磺依赖度最高,是这次冲击中受影响最大的项目。华友的石膏制酸/硫铁矿制酸项目正在加速推进,预计2027年投产后自供比例提升、自产成本下降约200美元/镍吨。
六、财务质量与现金流
6.1 营收vs利润断层
2026H1营收同比+49.39%但归母仅+29.38%——归母增速只有收入增速的六成。Q2单季更极端:营收+53.78%而归母-30.76%。断层100%发生在毛利线以下(毛利同比+84.54%)。1
6.2 OCF/NI的恶化
| 期间 | OCF(亿元) | 归母净利(亿元) | OCF/归母 |
|---|---|---|---|
| FY2022 | 29.14 | 39.10 | 0.75x |
| FY2023 | 34.86 | 33.51 | 1.04x |
| FY2024 | 124.31 | 41.55 | 2.99x |
| FY2025 | 40.12 | 61.10 | 0.66x |
| 2026H1 | 21.48 | 35.07 | 0.61x |
现金流恶化是"三分叠加":①战略备货(存货从256.24亿增至322.15亿,+65.91亿,管理层明确表述"加强矿石、硫磺等原辅料市场研判与战略储备");②应收扩张快于收入(应收账款从93.42亿增至150.47亿,+61.07% > 收入+49.39%,DSO从约37天升至约49天);③现金留在合资公司(少数股东分走32.13%的利润,合并OCF包含合资平台现金,母公司只能拿到持股比例部分)。1
6.3 融资驱动扩张
2026H1经营活动净额21.48亿元,投资活动净额-108.58亿元,筹资活动净额+126.25亿元(同比+1,143.18%)。公司当期的扩张已经不是由经营现金内生支撑,而是由净融资支撑:H1 OCF只能覆盖Capex的约22%(Capex H1约99.59亿元)。1
融资能力目前是公司的强项而非弱项——成功发行第七期科技创新债券10亿元、首次引入AIC战略投资、平均融资成本较上年下降超20个基点。但担保余额已达净资产的76.81%,这同时意味着公司的扩张节奏实质上受制于外部融资窗口。19
6.4 少数股东占比的结构性上升
H1少数股东损益16.60亿元(+118.36%),占合并净利润比例从21.90%升至32.13%。这是合作模式扩张的自然结果:华越、华飞、巴莫的少数股东权益是公司换取印尼资源准入与产能落地的对价。只要合资架构存在,这部分利润就永久不属于上市公司股东。1
这意味着公司未来的收入/产能增长与归母净利增长之间的转换率会继续下降。估值必须用归母口径,不能用产能增速线性推导归母净利增速。
关于占比上升的机制拆分:32.13%上升可拆为两个层次——①业务结构效应(约占2/3):华越/华飞/巴莫的合资架构本身决定了这些子公司利润长期按权益比例分配,是合作模式的自然结果;②会计分布效应(约占1/3):减值/公允价值/汇兑损失更多集中在归母比例高的母公司本部(财务底稿2.3节识别),造成H1 32.13%中含有"分母效应"。
对预测的影响:基础情景2026E假设35%已隐含"继续上升"的判断,假设H2再上升3pct——若H2实际稳定在32%或回落,2026E归母可上修约2-3亿元;若H2继续上升至38%以上,2026E归母下修约3-4亿元。这一变量区间合计±5亿元,是估值最敏感的方向性变量。
6.5 所得税率跳升
H1所得税11.29亿元(+316.5%),有效税率从7.24%升至17.93%。7.24%这样的税率对一家利润分布在印尼、刚果金、津巴布韦的公司而言本身就是不可持续的低位。OECD支柱二落地、津巴布韦盈利释放是规则性和结构性的,17.93%更可能是新常态而非异常值,且仍低于25%法定税率,意味着后续仍有上行空间。1
6.6 资本开支与未来折旧
在建工程余额223.42亿元(半年末),较年初+71.87%。Capex H1 99.59亿元几乎等于2025全年107.58亿元,TTM口径161.56亿元,年化约200亿元。2026Q4-2027年是转固最密集的窗口:Pomalaa年底前投产、匈牙利正极已在调试、津巴布韦硫酸锂已建成。1
未来3年新增折旧测算(推算,低置信度):假设2026Q4-2027年转固比例55%-70%,综合折旧率7%-9%,则2027年新增折旧约8.6-14.0亿元税前。但制酸项目明显落后于Pomalaa,这是一个需要重点跟踪的时序错配风险——如果Pomalaa在硫磺自供未落地前投产,就会重演华飞2026年的处境:折旧照提、产线开工承压。
七、盈利预测与估值
7.1 三档情景假设
基础情景(55%概率):
| 维度 | 2026E | 2027E | 2028E |
|---|---|---|---|
| LME镍价(USD/吨) | 17,000 | 17,500 | 18,000 |
| 国内钴价(万元/吨) | 32 | 30 | 28 |
| 电池级碳酸锂(万元/吨) | 13 | 14 | 14 |
| 镍产品销量(万吨) | 15.0 | 19.0 | 22.0 |
| 碳酸锂销量(万吨) | 7.0 | 11.0 | 12.0 |
| 有效税率 | 18% | 18% | 18% |
| 少数股东占比 | 35% | 33% | 32% |
乐观情景(20%概率):硫磺CIF印尼2026Q3回落至600美元/吨;华飞2026Q3完全复产;钴价回升至35万元/吨;有效税率回落至15%。
悲观情景(25%概率):硫磺CIF印尼2026H2维持1000美元/吨以上至2027H1;华飞全年减产50%;三元正极单吨毛利跌至1万元以下;有效税率进一步升至20-22%。
7.2 盈利预测
| 项目(亿元) | 2025A | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 营业收入 | 810.19 | 1,020 | 1,180 | 1,330 |
| yoy | +32.9% | +25.9% | +15.7% | +12.7% |
| 毛利率 | 17.47% | 18.6% | 19.9% | 20.7% |
| 净利润 | 73.0 | 106.6 | 135.3 | 164.0 |
| 少数股东损益 | 11.9 | 37.3 | 44.6 | 52.5 |
| 归母净利 | 61.10 | 69.3 | 90.7 | 111.5 |
| yoy | +47.1% | +13.4% | +30.9% | +23.0% |
| EPS(元) | 3.22 | 3.66 | 4.79 | 5.88 |
| ROE | 12.7% | 13.5% | 16.0% | 17.5% |
7.3 估值方法
PE估值:当前价隐含2027E PE 8.3x;基础情景合理PE 11-13x,目标价53-62元;乐观情景PE 14-16x,目标价65-78元;悲观情景PE 8-10x,目标价27-34元。10
PB估值:当前PB 1.56x处历史下沿(5年区间2.0-6.0x);2027E ROE 16%支撑合理PB 2.0-2.2x,对应55-60元。10
DCF估值:WACC 9.0%、永续增长率3.0%,每股内在价值约48-55元,中值约52元。10
7.4 情景分布与期望价值
| 情景 | 概率 | 2027E EPS | 合理PE | 目标价 | 概率加权 |
|---|---|---|---|---|---|
| 乐观 | 20% | 6.23 | 13x | 81.0元 | 16.2元 |
| 基础 | 55% | 4.79 | 11x | 52.7元 | 29.0元 |
| 悲观 | 25% | 3.43 | 9x | 30.9元 | 7.7元 |
| 期望价值 | 52.9元 |
12个月保守目标价:48元(取基础情景下限);24个月乐观目标价:65元。
7.5 券商对比与争议识别
| 券商 | 报告日期 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 我们(基础情景) | 2026-08-28 | 69.3 | 90.7 | 111.5 |
| 东吴(下调后) | 2026-08-19 | 54 | 80 | 104 |
| 国信 | 2026-04-09 | 103 | 122 | 144 |
| 中银 | 2026-04-30 | 90 | 115 | 138 |
| 中邮 | 2026-04-28 | 94 | 113 | 124 |
我们的预测代表"周期低点已过、结构性变量未变"的中性立场:比东吴下调后口径乐观(认为硫磺问题会在Q3-4开始缓解),比国信/中银/中邮保守(认为所得税率不会回落、少数股东占比不会回落)。
7.6 关键变量敏感性
| 变量 | 变化幅度 | 对2027E归母影响 | 弹性 |
|---|---|---|---|
| 少数股东占比 | ±5pct | ±9.1亿元 | ±10% |
| 有效税率 | ±3pct | ±5.4亿元 | ±6% |
| LME镍价 | ±1,000 USD/吨 | ±4.5亿元 | ±5% |
| Pomalaa投产时点 | 提前/延后6个月 | ±4.0亿元 | ±4% |
| 电池级碳酸锂价 | ±3万元/吨 | ±3.3亿元 | ±4% |
| 硫磺CIF印尼 | ±200 USD/吨 | ±2.8亿元 | ±3% |
结论:少数股东占比和有效税率是最大变量,合计影响可达±15亿元(占基础预测的±17%)。10
八、风险与不确定性(按概率×影响排序)
| 排序 | 风险 | 概率 | 对2027E影响 | 验证信号 |
|---|---|---|---|---|
| 1 | 印尼华飞复产延后+硫磺持续高位 | 30% | -8亿元 | Q3 MHP出货量;月度硫磺CIF印尼价 |
| 2 | 少数股东占比继续上升至40%+ | 35% | -5亿元 | 季报少数股东占比 |
| 3 | OECD支柱二+津巴盈利使所得税率升至22%+ | 40% | -3亿元 | H2所得税率 |
| 4 | 三元正极单吨毛利跌至1万元以下 | 35% | -5亿元 | 月度正极价格 |
| 5 | 汇率/地缘政治(美元强势+印尼政策) | 30% | -3亿元 | USD/CNY;印尼RKAB公告 |
累计风险敞口:在悲观情景下,5个风险同时兑现可使2027E归母从90.7亿降至约66亿,对应EPS 3.48元,PE 11.5x,目标价下行至30-35元。
财务/治理风险:
| 风险 | 当前值 | 触发线 |
|---|---|---|
| 控股股东质押率 | 59.75% | 70% |
| 对外担保占净资产 | 76.81% | 100% |
| 短借/总资产 | 17.6% | 25% |
| 在建工程/总资产 | 12.0% | 15% |
关键假设翻转条件:
- 如果印尼华飞长期停产(>6个月)→基础情景目标价从52元下修至35-40元
- 如果有效税率升至22%+→2027E归母下修约6亿元
- 如果三元正极单吨毛利跌破1万元→材料端弹性消失
- 如果石膏制酸2027年仍不能投产→2027年利润修复逻辑证伪
九、未来12个月验证信号
| 排序 | 信号 | 关注点 | 触发条件 |
|---|---|---|---|
| 1 | 印尼华飞复产 | 季报MHP销量 | Q3 MHP出货量≥7万吨 |
| 2 | 石膏/硫铁矿制酸投产 | 季报在建工程转固 | 2026Q4-2027Q1公告投产 |
| 3 | 2026Q3-2027Q1季度归母净利 | 业绩修复节奏 | 单季归母≥18亿 |
| 4 | 硫磺CIF印尼月度均价 | 行业价格跟踪 | 回落至700美元/吨以下 |
| 5 | 印尼RKAB 2027配额 | 行业供给端政策 | 与2026年持平或减少 |
十、投资判断
10.1 当前39.99元股价反映什么
已反映:
- 2026Q2业绩断崖的悲观情绪
- 部分投资者对"华飞长期停产+硫磺持续高位"的担忧
- 财务质量恶化(OCF/NI 0.42x)的现金流折现
未充分反映:
- 2027年石膏制酸投产带来的成本下降(-200美金/镍吨)
- 碳酸锂津巴出口恢复+加纳锂矿收购的增量
- 2027年印尼湿法镍供需转为短缺的潜在价格弹性
- 6-10亿元回购的潜在增持信号
10.2 给不同类型投资者的建议
| 投资者类型 | 建议 | 理由 |
|---|---|---|
| 价值投资者 | 关注,可分批建仓 | PB 1.56x处历史下沿;但需要等待业绩底部信号;建议目标价45-50元分批买入 |
| 成长投资者 | 暂缓,等待业绩兑现 | 当前业绩断崖+财务质量恶化,PE 12-15x是周期股估值而非成长股;2027年是验证窗口 |
| 行业配置投资者 | 标配或低配 | 行业β(新能源车+储能)仍强,但公司α弱于同业;可作为"锂电材料+印尼镍"主题的暴露 |
10.3 一句话投资逻辑
华友是一台"高速运转的一体化机器"——2025-2028年盈利结构由"印尼湿法镍+三元正极"双引擎驱动,但短期被硫磺事件中断、长期被税务/少数股东/折旧三重结构性变量压制;当前39.99元是周期低点而非估值底,需要看到华飞复产+石膏制酸投产+所得税率企稳三个信号共振才会进入下一轮上涨;建议12个月目标价48-55元(基础情景),上行空间20-37%但风险收益比偏中性。
十一、研究局限性
已与5家券商研报对比(东吴、国信、中银、中邮、东吴年初),分歧巨大。本研究的独立预测69.3/90.7/111.5亿元位于东吴下调后(54/80/104)和中银/中邮/国信(90-103/115-122/124-144)之间。
未独立核验的项(已在底稿登记为缺口G-1至G-17):
- 分产品单吨毛利(仅东吴测算口径)
- Q1单季分项明细(影响Q2单季逐项拆解精度)
- 各主要子公司净利润明细(影响少数股东贡献量化归因)
- Pomalaa、Sorowako的持股结构(直接影响2027-2028年归母净利转换率)
- 会计政策变更公告原文(解释19号/20号具体适用条款)
证据局限:半年报未单独披露循环业务量价;应收账款的账龄表与前五名欠款客户明细未读取;分产品毛利率拆分需依赖券商模型。12
数据基准说明:本报告以2026年8月28日为分析基准日,所有公开数据截至该日。历史数据来自公司年报、季报、半年报、公告及4家券商研报。季度数据采用结构化数据包按公司财季映射的累计相减结果 6。股价、市值、股本数据来自服务器预生成估值数据包 10。
资料来源
- [1] 华友钴业2026年半年度报告 · 巨潮资讯 2026-08-18
- [2] 2026年中报点评:镍产品成本承压,碳酸锂利润修复 · eastmoney_reportapi 2026-08-19 查看原文
- [3] 华友钴业2025年年度报告 · 巨潮资讯 2026-04-07
- [4] 华友钴业关于控股股东部分股份质押的公告 · 巨潮资讯 2026-07-23
- [5] 华友钴业关于以集中竞价交易方式首次回购公司股份暨回购进展公告 · 巨潮资讯 2026-08-20
- [6] 华友钴业 服务器预生成财务数据包 · Tushare 2026-06-30
- [7] 华友钴业2026年半年度业绩说明会 · 上证路演中心 2026-08-20
- [8] 华友钴业2025年第三季度业绩说明会 · 上证路演中心 2025-10-21
- [9] 华友钴业关于对外担保的进展公告 · 巨潮资讯 2026-08-07
- [10] 华友钴业 服务器预生成估值数据包 · auto 2026-08-28
- [11] 年报点评:业绩表现亮眼,资源端和材料端持续取得突破 · eastmoney_reportapi 2026-04-09 查看原文
- [12] 26Q1业绩同比高增,一体化优势持续释放 · eastmoney_reportapi 2026-04-30 查看原文
- [13] 主力产品量价齐升,一体化优势显著 · eastmoney_reportapi 2026-04-28 查看原文