 箴研
贵绳股份(600992.SS)首次覆盖研究
分析基准日:2026-08-28 | 价格:9.88 元/股 | 市值:24.21 亿元 报告币种:人民币 | 总股本:2.4509 亿股
一、核心结论:当前价格在买一个概率不到 30% 的"理想情景"
一句话判断:贵绳股份是一家"搬迁卡在收尾+毛利率塌至零+12.41亿诉讼悬顶"的省级国资钢丝绳龙头。当前 9.88 元对应 PB 1.76x,隐含了"诉讼承担≤30%+毛利率回到 5%+搬迁 2027 顺利收尾+老厂地块变性"四重乐观假设同时实现,这个组合概率不到 30%。基于 PB + 情景法的中性目标价 6.06 元/股,三档概率加权目标价 6.34 元/股(下行 36%),估值区间 4.50–10.50 元/股。
| 关键指标 | 数值 |
|---|---|
| 当前价格(2026-08-28) | 9.88 元/股 |
| 市值 | 24.21 亿元 |
| 2026H1 末归母净资产 | 13.78 亿元 |
| 当前 PB(总口径) | 1.76x |
| 经营性 PB(剔除 10.56 亿实物补偿后) | 7.52x |
| 三档概率加权目标价 | 6.34 元/股(-36%) |
| 中性目标价 | 6.06 元/股 |
| 估值区间 | 4.50 – 10.50 元/股 |
| 核心触发事件 | 12.41 亿诉讼一审 / 110kV 投运 / 2026 年报 |
风险优先级(按颠覆程度排序):①12.41 亿诉讼一审结果(决定净资产是否击穿);②2026H2 毛利率回升速度(决定主业是否可持续);③搬迁剩余补偿入账时点;④35 亿授信使用率。
二、公司速览
贵绳股份是贵州国资委下属的钢丝绳龙头,主营金属线材制品(钢丝绳 49.5%、钢绞线 27.4%、钢丝 22.6%),2025 年营收 20.88 亿元,下游覆盖海工、矿山、桥梁、电梯、油气等领域。公司头顶"全球钢丝绳产量第一梯队、全国制造业单项冠军、24项国标主导单位"等多项标签。
但标签背后是另一组更刺眼的事实:
- 毛利率塌至接近零:2023 年 10.66% → 2024 年 7.80% → 2025 年 5.91% → 2026H1 1.59%,三年累计蒸发约 9 个百分点,2026Q1 单季仅 0.99%。
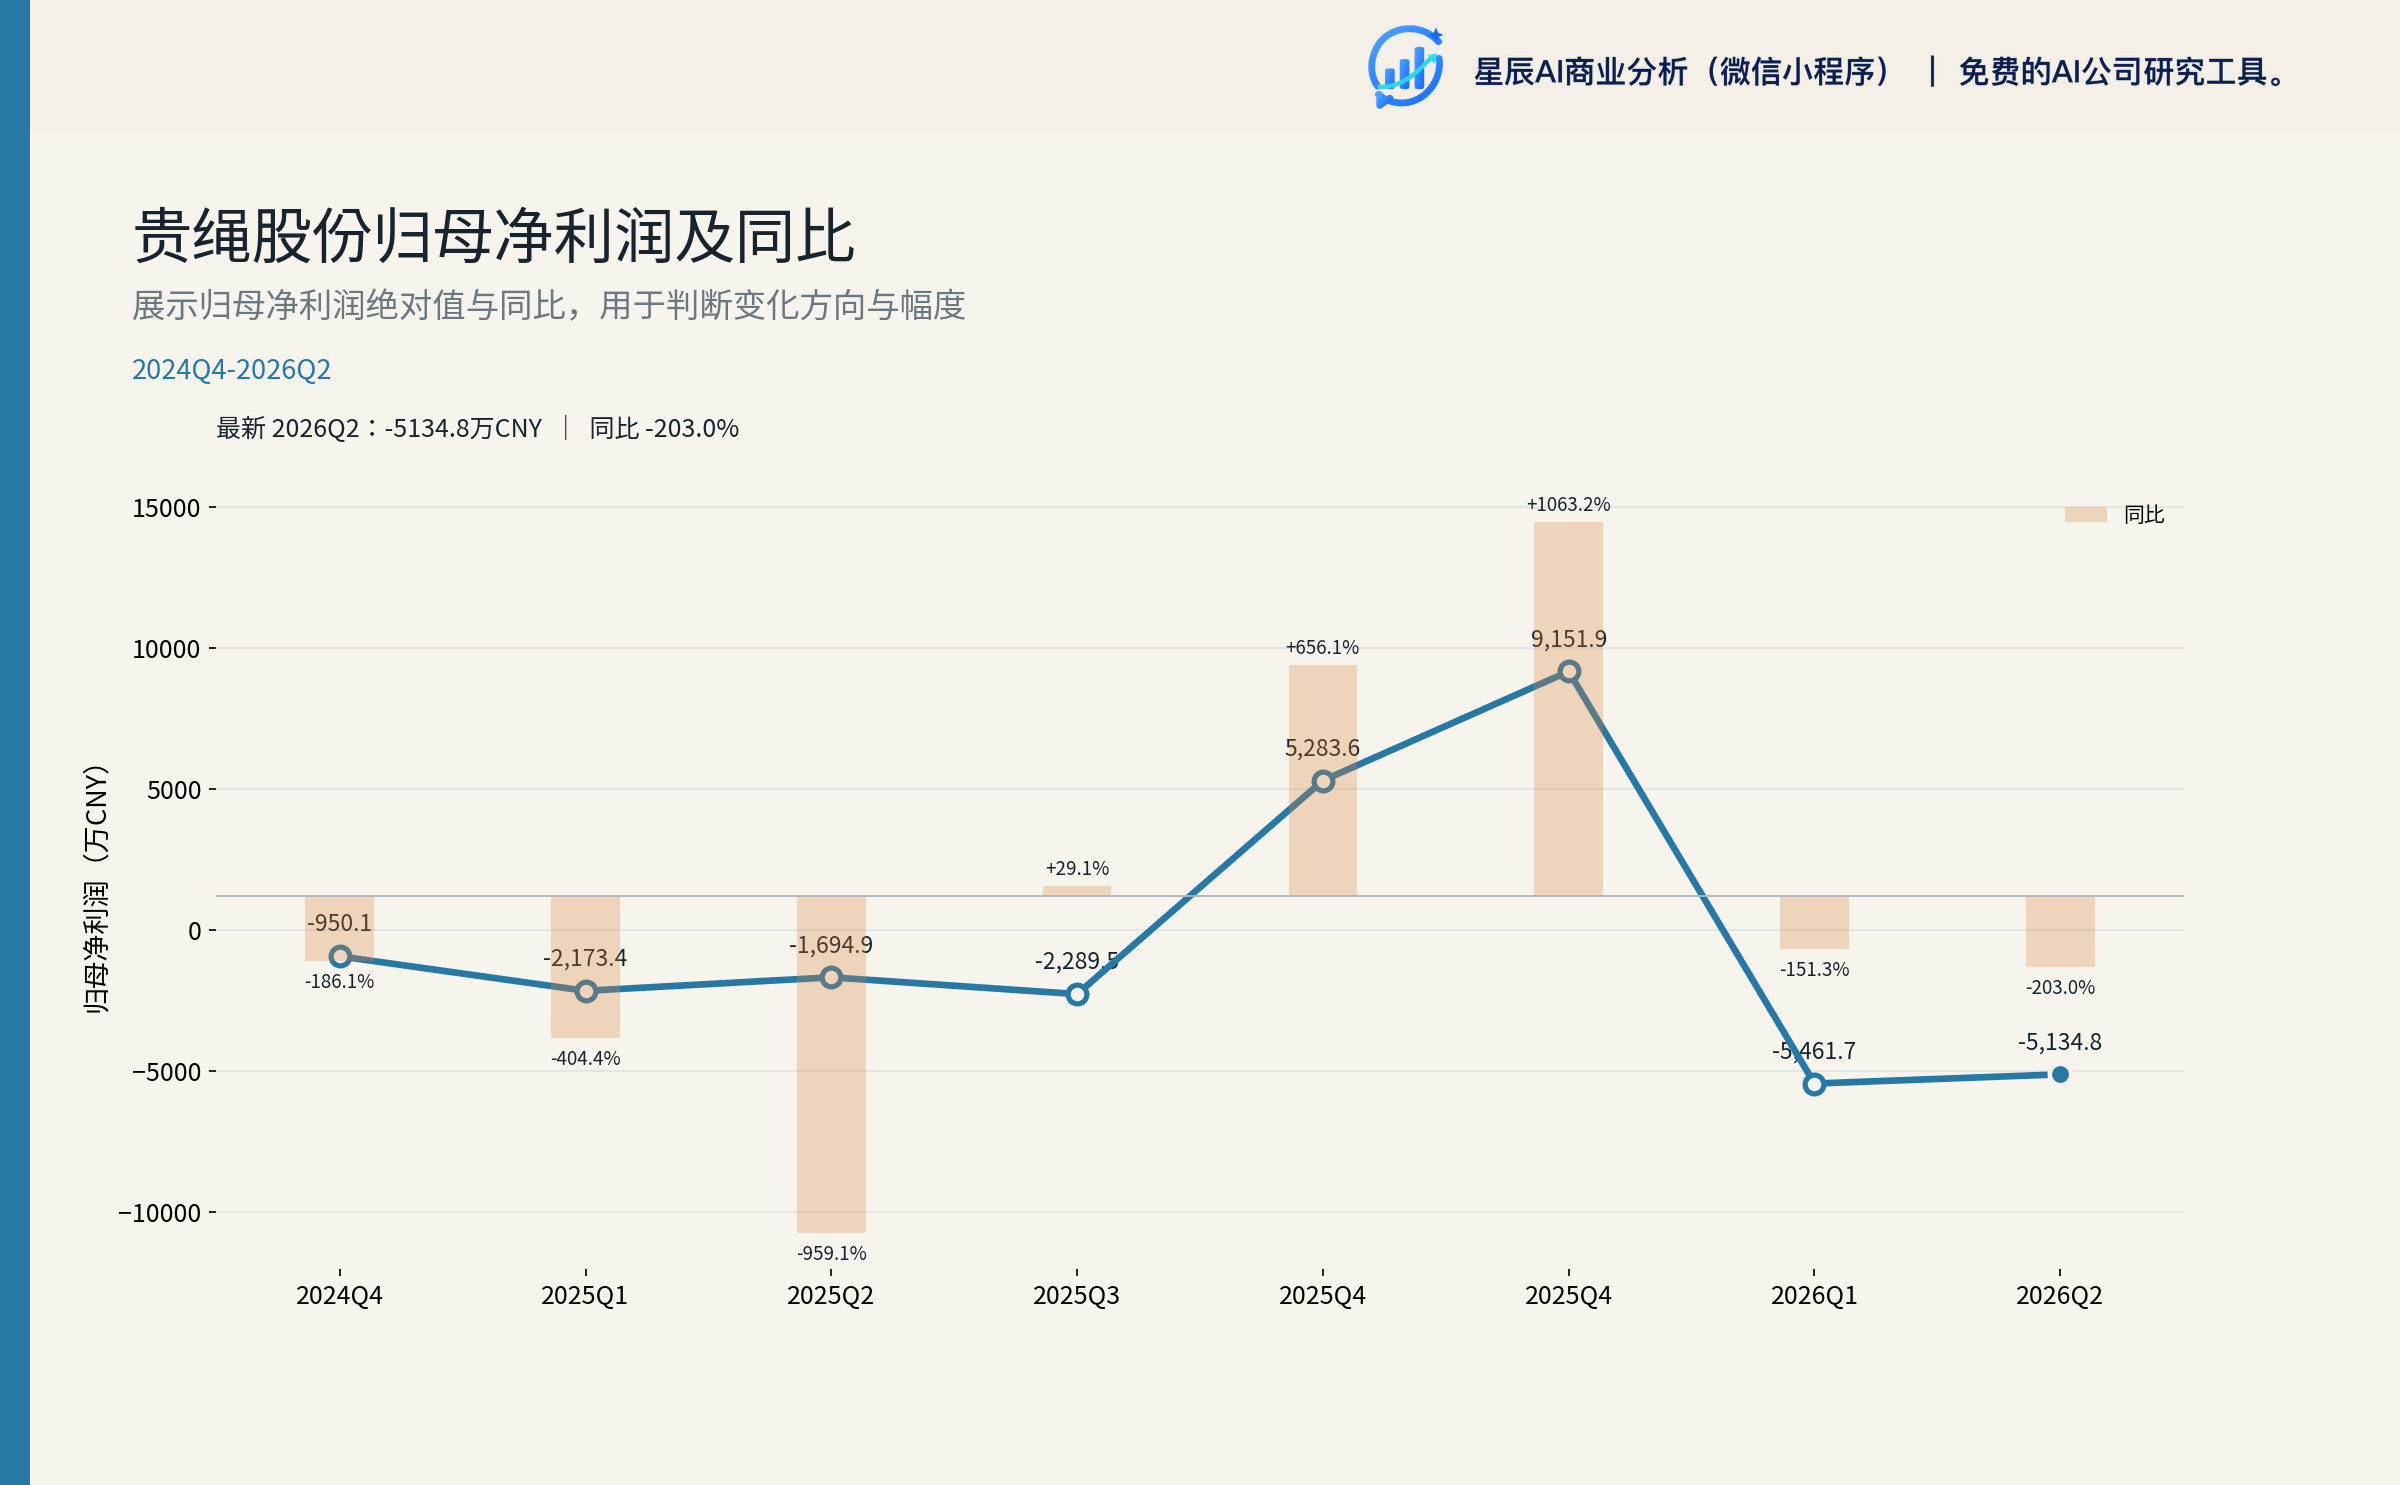
- 2025 年盈利完全靠一次性补偿:归母 0.30 亿元中,"四分厂搬迁资产处置净收益 1.53 亿元"是主力;剔除后 2025 年实际亏损 1.23 亿元。2026H1 已无同类补偿入账,扣非净利润直接跌至 -1.11 亿元。
- 钢丝连续负毛利(2025 年 -4.41%),钢绞线销量 -13.45% 且库存激增 71.69%。
- 12.41 亿元重大诉讼悬顶(涉案金额 = 2026H1 末归母净资产 13.78 亿的 90%),公司为 9 名被告之首,案号 (2026)黔 03 民初 97 号,尚未开庭。
- 搬迁卡在 110kV 投运:主体搬迁基本完成,但电力配套仍未完工,搬迁正式收尾需到 2026Q4–2027Q1。
公司当前不是"低估值国资壳",而是处于"最坏消息未出尽"的不确定区域。1234
三、公司理解:西南区域的中间品供应商
3.1 业务结构与客户
公司主营钢丝绳、钢丝、钢绞线、索具四类产品,下游分散在海工、矿山、桥梁、电梯、油气等领域。前五大客户销售额 3.045 亿元,占营收 14.59%,最大客户不超过 5%——高度分散是这家公司的一大特征。
这种结构有两个含义:第一,公司不是单一大客户依赖型企业,但也没有定价权;第二,公司是典型 B2B 中间品供应商,议价能力来自产品质量和交付能力,而非品牌或渠道。
真正决定生意能否赚钱的不是"卖给谁",而是"用多少钱的成本买钢材"。2025 年成本结构中直接材料占 81%、直接人工 8%、制造费用 11%,制造费用从 2024 年的 1.47 亿跳升到 2025 年的 2.06 亿(+39.82%),完全吞噬了销量增长 4.5% 带来的规模效应。1
3.2 产品组合:钢绳撑场、钢丝亏损、钢绞线低毛利
2025 年分产品结构非常关键:
| 产品 | 收入(亿元) | 占比 | 毛利率 | 同比毛利率 | 经营含义 |
|---|---|---|---|---|---|
| 钢丝绳 | 10.187 | 49.5% | 11.15% | -1.45pct | 公司"基本盘"和"利润池" |
| 钢绞线 | 5.630 | 27.4% | 4.33% | -1.82pct | 营收第二大但毛利微薄 |
| 钢丝 | 4.656 | 22.6% | -4.41% | -1.91pct | 负毛利,卖得越多亏得越多 |
| 索具 | 0.036 | 0.2% | 20.93% | -41.08pct | 体量太小可忽略 |
| 主营合计 | 20.563 | 100% | 5.91% | -1.79pct | 综合毛利率近十年最低 |
钢丝绳是公司唯一的利润中心。如果钢丝绳毛利率从 11.15% 继续下行 2–3 个百分点到 8% 以下,主营业务将整体陷入亏损。
钢丝连续负毛利且占比 22.6%——通常情况下企业会让亏损产品线停产或减产,但贵绳的钢丝业务销量 +4.72%、库存仅 0.6 万吨,意味着公司可能受困于"一条龙"订单结构(客户要钢丝绳必须搭售钢丝),无法单独切割。
钢绞线销量 -13.45%、库存激增 +71.69%,是行业需求疲软的最直接信号。当主营第二大产品销量下滑、库存翻倍时,企业的"产品升级"故事就站不住脚。1
3.3 收入地区结构:西南六成、出口最高毛利
| 地区 | 收入(万元) | 占比 | 毛利率 |
|---|---|---|---|
| 西南 | 122,764 | 59.7% | 4.85% |
| 华南 | 19,355 | 9.4% | 4.69% |
| 华东 | 19,021 | 9.2% | 3.58% |
| 出口外销 | 13,505 | 6.6% | 20.12% |
| 华北 | 11,739 | 5.7% | 5.95% |
出口毛利率 20.12% 是综合毛利率的 3.4 倍,但占比仅 6.6%。"一带一路"出口是公司利润率最高的业务,但目前规模太小,无法贡献利润弹性。
西南六成、毛利率最低:说明公司主要客户集中在云贵川地区,以矿山、桥梁、传统基建为主,对中低端钢丝绳需求稳定但价格敏感。这是区域依赖,但也是稳定的"基本盘"。1
3.4 供应商集中度:议价能力的根源性缺失
- 前五大客户:14.59%(无关联方)
- 前五大供应商:64.82%(无关联方)
供应商集中度 64.82% 是公司财务脆弱性的根源。钢丝绳的原料是盘条钢,原料供应高度集中意味着公司对原料价格完全没有议价权。当原料端因行业周期涨价、而产品端因下游需求疲软无法同步涨价时,毛利率就被动挤压——这正是 2025–2026H1 发生的现实。
这种"两头受挤"的格局是结构性的,不是搬迁能解决的。1
3.5 "龙头"标签的含金量
公司在多个公开口径中被冠以"龙头"标签:钢丝绳产量全球第一梯队、全国制造业单项冠军、24项国标主导。这些标签的实质需要拆解:
| 标签 | 实质 | 经营成果验证 |
|---|---|---|
| 钢丝绳产量全球第一梯队 | 2025 年钢丝绳产量 11.83 万吨 | 销量 +4.51%,但行业产能严重过剩 |
| 全国制造业单项冠军 | 国家级认证 | 标签本身不带来定价权 |
| 24项标准主起草 | 技术领先 | 标准的"标准制定者"身份在中国制造业很少直接转化为定价权 |
贵绳的技术积累是真实存在的(专利 556 件申请/222 件授权、研发人员 589 人),但这种技术积累在"完全竞争+原料成本主导"的行业中,无法转化为可持续的盈利能力。龙头不等于赚钱。12
四、行业判断:金字塔型过剩,不支持估值修复
4.1 行业空间有限
结合公司年报披露的客户分布与可比公司营收数据可推算:贵绳 2025 营收 20.88 亿元、巨力索具 2025 营收 25.70 亿元,两家头部钢丝绳/索具上市公司合计仅约 46 亿元,与全国钢铁制品行业规模相比占比微小——已是国内钢丝绳头部之一,但绝对盘子不大。15
行业空间决定了任何钢丝绳企业都不可能靠"行业增长"获得高速成长,所有增长必须来自份额抢占或结构升级。
4.2 竞争格局:低端分散、高端集中
根据智研咨询/华经产业研究院 2026 年报告,国内钢丝绳/索具行业"金字塔型"竞争结构:
| 层级 | 代表企业 | 2025 营收/净利 | 估值/可比性 |
|---|---|---|---|
| 第一梯队(高端集成商) | 贵绳股份 | 20.88 亿 / 0.30 亿 | 全国制造业单项冠军 |
| 第二梯队(索具/结构件) | 巨力索具 | 25.70 亿 / 0.17 亿 | 索具龙头,PE TTM 645x |
| 第三梯队 | 赛福天 | 19.95 亿市值 / -0.28 亿 | 转型期,扣非亏损 |
| 外资/合资 | Bridon-Bekaert、WireCo、Teufelberger | 不公开 | 占据高端海洋/矿山/港口用绳部分份额 |
2025 年可比公司业绩极差:巨力索具营收 25.7 亿 > 贵绳 20.88 亿,但归母净利仅 1743 万元;赛福天 2025 年净利 -0.28 亿元。全行业盈利都已被压缩到极致——这进一步印证"低端产能过剩+价格战"判断。16
4.3 下游"传统量缩+高端未成规模"剪刀差
| 下游 | 2024–2026 状态 | 对贵绳影响 |
|---|---|---|
| 电梯 | 2024 年中国电梯产量 149.2 万台(-8.0%),2026 预计 92.1 万台 | 负向 |
| 煤炭 | 2025 全国原煤产量约 47 亿吨,进入平台期 | 中性偏弱 |
| 港口/海工 | 2025 全球海工成交 105.43 亿美元(+55.8%) | 正向 |
| 海上风电 | 加速向漂浮式/大型化发展 | 正向 |
| 桥梁建设 | 多项世界级桥梁开建 | 正向 |
| 建筑/基建 | 2025 CSPI 钢价指数 -9.1%,2026 "供需双降" | 负向 |
传统下游(电梯、煤炭、港口普绳、建筑钢绞线)整体处于"低增长甚至萎缩"状态;高端突破(海工/海上风电/特殊桥用缆索)虽然存在,但绝对盘子小(全球系泊绳市场仅 14.6 亿美元)。
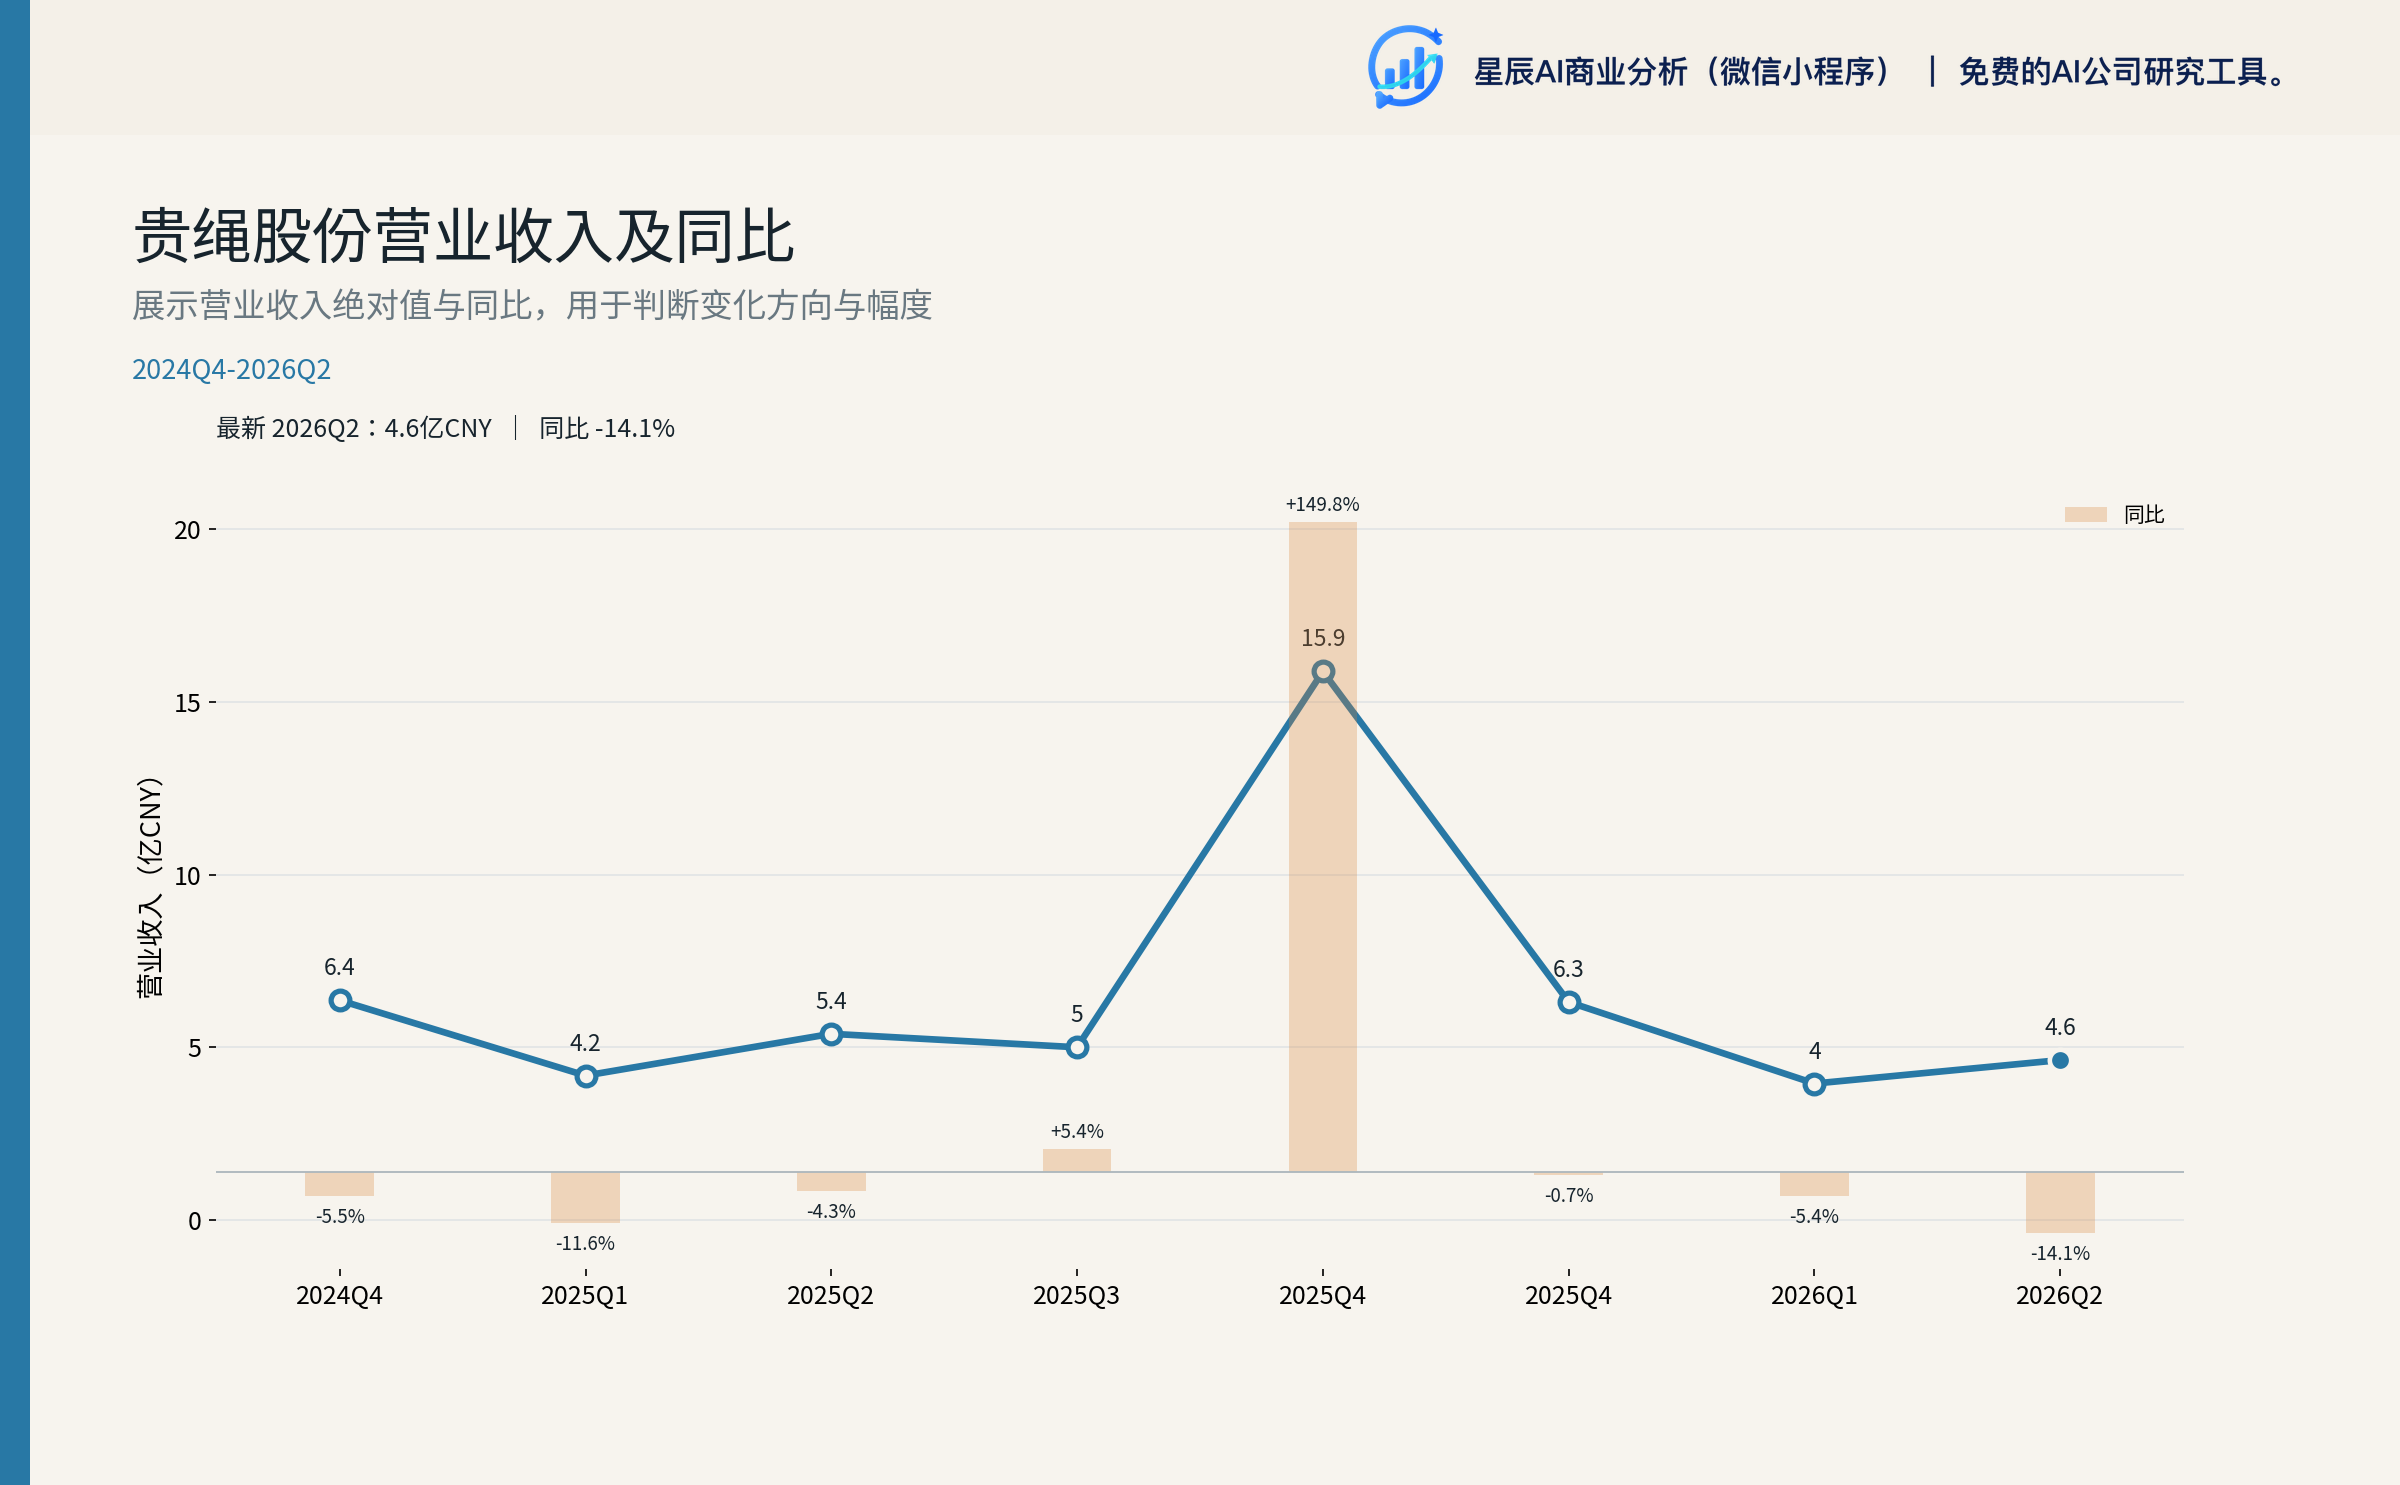
这正是公司 2025 营收 -2.69%、2026H1 营收 -10.29% 的根本原因,不是公司经营问题,而是行业层面的需求结构切换。125
4.4 行业整体 ROE 不到 1%
三家可比公司 2025 合计净利仅 0.19 亿元(贵绳 0.30 + 巨力 0.17 - 赛福天 0.28)——合计营收 65+ 亿元、合计市值约 120 亿,行业整体 ROE 不到 1%。PE 已完全失真(巨力 645x、贵绳 81x 静态、赛福天亏损)——市场已不再按盈利给钢丝绳企业定价。16
五、经营与财务:从"周期性下行"转入"结构坍塌"
5.1 五年趋势:毛利率塌至接近零
| 期间 | 营收(亿元) | 毛利率 | 同比变动 | 扣非净利润(亿元) |
|---|---|---|---|---|
| FY2021 | 25.29 | 10.79% | — | +0.24 |
| FY2022 | 23.87 | 8.56% | -2.23pct | -0.05 |
| FY2023 | 21.89 | 10.66% | +2.10pct | +0.26 |
| FY2024 | 21.45 | 7.80% | -2.86pct | -0.39 |
| FY2025 | 20.88 | 5.91% | -1.89pct | -1.32 |
| 2026H1 | 8.58 | 1.59% | -3.42pct | -1.11 |
2026H1 综合毛利率仅 1.59% 意味着钢铁原料与产品价格剪刀差已近极致。12
5.2 毛利率塌陷的四驱
- 量缩价缩(行业层面):钢绞线销量 -13.45%、钢丝营收占比下降+毛利率为负,行业产能结构性过剩。
- 搬迁扰动(公司层面):三分厂/四分厂/六分厂老区设备搬迁完成但新区设备仍调试期,制造费用 2025 +39.82%。
- 直接材料降本红利被吞噬:原料价格下降只传到直接材料 81% 成本项,但 19% 的直接人工+制造费用绝对额上升,二者剪刀差形成单边压力。
- 资产端结构变化:固定资产从 2024 末 7.81 亿跃至 2025 末 17.14 亿(+119%),系新区厂房+设备投产转固,2026 年起进入完整折旧周期,固定成本基线被永久抬升。
管理层把 2025–2026 利润塌陷归因为"原材料价格下行"是部分正确但严重低估了其他三大因素。这种行业层面的"剪刀差"是周期性、结构性的,不会随钢价反弹而自动消失。1
5.3 2025 年盈利完全靠一次性补偿
| 项目 | 2025 金额(亿元) | 2024 金额(亿元) |
|---|---|---|
| 非流动性资产处置损益(含减值准备冲销) | 1.529 | -0.0003 |
| 政府补助 | 0.098 | 0.041 |
| 合计 | 1.622 | 0.059 |
2025 年非经常性损益 1.622 亿元中,非流动性资产处置损益 1.529 亿元几乎全部来自四分厂搬迁补偿(公告 2025-039,2025-12-04 签订《异地技改整体搬迁项目货币补偿协议(一)》,1.50 亿元货币补偿)。审计师在"关键审计事项"中专门披露:四分厂处置确认净收益 1.5327 亿元。
2026H1 已无同类资产处置入账,非经常性损益仅 498 万元(政府补助为主),扣非净利润 -1.11 亿元直接暴露了经营性盈利能力。
2025 年盈利是一次性的,2026 年起主业已无造血能力。12
5.4 财务结构急剧恶化
| 项目 | 2025 末(亿元) | 2026H1 末(亿元) | 变动 |
|---|---|---|---|
| 货币资金 | 2.94 | 2.69 | -0.25 |
| 应收账款 | 5.13 | 5.07 | -0.06 |
| 存货 | 4.73 | 5.61 | +0.88(+18.6%) |
| 长期借款 | 7.77 | 9.12 | +1.34 |
| 其他非流动负债 | 7.67 | 10.56 | +2.89 |
| 负债合计 | 27.69 | 32.33 | +4.64 |
| 归母净资产 | 14.85 | 13.78 | -1.07 |
| 资产负债率 | 65.09% | 70.13% | +5.04pct |
其他非流动负债半年增 2.89 亿——与集团 2025-12 签订的 1.5 亿货币补偿协议相互呼应,反映"搬迁代建项目暂估入账"在 2026H1 继续累积。
有息债务(短借+一年内到期+长借):2024 末 8.39 亿 → 2025 末 9.70 亿 → 2026H1 末 11.32 亿,两年扩张 35%,但营收同期下降约 10%——债务扩张与经营基本面背离。
利息支出 2025 1,505 万(+43%)、2026H1 986 万(+65.55%),年化后 2026 年利息支出将达约 2,000 万元。12
5.5 经营性现金流持续恶化
| 期间 | OCF(亿元) | OCF/净利润 | Capex(亿元) | FCF(亿元) |
|---|---|---|---|---|
| FY2021 | +0.07 | 0.21x | 2.17 | +0.43 |
| FY2022 | -0.21 | -0.91x | 2.72 | -2.75 |
| FY2023 | +0.43 | 1.26x | 0.97 | -0.17 |
| FY2024 | -1.27 | 3.92x | 1.92 | -4.29 |
| FY2025 | +0.10 | 0.32x | 1.74 | -1.69 |
| 2026H1 | -1.08 | 1.02x | 0.99 | -2.04 |
OCF 五年累计 -0.91 亿元,贵绳股份的会计利润从未真正转化为等比例的现金流入。核心原因是应收账款长期高位 + 存货高位(2025 末应收 5.13 亿+应收票据 1.33 亿+存货 4.73 亿,合计 11.19 亿,>2025 年营收 20.88 亿的 53.6%)。12
5.6 营运资本与资产质量
- 应收账款 5.07 亿元(占营收 24.3%)——偏高,反映公司对客户议价能力弱
- 存货 5.61 亿元(半年环比 +18.6% vs 营收 -10.29%)——库存周转严重恶化
- 钢绞线库存 +71.69%——最大警示信号,2025 钢绞线销量 -13.45% 后的积压
- 信用减值 2025 1,655 万元(vs 2024 仅 1.4 万元)——2025 年坏账计提大幅增加
六、核心变量与情景:12.41 亿诉讼是最大尾部风险
6.1 12.41 亿元重大诉讼(第一优先级)
案情结构(2026-08-10 公告 2026-033):
- 原告:湖南省第一工程有限公司(EPC 总承包合同项下承包人)
- 9 名被告:①贵绳股份 ②贵绳集团 ③遵义市红花岗城投(红城投)④红花岗区政府 ⑤遵义湘江投资 ⑥红花岗区国资 ⑦遵义红城城乡 ⑧贵绳房开 ⑨遵义鸿鹄教育
请求金额拆分(截至 2026-05-29 暂计):
| 诉求项 | 金额(亿元) |
|---|---|
| 工程款 | 10.13 |
| 诚意金利息 + 逾期付款及垫资利息 | 0.19 + 0.78 |
| 保理融资利息 | 0.83 |
| 停窝工损失 | 0.48 |
| 逾期完工工期延误损失 | 0.005 |
| 工程折价/拍卖优先受偿权 | 覆盖 1-5 |
| 合计 | 12.41 |
核心事实链:2012 年贵绳股份启动异地整体搬迁 → 2018 年贵绳股份委托贵绳集团迁建 → 2019 年贵绳集团委托红城投代建 → 2019 年红城投向原告发出《中标通知书》→ 红城投与原告签订 EPC 总承包合同 → 工程因红城投拖欠进度款而停窝工。
原告主张:贵绳股份系"案涉项目业主、实际发包人、实际受益人"——虽然法律上签约主体为红城投。诉求 6 的"工程折价/拍卖优先受偿权"涉及搬迁项目整体资产(固定资产 17.14 亿 + 在建工程 7.35 亿 = 24.49 亿,占总资产 53.1%)。3
三种情景财务影响:
| 情景 | 公司承担比例 | 一次性损失(亿元) | 净资产影响 | 概率 |
|---|---|---|---|---|
| 业主挂名抗辩成立 | ≤5% | 0.72 | -5% | 30–35% |
| 共同发包人/受益人认定 | 30% | 3.87 | -28% | 40–50% |
| 共同发包人+优先受偿 | 70% | 8.89 | -65% | 15–20% |
| 连带责任+抵押 | 100% | 12.41 | -90% | 5–10% |
关键观察:诉讼承担比例是最关键的非线性变量——30% 承担就足以让净资产从 13.78 亿跌至 9.91 亿、PB 从 1.76x 升至 2.41x、价格下修 39%。3
6.2 搬迁收尾(第二优先级)
搬迁从 2012 年立项、2018 年签委托协议、2019 年工程正式开工,跨越了 14 年。
| 时点 | 表述 |
|---|---|
| 2025 年底 | 三、四、六分厂老区设备搬迁完成;一、二、五分厂"少部分老区设备未完成" |
| 2026H1 | 厂房/配套设施/办公楼/围墙/供电工程基本完成;110kV 备用线路正在施工 |
110kV 备用线路仍未完工,意味着搬迁正式收尾仍需 6-12 个月。110kV 投运后,新区产能才能满产运行——但行业需求是否支持满产,是另一个问题。
公司多次提到"搬迁完成后产能将达到 55 万吨"——2025 年实际产量约 37.8 万吨,意味着搬迁完成后产能扩张约 45%,但行业需求是下滑的。多出来的 45% 产能,找不到对应的需求。12
6.3 毛利率回升路径(第三优先级)
2026H1 毛利率 1.59% 已接近"零毛利率"水平。从 1.59% 回到 5%+ 需要:①钢价企稳(2026H2 +2.05% 已显示企稳迹象);②销量回升(钢绞线 -13.45% 是最大拖累);③制造费用率随产能利用率提升而摊薄——三个条件同时满足的概率约 20–25%。
- 乐观情景:毛利率回到 5–6%(概率 20%)
- 中性情景:毛利率 3–4%(概率 50%)
- 悲观情景:毛利率 <2%(概率 30%)2
6.4 35 亿授信的使用(第四优先级)
公司 2024 年 8 月和 2025 年 2 月董事会两次授权申请 35 亿综合授信额度,相当于市值的 1.45 倍。
管理层在业绩说明会中的回复始终是"以实际发生金额为准"。关键问题:公司当前市值 24.21 亿、净资产 13.78 亿,35 亿授信额度是否合理?
35 亿授信是为搬迁尾款+潜在诉讼赔付预留的弹药。但这个额度在搬迁正常收尾、毛利率回升的情景下,显得过大了。这说明管理层对诉讼风险已经有所预期,并且在 2024-2025 年就提前安排了融资弹药。
若 12.4 亿诉讼一旦败诉,公司可能需要新增更大规模融资——35 亿授信额度紧张。7
6.5 补缴税款(次要风险)
2026-07-10 公告补缴 2022-2025 年税款 1921 万+滞纳金 349 万=2270 万,计入 2026 当期损益(影响 2026 归母 -0.23 亿元)。公司认定"不属于前期会计差错"——若 2026H2 继续出现新的补缴事项,会进一步冲击净利润。
不构成退市风险警示条件(金额相对净资产不足 2%),但增加财务结构不确定性。4
七、估值:PB + 情景法 + 重置成本三角验证
7.1 为什么不用 PE 和 DCF
- PE 完全失真:贵绳静态 81x(0.30 亿归母中 1.53 亿是搬迁补偿一次性收益)、巨力 645x、赛福天亏损。
- DCF 不可靠:经营现金流连续五年为负、自由现金流连续五年为负、2026H1 OCF -1.08 亿——FCF 起点本身就是负数。
7.2 三档情景估值
| 情景 | 概率 | 核心假设 | 2027E 末归母净资产(亿元) | 目标市值(亿元) | 目标价(元/股) | 变化 |
|---|---|---|---|---|---|---|
| A 乐观 | 20% | 诉讼承担 ≤5%、毛利率回到 5–6%、搬迁 2026 年底收尾 | 14.78 | 30.00 | 12.24 | +24% |
| B 中性 | 50% | 诉讼承担 30%、毛利率 3–4%、搬迁 2027Q1 收尾 | 6.73 | 14.86 | 6.06 | -39% |
| C 悲观 | 25% | 诉讼承担 70%、毛利率 <2%、搬迁延迟到 2027H2 | 0.66 | 5.87 | 2.40 | -76% |
| 极坏 | 5% | 诉讼承担 100%、触发 ST | — | 5.00 | 2.04 | -79% |
| 加权 | 100% | — | — | 15.55 | 6.34 | -36% |
三档概率加权目标价 6.34 元/股;中性目标价 6.06 元/股;估值区间 4.50–10.50 元/股。12
7.3 重置成本独立验证
资产端构成(2025 末):
- 固定资产 17.14 亿(新区厂房 + 设备)
- 在建工程 7.35 亿(搬迁主力)
- 存货 5.61 亿(含原料、成品)
- 老厂地块账面约 5–8 亿(潜在变性)
- 重置成本合计约 30 亿元
| 情景 | 重置成本(亿元) | PB 倍数 | 目标市值(亿元) | 目标价(元/股) |
|---|---|---|---|---|
| 中性(诉讼 30%) | 26.28 | 0.8x | 21.02 | 8.58 |
| 悲观(诉讼 70%) | 21.31 | 0.8x | 17.05 | 6.96 |
重置成本法的独立结论:即使按重置成本估值,中性情景下底部 6.96–8.58 元/股,与情景法的中性 6.06 元、悲观 2.40 元形成交叉验证。
7.4 可比公司 PB
| 公司 | 2025 营收 | 2025 归母 | PB | 备注 |
|---|---|---|---|---|
| 贵绳股份(总口径) | 20.88 亿 | 0.30 亿(扣非 -1.32) | 1.76x | 含 10.56 亿实物补偿 |
| 贵绳股份(经营性) | — | — | 7.52x | 剔除实物补偿后(13.78 - 10.56 = 3.22 亿;24.21 / 3.22 = 7.52x) |
| 巨力索具 | 25.70 亿 | 0.17 亿 | 3.05x | 索具龙头 |
| 赛福天 | n.a. | -0.28 亿 | 约 2.0x | 转型期 |
贵绳表面 PB 1.76x 在可比中最低,但 10.56 亿实物补偿(搬迁代建厂房暂估款)并非经营性资产;剔除后经营性 PB 接近 7.5x——比同行贵得多。市场已经把"实物补偿入账形成的实物资产"按真实资产定价,但对"经营性资产"的隐含估值仍偏高。换句话说,市场当前给出的 1.76x PB 同时隐含"实物资产按账面定价"和"经营性资产按高于同行 PB 定价"两个不同维度的判断,后者更难以持续。16
7.5 当前价格隐含了什么
当前 9.88 元价格在为一个"理想化情景"买单:
| 隐含假设 | 当前价格对应 | 实际可能性 |
|---|---|---|
| 诉讼承担 ≤30% | ≤3.72 亿损失 | 概率 40–50%(共同发包人认定) |
| 毛利率回升至 5%+ | 主业回到微利 | 概率 20% |
| 搬迁 2027 顺利收尾 | 产能利用率 >70% | 概率 40% |
| 老厂地块变性 | 5–10 亿潜在价值 | 概率 30% |
结论:当前价格至少隐含了"诉讼承担 30% 以下+毛利率回到 5%+搬迁 2027 收尾+老厂地块变性"的四重乐观假设同时实现,概率 <30%。32
7.6 反方解释与替代假设的排除
市场可能为以下三类因素付费,本研报逐一排除:
(1) "国资重整/资产注入"主题溢价:贵绳是贵州省国资委下属"全国制造业单项冠军",2025–2026 年 A 股"央国企专业化整合"主题显著跑赢大盘,可能让市场为"潜在重组方"或"被并购对象"给出溢价。但排除理由是:①控股股东贵州钢绳(集团)持股仅 23.46%,距实控人黔晟国资 58.81% + 新动能产业基金 41.19% 双重国资架构,"集团整合"本身已在进行中,进一步资产注入空间有限;②35 亿综合授信 2024-2025 年两次董事会授权,授信额度约等于市值 1.45 倍,说明国资体系已经在为偿债/搬迁/诉讼预留弹药,而非等待注资;③公司公告"无应披露未披露事项"+ 无任何重组传闻。因此,"国资重整预期"难以成为当前 9.88 元的合理解释,若该预期升温,可能带来 10–15% 短期反弹但不改变中性目标价。
(2) "国标话语权/专精特新主题"重估:申万将贵绳归为"钢加工"(SW801950),与久立特材、抚顺特钢、新兴铸管等高毛利特种钢企同列。但这些同行的产品定价能力、技术壁垒与贵绳差异极大。若市场意识到申万分类不当,贵绳更合理的对照是"金属制品/特种钢丝绳",潜在分类修正可带来 10–20% 估值修复。但该修复有严格前提——主业盈利改善。2024 亏损、2025 靠一次性补偿、2026H1 又亏,主业造血能力未恢复前,任何"重估故事"都难以兑现。
(3) "业主挂名抗辩成立"的反方分析:情景 A 给予"诉讼承担 ≤5%"30–35% 概率,但需审视这一抗辩的薄弱之处——①工程已竣工验收(原告主张"实际发包人"的反向证据已固化);②原告已明确主张诉求 6 "工程折价/拍卖优先受偿权"覆盖搬迁项目整体资产,这意味着原告不仅索赔金钱,更要求对资产本身设押——一旦法院支持,资产处置优先权将直接侵蚀贵绳的搬迁"安全垫";③委托链条上贵绳股份→贵绳集团→红城投→原告,已形成多层合同关系,红城投拖欠工程款的事实虽与贵绳不直接相关,但"业主挂名"抗辩需要法院认定"贵绳未实际参与项目决策",而 EPC 合同中"业主"与"实际发包人"的法律区分并不严格。30–35% 概率已偏乐观,本研报维持该概率分配但保留悲观情景 25% + 极坏情景 5% 的尾部风险。3
八、管理层与公司治理
8.1 核心管理层
| 职务 | 姓名 | 背景 | 2025 薪酬(万元) |
|---|---|---|---|
| 董事长 | 马显红(54岁) | 贵州高速公路开发总公司、贵州交通建设集团党委副书记/总经理 | 未单独披露 |
| 总经理 | 杨程(51岁) | 2025-04-28 起任董事、总经理 | 58.31(最高) |
核心管理层 2025 年 4 月集中调整(马显红、杨程同时上任),意味着公司战略和经营思路可能发生转变,但目前从 2025-2026H1 的业绩看,"新管理层的边际贡献"尚未体现。
业绩说明会 12 个问答中有 6 个是"严格按照信息披露义务履行"的模板回答(占比 50%),无任何"行业判断/市场份额/高端订单"等具体披露。78
8.2 子公司扩张:资本配置效率存疑
- 销售公司(2025-11 成立):2026H1 已亏 -396 万
- 运输公司(2025-12 成立):2026H1 盈 54 万
- 索缆科技(2026-03 成立):注册资本 3000 万,2026H1 盈 1.5 万
子公司资本配置效率极低,且 2025Q3 说明会投资者直接质问"集团要求成立子公司"时,管理层回避。7
九、关键时间表与监测指标
9.1 监测时点(按时间排序)
| 时间 | 事件 | 关键问题 | 估值影响 |
|---|---|---|---|
| 2026-10 | 2026Q3 季报 | 2026H1 毛利率塌陷是否触底回升? | 决定情景 B vs C |
| 2026Q4 | 110kV 投运公告 | 搬迁能否 2026 底收尾? | 决定情景 A vs B |
| 2026Q4–2027Q1 | 诉讼一审开庭 | 公司是否需计提预计负债? | 决定情景 B/C/乐观 |
| 2027-04 | 2026 年报披露 | 全年扣非、净资产、ST 风险 | 决定估值锚 |
9.2 风险优先级
- 12.41 亿诉讼承担比例(最高,量级可击穿净资产)
- 2026H2 毛利率回升速度(决定是否触发"营收+扣非"双退市)
- 搬迁剩余补偿入账时点与金额(决定 2027 报告期盈利水平)
- 35 亿授信是否可持续(决定 2027 起是否能继续借新还旧)
9.3 反方观点与验证条件
可能的乐观一面:
- 诉讼一审若公司胜诉("业主挂名"抗辩成立),12.41 亿风险完全消除,可带来 15–25% 估值修复
- 海上风电 TLP/海工用绳商业化兑现后,高端产品形成 5 亿+ 营收贡献
- 老厂地块 2027 年完成变性,释放 5–10 亿补偿
验证条件:
- 110kV 投运公告(2026Q4–2027Q1)
- 诉讼一审开庭公告(2026Q4–2027Q1)
- 2026Q3 毛利率数据(2026-10)
- 剩余一/二/五分厂补偿协议(未公告)
如果这些信号未出现,悲观情景的概率会从 25% 上升到 40% 以上。2
十、结论
贵绳股份是一家"搬迁卡在收尾+毛利率塌至零+12.41亿诉讼悬顶"的三重不确定体。当前 9.88 元的价格、24.21 亿元的市值,隐含的不是"盈利恢复"的预期,而是"先把官司熬过去、然后看搬迁补偿落地、再赌毛利率回到 5% 以上"的复合预期——这个组合概率不到 30%。
中性目标价 6.06 元/股(-39%),三档概率加权目标价 6.34 元/股(-36%)。在 12.41 亿诉讼一审结果(2026Q4–2027Q1)和搬迁正式收尾(110kV 投运)两个关键时点出现之前,公司不是"低估值国资壳",而是处于"最坏消息未出尽"的不确定区域。
后续观察三条主线:
- 诉讼一审——决定净资产是否击穿、是否触发 ST
- 110kV 投运——决定搬迁正式收尾、产能利用率能否突破 70%
- 毛利率拐点——决定主业造血功能能否恢复
在这三个信号明确之前,建议观望或减持。即使在乐观情景下(目标价 12.24 元,上行 +24%),当前价格的回报风险比仍然不吸引人——下行至 2.40 元的风险是上行至 12.24 元的潜在收益的 3.2 倍。
相关研究
资料来源
- [1] 贵州钢绳股份有限公司2025年年度报告 · 巨潮资讯 2026-04-24
- [2] 贵州钢绳股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-25
- [3] 贵州钢绳股份有限公司关于涉及重大诉讼的公告 · 巨潮资讯 2026-08-10
- [4] 贵州钢绳股份有限公司关于补缴税款的公告 · 巨潮资讯 2026-07-10
- [5] 贵绳股份 市场与行业上下文快照 · Tushare 2026-08-28
- [6] 贵绳股份收盘下跌2.11%,最新市净率2.19,总市值31.79亿元 · anysearch 2025-02-28 查看原文
- [7] 贵绳股份2025年第三季度业绩说明会 · 上证路演中心 2025-12-05
- [8] 贵绳股份2025年半年度业绩说明会 · 上证路演中心 2025-09-30