 箴研
健康元(600380.SH):创新兑现尚未接上业绩,现金与分红先提供了安全垫
分析基准日:2026 年 9 月 7 日。基准价 9.54 元/股;本文估值与行情均为该日期的静态口径,不代表实时价格。
一句话定位与投资要点
健康元是一家以丽珠集团为利润基本盘、以呼吸和微球平台为创新抓手、正在通过越南 IMP 和原料药海外认证推进国际化的综合制药集团。它当前最重要的矛盾不是“有没有管线”,而是传统大品种在集采和医保降价下已经承压,而新药、出海与保健品尚未形成足以完全接替的利润增量。
- 2026 年上半年营业收入 65.83 亿元,同比下降 16.66%;归母净利润 6.48 亿元,同比下降 17.49%,扣非归母净利润下降 21.55%。但经营现金流为 20.42 亿元,同比增长 6.03%,自由现金流同比增长 38.34%,说明利润表正在探底,现金流暂时仍有韧性。1
- 下滑主要集中在丽珠相关的化学制剂、原料药、中药和诊断业务;保健食品收入 3.04 亿元,同比增长 24.71%,本部呼吸板块创新药收入占比从约 27% 提升至接近 35%,结构升级已经发生,但规模还不足以抵消传统业务的政策冲击。1
- 公司拥有玛帕西沙韦、莱康奇塔单抗、TSLP 单抗、PREP 抑制剂、司美格鲁肽等上市或临床管线;其中已上市产品和上市审评品种构成近期催化剂,TSLP、PREP、Nav1.8 等中后期管线决定更长期的估值弹性。2 1
- 2026 年中期分红预案为每 10 股派 7.10 元,合计约 12.99 亿元;叠加 2025 年度分红 4.02 亿元,现金回报明显升级,但全年约 17 亿元的潜在分红高于 TTM 归母净利润 11.98 亿元,持续性仍需由未来自由现金流验证。3 4
- 2026 年 9 月 7 日公司市值约 174.53 亿元,净现金约 71.87 亿元,PE(TTM)约 14.7 倍、PB 约 1.15 倍、EV/EBIT 约 3.4 倍。估值并不昂贵,但市场尚未给予创新药公司的成长溢价。4
公司画像:真正的底盘是“丽珠+现金流”,不是六个板块的简单拼盘
健康元覆盖化学制剂、原料药及中间体、中药、诊断、保健食品和生物制品六大领域,直接及间接持有丽珠集团 47.18% 股权。丽珠贡献健康元约八成收入,因此健康元的利润表现首先取决于丽珠的化学制剂、辅助生殖、消化和诊断业务,其次才是健康元本部的呼吸创新、保健品和生物制品。2 1
公司的护城河主要来自三类已经积累的能力。第一是吸入制剂:公司较早布局呼吸领域,首款产品上市后实现较快增长,妥布霉素吸入溶液等产品形成了产品、注册和医院推广经验。第二是微球平台:亮丙瑞林、阿立哌唑等长效制剂覆盖辅助生殖、肿瘤和精神领域,技术壁垒高于普通口服仿制药。第三是原料药到制剂的产业链和品牌保健品,“太太”“鹰牌”“静心”拥有较长时间的消费者认知。1 2
AI 研发平台和国际化是新护城河候选,而不是已经兑现的利润来源。公司披露 AI 工具可以将虚拟筛选从数月压缩至数天、先导化合物发现周期缩短至约 6 个月,但目前主要体现为内部研发提效,尚未形成对外授权收入。1
治理上,公司由创始人朱保国及其配偶刘广霞控制,管理层中已有较年轻的总裁和生产、研发负责人,呈现“创始人稳定控制+管理层逐步年轻化”的结构。控股股东为深圳市百业源投资有限公司,实控人夫妇合计控制该主体;截至年报披露,控股股东及实控人不存在高比例质押问题。2 2
业务拆解:传统板块在收缩,保健品和呼吸创新在接力
化学制剂:核心现金牛,也是当前最大拖累
2026H1 化学制剂收入 29.56 亿元,同比下降 21.56%,毛利率 72.91%,同比下降 4.93 个百分点。艾普拉唑钠系列和注射用尿促性素受到医保降价影响,亮丙瑞林微球受到广东联盟集采冲击,马来酸氟伏沙明片自 2026 年起执行第十一批国家集采。由于这些品种体量较大,价格下降尚未被销量增长完全抵消。1 2
呼吸业务是化学制剂中更有希望的部分。妥布霉素吸入溶液收入仍保持增长,呼吸板块创新药收入占比接近 35%。但这只能说明组合质量改善,不能直接等同于集团利润已经进入增长期;未来要看创新药收入增量能否超过集采品种的利润损失。1
原料药:国内周期底部,海外认证提供缓冲
2026H1 原料药及中间体收入 23.48 亿元,同比下降 7.01%,毛利率 34.98%。公司将下滑归因于国内行业周期底部和结构调整。该板块出口收入占比超过 60%,并拥有 FDA、EU-GMP、PIC/S 等认证,福州福兴通过 EU-GMP,宁夏制药以零 483 通过 FDA 检查,健康元海滨取得马来西亚 PIC/S GMP。1
因此,原料药的恢复并不只取决于国内价格,而取决于海外规范市场订单和价格。若国内供给出清、海外客户继续推进供应链多元化,认证资产有机会转化为溢价;在此之前,它更多是降低周期下行风险,而非立即带来高增长。
中药与诊断:流感周期放大了短期波动
2026H1 中药制剂收入 5.43 亿元,同比下降 33.08%;诊断试剂及设备收入 2.70 亿元,同比下降 27.78%。公司将主要原因归结为 2026 年一季度流感及呼吸道疾病就诊量回落,抗病毒颗粒和呼吸道诊断试剂因此承压。中药毛利率反而升至 75.33%,说明原材料成本下降提供了缓冲,但没有解决需求量问题。1 5
这两项业务更像流感季节的周期变量。未来 2026Q4 至 2027Q1 的呼吸道就诊量、抗病毒产品销量和诊断试剂收入,能够帮助区分“流感小年”与更持久的需求下降。
保健食品:规模不大,但承担了现金流第二曲线
保健食品 2026H1 收入 3.04 亿元,同比增长 24.71%,毛利率 80.80%。公司披露鹰牌花旗参取得十年来最佳半年销售,春节礼盒发货近 30 万盒,同比增长 87%;销售渠道包括电商 DTC、经销商和大量终端门店。1 1
保健品不受医保集采直接影响,增长质量对分红可持续性有帮助。不过其收入基数仍小,短期无法单独填补化学制剂几十亿元收入的缺口,投资者应把它看作稳定器而不是新的估值主引擎。
生物制品:尚小,等待产品兑现
2026H1 生物制品收入 0.94 亿元,同比下降 0.47%,毛利率 61.53%。公司在疫苗和重组蛋白等方向有布局,但当前收入规模有限,对集团利润影响仍小。5
国际化:从卖产品走向本地化经营
2026H1 境内收入 49.43 亿元,同比下降 22.16%;境外收入 15.80 亿元,同比增长 6.74%,境外收入占比约 24%。境外增长是当前经营中少数清晰的正向信号。1
丽珠已完成对越南 IMP 约 67.87% 股权的过户,并启动艾普拉唑钠、达托霉素、磷酸特地唑胺及生物药的本地注册和技术转移。公司还拥有 40 多家海外制剂经销商,29 个品种在 53 个国家和地区注册或推进注册。该战略的价值在于通过越南生产和渠道降低进入东南亚市场的成本,但 2026H1 IMP 仍亏损约 451 万元,商誉升至 16.06 亿元,整合尚处验证期。1 1
研发管线:近期看商业化,中长期看呼吸平台能否成为第二个丽珠
已上市或上市审评
- 玛帕西沙韦胶囊(壹立康):2025 年 12 月获批的一类抗流感创新药,单次给药并覆盖甲、乙型流感。2026H1 已完成全国挂网并申报医保,但公司尚未披露具体销售额,因此不能据此确认已经形成大规模利润。1
- 莱康奇塔单抗:IL-17A/F 双靶点,银屑病适应症处于上市审评并纳入优先审评,强直性脊柱炎申请已受理;公司曾披露正在洽谈对外授权,但尚未披露交易对手、金额或确定时间表。1 6
- 司美格鲁肽:降糖适应症处于上市审评,减重适应症申请已受理;该赛道竞争激烈,获批不等于获得高利润,价格、渠道和产能将决定商业价值。1
- JP-1366、亮丙瑞林 3M、重组人促卵泡激素注射笔、长效阿立哌唑微球等:分别覆盖消化、辅助生殖和精神领域,部分处于上市审评或已获批阶段。1 2
III 期:决定 2027 年以后估值弹性
TSLP 单抗用于中重度 COPD,玛帕西沙韦儿童干混悬剂、IL-4R 单抗、Nav1.8 抑制剂、LPM7108 口服 GnRH 拮抗剂和曲普瑞林微球处于 III 期或接近 III 期阶段。TSLP 和 Nav1.8 的市场空间较大,但临床结果、竞争格局和商业化能力仍未验证,不能把临床阶段直接折算为确定收入。1
II 期及早期
PREP 抑制剂是 COPD 方向的潜在 FIC 小分子,MABA、β-内酰胺酶抑制剂、多黏菌素 B、SG1001、NS-041 和 H001 等覆盖呼吸、抗感染、抗真菌、精神和抗凝领域。管线广度体现研发平台能力,但也意味着研发资源需要在多个方向分配;未来应关注进入 III 期的项目数量,而非只看在研项目总数。2
2025 年研发投入 14.29 亿元,占收入 9.39%;2026H1 研发投入 5.40 亿元,占收入 8.20%,其中资本化 0.48 亿元。资本化率相对谨慎,短期利润下降不能简单解释为研发过度扩张,但未来需要以获批、销售和授权里程碑检验研发回报。2 1
行业环境:政策把利润从成熟药品推向创新药,但转换需要时间
2026 年是“十五五”开局,生物医药被置于新兴支柱产业体系中。2025 年 NMPA 批准创新药数量增加,说明创新药政策方向明确,但供给增加也提高了临床差异化和商业化门槛。7
集采、医保谈判和 DRG/DIP 构成成熟药品的持续压力。第十一批国家集采自 2026 年起执行,马来酸氟伏沙明片已经受到影响;地方联盟集采和医保降价又分别作用于亮丙瑞林、艾普拉唑钠和尿促性素。对健康元而言,最重要的不是单次降价幅度,而是大品种能否通过放量弥补利润率下降。1 7
医保“双目录”改善了创新药进入支付体系的可能性,商保创新药目录提供了基本医保以外的补充;但 DRG/DIP 按病种付费又会限制医院对高价药的使用。玛帕西沙韦这类口服、短疗程产品的商业化路径相对清晰,抗体药和高价注射剂则更依赖临床价值、医院准入和支付方接受度。7
出海正在从单纯授权转向本地生产、注册和渠道整合。2026H1 中国药企出海交易金额继续增长,但健康元的出海价值不能用行业交易总额直接替代;真正的验证信号是 IMP 是否扭亏、境外收入是否持续增长,以及首批导入品种能否形成销售。7
2026H1 经营变化:利润表探底,现金流强但不能全部视为可持续
2026H1 综合毛利率约 58.66%,较上年同期下降 3.53 个百分点;Q2 单季收入 28.61 亿元,同比下降 24.88%,毛利率降至 52.86%,同比下降 9.68 个百分点。现有公开材料能够确认化学制剂毛利率下降 4.93 个百分点,是全年毛利率下行的核心来源,但尚未披露 Q2 产品结构、价格和成本各自的精确贡献。因此,Q2 毛利率骤降既可能包含集采和产品结构的结构性影响,也可能受到季度确认节奏影响,不能直接假设已完成探底。7 1
利润与现金流的背离需要拆开看。应收票据从 16.36 亿元降至 10.71 亿元,收入下降同时释放了部分营运资金;存货同比增长 3.88%、环比增长 13.34%,则对现金流形成占用;销售费用同比下降 28.29%,减少约 5.71 亿元,也明显推高了现金流。应付股利大幅增加,主要与非全资子公司利润分配有关,带来现金流时点影响。1
因此,20.42 亿元经营现金流和 13.30 亿元单季自由现金流是积极信号,但不能全部外推为经营改善。未来若新品推广使销售费用恢复、收入恢复带动应收增长,现金流增速可能回落;更有说服力的验证是 Q3/Q4 在收入不再下滑的情况下,经营现金流仍能覆盖资本开支和分红。
股东回报:现金很多,但高分红正在消耗历史留存利润
公司 2025 年度每 10 股派 2.20 元,合计 4.02 亿元;2026 年中期分红预案每 10 股派 7.10 元,合计约 12.99 亿元,预案仍需履行股东会审议程序。公司近五年累计回购约 27 亿元,2025 年回购股份已全部注销。3 2
截至 2026 年 6 月 30 日,母公司未分配利润约 26.19 亿元,中期分红约占这一余额的 49.6%。把 2025 年度分红 4.02 亿元与 2026 年中期分红 12.99 亿元合并后,全年潜在现金分红约 17 亿元,相当于 TTM 归母净利润 11.98 亿元的约 142%。也就是说,今年的现金回报已经不是从当期利润里"赚出来"的,而是在动用过去多年累积的留存利润;净现金约 71.87 亿元、2025 年经营现金流 38.92 亿元,短期看仍具备支付能力,但分红可持续性最终取决于未来自由现金流能否替代历史未分配利润。这是对分红假设最直接的定量约束:投资者应当把当前的高分红视作周期性股东回报而非可持续的资本配置基准。1 4
财务质量:资产负债表安全,但商誉和少数股东结构需要单独看
截至 2026H1,公司总资产 347.16 亿元,归母净资产 152.21 亿元;短期借款 34.96 亿元、长期借款 7.84 亿元,主要是期限结构调整,净现金仍为正。1
丽珠持股比例为 47.18%,其利润有超过一半属于少数股东。这意味着丽珠的经营变化会显著影响健康元合并收入和利润,但其利润不会按 100% 归属于健康元股东;分析健康元时,不能简单把丽珠净利润全部并入母公司价值。1
越南 IMP 收购使商誉从 2025 年末 6.36 亿元升至 2026H1 16.06 亿元,新增商誉约 9.7 亿元;同期 IMP 仍亏损约 451 万元。这不代表必然减值,但说明未来年报减值测试是重要风险节点。前五大客户占销售额 8.74%,前五大供应商占采购额 20.03%,客户集中度总体不高。1 2
估值:现金让下行有底,管线决定能否从“成熟制药”切换到“创新+成长”
当前定价
截至 2026 年 9 月 7 日,健康元市值约 174.53 亿元,TTM 归母净利润 11.98 亿元,PE 约 14.7 倍;净现金 71.87 亿元,占市值约 41%,EV 约 102.65 亿元,对应 EV/EBIT 约 3.4 倍。4
与可比公司相比,健康元 PE 接近华东医药 13.79 倍、丽珠集团 14.40 倍和京新药业 14.13 倍,低于恩华药业 20.39 倍、普洛药业 30.39 倍和信立泰 51.84 倍。这个位置说明市场将健康元主要按成熟综合制药估值,尚未为大量中后期创新管线支付充分溢价。8
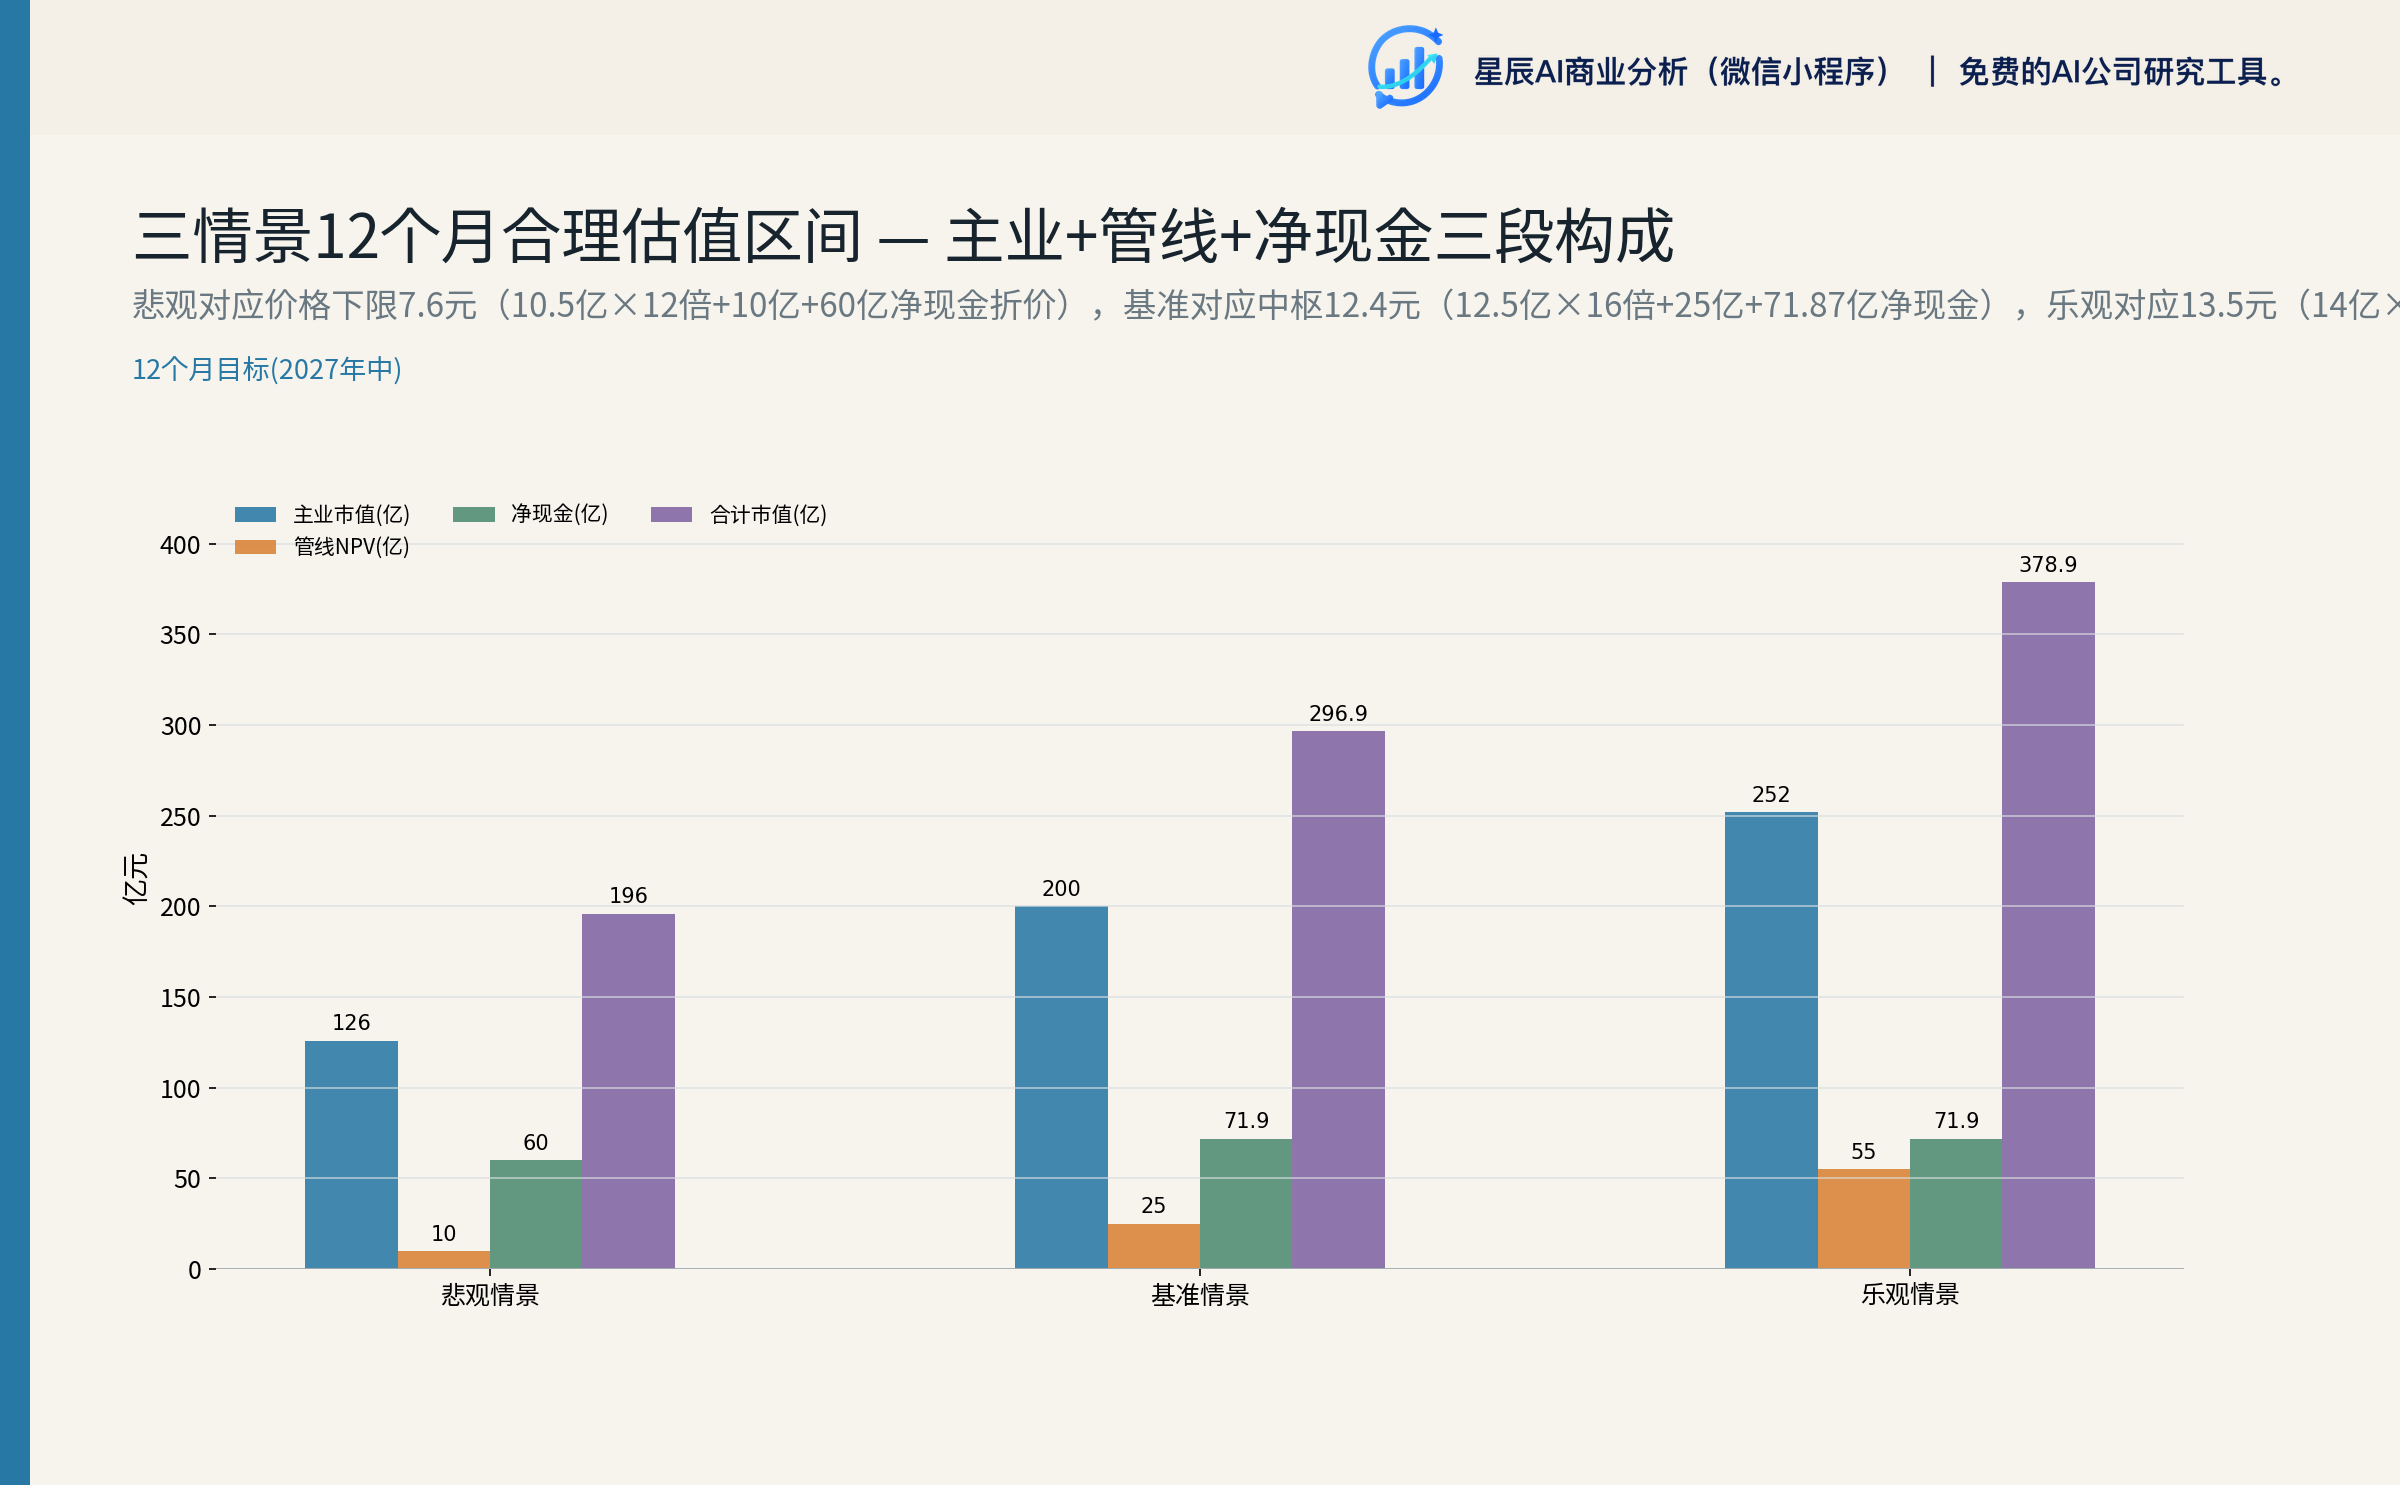
三情景
估值专家采用 PE 可比、EV/EBIT 和创新药风险调整 NPV 交叉估值。其 12 个月合理区间为 11–18 元/股,中枢约 14 元;对应当前价的中枢上行空间约 47%。这一结论依赖于传统业务利润不再明显恶化、创新药和国际化逐步兑现。4
| 情景 | 核心假设 | 对应市值 | 对应价格 |
|---|---|---|---|
| 悲观 | 归母利润约 10.5 亿元,主业按 12 倍 PE,管线兑现有限,净现金折价 | 约 196 亿元 | 约 10.7 元 |
| 基准 | 归母利润约 12.5 亿元,主业按 16 倍 PE,管线 NPV 约 25 亿元,净现金按面值 | 约 302 亿元 | 约 16.5 元 |
| 乐观 | 归母利润约 14 亿元,主业按 18 倍 PE,管线和 BD 兑现较充分 | 约 384 亿元 | 约 21.0 元 |
上述机械三情景是估值框架,不应被理解为确定目标价。综合考虑兑现时间和证据缺口,本文采用更审慎的 12 个月合理区间 11–18 元,基准中枢 14 元。极端情况下,若集采扩面、创新药失败、IMP 商誉大额减值且分红收缩同时发生,估值可能下探至 6–8 元;该情形不是基准判断。4
当前股价反映的更像是“传统业务承压、管线尚未证明、现金和分红提供底部”的中性偏悲观预期。需要强调的是,乐观情景的 +47% 上行空间并不是说市场“错估”了健康元,而是兑现时间问题:未来 2–3 个季度存在连续催化——玛帕西沙韦医保准入结果(2026Q4)、莱康奇塔单抗获批时点(2026H2—2027H1)和潜在的对外授权交易、TSLP 单抗 III 期数据读出(2027H1)、越南 IMP H2 收入增长与亏损收窄。只要其中两项按预期兑现,市场就有理由从“成熟综合制药”重新定价到“创新+成长”组合。向上重估需要这些实际销售和审批里程碑,而不是单纯增加在研项目数量。
风险与跟踪:未来两三个季度看四件事
高优先级风险
- 化学制剂压力继续释放:艾普拉唑钠、亮丙瑞林、尿促性素和氟伏沙明的价格与销量变化,可能使毛利率继续下行。1
- Q2 毛利率下滑并非一次性:若 Q3/Q4 化学制剂毛利率继续低于 70%—72%区间,说明利润底部尚未形成。7
- IMP 商誉减值:商誉已经升至 16.06 亿元,需观察 IMP 收入、利润、品种导入和减值测试。1
- 高分红可持续性:2027 年中期分红是否仍能维持较高水平,取决于自由现金流而非单纯母公司历史未分配利润。3
- 创新药商业化和临床风险:玛帕西沙韦可能受到医保价格、流感季节和推广效率影响;TSLP、PREP、Nav1.8、莱康奇塔和司美格鲁肽仍存在审批、临床和竞争风险。
极端情景的量化口径
把以上风险转成估值打击幅度,有助于把"风险"从文字变成数字。若化学制剂毛利率在 H2 继续下行 2 个百分点(即从 72.91% 降至 ~70.91%)、IMP 商誉减值 50%(即 16.06 亿元 → 8.03 亿元),同时叠加分红从 ~17 亿收缩至 10 亿,三项合计对 2027 年估值的拖累约 15–25 亿元。在这一组合下,12 个月合理区间下沿将从 11 元进一步下修到 10 元左右;极端情形下若三项同时叠加且创新管线兑现不足,估值才有可能下探至 6–8 元。这构成对悲观情景市值的可量化校准。4
未来 2—3 个季度的验证表
| 观察项 | 强化判断的信号 | 弱化判断的信号 |
|---|---|---|
| 化学制剂毛利率 | Q3/Q4 企稳或回升 | 继续明显下行 |
| 艾普拉唑钠、亮丙瑞林等 | 销量增长开始抵消降价 | 价格和销量同时走弱 |
| 玛帕西沙韦 | 医保准入、挂网覆盖扩大、销售持续爬坡 | 销售额仍未披露且终端放量有限 |
| 莱康奇塔单抗 | 获批并出现明确 BD 交易 | 审评延期、授权洽谈无进展 |
| TSLP 单抗 | III 期按计划推进并披露积极数据 | 关键节点延期或终点不达标 |
| IMP | H2 收入增长、亏损收窄、无商誉减值 | 经营继续恶化并计提减值 |
| 流感周期 | 中药和诊断在冬春旺季恢复 | 连续两个流感季仍无反弹 |
| 现金流与分红 | FCF 覆盖分红和资本开支 | 依靠存量现金或借款维持分红 |
结论与判断
健康元现在处于“传统业务承压、创新转型开始兑现、资本回报显著升级”的过渡期。它不是已经完成转型的创新药公司:2026H1 收入和归母净利润仍分别下降 16.66% 和 17.49%,化学制剂毛利率下滑是利润压力的核心;但它也不是单纯的集采受损仿制药企业,因为呼吸创新、微球平台、保健品、原料药国际认证和越南 IMP 正在形成新的价值支点。1
9.54 元的价格已经反映了相当多的短期压力,净现金和分红提供了安全垫;但市场没有理由仅凭管线数量给予高成长估值。未来最重要的判断顺序是:先看化学制剂毛利率是否见底,再看玛帕西沙韦是否产生可量化销售,随后看莱康奇塔、TSLP 等管线能否把研发投入转化为审批、授权或收入,最后看 IMP 是否能证明并购不是商誉负担。
在上述验证出现之前,本文倾向于将健康元定义为现金流和资产安全边际较强、创新转型仍需兑现的中性偏多标的。基于已确认估值框架,12 个月合理区间为 11–18 元/股,中枢 14 元;若化药见底、创新药放量和国际化协同同时出现,估值可向上修复;若集采扩面、毛利率继续下行、IMP 减值和分红收缩叠加,则应重新按成熟甚至收缩型制药估值定价。
资料来源
- [1] 健康元药业集团股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-24
- [2] 健康元药业集团股份有限公司2025年年度报告 · 巨潮资讯 2026-03-31
- [3] 健康元:九届董事会二十二次会议决议公告 · serper_news 2026-09-05 查看原文
- [4] 健康元 服务器预生成估值数据包 · auto 2026-09-07
- [5] 公司信息更新报告:2026上半年业绩有所承压,在研项目进展顺利 · eastmoney_reportapi 2026-08-27 查看原文
- [6] 健康元2025年第三季度业绩说明会 · 上证路演中心 2025-11-25
- [7] 健康元 服务器预生成财务数据包 · Tushare 2026-06-30
- [8] 健康元 市场与行业上下文快照 · Tushare 2026-09-07