 箴研
莲花控股(600186.SH)公司研究
双轮驱动"老树新枝":调味品复兴遇上 AI 算力窗口,但 818 规划能否兑现仍需算力业务"过三关" 分析基准日:2026-08-28(11.94 元/股,市值 214.06 亿元) 研究截止:2026-08-30
执行摘要
莲花控股是一家"老牌调味品 + 新晋 AI 算力 + 半导体材料 + 大模型参股"的四段并立混合体 1。2025 年公司收入 34.52 亿元、归母净利 3.09 亿元(同比 +138%),2026H1 继续录得 +18.10% 收入增速和 +50.98% 归母净利增速,季度业绩看似亮眼 2。但 2026Q2 单季环比 -30.22%、2026H1 OCF -1.37 亿元(OCF/NI 仅 -0.56x)、合同负债从 3.15 亿元滑落至 0.90 亿元(-71.41%)等"累计光鲜、单季刹车、现金紧绷"的信号,说明 2026 年下半年的兑现节奏比累计同比更重要 3。
2026H1 公司正式推出"818 高质量发展规划"——力争至 2030 年营收 80-100 亿元、净利 10 亿元 4。本研究综合商业、行业、财务、估值四块底稿,核心结论是:
- 业务底座扎实但已显疲态:味精+鸡精的"基本盘"2021-2025 收入 CAGR 17.4%、归母净利 CAGR 62.7% 的复兴曲线已经基本兑现,2026H1 味精收入仅 +8.78%(远低于 2025 全年 +28.28%),高基数效应+运输成本 +66.77%+海外毛利率仅 13.99% 的多重压力开始显现 5。
- 算力业务"过三关"是 818 兑现核心 6:(a)GⅡ公司 5 年 11.09 亿元合同是否按期履约(8 月回款 91.6% 来自 GⅡ预收),(b)8.96 亿元硬件采购的 5 年折旧(年 1.79 亿元)能否被未来收入消化,(c)紫星智算子公司净利率 19% vs 业务毛利率 46% 的口径差异能否在 Q3-Q4 财报中合理解释。
- 估值已隐含部分乐观定价:当前 PE TTM 54.75x、PE 2026E 47.5x、PB 10.6x 显著高于纯调味品同业 20-30x,但低于纯智算租赁 50-80x 7;本研究 DCF + SOTP + 三档情景分析给出 12 个月目标价区间 2.82-10.06 元(情景加权 5.93 元),与三家券商一致预期乐观目标价 13-15 元形成方法论分歧 8910。
- 风险调整后回报仍偏负向:情景加权预期回报 -52.7%(按本研究悲观基线口径),上行空间需要 GⅡ 合同履约 + Q3-Q4 算力收入确认 + 合同负债回升三重验证。建议 8-9 元为合理买入区间,13 元以上为减仓区间。
第一章 公司画像:四段并立混合体
1.1 业务结构
莲花控股曾用名"莲花健康",2023 年起转向"消费 + AI 科技"双轮驱动,2026H1 正式确立"消费+AI 科技+半导体材料"四段并立格局。2025 年分产品收入结构如下:
| 业务 | 2025 收入(亿元) | 同比 | 毛利率 | 占比 |
|---|---|---|---|---|
| 味精等氨基酸调味品 | 22.92 | +18.79% | 29.02% | 66.4% |
| 鸡精等复合调味品 | 4.60 | +34.00% | 29.68% | 13.3% |
| 面粉和面制品 | 2.66 | +116.41% | 7.49% | 7.7% |
| 料酒等液态调味品 | 1.53 | +661.81% | 37.12% | 4.4% |
| 算力服务 | 1.22 | +51.13% | 46.07% | 3.5% |
| 有机肥、水业等 | 0.72 | — | 15% | 2.1% |
| 线下销售 | 30.04 | +23.03% | 25.63% | 87.0% |
| 线上销售 | 4.26 | +109.96% | 38.04% | 12.3% |
| 国外业务 | 5.96 | +54.42% | 13.99% | 17.3% |
调味品主业贡献 96.4% 的收入(22.92+4.60+2.66+1.53+其他 = 32.43 亿元),算力仅占 3.5% 但增速最快、毛利率最高,当前混合估值溢价的几乎全部来源是这 3.5% 的算力收入 + 战略入股的半导体材料 + 战略投资 0.42% 的阶跃星辰。
1.2 战略路径
公司战略沿革:
- 2023.11:与星临科技合资成立浙江莲花紫星智算科技有限公司(控股孙公司),切入 AI 算力租赁赛道
- 2024:算力收入 0.80 亿元,初步跑通算力租赁模式
- 2025:算力收入 1.22 亿元(+51%),并通过莲花科创公开摘牌战略投资深圳纽菲斯新材料 46% 股权(ABF 膜国产替代概念)
- 2026.5.27:完成对阶跃星辰 3 亿元战略投资(持股 0.42%)
- 2026H1:正式推出"818 高质量发展规划"——力争至 2030 年营收 80-100 亿元、净利 10 亿元
818 路径分项推演(基于 2025 基线、2030 目标 80-100 亿元收入 + 10 亿元净利):
| 业务 | 2025 收入 | 2030 目标 | 5 年 CAGR | 路径假设 |
|---|---|---|---|---|
| 调味品 | 33.07 亿 | 50-55 亿 | 9-11% | 行业增速 6.4% + 份额提升 1.0% → 1.3% |
| 算力 | 1.22 亿 | 20-30 亿 | 75-90% | 7-8 月订单完全转化 + 持续签单 |
| 半导体 | 0 | 3-5 亿 | n/a | 纽菲斯 2028 跨对赌线 + 后续分批贡献 |
| 其他 | 0.23 亿 | 2-3 亿 | n/a | — |
1.3 治理结构
- 控股股东:芜湖莲泰投资(持股 10.07%,质押 5,250 万股)
- 第二大股东:周口中控投资(持股 9.29%,2026.6.12 承诺 6 个月不减持)
- 实际控制人:李厚文(国厚资产董事长)
- 董事会:2026.5.13 第十届董事会换届完成,CEO 李斌、董事郭剑、首席国际营销官李海峰离任
- 审计机构:2025 年由中兴财光华变更为天健(标准无保留意见)
- 保荐机构:中信证券
- 股东总数:185,832 户(2026H1),半年增加 47,805 户(+34.6%)——散户化趋势明显
治理历史瑕疵:(1)2018 年 8 月(莲花健康时期)监管措施;(2)2023 年 11 月河南证监局警示函〔2023〕65 号,催生了 8 月算力业务进展按月披露机制;(3)母公司未弥补亏损 -7.18 亿元(截至 2025 末),按 2026H1 派现 1,500 万元/年简单推算,约 48 年才能完全弥补——分红能力受限至少 5 年,再融资将成常态。
第二章 业务深度:四段产业链价值拆解
2.1 调味品主业:复兴曲线已现疲态
行业格局:国内味精行业在产 < 10 家,5 万吨以下产能已全淘汰;2024 国内需求 192 万吨(食品工业 50%/餐饮 30%/家庭 20%)。复合调味品 2025-2029E CAGR 9.9% 领跑,单一调味品 5.1%。莲花味精在 5-30 万吨产能区间与阜丰(30+ 万吨龙头)、梅花(多元化氨基酸)、伊品(中端)形成差异化竞争。
莲花竞争优势:
- 产能规模:2025 味精销量 25.42 万吨,2026H1 已 13.50 万吨(同比 +8.78%)
- 品牌历史:40+ 年品牌沉淀,"中国味精大王"市场认知
- 成本结构:河南项城总部 + 铁路货运便利,原材料玉米就近采购
- 渠道渗透:经销商 2025 末 2,900+ 家 → 2026H1 3,121 家
- 新品突破:料酒(2025 +661.81%)、酱油(2026H1 +82.64%)、面粉(2026H1 +103.85%)的"高增速低基数"组合
- 味精收入 +8.78% 远低于 2025 全年 +28.28%,高基数效应
- 运输成本 +66.77%、占收入比 5%,毛利率结构性承压
- 国外毛利率仅 13.99%(5.96 亿元,占 17.3%),汇率/关税/运费的多重压力
- 线上毛利率从 2025 47.02% 降至 2026H1 38.04%,渠道结构变化对毛利率的影响需观察
- 经销商 2026H1 净增 38 家口径存疑,渠道库存健康度需 Q3-Q4 验证
2.2 算力业务:5 年合同 + 8.96 亿硬件 = 短期放量、长期折旧
运营主体:浙江莲花紫星智算科技有限公司(控股孙公司,2023.11 莲花科创 + 星临科技合资设立)
算力收入轨迹:
| 期间 | 收入(亿元) | 同比 | 备注 |
|---|---|---|---|
| 2024A | 0.80 | — | 起步 1 |
| 2025A | 1.22 | +51.13% | 算力毛利率 46.07% 1 |
| 2026H1 | 0.54 | -21.52% | 累计同比转负 5 |
8 月大额订单(核心信号) 6:
- 2026.7 单月算力租赁签约 8.15 亿元(华鑫研报口径)
- 2026.8 单月算力服务器采购 8.96 亿元(GⅢ 0.84/GⅨ 2.24/GⅢ 1.40/GⅩ 2.80/GⅪ 1.68 亿,已交付约 6.36 亿、已付款约 8.94 亿)
- 2026.8 单月回款 3.93 亿元(含 GⅡ公司预收 24 个月服务费 3.60 亿元,占比 91.7%)
- GⅡ公司 5 年期 11.09 亿元合同(自服务计费之日起 5 年,预收 24 月服务费 3.60 亿),代号披露,真实身份未公开
算力业务的"过三关":
-
客户集中度关:8 月回款 91.6% 来自 GⅡ公司,前 5 大客户预计占比超 80%,单一大客户依赖度极高。AⅥ公司 1.63 亿元合同 2024.8.15 签订、2026.8 终止,说明公司算力客户筛选历史上存在失败案例。
-
硬件折旧关:8.96 亿元硬件按 5 年直线折旧年 1.79 亿元,相当于 2025 算力收入 1.22 亿元的 1.47 倍。2026-2028 年累计硬件基础可能达 25-35 亿元,年折旧 5-7 亿元,将持续侵蚀算力业务账面利润。2025 算力毛利率 46.07% 是基于 2024-2025 年相对小规模硬件基础,未来毛利率将向 30-35% 区间回归。
-
子公司层面利润关:紫星智算 2026H1 净利 1,043 万元(净利率 19.13%),显著低于合并报表披露的"算力毛利率 46.07%"。这一差异可能涉及内部转移定价、折旧归属、递延收入确认,Q3-Q4 需关注子公司层面毛利率拆解。
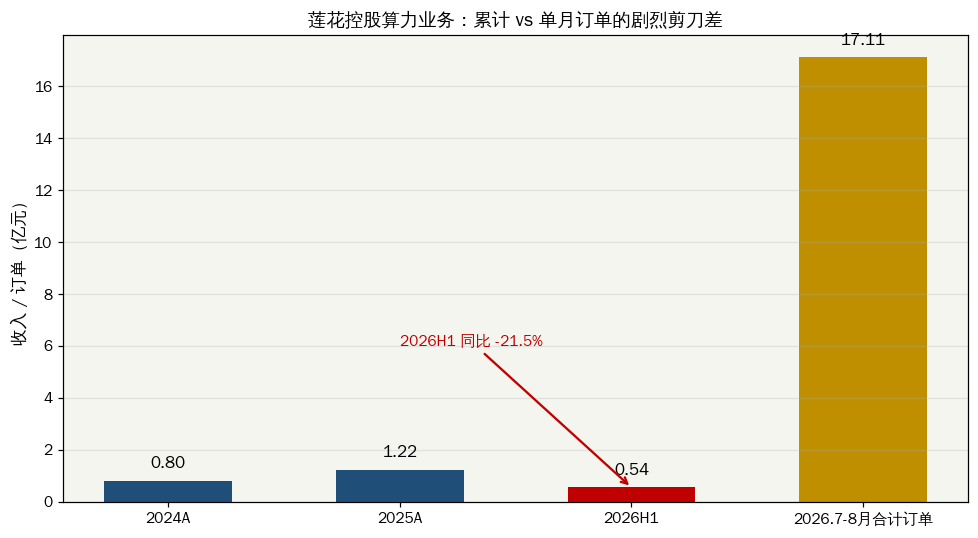 图:2026H1 实收 0.54 亿 vs 7-8 月单月订单 8.15/8.96 亿元的剧烈剪刀差。
算力业务 2030 路径:
- 截至 2025.1 已有 6,000P 算力集群,规划 2026 年底建成约 30,000P
- 阶跃星辰(公司 2026.5 战略投资 0.42%)+ GⅡ公司构成算力消化主力
- 2026.8.25 算力业务借款余额 2.80 亿元(海通恒信 6,121.62 万 + 长城国兴 2,856.89 万 + 稠州商业银行 19,013.10 万)
2.3 半导体材料:纽菲斯 46% 股权的"国产替代期权"
投资背景:2025 年公司通过莲花科创以公开摘牌方式战略投资深圳纽菲斯新材料 46% 股权(不并表、参股),投资逻辑锚定ABF 膜(Ajinomoto Build-up Film)国产替代。
行业格局:全球 ABF 膜 95% 由日本味之素垄断,行业景气持续至 2030 年;国内 IC 载板、PCB 厂商面临供应链安全压力,国产替代窗口期明确;潜在国产空间 30-100 亿元。
纽菲斯卡位:NBF 系列胶膜国内领先,已进入国内头部 IC 载板、PCB 厂商。
对赌协议:
- 2026-2028 累计收入 < 8,000 万元:触发 7% 年化回购(公司可要求创始股东按本息回购股权)
- 2026-2028 累计收入 > 1 亿元:创始股东杨柳有权要求按相应价格向标的公司定向增资 668,182 元注册资本
- 时间约束:2031.12.31 前完成合格上市申报或被收购
估值影响:本研究 SOTP 估值中,纽菲斯按战略期权 5 亿元(基线)入账;乐观情景下若 2026-2028 跨过 1 亿元收入门槛,估值上调至 15 亿元;悲观情景下若触发 7% 年化回购,估值下调至 2 亿元以下。
2.4 大模型参股:阶跃星辰的"算力协同"逻辑
投资规模:2026.5.27 完成对阶跃星辰 3 亿元战略投资,持股 0.42%(公告编号 2026-034)。
估值锚定:阶跃星辰 C 轮估值约 200 亿美元(折算人民币约 1,400 亿元),3 亿元投资对应估值约 715 亿元(与 C 轮折价较大,待以阶跃星辰最新融资轮次或公开估值数据交叉验证)。
协同效应:(1)阶跃星辰作为大模型公司,对算力有持续高消耗需求,构成莲花算力业务的重要潜在客户;(2)3 亿元投资按 IPO 估值假设公允价值可在 3-15 亿元区间波动,对莲花净利润和资产负债表产生直接弹性。
2.5 关键合作伙伴
| 合作方 | 合作内容 | 业务条线 | 风险点 |
|---|---|---|---|
| GⅡ公司 | 5 年 11.09 亿元算力服务合同 | 算力 | 真实身份未公开,代号披露 |
| 阶跃星辰 | 3 亿元战略投资 0.42% + 潜在算力订单 | 算力 + AI 参股 | 估值波动、IPO 时点 |
| 纽菲斯 | 46% 股权 | 半导体 | 2026-2028 跨对赌线 |
| 星临科技 | 紫星智算合资方 | 算力 | 股权结构与表决权 |
| GⅢ/GⅨ/GⅩ/GⅪ | 8.96 亿元硬件采购 | 算力 | 供应商集中度 6 |
| 海通恒信/长城国兴/稠州商业银行 | 算力业务借款 2.80 亿元 | 算力 | 长期借款 +148.84% 扩张速度 6 |
| 新华三 | 算力基础设施 | 算力 | — |
| 嘉兴莲花东证华泽基金 | 出资 3.5 亿(70% 份额),间接投资 XKL 2000 万 | 投资平台 | 剩余 3.36 亿元待投方向 |
第三章 行业环境:四段赛道的"政策 + 资金"双轮共振
3.1 调味品行业
规模与增速:2020-2024 国内市场规模 4,510→4,981 亿元(CAGR 2.5%);2025-2029E CAGR 6.4%;复合调味品 9.9% 领跑,单一调味品 5.1%。
结构特征:CR 5 提升至 30%+,但行业仍以中小品牌为主,留给龙头的整合空间持续存在。味精子赛道 CR 3 > 70%(阜丰+梅花+莲花),行业进入存量博弈+结构升级阶段。
政策环境:食品安全国标 + 农业产业化 + 减盐减糖等健康化政策对龙头企业相对友好。
3.2 AI 算力行业
市场规模:2024 中国 AI 算力市场 190 亿美元 → 2028E 552 亿美元(CAGR 30%+);推理算力 2030 年占 AI 计算 70-80%。
细分赛道:2024H1 中国智算服务市场 146.1 亿元(+79.6%),智算集成服务 57.0 亿元(+168.4%),智算租赁是增速最高的子赛道。
政策环境:
- 东数西算二期持续推进
- 十五五开局智算中心建设(2026 初步估算投资超 7 万亿元)
- 地方国产化率要求(北京 2027 年 100% / 上海 50% / 江苏 2030 年 70%)
- 算力互联互通行动计划(2026 标准体系,2028 全国公共算力标准化互联)
行业拐点:算力行业正从"紧供给"向"分化期"过渡,客户结构、技术能力、生态绑定将成为新阶段竞争的核心维度。
3.3 ABF 膜半导体材料行业
全球格局:日本味之素 ABF 膜全球份额 95%,是 IC 载板(CPU/GPU 等先进封装的核心材料)不可替代的供应商。行业景气持续至 2030 年(AI 算力 + 高端封装需求)。
国产替代窗口:国内 IC 载板厂(深南电路、兴森科技、博敏电子等)面临供应链安全压力,纽菲斯作为国产替代先行者具有明确的卡位价值。
潜在空间:国产 ABF 膜市场规模 30-100 亿元,取决于客户认证进度和良率提升节奏。
3.4 大模型与 AI 应用行业
全球市场:2024 361 亿美元 → 2028E 2,154 亿美元(CAGR 56.33%)。
中国市场:2028 年生成式 AI 投资规模超 300 亿美元。
阶跃星辰位置:国内大模型第一梯队(与月之暗面、智谱、MiniMax 等并列),C 轮估值约 200 亿美元反映了市场对其模型能力 + 商业化前景的认可。
3.5 宏观与政策(2026 年 7-8 月)
| 指标 | 数值 | 含义 |
|---|---|---|
| CPI(2026-07) | 同比 +0.5% | 消费弱复苏 |
| PPI(2026-07) | 同比 +3.5% | 工业品价格回暖 |
| PMI(2026-07) | 49.2 | 跌破荣枯线 |
| M2(2026-07) | 同比 +7.7% | 流动性合理充裕 |
| SHIBOR 隔夜 | 1.339% | 资金面宽松 |
政策红利:消费(食品安全国标、农业产业化)+ 算力(东数西算、国产化率要求)+ 半导体(卡脖子攻关)三重政策利好方向一致,但短期宏观(CPI 0.5%、PMI 49.2)对消费弹性形成约束。
3.6 同业估值锚定
| 行业 | 公司 | 2026E PE | 与莲花 2026E PE 47.5x 对比 |
|---|---|---|---|
| 调味品 | 海天味业 | 35-40x | 莲花溢价(双轮驱动故事) |
| 调味品 | 中炬高新 | 25-30x | 莲花溢价 |
| 调味品 | 千禾味业 | 30-35x | 莲花溢价 |
| 调味品 | 梅花生物 | 10-15x | 莲花大幅溢价 |
| 复合调味品 | 天味食品/颐海 | 20-25x | 莲花溢价 |
| AI 算力 | 润泽科技 | 25-30x | 莲花算力占比小,PS 整体偏高 |
| AI 算力 | 世纪互联 | 亏损 | — |
| AI 算力 | 光环新网 | 30-40x | — |
| AI 算力 | 奥飞数据 | 35-45x | — |
| AI 算力 | 鸿博股份 | 50-80x | — |
莲花当前 PE 2026E 39-46x 介于纯调味品(20-30x)与纯智算租赁(50-80x)之间,体现混合估值溢价;市场已部分透支 818 规划目标。
第四章 财务与经营诊断
4.1 收入与利润结构 312
| 指标 | 2021A | 2022A | 2023A | 2024A | 2025A | 2026H1 | 2026Q2 单季 |
|---|---|---|---|---|---|---|---|
| 收入(亿元) | 18.15 | 16.91 | 21.01 | 26.46 | 34.52 | 19.14 | 8.98 |
| YoY | — | -6.83% | +24.25% | +25.94% | +30.46% | +18.10% | +8.58% |
| 毛利率 | 12.31% | 14.11% | 17.15% | 25.30% | 27.43% | 29.46% | 27.22% |
| 营业利润(亿元) | 0.57 | 0.82 | 1.99 | 2.78 | 3.96 | 2.71 | — |
| 归母净利(亿元) | 0.44 | 0.46 | 1.30 | 2.03 | 3.09 | 2.44 | 1.00 |
| YoY | — | +4.55% | +182.6% | +56.2% | +52.2% | +50.98% | +65.90% |
| OCF(亿元) | 0.70 | 0.55 | 0.74 | 6.52 | 2.20 | -1.37 | 0.16 |
| OCF/NI | 1.59x | 1.20x | 0.57x | 3.21x | 0.71x | -0.56x | 0.16x |
| Capex(亿元) | 1.02 | 0.42 | 1.10 | 6.43 | 0.11 | — | — |
5 年财务画像:2021-2025 收入 CAGR 17.4%、归母净利 CAGR 62.7%,净利增速远高于收入增速,主因毛利率从 12.31% 提升至 27.43%(+15.1pct)。但 2026H1 出现"累计光鲜、单季刹车"信号:累计归母净利 +50.98% vs Q2 单季环比 -30.22%。
毛利率走势:2024Q4 → 2025 各季 → 2026Q1 31.60% → 2026Q2 27.39%(环比 -4.21pct)的回落,反映了运输成本上升、管理费用集中释放(+45.26%)、投资收益季度间不均匀分布等多重因素。
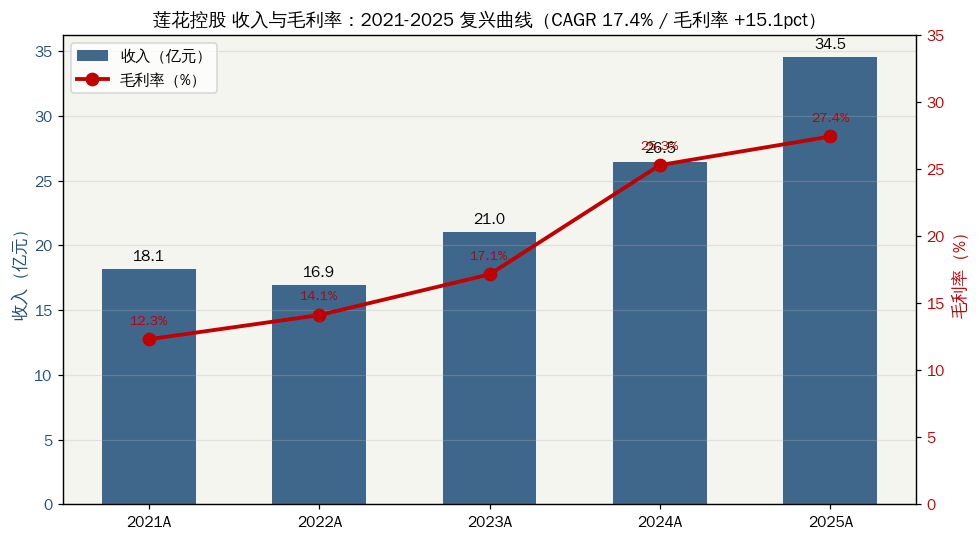 图:2021-2025 收入 CAGR 17.4% + 毛利率从 12.31% 提升至 27.43% 的"复兴曲线"。
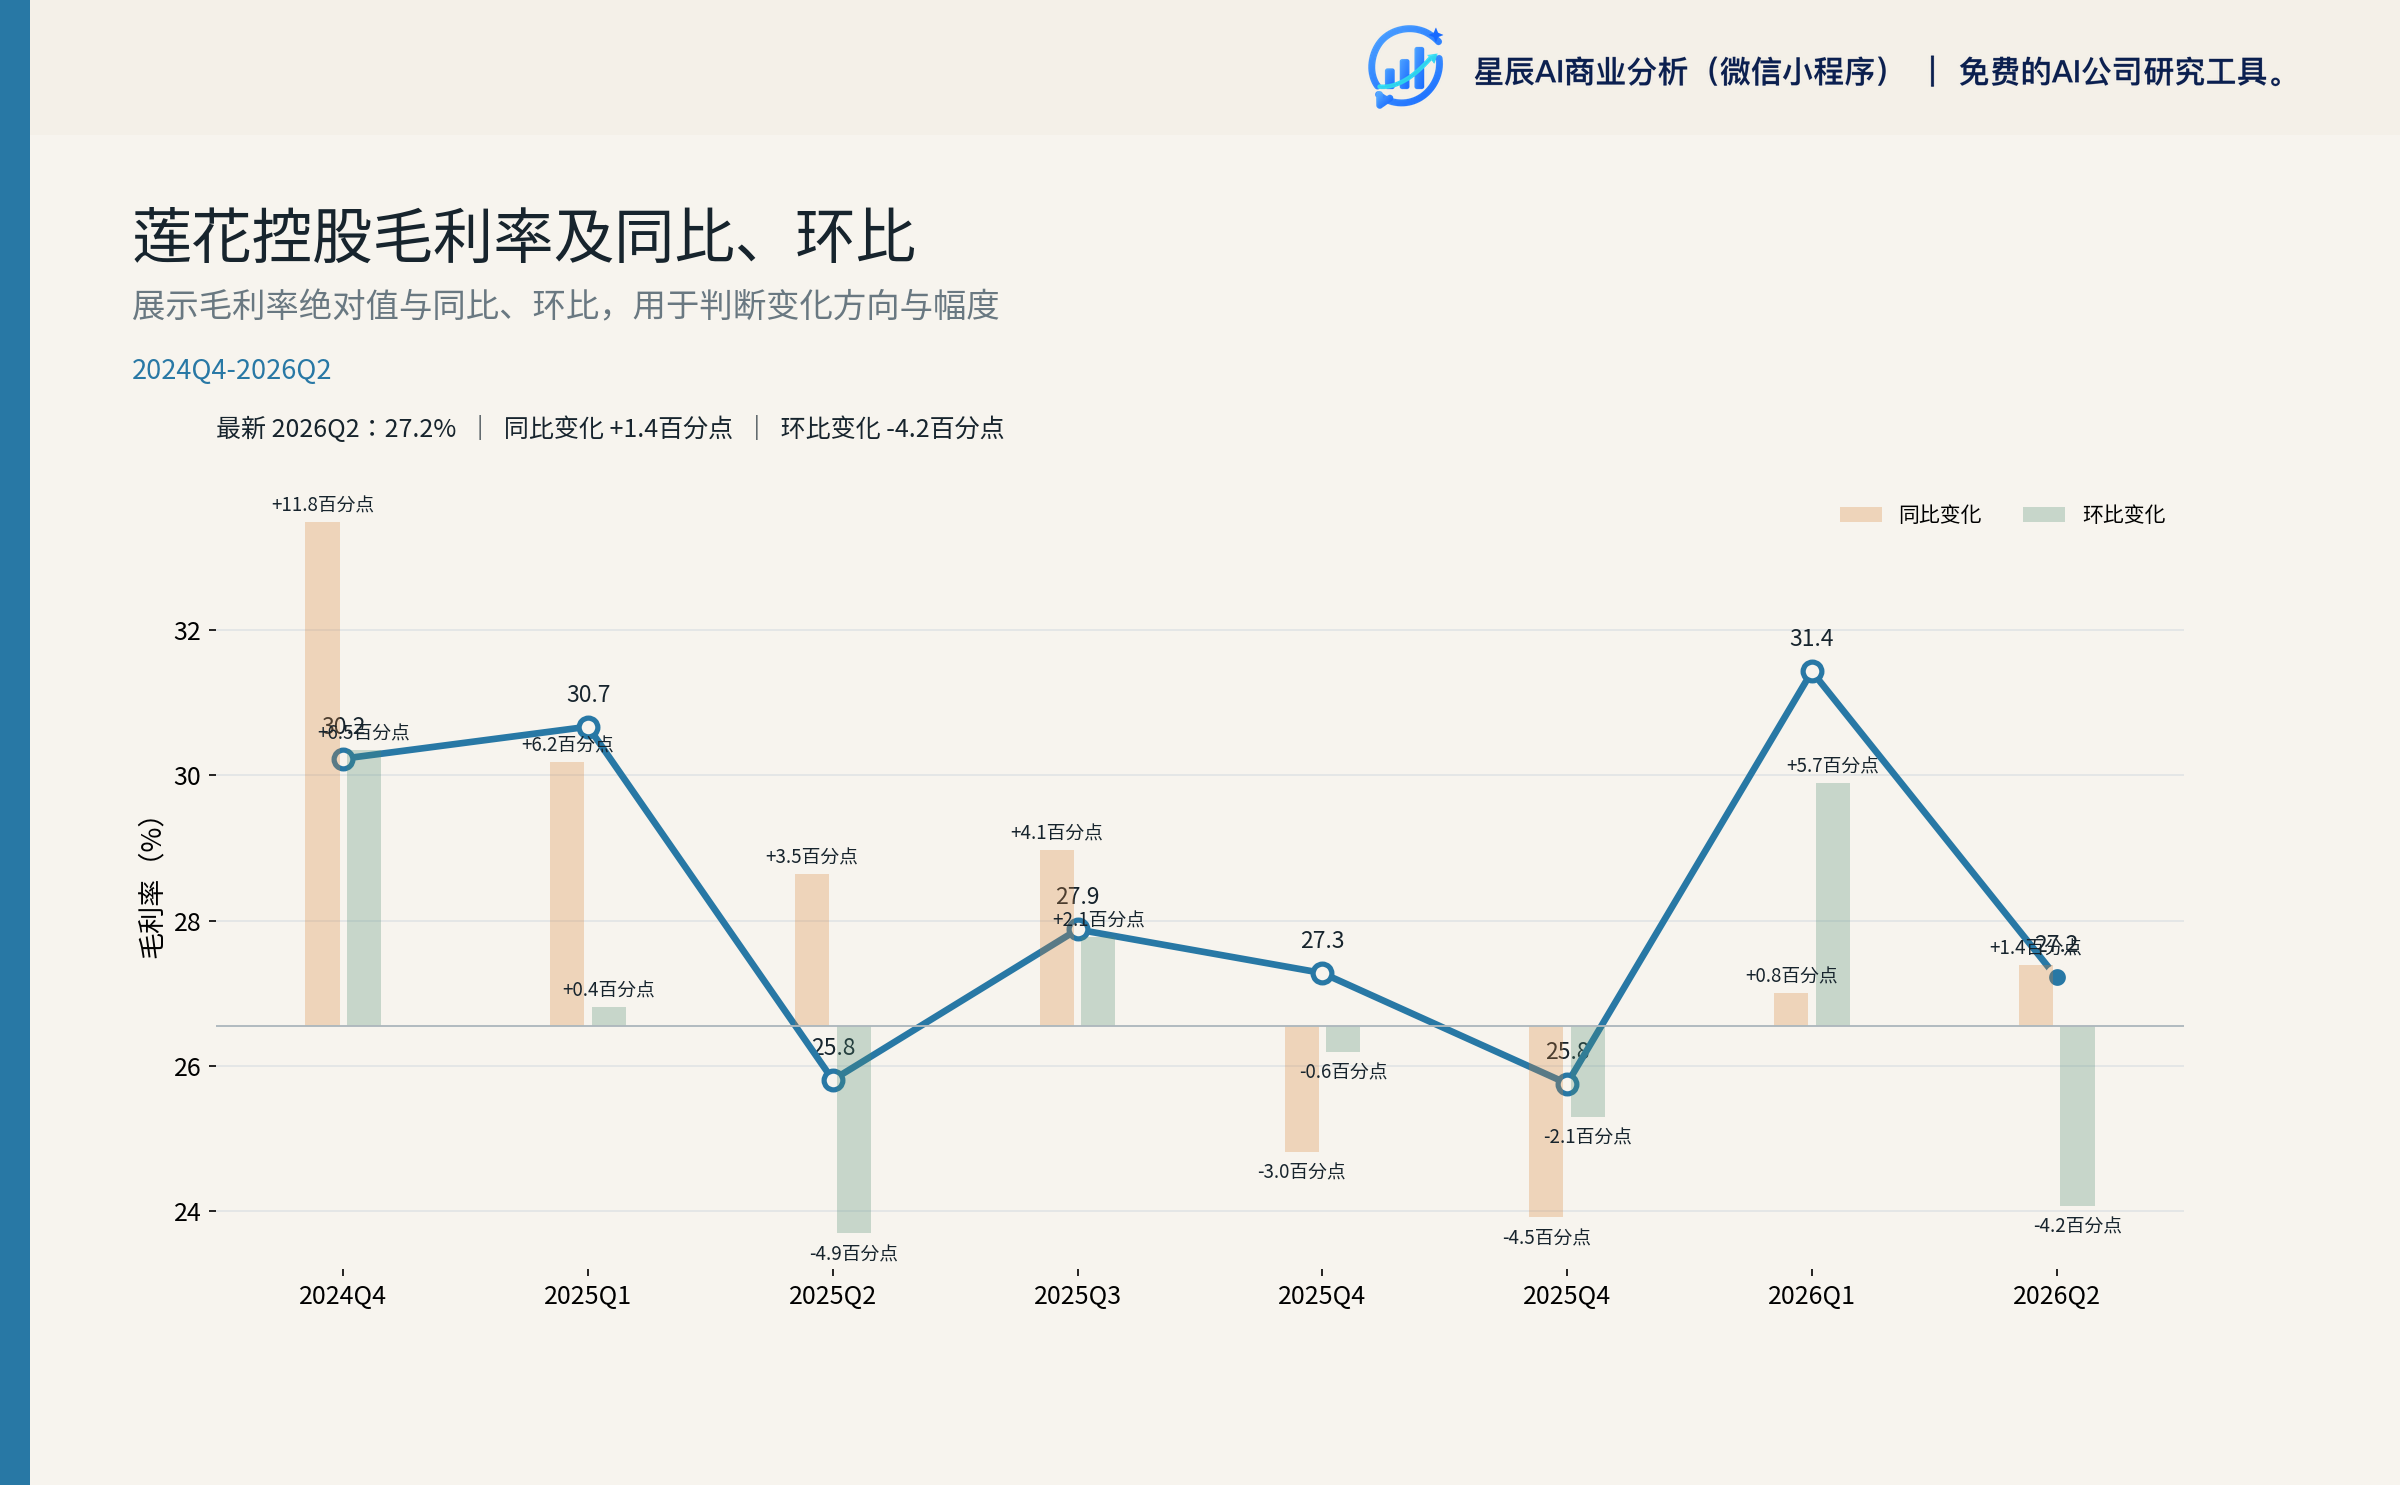 图:2026Q2 毛利率环比 -4.21pct,是"累计光鲜、单季刹车"的核心信号。
4.2 现金转化与资产负债表
OCF/NI 长期偏弱:2026H1 OCF/NI 仅 -0.56x,TTM OCF/NI 仅 0.53x,盈利质量与现金流质量长期背离。OCF 主要拖累项是存货(+168.18%)和合同负债(-71.41%):
| 项目 | 2025 末 | 2026H1 末 | 变动 | 含义 |
|---|---|---|---|---|
| 货币资金 | 16.46 亿 | 11.21 亿 | -31.93% | 资金消耗 |
| 存货 | 2.70 亿 | 7.24 亿 | +168.18% | 战略储备 / 渠道压货待验证 |
| 合同负债 | 3.15 亿 | 0.90 亿 | -71.41% | 递延收入消耗 / 预收减少 |
| 短期借款 | 2.23 亿 | 1.93 亿 | -13.45% | — |
| 长期借款 | 1.72 亿 | 4.28 亿 | +148.84% | 算力业务融资匹配 |
核心勾稽问题:
- 2026.8 单月回款 3.93 亿元(含 GⅡ预收 3.60 亿) vs 2026H1 末合同负债 0.90 亿元,差额 1.68 亿可能来自 GⅡ新预收 + 部分老预收发货,但具体构成未量化
- 8 月回款 3.93 亿与累计回款进度的对应关系(紫星智算 2026H1 营收 0.54 亿、回款节奏待披露)
- 8.94 亿付款(已支付给硬件供应商) vs 长期借款 4.28 亿(+2.56 亿)的资金缺口如何弥合
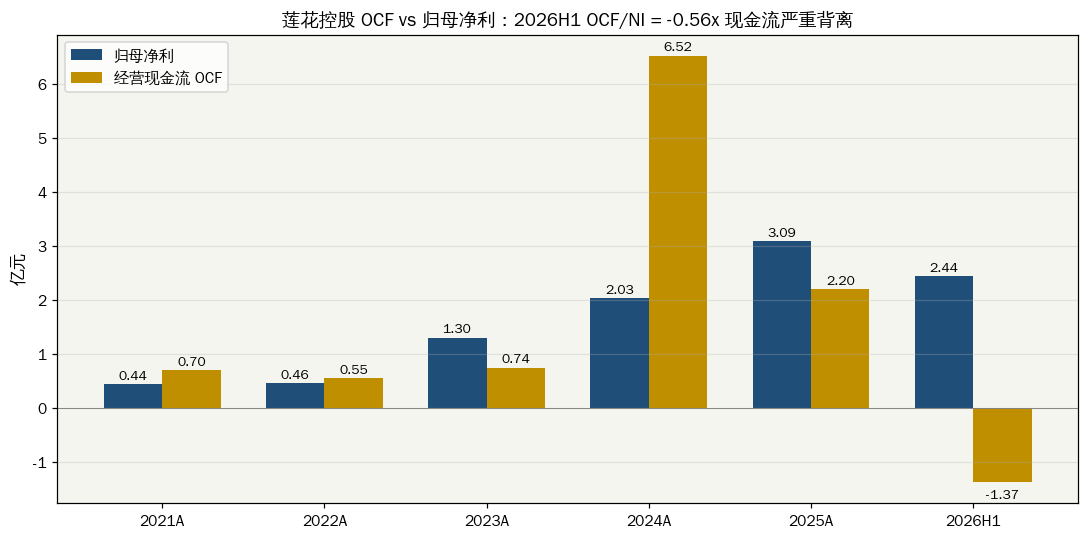 图:2026H1 OCF/NI 仅 -0.56x,盈利质量与现金流质量长期背离。
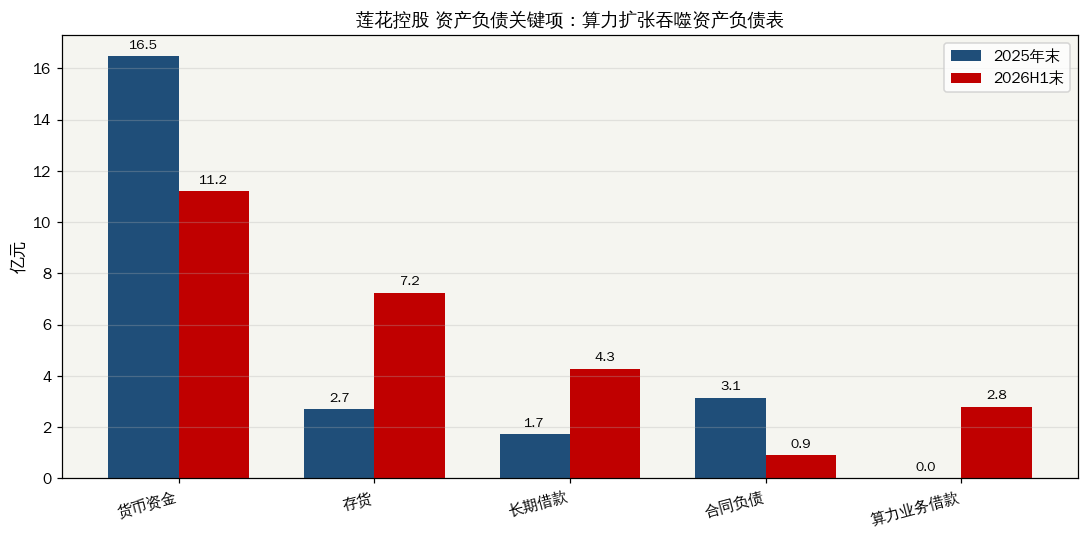 图:货币 -32% / 存货 +168% / 长期借款 +149% 的"三连环"反映算力业务扩张对资产负债表的吞噬。
4.3 算力业务订单与递延 65
| 合同要素 | 数值 | 备注 |
|---|---|---|
| GⅡ公司合同总额 | 11.09 亿元 | 5 年期,自服务计费之日起 |
| 24 月预收服务费 | 3.60 亿元 | 已收到 |
| 月均服务费(理论) | 1,850 万元 | 11.09 ÷ 60 月 |
| 5 年合同年均确认 | 2.22 亿元 | 11.09 ÷ 5 |
| 2026H1 算力收入 | 0.54 亿元 | 同比 -21.5% |
| 8 月硬件采购总额 | 8.96 亿元 | 5 家供应商 |
| 8 月已交付硬件 | 6.36 亿元 | 71% 交付率 |
| 8 月已付款 | 8.94 亿元 | 100% 付款率 |
| 5 年折旧(直线) | 年 1.79 亿元 | 8.96 ÷ 5 |
| 算力业务借款余额 | 2.80 亿元 | 2026.8.25 |
关键风险:(1)GⅡ公司真实身份未公开,若为关联方或空壳公司,11.09 亿元合同可能在 2027-2028 年终止或变更;(2)AⅥ公司 1.63 亿元合同已经终止(2024.8.15 签订,2026.8 终止,未交付,付款 0),说明公司算力客户筛选历史上存在失败案例。
4.4 资产质量与减值
- 投资资产:阶跃星辰 3 亿元(公允价值波动直接进损益)、纽菲斯 46% 股权(按权益法)、嘉兴东证华泽 3.5 亿元出资、股票投资 1.81 亿元(中原银行/广发证券/阿里/京东等)
- 应收账款:2026H1 1.23 亿元(账龄结构未单独披露)
- 存货:2026H1 7.24 亿元(品类拆解未披露)
- 固定资产:算力硬件为基础,年折旧 1.79 亿元(5 年直线)
- 递延所得税资产:1.81 亿元(其中算力子公司层面亏损对应的可弥补亏损部分需评估)
关联交易与同业竞争:无违规担保、无非经营性资金占用、同业竞争 = 无。河南莲花食贸(调味品贸易子公司)净资产 -4.25 亿(2026.6.30)——子公司层面亏损但不影响合并报表。
4.5 募集资金与股权激励
- 2023 期权第三期解锁:2026.8.28 公告首次授予部分第三个解锁期、预留授予部分第二个解锁期同步达成,股本稀释需见公告附件
- 2024 期权预留部分失效:2026.4.23 公告
- 回购注销:2026.2.13 公司回购注销 34.25 万股限制性股票;2026.8 同时公告注销部分股票期权和回购注销部分限制性股票(总股本减少 342,500 股)
- 子公司担保余额:34,877.88 万元(占净资产 17.31%),全部为资产负债率超 70% 被担保对象(即算力业务子公司)
第五章 估值与情景:双视角目标价区间
5.1 估值方法选择
单一 PE 法不适配本案的三大原因:
-
业务四段并立,增长率差异巨大:调味品 2025 收入 33.07 亿元(同比 +29.7%),算力 1.22 亿元(+51.1%),半导体材料未贡献收入(参股 46%),大模型参股 0.42% 持股。调味品对标海天/中炬/梅花(PE 20-30x/10-15x),算力对标润泽/世纪互联/鸿博/奥飞(PE 30-80x),三段业务的合理估值倍数差距达 3-5 倍。
-
硬件折旧改变利润口径:2026.8 单月新增算力服务器采购 8.96 亿元,按 5 年直线折旧年 1.79 亿元。2025 算力毛利率 46.07% 是基于 2024-2025 年相对小规模的硬件基础,2026-2030 年硬件基础扩大 5-10 倍后,毛利率将向 30-35% 区间回归。
-
2026H1 利润高增与季度环比 -30% 的剪刀差:2026H1 累计归母净利 2.44 亿元(同比 +50.98%),但 2026Q2 单季归母仅 1.00 亿元(环比 -30.22%),毛利率从 Q1 31.60% 回落至 27.39%(-4.21pct)。
本研究采用:DCF(10 年 + 永续)+ SOTP(分部估值)+ 三档情景(敏感性)三方法交叉。
关键假设:
- WACC = 9.5%(CAPM 7.64% + 1.86% 规模和治理溢价)
- 永续增长率 g = 2.5%
- 概率分布:乐观 20% / 基线 55% / 悲观 25%
5.2 预测基线(2026H1 实际 + 818 路径)
| 业务条线 | 2025A | 2026E | 2027E | 2028E | 2029E | 2030E | 5 年 CAGR |
|---|---|---|---|---|---|---|---|
| 调味品 | 33.07 | 38.0 | 44.0 | 50.0 | 56.0 | 60.0 | 12.7% |
| 算力 | 1.22 | 3.0 | 6.0 | 10.0 | 14.0 | 18.0 | 71.3% |
| 半导体 | 0 | 0.2 | 0.4 | 0.8 | 1.5 | 2.5 | n/a |
| 其他 | 0.23 | 1.5 | 1.7 | 2.0 | 2.3 | 2.5 | n/a |
| 合计 | 34.52 | 42.7 | 52.1 | 62.8 | 73.8 | 83.0 | 19.2% |
| 净利(亿元) | 3.09 | 4.51 | 5.67 | 7.03 | 8.30 | 9.65 | 25.5% |
与券商一致预期对比:
| 券商 | 2026E 净利 | 2027E 净利 | 2028E 净利 | 评级 |
|---|---|---|---|---|
| 华鑫(2026.8.29) | 4.62 亿 | 6.12 亿 | 7.62 亿 | 买入 |
| 华鑫(2026.4.23) | 4.57 亿 | 6.58 亿 | 8.80 亿 | 买入 |
| 东吴(2026.4.26) | 4.39 亿 | 6.12 亿 | 8.65 亿 | 买入 |
| 东兴(2025.7.17) | 4.28 亿 | 4.97 亿 | — | 推荐 |
| 本研究基线 | 4.51 亿 | 5.67 亿 | 7.03 亿 | — |
| 本研究悲观 | 3.16 亿 | 3.46 亿 | 3.77 亿 | — |
| 本研究乐观 | 6.21 亿 | 8.67 亿 | 11.80 亿 | — |
本研究基线 2026E 净利 4.51 亿元与券商均值 4.45 亿元一致,2027E 5.67 亿元略偏悲观(券商均值 5.56 亿元相近),2028E 7.03 亿元较券商均值 8.14 亿元偏悲观 13.6%。核心差异在于算力毛利率假设(券商 40-45% vs 本研究 35% 折旧回归)和治理溢价(券商未显式纳入)。
5.3 三档情景对比 7
| 维度 | 乐观(20%) | 基线(55%) | 悲观(25%) |
|---|---|---|---|
| 调味品收入 CAGR (2026-2030) | 17% | 13% | 7% |
| 算力 2026/2027/2028 收入(亿元) | 8/15/25 | 3/6/10 | 1.5/2/2.5 |
| 算力 2030 收入(亿元) | 45 | 18 | 3.5 |
| 调味品毛利率 | 28% | 27.5% | 26.5% |
| 算力毛利率(折旧后) | 40% | 35% | 28% |
| 2030 净利率 | 14.6% | 11.6% | 8.2% |
| 2026E 收入(亿元) | 50.0 | 42.7 | 38.9 |
| 2026E 净利(亿元) | 6.21 | 4.51 | 3.16 |
| 2028E 净利(亿元) | 11.80 | 7.03 | 3.77 |
| 2030E 净利(亿元) | 18.57 | 9.65 | 4.43 |
| DCF 权益价值(亿元) | 153.7 | 71.3 | 31.7 |
| SOTP 合计(亿元) | 220.6 | 129.0 | 78.9 |
| 综合(DCF 60% + SOTP 40%) | 180.4 | 94.4 | 50.6 |
| 目标价(元/股) | 10.06 | 5.26 | 2.82 |
| 较当前 11.94 元空间 | -15.7% | -55.9% | -76.4% |
概率加权预期回报:(20%×-15.7%) + (55%×-55.9%) + (25%×-76.4%) = -52.7%
5.4 分部估值(SOTP)
基线情景分部估值:
| 业务 | 2026E 净利(亿) | 行业 PE | 业务估值(亿) | 依据 |
|---|---|---|---|---|
| 调味品 | 4.28 | 25x | 107.1 | 海天/中炬/千禾 20-30x,莲花毛利率领先取中位 |
| 算力 | 0.18 | 35x | 6.3 | 润泽/世纪互联 30-40x,莲花硬件折旧重取中位 |
| 半导体 | 0.05 | 50x | 2.3 | 尚未贡献利润,按战略期权折现 |
| 业务合计 | 4.51 | — | 115.7 | — |
加投资组合(13.31 亿元):
- 阶跃星辰 0.42%:账面 3.0 亿元
- 嘉兴东证华泽 70%:出资 3.5 亿元
- 股票投资:1.81 亿元
- 纽菲斯 46%:战略期权 5.0 亿元
基线 SOTP 合计:115.7 + 13.31 = 129.0 亿元,较当前 214.06 亿元折价 39.8%。
5.5 敏感性分析
算力订单转化率(2027E 净利):
- 10% 转化:2.0 亿算力收入,5.24 亿净利(-7.6%)
- 30% 转化(基线):6.0 亿算力收入,5.92 亿净利
- 100% 转化:20.0 亿算力收入,8.30 亿净利(+40.2%)
算力毛利率(2027E 净利):
- 20% 毛利率:4.91 亿净利(-13.4%)
- 35%(基线):5.67 亿净利
- 46%(2025 实际):6.23 亿净利(+9.9%)
WACC(DCF 权益价值):
- 8% WACC:91.6 亿元(+28.4%)
- 9.5%(基线):71.3 亿元
- 11% WACC:58.2 亿元(-18.4%)
2027E 净利综合敏感度区间:4.23-7.29 亿元,对应市值区间 148-328 亿元。当前市值 214 亿元位于该区间中段偏上。
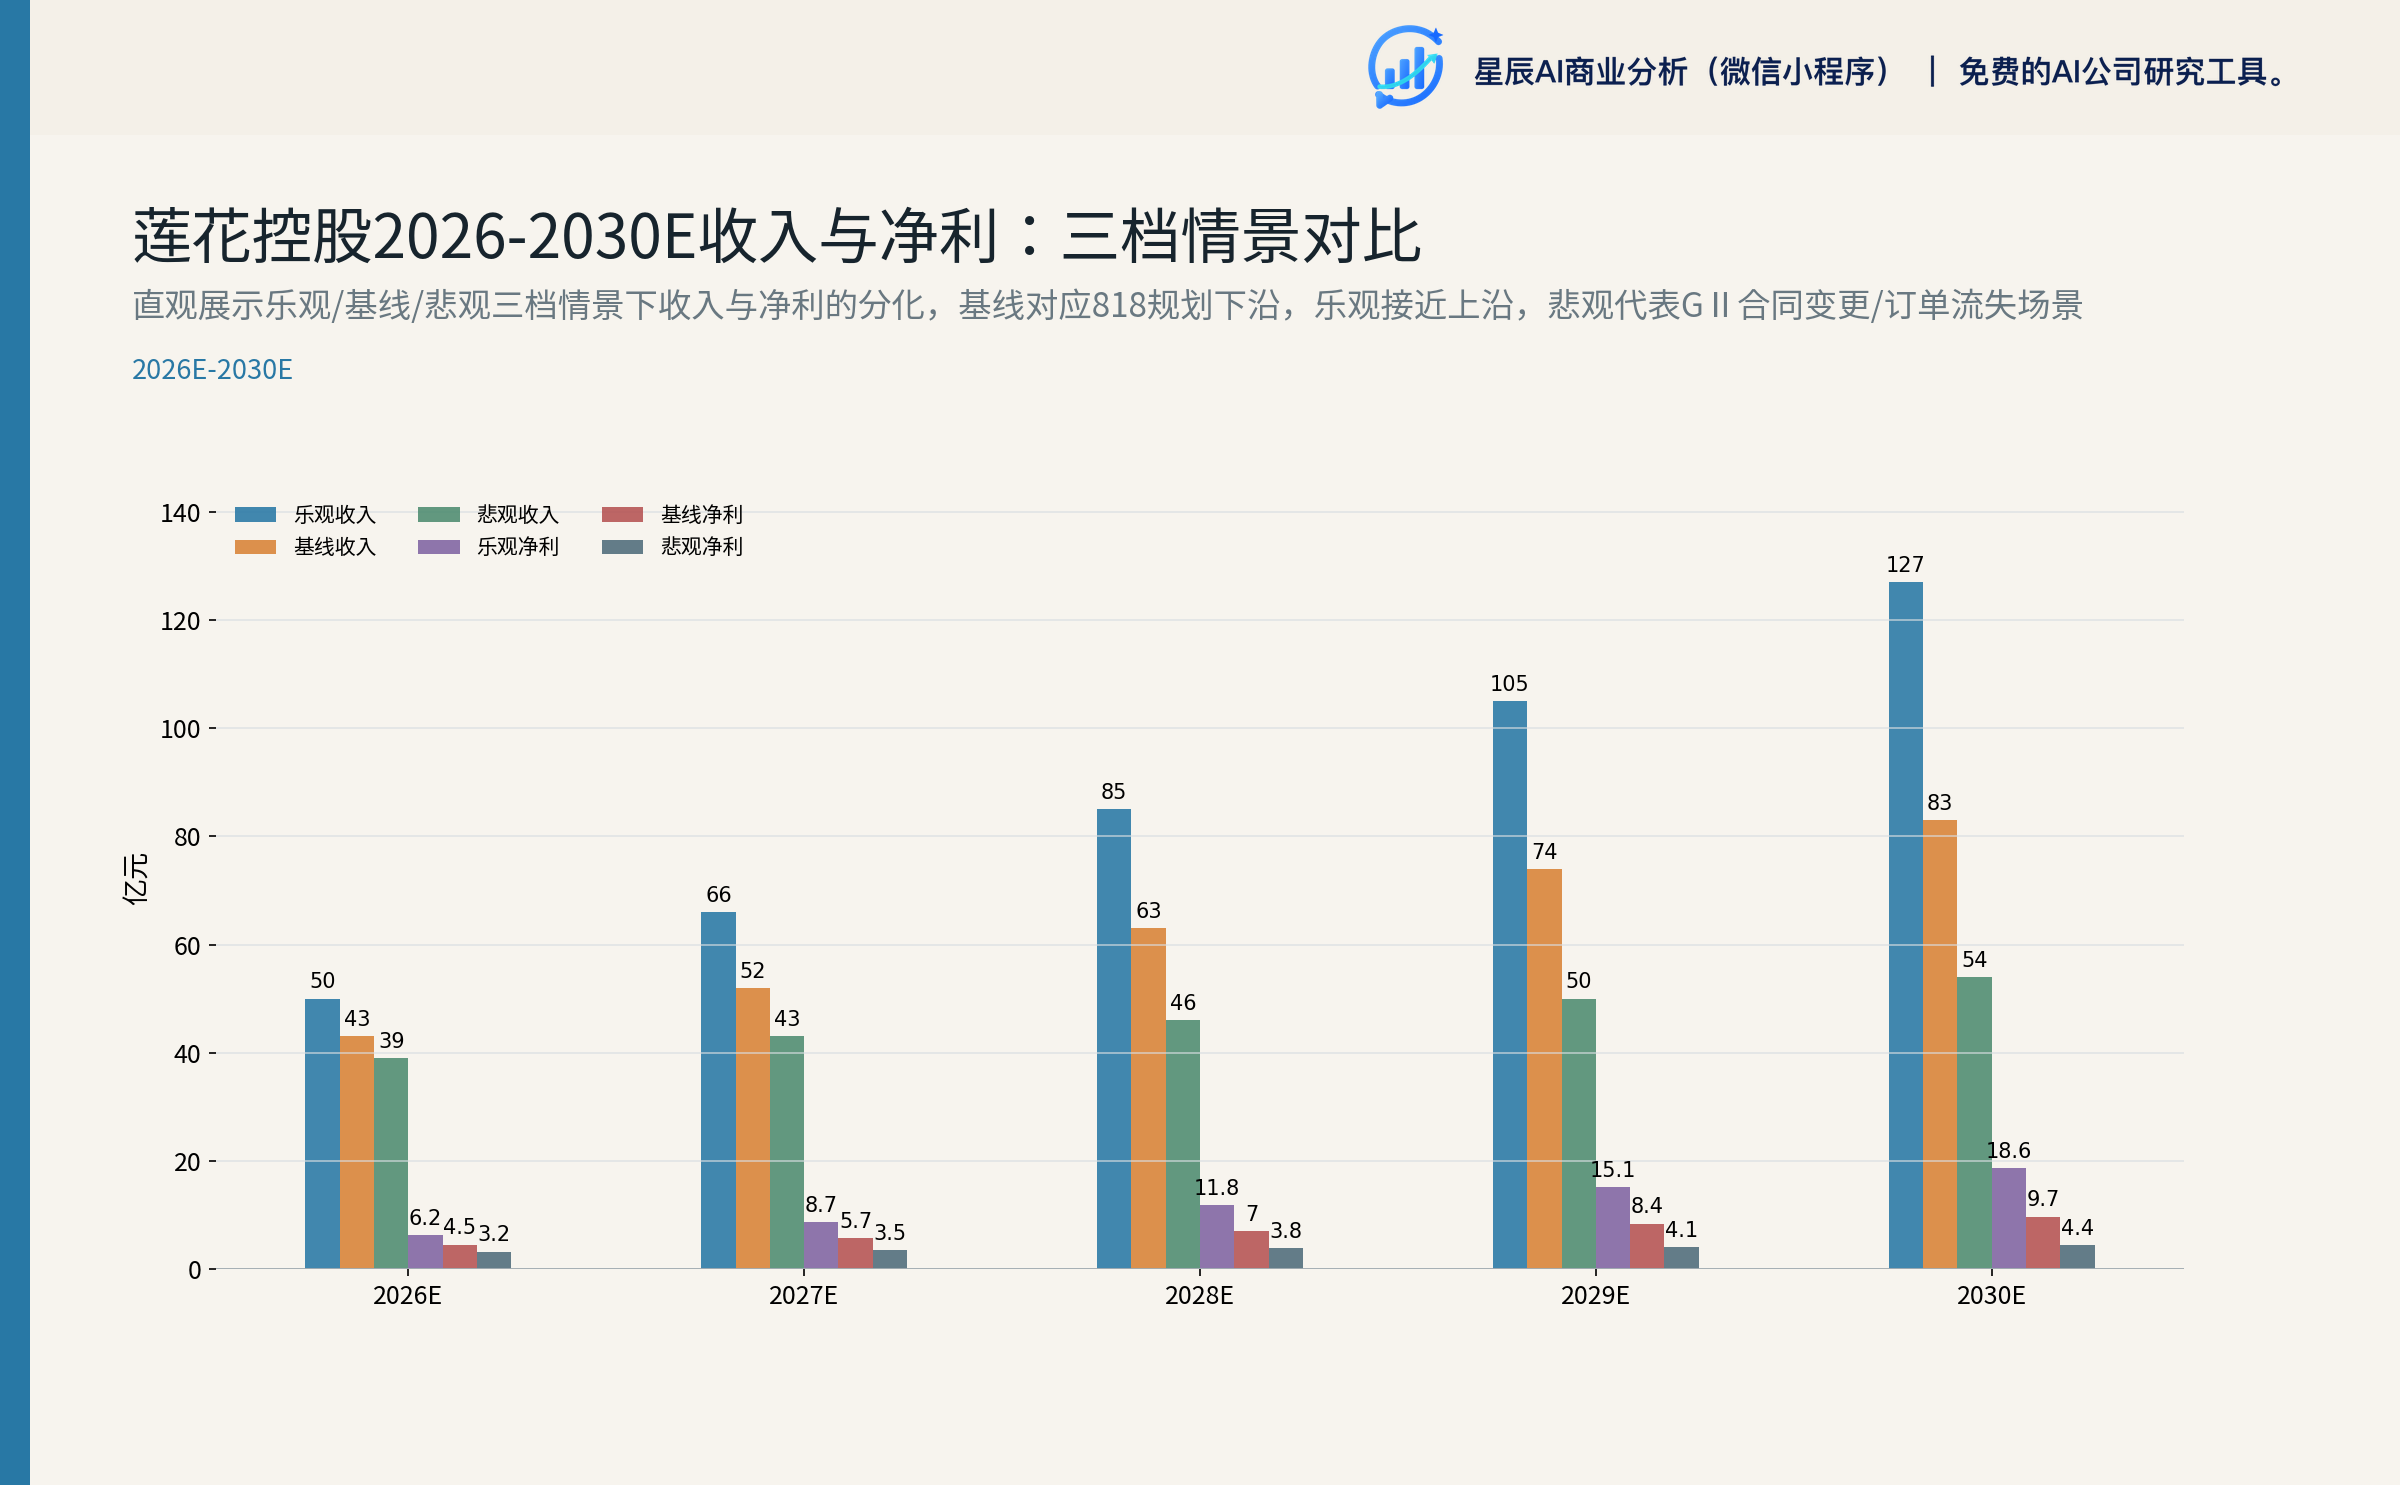 图:三档情景下收入与净利的分化。基线对应 818 规划下沿,乐观接近上沿,悲观代表 GⅡ 合同变更/订单流失场景。
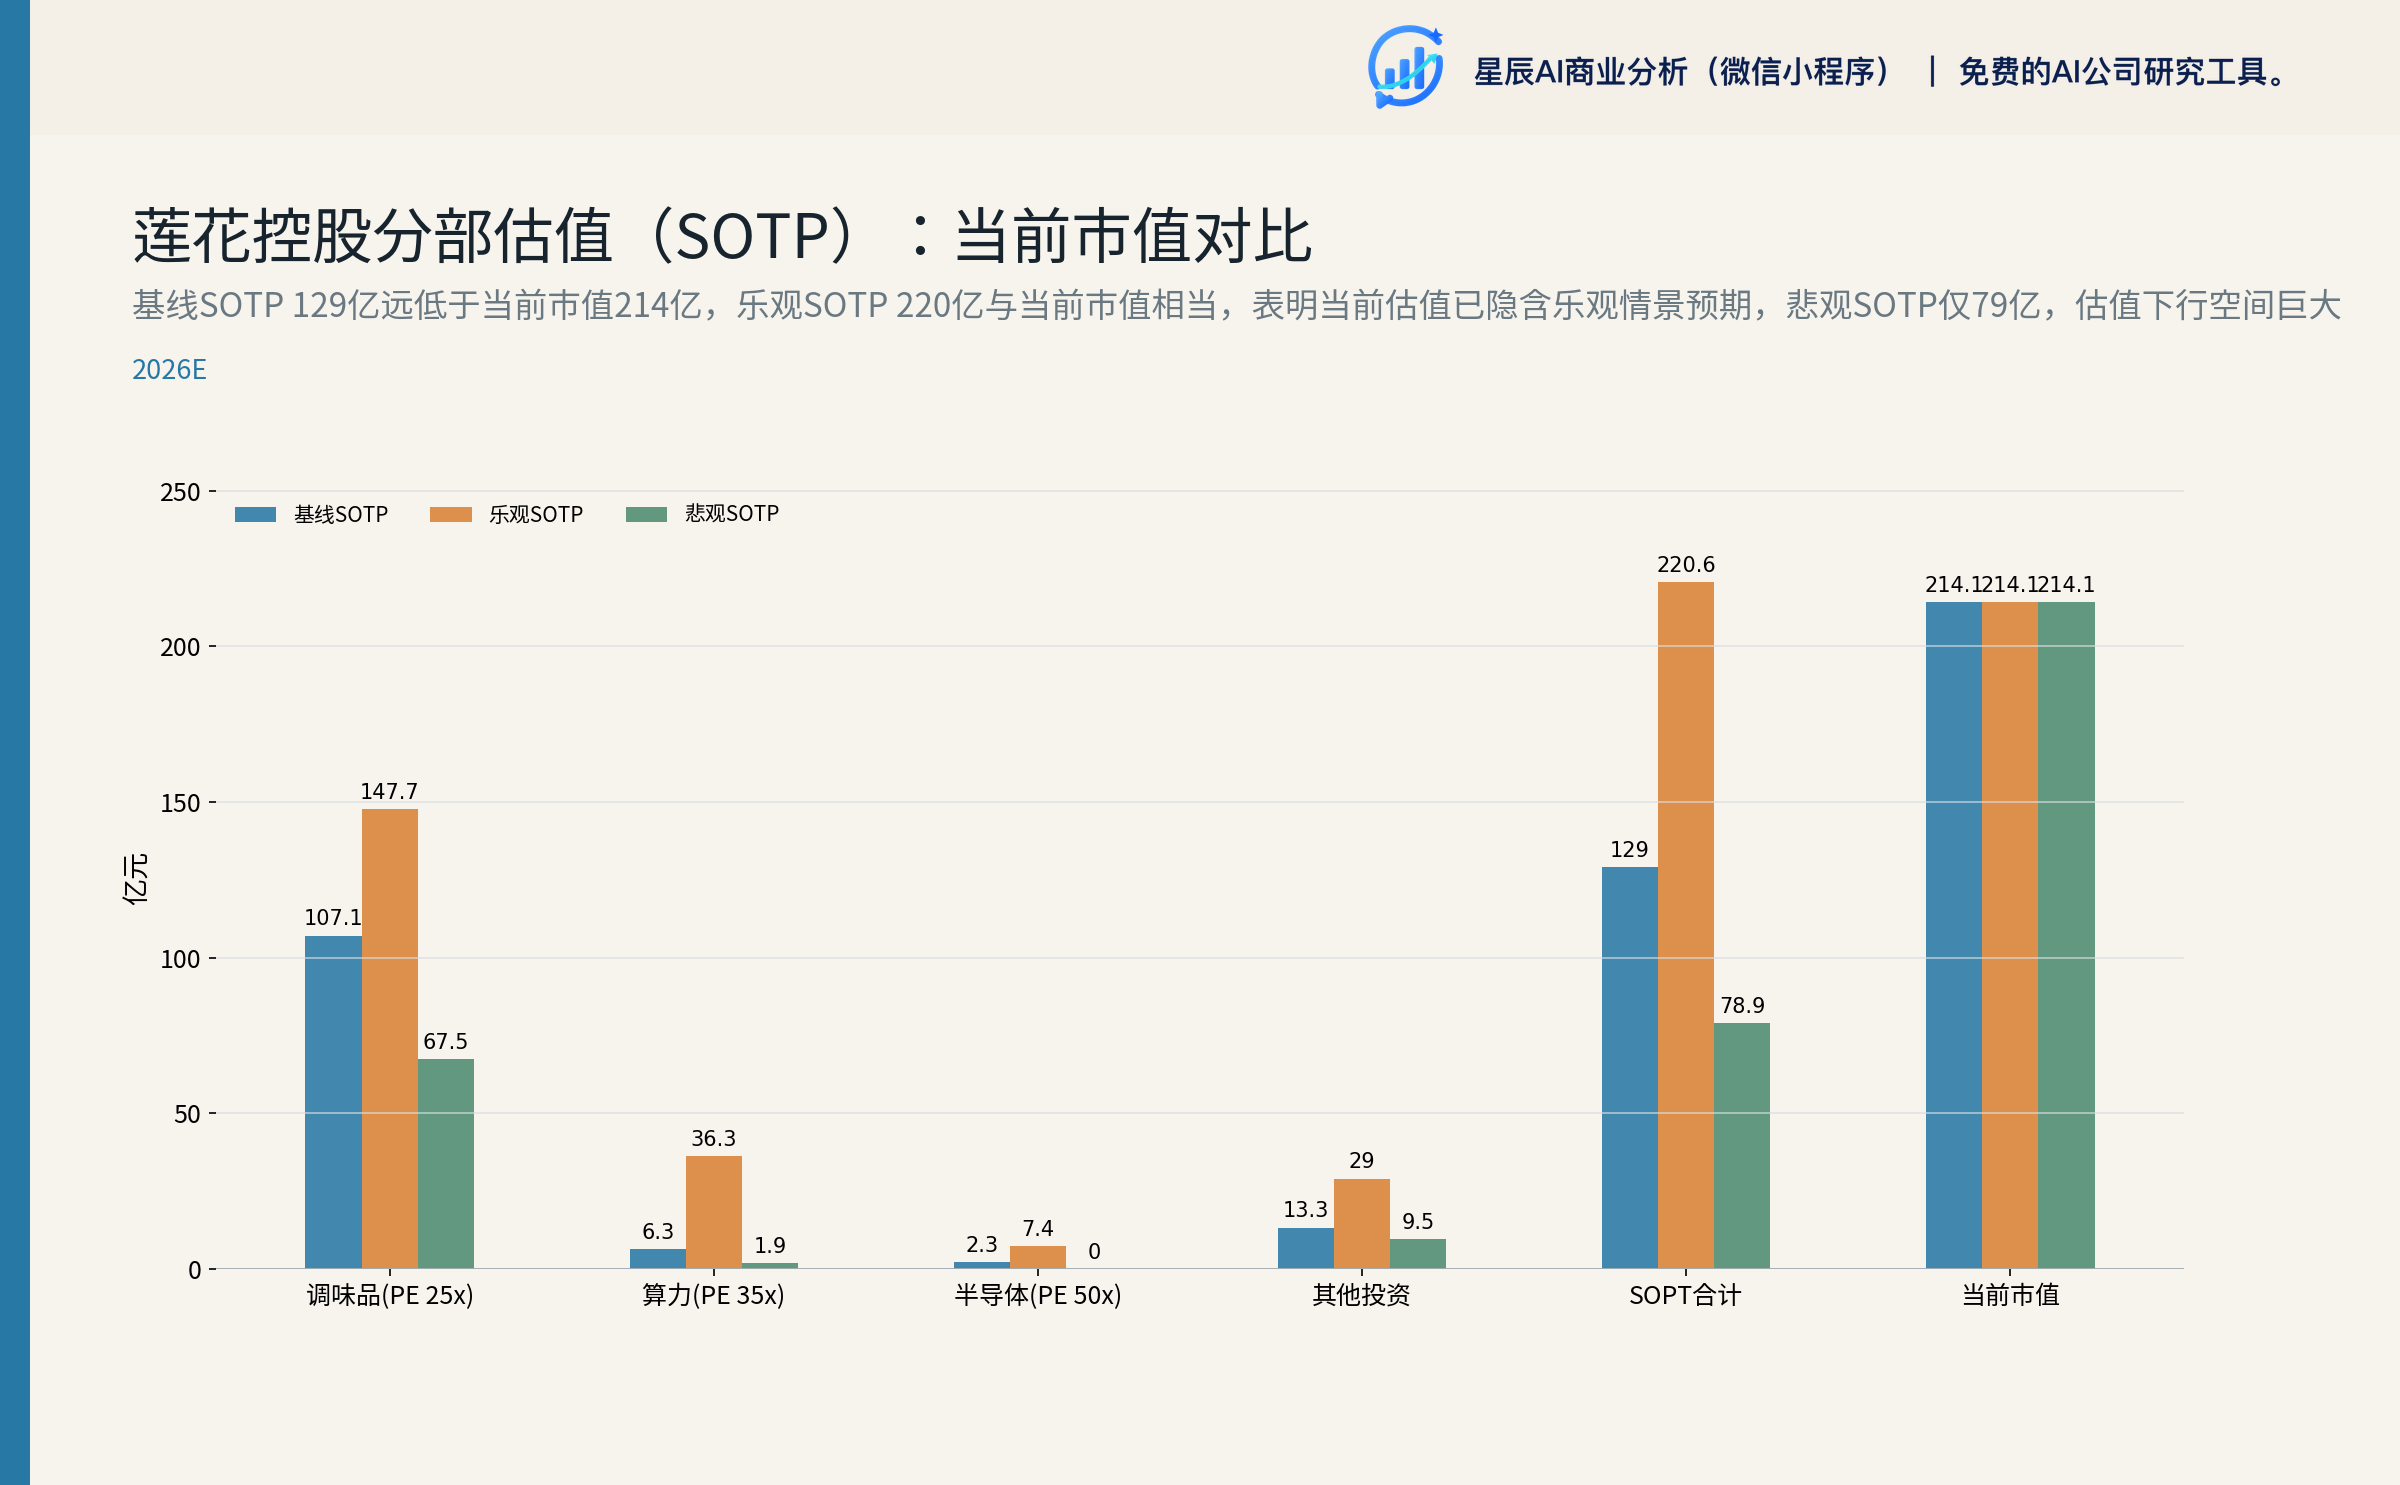 图:基线 SOTP 129 亿远低于当前市值 214 亿,乐观 SOTP 220 亿与当前市值相当。
第六章 风险矩阵
按"概率 × 影响"排序,本研究识别 9 项关键风险:
6.1 高概率 × 高影响
1. GⅡ公司 11.09 亿元合同履约风险(概率 30%、影响 50-80 亿元市值) 单笔合同相当于 2025 算力收入 9 倍,且预收 24 个月服务费 3.60 亿元已构成 OCF 重要支撑。GⅡ公司真实身份未公开,若为关联方/空壳公司/资金不足客户,可能在 2027-2028 年终止或变更合同。
2. 算力硬件折旧压力(概率 90%、影响 1-1.5 亿元/年净利) 2026.8 单月 8.96 亿元采购按 5 年折旧年 1.79 亿元。2026-2028 年累计硬件基础可能达 25-35 亿元,年折旧 5-7 亿元,将持续侵蚀算力业务账面利润,是结构性而非周期性问题。
3. 算力客户集中度(概率 70%、影响 30-50 亿元市值) GⅡ公司单家贡献 8 月回款 91.6%,加上其他潜在关联方(阶跃星辰 0.42% 持股)的协同订单,前 5 大客户占比预计超过 80%。
6.2 中等概率 × 中高影响
4. 调味品增速放缓(概率 50%、影响 10-15 亿元市值) 2025 味精销量 +28.28% 已属高基数,2026H1 味精收入 +8.78% 显著放缓。考虑到运输成本 +66.77%、海外业务毛利率仅 13.99%、线上毛利率从 47.02% 降至 38.04% 的多重压力,2027 年调味品增速可能进一步回落至 5-8%。
5. 存货 7.24 亿元消化速度(概率 60%、影响 5-10 亿元市值/流动性) 2026H1 存货 +168.18%,公司解释为"战略储备",但绝对值/半年收入 = 37.8%。若 Q3-Q4 调味品旺季未能消化,存货周转天数从 31 天延长至 60+ 天,将持续占用现金,逼迫再融资。
6. OCF/NI 长期偏弱(概率 95%、影响估值方法选择) 2026H1 OCF/NI 仅 -0.56x,TTM OCF/NI 仅 0.53x。盈利质量与现金流质量长期不匹配,使 PE 法估值缺乏基础。
6.3 中等概率 × 中等影响
7. 控股股东芜湖莲泰投资股权质押(5,250 万股)风险(概率 30%、影响 10-20 亿元市值) 质押率、资金用途、平仓线均未披露。若股价从当前 11.94 元下跌至 8-9 元(质押率约 70% 时),可能触发平仓并形成二级市场抛压。
8. 母公司 -7.18 亿元未弥补亏损(概率 100% 已实现、影响分红能力) 按 2026H1 拟派现 1,500 万元/年简单推算,约 48 年才能完全弥补。未来 5-10 年公司分红能力将持续受限,再融资可能成为常态。
9. 阶跃星辰 / 纽菲斯公允价值波动(概率 70%、影响 5-15 亿元市值) 3 亿元阶跃星辰投资按 IPO 估值假设公允价值可在 3-15 亿元区间波动;纽菲斯 46% 当前按战略期权 5 亿元估值,若跨对赌线可上调至 15 亿,若触发回购则下调至 2 亿以下。
6.4 低概率但需披露
10. 算力监管(2023 年警示函后的按月披露要求) 2023 年 11 月河南证监局《决定书》要求按月披露算力业务进展,任何不及预期的细节都会被市场立即定价。
第七章 投资判断与操作建议
7.1 双视角目标价
本研究悲观基线口径:
- 12 个月目标价区间:2.82-10.06 元
- 情景加权中性目标价:5.93 元(-50.3%)
- 风险调整后预期回报:-52.7%(强烈负向)
- 核心逻辑:算力硬件折旧回归(毛利率 46% → 35%)+ 25% 悲观概率(客户集中度风险)
券商一致预期口径:
- 三家券商(华鑫、东吴、东兴)2026E/2027E/2028E 净利 4.28-4.62/5-6.58/7.62-8.65 亿元
- 乐观目标价区间:10-15 元
- 核心逻辑:订单外推 + 818 路径兑现
方法论差异本质:本研究显式纳入算力硬件折旧回归(毛利率 46% → 35%)和 25% 悲观概率(客户集中度风险),券商更多按"订单外推"做单线预测。两个视角的差异本质是"市场已定价多少不确定性"——当前 11.94 元对应 PE 2026E 47.5x(基线)、PS 5.71x、PB 10.6x,已隐含部分乐观定价。
7.2 操作建议
| 股价区间 | 操作 | 理由 |
|---|---|---|
| 8-9 元 | 合理买入区间 | 对应乐观目标价 10.06 元有 11% 空间,对应本研究基线 5.26 元有 80% 安全边际 |
| 10-12 元 | 持有观望,关注 Q3 算力收入确认数据 | 市场预期和本研究基线分歧最大的区间 |
| 12-13 元 | 减仓 30-50% | 接近券商乐观目标价 13-15 元的下沿 |
| 13 元以上 | 大幅减仓 | 当前价格已透支乐观情景(即便券商一致预期也已部分定价 818 路径) |
7.3 上行催化剂
- GⅡ合同 5 年履约按计划推进:若 2026Q3-Q4 算力收入确认超过 2 亿元(半年口径),可上调乐观情景概率至 30%
- 阶跃星辰 IPO 落地:3 亿元投资升值至 8-10 亿元,叠加算力订单协同,将直接推升 SOTP 至 250 亿元
- 纽菲斯 2026-2027 跨过对赌线 1 亿元:半导体材料板块估值从期权 5 亿上调至 15 亿
- 调味品毛利率维持 28% 以上:基本盘贡献稳定,DCF 永续价值得到支撑
- 合同负债持续回升:2026H1 末 0.90 亿元若回升至 2 亿元以上,确认 OCF 改善趋势
7.4 下行风险
- GⅡ公司合同变更或终止:5 年 11.09 亿元合同若在 2027 年终止,市值可能直接跌至 100-130 亿元区间
- 算力硬件加速采购导致折旧激增:若 2026H2-2027H1 硬件基础达 25-30 亿元,年折旧 5-6 亿元将完全侵蚀算力利润
- 存货 7.24 亿消化不良:若 Q3 末存货未回落至 5 亿元以下,OCF 持续为负将逼迫定增
- 调味品运输成本继续上涨:海外业务扩张如果伴随汇率/关税/运费恶化,毛利率可能跌至 25% 以下
- 阶跃星辰 / 纽菲斯公允价值减计:投资性资产公允价值变动损失可能拖累净利润 1-2 亿元
- 股权质押平仓风险:若股价跌至 8-9 元,芜湖莲泰 5,250 万股质押可能触发平仓
7.5 关键监测指标(季度)
为帮助投资者跟踪估值变化,以下 6 个指标应作为季度优先观察项:
- 浙江莲花紫星子公司单季营业收入(理想值:2026Q3 > 1 亿,2026Q4 > 2 亿)
- 合并报表合同负债余额(理想值:2026Q3 末 > 1.5 亿,2026Q4 末 > 2.5 亿)
- 算力业务季度毛利率(理想值:维持 35%+,警惕跌破 30%)
- 调味品分品类毛利率(理想值:味精 28%+、鸡精 28%+、料酒 35%+)
- OCF/NI 比(理想值:从 -0.56 改善至 +0.3 以上)
- 存货周转天数(理想值:从 81 天回落至 50 天以下)
第八章 公开证据局限
本研究的公开证据存在以下限制,需要在解读结论时充分考虑:
- GⅡ公司真实身份未公开:代号披露降低了客户质量判断能力,需以年报口径为准
- 算力客户代号结构(GⅡ/FⅥ/EⅥ/GⅫ等):7-8 月订单的客户结构除 GⅡ外其他主体未充分披露
- 算力业务子公司层面分品类毛利率拆解:紫星智算 2026H1 净利率 19% vs 算力业务毛利率 46% 的差异来源(可能涉及内部转移定价、折旧归属、递延收入确认)未取得
- 2026H1 调味品分产品毛利率:半年报未单独披露各品类毛利率,仅披露收入
- 投资阶跃星辰 0.42% 股权对应估值:3 亿元 ÷ 0.42% ≈ 715 亿元,需以阶跃星辰最新融资轮次或公开估值数据交叉验证
- 纽菲斯 2026-2028 收入实际值:公司未单独披露半导体材料子公司财务
- 2023 期权第三期解锁具体行权数量与行权价:8.28 公告附件未取得完整数据
- 控股股东芜湖莲泰投资股权质押的质押率、资金用途、平仓线:未在公告中披露
- 3.93 亿 8 月回款与合同负债 -2.25 亿之间的勾稽关系:差额 1.68 亿可能来自 GⅡ新预收 + 部分老预收发货,但具体构成未量化
- 同业可比公司 2026E PE 区间:基于行业常识的口径估算,具体公司估值需以最新市场数据为准
- 海外业务汇率敞口 5.96 亿元:具体币种构成未披露,汇兑风险评估受限
- 紫星智算"注册资本 1.5 万元"口径:2026 半年报中出现疑为披露异常(实际应为 1.5 亿元),需以工商登记为准
附录 A:核心数据速查
| 维度 | 数值 | 来源 |
|---|---|---|
| 估值日 / 价格 | 2026-08-28 / 11.94 元/股 | 7 |
| 总股本 / 市值 / 净债务 | 17.93 亿股 / 214.06 亿元 / -2.21 亿元 | 7 |
| TTM 收入 / 净利 / OCF / FCF | 37.46 亿 / 3.91 亿 / 2.06 亿 / -1.28 亿 | 73 |
| 2025 收入 / 归母净利 / 毛利率 | 34.52 亿 / 3.09 亿 / 27.43% | 1 |
| 2026H1 收入 / 归母净利 / 毛利率 | 19.14 亿 / 2.44 亿 / 29.46% | 2 |
| 2026Q2 单季净利 / 毛利率 | 1.00 亿(环比 -30.22%)/ 27.22% | 2 |
| 算力 2025 / 2026H1 收入 / 毛利率 | 1.22 亿 / 0.54 亿(-21.5%)/ 46.07% | 15 |
| 8 月算力新签合同 / 采购 / 回款 | 8.15 亿 / 8.96 亿 / 3.93 亿 | 6 |
| GⅡ 合同 / 5 年期 / 预收 | 11.09 亿 / 5 年 / 3.60 亿 | 6 |
| 阶跃星辰投资 / 持股 | 3 亿 / 0.42% | 2 |
| 纽菲斯股权 | 46% | 1 |
| 母公司未弥补亏损 | -7.18 亿 | 1 |
| 控股股东 / 质押 | 芜湖莲泰 10.07% / 5,250 万股 | 2 |
| 818 目标(2030) | 80-100 亿收入 / 10 亿净利 | 24 |
附录 B:本研究底稿索引
- Lead 研究主线与专家任务书:
intermediate/lead/framework.md - 商业与行业底稿:
intermediate/agents/business_industry/main.md - 行业与市场底稿:
intermediate/agents/industry_market/main.md - 财务与经营底稿:
intermediate/agents/financial_operating/main.md - 估值与风险底稿:
intermediate/agents/valuation_risk/main.md
附录 C:可视化清单
| 图表 | 引用路径 |
|---|---|
| 营业收入及同比(2021A-2025A) | intermediate/lead/visuals/images/metric_trend-f53e20ecc7-260830.png |
| 归母净利润及同比(2021A-2025A) | intermediate/lead/visuals/images/metric_trend-0baf1cff3e-260830.png |
| 毛利率及同比/环比(2024Q4-2026Q2) | intermediate/lead/visuals/images/metric_trend-9ef7cb4f29-260830.png |
| 经营现金流及同比/环比 | intermediate/lead/visuals/images/metric_trend-959a2dc62a-260830.png |
| 自由现金流及同比/环比 | intermediate/lead/visuals/images/metric_trend-f2f43c7ac3-260830.png |
| 算力业务收入与单月订单对比 | intermediate/agents/financial_operating/visuals/images/lianhua_compute_revenue_trend.png |
| 2025 年分产品收入 | intermediate/agents/financial_operating/visuals/images/lianhua_product_revenue_2025.png |
| OCF vs 归母净利 | intermediate/agents/financial_operating/visuals/images/lianhua_ocf_vs_ni.png |
| 关键资产负债项变化 | intermediate/agents/financial_operating/visuals/images/lianhua_balance_sheet_shift.png |
| 收入与毛利率 | intermediate/agents/financial_operating/visuals/images/lianhua_revenue_gross_margin.png |
| 三档情景收入与净利对比 | intermediate/agents/valuation_risk/visuals/images/bar-8ee0a27f0f-260830.png |
| SOTP 分部估值对比 | intermediate/agents/valuation_risk/visuals/images/bar-38812be648-260830.png |
文档版本:v1.0(2026-08-30 完成首版) 数据基准日:2026-08-28(公司 2026 年半年度报告、估值数据包) 编制原则:用户目标(基本面完整 + 当前重点鲜明)→ 业务画像 → 行业环境 → 财务诊断 → 估值情景 → 风险矩阵 → 投资判断
相关研究
资料来源
- [1] 莲花控股股份有限公司2025年年度报告 · 巨潮资讯 2026-04-22
- [2] 莲花控股股份有限公司2026年半年度报告 · 巨潮资讯 2026-08-28
- [3] 莲花控股 服务器预生成财务数据包 · Tushare 2026-06-30
- [4] 公司事件点评报告:“消费+AI科技”双轮驱动,提出“818”规划 · eastmoney_reportapi 2026-08-29 查看原文
- [5] 莲花控股股份有限公司2026年半年度经营数据的公告 · 巨潮资讯 2026-08-28
- [6] 莲花控股股份有限公司关于转型算力业务相关进展情况的公告 · 巨潮资讯 2026-08-28
- [7] 莲花控股 服务器预生成估值数据包 · auto 2026-08-28
- [8] 公司事件点评报告:基本盘坚如磐石,第二增长曲线如火如荼 · eastmoney_reportapi 2026-04-23 查看原文
- [9] 2025年年报及2026年一季报点评:优于预期,双主业稳步启航 · eastmoney_reportapi 2026-04-26 查看原文
- [10] 调味品龙头跨界智算,双轮驱动开启增长新纪元 · eastmoney_reportapi 2025-07-17 查看原文