 箴研
双汇发展(000895.SZ)公司研究
分析基准价 24.87 元(2026-08-28 收盘)。本文为面向普通投资者的公司研究,解释事实、因果与不确定性,不构成投资建议。
一句话定位
双汇发展是中国最大的肉类加工企业,以"屠宰+肉制品"双轮驱动搭建从养殖到终端的全产业链。公司本质是一头猪的两次赚钱机会——上游屠宰赚头均利润(2026H1 31.2 元/头),下游肉制品赚吨利(2026H1 4,921 元/吨),并以"持续 26 年现金分红、2025 年分红率 98.4%"成为 A 股高分红消费股的代表。
2025 年公司营业收入 592.74 亿元(同比 -0.48%),归母净利润 51.05 亿元(同比 +2.32%);2026H1 营收 280.86 亿元(-1.16%),归母净利润 23.06 亿元(-0.76%),扣非净利润同比 +3.22%——量利结构在低猪价窗口期已从"量价齐跌"转向"量价齐升"。12
这家公司怎么赚钱
公司的收入本质是两条业务线、两个利润公式:
- 屠宰业:收入 = 屠宰量 × 单头收入;利润主要来自头均价差。2025 年屠宰量 1314 万头(+27.7%),2026H1 屠宰量 382 万头(+33.8%)。屠宰业是规模生意——生猪出栏价低时主动让利换量,毛利率随猪价周期波动,2026H1 毛利率从 4.94% 反弹至 6.34%(+1.43pct),头均利润 31.2 元/头(-25.4%,但绝对量翻倍)23
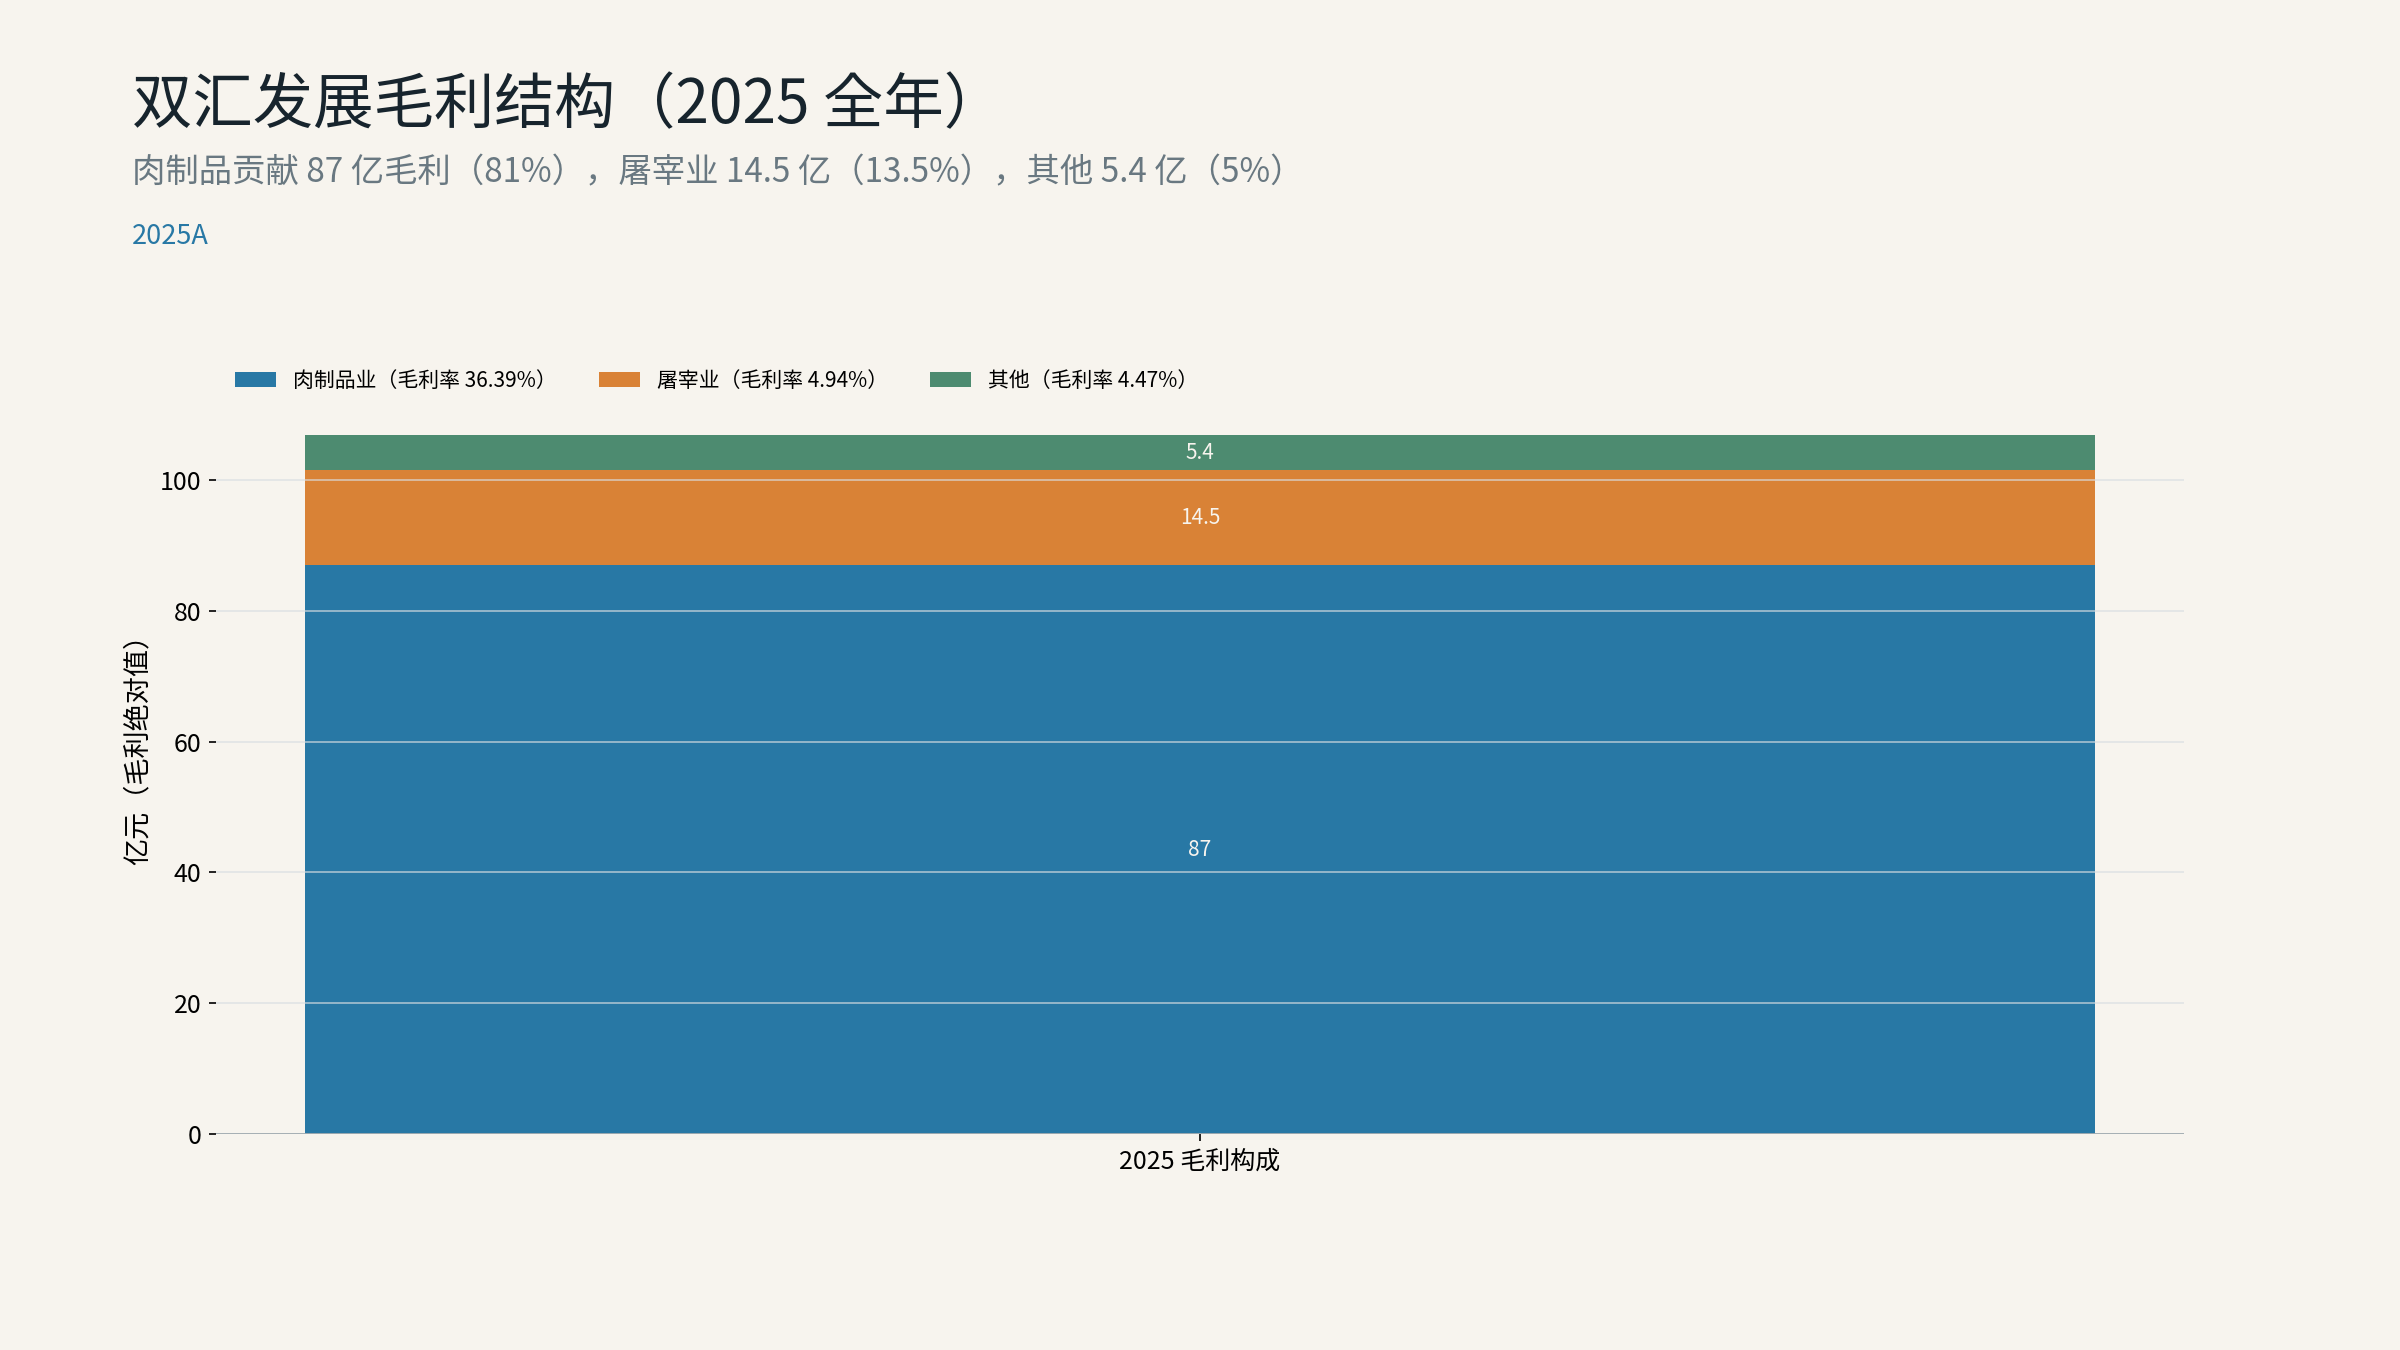
- 肉制品:收入 = 销量 × 吨价;利润主要来自吨利(单吨产品毛利)。2025 年肉制品销量约 159 万吨(-3.7%);2026H1 销量 80.16 万吨(+9.12%),吨利 4,921 元/吨(+3.7%),是公司利润主体——2025 年贡献约 87 亿元毛利,占总毛利 81%。2
屠宰和肉制品是协同关系而非简单加总。屠宰业的核心客户是肉制品业(2025 年内部供应约 50 万吨),屠宰头均利润虽然微薄,但保证了肉制品业的低成本原料供给;肉制品业的吨利稳定,反过来锚定整条产业链的盈利中枢。
公司的成本端高度依赖猪价:生猪/鸡肉/包材等原材料占营业成本 85% 以上。2025 年猪价同比下降 11.6%(生猪出栏价 14.7 元/kg),2026H1 进一步下行 6%,使屠宰业有"主动让利"空间、推升销量;肉制品端则享受低成本原料带来的吨利改善。
核心竞争力与产业位置
- 全产业链一体化:"养殖→屠宰→肉制品→冷链→终端"全链条布局,2025 年总采购额 451 亿元,其中关联方采购 63.84 亿元(14.14%),通过罗特克斯(控股股东的境外关联方)锁定进口猪肉原料 49.62 亿元(10.99%),构成成本端的相对优势。14
- 渠道护城河:截至 2026H1 末经销商 22,799 家(2025 末 22,427 家,+7.49%),覆盖 31 个省、超 100 万个销售网点;2026Q1 新兴渠道(零食量贩/电商/折扣/会员店)销量占比 22%,同比增速 53.6%,成为对冲传统 KA 渠道流水的关键变量。25
- 品牌与产品矩阵:双汇母品牌覆盖高、中、低端,"王中王"为肉制品核心大单品;近年推出"汇茶馆""寻梅记"等年轻化品牌(占比 6%),300+ 研发人员支撑年新品 SKU 数百支。2
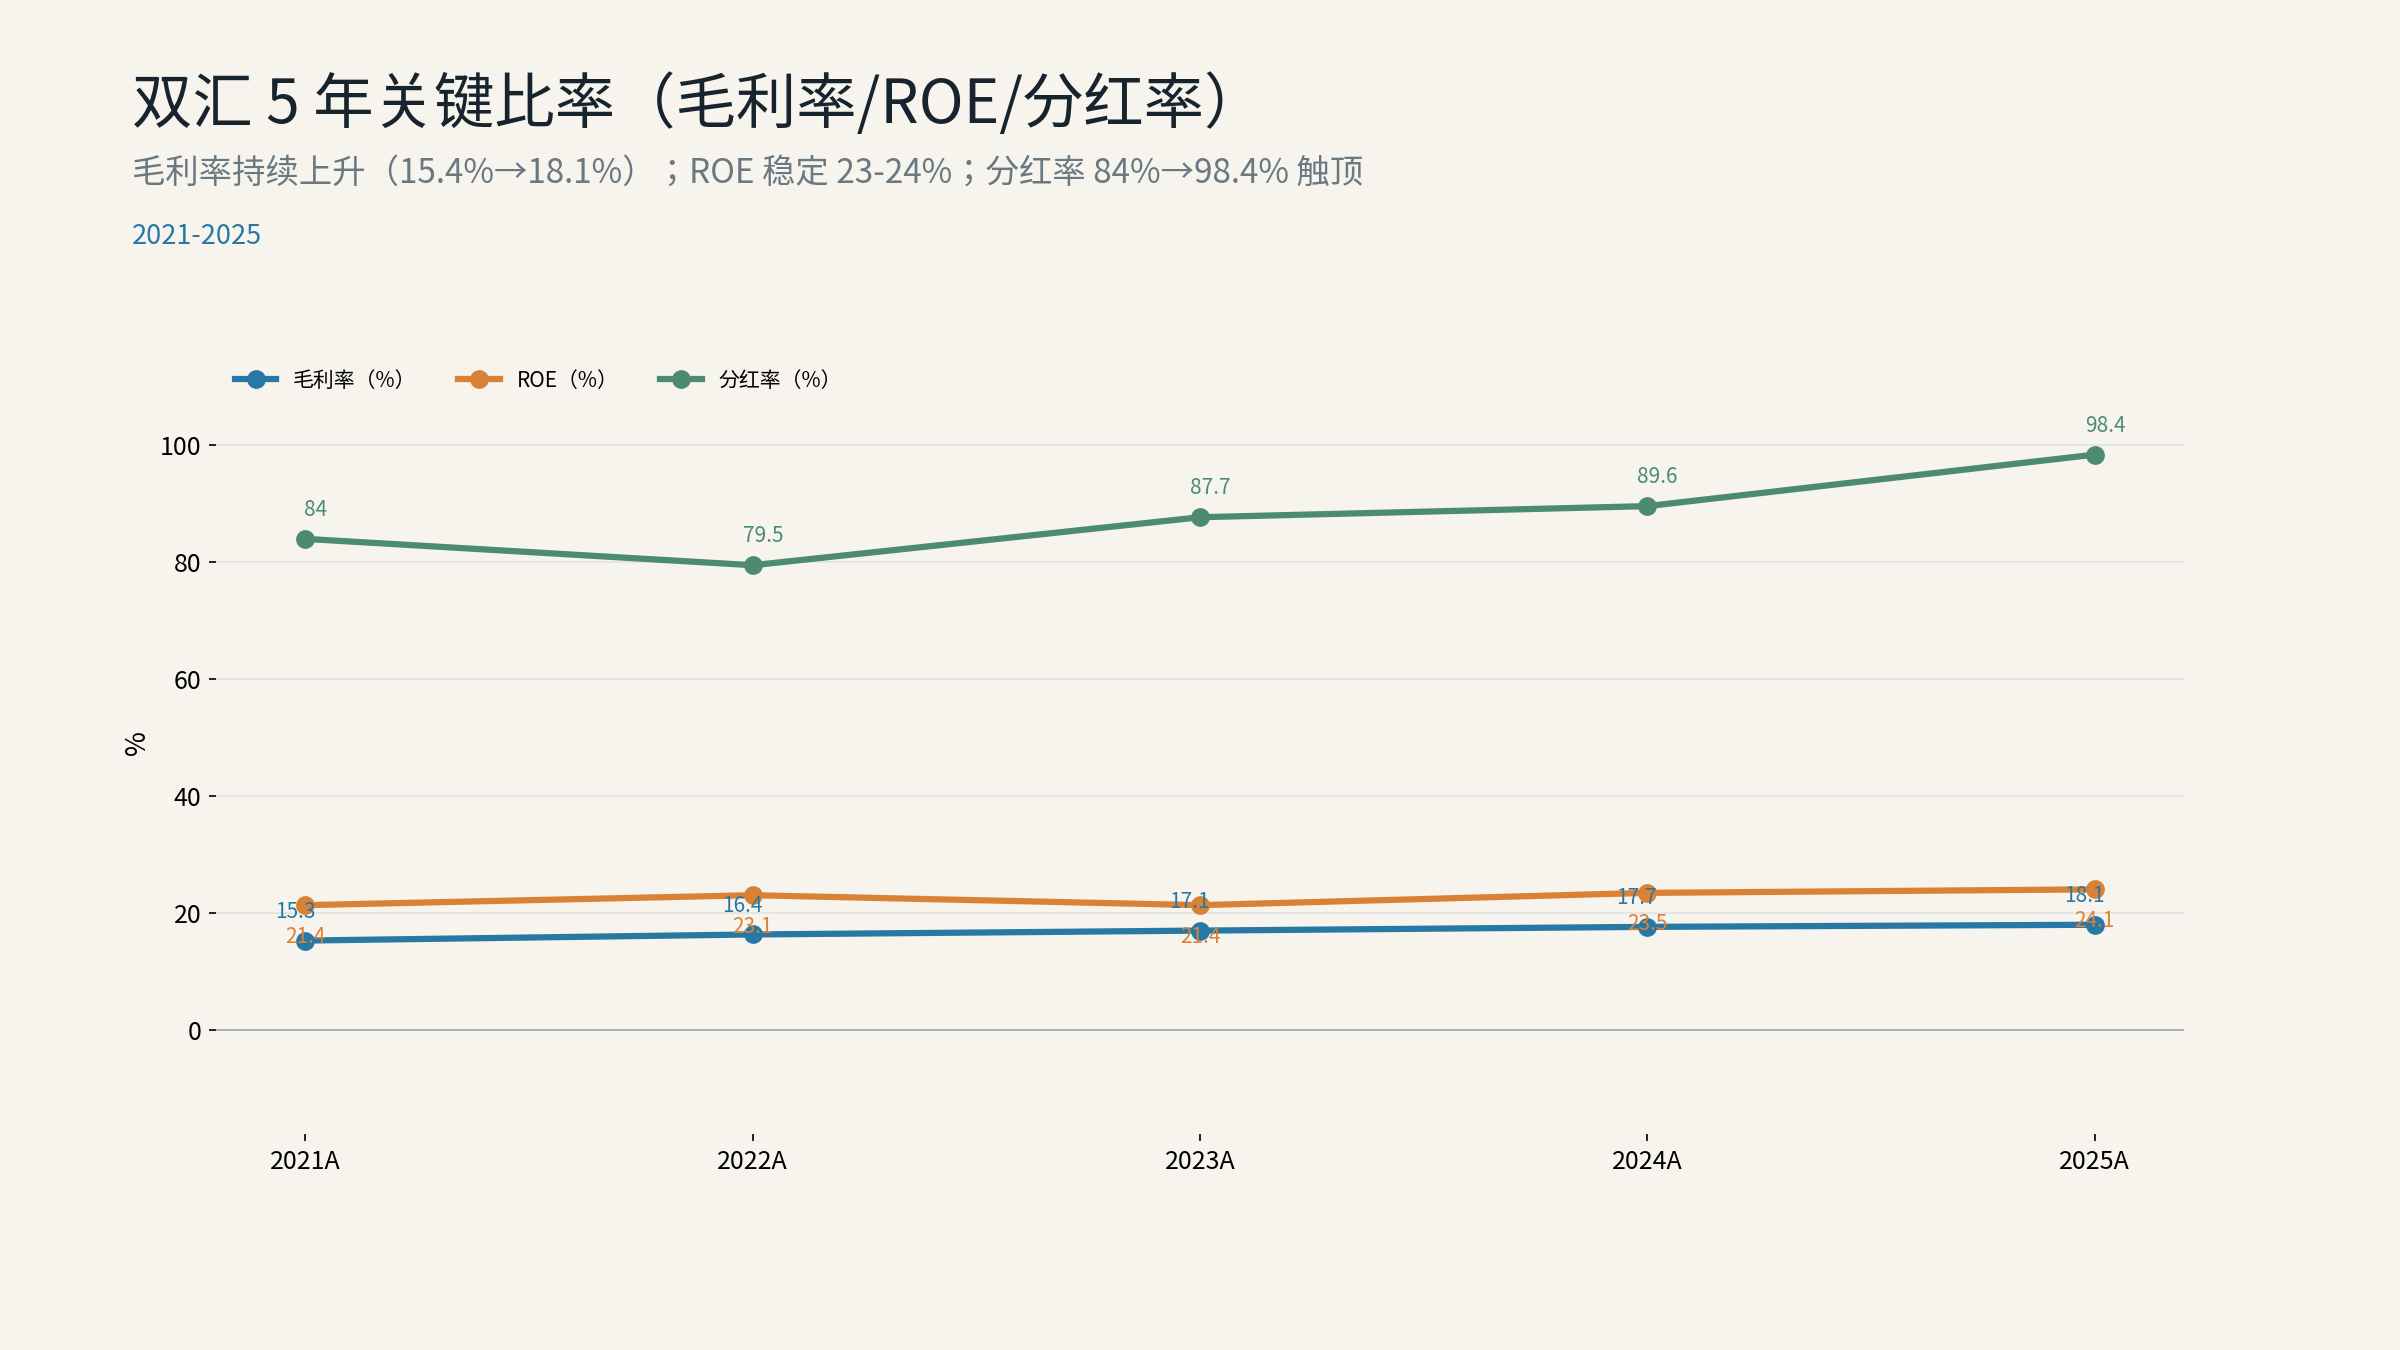
- 现金牛属性:2025 年 OCF 73.5 亿元,分红 50.24 亿元(分红率 98.4%),Capex 仅 9.0 亿元(连续 5 年下降,2021-2025 累计 -77%);ROE 24.10%,杜邦分解为净利率 8.6% × 周转 1.50 × 杠杆 1.85,三因子均正贡献。16
- 行业集中度提升的受益方:规模以上定点屠宰企业占行业出栏比例从 2020 年 26% 升至 2026H1 56%(5 年半提升 30.1pct,对标海外 70-80% 仍有 10-20pct 空间);2024→2025 单年加速 +9.1pct,公司作为规模龙头持续受益。72
产业位置上,双汇是中间层的"高确定性现金牛"——不与圣农(白鸡龙头)、牧原(养殖龙头)做垂直整合竞争,而以加工和品牌占据产业链利润最厚的一环;不与新希望(生鲜)拼 B 端,而以品牌肉制品占据 C 端心智。
行业环境与未来经营:四条主线
主线一:猪价进入低位震荡期,主动让利空间打开
2025 年生猪出栏价 14.7 元/kg(同比 -11.6%),2026H1 进一步下行 6%,处于"猪周期低位震荡"区间。低成本给屠宰业让利换量提供了空间(2026Q1 屠宰量 +33.8%),也给肉制品业吨利改善提供支撑(2026H1 吨利 +3.7% 至 4,921 元/吨)。但猪价回升(>18 元/kg)将直接挤压屠宰业头均利润(历史上头均利润曾在 2019 年高猪价期跌至 5-10 元/头),构成未来 1-2 年最核心的宏观不确定性。25
主线二:肉制品结构性升级,新渠道从 17.6% 升至 22%
公司肉制品销量从 2024 年的微跌转为 2026H1 +9.12%,主要由新渠道(零食量贩、电商、折扣、会员店等 17 类细分渠道)拉动——2025H1 新渠道占比 17.6%,2026Q1 升至 22%、销量 +53.6%。新渠道的特点是单店动销大、毛利率比传统 KA 渠道略低(公司口径"低 1-2pct"),但结构性而非一次性:渠道方主动找公司铺货,且公司"多品牌金字塔 + 300+ 研发人员 + 全价格带"是支持持续供货的组织能力。25
主线三:屠宰业"稳利扩量"继续,但头均利润已逼近历史低位
2026H1 屠宰业毛利率从 4.94% 反弹至 6.34%(+1.43pct),主要因低猪价下主动让利换量策略奏效。头均利润 31.2 元/头(同比 -25.4%),已低于 2021-2024 年中枢 35-40 元/头。管理层在 2026 年 4 月投资者调研中明确表示屠宰业策略"扩规模、稳盈利",若未来头均利润再下行(<25 元/头)需要警惕策略失效风险。25
主线四:高分红可持续,Capex 触底
公司 2021-2025 年分红率从 84% 升至 98.4%,连续 26 年现金分红。Capex 从 2021 年 39.33 亿元降至 2025 年 9.00 亿元,5 年累计 -77%;按公司公告 2025 年分红 50.24 亿元,未来 1-2 年若 OCF 维持 60-70 亿元,分红率 95-100% 是可持续的。但 98.4% 已接近天花板,未来 1-2 年股息率维持 5% 左右,难以再大幅抬升。16
经营现状:2025 平稳,2026H1 拐点确认
2025 年营收 592.74 亿(-0.48%)、归母 51.05 亿(+2.32%),肉制品销量小幅承压(-3.7%)但吨利稳定;屠宰业量增价跌(量 +27.7%、单价 -21%),综合带动收入下滑。1
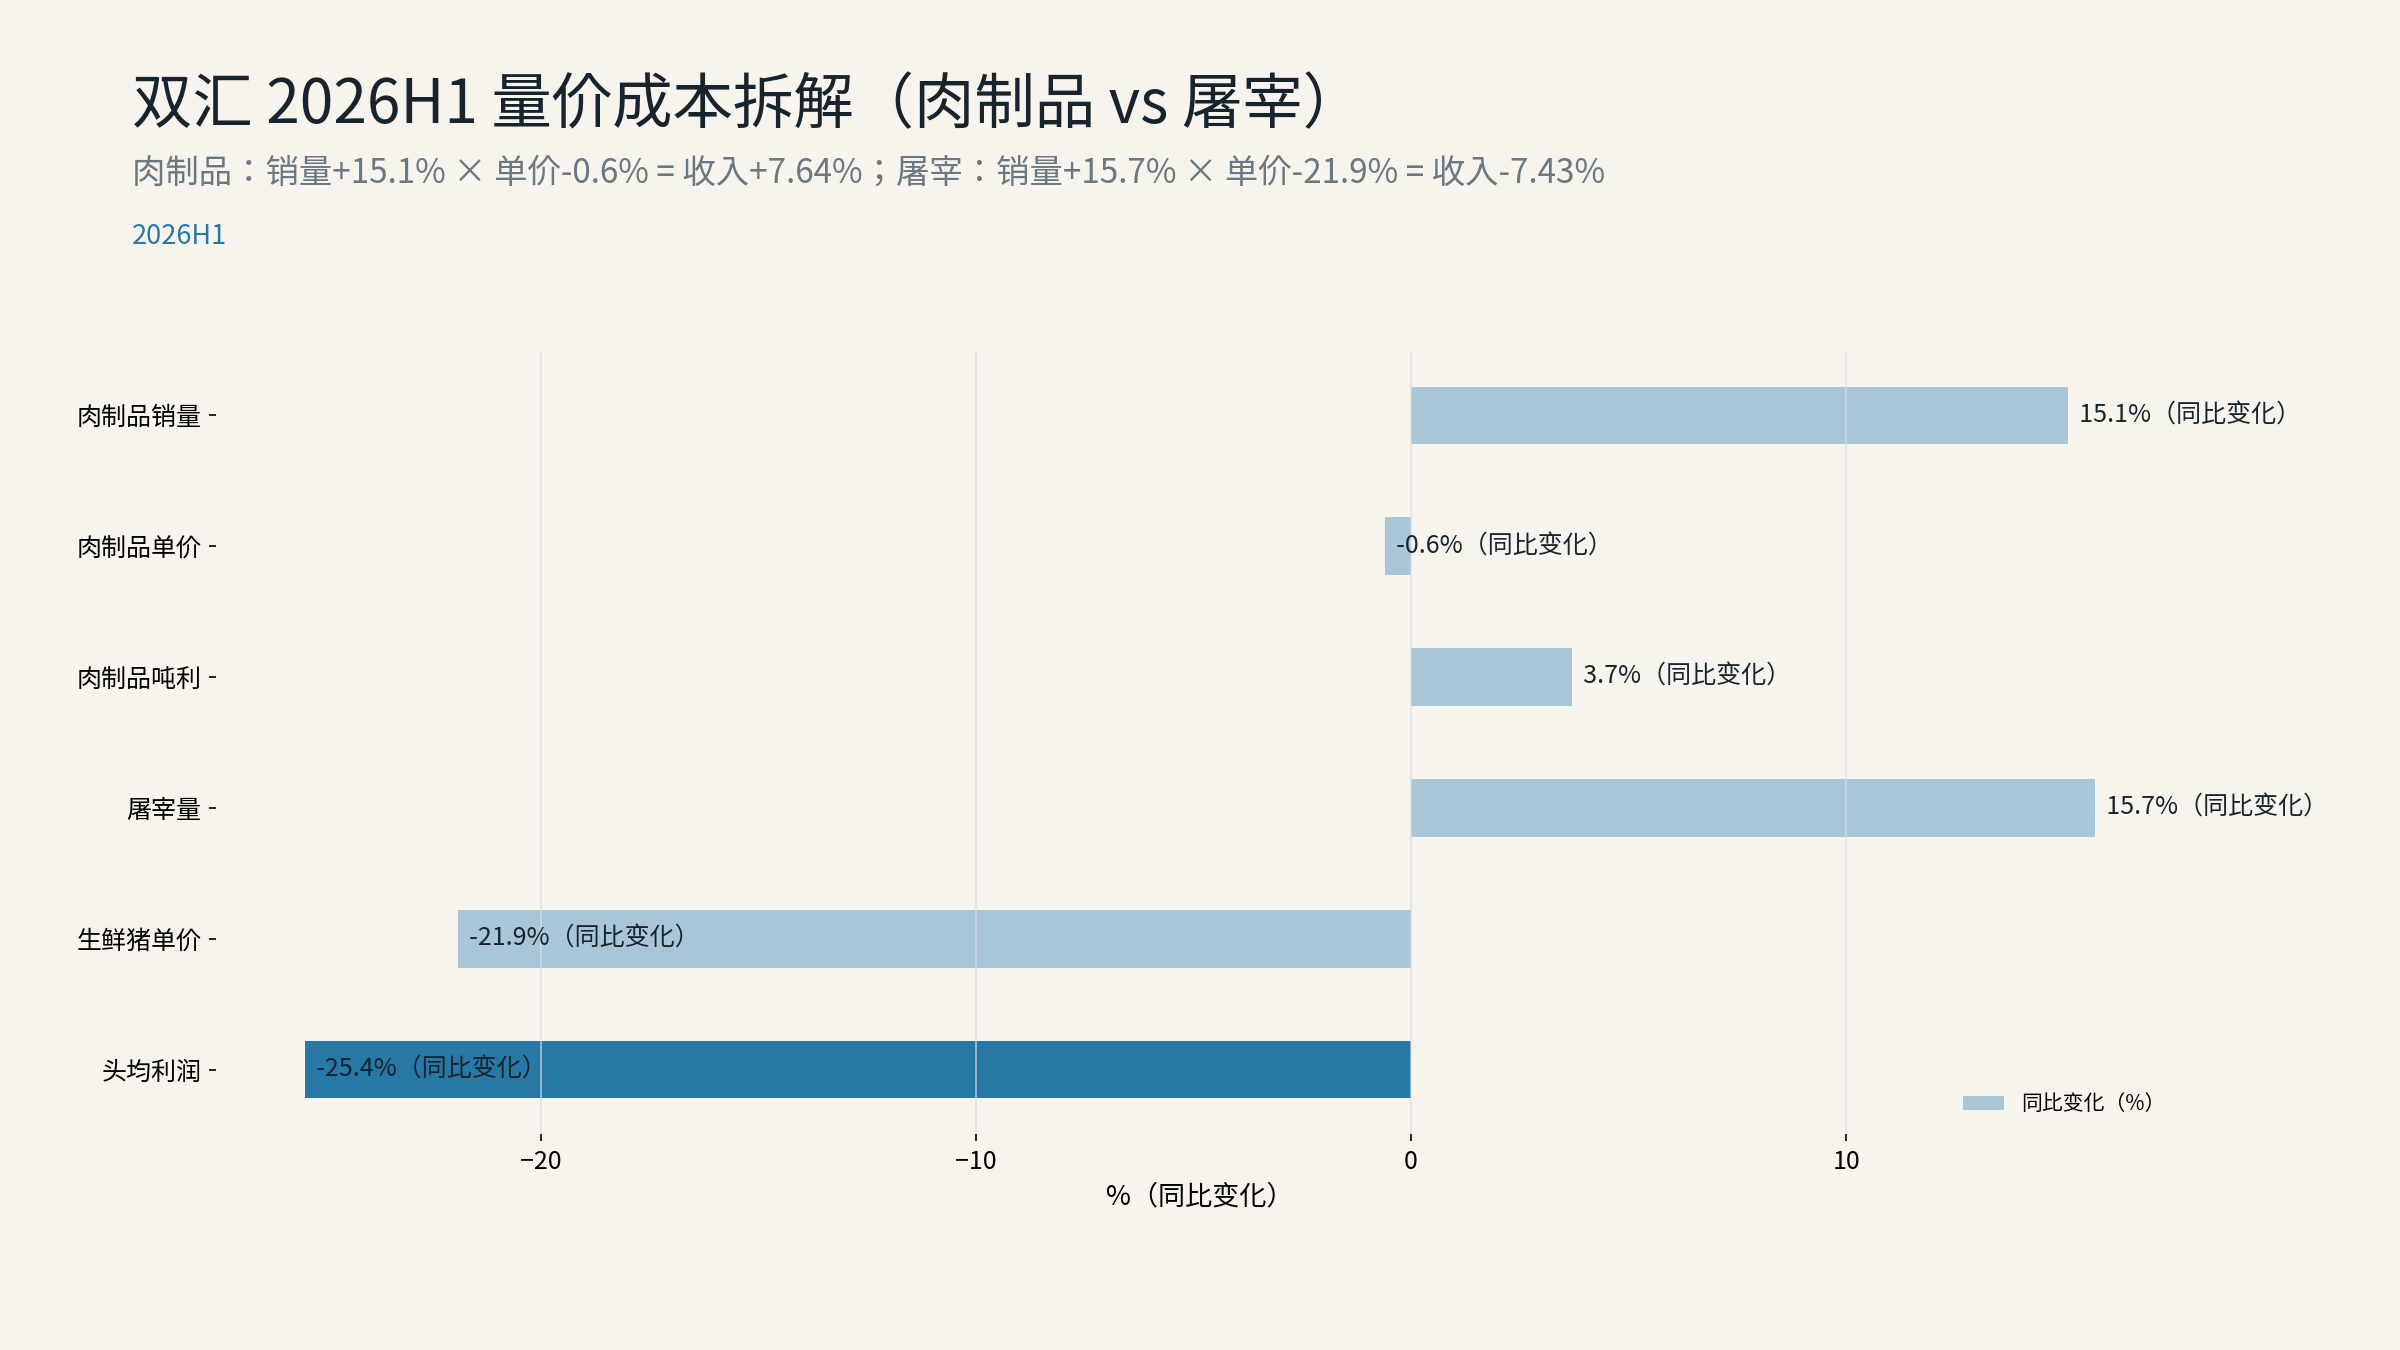
2026H1 营收 280.86 亿(-1.16%)、归母 23.06 亿(-0.76%)、扣非 +3.22%——量利结构出现关键拐点:
- 肉制品销量 +9.12% × 吨价 -0.6% = 收入 +7.64%,毛利率提升 1.87pct;
- 屠宰业销量 +33.8% × 头均收入 -21.9% = 收入 -7.43%,但毛利率从 4.94% 升至 6.34%;
- 扣非增速比归母高 4pct,反映非经常性损益同比减少(如 2025H1 含资产处置收益基数较高)。23
经销商数量 2025 末 22,427 家、2026H1 末 22,799 家(半年 +1.66%),渠道扩张仍在持续;新渠道占比从 2025H1 17.6% 升至 2026Q1 22%,验证结构性升级。2
市场最关心的几个问题
1. 销量驱动+主动让利能否持续? 2026H1 已确认结构性拐点:肉制品"量价齐升"、屠宰业"以量补价"。但猪价是核心外部变量——若生猪出栏价回升至 17-18 元/kg,屠宰业头均利润可能从 31 元/头降至 15-20 元/头,反过来挤压肉制品成本端。管理层对 2026 全年指引"肉制品销量增长高于行业,肉制品吨利保持稳定,屠宰业扩规模稳盈利"。25
2. 高分红能否持续? 短期可持续,分红率 98% 已触顶。Capex 触底(9 亿元)后,OCF 60-70 亿元的 95-100% 分红可持续 1-2 年。但绝对股息率难有提升空间——若 EPS 维持 1.5 元附近、股价 25 元左右,5.8% 股息率是均衡水平。要升到 7% 以上需要股价回落或利润增长(更难)。17
3. 关联交易是否影响利润真实性? 2025 年关联方采购 63.84 亿(占总采购 14.14%),其中漯河双汇物流独占运输劳务 68.86%。从定价看:①进口原料采购(罗特克斯)按"装船前 1 个月三港均价"定价(市场价),不构成利益输送;②物流运输定价包含固定资产折旧 12%、投资回报 10%,处于市场合理区间;③不构成业绩"虚增"或"造假"风险,但披露完整性是市场关注点。18
4. 食品安全风险? 公司过去 10 年未发生重大食品安全事件,但行业整体(中小厂商、走私肉、私屠滥宰)存在系统性风险。一旦发生,"双汇"品牌价值受冲击、销量和估值双杀。1
5. 估值反映什么? 分析基准价 24.87 元对应 PE TTM 约 17.0x、PB 约 4.0x、股息率 5.83%。市场已计入"高分红稳利润"和"销量拐点"双重逻辑,但未给量利进一步弹性溢价(PE 较历史中枢 18-22x 略低、PB 较历史中枢 4.5-5.5x 略低)。整体处于"中性合理"区间。71
决定价值的少数核心变量(按重要性排序)
- 生猪出栏价中枢——直接决定屠宰头均利润和肉制品成本。每变动 1 元/kg 对应肉制品吨成本变动约 1,400 元/吨,吨利波动 5-8%。
- 肉制品销量增速——决定收入和吨利摊薄。2026H1 +9.12% 是结构升级的领先指标,2027E 假设 +6% 是基准情景。
- 新渠道占比及毛利率——决定 C 端结构升级幅度。当前 22% 占比,未来 1-2 年能否突破 30% 是关键。
- 分红率与 Capex 节奏——决定股息率绝对值。Capex 触底 9 亿元已 1 年,未来回升至 15-20 亿元将挤压分红空间。
- 屠宰业头均利润——盈利底部的安全垫。当前 31 元/头,历史极值 5-10 元/头(2019 高猪价期),跌破 25 元/头为预警线。
- 食品安全/关联交易合规——系统性风险触发条件。
量化预测与情景估值
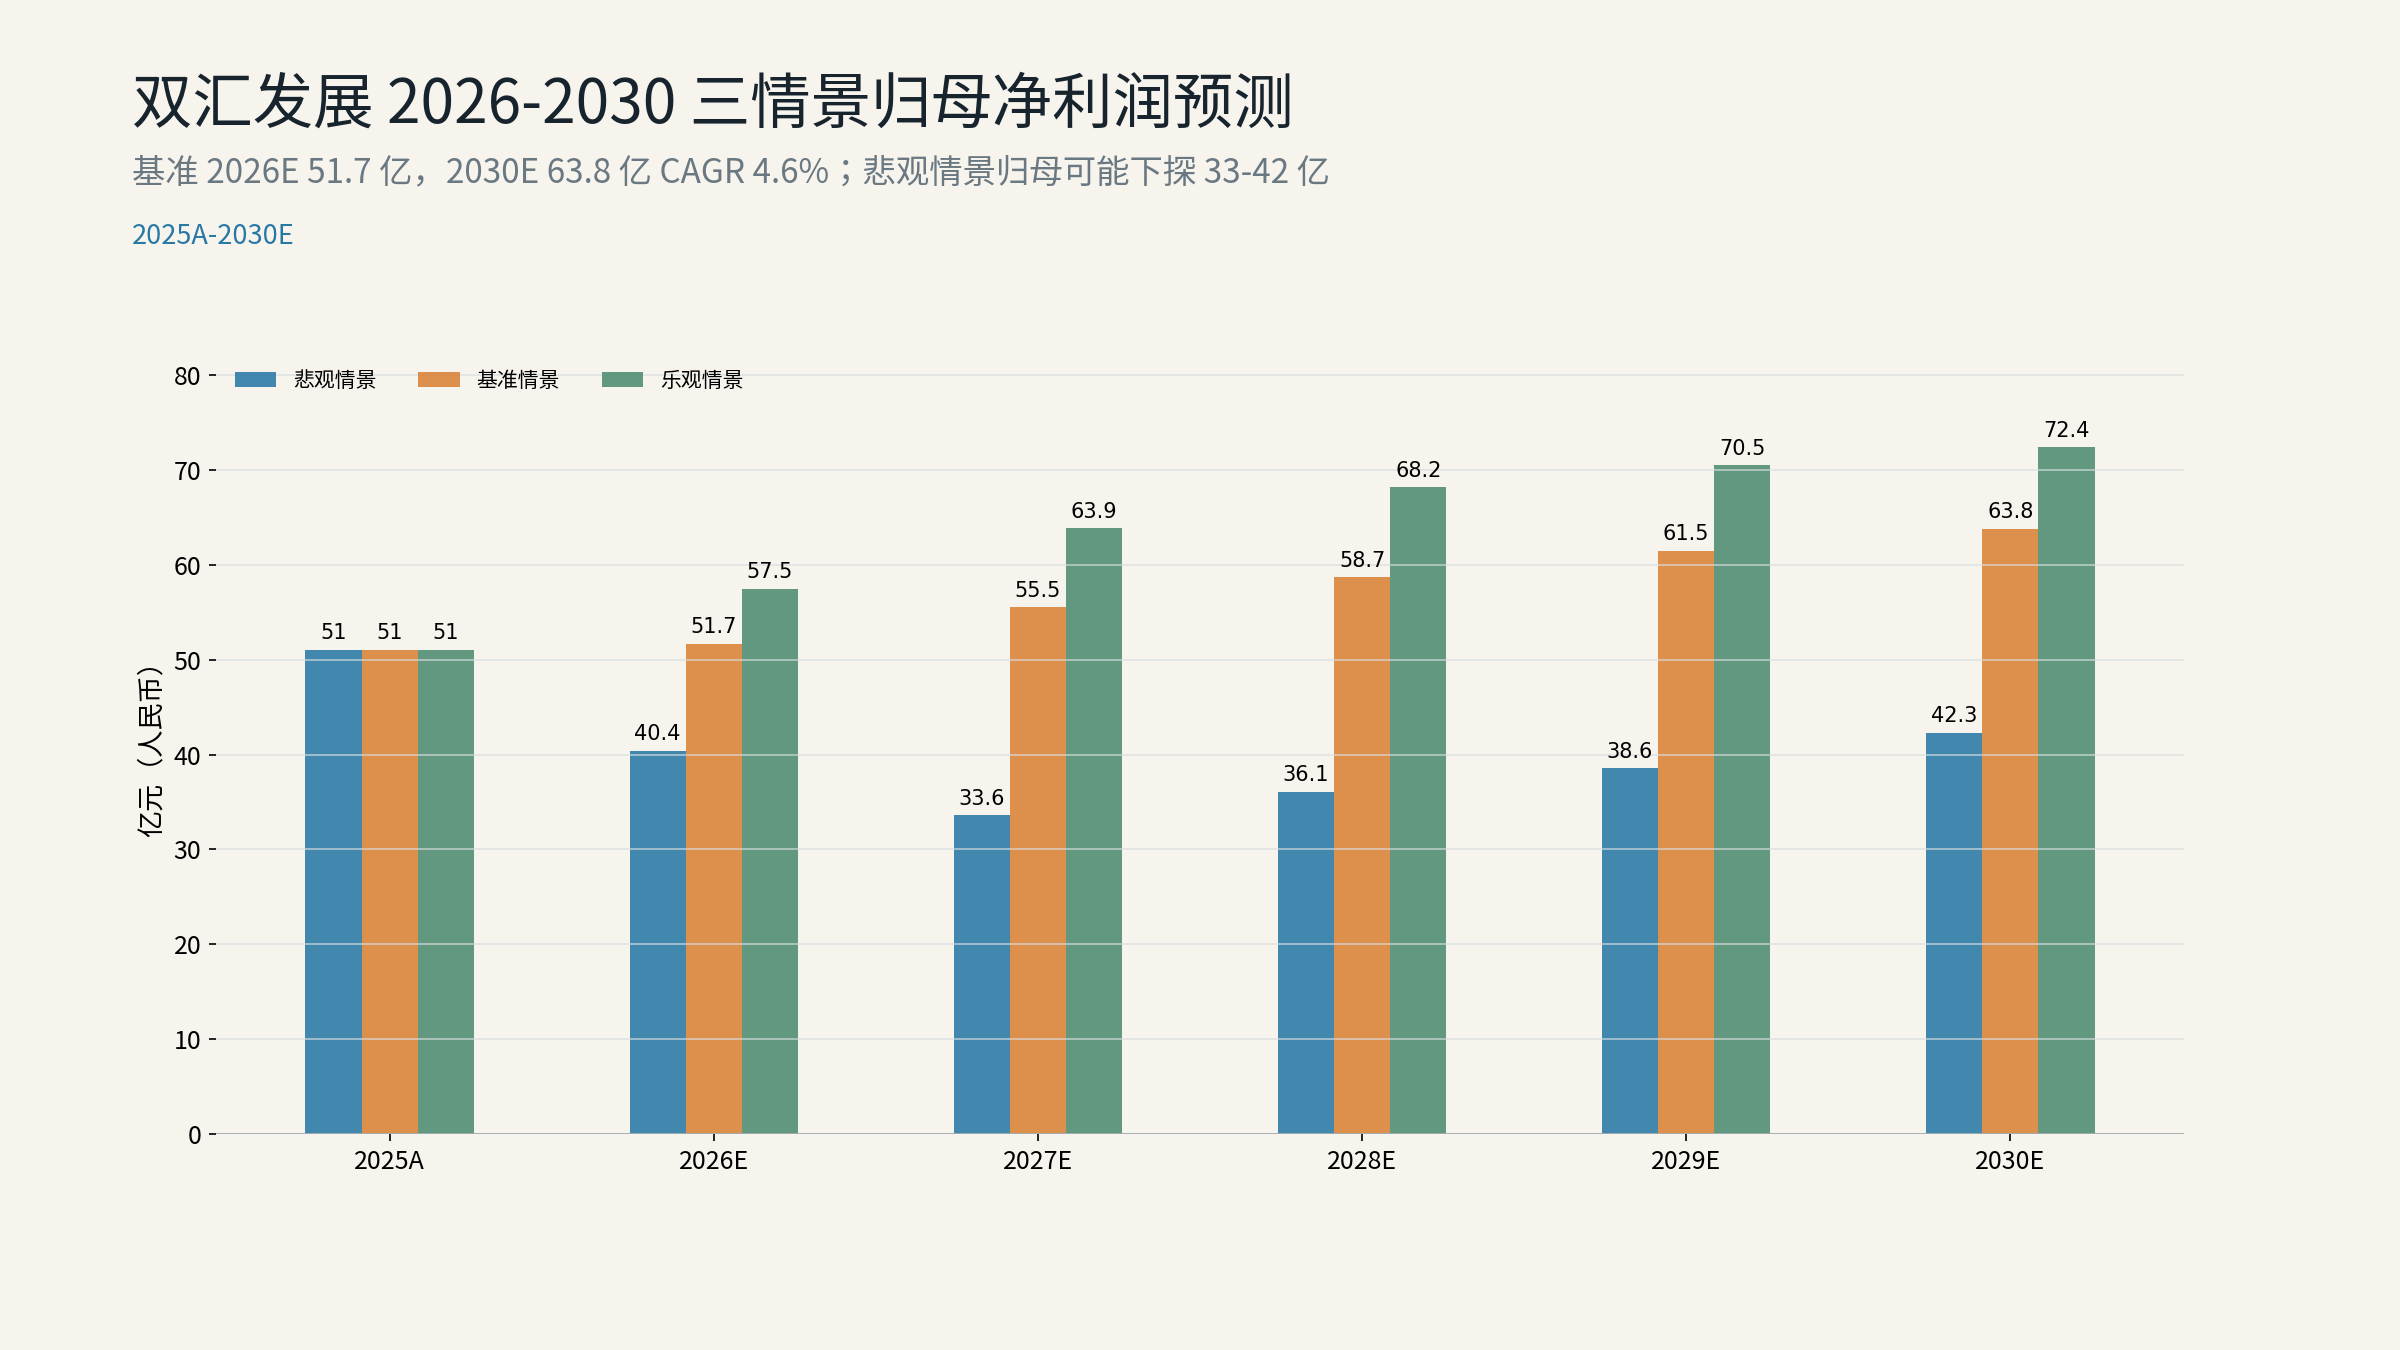
三情景归母净利润预测
| 年份 | 悲观(亿元) | 基准(亿元) | 乐观(亿元) |
|---|---|---|---|
| 2025A | 51.05 | 51.05 | 51.05 |
| 2026E | 40.4 | 51.7 | 57.5 |
| 2027E | 38.2 | 55.5 | 62.0 |
| 2028E | 39.5 | 58.7 | 65.8 |
| 2029E | 41.0 | 61.5 | 68.9 |
| 2030E | 42.3 | 63.8 | 72.4 |
基准情景 CAGR(vs 2025A)+4.6%;乐观 +7.2%;悲观 -3.7%。基准假设:①肉制品销量 +6%(2027 起)+ 吨利 +2-3%;②屠宰量 +5% × 头均利润 32 元;③税率 23%、分红率 95%。72
三路径估值收敛
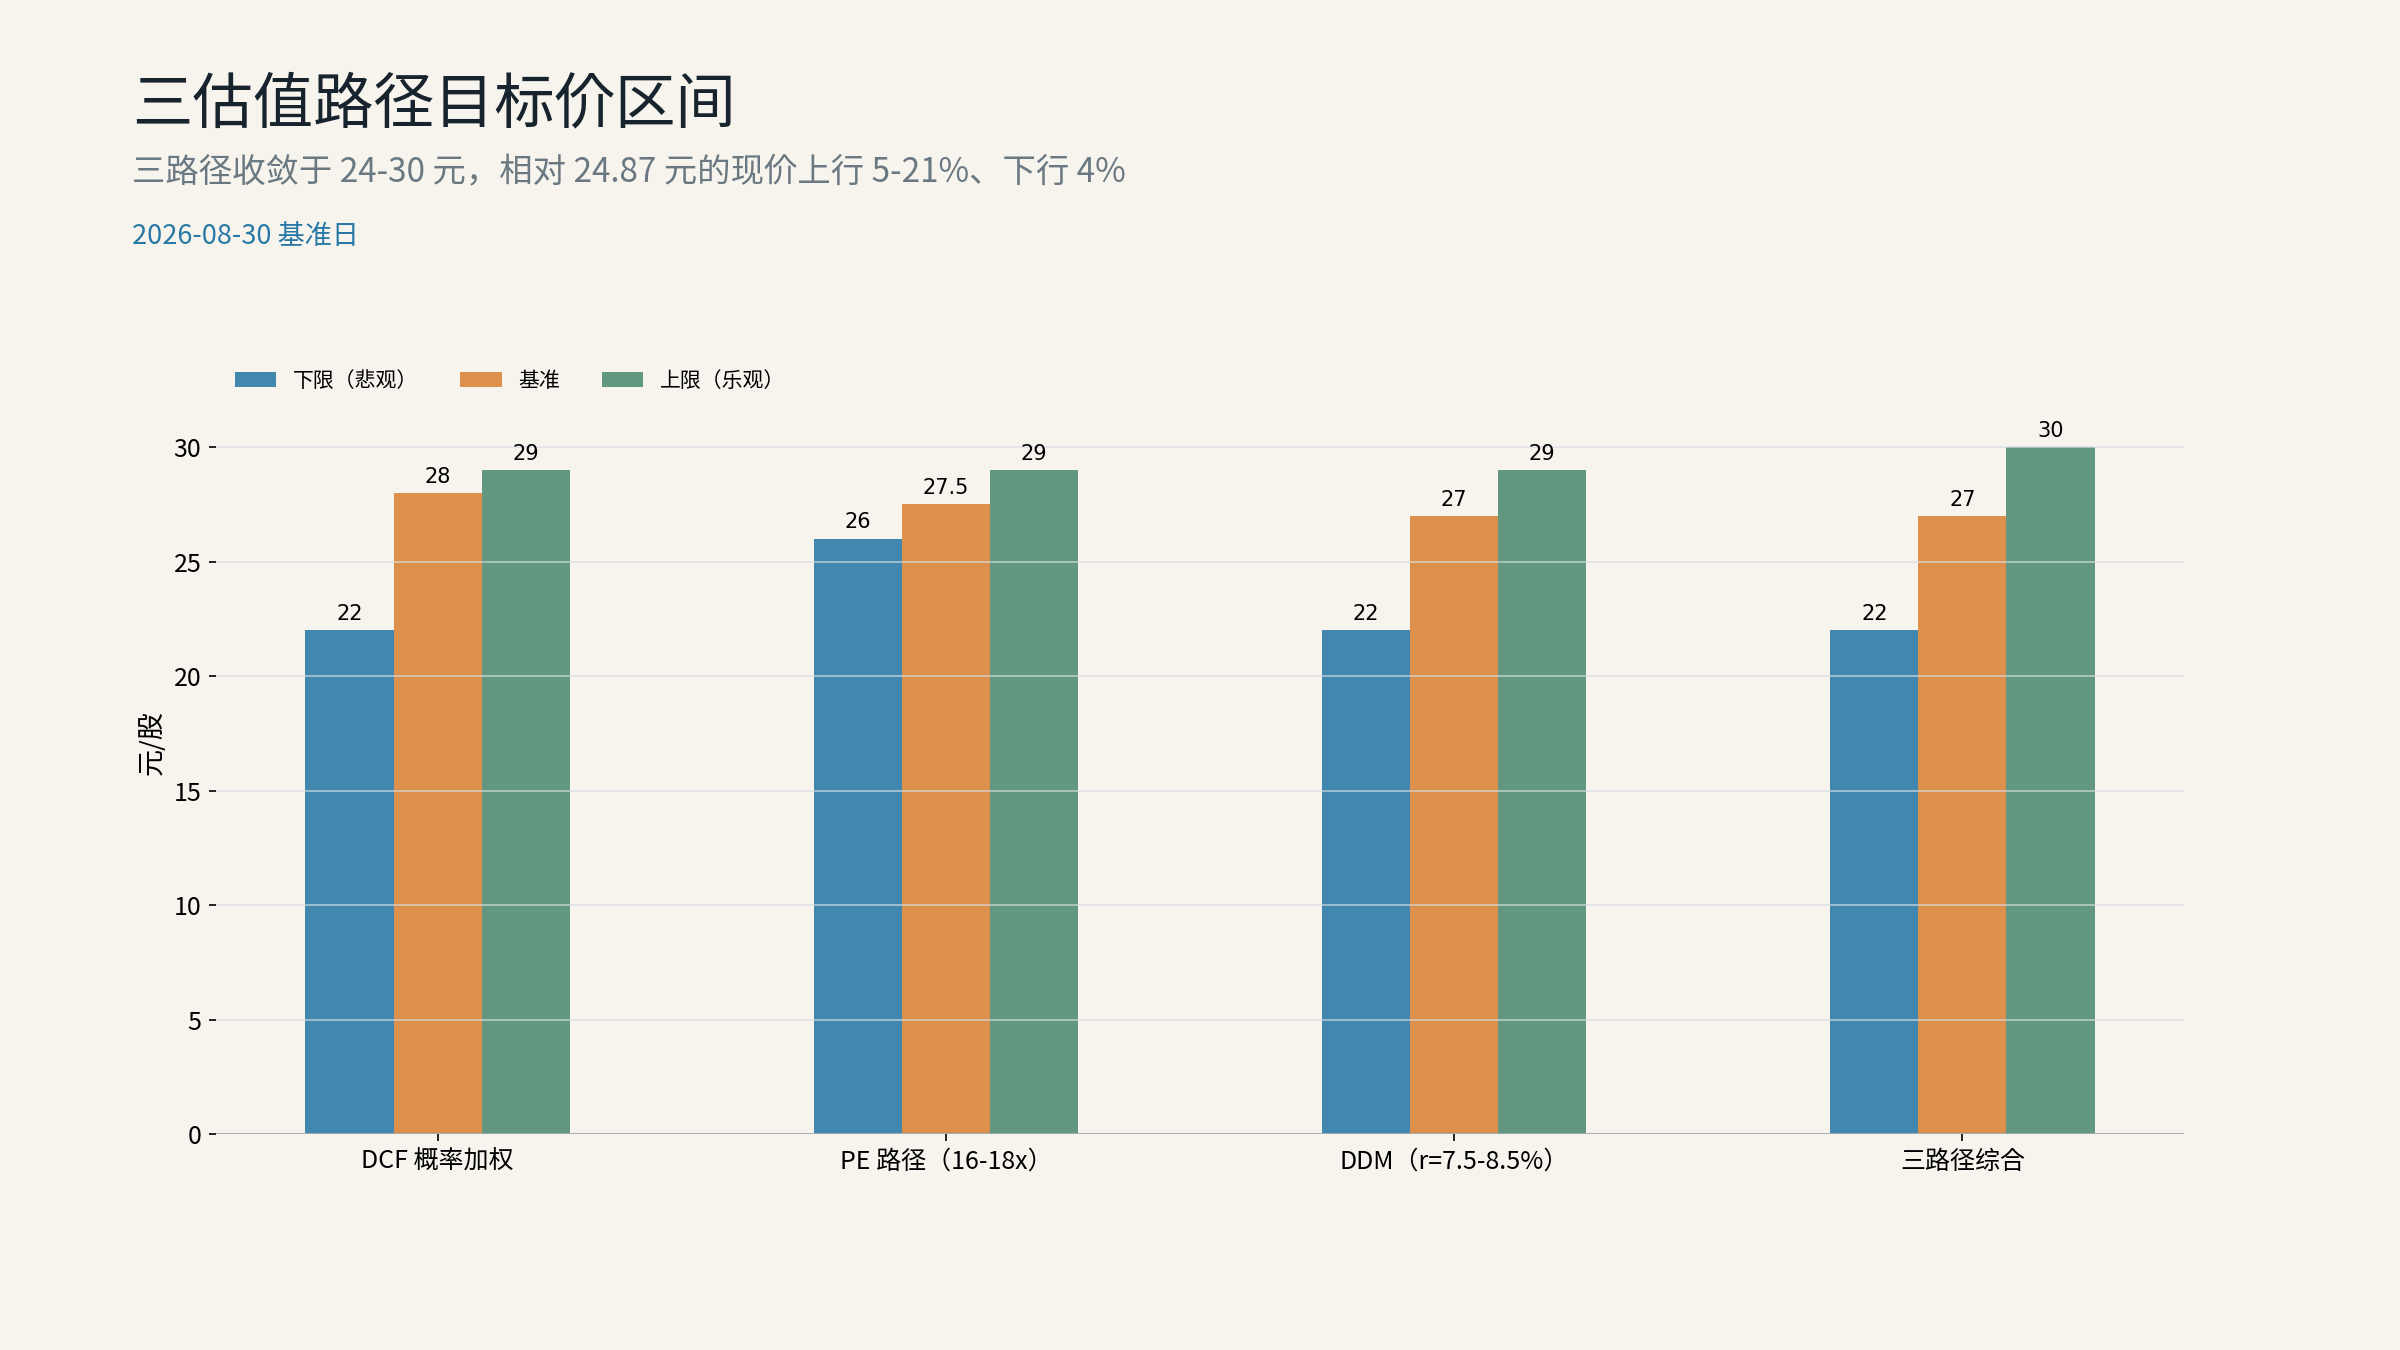
- DCF:WACC 8%、永续 g 1.5% → 28.40 元;敏感性区间 24-30 元(WACC 7-9% × g 1-2.5%)。
- PE 路径:13-21x × 2026E 净利 51.7 亿 → 区间 19-30 元,基准 16-18x × 51.7 亿 = 26-29 元。
- DDM:r=7-8.5%, g=1.5%, 分红率 95% → 22-32 元,基准 27 元。
三路径收敛于 24-30 元。7
关键敏感性(推算)
- 猪价 ±1 元/kg:对应 EPS ±0.08-0.10 元,估值 ±1.5-2.0 元/股。
- 肉制品销量 ±3%:对应 EPS ±0.05-0.07 元,估值 ±1.0-1.5 元/股。
- WACC ±0.5%:DCF 中性估值 ±1.5-2.0 元/股。
- 分红率从 98% 降至 85%:股息率降至 5.0% 左右,PE 估值中枢可能下移 1-2x。
估值与判断:维持"中性"评级
分析基准价 24.87 元(2026-08-28 收盘),对应市值 861.66 亿元、PE TTM 17.0x、PB 4.0x、股息率 5.83%。
- DCF 路径:WACC 8% × g 1.5% 中性 28.40 元;敏感性区间 24-30 元(25-75 分位)。
- PE 路径:可比高分红消费股 PE 中枢 16-18x × 2026E 净利 51.7 亿 = 26-29 元。
- DDM 路径:r=7-8.5% × g=1.5% × 分红率 95% = 22-32 元,基准 27 元。
三路径收敛于 24-30 元,12 个月基准目标价 27 元,合理区间 24-30 元。相对当前价 24.87 元上行 5-21%、下行 4%。绝对收益空间有限,核心收益来源是 5.83% 股息率——若分红率持续,1 年期总回报 5.83% + 资本利得 5-10% = 11-16%。
评级"中性":①公司护城河成立、行业地位稳固、现金流优秀;②绝对估值空间有限、不具备成长股弹性;③作为防御型现金牛配置合理,不应作为成长股配置。
升级"增持"的条件:①新渠道占比突破 25%;②猪价持续低位(<16 元/kg);③食品安全无忧。降级"减持"的条件:①分红率回落至 80% 以下;②猪价急涨(>18 元/kg)触发头均利润跌破 25 元;③重大食品安全事件。
风险提示与证据缺口(用户语言)
- 猪价反弹风险:若生猪出栏价回升至 17-18 元/kg,屠宰头均利润可能从 31 元/头降至 15-20 元/头,肉制品吨利成本上升 5-8%,对 2027E 归母构成约 5-8 亿元下行压力(对应缺口 G1)。
- 新渠道毛利率下行风险:新渠道毛利率比传统 KA 渠道低 1-2pct,若占比从 22% 提升至 35% 而定价能力未跟上,整体肉制品吨利可能被拖累 0.3-0.5%(G2)。
- 食品安全/关联交易合规风险:行业系统性风险事件可能对"双汇"品牌价值造成长期冲击;关联交易披露完整度受市场关注(G4)。
- 分红率触顶后的资本回报选择:98% 分红率已无提升空间,未来 1-2 年若 Capex 回升至 15-20 亿元(行业整合机会),分红率可能被动回落至 80-85%,股息率从 5.83% 降至 5.0% 左右(G5)。
- 量价预测的偏乐观风险:基准假设 2027E 肉制品销量 +6% 偏乐观(2024-2025 实际为微跌),若实际 +2-3%,2027E 归母可能下调 2-3 亿元(G6)。
- 关联交易信息颗粒度:2025 报告未披露各关联方具体毛利率,只能从公司"市场价+合理投资回报"定性判断(G7)。
本文不构成投资建议。关键事实与数字均标注来源,预测与情景为推算,不代表公司指引。
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-03-24
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-28
- [3] 开源证券 — 开源证券_公司信息更新报告:一季度业绩表现良好,肉类销量高增验证改革成效_20260506.pdf · tushare_research_report 2026-05-06 查看原文
- [4] 关于新增2026年度日常关联交易预计的公告 · 巨潮资讯 2026-08-28
- [5] 2026年4月29日投资者调研记录 · 巨潮资讯-信息披露调研 2026-04-29
- [6] 2025年年度权益分派实施公告 · 巨潮资讯 2026-04-20
- [7] 双汇发展 服务器预生成估值数据包 · auto 2026-08-28
- [8] 关于河南双汇集团财务有限公司与河南好烤克食品机械有限公司签订《金融服务协议》暨关联交易的公告 · 巨潮资讯 2026-08-28