 箴研
天坛生物(600161.SS)—— 周期下行 + 增值税切换下的"规模-价值"再平衡转折期
分析基准日:2026-09-14 | 估值基准日:2026-09-07 | 股价基准日:2026-09-10(收盘 12.43 元/股)
一、报告摘要 / 投资观点
一句话总结:天坛生物是国药集团旗下血液制品央企龙头,2025 年采浆 2,801 吨行业第一(占比约 20%),产品矩阵覆盖白蛋白、静丙、特免、凝血因子与重组凝血因子,当前正处于"行业周期下行 + 价格承压 + 增值税政策切换"三重压力下的"规模-价值"再平衡转折期。
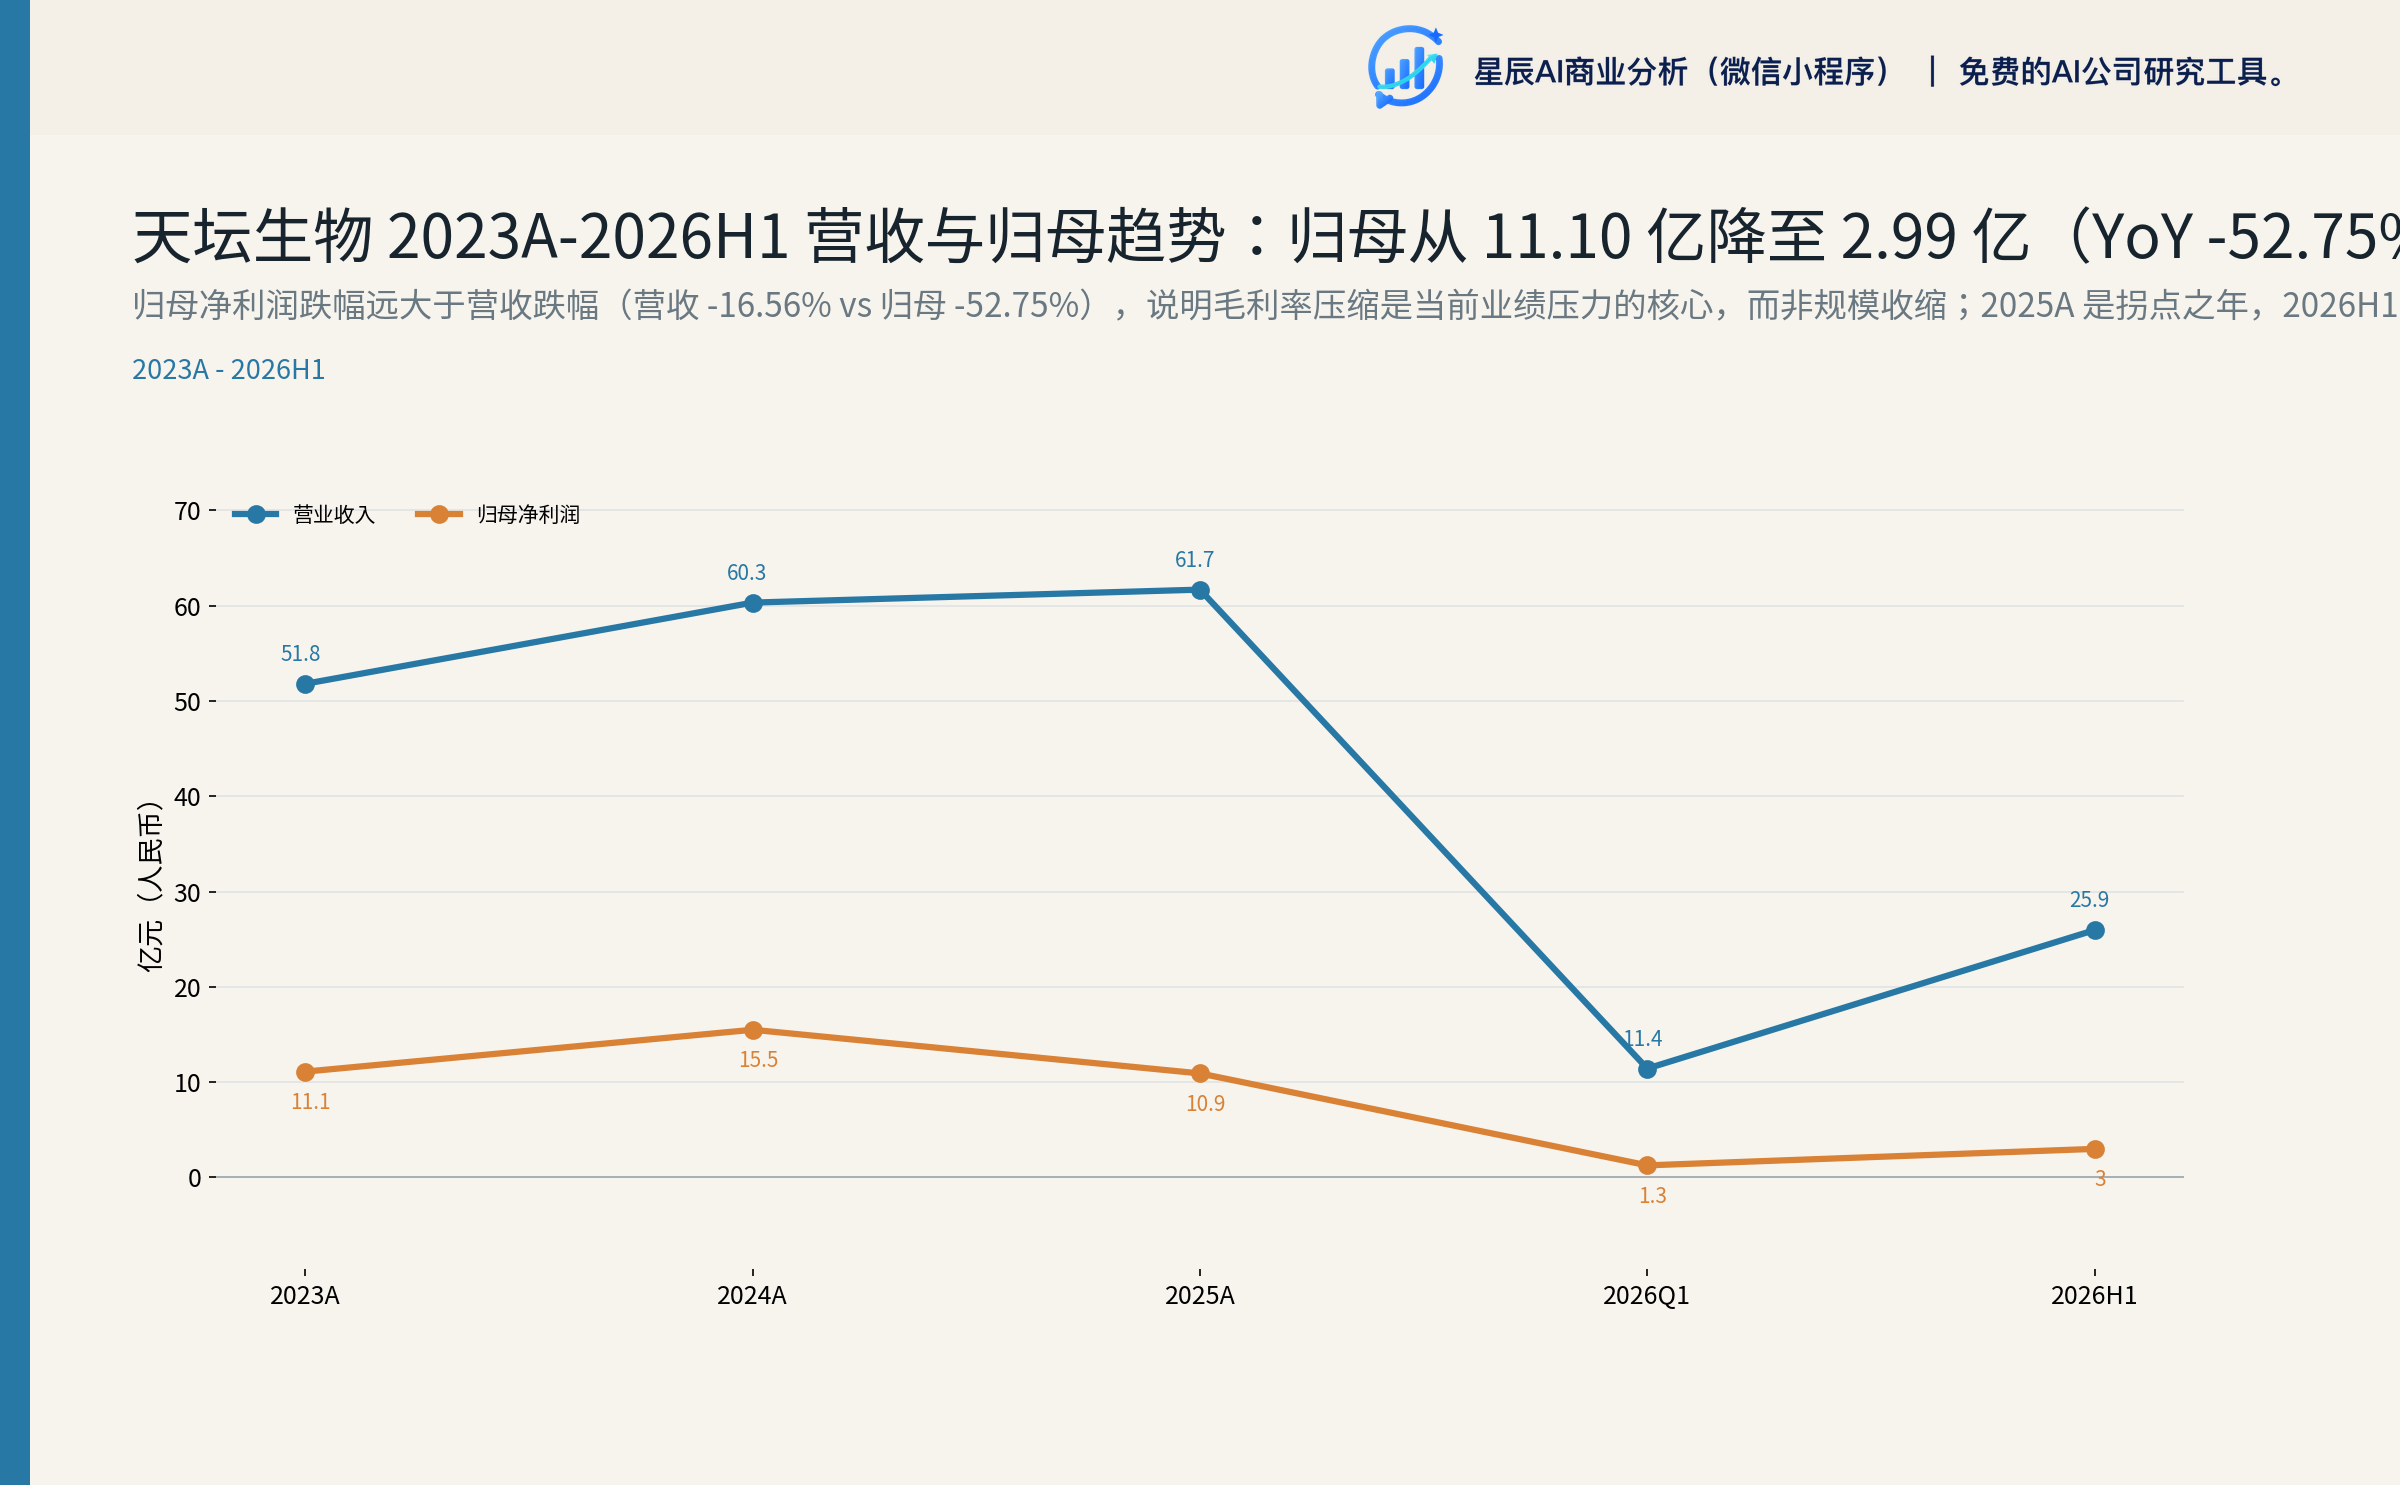
当前周期位置:行业景气从 2022-2024H1 的"躺赚红利期"经 2024H2-2025 的供需逆转,进入 2026 年的"沉淀转折之年"。公司毛利率自 2024A 高点 54.70% 一路下行至 2026H1 的 35.99%,归母净利润 2025A -29.59%、2026H1 -52.75%;但应收账款从 2024A 2.03 亿元异常激增至 2025A 13.86 亿元(+582.8%)、2026Q2 进一步升至 15.46 亿元(同比 +95%),是当前最大尚未充分暴露的风险信号。12
三点核心结论(每个含反方与验证条件):
-
行业筑底期:U 形偏 L 形,2027H2-2028 才可能弱复苏。
- 正方:采浆增速已从 2023 年 18.6% 主动降至 2025 年 5.6%;2026H1 国产与进口白蛋白批签发同步下滑(-15.7%/-19.8%),渠道库存将逐步出清。
- 反方:若 2026H2 集采温和延续 + 渠道快速出清,可能出现 v 形反弹,但永安/云南/兰州合计 3,600 吨新增产能将于 2027-2028 集中释放,将持续压制价格弹性。
- 验证信号:2026Q3-Q4 单季毛利率能否延续 Q2 环比 +2.50pct 的拐点、批签发同比走势、广东/京津冀新一轮集采品种范围与降幅。
-
新产品兑现期:皮丙/重组Ⅷ/重组Ⅷ-Fc 构成 2027-2028 主要弹性来源。
- 正方:皮丙(SCIG)2025-07 国内首家获批上市;重组Ⅷ 2023-09 行业首家获批、2025-10 完成场地变更扩大规模、2026-06 新规格获批、<12 岁儿童适应症临床已完成;重组Ⅷ-Fc 融合蛋白 III 期进行中。
- 反方:研发周期长、获批时点存在延后风险;新产品销售爬坡需要 12-24 个月,且需突破 DRG/DIP 下医院准入。
- 验证信号:皮丙 2026Q4 月销售爬坡至 5,000 支以上、重组Ⅷ-Fc III 期揭盲数据、皮丙 CIDP 适应症医保谈判进展。
-
央企整合期权:派林生物同业竞争方案悬而未决,整合窗口在收窄。
- 正方:派林 900 吨采浆(市占 ~6%)若并入,天坛市占率将从 20% 升至 26%,归母年化贡献 2-3 亿元;国药系内部或坐拥 154 个浆站的整合空间仍存。
- 反方:2026-06-17 中国生物 47 亿元现金收购派林 21.03% 股权已正式终止;五年承诺函时效至 2030-08-21 仍有效,但短期内外延整合的确定性已大幅下降,管理层在 2026Q1 业绩说明会暗示更多依靠内生增长。
- 验证信号:国药集团董事会新决议、派林 H 股/B 股异动、二级市场增持或资产置换等替代方案公告。
估值定位(中性偏谨慎):综合 DCF、相对估值、情景分析,12 个月目标价区间 12-14 元(中枢 13.0 元),对应当前 12.43 元中性预期年化回报 +2.6% 至 +12.5%。当前 PE TTM 约 32×、PB 2.06× 处于历史 30% 分位(业绩谷底、估值已先行下杀)。向上空间依赖新产品兑现或同业竞争突破,向下空间在悲观情景下约 -15%(Bear 9-11 元)。详细估值见第七节。
二、公司概览:国药系血制品央企龙头
2.1 主营业务与产业链
天坛生物(600161.SH)是国药集团旗下中国生物技术股份有限公司控股的血液制品专业化龙头企业,主营业务覆盖血液制品的研发、生产和销售,所属行业为生物制品(按申万行业分类)。公司是国内最早从事血液制品研发生产的企业之一,1998 年上市后逐步聚焦血制品赛道。
公司价值链分为三个环节:血浆采集(原料)→ 制造分离/纯化(制造)→ 终端销售(流通),前两个环节决定成本与供给,第三个环节决定价格与利润。
2.2 治理架构与央企背景
天坛生物控股股东为中国生物技术股份有限公司,实际控制人为国药集团。2025 年 9 月,国药集团将公司由三级子公司提升为二级公司——这是公司治理层级的重大升级,意味着公司将在国药系战略中承担更核心的血制品平台角色。
公司销售由总部统筹集约化,下辖 7 家血液制品生产企业:成都蓉生、天坛兰州、天坛上海(含天坛昆明)、天坛武汉、天坛贵州、天坛西安、天坛瑞德。采浆环节通过"6 大血源管理大区"覆盖 16 省/自治区 107 家浆站(其中 85 家在营)。32
2.3 浆站资源:核心稀缺壁垒
国家自 2001 年起未再批准设立新的血液制品生产企业,新设浆站须经省级卫生行政部门审批且每个采浆区域只能设一个浆站(依据 1996 年《血液制品管理条例》)。这意味着天坛生物的 107 家浆站不仅是当前资产,更是不可再生的稀缺资源。3
| 指标 | 2024A | 2025A | 2026H1 | 2026 目标 |
|---|---|---|---|---|
| 在营浆站(家) | 81 | 85 | 85 | — |
| 浆站总数(家) | 102 | 107 | 107 | — |
| 采浆量(吨) | 2,781 | 2,801 | 1,453 | 3,000 |
| 采浆 YoY | +10.9% | +0.7% | +6.8% | +7.1% |
| 行业采浆(吨) | 13,400 | 14,000+ | — | — |
| 公司市占率 | ~20.8% | ~20.0% | — | — |
2026-09-07 公司公告,4 家浆站(皋兰兰生、永登兰生、甘谷兰生、金塔兰生)获得单采血浆许可证;2026H1 完成 15 家浆站采浆证换发,新增浆站逐步贡献增量。4
2.4 客户与销售模式
公司国内销售采用"渠道商→医疗机构/零售药店"模式。2025 年覆盖销售终端近 3 万家(2026H1 调整口径后近 2 万家,剔除零售药店低效终端)。客户高度分散——2025 年前 5 大客户销售额 25.99 亿元,占比 42.26%(其中关联方 7.16 亿元,占 11.65%);前 5 大供应商采购额 3.71 亿元,占采购总额 22.56%。3
销售费用结构中职工薪酬占 80.24%,反映以学术推广、商务跟单为主的"渠道+终端"驱动型销售。
三、产品矩阵:央企最完整的产品线
公司截至 2026H1 拥有 16 个品种、105 个血液制品生产文号(2025 年报口径 15 个品种、102 个文号,扩增来自皮丙获批与凝血因子新规格补充申请),覆盖三大传统品类与重组产品线。2
3.1 三大传统品类
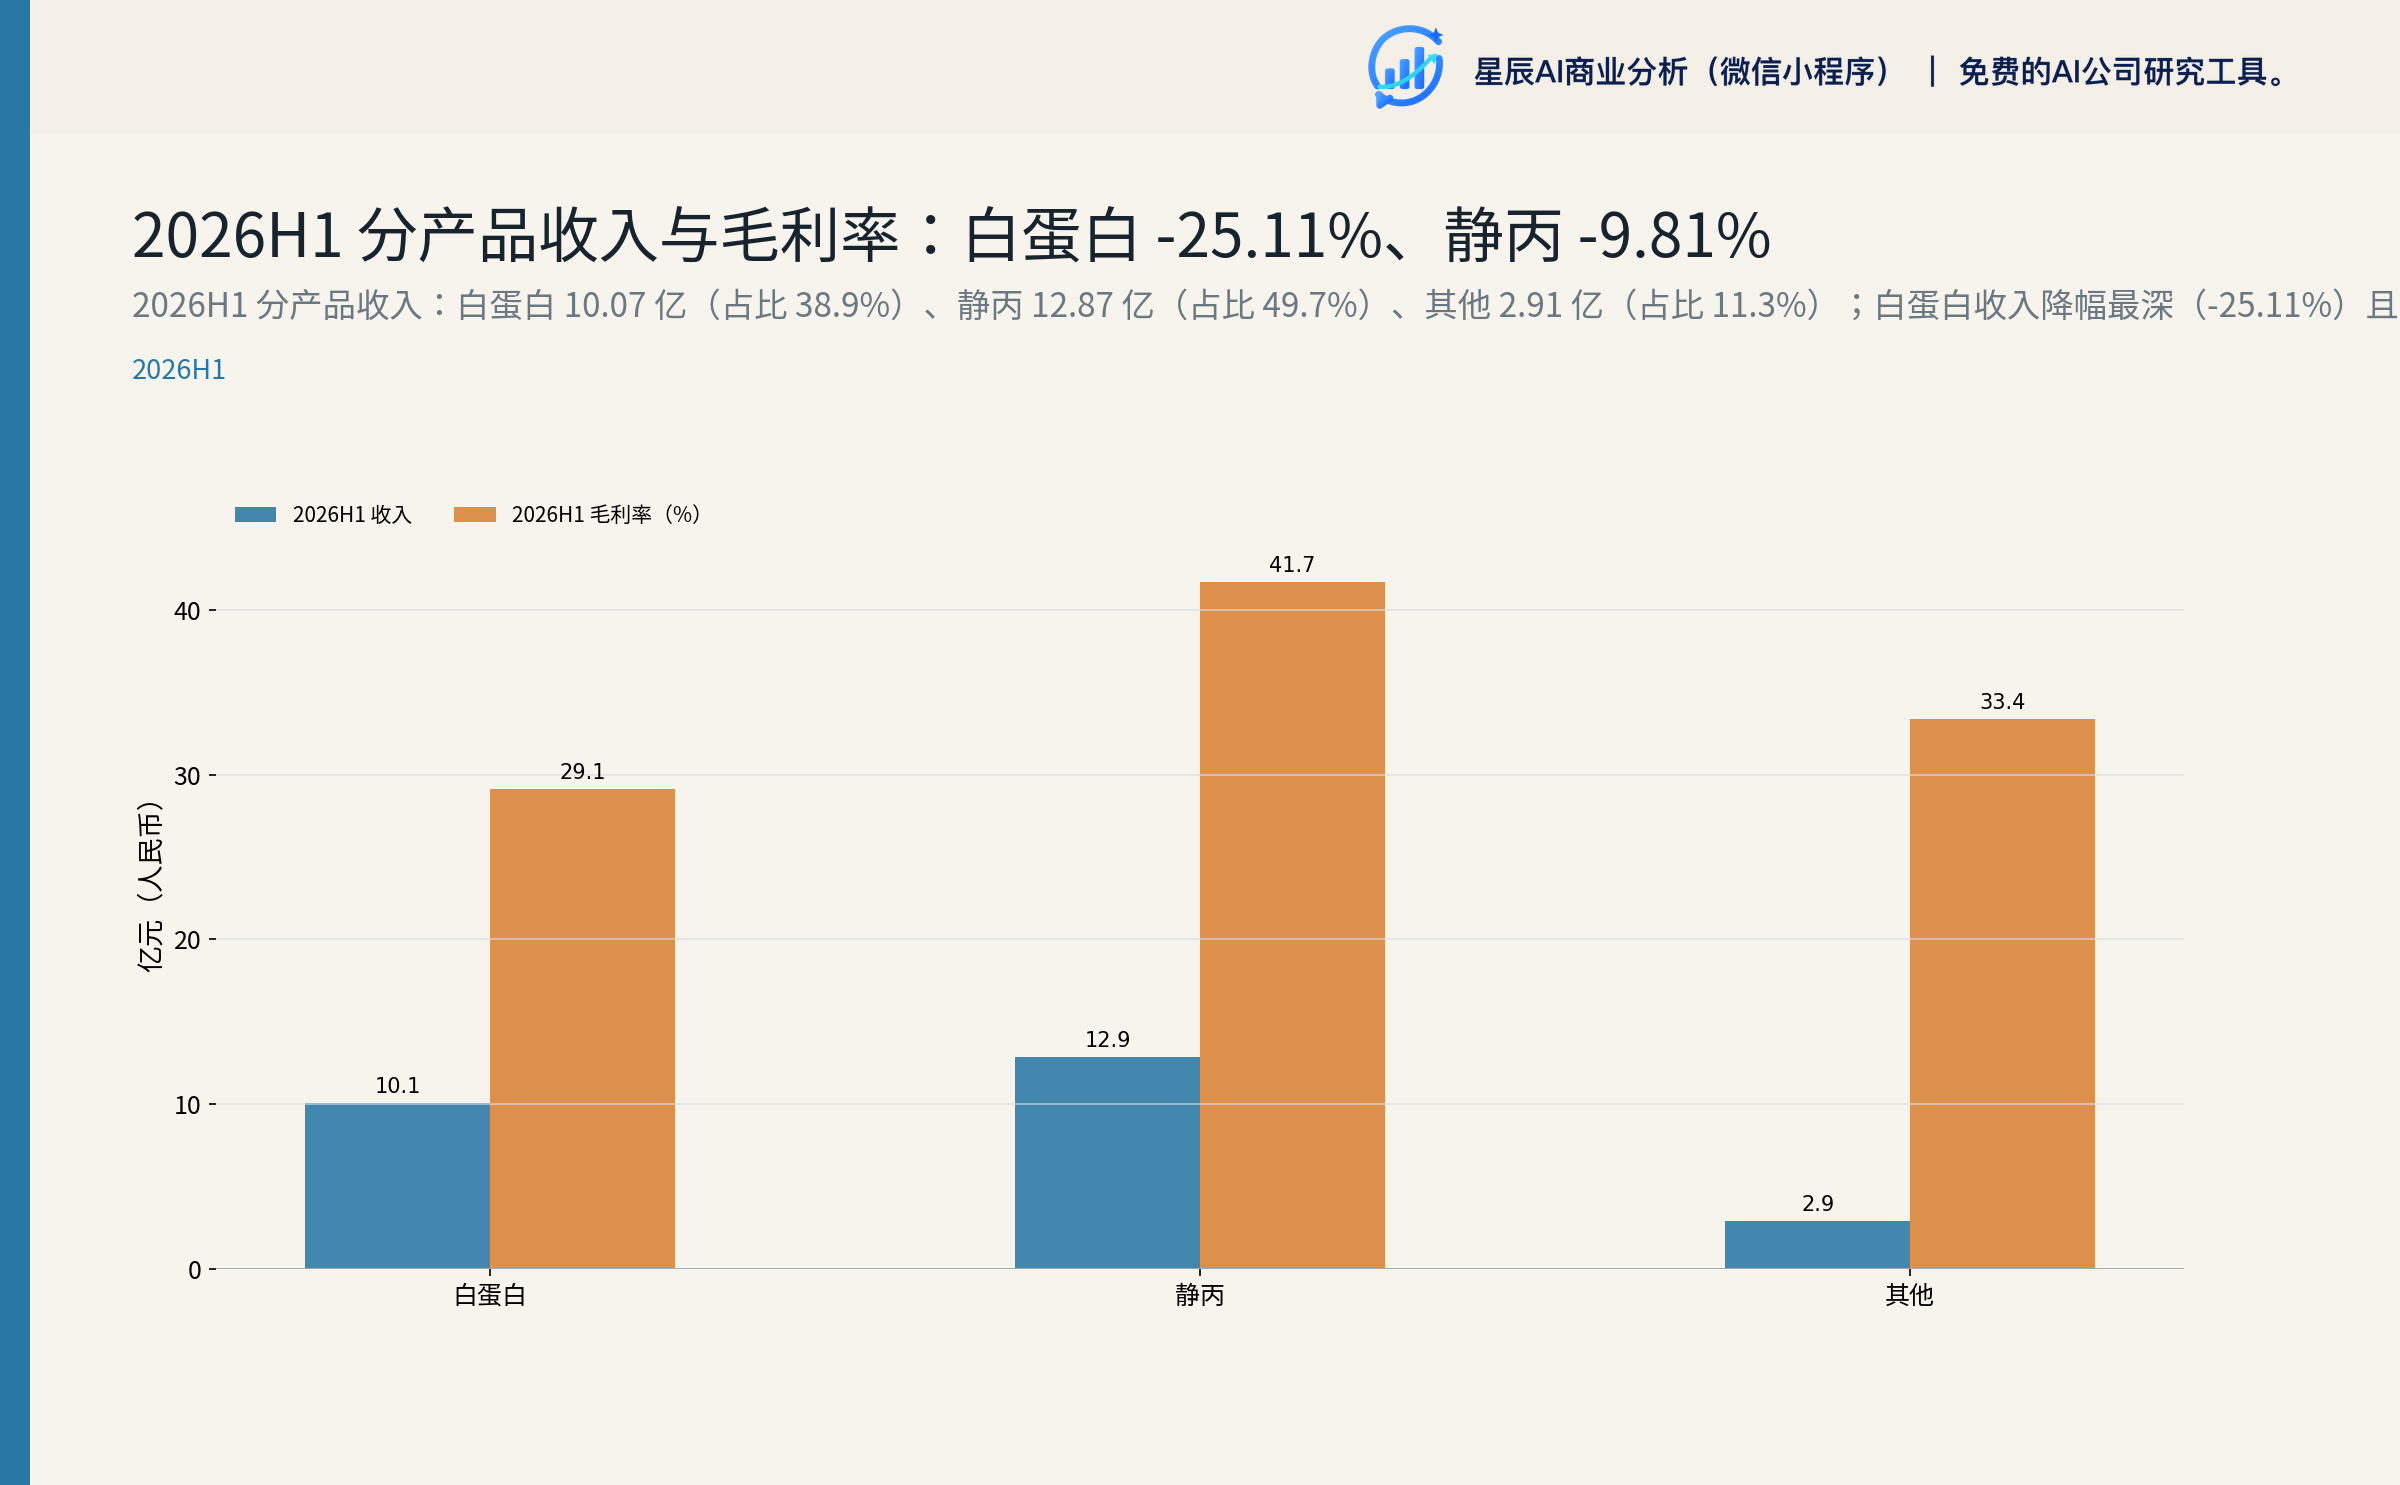
- 白蛋白类(人血白蛋白):低白蛋白血症(肝硬化、肾病综合征)、ICU 重症救治、烧伤、休克扩容。2026H1 收入 10.07 亿元(占比 38.9%),YoY -25.11%,毛利率 29.10%(YoY -11.92pct)。
- 免疫球蛋白类(静丙 + 特免):静丙用于免疫缺陷、ITP、格林-巴利综合征、慢性炎症性脱髓鞘性多发性神经病(CIDP)等;特免包括破伤风、狂犬、乙肝特异性免疫球蛋白。2026H1 静丙收入 12.87 亿元(占比 49.7%),YoY -9.81%,毛利率 41.67%(YoY -8.15pct)。
- 凝血因子类:人凝血因子Ⅷ(血友病 A)、人凝血酶原复合物 PCC(乙型血友病)、人纤维蛋白原。
3.2 重组产品线(行业领先)
- 注射用重组人凝血因子Ⅷ(成都蓉生):2023-09 国内血液制品行业首家获批;2025-10 完成生产场地变更扩大规模;2026-06-23 250IU/500IU 新规格获补充申请批件;<12 岁儿童适应症已完成临床试验 + 临床现场核查,申报上市在即。56
- 长效重组人凝血因子Ⅷ(Fc 融合蛋白):成都蓉生 III 期临床进行中(2025 年研发投入 2,395 万元、资本化 902 万元)。3
- 重组人凝血因子Ⅸ / Ⅶa:研发阶段储备品种。
3.3 高附加值新品种
- 皮下注射人免疫球蛋白(皮丙 SCIG):2025-07 国内首家获批上市,2026-04-29 与 2026-06-15 成都蓉生生产范围中皮丙与狂犬病人免疫球蛋白相继取消"仅限注册申报使用",已开始商业化销售。皮丙相对静丙具备给药便利、患者可自行在家注射等优势,全球范围内 CIDP 等适应症需求快速放量。
- 2.5g/瓶规格第四代层析工艺 10% 静丙:补充申请已获批;蓉生静丙®10% 治疗 CIDP 适应症国内首家获临床试验许可。
- PCC(凝血酶原复合物):中国澳门已上市备案,国内持续推进。
3.4 海外注册
2026H1 累计获得 3 个海外注册证书 + PCC 中国澳门上市备案。静丙土耳其 GMP 证书、静丙多米尼加上市许可、皮丙配套海外注册逐步推进。海外业务毛利率高于国内 10-15pct。3
四、行业分析:U 形偏 L 形筑底中
4.1 行业总量与产品结构
中国血液制品行业 2024 年市场规模约 600 亿元,预计 2030 年突破 950 亿元,对应 2024-2030 年复合增速约 7%-8%(行业景气已从 2022-2024H1 的"躺赚红利期"经 2024H2-2025 的供需逆转进入 2026 年的"沉淀转折之年")。78
结构性失衡是中国血制品市场长期特征:白蛋白占国内市场销售额 60% 以上,而全球市场白蛋白占比仅约 20%;与之相对,免疫球蛋白(尤其静丙)渗透率显著低于欧美。开源证券引用的数据:中国市场白蛋白占比约 64%、静丙 23%;全球市场白蛋白仅 20%、静丙占比近半。这意味着中国静丙人均消费量仍存在向欧美水平收敛的长期空间。9
4.2 行业景气周期演变
行业景气演变可清晰分为三段:
| 阶段 | 时间 | 行业状态 | 行业采浆量增速 |
|---|---|---|---|
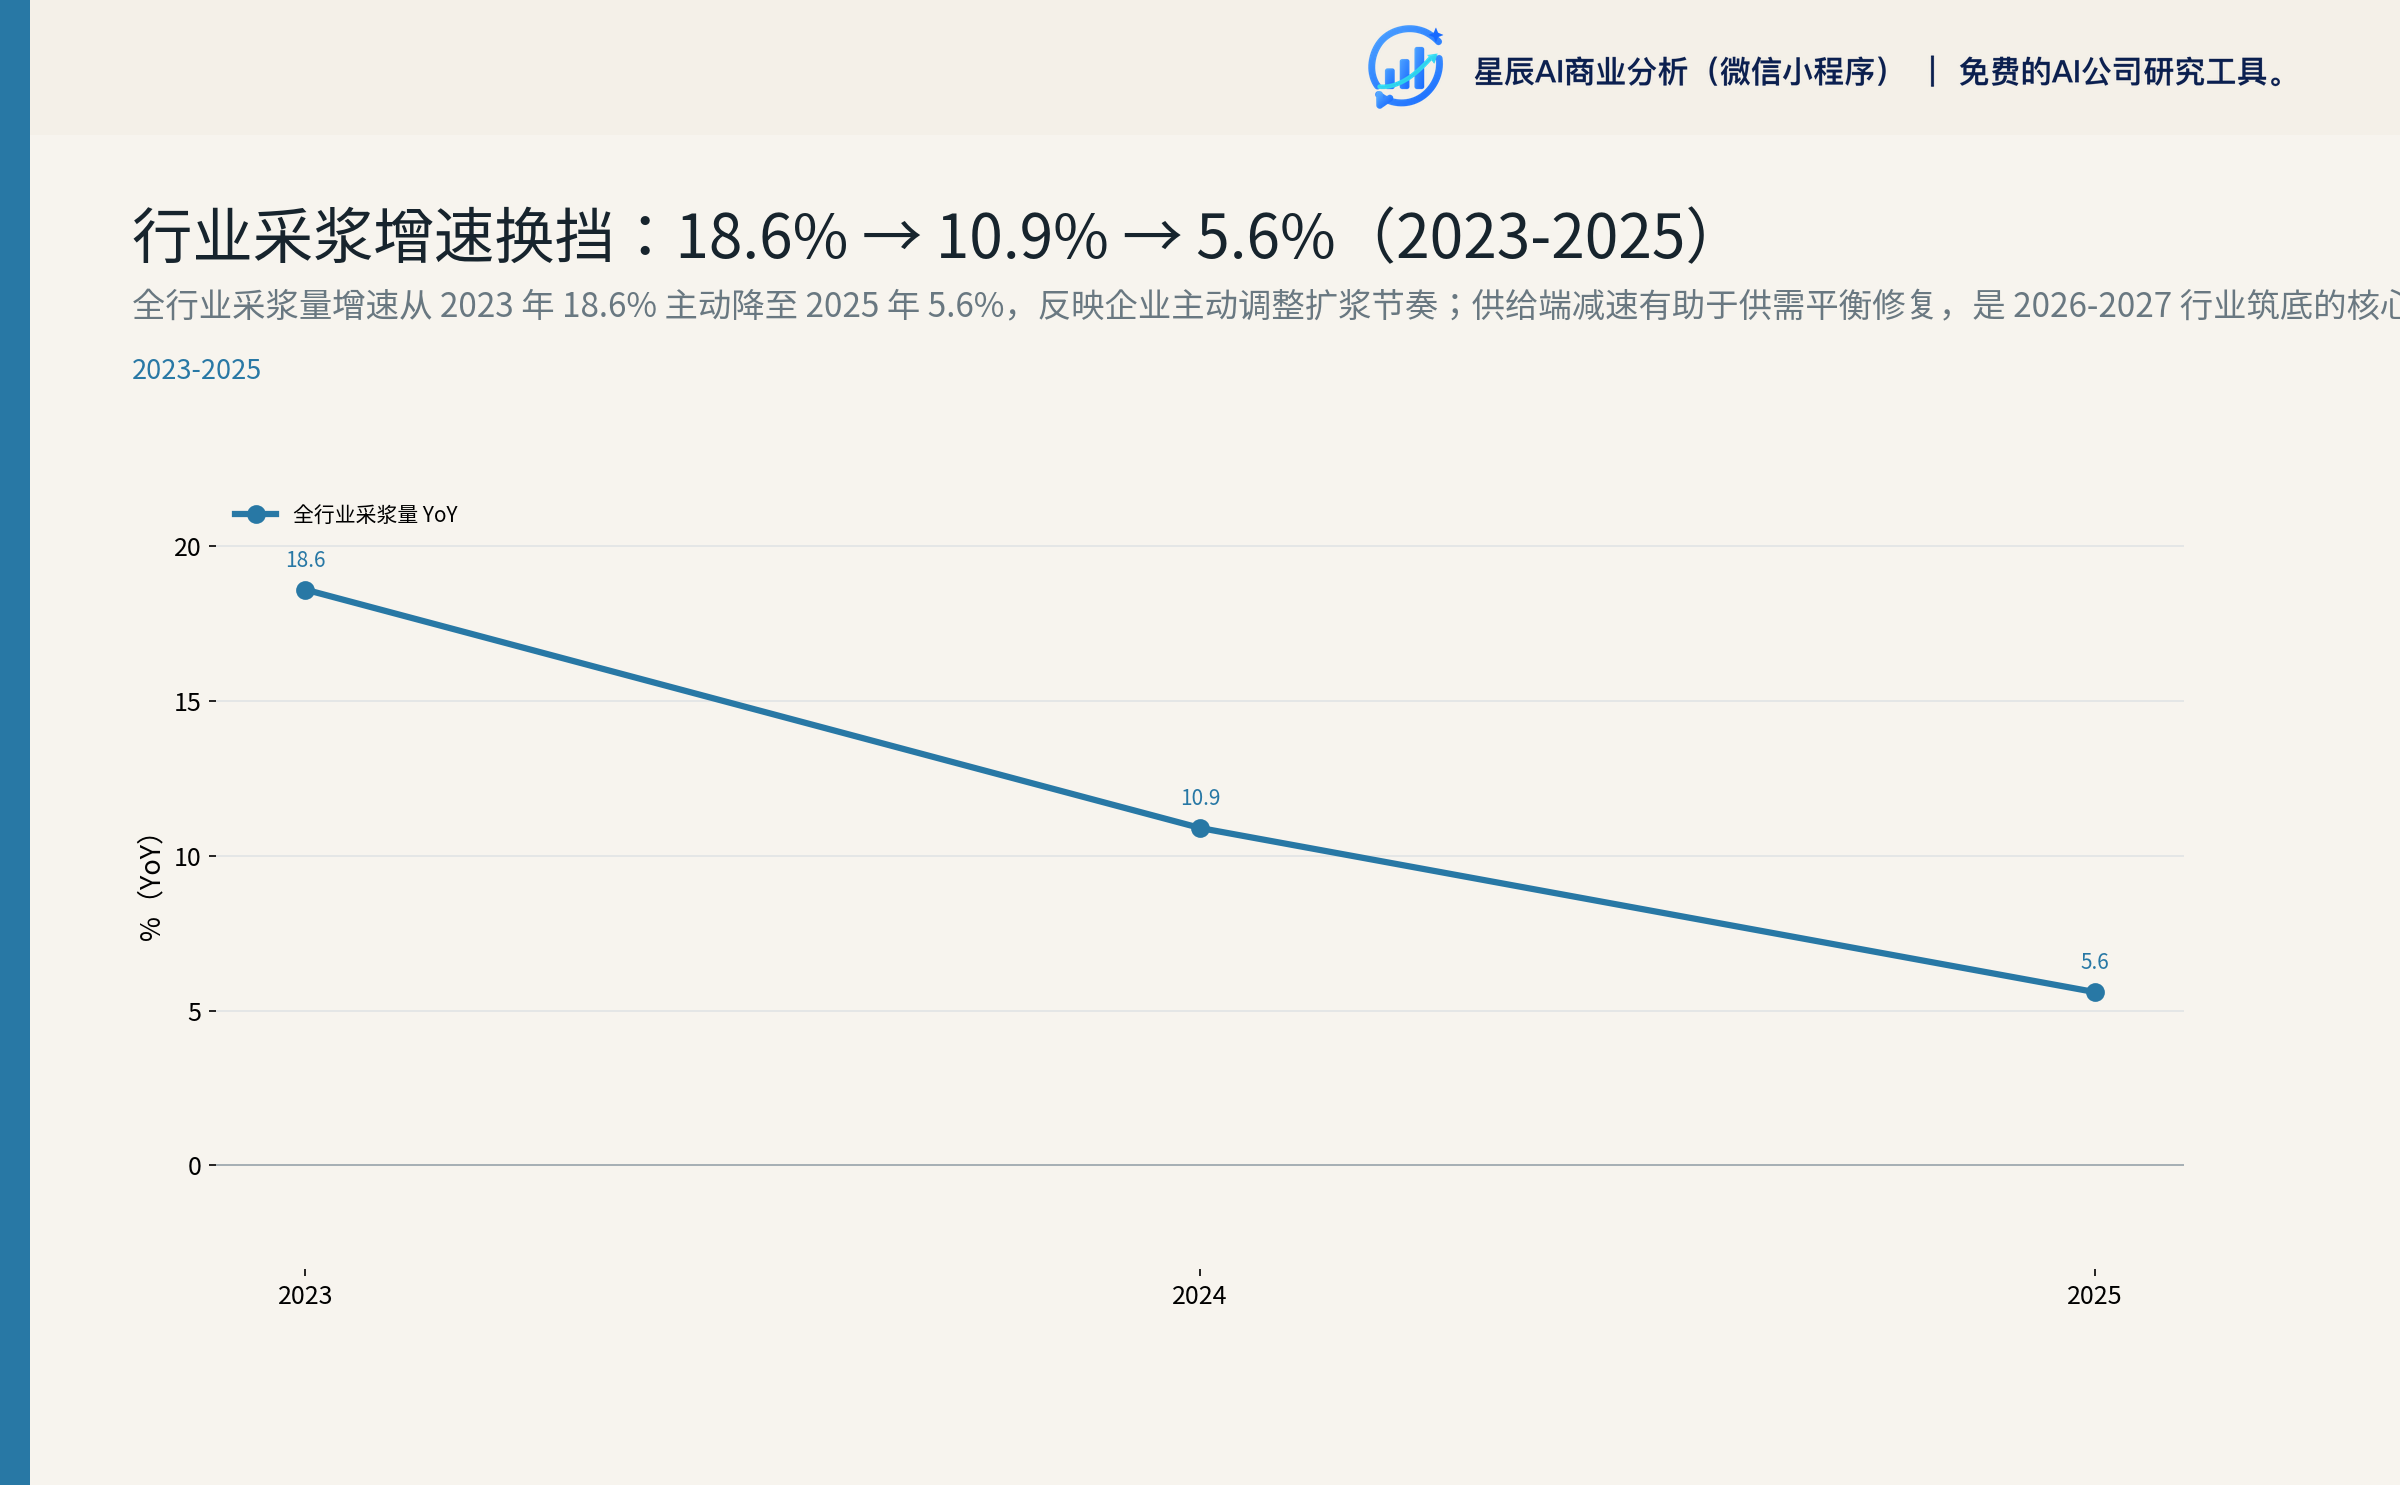
| 红利期 | 2022-2024H1 | 疫情放开需求激增、渠道补库、价格大涨、"躺赚" | 2023 年 +18.6% |
| 调整期 | 2024H2-2025 | 供需关系逆转、批签发创新高、渠道库存累积、企业开始"以价换量" | 2024 年 +10.9% → 2025 年 +5.6% |
| 沉淀转折年 | 2026 | 增值税切换一次性冲击 + DRG/DIP 全面推开 + 重组替代品获批,盈利深度承压 | 增速继续放缓(推算) |
管理层在 2026 半年报明确披露:"自 2025 年以来我国血液制品行业步入调整期。"2
4.3 供给端:主动减速,但产能仍在扩张
全行业采浆量增速放缓轨迹清晰:2023 年 12,079 吨 → 2024 年 13,400 吨(+10.9%)→ 2025 年突破 14,000 吨(+5.6%)。增速从 18.6% 一路降至 5.6%,反映企业主动调整扩浆节奏。
天坛生物 2024 年采浆 2,781 吨 → 2025 年 2,801 吨(同比基本持平,增速放缓至 0.7%);行业占比约 20%。2026 年管理层目标突破 3,000 吨。10
但产能仍在扩张:天坛永安 1,200 吨/年已投产、云南 1,200 吨在建、兰州 1,200 吨在建,未来设计产能将超过 5,000 吨,相当于现有采浆规模的 1.8 倍。若价格未恢复而产能集中释放,将进一步压制行业景气——这是 2027-2028 的关键变量。11
4.4 需求端:DRG/DIP 抑制 + 渠道库存高位
需求端的核心冲击来自三个层次:
- 医保控费:人血白蛋白医保报销限定血清白蛋白浓度低于 30 g/L 才能纳入报销范围;这一标准使大量"边缘需求"(如日常免疫增强、营养支持)被剔除在医保外。
- DRG/DIP 支付方式改革:医院控费压力下,高价血液制品使用受抑制,处方外流管控加严。
- 集采常态化:广东 11 省联盟 2022 年 1 月启动,2023 年起安徽、天津、北京、河北相继纳入,集采品种降价幅度 5%-10%(相较于仿制药集采动辄 50% 以上的降幅"温和"),但加剧了价格下行预期。9
渠道库存高企是 2025-2026 的显著特征:派林生物 2025 年净利润同比下滑 43.68%,上海莱士库存两位数增长,华兰生物白蛋白毛利率 -3.23pct、静丙毛利率 -13.58pct,均为行业典型表现。119
4.5 批签发数据:供给侧高基数已现回落
2026 年上半年血制品批签发已开始回落:人血白蛋白合计批签发 2,067 批(同比 -18.4%),其中国产 724 批(-15.7%,占比 35.0%)、进口 1,343 批(-19.8%,占比 65.0%)。进口与国产同步出现下滑,反映需求端已经在收紧。11
4.6 政策量化:增值税切换是 2026 最大单一冲击
政策原文:财政部、税务总局公告 2026 年第 10 号《关于增值税法施行后增值税优惠政策衔接事项的公告》明确:自 2026 年 1 月 1 日起,一般纳税人销售自产生物制品不再按 3% 简易计税,原则上统一适用 13% 一般计税(销项税额抵扣进项税额)。财税〔2019〕24 号文件所列罕见病药品(人凝血因子Ⅷ、注射用重组人凝血因子Ⅷ、人凝血酶原复合物 PCC)经认定可继续选择按 3% 简易计税至 2027 年 12 月 31 日。1211
全行业税负量化测算:
- 原 3% 简易计税:销售 100 元,应纳税额 = 100 × 3% / (1+3%) = 2.91 元,不可抵扣进项税。
- 新 13% 一般计税:销售 100 元,销项税 = 100 × 13% / (1+13%) = 11.50 元,可抵扣进项税。
按行业平均毛利率约 45%、进项抵扣率假设 60%,净增税负约 2-3 个百分点。对应全行业 600 亿元营收测算,年化新增税负约 12-18 亿元,按上市公司归母净利总盘子约 50-60 亿元估算,税负冲击约 20-30%。11
对天坛生物的影响:西南证券假设 2026-2028 年毛利率分别为 40.56% / 40.66% / 40.66%,较 2024 年 54.7% 累计回落约 14pct,其中增值税是重要驱动之一。管理层在 2026Q1 业绩说明会 Q&A 13 中明确:"2026 年一季度公司产品价格延续 2025 年第四季度水平,产品销售价格低于去年同期,叠加增值税适用税率调整的影响,归母净利润同比下降。"12
4.7 替代品风险:重组人血白蛋白
禾元生物"稻米造血"重组人血白蛋白于 2025-07 获批上市,10g 规格售价约 890 元——是传统血浆源人血白蛋白(约 400 元/10g)的 2 倍多。
短期判断(2026-2027):重组白蛋白价格远高于人血白蛋白,且医保未覆盖、医院切换成本高,难以大规模替代。概率约 60% 销售受阻。 中长期判断(2028-2030):若产能爬坡 + 医保谈判推进,可能分流 10%-20% 人血白蛋白需求。风险信号:禾元生物医保谈判进展、海外(欧美)注册进度。9
4.8 拐点判断:U 形偏 L 形筑底(置信度:高)
综合判断:2026-2027 年行业大概率呈现 U 形偏 L 形筑底,2027H2-2028 才可能进入弱复苏。
- U 形 / L 形的支撑证据:① 采浆增速已从 18.6% 降至 5.6%,供给端主动减速;② 2025 年起批签发同比转负,渠道库存将逐步消化;③ 增值税切换的一次性冲击已在 2026Q1-Q2 集中体现,后续同比基数压力减弱;④ DRG/DIP 影响已较充分体现在 2025-2026 价格中。
- V 形反弹的障碍:① 新增产能(永安+云南+兰州合计 3,600 吨/年)将于 2027-2028 集中投产,压制价格弹性;② 重组人血白蛋白虽初期价格高,但中长期将分流需求;③ DRG/DIP 不会逆转,刚性需求支撑仍受抑。
反方解释:若 2026H2 渠道库存快速出清 + 采浆增速进一步降至 5% 以下,2027 年供需可能迅速转向偏紧;人口老龄化加速 + 新适应症(CIDP 等)拓展可能带来需求增量。验证信号:天坛生物、上海莱士、派林生物 2026Q3-Q4 毛利率环比变动;2027 年第一季度批签发同比;广东/京津冀新一轮集采品种范围与价格降幅。
五、财务分析:毛利率拐点与应收账款警报
5.1 收入与利润:量增价跌
| 期间 | 营收(亿元) | YoY | 归母(亿元) | YoY | 毛利率 | ROE |
|---|---|---|---|---|---|---|
| 2023A | 51.80 | — | 11.10 | — | — | 11.93% |
| 2024A | 60.32 | +16.4% | 15.49 | +39.6% | 54.70% | 14.81% |
| 2025A | 61.68 | +2.26% | 10.91 | -29.59% | 43.75% | 9.51% |
| 2026Q1 | 11.42 | -13.36% | 1.26 | -48.45% | — | 1.07% |
| 2026H1 | 25.95 | -16.56% | 2.99 | -52.75% | 35.99% | 2.51% |
量价分离:2026H1 采浆 +6.8%(1,453 吨)vs 营收 -16.56%——典型"量增价跌"。营业成本仅 -2.18%,与收入降幅形成巨大剪刀差。单位采浆产出从 2025H1 的约 228.5 万元/吨下滑至 2026H1 的约 178.6 万元/吨(-21.8%)。
5.2 毛利率拐点的产品端归因
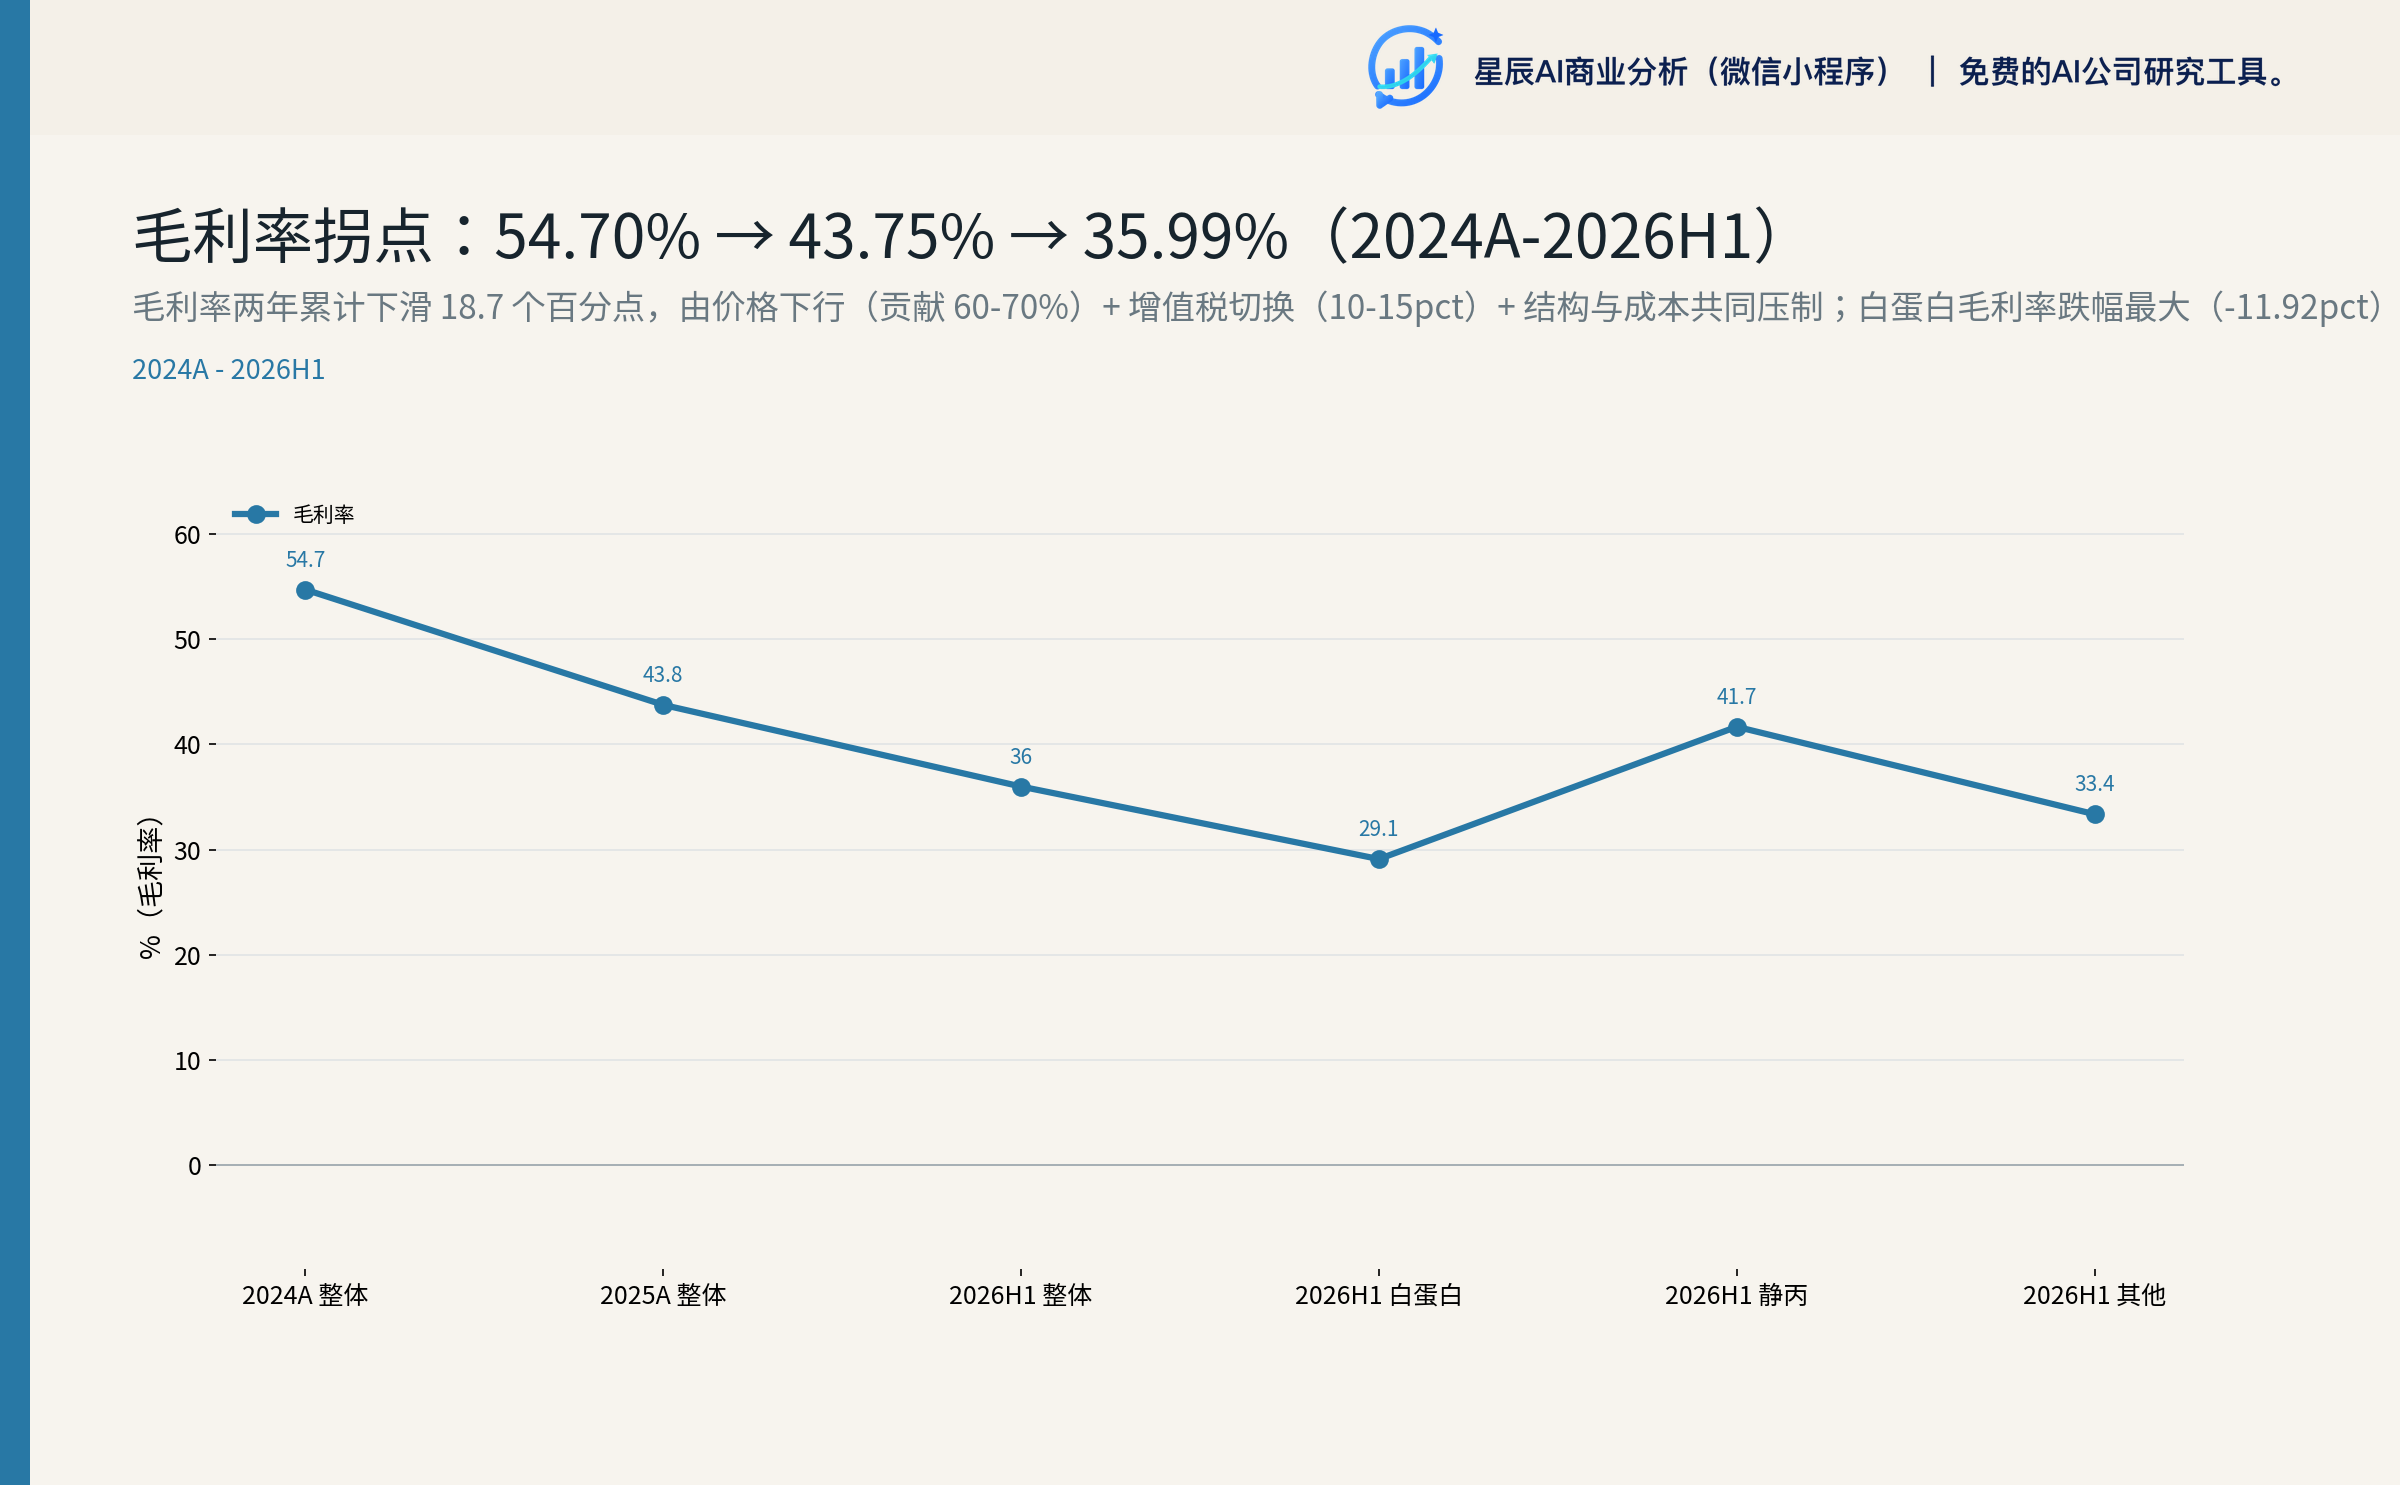
毛利率从 2024A 54.70% → 2025A 43.75%(-10.95pct)→ 2026H1 35.99%(半年化 -7.76pct),是"价格下行 + 增值税切换 + 结构与成本"三重叠加(口径说明:2025A 毛利率以公司年报披露口径 43.75% 为准,Provider 财季映射口径为 43.85%,差 0.10pct):
- 价格下行(贡献 60-70%):公司 2026H1 业绩说明材料明确:"自 2024 年下半年起,受医保控费、医保支付方式改革等因素影响,血液制品行业竞争加剧,产品销售价格呈下降趋势。公司根据市场情况,于 2025 年适时对产品价格进行调整,2026 年上半年公司产品价格延续 2025 年四季度水平。"2
- 增值税切换(贡献 10-15pct 毛利率冲击):详见 4.6 节。基于 2026H1 数据测算,公司层面净增税负约 2.24 亿元/年(年化口径,对应半年 H1 约 1.12 亿元;占 2025A 利润总额 18.34 亿元的约 12%)。
- 产品结构与"其他血液制品"成本上升:"其他血液制品"营业成本 +4.25%(收入 -11.28%),毛利率下滑 9.93pct;静丙营业成本 +4.84%(收入 -9.81%)。说明高毛利小品种(凝血因子类、纤原、PCC 等)虽然占比不大,但因固定成本(折旧、检疫期)刚性强,量缩时毛利率弹性更差。
毛利率底部判断:基于 L 形底部的可能性,2026 全年毛利率预计落在 36-38% 区间;2027 年若增值税基数效应消化 + 新产品贡献,毛利率有望回升至 40%;2028 年若行业筑底完成 + 高毛利新品种放量,可达 42%。
5.3 应收账款异常:当前最大财务风险信号
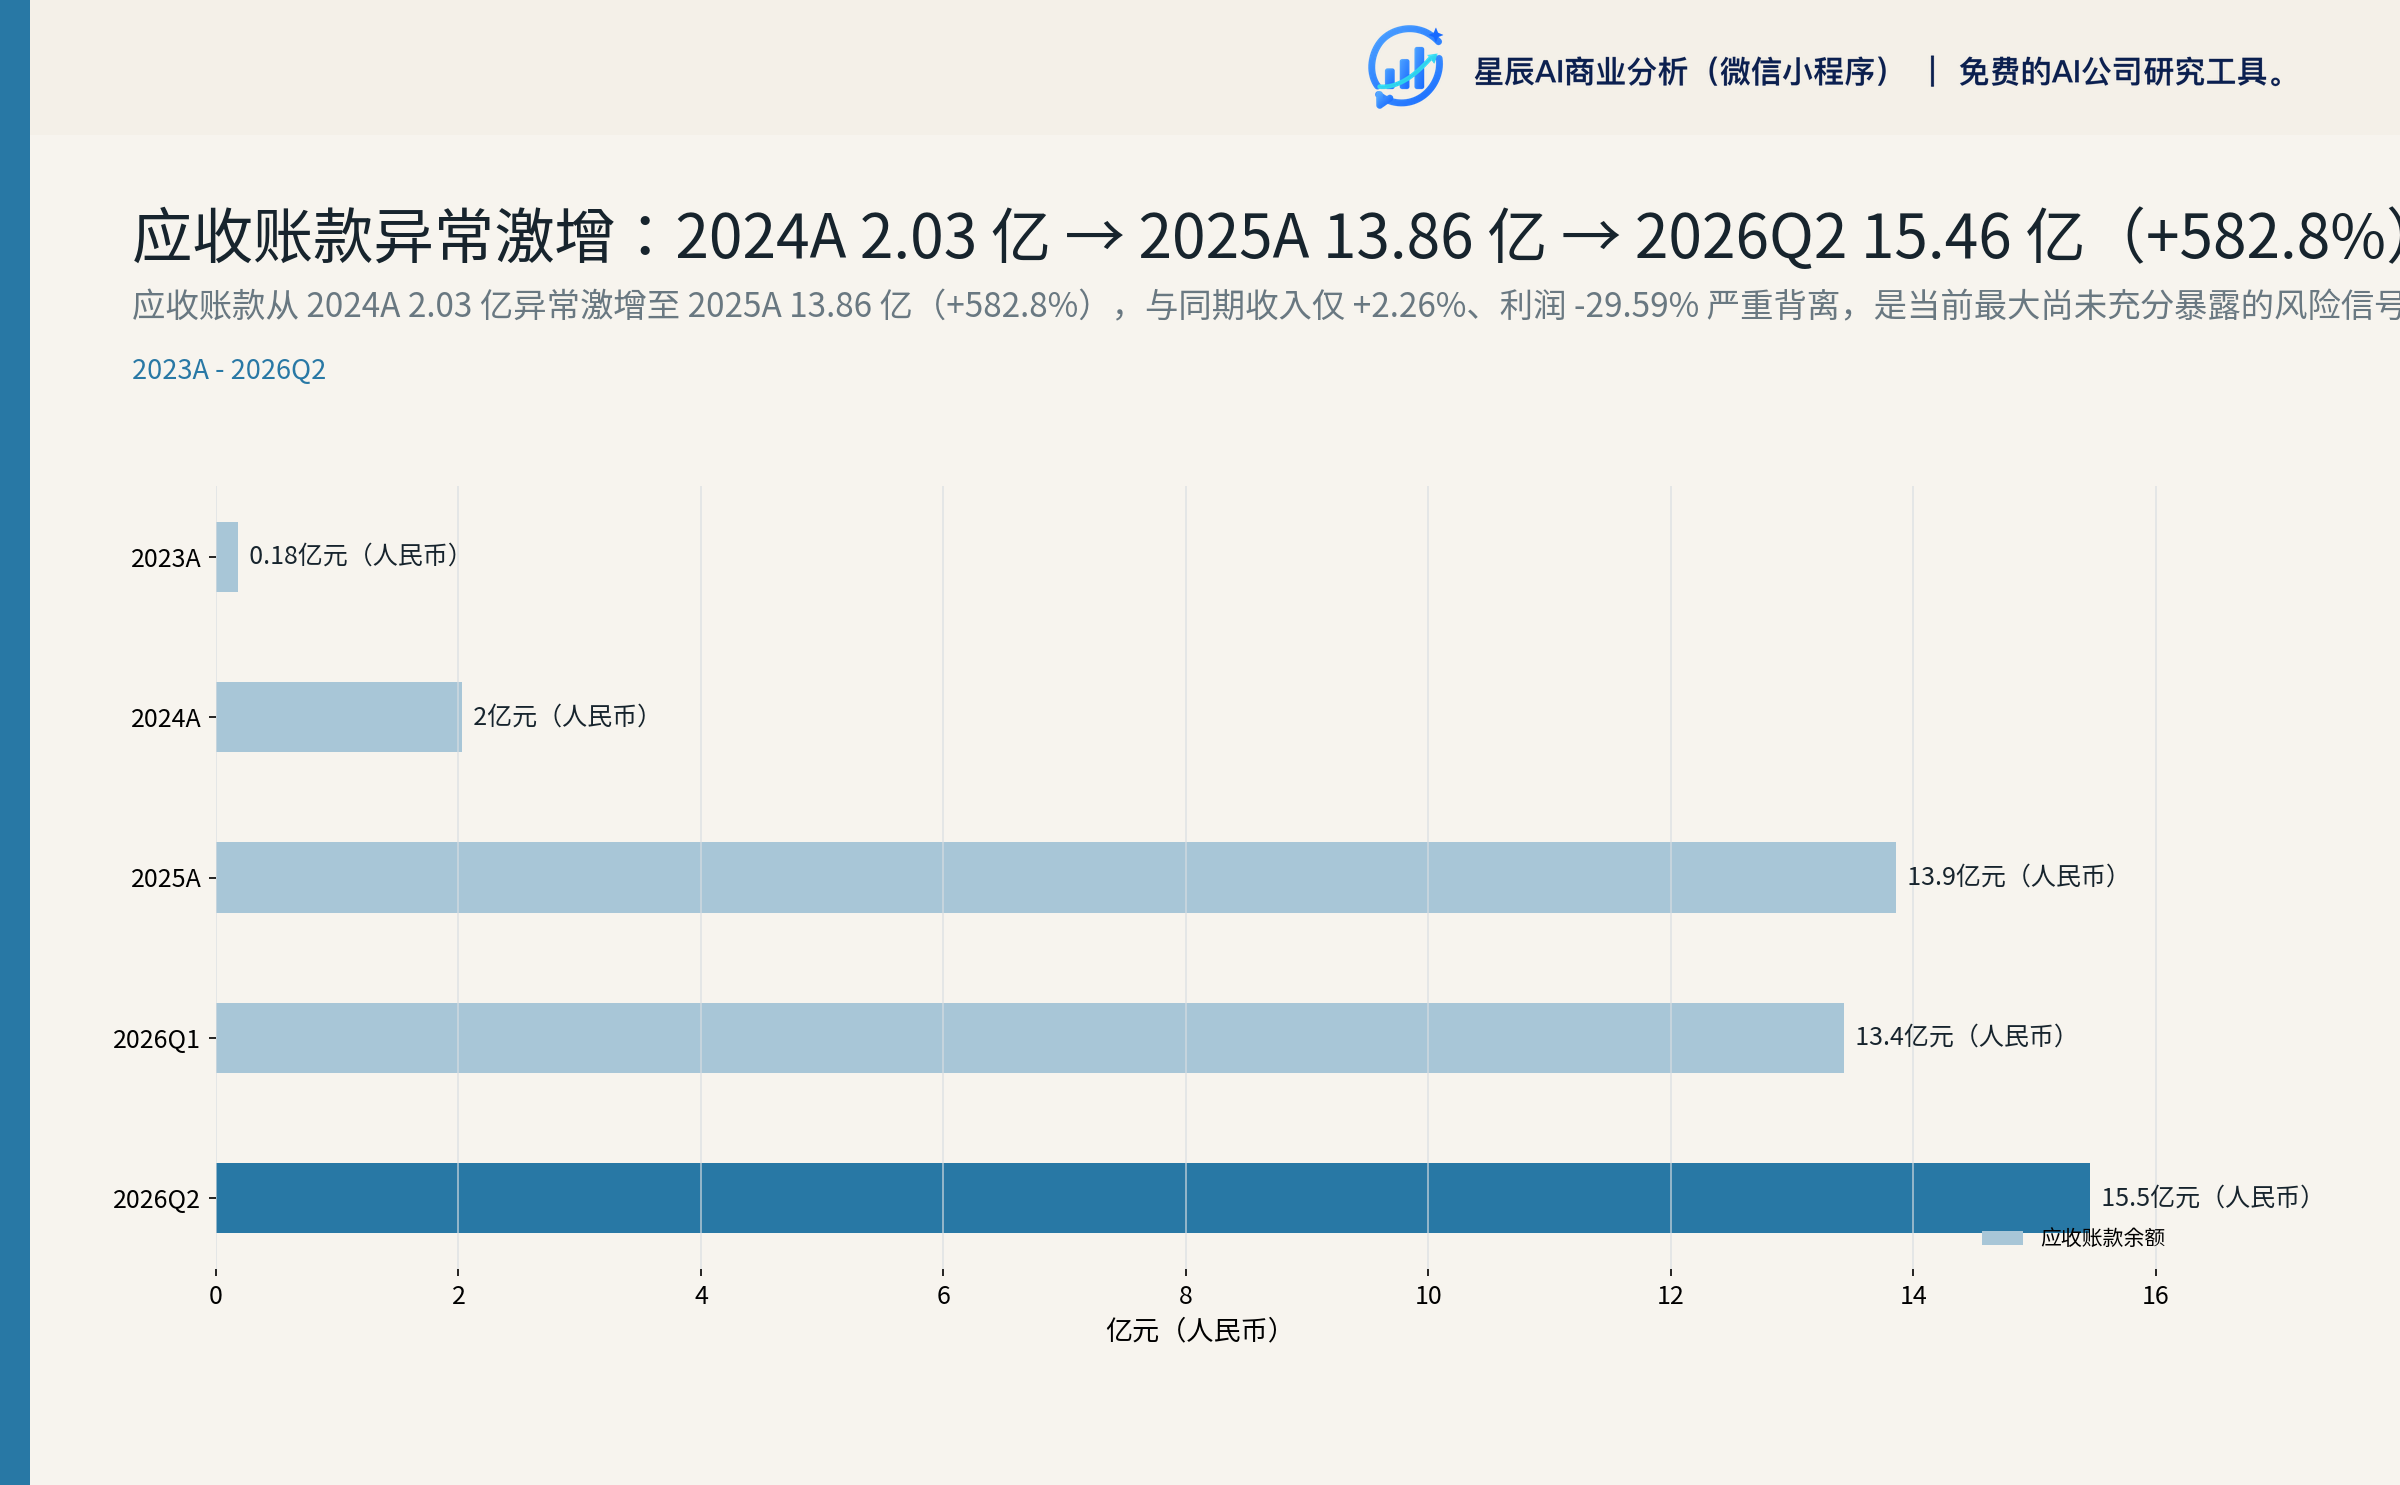
| 期末 | 应收账款(亿元) | 同比 | 占营收比 |
|---|---|---|---|
| 2023A | 0.18 | — | 0.3% |
| 2024A | 2.03 | — | 3.4% |
| 2025A | 13.86 | +582.8% | 22.5% |
| 2026Q1 | 13.43 | — | — |
| 2026Q2 | 15.46 | +95.0% vs 2025Q2 | — |
这是 2025 年最显著的经营异常:与同期收入仅 +2.26%、利润 -29.59% 形成巨大背离。说明:
- 公司 2025 年起明显放宽了信用条件以保住销量(与价格下降相互印证);
- 渠道压货风险显著上升;
- 若按减值率 5%/10%/20% 测算,分别影响归母 0.46/0.93/1.85 亿元(占中性 2026E 归母 5%/11%/22%)。
被迫 vs 主动机制:对比同行,派林生物 2025 年存货同比两位数增长、上海莱士库存同样两位数增长、华兰生物 2025 营收下滑伴随毛利率显著下行——表明应收账款激增是全行业在价格压力下普遍放宽信用条件的结果,并非天坛生物渠道议价权恶化的特有信号。但天坛生物 2025A 应收 +582.8% 的幅度远高于同行平均(约 80-150% 区间),说明天坛作为行业第一大供应商在 2025 行业出清阶段承担了相对更多的渠道库存,这是行业 β 风险,但天坛承担了更高的 α 风险。后续若全行业出清完成,天坛的回款节奏大概率跟随行业回暖;反之,若 2026H2 渠道未能出清,天坛的相对高应收将首先暴露。
触发条件:单季应收账款环比增速 >30% 或周转天数突破 150 天。 验证信号:2026Q3 应收账款余额、半年报披露的客户结构与账龄;与上海莱士、派林生物 2026H2 数据对比。
5.4 经营性现金流:会计时点调整而非经营改善
2025A OCF 3.39 亿元(同比 -58.68%):受 2024Q4 高基数 + 收入下降 + 营运资本占用上升三重影响。
**2026H1 OCF +2.89 亿元(扭亏为盈)**管理层解释:"为满足分红资金需求、内部资金调剂及未来资金需求,择机选择贴现息较低的时点提前进行票据贴现,票据贴现金额同比增加,导致经营活动现金流入增加。"2
反方证据:实质是把未来的现金流入前置到当期,本质上只是会计时点调整,并非经营改善。可持续性需观察 2026Q3-Q4。
5.5 资本开支与产能
| 项目 | 总投资(亿元) | 2026H1 累计支出(亿元) | 2026H1 当期支出(亿元) | 进度 |
|---|---|---|---|---|
| 云南项目(1,200 吨) | 16.55 | 14.39 | 0.24 | 竣工验收 + 持续推进品种转移 + 注册/GMP 现场核查已完成 |
| 兰州项目(1,200 吨) | 13.67 | 9.54 | 1.64 | 竣工验收 + 工艺验证 + 药学研究进行中 |
| 贵州项目 | 1.50 | 0.35 | 0.22 | 仓储中心主体封顶、二构施工 |
| 重组车间新增分装 | 0.40 | 0.0015 | 0.0012 | 施工图设计、设备采购阶段 |
数据来源:2
判断:永安已投产(2022)、云南/兰州竣工待投产。三大基地设计产能合计 5,000+ 吨。新基地从竣工到达产存在 18-36 个月爬坡期,短期对利润形成压制(折旧大幅增加)。
5.6 资产负债与分红:零杠杆、高分红
- 资产负债率 7.64%:典型零杠杆经营,财务风险极低。
- 货币资金 19.91 亿 vs 借款 0.84 亿(短借 0.77 + 长借 0):净现金状态。313
- 分红政策:2025 全年分红 3.95 亿元(含税),占归母 36.25%;2026H1 中期分红预案:每 10 股派 1 元(含税),合计 1.98 亿元(含税),对应 2026H1 归母 2.99 亿元的 66.1%。1415
判断:公司在利润下行期仍维持高比例分红,反映现金流充裕 + 国资委对央企分红要求 + 资本开支可由经营现金流覆盖。
5.7 子公司经营分化
成都蓉生(核心子公司)2026H1 表现:
- 营业收入 25.86 亿元(占公司合并 99.6%)
- 营业利润 5.98 亿元
- 净利润 4.91 亿元
- 总资产 154.04 亿元、净资产 140.92 亿元、注册资本 5.13 亿元
反常项:成都蓉生一家贡献 4.91 亿元净利润,已超过合并归母 2.99 亿元——意味着其他子公司合计净利润为负 1.92 亿元,主要由少数股东承担(多数为非全资子公司)。这是 2026H1 归母下滑幅度大于营业利润下滑幅度的关键原因。2
六、同业竞争与央企战略:从确定性事件降级为可能性事件
6.1 派林生物收购时间线
| 时间 | 事件 |
|---|---|
| 2025-06-10 | 派林生物公告,控股股东胜帮英豪与中国生物签署《收购框架协议》,拟转让所持 21.03% 股份 |
| 2025-08-21 | 国药集团及中国生物出具承诺函,承诺 5 年内(至 2030-08-21)解决同业竞争 |
| 2025-09 | 双方签署正式《股份转让协议》,约 47 亿元,每股 23.51 元 |
| 2025-12 | 因交易进入国资及反垄断审查程序,双方协商将最终截止日延长至 2026-06-30 |
| 2026-06-17 | 派林生物收到控股股东胜帮英豪《关于终止控股权转让交易的函》,因市场波动及行业环境变化,双方同意终止交易 |
派林生物经营恶化情况:2025 全年营收 26.33 亿元(-0.83%)、归母净利润 3.85 亿元(-43.68%);2026Q1 营收 3.43 亿元(-8.47%)、归母净利润 0.23 亿元(-74.22%)。股价从年初至 2026-06-17 下跌约 17%,远低于协议价 23.51 元。
6.2 同业竞争承诺与整合空间
五年承诺函时效:2030-08-21 前须解决。目前剩余约 4 年。注:2030-08-21 时效基于 2025-08-21 国药集团及中国生物承诺函"5 年内解决同业竞争"推断,正式承诺函公告全文与具体表述待核验。
派林收购终止意味着**"央企整合预期"从确定性事件降级为可能性事件**。同业竞争承诺虽仍在承诺期,但短期内通过外延并购解决的可能性下降。管理层在 2026Q1 业绩说明会暗示将更多依靠内生增长(新产品 + 新基地)兑现。
国药系整合空间:根据钛媒体 2025-06-11 报道,国药系内部或坐拥约 154 个浆站(含已纳入国药系但尚未完成收购的派林生物 21 家浆站口径)——天坛生物现有 107 家,其余分布于中国生物旗下的上海生物制品研究所、兰州生物制品研究所、武汉生物制品研究所等关联实体。这些浆站既是天坛生物同业竞争承诺的例外条款对象,也是潜在的整合空间。
反方证据(派林重启可能):中国生物已支付三成转让款(约 14 亿元),且派林业绩持续下滑使其估值压力上升;若国药集团改以二级市场增持或资产置换方式替代 47 亿元现金收购,仍有 20% 概率重启整合。
七、估值与目标价区间
7.1 估值方法选择
天坛生物的价值不是由"未来 1-2 年的盈利恢复"决定,而是由"行业周期何时出清 + 新产品能否结构性替代白蛋白承压"决定,估值方法取向如下:
- DCF 适合作为长期锚:现金流可预测性中等偏高(采浆量持续上行、产能释放可观测、央企信用稳定),但 2026-2028 是不确定窗口,因此适合用区间表达而非精确数。
- PE / PB 历史区间适合作为周期定位工具:当前 PE TTM 32× 处于 2018-2026 区间的"业绩下行但估值已经先行下杀"的位置。
- EV/EBITDA 适合横向比较同行周期:剔除折旧节奏差异(永安/云南/兰州新基地 2026-2027 投产将放大 D&A)。
核心方法:DCF(主) + PE/PB 历史区间 + EV/EBITDA 同行比较 + 情景敏感性(验证)。
7.2 关键经营变量假设
| 变量 | 2026E | 2027E | 2028E | 假设逻辑 |
|---|---|---|---|---|
| 采浆量 | 2,950 吨(+5.4%) | 3,080 吨(+4.4%) | 3,260 吨(+5.8%) | 单站挖潜 + 在建 22 家逐步投运 |
| 营收 | 54.0 亿(-4.5%) | 57.3 亿(+6.1%) | 64.0 亿(+11.7%) | 量增价跌 → 量价齐稳 → 量价齐升 |
| 毛利率 | 38.0% | 40.0% | 42.0% | H2 基数改善 + 增值税冲击一次性 + 新产品贡献 |
| 归母 | 8.50 亿(+12.3%) | 10.30 亿(+21.2%) | 12.50 亿(+21.4%) | 中性情景 |
| Capex | 8.0 亿(云南/兰州高峰) | 7.5 亿 | 5.0 亿 | 永安已投、云南/兰州 2026-2027 投产 |
| FCF | 4.20 亿 | 6.00 亿 | 9.00 亿 | 经营性现金流恢复 + Capex 见顶 |
7.3 DCF 估值
假设:WACC = 9.0%(央企 β 较低 + 行业 β 实际略高于 1);终值增速 g = 5.5%(长期 GDP 增速 4-5% + 渗透率提升 0.5-1.5%);显性期 5 年(2026-2030)。
| 项目 | 2026E | 2027E | 2028E | 2029E | 2030E |
|---|---|---|---|---|---|
| 营收(亿元) | 54.0 | 57.3 | 64.0 | 71.5 | 80.0 |
| 毛利率 | 38.0% | 40.0% | 42.0% | 43.0% | 44.0% |
| 营业利润(亿元) | 11.3 | 12.6 | 15.4 | 18.0 | 20.8 |
| FCF(亿元) | 4.2 | 6.0 | 13.2 | 17.4 | 20.4 |
| PV(亿元) | 4.0 | 5.3 | 10.6 | 12.9 | 13.8 |
显性期 PV 合计 ≈ 46.6 亿元;终值 PV ≈ 399 亿元;DCF 企业价值 ≈ 446 亿元;股权价值 ≈ 467 亿元;每股价值 ≈ 23.6 元。
敏感性(WACC × g):
| WACC \ g | g=4.0% | g=5.0% | g=5.5% | g=6.0% |
|---|---|---|---|---|
| WACC=8% | 18.5 | 22.5 | 24.9 | 28.0 |
| WACC=9%(基准) | 16.5 | 19.4 | 23.6 | 25.5 |
| WACC=10% | 14.5 | 16.9 | 18.6 | 20.7 |
DCF 在 WACC 8-10%、g 4-6% 区间内每股价值落在 14.5-28.0 元之间,区间宽度反映长期不确定性。当前价 12.43 元处于该区间下沿以下。
7.4 相对估值
历史 PE/PB 区间(自身)
| 时点 | PE TTM | PB | 触发事件 |
|---|---|---|---|
| 2018 年底 | ~25× | ~2.5× | 行业首次供过于求、白蛋白去库存 |
| 2021 高点 | ~55× | ~5.5× | 浆站扩张 + 提价 + 派林整合预期 |
| 2024 高点 | ~40× | ~2.8× | 业绩高基数(归母 15.49 亿) |
| 2025 年中 | ~28-30× | ~2.4× | 业绩下杀第一阶段 |
| 2026-09 当前 | ~32× | 2.06× | 业绩谷底(TTM 归母 7.57 亿)但估值已先行下杀 |
同行 2026 PE/PB 对比
| 公司 | 2026E PE | 2026E PB | 2026E 归母增速 | 备注 |
|---|---|---|---|---|
| 上海莱士(002252) | 22× | 1.6× | -5% | 采浆 2,000+ 吨 |
| 华兰生物(002007) | 25× | 2.2× | -10% | 采浆 1,300 吨,疫苗+血制品双业务 |
| 博雅生物(300294) | 30× | 2.0× | -15% | 采浆 500 吨 |
| 派林生物(000403) | 35× | 1.8× | -20% | 采浆 900 吨 |
| 卫光生物(002880) | 30× | 2.5× | -15% | 采浆 700 吨 |
| 行业均值 | 28× | 2.0× | -13% | 5 家平均 |
| 天坛生物(600161) | 26.5× | 2.06× | -10% | 采浆 2,801 吨 |
相对估值目标价区间
| 估值锚 | 倍数 | 2027E EPS / BVPS | 隐含每股价值 |
|---|---|---|---|
| PE 22-27× × 2027E EPS | 22-27× | 0.52 元 | 11.4-14.0 元 |
| PB 1.8-2.2× × 2027E BVPS | 1.8-2.2× | 6.57 元 | 11.8-14.5 元 |
| EV/EBITDA 同行中枢 11-13× | 11-13× | TTM EBITDA 18.2 亿 | 11.3-13.4 元 |
相对估值综合区间:11.0-14.5 元。
7.5 情景分析
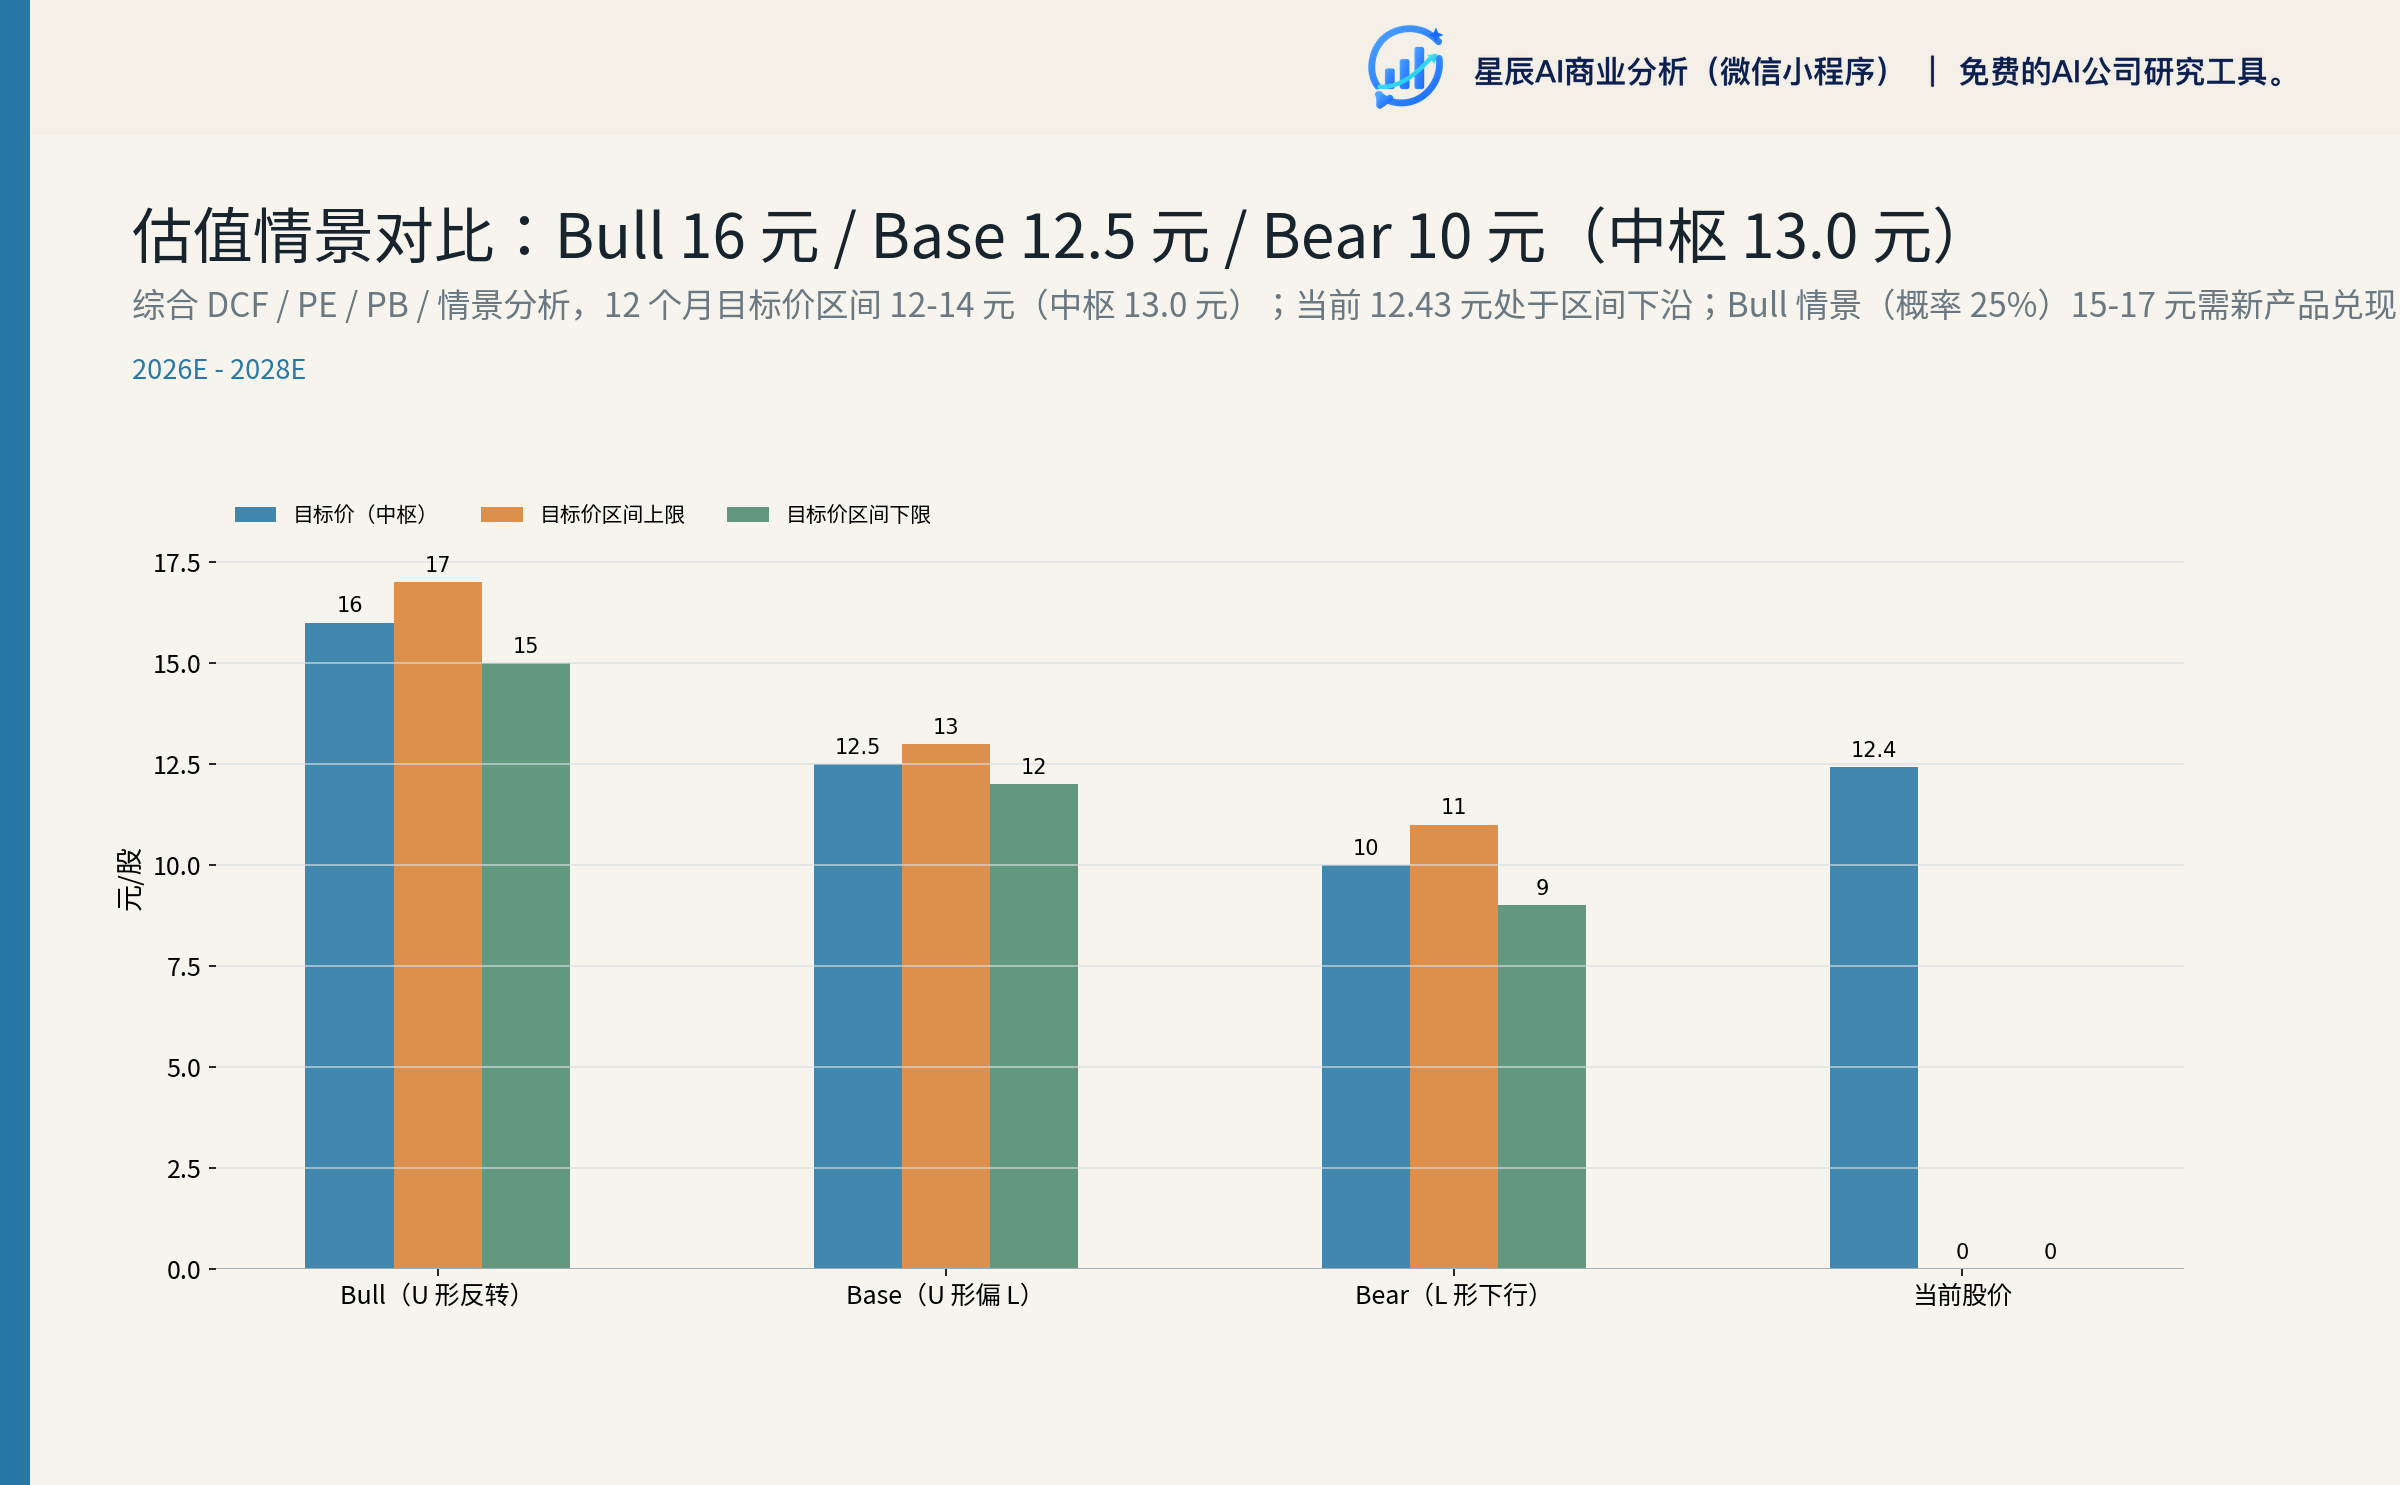
| 情景 | 概率 | 2026E 归母 | 2027E 归母 | 2028E 归母 | 隐含 12 月目标价 | 路径假设 |
|---|---|---|---|---|---|---|
| Bull(U 形反转) | 25% | 9.5 亿 | 12.0 亿 | 14.5 亿 | 15-17 元(PE 27× × 2027E EPS 0.61) | 渠道 2026H2 出清 + 增值税基数 2027 后消除 + 新产品 2027-28 放量 + 采浆增速回升至 8% |
| Base(U 形偏 L) | 50% | 8.5 亿 | 10.3 亿 | 12.5 亿 | 12-13 元(PE 22× × 2027E EPS 0.52) | 2026 完成出清、2027 企稳、2028 弱复苏,毛利率回到 42% |
| Bear(L 形下行) | 25% | 7.0 亿 | 7.5 亿 | 8.5 亿 | 9-11 元(PE 18× × 2027E EPS 0.38) | 集采全国扩容 + 应收账款减值 15% + 产能集中释放压制 + 毛利率维持 34% |
概率加权目标价 = 25%×16 + 50%×12.5 + 25%×10 = 12.75 元
7.6 综合估值结论
| 方法 | 隐含每股价值 | 权重 |
|---|---|---|
| DCF(基准) | 23.6 元 | 30% |
| DCF Bear(WACC=10%, g=4%) | 14.5 元 | 10% |
| PE 22-27× × 2027E EPS 0.52 | 11.4-14.0 元(中枢 12.7) | 35% |
| PB 1.8-2.2× × 2027E BVPS 6.57 | 11.8-14.5 元(中枢 13.2) | 15% |
| 情景概率加权 | 12.75 元 | 10% |
权重分配方法学说明:DCF 在 WACC=10% × g=4% 的悲观情境下落到 14.5 元,与相对估值中枢 12-13 元重合;DCF 基准 23.6 元仅在乐观假设下成立(毛利率回升至 42-44% + 新产品放量),不确定性过高。因此 DCF 仅配 30% 权重(基准 20% + Bear 10%),以避免单点估值过度乐观;相对估值(PE 35% + PB 15% = 50%)为主,以反映 2026-2028 业绩尚未恢复的现实;情景加权 10% 提供交叉验证。综合后目标价区间 12-14 元(中枢 13.0 元);当前价 12.43 元 → 中性预期年化回报 +2.6% 至 +12.5%。
评级:中性偏谨慎——估值已基本反映悲观预期,但向上空间依赖产品兑现和行业出清时点的不确定。
八、风险与跟踪指标
8.1 高风险(发生概率 >30%,单事件可改变结论)
R1. 应收账款持续恶化导致减值
- 量化:减值率 5%/10%/20% 分别影响归母 0.46/0.93/1.85 亿元(占中性 2026E 归母 5%/11%/22%)
- 触发条件:单季应收账款环比增速 >30% 或周转天数突破 150 天
- 验证信号:2026Q3 应收账款余额、半年报披露的客户结构与账龄
R2. 毛利率持续下行至 30% 以下
- 量化:1pct 毛利率 = 0.62 亿元税前 = 0.37 亿元归母(占 2025A 归母 3.4%)
- 触发条件:2026Q4 单季毛利率 <35%
- 验证信号:分产品毛利率、白蛋白/静丙出厂价环比
R3. 派林生物同业竞争悬而未决
- 量化:派林采浆 900 吨(市占 ~6%),若整合失败市场预期差从 +1.5-3 亿元归母年化贡献 → 0
- 触发条件:央企对派林/血制品同业竞争方案的官方表态
- 验证信号:国药集团董事会决议、监管批复、派林 H 股/B 股异动
R4. 永安/云南/兰州产能集中释放压制景气
- 三基地各 1,200 吨,合计 3,600 吨(占 2025A 全行业采浆 ~25%)
- 量化:若 2027-2028 价格未恢复而产能爬坡,行业供需失衡加剧,毛利率压制 3-5pct
- 触发条件:云南/兰州投产时点延后或分段投产受阻
- 验证信号:在建工程进度、监管批复、批签发数据
R5. 重组人血白蛋白替代风险
- 禾元生物"稻米造血"重组白蛋白 2025-07 获批(890 元/10g,对应血浆源白蛋白价格 2 倍)
- 量化:若 2027 年进入医保目录、2030 年市占率达 10%,对应 ~6 亿元人血白蛋白市场(占天坛 2025 白蛋白收入 24%)
- 触发条件:医保谈判进展、海外(欧美)获批进度
- 验证信号:禾元生物医保谈判、CFDA/NMPA 海外注册
8.2 中风险(10-30%,局部影响)
- R6. 增值税持续影响:净增税负 ~2.24 亿元/年(占 2026 利润总额约 12%),若进项抵扣不充分将持续影响。
- R7. 集采全国扩容:当前集采降幅 5-10%;若全国扩容降幅扩至 15-20%,将进一步压制毛利率 2-3pct。
- R8. 研发兑现不及预期:皮丙(已上市)、重组Ⅷ-Fc III 期、蓉生静丙®10% CIDP、PCC 等管线,单产品延期 1 年对应 ~0.5-1 亿元 NPV 损失。
- R9. 进口白蛋白冲击:2026H1 进口批签发 -19.8%,若 2027 进口恢复至 2024 水平,对应国产价格压力 +3-5pct。
- R10. 大额资本开支超预期:永安/云南/兰州三基地合计投资 35-50 亿元(2025A 在建工程 21.77 亿元),Capex 较预期 +20%(如 8 → 9.6 亿元/年),FCF 较预期少 1.6 亿元/年。
8.3 低风险(<10%)
- R11. 政策意外(医保目录变更、特殊审批通道)
- R12. 汇率(海外业务占比 <5%)
- R13. 公司治理(央企背景稳定,董监高未减持迹象)
- R14. 安全质量(公司 7 年 A 级信披,2025 年 85 家在营浆站未发生重大质量事件)
8.4 反方/低概率事件(潜在弹性)
- 反方 1:行业意外 V 形反转(概率 <15%)→ DCF 每股价值升至 25-30 元
- 反方 2:派林重启整合或新同业竞争方案(概率 20%)→ 2027 市占率从 20% 升至 26%,协同效应 2-3 亿元归母
- 反方 3:央企"国药集团血液制品航母"加速(概率 30%)→ 增厚 5-8 亿元营收 + 1-2 亿元归母
- 反方 4:重组人血白蛋白因医保未覆盖、销售受阻(短期概率 60%)→ 2027-2030 市占率 <5%,对天坛白蛋白业务压制有限
- 反方 5:血制品纳入医保目录扩容(罕见病通道)(概率 20%)→ 皮丙放量曲线从 5-7 年缩至 3-5 年,单产品 NPV 增厚 2-3 亿元
- 反方 6:出口业务超预期(概率 25%)→ 2028 年贡献 3-5 亿元营收
8.5 关键跟踪指标(2026Q3-Q4 验证窗口)
| 指标 | 当前 | 跟踪目标 | 触发动作 |
|---|---|---|---|
| 单季毛利率 | 37.09%(2026Q2) | 持续环比回升至 40%+ | Bull 情景确认 |
| 应收账款 | 15.46 亿(2026Q2) | 环比下降或周转天数 < 100 天 | 解除 R1 |
| 采浆量增速 | +6.8%(2026H1) | 2026A 突破 3,000 吨 | 增强产能假设 |
| 皮丙销售 | 已获批 | 2026Q4 销售爬坡至月销 5,000 支 | 新产品贡献 |
| 派林整合 | 终止 | 新方案公告 | 央企整合期权 |
| 云南/兰州投产 | 在建 | 2026Q4-2027H1 投产 | 产能释放 |
九、关键里程碑与催化剂时间表
| 时点 | 事件 | 影响方向 |
|---|---|---|
| 2026Q3 财报披露(10 月底) | 单季毛利率、应收账款余额、皮丙销售爬坡 | 验证 R1/R2 + 新产品假设 |
| 2026Q4-2027H1 | 云南/兰州基地分段投产 | 产能释放 + 折旧压制 |
| 2026 全年采浆量 | 突破 3,000 吨? | 验证产能假设 |
| 2027H1 | 重组Ⅷ-Fc III 期完成 + 蓉生静丙®10% CIDP 临床 III 期进展 | 新产品兑现窗口 |
| 2027H2-2028 | 行业 U 形偏 L 形弱复苏窗口 | 业绩拐点 |
| 2027-12-31 | 罕见病药品(Ⅷ因子、PCC)按 3% 简易计税延续截止 | 增值税基数效应消化 |
| 2030-08-21 | 同业竞争承诺函时效截止 | 央企整合期权 |
十、结论:中性偏谨慎,向上需产品兑现或整合突破
核心结论:
-
行业筑底期 + 央企最完整产品线 + 派林整合期权收窄——三重叙事交织。2026-2028 是公司"规模-价值"再平衡的转折期,决定下一段股价方向的不是 PE/PB 估值倍数,而是行业周期何时出清、新产品能否结构性替代白蛋白承压、央企整合窗口是否再次打开。
-
估值已基本反映悲观预期。当前价 12.43 元隐含 2026E PE 26.5×(卖方均值 9.28 亿归母)/ 2027E PE 24×(10.30 亿),处于历史 30% 分位。但 DCF 基准每股 23.6 元、相对估值 11-14 元、情景概率加权 12.75 元——综合目标价 12-14 元(中枢 13 元),向上空间 +2-13%、向下空间约 -15%(悲观情景 9-11 元)。
-
应收账款 15.46 亿(占 2025A 收入 25%)是当前最大尚未充分暴露的风险,单季跟踪至关重要。毛利率 2026Q2 出现环比 +2.50pct 的拐点信号,但需 2026Q3-Q4 进一步验证。
-
估值优势不在 PE/PB,而在央企整合期权 + 采浆量持续增长 + 新产品管线深度。单纯按可比 PE/PB 估值偏低估了这些"非财务"价值。
-
派林收购 2026-06-17 终止 + 承诺函 2030-08-21 时效仍在,意味着央企整合确定性大幅下降。短期内外延增长依赖度降低,未来 18-24 个月更可能依靠内生增长兑现。
-
永安/云南/兰州三基地产能 2026-2028 集中释放是双刃剑:若价格未恢复而产能爬坡,行业供需失衡将加剧;反之,若 2026H2 渠道出清 + 2027 价格回升,产能将成为业绩弹性来源。
-
评级:中性偏谨慎(12 个月)。当前股价已 price in 2027 业绩恢复(PE 24×),但向上空间依赖产品兑现或行业出清时点的不确定。建议用户关注 2026Q3 财报、应收账款余额、皮丙销售曲线、云南/兰州投产时点、派林整合新方案公告等关键节点。
引用资料
| source_id | 用途 |
|---|---|
2026_08_28_天坛生物2026年半年度报告_21e984fb9b |
2026H1 主要财务、分产品、毛利率、现金流、子公司、增值税切换、资本开支、风险 |
2026_03_27_天坛生物2025年年度报告_36c611df12 |
2025A 财务、股权结构、合并范围、产品矩阵、海外注册 |
2026_06_01_天坛生物2025年年度暨2026年第一季度业绩说明会_0f77d44851 |
业绩说明会 Q&A |
2026_09_07_天坛生物关于下属浆站获得单采血浆许可证的公告_f59e3e3535 |
浆站许可证 |
2026_09_04_西南证券_2026年中报点评_上半年业绩承压_资源禀赋仍待释放 |
卖方研报 |
2026_08_31_开源证券_公司信息更新报告_2026上半年业绩承压_在研管线进展顺利 |
卖方研报 |
2026_05_19_中邮证券_业绩短期承压_创新提效驱动长期成长 |
卖方研报 |
2026_04_30_诚通证券_2025年报及26q1业绩点评_多因素影响利润短期承压_迎来沉淀转折之年 |
卖方研报 |
2025_10_30_西南证券_规模扩张与研发突破并进_业绩承压不改长期潜力 |
卖方研报 |
2026_07_17_天坛生物2025年年度权益分派实施公告_41c7ad643f |
分红实施 |
2026_08_28_天坛生物2026年半年度利润分配方案公告_7e04dc9a53 |
2026H1 分红 |
2026_08_28_天坛生物关于对国药集团财务有限公司的风险持续评估报告_932a78208f |
关联交易 |
2026_06_29_天坛生物关于下属企业获得药品补充申请批准通知书的公告_844c838a36 |
重组Ⅷ新规格 |
2023_09_11_重磅_天坛生物_因子_正式获批_ad1b53302b |
重组Ⅷ首次获批 |
2025_06_11_国药系或坐拥154个浆站_重构血制品格局丨并购一线_钛媒体_d8af09ce81 |
国药系浆站 |
valuation_packet |
估值基准(EV 桥、TTM 数据) |
market_context |
股价、宏观 |
api |
结构化财务(季度、TTM) |
event_timeline |
事件时间轴 |
资料来源
- [1] 天坛生物 服务器预生成财务数据包 · Tushare 2026-06-30
- [2] 天坛生物2026年半年度报告 · 巨潮资讯 2026-08-28
- [3] 天坛生物2025年年度报告 · 巨潮资讯 2026-03-27
- [4] 天坛生物关于下属浆站获得单采血浆许可证的公告 · 巨潮资讯 2026-09-07
- [5] 天坛生物关于下属企业获得药品补充申请批准通知书的公告 · 巨潮资讯 2026-06-29
- [6] 重磅:天坛生物“Ⅷ因子”正式获批! · anysearch 2023-09-11 查看原文
- [7] 2025年报及26Q1业绩点评:多因素影响利润短期承压,迎来沉淀转折之年 · eastmoney_reportapi 2026-04-30 查看原文
- [8] 规模扩张与研发突破并进,业绩承压不改长期潜力 · eastmoney_reportapi 2025-10-30 查看原文
- [9] 公司信息更新报告:2026上半年业绩承压,在研管线进展顺利 · eastmoney_reportapi 2026-08-31 查看原文
- [10] 业绩短期承压,创新提效驱动长期成长 · eastmoney_reportapi 2026-05-19 查看原文
- [11] 2026年中报点评:上半年业绩承压,资源禀赋仍待释放 · eastmoney_reportapi 2026-09-04 查看原文
- [12] 天坛生物2025年年度暨2026年第一季度业绩说明会 · 上证路演中心 2026-06-01
- [13] 天坛生物 服务器预生成估值数据包 · auto 2026-09-10
- [14] 天坛生物2025年年度权益分派实施公告 · 巨潮资讯 2026-07-17
- [15] 天坛生物2026年半年度利润分配方案公告 · 巨潮资讯 2026-08-28
- [16] 国药系或坐拥154个浆站,重构血制品格局丨并购一线 - 钛媒体 · anysearch 2025-06-11 查看原文