 箴研
研究日期:2026年11月5日
财报期间:2026年前三季度(2026年1–9月,截至2026年9月30日)
核心判断
2026年前三季度,浙能电力收入539.4亿元,同比下降8.29%;归母净利润14.46亿元,同比下降76.79%。第三季度单季归母净利润为-0.57亿元,是2023年以来首次单季度亏损。12 这轮亏损来自电价降幅和煤价涨幅同时落在火电的价差里:公司前三季度发电量1334.26亿千瓦时,同比只减少1.34%,控股煤机平均含税上网电价却同比下降约12%(不含容量电价),发电利用小时同比下降约8%。34 燃料端,秦皇岛港5500大卡动力煤平仓价10月10日报1003元/吨,同比上涨42.27%,创近两年新高。5
第一,三季度的亏损是价格问题,不是产能问题。 前三季度营业总收入减少48.7亿元,营业成本反而增加16.5亿元,毛利从76.6亿元压缩到11.4亿元,毛利率从13.03%降到2.10%。第三季度单季收入213.6亿元、环比增长26.3%,单季毛利按累计值相减接近零。公司2025年火电成本中燃料及备件493.65亿元,占火电总成本74.78%,煤价每上涨一档就直接吃掉度电利润。67
第二,合并报表的利润已经主要来自参股核电,火电主业本身在亏损。 前三季度投资收益26.14亿元,其中对联营合营企业的权益法收益22.94亿元;净利润6.70亿元、少数股东损益-7.76亿元,归母净利润14.46亿元比合并净利润还高。亏损由控股但非全资的子公司承担,少数股东权益从年初133.59亿元降至117.48亿元;2025年年报口径下公司光伏制造分部毛利率为-49.92%,控股平台中来股份连续两年亏损。67
第三,股价的支撑正在从"盈利×倍数"换成"净资产+参股资产+分红能力",而第三根支柱在变薄。 2026年11月5日收盘价5.27元,对应市值706.6亿元,是归母净资产739.0亿元的0.96倍;净资产中413.2亿元是长期股权投资、94.8亿元是其他权益工具投资,合计约七成压在参股电厂和核电权益上。2025年度每股分红0.33元、现金分红44.25亿元(占归母净利58.78%),对应现价6.3%的股息率是过去一年股价的重要支撑;但2026年中期每股只派0.02元,全年分红能力随利润一起被压缩。879
接下来的判断取决于两件事:动力煤价格能否在2027年回到800元/吨以下(对应2026年归母利润回到45亿至48亿元量级,回到2023至2025年中枢还需煤价降至700元/吨附近),以及2027年浙江中长期交易电价能否止跌。这两个条件在现价中至少有一个必须兑现。
公司靠什么赚钱
浙能电力是浙江省规模最大的发电企业,主营煤电、气电、热电联产和综合能源,管理及控股发电企业集中在浙江省内;2023年起控股创业板上市的中来股份,进入光伏辅材、高效电池和组件环节;更早的一层布局是参股秦山核电、三门核电、中广核苍南核电等一批核电公司。107
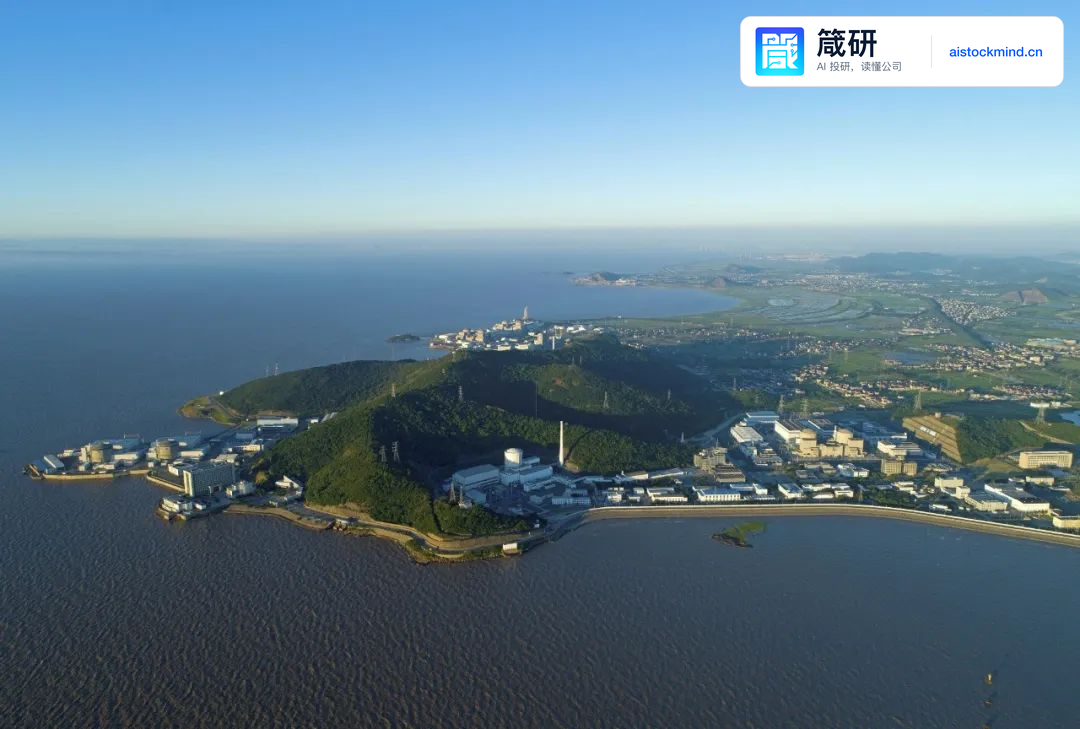 图:临海核电厂区实景,展示参股核电资产的运营形态;来源:ithome.com。
收钱方式有三条。第一条是售电,这是绝对主力:2025年末管理机组总装机4103.66万千瓦,其中燃煤机组占85.12%;当年合并口径发电量1832.84亿千瓦时、上网电量1737.20亿千瓦时,平均设备利用小时5033小时,其中煤电5474小时;市场化交易电量1455.21亿千瓦时,占总上网电量83.77%,全年平均上网电价360.78元/兆瓦时。7 第二条是供热和蒸汽,2025年电力、热力生产及供应业务收入728.70亿元、毛利率14.28%,其中蒸汽收入62.22亿元、毛利率26.78%。第三条不是卖电收钱,而是通过参股核电确认权益法投资收益:2025年对联营合营企业的投资收益34.29亿元,相当于当年归母净利润75.28亿元的46%。7
这三块的性质差别很大。售电和供热赚的是煤电价差,收入随电量、电价、燃料价格三者变动,本轮煤价上行与电价下行同时命中;核电权益赚的是被投核电机组的稳定回报,现金流上体现为"取得投资收益收到的现金",2026年前三季度27.02亿元,与去年同期26.89亿元基本持平。6 光伏制造则是持续消耗项:2025年光伏制造业务收入23.69亿元、毛利率-49.92%,中来股份连续两年亏损。7
行业规则:电价市场化程度提高,煤价从低位反弹
浙江是全国市场化程度最高的省级电力市场之一,公司省内煤电气电已经全电量参与电力市场。2026年度浙江中长期电力交易加权均价344.85元/兆瓦时,同比下降16.4%;公司口径,1–9月控股煤机平均含税电价同比下降约12%(不含容量电价),利用小时同比下降约8%。14
电价下行的原因在供给侧。全国全口径发电装机容量到2026年6月底已达40.4亿千瓦,其中煤电占31.5%、并网太阳能占31.5%、并网风电占16.8%;上半年规模以上口径火电、太阳能发电量分别同比增长2.9%和12.3%,煤电发电量占总发电量49.7%。电源结构快速变绿,而省内用电需求增速因天气原因放缓——公司前三季度发电量同比减少1.34%,公告明确指向"天气原因导致省内用电需求增速放缓"。103
燃料端正好反向。2026年1–8月全国规上工业原煤产量同比下降3.3%,8月单月同比下降7.7%,其中8月山西原煤产量同比减少30.9%;进口煤补充能力也在下降,8月全国进口煤炭同比减少1.5%,印尼收紧煤炭出口管理使四季度边际补充受限。10月煤价在淡季站上千元关口,秦皇岛港Q5500平仓价1003元/吨,同比上涨42.27%。5
这就是浙能电力这轮业绩的核心矛盾:它同时是"电价的承受方"和"煤价的承受方"。煤价上行是全行业问题,但浙江市场化电价下行叠加浙能自身煤机占比高(燃煤装机85.12%),使公司成为受损最重的一类主体。
财务质量:毛利塌陷,现金流仍正,杠杆在升
{"title": "单季度营业收入与归母净利润(2025Q1–2026Q3)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1e5c9579-75ef-4172-a38e-c7caef2fe6c0/df3036f7a3b89d69/widget-df3036f7a3b89d69.html"}
{"title": "单季度毛利率与归母净利率(2025Q1–2026Q3)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1e5c9579-75ef-4172-a38e-c7caef2fe6c0/273aecdcb0e10279/widget-273aecdcb0e10279.html"}
毛利几乎被抹平。 前三季度营业总收入539.40亿元,营业总成本557.30亿元,成本已经超过收入;其中税金及附加4.54亿元、管理费用14.34亿元、财务费用7.65亿元,费用端基本没有提供缓冲。营业利润7.33亿元,同比下降90.84%,利润总额7.21亿元。
现金没有同步塌陷,但也在收缩,而且原因几乎全在回款。 经营活动现金流量净额56.81亿元,同比减少52.78亿元;同期销售商品、提供劳务收到的现金612.99亿元,比去年同期的675.39亿元减少62.40亿元,单这一项就超过全部降幅;购买商品、接受劳务支付的现金503.33亿元,与去年同期的501.04亿元基本持平(+2.29亿元),燃料采购的现金支出没有明显增加。投资活动净流出17.19亿元,购建固定资产等支付现金34.93亿元,较去年同期50.53亿元减少。筹资端取得借款275.45亿元、偿还债务238.18亿元,短期借款从年初117.39亿元升至149.22亿元。归母净资产从年初765.12亿元降至739.00亿元,减少3.41%,主要来自分红派现。
少数股东承担了大部分亏损。 前三季度合并净利润6.70亿元,少数股东损益-7.76亿元,去年同期为+8.04亿元;少数股东权益从年初133.59亿元降至117.48亿元。亏损来自控股但非全资的子公司,权益法核算的参股公司不产生少数股东损益;按量级推断,亏损平台主要是光伏制造业务的中来股份,但公司未披露其2026年前三季度净利润明细,这一归因尚未获得披露数据验证。也就是说,合并报表的利润质量比单看归母净利润更脆弱:一旦少数股东权益转正,归母利润会被同步摊薄。
存货和借款同时上升,但存货增幅要看清口径。 9月末存货72.63亿元,较年初的64.95亿元增加7.68亿元(+11.8%);同比的70.39%增幅主要来自2025年三季度的大幅去库(2025年9月末42.63亿元),并非当期新增大量存煤,对营运资金的占用有限。同期货币资金162.56亿元,有息负债合计489.31亿元,净债务326.74亿元。8
战略选择:火电定位为压舱石,资本配置转向核电
管理层在半年报和两次业绩说明会里给出的方向是连贯的:火电承担浙江保供职责,煤电升级(超临界及以上等级煤电装机占比超六成),同时加大参股核电和厂内分布式光伏。"过紧日子"、压降固定成本和四项费用、争取低息贷款与提前还款,是2026年利润收缩期的主要应对;零售侧上半年签约用户同比增加超40%,结算电量同比增加超8%,累计成交绿电超10亿千瓦时。410
核电侧的动作在2026年明显加快。三澳核电一期1号机组今年4月投入商运;9月公司公告拟与中广核电力等组建中广核苍南第三核电有限公司,持有7%股权,首期出资350万元;10月28日董事会审议通过放弃参与参股公司中广核苍南第二核电有限公司增资扩股,引入8%民营资本后持股由31%稀释至25%(增资扩股完成后生效,尚待完成)。101112
这三件事对利润的影响方向不同。苍二核电目前尚未产生稳定利润,稀释6个百分点对当期权益收益影响有限,但方向是往下;三澳三期尚处核准前准备阶段,7%股权更接近长期期权,短期不构成盈利来源。真正的价值在于这些参股资产在净资产里的份量——它们是当前0.96倍市净率之外,支撑住估值的另一部分底。
光伏制造是这套战略里最弱的一环。2025年光伏制造毛利率-49.92%,上半年投资者在业绩说明会上直接追问该业务累计减值超10亿元,公司回应是履行股东职责、保持上市公司独立性,支持中来股份发挥协同作用。713 换句话说,公司短期内不打算处置这块资产,减值风险仍在报表内。
估值:现价隐含煤价与电价同时改善
估值基准日为2026年11月5日,股价5.27元/股,总股本13,408,732,749股,市值706.64亿元;归母净资产739.00亿元,每股净资产5.51元,市净率0.96倍;净债务326.74亿元。86
当期盈利无法支撑定价。 2026年前三季度归母净利润14.46亿元。第四季度假设为-2亿至+3.5亿元:供暖季电量回升带来季节性改善,煤价自10月1003元/吨的高位有所回落则贡献弹性,两者大致抵消;全年归母净利润因此落在约13亿至18亿元区间,对应每股收益0.10元至0.13元,现价对应约40倍至53倍的市盈率。已实现口径同样难看:最近十二个月归母净利润27.44亿元(2025年第四季度12.98亿元+2026年前三季度14.46亿元),对应每股收益0.205元,现价对应约26倍TTM市盈率。这两个倍数都不能作为价值依据,只能说明市场已经在给周期修复定价。
中周期看,现价并不贵。 2023至2025年归母净利润分别为65.20亿元、77.53亿元、75.28亿元,三年平均72.67亿元,对应每股收益0.542元,现价相当于9.7倍中周期市盈率。问题在于回到中周期需要价差修复,而这正是尚未兑现的部分。
分部估值给出更完整的答案。 浙能电力的价值由两块构成:一块是火电及新能源主业(合并报表扣掉参股投资收益),一块是参股核电等联营企业权益。用2027年为基准年做情景测算,假设火电主业归母净利润在悲观/基准/乐观情景下分别为15亿元、42亿元、60亿元,给予7倍、8倍、9倍市盈率;核电等联营企业权益法投资收益26亿元、27亿元、30亿元,给予10倍、11倍、12倍;其他联营(含淮浙煤电)4亿元按7倍。三项相加分别为393亿元、661亿元、928亿元,对应每股2.93元、4.93元、6.92元。
{"title": "每股价值情景与当前股价(2026年11月5日)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1e5c9579-75ef-4172-a38e-c7caef2fe6c0/9c32b029225ad437/widget-9c32b029225ad437.html"}
需要说明口径:这里的41亿元,是用2025年归母净利润75.28亿元减去合并利润表“对联营企业和合营企业的投资收益”34.29亿元得到的余项。两者口径不同(归母口径与100%合并口径),该余项还包含少数股东损益的影响以及被后文单列的其他联营收益,因此它只能作为火电及新能源主业盈利能力的量级参照,不能当作分部情景的独立验证。核电权益收益口径同样取自合并报表“对联营企业和合营企业的投资收益”,未单独披露归母口径,实际归母金额会因少数股东比例略有折减。
反向检验显示现价的要求不低。 现价对应706.64亿元市值,扣除基准情景下核电权益297亿元,其余约410亿元按8倍倒推,需要火电及新能源主业的归母盈利达到约51亿元,高于2025年按上述余项口径估算的41亿元,接近2023至2025年最好年份的水平。换句话说,当前股价要求"煤价回落+电价止跌"至少兑现其一,且核电权益按11倍以上的倍数被市场接受。
资产端提供了下方参照,但股息率支撑正在减弱。 市值706.64亿元相当于归母净资产739.00亿元的0.96倍,市场既没有对参股资产给予溢价,也没有对其计提大额减值,反映的是对火电资产长期回报的怀疑和对参股资产按账面看待的倾向。
{"title": "归母净资产构成与当前市值(2026年9月30日)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/1e5c9579-75ef-4172-a38e-c7caef2fe6c0/a68d9527125ffab0/widget-a68d9527125ffab0.html"}
2025年度公司现金分红44.25亿元、每股0.33元、分红比例58.78%,按现价对应6.3%股息率,这是2025年以来股价的主要锚。2026年中期每股仅派0.02元(股权登记日2026年10月22日),若全年归母净利润落在约13亿至18亿元、且维持约六成分红比例,2026年度每股分红大致0.06元至0.08元,对应股息率降至1.1%至1.5%附近,估值锚会明显变薄。9
反证与验证信号
看多的一方会说:煤价是周期变量,供给收缩来自安监停产和印尼出口管控,属于可逆因素;华泰证券判断四季度秦皇岛Q5500中枢仍在900元/吨以上,但保供政策推动复产后煤价存在回落空间。把弹性拆成可复算的两步:以2025年披露的燃料及备件成本493.65亿元为基数、按燃料单价上浮推算,2026年燃料成本约516亿元(估算基数,公司未披露2026年燃料成本科目);燃料成本回落10%对应税前约51亿元成本节约,税后并扣除少数股东后归母修复量级约30亿元,2026年全年归母因此从约13亿至18亿元回到45亿至48亿元。要回到2023至2025年中枢72.67亿元附近,还需要煤价在上述幅度之上再降约10%,即从800元/吨降到700元/吨附近。5 电价端,公司零售签约用户和绿电成交在放量,交易能力提升可能部分对冲市场化电价下行;核电参股权益提供了与煤价无关的现金流。
反过来的证据同样明确:2027年浙江中长期交易电价仍可能继续下调,浙江电源结构仍在快速变绿;苍二核电持股比例将从31%稀释至25%(增资扩股尚待完成),核电权益收益的增长会慢于机组投产节奏;2026年利润塌陷直接削弱分红能力,若2026年度分红大幅下降,6.3%的股息率支撑消失,股价可能跌破1倍市净率;中来股份减值若继续计提,将同时冲击利润与少数股东权益结构。
可以跟踪的验证信号有五个,按重要性排序:秦皇岛港Q5500价格与公司长协执行价;2027年度浙江中长期交易加权均价(通常在四季度公布);单季毛利率是否回到5%以上;季报中"投资收益"科目的环比变化,反映参股核电与参股火电的盈利;2026年度分红方案每股金额。
资料与口径说明
本报告的财务事实以公司2026年第三季度报告、2025年年度报告、2026年半年度报告及相关公告为准,季度报告未经审计。单季度数据由累计值相减得到,与公司披露口径一致;结构化财务与估值数据包用于趋势整理、计算与异常定位,事实口径以公司公告为准。煤价数据来自公开市场报价报道。
三处尚未确认并影响判断精度的事项:一是公司未披露第三季度单位燃料成本,上文对“电价”与“煤价”各自贡献的相对权重,是根据收入结构(电量-1.34%、收入-8.29%)和成本结构(燃料占火电成本74.78%)推出的方向性判断,不是公司披露的拆分;二是公司未披露第三季度的上网电价绝对值,电价降幅采用管理层业绩说明会口径的约12%(不含容量电价);三是2026年9月30日总股本采用公司2026年半年度权益分派公告口径的13,408,732,749股,与估值数据包一致。此外,本文中2026年燃料成本约516亿元为以2025年披露燃料成本493.65亿元推算的估算基数,少数股东亏损具体归属到中来股份为量级推断,公司未披露其2026年前三季度净利润明细。
相关研究
资料来源
- [1] 电价降、煤价涨双重夹击 浙能电力Q3罕见亏损/财报解读 · serper_news 2026-10-29 查看原文
- [2] 财务数据 · Tushare 2026-09-30
- [3] 全资及控股发电企业2026年前三季度发电量完成情况公告 · 巨潮资讯 2026-10-15 查看原文
- [4] 浙能电力2026年第三季度业绩说明会 · 上证路演中心 2026-11-05 查看原文
- [5] coal_price_2026 · www.21jingji.com 发布日期未标注 查看原文
- [6] 2026年第三季度报告 · 巨潮资讯 2026-10-28 查看原文
- [7] 2025年年度报告 · 巨潮资讯 2026-04-27 查看原文
- [8] 估值数据 · 箴研 2026-11-05
- [9] 2026年半年度权益分派实施公告 · 巨潮资讯 2026-10-15 查看原文
- [10] 2026年半年度报告 · 巨潮资讯 2026-08-28 查看原文
- [11] 关于参股投资浙江三澳核电三期项目的公告 · 巨潮资讯 2026-09-24 查看原文
- [12] 关于放弃参与参股公司本次增资扩股的公告 · 巨潮资讯 2026-10-28 查看原文
- [13] 浙能电力2026年半年度业绩说明会 · 上证路演中心 2026-09-10 查看原文