 箴研
道明光学(002632.SZ)公司研究
数据基准日:2026-09-03 | 估值基准日:2026-08-28 | 行情快照日:2026-09-03 分析基准价:8.47 元(2026-08-28)| 当前行情:9.22 元(2026-09-03) 公司:道明光学股份有限公司 | 股本:6.246 亿股 | 主营:反光材料/光学显示/电子功能材料
一、执行摘要
道明光学是一家典型的"四层过渡期公司"——成熟反光材料(占 2025 年收入 70.5%,毛利率 44.99%)作为现金牛,常州华威+惠州骏通双基地的光学显示材料(16.7%)属于周期成长业务,浙江道明新材料的电子功能材料/新材料(10.8%)正在扭亏爬坡,杭州研究院超精密加工则是长期期权。2026 上半年公司收入 6.37 亿元、同比下降 13.20%,归母净利润 0.88 亿元、同比下降 22.97%——这是中东战事外销冲击、消费电子周期下行、国内反光增速放缓三重因素叠加的结果,并非简单的基数效应。1
这一"撕裂"使传统估值方法同时失真:PE TTM 30 倍看似高估,但 EPS 同步下行意味着估值倍数已经部分定价悲观;PB 2.66 倍处于历史低位,但净资产端的低估不能掩盖盈利下行。我们采用 SOTP(60%)+ DCF(40%)两轨加权,相对估值作为横向锚定,得到 12 个月目标价区间 8.0-10.5 元,中性锚定 9.6 元——相对 2026-08-28 分析基准价 8.47 元有 -5.5% 到 +24.0% 的弹性空间,相对 2026-09-03 当前行情 9.22 元基本持平。
三个关键看点:
-
反光材料是否真的进入平台期?——是。但这是一个"低速震荡+高毛利+龙头集中"的有利平台期。公司在国内车牌膜市占率约 35%、行车安全领域市占率约 40%,2025 年反光材料毛利率仍维持 44.99%。即便下游汽车产销增速回落至个位数,公司在国内反光材料市场的份额稳固、毛利结构改善(外销毛利率 44.20% 高于内销 30.86%),平台期的盈利底盘仍在。
-
新材料能否 2027 年实现规模盈利?——60-70% 概率实现"扭亏延续+小幅盈利",30-40% 概率实现"规模盈利"。2026 上半年新材料分部毛利率从 -3.37% 转正到 +5.01%,子公司浙江道明新材料首次单半年盈利 0.10 亿元;龙游 1.2 万吨高端双塑双硅离型纸项目 2027 年 2 月建成,2027 年是产能放量关键年。
-
估值是否已部分定价成长故事?——部分定价。市场已对"反光外销冲击+2026 业绩下修"充分定价(PE TTM 30 倍处于行业 34-36 倍中位数下方约 15%,PB 2.66 倍低于历史中枢 3.0-3.5 倍),但尚未对"新材料规模盈利+杭州研究院量产"充分定价。这是一只"区间震荡+等待验证"的标的,不适合单边重仓。
二、公司画像
2.1 业务结构与盈利特征
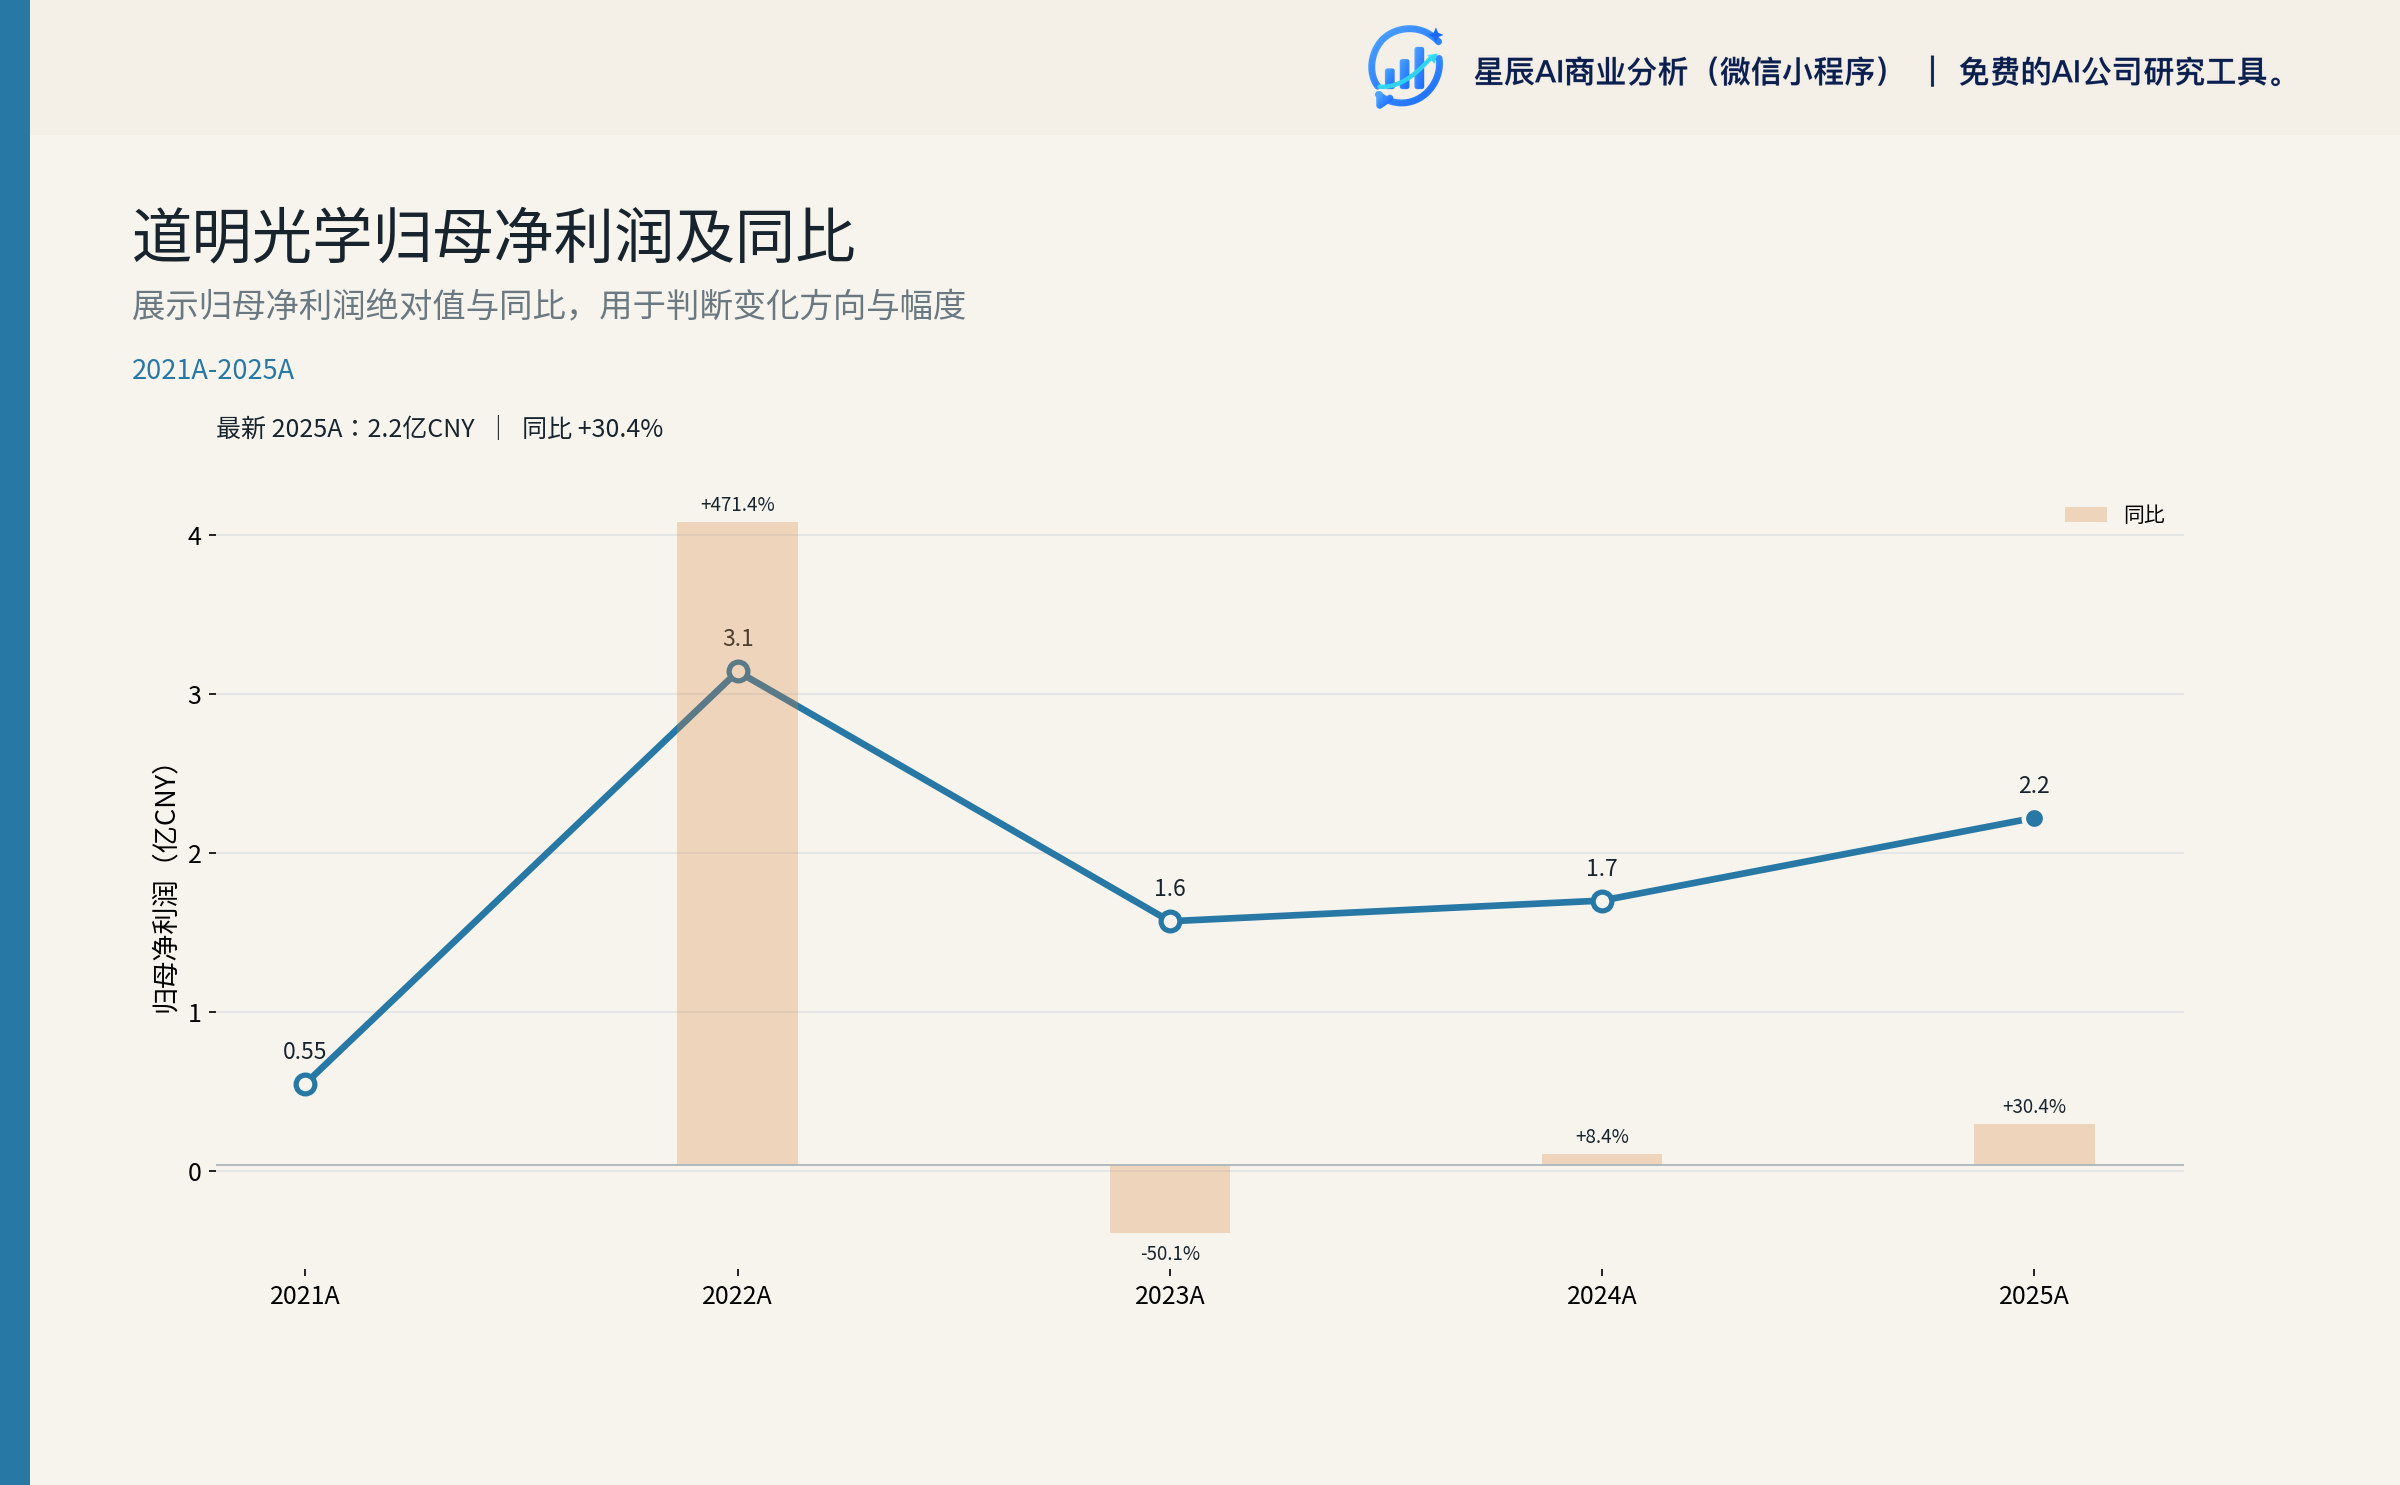
道明光学 2025 年实现营收 14.91 亿元(同比+3.5%)、归母净利润 2.22 亿元(同比+30.4%)、综合毛利率 33.96%,加权 ROE 10.22%——这是过去五年盈利能力的相对高点。2
三大业务的收入与毛利结构差异巨大:
| 业务板块 | 2025 收入 | 占比 | 2025 毛利率 | 2026H1 收入 | 2026H1 同比 | 业务形态 |
|---|---|---|---|---|---|---|
| 反光材料 | 10.52 亿元 | 70.5% | 44.99% | 4.33 亿元 | -15.9% | 现金牛 |
| 光学显示材料 | 2.49 亿元 | 16.7% | 10.88% | 1.03 亿元 | -19.8% | 周期成长 |
| 新材料 | 1.61 亿元 | 10.8% | -3.37% | 0.80 亿元 | +4.8% | 战略成长 |
| 其他 | 0.29 亿元 | 2.0% | 39.66% | n/a | n/a | — |
收入端的核心矛盾:2026 上半年三大业务中,只有新材料正增长(+4.8%),反光材料(-15.9%)和光学显示(-19.8%)同时下滑。但毛利率走势却呈分化态势——反光材料毛利率仅小幅下行(44.99%→43.64%),光学显示毛利率从 10.88% 大幅降至 8.09%,新材料毛利率首次站上零线(-3.37%→+5.01%)。这说明下滑主要由"量"驱动,而非"价"崩溃——反光材料的毛利结构依旧稳健。
2.2 护城河的真实来源
公司年报自述的两大核心技术平台——精密涂布+微纳转写双工艺——是能够同时承载反光材料、光学膜、电子功能膜多条产线的物理基础。核心原材料(玻璃微珠、高折射树脂、PC/PMMA 薄膜、离型膜)已实现自给,这使得 2025 年原材料占成本 81.60% 的情况下,公司仍守住 33.96% 的综合毛利率。2
核心原材料自给是公司毛利结构的关键:玻璃微珠自产意味着公司不需要向国际供应商(3M、日本 NSC)采购关键原料,国产替代红利能够真正沉淀在公司毛利率里。这与单纯的"价格优势"或"渠道优势"有本质区别。
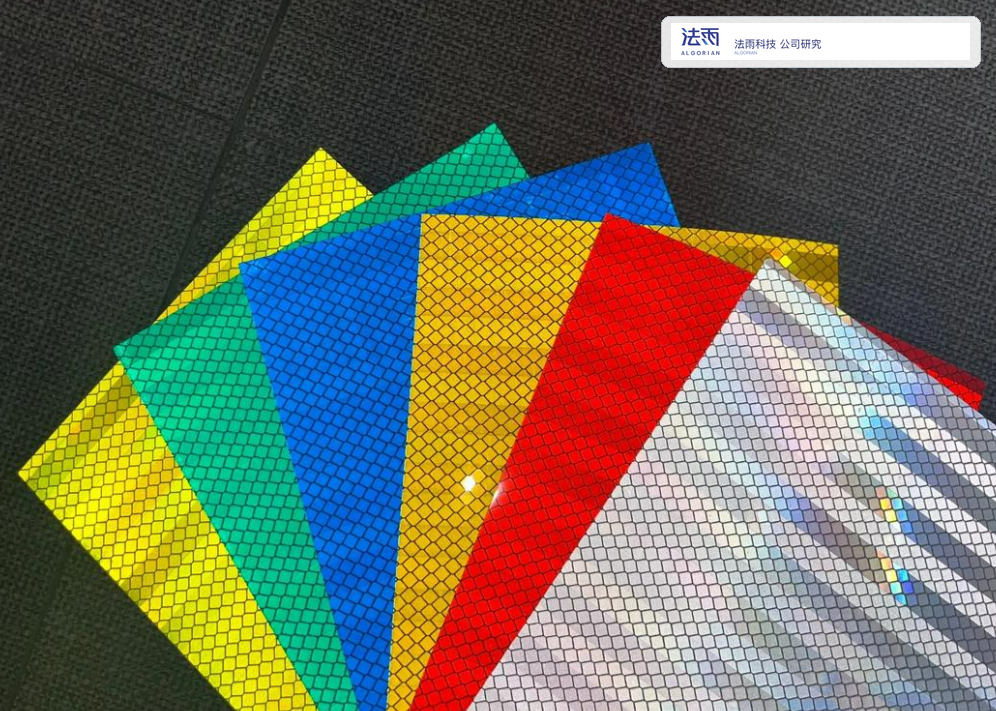 图:彩色反光膜样片展示了公司核心产品的微棱镜反光结构——这正是玻璃微珠自产+精密涂布工艺的物理成果;来源:absppe.com。
2.3 财务规模与现金流
截至 2026 年 6 月 30 日,公司账面货币资金 4.52 亿元(其中受限 1.35 亿元),叠加交易性金融资产 4.92 亿元、其他非流动金融资产 1.66 亿元,金融类资产合计 6.58 亿元。短期借款 3.73 亿元——总净现金(含理财)为正 6.02 亿元,但"净现金"口径需谨慎使用(货币资金减去短期借款已转为 -0.56 亿元的"净短债")。1
2025 年公司经营性现金流净额 4.49 亿元,对应净利润 2.22 亿元——OCF/NI 比率 2.02 倍异常高。财务专家判断这是 2024 年延迟支付的票据在 2025 年集中到期所致,并非经营性现金创造能力的真实提升。2026 上半年 OCF/NI 比率回落至 1.24 倍,回到 2023-2024 年的正常水平。3
三、三块业务的现状与判断
3.1 反光材料:高速增长的现金牛,已进入平台期
核心数据:2025 年反光材料收入 10.52 亿元,同比仅 -1.75%;毛利率 44.99%,同比 +0.35pct。海外占比 23.25%,外销毛利率 44.20%(同比 +4.50pct)显著高于内销毛利率 30.86%(同比 -1.21pct)。2
判断:反光材料已从过去十年的"国产替代红利期"进入"低速震荡期"。两个核心证据:
第一,国内市场已现增速放缓。2025 年中国汽车产销 3453.1/3440 万辆,分别同比 +10.4%/+9.4%,新能源车 1662.6/1649 万辆,分别 +29.0%/+28.2%——下游汽车市场依旧强劲,但公司国内反光材料收入已不再随汽车销量同步增长。2026 上半年反光内销同比 -8.4%,弱于汽车销量增速,提示国内份额已无显著扩张空间,公司处于"龙头防守+产品结构升级"阶段。
第二,海外是变量而非增量。公司 2025 年外销 3.47 亿元、同比 -6.62%,2026 上半年反光外销同比 -27.1%。半年报已点名"伊朗作为公司海外市场的关键客户,其业务恢复前景尚不明朗"——伊朗市场是中东战事(2026 年 2 月美以联合打击伊朗)的直接受害者。1
反光材料的真实位置:这是一个"高毛利+低速增长+海外波动+国内份额稳固"的成熟业务。它不是萎缩期,但也不再是高增长引擎。对汽车销量弹性有限(车牌膜是行政绑定型耗材,量价都稳定),未来增长更多来自海外恢复+个人民用/传媒渗透,而非国内汽车多卖几辆。
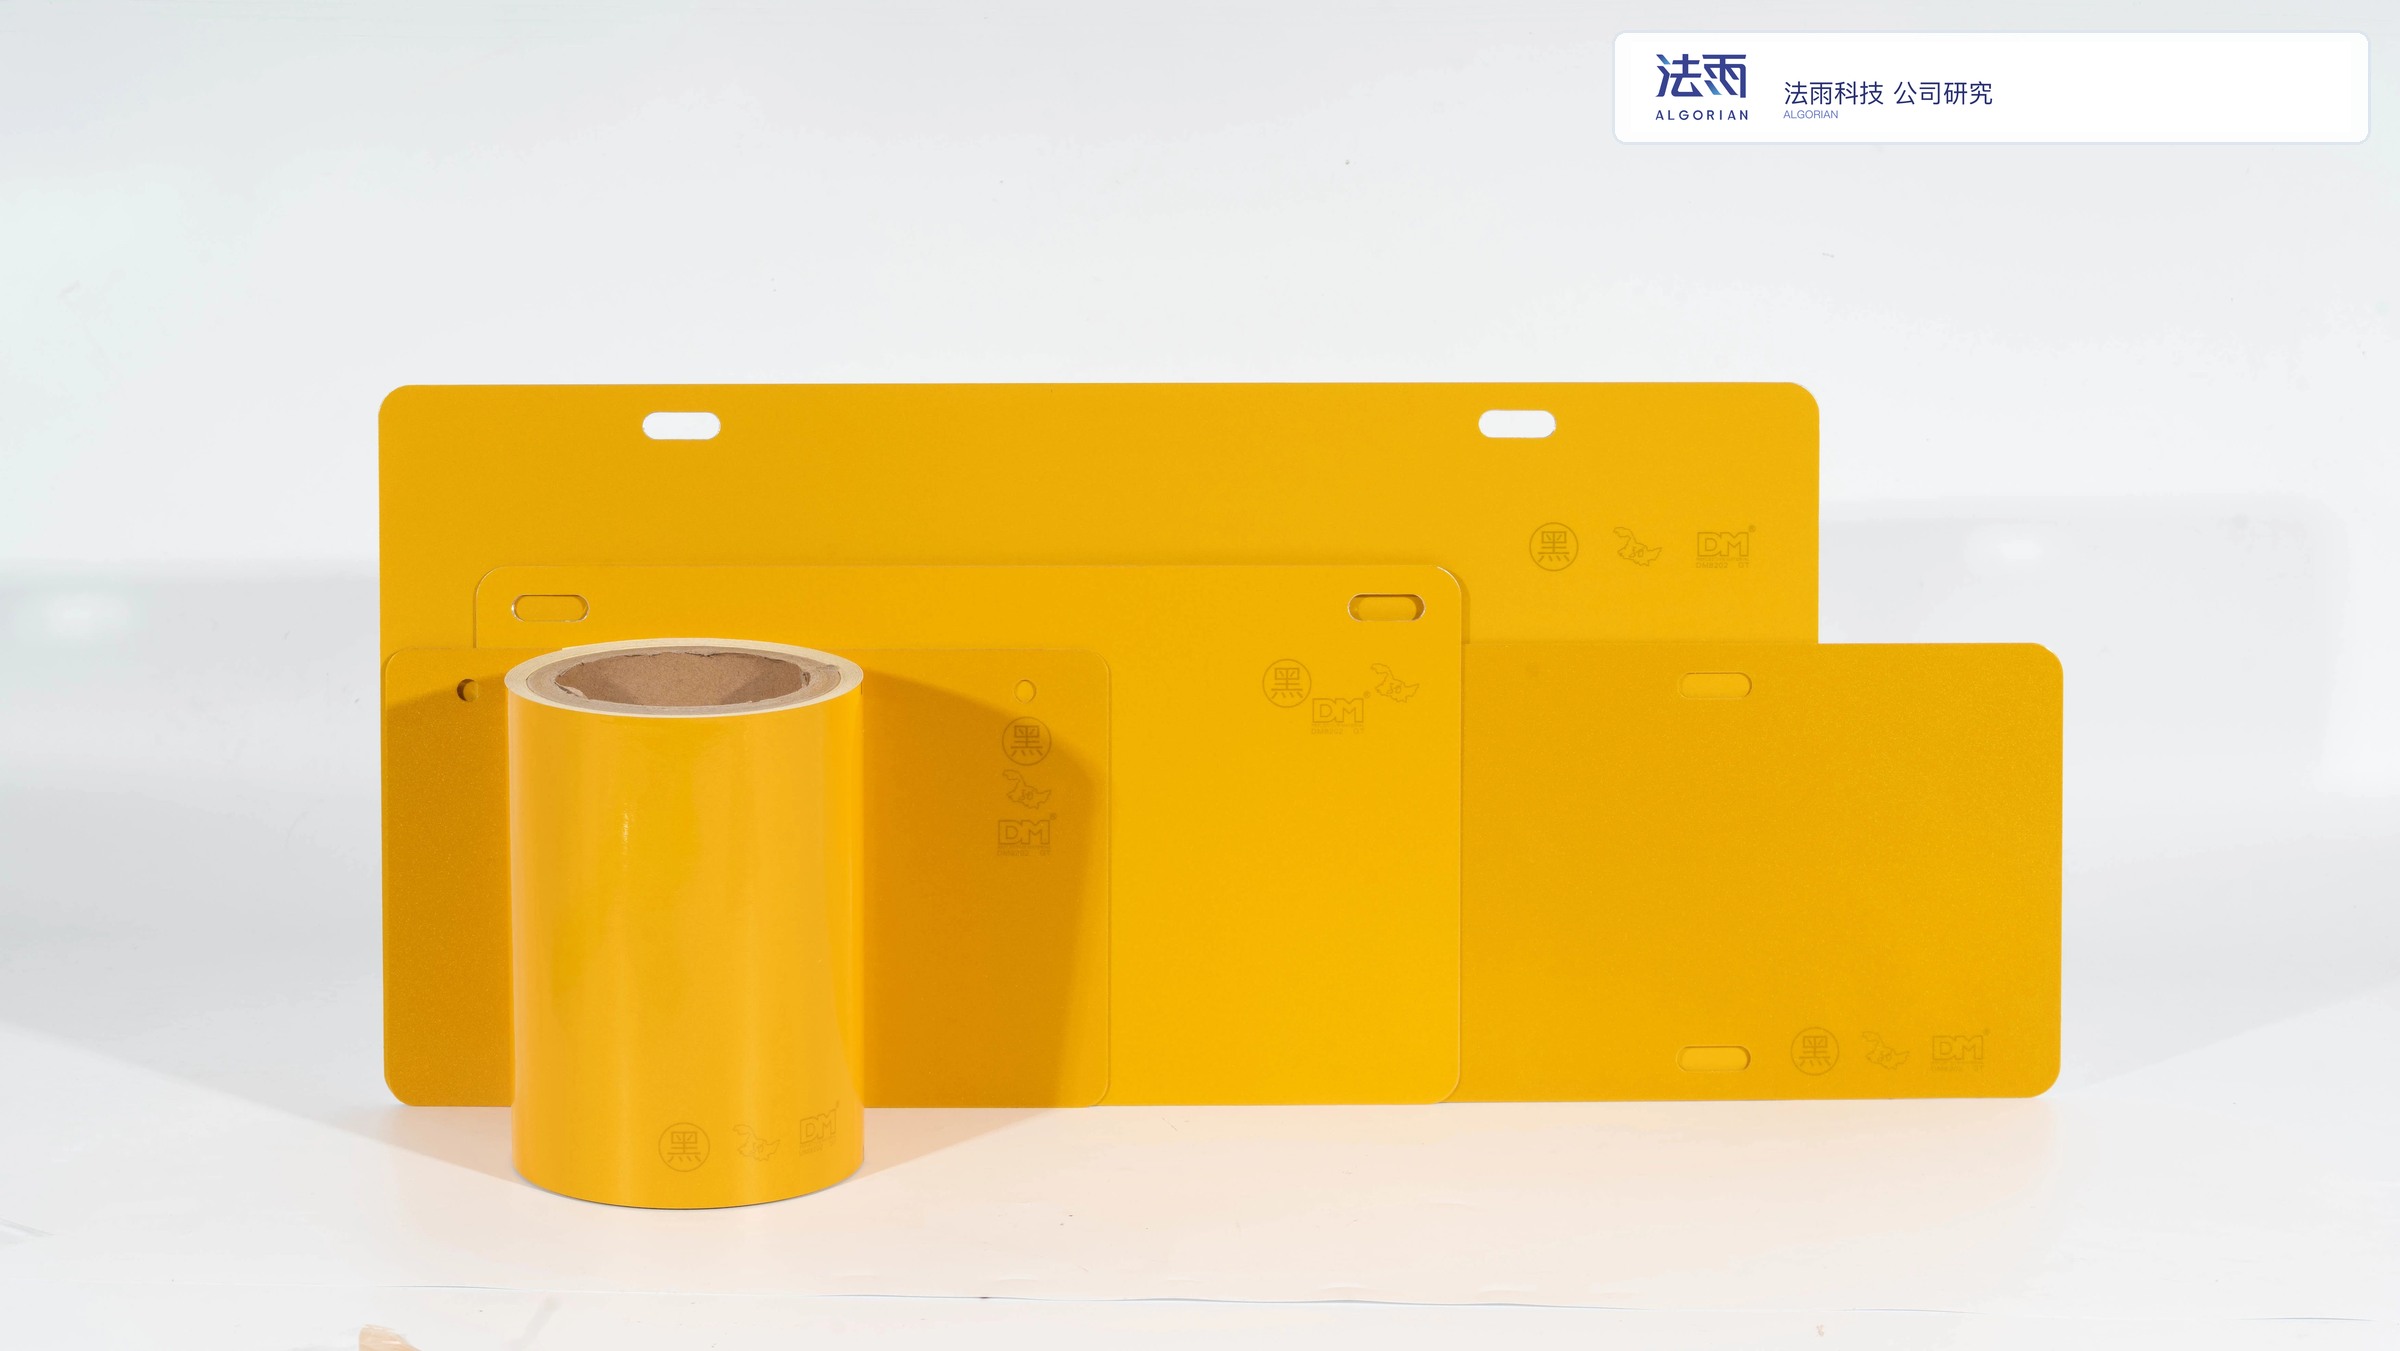 图:黄色反光膜卷材及裁切成机动车号牌尺寸的样片,正是公司国内35%市占率的车牌膜业务实物;来源:daoming.com。
3.2 光学显示材料:周期成长,处于下行通道
核心数据:2025 年光学显示材料收入 2.49 亿元、同比 +13.71%,毛利率 10.88%、同比 +1.88pct。但 2026 上半年收入同比 -19.82%,毛利率从 10.88% 大幅降至 8.09%——典型周期下行。2、1
判断:这是真正绑定下游大尺寸化+量子点+Mini LED 的成长业务,但当前规模(2.49 亿元)较小,处于"产品认证导入期"。2026 上半年下滑大概率是周期而非结构——
一方面,下游电视"以旧换新"政策(2024-2025 年)已在 2025 年充分释放,2026 年力度边际减弱;另一方面,2025 年中国 Mini LED 电视零售量占比已达 31.8%、零售额占比 55.4%,渗透率快速提升带动单台光学膜用量和单价增加,但 Mini LED 价格战压低单价+LCD TV 整体需求疲软 三者抵消了渗透率提升的正面效应。2
关键缺口:公司 2026 上半年毛利率从 10.88% 降至 8.09% 的具体原因(产品结构 vs 价格压力 vs 产能利用率)在公开材料中未拆分。这是判断 2027 年能否恢复的关键悬念。
3.3 新材料:扭亏路径已开启
核心数据:2025 年新材料收入 1.61 亿元、同比 +15.11%,毛利率 -3.37%(已计提铝塑膜和石墨烯产线资产减值 5329.76 万元)。2026 上半年新材料收入同比 +4.82%,毛利率首次站上零线 +5.01%——这是分部毛利率首次转正,意味着规模效应已开始显现。1
减亏路径清晰:2024 年新材料分部毛利率 -8.27% → 2025 年 -3.37% → 2026 上半年 +5.01%,两年累计提升 13.28pct。主要驱动是离型材料销量增长(2025 年公司在应用领域拓展和新客户开发取得较大突破),以及人工石墨膜 2025 年二季度顺利量产。2
关键产能投放:龙游县年产 1.2 万吨高端双塑双硅离型纸项目(子公司浙江道明新材料投资 1.05 亿元)已于 2026 年 3 月开工,计划 2027 年 2 月建成——意味着 2027 年新材料业务可能进入"产能放量+毛利率维持"阶段。
关键缺口:石墨烯导热膜在服务器、新能源汽车电控的具体客户名单、订单量、认证进度未在公开材料中披露。公司仅提到"已应用至努比亚红魔游戏手机、OPPO、折叠屏手机、平板等",以及"加快推进在服务器、新能源汽车电控系统等高算力、高热流密度应用领域的产品落地"——这是评估新业务真实兑现节奏的最大不确定性。4
四、行业与竞争
4.1 反光材料行业:国产替代红利已进入兑现中段
中国反光材料市场规模从 2016 年 68 亿元增长至 2023 年 109 亿元,CAGR 6.09%。根据外部行业研究预计 2024 年达 163 亿元(具体口径以官方披露为准)。
国内市场已形成"国产为主+海外品牌退守"格局——3M、艾利丹尼森、NCI 在欧美产能受限+品牌老化(3M 历史 PFAS 污染诉讼等),三大外资份额持续被国产替代。公司 2024 年国内车牌膜市占率提升至 35%,行车安全领域市占率约 40%。5
关键风险:公司 2025 年报明确提示"反光材料行业竞争加剧",国内同行借助资本市场融资扩产,对玻璃微珠型中低端市场形成价格压力。这意味着国产替代的红利已从"抢占外资份额"转向"国内份额竞争"——对道明光学这种既有龙头而言是"防守压力"。
4.2 光学显示材料行业:Mini LED 渗透有结构性利好
OLED 屏幕(自发光)不需要背光模组,因此不需要增亮膜/复合膜——这是公司光学膜业务的"上限天花板"。2025 年全球 OLED TV 面板出货量约 710 万片,Mini LED 背光 LCD TV 约 1350 万片(外部行业研究预测,Omdia 口径),Mini LED 仍是主流。
结构性机会:2025 年中国 Mini LED 电视零售量占比 31.8%、零售额占比 55.4%(公司年报披露的奥维数据)。外部行业研究预测 2026 年 Mini LED TV 出货同比 +16.9%,2025-2029 年 CAGR 9.2%。
公司 2025 年已完成 DOPP 三层复合膜、PC 版 DBEF 复合膜、车载增亮膜(研究阶段)等新产品开发——沿着"复合膜+量子点+车载"三条升级路径追赶头部。2
4.3 电子功能材料行业:AI 服务器散热是 2026-2030 最确定增长极
公司新材料业务包括离型材料、铝塑膜、PC/PMMA 复合板材、石墨烯导热膜四类——其中离型材料贡献主要收入。
石墨烯导热膜赛道:2025 年全球石墨散热膜市场规模预计突破 45 亿美元,2025-2029 年 CAGR 12% 以上(外部行业研究)。2026 年全球 AI 数据中心新增算力 18.6GW,2026-2030 年 CAGR 53%(外部行业研究)。AI 芯片单芯片功耗从 300W(H100)→700W(B200)→1000W+(GB300),传统风冷无法满足,液冷+高导热界面材料成为必选。
关键判断:公司石墨烯导热膜 2025 年收入占公司总收入比重较低,2026-2028 年大概率仍处于"亿级"规模,难以成为业绩支柱——但毛利率改善+AI 服务器应用突破将提供估值期权。4
4.4 地缘冲击:2026 年最大外部变量
2026 年 2 月 28 日美以联合打击伊朗,引发中东战事;3-5 月战事升级、霍尔木兹海峡一度封锁、油价飙升;6 月伊朗与冲突方签署谅解备忘录、船只恢复通航。6
公司海外业务通过巴西、印度、巴基斯坦、泰国、新加坡、香港等销售子公司实现本地化服务,2025 年新设新加坡/泰国/香港三个海外平台。2026 上半年外销 1.37 亿元、同比 -27.12%,是公司 2026 上半年总收入 -13.20% 下滑的最大单一因素。1
公司明确披露"伊朗业务恢复前景不明",并将"加速开拓欧洲、东南亚"作为 2026 年核心战略之一。
五、财务分析
5.1 五年趋势与 2026H1 拐点
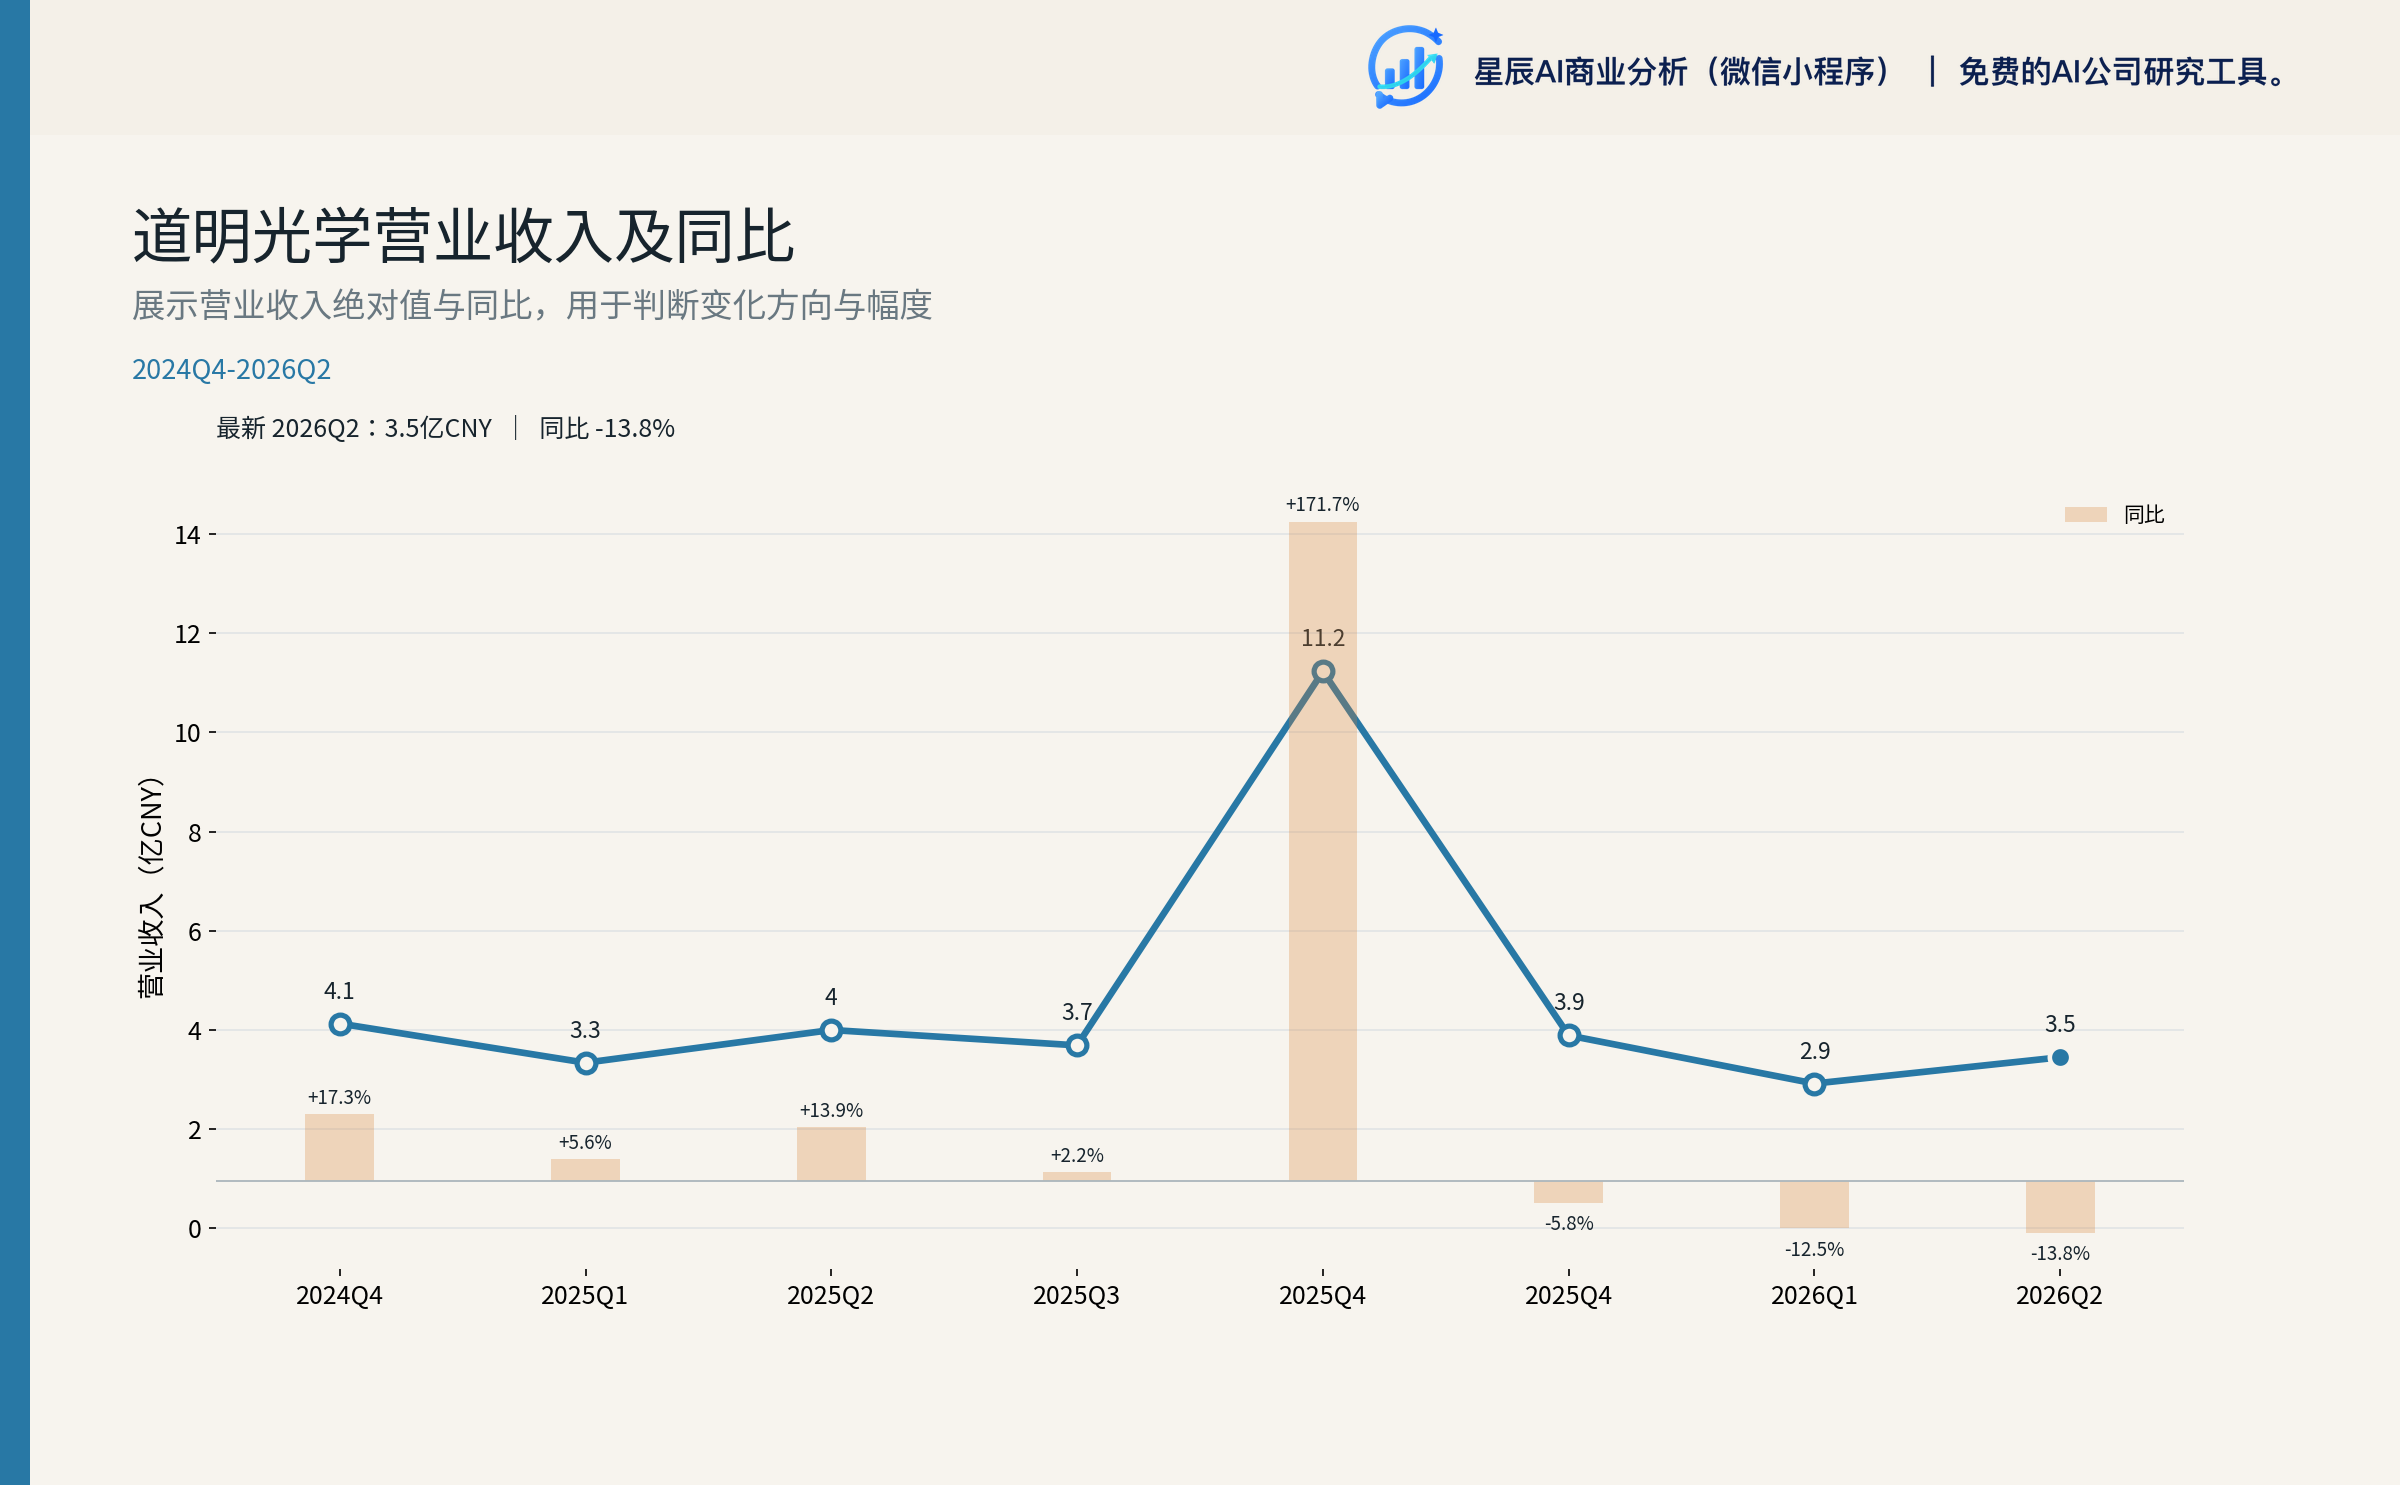
收入端 5 年 CAGR 仅 3.0%(FY2021 12.84 亿元 → FY2025 14.91 亿元),公司已从"高增长"转入"低速震荡"。毛利率稳定在 33-34% 区间,盈利能力的核心不靠规模,靠反光材料基本盘的产品溢价。3
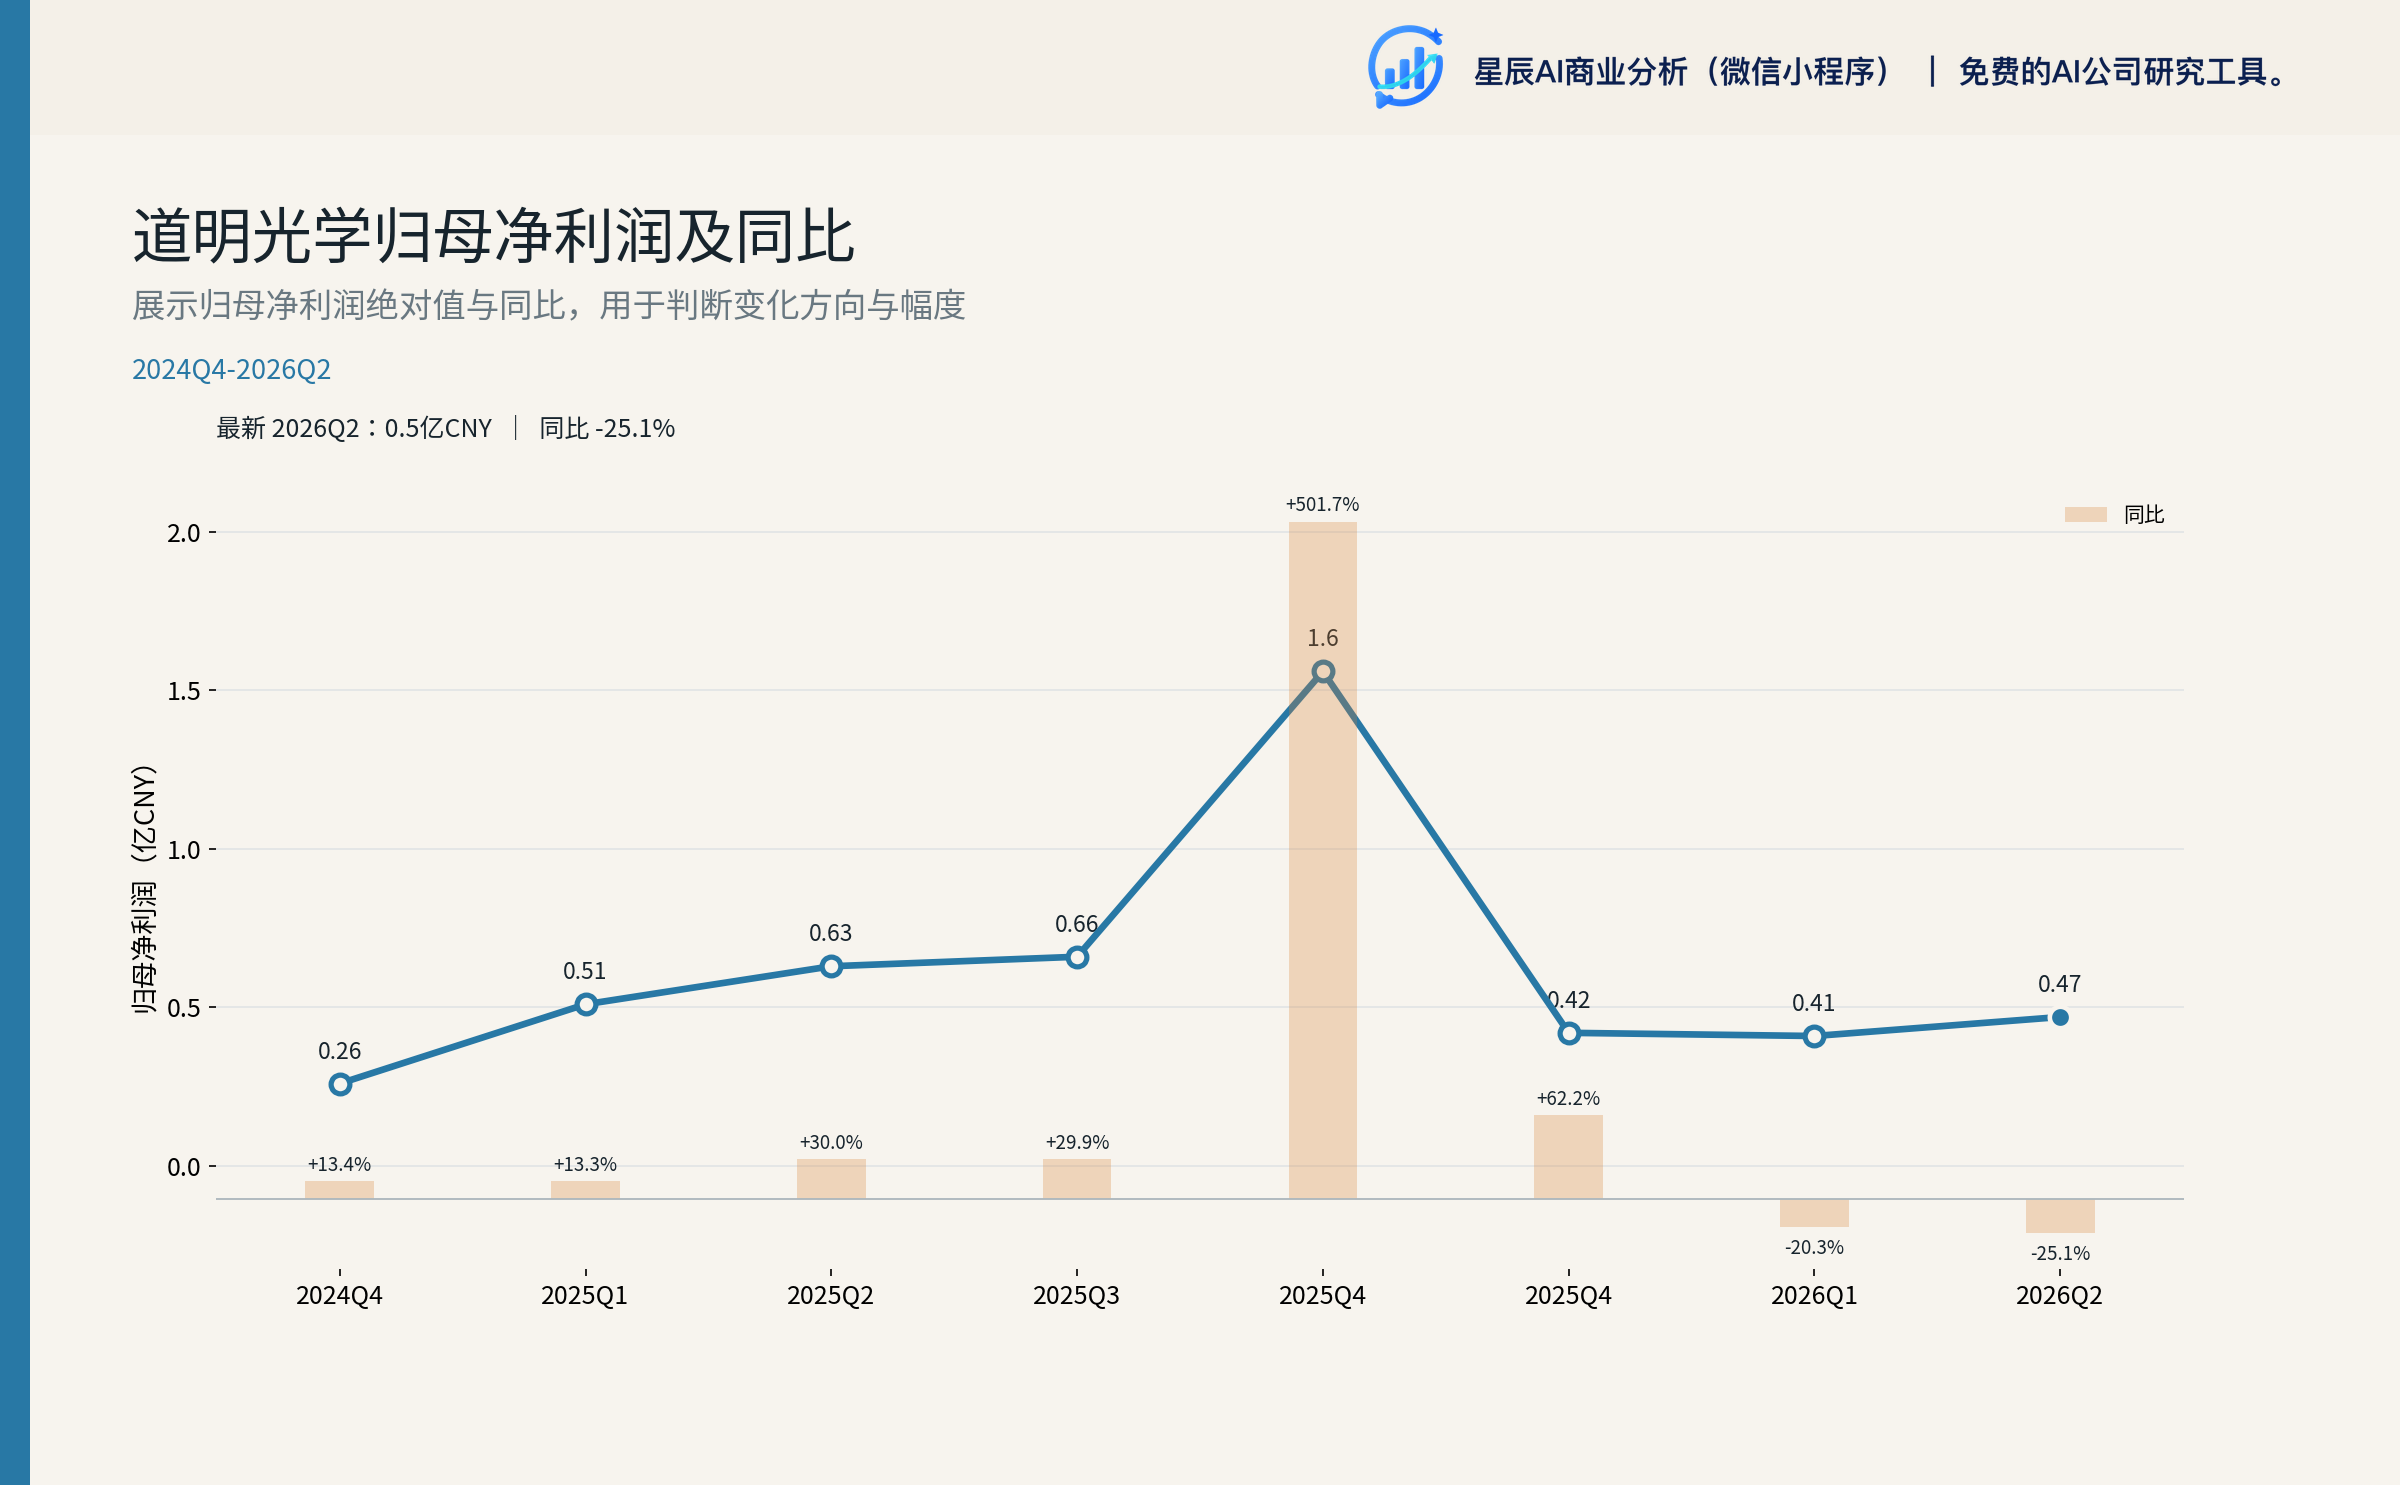
归母净利润 2022 年达到 3.14 亿元的高点(异常,含一次性因素),随后两年回落至 1.57 亿元和 1.70 亿元,2025 年恢复至 2.22 亿元——这是过去五年的相对高点。
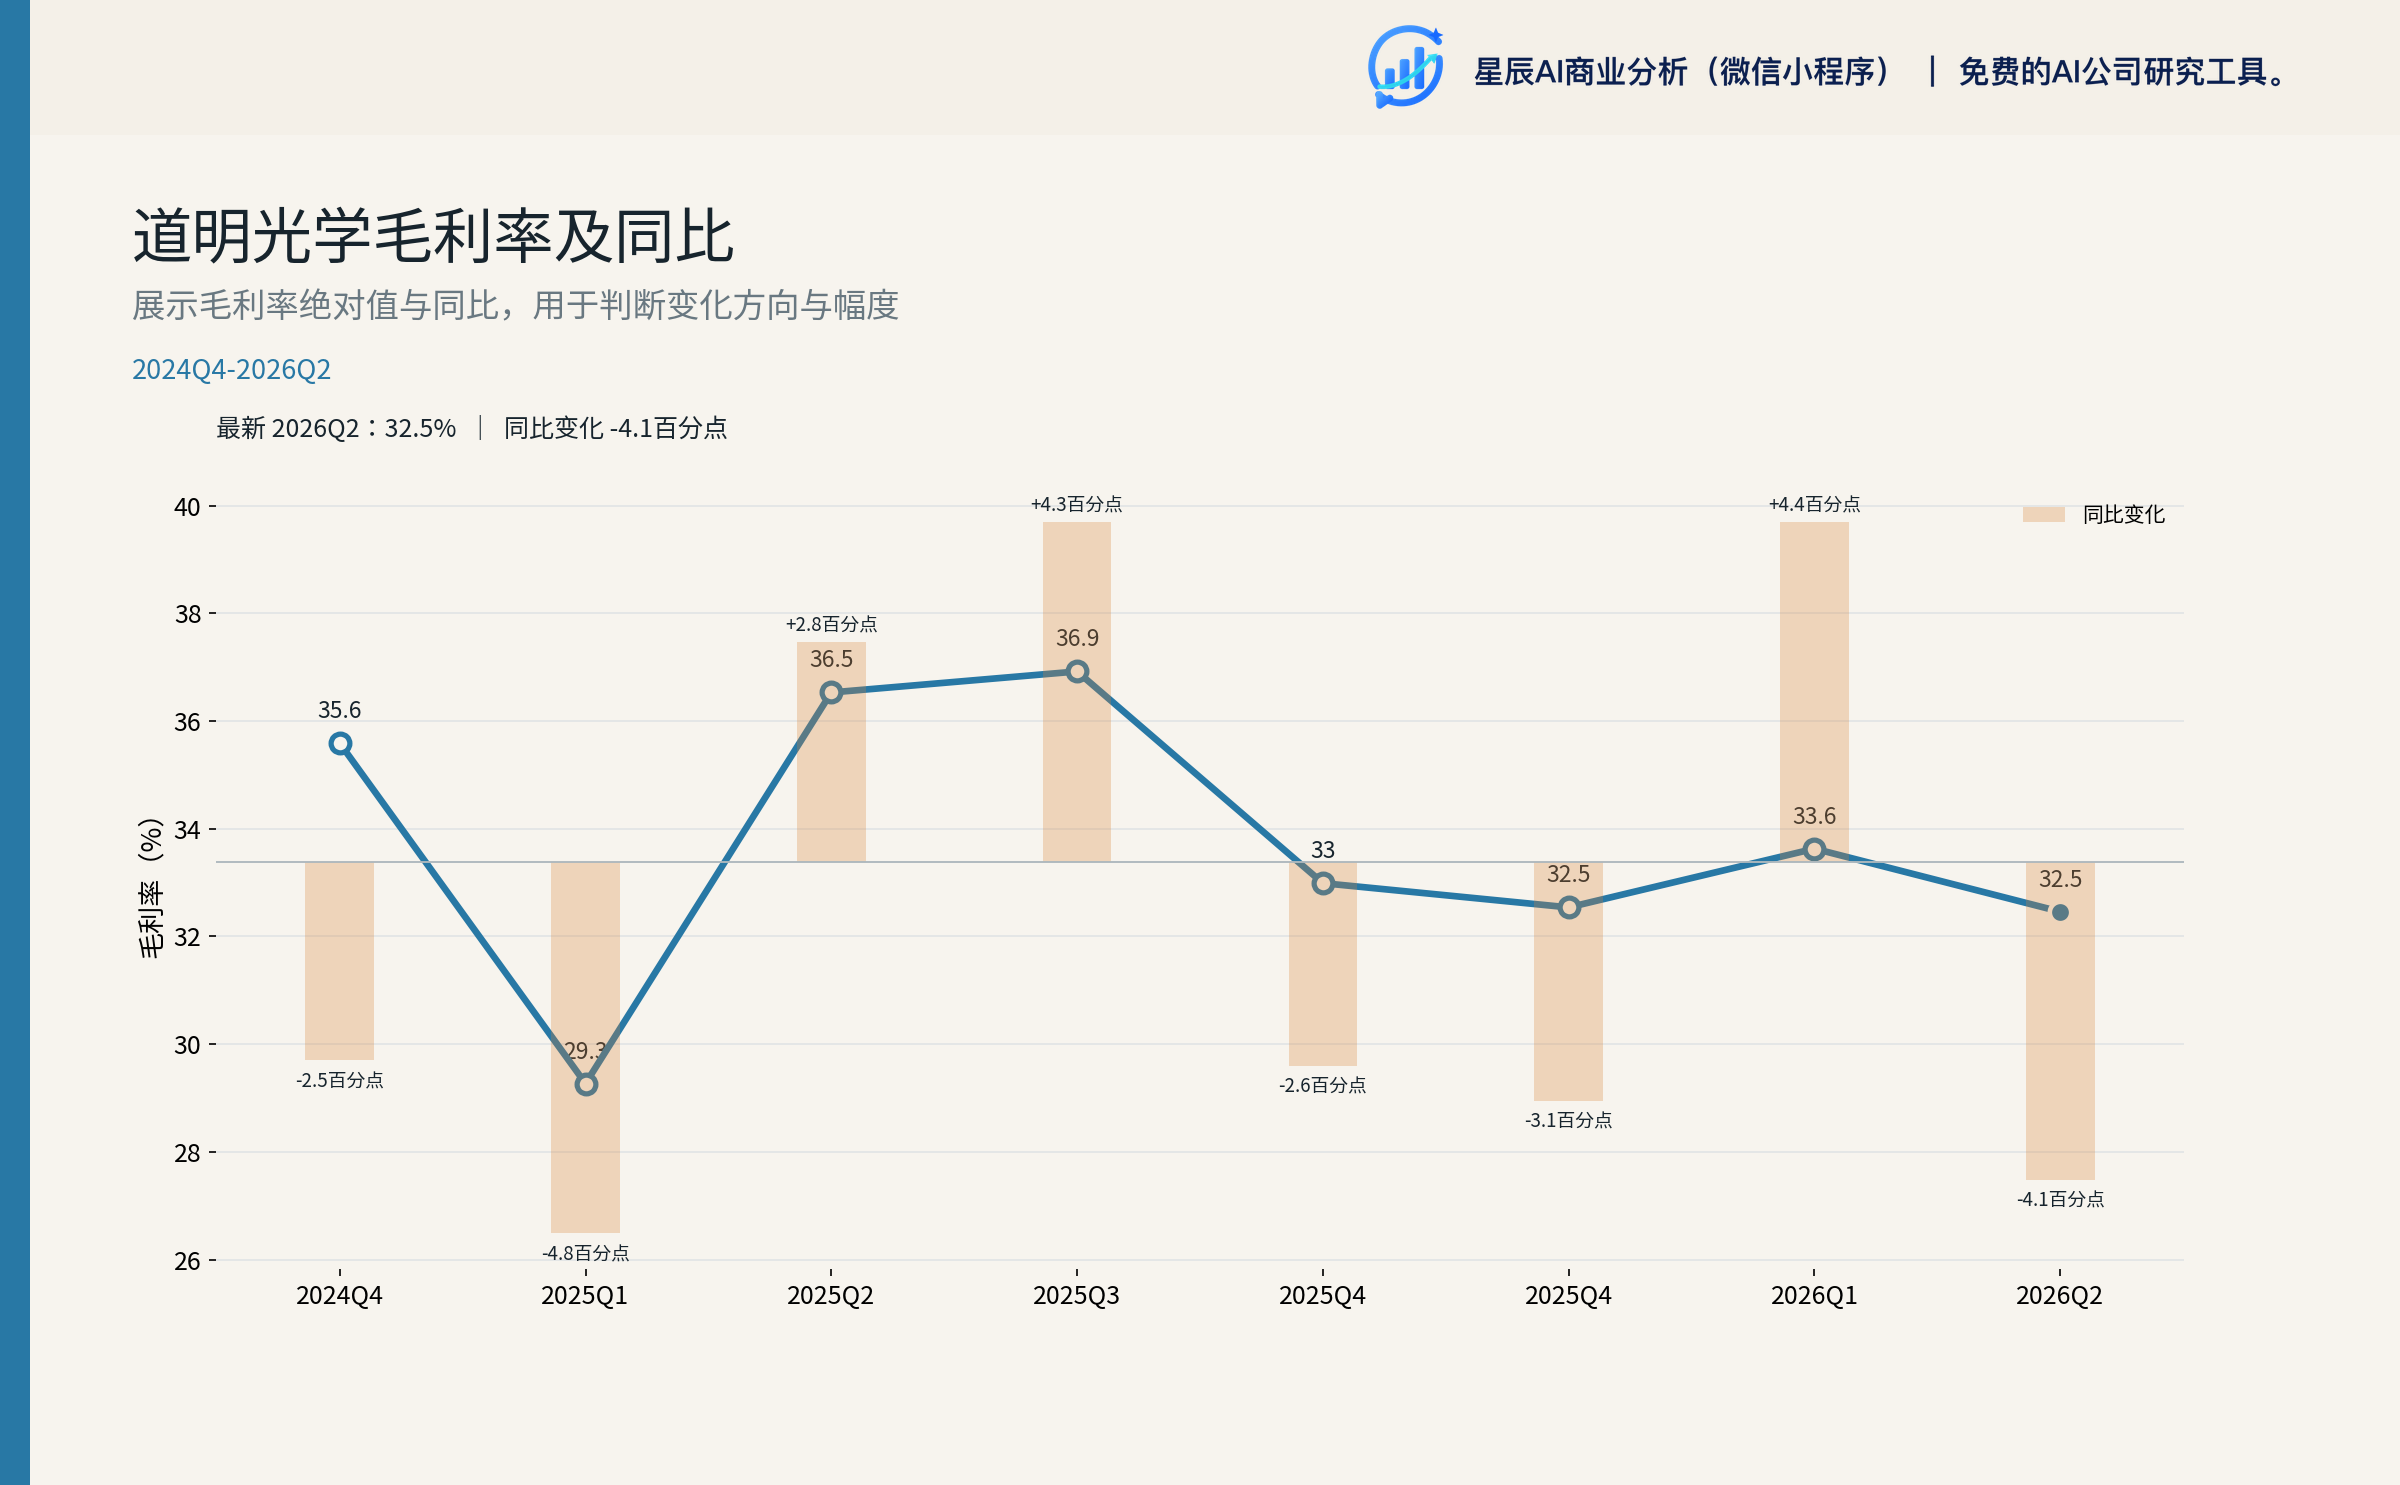
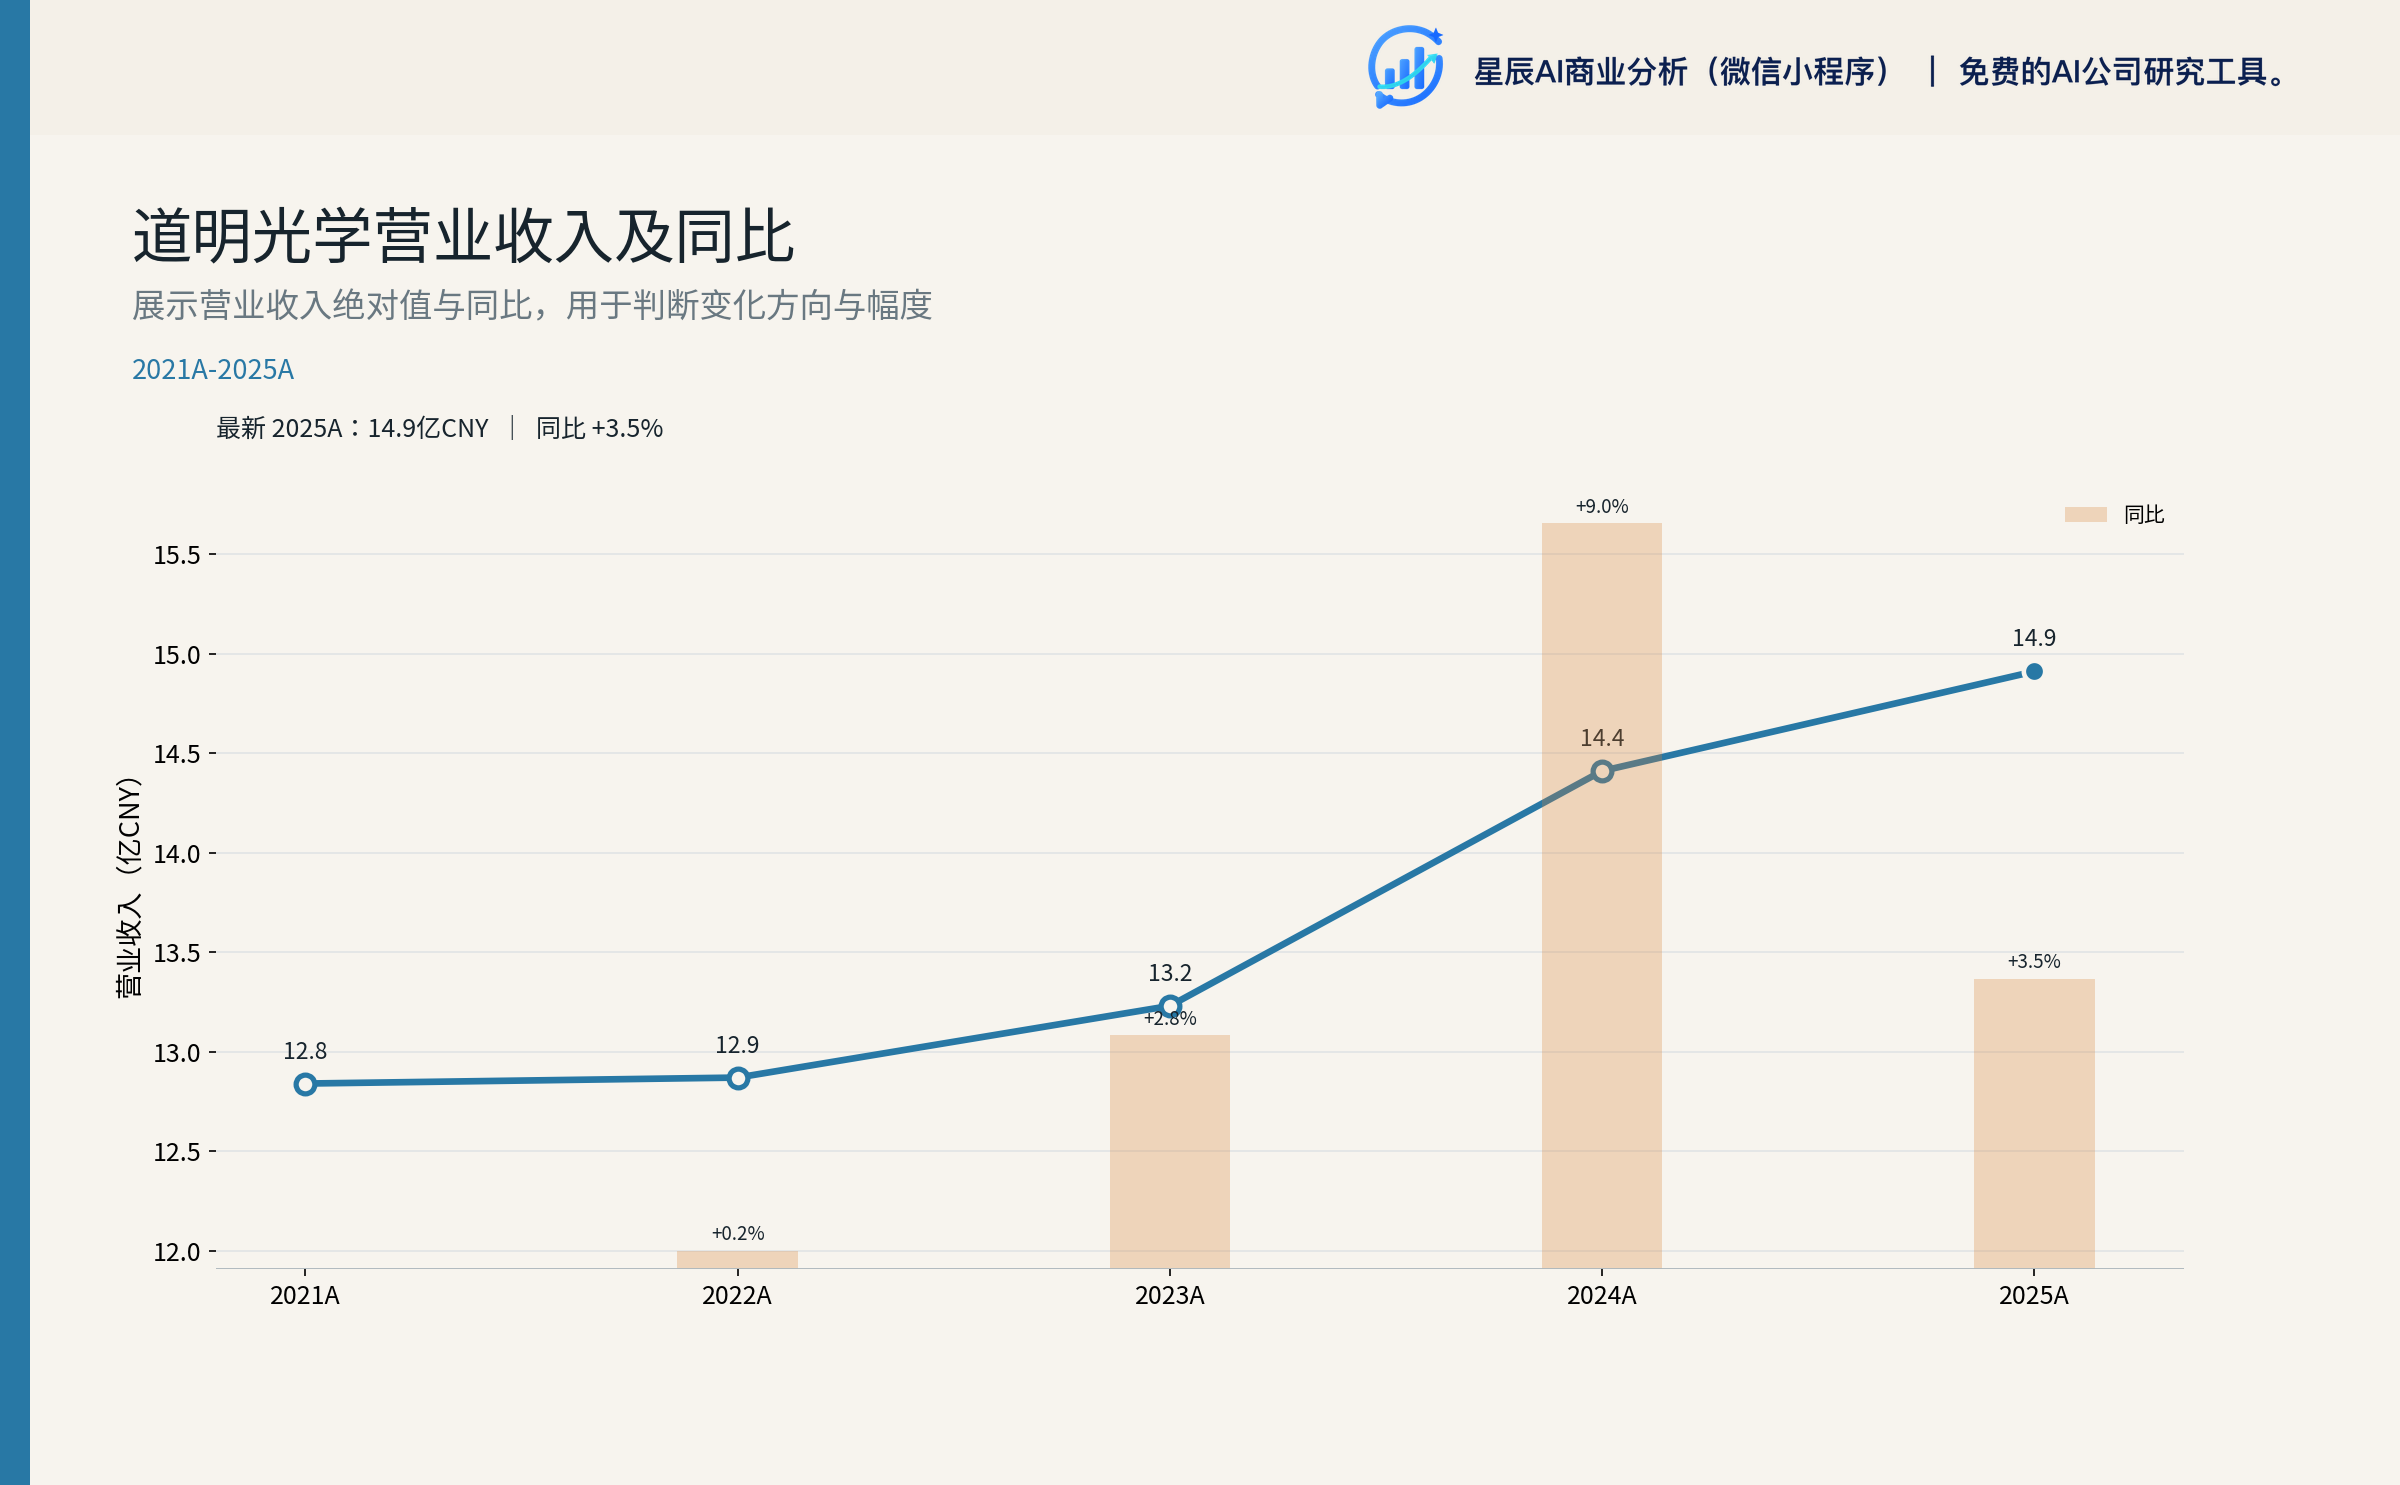
净利率从 2022 年 24.4%(异常)回落到 2025 年 14.9%,加权 ROE 2025 年 10.22% 是近五年高位。
经营性现金流(OCF)2021 年异常高(5.49 亿元,主要是票据贴现+应付票据增加),2022-2024 年回落到 1.36-2.62 亿元的正常区间,2025 年再次跃升至 4.49 亿元(票据集中到期导致)——2026 上半年 OCF 1.09 亿元、同比 -54.34%,回到 1.24 倍净利的正常水平,是更可持续的口径。
5.2 季度走势:2026Q1 是周期低点,Q2 边际企稳但未反转
| 季度 | 收入 | 毛利率 | 归母净利 | OCF |
|---|---|---|---|---|
| 2025Q2 | 3.996 亿 | 36.53% | 0.626 亿 | 1.720 亿 |
| 2025Q3 | 3.688 亿 | 36.92% | 0.655 亿 | 1.294 亿 |
| 2025Q4 | 3.891 亿 | 32.54% | 0.421 亿 | 0.812 亿 |
| 2026Q1 | 2.922 亿 | 33.63% | 0.410 亿 | 0.611 亿 |
| 2026Q2 | 3.446 亿 | 32.46% | 0.469 亿 | 0.475 亿 |
单位:人民币亿元。3
2025 下半年合计归母 1.08 亿元 vs 2026 上半年合计 0.88 亿元——环比下滑 -18.2%,与"2025 年下半年比上半年更好"的预期相反,确认 2026 上半年下滑不是基数效应,是新冲击。
5.3 现金流质量
2025 年 OCF/NI 比率 2.02 倍异常高的核心驱动是应付票据变动(2025 年末应付票据从 2024 年末 1.50 亿元降至 0.48 亿元)。2025 年 OCF 高增本质是跨期结算行为,不是经营性现金创造能力的真实提升。2026 上半年 OCF/NI 1.24 倍回到正常水平,可持续性更强。
2026 上半年销售商品收现 5.13 亿元、同比 -11.71%,流入下滑幅度大于流出下滑——OCF -54.34% 的真实原因是收入下滑本身的传导,不是票据周期结束。
5.4 资产负债健康度
-
应收账款:2025 年末 3.03 亿元(同比 -6.99%),2025 全年计提信用减值 0.40 亿元(2024 年 0.77 亿元)——减值收尾信号。客户集中度低(前五客户占 14.19%,关联方销售为 0)。2
-
存货:5 年累计去化 9.5 亿元(FY2021 12.75 亿元 → FY2025 3.26 亿元)——2022 年大额减值后的产物。但 2026 上半年存货 3.93 亿元(同比 +20.74%),连续两个季度累库。在收入下滑背景下,累库是负面信号——可能为新产能投产备货,也可能为滞销积压。需关注 Q3 存货变化。
-
关联交易坏账:2026 上半年母公司其他应收款 1.77 亿元(+76%),前五名全部为关联方拆借(浙江道明超导科技 0.71 亿元、杭州道明科创新材料 0.59 亿元、浙江长荣化工 0.31 亿元等)——集团内部资金往来占比极高,提示集团内资金紧张已显现。
5.5 资本开支加速
2026 上半年 Capex 0.52 亿元、同比 +395%,在建工程从 2025 年末 0.22 亿元跃升至 0.99 亿元(+343.83%)——Capex/营收从 2024 年 2.15% 升至 2026 上半年 4.10%,仍在合理区间(制造业典型 5-8%)但趋势明确加速。主要项目是龙游 1.2 万吨离型纸(2027 年 2 月建成)+ 杭州研究院超精密加工项目。1
关键信号:资本开支与利润下滑同步出现,且通过短期借款(+20.95%)和应付票据(+288%)融资——资本结构从"轻资产+净现金"转向"重资产+净短债"。
六、管理层与资本配置
6.1 实控人与核心团队
公司由胡智彪(董事长+总经理,1970 年生)+ 胡智雄(副董事长+副总经理,1962 年生,兄)共同控股,通过浙江道明投资有限公司持有公司股份。二代已被放到关键执行位置:胡浩亨(1996 年生,董事)负责海外事业部,是 2025 年公司密集设立新加坡/泰国/香港子公司的关键执行人。2
关键治理事件:第七届董事会换届于 2026 年 7 月 3 日完成——属于本轮研究中的关键治理事件,独董李海峰(光学工程博士,原浙大光电学院教授)2025 年 9 月卸任教职,可能影响公司在浙大体系内的产学研合作深度。7
6.2 资本配置特点
2025-2026 年管理层的资本配置呈现典型的"防御型"姿态:
-
现金管理:2025 年末持有交易性金融资产 5.31 亿元 + 其他非流动金融资产 1.65 亿元 = 6.96 亿元理财;同时短期借款降至 3.09 亿元,长短债结构改善。2
-
分红:2025 年每 10 股派 1.7 元(含税),分红约 1.06 亿元,对应 2025 归母 2.22 亿元的约 47.7% 分红率。但 2026 半年报明确"计划不派发现金红利"。1
-
历史包袱清理:安徽易威斯诉讼于 2025 年 10 月通过 600 万元转让股权完结;惠州仲恺项目(2019 年签订,计划投资 4 亿元)2024 年工业产值未达标,2025 年 5 月收到履约达产提示函——存在追究违约责任风险。
-
子公司架构调整:2025 年 10 月将常州华威持有的惠州骏通 100% 股权上移至公司直接持有,简化管理架构。
-
对外投资:2026 年 2-3 月以 3000 万元参股合肥首镜科技 11%(车载 HUD 关联赛道)。
评价:管理层在"反光材料已现平台期+新业务尚未成熟"的关键时期,保持了现金流以等待拐点。分红比例较高(2025 约 47.7%)+ 现金保有高(金融类资产 6.58 亿元)= 估值下限有较强支撑。但这一姿态同时也意味着管理层并未把现金大举投入"以换长期增长",构成了"分红+等待"与"投入+换增长"之间的取舍张力。
七、估值与目标价
7.1 估值方法选择
道明光学的商业模式横跨"成熟现金牛+周期成长+战略成长+长期期权"四类截然不同的资产——单一估值方法都会产生结构性偏差。我们采用 SOTP(分部加总)+ DCF + 相对估值三轨估值。
7.2 SOTP 分部估值(主方法)
| 资产类型 | 估值方法 | 倍数 | 股权价值 |
|---|---|---|---|
| 反光材料(70.5% 收入/约 60-80% 净利) | PE 18-22x × 2027E 净利 2.38 亿 | 20x | 45-50 亿元 |
| 光学显示(16.7% 收入/约 15% 净利) | PE 25-30x × 2027E 净利 0.30 亿 | 27x | 7-9 亿元 |
| 新材料(10.8% 收入) | 盈利部分 25x + rNPV 期权 | 混合 | 4-9 亿元 |
| 杭州研究院(期权) | Black-Scholes 简化看涨期权 | — | 1-5 亿元 |
| 母公司净金融资产 | 加回 | — | 6.02 亿元 |
| 合计 | 63-79 亿元 | ||
| 每股价值 | 10.1-12.7 元 | ||
| SOTP 中位 | 约 11.0 元 |
7.3 DCF 估值(交叉验证)
关键参数:显性期 5 年(2026-2030)、永续增长率 2.5%、WACC 9.0%(申万基础化工行业 Beta ~1.1,无风险利率 2.5%,市场风险溢价 6%)、税率 15%(高新技术企业认定)。
中性情景(WACC 9% / 永续增长 2.5%)下:
- DCF 每股价值 6.5-10.5 元,中位 7.5 元
- 显性期 FCF 折现合计 ≈ 6.90 亿元
- 终值折现 ≈ 26.56 亿元
- 股权价值 ≈ 33.46 亿元
DCF 与 SOTP 差异原因:DCF 把"新材料长期增长"压缩到永续 2.5% 里,未充分体现期权的非线性收益。DCF 反映"传统业务成熟+新业务线性增长"的偏空情景,SOTP 反映分部溢价+期权价值。
7.4 相对估值(PE 历史区间与行业对标)
公司当前 PE TTM 30 倍相对同业中位数 34-36 倍有约 15% 折价,PB 2.66 倍相对历史中枢 3.0-3.5 倍有约 20% 折价——市场已对"反光外销冲击+2026 业绩下修"充分定价。9
按 2027E EPS(中性下修到 0.34-0.39 元)× 22-26x:
- 下限 22x × 0.34 = 7.5 元
- 上限 26x × 0.39 = 10.1 元
- 中位 24x × 0.36 = 8.6 元
7.5 综合估值与目标价
我们采用 SOTP(60%)+ DCF(40%)两轨加权,相对估值(PE 7.5-10.1 元)作为横向锚定参考。SOTP 权重高于 DCF 的理由是:SOTP 显式处理了"主业 + 新业务 + 期权"三类资产,更符合公司"四层过渡期估值"特征;DCF 反映现金流折现,用于校验主结论。相对估值 PE 受 2026E 失真口径影响,仅作为定性参考。
| 方法 | 中性每股价值 | 区间 | 权重 |
|---|---|---|---|
| SOTP(主方法) | 11.0 元 | 10.1-12.7 元 | 60% |
| DCF(交叉验证) | 7.5 元 | 6.5-10.5 元 | 40% |
| 加权平均(中性) | 9.6 元 | 8.5-11.0 元 | 100% |
| 相对估值(PE 横向锚定) | 8.6 元 | 7.5-10.1 元 | 参考 |
| 情景 | 概率 | 每股价值 | 目标区间 | 关键假设 |
|---|---|---|---|---|
| 乐观 | 25% | 11.5 元 | 11.0-12.5 元 | 中东稳定 + AI 服务器石墨烯订单兑现 + 新材料毛利率 2027 达 12% |
| 中性 | 50% | 9.6 元 | 8.5-10.5 元 | 中东逐渐稳定 + 反光内销小幅修复 + 新材料扭亏延续 |
| 悲观 | 25% | 6.0 元 | 5.0-7.0 元 | 中东二次冲击 + 消费电子持续疲软 + 新材料客户验证落空 |
| 概率加权目标价 | 100% | 9.6 元 | 8.0-10.5 元 |
12 个月目标价区间:8.0-10.5 元(中性锚定 9.6 元)
7.6 相对当前行情的位置
相对分析基准价 8.47 元(2026-08-28),目标价区间有 -5.5% 到 +24.0% 的弹性空间。
相对当前行情 9.22 元(2026-09-03),估值已基本到位——当前价格位于中性目标价区间 8.0-10.5 元的中部,向下空间约 -13%(到 8.0 下限),向上空间约 +14%(到 10.5 上限)。估值并未给出强单边方向。
八、风险与验证信号
8.1 三大最关键风险
风险 1:中东战事延续/二次冲击(最关键)
公司 2026 上半年外销 -27.12% 的最大单一因素是中东战事对伊朗市场的直接冲击。2026 年 5 月伊朗警告"若战事再起将扩大"(外部新闻报道),2026 年下半年仍存在"二次冲击"风险。
影响机制:直接(伊朗/中东订单归零)→ 间接(油价上行推高树脂、铝箔成本)→ 二阶(海外子公司汇兑损失)。
对估值影响:-1.5 ~ -3.0 元/股(占中性目标价 16-33%)。
风险 2:新业务继续减值 + 客户验证不及预期
2025 年公司已计提铝塑膜和石墨烯设备资产减值 5329.76 万元。2026 上半年减值规模未明确披露。2
影响机制:直接(继续计提资产减值)→ 间接(AI 服务器/汽车电控客户验证长期未落地 → 新材料分部估值溢价压缩)→ 二阶(母公司投资收益进一步下滑 → 分红压力加剧)。
对估值影响:-0.5 ~ -1.5 元/股(占中性目标价 5-16%)。
风险 3:母公司分红能力断崖下滑
2026 上半年母公司单体净利仅 0.013 亿元、同比 -98.03%。子公司要么不分红,要么分红能力大幅下降——集团内资金紧张已显现。1
影响机制:直接(2026 年分红若低于 1.7 元/10 股)→ 间接(投资者对"现金流稳健"信心动摇)→ 二阶(若 2027 年继续削减 → 估值进入"股息贴现"逻辑,倍数降至 15-18x)。
对估值影响:-0.5 ~ -1.0 元/股(占中性目标价 5-11%)。
8.2 五个关键验证信号
按时间顺序排列,每个信号都包含可观察数据点:
| # | 验证信号 | 观察时点 | 数据点 | 支撑乐观 | 触发悲观 |
|---|---|---|---|---|---|
| 1 | 2026Q3 反光外销同比 | 2026-10 季报 | 季度反光外销收入 | 同比 +0% 以上 | 同比 -20% 以上 |
| 2 | 2026 年报新材料分部毛利率 | 2027-03 年报 | 分部毛利率 | ≥ 10% | ≤ 3% |
| 3 | 石墨烯/铝塑膜标杆客户公告 | 2026H2-2027H1 | AI 服务器或汽车电控客户名称 | 公开披露 + 订单意向 | 长期未披露 |
| 4 | 杭州研究院超精密加工首笔量产订单 | 2026H2-2027H1 | 公开订单/合作公告 | 公告 | 无 |
| 5 | 2026 年报母公司分红预案 | 2027-03-04 | 每 10 股派现 | ≥ 1.7 元 | < 1.0 元 |
九、三个市场最关心问题的估值回答
问题 1:反光材料是否真的进入平台期?
估值回答:是的,2025 年已开始显现,但平台期是"低速震荡+高毛利+龙头集中"的有利平台期,而非萎缩期。
反光材料 2025 全年 10.52 亿元、同比 -1.75%(按 2024 基数 10.71 亿元反推);2025 毛利率仍维持 44.99% 高位。公司行车安全市占率约 40%、车牌膜市占率约 35%——国内主导地位稳固。海外是变量:2025 外销 -6.62%、2026H1 -27.12%,但反光外销占比仅 23.25%,对整体冲击有限。
估值含义:反光材料按 18-22x 2027E PE 估值。**为何相对基础化工板块中位 34-36x 有近一半折价?**原因有三:(1)反光材料"低速震荡+高毛利+龙头集中"的成熟现金牛属性,决定其估值锚点应向成熟制造业(典型 12-15x)靠拢而非高成长赛道(25x+);(2)公司反光材料业务收入增速 2025 已转负(-1.75%),2026H1 进一步 -15.92%,已不支持 25x 以上的高成长溢价;(3)"国产替代龙头 + 40% 市占率 + 45% 毛利率"溢价相对成熟制造业有 +3-7x 提升空间,故 18-22x 是合理中位区间。
问题 2:新材料能否 2027 年实现规模盈利?
估值回答:概率 60-70% 实现"扭亏延续+小幅盈利",但"规模盈利"(毛利率 15%+、净利率 10%+)概率仅 30-40%。
扭亏延续的支撑(60-70% 概率):2026 上半年新材料分部毛利率 +5.01%(已转正),子公司浙江道明新材料净利 0.10 亿元(首次转正)。减亏路径明确:-8.27% → -3.37% → +5.01%(每年 5pct 改善)。龙游 1.2 万吨高端双塑双硅离型纸项目 2027 年 2 月建成 → 2027 年是产能放量关键年。离型膜业务已实现规模销售且毛利率稳定,是新材料板块的"现金流压舱石"。
规模盈利概率被压低(30-40% 概率)的论据:(1)产能爬坡周期——龙游 1.2 万吨项目 2027-02 建成后,行业典型爬坡周期 6-12 个月,2027 全年大概率仍处"产能未完全释放"状态;(2)爬坡期单位毛利——参考 2025 年新材料分部毛利率仍为 -3.37%,新产线投产后单位毛利能否站上 15% 取决于产品结构(高端双塑双硅离型纸 vs 通用离型纸),公司未披露爬坡期单位毛利指引;(3)客户验证周期——AI 服务器/汽车电控的客户认证通常 12-18 个月,2026-2027 是关键验证窗口,但客户名单未公开披露;(4)行业供给——2026 年消费电子下行(智能手机 -16.7%)拖累铝塑膜、PC/PMMA 板材,对新材料整体盈利形成约束。若上述任一环节不及预期,30-40% 概率将向 10-20% 修正,对应新材料估值从 4-9 亿下修到 2-5 亿,整体目标价区间下移 0.5-1.0 元。
估值含义:新材料按 25x 2027E PE(盈利部分)+ rNPV 期权(看涨)估值;期权概率:AI 服务器规模化 5% × 50 亿 + 汽车电控规模化 15% × 20 亿 ≈ 5.5 亿元。
问题 3:估值是否已部分定价成长故事?
估值回答:部分定价。市场已对"反光外销冲击+2026 业绩下修"充分定价(PE 30 倍中位 + PB 2.66 倍历史低位 + 股价回调 27.4%),但尚未对"新材料规模盈利+杭州研究院量产"充分定价。
当前 PE TTM 30 倍相对同业中位数 34-36 倍有 15% 折价。当前 PB 2.66 倍相对历史中枢 3.0-3.5 倍有约 20% 折价——净资产端低估。公司股价较 2026 年 5 月太平洋证券"买入"评级时点 11.66 元已下跌约 27.4%,跑输基础化工板块约 30pct。
估值含义:中性目标价 9.6 元 vs 当前 9.22 元 → 市场已基本到位;上行空间需要新材料+杭州研究院兑现(+11-12.5 元);下行空间需要中东二次冲击+分红削减(-5-7 元)。
十、总结
道明光学是一家"四层过渡期公司"——成熟反光材料现金牛+光学膜周期成长+新材料战略成长+杭州研究院长期期权。当前所处阶段是"反光材料在国内市场已现增速放缓但仍主导公司利润、光学膜承压于下游消费电子周期、新材料首次扭亏但毛利率仍低、杭州研究院尚未进入量产"的多业务过渡期。
公司的核心优势(精密涂布+微纳转写平台、核心原材料自给、海外渠道布局)是真实且可持续的。但核心劣势也清晰:反光材料国内份额已无空间、海外依赖动荡区域、缺乏单一新业务的爆发性增长。
12 个月目标价区间:8.0-10.5 元(中性锚定 9.6 元),相对分析基准价 8.47 元(2026-08-28)有 -5.5% 到 +24.0% 的弹性空间,相对当前行情 9.22 元(2026-09-03)位于区间中部。
未来 12 个月关注点:
- 2026Q3 反光外销同比——决定外销能否回到正增长
- 2026 年报新材料分部毛利率——决定新材料能否进入"10%+"
- 石墨烯/铝塑膜标杆客户公告——决定 AI 服务器/汽车电控期权限值兑现
- 杭州研究院超精密加工首笔量产订单——决定长期期权价值
- 2026 年报母公司分红预案——决定股息贴现路径与估值下限
- 中东局势演变——决定全年外销底部
附录:关键数据缺口
以下为估值中显式保留弹性的关键缺口——读者应注意这些不确定性对结论的影响:
- 国内反光材料精确市占率与 3M/NCI/ORAFOL 等国际玩家在国内/海外的具体份额对位 — 仅有定性表述;
- 巴西/印度/巴基斯坦/泰国子公司各自的收入贡献 — 仅有"本地化服务"定性表述;
- 石墨烯/铝塑膜在服务器/汽车电控的具体客户名单与订单量 — 这是新材料估值最大的不确定性来源;
- 杭州研究院超精密加工业务的量产时点 — 管理层未给出指引;
- 2026H1 反光外销按区域拆分(伊朗 vs 其他中东 vs 巴西/印度/巴基斯坦/泰国)— 仅有定性表述;
- 2026H1 反光内销按产品拆分(车牌膜 vs 标志牌 vs 个人安防 vs 民用)— 未披露;
- 2026H1 反光材料 -15.92% 中"渠道去库存" vs "终端需求" vs "外销冲击"各占多少 — 未拆分;
- 光学显示材料 2026H1 毛利率从 10.88% 降至 8.09% 的具体原因(产品结构 vs 价格压力 vs 产能利用率)— 未披露;
- 2026 年分红预案——年报披露前不可知;
- 2026Q3 数据——本报告截至 2026-09-03,Q3 报告通常 10 月披露。
资料来源索引
- 2 公司 2025 年度报告
- 1 公司 2026 年半年度报告
- 7 第七届董事会换届公告
- 10 高管聘任公告
- 4 2026 年 4 月业绩说明会纪要
- 11 2025 年 4 月业绩说明会纪要
- 12 2025 年 2 月现场调研纪要
- 13 太平洋证券 2026-05-12 研报
- 14 太平洋证券 2025-08-29 中报点评
- 5 太平洋证券 2025-04-29 年报点评
- 8 估值数据包
- 3 财务数据包
- 9 市场上下文快照
- 3 Tushare 宏观数据(CPI/PPI/PMI/GDP)
- 6 关键事件时间轴(含中东战事、公司公告、新品发布等)
相关研究
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-20
- [2] 2025年年度报告 · 巨潮资讯 2026-03-30
- [3] 道明光学 服务器预生成财务数据包 · Tushare 2026-06-30
- [4] 2026年4月10日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-04-10
- [5] 道明光学2024年报及2025年一季报点评:反光材料龙头地位稳固,新材料业务蓄势待发 · eastmoney_reportapi 2025-04-29 查看原文
- [6] 道明光学 关键事件时间轴 · auto 日期未知
- [7] 第七届董事会第一次会议决议公告 · 巨潮资讯 2026-07-03
- [8] 道明光学 服务器预生成估值数据包 · auto 2026-08-28
- [9] 道明光学 市场与行业上下文快照 · Tushare 2026-08-28
- [10] 关于董事会完成换届并聘任高级管理人员及内部审计负责人的公告 · 巨潮资讯 2026-07-03
- [11] 002632道明光学投资者关系管理信息20250429 · 巨潮资讯-信息披露调研 2025-04-29
- [12] 002632道明光学投资者关系管理信息20250227 · 巨潮资讯-信息披露调研 2025-02-27
- [13] 反光材料基本盘稳固,石墨烯导热膜持续成长 · eastmoney_reportapi 2026-05-12 查看原文
- [14] 道明光学2025年中报点评:反光材料稳健增长,石墨烯膜等新材料业务逐渐突破 · eastmoney_reportapi 2025-08-29 查看原文