 箴研
奥比中光(688322.SS)公司研究
分析基准日:2026-09-07(最新可用资料日期) 分析基准价:95.79 元 市值:395.45 亿元 总股本:412,834,732 股
一、核心结论
奥比中光(688322.SS)是国内 3D 视觉感知龙头——以"AIoT + 生物识别 + 工业三维扫描"三大板块为基础,已从"硬件单价"商业模式向"硬件 + 数据底座 + 算法授权"复合模式演进。公司是具身智能/人形机器人/服务机器人"眼睛"环节的核心供应商,与英伟达 Jetson Thor、地平线、蚂蚁灵波、智元机器人、优必选等头部生态深度绑定。
当前核心矛盾:FY2025 扭亏为盈(归母 +1.28 亿元)后,1H26 出现"收入持平(+0.49%)、归母下滑(-30.82%)"的结构性背离,机器人放量(+51.8%)刚好对冲生物识别基数效应(-27.7%)。市场最关心的边际变量是 2026Q3-Q4 机器人订单能否持续兑现。
估值判断:
- 基准目标价 119.7 元(对应 25x 2027E PS),上行 +25%;
- 期望目标价 126.8 元,上行 +32%;
- 当前 95.79 元已包含机器人赛道乐观预期,进一步上行需要新增量证据(数据平台商业化、港股上市、海外订单爆发);
- 风险/收益不对称略偏正:上行 +127%、下行 -27%。
本结论基于公司 2025 年年度报告、2026 年第一季度报告、交银国际 2026 年 8 月最新研报、国金证券 2025-2026 年研报等公开信息综合判断。1234
二、公司概览
2.1 商业模式演进路径
奥比中光成立于 2013 年,2022 年 7 月在科创板上市(688322.SS)。公司从早期为支付宝提供刷脸支付模组起步,逐步将 3D 视觉感知技术扩展到机器人、AIoT、三维扫描、工业视觉等领域。
商业模式三层叠加:
- 硬件层:3D 视觉传感器、消费级应用设备、工业级应用设备;
- 数据底座:2026-07 与蚂蚁灵波联合开源 LingBot-Depth 2.0;公司发布数据采集平台 EGO/UMI/WristCam;
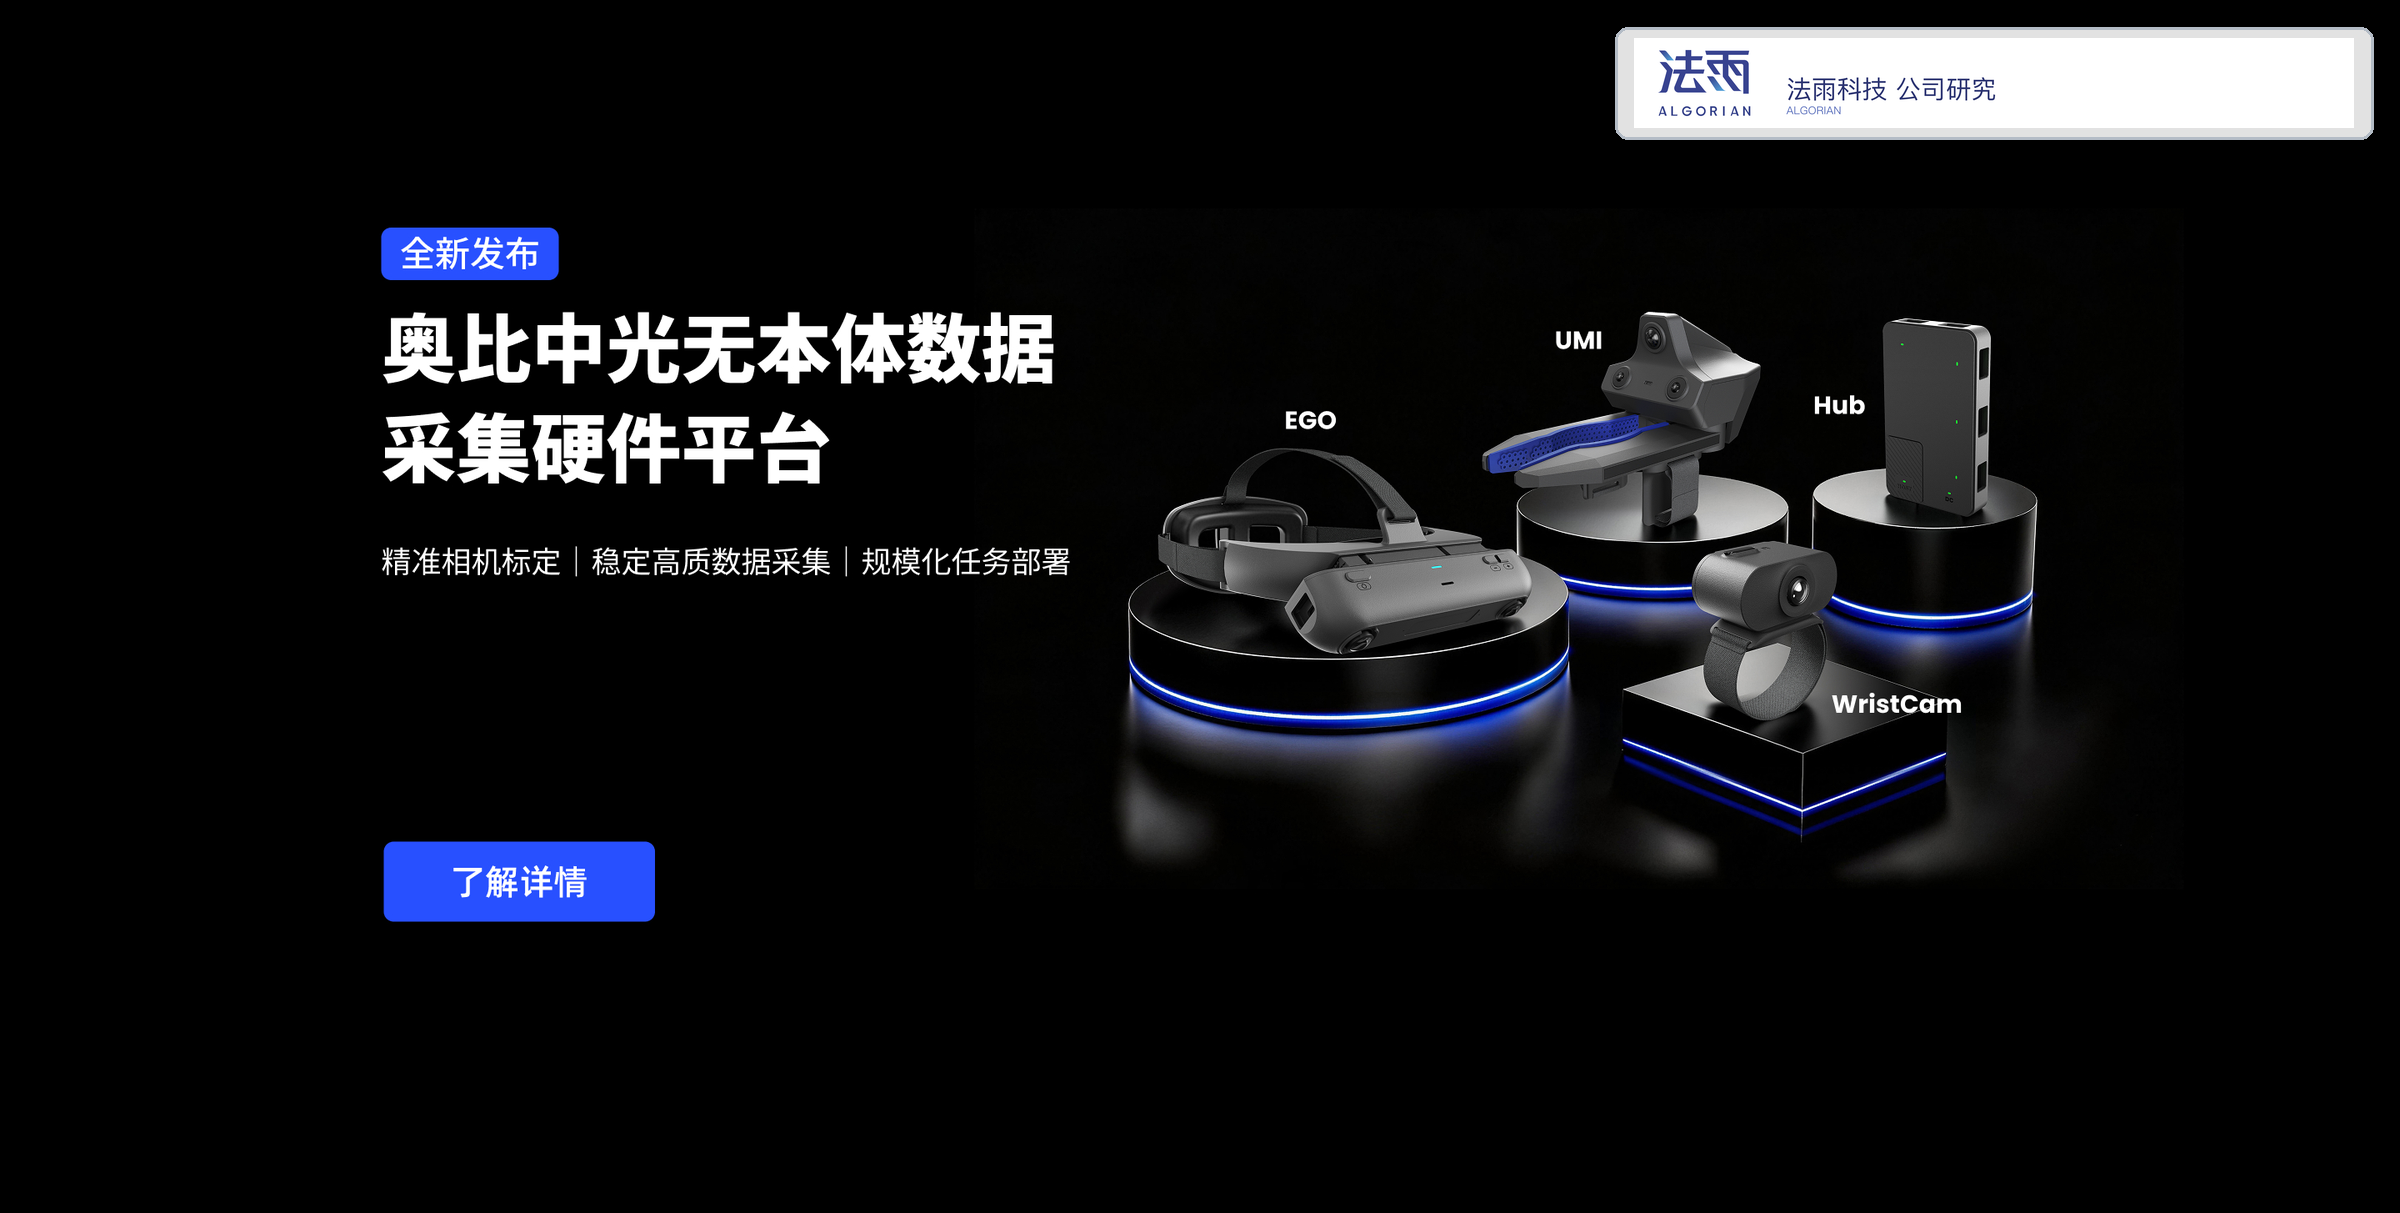 图:读者可直观看到 EGO 头戴、UMI 折叠、Hub 主机、WristCam 腕带四款数采硬件的形态,理解「数据底座」层的产品落地;来源:orbbec.com.cn。
- 算法授权:芯片+算法+模组一体化解决方案输出。
公司当前正在推动从"硬件单价"商业模式向"硬件 + 数据 + 算法"复合商业模式演进,意图形成"硬件获客 + 数据沉淀 + 算法迭代"的复利闭环。15
2.2 三大业务板块(FY2025)
| 板块 | 收入(亿元) | YoY | 毛利率 | 板块属性 |
|---|---|---|---|---|
| AIoT | 5.12 | +71.78% | 56.72% | 机器人+三维扫描核心引擎 |
| 生物识别 | 3.90 | +68.98% | 24.95% | 刷脸支付+医保核验 |
| 工业三维扫描 | 0.26 | -2.47% | 66.84% | 工业视觉/精密测量 |
- AIoT 占比 54.8%,是当前公司增长贡献最大的板块;
- 生物识别占比 41.8%,依赖支付宝"碰一下"设备销售(关联方);
- 工业扫描占比 2.8%,毛利率最高(66.84%)但规模有限。
数据:1
2.3 客户与销售
| 指标 | 数值 |
|---|---|
| 前五大客户销售占比 | 63.92%(60,134.94 万元) |
| 第一大客户 | 28,197.03 万元(占 29.97%;非关联方) |
| 第二大客户 | 25,252.53 万元(占 26.84%;关联方 = 蚂蚁系) |
| 前五大供应商占比 | 19.89%(无关联方) |
| 境外收入 | 0.87 亿(+43.91%)、毛利率 58.49% |
| 1H26 境外收入同比 | +80%(公司披露) |
销售模式:直销为主(占 96.0%)、经销补充(占 4.0%)。1
2.4 股权结构
- 实控人:黄源浩(持股 27.15%,108,903,960 股,全部限售;同股不同权架构);
- 持股 5% 以上:周广大 6.72%、上海云鑫(蚂蚁系)9.18%(已减持 1,200 万股)、珠海奥比中芯 5.59%(黄源浩 GP);
- 2026 股权激励:股权期权与限制性股票激励计划草案已发布;
- 2026 报告期内回购:742,629 股,金额 4,804.37 万元;
- 股本变化:2025 年末 401,144,240 股 → 2026-09 最新 412,834,732 股(增加 1,170 万股,源于 2026 年定增完成)。16
三、行业格局与赛道空间
3.1 机器人视觉赛道
- 技术路线:结构光、iToF、双目视觉、dToF 单线激光雷达、工业三维测量设备;公司同时布局面阵 dToF、面阵 Lidar 等下一代技术;
- 市场规模:3D 视觉感知作为机器人"眼睛"环节,价值量占整机 5%-15%;中国服务机器人/物流机器人/工业机器人 3D 视觉渗透率仍低于 30%;
- 竞争格局:国际竞品为 Intel RealSense(已在部分场景被公司超越)、Microsoft Azure Kinect(已停产)、StereoLabs ZED、Structure Light(Sony/ams);国内同业(微视、华捷艾米、的卢深视)规模较小;
- 公司位置:国内服务机器人 3D 视觉传感器市占率第一梯队,是稀缺的"全球机器人视觉核心零部件供应商"。
3.2 刷脸/支付场景
- 核心场景:支付宝刷脸支付 + "碰一下"支付(基于近场通信技术);
- 扩展场景:医保核验、政务、酒店、零售多场景;
- 状态:进入存量博弈期,受支付宝推广节奏影响较大。
3.3 三维扫描/工业视觉
- 消费级三维扫描:创想三维主导,公司模组切入;
- 工业三维扫描:高毛利(66.79%)但公司板块仅 0.26 亿,市场规模相对小;
- 增长驱动:工业自动化升级 + 3D 打印需求。
四、核心竞争优势
4.1 技术壁垒
| 壁垒 | 内容 |
|---|---|
| 全栈自研 | 从芯片设计(与第三方合作定制)到光学结构、算法 SDK 一体化;竞品 Intel RealSense 仍以硬件模块为主 |
| 应用工程能力 | 不同场景的标定方案、数据采集方案、光学结构、调优算法需要多年沉淀 |
| 生态卡位 | 英伟达 Jetson Thor 适配、与地平线战略合作、蚂蚁灵波联合开源 |
| 客户基数 | 服务全球超千家机器人客户;1H26 国内机器人收入已达 1H25 三倍以上 |
4.2 核心专利与研发投入
- 累计专利:申请 1,967 项,授权 1,192 项(其中发明 528 项);
- 研发人员:422 人,占员工总数 47.52%;
- FY2025 研发投入:2.03 亿元(占营收 21.53%,上年 36.20%);
- 1H26 研发费率:24.7%(绝对额 5,791 万元,同比 +25.3%);
- 研发方向:机器人视觉、面阵 dToF、面阵 Lidar、数据采集平台。
4.3 关键合作伙伴矩阵
国际生态:
- 英伟达:Isaac 仿真平台、Jetson、Jetson Thor 适配(首选 3D 视觉合作伙伴);
- Intel:Industrial Builders 生态合作;
- AMD、微软:生态合作;
- 地平线:地瓜机器人 + 战略合作;
- Basler:LogiMAT 2026 全球合作;
- WDL Systems:北美经销;
- Pollen Robotics、Twinny、RoboCare:欧洲/韩国客户。
国内生态:
- 机器人本体:智元机器人、北京"天工"、优必选、蚂蚁灵波、加速进化、灵心巧手、魔法原子;
- 支付/消费:蚂蚁集团(关联方)、荣耀、创想三维;
- 服务机器人:云迹科技、擎朗智能、普渡科技、高仙机器人、LionsBot;
- 行业应用:医保核验、日立 CO-URIBA(日本)、Quasi Robotics(美国)、韩国 Twinny/RoboCare。
五、财务分析
5.1 收入与利润(关键趋势)
| 年度 | 收入(亿) | YoY | 归母净利(亿) | YoY |
|---|---|---|---|---|
| FY2023 | 3.60 | +2.84% | -2.76 | -4.80% |
| FY2024 | 5.64 | +56.79% | -0.63 | -77.20% |
| FY2025 | 9.41 | +66.66% | +1.28(扭亏) | +303.33% |
关键节点:
- FY2025 扭亏为盈:收入 +66.66%,毛利率 +1.80pct,期间费用率大幅下降;
- 1H25 爆发:收入 4.35 亿(+104.14%),归母 0.60 亿(扭亏);
- 2H25 持续:收入 5.06 亿(+44.7%),归母 0.68 亿(+73%);
- 1H26 背离:收入 4.38 亿(+0.49%),归母 0.42 亿(-30.82%);
- FY2026Q1:收入 2.03 亿(+6.19%),归母 0.31 亿(+27.48%);
- FY2026Q2:收入 2.35 亿(-3.97%),归母 0.11 亿(-70.33%),毛利率 48.52%。
5.2 1H26 业绩拆解
- 传感器业务:1H26 收入约 2.07 亿元(按可比口径较 1H25 3D 视觉传感器 +51.8%)→ 机器人主线兑现;
- 整机及方案业务:1H26 收入约 2.03 亿元(按可比口径较 1H25 消费级+工业级合计 -27.7%)→ 生物识别(蚂蚁"碰一下")拖累;
- 解读:机器人放量(+51.8%)刚好对冲生物识别基数效应(-27.7%);2Q26 利润下滑主因费用率上升(销售/管理/研发合计占收入比 45.7%,同比 +10.8pct)。
5.3 毛利率结构性提升
| 期间 | 毛利率 | 同比变化 |
|---|---|---|
| FY2023 | 39.74% | - |
| FY2024 | 41.78% | +2.04pct |
| FY2025 | 43.76% | +1.98pct |
| FY2026Q1 | 48.58% | +6.46pct |
| FY2026Q2 | 48.52% | +7.91pct |
| TTM | 47.13% | - |
驱动因素:
- 传感器(54%)和工业级(67%)收入占比提升;
- 直接境外收入同比 +80%(1H26)→ 海外高毛利定价权;
- AIoT 板块毛利率 +4.78pct 至 56.72%;工业级 +6.14pct 至 66.84%;
- 生物识别板块毛利率 -2.66pct 至 24.95%(蚂蚁"碰一下"占比上升拖累)。
5.4 现金流质量
| 指标 | FY2023 | FY2024 | FY2025 | TTM |
|---|---|---|---|---|
| OCF(亿) | -1.61 | -0.86 | 0.83 | 0.12 |
| Capex(亿) | -0.78 | -2.02 | -0.63 | -0.94 |
| FCF(亿) | -2.39 | -2.88 | 0.20 | -5.57 |
- FY2025 OCF 首次转正(0.83 亿);
- 2026Q1 OCF/NI = -3.79x(OCF -1.17 亿、NI 0.31 亿)→ 现金转化严重背离;
- 应收账款周转天数:FY2024 70.5 → FY2025 53(改善);
- 存货周转天数:FY2024 142.2 → FY2025 72(明显改善)。
5.5 资产负债(净现金状态)
| 项目 | FY2025 | 2026E(交银预测) |
|---|---|---|
| 现金及等价物(亿) | 2.67 | 14.65 |
| 应收账款(亿) | 1.36 | 1.85 |
| 存货(亿) | 1.86 | 2.35 |
| 总资产(亿) | 34.13 | 46.14 |
| 短期贷款(亿) | 1.27 | 0.87 |
| 总负债(亿) | 4.19 | 4.15 |
| 股东权益(亿) | 29.77 | 41.82 |
- 持续净现金状态(净现金约 11.29 亿元,估值包口径);
- 2026E 现金大幅增加系定增募资 + 经营改善;
- 1H26 完成定增后股本由 4.01 亿股增至 4.13 亿股。
5.6 关键财务比率预测
| 指标 | FY2025 | 2026E | 2027E | 2028E |
|---|---|---|---|---|
| 毛利率 | 43.8% | 45.4% | 45.9% | 45.1% |
| EBITDA 利润率 | 16.3% | 22.5% | 29.8% | 32.5% |
| 净利率 | 13.6% | 17.1% | 24.1% | 26.9% |
| ROE | 4.4% | 5.8% | 10.7% | 15.3% |
| ROIC | 4.2% | 5.7% | 10.5% | 15.1% |
经营杠杆释放路径清晰:营收从 9.41 亿 → 28.85 亿(2028E),EBITDA 利润率从 16.3% → 32.5%;ROE 从 4.4% → 15.3%。
六、估值与情景分析
6.1 当前估值快照
| 指标 | 数值 |
|---|---|
| 收盘价(2026-09-07) | 95.79 元 |
| 总股本 | 412,834,732 股 |
| 市值 | 395.45 亿元 |
| EV | 384.16 亿元 |
| TTM PS | 41.9x |
| TTM PB | 9.9x |
| TTM PE | 363x(基于 TTM 净利润 1.09 亿) |
| 2027E PS | 20.0x(基于 19.76 亿) |
| 2027E PE | 85x(基于 4.64 亿) |
| 2028E PS | 13.7x(基于 28.85 亿) |
| 2028E PE | 51x(基于 7.70 亿) |
6.2 估值方法选择
- DCF(基准 + 敏感性):捕捉长期增长价值,但因高度依赖长期假设,对当前股价解释力有限;
- 可比 PS(机器人/视觉板块):相对估值,更适合高增长亏损/扭亏期;
- 可比 PE(盈利稳定后):2027E 起可参考;
- 港股双重上市预期:估值锚可能切换至港股机器人零部件可比(速腾、禾赛、敏实等)。
6.3 DCF 输出
基准假设(WACC 11%、永续 3%、5 年 CAGR 35%):
- 预测期 FCF 现值 ≈ 19.0 亿元
- 终值现值 ≈ 88.0 亿元
- 企业价值 ≈ 107 亿元
- 股权价值 ≈ 118 亿元
- DCF 每股价值 ≈ 28.6 元
关键洞察:DCF 在所有合理敏感性区间内都低于当前股价 95.79 元 → 当前股价已包含显著的成长溢价。
6.4 三档情景估值
| 情景 | 假设 | 2027E 收入 | 目标 PS | 目标市值 | 目标价 | 概率 |
|---|---|---|---|---|---|---|
| 悲观 | 机器人放量延迟,蚂蚁"碰一下"持续下滑 | 16.0 亿 | 18x | 288 亿 | 69.7 元 | 25% |
| 基准 | 机器人兑现节奏跟随 2H25 高基数,蚂蚁企稳 | 19.76 亿 | 25x | 494 亿 | 119.7 元 | 55% |
| 乐观 | 机器人超预期 + 数据平台贡献 + 港股上市催化 | 25.67 亿 | 35x | 898 亿 | 217.6 元 | 20% |
期望目标价 = 69.7×25% + 119.7×55% + 217.6×20% = 126.8 元
期望上行空间 = (126.8 - 95.79) / 95.79 = +32.4%
6.5 与卖方一致预期对比
| 机构 | 评级 | 目标价/锚 | 时点 |
|---|---|---|---|
| 交银国际 | 买入 | 143.53(30x 2027E PS) | 2026-08-26 |
| 国金证券 | 买入 | 隐含 PE 50.22x(2027E) | 2026-04-26 |
| 中邮证券 | 买入 | - | 2026-04-26 |
| 东吴/华龙 | 买入 | - | 2025-08 |
| 本估值 | 中性偏多 | 期望 126.8 元(区间 70-218) | 2026-09-07 |
关键差异:本估值偏向保守(1H26 收入仅 +0.49% + 现金转化弱 + 关联交易依赖),卖方机构以"30x 2027E PS"作为锚较为激进。
七、核心风险
7.1 高影响风险
- 机器人订单兑现不及预期:1H26 机器人收入 +51.8% 已较高,但绝对值 2.07 亿仍偏小;若全年无法达成 5-6 亿 → 2027E 增长假设被推翻;
- 关联交易(蚂蚁"碰一下")依赖:占 26.84% 收入,1H26 生物识别 -27.7%;蚂蚁系减持 + 基数效应 → 持续承压;
- 现金转化持续弱:2026Q1 OCF/NI = -3.79x;应收账款周转天数仍偏高;
- 港股上市延期:治理文件齐备 + 黄源浩减持套现 5 亿 → 信号强烈,但时间表未公开;若延期 6 个月以上 → 估值锚短期无法切换。
7.2 中等风险
- 3D 视觉技术路线被颠覆:面阵 dToF、面阵 Lidar 是下一代技术;若 Meta/苹果等大厂推出廉价替代方案 → 公司溢价能力下降;
- 新进入者(地瓜机器人自研):地平线旗下地瓜机器人已开始自研部分视觉方案;
- 数据合规/AI 应用限制:监管对生物识别、AI 应用的合规要求趋严;
- 地缘政治与供应链:影响境外业务与上游供应链;
- 估值溢价回落:当前 PS 41.9x(TTM)远高于历史均值,若业绩不达预期估值压缩风险。
7.3 风险/收益评估
| 情景 | 概率 | 收益/损失 |
|---|---|---|
| 乐观(机器人超预期+港股催化) | 20% | +127%(目标价 217.6 元) |
| 基准(温和兑现) | 55% | +25%(目标价 119.7 元) |
| 悲观(机器人延迟+蚂蚁持续下滑) | 25% | -27%(目标价 69.7 元) |
| 期望值 | 100% | +32.4% |
风险/收益不对称略偏正。
八、关键监控点(季度跟踪)
- 季度机器人业务收入占比与增速:1H26 +51.8%,需观察 2H26 能否维持;
- 关联方销售占比变化(蚂蚁"碰一下"):当前 26.84%,需观察是否下降至 20% 以下;
- 毛利率走势:维持 45%+ 区间;
- 研发费率:关注是否回落至 18% 以下,暗示信心减弱;
- OCF/NI 比值:关注现金转化改善至 0.5x 以上;
- 港股上市进展:递表、招股、定价。
九、投资建议
| 维度 | 评级 | 理由 |
|---|---|---|
| 短期(3-6 个月) | 中性偏多 | 1H26 业绩承压;等待 Q3-Q4 机器人订单兑现催化 |
| 中期(1-2 年) | 买入 | 2027E 收入 19.76 亿(+61%)+ 毛利率结构性提升 + 港股上市催化 |
| 长期(3-5 年) | 买入 | 3D 视觉感知龙头 + 机器人赛道高 Beta + 数据底座商业模式演进 |
基准目标价:119.7 元(对应 25x 2027E PS) 期望目标价:126.8 元 风险/收益:上行 +127%、下行 -27%
整体投资评级:中性偏多。当前股价 95.79 元已包含机器人赛道乐观预期,进一步上行需要新增量证据(数据平台商业化、港股上市、海外订单爆发)。建议在 90-100 元区间分批建仓,等待 Q3-Q4 业绩兑现与港股上市进展双重催化。
附录:关键数据完整性说明
A. 数据口径
- 货币单位:除特别说明外,金额均为人民币元(CNY);
- 期间:FY 标识财年(自然年 1-12 月);1H 标识上半年;Q1/Q2/Q3/Q4 标识单季;
- 实际 vs 预测:实际数据来源于公司年报、季报;预测数据来源于卖方一致预期(交银国际 2026-08-26 最新);
- 市值与估值:2026-09-07 收盘价 × 总股本 412,834,732 股;
- TTM:截至 2026-09-07 的滚动十二个月数据。
B. 资料来源
本研报主要资料来源:
- 公司年报与季报:奥比中光 2025 年年度报告、2026 年第一季度报告;
- 业绩说明会:2025 年第三季度、2026 年第一季度业绩说明会;
- 卖方研报:交银国际(2026-08-26)、国金证券(2026-04-26、2025-08-12)、中邮证券(2026-04-26、2026-01-08)、东吴证券(2025-08-18)、华龙证券(2025-08-16)等;
- 公告与监管文件:持续督导跟踪报告(2026-09-04)、股权激励计划草案、H 股发行治理文件等;
- 估值包与财务数据包:服务器预生成结构化数据;
- 市场数据:2026-09-07 当日行情。
C. 未解决问题与公开证据局限
- 2026 年定增募资规模、发行价格、最终股本结构:未在已公开文件中明确披露;
- 港股上市具体时间表与募资用途:H 股发行治理文件已发,但递表/招股节奏未公开;
- 2026H1 三业务线毛利率明细:公司未单独披露,仅披露机器人收入 +51.8%、生物识别 -27.7% 的可比口径;
- 估值包中 restricted_cash、lease_liabilities、minority_interests、preferred_stock 等调整项:未自动确认,但因公司持续净现金且租赁规模有限,估值差异对结论影响较小;
- 2026 年下半年业绩指引:公司未给出明确指引,业绩说明会中亦未提供。
免责声明:本研报基于公开信息整理,不构成投资建议。投资者应独立评估信息、考虑自身投资目标与风险承受能力。
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-19
- [2] 2026年第一季度报告 · 巨潮资讯 2026-04-24
- [3] 2Q26收入不及预期,短期盈利仍受新业务投入影响;下调盈利预测,维持买入 · eastmoney_reportapi 2026-08-26 查看原文
- [4] 扣非净利润大增,关注高毛利订单持续兑现 · eastmoney_reportapi 2026-04-26 查看原文
- [5] 奥比中光数采平台发布联手蚂蚁灵波打造物理世界数据底座 - 证券时报 · anysearch 2026-07-08 查看原文
- [6] 黄源浩减持奥比中光:套现5亿肖振中套现过亿筹备港股上市 - 新浪财经 · anysearch 2026-09-07 查看原文
- [7] 深度相机龙头迎扭亏元年,战略合作地平线 · eastmoney_reportapi 2025-08-12 查看原文