 箴研
研究日期:2026年11月7日
财报期间:2026年前三季度(截至2026年9月30日)
核心判断
一句话:这半年上港集团收入和利润都在涨,但涨的主要不是码头装卸生意本身,而是银行和航运公司的股权收益加上几笔一次性收入;箱量在恢复,毛利率在往下走。
上港集团同时做两件事:收码头装卸费,和持有别的公司的股权。前三季度赚了130.85亿元,其中码头、物流、航运这些自己经营的业务合计毛利117.37亿元(毛利=收入减去成本,还没扣管理和财务费用);大头来自按持股比例分来的联营公司利润——前三季度合计69.67亿元,其中68.58亿元来自银行和航运等被投公司。12
第一,三季度收入和利润都在涨。 单季收入114.08亿元,同比增长9.90%;归属股东的净利润45.66亿元,同比增长41.22%。
第二,但主业毛利没有跟着涨。 单季毛利反而少了1.10亿元,毛利率从去年同期38.30%降到33.88%。
第三,多出来的9.92亿元营业利润来自主业之外。 投资收益7.12亿元、资产减值少提2.85亿元、公允价值变动2.27亿元、资产处置收益1.55亿元,四项合计13.79亿元;再抵减毛利、税金及附加、财务费用等合计减少的3.95亿元,营业利润净增9.92亿元。
第四,箱量在修复,但公司为此付了固定成本。 8月母港集装箱吞吐量同比下降14.7%,9月、10月分别回升到同比增长6.2%和9.8%;与此同时,洋山四期码头从"不用付租金"变成"每年付7.80亿元租金",这部分折旧直接进成本。
第五,股价已经跌破每股净资产,公司被迫(也是主动)拿出估值提升计划。 这给了估值锚,但净资产是估值的参照,不是股价的保底价——悲观情景下股价仍可能落到4.6元。
接下来盯三件事:11月、12月的月度吞吐量公告能否延续正增长;四季度单季毛利率能否回到36%以上;年报里能不能看清投资收益和一次性项目各占多少。
公司靠什么赚钱
第一块是码头装卸费。 集装箱船靠上码头,码头公司给船公司提供装卸、堆场、拖轮等服务,收费按箱计;散杂货、滚装、纸浆等货种也各有收费方式。
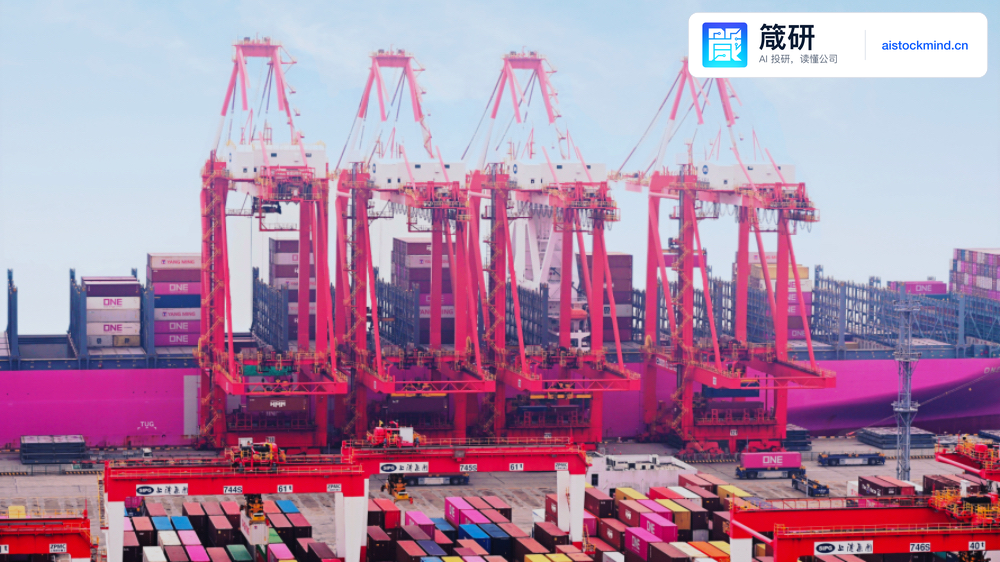 图:图示集装箱船靠泊、岸桥装卸与堆场作业场景;来源:shangdong.portshanghai.com.cn。
上海港的母港集装箱吞吐量连续16年世界第一,2025年完成5506.3万标准箱,同比增长6.9%。3 2026年上半年完成2873.7万标准箱,同比增长6.2%,其中洋山港区1519.4万标准箱、增长8.1%,占全港52.9%。4
第二块是围绕港口做配套服务。 货代(替货主订舱、报关)、拖轮、仓储、海铁联运(把货用铁路运到港口)、滚装,以及把货从长江内河运到洋山再装上海出口船的"水水中转"。这些业务的量跟着箱量走,但毛利率通常低于码头作业本身。
第三块是码头之外的投资收益。 上港集团持有邮储银行、上海银行、东方海外、宁波舟山港等公司的股权,按持股比例把这些公司的利润记进自己的利润表,这叫权益法核算——不是自己做生意赚来的,是"按持股比例分来的"。
上半年这部分贡献了42.42亿元,其中邮储银行17.42亿元、上海银行11.40亿元、东方海外4.04亿元、宁波舟山港1.06亿元。4 银行两家合计28.81亿元,占上半年归母净利润85.19亿元的三分之一;放到前三季度,占比降到约22%。
第四块是长滩等地产与商业项目,包括长滩海港城、长滩之光,目前归入港口投资业务。公司称正在推进试营业,已有30余家品牌表达合作意向;中出服市内免税店的筹备进度和资质尚未说明。5
港口这门生意的钱是怎么赚的
谁是客户。 直接付钱的是船公司、货代和货主。船公司靠岸后按标准箱付装卸费;货主付堆存、场站和拖轮费用;货代公司把订舱、报关、内陆运输打包卖给货主,并因此成为上港集团的客户。
钱怎么收。 港口是航线网络上的固定节点,靠泊和装卸必须在这里完成,所以收入相对稳定;费率一般按年度协商确定,量的涨跌比价的涨跌更明显。这解释了公司报表里的一个常见现象:箱量涨6%,收入往往涨9%上下,但费率本身几乎不动。
成本是什么。 主要是人工、设备折旧、能源和场地摊销。自动化码头和电动设备降低了人工占比,也提高了前期资本开支——洋山四期码头经营性资产总投资约122亿元,就是这种重资产模式的缩影。绿色转型还会把一部分成本从燃油搬到加注设备和岸电上。
结果是什么。 这门生意的毛利率长期在30%—40%之间,2026年前三季度为35.75%,三季度单季33.88%。收入规模大、利润率中等、现金回收相对快,是典型的港口生意。
它同时也是一门吃资本开支的生意。 码头投资巨大、回收期长,公司既靠自有资金和股权融资,也在债务市场大量发债:公司在债券市场持续融资:2026年8月20日、8月28日先后披露四期中期票据(第八期至第十一期)的发行公告,前三季度取得借款收到的现金186.57亿元。671 这也解释了为什么公司一边扩产、一边被要求证明股东回报。
本期最重要的变化:收入涨了9.6%,主业毛利几乎没动
前三季度营业收入328.36亿元,同比增长9.64%;归属股东净利润130.85亿元,同比增长16.08%。1
下表是本期与去年同期的对照("扣非"指剔掉资产处置、公允价值变动等一次性项目后的利润):
| 指标 | 2026年前三季度 | 2025年前三季度 | 变化 |
|---|---|---|---|
| 营业收入(亿元) | 328.36 | 299.49 | +9.64% |
| 毛利(亿元) | 117.37 | 114.64 | +2.38% |
| 毛利率 | 35.75% | 38.28% | -2.53个百分点 |
| 归属股东净利润(亿元) | 130.85 | 112.73 | +16.08% |
| 扣非归属股东净利润(亿元) | 119.03 | 104.92 | +13.44% |
| 投资收益(亿元) | 69.67 | 64.46 | +8.07% |
| 经营活动现金流净额(亿元) | 106.94 | 98.50 | +8.56% |
收入多了28.87亿元,毛利只多了2.74亿元。公司对成本上升的解释是:母港集装箱吞吐量增加带来成本同步增加,下属航运公司集装箱承运总箱量也增加,收入和成本一起放大。4
洋山四期是结构性变化,不是短期波动。
变化之前,四期码头的经营收入全部归上港,运营维护费用也由上港承担,不用向资产所有方支付租金,只交过一笔5亿元、可退还的履约保证金。2026年8月12日,公司与上海同盛投资(集团)签署终止协议,结束2017年以来的受托经营管理,改成租赁四期码头的经营性资产经营,年租金7.80亿元,同盛退回5亿元保证金。8
也就是说:收入和成本仍归上港,但每年多付一笔7.80亿元的固定支出。四期码头工程设计年通过能力为630万标准箱,租赁资产总投资约122亿元。4
这笔租金有多大? 半年报披露,本次租赁确认使用权资产14.82亿元,三季报资产负债表上使用权资产余额20.34亿元、年初14.53亿元。41 1年期的租赁按年摊销,折旧全部进营业成本。
这笔租金要靠多少箱量才能赚回来? 四期码头工程设计年通过能力为630万标准箱。若按满负荷使用计算,7.80亿元年租金摊到每个标准箱约12.4元;实际箱量只有设计能力的一半时,每箱租金成本翻倍到约25元。四期码头单独贡献多少箱量、多少收入,公司没有披露,因此这笔租金是否被业务量消化,目前无法核实——这是本报告对主业盈利判断最实在的一个盲点。
续租时租金还会往上走。 合同约定:当年租金(亿元)=7.80+1.80×(上一年度平均5年期国债利率-1.7%)×100。换成白话:国债平均利率每上升1个百分点,下一年的租金大约多1.8亿元。4
利润从哪来:主业之外的四条线
把三季度单季的营业利润拆开,变化一目了然。
{"title": "上港集团2026年三季度单季营业利润同比变动分解(亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/bf2b616d-bfc0-4e15-930e-f64ad4b684c0/57495874f509463d/widget-57495874f509463d.html"}
投资收益 +7.12亿元。 三季度单季27.25亿元,而上半年合计42.42亿元、平均每季度约21.2亿元,单季明显跳升,比上半年季均多约6亿元。
公司在三季报里对净利润增长41.22%给出的解释是:一是参投基金投资收益较好,据此确认的投资收益及公允价值变动损益相应增加;二是所得税费用同比减少。1 公司说明了方向,但没有拆分这27.25亿元里多少来自银行、航运公司的常态分成,多少来自基金退出或理财收益。年报披露权益法投资收益明细后,才能验证这部分能否重复;若其中一次性成分占多数,明年同期的利润增速会自然回落。
资产减值少提 2.85亿元(去年提了这笔,今年几乎没提,属于去年基数低)。 2025年前三季度计提资产减值2.85亿元,2026年前三季度几乎为零。1
公允价值变动收益 2.27亿元(持有的金融资产市价变动带来的账面收益)。 去年同期是负0.21亿元。
资产处置收益 1.55亿元(卖掉资产赚的钱,属于一次性)。 上半年已确认6.04亿元,其中无形资产处置利得6.00亿元;前三季度累计7.75亿元。4
抵减项一侧:毛利减少1.10亿元、税金及附加增加1.45亿元、财务费用增加1.02亿元、管理和销售等其他科目合计减少0.30亿元。
还有一处容易被忽略:净利润增速(+16.08%)高于利润总额增速(+11.60%),因为所得税费用前三季度比去年同期少3.02亿元。公司说明,去年同期曾按新会计准则对前期确认的部分递延所得税资产重新计量。1 这同样是一次性因素。
{"title": "上港集团单季营业收入与归属股东净利润(2024Q3–2026Q3,亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/bf2b616d-bfc0-4e15-930e-f64ad4b684c0/027a5c61e968b79d/widget-027a5c61e968b79d.html"}
扣非净利润单季增长32.07%。需要注意的是,权益法核算的联营企业投资收益属于经常性损益,不进"非经常"名单,所以扣非增速里同样含有银行与航运股权的贡献。
{"title": "上港集团单季毛利率(2024Q3–2026Q3)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/bf2b616d-bfc0-4e15-930e-f64ad4b684c0/f997b88ee108c2f9/widget-f997b88ee108c2f9.html"}
毛利率从2025年三季度的38.30%降到2026年三季度的33.88%,中间2026年一季度还有39.42%的高位。季度之间波动大,与地产结转、航运承运占比和季节性有关;但连续两个季度下行、且洋山四期租金进入成本,方向是清楚的。
量:8月下坑之后在修复
公司每月发布主要生产数据提示性公告。8月母港集装箱吞吐量428.4万标准箱,同比下降14.7%,货物吞吐量同比下降17.2%;9月回升到513.5万标准箱,同比增长6.2%;10月498.1万标准箱,同比增长9.8%,货物吞吐量5200.9万吨,同比增长5.6%。91011
{"title": "上港集团2026年8–10月母港集装箱吞吐量(万标准箱)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/bf2b616d-bfc0-4e15-930e-f64ad4b684c0/e6678d1629441c89/widget-e6678d1629441c89.html"}
上半年公司母港集装箱吞吐量2873.7万标准箱,同比增长6.2%;母港货物吞吐量3.05亿吨,同比增长2.7%;散杂货吞吐量3913.7万吨,同比下降2.6%。4
8月单月下滑持续时间只有一个月的窗口,公司在中报业绩说明会上把上半年形势概括为"货量竞争和增强生产韧性的双重考验",没有给出单月下滑的具体归因(台风、航线调整还是抢出口透支,公开材料里都无法确认)。5 9月、10月转正是积极信号,但两个月不足以证明趋势确立。
增量产能方面,小洋山北作业区西Ⅰ段计划2026年底全面建成,罗泾港区改造二期工程2026年5月完成交工验收,公司正推动两处的口岸开放进程,产能释放与收入确认之间有时间差。4
财务质量:每赚1元利润只收到0.82元现金
{"title": "上港集团经营活动现金流与归属股东净利润(FY2021–FY2025与最近十二个月,亿元)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/bf2b616d-bfc0-4e15-930e-f64ad4b684c0/3fcfd5c714ee919b/widget-3fcfd5c714ee919b.html"}
过去五年里有四年,经营活动现金流低于归属股东净利润,2023年是例外;最近十二个月滚动口径为126.47亿元对153.77亿元。也就是说,公司每赚1元账面利润,最近十二个月只收到0.82元现金,差额主要压在应收账款上——三季度末应收账款55.76亿元,同比增长23.90%,公司解释是货代业务量上涨叠加海运费上涨;存货62.47亿元,同比下降7.82%。21
资产端明显加码。 前三季度购建固定资产等支付现金55.60亿元,同比增长43.9%,主要投向小洋山北作业区和罗泾港区改造;投资活动净流出45.49亿元。
债务跟着上来。 长期借款从年初241.92亿元升至371.55亿元,应付债券从105.94亿元升至141.22亿元,一年内到期的非流动负债从123.83亿元降至69.80亿元——期限结构在拉长。代价是利息:仅三季度财务费用就比去年同期多1.02亿元,相当于单季利润的2%。1
杠杆仍然很低。 公司账上现金428.43亿元,借了585.40亿元,净欠156.98亿元,相当于归母净资产1498.83亿元的约十分之一,还债压力不大。12
现金还有一部分在往外借。 9月14日公告显示,子公司沪东公司向马士基供应链出借0.98亿元(累计已出借1.47亿元);10月14日公告显示,子公司盛东公司向浙海港集团出借3.22亿元,利率1.60%。借款方既有港口客户也有同行港口公司。1314
行业与竞争
上海港的规模优势仍在:母港集装箱吞吐量连续16年世界第一;2026年新华·波罗的海国际航运中心发展指数中,上海综合实力升至全球第二位,结束了此前保持六年的前三名格局。4
但行业已进入存量竞争:全国港口上半年货物吞吐量90.74亿吨,同比增长2.0%;公司自己的散杂货吞吐量同比下降2.6%。4 制造业PMI为49.3,处于收缩区间。15
为什么上海港的位置不容易被取代。 稀缺的不是设备,是位置:长江口深水岸线、紧邻国际主航道的地理位置、长江三角洲和整个长江流域的货源腹地,以及密集的航线网络带来的中转机会。箱源一旦形成网络效应,船公司换港的沉没成本很高——需要重新安排船期、内陆运输和关务。中转货源尤其如此:国外船把货卸到上海再装上另一条船走长江,本身就是航线密度带来的结果。
但这层保护有边界。 港口同时带有公共服务属性,费率受区域竞争和地方发展目标影响,提价空间有限;腹地货源也在被分流——江苏、浙江的其他港口、以及内河和铁路通道,都在争夺同一批工厂的出口订单。母港集装箱吞吐量连续16年世界第一说明它守住了位置,但增速中枢已经下移,公司的应对重点从"抢更多箱"转向"让每个箱更值钱"。
公司应对的方式有三条:
- 把货源往长江腹地拉。 把铁路和长江水运接起来做"海铁联运",长江里的船把货拉到洋山再装上海出口船,这叫"水水中转",目前已开出18条每天固定发班的铁路班列。
- 做绿色燃料加注。 上半年给74艘船加过液化天然气、给17艘船加过甲醇,其中绿色甲醇1.47万吨。
- 做智能码头和AI应用。 公司牵头的国家"新一代人工智能"重大项目"全域多场景智能化码头关键技术与应用"课题通过所属课题综合绩效评价,并发布了全链条人工智能创新产品体系。416
这三条目前还看不出利润贡献。它们的意义在于箱量增速中枢下移时守住枢纽地位和中转货源,并打开加注、拖轮等收费新项。评价标准应该是箱量份额和单箱收入,而不是新闻数量。
估值:净资产是参照,不是保底价
估值基准日为2026年11月6日,交易币种人民币,基准价5.68元/股,市值1322.30亿元;股本232,799.6万股,与公司最新股本披露一致。12
先翻译成大白话:每股净资产6.44元,指的是股东账面上一份家当值多少钱;现价5.68元相当于按家当打八八折买入。下面三个情景说的是:如果今年的利润落在142亿元、158亿元、168亿元,同时市场愿意按0.75倍、0.88倍、1.00倍的家当价格给公司定价,股价对应多少。
| 指标 | 数值 | 说明 |
|---|---|---|
| 收盘价(2026-11-06) | 5.68元 | 60日涨10.08%,250日涨0.18% |
| 每股净资产(2026Q3) | 6.44元 | 归母净资产1498.83亿元÷股本 |
| 市净率(按2026Q3每股净资产) | 0.88倍 | 5.68÷6.44 |
| 市净率(按2025年末审计每股净资产6.05元) | 0.94倍 | 5.68÷6.05 |
| 每股收益(最近12个月) | 0.66元 | 归母净利润153.77亿元 |
| 市盈率(最近12个月) | 8.6倍 | |
| 2025年度每股分红 | 0.195元 | 中期0.05元+末期0.145元 |
| 股息率(按2025年分红) | 约3.4% | 2026年中期已宣派每股0.05元 |
由于股价连续12个月每个交易日收盘价均低于上年度经审计每股净资产,公司于2026年10月28日召开董事会、10月29日披露了估值提升计划,内容包括提升经营质量、规范治理、注重投资者回报、加强投资者关系管理和提高信息披露质量,并明确"仅为公司行动计划,不代表对业绩、股价的承诺"。17 这类公告本身不创造价值,它的意义在于划出了监管意义上的估值下限。
三个情景怎么算出来的:
| 情景 | 2026年归属股东净利润 | 每股收益 | 市净率假设 | 市盈率假设 | 每股价值 |
|---|---|---|---|---|---|
| 悲观 | 142亿元 | 0.61元 | 0.75倍 | 7.5倍 | 4.6–4.9元 |
| 基准 | 158亿元 | 0.68元 | 0.88倍 | 8.5倍 | 5.7–5.9元 |
| 乐观 | 168亿元 | 0.72元 | 1.00倍 | 9.5倍 | 6.5–6.8元 |
基准情景的推导分两步。第一步是全年利润:前三季度已有130.85亿元,四季度历来是结算淡季——2024年四季度毛利率只有28.80%、2025年四季度只有29.44%,对应归属股东净利润分别为31.44亿元和22.92亿元,取中枢约27亿元,全年约158亿元,对应每股收益约0.68元。第二步是定价:2026年末每股净资产约6.5元,按0.88倍市净率对应5.7元,按8.5倍市盈率对应5.8元。
乐观情景要求四季度投资收益不再明显回落、箱量延续正增长且毛利率回到36%以上;悲观情景假设四季度投资收益回落、毛利率继续承压。如果四季度不像过去两年那样走淡季,168亿元的乐观情景反而更接近实际。
{"title": "上港集团每股价值区间与当前股价(元/股)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/bf2b616d-bfc0-4e15-930e-f64ad4b684c0/0363686274f4da41/widget-0363686274f4da41.html"}
综合合理价值区间4.6–6.8元,中枢约5.9元,相对5.68元的现价只有约4%的空间。 破净和约3.4%的股息率是估值参照,不是股价下限:悲观情景下4.6元相当于每股净资产6.44元的七折,比现价低约19%。在主业毛利率回到36%以上、且单季利润不再依赖资产处置之前,估值更可能跟着净资产和股息率走,而不是跟着利润增速走。
风险与反证
最有力的反方观点是:投资收益不是"非经常性"的。 按持股比例分来的银行和航运公司利润是持续经营的一部分,把它简单当成"非主业"会低估公司的盈利质量。这条观点成立,也是本报告给出8.6倍市盈率、而不是按纯港口公司给更低倍数的原因。但它同时意味着,公司盈利对信贷和航运景气度的敏感度被低估:银行两家上半年贡献28.81亿元,占上半年归母净利润三分之一;银行利润一旦下行,冲击直接落在利润表上。
第二,量的压力可能不止8月一个月。 制造业PMI为49.3,处于收缩区间;全国港口上半年货物吞吐量仅增2.0%;公司散杂货吞吐量同比下降2.6%。如果四季度箱量转弱,7.80亿元的洋山四期租金会直接吃掉本已单薄的毛利。
第三,资本开支周期会压制股东回报。 过去一年新增长期借款约130亿元用于建码头和改造罗泾港区,代价是利息支出:仅三季度财务费用就比去年同期多1.02亿元,相当于单季利润的2%。三季度业绩说明会上有投资者直接建议提高分红以提升估值,公司仅表示感谢。5 在小洋山北作业区等项目尚未投产前,分红率大幅提升的空间有限。
第四,治理与关联交易需要持续观察。 洋山四期终止托管并转为租赁是与关联方(同盛集团,上海市国资委控制)的关联交易;独立董事在业绩说明会上关注"主业+金融投资"双轮驱动模式的抗风险能力及中小股东权益保障。85
第五,一次性项目明年难以重复。 前三季度非经常性损益合计11.82亿元,其中三季度单季4.40亿元;内容包括资产处置收益7.75亿元(其中无形资产处置利得6.00亿元)和公允价值变动5.58亿元。明年同期若没有同类资产处置,利润增速会自动回落到接近主业水平。
接下来观察什么
- 月度吞吐量(11月、12月公告):能否连续第四个月正增长,洋山港区占比是否稳定在52%以上。
- 四季度单季毛利率:能否回到36%以上,直接决定洋山四期租金是否被箱量消化。
- 年报里的投资收益明细:权益法投资收益按公司拆分,以及四期码头是否续租、续租租金是多少。
- 小洋山西Ⅰ段投产进度与口岸开放:这是未来箱量增量的主要来源。
- 股东回报的具体动作:估值提升计划落地为提高分红率、回购,还是仅停留在表述层面。2026年中期分红每股0.05元,与2025年中期持平。18
- 应收账款与货代垫资:如果继续扩大,现金流质量会进一步走弱。
资料与口径说明
- 财务事实以公司正式披露为准:2026年第三季度报告(未经审计)、2026年半年度报告、2025年年度报告及相关临时公告。三季度单季数据由前三季度累计值减去半年度累计值得到,与公司披露的单季主表数据一致。14
- 结构化财务与行情数据包为支持性数据,用于趋势、比较和计算,不作为事实口径。215
- 估值所用股价5.68元、股本232.7996亿股、现金与债务数据来自服务器预生成估值数据包,股本与公司最新披露一致。12
- 三季度单季营业利润分解由合并利润表各科目相减得到,四项正贡献合计13.79亿元、抵减项合计3.95亿元,与营业利润实际变动9.92亿元完全勾稽(残差小于0.01亿元)。
- 月度吞吐量为公司提示性公告中的快速统计数,与最终实际数据可能存在差异。
- 证据缺口:公司2026年三季度业绩说明会已于11月5日公告召开,会议记录尚未进入本轮资料;季报只定性说明投资收益与公允价值变动增加源于参投基金表现较好,未拆分金额;洋山四期码头未单独披露箱量与收入;8月吞吐量单月下滑无公开归因。这些缺口限制了"利润增长可持续性"这一判断的强度。
- 本报告不构成投资建议。
相关研究
资料来源
- [1] 上港集团2026年第三季度报告 · 巨潮资讯 2026-10-29 查看原文
- [2] 财务数据 · Tushare 2026-09-30
- [3] 上港集团2025年年度报告 · 巨潮资讯 2026-03-31 查看原文
- [4] 上港集团2026年半年度报告 · 巨潮资讯 2026-08-27 查看原文
- [5] 未知机构:《600018 上港集团 投资者关系活动记录表 2026年中报业绩说明会》-发现报告 · anysearch 2026-09-17 查看原文
- [6] 上港集团关于2026年度第八期、第九期中期票据发行的公告 · 巨潮资讯 2026-08-20 查看原文
- [7] 上港集团关于2026年度第十期、第十一期中期票据发行的公告 · 巨潮资讯 2026-08-28 查看原文
- [8] 上港集团关于签署《洋山深水港区四期码头委托经营管理之终止协议》暨关联交易公告 · 巨潮资讯 2026-08-13 查看原文
- [9] 上港集团2026年8月份主要生产数据提示性公告 · 巨潮资讯 2026-09-07 查看原文
- [10] 上港集团2026年9月份主要生产数据提示性公告 · 巨潮资讯 2026-10-09 查看原文
- [11] 上港集团2026年10月份主要生产数据提示性公告 · 巨潮资讯 2026-11-05 查看原文
- [12] 估值数据 · 箴研 2026-11-06
- [13] 上港集团关于控股子公司对外出借资金的进展公告 · 巨潮资讯 2026-09-14 查看原文
- [14] 上港集团关于控股子公司对外出借资金的进展公告 · 巨潮资讯 2026-10-14 查看原文
- [15] 上港集团 市场与行业上下文快照 · Tushare 2026-11-06
- [16] 全球第一大集装箱港如何再进阶?上港集团发布“四位一体”AI创新产品体系 · anysearch 2026-08-26 查看原文
- [17] 上港集团估值提升计划公告 · 巨潮资讯 2026-10-29 查看原文
- [18] 上港集团2026年半年度利润分配方案公告 · 巨潮资讯 2026-08-27 查看原文