 箴研
国瓷材料(300285.SZ)公司研究
报告日期:2026-09-09(基于 2026-09-07 收盘数据与 2026H1 业绩) 分析基准价:62.25 元(2026-09-07 收盘价) 数据来源:公司年报、半年报、投资者关系活动记录表、回购公告、卖方研究报告
一、核心结论
国瓷材料是一家以水热法、纳米技术和配方工艺为核心的综合性新材料产业平台,正处于 AI 服务器/AI 算力产业链 + 国产替代 + 稀土出口管制 + 固态电池产业化 四条主线共振的窗口期。公司 2026H1 实现营业收入 25.13 亿元(+16.64%)、归母净利润 3.63 亿元(+9.36%),Q2 单季营收同比 +22.83%、环比 +36.14%,业绩兑现节奏加速。
我们认为,2026 全年营收有望达到 54-56 亿元(+18%-+22%)、归母净利润 7.7-8.1 亿元(+26%-+33%)。基于一致预期 2026E 归母均值 8.07 亿元、80 倍 PE 中性估值,目标价 64.7 元(区间 60-65 元),较 2026-09-07 收盘价 62.25 元上行约 4%。当前股价已部分反映乐观预期,向下风险来自 MLCC 价格反转与汇率持续冲击。
二、公司概况与商业模式
2.1 业务结构
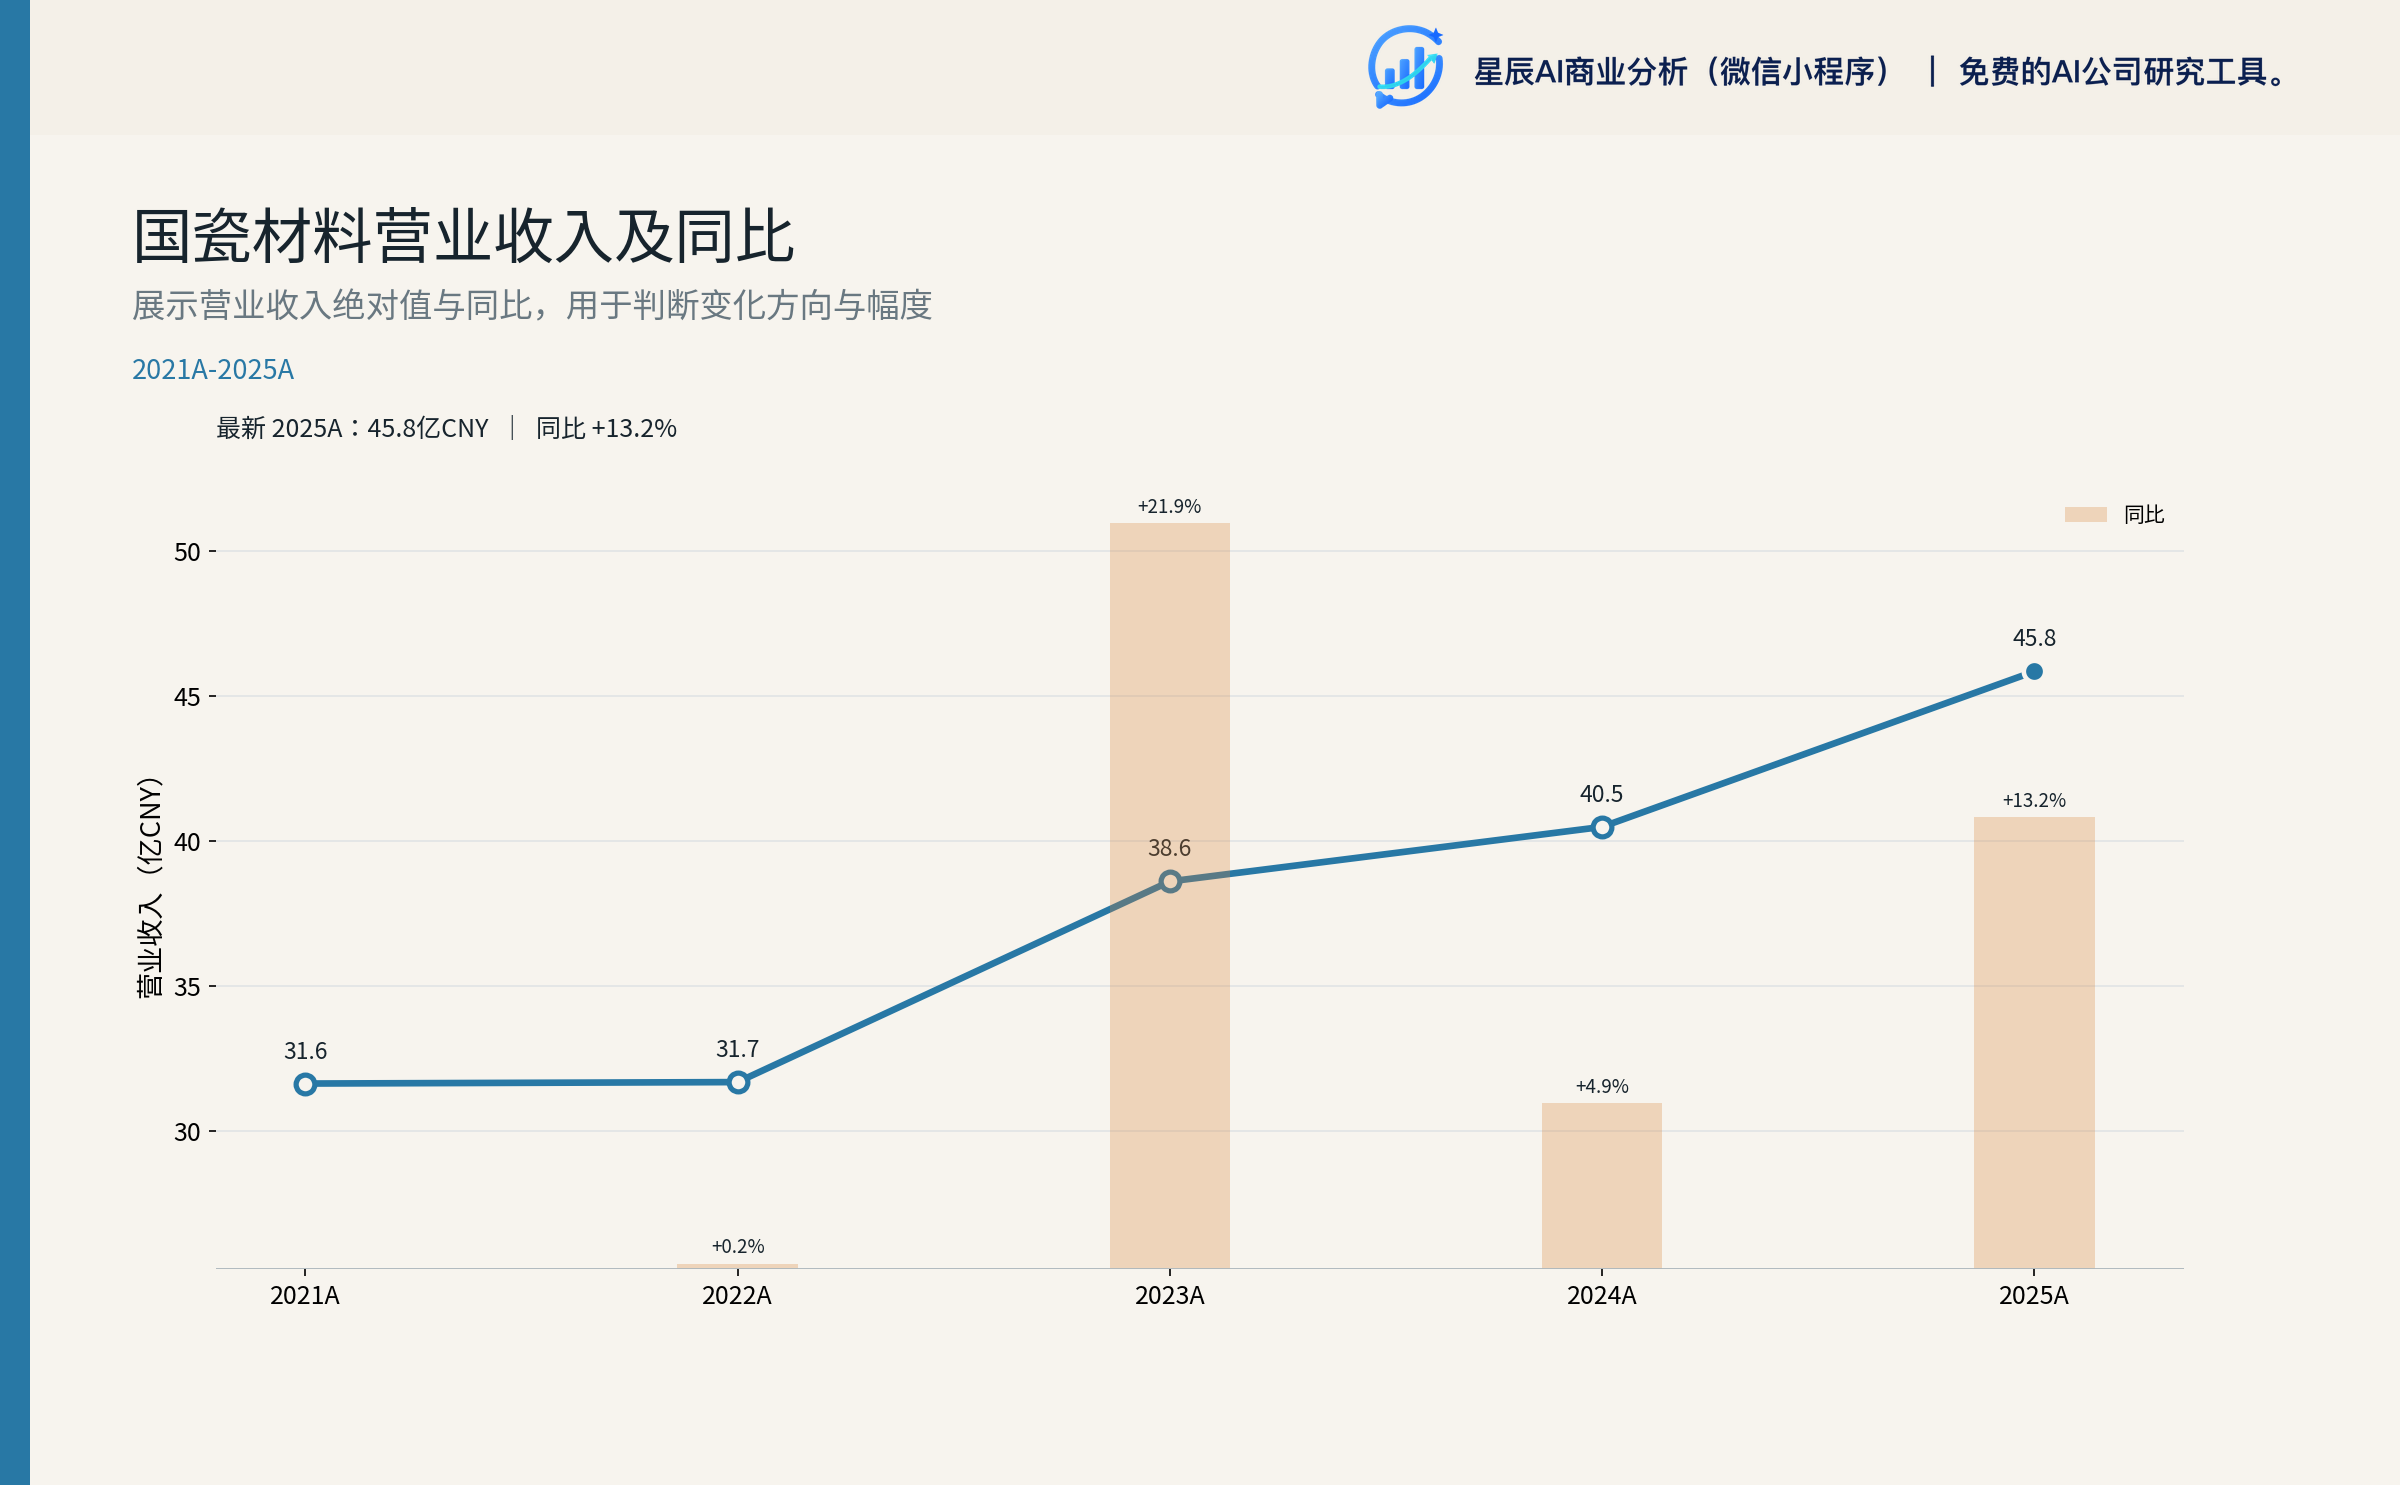
公司主营业务覆盖六大板块:电子材料、催化材料、生物医疗材料、新能源材料、精密陶瓷、数码打印及其他材料。2025 年营业收入 45.83 亿元(+13.24%),2026H1 营收 25.13 亿元(+16.64%)。
2.2 板块格局与核心产品
| 板块 | 核心产品 | 行业地位 |
|---|---|---|
| 电子材料 | MLCC 介质粉体、电子浆料、球形二氧化硅 | 国内 MLCC 粉体核心供应商之一,AI 服务器/车规用粉体扩产落地 |
| 催化材料 | 蜂窝陶瓷载体、铈锆固溶体、分子筛 | 国内自主车企主流供应商,配合国际头部客户开拓海外 |
| 生物医疗 | 牙科氧化锆粉体、瓷块、SDI 临床耗材 | 通过 SDI 并购形成技工端+临床端完整产品线 |
| 新能源材料 | 高纯氧化铝、勃姆石、硫化物固态电解质 | 勃姆石市占率持续提升,硫化物电解质自动化产线已落成 |
| 精密陶瓷 | 陶瓷轴承球、LED 基板、陶瓷管壳、多层陶瓷基板 | 多个细分品类加速国产替代 |
| 数码打印及其他 | 陶瓷墨水、纺织墨水、覆铜板填充材料 | 陶瓷墨水国内承压,纺织墨水快速增长 |
2.3 核心竞争力
- 技术平台:水热法、纳米技术、配方工艺、调色技术等 7 大核心技术平台,截至 2026H1 累计授权专利 760 件(2025 年末 731 件)。
- 认证体系:通过 CMA+CNAS 双重认证。
- 管理体系:"国瓷业务系统 CBS"精益管理体系,覆盖全产业链运营。
- 客户覆盖:全球 MLCC 三巨头(村田、三星电机、太阳诱电)、国内自主车企、海外牙科技工所与瓷块加工厂。
三、2026H1 业绩分析
3.1 业绩概览
2026H1 实现营业收入 25.13 亿元(+16.64%)、归母净利润 3.63 亿元(+9.36%)、扣非归母净利润 3.61 亿元(+12.54%)、经营活动现金流净额 4.56 亿元(+36.78%)。Q2 单季营收 14.49 亿元(+22.83% YoY、+36.14% QoQ)、归母 2.20 亿元(+12.52% YoY、+54.98% QoQ),盈利能力环比显著改善。
| 财务摘要(亿元) | 2026H1 | 2025H1 | 同比 |
|---|---|---|---|
| 营业收入 | 25.13 | 21.54 | +16.64% |
| 归母净利润 | 3.63 | 3.32 | +9.36% |
| 扣非归母 | 3.61 | 3.21 | +12.54% |
| 经营活动现金流净额 | 4.56 | 3.33 | +36.78% |
3.2 分板块表现(2026H1)
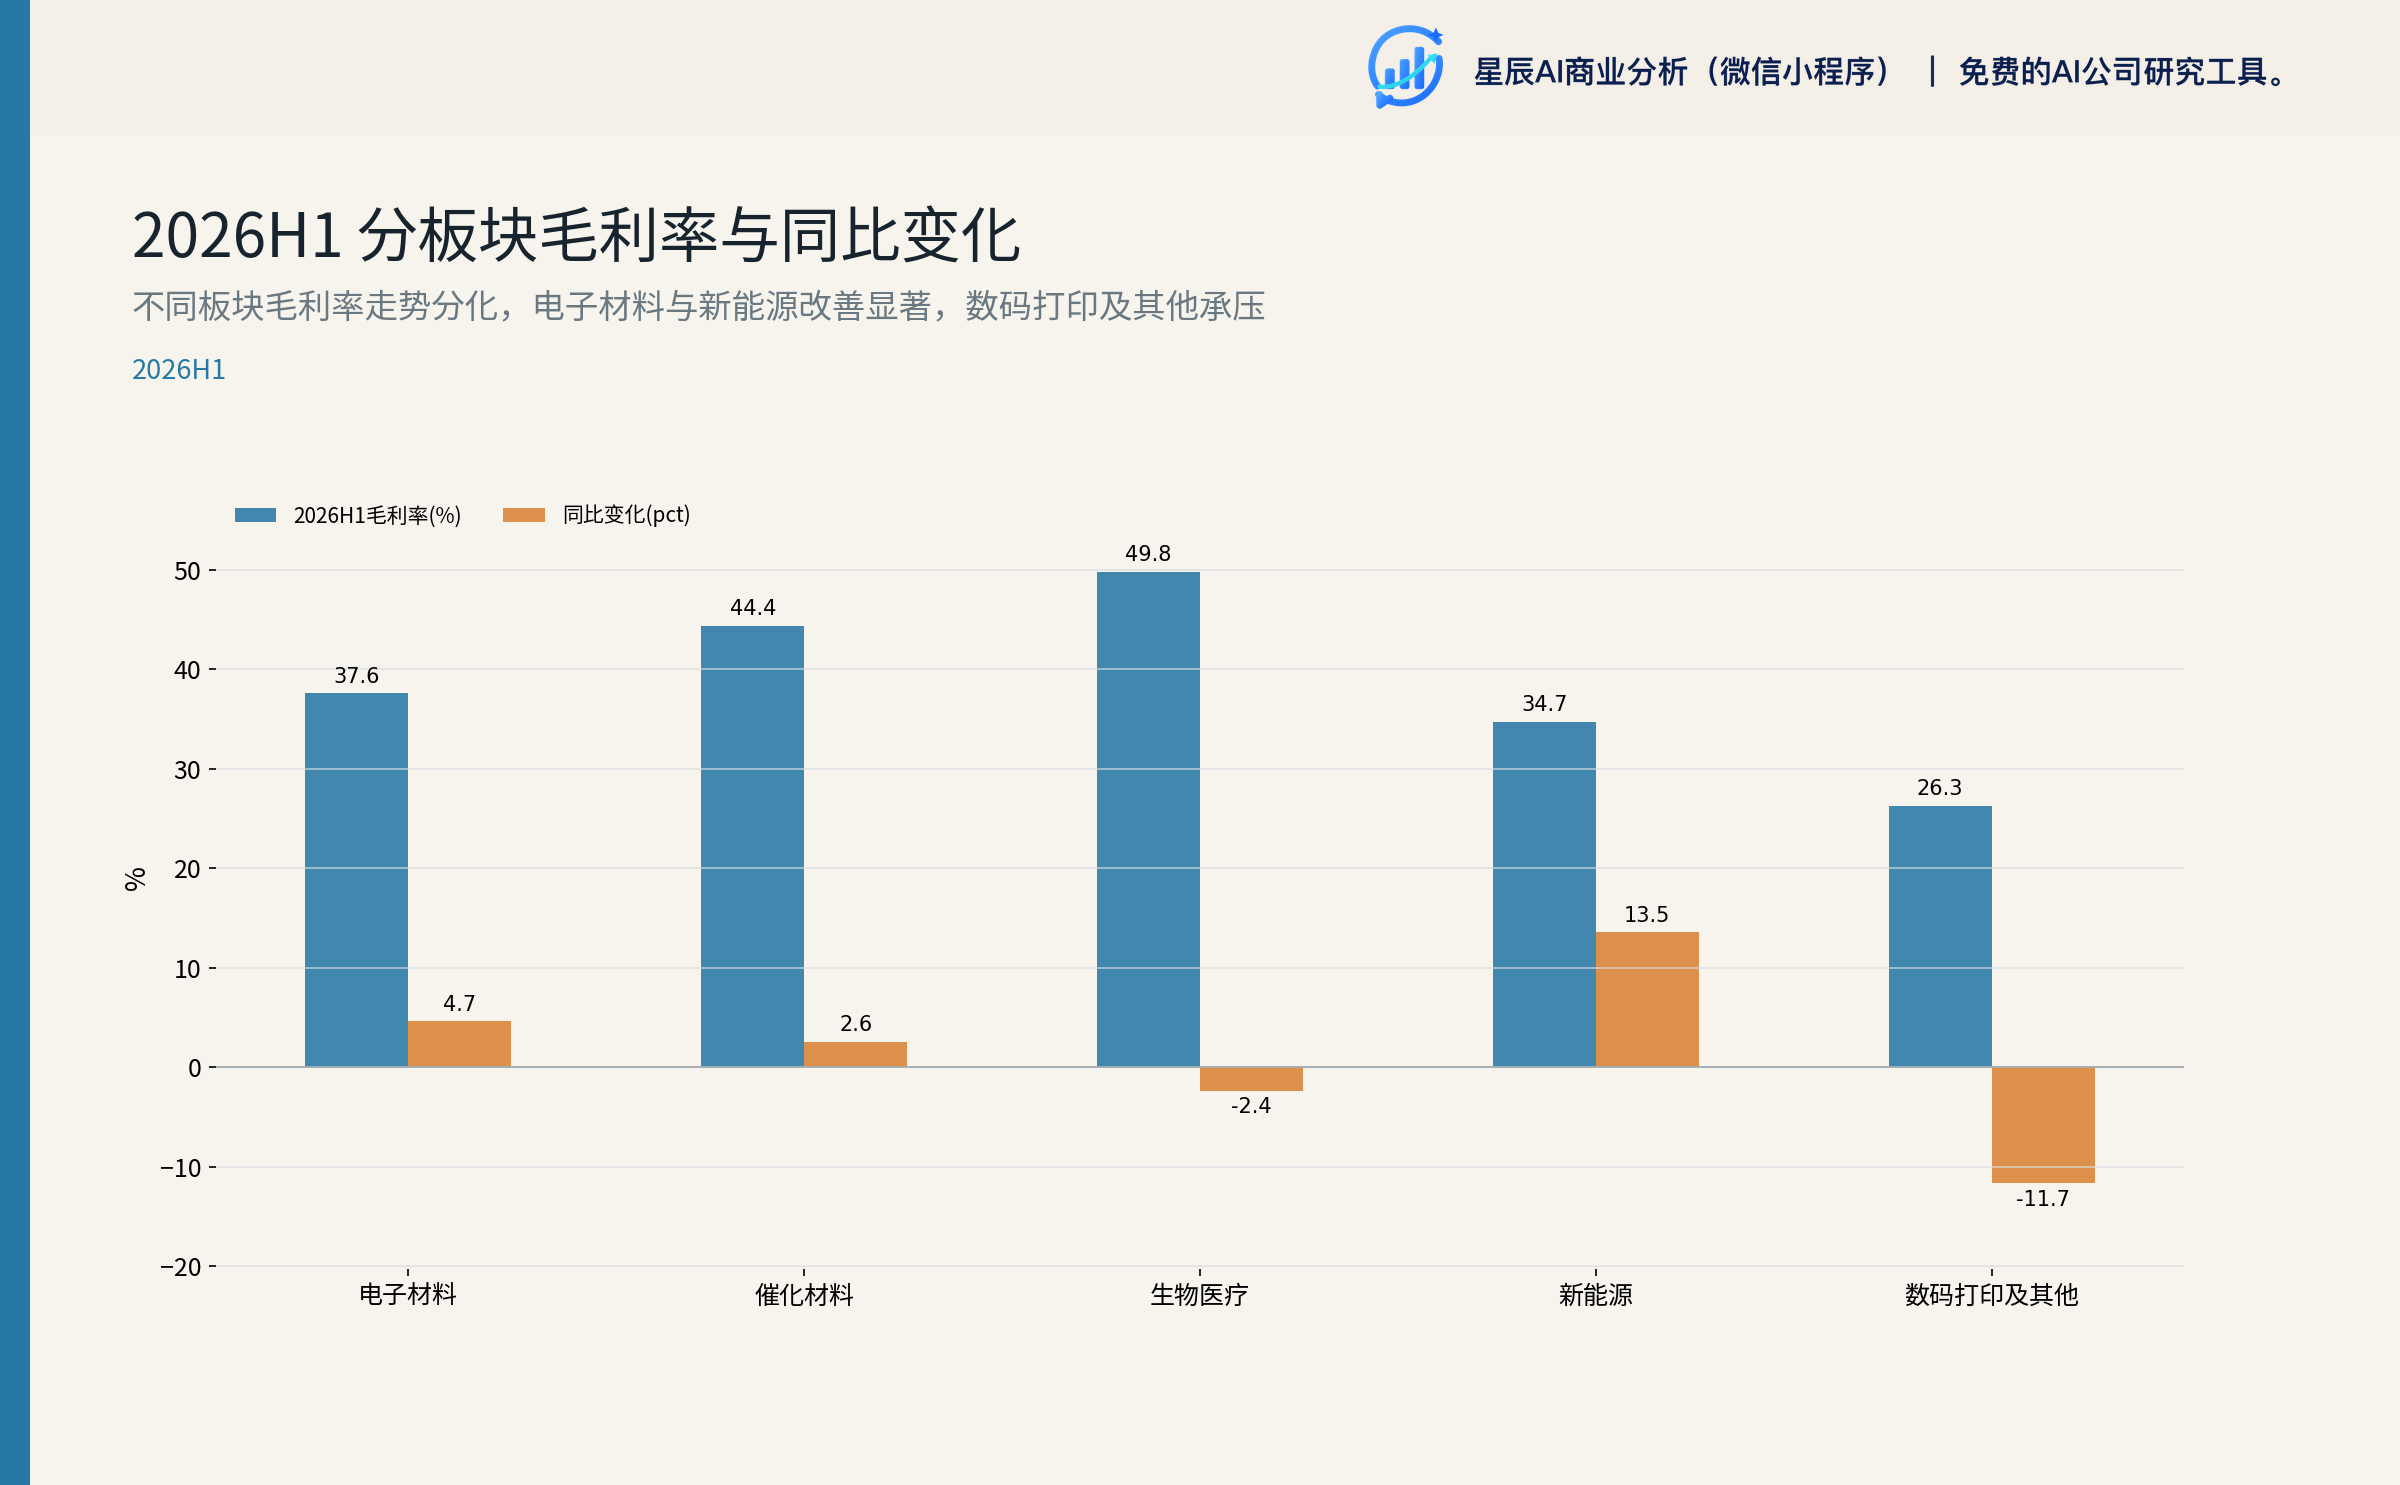
| 板块 | 营收(亿元) | YoY | 毛利率 | 同比变化 |
|---|---|---|---|---|
| 数码打印及其他 | 5.76 | +18.40% | 26.27% | -11.68pct |
| 生物医疗 | 5.34 | +21.96% | 49.79% | -2.39pct |
| 催化材料 | 4.88 | +7.02% | 44.36% | +2.56pct |
| 电子材料 | 3.82 | +11.03% | 37.62% | +4.65pct |
| 新能源材料 | 3.39 | +56.48% | 34.72% | +13.53pct |
数据来源:1
3.3 业绩亮点与隐忧
亮点:
- Q2 营收同比 +22.83%、环比 +36.14%,归母同比 +12.52%、环比 +54.98%,业绩兑现节奏明显加速。
- 新能源板块毛利率大幅改善 +13.53pct 至 34.72%,反映勃姆石规模化降本与价格回升。
- 电子材料毛利率改善 +4.65pct 至 37.62%,反映高端 MLCC 粉体占比提升。
- 经营活动现金流 +36.78%,盈利现金含量较高。
隐忧:
- 综合毛利率 37.30% 同比小幅回落,主因数码打印板块毛利率 -11.68pct。
- 财务费用 +488%,主要源于汇兑损失(一次性扰动)。
- 管理费用 +36.86%,主要源于股份支付与 SDI 并购中介费(阶段性成本)。
四、行业格局与增长驱动
4.1 MLCC 与 AI 服务器驱动(电子材料)
2024 年全球 MLCC 市场规模 1006 亿元,预计 2025 年达 1050 亿元(+4.4%)、2029 年增至 1326 亿元,CAGR 5.7%。AI 服务器 MLCC 单机用量约为普通服务器的 8-13 倍,2025 年村田、三星电机、太阳诱电先后上调 MLCC 价格 15-35%。日本东曹于 2025 年宣布退出部分高端 MLCC 粉体供应,公司作为国产替代主力受益。
 图:AI 服务器芯片的晶圆实物,呼应 AI 算力主线对上游 MLCC 介质粉体的拉动逻辑;来源:academic.ceradir.com。
公司已完成 AI 服务器及车规用 MLCC 粉体部分高端产线扩产,下半年随产能释放,MLCC 粉体产销量有望进一步提升。同时覆铜板用球形二氧化硅部分规格产品已实现小批量供货。
4.2 氧化锆与稀土出口管制(生物医疗+电子)
公司于 2026/7/27 上调氧化锆粉体价格 10-40%,行业层面锆英砂价格上涨 17%、氧化钇 +21%、氧氯化锆 +36%。国家实施稀土出口管控政策,含钇氧化锆粉体出口受约束,进一步强化国产氧化锆的全球供给地位。
公司结合供需变化适时调整氧化锆粉体价格,并指出氧化锆粉体有望实现量价齐升的良好局面,将进一步提高市场占有率。
4.3 SDI 并购整合(生物医疗)
公司 2026/7/7 完成对澳大利亚 SDI Limited 的收购,对价 1.66 亿澳元(约 8.16 亿元人民币)。SDI 在牙科复合树脂、粘接剂、水门汀、牙齿美白等临床耗材领域深耕超 50 年,与公司原有以氧化锆瓷块为核心的技工端义齿材料形成高度互补,能够补充产品线、完善产品布局;SDI 拥有完善的海外渠道资源,能够帮助公司进一步开拓海外市场。
数据来源:4
4.4 新能源与硫化物固态电解质
高纯氧化铝、勃姆石等锂电池隔膜涂层材料 2025 年新能源板块销量 4.82 万吨(+66.20%)。EV Tank 预计 2030 年全球硫化物固态电解质需求达 21 万吨、366.2 亿元,公司硫化物固态电解质量产能力已初步构建,自动化产线落成。
4.5 蜂窝陶瓷与精密陶瓷
全球汽车蜂窝陶瓷载体由美国康宁、日本 NGK 主导,合计市占率超 90%。2025 年中国汽车产销 3453/3440 万辆,燃油+混动合计 2380 万辆,叠加国六排放标准延续,蜂窝陶瓷载体量价齐升。公司 2025 年蜂窝陶瓷载体销量 1910 万升(+17.61%)。
精密陶瓷板块涵盖陶瓷轴承球、LED 基板、陶瓷管壳、多层陶瓷基板等品类。公司数据中心用多层陶瓷基板配合客户开展联合研发和产品验证;陶瓷管壳稳定交付;TEC 半导体制冷片紧密配合国际客户验证。
五、财务质量分析
5.1 多年财务趋势
| 指标(亿元) | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 营业收入 | 31.62 | 31.67 | 38.59 | 40.47 | 45.83 |
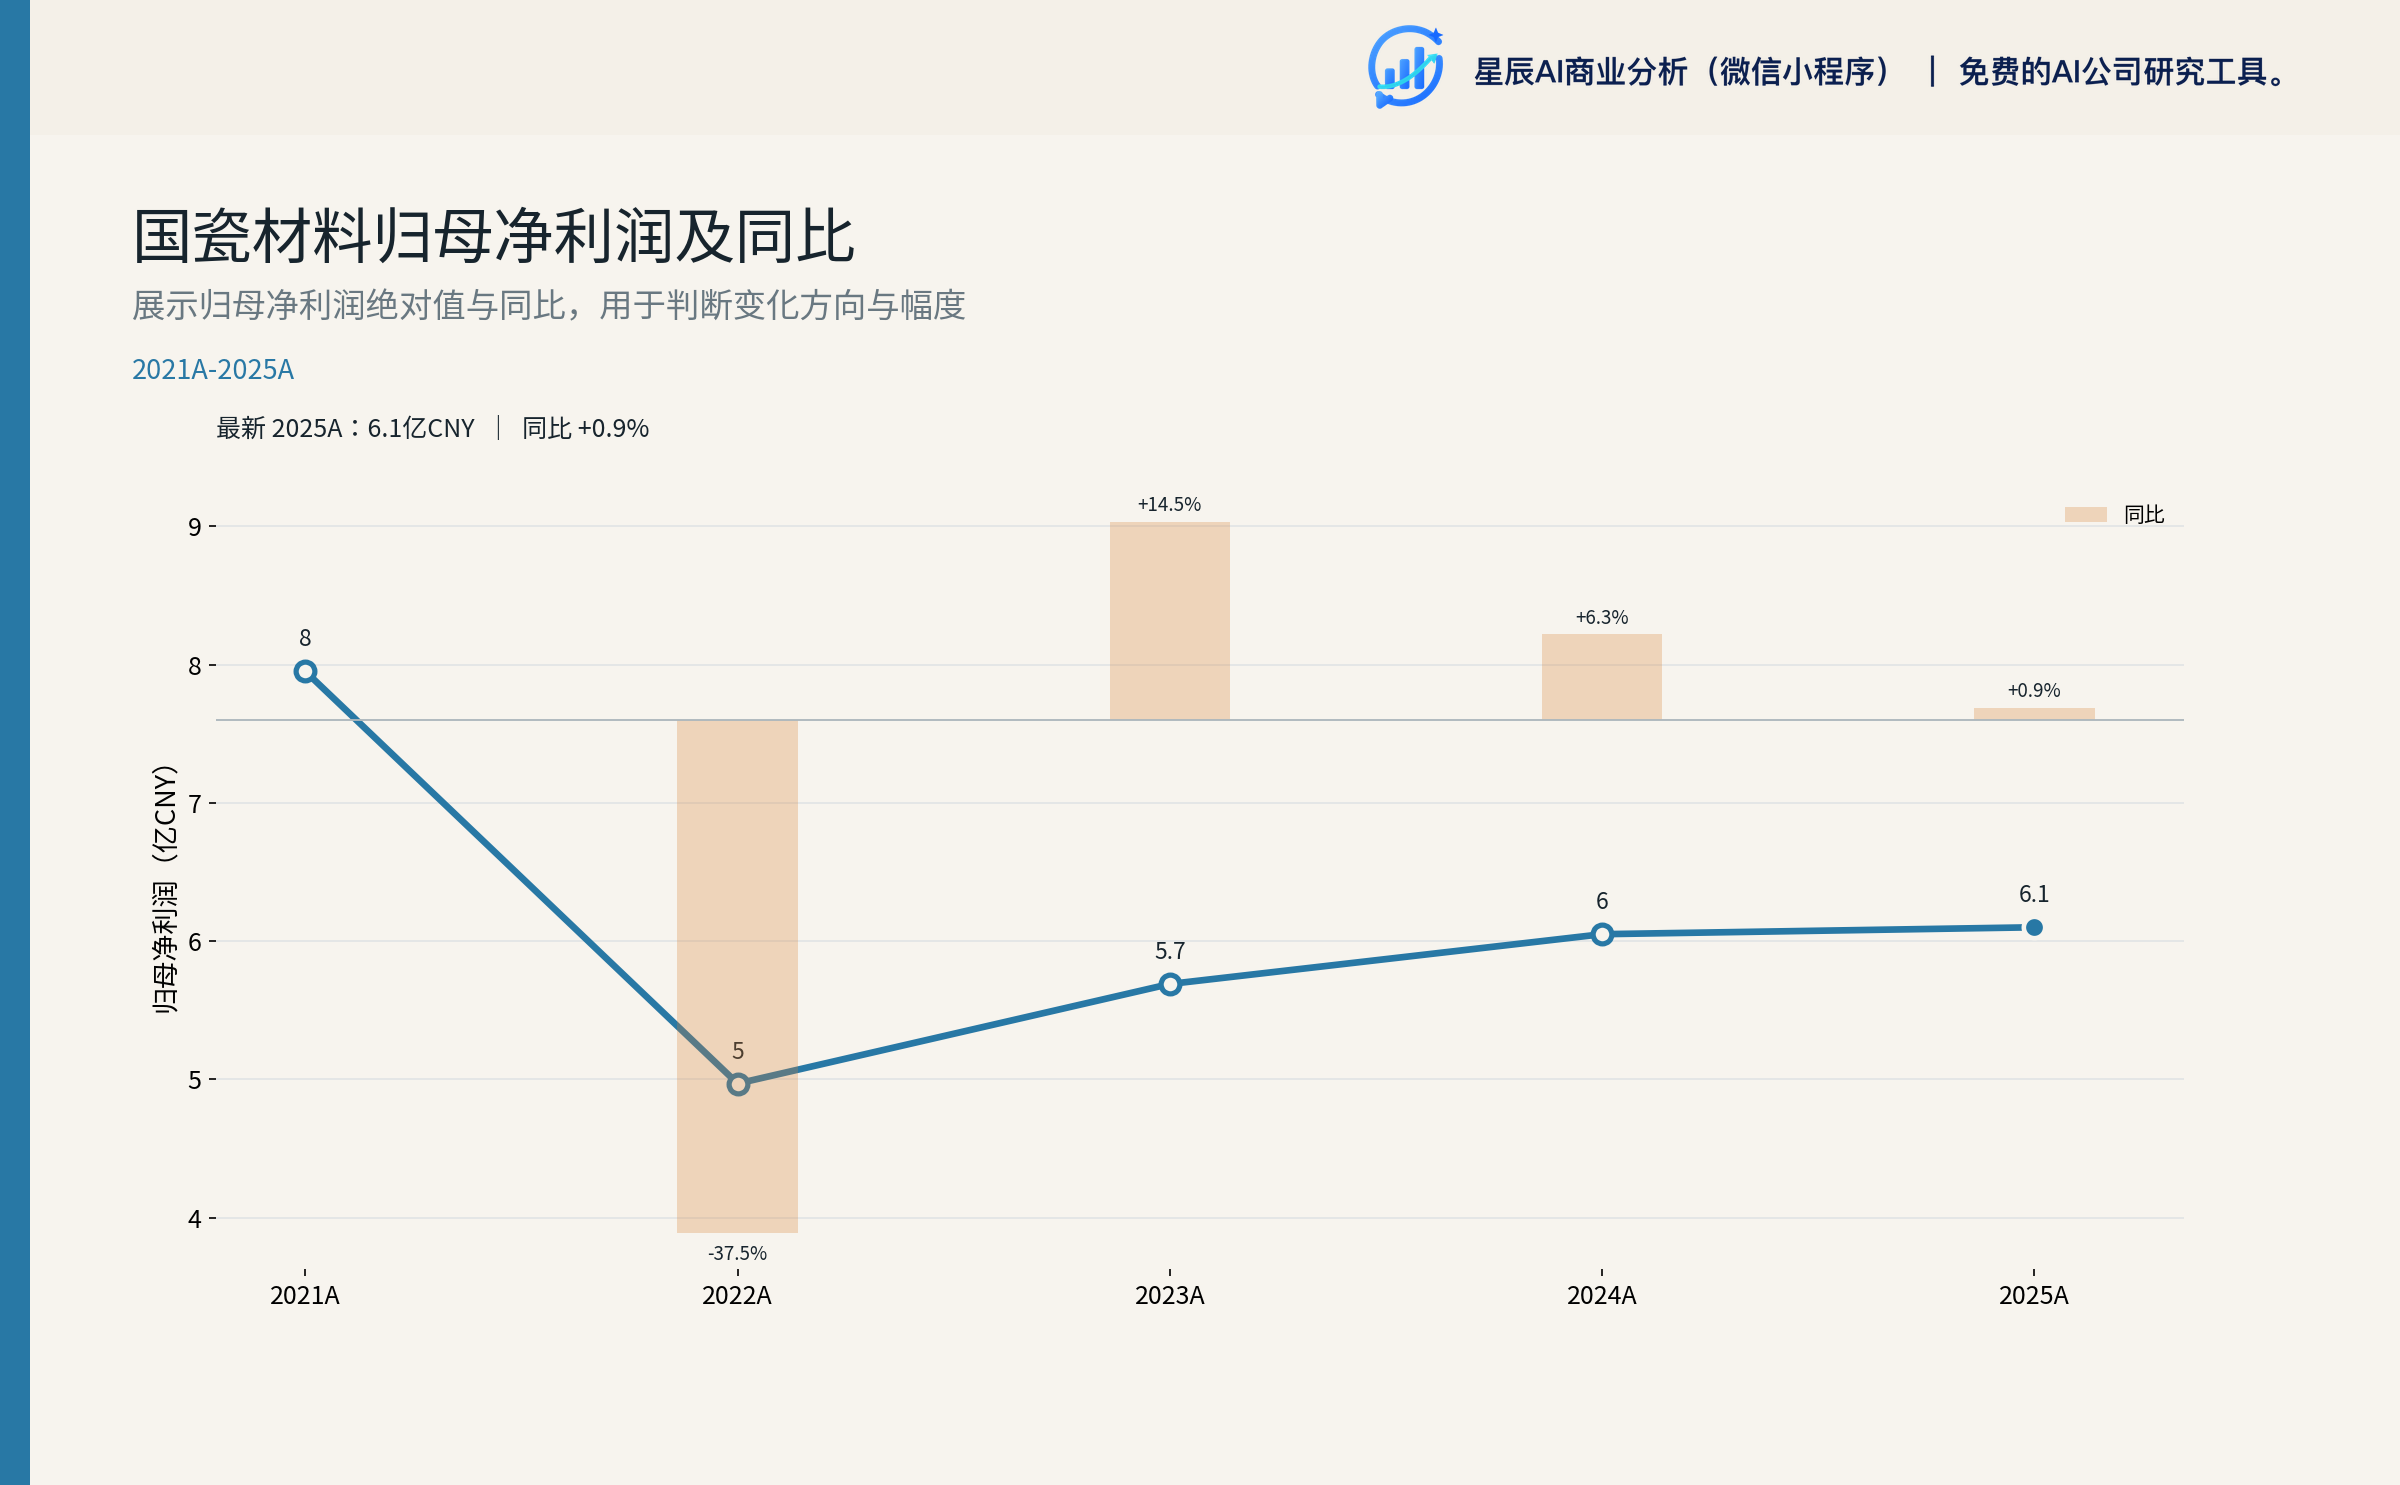
| 归母净利润 | 7.95 | 4.97 | 5.69 | 6.05 | 6.10 |
| 毛利率 | 45.04% | 34.89% | 38.65% | 39.67% | 37.57% |
数据来源:6
- 2021 年归母高基数主要源于非经常性损益;2022 年大幅下滑受 MLCC 周期下行影响。
- 2023-2025 年温和复苏,但 2025 年归母仅 +0.85%,反映期间费用与原材料成本压力。
- 2026H1 营收 +16.64%、归母 +9.36%,Q2 业绩明显加速。
5.2 资产负债表关键科目(2026H1)
- 商誉 18.36 亿元,占总资产 16.93%,主要为历史并购爱尔创,未来 SDI 并购可能形成新增商誉。
- 长期借款 6.43 亿元,较年初 +4.82 亿元,主要为 SDI 并购贷款,需关注利息支出对净利润的压制。
- 应收账款 19.26 亿元,占总资产 17.77%,主要客户为大型工业客户,回款节奏稳定但需持续跟踪。
- 货币资金 13.41 亿元,现金充裕度仍可。
数据来源:1
5.3 现金流与资本开支
- 2026H1 经营活动现金流净额 4.56 亿元(+36.78%),明显高于归母增速,盈利现金含量 1.26(4.56/3.63)。
- 投资活动支出大幅上升,反映 Capex 与对外并购并举。
- 财务费用因汇兑损失上升约 +488%,管理层指引为非经常性。
数据来源:1
六、估值与目标价
6.1 卖方一致预期
| 券商 | 2026E 营收 | 2026E 归母 | 2027E 营收 | 2027E 归母 | 2028E 营收 | 2028E 归母 |
|---|---|---|---|---|---|---|
| 西南证券 | 54.46 | 7.66 | 63.52 | 8.91 | 74.78 | 10.14 |
| 山西证券 | 55.73 | 8.38 | 66.46 | 11.03 | 77.76 | 13.29 |
| 华鑫证券 | 56.10 | 8.16 | 65.07 | 10.20 | 75.78 | 12.36 |
| 均值 | 55.43 | 8.07 | 65.02 | 10.05 | 76.11 | 11.93 |
6.2 估值方法
PE 估值(主方法):
- 一致预期 2026E 归母均值 8.07 亿元;当前市值 620.66 亿元,对应 PE 76.9 倍。
- 取 80 倍中性 PE(反映 AI/稀土/固态电池概念溢价),2026E 目标市值 645.6 亿元,对应目标价 64.7 元。
DCF 估值(辅助方法):
- 关键假设:2026-2028 年归母 CAGR 21%;2029-2030 年延续 18%-20% 增速;永续增长 3%;WACC 9.5%。
- DCF 估值区间:510-590 亿元,对应目标价 51-59 元。
6.3 情景估值
| 情景 | 2026E 归母(亿元) | 隐含 PE | 目标价(元) | 偏离基准 |
|---|---|---|---|---|
| 乐观 | 8.6 | 72 | 62.0 | 0% |
| 中性 | 7.7 | 80 | 64.7 | +4% |
| 悲观 | 6.4 | 95 | 60.9 | -2% |
目标价区间:60-65 元,中枢 64.7 元。
七、关键风险
- MLCC 价格战:日本东曹恢复供应或村田降价,导致 ASP 回落,业绩弹性受限。
- 氧化锆提价传导失败:下游牙科需求疲软,提价传导不充分,毛利率改善低于预期。
- 新能源板块毛利率回落:勃姆石竞争加剧,硫化物固态电解质产业化进度低于预期。
- SDI 整合不及预期:海外渠道对接不顺,并购协同效应滞后。
- 汇率冲击:2026H1 财务费用 +488% 主要源于汇兑损失,人民币汇率持续波动可能再次冲击利润。
- 商誉减值:商誉 18.36 亿元(占总资产 16.93%),如爱尔创或 SDI 业绩不达预期,可能触发减值。
- 估值消化压力:当前 PE 76.9 倍,依赖业绩兑现节奏;如 Q3/Q4 业绩低于一致预期,估值面临修正。
八、关键观察指标
| 指标 | 频率 | 当前 | 验证主线 | 阈值 |
|---|---|---|---|---|
| MLCC 介质粉体 ASP 与销量 | 季度 | 稳步增长 | 主线 A 兑现 | ASP 同比 ≥+5% |
| 氧化锆粉体提价传导 | Q3/Q4 | 已上调 10-40% | 主线 A 兑现 | 销量 +10% YoY |
| SDI 季度收入贡献 | 季报 | 新增并表 | 主线 A 兑现 | 单季贡献 0.6 亿+ |
| 新能源毛利率 | 半年度 | 34.72% | 主线 A 兑现 | ≥30% |
| 财务费用率 | 季度 | +488% | 主线 C 风险 | 正常化 |
| 商誉/总资产 | 年度 | 16.93% | 主线 C 风险 | ≤18% |
九、结论
国瓷材料正处于 AI 服务器产业链、稀土出口管制、固态电池产业化与国产替代四条主线共振的窗口期,2026H1 业绩兑现节奏明显加速,Q2 单季营收同比 +22.83%、环比 +36.14%,业绩弹性可期。基于一致预期 2026E 归母均值 8.07 亿元、80 倍 PE 中性估值,目标价 64.7 元(区间 60-65 元),较 2026-09-07 收盘价 62.25 元上行约 4%。
公司当前股价已部分反映乐观预期,向上空间相对有限,业绩兑现节奏决定方向。投资者应密切关注 MLCC 粉体量价、氧化锆提价传导、SDI 整合贡献、新能源毛利率四大主线指标,以及汇率波动与商誉减值两大压制因素。
十、数据口径与限制
- 同业可比数据缺失,已用业务结构与定位相近的标的对标,不计入估值锚。
- 申万行业映射无 L1 命中,使用自定义"新材料平台"分类。
- 2026Q3 数据未披露,最新业绩为 2026H1。
- 卖方一致预期仅取 3 家(西南、山西、华鑫),样本较窄。
- 当前股价为 2026-09-07 收盘价 62.25 元,市场波动可能影响目标价的相对位置。
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-05
- [2] 300285国瓷材料投资者关系管理信息20260805 · 巨潮资讯-信息披露调研 2026-08-06
- [3] 西南证券 — 西南证券_2026年半年报点评:新材料平台型公司,电子材料和精密陶瓷驱动公司快速成长_20260819.pdf · tushare_research_report 2026-08-19 查看原文
- [4] 华鑫证券 — 华鑫证券_公司事件点评报告:氧化锆粉体涨价开启价值重估新篇章_20260802.pdf · tushare_research_report 2026-08-02 查看原文
- [5] 山西证券 — 山西证券_AI驱动相关材料快速放量,多元化发展支撑业绩稳健增长_20260818.pdf · tushare_research_report 2026-08-18 查看原文
- [6] 2025年年度报告 · 巨潮资讯 2026-04-20