 箴研
常山药业(300255.SZ)公司研究
估值基准日:2026-08-31 | 分析基准价:23.65 元/股 | 市值:217.36 亿元
一、一句话核心结论
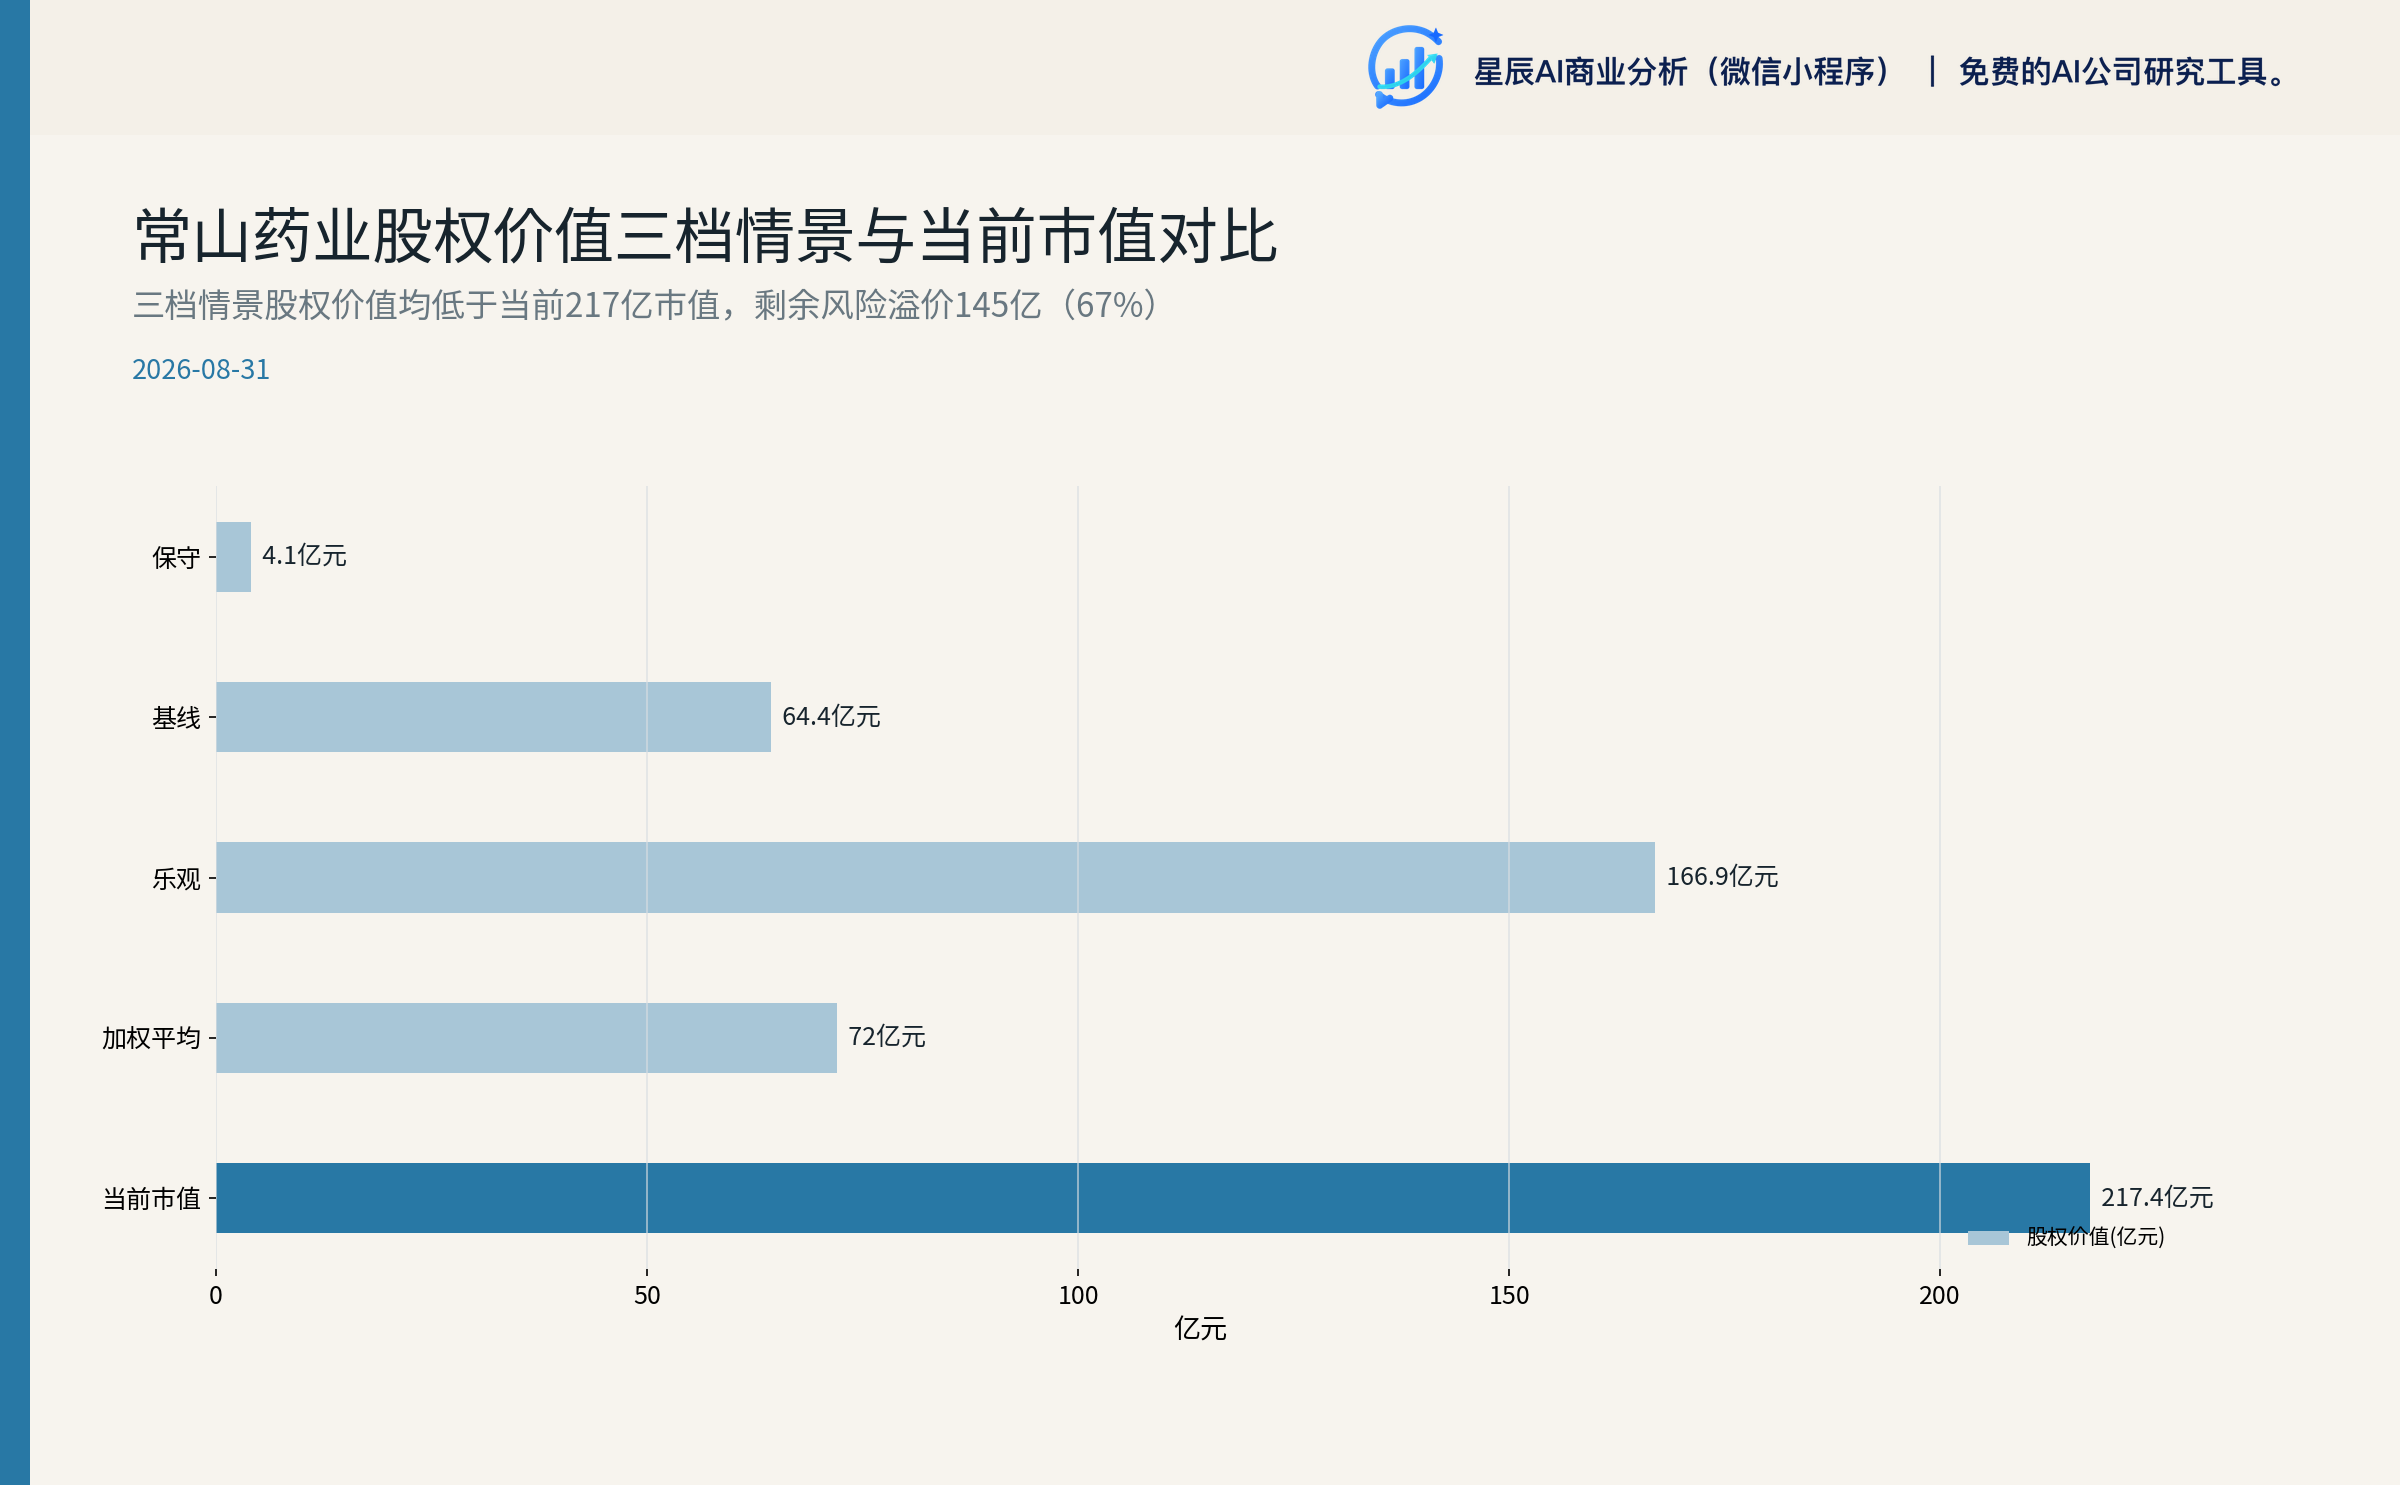
常山药业当前 217 亿元市值隐含了"艾本那肽(GLP-1RA)成功放量 + 减重适应症获批 + 肝素周期反转 + FDA 出口放量"的乐观组合,按 SOTP 三档情景概率加权法合理股权价值仅 72 亿元(每股 7.83 元),剩余风险溢价约 145 亿元(占当前市值 67%),即使最乐观情景下每股 18.16 元仍低于当前股价 23%——当前估值已显著透支创新药转型预期。
二、公司画像:肝素全产业链 + 创新药双轨
常山药业是国内少数同时覆盖肝素粗品(凯库得)、原料药(普通肝素 + 低分子肝素)和制剂(达肝素钠、那屈肝素钙、依诺肝素钠、肝素钠注射液等四条低分子肝素线)的全产业链企业,同时通过控股 51% 的常山凯捷健切入创新药研发,主要管线为长效 GLP-1RA 艾本那肽(NDA 审评中)、FGFR 多靶点抑制剂 CSCJC3456(I 期)和单靶点 CSCJC4523(临床前)1。
收入结构上,2025 年低分子肝素制剂占 41.3%、普通肝素原料药 19.9%、低分子肝素原料药 18.3%、其他 14%、普通肝素制剂 6.6%;地域结构上国内 78.1%、国外 21.9%(同比 -31.2%)1。这一结构决定了公司当前估值高度依赖低分子肝素制剂的现金流贡献和创新药的市场预期。
实控人为高树华家族:高树华持股 30.54%(2.81 亿股)、其中质押 1.70 亿股(质押率 60.5%),其子高晓东任董事长兼总经理,研发负责人张新军博士,2024 年 12 月从甘李药业入职的张涛任副总经理2。公司治理属典型家族企业,张涛的入职也意味着管理层有意识补强 GLP-1 商业化能力,但销售费用绝对水平(2026H1 仅 734 万元)说明商业化团队远未成形。
主要子公司财务表现分化明显2:凯库得(粗品)H1 净利 +832 万、江苏子公司(西地那非 + 部分制剂)+509 万、凯柏医药(进出口)+491 万(主要为政府补助)、香港子公司 +1.3 万;但常山凯捷健(艾本那肽主体)总资产 6.26 亿、净资产 -7,909 万、H1 净利 -779 万,常山久康(母公司体内创新药)H1 净利 -3,458 万、净资产 -2.54 亿。凯捷健 51% 股权对应的"少数股东权益"已为负 -4,108 万,这意味着艾本那肽研发继续推进的所有里程碑收入都将按 49% 分给 ConjuChem 等少数股东——这是公司估值中最容易被忽视的结构性陷阱。
当前估值锚:股价 23.65 元、股本 9.19 亿股、市值 217.36 亿元、净债务 26.06 亿元、EV 243.42 亿元、归母净资产 11.88 亿元3。TTM 收入 8.59 亿元、TTM 归母净利润 -3.46 亿元、TTM FCF -2.27 亿元3,对应 PS 约 25 倍、PE 不适用。
三、三条业务线的真实状态
常山药业的核心矛盾在于三条业务线处于完全不同的生命周期阶段,但市场却按"创新药企"的逻辑给到 PS 25 倍的估值。
3.1 肝素主业:周期底部 + 集采压制 + 量增价跌的剪刀差
2026H1 收入同比 -3.21%,但毛利率从 14.53% 跳升至 21.62%(+7.10pct),归母净亏损同比收窄 42.38%2。这种"亏损收窄 + 毛利率改善"的表象之下,结构是制剂替代原料药成为利润主源:肝素原料药 H1 收入 1.43 亿(同比 -25.83%)、毛利率仍为 -3.17%;水针制剂 H1 收入 2.74 亿(同比 +17.31%)、毛利率 33.48%(+3.61pct)。
量价剪刀差是 2026H1 最值得关注的信号:肝素制剂销量 +35.89%,但收入仅 +17.31%——以销量计单支价格同比 -20% 左右,证明集采接续后"量大价更低"已成定局2。分品种看,那屈肝素钙(第八批接续受益)收入 +84.15%,达肝素钠(第十二批中选)收入 +34.98%;但依诺肝素钠收入 -54.62%、低分子肝素钙注射液收入 -54.13%(受未集采品种被集采同品限价压制)2。
周期位置:肝素原料药价格在 2024Q4-2025Q1 已现筑底回升信号(环比 +27%、USP 短缺预警),但 2026H1 海普瑞等龙头原料药收入仍同比 -25% 以上,说明绝对价格仍处低位4。行业专家判断 2026-2027 年中枢震荡小幅回升 10-20%(基线情景),难回 2020-2021 年历史高位4。
集采的累计影响已基本兑现。第八批接续(2026/2 那屈肝素钙 + 依诺肝素钠)和第十二批中选(2026/8/3 达肝素钠)使公司主力品种均落入集采框架。第十二批国采整体覆盖 65 种药品、~600 亿元市场规模、采购周期至 2029 年 12 月5,对常山相对有利的是第十二批新规则强调"反内卷"(报价低于均值 2 个标准差的中选品种不带量),国内龙头有望拿到约定量但价格降幅 30-50%。
核心判断:肝素主业在 2026-2027 年大概率呈现"收入稳态 + 毛利率结构性下移"的局面——量增能抵价格下跌,但难形成正贡献;公司基线假设是制剂毛利率 32%(接近海普瑞制剂 2025H1 的 31.05%)、原料药价格回升 +15%,对应稳态净利润约 0.76 亿元3。在这一假设下,肝素主业合理估值约 33 亿元(PS 3.5x)。
3.2 创新药:艾本那肽 NDA 审评中,CSCJC3456 I 期推进
艾本那肽的进展节点:2024 年 4 月 NDA 获 NMPA 受理,2025 年 9 月收到 CDE 第一次发补通知,2026 年 6 月收到第二次发补通知,公司表态"力争尽早完成"2。从发补节奏看,审评周期明显长于行业平均(III 期数据成功后通常 12-18 个月可获批),新版《重组胰高血糖素肽指引》可能是延迟原因之一,但具体内容公司未披露。
艾本那肽的真实定位:长效周制剂(每周注射一次),HbA1c 较基线降低 1.6%-1.8%,低血糖风险低6。这一数据对比全球头部产品:司美格鲁肽 HbA1c 降幅 1.8%-2.0%(SUSTAIN 系列)、替尔泊肽 1.7%-2.4%(SURPASS 系列)、玛仕度肽 1.57%-2.15%(DREAMS 系列)4。结论:艾本那肽的有效性与玛仕度肽低剂量相当,弱于司美格鲁肽与替尔泊肽中高位剂量——这是"第二代长效 GLP-1RA"中相对中游的水平。
国内 GLP-1RA 市场已变红海:司美格鲁肽(诺和诺德)2025 年中国市场三版本合计约 71.4 亿元人民币(降糖 56.5 亿 + 减重 8.36 亿)4;玛仕度肽(信达生物)2025 年 7 月上市,2026 年 2 月月销售额已达 820 万元,机构预测 2026 年全年 18 亿元、2027 年 40-50 亿元4。关键时点:2026 年 3 月 20 日司美格鲁肽中国核心化合物专利到期,已 10 家企业(12 款产品)提交注册申请,首批仿制药预计 2026Q3 获批——这对艾本那肽的定价空间是直接冲击4。
销售能力差距:常山 2024 年销售费用仅 9,002 万元(同比 -80.96%),2026H1 销售费用仅 734.6 万元——比起诺和诺德在中国组建超千人 GLP-1 专属团队6,常山的销售能力差距是数量级的。艾本那肽即便 2027 年获批,2027 年销售额大概率在 0.5-3 亿元(爬坡期),远不能支撑 200 亿+ 市值的兑现节奏。
减重适应症远期假设:艾本那肽减重适应症 2025 年 6 月获 IND 批准,"尚未正式开展临床试验"7,距离获批至少需要 4-6 年——这一时间窗显著长于市场对"减肥药概念"的短预期。
CSCJC3456:FGFR/KIT/RET/TRK 多靶点抑制剂,2025 年 2 月中旬完成首例入组("中国医学科学院肿瘤医院"),I 期按计划推进8 2。国内已上市 4 款 FGFR 抑制剂(佩米替尼、厄达替尼、英菲格拉替尼、替恩戈替尼),整个细分市场年规模 5-15 亿元6。CSCJC3456 的"多靶点"差异化优势在 I 期数据读出之前都是远期期权,而非基于临床证据的价值。
CSCJC4523:FGFR 单靶点抑制剂,仍处临床前研究阶段8——相比已上市的佩米替尼、厄达替尼差异化优势暂未显现。
3.3 国际化:欧盟 GMP / FDA 认证已具备,订单尚未形成
公司 2024 年 10 月通过欧盟 GMP(依诺肝素钠注射液)、2026 年 1 月通过 FDA1 2,2025-2026 年密集取得坦桑尼亚、土库曼斯坦、塔吉克斯坦、吉尔吉斯斯坦、白俄罗斯等注册证书。
关键反差:拿了这么多证,但国外销售在快速下滑。2024 年国外销售 2.79 亿(占比 27.07%)→ 2025 年 1.92 亿(占比 21.94%,同比 -31.20%)1;2026H1 国外肝素原料药同比 -21.09%2。这反映三个问题:欧盟 GMP 通过后的销售网络铺设仍需时间;全球肝素价格仍在低位,欧盟市场也未能给常山带来价格溢价;一带一路沿线注册国的实际销售规模有限(单国规模百万至千万级)。
FDA 真实订单的"未来 6-18 个月"验证窗口:依诺肝素钠制剂进入美国市场需要与分销商签订商业化协议(6-12 个月)、通过美国主要 GPO 处方集审核、与大型 PBM 建立医保覆盖。从行业经验看,FDA 认证不等于实际出口订单——这是常山国际化最具实质意义的事件,但短期尚未转化为收入增量。
四、凯捷健 51% 陷阱:每一元利润只能分享 0.51 元
这是常山投资者最容易被忽视的致命结构。艾本那肽是以常山凯捷健为主体进行的研发注册,公司持有常山凯捷健 51% 股份,其净利润中由上市公司股东享有的份额为 51%,由少数股东(ConjuChem 等)享有 49%7。
这一结构带来三个后果:
第一,利润分享被腰斩。即使艾本那肽 2030 年达到 30 亿元年峰值收入,假设 30% 净利率、5 年爬坡,归母净利润贡献也只有 ~30 亿 × 30% × 51% = 4.59 亿元3。
第二,研发投入被稀释。凯捷健 2026H1 净资产 -7,909 万、已资不抵债;少数股东权益 -4,108 万2。如果公司继续追加研发投入,常山需要按 51% 比例承担,但所有里程碑收入都要按 49% 分给少数股东——"出钱出大头、分钱分小头"的反向激励。
第三,估值溢价需要反推。当前 217 亿市值中,市场实际隐含的艾本那肽 NPV 应该被除以 0.51 后再与全公司估值比较,亦即市场对凯捷健全口径艾本那肽的估值预期是 217 亿 / 0.51 ≈ 425 亿元——如果按"凯捷健全口径"折算,估值溢价远超表面看到的 217 亿。
对应估值的实操含义:基线情景下艾本那肽 rNPV(按凯捷健 51% 折算)给到 40 亿元,对应凯捷健全口径艾本那肽估值约 78 亿元3。这一数字仍远低于市场对"创新药 + 减肥药概念"题材下的隐含估值——这正是剩余风险溢价的主要来源。
五、财务与现金流恶化:OCF -88%、应收 +49%、高质押融资 +83.4%、杠杆率 220%
2026H1 财务数据表面看似"亏损收窄、毛利率改善",但现金流和资产负债结构显示深层次恶化2。
5.1 经营性现金流暴降
2026H1 OCF 仅 2,059 万元(同比 -88.11%),同期归母净亏损 -1,676 万元(亏损收窄 42.38%),利润含金量结构性恶化2。核心拖累是"经营性应收项目增加 -1.365 亿"——同期应收余额由期初 2.927 亿增至 4.155 亿(+42.0%)。销售收现比由 1.12 降至 0.94,"利润改善但现金恶化"是典型的收入确认后回款滞后信号2。
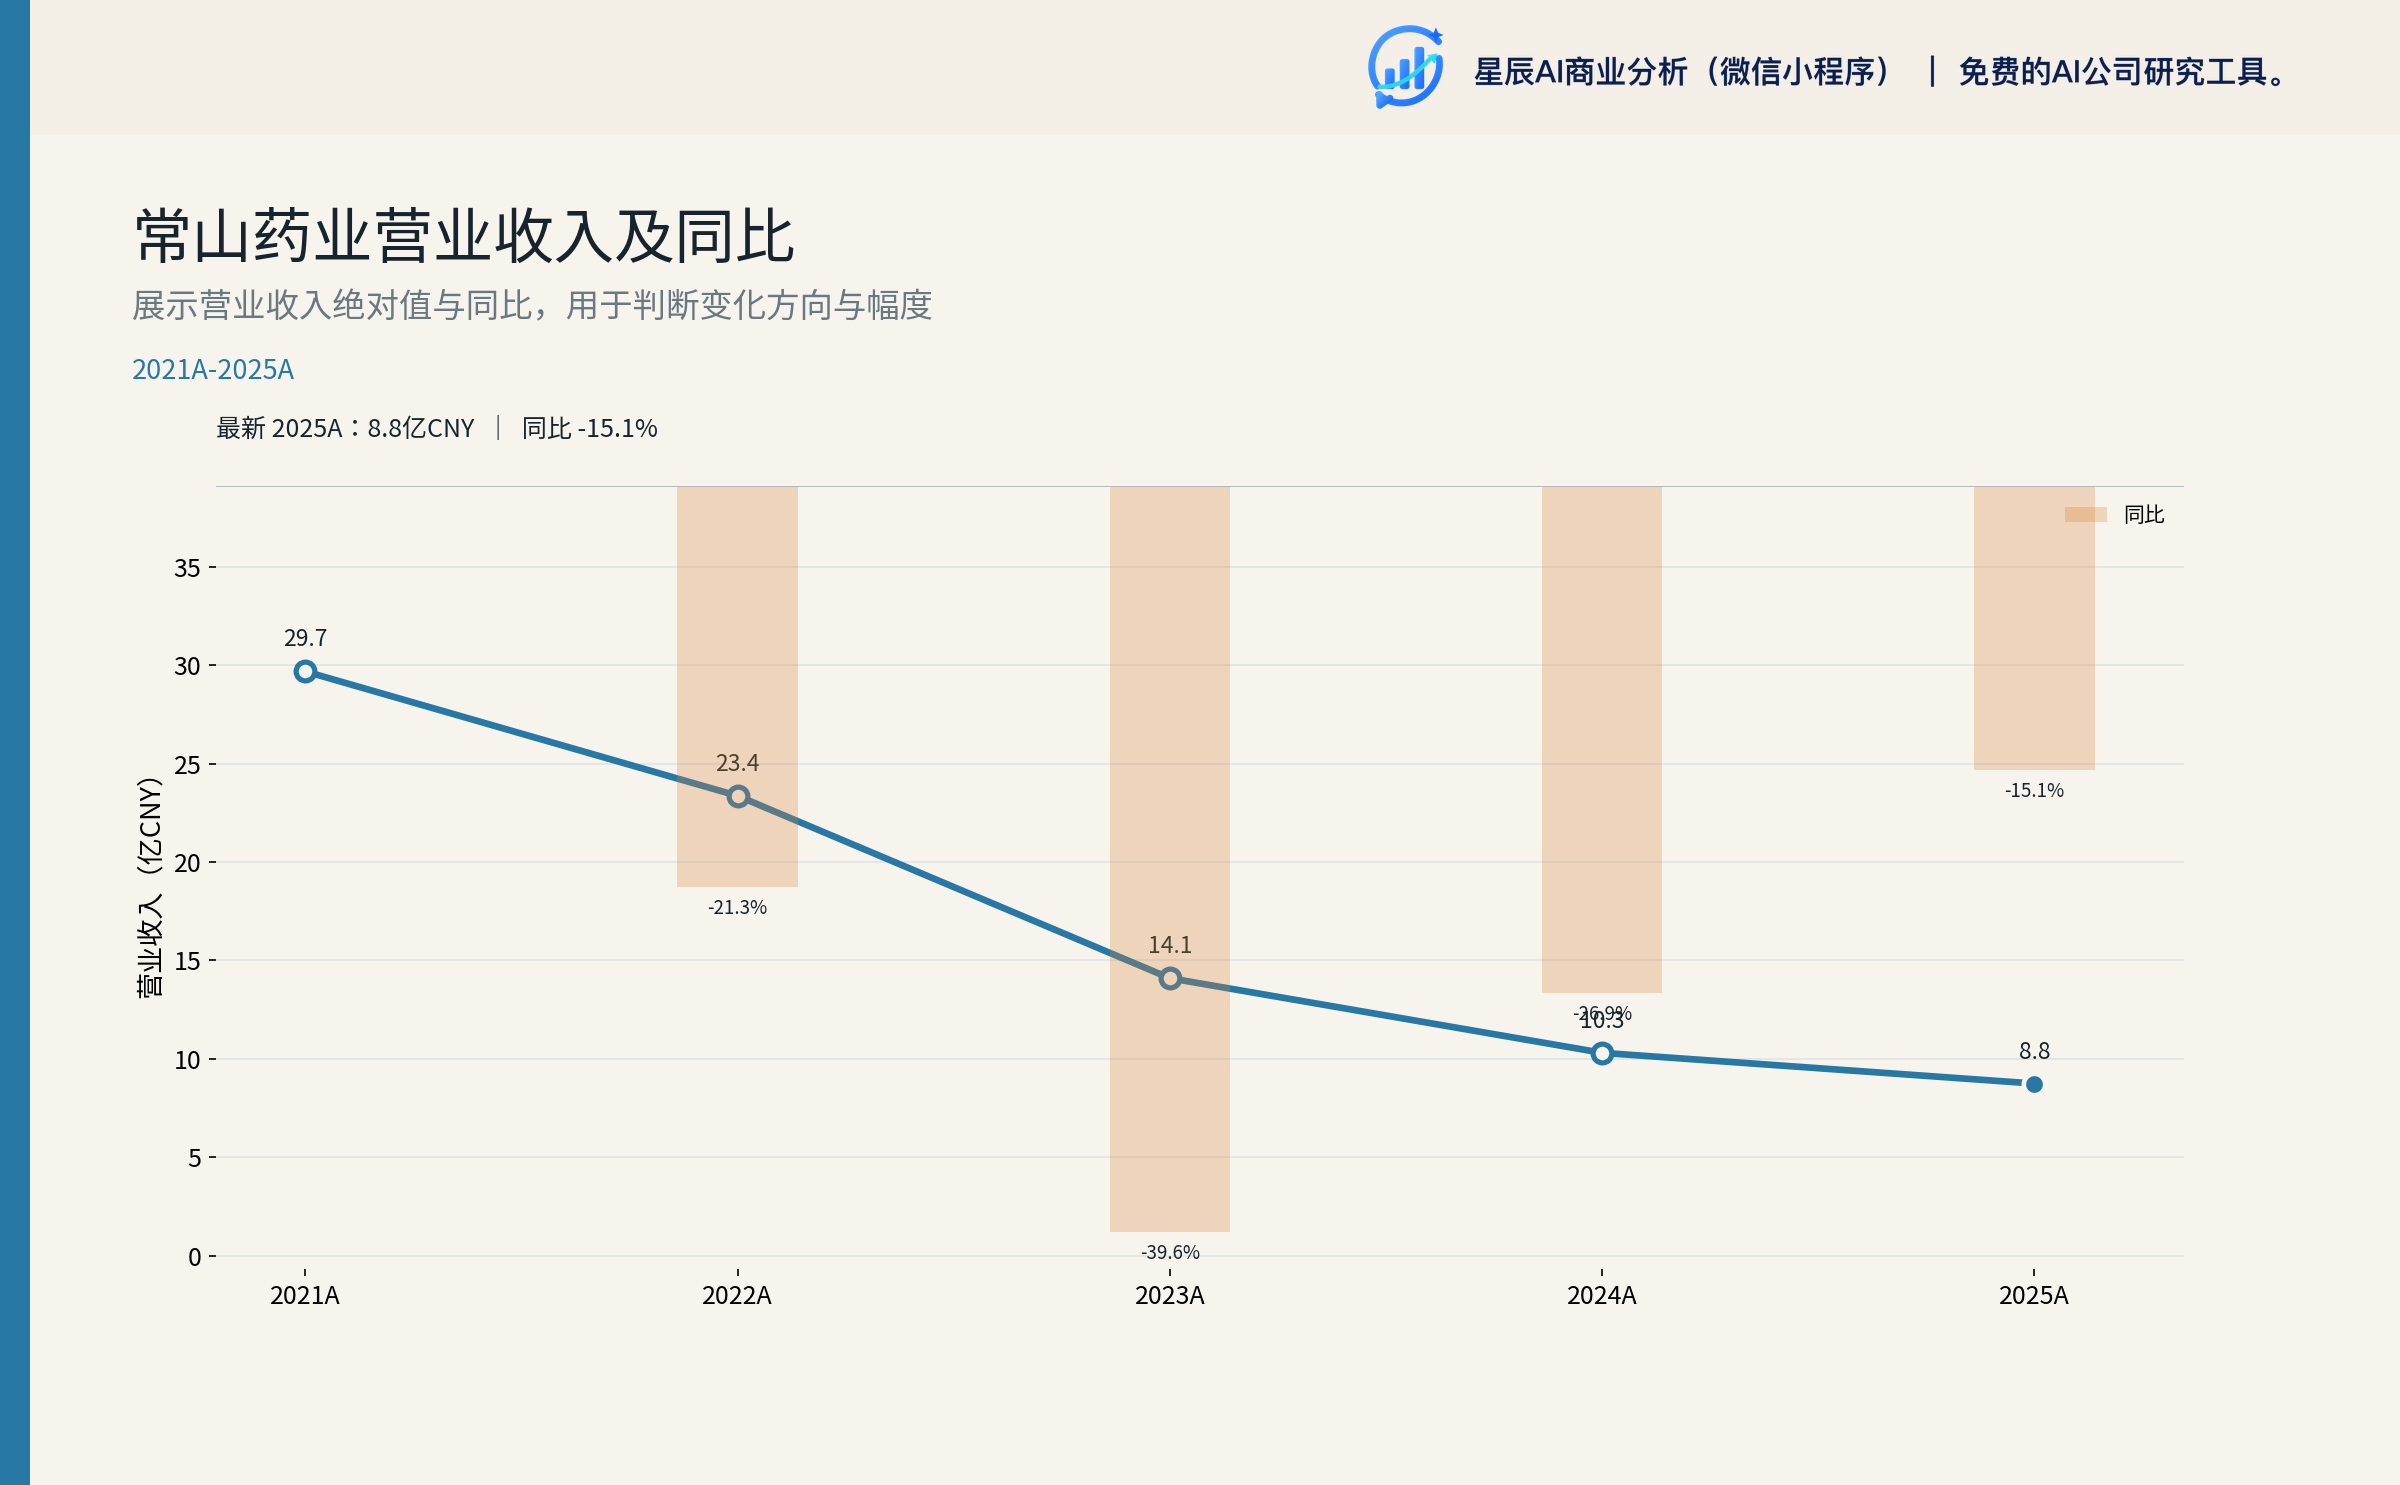
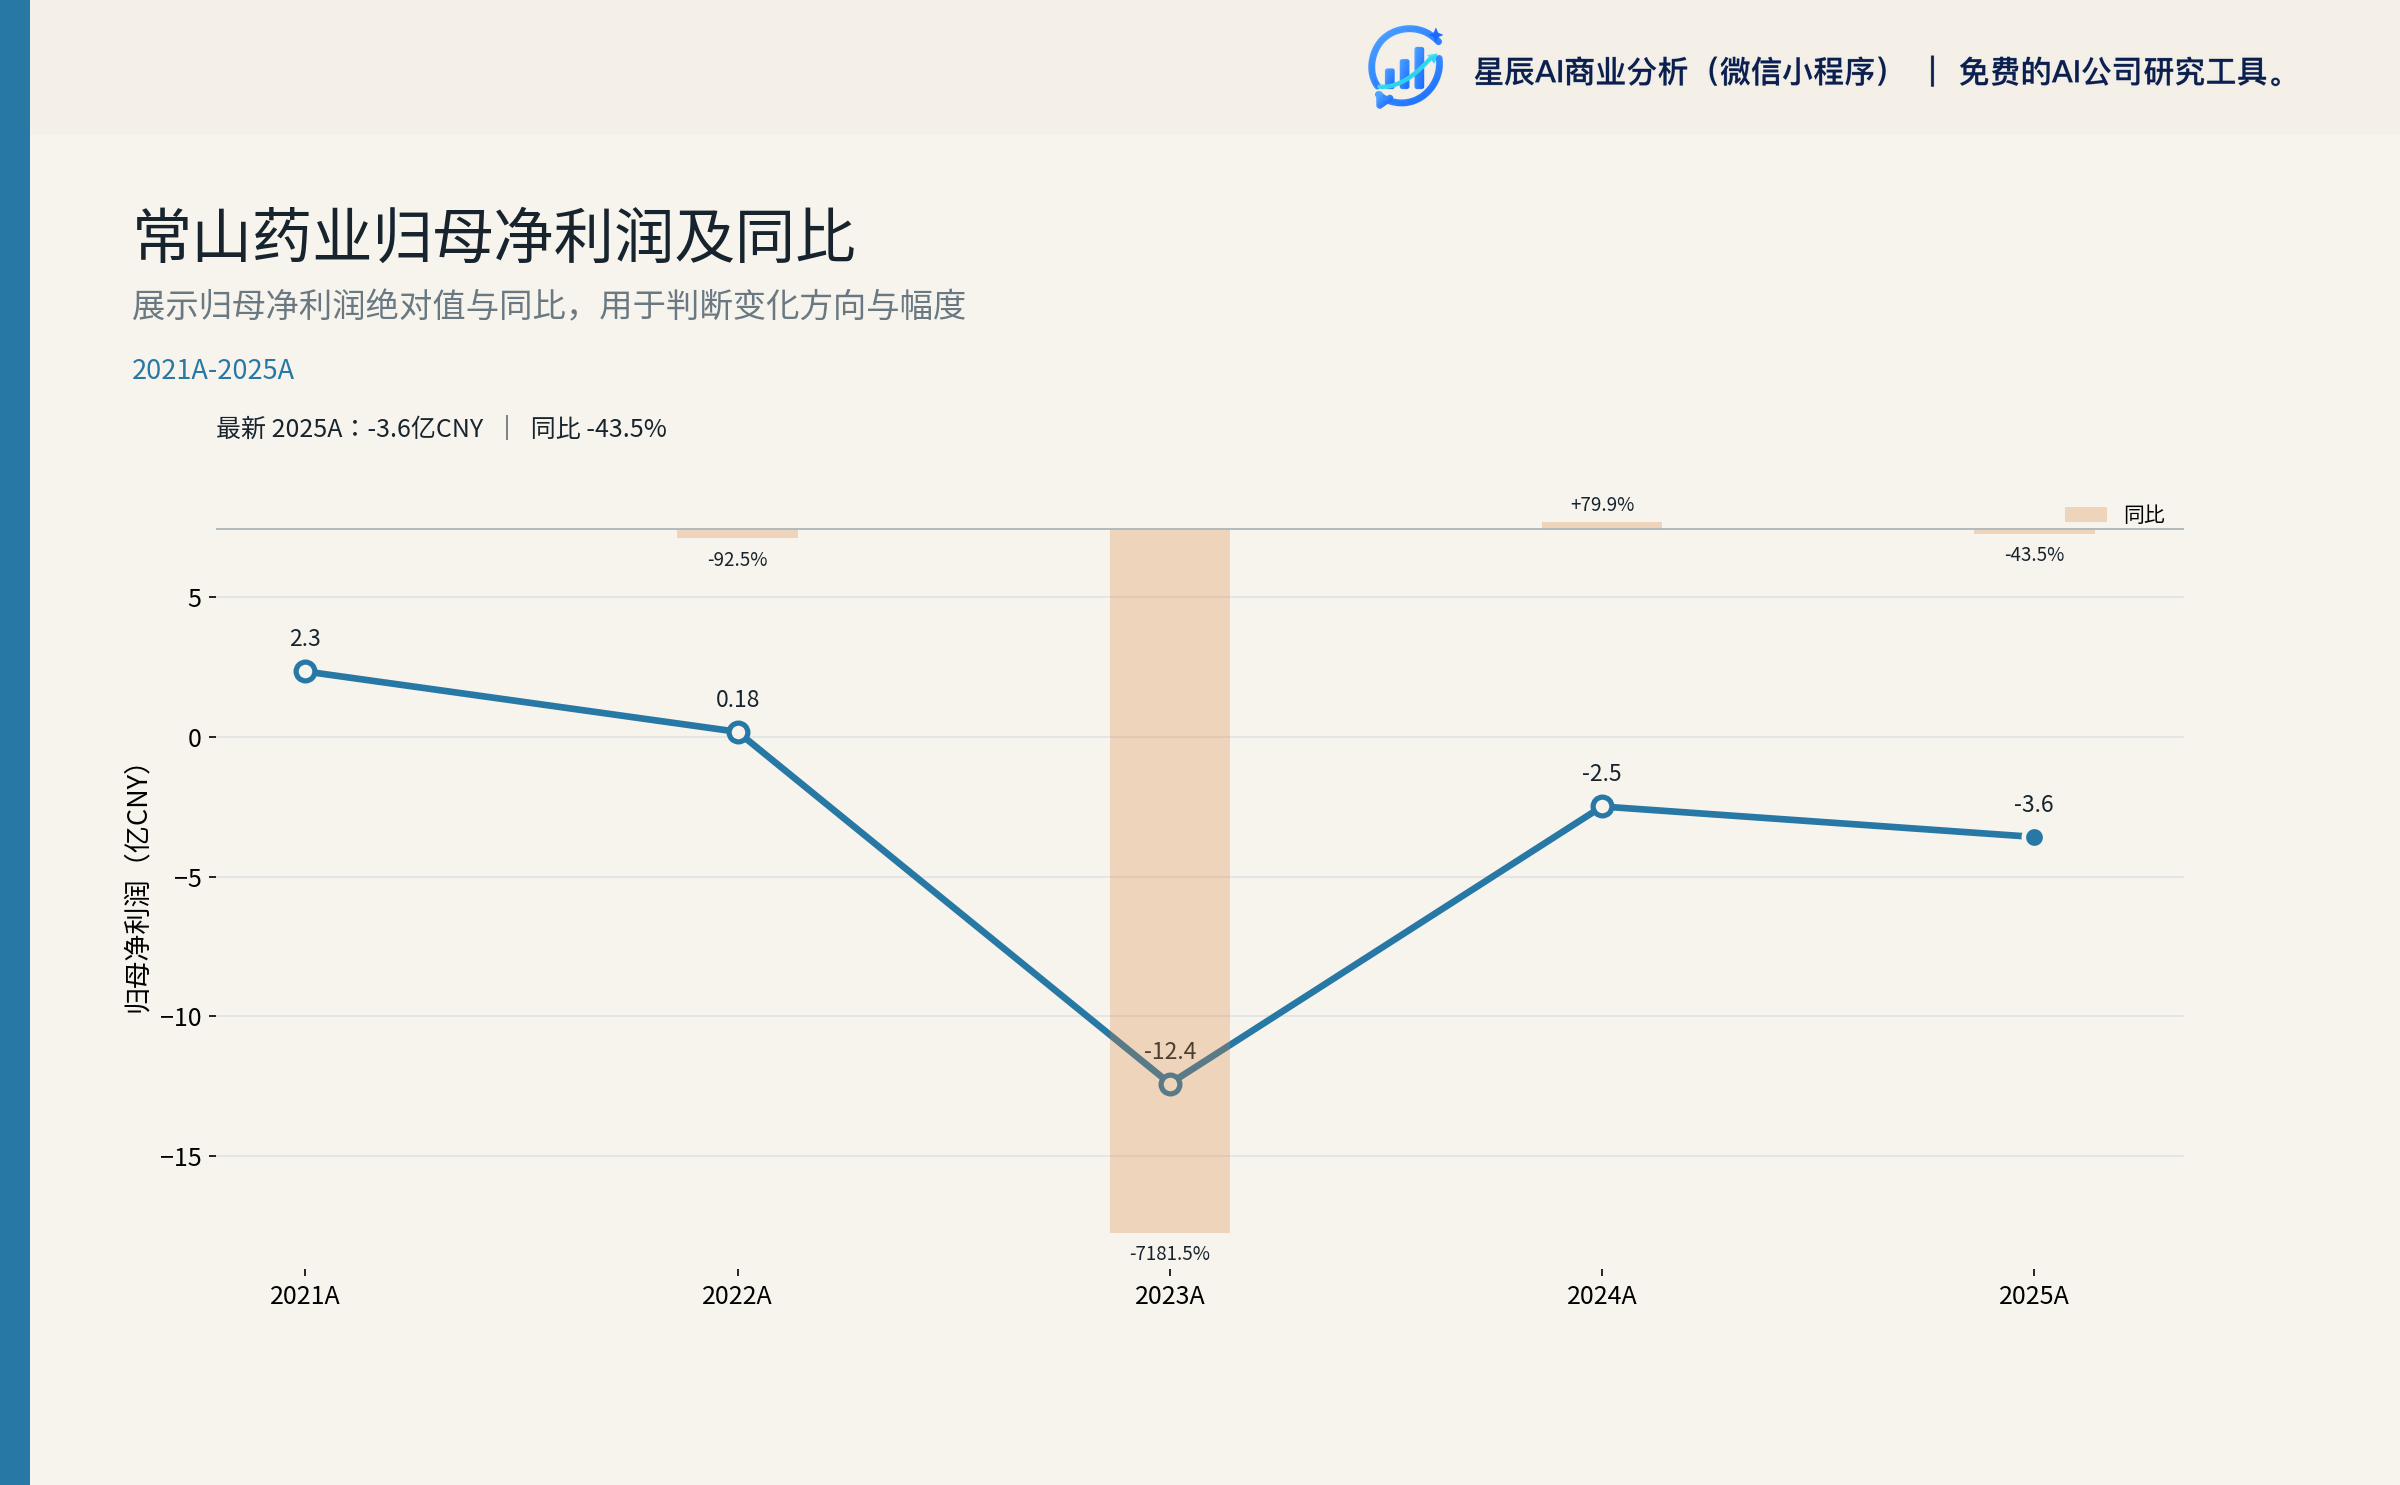
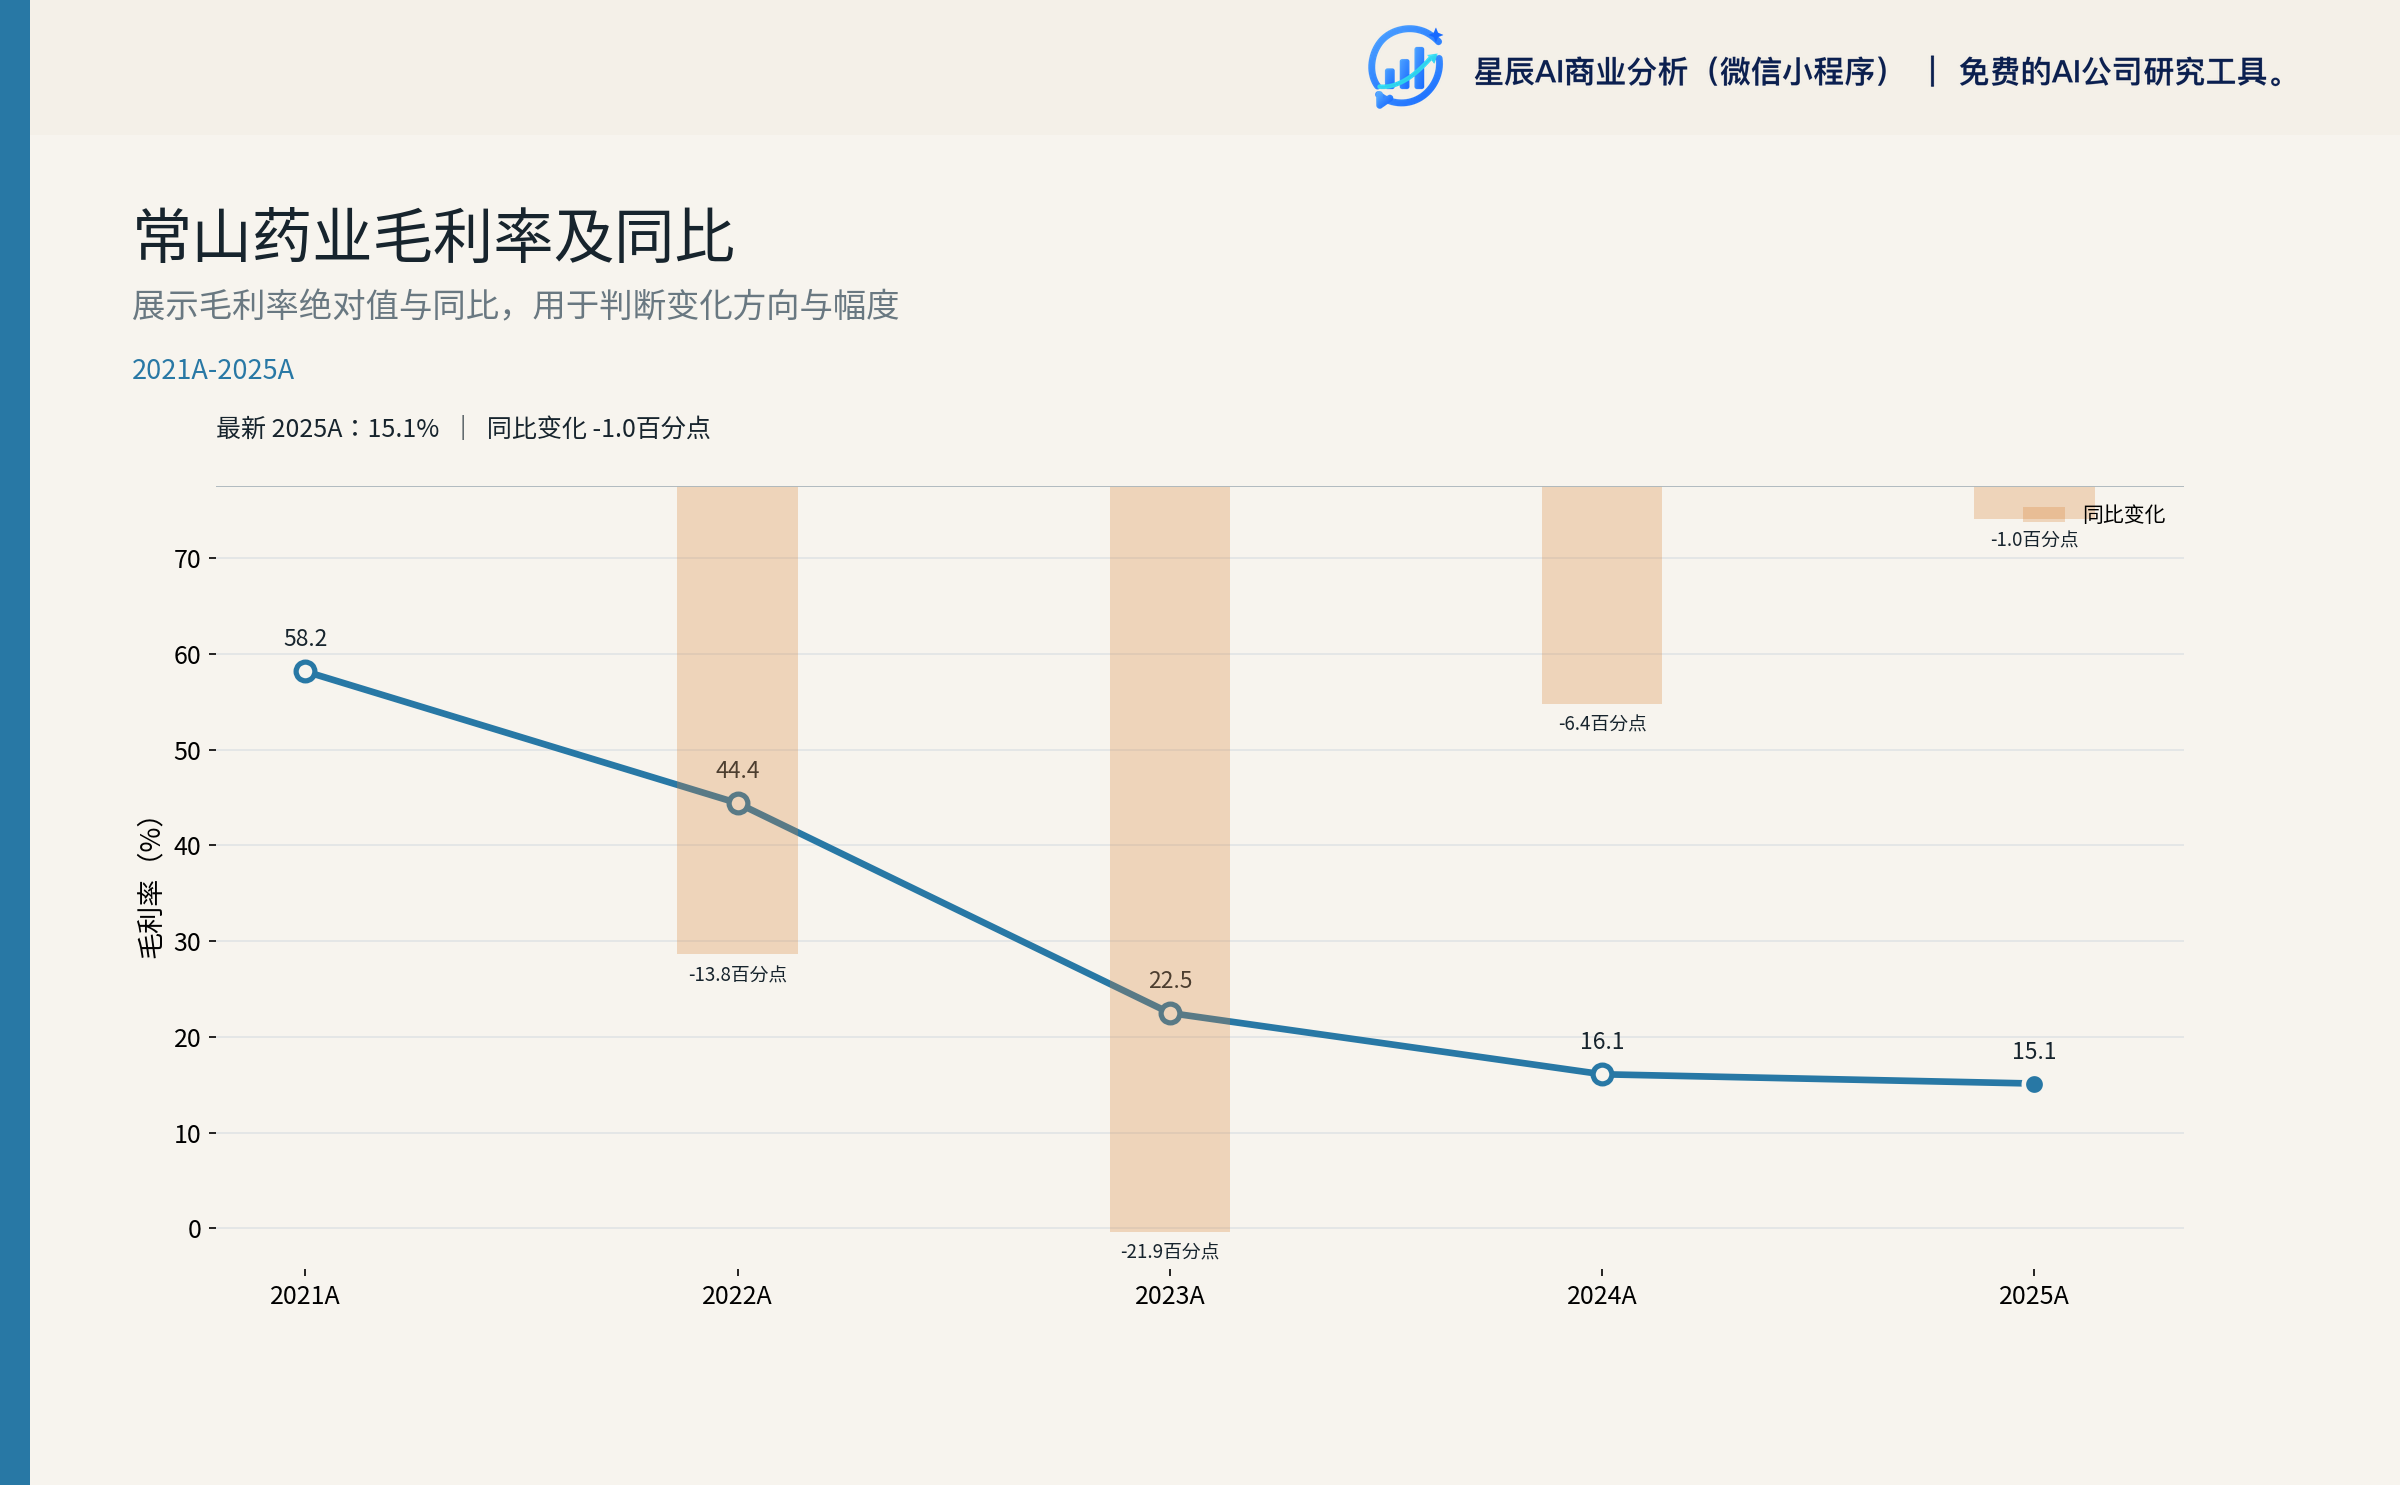
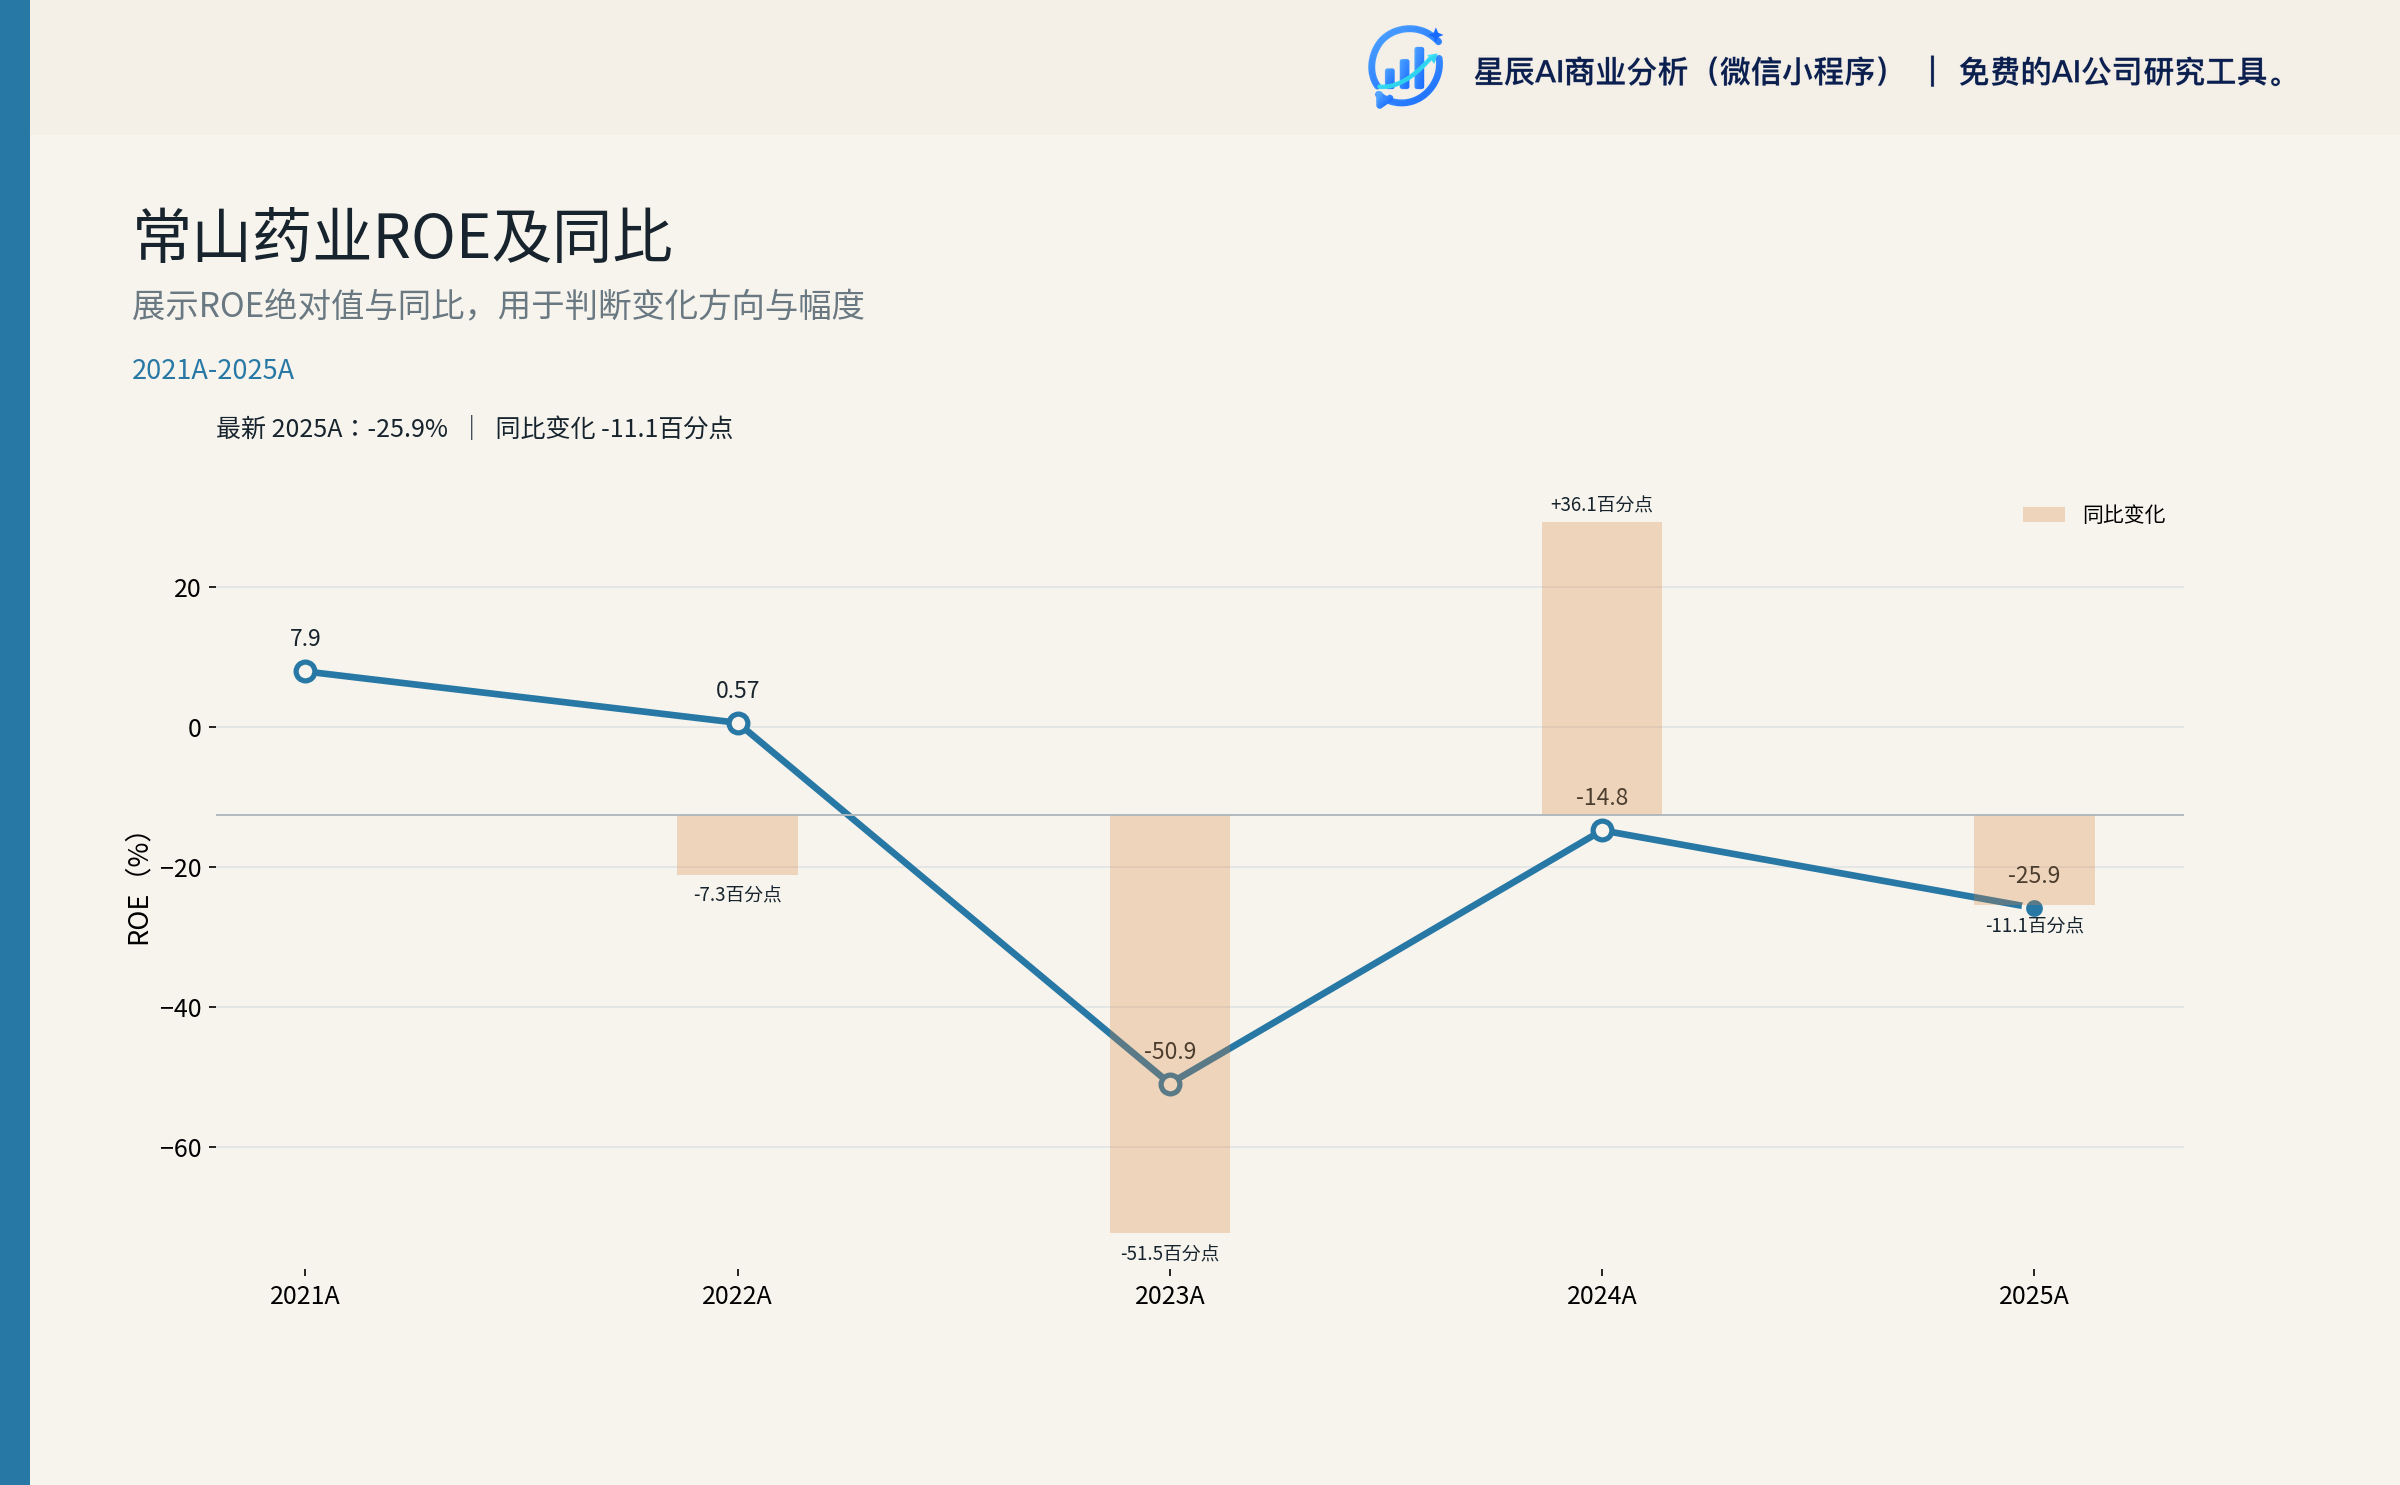
OCF/利息覆盖倍数仅 0.45x,半年利息支出 4,538 万而 OCF 仅 0.21 亿——OCF 不足半年利息的一半;EBIT 为负无法覆盖利息2。
5.2 应收账龄长尾化
2026H1 末应收账款 4.155 亿、坏账准备 4,525.94 万(整体坏账率 7.56%)2。账龄结构恶化:2 年以上账龄合计 7,787 万元(占应收 18.7%),3 年以上 5,158 万(占 12.4%);前五大客户应收 1.732 亿、占 41.69%2。其他应收款坏账率高达 70.30%2。
5.3 资产负债结构紧绷
有息债务 27.86 亿(vs 货币资金 1.80 亿、剔除受限后实际可动用 1.58 亿)→ 净债务 26.06 亿、杠杆率 220%3 2。关键结构变化:短期借款 17.00 亿(同比 +29%),其中"保证+质押"类借款 6.831 亿(期初 3.725 亿,+83.4%)→ 股权质押融资是半年新增主力2。100% 短期借款均为信用增强型,无任何纯信用借款。
资产受限 7.06 亿(占总资产 15.7%)、未办妥产权证书的固定资产 3.584 亿2;担保余额 1.96 亿(占净资产 16.50%),主要对凯库得和江苏子公司2。可抵扣亏损未确认部分合计 17.12 亿,意味着实际亏损抵税能力受限2。
5.4 控股股东高质押 + 第二大股东减持
实控人高树华质押率 60.5%(1.70 亿股/2.81 亿股),若股价跌至 18 元(距离 23.65 元 -24%)接近 80% 警戒线,存在强制平仓风险2。第二大股东河北华旭化工持股 2.16%,2026/8 拟减持不超过 919 万股(约占总股本 1.00%)9。
5.5 研发资本化的"未来买单"风险
2026H1 研发投入 3,927.60 万元,资本化率 59.4%(2025 全年 68.05%)2。开发支出期末余额 5.025 亿,其中艾本那肽研发 4.438 亿、占 88.3%2。公司未对艾本那肽计提减值,但若最终无法获批,5.025 亿开发支出将面临大额减值——已发生 14 年累计资本化,金额不可能转回。
六、估值核心结论:SOTP 三档情景概率加权法
估值专家采用 Sum-of-Parts(SOTP)三档情景概率加权法(DCF 因公司亏损且自由现金流为负、研发资本化扭曲 OCF、业务异质性极高而失效),独立选择参数和情景概率3。
6.1 三档情景独立估值
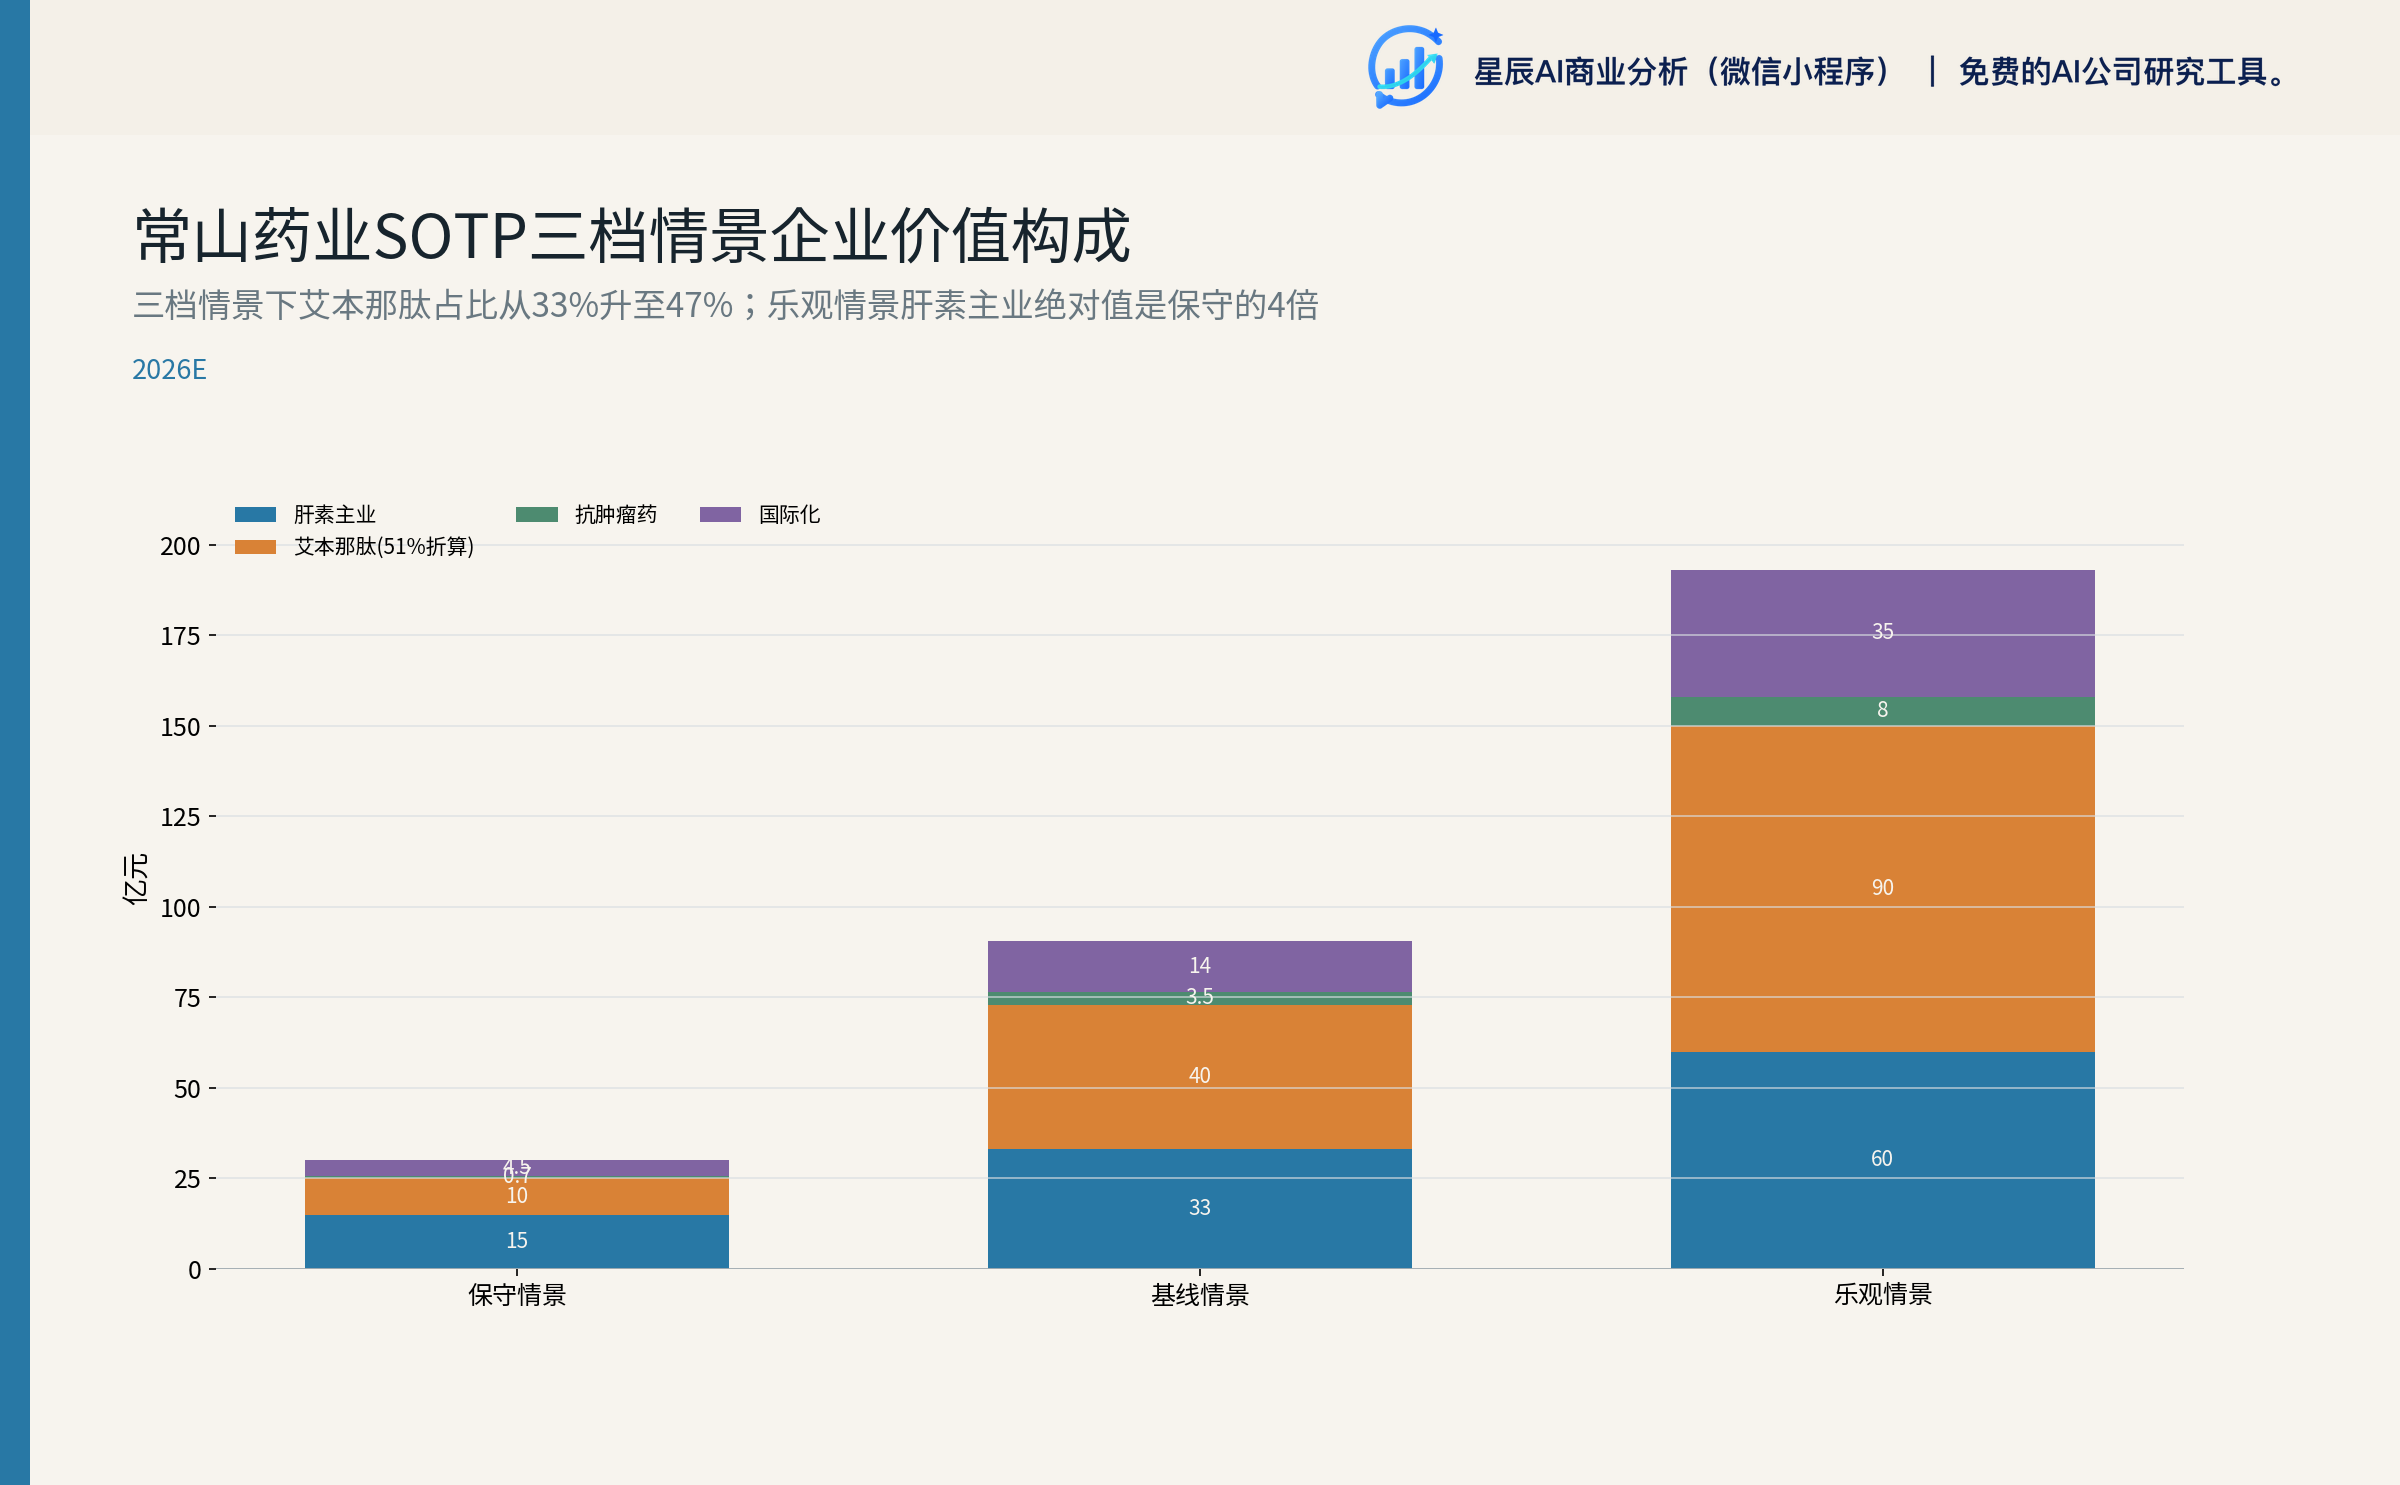
| 业务线 | 保守(亿元) | 基线(亿元) | 乐观(亿元) | 估值方法 |
|---|---|---|---|---|
| 肝素主业 | 15.0 | 33.0 | 60.0 | PS(参考海普瑞 4-5x、千红 5x) |
| 艾本那肽(rNPV,按 51% 折算) | 10.0 | 40.0 | 90.0 | rNPV + 风险调整 PoS |
| CSCJC3456 + CSCJC4523 | 0.7 | 3.5 | 8.0 | 实物期权(I 期/临床前) |
| 国际化(FDA + EU + 一带一路) | 4.5 | 14.0 | 35.0 | 增量 PS(参考海普瑞出海 4-5x) |
| 企业价值(EV) | 30.2 | 90.5 | 193.0 | |
| 减:净债务 | 26.06 | 26.06 | 26.06 | 账面值 |
| 股权价值 | 4.14 | 64.44 | 166.94 | |
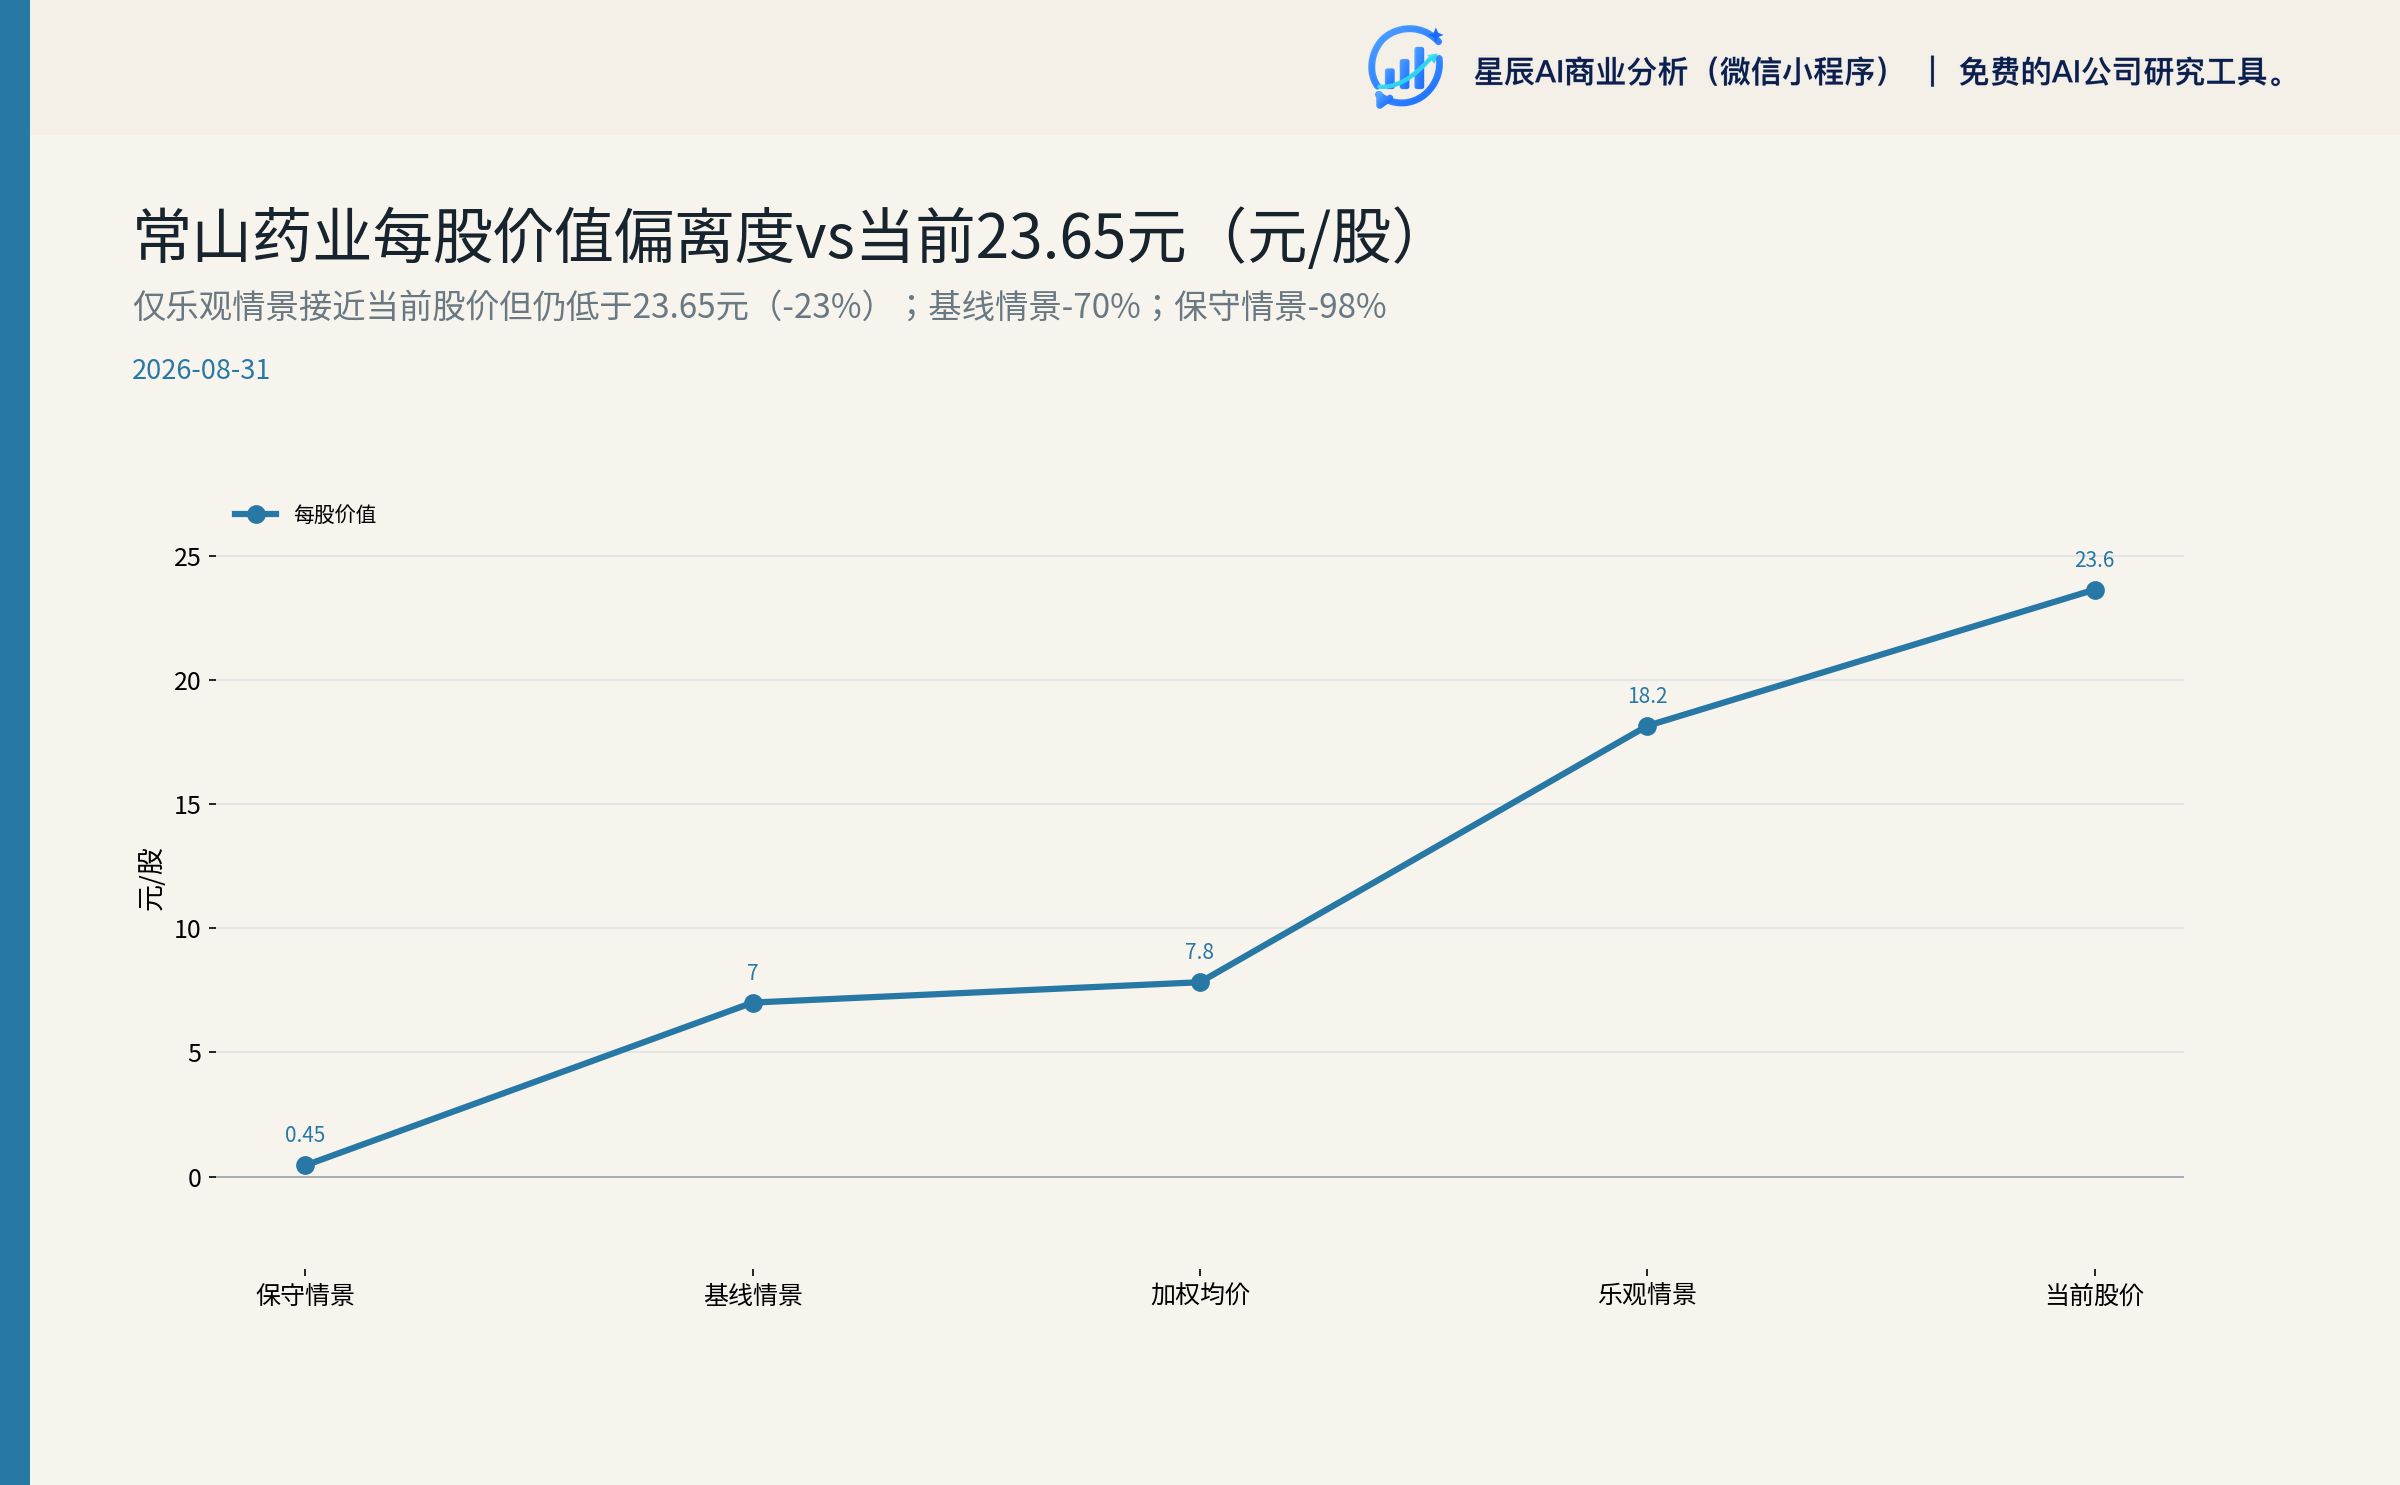
| 每股价值(元) | 0.45 | 7.01 | 18.16 | |
| 与 23.65 元偏差 | -98% | -70% | -23% |
6.2 概率加权与剩余风险溢价
独立判断的概率分布:保守 30% + 基线 45% + 乐观 25%。保守概率高于对称分布的 25%,是因为公司当前 6 个验证信号均指向财务恶化(OCF -88%、应收 +49%、高质押融资 +83.4%、应收收现比降至 0.94、原料药毛利率 -3.17%、子公司创新药亏损扩大);乐观概率维持 25%,是因为艾本那肽若 2027 顺利获批 + 减重 2030 获批 + FDA 出口放量需要 5+ 项独立条件同时成立3。
概率加权结果:
- 加权 EV = 30% × 30.2 + 45% × 90.5 + 25% × 193.0 = 98.04 亿元
- 加权股权价值 = 98.04 - 26.06 = 71.98 亿元
- 加权每股价值 = 71.98 / 9.19 = 7.83 元/股
剩余风险溢价:
- 绝对值:145.38 亿元(当前市值 217.36 亿 − 加权股权价值 71.98 亿)
- 占当前市值比例:66.9%
- 相对当前股价 23.65 元的高估幅度:+202%(即 23.65/7.83 − 1)
口径说明:基于 SOTP 三档情景概率加权的中性估值口径为 71.98 亿元(每股 7.83 元),当前市值 217.36 亿元相对该中性估值的剩余风险溢价为 145.38 亿元(占当前市值 66.9%)。若以单一基线情景 64.44 亿元为对照,剩余风险溢价更大(占当前市值 70.4%)——本文采用概率加权口径以反映艾本那肽获批节奏的不确定性。业务专家底稿中提到的"167 亿 / 77%"是基于单一中性情景(50 亿)计算的对照口径,作为方法学差异说明,但本文主结论统一采用 145.38 亿 / 66.9% 的概率加权口径。
5 项乐观组合的拆分与等式解释:上述剩余风险溢价对应"独立判断的中性组合"之上的更激进预期:(1) 艾本那肽获批后的销售超预期约 60 亿;(2) 减重适应症提前获批约 30 亿;(3) CSCJC3456 I 期数据显著约 15 亿;(4) FDA 出口订单 + 国际化协同约 25 亿;(5) 肝素周期反转 + 制剂毛利率扩张约 15 亿3。60+30+15+25+15 = 145 亿 ≈ 风险溢价 145.38 亿,该等式是当前市值相对中性组合的差额折算,不是 5 项独立假设各按 P=100% 兑现后的简单累加;这 5 项假设之间存在部分独立性、部分互斥性(如艾本那肽获批与减重适应症获批为递进关系)。如果以上 5 项中任何 2 项不兑现,217 亿市值将面临实质回归压力;如果 3 项以上不兑现,估值可能跌至保守情景(4.14 亿股权价值)。
估值表口径说明:艾本那肽 rNPV(保守 10 / 基线 40 / 乐观 90 亿元)已是按凯捷健 51% 折算后归母部分(即对应凯捷健全口径 rNPV 约 19.6 / 78.4 / 176.5 亿元),不再重复除以 0.51。第五节"凯捷健 49% 陷阱"中的"市场隐含全口径估值约 425 亿元"是另一个不同口径——指市场对艾本那肽整体的乐观预期值,不是估值表中的 rNPV 数字。
6.3 与同业估值的对比
| 公司 | 2025 营收 | 2025 归母 | PS(市值/营收) | PE | 备注 |
|---|---|---|---|---|---|
| 海普瑞 | 54.79 亿 | 3.49 亿 | 4-5x | ~70x | 制剂为主、国际化领先 |
| 千红制药 | 15.71 亿 | 3.99 亿 | 5x | ~20x | 高毛利、高效率 |
| 东诚药业 | 28.69 亿 | 1.84 亿 | 3-4x | ~50x | 核药+肝素 |
| 常山药业 | 8.75 亿 | -3.58 亿 | 24.8x | 亏损 | 远高于同业 |
常山 PS 24.8 倍远高于肝素同业(4-5 倍区间),溢价约 5 倍;这部分溢价完全来自 GLP-1RA 创新药预期3。在 GLP-1RA 同业中,信达生物玛仕度肽已上市 2 年、礼来替尔泊肽已商业化 5 年、诺和诺德司美格鲁肽已上市 5 年,常山艾本那肽尚处 NDA 审评阶段,给予的"未来成功"不确定性溢价显著偏高。
6.4 关键敏感性
- 艾本那肽峰值销售(最大单一变量):从 25 亿 → 6.5 亿,估值下降约 75 亿(占当前市值 35%)
- FDA 出口订单:从 7 亿 → 1.5 亿,估值下降约 30 亿
- 肝素原料药价格:从 +35% → -7%,估值下降约 25 亿
- 肝素制剂毛利率:从 37% → 22%,估值下降约 20 亿
- 艾本那肽获批概率 PoS:从 80% → 50%,估值下降约 25 亿3
6.5 双变量压力测试
即使艾本那肽 2027 年顺利获批,若峰值仅达基线(12 亿)+ 肝素价格平稳,估值仅 64 亿(每股 7 元)——仍远低于当前 217 亿市值3。
6.6 财务恶化→估值折扣的独立桥接
第五节列出的财务恶化信号(OCF -88%、应收 +49%、高质押融资 +83.4%、杠杆率 220%、OCF/利息 0.45x)不仅是"风险信号",更应映射为估值表以外的独立折扣因素。综合估值专家独立判断3,由"杠杆风险溢价 + 质押风险溢价 + 流动性风险溢价"构成的复合折价约 20-30 亿元(占当前市值 10-15%),这一折扣在 6.2 节概率加权口径中已部分体现(基线情景的艾本那肽 PoS 70% 已包含融资约束下的获批延迟假设)。换言之,本文的 71.98 亿元中性估值已隐含对财务恶化的折扣;若未来出现银行抽贷、强制平仓或再融资稀释,加权股权价值还可能进一步压缩 10-20%。
6.7 业务专家与估值专家中性情景差异的方法学说明
业务专家底稿中性情景估值约 50 亿元(全公司口径,含创新药期权价值),估值专家基线情景 EV 90.5 亿元 / 股权价值 64.44 亿元(业务线三档独立估值加总)。差异主要来自:(1) 业务专家 50 亿采用"收入稳态 + 毛利率压缩"的简化盈利模型,未单独计算创新药 rNPV;估值专家 90.5 亿 EV 包含艾本那肽 rNPV 40 亿(基线,按 51% 折算)+ 抗肿瘤药 3.5 亿;(2) 业务专家采用了更保守的肝素主业估值(约 18 亿)vs 估值专家的 33 亿,反映对集采价格战深度的不同假设;(3) 估值专家采用"三档独立估值后概率加权"的方法论,业务专家采用"单一中性情景"的简化口径。本文采用估值专家的 SOTP 三档情景概率加权口径(71.98 亿加权股权价值),因其更全面反映各业务线的不确定性结构。
七、5 个关键验证信号
按时间窗口排序,未来 6-18 个月需要重点跟踪以下 5 个信号:
| # | 信号 | 关注值/触发 | 当前状态 |
|---|---|---|---|
| 1 | 艾本那肽 NDA 审批结论 | 2026Q4-2027H1 是否取得 NDA 批件;若取得,估值锚从"研发管线"切至"商业化兑现",股权价值可能修复至 100-150 亿;若再次发补或延迟至 2027H2,5.025 亿开发支出的减值风险升温 | 2026/6 已收到第二次发补通知,审评周期明显长于行业平均 |
| 2 | CSCJC3456 I 期数据 | I 期"安全性 + 初步有效性"读出,若 ORR > 20% 打开海外授权(License-out)通道,估值贡献 +15-30 亿;若"安全但有效性有限",维持 I 期期权价值(0.5-3 亿) | 2025/2 完成首例入组,截至 2026H1 仍处 I 期,未公布任何临床数据 |
| 3 | FDA 出口订单 | 2026 全年依诺肝素钠出口订单是否启动;2027H1 报"国外销售收入"是否止跌回升 | 2026/1 通过 FDA 但 2026H1 国外肝素原料药仍 -21.09% |
| 4 | OCF 修复 + 原料药毛利率转正 | 2026H2 OCF 回升至 1.5 亿以上 + 原料药毛利率转正,财务压力缓解;若继续恶化,再融资压力升温 | 当前 OCF 半年仅 0.21 亿、原料药毛利率 -3.17%、收现比 0.94 |
| 5 | 高树华质押比例 + 第二大股东减持进度 | 若股价跌至 18 元以下接近 80% 警戒线,存在强制平仓风险;第二大股东减持反映"内部人退出"信号 | 高树华质押率 60.5%、第二大股东拟减持 919 万股 |
| 6 | 第十二批达肝素钠实际中标价 + 约定采购量 | 达肝素钠 2025 年收入 1.20 亿(占营收 13.71%),中标价较集采前降幅 30-50% 决定 2027-2029 年稳态收入;约定采购量完成率决定量增能否抵价跌 | 2026/8/3 公告拟中选但具体单价与约定量未公开披露 |
八、估值与情景对比表
下表呈现三档情景下每股价值 vs 当前 23.65 元的完整对照,便于读者快速判断当前定价与不同兑现路径的偏差3:
| 情景 | 概率 | 企业价值(亿元) | 股权价值(亿元) | 每股价值(元) | 与当前 23.65 元偏差 | 核心假设 |
|---|---|---|---|---|---|---|
| 保守 | 30% | 30.2 | 4.14 | 0.45 | +98%(高估) | 原料药价格 -7%、制剂毛利率 22%、艾本那肽 PoS 50%(峰值 6.5 亿)、I 期数据有效有限、FDA 订单缓慢 |
| 基线 | 45% | 90.5 | 64.44 | 7.01 | +70%(高估) | 原料药 +15%、制剂毛利率 32%、艾本那肽 PoS 70%(峰值 12 亿)、I 期数据安全可控、FDA 订单 2027 放量 |
| 乐观 | 25% | 193.0 | 166.94 | 18.16 | +23%(高估) | 原料药 +35%、制剂毛利率 37%、艾本那肽 PoS 80%(双适应症峰值 25 亿)、I 期数据显著疗效、FDA + 欧盟放量 |
| 概率加权 | 100% | 98.04 | 71.98 | 7.83 | +67%(高估) | 30% 保守 + 45% 基线 + 25% 乐观 |
| 当前市值 | — | 243.42 | 217.36 | 23.65 | — | — |
注:偏差统一口径为 (23.65 − 每股价值) / 23.65,"+"号表示当前股价高于该情景合理价值(即高估),"-"号反之(即低估)。即使最乐观情景 18.16 元/股仍低于当前股价 23.65 元(高估 23%),概率加权口径下当前股价高估 67%。
剩余风险溢价:当前市值 217.36 亿元 − 加权股权价值 71.98 亿元 = 145.38 亿元(占当前市值 66.9%)。绝对值 145.38 亿、占市值比例 66.9% 是基于 SOTP 三档情景概率加权(30% 保守 + 45% 基线 + 25% 乐观)的口径;业务专家底稿曾以单一中性情景(50 亿)给出 167 亿 / 77% 的对照口径,本文统一采用概率加权口径。
九、风险提示
-
艾本那肽获批风险:当前 NDA 已两次发补,第三次发补或延迟至 2028 年的概率不可忽略。若无法获批,5.025 亿开发支出将面临大额减值(占归母净资产 42.3%),叠加估值锚从"研发管线"切至"仿制药企业",股权价值可能压缩至保守情景。
-
凯捷健 49% 少数股东陷阱:艾本那肽每一元利润常山只能分享 0.51 元。即使获批后年峰值收入 30 亿元,归母净利润贡献仅约 4.59 亿元;凯捷健已资不抵债(净资产 -7,909 万),若公司不能收购 49% 少数股东权益,"上市公司可分享上限"远低于市场预期。
-
国内 GLP-1RA 仿制药冲击:2026/3/20 司美格鲁肽中国核心化合物专利到期,已 10 家企业(12 款产品)提交注册申请,首批仿制药预计 2026Q3 获批。这将冲击整体 GLP-1RA 价格体系,对玛仕度肽、艾本那肽上市定价形成压力4。
-
肝素价格二次探底:当前周期底部判断基于 2024Q4-2025Q1 筑底信号,但 2026H1 海普瑞等龙头原料药收入仍同比 -25% 以上,说明绝对价格仍处低位。若全球制剂端恢复缓慢 + 国内仿制药/集采压制 + 猪源供给改善,2026-2027 年中枢可能持平甚至再下台阶 5-10%。
-
财务结构与控股股东质押:净债务 26.06 亿 vs 净资产 11.88 亿(杠杆率 220%)、短期借款 17.00 亿 vs 货币资金 1.80 亿、OCF/利息覆盖 0.45x、高树华质押率 60.5%。若股价跌至 18 元以下接近 80% 警戒线,存在强制平仓风险,可能触发再融资稀释或股权结构变动。
-
集采价格战深度:第八批接续、第十二批接续对肝素制剂毛利率的累计影响尚未充分披露。若集采价格战超预期(降幅 >60%)且约定量低于预期,集采品种对收入贡献将进一步萎缩。
-
公司治理与披露可信度:2018 年因"中国有约 1.4 亿 ED 患者人数"夸大表述被罚 60 万元6;2018 年控股股东信披违规后 4 名高管高位减持 1008 万股、套现 8760 万;2024 年合计套现超过 6.7 亿元。管理层在异动公告中频繁澄清"无减肥产品",但减重适应症 2025/6 已获 IND 批准的进展披露渐进式调整,反映出信息披露的策略性。
十、研究局限与证据边界
本研究基于已公开的公司财报、公告、投资者关系活动记录、监管文件以及行业新闻。在以下方面存在公开证据局限:
- 第十二批国采达肝素钠的具体中标价格及约定采购量未在公开报道中披露,仅能依据第八批那屈肝素、依诺肝素 11.67-11.68 元/支中标价推断4
- 艾本那肽第二次发补具体内容、新版《重组胰高血糖素肽指引》对其影响,公司公告未披露细节
- 凯捷健 49% 少数股东(ConjuChem)的当前股权结构、知识产权归属条款未在中国公开渠道找到详细披露文件
- 国内 GLP-1RA 类药物 2025 年真实销售额各厂商数据零散,未形成统一口径
- 艾本那肽若 2027H1 获批,2027 年销售额 0.5-3 亿元(爬坡期)为行业经验值,实际节奏取决于商业化团队组建和医保谈判进度
上述局限不影响本研究的核心结论(当前估值显著透支创新药转型预期),但会影响估值区间的精度,特别是艾本那肽峰值销售的实际分布。
引用说明:本研究关键数字与判断均附 source_id 引用,格式说明如下:公司财报与公告引用使用 source_id;服务器预生成估值数据包使用 valuation_packet;结构化财务数据使用 api;市场与行业上下文使用 market_context;外部行业新闻如有补充则以 source_id + 完整网址形式呈现。所有 source_id 均来自本研究已确认的入档资料。
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-28
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-25
- [3] 常山药业 服务器预生成估值数据包 · auto 2026-08-31
- [4] 常山药业 市场与行业上下文快照 · Tushare 2026-08-31
- [5] 关于公司产品拟中选第十二批国家组织药品集中带量采购的公告 · 巨潮资讯 2026-08-03
- [6] 起底“神药”艾本那肽 · anysearch 2025-06-11 查看原文
- [7] 股票交易异常波动公告 · 巨潮资讯 2026-07-17
- [8] 2025年2月28日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2025-02-28
- [9] 常山药业澄清无减肥产品,第二大股东拟减持不超919万股 · anysearch 日期未知 查看原文