 箴研
万里石(002785.SZ)公司研究报告
分析基准日:2026-08-31 | 股价:32.01 元/股 | 市值:72.54 亿元 | EV:71.48 亿元 当前日期:2026-09-03 | 核心事件:2026-08-28 公司及实控人同日被证监会立案 报告期:2025 年年报(追溯调整后)+ 2026 年半年报 写作框架:当前核心问题(72.5 亿市值是否合理)→ 公司画像 → 业务结构 → 财务质量 → 行业与市场 → 估值 → 关键变量 → 风险与结论
一、核心结论速览
万里石是 A 股首家专业石材上市公司,主营中高端建筑装饰石材、景观石材与工程施工。公司在地产下行周期中启动了两条转型外延——盐湖提锂(5,000 吨后端产能)和纳米比亚铀资源(参股 8.5% + 罗辛铀矿生物浸出合作)——但截至 2026H1,99.79% 营收仍来自石材主业,锂铀业务均接近 0 收入。
当前 72.54 亿元市值主要由三部分构成:
- 石材主业资产端价值约 5-7 亿元(PB 0.6-0.85x × 归母净资产 8.18 亿元)
- 锂业务合理估值约 0.5-1.5 亿元(亏损子公司折价)
- 铀资源合理估值约 1.5-3 亿元(8.5% 穿透权益 7.65 百万磅 × 0.5-1.0 美元/lb × 50% 风险折价)
- SOTP 基础估值合计 7-11.5 亿元
当前 72.54 亿元市值隐含转型期概念溢价 61-65 亿元(溢价 530-930%),对应假设锂、铀两条业务线 2-3 年内均按 10-17x 转型期倍数兑现。
叠加 2026-08-28 公司及实控人同日被证监会立案(涉嫌信息披露违法违规)、实控人 7 年累计占用 6,247 万元、2021-2025 年"总额法转净额法"会计差错更正(2024 年营收追溯调减 1.64 亿元)等三重治理风险,A 股信披违规案例平均估值折损 30-50%。
综合判断:
- SOTP 基础估值 7-11.5 亿元
- 合理转型期溢价 2-4x,中性估值 30-40 亿元,对应股价 13-18 元/股
- 概率加权市值 32.45 亿元,对应股价 14.32 元/股
- 当前 32.01 元/72.54 亿元高估 124%,已透支 2-3 年转型成功预期
关键验证信号(6-12 个月观察):
- 立案调查最终结论(处罚类别与金额、是否触及 ST/*ST)
- 纳米比亚 8.5% 股权交割进度(境内外 ODI 审批)
- 锂业务 2026 盈亏平衡目标兑现
- 应收账款回款节奏(2026H2 末余额能否降至 3.5 亿以下)
- 2025 年报审计意见类型
二、公司画像——一家"靠石材回血、赌铀锂翻身"的转型公司
2.1 历史定位
万里石成立于 1996 年,2015 年 12 月在深交所中小板上市("中国石材第一股")。公司主营建筑装饰石材、景观石材的设计、加工、销售及配套工程施工,下游覆盖机场、高铁站、中高端酒店、大型公建、商业写字楼、住宅及墓碑园林、纪念碑等场景。公司在 2025 年再次获得"中国房地产开发企业 500 强首选供应商"称号,住宅类首选品牌占 16%(行业首位),是 A 股稀缺的石材综合服务标的。1
2.2 业务现状
公司当前形成"石材 + 盐湖提锂 + 铀资源"三元外延结构,但实际贡献极度不均衡:
| 业务板块 | 2025 年营收占比 | 2026H1 营收 | 2026H1 关键指标 | 价值定位 |
|---|---|---|---|---|
| 石材主业 | 99.79% | 4.52 亿元 | 占营收 98.03%、毛利率 15.78% | 唯一现金流奶牛 |
| 盐湖提锂 | <0.5% | 895.58 万元 | 88 吨产、59 吨外销、子公司亏损 | 几乎"概念价值" |
| 铀资源 | 0% | 0 | 仅完成股权参股和现场中试 | 0 收入,全为未来期权价值 |
关键事实:三层业务目前不存在"协同"——石材的全球化能力不能直接迁移到锂铀、锂的卤水采购与铀的勘探需要独立能力栈,公司把它们放在同一治理框架下,主要靠实控人胡精沛个人作为统一决策人。这是商业图景的一个核心矛盾:石材赚来的现金理论上要承担锂铀投入,但锂铀在财务报表上还未形成真实现金流,需要股东资本或银行借款填缺口。
2.3 治理结构
万里石的治理结构呈现"强创始人 + 弱独立制衡"的典型家族企业形态:
- 实控人胡精沛持股 12.37%,与其 100% 控股的哈富矿业(11.39%)合计 23.76%,并以一致行动人身份合计处于绝对控股地位。哈富矿业 2,580 万股已被冻结(占其持股 39%)、1,540 万股被质押(占其持股 60%)。1
- 总经理邹鹏(持股 6.15%)与胡精沛同为公司创始人,长期搭档。副总经理由王双涛(国际板块)、刘志祥(石材板块)、尚鹏(锂业务)、殷逸伦(董秘)担任,财务总监朱著香与实控人共同任职多年。
- 董事会 7 名成员,含 3 名独立董事;2025 年 11 月 24 日完成原独董陈善昂的更换(新任朱西养为前中国铀业产业开发与国际合作部主任、四川省核工业地质调查院前院长),这是公司治理结构中针对铀资源布局的关键人事调整。1
2.4 关键事件时间线
| 时间 | 事件 | 性质 |
|---|---|---|
| 2024-08-01 | 公告拟通过万里石(香港)收购赛富矿业、唐资源(哈萨克斯坦铀探矿权) | 铀业务起点 |
| 2024-08-10 | 公告拟以 1,750 万美元收购中核资源(纳米比亚)21% 股权 | 铀业务核心 |
| 2024-08 | 察尔汗前端工厂因"未批先建"被环保拆除 | 锂业务挫折 |
| 2025-11-24 | 更换独董,朱西养接任 | 治理调整 |
| 2025 年报 | 对 2021-2025 年部分贸易业务由"总额法"改为"净额法" | 会计差错更正 |
| 2026-02 | 公告拟以 708.33 万美元参股中核资源 8.5%(从 21% 缩量谈判) | 铀业务调整 |
| 2026-02 | 与中核纳米比亚罗辛铀矿签署低品位铀矿生物浸出技术合作协议 | 铀业务合作 |
| 2026-06-30 前 | 实控人 6,247.43 万元资金占用本金已全部归还 | 整改 |
| 2026-08-28 | 公司及实控人同日被证监会立案(证监立案字 0282026005 号) | 重大治理事件 |
| 2026-08-28 | 公告实控人资金占用自查整改情况 | 重大治理事件 |
| 2026-08-31 | 股价跌停 -10.01%,收盘 32.01 元 | 市场反应 |
| 2026-09-01 | 媒体披露投资者可发起索赔征集 | 法律风险 |
三、业务结构与子公司经营
3.1 石材主业——99% 营收的"现金奶牛"但增长见顶
收入结构(2025 全年):
- 分行业:建筑装饰材料 5.17 亿、景观石材 1.82 亿、工程施工 3.52 亿、其他 5,647 万
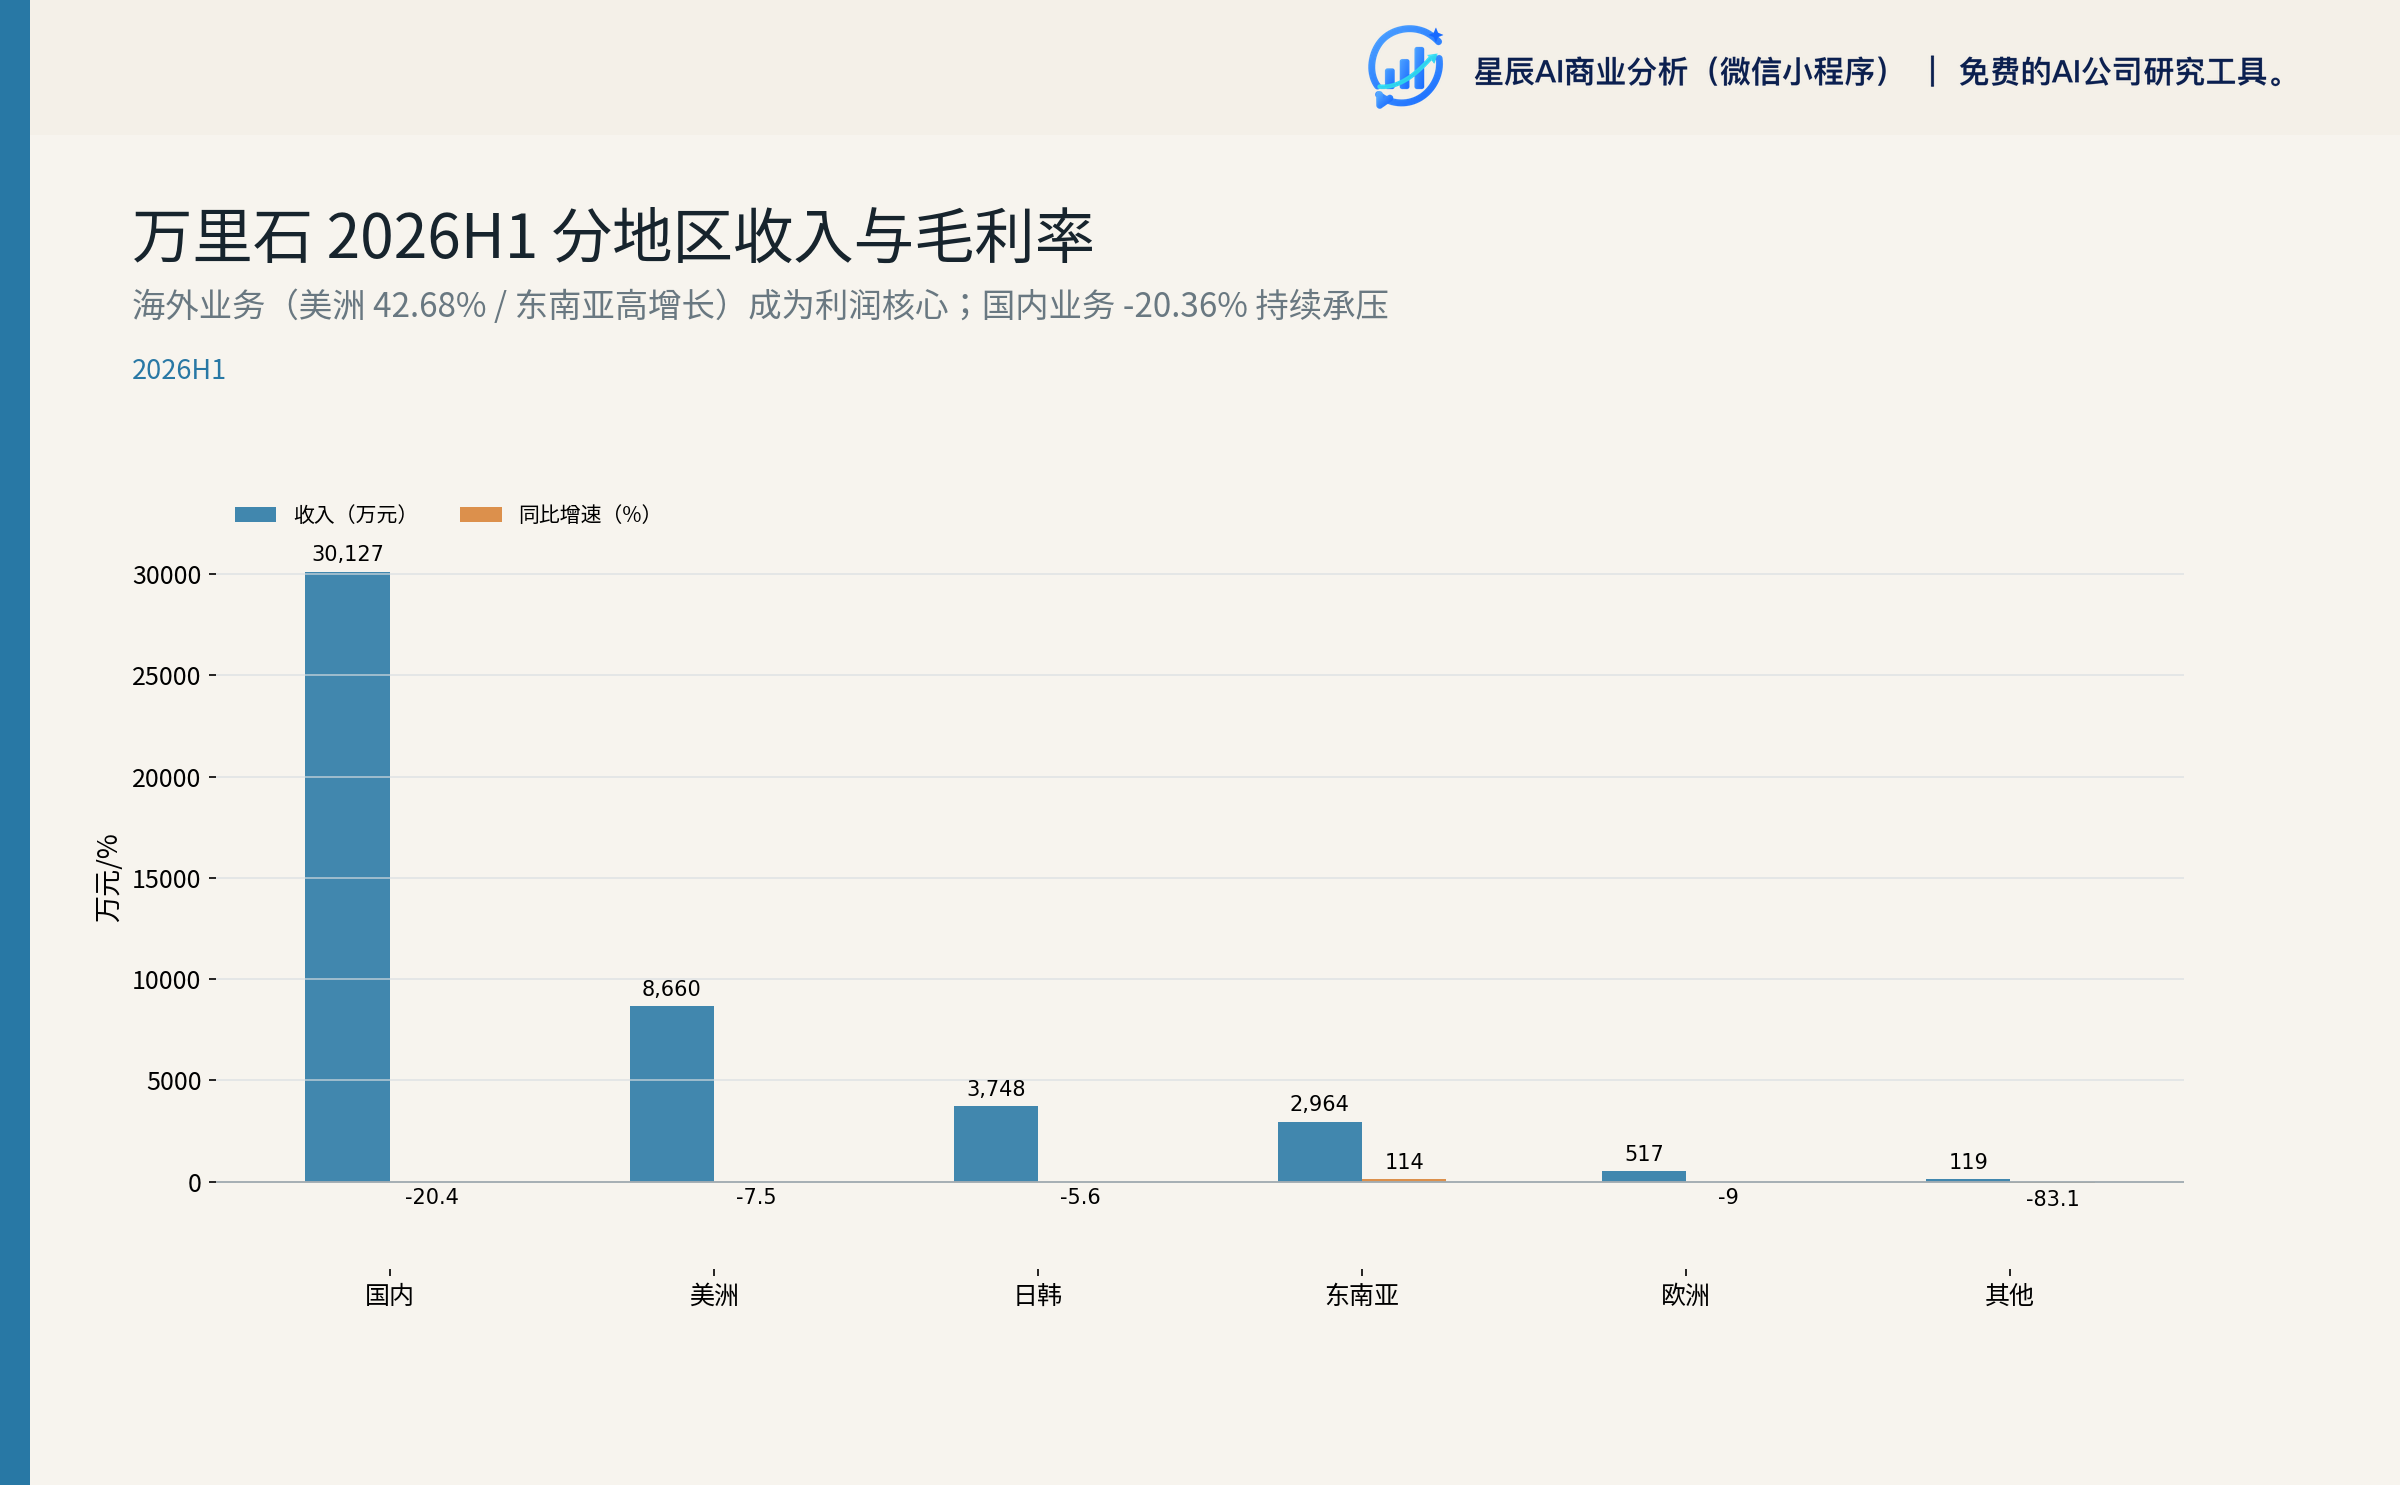
- 分地区:国内 7.83 亿(占 70.7%)、美洲 1.86 亿(占 16.8%)、日韩 7,356 万、东南亚 4,713 万、欧洲 1,492 万
- 2025 年总合同额 35,201 万,其中住宅 80.16%、公共 14.80%、商业 5.04%
2026H1 经营情况:
- 营收 4.52 亿元(同比 -15.35%)、毛利率 15.78%(同比 +1.80pct)
- 国内业务 -20.36%(地产深度调整,回款周期延长)
- 美洲业务 -7.46%,但毛利率 42.68%(同比 +7.30pct)
- 东南亚 +114.05%,RCEP 区域开拓见效
- 工程施工 -32.12%,毛利率仅 3.84%——业主方施工进度延后是主因
核心观察:
- 景观石材毛利率 32.03% 是结构性亮点,反映"控量提质"策略初步成效
- 美洲毛利率 42.68% 显著高于国内 9.46%——海外业务(越南/柬埔寨产能 + 美洲客户)的盈利贡献远超国内
- 东南亚 +114.05% 验证 RCEP 区域开拓实质性发生
子公司经营(2026H1 数据):
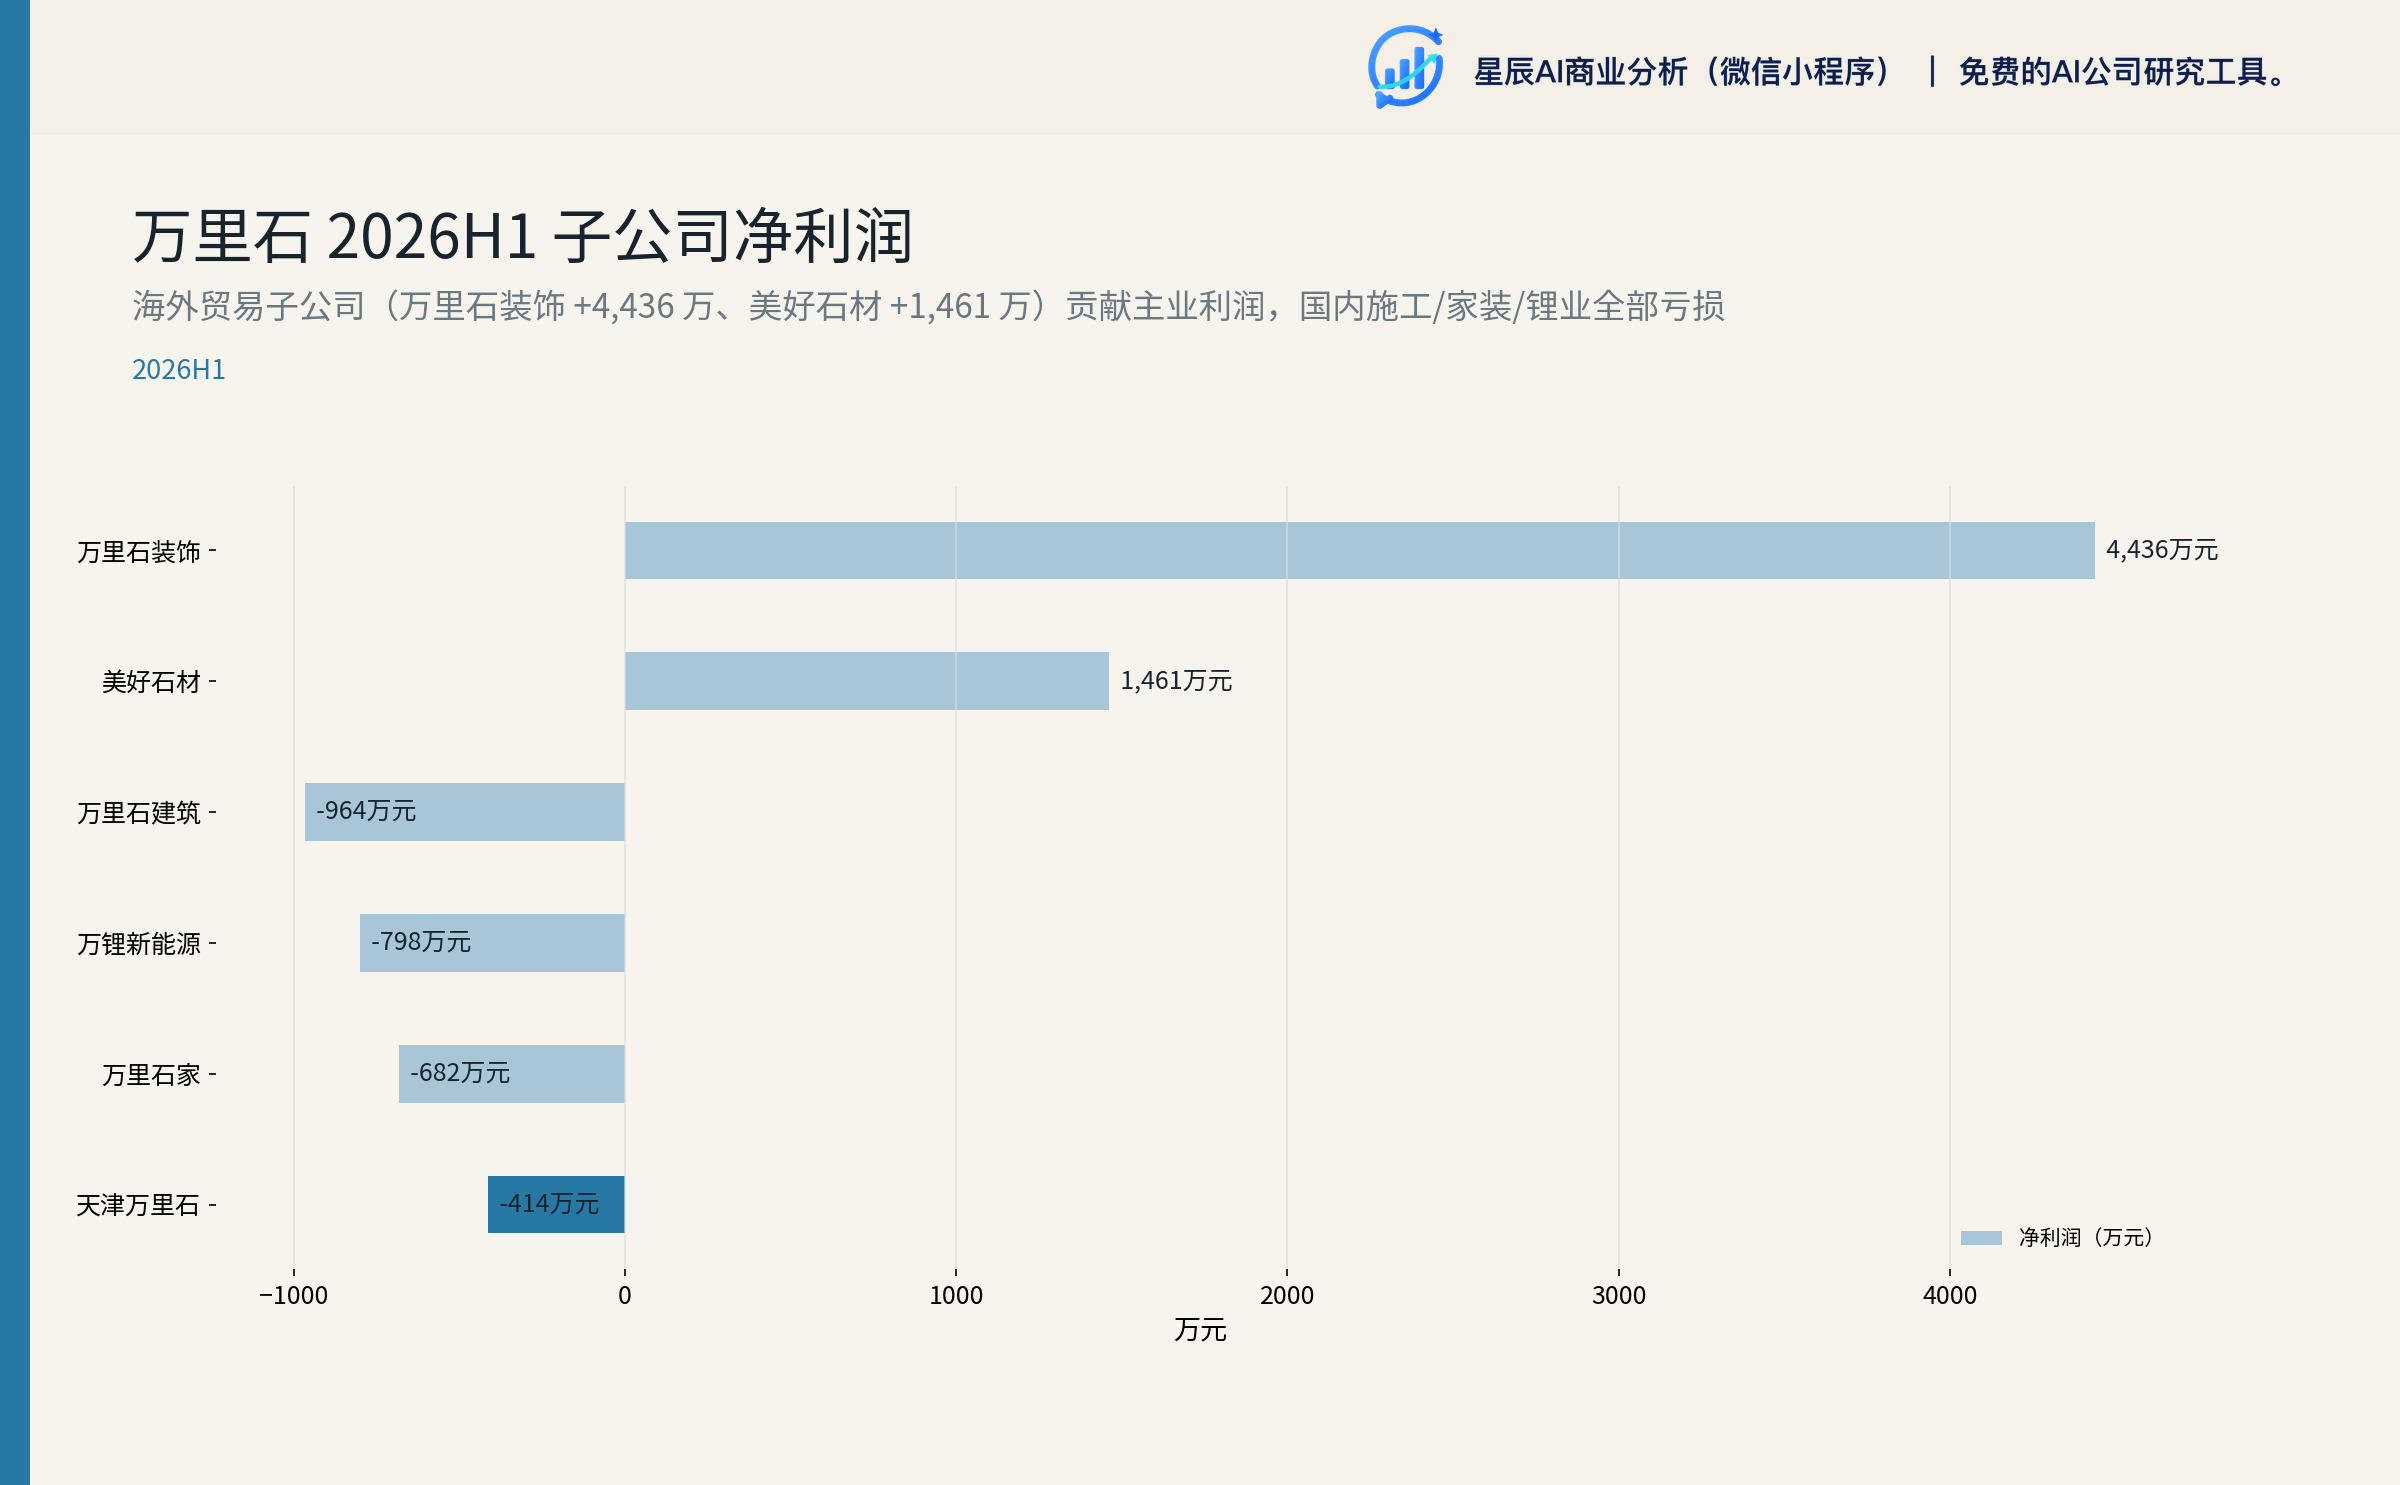
| 子公司 | 类型 | 2026H1 营收 | 2026H1 净利 | 角色与现状 |
|---|---|---|---|---|
| 厦门万里石装饰设计 | 全资 | 1.12 亿 | +4,436 万 | 国际石材贸易+海外销售主力,唯一大额盈利子公司 |
| 美好石材(美国 Stone Future) | 全资 | 8,378 万 | +1,461 万 | 美国市场批发零售,毛利率 42.68% |
| 万里石建筑工程 | 全资 | 1.16 亿 | -964 万 | 工程施工主体,连续亏损 |
| 万锂(厦门)新能源 | 控股 | 892 万 | -798 万 | 锂业务平台,仍亏损 |
| 万里石家装修装饰 | 全资 | 166 万 | -682 万 | 家装业务体量小、亏损持续 |
| 天津万里石石材 | 控股 | 16 万 | -414 万 | 北方石材加工,2026-03-12 起停工停产 |
关键判断:
- 万里石装饰 +4,436 万 + 美好石材 +1,461 万 = 5,897 万元——两个海外贸易/批发子公司贡献了 2026H1 归母净利润 2,567 万元的 229.7%(合并抵销后)。主业利润完全来自海外贸易,国内施工和装修子公司全部亏损
- 海外石材护城河真实存在:公司在欧美高利率压制装修需求、东亚小型化政策延续的背景下,依靠柬埔寨/越南本地化加工和欧美高毛利项目(毛利率 30.80%)维持稳定
- 石材主业增长见顶:公司明确"未来 3-5 年石材不再新增大额资本投入"(2026-08-03 调研纪要)
3.2 盐湖提锂——从"重资产"退向"贸易+委托加工"
业务路径:
- 原有路径(2022-2024):自建 N+1 模式的 5,000 吨/年电池级碳酸锂产线(前端吸附 + 后端沉锂),总投入巨大
- 挫折(2024):前端工厂被环保认定"未批先建"并被拆除,后端工厂进入试生产但失去富锂液自给能力
- 当前应对(2025-2026H1):以前端卤水外采 + 后端加工为主,2025 全年销量 399.23 吨(同比 +1,230.77%),2026H1 完成 88 吨生产+59 吨销售
战略转向:
- 从"重资产自有矿-产-销"退向"轻资产贸易+加工+技术输出"
- 2026 年公司将"实现技术输出"列为新能源目标之一——通过 TMS 锰钛系吸附剂技术与资源方签订 EPC 与技术服务合同
- 与多家头部锂资源方建立合作(如青海地矿集团)
现实评估:
- 公司明确"尚未形成自主可控的稳定卤水资源供给体系"
- 子公司万锂新能源 2025 年亏损 3,654 万、2026H1 亏损 798 万
- 2026 年目标"盈亏平衡"尚未实现
- 在锂价已较高位回落、行业产能过剩背景下,"贸易+技术输出"路径的盈利空间受限
行业位置:
- A 股盐湖提锂核心标的与公司外延合作方高度重叠(盐湖股份、藏格矿业、五矿盐湖)
- 公司 5,000 吨后端除杂沉锂产能相对主流玩家是"补链"而非"竞争"角色
- 实质上是"卤水贸易 + 后端代加工 + 少量自产"的混合模式,并非真正意义上的"盐湖提锂"
3.3 铀资源——以"参股 + 合作"切入三个项目
项目 1:纳米比亚(核心)
- 公司控股子公司万里石(香港)资源科技有限公司、香港信欣万里资源有限公司(参股 49%,2026 年新设)联合收购 ZHONGHE RESOURCES (NAMIBIA) DEVELOPMENT 21% 股权(10.5%+10.5%)
- 2024-08 公告 21%(1,750 万美元),2026-02 调整为 8.5%(708.33 万美元)——"缩量谈判"反映公司议价权有限
- 穿透后对应纳米比亚欢乐谷项目采矿权(EPL3602 勘探证、ML177 开采证)
- 披露铀资源量 40,800 吨金属铀
项目 2:罗辛铀矿生物浸出
- 2026 年 2 月万里石矿业与中核纳米比亚罗辛铀矿正式签署低品位铀矿生物浸出技术合作协议
- 目前团队在现场做中试
- 属于技术服务性质,不控股、不分成资源端
项目 3:哈萨克斯坦库尔代钼铀多金属矿
- 通过哈富矿业牵头的合资公司海南中哈万里石矿业推进(公司持 40%)
- 2025 年 12 月 29 日批准设立(180 万美元)
- 目前尚未产生具体业务进展披露
进度:
- 截至 2026H1,纳米比亚股权交割处于境内外前置审批阶段(发改委、商务部 ODI 备案、纳米比亚竞争委员会反垄断审查),未完成交割
- 生物浸出铀中试参数未公开
- 2026 年公司目标"完成第一阶段生物浸铀现场试验",距离实际产能形成、产生可计入合并报表的销售收入至少还需要 1-2 年的工程验证周期
现实评估:
- 铀业务是公司未来 3-5 年最有可能实现"非线性价值跃升"的板块
- 但当前 0 元收入,审批/技术/政策风险叠加
- 小股权架构下公司无法主导节奏,"实质性控制权"被显著稀释
- 这是管理层为降低前期投入风险主动选择的策略,但代价是公司不能独立决定项目的投产时间表
四、财务质量——五年亏损 + 治理冲击 + 2026H1 利润含金量低
4.1 五年财务全景
| 期间 | 营收(亿元) | 毛利率 | 营业利润(万元) | 归母净利润(万元) | OCF(万元) | 应收(亿元) | 存货(亿元) |
|---|---|---|---|---|---|---|---|
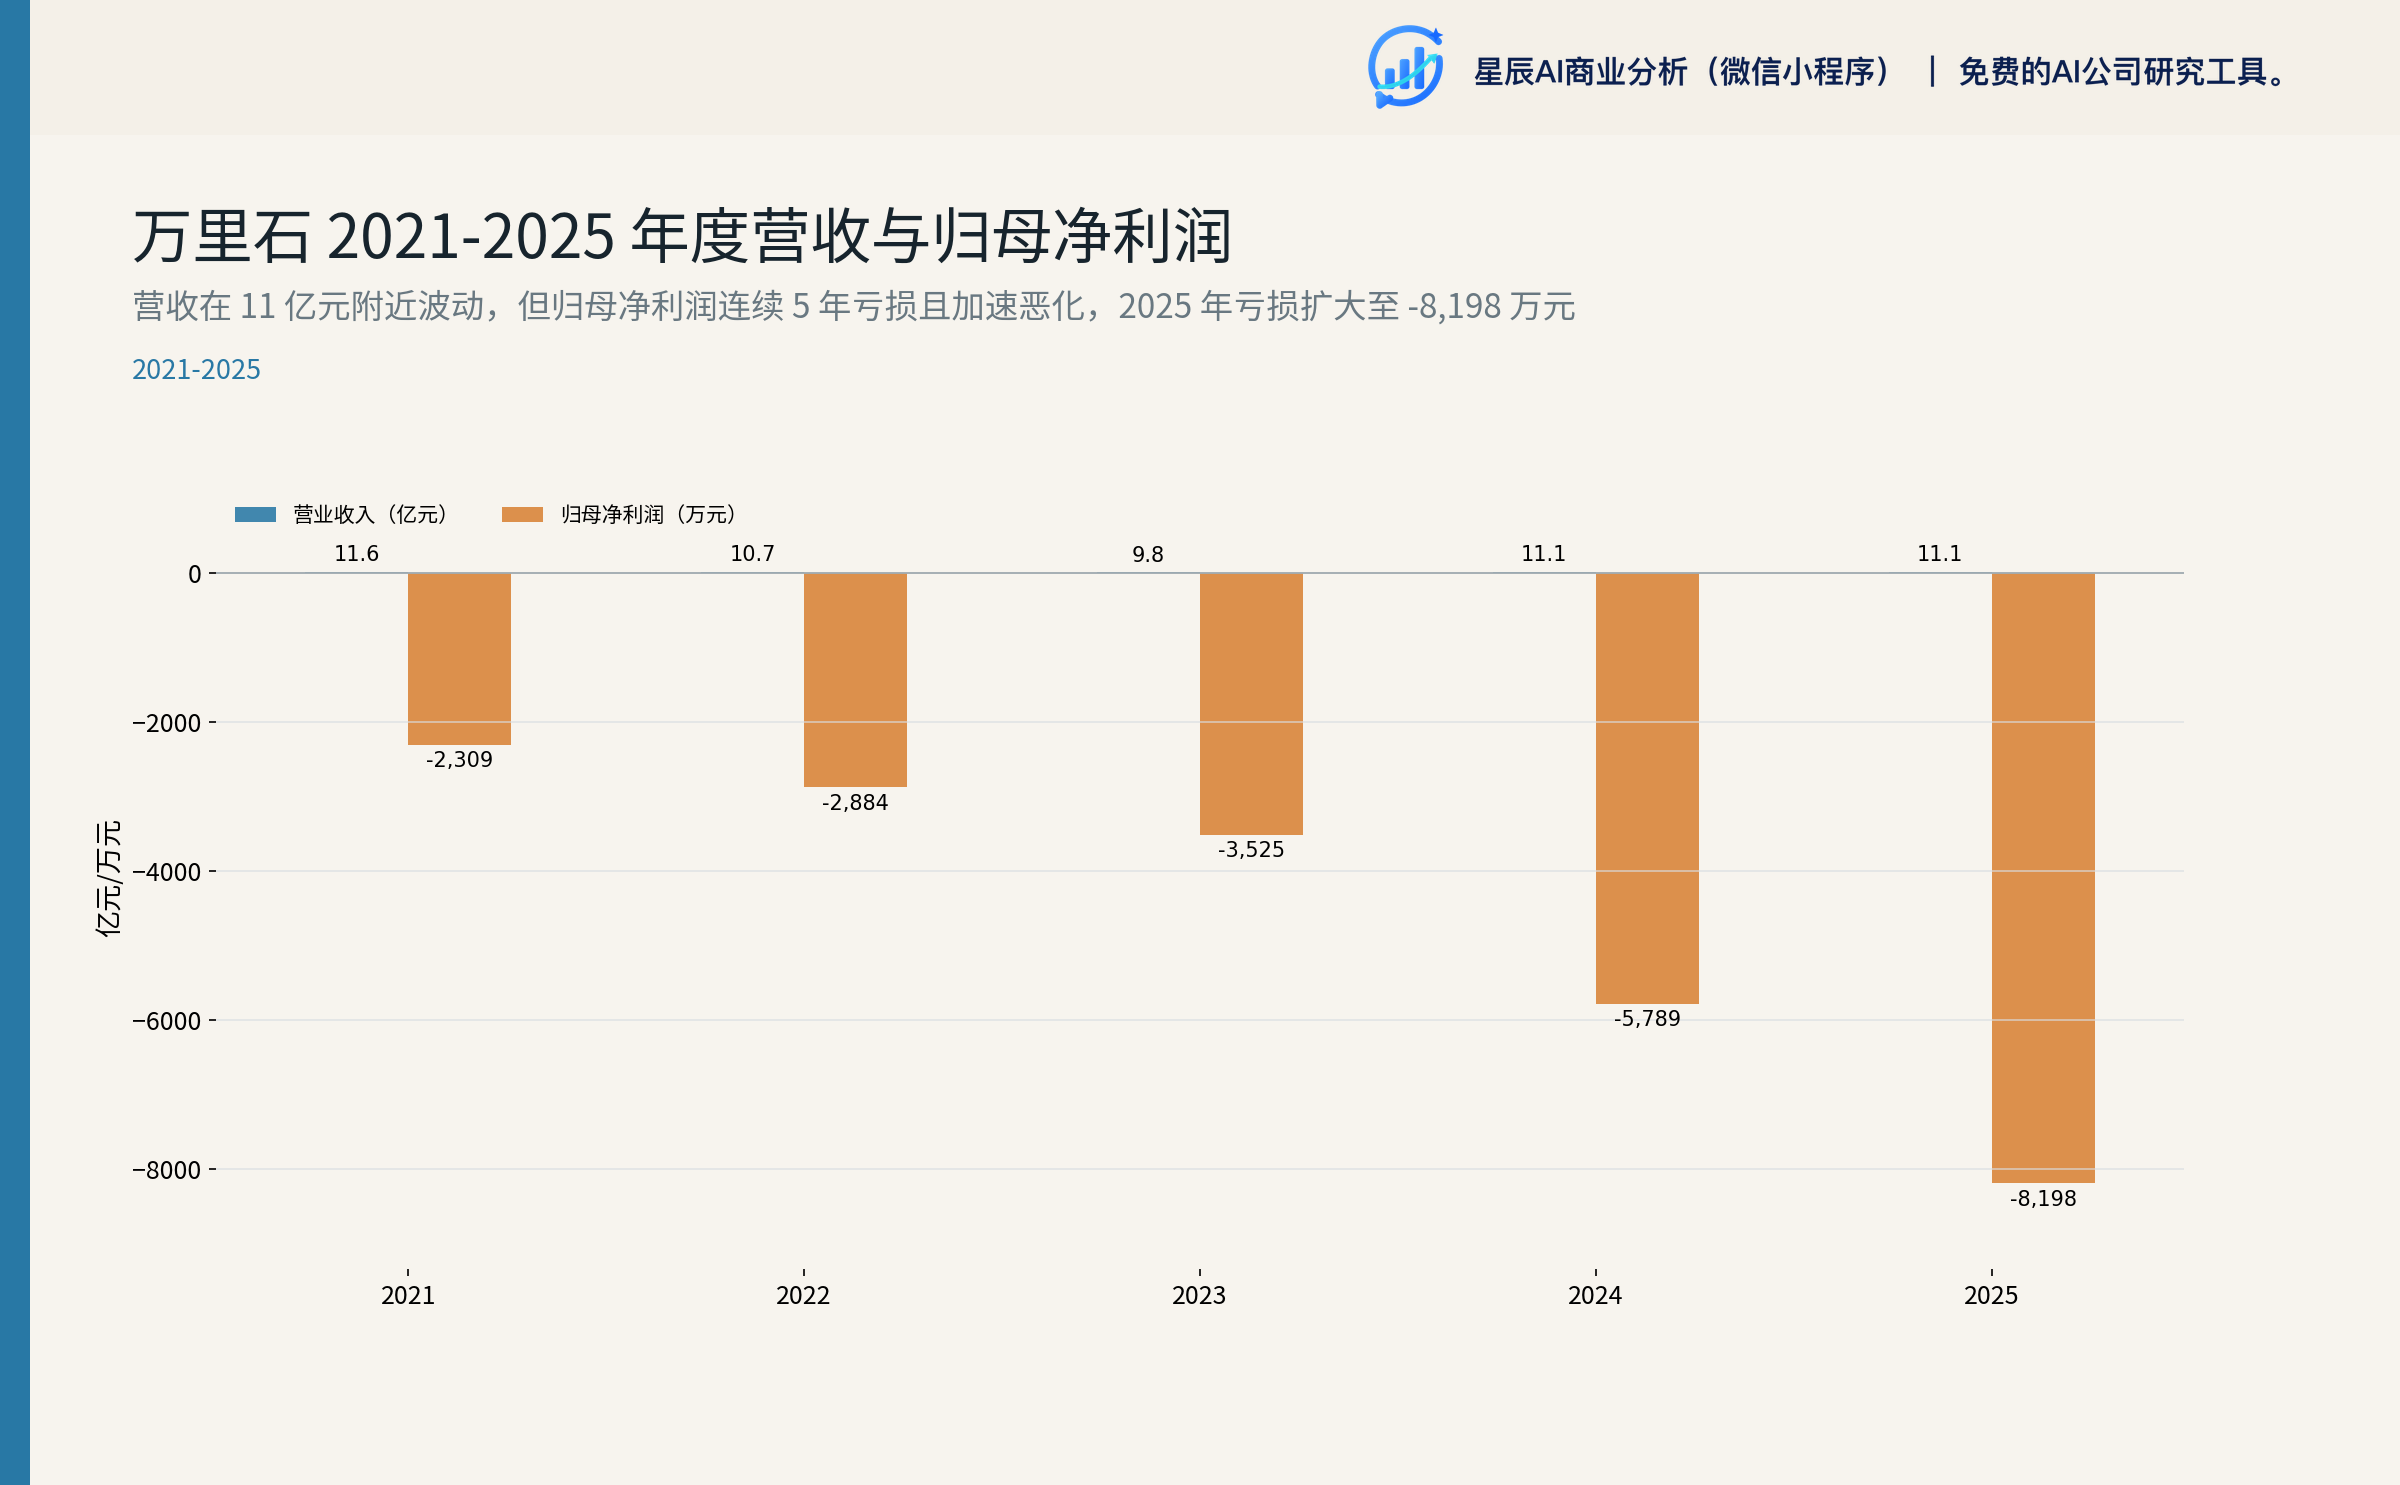
| FY2021 | 11.55 | 11.42% | -3,676 | -2,309 | -2,245 | 6.14 | 1.74 |
| FY2022 | 10.70 | 13.32% | -3,965 | -2,884 | 2,135 | 6.24 | 1.77 |
| FY2023 | 9.82 | 13.88% | -4,986 | -3,525 | 882 | 5.59 | 1.89 |
| FY2024 | 11.13 | 11.70% | -8,787 | -5,789 | -3,425 | 5.88 | 1.95 |
| FY2025 | 11.08 | 12.65% | -11,264 | -8,198 | 3,280 | 4.93 | 1.80 |
万里石自 2021 年起已连续 5 年归母净利润为负,且亏损规模呈扩大趋势(2021 年 -2,309 万元 → 2025 年 -8,198 万元),与营收下行(11.55 亿 → 11.08 亿)形成"收入端温和回落、利润端加速恶化"的剪刀差。营业利润率从 -3.2% 滑至 -10.2%,经营杠杆向不利方向放大。OCF 在 2021-2024 持续承压后于 2025 年转正 3,280 万元,但相对 -8,198 万元的净利润仍属"亏损型正现金流",主要由应收账款回收和应付节奏贡献。
4.2 2025 年报会计差错更正——历史财务可信度打折扣
2025 年报对 2021-2025 年期间部分贸易业务收入确认方法由"总额法"调整为"净额法"——这是 A 股财务舞弊调查中常见的虚增收入手法。3
追溯影响:
- 2024 年营收由 12.77 亿元追溯调整为 11.13 亿元,调减 1.64 亿元(-12.8%)
- 2021-2025 年的逐年调减幅度在年报附注中需进一步核对
对历史可比性的实质影响:
- 2021-2024 年的所有同比基数都需要重新对齐——之前市场习惯性使用的"营收 12.77 亿(2024)"已不可信
- 毛利率口径可能虚高或被扭曲:贸易业务(净额法 → 总额法)通常毛利率极低
- 审计意见与内控有效性:本次调整是公司主动更正还是被动发现?自查披露的实控人资金占用(2019-2025)属于以往年度未识别——内控存在系统性失效
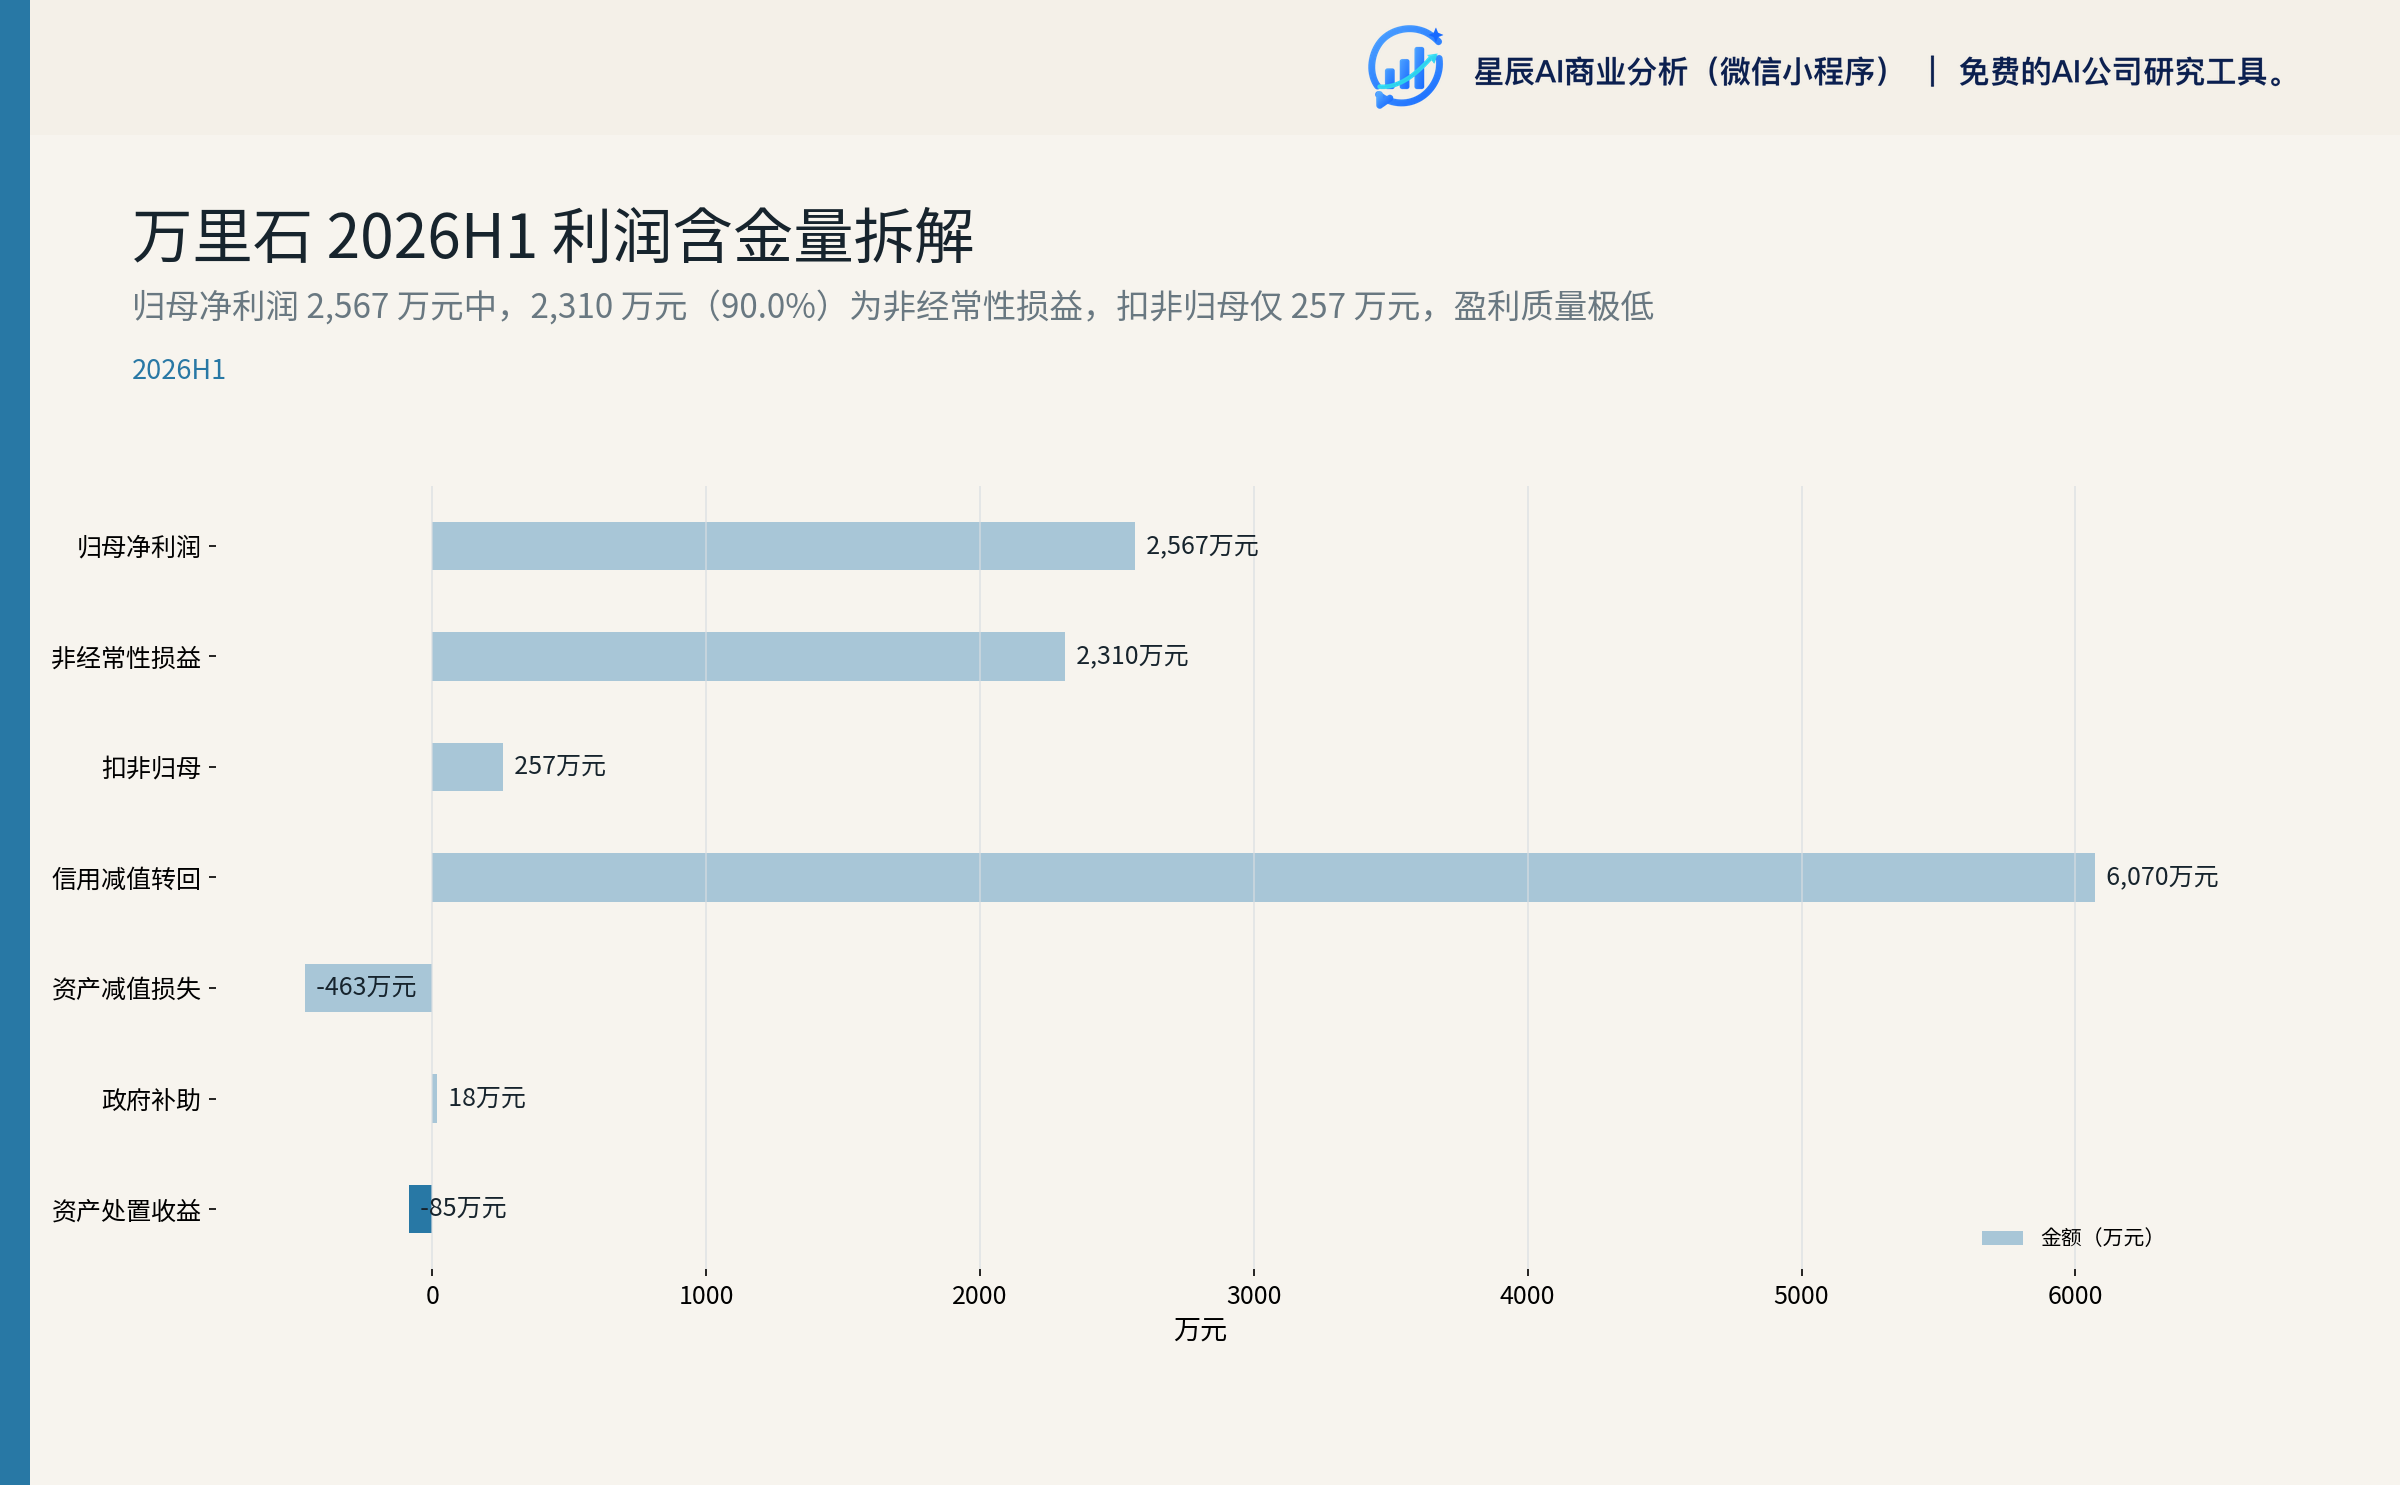
4.3 2026H1 利润含金量——非经常性损益占 90.0%
关键数据(2026H1):
- 营收 4.61 亿元(同比 -14.29%)
- 归母净利润 2,567 万元(同比 +506.69%)
- 扣非归母净利润 257 万元(同比 +173.43%,仅占归母 10.0%)
- 经营现金流净额 8,231 万元(同比 +1,020.56%)
利润总额构成:
| 项目 | 2026H1 金额(元) | 占利润总额比例 | 性质 |
|---|---|---|---|
| 信用减值损失(损失以"-"号填列) | +60,697,324.57 | 127.49% | 非经常性为主 |
| 资产减值损失 | -4,632,119.42 | -9.73% | 经营性 |
| 资产处置收益 | -851,614.99 | -1.79% | 非经常性 |
| 政府补助(其他收益) | +178,349.59 | 0.37% | 非经常性 |
| 投资收益(联营企业权益法) | +2,839,931.62 | 5.97% | 经营性 |
| 营业外收入 | +57,425.41 | 0.12% | 非经常性 |
| 营业外支出 | -277,080.72 | -0.58% | 非经常性 |
非经常性损益明细:
| 项目 | 金额(元) |
|---|---|
| 非流动性资产处置损益(含已计提减值准备冲销) | -851,614.99 |
| 计入当期损益的政府补助 | 178,349.59 |
| 单独进行减值测试的应收款项减值准备转回 | 31,670,295.39 |
| 其他营业外收支 | -219,655.31 |
| 减:所得税影响额 | 7,607,524.63 |
| 减:少数股东权益影响额(税后) | 67,101.00 |
| 非经常性损益合计 | 23,102,749.05 |
核心判断:
- 信用减值损失转回对利润总额的贡献高达 127%,是当期利润的全部来源;扣除该项后利润总额为负
- 经常性净利润占比 10.0%——盈利质量极低
- 同比看,2025H1 非经常性损益占比仅约 21.2%——意味着经常性净利润的同比改善(257-94 = 163 万元)实际上非常有限,2026H1 利润大增主要由一次性因素贡献
4.4 经营性现金流改善——"现金管理型改善"而非"经营改善"
| 项目 | 2026H1(万元) | 2025H1(万元) | 同比 |
|---|---|---|---|
| 经营活动现金流净额 | 8,231 | 735 | +1,020.56% |
| 投资活动现金流净额 | 4,869 | 1,896 | +156.79% |
| 筹资活动现金流净额 | 2 | 2,250 | -99.91% |
| 现金及现金等价物净增加 | 12,904 | 4,867 | +165.12% |
| 期末货币资金 | 33,082 | - | - |
改善来源拆解:
- 销售端:2026H1 销售商品收到现金增加(≥ 5 亿规模改善),与回款催收力度加大一致
- 采购端:购买商品支付减少与营收下降 -14.29% 一致——采购规模收缩释放现金 6,000-7,000 万元量级
- 库存去化:存货从 1.80 亿降至 1.69 亿,释放 1,100 万元现金
关键判断:
- OCF 同比 +1,020% 主要由销售回款催收(应收 -8,300 万元)+ 采购压缩 + 库存去化驱动
- 属"现金管理型改善"而非主业改善
- 筹资活动现金流仅 +2 万元(同比 -99.91%),意味着公司没有靠新增借款支撑经营,而是依赖存量应付节奏压缩释放现金
- 这种现金流改善不具有持续性
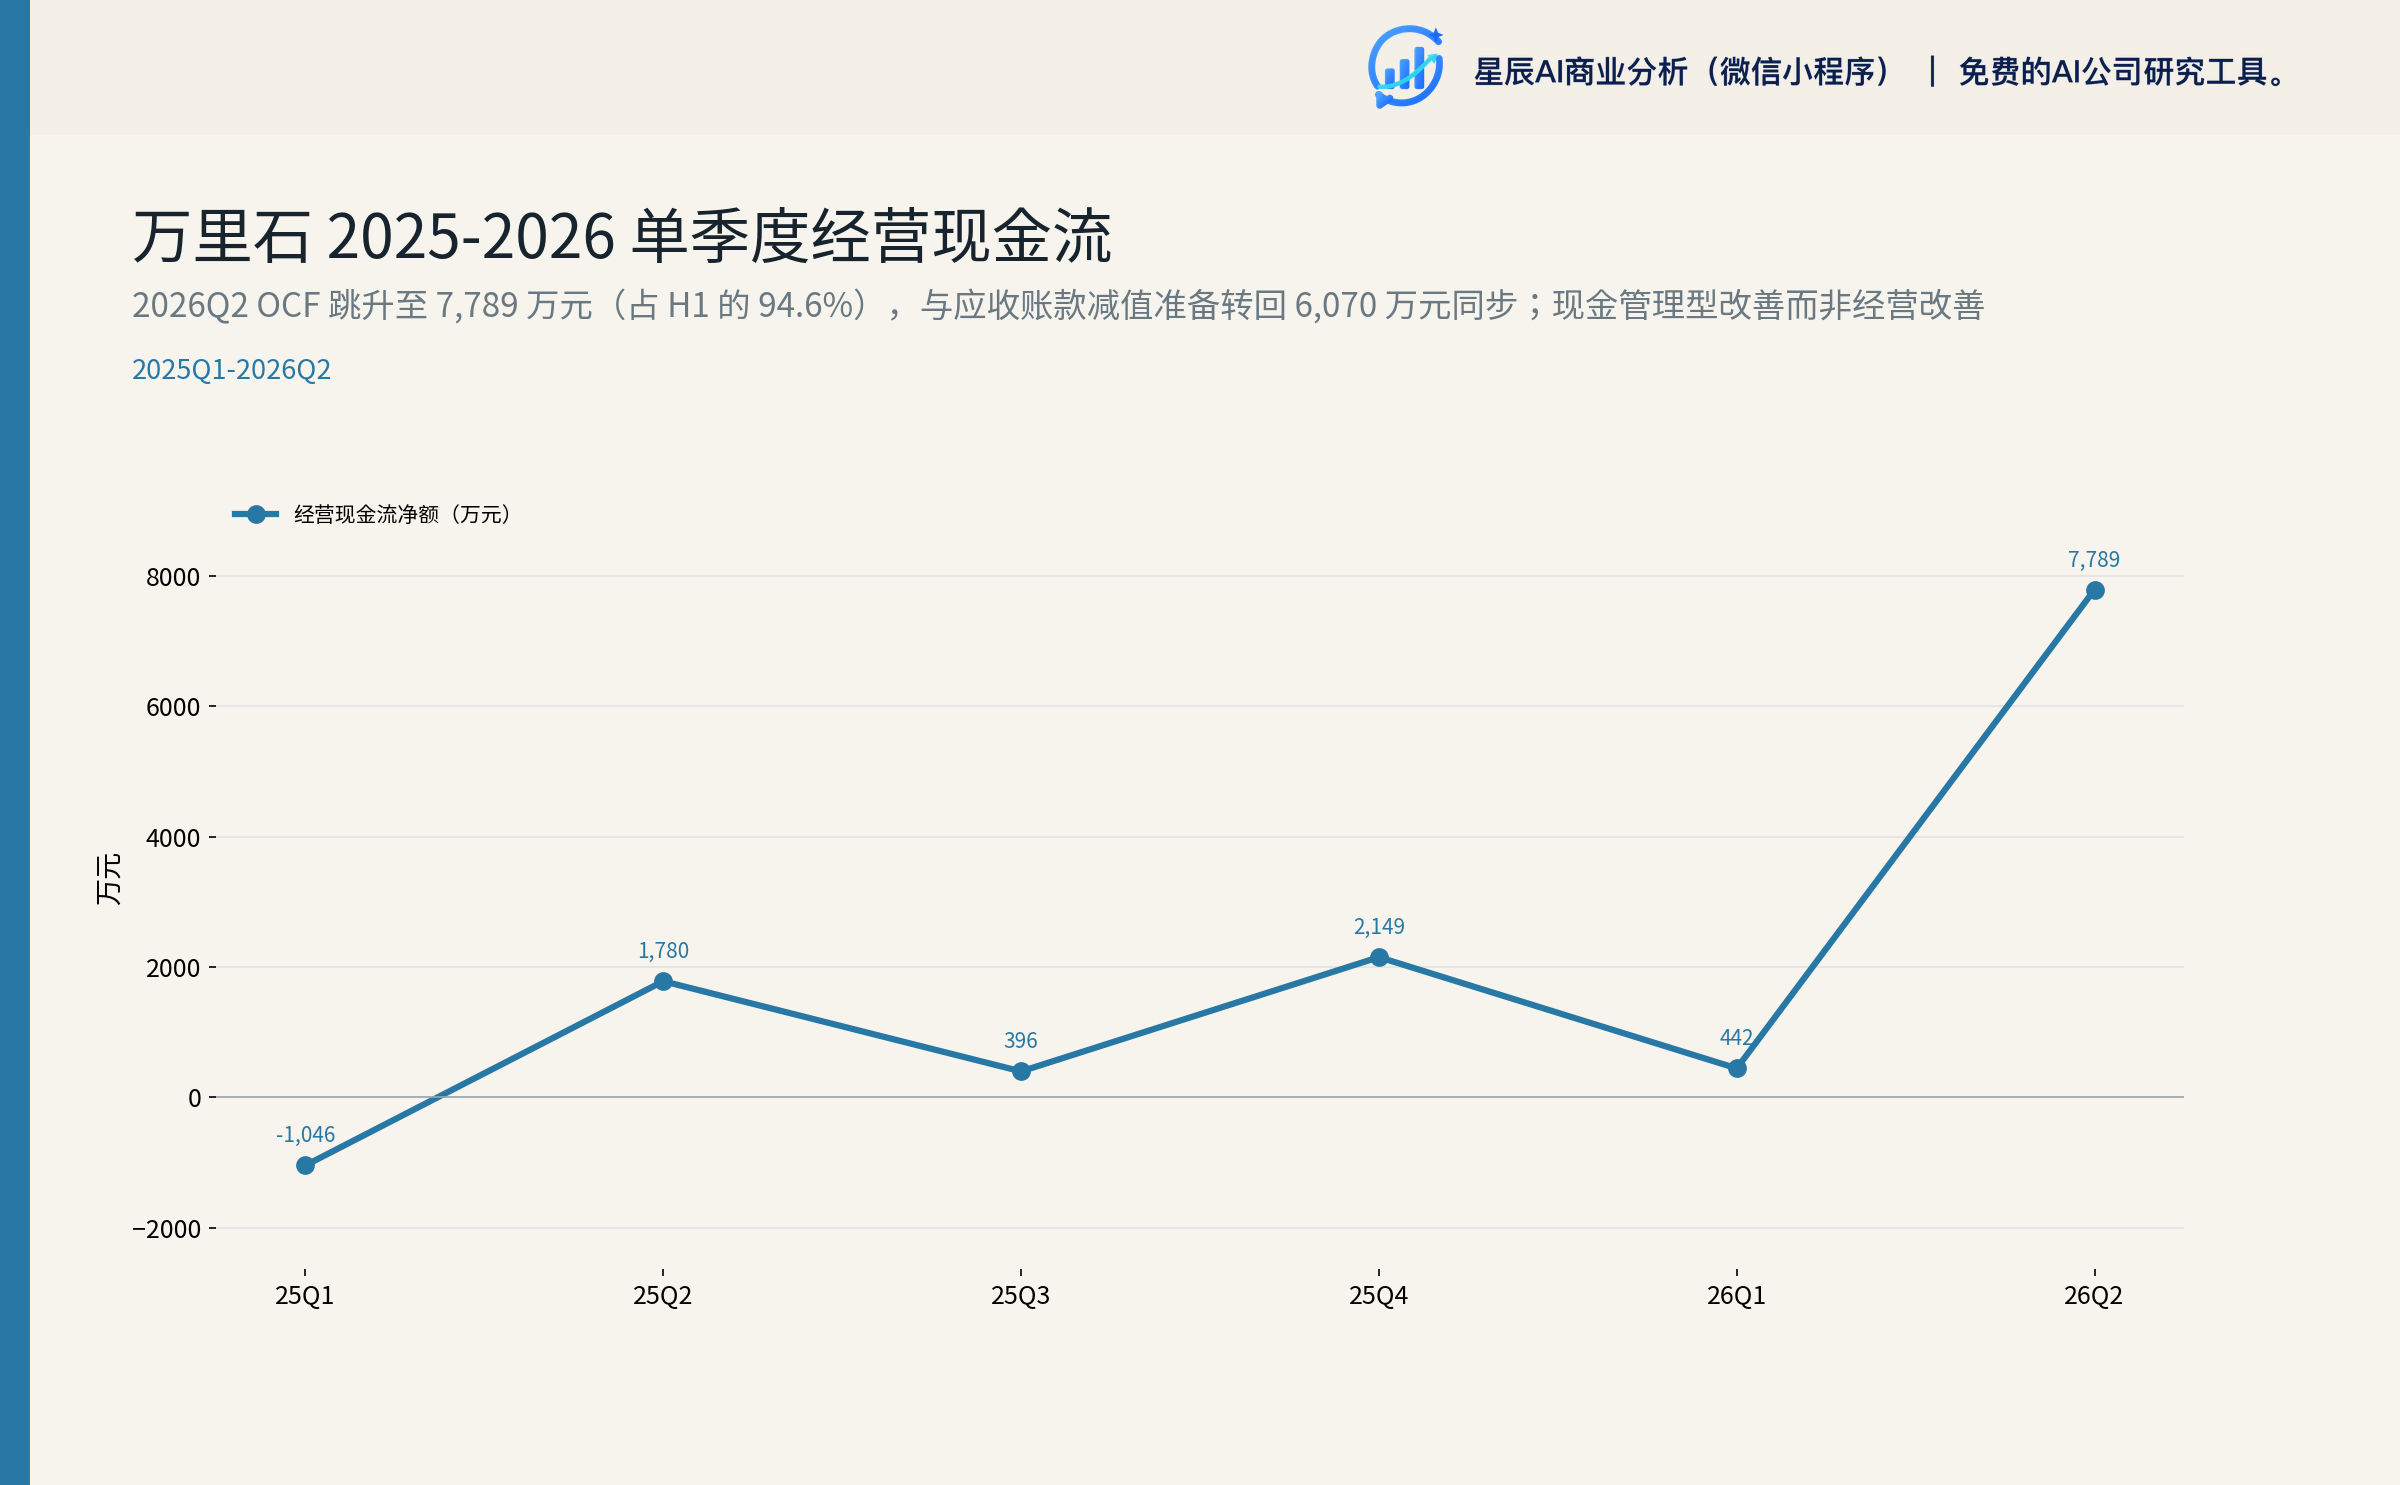
单季度观察:
- 2026Q1 归母净利润仅 60 万元,2026Q2 跳升至 2,507 万元——利润大幅改善主要发生在 2026Q2,与半年报"应收账款减值准备转回 6,070 万元"高度同步
- 2026Q2 OCF 7,789 万元贡献了 2026H1 OCF 的 94.6%,Q1 仅 442 万元——回款集中在 Q2
- 2025Q4 单季归母 -8,288 万元,2025 全年亏损 -8,198 万元——说明 2025 年的核心亏损来自 Q4 集中计提,可能与"总额法转净额法"差错更正收尾、应收账款大额减值有关
4.5 应收账款风险
| 报告期末 | 应收账款(亿元) | 占总资产 | 占当期营收 |
|---|---|---|---|
| 2025年末 | 4.93 | 32.24% | 44.5%(年化) |
| 2026H1末 | 4.10 | 26.89% | 89.0%(半年化) |
关键观察:
- 2026H1 末应收账款 4.10 亿元,同比 -27.14%,环比 -2.64%——是公司近 5 年首次出现的应收规模显著下降
- 但占当期营收的比例仍达 89%——建筑装饰行业通常账期 90-180 天,4.10 亿应收意味着接近 9-12 个月的"挂账"
- 应收下降的可持续性高度依赖房地产客户回款——半年报披露"国内业务 -20.36%,主要因房地产深度调整导致回款周期延长"
信用减值损失的双向波动:
- 2025H1:+131 万元(小额转回)
- 2025 全年:Q4 集中计提(推算)- 触发 -8,288 万元亏损
- 2026H1:+6,070 万元(重大转回)
核心问题:2026H1 转回 6,070 万元是否合理?
- 公司解释为"报告期收回应收账款,应收账款减值准备转回所致"
- 同期应收账款余额从 4.93 亿降至 4.10 亿,绝对下降 8,300 万元,与信用减值转回 6,070 万元之间存在 2,230 万元差额
- 风险点:转回的可持续性取决于客户实际支付能力。若 2026H2 房地产客户再次出现回款恶化,2026 全年减值可能回到净计提方向
4.6 资本结构与偿债能力
| 项目 | 2026H1 末(万元) | 2025 年末(万元) | 变动 |
|---|---|---|---|
| 货币资金 | 33,082 | 20,552 | +60.96% |
| 应收账款 | 40,983 | 49,266 | -16.81% |
| 合同资产 | 5,299 | 5,826 | -9.05% |
| 存货 | 16,935 | 18,032 | -6.08% |
| 投资性房地产 | 648 | 186 | +248.39% |
| 长期股权投资 | 19,316 | 18,751 | +3.01% |
| 固定资产 | 13,694 | 14,239 | -3.83% |
| 总资产 | 152,403 | 152,792 | -0.25% |
| 短期借款 | 21,767 | 20,190 | +7.81% |
| 归母净资产 | 81,818 | 79,728 | +2.62% |
关键偿债指标(2026H1 末):
- 资产负债率(粗算)≈ 45.7%——建材行业典型 35-40%,公司偏高,主要受累计亏损侵蚀净资产影响
- 流动比率(粗算)≈ 1.55x
- 货币资金/短期借款 = 1.52x——短期偿债压力可控
- 短期借款/总负债 ≈ 31.3%
资产权利受限:5,147 万元(占总资产 3.4%),主要为固定资产抵押借款,规模可控。
4.7 经营效率
| 指标 | 2026H1(年化估算) | 2025 年报 | 2024 年报 |
|---|---|---|---|
| 应收账款周转率 | ≈ 2.20 次 | ≈ 2.20 次 | ≈ 2.28 次 |
| 存货周转率 | ≈ 4.50 次 | ≈ 4.50 次 | ≈ 4.99 次 |
| 总资产周转率 | ≈ 0.61 次 | ≈ 0.72 次 | ≈ 0.75 次 |
| 毛利率 | 15.51% | 12.65% | 11.70% |
| 营业利润率 | 10.66% | -10.17% | -7.90% |
| 净利率(归母) | 5.56% | -7.40% | -5.20% |
| 加权 ROE | 3.10% | -9.75% | -6.79% |
| 基本 EPS(元) | 0.1137 | -0.3617 | -0.2554 |
关键观察:
- 加权 ROE 转正 +3.10% 是 5 年来首次半年期正回报,但来自非经常性损益贡献
- 毛利率 15.51% 是 5 年新高——景观石材(32.03%)和美洲业务(42.68%)的结构性提升是主因,验证产品高端化转型初见成效
- 总资产周转率 0.6-0.7 次偏低,反映资产利用效率不足
五、行业与市场环境——"三元外延+主业下行+立案风险"
5.1 装修装饰与石材:万亿规模但深度收缩
根据中国建筑装饰协会与国家统计局口径,2025 年全国建筑装饰行业产值约 13,024.94 亿元,处于万亿级平台,但内部分化剧烈——以石材为核心的中游加工制造环节直接受房地产开发新开工、竣工与外贸出口三重压制。1
地产链条数据(2025 全年):
- 全国房地产开发投资 82,788 亿元,同比 -17.2%
- 住宅投资 63,514 亿元,下降 -16.3%
- 房屋施工面积 659,890 万平方米,下降 -10.0%
- 新开工面积 58,770 万平方米,下降 -20.4%
- 竣工面积 60,348 万平方米,下降 -18.1%
2026H1 数据:
- 全国房地产开发投资 38,074 亿元,同比 -18.0%(降幅较 1-5 月扩大 1.8 个百分点)
- 房屋新开工面积同比 -23.4%,竣工面积下降 -23.7%
- 基础设施投资同比 -2.4%
出口退税取消冲击:
- 2026 年 4 月 1 日起,财政部、税务总局 2026 年第 2 号公告正式取消 33 类石材产品增值税出口退税
- 原 9%-13% 的出口退税款直接转为出口商成本
- 公司 2025 年中国石材出口货值同比 -20.9%,2026H1 出口货值 -27.2%
结构性切换机会:
- 存量房装修在家装市场中的占比已超过 50%
- 装配式建筑占新建建筑比例将达到 30% 以上
- 城市更新:2026 年中央财政城市更新专项资金 970 亿元,"十五五"期间全国计划新开工改造城镇老旧小区 11.5 万个
- 绿色建材:六部门《建材行业稳增长工作方案(2025—2026 年)》明确 2026 年绿色建材营业收入突破 3,000 亿元
5.2 盐湖提锂:周期反转已确认,公司位列"后端加工"非主战场
锂价周期:
- 2025-06 触及 5.99 万元/吨的年内低点
- 2025H2 开始反弹,至 11 月中旬累计上涨 56%,突破 10 万元/吨
- 2026-01-07 主力合约触及 137,940 元/吨
- 2026-05-11 主力合约 205,020 元/吨创两年新高
- 2026-06-08 回落至 163,340 元/吨
核心驱动:供需紧平衡 + 储能端需求超预期的双重作用。结合 A 股行业周报(2026 年中后段)对碳酸锂供需的判断,2026 年锂市场整体处于供需紧平衡状态,价格中枢高于 2025 年,9 万元/吨可保证 2026 全年需求。9
行业格局:
- 盐湖股份:2026-01 收购五矿盐湖 51% 股权(46.05 亿元),锂盐总产能扩至 9.8 万吨/年
- 五矿盐湖:碳酸锂 1.5 万吨/年、磷酸锂 2,000 吨、氢氧化锂 1,000 吨
- 藏格矿业:麻米错盐湖项目,拟分两期年产 10 万吨碳酸锂
A 股盐湖提锂的"主战场"是青海察尔汗、一里坪与西藏麻米错,工艺以"吸附法 + 膜分离"为主,产能门槛以"万吨级"为单位。万里石的 5,000 吨后端除杂沉锂产能相对主流玩家是"补链"而非"竞争"角色。
5.3 铀资源:核电复兴叙事 vs 公司执行的"早—中—长"距离
全球铀市场:
- 2025-2026 年全球核电产业在政策、技术与资本三个层面同步出现拐点信号
- 欧美多国调整弃核政策,模块化小型堆(SMR)进入工程化部署阶段
- 罗辛铀矿(位于纳米比亚)自 1976 年投产以来已运营 48 年
- 2019-07 中核集团完成对力拓罗辛铀矿 68.62% 股权收购交割
全球可比公司:Cameco、卡梅科、哈萨克斯坦国家原子能工业公司(Kazatomprom)。Cameco 近期股价出现下跌(6 天内跌幅 5.6%),表明市场对铀价中枢是否能在 2026-2027 年持续高位存在分歧。6
生物浸铀技术:
- 利用氧化亚铁硫杆菌等嗜酸微生物将低品位矿石中的铀浸出
- 较传统酸浸工艺有"低酸耗、低成本、废液排放少"的潜在优势
- 中南大学 2015 年国家级课题验收:铀的浸出率从 90.23% 提高到 96.82%6
- 万里石"配套了全球最大 150 立方米嗜酸微生物反应器"10
- 生物浸铀技术在国内外仍未实现大规模工业化应用,主要瓶颈包括浸出周期长、对矿石品位与伴生矿物敏感、菌种活性在工业反应器中易衰减
5.4 A 股可比公司:装修装饰板块整体承压
| 公司 | 业务定位 | 2026-08 末状态 | 估值/规模参考 |
|---|---|---|---|
| 万里石(002785) | 装修石材 + 锂 + 铀 | 2026-08-31 股价 32.01 元,市值 72.54 亿元;2026H1 扣非归母 +173.43% 但绝对值仅 256.57 万元 | 已被按"资源转型"概念股重估,PB 估值显著高于行业 |
| 亚厦股份(002375) | 幕墙装饰工程 | 总市值 49.58 亿元,PB 0.60 | 行业龙头但估值修复缓慢 |
| 东易日盛(002713) | 家装 + 算力集成 | ST 警示,2026H1 装修 + 算力双主业 | 业务实质转型,估值已部分反映 |
| 宝鹰股份(002047) | 装修装饰 | 2026H1 减亏 532.26 万元 | 业务结构调整期 |
| 瑞和股份(002620) | 装修装饰 | ST 警示,股价 5.19 元 | 板块低估值代表 |
关键观察:
- 万里石 2026-08-31 市值 72.54 亿元,已超过 A 股装修装饰板块龙头亚厦股份(49.58 亿元)
- 但其石材主业收入仅相当于亚厦股份的零头(2026H1 公司营收 4.61 亿元 vs 亚厦股份 2026H1 净利润 1.54 亿元)
- 这种"业务规模与市值倒挂"是市场按"概念"而非"基本面"定价的最直接证据
5.5 宏观环境
- 2026Q2 GDP 同比 +4.7%(2026Q1 +5.0%);2025 全年 +5.0%8
- 2026-07 CPI 同比 +0.5%,PPI 同比 +3.5%(回暖)8
- 2026-08 制造业 PMI 49.8(扩张临界);2026-07 49.28
- 2026-07 M2 同比 +7.7%,M1 +4.0%(M1 增速低位反映企业活期存款偏弱)8
- SHIBOR 隔夜 1.413%,1 周 1.414%(2026-08-31)8
两面相抵:
- 正面:PPI 同比 +3.5% 反映工业品价格回暖,对公司锂业务毛利率改善有利;M2 同比 +7.7% 反映流动性环境整体宽松
- 负面:PMI 49.8 处于扩张临界,房地产链条需求侧尚未见底;M1 增速 +4.0% 反映企业活期存款偏弱
六、估值与风险分析
6.1 估值方法选择——为什么 PE 不适用
| 估值方法 | 适用度 | 理由 |
|---|---|---|
| PE | 不适用 | 净利润为负 |
| PB | 辅助 | 主业 + 转型溢价视角,但板块整体 PB 0.4-0.6x,公司 8.87x 显著超常 |
| P/S | 辅助 | 转型期参考值,板块 0.5-1.0x,公司 7.0x 显著超常 |
| EV/EBITDA | 不适用 | EBITDA 极低或负 |
| SOTP | 核心 | 三块业务(石材/锂/铀)质地差异巨大,必须分别估值 |
| 概率加权 | 核心 | 立案 + 资金占用 + 会计差错共同构成"治理折价"——多情景加权 |
6.2 分部估值(SOTP)
石材主业:
- 2025 营收 11.08 亿元、2026H1 营收 4.52 亿(年化约 9 亿)
- 毛利率 12.65%(2025)→ 15.51%(2026H1)
- A 股可比:亚厦 PB 0.60、东易日盛 ST、瑞和 ST、广田 ST
- 问:主业本身 PB 应在 0.6-1.0x,对应市值 5-7 亿元
锂业务:
- 2025 销量 399 吨,2026H1 销售 59 吨、营收 895 万
- 5,000 吨后端产能(前端中断,外采卤水)
- 子公司 2025 亏损 3,654 万、2026H1 亏损 798 万
- 合理 PB 0.5-1.0x(折价)
- 合理估值 0.5-1.5 亿元
铀资源:
- 参股中核资源(纳米比亚)8.5% 股权(708.33 万美元)
- 公告披露铀资源量 40,800 吨(来源:纳米比亚欢乐谷项目)
- 穿透后:万里石 8.5% × 100% = 8.5%(直接权益)= 40,800 × 8.5% = 3,468 吨金属铀 = 7.65 百万磅
- 行业惯例:未开发铀资源按 0.5-1.5 美元/lb 估值
- 假设 EV/lb = 0.5-1.0 美元:权益价值 0.38-0.77 亿美元 = 2.7-5.5 亿元人民币
- 风险调整后(50% 折扣):1.4-2.8 亿元
- 合理估值 1.5-3 亿元
SOTP 估值汇总:
| 业务板块 | 估值(亿元) | 占比 | 估值方法 |
|---|---|---|---|
| 石材主业 | 5-7 | 35-50% | PB 0.6-0.85x × 归母净资产 8.18 亿 |
| 锂业务 | 0.5-1.5 | 4-11% | PB 0.5-1.0x × 子公司净资产 1-2 亿 |
| 铀资源 | 1.5-3 | 11-21% | EV/lb 0.5-1.0 × 8.5% 权益 7.65 百万磅 × 50% 风险折价 |
| SOTP 基础估值 | 7-11.5 | 100% | 资产端 + 风险折价 |
6.3 转型期估值溢价分析
市场已经给出的溢价:
- 当前市值 72.54 亿元 - SOTP 基础估值 7-11.5 亿元 = 概念溢价 61-65.5 亿元(溢价 530-930%)
- 这一溢价对应的假设是:锂业务从 1.5 亿到 20-30 亿(10-20x)、铀业务从 3 亿到 40-50 亿(13-17x)
A 股"传统行业转资源"可比案例:
| 案例 | 转型路径 | 概念阶段估值溢价 | 兑现度 |
|---|---|---|---|
| 盐湖股份(000792) | 钾肥→锂 | 2020-2023 PB 2-5x | 2026 兑现(PB ~2x) |
| 藏格矿业(000408) | 钾肥→锂+铜 | 2021-2024 PB 3-8x | 部分兑现(PB ~3x) |
| 中矿资源(002738) | 铯铷→锂+锗 | 2018-2022 PB 2-5x | 兑现(PB ~2x) |
普遍规律:A 股"传统行业转资源"案例的概念阶段估值溢价 3-8x,业绩兑现后回归 2-3x。兑现周期通常需要 2-5 年。
万里石转型溢价的现实约束:
- 锂业务原料不自给——主流玩家(盐湖/藏格)以自有矿为主,万里石本质是"贸易+代加工"
- 铀业务 8.5% 参股——决策权与现金流分配权均受限
- 管理层被立案——概念股最致命的折价因素
- 会计差错追溯 5 年——估值可信度打折扣
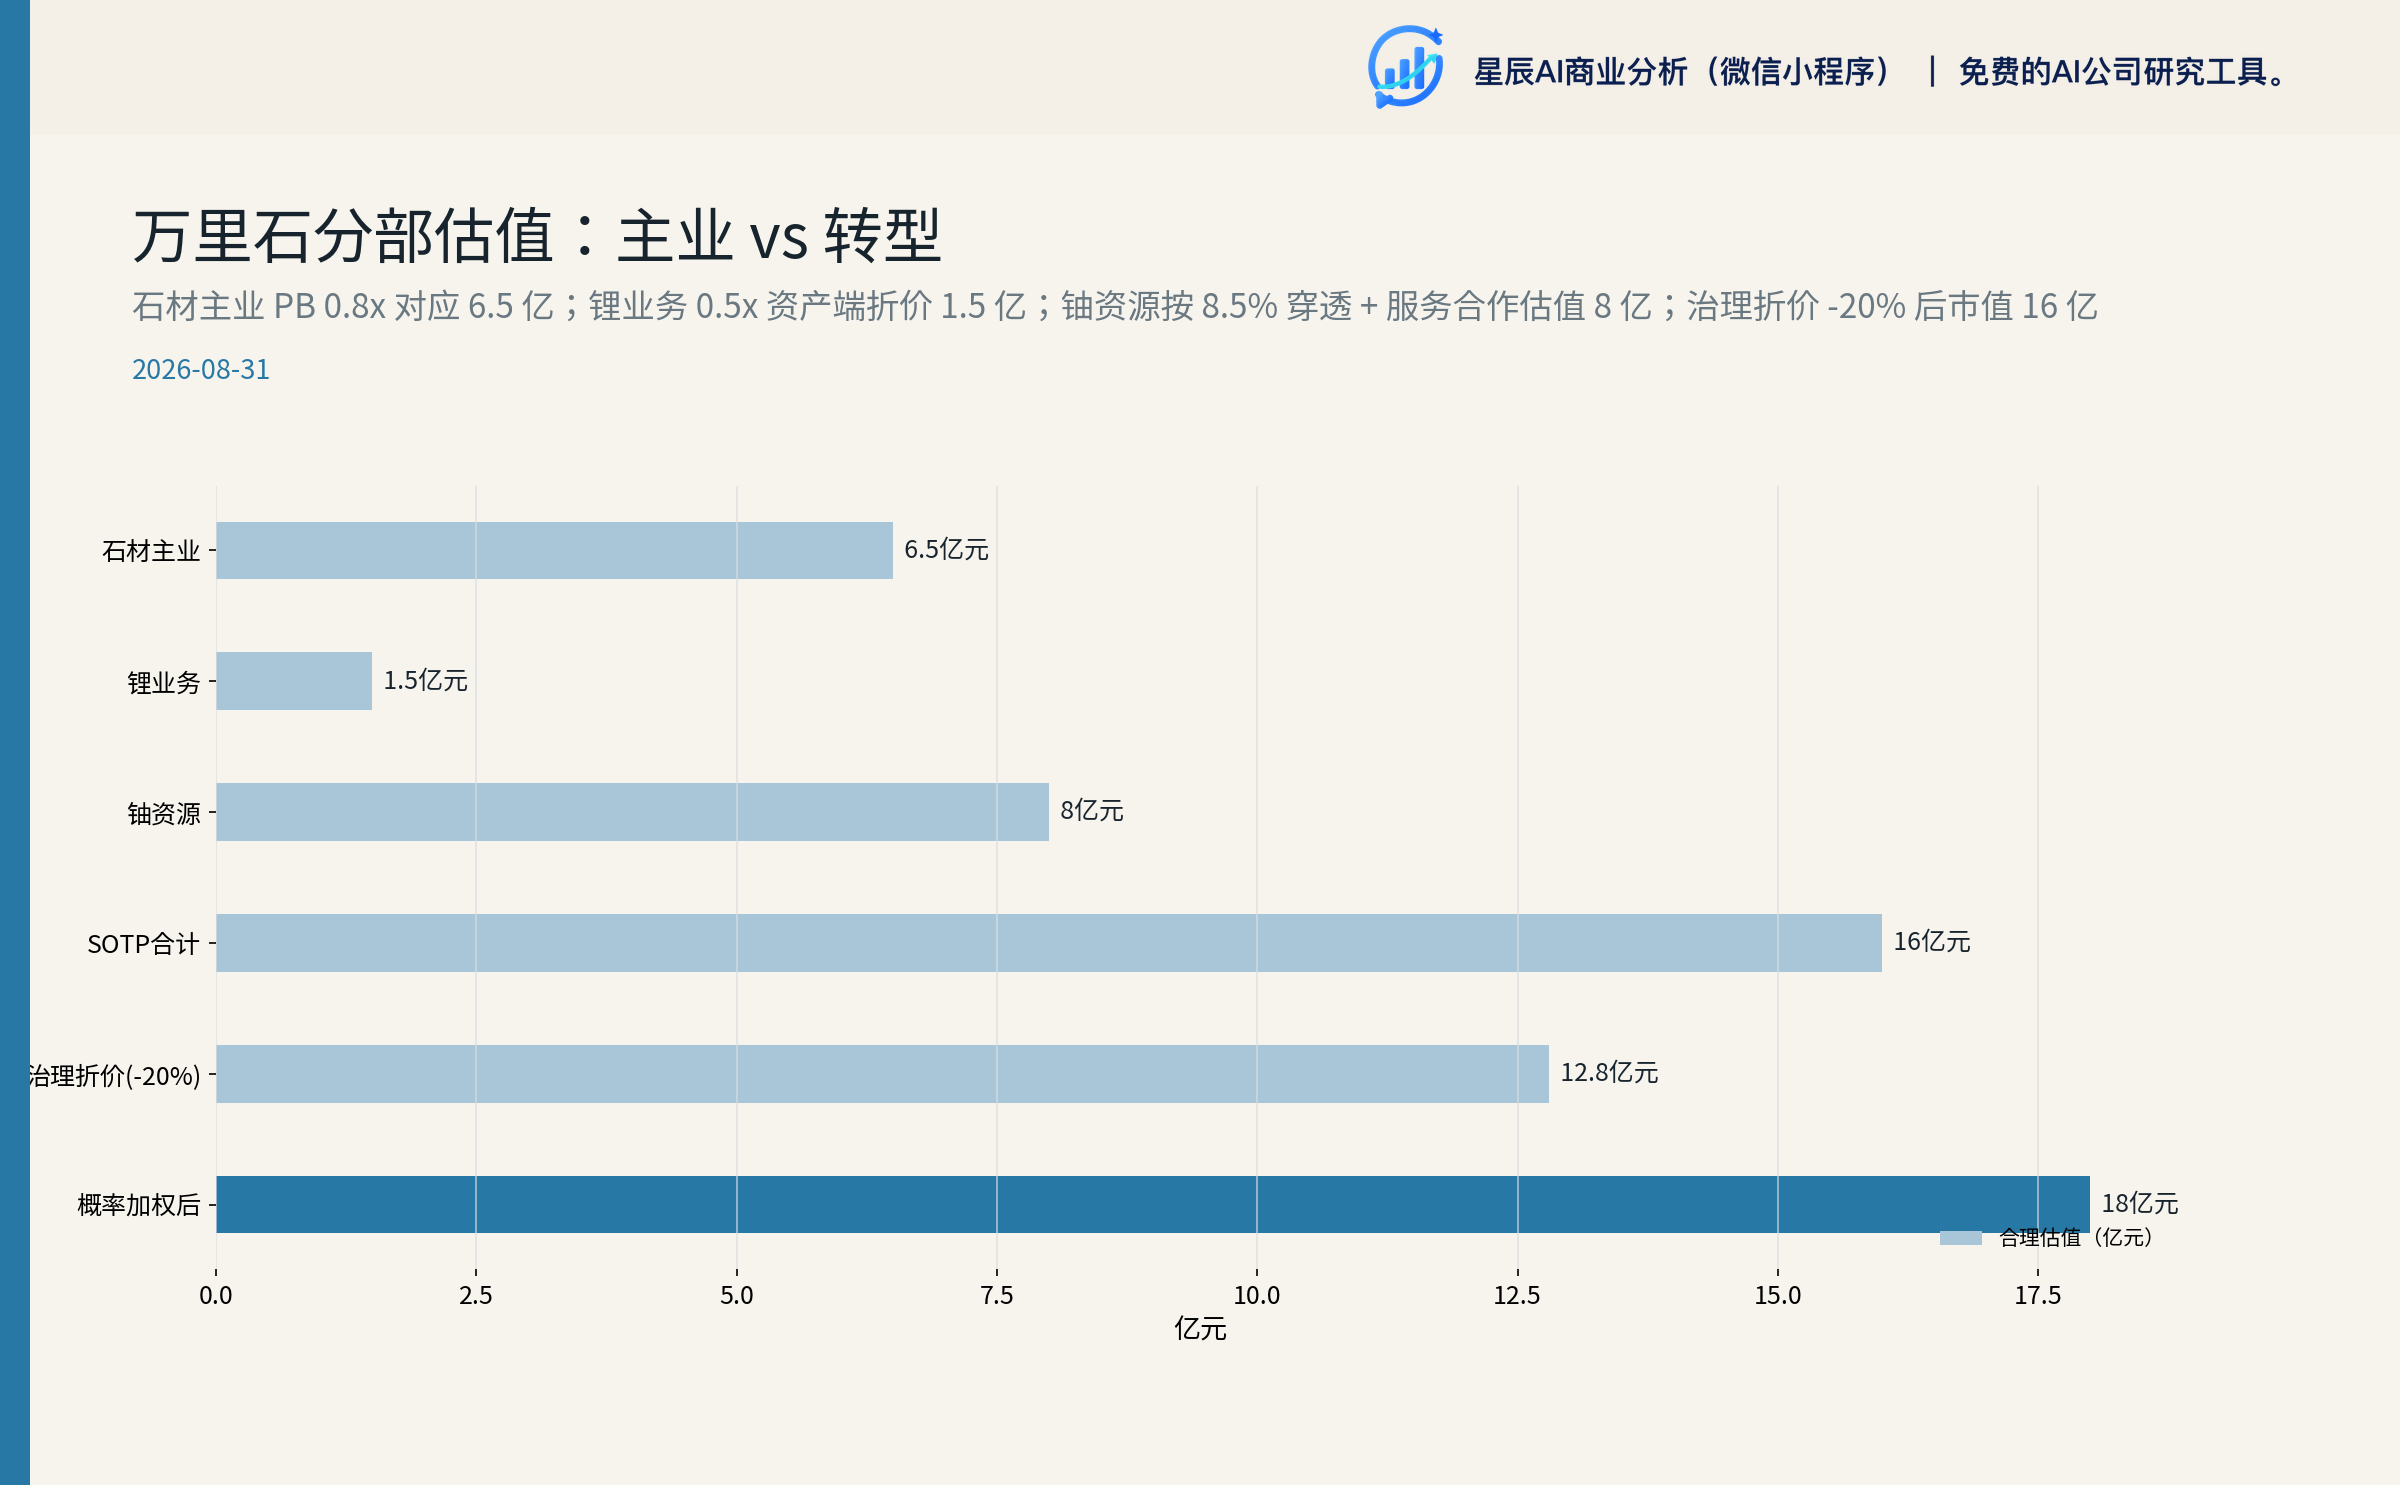
判断:合理的转型期溢价应在 SOTP 基础估值 2-4x,即 14-46 亿元(中性),对应股价 6-20 元/股。当前 32.01 元仍处中性偏上区间。
6.4 治理风险与估值折价
治理风险事件清单:
| 事件 | 严重度 | 时间 |
|---|---|---|
| 2025 年报"总额法转净额法"会计差错更正(2021-2025) | 中-高 | 2025 年报 |
| 实控人胡精沛 2019-2025 累计占用 6,247 万元(已归还) | 中 | 2026-08-28 自查 |
| 公司及实控人同日被证监会立案 | 高 | 2026-08-28 |
| 投资者已发起索赔征集 | 中 | 2026-09-01 |
历史同类案例的估值影响:
| 案例 | 立案时间 | 处罚结果 | 估值变化 |
|---|---|---|---|
| 康得新 | 2019 | 重大违法退市 | 1,000 亿 → 退市 |
| 辅仁药业 | 2019 | 退市 | 200 亿 → 退市 |
| ST 康美 | 2018 | 罚款 + 实控人刑责 | 1,300 亿 → 200 亿(-85%) |
| 中安科 | 2014 | 行政处罚 | 6 个月 -40% |
| 尔康制药 | 2017 | 行政处罚 | 6 个月 -30% |
平均影响:A 股信披违规立案后 6-12 个月内估值下行 30-50%,但未触及重大违法的公司通常在 18-24 个月内部分恢复。
万里石治理折价的合理范围:
- 最严重情景(重大违法 + 退市):市值向 5-10 亿元趋近,跌幅 -86% 至 -93%
- 中等情景(行政处罚 + 民事赔偿 1-3 亿元 + ST 警示):估值下行 30-40%,对应市值 45-50 亿元
- 轻度情景(仅行政处罚 50-500 万元,民事赔偿 <1 亿元):估值下行 10-20%,对应市值 58-65 亿元
核心判断:当前 32.01 元/72.54 亿元的市值未充分反映治理风险——市场似乎默认"轻度情景",但参考同类案例的处罚升级概率,"中等情景"应作为基准估值,对应市值 45-50 亿元、股价 19.86-22.06 元/股。
6.5 关键变量与敏感性
多变量情景:
| 情景 | 纳米比亚交割 | 锂业务 2026 盈亏平衡 | 立案处罚 | SOTP 估值 | 当前对比 |
|---|---|---|---|---|---|
| 乐观 | 2026H2 完成 | 实现 | 行政处罚 <500 万 + 民事赔偿 <1 亿 | 50-65 亿元 | -32% ~ -10% |
| 中性 | 2027 完成 | 未实现但减亏 | 行政处罚 500-1,000 万 + 民事赔偿 1-3 亿 + ST 警示 | 30-40 亿元 | -59% ~ -45% |
| 悲观 | 长期延后 | 继续亏损 | 重大违法 + 退市风险 | 8-15 亿元 | -89% ~ -79% |
概率加权市值:
- 乐观 0.20 × 57.5 + 中性 0.50 × 35.0 + 悲观 0.30 × 11.5 = 32.45 亿元
- 对应股价:14.32 元/股
- 区间:11.65-16.11 元/股
6.6 估值倍数合理性自检
| 估值倍数 | 当前 | 合理 | 偏离 |
|---|---|---|---|
| P/B | 8.87x | 3.0-4.0x | +122-196% |
| P/S | 7.04x | 1.0-2.0x | +252-604% |
| EV/Sales | 6.93x | 1.0-2.0x | +247-593% |
| EV/OCF | 67.3x | 10-20x | +237-573% |
所有可比倍数均显示当前估值显著超常。市场已按"资源转型概念股"给予 5-7x 倍数溢价,但缺乏业绩兑现支撑。
6.7 与中邮证券 2024-09 预测的对比
中邮证券 2024-09 预测(2024E/2025E/2026E)6:
- 营收 13.65/15.64/17.21 亿
- 归母净利 0.29/0.44/0.64 亿
- 对应 PE 193/127/87x
- 评级:买入(基准价 23.97 元)
实际 2025 兑现情况:
- 2025 营收 11.08 亿(vs 预期 15.64 亿,差 -29.2%)
- 2025 归母净利 -8,198 万(vs 预期 4,400 万,差 -286%)
- 中邮证券的预测几乎全部落空,尤其是 2025 年大幅亏损证明 2024 年研报对锂、铀两条业务线的"业绩兑现节奏"严重高估
对估值的修正含义:
- 中邮证券 2024-09 给出"买入"评级(基准价 23.97 元)→ 当时市场已接受"转型概念"溢价
- 当前 32.01 元 vs 中邮 23.97 元的 1.34 倍增长,完全是市场对转型概念的进一步加注
- 但中邮预测的业绩兑现度 <30%,市场对"概念"的定价远快于"业绩"的兑现
七、关键变量与验证信号(6-12 个月观察)
7.1 高优先级信号
-
立案调查结论(6-12 个月内):决定治理折价是否兑现
- 行政处罚类别与金额
- 是否触及 ST/*ST
- 退市风险情景
-
纳米比亚 8.5% 股权交割(2026H2-2027H1):决定铀资源估值锚
- 境内外 ODI 审批(发改委、商务部)
- 纳米比亚反垄断审查
- 资源量独立合规复核
-
锂业务 2026 盈亏平衡(年报披露):决定锂板块归零还是保留
- 锂价能否维持 15 万元/吨以上
- 前端富锂液供应能否稳定
- 技术输出业务能否起量
-
应收账款回款节奏(2026H2):决定主业盈利可信度
- 2026H2 末余额能否降至 3.5 亿以下
- 信用减值转回是否可持续
-
会计差错追溯范围(2025 年报附注):决定历史财务可信度
- 2021-2024 年逐年调减幅度
7.2 中等优先级信号
- 2025 年报审计意见类型(重要):若是"非标"将触发 ST
- 实控人市场禁入风险:决定管理层稳定性
- 民事赔偿最终规模:2026-09-01 起的索赔代理规模
- 生物浸铀商业化路径:技术示范到商业化至少 1-2 年
- 哈萨克斯坦库尔代钼铀多金属矿可研程度:仅披露合资公司设立,尚未披露资源量
7.3 反向敏感性
| 变量 | 下行幅度 | 对市值影响 |
|---|---|---|
| 立案升级为重大违法 | 退市风险 | -45-60 亿元 |
| 民事赔偿 3-5 亿元 | 净资产侵蚀 | -3-5 亿元 |
| 纳米比亚交割失败 | 铀资源归零 | -3-5 亿元 |
| 锂业务继续亏损 | 锂板块归零 | -1.5 亿元 |
| 信用减值转回不可持续 | 主业盈利证伪 | -2-3 亿元 |
八、风险与机会
8.1 高影响风险
- 立案调查结论不确定:如被认定为信披重大违法或触及重大违法强制退市,公司面临退市风险
- 会计差错追溯调整可能扩大:2025 年报已完成"总额法转净额法"调整,但 2021-2025 年的累计影响可能进一步披露
- 锂业务前端供应不稳定:5000 吨后端产能高度依赖前端富锂液供应,前端工厂拆除/中断直接导致后端停摆
- 铀矿股权收购方案再调整:从中核资源 21% 到 8.5% 的"缩量谈判"可能继续演变
- 生物浸铀技术工业化路径未验证:现场试验到商业化至少 1-2 年
8.2 中等影响风险
- 日本墓碑石市场需求结构性下行:政策与人口结构双重压制
- 出口退税取消对低附加值出口业务进一步挤压
- A 股装修装饰板块整体估值修复缓慢:行业洗牌尚未结束
- 应收账款回收风险:2025 年末应收账款 4.93 亿元(占总资产 32.24%)
8.3 机会
- 海外业务结构性突破:东南亚 +114.05%、美洲毛利率 42.68%——海外业务是石材板块的核心利润来源
- 景观石材毛利率提升:32.03% 同比 +4.76pct,验证"控量提质"策略
- 铀业务长线想象空间:纳米比亚 8.5% 权益对应 3,468 吨铀资源——若股权交割+商业化路径打通,估值上限可达 30-50 亿元
- 立案处罚若未达重大违法:18-24 个月内估值可部分恢复
- 2026H1 现金流改善:OCF 8,231 万元,货币资金从 2.06 亿增至 3.31 亿——财务弹性改善
8.4 仍未解决的开放问题
- 2021-2024 年逐年调减幅度(除 2024 年已知 1.64 亿元外)
- 2026H1 应收账款前五大客户、账龄结构、坏账计提比例
- 2025 年报应收账款减值准备期初余额、本期计提/转回/核销明细
- 2025 年报"非经常性损益——盐湖提锂业务尚未实现规模化生产计提资产减值准备"的具体金额
- 2026H1 资产负债表中流动负债、非流动负债的详细分布
- 2026H1 所得税费用 3,041 万元的构成(当期/递延拆分)
- 长期借款的具体规模与到期结构
- 万锂新能源 5,000 吨碳酸锂产能在 2026H1 末的实际利用率
- 纳米比亚铀矿(罗辛铀矿生物浸出合作)的最新进展与资源量数据
- 2025 年报审计意见类型(重要,关系到退市风险判断)
- 中核资源(纳米比亚)开发公司股权结构表述差异(中邮口径 vs 公司公告)
- 哈萨克斯坦库尔代项目可研程度
- 立案调查的具体案由
九、研究方法与边界说明
9.1 使用资料
公司原文与公告:
- 2025 年年度报告(2026-04-28 披露)
- 2026 年半年度报告(2026-08-28 披露)
- 2026 年第一季度报告(2026-04-29 披露)
- 2026-08-28 关于公司收到中国证监会立案通知书的公告
- 2026-08-28 关于公司控股股东、实际控制人收到中国证监会立案通知书的公告
- 2026-08-28 关于公司非经营性资金占用事项自查及整改情况的公告
- 2026-08-28 关于公司开展外汇套期保值业务的公告
- 2026-08-03 投资者关系活动记录表
- 2026-05-15 投资者关系活动记录表
- 2025-05-15 投资者关系活动记录表
- 2025-01-02 投资者关系活动记录表
结构化数据包:
- 服务器预生成估值数据包(base/structured_market_data/parsed/valuation_packet)
- 服务器预生成财务数据包(base/structured_market_data/parsed/api,2021-2026Q2)
- 服务器预生成市场与行业上下文快照(base/structured_market_data/parsed/market_context)
研究材料:
- 中邮证券 2024-09-14 首次覆盖报告《全面布局铀资源开发,潜在资源可期》
新闻与外部验证:
- 2026-08-03 万里石:目前生物浸铀中试正在积极有序推进(财闻)
- 2026-09-01 万里石涉嫌信披违规,适格股民或可索赔损失
- 2026-08-28 万里石及实控人被立案股价跌停,景顺长城退出前十股东
- Tushare 宏观数据(GDP、CPI、PPI、PMI、M2、SHIBOR)
- 锂价、铀价、装修装饰板块对比公司外部数据
9.2 写作框架
本研究围绕"72.5 亿市值是否合理反映事件冲击 + 转型想象 + 亏损基本面"这一核心问题展开,按以下逻辑组织:
- 公司画像与业务结构:先理解"是什么"——三元外延(石材/锂/铀)的真实贡献分布
- 财务质量:再判断"怎么样"——五年亏损 + 2026H1 利润含金量 + 治理冲击
- 行业与市场环境:再看"在哪里"——主业收缩周期 + 转型期估值惯例
- 估值与风险分析:最后输出"值多少"——SOTP + 概率加权 + 治理折价
- 关键变量与验证信号:明确"看什么"——未来 6-12 个月的 5 个核心观察点
9.3 局限性
- 未独立完成同业财务数据采集——本报告使用的同业 PB 数据来自行业与市场专家底稿口径,未独立通过 Tushare 二次核验
- 未对锂/铀业务做独立现金流贴现——基于 0 收入现状,DCF 不适用
- 未对立案处罚做精细量化——参考同类案例的均值
- 估值时点固定为 2026-08-31——任何事件(立案结论、交割完成、Q3 业绩)都会改变概率分布
- 会计差错追溯 2021-2024 年的逐年调减幅度未完全公开——影响历史财务可比性判断
- 纳米比亚铀资源量 40,800 吨未由独立 JORC/NI 43-101 报告确认
附录:本报告引用资料 source_id 索引
| source_id | 内容 |
|---|---|
2026_04_28_2025年年度报告_998014b2b8 |
2025 年年度报告 |
2026_08_28_2026年半年度报告_9a175f9693 |
2026 年半年度报告 |
2026_04_29_2026年一季度报告_ce3c349fba |
2026 年一季度报告 |
2026_08_28_关于公司收到中国证券监督管理委员会立案通知书的公告_b3f7706907 |
公司被证监会立案公告 |
2026_08_28_关于公司控股股东、实际控制人收到中国证券监督管理委员会立案通知书的公告_e03878627e |
实控人被证监会立案公告 |
2026_08_28_关于公司非经营性资金占用事项自查及整改情况的公告_80c229eae1 |
实控人资金占用自查及整改公告 |
2026_08_28_关于公司开展外汇套期保值业务的公告 |
外汇套保公告 |
2026_08_03_万里石_目前生物浸铀中试正在积极有序推进_财闻_76e8e8b8c4 |
2026-08-03 调研纪要新闻 |
2026_09_01_万里石涉嫌信披违规_适格股民或可索赔损失_1b51235688 |
投资者索赔新闻 |
2024_09_14_中邮证券_全面布局铀资源开发_潜在资源可期 |
中邮证券 2024-09 首次覆盖报告 |
valuation_packet |
服务器预生成估值数据包 |
api |
服务器预生成财务数据包 |
market_context |
服务器预生成市场与行业上下文快照 |
anysearch_0_稳增长_依然坚定_关注超跌板块布局机会_行业动态报告第四期 |
行业动态报告("稳增长"专题) |
anysearch_1_行业周报_第四十八周 |
行业周报(第四十八周) |
anysearch_2_行业周报_第四十七周 |
行业周报(第四十七周) |
相关研究
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-28
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-28
- [3] 关于公司收到中国证券监督管理委员会立案通知书的公告 · 巨潮资讯 2026-08-28
- [4] 关于公司非经营性资金占用事项自查及整改情况的公告 · 巨潮资讯 2026-08-28
- [5] 万里石涉嫌信披违规,适格股民或可索赔损失! · anysearch 2026-09-01 查看原文
- [6] 全面布局铀资源开发,潜在资源可期 · eastmoney_reportapi 2024-09-14 查看原文
- [7] 万里石 服务器预生成财务数据包 · Tushare 2026-06-30
- [8] 万里石 市场与行业上下文快照 · Tushare 2026-08-31
- [9] 行业周报(第四十八周) · anysearch 日期未知 查看原文
- [10] 万里石:目前生物浸铀中试正在积极有序推进 - 财闻 · anysearch 2026-08-03 查看原文
- [11] 行业周报(第四十七周) · anysearch 日期未知 查看原文
- [12] “稳增长”依然坚定,关注超跌板块布局机会——行业动态报告第四期 · anysearch 日期未知 查看原文