 箴研
久立特材(002318.SZ)公司研究
分析基准日:2026-09-25(最新收盘 2026-09-24:18.40 元) 估值日参考:2026-09-07(数据包锚定 19.11 元) 公司性质:工业用不锈钢管与特种合金材料细分龙头,深耕油气/核电/化工/机械四大下游 核心叙事:业绩底部 + 高端化转型 —— 当前估值的合理性取决于 EBK 整合斜率与高端品兑现速度 本研究评级:中性偏减持,合理价值区间 15.50-16.50 元,当前股价偏贵 5-15%
一、公司速览:做什么、怎么做、做得怎么样
1.1 主营业务与产品矩阵
久立特材是国内工业用不锈钢管及特种合金材料细分龙头,主要产品包括无缝管、焊接管、复合管、管件、合金材料五大类,应用于石油、化工、天然气(含 LNG)、电力设备制造(含核电)、其他机械制造四大领域(1)。公司是少数同时具备核电核级 1/2/3 级资质、且能规模化供应油井管、复合管、合金材料的"一站式"高端供应商,2025 年报披露其成品管材总产能已达 20 万吨、管件 1.5 万吨、合金材料 2.6 万吨。
产品结构(2025年):
| 产品 | 营收(亿元) | 占比 | YoY | 毛利率 |
|---|---|---|---|---|
| 无缝管 | 43.05 | 35.70% | +0.49% | 31.41% |
| 复合管 | 40.59 | 33.66% | +75.40% | 25.25% |
| 焊接管 | 18.81 | 15.60% | -3.28% | 20.53% |
| 合金材料 | 6.75 | 5.60% | +8.03% | 约6.9% |
| 管件 | 3.92 | 3.25% | -50.02% | 未单列 |
| 其他 | 7.47 | 6.19% | -22.75% | — |
来源:公司 2025 年报(1)。
公司核心客户覆盖中石油、中石化、中海油、中广核、Aramco、Shell、ExxonMobil、BP、Total 等国内外巨头,产品远销 70 多个国家。前五大客户合计占比 39.31%,第一大客户占比 25.39%(即 ADNOC,与 5.92 亿欧元大单口径一致),客户集中度较高(1)。
1.2 长期价值创造机制
公司的价值不来自"管道"本身,而来自在高压、高温、强腐蚀、关键安全场景下能稳定服役的金属输送单元。决策权在业主方(油气/电力公司)的工程部,付费方与采购方一致,但真正影响选型的是 EPC 总包方、第三方监理和最终用户共同认可的材料资质体系——这构成行业硬门槛。具体而言:
- 资质壁垒:核电产品需核级 1/2/3 级资质,油气长输管线需 API 5L、DNV、Shell 等业主认证,核电蒸发器管需 U 型传热管工艺验证。新进入者完成同样认证通常需要 3-5 年。
- 全球化通道:通过 2023 年并购的德国 EBK 公司获得欧美认证体系与全球大客户通道,2025 年境外收入占比首次过半(55.28%)。
- 研发投入:研发占营收 3.29%(2025),CNAS 国家认可钢铁实验室+院士专家工作站+博士后工作站。
1.3 当前财务状态
| 指标 | 2025A | 2024A | 2026H1 | 2025H1 |
|---|---|---|---|---|
| 营业收入(亿元) | 120.59 | 109.18 | 38.84 | 61.05 |
| YoY | +10.4% | +27.4% | -36.4% | — |
| 归母净利润(亿元) | 15.09 | 14.90 | 3.93 | 8.28 |
| YoY | +1.3% | +0.1% | -52.6% | — |
| 扣非归母净利(亿元) | 13.06 | 15.21 | 1.57 | 7.87 |
| YoY | -14.2% | — | -80.0% | — |
| 综合毛利率 | 24.66% | 27.63% | — | 27.20% |
| 加权 ROE | 19.04% | 19.59% | — | — |
| OCF(亿元) | 18.93 | 8.31 | 6.54 | — |
来源:公司 2025 年报(1)、山西证券 2026-09-08 点评(2)。
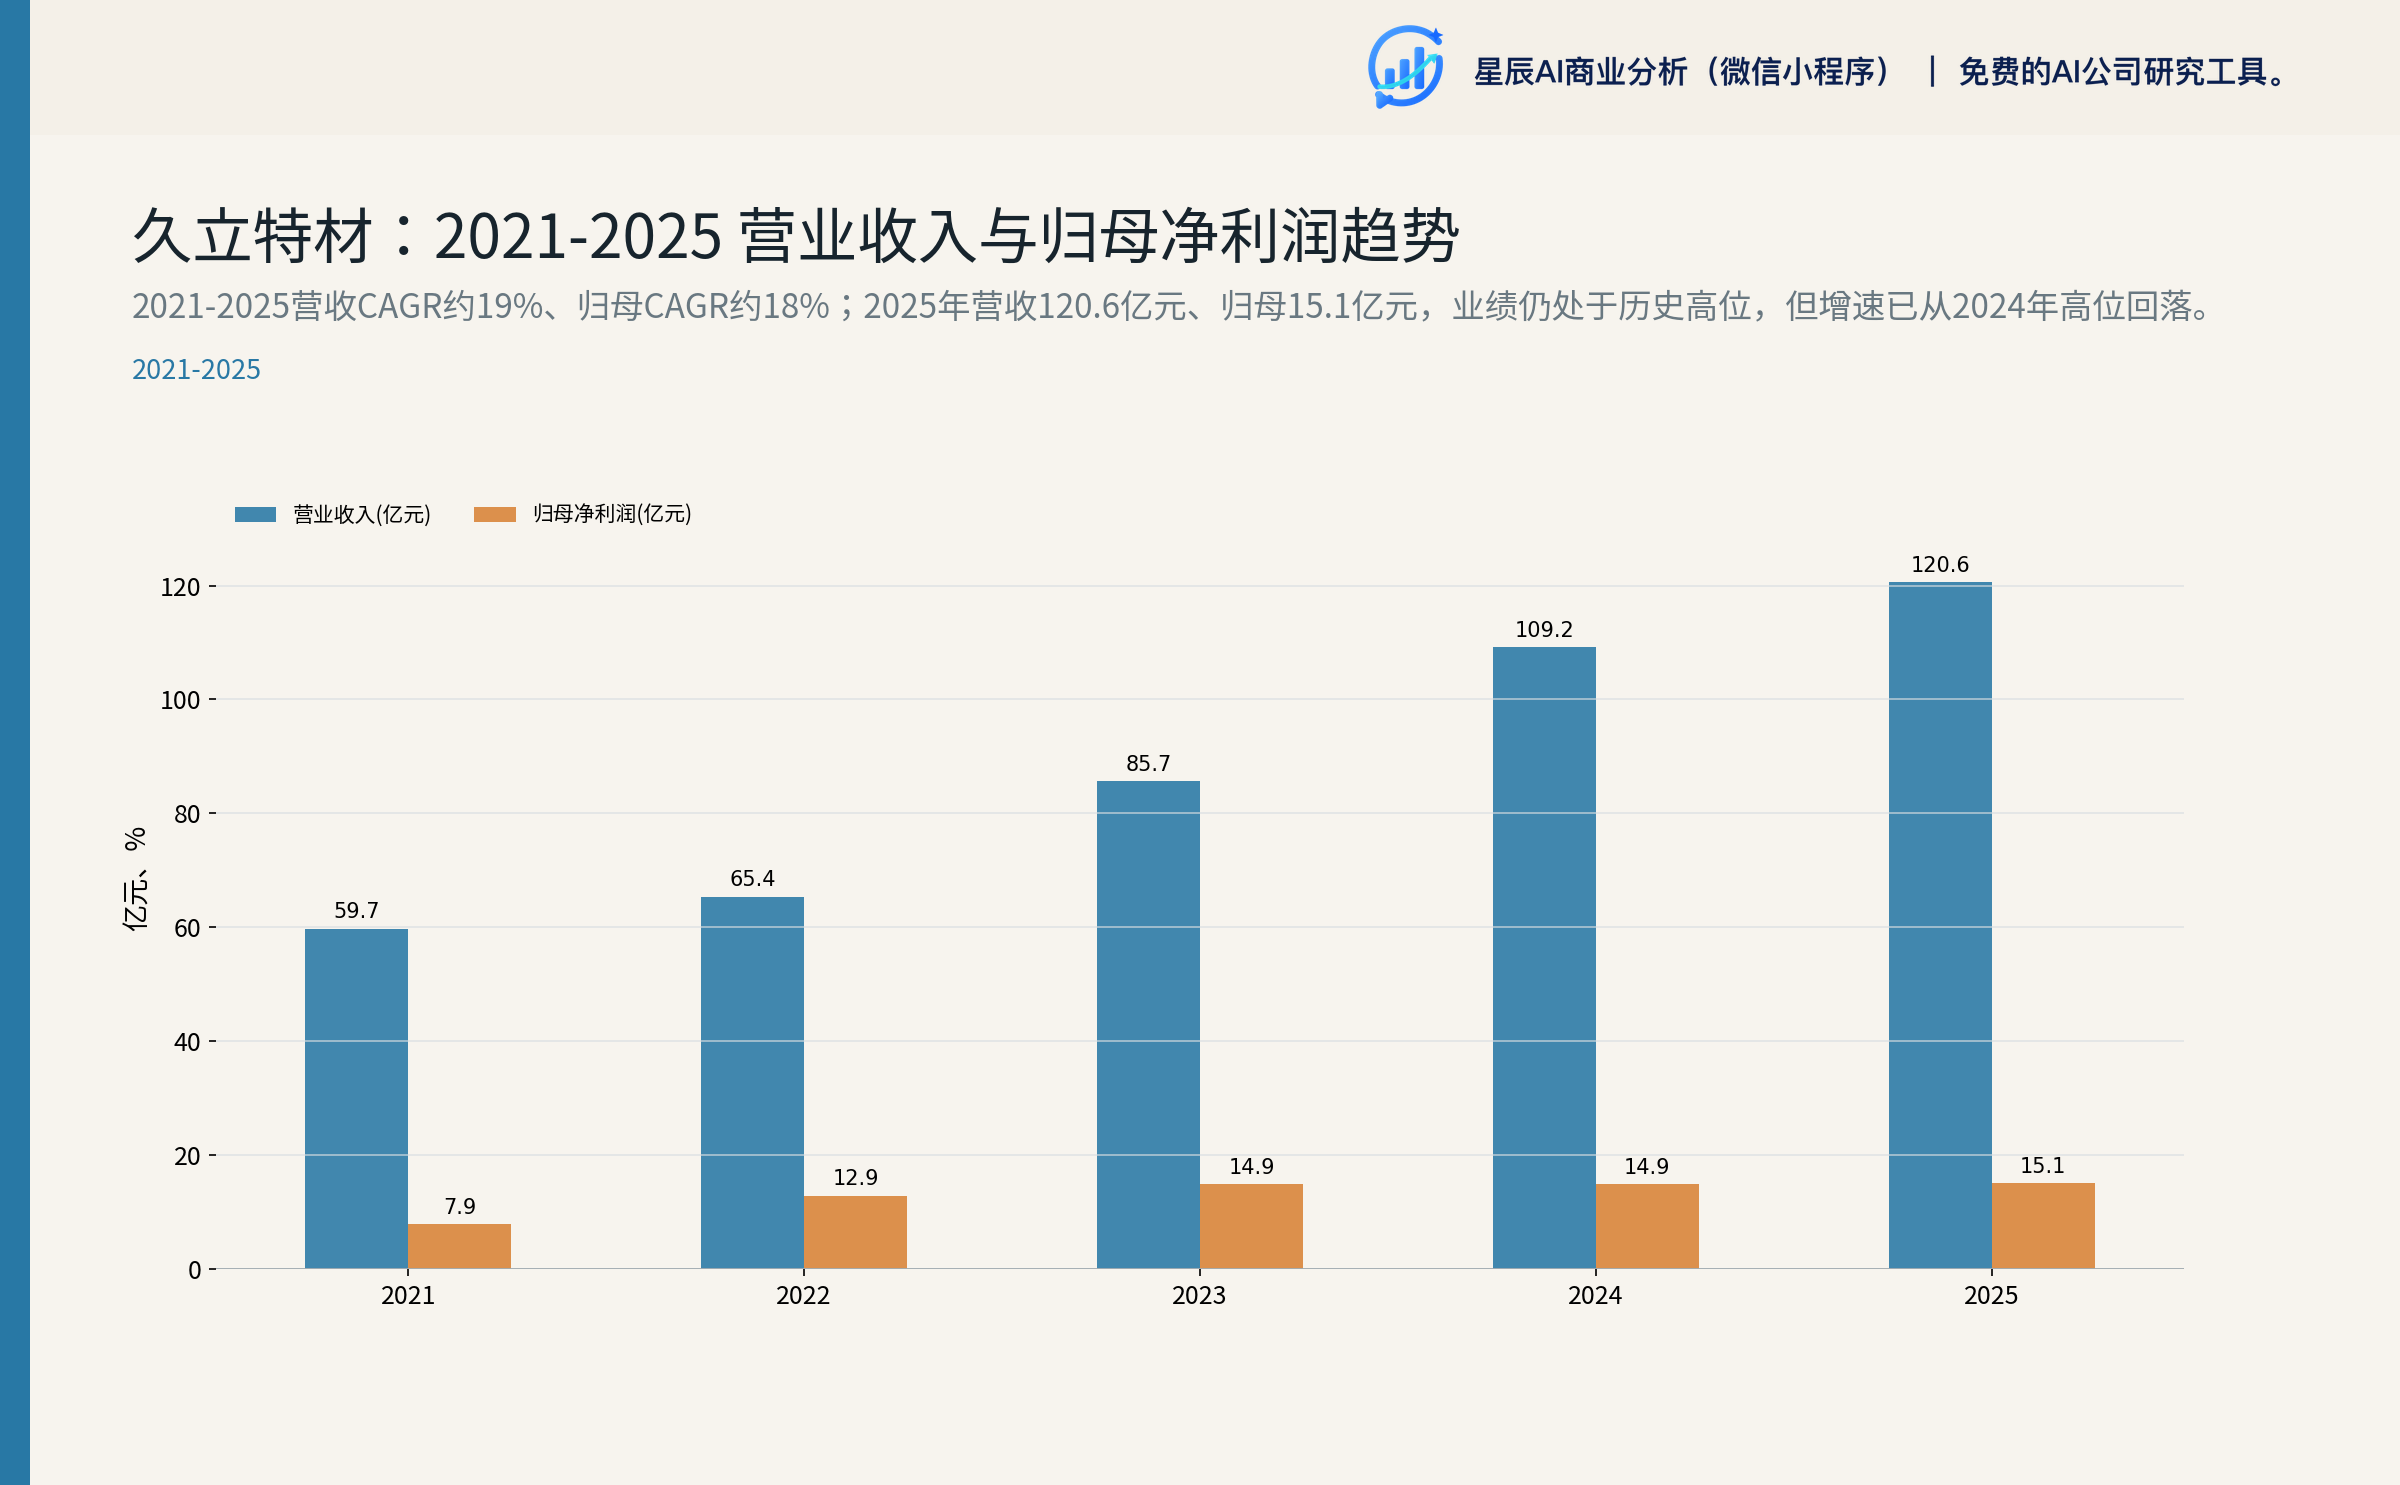
2025 年营收 120.6 亿元、归母 15.1 亿元,仍处于历史高位,但增速已从 2024 年高位回落。 2026H1 出现显著业绩塌陷:营收 -36.4%、归母 -52.6%、扣非 -80.0%,单 Q2 归母净利 -0.02 亿元(公司近年来首次单季报亏)。
1.4 2026H1 业绩塌陷的归因
核心判断:地缘+项目错位是首要驱动(60-70%权重),毛利率结构性下滑是次要驱动(30%权重)。
| 维度 | 2026H1 表现 | 同比变化 | 解读 |
|---|---|---|---|
| 油气化工天然气 | 19.68 亿 | -47.47% | ADNOC 大单交付结束+地缘扰动+下游需求弱 |
| 电力设备制造 | 6.68 亿 | -27.93% | 核电项目交付节奏延后 |
| 其他机械制造 | 6.30 亿 | -23.50% | 国内中低端同质化竞争加剧 |
| 境外收入 | 占比 35% | 上年同期 52.73% | 境外占比骤降反映 EBK 大单错位 |
| 综合毛利率 | — | -3 至 -5pct | 各产品毛利率普降,复合管崩塌 |
复合管毛利率从 26.37% 砸至 6.04%,-20.33pct 是利润塌陷的最大单一驱动因素(2)。其余产品毛利率均承压——无缝管 -4.45pct 至 29.90%、焊接管 -7.59pct 至 13.93%。仅管件及预制件毛利率 +10.36pct 至 32.67%,绝对体量小无法对冲。
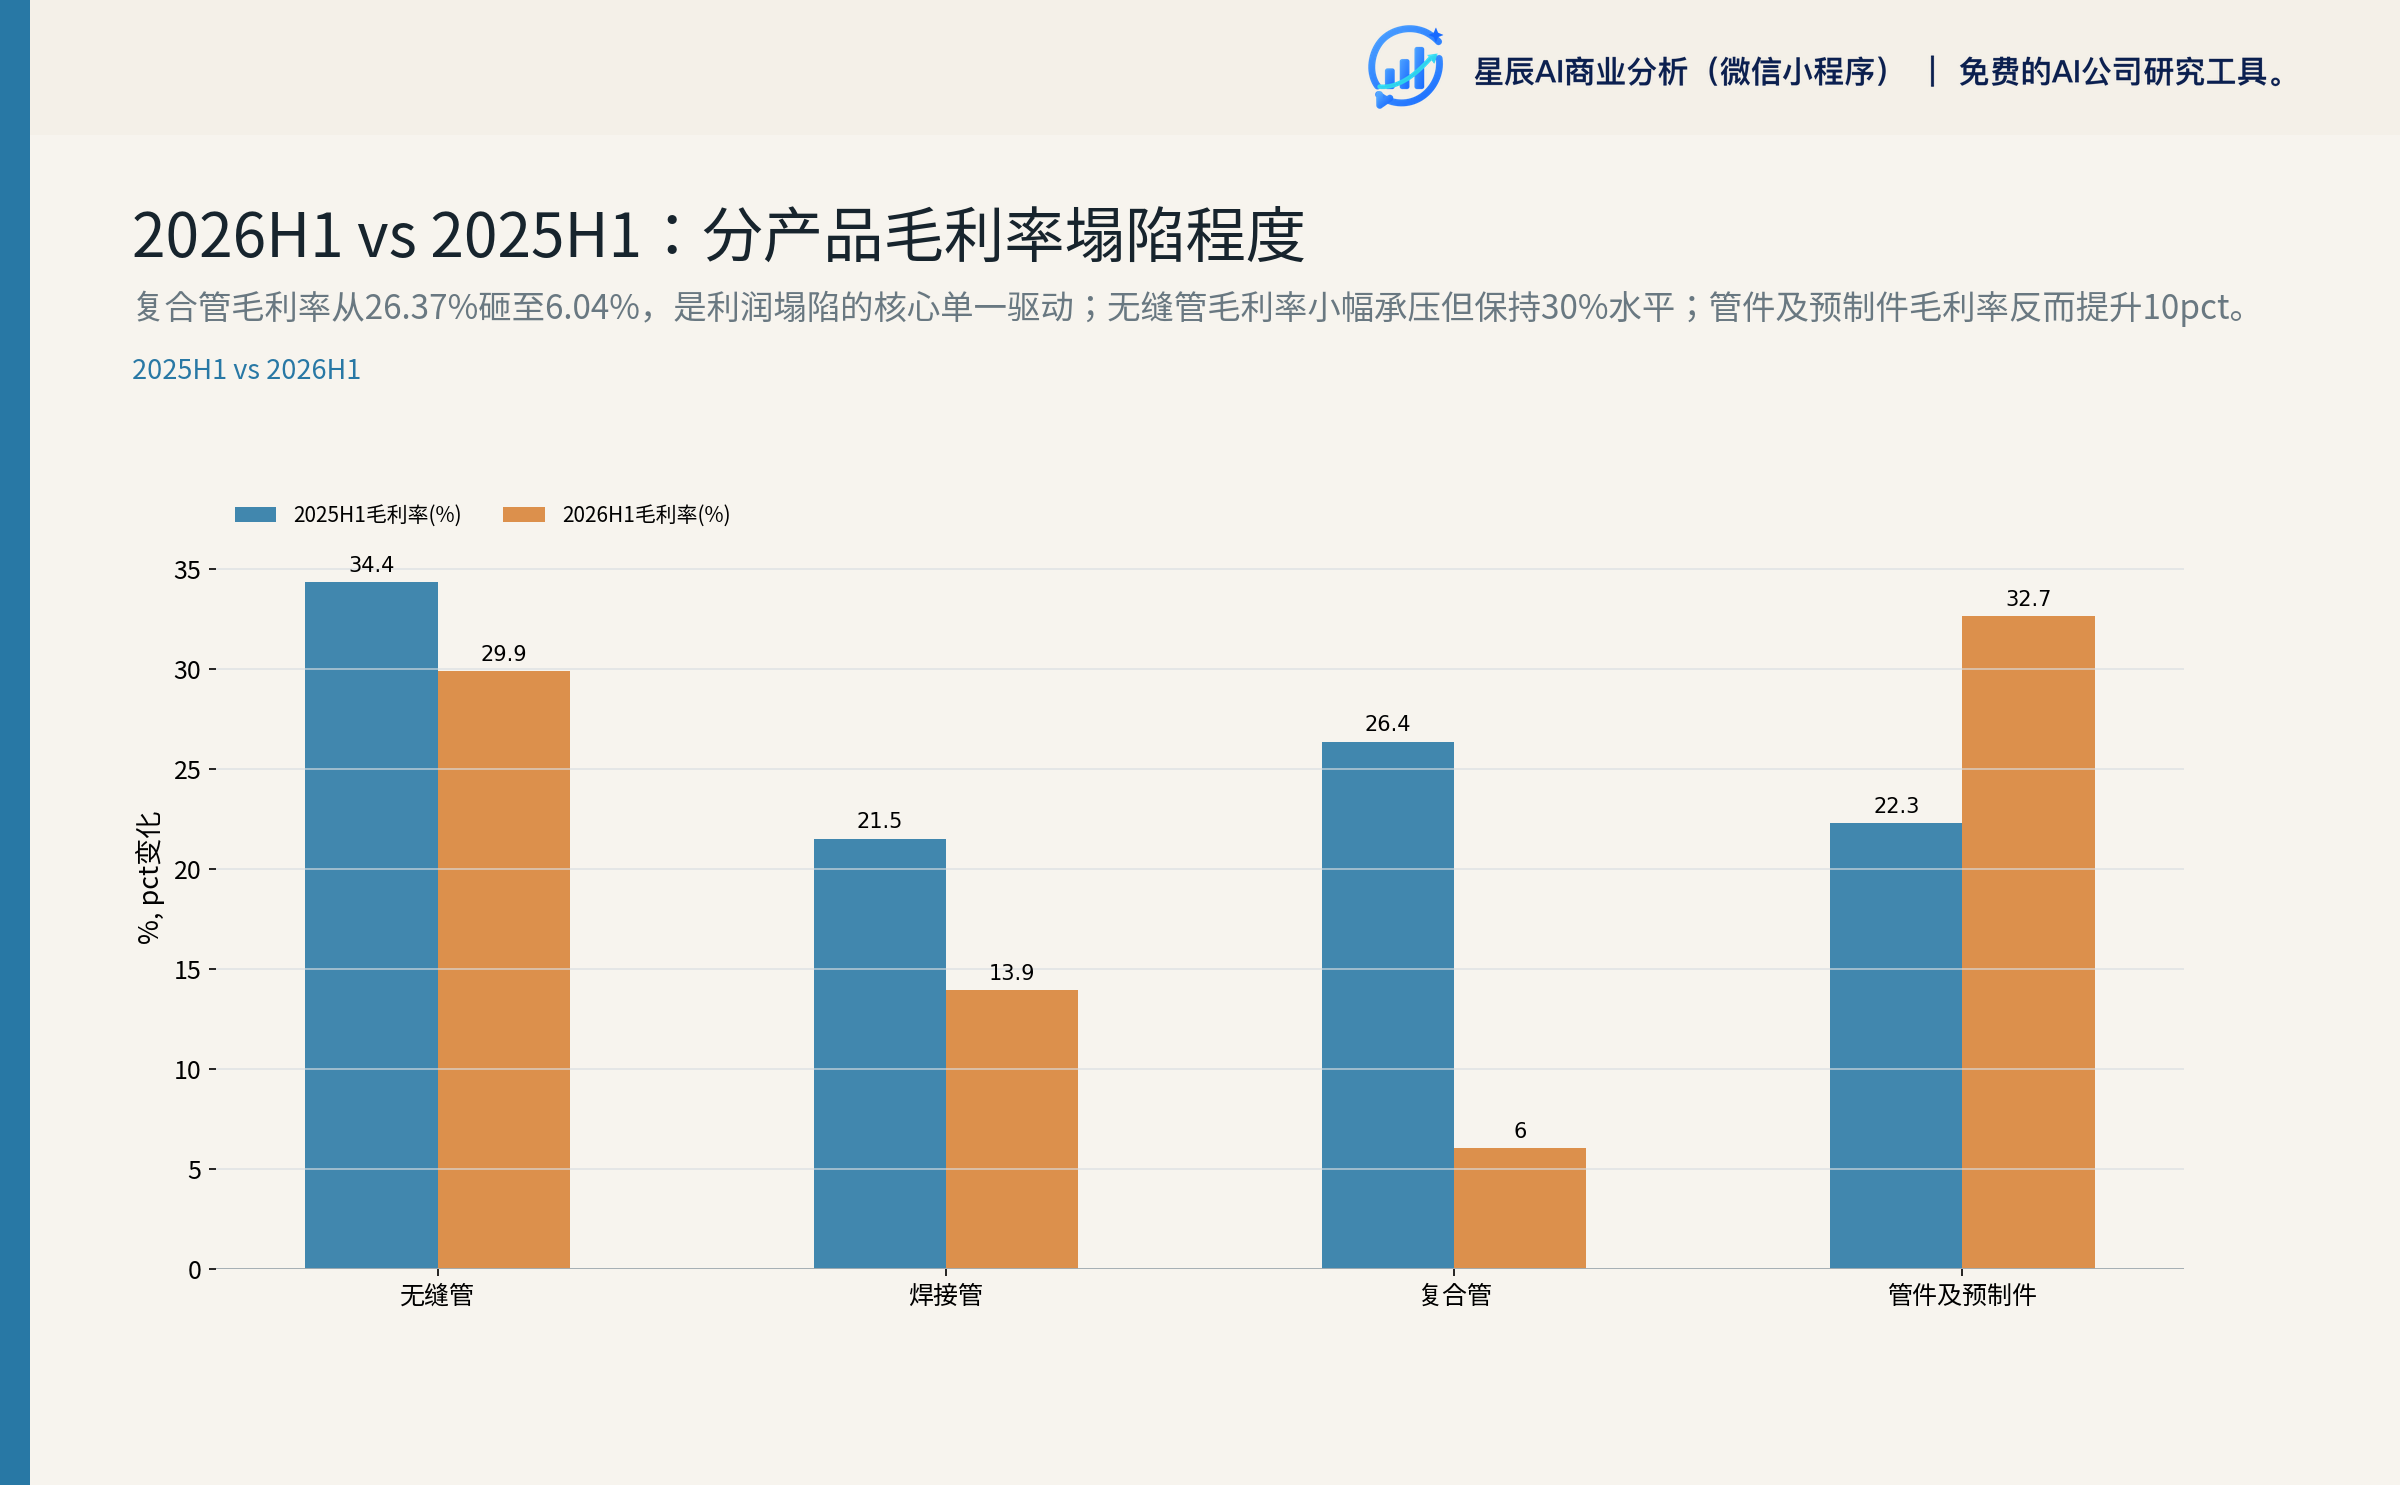
复合管毛利率崩塌的可能原因(截至本次研究尚无定论):
- ADNOC 高毛利大单(5.92 亿欧元)交付结束,后续新订单价格低于旧单;
- EBK 整合期固定费用摊销+新产线爬坡导致单位成本上升;
- 行业竞争加剧导致新接订单议价能力下降。
EBK 的具体处境:2025 全年净利 2.65 亿元、2026H1 转亏 0.46 亿元(净利率 -1.4%),主要因订单交付错位 + EBK 升级改造项目 70-80% 进度拖累(2025 年末进度 70.51%)(1)。
二、行业与下游:景气分化,结构性机会突出
2.1 行业阶段:"调结构"中后期
工业用不锈钢管行业当前处于"总量平稳、结构分化"的阶段:
- 常规品:产能过剩、竞争白热化、盈利空间收缩——管理层在 6 月、7 月、9 月三次调研中口径一致(3);
- 高端品:仍依赖进口、国产替代加速推进——公司在 DSS/SDSS、CRA-OCTG、HRB/MLP/WOL、SG-U 管等近百个品种已实现进口替代;
- 竞争格局:头部企业主导高端市场、中小企业聚焦细分领域。
公司管理层在 2025 年报中明确表述:"行业正从'量的增长'转向'质的提升'""部分低端过剩产能逐步出清,高端产能不断扩充"(1)。
2.2 下游景气分化
油气(海外分化、中东强/北美弱):
- 沙特阿美 2026 年 Q1 资本支出 121 亿美元,支撑增长目标(4);
- ADNOC GAS H1 2026 资本支出 20.08 亿美元(同比 +65%),ADNOC 集团三年 550 亿美元合同授予计划仍在推进;
- 但 GlobalData/IHS 跟踪口径:2026 年全球上游油气 capex 5680 亿美元(同比 +2.1% 反弹),北美仍 -4.2%——分化格局明显。
- 公司端:ADNOC 剩余 2.12 亿欧元合同待交付(约 17 亿元人民币),需在 2026-2027 年交付,是 2026H1 业绩塌陷的核心基数原因之一(1)。
核电(批量化建设快车道):
- 2026 年首台核电机组于 1 月开工;2026 年迄今国务院已批准 10 台机组,陆丰 5 号机组 9 月初开工;
- 中广核:截至 2025 年底同时建设机组达 22 台,旗下在建"华龙一号"18 台;
- 2026-09-25 重要催化:中广核电力作为甲方,与中国一重、陆丰投控、明阳集团、久立集团、久立特材、宁德时代肇庆公司共同出资设立合资公司粤汕核电,开展陆丰 3、4 号机组开发建设运营(4)——这是核电板块未来订单最直接的近期催化。
化工(高参数、镍基耐蚀合金需求向好):
- 公司已实现氯介质环境用镍基耐蚀合金无缝管、大口径厚壁镍基合金管件/法兰的批量供货;
- 管理层多次提及"化工新材料、高参数化工装备是结构性方向"。
电力(火电/超超临界):平稳但节奏放缓——2026H1 电力设备制造板块营收 6.68 亿元(同比 -27.93%)、毛利率 27.08%(同比 -2.89pct)。
航空航天与半导体:战略储备期——合金公司 2025 净利率仅约 3.1%(净利 4645 万/营收 15.04 亿元),钛焊管公司 2025 净利率约 8.0%(净利 941 万/营收 1.18 亿元),规模化贡献尚早。
2.3 下游营收结构
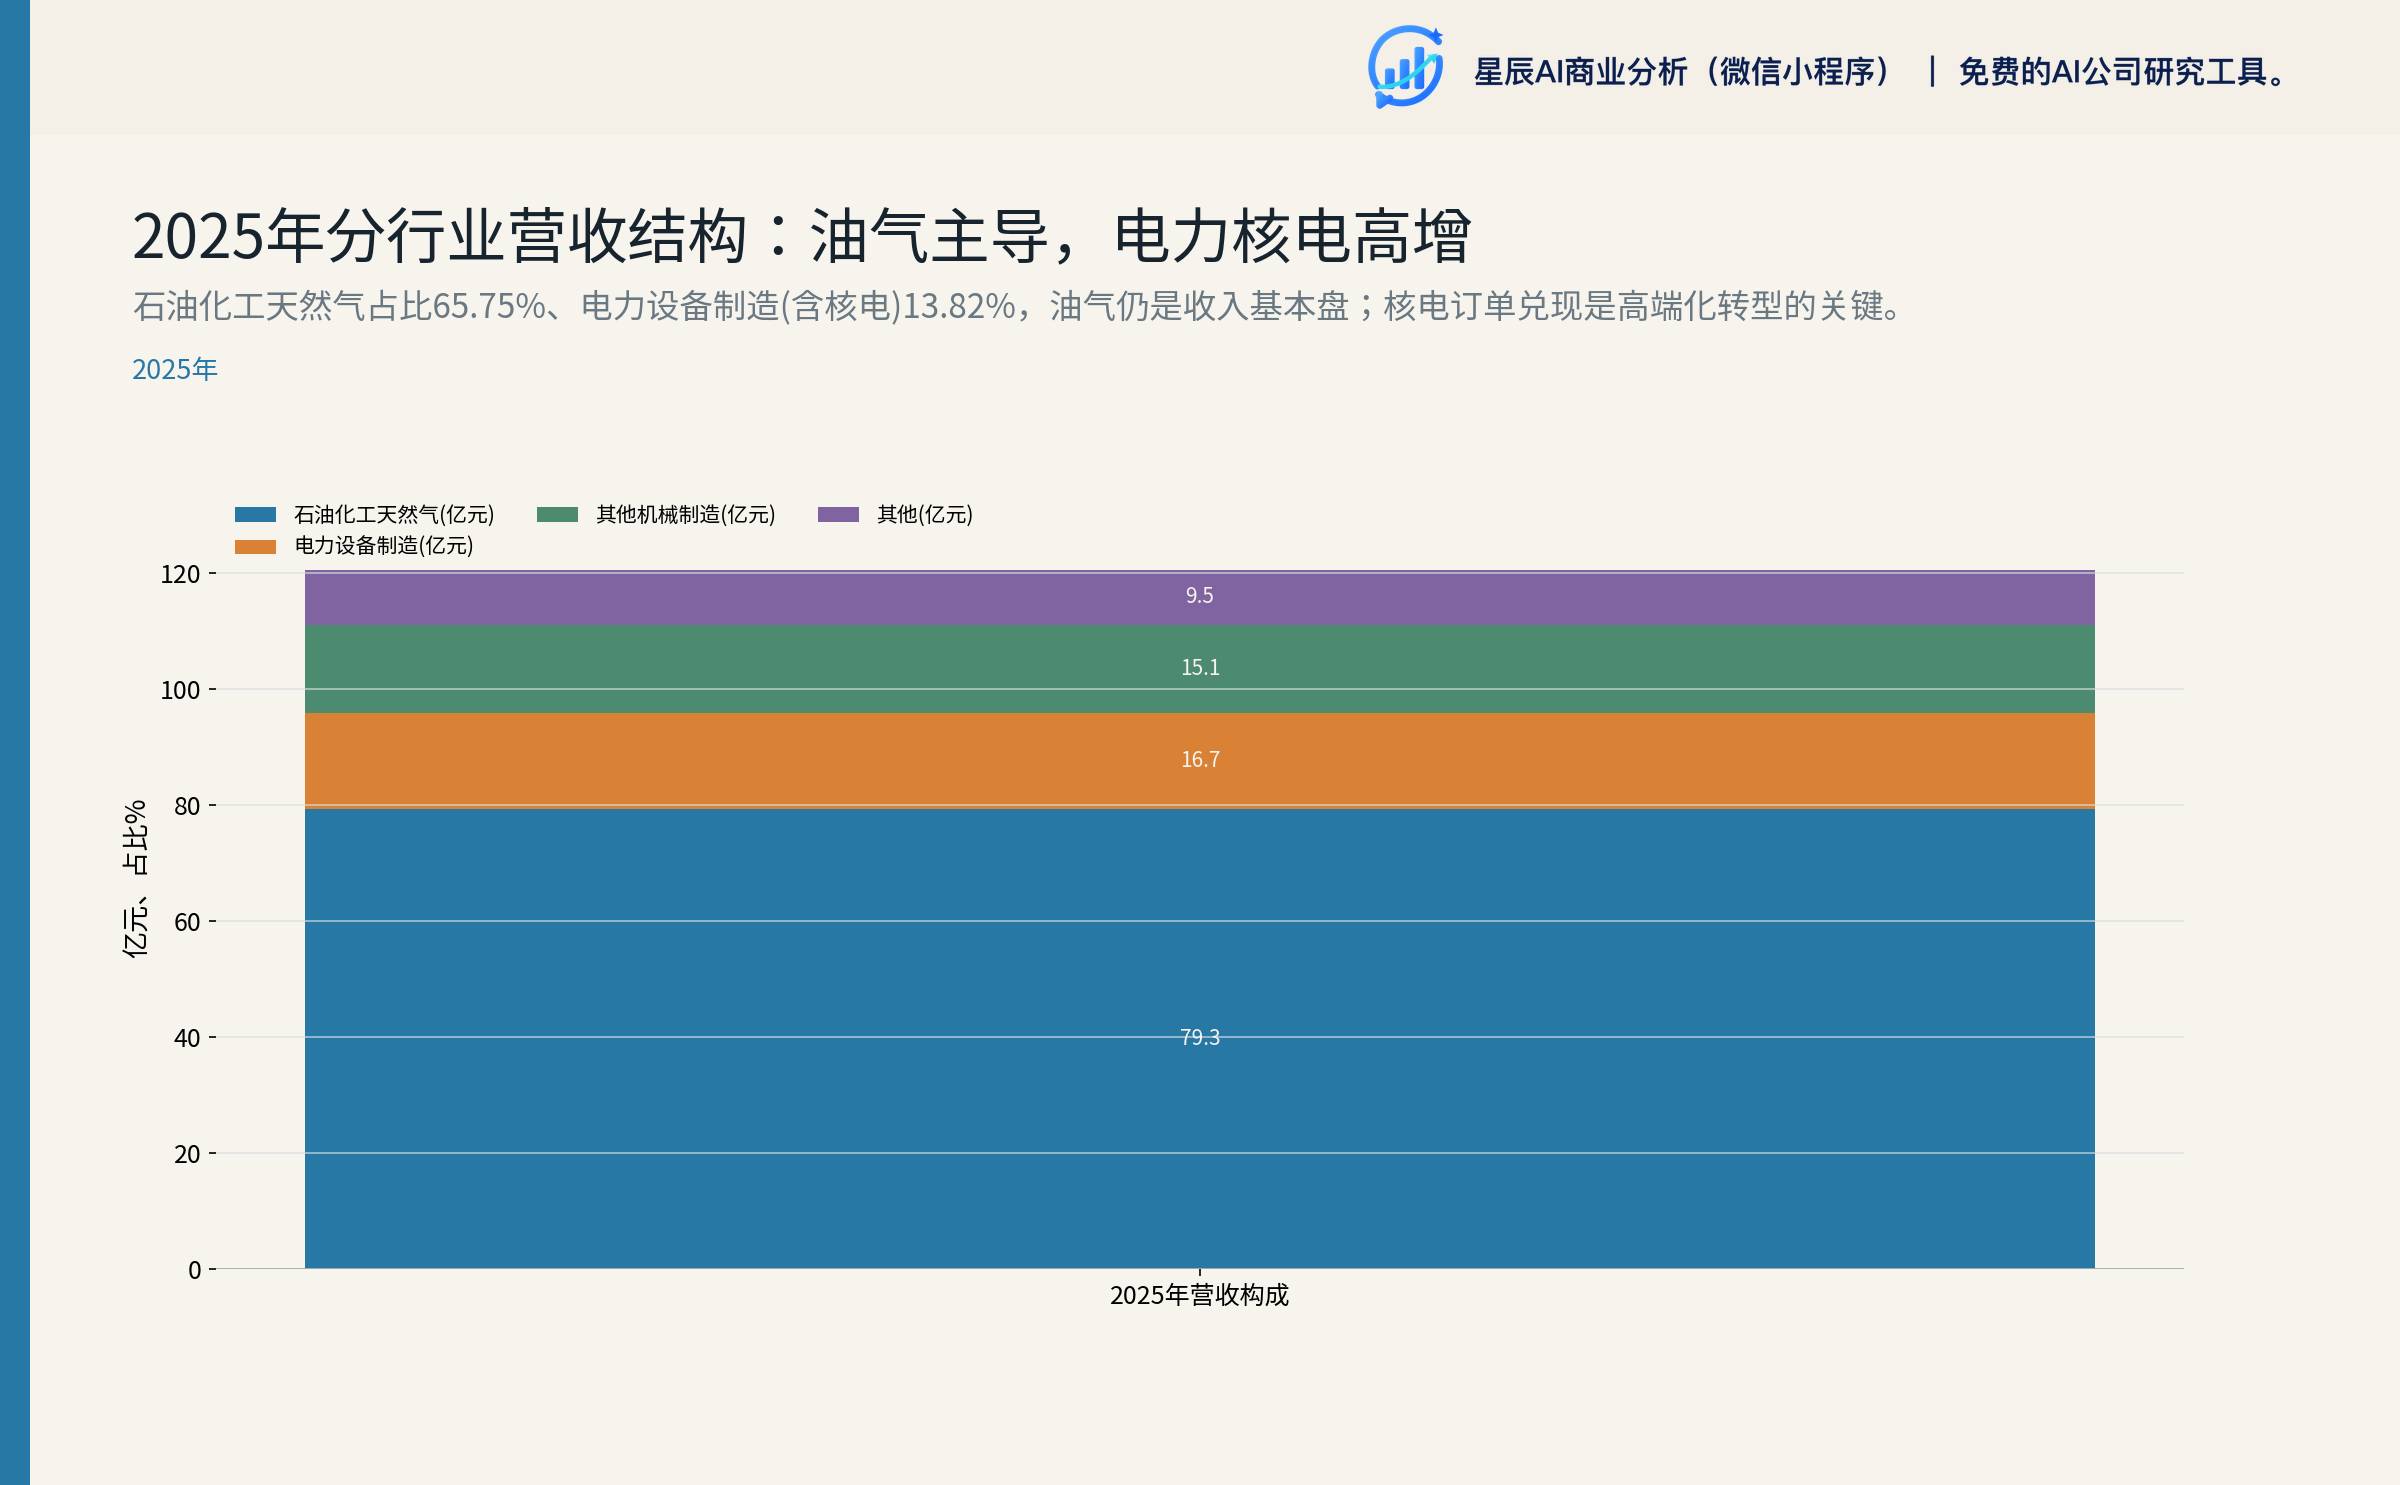
石油化工天然气占比 65.75%(79.29 亿)、电力设备制造 13.82%(16.66 亿)——油气仍是收入基本盘,电力设备制造(含核电)已连续两年保持双位数增长,是高端化转型的真正落地点。
2.4 原材料端:镍价反弹加大成本压力
- LME 镍价:2026 年 1 月已突破 18,905 美元/吨创近一年半新高,2026 年 5 月站上 19,600 美元/吨(较年初 +18%),2026 年 9 月中旬库存 23.8 万手但价格仍偏强(参见行业与市场环境专家底稿第二章);
- 铬、钼价格:未在公开材料中提供——影响合金类产品成本传导判断;
- 公司应对:通过"集中招标、长约采购、战略备货"+"以销定产、适度库存"管控;
- 套保规模:2025 末远期结售汇规模 USD 28,189 万 + 期末未到期 USD 9,324 万 + USD 2,100 万外汇期权;期末套保头寸占净资产 9.37%。
2.5 宏观与板块资金
- 中国 PPI 2026-08 同比 +3.8%,CPI +0.8%,制造业 PMI 49.8(偏弱);
- SHIBOR ON 1.364%,流动性环境宽松;
- 2026Q2 机构持仓减少 10+ 家,公司启动回购(累计已达 1%)——基本面与板块资金面信号偏负。
三、2026H1 业绩塌陷的真实驱动与可持续性判断
3.1 三重驱动解构
驱动一:EBK 单大订单结束(结构性高基数)
- 2025H1 复合管因 EBK 大订单密集交付,单项即贡献约 14.08 亿元境外增量;
- ADNOC 合同履约节奏:5.92 亿欧元(约 47 亿元人民币)合同按年报披露——2024 年累计履行约 2.11 亿欧元(占 35.68%),2025 年新增履行约 1.69 亿欧元(累计 64.3%),剩余 2.12 亿欧元(约 17 亿元人民币)需在 2026-2027 年交付(1);
- 2025H1 境外增量 14.08 亿元主要来自 2025 年新履行的 ADNOC 部分(约 13.2 亿元按当时汇率 7.8 估算)+ 部分 EBK 其他订单合计;
- 2026H1 缺乏可比量级的大单进入收入确认节点——这是会计/项目节奏问题,与公司基本面恶化没有直接关系。
驱动二:复合管毛利率悬崖(结构性下滑)
- 2026H1 复合管毛利率 6.04%(vs 2025 全年 25.25%);
- 这是利润塌陷的最大单一驱动因素,反映 EBK 整合期单位成本上行 + 新接订单议价能力下滑;
- 关键观察点:2026H2 新订单的价格与毛利率水平。
驱动三:油气需求疲软+地缘扰动(周期性+事件性)
- 全球油气资本开支节奏分化(中东强、北美弱),下游阶段性需求偏弱;
- 中东地缘冲突影响部分境外项目交付节奏,新增订单尚未进入交付节点。
3.2 可持续性判断
2026H1 不是结构性恶化,而是周期性+项目交付错位。 关键证据:
- 2026 年目标销量 22 万吨(vs 2025 销量约 17.4 万吨)——规划仍为增长;
- 高端产品占比已达 20.1%(2026H1 高附加值产品营收 7.79 亿元)——高端化转型确有实质推进;
- 在建项目持续推进:EBK 升级改造 70.51%、年产 20000 吨核能及油气用高性能管材 80.00%、清洁能源及电子材料产业化 35.00%、油气输送用耐蚀管线 85.00%、海洋工程用耐蚀材料超长盘管 50.00%(1);
- 管理层信心:9 月调研显示对中长期"高端化、材料化、国际化"战略信心未变(3)。
但存在三大风险:
- EBK 新订单衔接失败(最严重风险)——若 ADNOC 剩余 2.12 亿欧元合同无新订单衔接,复合管毛利率难以回升至 15% 以上;
- 复合管毛利率持续低位(如果 2026H2 新订单仍维持 6-10% 毛利率水平);
- 高端化转型慢于预期——合金公司、钛焊管公司净利率改善路径尚不清晰。
四、竞争位置与护城河
4.1 公司在行业中的位置
- 公司是国内少数同时具备核电核级 1/2/3 级资质、且能规模化供应油井管、复合管、合金材料的"一站式"高端工业用不锈钢管供应商;
- 2025 年报口径已具备 20 万吨成品管材、1.5 万吨管件、2.6 万吨合金材料产能;
- 中国钢铁工业协会统计:公司产品国内市场份额连续多年位居行业前列。
4.2 核心竞争优势
1. 资质+客户结构带来的稳定基础订单:核电、油气长输管线、海工等场景订单周期 2-5 年、客户黏性高、高度依赖历史供货记录。前五大客户合计占比 39.31%,其中 ADNOC 单一客户 25.39%。
2. 高端合金与复合管的差异化定价能力:2025 年复合管营收 40.59 亿元(+75.40%),毛利率 25.25%;通过收购 EBK 获得国际油气客户的高钢级复合管生产能力,将"国内成本+欧美认证+全球大客户"三个要素组合。
3. 从材料供应向解决方案提供商的转型空间:管理层多次表述要从"单一产品供应商"向"综合性材料解决方案服务商"转型——这条路径目前仍以"高端化、材料化、国际化"为口号,未在收入结构上完成转化。
4.3 三个竞争性解释的判断
| 解释 | 主要证据 | 关键缺口 | 估值含义 | 权重 |
|---|---|---|---|---|
| A:底部反转 | EBK新订单已签约待交付;高端产品20.1%占比持续提升;9月调研显示核电/航空/合金新方向明确;2026目标销量22万吨 | 新订单交付节奏不确定;高端产品单季度毛利率低于预期;2026Q3业绩验证窗口(11月初) | 若2026E EPS兑现、PE收敛至16x(接近可比均值14.95x),对应底部估值14-15元(注:PE 20.7x为2026E静态PE、PE_TTM为16.73x) | 60-70% |
| B:周期下行+项目错位 | Q2由盈转亏;扣非-80% YoY;境外收入-58% YoY;机构持仓Q2减少10+家;2026H1存货环比+13.5% | 是否会延伸到H2?境外恢复时点? | 当前估值合理甚至略高 | 20-25% |
| C:高端化转型慢于预期 | 研发投入4.9%但合金公司H1净利率仅1.5%;钛焊管H1净利率1.3% | 高端品规模效应何时显现?EBK利润率2025年大幅好于2026H1 | 高端故事尚未兑现到利润 | 10-15% |
主解释(60-70% 权重):2026H1 是周期性业绩底部,公司具备高端化转型与全球化布局的基础,2026H2-2027 业绩将温和修复。
五、财务质量:周期底部 + 资产健康
5.1 资产负债表健康度
- 资产负债率:2025 年末 36.3%(较 2024 年末 42.7% 改善 6.4pct);
- 长期借款:仅 200 万元——债务结构以经营性负债为主,无重大利息负担;
- 货币资金:2025 年末 22.09 亿元;
- 净现金状态:2025 年末净现金约 13.46 亿元;
- 在建工程:2025 年末累计投入 9.54 亿元,重点项目 5 个进度 30-98%。
5.2 现金流质量
- 2025 年 OCF 18.93 亿元(净利润 15.28 亿元),现金转化率 124%——说明利润真实可兑现;
- 2024 年 OCF 8.31 亿元(净利润 15.20 亿元),现金转化率 55%——公司经营现金流历来波动较大;
- 2025 年的强势主要来自"存货减少 + 应收回收"。
5.3 资本配置与股东回报
- 2025 年利润分配:每 10 股派 10.00 元(含税),分红 9.77 亿元;含回购 1.62 亿元,合计 11.39 亿元,分红率约 100%(按归母净利润 15.09 亿元计)(1);
- 2026-09-07 公告:首次回购股份暨回购比例达 1%——回购正在执行;
- 长期股权投资处置:2025 年长期股权投资从年初 10.61 亿元降至年末 2.94 亿元,主要因处置永兴材料股权产生投资收益 2.42 亿元;
- 员工持股计划:第一期员工持股 950 人 1.84% 已实施。
5.4 永兴材料股权处置的特殊性
公司 2025 年长期股权投资从 10.61 亿元降至 2.94 亿元,处置永兴材料股权产生 2.42 亿元投资收益(约占 2025 归母净利的 16%)——这是 2025 年非经常性损益的主要来源(合计 2.04 亿元)。处置长期股权本质上是把"权益投资"变现为"现金分红能力",与 2025 年 100% 分红比例的财务安排相一致。
警示:2026H1 此类项目缺席,进一步压缩利润(2026H1 投资收益同比明显下降)。未来此类一次性收益预计将明显减少,盈利能力的真实可比性需要扣非视角。
六、估值与情景分析
6.1 估值方法选择
采用 DCF + Trading Comps 双校验(辅以 PB-ROE 反向校准、历史 PE Band):
- DCF:公司处于业绩底部周期,2026E 净利润同比下滑 40%,TTM 数据不能直接外推;DCF 需显性建模 2026-2030 周期低谷到稳态过渡;
- Trading Comps:A 股特钢/钢管板块存在多个业务可比公司,可用于交叉验证当前 PE/PB 倍数是否反映周期低点。
6.2 DCF 估值
参数选择:
- WACC = 8.30%(无风险利率 2.0% + β 1.05 × ERP 6.0%)
- 永续增长率 g = 2.5%
- FCF/净利润转换系数 = 0.65
- 有效税率 = 15%(高新技术企业)
三情景核心假设:
| 情景 | 2026E 归母(亿) | 2027E | 2028E | 2029E | 2030E | 关键驱动 |
|---|---|---|---|---|---|---|
| 乐观 | 10.50 | 13.50 | 16.50 | 19.00 | 21.00 | EBK新订单+核电兑现+复合管毛利回升至18-20% |
| 中性 | 9.04 | 10.16 | 12.37 | 14.20 | 15.65 | 山西证券预测 + 2029-2030 修复延伸 |
| 悲观 | 7.50 | 8.00 | 9.50 | 10.50 | 11.20 | EBK衔接失败+复合管毛利持续低位 |
DCF 估值结果(WACC=8.5% 基准):
| 情景 | 每股价值(元) |
|---|---|
| 乐观 | 20.81 |
| 中性 | 15.60 |
| 悲观 | 11.32 |
加权每股价值 ≈ 15.83 元(乐观 25% + 中性 50% + 悲观 25%)。
6.3 Trading Comps(同业可比)
可比公司筛选:永兴材料、友发钢管、常宝股份、新兴铸管(剔除抚顺特钢/武进不锈/玉龙股份,理由:TTM 亏损或业务异质)。数据口径:本表 PE_TTM、PB、ROE、NPM、市值数据来自 Wind/Choice 2026-09-24 截面(通过 get_company_overview 工具获取),非来源公司公告原文。
| 公司 | 代码 | PE_TTM | PB | ROE | NPM | 市值(亿) |
|---|---|---|---|---|---|---|
| 久立特材 | 002318.SZ | 16.73 | 2.24 | 12.67% | 10.92% | 179.80 |
| 永兴材料 | 002756.SZ | 16.92 | 1.54 | 9.41% | 13.84% | 207.10 |
| 友发钢管 | 601686.SS | 10.73 | 0.94 | 9.86% | 1.32% | 74.30 |
| 常宝股份 | 002478.SZ | 16.68 | 1.00 | 6.04% | 6.08% | 60.50 |
| 新兴铸管 | 000778.SZ | 15.46 | 0.54 | 3.47% | 2.26% | 141.50 |
| 可比均值 | — | 14.95 | 1.01 | 7.20% | 5.88% | — |
| 可比中位 | — | 16.07 | 0.97 | 7.73% | 4.17% | — |
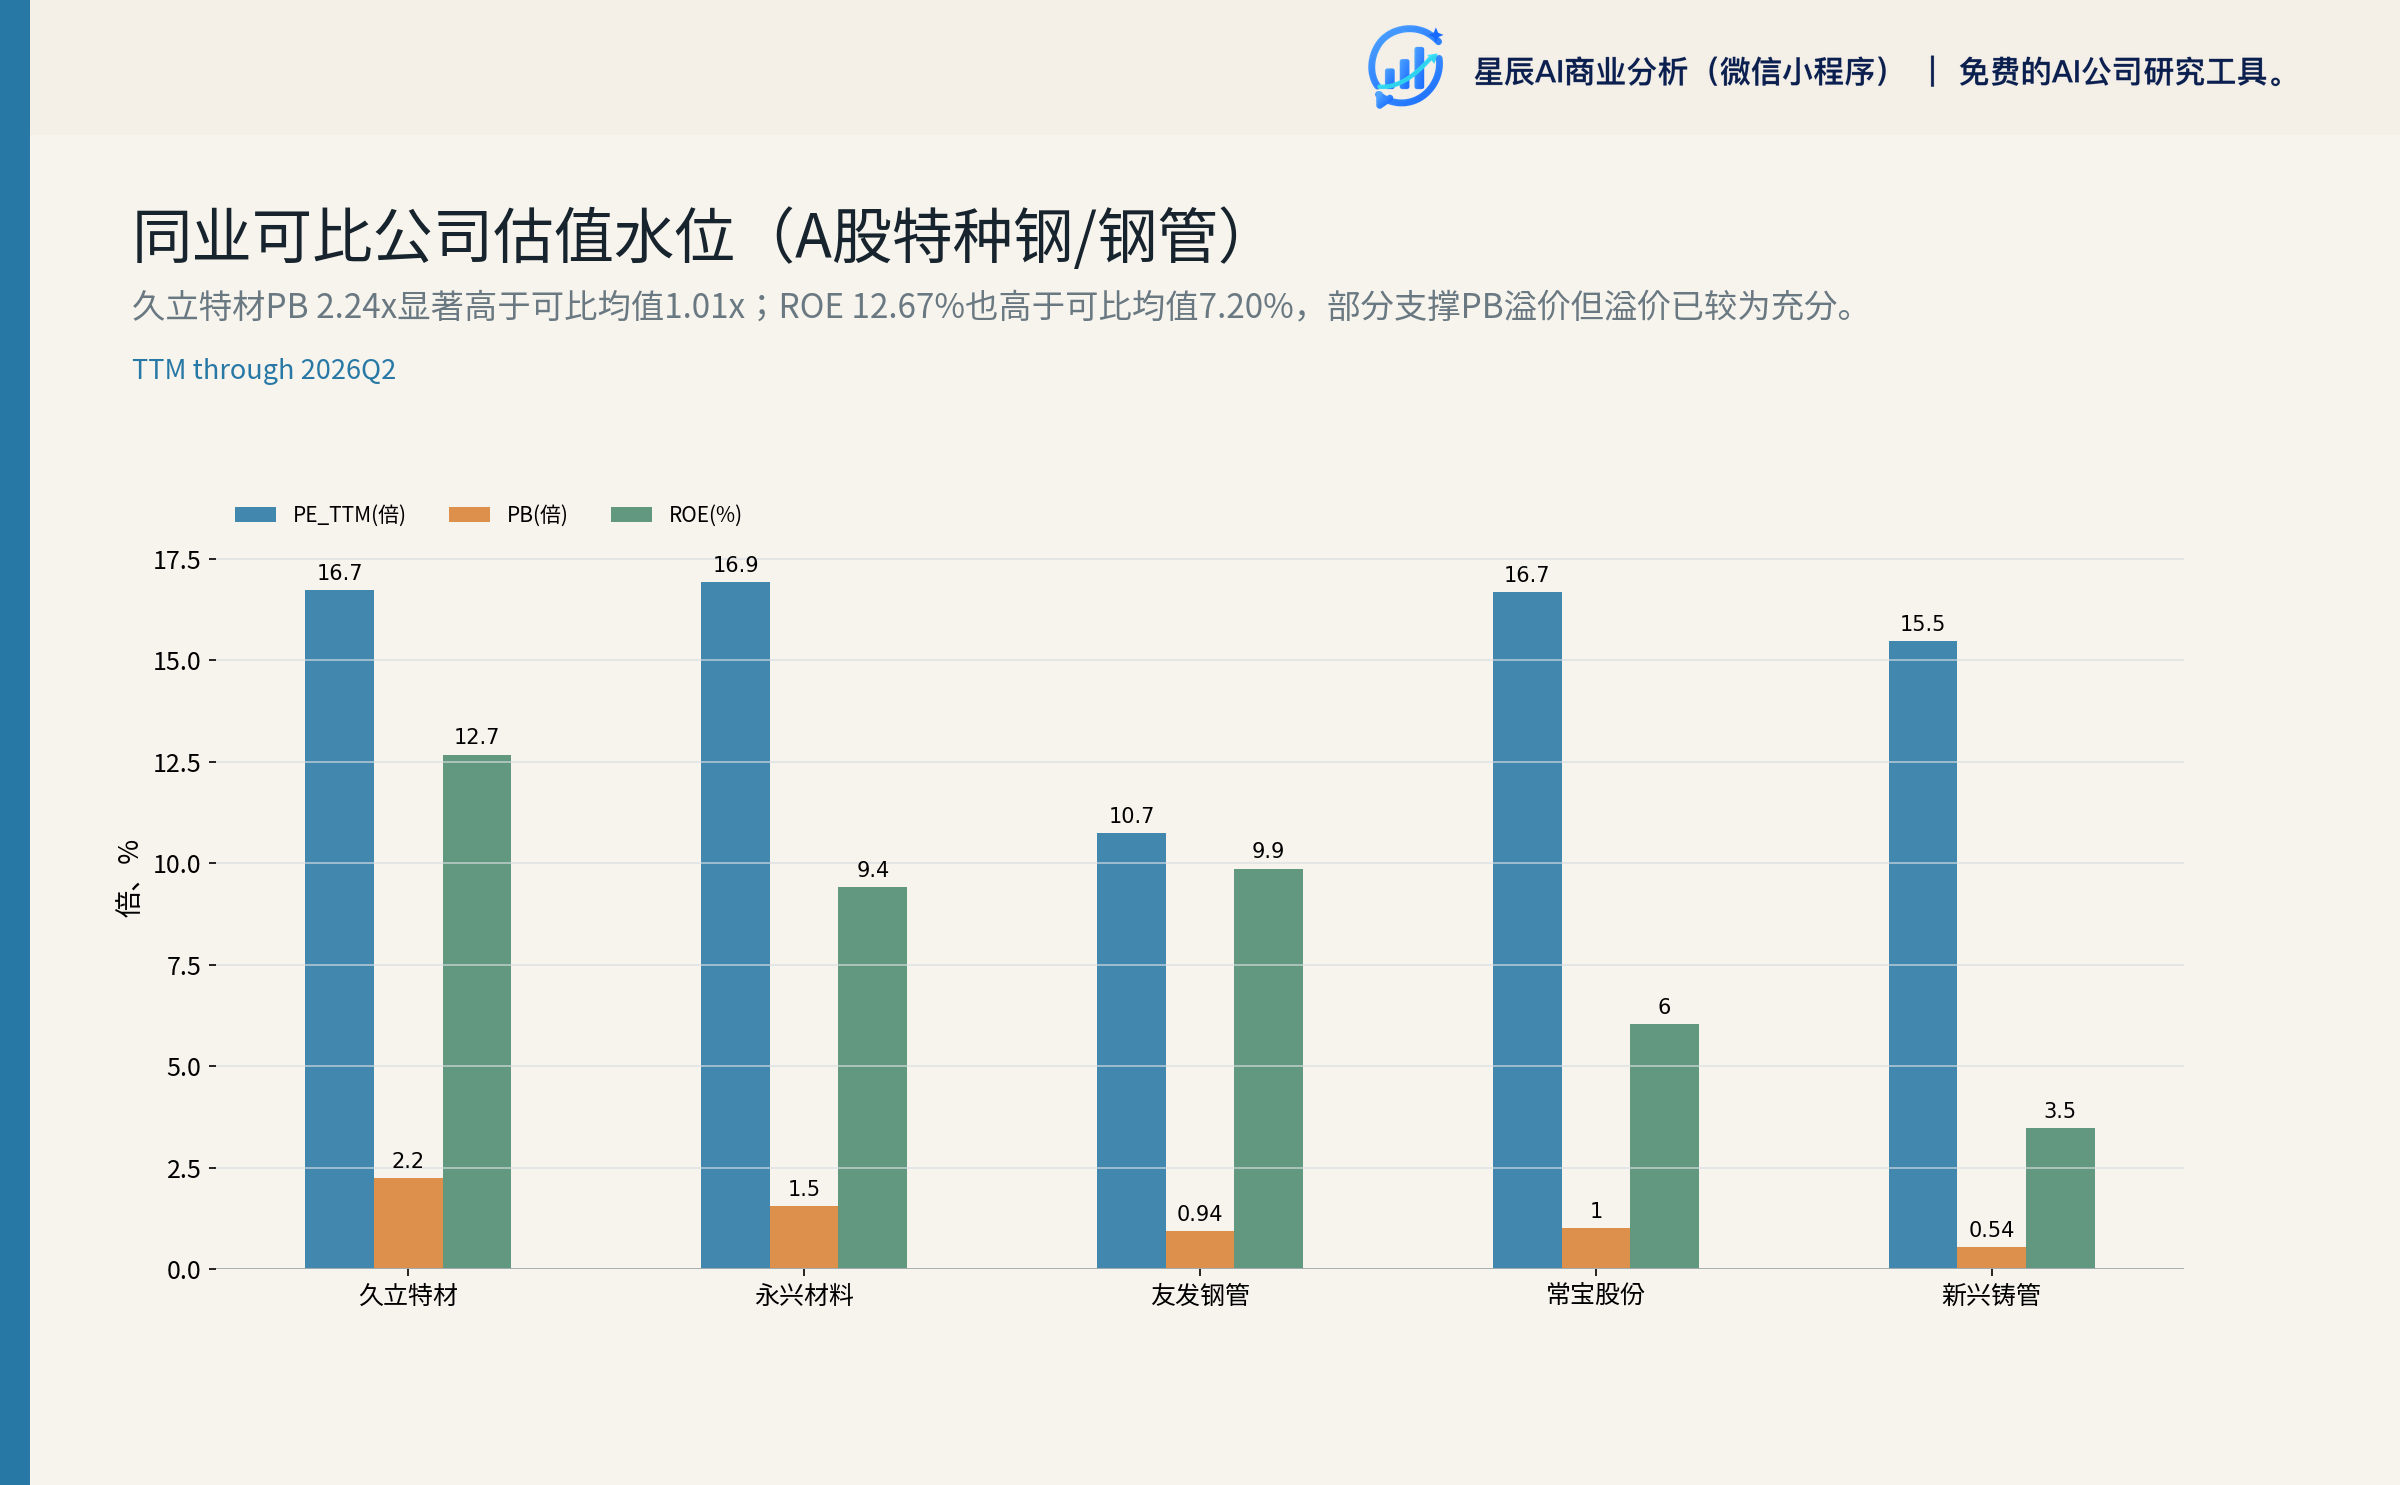
关键观察:
- PE_TTM 16.73x:位于可比中位水平(10.7-16.9x 区间上沿),略高于均值 14.95x;
- PB 2.24x:显著高于可比均值 1.01x,溢价 122%——但被 ROE 12.67% 远超可比均值 7.20% 部分合理化(ROE 优势 5.5pct);
- ROE 12.67%:可比中最高,体现高端化转型溢价。
同业倍数估值结论:
- PE 法支撑区间 13.82-18.49 元(中位 14.86 元);
- PB 法支撑区间 16.44-20.55 元(中位 18.41 元);
- 综合:同业倍数合理价值区间 14-19 元,中枢 16-17 元。
6.4 综合估值结论
| 方法 | 每股价值下限 | 中枢 | 上限 |
|---|---|---|---|
| DCF(中性 WACC=8.5%) | 13.33 | 15.60 | 17.04 |
| DCF(加权三情景) | — | 15.83 | — |
| 同业 PE 法 | 9.90 | 14.86 | 20.81 |
| 同业 PB 法 | 12.33 | 18.41 | 24.66 |
| 综合区间 | 13-14 | 15.50-16.50 | 18-19 |
三情景加权期望回报校准(按 25%/50%/25% 权重,目标价中枢 15.83 元):
- 加权每股价值 = 20.81×0.25 + 15.83×0.50 + 11.32×0.25 ≈ 15.95 元
- 当前股价 18.40 元 → 加权期望回报 = (15.95 - 18.40)/18.40 ≈ -13.3%
- 含 1.5% 股息率 → 加权含息回报 ≈ -11.8%
报告给"中性偏减持"评级是综合考虑:① 中性情景仍占 50% 权重且中枢低于当前股价约 15%;② 悲观情景虽仅 25% 权重但下行幅度大(-30% 至 -35%);③ 乐观情景虽上限达 21 元,但需要"复合管毛利率回升至 15%+" + "EBK 新订单签约" + "核电 U 型管大单公告"等多个条件同时兑现——这意味着乐观情景的不确定性显著高于中性情景。因此,当前股价隐含的"市场已部分定价乐观预期" 是核心担忧,评级与三情景逻辑保持一致。
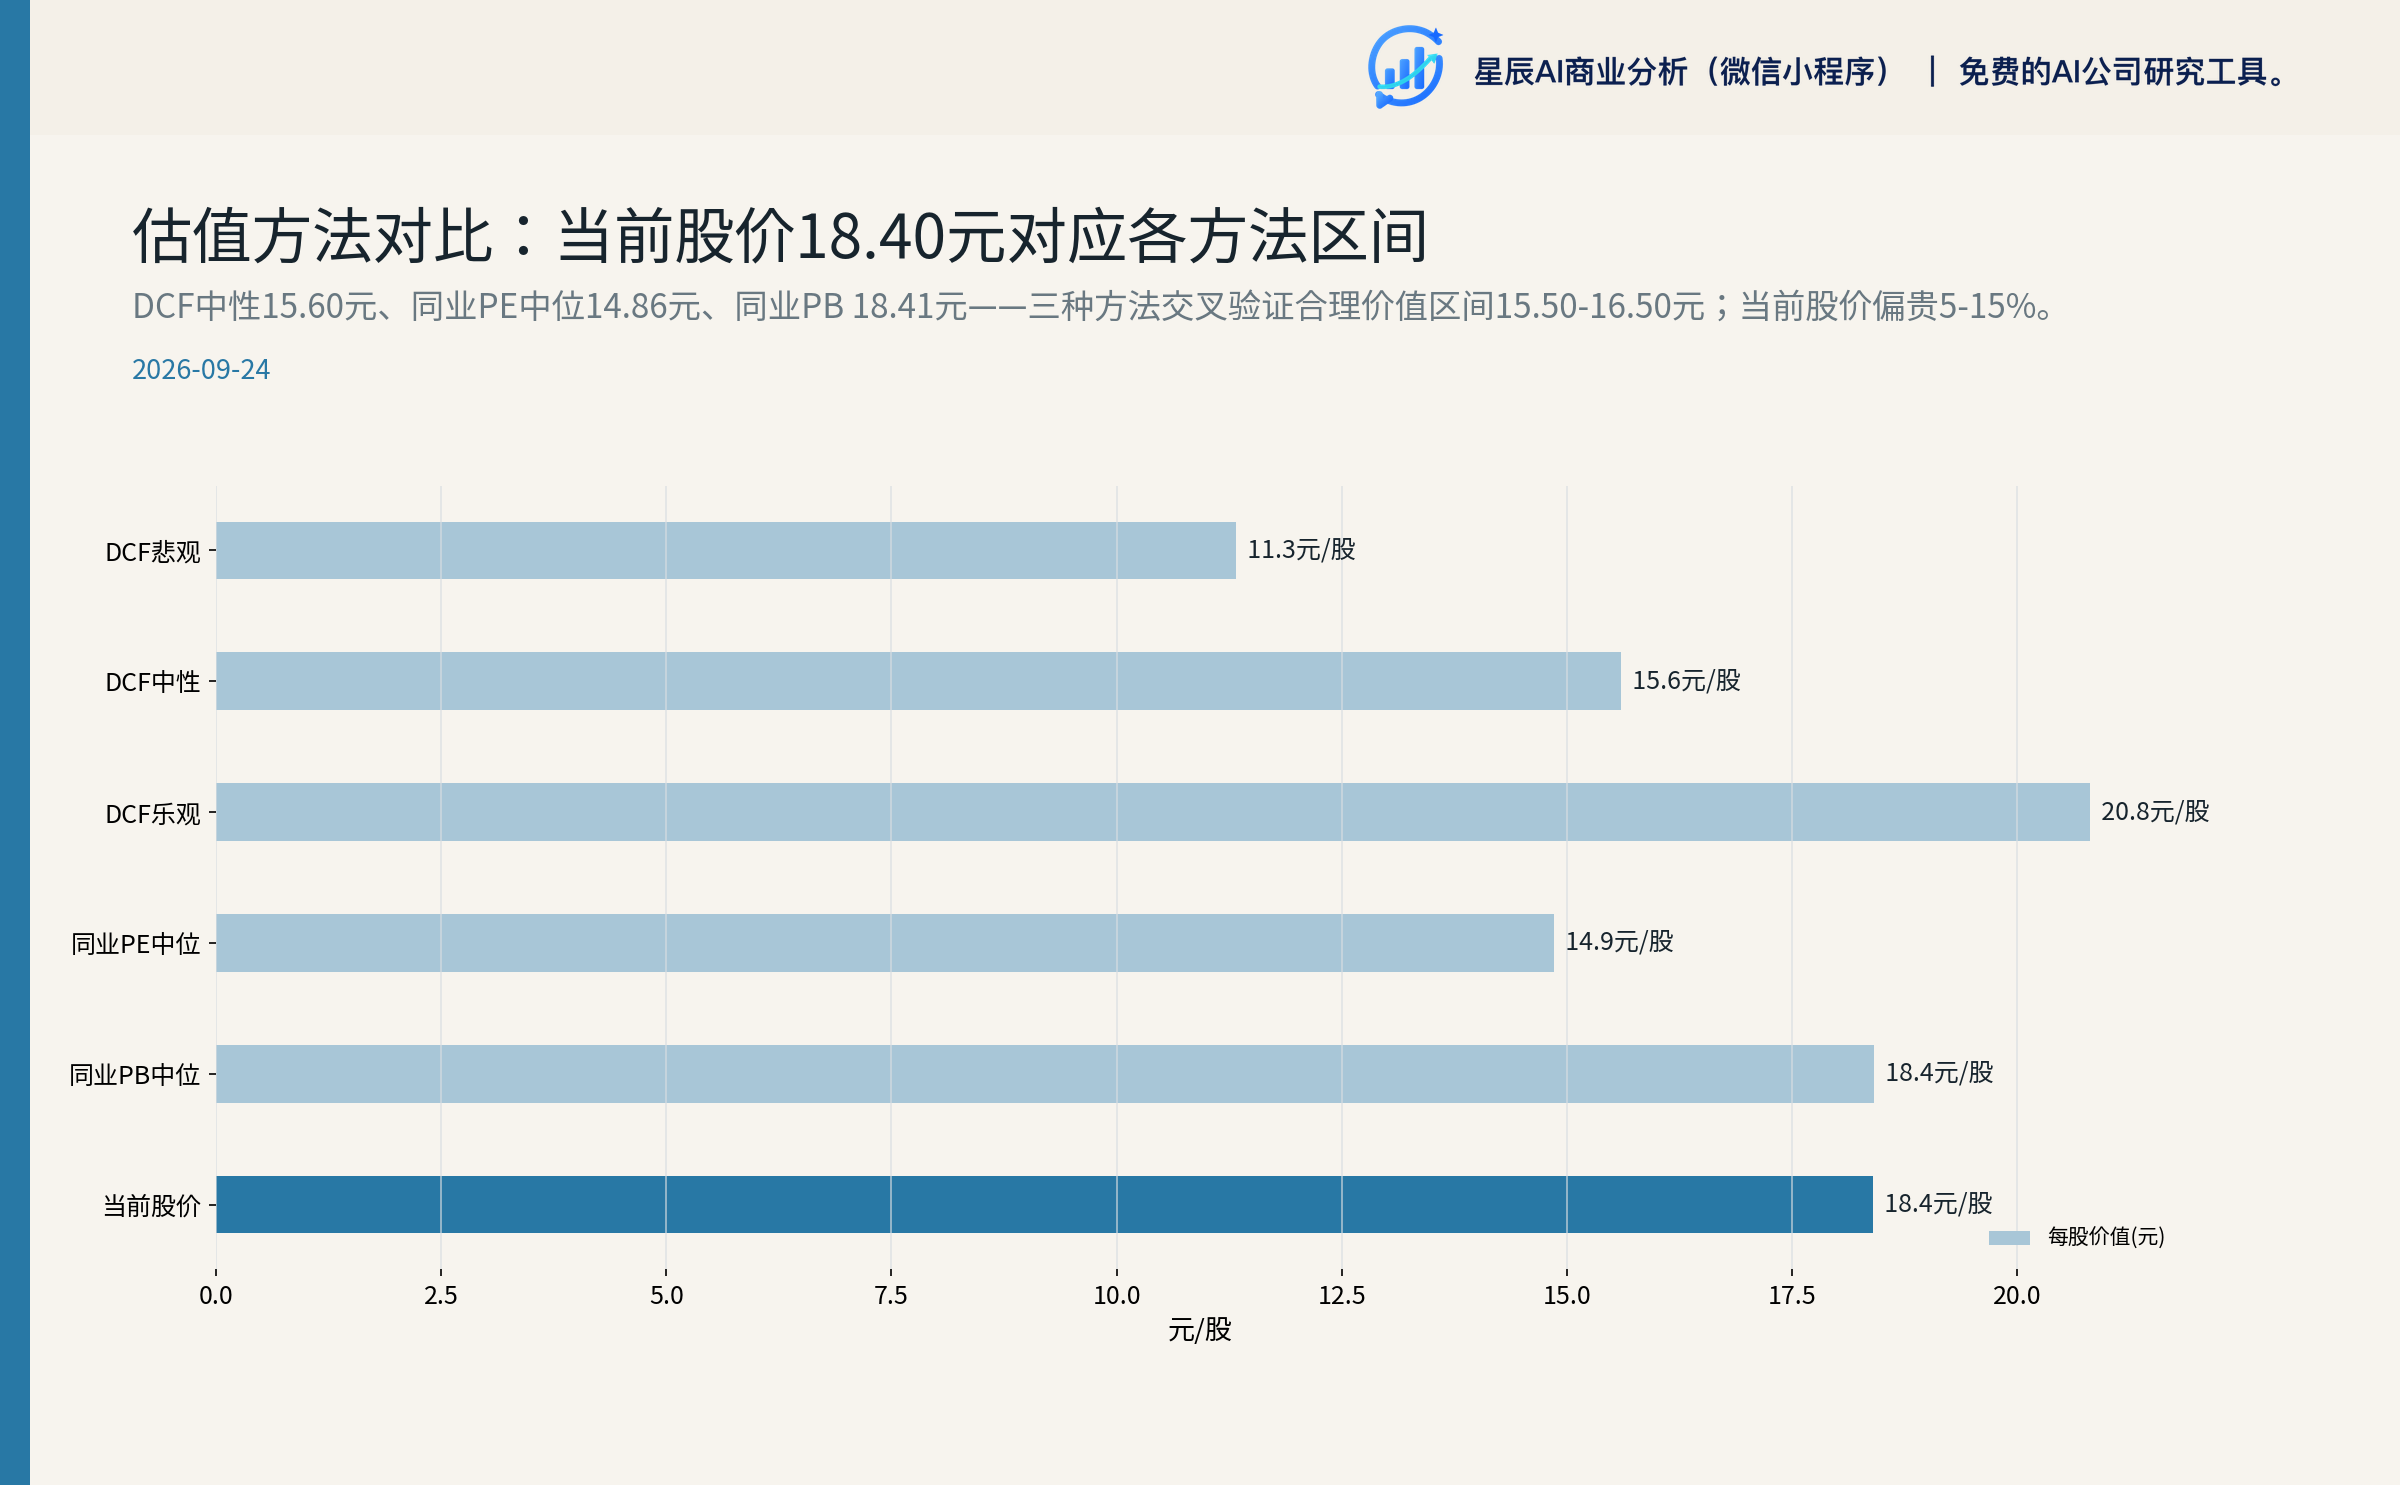
当前股价 18.40 元位于综合估值区间上沿(18-19 元上限附近),对应:
- DCF 中性情景下高估约 18%(15.60 vs 18.40);
- 同业 PE 中位水平偏上(PE 16.73x vs 可比均值 14.95x);
- 同业 PB 上限(PB 2.24x 已接近高端化转型溢价兑现水平)。
6.5 反向估值:当前股价 18.40 元隐含什么?
- 当前企业价值 166.33 亿元;
- 显性期 FCF 现值 32.03 亿元(按中性情景 WACC=8.5%);
- 隐含终值 = 134.30 亿元 → 隐含稳态归母净利 = 17.90 亿元;
- 显著高于中性情景的 15.65 亿元(2030E)。
结论:当前股价 18.40 元隐含的"长期稳态归母净利润 17.90 亿元"意味着市场已部分定价 2026-2030 的复合管毛利修复 + 核电/合金放量兑现。如果这两个条件都达到乐观情景,估值具备支撑;如果未达到,则存在 15-20% 的下行空间。
6.6 股价走势
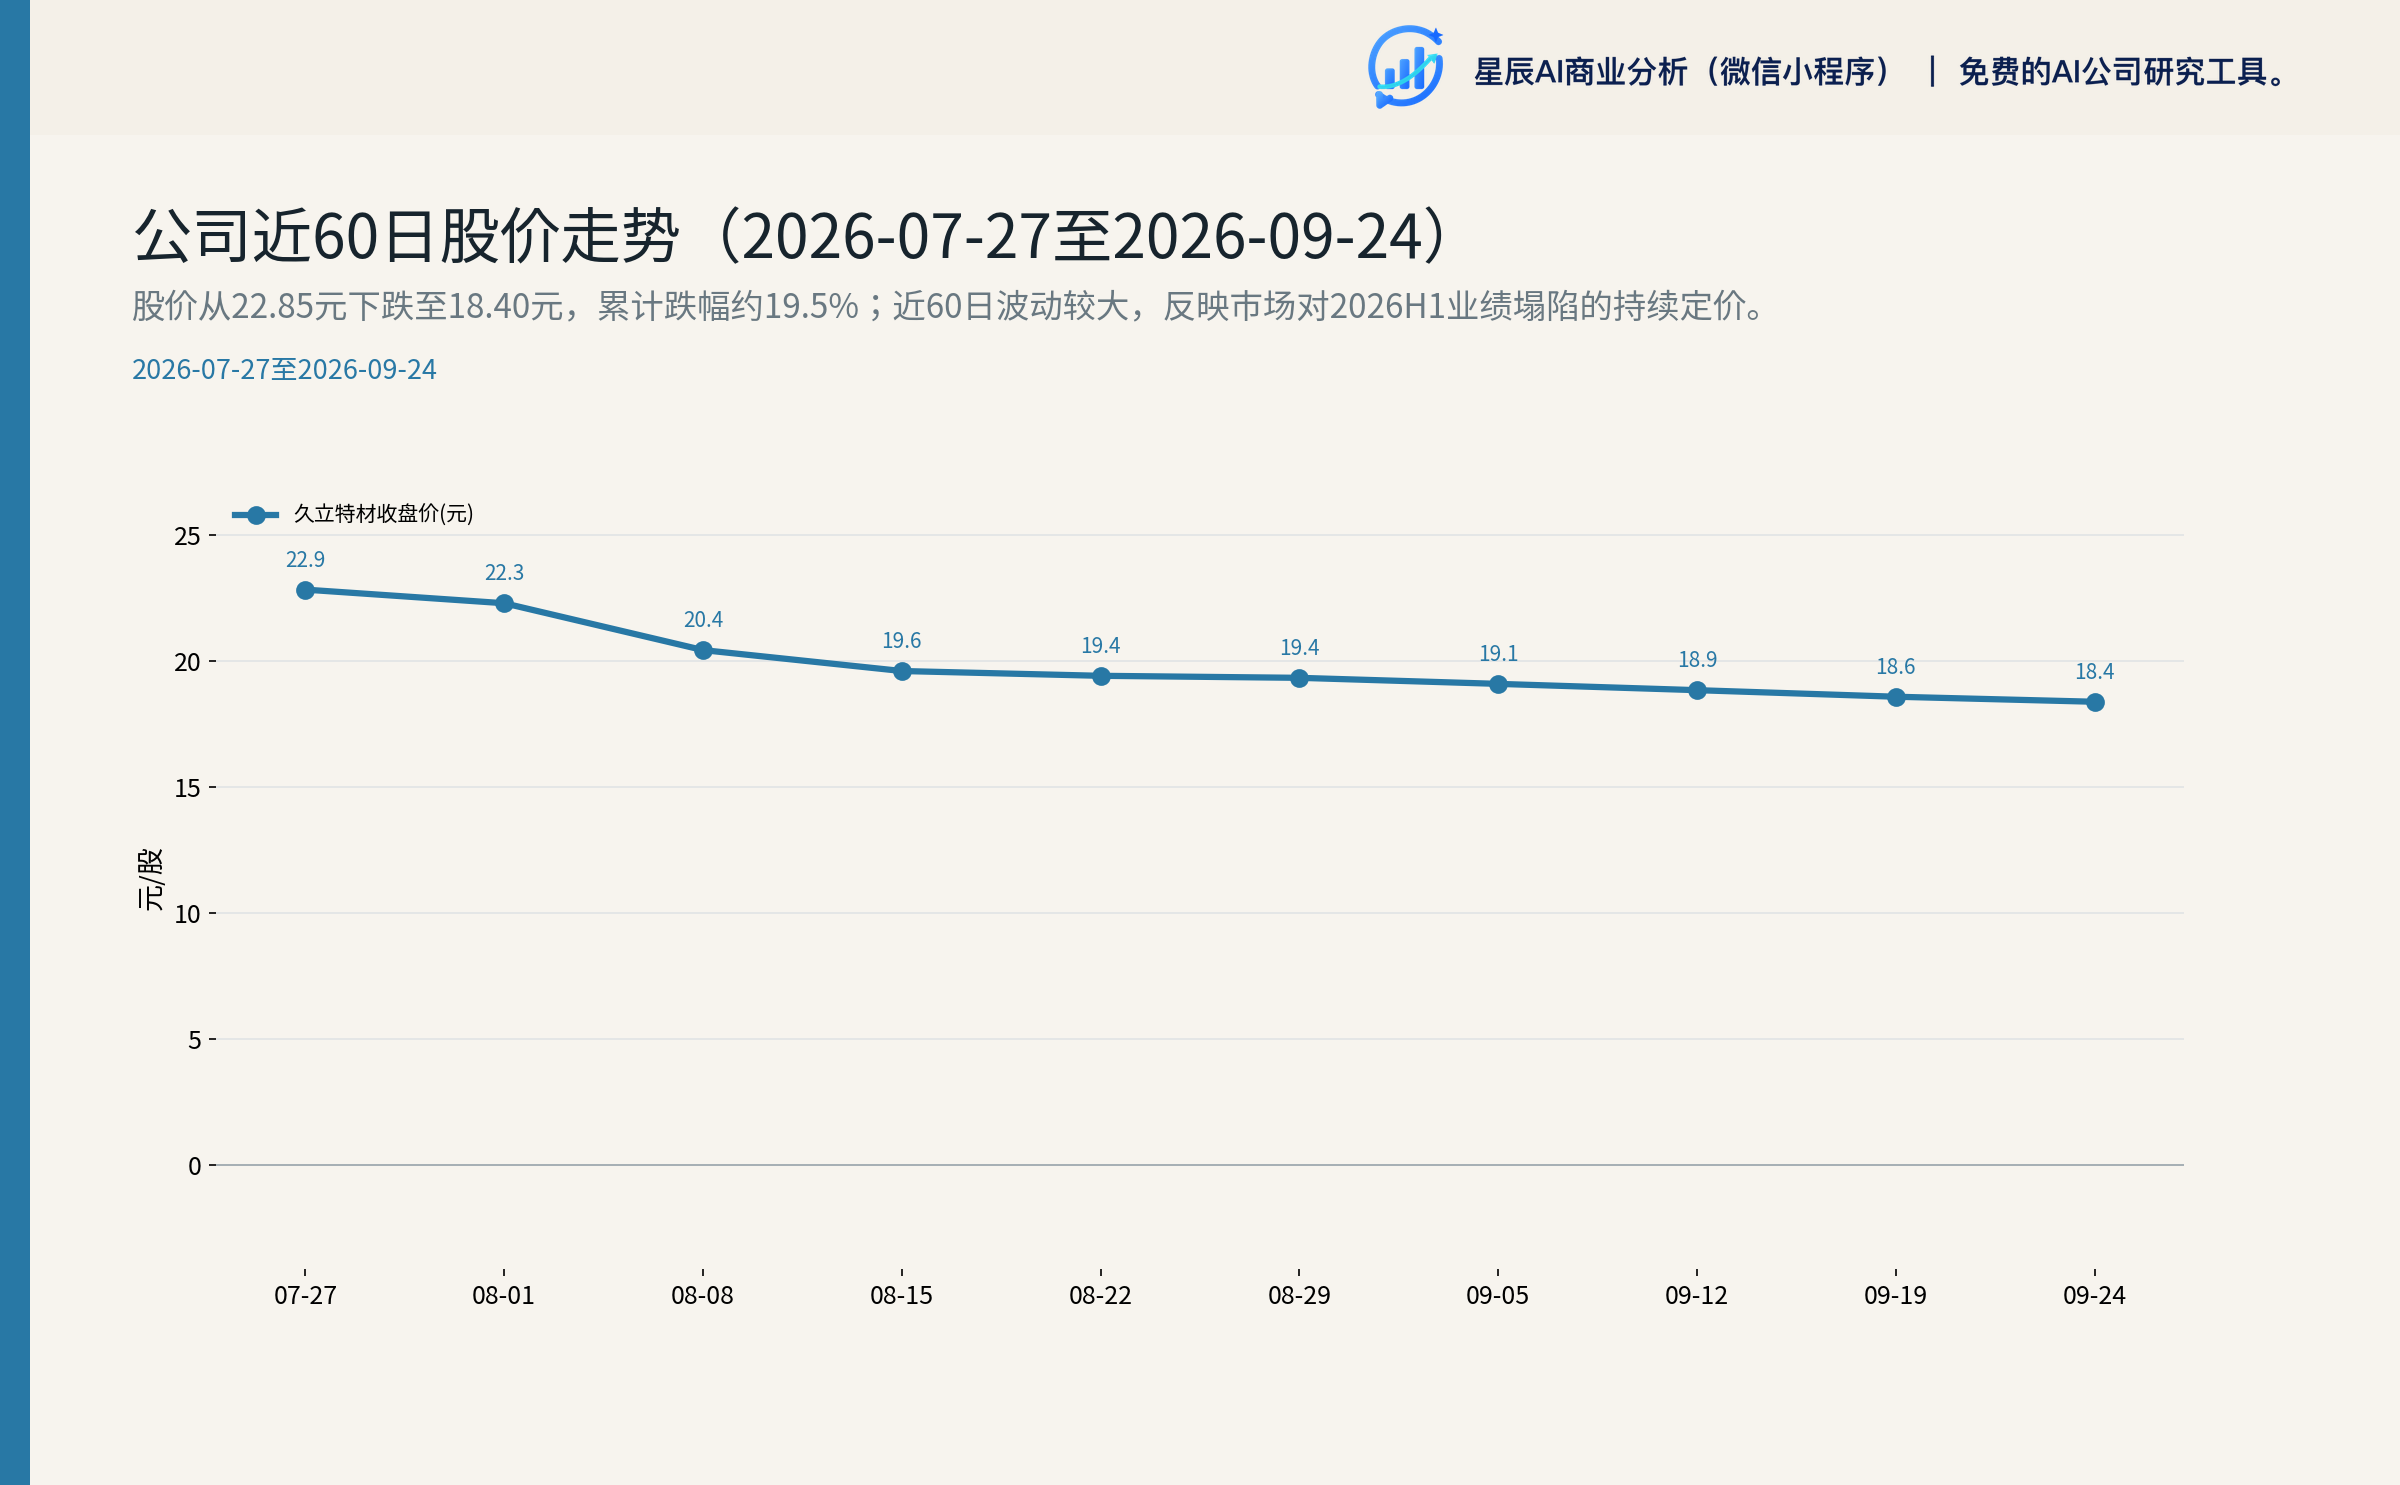
股价从 22.85 元(2026-07-27)下跌至 18.40 元(2026-09-24),累计跌幅约 19.5%。 近 60 日波动较大,反映市场对 2026H1 业绩塌陷的持续定价。
6.7 敏感性分析
最敏感变量(按对每股价值的影响排序):
| 变量 | 变动 | 中性情景影响 |
|---|---|---|
| 复合管毛利率 | ±5pct | ±2.5-3.5 元 |
| 2027E 营收增速 | ±10pct | ±1.5-2.0 元 |
| 永续增长率 g | ±0.5pct | ±1.0-1.5 元 |
| WACC | ±0.5pct | ±1.0-1.5 元 |
| 所得税率 | ±5pct | ±0.5-1.0 元 |
复合管毛利率分情景分析(鉴于归因尚未确定——可能为 ADNOC 尾单交付/单位成本上行/议价能力下降三种驱动,需分别评估):
| 情景 | 2026H2 复合管毛利率 | 2027E 复合管毛利率 | 含义 | 每股价值影响 |
|---|---|---|---|---|
| 悲观 | 6-8% | 8-10% | 结构性恶化(议价能力永久丧失+EBK 整合失败) | -3 至 -5 元 |
| 中性 | 10-12% | 12-15% | 弱反弹(ADNOC 尾单交付+新订单议价持平) | 基准(15.6-15.8 元) |
| 乐观 | 15-18% | 18-22% | 强反转(议价能力修复+EBK 新订单+核电放量) | +2 至 +3.5 元 |
复合管毛利率是最关键的单一变量——从 6.04% 回升至 15% 可使 2027E 归母净利增加 2.5-3 亿元,对应每股价值提升 3 元以上;但若毛利率永久性跌至 8-10%(议价能力结构性丧失),每股价值将下行 3-5 元,估值底部下探至 10-12 元。
七、风险评估
7.1 系统性风险
| 风险类型 | 描述 | 影响程度 |
|---|---|---|
| 油气资本开支周期 | 全球油气 capex 2026 +2.1% 反弹,但北美 -4.2%;中东 +65%(ADNOC);分化加剧 | 高 |
| 核电建设节奏 | 中国 2026 核准 10 台,但开工到 U 型管订单兑现 2-3 年时滞 | 中 |
| 原材料价格波动 | LME 镍价 2026 年反弹 18%+,铬/钼数据缺失 | 高 |
| 汇率波动 | 公司境外占比 35-55%,汇率每变动 1% 影响净利润约 0.5% | 中 |
| 贸易壁垒 | 欧美反倾销/关税政策 | 中 |
7.2 公司特有风险
| 风险类型 | 描述 | 当前状态 |
|---|---|---|
| EBK 整合不达预期 | 2026H1 净利率 -1.4%,升级改造 70-80% 进度拖累 | 进展中,2026 年底关键节点 |
| 客户集中度 | 前 5 大客户占 39.31%,客户 1(ADNOC)占 25.39% | ADNOC 剩余 2.12 亿欧元合同待交付 |
| 产品集中度 | 油气下游占 65.75%,单一行业风险 | 多元化进展缓慢 |
| EBK 单大订单依赖 | 5.92 亿欧元 ADNOC 合同集中确认形成高基数 | 2025 完成,新订单衔接待观察 |
| 高端化转型慢 | 合金公司净利率 3.1%、钛焊管 8.0%、复合管 6.04% | 持续观察 |
7.3 估值风险
- PE 估值水位偏高:当前 PE TTM 16.73x vs 历史中枢 12-15x,高于历史中枢约 10-40%;
- PB 溢价充分:PB 2.24x vs 可比均值 1.01x,溢价 122%(部分被 ROE 优势合理化);
- 机构持仓减少:2026Q2 机构减少 10+ 家——短期负面;
- 回购支撑:累计回购已达总股本 1%——短期正面。
八、未来 12 个月关键验证信号
8.1 看涨触发条件(任一满足可上调估值)
- 2026Q3 归母净利环比转正(>2 亿元):表明 EBK 新订单+海外需求恢复兑现,目标价上调至 20-21 元;
- EBK 新订单公告(金额 >3 亿欧元,2026Q3-2026Q4):订单可见度提升,目标价上调至 21-22 元;
- 复合管毛利率回升至 15%+(2026 年报或 2027H1):EBK 整合期最关键验证点,目标价上调至 20 元;
- 核电 U 型管大单公告(单笔 >5 亿元,2026Q4-2027H1):高端化兑现,目标价上调至 21-23 元;
- 中东局势显著缓和 + ADNOC 订单加速:境外需求恢复,目标价上调至 22-24 元。
8.2 看跌触发条件(任一满足需下调估值)
- 2026Q3 归母继续亏损:业绩底部判断被推翻,目标价下调至 13-14 元;
- 复合管毛利率持续低于 8%(2026 年报):EBK 整合或议价能力问题,目标价下调至 12-13 元;
- EBK 升级改造延期至 2027H1 后:交付节奏进一步推迟,目标价下调至 12-14 元;
- 中东地缘显著恶化(ADNOC 合同暂停):境外业务雪崩,目标价下调至 10-12 元;
- 机构持仓 2026Q3 继续大幅减少(>5 家):市场信心崩溃,估值向历史下沿靠拢。
8.3 季度跟踪指标
- 复合管毛利率(最关键);
- 境外收入占比(反映 EBK 订单);
- 高附加值产品占比(反映高端化);
- 核电/电力板块营收增速;
- 经营性现金流(质量验证)。
九、投资建议
9.1 综合判断
| 维度 | 结论 |
|---|---|
| 公司本质 | 工业用不锈钢管与特种合金材料细分龙头,具备核级资质 + EBK 全球化通道 + 高端化转型基础 |
| 当前处境 | 2026H1 是周期性业绩底部(EBK 大单结束 + 复合管毛利悬崖 + 地缘扰动),但资产负债健康、ROE 仍达 12.67%(TTM) |
| 合理价值区间 | 15.50-16.50 元(DCF 中性 + 同业 PE 中位 + PB 法下限的交叉验证) |
| 乐观价值 | 20-21 元(DCF 乐观 + 高端化兑现) |
| 悲观价值 | 11-13 元(DCF 悲观 + 估值收缩至历史下沿) |
| 当前股价 18.40 元 | 偏贵 5-15%,位于乐观与中性之间 |
| 12 个月预期回报率 | -8% 至 -10%(含 1.5% 股息率) |
| 评级建议 | 中性偏减持——等待业绩底部确认或股价回调至 16 元以下再行加仓 |
9.2 关键观察窗口
- 2026Q3 业绩(11 月初公布):环比能否转正是关键;
- EBK 新订单公告:2026Q4 是否有大单落地;
- 复合管毛利率:2026 年报数据;
- 核电订单:陆丰 3、4 号机组开工与配套(2026-09-25 已公告合资公司成立,下一步是订单落地);
- 中东局势 + ADNOC 履约:地缘缓和的早期信号。
9.3 对不同类型投资者的建议
- 长期价值投资者:可关注 16 元以下或 2026Q3 业绩确认后的加仓机会——公司具备长期高端化转型潜力;
- 成长投资者:需要等待复合管毛利率从 6.04% 回升至 15% 以上的明确信号,否则高端化故事尚未兑现到利润;
- 短期交易者:当前估值已较为充分反映中性偏乐观预期,向上空间有限(至 20-21 元乐观情景),向下风险 15-20%;
- 分红收益投资者:2025 年 100% 分红率(11.39 亿元,含回购),对应股息率约 1.5%——分红回报稳定但收益率不高,需关注 2026 年分红率是否维持。
9.4 与市场评级的对照说明
本报告评级为"中性偏减持",而 2025 年 8 月民生证券给"推荐"、2026 年 9 月 8 日山西证券给"增持-A"。两者结论方向差异源于:
- 数据时点不同:民生证券是 2025H1 业绩公布时点(业绩拐点前),山西证券是 2026H1 业绩公布后的初步点评(业绩已发生),本报告是基于 2026H1 业绩完全公布后的重新评估;
- 业绩塌陷幅度:扣非净利润 2026H1 -80% 显著超过券商原有预测的下行幅度,市场对底部的认知需要修正;
- 12 个月观察期:本报告评级是基于 2026-09 至 2027-09 的 12 个月视角,期间需观察 2026Q3-Q4 业绩、EBK 新订单、复合管毛利率等多个变量;
- 保守倾向:报告选择等待业绩底部确认信号再上调,而非基于 9 月调研口头信心提前布局,这与"中性偏减持"立场一致。
读者应将本报告视为对券商既有评级的"二次确认/调整",而非替代。
十、研究限制与未解决问题
10.1 已识别但未完全解决的缺口
- EBK 2026H1 亏损具体归因:项目空窗 vs 升级改造拖累 vs 自身利润率收窄——需要半年报子公司财务附注;
- 复合管毛利率 6.04% 的具体驱动:订单价格下行 vs 单位成本上升 vs 会计准则调整——需要 2026 半年报正文分产品成本结构;
- ADNOC 剩余 2.12 亿欧元合同的交付时间表:是否集中于 2027H1 释放?2026H2 是否有新订单衔接?
- 核电板块具体订单金额与毛利率:陆丰 3、4 号机组中久立特材的具体配套金额、U 型传热管订单的毛利率水平;
- 2026Q3 业绩预告/订单公告:9 月 10 日调研纪要中未给出明确 Q3 指引;
- 合金公司、钛焊管公司净利率改善路径:2026H1 净利率 1.5%/1.3% 下,何时能跨越盈亏平衡?
- 铬、钼价格走势:仅有 LME 镍价走势覆盖(2026 年 +18%+),铬/钼数据缺失。
10.2 数据与方法限制
- 系统运行预算仅允许 14 次模型迭代;
- 同业可比公司基础数据已通过 get_company_overview 补充(8 家),但完整三表数据未拉取;
- 公司原文半年报全文未读取(仅有券商摘要),部分细节以券商研报转述为准。
引用与参考资料
公司 2025 年年度报告(公告日:2026-04-27)
山西证券:《海外局势扰动Q2业绩承压,高端化转型稳步发展预期向好》(2026-09-08)
2026 年 9 月 10 日投资者关系活动记录表
中广核电力 01816.HK:拟出资 7000 万元设立合资公司粤汕核电,开展陆丰 3、4 号机组核电项目的开发、建设和运营(2026-09-25)
LME 镍价走势(WebSearch:gu.sina.cn/ft/hq/hf.php + financeun.com/newsDetail/63013 + fastbull.com/cn/markets/a1259_1)
研究负责人:StockMind Lead(综合商业与行业、行业与市场环境、财务与经营、估值与风险四位专家成果)
完成时间:2026-09-25
评级建议:中性偏减持,合理价值区间 15.50-16.50 元,乐观 20-21 元,悲观 11-13 元
下一关键节点:2026Q3 业绩(2026 年 11 月初)、EBK 新订单公告(2026Q4)、复合管毛利率年报数据