 箴研
万丰奥威(002085.SZ)公司研究
双引擎战略清晰、汽车轻量化基本盘稳固、通航主题期权兑现中;当前估值反映中性预期,向上需要 eVTOL 商业化进展。
基准价:10.34 元(2026-09-07) 市值:219.55 亿元 评级:增持
一、核心结论
万丰奥威是一家"以大交通领域先进制造业为核心"的双主业国际化公司。汽车金属部件轻量化(铝/镁轮毂 + 镁合金压铸)构成稳定的盈利基本盘,通航飞机创新制造(钻石固定翼飞机 + Volocopter eVTOL)构成长期主题期权。
当前最值得关注的"主线变化"是 2026 年 6 月以 25.04 亿元公开摘牌收购控股子公司飞机工业 35% 股权(28.05% + 6.95%,合计交易底价 25.041 亿元,已完成 28.05% 工商变更,持股比例从 55% 提至 83.05%;计划 6.95% 完成后持股将至 90%)。该笔交易标志公司进一步聚焦通用飞机制造主业,但也将通过财务杠杆(计划 18 亿元并购贷款)增加财务费用。
公司最近一期(2026 H1)业绩出现"营收持平、利润下滑"的结构性反差——营收 74.81 亿元同比 -0.18%,归母净利润 4.18 亿元同比 -16.46%。汽车零部件收入 +5.18% 但毛利率 -2.04pct;飞机制造收入 -22.76%(受国际贸易政策反复与地缘政治影响,订单交付周期延长)但毛利率 23.37% 反而好于汽车。该反差反映短期承压与长期主题之间的张力。
估值判断:
- 当前股价 10.34 元处于"卖方一致预期中性区间"内(2026E P/E 约 21.7x);
- 2026E 归母净利润一致预期区间 10.17–10.76 亿元,2028E 区间 12.24–14.46 亿元;
- 基础 DCF 估值约 5.3 元(保守视角),含主题期权后中性估值 9.5–12.0 元;
- 评级:增持;向上需要 eVTOL 商业化兑现,向下风险点为通航订单延期 + 毛利率继续承压。
二、公司基本面
浙江万丰奥威汽轮股份有限公司(002085.SZ)总部位于浙江绍兴新昌县,2006 年于深交所上市,控股股东为万丰奥特控股集团有限公司。公司经过 20 余年发展形成两大业务板块:
- 汽车金属部件轻量化业务:以铝/镁合金为主线,年产能铝轮 4,400 多万套、镁合金压铸件 1,800 多万套,环保达克罗涂覆年产能近 7 万吨。
- 通航飞机创新制造业务:通过万丰飞机工业运营,旗下钻石飞机在活塞教练机领域全球前三;2025 年通过收购德国 Volocopter 核心资产进入 eVTOL 领域。
公司通过多次战略并购形成"双引擎"格局:2015 年收购万丰镁瑞丁 100% 股权(镁合金压铸全球领导者)、2020 年收购万丰飞机工业 55% 股权、2025 年收购 Volocopter 核心资产、2026 年增持飞机工业至 90%。1
研发人员 1,502 人(占总员工 14.02%),研发投入 7.14 亿元(占营收 4.47%),研发投入资本化金额 2.46 亿元(占研发投入 34.48%)——资本化时点为取得当地航空局试飞许可,反映通航机型的研发特征。
三、收入与利润结构
3.1 五年财务回顾
| 指标(亿元) | 2021 | 2022 | 2023 | 2024 | 2025 |
|---|---|---|---|---|---|
| 营业收入 | 124.36 | 163.82 | 162.07 | 162.64 | 159.87 |
| 营收同比 | – | +31.73% | -1.07% | +0.35% | -1.70% |
| 毛利率 | 16.09% | 18.46% | 20.33% | 16.53% | 16.96% |
| 营业利润 | 4.93 | 12.52 | 12.71 | 10.59 | 12.28 |
| 归母净利润 | 3.33 | 8.09 | 7.27 | 6.53 | 9.87 |
| 归母同比 | – | +142.94% | -10.14% | -10.14% | +51.11% |
| OCF | 8.17 | 13.35 | 20.60 | 11.81 | 14.64 |
关键观察:收入端 2022 年完成 124→164 亿元跃升后连续 4 年小幅震荡,已进入"量见顶、客户结构 + 产品结构优化"的成熟阶段。2025 年归母净利 +51.11% 大幅修复,主要由"毛利率改善 + 财务费用与减值损失下降 + Volocopter 收购产生的非经常性收益"共同贡献。
3.2 业务分部结构(2025 vs 2026 H1)
| 业务 | 2025 营收(亿元) | 占比 | 2025 毛利率 | 2026 H1 营收(亿元) | 同比 | 毛利率 |
|---|---|---|---|---|---|---|
| 汽车零部件 | 132.41 | 82.82% | 16.43% | 63.70 | +5.18% | 15.13% |
| 飞机制造 | 27.46 | 17.18% | 19.52% | 11.10 | -22.76% | 23.37% |
| 合计 | 159.87 | 100% | 16.96% | 74.81 | -0.18% | 16.36% |
关键观察:汽车轻量化基本盘收入增长但毛利率下降,反映原材料(铝锭)成本上行 + 行业竞争加剧;飞机制造短期收入承压但毛利率反升,说明高附加值机型(DA50RG、DA62、VoloXpro)占比提升。
3.3 子公司利润贡献结构
| 子公司 | 业务 | 2025 净利润(亿元) | 同比 |
|---|---|---|---|
| 万丰飞机工业 | 通航飞机制造 | 1.62 | -27.77% |
| 万丰镁瑞丁 | 镁合金压铸(全球) | 2.75 | +31.87% |
| 浙江万丰摩轮 | 摩托车铝轮 | 1.97 | +14.60% |
| 威海万丰镁业 | 轻合金/高端机车部件 | 1.19 | +8.19% |
| 印度摩轮 | 摩托车铝轮 | 1.26 | – |
| 重庆万丰铝轮 | 汽车铝轮 | 0.93 | +43.15% |
| 威海万丰铝轮 | 汽车铝轮 | 1.14 | +19.89% |
关键观察:万丰镁瑞丁 +31.87% 是汽车板块成长核心动力;摩托车轮毂净利率 7.3% 成为盈利能力最强子板块(受益于大排量摩托车市场 + 本田/雅马哈深度合作)。万丰飞机工业 2025 全年净利润 -27.77%,但 2026 Q1 单季净利润 1.60 亿(占上市公司当季归母 65.8%),单季弹性极大。3
四、战略动作:25 亿元收购飞机工业 35% 股权
4.1 交易方案
- 交易方式:2026 年 6 月 12 日公告,拟通过公开摘牌方式分别收购青岛万盛城丰股权投资合伙企业持有的飞机工业 28.05% + 6.95% 股权,交易底价分别为 20.069 亿元、4.972 亿元,合计 25.041 亿元;
- 进度:2026 年 6 月 27 日完成 28.05% 股权工商变更,持股 55%→83.05%;6.95% 尚未完成;
- 资金来源:自有资金 + 银行并购贷款(计划申请不超过 18 亿元,期限不超过 10 年,以飞机工业不超过 35% 股权质押给浦发银行绍兴分行);
- 会计影响:交易完成后公司持有飞机工业 90% 股权;合并范围不变(飞机工业已是控股子公司)。
4.2 战略含义
- 强化通航主业聚焦:从 2020 年 4 月首次收购 55% 股权,到 2025 年收购 Volocopter 核心资产,再到 2026 年增持至 90%,公司用 6 年时间把通航从"参股业务"做成"核心主业";
- 利润结构重塑:飞机工业 2026 Q1 单季净利润 1.60 亿,占上市公司当季归母 65.8%——增持后未来归母净利润分配比例将从 55% 扩张到 90%,少数股东损益占比下降;
- 财务杠杆提升:长期借款从 13.49 亿元(2025 末)暴增至 27.76 亿元(2026 H1 末),资产负债率从 44.77% 上行至约 47-48%。
4.3 财务影响测算
基于 2025 年数据静态测算:
- 直接贡献:飞机工业归母净利润从 0.89 亿元(55% 持股)升至 1.46 亿元(90% 持股),增厚 0.57 亿元;
- 财务费用增加:18 亿元并购贷款年化财务费用约 +0.7 亿元(按 5% 利率);
- 净增归母:+0.57 - 0.7 = -0.13 亿元(短期负贡献);
- 远期:如果飞机工业利润增长 20-30%(VoloXpro 商业化 + 通航订单恢复),本次收购的归母贡献将转为正向。
五、行业与竞争
5.1 汽车轻量化行业
2025 年我国汽车产销分别完成 3,453/3,440 万辆,同比 +10.4%/+9.4%;新能源汽车产销 1,663/1,649 万辆,同比 +29%/+28%,市占率达 47.9%;汽车出口 709.8 万辆(连续 3 年全球第一),新能源车出口 261.5 万辆同比 +100%。汽车轻量化已成为汽车节能减排的核心路径,铝合金 + 镁合金是主流材料方向。
公司在汽车轻量化领域的核心竞争优势:
- 铝轮:国内规模全球领先,与奇瑞、比亚迪、赛力斯、小鹏、小米、大众等主流新能源车企建立合作;
- 镁合金:万丰镁瑞丁是全球镁合金深加工领导者,产品涵盖电驱壳体、仪表板支架、座椅支架等大型一体化镁合金压铸件,原镁价格已显著低于原铝,性价比正在显现。1
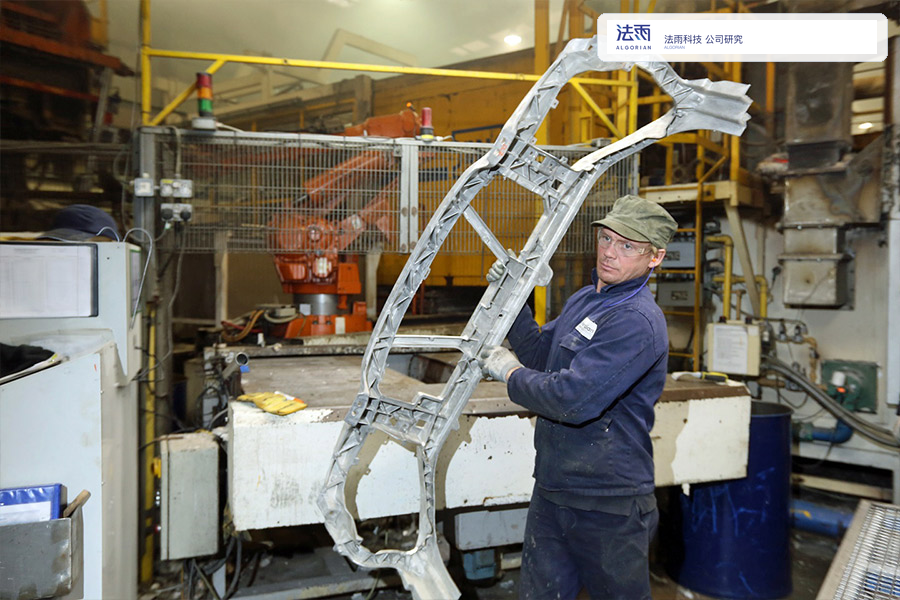 图:万丰镁瑞丁大型一体化镁合金压铸件实物——电驱壳体、仪表板支架等新能源车核心轻量化部件;来源:wfaw.com.cn。
5.2 通航与低空经济行业
2024-2026 年低空经济连续三年被写入政府工作报告,定位从"新增长引擎"升级为"新兴支柱产业"。《十五五规划》明确将低空经济作为未来五年重点发展方向。各地方政府推出配套政策。
公司在通航领域的核心竞争优势:
- 钻石飞机:奥地利 EASA DOA 认证机构;全球 18 款机型知识产权;在活塞教练机领域全球前三;
- eVTOL:2025 年 11 月 Volocopter 先锋机型 VoloXpro 获中国民航局华东地区管理局特许飞行证;旗舰 VoloCity 处于 TC 取证最后冲刺;
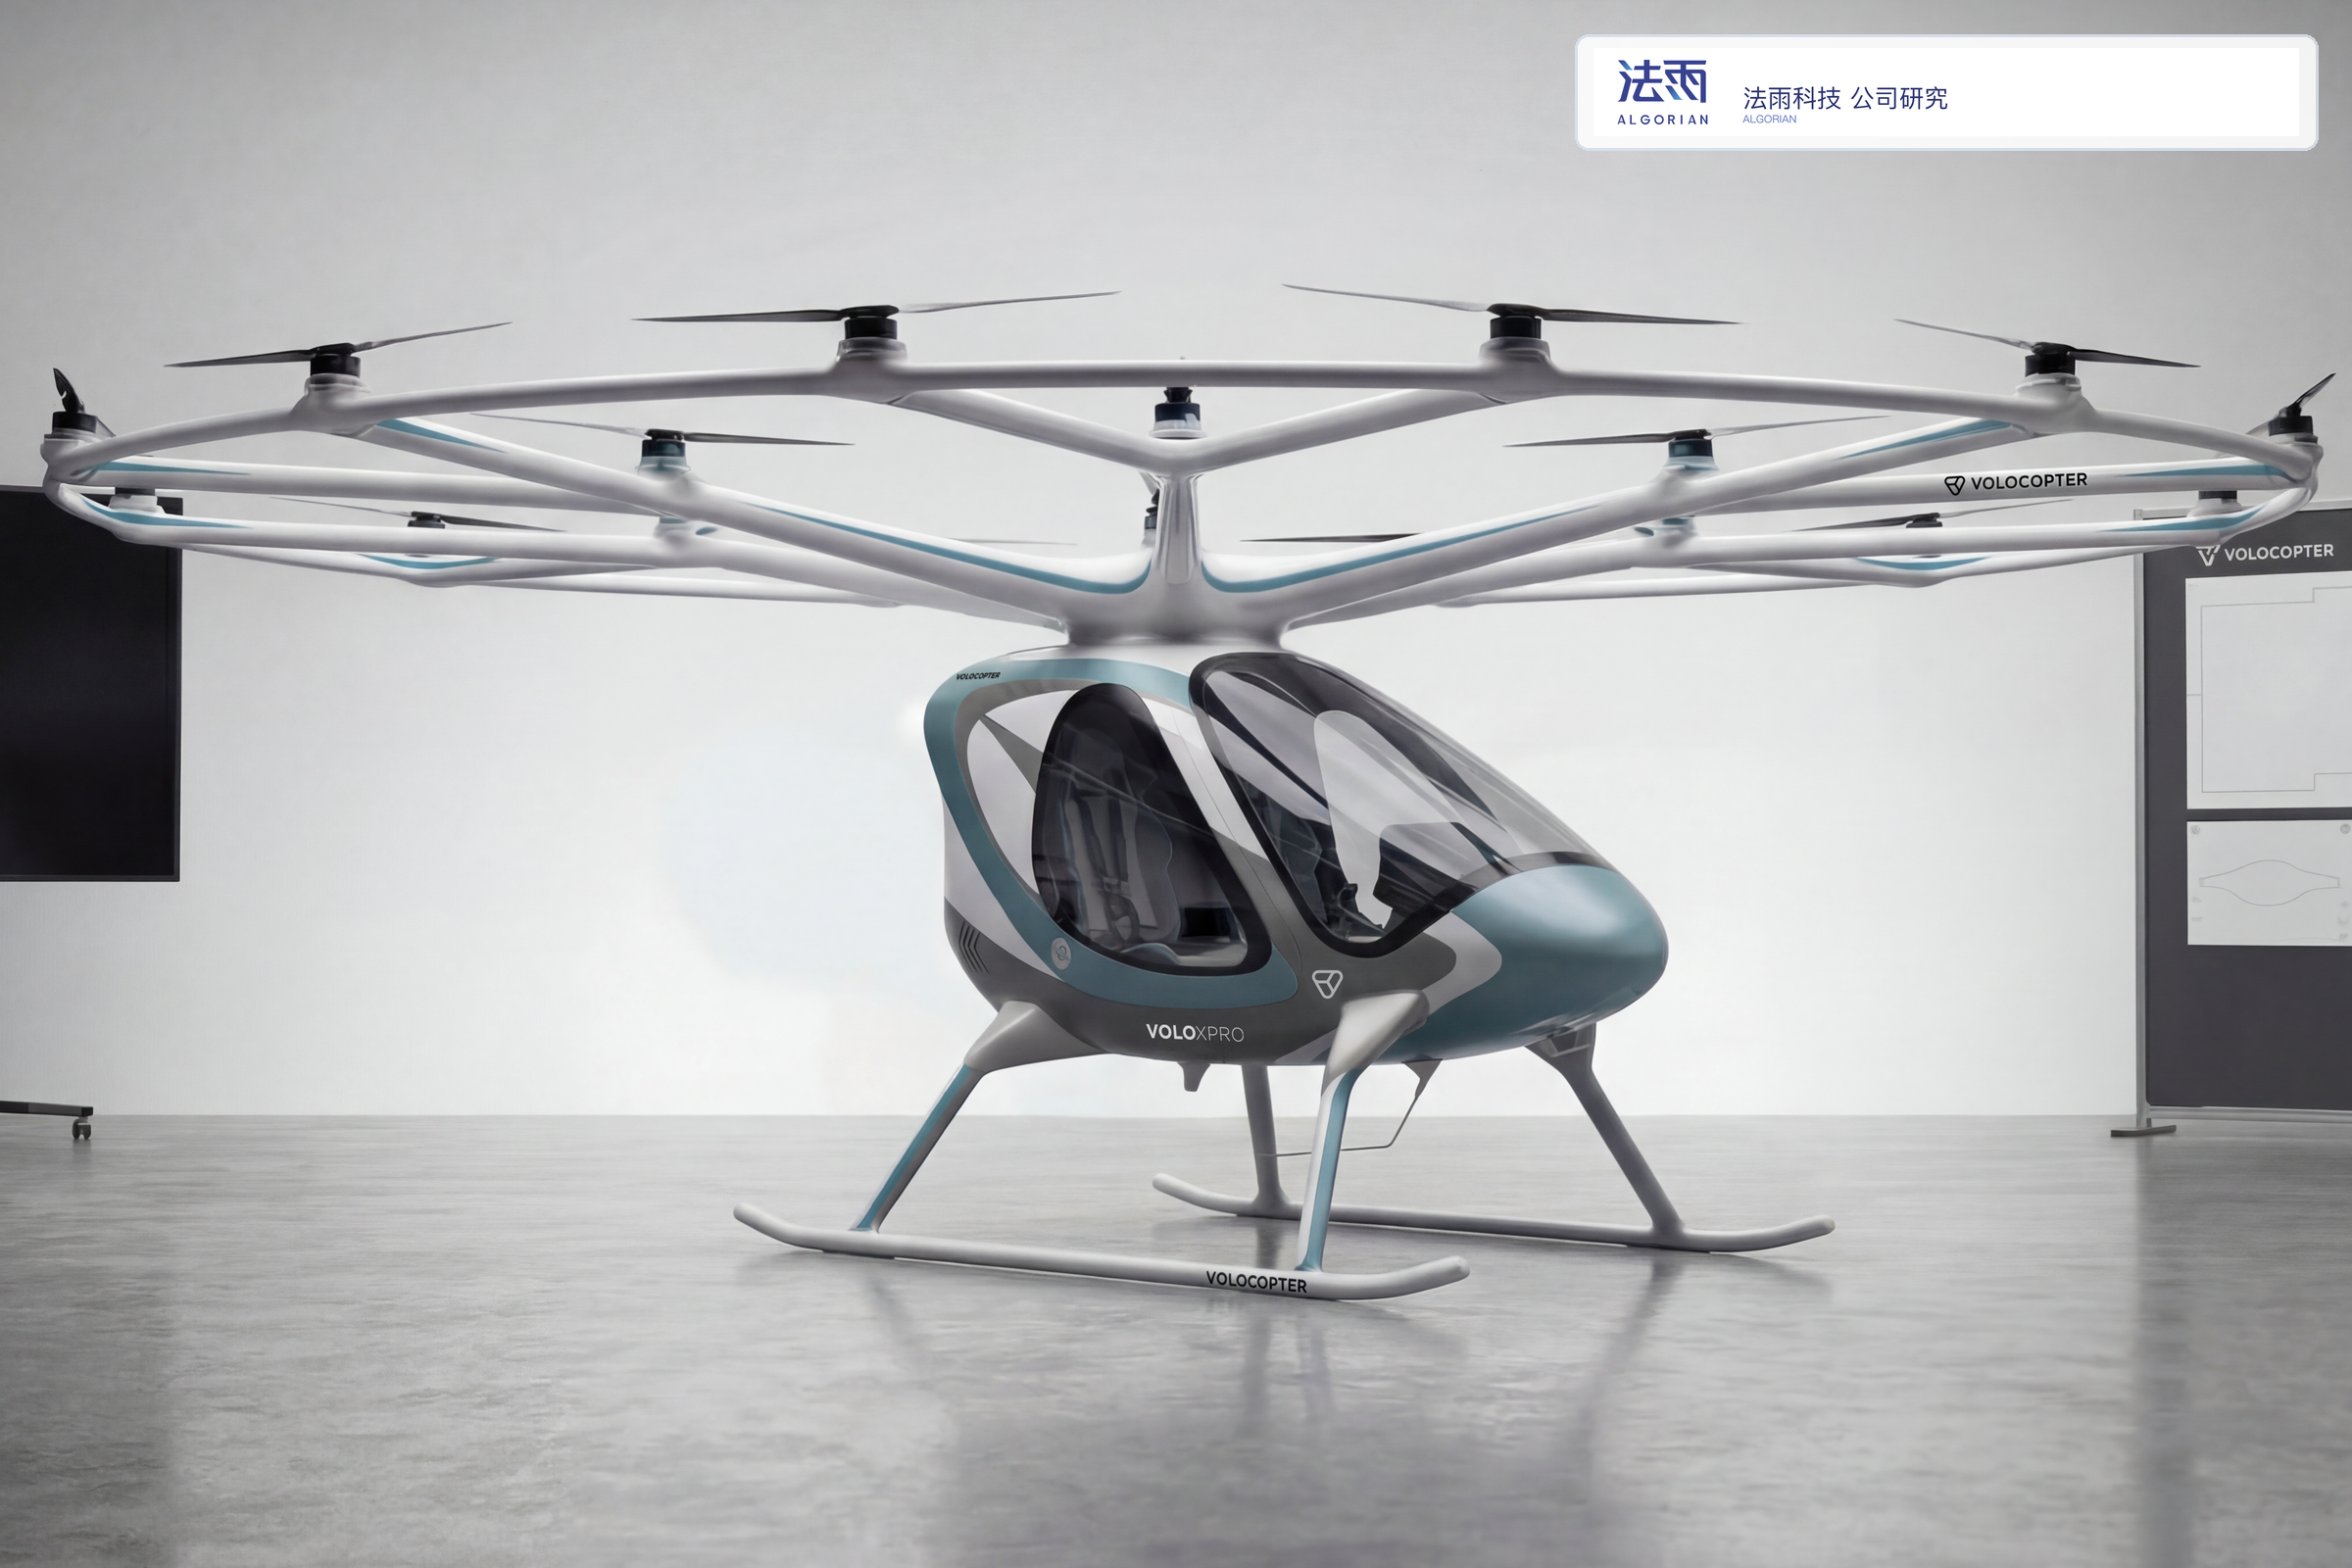 图:Volocopter VoloXpro多旋翼eVTOL——万丰通航主题期权核心,已获中国民航局华东局特许飞行证;来源:volocopter.com。
- 全球服务网络:在全球 90 多个国家和地区设有 192 个服务中心。
六、估值分析
6.1 估值基准
- 基准日:2026-09-07
- 股价:10.34 元/股
- 总股本:2,123,297,520 股
- 市值:219.55 亿元
- EV:262.19 亿元(净债务 42.64 亿元)
- TTM 归母净利润:9.05 亿元
- TTM P/E:24.3x
6.2 卖方一致预期
| 卖方 | 2026E 归母(亿) | 2027E 归母(亿) | 2028E 归母(亿) | 2026E P/E | 2027E P/E | 2028E P/E | 评级 |
|---|---|---|---|---|---|---|---|
| 国元证券(2026-09-01) | 10.17 | 11.09 | 12.24 | 21.8x | 20.0x | 18.1x | 增持 |
| 金元证券(2026-07-02) | 10.76 | 13.18 | 14.46 | 21.6x | 17.6x | 16.0x | 增持 |
| 一致预期均值 | 10.47 | 12.14 | 13.35 | 21.7x | 18.8x | 17.1x | – |
关键观察:当前股价对应 2026E P/E 21.7x,与一致预期均值(21.7x)一致;2027E P/E 18.8x、2028E P/E 17.1x。市场已隐含的未来 3 年归母净利润复合增速约 9-12%,显著高于传统汽车零部件公司(10-15x P/E + 5% 增速)所对应的水平,反映"通航 + 低空经济"主题溢价。
6.3 情景估值
| 情景 | 2026E 归母(亿) | 2028E 归母(亿) | 隐含 P/E 路径 | 估值区间(元/股) |
|---|---|---|---|---|
| 悲观 | 8.5 | 10.5 | 25x → 21x | 8.0-10.0 |
| 中性 | 10.5 | 13.0 | 22x → 18x | 9.5-12.0 |
| 乐观 | 12.0 | 16.0 | 20x → 16x | 12.0-15.5 |
关键观察:当前股价 10.34 元处于中性区间偏下沿。向上需要 eVTOL 商业化兑现——VoloXpro 商业化首飞 + TC 取证进展;向下风险点为通航订单延期 + 毛利率继续承压。
七、关键风险
- 通航订单交付延期(中-高):2026 H2 通航收入仍同比下降 15%+;
- 铝锭/原材料价格大幅上涨(中):长江现货铝价持续高于 21,000 元/吨,公司铝轮直接材料占成本 66.48%;
- eVTOL 商业化不及预期(高):2026 H2 VoloXpro 商业化未启动 / TC 取证延后,主题溢价可能消失;
- 汇率大幅波动(中):海外收入占比 47.70%,人民币兑欧元/美元升值 5%+ 将影响外销毛利;
- 低空空域开放不及预期(中):2026 年内开放节奏低于市场预期,主题期权消失;
- 国际贸易壁垒加剧(中):美国/欧盟对铝轮加征关税;
- 飞机工业利润大幅下滑(中):2026 Q3/Q4 飞机工业净利润大幅低于 Q1;
- 财务杠杆过高(低-中):资产负债率突破 50%,并购贷款 18 亿元上限落地后可能进一步上升;
- 信息披露合规风险(低):2024 年 4 月浙江证监局对公司及董秘李亚采取出具警示函措施(互动易平台违规答复 eVTOL/特斯拉合作),未来若再次出现类似事件将影响公司形象;
- 董事兼任事件(低):2026 年 9 月公司董事董铁牛在中信海直(000099.SZ)因不履职被股东方提议解除独董职务——属于个人在其他公司任职问题,对万丰奥威经营无直接影响。
八、未来观察与验证条件
- 2026 Q3 报告:飞机工业单季净利润能否维持或超过 Q1 的 1.60 亿元;
- 2026 Q4 报告:综合毛利率能否回升至 16.5%+;
- VoloXpro 商业化进展:2026 H2 是否取得 TC 或 PC 进展;
- 镁合金国产化进度:电驱壳体、仪表板支架等大型压铸件在国内新能源车的配套渗透率;
- 铝锭价格走势:长江现货铝价对汽车零部件毛利率的影响;
- 公司资产负债率:并购贷款落地后是否突破 50%;
- OCF 转化质量:2026 H2 OCF/NI 比能否扭转 H1 的 -11.98%;
- 6.95% 股权收购完成进度:决定飞机工业持股能否正式升至 90%。
九、参考数据与来源
- 公司 2025 年年度报告(2026-04-28)
- 公司 2026 年半年度报告(2026-08-25)
- 国元证券 2026 年半年报点评(2026-09-01)
- 金元证券深度研究(2026-07-02)
- 财联社速读公告:飞机工业 35% 股权收购(2026-06-12)
- 第三方估值数据包(as_of 2026-06-30)
- 第三方财务数据包(as_of 2026-06-30)
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-28
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-25
- [3] 万丰奥威拟25亿元收购飞机工业35%股权 聚焦通用飞机制造主业/速读公告 · serper_news 2026-06-12 查看原文
- [4] 金元证券 — 金元证券_"汽车轻量化+通航飞机"双翼驱动,展翅拥抱低空新时代_20260702.pdf · tushare_research_report 2026-07-02 查看原文
- [5] 国元证券 — 国元证券_2026年半年报点评:汽车轻量化业务增长稳健,飞机制造业务有所承压_20260901.pdf · tushare_research_report 2026-09-01 查看原文