 箴研
甘咨询(000779.SZ)公司研究
研究类型:首次完整研究 · 分析基准日:2026-08-28(股价 9.63 CNY)· 报告期:2026H1 + FY2025 + 5 年历史
核心结论摘要
一句话画像:甘肃省级国资工程咨询龙头,资质齐全但护城河窄、盈利薄弱、化债省应收账款高悬。
估值评级:短期 减持(0–6M),中期 中性(6–12M)。当前股价 9.63 元显著高于基础情景合理价值 7.30 元约 32%,下行空间 15–25%。
目标价区间:加权合理市值 33.9 亿 / 每股 7.30 元(区间 6.50–8.00 元 / 30.2–37.2 亿),其中 DCF×50% + 同业 PB×30% + 清算底线×10% + PB-ROE×10% 加权得到 7.29 元(四舍五入至 7.30 元)。
5 个核心看点:
- 净现金占市值 37.6%——17.21 亿货币资金扣除 0.35 亿债务后净值 16.86 亿,构成估值最大"安全垫",但其中 4.86 亿受限(4.65 亿结构性存款按 30% 流动性折扣、1,962 万保证金按 50% 折扣),化债省应收账款潜在缺口 1.0–1.5 亿,折扣后可用净现金约 12.0–14.5 亿(中性口径 13.0 亿),具体测算见第七章 7.2 节;
- 2026H1 利润下滑近腰斩——营业收入 -3.16%、归母净利润 -21.62%,毛利率单季同比 -8.11pct,技术服务毛利率单点塌方 -13.95pct;与此同时 OCF/NI = -1.92x(OCF -2.00 亿 vs NI 1.04 亿),利润含"金量"极低,减值持续吞噬经营性现金;
- 应收账款黑洞——21.90 亿账面应收 + 2.32 亿合同资产 = 16.81 亿风险敞口,4 年以上账龄 4.52 亿,化债省情景下潜在缺口 1.0–1.5 亿;
- 管理层密集变动——总经理陈一夫 5/21 辞职后不再任公司及子公司任何职务,公司已空缺总经理 3 个月以上;
- 西部咨询一家贡献超额利润——2026H1 西部咨询净利 1.16 亿,超过合并归母 1.04 亿,剔除西部咨询后其他子公司合并为亏损,盈利集中度风险显著。
第一章:这家公司是做什么的?
1.1 公司性质与业务结构
甘咨询(甘肃工程咨询集团股份有限公司,000779.SZ)是一家由甘肃省国资委通过甘肃国投持股 44.17% 的省级工程咨询平台,业务覆盖勘察设计、工程监理、技术服务、工程施工、规划咨询五大领域,按申万行业分类属"工程技术与设计服务"(M748)1。公司前身可追溯至三毛派神,2019 年重组转型后聚焦工程咨询主业,目前是甘肃省唯一一家全过程工程咨询主板上市公司1。
公司的核心定位不是被 7–8 月市场炒作的"算力概念股",而是智力密集型工程服务商。价值链条可以简化为:政府/国企业主发布项目 → 公司以规划咨询/勘察设计/工程监理/技术服务/工程施工承接 → 形成合同收入 → 期末按履约进度确认收入并计提信用减值 → 形成经营性现金流2。这意味着公司的核心驱动变量是回款节奏 + 单项目利润率,而非订单量本身。一旦政府客户回款放缓,账龄结构恶化、信用减值攀升,再多的订单也无法转化为当期利润。
1.2 5 年财务概览
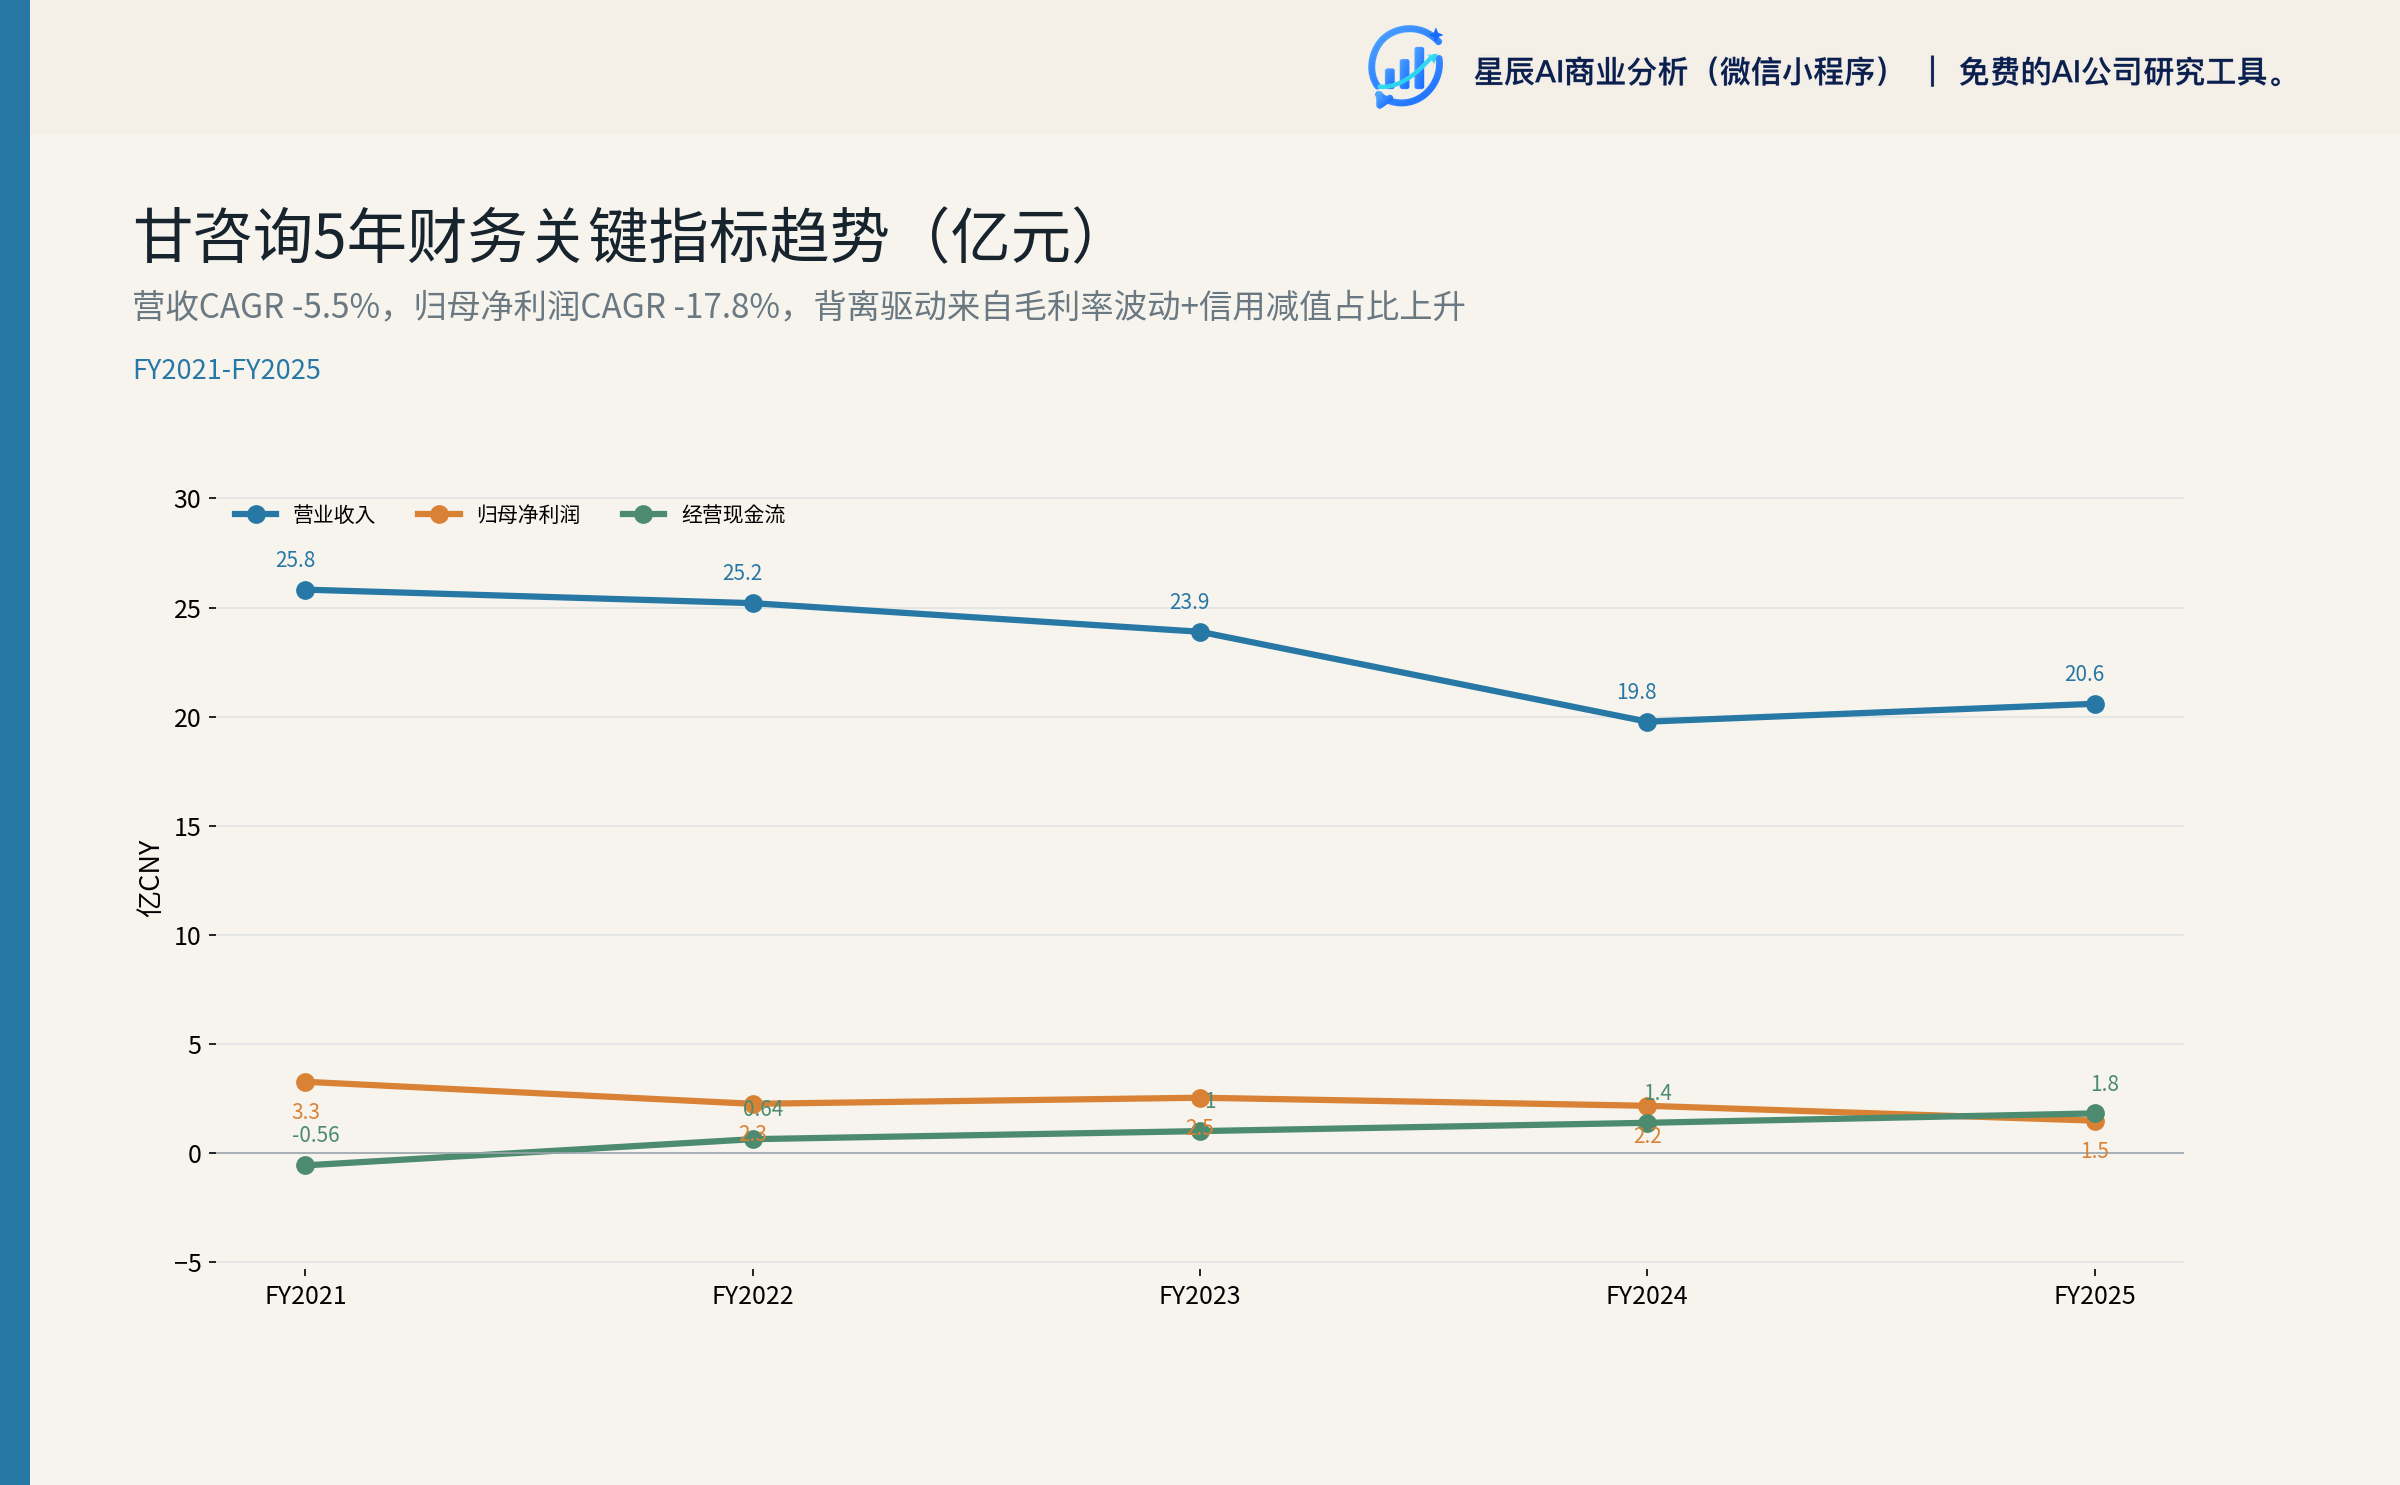
公司 5 年财务数据揭示了清晰的趋势性恶化:
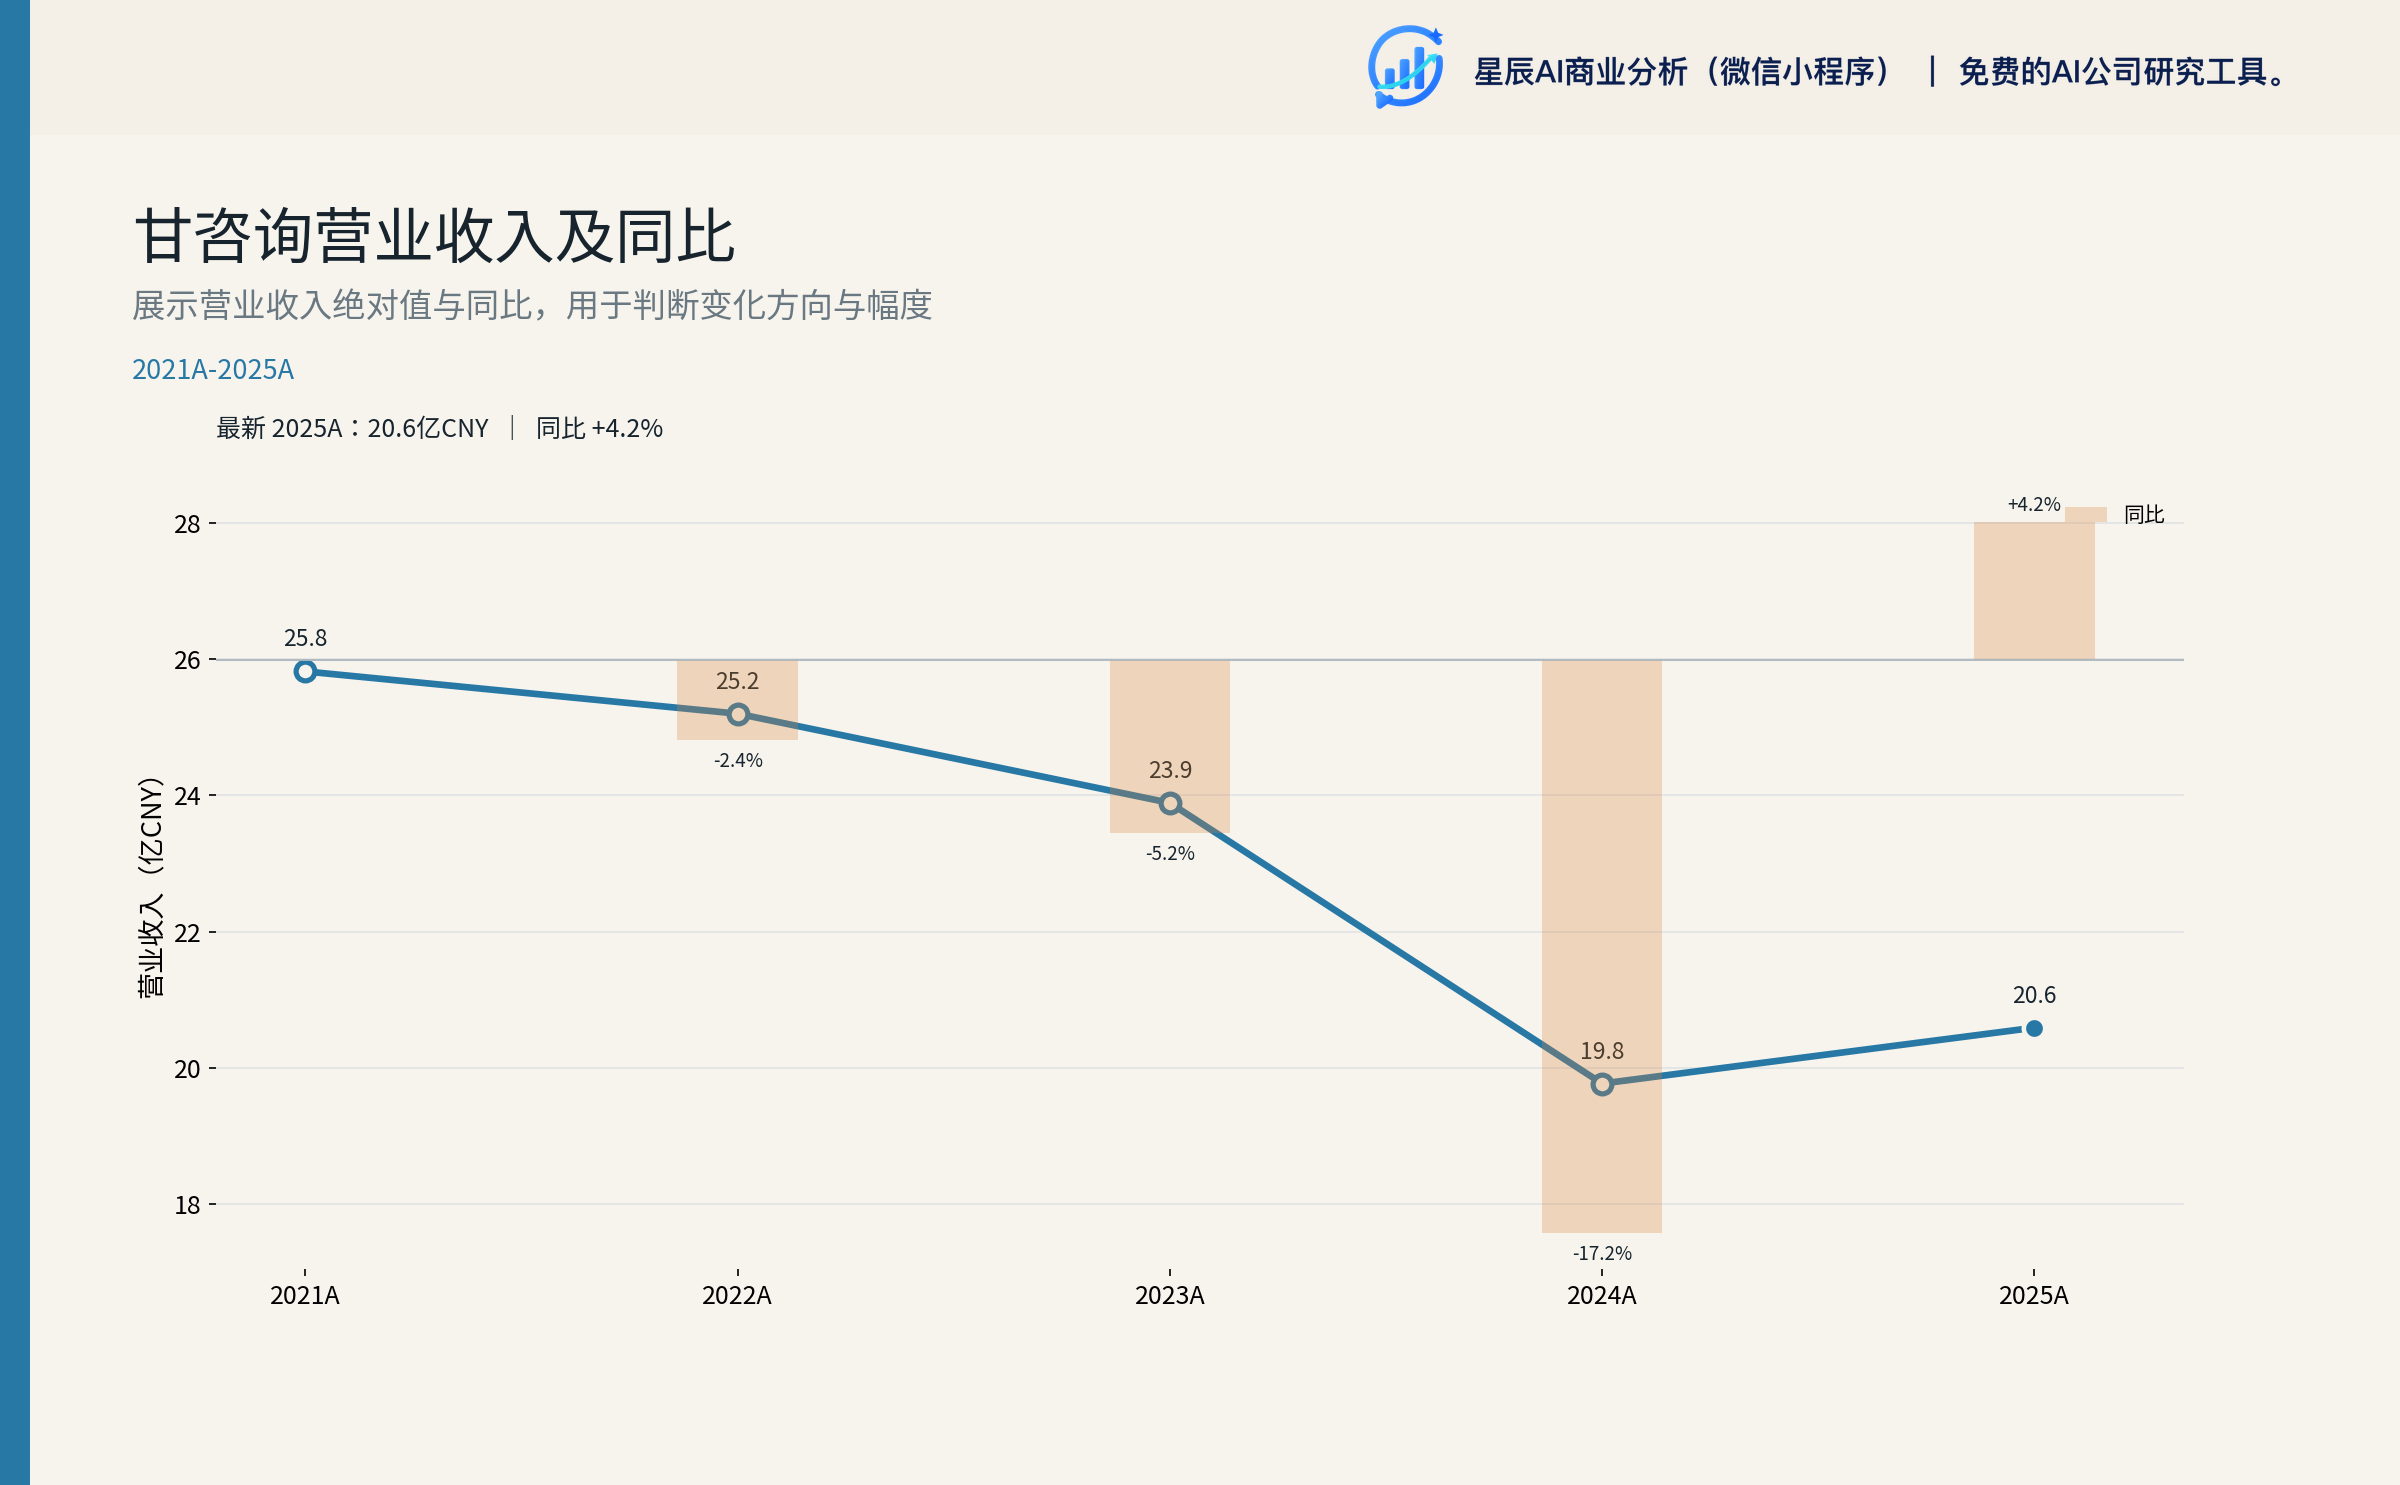
- 营业收入从 25.82 亿(FY2021)下滑至 20.59 亿(FY2025),CAGR -5.5%;FY2024 触及低点 19.77 亿后小幅反弹2
- 归母净利润从 3.27 亿(FY2021)下滑至 1.49 亿(FY2025),CAGR -17.8%,下滑幅度远超收入2
- 毛利率波动剧烈——FY2021 的 31.80%、FY2022 的 25.97%、FY2024 重述后的 40.20%、FY2025 的 35.86%——并非趋势性走高,而是项目结算节奏的结构性波动2
- ROE从 2023 年的 9.01% 一路下行至 2026H1 的 2.62%,反映"利润被吞噬"的真实经营状态21
- 经营性现金流 OCF/NI比值从 FY2021 的 -0.17x 改善至 FY2025 的 1.22x,是过去 5 年最高水平——这是公司经营的一个少有的正向信号3
营收与净利润背离的根本原因,是毛利率波动叠加信用减值占比上升——这正是行业 beta 与公司 alpha 共同决定的结构性特征。
1.3 5 年财务关键指标趋势
| 指标 | FY2021 | FY2022 | FY2023 | FY2024(重述) | FY2025 | 2026H1 |
|---|---|---|---|---|---|---|
| 营业收入(亿元) | 25.82 | 25.20 | 23.89 | 19.77 | 20.59 | 8.95 |
| 营收 YoY | — | -2.4% | -5.2% | -17.2% | +4.15% | -3.16% |
| 归母净利润(亿元) | 3.27 | 2.26 | 2.54 | 2.17 | 1.49 | 1.04 |
| 归母 YoY | — | -30.8% | +12.5% | -14.7% | -31.32% | -21.62% |
| 毛利率 | 31.80% | 25.97% | 32.98% | 40.20% | 35.86% | 34.80% |
| 净利率 | 12.66% | 8.98% | 10.65% | 10.97% | 7.23% | 11.61% |
| 加权 ROE | — | — | 9.01% | 5.79% | 3.85% | 2.62% |
| OCF(亿元) | -0.56 | 0.64 | 1.01 | 1.39 | 1.82 | -2.00 |
第二章:行业当前在什么位置?
2.1 工程咨询行业 beta:揽活难、结算难、回款难
工程咨询行业当前处于**"调整期向出清期过渡"**的阶段,三重压力同步压制全行业2:
第一重压力——投资端收缩。2025 年全国水利建设投资完成 1.28 万亿元,同比 -5%,公司年报披露这是行业最大需求领域的收缩2。叠加房地产投资持续低迷、新开工项目大幅缩减,管理层在电话会坦承:"基础设施建设仍显疲态,公司承接的部分项目推进缓慢,实施周期延长,存量订单营收转换率下降"4。
第二重压力——业绩集体下行。同行业头部公司 2025–2026 年业绩均显著恶化:上海国资的华建集团 2025 年归母净利同比 -81.71%,2026H1 净利同比再降 -91.37%;江苏混改的苏交科 2026H1 归母净利 0.80 亿,同比 -16.55%。工程咨询行业业绩下滑不是化债省特例,而是全国共性问题5。
第三重压力——结算与回款双重挤压。化债背景下,政府类客户付款节奏进一步延后;化债省份(甘肃、贵州等)的欠款实际回收率显著低于账面假设4。同行业勘设股份(贵州,化债省)2025 年归母净利 -3.86 亿元,由盈转亏,是化债省工程咨询龙头的典型样本5。
2.2 化债政策是行业唯一的对冲变量
国家发行地方专项债清理地方政府拖欠企业账款,公司管理层明确表态"对公司是一个比较大的机遇"4。但传导链条长、节奏不确定,对存量应收账款的实际回收力度尚未在 2026H1 数据中体现。
2.3 公司在行业中的位置
甘咨询是甘肃省工程咨询市场"领头羊",在规划咨询/建筑市政/水利水电/土木工程/监理检测等领域均为省内排头兵2。资质完整度、人才厚度、技术储备在省级国资工程咨询公司中处于第一梯队。但与全国同业相比,公司 92.66% 收入集中在甘肃,省外占比仅 7.33%,地理多元化严重不足1。与华建集团(上海龙头,69.76 亿营收)、苏交科(江苏混改龙头)相比,业务规模较小、抗风险能力更弱。
公司行业 beta 传导路径:
行业固定资产投资增速下行(2025 水利 -5%)
    ↓
新签合同"揽活难" → 公司新签从 2022 高点回落
    ↓
订单转化率下降(项目实施周期延长)→ 收入端温和下滑
    ↓
低价竞争加剧 → 毛利率波动加大(2026Q2 -8.11pct)
    ↓
化债省份回款慢 → 信用减值损失持续高位
    ↓
净利率从 12.7%(2021)降至 7.2%(2025)→ ROE 仅 3-4%
行业 beta 对公司净利润的传导弹性约 3-5x(毛利率波动 + 信用减值的复合放大效应),这是公司净利润 CAGR -17.8%(vs 收入 CAGR -5.5%)的根本原因。
第三章:公司的护城河真实吗?
3.1 资质齐全度——业内最齐全,但并非独有
公司公开披露的核心竞争力包括资质齐全、人才储备、科技创新、全过程咨询服务能力1。资质组合确实达到"业内最齐全"水平——拥有工程咨询甲级综合资信、综合甲级勘察资质、建筑与水利行业设计甲级、市政/电力/风景园林专业设计甲级,以及住建部工程监理综合资质(行业内最高等级)、交通运输部公路工程甲级、水利部水利工程施工监理甲级等"金字塔顶"资质2。
但资质齐全并不等于护城河——同行业的华设集团(江苏)、设计总院(安徽)、华建集团(上海)均具备类似或更全的资质。甘咨询的差异化在于"甘肃省属国资 + 全过程咨询服务能力"两项叠加。
3.2 政府客户属地——真正的护城河,但正在被应收账款反噬
2025 年前五大客户合计 1.64 亿元,仅占收入 7.98%(客户集中度极低),但全部为政府/国企——甘肃省水利厅信息中心(4,177 万)、兰州市城关区住建局(3,672 万)、甘肃省水利厅(3,132 万)、兰州市城关区房产保障中心(2,805 万)、酒泉市百川水务(2,651 万)2。看似分散,但全部为化债省份的政府/事业单位,这正是公司应收账款长账龄的根源。
董事长在 2025 年 5 月业绩说明会上的回应坦承:"甘肃作为化债省份之一,政府部门、事业单位与地方政府平台公司等形成的欠账较多"4。这条护城河窄、区域性强,并正在被应收账款黑洞侵蚀——公司最强的领域是水利水电(受益引洮延伸增效工程)和建筑工程(深耕省内),最弱的领域是省外与新业务。
3.3 业务结构与转型节奏——对冲失效
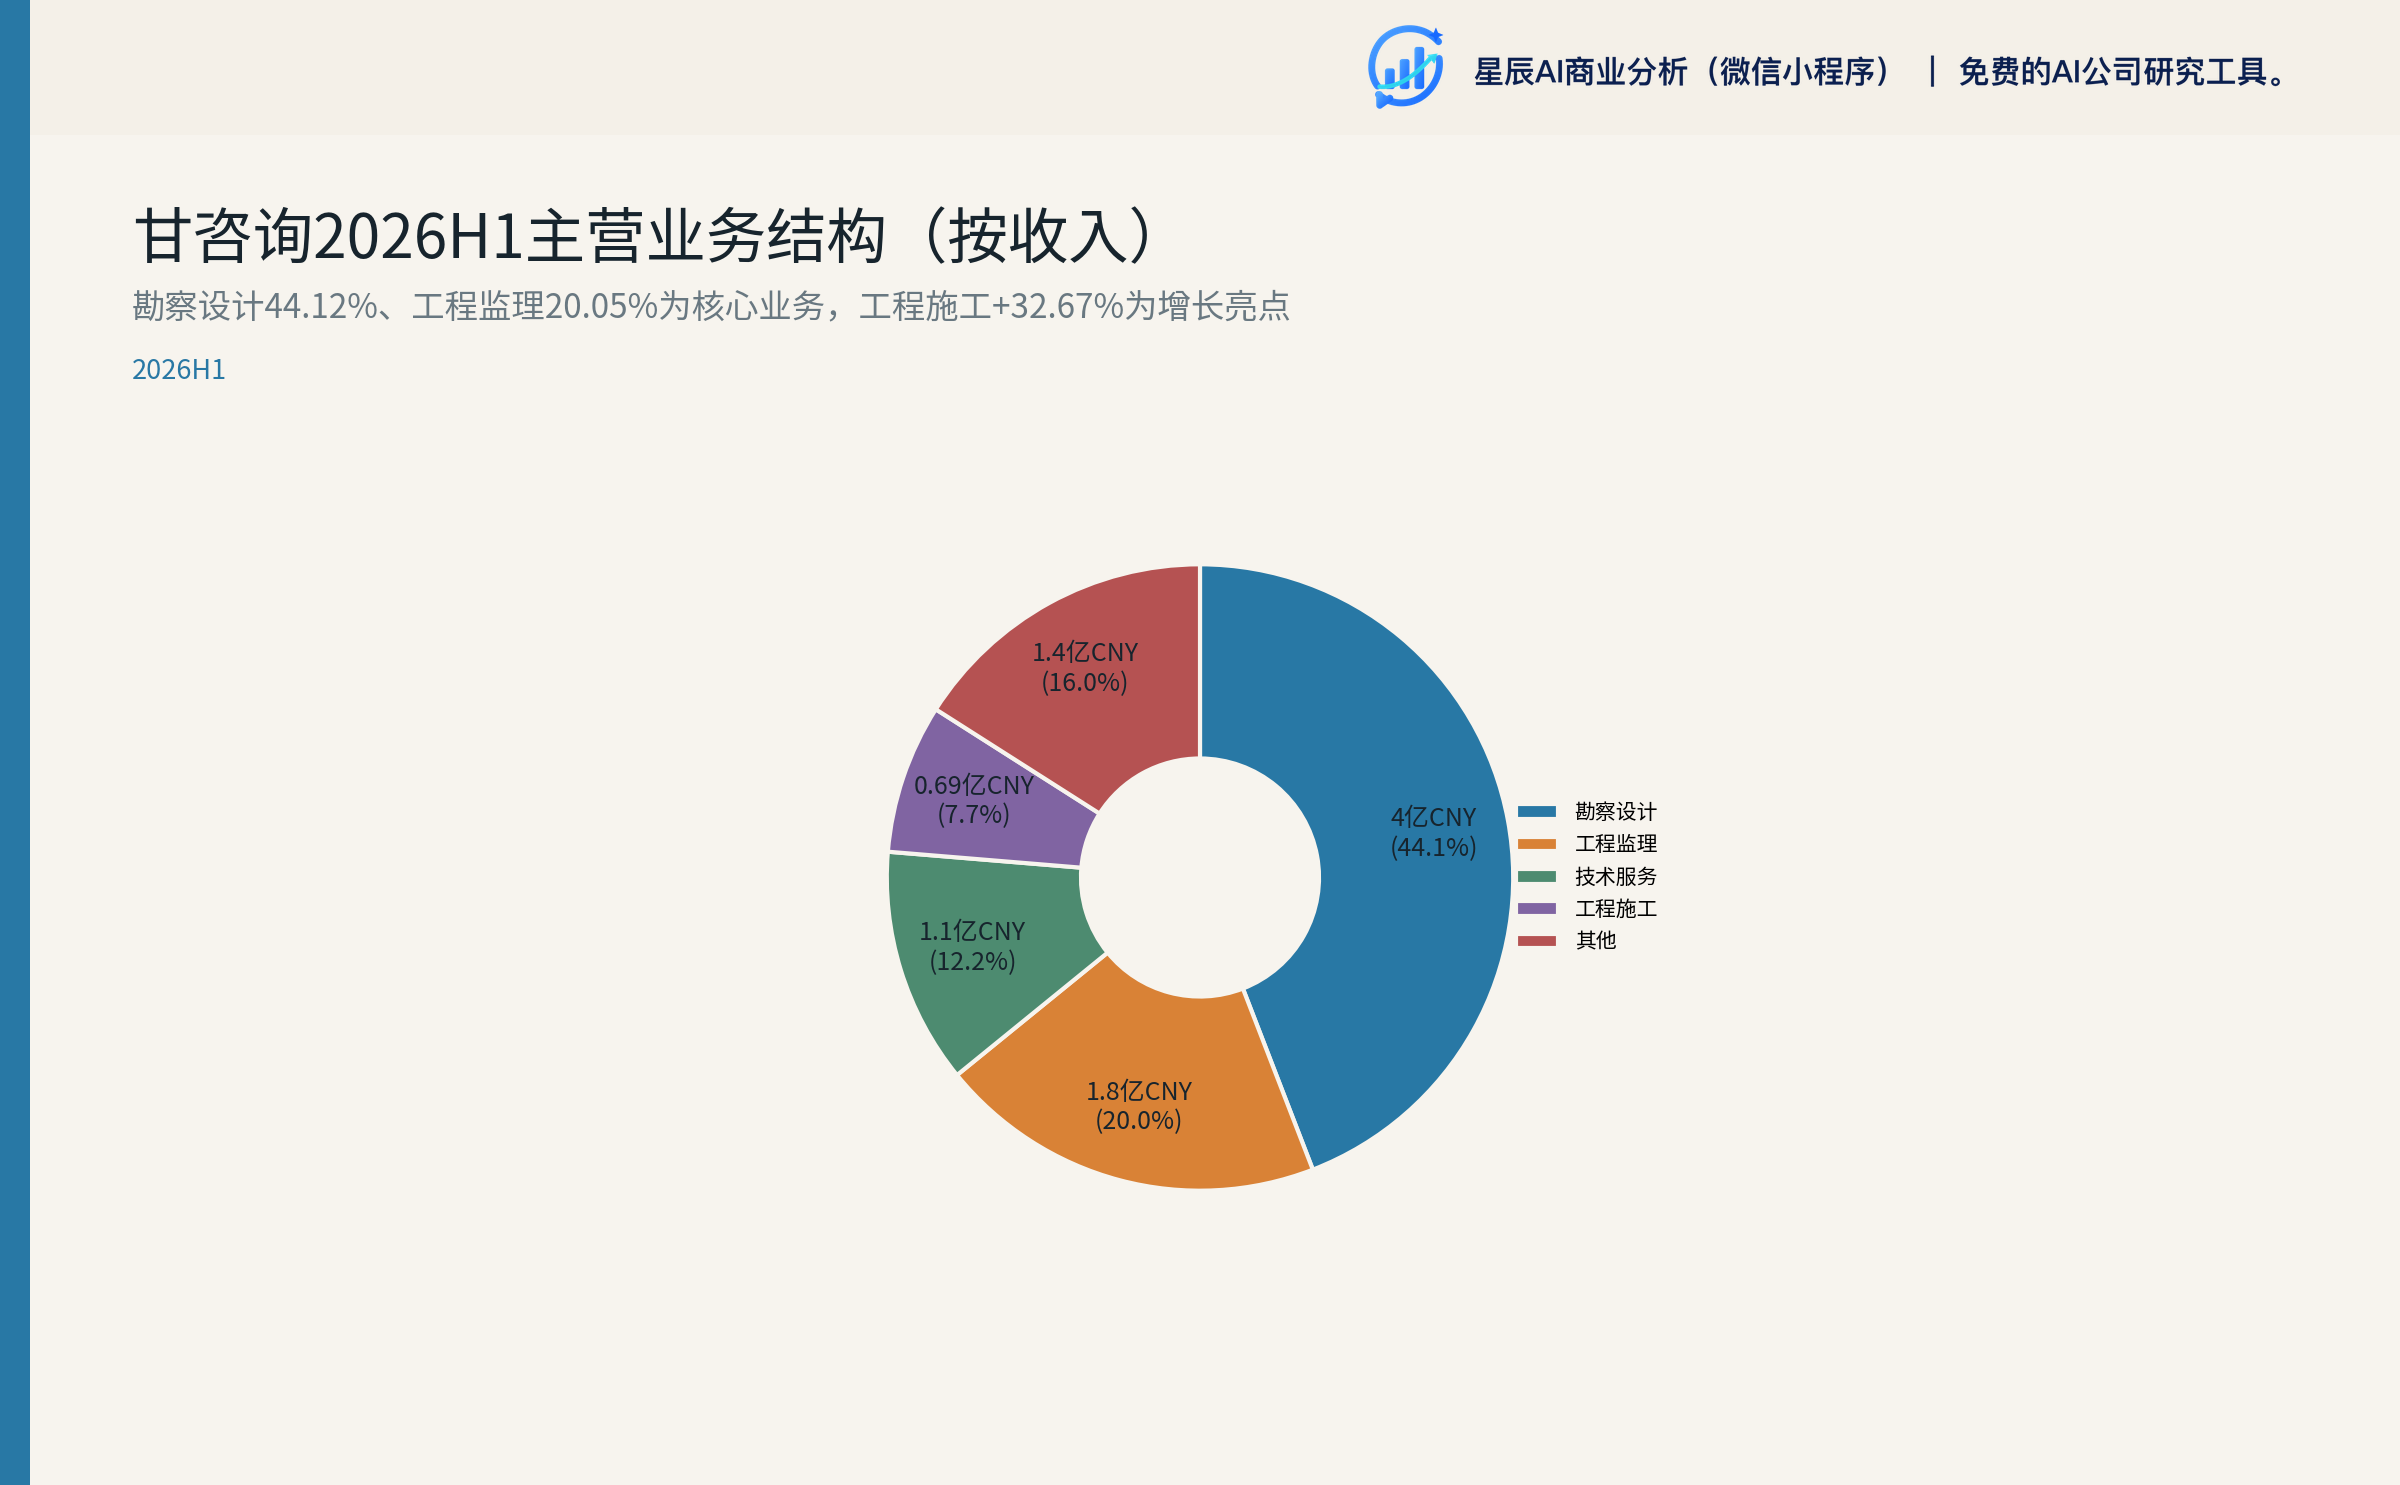
2026H1 分产品数据揭示了三大异常信号1:
信号一:核心收入端"勘察设计"下滑 14.11%。勘察设计是第一大业务(2025 年占总营收 45.10%),2026H1 收入仅 3.95 亿元,同比下滑 14.11%;毛利率 46.98%(同比 -1.21pct),仍维持高位但绝对收入下行。
信号二:技术服务毛利率单点塌方 -13.95pct。技术服务 2026H1 收入 1.09 亿元(同比 -4.92%),毛利率从 2025 年全年的 30.13% 进一步降至 26.96%(同比 -13.95pct)。结合 2025 年技术服务毛利率已较 2024 年下滑 15.42pct 的事实,可以确认这是一个持续两年的趋势性恶化,而非短期波动21。公司未在公告中拆分原因(项目结构变化、价格战、还是一次性低毛利项目),信息披露透明度低。
信号三:工程监理增长对冲了勘察设计的下滑,但规模有限。2026H1 工程监理收入 1.79 亿元(同比 +19.71%),毛利率 39.87%(同比 +1.65pct),增长主要来自庆阳智算产业园检测项目、兰永临高速监理项目、兰大科研楼监理项目等新承接项目1。但监理业务规模有限(占总营收 20%),无法完全对冲勘察设计的下滑。
省外扩张受阻。2025 年省外新签合同同比增长 32.98%(管理层口径),但 2025 年省外收入反而下滑 14.91%,2026H1 继续下滑 2.11%。订单与收入背离说明:新签合同的履约周期较长,短期内难以转化为收入;部分省外订单可能未实质落地或已被压缩;海外业务 2026H1 仅 9.43 万元,"国际化"仍是遥远叙事1。
3.4 子公司业务质量——西部咨询一家独大
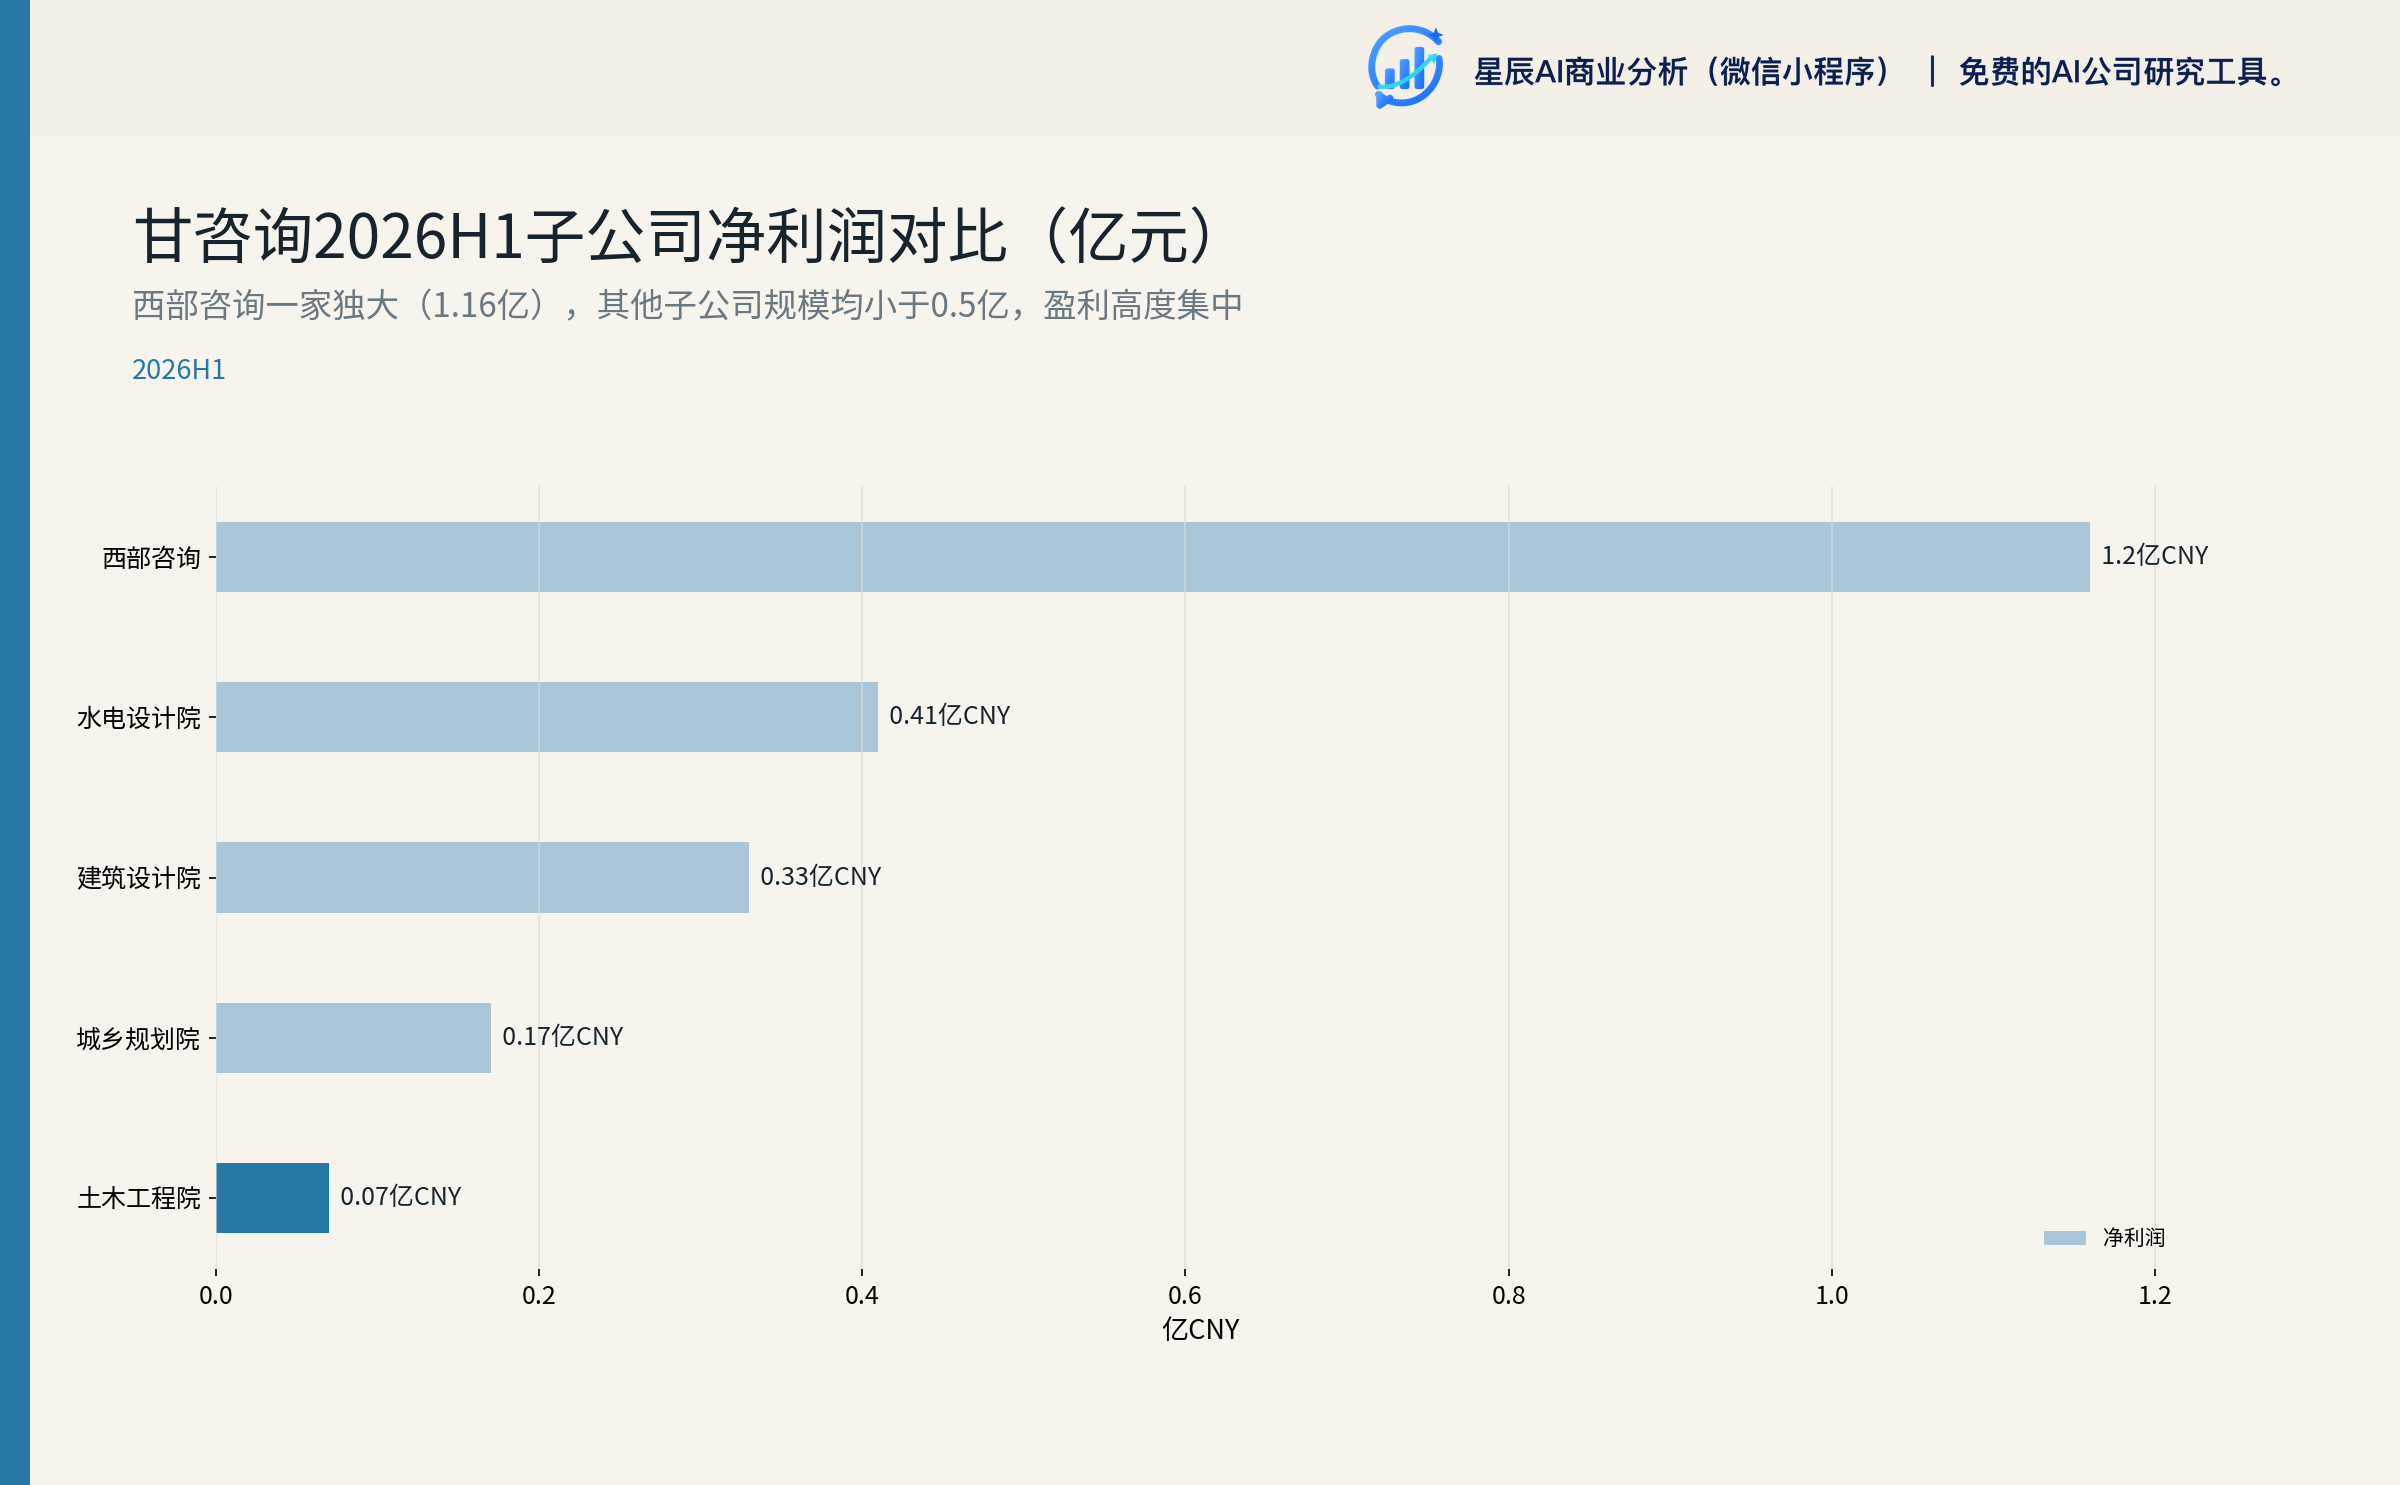
从 2026H1 数据看,公司主要子公司业绩表现如下(数据未经审计)1:
| 子公司 | 主营 | 营收(亿元) | 净利润(万元) | 净利率 |
|---|---|---|---|---|
| 西部(甘肃)规划咨询 | 综合咨询 | 8.97 | 11,564 | 12.89% |
| 水电设计院 | 水利水电 | 2.58 | 4,092 | 15.84% |
| 建筑设计院 | 建筑工程 | 2.40 | 3,269 | 13.63% |
| 城乡规划院 | 城乡规划 | 1.47 | 1,679 | 11.43% |
| 土木工程院 | 建筑科研检测 | 0.84 | 730 | 8.71% |
西部咨询是公司"利润奶牛",2026H1 贡献了约 1.11 亿元的合并归母净利润(占合并归母的 111%)——超过 100%。这意味着如果剔除西部咨询的利润贡献,公司其他子公司合并起来是净亏损状态1。这种盈利结构存在三重风险:
- 集中度风险:西部咨询一家贡献了超过 100% 的归母净利润,一旦该公司业绩波动或被剥离,合并报表将立即转入亏损;
- 子公司质量分层明显:水电设计院净利率 15.84%(2026H1),较 2025 年全年的 13.28% 显著改善,是真正的"增长引擎"——受益于引洮延伸增效工程建议书获批;
- 土木工程院的扭亏为盈是亮点:2025 年亏损 1,153 万 → 2026H1 盈利 730 万,反映子公司经营改善的趋势,但绝对规模较小2。
第四章:业绩下滑的真实原因
4.1 收入与净利润持续背离
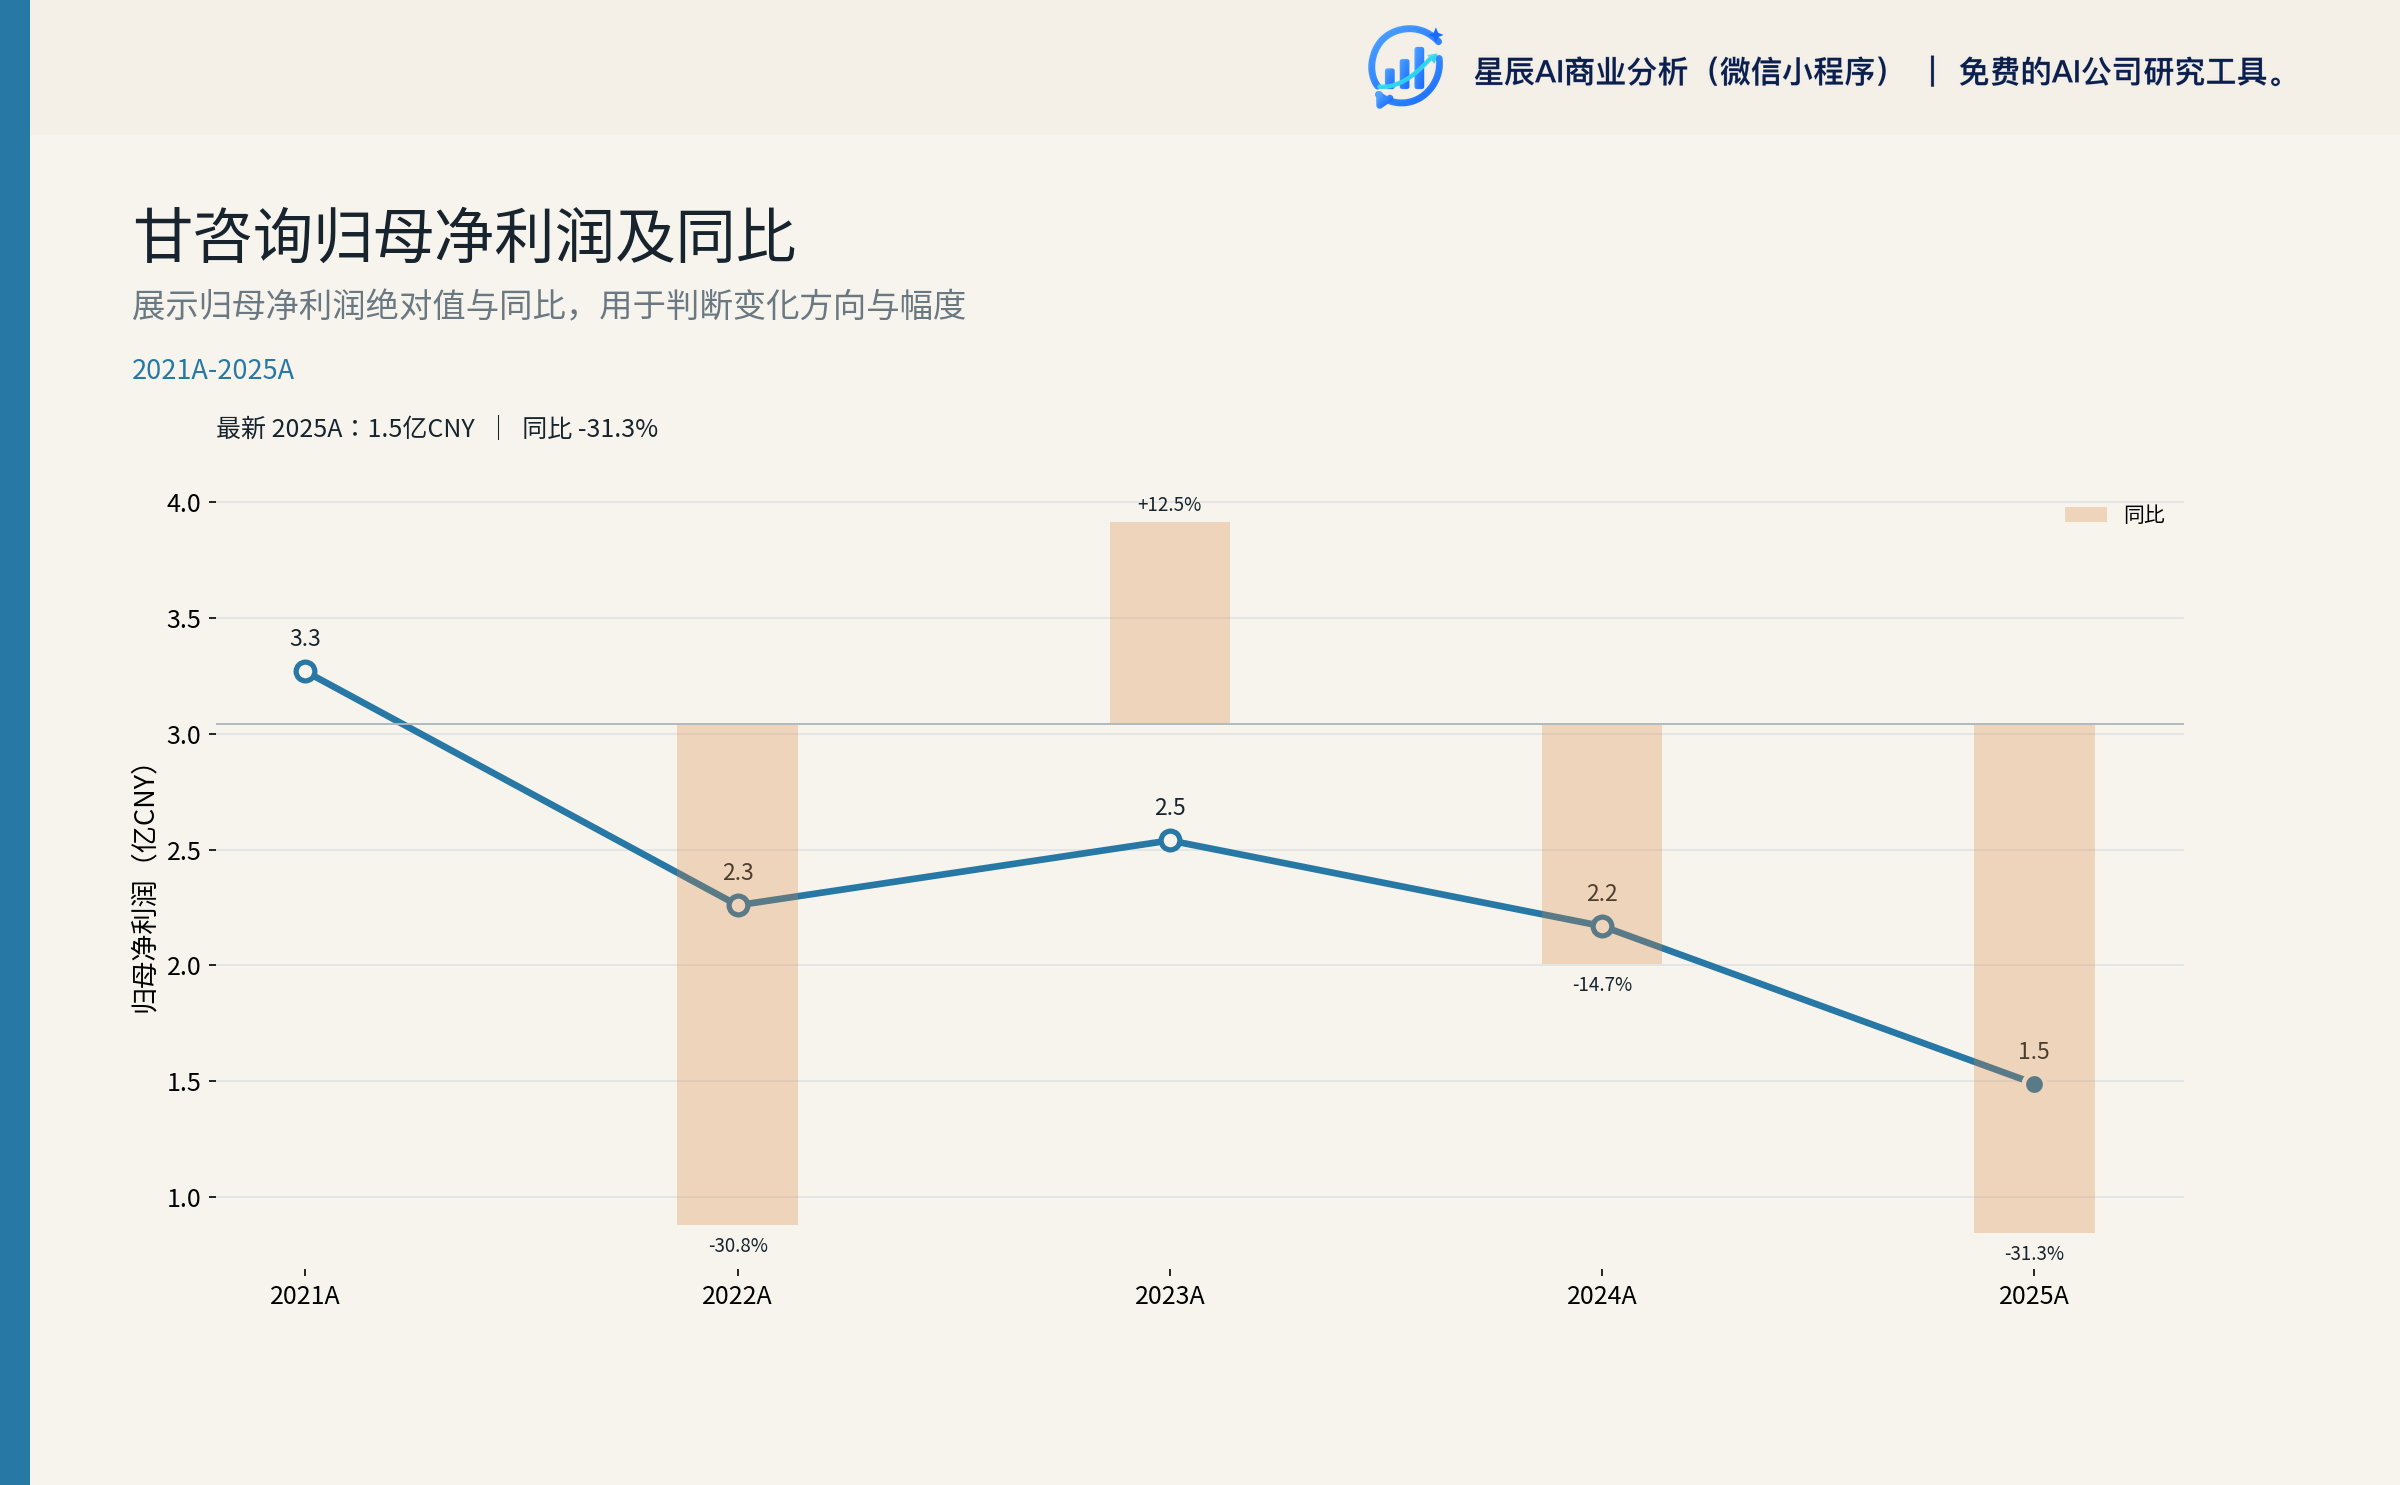
FY2021-FY2025 收入 25.82→20.59 亿(CAGR -5.5%),同期归母净利润 3.27→1.49 亿(CAGR -17.8%)。2026H1 收入 8.95 亿(YoY -3.16%),归母 1.04 亿(YoY -21.62%)1。营收下滑是温和的(-3%),但利润下滑是陡峭的(-21%),两者差距靠毛利率波动和信用减值解释。
4.2 2026Q2 毛利率塌方——利润下滑的近端核心驱动
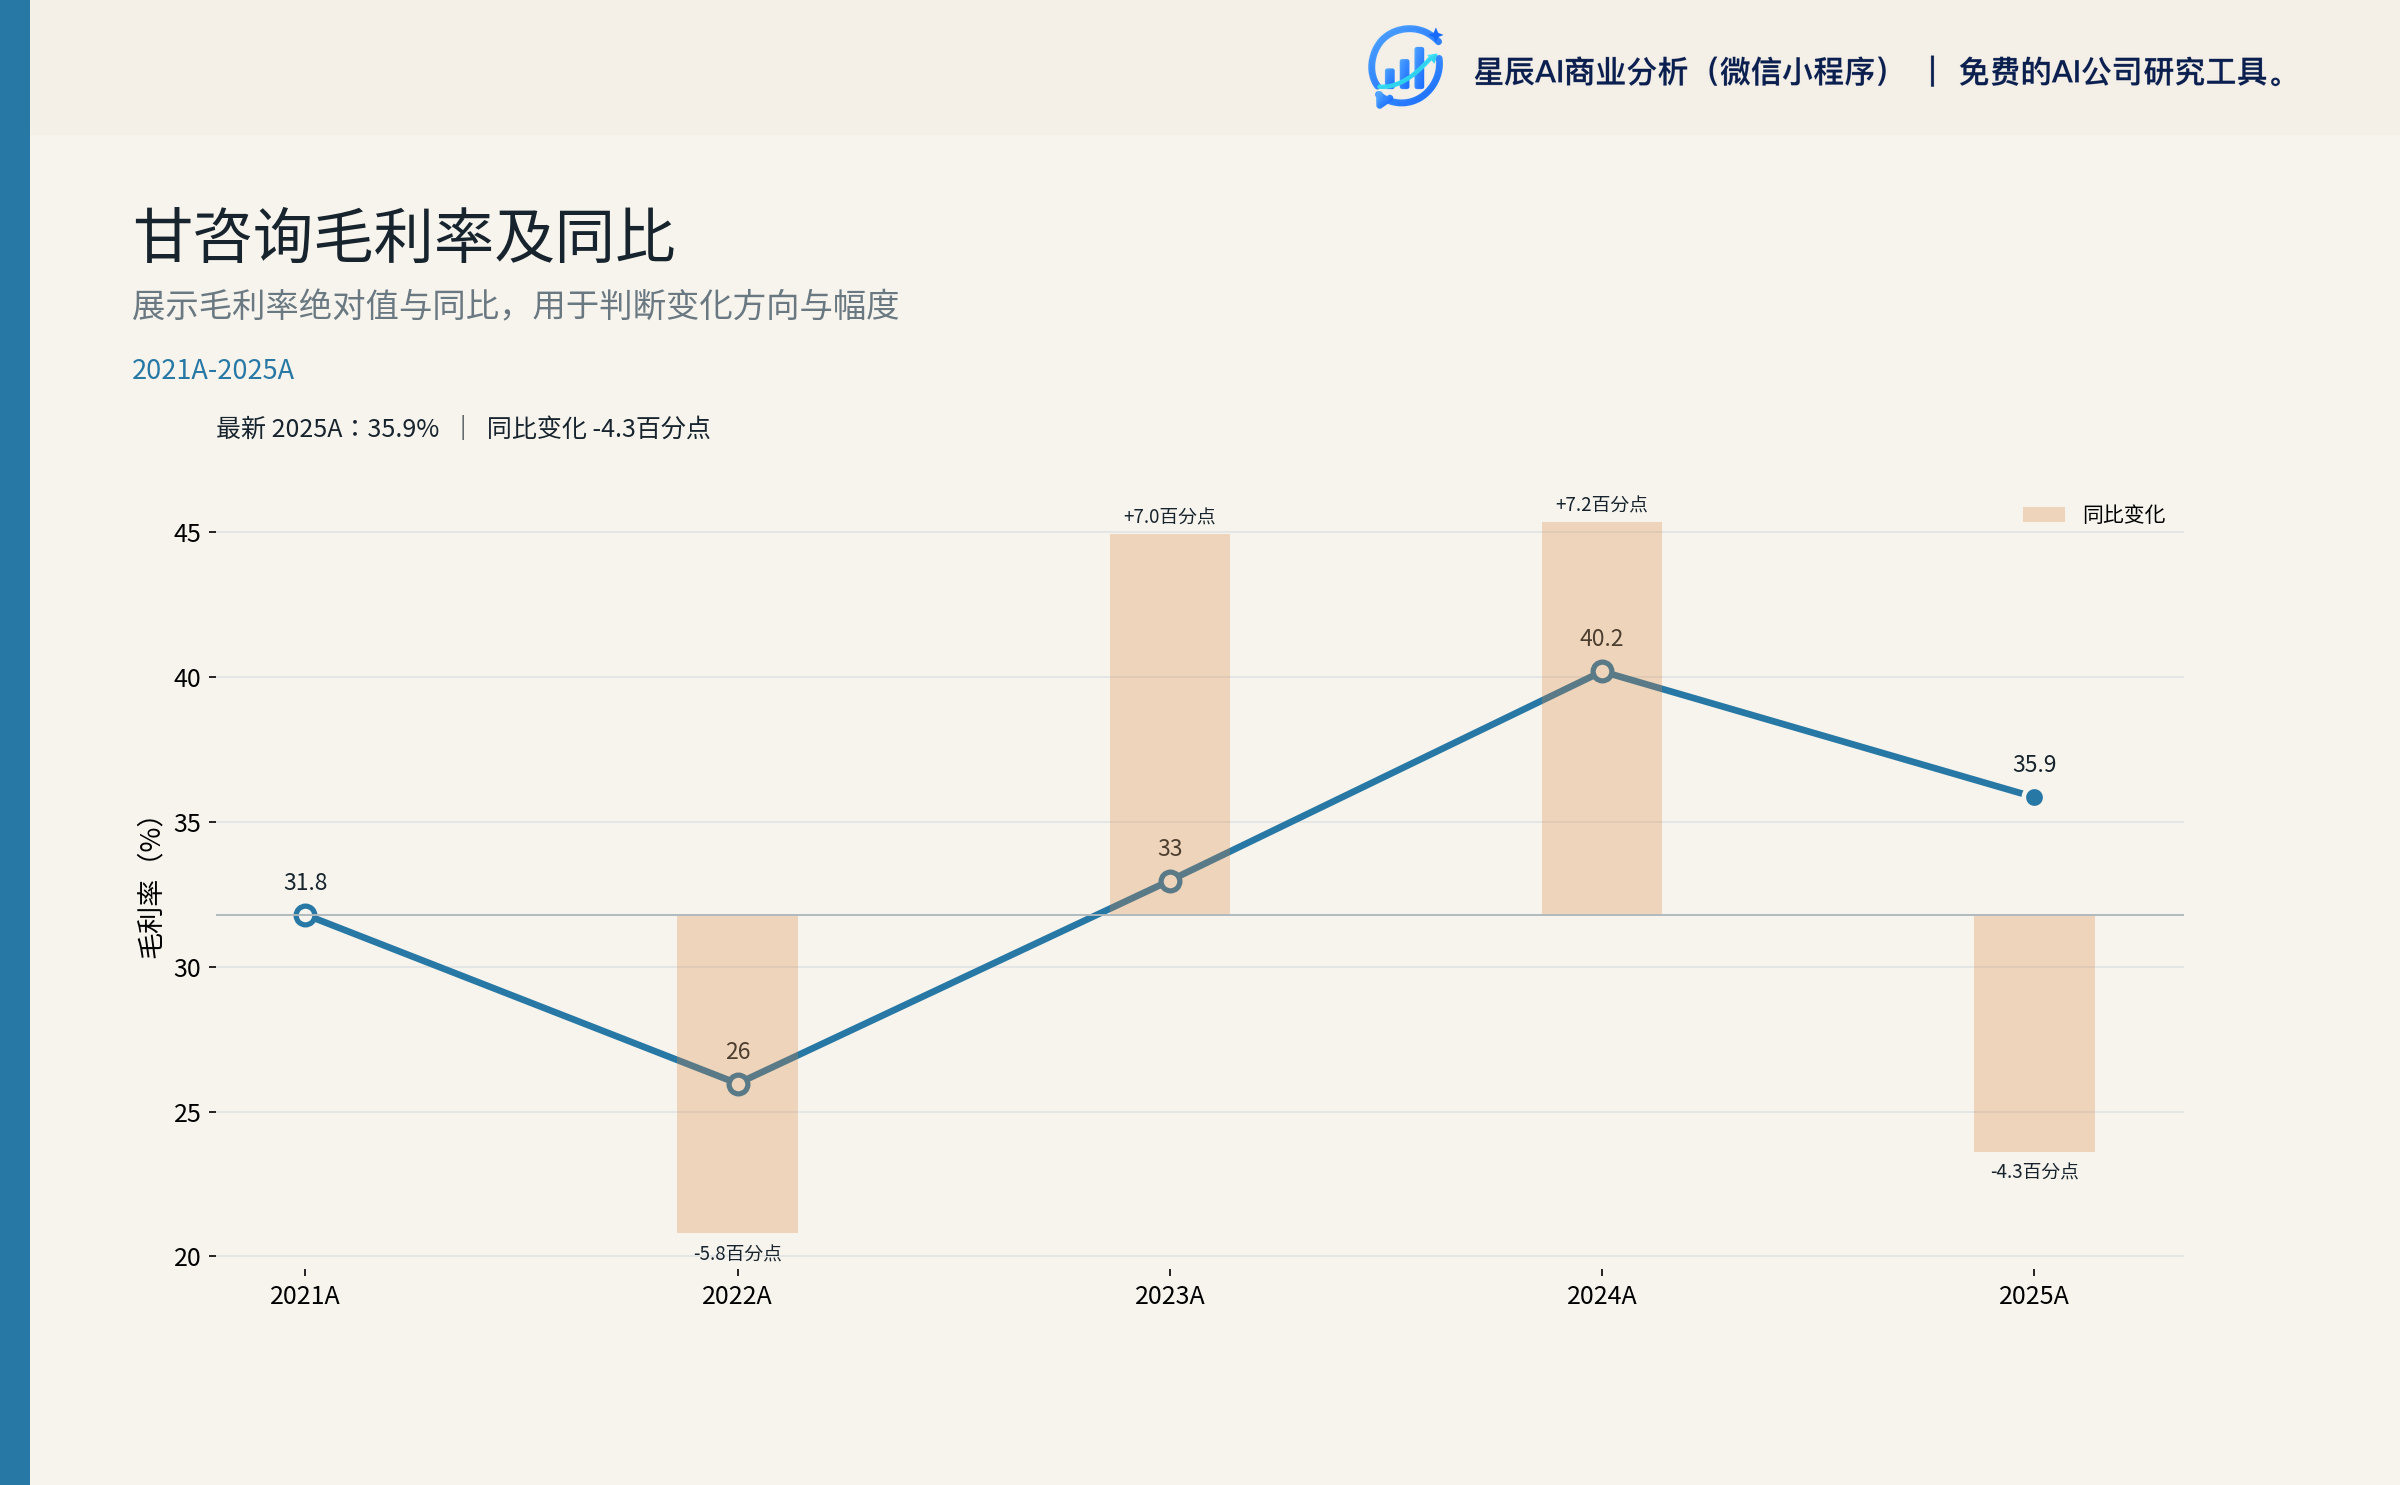
毛利率从 2026Q1 的 42.29% 跌到 Q2 的 34.80%(-7.49pct),单季同比 -8.11pct——这是最核心的近端坏消息3。结构上,技术服务毛利率单点塌方 -13.95pct 是主要原因(成本同比 +17.53% 但收入仅 -4.92%)。其他业务毛利率变动幅度有限1。
毛利率波动的可能原因有三:(1)项目结构变化(低毛利的检测业务占比上升、高毛利的咨询服务占比下降);(2)价格战(省内竞争加剧,新签合同价格走低);(3)一次性项目(如某大型低毛利项目集中确认)。公司未在公告中拆分具体原因,需要在投资者后续跟踪中重点追问。
4.3 信用减值——利润最大单一变量
2026H1 信用减值损失 6,023 万元(占当期利润总额的 51.81%)6。这一比例已经超过 FY2025 全年的 94.51%(即利润总额几乎被信用减值"吃掉")的一半水平2。
如果把合同资产减值 799 万合并计算,2026H1 减值合计 6,822 万,占当期归母净利润 1.04 亿的 65.6%,占当期利润总额 1.13 亿的 60.4%61。利润对减值高度敏感——若减值多计提 10%,归母将下降 6.5%。
4.4 净利率下滑——结构性而非周期性
| 年度 | 净利率 | 同比变化 |
|---|---|---|
| FY2021 | 12.66% | — |
| FY2022 | 8.98% | -3.68pct |
| FY2023 | 10.65% | +1.67pct |
| FY2024(重述) | 10.97% | +0.32pct |
| FY2025 | 7.23% | -3.74pct |
| 2026H1 | 11.61% | +4.38pct(vs 2025H1) |
净利率下滑结构性 > 周期性。结构性原因:信用减值从 FY2021 可忽略水平升至 FY2025 占利润总额 94.51%,是净利率从 12.66% 滑到 7.23% 的最大单一驱动。剔除信用减值后,2025 年"经营核心净利率"约为 17.7%,与历史水平相近。周期性原因:营收下滑导致固定费用摊销加重。
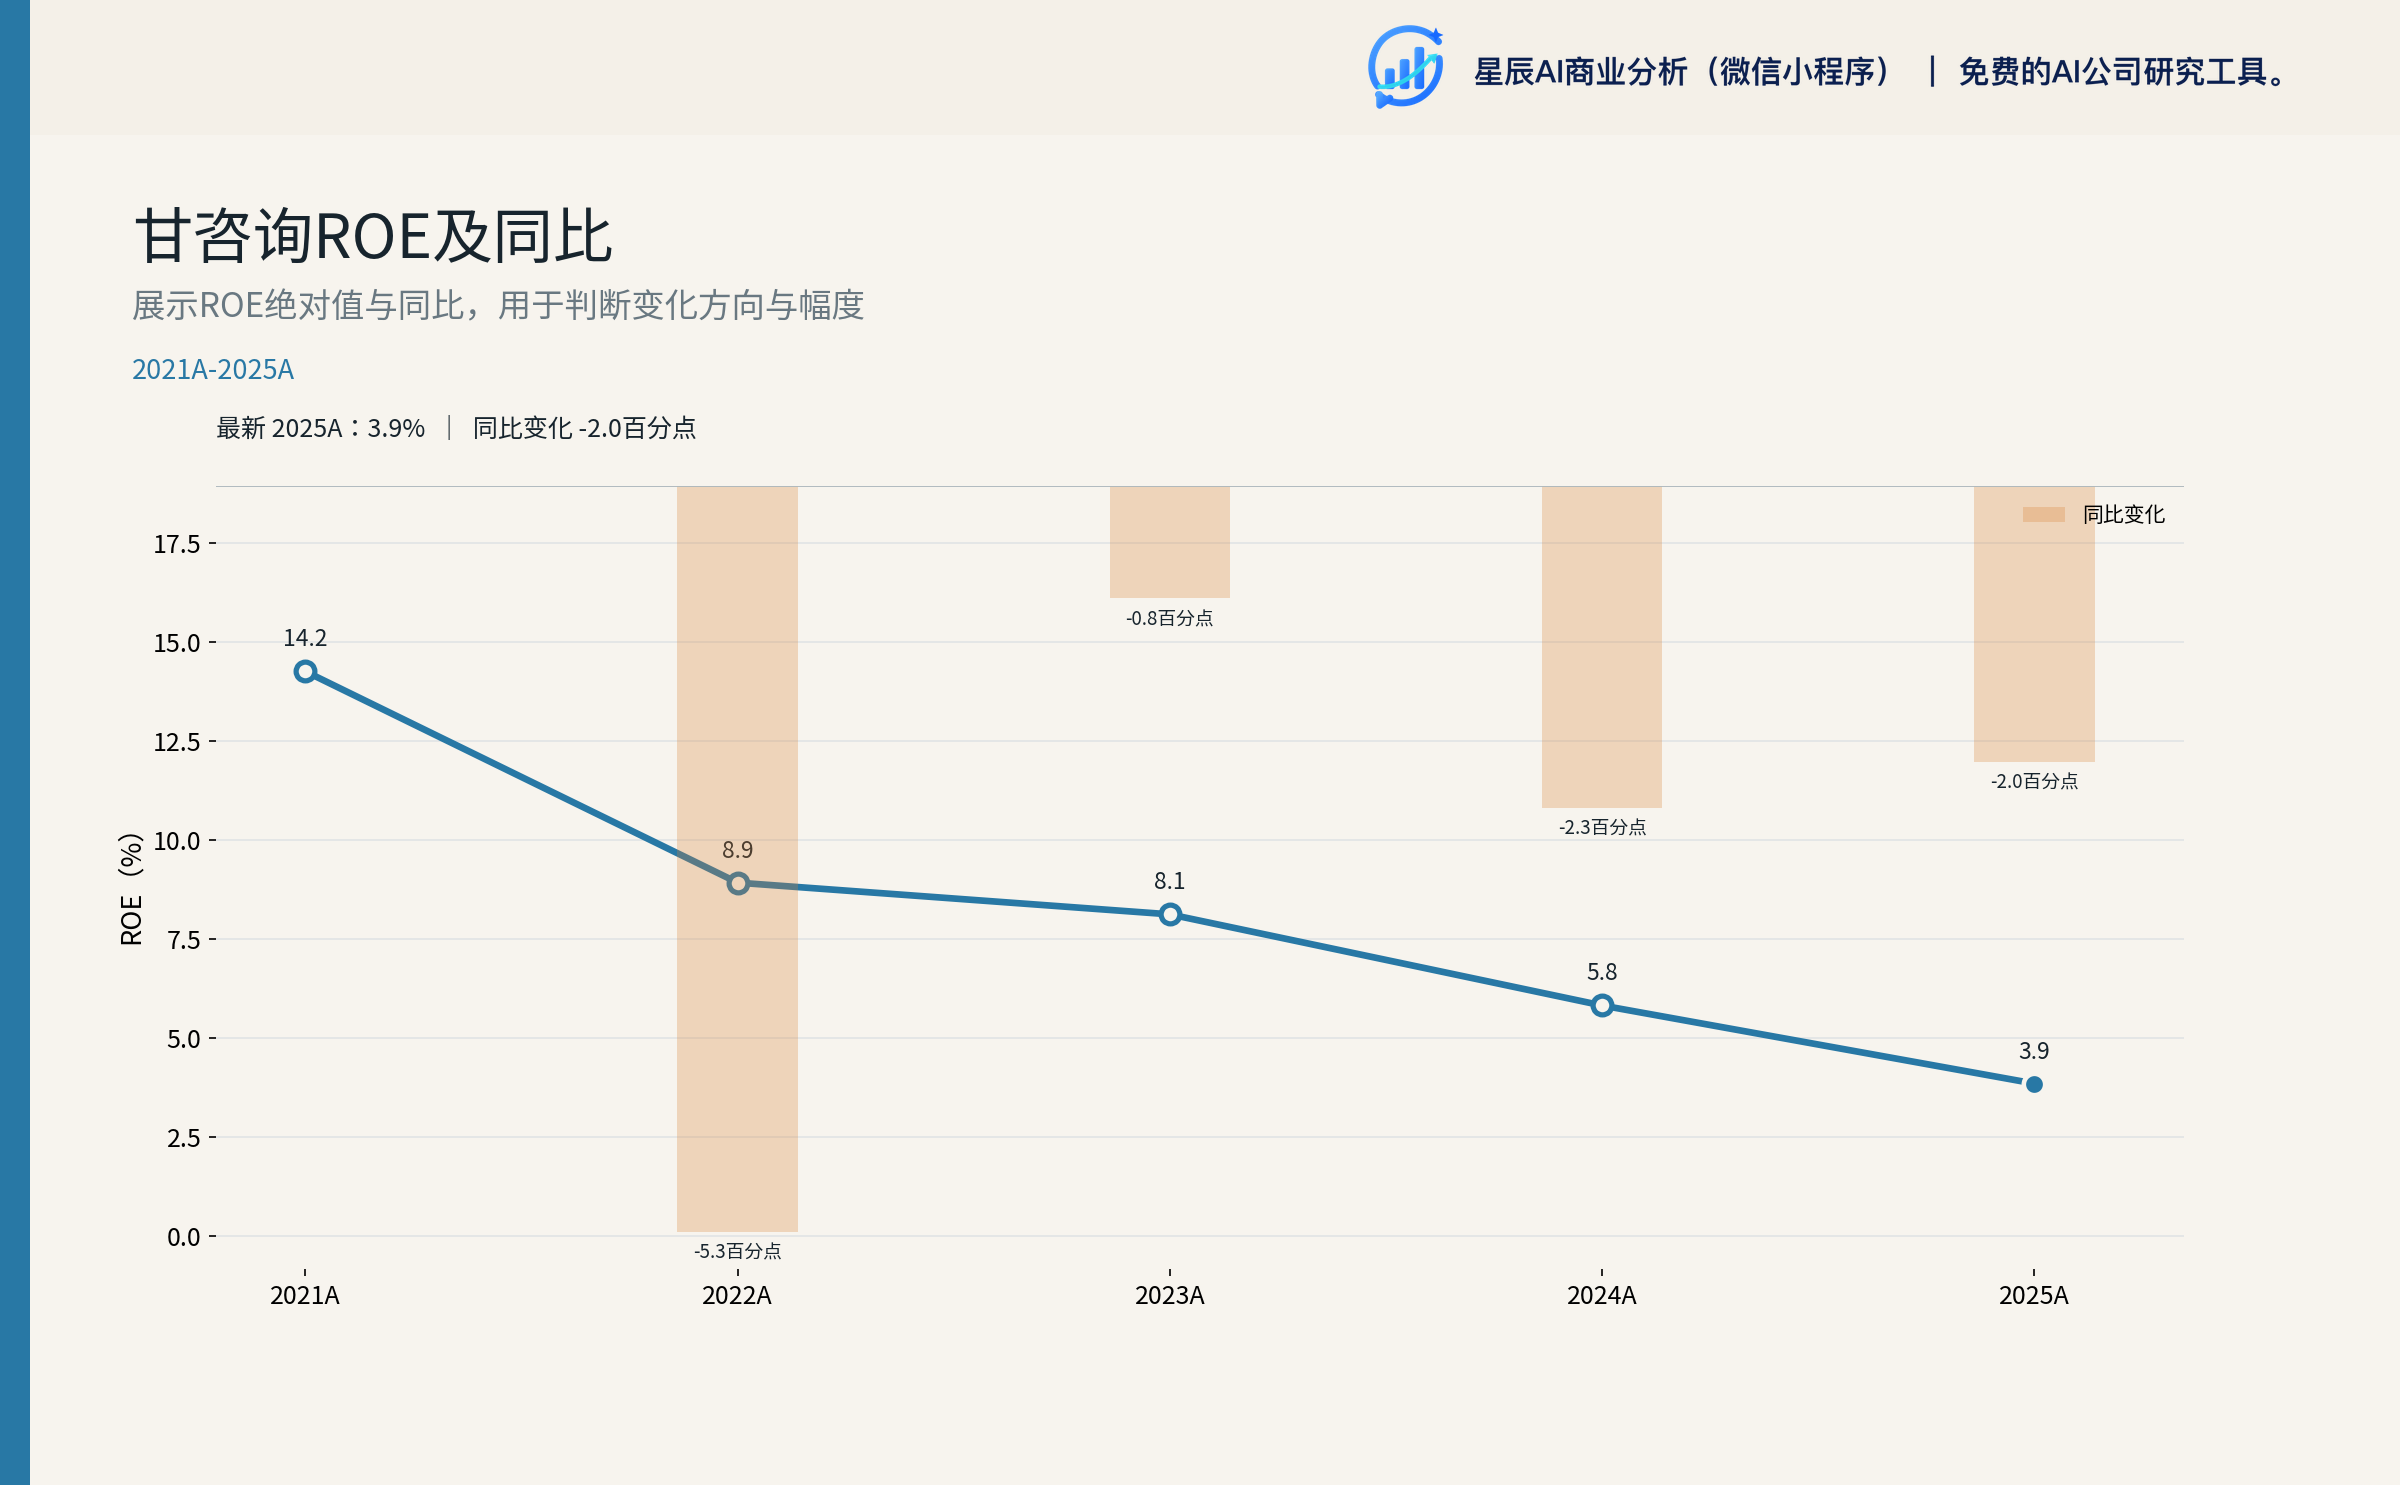
ROE 从 2023 年的 9.01% 降至 2025 年的 3.85%、2026H1 的 2.62%,远低于工程咨询行业头部公司水平1。这是公司"高现金 + 低 ROE"组合的直接体现,资本配置效率问题尤为突出。
第五章:应收账款黑洞——估值的最大风险
5.1 16.81 亿风险敞口构成
2026H1 末公司"应收账款 + 合同资产"合计 16.81 亿元,构成公司估值的最大不确定性1。具体看:
- 应收账款账面价值 14.49 亿(2025 年末 14.58 亿,半年微降)
- 合同资产 2.32 亿(2025 年末 1.74 亿,半年增长 33%,主要为"未达到收款条件的账款增加")
5.2 应收账款账龄结构
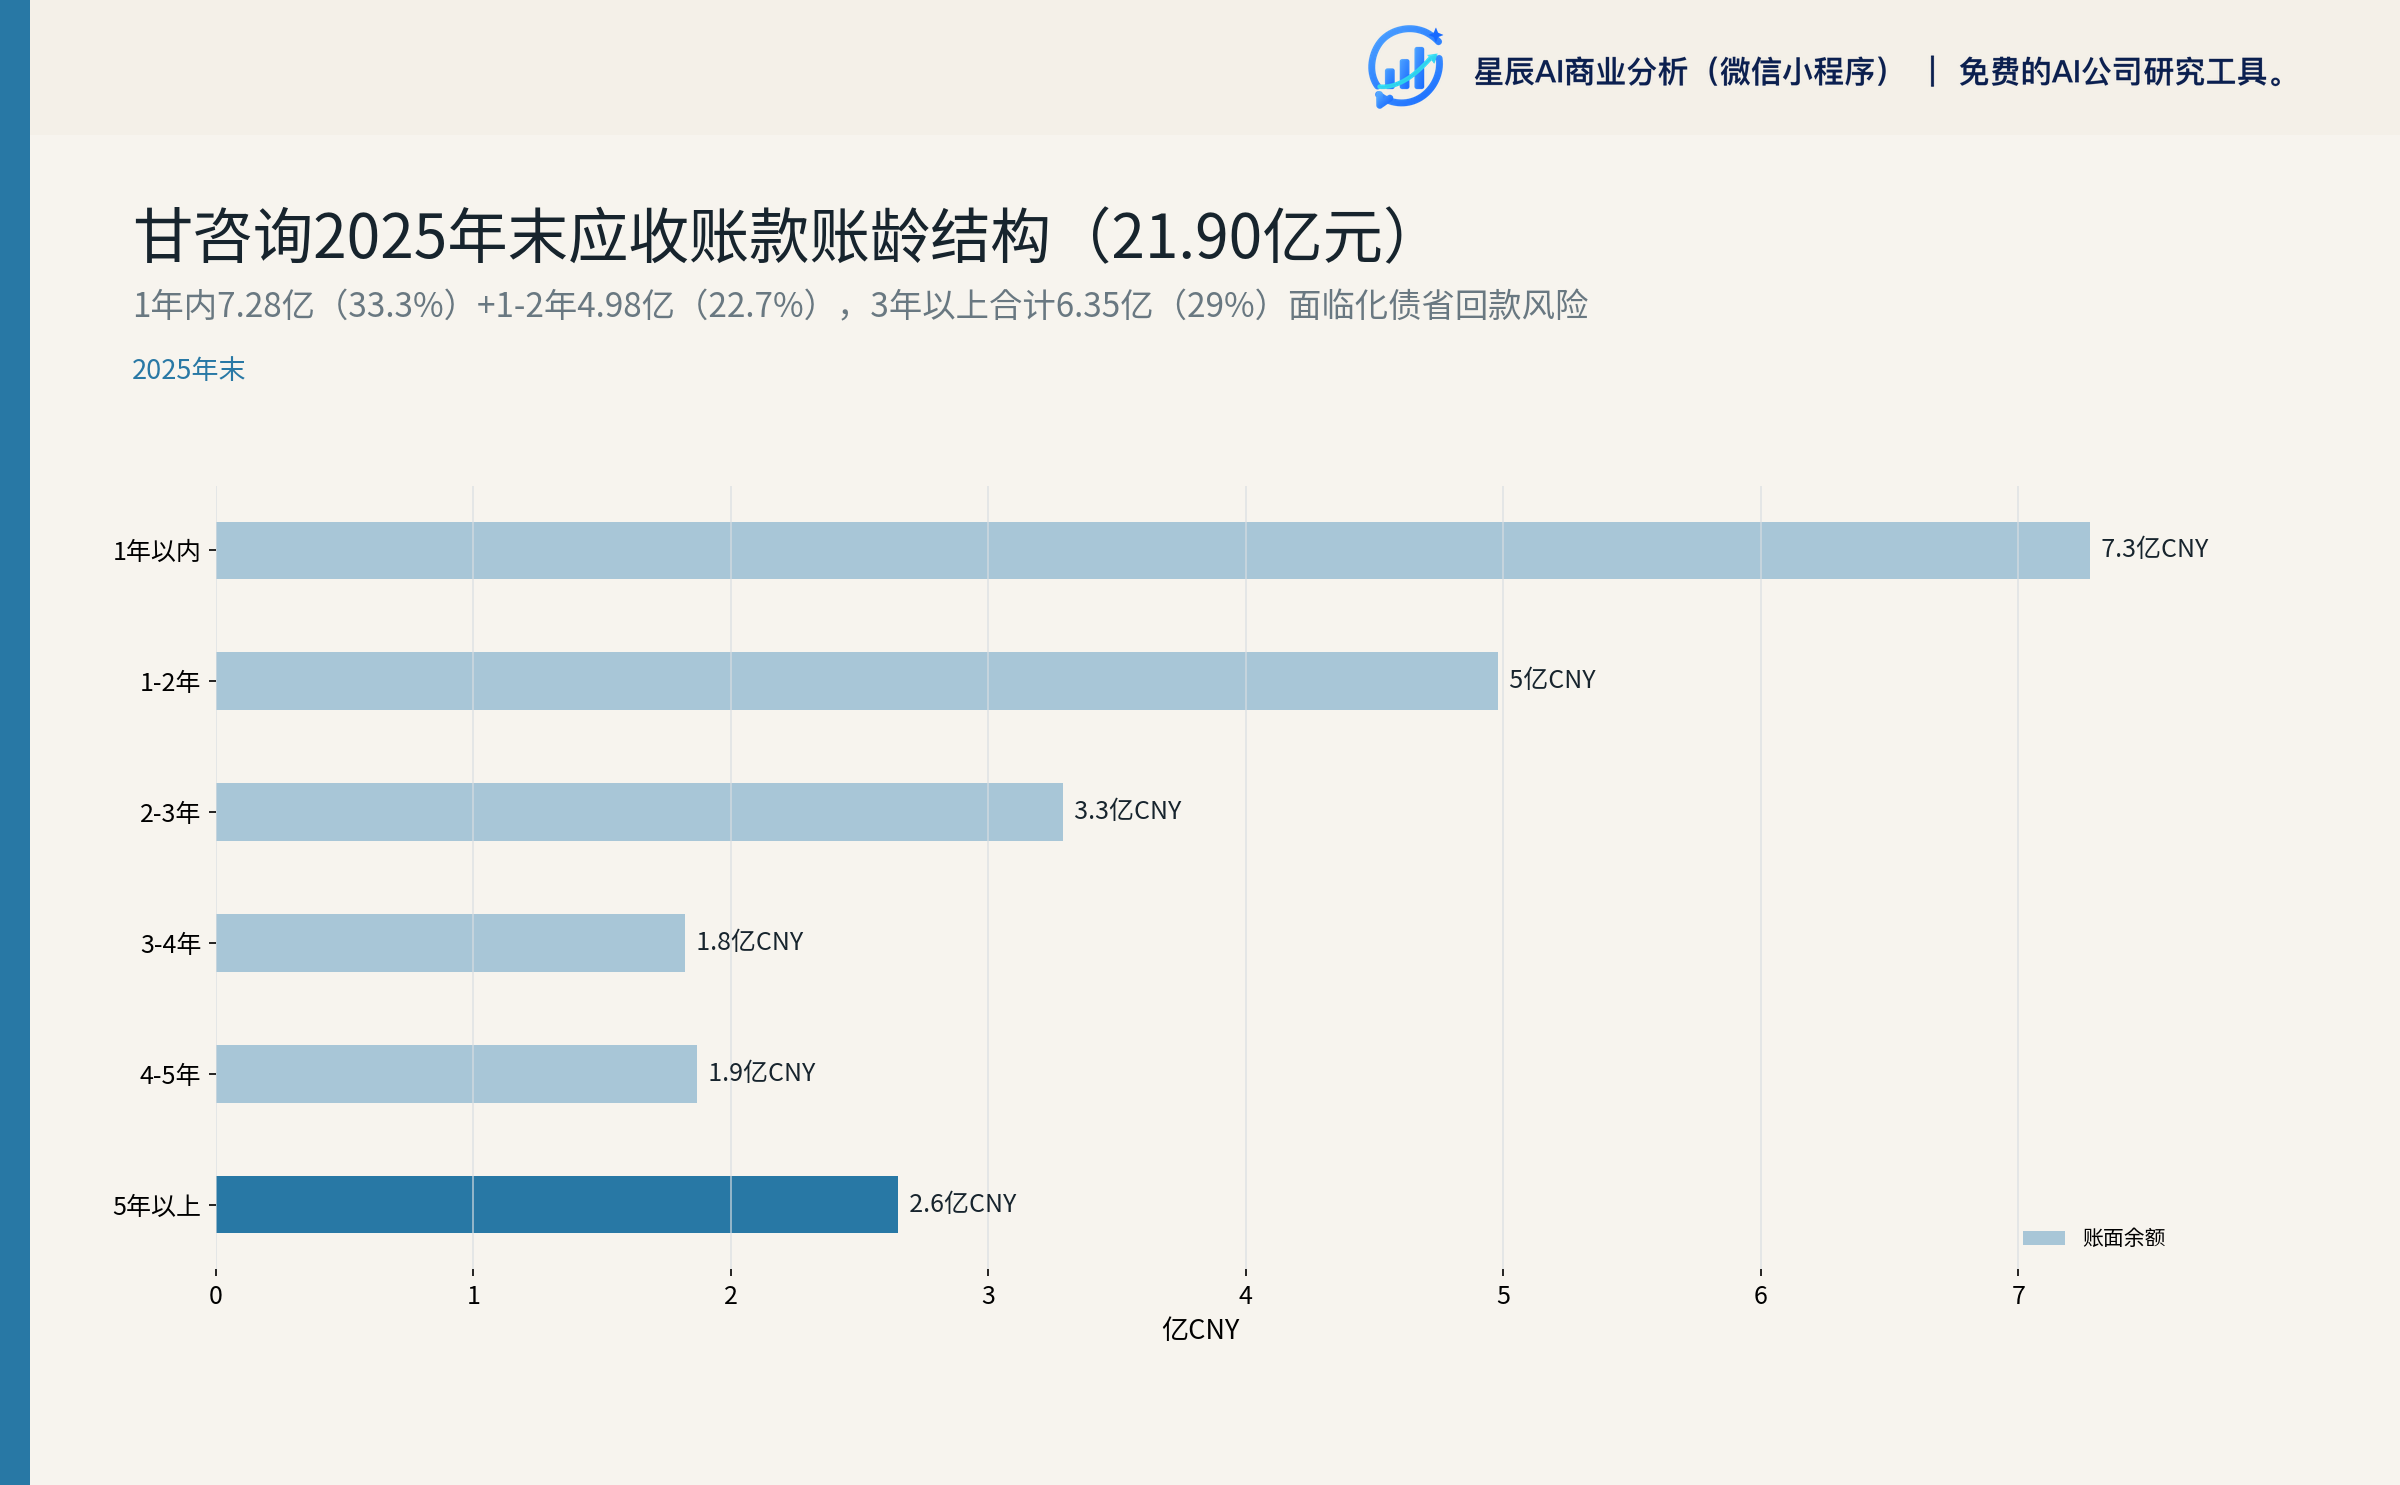
公司 2025 年末应收账款账面合计 21.90 亿元,账龄分布如下2:
| 账龄 | 账面(亿元) | 占比 | 期初(亿元) | YoY |
|---|---|---|---|---|
| 1年以内 | 7.28 | 33.3% | 8.98 | -19% |
| 1-2年 | 4.98 | 22.7% | 4.57 | +9% |
| 2-3年 | 3.29 | 15.0% | 2.28 | +44% |
| 3-4年 | 1.82 | 8.3% | 2.37 | -23% |
| 4-5年 | 1.87 | 8.6% | 1.07 | +74% |
| 5年以上 | 2.65 | 12.1% | 2.04 | +30% |
| 账面合计 | 21.90 | 100% | 21.31 | +2.8% |
| 坏账准备 | 6.99 | 31.9% | — | — |
| 账面价值 | 14.58 | — | — | — |
两个异常信号需要警惕:
- 2-3 年账龄大幅增长 44%:从 2.28 亿跃升至 3.29 亿,这是 2023 年新签合同大量进入"长账龄区"的典型信号;
- 4-5 年账龄大幅增长 74%:从 1.07 亿跃升至 1.87 亿,这是非常糟糕的信号——4-5 年账龄意味着这些账款几乎已经被公司"放弃",但仍按 80% 比例计提,意味着公司在 2024 年时认为这部分账款有可能回收,2025 年实际回收情况不及预期。
5.3 化债省情景压力测试——潜在缺口 1.0-1.5 亿
公司现行计提政策:1 年内 5%、1-2 年 10%、2-3 年 30%、3-4 年 50%、4-5 年 80%、5 年以上 100%。按此政策重算,应计提坏账 6.905 亿,与已计提的 6.99 亿基本匹配(多计提约 850 万)。
但在化债省情景压力测试下——若将 1-2 年计提比例从 10% 提至 15%、2-3 年从 30% 提至 40%、3-4 年从 50% 提至 70%、4-5 年从 80% 提至 90%(反映"长时间账龄在化债省客户的实际回款率显著低于账面假设"),应计提坏账升至 8.034 亿,与已计提的 6.99 亿对比,潜在缺口 +1.04 亿元。
情景敏感性测算:
- 乐观情景(化债推进、回款改善):全年信用减值 1.0-1.2 亿
- 中性情景(延续 H1 节奏):全年信用减值 1.2-1.4 亿
- 悲观情景(化债停滞、长账龄恶化):全年信用减值 1.5-1.8 亿
这是市场 PB 不愿回到 1.0x 以上的核心定价原因——市场预期化债省实际回款率显著低于公司账面假设。
逻辑指针:上述"潜在缺口 1.04 亿"在第七章 7.2 节"净现金的折扣估值"中作为净现金折扣的核心扣减项之一(与 4.86 亿受限现金折扣合并),共同构成"可用净现金 12-14 亿 / 中性 13.0 亿"的判断基础。
5.4 客户结构印证化债省风险
2025 年前五大客户均为甘肃省地方政府/事业单位——甘肃省水利厅信息中心 2.03%、兰州市城关区住房和城乡建设局 1.78%、甘肃省水利厅 1.52%、兰州市城关区房产保障中心 1.36%、酒泉市百川水务发展有限公司 1.29%2。全部为化债省份的政府/事业单位,公司应收账款"省份级"集中暴露。
第六章:管理层动荡与公司治理
6.1 2026 年密集治理事件
| 日期 | 事项 | 公告披露原因 |
|---|---|---|
| 2026-01-07 | 解聘副总经理孟康荣 | "解聘"(无具体说明) |
| 2026-02-04 | 成少平当选职工董事 | 换届 |
| 2026-05-21 | 董事、总经理陈一夫离任 | "工作调动",辞职后不在公司及子公司担任任何职务 |
| 2026-07-24 | 调整董事会专门委员会成员 | 治理结构变动 |
| 2026-07-24 | 修订《重大信息内部报告》《敏感信息管理办法》 | 强化信息披露管理 |
| 2026-08-14 | 董事陈卫英辞职 | "已退休" |
| 2025 年度 | 依法撤销监事会 | 国企改革(新《公司法》要求) |
6.2 陈一夫离任是异常信号
陈一夫是公司董事兼总经理,2026 年 5 月 21 日因"工作调整"辞职,且公告明确"辞职后将不在公司及子公司担任任何职务"1。这一表述与一般内部调动(保留职位、协助交接)明显不同,更接近被动出局。考虑到 2026Q1 公司归母净利同比下滑 21.62%、2026Q2 毛利率暴降 -8.11pct,结合他"不在公司及子公司担任任何职务"的措辞,被动出局概率较高。但也可能是国资委系统的正常岗位轮换,尚无法定论。
6.3 总经理空缺 3 个月——治理稳定性的负面信号
自 2026 年 5 月 21 日陈一夫离任后,公司已超过 3 个月无总经理(截至 2026-08-28)1。这本身是治理稳定性的负面信号,需重点跟踪后续总经理补位人选与战略表态。副总经理孟康荣 2026 年 1 月 7 日被解聘,公告仅"解聘"二字,未说明具体原因1。
6.4 募投 60% 主动暂缓——管理层的 alpha 判断
2023 年 11 月向特定对象发行募集资金净额 7.51 亿元,原计划投向三个项目:①工程检测中心建设项目(承诺投资 3.01 亿)、②全过程工程咨询服务能力提升项目(承诺 1.59 亿)、③综合管理、研发及信息化能力提升项目(承诺 3.00 亿)。截至 2026H19:
- 项目 ① 累计投入 1.69 亿,进度 64.27%(进展中)
- 项目 ② 累计投入 0,进度 0%(暂缓实施)
- 项目 ③ 累计投入 0,进度 0%(暂缓实施)
2025 年 4 月 22 日董事会通过《关于部分募集资金投资项目重新论证并暂缓实施的议案》,公司公开理由为:"根据公司对目前市场环境及未来行业形势的研判,认为上述项目在当前市场环境下的投资回报可能无法达到预期水平"9。
这一决定的解读存在两面性:
- 正面:管理层主动放弃回报不佳的项目,资本配置纪律优于盲目扩张。这反映了管理层对工程咨询行业未来需求信心不足。
- 负面:60% 募集资金(4.59 亿)闲置为现金管理,实质上是公司"无能力找到回报高于资本成本的再投资机会"的信号。截至 2026H1,1.45 亿专户存放 + 4.65 亿购买现金管理产品 = 6.09 亿未用9。
现金管理产品预期年化收益 2-3%,远低于公司自身权益资本成本(实际 ROE 3-4%),本质上是"过剩资本配置失当"——账面 16.86 亿净现金远超日常经营所需,应考虑分红或回购。
6.5 分红比例极低
2025 年每 10 股派现金红利 0.40 元(含税),分红总额约 1,859 万元,仅占归母净利润的 12.5%;2026H1 每 10 股派 0.20 元,分红总额 930 万元,仅占当期归母净利润的 8.9%21。
在国资国企改革强调"市值管理"的背景下,这种保守的资本配置策略已经成为公司估值修复的最大阻碍。
第七章:估值——当前价格反映了什么?
7.1 估值方法选择
公司业绩波动较大、化债省背景特殊,采用多方法交叉验证:
| 方法 | 适用性 | 权重 |
|---|---|---|
| DCF(自由现金流折现) | 公司轻资产、净现金充裕、收入相对稳定 | 50%(主方法) |
| Trading Comps(同业可比) | 同业可比公司选择困难,但有完整 27 家样本 + 2026 年更新数据 | 30%(验证) |
| 清算价值 | 作为下行底线 | 10%(Floor) |
| PB-ROE 模型 | 行业 PE 失真情况下更稳健 | 10%(交叉验证) |
7.2 净现金的折扣估值——核心矛盾
公司净现金 16.86 亿(17.21 亿货币资金 - 4.86 亿受限 - 0.35 亿长短期借款)占当前市值 44.76 亿的 37.6%10。这是估值的核心矛盾:净现金应全额计入、部分计入、还是按坏账折扣计入?
折扣构成拆解:
- 应收账款潜在坏账缺口 1.0-1.5 亿:化债省情景下,1-2 年计提比例从 10% 提至 15%、2-3 年从 30% 提至 40%、3-4 年从 50% 提至 70%、4-5 年从 80% 提至 90%,应计提坏账 8.034 亿 vs 已计提 6.99 亿,缺口 +1.04 亿;
- 受限现金 4.86 亿的流动性折扣:其中 4.65 亿为现金管理产品(结构性存款),到期可赎回但非 T+0 流动性;1,962 万为保证金(流动性更差);综合可变现折扣率约 30%,即实际可立即动用约 3.4 亿。
综合判断:可用净现金约 12.0-14.5 亿(中性口径取 13.0 亿),折扣率 14-29%。按此计算,业务部分隐含 EV 约 31.8 亿,EV/EBIT ≈ 15.9x,与同业中位数(华设集团、华建集团、设计总院 12-18x)一致。
净现金折扣率实证拆解:
| 扣减项 | 账面(亿) | 折扣率 | 折后值(亿) |
|---|---|---|---|
| 可用货币资金 | 12.35 | 100% | 12.35 |
| 结构性存款(4.65 亿) | 4.65 | 30% | 3.26 |
| 保证金(1,962 万) | 0.20 | 50% | 0.10 |
| + 应收账款潜在缺口 | 16.81 | — | -1.04 至 -1.5 |
| 可用净现金(中性) | — | — | ≈ 13.0 |
折扣率取值的依据:结构性存款按银行结构性存款提前赎回罚息 0.3-1.0%、流动性损失 + 机会成本综合取 30%;保证金按 50% 折扣反映司法冻结或履约保函的实际变现损失。应收账款缺口取 1.04 亿(化债省情景压力测试值)。
7.3 DCF 三档情景
基础情景(最可能路径):
| 假设项 | 数值 |
|---|---|
| 收入增速 | 2026E +0% / 2027E +5% / 2028E +5% / 2029E +5% / 2030E +3% |
| 毛利率 | 35%(稳定) |
| 净利率 | 8%(回升) |
| WACC | 8.0% |
| 永续增长率 g | 2.5% |
自由现金流贴现合计:显性期 PV 4.07 亿 + 终值 PV 17.4 亿 = 企业价值 EV 21.5 亿。加回可用净现金 13.0 亿(中性折扣口径),股权价值 34.5 亿,对应每股内在价值 7.42 元。
乐观情景(化债推进 + 行业回暖):收入增速 2026E -2% / 2027E +7% / 2028E +8%,毛利率 38%,WACC 7.5%,g 3.0%。股权价值 54.3 亿 / 每股 11.68 元。
悲观情景(化债停滞 + 毛利率恶化):收入增速 2026E -8% / 2027E -3% / 2028E 0%,毛利率 30%,WACC 9.0%,g 2.0%。股权价值 17.3 亿 / 每股 3.72 元。
7.4 同业可比(Trading Comps)
依据已入库的 2023-02-22 时点工程咨询服务业 27 家 A 股上市公司估值数据5:
| 公司 | 代码 | 市值(亿) | PE 21A | PE 22E | PB 21A |
|---|---|---|---|---|---|
| 中粮科工 | 301058.SZ | 80 | 49.4 | 35.6 | 4.5 |
| 苏交科 | 300284.SZ | 76 | 16.0 | 14.1 | 1.0 |
| 华设集团 | 603018.SH | 58 | 9.3 | 8.2 | 1.5 |
| 华建集团 | 600629.SH | 51 | 15.7 | n/a | 1.6 |
| 设计总院 | 603357.SH | 47 | 12.1 | 10.7 | 1.6 |
| 甘咨询 | 000779.SZ | 44 | 13.6 | n/a | 1.8 |
| 勘设股份 | 603458.SH | 32 | 9.4 | n/a | 1.0 |
| 行业 27 家中位数 | — | — | 21.2 | 13.9 | 2.0 |
2026-08 时点关键同业更新数据5:
- 华建集团(600629.SH):当前市值 188 亿,2025 净利 -81.71%,PE TTM 失真;
- 苏交科(300284.SZ):当前市值 63 亿,2026H1 净利 -16.55%,PE TTM 失真;
- 勘设股份(603458.SH,贵州化债省):2025 净利 -3.86 亿(亏损),市值 26 亿,PB < 0.8x。
化债省同业 PB 折价(勘设股份 vs 非化债同业中位数):勘设股份 PB < 0.8x vs 非化债中位数 1.6x,折价约 50%。
甘咨询当前 PB 1.11x 介于"化债省折价"与"非化债同业"之间。考虑公司资质完整度优于勘设股份,合理 PB 区间 0.9-1.2x,对应每股 7.78-10.37 元。
7.5 清算价值底线(Floor 估值)
按 2026H1 口径,资产分项清算价值估算:
| 资产项目 | 账面值(亿) | 折扣率 | 清算价值(亿) |
|---|---|---|---|
| 可用货币资金 | 12.35 | 100% | 13.81 |
| 应收账款 | 14.49 | 70% | 10.14 |
| 合同资产 | 2.32 | 65% | 1.51 |
| 长期股权投资 | 2.77 | 90% | 2.49 |
| 投资性房地产 | 1.65 | 80% | 1.32 |
| 固定资产 + 无形资产 + 其他 | 14.5 | 60% | 8.70 |
| 总资产清算价值 | — | — | 37.97 |
扣除总负债 13.41 亿后,清算股权价值底线 24.56 亿 / 每股 5.28 元(保守口径);乐观口径约 30.2 亿 / 每股 6.50 元。
7.6 综合估值——目标价区间
| 方法 | 合理价值(亿) | 每股(元) | 权重 |
|---|---|---|---|
| DCF 基础情景 | 34.5 | 7.42 | 50% |
| Trading Comps(PB 中位数) | 34.4 | 7.40 | 30% |
| 清算价值(乐观口径) | 30.2 | 6.50 | 10% |
| PB-ROE 模型 | 34.1 | 7.34 | 10% |
| 加权合理市值 | 33.9 | 7.29(→7.30) | 100% |
注:加权得 7.29 元/股,四舍五入报告口径为 7.30 元。
治理风险溢价(已嵌入情景分析):因 2026 年 1-8 月密集治理事件(副总经理解聘、总经理空缺 3 个月以上、2 名董事变动),我们额外施加约 5-8% 的治理风险折价——即在 7.30 元目标价基础上,若治理风险显化(管理层动荡延续、新总经理迟迟不到位),估值倍数可能从 PB 0.9-1.0x 下调至 0.7-0.8x,对应每股 6.0-7.0 元。该折价反映"管理层动荡 + 战略执行不确定性 + 信息披露透明度下降"三方面的市场风险厌恶,但未直接计入基础情景——仅在结尾"下行风险 4"中作为情景触发条件。
7.7 投资建议
- 评级:减持(短期 0–6 个月);中性(中期 6–12 个月)
- 目标价区间:6.5–8.0 元 / 合理市值 30.2–37.2 亿(中枢 7.30 元 / 33.9 亿,由 DCF 7.42 + Comps 7.40 + 清算 6.50 + PB-ROE 7.34 按 50/30/10/10 加权得到 7.29 元,四舍五入至 7.30 元)
- 当前股价 9.63 元的预期回报:基础情景下 -24%;乐观情景下 +0.5%;悲观情景下 -42%
7.8 关键验证条件(决定评级调整)
- 化债政策落地节奏(应收账款回款是否加速)——决定净现金折扣率是 14% 还是 30%;
- 2026Q3-Q4 勘察设计业务能否企稳(核心收入端)——决定 DCF 收入增速假设是否需要下调;
- 技术服务毛利率是否回升至 30% 以上——决定全年净利率是 8% 还是 7%;
- 总经理补位(2026 年 5 月以来已空缺 3 个月)——决定治理风险溢价是否消除;
- 资本配置改善(分红/回购/收并购)——决定 ROE 能否从 3-4% 回升。
7.9 市场预期解码
当前 9.63 元 / PB 1.11x / PE TTM 37.3x 隐含的市场预期:
- PE 37.3x 不可能是当前盈利水平定价:2026E 净利润若为 1.54 亿,对应 PE 29x;若为 1.20 亿 TTM,对应 PE 37.3x。市场已经在消化"2027-2028 盈利改善 + 化债回款"预期;
- PB 1.11x 接近破净但未到清算底线:反映市场对账面净资产质量(中应收账款的实际回收率)有深度疑虑,但仍未完全定价化债省风险;
- 净现金 37.6% 市值占比是双刃剑:市场既未将 16.86 亿全额计入估值(否则 PB 远高于 1.11x),也未完全否认(否则 PB 应 < 0.8x);实际定价反映净现金折扣 30-40%——即市场预期可用净现金约 10-12 亿;
- 股价已包含"算力概念"等市场炒作溢价:公司明确不涉及"东数西算"业务(占营收 0.10%)11,7-8 月市场炒作的"算力概念"是错误定价。
- 智算/数字基建业务的反方讨论:2026H1 工程监理收入 +19.71% 主要来自庆阳智算产业园检测项目——这意味着"智算"业务确实为公司贡献了短期订单与收入。若未来 3-5 年甘肃/庆阳国家级数据中心集群建设按规划推进,公司可能通过检测/监理环节获得长期、稳定的新型业务收入(情景化重估:若智算业务规模化带来 0.5-1.0 亿年收入,估值修复 0.5-1.0 元)。但当前占比仍小(<5%)且毛利率 39.87% 与传统业务相近,不能算真正的估值重估故事——上行催化 5 与下行风险 4 对称,但概率与体量均偏小。
结论:当前 9.63 元是"基础情景合理价值 7.3 元 + 30% 概念炒作溢价 + 净现金折扣未充分"综合定价,短期存在向基础情景回归的压力。
结尾:核心风险与机会
下行风险
- 化债进度低于预期:化债政策传导链条长、节奏不确定。若 2026-2028 信用减值累计超过 3 亿(vs 当前预期 1.0-1.5 亿),净现金折扣率将从 14-29% 扩大至 40-50%,目标价可能下调至 5.5-6.5 元;
- 毛利率持续塌方:技术服务毛利率若继续维持 25-28%,全年毛利率将降至 32%,DCF 基础情景每股下调 1.5-2.0 元(→ 5.5-6.0 元);
- 子公司诉讼爆发:建研岩土 4,120 万鉴定中(最大单笔),潜在新增计提 3,000-4,000 万;水电设计院 122.65 万审理中。若败诉叠加新案件,归母下调 5-7%2;
- 管理层动荡延续:2026 年再发生高管变更、总经理仍未补位——估值倍数从 PB 0.9-1.0x 下调至 0.7-0.8x,目标价下调至 6.0-7.0 元;
- 新签合同转化失败:2025 新签 +10.28% 不能转化为 2026-2027 收入增长,营收端进一步承压。
上行催化
- 南水北调西线进入实施阶段:前期 → 启动阶段,2027-2028 新增订单 1-2 亿,目标价上调 0.5-1.0 元12;
- 引洮延伸增效工程进入施工:建议书已批 → 初步设计完成,水电设计院新签订单 5,000-8,000 万元,目标价上调 0.3-0.5 元;
- 化债特别国债落地:政府类客户支付能力恢复,净现金折扣率收窄至 5-10%,目标价上调至 8.5-9.5 元;
- 新签合同 +10.28% 转化为收入:2026H1→H2 收入同比转正,DCF 收入增速假设上调 1-2pct;
- 总经理到位 + 资本配置改善:新总经理上任后战略调整 + 启动回购/提高分红比例,估值倍数修复至 PB 1.0-1.2x,目标价上调至 8.5-9.5 元。
总结判断
甘咨询是一家**"区域龙头 + 转型受困"的省级工程咨询平台。护城河存在但脆弱——强在省内,弱在省外;当前面临核心业务下滑、技术服务毛利率塌方、应收账款持续承压、净利润高度集中于西部咨询一家、ROE 仅 3-4% 远低于行业均值的多重压力;2026 年密集的管理层变动反映出国资委对业绩下滑的反应,但战略转向尚未在公开层面体现;募投 60% 资金主动暂缓说明管理层对行业未来信心不足;4.65 亿募集资金用于低收益现金管理,是过剩资本配置失当**的典型表现。
当前股价 9.63 元已显著高于基础情景合理价值 7.30 元约 32%,下行空间 15-25%。短期评级减持,中期评级中性。投资者应密切跟踪化债政策落地节奏、勘察设计业务企稳信号、技术服务毛利率回升、总经理补位、资本配置改善五大验证条件。
研究完成时间:2026-08-29 · 数据基准日:2026-08-28(股价 9.63 CNY)
主要引用来源:
相关研究
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-21
- [2] 2025年年度报告 · 巨潮资讯 2026-04-23
- [3] 甘咨询 服务器预生成财务数据包 · Tushare 2026-06-30
- [4] 000779甘咨询投资者关系管理信息20250526 · 巨潮资讯-信息披露调研 2025-05-26
- [5] 祁连山(600720) · anysearch 日期未知 查看原文
- [6] 甘肃工程咨询集团股份有限公司关于2026年上半年计提资产减值准备的公告 · 巨潮资讯 2026-08-21
- [7] 甘肃工程咨询集团股份有限公司关于公司董事辞职的公告 · 巨潮资讯 2026-08-14
- [8] 甘肃工程咨询集团股份有限公司关于调整董事会专门委员会成员的公告 · 巨潮资讯 2026-07-24
- [9] 甘肃工程咨询集团股份有限公司关于2026年半年度募集资金存放与使用情况的专项报告 · 巨潮资讯 2026-08-21
- [10] 甘咨询 服务器预生成估值数据包 · auto 2026-08-28
- [11] 甘肃工程咨询集团股份有限公司关于股票交易异常波动的公告 · 巨潮资讯 2026-07-28
- [12] 000779甘咨询投资者关系管理信息20260515 · 巨潮资讯-信息披露调研 2026-05-15