 箴研
中集集团(000039.SZ / 02039.HK)公司研究
估值基准日:2026-09-07(vp口径);最新市场:2026-09-09 股价:A股9.60 CNY(2026-09-09);H股约8.05 HKD(2026-09-04) 估值基准:估值数据包(vp)2026-09-07股价9.41 CNY,本研报采用最新市场价格9.60 CNY作为分析基准价,差异约+2%(反映vp后两个交易日市场反弹) A+H股本:5,392,520,385股;A股市值:约518亿元;EV:约638亿元 分析基准价:9.60 CNY(2026-09-09) 编制日期:2026-09-11
一、执行摘要
一家利润高度敏感于集装箱价格和人民币汇率的传统装备制造集团,正在被海工景气上行(中集来福士在手订单76.2亿美元创历史高位)+模块化AIDC(CIMC PTU出海)+清洁能源(中集安瑞科在手订单317.7亿元)三条新增长曲线重新定价。
1H26表面归母净利下滑42%掩盖了两个关键事实:海工净利同比+155.5%、Q2经营性利润(剔除汇兑套保)同比+7%。当前股价9.60元对应2026E PE约14-15X,基本反映了海工景气与模块化AIDC的成长预期。核心问题不是估值修复,而是业绩兑现型机会——能否兑现决定股价向基线上沿(11.1元)还是悲观下沿(6.6元)移动。
三情景目标价与概率加权
| 情景 | 概率 | 2026E归母(亿元) | 目标价区间 | 隐含空间(对9.60) |
|---|---|---|---|---|
| 悲观 | 25% | 18-22 | 6.0-7.2元 | -37%~-25% |
| 基线 | 55% | 28-35 | 8.9-11.1元 | -7%~+15% |
| 乐观 | 20% | 45-55 | 13.0-16.3元 | +35%~+70% |
概率加权目标价10.1元(悲观6.6×25% + 基线10.0×55% + 乐观14.6×20%),上行空间约+5%。当前股价已较充分反映新故事,进一步上行需要业绩兑现或更乐观的预期催化。
一句话核心判断
基线情景下中集集团是"业绩兑现型"标的,而非"估值修复型"标的;8.9-11.1元是合理估值区间,9.60元已位于区间上沿,投资者应将关注点从估值修复转向2026Q3-Q4业绩兑现验证。
二、公司概况与治理
2.1 控股集团型企业
中集集团是全球业务多元化程度最高的装备制造集团之一,旗下子公司在A/H独立上市,形成"控股集团+独立运营子公司"架构:1
| 子公司 | 持股 | 上市地 | 业务 |
|---|---|---|---|
| 中集安瑞科 | 67.20% | 3899.HK | 能源化工液态清洁能源装备 |
| 中集车辆 | 61.13% | 301039.SZ | 全球半挂车龙头 |
| 中集环科 | (安瑞科下属) | 301559.SZ | 化工环境 |
| 中集天达 | 83.73% | 非上市 | 空港物流装备/消防 |
| 中集世联达 | 43.18% | 非上市 | 物流服务 |
| 中集来福士 | 83.30% | 非上市 | 海洋工程 |
| 中集集装箱集团 | 100% | 非上市 | 集装箱制造 |
| 中集运载科技 | 63.58% | 非上市 | 循环载具 |
股东结构:无控股股东、无实际控制人。第一大股东深圳资本运营集团(深圳国资委,合计约24.64%)+第二大股东招商局集团(国资委,23.59%)+第三大股东深圳立业集团(5.10%)。1
2.2 治理结构调整(2026年8月)
副董事长朱志强因"工作安排"辞职,由徐腊平(深圳资本运营集团副总经理)接任——信号是大股东对集团战略和资本运作发言权进一步加强。2
9个月内3位独董更替(杨雄→谢家伟→刘雪生,均注会/会计专业)——强化审计与财务监督,与公司应对大额减值、复杂汇率敞口、DFI发行的需求一致。2
2.3 资本运作动作
- A股回购注销:24,645,550股(2023年方案已回购)拟变更用途为注销,2026-08-28董事会通过,需2026-09-23股东会审议;注销后总股本5,367,874,835股。3
- H股回购:累计回购79,981,400股作库存股;2026-07-16通过2026年新方案,不超172,672,971.77港元。1
- DFI资质:2025-04已注册150亿元;2026-08-28董事会通过再次申请不超150亿元,覆盖超短融/短融/中票/永续票据/ABN/绿色债/定向债,AAA主体信用。4
三、三大新增长曲线深度分析(主线)
3.1 海工景气——1H26净利+155.5%,76.2亿$在手订单创历史
关键事实(1H26 vs 1H25):海工板块营收79.35亿元(-0.98%),净利7.18亿元(+155.52%),毛利率20.91%(+10.07pct);新增订单32亿美元(vs去年同期1.06亿美元),累计在手76.2亿美元创历史最高,交期排至2030年;油气/非油气=6:4。15
为什么这是真实的景气拐点,而不是周期性反弹:
-
订单结构突破:Greater PAJ FPSO EPCIC(国内首家FPSO EPCIC总包,投产后日产9.5万桶)+Golar FLNG EPC(第2艘,上部模块主体6月封顶)+多艘7000车位LNG双燃料PCTC+新一代深水海工安装施工船+4+6艘活鱼运输船+1条铺石船+2条RORO+4艘VLCC——产品从单一油气向"油气+清洁能源+特种船"多元化拓展。15
-
行业景气支撑:克拉克森2026-07数据浮式钻井平台利用率大幅攀升至84%;自升式钻井平台利用率基本持平;两类平台费率2026年开年以来稳健上行;布伦特原油2026Q1均价81美元/桶,1H26稳居80美元/桶高位,支撑上游资本开支。16
-
FPSO市场空间:SBM Offshore/Clarkson预测2025-2029年全球年均FPSO新签订单10艘以上;EMA数据2026年1-7月全球已授标7艘FPSO+1艘FLNG;2026-2031年保守预计年均新增FPSO订单至少7艘,乐观11-15艘,船体部分中国占比70%以上。1
-
资产运营改善:蓝鲸1号上租+多钻井平台续约涨价+精细化管理驱动经营利润向好;第六代半潜钻井平台"仙境烟台"新签钻井合同;半潜式起重/生活支持平台Blue Gretha抵达作业海域——金融资产管理板块1H26营收17.10亿元(+88.01%)、净利1.67亿元(扭亏,YoY +9.02亿)。1
关键约束(为什么不能简单线性外推):
- 收入确认周期长(2-3年):76.2亿美元在手订单需3-5年转化为收入,1H26实际净利7.18亿元来自存量平台续约涨价+EPCIC总包里程碑入账,新增高单价FPSO/FLNG项目将于2H26-2027陆续确认。
- 汇率敞口:海工订单以美元计价,结算货币与记账货币(人民币)错配,1H26汇兑损失8.12亿元拖累整体。
- FPSO EPCIC首单毛利率可持续性未验证:Greater PAJ为国内首家,首单成本+经验积累阶段的毛利率可能高于后续项目。
财务后果估算:全年毛利率假设需明确分层:1H26实际毛利率20.91%(含FPSO EPCIC首单国内首家经验积累阶段的偏高贡献);管理层口径"后续项目毛利率可能回归常态化水平";基线情景假设2H26毛利率回落至15-17%、全年加权约18%,叠加存量资产运营改善,2026全年海工净利可达15-20亿元。
敏感性分析:若毛利率全年加权仅13-15%(首单效益衰减+成本上行+新增项目仍处建设期),海工净利可能仅10-13亿,板块估值对应降至65-85亿(按2026E净利×PE 6.5x),SOTP减少15-30亿。基线vs悲观情景的核心差异即在于海工毛利率的可持续性。关键观察指标:Q3/Q4 Greater PAJ FPSO交付进度与单船毛利率披露。1
3.2 模块化AIDC——第二增长曲线雏形,254139F项目首批CIMC PTU出海
关键事实(1H26):模块化数据中心营收同比+5倍以上;新增订单约200MW云计算/AI算力数据中心,累计服务超300MW客户;254139F项目(亚太大规模AI数据中心)首批CIMC PTU(Power Terminal Unit)核心电力设备发往海外;产能从1基地扩至3基地。17
核心产品力——CIMC PTU:集成配电分配、电压变换、电能质量治理与综合安全保护功能的一体化预制电力模块,采用"工厂预制+现场拼接"模式,较传统土建配电方案缩短55-60%现场施工周期、线缆损耗-30%-40%;产品聚焦计算机房及供配电、预冷、柴发三大全预制功能模块,定位"开箱即用"算力基础设施解决方案。1
差异化能力——为什么集装箱龙头能切AI算力基建:
- "集装箱+"制造平台复用:把全球领先的集装箱工厂产能、原材料采购、跨境物流能力迁移到模块化数据中心,单位制造边际成本低于Vertiv/Schneider/ABB等国际同行;
- 模块化建筑验证:印尼6层员工宿舍240间项目,签约到首批发运仅4个月,较传统施工缩短约50%;2026-09沙特精品酒店项目,中东地区模块化建筑交付能力进一步验证;18
- 数字能源积累:中集数字能源依托预制模块化数据中心领域13余年经验;7
- 国际化客户结构:以马来/印尼为支点辐射东南亚,254139F项目明确指向海外客户。
关键约束:
- 占比过低:1H26模块化AIDC占集团营收<1%(估算0.4-0.6%),对短期业绩弹性影响有限;
- 认证壁垒:AI数据中心对电力稳定性要求极高,CIMC PTU需在客户端实际运行1-2年验证;
- AI投资周期:AI Capex可持续性是关键外部变量;
- 毛利率未单独披露:公司未在2026中报单独披露模块化业务分部财务数据。
估值贡献:基线情景下,模块化AIDC按2.0x EV/Revenue估值16-20亿元;若2027年规模化兑现(占比达2-5%),可贡献20-50亿元增量估值——构成估值"看多期权"。95
3.3 清洁能源——中集安瑞科在手317.7亿订单,LNG/氢能/绿色甲醇三线齐进
关键事实(1H26):中集安瑞科营收133.96亿元(+2.98%)、净利4.80亿元(+4.35%);新签订单137.1亿元(+27.7%)、在手订单317.7亿元(+8.9%)。1
三大分部:
- 清洁能源:1H26收入104.2亿元(+8.2%),新签106.1亿元(+18.3%),在手277.6亿元(+10.1%);LNG槽车+车用瓶销售+电子特气Y瓶与管束集装箱+富氢发电动力模块;LNG综合液化工厂交付印尼龙头;氢能领域——香港首座商用商厦氢能充电站、国内首台20英尺IV型瓶氢气管束集装箱下线;水上清洁能源新签45.35亿元(+40.1%),造船订单排产至2029年。
- 化工环境(中集环科301559.SZ):1H26收入12.9亿元(+16.0%);新签16.6亿元(+54.3%),在手15.7亿元(+86.8%)。
- 液态食品(中集醇科872914.NEEQ):1H26收入11.6亿元(项目周期拖累下降);新签14.4亿元(+108.4%),含日本啤酒厂+中国威士忌酒厂交钥匙项目。
关键支撑:"双碳"目标+新型能源体系建设"十五五"规划明确2030年新型储能装机达300GW;中集储能累计交付超60GWh储能装备,业务覆盖源网侧/工商业储能/近零碳园区/光储直柔/V2G移动储能等。19
核心问题:清洁能源板块景气持续性强、订单可见性高,但中集安瑞科为独立H股上市子公司,集团持股仅67.20%——意味着该板块业绩增长中约33%被少数股东分流。
四、传统业务板块表现
4.1 集装箱——量稳价低,周期底部修复但弹性有限
1H26关键数据:营收219.20亿元(+0.85%)、净利2.72亿元(-81.16%)、毛利率8.34%(-7.81pct);干货箱累计销量113.85万TEU(+1.12%)、冷藏箱10.82万TEU(+17.61%)。1
周期定位:已经从2024年超级周期高点(红海绕航+码头罢工+周转效率下降)切换至2025-2026年的"高位回落"区间,但因供应链效率持续被地缘风险压制,新箱需求底部有支撑。110
量端企稳但价端承压:1H26干箱销量+1.12%但收入+0.85%、净利-81%,意味着价格端压力+毛利率压缩显著;冷箱需求高景气延续(Q1+30.22%),与公司"特种箱/冷藏箱占比提升"战略匹配。1
全年预测:2.72亿(1H)+ 4-5亿(2H季节性旺季但价格仍承压)= 6-8亿,较2025年18.82亿元下降50-75%。
敏感性分析:2H26 净利恢复至4-5亿隐含假设——Q3起Drewry集装箱新造价格指数企稳回升,单TEU售价从当前低位修复。若Q3集装箱价格指数维持<2,400美元/TEU(参考2025Q4水平),2H26净利可能仅2-3亿,全年下修至4-5亿,板块估值对应降至48-60亿(PE 12x×4-5亿),SOTP减少24-36亿。此风险已纳入悲观情景假设。
4.2 道路运输车辆——星辰计划启动,EV-RT是核心增量
1H26关键数据:营收107.37亿元(+10.09%)、净利3.56亿元(-12.75%)、毛利率14.44%(-0.57pct);全球半挂车销量62,890辆(+19.56%)、半挂车收入76.02亿元(+9.79%);EV-RT星火销量1,482台。1
战略层面,中集车辆启动2026-2030"星辰计划",承接星链计划基础,聚焦智能制造+全价值链+全球南方+EV-RT生态圈+欧洲北美深耕。EV-RT(纯电头挂列车)已从原型发布转入落地验证,全球首个EV-RT线下体验中心落成;全球半挂车制造商产量排名第一(《Global Trailer》2025年蝉联),国内市占率连续七年第一(汉阳专用汽车研究所)。1
4.3 物流服务——世联达战投引入完成,持股降至43.18%
1H26关键数据:营收139.45亿元(+2.70%)、净利2.40亿元(+18.81%)、毛利率6.53%(+0.56pct);SCFI较去年同期+2.7%(截至2026-07-03);冷链业务量+14%、空运业务量+11%;2026年《Transport Topics》全球海运货代50强TOP13(较去年+1位,中国企业第五)。1
资本动作上,中集世联达2026年完成引入战投+回购少数股权,集团持股从62.70%降至43.18%,仍为子公司——反映物流服务板块进入"轻资产+开放股权"新阶段。1
4.4 空港与物流装备、消防救援——天达增持至83.73%
1H26关键数据:营收33.57亿元(+7.58%)、净利0.71亿元(-11.25%)、毛利率21.03%(+0.47pct);主要受汇率影响。1
资本动作上,2026-07-28中集香港以1亿美元收购Expedition所持中集天达18.07%股权,持股从65.66%升至83.73%——增加归母贡献。1
4.5 循环载具——扭亏为盈,服务业务占比超制造
1H26关键数据:营收15.35亿元(+14.87%)、净利0.14亿元(去年同期亏损0.17亿元,扭亏)、毛利率14.21%(+0.28pct);服务业务营收占比超过制造业务。1
4.6 金融及资产管理——海工资产池景气拉动扭亏
1H26关键数据:营收17.10亿元(+88.01%)、净利1.67亿元(去年同期亏损7.35亿元,扭亏)、毛利率16.77%(+27.62pct);增长主因海工资产池租约收入大幅提升+存量债务利息下降。中集财务公司1H26累计投放信贷41.27亿元,资本充足率22.19%。1
五、1H26增收不增利的精确拆解
事实:1H26营收789.13亿元(+3.71%)、归母7.40亿元(-42.14%)、扣非6.65亿元(-46.40%);剔除汇兑套保后主营业务利润同比+7%(东吴测算)。111
Q2单季拐点确认:营收462.49亿(+15.44% YoY、+41.59% QoQ)、综合毛利率12.13%(-1.06pct YoY、+0.59pct QoQ)环比改善、归母5.31亿(同比仍-27.75% YoY、+153.90% QoQ)——环比改善确认拐点方向,但同比尚未转正,拐点强度需Q3/Q4持续验证。111
5个变量解释-5.39亿归母下滑:
| 拆解项 | 1H26影响 | 解释 |
|---|---|---|
| 财务费用+5.15亿 | 同比+82.08%(11.43亿 vs 6.28亿) | 汇兑损失8.025亿+衍生品损失0.098亿=8.123亿(主因);其余3.31亿为利息成本(港币浮动利率借款) |
| 集装箱毛利-7.81pct | 板块净利从14.44亿降至2.72亿 | 销量稳健(干箱+1.12%)+ 价格下行 + 成本上行 = 利润大幅缩水 |
| 少数股东损益占比扩大 | 占税后净利润46.13% vs 27.54% | 海工/安瑞科少数股东比例较高,业绩高增反而稀释归母 |
| 研发费用+31.49% | +3.73亿 | 主因海工+模块化数据中心+安瑞科清洁能源研发投入扩张 |
| 所得税费用-42.39% | -4.38亿 | 与税前利润下滑同步 |
关键观察:归母-42%但税前仅-30%、净利润-22%——少数股东分流是放大效应。根本原因是集团对高增长板块非全资持有(海工83.30%+安瑞科67.20%+世联达43.18%+天达83.73%),1H26少数股东占税后46.13%(vs 1H25的27.54%),比例扩大反映非全资板块利润贡献占比上升。1
现金流恶化归因:OCF -5.60亿(去年同期+71.54亿)——三项营运资本合计+63.69亿(应收+30.78亿+应收票据+2.73亿+存货+30.18亿),占OCF降幅82.6%。管理层明确"销售商品提供劳务收到的现金较去年同期减少"——海工项目建造周期长,预收款转化为收入确认但回款滞后。1
套保覆盖率极低:1H26衍生品期末余额78.33亿元(外汇远期38.23亿+外汇期权23.11亿+利率掉期16.99亿),占净资产15.71%;公司明确"主要针对极少量美元短期专项敞口以及部分非美敞口开展"——主动选择不全面套保。12
六、行业环境
6.1 集装箱行业——量稳价低下半场
- 贸易量韧性:2024全年+5.9%、2025全年+4.0%、2026H1+5.2%(CTS集装箱贸易统计);克拉克森预计2026全年+2.5%。110
- 运力供给压力:2026全年集运运力增长4.5%,叠加红海复航变量,供给结构性失衡可能性上升。
- 管理层口径:霍尔木兹海峡脆弱+红海复航短期难+全球极端天气→运输效率持续低位+正常淘汰更新→"2026H2新箱仍有稳定需求"。1
6.2 海工行业——景气拐点确认
- 上游油气投资:2025年全球海洋油气勘探开发投资预计达2175.5亿美元,连续5年增长;2026年预计同比增长3%以上。6
- 钻井平台景气:2026年1-3月克拉克森全球钻井平台日费率指数118.01/119.94/124.22,环比持续提升;2026年7月浮式钻井平台利用率84%。13
- FPSO市场:2025-2029年全球年均FPSO新签订单10艘以上;船体部分中国占比70%以上。11
6.3 模块化AIDC行业——第二增长曲线确立
- 市场空间:全球数据中心需求未来CAGR 19-22%,2030年行业规模预计171-219GW。14
- 模块化渗透率:相较传统土建配电方案,可缩短55-60%现场施工周期,线缆线路损耗降低30-40%。1
- 卖方一致认可:东吴/国金/华鑫/方正四家券商均将模块化AIDC列为核心买入/推荐理由。116915
6.4 汇率与宏观
- 1H26汇兑损失:8.025亿元+衍生品损失0.098亿=8.123亿元(影响利润增速约49%)。12
- 历史对照:2025全年汇兑损失+衍生品合计净损失12.55亿元;2024年9.52亿元——长期高美元敞口+人民币升值通道形成持续摩擦。1016
- 管理层口径:汇率风险主要来自以非人民币结算之销售、采购及融资产生的外币敞口;套保成本高企与人民币升值压力并存。1
七、估值与情景分析
7.1 SOTP分部估值(核心方法)
| 业务 | 估值方法 | 2026E净利 | 倍数 | 归属估值(亿元) |
|---|---|---|---|---|
| 中集安瑞科(3899.HK,67.20%) | 市值×持股 | — | — | 103.6 |
| 中集车辆(301039.SZ,61.13%) | 市值×持股 | — | — | 73.4 |
| 集装箱(集团100%) | PE | 7 | 12x | 84 |
| 海工(来福士83.30%) | EV/订单(15%) | — | 0.148x | 80 |
| 模块化AIDC | EV/Revenue | 营收8-10亿 | 2.0x | 16-20 |
| 物流(世联达43.18%) | PE | 3 | 11x | 14.3 |
| 空港消防(天达83.73%) | PE | 1.5 | 18x | 22.6 |
| 循环载具 | PE | 0.5 | 15x | 4.8 |
| 金融资产管理 | PB | 净资产约90亿 | 0.8x | 72 |
| 业务归属估值合计 | — | — | — | 约470.7 |
| 加:净现金/(减:净负债) | — | — | — | -50 |
| 减:少数股东权益影响 | — | — | — | -118 |
| SOTP归属母公司合理市值 | — | — | — | 480-540 |
SOTP目标价区间:8.7-10.0元(中心9.3元) — 各板块归属估值取中值约472亿元;净负债-50亿元:vp数据包总有息负债130.13亿元-货币资金及等价物约80亿元后净负债约50亿元;少数股东权益影响-118亿元:按1H26归母权益498.66亿元×非全资子公司少数股东占比约24%反推(海工16.70%+安瑞科32.80%+世联达56.82%+天达16.27%+其他)。
7.2 PE远期估值(交叉验证)
- 2026E PE 15-16x × 归母30亿 = 450-480亿元
- 2027E PE 12-13x × 归母42亿 × 折现至2026 = 480-520亿元
- PE远期合理市值450-550亿元,对应股价8.3-10.2元
7.3 PB历史区间(交叉验证)
- 当前PB-1.0x(股价9.60元、每股净资产9.25元),近3年百分位约24.7%(位于中位偏下)。
- 历史PB区间0.7-1.8x,中位数1.1x,均值1.15x。
- PB合理区间:8.5-11.0元/股(市值460-590亿元)
7.4 三种方法汇总
| 方法 | 估值区间(亿元) | 目标价(元) | 权重 |
|---|---|---|---|
| SOTP | 470-540 | 8.7-10.0 | 50% |
| PE远期 | 450-550 | 8.3-10.2 | 30% |
| PB历史 | 460-590 | 8.5-11.0 | 20% |
| 加权合理估值 | 480-540 | 8.9-10.0 | — |
7.5 三情景目标价
悲观情景(概率25%):归母18-22亿元,目标价6.0-7.2元(下行-37%~-25%)
- 触发条件:集装箱价格继续下行+人民币破7.25+海工订单延期+AIDC未规模化
- 关键信号:Drewry新造价格指数继续下行+Q3海工新签<5亿$+人民币破7.30
基线情景(概率55%):归母28-35亿元,目标价8.9-11.1元(-7%~+15%)
- 触发条件:集装箱量稳价微升+海工景气延续+AIDC东南亚客户突破+人民币稳定7.0-7.2
- 关键信号:Q3集装箱价格指数企稳+Q3-Q4海工新签单季>10亿$+254139F项目交付兑现
乐观情景(概率20%):归母45-55亿元,目标价13.0-16.3元(+35%~+70%)
- 触发条件:集装箱量价齐升+FPSO EPCIC追加订单+AIDC北美客户突破+人民币小幅升值至6.95-7.05
- 关键信号:Q3-Q4集装箱价格指数连续回升+海工Q3/Q4新签>15亿$+254139F后续批次确认
概率加权目标价10.1元(上行空间约+5%)
八、风险地图
| 风险类别 | 概率 | 影响 | 量化影响 | 触发指标 |
|---|---|---|---|---|
| 集装箱价格继续下行 | 中 | 极高 | 板块净利降至<3亿,归母-15亿 | Drewry新造价格指数 |
| 人民币持续升值 | 中高 | 高 | 每升值1%约影响利润1.5亿 | 美元兑人民币汇率 |
| 海工订单延期/取消 | 中 | 高 | 76.2亿$订单延期10%影响净利3-5亿 | Q3/Q4海工新签与交付 |
| FPSO EPCIC毛利率不及预期 | 中 | 中高 | 若毛利率<15% vs 假设20%+,影响海工净利5-8亿 | Greater PAJ FPSO交付进度 |
| 模块化AIDC未规模化 | 中 | 中 | 估值"看多期权"消失,影响2-4亿元 | 2026年报模块化业务收入披露 |
| 商誉与资产减值 | 中 | 中 | 海工资产池/应收坏账新增计提5-10亿 | 中报/年报减值测试 |
| 美国关税/反倾销 | 中 | 中 | 集装箱/海工装备对美出口受阻 | 美国关税政策调整 |
| 财务杠杆风险 | 低 | 中 | 短债163.34亿,资产负债率61% | 短期借款+一年内到期比 |
| 少数股东分流加剧 | 高 | 低 | 1H26少数股东占税后46.13% | 季报少数股东损益占比 |
| 治理结构调整 | 低 | 低 | 副董事长+独董变更后战略连续性 | 新管理层战略表态 |
关键风险综合判断:最高优先级是集装箱价格周期下行+汇率持续升值(占归母下滑因素的60%以上);次高优先级是海工订单交付延期+FPSO EPCIC毛利率不达预期;中优先级是模块化AIDC规模化时点;低优先级但需关注的是财务杠杆+治理结构调整。
风险量化敏感性(参考2025与1H26实际波动):
- 集装箱价格:新造价格指数每下跌5%,板块毛利约-3亿(参考1H26干箱+1.12%销量但毛利-7.81pct)
- 汇率:人民币兑美元每升值1%,财务费用约+1.5亿(参考1H26汇兑损失8.12亿)
- 海工订单延期:76.2亿$订单延期10%(8亿$)约影响净利3-5亿(按10%净利率)
- FPSO EPCIC毛利率:从假设18%回落至13%(参考首单20.91%vs基线),海工净利减少5-8亿
九、关键跟踪信号与验证指标
Q3/Q4 2026核心观察清单
- 集装箱新造价格指数(Drewry/Clarksons)——验证2H26价格是否企稳回升,单TEU售价恢复节奏
- 海工季度新签订单与交付节奏——Q3/Q4单季是否>10亿$;Greater PAJ FPSO交付进度与毛利率
- 应收账款增速 vs 营收增速——验证经营现金流是否回归正常,存货周转是否从1H26高位回落
- 汇率走势——人民币兑美元是否稳定在7.0-7.2区间
- 模块化AIDC季度新签MW数——验证规模化兑现,Q4新签是否>100MW;254139F项目后续批次确认
- A股回购注销股东会决议——2026-09-23审议
- Q3报告披露(预计2026年10月底)——集装箱/海工/汇兑关键数据
- 商誉减值测试结果——中报/年报是否有新增计提
- 安瑞科单季业绩——清洁能源订单转化率,LNG/氢能/绿色甲醇兑现节奏
- DFI再融资进展——2027年观察债券市场对集团信用风险的定价
关键时间节点
- 2026-09-23:股东大会审议回购注销方案
- 2026-10月底:Q3报告披露(集装箱/海工/汇兑关键数据)
- 2027-03月底:2026年报披露(全年业绩+AIDC独立披露)
十、结论
估值结论
当前股价9.60元已较充分反映新故事,进一步上行需要业绩兑现或更乐观的预期催化。
- SOTP基线合理估值480-540亿元,目标价8.9-10.0元
- 概率加权目标价10.1元(上行空间约+5%)
- 估值区间上沿11.1元(乐观情景),下沿6.6元(悲观情景)
核心判断
- 海工景气是估值溢价的核心支撑:1H26新签32亿$创历史、在手76.2亿$排至2030年,给予海工板块18x PE是合理估值的关键。
- 模块化AIDC构成"看多期权":1H26营收+5倍但占集团<1%,按2.0x EV/Revenue估值16-20亿元——若2027年规模化兑现,可贡献20-50亿元增量估值。
- 汇率是当前最大的利润波动来源:1H26汇兑8.12亿+套保0.098亿=8.12亿,套保比率偏低;2H26若人民币稳定在7.0-7.2,汇兑损失可收敛至3亿以下。
- 集装箱板块底部确认但弹性有限:1H26净利2.72亿(-81%),全年5-8亿;2027年价格回升空间有限,但不会重现2024超级周期。
- 少数股东分流是放大效应:归母-42%但税前仅-30%,海工/安瑞科业绩高增反而稀释归母——天达增持至83.73%、A股回购注销是对冲手段。
投资者建议
**基线情景下中集集团是"业绩兑现型"标的,而非"估值修复型"标的。**9.60元已位于合理估值区间上沿,投资者应将关注点从估值修复转向2026Q3-Q4业绩兑现验证。
- 增持触发:Q3集装箱价格指数企稳回升+Q3海工新签单季>15亿$+模块化AIDC新签Q4>100MW
- 减持预警:集装箱价格指数连续2个月下行+Q3海工新签<5亿$+人民币兑美元破7.30持续1个月+应收+存货增速持续>营收增速
附录:1H26 vs 1H25板块净利对比
图1:八大板块净利同比变化柱状图(单位:亿元)
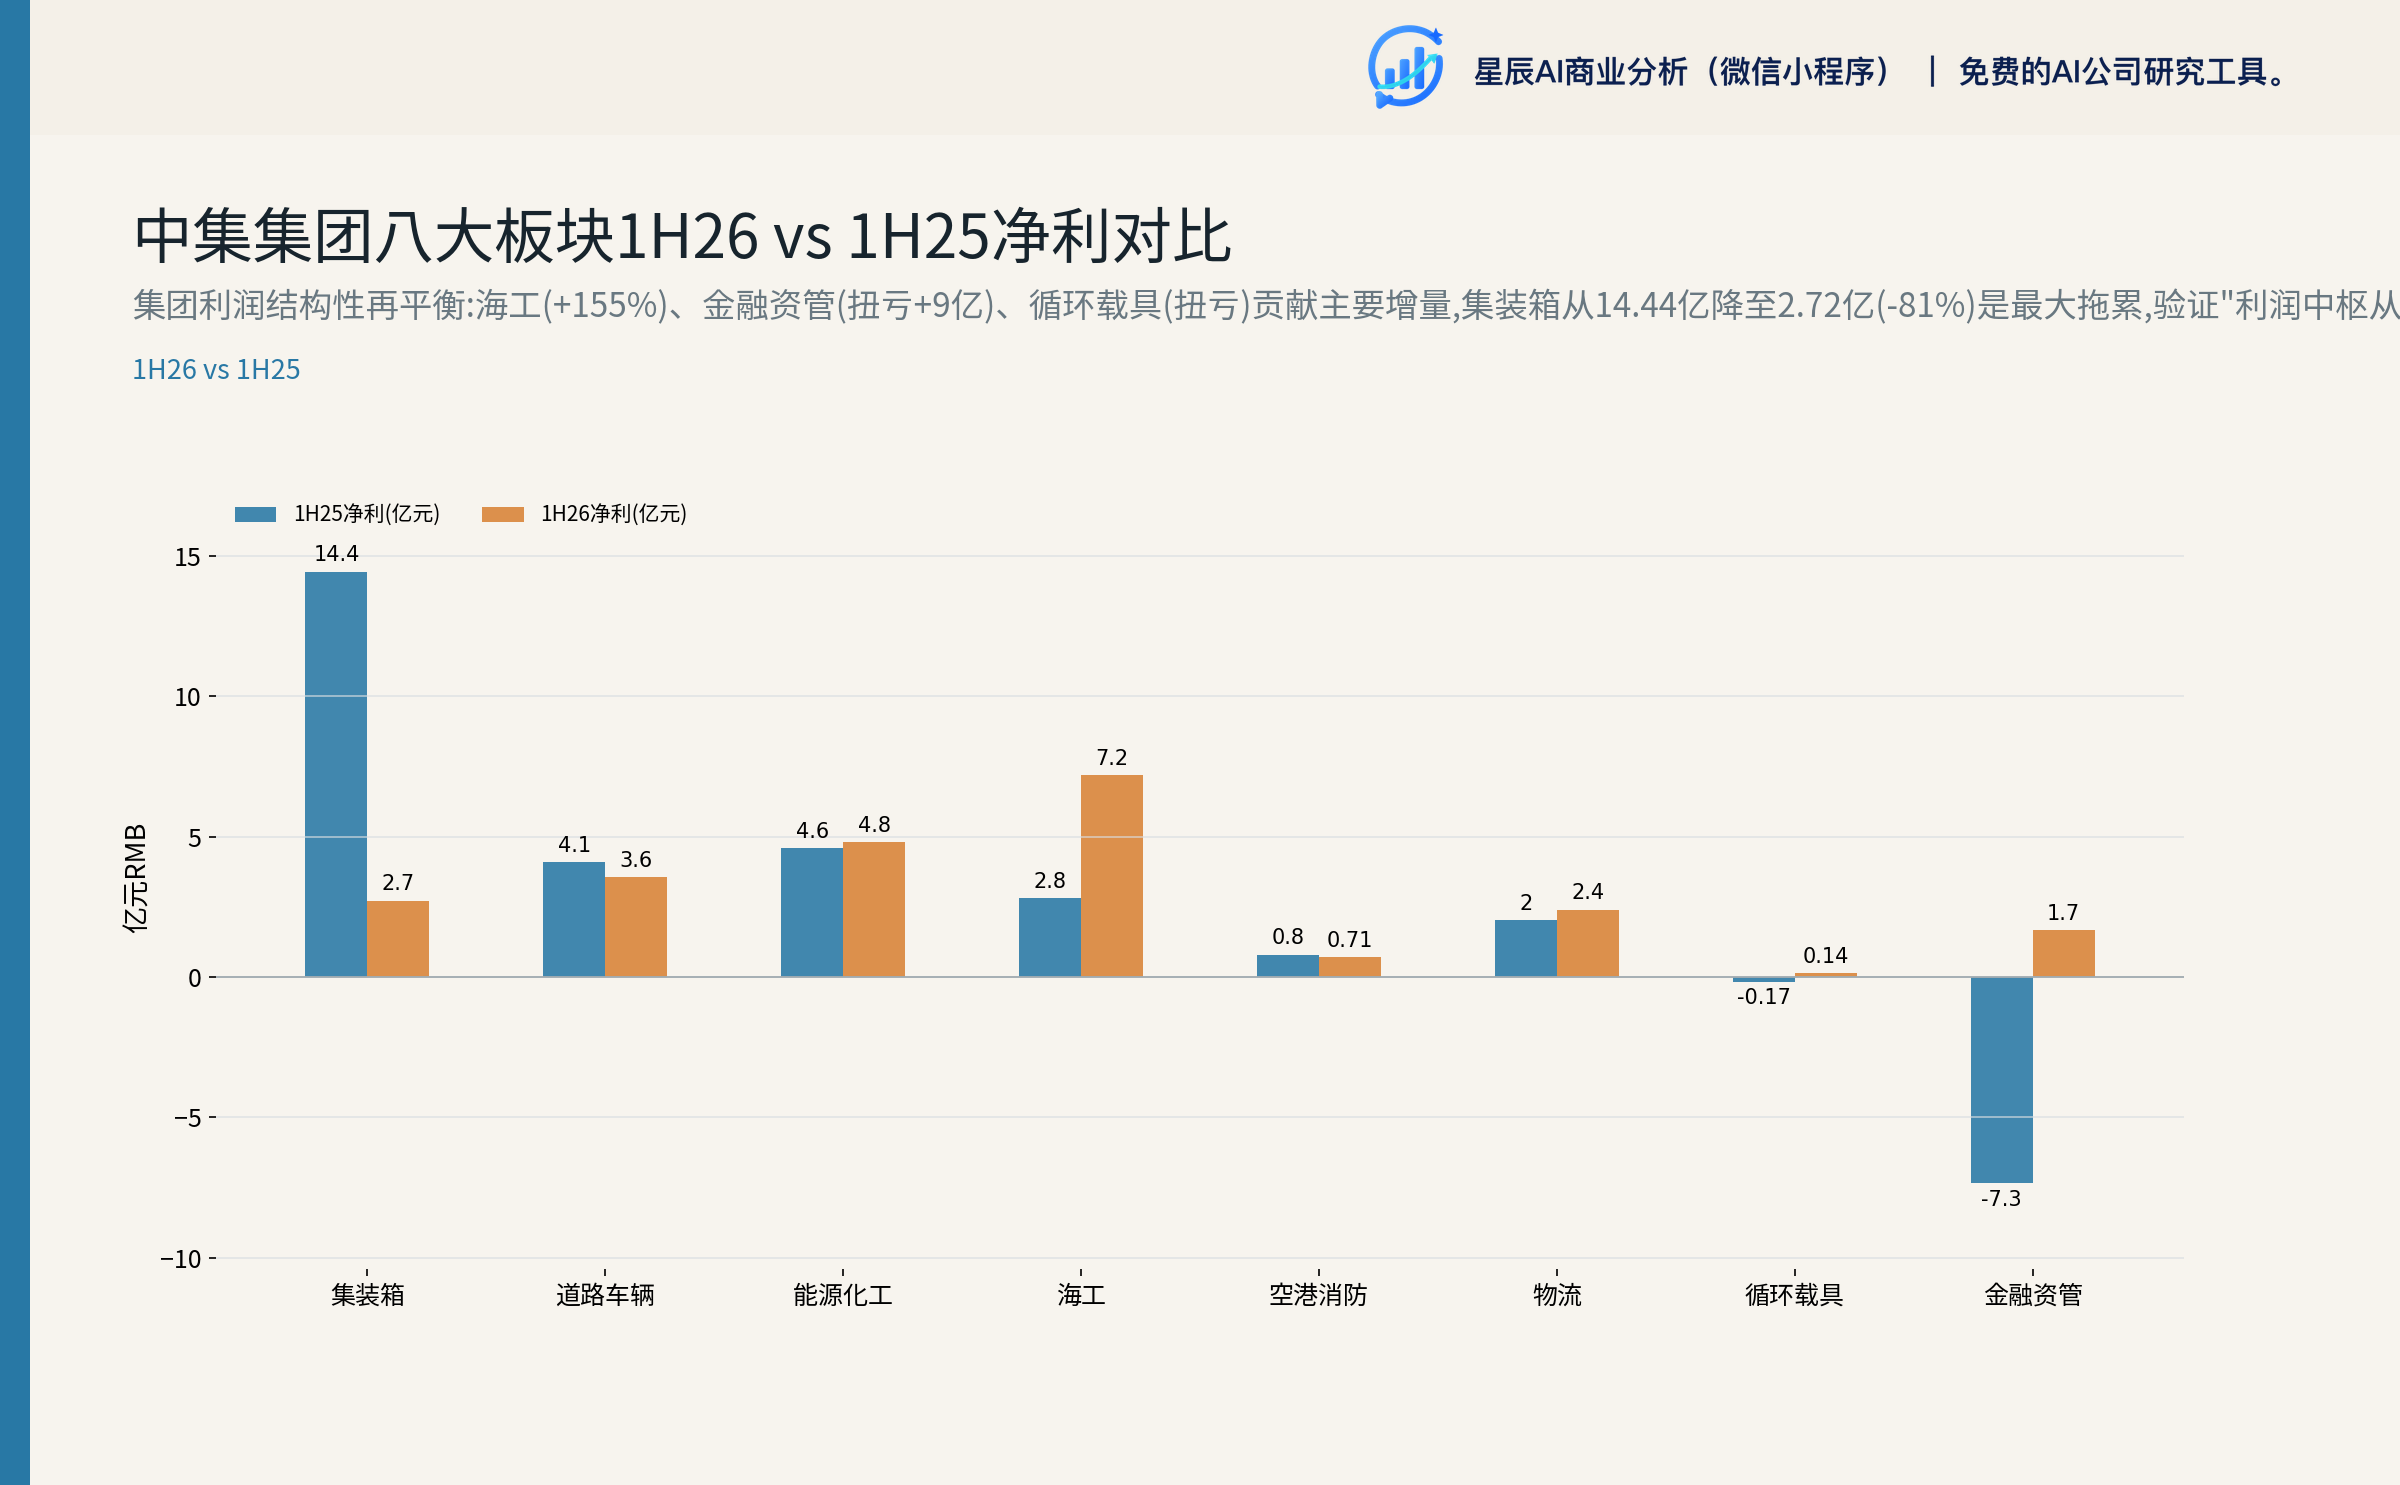
注:1H25数据为对比基线(根据YoY%反推),反映结构性再平衡。
图2:海工板块订单趋势(亿美元)
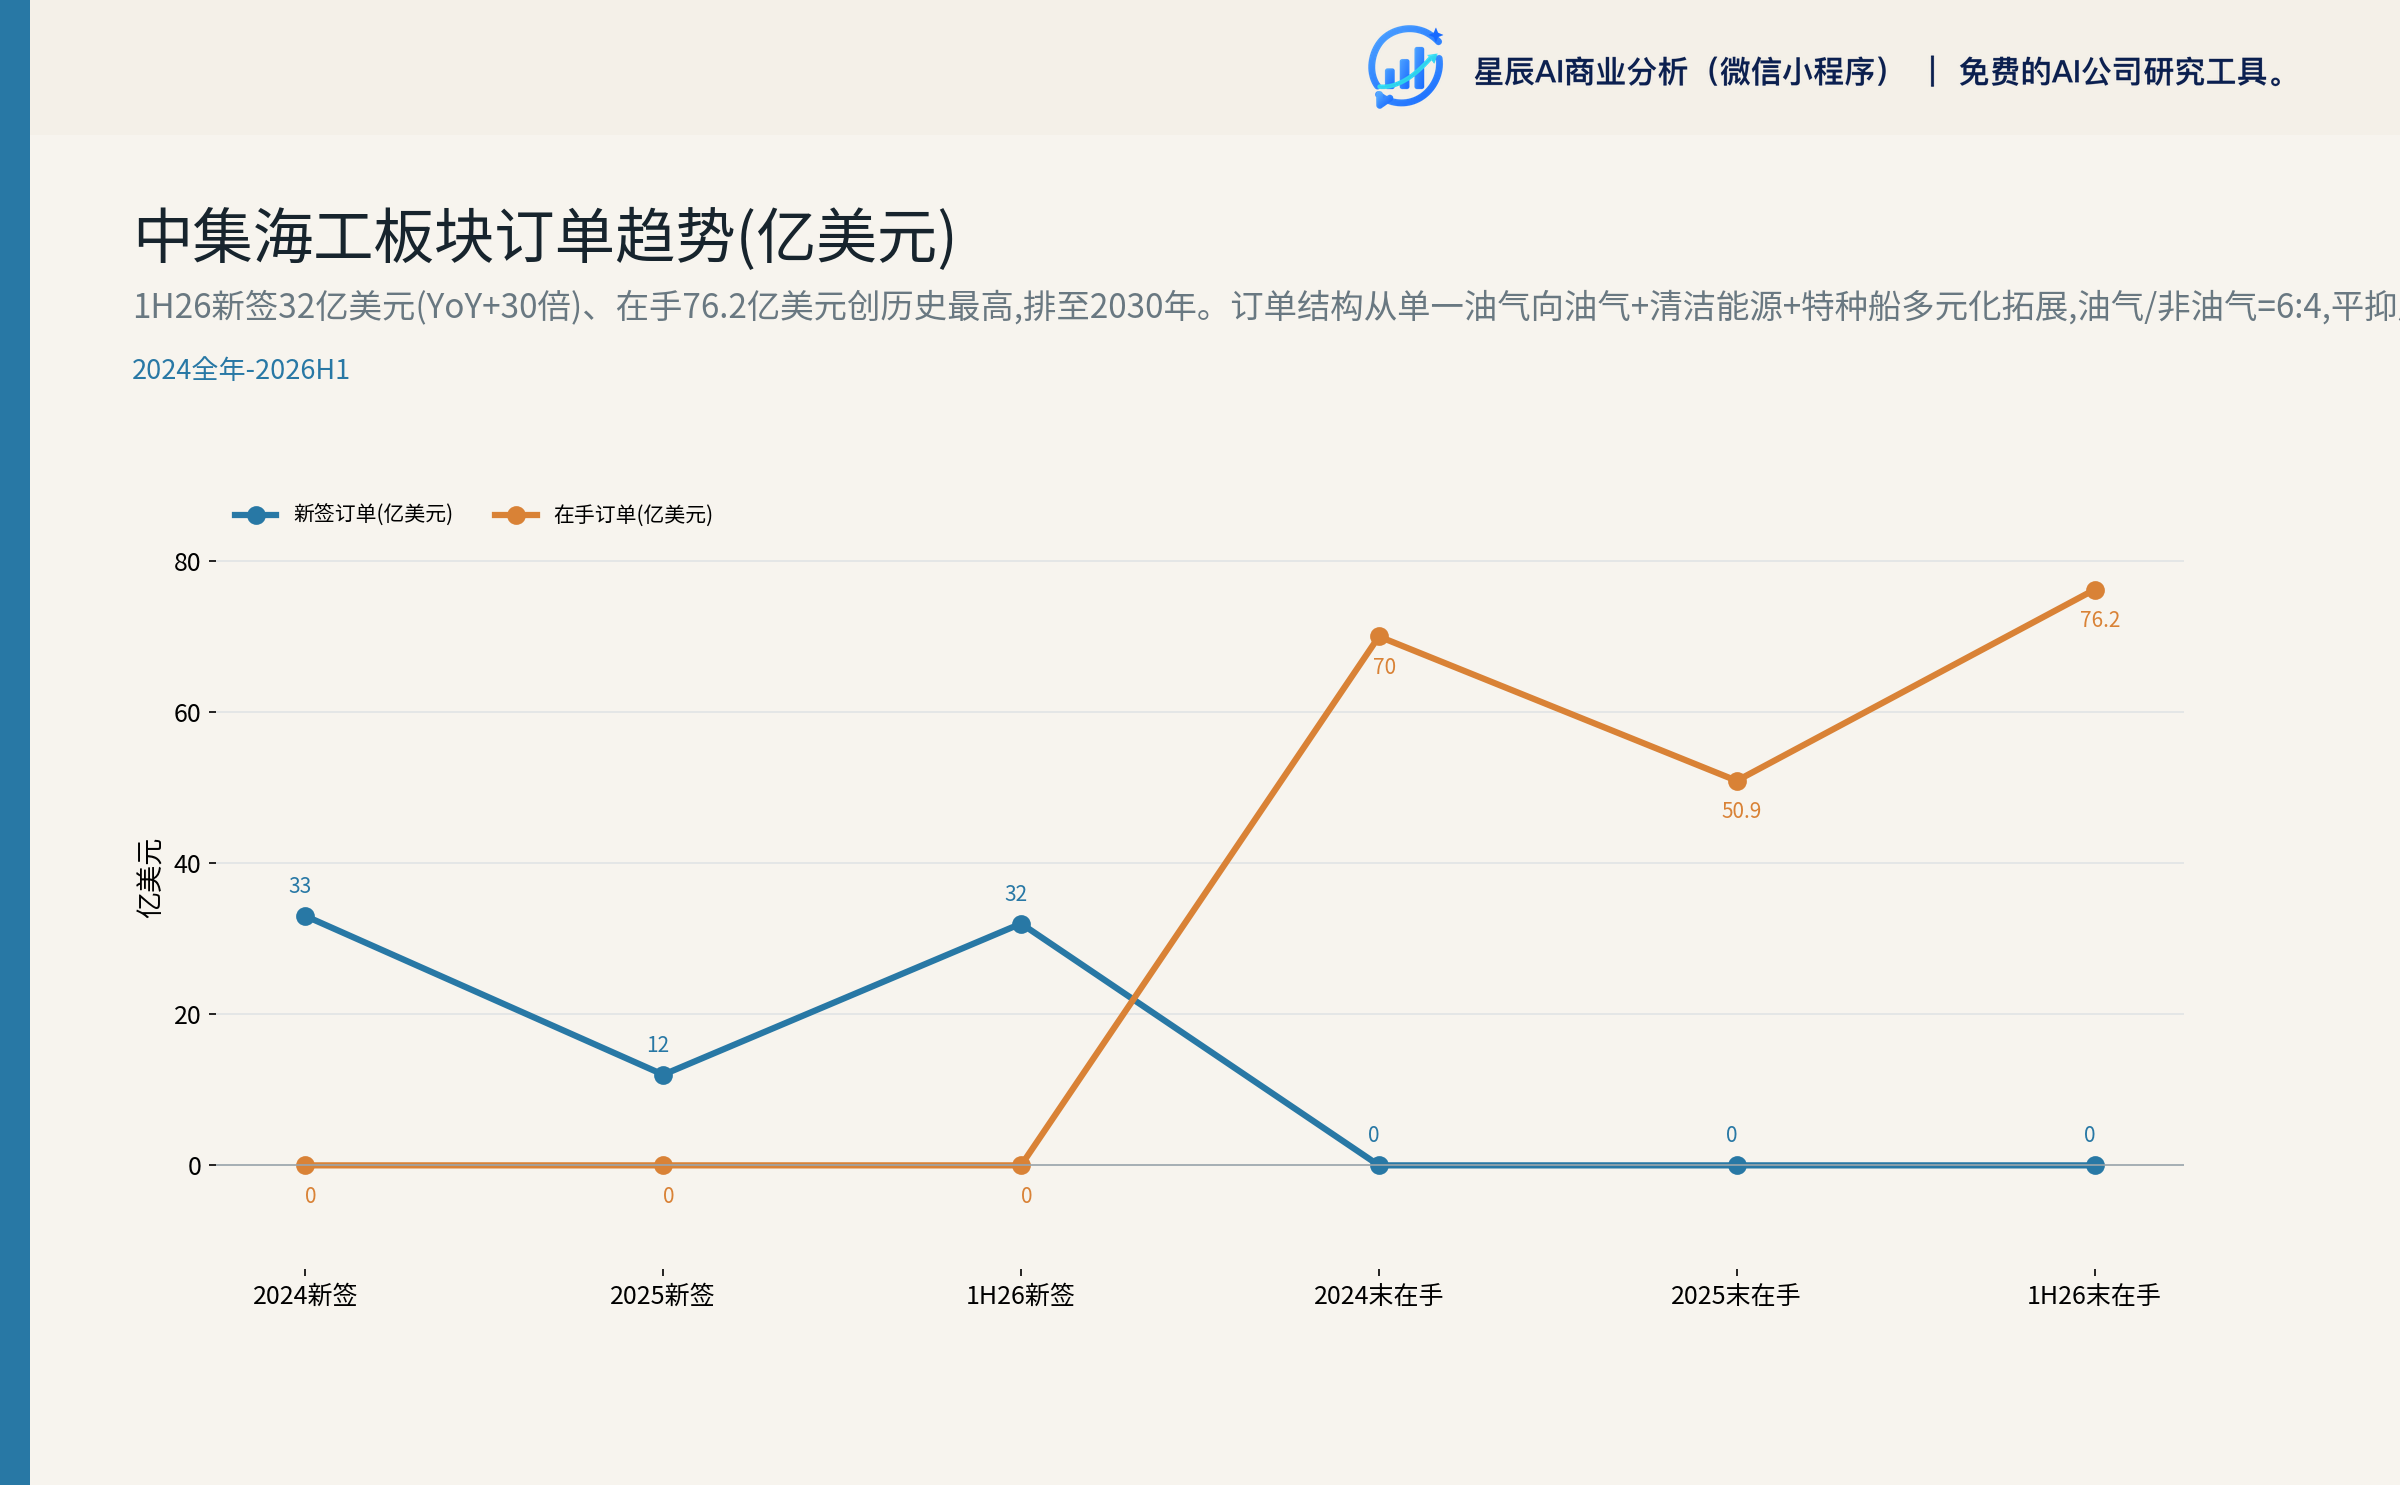
图3:三情景目标价区间与现价对比
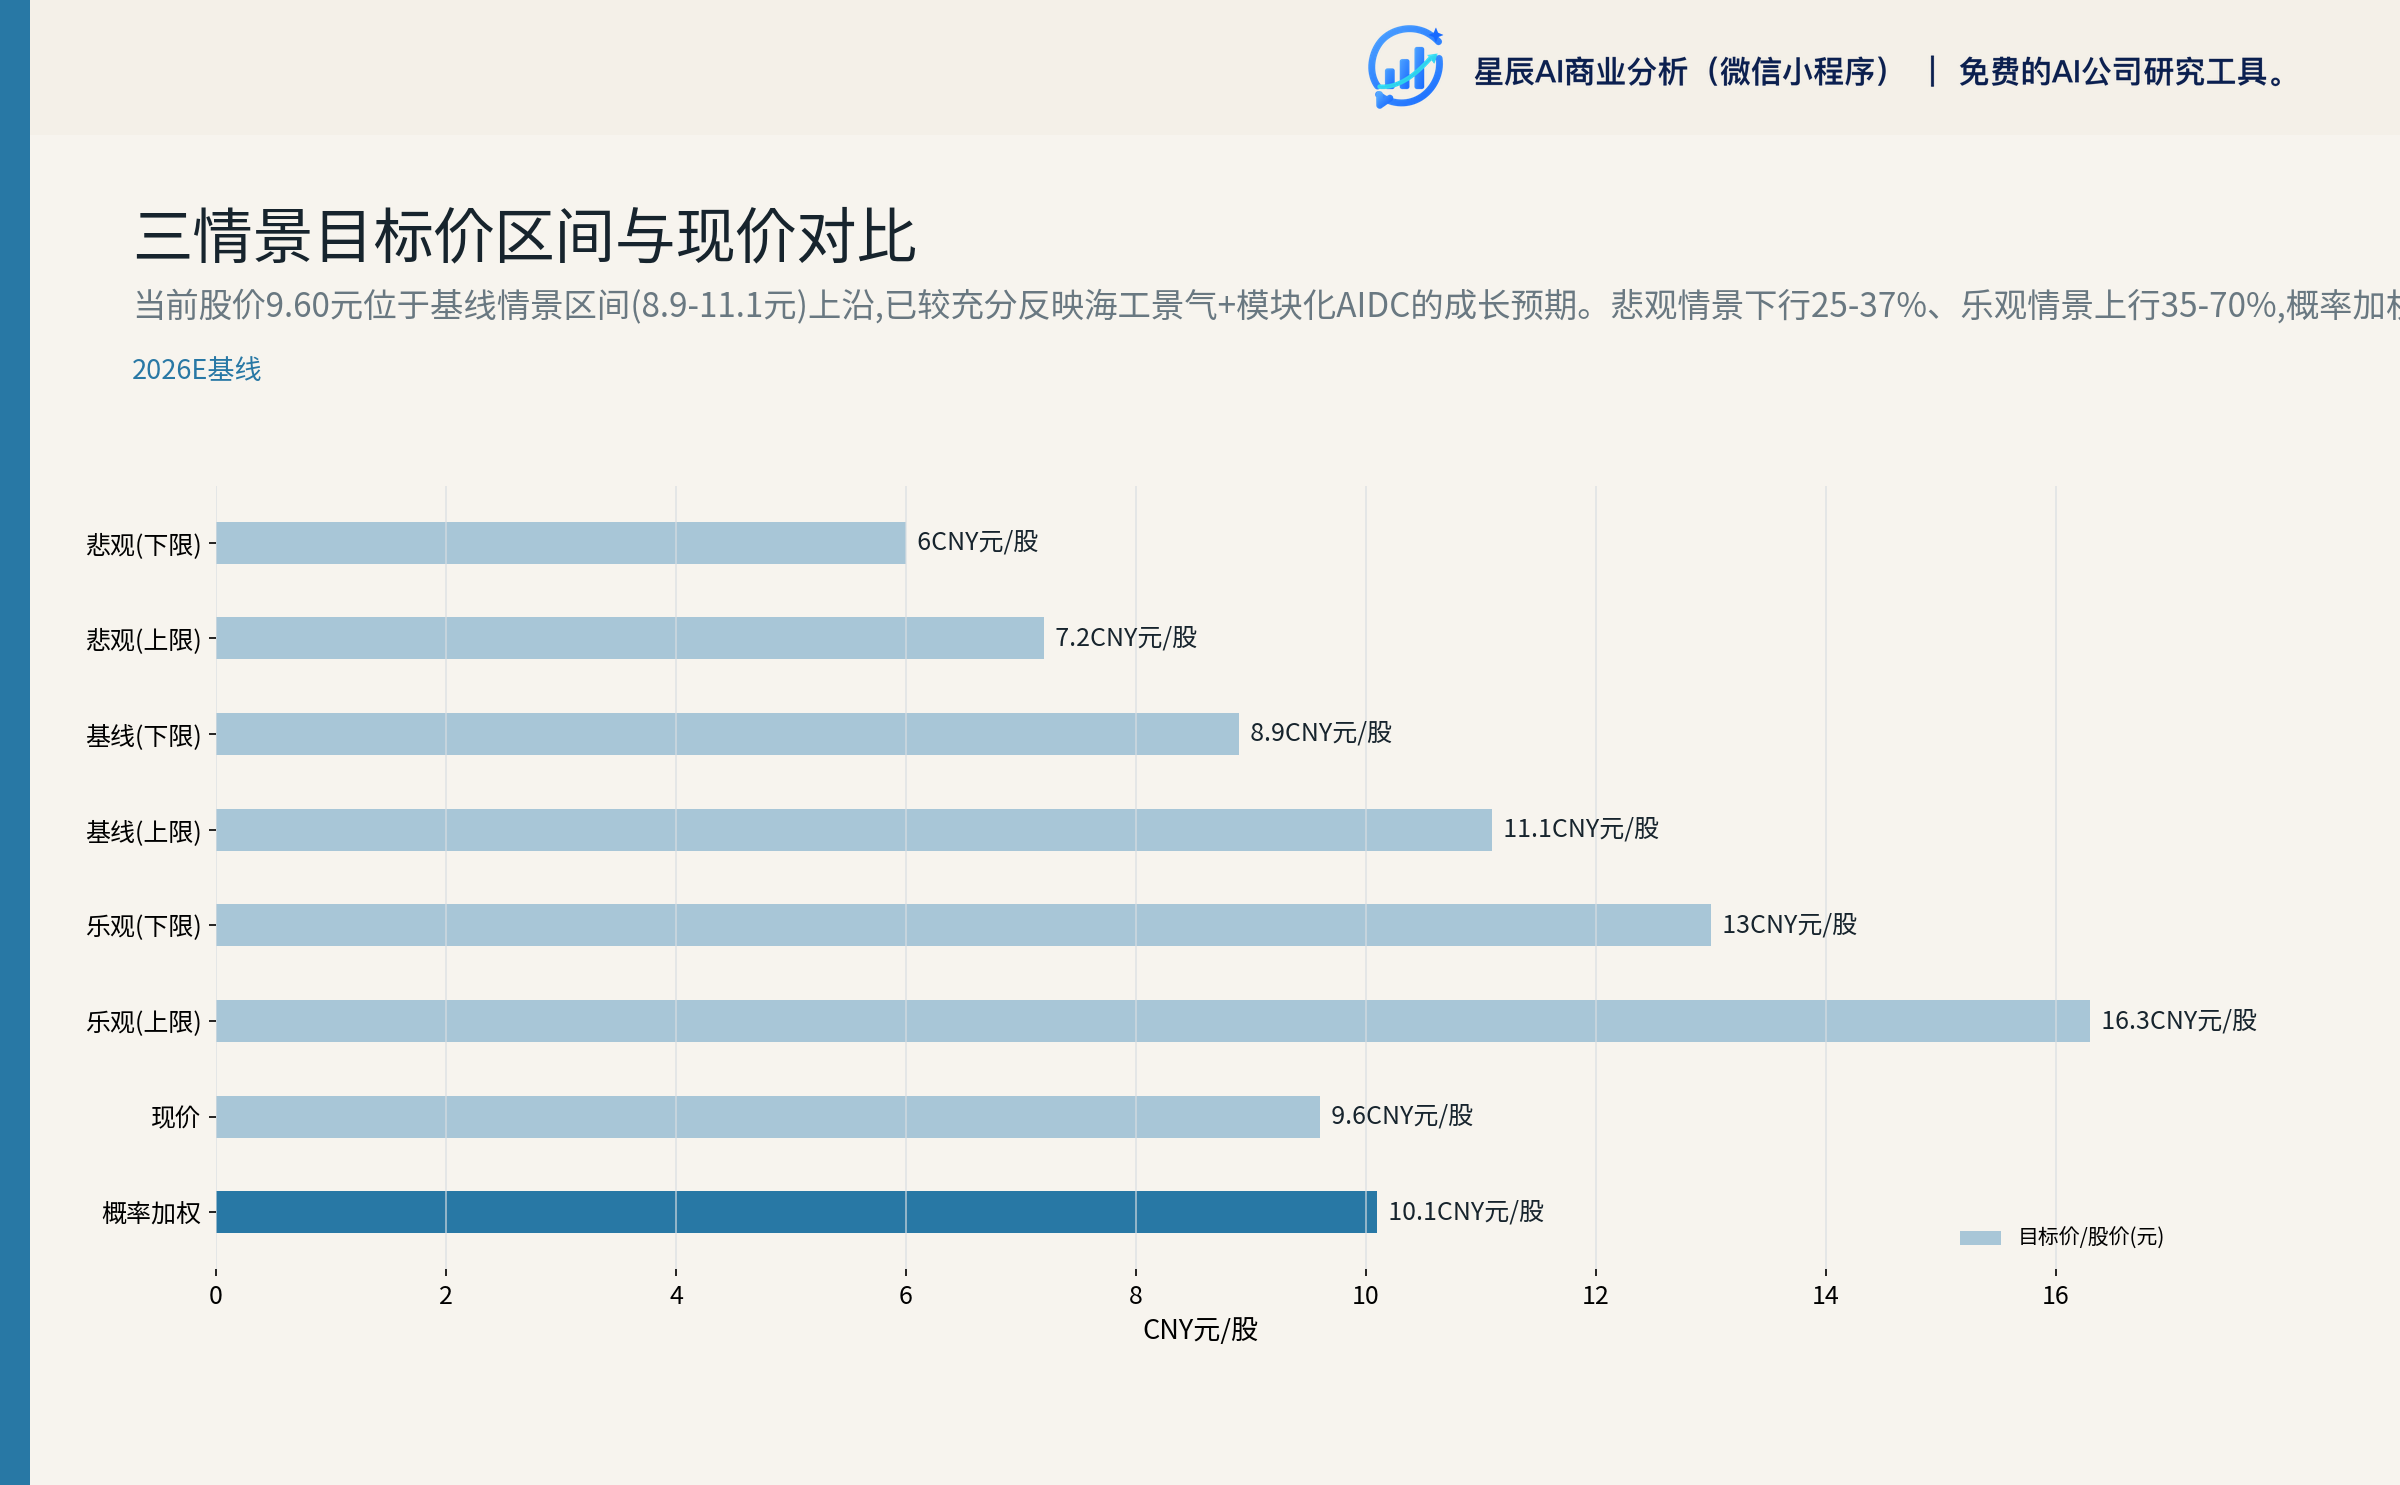
注:每组两根柱分别为区间下限与上限,现价为单根柱。
附录:主要资料来源
公司公告与财报:
投资者关系活动:
卖方研报:
公司新闻:
未解决问题(明确记录为缺口):
- 龙工ZAIFang证券完整研报盈利预测数字未取得,仅有"推荐"评级定性结论
- A股可比公司(振华重工/三一重工等)详细估值倍数未抓取
- 集装箱2026Q3新造价格指数(Drewry)最新读数未获得
- 254139F项目具体合同金额/客户名称/交付时间表仅有定性描述
- Greater PAJ FPSO合同金额仅有"日产9.5万桶"定性
- 模块化AIDC业务毛利率水平未单独披露
- CIMC PTU与Vertiv/Schneider/ABB的明确市占率对比缺失
- 同业可比公司(三星重工/中船防务/胜狮集装箱/Vertiv)详细财务数据未抓取
资料来源
- [1] 2026年半年度报告 · 巨潮资讯 2026-08-28
- [2] 中国国际海运集装箱(集团)股份有限公司关于董事辞职暨选举副董事长及补选董事的公告 · 巨潮资讯 2026-08-28
- [3] 中国国际海运集装箱(集团)股份有限公司关于变更回购部分A股股份用途并注销暨减少注册资本及修订《公司章程》的公告 · 巨潮资讯 2026-08-28
- [4] 中国国际海运集装箱(集团)股份有限公司关于申请注册发行银行间市场交易商协会债务融资工具的公告 · 巨潮资讯 2026-08-28
- [5] 000039中集集团投资者关系管理信息20260902 · 巨潮资讯-信息披露调研 2026-09-02
- [6] 国金证券 — 国金证券_海工景气度上行,1H26海工业绩改善_20260830.pdf · tushare_research_report 2026-08-30 查看原文
- [7] 000039中集集团投资者关系管理信息20260706 · 巨潮资讯-信息披露调研 2026-07-06
- [8] “打包”一座精品酒店运往沙特! - 中东地区/高温/建筑/模块化 - 新浪 · anysearch 2026-09-10 查看原文
- [9] 华鑫证券 — 华鑫证券_公司动态研究报告:海工订单创历史高位、能源装备订单上行_20260903.pdf · tushare_research_report 2026-09-03 查看原文
- [10] 2025年年度报告 · 巨潮资讯 2026-03-26
- [11] 东吴证券 — 东吴证券_2026年半年报点评:Q2营收同比+15%增速稳健,海工板块订单、利润高增_20260902.pdf · tushare_research_report 2026-09-02 查看原文
- [12] 中国国际海运集装箱(集团)股份有限公司关于开展套期保值业务的进展公告 · 巨潮资讯 2026-08-28
- [13] 国金证券 — 国金证券_海工景气度上行,海工业绩持续改善_20260429.pdf · tushare_research_report 2026-04-29 查看原文
- [14] 国金证券 — 国金证券_海工景气度上行,看好公司盈利能力改善_20260327.pdf · tushare_research_report 2026-03-27 查看原文
- [15] 海洋工程+AI数据中心微模块双轮驱动,方正证券:首予中集集团"推荐"评级 · serper_news 2026-09-07 查看原文
- [16] 2024年年度报告 · 巨潮资讯 2025-03-27
- [17] 2026年一季度报告 · 巨潮资讯 2026-04-28
- [18] 000039中集集团投资者关系管理信息20260803 · 巨潮资讯-信息披露调研 2026-08-03