 箴研
亚泰集团(600881.SS)公司研究
分析基准日:2026-08-28|收盘价:1.99 元/股|市值 64.32 亿元|EV 360.90 亿元|净债务 296.58 亿元 公司状态:预重整启动(2026-07-28)|重整投资人首次报名截止:2026-08-28 17:00
一、摘要:五条核心结论
- 公司本质是"准破产+三业控股":亚泰是长春市国资委实际控制、东北地区"建材+医药+地产"三业并举的壳型控股集团,账面归母净资产 2026Q1 末仅 4.30 亿元,却承担约 301.06 亿元有息债务、累计逾期 388.37 亿元(约净资产 62 倍),普通股东权益已实质归零。
- 重整是决定存亡的唯一路径:2026-07-28 长春中院启动预重整并指定清算组为临时管理人,2026-08-03 发布产业投资人招募公告,报名截止 2026-08-28 17:00。能否引入合格产业投资人、形成可行重整方案,决定公司是"换血存活"还是"清算退市"。
- 当前 1.99 元股价已透支乐观情景:基于重整情境估值(金融股权归属质押权人修正后:25% 成功 / 40% 部分成功 / 35% 失败),公允区间 0.10–0.60 元/股,中位 0.28 元,较当前价隐含约 97% 的"重整成功"概率定价,显著高于基准判断,下行空间约 85%。
- 三个不可绕过的关键变量:① 2026-08-28 后是否出现合格产业投资人报名;② CRH 香港仲裁后续裁决(决定建材板块资产完整性);③ 法院是否在 2027Q1 受理重整(一旦受理即触发 *ST 戴帽)。
- 不应新增买入:风险收益比不利。持仓者应以 2026Q4 投资协议签署、2027Q1 法院受理作为"红绿灯"判断节点;情景 B 出现时股价可能跌至 0.5–1.0 元,情景 C 出现时可能跌至 0.05–0.20 元。
二、公司一句话定位
吉林亚泰集团是长春市国资委控股的东北综合类上市公司,主营建材(水泥)、医药、房地产三大业务,并通过参股东北证券(30.81%)和吉林银行(6.55%)持有金融资产;目前处于预重整阶段,账面归母权益几近耗尽,能否成功重整是决定公司存亡和股权价值的唯一变量。
三、投资主线:核心矛盾
预重整结局决定存亡,重整方案形态决定价值。
公司是"商业结构合理、融资能力耗尽"的典型样本:建材是国家级 12 强、东北水泥龙头之一;医药有 2 个国家一类新药(参一胶囊、连翘苷)和吉林大药房连锁网络;地产储备虽深,但项目负净资产严重。商业逻辑本可成立,但累计 388 亿元逾期债务已远超账面净资产,单靠经营已无法化解,重整是唯一出路。
当前股价 1.99 元对应的 64.32 亿元市值,估值方法已不能使用 PB、PE、DCF 等传统指标(2025 营业利润 -24.69 亿元、2025 归母净利润 -20.40 亿元、归母权益 6.19 亿元,账面 PB 14.9 倍已无意义),而应使用重整情境估值:股权价值来自"重整成功后剩余资产中,原股东按保留比例可分得的份额",取决于资产可分配价值、债权清偿率、原股东保留比例三者的情景组合。12
四、当前基本面快照(2025 年报 + 2026Q1 季报)
| 指标 | 2025 年 | 2024 年 | 同比 | 2026Q1 |
|---|---|---|---|---|
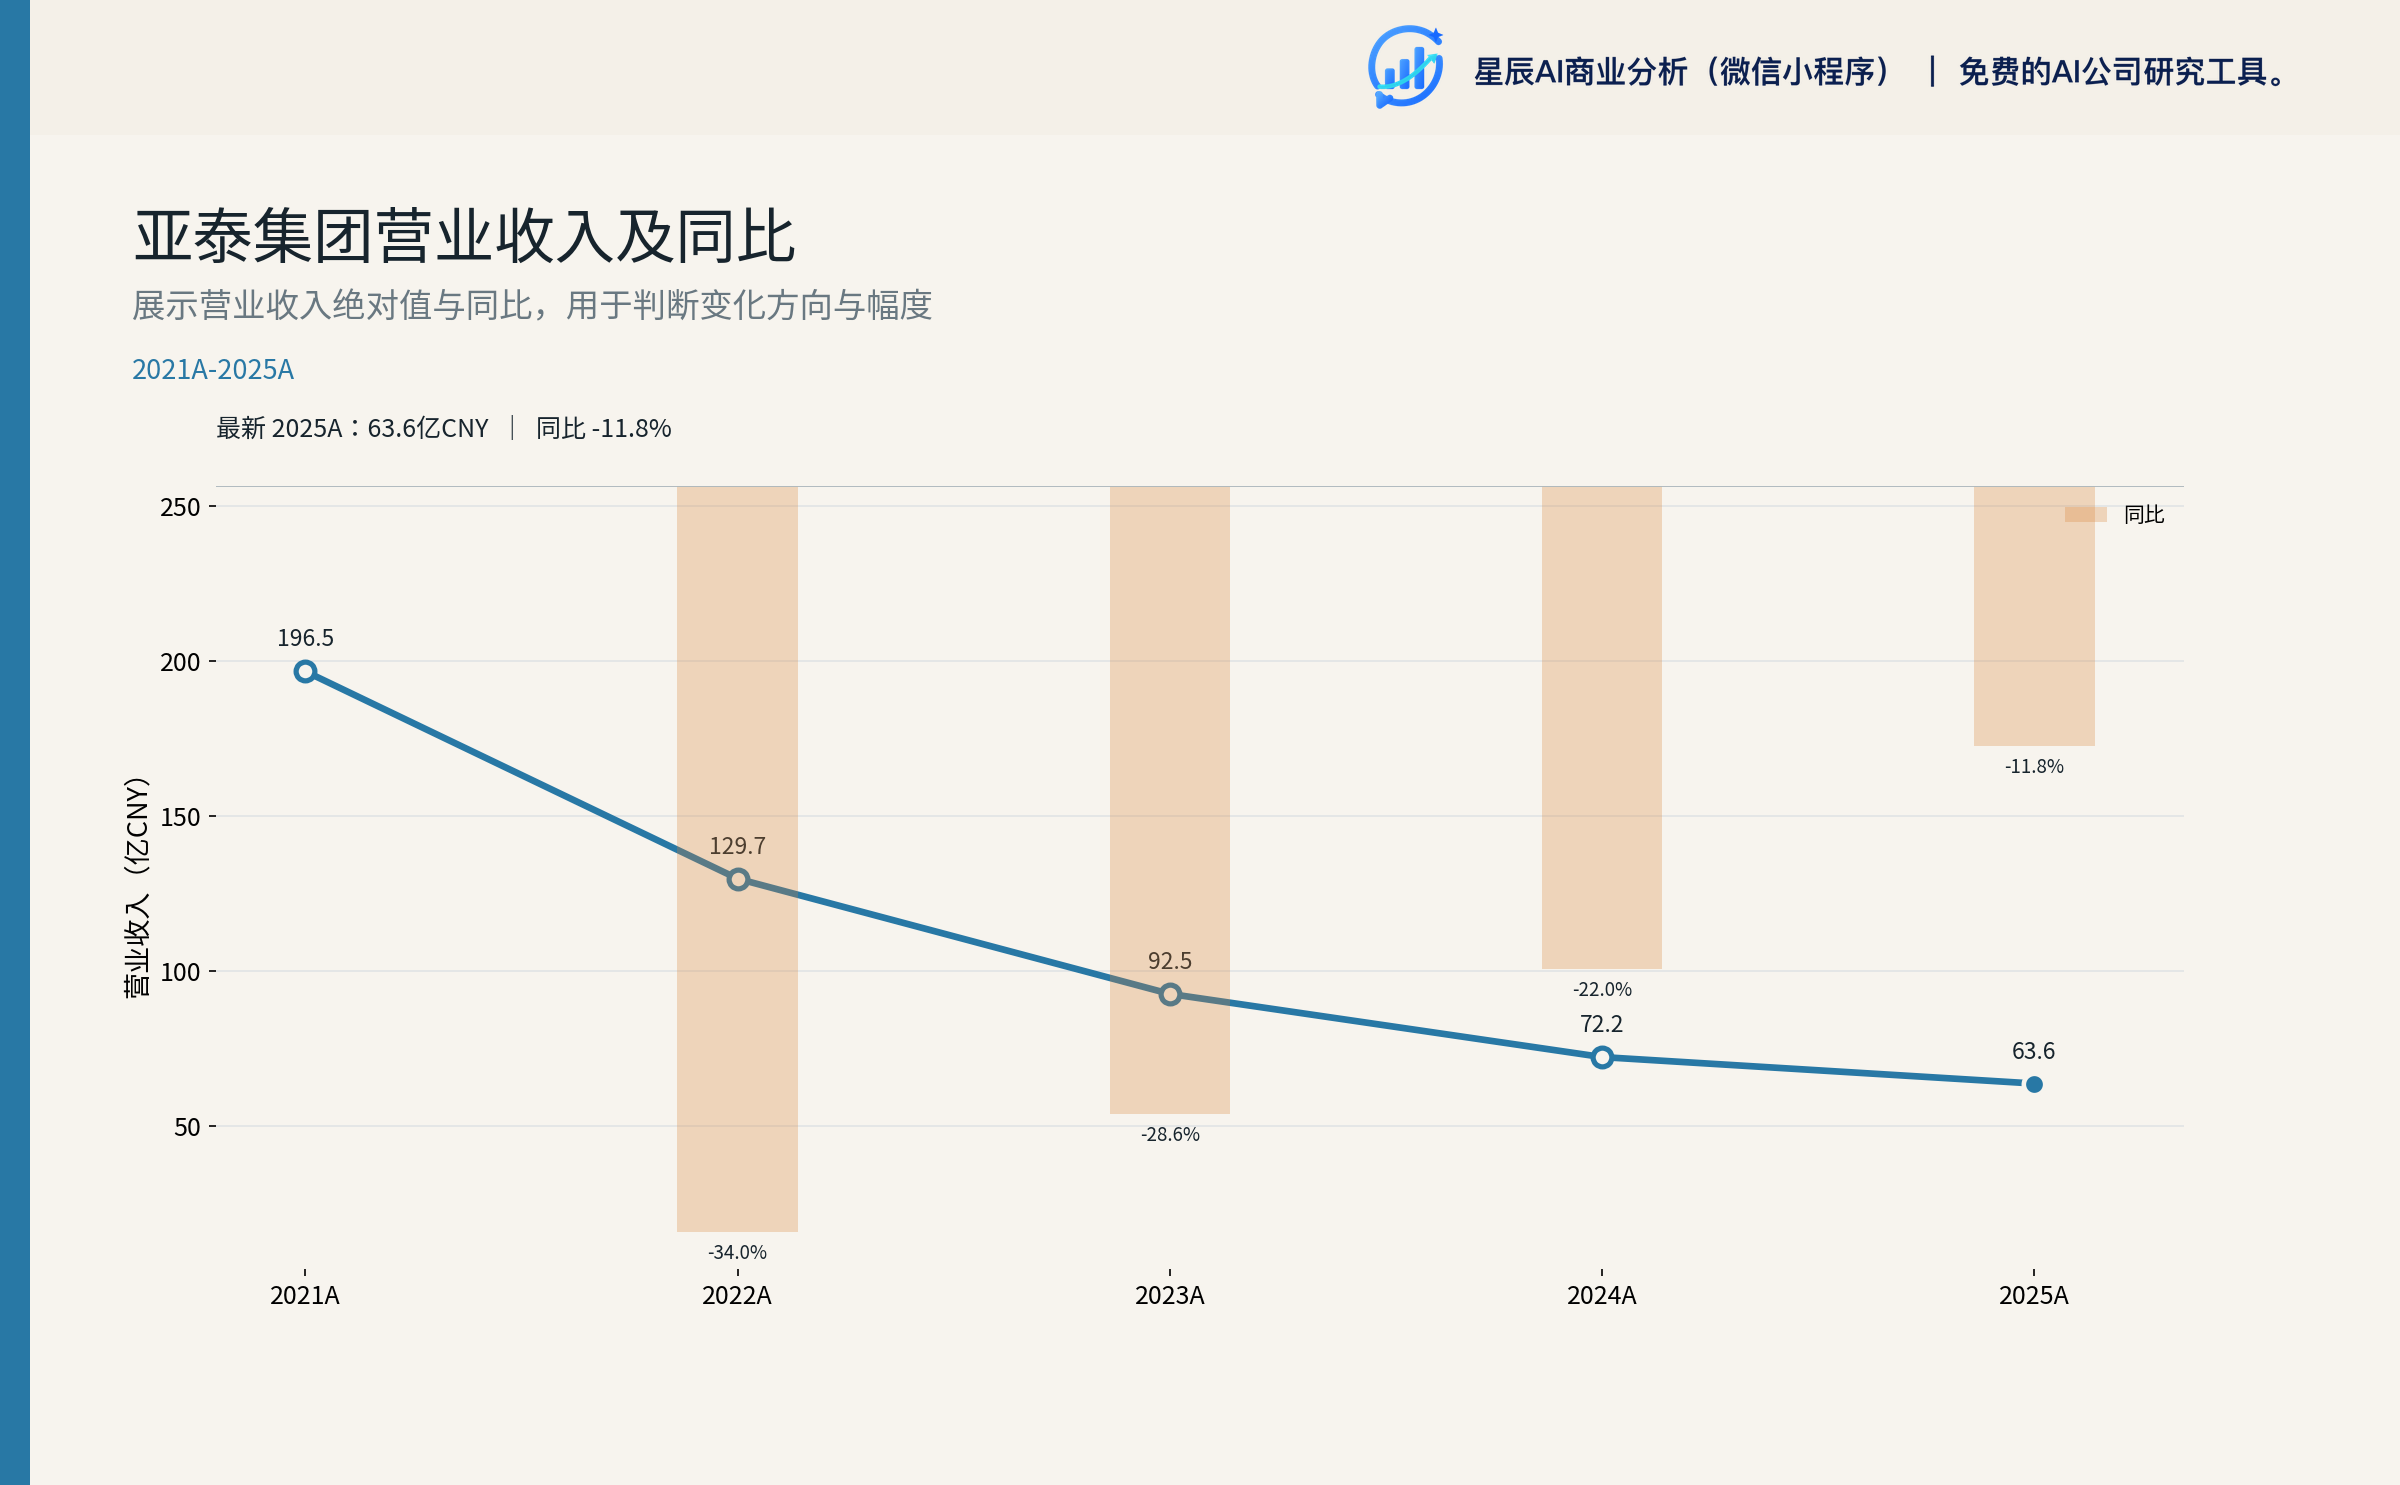
| 营业收入 | 63.61 亿元 | 72.15 亿元 | -11.84% | 8.95 亿元(同比 -12.76%) |
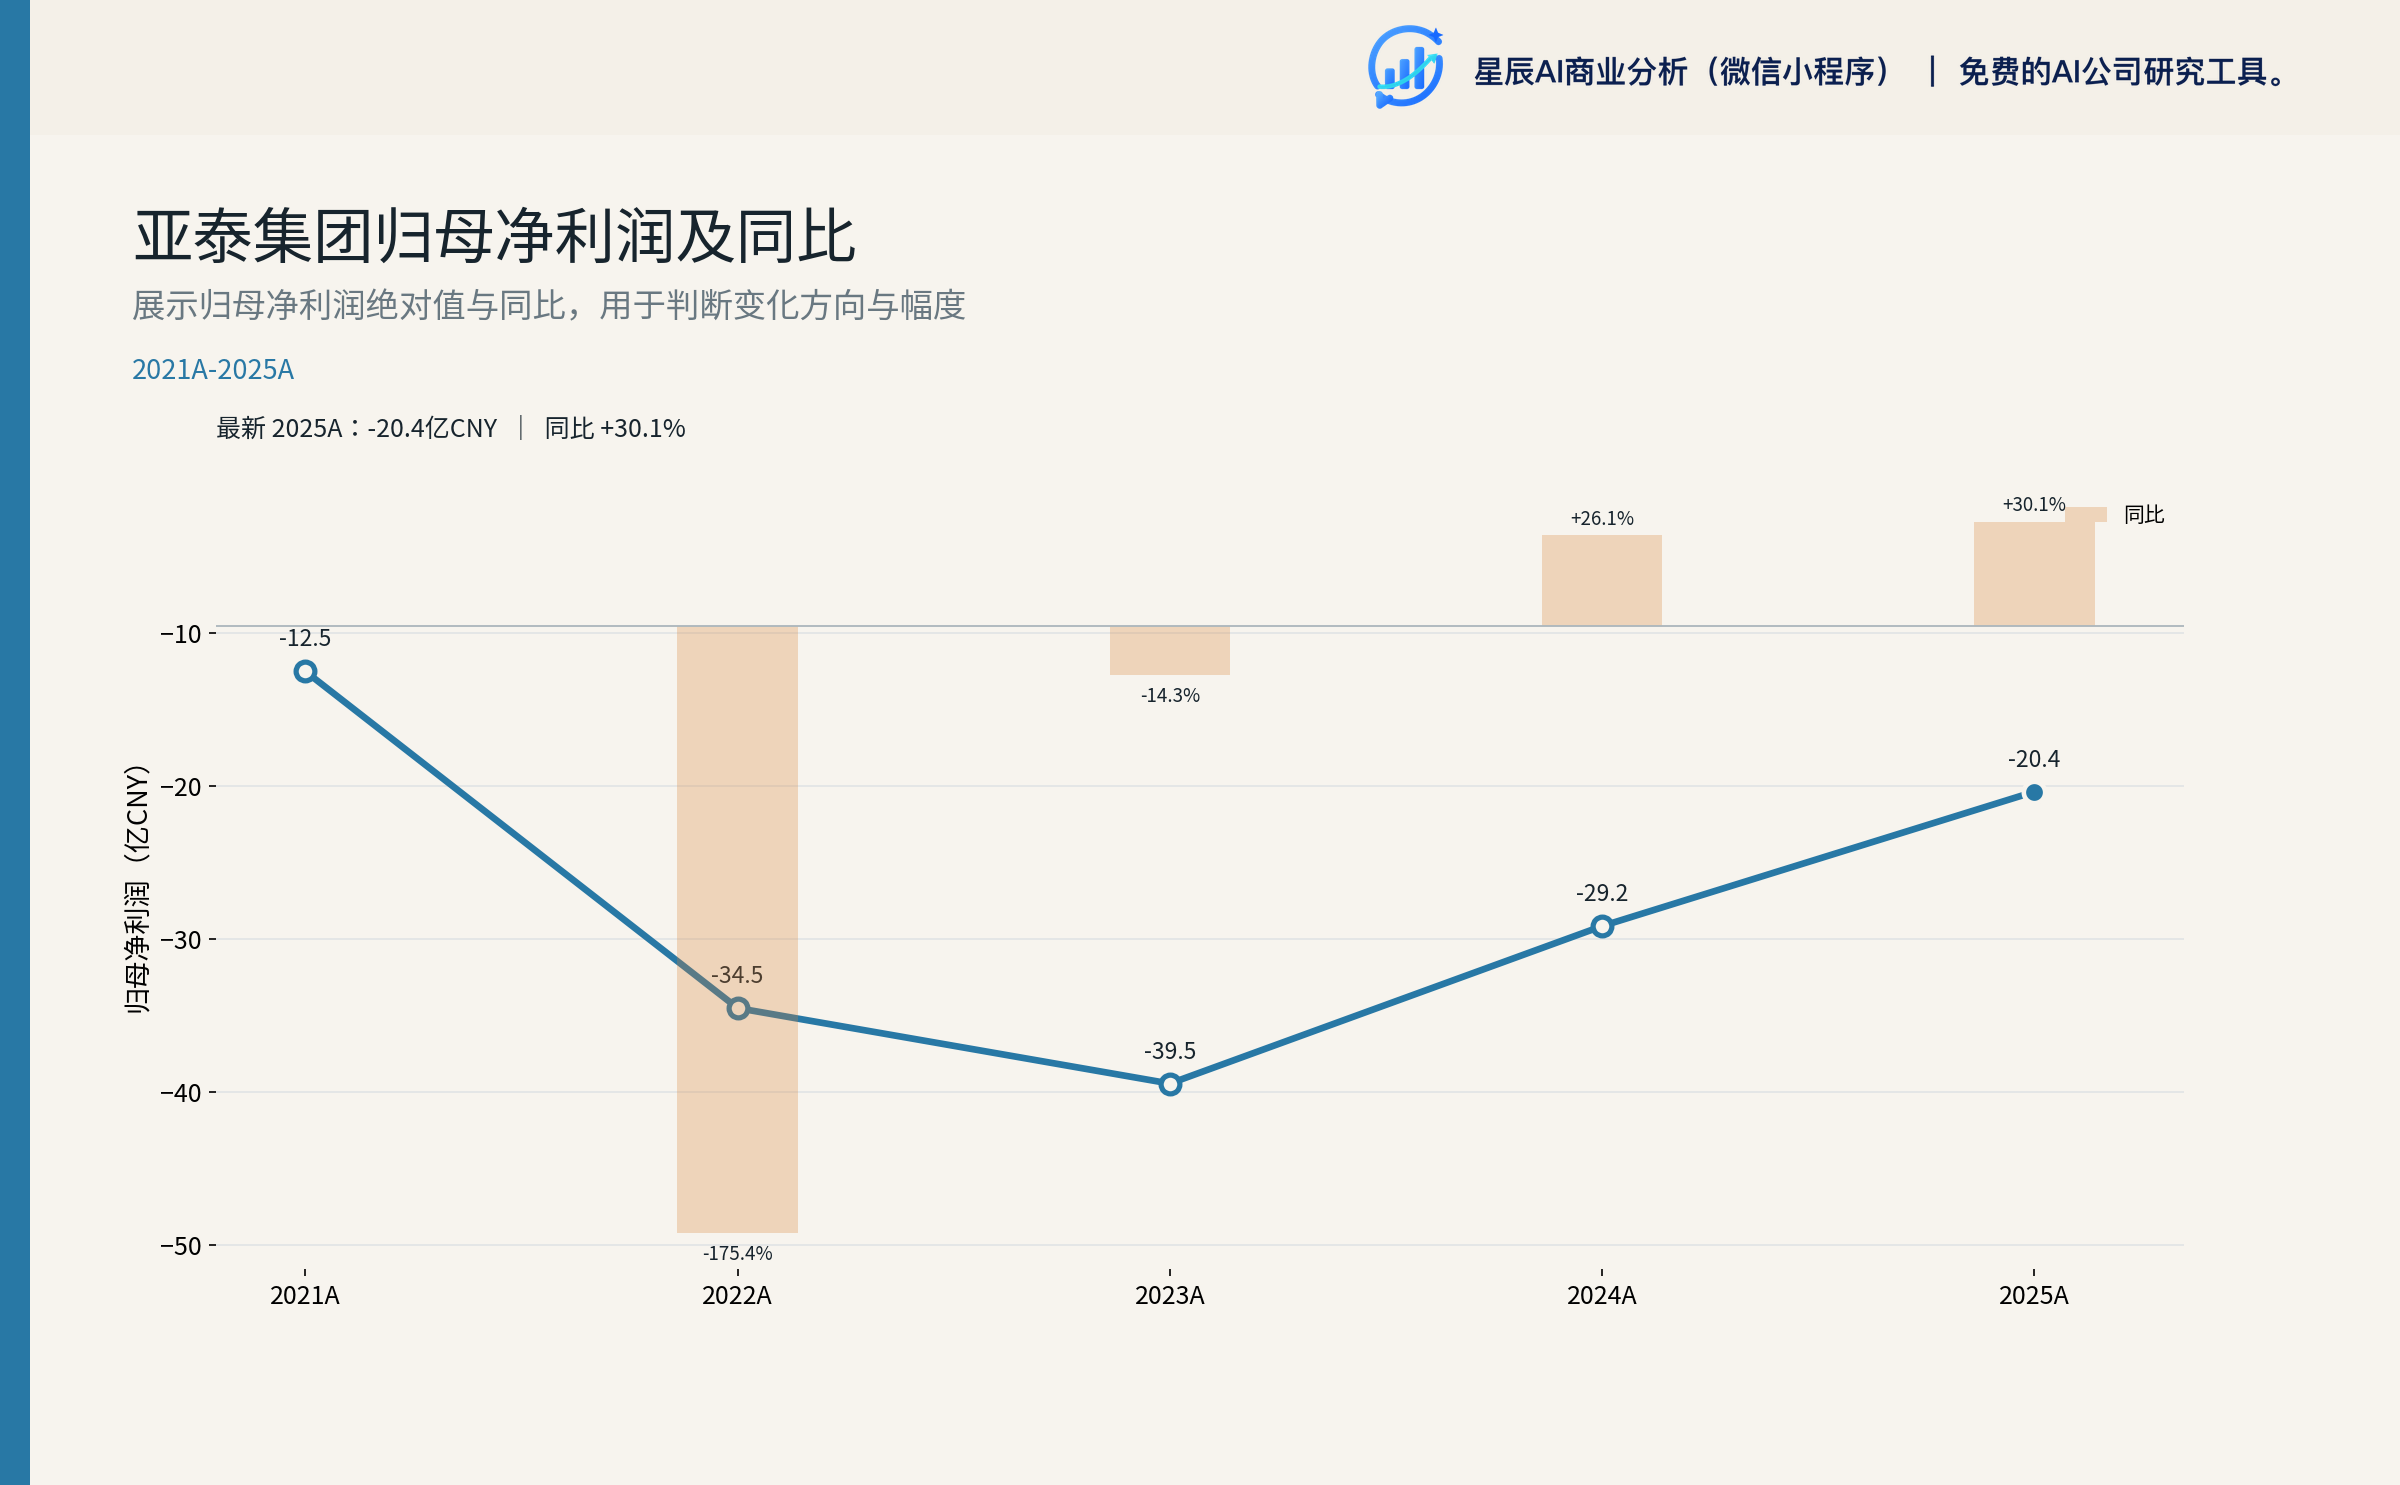
| 归母净利润 | -20.40 亿元 | -29.18 亿元 | 减亏 30.07% | -2.25 亿元(同比减亏 52.11%) |
| 扣非归母净利润 | -21.53 亿元 | -32.68 亿元 | 减亏 34.14% | -2.98 亿元(同比减亏 36.79%) |
| 经营现金流净额 | 7.81 亿元 | 5.51 亿元 | +41.68% | 0.22 亿元(同比 +107%) |
| 归母净资产 | 6.19 亿元 | 27.81 亿元 | -77.74% | 4.30 亿元(较 2025 末 -30.53%) |
| 总资产 | 401.69 亿元 | 422.40 亿元 | -4.90% | — |
| 资产负债率 | 98.06% | — | — | — |
| 加权 ROE | -115.90% | -67.87% | 减少 48.03pct | — |
关键观察:
- 2025 年亏损 -20.40 亿元中,**Q4 单季亏损 -10.89 亿元(占 53.35%)**为减值集中确认——管理层说明为"对部分减值迹象的资产计提资产减值准备,对部分亏损企业计提商誉减值准备",属会计处理集中性,非经营突然恶化。1
- 2026Q1 减亏 52.11% 含低基数效应:2025Q1 是亏损最高季度(受水泥淡季+春节+减值预提影响),且归母权益单季再蒸发 1.89 亿元(-30.53%)。2026Q2 收入同比 -24.84%,显示改善缺乏持续性。34
- 经营现金流为正 ≠ 经营改善:连续三年经营现金流为正(2023 25.42 亿 / 2024 5.51 亿 / 2025 7.81 亿),但与归母净利差异巨大(2025 差异 28.21 亿元),主因非现金减值/折旧和营运资本释放(少付款而非多收钱)——现金流的"真实性"需打折扣。15
- 2025 末归母权益 6.19 亿元,对应 360.90 亿元 EV 的安全垫几乎为零;2026Q1 末进一步降至 4.30 亿元,净杠杆率已超 70 倍。2
五、业务结构与子公司图谱
公司形成"建材 + 医药 + 地产"三大主业格局,辅以煤炭、商贸、其他业务,并参股东北证券(30.81%)、吉林银行(6.55%)。2025 年主营业务收入 60.63 亿元,建材 25.79 亿(42.5%)、医药 17.70 亿(29.2%)、地产 7.21 亿(11.9%)、煤炭 2.14 亿、商贸 3.39 亿、其他 4.39 亿;分地区看,东北 90.96% 集中度,宏观风险敞口单一。1
1. 建材产业(核心现金牛,但单家多亏损)
控股结构:亚泰集团 → 亚泰建材集团(74%)+ CRH 中国东北水泥投资(26%)→ 多家水泥/熟料/商混/骨料子公司。
| 核心子公司 | 持股 | 营收(万元) | 净利润(万元) |
|---|---|---|---|
| 吉林亚泰水泥 | 100% | 76,052 | -8,418 |
| 哈尔滨水泥 | 100% | 57,030 | -3,902 |
| 吉林亚泰明城水泥 | 100% | 31,308 | -3,843 |
| 哈尔滨水泥(阿城) | 100% | 19,689 | +2,338 |
亚泰是国家重点支持 12 家水泥集团之一,熟料产能世界第 26 位/中国第 11 位。2025 年东北水泥产量同比 -9.1%(全国 -6.9%),"反内卷、强自律"三省一区错峰执行较好,价高量缩、毛利率从 10.68% 反弹至 13.07%(+2.39pct),但绝对规模收缩 20.55%。前十大股东中唐山冀东水泥(3.36%)、北方水泥(2.69%)等建材央企已持股,形成产业联结。1
CRH 香港仲裁(关键风险):CRH 中国东北水泥投资(亚泰建材 26% 股东)于 2025-11 向香港国际仲裁中心申请仲裁,理由是亚泰以合营公司及其子公司资产对外担保未经 CRH 同意违反合营合同,程序暂停至 2026-04-30。这是建材板块投资人介入前必须解决的"或有负债"。1
2. 医药产业(毛利率最高、拟独立重整)
控股结构:亚泰集团 → 亚泰医药集团(100%)→ 5 家重整标的子公司(亚泰医药集团、东北亚药业、龙鑫药业、吉林大药房、亚泰医药物流)。
核心子公司:吉林大药房 2025 年营收 13.32 亿元(医药板块最大)、净利润 -2,152 万元(连锁药店现金流好但费用刚性)。医药板块整体营收 17.70 亿、毛利率 43.44%(+0.44pct,三大主业中最高且唯一毛利率超 40%),是 2025 年最强盈利单元。拥有 2 个国家一类新药(参一胶囊肿瘤治疗、连翘苷解热抗病毒)、近 150 项专利、300 余项药品/保健食品文号。研发管线包括连翘苷胶囊 IIB 期临床(投入 1,268 万元)、H5N1 人用禽流感疫苗 II 期临床前准备、塞来昔布胶囊完成 BE 申报。但销售费用率 52.46%,显著高于江中药业 30.83% 和华润三九 28.76%,是医药板块"流血"的重要原因。1
独立重整逻辑:医药业务现金流相对稳定、研发管线有真实价值、销售网络有区域控制力,被识别为具有独立存续价值的资产,债权人分别对集团本体和五家医药子公司提起重整申请;这意味着产业投资人可能单独或联合介入,但需说服债权人接受"医药独立存活"而非纳入合并重整,协调难度较大。6
3. 房地产业(深度亏损、减值压力)
核心子公司(2025 年,万元):
| 子公司 | 总资产 | 净资产 | 营收 | 净利润 |
|---|---|---|---|---|
| 吉林亚泰房地产 | 1,260,152 | -256,616 | 120,696 | -34,719 |
| 兰海泉洲水城(天津) | 403,449 | -163,963 | 11.32 | -30,352 |
| 南京金安房地产 | 66,408 | 28,514 | 222 | -5,214 |
| 长春亚泰金安房地产 | 157,349 | 55,559 | 15,864 | +1,329 |
2025 年销售 4.76 亿元、结转 7.20 亿元,待结转面积 18.84 万㎡,融资总额 77.29 亿元(平均成本 6.26%)。吉林亚泰房地产、兰海泉洲水城均已深度资不抵债,项目储备位于天津武清、烟台蓬莱、长春莲花山/净月/吉林丰满等三四线城市,区域去化压力显著高于全国均值。1
4. 金融投资(账面价值最高的非主业资产)
东北证券 30.81%:亚泰账面价值 27.22 亿元(年报),按 30.81% × 东北证券 2025 净资产 205.89 亿 ≈ 63.43 亿元市值;2025 年贡献投资收益 4.47 亿元。是亚泰减亏的关键来源。2024-03 启动分拆出售(长发集团 20.81% + 长春市金控 9%),但 2026-07-30 公告"本次重大资产出售可能中止或终止"——预重整后,东北证券股权可能纳入重整资产池。17
吉林银行 6.55%:2025 年贡献投资收益 7,506.77 万元,已重分类至交易性金融资产。2025 年公开挂牌转让 3 亿股合计底价 12.57 亿元,受让方已确定但转让款尚未全部支付,形成新的应收风险。1
5. 治理结构(2025 年重大变动)
- 董事长换届:原董事长宋尚龙(73 岁、创始元老)2025-04-11 离任;陈铁志(58 岁,原长春市人大常委会副主任、二道区委书记)2025-04-29 接任——不具有水泥/医药/地产产业经验,体现长春市政府在重整前的"准接管"动作。
- 股东结构:长春市国资委直接 9.13% + 长发集团 6.22% 委托表决权 = 15.35% 表决权;前十大股东合计 41.7%。机构股东包括唐山冀东水泥(3.36%)、北方水泥(2.69%)等建材央企;吉林金塔(4.80%)99.94% 质押,无锡圣邦(4.61%)全部冻结,无锡金嘉源(4.49%)全部质押。
- 审计意见:2025 年北京德皓出具标准无保留意见,内控审计已修复 2023、2024 年预付款项管理缺陷(2024 年财务审计为保留意见)。1
六、财务质量与可持续性
1. 资产负债结构(2025 末)
- 总资产 401.69 亿元、总负债 393.89 亿元、资产负债率 98.06%——账面勉强平衡,但扣除受限资产后普通债权人回收率极低。
- 流动资产 215.67 亿元 < 流动负债 327.54 亿元,缺口 111.87 亿元——短期偿债能力严重不足。
- 货币资金 10.46 亿元(其中 0.62 亿元受限保证金),交易性金融资产 41.57 亿元(其中 18.96 亿元受限)。1
2. 受限资产规模(2025 末)
受限资产合计 144.85 亿元,占总资产 36.06%——大量资产已为债务设定抵押/质押,清算时债权人享有优先受偿权。其中:
| 项目 | 期末账面余额(亿元) | 期末账面价值(亿元) | 受限情况 |
|---|---|---|---|
| 固定资产 | 75.98 | 29.12 | 借款抵押(受限率仅 38%,已大幅折旧) |
| 存货 | 36.21 | 35.03 | 借款抵押 |
| 长期股权投资 | 31.25 | 31.25 | 质押(主要为东北证券股权,接近 100% 质押) |
| 应收账款 | 30.76 | 16.09 | 质押(折损率 47.7%,已大量计提坏账) |
| 交易性金融资产 | 18.96 | 18.96 | 质押 |
| 无形资产 | 6.12 | 4.25 | 借款抵押 |
| 投资性房地产 | 4.91 | 3.92 | 借款抵押 |
3. 累计逾期债务与累计诉讼
- 累计逾期债务 388.37 亿元(截至 2026-08-27),已超过最近一期归母净资产 6.19 亿元的 62 倍,单纯依靠展期已不可能化解。其中 2026-08-20 新增 3.42 亿元(累计 37.85 亿),2026-08-27 新增 1.00 亿元(累计 38.84 亿元,公告按当时净资产 6.19 亿计算为 627.44%)。89
- 累计诉讼:2026-08-14 新增 8,382.67 万元(占归母净资产 13.54%),最大单一诉讼为姜洪志诉长春中展龙翔房地产+吉林亚泰建筑工程 3,345.86 万元。10
- 累计担保余额 1,482,948.05 万元(占净资产 2,395.77%),全部为对合并报表所属子公司的担保,对外担保逾期 17,750.03 万元——合并重整下相互抵消,但若医药子公司独立重整,对集团本部的担保可能转为外部债权。11
4. 财务费用与债务成本
- 2025 年财务费用 18.75 亿元(同比降 8.86%),绝对利息支出仍远超营业利润 -24.69 亿元,持续侵蚀净资产。
- 整体平均融资成本 6.26%(2025 年);2025 年筹资活动现金流净额 -7.43 亿元,反映持续净偿债。
- 净杠杆率约 48 倍(2025 末)→ 2026Q1 末已超 70 倍(净资产降至 4.30 亿元)。13
5. 长期股权投资与重分类
- 长期股权投资 2025 末总余额 68.23 亿元(较 2024 末减少 34% 系吉林银行股权重分类至交易性金融资产);核心为东北证券 27.22 亿元(权益法,2025 年贡献投资收益 4.47 亿元)。
- 交易性金融资产从 3.78 亿元飙升至 41.57 亿元(+998.39%),主要为吉林银行股权重分类(17.60 亿元,6.55% 权益),暴露于公允价值波动风险。1
6. 可持续经营能力判断
- 经营层面:建材"反内卷"带来一定盈利修复(毛利率 +2.39pct),但绝对规模收缩 20.55%;医药是唯一毛利率超 40% 的产业,但销售费用率过高;地产深度负值难翻身。
- 财务层面:归母权益单季蒸发 1.89 亿元(2025Q4 末 6.19 亿 → 2026Q1 末 4.30 亿),2026Q2 收入同比 -24.84% 提示经营仍在恶化;按 2025 末 6.19 亿归母权益和当前亏损节奏,2026 年报归母净资产存在转负可能,将触发"净资产为负"退市风险警示。
- 结论:公司"商业结构合理、融资能力耗尽",完全进入"司法重整"轨道,2026Q4-2027Q1 投资协议签署、法院受理是分水岭。46
七、行业基本面
1. 水泥/建材(2025-2026)
- 全国水泥产量 16.93 亿吨(同比 -6.9%),东北同比 -9.1%,需求收缩更明显。
- 行业政策:"反内卷、强自律"三省一区错峰执行较好,2025 年东北区域"价高量缩、盈利改善"。
- 2026 展望:去产能、调结构、复苏转型。行业格局中海螺、中国建材(北方水泥)、金隅集团(冀东水泥)三家全国龙头主导;亚泰为"国家重点支持 12 家水泥集团"之一,但规模仅第二梯队。成本端:水泥原材料 80.66% / 燃料动力 10.05%,熟料原材料 21.16% / 燃料动力 69.21%。1
2. 医药(2025-2026)
- 2025 关键词:结构性复苏、创新爆发、政策重构、深度分化。挑战:医保控费、集采常态化、靶点同质化、原始创新不足。
- 2026 展望:创新赋能与全球竞争双主线。处方药院外渠道(DTP 药房、连锁药店)成为关键流量入口。
- 亚泰医药的优势是 OTC + 连锁药店网络(吉林大药房)形成的渠道+品牌组合;劣势是销售费用率 52.46% 显著高于行业,研发投入 6.20% 在行业可比均值 2-10% 区间内但管线深度有限。1
3. 房地产(2025-2026)
- 全国商品房销售面积 -8.7%、销售金额 -12.6%。政策方向:"释放需求、优化供给、存量盘活、好房子建设、城市更新"。
- 2026 展望:"控增量、去库存、优供给"。中央明确城镇化从快速增长转稳定发展。
- 东北三四线城市去化压力显著高于全国均值,亚泰地产储备位于天津武清、烟台蓬莱、长春莲花山/净月/吉林丰满等城市,项目负净资产深度严重,去化路径不清晰。1
八、预重整进程与产业投资人逻辑
1. 预重整时间表
- 2026-07-17:债权人向长春中院申请对亚泰集团 + 五家医药子公司重整 + 预重整。
- 2026-07-28:长春中院(2026)吉 01 破申 29-34 号《决定书》启动预重整,指定亚泰集团清算组担任临时管理人(即由现有清算组担任,而非市场化独立机构)。
- 2026-07-29:债权申报公告;第十次临时董事会决议关联交易、担保议案(其中长发集团通过旗下金融机构将亚泰既有借款展期至 2028-12-31,合计 36.43 亿元)。
- 2026-08-03:发布重整投资人招募公告(临 2026-074 号)。
- 2026-08-28 17:00:投资人报名首次截止。12613
2. 招募关键条款
- 仅接受产业投资人或以产业投资人为牵头人的联合体,明确拒绝纯财务投资人和自然人。
- 报名保证金 2,000 万元;中选投资人投资保证金为投资对价 10%。
- 优选条件:不限行业但需有产业整合能力、能为重整后主业提供支持或注入优质资产。
- 资格要求:近三年无重大违法、未被列入限高/失信被执行人。
- 预重整投资承诺效力延续至正式重整程序,正式重整后不再另行招募——意味着本次报名是亚泰的"最后一次机会"。6
3. 长发集团"准接管"操作
2026-07-29 公告显示,长发集团通过旗下三家金融机构(长发金融控股、利程融资租赁、吉林长发众创金服)将亚泰集团及子公司既有借款统一展期至 2028-12-31,展期规模 36.43 亿元+:长发金融控股 6+8.93 亿委托/信托借款、利程融资租赁 3+13 亿委托/融资租赁、吉林长发众创金服 5 亿委托借款、工行二道支行 3,190 万。担保结构以亚泰房地产集团股权、吉林银行股权、亚泰医药股权、莲花山房地产土地/不动产/在建工程提供最高额质押。这是长春市政府维持上市平台不立即退市的"准重整"前置操作,但担保物几乎涵盖所有核心资产,已无更多可担保空间。13
4. 潜在产业投资人分析
建材板块:
- 金隅集团(唐山冀东水泥母公司):已持股 3.36%,东北整合价值高,存在从参股到控股的战略升级空间。
- 中国建材(北方水泥母公司):已持股 2.69%,若整合亚泰建材可形成东北最大水泥集团;但受 CRH 26% 股权和香港仲裁影响,法律障碍明显。
- 海螺水泥:东北布局薄弱,跨区整合价值有限。
- CRH(爱尔兰水泥巨头):已是合营伙伴,若仲裁结果不利可能以"违约救济"获取更多控制权;但对医药板块无兴趣。
医药板块:
- 华润医药、上海医药、广药集团:全国性医药央企/地方龙头,整合 OTC 品牌+连锁药店+研发管线的逻辑成立。
- 太极集团、修正药业、葵花药业:东北/华北医药龙头,地理协同明显。
- 连锁药店上市资本:益丰药房、大参林、老百姓等近年通过收购扩张,吉林大药房有区域整合价值。
- 吉林省国资医药平台:地方国资兜底方。
判断:最可能的组合是"金隅/中国建材联合体承接建材 + 区域医药龙头承接医药 + 地方国资承接地产/金融股权",或"单一大型综合性央企跨行业整合建材+医药";但产业投资人门槛高+388 亿债务负担重,不排除重整失败风险。16
九、重整情境估值(三情景 A/B/C)
1. 估值方法说明
传统 PB、PE、DCF、EV/EBITDA 均失效(2025 营业利润 -24.69 亿、归母净利 -20.40 亿、归母权益 6.19 亿)。采用重整情境估值:股权价值 = 资产可分配价值 - 债权清偿(含担保优先受偿)× 原股东保留比例 / 总股本,依赖资产可分配价值、债权清偿率、原股东保留比例三组变量。12
2. 清算价值基线
按 2025 末数据,资产可回收约 130 亿元(账面 401.69 亿元的 32%):交易性金融资产 25 亿(含吉林银行股权 60% 折扣)、应收账款 4.8 亿(30%)、存货 34.1 亿(40%)、长期股权投资 51.2 亿(东北证券 80% × 权重 75%)、投资性房地产 2.0 亿(50%)、固定资产 11.6 亿(40%)、无形资产 1.3 亿(30%),货币资金实际可动用 0-0.5 亿元。
担保物优先受偿 110 亿元 + 破产费用/共益 3 亿 + 职工税款 3 亿 = 剩余 14 亿元给普通债权;普通债权规模约 280 亿元 → 清偿率 5%;剩余给原股东 0-3 亿元 → 清算每股 0.00-0.10 元。这是情景 C 下沿。1
3. 三情景结果
| 情景 | 触发条件 | 资产可分配 | 清偿率 | 原股东保留 | 每股价值 |
|---|---|---|---|---|---|
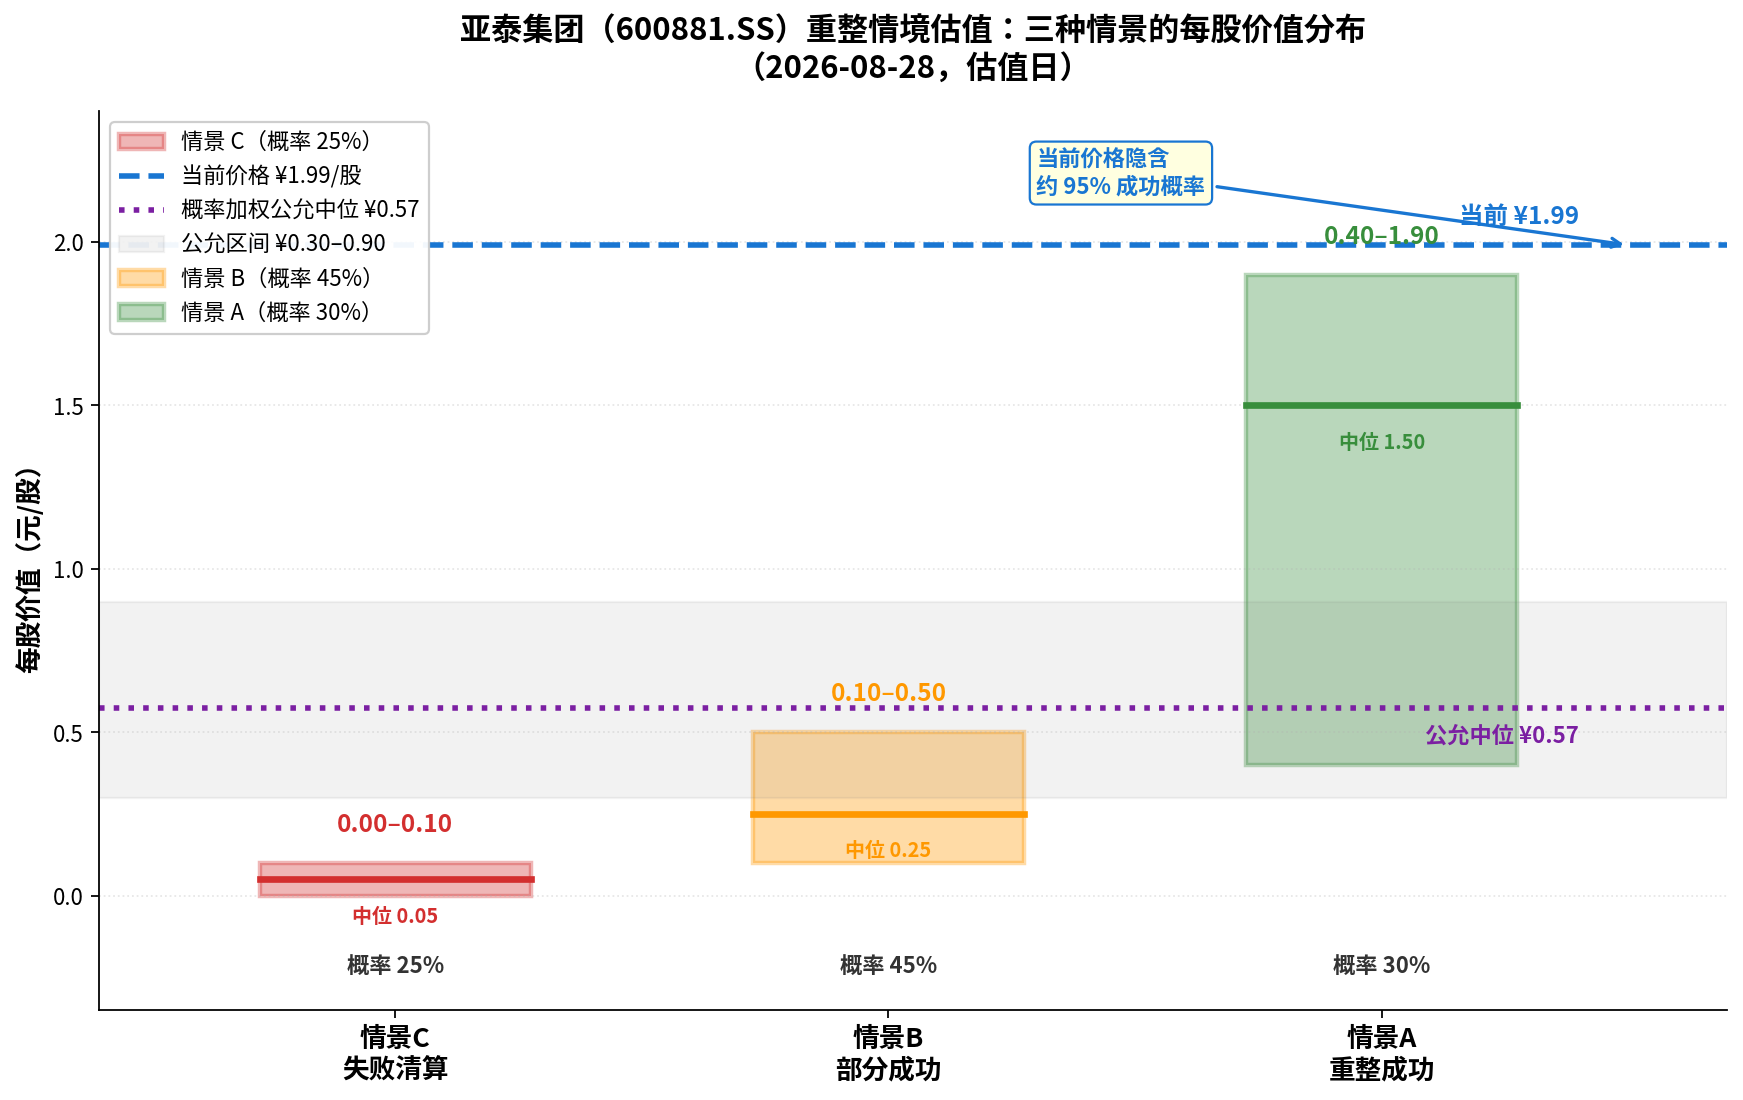
| A 成功(乐观) | ≥1 家合格产业投资人报名、2027Q1 法院受理、2027Q4 重整执行 | 80-110 亿 | 8-15% | 8-18% | 0.4-1.1 元(中位约 0.8) |
| B 部分成功(中性) | 1-2 家投资人但对价有限,医药独立重整+建材/地产剥离 | 60-95 亿 | 5-12% | 5-12% | 0.0-0.3 元(中位约 0.15) |
| C 失败(最悲观) | 无合格投资人,2027Q3 终止重整、破产清算、退市 | 约 130 亿(清算) | 约 5% | 0% | 0.0-0.1 元 |
4. 概率加权与公允区间
基准概率分配:A 25% / B 40% / C 35%(金融股权归属修正后),概率加权每股价值 ≈ 0.28 元,公允区间 0.10-0.60 元。
当前 1.99 元 vs 公允中位 0.28 元 → 隐含约 85% 下行空间;按 0.05 元情景 C 隐含价反推,市场已为"重整成功"定价约 97% 概率,远超基准判断 65%。金融股权归属质押权人后情景 A 中位从原草案 1.5 元下修至 0.8 元,是本轮最重要的估值修正214。
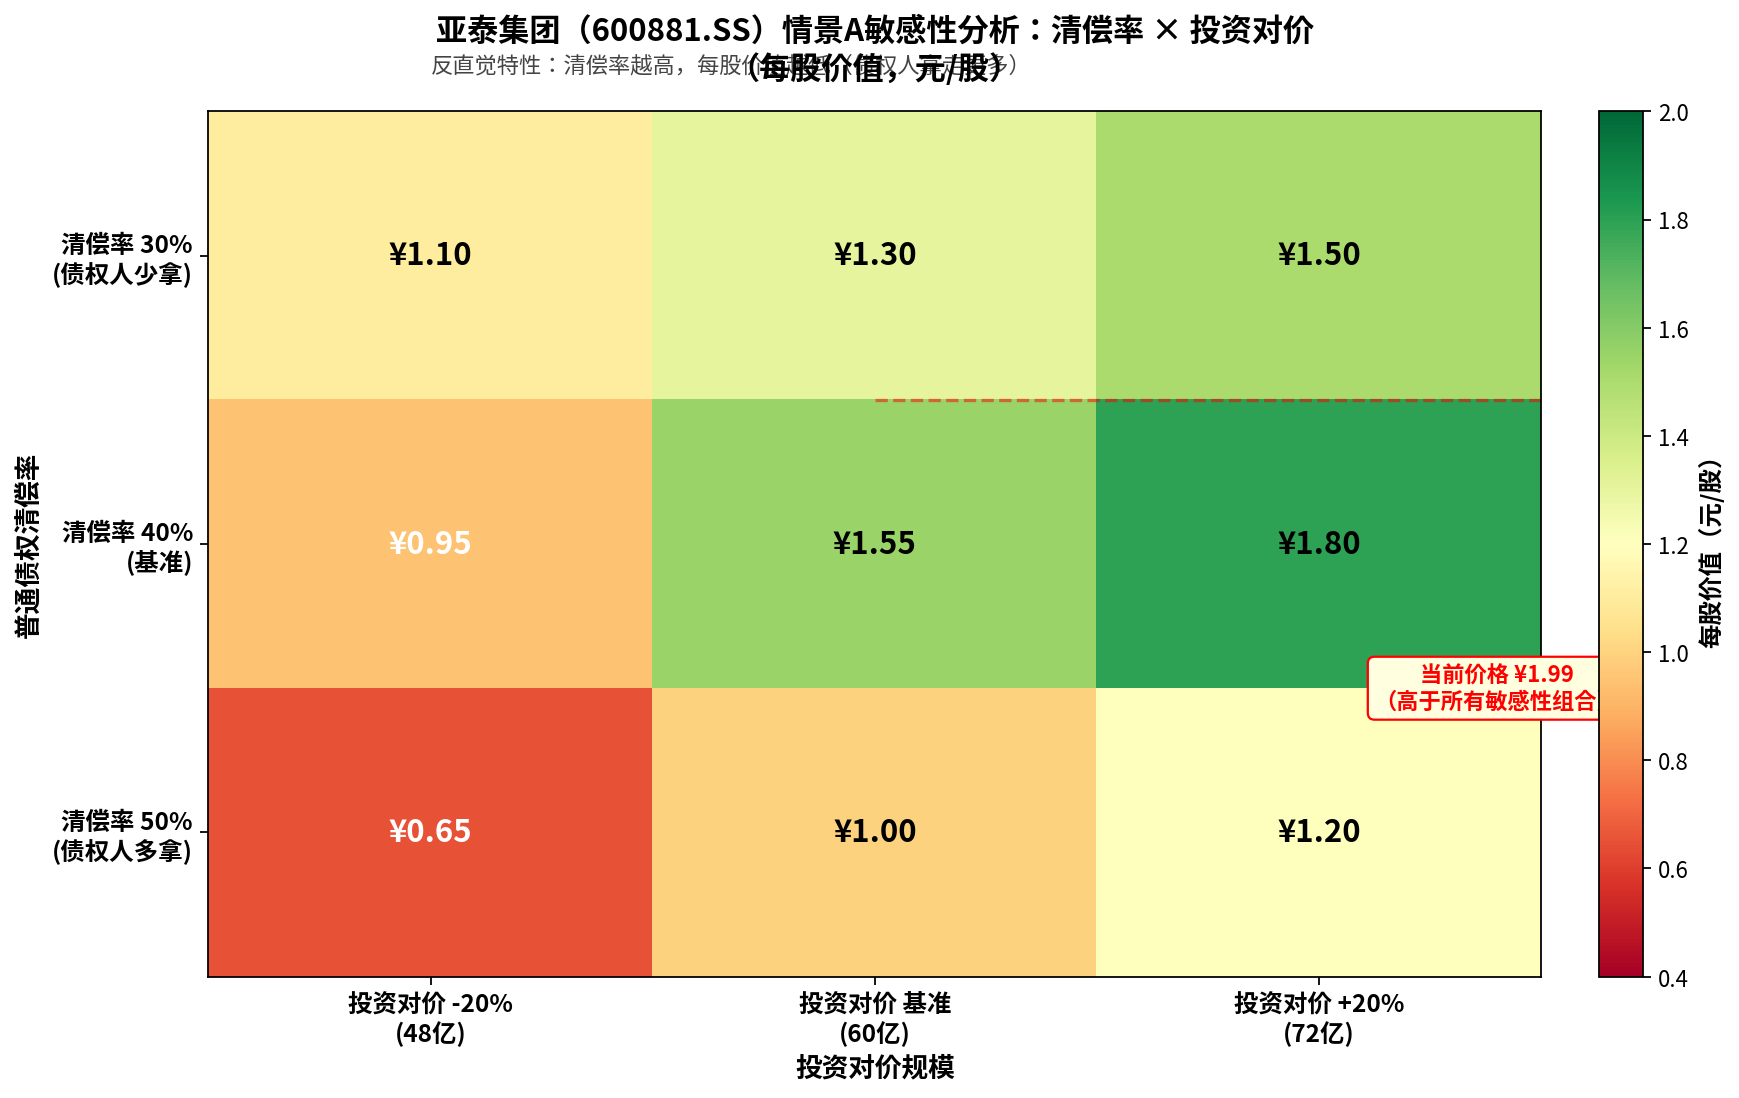
5. 关键敏感性
- 投资对价 ±20%:情景 A 每股 ±0.15 元(修正后),情景 B ±0.05 元。
- 清偿率 ±10pct(反向影响):修正后清偿率基数低(5-15%),敏感性收窄。
- 东北证券股权归属处理:已统一为归属质押权人/受让方,不再作为股东剩余价值;若重整方案能"债转股给债权人"或"由投资人以更高对价承接",情景 A 价值可上修 30-50%(事后变量)。
- 原股东保留比例 ±5pct:修正后情景 A 每股 ±0.15-0.20 元。
十、当前价格隐含的市场预期
-
60 日涨幅 +20.61% / 250 日 -11.16%:过去 4 个月在 A 股整体平淡(PMI 49.4、CPI 0.5%、PPI 3.5%)背景下,亚泰股价上涨 25.95% 完全归因于重整预期(pre-restructuring rerating);但 12 个月维度市场仍在"重整成功 vs 失败"之间反复博弈。14
-
反推 1.99 元/64.32 亿市值隐含假设(金融股权归属修正后):
设资产可分配 = 95 亿元、债务 388 亿元、保留比例 P:
- P = 15%(中性)→ 隐含清偿率 ≈ 12%(普通债权受偿率 12%)
- P = 10%(悲观)→ 隐含清偿率 ≈ 16%
- P = 25%(乐观)→ 隐含清偿率 ≈ 5%
进一步反推"重整成功"概率(A+B):按修正后 A 0.80 / B 0.15 / C 0.05 中位,要求 E[每股] ≥ 1.99 → 隐含 97% 成功概率,远超基准判断 65%(A 25% + B 40%)。已构成对重整成功近乎赌博的定价。2
十一、关键时间表与观察信号
| 阶段 | 时间窗口 | 关键里程碑 | 状态 |
|---|---|---|---|
| 预重整启动 | 2026-07-28 | 长春中院(2026)吉 01 破申 29-34 号《决定书》 | 已完成 |
| 投资人报名截止 | 2026-08-28 17:00 | 首批意向投资人提交材料 | 即将揭晓 |
| 资格审查 + 反向尽调 | 2026-09 至 2026-10 | 意向投资人现场尽调 | 待观察 |
| 投资方案提交 | 2026-10 至 2026-11 | 投资人提交重整对价、股权安排 | 待观察 |
| 投资协议签署 | 2026-11 至 2026-12 | 中选投资人缴纳 10% 保证金,签署协议 | 待观察 |
| 正式重整申请受理 | 2027Q1 | 长春中院裁定受理,*ST 戴帽 | 重大不确定性 |
| 债权申报 | 2027Q1-Q2 | 债权申报截止、债权审查 | 待观察 |
| 重整计划草案 | 2027Q2 | 临时管理人提交重整计划草案 | 待观察 |
| 债权人会议表决 | 2027Q2-Q3 | 各表决组通过 | 待观察 |
| 法院裁定 | 2027Q3-Q4 | 长春中院裁定批准重整计划 | 待观察 |
| 重整执行 | 2027Q4 至 2028Q1 | 偿债、股权调整、资产处置 | 待观察 |
| 重整执行完毕 | 2028Q1-Q2 | 法院裁定重整执行完毕 | 待观察 |
关键观察信号(红绿灯判断):
- 绿(情景 A 加分):≥2 家知名产业投资人报名;2026-11 签署投资协议+缴纳保证金;2027Q1 法院受理+独立管理人;2027Q3 债权人会议各组通过。
- 黄(情景 B 维持):1 家但资质待定;签署但延后;受理但公司清算组任管理人;部分表决组通过。
- 红(情景 C 升级):0 家或全部资质不符;未签署;不受理;债权人会议否决;执行困难。
最关键节点:2026-11-30 仍未签署投资协议或公开遴选进展不明确,情景 C 概率将快速升至 50%+,概率加权每股价值将跌破 0.30 元。6
十二、风险点
| 风险 | 概率 | 量级 | 触发指标 | 来源 |
|---|---|---|---|---|
| 重整投资人报名不达预期 | 中 | 极高 | 2026-08-28 后无合格产业投资人/全部资质不符 | 2026-08-03 招募公告 |
| CRH 仲裁结果不利 | 中 | 高 | 2026Q4 仲裁恢复后裁决;CRH 追加经济赔偿 | 2025 年报"重要事项" |
| 东北证券股权出售中止 | 已发生 | 中-高 | 资产被锁定在重整资产池,丧失即时偿债资金 | 2026-07-30 进展公告 |
| 退市风险警示 | 高 | 中 | 法院受理重整或 2026 年报归母净资产转负 | 上交所上市规则第 9.4.1 条 |
| 累计债务逾期再增加 | 极高 | 低-中 | 9-12 月新增 30 亿+ | 2026-08-27 公告 |
| 退市清算(破产清算) | 低-中 | 极高 | 2027Q3-Q4 重整失败 | 上述情景 |
| 关联交易/关联担保连带 | 中 | 中 | 长发集团 36.43 亿展期后未付息、关联担保公允性被否 | 2026-07-29 关联交易公告 |
| 累计诉讼/担保连带暴露 | 持续 | 中 | 累计担保 148.29 亿元主要为对子公司担保,医药独立重整下对集团本部转为外部债权 | 2026-08-14 累计诉讼公告、2026-07-29 担保公告 |
| 2026Q2 收入同比 -24.84% 提示经营再恶化 | 高确定性 | 中 | 半年报披露后归母净利同比仅减亏 27.54% | Tushare 财务数据包 |
| 审计意见连续"保留意见"→重整投资人资格障碍 | 低 | 中 | 2024 年保留意见若影响 2025 年报告 | 2025 年报"内控已修复"说明 |
十三、给用户的核心结论
一句话:亚泰集团是一家账面归母权益几近耗尽、累计逾期 388 亿元、完全进入司法重整轨道的东北综合类控股集团;当前 1.99 元股价已透支乐观情景,应以重整投资人报名结果、投资协议签署、法院受理作为"红绿灯"分水岭,不应新增买入。
给普通投资者的具体建议:
- 当前不应新增买入:风险收益比不利。当前价格隐含约 97% 的"重整成功"概率,而基准判断为 65%(A 25% + B 40%,金融股权归属修正后),公允中位 0.28 元/股较当前价有约 85% 下行空间。
- 持仓者密切关注三件事:
- 2026-08-28 后投资人报名结果公告(首批意向投资人数量、是否含知名产业方);
- 2026-11 投资协议签署(投资人名称、对价规模、原股东保留比例);
- 2027Q1 法院是否受理重整(一旦受理即触发 *ST 戴帽)。
- 情景应对:
- 情景 B(部分成功)出现时,股价可能跌至 0.5-1.0 元区间;
- 情景 C(失败清算)出现时,股价可能跌至 0.05-0.20 元区间。
- 核心观察对象:建材板块(CRH 仲裁、东北证券股权处置)、医药板块(5 家子公司独立重整是否被监管认可)、地产板块(深度负净资产项目去化)。
- 研究缺口提示:① 2026-08-28 17:00 后投资人报名结果尚未公开(本报告编制截止 8/28 早晨);② CRH 仲裁 2026-04-30 暂停后进展未获取;③ 388 亿累计逾期债务的"金融机构/债券/供应商"结构未明;④ 2026 半年报、Q3 季报尚未披露。
来源说明
- 公司2025年年度报告:1
- 公司2024年年度报告:5
- 公司2026年第一季度报告:3
- 公司2025年第三季度报告:15
- 累计诉讼公告(2026-08-14):10
- 债务逾期公告(2026-08-20):8
- 债务逾期公告(2026-08-27):9
- 关联交易公告(2026-07-29):13
- 担保公告(2026-07-29):11
- 预重整债权申报公告(2026-07-29):12
- 预重整投资人招募公告(2026-08-03):6
- 重大资产出售进展公告(2026-07-30):7
- 第十次临时董事会决议公告(2026-07-29):16
- 股票交易风险提示公告(2026-08-13):17
- 股票交易异常波动公告(2026-08-12):18
- 估值数据包:2
- 财务数据包:4
- 市场与行业上下文:14
- 关键事件时间轴:19
研究限制说明:本报告分析基准日为 2026-08-28 早晨(北京时间),重整投资人首次报名截止日 2026-08-28 17:00 报名结果尚未公开;CRH 仲裁 2026-04-30 暂停后最新进展、388 亿元累计逾期债务结构明细、2026 半年报/Q3 季报等关键信息仍存在研究缺口,相关判断需在上述信息更新后修正。
相关研究
资料来源
- [1] 吉林亚泰(集团)股份有限公司2025年年度报告 · 巨潮资讯 2026-04-28
- [2] 亚泰集团 服务器预生成估值数据包 · auto 2026-08-28
- [3] 吉林亚泰(集团)股份有限公司2026年第一季度报告 · 巨潮资讯 2026-04-28
- [4] 亚泰集团 服务器预生成财务数据包 · Tushare 2026-06-30
- [5] 吉林亚泰(集团)股份有限公司2024年年度报告 · 巨潮资讯 2025-04-28
- [6] 吉林亚泰(集团)股份有限公司关于公司及全资子公司、控股子公司预重整案重整投资人招募公告 · 巨潮资讯 2026-08-03
- [7] 吉林亚泰(集团)股份有限公司关于筹划重大资产出售暨关联交易的进展公告 · 巨潮资讯 2026-07-30
- [8] 吉林亚泰(集团)股份有限公司关于公司及子公司新增部分债务逾期的公告 · 巨潮资讯 2026-08-20
- [9] 吉林亚泰(集团)股份有限公司关于新增部分债务逾期的公告 · 巨潮资讯 2026-08-27
- [10] 吉林亚泰(集团)股份有限公司关于累计诉讼、仲裁的公告 · 巨潮资讯 2026-08-14
- [11] 吉林亚泰(集团)股份有限公司关于为所属子公司提供担保的公告 · 巨潮资讯 2026-07-29
- [12] 吉林亚泰(集团)股份有限公司关于公司及全资子公司、控股子公司预重整债权申报的公告 · 巨潮资讯 2026-07-29
- [13] 吉林亚泰(集团)股份有限公司关于公司及所属子公司关联交易的公告 · 巨潮资讯 2026-07-29
- [14] 亚泰集团 市场与行业上下文快照 · Tushare 2026-08-28
- [15] 吉林亚泰(集团)股份有限公司2025年第三季度报告 · 巨潮资讯 2025-10-29
- [16] 吉林亚泰(集团)股份有限公司2026年第十次临时董事会决议公告 · 巨潮资讯 2026-07-29
- [17] 吉林亚泰(集团)股份有限公司股票交易风险提示公告 · 巨潮资讯 2026-08-13
- [18] 吉林亚泰(集团)股份有限公司股票交易异常波动公告 · 巨潮资讯 2026-08-12
- [19] 亚泰集团 关键事件时间轴 · auto 日期未知