 箴研
估值日 2026-10-30;分析基准价 32.82 元/股(A股);A+H 总市值 1,675.51 亿元,EV 1,868.38 亿元。资料截止 2026-10-30。研究员:stockmind AI 商业分析。
一、执行摘要
顺丰当前价位 32.82 元/股,对应 PE(TTM) 约 15.2×、PB 约 1.64×,均处近 5 年最低分位。基于 DCF(扣除租赁负债本金的 FCFF 口径)、历史估值对照、情景分析三方法交叉验证,6–12 个月目标价区间 30–35 元,中枢 32.0 元,对应当前价空间 -8.6% 至 +6.6%;评级由"合理偏低"调整为"中性/合理区间"。1
当前主要矛盾已从"件量高增"转向"量缩价升能否撑住利润,以及利润能否转化为现金":2026Q3 速运物流分部收入同比仅 +0.4%、9 月件量 -7.25%,速运物流分部收入增长几乎完全来自单票价格与结构(速运物流 Q3 +0.4%、9 月 -0.09%,单票 +7.4%/+7.71%),合并报表收入仍受供应链及国际(含 KLN)高增支撑;同时前三季度经营现金流 190.66 亿元、同比 -1.80%,资产负债率由 49.04% 升至 52.52%。第二个问题转向"供应链及国际的高增长是否真的成立"——2026H1 的 +47% 与 Q3 的 +19.7%、9 月的 +28.13% 分属含/不含 KLN 的不同口径,目前只能维持"待验证"。
五条核心判断:
- 范式跃迁确认:2025 年公司同时居中国快递、快运、冷运、第三方同城、民营第三方供应链 5 个国内细分赛道及亚洲快递、快运、同城、国际 4 个细分赛道第一,亚洲最大、全球第四大综合物流服务商。2
- 价值驱动转型仍在兑现,但性质从"已验证"改为"主动调优占主导":2026Q3 速运物流收入仅 +0.4%、单票收入 +7.4%,9 月速运收入 -0.09%、件量 -7.25%、单票 14.94 元(+7.71%、连续七个月回升)。价升量降同时出现,说明公司用价格换结构;同时行业反内卷带来的价格中枢上移(2026 年 8 月全国件量 +2.8%、行业单票价格 +4.0%)是外生红利而非公司独占护城河,件量持续负增长使"渗透见顶"风险上升但尚未确认。34
- 第二增长曲线降级为"待验证":2026H1 供应链及国际收入 396 亿元(+15.6%),剔除 KLN 同比 +47%;但 2026Q3 该板块 +19.7%、9 月 +28.13% 均为含 KLN 口径,且 Q3 海运运价高于去年同期对含 KLN 口径是正贡献,三个数字不可横向比较。结论从"高增长已确认"降级为"尚未被证伪,但需同口径季度数据验证"。534
- AI 智能体规模化降本:智能体从 2025 末 5,000 个扩至 2026H1 1.5 万个;陆运排班自动化率 >98%、AI 调度执行率 >90%、中转效能 +7.4%;客户+销售智能体 H1 助力增收十多亿元。5
- 股东回报创纪录,但资金压力同步上升:2026H1 股东回报(A 股回购 60 亿已注销 + H 股回购 + 中期分红)合计 68.7 亿元,相当于上半年归母的约 125%;中期分红率从 40% 提至 45%,2027 规划 50%、2028 ≥50%。但前三季度 OCF 同比 -1.80%、Capex 已达 97.96 亿元、资产负债率 52.52%,全年股东回报更可能落在 85–105 亿元(较此前 100–120 亿元下调,推算、非公司指引),需债务滚动与股权融资配合。536
2026Q3 单季交出了明显改善的答卷:收入 822.21 亿元(+4.87%)、毛利率 12.69%(同比 +0.20pct)、营业利润 36.27 亿元(+15.15%)、扣非归母 25.34 亿元(+13.77%),Q2 扣非降速没有延续。但代价出现在表观利润与现金上:前三季度归母 82.15 亿元、同比 -1.12%(2025 同期含 REIT 处置收益税后 5.9 亿元高基数、投资收益同比 -5.95 亿元、信用减值由转回 0.95 亿元转为损失 2.86 亿元、少数股东损益 +2.91 亿元四项所致),经营现金流同比 -1.80%,短期借款较年初 +157.50%。36
新的关注点因此从"扣非增速能否回到 10%+"转为:件量何时回正、前三季度归母 -1.12% 的高基数何时出清、利润改善能否转化为现金。
二、当前主要矛盾与判断框架
顺丰"以价值驱动+第二增长曲线+全链路 AI 降本"为支撑的中速增长+利润率结构性改善阶段仍在延续,但 2026Q3 之后,兑现节奏正受四股力量拉扯:件量负增长、油价高位、Capex 上行、资本配置多轨并行。
主线一:量缩价升的组合能撑多久? 2026Q3 速运物流收入仅 +0.4%、单票收入 +7.4%;9 月速运收入 -0.09%、件量 -7.25%、单票 14.94 元(+7.71%,连续七个月回升)。速运物流分部收入增长几乎完全来自价格与结构,规模效应在速运分部转为压力;合并报表收入 +4.87% 仍受供应链及国际(含 KLN +19.7%)的量与价共同支撑,不能把分部口径的量缩直接套用到合并收入。支撑主动调优的证据是硬的(件量降幅远大于收入降幅、单票连续回升),但不能全部记在公司策略上:2026 年 8 月全国快递件量仅 +2.8%、行业单票价格 +4.0%,Q3 单票 +7.4% 中同时含行业反内卷带来的价格中枢上移,这是行业性红利而非公司独占护城河。件量负增长使"渗透见顶"风险上升,但尚未确认——分辨两种解释需要一组组合信号:单票收入能否延续回升、件量是否回正、工业大件与快运增量能否补足件量缺口;单票收入上升本身无法区分"公司主动提价"与"行业价格中枢上移"。34
主线二:第二增长曲线(供应链及国际)的高增长究竟是多少? 三个数字不可横向比较:2026H1 是不含 KLN 的 +47%,2026Q3 的 +19.7% 与 9 月的 +28.13% 是含 KLN 的板块整体口径;同时 Q3 国际业务受海运运力紧张、运价高于去年同期推动,对含 KLN 口径是正贡献,因此不能据此推断动能失速。结论维持为"待验证",需要同口径(剔除 KLN)的季度数据才能确认或证伪。53
主线三:AI 降本是否已经开始兑现到利润率? 首次出现了利润率层面的证据:2026Q3 毛利率同比 +0.20pct(环比 -0.50pct)、销售费用率 -0.1pct、管理费用率 -0.3pct,而同期油价显著高于去年、件量同比下滑——AI 与精益管理至少部分对冲了成本与需求压力。但公司未披露 AI 独立贡献的金额,油价、单位运输成本、智能装备折旧、业务组合与规模效应无法拆分,因此可以确认方向有效,不能宣称已完成归因量化。37
主线四:资本配置与现金流争夺。 顺丰房托终止清算退市、以 26.11 亿港元对价收回四处物流物业(现金净额 16.59 亿港元),这不是"加强重资产证券化循环",而是该循环受阻后的资产回收与控制权回归——经营含义正面(盘活资产、消除平台治理成本),财务含义负面(外部股权循环融资叙事削弱,物业回表推高折旧、利息与资本占用)。叠加极兔投资(长期股权投资 140.91 亿元,较年初 +100.34%)、短期借款 +157.50%、应付债券 +63.65%、前三季度 OCF -1.80%,资金压力偏上升;2026 全年 FCF 下调至 120–160 亿元,股东回报下调至 85–105 亿元。86
四种替代解释与边界:
| 替代解释 | 核心质疑 | 关键验证信号 |
|---|---|---|
| 件量骤降是行业需求疲软而非主动调优 | 9 月件量 -7.25%、速运收入 -0.09%,若行业性走弱延续,全年件量 -5%+、收入端 -2-3pct | 行业月度件量增速+顺丰份额、单票收入是否被竞争回吐、工业大件与快运能否补足件量缺口 |
| 第二曲线 +47% 口径含一次性因素 | H1 为不含 KLN 口径,Q3 +19.7%/9 月 +28.13% 为含 KLN 口径,三者不可比 | 同口径(剔除 KLN)季度增速、KLN 收入与毛利率拆分、新增"链主"客户数 |
| 毛利率改善是油价与折旧节奏而非 AI 降本 | Q3 毛利率 +0.2pct 无法拆分油价、折旧、结构与 AI | 单位运输成本、油价敏感性、中转效能与 AGV 覆盖、研发资本化比例与算力 Capex |
| 房托退市是证券化循环受阻的信号 | 物业回表推高折旧与利息、削弱外部股权循环融资 | 交割时点、购买价分配与会计分录、物业运营回报、2027 年折旧规模 |
| Capex 上行+股东回报=FCF 挤压 | 前三季度 OCF -1.80%、资产负债率 52.52%,2027 若 Capex/收入 4%+ | Q4 OCF 回升节奏、短期借款偿还安排、2026 末分红率 45% 实际执行 |
| 极兔 140.91 亿元长期股权投资减值 | 约为前三季度归母的 1.7 倍,账面价值对极兔经营与估值高度敏感 | 极兔 2026 年报盈利、减值测试结论、追加投资后准确持股比例 |
结论性判断: 当前价位(32.82 元)已基本反映基本面,估值锚仍应从"国内快递 PE 15–17×"切换至"亚洲综合物流 PE"框架,但第二曲线证据链尚不完整,因此本轮不给出锚切换带来的溢价。Q3 扣非 +13.77% 已兑现,接下来决定估值方向的是三件事:月度件量能否回正、同口径第二曲线增速能否被证明、利润改善能否转化为现金。
三、这家公司是怎么赚钱的
顺丰 2025 年营收 3,082 亿元(+8.4%),归母净利润 111.2 亿元(+9.3%),扣非归母 92.6 亿元(+1.3%),业务结构呈现"国内时效快递为压舱石+国际/同城/快运为高增长+供应链为综合方案"的多元布局。2
| 板块 | 2025 收入(亿元) | 占比 | 同比 | 毛利率特征 | 战略地位 |
|---|---|---|---|---|---|
| 时效快递 | 1,310.5 | 42.5% | +7.2% | 高(>20%) | 现金牛,亚洲第一、连续 16 年满意度第一 |
| 经济快递 | 320.5 | 10.4% | +17.6% | 中(<10%) | 规模驱动,2025H2 单价环比改善 |
| 快运 | 421.3 | 13.7% | +11.9% | 中低(接近盈亏平衡) | 顺丰快运连续 6 年中国零担收入第一 |
| 冷运及医药 | 106.1 | 3.4% | +8.1% | 中 | 连续 6 年中国冷链百强第一 |
| 同城即时配送 | 127.2 | 4.1% | +43.4% | 改善中 | 最大独立第三方即时配送平台 |
| 供应链及国际 | 729.4 | 23.7% | +3.5%(剔除 KLN +32.3%) | 低(含货代) | 包含 KLN 与剔除 KLN 增速差异巨大 |
| 其他 | 67.3 | 2.2% | -17.4% | — | — |
收入端结构性变化: 2025 年速运物流件量 +25.4%、票均收入 -11.4%,反映"以量补价"逻辑;2026H1 件量 +0.2% / 单票 +6%,切换至"价值驱动"模式,2026Q3 进一步变为"件量负增长 + 单票 +7.4%",速运物流分部收入增长几乎完全由价格与结构贡献(合并口径收入仍受供应链及国际支撑)。剔除 KLN 的供应链及国际 2026H1 增速 +47%(高于 2025 年 +32%),但 Q3 与 9 月的 +19.7%/+28.13% 是含 KLN 口径,两者不可比,第二曲线仍属待验证。53
利润端结构性变化: 2025 毛利率 13.32%(-0.61pct),下行主因低毛利供应链及国际(KLN 货代业务)占比稳定+经济快递占比提升。2026H1 毛利率回升至 13.4%(+0.2pct),系"增益计划调优产品结构+智能化无人化提升单兵效率"使人工成本占收入比 -1.4pct,部分对冲运力成本 +1.9pct(油价扰动+网络加密)。55
价值驱动转型路径分三步:
第一步,结构换挡(2025Q4–2026Q1 已完成)。从 2025Q4 毛利率回升至 14.28%、扣非归母净利率提升,证明"产品组合调优"路径可行。2026Q1 扣非归母 +17.4% 是这一路径的最佳验证。5
第二步,单票回升持续(已延续至 2026 年 9 月)。单票收入自 2026 年 3 月起连续七个月同比回升,9 月达 14.94 元(+7.71%),客户对高端时效产品(放心寄·超时赔、即/次晨/次日矩阵)的支付意愿是支撑。速运物流 H1 +3.2%、Q3 仅 +0.4%、9 月 -0.09%,说明"单票+件量结构改善"的机制成立,但已不足以抵消件量下滑对收入的拖累。43
第三步,利润率结构性改善(2026H2–2028 验证窗口)。管理层指引 2026 分红率 45%、2027 50%、2028 ≥50%,对应净利润逐年抬升的预期。AI 降本+新能源车替换+直发干线+无人车规模化是利润率改善的具体抓手。5
四、护城河与产业位置
顺丰护城河由 5 个互补能力叠加构成,新进入者短期难以复制:
(1) 直营模式的全链路可控底盘。 与通达系(中通/韵达/圆通/申通)加盟制不同,顺丰 34 万个服务网点、9 万个海外网点均由直营管控,叠加 235 万企业客户、8 亿个人客户,前 5 大客户合计仅占 9.61%,客户结构高度分散。京东物流依托京东商流绑定,顺丰的"独立第三方"反而成为高价值客户的差异化卖点。2
(2) 亚洲最大全货机机队。 111 架全货机(自有 90 架)、22 条国际全货机航线、852 名飞行员,叠加 357 对稀缺航权时刻,2025 年全货机起降超 3 万班次(+11%),国际航空货量 89 万吨(+18%)。通达系即便自建机队(圆通、菜鸟)也很难在 5 年内复刻"90 架自营+357 对航权+22 条国际线"组合。2
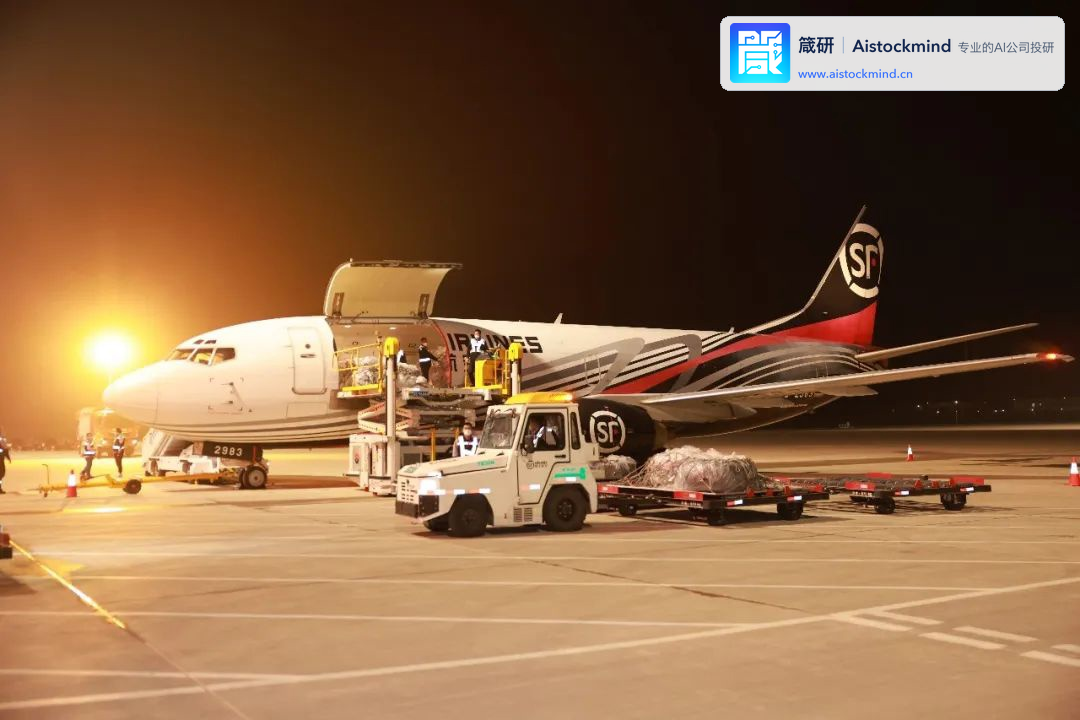 图:顺丰全货机执行装载作业,直观呈现航空货运网络;来源:m.ithome.com。
(3) 鄂州货运枢纽。 亚洲第一、全球第四座专业航空货运枢纽,2025 年全货机起降 +11%、国际货运吞吐量 +85%,累计开通国内 59 条+国际 22 条货运航线,52 公里智能分拣线+14 条海关智能查验线。鄂州—奥斯陆/东米德兰/迈阿密/河内等洲际航线的开通是 2025 年国际化的关键里程碑。2
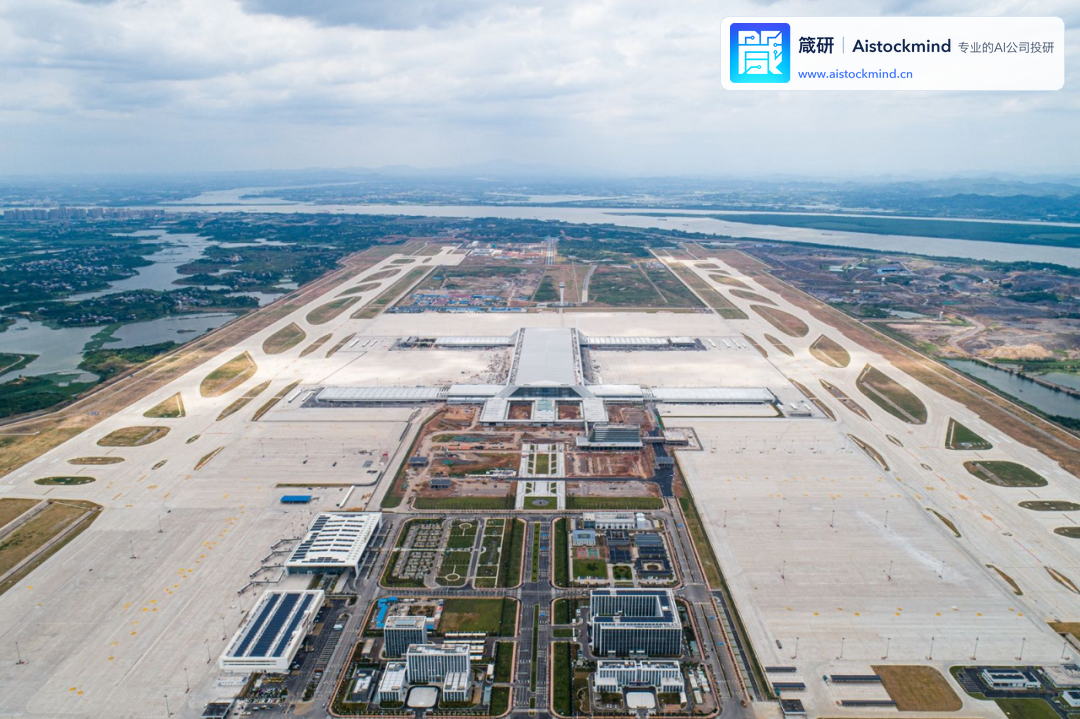 图:机场枢纽全景展示专业货运机场的空间与网络基础;来源:powerbridge.com。
(4) 海外网络密度。 2025 末海外仓面积近 255 万㎡,覆盖 37 个国家及地区;全球仓储超 1,400 万㎡;自营清关能力扩展至 13 个核心口岸、全球 94 个口岸可清关、国内持 12 个 AEO 高级认证;2026H1 海外仓面积进一步扩张至超 275 万㎡。25
(5) 数智化能力。 自研"丰知""丰语"物流垂域大模型,智能体从 2025 末 5,000 个扩至 2026H1 1.5 万个,覆盖 30+ 核心业务场景;大模型日均 token 消耗 >100 亿;无人车 2025 末 3,000 台在 130 城投运,年运件 8,000 万件。2
与极兔、京东物流、嘉里物流对照:
| 维度 | 顺丰 | 极兔 | 京东物流 | 嘉里物流(KLN) |
|---|---|---|---|---|
| 网络模式 | 直营重资产 | 东南亚加盟 | 仓配一体+商流 | 国际货代 |
| 核心壁垒 | 全货机+鄂州+品牌+科技 | 东南亚末端+本地化 | 京东商流 | 海运货代网络 |
| 与顺丰关系 | — | 2026/06 战略持股 6.93% | 同业+客户 | 顺丰控股子公司 |
| 协同方向 | — | 14 国清关/电商/供应链/末端合作 | B 端供应链差异竞争 | 货代业务受海运价格拖累 |
| 战略意义 | — | "借道出海"+末端轻资产 | 客户与差异化定位 | 国际货代主载体 |
资本平台是隐性护城河,但 2026 年这条循环已经转向: A+H 双重上市(002352.SZ+6936.HK)+ 顺丰房托基金(2191.HK)+ 南方顺丰物流 REIT(深交所 180305)+ 顺丰同城(9699.HK)+ 嘉里物流(0636.HK)+ 极兔(1519.HK)股权,形成"重资产证券化+轻资产协同"循环。2025 年两轮资产证券化曾贡献 2025Q2 税后 5.9 亿元收益;2026 年顺丰房托终止清算并从港交所退市、物业以 26.11 亿港元对价收回,说明外部股权循环融资这条路当前走不通——这既是资产盘活的利好,也意味着顺丰的杠杆与资本占用要由自己的资产负债表承担。28
结论: 护城河稳固且有加强趋势。2025 年国际航空货运量 +18%、全货机起降 +11% 反映竞争对手短期无法在 4–5 年内追上这一密度。2
五、行业判断
反内卷政策延续是单票回升的制度基础,但它同时意味着这不是公司独占的护城河。 2025H2 国家邮政局"反内卷"政策推动下,国内快递票均收入持续修复,2025 年全国快递业务量 1,989.5 亿件(+13.6%)、收入约 1.5 万亿元(+6.5%),量收增速差由前 8–10pct 收窄至 7.1pct,"以价换量"模式被打破。到 2026 年 8 月,全国快递件量同比已降至 +2.8%、行业单票价格同比 +4.0%,行业整体处于低增速阶段——顺丰 Q3 单票收入 +7.4% 中既有自身结构升级,也有行业价格中枢上移的红利。211
顺丰议价权来自三个差异化: 时效件 B 端结构(235 万企业客户、8 亿个人消费者);鄂州枢纽+99.8% 乡镇覆盖;高端品牌溢价。2025 年时效快递高端市场占有率 66%。2
出海空间是第二曲线需求底层。 2025 年中国对东盟/拉美/非洲出口增长良好,装备制造业出口占出口总值 59.4%,高技术产品出口 +13.2%。中资企业正从"贸易出海"升级为"产能出海"(生产基地+海外仓+本地履约),催生国际供应链服务强需求。2026H1 顺丰某 3C 链主客户贡献物流收入同比 +200%,示范效应已显现。25
宏观组合中性偏正面: 制造业 PMI 47.4(2026 年 7 月,荣枯线下)压制工业供应链需求;但 PPI +3.5%(2026 年 7 月,同比转正)对货代业务有支撑;CPI +0.5%、社零 +3.7%(2025 累计)表明消费温和复苏,对高端时效件(演唱会经济、礼赠、文旅)反而是结构性机会。GDP +5%(2025 全年),高端时效件 +5.3% 跑赢 GDP,护城河进一步加深。1012
成本端:油价扰动+新能源替换。 2026Q2 运力成本占收入比 +1.9pct,主因燃油价格上行的外部因素。截至 2026H1,全网投运新能源车超 5.4 万台、智能单驾超 1,400 台、无人轻卡/重卡落地;H2 加速新能源车替换+试点"光储充一体化"。海运价格 2025H2 高位回落拖累 KLN 货代业务;2026 若 PPI 维持 +3.5% 修复,KLN 货代业务有望逐步恢复增长。5210
跨境电商政策双刃剑。 关税与监管趋严使不合规物流商加速出清,公司依托全链条合规保障赢得更多客户(合规龙头溢价)。小额豁免关税取消对美国/欧洲线路的跨境电商物流利润率有压制,但合规龙头反而获得份额。5
A+H 双重上市+H 股回购: 顺丰 2024 年 11 月完成 H 股上市(6936.HK),2026H1 首次推出 5 亿港元 H 股回购计划,截至 2026 年 9 月 30 日已回购 1,438.92 万股、约 4.5 亿港元(均价 31.22 港元,尚未注销);A 股 60 亿元回购的 1.6 亿股已于 2026-09-18 注销。A+H 双回购并举有助于提升 EPS 和缩小 A+H 折价,但 H 股回购与 A 股回购、股权激励并行,对现金流的占用需与 Capex 一并评估。16
六、财务质量与最新业绩
2026Q3 单季与前三季度累计核心指标:
| 指标 | 2026Q3 单季 | 同比 | 2026 前三季度累计 | 同比 |
|---|---|---|---|---|
| 营业收入(亿元) | 822.21 | +4.87% | 2,377.27 | +5.53% |
| 毛利率 | 12.69% | +0.20pct | — | — |
| 毛利额(亿元) | 104.3 | +6.5% | — | — |
| 营业利润(亿元) | 36.27 | +15.15% | 113.35 | +5.61% |
| 归母净利润(亿元) | 27.13 | +5.54% | 82.15 | -1.12% |
| 扣非归母(亿元) | 25.34 | +13.77% | 75.09 | +10.78% |
| 基本 EPS(元/股) | 0.53 | +3.92% | 1.63 | -2.40% |
| 加权 ROE | 2.63% | +0.03pct | 8.10% | -0.55pct |
| 经营现金流(亿元) | 78.95 | +21.86% | 190.66 | -1.80% |
| 资本开支(亿元) | 37.13 | 约 +46.5% | 97.96 | 未披露累计同比 |
EPS 与 ROE 的单季值与累计值分母不同(单季加权平均股本 vs 累计加权平均股本),不可直接相减或互算环比。
单季利润趋势(亿元):
| 指标 | 2026Q1 | 2026Q2 | 2026Q3 |
|---|---|---|---|
| 营业收入 | 741.4 | 813.6 | 822.2 |
| 归母净利润 | 25.3 | 29.8 | 27.1 |
| 扣非归母净利润 | 23.2 | 27.0 | 25.3 |
| 扣非归母同比 | +17.4% | +3.1% | +13.77% |
Q3 解读:Q2 的扣非降速没有延续,但表观利润与现金没有同步改善。 单季收入 822.21 亿元(+4.87%)、毛利率 12.69%(同比 +0.20pct)、营业利润 36.27 亿元(+15.15%)、扣非归母 25.34 亿元(+13.77%),均好于 2025Q3 基数(毛利率 12.49%、营业利润 31.50 亿元)。环比看毛利率 -0.50pct、营业利润 -15.82%,但这是在同比改善背景下的季度节奏,不构成趋势反转的确证。
前三季度归母 -1.12% 与扣非 +10.78% 的背离,来自四项与主业无关的口径差异:一是 2025 年同期投资收益 11.76 亿元中含 REIT 处置子公司收益(税后 5.9 亿元),本期投资收益降至 5.80 亿元、同比 -50.63%;二是信用减值由上年转回 0.95 亿元转为本期损失 2.86 亿元;三是少数股东损益由 4.08 亿元升至 6.99 亿元(+71.4%);四是有效税率由 19.8% 升至 21.8%。前三季度非经常性损益合计 7.06 亿元,其中 Q3 单季仅 1.79 亿元——一次性扰动基本出清,Q4 不再承受 REIT 高基数。3
分部与费用(管理层口径): Q3 速运物流收入 +0.4%、单票收入 +7.4%,供应链及国际 +19.7%;2026Q3 单季完成总件量 40.3 亿票(三季报"报告期内"口径,未披露同比;前三季度累计件量未披露)。销售费用率同比 -0.1pct、管理费用率 -0.3pct,研发与财务费用率基本持平。速运物流分部的收入增长几乎完全来自价格与结构,该分部的件量与规模效应转为压力,这是速运分部固定成本摊薄的主要逆风;合并收入 +4.87% 仍由供应链及国际(含 KLN)高增支撑。3
速运物流量价(2026 年 3—9 月): 单票收入自 3 月起连续七个月同比回升,9 月达 14.94 元(+7.71%);同期件量从 6 月 -4.86%、7 月 -3.78% 恶化至 9 月 -7.25%,速运收入从 7 月 +2.63% 转为 9 月 -0.09%。
| 月份 | 速运物流收入同比 | 业务量同比 | 单票收入同比 | 单票收入(元) |
|---|---|---|---|---|
| 2026-03 | +0.68% | -3.40% | 未披露 | 14.40 |
| 2026-06 | +0.28% | -4.86% | +5.41% | 14.41 |
| 2026-07 | +2.63% | -3.78% | 未披露 | 14.45 |
| 2026-09 | -0.09% | -7.25% | +7.71% | 14.94 |
口径:月度经营简报口径,速运物流含时效、经济、快运、冷运医药与同城即时配送。2026 年 3、6、7 月数据来自二手财经媒体转述,待以公司正式公告复核;9 月数据为公司正式简报。41314
2025 年报核心数据: 营收 3,082 亿元(+8.4%),归母净利润 111.2 亿元(+9.3%),扣非归母 92.6 亿元(+1.3%)。扣非与归母相差 18.5 亿元,由处置子公司收益 7.93 亿元(C-REITs 出表 5.9 亿税后)、政府补助 6.8 亿元、公允价值变动 7.0 亿元构成。2025 经营性现金流 275.6 亿元;ROE 11.51%(+0.35pct);资产负债率 49.0%(-3.1pct)。2
2026H1 业绩因果拆解: 收入 1,555 亿元(+5.9%),毛利 209 亿元(+7.7%),扣非归母 50 亿元(+9.3%),扣非归母净利率 3.2%(+0.1pct)。5
| 科目 | 占收入比变动 | 金额影响(亿元) | 驱动逻辑 |
|---|---|---|---|
| 件量 +0.2% / 单票 +6% → 速运物流 +3.2% | — | 速运物流 +47 亿 | 增益计划调优产品结构 |
| 供应链及国际 +15.6%(剔除 KLN +47%) | — | +53 亿 | 国际快递+跨境电商+60%、国际供应链+155% |
| 人工成本 | -1.4pct | +21.8 亿毛利 | 调优业务结构+智能化无人化 |
| 运力成本 | +1.9pct | -29.5 亿毛利 | Q2 燃油价格上行+网络加密 |
| 其他经营成本 | -0.7pct | +10.9 亿毛利 | 中转自动化+海外仓+末端触点资源投产 |
| 毛利率合计 | +0.2pct | +3.2 亿毛利 | 人工与其他成本节降 > 运力成本上行 |
| 销售费用 | 持平 | 0 | 高价值业务拓展考核牵引 |
| 研发费用 | -0.1pct | +1.6 亿 | AI 算法赋能研发效能提升 |
| 财务费用 | -0.2pct | +3.1 亿 | 平均借款余额下降 |
| 四项费率合计 | -0.2pct | +3.1 亿 | 销售持平+研发/财务节降 |
Q2 扣非降速归因(拆解): 2026Q1 vs 2026Q2 对比——收入 741.4 亿 vs 813.6 亿;毛利率 13.7% vs 13.2%(-0.5pct);归母 25.3 亿 vs 29.8 亿(Q2 同比 -15.1% 主因 2025Q2 C-REITs 出表 5.9 亿高基数);扣非归母 23.2 亿 vs 27.0 亿(Q2 同比 +3.1% vs Q1 +17.4%)。65
| 归因维度 | 占比 | 解释 |
|---|---|---|
| 运力成本(油价+网络加密) | 50–60% | Q2 燃油价格上行+陆运直发干线+国际航线加密 |
| 件量与单票结构 | 30–40% | Q1 春节后淡季已偏弱,Q2 行业淡季加深;件量从 2025 +25.4% 骤降至 0% 是结构性减速 |
| 投资收益与极兔 | 有限 | 极兔 6 月战略持股交割,Q2 报表尚未反映年度化贡献;Q1 含 1.49 亿公允价值变动收益,Q2 此项减弱 |
| 财务费用 | 温和正向 | Q1 财务费用率 -0.1pct,H1 整体 -0.2pct,对 Q2 是温和正向贡献,不能解释降速 |
关键判断:扣非 +3.1% 仍维持正增长,且毛利绝对额 Q2 同比 +6%,结构上的稳健性比表观数据更好。管理层业绩会披露"2026Q2 归母剔除 C-REITs 后同比 +2.3%",与扣非 +3.1% 接近,验证"扣非数据更真实反映经营"。5
经营性现金流 -14% 归因: 2025 年经营现金流净额 275.6 亿元,2026H1 112 亿元(同比 -14%)。归因为业务结构变化(高单票客户比例上升→回款周期延长)+ 经营性收支节奏变化 + 税费支付 + 营运资本释放(应收 H1 末 323 亿元 vs 2025 末 306 亿元,+17 亿元;应付 271 亿元 vs 303 亿元,-32 亿元)。25
关键判断:经营现金流 -14% 属"业务结构换挡期+营运资本释放"组合,并非主业恶化。利润口径扣非归母 +9.3% 与现金流 -14% 的背离主要由应收账款扩张解释(高单票客户+国际供应链 +155% 客户账期较长)。
Capex 节奏:
| 期间 | Capex(亿元) | Capex/收入 | 主要投向 |
|---|---|---|---|
| 2023 | 124.7 | 4.8% | 高峰期,鄂州枢纽+IT 投入 |
| 2024 | 93.5 | 3.3% | 自动化+鄂州收尾 |
| 2025 | 95.1 | 3.1% | 自动化+AI+新能源车+海外仓 |
| 2026H1 | 61.0 | 3.9% | 自动化/AI 算力/飞机发动机/5.4 万台新能源车/1,400 台智能单驾/海外仓 255 万㎡/无人轻卡重卡 |
自由现金流 2025 年 179.3 亿元(-19.6%),2026H1 50 亿元。Capex/收入从 3.1% 升至 3.9% 反映结构性上行而非周期性。5
回报周期估算:
- 自动化:单套 100–500 万,回报 2–4 年,等价单票中转成本下降约 5–8%,对应每年 20–30 亿元潜在节降。
- 新能源车(5.4 万台):单车年节降 7–8 万元,理论年节降 35–45 亿元,扣折旧净节降 25–30 亿元,回收期 3–4 年。
- AI 算力+智能体:客户+销售智能体 H1 贡献业务增收十多亿元;规划+履约智能体使陆运排班自动化率 >98%。
- 飞机及发动机:折旧 15–20 年,配合 2025 年国际航空货运量 89 万吨(+18%)。
- 海外仓 255 万㎡:配套跨境电商+国际供应链,2–3 年成熟期。
核心判断: 61 亿 H1 Capex 与 50 亿 H1 自由现金流(业务+资本开支后)已接近打平。Q3 数据推翻了此前"2026 全年 FCF 150–180 亿、可支撑股东回报 100–120 亿"的判断:前三季度 OCF 190.66 亿元同比 -1.80%,Capex 已达 97.96 亿元(三季报"购建固定资产、无形资产和其他长期资产支付的现金"年初至报告期末)、Capex/收入约 4.1%,前三季度简化 FCF 92.70 亿元(190.66 − 97.96),Q3 单季简化 FCF 41.82 亿元环比 -8.8%。2026 全年 FCF 更可能落在 120–160 亿元、股东回报(回购 + 分红)落在 85–105 亿元(均为推算,非公司指引),全年 Capex/收入 3.8–4.0% 隐含 Q4 旺季收入摊薄后回落至这一水平。主要风险是 2027 年若 Capex/收入持续上升至 4%+,FCF 与股东回报将形成挤压。36
应收账款健康度: H1 末 323 亿元(+5.6% HOH),应收/收入 10.2%(2024 末 9.7%→2025 末 9.9%),周转天数 33.8 天(较 2024 改善 2 天)。Q3 末应收 328.99 亿元,同比 +12.05%,快于 Q3 收入增速 +4.87%,较 2025 年末增加 22.92 亿元。前五大客户合计占应收 <15%,分布较分散,无明显大客户集中风险。增长主因供应链及国际业务高增长带来的国际客户账期(30–60 天,跨境电商 7–30 天),以及高单票客户议价与账期条件更严苛。但三季报附注未提供账龄结构、客户集中度与坏账准备率明细,因此"回款质量下降"目前是合理解释而非已证事实。632
资产负债结构: 资产负债率 49.0%(2025 末)→ 50.0%(2026H1)→ 52.52%(2026Q3 末),较 2025 年末上升约 3.48pct;总资产 2,391.77 亿元(+10.49%),归母净资产 1,021.01 亿元(+2.81%)。此前"剔除极兔过桥贷款后 48.5%"的口径已过时——认购极兔股份的过桥贷款已由 H 股募资净额 82.89 亿港元悉数偿还,9 月末短期借款 180.58 亿元(较年末 +157.50%)应视为真实的短期融资余额。按估值包口径有息债务 568.14 亿元、货币资金 375.27 亿元,净债务 192.87 亿元,净债务/归母净资产约 18.9%,与 2025 年末 19.2% 基本持平,杠杆水平仍属健康。31
极兔战略持股(2026-06-09 交割): 不并表,按联营企业权益法核算。顺丰以每股 10.10 港元认购极兔新发行 821,657,973 股 B 类股份,并以每股 36.74 港元向极兔发行 225,877,669 股 H 股,构成交叉持股,初始权益法账面价值 72.221 亿元。前三季度联营/合营企业投资收益合计 2.53 亿元(上年同期 -0.29 亿元;未单列极兔),明显高于此前估算6。长期股权投资余额由 2025 年末 70.34 亿元增至 140.91 亿元(+100.34%),其他权益工具投资由 82.97 亿元降至 55.79 亿元(-32.75%,即极兔重分类)。140.91 亿元账面价值约相当于前三季度归母净利润的 1.7 倍,若极兔盈利或估值下行,减值压力将直接冲击归母与净资产——这是本轮新增的最重要的财务风险项。追加投资后的准确持股比例尚未确认。3
丰巢增资(2026-08-24 公告): 优先认购约 1.33 亿元,超额优先认购上限 3.05 亿元;持股从 8.73% 升至 10.03%;核算从"其他权益工具投资"转为"长期股权投资权益法";2026H1 公允价值变动损失 9.76 亿元(税前)/7.32 亿元(税后)已计入其他综合收益(不影响归母)。转入长期股权投资后,丰巢亏损将按比例进入投资收益科目。9
非经常性损益可持续性:
| 项目 | 2025 金额(千) | 性质 | 2026 持续性 |
|---|---|---|---|
| 处置子公司(C-REITs 出表) | 793,336 | 一次性 | 不可持续;2025Q2 完成,无 2026 同类事件 |
| 政府补助 | 680,357 | 半持续 | 取决于产业政策与稳岗/运力补贴节奏 |
| 公允价值变动+处置金融资产 | 697,011 | 波动 | 与结构性存款、套期相关,每季度波动 |
| 非流动资产处置损益 | 44,230 | 偶发 | 偶发 |
| 减值准备转回 | 63,857 | 偶发 | 偶发 |
| 其他营业外收支 | 153,246 | 偶发 | 偶发 |
| 所得税影响 | -499,797 | — | — |
| 少数股东权益影响 | -78,810 | — | — |
| 合计 | 1,853,430 | — | 同比 +81% |
顺丰房托退市与物业收回(2026-10-29 公告): 顺丰丰泰收购 SF Logistics Holdings 全部股份及 28.571 亿港元公司间结余,总对价 26.111 亿港元,扣除应得特别分派 9.521 亿港元后现金净额 16.590 亿港元;收回香港青衣、佛山桂城、芜湖、长沙四处物流物业(2026-06-30 估值合计 62.065 亿港元),顺丰房托终止清算并从港交所退市。交易构成关联交易(董事何捷回避表决),尚需独立基金单位持有人批准及监管许可等先决条件,尚未交割。
这四个物业 2026H1 收入仅 2.127 亿港元、净利 1.035 亿港元,而资产估值 62.065 亿港元——资产体量远大于盈利体量。交割后顺丰物流重新并表属于购买日合并,不构成对 2026Q3 的追溯重述;物业用于集团物流运营,更可能由投资性房地产转入固定资产并计提折旧,而非持续按公允价值计量。方向性影响是固定资产、折旧、借款、利息与资本占用上升,而收入贡献有限,2027 年才会体现全年折旧与利息。公告未披露购买价分配表与具体会计分录,是否产生处置损益、廉价购买收益或负商誉目前无法量化。8
关键财务指标历史(亿元):
| 指标 | 2024A | 2025A | 2026E(推算,非公司指引) | 2027E(推算,非公司指引) | 2028E(推算,非公司指引) |
|---|---|---|---|---|---|
| 收入 | 2,844 | 3,082 | 3,244–3,262 | 3,380–3,470 | 3,520–3,660 |
| 收入同比 | 10.1% | 8.4% | +5.3–5.9% | +4.2–6.4% | +4.2–5.5% |
| 毛利率 | 13.9% | 13.3% | 13.2–13.4% | 13.3–13.6% | 13.4–13.7% |
| 归母净利润 | 101.7 | 111.2 | 108–115 | 118–125 | 125–135 |
| 扣非归母 | — | 92.6 | 100–110(中 105) | 113–116(中 115) | 128–135(中 131,研究假设) |
| 简化自由现金流(OCF−Capex) | 223.0 | 179.3 | 120–160(中 140) | 130–170(中 150) | 145–165(中 155) |
| 股东回报(回购+分红) | — | 约 55% 归母 | 85–105 | — | — |
| Capex | 93.5 | 95.1 | 124–131 | 135–142 | 145–155 |
| Capex/收入 | 3.3% | 3.1% | 3.8–4.0% | 4.0–4.2% | 4.0–4.3% |
2026E 的推算依据:前三季度实际收入 2,377.27 亿元(+5.53%),Q4 按 +4.5%~+6.5% 推演得全年 3,244–3,262 亿元;前三季度扣非 75.09 亿元,Q4 按 28–33 亿元推演得全年扣非 100–110 亿元(保守取 105 亿元),归母 108–115 亿元(低个位数正增长,因 Q4 无 REIT 高基数)。2026E–2028E 各列均为基于前三季度实际值与管理层定性指引的推算区间,均非公司指引,其中 2028E 属研究假设。35
七、未来看什么
主线一验证信号(Q3 已部分兑现): 2026Q3 扣非归母 +13.77%、毛利率同比 +0.20pct,Q2 降速未延续,这一条已经兑现。接下来真正需要看的是一组组合信号:2026 年 10–12 月月度件量同比是否转正、9 月的 -7.25% 是否是全年低点;单票收入能否守住 +4% 以上(连续七个月回升后的第八、第九个月);工业大件与快运增量能否补足件量缺口;速运物流收入能否从近零增长回到正增长。单票收入上升本身不能区分"公司主动提价"与"行业价格中枢上移",必须与件量、行业月度件量增速和快运/工业大件增量合看。43
主线二验证信号: 2026 年报供应链及国际同口径(剔除 KLN)增速能否维持 30%+,以及 KLN 收入与毛利率拆分——这是把"+19.7% 是口径错觉还是动能失速"变成结论的唯一途径;新增"链主"客户数(不限于 3C);极兔 2026 年报自身盈利验证协同价值;海运价格中枢对 KLN 货代业务的恢复节奏。3
主线三验证信号: 2026Q4 与年报毛利率能否维持同比改善、单位运输成本、油价敏感性;中转效能与 AGV/机器人覆盖及回报;研发资本化比例与算力 Capex 金额;管理层"逐步释放数智化降本空间"能否给出可核对的金额口径。7
主线四验证信号: 2026Q4 与全年经营现金流能否回升(前三季度 -1.80%);Q4 扣非能否达到 28–33 亿元、全年扣非是否落在 100–110 亿元;短期借款 180.58 亿元的偿还安排与利息成本;顺丰房托交割时点、购买价分配与并表会计处理;极兔年报盈利与减值测试结论;2026 年末分红率 45% 实际执行情况;H 股回购完成进度。81
未来 3–6 个月催化与风险:
| 类型 | 名称 | 时点 | 预期影响 |
|---|---|---|---|
| 催化 | 月度件量同比回正 | 2026 年 10–12 月经营简报 | 件量企稳确认固定成本摊薄能力;PE 锚回到 15–16x |
| 催化 | 同口径(剔除 KLN)第二曲线增速被证明 | 2026Q4–2026 年报 | 第二增长曲线叙事重新成立 |
| 催化 | 房托交割与购买价分配披露清晰 | 交割后定期报告 | 消除重资产化与一次性损益的估值不确定性;折价收敛 |
| 催化 | 极兔年报盈利、减值测试未触发 | 极兔 2026 年报 | 移除每股 1.4–2.8 元的潜在折价 |
| 催化 | Q3 后券商共识上修 | 2026Q4 覆盖机构预测 | 市场预期锚重建 |
| 催化 | 油价回落 + 新能源车替代加速 | Brent < 70 美元 | 毛利率改善 0.3–0.5pct,扣非归母 +3–5 亿元 |
| 风险 | 件量持续负增长 | 2026Q4–2027Q1 月度件量连续负增长 | 收入增速降至 3% 以下;目标 PE 收缩至 12–13x,对应股价 22–25 元 |
| 风险 | 极兔长期股权投资减值 | 年报减值测试触发 | 140.91 亿元账面价值每减值 50% 相当于每股约 1.4 元 |
| 风险 | 房托物业回表后的重资产化 | 交割完成 | 折旧、利息与资本占用上升而收入贡献有限 |
| 风险 | 现金流质量弱化 | OCF 连续同比负增长 | FCF 中枢进一步下移;股东回报 85–105 亿需依赖债务滚动,分红率被迫下调 |
| 风险 | 油价中枢 80 美元以上持续 | Brent > 80 美元 6 个月+ | 毛利率 -0.3~-0.5pct;扣非归母 -5~-8 亿元/年 |
| 风险 | 应收与信用减值 | 应收 328.99 亿元、同比 +12.05% | 坏账计提上行侵蚀利润 |
| 风险 | AI 降本不达预期 | 智能体规模化瓶颈 | 中长期净利率提升空间收窄 |
| 风险 | 第二曲线口径风险 | 同口径增速明显低于 40% | 若市场按含 KLN 口径定价,第二曲线叙事被证伪 |
八、估值与目标价
估值身份(估值日 2026-10-30):
| 项目 | 数值 |
|---|---|
| 分析基准价(A 股) | 32.82 元 |
| 总股本 | 5,105,148,078 股 |
| A+H 总市值 | 1,675.51 亿元 |
| 净债务 | 192.87 亿元 |
| 企业价值(EV) | 1,868.38 亿元 |
| TTM 收入 / 营业利润 / 归母 | 3,206.93 / 153.66 / 110.24 亿元 |
| 归母净资产 | 1,021.01 亿元 |
| 隐含 PE(TTM) / PB | 15.2× / 1.64× |
估值锚定: 顺丰仍应脱离"国内快递 PE 15–17×"框架,向"亚洲综合物流龙头+国际化第二曲线+AI 降本"三重支点切换。可比参考:UPS 长期 PE 18–22×、FedEx 12–15×、DHL 13–16×、K+N 18–22×、DSV 20–25×。但第二增长曲线目前处于"待验证"状态,因此本轮不给予锚切换带来的溢价。可比公司实测:京东物流 PE(TTM) 7.2×、嘉里物流 7.0×、申通 9.5×、韵达 10.8×、极兔 27.1×,顺丰 15.2× 居中,溢价来自资产质量、网络完整度与国际化,而非当期资本回报(ROE 10.8% 低于申通 19.0%)。16
三种方法交叉验证:
| 方法 | 估值区间(元) | 中枢(元) | 权重 | 依据 |
|---|---|---|---|---|
| DCF(基础情景,FCFF 扣除租赁负债本金) | 29–36 | 31.5 | 45% | WACC 8.0–8.5%、g 2.0–2.5%;显性期 2026–2030 + 终值;FCFF 中扣除租赁负债本金偿还 62–68 亿元/年 |
| 历史估值对照(PB 主导) | 32–36 | 34 | 20% | 5 年 PB 中位 2.1×、当前 1.64×;2023–2025 PE 区间下沿 16–24× |
| 情景分析(中性口径) | 29–34 | 31.5 | 35% | 中性情景:件量小幅负增长、单票 +4%~+5%、毛利率 13.2–13.4% |
| 加权综合 | 30–35 | 32.0 | — | — |
加权口径说明: 主区间 30–35 元由 DCF、历史估值对照、中性情景三方法按 45%/20%/35% 权重加权得到;下方情景区间(乐观 36–42 元、悲观 21–26 元)只是条件性结果,其中乐观情景参与加权但不构成目标价区间的上沿,不应被读作 6–12 个月目标价的上沿。
{"title": "顺丰控股三种估值方法区间与现价对照(元/股,2026-10-30)", "url": "https://api.datgs.com/api/v1/stockmind/report-assets/6a58d07f-cf55-4962-afaa-201cb41d2157/e932a9531d8bb105/widget-e932a9531d8bb105.html"}
关于估值方法选择的说明: 此前研报同时给出过"完整 DCF 每股 89.9 元"与"PE 锚定简化法 35–40 元"两个互不一致的结果,最终只取了后者,这在本轮被明确推翻。原因是 89.9 元的 FCFF 口径遗漏了每年 60 亿元以上的租赁负债本金偿还(2025 年使用权资产折旧 65.32 亿元、租赁负债利息 5.00 亿元),属真实现金流出,不扣除会系统性高估价值;同时 WACC 7.0% 在经营现金流转负、短期借款 +157.5% 的新事实下不再成立。本轮改为扣除租赁本金偿还的 FCFF 唯一主口径,WACC 8.5%、g 2.0%、有效税率 22%,显性预测期 5 年。所得基础情景每股 31.0 元,敏感性区间 29–36 元。PE 锚定法保留为交叉验证,不再作为 DCF 结论。EV/EBITDA 交叉验证给出 35.7–42.8 元,落在区间上沿附近,差异来源是该方法不惩罚 Capex/收入上行与租赁本金偿还——倍数法的乐观来自对重资产化的忽略,因此不提高其权重。1
口径提示: FCFF 扣除租赁负债本金(每年 62–68 亿元)与净债务 192.87 亿元(不含租赁负债)是两套并列口径,不构成重复扣减——净债务桥中本就未含租赁负债,因此无需在 FCFF 扣减后再从净债务中二次扣除;租赁负债若全额计入净债务的影响约每股 2 元,已在情景分析的悲观区间下沿体现。
情景分析(条件性结果,非统一分析区间边界):
| 情景 | 件量 2026 | 单票收入 2026 | 毛利率 2026E(推算,非公司指引) | 扣非归母 2026E(推算,非公司指引) | 目标 PE | 条件性目标价 |
|---|---|---|---|---|---|---|
| 乐观(主动调优兑现) | -1%~0% | +6%~+7% | 13.6–13.8% | 115–120 亿 | 16–17× | 36–42 元 |
| 中性(基础,量价僵持) | -2%~-1% | +4%~+5% | 13.2–13.4% | 100–110 亿(中 105) | 14–16× | 29–34 元 |
| 悲观(需求走弱) | -4%~-3% | +1%~+2% | 12.8–13.0% | 88–94 亿 | 12–13× | 21–26 元 |
悲观情景的目标价已包含极兔权益法账面价值减值 50%(约 70 亿元,对应每股约 -1.4 元)的假设;若接近全部减值,区间下沿仍需再下修约 2–3 元。乐观情景的 DCF 上沿可至 43 元。1
历史估值对照: 5 年(2021–2025)PE 中位数 ≈ 24×;当前 PE(TTM) 15.2× 处历史最低分位(<25 分位)。5 年 PB 中位数 ≈ 2.1×;当前 PB 1.64× 处历史低位区间。以 PB 1.6–1.8× 反推对应股价 32–36 元,即历史估值法基本指向当前价附近。按 2026E 扣非 105 亿元(推算,非公司指引)计算,现价对应扣非 PE 约 16.0×。需要提示的是:房托物业回表将推高归母净资产(方向为增加),对 PB 是轻微稀释,历史 PB 中位数在 2027 年之后的可比性将进一步下降。1
目标价区间:
| 区间 | 股价(元) | 市值(亿) | EV(亿) | 触发条件 |
|---|---|---|---|---|
| 下行边界 | 23 | 1,174 | 1,482 | 件量连续负增长 + 单票回落至 +3% 以下 + 油价 > 85 美元 + 极兔减值 50% |
| 悲观 | 21–26 | 1,072–1,327 | 1,380–1,635 | 价值驱动转型弱兑现、渗透见顶确认 |
| 中性区间 | 30–35 | 1,532–1,787 | 1,725–1,980 | 基础情景兑现:件量小幅负增长、单票 +4%~+5%、毛利率 13.2–13.4% |
| 加权中枢 | 32.0 | 1,634 | 1,827 | DCF + 历史估值 + 情景综合 |
| 乐观 | 36–42 | 1,838–2,144 | 2,031–2,337 | 件量回正 + 不含 KLN +40% + AI 降本兑现 + PE 锚 16–17× |
| 上行边界 | 45 | 2,297 | 2,490 | 上述条件全部成立 + 极兔减值测试通过 + 房托会计不确定性消除 |
当前价的折价/溢价判断: 对加权中枢 32.0 元溢价 2.6%(基本公允);对中性区间上沿 35 元折价 6.2%(上行空间约 6.6%);对下行边界 23 元溢价 42.7%(尾部风险显著,源于极兔减值与件量持续负增长的叠加)。
综合判断: 当前价 32.82 元处于"基本公允、略偏上沿"区间,6–12 个月目标价 30–35 元、中枢 32.0 元,对应 -8.6% 至 +6.6% 空间,评级为中性/合理区间。与上一版(36–42 元、中枢 39 元、+7%~+25%)相比,中枢下调约 14%、区间整体下移 5–6 元。下调不是因为经营崩塌——Q3 扣非 +13.77%、毛利率同比 +0.20pct 说明主动调优仍在兑现——而是四条估值输入同时转弱:2026E 归母中枢下调约 10.8%(125 → 111.5 亿元,推算、非公司指引)、毛利率假设下调至 13.2–13.4%、简化 FCF 假设下调 20–33%、房托回表使资产重新重化并叠加极兔 140.91 亿元减值敞口。当前主要赚取的是"件量企稳 + 第二曲线口径被证明 + 房托会计落地"的事件性收益,而不是估值修复。1
九、关键风险
| 风险 | 触发条件 | 估值影响 |
|---|---|---|
| 件量持续负增长 | 2026Q4–2027Q1 月度件量连续同比负增长;单票收入回落至 +3% 以下或转负 | 收入增速下调至 3% 以下;固定成本摊薄失效,毛利率 -0.3~-0.6pct;目标 PE 由 14–16x 收缩至 12–13x,对应股价 22–25 元 |
| 极兔长期股权投资减值 | 极兔盈利低于预期或估值下行;年报减值测试触发 | 140.91 亿元账面价值(约为前三季度归母的 1.7 倍)每减值 50% 相当于每股约 1.4 元,直接冲击归母与净资产 |
| 房托物业回表后的重资产化 | 房托退市与收购交割完成,购买价分配确认固定资产与借款 | 折旧、利息与资本占用上升而收入贡献有限;EV/EBITDA 口径中 EV 上升、EBITDA 增幅有限,倍数被动抬升 |
| 现金流质量弱化 | OCF 连续同比负增长;应收增速继续快于收入 | FCF 假设中枢由 140 亿元进一步下移;股东回报 85–105 亿元需依赖债务滚动与 H 股融资,分红率被迫下调 |
| 油价中枢 80 美元/桶以上持续 | Brent 持续 > 80 美元 6 个月以上 | 运力成本占收入比上升;毛利率 -0.3~-0.5pct;扣非归母 -5~-8 亿元/年 |
| 应收与信用减值 | 应收 328.99 亿元、同比 +12.05%,信用减值由转回 0.95 亿元转为损失 2.86 亿元 | 坏账计提上行侵蚀利润;账龄与客户集中度未披露,无法量化上限 |
| AI 降本不达预期 | 智能体规模化瓶颈(数据治理 / 流程标准化) | 中长期净利率提升空间收窄;估值锚难以上修 |
| 供应链及国际口径不可比风险 | 不含 KLN 与含 KLN 增速差扩大(Q3 +19.7% vs H1 不含 KLN +47%) | 市场若按含 KLN 口径定价,第二曲线叙事被证伪,PE 锚下修 |
| 股东回报不可持续 | 经营现金流持续负增长 + 净债务扩张 | 财务杠杆压力;分红率与回购规模被迫下调 |
| 房托交易执行风险 | 独立基金单位持有人批准及监管许可未通过 | 交割时点与会计处理不确定,重资产化与一次性损益的时点错配 |
数据/口径局限:
- 2026Q3 单季精确件量与燃油成本未披露(三季报仅披露 2026Q3 单季完成总件量 40.3 亿票,"报告期内"口径且未披露同比;前三季度累计件量未披露),9 月 -7.25% 不能代表整季,速运物流分部的量价与油价拆分仍不可行;合并口径收入还叠加了供应链及国际(含 KLN)的量与价贡献,无法用速运单票解释合并收入增速。
- 2026Q3 剔除 KLN 的同口径供应链及国际收入增速未取得,第二曲线真实动能仍未验证。
- 顺丰房托交易的购买价分配表、递延对价与具体会计分录未披露,折旧、商誉/负商誉、借款重估与一次性损益无法估算,交割时点亦未确定。
- 极兔追加投资后的准确持股比例与减值测试方法未确认。
- 应收账款账龄、客户集中度与坏账准备率明细未取得。
- 租赁负债口径:估值包净债务 192.87 亿元未含租赁负债(非流动 100.69 亿元 + 一年内到期部分),纳入与否对每股价值影响约 2.0 元。
- Q3 后的券商一致预期与目标价缺失(仅取得 2026-09-01 前的覆盖机构更新,本轮未找到 Q3 后的可验证券商共识)。
- 2025 年报第六节"重要事项"全文未取得,表外担保、重大未决诉讼详情未确认。
- 2026H1 速运物流各子板块毛利率分拆未单独披露。
- AI 降本的具体金额未量化披露。
- 全球综合物流可比 2026 年估值数据(UPS、FedEx、DHL、K+N、DSV)未取得。
- A+H 比价当前精确水平、MSCI/FTSE/Russell 权重最新数据未取得。
- Brent/WTI 2026 年价格中枢、新能源车/电池价格、航空货运价格指数未抓取。
- 丰巢港股上市对顺丰投资收益与末端协同的具体金额未量化。
十、给用户的研究清单
-
月度件量何时回正? Q3 扣非 +13.77% 已经兑现,但速运物流分部收入增长几乎完全来自价格与结构(合并收入仍受供应链及国际支撑)。9 月件量 -7.25%、速运收入 -0.09%,若 10–12 月件量继续负增长,价值驱动会从"提价对冲"变成"量价双弱"。
-
第二曲线同口径增速到底多少? 2026H1 的 +47%(不含 KLN)与 Q3 的 +19.7%、9 月的 +28.13%(含 KLN)不可比,2026 年报的同口径拆分是把"+19.7% 是口径错觉还是动能失速"变成结论的唯一途径。
-
Q4 扣非能否达到 28–33 亿元、全年是否落在 100–110 亿元? 前三季度扣非 75.09 亿元是全年基线,Q4 旺季是关键;Q4 无 REIT 高基数,归母增速有望由 -1.12% 转正至低个位数。
-
AI 智能体规模化的"已实现节降"具体数字。 Q3 已出现利润率层面的证据(毛利率 +0.2pct、销售/管理费用率 -0.1/-0.3pct),但 AI 与油价、折旧、结构无法拆分,2026 年报能否给出陆运排班/中转/客服等具体环节的金额节降?
-
顺丰房托交割与会计处理。 独立基金单位持有人批准进展、交割时点、购买价分配、折旧规模与一次性损益,直接决定重资产化影响与 2027 年利润。
-
极兔 2026 年报盈利与减值测试。 140.91 亿元长期股权投资约为前三季度归母的 1.7 倍,每减值 50% 相当于每股约 1.4 元;追加投资后的准确持股比例也待确认。
-
油价中枢 2026Q4 的走势对运力成本的影响。 管理层口径"油价扰动是相对短期的因素",但未给指引;Brent 持续 >80 美元 6 个月以上会触发毛利率 -0.3~-0.5pct 的下修风险。
-
A+H 比价与外资持仓变化。 H 股回购截至 9 月末累计 1,438.92 万股、约 4.5 亿港元(均价 31.22 港元,尚未注销);A+H 双回购并举有助于提升 EPS 和缩小 A+H 折价,但当前精确折价幅度未抓取。
数据缺口与未在本轮资料中确认的事项:
- 国内可比公司 2026E 估值数据(京东物流、极兔、申通、圆通、韵达、嘉里物流)。
- 全球综合物流可比 2026 年估值数据(UPS、FedEx、DHL、K+N、DSV)。
- A+H 比价当前精确水平。
- MSCI / FTSE / Russell 权重最新数据。
- Brent / WTI 2026 年价格中枢、新能源车/电池价格、航空货运价格指数。
- 极兔追加投资后的准确持股比例、减值测试方法(初始权益法账面价值 72.221 亿元、认购 821,657,973 股 B 类股份已确认)。
- 2025 年报第六节"重要事项"全文(表外担保、重大未决诉讼)。
- 2026H1 海外仓面积、机场航线条数、末端网点数的环比变化。
- 研发资本化比例、AI 算力 Capex 金额。
- 京东物流最新业绩、嘉里物流 2025 年报。
- 2026Q1/Q2/Q3 速运物流各子板块毛利率拆分。
- 美国"800 美元小额豁免取消"等跨境电商政策细则原文。
- 丰巢港股上市对顺丰投资收益与末端协同的具体金额。
- 王卫、何捷、黄偲海、耿艳坤、周海强个人完整简历与历史执行记录。
- 2026H2 海运价格走势对 KLN 业绩的敏感性。
- 2026Q3 单季精确件量与燃油成本(三季报仅披露 2026Q3 单季完成总件量 40.3 亿票,未披露同比;前三季度累计件量未披露)。
- 2026Q3 剔除 KLN 的同口径供应链及国际收入增速。
- 顺丰房托交易的购买价分配表、递延对价与具体会计分录。
- 应收账款账龄、客户集中度与坏账准备率明细。
- Q3 后的券商一致预期与目标价。
- 租赁负债是否全额计入净债务的口径取舍(影响每股价值约 2.0 元)。
参考来源: 3487215516179181219202122111610
相关研究
资料来源
- [1] 估值数据 · 箴研 2026-10-30
- [2] 2025年年度报告 · 巨潮资讯 2026-03-30 查看原文
- [3] 2026年三季度报告 · 巨潮资讯 2026-10-29 查看原文
- [4] 2026年9月快递物流业务经营简报 · 巨潮资讯 2026-10-19 查看原文
- [5] 2026年8月28日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-08-28 查看原文
- [6] 财务数据 · Tushare 2026-09-30
- [7] 2026年9月14日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-09-14 查看原文
- [8] 关于收购资产暨关联交易的公告 · 巨潮资讯 2026-10-29 查看原文
- [9] 关于向参股公司增资暨关联交易的公告 · 巨潮资讯 2026-08-24 查看原文
- [10] 顺丰控股 市场与行业上下文快照 · Tushare 2026-10-30
- [11] 东兴证券:《快递2026年8月数据点评:反内卷持续发力,近期江苏安徽等地迎来提价》-发现报告 · www.fxbaogao.com 日期未知 查看原文
- [12] 2026年5月8日投资者关系活动记录表 · 巨潮资讯-信息披露调研 2026-05-10 查看原文
- [13] 顺丰、申通、韵达、圆通发布2026年7月业绩 - 电商派 · www.pai.com.cn 日期未知 查看原文
- [14] 顺丰控股:6月营收278.8亿元 同比增6.19% · stock-news.laohu8.com 日期未知 查看原文
- [15] 2026年一季度报告 · 巨潮资讯 2026-04-28 查看原文
- [16] 2026年7月快递物流业务经营简报 · 巨潮资讯 2026-08-19 查看原文
- [17] 2026年6月快递物流业务经营简报 · 巨潮资讯 2026-07-17 查看原文
- [18] 关于2025年第1期A股回购股份方案实施完成的公告 · 巨潮资讯 2026-07-21 查看原文
- [19] 中银证券 — 中银证券_2025业绩呈现稳健增长态势,数智赋能和国际拓展值得期待_20260407.pdf · tushare_research_report 2026-04-07 查看原文
- [20] 西南证券 — 西南证券_2025年年报点评:营收规模首次突破3000亿元,大幅上调回购金额_20260402.pdf · tushare_research_report 2026-04-02 查看原文
- [21] 国金证券 — 国金证券_Q1业绩稳健增长,净利率回升_20260505.pdf · tushare_research_report 2026-05-05 查看原文
- [22] 顺丰控股(002352):H股公告-截至2026年6月30日止六个月之中期业绩公告(英文版) · serper_news 2026-08-28 查看原文