 箴研
Palantir Technologies Inc.(PLTR)公司研究
研究日期:2026-09-16 | 估值基准价:172.56 美元(2026-09-15 收盘价,美股 PLTR) 数据截至:FY2026 Q2(2026-06-30 季度末)/ FY2025 10-K / 2026-08-03 Q2 业绩会 币种与口径:USD,GAAP 为主(非 GAAP 已标注),稀释股数 25.69 亿(10-Q 加权口径)
一句话结论
Palantir 正把"主权 AI"叙事转化为真实、结构性的需求跃迁——FY2026 Q2 收入同比 +93%、美国商业 +149%、Rule of 40 高达 155%、自由现金流利润率 63%,经营质量极高。但当前 172.56 美元的价格已经把"未来 10 年近乎无中断的范式级扩张"提前定价:DCF 基准情景每股仅约 75 美元(较现价低 57%),合理区间约 75–145 美元,中值 105–110 美元。这不是"增长真伪"的争论,而是"增长能持续多久、被定价多满"的张力;下行风险主要来自身价倍数的压缩,而非盈利崩塌。
一、公司怎样赚钱:从反恐软件到"主权 AI 操作系统"
Palantir 成立于 2003 年,最初为美国情报界构建反恐调查软件。二十多年里,它逐渐长成一套四层平台栈:
- Gotham:政府与国防的决策操作系统,处理情报、作战与军事指挥。
- Foundry:商业侧的数据运营操作系统,把企业散落的数据变成可操作的统一底座。
- AIP(Artificial Intelligence Platform):把大语言模型接入企业真实工作流的"操作层",是近两年的增长核心。
- Apollo:跨云、跨环境的持续交付控制层,保证系统在任意基础设施上稳定部署。
- Ontology(本体层):贯穿所有产品的"语义心脏",把企业的数据、逻辑、行动映射成一套数字化表征。
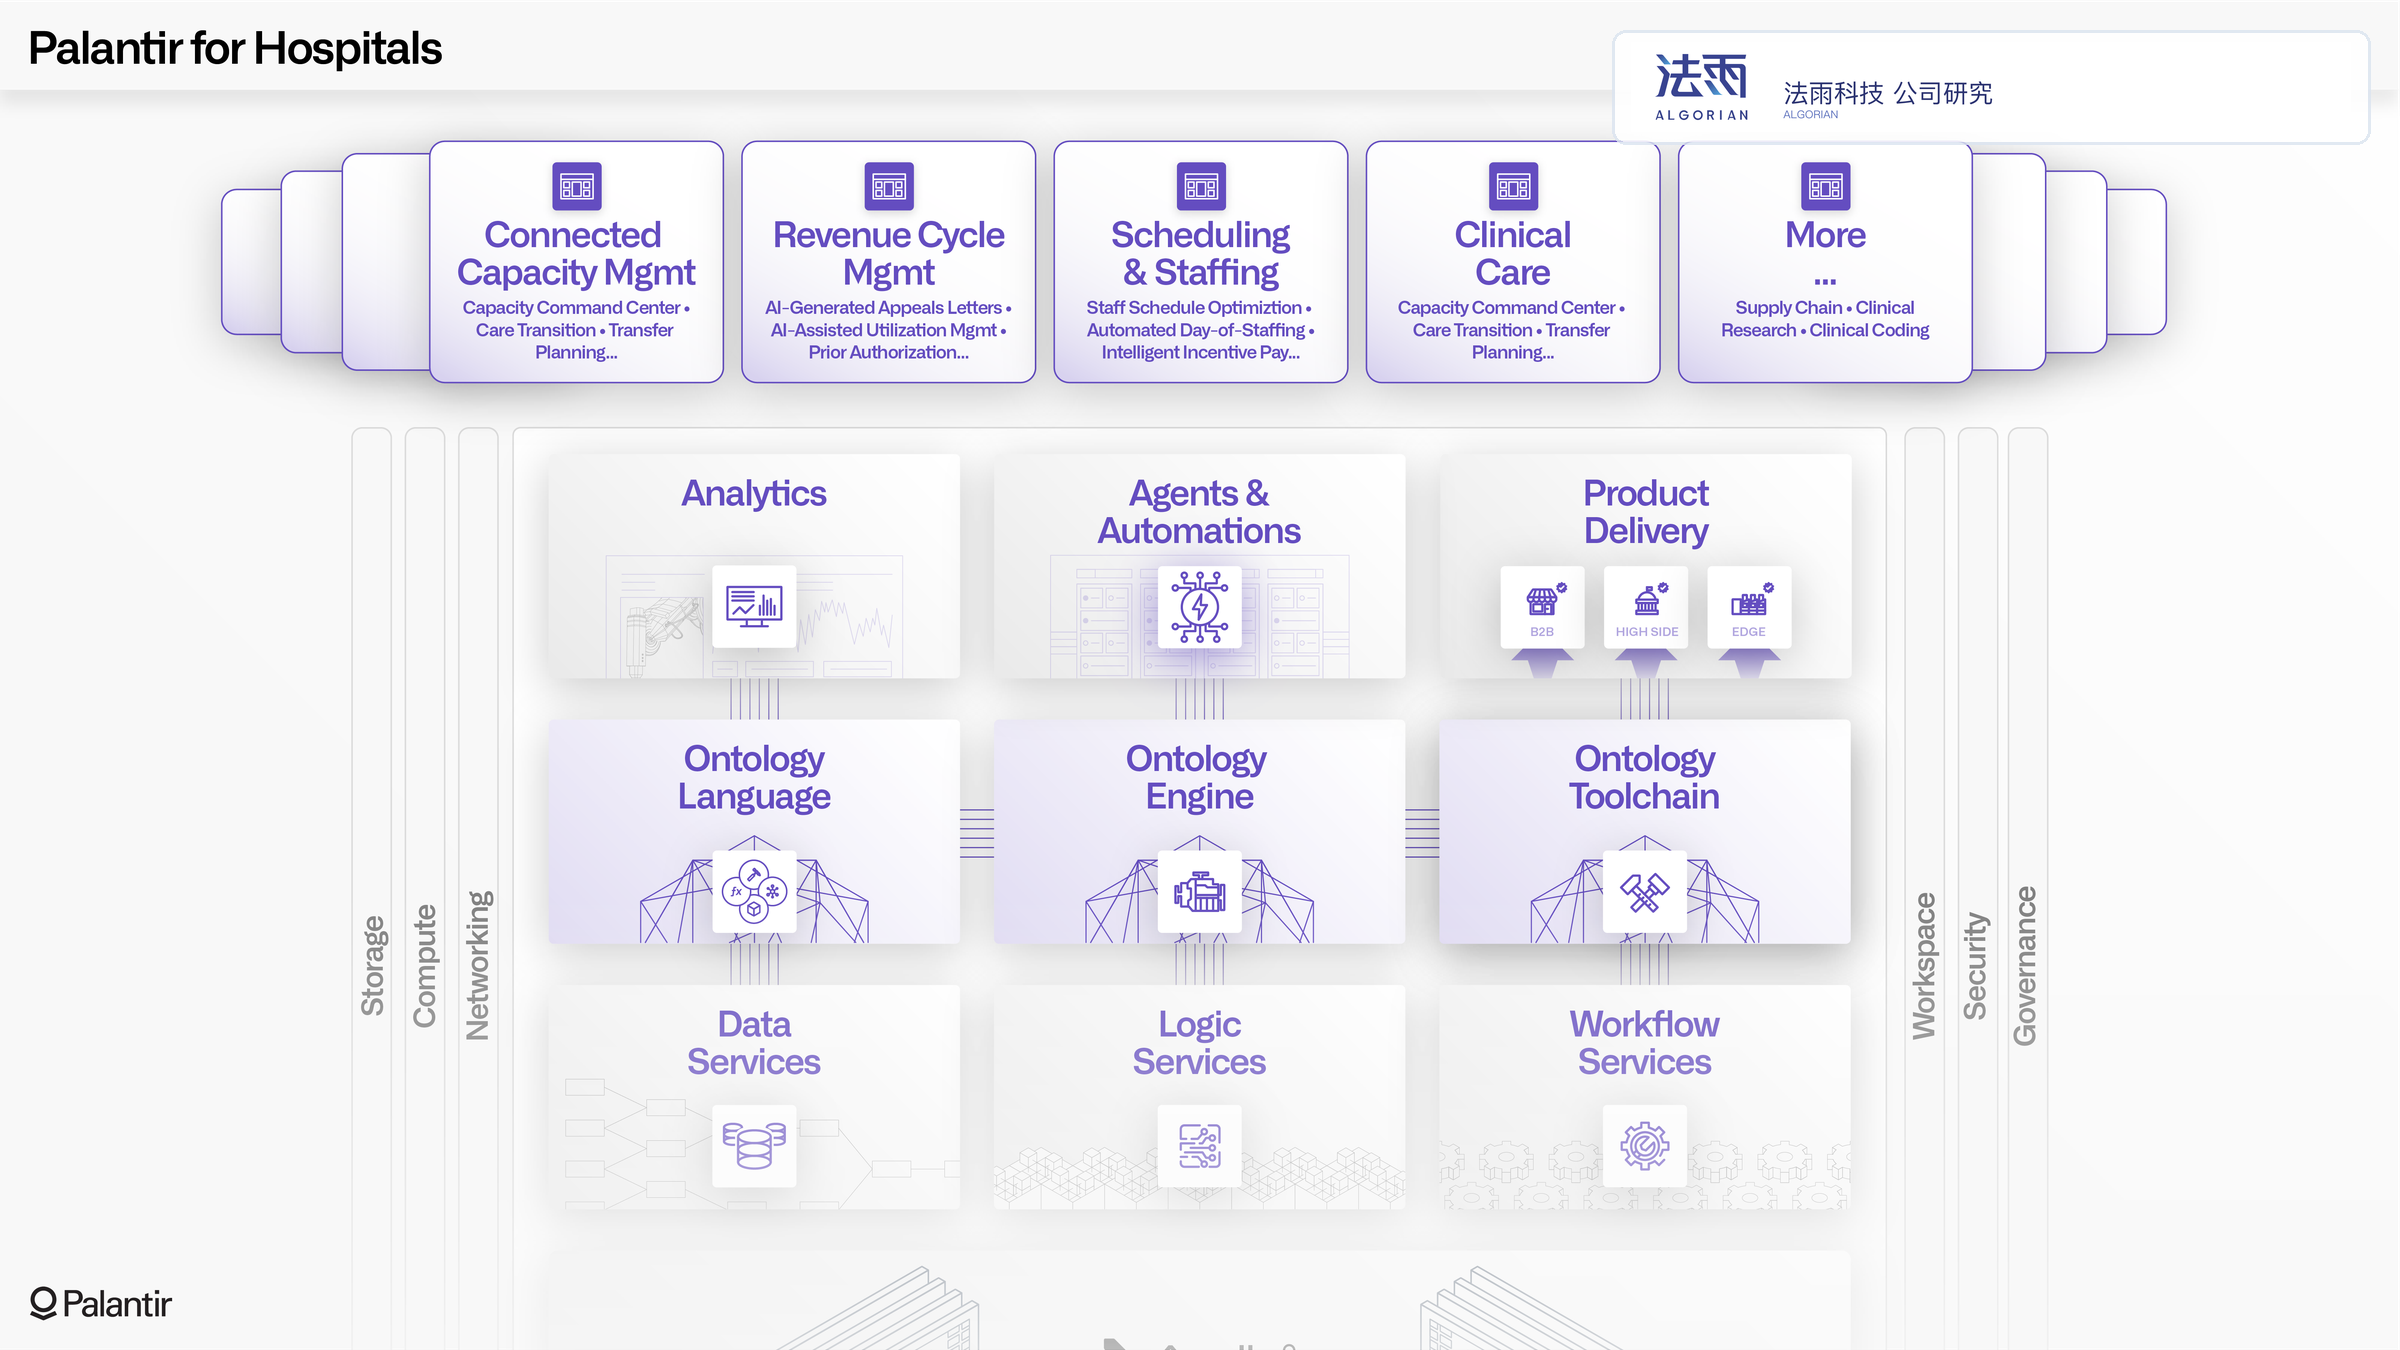 图:看懂 Palantir 四大平台栈及 Ontology 层的产品定位关系;来源:palantir.com。
它赚钱的方式,是多年前以项目制部署为主,如今转向多年期大单订阅(TCV,总合同价值)。FY2026 Q2 商业收入 9.45 亿美元(+110% YoY)、政府收入 9.90 亿美元(+79% YoY);上半年合计收入 35.68 亿美元(政府 18.48 亿、商业 17.20 亿)1。
公司最反直觉的经营事实是:据管理层在业绩会叙述,它用极小的销售团队(创始人 Karp 称真正做"销售"的只有约 7 人)驱动了美国业务三位数增长2。这说明需求不是靠推销产生,而是靠"训练营(boot camp)/ AIPCon"式的客户教育,加上前线工程师现场验证价值来创造。Q2 美国商业 TCV 预订 21.3 亿美元,同比 +153%;过去 12 个月累计 59.6 亿美元3。
价值创造链条:客户需求(拥有并变现自身数据/AI)→ AIP + Ontology + 前线工程师编排 → 量(客户数/部署广度)× 价(客单价/净留存)→ 高贡献利润率(商业 78% / 政府 71%)→ 强自由现金流(FCF 利润率 63%)→ 复利式客户扩张。
二、当前主线:主权 AI 带来的需求跃迁
Palantir 当前最重要的商业变化,是它把"主权 AI(Sovereign AI)"从一个营销概念,变成了真实、可确认的订单跃迁。
所谓主权 AI,用管理层的话说,是企业与政府正从"买 token(向大模型厂采购算力/推理)"转向"拥有自己的 alpha(数据、逻辑、权重、安全)"。Palantir 的定位是"不卖模型、不锁模型、帮客户拥有自己的权重",并强调客户可随时切换底层模型——一旦前沿模型被撤回或涨价,mission-critical 系统也不会瘫痪。
支撑主线的事实非常密集:
- Q2 收入 19.35 亿美元,同比 +93%,为历史最高增速;FY2026 收入指引上调至 81.5–81.6 亿美元(+82%),是史上最大幅度上调31。
- 美国商业 +149%、美国政府 +90%;国际商业仅 +26%,增长几乎全部由美国驱动31。
- 总剩余合同价值(RDV)131 亿美元(+83%)、剩余履约义务(RPO)49 亿美元(+103%)、美国商业 TCV +153%、净收入留存率(NDR)157%3。
- 管理层举例:某硅谷科技公司让一家前沿实验室的部署团队与 Palantir 前线工程师同台竞标同一工单自动化问题,实验室"没能交付任何有价值的东西",而 Palantir 最终转化为 1000 万美元的年度合同3。该 bake-off 为管理层披露的客户案例,外部无法独立复现,仅作定性佐证,不构成订单可复制性的统计证据。
这些数字意味着:存量客户在持续扩面(老客户从只用 Foundry,升级到要 Ontology、要主权 AI 栈),新客户在快速转化为多年期大单。需求的前置确认(RPO、TCV)明显强于当期收入确认,短期收入可见度很高。
为什么这是主线、而非普通成长股研究?因为它同时决定三件事:收入是否持续(需求是否结构性)、竞争壁垒是否真不可复制、以及估值是否站得住(市场按 64x PS / 137x PE 定价,隐含对未来多年高复合增长的预期)。如果"主权 AI"是真实、可防御的需求范式,当前估值有可能被增长消化;如果它只是阶段性情绪或销售话术、或很快被 hyperscaler 复制,那么高估值就极度脆弱。
xychart-beta
    title "Palantir 收入与增速趋势(FY2018 → FY2026E,单位:亿美元)"
    x-axis ["FY18" "FY19" "FY20" "FY21" "FY22" "FY23" "FY24" "FY25A" "FY26E"]
    y-axis "收入(亿美元)" 0 --> 90
    bar [5.95, 7.43, 10.93, 15.42, 19.06, 22.25, 28.66, 44.75, 81.55]
    line [5.95, 7.43, 10.93, 15.42, 19.06, 22.25, 28.66, 44.75, 81.55]
注:FY2018–FY2025 为实际/反推收入(来源
api:FY2018 5.95 亿、FY2024 28.66 亿、FY2025 44.75 亿),FY2026E 为指引中值(81.55 亿,+82% YoY)。FY2026 因基数跃升,增速曲线陡峭化。
三、竞争优势与护城河:真实,但最脆弱点在"人"
Palantir 的护城河不是某个专利算法,而是三根支柱叠加构成的复合壁垒:
第一,FDE(前线部署工程师)。 这些人嵌入客户组织内部,把一线实战经验转化为可运行的本体层与智能体。Karp 反复强调 Palantir 不是卖软件,而是"实施与编排机器"。管理层宣称"只有 Palantir 有 FDE,其他人只有会发光的销售工程师"3。
第二,Ontology 语义层。 客户一旦把核心运营逻辑"写进本体层",迁移成本极高。案例显示某建筑公司 97% 员工每日使用 Foundry,"其他软件都必须证明自己存在的价值,迄今无一能做到"4。这是典型的转换成本护城河,且随使用深度增强。
第三,模型微调闭环 + 与 NVIDIA 合作。 Q2 披露与 NVIDIA 在客户安全边界内做监督微调(SFT)与强化学习(RL),形成"自动模型工厂"——累积的情报沉淀在客户自己控制的权重里3。管理层称在 Nemotron Ultra 接入其栈 24 小时内,就发现 5 个生产任务上"无微调的标准版"已击败前沿模型,论证了"通用 benchmark 可被刷分、与客户真实任务无关"。
护城河真实,但最脆弱点是 FDE 的规模瓶颈与 hyperscaler 的复制能力。 FDE 高度依赖稀缺的精英工程人才,Karp 明确说美国需求已超供给、"我们无法满足需求"2。扩规模受人才供给约束。而 hyperscaler(微软、亚马逊、谷歌)拥有底层算力、模型与海量企业关系,一旦把"模型无关编排层"产品化并免费捆绑,Palantir 的溢价空间就会被压缩。当前差异化在于"不卖模型、帮客户拥有权重",但这同样是交付模式而非技术专利,可被资本追赶5。
竞争位置:在"AI 操作层 / 企业级数据平台"是事实上的 n-of-1。与 Snowflake/Databricks(数据底座)、微软 Fabric(生态捆绑)、C3.ai(垂直 AI)形成错位——Palantir 卖的是"把 LLM 变成生产价值"的操作系统与编排,而非数据湖或聊天界面。真正的长期对手是 hyperscaler 自建同类能力,以及 Accenture/Deloitte 等咨询巨头的交付体系。
四、行业与宏观环境:AI 周期上行,但利率是最大约束
AI 软件处在资本开支超级周期的中前段,而非尾声。 Hyperscaler 2026 年 Capex 指引约 6350–8030 亿美元(同比 +50% 至 +100%+),企业侧正从"实验/概念验证"跨入"生产部署"——Gartner 预测嵌入任务型 AI agents 的企业应用从 2025 年不足 5% 升至 2026 年底约 40%。这一"从实验到生产"的渗透曲线,是支撑美国商业收入连续加速的主要逻辑23。
但渗透的受益者是"能把 token 转为真实经营价值"的编排/治理层,而非单纯模型层——这正是 AIP 的定位。CTO Shyam Sankar 反复强调 Jevons 悖论:GPT-4 级性能单价已降至 2023 年初的千分之一,单价塌陷使 token 用量爆炸,但"更多 token = 更多 slop(无价值输出)",企业反而更需要能把 token 转化为受治理、可审计、可归因经营价值的系统3。
美国政府/国防 AI 预算处于结构性上行通道。 2026 年 3 月备忘录将 Maven Smart System 提升为 program of record(常态化采购项目);FY2027 国防部 CJADC2/任务指挥应用预算从 FY2026 的 >2.4 亿美元跳至 >20 亿美元(约 8 倍),其中 Maven 单独 >15 亿美元。管理层称国防部收入仍 <0.25% 五角大楼预算——天花板叙事成立且远未触及3。短期受预算周期冲击的尾部风险低于历史,但 2028 年政治轮替是真实的中期变量5。
宏观利率是本轮最大估值约束。 10Y 美债已从估值包记录的 4.51%(2026-06-22,已过时)升至约 5.0%(2026-09-15/16)6。64x PS 的定价对利率高度敏感:利率上行同时提高贴现率(压缩倍数)和资本成本(压低增速预期),若与 AI 叙事降温叠加,会形成"分母+分子双杀"。
同业相对定位极端,但不可简单用传统基础设施股类比。 PLTR 的 64.4x TTM PS 是可比包中最高(CRWD 45.8x、NET 46.2x、PANW 26.6x、MSFT 11.1x、ORCL 5.6x);相对最可比的高增速 AI 操作层(CRWD/NET ~46x)溢价约 40%,可由其更高增速(93% vs 30–40%)与 Rule of 40(155% vs 50–70%)部分解释6。
五、近期经营与财务质量:高增长、高质、但集中在美国
5.1 增长结构与收入质量
Q2 收入 19.35 亿美元(+93% YoY)中,美国收入合计 15.73 亿美元,占当季 81%,同比 +115%1。国际商业仅 1.82 亿(+26%),管理层直接称国际增长"sucks"(欧洲地缘/预算约束)3。这意味着当前整体增速几乎完全由美国(尤其美国商业)驱动;若美国商业未来回落而国际未补位,整体增速将显著减速。
订单储备极强:RPO 49 亿美元(+103%,其中约 43% 预计 12 个月内确认)、RDV 131 亿美元(+83%)、美国商业 TCV +153%、NDR 157%(环比 +700bp)31。Q2 关闭 220 笔 ≥100 万美元、73 笔 ≥1000 万美元交易,均为历史最高;前 20 大客户 TTM 收入均值 1.24 亿美元/家(同比 +67%)31。
5.2 盈利能力与现金转化
Q2 GAAP 毛利率 84.7%、净利率 55%(单季 GAAP 净利 10.62 亿美元);调整后营业利润率 62%3。TTM 层面:收入 61.56 亿、毛利率 84.8%、净利润 30.17 亿、经营现金流 34.01 亿、自由现金流 33.59 亿(FCF 利润率 63%)、净现金约 18 亿美元,几乎无有息债78。OCF/净利 = 113%,现金转化质量高,SBC 虽大但非现金,未侵蚀现金。
pie title "Palantir FY2026 Q2 收入分部结构(19.35 亿美元)"
    "美国政府 8.09 亿 (+90%)" : 41.8
    "美国商业 7.64 亿 (+149%)" : 39.5
    "国际商业 1.82 亿 (+26%)" : 9.4
    "国际政府 1.80 亿 (+42%)" : 9.3
注:按政府/商业 × 美国/国际拆分(政府 9.90 亿、商业 9.45 亿;美国合计 15.73 亿、国际商业 1.82 亿、国际政府约 1.80 亿)。美国占当季 81%。
5.3 毛利率的两处隐忧
Q2 毛利率从 Q1 的 86.8% 降至 84.7%,主因"为某政府客户承担 cloud hosting",管理层称属一次性合同结构变化3。但 2026 年 3 月公司修订了云托管协议,签署 10 年最低支出 56 亿美元(年最低 2.68 亿至 9.79 亿)的长期承诺1。若更多合同改为 Palantir 承担云托管(主权 AI 需自有算力/NVIDIA 栈),云成本将随收入上升,毛利率中枢有永久性下移风险。验证信号:Q3 毛利率若跌破 80%,应视为结构性信号。
5.4 应收与 SBC
应收账款 Q2 末 14.85 亿美元(同比 +99%,略快于收入 +93%),应收/季收入 76.7%(去年同期 74.5%),属温和上升;结合 OCF/净利 >100%、环比仅 +5.7%,更可能是大单扩张导致的期末余额上升,而非回款风险1。但 Customer I 占应收账款 27%(2025 末 25%),无单一客户占收入 >10%——这一尾部集中度需持续跟踪51。
SBC Q2 为 2.65 亿美元 + 工资税 0.17 亿(占收入 14.6%);6M SBC 4.67 亿(同比 +48%)1。在 93% 收入增速与 55% GAAP 净利率下,稀释被增长大幅掩盖,GAAP EPS(0.41)与调整后 EPS(0.41)持平。但 RSU 待摊 9.16 亿将稀释至少 3 年,股份数随 SBC 释放自然扩张是长期 EPS 拖累1。
六、管理层与资本配置:克制、保守,但治理制衡弱
资本配置高度克制、对股东友好:不并购、不分红、净现金约 18–20 亿美元,主要靠内部现金与国债支撑;Karp 明确"不做并购以免稀释我们的数字"48。一级股权持仓(主要为 SpaceX)公允价值 Q2 末 1.84 亿,Q2 未实现收益 0.66 亿,对 GAAP EPS 贡献 +0.03,体量小、不具持续性1。
治理是明显短板。 A/B/F 多重股权使创始人(Karp 等)长期锁定约 50% 投票权,小股东无实质变更控制权的可能;公司可能成为"受控公司"并豁免部分 Nasdaq 治理独立要求5。10-K 明确 Karp 不可替代,是核心资产也是关键人风险1。
历史上公司曾用"股权投资换合同"模式(Investee),部分早期标的已破产或终止合同,但相关剩余风险已基本计提/剔除,Q2 单季该类收入仅 0.04 亿(占总收入 0.02%),不再构成系统性影响15。
七、估值:当前价格已大幅透支未来增长
7.1 估值口径
- 基准价 172.56 美元(2026-09-15 收盘),市值约 3962 亿美元8。
- 稀释股数采用 10-Q 加权 25.69 亿(含期权/SARs 等稀释 1.69 亿);估值包 Provider 口径 22.96 亿为快照差异,非错误18。
- 利率采用当前 10Y ≈ 5.0%(估值包 4.51% 已过时),WACC ≈ 10.4%6。
7.2 DCF 基准情景:每股约 75 美元
基线假设 FY2026 收入 81.6 亿(+82%),增速由 +82% 逐步减速至 FY2030 的 +20%(基数扩大、FDE 人才瓶颈、hyperscaler 竞争、政府合同能见度低)31。WACC 10.4%、永续增速 3.5%,得出 EV ≈ 1940 亿,加回净现金后权益价值 ≈ 1922 亿,每股约 74.82 美元,较现价低 57%8。
注意:DCF 结论对永续增速与 WACC 极敏感——终值约占 EV 的 80%。在 WACC 8.5%–12.5%、永续增速 2.5%–4.5% 区间内,Base 每股可落于约 52–129 美元(见估值底稿敏感性表)。因此"75 美元"应理解为基准点而非精确锚,下方"三方法一致指向透支"中的 DCF 分量应读作区间下沿而非点估计。
7.3 交易倍数交叉验证:合理区间 75–145 美元
当前 PLTR TTM PS 64.4x(稀释口径 72x)、PE 137x、EV/FCF(TTM)132x86。用 forward PS 30–46x / forward PE 60–80x / EV-FCF 50–60x 交叉验证,指向 FY2026E 合理每股区间 95–145 美元63。综合取 DCF Base 为下沿、forward 倍数中枢为上沿,公允区间约 75–145 美元,中值约 105–110 美元(较现价低 35–57%)。
7.4 情景分析
| 维度 | 悲观 Bear | 基线 Base | 乐观 Bull |
|---|---|---|---|
| FY26–30 收入 CAGR | ~39% | ~43% | ~56% |
| FY2030 收入 | 243 亿 | 272 亿 | 415 亿 |
| WACC / 永续增速 g | 11.5% / 2.5% | 10.4% / 3.5% | 9.0% / 4.5% |
| DCF 每股价值 | 44 美元(−74%) | 75 美元(−57%) | 176 美元(+2%) |
Bear 与 Base 均指向显著下行;Bull 仅勉强覆盖现价,且需"美国商业持续三位数增长 + 利率回落 4.5% + 无 hyperscaler 复制"三条件同时成立,概率偏低8。
7.5 反向估值:当前价格隐含"永久性范式扩张"
在 Base 收入路径下,要让 DCF 每股价值等于 172.56 美元,需收入整体放大 2.29 倍(FY2030 收入达 624 亿),或等价地永续增速高达 7.7%(远超软件业可持续水平)8。当前隐含 TTM 稀释 PS 72x、EV/FCF 132x——定价的是"PLTR 成为下一个微软/甲骨文的永久性平台",而非"未来 5 年高增长后均值回归"。
xychart-beta
    title "Palantir 估值情景区间(每股美元,基准价 172.56)"
    x-axis ["Bear 44" "DCF Base 75" "合理中值 105-110" "合理上沿 145" "Bull 176" "现价 172.56"]
    y-axis "每股价值(美元)" 0 --> 180
    bar [44, 75, 107, 145, 176, 172.56]
注:合理区间 75–145 美元(DCF Base 为下沿,forward 倍数中枢为上沿);现价 172.56 位于区间上沿之外,需 Bull 情景才能勉强支撑。
八、主要风险
- 主权 AI 叙事证伪:若前沿模型在客户真实任务上反超开放权重微调,或客户发现"拥有 alpha"的 ROI 不达预期,NDR(157%)与客户扩张将快速回落,直接冲击 60x+ PS 的定价逻辑3。
- Hyperscaler 复制:微软/亚马逊/谷歌若把"模型无关编排层"产品化并免费捆绑,PLTR 溢价空间被压缩;该差异化是交付模式而非技术专利,可被资本追赶5。
- FDE 规模瓶颈:增长依赖稀缺精英工程人才,Karp 明示需求超供给,扩规模受限将被动压制增速,而当前估值要求持续三位数增长2。
- Customer I / 政府集中:应收 Customer I 占 27%,极可能为美国政府/大型机构;政府合同含便利终止条款、不计入 RPO,能见度低于商业1。
- 估值压缩(利率 + AI 叙事 beta):10Y 已破 5.0%,若破 5.5%,高 PS 成长股首当其冲;PLTR β=1.2 放大下行6。
- SBC 稀释:Q2 SBC + 工资税占收入 14.6%,RSU 待摊 9.16 亿将稀释至少 3 年1。
- 2028 政治轮替:美国政府收入占 54%,国防 AI 预算与政治周期相关5。
- 治理(创始人控制):A/B/F 多重股权锁创始人约 50% 投票权,小股东无实质制衡;Karp 为关键人风险5。
九、未来 2–3 季验证信号与关键变量
以下信号将增强、弱化或证伪"增长可持续、估值可消化"的判断:
- 美国商业 TCV 预订增速是否维持 >100%(当前 +153%);若连续两季 <80%,下调 Base 增速假设3。
- NDR 是否触顶回落(当前 157%);跌破 130% 预示存量扩张放缓。
- Q3 毛利率是否守住 84% 以上(Q2 84.7%,云托管一次性拖累);跌破 80% 确认结构性下移1。
- RPO 增速 vs 收入增速:若 RPO(+103%)跌破收入(+93%),是预订转弱的领先信号。
- 10Y 利率:破 5.5% 将压缩合理 PS 上限至 35x 以下6。
- Hyperscaler 主权 AI 编排产品发布:若出现对等"模型无关编排层",需重估护城河。
- 国际商业是否加速:当前 +26% 偏弱,若持续低迷,"主权 AI"可能只是美国现象,TAM 需打折3。
十、结论与研究局限
核心判断。Palantir 是一家经营质量极高的公司:主权 AI 需求跃迁真实、结构性,FY2026 Q2 收入 +93%、美国商业 +149%、Rule of 40 = 155%、FCF 利润率 63%、净现金约 18 亿。护城河(FDE + Ontology + 客户边界内微调闭环)真实但依赖人力交付,最脆弱点是 FDE 规模瓶颈与 hyperscaler 复制。
当前价格反映了什么 / 价值是否被透支。172.56 美元的价格隐含"永久性范式扩张"(TTM 稀释 PS 72x、EV/FCF 132x、永续增速 7.7%),而非"高增长数年"。DCF Base 每股约 75 美元(低 57%),合理区间 75–145 美元、中值 105–110 美元。价值已被大幅透支——这基于三方法一致结论,而非情绪判断。下行风险主要来自倍数压缩而非盈利崩塌(经营质量极高)。
接下来观察什么。重点跟踪美国商业 TCV 增速能否守 >100%、NDR 能否守 150%+、Q3 毛利率能否守 84%、RPO 增速是否持续高于收入增速、10Y 是否破 5.5%、以及 hyperscaler 是否推出对等主权编排产品。若这些信号多数向好,价格可向 Bull 176+ 移动;若转弱,向 Base/Bear 44–75 移动。
研究局限。① NDR 157% 的精确口径公司未披露,无法独立复算其可持续性;② 国际商业 +26% 的区域/客户结构缺失,无法判断是否为欧洲单一拖累;③ 云托管 56 亿 10 年承诺的分年现金影响未细化,毛利率下行节奏依赖 Q3 验证;④ 同行 forward 估算(CRWD/NET/PANW 的 FY2026E 一致预期)未在本轮资料细化,forward PS 对比用 PLTR 自身指引推算,存在方法近似;⑤ 部分宏观工具数据滞后(2025-12),当前判断以市场利率(~5.0%)为准。
引用索引:所有关键数字与判断均已在正文对应句末标注真实 source_id(如 2026_08_04_2026_08_04_10_q_90841ae98f、2026_02_17_2026_02_17_10_k_3c11a45f8a、2026_08_03_2026_q2_earnings_call_45962f8b8b);结构化数据以 valuation_packet / api / market_context 标注;公司原文以 10-Q / 10-K / 业绩会 source_id 为准。
资料来源
- [1] 2026-08-04_10-Q · FMP/SEC 2026-08-04
- [2] 2026-Q1-earnings-call · FMP 2026-05-04
- [3] 2026-Q2-earnings-call · FMP 2026-08-03
- [4] 2025-Q4-earnings-call · FMP 2026-02-02
- [5] 2026-02-17_10-K · FMP/SEC 2026-02-17
- [6] Palantir Technologies Inc. 市场与行业上下文快照 · Tushare 日期未知
- [7] Palantir Technologies Inc. 服务器预生成财务数据包 · FMP 2026-06-30
- [8] Palantir Technologies Inc. 服务器预生成估值数据包 · auto 2026-09-15