 箴研
ServiceNow, Inc. (NOW) 公司研究
分析基准价:141.90 美元/股(2026-09-15 收盘,2025-12-05 的 5:1 拆股后口径) 研究日期:2026-09-16 | 币种:美元(USD)| 口径:GAAP 与 non-GAAP 均标注 数据来源:10-K / 10-Q / 业绩会 / 估值包 / 市场快照(详见文末引用)
一句话定位与核心结论
ServiceNow 是企业工作流自动化领域的龙头,本质是一家以 CMDB(配置管理数据库,即企业 IT 资产的"系统记录")为底座、97% 收入来自订阅的云原生平台公司;它最稀缺的资产,是 20 年沉淀下来的"企业上下文 + 可审计治理执行层"。
但 2026 年它做了一件改变自身身份的事:在 11 个月内连续砸下约 112 亿美元现金与股票,收购 Moveworks、Veza、Armis,把叙事从"工作流自动化龙头"推向"AI 控制塔 + 企业级网络安全平台"。这一押注同时改变了它的增长质量、GAAP 利润率、资本结构与股权稀释,是判断当前高估值(P/E 约 88x、P/S 约 10x)是否成立的核心。
我们的判断:底层生意健康且护城河坚实,但当前 141.90 美元的价格已经大体 price-in 了"2027 起经营杠杆恢复 + AI/安全货币化顺利 + 2030 逼近 320 亿美元收入"的成功路径——它坐落在我们 DCF 基准情景(134 美元/股)之上约 6%,属于"高成长合理但安全边际薄"区间。决定这笔投资回报的,不是 AI 故事是否成立(方向已被护城河和 RPO 验证),而是增长从 20% 减速的斜率 + 利润率向 Rule of 60 靠拢的兑现节奏。
一、这家公司怎么赚钱
ServiceNow 向大型企业提供的是"把跨职能业务流程跑起来"的平台,而不是某个单点工具。它的价值链条可以简化为一句话:企业有 IT、HR、客服、采购、安全等流程痛点 → ServiceNow 用统一的 CMDB 数据模型加工作流引擎把它们编排起来 → 按订阅席位加用量(assist/token)收费 → 形成高毛利、高续约的订阅收入 → 再投入平台与 AI。
FY2025 总收入 132.8 亿美元,其中订阅收入约 124 亿美元、占比 93% 以上;FY2026 上半年总收入 77.6 亿美元(同比 63.0 亿,+23.1%),订阅收入 75.5 亿、专业服务及其他 2.1 亿1。管理层给出的 FY2026 订阅收入指引为 155.3–155.7 亿美元(约 +21% 恒定汇率)2。
平台横向覆盖四大工作流族:Technology(ITSM/ITOM/安全运维)、CRM & Industry(行业与客户工作流)、Core Business(HR/法务/财务/采购)、Creator(低代码 App Engine)3。截至 2025-12-31,客户约 8,700 家,其中 603 家贡献 ACV(年度合同价值)超过 500 万美元,贡献 2,000 万美元以上的客户数同比 +30%2。
收费模式正在从"纯席位"走向"席位 + 用量"混合。管理层在 Q4'25 明确,客户既要灵活性也要可预测性,因此 hybrid 模式最被接受;assist 用量包在客户用尽 token 后出现了"曲棍球杆"式的续订与扩容2。Q2'26 一个大型航司的 Voice AI 年处理 500 万通通话、CRM 净新 ACV 同比 5 倍,说明用量侧已经开始放量4。这层变化的意义在于:一旦 AI 用量进入计费,ServiceNow 的 ARR 上限就从"席位 × 单价"扩展到"席位 × 单价 + 流程用量 × 单价",是正面的单位经济变化——但前提是它的治理/监控能力让客户敢放心放量。
现金转化质量真实。TTM 自由现金流约 45.8 亿美元、FCF 利润率约 31%(FY2025 FCF 46 亿、FCF 利润率 35%)56。订阅主导加年付前置,使经营现金流质量很高,这是它敢于举债收购、又能持续回购的底气。
二、护城河与产业位置:最不可复制的是"上下文 + 治理执行层"
按不可复制程度排序,ServiceNow 有四层壁垒,但真正构成长期定价权的只有第一层和第三层的结合。
第一层,CMDB 企业上下文,是最高壁垒。 ServiceNow 的 CMDB 把"人、地点、物、流程、权限、服务依赖"映射在同一张系统记录上。管理层称"世界上只有一个像 ServiceNow 那样行为的 CMDB",客户用它整合横跨 479 个遗留工具2。10-K 也明确把"数十年的企业流程知识、平台架构、SaaS 规模运营经验"列为不可复制资产3。微软、SAP、Salesforce 都有流程能力,但缺少同等深度的、跨域统一的实时 CMDB。
 图:看懂CMDB如何将企业跨域资产统一映射并支撑各类应用与合规;来源:faddom.com。
第三层,治理/可审计执行层,是 AI 时代的关键桥。 在世界 500 强 CISO 最关心的"实时监控 agent、一键关停(kill switch)、agent 评级、红队测试"四件事上,ServiceNow 通过 AI Control Tower 一次性提供,移除了企业采用自主 AI 的最大障碍2。管理层有个形象的说法:模型公司只提供 5%–10% 的价值,90% 的 IP(上下文、安全、治理)由 ServiceNow 提供2。
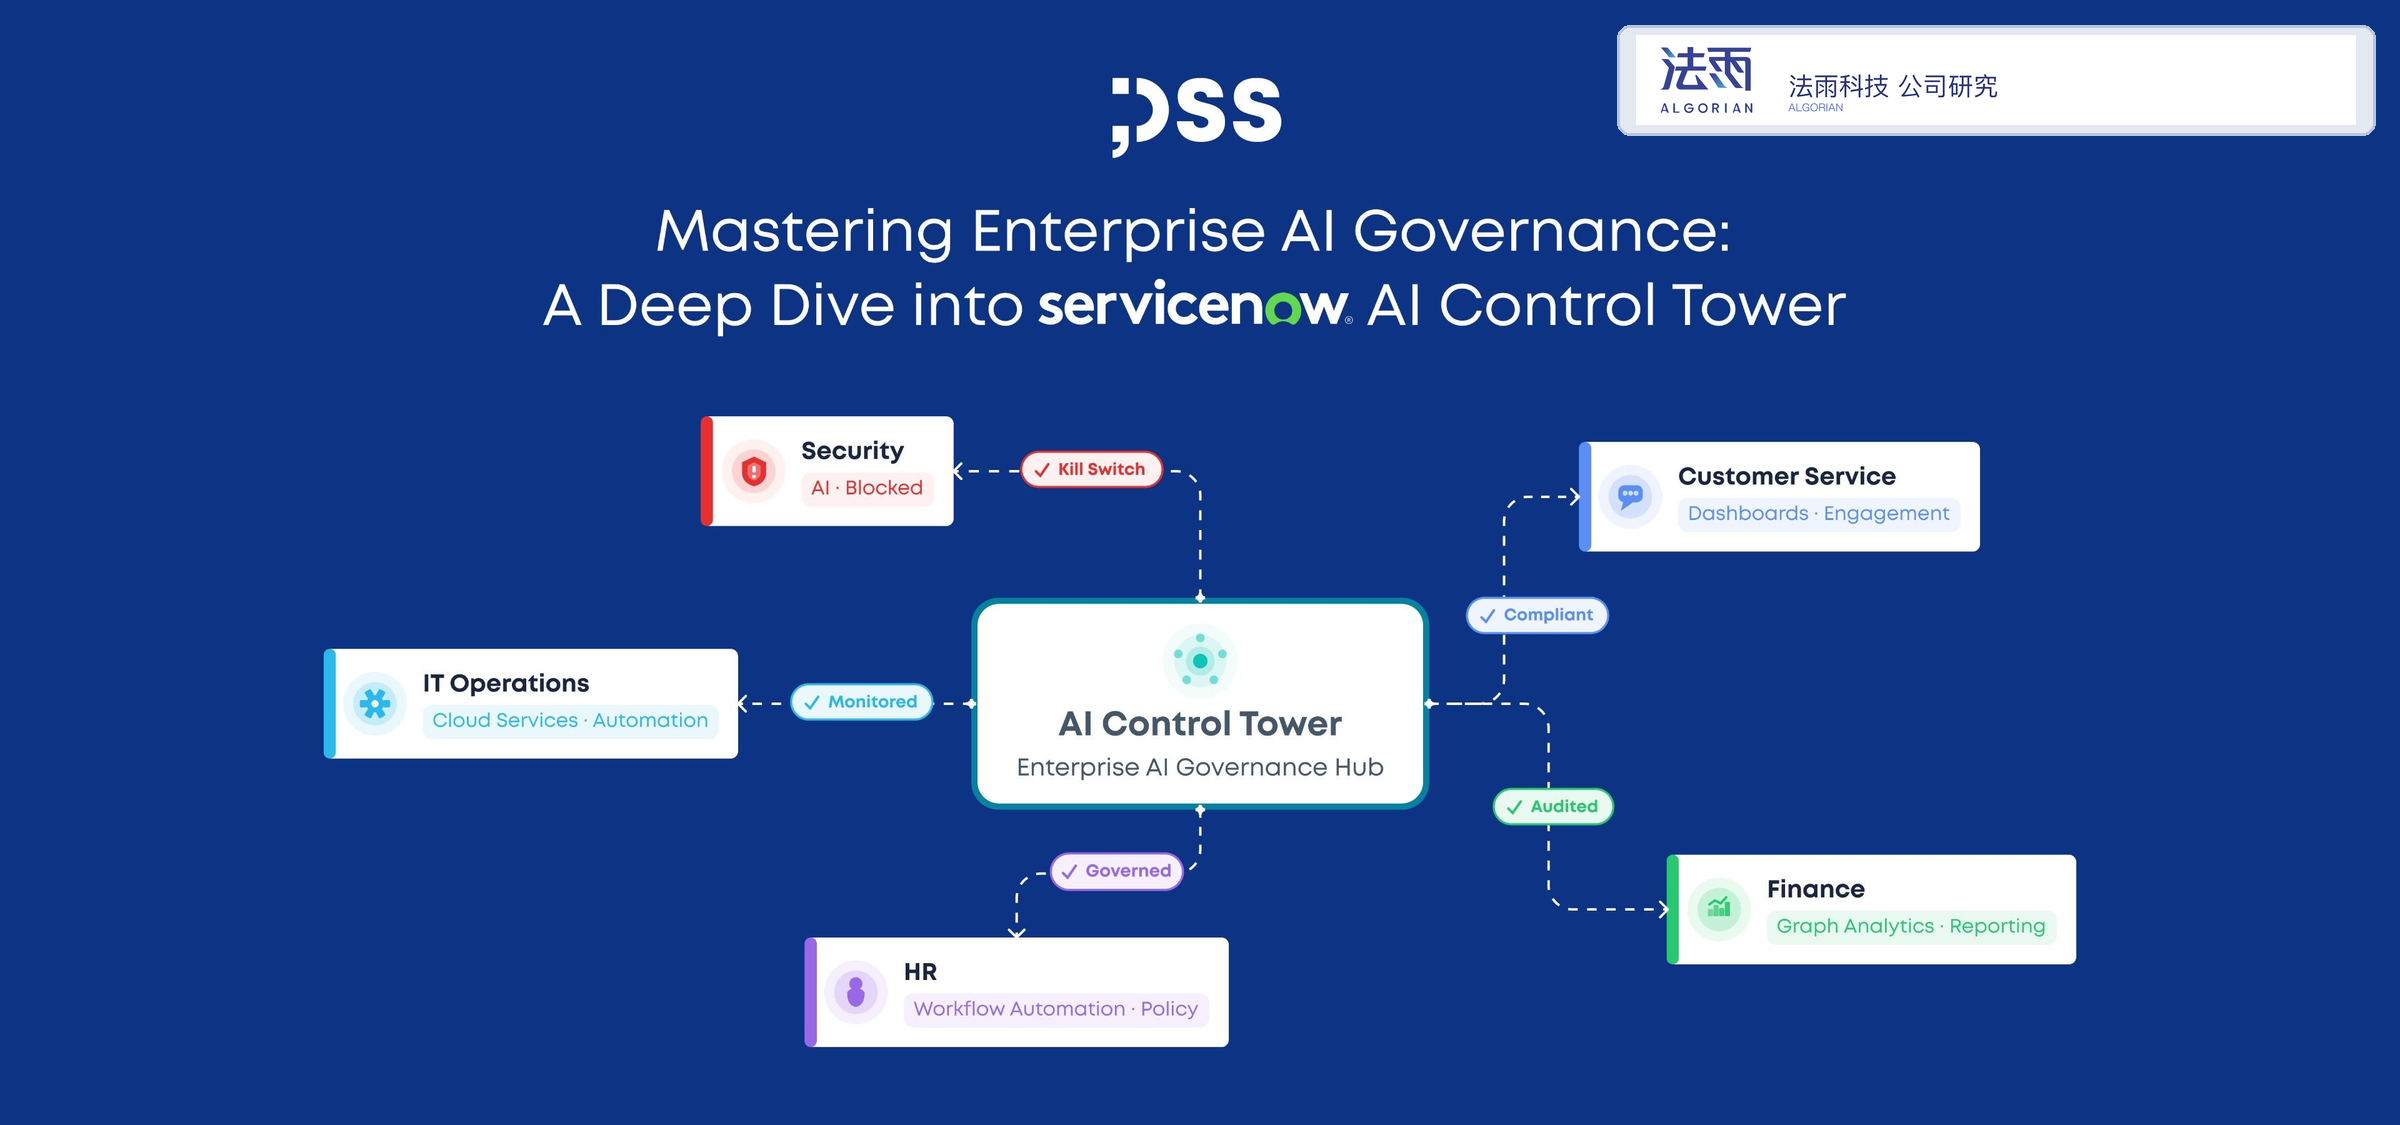 图:查看AI Control Tower界面,了解agent治理与评级等管控能力;来源:dss.bg。
这两层结合,就是 ServiceNow 区别于纯 LLM 厂商的核心。AI Control Tower 的 right to win(胜出资格)来自"CMDB 既有全异构资产/agent 发现 + 治理执行层 + 全球渠道":发布 6 个月已有 500+ 客户采用、具备 kill switch 能力4;微软 Agent 365 的集成以 ServiceNow 的 AI Control Tower 为锚,说明连 hyperscaler 也认可其治理层地位2。
护城河的检验信号已经兑现:续约率 98%(Q2'26 与 Q4'25 一致)42;RPO(剩余履约义务)约 290 亿美元(约 +22% 恒定汇率),其中 12 个月内确认的部分(cRPO)约 132 亿美元4;月活用户同比 +25%,与收入增长同步,说明不是"席位压缩"而是"席位 + 用量"双增2;CIO 口径的替换成本 ≥10 倍现有花费7。
竞争格局上,ServiceNow 与主要对手是"共存大于对抗":vs SAP/Oracle 是"编排层叠加在 ERP 之上",客户保留 legacy ERP 但用 ServiceNow 编排2;vs Microsoft 是合作大于对抗,Control Tower 治理其 agent2;vs Salesforce(CRM)以"跨职能平台"差异化,ServiceNow 的 CRM ACV 约 20 亿、净新 ACV 同比 5 倍4。10-K 列示的竞争者为 Microsoft、Oracle、SAP、Salesforce、Workday 等3。
三、当前正在发生什么:2026 年约 112 亿美元并购重塑
这是本报告的主线。2026 年 ServiceNow 在 11 个月内连续完成三笔收购,把身份从"工作流自动化龙头"推向"AI 控制塔 + 企业级网络安全平台":
| 标的 | 完成时间 | 对价 | 新增商誉 | 战略角色 |
|---|---|---|---|---|
| Moveworks | 2025-12-15 | 约 24 亿美元(现金 9.05 亿 + 股票 14.67 亿) | 17.48 亿 | 员工前门 AI(Employee Works) |
| Veza | 2026-03-02 | 约 12 亿美元(现金为主) | 8.26 亿 | AI agent 身份治理(Access Graph) |
| Armis | 2026-04-20 | 约 76 亿美元(现金) | 53.23 亿 | 资产可见性(实时追踪 70 亿设备) |
合计新增商誉约 63 亿美元,资产负债表商誉由 35.78 亿(2025-12-31)升至 98.37 亿(2026-06-30)1。
收购逻辑自洽。 管理层认为 agentic AI 时代企业需要的不是单点工具,而是"visibility(Armis 看清资产)+ identity(Veza 实时映射人/机/agent 权限)+ orchestration(ServiceNow CMDB 把暴露自动路由到正确团队并触发修复)"三层拼图。Armis 并入后管理层称"安全平台愿景已无必要的大 white space",即安全拼图闭合2。Q2 电话会披露,安全与风险方案出现在 Top 20 交易中的 16 笔、24 笔超 100 万美元4。
整合风险被结构化降低,但仍放大了执行依赖。 三笔收购均采用"被收购 CEO 负责制":Moveworks(Bhavin)→ Employee Works,Veza(Tarun)→ 身份安全,Armis(Geny)→ 安全业务"corporation within corporation"(保持独立运营 + 平台集成)4。技术整合靠 Universal Agentic Network(基于 MCP + Workflow Data Fabric),收购前已集成,而非"合并后再整合"2。先例 Logik(CPQ)客户数并入后同比近 4 倍,Moveworks 并入 3 周即推出 Employee Works、Q1 交易额超其去年全年,证明整合能力27。
但有两件事必须冷静标注:
第一,"全球第 8 大网络安全公司、增长最快"是管理层口径,本轮资料中无第三方权威机构(Gartner/IDC/Forrester)排名佐证。ServiceNow 的"网络安全业务"口径混合了自身 sec & risk 模块、Armis(资产可见性)、Veza(身份治理),与传统网络安全厂商(CrowdStrike/Palo Alto/SentinelOne)的营收定义不完全可比4。因此它描述的是 TAM 扩张方向,而非已确认的份额地位——对估值的影响应打折。管理层也明确,ServiceNow 不进入每个安全细分领域,定位是 pre-breach 暴露管理 + post-breach 事件响应编排,而非替代端点防御层4。
第二,协同收入尚未在财报单列。Armis/Veza 自 Q2 起并表,但 2027 年才有完整年度验证。公司称并购影响"不重大"故未披露 pro forma 合并报表1,这意味着我们无法精确量化并购对收入增速的真实贡献 vs 有机增长——这是一个证据缺口。管理层承诺 2027 年回到并购前人数与经营杠杆4,即 2026 是整合/利润率承压年。
四、近期经营与财务质量:2026 是 GAAP 利润低点,但是"纸面"下滑
最让用户困惑的数字是:Q2'26 收入 +24%,GAAP 净利润却从 3.85 亿美元降到 2.98 亿美元。答案在于,这是"纸面"下滑,而非经营恶化。
先看 Q2'26 vs Q2'25 的 GAAP 对照(单季,USD m):
| 指标 | Q2'26 | Q2'25 | 同比 |
|---|---|---|---|
| 总收入 | 3,987 | 3,215 | +24% |
| 订阅收入 | 3,877 | 3,113 | +25% |
| 订阅 COGS | 1,030 | 625 | +65% |
| 总毛利率 | 71% | 77% | -6pp |
| 订阅毛利率 | 73% | 80% | -7pp |
| GAAP 营业利润 | 162 | 358 | -55% |
| GAAP 净利润 | 298 | 385 | -23% |
| 稀释 EPS | 0.29 | 0.37 | -22% |
来源:1
订阅 COGS 从 6.25 亿跳到 10.30 亿(增量 4.05 亿),管理层在 MD&A 中给出了明确拆解: 人员相关成本 +1.15 亿(现金+非现金 SBC);数据中心硬件折旧 + 软件/维护 +0.63 亿(现金为主);第三方云服务商合同承诺成本(hyperscaler/AI 算力) +0.63 亿(现金);无形资产摊销(并购所致) +1.53 亿(纯非现金)1。
三个驱动项性质完全不同。hyperscaler/AI 算力是真实现金增量(Q2 +0.63 亿),但管理层判断这是短期压力、中期随用量摊薄而缓解4。并购无形资产摊销是最大单季增量(+1.53 亿),全年预计 2027 年再摊销 7.76 亿、2028 年 7.26 亿、2029 年 7.00 亿、2030 年 6.48 亿——这是纯非现金,对现金无影响,但对 GAAP 净利润持续压制至 20301。
把 SBC、摊销、一次性并购/裁员成本加回后,Q2'26 non-GAAP 经营利润达到 11.73 亿美元,同比 +23%(Q2'25 为 9.55 亿)1。剔除三类非现金/一次性因素后,经营利润仍与收入同步增长,说明"真实"经营盈利能力在扩张。GAAP 净利润下滑还叠加了有效税率跳升(32% vs 18%,源于 SBC 短缺与加州递延税资产估值准备)1。
现金转化质量真实,但存在季节性错配。 H1'26 经营现金流 22.57 亿(同比 23.93 亿,-6%),non-GAAP FCF 22.99 亿(同比 20.12 亿,+14%)1。H1 OCF 下滑主因"更高的并购相关现金成本"与季节性佣金支付,而非回款风险。H1 递延收入净减 3.82 亿(合同期限拉长 + 联邦 on-prem 收入前置于 Q2,管理层称"约一半 beat 来自 on-prem 前移,纯属 timing")4。应收账款随收入增长但账期稳定,cRPO 高增支撑未来收现,无回款风险信号。
资产负债表因并购剧变。 债务从 2025-12-31 的约 14.91 亿长期债,升至 2026-06-30 的长期债 54.35 亿 + 短债(商票)20.82 亿;商誉由 35.78 亿升至 98.37 亿;无形资产净值由 11.21 亿升至 37.81 亿1。但杠杆安全:净债务 59.5 亿仅占 EV 152.7 亿的约 3.9%6;Q2 利息支出 0.66 亿,non-GAAP 经营利润 11.73 亿 / 利息 0.66 亿 ≈ 18 倍覆盖,极安全;净现金+投资 67 亿远超净债务6。
SBC 稀释与回购对冲。 H1'26 SBC 11.99 亿(同比 9.69 亿,+24%),未 vest RSU 46.82 百万股、未 vest 期权 7.34 百万股1。SBC 年化约 24 亿美元,占市值约 1.6%。回购并行:累计授权 95 亿(2023 年 15 亿 + 2025 年 30 亿 + 2026 年 50 亿),H1 已回购 22 亿(含 ASR 20 亿、公开市场 2.25 亿),剩余 42 亿1。ASR 价格 107.97 低于当前 141.9,说明回购在低位执行、对股东有利;GAAP 稀释股数约 10.33 亿(2026),回购已吸收大部分年度稀释。
经营质量信号处于历史高位: cRPO +21.5% 恒定汇率(高于收入增速,订单动能强)4;续约率 98%(三年持续)1;500 万美元以上 ACV 客户 658 家(同比 533,+125 家)1;AI ACV 已破 10 亿,目标 2026 年底 15 亿4。
判断: 2026 是利润率低点,但属"主动投入 + 一次性并购摊销"叠加,而非经营质量恶化。订阅毛利率 73%–75%(Q2/H1)为阶段低位,随 hyperscaler 规模效应 + 摊销节奏稳定,2027 起经营利润率有望回升至 Rule of 60 轨道。估值应基于 non-GAAP 经营利润与 FCF,而非受压制的 GAAP 净利润。
五、行业与宏观:结构支撑叙事,但估值已提前兑现
ITSM 领导地位是高确定事实。 据第三方研究机构(外部来源未入库,置信度需打折),ServiceNow 在 Top 10 ITSM 厂商中占据约 44% 份额,领先于 Atlassian、BMC 等(注:具体份额数字来自未入库外部网页,置信度需打折,此处不作精确引用)。更可靠的佐证来自 10-K 与电话会:差异化来自"二十年企业客户合作积累的流程知识 + 平台架构迭代 + SaaS 规模运营经验",难以被新进入者快速复制3;ITSM 出现在 Top 20 交易中的 15 笔,CMDB attach rate 同比持续上升4;同业估值定位见 market_context8。
企业 AI 治理/编排需求真实且处于上行周期,但赛道远未固化。 管理层称投产中的 agentic AI 客户数 9 个月内增长 9 倍4。ServiceNow 凭借"系统记录"位置有结构性优势,但 Microsoft(既合作又自建 Agent 365)、Salesforce(从 CRM 侧切入)都是真实竞争者,格局更像"多方共存"而非通吃。
网络安全扩张是最大待验证假设。 管理层称已有 10 亿美元级网络安全业务(CACV),Armis 实时追踪 70 亿设备、9/10 Fortune 10 已用4。但"第 8 大/增长最快"排名无第三方佐证(见第三节)。安全市场极度碎片化,客户倾向 best-of-breed,ServiceNow 的优势是"一个指挥中心的可见性",整合 Armis/Veza 需要时间。
宏观对 NOW 的主要传导是估值倍数而非经营基本面。 美债 10Y 约 4.51%8。若 10Y 升至 5%+,成长股分母端承压。但 ServiceNow 自由现金流强劲、并购融资主要靠现金+债务,利率上行增加融资成本但不致命。关于"AI 硬件挤占其他 IT 预算"的担忧,管理层明确称"没有看到影响",并称业务"rocking"、客户在等 ServiceNow4——其"治理层"定位天然对冲了预算挤压风险,证据倾向支持其说法。
监管净利好。 EU AI Act 要求企业治理、记录、审计 AI 使用,直接利好 AI Control Tower 的"govern, secure, accountable"定位3;金融、医疗、电信监管趋严推动 Risk Management 产品采用;政府(尤其美国联邦、公共安全)因政策要求采购 Armis4。风险在于 EU Data Act 的数据可移植性要求、跨大西洋数据框架的法律挑战、以及政府预算周期波动(单一联邦 SI 占收入 13%、AR 12%)13。
六、估值依据:DCF 三情景 + 同业交叉验证
估值采用 non-GAAP 经营利润 → 自由现金流 路径,理由如前:GAAP 净利润被纯非现金的并购摊销与 SBC 显著压制,88x P/E 中的"利润"并非经营现金生成能力。基准假设:2026→2030 收入 CAGR 16.3%,2030 收入 303 亿美元(略低于管理层 320 亿目标,体现减速假设),WACC 9.0%、终端增长 4.0%6。
DCF 三情景内在价值/股
| 情景 | 增速假设 | 利润率 | WACC | 终端g | 内在价值/股 | vs 141.90 |
|---|---|---|---|---|---|---|
| 悲观 | 2026 +18%→2030 +10%(CAGR 13.7%,2030 收入 277 亿) | 31%→33% | 10.0% | 3.0% | 82.41 | −41.9% |
| 基准 | 2026 +20.5%→2030 +13.5%(CAGR 16.3%,2030 收入 303 亿) | 31.5%→35.5% | 9.0% | 4.0% | 134.09 | −5.5% |
| 乐观 | 2026 +21%→2030 +19%(CAGR 20.2%,2030 收入 346 亿,Rule of 60 兑现) | 31.5%→41% | 8.0% | 4.5% | 250.09 | +76.2% |
来源:6(股价/股本/EV 桥冻结)
同业交叉验证(Trading Comps,TTM,2026-09-15)
| 代码 | 市值 | EV/Rev | P/E(TTM) | P/S(TTM) | 增速特征 |
|---|---|---|---|---|---|
| SAP | 251B | ~5.5x | 26.7x | 5.5x | 中个位数 |
| Salesforce (CRM) | 209B | ~4.8x | 23.2x | 4.8x | 中个位数 |
| Adobe (ADBE) | 102B | ~3.9x | 14.4x | 3.9x | 低位数 |
| NOW | 147B | ~10.4x | 88.1x | 9.96x | 20%+ |
| Shopify (SHOP) | 235B | ~12.7x | 87x | 12.7x | 20%+ |
| Snowflake (SNOW) | 112B | ~20.6x | 亏损 | 20.6x | 25%+ |
NOW 的 10x P/S、88x P/E 相对 SAP/CRM/ADBE 显著溢价(约 2x P/S、2–3x EV/OCF),但主要由"增速 20%+ vs 同行中个位数"与 AI 治理独特性支撑;相对 SHOP(12.7x)、SNOW(20.6x)溢价并不极端。市场将 NOW 与高成长 SaaS(而非传统企业软件)定价。隐含假设:NOW 在 2027 后仍维持双位数增长且 margin 扩张;若增速跌破 15%,P/S 应向 7–8x 回归(对应约 30% 下行)8。
当前价格反映了什么
141.90 美元高于基准 DCF 134 美元、低于乐观 250 美元,落在"基准偏乐观"区间。要使 DCF 恰好等于 141.9,需在基准现金流下 WACC 降至约 8.5% 或终端增长升至约 4.3%——即市场定价略优于基准,已隐含 2027 后减速更平缓(接近 15%–17% 而非 13.5%)。当前价格隐含五件事全部兑现:(a) 2026–2030 收入 CAGR 约 17%–18%;(b) operating margin 2030 达 34%–36%;(c) AI ACV 2026 底 15 亿、2030 占 ACV 30% 顺利兑现;(d) Armis/Veza 安全协同成功、无商誉减值;(e) 利率维持 4.5% 附近。任何一项证伪,价格缺少缓冲。
敏感性(基准情景下 WACC × 终端增长,内在价值/股)
| WACC \ 终端g | 3.5% | 4.0% | 4.5% |
|---|---|---|---|
| 8.0% | 152 | 156 | 160 |
| 9.0% | 130 | 134 | 138 |
| 10.0% | 112 | 115 | 118 |
利率是最敏感的宏观变量:10Y 从 4.5% 升至 5%+ 推高 WACC 至 10%,价值/股从 134 降至约 115(−14%)68。
七、主要风险与监测信号
| 风险 | 机制(如何传导至价值) | 验证信号 | 价格含义 |
|---|---|---|---|
| 安全整合并失利 | Armis/Veza 协同弱 → 增速降至 <15%、商誉 98 亿减值 → GAAP EPS 恶化、P/S 压缩 | 安全业务第三方排名缺失、Armis 客户 churn 上升、2027 人数未回并购前 | PS 7–8x → −30% |
| 增速降至 <15% | cRPO 减速、销售周期拉长 → 2030 收入 <277 亿 → DCF 悲观 82 | cRPO 增速跌破 18%、净新 ACV 降级 | −42% |
| 利率 >5% | 10Y 上行推 WACC 至 10% → 分母承压、成长股重估 | 10Y 美债突破 5% | 价值/股 −14% |
| SBC 持续稀释 | 未 vest RSU 46.8M + 年新授约 34M 股,若回购不及 → EPS 摊薄 | SBC 占收入比未降至个位数、流通股年增 >2% | 中长期 EPS 压制 |
| 商誉减值 | 98 亿商誉(占资产 31%)任一标的未达预期 → 减值冲击 GAAP 利润 | 被收购业务独立 ARR 低于收购时承诺 | GAAP P/E 进一步失真 |
| 联邦客户集中 | 单一 SI 占收入 13%、AR 12%,政府停摆/预算冻结传导 | 联邦 on-prem 节奏中断、该 SI 订单延迟 | 短期收入波动 |
改变价值的少数变量(按重要性):① 增长从 20% 减速的斜率;② 利润率向 Rule of 60 靠拢的节奏;③ AI ACV 轨迹;④ Armis 整合后留存与第三方安全排名;⑤ SBC 走势;⑥ 10Y 利率。
八、未来看什么 / 验证条件
未来 12–18 个月,请重点跟踪以下量化信号:
- 2027 经营杠杆恢复:人数回到并购前水平、operating margin 向 31.5% 指引靠拢——验证 M&A 协同兑现。
- AI ACV 轨迹:2026 年底达 15 亿、2030 占 ACV 30%——验证 AI 货币化加速而非停滞。
- Armis 收入贡献与第三方安全排名:验证"第 8 大网络安全"是事实还是仅管理层口径。
- SBC 降至个位数 %:验证稀释收敛。
- cRPO 增速维持 18%+:验证订单动能不减速。
- CMDB/Control Tower 客户采用数(现 500+):验证 right to win 扩大而非被竞品替代。
- 10Y 利率:突破 5% 即触发估值分母重估。
九、研究局限
- 并购 pro forma 影响未披露:公司称不重大故未提供合并报表,无法量化 Armis/Veza/Moveworks 对收入增速的真实贡献(vs 有机增长),使"增速减速斜率"假设存在不确定性1。
- hyperscaler/AI 算力成本未拆分:仅知 Q2 增量 +0.63 亿(管理层"第三方云合同承诺"口径),无法分离纯 AI token 推理成本,也无法验证"规模效应中期缓解"的时间表1。
- 税率假设偏乐观:DCF 采用 23% 现金税率,但 2026 有效税率跳至 31%–32%(加州递延税资产估值准备),Armis 跨境结构或进一步波动1。
- GAAP 与估值包 TTM 净利润差异:估值包 TTM 净利润 16.7 亿 vs H1 年化约 15.34 亿,差异来自 H2'25 与并购摊销节奏,以公司 10-K 全年数校准为准6。
- 外部网页来源置信说明:行业底稿中使用的若干第三方网页(Apps Run The World、Gartner、IDC、Mordor、Fortune 等)未入库,本报告对其市场份额、行业规模、分析师具体目标价等仅作定性引用或标注"外部来源未入库、置信度需打折",未以来源索引形式引用。其中 ITSM 约 44% 份额来自 Apps Run The World 网页,非本轮已登记来源。
- 管理层口径未第三方佐证:包括"第 8 大网络安全公司""1 万亿美元公司在路上""2030 年 320 亿美元收入""AI 占 ACV 30%"等,均来自业绩会管理层表述,需以后续财报与第三方排名验证。
- DCF 权益值经手工校准:估值底稿记录 dcf_calc.py 的净债务单位处理存在偏差,权益价值由 EV 减净债务(59.5 亿美元)手工得出,EV 与现金流折现由工具一致输出,结论不受影响。
引用来源
- 3(FY2025 10-K)
- 1(Q2'26 10-Q)
- 4(Q2'26 业绩会)
- 7(Q1'26 业绩会)
- 2(Q4'25 业绩会)
- 6(服务器预生成估值包,冻结)
- 8(市场与行业上下文快照)
- 5(结构化财务数据)
资料来源
- [1] 2026-07-23_10-Q · FMP/SEC 2026-07-23
- [2] 2025-Q4-earnings-call · FMP 2026-01-28
- [3] 2026-01-29_10-K · FMP/SEC 2026-01-29
- [4] 2026-Q2-earnings-call · FMP 2026-07-22
- [5] ServiceNow, Inc. 服务器预生成财务数据包 · FMP 2026-06-30
- [6] ServiceNow, Inc. 服务器预生成估值数据包 · auto 2026-09-15
- [7] 2026-Q1-earnings-call · FMP 2026-04-22
- [8] ServiceNow, Inc. 市场与行业上下文快照 · Tushare 日期未知