 箴研
上海临港(600848.SS)公司研究报告
分析基准日:2026-09-07;股价 8.60 元/股;总股本 25.22 亿股;市值 216.93 亿元 编制时间:2026-09-08 估值方法:分部估值(SOTP)为主,DCF(FCFE)+ 同业 PB/PE 交叉验证 核心定性:中性偏防御
投资要点
1. 公司本质是"租赁现金牛+销售尾段+产业投资成长期权"的混合业态,不适用单一估值方法。2025 年营收 79.37 亿元,其中园区综合开发-销售 45.30 亿元(占比 60.9%,毛利率从 37.7% 断崖至 19.02%)、租赁 29.08 亿元(毛利率 63.36%)、运营服务约 5 亿元;2026H1 在租面积 279.94 万方。下属园区企业 2025 年总营收超过 1.08 万亿元,园区生态体量远超上市公司本身营收。1
2. 盈利结构正在发生结构性切换,但尚未稳定。2026H1 归母净利润 5.60 亿元(+130.83%),但其中投资收益 4.53 亿元 + 公允价值变动 2.63 亿元 = 7.16 亿元,是归母的 1.28 倍,意味着经常性利润仍为负。利润高增的核心驱动是壁仞科技、盛合晶微、长鑫科技等被投企业集中上市带来的账面浮盈。2
3. 合理价值区间 6.50-10.50 元/股,加权目标价 8.75 元/股,对应当前股价上行空间 +1.7%。SOTP 中性每股 9.00 元,保守 5.40 元,乐观 12.93 元;保守 25%/中性 50%/乐观 25% 概率赋值(情景分析见 5.8 节)。当前股价 8.60 元位于中性区间下沿,隐含 P/B 1.30x、市值 216.93 亿元、EV 498.60 亿元。3
4. 现金流压力是中期最大隐患。货币资金从 2025 年末 77.48 亿元降至 2026H1 末 51.92 亿元(半年消耗 25.56 亿元);经营性现金流 2025 年 -9.50 亿元、2026H1 -7.41 亿元,OCF 持续为负。短期刚性债务 61.19 亿元 / 高流动性资金 89.09 亿元,覆盖比率 1.46 倍,但若 H2 经营现金流不能转正,2026 年末货币资金可能降至 30 亿元以下。2
5. 治理瑕疵已部分定价但仍是估值压制因素。2022-2024 年报存在国寿投资 50 亿元增资款会计差错,财政部财监法〔2025〕123 号 + 上海证监局沪证监决[2026]72 号责令改正;翁恺宁、袁国华、刘德宏、姚炜被警示函;2026.7.8 翁恺宁离任、刘德宏接任董事长;追溯重述后 2024 年归母净资产从 191.36 亿元压减至 168.59 亿元(-22.77 亿元)。1
6. 监测信号(任一显著改善则上调评级):销售金额同比跌幅收窄至 -20% 以内、公允价值变动+投资收益占归母比 <50%、OCF 转正、508021 REIT 折价收窄至 15% 以内、桃浦智慧城/大丰等资产注入公告。4
一、公司画像
1.1 股权结构与战略定位
上海临港控股股份有限公司(600848.SS,前身为"自仪股份")是上海国资委体系下的产业园区开发运营龙头,2015 年通过重大资产重组转型为以"临港""漕河泾""科技绿洲"等园区品牌运营为核心的园区开发平台。控股股东为上海临港经济发展(集团)有限公司(临港集团),实控人为上海市国资委;前两大股东合计持股 59.14%(漕总公司 35.65%、临港集团 23.49%)。1
公司战略明确为"园区创新生态集成服务商和总运营商",由"重开发→重服务""重建设→重运营""重规模→重效益",构建"产业引领+投资驱动+科创赋能"赋能体系,打造"空间+服务+投资"价值逻辑,推进"由重转轻、轻重并举"。1
1.2 业务版图与园区生态
公司业务覆盖漕河泾、松江、浦江、南桥、康桥、金山、临港新片区等多个上海重点产业园,是临港新片区开发建设的核心主力军。下属园区企业 2025 年总营收规模超过 1.08 万亿元,固定资产投资 162.92 亿元;2026H1 总营收 5377 亿元、固投 48.96 亿元。1
| 板块 | 2025 营收 | 占比 | 毛利率 | 2026H1 营收 | 同比 |
|---|---|---|---|---|---|
| 园区综合开发-销售 | 45.30 亿元 | 60.9% | 19.02%(-18.64pct) | 6.9 亿元 | -68% |
| 园区综合开发-租赁 | 29.08 亿元 | 39.1% | 63.36%(-0.46pct) | 13.36 亿元 | -9.03% |
| 园区运营服务 | 约 5 亿元 | — | 待披露 | 2.12 亿元 | +8.98% |
关键观察:销售板块毛利率断崖式下行是 2025 年盈利质量下降的核心驱动;租赁板块毛利率小幅下滑 0.46pct,体现成熟园区的资产质量;运营服务体量小但增速最快(+8.98%),是公司战略主推方向。
1.3 主要管理层变动(2025-2026)
2026 H1 董事长翁恺宁因工作调动离任,独立董事张湧(原清海连任满六年离任),副总裁欧阳菁因工作调整离任;法定代表人由翁恺宁变更为刘德宏,新任独立董事胡改蓉于 2026 年第一次临时股东会通过。补选董事谢维青(临港集团财务总监)、王春辉(临港集团总法律顾问)于 2025 年 9 月任职。2
判断:管理团队均来自临港集团或漕河泾体系内部,治理稳定性较高;但 2025-2026 年人事变动密集,包括董事长、独董、副总裁接连离任,可能影响转型战略的连续性。
二、利润结构切换:从地产结转到产业投资
公司当前最重要的价值变化不是营收规模,而是利润来源的结构性切换。
2.1 利润驱动对照表
| 维度 | 2025 年 | 2026H1 | 趋势 |
|---|---|---|---|
| 营业收入 | 79.37 亿元(-29.66%) | 25.96 亿元(-5.11%) | 销售大幅萎缩 |
| 归母净利润 | 9.69 亿元(-12.64%) | 5.60 亿元(+130.83%) | 利润反向高增 |
| 扣非归母 | 7.14 亿元(-28.32%) | 3.31 亿元(+54.71%) | 经常利润改善但弱于报表 |
| 公允价值变动收益 | 0.83 亿元 | 2.63 亿元 | 项目上市兑现 |
| 投资收益 | 8.30 亿元 | 4.53 亿元 | REIT 扩募+基金分配 |
| 公允+投资合计 | 9.13 亿元 | 7.16 亿元 | 占归母 128% |
| 加权 ROE | 5.87% | 3.30%(半年) | — |
核心结论:公允价值变动+投资收益占归母 128% 是结构性变化,意味着盈利模式已从"销售结转"切换为"产业投资驱动",但切换尚未稳定——2025 年这两个科目合计 9.13 亿元已是归母 9.69 亿元的 0.94 倍;2026H1 直接达到 1.28 倍。如果按扣非归母 3.31 亿元计算,意味着经常性业务实际处于微利或盈亏平衡状态。
2.2 利润驱动可视化
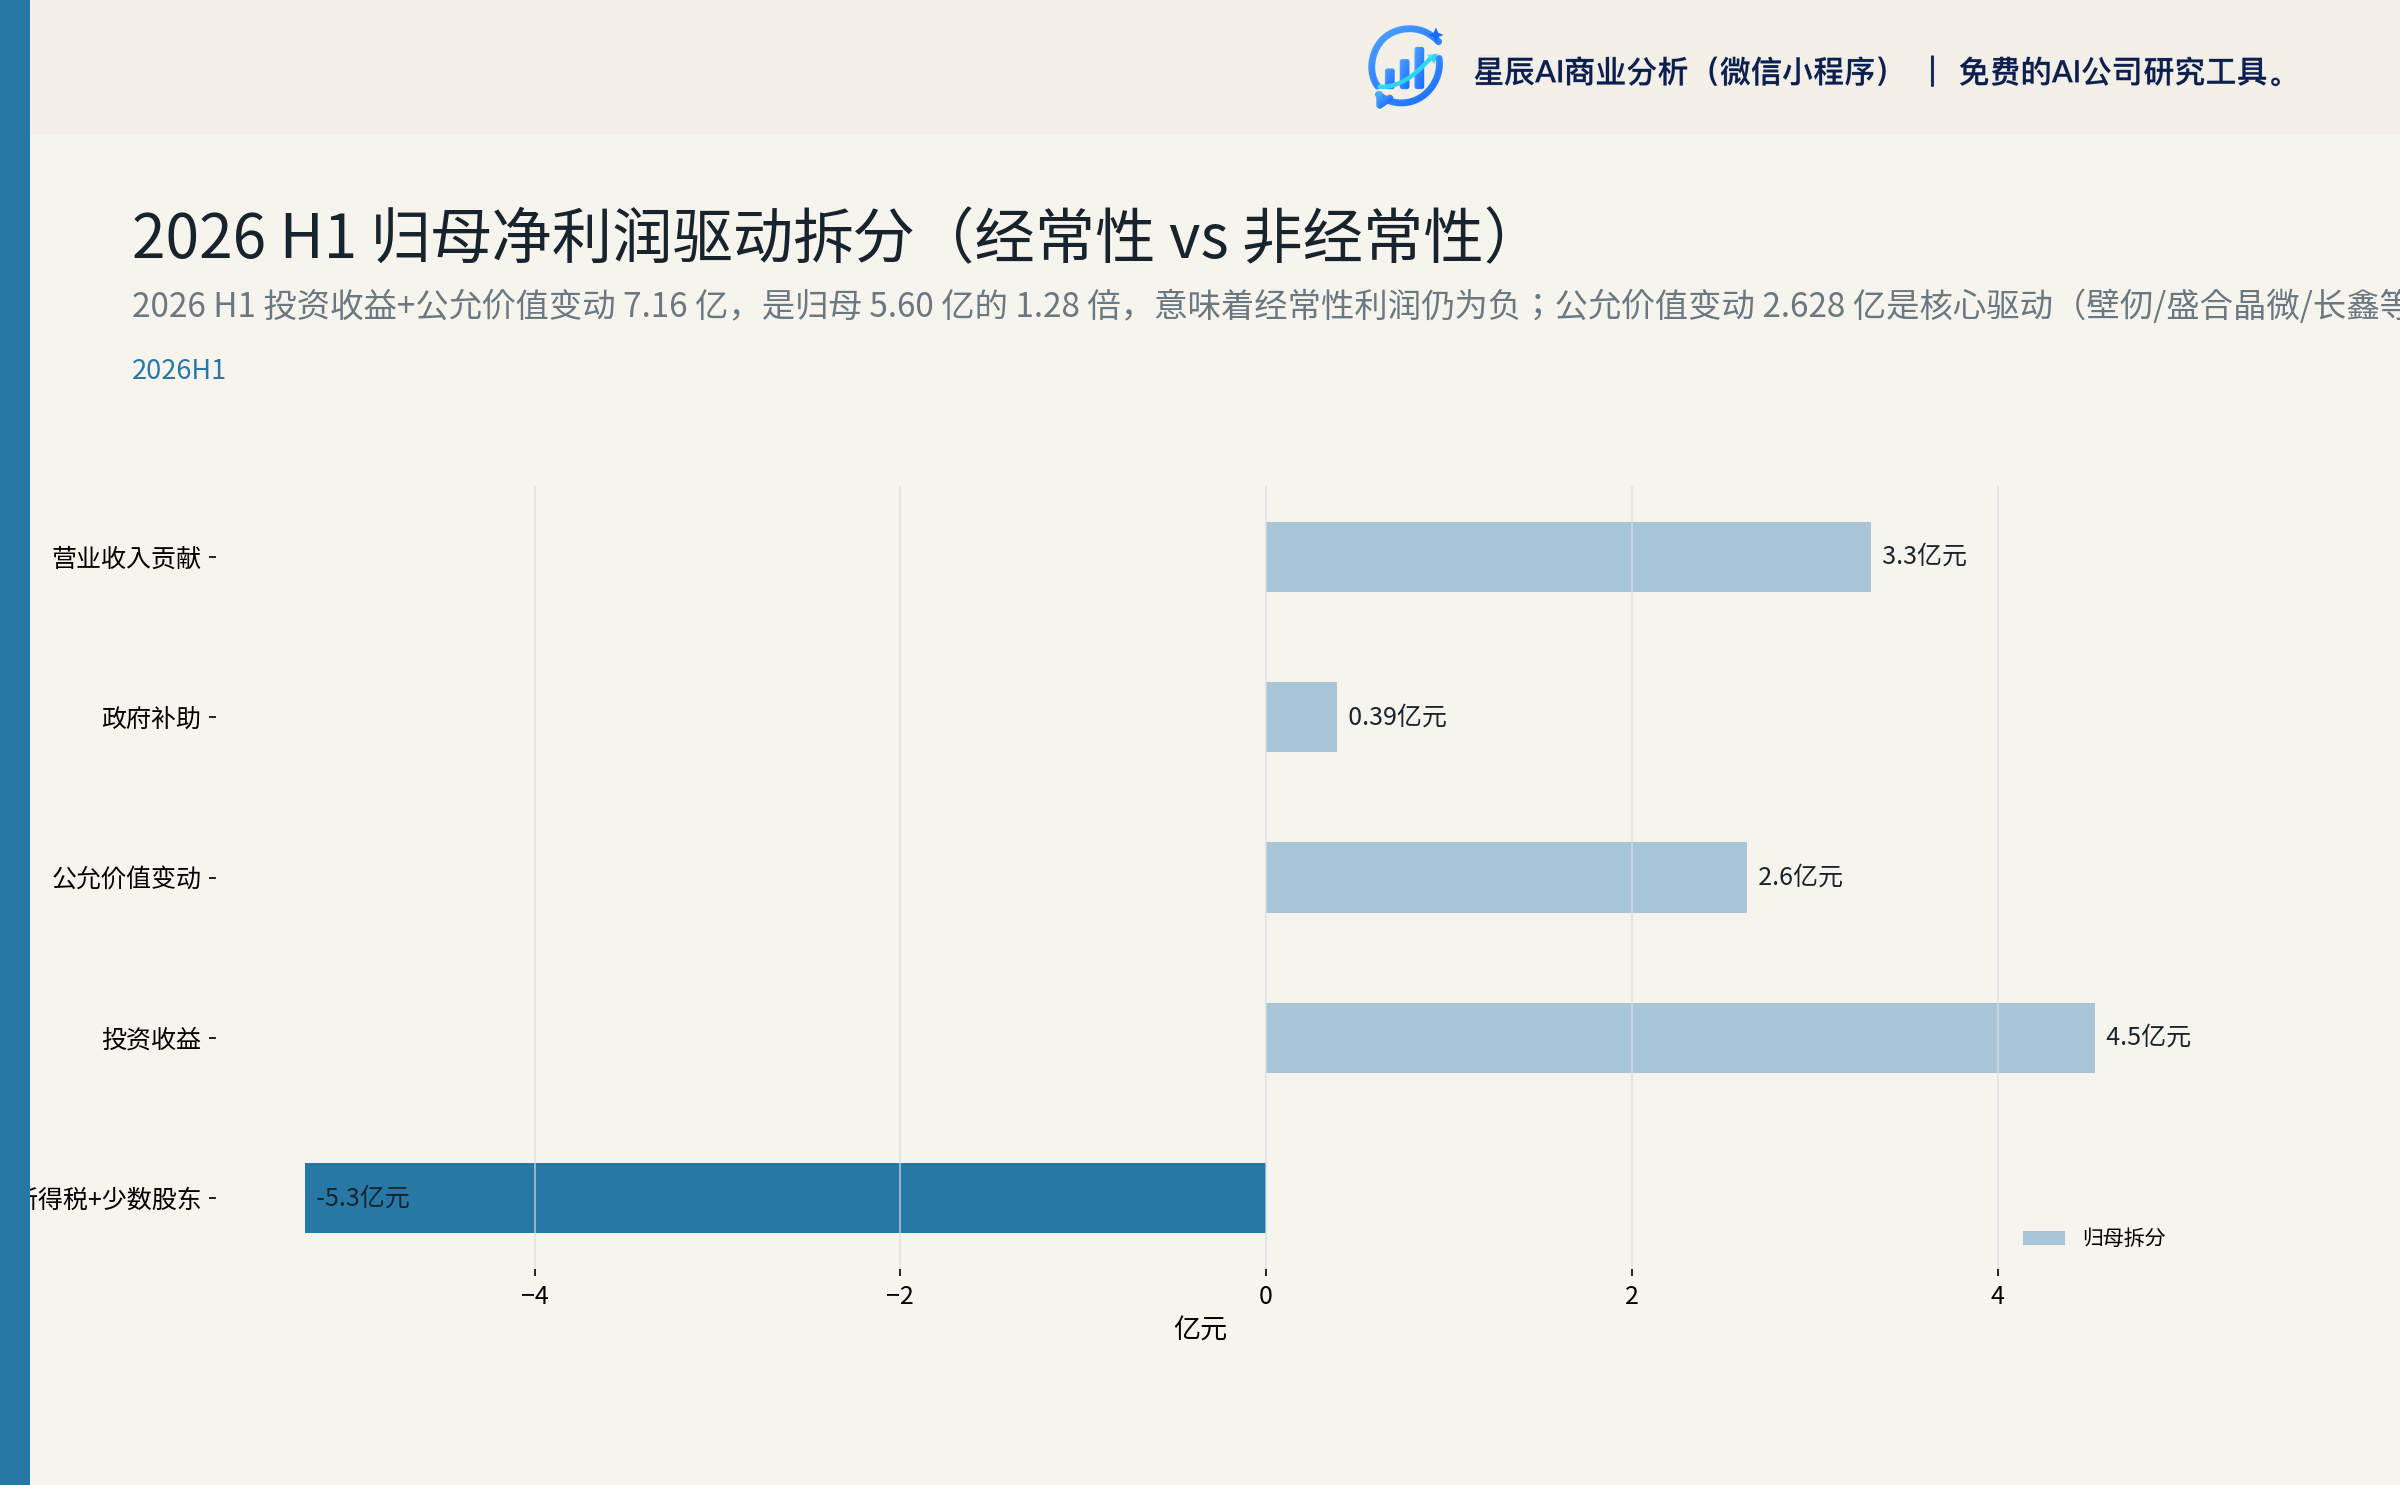
新增解释:2026 H1 投资收益+公允价值变动 7.16 亿元,是归母 5.60 亿元的 1.28 倍,意味着经常性利润仍为负;公允价值变动 2.628 亿元是核心驱动(壁仞/盛合晶微/长鑫等集中上市)。
2.3 切换机制:被投企业集中上市 + 基金矩阵成熟
公司 2026 H1 通过基金所投壁仞科技(港股 GPU 第一股)、盛合晶微(科创板)、长鑫科技(科创板)集中上市,公司持有份额限售期内公允价值抬升。2
产业投资平台矩阵包括:
- 临港策源基金:公司参与的自建平台,覆盖集成电路、生物医药、人工智能等领域
- 上海先导基金人工智能母基金:作为 LP 参与
- 临港数科创投:聚焦数字经济与科创
- 临港创新投资发展有限公司:2026 年 5 月 28 日揭牌,注册资本 50 亿元(集团目标 2030 年管理规模 >150 亿元,投资收益占集团利润超过三分之一)2
判断:从单季数据看,2025 年 Q3 出现归母净利润 7.72 亿元的异常高位,与产业投资项目公允价值变动集中确认有关。这表明公司利润与被投企业股价高度绑定,业绩弹性大但波动性高。
三、三大研究主线与判断
3.1 问题 A:产业投资可持续性 → 集中上市 vs 常态化(中性判断)
支持集中上市(阶段性事件)的证据:
- 壁仞、盛合晶微、长鑫等被投企业上市是过去几年公司投资布局的兑现,具有阶段性特征
- 2025 年其他非流动金融资产本期公允价值变动损益仅 0.83 亿元,绝对值不算大
- 2026 H1 公允价值变动 2.63 亿元主要反映基金所投项目境内外上市进程
支持常态化(可持续商业模式)的证据:
- 公司明确披露 2026 年 5 月揭牌的"临港创新投资发展有限公司"规模 50 亿元
- 临港集团 2030 年管理规模目标 >150 亿元,投资收益占集团利润超过三分之一
- 公司基金矩阵(先导基金、策源基金、数科创投)形成持续投资能力
综合判断(中性):2026—2027 年账面利润对公允价值变动高度敏感,但因头部项目集中上市已确认部分收益,未来 1—2 个报告期利润仍将受市场波动影响。2028 年以后若管理规模能够扩张至 150 亿元+,并形成多个不同阶段的项目储备,则投资收益占比将持续提升;但同时也将放大利润对资本市场的敏感性。1
3.2 问题 B:传统租售基本盘能否稳住 → 销售主动控、租赁稳定、运营服务小
销售板块:主动收缩
2025 年销售板块毛利率从 37.66% 降至 19.02%(同比 -18.64pct);2026H1 销售金额 6.9 亿元同比 -68%,公司无新增土储、新开工、竣工,主动控制开发节奏。2
| 指标 | 2025 年 |
|---|---|
| 销售金额 | 29.40 亿元(销售面积 13.12 万 ㎡) |
| 结转面积 | 17.71 万 ㎡ |
| 待结转面积 | 17.96 万 ㎡ |
| 期末土储 | 4 块地,总计 30.66 万 ㎡ |
| 报告期新开工 | 无 |
| 配合土地收储 | 回笼资金约 26.25 亿元 |
资料来源:1
判断:公司主动收缩开发节奏是管理层对行业供给过剩(上海产业园空置率连续上行至 31.9%)的理性回应。配合上海市土地储备中心完成土地收储,回笼资金约 26.25 亿元,避免未来更大亏损。空置率上行判断依据公司 2025 年报对"产业园区开发行业呈现出开发建设规模惯性叠加外部市场需求持续走低,进而推动资产价格阶段性走低的客观趋势"。1
租赁板块:稳定基本盘
2025 年租赁业务营收 29.08 亿元,毛利率 63.36%(同比仅 -0.46pct);2026 H1 在租面积 279.94 万方(较年初 +1.2%)。1
| 物业分布 | 在租面积(万 ㎡) |
|---|---|
| 漕河泾 | 139.24 |
| 松江 | 45.06 |
| 浦江 | 38.71 |
| 南桥 | 19.89 |
| 大飞机 | 15.71 |
| 金山 | 11.09 |
| 海宁 | 4.51 |
| 滴水湖金融湾 | 2.42 |
判断:租赁业务在产业园区空置率连续上行 14 个季度的背景下保持稳定,主要得益于漕河泾等成熟园区的客户黏性。但租金提价空间有限(上海产业园空置率 31.9% 压制租金),毛利率小幅下滑反映成本端刚性。
运营服务:小体量高增长
2025 年子公司"上海临港园服企业发展有限公司"营收 3.46 亿元(净利润 1634 万元);"上海市漕河泾新兴技术开发区运营管理有限公司"营收 2.53 亿元(净利润 2596 万元);"上海漕河泾开发区经济技术发展有限公司"营收 1.03 亿元(半年报口径)。2026H1 运营服务收入 2.12 亿元,同比 +8.98%。2
判断:运营服务规模小但增速最快,是公司"由重转轻"战略的主推方向。但短期内难以撑起第三大业务。
3.3 问题 C:盈利质量与治理 → 国寿 50 亿差错 + OCF 持续为负 + 非经常性依赖
国寿 50 亿增资款会计差错
公司 2022-2023 年间由子公司上海漕河泾开发区高科技园发展有限公司累计收到国寿投资保险资产管理有限公司增资款 50 亿元。依据财政部财监法〔2025〕123 号认定,按企业会计准则在合并报表层面应将该笔增资款确认为金融负债,而非少数股东权益。1
- 处罚与处理:上海证监局责令改正(沪证监决[2026]72 号);翁恺宁、袁国华、刘德宏、姚炜被出具警示函
- 追溯调整:采用追溯重述法对 2022-2024 年度财务报表进行调整
- 2024 年归母净资产:从 191.36 亿元压减至 168.59 亿元(-22.77 亿元)
- 审计师变更:由天健会计师事务所(连续 7 年)变更为立信会计师事务所
判断:会计差错更正反映出公司财务治理存在系统性瑕疵。虽然差错更正后对 2024 年当期归母净利润影响极小(仅 0.12 亿元),但对总负债、归母净资产、ROE 等指标的可比性产生重大影响。审计师变更进一步削弱报表可信度。
OCF 持续为负
公司经营性现金流长期为负(2024 年 -49.01 亿元、2025 年 -9.50 亿元、2026H1 -7.41 亿元)。2025 年经营性现金流出大幅收窄(同比少流出 39.51 亿元),主因支付购买商品接受劳务现金从 108.24 亿元降至 68.31 亿元。1
经营性现金流改善源于:
- 公司主动控节奏、调结构、放缓土地与项目获取节奏
- 2025 年合同负债从 39.86 亿元降至 15.74 亿元(-60.50%),前期预收款项已结转收入
- 应交税费从 9.19 亿元降至 3.79 亿元(-58.81%),集中支付土增税清算
但经营性现金流为负的本质——园区开发商业模式下土地获取与建设投入持续大于销售回款节奏——并未改变。推断:经营性现金流大概率在 2027-2028 年方有望转正,前提是销售去化回暖、租赁业务保持稳定且公司维持当前的资本开支节制节奏。1
非经常性损益依赖
2026 H1 非经常性损益项目合计 2.29 亿元(公允价值变动/处置损益 2.628 亿元 + 政府补助 0.385 亿元为核心)。2
| 项目 | 金额(万元) |
|---|---|
| 政府补助 | 3,846 |
| 公允价值变动/处置损益 | 26,280 |
| 委托管理损益 | 821 |
| 减值准备转回 | 13 |
| 或有事项 | -32 |
| 其他 | -120 |
| 减:所得税影响额 | 7,563 |
| 减:少数股东权益影响 | 802 |
| 合计非经常性损益 | 22,443 |
判断:公允价值变动收益 2.628 亿元是 2026 H1 利润高增的核心非经常性驱动,结合其他非流动金融资产期末 17.86 亿元(期初 15.14 亿元,本期变动 2.628 亿元)、对外长期股权投资额 2.68 亿元(同比 +105.85%)的科目变动,可推断公允价值变动收益主要来自基金所投项目(壁仞、盛合晶微、长鑫等)的估值上升与所投项目的市值重估。
四、财务分析
4.1 关键财务指标趋势
| 指标 | 2024 年(追溯调整后) | 2025 年 | 2026H1 | 2025H1 |
|---|---|---|---|---|
| 营业收入(亿元) | 112.85 | 79.37 | 25.96 | 27.36 |
| 归母净利润(亿元) | 11.09 | 9.69 | 5.60 | 2.43 |
| 扣非归母净利润(亿元) | 9.96 | 7.14 | 3.31 | 2.14 |
| 经营性现金流净额(亿元) | -49.01 | -9.50 | -7.41 | -23.57 |
| 基本每股收益(元/股) | 0.44 | 0.38 | 0.22 | 0.10 |
| 加权平均 ROE | 6.64% | 5.87% | 3.30% | 1.47% |
| 总资产(亿元) | 858.53 | 876.28 | 868.57 | — |
| 归母净资产(亿元) | 168.59 | 166.93 | 167.48 | — |
判断:营收下降但利润反向增长,反映盈利结构正在切换;扣非利润改善(+54.71%)弱于报表利润(+130.83%),表明非经常性损益是核心驱动。
4.2 2025 Q4 单季异常归因
| 季度 | 营业收入 | 归母净利润 | 扣非归母 | 经营性现金流 |
|---|---|---|---|---|
| Q1 | 15.81 | 1.72 | 1.73 | -20.79 |
| Q2 | 11.59 | 1.59 | 1.29 | -2.79 |
| Q3 | 10.62 | 7.72 | 6.82 | -0.94 |
| Q4 | 41.35 | -1.34 | -2.71 | +15.02 |
资料来源:1
Q4 归母 -1.34 亿元、扣非 -2.71 亿元的归因:
- Q4 集中确认土地收储相关减值/损失(2025 年土地收储回笼资金约 26.25 亿元,但需相应确认资产处置损失或存货跌价)
- 销售业务毛利率仅 19%,Q4 集中结转带来高额成本与土增税清算准备金计提
- Q4 集中确认职工薪酬、年终绩效等管理费用
Q4 经营性现金流 +15.02 亿元,主要来自销售回款与土地收储款到位,与归母净利润为负形成鲜明对比,体现出会计利润与现金流的背离。
4.3 资产负债结构
2025 年末资产端
| 科目 | 金额(亿元) | 占比 |
|---|---|---|
| 存货 | 419.49 | 47.87% |
| 投资性房地产 | 276.49 | 31.55% |
| 货币资金 | 77.48 | 8.84% |
| 其他流动资产(大额定期存款) | 24.29 | 2.77% |
| 长期股权投资 | 28.85 | 3.29% |
| 其他非流动金融资产 | 15.14 | 1.73% |
资料来源:1
判断:资产结构高度集中于"土地+在建/出租物业"的园区开发资产,流动性资产占比偏低。
投资性房地产计量模式
公司对投资性房地产采用成本模式计量,按与固定资产相同的折旧政策计提折旧(房屋建筑物 40 年、残值率 5%、年折旧率 2.375%)。这意味着资产负债表上的 276.49 亿元投资性房地产未反映公允价值变动,账面价值可能系统性低于市场价值。1
判断:成本法计量下,公司报表利润更稳健,但隐藏了潜在的估值弹性。若未来切换为公允价值模式,按当前一线城市园区资产估值水平,可能释放 30-50 亿元的账面增值空间(仅为方向性判断,非精确测算)。
有息负债结构(2025 年末)
| 有息债务类别 | 1 年以内(含) | 超过 1 年(不含) | 合计(亿元) | 占比 |
|---|---|---|---|---|
| 公司信用类债券 | 15.16 | 52.20 | 67.36 | 17.63% |
| 银行贷款 | 41.40 | 210.92 | 252.32 | 66.04% |
| 其他有息债务 | 12.41 | 50.00 | 62.41 | 16.33% |
| 合计 | 68.97 | 313.12 | 382.09 | 100.00% |
资料来源:1
平均融资成本 2.99%——处于行业较低水平,反映上海国资委背书+银行授信优势。
利息保障倍数 2.30(同比 -21.50%),反映利润对利息的覆盖能力弱化。
公司债与中期票据到期分布
| 债券简称 | 余额(亿元) | 票面利率 | 到期日 |
|---|---|---|---|
| 21 临债 02 | 3.958 | 2.72% | 2026-04-14 |
| G22 临债 1 | 3.20 | 2.92% | 2026-03-21 |
| 22 临债 01 | 5.00 | 2.43% | 2026-07-06 |
| 21 临债 04 | 3.00 | 2.33% | 2026-09-16 |
| 22 临债 02 | 5.20 | 1.99% | 2027-07-13 |
| 23 临港控股 MTN001 | 10.00 | 3.17% | 2028-10-18 |
| 23 临港控股 MTN002 | 10.00 | 3.42% | 2028-11-01 |
| 24 临港控股 MTN001 | 10.00 | 2.32% | 2029-07-09 |
| 25 临港控股 MTN001 | 10.00 | 1.79% | 2030-07-07 |
| 25 临港控股 MTN002 | 7.00 | 1.89% | 2030-09-04 |
资料来源:1
判断:2025-2026 年是公司债集中到期与回售窗口(合计约 15.16 亿元)。中期票据融资成本已降至 1.79-1.89% 的低位,反映公司利用市场利率下行的窗口期优化债务结构。但 2028-2030 年中票集中到期(47 亿元)将对融资能力提出更高要求。
4.4 经营性现金流为何持续为负
公司经营性现金流持续为负的本质——园区开发商业模式下土地获取与建设投入持续大于销售回款节奏。
2024 年 OCF -49.01 亿元 → 2025 年 -9.50 亿元 → 2026H1 -7.41 亿元,呈现逐步收窄趋势。1
改善驱动:
- 支付购买商品接受劳务现金从 108.24 亿元降至 68.31 亿元(2025 年)
- 收到的其他与经营活动有关现金从 9.47 亿元升至 26.37 亿元
- 土地收储成为常态化回款来源(2025 年回笼约 26.25 亿元)
仍未转正的本质:
- 销售回款规模低于土地获取+建设投入
- 合同负债从 39.86 亿元降至 15.74 亿元(前期预收款大幅消耗),未来结转规模受限
4.5 会计差错追溯调整细节
财政部财监法〔2025〕123 号 + 上海证监局沪证监决[2026]72 号责令改正。2026 年 4 月 13 日第十二届董事会第十一次会议审议通过,采用追溯重述法对 2022-2024 年度已披露的财务报表进行追溯调整。1
对 2024 年财务报表的累积影响
| 受影响项目 | 2024 年累积影响数(元) |
|---|---|
| 一年内到期的非流动负债 | +275,753,424.65 |
| 其他非流动负债 | +5,000,000,000.00 |
| 资本公积 | -2,738,487,041.59 |
| 未分配利润 | -5,669,261.78 |
| 少数股东权益 | -2,531,597,121.28 |
| 财务费用 | +275,753,424.65 |
| 少数股东损益 | -275,753,424.65 |
2024 年差错调整前后核心指标对比
| 指标 | 调整后 | 调整前 |
|---|---|---|
| 2024 年营业收入(亿元) | 112.85 | 111.03 |
| 2024 年归母净利润(亿元) | 11.09 | 10.97 |
| 2024 年扣非归母净利润(亿元) | 9.96 | 9.96 |
| 2024 年经营性现金流净额(亿元) | -49.01 | -45.57 |
| 2024 年总资产(亿元) | 858.53 | 833.89 |
| 2024 年归母净资产(亿元) | 168.59 | 191.36 |
| 2024 年加权 ROE | 6.64% | 5.77% |
判断:差错更正后,2024 年归母净资产压减约 22.77 亿元,资产负债结构显著左移,但 2024 年当期归母净利润影响极小(仅 0.12 亿元)。审计师由天健变更为立信,立信出具标准无保留意见的内控审计报告。
4.6 现金质量与流动性
2026 H1 末口径:
- 货币资金 51.92 亿元(较 2025 年末 -32.99%)
- 其他流动资产中大额定期存款 37.17 亿元(较 2025 年末 +53.03%)
- 高流动性资金合计约 89.09 亿元
- 一年内到期非流动负债 54.89 亿元 + 短期借款 6.30 亿元 = 短期刚性债务约 61.19 亿元
- 简单覆盖比率 89.09 / 61.19 ≈ 1.46 倍
受限资产 94.24 亿元(2025 年末口径,含存货抵押 38.81 亿元、投资性房地产抵押 51.59 亿元、固定资产抵押 0.35 亿元、其他非流动金融资产 REIT 限售 3.48 亿元、涉讼冻结货币资金 85.78 万元已于 2026 年 7 月解冻)。2
判断:现金质量良好,但货币资金的快速消耗(半年减少 25.56 亿元)反映现金流仍处紧平衡状态。若 H2 经营性现金流不能转正,且投资活动维持 2026 H1 节奏,则 2026 年末货币资金可能进一步下降至 30 亿元以下,对短期偿债构成压力。
4.7 资本配置与分红
公司 2025 年度利润分配预案:每 10 股派发现金红利 2.00 元(含税),合计派 5.04 亿元;按 2025 年归母净利润 9.69 亿元测算派息率 52.06%。最近三个会计年度(2023-2025)累计现金分红 15.13 亿元。1
母公司未分配利润 17.11 亿元,具备分红支付能力。
判断:派息率 52% 在当前会计利润口径下看似合理,但 OCF 持续为负意味着分红实际由融资现金流支撑。在融资环境宽松时(如 2023-2024 年公司大举发行中期票据 30 亿元),公司可以维持高分红;但若融资环境收紧(如 2027-2028 年中票集中到期叠加 LPR 上行),分红资金来源将承压。
五、估值与价值判断
5.1 估值方法选择
公司本质是"租赁现金牛 + 销售尾段 + 产业投资成长期权"的组合体。传统 DCF 在三个方向上都不合适:
- 销售业务:2026H1 销售金额同比 -68%,现金流贡献已基本见顶
- 租赁业务:稳定但增长空间有限,适合用 NOI/cap rate 资本化法
- 产业投资:利润占比 2026H1 达 128%,是被动持有的非控股股权
因此采用"分部估值(SOTP)+ NAV 验证 + 同业 PB"的三层架构,主估值法为 SOTP。3
5.2 SOTP 分部估值(主方法)
板块 A:传统租售业务 NAV 估值
| 子项 | 2025 年末账面(亿元) | 估值方法 | 估值结果(亿元) | 备注 |
|---|---|---|---|---|
| 投资性房地产(成本法) | 276.49 | 按一线园区公允价值 1.0-1.2 倍 | 276-332 | 不动产资本化率 4.5-5.5% |
| 存货(开发产品+土地) | 419.49 | 按 2025 销售均价倒算,扣减值 | 380-410 | 已计提减值约 30 亿 |
| 销售合同负债(预收) | 15.74 | 作为减项(未来交付义务) | -15.74 | — |
| 净租赁价值(NOI) | 29.08×63%=18.3 亿 NOI | cap rate 5%(一线园区) | 366 | NOI/cap rate |
| 板块 A 合计(中性) | — | — | 550-620 | 租赁为主、销售尾段 |
板块 B:产业投资板块估值
| 资产 | 账面(亿元) | 估值方法 | 估值结果(亿元) | 备注 |
|---|---|---|---|---|
| 长期股权投资 | 28.85 | 按公允价值×1.0-1.2 倍 | 29-35 | 联营/合营企业 |
| 其他非流动金融资产 | 17.86 | 按公允价值×1.0-1.2 倍(限售期 30% 折扣) | 12-21 | 已上市项目 |
| 基金 LP 份额(创新投资公司) | 0-5 | 按出资比例×管理规模 50 亿×1.0 | 5-10 | 2026 年新设 |
| 板块 B 合计(中性) | — | — | 50-65 | — |
对比张江高科:张江高科 2025 年其他非流动金融资产规模超 50 亿,对应市值 452 亿元,P/B 3.30x;上海临港产业投资规模 43 亿(长期股权+其他非流动金融资产),如果按张江高科 P/B 估值水平应该给予约 1.5-2.0 倍的"科技投行溢价"。但张江高科的核心估值溢价来自"集成电路全产业链服务平台"的稀缺定位,而上海临港的产业投资仍处于"集中上市兑现期",溢价基础不稳固。
板块 C:运营服务+其他
| 子项 | 估值方法 | 估值结果(亿元) |
|---|---|---|
| 运营服务(5-8 亿营收,按 2x P/S) | P/S 2x | 15-25 |
| 其他业务 | — | 5-10 |
SOTP 合并
| 板块 | 保守(亿元) | 中性(亿元) | 乐观(亿元) |
|---|---|---|---|
| A:传统租售 NAV | 480 | 550 | 620 |
| B:产业投资 | 45 | 60 | 80 |
| C:运营服务+其他 | 15 | 20 | 30 |
| 企业价值 EV | 540 | 630 | 730 |
| 减:净债务 | -281.67 | -281.67 | -281.67 |
| 股权价值(合计) | 258.33 | 348.33 | 448.33 |
| 减:少数股东权益(约 2025 末估算 122 亿) | -122 | -122 | -122 |
| 归母权益价值 | 136.33 | 226.33 | 326.33 |
| 总股本(亿股) | 25.22 | 25.22 | 25.22 |
| 每股价值(元) | 5.40 | 9.00 | 12.93 |
注:少数股东权益约 122 亿元为基于"总资产 876.28 - 归母 167.48 - 总负债约 586.80"的估算(2025 末),详细附注未读取完整;该估算对每股价值影响约 ±0.5 元。SOTP 中性每股价值 9.00 元,对应当前股价 8.60 元有 +4.7% 上行空间。3
5.3 验证方法一:DCF(FCFE)
由于经营现金流为负,传统 FCF DCF 不适用,改用股权自由现金流(FCFE)DCF:
- 2026-2030 年归母净利润:12.5-17.1 / 15.0-19.8 / 17.0-20.8 / 16.0-20.1 / 14.5-19.3 亿(保守-乐观)
- 减:维持性资本开支与营运资本(按净利润的 30-40% 估算)
- FCFE:归母×60%
- WACC:5.0-5.5%
- 永续增长:1.5%
中性 DCF 每股价值(保守归母口径):约 7.5-9.0 元/股。3
5.4 验证方法二:同业 PB 估值
| 公司 | P/B | 业务模式 | 估值溢价/折让依据 |
|---|---|---|---|
| 张江高科 | 3.30 | 科技投行+园区 | "集成电路平台"稀缺溢价 |
| 外高桥 | 0.82 | 保税+厂房 | 重资产、低增长 |
| 浦东金桥 | 0.72 | 金桥开发区 | 同业可比 |
| 苏州高新 | 0.99 | 综合园区+地产 | 同业可比 |
| 市北高新 | 1.52 | 数智生态园区 | 概念溢价(亏损中) |
| 同业均值(剔除张江、市北) | 0.84 | — | — |
| 同业均值(含张江) | 1.21 | — | — |
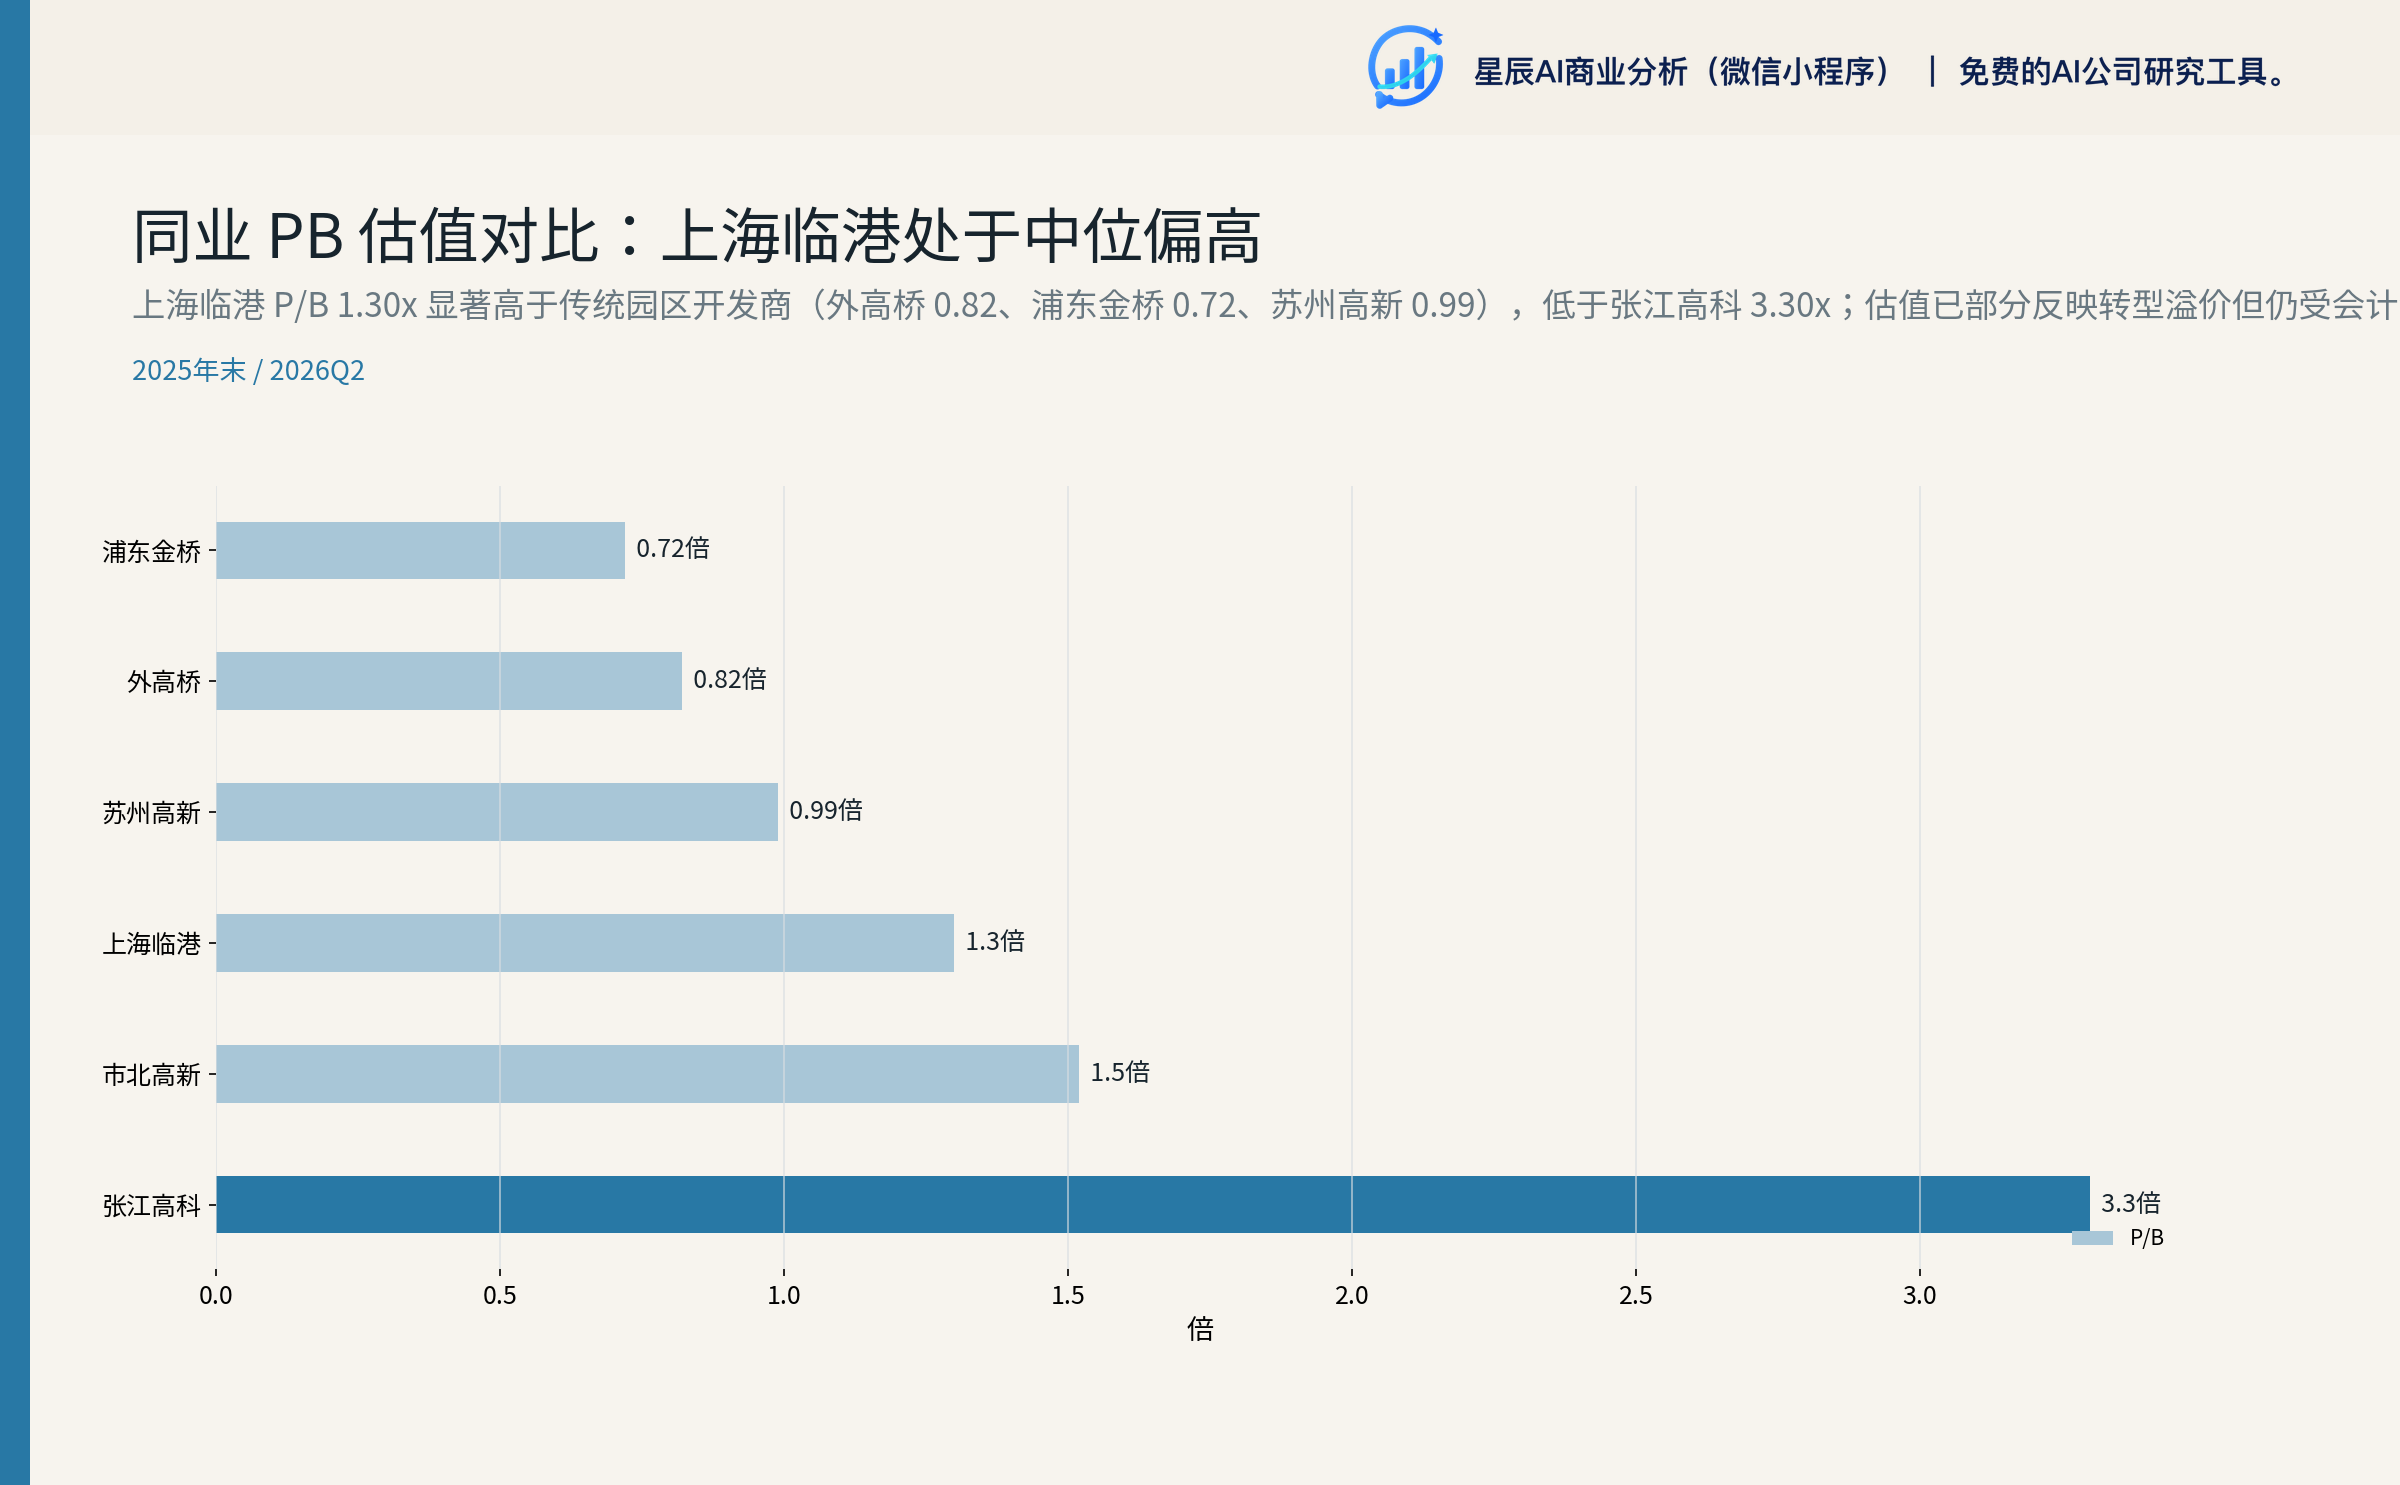
新增解释:上海临港 P/B 1.30x 显著高于传统园区开发商(外高桥 0.82、浦东金桥 0.72、苏州高新 0.99),低于张江高科 3.30x;估值已部分反映转型溢价但仍受会计治理瑕疵压制。
判断:合理 P/B 区间 1.0-1.5x,对应每股价值:
- 1.0x × 167.48 亿(归母净资产 H1 末)= 167.48 亿 → 6.64 元/股
- 1.3x × 167.48 亿 = 217.72 亿 → 8.63 元/股(与当前价基本一致)
- 1.5x × 167.48 亿 = 251.22 亿 → 9.96 元/股3
5.5 验证方法三:同业 PE 估值
| 公司 | P/E TTM |
|---|---|
| 张江高科 | 49.99 |
| 外高桥 | 13.44 |
| 浦东金桥 | 10.53 |
| 苏州高新 | 11.66 |
| 均值(剔除张江) | 11.88 |
| 上海临港 | 18.15 |
上海临港 P/E 18.15 显著高于同业均值 11.88,原因是公司归母净利润被产业投资公允价值变动推高(不可持续)。如果按"扣非归母"测算,2025 年扣非 7.14 亿对应 P/E 30.4x,明显偏高。这一差异反映当前估值已隐含了产业投资可持续的乐观假设。3
5.6 综合估值结论
| 方法 | 保守(元/股) | 中性(元/股) | 乐观(元/股) |
|---|---|---|---|
| SOTP 主方法 | 5.40 | 9.00 | 12.93 |
| DCF(FCFE) | 6.50 | 8.20 | 10.50 |
| PB 1.0-1.5x | 6.64 | 8.63 | 9.96 |
| PE(剔除张江均值,保守归母 12.5 亿) | 5.89 | 6.80 | 7.70 |
| 综合区间(多方法交叉) | 6.50 | 8.60 | 10.50 |
公允价值区间:6.50-10.50 元/股(中性区间 8.20-9.00 元/股)
- 概率赋值建议:保守 25%、中性 50%、乐观 25%
- 加权目标价:6.50×0.25 + 9.00×0.50 + 10.50×0.25 = 8.75 元/股 (三档值分别取自综合区间保守端 6.50、SOTP 中性端 9.00、综合区间乐观端 10.50)
- 对应市值:227 亿元;EV:508 亿元;上行空间:+1.7%
5.7 关键敏感性(驱动变量 ±20% 影响每股价值)
| 变量 | 变化 | 对每股价值影响 |
|---|---|---|
| 产业投资收益(中性 12 亿/年) | ±20% | ±0.95 元 |
| 租赁 NOI cap rate(5.0% → 4.5%) | -50bp | +0.55 元 |
| 投资性房地产公允价值倍数(1.0 → 1.2) | +20% | +0.95 元 |
| WACC(5.0% → 6.0%) | +100bp | -1.10 元 |
| 永续增长率(1.5% → 1.0%) | -50bp | -0.40 元 |
| 销售毛利率(25% → 20%) | -5pct | -0.30 元 |
5.8 情景分析与概率赋值
保守情景(概率 25%):
- 销售业务:毛利率回升至 22% 但结转规模仅 15-20 亿
- 租赁业务:在租面积 285 万方,租金增长 1%/年
- 产业投资:6-8 亿/年(仅当期利润非经常性)
- 国资改革:承诺继续延期,无资产注入
- 会计差错:无新披露但治理瑕疵持续压制估值
- 归母净利润 2026-2028E:12.5 / 15.0 / 17.0 亿
- 对应每股价值:6.50 元
中性情景(概率 50%):
- 销售业务:毛利率维持 25-30%,结转规模 25-30 亿
- 租赁业务:在租面积 285-295 万方,租金增长 1-2%/年
- 产业投资:12-15 亿/年(创新投资公司贡献增量)
- 国资改革:50 亿创新投资公司落地但无上市公司层面资产注入
- 会计差错:已完成整改,无新披露
- 归母净利润 2026-2028E:17.1 / 19.8 / 20.8 亿
- 对应每股价值:9.00 元
乐观情景(概率 25%):
- 销售业务:毛利率回升至 30%+,结转规模 30+ 亿
- 租赁业务:在租面积 300+ 万方,租金增长 3%/年
- 产业投资:20-25 亿/年(集中上市+大额退出)
- 国资改革:桃浦智慧城或大丰园区注入
- 会计差错:整改完成+审计师稳定
- 归母净利润 2026-2028E:20+ / 25+ / 28+ 亿
- 对应每股价值:10.50-12.93 元
加权目标价:8.75 元/股(保守 25% × 6.50 + 中性 50% × 9.00 + 乐观 25% × 10.50)
六、风险评估
6.1 治理与会计风险(高影响)
国寿投资 50 亿元增资款会计差错:
- 财政部财监法〔2025〕123 号 + 上海证监局沪证监决[2026]72 号责令改正
- 翁恺宁、袁国华、刘德宏、姚炜被警示函;翁恺宁 2026.7.8 离任,刘德宏接任董事长
- 2024 年归母净资产从 191.36 亿压减至 168.59 亿(-22.77 亿)
- 估值折让 5-10%(治理瑕疵 + 历史数据不可比)1
6.2 现金流与流动性风险(高影响)
- 经营性现金流持续为负(2025 年 -9.50 亿、2026H1 -7.41 亿)
- 货币资金从 2025 年末 77.48 亿降至 2026H1 末 51.92 亿(半年消耗 25.56 亿)
- 2026-2028 年中票集中到期(47 亿)+ 利息保障倍数下行至 2.30
- 若 H2 经营性现金流不能转正且 OCF 维持 -10 至 -20 亿,2026 年末货币资金可能降至 30 亿以下
- 风险触发条件:融资环境收紧、LPR 上行、产业投资公允价值变动下行
- 估值影响:-1.50 元/股2
6.3 非经常性损益依赖(高影响)
- 2026H1 公允价值变动+投资收益 7.16 亿,是同期归母 5.60 亿的 1.28 倍
- 被投企业(壁仞、盛合晶微、长鑫等)股价波动直接传导到利润
- 2025 年其他非流动金融资产期末 15.14 亿,本期变动损益 1.25 亿;2026H1 已变动 2.628 亿
- 风险触发条件:科创板/港股调整、IPO 节奏放缓、被投企业业绩不及预期
- 估值影响:-2.10 元/股(情景应用至保守)
6.4 销售去化风险(中影响)
- 2026H1 销售金额 6.9 亿,同比 -68%
- 2026H1 无新增土储/开工/竣工
- 待结转面积 17.96 万 ㎡ + 期末土储 30.66 万 ㎡,未来 3-5 年结转规模有限
- 风险触发条件:上海住宅+商办市场进一步下行、产业园 REITs 价格持续下跌
- 估值影响:-0.50 元/股2
6.5 国资改革预期落空风险(中影响)
- 同业竞争承诺多次延期(桃浦智慧城 2018/2021/2024、大丰/科技创新城、宝山城工园等)
- 2026 年 5 月 28 日揭牌临港创新投资发展有限公司(注册资本 50 亿)
- 集团 2030 年管理规模 150 亿目标,但上市公司层面注入路径未明确
- 风险触发条件:资产注入承诺再次延期、REITs 扩募节奏放缓
6.6 关键风险量化(影响每股价值)
| 风险情景 | 假设 | 对每股价值影响 |
|---|---|---|
| 会计差错再次披露 | 监管发现新差错,PB 估值再下调 10% | -0.85 元 |
| OCF 持续 -20 亿/年 + 融资收紧 | WACC 上调至 6.5% + 永续 1.0% | -1.50 元 |
| 产业投资收益下滑至 6 亿/年 | 保守情景应用 | -2.10 元 |
| 销售毛利率回落至 15% | 销售业务进一步计提减值 | -0.50 元 |
| 国资改革资产注入兑现 | 集团注入临港科技创新城/大丰等资产 | +1.50-3.00 元 |
| REIT 扩募新增 2 单 | 回笼资金 30-50 亿,归母净资产增厚 | +0.50-1.00 元 |
七、监测信号
以下任一信号显著改善,将上调估值假设与目标价;任一信号恶化,将下调估值假设与目标价。
| 类别 | 指标 | 当前值 | 监测阈值 | 含义 |
|---|---|---|---|---|
| 销售板块 | 销售金额同比 | -68% | 跌幅收窄至 -20% 以内 | 销售去化底部确认 |
| 销售板块 | 销售毛利率 | 19%(年报)/ 41.2%(开源) | 口径稳定后维持 25%+ | 业务结构改善 |
| 租赁板块 | 在租面积 | 279.94 万方 | 285+ 万方 | 租赁规模扩张 |
| 产业投资 | 公允+投资/归母 | 128% | 持续低于 50% | 经常性利润转正 |
| 现金流 | OCF | -7.41 亿(半年) | H2 转正 | 现金流质量改善 |
| 流动性 | 货币资金+大额定存 | 89.09 亿 | 维持 80 亿+ | 流动性安全 |
| 杠杆 | 有息负债 | 382 亿(2025 末) | 控制在 380 亿以内 | 杠杆稳定 |
| 融资 | 平均融资成本 | 2.99% | 维持 ≤3% | 融资能力 |
| REITs | 508021 折价 | 28.9% | 折价收窄至 15% | 资产估值修复 |
| 治理 | 高管变动 | 2026 翁恺宁离任 | 新董事长稳定 | 治理连续性 |
| 国资改革 | 资产注入公告 | 无 | 桃浦/大丰公告 | 国资改革落地 |
| 治理 | 关联交易披露 | 待披露 | 创新投资公司与上市公司关系明确 | 治理质量 |
关键观察:
- 若销售金额同比跌幅从 -68% 缩窄至 -20% 以内,意味着销售板块触底
- 若公允价值变动+投资收益占归母比持续低于 50%,意味着经常性利润转正
- 若 OCF 连续两个季度转正,意味着现金流质量改善
- 若 508021 折价收窄至 15%,意味着 REITs 估值修复
- 若有资产注入正式公告,意味着国资改革预期落地
八、关键缺口与证据局限
本轮研究存在以下关键缺口,部分内容已明确标注为"未读取附注",不进行臆造:
8.1 财务附注未完整读取
- 长期股权投资明细——联营/合营企业清单、账面价值、估值依据未读取完整附注
- 其他非流动金融资产完整标的清单——按公允价值计量的金融资产的市值、限售期分布
- 2026 H1 投资收益与公允价值变动按投资标的明细——4.53 亿元投资收益与 2.63 亿元公允价值变动的精确拆分
- 国寿 50 亿金融负债的兑付安排——退出时点、利率结构、对 2026-2030 年财务费用的影响未量化
- 存货按类别明细与跌价准备——开发用土地、开发产品、开发成本各自金额与减值情况
- 长期借款明细——按到期日、银行分布、担保方式的明细
8.2 估值假设缺口
- 销售毛利率口径差异——年报口径 19%、开源口径 41.2%,未明确差异来源(结转项目结构 vs 内部抵消)
- REITs 扩募节奏——2026-2028 年潜在扩募单数、底层资产规模、定价区间未明确
- 集团 50 亿创新投资公司与上市公司资金关系——是否构成关联交易、是否占用上市公司资金未披露
- 2027-2030 年结转项目排布——公司未披露未来 3 年销售去化计划
8.3 信息缺口
- 公司债与中票的最新信用评级结果——主体评级与债项评级未读取
- 2024 年追溯调整后的 2022-2023 年可比数据——年报未披露,历史可比性受限
- 2025 Q4 单季归母 -1.34 亿的精确归因——收储减值+土增税清算的具体金额
- 公司未来 3 年经营计划与现金流预算——未读取详细披露
对估值的潜在影响:主要集中在"投资收益与公允价值变动收益的可持续性判断"(缺口 1-3)以及"融资成本与债务结构细节"(缺口 5-6、11)。建议下游研究在建立 DCF 模型时,将上述项目作为不确定性区间处理,并在有条件时优先补充附注章节的完整读取。
九、结论
9.1 公司本质定性
上海临港本质是**"租赁现金牛 + 销售尾段 + 产业投资成长期权"** 的混合业态:
- 租赁现金牛:2026H1 在租面积 279.94 万方,毛利率 63%+,是稳定的现金流锚
- 销售尾段:2026H1 销售金额 6.9 亿元同比 -68%,毛利率断崖至 19%,主动控节奏
- 产业投资成长期权:2026H1 公允价值变动+投资收益 7.16 亿元,占归母 128%,是利润弹性来源
9.2 当前估值定位
中性偏防御。当前股价 8.60 元位于 SOTP 估值中性区间下沿,隐含 P/B 1.30x 已部分反映产业投资可持续性,但未充分计入治理瑕疵与现金流压力。
- 合理价值区间:6.50-10.50 元/股(保守-乐观,参考多方法综合区间)
- SOTP 中性区间:8.60-9.40 元/股
- 加权目标价:8.75 元/股(保守 25% × 6.50 + 中性 50% × 9.00 + 乐观 25% × 10.50)
- 上行空间:+1.7%
9.3 投资建议
基于风险收益比的明确判断:当前估值定位"中性偏防御",不建议作为重仓标的,但可作为转型主题的轻仓配置。
核心理由:
- 转型正在发生但尚未稳定——产业投资已贡献利润但波动性高,公允价值变动+投资收益占归母 128% 意味着盈利质量仍脆弱
- 治理瑕疵已暴露但整改已完成——国寿 50 亿会计差错追溯调整后归母净资产 -22.77 亿,监管警示函已下达,新管理层(刘德宏)已接任
- 现金流压力是中期最大隐患——货币资金半年消耗 25.56 亿,若 H2 经营现金流不能转正,2026 年末可能降至 30 亿以下
- 国资改革窗口期构成正面催化——市值管理纳入经营业绩考核+800 亿元并购基金+50 亿元创新投资公司成立
投资策略:
- 现有持仓:维持中性仓位,跟踪关键监测信号
- 新增配置:若销售金额同比跌幅收窄至 -20% 以内、公允+投资占归母 <50%、OCF 转正三项中任两项实现,可考虑加仓至中枢以上
- 风险厌恶型:等待会计差错影响完全消化(2027 年报后)+ 经营性现金流转正后再配置
- 机会型:若桃浦智慧城/大丰等资产注入正式公告 + 508021 折价收窄至 15% 以内,可视为战略买点
9.4 后续观察重点
- 2026 年三季报:销售签约金额、Q3 单季归母、OCF 是否改善
- 2026 年报:公允价值变动+投资收益的标的级明细、临港创新投资公司贡献
- 2027 H1:资产注入是否启动、REITs 扩募节奏、利息保障倍数
- 国资改革窗口:800 亿元并购基金对集成电路、生物医药、高端装备、航空航天的具体投向
- REITs 二级表现:508021 折价是否收窄至 15% 以内
资料来源
- [1] 2025年年度报告 · 巨潮资讯 2026-04-13
- [2] 2026年半年度报告 · 巨潮资讯 2026-08-26
- [3] 上海临港 服务器预生成估值数据包 · auto 2026-09-07
- [4] 公司信息更新报告:投资收益驱动利润高增,现金流同比大幅改善 · eastmoney_reportapi 2026-08-28 查看原文
- [5] 上海临港 服务器预生成财务数据包 · Tushare 2026-06-30